Depuis janvier 2026, j'ai placé environ 10 000 € sur Monefit via son produit phare SmartSaver, une solution d'épargne P2P estonienne adossée au groupe Creditstar. Beaucoup d'investisseurs français la confondent avec un livret bancaire ou un fonds monétaire. Ce n'est ni l'un ni l'autre : tu prêtes indirectement ton argent au groupe via des créances subordonnées, avec un rendement affiché autour de 7,5 % sur le compte principal (avec liquidité) et jusqu'à 10,52 % sur les Vaults bloqués. Dans ce guide complet 2026, je te détaille le fonctionnement, les bilans Creditstar, la liquidité, la fiscalité, les risques, mon expérience chiffrée et les alternatives comme Bondora Go & Grow, Modena ou Twino Flexi.
Avertissement : je ne suis pas conseiller financier. Cet article est pédagogique et s'appuie sur mes recherches, mon portefeuille, les documents publics de Creditstar et les conditions affichées sur Monefit. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
Transparence : ce n'est pas une vidéo ou un article sponsorisé par Monefit. En revanche, je partage un lien affilié : bonus de parrainage 0,25 % pendant 90 jours. Si tu l'utilises, tu soutiens mon travail sur ma chaîne YouTube et ce site.
Ma vidéo : avis Monefit après 10 000 €
Si tu préfères le format vidéo, voici mon retour d'expérience détaillé sur SmartSaver : inscription, rendements, liquidité, comparaison avec d'autres plateformes d'épargne P2P liquide et premiers chiffres de mon portefeuille.
Monefit en bref
Critère | Monefit SmartSaver |
|---|---|
Lancement plateforme | 2022 (groupe Creditstar actif depuis 2006) |
Siège social | 🇪🇪 Tallinn (Estonie) |
Modèle | Épargne P2P : créances subordonnées sur le groupe Creditstar |
Investisseurs | Plus de 35 000 |
Volume investi (cumulé) | Plus de 300 M€ |
Produit principal | SmartSaver : 7,5 % APY, liquidité partielle |
Produit bloqué | Vaults : 9,42 % à 10,52 % selon durée (12 à 24 mois) |
Retraits SmartSaver | 1 000 €/mois instantané ; au-delà, jusqu'à 10 jours ouvrés |
Ticket minimum | 1 € (dépôt et investissement) |
Régulation investisseur | Aucun agrément ECSP / MiFID II (Estonie, cession de créances) |
Prélèvement à la source | Non (Estonie) |
Application mobile | Android (sept. 2026) ; iOS annoncé |
Note Trustpilot | Environ 4,6 à 4,7 / 5 (voir la note complète) |
Pour te situer : Monefit se rapproche des produits « épargne simplifiée » du P2P européen, au même titre que Bondora Go & Grow, Modena, ou Twino Flexi. Tu peux comparer rendements, liquidité et régulation dans mon comparateur P2P.
Qu'est-ce que Monefit SmartSaver ?
Monefit n'est pas une banque. SmartSaver n'est pas un livret réglementé au sens français (Livret A, LDDS, etc.). C'est un produit d'investissement proposé par une société estonienne du groupe Creditstar, conçu pour offrir une expérience proche de l'épargne : un seul compte, un taux affiché, des intérêts capitalisés quotidiennement, et une sortie possible sans marché secondaire complexe.
Concrètement, lorsque tu déposes des euros sur SmartSaver, ton argent finance des créances subordonnées liées à l'activité de crédit du groupe Creditstar (prêts à la consommation principalement en Europe du Nord et de l'Est). Tu n'achètes pas des parts de prêts individuels comme sur PeerBerry ou Lendermarket. Tu es exposé au risque global de la structure qui émet ces créances.
Le taux affiché sur le compte principal SmartSaver est de 7,5 % APY (annual percentage yield, intérêts composés). Les Vaults proposent des taux plus élevés si tu acceptes de bloquer ton capital 12, 18 ou 24 mois. C'est le même principe que les durées fixes sur Modena ou les Vaults chez d'autres acteurs, avec des rendements intermédiaires entre l'épargne liquide et le P2P actif.
Point important soulevé régulièrement dans ma communauté : SmartSaver peut convenir à une épargne de précaution si tu acceptes le risque P2P, mais ce n'est pas un équivalent cash garanti. La liquidité est conditionnelle (plafond mensuel, délais au-delà). Ne place pas l'intégralité de ton matelas de sécurité sans lire la section risques plus bas.
Creditstar et historique du groupe
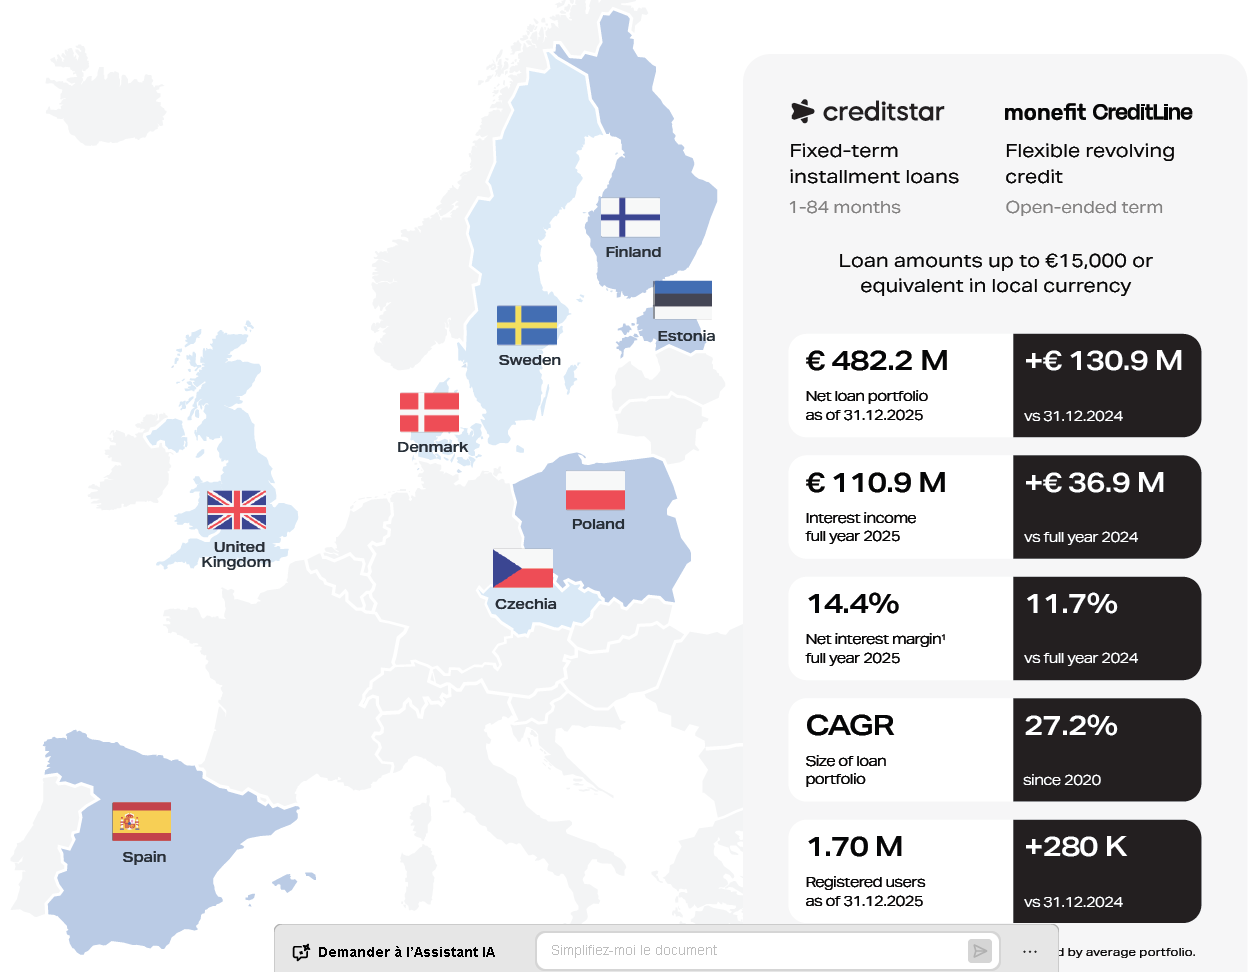
Comprendre Monefit, c'est d'abord comprendre Creditstar. Le groupe est actif depuis 2006 dans le crédit à la consommation en ligne. Il opère via plusieurs marques et filiales en Suède, Estonie, Finlande, Pologne, République tchèque, Danemark et au-delà. L'activité historique : octroi de microcrédits et crédits à la consommation, refinancement via marchés obligataires et, depuis 2022, collecte auprès des investisseurs particuliers via Monefit.
Creditstar n'est pas une start-up sortie de nulle part. Avant Monefit, le groupe se finançait déjà en émettant de la dette sur les marchés P2P classiques : Mintos, Lendermarket, et d'autres places de marché. Cette histoire est double : elle prouve l'ancienneté du groupe, mais elle rappelle aussi des épisodes de retards de paiement (pas de pertes) sur certaines émissions en 2022 et 2023 (voir section risques).
Monefit a été lancé en 2022 comme vitrine simple pour les investisseurs particuliers : interface simple, un taux affiché, moins de complexité que le marché primaire Mintos. Le succès a été rapide : plus de 35 000 investisseurs et plus de 300 millions d'euros investis cumulés selon les communications officielles (mi-2026).
Le groupe reste centré sur le crédit à la consommation. Ce n'est pas du crowdlending immobilier ni du venture. La qualité du portefeuille de prêts sous-jacent, le taux de défaut et le levier financier du holding sont donc les vrais moteurs de ton rendement, pas la hype marketing autour du pourcentage affiché.
Équipe dirigeante et Aaro Sosaar (CEO)
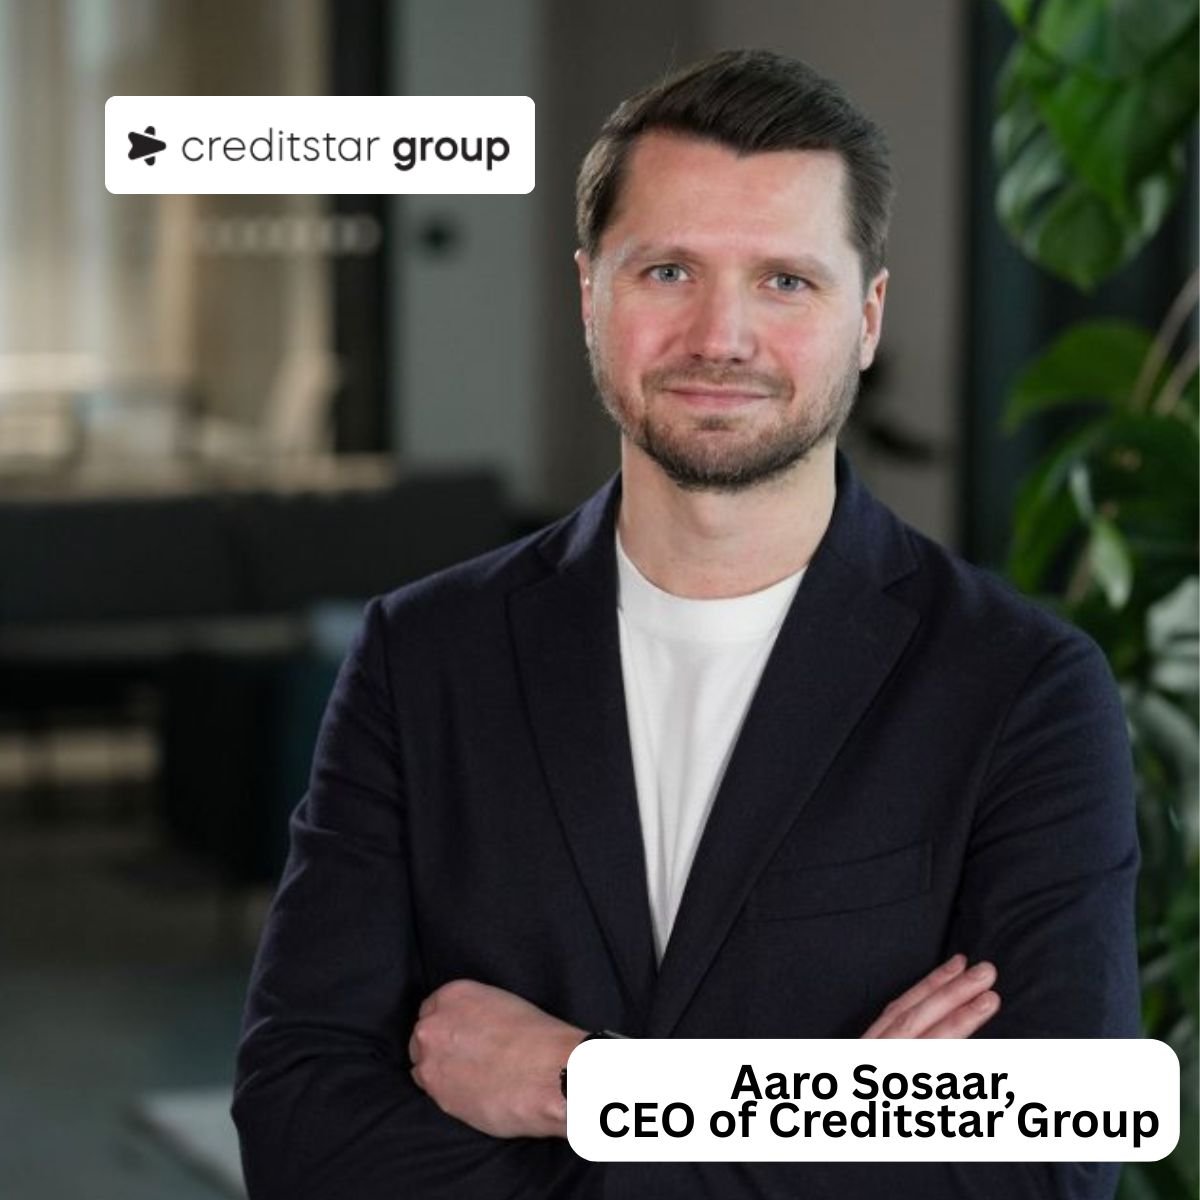
Côté gouvernance, Aaro Sosaar est le visage public de Monefit en tant que CEO. Il intervient régulièrement dans les interviews (dont ma longue interview vidéo plus bas), sur les réseaux et lors des webinars investisseurs. Son profil LinkedIn est accessible ici : linkedin.com/in/aaro-sosaar.
Point positif pour moi : un management qui accepte le débat (interview longue, réponses sur la liquidité, le levier et la régulation). Point de vigilance : la dépendance au groupe Creditstar dans son ensemble. Si le holding traverse une crise de liquidité ou de refinancement, Monefit et SmartSaver ne sont pas isolés derrière une garantie bancaire.
Creditstar emploie plusieurs centaines de personnes en Europe. La structure est plus lourde qu'une marketplace P2P « coquille vide », ce qui peut rassurer sur l'opérationnel, mais augmente aussi les besoins de marge et de refinancement.
Régulation et cadre juridique
Comme beaucoup de plateformes estoniennes historiques, Monefit opère via un modèle de cession de créances / investissement dans des instruments de dette privés. Elle ne détient pas, à ma connaissance, un agrément ECSP (crowdfunding européen) ni MiFID II au bénéfice de l'investisseur.
Creditstar et ses filiales d'octroi de crédit sont régulées localement pour l'activité de prêt aux emprunteurs (autorisations pays par pays). Cette régulation protège l'emprunteur (plafonds, information, recours), pas ton portefeuille investisseur au sens harmonisé européen.
Dans mon comparateur P2P (vue réglementation), Monefit se situe dans la partie basse : aucun agrément investisseur, au même titre que PeerBerry, Bondora (Go & Grow) ou Modena. Ce n'est pas illégal : le siège est en Estonie, le modèle est validé dans cette juridiction. En revanche, tu n'as pas les protections procédurales d'un PSFP (document d'information clé, délai de réflexion) ni l'indemnisation MiFID à 20 000 € en cas de défaillance de la plateforme.
Je le répète souvent : une plateforme régulée peut quand même générer des pertes (Mintos, EstateGuru). À l'inverse, des plateformes sans agrément peuvent afficher de longues années sans incident pour l'investisseur. La régulation est un critère important, pas une garantie de rendement. Croise-la avec les bilans, la nature du contrat et la diversification. Mon article réglementation crowdlending P2P détaille MiFID II, ECSP/PSFP et les cessions de créances.
Bilans financiers Creditstar
Sur Monefit, je ne me contente pas du taux affiché à 7,5 %. Je lis les comptes consolidés de Creditstar, car c'est le groupe qui porte le risque derrière SmartSaver. J'analyse ces documents sur la page publique Bilans financiers P2P (filtres plateforme Monefit et société Creditstar) et dans l'espace membre avec une notation sur 10 basée sur cinq indicateurs : marge, ROE, dette, capitaux propres, cash sur dette.
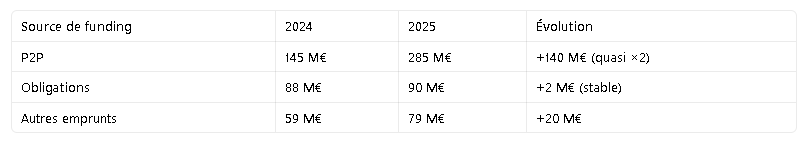
Voici les ordres de grandeur du bilan 2025 Creditstar (exercice clos, chiffres consolidés) :
Chiffre d'affaires : plus de 100 M€
Résultat net : environ 13,5 M€ (groupe profitable)
Marge nette : environ 14,4 %
Total actif : environ 545 M€
Trésorerie : environ 46 M€
Dette P2P / marchés investisseurs : progression de ~145 M€ à ~285 M€ sur l'exercice
Levier (dette nette / EBITDA) : environ 4,9x, proche du covenant bancaire à 5x
Qualité du portefeuille prêts : environ 87 % de prêts « OK », défauts autour de 3,9 %
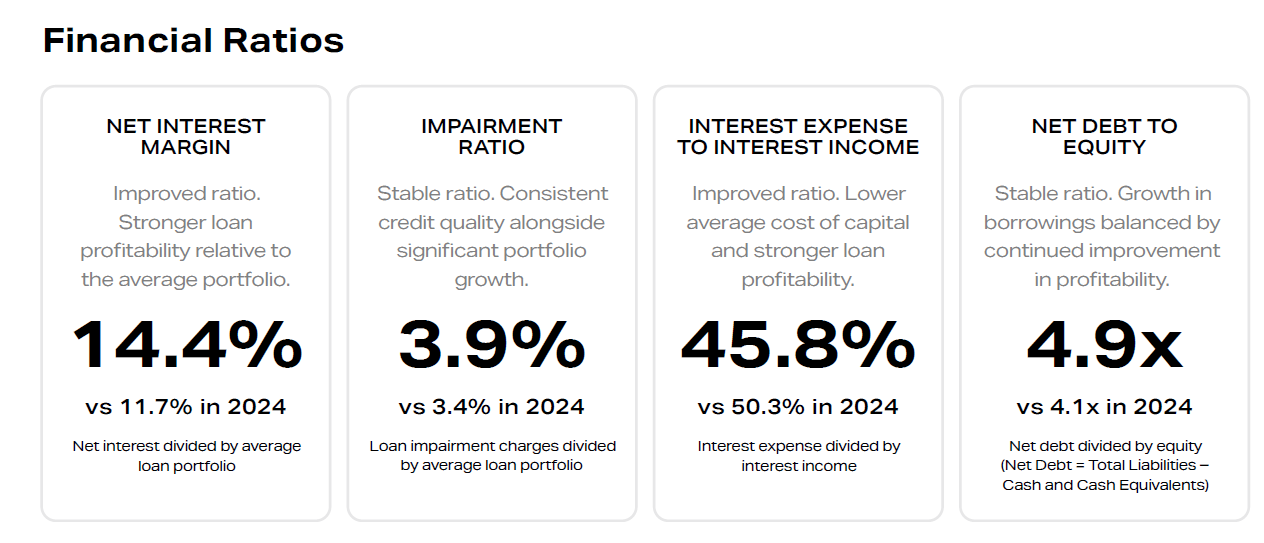
Lecture investisseur : Creditstar reste bénéficiaire et génère du cash, ce qui est rassurant pour financer les intérêts SmartSaver. En revanche, le levier élevé (~4,9x) et la forte hausse de la dette P2P montrent une dépendance croissante au refinancement marché (dont Monefit, Mintos, Lendermarket, obligations). Si les marchés se ferment ou si les défauts grimpent, la marge de manœuvre se réduit.
Dans ma vidéo dédiée, je creuse la question « Creditstar est-elle sûre ? » avec ces chiffres et le contexte des retards passés sur d'autres marketplaces.
Creditstar publie également des bilans trimestriels. C'est un point positif complémentaire que tu dois combiner avec les rapports annuels, présentations investisseurs et ma page Bilans financiers P2P pour suivre l'évolution.
Produits : SmartSaver vs Vaults (taux et durées)
Monefit structure son offre en deux familles : le compte liquide (SmartSaver) et les Vaults à durée fixe. Voici le tableau des taux affichés au 16 septembre 2026 (susceptibles d'évoluer, vérifie sur le dashboard après connexion) :
Produit | Durée | APY affiché | Liquidité |
|---|---|---|---|
SmartSaver (compte principal) | Sans durée fixe | 7,5 % | 1 000 €/mois instantané ; au-delà jusqu'à 10 jours ouvrés |
Vault 12 mois | 12 mois | 9,42 % | Bloqué jusqu'à échéance (sauf conditions spéciales) |
Vault 18 mois | 18 mois | 9,96 % | Bloqué jusqu'à échéance |
Vault 24 mois | 24 mois | 10,52 % | Bloqué jusqu'à échéance |
Vault personnalisable | Durée et montant sur demande | (souvent > 10 %) | Bloqué selon durée choisie |
Les intérêts sont capitalisés quotidiennement sur SmartSaver et les Vaults. Tu peux transférer des fonds du compte principal vers un Vault pour booster le taux, et revenir vers SmartSaver à l'échéance du Vault.
Question fréquente dans ma communauté Telegram : « Vault à 10,52 % ou Lendermarket à 14 % ? » Ce n'est pas comparable à périmètre égal. Lendermarket expose à des prêts individuels (risque propre à chaque emprunteur, durée, buyback variable). Un Vault Monefit est une créance de niveau groupe, bloquée, avec un risque de refinancement Creditstar. Le 14 % peut compenser le risque, mais avec plus de volatilité et de travail (sélection, auto-invest, suivi des retards). SmartSaver / Vaults visent la simplicité.
Pour l'épargne liquide à taux fixe sans blocage long, je compare souvent SmartSaver 7,5 % à Modena (~7 à 8 % selon campagnes promotionnelles), Bondora Go & Grow (6 % sur le segment liquide en 2026), Twino Flexi ou Spiko.
💧 Liquidité et retraits
C'est le point le plus mal compris sur Monefit. SmartSaver n'est pas un compte à vue bancaire avec retrait illimité instantané.
Règles affichées (septembre 2026) :
Jusqu'à 1 000 € par mois : retrait traité comme instantané (sous réserve des délais bancaires SWIFT/SEPA habituels, souvent 1 à 2 jours ouvrés sur mon expérience)
Au-delà de 1 000 €/mois : délai pouvant aller jusqu'à 10 jours ouvrés, le temps pour la plateforme de libérer la liquidité côté actifs
Vaults : capital bloqué jusqu'à l'échéance choisie (12, 18 ou 24 mois). La liquidité n'est pas garantie avant la date de fin, sauf clause exceptionnelle non promise contractuellement
En pratique, si tu places 20 000 € sur SmartSaver et que tu veux tout sortir d'un coup, tu dois anticiper : 1 000 € « rapides » le premier mois, puis des tranches avec délais plus longs. Pour un matelas de précaution, beaucoup de membres de ma communauté plafonnent à quelques milliers d'euros sur Monefit et gardent le reste sur des supports plus liquides (compte courant, fonds monétaire régulé, etc.).
Comparaison rapide : Bondora Go & Grow permet un retrait sans plafond mensuel aussi simple, mais avec un taux inférieur et une file d'attente possible en période de stress (historique 2020). Robocash propose une liquidité « Robocash liquidity » avec des règles différentes. Modena affiche des retraits sous 24 à 48 h dans des conditions normales. Aucune de ces solutions n'est équivalente à un livret bancaire.
Mon test perso : retrait inférieur à 1 000 € exécuté sans friction notable. Je n'ai pas encore testé un retrait massif au-delà du plafond mensuel sur mon compte perso. Si tu prévois un gros besoin de cash, planifie plusieurs mois à l'avance ou garde une réserve ailleurs.
Fonctionnalités avancées : auto-invest et revenu passif
Monefit va au-delà du simple dépôt/retrait. Plusieurs options utiles pour les investisseurs réguliers :
Auto-invest
Tu peux activer l'auto-invest pour que les dépôts entrants (ou le cash disponible) soient automatiquement alloués selon tes préférences (SmartSaver vs Vaults, répartition). C'est pratique si tu verses un virement récurrent chaque mois et que tu ne veux pas te connecter pour placer manuellement.
Revenu passif (virement des intérêts)
Option « passive income » : au lieu de capitaliser tous les intérêts, tu peux demander le virement mensuel des intérêts vers ton compte bancaire. Utile si tu veux compléter un revenu ou tester le flux sans retirer le capital.
Calculatrice et rapport fiscal PDF
Le dashboard intègre une calculatrice de projection (capital, durée, taux) pour simuler la croissance avec ou sans Vaults. Tu disposes aussi d'un rapport fiscal PDF annuel récapitulant les intérêts perçus : pratique pour la déclaration en France (formulaire 3916, case revenus de capitaux mobiliers). Ce n'est pas un certificat fiscal français, mais un document de base mieux que certaines plateformes qui envoient seulement un CSV brut.
Application mobile Monefit
En septembre 2026, Monefit a lancé son application Android (Google Play). La version iOS est annoncée pour les mois suivants. L'app reprend les fonctions essentielles : solde SmartSaver et Vaults, historique des transactions, dépôt/retrait, activation auto-invest, accès au rapport fiscal.
Dans ma vidéo de test, je montre l'interface mobile et mes deux comptes (perso et société) pour un total d'environ 10 000 € d'exposition.
L'app reste jeune avec quelques bugs. Attends-toi probablement à des mises à jour régulières mais elle est déjà totalement fonctionnelle.
🪪 Ouvrir un compte et KYC
Tu peux ouvrir ton compte Monefit via ce lien affilié (bonus 0,25 % pendant 90 jours). Conditions d'éligibilité standards :
Avoir 18 ans ou plus
Résider dans un pays éligible (Union européenne, dont la France)
Compte bancaire en EUR pour les virements
KYC : pièce d'identité, selfie, parfois justificatif de domicile
Déclaration d'origine des fonds si tu dépasses les seuils AML (souvent 15 000 € cumulés déposés, règle européenne courante)
Inscription : formulaire en ligne, validation email, puis parcours KYC via prestataire tiers (type Onfido ou équivalent). Mon compte perso a été validé en moins de 24 h en janvier 2026. Les délais peuvent aller à 48-72 h en période de forte affluence.
Dépôt : virement bancaire SEPA en EUR (gratuit) ou carte bancaire / Apple Pay pour un dépôt plus rapide. Les dépôts par carte sont gratuits pendant 7 jours après la validation de ton compte ; ensuite, Monefit applique des frais de 1 % sur les mouvements par carte (virement SEPA et auto-invest récurrent par carte restent gratuits). Coordonnées IBAN affichées dans l'espace investisseur. Minimum 1 €.
Compte société : possible d'investir via une société (SASU, SARL, holding). KYC renforcé (Kbis, statuts, bénéficiaires effectifs). Je détaille mon setup plus bas avec la vidéo PeerBerry / société (logique identique multi-plateformes).
Support : chat dans l'espace investisseur et email support@monefit.com. Réponses correctes sur les questions de liquidité et de fiscalité dans mon expérience. Trustpilot autour de 4,6-4,7/5 avec des milliers d'avis (à lire avec discernement, comme toujours).
🖥️ Interface et ergonomie
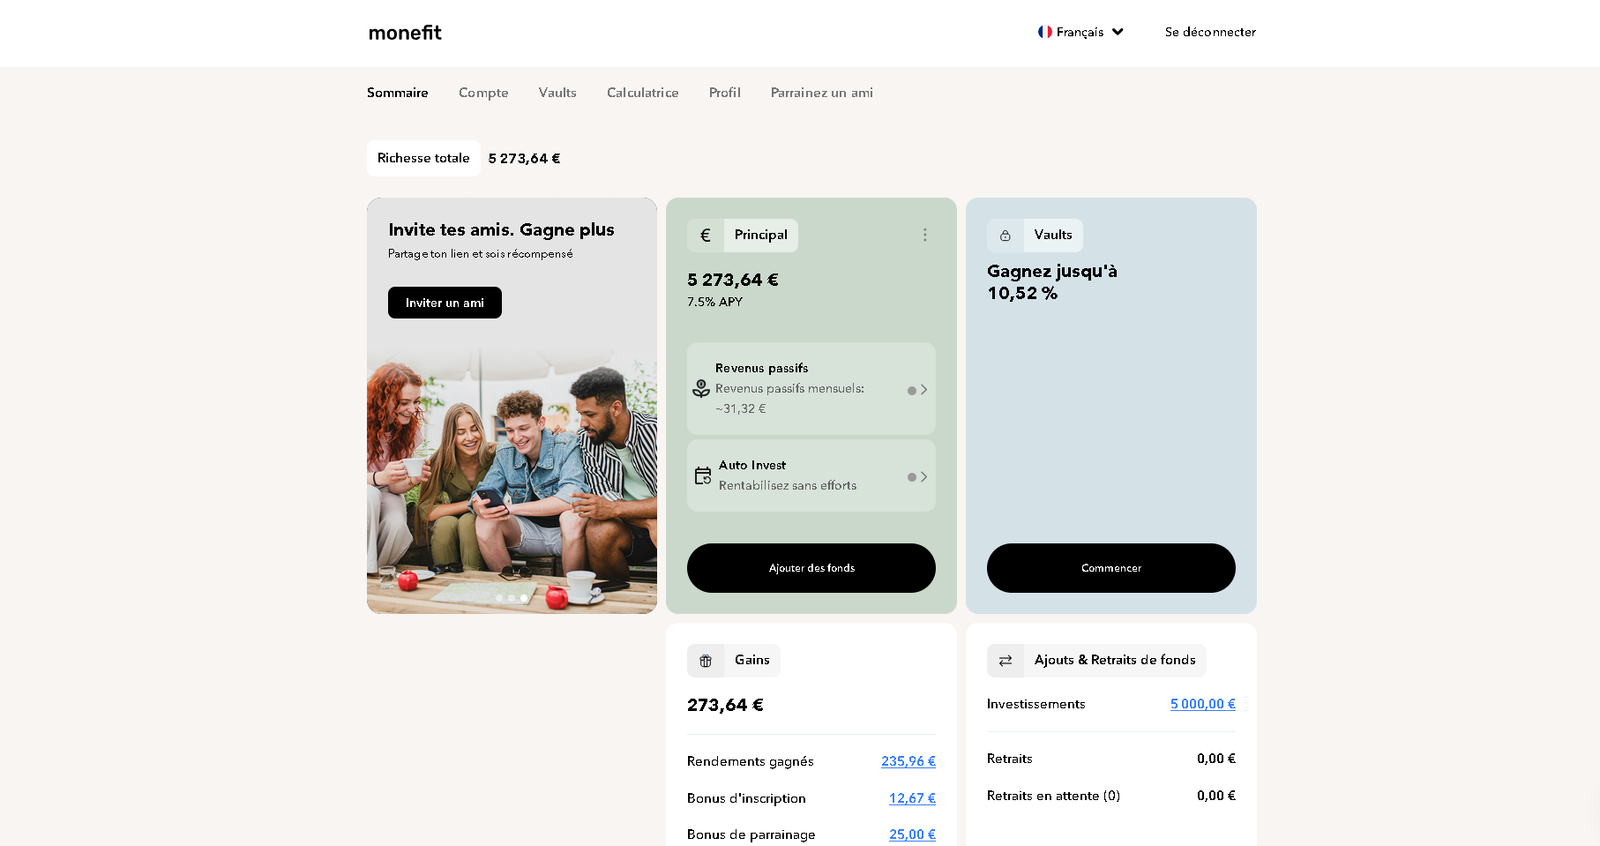
L'interface Monefit est volontairement épurée comparée à Mintos ou IUVO. À l'accueil : solde total, répartition SmartSaver / Vaults, graphique d'évolution, boutons dépôt et retrait, accès aux paramètres (auto-invest, revenu passif, documents).
Points forts :
Lisibilité du taux APY et des intérêts cumulés
Passage SmartSaver ↔ Vaults en quelques clics
Historique des transactions détaillé (dépôts, intérêts, bonus parrainage, retraits)
Rapport PDF fiscal téléchargeable
Points faibles :
Transparence limitée sur la composition exacte des actifs sous-jacents (normal pour une créance subordonnée, mais frustrant pour les analystes)
Application mobile encore limitée à Android en septembre 2026
Si tu viens du P2P actif (Lendermarket, PeerBerry), l'absence de marché primaire peut dérouter au début. Ici, tu acceptes le packaging « épargne » en échange de la simplicité.
Investir via une société
Tu peux ouvrir un compte Monefit au nom d'une société (SASU, SARL, holding patrimoniale). Intérêts : séparer patrimoine perso et pro, optimiser la fiscalité corporate selon ton montage (à valider avec un expert-comptable), centraliser le cash d'activité en attendant réinvestissement.
Chez moi : un compte perso (~5 000 € sur SmartSaver) et un compte société (~5 000 €), soit ~10 000 € d'exposition totale Monefit. Le KYC société demande plus de documents, mais le parcours reste gérable en une semaine.
J'ai publié une vidéo sur l'investissement P2P via société, avec exemples sur Monefit et PeerBerry :
Comparatif des plateformes d'épargne P2P liquide
SmartSaver s'inscrit dans la catégorie des produits P2P « tout-en-un » à taux affiché. Voici comment je les classe fin 2026 :
Critère |
Monefit SmartSaver |
Bondora Go & Grow |
Modena |
Twino Flexi |
|---|---|---|---|---|
Taux liquide indicatif | 7,5 % | ~6 % | ~7 à 8 % | ~8 % (variable) |
Taux bloqué max | 10,52 % (Vault 24m) | Jusqu'à ~7 % (segment fixe) | Jusqu'à ~9 % (durées longues) | Produits à durée selon promos |
Liquidité | 1 000 €/mois instantané, puis délais | Retrait quotidien, file possible | 24-48 h en conditions normales | Variable selon produit |
Régulation investisseur | Non (ECSP/MiFID) | Non | Non | Oui (agrément ECSP) |
Découvrir |
J'ai aussi comparé Monefit à Lonvest (Lettonie) dans une vidéo dédiée sur l'épargne P2P liquide avec Bondora et Modena :
Mon arbitrage actuel : Monefit pour le taux SmartSaver et les Vaults >10 %, Modena pour une liquidité un peu plus prévisible, Bondora Go & Grow pour la taille du groupe et l'historique long (mais taux plus bas). Spiko et Robocash liquidity entrent dans la réflexion si tu privilégies d'autres profils de risque. Utilise le comparateur P2P pour filtrer selon tes critères.
Interview du CEO Aaro Sosaar
J'ai interviewé Aaro Sosaar (CEO Monefit avec une Q&A écrite) sur la vision du produit, la relation avec Creditstar, la liquidité SmartSaver, la croissance des Vaults et la stratégie mobile.
Ma position après cette interview : Monefit assume le positionnement « épargne digitale P2P » et veut concurrencer les néobanques sur le taux, pas sur la garantie des dépôts. La responsabilité de l'investisseur reste de lire les bilans Creditstar et de ne pas sur-allouer.
⚠️ Les risques à connaître (sans tabou)
Aucun investissement à 7,5 % ou 10 % est sans risque. Voici ce que je surveille sur Monefit / Creditstar :
Risque de perte en capital : tu détiens des créances subordonnées. En cas de défaut ou restructuration de Creditstar, le risque est là.
Risque de liquidité : plafond 1 000 €/mois « instantané » et le reste avec un délai jusqu'à 10 jours ouvrés. En stress de marché, ces délais pourraient s'allonger (précédents sectoriels 2020 sur Bondora).
Risque de refinancement : la dette P2P Creditstar est passée d'environ 145 M€ à 285 M€. Le groupe dépend des marchés investisseurs pour rouler sa dette. Si Monefit, Mintos ou Lendermarket se ferment aux nouvelles émissions, pression sur la trésorerie.
Levier élevé : ~4,9x dette nette/EBITDA, proche du covenant 5x. Marge de sécurité réduite si les défauts grimpent ou si les taux bancaires restent élevés.
Historique de retards : en 2022-2023, certaines émissions Creditstar sur Mintos et Lendermarket ont connu des retards de paiement. Les situations ont évolué ensuite favorablement sans perte et c'est une bonne chose. La trésorerie s'est améliorée les dernières années.
Risque réglementaire : absence de régulation ECSP/MiFID. Évolution possible du cadre estonien ou européen à terme. Lendermarket, très proche du groupe Creditstar, dispose elle de l'agrément ECSP.
Concentration groupe : SmartSaver = focus sur Creditstar quasi uniquement. Pas de diversification inter-originators comme sur Mintos ou Income Marketplace, etc...
Je n'investis sur Monefit que dans une logique de diversification P2P (enveloppe que je peux perdre sans bouleverser mon budget) et de placement d'une partie de mon épargne de précaution. Je combine avec du P2P actif diversifié (PeerBerry, Lendermarket, Nectaro, etc.) et des supports moins risqués hors P2P.
Fiscalité en France
Les intérêts perçus sur Monefit sont des revenus de capitaux mobiliers. Pas de retenue à la source estonienne sur ces revenus (contrairement à certaines plateformes bulgares ou lettones). Voir mon article dédié prélèvement à la source P2P.
Imposition au choix pour une personne physique :
PFU (flat tax) : 31,4 % depuis 2026 (12,8 % IR + 18,6 % prélèvements sociaux)
Barème progressif + prélèvements sociaux, avec option globale (si TMI fiable)
Compte à l'étranger : oui, Monefit est un compte hors France. Déclare-le chaque année avec le formulaire 3916 (ou 3916-bis selon ton cas). La première année demande un peu de temps ; ensuite c'est mémorisé dans ta déclaration donc passif.
Déclaration mensuelle (2778-SD) : si ton revenu fiscal de référence dépasse certains plafonds, tu peux être tenu de déclarer les revenus P2P mois par mois. La pratique varie selon les centres des impôts. Mon conseil : pose la question par écrit à ton SIP. Personnellement, je déclare mensuellement parce que mon centre me l'a demandé. Si ton revenu fiscal de référence est en dessous du seuil, la déclaration se fera en année N+1.
Le rapport fiscal PDF Monefit récapitule les intérêts bruts perçus sur l'année. Les bonus parrainage (0,25 % pendant 90 jours via lien affilié) doivent aussi être déclarés comme revenus financiers selon l'interprétation courante (à confirmer avec ton conseiller).
Mon expérience chiffrée (XIRR, portefeuille)
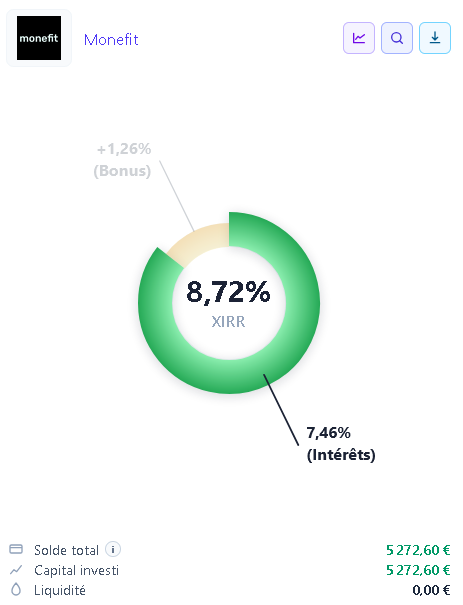
Exemple pour mon compte Monefit perso (environ 50 % de mon capital investi sur la plateforme, le reste étant sur mon compte société — soit ~5 000 € + ~5 000 €, les deux en SmartSaver liquide). Bilan au 16 septembre 2026 sur ce compte perso :
Capital affiché : environ 5 275 €
Dépôts nets : 5 000 € depuis janvier 2026
Intérêts + bonus cumulés : environ 273 €
XIRR : environ 8,72 % (bonus parrainage inclus) ; environ 7,46 % hors bonus parrainage
Répartition : quasi 100 % SmartSaver liquide (pas de Vault bloqué sur ce compte perso ; mon compte société est aussi en SmartSaver liquide)
Lecture : mon XIRR est supérieur au 7,5 % affiché grâce au bonus affiliation 0,25 % pendant 90 jours. Hors promo, je suis proche du taux catalogue (~7,46 % mesuré), ce qui valide que Monefit tient globalement sa promesse sur la période courte observée. Ce n'est qu'un historique de 8 mois : inutile d'extrapoler sur 10 ans.
Je n'ai constaté aucun incident de paiement, aucun retrait refusé, aucun bug bloquant sur les intérêts quotidiens. J'ai testé un retrait < 1 000 € sans friction. Prochaine étape perso : tester un Vault 12 mois sur une petite somme pour mesurer l'écart de taux net et la contrainte de blocage.
⚖️ Avantages et inconvénients
✅ Avantages
📈 Taux SmartSaver attractif (7,5 % APY) et Vaults jusqu'à 10,52 %
🎯 Simplicité extrême : pas de sélection de prêts, pas de marché secondaire à gérer
Groupe Creditstar profitable (bilan 2025 : ~13,5 M€ de bénéfice)
Bilans analysables sur Liberté Financière
Pas de prélèvement à la source (Estonie) : gestion fiscale côté France uniquement
Fonctions utiles : auto-invest, revenu passif mensuel, calculatrice, rapport fiscal PDF
Ticket mini 1 €, accessible pour tester
Compte société accepté
Application Android (2026), iOS annoncé
Bonus parrainage 0,25 % pendant 90 jours via lien affilié
Avis Trustpilot globalement positifs (~4,6-4,7)
⚠️ Inconvénients
Pas d'agrément investisseur ECSP ou MiFID II (modèle estonien de cession de créances)
Créances subordonnées : en cas de difficulté majeure du groupe, le remboursement n'est pas garanti comme sur un livret
⏳ Liquidité conditionnelle (1 000 €/mois, délais au-delà jusqu'à 10 jours. Mais bien mieux qu'un prêt bloqué sur 1 an)
Levier Creditstar élevé (~4,9x) et dette P2P en forte hausse
Historique de retards sur les prêts Creditstar sur Lendermarket (2022-2023). Trésorerie mieux gérée en 2025/2026.
Concentration sur un seul groupe (pas de diversification inter-originators)
Plateforme jeune (2022) malgré un groupe historique depuis 2006
Bonus et inscription
Pour ouvrir un compte Monefit avec mon lien affilié :
👉 Bonus : +0,25 % APY pendant 90 jours sur ton solde SmartSaver (en plus du taux catalogue)
Le bonus parrainage se cumule avec les intérêts quotidiens et apparaît dans l'historique des transactions. Après 90 jours, le taux revient au niveau standard (7,5 % sur SmartSaver au moment où j'écris). Les Vaults ont leurs propres taux fixes selon durée.
Retrouve aussi tous les codes bonus P2P sur la page Bonus, avec les liens Bondora, Modena, PeerBerry, Lendermarket et Twino.
FAQ Monefit SmartSaver
Monefit est-elle fiable ?
Monefit appartient au groupe Creditstar, actif depuis 2006 et profitable en 2025. Mon expérience courte (8 mois) est positive sur les paiements d'intérêts. En revanche, il n'y a pas de régulation investisseur européenne, les créances sont subordonnées et le levier du groupe est élevé. « Fiable » au sens « groupe solide sur le papier » ne signifie pas « sans risque » ni « équivalent livret bancaire ».
Monefit est-elle régulée ?
Pas au sens ECSP ou MiFID II pour l'investisseur particulier. Creditstar est régulé localement pour l'octroi du crédit aux emprunteurs dans chaque pays d'activité. Voir réglementation P2P.
Quel rendement espérer sur SmartSaver ?
Le taux affiché est de 7,5 % APY sur le compte principal (sept. 2026). Mon XIRR observé sur le compte perso monte à environ 8,72 % sur les premiers mois (bonus parrainage inclus). Les Vaults vont de 9,42 % (12 mois) à 10,52 % (24 mois). Tout cela est brut, avant impôts français et avant risque de perte.
Quel est le minimum d'investissement ?
1 € pour déposer et commencer à percevoir des intérêts. Dépôt par virement SEPA (gratuit) ou par carte / Apple Pay (gratuit 7 jours après ouverture, puis 1 % de frais).
Puis-je retirer mon argent à tout moment ?
Sur SmartSaver, oui dans la limite de 1 000 € par mois avec traitement « instantané », puis délais pouvant aller jusqu'à 10 jours ouvrés pour les montants supérieurs. Sur les Vaults, non : capital bloqué jusqu'à l'échéance. Ce n'est pas un livret sans contrainte.
Vault ou SmartSaver : que choisir ?
SmartSaver si tu veux de la flexibilité et tu acceptes 7,5 %. Vault si tu peux bloquer 12 à 24 mois et tu vises 9,42 % à 10,52 %.
Quel est le lien entre Monefit et Creditstar ?
Monefit est la plateforme du groupe Creditstar pour collecter des fonds via SmartSaver et Vaults. Les bilans consolidés Creditstar sont le principal indicateur de santé derrière ton investissement. Consulte les bilans Creditstar sur Liberté Financière.
Comment déclarer Monefit aux impôts en France ?
Intérêts en revenus de capitaux mobiliers (PFU ou barème), formulaire 3916 pour le compte étranger, éventuellement 2778-SD mensuel selon ton RFR. Pas de prélèvement à la source estonien. Voir prélèvement à la source.
Peut-on investir via une société ?
Oui, Monefit accepte les comptes société (KYC renforcé). J'ai un compte société à ~5 000 € en parallèle de mon compte perso (~5 000 €), soit ~10 000 € au total.
Monefit ou Bondora Go & Grow ?
Monefit offre un taux SmartSaver plus élevé (7,5 % vs ~6 %) et des Vaults >10 %. Bondora a un historique plus long et une taille de groupe importante, avec une liquidité différente. Les deux sont sans agrément investisseur UE. Compare dans comparateur P2P.
Monefit ou Modena ?
Taux proches sur le liquide, Modena parfois plus simple côté retrait 24-48 h, Monefit plus agressif sur les Vaults longs. Les deux sont des plateformes d'épargne P2P liquide, sans agrément ECSP investisseur. J'alloue aux deux pour ne pas dépendre d'un seul groupe.
L'application mobile existe-t-elle ?
Oui sur Android depuis septembre 2026. iOS annoncé. La version web reste complète pour toutes les fonctions.
Quel est le principal risque ?
Le défaut ou la restructuration de Creditstar, compte tenu des créances subordonnées et du levier ~4,9x. En ce de scénario extrême, perte partielle ou totale du capital investi possible, malgré les bons bilans 2025.
SmartSaver pour l'épargne de précaution ?
Débat fréquent dans ma communauté Telegram. Mon avis : uniquement sur une fraction limitée (quelques milliers d'euros max) si tu acceptes le risque P2P et les contraintes de retrait. Le vrai matelas de sécurité reste sur supports garantis (livrets réglementés, compte courant).
Où consulter les bilans Monefit et Creditstar ?
Sur la page Bilans financiers P2P : filtre plateforme Monefit ou société Creditstar, avec notation sur 10 dans l'espace membre.
Conclusion
Monefit SmartSaver est l'une des offres d'épargne P2P liquide les plus intéressantes du marché européen en 2026 : 7,5 % liquide, Vaults jusqu'à 10,52 %, interface simple, groupe Creditstar profitable sur le papier. Mon XIRR observé (~8,72 % avec bonus, ~7,46 % hors promo) colle au taux affiché sur les premiers mois, avec environ 10 000 € d'exposition totale perso + société.
À garder en tête : pas d'agrément investisseur ECSP/MiFID, créances subordonnées et levier du groupe encore élevé — avec un historique de retards ponctuels sur d'autres marketplaces, même si la situation s'est améliorée depuis. Croise réglementation, bilans (page Bilans P2P), liquidité réelle et diversification avant d'investir. Mon comparateur P2P et mes articles réglementation t'aident à cadrer ces choix face à Bondora Go & Grow, Modena ou Twino Flexi.
Si tu veux tester la plateforme : ouvrir un compte Monefit.
Et comme toujours, ne lâche RIEN !
Dernière mise à jour : septembre 2026.