J'investis sur Interactive Brokers (IBKR) depuis août 2023. À ce jour, mon compte-titres s'élève à environ 84 500 €, essentiellement en actions et ETF à dividendes. C'est le courtier le plus ancien de mon portefeuille, celui qui offre le plus de marchés et de fonctionnalités, mais aussi celui qui demande le plus de temps pour être apprivoisé.
Dans cet avis, je passe tout en revue : l'entité européenne qui détient ton compte, la protection réelle de tes titres et de tes liquidités en cas de faillite, les frais (avec des simulations chiffrées et le piège du tarif fixe proposé par défaut), le change, le PEA lancé fin 2024, la rémunération du cash, les plateformes, l'ouverture de compte, la fiscalité française pas à pas, les transferts et mon bilan chiffré après plus de trois ans. Je termine par un comparatif avec Saxo Bank, Trade Republic, BoursoBank et Fortuneo.
Cet article n'est pas sponsorisé par Interactive Brokers. Certains liens sont affiliés : si tu ouvres ton compte avec mon lien, tu peux recevoir jusqu'à 1 000 $ d'actions IBKR.
Interactive Brokers en bref
Critère | Interactive Brokers |
|---|---|
Création | 1978 (groupe américain coté au Nasdaq, symbole IBKR) |
Entité pour les clients français | 🇮🇪 Dublin (Irlande) : Interactive Brokers Ireland Limited |
Régulateur | Banque centrale d'Irlande |
Comptes | Compte-titres ordinaire, PEA, compte joint, compte de société |
Marchés | Environ 150 places boursières dans une quarantaine de pays |
Frais actions Paris | 0,05 % de l'ordre, minimum 1,25 € (tarif dégressif) |
Frais actions États-Unis | 0,0035 $ par action, minimum 0,35 $ (tarif dégressif) |
Change | 0,002 % du montant, minimum 2 $ |
Droits de garde, inactivité | Aucun |
Garantie des liquidités | Fonds irlandais : 90 % de la perte, maximum 20 000 € |
IFU | Fourni pour le PEA, pas pour le compte-titres |
Bonus |
Interactive Brokers ne joue pas dans la même catégorie que les courtiers grand public : il s'adresse aux investisseurs qui veulent acheter partout dans le monde, dans plusieurs devises, avec des frais parmi les plus bas du marché dès que les ordres dépassent quelques centaines d'euros. En contrepartie, l'interface est dense et une partie des écrans reste en anglais. Pour situer son PEA face aux autres offres françaises, mon comparateur PEA le met côte à côte avec 16 autres courtiers.
Découvrir Interactive Brokers Plus de 150 places boursières, change à 0,002 % et jusqu'à 1 000 $ d'actions IBKR offertes à l'ouverture. |
Ma vidéo : 7 fonctions à connaître sur Interactive Brokers
Si tu préfères le format vidéo, voici mon retour d'expérience sur les fonctions que j'utilise vraiment : multi-devises, performance comparée à un indice, relevés, récupération automatique des données, choix du tarif, fractions d'actions et connexion à l'IA.
Interactive Brokers, c'est quoi ?
Interactive Brokers est né à la fin des années 1970 autour de Thomas Peterffy, un ingénieur d'origine hongroise qui a été l'un des premiers à automatiser la tenue de marché sur les options. L'activité de courtage pour le compte de clients démarre au début des années 1990, puis le groupe entre en bourse au Nasdaq en 2007 et rejoint l'indice S&P 500 en 2025.
Le modèle n'a pas changé depuis : une technologie maison, très automatisée, qui permet de facturer peu par ordre. Le groupe revendique plus de 21 milliards de dollars de fonds propres et une note « A- » de Standard & Poor's. Pour un courtier, ces deux chiffres comptent : ils mesurent sa capacité à encaisser une crise de marché sans mettre en difficulté ses clients.
Équipe dirigeante
 Thomas Peterffy, né à Budapest et arrivé aux États-Unis à la fin des années 1960, est le fondateur du groupe. Programmeur de formation, il a été l'un des premiers à confier la cotation des options à des ordinateurs. Il préside toujours le conseil d'administration et reste l'actionnaire de référence, ce qui explique la continuité de la stratégie : technologie maison, frais bas, aucune course aux campagnes marketing.
 Milan Galik est entré dans le groupe à la fin des années 1990 comme développeur, avant de diriger les équipes logicielles. Il en est le directeur général (CEO) depuis 2019. Cette stabilité à la tête du groupe, avec un fondateur toujours présent et un dirigeant issu de la maison, est assez rare dans le courtage en ligne.
Les dates clés
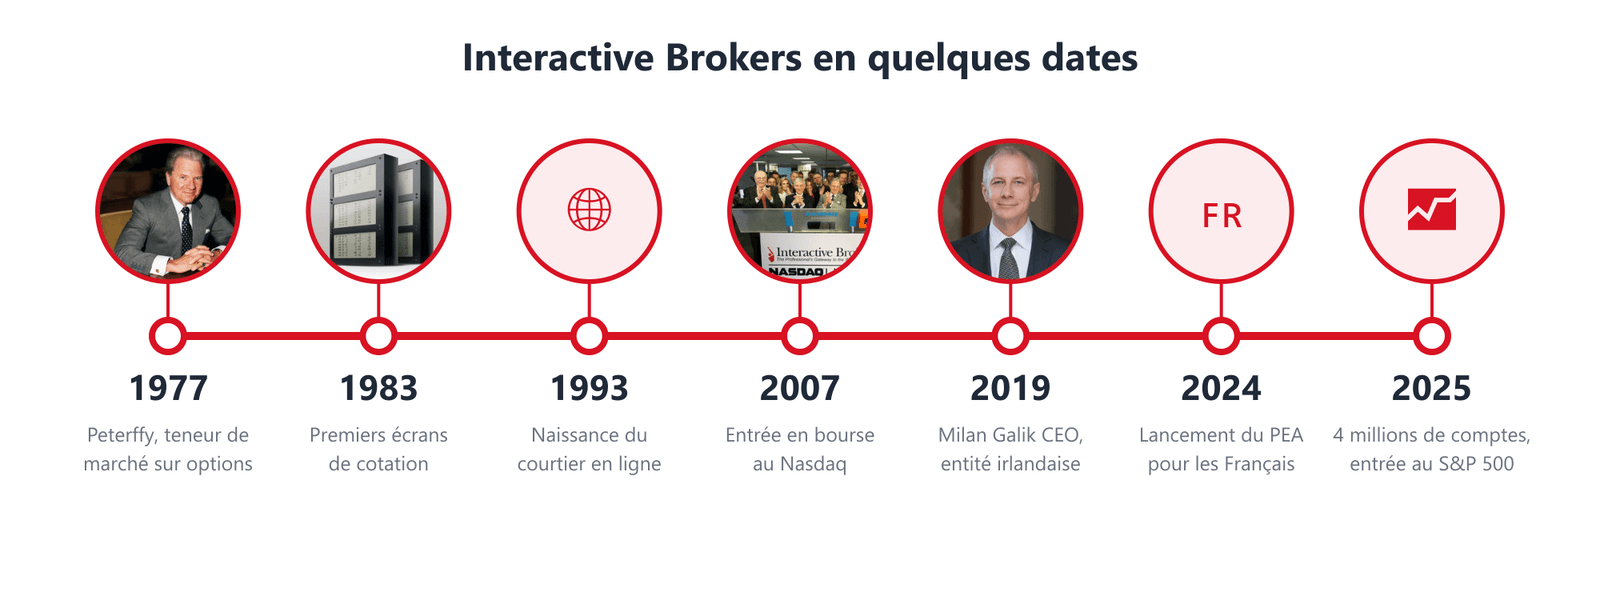
1977 : Thomas Peterffy achète un siège à l'American Stock Exchange et commence comme teneur de marché individuel sur les options.
Années 1980 : sa société, Timber Hill, est l'une des premières à faire coter les prix par des ordinateurs plutôt que par des opérateurs à la criée. Après le krach de 1987, elle participe à la mise en place des appels de marge croisés entre chambres de compensation.
1993 : naissance d'Interactive Brokers, qui ouvre au public la technologie de passage d'ordres développée pour Timber Hill.
Fin des années 1990 : Timber Hill traite près de 5 % du volume mondial des dérivés cotés en bourse.
2007 : introduction en bourse au Nasdaq.
2019 : Milan Galik devient directeur général, Thomas Peterffy reste président du conseil. Création de l'entité irlandaise pour les clients de l'Union européenne après le Brexit.
2023 : plus de 2,5 millions de comptes clients.
2024 : lancement du PEA pour les résidents fiscaux français.
2025 : plus de 4 millions de comptes et entrée dans l'indice S&P 500.
2026 : le groupe entame sa 49e année d'activité, avec plus de 3 000 salariés répartis dans une quinzaine de pays.
Cette longévité compte pour un courtier : Interactive Brokers a traversé le krach de 1987, l'éclatement de la bulle internet, la crise de 2008 et le choc du Covid sans incident pour ses clients. Ses comptes sont publiés chaque trimestre, comme pour toute société cotée aux États-Unis.
Ce qui a changé récemment
Beaucoup d'avis en ligne décrivent encore l'Interactive Brokers d'il y a cinq ans : dépôt minimum de plusieurs milliers d'euros, frais d'inactivité, pas de PEA, une seule plateforme austère. Tout cela a disparu. Voici ce qui a réellement évolué ces deux dernières années, et qui change l'intérêt du courtier pour un investisseur français :
Le PEA est ouvert à tous les résidents fiscaux français, avec un IFU et la possibilité d'y transférer un PEA existant.
IBKR Desktop remplace progressivement l'ancienne Trader Workstation pour les investisseurs : même puissance, mais une interface moderne et bien plus lisible.
GlobalTrader, l'application simplifiée, permet d'acheter des actions et des ETF en quelques clics, dès 1 $, sans affronter les menus de l'application principale.
Les investissements récurrents et les fractions d'actions se sont étendus à des dizaines de milliers de titres sur le compte-titres.
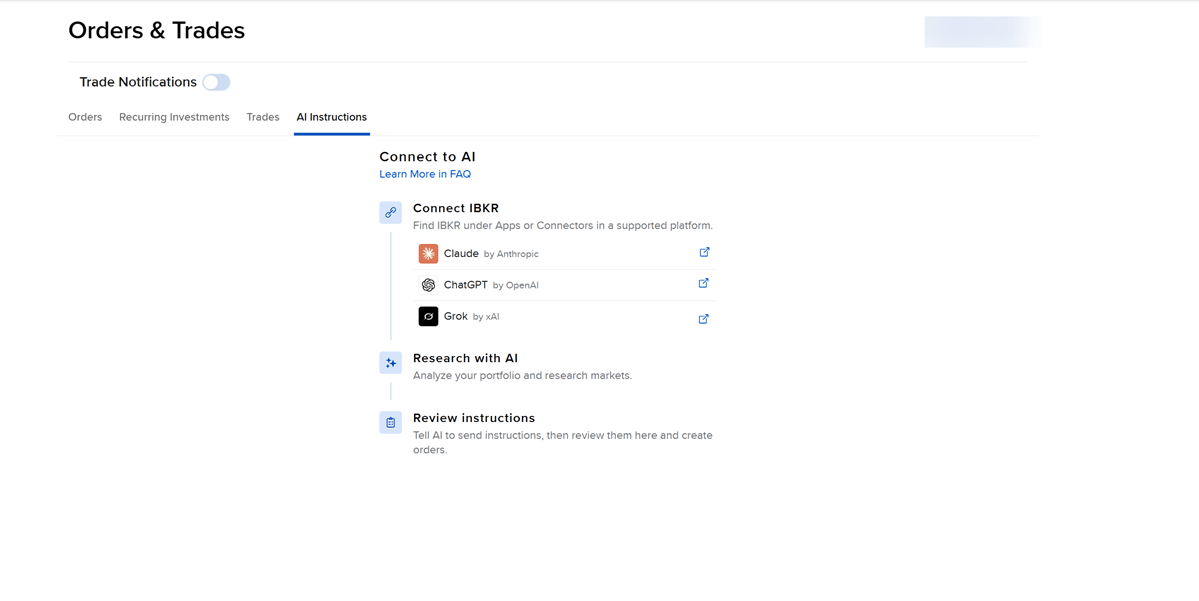
La connexion aux assistants d'intelligence artificielle (Claude, ChatGPT, Grok et Perplexity) permet de poser des questions sur ton portefeuille en langage courant (performance, dividendes reçus, impôts payés à l'étranger, plus-values latentes), en lecture seule.
Les horaires étendus sur les actions américaines permettent de passer des ordres pendant la nuit, utile depuis l'Europe.
La rémunération du cash a suivi les taux des banques centrales : elle reste intéressante sur le dollar, plus modeste sur l'euro.
Ce qui n'a pas changé : l'absence d'IFU pour le compte-titres, la garantie des espèces limitée à 20 000 € et un support qui répond parfois en anglais. Ce sont les trois points à accepter avant d'ouvrir un compte.
Régulation : à quelle société confies-tu ton argent ?
En tant que résident français, ton compte n'est pas ouvert chez la maison mère américaine mais chez Interactive Brokers Ireland Limited, société de droit irlandais immatriculée au registre des sociétés irlandais (CRO) sous le numéro 657406, dont le siège est situé North Dock One, 91/92 North Wall Quay, Dublin 1. Elle est agréée par la Banque centrale d'Irlande (référence C423427) et exerce en France grâce au passeport européen.
Deux conséquences pratiques. D'abord, ton compte est un compte ouvert à l'étranger : il faut le déclarer chaque année (voir la section fiscalité). Ensuite, en cas de litige, ce sont les règles et le médiateur irlandais qui s'appliquent, pas l'AMF. Pour retrouver l'entité qui tient ton compte, regarde l'en-tête de ton relevé d'activité : les comptes ouverts il y a longtemps peuvent encore dépendre d'une autre filiale du groupe.
Sécurité : que se passe-t-il si Interactive Brokers fait faillite ?
C'est la question la plus fréquente, et beaucoup d'articles y répondent mal. Il faut distinguer tes titres et tes liquidités.
Tes actions et ETF t'appartiennent. Ils sont séparés du patrimoine du courtier (on parle de comptes ségrégués) et ne peuvent pas servir à payer ses créanciers. En cas de faillite, ils te sont restitués, à condition de ne pas avoir emprunté d'argent ou de titres et de ne pas avoir de positions sur des contrats à terme.
Tes liquidités et la perte éventuelle sont couvertes par le fonds d'indemnisation des investisseurs irlandais : 90 % de la perte, dans la limite de 20 000 €. C'est nettement moins que les 100 000 € de garantie des espèces dont tu bénéficies chez un courtier ou une banque française.
La garantie américaine (500 000 $, complétée par une assurance privée) que l'on voit citée partout ne concerne que les titres conservés par la filiale américaine du groupe. Elle ne s'ajoute pas automatiquement à la garantie irlandaise pour un client français : ne compte pas dessus.
En pratique : garder des titres chez Interactive Brokers ne pose pas de problème particulier, mais je n'y laisse jamais une grosse somme en espèces. Si tu as besoin de stocker du cash longtemps, un livret ou un compte rémunéré couvert à 100 000 € reste plus adapté.
La sécurité de ton compte au quotidien
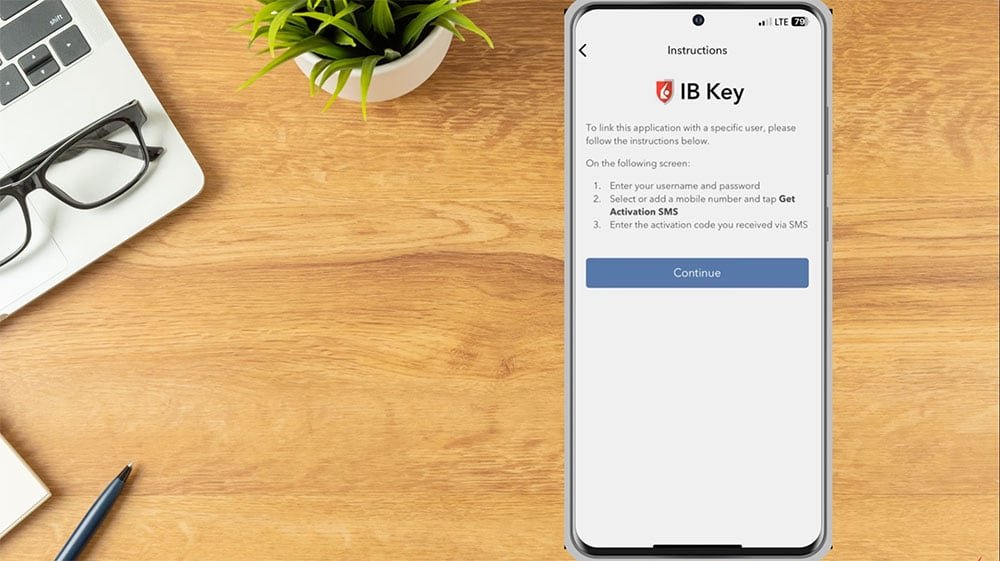
La protection en cas de faillite ne fait pas tout : le risque le plus courant pour un particulier reste le piratage de ses accès. Interactive Brokers impose une double authentification à chaque connexion, de préférence avec la clé de sécurité intégrée à l'application mobile. Surtout, les retraits ne peuvent partir que vers un compte bancaire à ton nom, préalablement enregistré : même avec ton mot de passe, un fraudeur ne peut pas vider ton compte vers le sien sans passer par une nouvelle vérification. Tu reçois aussi une alerte à chaque connexion et à chaque demande de retrait.
Comptes disponibles : compte-titres et PEA
Le compte-titres ordinaire (CTO) donne accès à tout l'univers du courtier : actions et ETF du monde entier, obligations, options, contrats à terme, fonds. Tu peux l'ouvrir seul, à deux (compte joint) ou au nom d'une société. Depuis ton espace client, tu peux ajouter d'autres comptes en quelques clics. Sur ce compte-titres, tu peux aussi programmer des investissements récurrents (chaque jour, semaine, mois ou trimestre), facturés comme un ordre classique.
Deux cas que les autres courtiers gèrent mal : l'expatriation et les sociétés. Si tu déménages dans un autre pays, ton compte te suit : il suffit de demander le changement d'entité au support, sans vendre tes titres. Et tu peux ouvrir un compte au nom de ta société ou de ta holding patrimoniale pour placer sa trésorerie en bourse, avec les mêmes frais qu'un particulier.
Le PEA chez Interactive Brokers
Lancé en 2024 et réservé aux résidents fiscaux français majeurs, le PEA d'Interactive Brokers reprend les règles classiques : un seul PEA par personne, versements en euros uniquement, plafond de 150 000 €, actions, ETF et fonds européens éligibles. Pas de frais d'ouverture, de tenue de compte ni de transfert facturés par le courtier, et un IFU (le récapitulatif fiscal annuel) est fourni.
Ce qu'il faut savoir avant de choisir ce PEA :
Son gros atout : toutes les bourses européennes sont au même tarif qu'Euronext Paris. Acheter une action allemande, italienne, néerlandaise ou danoise coûte 0,05 % (minimum 1,25 € en dégressif), là où beaucoup de banques françaises ajoutent 15 € ou plus de frais de marché étranger.
Il n'existe ni PEA-PME, ni PEA Jeune, ni gestion pilotée.
Pas de fractions d'actions (la loi ne les autorise pas encore sur un PEA) et pas d'investissement programmé.
Un compte-titres est ouvert en même temps : les versements passent par lui avant d'arriver sur le PEA.
Les frais de transfert facturés par ton ancien courtier ne sont pas remboursés, contrairement à ce que font Saxo Bank ou BoursoBank.
Comme tout compte tenu à l'étranger, ce PEA se déclare avec le formulaire 3916, même s'il est fiscalement un PEA comme les autres.
Personnellement, mon compte-titres principal est chez Interactive Brokers et mon PEA chez Saxo Bank. Saxo propose une interface plus simple, des ETF Amundi sans frais d'ordre et le PEA-PME ; Interactive Brokers va beaucoup plus loin sur les marchés et les types d'actifs. C'est pour cela que j'ai les deux en portefeuille. J'ai comparé leurs PEA dans cette vidéo :
💶 Frais : ce que tu paies vraiment
Tarif fixe ou dégressif : le bon choix dépend de la taille de tes ordres
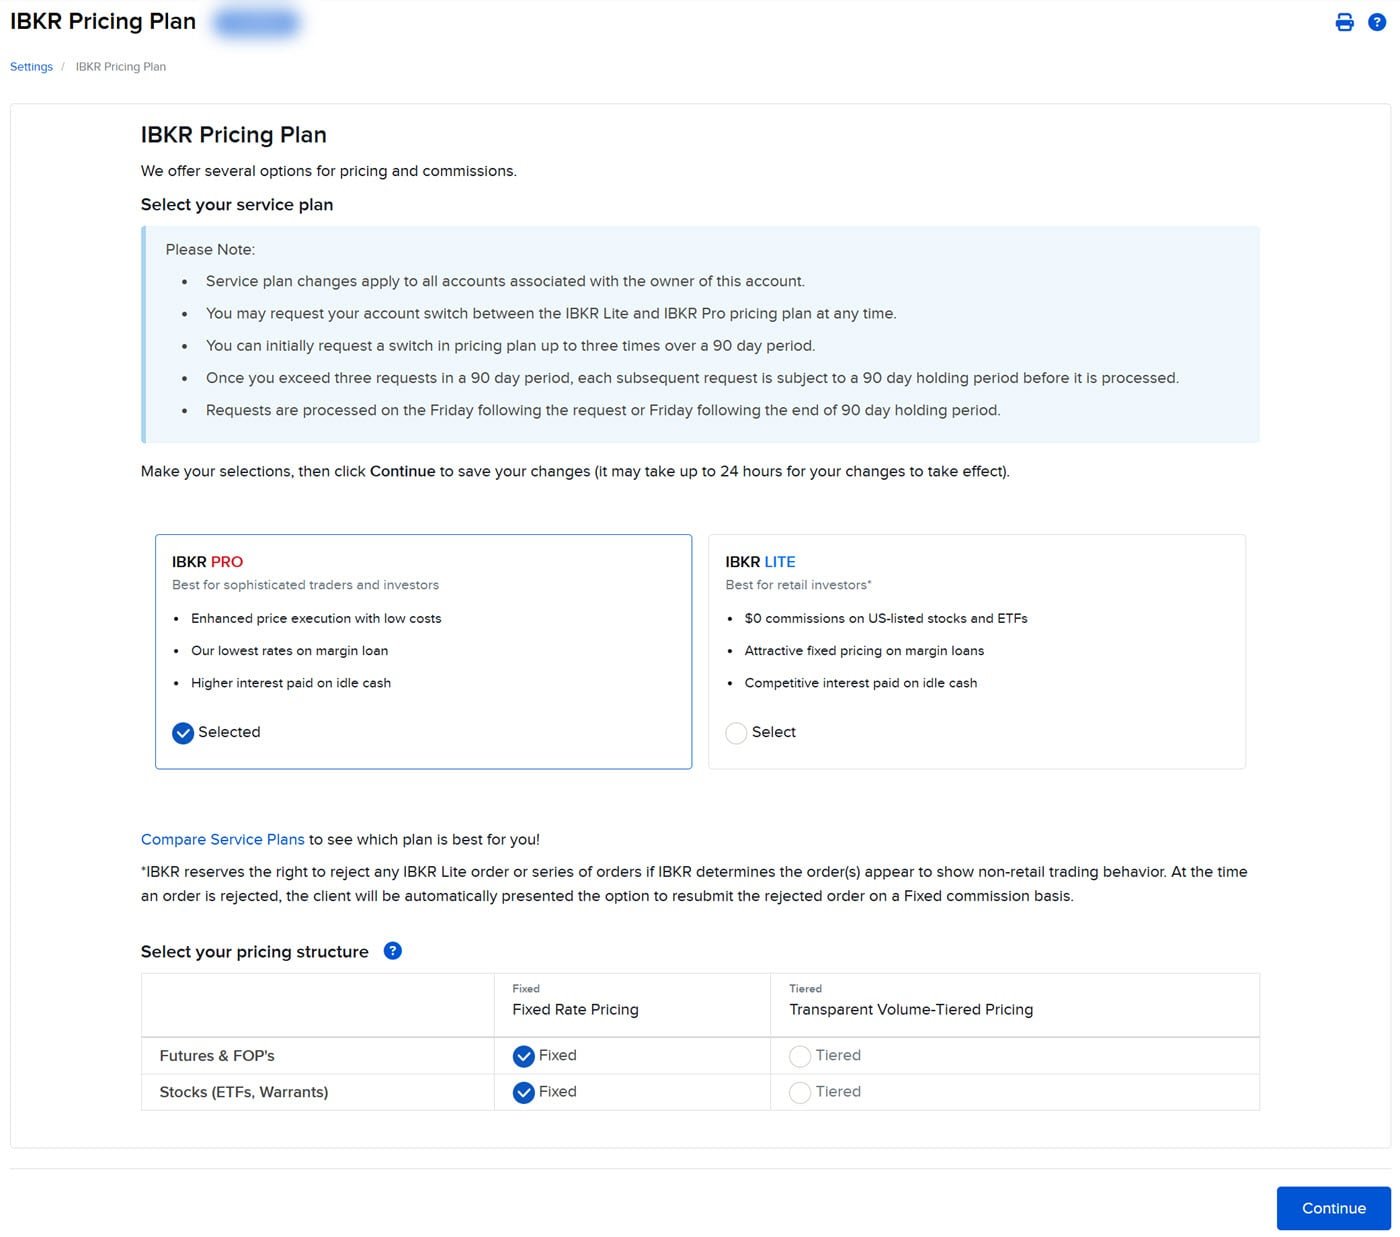
Interactive Brokers propose deux grilles. Le tarif fixe est tout compris : 0,05 % de l'ordre avec un minimum de 3 €. Le tarif dégressif part aussi de 0,05 %, avec un minimum de 1,25 € et un plafond de 29 €, mais il faut y ajouter les frais de la bourse et de la chambre de compensation. Sur Euronext Paris, ces frais tiers sont faibles pour une action (0,0095 % plus 0,13 € par ordre, et 0,04 € de compensation) mais nettement plus lourds pour un ETF (0,006 % avec un minimum de 1,20 €, et 0,10 € de compensation). Le changement de grille se fait à tout moment, depuis le menu Utilisateur (icône en haut à droite) > Paramètres > Configuration du compte > Plan tarifaire IBKR, comme sur l'écran ci-dessous du guide officiel.
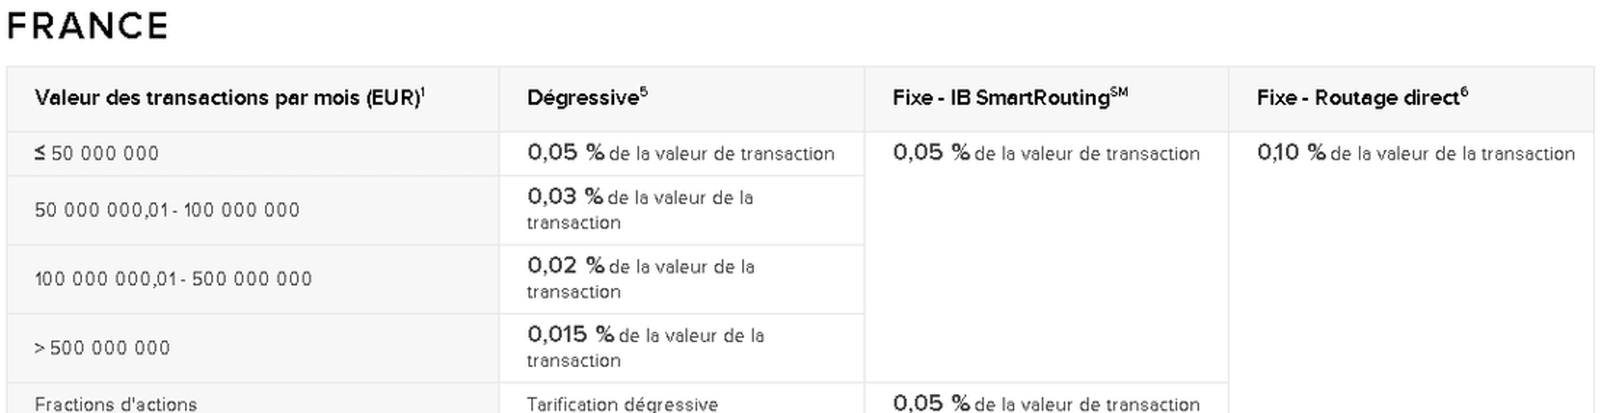
Simulation, frais de place compris, pour un achat sur Euronext Paris (hors taxe sur les transactions financières) :
Montant de l'ordre | ETF en dégressif | Action en dégressif | Tarif fixe |
|---|---|---|---|
500 € | 2,55 € | 1,47 € | 3,00 € |
2 000 € | 2,55 € | 1,61 € | 3,00 € |
10 000 € | 6,30 € | 6,12 € | 5,00 € |
100 000 € | 35,10 € | 38,67 € | 50,00 € |
Conclusion : le dégressif gagne pour les ordres jusqu'à environ 3 400 € sur un ETF (environ 4 750 € sur une action) et au-delà d'environ 66 000 €. Entre les deux, le tarif fixe est moins cher. Si tu investis par ordres de quelques centaines d'euros, choisis le dégressif ; si tes ordres tournent autour de 5 000 à 50 000 €, reste au fixe.
Sur les actions américaines, tu paies à l'action : 0,0035 $ en dégressif (minimum 0,35 $, plus quelques fractions de centime de frais de place) contre 0,005 $ en fixe (minimum 1 $). Acheter 10 actions à 200 $ te coûte donc environ 0,35 $ en dégressif et 1 $ en fixe, et le dégressif reste presque toujours gagnant aux États-Unis. Les fractions d'actions sont facturées au même barème, avec un plafond à 1 % de l'ordre.
Sur un PEA, la loi plafonne de toute façon les frais à 0,5 % de l'ordre : un achat de 100 € te coûte 0,50 € au maximum. Enfin, comme chez tous les courtiers, l'achat d'actions de sociétés françaises de plus d'un milliard d'euros de capitalisation (LVMH, TotalEnergies, Air Liquide…) supporte la taxe sur les transactions financières de 0,4 % depuis avril 2025. Les ETF et les ventes n'y sont pas soumis. Au Royaume-Uni, c'est un droit de timbre de 0,5 % à l'achat.
Frais de change
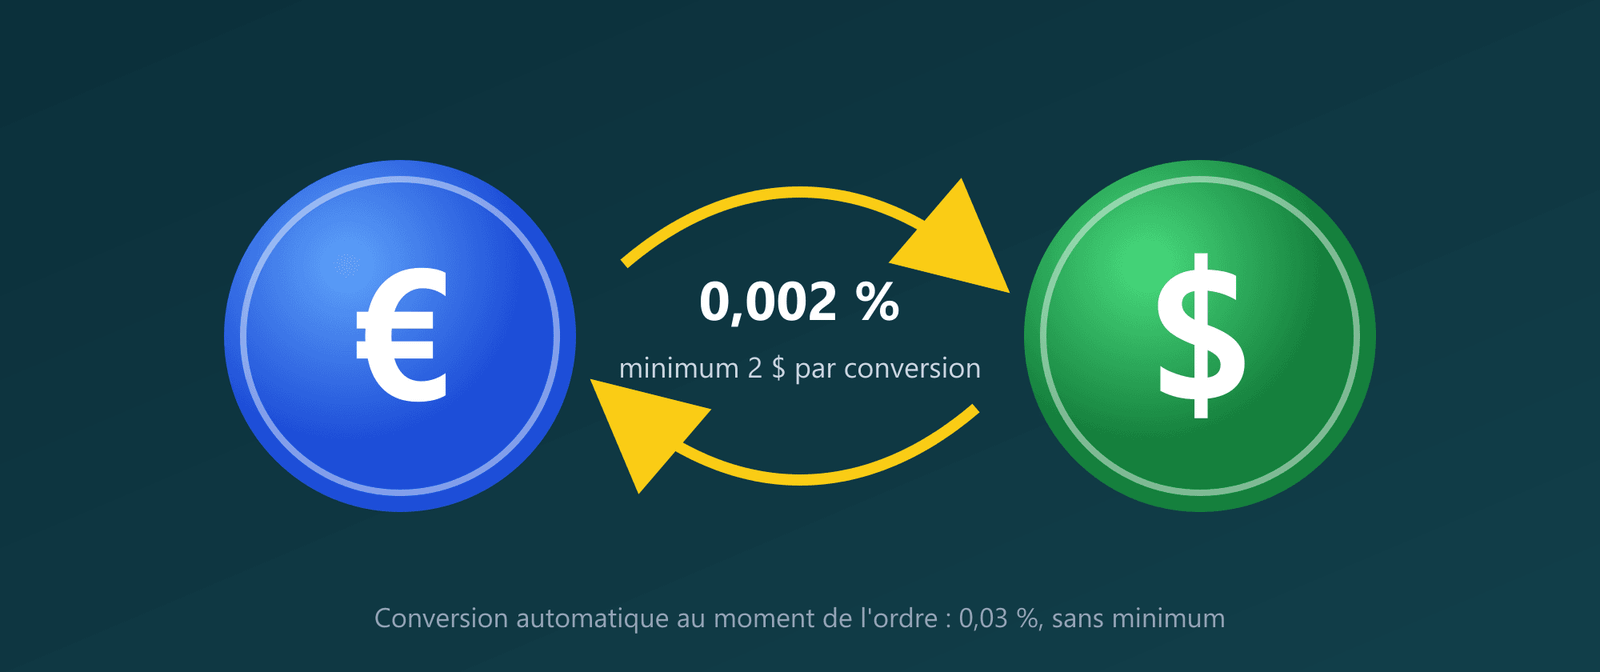
La conversion de devises coûte 0,002 % du montant, avec un minimum de 2 $ par conversion. Convertir 10 000 € en dollars te revient donc à environ 2 $, là où de nombreux courtiers prélèvent 0,25 % à 1 % de façon automatique. Si tu laisses Interactive Brokers convertir au moment de l'ordre, c'est 0,03 % sans minimum : moins cher pour les petits montants, plus cher au-delà d'environ 6 700 $. Le plus économique reste donc de convertir toi-même des montants ronds, et garde tes dollars en dollars : tes dividendes américains tombent alors directement dans la bonne devise, prêts à être réinvestis sans nouvelle conversion.
Autres frais
Ouverture, droits de garde, inactivité, clôture : 0 €. Aucun dépôt minimum.
Retraits : un retrait gratuit par mois, puis 1 € par virement SEPA en euros.
Dépôts : gratuits côté courtier, par virement SEPA ou par lien direct avec ta banque.
Transfert de titres sortant : non facturé par Interactive Brokers (le courtier qui reçoit peut avoir ses propres frais).
Données de marché en temps réel : un abonnement payant est proposé pour certaines bourses, mais il n'est pas nécessaire pour investir sur le long terme.
Ouvrir un compte sans frais fixes Aucun dépôt minimum, aucun droit de garde, aucun frais d'inactivité. Bonus : jusqu'à 1 000 $ d'actions IBKR. |
Sur plus de trois ans, mes frais se décomposent ainsi : environ 60 € de commissions pour une soixantaine d'ordres, soit à peine 1 € par ordre, et 46 € pour 26 conversions de devises, facturées au minimum de 2 $ chacune. La taxe sur les transactions financières n'y entre pas. Avec le recul, j'aurais pu réduire la partie change en regroupant mes conversions, ou en laissant la conversion automatique à 0,03 % sur les petits montants.
Marchés et produits disponibles
C'est le point fort historique du courtier : environ 150 places boursières dans une quarantaine de pays, depuis un seul compte et avec des dépôts possibles dans une vingtaine de devises. Actions, ETF, obligations, fonds, options, contrats à terme, et même des produits liés aux cryptomonnaies. Plus de 24 000 actions et ETF sont disponibles en fractions sur le compte-titres, ce qui permet d'investir un montant précis plutôt qu'un nombre d'actions.
Les frais des autres produits, au tarif dégressif sur les marchés américains :
Produit | Frais | Pour qui ? |
|---|---|---|
Actions et ETF | 0,0005 à 0,0035 $ par action (minimum 0,35 $) | Tout le monde |
Options | 0,15 à 0,65 $ par contrat | Investisseurs expérimentés |
Contrats à terme | 0,25 à 0,85 $ par contrat | Traders |
Obligations | 0,10 % de la valeur nominale | Revenus fixes, gestion de trésorerie |
Fonds de placement | 3 % plafonnés à 14,95 $, 0 $ sur les fonds sans frais de transaction | Fonds introuvables ailleurs |
Devises (marché des changes) | 0,08 à 0,20 point de base de la transaction | Conversion, couverture |
Pour un investisseur particulier, ce catalogue sert surtout à deux choses : trouver une action ou un ETF absent chez les autres courtiers (petites sociétés étrangères, bourses nordiques ou asiatiques), et acheter des obligations en direct, ce que très peu de courtiers en ligne proposent aux particuliers en France.
La qualité d'exécution de tes ordres
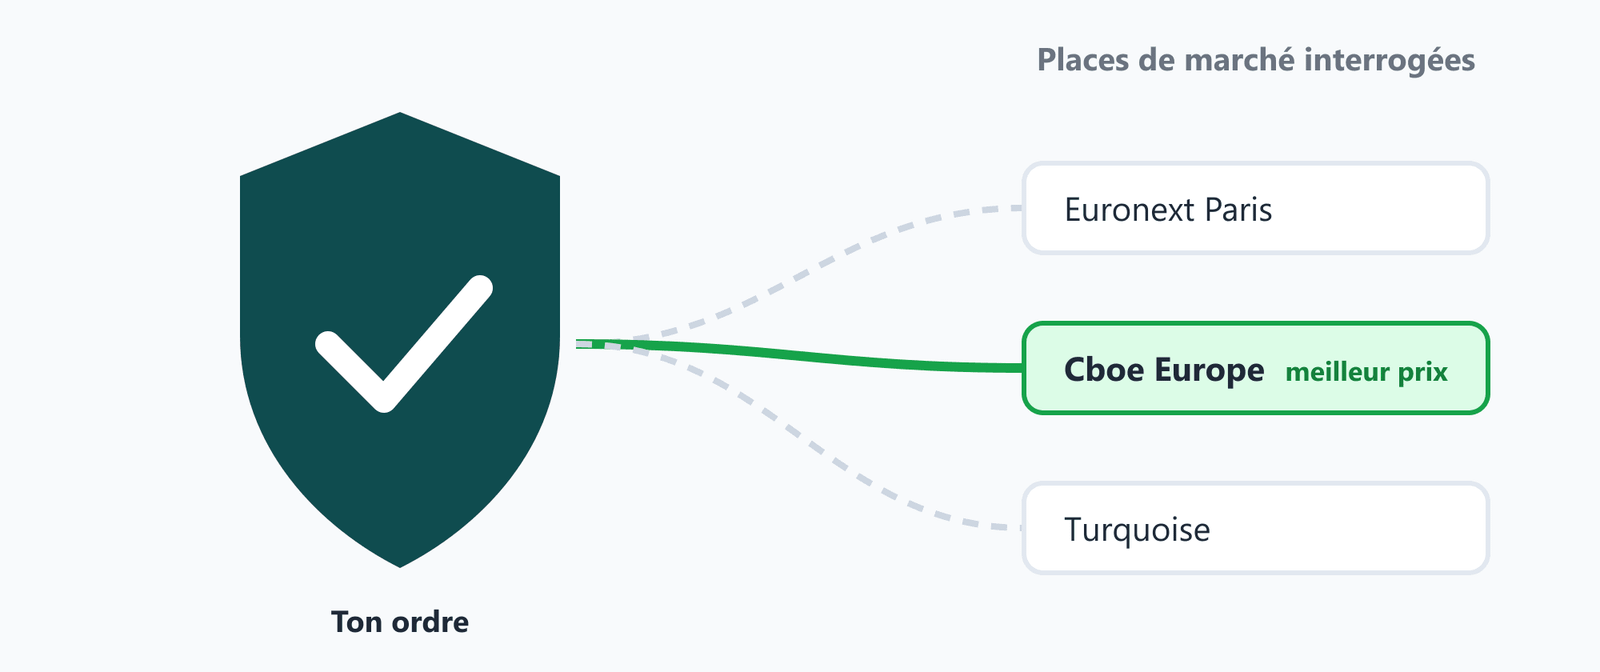
Quand tu passes un ordre, le système de routage d'Interactive Brokers interroge les différentes bourses et plateformes où le titre s'échange (pour une action française : Euronext, mais aussi des plateformes alternatives comme Cboe Europe ou Turquoise) et envoie l'ordre là où le prix est le meilleur à cet instant. Sur un ordre de quelques milliers d'euros, gagner un ou deux centimes par action rembourse souvent la commission.
Autre point important : Interactive Brokers ne s'est jamais fait rémunérer par des teneurs de marché pour leur envoyer tes ordres (le « paiement pour flux d'ordres »). D'autres courtiers à 0 € ou 1 € l'ordre l'ont longtemps pratiqué, Trade Republic en tête, en exécutant les ordres sur une seule place contre une rétrocession de leur partenaire. La réglementation européenne a mis fin à ce modèle : la révision du règlement MiFIR interdit cette pratique dans toute l'Union depuis l'été 2026, et Trade Republic y a renoncé. Ce système n'était pas forcément défavorable sur les grandes valeurs très échangées, mais il pouvait faire payer un écart de prix plus large sur les titres moins liquides.
Pourquoi tu ne peux pas acheter certains ETF américains
La réglementation européenne interdit de vendre à un particulier un produit qui n'a pas de document d'information clé en français (le DIC). La plupart des ETF cotés aux États-Unis n'en publient pas : ils sont donc bloqués à l'achat. La solution consiste à prendre la version européenne (dite UCITS), souvent domiciliée en Irlande et cotée à Londres, Amsterdam ou Francfort. C'est ce que je fais avec l'ETF JEPQ : j'en détiens la version irlandaise cotée en dollars à Londres, qui n'a d'ailleurs pas de retenue à la source américaine sur ses distributions.
Intérêts sur les liquidités et prêt de titres
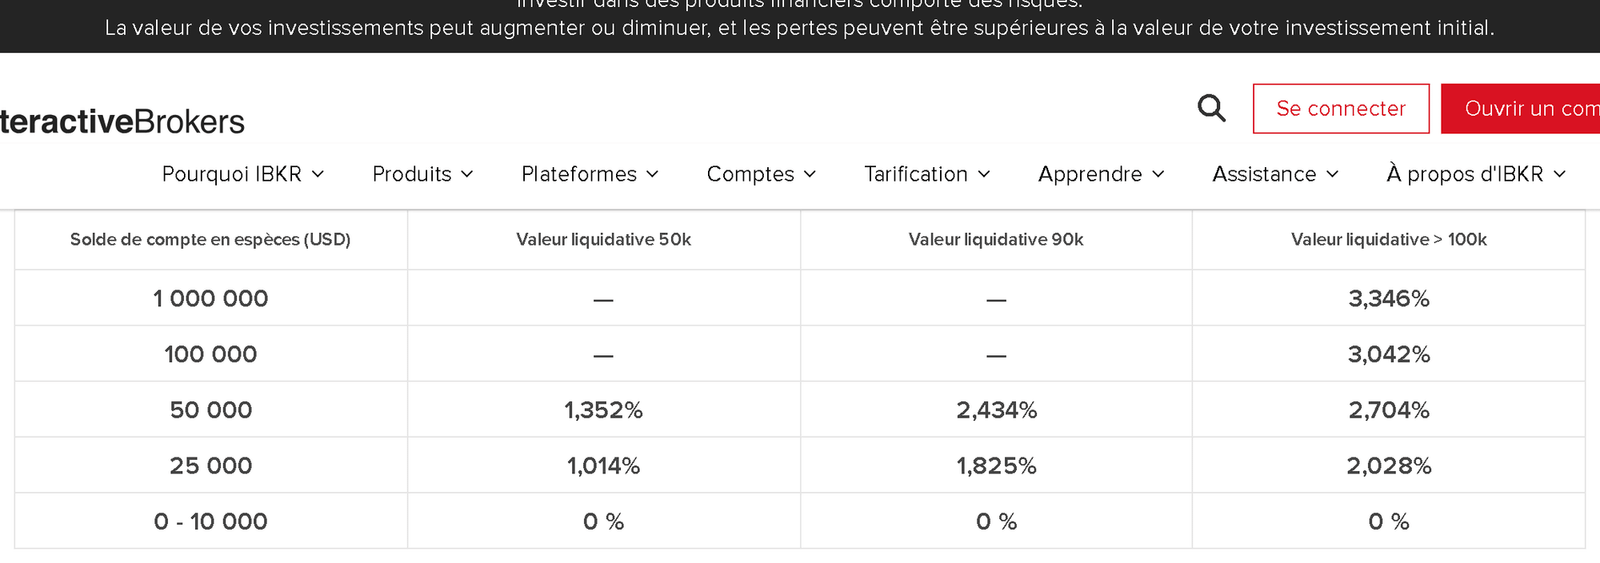
Interactive Brokers rémunère les espèces non investies, mais avec deux conditions. Les 10 000 premiers euros (ou dollars) ne rapportent rien, et le taux plein n'est versé que si la valeur totale du compte dépasse 100 000 $. Au moment où j'écris, ce taux plein est d'environ 1,97 % sur l'euro et 3,38 % sur le dollar. En dessous de 100 000 $, le taux est réduit au prorata. Exemple : avec 25 000 $ en espèces sur un compte de 50 000 $, le taux moyen tombe à environ 1 %.
Le programme de prêt de titres permet en plus de prêter tes actions à des vendeurs à découvert, contre une garantie en espèces. Le courtier te reverse la moitié des intérêts perçus et tu peux vendre tes titres à tout moment. Il est réservé aux comptes sur marge ou aux comptes dépassant 25 000 $, et ces revenus sont imposables. Pour un portefeuille d'ETF très liquides, le gain reste modeste.
Compte sur marge et effet de levier
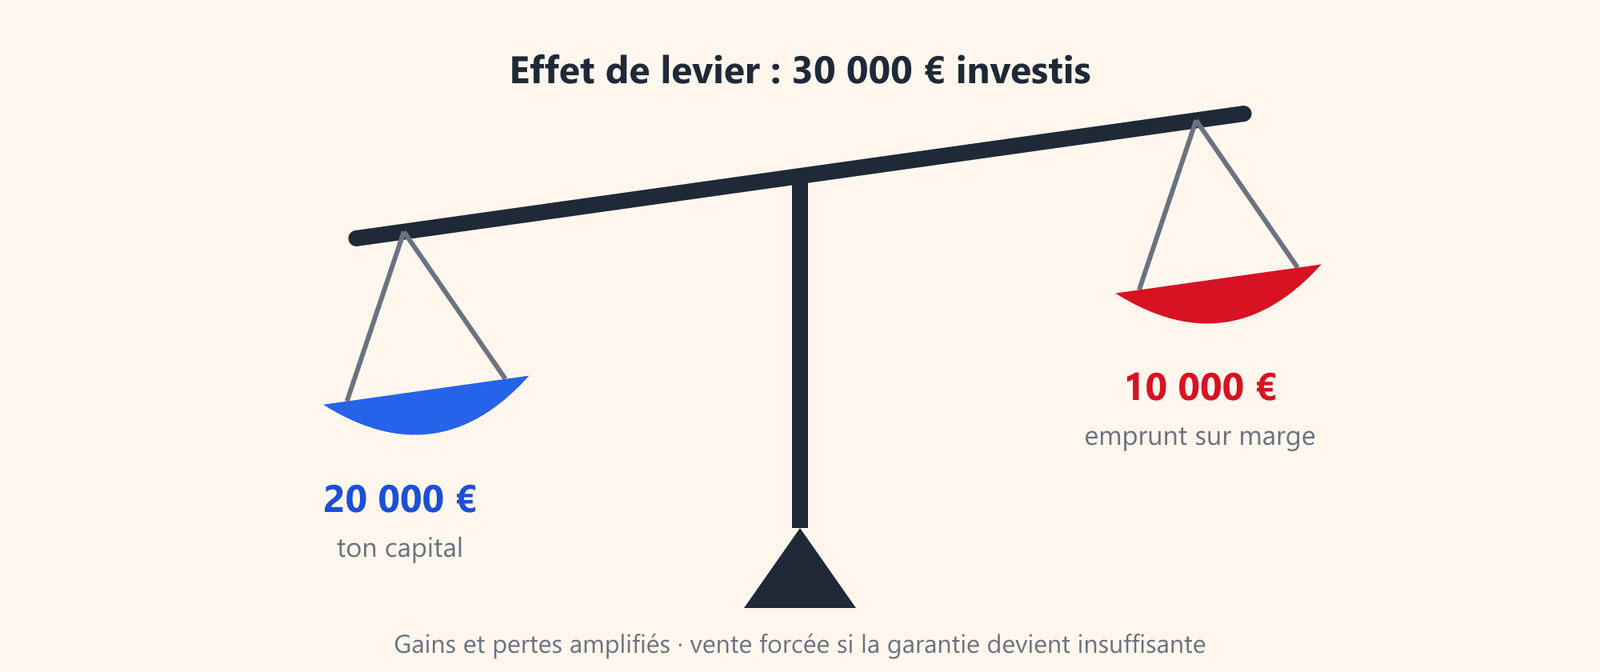
À l'ouverture, Interactive Brokers propose un compte au comptant (tu n'investis que l'argent déposé) ou un compte sur marge, qui permet d'emprunter en donnant tes titres en garantie. Les taux sont parmi les plus bas du marché (à partir d'environ 4 % sur le dollar au moment où j'écris, un peu moins sur l'euro), et ils baissent par paliers quand le montant emprunté augmente.
Exemple : avec 20 000 € d'ETF, tu peux emprunter 10 000 € pour investir 30 000 €. Si le marché monte de 10 %, ton portefeuille gagne 3 000 € pour un coût d'emprunt d'environ 400 € par an. S'il baisse de 30 %, il ne vaut plus que 21 000 € pour 10 000 € de dette : ta mise de 20 000 € est tombée à 11 000 €, soit une perte de 45 % au lieu de 30 %. Et si la garantie devient insuffisante, le courtier vend lui-même tes titres, automatiquement et sans préavis, au pire moment.
Le compte sur marge sert aussi à vendre à découvert et à négocier des options. Pour un investisseur de long terme, mon conseil est simple : choisis le compte au comptant. Tu évites ainsi tout emprunt involontaire, par exemple si un achat dépasse tes liquidités disponibles. Ce n'est pas possible sur un PEA, où l'effet de levier est interdit.
🖥️ Plateformes et outils
Client Portal : l'espace client web. C'est là que tu gères dépôts, retraits, paramètres, relevés et déclarations fiscales.
IBKR Desktop : le logiciel récent, plus lisible que l'historique Trader Workstation (TWS), que je réserve aux traders actifs.
IBKR Mobile : l'application complète. GlobalTrader, une application simplifiée pour acheter des actions en quelques clics.
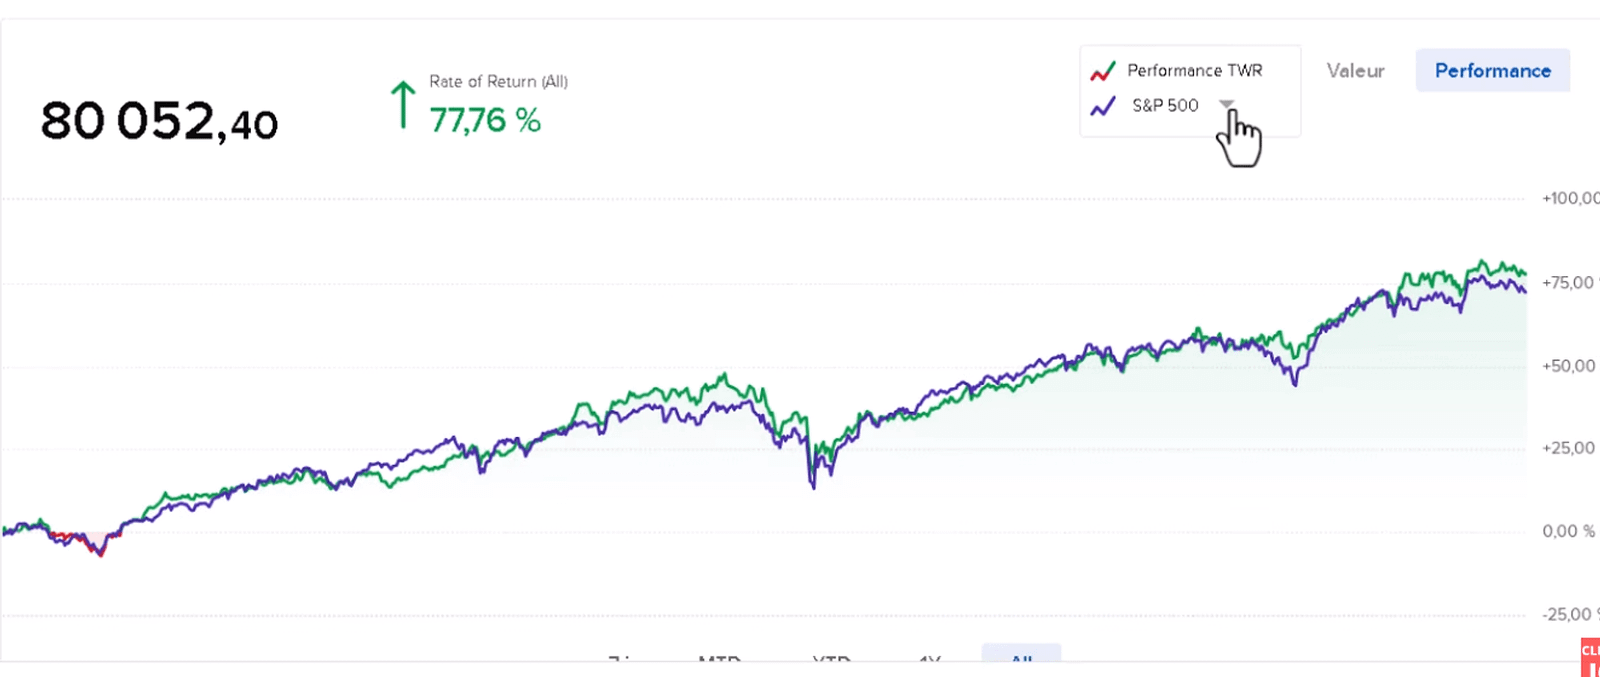
PortfolioAnalyst et le tableau de bord : performance pondérée dans le temps (TWR), comparée à un indice. Depuis mes débuts, mon portefeuille fait +77 % contre +73 % pour le S&P 500 et +97 % pour le Nasdaq 100.
Relevés d'activité mensuels et annuels en PDF, CSV ou HTML : dividendes, retenues fiscales, plus-values réalisées. Peu de courtiers sont aussi complets sur ce point.
Flex Query : un export automatique de tes données que tu peux brancher sur un tableur ou ton propre outil. Je m'en sers chaque jour pour calculer mon taux de rendement interne (XIRR), qui tient compte des dates de mes versements.
Connecteurs IA : depuis 2026, tu peux relier ton compte en lecture à Claude, ChatGPT, Grok ou Perplexity pour leur poser des questions sur ton portefeuille. Aucun ordre ne part sans toi.
PortfolioAnalyst en détail : c'est l'outil que je recommande même à ceux qui n'achètent rien d'autre qu'un ETF. Il affiche la répartition de ton portefeuille par pays, secteur, devise et type d'actif, la volatilité et les principaux ratios de risque, la comparaison avec plusieurs indices, et une prévision des dividendes des douze prochains mois. Tu peux même y ajouter tes comptes détenus ailleurs (banque, autres courtiers) pour suivre l'ensemble de ton patrimoine financier au même endroit, et générer un rapport PDF à la date de ton choix.
Données de marché : les cours sont gratuits mais légèrement différés sur la plupart des bourses. Un abonnement en temps réel coûte quelques euros par mois et par bourse ; pour investir sur le long terme, tu n'en as pas besoin. Horaires : sur les actions américaines, Interactive Brokers permet aussi de négocier pendant la nuit et avant ou après la séance officielle.
Le revers : il y a des centaines de menus, et certains écrans ou notifications restent en anglais. Je conseille de commencer par l'application mobile et le Client Portal, et d'ignorer le reste tant que tu n'en as pas besoin. Pour t'entraîner sans risque, un compte de démonstration doté d'un portefeuille fictif d'un million de dollars reproduit toutes les plateformes, et la formation gratuite IBKR Campus explique leur fonctionnement.
📝 Ouvrir un compte pas à pas
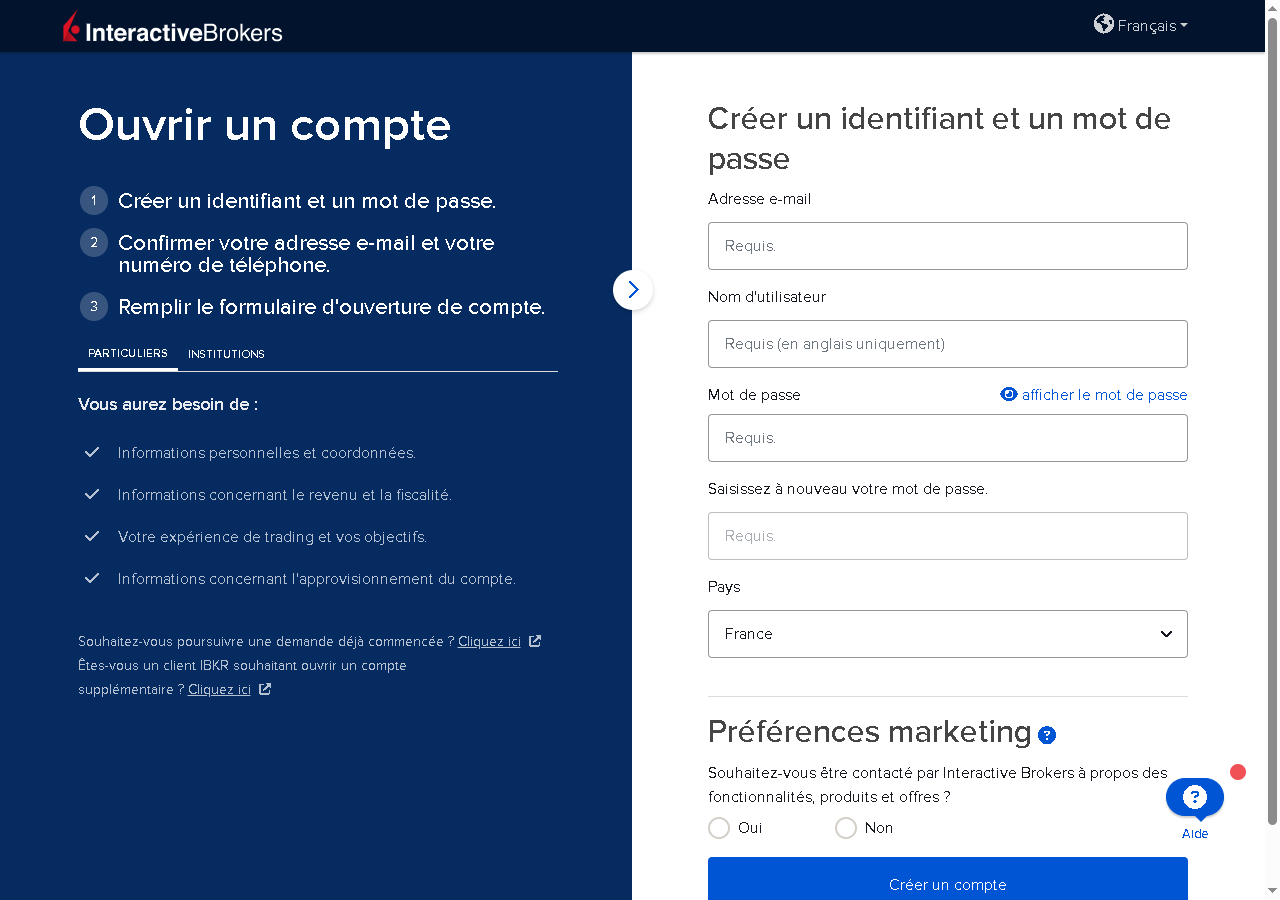
Crée ton identifiant depuis ce lien : e-mail, nom d'utilisateur, mot de passe et pays de résidence.
Remplis ton dossier : identité, adresse, situation professionnelle, revenus et patrimoine, puis le questionnaire sur ton expérience en bourse. Réponds honnêtement : il conditionne les produits auxquels tu auras accès.
Choisis un compte au comptant (sans emprunt) si tu ne comptes pas utiliser d'effet de levier, et ajoute le PEA si tu le souhaites.
Envoie tes justificatifs : pièce d'identité et justificatif de domicile. La validation prend en général un à trois jours ouvrés.
Active la clé de sécurité dans l'application IBKR Mobile plutôt que les codes par SMS : c'est elle qui sert à valider tes connexions, et la cause de nombreux comptes inaccessibles chez les utilisateurs qui ne l'ont pas configurée.
Signe le formulaire W-8BEN proposé à l'ouverture : il ramène la retenue à la source sur les dividendes américains de 30 % à 15 %. Il est valable trois ans, pense à le renouveler.
Choisis ta grille tarifaire (fixe ou dégressif) dans les paramètres avant ton premier ordre, selon la taille de tes ordres (voir la section frais).
Alimente ton compte par virement SEPA en indiquant la référence fournie par le courtier, puis convertis tes devises si besoin.
Combien de temps pour commencer à investir ?
Compte environ trente minutes pour remplir le dossier en ligne, de préférence sur ordinateur car les questions sont nombreuses. La validation prend ensuite un à trois jours ouvrés, parfois plus si un justificatif est refusé ou si une question de conformité est posée par messagerie. Le premier virement SEPA arrive en un jour ouvré environ. En pratique, entre l'inscription et ton premier achat, prévois moins d'une semaine. Le PEA s'ajoute ensuite depuis l'espace client en quelques minutes, avec une validation séparée.
Interactive Brokers pour un investisseur en dividendes
C'est mon profil, alors je détaille. Pour qui cherche des revenus réguliers avec des actions et des ETF à dividendes, Interactive Brokers a plusieurs avantages concrets. D'abord le compte multi-devises : les dividendes américains restent en dollars et se réinvestissent sans conversion. Ensuite l'accès direct aux sociétés qui versent leur dividende chaque mois ou chaque trimestre aux États-Unis, comme les sociétés foncières cotées ou les sociétés de financement des PME, que beaucoup de courtiers français ne proposent pas. Enfin les outils : prévision des dividendes à douze mois, historique des versements et des retenues par titre, et relevés détaillés pour la déclaration.
La retenue à la source dépend du pays et de la domiciliation du titre. Elle est de 15 % sur une action américaine avec le formulaire W-8BEN, de 25 % sur une action française détenue sur le compte-titres, et nulle sur les distributions d'un ETF domicilié en Irlande, même s'il investit en actions américaines (la retenue est alors payée à l'intérieur du fonds, à un taux réduit). C'est pour cela que je détiens la version irlandaise de JEPQ plutôt que la version américaine, qui serait de toute façon bloquée faute de document d'information clé.
Dernier conseil : un portefeuille de dividendes produit beaucoup de lignes dans la déclaration fiscale. Garde chaque relevé annuel en PDF et en CSV ; c'est ce qui te fera gagner le plus de temps au printemps. Personnellement, j'utilise et je recommande FlashFiscal, qui lit directement ces relevés et prépare les formulaires 2047, 2074 et 3916. Avec mon lien, tu as 15 € de réduction sur ta première année.
J'ai interviewé son fondateur, Axel Paris, pour comprendre comment l'outil traite les relevés des courtiers étrangers :
Utiliser Interactive Brokers au quotidien
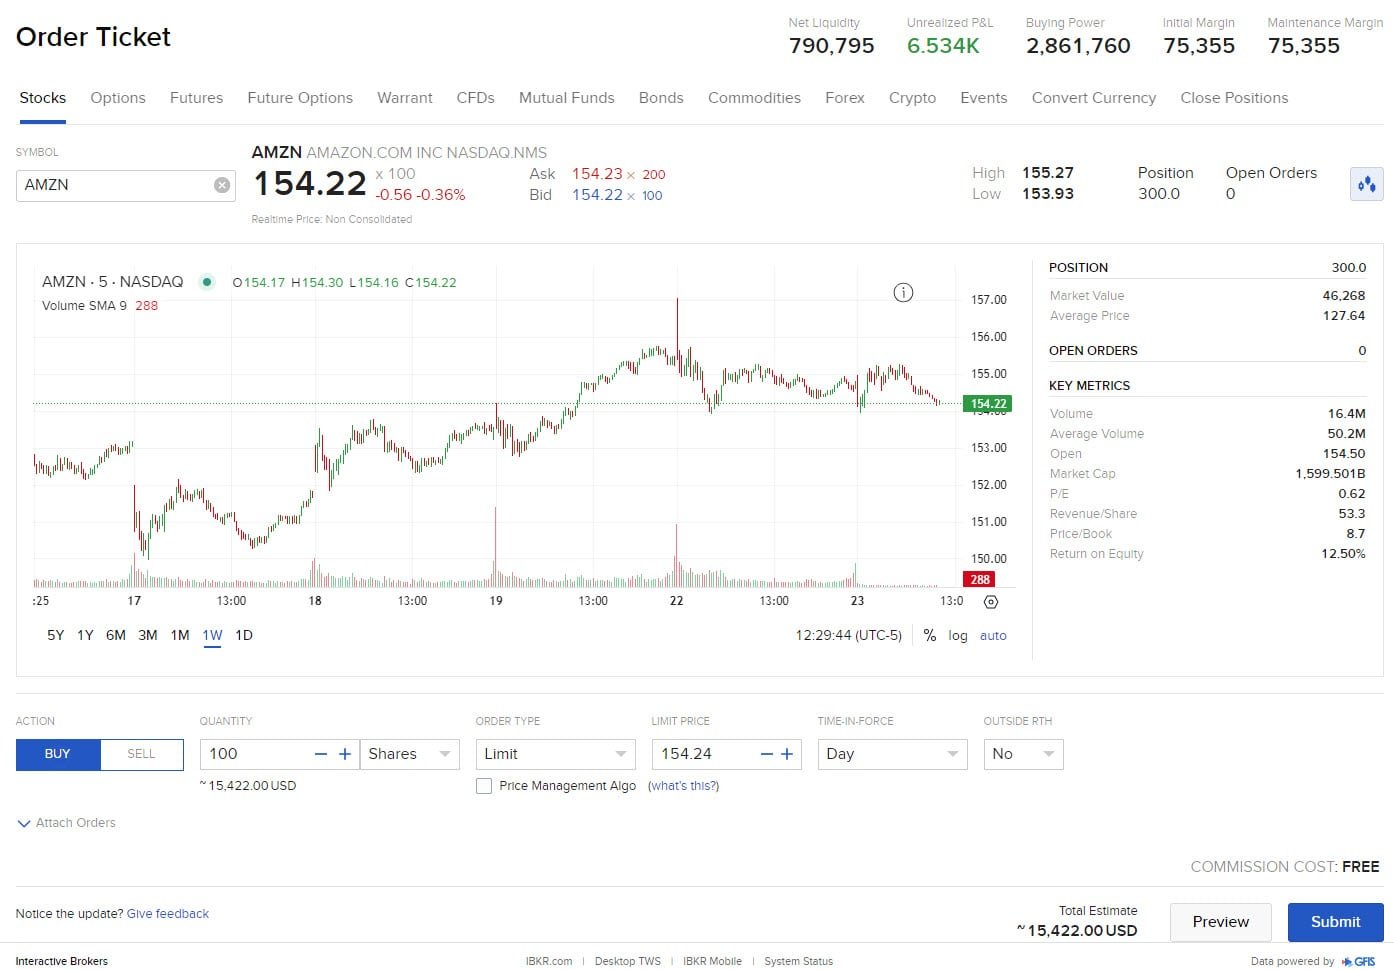
Passer un ordre pas à pas
Cherche le titre par son code (par exemple CW8 pour un ETF World ou MA pour Mastercard) plutôt que par son nom : la recherche renvoie souvent plusieurs cotations du même titre.
Choisis la bonne cotation : bourse et devise. Un même ETF peut être coté à Paris en euros, à Amsterdam en euros et à Londres en dollars ou en livres. Pour un PEA, seule la version européenne éligible apparaît.
Préfère l'ordre à cours limité à l'ordre au marché : tu fixes le prix maximum que tu acceptes de payer, ce qui évite les mauvaises surprises à l'ouverture ou sur les titres peu échangés.
Indique une quantité ou un montant : un montant en devise si tu achètes des fractions sur le compte-titres, un nombre d'actions entières sur le PEA.
Choisis la durée de l'ordre : valable pour la journée, ou jusqu'à annulation si tu vises un prix plus bas que le cours actuel.
Clique sur l'aperçu avant de valider : il affiche la commission estimée et la marge utilisée. Si une ligne d'emprunt apparaît alors que tu ne voulais pas emprunter, annule.
Convertir ses devises
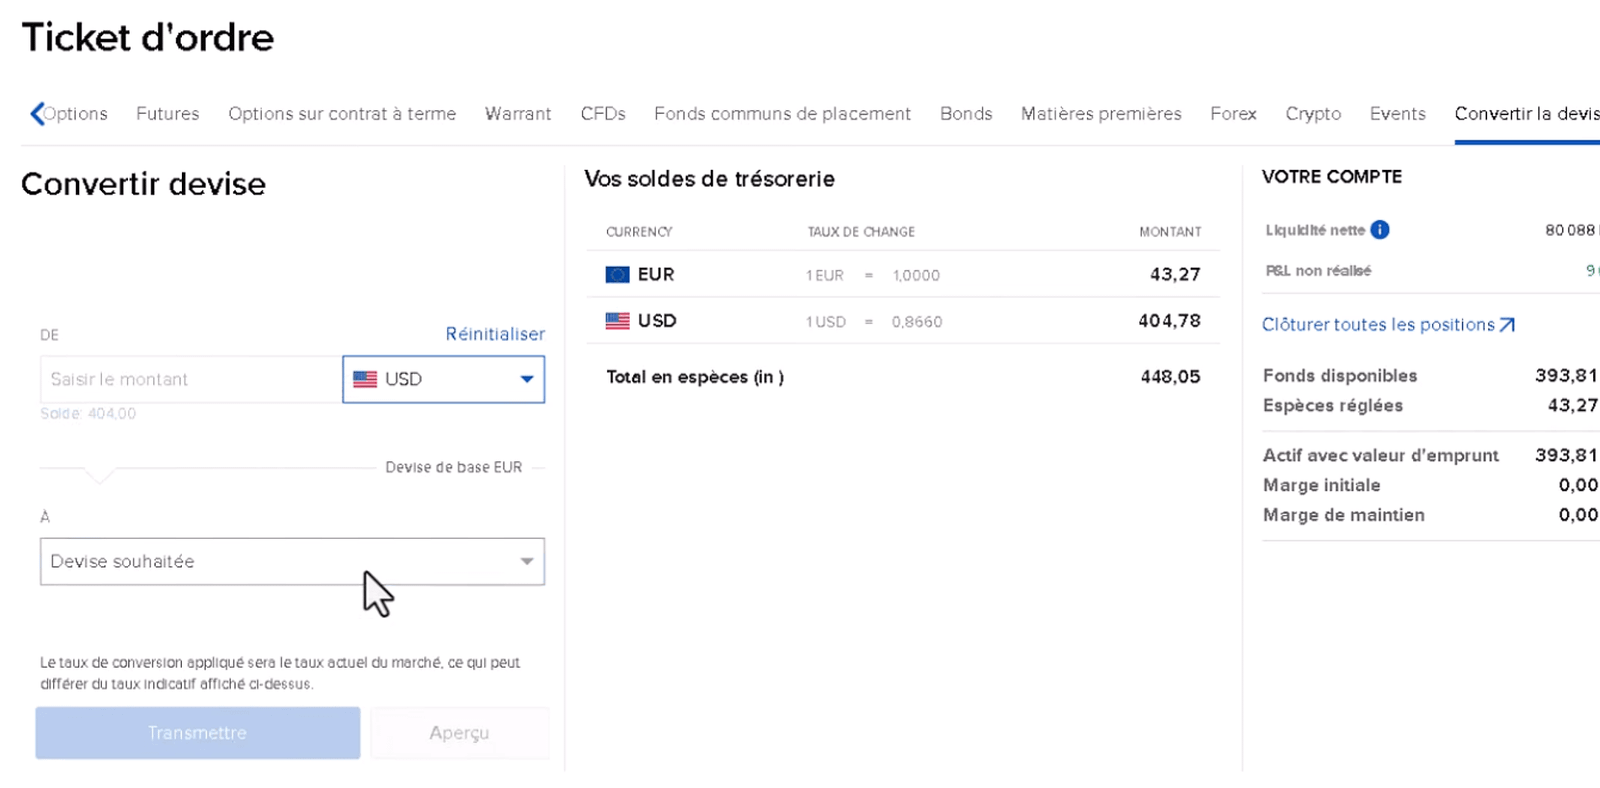
La conversion se fait depuis le menu des transactions, rubrique de conversion de devises : tu choisis la devise de départ, celle d'arrivée et le montant, puis tu valides comme un ordre de bourse. Le taux appliqué est celui du marché des changes à l'instant de l'exécution, sans marge cachée, et le coût s'affiche avant validation. Je convertis en général une fois par trimestre un montant rond, puis j'investis en plusieurs fois dans la devise obtenue.
Dividendes et réinvestissement automatique
Les dividendes tombent sur ton compte dans la devise du titre, déduction faite de la retenue à la source du pays d'origine. Tu peux les laisser en liquidités, les réinvestir toi-même, ou activer le réinvestissement automatique des dividendes dans les paramètres : le courtier rachète alors des actions du même titre, y compris en fractions sur le compte-titres. C'est pratique pour faire travailler les intérêts composés sans y penser, mais attention : chaque réinvestissement est un achat qui s'ajoute à ton historique fiscal.
Retirer son argent et clôturer son compte
Un retrait se demande depuis l'espace client vers le compte bancaire à ton nom que tu as enregistré. Le premier retrait du mois est gratuit, les suivants coûtent 1 € en virement SEPA. Les fonds arrivent en général en un à deux jours ouvrés. Seules les liquidités disponibles peuvent être retirées : pense à vendre ou à convertir avant, et à attendre la fin du délai de règlement des ventes. Pour fermer le compte, vends ou transfère tes titres, retire le solde, puis fais la demande de clôture depuis les paramètres : elle est gratuite. Garde tes relevés annuels, ils te serviront pour tes déclarations.
Et en cas de décès ?
C'est un sujet que personne n'aborde, alors qu'un compte à l'étranger est plus difficile à retrouver pour des héritiers qu'un compte dans une banque française. Les titres font partie de la succession et sont transférés aux héritiers sur présentation de l'acte de décès et des documents du notaire, avec des délais souvent plus longs qu'en France. Mon conseil : note l'existence du compte, l'entité qui le tient et la façon de contacter le support dans tes documents patrimoniaux, et indique-le à ton notaire. Le formulaire 3916 déposé chaque année laisse aussi une trace auprès de l'administration fiscale.
Fiscalité en France : la déclaration pas à pas
Avant d'entrer dans le détail : pour le compte-titres, j'utilise FlashFiscal, un outil français qui importe les relevés Interactive Brokers et génère les formulaires de la déclaration (2047, 2074, 3916) en quelques minutes. L'analyse de tes relevés est gratuite ; la licence annuelle, nécessaire pour obtenir les formulaires, part de 149 €, et mon lien te donne 15 € de réduction la première année. Je te montre toute la démarche dans ce tutoriel :
FlashFiscal : 15 € de réduction la première année Analyse gratuite de tes relevés Interactive Brokers, puis formulaires 2047, 2074 et 3916 prêts à reporter. |
Interactive Brokers ne prélève rien pour le fisc français et ne fournit pas d'IFU pour le compte-titres. C'est à toi de reporter tes revenus, à partir du relevé d'activité annuel. Voici ce qu'il faut faire chaque printemps :
Formulaire 3916 : déclare chaque compte ouvert chez Interactive Brokers (CTO et PEA). L'oubli coûte 1 500 € d'amende par compte et par an. Une fois saisi la première année, il est repris d'une année sur l'autre.
Dividendes et intérêts : formulaire 2047 puis report sur la 2042. Pour les dividendes américains, la retenue de 15 % donne droit à un crédit d'impôt du même montant, ce qui évite la double imposition. Pour les actions françaises, c'est moins favorable : sur mes dividendes LVMH, une retenue de 25 % a été prélevée à la source, au lieu de l'acompte de 12,8 % d'un courtier français. Garde plutôt tes actions françaises dans un PEA.
Plus-values : formulaire 2074. Attention, le courtier calcule les plus-values selon la règle du premier entré, premier sorti, alors que le fisc français impose le prix moyen pondéré : il faut recalculer, en euros, au taux de change du jour de chaque opération. FlashFiscal est d'ailleurs en train de passer au calcul au prix moyen pondéré, ce qui supprime ce recalcul.
Moins-values : elles se compensent avec tes plus-values de l'année, puis se reportent pendant dix ans. Pense à les déclarer même les années sans gain.
Autres revenus : les intérêts versés sur tes liquidités et ceux du prêt de titres se déclarent comme des revenus de capitaux mobiliers étrangers.
Taux : par défaut, le prélèvement forfaitaire unique de 31,4 % en 2026 (12,8 % d'impôt et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif.
Les principales cases à remplir pour un compte-titres, à partir du relevé d'activité annuel converti en euros :
Ce que tu déclares | Où | D'où vient le chiffre |
|---|---|---|
Existence du compte à l'étranger | Case 8UU de la déclaration 2042, puis un formulaire 3916 par compte | Numéro de compte et adresse de l'entité, en tête du relevé |
Dividendes bruts | Case 2DC (via le formulaire 2047) | Rubrique des dividendes du relevé annuel |
Intérêts (liquidités, prêt de titres) | Case 2TR (via le formulaire 2047) | Rubrique des intérêts du relevé annuel |
Retenues à la source étrangères | Case 8VL, dans la limite de l'impôt français | Rubrique des retenues fiscales du relevé |
Plus-values nettes | Case 3VG (après le formulaire 2074) | Ventes de l'année, recalculées au prix moyen pondéré en euros |
Moins-values nettes | Case 3VH | Même calcul, quand le solde de l'année est négatif |
Vérifie chaque année la notice de ta déclaration : les numéros de case peuvent évoluer. Et si tu as opté pour le barème progressif sur une autre partie de tes revenus du capital, l'option vaut pour tous : fais la simulation avant de cocher.
Exemple pour 1 000 $ de dividendes américains bruts sur le compte-titres : 150 $ sont retenus aux États-Unis. En France, l'impôt de 12,8 % représente 128 $ ; le crédit d'impôt issu de la retenue américaine l'efface entièrement, mais l'excédent de 22 $ est perdu. Il reste les prélèvements sociaux de 18,6 %, soit 186 $. Tu touches donc environ 664 $ nets sur 1 000 $, soit une imposition totale d'environ 33,6 %, un peu plus que les 31,4 % d'un dividende français perçu via un courtier français.
Côté PEA, l'IFU est fourni et la fiscalité est la même qu'ailleurs : après cinq ans, seuls les prélèvements sociaux (18,6 %) s'appliquent sur les gains retirés. Pour aller plus loin sur FlashFiscal, voici mon interview d'Axel Paris, son fondateur :
Transférer ses titres vers ou depuis Interactive Brokers
Tu peux transférer un PEA existant vers Interactive Brokers sans vendre tes lignes : l'antériorité fiscale est conservée. Les frais facturés par l'ancien courtier (plafonnés par la loi à 15 € par ligne et 150 € au total) restent à ta charge. Dans l'autre sens, Interactive Brokers ne facture pas les transferts sortants. Seule précaution : les fractions d'actions ne se transfèrent pas, il faut arrondir à l'unité ou vendre la fraction avant.
Transférer ton PEA ou tes titres Le transfert se demande depuis l'espace client, sans vendre tes lignes ni perdre l'antériorité de ton PEA. |
Service client et avis des utilisateurs
Le support se contacte par messagerie depuis l'espace client, par chat, ou par téléphone au numéro gratuit européen 00800 42 276 537. Les réponses arrivent la plupart du temps en français, parfois en anglais, et un ticket peut prendre quelques jours. De mon côté, j'ai toujours pu échanger en français, au téléphone comme par messagerie, et mes demandes ont été bien traitées. Si l'anglais te freine, sache qu'il est aussi possible d'ouvrir un compte Interactive Brokers via le logiciel ProRealTime, partenaire du courtier, qui assure un support en français.
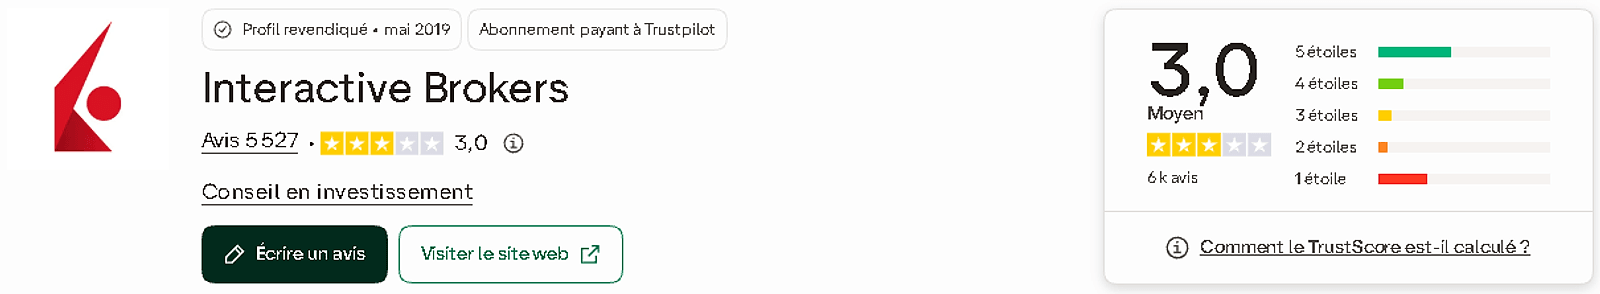
Sur Trustpilot, la note est de 3,0 sur 5 pour environ 5 500 avis. Les avis positifs saluent les frais et l'étendue des marchés ; les négatifs parlent surtout de vérifications d'identité longues, de comptes temporairement bloqués à l'ouverture et de l'interface. Ce sont des retours cohérents avec ce que je constate : le courtier est solide, mais il n'est pas pensé pour le débutant.
Ce que disent les autres investisseurs
Les avis sont très partagés, et c'est cohérent avec le profil du courtier. Sur les plateformes d'avis, environ un quart des notes sont à une étoile et la majorité à quatre ou cinq étoiles. Sur les magasins d'applications, l'application mobile est mieux notée que le courtier lui-même, signe que l'outil plaît une fois pris en main.
Ce qui revient en positif : les frais, le change, l'étendue des marchés, la qualité d'exécution, la solidité du groupe, le traitement sans erreur des opérations sur titres (divisions d'actions, dividendes, fusions).
Ce qui revient en négatif : une ouverture de compte longue et pointilleuse, des comptes gelés le temps d'une vérification, des connexions bloquées par la double authentification, un support par tickets jugé lent, des réponses parfois en anglais, une interface qui intimide les débutants.
Ce que j'en retiens : la plupart des problèmes arrivent à l'ouverture ou faute d'avoir configuré la sécurité. Une fois le compte ouvert, la clé de sécurité activée et deux ou trois écrans maîtrisés, l'usage au quotidien est très stable.
⚠️ Risques et points de vigilance
Pour rappel : je ne suis pas conseiller en investissement financier. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Le risque de marché reste le principal : tes actions peuvent perdre de la valeur, quel que soit le courtier.
Le cash est peu protégé (20 000 € à 90 %), voir la section sécurité.
L'effet de levier est facile d'accès : un compte sur marge permet d'emprunter, et donc de perdre plus que ta mise. Choisis un compte au comptant si tu n'en as pas l'usage.
Les obligations déclaratives, notamment le formulaire 3916, demandent un peu de temps la première année ; ensuite, la déclaration se refait très facilement d'une année sur l'autre.
Le groupe a déjà été sanctionné aux États-Unis, notamment en 2020 pour des manquements à ses contrôles anti-blanchiment (38 millions de dollars au total, partagés entre la SEC, la FINRA et la CFTC, les régulateurs américains). Ces amendes n'ont pas touché les clients, mais elles rappellent que la conformité reste un sujet chez ce courtier.
Interactive Brokers face aux autres courtiers
Chiffres de mon comparateur PEA, pour un PEA ouvert chez chacun d'eux. Pour Interactive Brokers, ce sont les frais de courtage du tarif dégressif seuls, hors frais de place (voir la section frais) :
Critère |
|
|
|
|
|
|---|---|---|---|---|---|
Ordre de 500 € | 1,25 € | 2 € | 0 € | 1,99 € | 0 € |
Ordre de 2 000 € | 1,25 € | 2 € | 0 € | 10 € | 7 € |
Ordre de 10 000 € | 5 € | 8 € | 0 € | 50 € | 35 € |
Offre spécifique | Plafond à 29 € | 150 ETF Amundi à 0 € | Plan programmé à 0 € | 75 ETF à 0 € | 120 ETF Amundi |
Garantie des liquidités | 20 000 € | 100 000 € | 100 000 € | 100 000 € | 100 000 € |
PEA-PME | ❌ | ✅ | ❌ | ✅ | ✅ |
Plan d'investissement programmé | ❌ | ❌ | ✅ | ✅ | ❌ |
Remboursement des frais de transfert | ❌ | ✅ | ❌ | ✅ | ✅ |
Formulaire 3916 | Oui | Non | Non | Non | Non |
Note Trustpilot | 3,0 | 3,6 | 3,7 | 4,4 | 3,7 |
Pour aller plus loin, mon comparateur PEA détaille ces courtiers et une dizaine d'autres sur une cinquantaine de critères : frais, sécurité, offre, service client, fiscalité, bonus.
Interactive Brokers ou Saxo Bank ?
Ce sont les deux courtiers que j'utilise. Saxo Bank a une interface plus agréable, un IFU pour tous ses comptes, une garantie des espèces à 100 000 €, le PEA-PME, 150 ETF Amundi sans frais d'ordre sur le PEA et le remboursement des frais de transfert. Interactive Brokers est moins cher sur les ordres et surtout sur le change, accède à beaucoup plus de marchés, rémunère les liquidités et offre des outils de suivi bien plus poussés. Pour un PEA en ETF, j'ai choisi Saxo ; pour des actions américaines et un compte multi-devises, Interactive Brokers.
Interactive Brokers ou Trade Republic ?
Trade Republic est imbattable pour investir de petites sommes automatiquement : plans d'investissement programmés sans frais dès 1 €, fractions, application très simple, compte rémunéré. En contrepartie, l'exécution se fait sur une seule place et le choix de titres est plus limité. Interactive Brokers prend l'avantage dès que les montants grossissent, que tu veux choisir ta bourse d'exécution, ou que tu sors des grandes valeurs européennes et américaines. Beaucoup d'investisseurs commencent chez l'un et finissent chez l'autre.
Interactive Brokers ou une banque en ligne (BoursoBank, Fortuneo) ?
Les banques en ligne françaises ont trois atouts : l'IFU fourni pour tous les comptes, aucune déclaration de compte étranger, et des ETF sans frais d'ordre sous conditions (75 chez BoursoBank, 120 ETF Amundi chez Fortuneo). En revanche, leurs frais grimpent vite au-delà de quelques centaines d'euros par ordre (0,5 % chez BoursoBank, 0,35 % chez Fortuneo sur le PEA dans mon comparateur), elles imposent souvent un compte courant, et leurs frais sur les bourses étrangères sont bien plus élevés. Pour des ordres de 2 000 € ou plus, ou pour investir hors d'Euronext, Interactive Brokers est nettement moins cher.
Mon conseil : si tu débutes et investis de petites sommes chaque mois, Trade Republic ou Fortuneo sont plus simples (BoursoBank reste une option). Dès que tes ordres dépassent quelques milliers d'euros ou que tu veux aller plus loin, Interactive Brokers et Saxo Bank prennent le relais : Saxo pour un PEA en ETF avec une interface agréable, Interactive Brokers pour sortir de l'Europe, gérer plusieurs devises et suivre finement ton portefeuille. Les deux se complètent très bien.
Mon choix pour le compte-titres international Frais parmi les plus bas, toutes les bourses du monde et un vrai compte multi-devises. |
Sur un compte-titres : l'écart se fait sur le change
Sur un compte-titres investi en actions américaines, c'est le change qui coûte le plus cher sur la durée, bien plus que les frais d'ordre. Beaucoup de courtiers prélèvent environ 0,25 % à chaque conversion, à l'achat comme à la revente. Sur 50 000 € investis aux États-Unis puis rapatriés, cela représente environ 250 € de change, contre environ 4 $ chez Interactive Brokers en convertissant toi-même. C'est la raison principale pour laquelle j'y garde mes actions américaines.
Combien ça coûte vraiment : trois profils chiffrés
Pour sortir des grilles tarifaires, voici le coût annuel réel de trois façons d'investir, frais de place compris :
Profil | Ce qu'il fait | Coût par an | Bon choix ? |
|---|---|---|---|
Petit investisseur sur PEA | 300 € par mois dans un ETF World | 18 € (frais plafonnés à 0,5 % par la loi, soit 1,50 € par ordre) | Non : 0 € chez plusieurs concurrents |
Investisseur régulier sur PEA | 5 000 € par trimestre dans un ETF | 12 € au tarif fixe (3 € par ordre) | Oui |
Compte-titres américain | 2 000 $ par mois en actions américaines | Environ 11 $ (0,35 $ par ordre et conversion automatique à 0,03 %) | Oui, très compétitif |
Sur le troisième profil, la conversion automatique est moins chère que la conversion manuelle, car 2 000 $ restent sous le seuil d'environ 6 700 $ à partir duquel le minimum de 2 $ devient avantageux. Au-delà de 25 000 € investis par an en ordres de plusieurs milliers d'euros, Interactive Brokers devient l'un des courtiers les moins chers du marché, toutes enveloppes confondues.
Pour qui est fait Interactive Brokers ?
Oui si tu investis en dehors d'Euronext (États-Unis, Royaume-Uni, Suisse, pays nordiques, Asie), si tu passes des ordres de plus de 500 €, si tu veux un compte multi-devises, ou si tu as un patrimoine financier important que tu veux suivre finement.
Oui si tu es expatrié, frontalier ou amené à changer de pays : ton compte te suit.
Oui pour une société ou une holding qui place sa trésorerie.
Plutôt non si tu débutes et veux investir 50 à 300 € par mois de façon automatique : une application avec plan d'investissement programmé gratuit sera plus simple et moins chère.
Plutôt non si tu veux un IFU pour tout et aucune démarche fiscale : un courtier français tiendra mieux ton compte-titres.
❌ Les erreurs à éviter
Garder le tarif proposé par défaut sans comparer avec la taille réelle de tes ordres (voir la section frais).
Laisser des liquidités dormir en dessous de 10 000 € : elles ne rapportent rien. Investis-les ou garde-les ailleurs.
Oublier le formulaire W-8BEN ou son renouvellement tous les trois ans : tes dividendes américains seraient alors taxés à 30 % au lieu de 15 %.
Acheter des actions françaises sur le compte-titres : retenue de 25 % sur les dividendes, alors qu'un PEA les exonère d'impôt après cinq ans.
Oublier le formulaire 3916 : 1 500 € d'amende par compte non déclaré et par an.
Ouvrir un compte sur marge par défaut sans en avoir l'usage, et emprunter sans t'en rendre compte.
Ne pas activer la clé de sécurité de l'application mobile, et te retrouver bloqué à la connexion.
Garder des fractions d'actions si tu prévois de changer de courtier : elles ne se transfèrent pas.
🔎 Mon expérience chiffrée
J'ai ouvert mon compte-titres en août 2023. Depuis, j'y ai versé 60 750 € et retiré environ 3 400 €. À ce jour, le compte vaut environ 84 500 €, avec quasiment tout investi. Mon portefeuille est construit autour du revenu : l'ETF JEPQ (version irlandaise), Mastercard, BlackRock, Main Street Capital et Realty Income.
Mon taux de rendement interne (XIRR), qui tient compte de la date et du montant de chacun de mes versements, se décompose ainsi entre dividendes, plus-values, frais et impôts :
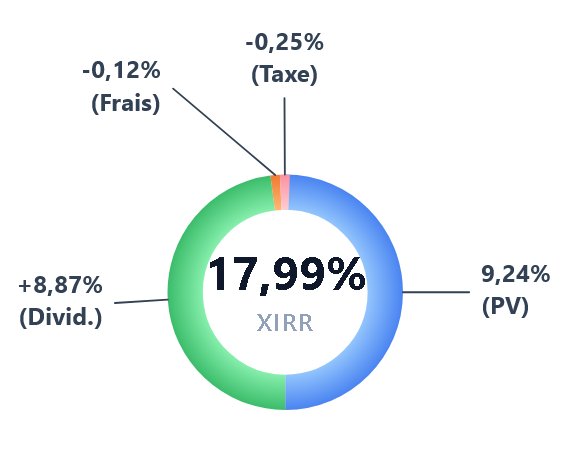
Dividendes et intérêts bruts : environ 10 700 $ encaissés depuis l'ouverture.
Retenues à la source : environ 250 $, récupérés sous forme de crédit d'impôt.
Frais : environ 60 € de commissions (1 € par ordre) et 46 € de conversions de devises.
Performance : +77 % en TWR depuis mes débuts, au niveau du S&P 500.
Mes chiffres sur l'ensemble de mes plateformes sont visibles sur la page Mon portefeuille d'investisseur.
Ce que j'ai appris en plus de trois ans
Ma routine : un virement en euros, une conversion en dollars par trimestre, puis des achats étalés. Chaque fin de mois, j'exporte le relevé pour faire mon bilan, et mes données remontent automatiquement chaque jour dans mon propre tableau de suivi.
Ce que je referais : garder un compte multi-devises pour les titres en dollars, et laisser les dividendes en dollars pour les réinvestir sans conversion.
Ce que je ferais autrement : vérifier dès le départ quelle grille tarifaire convient à mes ordres, et ne jamais acheter d'action française sur le compte-titres.
Le temps passé : quelques heures de prise en main au début, puis une dizaine de minutes par mois, et une demi-journée par an pour la déclaration fiscale.
⚖️ Avantages et inconvénients
✅ Avantages
Frais parmi les plus bas dès quelques centaines d'euros par ordre, change quasi gratuit.
Accès à la quasi-totalité des marchés mondiaux, multi-devises, fractions d'actions.
Groupe ancien, très capitalisé, titres ségrégués.
Relevés, export de données et outils d'analyse très complets.
Intérêts sur les liquidités au-delà de 10 000 €.
Bonus jusqu'à 1 000 $ d'actions IBKR.
⚠️ Inconvénients
Interface assez complexe et riche, en partie en anglais.
Pas d'IFU sur le compte-titres et formulaire 3916 à remplir.
Garantie des espèces limitée à 20 000 €.
PEA récent : ni PEA-PME, ni investissement programmé, frais de transfert non remboursés.
Tarif fixe souvent proposé par défaut, plus cher pour les petits ordres.
🎁 Bonus et parrainage
En ouvrant ton compte avec mon lien, tu peux recevoir jusqu'à 1 000 $ d'actions IBKR : 1 $ d'actions par tranche de 100 $ déposée pendant ta première année. Ces actions restent bloquées un an. Aucun code à saisir. Toutes les conditions sont détaillées sur ma page code bonus Interactive Brokers.
Jusqu'à 1 000 $ d'actions IBKR 1 $ d'actions par tranche de 100 $ déposée pendant ta première année, sans code à saisir. |
Petit lexique pour s'y retrouver
Tarif fixe / dégressif : les deux grilles de commission. Le fixe inclut tous les frais ; le dégressif est moins cher par ordre mais s'y ajoutent les frais de la bourse et de la compensation.
Frais de place : ce que facturent la bourse et la chambre de compensation pour exécuter et régler ton ordre. Ils sont inclus dans le tarif fixe et refacturés à part dans le dégressif.
Routage : le choix de la bourse ou de la plateforme où ton ordre est exécuté. Le routage automatique cherche le meilleur prix ; le routage direct t'impose une place précise, en général plus cher.
Ordre à cours limité : un ordre qui ne s'exécute qu'à ton prix ou mieux. À l'inverse, un ordre au marché s'exécute tout de suite, au prix disponible.
Compte au comptant / sur marge : le premier n'investit que ton argent ; le second permet d'emprunter en donnant tes titres en garantie.
TWR : la performance pondérée dans le temps, qui neutralise tes versements pour comparer ton portefeuille à un indice. XIRR : le taux de rendement interne, qui tient compte de la date et du montant de chaque versement, c'est-à-dire ton rendement réel.
W-8BEN : le formulaire américain qui atteste que tu n'es pas résident des États-Unis et réduit la retenue sur les dividendes américains à 15 %.
DIC : le document d'information clé obligatoire pour vendre un produit à un particulier européen. Sans lui, un ETF américain ne peut pas être acheté.
UCITS : la norme européenne des fonds et ETF, gage d'un document en français et d'une domiciliation en Europe.
IFU : l'imprimé fiscal unique, le récapitulatif annuel qui pré-remplit ta déclaration. Fourni pour le PEA chez Interactive Brokers, pas pour le compte-titres.
Flex Query : l'export automatique et personnalisable de tes données (positions, transactions, dividendes) vers un tableur ou un outil personnel.
Questions fréquentes sur Interactive Brokers
Interactive Brokers est-il fiable ?
Le groupe existe depuis 1978, il est coté au Nasdaq, dispose de plus de 21 milliards de dollars de fonds propres et ses clients européens dépendent d'une entité régulée en Irlande. Tes titres sont séparés des actifs du courtier. Voir la section sécurité.
Que deviennent mes actions si le courtier fait faillite ?
Elles te sont restituées, car elles t'appartiennent. Les espèces et les pertes éventuelles sont couvertes à 90 %, dans la limite de 20 000 €.
Peut-on ouvrir un PEA chez Interactive Brokers ?
C'est possible depuis 2024 pour tout résident fiscal français majeur. Pas de PEA-PME ni de fractions d'actions sur ce PEA.
Faut-il un dépôt minimum ?
Non. Il n'y a plus ni dépôt minimum, ni frais d'inactivité, ni droits de garde.
Faut-il choisir le tarif fixe ou dégressif ?
Le dégressif si tes ordres restent sous 3 000 à 4 000 €, le fixe pour des ordres de 5 000 à 50 000 € sur Euronext. Aux États-Unis, le dégressif est presque toujours moins cher.
Comment déclarer un compte Interactive Brokers ?
Formulaire 3916 pour chaque compte, puis 2047, 2074 et 2042 pour les revenus du compte-titres. Le PEA dispose d'un IFU.
Pourquoi ne puis-je pas acheter un ETF américain ?
Faute de document d'information clé, la réglementation européenne en interdit l'achat aux particuliers. Prends la version européenne (UCITS) du même indice.
Le site et le support sont-ils en français ?
Le site public et une bonne partie de l'espace client, oui. Une partie des écrans et des notifications reste en anglais ; le support répond le plus souvent en français.
Mes liquidités sont-elles rémunérées ?
Oui, au-delà de 10 000 € ou 10 000 $, avec un taux plein si ton compte dépasse 100 000 $.
Interactive Brokers revend-il mes ordres ?
Non. Il ne se fait pas payer par des teneurs de marché pour leur envoyer tes ordres : ils sont routés vers la place qui offre le meilleur prix.
Qu'est-ce qu'IBKR Lite ?
Une formule sans commission sur les actions américaines, pensée pour les investisseurs occasionnels et proposée selon l'entité du groupe qui tient ton compte. Si l'option n'apparaît pas dans tes paramètres, tu restes sur la formule IBKR Pro, avec le choix entre les tarifs fixe et dégressif.
Peut-on ouvrir un compte au nom d'une société ?
Oui, pour une société ou une holding, avec les mêmes frais qu'un compte de particulier. Prévois les statuts, l'extrait d'immatriculation et l'identité des bénéficiaires effectifs.
Que se passe-t-il si je déménage à l'étranger ?
Tu gardes ton compte et tes titres : le support le rattache à l'entité du groupe compétente pour ton nouveau pays. Côté PEA, un départ à l'étranger n'entraîne plus sa clôture depuis la loi Pacte de 2019 ; vérifie avec le courtier les conditions qui s'appliquent ensuite.
Peut-on transférer un compte-titres vers Interactive Brokers ?
Oui, sans vendre tes titres. La demande se fait depuis l'espace client ; les frais éventuels sont ceux de ton ancien courtier.
Peut-on tester sans argent réel ?
Oui, avec un compte de démonstration doté d'un portefeuille fictif, accessible dès l'inscription.
Interactive Brokers convient-il à un débutant ?
Il est utilisable, mais un courtier plus simple est souvent plus confortable pour démarrer. Rien ne t'empêche de transférer tes titres plus tard.
Conclusion
Après plus de trois ans, Interactive Brokers reste mon courtier pour le compte-titres international : des frais très bas, toutes les bourses du monde, un vrai compte multi-devises et des données de suivi que je ne retrouve nulle part ailleurs. Il demande en échange un peu d'investissement personnel : comprendre l'interface, choisir le tarif dégressif, convertir ses devises soi-même et faire sa déclaration fiscale avec soin.
Si ce profil te correspond, tu peux ouvrir ton compte Interactive Brokers et profiter du bonus en actions. Et pour comparer avec les autres offres, mon comparateur PEA reste le meilleur point de départ.
Et comme toujours, ne lâche RIEN !