J'ai financé mon premier projet sur La Première Brique en novembre 2021. Cinq ans plus tard, j'y ai investi au total plus de 235 000 € répartis sur 144 projets, j'ai interviewé plusieurs fois ses dirigeants et j'ai analysé des dizaines de projets en vidéo. Autant te dire que je connais la plateforme de l'intérieur, avec ses très bons côtés et ses zones de fragilité.
Dans cet avis, je te détaille tout : l'histoire et l'équipe, le fonctionnement des prêts, les vrais chiffres de retards et de procédures, les garanties, les Jimbots, le solde rémunéré, la nouvelle offre locative, la fiscalité, mon expérience chiffrée et la comparaison avec les concurrents. L'objectif : que tu puisses décider en connaissance de cause, pas sur la base d'un rendement affiché.
Cet article n'est pas sponsorisé par La Première Brique. Certains liens sont affiliés : si tu t'inscris avec mon lien et le code FLR2AX, tu touches 1 % de bonus sur ton premier investissement, et tu soutiens mon travail sans aucun surcoût.
La Première Brique en bref
Critère | La Première Brique |
|---|---|
Création | 2019 |
Siège | 🇫🇷 Lyon (France) |
Activité | Crowdfunding immobilier en prêt (marchands de biens, promotion, lignes de trésorerie) et immobilier commercial locatif |
Agrément | PSFP (agrément européen de financement participatif) délivré par l'AMF |
Volume financé | 914 projets, 451,4 M€ (dont 5 projets locatifs) |
Taux moyen | 11,4 % brut par an |
Durée moyenne | 16 mois (plutôt 2 ans sur les projets récents) |
Ticket minimum | 1 € |
Frais investisseur | Aucun |
Pertes définitives | 0 € dans les indicateurs officiels, mais une première perte annoncée et probablement d'autres à venir |
Note Trustpilot | 4,4 / 5 (plus de 1 500 avis) |
Bonus | Cashback 1 % sur le 1er projet, puis 1 % sur les projets éligibles |
Pour te situer : avec près de 450 M€ financés, La Première Brique joue dans la même cour que Bricks ou Raizers, loin devant la plupart des plateformes de crowdfunding immobilier françaises, et tout cela en à peine sept ans. Son taux moyen de 11,4 % la place dans le haut du marché. Tu retrouves ses indicateurs, année par année et à côté de ceux des autres plateformes, sur ma page Indicateurs de performance.
Ma vidéo : mon avis sur La Première Brique
Si tu préfères le format vidéo, voici mon retour d'expérience détaillé sur La Première Brique : mes points forts, mes points faibles, le dossier des retards et ma grille de sélection des projets.
De 7 500 € à plus de 440 M€ : l'histoire de La Première Brique
L'idée naît en 2018 à Lyon. La société La Première Brique SAS est créée le 25 février 2019 avec 7 500 € de capital de départ (RCS Lyon 848 713 442, capital social de 150 000 € aujourd'hui), avec son siège au 91 cours Charlemagne, 69002 Lyon.
Les débuts sont modestes : 3 projets en 2019 pour 430 000 €, 10 projets en 2020. Les premiers salariés arrivent fin 2020, à l'incubateur HUB 612. Puis tout s'accélère : 13 M€ financés en 2021, 35 M€ en 2022, 72 M€ en 2023, 96 M€ en 2024 et 131,5 M€ en 2025. La plateforme revendique aujourd'hui plus de 220 000 inscrits (les fameux « briqueurs »).
Deux points me plaisent dans ce parcours. D'abord, la société a été rentable dès sa première année et s'est développée sans force commerciale, essentiellement par le bouche-à-oreille et le parrainage. Ses comptes 2024 affichent 6,46 M€ de chiffre d'affaires pour 2,12 M€ de bénéfice, ce qui est rare dans le secteur. Ensuite, la plateforme est restée concentrée sur son métier : la dette immobilière.
Les étapes clés : agrément européen PSFP en septembre 2023, application mobile fin 2024, puis en 2025 l'entrée au capital de deux fonds, iXO Private Equity et Elige Capital, en minoritaires, ainsi qu'une nouvelle identité visuelle. En 2026, deux grosses nouveautés : les projets locatifs (immobilier commercial) et la rémunération du solde non investi. J'y reviens plus bas.
Les fondateurs : Hugo Berthe et Thomas Danset
La Première Brique, c'est avant tout l'histoire de deux Lyonnais, Hugo Berthe et Thomas Danset, qui ont lancé la plateforme en 2019 avec 7 500 € et la dirigent toujours ensemble : Hugo comme président, Thomas comme directeur général.
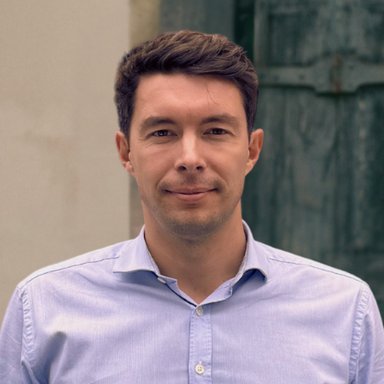 Hugo Berthe est le cofondateur et président de La Première Brique (LinkedIn). C'est le visage de la plateforme : il anime les événements investisseurs, répond aux critiques sans langue de bois et vient régulièrement s'expliquer sur ma chaîne. Avec son associé, il est le plus gros investisseur de la plateforme : ils ont financé ensemble environ 120 projets via une société commune, et presque toute l'équipe investit aussi. C'est le genre d'alignement d'intérêts que j'aime voir.
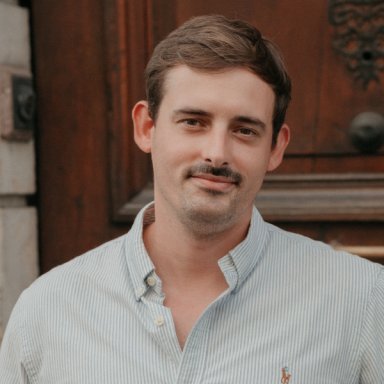 Thomas Danset est l'autre cofondateur et le directeur général de la société (LinkedIn). Avocat de formation et diplômé de l'EM Lyon, il apporte la culture juridique, ce qui compte beaucoup dans un métier où tout se joue dans les contrats et les garanties.
Autour d'eux, une équipe d'une quarantaine de personnes à Lyon. Les deux fondateurs restent aux commandes au quotidien. On trouve notamment à leurs côtés Benjamin Grenier, directeur des opérations (ancien investisseur de la plateforme, qui suivait d'ailleurs ma chaîne avant de rejoindre l'équipe), Olivier Bernassau, directeur qualité et expertise immobilière (une dizaine d'années chez CBRE), et Adrien Combey, directeur du développement. L'audit des dossiers mobilise plusieurs analystes, et un pôle juridique gère les dossiers en difficulté.
J'ai interviewé Hugo Berthe à plusieurs reprises. Dans la plus récente, il fait le bilan 2025, parle ouvertement du premier dossier qui devrait entraîner une perte et détaille les projets 2026 (marché secondaire, outils, gamme plus défensive) :
Dans la première, en pleine crise immobilière, il revenait sur l'histoire de la plateforme, sa méthode d'audit et l'obtention de l'agrément européen :
Comment fonctionne La Première Brique ?
Le principe est simple : tu prêtes de l'argent à une société qui porte une opération immobilière (le « porteur de projet »), avec d'autres investisseurs. En échange, tu touches un taux d'intérêt fixé à l'avance, autour de 11 à 13 % brut par an, puis tu récupères ton capital à la fin de l'opération. Juridiquement, c'est un contrat de prêt entre toi et la société emprunteuse. La Première Brique sélectionne les dossiers, organise la collecte, suit le projet et active les garanties en cas de problème.
Trois types d'opérations sont proposés :
Marchand de biens (la grande majorité) : un professionnel achète un immeuble, le rénove ou le divise, puis revend les lots. Ce sont des opérations courtes sur des actifs tangibles.
Promotion immobilière : construction neuve, avec un risque plus élevé lié aux ventes sur plan et aux délais de chantier.
Ligne de trésorerie : un prêt accordé à un opérateur solide pour financer son activité, adossé à des biens déjà détenus.
Les tickets sont petits : en moyenne 450 000 à 500 000 € par projet, avec des montants qui montent parfois à plusieurs millions. C'est le positionnement historique de la plateforme : des projets à taille humaine, en complément de la banque, partout en France (Corse, Haute-Savoie, Alsace, Gironde, Île-de-France...).
Les intérêts sont le plus souvent versés à la fin du projet (remboursement « in fine »), parfois mensuellement, et certains projets prévoient des remboursements partiels en cours de route. Tout l'argent transite par Mangopay, l'établissement de paiement agréé qui conserve les fonds des investisseurs, séparés de ceux de la plateforme.
Les groupes : comment est réparti l'accès aux projets
Pendant les années d'euphorie, de 2022 à 2024, beaucoup de projets se remplissaient en quelques minutes, parfois en quelques secondes. Ce n'est plus le cas en 2026, mais le système qui répartit l'accès est toujours en place : la plateforme classe les investisseurs en trois groupes.
Groupe 1 : tu n'as encore jamais investi. Tu accèdes au projet dès l'ouverture.
Groupe 2 : tu as déjà investi, mais pas sur le dernier projet. Tu accèdes 15 secondes plus tard.
Groupe 3 : tu as investi sur le dernier projet. Tu accèdes encore 15 secondes après.
Les groupes sont recalculés 15 minutes après la clôture de chaque projet. Pour ne pas rater les projets qui t'intéressent, j'ai rassemblé toutes mes techniques dans l'article 11 astuces pour investir sur La Première Brique, et il existe aujourd'hui une solution automatique : les Jimbots, présentés plus bas.
Les statistiques de La Première Brique
Comme toutes les plateformes agréées, La Première Brique publie ses indicateurs de performance selon une méthode commune au secteur, par année de financement. Voici les chiffres arrêtés au 30 septembre 2026 :
Année | Projets | Financé | Taux | Durée | Remboursé |
|---|---|---|---|---|---|
2019 | 3 | 0,43 M€ | 10,1 % | 11,3 mois | 100 % |
2020 | 10 | 0,90 M€ | 10,0 % | 9,0 mois | 100 % |
2021 | 66 | 13,0 M€ | 14,6 % | 8,7 mois | 98,7 % |
2022 | 151 | 35,0 M€ | 10,6 % | 17,0 mois | 71,0 % |
2023 | 201 | 72,5 M€ | 11,1 % | 17,9 mois | 64,4 % |
2024 | 174 | 95,7 M€ | 11,5 % | 20,0 mois | 40,9 % |
2025 | 184 | 131,5 M€ | 11,6 % | 21,9 mois | 28,3 % |
2026 (9 mois) | 120 | 97,6 M€ | 11,8 % | 23,3 mois | 11,0 % |
Total | 909 | 446,6 M€ | 11,4 % | 16,1 mois | 38,7 % |
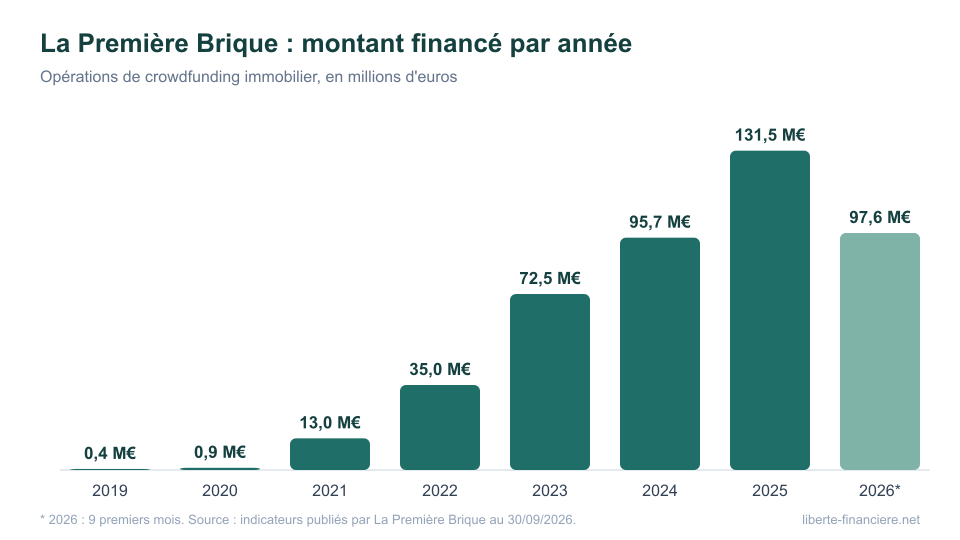
Trois enseignements. D'abord, la croissance est spectaculaire : les trois dernières années représentent plus des trois quarts du volume total. Ensuite, le taux moyen reste stable autour de 11 à 12 %, alors que les taux bancaires ont beaucoup bougé : selon Hugo Berthe, les bons porteurs de projet sont sollicités par toutes les plateformes, ce qui empêche les taux de baisser. Enfin, et c'est le point à surveiller, la durée des projets s'allonge : moins de 9 mois en 2021, plus de 2 ans pour les projets financés en 2026. Ton argent est donc immobilisé plus longtemps qu'aux débuts de la plateforme.
Au total, 172,8 M€ de capital et 31,6 M€ d'intérêts ont déjà été rendus aux investisseurs, et 484 projets ont été intégralement remboursés. Attention toutefois : parmi ces 484 projets, 117 ont été remboursés en retard (28,4 M€). Un projet « remboursé » n'est donc pas forcément un projet qui s'est déroulé comme prévu. Les chiffres de retards et de procédures, eux, sont détaillés dans la section consacrée aux retards et procédures.
Régulation et sécurité de la plateforme
La Première Brique dispose de l'agrément de prestataire de services de financement participatif (PSFP), le statut européen créé par le règlement de 2020 sur le financement participatif. Il a été délivré par l'AMF le 28 septembre 2023 sous le numéro FP-2023-15, pour l'activité de facilitation de l'octroi de prêts. Avant cela, elle était intermédiaire en financement participatif (IFP), l'ancien statut français.
Concrètement, cet agrément impose plusieurs protections :
une fiche d'informations clés pour chaque projet, avec les risques et les conditions du prêt ;
un test de connaissances et une simulation de ta capacité à supporter des pertes avant d'investir ;
un délai de réflexion de 4 jours pendant lequel un investisseur « non averti » peut annuler sa souscription sans frais ;
la publication annuelle des taux de défaut selon une méthode harmonisée ;
un plan de gestion extinctive : si la plateforme disparaissait, une autre structure reprendrait le suivi et le recouvrement de tous les projets en cours.
S'y ajoutent une assurance responsabilité civile professionnelle et le cantonnement des fonds chez Mangopay, dont La Première Brique est agent lié (d'où des vérifications d'identité assez poussées à l'inscription). La plateforme est contrôlée par l'AMF et l'ACPR.
Attention à ne pas te tromper sur ce que protège l'agrément : il encadre le fonctionnement de la plateforme, il ne garantit pas ton capital. Si un porteur de projet fait faillite, tu peux perdre de l'argent, agrément ou pas. Tout le détail sur les différents statuts est dans mon article sur la réglementation du financement participatif.
Comment investir sur La Première Brique, étape par étape
Voici la page d'inscription quand tu passes par mon lien : le code de parrainage FLR2AX est déjà pris en compte et le bonus de 1 % est affiché d'office.
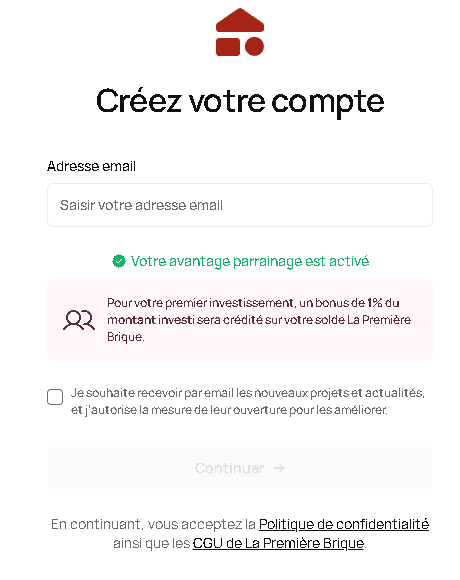
Crée ton compte avec ce lien de parrainage : le code FLR2AX est déjà renseigné et te donne 1 % de bonus sur ton premier investissement. Si tu l'oublies, tu peux encore l'ajouter tant que tu n'as pas investi.
Vérifie ton identité : pièce d'identité, justificatif de domicile et RIB. Tu passes aussi le test de connaissances imposé par la réglementation. Tu peux ouvrir un profil au nom d'une société sur le même compte.
Alimente ton porte-monnaie : par virement (sans plafond, plus rapide avec le virement intégré), par carte bancaire (500 € maximum par opération) ou par Apple Pay et Google Pay. Les dépôts sont gratuits.
Analyse les projets annoncés quelques jours avant l'ouverture de la collecte : fiche du projet, garanties, marge, expérience du porteur, documents (voir la section suivante).
Souscris à l'ouverture, dès 1 €, en saisissant si possible le code cadeau LF pour 1 % de cashback sur les projets éligibles. Une fois l'objectif atteint, une liste d'attente prend le relais en cas de désistement.
Encaisse les intérêts et le capital à l'échéance (ou chaque mois selon le projet). L'impôt est prélevé directement par la plateforme.
Réinvestis ou retire ton argent vers ton compte bancaire : le retrait est gratuit et prend 24 à 72 heures.
Interface et fiches projets
La qualité de l'information est un des grands points forts de La Première Brique, et elle s'est encore améliorée avec le nouveau site lancé fin 2025. Chaque projet dispose d'une fiche complète : présentation, type de bien, chiffres clés, localisation, plan de financement, conditions, garanties et documents à télécharger (contrat de prêt, fiche d'informations clés, plaquette détaillée). Elle est organisée en quatre onglets : En bref, Marché (prix au mètre carré du secteur, données locales), Financier (bilan prévisionnel) et Porteur de projet (expérience, opérations passées).
L'onglet Marché compare le prix de revente visé aux prix du secteur, et l'onglet Financier détaille le prix d'achat, les travaux et le coût de revient complet de l'opération :
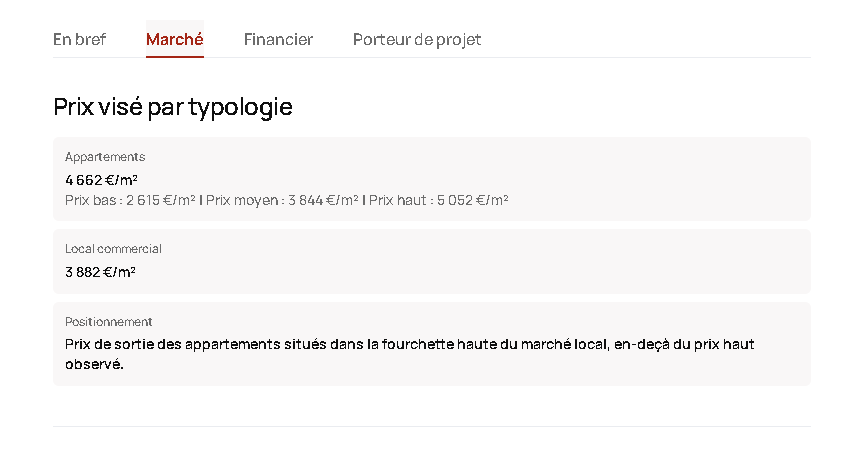
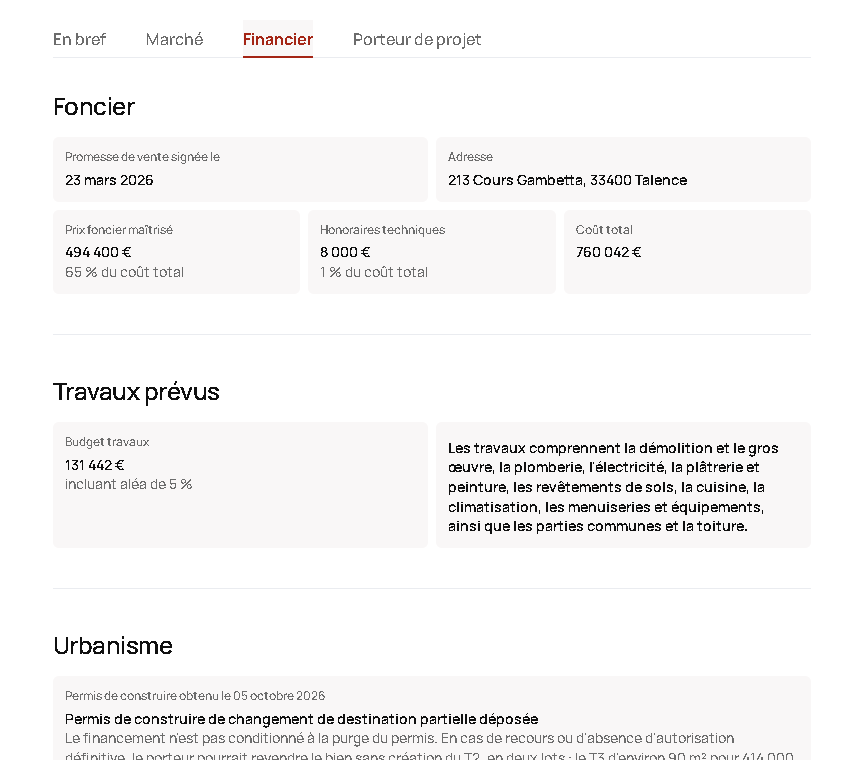
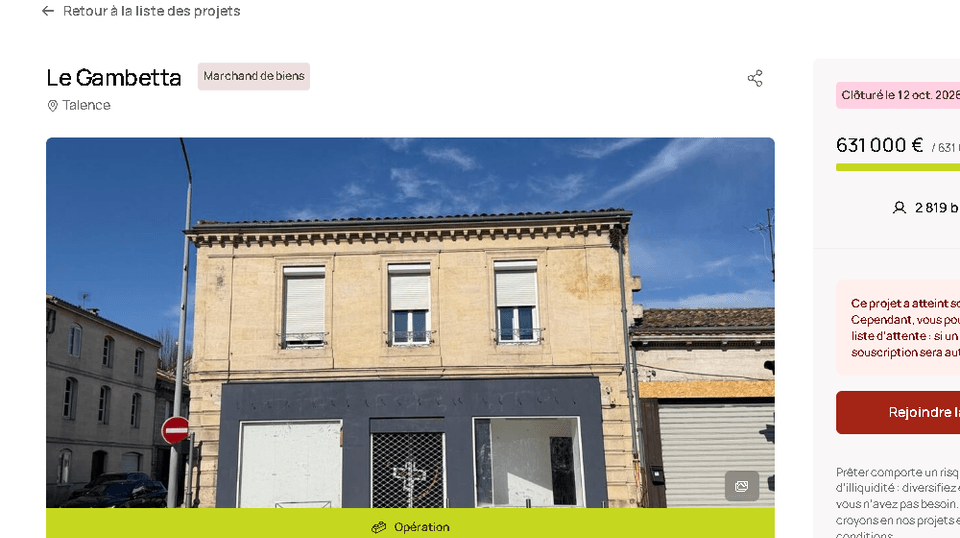
Ce que j'apprécie particulièrement, ce sont les blocs « Points forts » et « Points d'attention et solutions » : la plateforme écrit noir sur blanc les faiblesses du dossier (par exemple, aucun lot prévendu) et explique comment elle les compense. Peu de concurrents jouent autant la transparence.
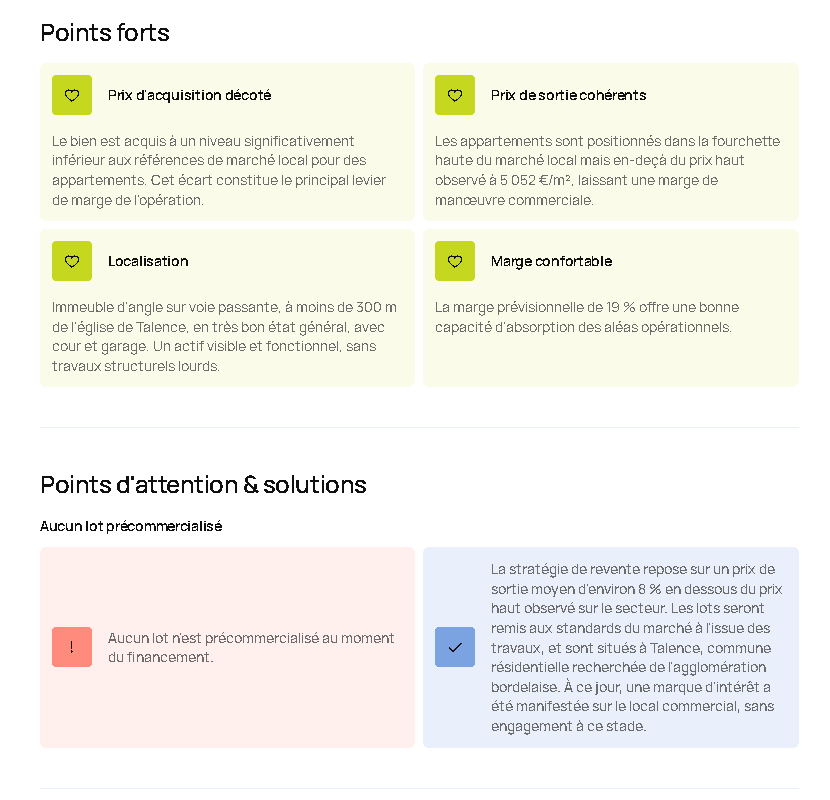
Trois ratios sont à regarder en priorité sur chaque fiche :
LTA (montant prêté rapporté au prix d'achat) et LTC (montant prêté rapporté au coût total de l'opération) : plus ils sont bas, plus le porteur a mis d'argent lui-même ;
LTV (montant prêté rapporté à la valeur du bien) : c'est la couverture de ta créance par la garantie ;
la marge prévisionnelle du porteur : personnellement, je vise au moins 20 % ; en dessous de 15 %, le moindre retard ou la moindre baisse de prix peut faire basculer l'opération.
Un réflexe que peu d'investisseurs ont : recalculer la marge à la durée maximale. Le bilan prévisionnel est construit sur la durée cible, or chaque mois de plus coûte des intérêts au porteur. Exemple simple : pour 500 000 € empruntés à 11 %, chaque mois supplémentaire coûte environ 4 600 € d'intérêts. Une opération prévue sur 6 mois mais qui dure 15 mois paie donc plus de 40 000 € d'intérêts en plus, et une marge affichée à 14 % peut fondre sous les 9 %. Plus l'écart entre durée cible et durée maximale est grand, plus la marge doit être confortable.
Étude de cas : le projet Le Gambetta
Pour que ce soit concret, voici comment je lis un projet récent, Le Gambetta, à Talence (Gironde), un dossier de marchand de biens collecté en octobre 2026 :
Critère | Le Gambetta et mon analyse |
|---|---|
Montant et taux | 631 000 € à 11,50 % par an, remboursement à la fin 👉 Taux dans la moyenne de la plateforme |
Durée | 12 mois visés, 6 à 24 mois possibles 👉 Écart important entre durée cible et durée maximale : marge à vérifier |
Opération | Achat et division d'un immeuble en un T3, un T2 avec garage et un local commercial 👉 Opération classique, sur un bien existant |
Marge | 19 % (environ 176 000 €) 👉 Correcte, mais juste sous les 20 % que je vise personnellement |
Apport du porteur | 129 042 €, soit environ 17 % du coût total 👉 Un peu faible : j'aime que l'apport du porteur dépasse 20 % |
Garanties | Hypothèque de premier rang (couverture de 76 %, puis 101 % après le premier versement) et caution personnelle de 757 200 € 👉 Bonne garantie, couverture un peu juste au démarrage |
Prévente | Aucun lot vendu au moment du financement 👉 Principal point faible, compensé par un prix de revente sous les prix hauts du secteur |
Mon critère personnel : j'aime que la marge et l'apport du porteur dépassent tous les deux 20 %. Avec 19 % de marge, 17 % d'apport et aucun lot prévendu, Le Gambetta ne coche pas toutes mes cases. Ce n'est qu'un exemple parmi d'autres : l'important est d'analyser tous les critères d'une fiche, pas seulement le taux affiché. Ce n'est pas un conseil d'investissement, juste ma façon de lire un dossier.
Le suivi est à la hauteur : notes d'information régulières sur l'avancement, pourcentage des fonds déjà versés au porteur, échéancier mensuel de tes remboursements, historique des documents. Côté outils, tu as une application mobile sur iPhone et Android et une synchronisation avec Finary. Seul vrai bémol : pas de support par téléphone, uniquement le chat et l'adresse contact@lapremierebrique.fr.
Les produits : opérations, locatif, Jimbots et solde rémunéré
Les opérations classiques (marchand de biens, promotion immobilière, lignes de trésorerie) sont détaillées plus haut. La plateforme propose aussi trois autres produits : le locatif, les Jimbots et le solde rémunéré. Voici d'abord un récapitulatif de toute la gamme, puis le détail de ces trois produits.
Produit | Rendement | Durée | Versement | Minimum |
|---|---|---|---|---|
Opérations (marchand de biens, promotion, trésorerie) | 11 à 13 % brut par an, fixe | 6 à 36 mois | Le plus souvent à la fin | 1 € |
Locatif (immobilier commercial) | Loyers de 6 à 9 % brut par an, plus une part de la plus-value | Jusqu'à 5 ans | Chaque mois | 1 € |
Solde rémunéré | 3 % brut par an, révisable | Sans durée | Chaque mois | Aucun |
Le locatif : l'immobilier commercial dès 1 €
Lancé fin mai 2026 avec un partenaire spécialisé dans les murs commerciaux (la société Myvesta, selon la presse), le locatif te permet de financer l'achat de murs commerciaux déjà loués à des enseignes (salle de sport, supérette, pharmacie...) et d'en toucher les loyers chaque mois, le 15. Le bien est détenu par une société dédiée, sécurisée par une double fiducie, et sa mise en vente est prévue à partir du 42e mois, au plus tard au bout de 5 ans. À la revente, tu récupères ton capital plus une part de l'éventuelle plus-value.
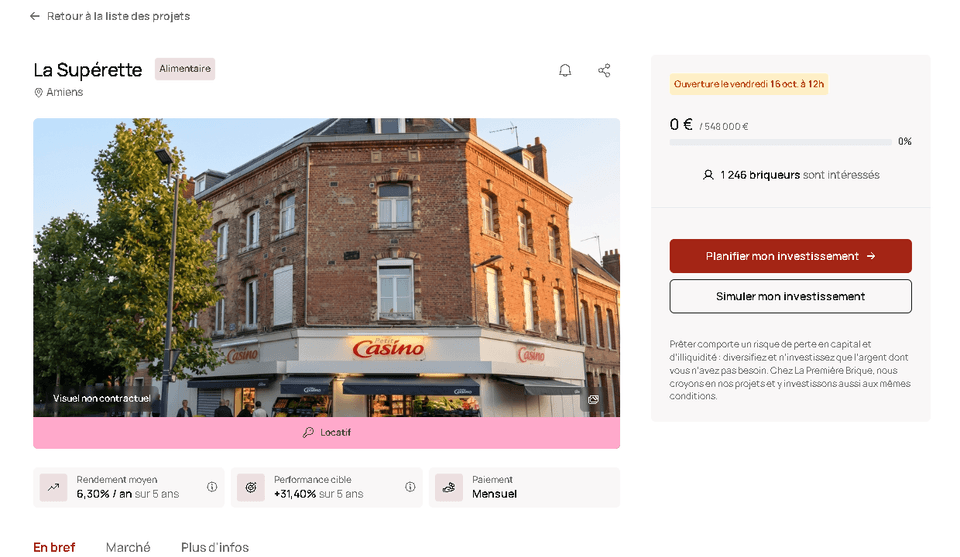
Au 30 septembre 2026, 5 projets locatifs ont été financés pour 4,8 M€, avec un rendement moyen de 6,2 % par an. C'est un produit très différent des opérations classiques : rendement plus faible mais versé chaque mois, durée beaucoup plus longue, et un capital qui dépend du prix de revente. Côté sélection, le partenaire reçoit une cinquantaine de dossiers par semaine et tout actif qui ne dégage pas au moins 6 % brut de loyers pour l'investisseur est écarté. Une double fiducie protège l'opération : l'une isole les biens des créanciers de l'opérateur, l'autre porte sur sa société de tête pour qu'un tiers reprenne la gestion s'il fait défaut. Si aucun acheteur n'est trouvé à l'échéance, les biens peuvent être refinancés pour permettre ta sortie.
Les frais, que tu ne paies pas directement mais qui réduisent ton rendement, sont plus élevés que sur les opérations classiques. Selon le centre d'aide de la plateforme :
Étape | Rémunération de La Première Brique |
|---|---|
Entrée | 5 % HT du montant collecté (structuration et distribution) |
Pendant la durée | 2,5 % HT des loyers encaissés |
Revente | 15 % de la plus-value au-delà du capital remboursé |
À la revente, la plus-value est partagée ainsi : 60 % pour les investisseurs, 25 % pour le partenaire et 15 % pour la plateforme. Le partenaire perçoit en plus sa propre rémunération de gestion. Avant d'investir, lis la fiche d'informations clés du projet pour connaître l'ensemble des frais. Côté fiscalité, loyers et plus-value sont soumis à la flat tax, prélevée directement par la plateforme.
Les Jimbots : le robot d'investissement
Depuis 2025, tu peux créer jusqu'à 5 robots, les Jimbots, qui investissent pour toi selon tes critères : montant par projet, plafond mensuel et budget total, taux minimum, durée maximale, type d'opération, garanties exigées (fiducie ou hypothèque de premier rang par exemple), couverture et marge minimales.
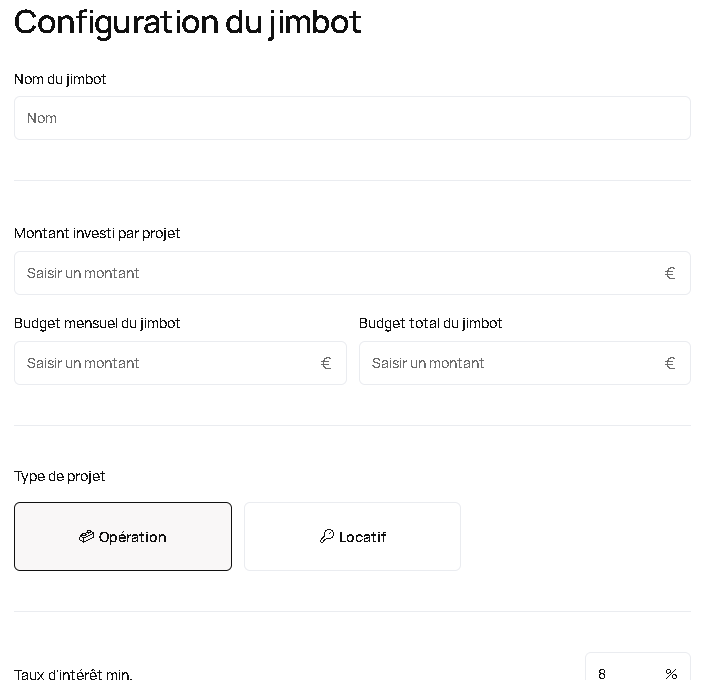
Les règles à connaître : les robots passent 15 secondes après le groupe 3, donc après les investisseurs connectés, et la priorité va à celui dont la dernière souscription est la plus ancienne. Tu reçois ensuite un e-mail et tu as 24 heures pour valider, sinon la réservation est annulée. Le robot ne saisit pas le code cadeau. Tu peux aussi programmer un Jimbot sur un seul projet repéré à l'avance, avec le bouton « Planifier mon investissement ». Le robot se désactive tout seul si ton solde est insuffisant ou si tu ne valides pas la souscription. Sur les petites collectes, il est souvent servi trop tard : les investisseurs connectés remplissent le projet avant lui. Plus de 6 800 investisseurs utilisaient déjà les Jimbots en 2025. Mon avis : c'est très pratique pour diversifier sans passer sa vie devant l'écran, mais le robot ne remplace pas l'analyse. Je t'explique mes réglages dans cette vidéo :
Le solde rémunéré
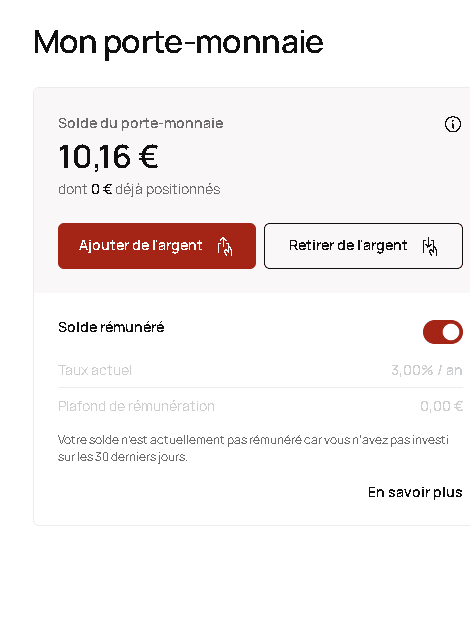
L'argent qui dort sur ton porte-monnaie est rémunéré à 3 % brut par an (le taux de lancement était de 5 %), calculé deux fois par mois et versé le 1er du mois suivant. Mais attention au plafond : seul un montant égal à ce que tu as investi sur les 30 derniers jours est rémunéré. C'est donc un petit bonus pour les investisseurs actifs, pas un livret. Exemple : avec 1 000 € sur ton porte-monnaie et au moins 1 000 € investis sur le mois écoulé, tu touches environ 2,50 € par mois. Le plafond global est de 1 M€. Fiscalement, ces intérêts relèvent de la flat tax, mais ils ne sont pas prélevés à la source comme les intérêts des projets : ils figurent sur ton IFU et tu dois les reporter toi-même dans ta déclaration.
Les garanties : ce qui protège vraiment ton capital
Chaque prêt est adossé à une ou plusieurs garanties, détaillées sur la fiche du projet. La Première Brique agit comme représentant de l'ensemble des prêteurs et les active elle-même en cas de problème. Voici les principales, de la plus protectrice à la plus fragile :
Fiducie-sûreté : le bien ou les titres de la société sont transférés à un tiers de confiance. C'est la garantie la plus solide, car elle reste efficace même en cas de procédure collective du porteur.
Hypothèque de premier rang : tu es remboursé en priorité sur la vente du bien. Très bonne garantie, mais elle peut être bloquée pendant une procédure collective et la revente aux enchères se fait souvent avec une décote.
Promesse d'affectation hypothécaire et garantie à première demande : moins directes, elles dépendent de la solidité de la structure qui les donne.
Caution personnelle du dirigeant : utile seulement s'il a un patrimoine important, et souvent difficile à faire jouer.
Nantissement de titres : tu as un droit sur les parts de la société qui porte le projet.
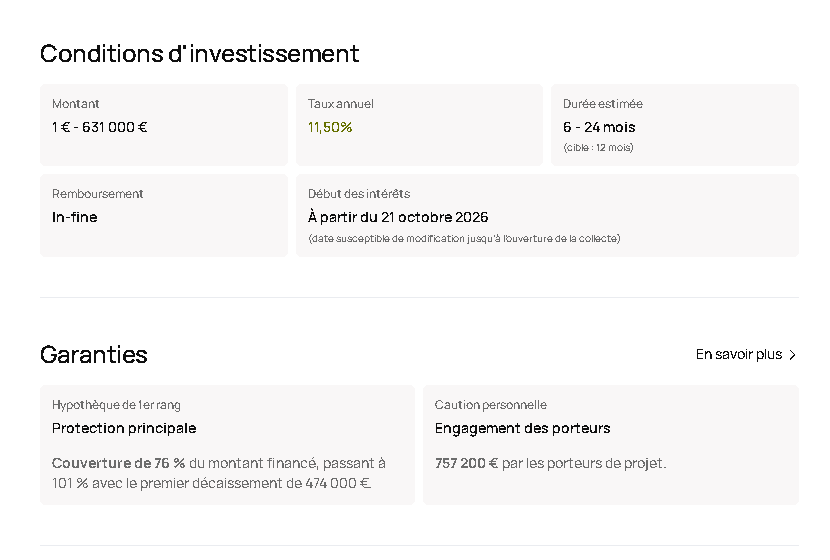
Bonne nouvelle : la plateforme a tiré les leçons des projets de 2021-2022. Depuis environ deux ans, elle ne finance quasiment plus que des projets avec hypothèque de premier rang ou fiducie, n'accepte plus de dossiers garantis par une simple caution, et verse les fonds de travaux au porteur au fil de l'eau, sur facture et photos. La couverture affichée est d'ailleurs calculée dans le pire des cas, comme si tous les fonds avaient déjà été versés. Ma règle personnelle : je n'investis que sur ces deux garanties, avec une couverture d'au moins 100 %, et idéalement 130 %.
Retards, procédures et taux de défaut : les vrais chiffres
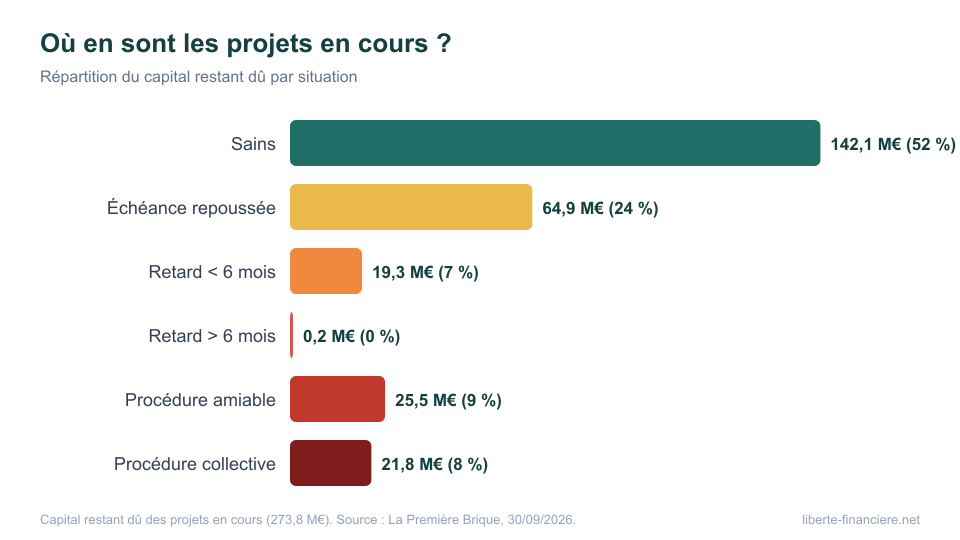
C'est LE sujet qui fâche, et je préfère te donner les chiffres bruts. Voici la situation des 425 projets encore en cours au 30 septembre 2026 :
Situation | Projets | Capital restant dû |
|---|---|---|
Sains, dans les délais | 209 | 142,1 M€ |
Échéance repoussée (prolongation), mais respectée | 108 | 64,9 M€ |
Retard de moins de 6 mois | 24 | 19,3 M€ |
Retard de plus de 6 mois | 1 | 0,2 M€ |
Procédure amiable | 41 | 25,5 M€ |
Procédure collective ou judiciaire | 42 | 21,8 M€ |
Perte définitive | 0 | 0 € |
Selon la façon de compter, tu vas lire des taux très différents sur internet, et c'est normal :
9,2 % : le taux de défaut réglementaire publié par la plateforme (prêts en retard de plus de 90 jours ou dont les garanties vont probablement être activées), rapporté à tout ce qui a été financé.
10,6 % : les projets en procédure ou en retard de plus de 6 mois (47,5 M€), rapportés aux 446,6 M€ financés.
17 % : ces mêmes 47,5 M€ rapportés au seul capital encore en cours (273,8 M€). C'est à mon avis le chiffre le plus parlant, car il ne mélange pas les projets terminés avec ceux qui ne le sont pas.
Plus de 40 % de l'encours si tu ajoutes les projets prolongés et les retards de moins de 6 mois. Les prolongations ne sont pas comptées comme des retards dans les indicateurs officiels, alors qu'elles allongent la durée de ton placement.
Le détail par année de financement est encore plus instructif. Le taux de défaut réglementaire atteint 13,9 % pour les projets financés en 2022 et 15,9 % pour 2023, puis redescend à 11,5 % pour 2024 et 6 % pour 2025 (des projets encore jeunes, donc à surveiller). Ce sont les projets lancés juste avant la hausse des taux et la chute des ventes immobilières qui souffrent. Pour comparer avec les autres plateformes, regarde ma page Indicateurs de performance.
Pour aller plus loin, voici, pour chaque année de financement, la part du montant prêté qui est aujourd'hui en difficulté, selon que l'on compte ou non les prolongations :
Année | Défaut réglementaire | Procédure ou retard > 6 mois | Avec les prolongations | Remboursés en retard |
|---|---|---|---|---|
2021 | 0 % | 0 % | 1,3 % | 15 sur 65 |
2022 | 13,9 % | 16,7 % | 24,9 % | 42 sur 113 |
2023 | 15,9 % | 16,9 % | 32,3 % | 48 sur 130 |
2024 | 11,5 % | 16,6 % | 47,2 % | 12 sur 95 |
2025 | 6,0 % | 10,2 % | 19,8 % | 0 sur 56 |
2026 | 0 % | 0 % | 9,1 % | 0 sur 12 |
Calculs à partir des indicateurs publiés par la plateforme au 30 septembre 2026, en pourcentage du montant financé chaque année.
Le chiffre qui m'interpelle : près de la moitié des montants financés en 2024 ont vu leur échéance repoussée ou sont en difficulté. Les projets 2024 sont moins souvent en procédure que ceux de 2022-2023, mais beaucoup ont été prolongés. Les mois qui viennent diront si ces prolongations se terminent par des remboursements ou par de nouvelles procédures.
Comment La Première Brique gère un projet en retard
J'ai interrogé Hugo Berthe et le responsable juridique de la plateforme sur ce point précis. Voici le processus :
Pénalité de retard : dès la date limite de remboursement dépassée, le taux augmente jusqu'à 5 points (un projet à 11 % passe à 16 %). C'est bien plus dissuasif que les 1 à 2 points habituels chez les concurrents. Revers de la médaille, selon certains investisseurs : une pénalité aussi lourde peut pousser un porteur déjà en difficulté vers la faillite plutôt que vers un accord. En contrepartie, le porteur doit vendre son bien moins cher s'il dépasse la durée cible, ce qui l'incite à ne pas traîner.
Mais attention, ces 5 % restent théoriques : la plateforme peut soumettre aux investisseurs un vote pour réduire ou lever la pénalité. J'ai déjà voté pour une levée ponctuelle, quand le marchand de biens avait eu un vrai problème personnel, mais la plupart du temps je vote contre, car cette pénalité fait partie de son engagement contractuel. Beaucoup d'investisseurs sont d'ailleurs gênés de voir cet engagement initial remis en cause par un vote. Et quand le projet n'est plus viable du tout, la pénalité ne veut plus dire grand-chose : ce sont les intérêts, voire le capital, qui sont en jeu.
Prolongation : quand le projet avance mais a besoin de plus de temps, une prolongation de 12 mois est proposée, parfois avec un vote des investisseurs, notamment sur l'éventuelle suppression des pénalités. Attention : si la communauté accepte de lever les pénalités ou de baisser le taux pour sauver l'opération, ton rendement sur la période prolongée peut tomber bien en dessous du taux initial. Des investisseurs ont ainsi vu un projet prévu sur 16 mois durer près de 3 ans, avec un taux ramené autour de 4 % sur la dernière année, tout en récupérant leur capital.
Phase amiable puis précontentieuse : le chargé d'affaires refait le point, puis le directeur des projets reprend le dossier avec un avocat. Un porteur qui ne répond plus voit arriver un avocat en quelques jours.
Contentieux : activation des garanties, déclaration de la créance en cas de procédure collective (toutes ont été admises jusqu'ici). Une procédure dure en pratique de 1 à 3 ans.
Deux détails importants. Les frais d'avocat sont contractuellement à la charge des investisseurs, mais la plateforme les avance et ne se les fait rembourser que si tout est recouvré, ce qui est plus favorable que chez beaucoup de concurrents qui prélèvent une commission sur les sommes récupérées. Et il n'y a toujours aucune perte définitive, mais Hugo Berthe a reconnu début 2026 qu'un premier dossier, le projet Le Bartholomé, devrait entraîner une perte en capital ; dans ce cas, la plateforme renonce à sa commission en proportion de la perte. Le « zéro perte » n'est donc vrai que sur le papier : avec les procédures judiciaires en cours, d'autres pertes suivront inévitablement.
Liquidité : peut-on sortir avant la fin ?
Non. Une fois ton argent prêté, il est bloqué jusqu'au remboursement du projet, qui peut arriver plus tôt que prévu (remboursement anticipé) ou plus tard (prolongation, retard). Il n'existe pas encore de marché secondaire pour revendre tes prêts à d'autres investisseurs : Hugo Berthe l'a annoncé pour 2026 et la plateforme indique y travailler, mais il n'est pas disponible à ce jour. Le délai de réflexion de 4 jours après une souscription reste la seule façon d'annuler un investissement.
En pratique, avec un portefeuille de plusieurs dizaines de projets, des remboursements tombent presque chaque mois, ce qui crée une forme de liquidité naturelle. Mais ne place sur La Première Brique que de l'argent dont tu n'auras pas besoin pendant au moins 2 à 3 ans, en tenant compte des retards possibles.
Les risques à connaître
Perte en capital : si un porteur fait faillite et que la vente du bien ne couvre pas la dette, tu peux perdre une partie de ton argent. Les garanties limitent ce risque, elles ne le suppriment pas.
Retards et immobilisation : c'est le risque le plus fréquent. Un projet prévu sur 18 mois peut durer 3 ans, et même si la pénalité compense en partie, ton argent ne travaille pas ailleurs.
Marché immobilier : une baisse des prix ou un ralentissement des ventes réduit la marge des marchands de biens et peut transformer une opération rentable en opération à perte.
Concentration : la plateforme travaille beaucoup avec des porteurs récurrents. Évite d'avoir une grosse part de ton portefeuille chez un même opérateur.
Risque plateforme : en cas de défaillance de La Première Brique, tes fonds restent chez Mangopay et le plan de gestion extinctive prend le relais, mais le recouvrement serait sans doute plus lent.
Ma règle de base : le crowdfunding immobilier ne doit représenter qu'une partie de ton patrimoine, et il faut diversifier sur beaucoup de projets (le ticket à 1 € le permet facilement) et sur plusieurs plateformes.
Fiscalité en France
Les intérêts sont des revenus de capitaux mobiliers. Pour un particulier résident fiscal français, ils sont soumis à la flat tax de 31,4 % en 2026 (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux). Bonne nouvelle : pour les intérêts des projets, tout est automatique. La plateforme prélève l'impôt à chaque versement, le reverse à l'administration et t'envoie chaque année un imprimé fiscal unique (IFU) ; les montants sont préremplis dans ta déclaration de revenus. Pas de formulaire de compte étranger à remplir, contrairement aux plateformes de prêt européennes.
Pour te donner un ordre de grandeur : 1 000 € investis à 11,5 % sur 18 mois rapportent 172,50 € d'intérêts bruts. Après la flat tax de 31,4 %, il te reste 118,33 €, soit environ 7,9 % net par an, à condition que le projet soit remboursé à l'heure. Sur un portefeuille réel, il faut ensuite tenir compte des retards (qui allongent la durée) et des éventuelles pertes : c'est pour cela que la diversification sur beaucoup de projets est indispensable.
Option pour le barème progressif : intéressante si ta tranche d'imposition est à 0 ou 11 %, l'option se fait dans ta déclaration et concerne tous tes revenus de placement.
Dispense de l'acompte de 12,8 % : possible si ton revenu fiscal de référence est inférieur à 25 000 € (50 000 € pour un couple), sur demande avant le 30 novembre pour l'année suivante.
Pertes : les pertes en capital sur ce type de prêts sont imputables sur les intérêts de même nature de l'année et des 5 années suivantes.
Société : les intérêts sont des produits financiers intégrés à ton résultat, sans prélèvement par la plateforme.
PEA-PME : les projets ne sont pas éligibles.
IFI : tes prêts sont des créances, pas de l'immobilier détenu, ils n'entrent donc pas dans l'impôt sur la fortune immobilière.
Solde rémunéré : seule exception à l'automatisme, ses intérêts ne sont pas prélevés à la source et sont à reporter toi-même à partir de l'IFU.
La Première Brique face à ses concurrents
Critère |
|
|
|
|
|---|---|---|---|---|
Ticket minimum | 1 € | 10 € | 100 € | 500 € |
Montant financé | 447 M€ | 361 M€ | 112 M€ | 454 M€ |
Incidents * | 10,6 % | 6,9 % | 20,5 % | 22,6 % |
Agrément PSFP | Oui | Oui | Oui | Oui |
🎁 Bonus |
* Incidents : procédures et retards de plus de 6 mois, en % du montant financé. Chiffres relevés en septembre 2026, selon les indicateurs publiés par chaque plateforme.
Pour situer La Première Brique par rapport à l'ensemble du secteur, la moyenne d'environ 45 plateformes de crowdfunding immobilier tourne autour de 9,4 % de taux, 28 mois de durée moyenne et 13 % de défaut, contre 11,4 %, 16 mois et un peu plus de 10 % chez La Première Brique. D'autres grands acteurs ont été plus touchés : environ 19 % d'incidents chez ClubFunding, 22 % chez WiSEED, 31 % chez Homunity et 35 % chez Anaxago, selon les relevés de septembre 2026.
Mon analyse : Bricks affiche moins d'incidents, mais une grande partie de ses projets en prêt est récente, donc pas encore arrivée à échéance ; il faudra juger dans deux ans. Baltis et Raizers ont été plus durement touchés par la crise, avec des projets de promotion plus gros. La Première Brique a longtemps fait mieux que la moyenne, grâce à ses opérations de marchands de biens et parce qu'elle avait peu financé avant 2022. C'est moins vrai aujourd'hui, car ses indicateurs se sont dégradés ces derniers mois : tu peux suivre leur évolution sur ma page indicateurs de performance. J'ai comparé Bricks et La Première Brique en détail dans cette vidéo :
Tu peux retrouver toutes les plateformes et leurs offres de bienvenue sur ma page Bonus et parrainage.
Mon expérience chiffrée sur La Première Brique
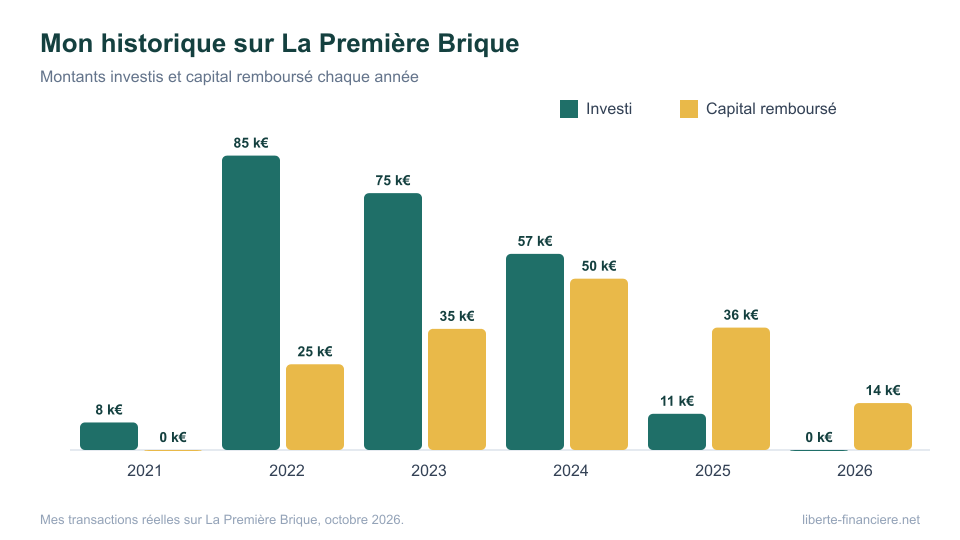
J'ai fait mon premier dépôt le 3 novembre 2021 et financé mon premier projet, « Le République Club », quelques semaines plus tard. Depuis, La Première Brique a été le cœur de ma poche de crowdfunding immobilier. Voici mon bilan à ce jour, tiré de l'historique complet de mes transactions :
144 projets financés pour 235 474 € investis au total (en comptant le réinvestissement des remboursements) ;
158 947 € de capital déjà remboursé et 28 371 € d'intérêts bruts encaissés, dont 8 609 € prélevés au titre des impôts et prélèvements sociaux ;
85 projets intégralement remboursés, 26 partiellement, 33 sans remboursement à ce jour ;
environ 76 600 € encore investis, dont près de 54 500 € sur 45 projets financés il y a plus de 18 mois et donc au-delà de leur durée prévue ;
aucune perte définitive actée pour l'instant, mais ce n'est qu'une question de temps : la perte est quasiment certaine sur le projet Le Bartholomé, et plusieurs de mes projets sont en procédure judiciaire.
Année | Montant investi | Nouveaux projets | Capital remboursé | Intérêts bruts |
|---|---|---|---|---|
2021 | 8 000 € | 4 | 0 € | 0 € |
2022 | 85 464 € | 47 | 24 890 € | 1 459 € |
2023 | 74 568 € | 53 | 35 173 € | 5 396 € |
2024 | 56 939 € | 36 | 49 735 € | 8 220 € |
2025 | 10 503 € | 8 | 35 528 € | 9 489 € |
2026 | 0 € | 0 | 13 621 € | 3 807 € |
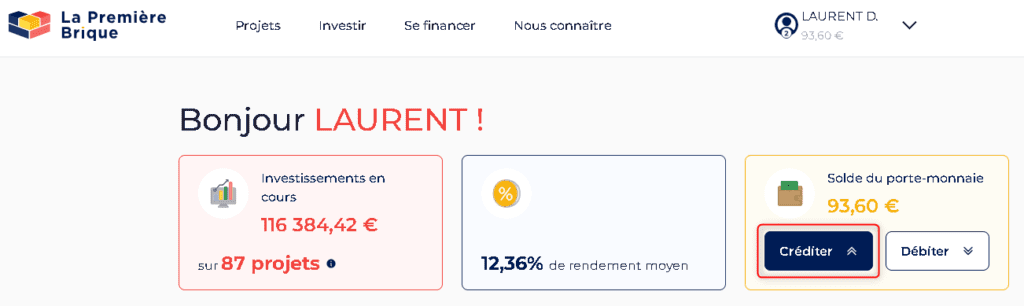
Pour la petite histoire, fin 2024, sur l'ancienne interface, j'avais plus de 116 000 € investis sur 87 projets en cours, avec un rendement moyen affiché de 12,36 % bonus compris. C'était le sommet de mon exposition à la plateforme.
Et voici mon tableau de bord personnel aujourd'hui. La plateforme affiche 76 566 € encore investis sur 58 projets, avec un taux moyen affiché de 14,11 % par an.
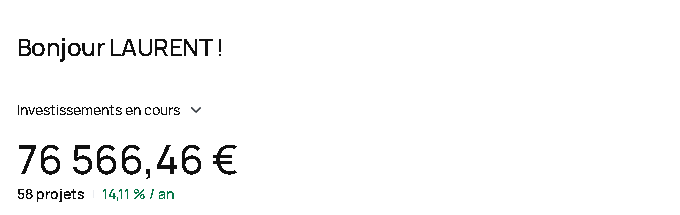
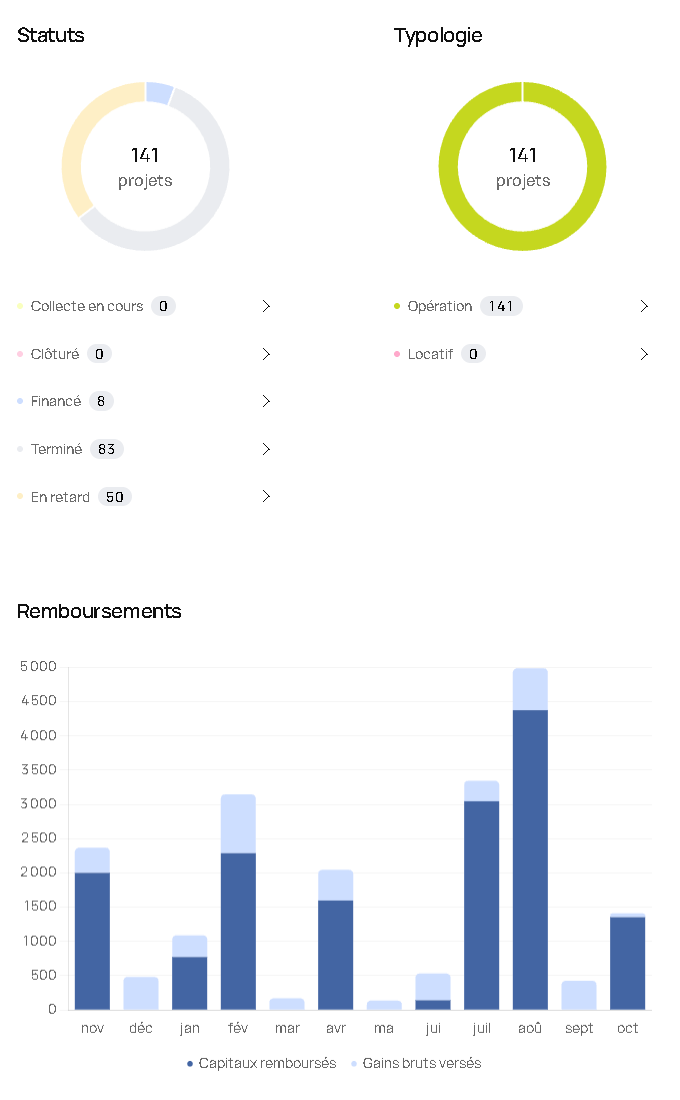
Le détail par statut est encore plus parlant : sur mes 141 projets, 83 sont terminés, 8 sont en cours dans les délais et 50 sont en retard. Autrement dit, la quasi-totalité de ce qu'il me reste à récupérer a dépassé sa date prévue. Le graphique des remboursements montre que l'argent continue malgré tout de rentrer chaque mois, parfois par grosses vagues quand plusieurs projets se débloquent.
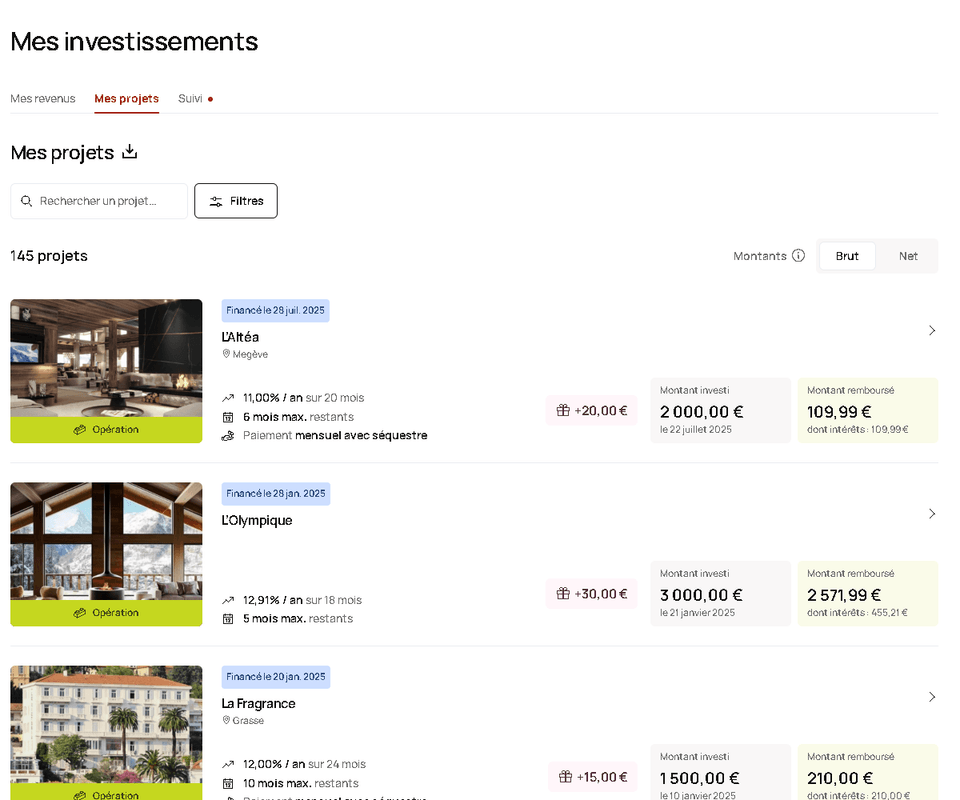
Chaque projet est suivi dans l'onglet « Mes investissements » : montant investi, taux, durée restante, montant déjà remboursé et bonus perçu.
Tu le vois dans le tableau : j'ai très fortement investi en 2022 et 2023, puis j'ai réduit la voilure, pour deux raisons. D'abord, j'étais trop exposé : La Première Brique représentait à un moment près de la moitié de mes placements hors immobilier physique, ce qui faisait reposer beaucoup trop sur une seule plateforme. Ensuite et surtout, le marché immobilier français est morose : ventes en berne, prix sous pression, marges des marchands de biens qui fondent. Tout le crowdfunding immobilier en souffre, et La Première Brique n'y échappe pas, même si elle garde de vrais avantages, à commencer par un suivi des projets bien supérieur à celui de beaucoup d'autres plateformes. En 2026, je n'ai fait aucun nouvel investissement : j'ai beaucoup investi par le passé et je suis désormais en phase de réduction de mon portefeuille, vu les risques. J'attends que les projets se remboursent petit à petit, en espérant m'en sortir par le haut sur la plupart d'entre eux. Je reviendrai sans doute plus tard, si le marché redevient porteur.
Côté résultat, mon taux de rendement interne sur la plateforme reste positif, mais il est nettement en dessous des 11 à 12 % affichés sur les projets. C'est la conséquence directe du contexte : mes projets de 2022-2023 sont ceux qui accumulent les retards, comme le montrent les statistiques par année plus haut, et un capital immobilisé plus longtemps fait mécaniquement baisser le rendement annuel réel.
Ma grille de sélection, que j'applique toujours : hypothèque de premier rang ou fiducie uniquement, couverture de la dette d'au moins 100 %, marge du porteur d'au moins 20 % (9 à 10 %, c'est trop juste), un porteur expérimenté dont l'apport dépasse lui aussi 20 %, un prix de revente cohérent avec le marché local, et pas trop de projets chez le même opérateur. Je note aussi pourquoi j'ai investi, pour pouvoir juger mes choix un an plus tard.
Ce que disent les autres investisseurs
Mon avis n'est qu'un avis parmi d'autres, alors voici ce qui ressort des notes et des commentaires publics :
Source | Note |
|---|---|
4,4 / 5 (1 591 avis) | |
Avis Google | 4,5 / 5 (plus de 800 avis) |
Ce qui revient en positif : la simplicité, le ticket à 1 €, la qualité des fiches projets, la réactivité du support par chat et la transparence des dirigeants lors des événements et webinaires.
Ce qui revient en négatif : les retards et les prolongations « à répétition » sur certains projets, et, sur certains projets, une communication qui gagnerait à être un peu plus fréquente quand un dossier se dégrade.
Mon conseil : lis les avis négatifs, ils portent presque tous sur les projets de 2022-2023, ce qui rejoint exactement les chiffres présentés plus haut.
⚖️ Avantages et inconvénients
✅ Avantages
📈 Rendement parmi les plus élevés du marché (11,4 % en moyenne), avec une pénalité de retard dissuasive.
🧱 Ticket de 1 € et aucun frais (dépôt, investissement, retrait).
🔍 Transparence : fiches détaillées, points d'attention assumés, suivi régulier, dirigeants accessibles.
🏢 Société solide : rentable, agréée PSFP, fondateurs eux-mêmes gros investisseurs.
🧾 Fiscalité automatique, sans formalités.
🤖 Outils : Jimbots, solde rémunéré, application, offre locative pour diversifier.
⚠️ Inconvénients
Le principal inconvénient : les retards, importants sur les projets 2022 et 2023, avec des durées qui s'allongent, des procédures judiciaires en cours et des pertes à venir.
Intérêts le plus souvent versés à la fin du projet.
Pas de marché secondaire à ce jour, argent bloqué jusqu'au remboursement.
Pas de support téléphonique et pas d'éligibilité au PEA-PME.
La Première Brique, pour qui ?
✅ La Première Brique est faite pour toi si :
tu cherches un rendement supérieur aux livrets et aux fonds euros, en acceptant un risque de perte en capital ;
tu peux immobiliser ton argent 2 à 3 ans, voire plus en cas de retard ;
tu veux te diversifier dans l'immobilier sans gérer de locataire, avec de petits montants ;
tu es prêt à lire les fiches projets, ou à régler un Jimbot avec des critères stricts.
⚠️ Passe ton chemin si :
tu as besoin de cet argent à court terme ou il s'agit de ton épargne de précaution ;
tu ne supportes pas l'idée d'un retard de plusieurs mois ou d'une perte ;
tu veux des revenus réguliers chaque mois (regarde plutôt l'offre locative).
Côté dosage, je te conseille de ne pas mettre plus de 10 à 15 % de ton épargne sur une seule plateforme, et de répartir chaque montant sur au moins une vingtaine de projets différents. Si tu hésites entre le crowdfunding et la pierre-papier, garde en tête qu'une SCPI distribue autour de 5 % par an, avec une liquidité et des risques différents.
Codes bonus et parrainage La Première Brique
Deux codes se cumulent :
Code parrainage FLR2AX, à l'inscription : 1 % de bonus sur ton premier investissement. Il est déjà renseigné si tu passes par mon lien.
Code cadeau LF, à chaque souscription : 1 % de cashback sur les projets éligibles (environ la moitié des projets), versé quelques jours après la clôture de la collecte.
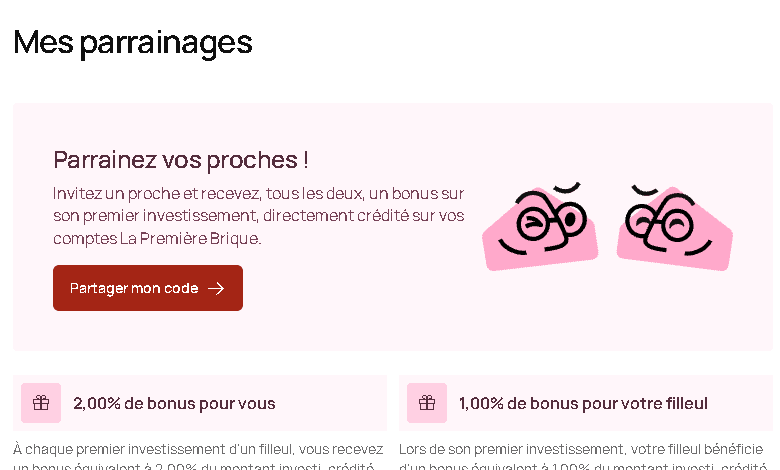
Une fois inscrit, tu peux parrainer tes proches à ton tour : tu touches 2 % de leur premier investissement et eux 1 %. Tout le détail, avec la marche à suivre en images, est sur ma page code bonus La Première Brique.
Questions fréquentes sur La Première Brique
La Première Brique est-elle fiable ?
Oui, c'est une société française rentable, agréée par l'AMF depuis 2023, qui a financé plus de 900 projets et rendu plus de 200 M€ aux investisseurs, sans perte définitive actée à ce jour. Mais des pertes devraient arriver : celle du projet Le Bartholomé est quasiment connue, et d'autres dossiers sont en procédure judiciaire. Fiable ne veut pas dire aucuns risques : environ 17 % du capital en cours est en procédure ou en retard de plus de 6 mois (voir les vrais chiffres). Il faudra être patient pour espérer une issue positive.
Quel rendement réel peut-on espérer ?
Les projets affichent 11 à 13 % brut par an, soit environ 7,5 à 9 % net après la flat tax. Le rendement réel dépend ensuite des retards (qui allongent la durée, mais déclenchent des pénalités) et des éventuelles pertes. Le bonus de parrainage et le code cadeau améliorent un peu le résultat.
Quel est le montant minimum pour investir ?
1 € par projet. Le montant maximum varie selon la taille de la collecte. Les dépôts par carte sont limités à 500 € par opération, le virement n'a pas de plafond.
Quels sont les frais ?
Aucun pour l'investisseur sur les opérations classiques : la plateforme se rémunère par une commission payée par le porteur de projet. Pour le locatif, vérifie les frais dans la fiche d'informations clés de chaque projet.
Peut-on récupérer son argent avant la fin d'un projet ?
Non, il n'y a pas encore de marché secondaire. Seul l'argent non investi sur ton porte-monnaie peut être retiré à tout moment, gratuitement, en 24 à 72 heures.
Que se passe-t-il si La Première Brique fait faillite ?
Tes fonds sont conservés chez Mangopay, séparés de ceux de la plateforme, et tes prêts restent dus par les porteurs de projet. Un plan de gestion extinctive prévoit qu'une autre structure reprenne le suivi et le recouvrement des projets en cours.
Comment sont imposés les intérêts ?
À la flat tax de 31,4 %, prélevée directement par la plateforme, avec un IFU envoyé chaque année et des montants préremplis dans ta déclaration. Tu peux opter pour le barème progressif si ta tranche d'imposition est basse.
Est-il encore difficile d'investir sur un projet ?
Beaucoup moins qu'avant : la frénésie des années 2022 à 2024, où les projets partaient en quelques secondes, est retombée. Pour les projets les plus demandés, prépare ton argent à l'avance, sois connecté à l'ouverture, utilise les Jimbots et applique mes 11 astuces pour investir sur La Première Brique.
Peut-on investir via une société ?
Oui, tu peux ajouter un profil société à ton compte. Les intérêts sont alors des produits financiers de la société, sans prélèvement par la plateforme. Les projets ne sont en revanche pas éligibles au PEA-PME.
Mon projet est prolongé : est-ce que je touche encore des intérêts ?
Oui, les intérêts continuent de courir pendant la prolongation. En retard, la pénalité peut ajouter jusqu'à 5 points au taux, mais si les investisseurs votent sa suppression ou une baisse de taux pour sauver l'opération, ton rendement sur cette période sera plus faible que prévu.
Combien de projets pour bien diversifier ?
Vise au moins une vingtaine de projets, de porteurs et de régions différents, avec des tickets identiques. Le ticket à 1 € permet de commencer petit, et les Jimbots aident à étaler tes investissements dans le temps.
Peut-on investir depuis l'étranger ?
Oui, les résidents de l'Union européenne peuvent ouvrir un compte, à l'exception des personnes considérées comme américaines par le fisc des États-Unis et des pays sous sanctions. La fiscalité dépend alors de ton pays de résidence (voir la section fiscalité).
Les prêts entrent-ils dans l'IFI ?
Non. Tu détiens des créances sur des sociétés, pas de l'immobilier : elles ne sont pas soumises à l'impôt sur la fortune immobilière.
Peut-on annuler un investissement ?
Oui, pendant le délai de réflexion de 4 jours qui suit la souscription. Après, tu es engagé jusqu'au remboursement du projet. Une réservation faite par un Jimbot s'annule simplement en ne la validant pas dans les 24 heures.
Quel code bonus utiliser ?
Le code parrainage FLR2AX à l'inscription (1 % sur ton premier investissement), puis le code cadeau LF sur les projets éligibles (1 % de cashback). Détails sur ma page code bonus La Première Brique.
Conclusion : mon avis sur La Première Brique
Après cinq ans et 144 projets, La Première Brique reste pour moi l'une des toutes meilleures plateformes de crowdfunding immobilier en France : un rendement élevé, aucun frais, un ticket à 1 €, une bonne transparence, une équipe qui investit son propre argent et qui vient s'expliquer quand ça va moins bien. Elle a aussi su évoluer, avec des garanties renforcées, les Jimbots, le solde rémunéré et le locatif.
Mais elle n'échappe pas à la morosité du marché immobilier français : les projets de 2022 et 2023 accumulent les retards, les durées s'allongent, une première perte est annoncée sur le projet Le Bartholomé, et mon rendement réel, toujours positif, reste en dessous des taux affichés. Ses indicateurs se dégradent, d'autres pertes suivront sans doute, et le suivi des projets, même s'il reste parmi les meilleurs du marché, n'est pas parfait et ne fait pas de miracle quand un porteur fait faillite. La plateforme est attendue au tournant sur le recouvrement de ces dossiers. Si je n'y investis plus pour l'instant, c'est surtout parce que j'y suis déjà très exposé : sinon, je continuerais. Mon conseil : vas-y progressivement, sélectionne les projets avec des garanties solides (fiducie ou hypothèque de premier rang), diversifie au maximum et ne mets pas tous tes œufs dans le même panier.
Si tu veux te lancer, ouvre ton compte La Première Brique avec 1 % de bonus. Et pour échanger sur les projets avec d'autres investisseurs, rejoins mon groupe Telegram.
Et comme toujours, ne lâche RIEN !
Dernière mise à jour : octobre 2026.
J'ai financé mon premier projet sur La Première Brique en novembre 2021. Cinq ans plus tard, j'y ai investi au total plus de 235 000 € répartis sur 144 projets, j'ai interviewé plusieurs fois ses dirigeants et j'ai analysé des dizaines de projets en vidéo. Autant te dire que je connais la plateforme de l'intérieur, avec ses très bons côtés et ses zones de fragilité.
Dans cet avis, je te détaille tout : l'histoire et l'équipe, le fonctionnement des prêts, les vrais chiffres de retards et de procédures, les garanties, les Jimbots, le solde rémunéré, la nouvelle offre locative, la fiscalité, mon expérience chiffrée et la comparaison avec les concurrents. L'objectif : que tu puisses décider en connaissance de cause, pas sur la base d'un rendement affiché.
Cet article n'est pas sponsorisé par La Première Brique. Certains liens sont affiliés : si tu t'inscris avec mon lien et le code FLR2AX, tu touches 1 % de bonus sur ton premier investissement, et tu soutiens mon travail sans aucun surcoût.
Pour te situer : avec près de 450 M€ financés, La Première Brique joue dans la même cour que Bricks ou Raizers, loin devant la plupart des plateformes de crowdfunding immobilier françaises, et tout cela en à peine sept ans. Son taux moyen de 11,4 % la place dans le haut du marché. Tu retrouves ses indicateurs, année par année et à côté de ceux des autres plateformes, sur ma page Indicateurs de performance.
Ma vidéo : mon avis sur La Première Brique
Si tu préfères le format vidéo, voici mon retour d'expérience détaillé sur La Première Brique : mes points forts, mes points faibles, le dossier des retards et ma grille de sélection des projets.
De 7 500 € à plus de 440 M€ : l'histoire de La Première Brique
L'idée naît en 2018 à Lyon. La société La Première Brique SAS est créée le 25 février 2019 avec 7 500 € de capital de départ (RCS Lyon 848 713 442, capital social de 150 000 € aujourd'hui), avec son siège au 91 cours Charlemagne, 69002 Lyon.
Les débuts sont modestes : 3 projets en 2019 pour 430 000 €, 10 projets en 2020. Les premiers salariés arrivent fin 2020, à l'incubateur HUB 612. Puis tout s'accélère : 13 M€ financés en 2021, 35 M€ en 2022, 72 M€ en 2023, 96 M€ en 2024 et 131,5 M€ en 2025. La plateforme revendique aujourd'hui plus de 220 000 inscrits (les fameux « briqueurs »).
Deux points me plaisent dans ce parcours. D'abord, la société a été rentable dès sa première année et s'est développée sans force commerciale, essentiellement par le bouche-à-oreille et le parrainage. Ses comptes 2024 affichent 6,46 M€ de chiffre d'affaires pour 2,12 M€ de bénéfice, ce qui est rare dans le secteur. Ensuite, la plateforme est restée concentrée sur son métier : la dette immobilière.
Les étapes clés : agrément européen PSFP en septembre 2023, application mobile fin 2024, puis en 2025 l'entrée au capital de deux fonds, iXO Private Equity et Elige Capital, en minoritaires, ainsi qu'une nouvelle identité visuelle. En 2026, deux grosses nouveautés : les projets locatifs (immobilier commercial) et la rémunération du solde non investi. J'y reviens plus bas.
Les fondateurs : Hugo Berthe et Thomas Danset
La Première Brique, c'est avant tout l'histoire de deux Lyonnais, Hugo Berthe et Thomas Danset, qui ont lancé la plateforme en 2019 avec 7 500 € et la dirigent toujours ensemble : Hugo comme président, Thomas comme directeur général.
Hugo Berthe est le cofondateur et président de La Première Brique (LinkedIn). C'est le visage de la plateforme : il anime les événements investisseurs, répond aux critiques sans langue de bois et vient régulièrement s'expliquer sur ma chaîne. Avec son associé, il est le plus gros investisseur de la plateforme : ils ont financé ensemble environ 120 projets via une société commune, et presque toute l'équipe investit aussi. C'est le genre d'alignement d'intérêts que j'aime voir.
Thomas Danset est l'autre cofondateur et le directeur général de la société (LinkedIn). Avocat de formation et diplômé de l'EM Lyon, il apporte la culture juridique, ce qui compte beaucoup dans un métier où tout se joue dans les contrats et les garanties.
Autour d'eux, une équipe d'une quarantaine de personnes à Lyon. Les deux fondateurs restent aux commandes au quotidien. On trouve notamment à leurs côtés Benjamin Grenier, directeur des opérations (ancien investisseur de la plateforme, qui suivait d'ailleurs ma chaîne avant de rejoindre l'équipe), Olivier Bernassau, directeur qualité et expertise immobilière (une dizaine d'années chez CBRE), et Adrien Combey, directeur du développement. L'audit des dossiers mobilise plusieurs analystes, et un pôle juridique gère les dossiers en difficulté.
J'ai interviewé Hugo Berthe à plusieurs reprises. Dans la plus récente, il fait le bilan 2025, parle ouvertement du premier dossier qui devrait entraîner une perte et détaille les projets 2026 (marché secondaire, outils, gamme plus défensive) :
Dans la première, en pleine crise immobilière, il revenait sur l'histoire de la plateforme, sa méthode d'audit et l'obtention de l'agrément européen :
Comment fonctionne La Première Brique ?
Le principe est simple : tu prêtes de l'argent à une société qui porte une opération immobilière (le « porteur de projet »), avec d'autres investisseurs. En échange, tu touches un taux d'intérêt fixé à l'avance, autour de 11 à 13 % brut par an, puis tu récupères ton capital à la fin de l'opération. Juridiquement, c'est un contrat de prêt entre toi et la société emprunteuse. La Première Brique sélectionne les dossiers, organise la collecte, suit le projet et active les garanties en cas de problème.
Trois types d'opérations sont proposés :
Marchand de biens (la grande majorité) : un professionnel achète un immeuble, le rénove ou le divise, puis revend les lots. Ce sont des opérations courtes sur des actifs tangibles.
Promotion immobilière : construction neuve, avec un risque plus élevé lié aux ventes sur plan et aux délais de chantier.
Ligne de trésorerie : un prêt accordé à un opérateur solide pour financer son activité, adossé à des biens déjà détenus.
Les tickets sont petits : en moyenne 450 000 à 500 000 € par projet, avec des montants qui montent parfois à plusieurs millions. C'est le positionnement historique de la plateforme : des projets à taille humaine, en complément de la banque, partout en France (Corse, Haute-Savoie, Alsace, Gironde, Île-de-France...).
Les intérêts sont le plus souvent versés à la fin du projet (remboursement « in fine »), parfois mensuellement, et certains projets prévoient des remboursements partiels en cours de route. Tout l'argent transite par Mangopay, l'établissement de paiement agréé qui conserve les fonds des investisseurs, séparés de ceux de la plateforme.
Les groupes : comment est réparti l'accès aux projets
Pendant les années d'euphorie, de 2022 à 2024, beaucoup de projets se remplissaient en quelques minutes, parfois en quelques secondes. Ce n'est plus le cas en 2026, mais le système qui répartit l'accès est toujours en place : la plateforme classe les investisseurs en trois groupes.
Groupe 1 : tu n'as encore jamais investi. Tu accèdes au projet dès l'ouverture.
Groupe 2 : tu as déjà investi, mais pas sur le dernier projet. Tu accèdes 15 secondes plus tard.
Groupe 3 : tu as investi sur le dernier projet. Tu accèdes encore 15 secondes après.
Les groupes sont recalculés 15 minutes après la clôture de chaque projet. Pour ne pas rater les projets qui t'intéressent, j'ai rassemblé toutes mes techniques dans l'article 11 astuces pour investir sur La Première Brique, et il existe aujourd'hui une solution automatique : les Jimbots, présentés plus bas.
Les statistiques de La Première Brique
Comme toutes les plateformes agréées, La Première Brique publie ses indicateurs de performance selon une méthode commune au secteur, par année de financement. Voici les chiffres arrêtés au 30 septembre 2026 :
Année | Projets | Financé | Taux | Durée | Remboursé |
|---|---|---|---|---|---|
2019 | 3 | 0,43 M€ | 10,1 % | 11,3 mois | 100 % |
2020 | 10 | 0,90 M€ | 10,0 % | 9,0 mois | 100 % |
2021 | 66 | 13,0 M€ | 14,6 % | 8,7 mois | 98,7 % |
2022 | 151 | 35,0 M€ | 10,6 % | 17,0 mois | 71,0 % |
2023 | 201 | 72,5 M€ | 11,1 % | 17,9 mois | 64,4 % |
2024 | 174 | 95,7 M€ | 11,5 % | 20,0 mois | 40,9 % |
2025 | 184 | 131,5 M€ | 11,6 % | 21,9 mois | 28,3 % |
2026 (9 mois) | 120 | 97,6 M€ | 11,8 % | 23,3 mois | 11,0 % |
Total | 909 | 446,6 M€ | 11,4 % | 16,1 mois | 38,7 % |
Trois enseignements. D'abord, la croissance est spectaculaire : les trois dernières années représentent plus des trois quarts du volume total. Ensuite, le taux moyen reste stable autour de 11 à 12 %, alors que les taux bancaires ont beaucoup bougé : selon Hugo Berthe, les bons porteurs de projet sont sollicités par toutes les plateformes, ce qui empêche les taux de baisser. Enfin, et c'est le point à surveiller, la durée des projets s'allonge : moins de 9 mois en 2021, plus de 2 ans pour les projets financés en 2026. Ton argent est donc immobilisé plus longtemps qu'aux débuts de la plateforme.
Au total, 172,8 M€ de capital et 31,6 M€ d'intérêts ont déjà été rendus aux investisseurs, et 484 projets ont été intégralement remboursés. Attention toutefois : parmi ces 484 projets, 117 ont été remboursés en retard (28,4 M€). Un projet « remboursé » n'est donc pas forcément un projet qui s'est déroulé comme prévu. Les chiffres de retards et de procédures, eux, sont détaillés dans la section consacrée aux retards et procédures.
Régulation et sécurité de la plateforme
La Première Brique dispose de l'agrément de prestataire de services de financement participatif (PSFP), le statut européen créé par le règlement de 2020 sur le financement participatif. Il a été délivré par l'AMF le 28 septembre 2023 sous le numéro FP-2023-15, pour l'activité de facilitation de l'octroi de prêts. Avant cela, elle était intermédiaire en financement participatif (IFP), l'ancien statut français.
Concrètement, cet agrément impose plusieurs protections :
une fiche d'informations clés pour chaque projet, avec les risques et les conditions du prêt ;
un test de connaissances et une simulation de ta capacité à supporter des pertes avant d'investir ;
un délai de réflexion de 4 jours pendant lequel un investisseur « non averti » peut annuler sa souscription sans frais ;
la publication annuelle des taux de défaut selon une méthode harmonisée ;
un plan de gestion extinctive : si la plateforme disparaissait, une autre structure reprendrait le suivi et le recouvrement de tous les projets en cours.
S'y ajoutent une assurance responsabilité civile professionnelle et le cantonnement des fonds chez Mangopay, dont La Première Brique est agent lié (d'où des vérifications d'identité assez poussées à l'inscription). La plateforme est contrôlée par l'AMF et l'ACPR.
Attention à ne pas te tromper sur ce que protège l'agrément : il encadre le fonctionnement de la plateforme, il ne garantit pas ton capital. Si un porteur de projet fait faillite, tu peux perdre de l'argent, agrément ou pas. Tout le détail sur les différents statuts est dans mon article sur la réglementation du financement participatif.
Comment investir sur La Première Brique, étape par étape
Voici la page d'inscription quand tu passes par mon lien : le code de parrainage FLR2AX est déjà pris en compte et le bonus de 1 % est affiché d'office.
Crée ton compte avec ce lien de parrainage : le code FLR2AX est déjà renseigné et te donne 1 % de bonus sur ton premier investissement. Si tu l'oublies, tu peux encore l'ajouter tant que tu n'as pas investi.
Vérifie ton identité : pièce d'identité, justificatif de domicile et RIB. Tu passes aussi le test de connaissances imposé par la réglementation. Tu peux ouvrir un profil au nom d'une société sur le même compte.
Alimente ton porte-monnaie : par virement (sans plafond, plus rapide avec le virement intégré), par carte bancaire (500 € maximum par opération) ou par Apple Pay et Google Pay. Les dépôts sont gratuits.
Analyse les projets annoncés quelques jours avant l'ouverture de la collecte : fiche du projet, garanties, marge, expérience du porteur, documents (voir la section suivante).
Souscris à l'ouverture, dès 1 €, en saisissant si possible le code cadeau LF pour 1 % de cashback sur les projets éligibles. Une fois l'objectif atteint, une liste d'attente prend le relais en cas de désistement.
Encaisse les intérêts et le capital à l'échéance (ou chaque mois selon le projet). L'impôt est prélevé directement par la plateforme.
Réinvestis ou retire ton argent vers ton compte bancaire : le retrait est gratuit et prend 24 à 72 heures.
Interface et fiches projets
La qualité de l'information est un des grands points forts de La Première Brique, et elle s'est encore améliorée avec le nouveau site lancé fin 2025. Chaque projet dispose d'une fiche complète : présentation, type de bien, chiffres clés, localisation, plan de financement, conditions, garanties et documents à télécharger (contrat de prêt, fiche d'informations clés, plaquette détaillée). Elle est organisée en quatre onglets : En bref, Marché (prix au mètre carré du secteur, données locales), Financier (bilan prévisionnel) et Porteur de projet (expérience, opérations passées).
L'onglet Marché compare le prix de revente visé aux prix du secteur, et l'onglet Financier détaille le prix d'achat, les travaux et le coût de revient complet de l'opération :
Ce que j'apprécie particulièrement, ce sont les blocs « Points forts » et « Points d'attention et solutions » : la plateforme écrit noir sur blanc les faiblesses du dossier (par exemple, aucun lot prévendu) et explique comment elle les compense. Peu de concurrents jouent autant la transparence.
Trois ratios sont à regarder en priorité sur chaque fiche :
LTA (montant prêté rapporté au prix d'achat) et LTC (montant prêté rapporté au coût total de l'opération) : plus ils sont bas, plus le porteur a mis d'argent lui-même ;
LTV (montant prêté rapporté à la valeur du bien) : c'est la couverture de ta créance par la garantie ;
la marge prévisionnelle du porteur : personnellement, je vise au moins 20 % ; en dessous de 15 %, le moindre retard ou la moindre baisse de prix peut faire basculer l'opération.
Un réflexe que peu d'investisseurs ont : recalculer la marge à la durée maximale. Le bilan prévisionnel est construit sur la durée cible, or chaque mois de plus coûte des intérêts au porteur. Exemple simple : pour 500 000 € empruntés à 11 %, chaque mois supplémentaire coûte environ 4 600 € d'intérêts. Une opération prévue sur 6 mois mais qui dure 15 mois paie donc plus de 40 000 € d'intérêts en plus, et une marge affichée à 14 % peut fondre sous les 9 %. Plus l'écart entre durée cible et durée maximale est grand, plus la marge doit être confortable.
Étude de cas : le projet Le Gambetta
Pour que ce soit concret, voici comment je lis un projet récent, Le Gambetta, à Talence (Gironde), un dossier de marchand de biens collecté en octobre 2026 :
Critère | Le Gambetta et mon analyse |
|---|---|
Montant et taux | 631 000 € à 11,50 % par an, remboursement à la fin 👉 Taux dans la moyenne de la plateforme |
Durée | 12 mois visés, 6 à 24 mois possibles 👉 Écart important entre durée cible et durée maximale : marge à vérifier |
Opération | Achat et division d'un immeuble en un T3, un T2 avec garage et un local commercial 👉 Opération classique, sur un bien existant |
Marge | 19 % (environ 176 000 €) 👉 Correcte, mais juste sous les 20 % que je vise personnellement |
Apport du porteur | 129 042 €, soit environ 17 % du coût total 👉 Un peu faible : j'aime que l'apport du porteur dépasse 20 % |
Garanties | Hypothèque de premier rang (couverture de 76 %, puis 101 % après le premier versement) et caution personnelle de 757 200 € 👉 Bonne garantie, couverture un peu juste au démarrage |
Prévente | Aucun lot vendu au moment du financement 👉 Principal point faible, compensé par un prix de revente sous les prix hauts du secteur |
Mon critère personnel : j'aime que la marge et l'apport du porteur dépassent tous les deux 20 %. Avec 19 % de marge, 17 % d'apport et aucun lot prévendu, Le Gambetta ne coche pas toutes mes cases. Ce n'est qu'un exemple parmi d'autres : l'important est d'analyser tous les critères d'une fiche, pas seulement le taux affiché. Ce n'est pas un conseil d'investissement, juste ma façon de lire un dossier.
Le suivi est à la hauteur : notes d'information régulières sur l'avancement, pourcentage des fonds déjà versés au porteur, échéancier mensuel de tes remboursements, historique des documents. Côté outils, tu as une application mobile sur iPhone et Android et une synchronisation avec Finary. Seul vrai bémol : pas de support par téléphone, uniquement le chat et l'adresse contact@lapremierebrique.fr.
Les produits : opérations, locatif, Jimbots et solde rémunéré
Les opérations classiques (marchand de biens, promotion immobilière, lignes de trésorerie) sont détaillées plus haut. La plateforme propose aussi trois autres produits : le locatif, les Jimbots et le solde rémunéré. Voici d'abord un récapitulatif de toute la gamme, puis le détail de ces trois produits.
Produit | Rendement | Durée | Versement | Minimum |
|---|---|---|---|---|
Opérations (marchand de biens, promotion, trésorerie) | 11 à 13 % brut par an, fixe | 6 à 36 mois | Le plus souvent à la fin | 1 € |
Locatif (immobilier commercial) | Loyers de 6 à 9 % brut par an, plus une part de la plus-value | Jusqu'à 5 ans | Chaque mois | 1 € |
Solde rémunéré | 3 % brut par an, révisable | Sans durée | Chaque mois | Aucun |
Le locatif : l'immobilier commercial dès 1 €
Lancé fin mai 2026 avec un partenaire spécialisé dans les murs commerciaux (la société Myvesta, selon la presse), le locatif te permet de financer l'achat de murs commerciaux déjà loués à des enseignes (salle de sport, supérette, pharmacie...) et d'en toucher les loyers chaque mois, le 15. Le bien est détenu par une société dédiée, sécurisée par une double fiducie, et sa mise en vente est prévue à partir du 42e mois, au plus tard au bout de 5 ans. À la revente, tu récupères ton capital plus une part de l'éventuelle plus-value.
Au 30 septembre 2026, 5 projets locatifs ont été financés pour 4,8 M€, avec un rendement moyen de 6,2 % par an. C'est un produit très différent des opérations classiques : rendement plus faible mais versé chaque mois, durée beaucoup plus longue, et un capital qui dépend du prix de revente. Côté sélection, le partenaire reçoit une cinquantaine de dossiers par semaine et tout actif qui ne dégage pas au moins 6 % brut de loyers pour l'investisseur est écarté. Une double fiducie protège l'opération : l'une isole les biens des créanciers de l'opérateur, l'autre porte sur sa société de tête pour qu'un tiers reprenne la gestion s'il fait défaut. Si aucun acheteur n'est trouvé à l'échéance, les biens peuvent être refinancés pour permettre ta sortie.
Les frais, que tu ne paies pas directement mais qui réduisent ton rendement, sont plus élevés que sur les opérations classiques. Selon le centre d'aide de la plateforme :
Étape | Rémunération de La Première Brique |
|---|---|
Entrée | 5 % HT du montant collecté (structuration et distribution) |
Pendant la durée | 2,5 % HT des loyers encaissés |
Revente | 15 % de la plus-value au-delà du capital remboursé |
À la revente, la plus-value est partagée ainsi : 60 % pour les investisseurs, 25 % pour le partenaire et 15 % pour la plateforme. Le partenaire perçoit en plus sa propre rémunération de gestion. Avant d'investir, lis la fiche d'informations clés du projet pour connaître l'ensemble des frais. Côté fiscalité, loyers et plus-value sont soumis à la flat tax, prélevée directement par la plateforme.
Les Jimbots : le robot d'investissement
Depuis 2025, tu peux créer jusqu'à 5 robots, les Jimbots, qui investissent pour toi selon tes critères : montant par projet, plafond mensuel et budget total, taux minimum, durée maximale, type d'opération, garanties exigées (fiducie ou hypothèque de premier rang par exemple), couverture et marge minimales.
Les règles à connaître : les robots passent 15 secondes après le groupe 3, donc après les investisseurs connectés, et la priorité va à celui dont la dernière souscription est la plus ancienne. Tu reçois ensuite un e-mail et tu as 24 heures pour valider, sinon la réservation est annulée. Le robot ne saisit pas le code cadeau. Tu peux aussi programmer un Jimbot sur un seul projet repéré à l'avance, avec le bouton « Planifier mon investissement ». Le robot se désactive tout seul si ton solde est insuffisant ou si tu ne valides pas la souscription. Sur les petites collectes, il est souvent servi trop tard : les investisseurs connectés remplissent le projet avant lui. Plus de 6 800 investisseurs utilisaient déjà les Jimbots en 2025. Mon avis : c'est très pratique pour diversifier sans passer sa vie devant l'écran, mais le robot ne remplace pas l'analyse. Je t'explique mes réglages dans cette vidéo :
Le solde rémunéré
L'argent qui dort sur ton porte-monnaie est rémunéré à 3 % brut par an (le taux de lancement était de 5 %), calculé deux fois par mois et versé le 1er du mois suivant. Mais attention au plafond : seul un montant égal à ce que tu as investi sur les 30 derniers jours est rémunéré. C'est donc un petit bonus pour les investisseurs actifs, pas un livret. Exemple : avec 1 000 € sur ton porte-monnaie et au moins 1 000 € investis sur le mois écoulé, tu touches environ 2,50 € par mois. Le plafond global est de 1 M€. Fiscalement, ces intérêts relèvent de la flat tax, mais ils ne sont pas prélevés à la source comme les intérêts des projets : ils figurent sur ton IFU et tu dois les reporter toi-même dans ta déclaration.
Les garanties : ce qui protège vraiment ton capital
Chaque prêt est adossé à une ou plusieurs garanties, détaillées sur la fiche du projet. La Première Brique agit comme représentant de l'ensemble des prêteurs et les active elle-même en cas de problème. Voici les principales, de la plus protectrice à la plus fragile :
Fiducie-sûreté : le bien ou les titres de la société sont transférés à un tiers de confiance. C'est la garantie la plus solide, car elle reste efficace même en cas de procédure collective du porteur.
Hypothèque de premier rang : tu es remboursé en priorité sur la vente du bien. Très bonne garantie, mais elle peut être bloquée pendant une procédure collective et la revente aux enchères se fait souvent avec une décote.
Promesse d'affectation hypothécaire et garantie à première demande : moins directes, elles dépendent de la solidité de la structure qui les donne.
Caution personnelle du dirigeant : utile seulement s'il a un patrimoine important, et souvent difficile à faire jouer.
Nantissement de titres : tu as un droit sur les parts de la société qui porte le projet.
Bonne nouvelle : la plateforme a tiré les leçons des projets de 2021-2022. Depuis environ deux ans, elle ne finance quasiment plus que des projets avec hypothèque de premier rang ou fiducie, n'accepte plus de dossiers garantis par une simple caution, et verse les fonds de travaux au porteur au fil de l'eau, sur facture et photos. La couverture affichée est d'ailleurs calculée dans le pire des cas, comme si tous les fonds avaient déjà été versés. Ma règle personnelle : je n'investis que sur ces deux garanties, avec une couverture d'au moins 100 %, et idéalement 130 %.
Retards, procédures et taux de défaut : les vrais chiffres
C'est LE sujet qui fâche, et je préfère te donner les chiffres bruts. Voici la situation des 425 projets encore en cours au 30 septembre 2026 :
Situation | Projets | Capital restant dû |
|---|---|---|
Sains, dans les délais | 209 | 142,1 M€ |
Échéance repoussée (prolongation), mais respectée | 108 | 64,9 M€ |
Retard de moins de 6 mois | 24 | 19,3 M€ |
Retard de plus de 6 mois | 1 | 0,2 M€ |
Procédure amiable | 41 | 25,5 M€ |
Procédure collective ou judiciaire | 42 | 21,8 M€ |
Perte définitive | 0 | 0 € |
Selon la façon de compter, tu vas lire des taux très différents sur internet, et c'est normal :
9,2 % : le taux de défaut réglementaire publié par la plateforme (prêts en retard de plus de 90 jours ou dont les garanties vont probablement être activées), rapporté à tout ce qui a été financé.
10,6 % : les projets en procédure ou en retard de plus de 6 mois (47,5 M€), rapportés aux 446,6 M€ financés.
17 % : ces mêmes 47,5 M€ rapportés au seul capital encore en cours (273,8 M€). C'est à mon avis le chiffre le plus parlant, car il ne mélange pas les projets terminés avec ceux qui ne le sont pas.
Plus de 40 % de l'encours si tu ajoutes les projets prolongés et les retards de moins de 6 mois. Les prolongations ne sont pas comptées comme des retards dans les indicateurs officiels, alors qu'elles allongent la durée de ton placement.
Le détail par année de financement est encore plus instructif. Le taux de défaut réglementaire atteint 13,9 % pour les projets financés en 2022 et 15,9 % pour 2023, puis redescend à 11,5 % pour 2024 et 6 % pour 2025 (des projets encore jeunes, donc à surveiller). Ce sont les projets lancés juste avant la hausse des taux et la chute des ventes immobilières qui souffrent. Pour comparer avec les autres plateformes, regarde ma page Indicateurs de performance.
Pour aller plus loin, voici, pour chaque année de financement, la part du montant prêté qui est aujourd'hui en difficulté, selon que l'on compte ou non les prolongations :
Année | Défaut réglementaire | Procédure ou retard > 6 mois | Avec les prolongations | Remboursés en retard |
|---|---|---|---|---|
2021 | 0 % | 0 % | 1,3 % | 15 sur 65 |
2022 | 13,9 % | 16,7 % | 24,9 % | 42 sur 113 |
2023 | 15,9 % | 16,9 % | 32,3 % | 48 sur 130 |
2024 | 11,5 % | 16,6 % | 47,2 % | 12 sur 95 |
2025 | 6,0 % | 10,2 % | 19,8 % | 0 sur 56 |
2026 | 0 % | 0 % | 9,1 % | 0 sur 12 |
Calculs à partir des indicateurs publiés par la plateforme au 30 septembre 2026, en pourcentage du montant financé chaque année.
Le chiffre qui m'interpelle : près de la moitié des montants financés en 2024 ont vu leur échéance repoussée ou sont en difficulté. Les projets 2024 sont moins souvent en procédure que ceux de 2022-2023, mais beaucoup ont été prolongés. Les mois qui viennent diront si ces prolongations se terminent par des remboursements ou par de nouvelles procédures.
Comment La Première Brique gère un projet en retard
J'ai interrogé Hugo Berthe et le responsable juridique de la plateforme sur ce point précis. Voici le processus :
Pénalité de retard : dès la date limite de remboursement dépassée, le taux augmente jusqu'à 5 points (un projet à 11 % passe à 16 %). C'est bien plus dissuasif que les 1 à 2 points habituels chez les concurrents. Revers de la médaille, selon certains investisseurs : une pénalité aussi lourde peut pousser un porteur déjà en difficulté vers la faillite plutôt que vers un accord. En contrepartie, le porteur doit vendre son bien moins cher s'il dépasse la durée cible, ce qui l'incite à ne pas traîner.
Mais attention, ces 5 % restent théoriques : la plateforme peut soumettre aux investisseurs un vote pour réduire ou lever la pénalité. J'ai déjà voté pour une levée ponctuelle, quand le marchand de biens avait eu un vrai problème personnel, mais la plupart du temps je vote contre, car cette pénalité fait partie de son engagement contractuel. Beaucoup d'investisseurs sont d'ailleurs gênés de voir cet engagement initial remis en cause par un vote. Et quand le projet n'est plus viable du tout, la pénalité ne veut plus dire grand-chose : ce sont les intérêts, voire le capital, qui sont en jeu.
Prolongation : quand le projet avance mais a besoin de plus de temps, une prolongation de 12 mois est proposée, parfois avec un vote des investisseurs, notamment sur l'éventuelle suppression des pénalités. Attention : si la communauté accepte de lever les pénalités ou de baisser le taux pour sauver l'opération, ton rendement sur la période prolongée peut tomber bien en dessous du taux initial. Des investisseurs ont ainsi vu un projet prévu sur 16 mois durer près de 3 ans, avec un taux ramené autour de 4 % sur la dernière année, tout en récupérant leur capital.
Phase amiable puis précontentieuse : le chargé d'affaires refait le point, puis le directeur des projets reprend le dossier avec un avocat. Un porteur qui ne répond plus voit arriver un avocat en quelques jours.
Contentieux : activation des garanties, déclaration de la créance en cas de procédure collective (toutes ont été admises jusqu'ici). Une procédure dure en pratique de 1 à 3 ans.
Deux détails importants. Les frais d'avocat sont contractuellement à la charge des investisseurs, mais la plateforme les avance et ne se les fait rembourser que si tout est recouvré, ce qui est plus favorable que chez beaucoup de concurrents qui prélèvent une commission sur les sommes récupérées. Et il n'y a toujours aucune perte définitive, mais Hugo Berthe a reconnu début 2026 qu'un premier dossier, le projet Le Bartholomé, devrait entraîner une perte en capital ; dans ce cas, la plateforme renonce à sa commission en proportion de la perte. Le « zéro perte » n'est donc vrai que sur le papier : avec les procédures judiciaires en cours, d'autres pertes suivront inévitablement.
Liquidité : peut-on sortir avant la fin ?
Non. Une fois ton argent prêté, il est bloqué jusqu'au remboursement du projet, qui peut arriver plus tôt que prévu (remboursement anticipé) ou plus tard (prolongation, retard). Il n'existe pas encore de marché secondaire pour revendre tes prêts à d'autres investisseurs : Hugo Berthe l'a annoncé pour 2026 et la plateforme indique y travailler, mais il n'est pas disponible à ce jour. Le délai de réflexion de 4 jours après une souscription reste la seule façon d'annuler un investissement.
En pratique, avec un portefeuille de plusieurs dizaines de projets, des remboursements tombent presque chaque mois, ce qui crée une forme de liquidité naturelle. Mais ne place sur La Première Brique que de l'argent dont tu n'auras pas besoin pendant au moins 2 à 3 ans, en tenant compte des retards possibles.
Les risques à connaître
Perte en capital : si un porteur fait faillite et que la vente du bien ne couvre pas la dette, tu peux perdre une partie de ton argent. Les garanties limitent ce risque, elles ne le suppriment pas.
Retards et immobilisation : c'est le risque le plus fréquent. Un projet prévu sur 18 mois peut durer 3 ans, et même si la pénalité compense en partie, ton argent ne travaille pas ailleurs.
Marché immobilier : une baisse des prix ou un ralentissement des ventes réduit la marge des marchands de biens et peut transformer une opération rentable en opération à perte.
Concentration : la plateforme travaille beaucoup avec des porteurs récurrents. Évite d'avoir une grosse part de ton portefeuille chez un même opérateur.
Risque plateforme : en cas de défaillance de La Première Brique, tes fonds restent chez Mangopay et le plan de gestion extinctive prend le relais, mais le recouvrement serait sans doute plus lent.
Ma règle de base : le crowdfunding immobilier ne doit représenter qu'une partie de ton patrimoine, et il faut diversifier sur beaucoup de projets (le ticket à 1 € le permet facilement) et sur plusieurs plateformes.
Fiscalité en France
Les intérêts sont des revenus de capitaux mobiliers. Pour un particulier résident fiscal français, ils sont soumis à la flat tax de 31,4 % en 2026 (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux). Bonne nouvelle : pour les intérêts des projets, tout est automatique. La plateforme prélève l'impôt à chaque versement, le reverse à l'administration et t'envoie chaque année un imprimé fiscal unique (IFU) ; les montants sont préremplis dans ta déclaration de revenus. Pas de formulaire de compte étranger à remplir, contrairement aux plateformes de prêt européennes.
Pour te donner un ordre de grandeur : 1 000 € investis à 11,5 % sur 18 mois rapportent 172,50 € d'intérêts bruts. Après la flat tax de 31,4 %, il te reste 118,33 €, soit environ 7,9 % net par an, à condition que le projet soit remboursé à l'heure. Sur un portefeuille réel, il faut ensuite tenir compte des retards (qui allongent la durée) et des éventuelles pertes : c'est pour cela que la diversification sur beaucoup de projets est indispensable.
Option pour le barème progressif : intéressante si ta tranche d'imposition est à 0 ou 11 %, l'option se fait dans ta déclaration et concerne tous tes revenus de placement.
Dispense de l'acompte de 12,8 % : possible si ton revenu fiscal de référence est inférieur à 25 000 € (50 000 € pour un couple), sur demande avant le 30 novembre pour l'année suivante.
Pertes : les pertes en capital sur ce type de prêts sont imputables sur les intérêts de même nature de l'année et des 5 années suivantes.
Société : les intérêts sont des produits financiers intégrés à ton résultat, sans prélèvement par la plateforme.
PEA-PME : les projets ne sont pas éligibles.
IFI : tes prêts sont des créances, pas de l'immobilier détenu, ils n'entrent donc pas dans l'impôt sur la fortune immobilière.
Solde rémunéré : seule exception à l'automatisme, ses intérêts ne sont pas prélevés à la source et sont à reporter toi-même à partir de l'IFU.
La Première Brique face à ses concurrents
Critère |
|
|
|
|
|---|---|---|---|---|
Ticket minimum | 1 € | 10 € | 100 € | 500 € |
Montant financé | 447 M€ | 361 M€ | 112 M€ | 454 M€ |
Incidents * | 10,6 % | 6,9 % | 20,5 % | 22,6 % |
Agrément PSFP | Oui | Oui | Oui | Oui |
🎁 Bonus |
* Incidents : procédures et retards de plus de 6 mois, en % du montant financé. Chiffres relevés en septembre 2026, selon les indicateurs publiés par chaque plateforme.
Pour situer La Première Brique par rapport à l'ensemble du secteur, la moyenne d'environ 45 plateformes de crowdfunding immobilier tourne autour de 9,4 % de taux, 28 mois de durée moyenne et 13 % de défaut, contre 11,4 %, 16 mois et un peu plus de 10 % chez La Première Brique. D'autres grands acteurs ont été plus touchés : environ 19 % d'incidents chez ClubFunding, 22 % chez WiSEED, 31 % chez Homunity et 35 % chez Anaxago, selon les relevés de septembre 2026.
Mon analyse : Bricks affiche moins d'incidents, mais une grande partie de ses projets en prêt est récente, donc pas encore arrivée à échéance ; il faudra juger dans deux ans. Baltis et Raizers ont été plus durement touchés par la crise, avec des projets de promotion plus gros. La Première Brique a longtemps fait mieux que la moyenne, grâce à ses opérations de marchands de biens et parce qu'elle avait peu financé avant 2022. C'est moins vrai aujourd'hui, car ses indicateurs se sont dégradés ces derniers mois : tu peux suivre leur évolution sur ma page indicateurs de performance. J'ai comparé Bricks et La Première Brique en détail dans cette vidéo :
Tu peux retrouver toutes les plateformes et leurs offres de bienvenue sur ma page Bonus et parrainage.
Mon expérience chiffrée sur La Première Brique
J'ai fait mon premier dépôt le 3 novembre 2021 et financé mon premier projet, « Le République Club », quelques semaines plus tard. Depuis, La Première Brique a été le cœur de ma poche de crowdfunding immobilier. Voici mon bilan à ce jour, tiré de l'historique complet de mes transactions :
144 projets financés pour 235 474 € investis au total (en comptant le réinvestissement des remboursements) ;
158 947 € de capital déjà remboursé et 28 371 € d'intérêts bruts encaissés, dont 8 609 € prélevés au titre des impôts et prélèvements sociaux ;
85 projets intégralement remboursés, 26 partiellement, 33 sans remboursement à ce jour ;
environ 76 600 € encore investis, dont près de 54 500 € sur 45 projets financés il y a plus de 18 mois et donc au-delà de leur durée prévue ;
aucune perte définitive actée pour l'instant, mais ce n'est qu'une question de temps : la perte est quasiment certaine sur le projet Le Bartholomé, et plusieurs de mes projets sont en procédure judiciaire.
Année | Montant investi | Nouveaux projets | Capital remboursé | Intérêts bruts |
|---|---|---|---|---|
2021 | 8 000 € | 4 | 0 € | 0 € |
2022 | 85 464 € | 47 | 24 890 € | 1 459 € |
2023 | 74 568 € | 53 | 35 173 € | 5 396 € |
2024 | 56 939 € | 36 | 49 735 € | 8 220 € |
2025 | 10 503 € | 8 | 35 528 € | 9 489 € |
2026 | 0 € | 0 | 13 621 € | 3 807 € |
Pour la petite histoire, fin 2024, sur l'ancienne interface, j'avais plus de 116 000 € investis sur 87 projets en cours, avec un rendement moyen affiché de 12,36 % bonus compris. C'était le sommet de mon exposition à la plateforme.
Et voici mon tableau de bord personnel aujourd'hui. La plateforme affiche 76 566 € encore investis sur 58 projets, avec un taux moyen affiché de 14,11 % par an.
Le détail par statut est encore plus parlant : sur mes 141 projets, 83 sont terminés, 8 sont en cours dans les délais et 50 sont en retard. Autrement dit, la quasi-totalité de ce qu'il me reste à récupérer a dépassé sa date prévue. Le graphique des remboursements montre que l'argent continue malgré tout de rentrer chaque mois, parfois par grosses vagues quand plusieurs projets se débloquent.
Chaque projet est suivi dans l'onglet « Mes investissements » : montant investi, taux, durée restante, montant déjà remboursé et bonus perçu.
Tu le vois dans le tableau : j'ai très fortement investi en 2022 et 2023, puis j'ai réduit la voilure, pour deux raisons. D'abord, j'étais trop exposé : La Première Brique représentait à un moment près de la moitié de mes placements hors immobilier physique, ce qui faisait reposer beaucoup trop sur une seule plateforme. Ensuite et surtout, le marché immobilier français est morose : ventes en berne, prix sous pression, marges des marchands de biens qui fondent. Tout le crowdfunding immobilier en souffre, et La Première Brique n'y échappe pas, même si elle garde de vrais avantages, à commencer par un suivi des projets bien supérieur à celui de beaucoup d'autres plateformes. En 2026, je n'ai fait aucun nouvel investissement : j'ai beaucoup investi par le passé et je suis désormais en phase de réduction de mon portefeuille, vu les risques. J'attends que les projets se remboursent petit à petit, en espérant m'en sortir par le haut sur la plupart d'entre eux. Je reviendrai sans doute plus tard, si le marché redevient porteur.
Côté résultat, mon taux de rendement interne sur la plateforme reste positif, mais il est nettement en dessous des 11 à 12 % affichés sur les projets. C'est la conséquence directe du contexte : mes projets de 2022-2023 sont ceux qui accumulent les retards, comme le montrent les statistiques par année plus haut, et un capital immobilisé plus longtemps fait mécaniquement baisser le rendement annuel réel.
Ma grille de sélection, que j'applique toujours : hypothèque de premier rang ou fiducie uniquement, couverture de la dette d'au moins 100 %, marge du porteur d'au moins 20 % (9 à 10 %, c'est trop juste), un porteur expérimenté dont l'apport dépasse lui aussi 20 %, un prix de revente cohérent avec le marché local, et pas trop de projets chez le même opérateur. Je note aussi pourquoi j'ai investi, pour pouvoir juger mes choix un an plus tard.
Ce que disent les autres investisseurs
Mon avis n'est qu'un avis parmi d'autres, alors voici ce qui ressort des notes et des commentaires publics :
Source | Note |
|---|---|
4,4 / 5 (1 591 avis) | |
Avis Google | 4,5 / 5 (plus de 800 avis) |
Ce qui revient en positif : la simplicité, le ticket à 1 €, la qualité des fiches projets, la réactivité du support par chat et la transparence des dirigeants lors des événements et webinaires.
Ce qui revient en négatif : les retards et les prolongations « à répétition » sur certains projets, et, sur certains projets, une communication qui gagnerait à être un peu plus fréquente quand un dossier se dégrade.
Mon conseil : lis les avis négatifs, ils portent presque tous sur les projets de 2022-2023, ce qui rejoint exactement les chiffres présentés plus haut.
⚖️ Avantages et inconvénients
✅ Avantages
📈 Rendement parmi les plus élevés du marché (11,4 % en moyenne), avec une pénalité de retard dissuasive.
🧱 Ticket de 1 € et aucun frais (dépôt, investissement, retrait).
🔍 Transparence : fiches détaillées, points d'attention assumés, suivi régulier, dirigeants accessibles.
🏢 Société solide : rentable, agréée PSFP, fondateurs eux-mêmes gros investisseurs.
🧾 Fiscalité automatique, sans formalités.
🤖 Outils : Jimbots, solde rémunéré, application, offre locative pour diversifier.
⚠️ Inconvénients
Le principal inconvénient : les retards, importants sur les projets 2022 et 2023, avec des durées qui s'allongent, des procédures judiciaires en cours et des pertes à venir.
Intérêts le plus souvent versés à la fin du projet.
Pas de marché secondaire à ce jour, argent bloqué jusqu'au remboursement.
Pas de support téléphonique et pas d'éligibilité au PEA-PME.
La Première Brique, pour qui ?
✅ La Première Brique est faite pour toi si :
tu cherches un rendement supérieur aux livrets et aux fonds euros, en acceptant un risque de perte en capital ;
tu peux immobiliser ton argent 2 à 3 ans, voire plus en cas de retard ;
tu veux te diversifier dans l'immobilier sans gérer de locataire, avec de petits montants ;
tu es prêt à lire les fiches projets, ou à régler un Jimbot avec des critères stricts.
⚠️ Passe ton chemin si :
tu as besoin de cet argent à court terme ou il s'agit de ton épargne de précaution ;
tu ne supportes pas l'idée d'un retard de plusieurs mois ou d'une perte ;
tu veux des revenus réguliers chaque mois (regarde plutôt l'offre locative).
Côté dosage, je te conseille de ne pas mettre plus de 10 à 15 % de ton épargne sur une seule plateforme, et de répartir chaque montant sur au moins une vingtaine de projets différents. Si tu hésites entre le crowdfunding et la pierre-papier, garde en tête qu'une SCPI distribue autour de 5 % par an, avec une liquidité et des risques différents.
Codes bonus et parrainage La Première Brique
Deux codes se cumulent :
Code parrainage FLR2AX, à l'inscription : 1 % de bonus sur ton premier investissement. Il est déjà renseigné si tu passes par mon lien.
Code cadeau LF, à chaque souscription : 1 % de cashback sur les projets éligibles (environ la moitié des projets), versé quelques jours après la clôture de la collecte.
Une fois inscrit, tu peux parrainer tes proches à ton tour : tu touches 2 % de leur premier investissement et eux 1 %. Tout le détail, avec la marche à suivre en images, est sur ma page code bonus La Première Brique.
Questions fréquentes sur La Première Brique
La Première Brique est-elle fiable ?
Oui, c'est une société française rentable, agréée par l'AMF depuis 2023, qui a financé plus de 900 projets et rendu plus de 200 M€ aux investisseurs, sans perte définitive actée à ce jour. Mais des pertes devraient arriver : celle du projet Le Bartholomé est quasiment connue, et d'autres dossiers sont en procédure judiciaire. Fiable ne veut pas dire aucuns risques : environ 17 % du capital en cours est en procédure ou en retard de plus de 6 mois (voir les vrais chiffres). Il faudra être patient pour espérer une issue positive.
Quel rendement réel peut-on espérer ?
Les projets affichent 11 à 13 % brut par an, soit environ 7,5 à 9 % net après la flat tax. Le rendement réel dépend ensuite des retards (qui allongent la durée, mais déclenchent des pénalités) et des éventuelles pertes. Le bonus de parrainage et le code cadeau améliorent un peu le résultat.
Quel est le montant minimum pour investir ?
1 € par projet. Le montant maximum varie selon la taille de la collecte. Les dépôts par carte sont limités à 500 € par opération, le virement n'a pas de plafond.
Quels sont les frais ?
Aucun pour l'investisseur sur les opérations classiques : la plateforme se rémunère par une commission payée par le porteur de projet. Pour le locatif, vérifie les frais dans la fiche d'informations clés de chaque projet.
Peut-on récupérer son argent avant la fin d'un projet ?
Non, il n'y a pas encore de marché secondaire. Seul l'argent non investi sur ton porte-monnaie peut être retiré à tout moment, gratuitement, en 24 à 72 heures.
Que se passe-t-il si La Première Brique fait faillite ?
Tes fonds sont conservés chez Mangopay, séparés de ceux de la plateforme, et tes prêts restent dus par les porteurs de projet. Un plan de gestion extinctive prévoit qu'une autre structure reprenne le suivi et le recouvrement des projets en cours.
Comment sont imposés les intérêts ?
À la flat tax de 31,4 %, prélevée directement par la plateforme, avec un IFU envoyé chaque année et des montants préremplis dans ta déclaration. Tu peux opter pour le barème progressif si ta tranche d'imposition est basse.
Est-il encore difficile d'investir sur un projet ?
Beaucoup moins qu'avant : la frénésie des années 2022 à 2024, où les projets partaient en quelques secondes, est retombée. Pour les projets les plus demandés, prépare ton argent à l'avance, sois connecté à l'ouverture, utilise les Jimbots et applique mes 11 astuces pour investir sur La Première Brique.
Peut-on investir via une société ?
Oui, tu peux ajouter un profil société à ton compte. Les intérêts sont alors des produits financiers de la société, sans prélèvement par la plateforme. Les projets ne sont en revanche pas éligibles au PEA-PME.
Mon projet est prolongé : est-ce que je touche encore des intérêts ?
Oui, les intérêts continuent de courir pendant la prolongation. En retard, la pénalité peut ajouter jusqu'à 5 points au taux, mais si les investisseurs votent sa suppression ou une baisse de taux pour sauver l'opération, ton rendement sur cette période sera plus faible que prévu.
Combien de projets pour bien diversifier ?
Vise au moins une vingtaine de projets, de porteurs et de régions différents, avec des tickets identiques. Le ticket à 1 € permet de commencer petit, et les Jimbots aident à étaler tes investissements dans le temps.
Peut-on investir depuis l'étranger ?
Oui, les résidents de l'Union européenne peuvent ouvrir un compte, à l'exception des personnes considérées comme américaines par le fisc des États-Unis et des pays sous sanctions. La fiscalité dépend alors de ton pays de résidence (voir la section fiscalité).
Les prêts entrent-ils dans l'IFI ?
Non. Tu détiens des créances sur des sociétés, pas de l'immobilier : elles ne sont pas soumises à l'impôt sur la fortune immobilière.
Peut-on annuler un investissement ?
Oui, pendant le délai de réflexion de 4 jours qui suit la souscription. Après, tu es engagé jusqu'au remboursement du projet. Une réservation faite par un Jimbot s'annule simplement en ne la validant pas dans les 24 heures.
Quel code bonus utiliser ?
Le code parrainage FLR2AX à l'inscription (1 % sur ton premier investissement), puis le code cadeau LF sur les projets éligibles (1 % de cashback). Détails sur ma page code bonus La Première Brique.
Conclusion : mon avis sur La Première Brique
Après cinq ans et 144 projets, La Première Brique reste pour moi l'une des toutes meilleures plateformes de crowdfunding immobilier en France : un rendement élevé, aucun frais, un ticket à 1 €, une bonne transparence, une équipe qui investit son propre argent et qui vient s'expliquer quand ça va moins bien. Elle a aussi su évoluer, avec des garanties renforcées, les Jimbots, le solde rémunéré et le locatif.
Mais elle n'échappe pas à la morosité du marché immobilier français : les projets de 2022 et 2023 accumulent les retards, les durées s'allongent, une première perte est annoncée sur le projet Le Bartholomé, et mon rendement réel, toujours positif, reste en dessous des taux affichés. Ses indicateurs se dégradent, d'autres pertes suivront sans doute, et le suivi des projets, même s'il reste parmi les meilleurs du marché, n'est pas parfait et ne fait pas de miracle quand un porteur fait faillite. La plateforme est attendue au tournant sur le recouvrement de ces dossiers. Si je n'y investis plus pour l'instant, c'est surtout parce que j'y suis déjà très exposé : sinon, je continuerais. Mon conseil : vas-y progressivement, sélectionne les projets avec des garanties solides (fiducie ou hypothèque de premier rang), diversifie au maximum et ne mets pas tous tes œufs dans le même panier.
Si tu veux te lancer, ouvre ton compte La Première Brique avec 1 % de bonus. Et pour échanger sur les projets avec d'autres investisseurs, rejoins mon groupe Telegram.
Et comme toujours, ne lâche RIEN !
Dernière mise à jour : octobre 2026.