 Tallinn (Estonie)
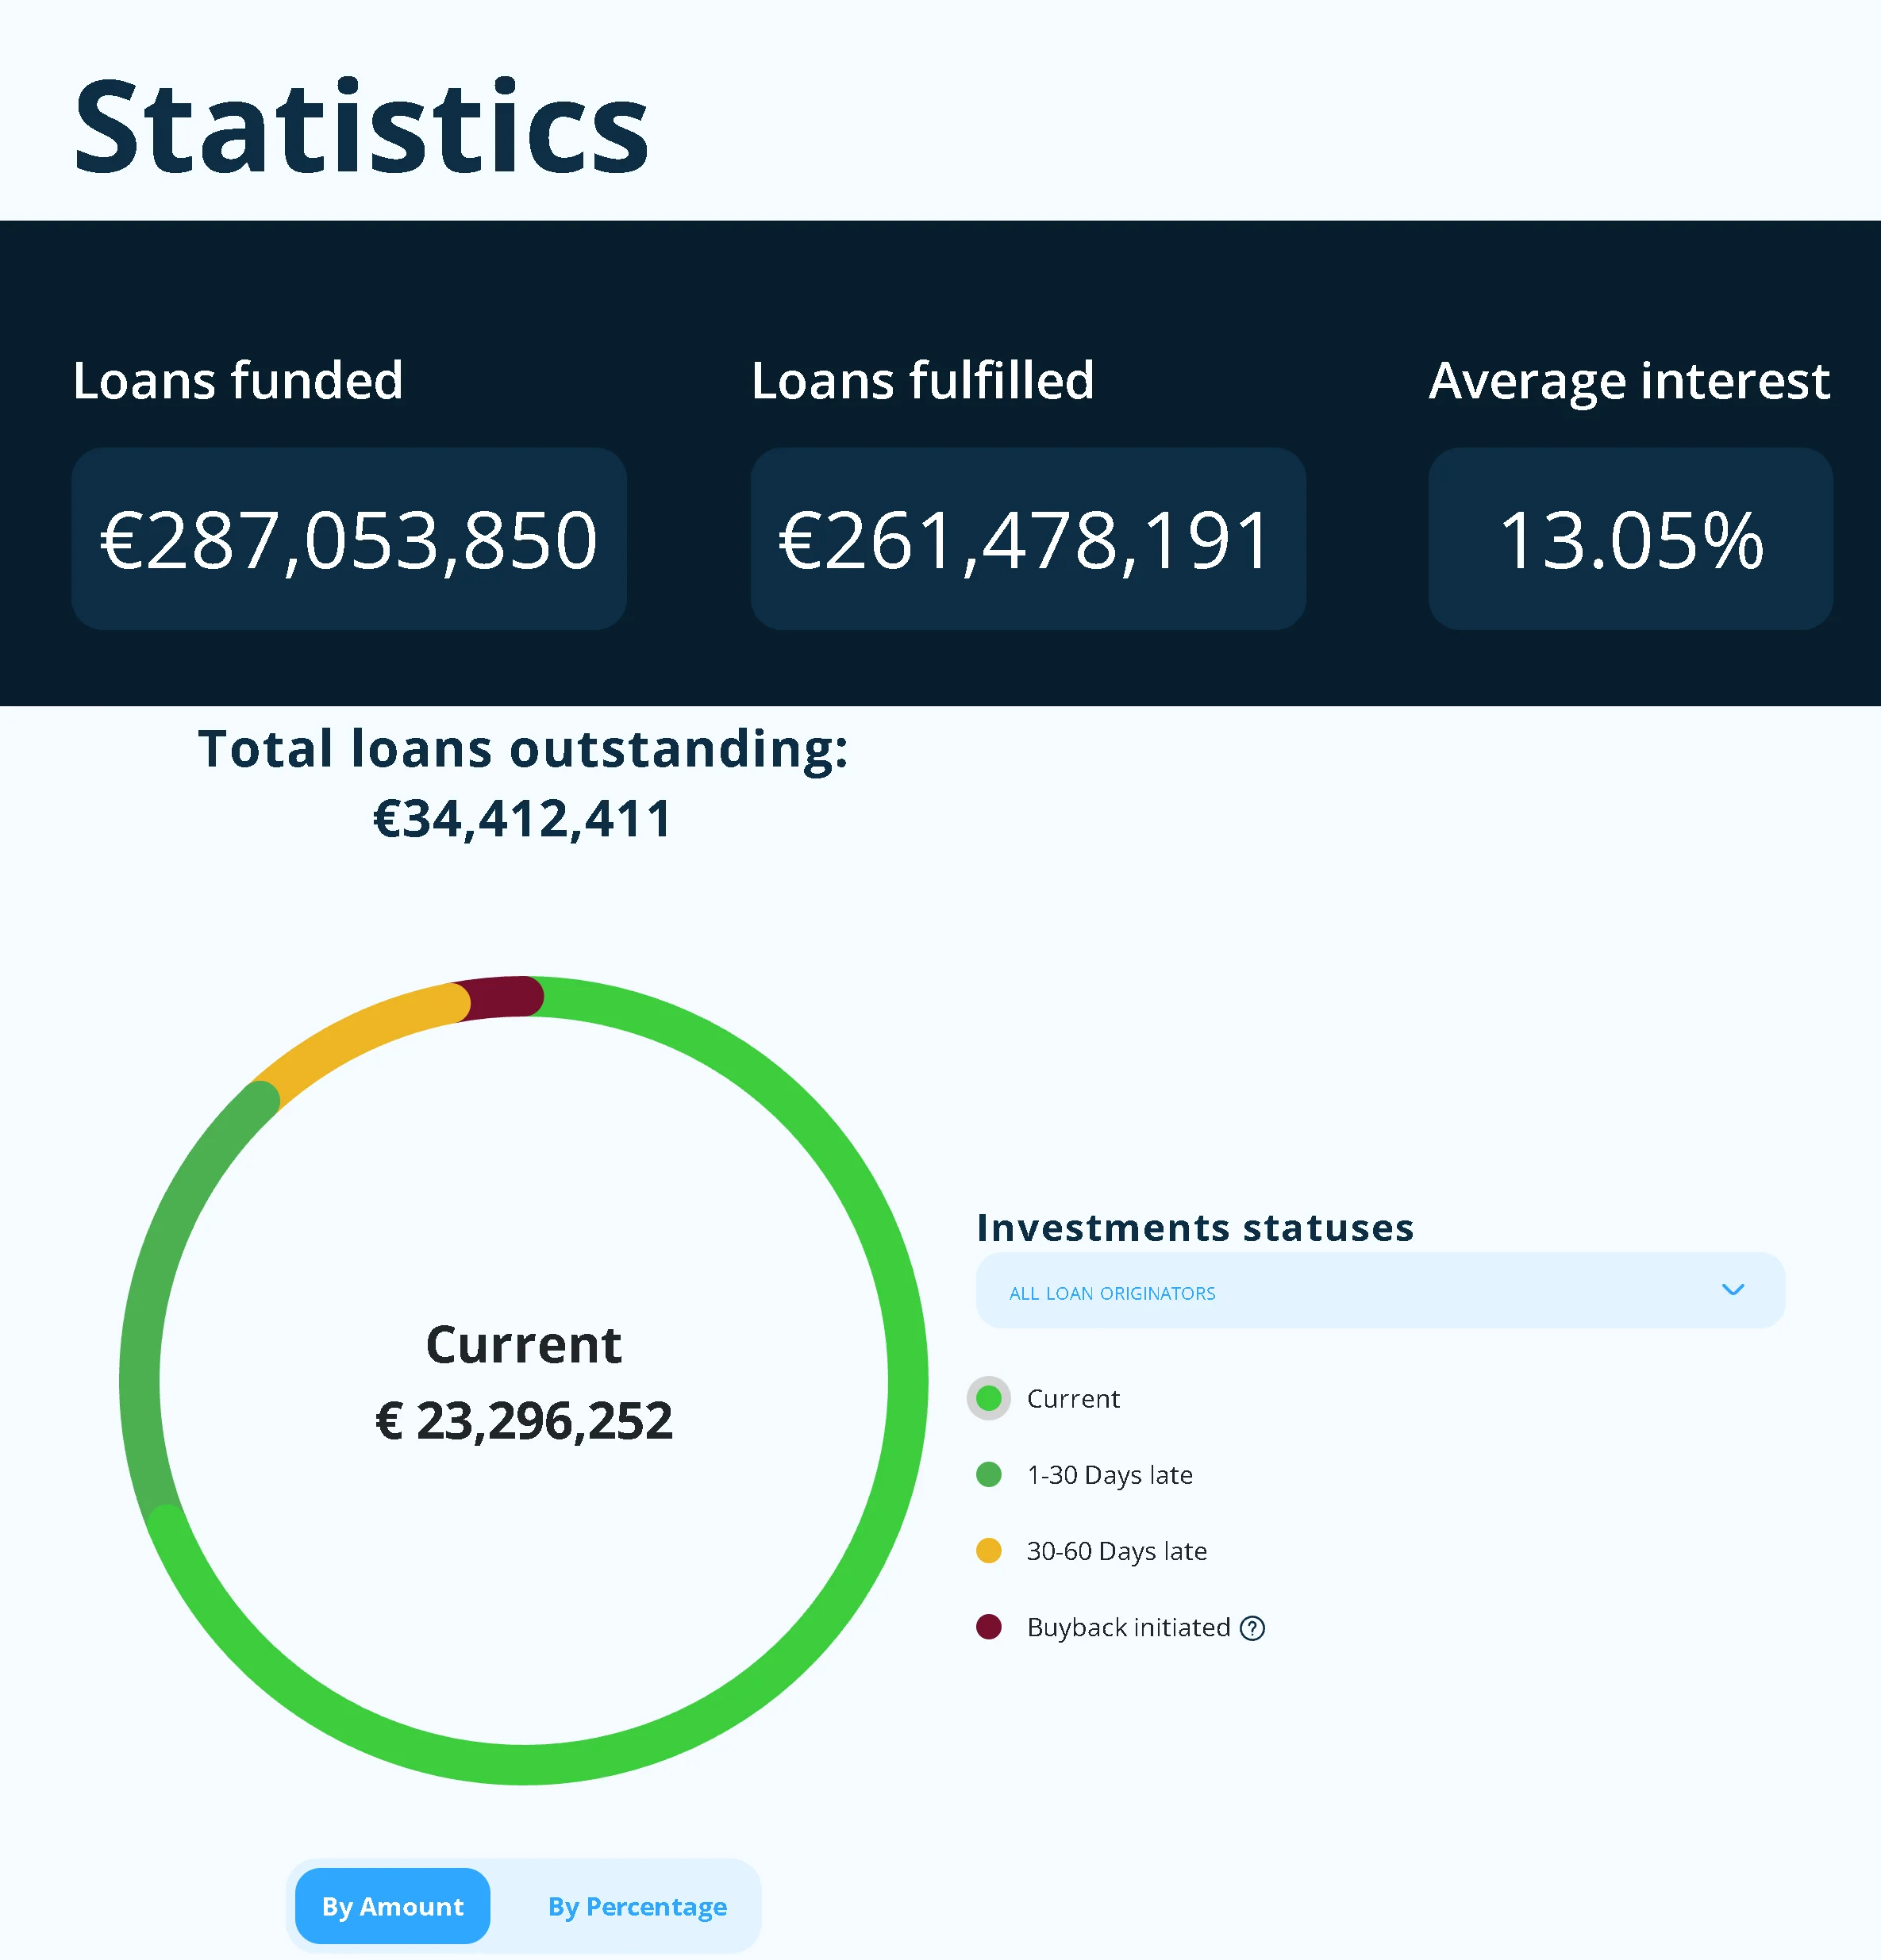
Income Marketplace est une place de marché de prêts estonienne lancée en janvier 2021 à Tallinn. Elle se distingue par trois protections empilées, dont une part du prêt conservée par chaque société de prêt et remboursée après toi. En cinq ans, elle a financé 287 millions d'euros de prêts, à un taux moyen de 13,05 %, pour plus de 11 700 investisseurs. J'y ai fait mon premier dépôt le 31 décembre 2024 avec 2 000 €, puis j'ai renforcé ma position par étapes : environ 11 400 € y travaillent aujourd'hui, pour un rendement réel de 11,95 % par an.
Dans cet avis, je détaille l'histoire de la plateforme et ses actionnaires, son équipe, le fonctionnement des prêts, les trois protections et ce qu'elles ne couvrent pas, les 14 sociétés de prêt et leurs comptes, les statistiques et les retards, la régulation, le prestataire qui garde ton argent, les comptes d'Income elle-même, l'Auto Invest, les frais, la liquidité, les risques, la fiscalité en France, la comparaison avec PeerBerry, Afranga, Swaper, Nectaro ou Mintos, et mes chiffres réels après bientôt deux ans.
Cet article n'est pas sponsorisé par Income Marketplace. Certains liens sont affiliés : si tu t'inscris avec mon lien, tu touches 3 % de bonus sur le montant moyen que tu investis pendant tes 30 premiers jours.

 Offre du moment
- 3 % de ton encours moyen sur tes 30 premiers jours, au lieu de 1 %
- Exemple : 5 000 € investis en moyenne = 150 € de bonus
Pendant la campagne, cette offre remplace l’offre habituelle.
Profiter de l’offre →Jusqu’au 19 janvier 2027
 Income Marketplace en bref
Critère | Income Marketplace |
|---|---|
Création | Société immatriculée le 22 juillet 2020, place de marché ouverte le 12 janvier 2021 |
Société | Income Company OÜ, n° 16014116 au registre estonien |
Siège |
|
Dirigeant | Lavrenti Tsudakov, CEO depuis octobre 2023 ; fondateur : Kimmo Rytkönen |
Régulation | Aucune régulation (ni ECSP, ni MiFID II) : simple place de marché de créances |
Type de placement | Achat de créances : crédits à la consommation, prêts auto, leasing, prêts aux entreprises, financement de contentieux |
Rendement | Taux de 7 % à 15 % par an selon la société de prêt ; 13,05 % de taux moyen depuis 2021 |
Protections | Rachat obligatoire à 60 jours de retard, part junior du prêteur remboursée après toi, Cashflow Buffer en cas de faillite du prêteur |
Volume | 287 M€ financés depuis 2021, 34,4 M€ d'encours à mi-novembre 2026 |
Sociétés de prêt | 14 actives (13 ouvertes aux particuliers), dans 9 pays, dont 5 qui portent 78,5 % de l'encours |
Ticket minimum | 10 € de dépôt ; 10 € par prêt conseillés |
Liquidité | Pas de marché secondaire : tu attends l'échéance ou le rachat |
Frais | Aucun, sauf 10 € par mois sur un compte dormant (sans prêt en cours ni activité pendant 60 jours) |
Retenue à la source | Aucune |
Trustpilot | 3,9 / 5 pour 63 avis |
Bonus | 3 % de bonus sur le montant moyen investi pendant tes 30 premiers jours |
Income appartient à la famille des places de marché de prêts, comme Mintos, Swaper ou Afranga : tu ne prêtes pas à un particulier, tu achètes une partie d'un prêt déjà accordé par une société de prêt, qui s'engage à le racheter s'il prend plus de 60 jours de retard. C'est une plateforme encore petite par rapport aux leaders (34 M€ d'encours, contre plusieurs centaines de millions chez les plus grosses), mais qui grandit vite et qui est l'une des plus transparentes du marché sur ses sociétés de prêt. Tu peux la comparer aux autres plateformes, notamment sur la régulation, dans mon comparateur P2P.
Ouvrir un compte Income Marketplace Inscription en moins de 5 minutes, dès 10 €, 3 % de bonus sur tes 30 premiers jours avec mon lien. |
 Ma vidéo : mon avis complet sur Income Marketplace
Si tu préfères le format vidéo, voici mon avis tourné en avril 2026 : les points forts de la plateforme, ses trois protections, les sociétés de prêt que je privilégie, le dossier ClickCash et les points faibles. J'avais alors un peu moins de 4 000 € investis ; cet article va plus loin, avec les nouvelles conditions générales, les comptes 2025 d'Income et mes chiffres à jour sur près de 11 400 €.
 De 2020 à 2026 : l'histoire d'Income Marketplace
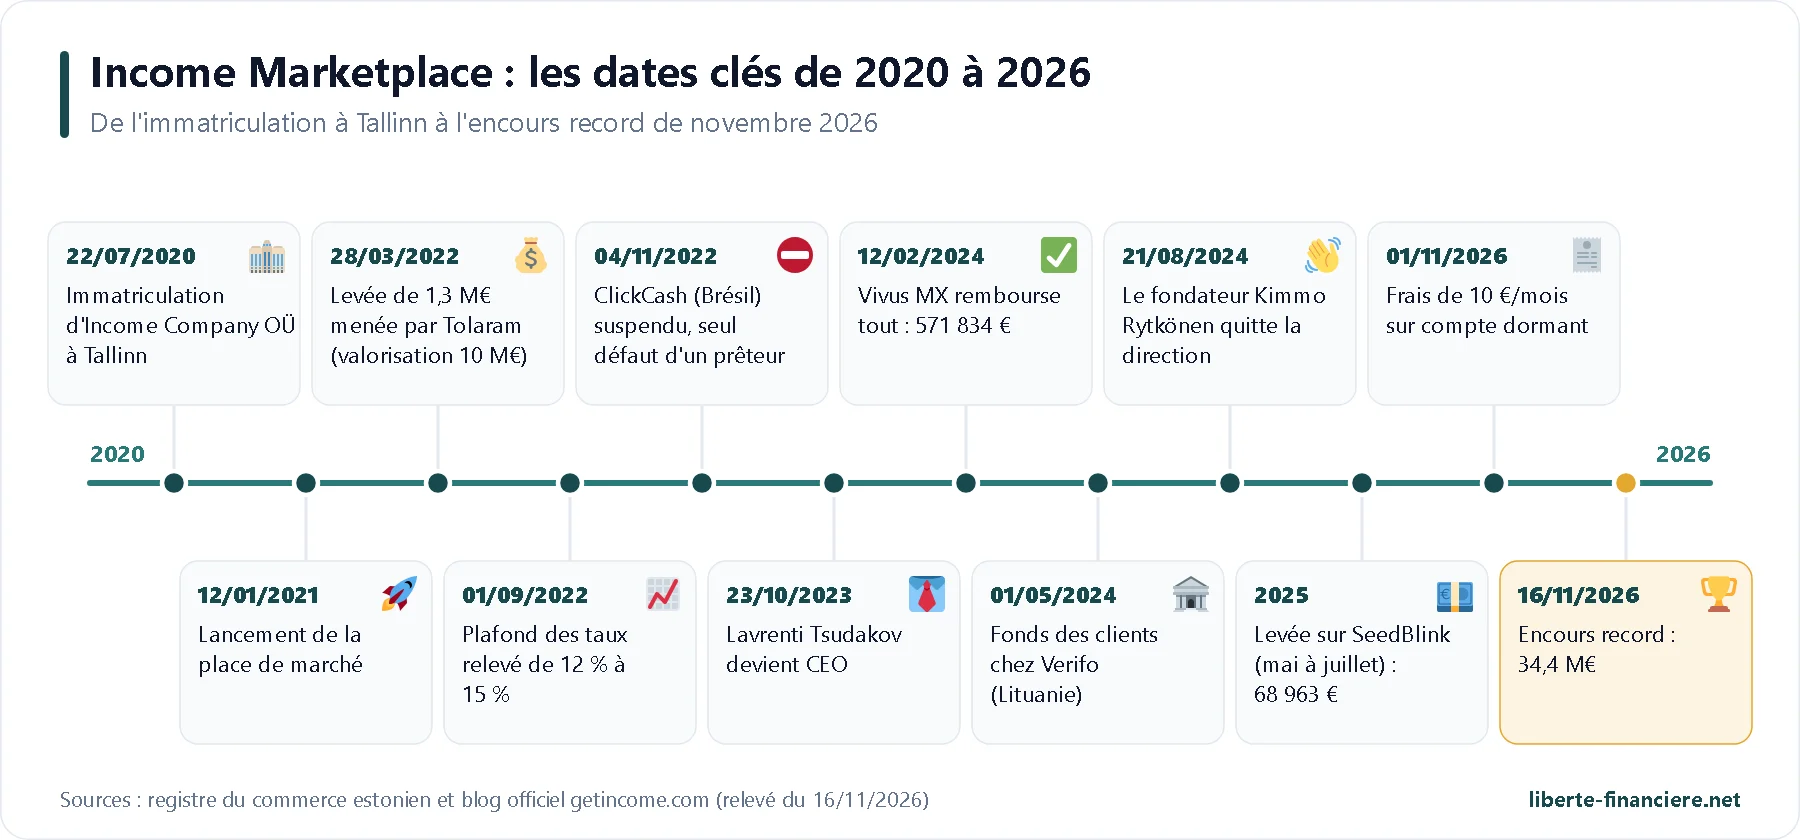
Income Company OÜ est immatriculée à Tallinn le 22 juillet 2020 par Kimmo Rytkönen, un Finlandais qui a passé vingt ans dans le crédit à la consommation. Le site est mis en ligne en octobre 2020 et la place de marché ouvre réellement le 12 janvier 2021, avec un premier prêteur brésilien, ClickCash. Les sociétés de prêt arrivent ensuite au fil des mois : Danabijak en Indonésie, FIN Yritysrahoitus en Finlande, Finto Capital en Lettonie, DanaRupiah en Indonésie. Une application mobile sort dès août 2021.
Pour se financer, la jeune société lève environ 1 M€ auprès de ses fondateurs et de business angels en 2020, puis 1,3 M€ en mars 2022 sur la base d'une valorisation de 10 M€, avec le groupe singapourien Tolaram comme chef de file et deux campagnes de financement participatif en capital. La même année, Income relève son taux maximal de 12 % à 15 % pour suivre la hausse des taux, et accueille Hoovi (Estonie) et ITF Group (Bulgarie), aujourd'hui son premier prêteur.
Fin 2022 arrive le premier coup dur : ClickCash est suspendu pour ne pas avoir exécuté ses rachats. C'est, à ce jour, le seul défaut d'un prêteur de l'histoire de la plateforme, et je le détaille plus bas. En octobre 2023, Lavrenti Tsudakov devient CEO ; le fondateur se concentre sur la stratégie, puis quitte la direction en août 2024. Entre-temps, Income a traversé le blocage des virements de Vivus Mexico, intégralement remboursé en février 2024, et changé de prestataire de paiement pour Verifo en mai 2024.
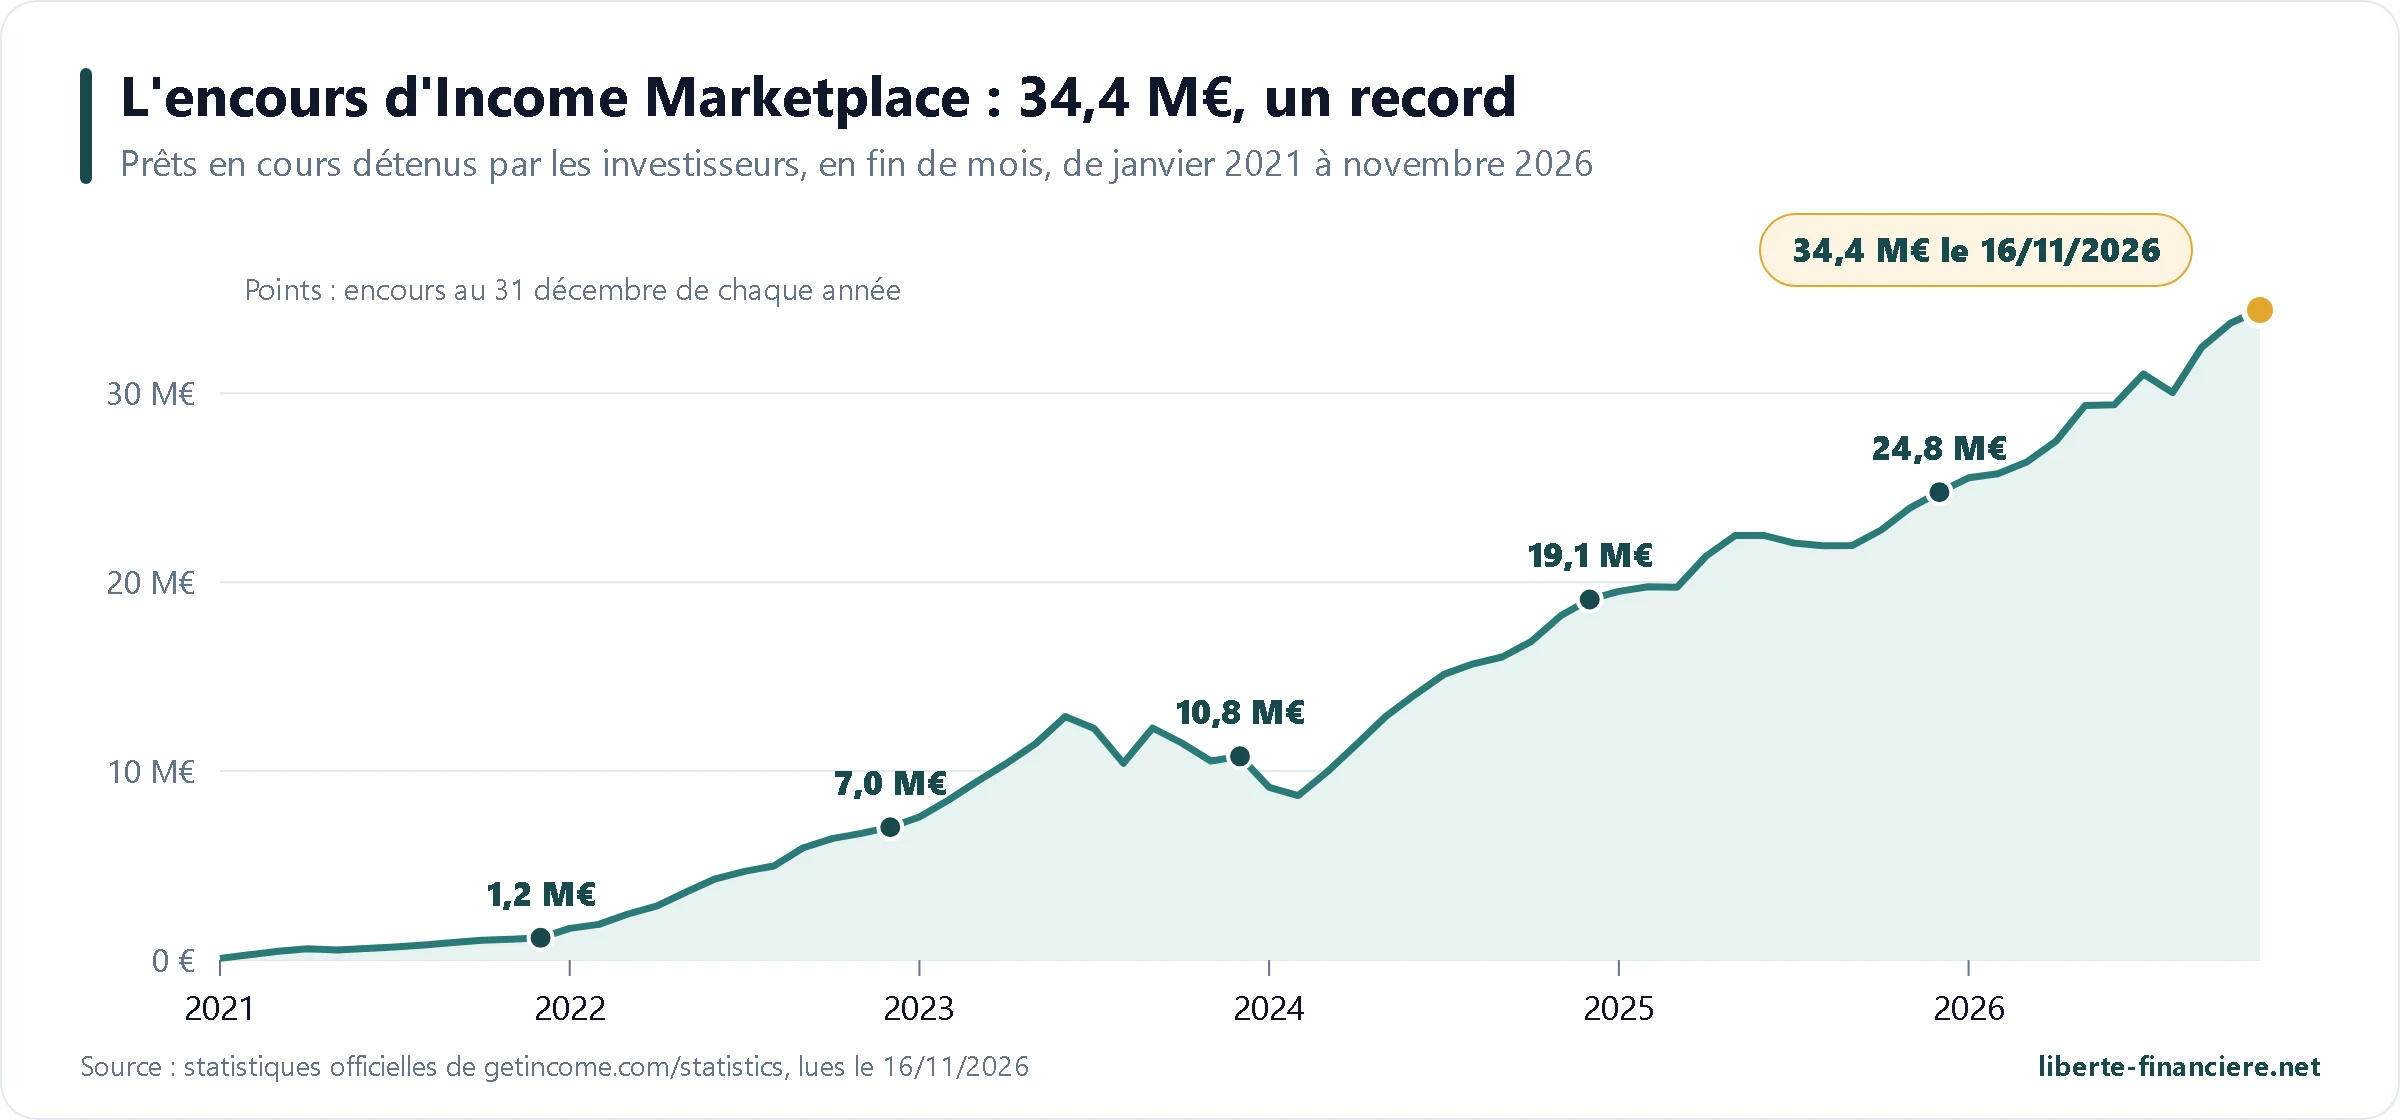
Depuis, la croissance est régulière : 100 M€ investis en mai 2024, 200 M€ en novembre 2025, et un encours qui passe de 19,1 M€ fin 2024 à 24,8 M€ fin 2025, puis à 34,4 M€ à la mi-novembre 2026. L'année 2026 voit arriver Mocasa (Philippines), Pinjam Yuk (Indonésie) et One Leasing (Macédoine du Nord), la double authentification en août, et de nouvelles conditions générales au 1er novembre, avec des frais sur les comptes dormants.
 Qui dirige Income Marketplace ?
 Lavrenti Tsudakov (LinkedIn) dirige Income depuis le 23 octobre 2023. Arrivé comme responsable produit puis directeur des opérations, il a plus de dix ans d'expérience en gestion de produit et d'équipe dans la banque, la fintech et la logistique. C'est lui qui anime le podcast trimestriel de la plateforme, répond aux investisseurs et publie depuis septembre 2026 un bilan mensuel détaillé. Il est aussi le dirigeant inscrit au registre des sociétés du groupe, dont les SPV qui détiennent les créances.
 Kimmo Rytkönen (LinkedIn) est le fondateur. Selon sa présentation officielle, il a vingt ans d'expérience dans le crédit et la banque et a participé à deux introductions en Bourse dans ce secteur. CEO de 2020 à 2023, il a quitté le conseil de direction le 21 août 2024 mais reste actionnaire, à 9,47 % via sa holding. En 2022, il avait été nommé aux Estonian Startup Awards dans la catégorie des fondateurs étrangers.
Autour d'eux, la page équipe officielle présente une équipe resserrée de huit personnes :
Jüri Pruulmann (LinkedIn), directeur technique, passé par la fintech et le crédit en Europe et en Amérique latine ;
Roger Timberg (LinkedIn), responsable des finances de la société ;
Maciej Wenerski (LinkedIn), responsable de l'analyse des sociétés de prêt, ancien auditeur, c'est lui qui décide de la part junior de chaque prêteur ;
Jegor Karasjov (LinkedIn), chargé de la relation avec les sociétés de prêt ;
Anastasia Mesova, relation investisseurs et responsable produit, que tu croises souvent sur le support et le groupe Telegram officiel ;
Steffi Künnapu (LinkedIn), marketing et communication.
Côté capital, le registre estonien est clair : l'actionnaire majoritaire est Karlheinz Hauptmann, investisseur résident à Monaco, qui détient 62,59 % des parts et en est le seul bénéficiaire effectif déclaré. Il est entré en 2021 et a renforcé sa participation à chaque levée (17,8 % en 2021, 39,9 % en 2023, plus de 60 % depuis 2025). Viennent ensuite la holding du fondateur (9,47 %), plusieurs holdings estoniennes, Tolaram Fintech (2,78 %) et les investisseurs des campagnes de financement participatif. Alexander Hauptmann siège au conseil de direction depuis 2020 aux côtés du CEO.
Pour toi, cette structure a un sens concret : Income perd encore de l'argent (je détaille ses comptes plus bas) et ce sont ces actionnaires, Karlheinz Hauptmann en tête, qui comblent les pertes depuis cinq ans en convertissant leurs prêts en capital. Leur soutien est l'une des conditions de la survie de la plateforme tant qu'elle n'est pas rentable.
 Comment fonctionne Income Marketplace ?
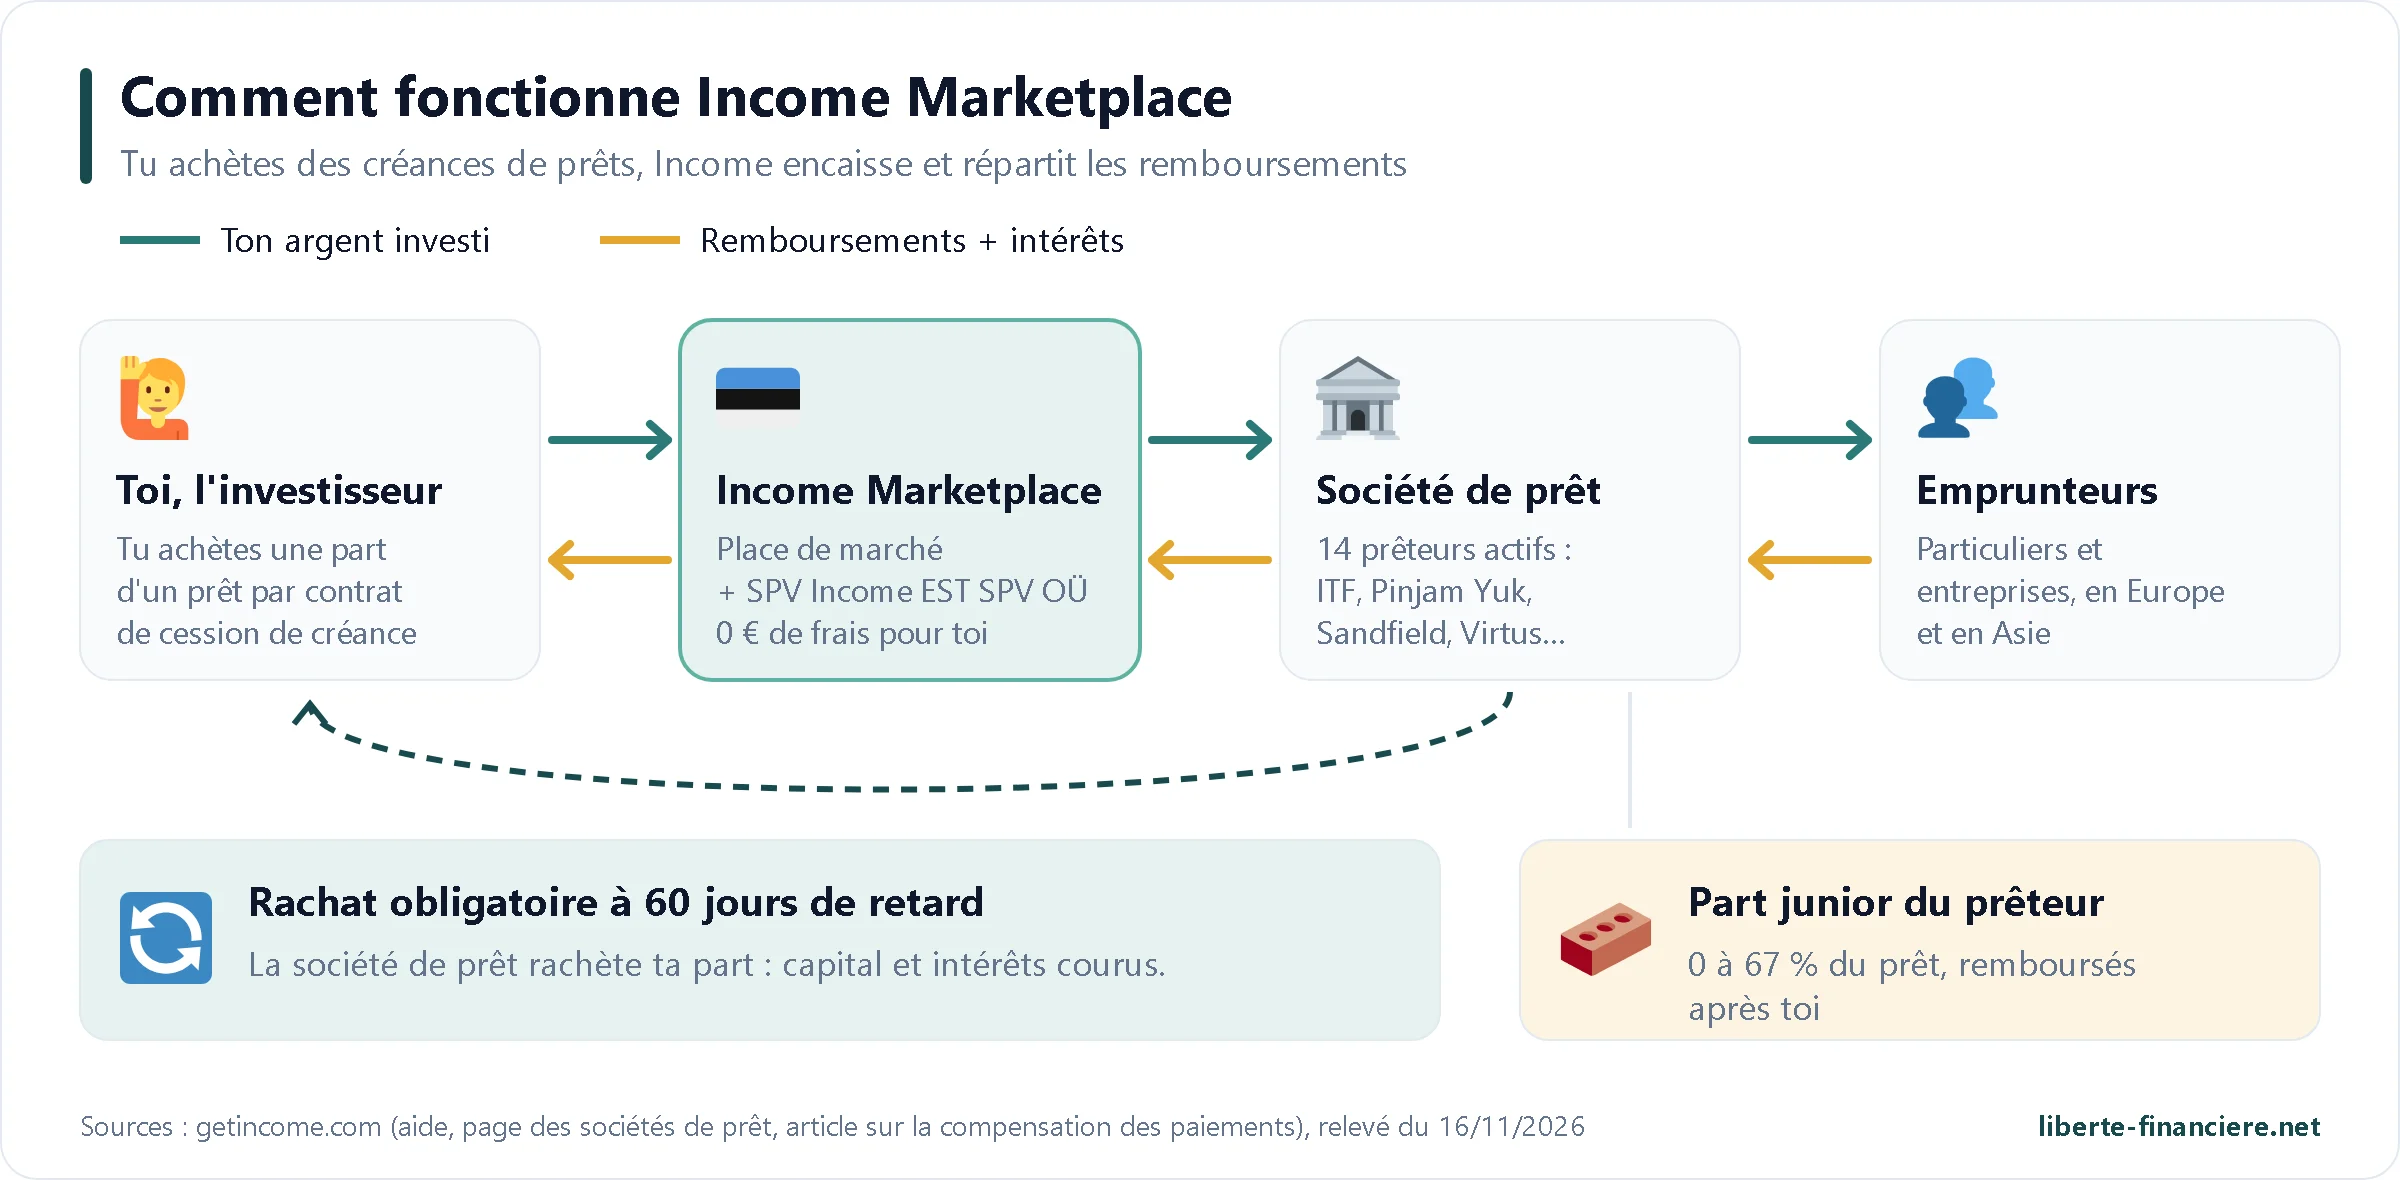
Une société de prêt, par exemple ITF Group en Bulgarie ou Ibancar en Espagne, accorde un crédit à un emprunteur. Elle publie ensuite ce prêt sur Income pour se refinancer. Quand tu investis, tu achètes une partie de la créance, c'est-à-dire le droit d'être remboursé du capital et des intérêts. L'emprunteur continue de rembourser la société de prêt, qui reverse ta part à Income, qui la crédite sur ton compte. Income ne prête jamais elle-même et ne se rémunère pas sur toi : elle facture des frais aux sociétés de prêt, ce qui représentait 693 261 € de chiffre d'affaires en 2025.
Un contrat de cession et un SPV estonien
Juridiquement, chaque investissement est un contrat de cession de créance conclu en ligne, que tu peux télécharger en PDF pour chaque prêt. Pour la plupart des prêteurs, la créance transite par une société dédiée d'Income, Income EST SPV OÜ (n° 16117827), qui agit pour le compte des investisseurs : chez Pinjam Yuk, Mocasa ou Sandfield, le prêt est d'abord cédé à 100 % à ce SPV, qui en recède des fractions aux investisseurs. Chez Virtus Lending, les prêts sont gagés au profit du SPV et la liste est mise à jour chaque trimestre. Une seconde société, Income UK SPV OÜ, a été créée en août 2025 pour les prêteurs britanniques.
Les conditions générales le disent sans détour : Income est un intermédiaire, elle n'est pas responsable des paiements des emprunteurs ni des prêteurs, et tu portes le risque de crédit sur les deux. C'est ce qui rend les protections décrites plus bas si importantes.
 Tout est en euros, même les prêts indonésiens
Tous les prêts sont proposés en euros, y compris ceux accordés en roupies indonésiennes, en livres sterling, en pesos philippins ou en denars macédoniens. C'est la société de prêt qui porte le risque de change : si la roupie baisse, c'est elle qui paie la différence, pas toi. Tu n'as donc aucun frais de conversion, et ton dépôt se fait par simple virement SEPA.
 Pourquoi un prêt peut paraître en retard quelques jours
Les remboursements remontent par une connexion directe avec le logiciel de chaque prêteur, mais l'argent ne suit pas toujours au même rythme. Income explique deux modes de règlement : soit elle reçoit 100 % des remboursements et renvoie au prêteur ce qui lui revient, soit le prêteur ne verse que la part des investisseurs, en général deux fois par semaine. Dans la communauté, on a vite repéré que beaucoup de règlements tombent le mardi. Conséquence : un prêt peut afficher « 1 à 15 jours de retard » alors que l'emprunteur a payé et que l'argent est en transit. Ce n'est pas grave en soi, et les intérêts continuent de courir pendant tout le retard.
 Les 3 protections d'Income, et ce qu'elles ne couvrent pas
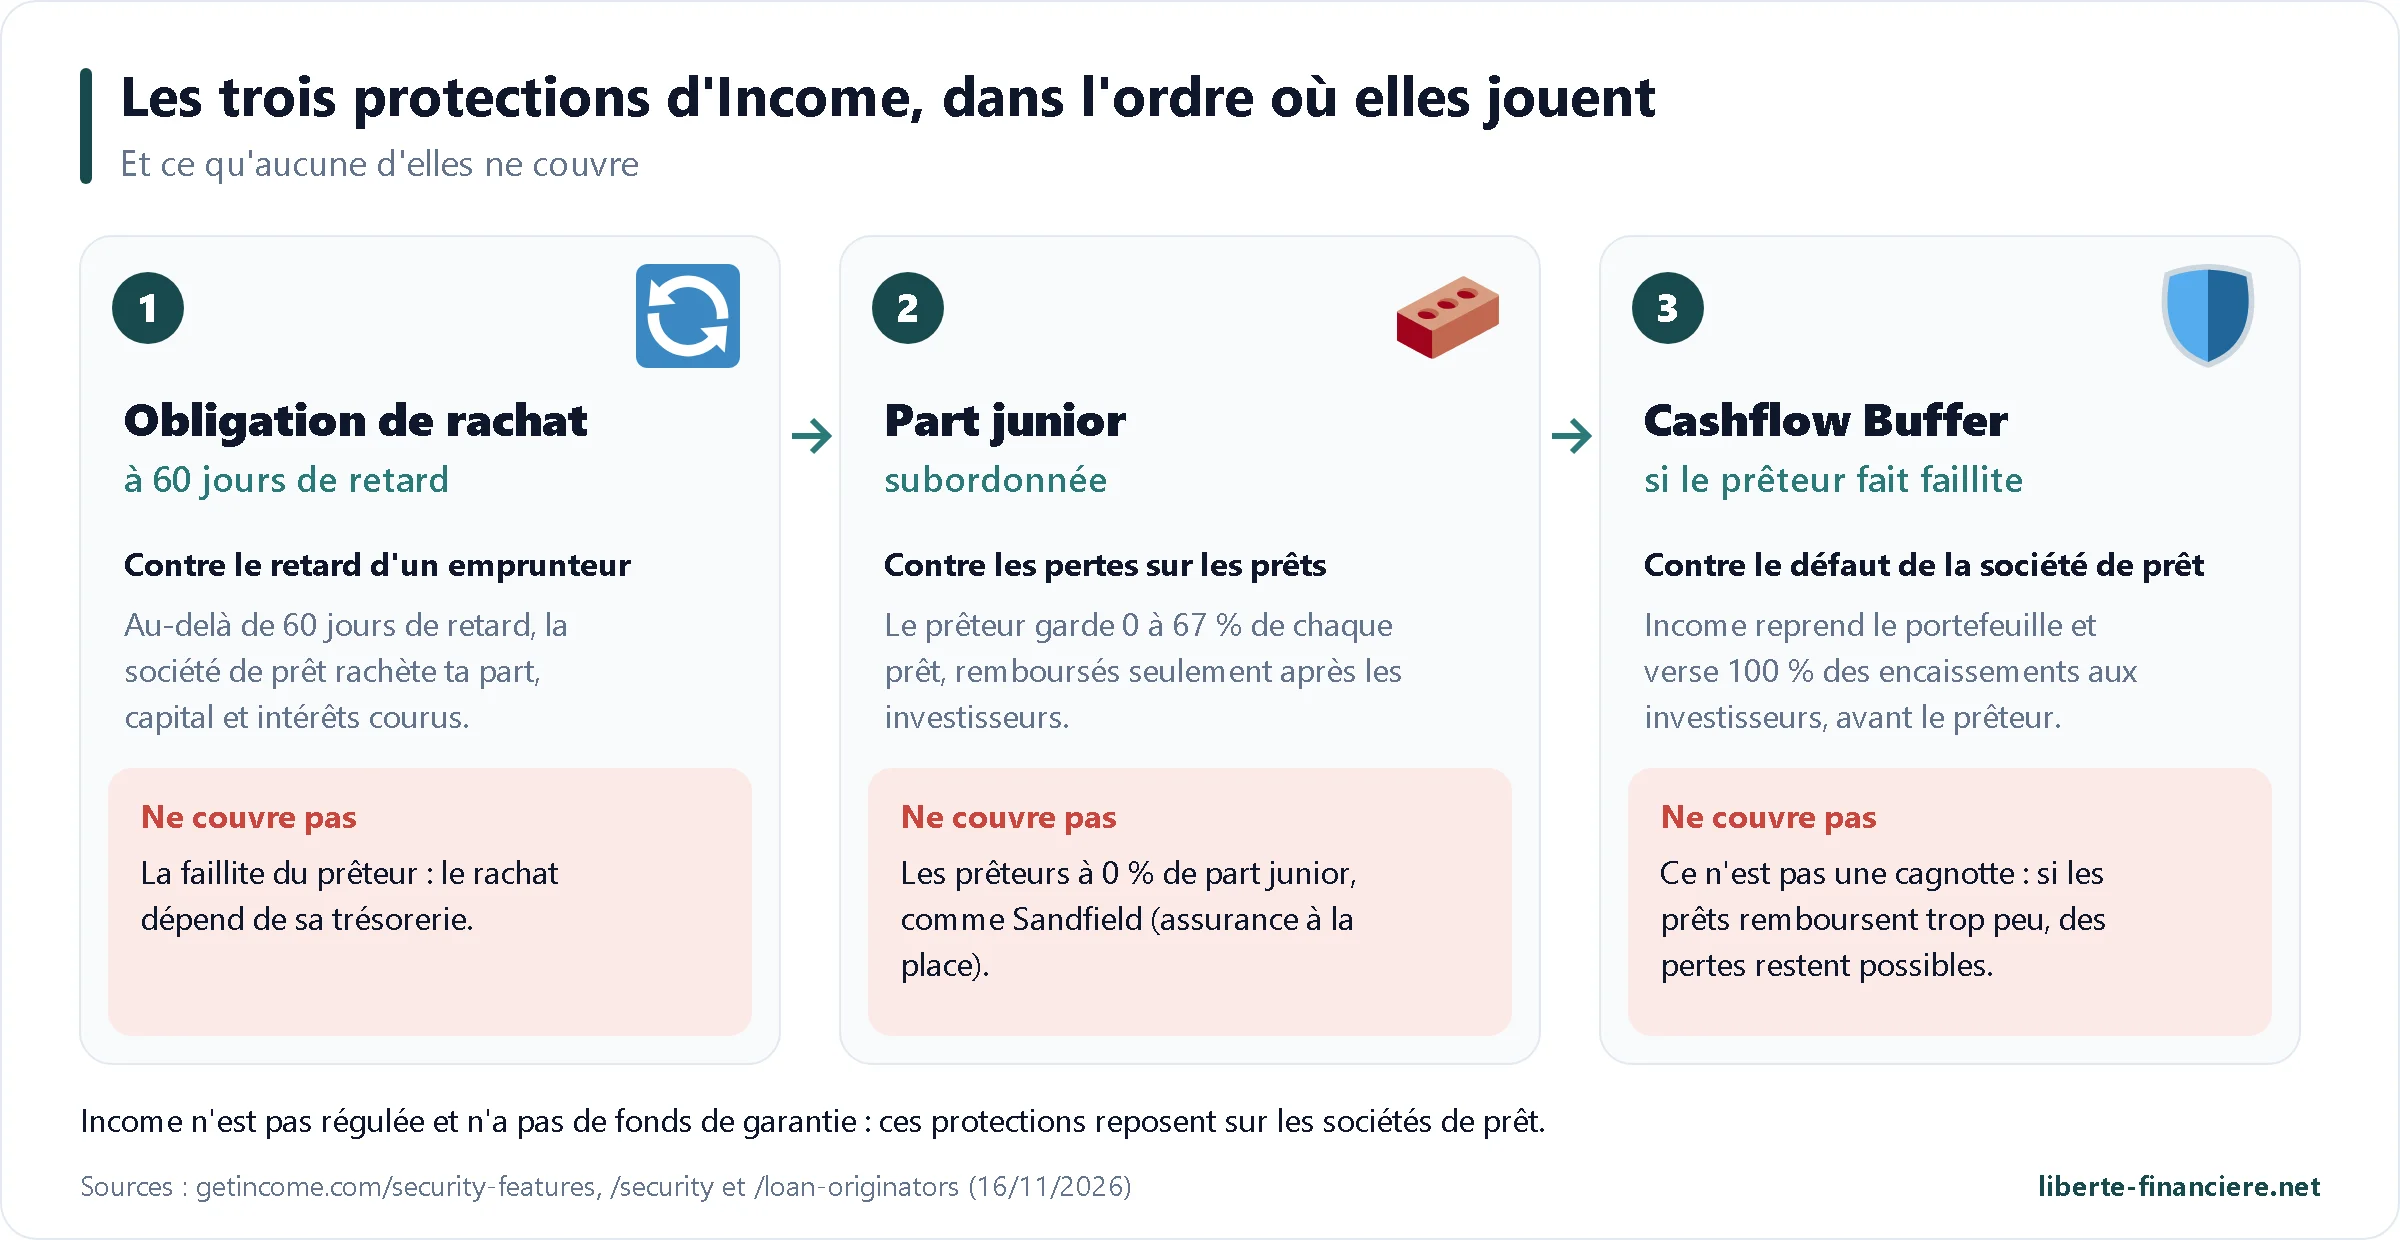
C'est le vrai argument d'Income. Là où la plupart des plateformes se contentent d'une garantie de rachat, elle empile trois couches de protection qui ne jouent pas au même moment : la première protège contre le défaut d'un emprunteur, les deux autres contre celui de la société de prêt elle-même.
 1. Le rachat obligatoire à 60 jours de retard
Dès qu'un prêt dépasse 60 jours de retard, la société de prêt doit le racheter, avec tout le capital restant et les intérêts courus, que l'emprunteur ait payé ou non. Les intérêts continuent de courir pendant le retard, y compris quand le prêt passe au statut « rachat lancé ». Income parle d'une obligation contractuelle du prêteur, pas d'une garantie d'Income : si le prêteur n'a plus d'argent pour racheter, ce mécanisme ne suffit plus, et c'est là qu'interviennent les deux suivants.
Dans mon cas, ce mécanisme tourne en permanence : 38 % du capital qui m'a été remboursé l'a été par un rachat, soit plus de 10 000 € sur 26 500 €. C'est normal sur des prêteurs comme Pinjam Yuk, où beaucoup d'emprunteurs paient en retard, et c'est justement ce qui fait tourner le capital.
 2. La part junior : le prêteur est remboursé après toi
Sur chaque prêt, la société de prêt garde une partie du montant, appelée part junior. Ce n'est pas le classique « skin in the game » où le prêteur et toi perdez à proportion égale : ici, sa part est contractuellement subordonnée à la tienne. Tant que les investisseurs ne sont pas remboursés, le prêteur ne touche rien sur sa part, et c'est elle qui absorbe les premières pertes. Sur le prêt ITF Group ci-dessous, par exemple, le prêteur garde 10 % (316 €) et les investisseurs détiennent 90 % (2 844 €) ; l'emprunteur paie 50 % par an, l'investisseur touche 12 %.
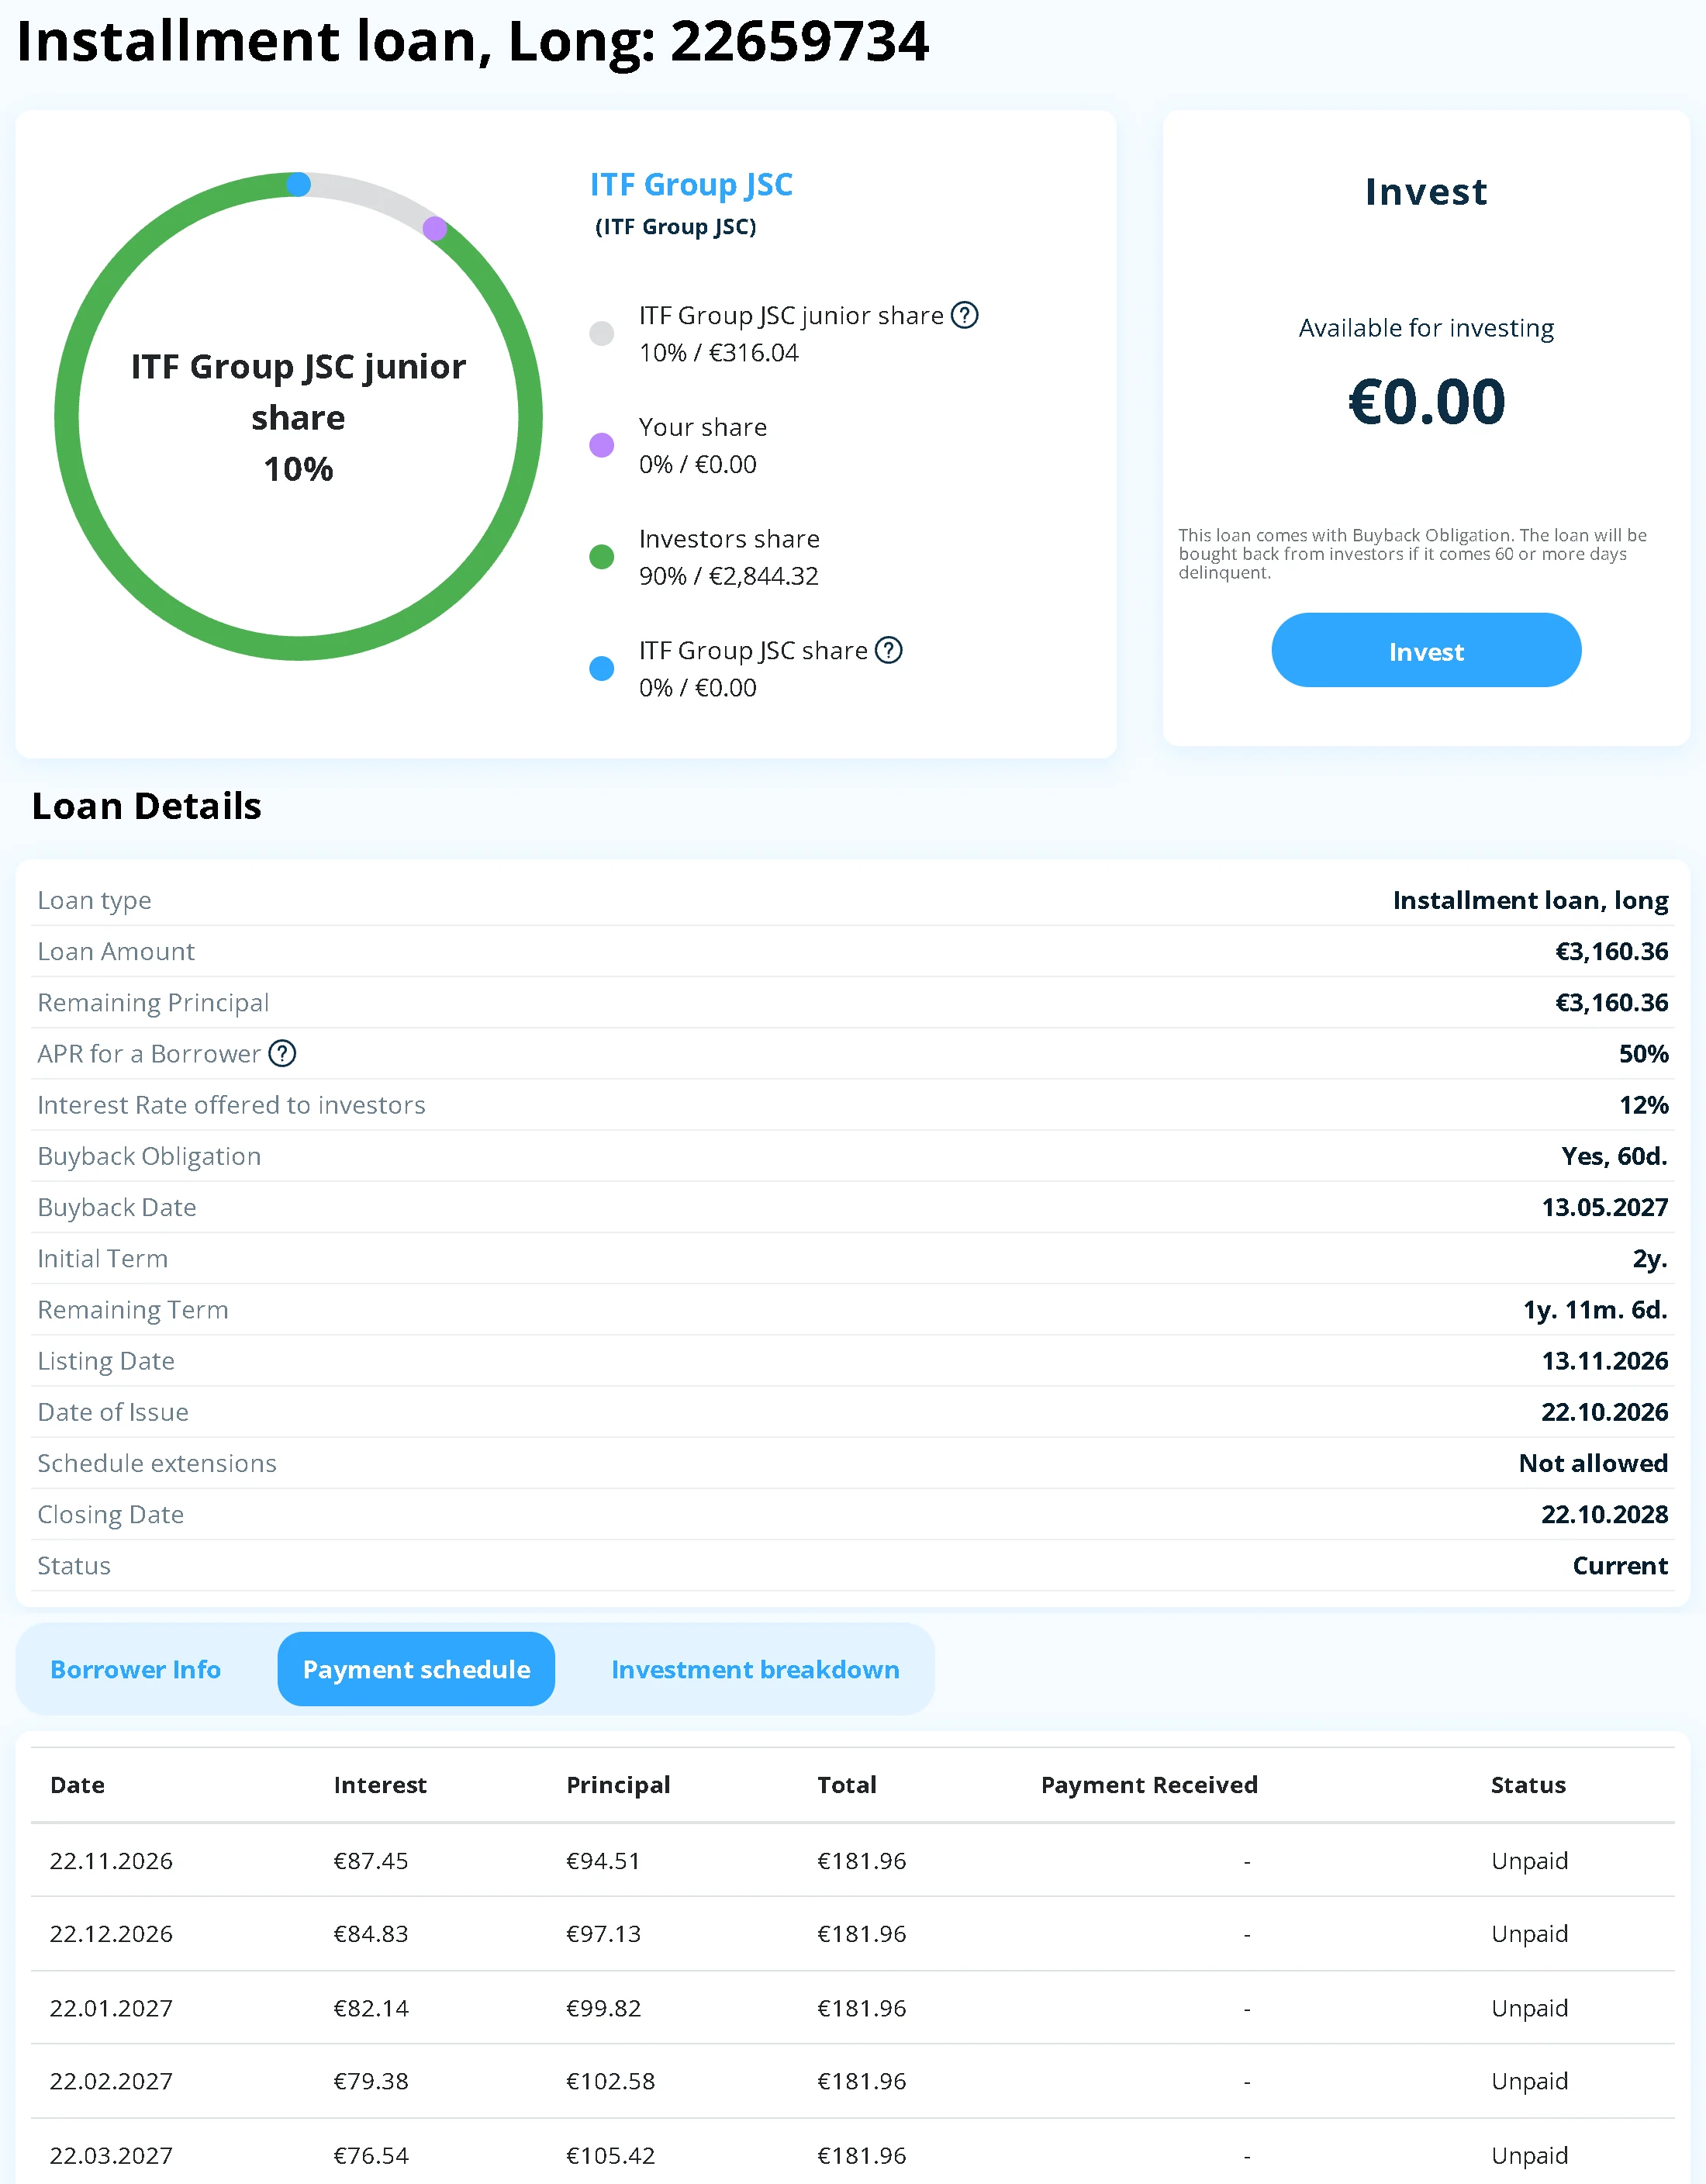
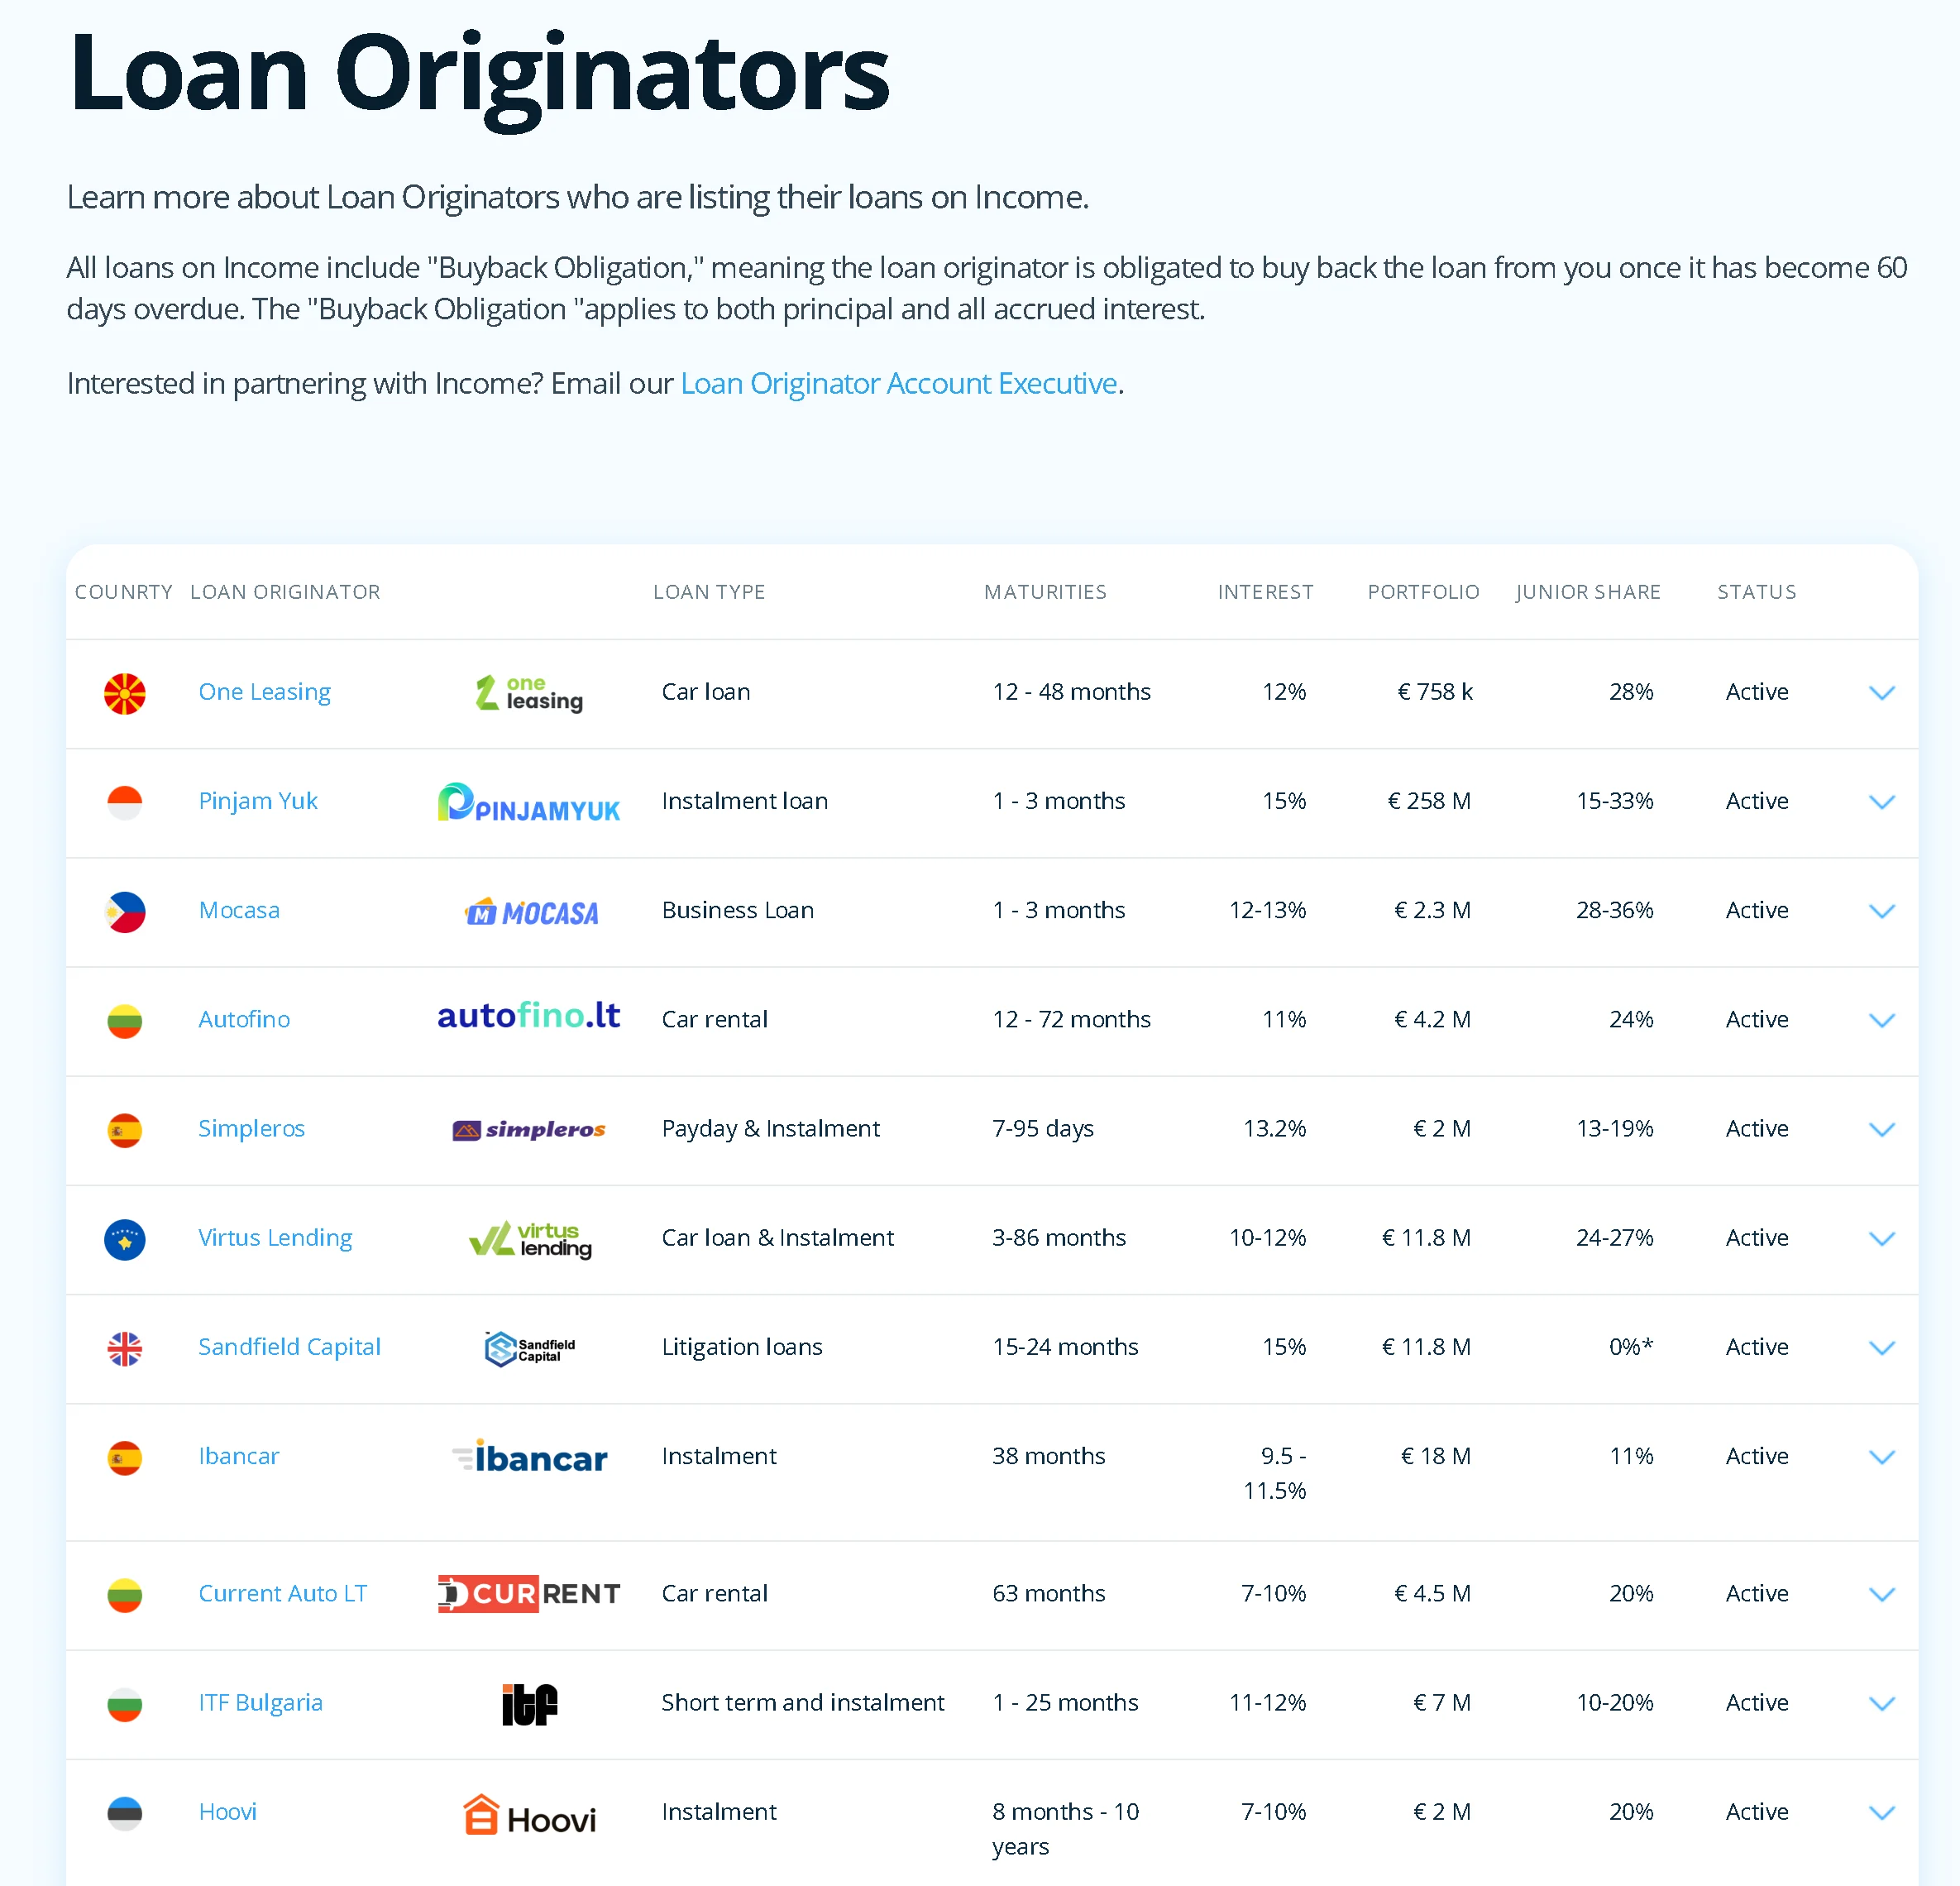
La part junior est fixée par l'équipe d'analyse après l'étude de l'historique de remboursement du prêteur : de 0 % chez Sandfield, qui a une assurance à la place, à plus de 30 % chez Pinjam Yuk pour les nouveaux emprunteurs, Mocasa ou Danabijak. Plus le portefeuille est risqué, plus la part junior est élevée. Elle est indiquée sur la liste des sociétés de prêt et sur la fiche de chaque prêt.
 3. Le Cashflow Buffer, si le prêteur fait faillite
Le nom prête à confusion : le Cashflow Buffer n'est pas une cagnotte mise de côté par Income. C'est un calcul, qui additionne la marge du portefeuille (le prêteur prête à 30, 50 ou 100 % et te verse 12 %), un ajustement pour risque et la part junior. Il ne joue que si la société de prêt fait défaut : Income reprend alors tout le portefeuille listé, le fait recouvrer par des sociétés locales, et affecte 100 % des encaissements au capital et aux intérêts des investisseurs avant que le prêteur ne touche quoi que ce soit.
L'exemple officiel est parlant : sur 1 000 prêts, si le prêteur disparaît et que 200 prêts ne sont jamais remboursés, les intérêts élevés et la part junior des 800 autres suffisent à couvrir les investisseurs. Income reconnaît elle-même la limite : si le rachat échoue et que le coussin est épuisé, il peut y avoir des pertes. Et certains prêteurs fonctionnent autrement : ITF Group, Simpleros et Pinjam Yuk sont réglés en net ou en compensation partielle, avec une protection adaptée, et Sandfield n'a ni part junior ni Cashflow Buffer.
 Les protections propres à certains prêteurs
Sandfield Capital (Royaume-Uni) : une assurance contre le non-paiement souscrite auprès d'Accelerant Insurance Europe. Attention, son bénéficiaire est le SPV de Sandfield, pas toi : elle protège le prêteur, qui peut ainsi honorer ses rachats. Ce SPV, SFC4, est une société isolée de Sandfield, conçue pour rester à l'abri de sa faillite : il détient les créances et reçoit aussi bien les remboursements des cabinets d'avocats que les indemnités de l'assurance, puis l'argent passe au SPV d'Income et arrive jusqu'à toi. Ce circuit est donc prévu pour continuer même si Sandfield, la société d'exploitation, rencontre des difficultés financières.
One Leasing (Macédoine du Nord) : depuis août 2026, ses obligations sont garanties par sa société mère, Virtus Invesco Partners, également actionnaire de Virtus Lending.
Hoovi (Estonie) : des prêts garantis par une hypothèque ou une voiture, mais Hoovi conserve la sûreté ; tu n'as pas de droit direct sur le bien.
Autofino et Current Auto (Lituanie) : des locations avec option d'achat, où la voiture n'est pas gagée au profit des investisseurs (simple engagement de ne pas la donner en garantie à un autre créancier).
 Ce qui s'est passé quand ça a mal tourné : ClickCash et Vivus
Les protections ont été mises à l'épreuve une fois. Le 4 novembre 2022, ClickCash, prêteur brésilien, cesse d'exécuter ses rachats : 246 878 € sont alors en jeu. Le portefeuille gagé s'avère bien plus faible que prévu, car ClickCash n'avait pas maintenu le niveau de gage convenu. Une action en justice coûterait plus qu'elle ne rapporterait : Income y renonce et, à partir de fin 2023, avance de sa poche environ 5 000 € à chaque échéance pour rembourser les investisseurs, capital en priorité. Les versements ont connu des pauses quand sa trésorerie était tendue ; mi-novembre 2026, il reste 86 037 € à rembourser, sur 748 153 € investis auprès de ClickCash depuis l'origine.
Le dossier a aussi révélé un conflit d'intérêts qu'Income a publié elle-même : sa direction détenait environ 12 % de la maison mère de ClickCash, et Tolaram, actionnaire d'Income, en était le premier investisseur. La leçon tirée par la plateforme : n'accepter que des prêteurs avec un portefeuille d'au moins 5 M€ environ, et des engagements de gage plus stricts.
Le second incident s'est mieux fini. Fin 2023, la banque de Vivus Mexico bloque ses virements. Le 12 février 2024, Vivus rembourse tout ce qu'il devait, intérêts compris, soit 571 834 €, puis quitte la plateforme. Finto Capital (Lettonie) était déjà sorti proprement en janvier 2023, en rachetant tous ses prêts avec 60 jours d'intérêts en plus, et Current Auto LV a fermé son activité lettone en 2026 sans perte pour les investisseurs.
 Les 14 sociétés de prêt d'Income Marketplace
Mi-novembre 2026, Income travaille avec 14 sociétés de prêt, dont 13 ouvertes aux particuliers, dans 9 pays, des crédits à la consommation indonésiens aux prêts de financement de contentieux britanniques. Voici la liste complète, avec la part de chacune dans l'encours. Tu retrouves leurs pays d'activité sur ma carte du P2P.
Société de prêt | Pays | Type de prêts | Taux | Part junior | Part de l'encours |
|---|---|---|---|---|---|
| Crédits à la consommation | 11 à 12 % | 10 à 20 % | 17,9 % | |
| Crédits à tempérament courts | 15 % | 15 à 33 % | 15,4 % | |
| Financement de contentieux | 15 % | 0 % (assurance) | 15,3 % | |
| Prêts auto et à tempérament | 10 à 12 % | 24 à 27 % | 14,1 % | |
| Prêts garantis par une voiture | 9,5 à 11,5 % | 11 % | 13,1 % | |
| Prêts garantis, créances en recouvrement | 7 à 13,5 % | 10 à 37 % | 6,6 % | |
| Crédits courts | 13 % | 19 à 35 % | 5,1 % | |
| Location de voitures avec option d'achat | 7 à 10 % | 20 % | 3,9 % | |
| Location de voitures avec option d'achat | 11 % | 24 % | 3,3 % | |
| Prêt à l'entreprise adossé à des crédits | 12 à 13 % | 28 à 36 % | 2,7 % | |
| Crédits très courts | 13,2 % | 13 à 19 % | 1,1 % | |
| Leasing de voitures d'occasion | 12 % | 28 % + garantie mère | 0,5 % | |
Mammoth Finance |
| Prêteur privé, réservé aux investisseurs professionnels | n.c. | n.c. | 0,4 % |
| Crédits courts | 10 à 12 % | 19 à 67 % | 0,3 % |
 Bulgarie
 Indonésie
 Royaume-Uni
 Kosovo
 Espagne
 Lituanie
 Philippines
 Macédoine du Nord
Les taux et parts junior sont ceux de la liste officielle à ce jour ; certains varient selon le type de prêt ou l'ancienneté de l'emprunteur. Deux lignes à noter : Mammoth Finance est un prêteur « privé », dont les prêts sont réservés aux investisseurs professionnels et qui n'a pas de fiche publique : un particulier a donc le choix entre 13 sociétés de prêt, et ClickCash, suspendu, n'apparaît plus dans la liste.
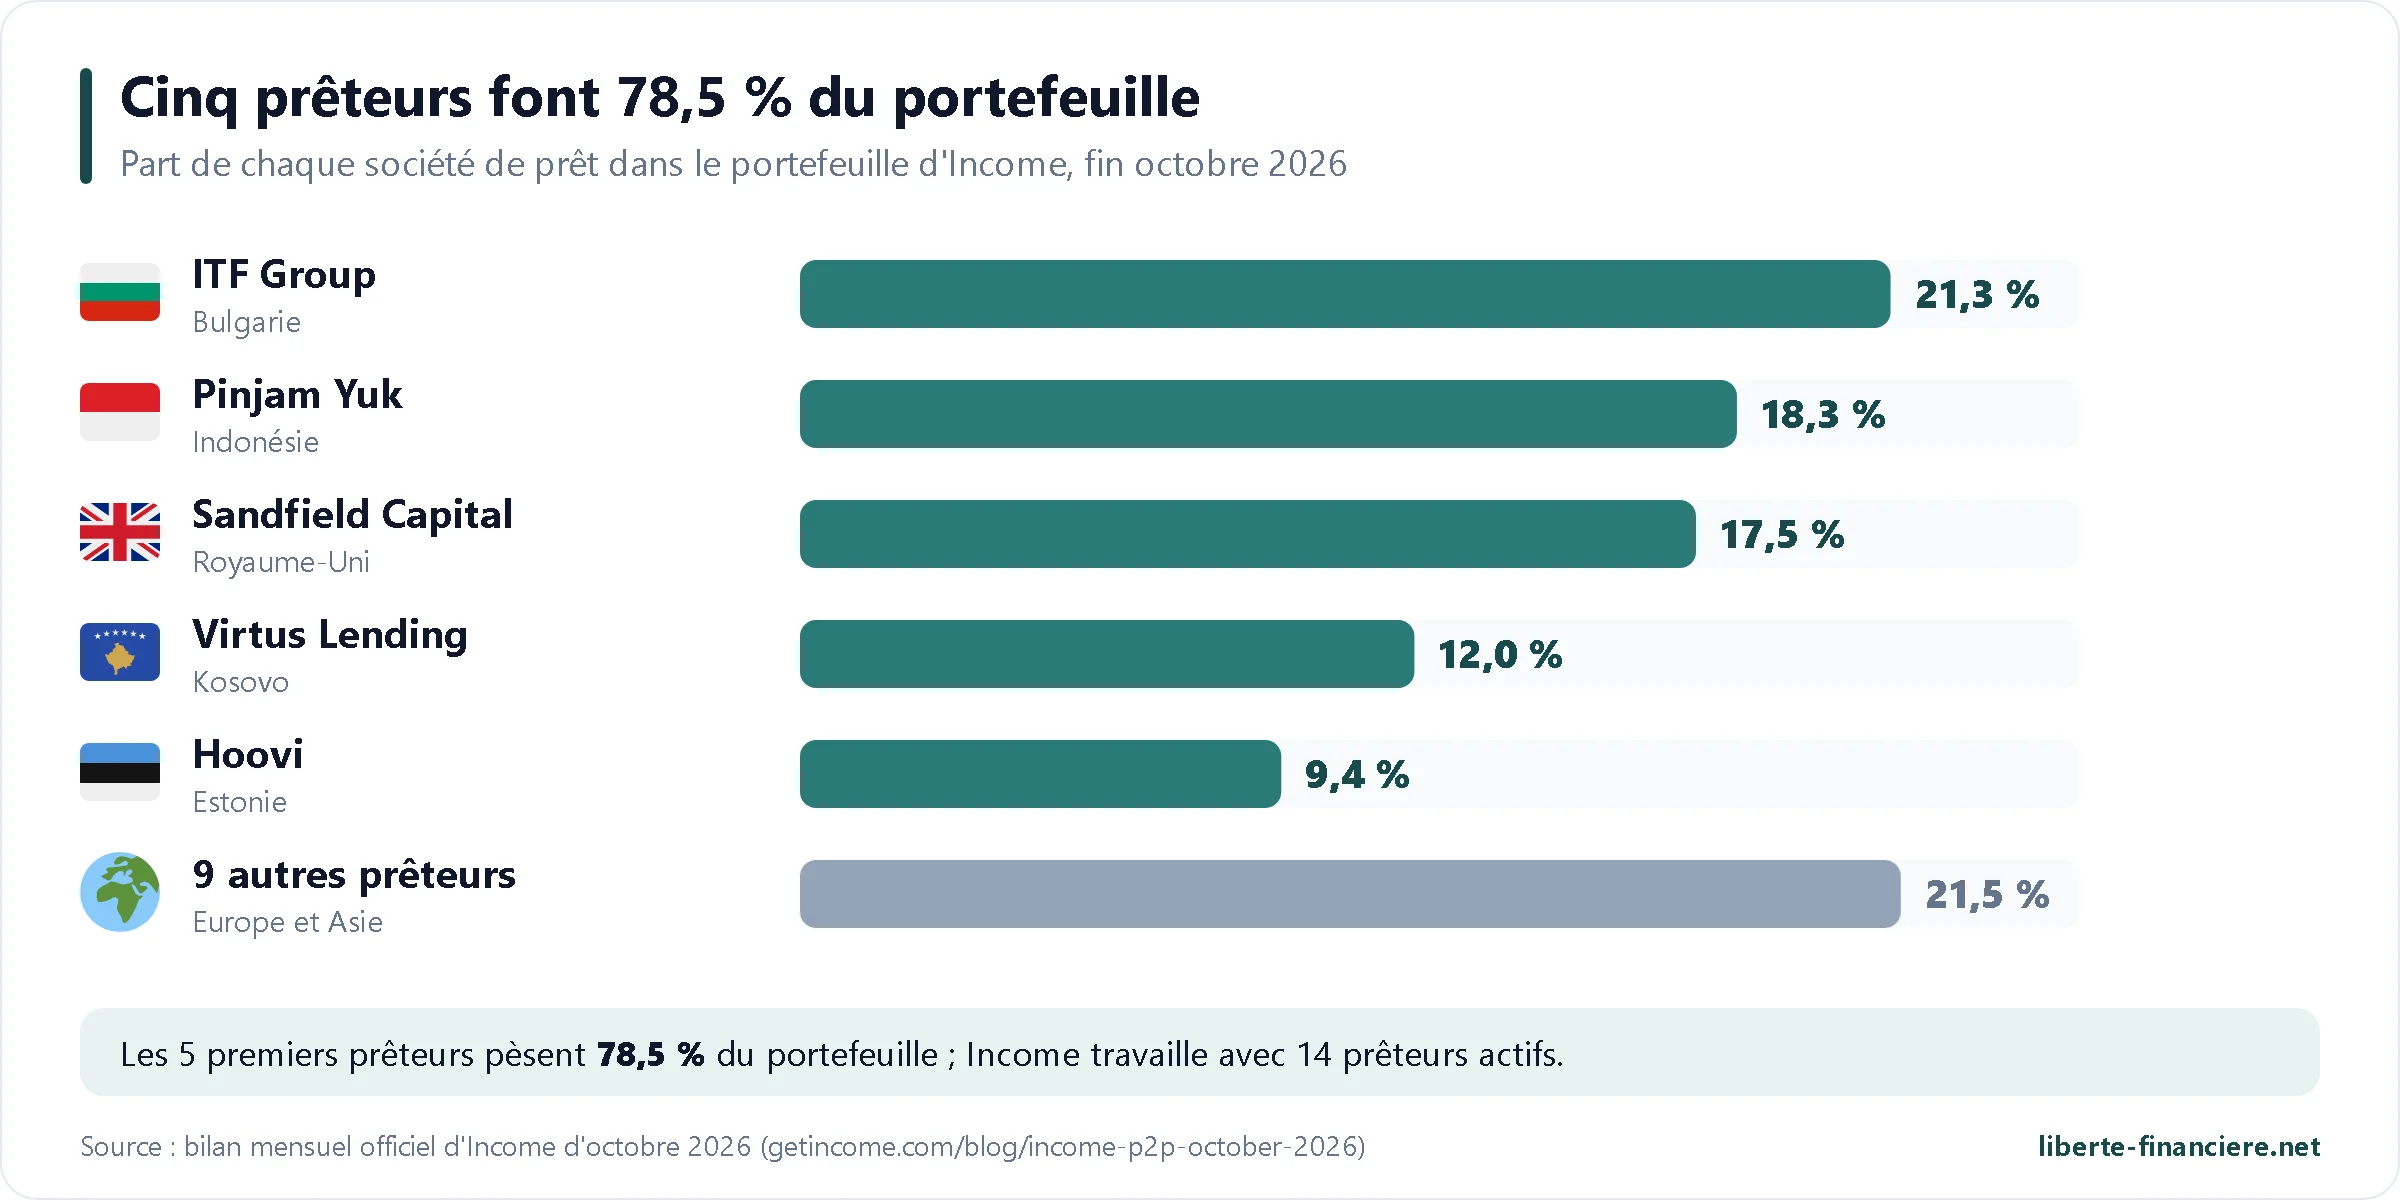
 Cinq prêteurs portent 78,5 % de l'encours
La diversification affichée cache une forte concentration : fin octobre 2026, ITF Group, Pinjam Yuk, Sandfield, Virtus et Hoovi représentent à eux cinq 78,5 % du portefeuille. En octobre, Pinjam Yuk a même capté 36,7 % des nouveaux investissements, porté par son taux de 15 % et ses prêts très courts. Côté pays, l'Indonésie pèse à elle seule plus de 20 % de l'encours. Si tu veux une vraie diversification, il faut donc régler ton Auto Invest pour limiter la part de chaque prêteur, j'y reviens plus bas.
 Ce que disent les comptes des prêteurs
C'est un point fort d'Income : la plateforme publie les comptes de presque tous ses prêteurs, souvent audités, avec un article de synthèse sur son blog. Je les ai repris et notés dans mes bilans financiers des sociétés de prêt d'Income. En résumé :
Les plus solides : ITF Group, rentable avec 3,1 M€ de bénéfice en 2025 et des comptes certifiés sans réserve ; Virtus Lending (372 000 € de bénéfice, comptes audités) ; Ibancar (12,3 M€ de chiffre d'affaires, 730 000 € de bénéfice) ; Hoovi (867 000 € de bénéfice en 2025, comptes audités) ; DanaKredi, très rentable mais en net recul en 2025 après le plafonnement des taux par le régulateur indonésien.
Les plus fragiles : One Leasing, dont l'auditeur émet un doute sur la poursuite de l'activité (d'où la garantie de la société mère) ; Sandfield, aux fonds propres quasi nuls, avec des comptes de septembre 2026 non audités ; Current Auto LT, aux fonds propres redevenus positifs seulement en 2026 ; Mocasa et Danabijak, en perte.
Je reste prudent sur un point : plusieurs articles de résultats publiés par Income contiennent des erreurs de rédaction (une baisse présentée comme une hausse, une monnaie bulgare dans les comptes d'un prêteur indonésien). Les chiffres des PDF officiels font foi, pas les résumés.
 Des retards élevés chez certains prêteurs
La page statistiques donne, prêteur par prêteur, la part de l'encours en retard. Elle varie énormément : moins de 4 % chez Ibancar ou Sandfield, autour de 30 % chez ITF ou Autofino, plus de 40 % chez Pinjam Yuk, Virtus et DanaKredi, et jusqu'à 82 % chez Current Auto LT. Un retard n'est pas un défaut : le rachat à 60 jours joue ensuite. Mais un prêteur qui a beaucoup de prêts en rachat lancé mobilise beaucoup de trésorerie, et c'est ce montant que je surveille : Pinjam Yuk avait 437 749 € en rachat lancé à la mi-novembre, le plus gros montant de la plateforme.
 Les statistiques d'Income Marketplace
Depuis son lancement, Income a financé 287 millions d'euros de prêts, dont 261 millions sont déjà remboursés, à un taux moyen de 13,05 %. Les investisseurs y ont gagné environ 8,7 M€ d'intérêts. La plateforme compte 11 717 investisseurs vérifiés, mais beaucoup moins d'actifs : environ 5 000 fin 2025, avec un portefeuille moyen de 6 141 € à fin octobre 2026. Ses nouveaux clients viennent d'abord d'Allemagne et d'Espagne, la France arrivant juste derrière.
L'encours, c'est-à-dire l'argent des investisseurs actuellement prêté, est passé de 1,2 M€ fin 2021 à 7 M€ fin 2022, 10,8 M€ fin 2023, 19,1 M€ fin 2024, 24,8 M€ fin 2025 et 34,4 M€ à la mi-novembre 2026. La croissance s'est nettement accélérée en 2026, avec plus de 11 M€ de prêts financés chaque mois depuis septembre et 333 880 € d'intérêts versés aux investisseurs sur le seul mois d'octobre, un record.
 Un tiers de l'encours en retard : faut-il s'inquiéter ?
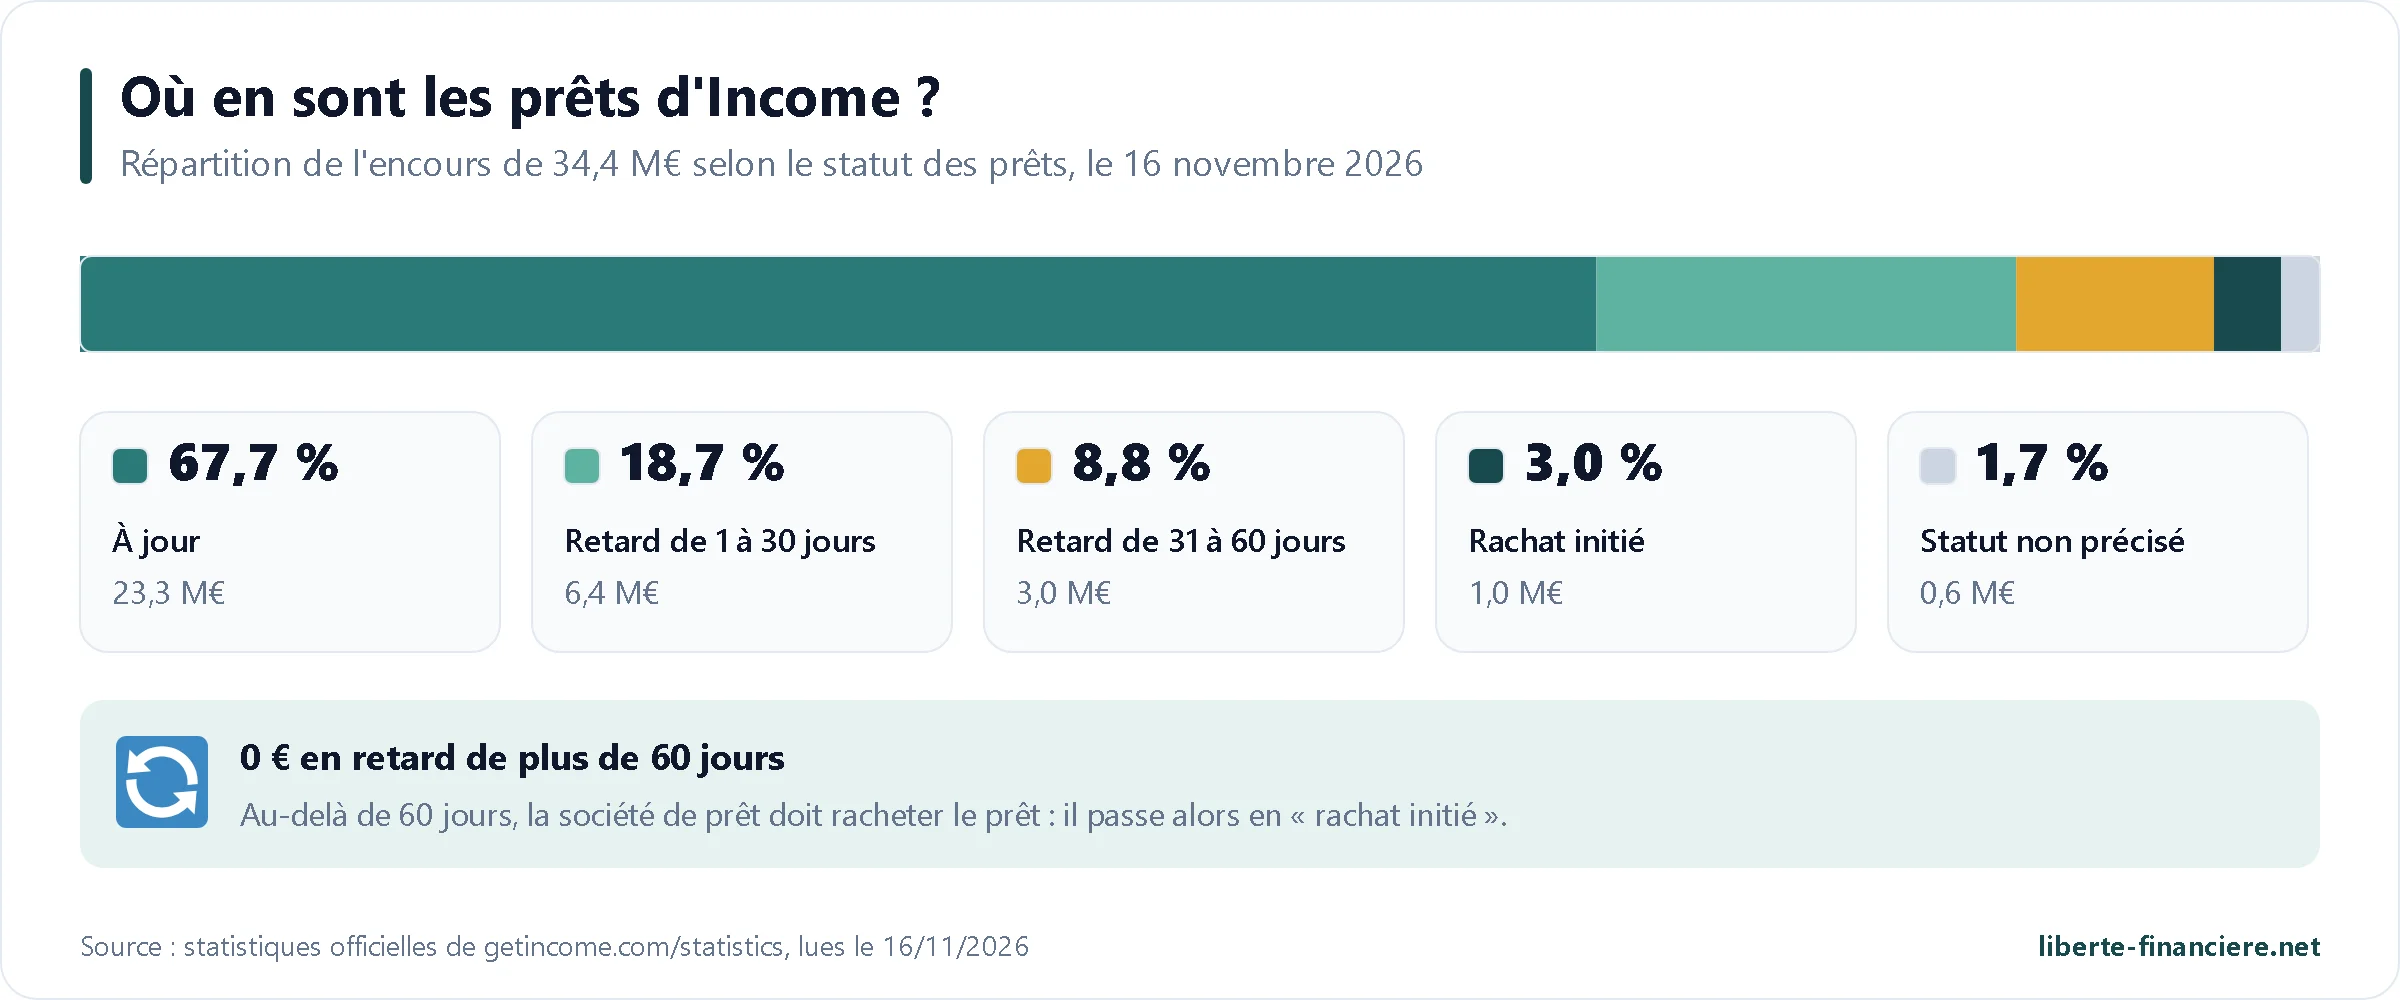
Mi-novembre 2026, 67,7 % de l'encours est à jour, 18,7 % a de 1 à 30 jours de retard, 8,8 % de 31 à 60 jours, et 3 % est en rachat lancé. Aucun prêt n'est affiché au-delà de 60 jours, puisque le rachat prend le relais. Ce niveau de retard surprend souvent les nouveaux investisseurs, et c'est la question qui revient le plus dans la communauté. Il vient du modèle des prêteurs, qui accordent des crédits courts à des emprunteurs qui paient souvent avec quelques jours ou semaines de retard, et des délais de règlement. Tant que les rachats sont honorés, il ne coûte rien : les intérêts courent pendant le retard. Le vrai signal d'alerte serait une montée durable des rachats lancés chez un prêteur.
 Income Marketplace est-elle régulée ?
La réponse est non, et Income l'écrit elle-même dans sa FAQ : elle n'est pas régulée par une autorité financière, parce que son activité n'entre pas dans le champ des services financiers régulés en Estonie. Le règlement européen sur le financement participatif (ECSP) ne s'applique pas à son modèle d'achat de créances de crédit à la consommation, et l'Estonie n'a jamais adopté la loi spécifique attendue depuis 2022. Il n'y a donc ni licence, ni autorité de surveillance, ni fonds d'indemnisation des investisseurs. Pour comprendre ce que cela change, j'ai détaillé les différents statuts dans mon guide sur la réglementation du P2P.
Conséquence directe : la Banque de Lettonie a inscrit Income Company OÜ dans sa liste des sociétés qui proposent des services financiers sans licence, mise à jour le 21 septembre 2026. Ce n'est pas une sanction pour fraude : la Banque de Lettonie considère que, chez elle, une licence est nécessaire pour cette activité, et rappelle que les sommes investies ne sont pas couvertes par la protection des investisseurs lettone. Je n'ai trouvé aucune sanction d'un régulateur contre Income.
J'ai demandé directement à Income où en était sa licence. Réponse de Lavrenti Tsudakov, en novembre 2026 : « Obtenir une licence est un sujet sur lequel nous travaillons activement en coulisses. Nous ne sommes pas encore prêts à partager un calendrier public, car nous voulons choisir le bon chemin plutôt que le plus rapide ». Et sur un éventuel déménagement : « Nous étudions plusieurs voies réglementaires, et la juridiction est l'un des critères de cette analyse. Nous pensons y voir plus clair l'année prochaine ». La Lituanie est la piste citée publiquement depuis 2025. Pour moi, une licence reste le principal pas qui manque à Income pour passer dans la catégorie des plateformes que je considère comme les plus sûres.
En attendant, quelques garde-fous existent : la vérification d'identité est confiée à Veriff, la plateforme a passé un test d'intrusion en juin 2024 sans faille critique, et la double authentification est disponible depuis le 18 août 2026 : elle reste facultative, active-la dans tes paramètres.
 Où est ton argent ? Le cas Verifo
Ton argent non investi n'est pas sur un compte d'Income. Depuis mai 2024, il est conservé chez Verifo (Verified Payments, UAB), un établissement de monnaie électronique agréé par la Banque de Lituanie, sur des comptes clients séparés de la trésorerie d'Income. Si Income faisait faillite, cet argent ne ferait pas partie de ses actifs. Il ne rapporte aucun intérêt tant qu'il n'est pas investi.
Ce point mérite une mise à jour. Le 5 août 2026, la Banque de Lituanie a pris des mesures contre Verifo après une inspection : l'établissement n'a pas respecté ses exigences de fonds propres pendant une bonne partie de la période contrôlée et a prêté des montants importants à son actionnaire unique pour ses besoins personnels. La banque centrale lui a ordonné de rétablir ses fonds propres avant le 1er octobre 2026 et lui a interdit, jusqu'à nouvel ordre, de prendre de nouveaux clients, de prêter ses fonds ou de les donner en garantie.
Pour toi, l'effet direct est limité : Income est un client existant, les dépôts et retraits continuent, et les fonds des clients sont protégés par les règles de cantonnement, qui les séparent de ceux de l'établissement. Mais Income dépend d'un seul prestataire de paiement, et un problème chez lui pourrait retarder les mouvements d'argent. La plateforme a indiqué à sa communauté chercher un second prestataire. Je garde donc peu de cash dormant sur Income, ce qui est facile puisque l'Auto Invest réinvestit tout.
 Income gagne-t-elle de l'argent ?
Pas encore. Les rapports annuels publiés par Income le montrent : la société a perdu de l'argent chaque année depuis sa création. Son chiffre d'affaires progresse vite (222 400 € en 2022, 431 913 € en 2023, 507 147 € en 2024, 693 261 € en 2025), mais les pertes restent élevées : 955 506 € en 2022, 590 252 € en 2023, 613 381 € en 2024 et 437 981 € en 2025. Au total, près de 3,8 M€ de pertes depuis 2020, couvertes par les actionnaires.
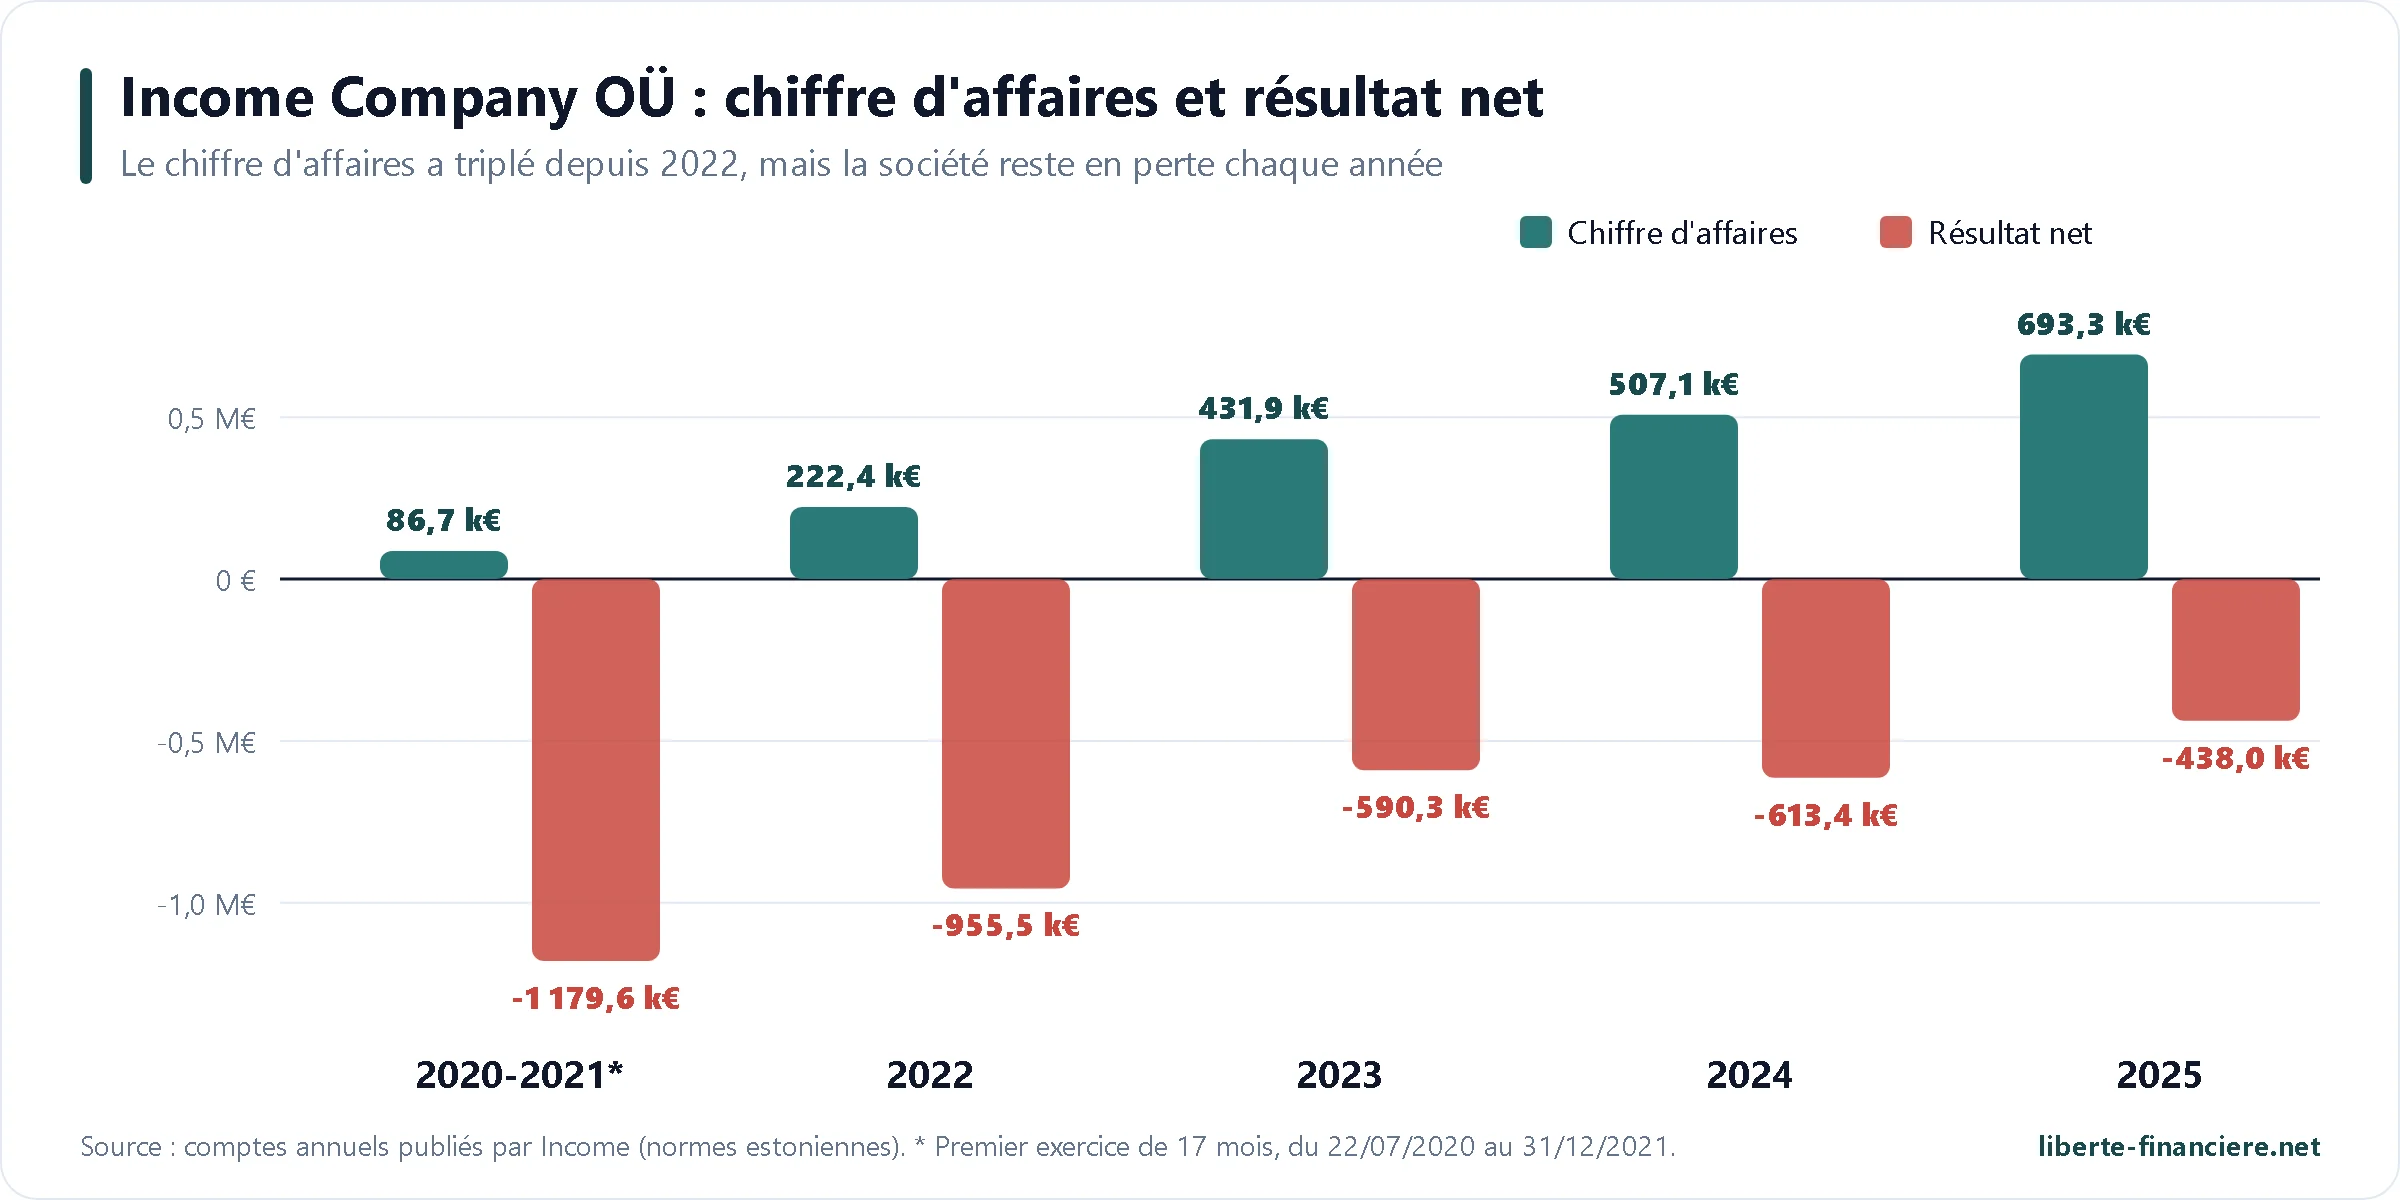
Fin 2025, les fonds propres sont redevenus positifs (94 175 €) grâce à la conversion de prêts d'actionnaires en capital, avec 64 320 € de trésorerie. Le registre estonien affiche aussi une dette de TVA de 11 138 €, intégralement couverte par un échéancier qui se termine le 25 décembre 2026. Les rapports ne contiennent pas d'opinion d'auditeur. Tu retrouves l'analyse de ces comptes dans mes bilans de la plateforme Income.
La bonne nouvelle, c'est la trajectoire. Income touche une commission sur l'encours : plus il grossit, plus elle gagne. Selon son CEO, décembre 2025 a déjà été bénéficiaire ponctuellement, et la rentabilité mensuelle régulière est attendue autour de 30 à 35 M€ d'encours ; en octobre 2026, la plateforme a parlé à sa communauté d'un seuil plutôt situé vers 35 à 37 M€. Avec 34,4 M€ à la mi-novembre et un chiffre d'affaires record en octobre, elle n'en a jamais été aussi proche. Une nouvelle levée de fonds est par ailleurs annoncée pour 2026.
Faut-il s'en inquiéter ? La faillite d'Income ne te ferait pas perdre tes créances, qui t'appartiennent, ni ton argent non investi, cantonné chez Verifo. Les conditions générales prévoient qu'en cas de fermeture, Income ou un tiers organise le recouvrement des prêts en cours. Mais aucun repreneur n'est désigné à l'avance, et une faillite rendrait certainement la récupération plus lente et plus incertaine. C'est pour cela que j'investis sur Income, mais que je diversifie aussi ailleurs pour ne pas mettre tous mes œufs dans le même panier.
 Comment ouvrir un compte sur Income Marketplace ?

L'inscription prend moins de 5 minutes. Income accepte les particuliers majeurs résidents de l'Espace économique européen, de la Suisse ou du Royaume-Uni, ainsi que les sociétés immatriculées dans ces pays. Un seul compte est autorisé par personne.
Clique sur mon lien d'inscription pour profiter du bonus de 3 % sur tes 30 premiers jours, puis crée ton compte avec ton e-mail, ou un compte Apple ou Google.
Vérifie ton identité avec Veriff : une photo de ta carte d'identité ou de ton passeport, puis un selfie. Le permis de conduire n'est pas accepté. La validation prend en général quelques minutes.
Fais un virement SEPA en euros depuis un compte bancaire à ton nom, en indiquant bien le numéro de référence affiché dans ton espace : sans lui, le virement est renvoyé. L'argent arrive en un à deux jours ouvrés. Le premier dépôt minimum est de 10 €.
Investis à la main ou crée une stratégie Auto Invest (voir plus bas). Les intérêts sont versés à chaque échéance, en général chaque mois.
Active la double authentification dans tes paramètres.
Pour une société, le parcours est le même avec les documents de l'entreprise et un représentant habilité. Les applications iOS et Android permettent de suivre ton portefeuille ; l'interface, sur le site comme dans l'application, n'existe qu'en anglais.
Créer mon compte Income Moins de 5 minutes, virement SEPA, dès 10 €. Bonus de 3 % sur tes 30 premiers jours avec mon lien. |
 Investir sur Income : Auto Invest et investissement manuel
L'Auto Invest d'Income est l'un des plus complets du marché. Tu peux créer plusieurs stratégies et filtrer par société de prêt, pays, type de prêt, taux minimum, durée restante, statut du prêt, montant par prêt, présence d'un rachat anticipé ou de prolongations, et choisir de réinvestir automatiquement les remboursements. Une option répartit ton argent à parts égales entre les prêteurs retenus.
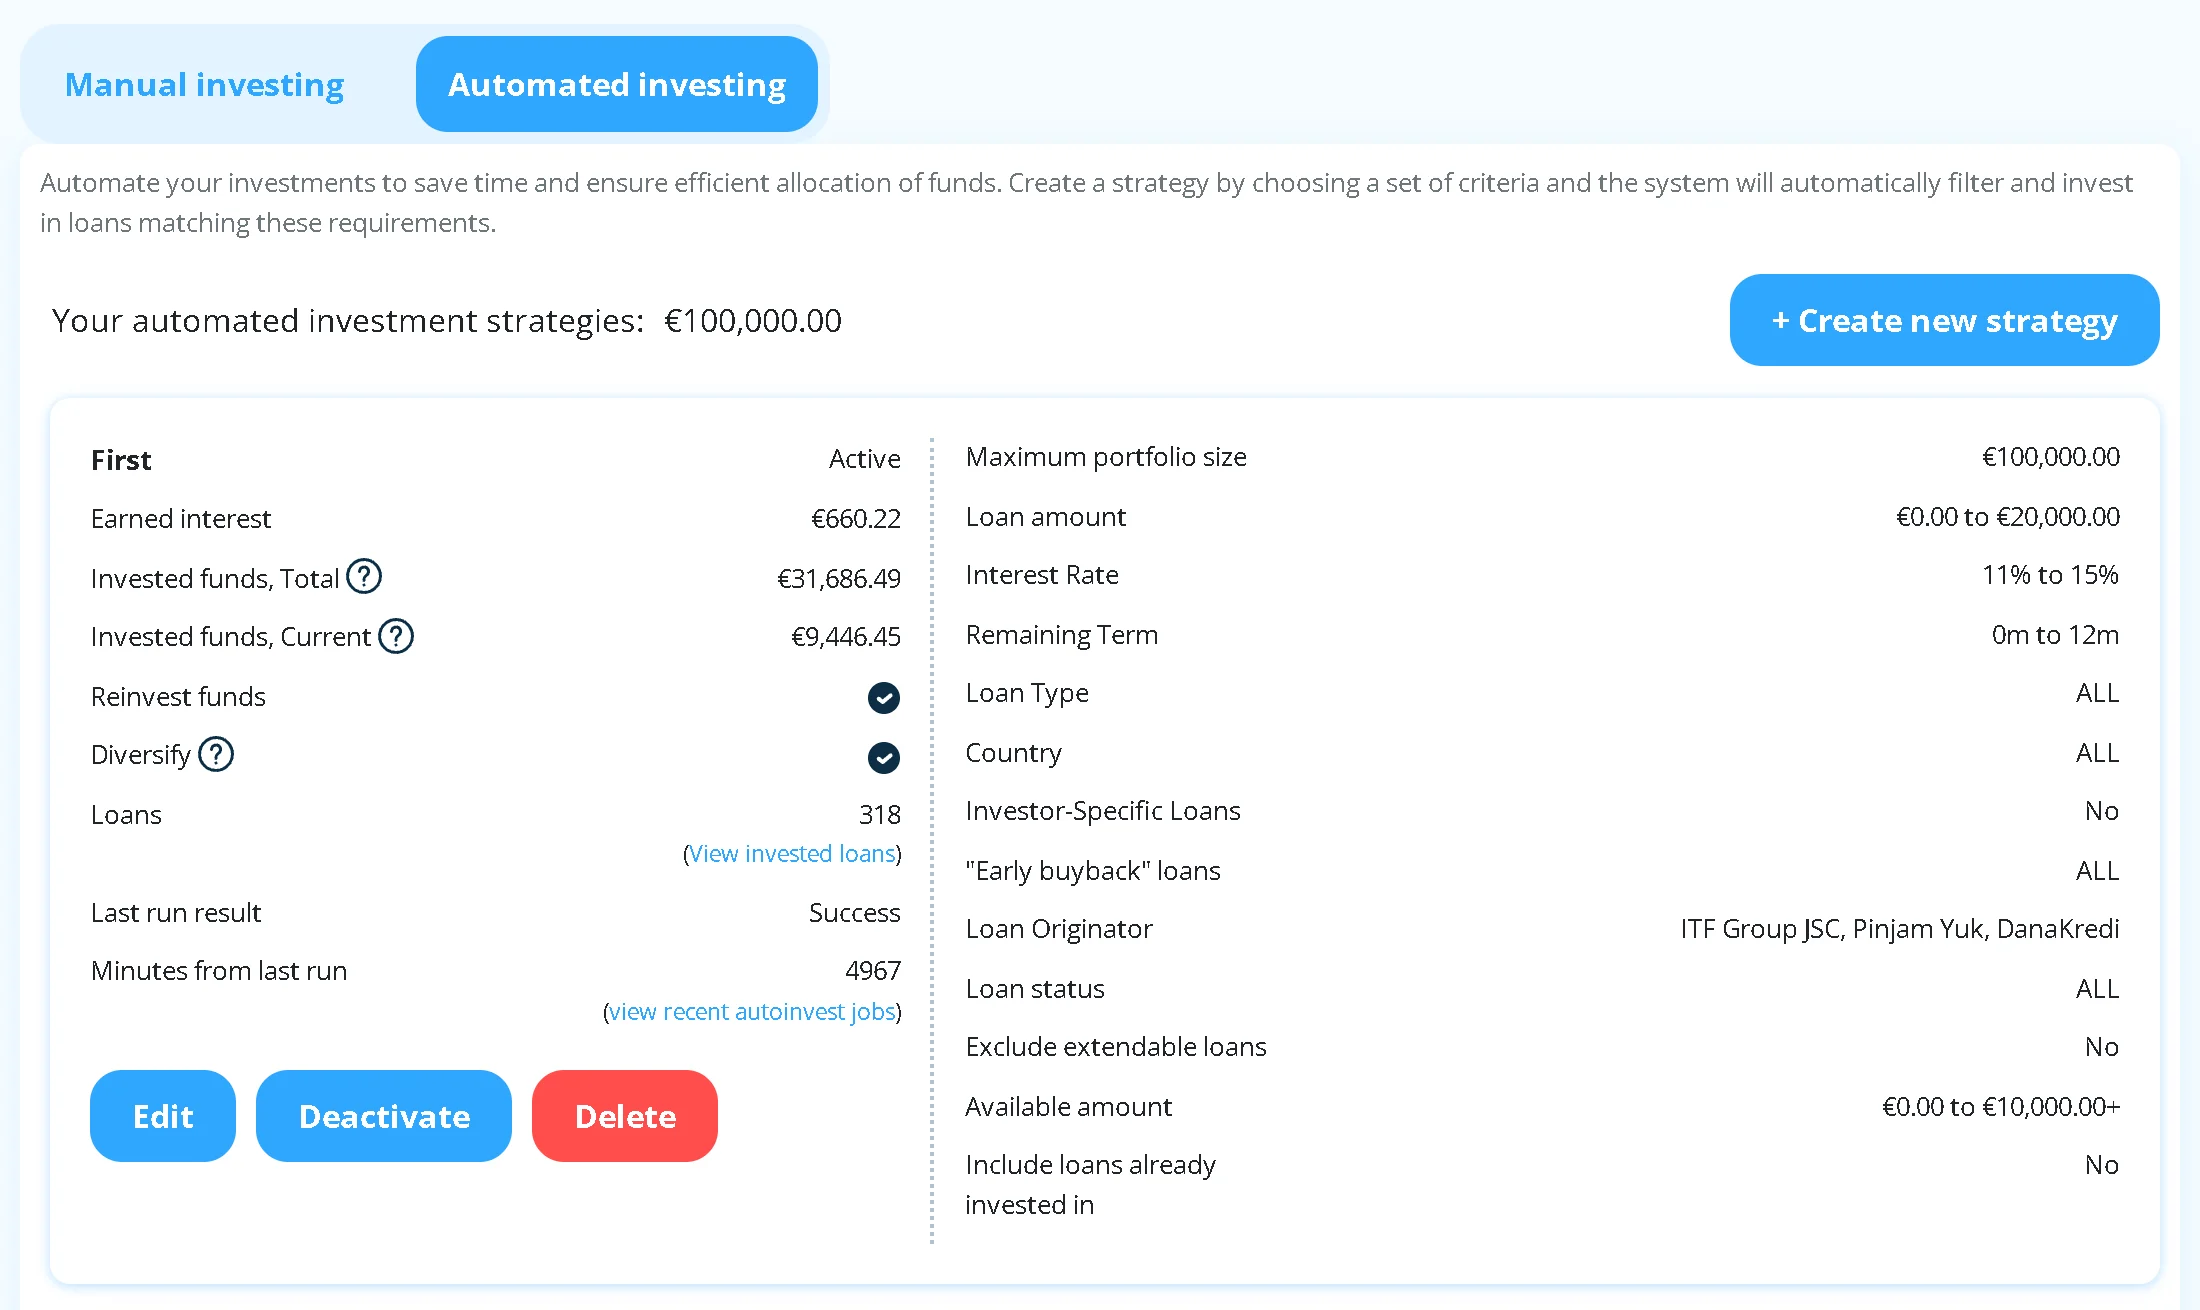
 Mes astuces pour bien régler ton robot
Limite la part de chaque prêteur. L'option de répartition égale ne répartit pas parfaitement : dans la communauté, beaucoup ont constaté qu'elle privilégie les prêteurs qui publient le plus de prêts, comme Pinjam Yuk. Fixe plutôt un montant maximal par prêt et vérifie ta répartition chaque mois dans le tableau de bord.
Regarde la date de rachat anticipé, pas seulement la durée. Beaucoup de prêts longs (jusqu'à 7 ans) ont une date de rachat anticipé à un an. Ce rachat n'est pas garanti à la date prévue : depuis juillet 2024, le prêteur peut le reporter s'il manque de trésorerie. Si tu veux pouvoir récupérer ton argent rapidement, exclus les prêts trop longs.
Exclus les prêteurs que tu n'aimes pas, après avoir lu leurs comptes. Dans ma vidéo d'avril 2026, j'avais par exemple retiré Virtus Lending de mon robot à la lecture de ses bilans, et je concentrais mes investissements sur ITF Group et Pinjam Yuk.
Ne t'étonne pas des lenteurs du mardi : c'est le jour où beaucoup de règlements avec les prêteurs sont traités, et l'investissement manuel peut ralentir. Le robot, lui, continue de tourner.
L'investissement manuel est possible depuis la liste des prêts, avec les mêmes filtres. Les prêts à 13 ou 15 % partent vite, et la plateforme a connu des journées où il était difficile d'acheter à la main. En pratique, le robot suffit : mon cash est presque toujours à zéro, sans aucun argent qui dort.
 Les frais : gratuit, sauf si ton compte dort
Income ne te facture ni dépôt, ni retrait, ni investissement, ni gestion. Elle se rémunère auprès des sociétés de prêt. Une seule exception est apparue avec les conditions générales en vigueur au 1er novembre 2026 : des frais de 10 € par mois sur les comptes dormants.
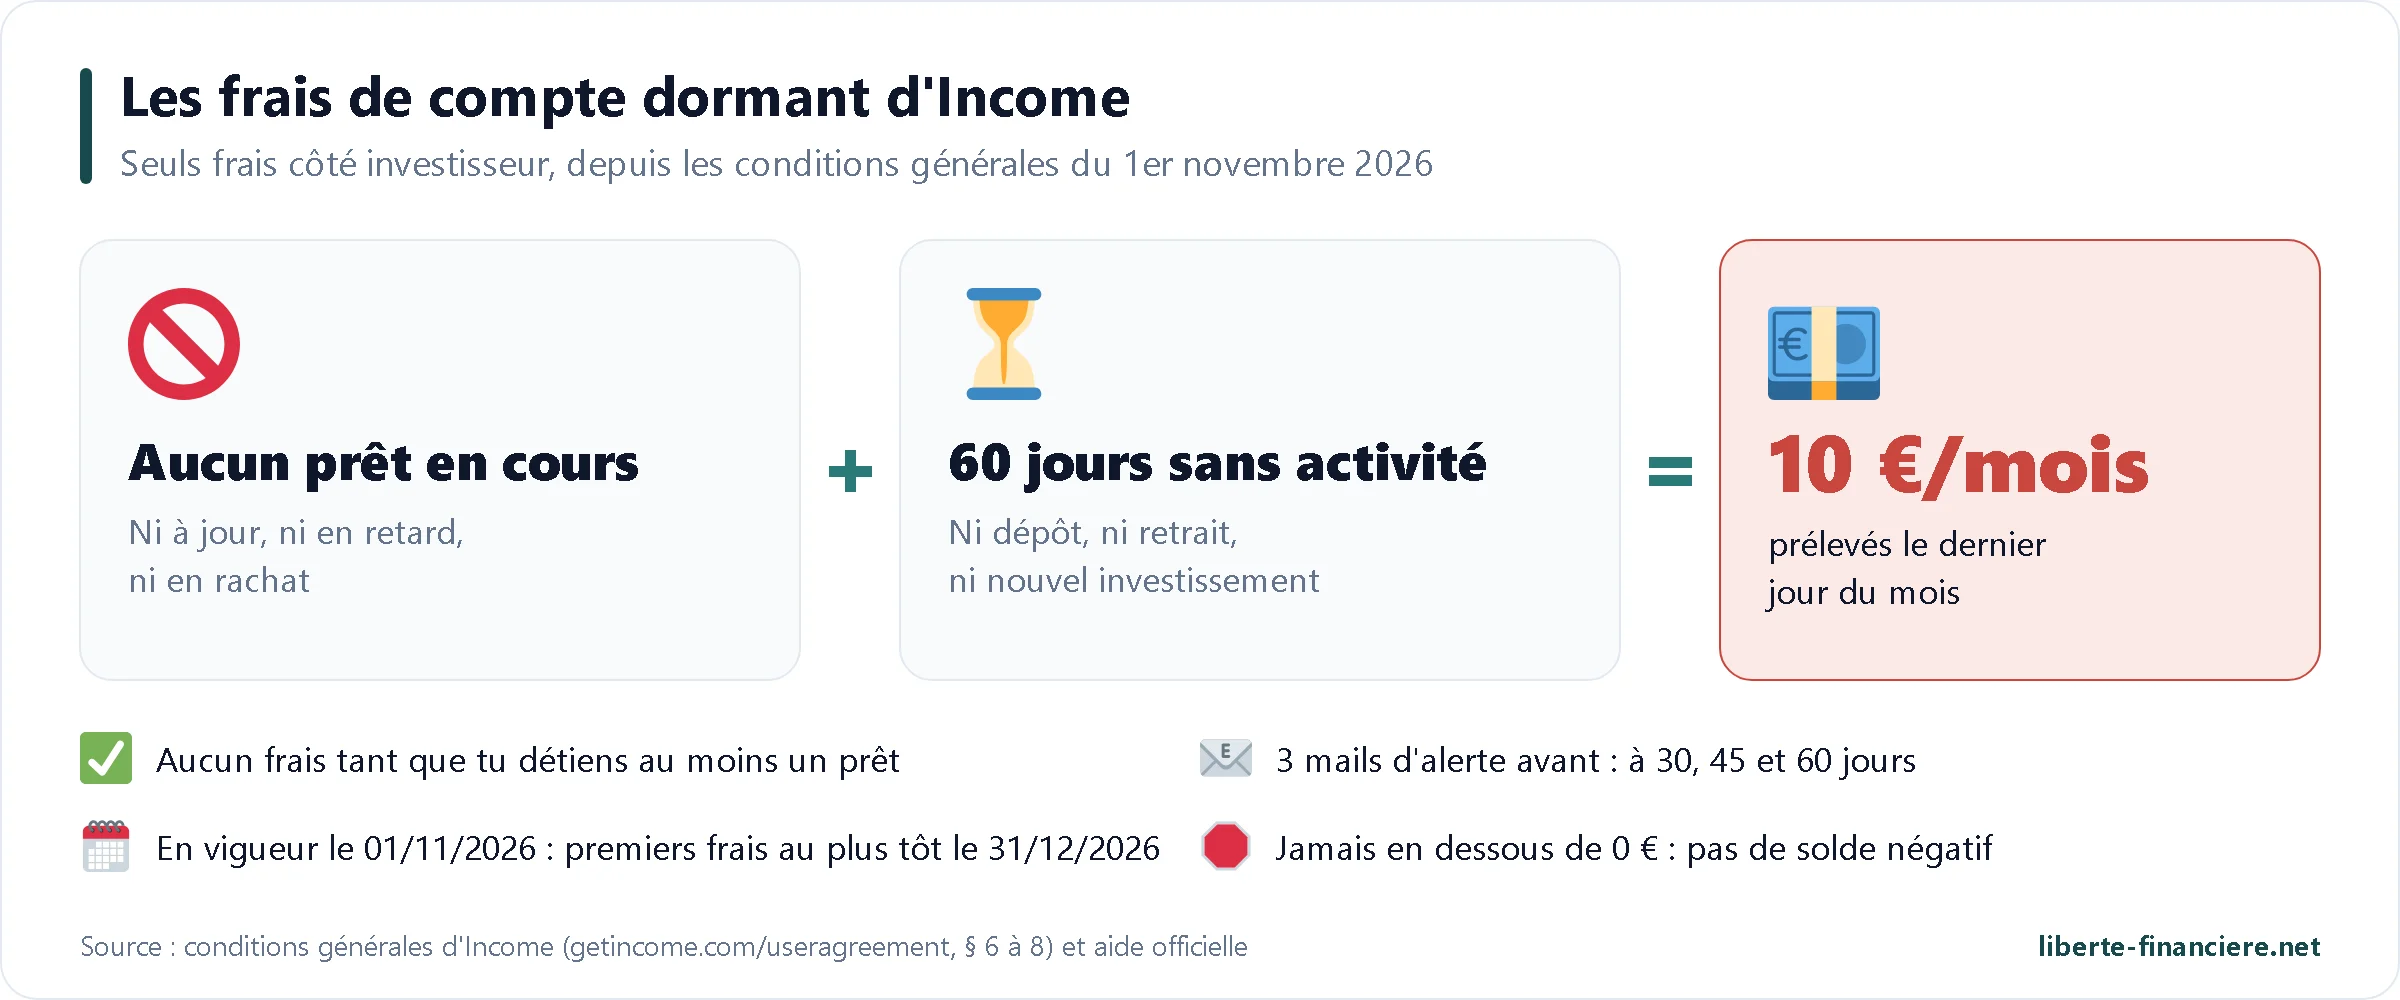
Un compte est dormant s'il n'a aucun prêt en cours et aucun dépôt, retrait ni investissement pendant 60 jours de suite. Tu reçois trois e-mails d'alerte (à 30, 45 et 60 jours), les frais sont prélevés le dernier jour du mois, et ils ne peuvent jamais rendre ton solde négatif. Tant que tu as un seul prêt, même en retard, tu ne paies rien. Le décompte ayant démarré le 1er novembre 2026, aucun frais ne peut tomber avant fin décembre 2026. En pratique, cela ne concerne que les comptes oubliés avec un peu de cash : si tu arrêtes Income, retire tout et demande la fermeture de ton compte, qui est gratuite.
 Récupérer ton argent : pas de marché secondaire
C'est le point faible le plus cité par les investisseurs : Income n'a pas de marché secondaire. Tu ne peux pas revendre un prêt avant son échéance ; tu récupères ton argent au fil des remboursements, des rachats et des remboursements anticipés. Le marché secondaire a été annoncé pour 2024, puis pour le deuxième trimestre 2026 au plus tard. Il était techniquement prêt à l'été 2026, mais son lancement a été reporté sans date en septembre 2026. Interrogé par moi en novembre, Lavrenti Tsudakov répond : « Le marché secondaire reste en suspens pour le moment. Nous en dirons plus quand nous serons sûrs de son périmètre et de son calendrier ».
En pratique, la liquidité dépend de tes prêts. Sur des prêts courts comme ceux de Pinjam Yuk (1 à 3 mois), ton argent revient vite. Sur des prêts auto à 5 ou 7 ans, tu dépends du rachat anticipé, qui n'est pas garanti. Ma méthode : je privilégie les durées courtes dans mon robot et je considère chaque euro placé sur Income comme bloqué au moins quelques mois.
Côté retraits, ils sont gratuits et ne peuvent aller que vers le compte bancaire qui a servi au dépôt. Selon les conditions générales, la demande est traitée sous trois jours ouvrés au plus, puis le virement met jusqu'à deux jours ouvrés. Une demande de retrait ne peut pas être annulée.
 Les risques à connaître

Je ne suis pas conseiller en investissement financier : tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Voici les risques que je vois sur Income, du plus général au plus spécifique.
Perte en capital : si une société de prêt fait faillite et que ses protections ne suffisent pas, tu peux perdre une partie de ton argent. Le cas ClickCash montre que le gage peut être plus faible que prévu.
Illiquidité : sans marché secondaire, ton argent est bloqué jusqu'à l'échéance ou au rachat. Ne place sur Income que de l'argent dont tu n'as pas besoin à court terme.
Risque géopolitique et de concentration : une grande partie de l'encours est en Indonésie, au Kosovo, en Bulgarie ou aux Philippines, des pays où un changement de loi (le plafonnement des taux en Indonésie, par exemple) peut affaiblir un prêteur. Cinq prêteurs portent 78,5 % de l'encours.
Plateforme non régulée et déficitaire : aucune autorité ne contrôle Income, qui dépend encore du soutien de ses actionnaires. Une faillite ralentirait le recouvrement de tes prêts.
Prestataire de paiement unique : Verifo est sous le coup de mesures de la Banque de Lituanie, et Income n'a pas encore de second prestataire.
Protections inégales selon les prêteurs : Sandfield n'a pas de part junior et son assurance est versée à son SPV, pas à toi, même si ce SPV est conçu pour que l'argent continue d'arriver en cas de difficultés de Sandfield ; certains prêts auto n'ont pas de gage sur la voiture ; un prêteur privé n'a aucune fiche publique.
Retards et rachats anticipés : un tiers de l'encours est en retard en permanence, et le rachat anticipé peut être reporté. Tant que les rachats sont payés, cela ne coûte rien, mais c'est un signal à surveiller.
Conflits d'intérêts : Income les publie, mais ils existent (participation de la direction dans ClickCash par le passé, actionnaire commun avec un prêteur).
Ces risques ne sont pas cachés : Income les détaille elle-même sur sa page des risques, ce qui est plutôt rare.
 Fiscalité d'Income Marketplace en France
Income ne prélève aucun impôt à la source : tes intérêts te sont versés bruts, et c'est à toi de les déclarer. En France, ils sont soumis à la flat tax de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux), ou au barème progressif si tu y as intérêt.
Déclaration annuelle : reporte tes intérêts sur les formulaires 2047 et 2042, et déclare ton compte Income comme compte à l'étranger sur le formulaire 3916.
Document à utiliser : dans ton espace, l'onglet de relevé de compte permet d'exporter un relevé sur l'année civile en PDF ou Excel, ainsi qu'un export fiscal PDF. Il n'y a pas d'IFU, c'est un document propre à Income.
Déclaration mensuelle (2778-SD) : comme rien n'est prélevé à la source, tu peux être tenu de déclarer les intérêts chaque mois et de payer l'acompte au fil de l'eau, selon ton revenu fiscal de référence. Je le fais pour toutes mes plateformes ; la pratique varie selon les centres des impôts.
Via une société : Income accepte les personnes morales. Les intérêts entrent alors dans le résultat imposable de la société, à l'impôt sur les sociétés.
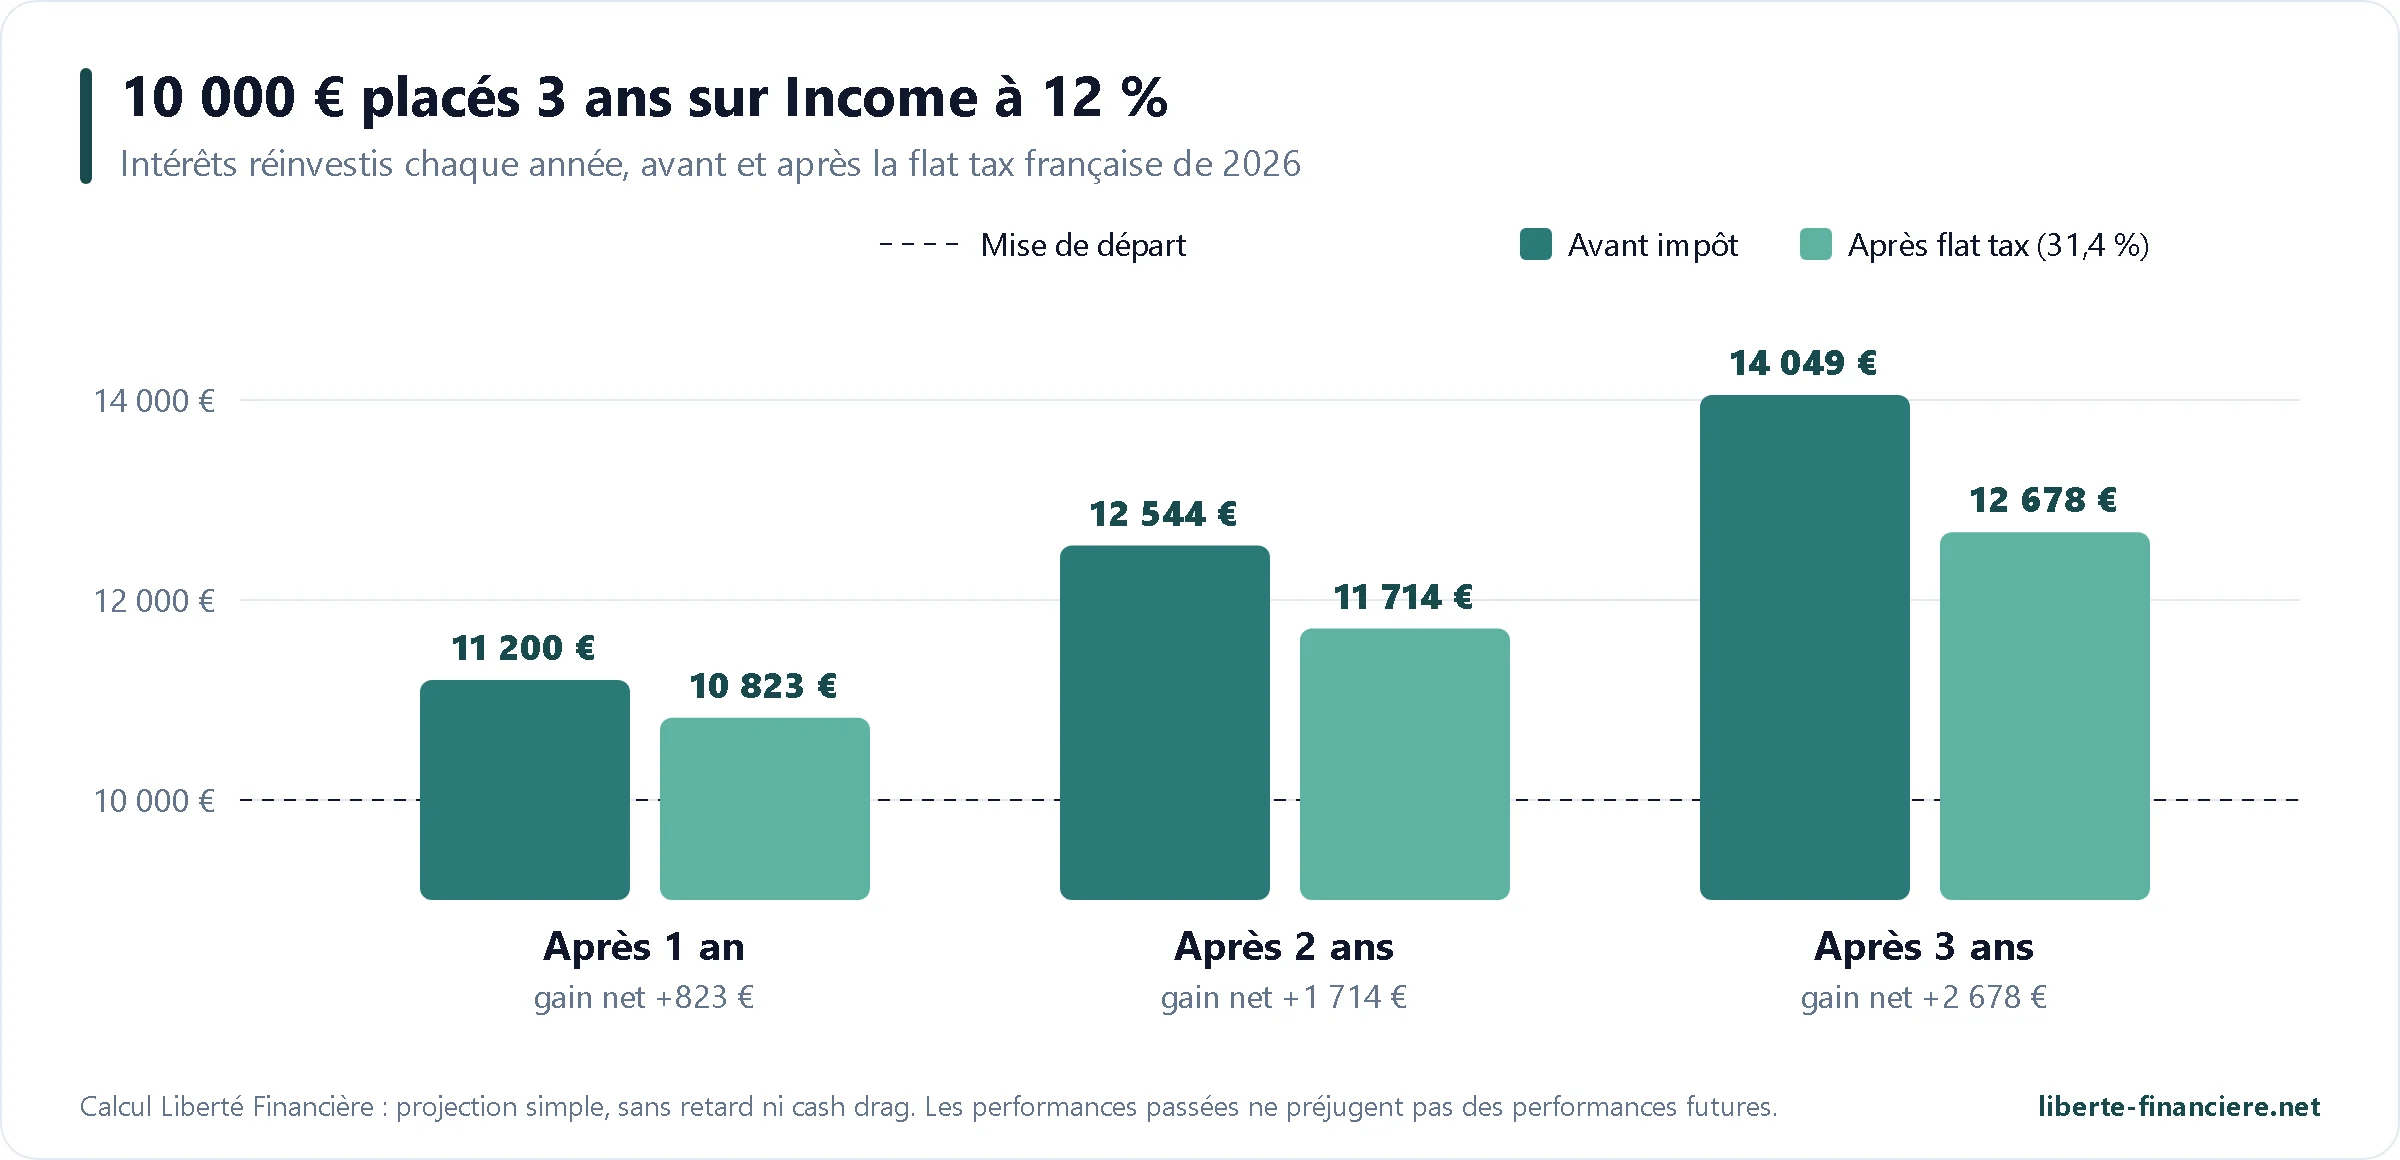
Pour te rendre compte de l'effet de l'impôt, voici une simulation simple : 10 000 € placés trois ans à 12 % brut, intérêts réinvestis. Avant impôt, tu termines à 14 049 €. Si tu paies la flat tax chaque année sur tes intérêts, tu termines à 12 678 €, soit un rendement net d'environ 8,2 % par an. C'est un ordre de grandeur, sans retard ni défaut.
Toutes les étapes sont détaillées dans mon guide comment déclarer ses revenus P2P aux impôts et dans mon article sur le prélèvement à la source en P2P.
 Income Marketplace face à ses concurrents
Je compare Income à d'autres places de marché de prêts où j'investis moi aussi. Les rendements sont mes XIRR réels hors bonus, calculés sur l'ensemble de mes flux sur chaque plateforme.
Critère |
|
|
|
|
|
|---|---|---|---|---|---|
Siège |
|
|
|
|
|
Régulation | Aucune | Aucune | ECSP | Aucune | MiFID II |
Mon XIRR hors bonus | |||||
|



 Croatie
 Lettonie
Sur le rendement, Income fait nettement mieux que PeerBerry, la plus prudente du lot, avec plus de deux points d'écart chez moi, et se place juste derrière Nectaro ; Afranga et Swaper me rapportent davantage, plus de 14 %. Ce qu'elle offre en plus, c'est la diversification entre de nombreux prêteurs indépendants et la part junior, là où PeerBerry, Afranga et Swaper reposent surtout sur un seul groupe de crédit ; ce qu'elle offre en moins, c'est la régulation et la liquidité. Afranga a le statut européen ECSP et Nectaro une licence MiFID II, alors qu'Income, PeerBerry et Swaper n'en ont aucune.
Pour élargir, voici Income face à des plateformes régulées, plus prudentes ou plus liquides :
Critère |
|
|
|
|
|
|---|---|---|---|---|---|
Siège |
|
|
|
|
|
Produit | Prêts de 14 prêteurs (13 pour les particuliers) | Prêts de dizaines de prêteurs | Prêts du groupe Twino | Épargne SmartSaver | Épargne Go & Grow |
Régulation | Aucune | MiFID II | MiFID II | Agrément national du prêteur | Agrément national du prêteur |
Mon XIRR hors bonus | |||||
|

Face à Mintos, Income rapporte un point de plus et propose une protection plus poussée contre la faillite d'un prêteur, mais sans licence ni marché secondaire. Face aux produits d'épargne comme Monefit SmartSaver ou Bondora Go & Grow, elle rapporte nettement plus, au prix d'une liquidité bien moindre. Mon compte Twino est trop récent pour que son XIRR soit significatif.
 Mon expérience : 11 400 € investis, 11,95 % par an
J'ai fait mon premier dépôt sur Income le 31 décembre 2024 : 2 000 €, investis dès le 2 janvier 2025. En 2025, j'ai testé la plateforme avec quelques milliers d'euros, en retirant une partie de l'argent au fil de l'eau, puis j'ai renforcé par étapes à partir de 2026, en déplaçant de l'argent d'autres plateformes : 2 000 € en janvier, 1 000 € en mai, 3 000 € en juin et 3 000 € en juillet. Au total, j'ai déposé 15 000 € et retiré 4 603 €. Aujourd'hui, environ 11 400 € sont investis, et mon cash est à zéro.
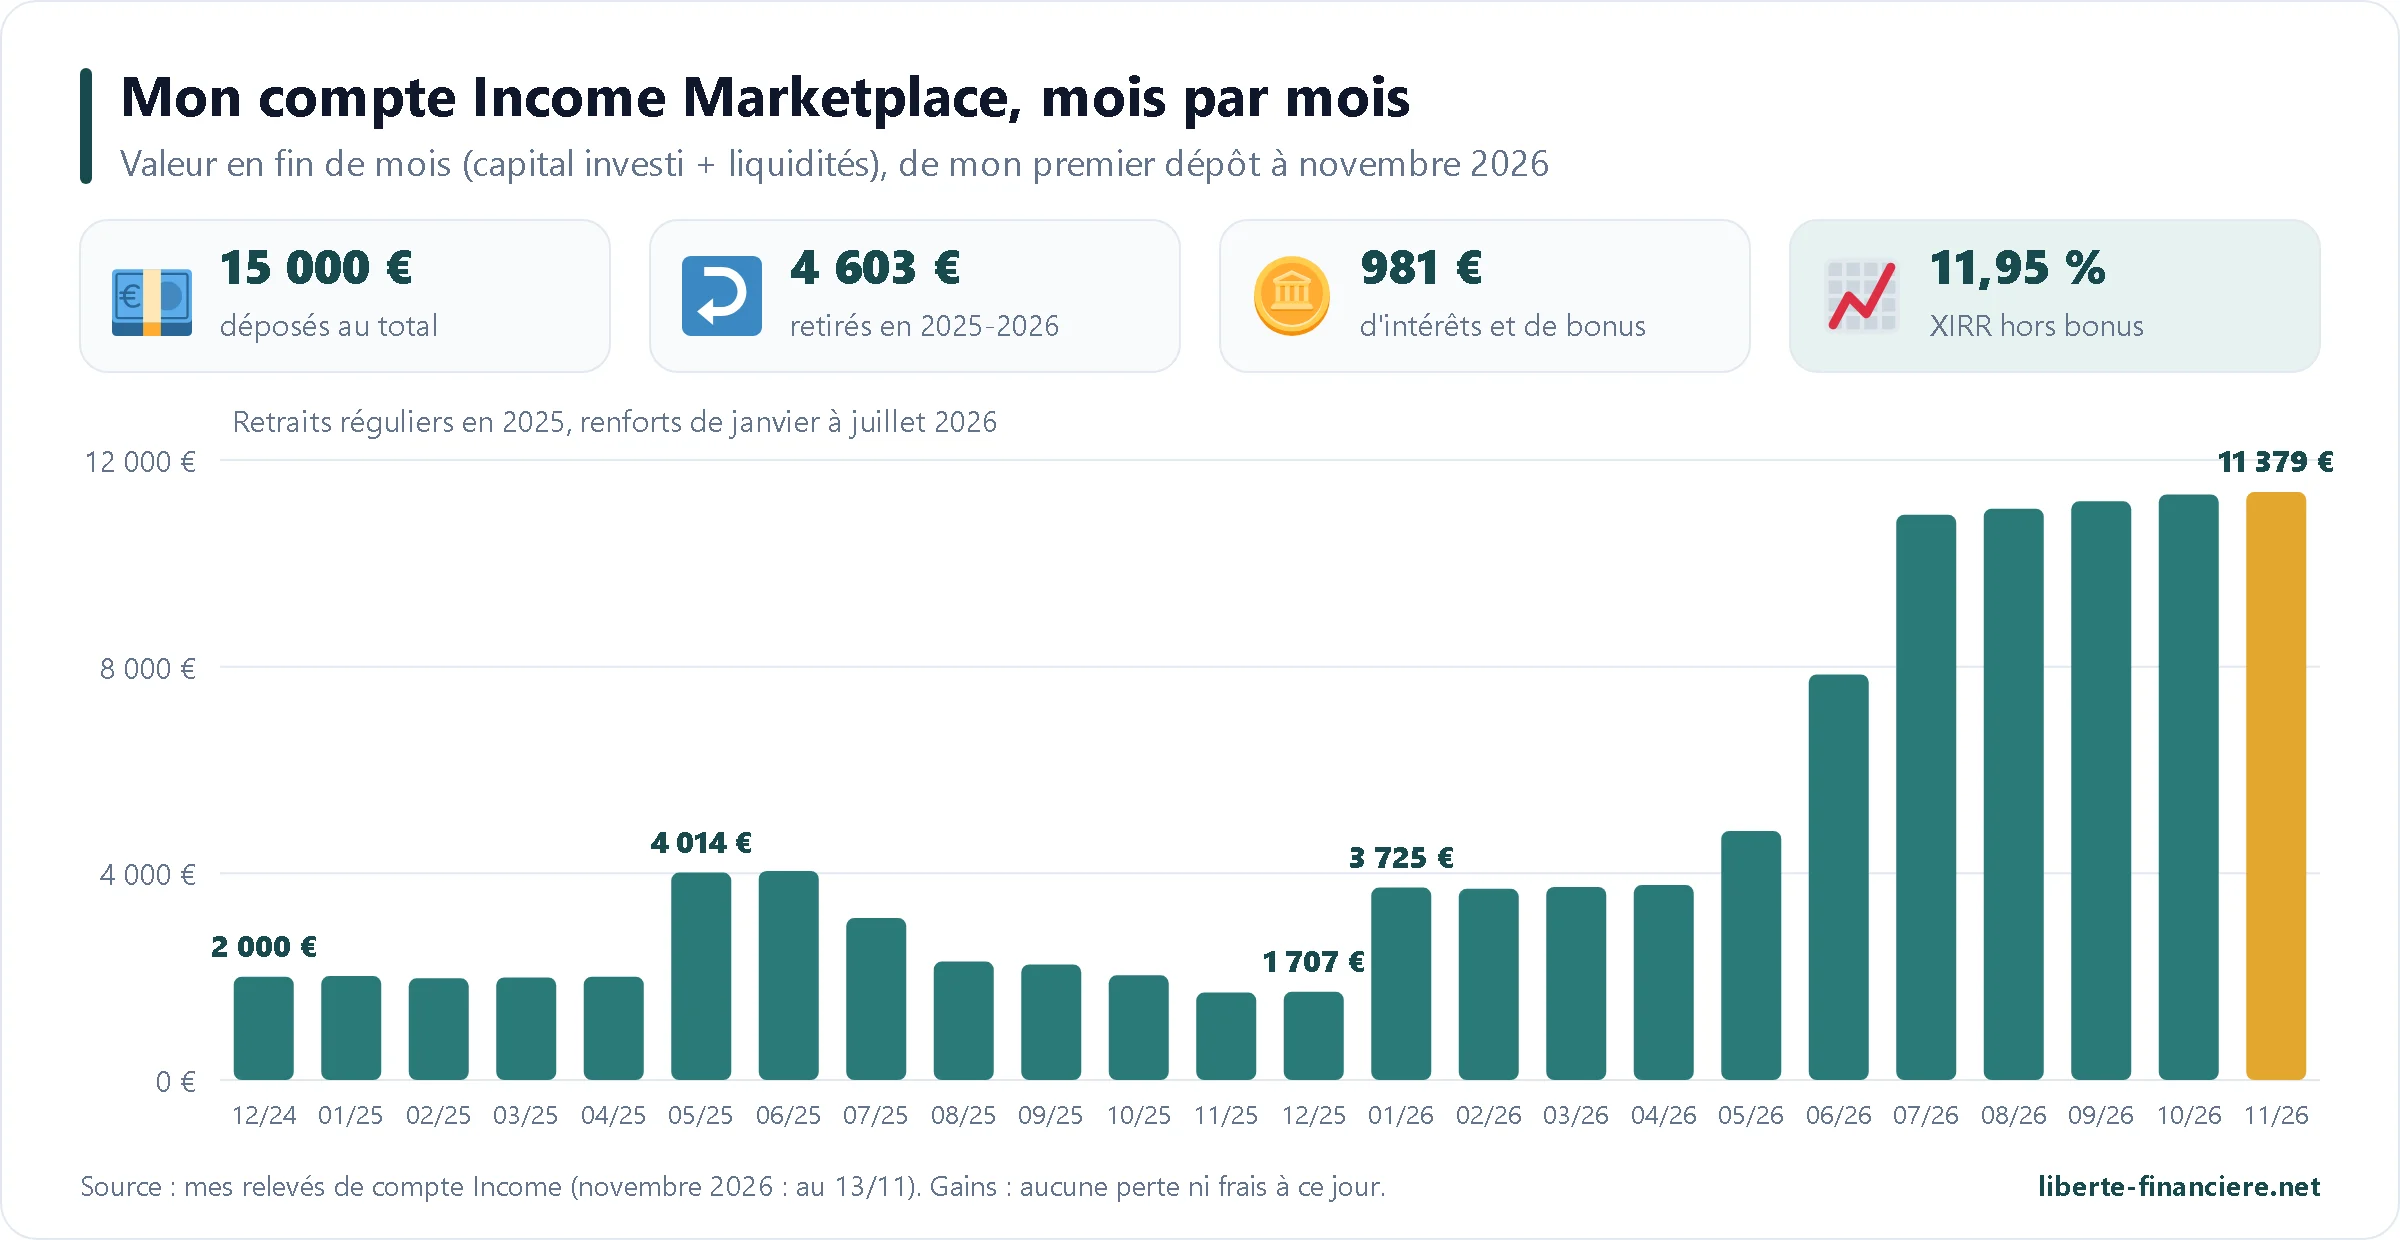
En près de deux ans, Income m'a versé 965 € d'intérêts et 16 € de bonus, sans aucune perte ni aucun frais. Mon rendement réel, mesuré par le XIRR qui tient compte de la date de chaque flux, est de 11,95 % par an hors bonus, 12,19 % avec le bonus. Depuis septembre 2026, je touche entre 130 € et 145 € d'intérêts par mois.
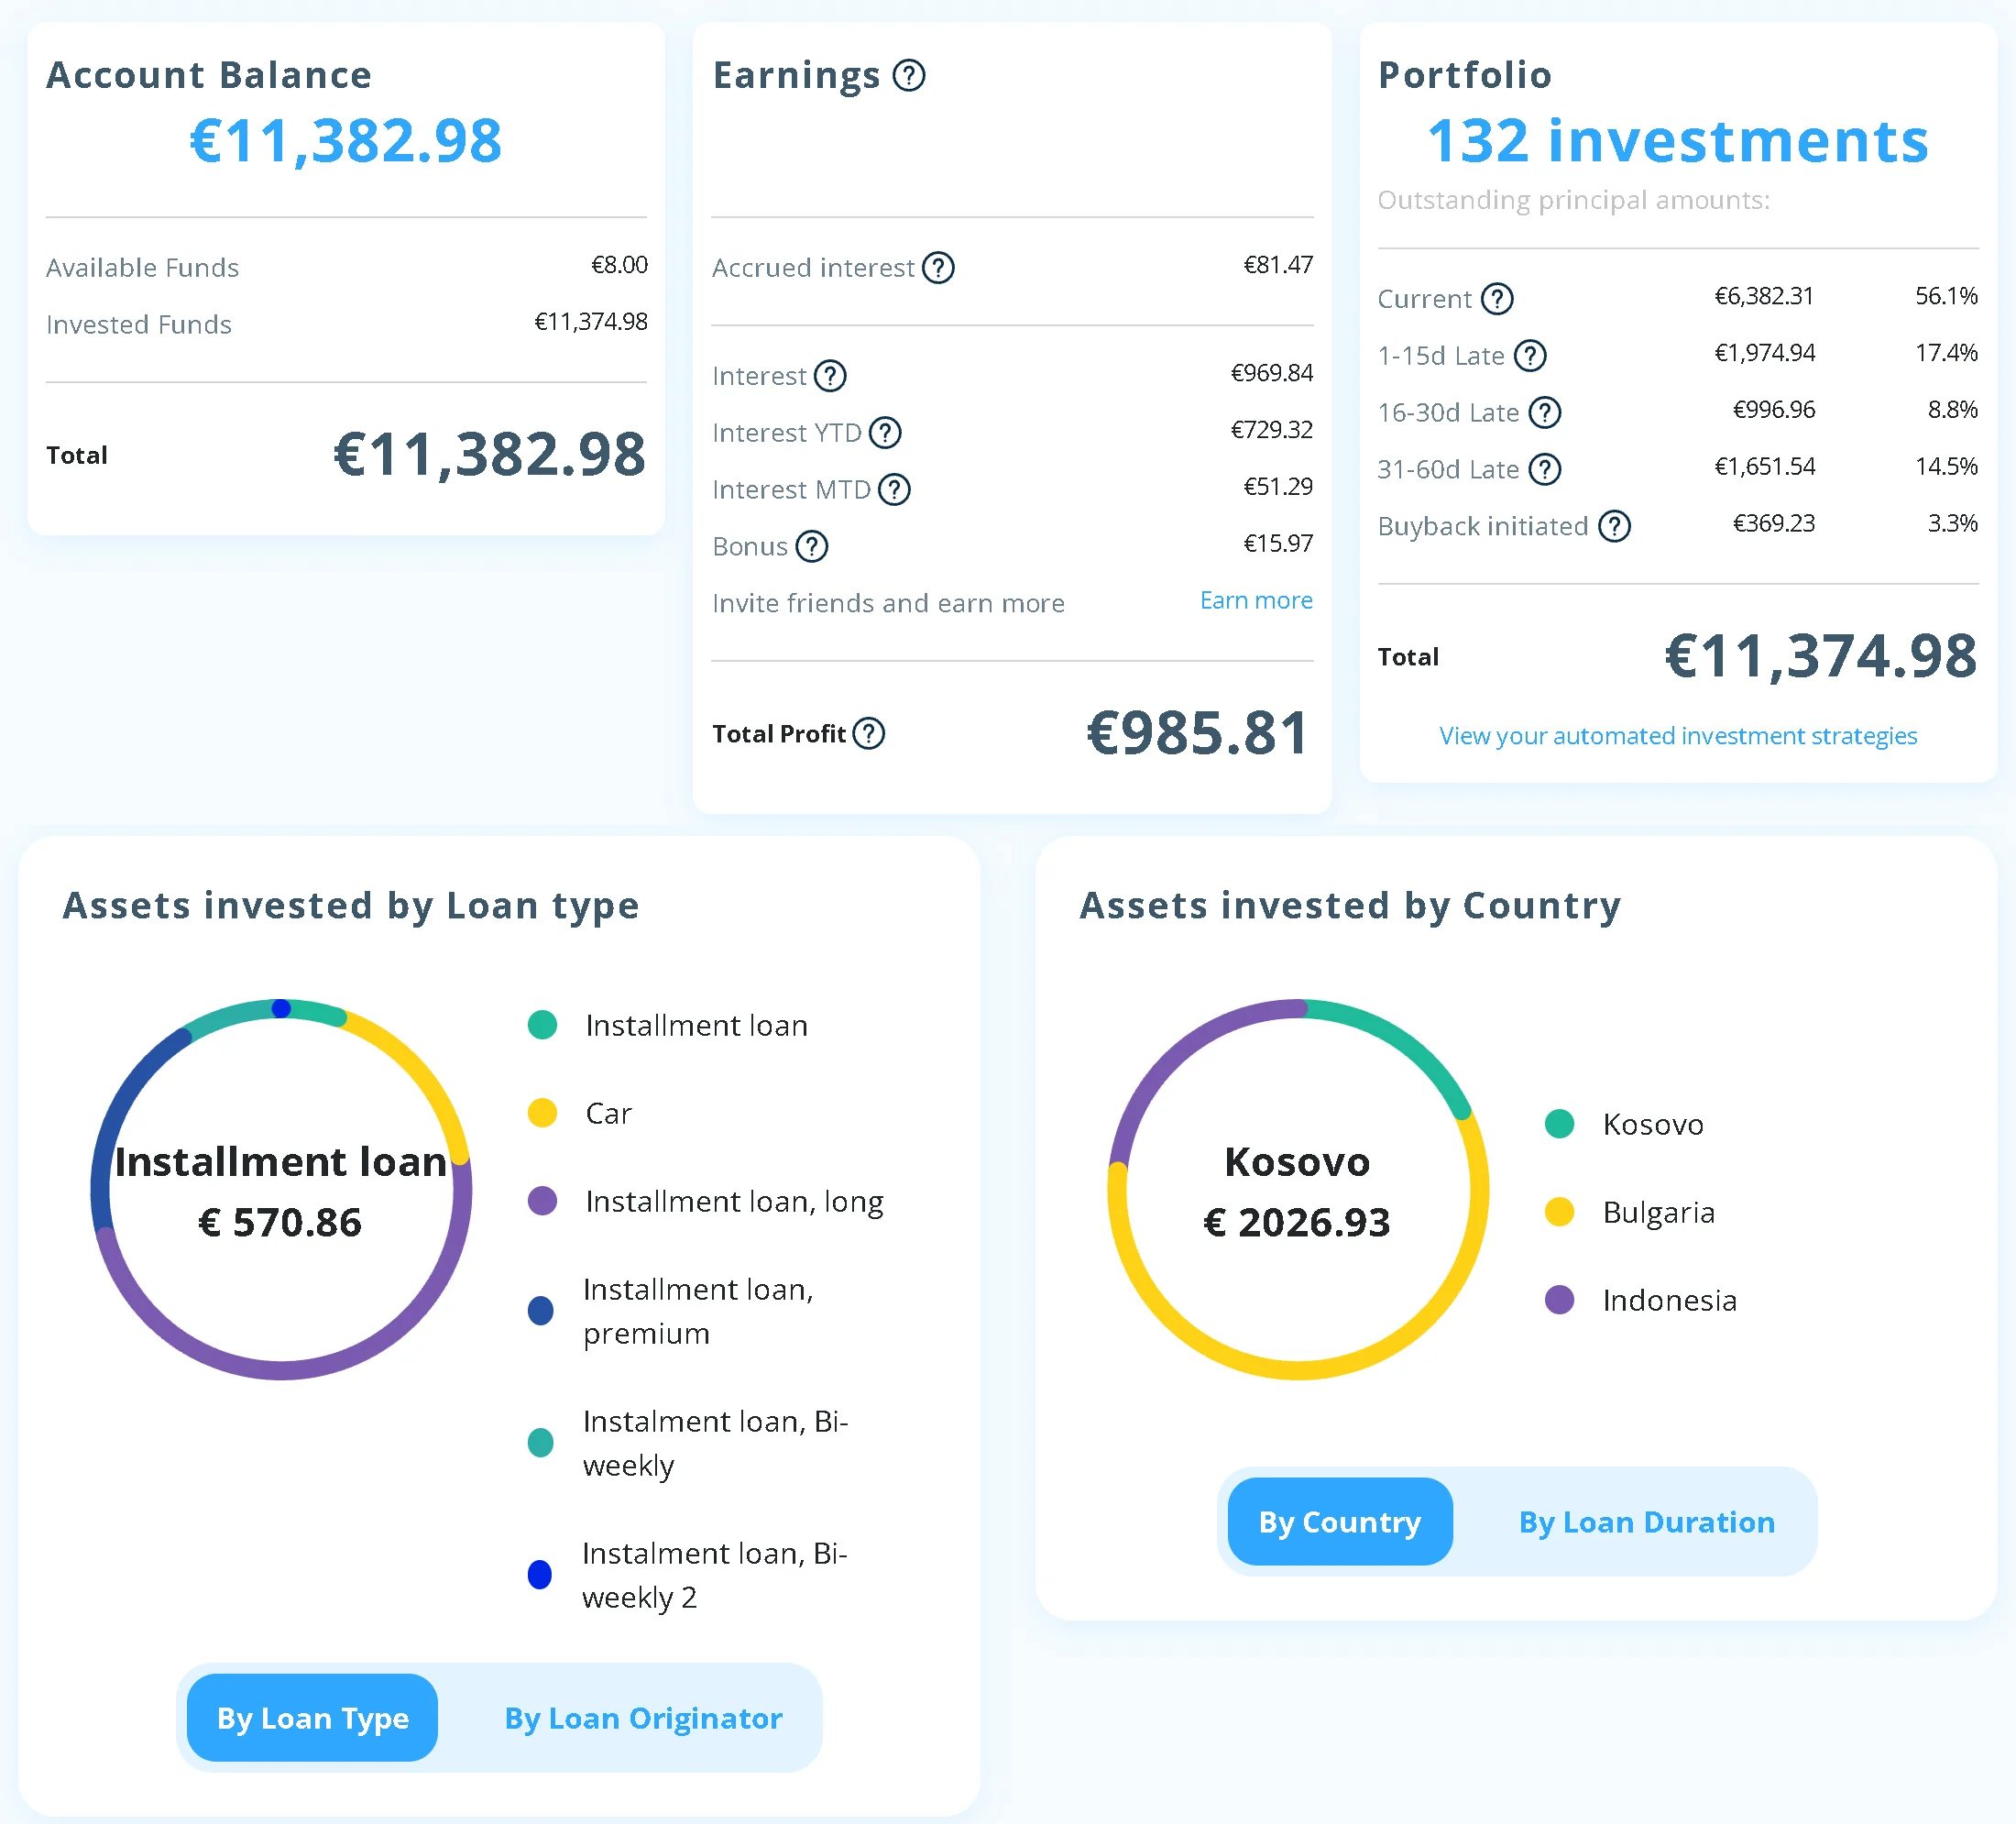
Un détail technique pour calculer ton propre rendement : avec autant de prêts en retard ou en rachat, une partie des intérêts gagnés n'est pas encore versée. Si tu calcules ton rendement sans tenir compte de ces intérêts courus, tu le sous-estimes. Le relevé d'Income donne la valeur totale de ton compte, intérêts courus compris : c'est elle qu'il faut prendre comme valeur finale.
Pourquoi je n'investis pas plus, alors que les rendements sont bons et que les prêteurs que je suis publient de bons comptes ? Parce que la plateforme n'est ni régulée ni encore rentable, qu'elle dépend d'un seul prestataire de paiement et qu'elle n'a pas de marché secondaire. Je préfère garder Income comme une ligne de rendement parmi d'autres plutôt qu'en faire ma première position. Si elle obtient une licence, devient rentable et lance son marché secondaire, je renforcerai.
Avantages et inconvénients
|
|
|---|---|
Trois protections, dont une part junior remboursée après toi (voir les protections) | Aucune régulation et une plateforme encore déficitaire (voir la régulation et les comptes) |
Rendements de 7 à 15 %, 11,95 % réels pour moi | Pas de marché secondaire, rachat anticipé non garanti |
14 sociétés de prêt (13 ouvertes aux particuliers) dans 9 pays, toutes en euros | Un seul prestataire de paiement, sous mesures de la Banque de Lituanie |
Transparence rare : comptes des prêteurs, retards par prêteur, bilans mensuels | Interface en anglais, parfois lente ; frais sur les comptes dormants |
Aucun frais, ni retenue à la source, dès 10 € | |
Auto Invest très complet, pas d'argent qui dort |
 Inconvénients
 Income Marketplace, pour qui ?
Profil | Income est-elle adaptée ? |
|---|---|
Tu cherches 11 à 14 % et acceptes une plateforme non régulée sur une partie de ton portefeuille | Oui |
Tu veux diversifier entre des prêteurs indépendants, avec une protection contre leur faillite | Oui |
Tu aimes analyser les prêteurs et régler finement ton robot | Oui |
Tu investis via une société | Oui, les sociétés sont acceptées |
Tu peux avoir besoin de ton argent dans les prochains mois | Plutôt non |
Tu veux uniquement des plateformes régulées | Plutôt non |
Tu débutes et veux un produit simple à retrait rapide | Plutôt non : regarde Monefit ou Bondora |
 Ce qu'en disent les utilisateurs
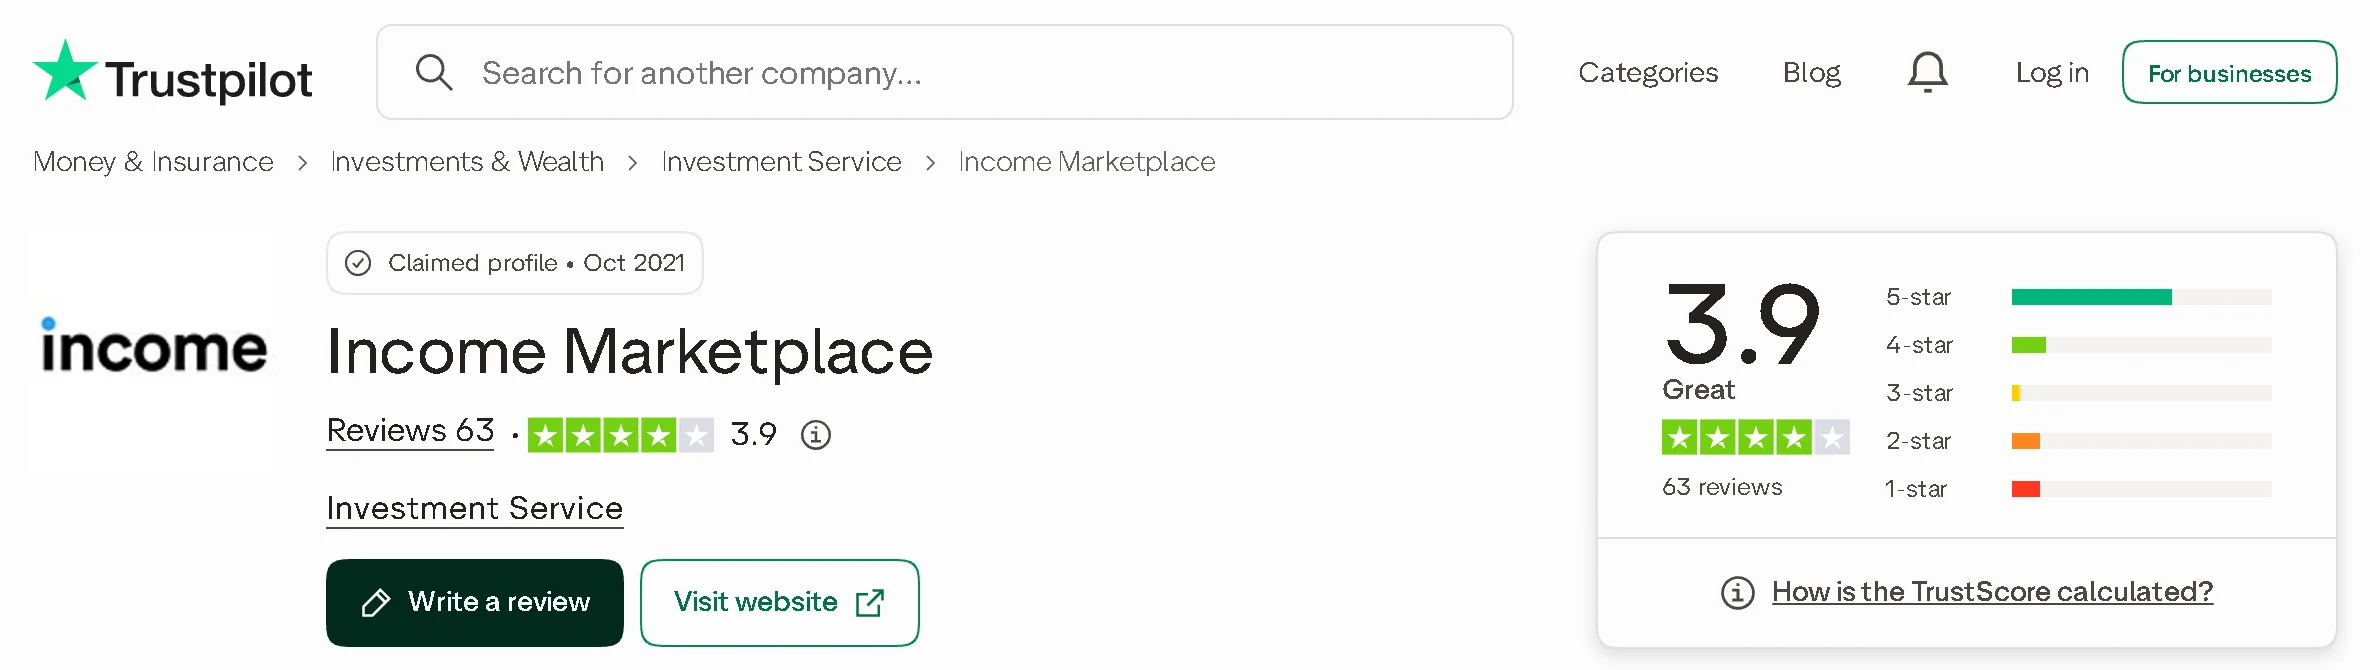
Sur Trustpilot, Income obtient 3,9 / 5 pour 63 avis à la mi-novembre 2026, dont 39 à cinq étoiles et 14 à une ou deux étoiles. Les avis positifs saluent la régularité des intérêts, la transparence et la qualité du groupe Telegram officiel, où l'équipe et parfois le CEO répondent directement. Les avis négatifs portent surtout sur les lenteurs et bugs du site et de l'application, l'absence de marché secondaire, des rachats qui traînent et le calcul du bonus de parrainage, mal compris. La plateforme répond à la plupart des avis négatifs.
Dans ma communauté sur Telegram, les questions qui reviennent le plus portent sur le niveau des retards, en particulier chez Pinjam Yuk, la répartition du robot entre prêteurs et le calcul du rendement. Le support d'Income y est jugé réactif : il répond en général en moins d'un jour, par e-mail ou sur Telegram.
 Code bonus Income Marketplace
Il n'y a aucun code à saisir : en t'inscrivant avec mon lien, tu touches 3 % du montant moyen que tu investis pendant tes 30 premiers jours. Le bonus est calculé sur la moyenne de ton encours sur la période, pas sur ton plus gros montant : pour en profiter pleinement, investis ton dépôt dès les premiers jours.
Offre du moment- 3 % de ton encours moyen sur tes 30 premiers jours, au lieu de 1 %
- Exemple : 5 000 € investis en moyenne = 150 € de bonus
Pendant la campagne, cette offre remplace l’offre habituelle.
Profiter de l’offre →Jusqu’au 19 janvier 2027
Profiter du bonus Income 3 % de bonus sur le montant moyen investi pendant tes 30 premiers jours, sans code. |
 Questions fréquentes sur Income Marketplace
Income Marketplace est-elle une arnaque ?
Non. C'est une société estonienne immatriculée depuis 2020, qui publie ses comptes et ceux de ses prêteurs, et qui a remboursé les investisseurs lors des incidents ClickCash et Vivus. Elle n'est en revanche pas régulée, ce qui est un vrai risque à connaître.
Income Marketplace est-elle régulée ?
Non, elle n'a ni licence ni autorité de surveillance, et la Banque de Lettonie la liste parmi les sociétés sans licence. Income dit travailler sur une licence, sans calendrier public.
Que se passe-t-il si une société de prêt fait faillite ?
Income reprend son portefeuille et affecte tous les remboursements aux investisseurs avant le prêteur, grâce à la part junior et au Cashflow Buffer. Ce mécanisme n'a jamais été totalement testé ; chez ClickCash, Income rembourse les investisseurs sur ses propres fonds.
Que se passe-t-il si Income fait faillite ?
Tes créances t'appartiennent et ton argent non investi est cantonné chez Verifo. Les conditions générales prévoient un recouvrement par Income ou un tiers, mais aucun repreneur n'est désigné à l'avance : la récupération serait plus lente.
Pourquoi autant de prêts en retard ?
Les prêteurs accordent des crédits courts à des emprunteurs qui paient souvent avec retard, et les règlements prennent quelques jours. Le rachat joue à 60 jours et les intérêts courent pendant le retard.
Combien de temps pour récupérer mon argent ?
Il n'y a pas de marché secondaire : tu récupères ton argent au fil des remboursements. Les retraits du solde disponible sont gratuits et arrivent en quelques jours ouvrés.
Y a-t-il des frais sur Income Marketplace ?
Aucun, sauf 10 € par mois sur un compte sans prêt en cours et sans activité pendant 60 jours, depuis le 1er novembre 2026.
Income prélève-t-elle des impôts à la source ?
Non. Tes intérêts sont versés bruts ; en France, tu les déclares (formulaires 2047, 2042 et 3916) et tu paies la flat tax de 31,4 %.
Peut-on investir sur Income via une société ?
Oui, les sociétés immatriculées dans l'Espace économique européen, en Suisse ou au Royaume-Uni sont acceptées.
Income propose-t-elle la double authentification ?
Oui, depuis le 18 août 2026, à activer dans tes paramètres.
Quel code bonus utiliser sur Income Marketplace ?
Aucun code : passe par mon lien pour recevoir 3 % du montant moyen investi pendant tes 30 premiers jours. L'offre du moment, s'il y en a une, est indiquée en haut de cet article.
 Conclusion : mon avis sur Income Marketplace
Income Marketplace est, pour moi, l'une des places de marché les mieux construites du P2P sur le papier : une vraie diversification entre des prêteurs indépendants, une part junior qui aligne leurs intérêts sur les tiens, une transparence qu'on trouve rarement ailleurs, et un rendement réel de près de 12 % par an chez moi, sans aucune perte en près de deux ans. En contrepartie, tu acceptes une plateforme non régulée, encore déficitaire, sans marché secondaire et dépendante d'un seul prestataire de paiement.
C'est pour cela qu'Income occupe une place moyenne dans mon portefeuille : environ 11 400 €, qui me rapportent 130 à 145 € par mois. Je surveille quatre choses : la licence, la rentabilité de la plateforme, le marché secondaire et les rachats lancés chez Pinjam Yuk. Je mettrai cet article à jour au fil de l'eau. Si tu veux te lancer, passe par mon lien pour profiter de 3 % de bonus sur tes 30 premiers jours.
Investir comporte un risque de perte en capital. Cet article reflète mon expérience personnelle : je ne suis pas conseiller en investissement financier.
Ajouter un commentaire
Une question, un retour d’expérience ? Laisse un commentaire : je réponds personnellement.