 Code bonus et parrainage Twino
| Filleul (toi) |  Parrain (quand tu parraines à ton tour) |
|---|---|
|
|
 Golden Cashback : Jusqu'à 2 % de cashback (jusqu’au 22 nov. 2026)
Twino est une plateforme européenne de prêt participatif (P2P), lancée en 2015. Plateforme régulée.
 Comment s'inscrire et obtenir le bonus ?
Ouvre le site Twino avec ce lien de parrainage.
Crée ton compte et complète ton inscription (KYC, etc.).
Pas de code parrain nécessaire.
Dépose et investis sur le marché primaire.
Retrouve toutes les offres P2P sur la page Bonus et parrainage.
 Twino en 30 secondes
Avant de t'inscrire, voici l'essentiel à savoir sur Twino. Tout est détaillé dans mon avis complet sur Twino.
Critère | Twino |
|---|---|
Ce que c'est | Plateforme lettone de prêt participatif lancée en 2015, qui finance un prêteur polonais rentable, Netcredit (Fincard) |
Rendement | 8,5 % (3 mois), 10 % (6 mois) ou 12 % (12 mois) ; FLEXI : 6 % |
Retraits | FLEXI à tout moment ; titres revendables sur un marché secondaire gratuit |
Minimum | 1 € par titre, 10 € pour FLEXI |
Régulation | Entreprise d'investissement MiFID II supervisée par la Banque de Lettonie |
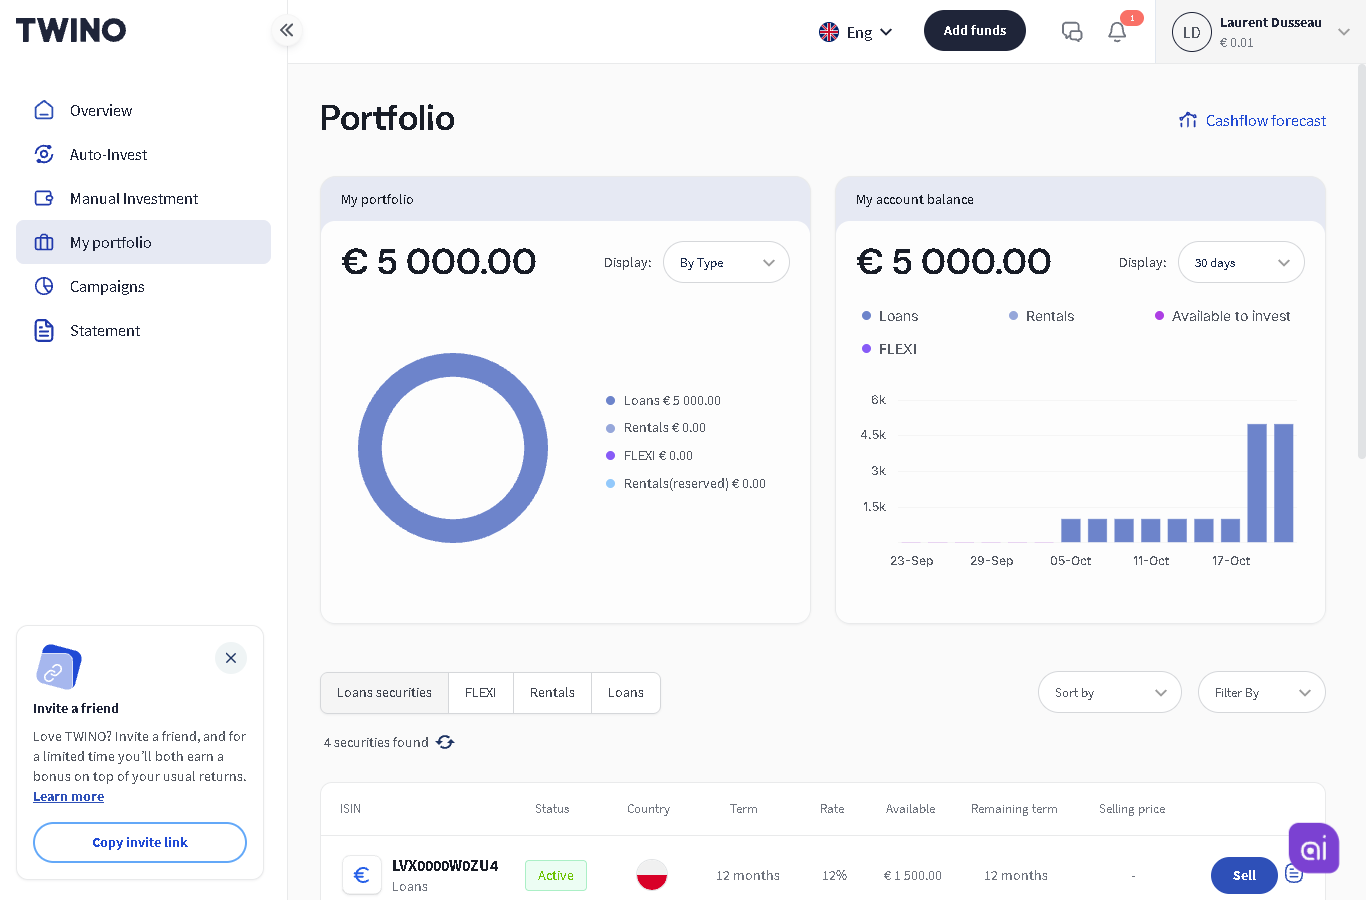
Mon investissement | 5 000 € en titres à 12 mois (octobre 2026) |
Mon avis | Une plateforme régulée et un rendement fixe de 12 %, à garder comme une ligne de portefeuille parmi d'autres |
 Titres à 12 mois ou FLEXI : quel produit choisir ?
Une fois inscrit, tu as le choix entre deux produits, tous deux adossés aux prêts de Netcredit :
Titres à échéance | FLEXI | |
|---|---|---|
Taux fixe | 8,5 % à 12 % selon la durée | 6 % |
Durée | 3, 6 ou 12 mois | Aucune |
Sortie | Marché secondaire gratuit | Retrait à tout moment |
Intérêts | Versés chaque mois | Calculés chaque jour |
Éligible au cashback | Oui | En général non |
Mon conseil : les titres à 12 mois offrent le meilleur taux et donnent droit au cashback des campagnes. Garde FLEXI pour l'argent dont tu pourrais avoir besoin rapidement. Taux relevés le 22 octobre 2026.
 Le détail des produits dans mon avis
 Twino est-elle fiable ?
Twino n'est pas une banque : c'est une entreprise d'investissement lettone qui vend des titres adossés à un prêt accordé à Fincard, la société polonaise qui exploite la marque Netcredit. Ton argent finance donc Fincard, qui prête à son tour à des particuliers polonais :
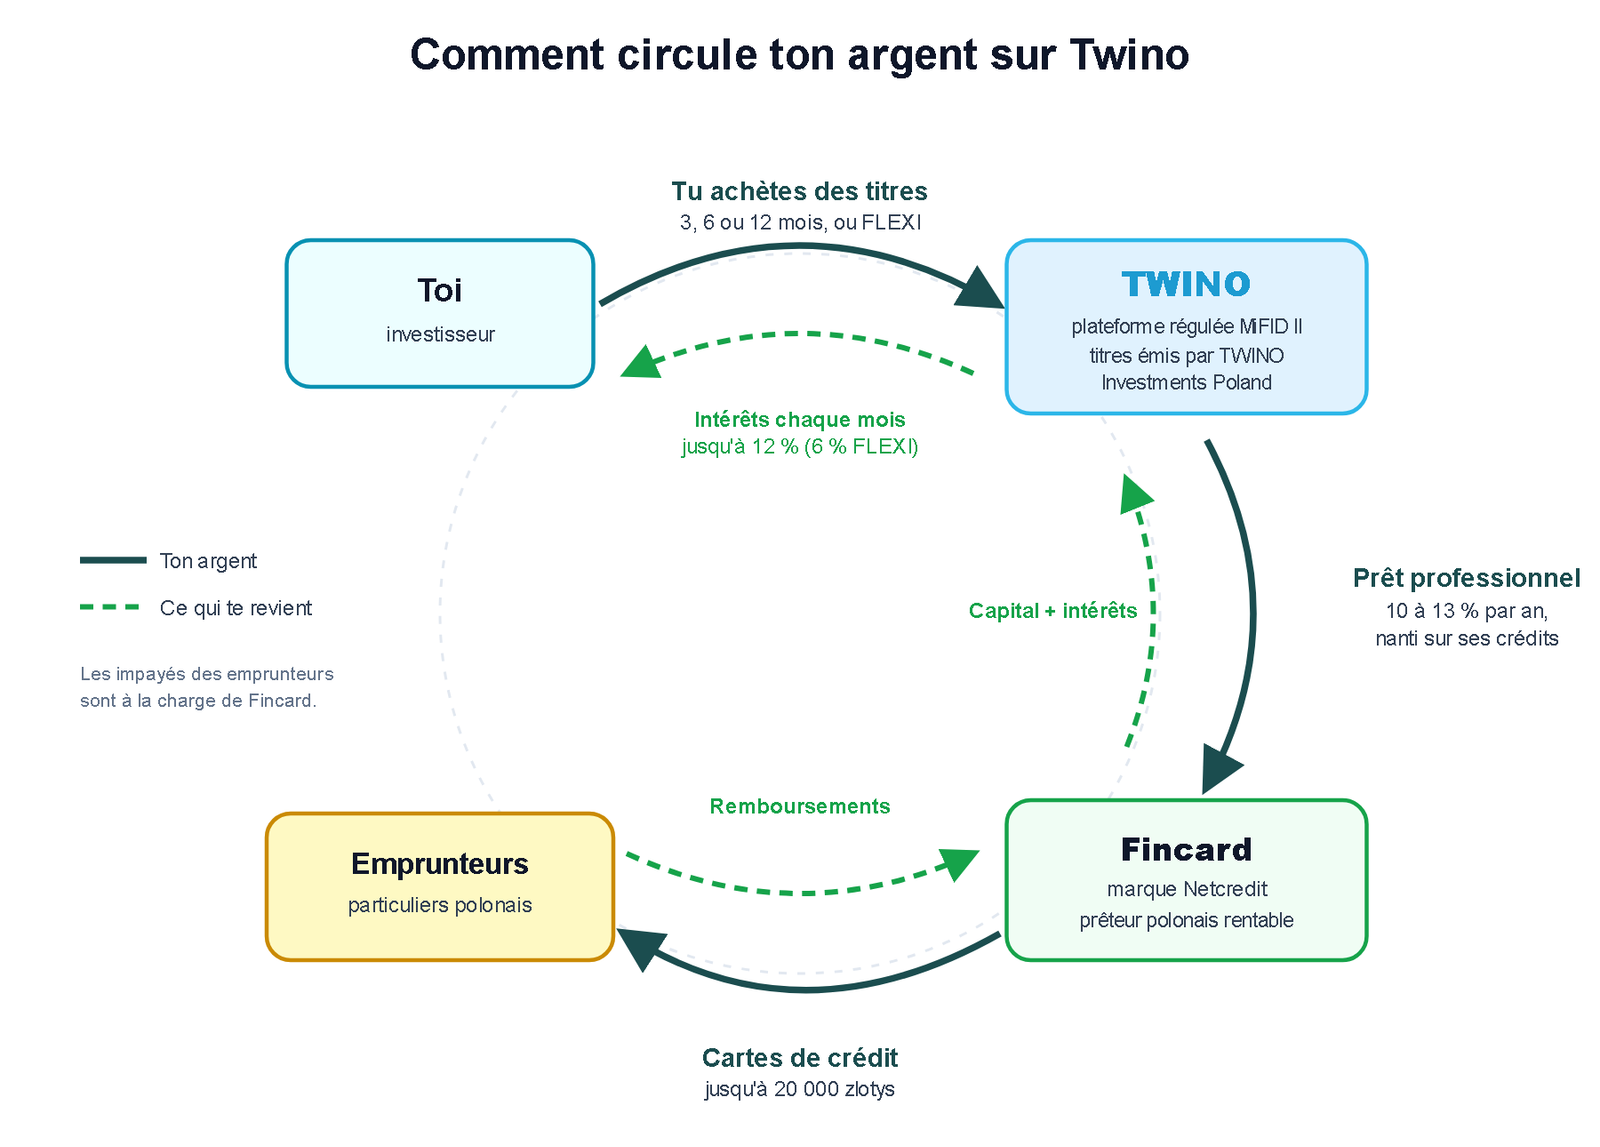
 Régulée MiFID II par la Banque de Lettonie, avec une indemnisation jusqu'à 20 000 € si la plateforme fait faillite.
- Fincard est rentable : environ 10,4 M€ de bénéfice en 2025 et 42 % de fonds propres.
 Un seul prêteur, en Pologne, sans garantie de rachat : ton risque, c'est Fincard.
- Une procédure de l'autorité polonaise des consommateurs vise une pratique de Fincard en 2024 ; l'amende maximale (environ 5,4 M€) reste supportable.
Les comptes sont détaillés sur ma page Bilans financiers P2P (Fincard).
Fincard et ses bilans dans mon avis
 Mon expérience chiffrée sur Twino
J'ai testé FLEXI en septembre 2026 avec 5 000 € : les intérêts sont tombés chaque jour et j'ai récupéré mon argent instantanément, sans frais. En octobre, j'ai placé 5 000 € en titres Netcredit à 12 mois et 12 %. Bilan au 22 octobre 2026 :
Capital investi : 5 000 €
XIRR : 4,56 %, calculé surtout sur les douze jours de test de FLEXI. Il est trop tôt pour qu'il soit représentatif : les premiers intérêts des titres arrivent en novembre.
Incidents : aucun ; retrait FLEXI traité le jour même.
 Avantages et inconvénients
Avantages
 Régulation MiFID II, le plus haut niveau pour une plateforme P2P.
 12 % fixes sur 12 mois, intérêts versés chaque mois.
 Liquidité : marché secondaire gratuit et FLEXI.
- Campagnes de cashback régulières pour les nouveaux inscrits.
Inconvénients
 Un seul prêteur, du même groupe que la plateforme.
 Procédure UOKiK en cours sur la pratique de 2024.
 Frais d'inactivité si ton compte dort.
 Site sans version française.
Les risques à connaître
Perte en capital : sans garantie de rachat, si Fincard ne remboursait plus, tu pourrais perdre une partie de ton argent.
Illiquidité : tes titres sont bloqués jusqu'à l'échéance ; en période de crise, la revente se ferait avec une décote.
Risque géopolitique et de concentration : un seul prêteur, dans un seul pays, la Pologne, dont les règles sur le crédit à la consommation évoluent.
Ma règle : n'investis sur Twino qu'une petite part de ton portefeuille P2P, à côté d'autres plateformes.
Tous les risques dans mon avis
 Fiscalité en France
Les intérêts Twino sont imposés à la flat tax de 31,4 % (ou au barème si tu le choisis). Twino prélève une retenue à la source de 5 % en Lettonie, imputable sur ton impôt français. Tu déclares les intérêts (formulaires 2047 et 2042) et ton compte à l'étranger (formulaire 3916). Détails dans mon article Prélèvement à la source P2P.
Selon ton revenu fiscal de référence, tu peux aussi devoir déclarer les intérêts chaque mois (formulaire 2778-SD) : demande à ton centre des impôts.
 Twino ou ses concurrents ?
Pour des prêts à rendement élevé, voici comment Twino se situe face à deux plateformes que j'utilise (rendements = mon XIRR réel hors bonus, octobre 2026) :
Critère |
|
|
|
|---|---|---|---|
Plateforme | Twino | Afranga | Nectaro |
Rendement | 12 % fixes (12 mois) | 14,27 % | 12,66 % |
Cadre réglementaire | MiFID II | ECSP | MiFID II |
Retenue à la source | 5 % | 10 % | 5 % |
Bonus d'inscription | Cashback selon la campagne en cours | 10 € + 0,5 % sur 90 jours (code LFL) | 1 % de cashback sur 30 jours (code A937D) |


Mon arbitrage : Twino pour le cadre MiFID II et le taux fixe, Afranga pour le rendement, Nectaro pour combiner les deux. Tous les critères sont dans mon comparateur P2P.
La comparaison complète dans mon avis
 Ma vidéo complète : avis Twino
Questions fréquentes : code bonus et parrainage Twino
Faut-il un code parrain Twino ?
Non. Il n'y a aucun code à saisir : il suffit de t'inscrire avec mon lien.
Combien rapporte le bonus ?
Twino n'a pas de bonus de bienvenue permanent : ses avantages passent par des campagnes de cashback, calculées sur les titres achetés pendant tes premiers mois. L'offre en cours et ses conditions sont dans le tableau en haut de page.
Quand le cashback est-il versé ?
En une fois, à une date fixée par Twino selon ta date d'inscription, environ un mois après la fin de la période d'investissement. Tu dois garder tes titres jusque-là, sans les mettre en vente.
Qui peut profiter du bonus ?
Les nouveaux clients résidant dans l'Union européenne ou l'EEE, dont la France, qui activent la campagne dans leur profil (rubrique « Campaigns ») après la vérification d'identité.
Puis-je parrainer à mon tour ?
Oui. Une fois inscrit, ton lien se trouve dans la rubrique « Refer friends ». Tu touches jusqu'à 2 % des investissements de chaque filleul sur ses 90 premiers jours, selon la durée des titres achetés, dans la limite de 1 000 € par filleul.
Quel est le montant minimum pour investir ?
1 € par titre, 10 € pour FLEXI. Les dépôts et retraits par virement depuis un compte de l'UE sont gratuits.
Le bonus est-il imposable ?
Oui, il se déclare comme les intérêts, en revenus de capitaux mobiliers. Twino fournit chaque année un relevé fiscal.
Twino est-elle fiable ?
Twino existe depuis 2015 et elle est régulée MiFID II, mais tout repose sur un seul prêteur polonais, sans garantie de rachat. Ce n'est pas un livret garanti : n'y place qu'une partie de ton épargne.
 Envie d'aller plus loin ?
Cette page résume l'essentiel. Pour tout savoir sur Twino (histoire et dirigeants, bilans de Fincard, procédure polonaise, FLEXI, crises passées), lis mon avis complet sur Twino. Prêt à te lancer ? Inscris-toi sur Twino avec mon lien.
Ajouter un commentaire
Une question, un retour d’expérience ? Laisse un commentaire : je réponds personnellement.