En octobre 2026, quatre ETF Monde se partagent le PEA : l'Amundi PEA Monde (DCAM) à 0,20 % de frais, l'iShares MSCI World Swap PEA (WPEA) à 0,20 %, l'historique Amundi MSCI World (CW8) à 0,38 % et, depuis le 15 juillet 2026, le tout premier ETF MSCI ACWI éligible au PEA, l'Amundi PEA Global (GPEA) à 0,30 %. Pour un nouveau PEA, mon choix se joue entre le WPEA et le DCAM, désormais au même niveau de frais. C'est d'ailleurs le WPEA que j'ai choisi pour mon propre PEA : 23 489 € investis à ce jour, en 8 achats.
Dans ce guide, je compare tous les ETF Monde du PEA sur leurs frais, leur taille, leur contrepartie et surtout leur performance réelle, mesurée sur les cours depuis 2024 : c'est elle qui compte, pas les frais affichés. Je détaille aussi le nouvel ETF ACWI, la composition du MSCI World, le mécanisme qui permet à un ETF Monde d'entrer dans un PEA, près de 17 ans de performances en euros, la stratégie d'investissement mensuel, les courtiers les moins chers pour acheter ces ETF et la fiscalité.
Cet article n'est pas sponsorisé. Certains liens sont affiliés : si tu ouvres ton compte chez Interactive Brokers avec mon lien, tu peux recevoir jusqu'à 1 000 $ d'actions IBKR (1 $ par tranche de 100 $ déposée la première année), et chez Saxo, jusqu'à 500 € de frais de courtage offerts.
🏆 Le meilleur ETF Monde PEA en bref
🥇 Mon choix iShares MSCI World Swap PEA (WPEA) MSCI World · 0,20 % par an · part à 7,12 €
| 🥈 Le choix Amundi Amundi PEA Monde (DCAM) MSCI World · 0,20 % par an · part à 6,30 €
| 🌍 Le tout-en-un Amundi PEA Global (GPEA) MSCI ACWI · 0,30 % par an · part à 5,08 €
|
Si tu détiens déjà du CW8, inutile de paniquer : c'est un très bon ETF, simplement plus cher et vendu par part de plus de 700 €. Je t'explique plus bas, chiffres à l'appui, quand il vaut la peine de basculer. Et pour choisir le courtier qui te coûtera le moins cher, mon comparateur PEA met côte à côte les 16 principales offres du marché.
📹 Ma vidéo : quel est le meilleur ETF World pour un PEA ?
Si tu préfères le format vidéo, voici mon comparatif des ETF World du PEA (CW8, EWLD, WPEA et DCAM), avec ma conclusion selon ta situation. Le GPEA, arrivé depuis, est détaillé plus bas dans cet article.
📊 Comparatif des ETF Monde éligibles au PEA
Voici les quatre ETF Monde qui comptent dans un PEA, avec les données officielles des émetteurs et les cours de clôture au 22 octobre 2026. Tous les quatre sont capitalisants (les dividendes sont réinvestis automatiquement, sans frais ni impôt) et à réplication synthétique, la seule façon de faire entrer des actions américaines ou japonaises dans un PEA (je l'explique plus bas).
Critère | DCAM | WPEA | CW8 | GPEA |
|---|---|---|---|---|
Nom | Amundi PEA Monde (MSCI World) | iShares MSCI World Swap PEA | Amundi MSCI World Swap | Amundi PEA Global (MSCI ACWI) |
Émetteur | Amundi 🇫🇷 | BlackRock (iShares) 🇺🇸 | Amundi 🇫🇷 | Amundi 🇫🇷 |
Indice | MSCI World | MSCI World | MSCI World | MSCI ACWI |
Frais courants | 0,20 % | 0,20 % | 0,38 % | 0,30 % |
Encours | 1,73 Md€ | 2,36 Md€ | 6,85 Md€ | 87 M€ |
Création | mars 2025 | mars 2024 | juin 2009 | juillet 2026 |
Domiciliation | 🇫🇷 France | 🇮🇪 Irlande | 🇱🇺 Luxembourg | 🇫🇷 France |
Contrepartie du swap | Société Générale | Plusieurs banques (non nommées) | BNP Paribas, Société Générale | Société Générale |
Prix d'une part | 6,30 € | 7,12 € | 706,32 € | 5,08 € |
Performance sur 12 mois | +18,62 % | +18,71 % | +18,45 % | Trop récent |
Écart à l'indice sur 1 an (rapports officiels au 30/09/2026) | -0,18 % | -0,16 % | -0,42 % | Trop récent |
Échanges par jour (3 mois) | 6,3 M€ | 7,3 M€ | 4,7 M€ | 0,9 M€ |
ISIN | FR001400U5Q4 | IE0002XZSHO1 | LU1681043599 | FR0014017NX3 |
Les autres ETF Monde du PEA existent, mais je ne les retiens pas comme ligne principale :
ETF | Ticker | Frais | Pourquoi pas en ligne principale |
|---|---|---|---|
Amundi MSCI World Swap (distribuant) | EWLD | 0,38 % | Distribue ses dividendes, sans intérêt dans un PEA, et coûte 0,18 point de plus que le DCAM |
Amundi MSCI World (2X) Leveraged | LWLD | 0,60 % | Levier quotidien x2 : volatilité doublée, perte de valeur quand le marché fait du yo-yo |
iShares MSCI World Swap PEA EUR Hedged | WPEH | 0,20 % | Couvert contre le dollar : ce choix pèse sur la performance à long terme (+14,2 % sur 12 mois contre +19,2 % pour le WPEA), et l'encours reste très faible |
Amundi MSCI World Swap, part en dollars | CW8U | 0,38 % | Même fonds que le CW8 mais coté en dollars : aucun intérêt pour un investisseur en euros |
En octobre 2026, aucun ETF Monde équipondéré, hors États-Unis ou à critères extra-financiers (ESG) n'est éligible au PEA : pour ces variantes, il faut passer par un compte-titres ou une assurance-vie.
🔬 Frais affichés ou performance réelle : ce que disent les chiffres
Les frais courants affichés ne disent pas tout. Ce qui compte, c'est ce que l'ETF te rapporte vraiment par rapport à l'indice qu'il suit : on parle d'écart de suivi. Il dépend des frais, mais aussi du coût du swap facturé par la banque contrepartie, du traitement fiscal des dividendes et de la qualité de gestion. J'ai donc comparé les cours de clôture des ETF sur les mêmes périodes. Comme ils suivent tous le même indice, la différence entre eux est exactement ce que tu gagnes ou perds en choisissant l'un plutôt que l'autre.
Période | DCAM | WPEA | CW8 | EWLD (distribuant) |
|---|---|---|---|---|
Depuis le 2 avril 2024 (création du WPEA) | Pas encore créé | +42,71 % | +42,15 % | +42,11 % |
Année 2025 | Pas encore créé | +6,85 % | +6,62 % | +6,65 % |
Depuis le 11 mars 2025 (création du DCAM) | +34,29 % | +34,44 % | +34,06 % | +34,01 % |
Depuis le 1er janvier 2026 | +16,23 % | +16,40 % | +16,13 % | +16,16 % |
Sur 12 mois | +18,62 % | +18,71 % | +18,45 % | +18,51 % |
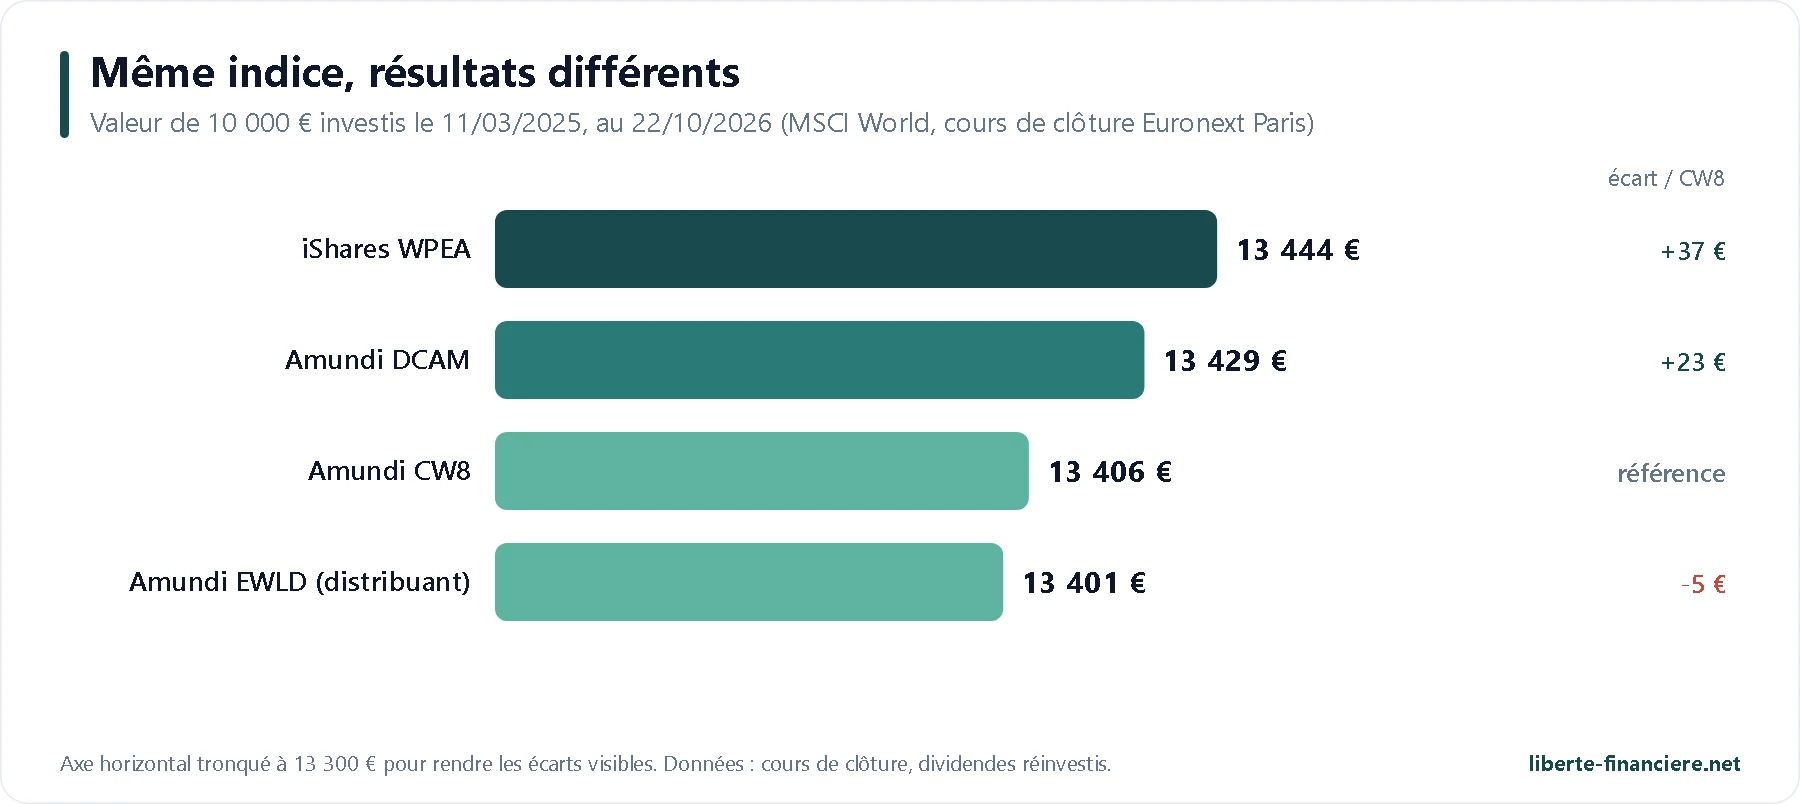
Les rapports officiels des émetteurs au 30 septembre 2026 disent la même chose : sur un an, le WPEA a fait 0,16 point de moins que le MSCI World, le DCAM 0,18 point et le CW8 0,42 point. Trois enseignements. D'abord, le CW8 paie bien ses frais plus élevés : 0,24 point de retard sur le DCAM en un an selon les rapports officiels, environ 0,11 point par an sur mes propres mesures depuis mars 2025. Ensuite, à frais identiques (0,20 %), le WPEA fait légèrement mieux que le DCAM (+34,44 % contre +34,29 % depuis la création du DCAM) : la différence se joue dans les conditions du swap négocié par BlackRock. Enfin, ces écarts restent minuscules, quelques centièmes à quelques dixièmes de point par an. Choisir entre DCAM et WPEA ne fera ni ne défera ton patrimoine : ce qui compte bien plus, c'est d'investir régulièrement et de ne pas vendre au mauvais moment.
À titre de repère, le grand ETF MSCI World du compte-titres, l'iShares Core MSCI World (IWDA, à réplication physique, 0,20 % de frais), a fait +34,81 % sur la même période. Il est légèrement devant, mais il n'est pas éligible au PEA : après impôts, l'avantage du PEA l'emporte très largement sur le long terme (voir la section fiscalité).
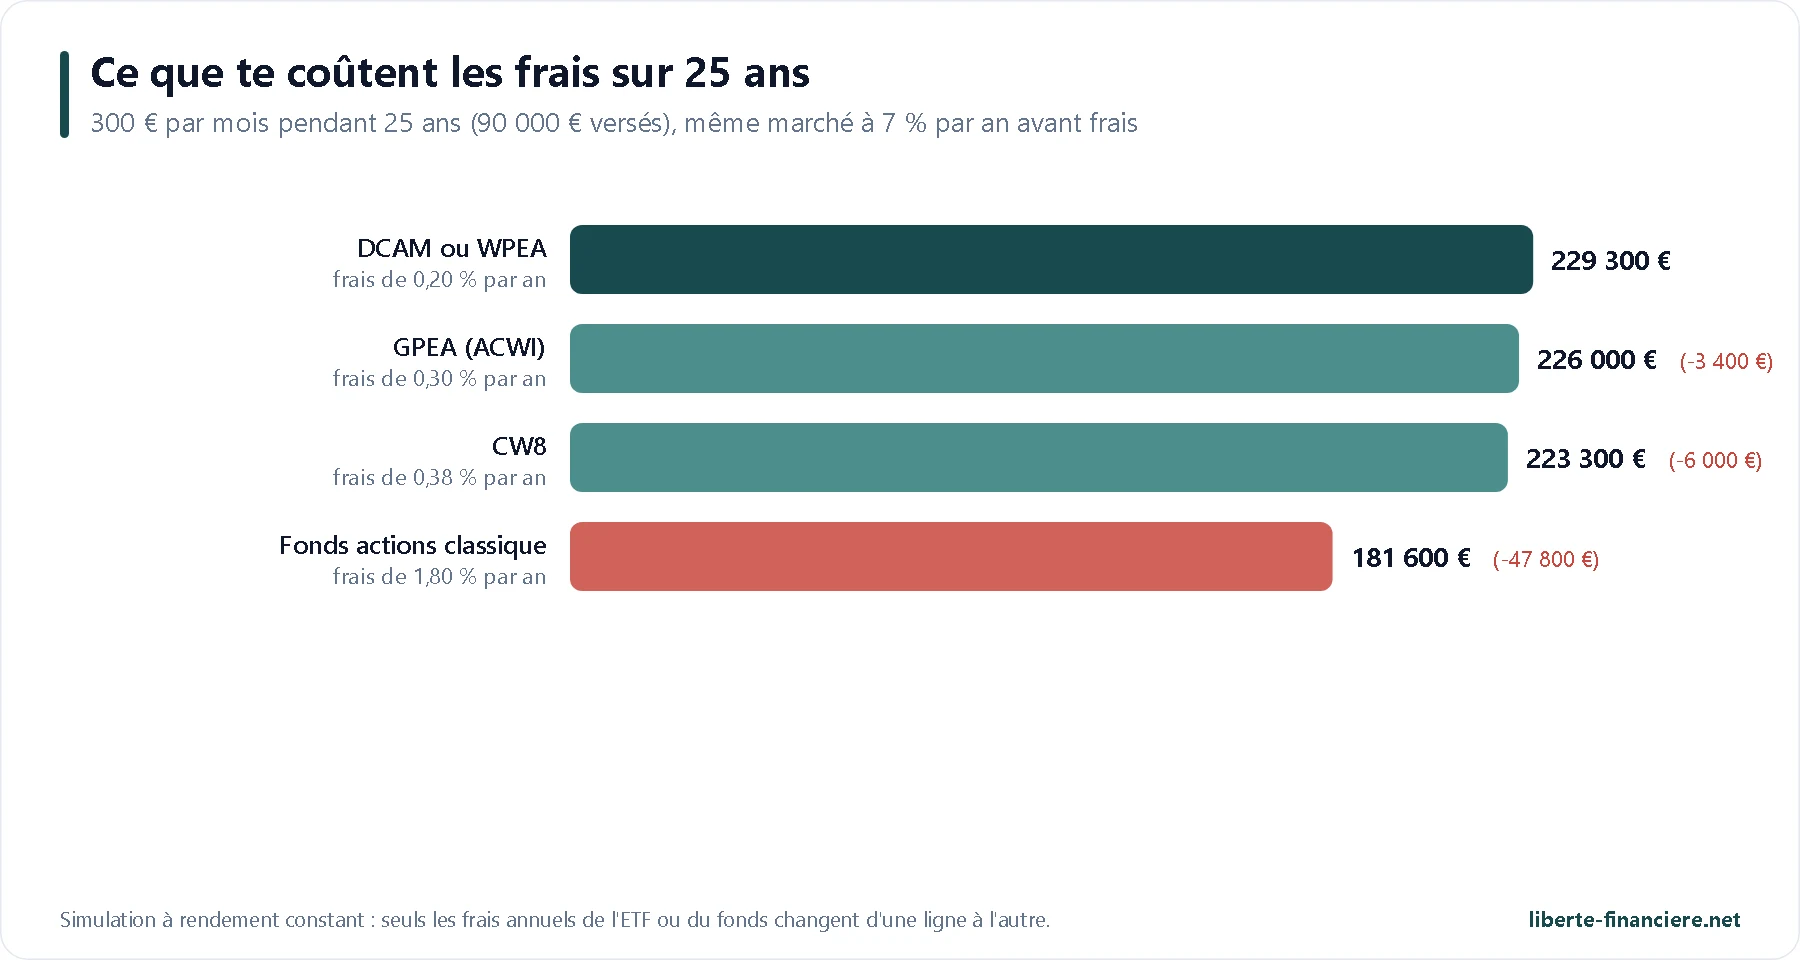
Sur 25 ans, la différence entre un ETF à 0,20 % et un ETF à 0,38 % se chiffre en milliers d'euros, mais elle reste sans commune mesure avec les frais d'un fonds actions classique de banque ou d'assurance-vie, souvent autour de 1,8 % par an. C'est la vraie leçon : un ETF Monde, quel qu'il soit, coûte très peu. Le piège est ailleurs.
🔎 Les ETF Monde du PEA en détail
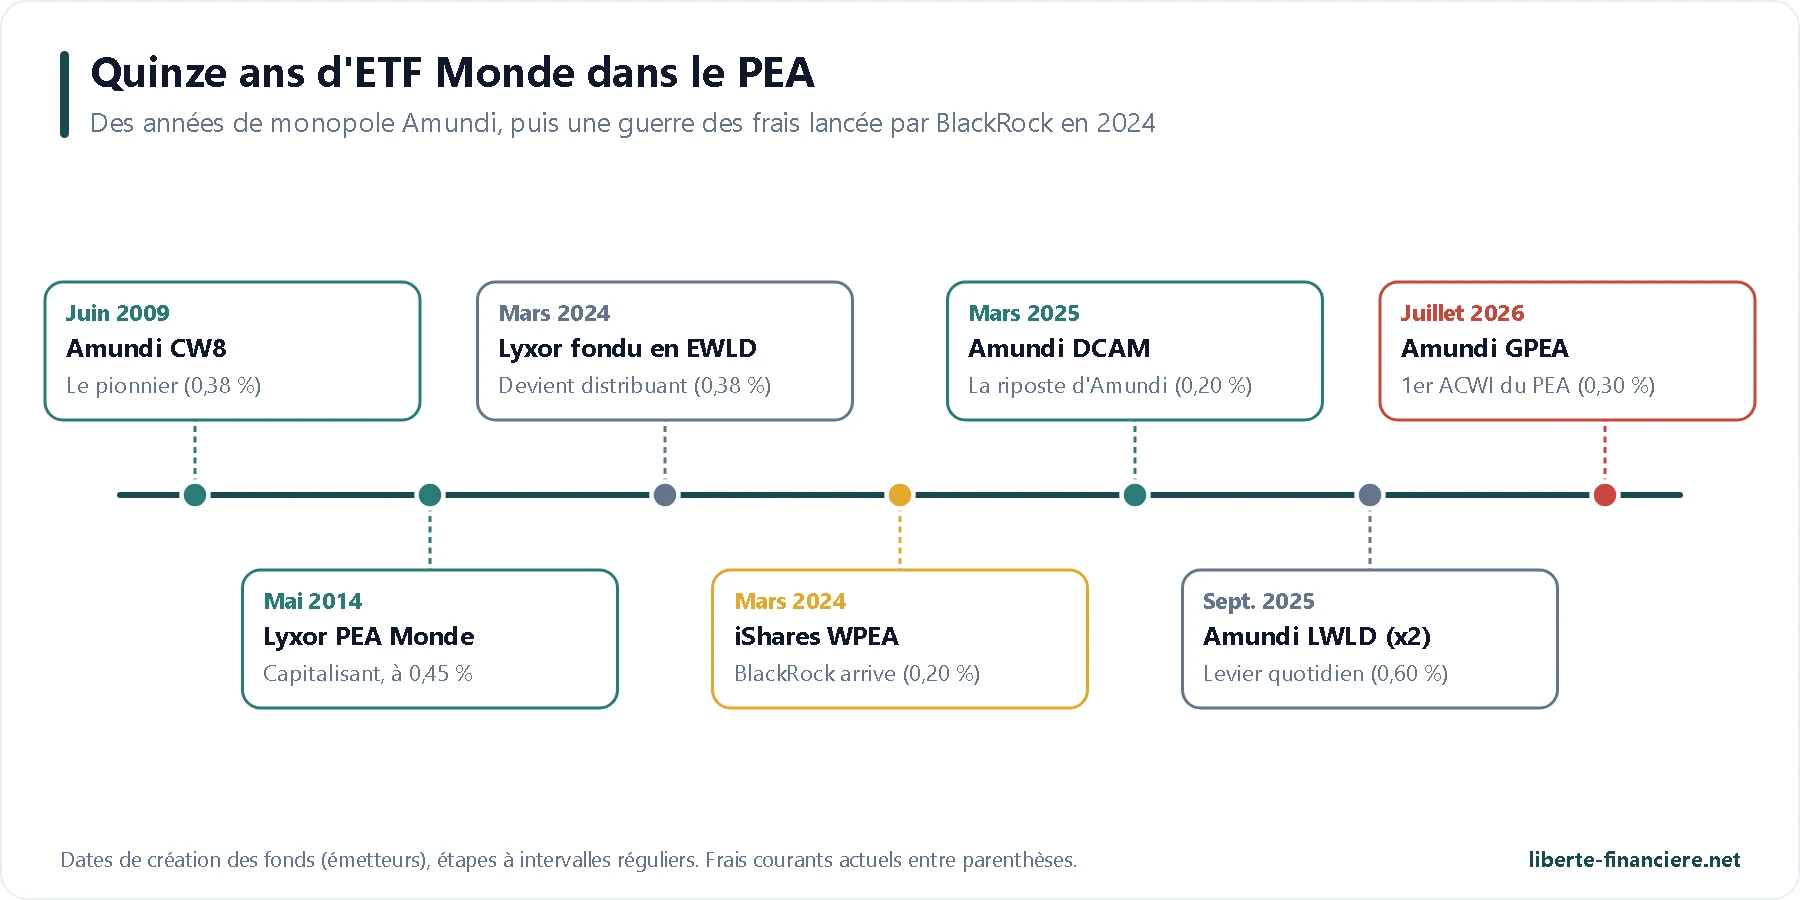
Pendant quinze ans, le PEA n'a proposé qu'un ou deux ETF Monde, tous signés Amundi. L'arrivée de BlackRock en 2024 a lancé une vraie guerre des frais, et 2026 a apporté le premier ETF ACWI :
Amundi PEA Monde MSCI World (DCAM) : le choix Amundi
Lancé par Amundi en mars 2025 en réponse directe à BlackRock, le DCAM est un ETF de droit français qui suit le MSCI World pour 0,20 % de frais par an, le niveau le plus bas du marché, rejoint depuis par le WPEA. Sa part, vendue autour de 5 € au lancement, permet d'investir au centime près ce que tu veux chaque mois. En un an et demi, il a dépassé 1,7 milliard d'euros d'encours, ce qui écarte tout risque de fermeture faute de taille. Son swap est conclu avec Société Générale, et son panier d'actions européennes est échangé contre la performance du MSCI World.
Pour : 0,20 % de frais, au plus bas du marché avec le WPEA, une part à environ 6 € parfaite pour investir de petites sommes chaque mois, un encours déjà solide.
Contre : un historique encore court (mars 2025) et un résultat légèrement en retrait du WPEA jusqu'ici, à frais égaux.
Pour qui : tous ceux qui ouvrent un PEA ou démarrent un investissement mensuel.
Acheter le DCAM dans ton PEA Chez Interactive Brokers, un ordre d'ETF de 500 € coûte 2,50 € (plafond légal du PEA). Bonus : jusqu'à 1 000 $ d'actions IBKR. |
iShares MSCI World Swap PEA (WPEA) : mon choix
Arrivé fin mars 2024, l'ETF d'iShares (BlackRock, premier gestionnaire d'actifs au monde) a cassé le monopole d'Amundi sur le MSCI World en PEA. Ses frais, lancés à 0,25 %, sont aujourd'hui de 0,20 % par an, au même niveau que le DCAM. Avec plus de 2,3 milliards d'euros d'encours, c'est désormais le deuxième ETF World du PEA en taille et l'un des plus échangés chaque jour à Paris. Sur toutes les périodes que j'ai mesurées, c'est aussi celui qui a le mieux suivi son indice. C'est pour ces raisons qu'il est l'ETF World de mon propre PEA.
Pour : la meilleure performance réelle des ETF World du PEA depuis 2025, la signature du premier gestionnaire d'actifs au monde, des échanges quotidiens parmi les plus élevés.
Contre : un fonds de droit irlandais dont BlackRock ne publie pas le nom des banques contreparties du swap.
Pour qui : ceux qui veulent diversifier leur émetteur (BlackRock plutôt qu'Amundi) ou qui détiennent déjà de l'Amundi.
Acheter le WPEA dans ton PEA C'est l'ETF World de mon PEA. Disponible chez Interactive Brokers au même tarif que les autres ETF. |
Amundi MSCI World (CW8) : l'historique
Le CW8 est l'ETF MSCI World historique du PEA : créé par Amundi en 2009, il a longtemps été la seule option pour exposer son PEA au monde entier, d'où son encours de près de 7 milliards d'euros. Il suit le même indice que le DCAM et le WPEA, avec le même mécanisme, mais à 0,38 % de frais par an. Son autre défaut est le prix de sa part, autour de 700 € : comme le PEA n'autorise pas l'achat de fractions, investir 200 € par mois y est impossible, et 1 000 € par mois te laisse jusqu'à 700 € qui attendent sur le compte espèces.
Pour : le plus ancien (juin 2009) et le plus gros (6,85 Md€), avec plus de 15 ans d'historique.
Contre : 0,38 % de frais, et une part à plus de 700 € qui empêche d'investir de petites sommes (pas de fractions d'ETF dans un PEA).
Pour qui : ceux qui en détiennent déjà. Pour de l'argent neuf, le DCAM suit exactement le même indice pour moins cher.
Son jumeau EWLD (même indice, mêmes frais de 0,38 %) distribue ses dividendes au lieu de les réinvestir. Dans un PEA, cela n'apporte rien : les dividendes tombent sur le compte espèces, sans avantage fiscal, et il faut payer des frais d'ordre pour les réinvestir. Je ne le trouve intéressant que si tu veux un revenu régulier à retirer de ton PEA après 5 ans.
Amundi PEA Global MSCI ACWI (GPEA) : le nouveau venu
C'est l'événement de l'année pour le PEA : le 15 juillet 2026, Amundi a coté à Paris le premier ETF qui suit le MSCI ACWI, c'est-à-dire les pays développés du MSCI World plus 24 pays émergents (Taïwan, Corée du Sud, Chine, Inde, Brésil…). Jusqu'ici, il fallait deux lignes dans un PEA pour obtenir ce résultat : un ETF World et un ETF émergents, ce dernier toujours filtré selon des critères extra-financiers. Le GPEA fait tout en une ligne, pour 0,30 % de frais par an. Parti de 1 million d'euros au lancement, il gère environ 87 millions d'euros trois mois plus tard : un démarrage rapide, mais encore loin des milliards du DCAM et du WPEA.
Pour : pays développés et émergents dans une seule ligne, sans rééquilibrage à faire, et la seule façon d'avoir les émergents sans filtre extra-financier dans un PEA.
Contre : 0,30 % de frais, un encours encore faible (87 M€) et seulement 3 mois d'existence : impossible de juger son écart de suivi.
Pour qui : les investisseurs qui veulent une seule ligne pour toute leur vie, surtout avec des versements modestes.
Acheter le GPEA dans ton PEA Le premier ETF MSCI ACWI du PEA est disponible chez Interactive Brokers. |
Et l'ETF Monde à effet de levier (LWLD) ?
Amundi propose aussi un ETF qui fait deux fois la variation quotidienne du MSCI World (LWLD), pour 0,60 % de frais. Attention au mot « quotidienne » : sur plusieurs mois, l'ETF ne fait pas deux fois la performance de l'indice. Quand les marchés montent régulièrement, il fait mieux que le double ; quand ils font du yo-yo, il perd de la valeur même si l'indice finit à plat, et une baisse de 50 % de l'indice le ramènerait presque à zéro. Sur 12 mois, il a fait +27,2 % contre +18,6 % pour le DCAM. C'est un produit de spéculation, pas une ligne de fond de portefeuille, et je ne l'utilise pas pour investir sur le long terme.
🌍 MSCI World ou MSCI ACWI : faut-il passer au GPEA ?
Le MSCI ACWI (pour « All Country World Index ») reprend les 1 249 entreprises du MSCI World et y ajoute 1 165 entreprises de 24 pays émergents, soit 2 414 entreprises au total. Les émergents pèsent environ 12 % de l'indice : les États-Unis tombent de 73 % à 64 %, et Taïwan devient le troisième pays, devant le Royaume-Uni. Sur le reste, rien ne change : les dix premières entreprises sont presque les mêmes, à une exception près, le fondeur de puces taïwanais TSMC.
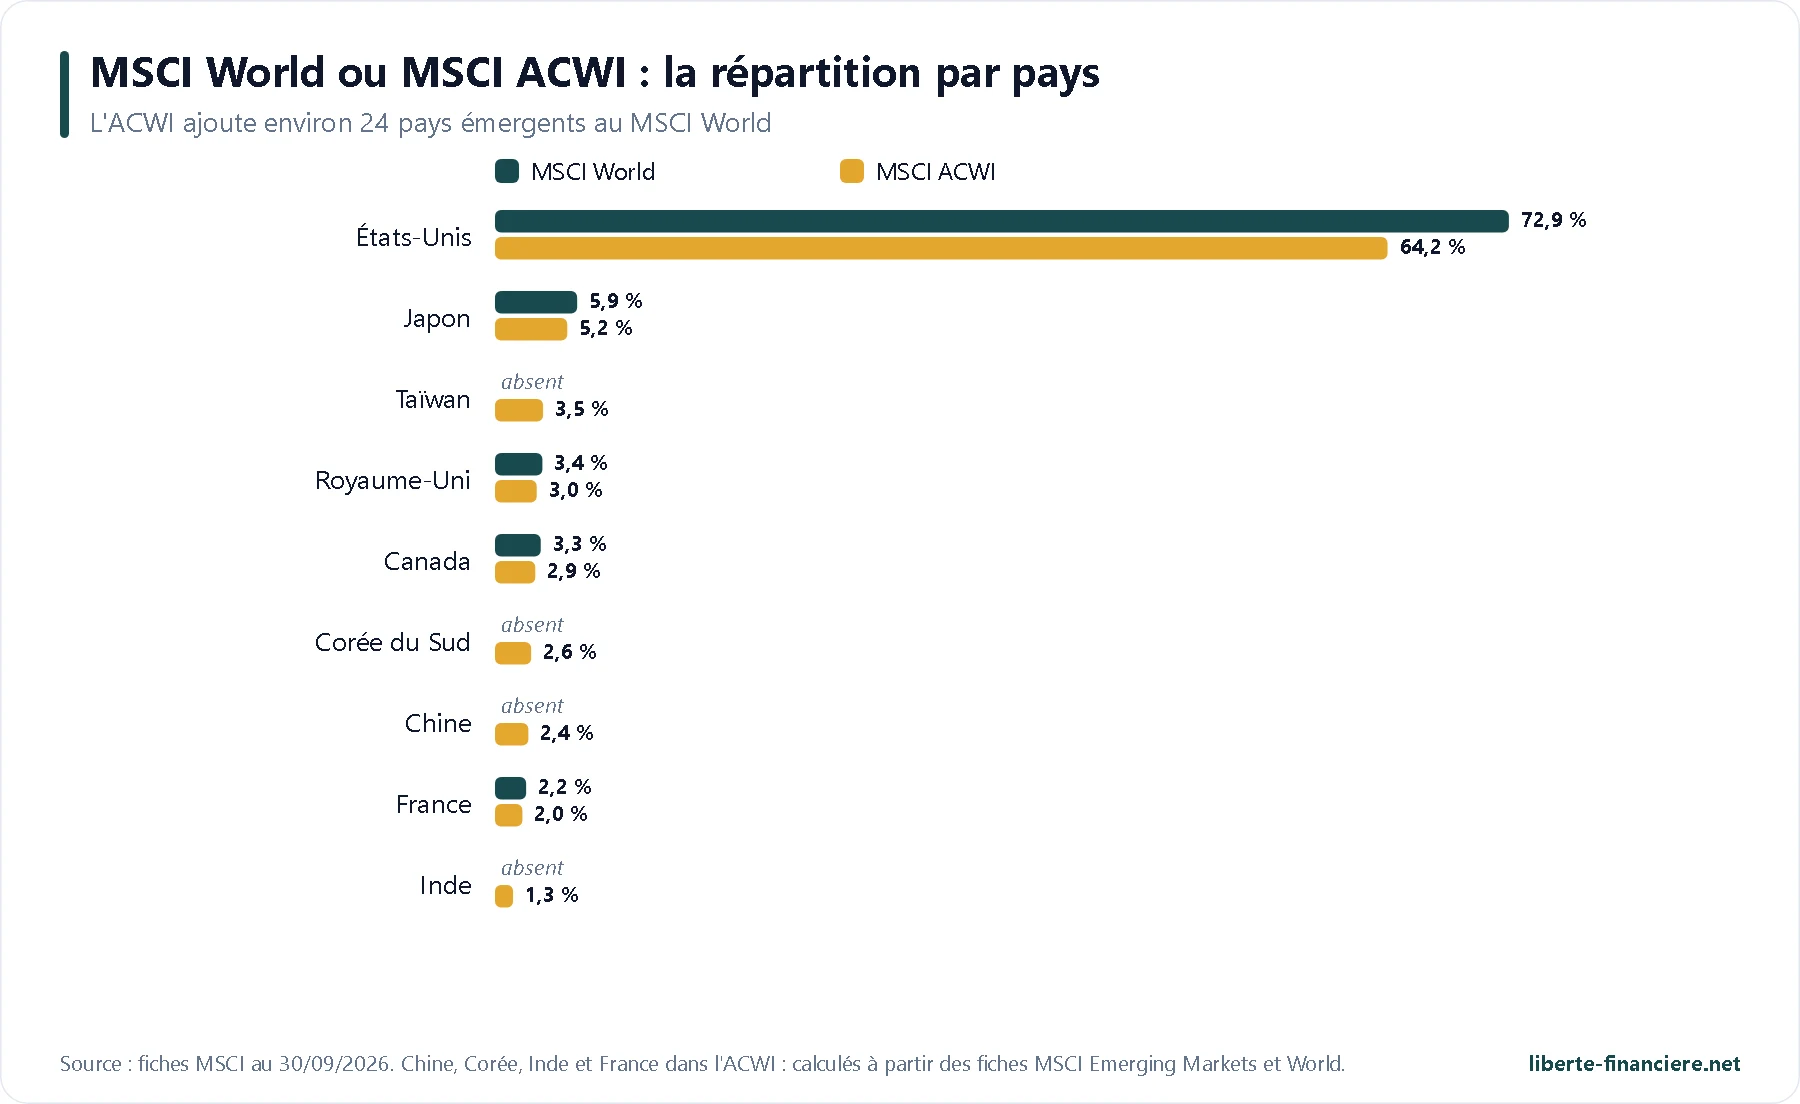
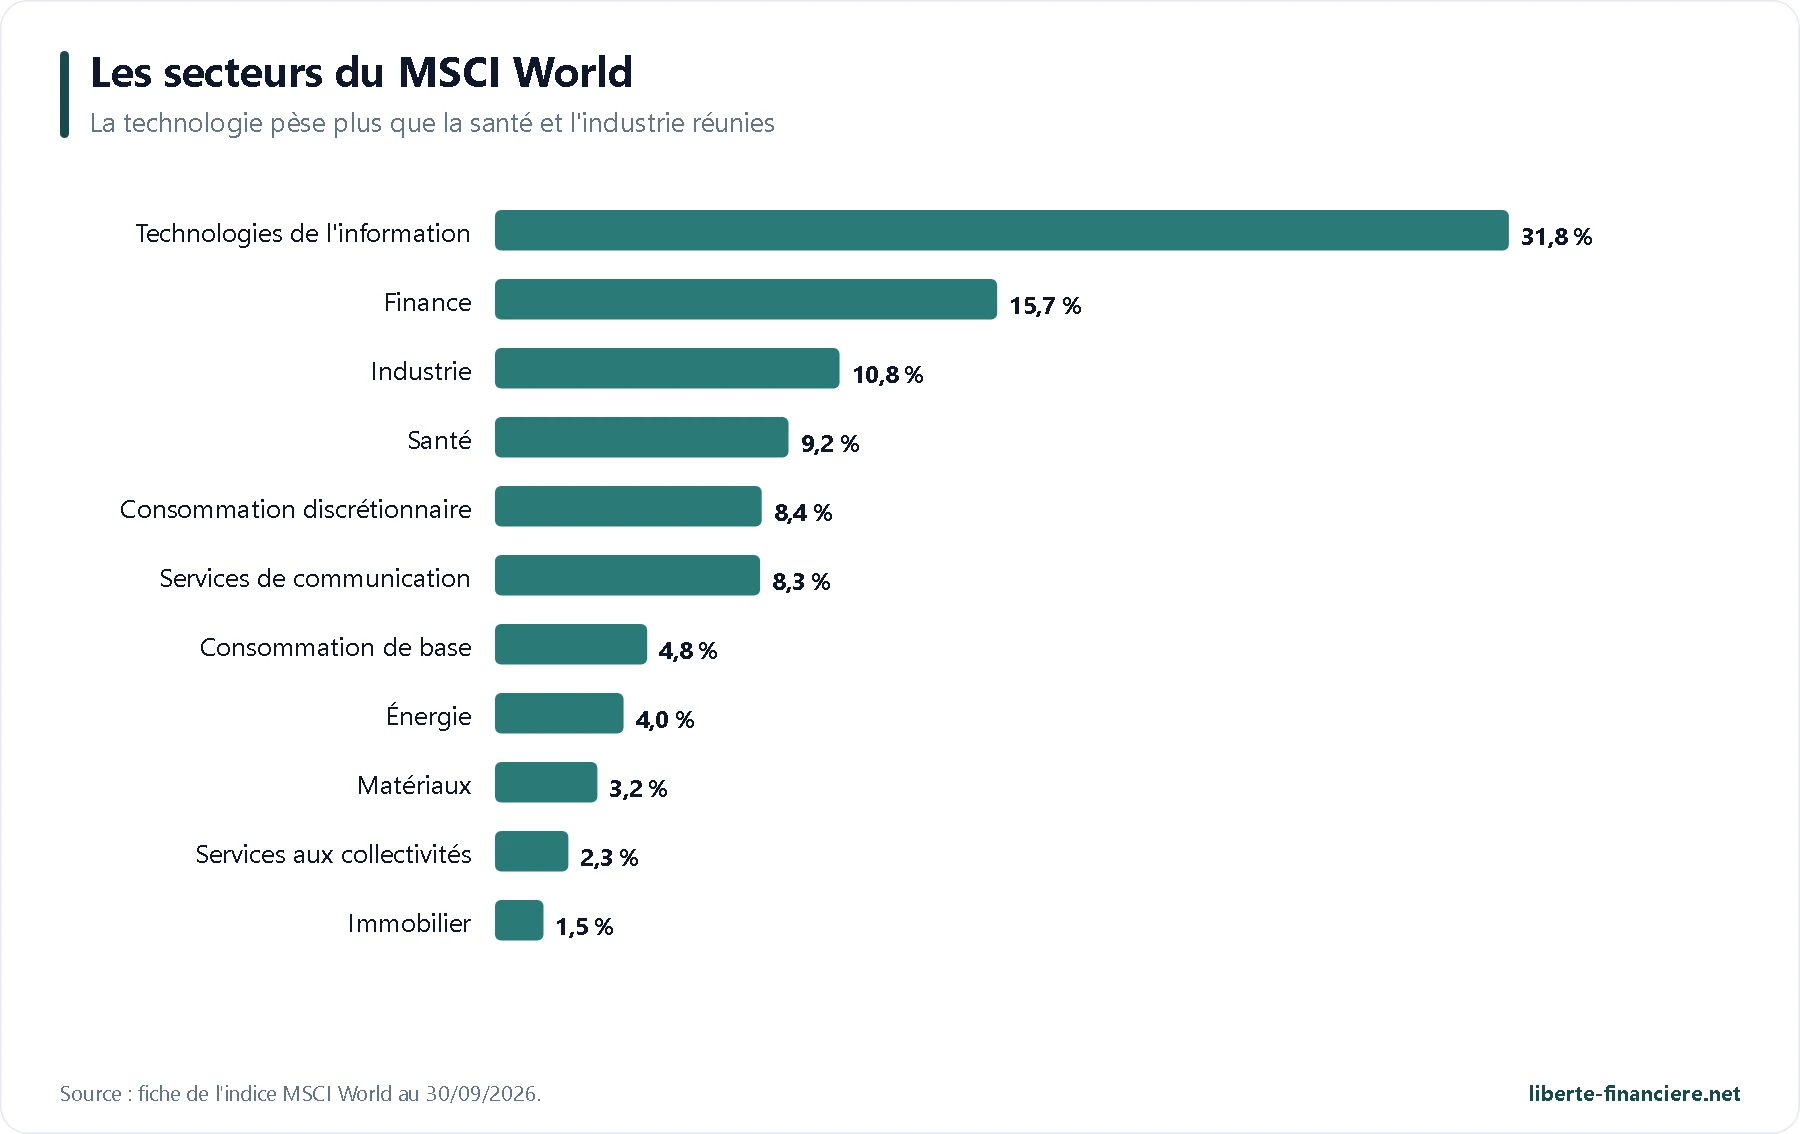
Attention aux idées reçues : les « pays émergents » d'aujourd'hui ne sont plus le Brésil et la Chine des années 2010. Au 30 septembre 2026, l'indice MSCI Emerging Markets est composé à 29 % de Taïwan, 21 % de Corée du Sud, 20 % de Chine et 11 % d'Inde, le Brésil ne pesant plus que 4 %. C'est désormais avant tout un bloc asiatique et technologique, porté par les semi-conducteurs (TSMC, Samsung, SK Hynix). Ajouter les émergents, ce n'est donc pas réduire ton exposition à la technologie, c'est même légèrement l'augmenter (33,2 % de technologie dans l'ACWI contre 31,8 % dans le World).
Combien coûte vraiment l'ACWI ?
Le GPEA coûte 0,30 % par an, contre 0,20 % pour le DCAM ou le WPEA. Mais la comparaison juste se fait avec ce que tu paierais pour reconstituer l'ACWI toi-même : 88 % d'ETF World à 0,20 % et 12 % d'ETF émergents PEA à 0,30 % environ, soit à peu près 0,21 %. L'écart réel n'est donc que de 0,09 point par an : 9 € par an pour 10 000 € investis, 135 € par an sur un PEA plein de 150 000 €. En échange, le GPEA t'évite de rééquilibrer deux lignes, et il donne accès aux émergents sans le filtre extra-financier qu'imposent tous les ETF émergents du PEA. Côté performance, sur 10 ans au 30 septembre 2026, le World a fait 12,7 % par an en euros et l'ACWI 12,3 % ; sur un an, c'est l'inverse (20,8 % pour l'ACWI contre 19,2 %). Les deux indices sont corrélés à 99 % : sur une vie d'investisseur, ce n'est pas ce choix qui fera la différence.
World ou ACWI : mon avis selon ton profil d'investisseur
Tu débutes ou tu veux une seule ligne pour la vie : le GPEA est la solution la plus simple, à condition d'accepter qu'il n'a que trois mois d'historique. Utilise des ordres à cours limité.
Tu veux le moins cher et un historique solide : DCAM ou WPEA, éventuellement complétés par 10 à 15 % d'ETF émergents si tu veux les pays émergents.
Tu as déjà World + émergents : ne change rien, ta répartition fait déjà presque la même chose que le GPEA pour un peu moins cher.
Tu as un gros PEA : au-delà de 100 000 €, l'écart de 0,09 point commence à peser, la solution en deux lignes reste la plus économique.
🧭 Un ETF Monde, c'est quoi exactement ?
Un ETF (fonds indiciel coté) est un fonds qui se contente de reproduire un indice, sans gérant qui choisit les actions, d'où ses frais très bas. Un ETF « Monde » reproduit un indice mondial, le plus souvent le MSCI World, calculé par la société américaine MSCI : les grandes et moyennes entreprises de 23 pays développés, soit 1 249 sociétés au 30 septembre 2026. En achetant une seule part, tu deviens actionnaire, en proportion, de Nvidia, Apple, Microsoft, LVMH, Toyota ou Nestlé. C'est la façon la plus simple et la moins chère de diversifier ton épargne en bourse.
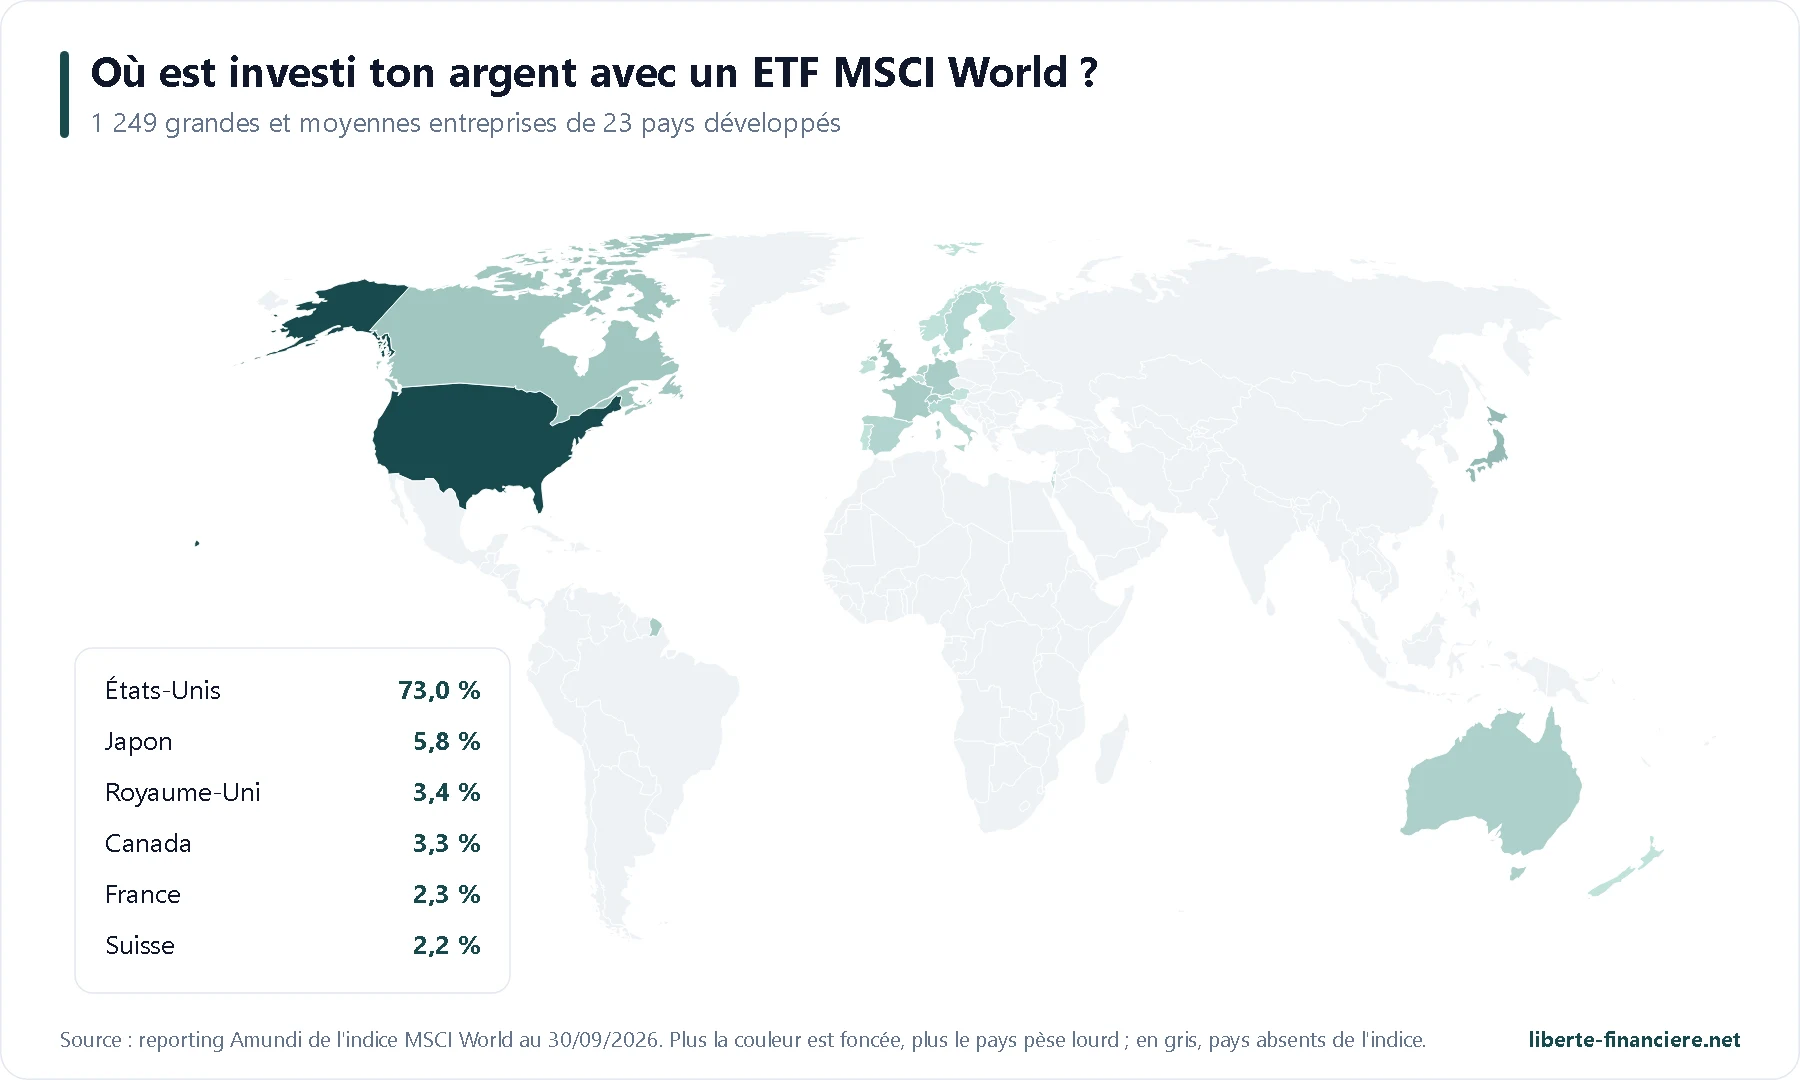
Le MSCI World en chiffres
Critère | MSCI World | MSCI ACWI |
|---|---|---|
Entreprises | 1 249 | 2 414 |
Pays | 23 développés | 23 développés + 24 émergents |
Part des États-Unis | 72,9 % | 64,2 % |
Part des 10 premières entreprises | 27,9 % | 25,4 % |
Technologie | 31,8 % | 33,2 % |
Rendement du dividende | 1,52 % | 1,58 % |
Performance 10 ans (par an, en €) | 12,7 % | 12,3 % |
Performance depuis fin 2000 (par an, en €) | 6,7 % | 6,6 % |
Pire baisse en euros | −53,6 % (2001-2009) | −53,1 % (2007-2009) |
Les 10 premières entreprises du MSCI World
Rang | Entreprise | Pays | Poids |
|---|---|---|---|
1 | Nvidia | 🇺🇸 États-Unis | 5,81 % |
2 | Apple | 🇺🇸 États-Unis | 5,41 % |
3 | Microsoft | 🇺🇸 États-Unis | 4,00 % |
4 | Amazon | 🇺🇸 États-Unis | 2,67 % |
5 | Alphabet (Google), action A | 🇺🇸 États-Unis | 2,23 % |
6 | Alphabet (Google), action C | 🇺🇸 États-Unis | 1,76 % |
7 | Meta (Facebook) | 🇺🇸 États-Unis | 1,76 % |
8 | Broadcom | 🇺🇸 États-Unis | 1,76 % |
9 | Micron Technology | 🇺🇸 États-Unis | 1,33 % |
10 | Tesla | 🇺🇸 États-Unis | 1,12 % |
Les dix premières lignes sont toutes américaines et pèsent ensemble 27,9 % de l'indice (données MSCI au 30 septembre 2026). Il y a vingt ans, on y trouvait Exxon, General Electric ou Nokia : l'indice se renouvelle seul, les entreprises qui grossissent montent, celles qui déclinent descendent, sans que tu aies rien à faire.
Comment l'indice est construit
Pondération par la capitalisation flottante : chaque entreprise pèse selon la valeur de ses actions réellement échangeables en bourse (hors participations de l'État ou des fondateurs).
Environ 85 % de chaque marché : l'indice retient les grandes et moyennes entreprises de chaque pays, les petites sont exclues.
Révisions trimestrielles : MSCI met à jour la composition en février, mai, août et novembre. Une grosse introduction en bourse peut entrer plus vite, dès ses premiers jours de cotation.
Dividendes nets réinvestis : la version de référence des ETF suppose que les dividendes sont réinvestis après retenue à la source.
Le « World » n'est pas tout le monde
Malgré son nom, le MSCI World ne couvre ni la Chine, ni l'Inde, ni Taïwan, ni la Corée du Sud, ni le Brésil : ce sont des pays « émergents » au sens de MSCI, qui classe les pays selon l'ouverture et l'accessibilité de leur marché, pas selon leur richesse (la Corée du Sud a été maintenue en émergents en juin 2026). Il ne contient pas non plus les petites entreprises. Avec environ 1 250 sociétés, il représente pourtant à peu près 85 % de la valeur boursière des pays développés et environ 88 % du marché mondial suivi par l'ACWI.
🔄 Comment un ETF Monde peut-il entrer dans un PEA ?
Le PEA est réservé aux actions européennes : un fonds n'y est admis que s'il détient en permanence au moins 75 % d'actions de sociétés ayant leur siège dans l'Union européenne ou dans l'Espace économique européen (article L221-31 du Code monétaire et financier). Un ETF qui achèterait réellement Apple, Nvidia et Toyota serait donc exclu. Les ETF Monde du PEA contournent la difficulté par la réplication synthétique : ils achètent un panier d'actions européennes (ASML, SAP, LVMH, Infineon…), puis concluent avec une grande banque un contrat d'échange, le swap, par lequel ils lui versent la performance de ce panier et reçoivent en retour celle du MSCI World.
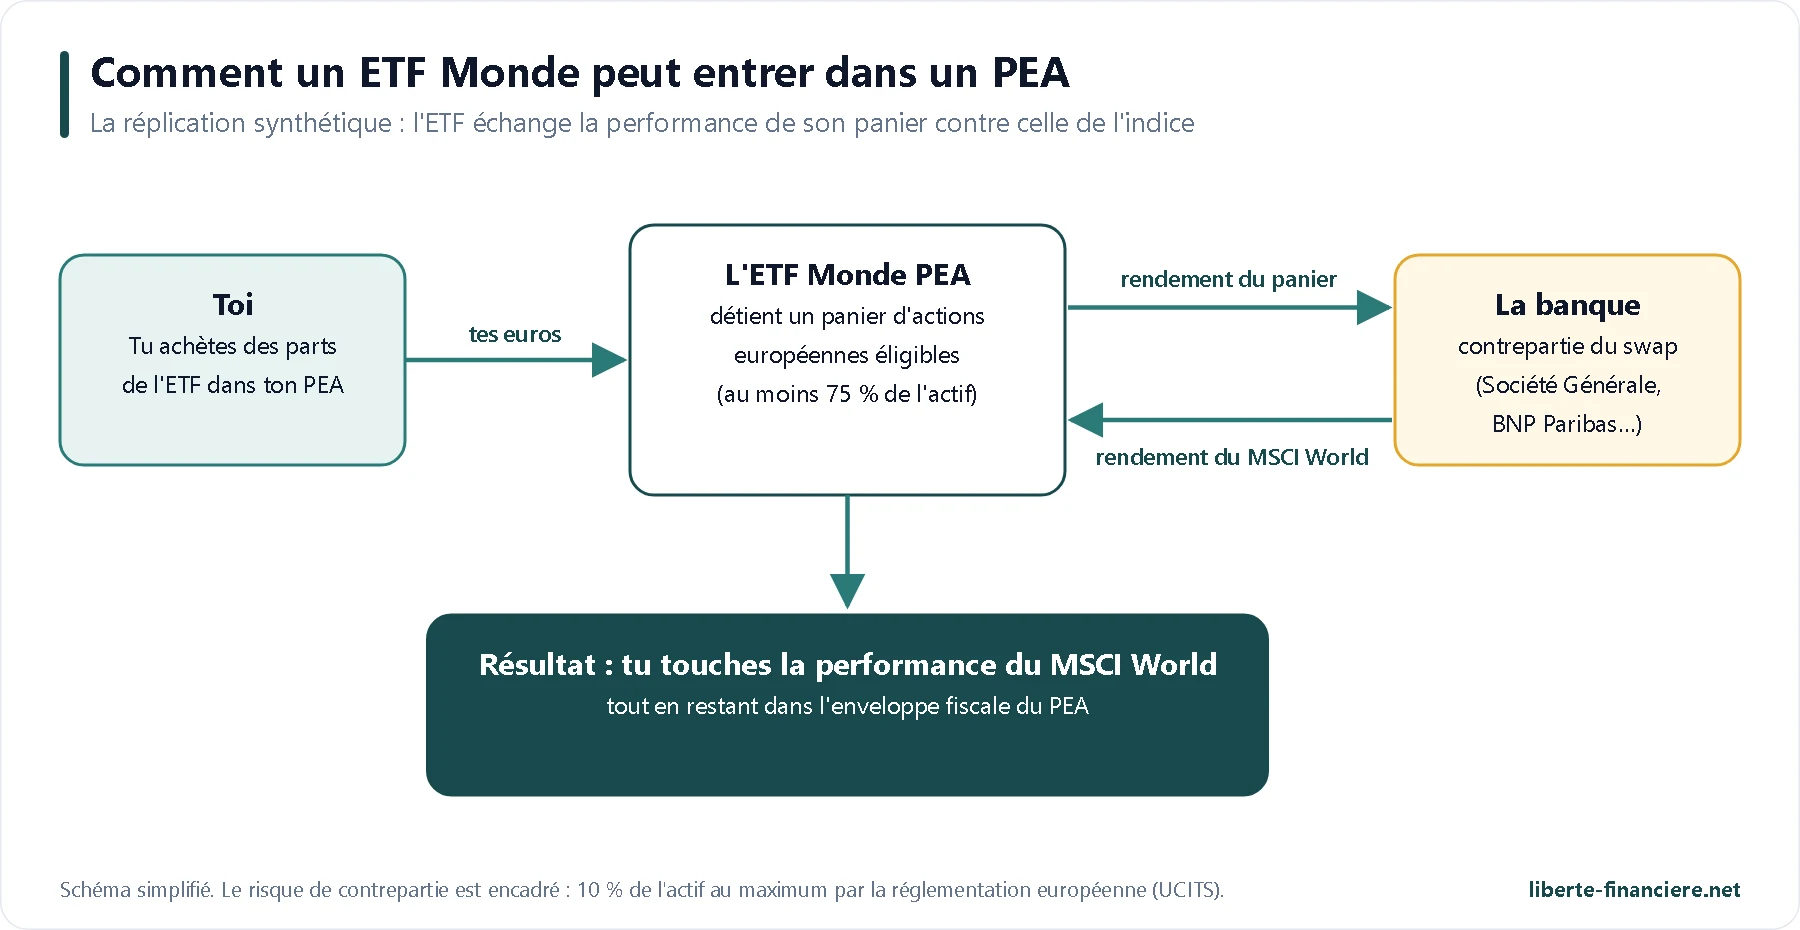
Le risque de contrepartie, sérieusement
Ce que tu détiens vraiment : des parts d'un fonds qui possède des actions européennes bien réelles, conservées par une banque dépositaire et séparées du patrimoine d'Amundi ou de BlackRock. Si l'émetteur faisait faillite, ces actions n'iraient pas à ses créanciers.
Ce que tu risques : que la banque du swap fasse défaut le jour où elle doit à l'ETF un écart de performance. La réglementation européenne des fonds (UCITS) limite cette dette à 10 % de l'actif du fonds : au-delà, le swap est remis à zéro et l'écart réglé. Dans le pire des cas, avec une faillite de la banque au pire moment, la perte maximale théorique serait donc de l'ordre de 10 %, et non de la totalité.
Dans les faits, l'écart est réglé bien plus souvent et reste en général très inférieur à cette limite. Les contreparties sont des établissements parmi les plus surveillés d'Europe (Société Générale, BNP Paribas). Et même en cas de défaut, le fonds garde son panier d'actions européennes, qu'il peut vendre ou utiliser pour conclure un nouveau swap.
Mon avis : c'est un risque réel mais faible, très en dessous du risque de marché (−33 % en un mois en 2020). Si tu veux le réduire encore, répartir ton épargne entre deux émetteurs (Amundi et BlackRock) qui n'utilisent pas forcément la même banque est une précaution simple.
L'avantage caché du swap : les dividendes
La réplication synthétique a un avantage dont on parle peu. L'indice de référence, le MSCI World « dividendes nets réinvestis », suppose que les dividendes subissent la retenue à la source la plus pénalisante (30 % pour les dividendes américains). Un ETF physique paie au moins 15 % sur ses dividendes américains. L'ETF synthétique, lui, reçoit du swap la performance prévue par l'indice, et sa banque contrepartie, mieux placée fiscalement, partage parfois une partie du gain : c'est pourquoi un bon ETF synthétique peut faire aussi bien, voire légèrement mieux que l'indice malgré ses frais. C'est l'une des raisons pour lesquelles deux ETF aux frais identiques, comme le WPEA et le DCAM, n'obtiennent pas exactement le même résultat.
Les ETF Monde vont-ils disparaître du PEA ?
La question a agité les forums toute l'année 2026. Les faits, au 22 octobre 2026 : en juillet, une note des fédérations professionnelles (gestionnaires d'actifs, banques, intermédiaires) a révélé que la direction du Trésor envisageait d'exclure du PEA les fonds qui utilisent un swap pour s'exposer hors d'Europe, à l'occasion du budget 2027. Plus de 7 millions de PEA étaient concernés. Le 26 août 2026, le ministre de l'Action et des Comptes publics a écarté l'idée : le gouvernement ne proposera pas de mesure visant à exclure ces ETF du PEA. Le projet de loi de finances 2027 déposé fin septembre n'en contient pas, et aucun amendement en ce sens n'a été adopté à ce jour. Côté européen, les travaux de révision des règles des fonds (UCITS) ne touchent pas l'éligibilité au PEA, qui est une règle française. Le risque n'est donc pas nul, un amendement restant possible jusqu'au vote du budget en décembre, mais il est retombé. Et même dans le pire scénario, une telle réforme passerait par une loi, avec un délai pour s'adapter : aucun texte ne prévoit aujourd'hui de forcer la vente des ETF déjà détenus.
📈 Ce qu'a rapporté un ETF Monde depuis 2010
Pour mesurer ce qu'un investisseur français a réellement gagné, j'ai repris les cours quotidiens du CW8, le plus ancien ETF MSCI World du PEA (dividendes réinvestis, frais déduits, en euros). 10 000 € placés fin 2009 valent environ 70 900 € au 22 octobre 2026, soit 12,4 % par an pendant près de 17 ans.
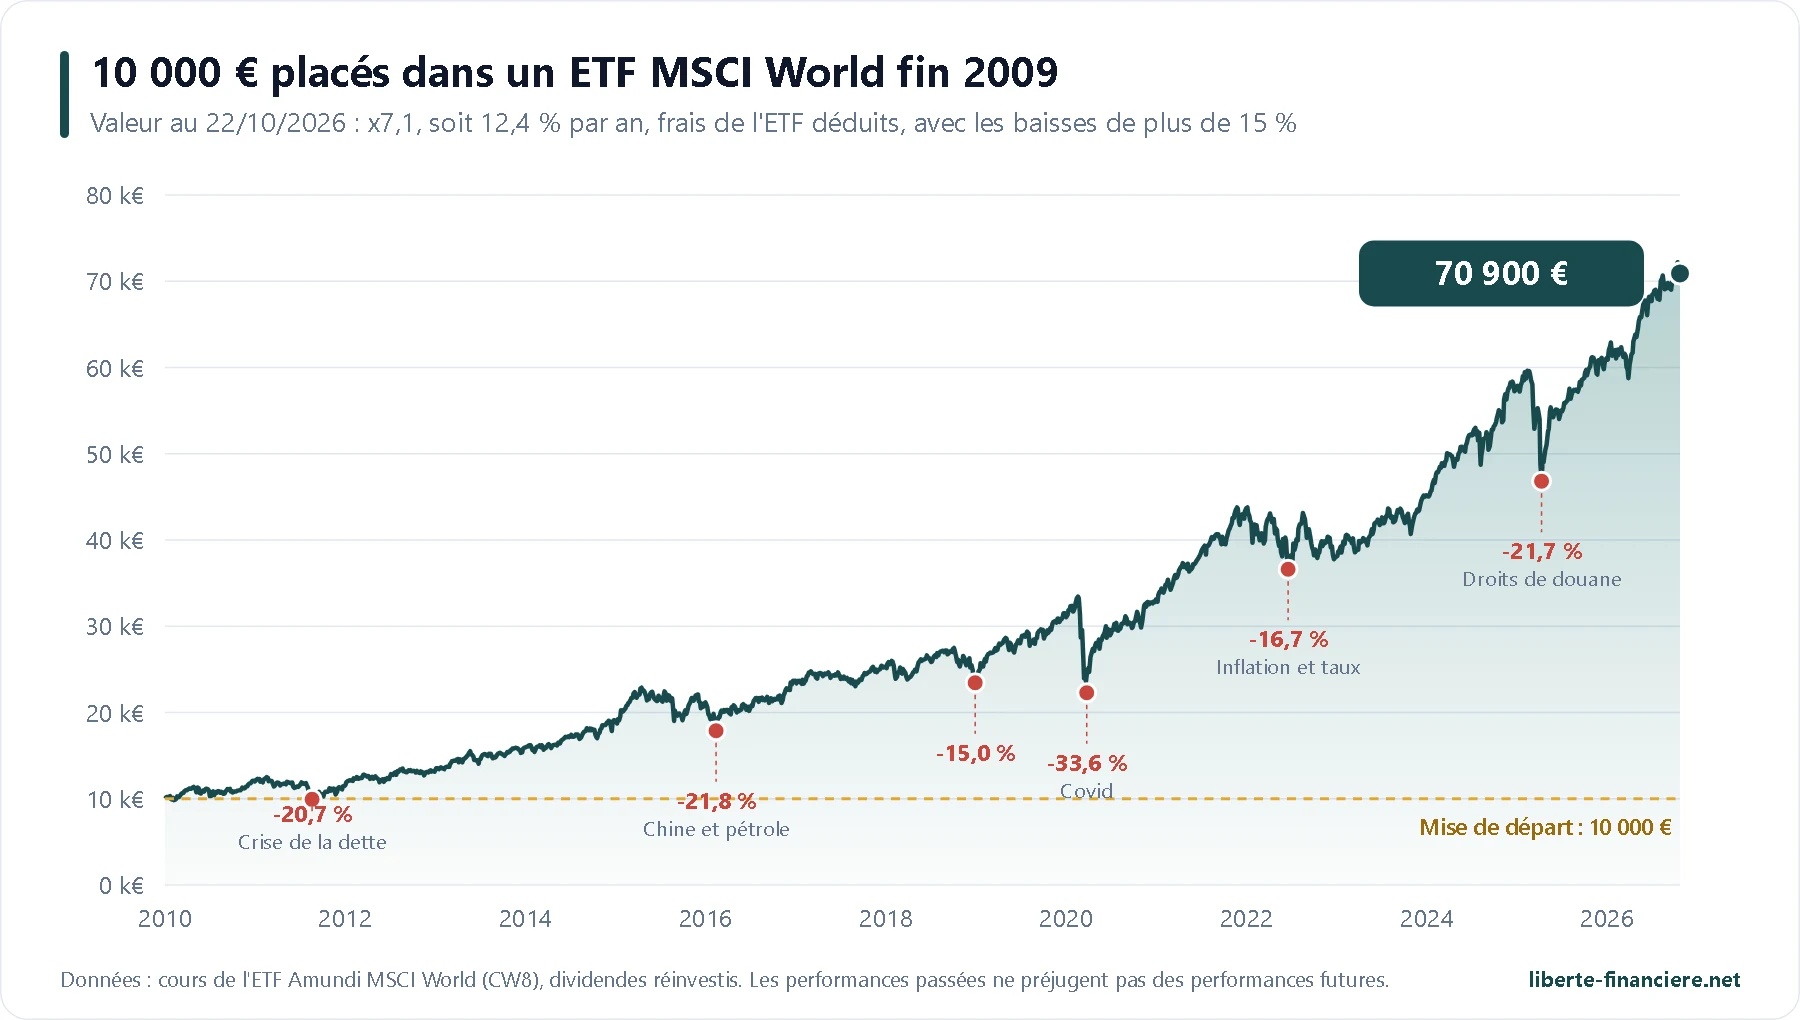
Ce chiffre ne doit pas faire oublier le chemin. Le graphique montre six baisses de plus de 15 % en 17 ans, et chacune a semblé, sur le moment, être « la fin » :
Crise | Baisse maximale | Du sommet au creux | Retour au sommet |
|---|---|---|---|
Crise de la dette en zone euro (2011) | -20,7 % | février à août 2011 | mars 2012 (1 an après le sommet) |
Chine, pétrole et dollar (2015-2016) | -21,8 % | avril 2015 à février 2016 | décembre 2016 (20 mois) |
Hausse des taux américains (fin 2018) | -15,0 % | octobre à décembre 2018 | avril 2019 (6 mois) |
Covid (2020) | -33,6 % | 19 février au 23 mars 2020 | janvier 2021 (11 mois) |
Inflation et hausse des taux (2022) | -16,7 % | janvier à juin 2022 | décembre 2023 (23 mois) |
Droits de douane américains (2025) | -21,7 % | 19 février au 9 avril 2025 | octobre 2025 (7 mois et demi) |
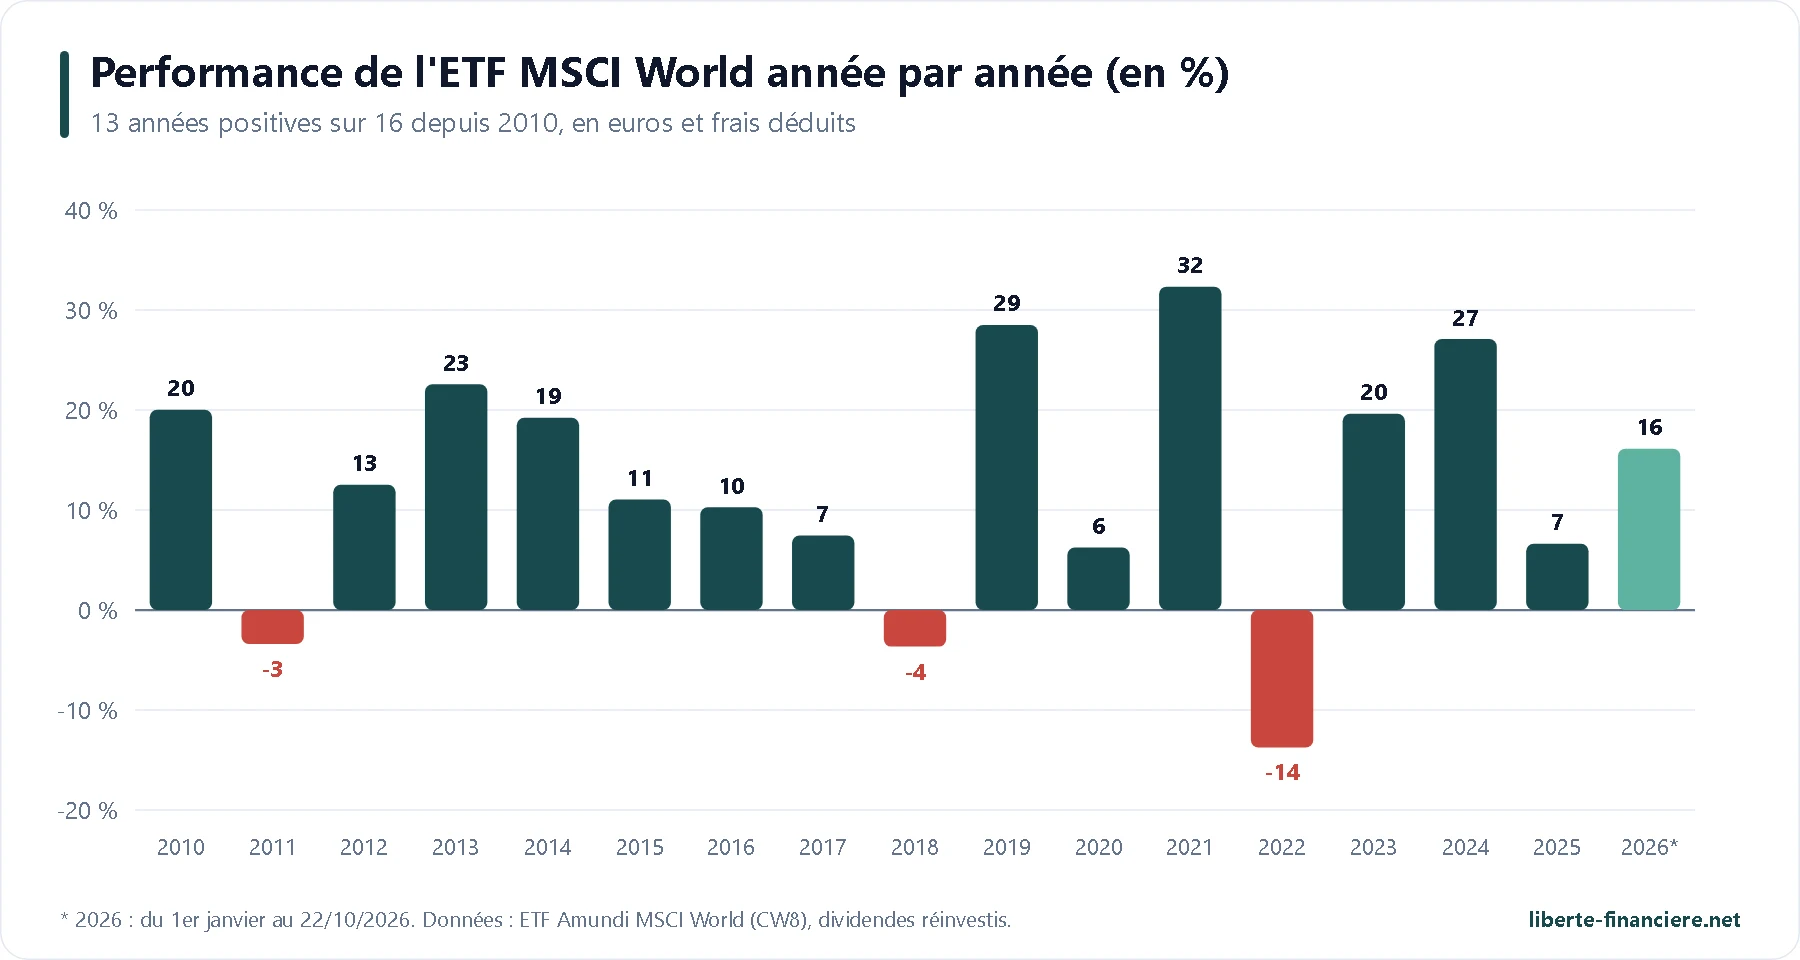
Ces 17 ans ont été exceptionnels, portés par les grandes entreprises technologiques américaines et par la hausse du dollar. Sur une période plus longue, le MSCI World a rapporté 6,7 % par an en euros de fin 2000 à fin septembre 2026, malgré l'éclatement de la bulle internet et la crise de 2008 : c'est un ordre de grandeur plus raisonnable pour tes projections. Et il a aussi connu des décennies difficiles : en euros, dividendes réinvestis, un investisseur entré au sommet de janvier 2001 a dû attendre février 2013, douze ans, pour retrouver sa mise.
Et en investissant 200 € chaque mois ?
C'est le scénario le plus réaliste : la plupart d'entre nous investissent une partie de leur salaire chaque mois. En achetant pour 200 € d'ETF MSCI World le premier jour de bourse de chaque mois depuis janvier 2010, sans jamais rien vendre, tu aurais versé 40 400 € et ton portefeuille vaudrait aujourd'hui environ 128 900 €.
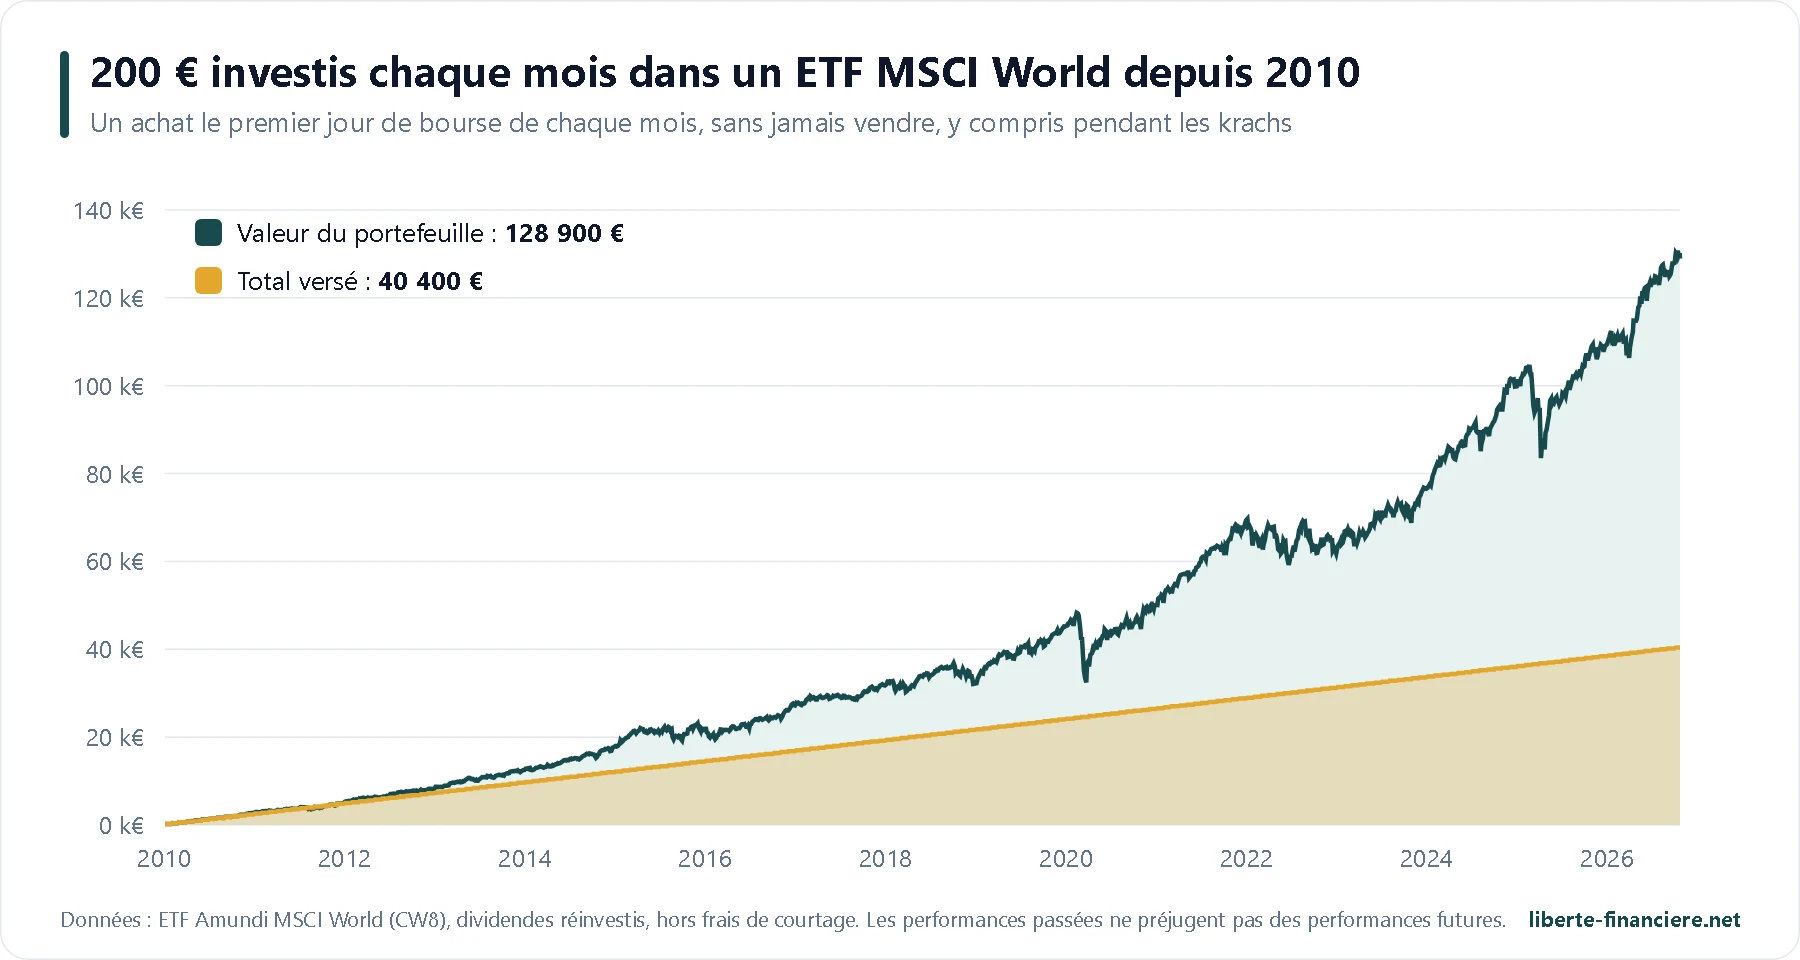
Le grand intérêt de l'investissement mensuel, c'est qu'il te dispense de choisir le bon moment : tu accumules davantage de parts quand les cours baissent et moins quand ils montent. Les achats faits en mars 2020, en pleine panique du Covid, sont aujourd'hui parmi les plus rentables de la simulation.
Investir chaque mois dans un ETF Monde Ouvre ton PEA chez Interactive Brokers : 1 € pour un achat de 200 €, toutes les bourses européennes, et jusqu'à 1 000 $ d'actions IBKR offertes. |
🏦 Où acheter un ETF Monde dans un PEA ?
Le choix du courtier compte autant que celui de l'ETF : sur un investissement mensuel, des frais d'ordre de 2 € sur 200 € te coûtent 1 % par an, cinq fois les frais du DCAM. Voici les offres que je préfère pour acheter un ETF Monde dans un PEA, frais vérifiés sur les grilles officielles au 22 octobre 2026 :
Courtier | Ordre de 200 € | Ordre de 1 000 € | ETF Monde à 0 € | Bonus |
|---|---|---|---|---|
1,00 € | 2,55 € | Non (commission de 0,05 % plus les frais de la bourse, toutes bourses européennes) | ||
1,00 € | 2,00 € | Achats sur plus de 200 ETF Amundi, dont le CW8, jusqu'au 31/12/2026 | ||
0 € (1er ordre du mois) | 0 € sur les ETF Amundi | Achats de 500 € à 100 000 € sur 120 ETF Amundi, dont DCAM, CW8 et GPEA, jusqu'au 31/12/2026 | ||
1,00 € | 5,00 € | Achats sur les ETF Amundi dès 100 € (depuis le 5/10/2026) | ||
1,00 € | 1,00 € | Plans d'épargne gratuits, en parts entières | ||
Bourse Direct | 0,99 € | 1,90 € | 1er achat du mois sur une sélection Amundi, plans programmés gratuits | Aucun |
Frais d'un ordre d'achat d'ETF sur Euronext Paris dans un PEA, grilles de base au 22 octobre 2026, plafond légal de 0,5 % du montant inclus. Chez Interactive Brokers, en tarif dégressif, la commission de 0,05 % (minimum 1,25 €) s'ajoute aux frais de la bourse sur les ETF (0,006 %, minimum 1,20 €) et à 0,10 € de compensation ; le tarif fixe (3 € minimum) devient moins cher entre environ 3 400 € et 66 000 € par ordre.
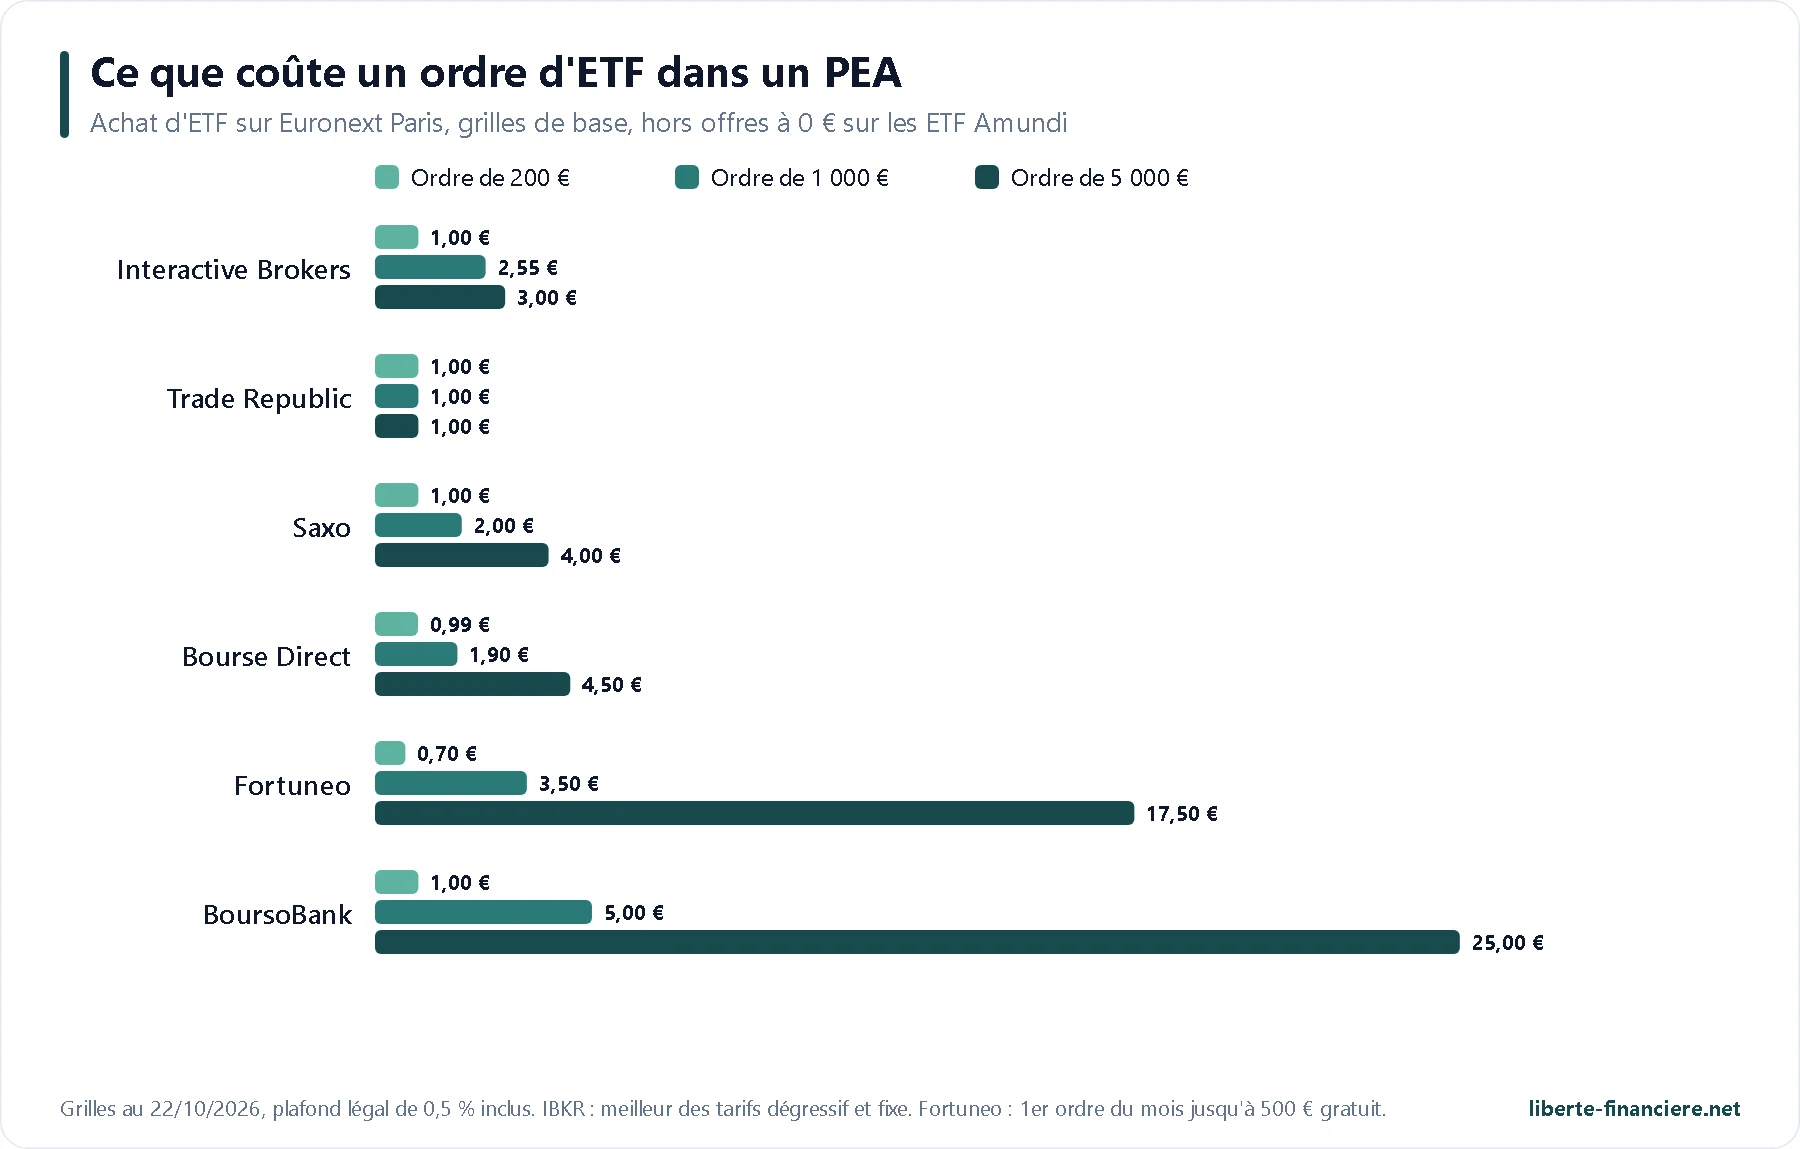
Comment lire ce tableau ? Si tu achètes un ETF Amundi (DCAM, CW8 ou GPEA), les offres à 0 € de Fortuneo, Saxo et BoursoBank sont imbattables jusqu'au 31 décembre 2026 (elles sont financées par Amundi, qui peut les arrêter ou changer sa liste). Si tu choisis le WPEA, qui n'est plus gratuit nulle part depuis que BoursoBank a basculé de iShares vers Amundi le 5 octobre 2026, Trade Republic reste le moins cher à l'unité (1 € par ordre) ; chez Interactive Brokers, compte 2,55 € pour un ordre de 1 000 € et 3 € pour 5 000 € en tarif fixe. C'est pourtant lui que je préfère si tu veux un seul courtier pour ton PEA et ton compte-titres, avec toutes les bourses du monde et un bonus en actions à l'ouverture. Trade Republic, enfin, est le plus simple pour investir automatiquement chaque mois grâce à ses plans d'épargne gratuits, en parts entières.
Mon courtier préféré pour un ETF Monde Interactive Brokers : 3 € par ordre d'ETF entre 3 400 € et 66 000 € en tarif fixe, toutes les bourses européennes, et jusqu'à 1 000 $ d'actions IBKR offertes. |
Pour comparer tous les autres critères (sécurité, PEA-PME, transfert, application), consulte mon comparateur PEA, ainsi que les pages code bonus Interactive Brokers et code bonus Saxo.
🧾 Acheter un ETF Monde chez Interactive Brokers, pas à pas
Ouvre ton compte en ligne via le lien Interactive Brokers de cette page : identité, adresse, situation professionnelle et expérience de l'investissement. Compte environ 15 minutes, puis 1 à 3 jours de validation.
Demande l'ouverture du PEA depuis ton espace client, en ajoutant un compte. Il est réservé aux résidents fiscaux français majeurs, un seul par personne.
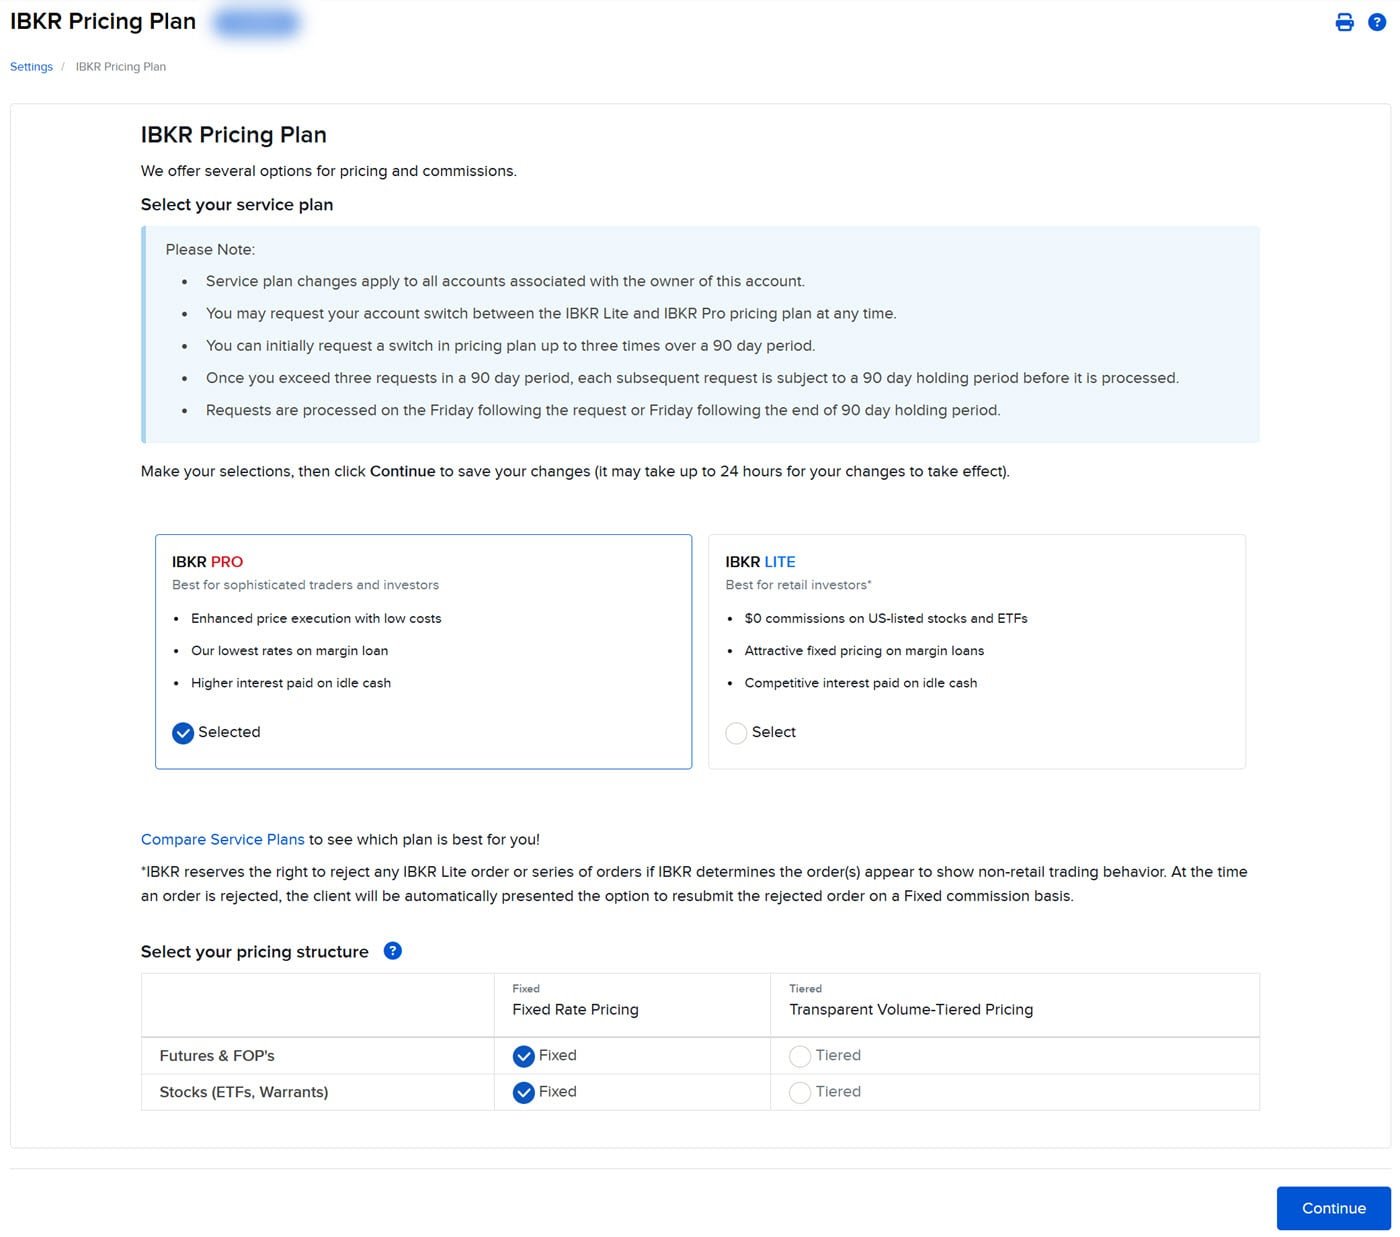
Choisis ta grille tarifaire dans les paramètres du compte : la grille « dégressive » pour des ordres d'ETF jusqu'à environ 3 400 € (2,55 € de 500 à 2 000 €, ramenés à 0,5 % du montant au plus dans un PEA), la grille « fixe » au-delà (3 € pour 5 000 €, 5 € pour 10 000 €).
Fais un virement en euros depuis un compte bancaire à ton nom vers ton PEA. Les fonds arrivent en général en un jour ouvré.
Cherche l'ETF par son ticker (WPEA, DCAM ou GPEA) et vérifie l'ISIN et la cotation en euros sur Euronext Paris.
Passe un ordre d'achat à cours limité pour un nombre entier de parts, avec une limite proche du dernier cours, de préférence entre 9 h 30 et 17 h.
Recommence chaque mois : le PEA n'acceptant pas les fractions, l'investissement automatique d'Interactive Brokers n'y fonctionne pas à ma connaissance. Deux minutes par mois suffisent.
Le choix entre tarif dégressif et tarif fixe se fait dans les paramètres du compte, rubrique du plan tarifaire :
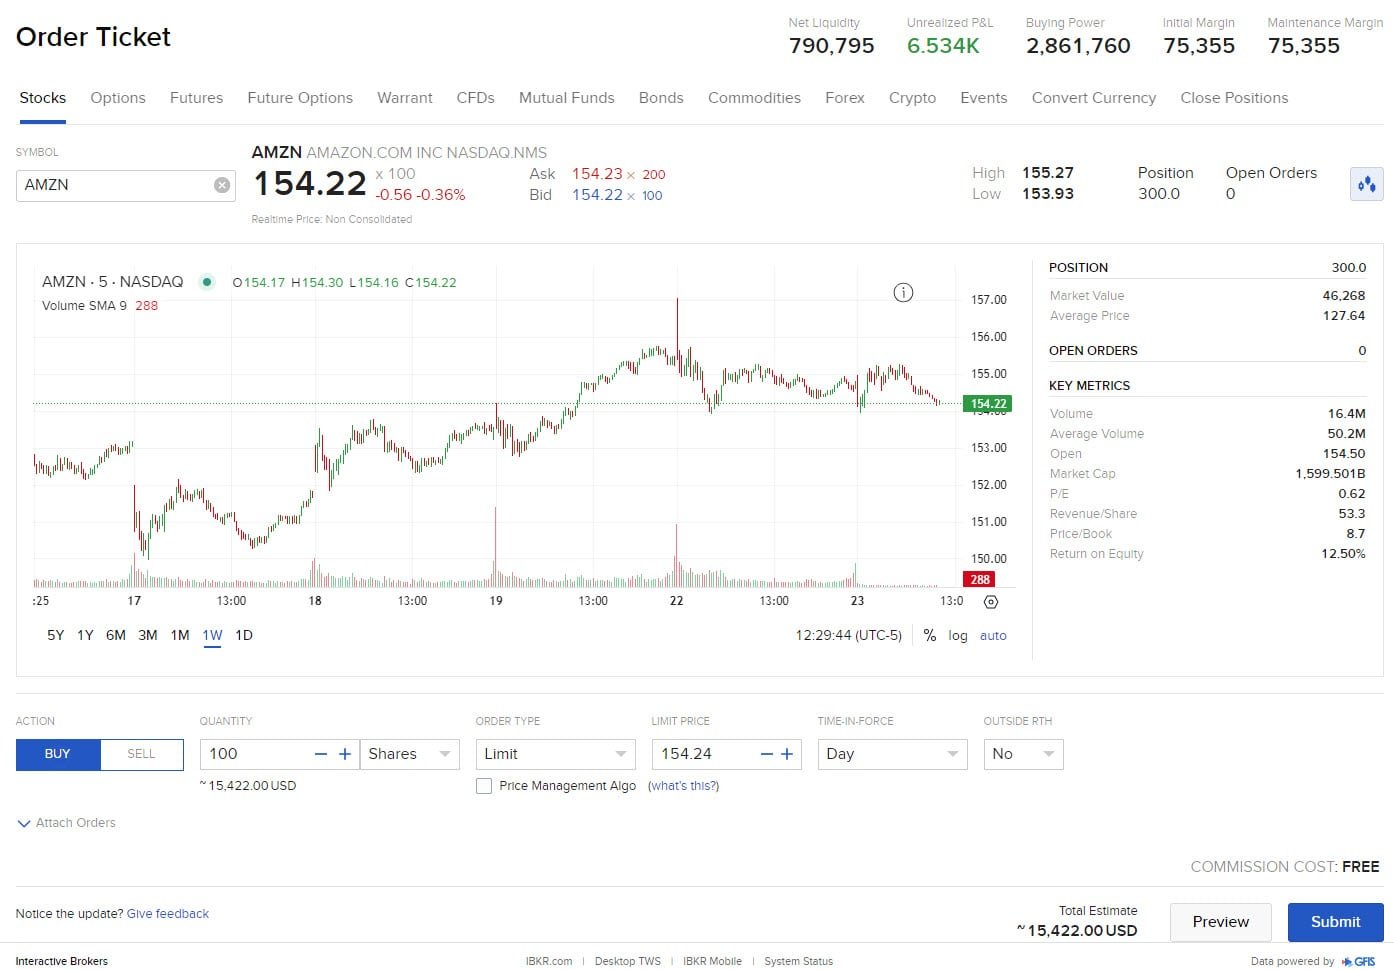
Pour l'achat, le ticket d'ordre te laisse choisir le type d'ordre : prends un ordre à cours limité (« LMT ») avec un prix proche du dernier cours, et une quantité en parts entières.
Interactive Brokers ne facture ni frais d'ouverture, ni droits de garde, ni frais de tenue de compte ou de transfert sur son PEA, et fournit un imprimé fiscal unique (IFU) chaque année. Le compte est détenu par Interactive Brokers Ireland : comme pour le compte-titres, il faut le déclarer chaque année sur le formulaire 3916. Tous les détails sont dans ma page code bonus Interactive Brokers.
🧠 Quelle stratégie avec un ETF Monde ?
Un seul ETF Monde suffit-il ?
Oui, pour la grande majorité des investisseurs. Un seul ETF World, c'est déjà environ 1 250 entreprises de 23 pays, rééquilibrées automatiquement : quand une entreprise grossit, son poids augmente, quand elle décline, elle sort de l'indice. Ajouter un ETF S&P 500 ou Nasdaq ne diversifie presque rien (les États-Unis pèsent déjà plus de 70 % du World) : cela renforce simplement ton pari sur les États-Unis. Les seuls compléments qui changent réellement la donne sont les pays émergents (environ 10 % du marché mondial, absents du World) et, si tu veux réduire le poids des géants américains, un ETF Europe ou un ETF small caps. Dans mon PEA, j'ai fait le choix World plus Asie émergente ; le GPEA fait la même chose en une ligne, avec tous les émergents.
Faut-il vendre son CW8 pour passer au DCAM ?
C'est la question que je reçois le plus. Dans un PEA, vendre ne déclenche aucun impôt : la seule facture, ce sont les frais d'ordre et l'écart entre prix d'achat et prix de vente (le « spread », environ 0,05 % sur ces ETF très échangés). Sur une ligne de 10 000 €, la bascule coûte environ 20 € chez Interactive Brokers (deux ordres à 5 € en tarif fixe et deux spreads). En face, le DCAM rapporte en réalité environ 0,11 point de plus par an que le CW8 d'après mes mesures, soit 11 € par an sur 10 000 €. La bascule est donc remboursée en moins de deux ans, et encore plus vite chez un courtier qui ne facture pas les ETF Amundi. Mon avis : si ton horizon dépasse 3 ans, bascule, en une fois ou au fil des mois ; sinon, garde ton CW8 et oriente simplement tes nouveaux versements vers le DCAM ou le WPEA.
Capitalisant ou distribuant ?
Dans un PEA, prends un ETF capitalisant (c'est le cas du DCAM, du WPEA, du CW8 et du GPEA). Les dividendes des 1 250 entreprises sont réinvestis automatiquement dans l'ETF, sans frais d'ordre et sans impôt, ce qui fait jouer les intérêts composés à plein. Un ETF distribuant verserait ces dividendes sur ton compte espèces : comme le PEA ne les taxe pas tant que tu ne retires rien, tu n'y gagnes rien, et tu devrais payer des frais pour les réinvestir. Le distribuant n'a d'intérêt que pour quelqu'un qui veut vivre de ses dividendes après 5 ans de PEA, et même dans ce cas, vendre régulièrement quelques parts d'un capitalisant revient au même.
Quand acheter, et quand vendre ?
Le meilleur moment pour acheter un ETF Monde est celui où tu as l'argent, et la meilleure méthode est d'investir chaque mois une somme fixe, quoi qu'il arrive. Personne ne sait prédire les krachs : les six baisses de plus de 15 % depuis 2010 ont toutes été suivies d'un nouveau sommet en moins de deux ans, et ceux qui ont vendu en mars 2020 ont raté la reprise. Pour la vente, la seule bonne raison est un projet : un achat immobilier, la retraite, un besoin précis. Si ce projet approche, sécurise progressivement tes gains dans les 2 à 3 ans qui précèdent plutôt que de tout vendre d'un coup. Et garde en tête que dans un PEA de plus de 5 ans, tu peux retirer une partie de ton argent sans le clôturer.
🔎 Mon ETF Monde dans mon PEA
Mon PEA est chez Saxo. J'y ai construit ma ligne MSCI World entre décembre 2025 et juillet 2026, en 8 achats de 740 € à 7 700 €, pour un total de 23 489 € investis sur le WPEA. À la clôture du 22 octobre 2026, mes 3 697 parts valent environ 26 300 €, soit environ +2 840 € (+12 %). Côté frais, ces 8 ordres m'ont coûté 6,12 € au total, Saxo m'ayant recrédité les autres commissions.
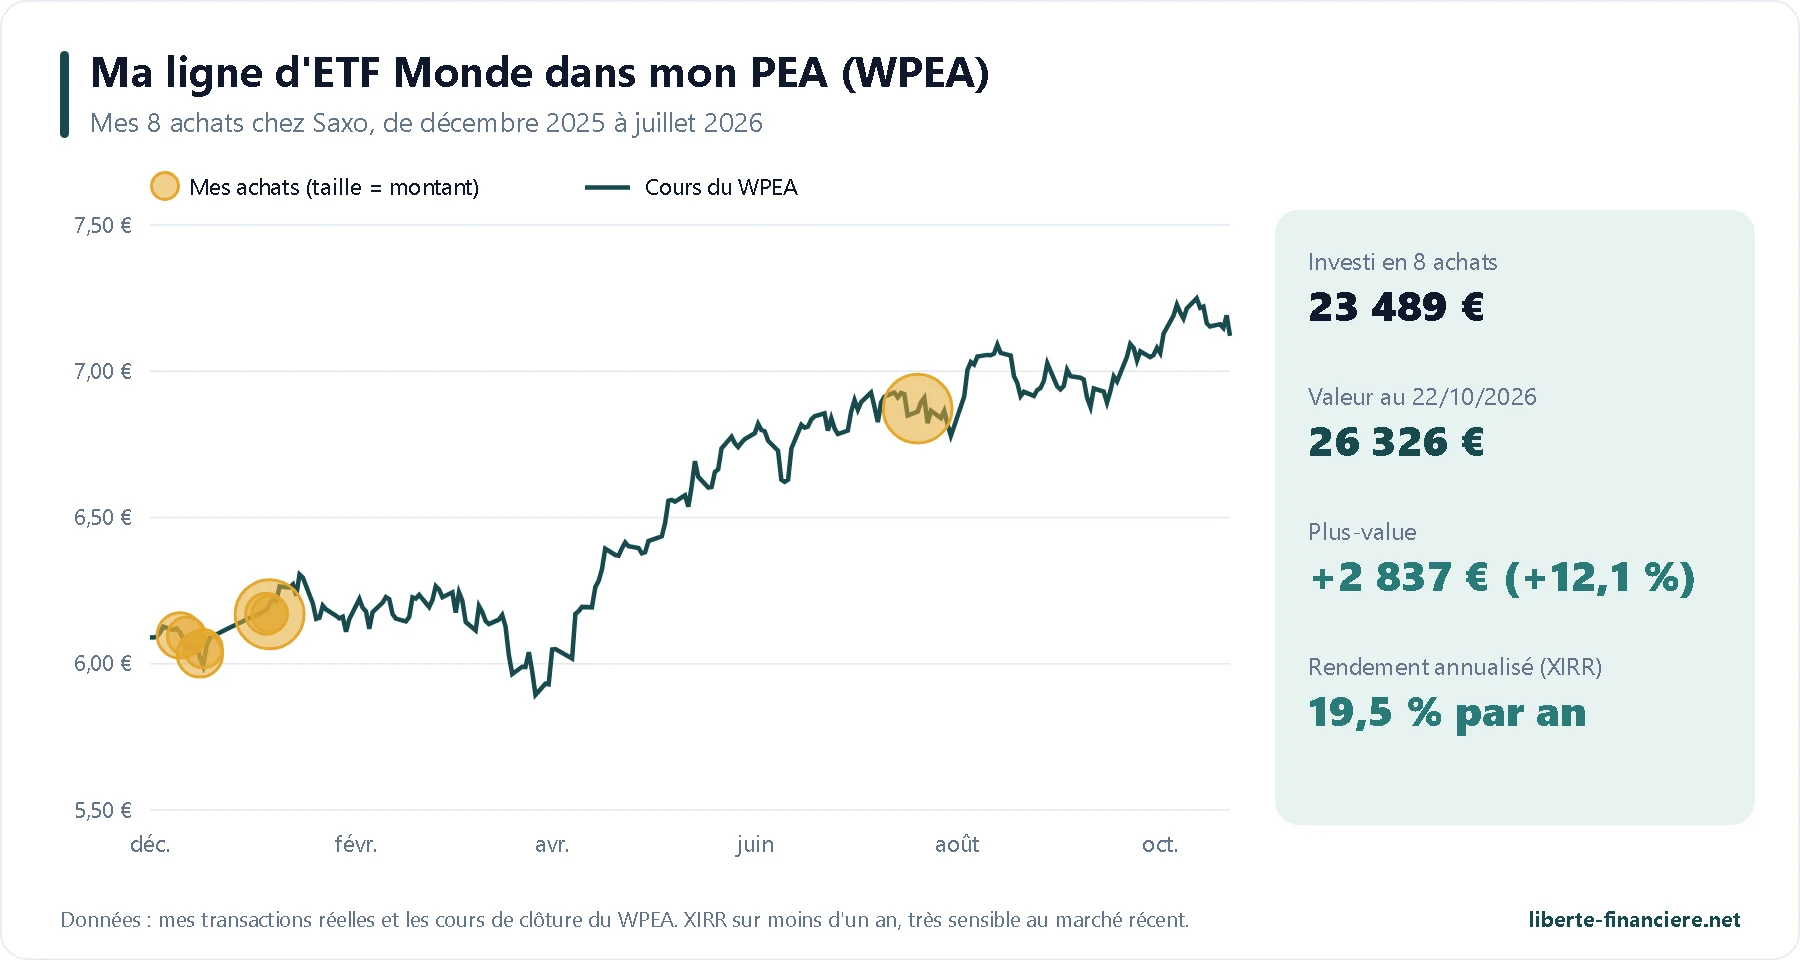
Pourquoi le WPEA plutôt que le DCAM ? Parce que j'aime répartir mon épargne entre deux émetteurs (à côté, j'accumule l'ETF Amundi PEA Asie Émergente pour compléter le World avec les pays émergents d'Asie), et parce que les chiffres lui donnent raison depuis deux ans et demi. Si je démarrais aujourd'hui, je prendrais indifféremment l'un ou l'autre, et je n'achèterais pas le GPEA tant qu'il n'aura pas un an d'historique. Je n'ai pas encore investi en ETF World sur mon compte Interactive Brokers, qui me sert surtout pour les actions et ETF américains à dividendes en compte-titres.
⚠️ Les risques à connaître
Pour rappel : je ne suis pas conseiller en investissement financier. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Perte en capital : un ETF Monde suit les marchés actions, à la hausse comme à la baisse. Il a perdu 33,6 % en un mois en 2020 et environ la moitié de sa valeur entre 2007 et 2009. L'argent dont tu auras besoin dans les 5 prochaines années n'a rien à y faire.
Concentration sur les États-Unis et la technologie : environ 73 % du MSCI World est américain et les dix premières entreprises en représentent plus du quart. Une forte baisse des géants de la technologie pèserait lourd. L'ACWI réduit un peu cette dépendance (environ 63 % d'États-Unis), sans la supprimer.
Risque de change : l'ETF est coté en euros, mais ses entreprises sont valorisées en dollars, yens ou livres. En 2025, la baisse du dollar a ramené la hausse du MSCI World à environ +7 % en euros, contre plus de 20 % en dollars.
Risque de contrepartie : propre aux ETF synthétiques du PEA, limité à 10 % de l'actif par la réglementation (voir la section swap).
Risque réglementaire : les règles d'éligibilité au PEA pourraient changer, même si rien n'est décidé (voir plus haut).
Liquidité : faible sur les grands ETF (plusieurs millions d'euros échangés chaque jour à Paris), à surveiller sur le GPEA dont les volumes restent modestes : ordres à cours limité obligatoires.
🧮 Fiscalité : PEA ou compte-titres pour un ETF Monde ?
Le PEA est l'enveloppe idéale pour un ETF Monde : tant que ton argent reste dans le plan, ni les dividendes réinvestis, ni les arbitrages entre ETF ne sont imposés. À la sortie, après 5 ans, tu ne paies que les prélèvements sociaux, portés à 18,6 % depuis le 1er janvier 2026 (hausse de la CSG votée dans la loi de financement de la Sécurité sociale pour 2026).
PEA | Compte-titres | |
|---|---|---|
Gains retirés avant 5 ans | 12,8 % d'impôt + 18,6 % de prélèvements sociaux = 31,4 %, et clôture du plan (sauf exceptions : licenciement, invalidité, retraite anticipée, création d'entreprise) | 31,4 % sur les plus-values de chaque année où tu vends |
Gains retirés après 5 ans | 0 % d'impôt, 18,6 % de prélèvements sociaux | 31,4 % |
Dividendes réinvestis par un ETF capitalisant | Aucun impôt | Aucun impôt tant que tu ne vends pas |
Passer d'un ETF à un autre | Aucun impôt | Plus-value imposée |
Plafond de versements | 150 000 € (20 000 € pour un PEA jeune) | Aucun |
Retraits | Partiels possibles après 5 ans, sans clôture | Libres |
ETF Monde accessibles | Synthétiques uniquement (DCAM, WPEA, CW8, GPEA…) | Tous, y compris physiques |
Exemple : pour 10 000 € de plus-value retirés après 5 ans, tu paies 1 860 € dans un PEA, contre 3 140 € dans un compte-titres. L'écart dépasse de très loin les quelques centièmes de point qui séparent un ETF synthétique d'un ETF physique. Un point reste débattu entre spécialistes : le taux applicable aux gains accumulés entre 2018 et 2025 dans un PEA retiré à partir de 2026 (18,6 % selon la lecture littérale de la loi, 17,2 % selon certains cabinets) ; seuls les gains antérieurs à 2018 conservent à coup sûr leurs anciens taux. Pour le reste, n'oublie pas qu'un PEA ouvert chez un courtier étranger, comme Interactive Brokers, doit être signalé chaque année avec le formulaire 3916.
Dans un PEA tenu par un courtier français, l'imprimé fiscal unique (IFU) suffit. Pour un compte tenu à l'étranger (le PEA et le compte-titres d'Interactive Brokers), j'utilise FlashFiscal, un outil français qui importe les relevés du courtier et prépare les formulaires de la déclaration (3916, 2074, 2047). Avec mon lien, tu as 15 € de réduction sur ta première année. Je te montre toute la démarche dans ce tutoriel :
FlashFiscal : 15 € de réduction la première année Ta déclaration des comptes à l'étranger préparée à partir des relevés de ton courtier. |
Et en compte-titres, quel ETF Monde ?
Si ton PEA est plein (150 000 € de versements) ou si tu ne peux pas en ouvrir un, le compte-titres donne accès aux ETF Monde les moins chers d'Europe, à réplication physique (ils détiennent réellement les actions). Les gains y sont taxés au prélèvement forfaitaire chaque année où tu vends, et les dividendes réinvestis par l'ETF ne sont pas taxés tant que tu ne vends pas, d'où l'intérêt, là aussi, des versions capitalisantes.
ETF | Indice | Frais | Réplication |
|---|---|---|---|
iShares Core MSCI World (IWDA) | MSCI World | 0,20 % | Physique, 133 Md€ d'encours |
Xtrackers MSCI World (XDWD) | MSCI World | 0,12 % | Physique |
SPDR MSCI World (SWRD) | MSCI World | 0,12 % | Physique |
Amundi Core MSCI World (MWRD) | MSCI World | 0,12 % | Physique, coté à Paris |
Vanguard FTSE All-World (VWCE) | FTSE All-World (développés + émergents) | 0,14 % | Physique, 56 Md€ d'encours |
SPDR MSCI ACWI IMI (IMIE) | MSCI ACWI IMI (avec les petites entreprises) | 0,17 % | Physique |
iShares MSCI ACWI (SSAC) | MSCI ACWI | 0,20 % | Physique |
Un compte-titres pour les ETF du monde entier Interactive Brokers donne accès à tous ces ETF, avec un change de devises quasi gratuit. |
❌ Les erreurs à éviter
Accumuler les ETF qui se recoupent : World + S&P 500 + Nasdaq, c'est trois fois Apple, Microsoft et Nvidia. Un World (ou un ACWI) suffit comme socle.
Choisir le CW8 pour de petites sommes : avec une part à plus de 700 € et sans fractions dans le PEA, une partie de ton épargne reste non investie chaque mois.
Passer des ordres au marché sur un petit ETF : sur un ETF peu échangé comme le GPEA, utilise toujours un ordre à cours limité, et évite la première et la dernière demi-heure de bourse.
Payer 1 % de frais d'ordre : 2 € sur un achat de 200 €, c'est cinq fois les frais annuels du DCAM. Regroupe tes achats ou choisis un courtier adapté (voir le tableau des courtiers).
Vendre pendant un krach : c'est l'erreur qui coûte le plus cher, bien plus que n'importe quelle différence de frais entre ETF.
Changer d'ETF à chaque nouveauté : les écarts entre DCAM, WPEA et GPEA se comptent en dixièmes de point par an. La régularité compte cent fois plus.
Ouvrir son PEA trop tard : le délai de 5 ans court dès le premier versement. Ouvre-le dès maintenant avec quelques euros, même si tu n'investis vraiment que plus tard.
Croire qu'un ETF Monde ne peut pas baisser : −33,6 % en un mois en 2020. N'y place que de l'argent dont tu n'as pas besoin avant au moins 8 à 10 ans.
Questions fréquentes sur les ETF Monde en PEA
Quel est le meilleur ETF MSCI World pour un PEA ?
Le DCAM (Amundi PEA Monde) et le WPEA (iShares MSCI World Swap PEA), tous deux à 0,20 % de frais par an avec une part autour de 6 à 7 €. Le WPEA a légèrement mieux suivi son indice depuis 2025 ; le CW8 reste un bon ETF, mais plus cher.
Existe-t-il un ETF MSCI ACWI éligible au PEA ?
Oui, depuis le 15 juillet 2026 : l'Amundi PEA Global (MSCI ACWI), ticker GPEA, ISIN FR0014017NX3, à 0,30 % de frais par an. Il est éligible grâce à un panier d'actions européennes échangé contre la performance de l'indice.
DCAM ou WPEA : lequel choisir ?
Les deux se valent : mêmes frais, même indice, encours de plusieurs milliards. Le WPEA a fait environ 0,15 point de mieux depuis mars 2025. Prends celui que ton courtier facture le moins cher, ou les deux pour répartir entre Amundi et BlackRock.
Faut-il vendre son CW8 ?
Si ton horizon dépasse 3 ans, la bascule vers le DCAM ou le WPEA est remboursée en moins de deux ans, sans impôt dans le PEA. Sinon, garde-le et investis l'argent neuf ailleurs. Voir la section stratégie.
MSCI World ou MSCI ACWI ?
L'ACWI ajoute environ 12 % de pays émergents au World. Sur le long terme, leurs performances sont très proches. L'ACWI est plus complet et plus simple, le World est moins cher et a un historique solide en PEA.
Quel rendement attendre d'un ETF Monde ?
Le CW8 a rapporté 12,4 % par an en euros de fin 2009 à octobre 2026, une période exceptionnelle. Sur plusieurs décennies, compte plutôt sur 7 à 9 % par an en moyenne, avec des années à −20 % ou −30 %.
Avec combien commencer ?
Avec le prix d'une part : environ 6 € pour le DCAM, 7 € pour le WPEA, 5 € pour le GPEA. L'idéal est d'investir une somme fixe chaque mois, en regroupant les petits montants si ton courtier facture un minimum par ordre.
Peut-on tout perdre avec un ETF Monde ?
Il faudrait que les 1 250 plus grandes entreprises du monde fassent faillite en même temps. En revanche, une baisse de 30 à 50 % est possible lors d'une crise, comme en 2008 ou en 2020 : c'est pourquoi il faut un horizon d'au moins 8 à 10 ans.
Que se passe-t-il si Amundi ou iShares fait faillite ?
Les actifs d'un ETF sont séparés de ceux de son gestionnaire et conservés par une banque dépositaire. En cas de faillite de l'émetteur, l'ETF serait liquidé ou repris, et sa valeur te reviendrait. Le vrai risque est celui de la contrepartie du swap, encadré et limité (voir plus haut).
Un ETF peut-il fermer ?
Oui, s'il reste trop petit. Tu ne perds rien : la valeur de tes parts t'est versée en espèces sur ton PEA, sans impôt, et tu peux réinvestir aussitôt. Ce risque ne concerne plus le DCAM ni le WPEA, et s'éloigne pour le GPEA.
Y a-t-il un risque de change ?
Oui. L'ETF est coté en euros, mais environ 85 % des entreprises sont valorisées en dollars, yens ou livres. Si le dollar baisse face à l'euro, ton ETF baisse d'autant, et inversement. Sur 15 à 20 ans, cet effet tend à s'équilibrer.
Peut-on acheter des fractions d'ETF dans un PEA ?
Non, pas en octobre 2026 : le PEA impose des parts entières. C'est pourquoi les ETF à petit prix (DCAM, WPEA, GPEA) sont plus pratiques que le CW8 pour investir chaque mois.
Peut-on mettre un ETF Monde dans une assurance-vie ?
Oui, de nombreux contrats en ligne proposent des ETF MSCI World, souvent à réplication physique. Mais tu paies en plus les frais de gestion du contrat (0,5 % par an environ). Le PEA reste moins cher pour un ETF Monde ; l'assurance-vie est utile en complément, pour la transmission.
Conclusion
En 2026, le PEA n'a jamais aussi bien servi l'investisseur qui veut le monde entier pour presque rien. Le DCAM et le WPEA se partagent la première place à 0,20 % de frais par an, avec un léger avantage mesuré pour le WPEA. Le CW8 reste solide mais n'a plus d'intérêt pour de l'argent neuf. Le GPEA est la bonne nouvelle de l'année pour ceux qui veulent tout le monde, émergents compris, dans une seule ligne : je lui laisse quelques mois pour faire ses preuves. Au final, le choix de l'ETF compte bien moins que trois habitudes : investir chaque mois, choisir un courtier qui ne mange pas tes versements et ne jamais vendre dans la panique.
Pour passer à l'action, tu peux ouvrir ton PEA chez Interactive Brokers et profiter du bonus en actions, ou comparer d'abord les offres avec mon comparateur PEA.
Et comme toujours, ne lâche RIEN !
Données des ETF au 22 octobre 2026. Les performances passées ne préjugent pas des performances futures.