
PeerBerry, lancée en novembre 2017 par le groupe de crédit Aventus Group, est l'une des plateformes de prêt entre particuliers les plus suivies d'Europe : 3,6 milliards d'euros de prêts financés, 124 000 utilisateurs et, fait rare, aucune perte pour ses investisseurs en neuf ans, guerre en Ukraine comprise. J'y ai investi mes premiers 2 000 € le 1er août 2024, je suis sorti début 2026 à la recherche de taux plus élevés, puis je suis revenu en février 2026 avec mon compte société : environ 63 000 € y travaillent aujourd'hui, ce qui en fait ma plus grosse position en P2P.
Dans cet avis, je détaille l'histoire de PeerBerry et son lien avec Aventus Group, l'équipe dirigeante, le fonctionnement des prêts et des deux garanties, les bilans de la plateforme (dont un bénéfice 2025 en chute de 97 %), la régulation, les statistiques, le marché secondaire, mes astuces pour limiter le cash drag, les risques, la fiscalité en France, la comparaison avec Mintos, Swaper, Robocash ou IUVO, et mon rendement réel sur mes deux comptes.
Cet article n'est pas sponsorisé par PeerBerry. Certains liens sont affiliés : si tu t'inscris avec mon lien, tu touches +0,5 % d'intérêts sur tous tes investissements de tes 90 premiers jours.
 PeerBerry en bref
Critère | PeerBerry |
|---|---|
Création | Novembre 2017, par Aventus Group (groupe de crédit non bancaire fondé en 2009) |
Société | Peerberry d.o.o., siège à Zagreb (Croatie), bureaux à Vilnius (Lituanie) |
Dirigeant | Arūnas Lekavičius, CEO |
Régulation | Aucun agrément d'investissement (ni ECSP, ni MiFID II) : simple place de marché de créances |
Type de placement | Achat de créances : crédits à la consommation, prêts aux entreprises, promotion immobilière et leasing |
Rendement | Taux de 7,5 % à 10 % par an selon la société de prêt ; 10,99 % de rendement annuel moyen historique |
Garanties | Garantie de rachat sur 100 % des prêts (au plus tard à 60 jours de retard) et garantie de groupe sur la plupart |
Volume | 3,6 Md€ financés depuis 2017, 161 M€ d'encours fin octobre 2026 (+38 % depuis janvier) |
Investisseurs | 124 254 utilisateurs vérifiés (octobre 2026) |
Pertes | Aucune perte pour les investisseurs et aucun prêt en défaut depuis le lancement, selon la plateforme |
Ticket minimum | 10 € par prêt |
Durée | De quelques jours à 4 ans ; la plupart des prêts courts durent moins de 30 jours |
Liquidité | Remboursements fréquents ; marché secondaire gratuit depuis janvier 2026 (revente après 180 jours) |
Frais | Aucun : ni dépôt, ni retrait, ni gestion, ni marché secondaire |
Retenue à la source | Aucune |
Trustpilot | 3,6 / 5 pour 265 avis (5 novembre 2026) |
Bonus | +0,5 % pendant 90 jours, puis programme de fidélité jusqu'à +1 % ; voir ma page code bonus PeerBerry |
PeerBerry appartient à la famille des places de marché de prêts, comme Mintos ou Robocash : tu ne prêtes pas directement à un emprunteur, tu achètes une partie d'un prêt déjà accordé par une société de prêt, qui s'engage à le racheter en cas de retard. Sa particularité, c'est sa prudence : des taux un peu plus bas que la concurrence, mais un historique sans aucune perte. Tu peux comparer son cadre réglementaire à celui des autres plateformes dans mon comparateur P2P (vue réglementation).
Ouvrir un compte PeerBerry Inscription en moins de 5 minutes, dès 10 €, +0,5 % pendant 90 jours avec mon lien. |
 Ma vidéo : pourquoi je suis revenu sur PeerBerry
Si tu préfères le format vidéo, voici mon avis tourné en juin 2026, au moment de la hausse des taux : les points forts de la plateforme, la garantie de groupe, le programme de fidélité et mes astuces pour que le robot investisse tout ton argent. Cet article va plus loin, avec les bilans 2025, la répartition de l'encours et mes chiffres à jour au 5 novembre 2026.
 De 2017 à 2026 : l'histoire de PeerBerry
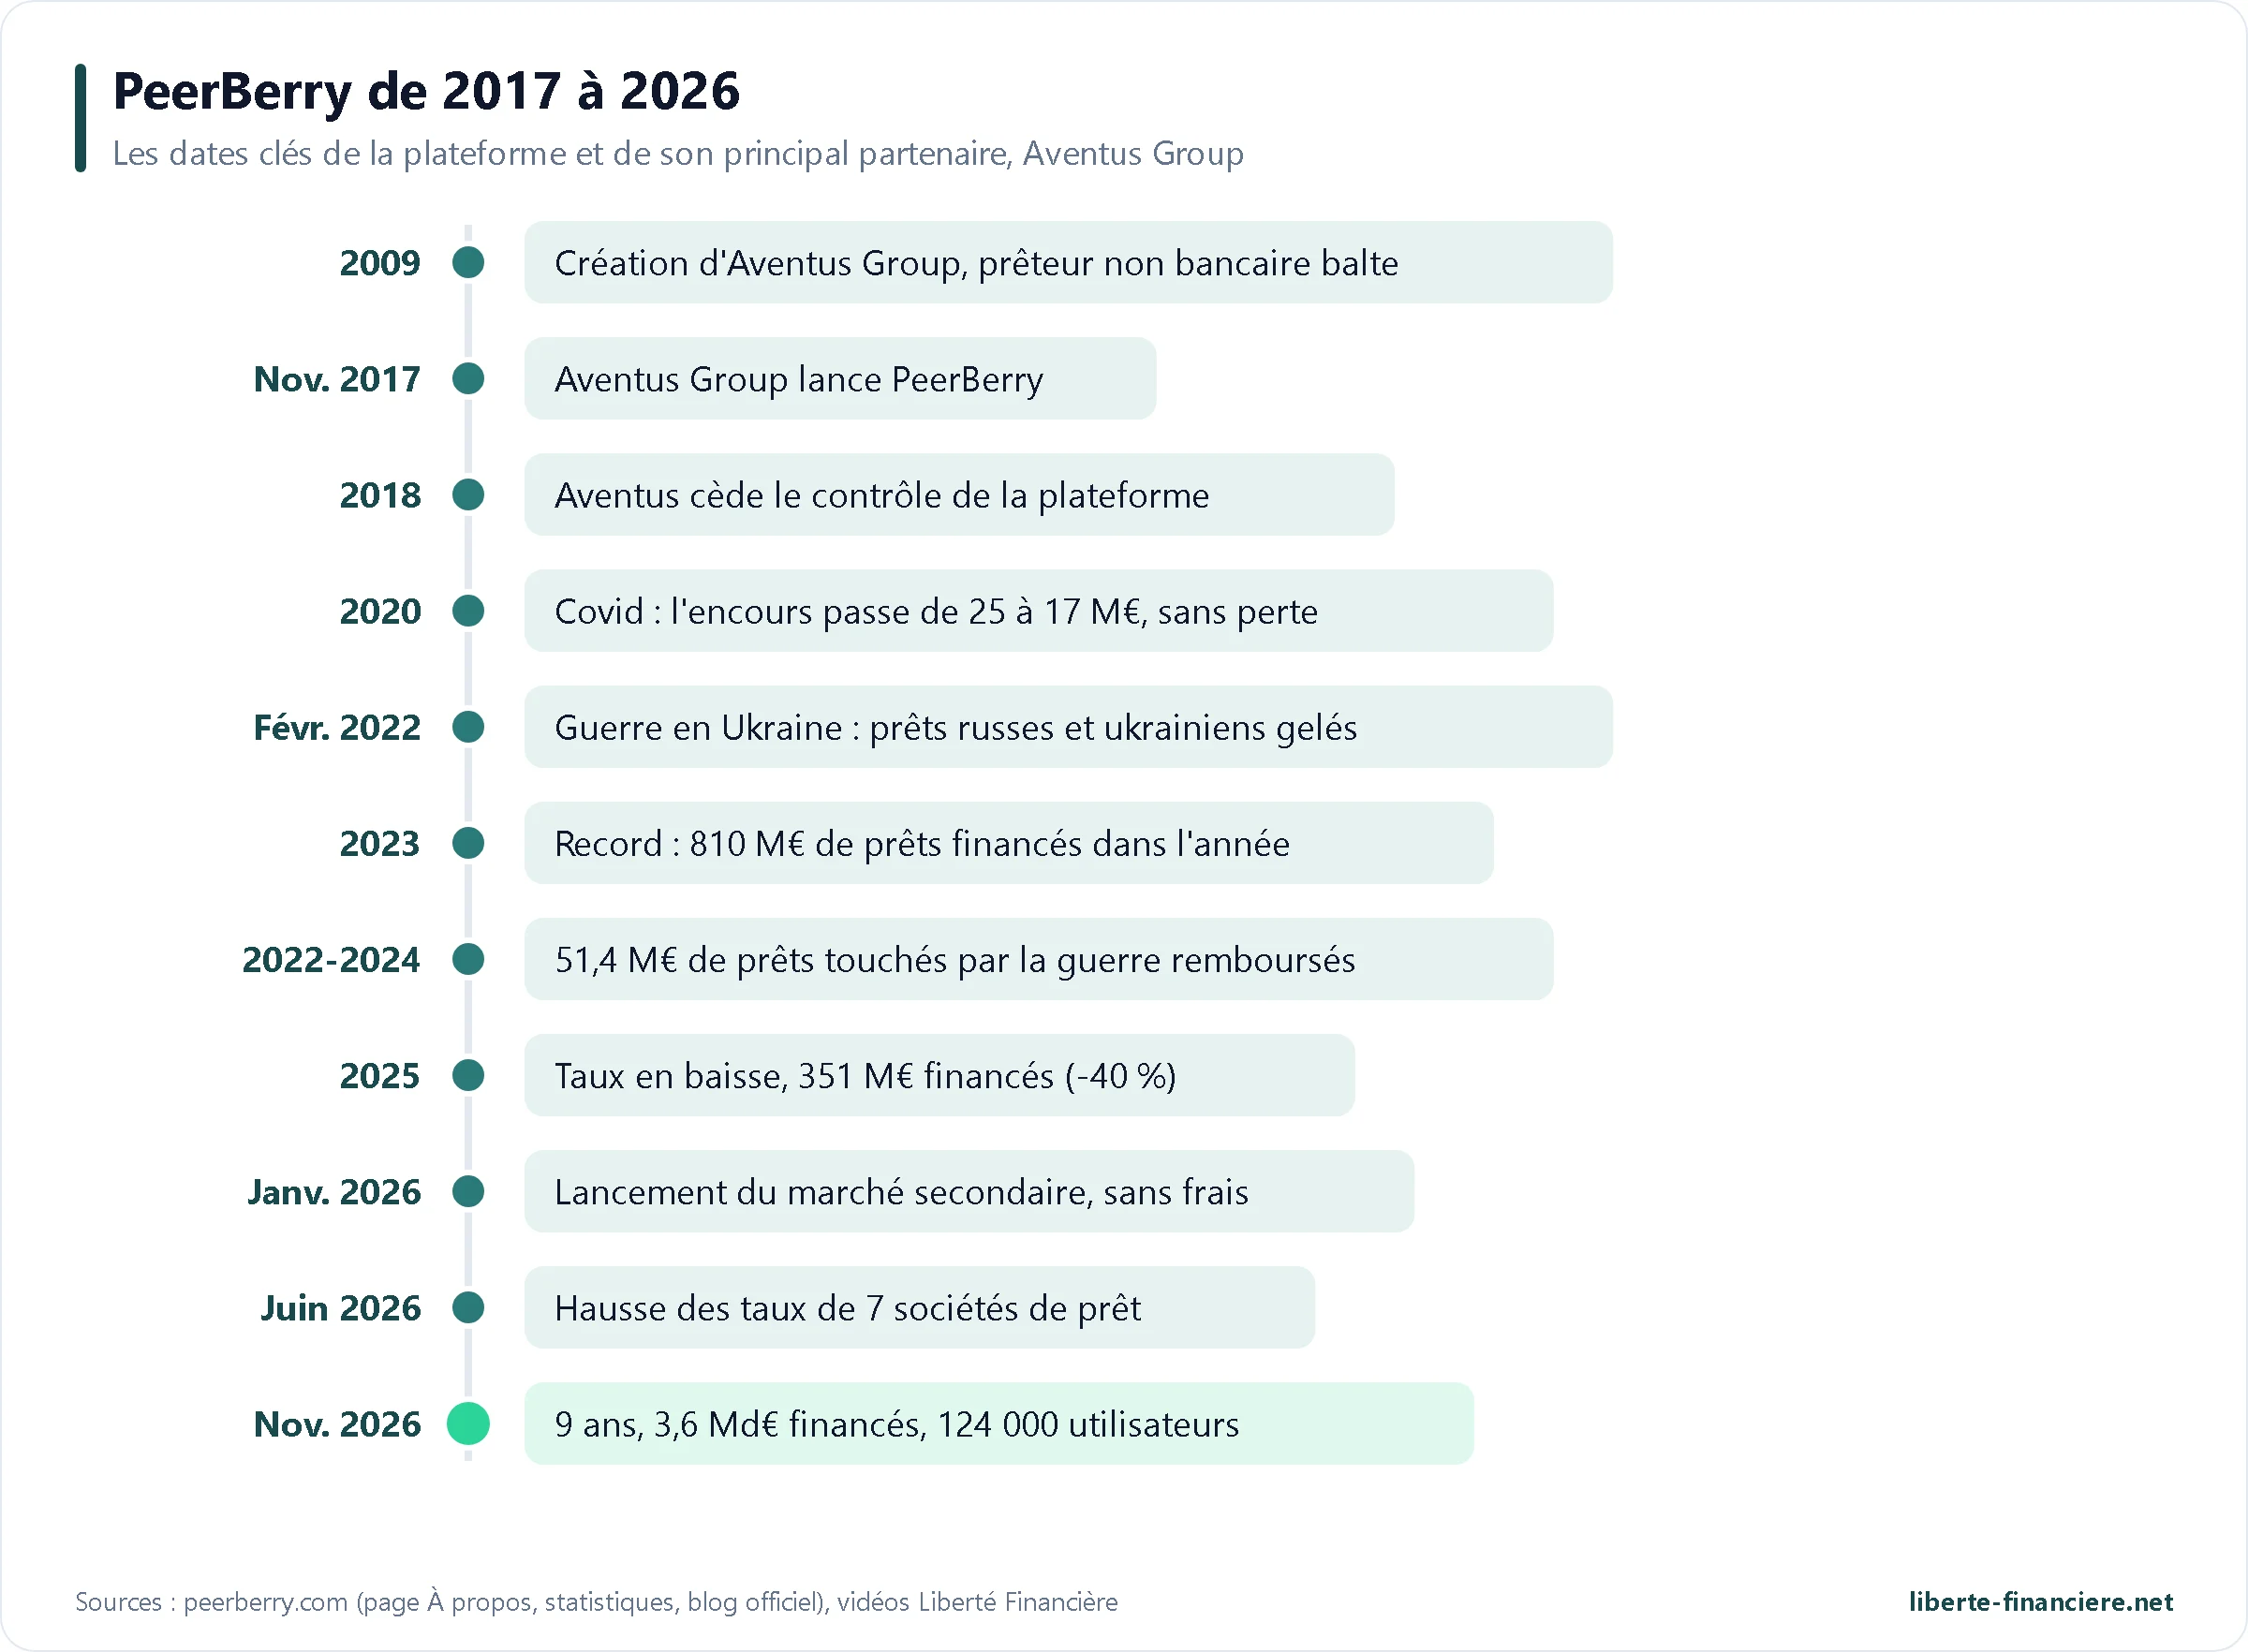
Pour comprendre PeerBerry, il faut partir d'Aventus Group. Fondé en 2009 dans les pays baltes, ce groupe de crédit non bancaire a d'abord financé ses prêts en les proposant aux investisseurs d'autres places de marché, dont Mintos. En novembre 2017, il lance sa propre plateforme : PeerBerry. L'année suivante, Aventus en cède le contrôle ; aujourd'hui, PeerBerry présente le groupe comme son « plus grand partenaire commercial », et non comme sa maison mère.
La croissance est rapide : 46 M€ de prêts financés en 2018, 145 M€ en 2019. En 2020, la crise sanitaire fait reculer l'encours de 25 à 17 M€ au printemps, sans aucune perte pour les investisseurs. La plateforme repart de plus belle en 2021, avec 566 M€ financés et un encours qui dépasse 85 M€.
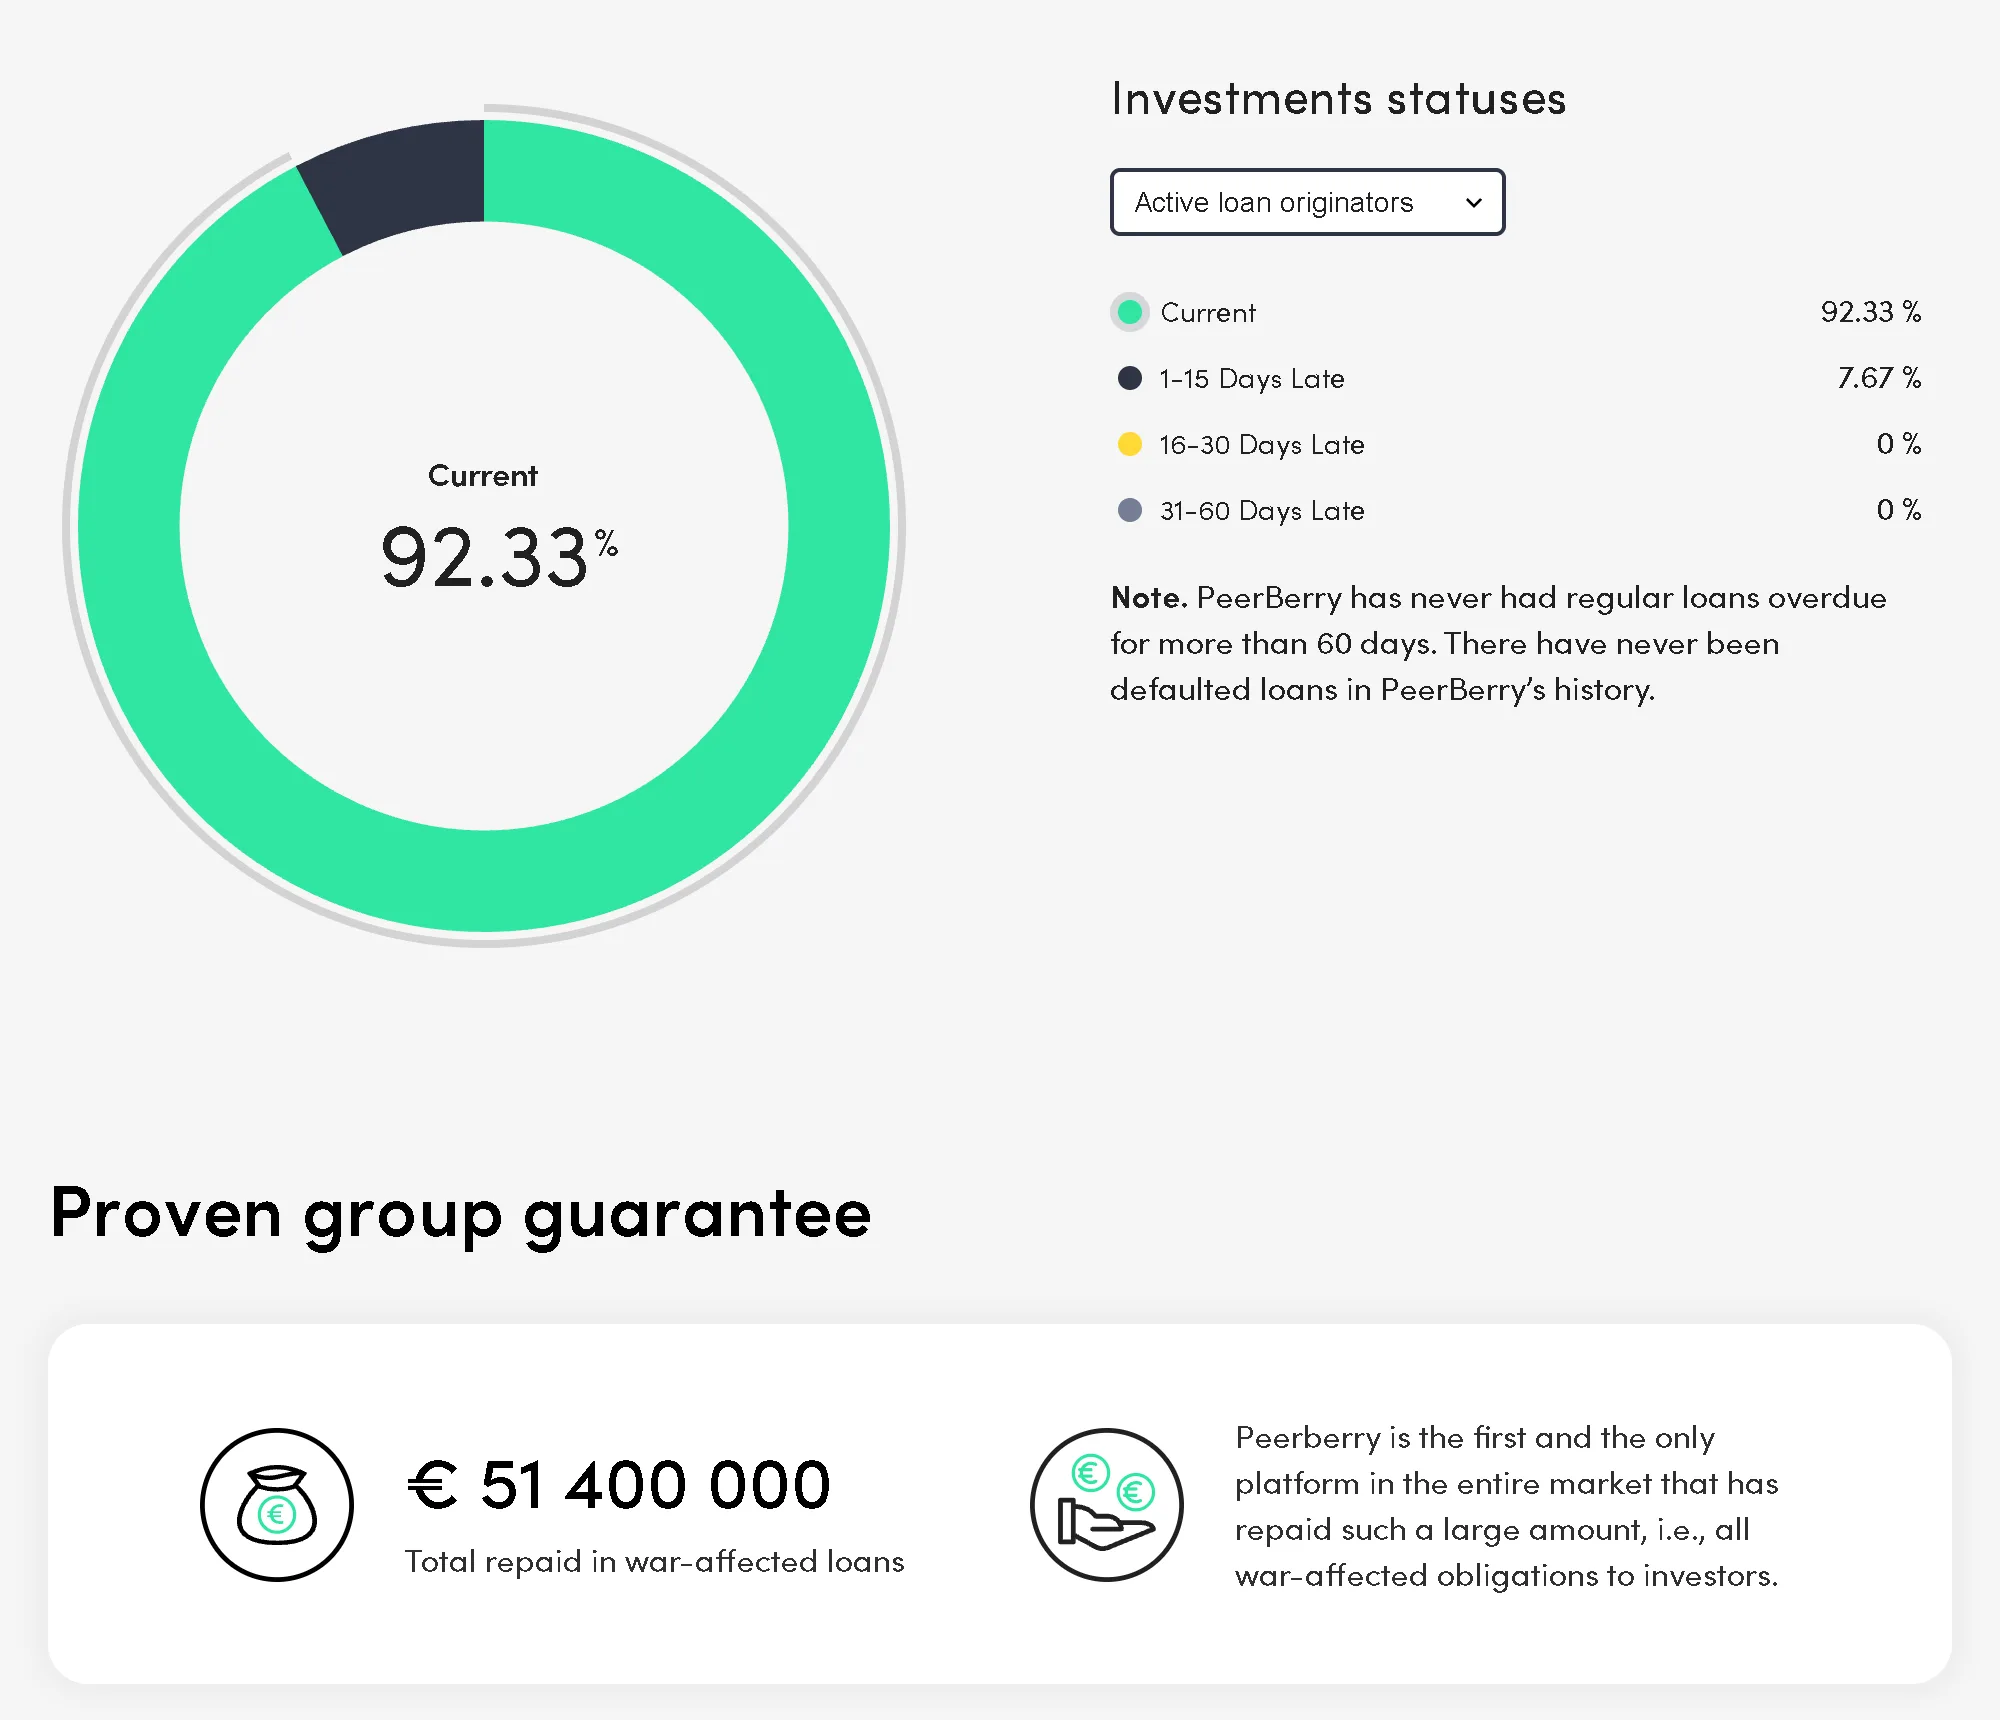
Février 2022 est le vrai test. Une partie des prêts était accordée en Ukraine et en Russie : du jour au lendemain, ils ne sont plus remboursés. Plutôt que de laisser les investisseurs supporter la perte, les sociétés d'Aventus Group activent la garantie de groupe et remboursent ces prêts par tranches. Au total, 51,4 M€ de prêts touchés par la guerre ont été intégralement remboursés, capital et intérêts. C'est cet épisode qui a construit la réputation de PeerBerry. En 2023, la plateforme bat son record avec 810 M€ de prêts financés dans l'année.
Viennent ensuite deux années plus calmes. Avec la baisse des taux des banques centrales, PeerBerry réduit ses rendements, et le volume chute : 586 M€ en 2024, puis 351,5 M€ en 2025 (-40 %). Beaucoup d'investisseurs, dont moi, partent chercher mieux ailleurs. Le 15 janvier 2026, la plateforme lance enfin un marché secondaire sans frais, puis relève le 3 juin 2026 les taux de sept sociétés de prêt (jusqu'à 10 %). L'effet est immédiat : l'encours passe de 116 M€ en janvier à 161 M€ fin octobre 2026. Début novembre, PeerBerry fête ses 9 ans.
 L'équipe dirigeante de PeerBerry
 Arūnas Lekavičius (LinkedIn) dirige PeerBerry : il est CEO de la plateforme et directeur de la société Peerberry d.o.o., dont il signe les comptes annuels. Il a passé plus de quinze ans dans la finance, d'abord dans des banques scandinaves puis dans la fintech, avec une spécialité en gestion des risques. C'est lui qui porte la ligne prudente de la plateforme : peu de sociétés de prêt nouvelles, des taux modérés, et une communication régulière avec les investisseurs.
Autour de lui, l'équipe présentée sur le site officiel est volontairement resserrée :
Rita Simanavičiūtė (LinkedIn), directrice marketing et communication, plus de 20 ans d'expérience dont 17 dans des banques scandinaves et baltes. C'est elle qui répond aux investisseurs sur le groupe Telegram de PeerBerry, presque chaque jour.
Tadas Bulota (LinkedIn), juriste et responsable de la conformité, fondateur du cabinet Bulota Legal et spécialiste de la lutte contre le blanchiment (certifié ACAMS).
Viktar Kamiahin (LinkedIn), directeur technique, plus de 15 ans de développement logiciel dans la fintech.
 Côté partenaire, la figure clé est Andrejus Trofimovas (LinkedIn), fondateur et CEO d'Aventus Group depuis 2009. Sous sa direction, le groupe est passé d'un prêteur balte à un réseau présent dans plus de 22 pays, avec plus de 5 000 salariés. Il a reçu plusieurs distinctions professionnelles en 2026, dont « FinTech CEO of the Year, Europe ». Pour toi, c'est lui qui compte le plus : la majorité des prêts de PeerBerry et la garantie de groupe dépendent de la santé de son groupe.
Un point à connaître : la société Peerberry d.o.o. n'a, sur le papier, qu'un salarié à temps partiel et fait appel à des prestataires extérieurs pour le reste, selon son rapport annuel 2025. Ce montage n'a rien d'illégal, mais il explique que l'essentiel des coûts de la plateforme apparaisse en « services extérieurs », j'y reviens dans la partie sur les bilans.
 Comment fonctionne PeerBerry ?
Sur le principe, la plateforme est une place de marché de créances. Une société de prêt (on dit aussi « loan originator ») accorde un crédit à un emprunteur, au Mexique, en Afrique du Sud ou en Lituanie par exemple. Elle publie ensuite ce prêt sur PeerBerry pour le refinancer. Quand tu investis 10 €, tu achètes juridiquement une partie de la créance : un contrat de cession est conclu entre toi et la société de prêt. L'emprunteur continue de rembourser la société de prêt, qui reverse ta part à PeerBerry, qui la crédite sur ton compte.
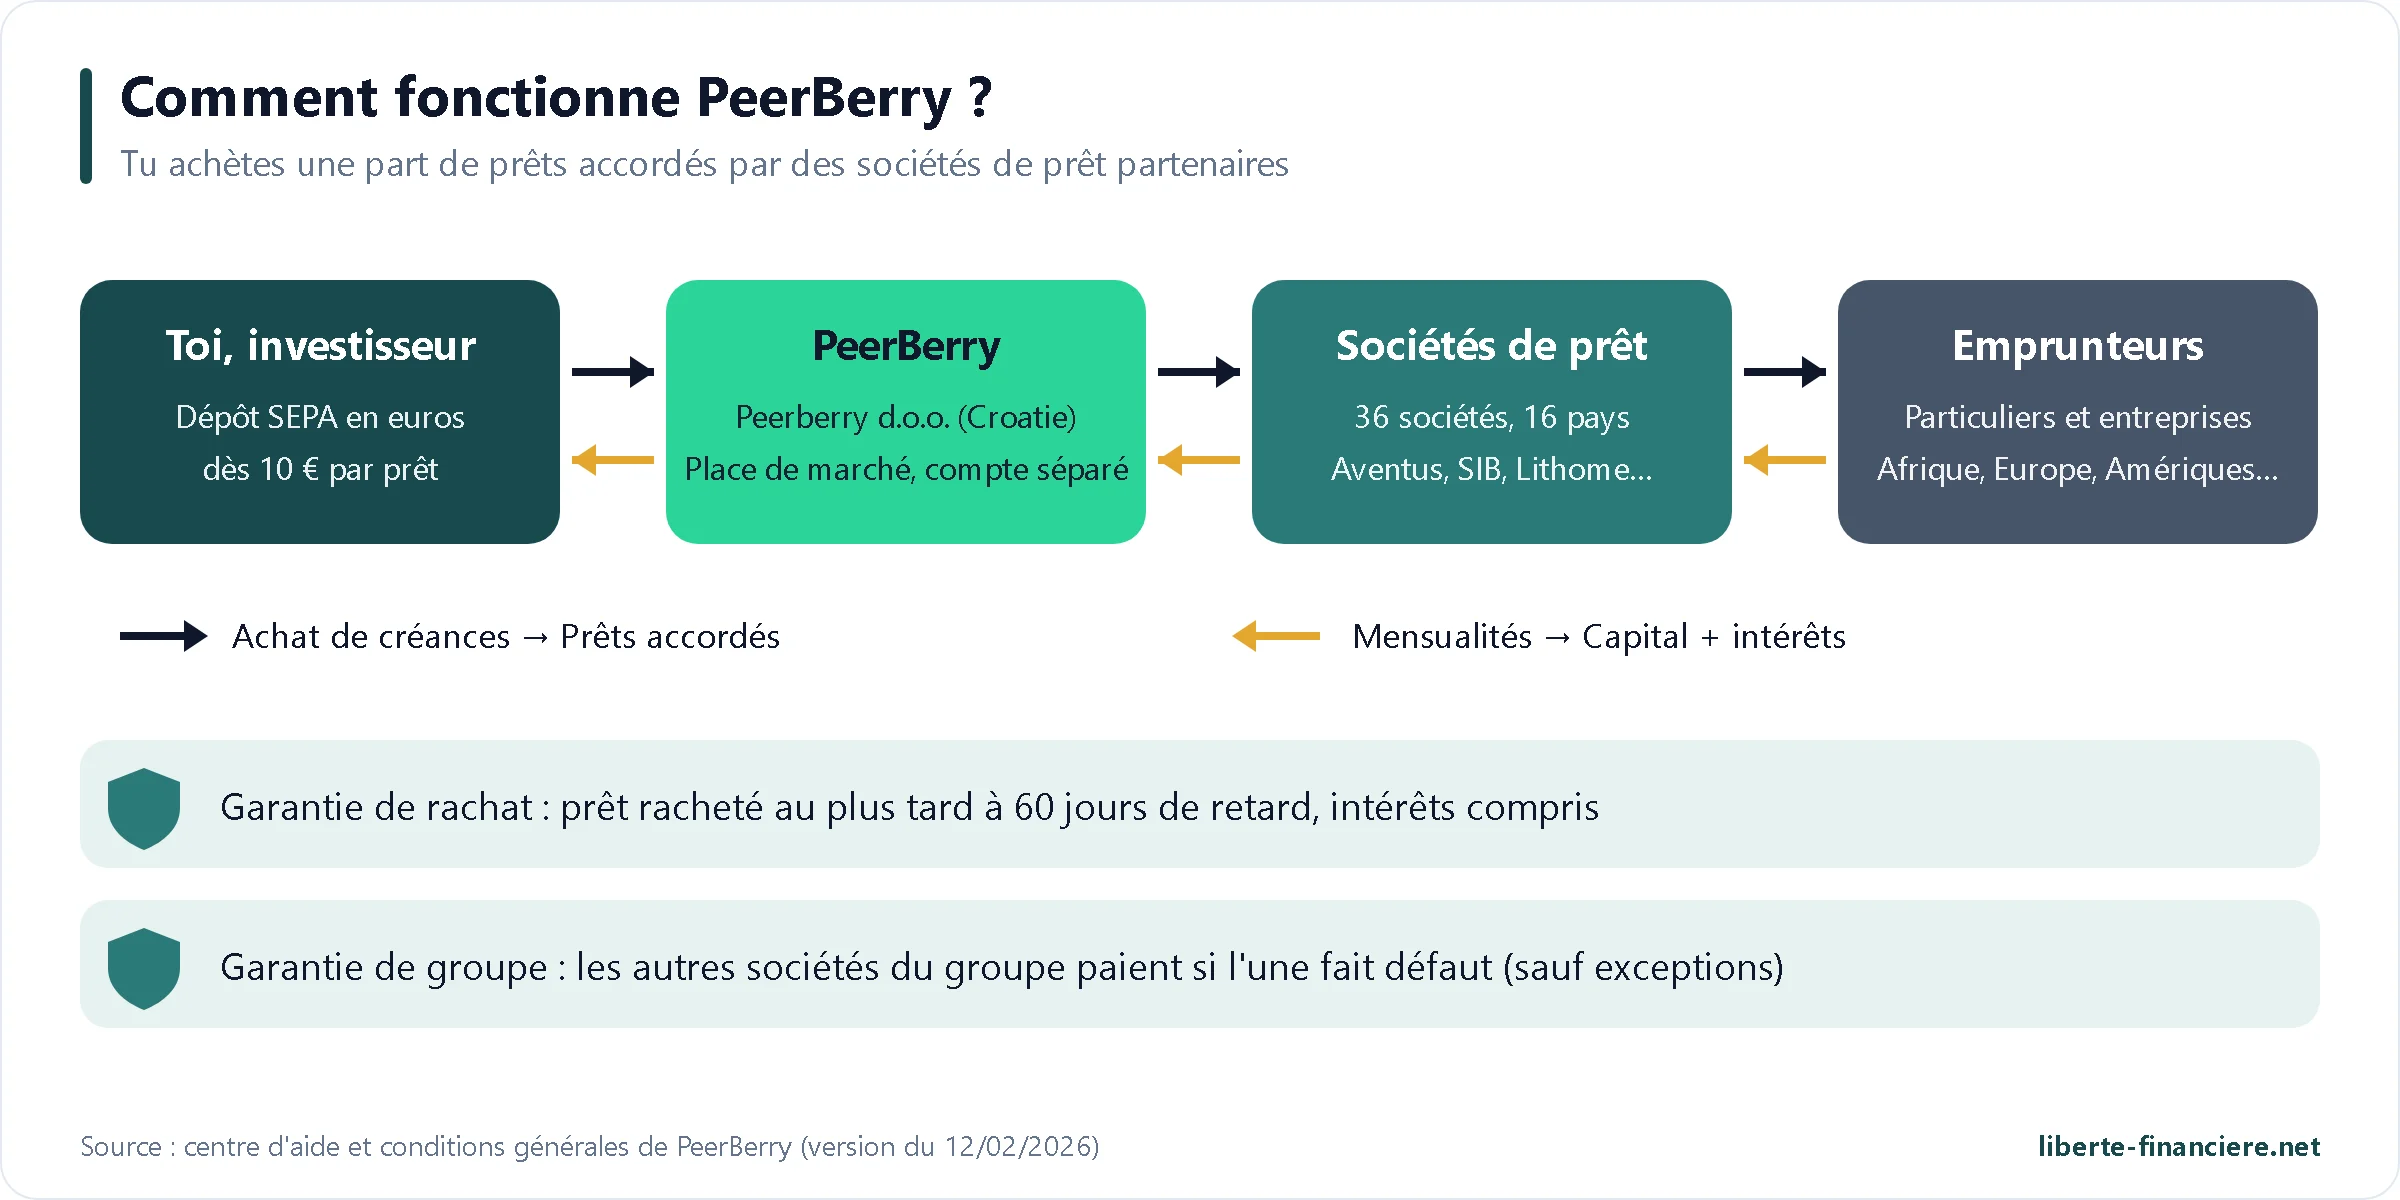
Ton argent non investi est conservé sur des comptes bancaires de PeerBerry séparés de ses fonds propres : selon les conditions générales, il n'apparaît pas dans le bilan de la société comme son argent. Ces fonds ne rapportent aucun intérêt tant qu'ils ne sont pas investis, d'où l'importance de bien régler ton investissement automatique.
Les 5 types de prêts proposés
Type de prêt | Durée | Taux actuels | Part de l'encours |
|---|---|---|---|
Court terme (crédit à la consommation) | Jusqu'à 180 jours, la plupart moins de 30 jours | 8,5 % à 10 % | 24,1 % |
Long terme (crédit à la consommation) | De 180 jours à 4 ans | 8 % | 3,7 % |
Entreprises | De 90 jours à quelques années | 7,5 % à 9 % | 20,0 % |
Immobilier (promotion en Lituanie et en Espagne) | 1 à 2 ans restants | 8 % à 9 % | 50,7 % |
Leasing (crédit auto au Kazakhstan) | 3 à 12 mois restants | 8,5 % | 1,5 % |
La moitié de l'encours est donc de l'immobilier, essentiellement des projets de promotion à Vilnius portés par SIB Group et Lithome. Ce ne sont pas les prêts que la plupart des investisseurs viennent chercher, et ce sont ceux qui ne bénéficient pas de la garantie de groupe. Les prêts courts, eux, sont passés de 7 % de l'encours en janvier 2026 à 24 % fin octobre : c'est le segment qui grossit le plus vite et celui sur lequel j'investis.
36 sociétés de prêt dans 16 pays
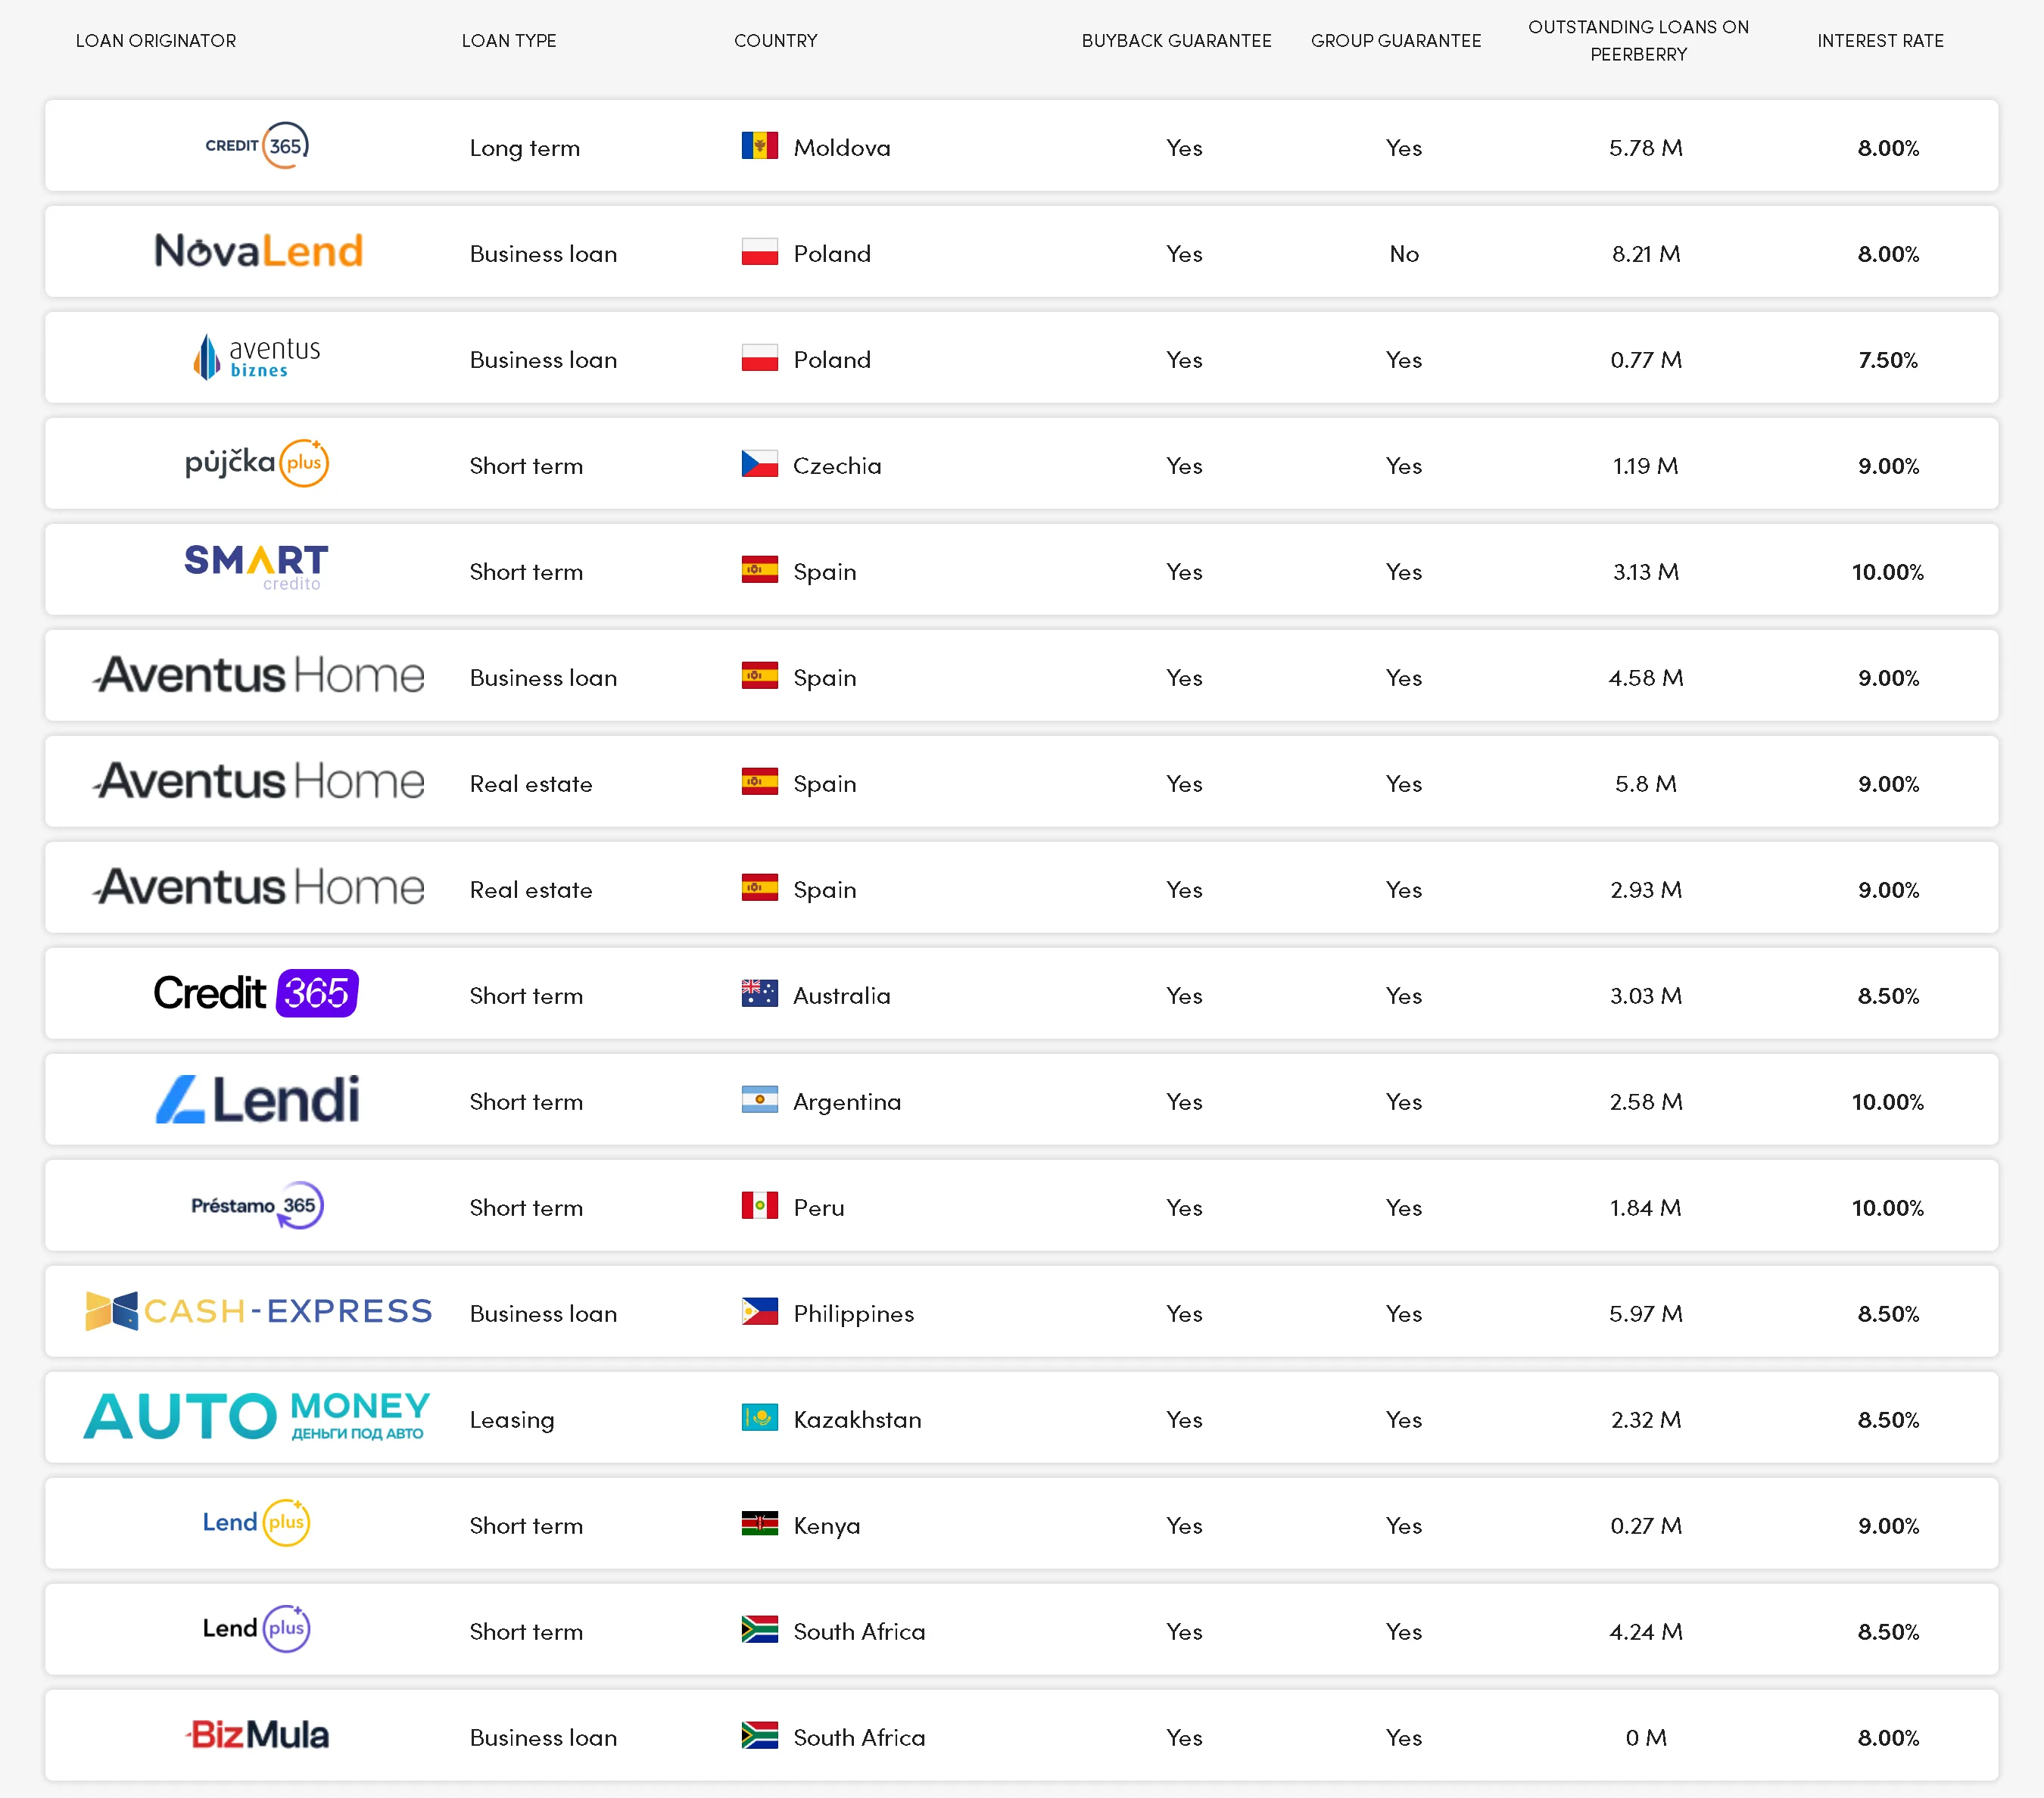
Fin octobre 2026, 36 sociétés de prêt proposent leurs prêts sur PeerBerry, réparties en cinq groupes : Aventus Group (la grande majorité, de la Moldavie à l'Australie), Gofingo Group (Lituanie, Afrique du Sud), SIB Group et Lithome (promotion immobilière à Vilnius) et Litelektra (énergie éolienne en Lituanie). Les nouveaux venus de 2026 sont surtout des prêteurs à court terme : Credit365 en Australie, TuParcero en Colombie, Jabulanimoney et Crediflow en Afrique du Sud, Paydayloanplus au Canada, et bientôt TunaiPantas en Malaisie.
Les principales sociétés de prêt par encours
Voici les quinze sociétés qui pèsent le plus dans l'encours de PeerBerry au 5 novembre 2026 (entre parenthèses, leur groupe). Les quatre premières n'ont pas de garantie de groupe :
Société de prêt | Pays | Type de prêt | Garantie de groupe | Encours | Taux |
|---|---|---|---|---|---|
Si Baltic (SIB Group) | Lituanie | Immobilier | Non | 43,8 M€ | 8 % |
Lithome | Lituanie | Immobilier | Non | 18,6 M€ | 8,5 % |
Pakrantės būstas (SIB Group) | Lituanie | Immobilier | Non | 10,6 M€ | n.c. |
NovaLend (Aventus) | Pologne | Entreprises | Non | 8,2 M€ | 8 % |
Cash-Express (Aventus) | Philippines | Entreprises | Oui | 6,0 M€ | 8,5 % |
Aventus Home | Espagne | Immobilier | Oui | 5,8 M€ | 9 % |
Credit365 (Aventus) | Moldavie | Long terme | Oui | 5,8 M€ | 8 % |
Litelektra | Lituanie | Entreprises (éolien) | Oui | 4,3 M€ | 8,5 % |
CrediWise (Aventus) | Afrique du Sud | Court terme | Oui | 4,3 M€ | 8,5 % |
LendPlus (Aventus) | Afrique du Sud | Court terme | Oui | 4,2 M€ | 8,5 % |
Prime Loans (Aventus) | Afrique du Sud | Court terme | Oui | 4,2 M€ | 8,5 % |
Credito365 (Aventus) | Colombie | Court terme | Oui | 3,8 M€ | 10 % |
SmartCredito (Aventus) | Espagne | Court terme | Oui | 3,1 M€ | 10 % |
Credit365 (Aventus) | Australie | Court terme | Oui | 3,0 M€ | 8,5 % |
Credito365 (Aventus) | Mexique | Court terme | Oui | 3,0 M€ | 10 % |
Ce tableau montre bien les deux visages de PeerBerry. D'un côté, une poignée de gros prêts immobiliers lituaniens, sans garantie de groupe, qui concentrent près de la moitié de l'argent. De l'autre, une longue liste de prêteurs à court terme d'Aventus Group, chacun avec quelques millions d'euros d'encours, répartis sur trois continents. C'est ce second ensemble qui fait la réputation de la plateforme, et c'est celui que je choisis.
Tu retrouves chaque société, son pays, ses garanties et son taux sur la page officielle des sociétés de prêt. Leurs bilans, quand ils sont publiés, sont aussi dans ma page bilans financiers P2P : Credit365 en Moldavie, Findom au Kazakhstan, LendPlus au Kenya et en Afrique du Sud, NovaLend en Pologne, SmartCredito en Espagne, Lithome en Lituanie.
La garantie de rachat : au plus tard à 60 jours
Tous les prêts de PeerBerry ont une garantie de rachat (« buyback ») : si l'emprunteur a plus de 60 jours de retard, la société de prêt rachète ta créance, capital et intérêts compris, intérêts de la période de retard inclus. Dans les faits, les retards sont très courts : le 5 novembre 2026, 92,33 % des investissements sont à jour, 7,67 % ont entre 1 et 15 jours de retard, et aucun n'a plus de 15 jours. PeerBerry affirme n'avoir jamais eu de prêt normal en retard de plus de 60 jours.
Cette garantie ne vaut que ce que vaut la société de prêt : si elle fait faillite, elle ne peut plus racheter. C'est là qu'intervient la seconde protection.
La garantie de groupe : le vrai filet de sécurité
Les deux principaux groupes partenaires, Aventus et Gofingo, ont signé avec leurs sociétés de prêt des accords de garantie croisée : si l'une d'elles devient insolvable, les autres sociétés du groupe reprennent ses engagements envers les investisseurs. Cette garantie a fonctionné en vrai en 2022 avec les prêts ukrainiens et russes. Les conditions précisent toutefois que les deux garanties peuvent être « affectées en cas de force majeure ».
Attention, elle ne couvre pas tous les prêts : les prêts immobiliers de SIB Group et de Lithome, et les prêts aux entreprises de NovaLend en Pologne, n'en bénéficient pas. Ces trois sociétés représentent à elles seules environ 81 M€, soit la moitié de l'encours. Dans le filtre d'investissement, coche « garantie de groupe » si tu veux les exclure : c'est ce que je fais.
Ce que dit le contrat de garantie de groupe
La garantie de groupe repose sur des accords internes signés entre sociétés d'Aventus Group (les « Group Guarantee Agreements »). Ces contrats ne sont pas publics : Aventus se réserve le droit de ne pas les diffuser, et PeerBerry, qui en détient une copie sans en être signataire, n'a pas le droit de les publier. Toi non plus, tu n'es pas partie à ces accords, et les conditions générales de PeerBerry ne parlent pas de la garantie de groupe : tu ne pourrais pas l'invoquer toi-même en justice.
Ce que l'on en sait vient d'une interview d'Andrejus Trofimovas publiée par PeerBerry en novembre 2020 :
Elle ne joue que si une société de prêt ne peut pas honorer sa garantie de rachat : une société « garante » du groupe reprend alors ses engagements.
Ce n'est pas une garantie de la maison mère, mais un maillage de contrats croisés : chaque société récente présente sur le P2P en a signé avec au moins deux sociétés rentables du groupe. En 2020, les sociétés polonaises et ukrainiennes y jouaient le plus grand rôle.
Selon le CEO, toutes les sociétés du groupe y participent, y compris celles qui ne se financent pas en P2P.
Aventus ne publie pas de comptes consolidés : selon lui, la consolidation et son audit coûteraient trop cher au regard des différences de lois et d'impôts entre pays, certaines sociétés sont en partie détenues par d'autres entités, et rien ne l'y oblige (pas d'obligations émises, pas de cotation). Seules les sociétés prises une à une sont auditées, selon le droit de leur pays.
Pour toi, la garantie de groupe vaut donc surtout par la confiance que tu accordes au groupe et par son historique, en particulier les 51,4 M€ remboursés après le début de la guerre en Ukraine, que PeerBerry présente comme la preuve qu'elle fonctionne. Les chiffres du groupe (95,7 M€ de bénéfice en 2025, 225,7 M€ de fonds propres fin 2025) sont déclaratifs. Pour juger par toi-même, j'ai réuni les comptes 2025 de plus de vingt sociétés de prêt présentes sur PeerBerry dans ma page bilans financiers P2P.
Investir avec deux garanties Garantie de rachat sur 100 % des prêts, garantie de groupe sur la plupart : à toi de filtrer. |
 Aventus Group, le partenaire qui pèse le plus
Puisque la garantie de groupe repose sur Aventus Group, sa santé financière est, pour moi, le premier critère pour juger PeerBerry. Le groupe est présent dans plus de 22 pays en Europe, en Asie, en Afrique et sur le continent américain, dans le crédit, l'immobilier et l'informatique. Ses sociétés ont accordé environ 8 milliards d'euros de prêts depuis 2009, et le groupe revendique 17 années consécutives de bénéfices.
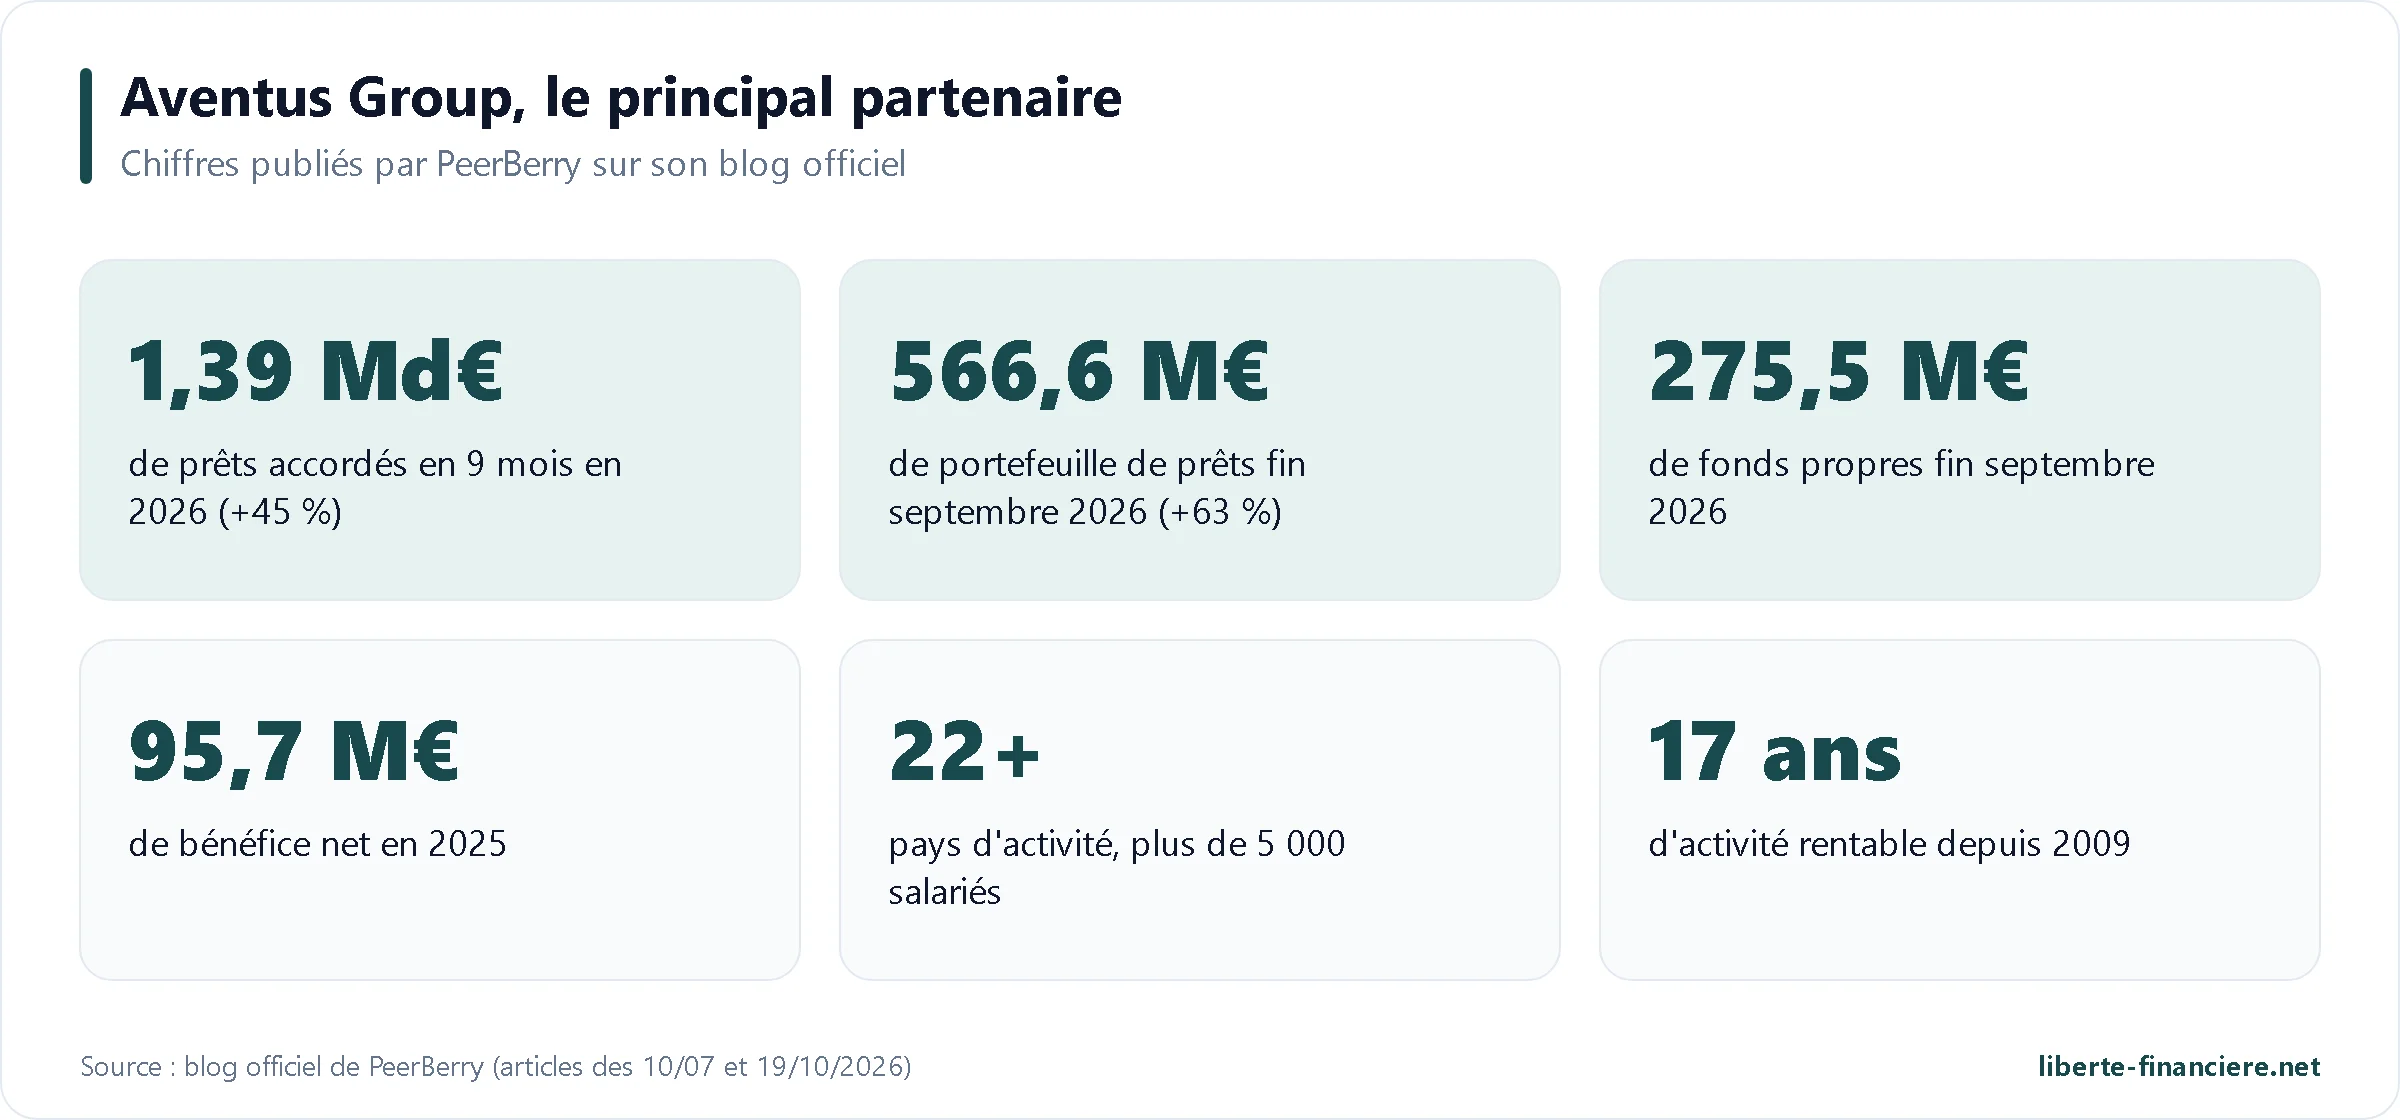
2025 : bénéfice net record de 95,7 M€ (environ 87 M€ en 2024), pour plus de 1,3 Md€ de prêts accordés.
Premier semestre 2026 : 49,1 M€ de bénéfice net, 851,6 M€ de prêts accordés, 231,3 M€ de revenus d'intérêts.
Neuf premiers mois de 2026 : 1,39 Md€ de prêts accordés (+45 % sur un an), un portefeuille de prêts de 566,6 M€ (+63 % depuis janvier) et des fonds propres de 275,5 M€ (225,7 M€ fin 2025).
Ces chiffres sont rassurants sur un point essentiel : un groupe qui gagne près de 100 M€ par an et dispose de 275 M€ de fonds propres a les moyens d'honorer sa garantie sur les quelque 80 M€ de prêts qu'il a sur PeerBerry. Deux nuances toutefois. D'abord, ce sont des chiffres communiqués par le groupe, et je n'ai pas trouvé de comptes consolidés audités publiés pour l'ensemble d'Aventus : le groupe se présente comme une « marque » qui réunit des sociétés distinctes liées par des accords de coopération. Ensuite, une croissance de +63 % du portefeuille en neuf mois, avec des ouvertures au Brésil, en Malaisie ou en Zambie, augmente aussi le risque : il faudra voir comment ces nouveaux prêts se comportent dans le temps.
 Les bilans financiers de PeerBerry
La société qui gère la plateforme, Peerberry d.o.o., publie ses comptes annuels chaque année sur son site. Ils ne sont pas audités par un cabinet indépendant. Je les ai tous importés dans ma page bilans financiers P2P :
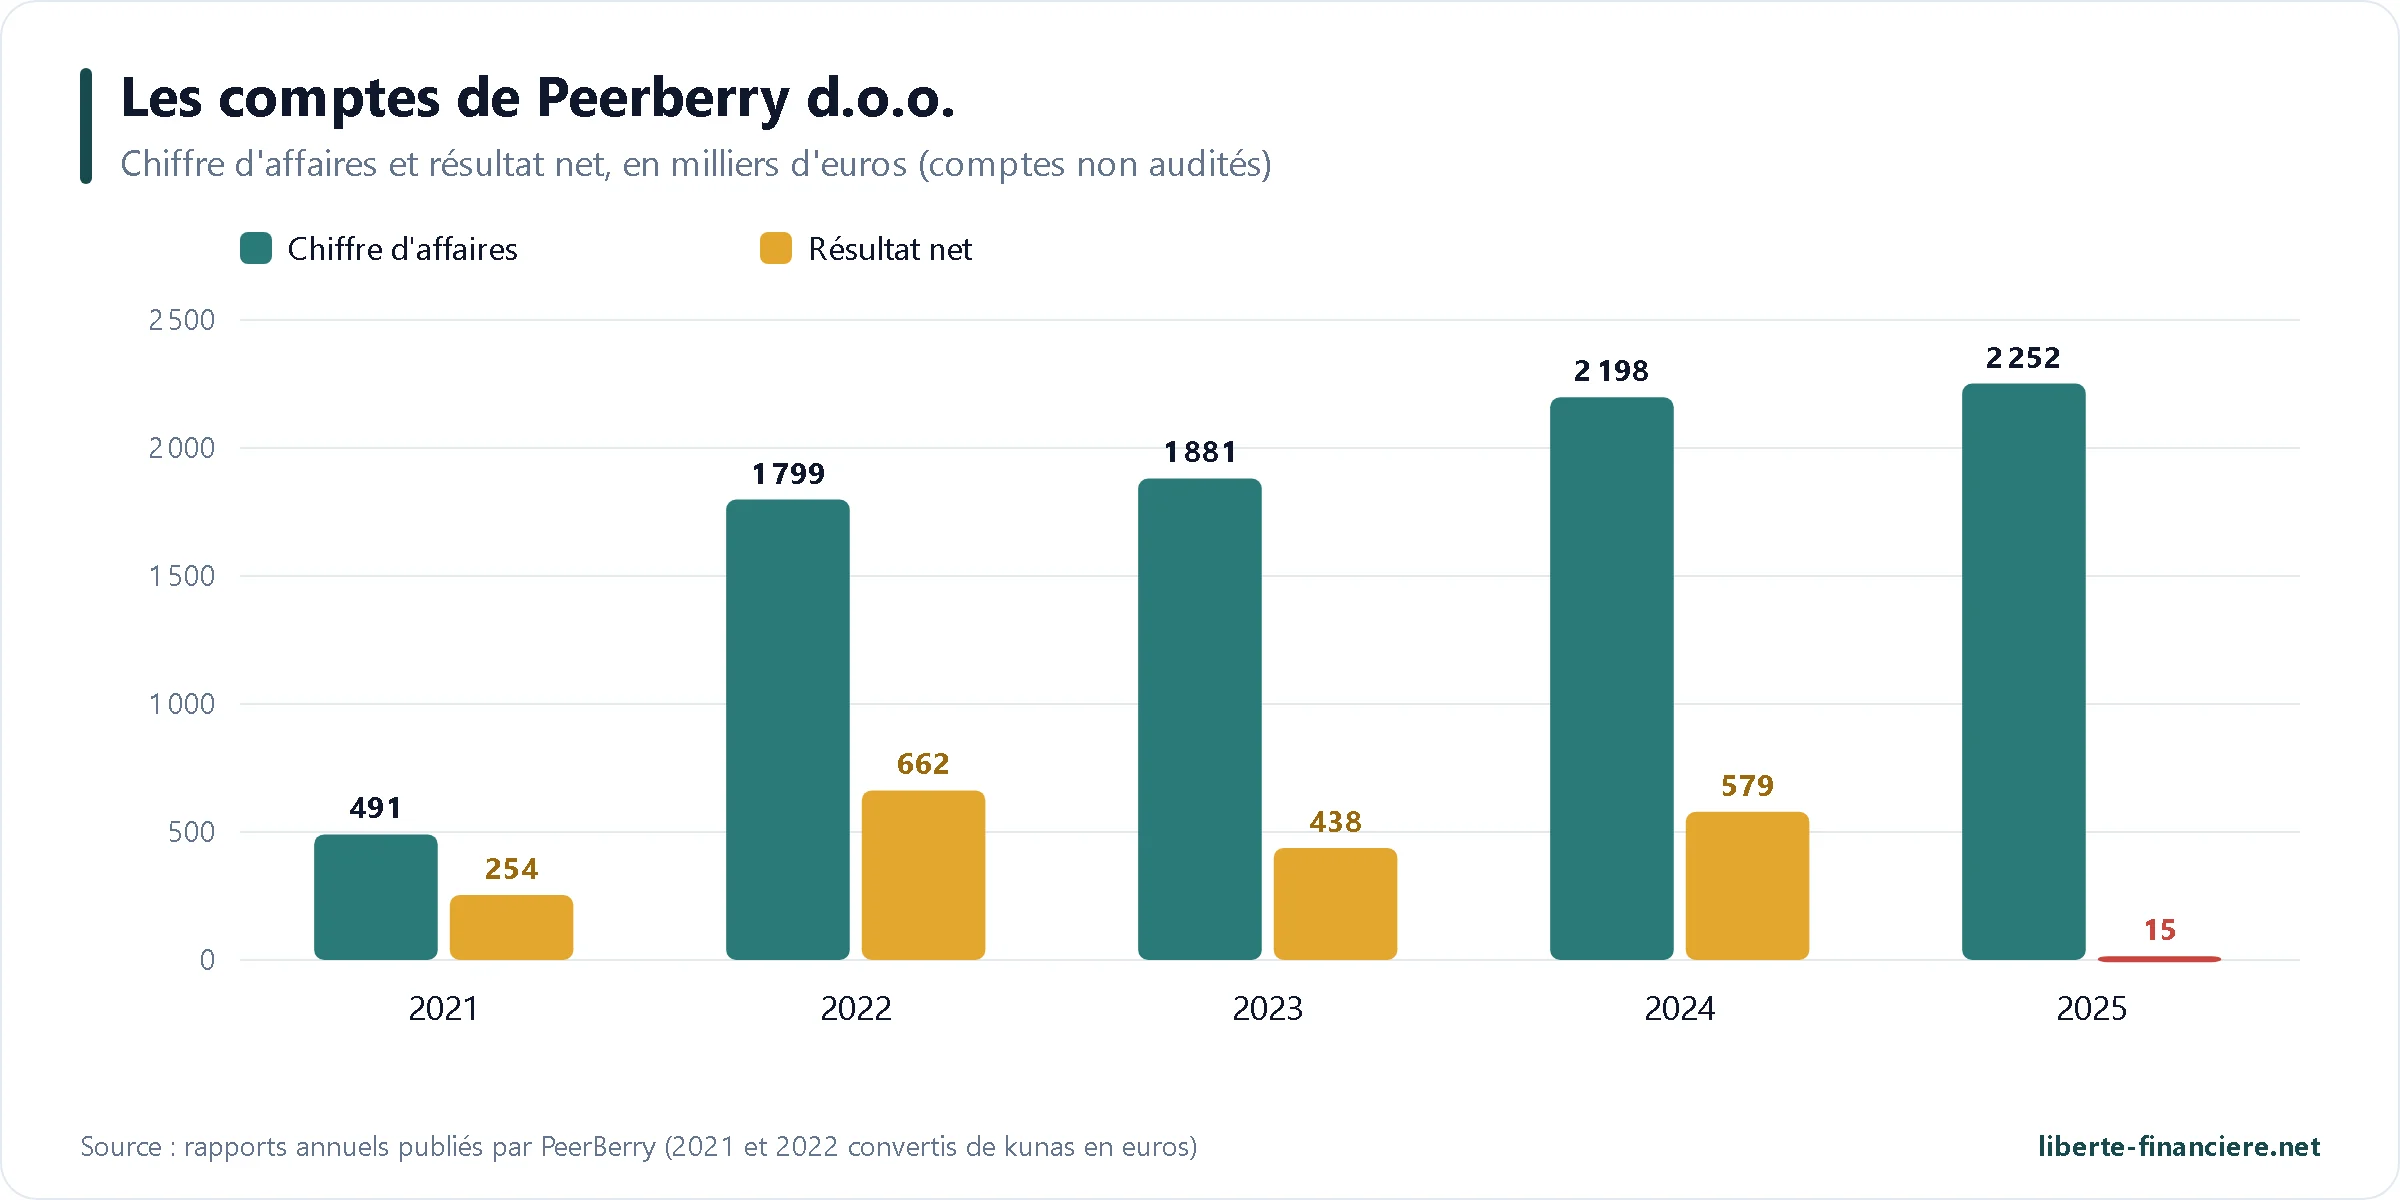
Peerberry d.o.o. (comptes non audités) | 2023 | 2024 | 2025 |
|---|---|---|---|
Chiffre d'affaires | 1,88 M€ | 2,20 M€ | 2,25 M€ |
Services extérieurs | 1,74 M€ | 2,41 M€ | |
Résultat avant impôt | 713 000 € | 43 000 € | |
Résultat net | 438 000 € | 579 000 € | 14 896 € |
Capitaux propres | 1,36 M€ | 1,94 M€ | 1,95 M€ |
Trésorerie | 3,62 M€ | 3,23 M€ | 2,75 M€ |
Total du bilan | 10,95 M€ | 15,39 M€ | 5,52 M€ |
2025 : un bénéfice en chute de 97 %
C'est le chiffre qui a fait réagir la communauté cet automne. En 2025, le chiffre d'affaires de PeerBerry est stable (2,23 M€ de ventes, +1,5 %), mais le bénéfice net tombe de 579 135 € à 14 896 €. L'explication tient en une ligne : les services extérieurs passent de 1,74 M€ à 2,41 M€, soit +671 000 €. Sans cette hausse, le bénéfice avant impôt aurait été d'environ 715 000 €, au niveau de 2024 : l'activité de base de la plateforme reste donc rentable.
Ce que ces dépenses ont financé n'est pas détaillé dans le rapport, qui se contente d'une liste générique (prestations intellectuelles, publicité, intermédiation, informatique…). Une explication circule chez les investisseurs, selon laquelle elles auraient servi à deux projets sans lien avec le P2P, mais PeerBerry ne l'a pas confirmée. Je lui ai posé la question par écrit le 5 novembre 2026 et je mettrai cet article à jour avec sa réponse.
Ce que j'en retiens
Les points rassurants : des capitaux propres stables à 1,95 M€, 2,75 M€ de trésorerie, aucune dette bancaire, et un chiffre d'affaires qui progresse chaque année depuis 2021. Le passif (3,29 M€ d'« autres dettes ») correspond aux fonds des investisseurs en transit sur les comptes de la plateforme.
Les points de vigilance : des comptes non audités, une société sans véritable équipe salariée, et des choix de placement de sa trésorerie qui méritent d'être connus : un prêt de 500 000 € à la banque lituanienne Mano bankas, rémunéré 8 % jusqu'en 2029, et 968 000 € investis via la plateforme Crowdpear.
La bonne échelle : PeerBerry ne garantit pas tes prêts, ce sont les sociétés de prêt et leurs groupes. Le bilan de la plateforme compte surtout pour sa capacité à fonctionner durablement ; la solidité qui protège ton capital est celle d'Aventus Group et des autres groupes partenaires.
 Régulation et sécurité de ton argent
C'est la principale faiblesse de PeerBerry sur le papier : la plateforme n'a aucun agrément d'investissement. Ce n'est ni une entreprise d'investissement agréée MiFID II, comme Mintos ou Nectaro, ni un prestataire de financement participatif agréé ECSP, comme Afranga. Peerberry d.o.o. est une société croate à responsabilité limitée qui gère une place de marché de créances. Les conditions générales relèvent du droit croate, et les litiges des tribunaux croates.
Pas de système d'indemnisation des investisseurs ni de garantie des dépôts : si les deux garanties ne suffisent pas, rien d'autre ne te protège.
Argent non investi séparé : il est conservé sur des comptes de PeerBerry distincts de ses fonds propres et n'entre pas dans son bilan.
Si PeerBerry faisait faillite : les conditions générales prévoient l'arrêt des nouveaux investissements, le reversement de l'argent présent sur ton compte, le maintien de tes créances (la faillite de la plateforme ne change rien à tes droits contre l'emprunteur) et leur reprise par un tiers pour la gestion.
Les sociétés de prêt, elles, sont soumises aux règles du crédit de leur pays : licence de prêteur en Malaisie, encadrement provincial au Canada, etc.
Absence de régulation ne veut pas dire pertes : PeerBerry n'a jamais fait perdre d'argent à ses investisseurs en neuf ans, alors que des plateformes agréées en ont connu. Mais une régulation apporterait un contrôle extérieur que la plateforme n'a pas aujourd'hui. Pour comprendre les différents statuts, lis mon article sur la réglementation du P2P.
 Les statistiques de PeerBerry
PeerBerry publie une page de statistiques détaillée, mise à jour en continu. Les chiffres clés au 5 novembre 2026 :
Indicateur | Valeur |
|---|---|
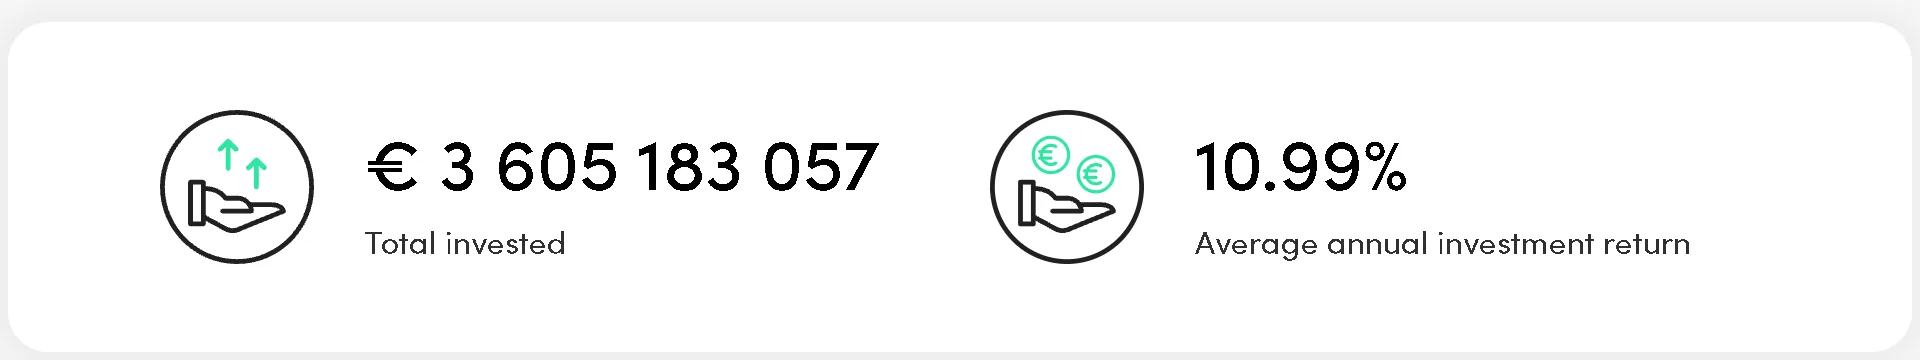
Prêts financés depuis 2017 | 3 605 M€ |
Encours (prêts en cours) | 161 M€ fin octobre 2026, 116 M€ fin 2025 |
Intérêts versés aux investisseurs | 60,06 M€ depuis 2017, dont plus de 10 M€ en 2026 |
Rendement annuel moyen historique | 10,99 % |
Utilisateurs vérifiés | 124 254 |
Prêts financés en octobre 2026 | 45,35 M€ |
Sociétés de prêt actives | 36 dans 16 pays |
Part du portefeuille détenue par les investisseurs fidèles (Silver, Gold, Platinum) | 91,7 % (juillet 2026) |
Volume échangé sur le marché secondaire | Environ 240 000 € par mois (mai à juillet 2026) |
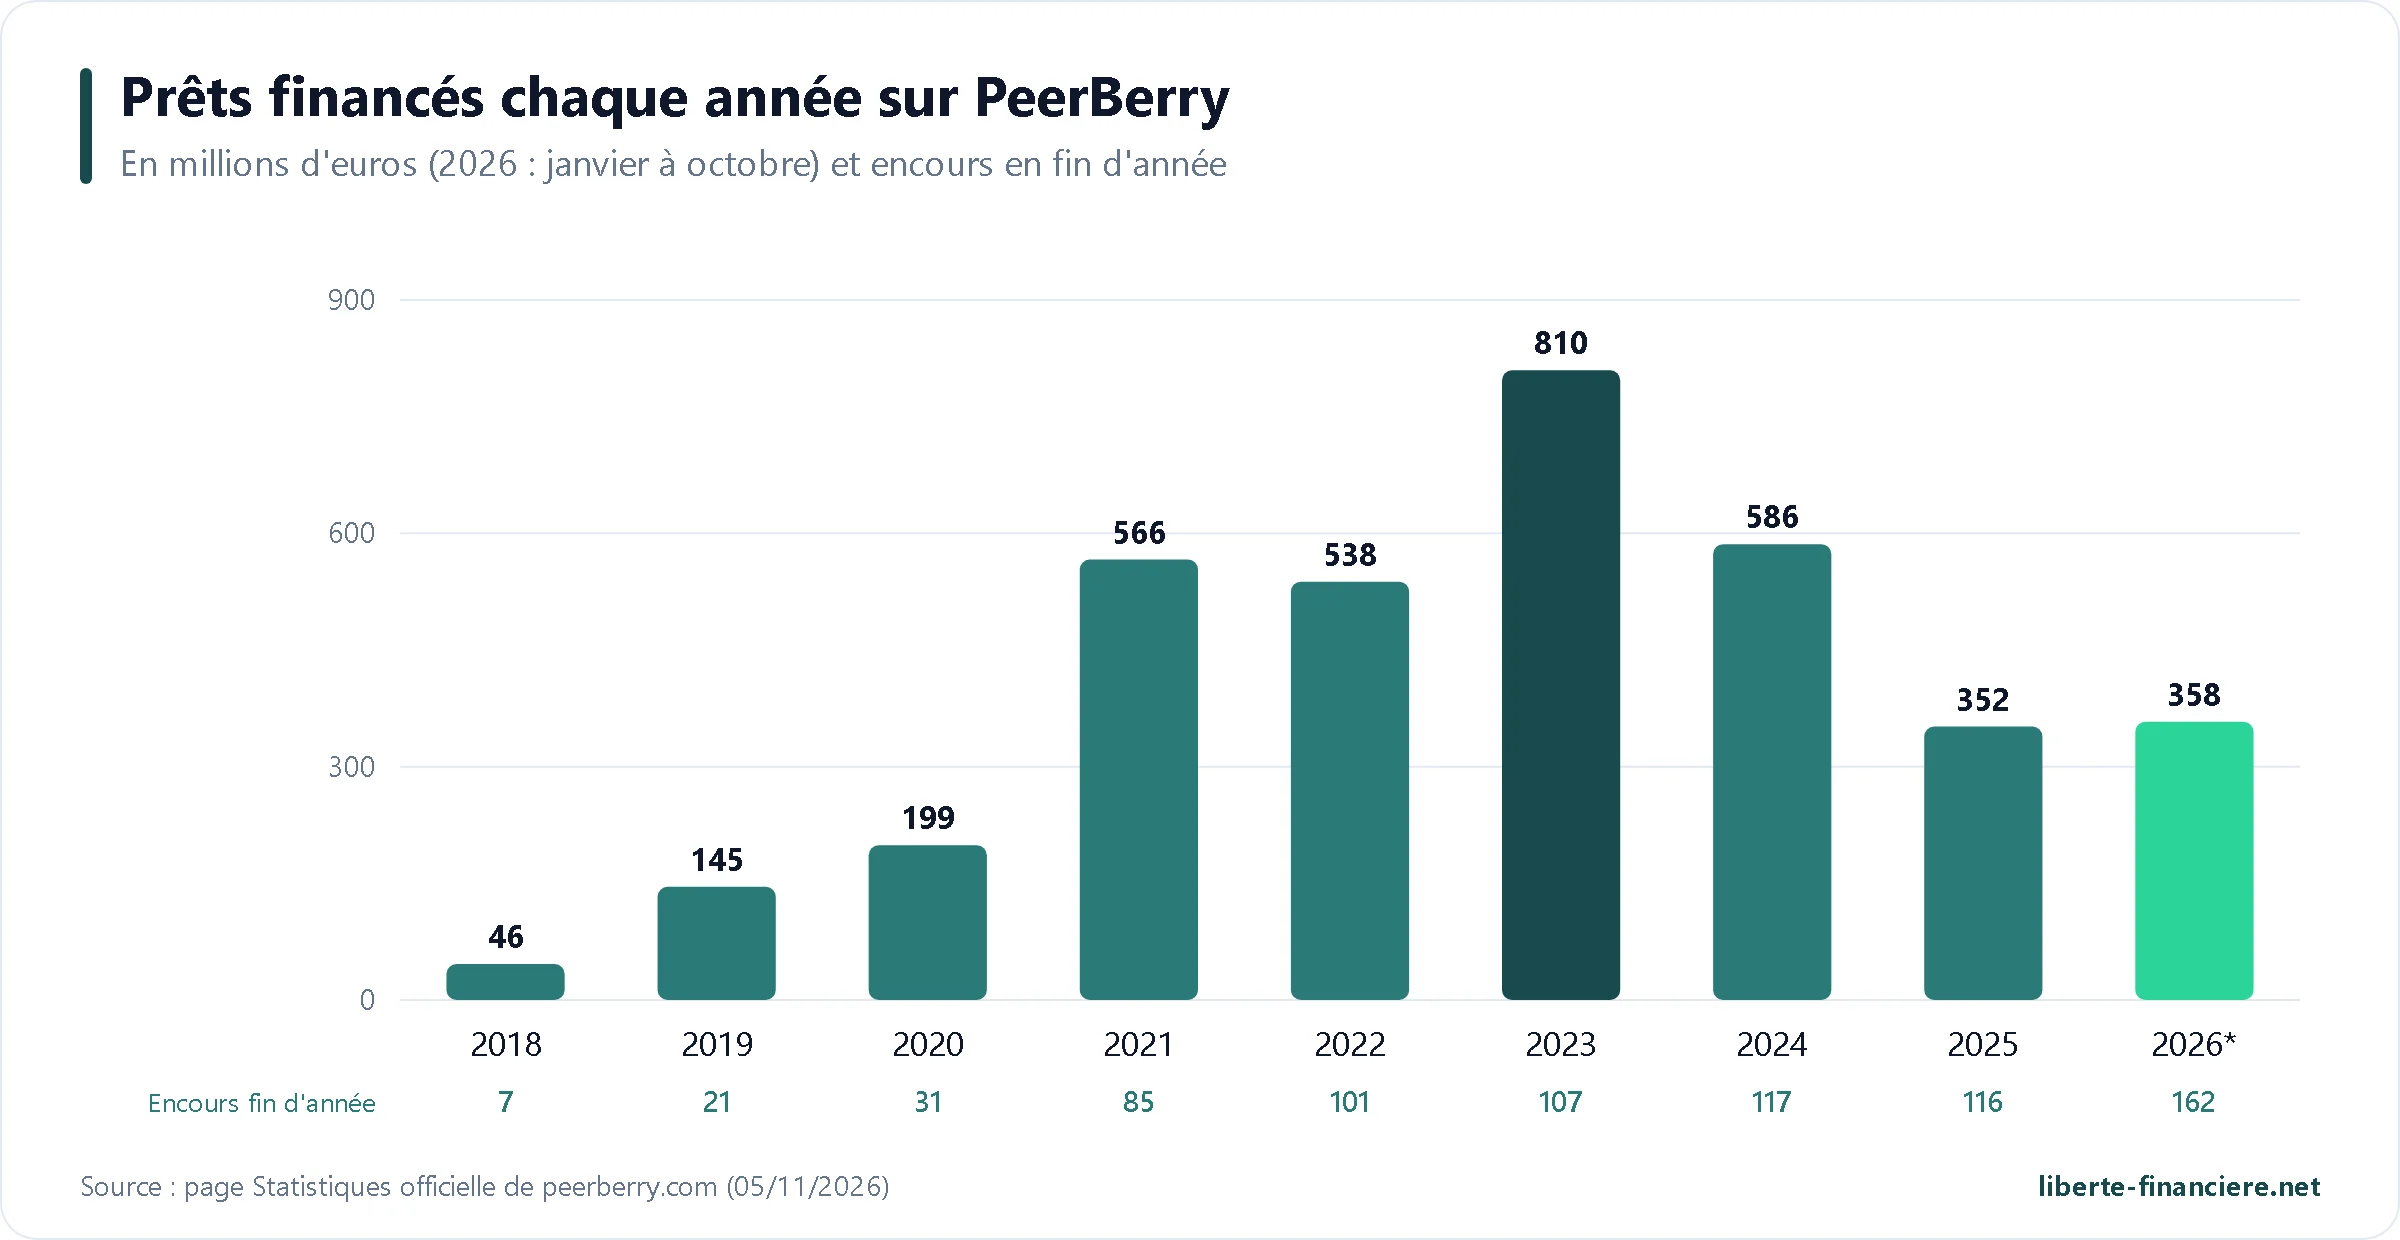
Deux enseignements. D'abord, l'activité a été divisée par plus de deux entre 2023 et 2025 : c'est la conséquence directe de la baisse des taux, qui a fait partir une partie des investisseurs. La reprise de 2026 est nette, avec déjà plus de prêts financés en dix mois que sur toute l'année 2025. Ensuite, la plateforme repose sur un noyau d'investisseurs importants : plus de 9 euros investis sur 10 appartiennent à des investisseurs ayant au moins 10 000 € de portefeuille, et les portefeuilles de plus de 100 000 € totalisent 50 M€.
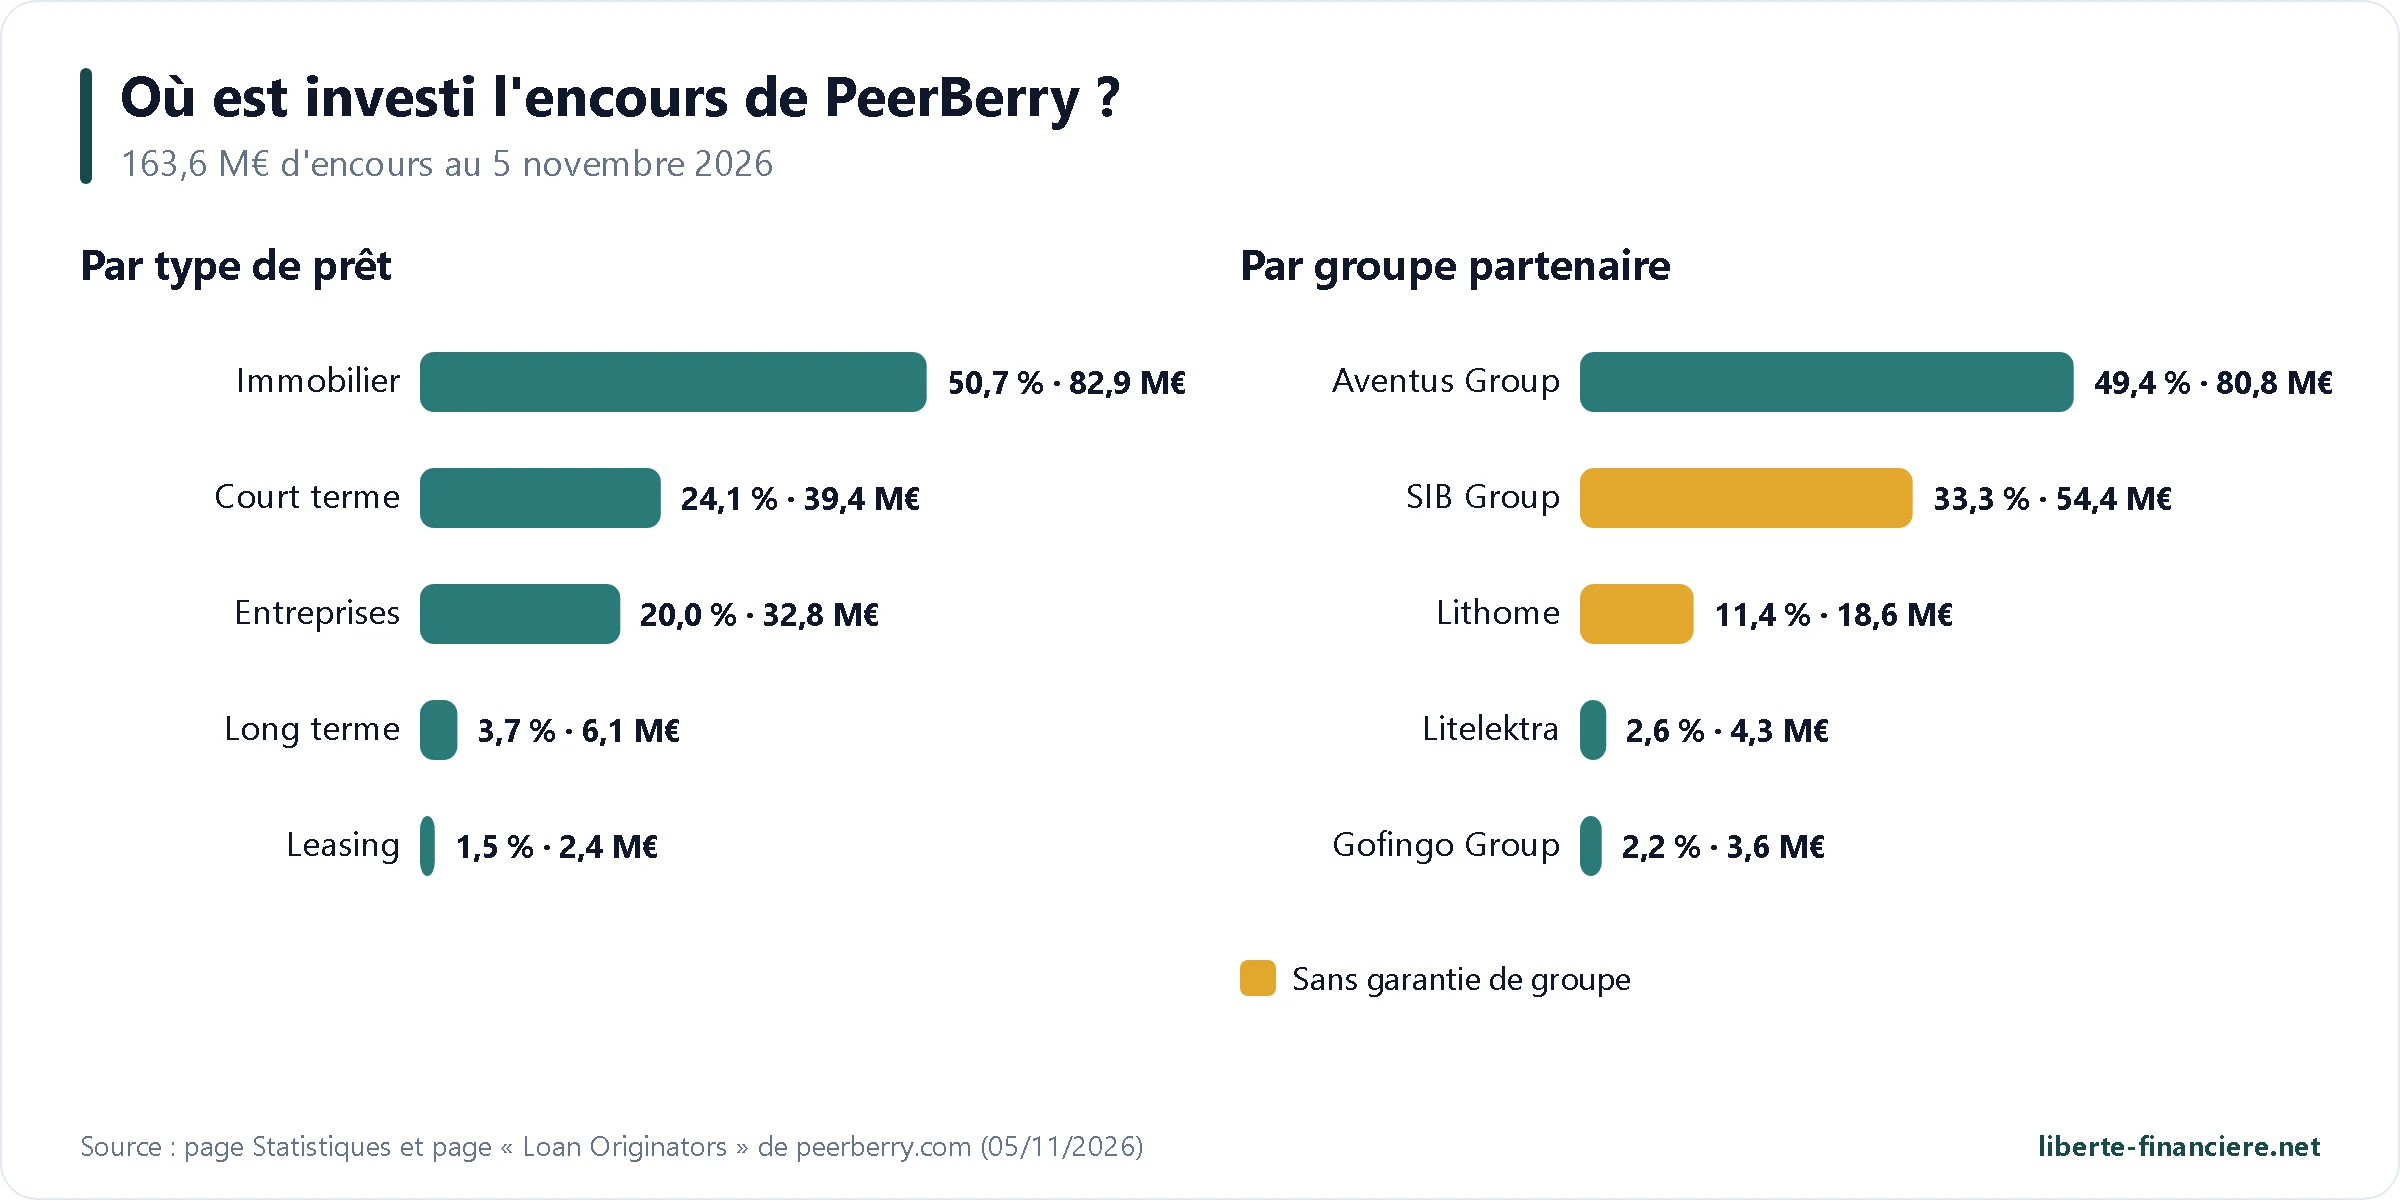
La répartition de l'encours est le chiffre que je surveille le plus : 51 % de l'encours est en Lituanie, à près de 90 % en immobilier, et un tiers dépend du seul SIB Group. La diversification géographique mise en avant par PeerBerry (Afrique du Sud, Mexique, Philippines, Australie…) est réelle pour les prêts courts, mais elle ne se retrouve dans ton portefeuille que si tu filtres correctement.
 Quel rendement espérer sur PeerBerry ?
Les taux vont aujourd'hui de 7,5 % à 10 % par an selon la société de prêt. Depuis la hausse du 3 juin 2026, les prêts courts en Espagne (SmartCredito, RealCredito), en Argentine (Lendi), au Pérou (Prestamo365), au Mexique et en Colombie (Credito365, TuParcero) paient 10 % ; la plupart des autres prêts courts 8,5 % à 9 %. Les intérêts sont versés à chaque échéance : avec des prêts courts, tu touches quelque chose presque tous les jours.
À ces taux s'ajoutent deux bonus cumulables dans le temps, appliqués uniquement aux nouveaux investissements du marché primaire :
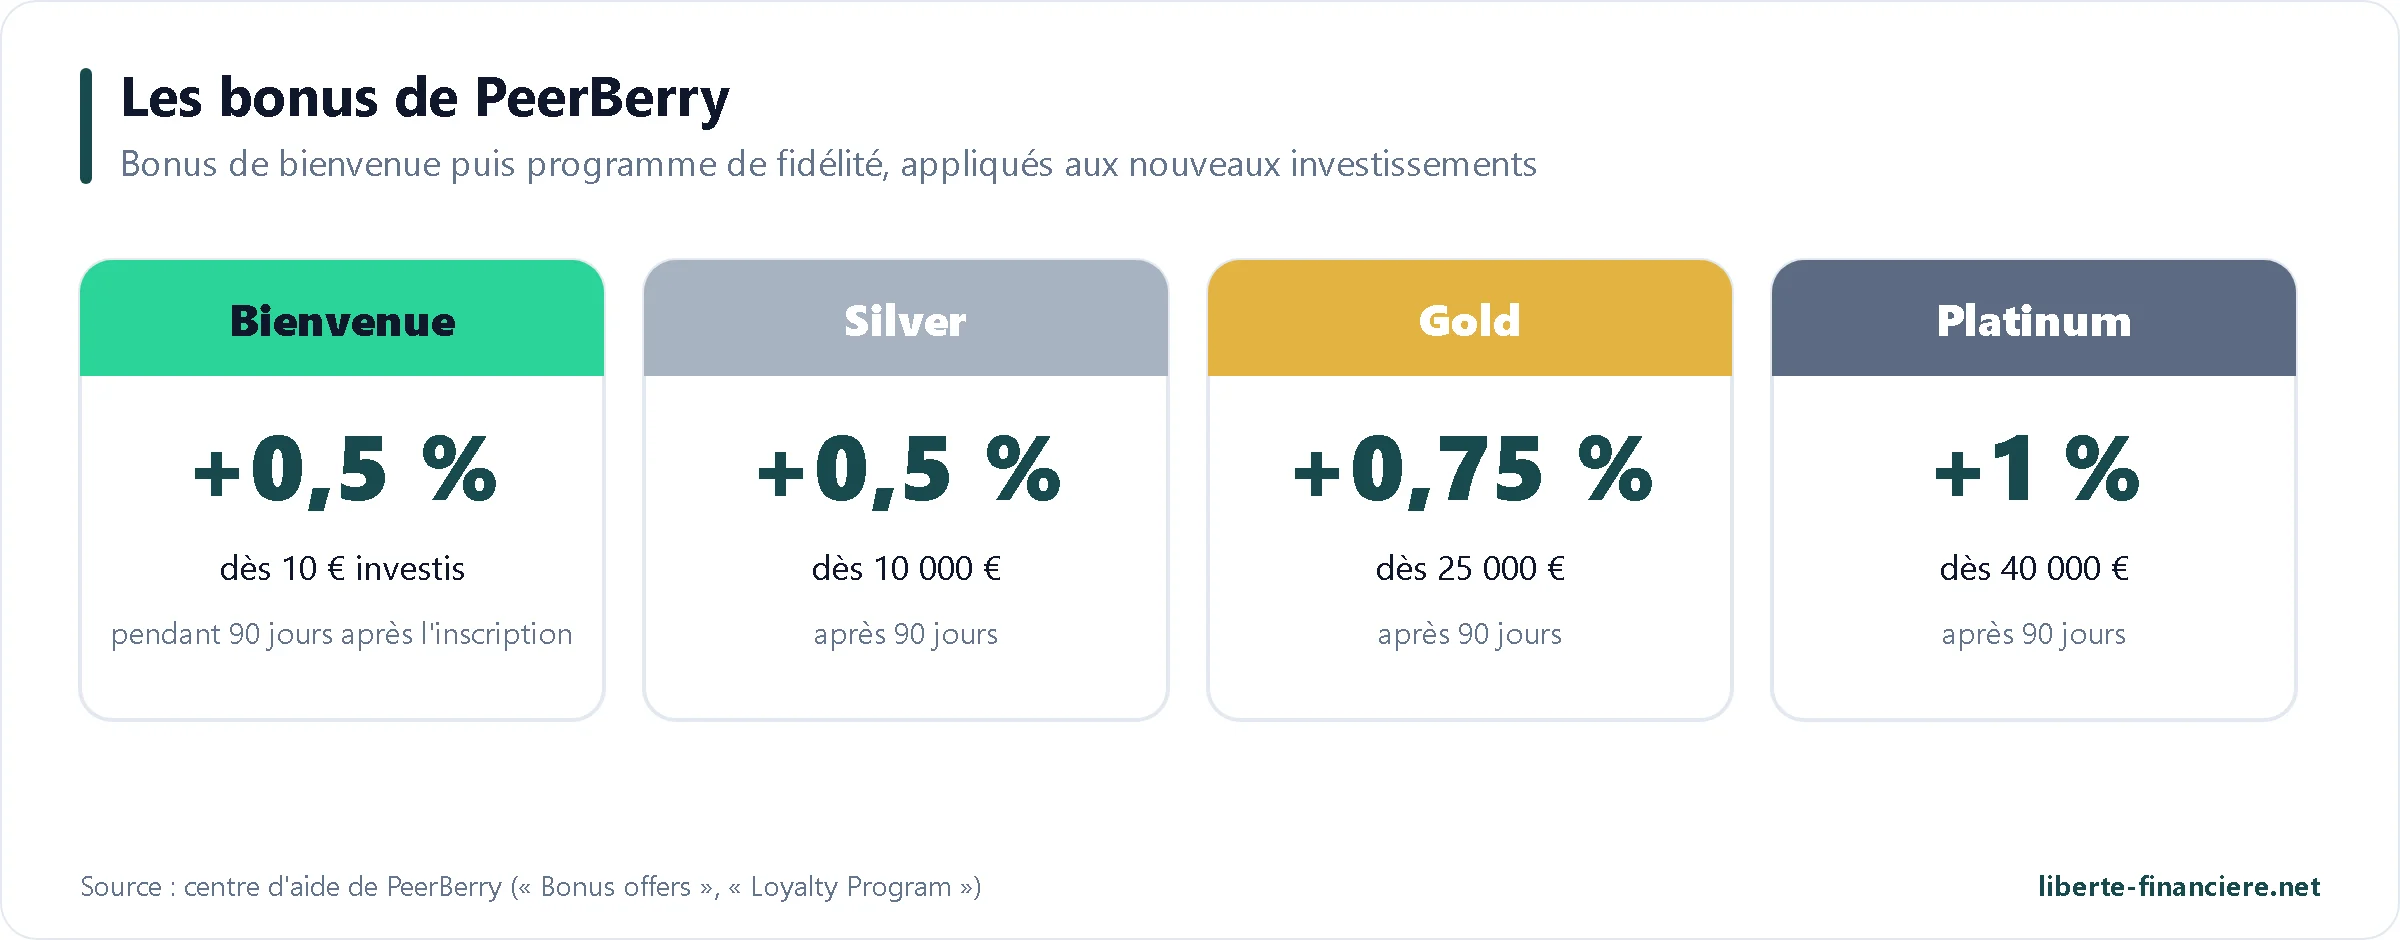
Bonus de bienvenue : +0,5 % sur tous les investissements faits dans les 90 jours suivant l'inscription, à condition de vérifier ton identité, puis de déposer et investir au moins 10 € dans les 30 jours.
Programme de fidélité : après 90 jours, +0,5 % dès 10 000 € de portefeuille (Silver), +0,75 % dès 25 000 € (Gold) et +1 % dès 40 000 € (Platinum). Le portefeuille compte l'argent investi et l'argent disponible ; il est réévalué le 1er de chaque mois.
Concrètement, un prêt court à 10 % rapporte 10,5 % pendant tes trois premiers mois, puis jusqu'à 11 % si tu atteins le niveau Platinum. Le niveau de fidélité a un second avantage, moins connu : il te donne la priorité dans la file de l'investissement automatique. Platinum passe avant Gold, qui passe avant Silver.
Garde en tête que le rendement réel est plus bas que le taux affiché, à cause du cash drag : l'argent remboursé attend parfois quelques jours avant d'être réinvesti. Sur mes deux comptes, mon rendement réel est de 9,68 % et de 8,47 % (détails plus bas).
Simulation : 10 000 € placés pendant 5 ans
Pour te donner un ordre de grandeur, voici ce que deviennent 10 000 € placés cinq ans, intérêts réinvestis, selon le taux moyen obtenu. La colonne « après impôt » retire chaque année la flat tax de 31,4 %. C'est une projection simple : elle ne tient compte ni du cash drag, ni d'un éventuel incident.
Taux moyen obtenu | Capital après 5 ans, avant impôt | Capital après 5 ans, après impôt | Gain net |
|---|---|---|---|
8 % (prêts à 8 %, un peu de cash drag) | 14 693 € | 13 062 € | +3 062 € |
9 % (prêts courts à 8,5 % ou 9 % + fidélité) | 15 386 € | 13 492 € | +3 492 € |
10 % (prêts à 9 % ou 10 % + niveau Platinum) | 16 105 € | 13 934 € | +3 934 € |
En clair, la différence entre une stratégie mal réglée et une stratégie optimisée représente près de 900 € nets sur cinq ans pour 10 000 € placés. C'est pour cela que je passe du temps sur mes réglages d'investissement automatique et que je vise le niveau de fidélité le plus élevé possible.
+0,5 % pendant 90 jours Ton bonus de bienvenue s'applique automatiquement avec mon lien, sans code. |
 S'inscrire sur PeerBerry en moins de 5 minutes

PeerBerry est ouverte aux particuliers majeurs et aux sociétés. Tu peux avoir un compte personnel et représenter le compte de ta société, comme moi, mais l'argent ne passe pas de l'un à l'autre : chaque compte est alimenté par son propre compte bancaire.
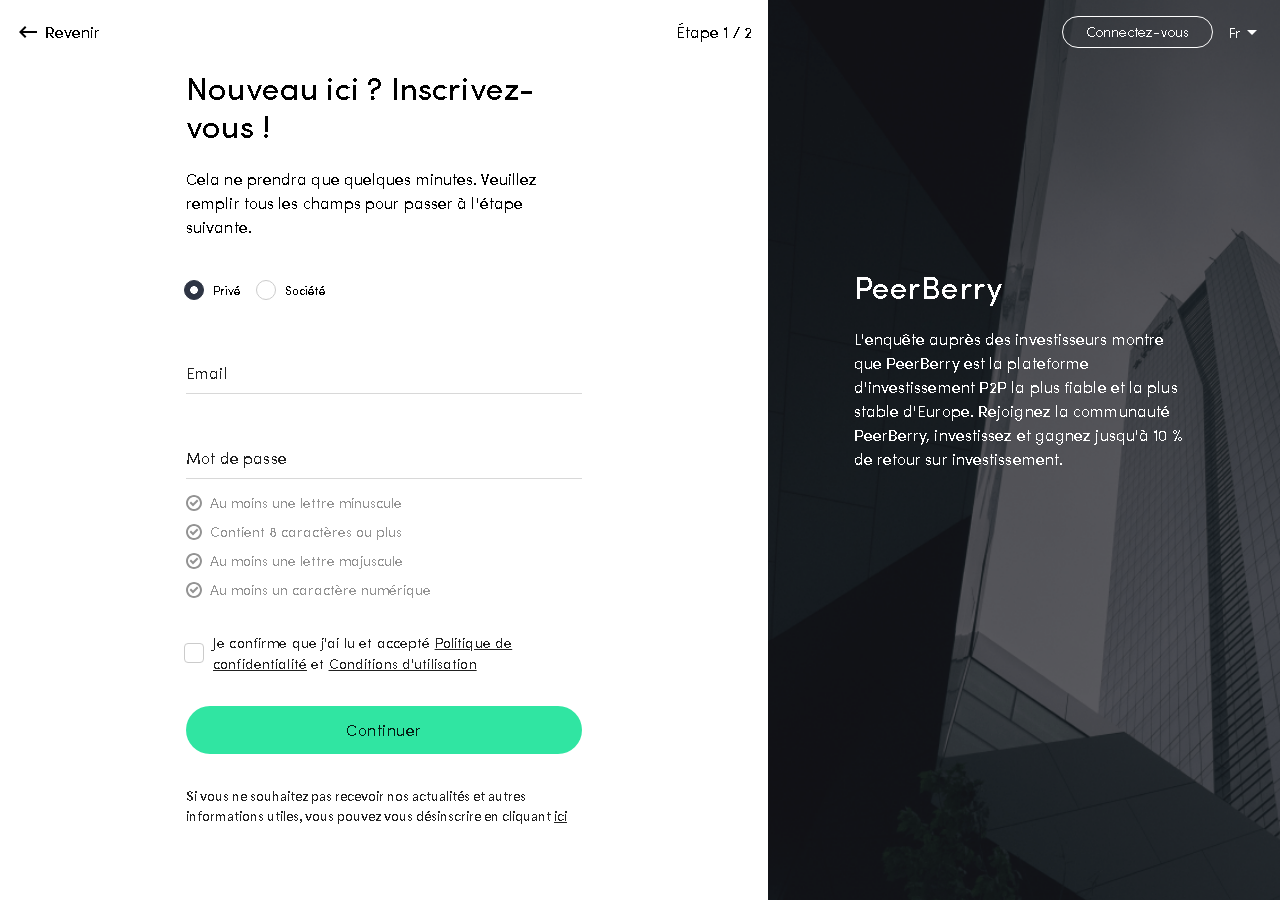
Ouvre le site avec mon lien pour bénéficier du bonus de bienvenue, puis clique sur « Register » et choisis ton type de compte (particulier ou société).
Confirme ton adresse e-mail, puis renseigne tes coordonnées et active la double authentification (application d'authentification). Tu peux aussi te connecter avec un compte Google ou Apple.
Vérifie ton identité : photo en direct de ta carte d'identité ou de ton passeport (le permis et le titre de séjour sont refusés) et selfie. La vérification est automatique et prend quelques minutes.
Dépose des fonds par virement SEPA en euros, en indiquant ton identifiant d'investisseur dans le libellé. Les cartes bancaires ne sont pas acceptées ; l'argent arrive en 2 jours ouvrés au plus.
Investis au moins 10 € dans les 30 jours pour activer le bonus de +0,5 %.
Pour une société, la procédure est la même, avec en plus un extrait du registre du commerce et un document qui montre qui représente la société et qui en sont les bénéficiaires effectifs, à envoyer par e-mail au support.
 Investir sur PeerBerry : manuel, Auto Invest et mes astuces
C'est le sujet qui fait le plus parler de PeerBerry : la plateforme est si demandée que les prêts partent en quelques secondes. Si tu ne règles pas bien tes investissements, ton argent dort. Voici comment je fais, après deux ans d'utilisation.
L'investissement manuel : le bon créneau, le matin
Les nouveaux prêts sont publiés surtout les jours ouvrés, entre 7 h 40 et 9 h (heure de Paris), par vagues successives, une société de prêt après l'autre. Pour investir à la main, enregistre un filtre dans l'onglet « Primary market » (jusqu'à 10 filtres), puis actualise la page à ce moment-là. Le groupe Telegram de PeerBerry, où des investisseurs signalent chaque nouvelle vague, aide à ne pas rester devant l'écran pour rien.
C'est ainsi que j'ai investi mes 10 000 premiers euros en août 2024, en trois ou quatre matinées : 500 à 700 € le premier jour, puis 2 000 à 3 000 € par matinée. Et c'est encore ce que j'ai fait en février 2026 pour mon compte société, en deux sessions de 30 à 40 minutes pour 10 000 €. Mon filtre : pas d'immobilier, garantie de groupe obligatoire, taux d'au moins 8,5 %, durée inférieure à un an.
L'Auto Invest : une file d'attente à comprendre
L'investissement automatique fonctionne comme une file d'attente (« premier arrivé, premier servi ») : la date de création ou de dernière modification d'une stratégie détermine sa place, et la file est traitée plusieurs fois par jour. Tu peux partir d'un plan tout prêt (court terme, long terme ou immobilier) ou créer ta stratégie : sociétés de prêt, pays, types de prêt, taux, durée restante, montant maximum par prêt (50 € au minimum), taille du portefeuille et montant à laisser non investi.
En pratique, une stratégie toute neuve peut mettre plusieurs semaines à investir vraiment. Lors de mes débuts en 2024, seuls 117 € avaient été placés par le robot sur 10 000 € en un mois. Avec mon compte société, les stratégies se sont mises à tourner au bout de quelques semaines, et depuis que j'ai atteint le niveau Platinum, mon argent est réinvesti presque sans attente.
Mes 5 astuces contre le cash drag
Crée plusieurs stratégies identiques (j'en ai cinq) avec des critères larges : chacune prend sa place dans la file, ce qui multiplie tes chances d'être servi à chaque passage. C'est le support de PeerBerry qui m'a indiqué cette méthode.
Ne modifie pas tes stratégies sans arrêt : chaque modification te renvoie en fin de file. Si tu dois changer un critère, modifie une seule stratégie et laisse les autres vieillir.
Monte le montant maximum par prêt : à réglages égaux, une stratégie avec un montant par prêt plus élevé passe en priorité.
Vise un niveau de fidélité : au-delà du bonus, Silver, Gold puis Platinum passent devant les autres dans la file.
Après un gros virement, investis à la main entre 7 h 40 et 9 h pendant quelques jours, le temps que le robot prenne le relais.
Mes réglages actuels : toutes les sociétés de prêt avec garantie de groupe, sans immobilier, durée restante jusqu'à 185 jours et taux d'au moins 8,5 %. Cela représente environ 90 % des sociétés de la plateforme. La liste est à revoir de temps en temps, car les nouvelles sociétés ne sont pas ajoutées automatiquement aux stratégies existantes.
Teste PeerBerry avec un petit montant Dès 10 € par prêt, sans frais, avec +0,5 % pendant 90 jours. |
 Marché secondaire et liquidité
Pendant huit ans, PeerBerry n'avait pas de marché secondaire : pour récupérer ton argent, il fallait attendre la fin de tes prêts. Comme ils sont souvent courts, ce n'était pas si gênant. Depuis le 15 janvier 2026, tu peux revendre tes créances à d'autres investisseurs, depuis le site uniquement pour l'instant (pas encore dans l'application).
Aucun frais, ni pour le vendeur ni pour l'acheteur.
Vente au prix restant ou avec une décote jusqu'à 50 % ; il n'est pas possible de vendre plus cher.
Vente de l'investissement entier uniquement, offre valable 14 jours, annulable à tout moment.
Délai de 180 jours : depuis les conditions générales du 12 février 2026, un investissement ne peut être revendu que 180 jours après son achat, et un prêt acheté sur le marché secondaire aussi.
Les créances achetées gardent leurs garanties, mais pas les bonus de bienvenue et de fidélité.
Le jour du lancement, j'ai vendu mes trois derniers prêts (50 €, 89 € et 9 €) en quelques secondes, sans décote, pour clôturer mon compte personnel. Depuis, la règle des 180 jours a changé la donne : pour les prêts courts, le marché secondaire ne sert presque à rien, puisqu'ils sont remboursés avant. Il est surtout utile pour sortir des prêts longs et des prêts immobiliers. Avec environ 240 000 € échangés par mois pour 161 M€ d'encours, il reste étroit.
Côté retraits, c'est simple : tu peux retirer ton argent disponible à tout moment, sans frais, à partir de 1 € et jusqu'à 15 000 € par demande (plusieurs demandes possibles). Le retrait est traité le jour même ou le jour ouvré suivant, puis l'argent arrive en 2 jours ouvrés au plus, uniquement sur un compte bancaire qui a déjà servi à un dépôt. Chaque retrait se confirme par un code reçu par e-mail.
 Les frais de PeerBerry
Il n'y a aucun frais pour l'investisseur : ni à l'inscription, ni au dépôt, ni au retrait, ni pour la gestion, ni sur le marché secondaire. PeerBerry se rémunère auprès des sociétés de prêt partenaires, pas auprès des investisseurs : c'est l'origine de ses 2,2 M€ de chiffre d'affaires. Le seul coût caché, c'est l'argent qui ne travaille pas pendant le cash drag, et éventuellement les frais de ta banque si elle facture les virements SEPA.
 Covid, guerre en Ukraine : comment PeerBerry a traversé les crises
2020, la pandémie : l'encours recule d'un tiers au printemps, de 25 à 17 M€. Les sociétés de prêt ont continué à honorer la garantie de rachat ; aucun investisseur n'a perdu d'argent.
2022, la guerre en Ukraine : les prêts ukrainiens et russes ont été placés dans une catégorie à part, avec des retards de plus de 180 jours. En août 2024, 89 % de ces prêts restants étaient encore en retard ; les sociétés d'Aventus Group les ont remboursés par tranches jusqu'au solde. Bilan : 51,4 M€ remboursés, capital et intérêts. Les investisseurs ont attendu, parfois longtemps, mais n'ont rien perdu.
2024-2025, les taux en baisse : PeerBerry a réduit ses rendements en suivant les banques centrales, au point de devenir l'une des plateformes les moins rémunératrices du marché. Le volume a chuté de 40 % en 2025.
2026, des règles qui bougent : nouvelle version des conditions générales en janvier puis en février 2026, avec notamment le délai de 180 jours sur le marché secondaire, quelques semaines seulement après son lancement.
Ce qui distingue PeerBerry, c'est qu'à chaque crise, ce sont les groupes partenaires qui ont absorbé le choc, pas les investisseurs. C'est aussi ce qui rend la garantie de groupe si importante : sans elle, l'histoire de 2022 aurait été tout autre.
 Les risques à connaître

Avant tout, un rappel : je ne suis pas conseiller en investissement financier. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Neuf ans sans perte ne garantissent pas les neuf prochaines années.
Perte en capital : si une société de prêt et son groupe ne pouvaient plus payer, ou en cas de force majeure (que les conditions générales prévoient explicitement), tu pourrais perdre tout ou partie de ton capital. Aucun système d'indemnisation ne te couvre.
Illiquidité : ton argent est bloqué jusqu'au remboursement de chaque prêt, de quelques jours à quatre ans. Le marché secondaire n'est accessible qu'après 180 jours de détention et reste peu actif.
Risque géopolitique et concentration : 2022 l'a montré, une guerre peut geler des prêts du jour au lendemain. Les prêts courts sont accordés dans des pays émergents (Afrique du Sud, Kenya, Kazakhstan, Philippines, Amérique latine), exposés aux crises politiques et monétaires. Et la moitié de l'encours est concentrée en Lituanie, sur quelques promoteurs.
À ces trois risques de base s'ajoutent ceux propres à PeerBerry :
La dépendance à Aventus Group : environ la moitié de l'encours et presque toute l'offre de prêts courts viennent de ce groupe. Ses chiffres sont publiés par le groupe lui-même, sans comptes consolidés audités disponibles.
Les prêts sans garantie de groupe : SIB Group, Lithome et NovaLend, soit environ 81 M€, ne reposent que sur la garantie de rachat de la société elle-même. Si tu investis dans ces prêts, tu prends un risque de promoteur immobilier.
L'absence de régulation : aucun superviseur ne contrôle la plateforme, et ses comptes ne sont pas audités.
Une plateforme sans grande équipe : un salarié à temps partiel et des prestataires, un bénéfice 2025 quasi nul, des dépenses non expliquées à ce jour.
Des risques de change indirects : tu investis en euros, mais les sociétés de prêt encaissent en rand, en tenge ou en peso. Une forte dévaluation pèse sur leur capacité à racheter les prêts.
Ma règle : ne pas placer sur PeerBerry, ni sur aucune plateforme P2P, de l'argent dont tu pourrais avoir besoin rapidement, et répartir ton capital entre plusieurs plateformes et plusieurs groupes de crédit.
 Fiscalité de PeerBerry en France
PeerBerry ne prélève aucun impôt à la source : la plateforme ne retient rien sur tes intérêts, et tu n'as rien à récupérer côté croate. En France, les intérêts sont soumis à la flat tax de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux), ou au barème progressif si tu y as intérêt.
Déclare les intérêts sur les formulaires 2047 et 2042, et ton compte à l'étranger sur le formulaire 3916 (un compte PeerBerry par ligne).
Télécharge le relevé fiscal dans la rubrique « Statement » de ton compte : tu choisis les dates (l'année civile), puis tu génères et télécharges le document qui donne les montants à reporter.
Déclaration mensuelle (2778-SD) : comme rien n'est prélevé à la source, tu peux être tenu de déclarer les intérêts chaque mois et de payer l'acompte au fil de l'eau, selon ton revenu fiscal de référence. La pratique varie selon les centres des impôts : pose la question par écrit à ton service des impôts. Pour ma part, je fais cette déclaration mensuelle.
Via une société : les intérêts entrent dans le résultat imposable de la société (impôt sur les sociétés). C'est le cas de mon compte PeerberryPro, comptabilisé comme un placement de la trésorerie de ma société.
L'avantage de cette fiscalité « différée », c'est que tes intérêts sont réinvestis en entier toute l'année, ce qui améliore un peu ton rendement composé. Toutes les étapes sont détaillées dans mon guide comment déclarer ses revenus P2P aux impôts et dans mon article sur le prélèvement à la source en P2P.
 PeerBerry face aux autres plateformes de prêts
Pour comparer ce qui est comparable, je mets d'abord PeerBerry face aux plateformes du même modèle : des places de marché sans agrément, où tu achètes des créances sur des prêts à la consommation garantis par un rachat. Les rendements sont mes XIRR réels hors bonus, calculés sur mes propres transactions au 4 novembre 2026.
|
|
|
| |
|---|---|---|---|---|
Siège |
|
|
|
|
Agrément | Aucun | Aucun | Aucun | Aucun |
Nature du contrat | Cession de créances | Cession de créances | Cession de créances | Cession de créances |
Prêteurs | 36 sociétés, 5 groupes | Groupe Robocash | Plusieurs sociétés de prêt | Groupe Wandoo Finance |
Retenue à la source | 0 % | 0 % | 0 % | 0 % |
Investissement automatique | Oui | Oui | Oui | Oui |
Mon XIRR hors bonus | ||||
|
 Robocash
 IUVO
 Swaper
 Croatie
 Estonie
PeerBerry rapporte un peu moins que Swaper, à peu près autant que Robocash et IUVO. Ce qui fait la différence, c'est la diversification (36 sociétés et cinq groupes, contre un seul groupe chez Robocash ou Swaper), et l'historique : aucune autre plateforme du tableau n'a remboursé l'équivalent de 51,4 M€ de prêts touchés par une guerre. J'ai détaillé IUVO dans mon avis IUVO.
Si l'absence d'agrément te gêne, voici les plateformes régulées que j'utilise pour le même type de prêts, avec plus de protection juridique mais souvent une retenue à la source :
|
|
|
| |
|---|---|---|---|---|
Siège |
|
|
|
|
Agrément | MiFID II (Banque de Lettonie) | MiFID II (Banque de Lettonie) | ECSP (Bulgarie) | ECSP (Irlande) |
Nature du contrat | Instrument financier | Instrument financier | Prêt participatif | Prêt participatif |
Indemnisation des investisseurs | Jusqu'à 20 000 € | Jusqu'à 20 000 € | Non | Non |
Retenue à la source | 5 % | 5 % | 10 % | 0 % |
Mon XIRR hors bonus | ||||
|
 Mintos
 Nectaro
 Afranga
 Lendermarket
 Lettonie
 Bulgarie
 Irlande
Ces plateformes régulées m'ont rapporté plus que PeerBerry, avec un cadre plus protecteur, mais avec moins d'historique de crise et, pour Afranga et Lendermarket, une dépendance à un seul groupe de crédit. Je les combine : PeerBerry est ma poche « prudente », les autres ma poche « rendement ». Toutes les offres sont sur ma page bonus et parrainage.
 Mon expérience chiffrée : 63 000 € investis
J'ai deux comptes sur PeerBerry : mon compte personnel, ouvert le 1er août 2024, et le compte de ma société, ouvert en février 2026. Voici leur évolution, reconstituée à partir de mes relevés de transactions :
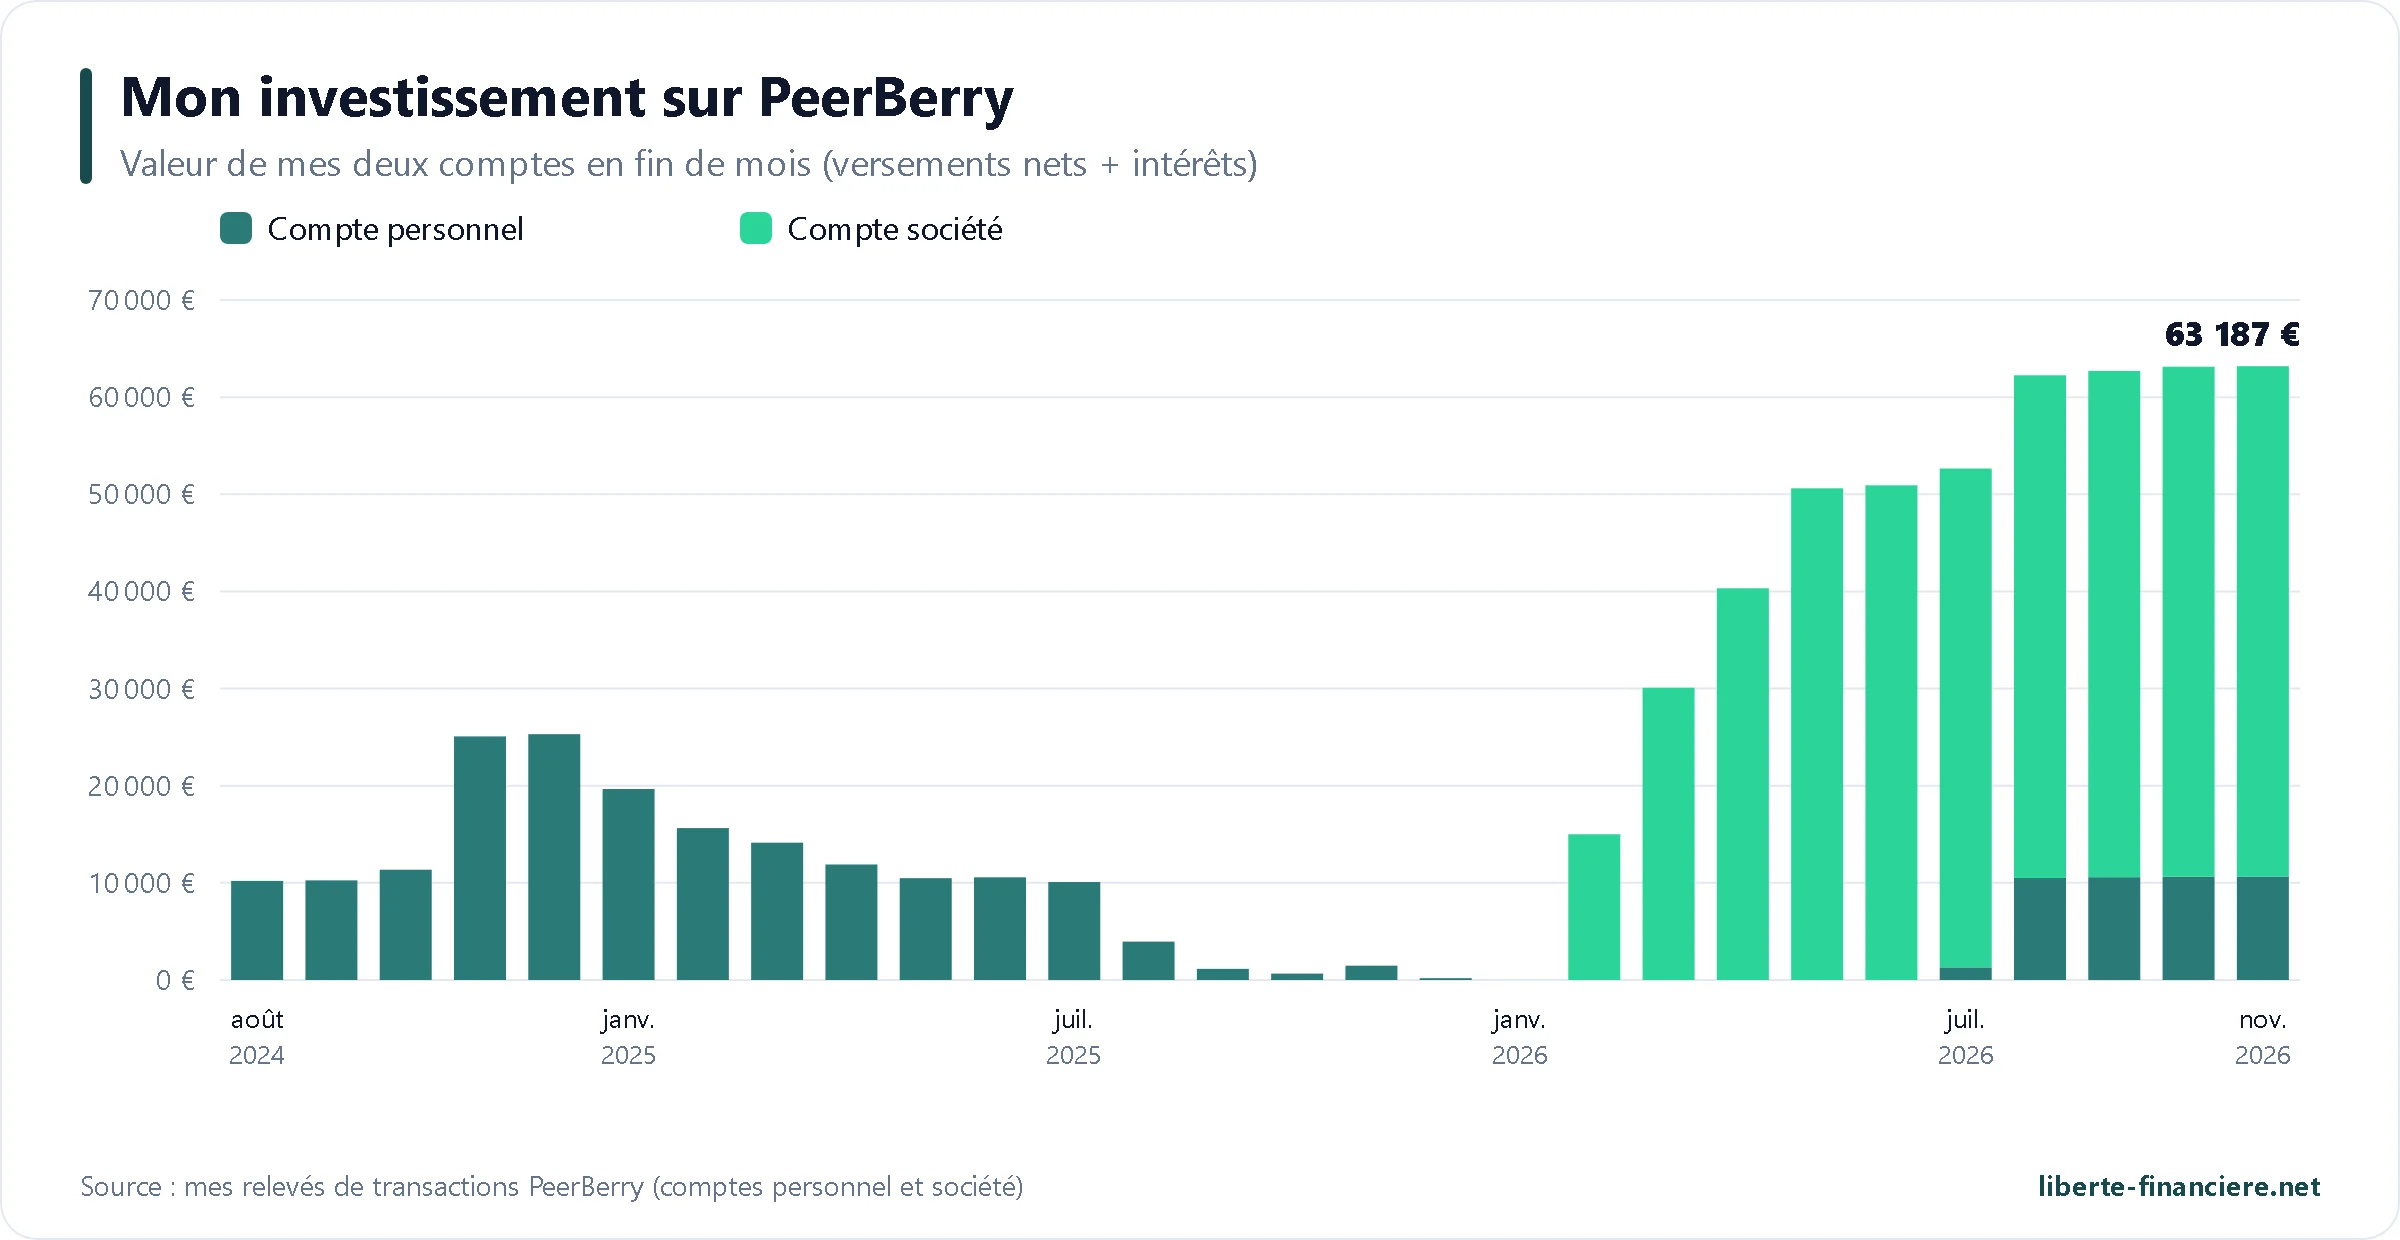
Compte personnel : 2 000 €, puis 25 000 €, puis le retour
J'ai commencé avec 2 000 € le 1er août 2024, investis à la main sur des prêts courts à 9,5 % à 10,5 %, surtout au Kenya, en Afrique du Sud, au Mexique et au Kazakhstan. Trois semaines plus tard, j'étais à 10 203 € pour atteindre le niveau Silver. J'ai continué à verser en novembre 2024 : 27 810 € au total, pour un compte qui a dépassé 25 000 €.
En 2025, les taux ont baissé : je recherchais alors plus de 10 % sur mon compte personnel, et j'ai retiré mon argent au fil des remboursements, de janvier 2025 à janvier 2026. Le 15 janvier 2026, j'ai vendu mes trois derniers prêts sur le nouveau marché secondaire et retiré les 162,83 € restants. Puis, quelques semaines après la hausse des taux de juin, j'y suis revenu : 10 497,59 € versés entre le 22 juillet et le 14 août 2026.
Compte société : 50 000 € pour une gestion plus patrimoniale
En société, je cherche une gestion plus calme, autour de 7 à 9 % brut, avec des prêts courts pour garder de la souplesse. PeerBerry s'y prête bien. J'ai versé 50 000 € entre le 10 février et le 25 mai 2026, en six virements. Les premières semaines, j'ai dû investir à la main, le temps que mes stratégies automatiques avancent dans la file. Depuis l'été, avec le niveau Platinum (+1 %), le robot investit presque tout dès que l'argent revient.
Au 5 novembre 2026 | Compte personnel | Compte société | Total |
|---|---|---|---|
Ouverture | 1er août 2024 | 10 février 2026 | |
Valeur du compte | 10 651 € | 52 536 € | 63 187 € |
Intérêts reçus depuis l'ouverture | 1 651 € | 2 536 € | 4 187 € |
Intérêts d'octobre 2026 | 55 € | 382 € | 437 € |
Prêts achetés | 1 116 | 1 274 | 2 390 |
Perte | 0 € | 0 € | 0 € |
Mon XIRR (hors bonus) |
Ces 437 € d'intérêts en octobre, ce sont environ 15 € par jour, avant impôt. Le compte société rapporte un peu moins que le compte personnel : il a démarré avec des prêts à 8 % à 9 %, avant la hausse de juin, et j'ai accepté quelques semaines de cash drag au début. Mon XIRR personnel profite, lui, des taux plus élevés de 2024 et du bonus de bienvenue.
Un détail m'a frappé en préparant cet article : sur mes deux comptes, 79 % à 87 % du capital remboursé l'a été par la garantie de rachat, c'est-à-dire par la société de prêt, et non directement par l'emprunteur à l'échéance. Rien d'anormal sur des crédits courts, où les petits retards sont fréquents, et j'ai toujours été payé avec les intérêts. Mais cela montre à quel point mon rendement dépend de la solidité des sociétés de prêt et de leurs groupes, bien plus que des emprunteurs eux-mêmes.
J'ai raconté mon retour sur PeerBerry, en même temps que mes débuts en société, dans cette vidéo :
Avantages et inconvénients de PeerBerry
 Les avantages
Neuf ans sans perte pour les investisseurs, avec 51,4 M€ de prêts touchés par la guerre remboursés.
Deux garanties : rachat au plus tard à 60 jours sur tous les prêts, garantie de groupe sur la plupart.
Un partenaire très rentable : Aventus Group, 95,7 M€ de bénéfice en 2025.
Des retards très courts : aucun investissement en retard de plus de 15 jours début novembre 2026.
Une vraie diversification : 36 sociétés de prêt dans 16 pays et cinq types de prêts.
Aucun frais, aucune retenue à la source, et des intérêts versés presque chaque jour avec les prêts courts.
Des bonus qui s'additionnent : +0,5 % à l'inscription, puis jusqu'à +1 % de fidélité.
 Les inconvénients
Aucun agrément et des comptes de plateforme non audités, avec un bénéfice 2025 quasi nul encore inexpliqué.
Des taux plus bas que les plateformes concurrentes, de 7,5 % à 10 %.
Du cash drag au démarrage : l'investissement automatique demande de bons réglages et un peu de patience.
La moitié de l'encours en immobilier lituanien sans garantie de groupe, à exclure dans tes filtres.
Un marché secondaire limité par le délai de 180 jours et des volumes faibles.
 PeerBerry, pour qui ?
Ton profil | PeerBerry est fait pour toi ? |
|---|---|
Tu cherches une plateforme P2P prudente, avec un long historique sans perte | Oui |
Tu veux des intérêts réguliers, presque quotidiens, avec des prêts courts | Oui |
Tu investis via une société et veux placer de la trésorerie sur quelques mois | Oui |
Tu peux viser 10 000 € ou plus pour profiter du programme de fidélité | Oui |
Tu veux diversifier entre plusieurs pays et plusieurs groupes de crédit | Oui |
Tu vises 12 % ou plus | Plutôt non |
Tu veux une plateforme régulée avec indemnisation des investisseurs | Non |
Tu dois pouvoir récupérer tout ton argent en quelques jours | Plutôt non |
Tu ne veux pas passer de temps à régler l'investissement automatique | Plutôt non |
 Code bonus et parrainage PeerBerry
Aucun code à saisir : inscris-toi avec mon lien, vérifie ton identité, puis dépose et investis au moins 10 € dans les 30 jours. Tu touches alors +0,5 % d'intérêts sur tous tes investissements des 90 premiers jours ; tu peux le vérifier dans « My investments », en comparant le taux de chaque prêt à son taux initial. Ensuite, le programme de fidélité prend le relais, jusqu'à +1 %. PeerBerry n'a pas de programme de parrainage entre particuliers. Quand la plateforme lance une offre temporaire, elle s'affiche juste ici :
Le détail des conditions est sur ma page code bonus PeerBerry, et toutes les offres P2P sur ma page bonus et parrainage.
+0,5 % sur PeerBerry Bonus de bienvenue automatique pendant 90 jours, dès 10 € investis. |
 FAQ : questions fréquentes sur PeerBerry
PeerBerry est-elle fiable ?
PeerBerry existe depuis 2017, n'a jamais fait perdre d'argent à ses investisseurs et a remboursé 51,4 M€ de prêts touchés par la guerre en Ukraine. Ses points faibles sont l'absence d'agrément, des comptes non audités et la dépendance à Aventus Group.
PeerBerry est-elle régulée ?
Non. Peerberry d.o.o. est une société croate qui gère une place de marché de créances, sans agrément ECSP ni MiFID II. Ton argent non investi est séparé de ses fonds propres, mais aucun système d'indemnisation ne te couvre.
Quel est le lien entre PeerBerry et Aventus Group ?
Aventus Group a créé PeerBerry en 2017, puis en a cédé le contrôle en 2018. Le groupe reste son principal partenaire : il fournit environ la moitié de l'encours et la quasi-totalité des prêts courts, avec sa garantie de groupe.
Quel rendement sur PeerBerry ?
Les taux vont de 7,5 % à 10 % par an, plus 0,5 % pendant 90 jours et jusqu'à 1 % avec le programme de fidélité. Le rendement annuel moyen historique est de 10,99 %. Mon XIRR réel est de 9,68 % sur mon compte personnel et de 8,47 % sur mon compte société.
Peut-on perdre de l'argent sur PeerBerry ?
Oui, comme sur tout placement. Personne n'a perdu d'argent sur PeerBerry depuis 2017, mais si une société de prêt et son groupe ne pouvaient plus honorer leurs garanties, ou en cas de force majeure, une perte serait possible. Aucun fonds d'indemnisation ne couvre les investisseurs.
Combien rapportent 10 000 € sur PeerBerry ?
Aux taux actuels, entre 800 et 1 000 € d'intérêts par an avant impôt, soit 550 à 690 € après la flat tax de 31,4 %. Sur mon compte société, 52 500 € m'ont rapporté 382 € d'intérêts en octobre 2026.
Quel est le montant minimum ?
10 € par prêt. Il n'y a pas de maximum. Le dépôt minimum est de 1 centime, le retrait minimum de 1 €.
Que se passe-t-il si un emprunteur ne rembourse pas ?
La société de prêt rachète ta créance au plus tard après 60 jours de retard, avec les intérêts. Si elle en est incapable, la garantie de groupe prévoit que les autres sociétés du groupe paient à sa place, sauf pour les prêts qui n'en bénéficient pas (SIB Group, Lithome, NovaLend).
Que se passe-t-il si PeerBerry fait faillite ?
Selon les conditions générales, plus aucun investissement n'est possible, l'argent de ton compte t'est reversé, et tes créances continuent d'exister : leur gestion est confiée à un tiers. Tes droits contre les emprunteurs et les sociétés de prêt ne changent pas.
Peut-on retirer son argent à tout moment ?
Oui pour l'argent disponible : sans frais, jusqu'à 15 000 € par demande, versé en 2 jours ouvrés au plus. L'argent investi, lui, revient au fil des remboursements ; tu peux aussi revendre tes prêts sur le marché secondaire après 180 jours.
Pourquoi l'Auto Invest de PeerBerry n'investit pas mon argent ?
Parce qu'il fonctionne comme une file d'attente : les stratégies anciennes et les investisseurs fidèles passent en premier. Crée plusieurs stratégies identiques aux critères larges, ne les modifie pas sans arrêt et investis à la main entre 7 h 40 et 9 h les premiers jours.
Comment déclarer PeerBerry aux impôts ?
Déclare les intérêts (formulaires 2047 et 2042) et ton compte à l'étranger (formulaire 3916). Aucun impôt n'est prélevé à la source ; selon ton revenu fiscal de référence, une déclaration mensuelle 2778-SD peut être demandée. Mon guide pas à pas est ici.
Peut-on investir sur PeerBerry via une société ?
Oui. L'inscription est la même, avec des documents sur la société à envoyer au support. Tu peux avoir un compte personnel et le compte de ta société, mais l'argent ne passe pas de l'un à l'autre.
PeerBerry a-t-elle une application ?
Oui, sur iOS et Android. Elle permet de suivre tes investissements et tes relevés ; le marché secondaire n'y est pas encore disponible.
Quel code bonus utiliser sur PeerBerry ?
Aucun code : passe par mon lien pour recevoir +0,5 % pendant 90 jours. L'offre du moment, s'il y en a une, est indiquée en haut de cet article et sur ma page code bonus PeerBerry.
 Ce qu'en disent les utilisateurs
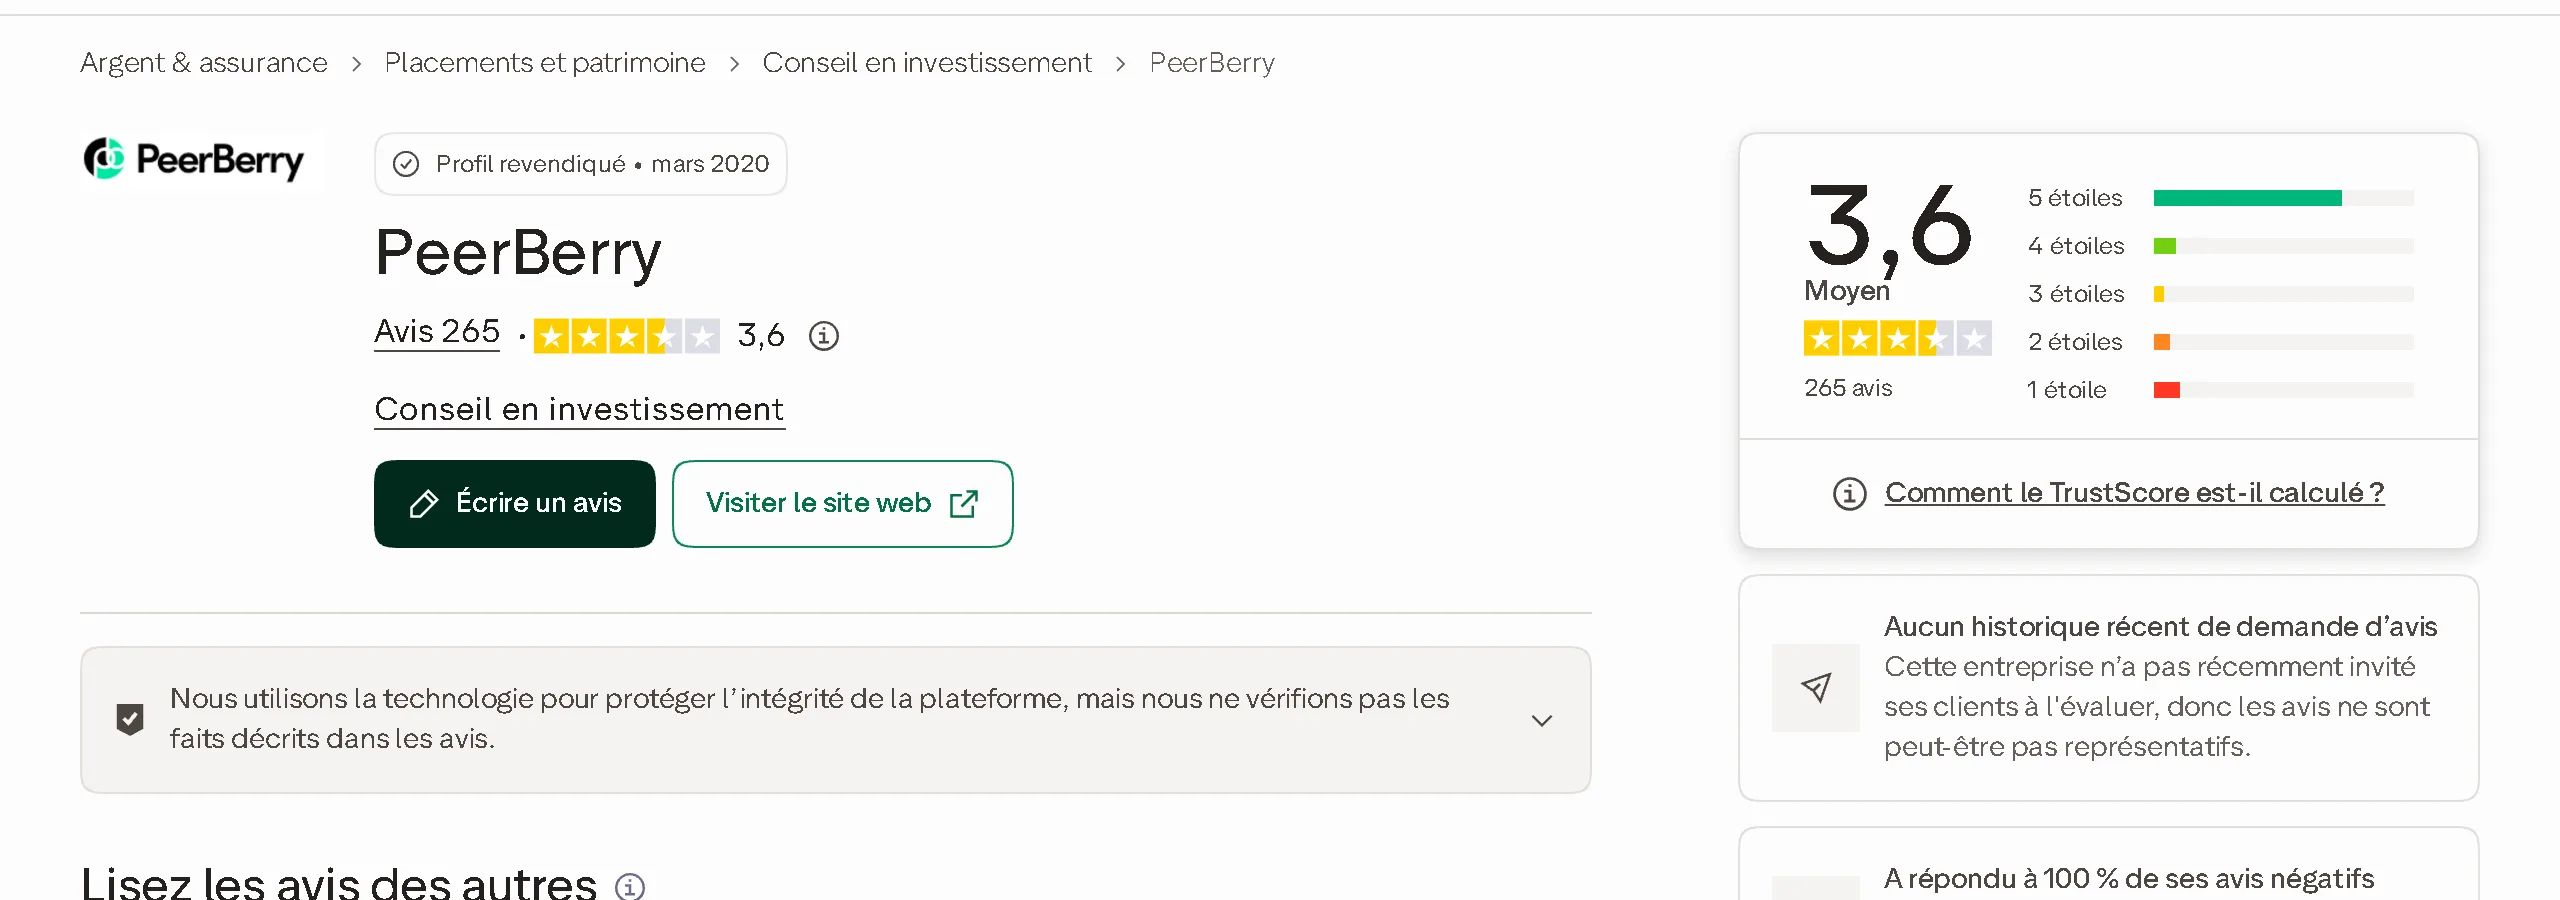
Sur Trustpilot, PeerBerry obtient 3,6 / 5 pour 265 avis au 5 novembre 2026. La note est modeste, mais le nombre d'avis aussi : PeerBerry n'invite pas ses clients à en laisser, et les mécontents s'expriment davantage. Les avis négatifs récents portent surtout sur l'argent qui reste non investi ; les avis positifs saluent la régularité des remboursements et l'absence de perte. La plateforme répond à tous les avis négatifs.
Dans la communauté que je suis au quotidien, sur Telegram et dans les commentaires de mes vidéos, PeerBerry reste l'une des plateformes les plus respectées, justement pour la façon dont elle a géré 2022. La question qui revient le plus en ce moment porte sur le bilan 2025, et c'est pour cela que je l'ai détaillé plus haut.
Conclusion : mon avis sur PeerBerry
PeerBerry est, pour moi, la plateforme P2P la plus rassurante du marché par son historique : neuf ans sans perte, une guerre traversée en remboursant tout le monde, des retards qui ne dépassent jamais quelques jours et un partenaire, Aventus Group, très rentable. En contrepartie, tu acceptes des taux plus bas que la concurrence, une plateforme sans agrément aux comptes non audités, et un peu d'effort pour que ton argent soit bien investi.
C'est exactement pour cela que c'est ma plus grosse position en P2P, sans être la plus rentable : 63 000 € répartis sur deux comptes, qui me rapportent environ 440 € d'intérêts par mois. Je garde un œil sur trois points : la réponse de PeerBerry sur son bilan 2025, la part de l'immobilier lituanien dans l'encours, et la tenue des nouveaux prêts d'Aventus Group dans les pays où il se développe. Je mettrai cet article à jour au fil de l'eau. Si tu veux te lancer, passe par mon lien pour profiter de +0,5 % pendant tes 90 premiers jours.
Investir comporte un risque de perte en capital. Cet article reflète mon expérience personnelle : je ne suis pas conseiller en investissement financier.
Ajouter un commentaire
Une question, un retour d’expérience ? Laisse un commentaire : je réponds personnellement.