Twino, plateforme régulée MiFID II, est l'une des toutes premières plateformes européennes de prêt entre particuliers, lancée à Riga en 2015, à l'époque où Mintos démarrait à peine. J'ai commencé à y investir en septembre 2026, d'abord sur le produit liquide FLEXI, puis en plaçant 5 000 € sur des titres à 12 mois en octobre.
Dans cet avis, je détaille l'histoire et les dirigeants de Twino, le fonctionnement des titres, Fincard et ses bilans, la régulation, la procédure polonaise, les statistiques, l'historique de la plateforme, FLEXI, le marché secondaire, la fiscalité et la comparaison avec les autres plateformes. Je le mettrai à jour régulièrement avec mes résultats.
Cet article n'est pas sponsorisé par Twino. Certains liens sont affiliés : Twino n'a pas de bonus de bienvenue permanent, mais si tu t'inscris avec mon lien, tu profites des campagnes de cashback qu'elle lance régulièrement pour les nouveaux investisseurs, et tu soutiens mon travail sans aucun surcoût.
- Jusqu'à 2 % de cashback sur tes investissements pendant tes 90 premiers jours
Pendant la campagne, cette offre remplace l’offre habituelle.
Profiter de l’offre →Jusqu’au 22 novembre 2026
Twino en bref
Critère | Twino |
|---|---|
Création | Groupe fondé en 2009 par Armands Broks, plateforme d'investissement lancée en 2015 |
Siège | 🇱🇻 Riga (Lettonie) |
Société | AS TWINO Investments (n° 44103143823) |
Régulation | Entreprise d'investissement MiFID II supervisée par la Banque de Lettonie, autorisation MiCA depuis juin 2026 |
Prêteur | Netcredit (Fincard Sp. z o.o., Pologne), environ 96 % de l'encours |
Produits | Titres de 3, 6 ou 12 mois (8,5 à 12 %) et FLEXI (6 %, retrait à tout moment) |
Volume | 1,17 Md€ investis depuis 2015, 40 M€ d'encours en septembre 2026 |
Investisseurs | Environ 21 000 inscrits |
Marché secondaire | Oui, gratuit |
Ticket minimum | 1 € par titre, 10 € pour FLEXI |
Frais | Aucun pour investir ; frais d'inactivité sur les comptes dormants |
Retenue à la source | 5 % (Lettonie), récupérable en France |
Bonus | Campagnes de cashback régulières, voir ma page code bonus Twino |
Twino fait partie des rares plateformes P2P à détenir une licence d'entreprise d'investissement, le même niveau d'agrément que Mintos. Tu peux comparer son cadre réglementaire à celui des autres plateformes dans mon comparateur P2P (vue réglementation).
De 2009 à 2026 : l'histoire de Twino
Le groupe naît en 2009 à Riga, fondé par l'entrepreneur letton Armands Broks : c'est d'abord une société de crédit à la consommation en ligne, active en Lettonie, en Pologne, en Russie, au Kazakhstan et en Géorgie. En 2015, le groupe lance sa plateforme d'investissement pour financer ses prêts grâce aux particuliers. Le modèle est alors celui de toutes les plateformes baltes : l'investisseur achète des parts de prêts, avec une garantie de rachat en cas de retard. En octobre 2019, le groupe dépasse le milliard d'euros de prêts émis.
Deux tournants ont ensuite façonné la Twino d'aujourd'hui. Le premier est réglementaire : le 31 août 2021, la société AS TWINO Investments obtient une licence d'entreprise d'investissement, et en juillet 2022, les investissements prennent la forme de titres financiers émis avec un prospectus. Le second est un recentrage : après la guerre en Ukraine, qui bloque les remboursements russes, et l'arrêt des activités en Asie, la plateforme se concentre sur la Pologne.
Depuis 2025, Twino est en pleine relance : nouveau CEO, nouvelle application mobile, lancement de FLEXI en avril 2026, autorisation MiCA en juin et récupération complète des créances russes en août.
Date | Événement |
|---|---|
2009 | Création du groupe par Armands Broks |
2015 | Lancement de la plateforme d'investissement |
Octobre 2019 | Le groupe dépasse 1 Md€ de prêts émis |
31 août 2021 | Licence d'entreprise d'investissement (AS TWINO Investments) |
Février-mars 2022 | Arrêt de l'activité russe |
Juillet 2022 | Passage aux titres adossés aux prêts de Fincard (Pologne) |
Mars 2024 | Arrêt des activités au Vietnam et aux Philippines |
22 novembre 2024 | Fincard agréée établissement de paiement en Pologne |
Mai 2025 | Nauris Bloks confirmé au poste de CEO |
14 janvier 2026 | Philippines remboursées à 100 %, intérêts compris |
27 avril 2026 | Lancement de FLEXI |
Mai 2026 | Nouvelle application mobile iOS et Android |
4 juin 2026 | Autorisation MiCA (crypto-actifs) |
5 août 2026 | Récupération complète des créances russes |
Le fondateur et l'équipe dirigeante
 Armands Broks (LinkedIn) a fondé le groupe et l'a dirigé de 2009 à 2019. Il est l'actionnaire unique d'AS TWINO Investments et préside son conseil de surveillance. Il contrôle aussi FINNO Holding, la maison mère de Fincard. La plateforme, l'émetteur des titres et le prêteur appartiennent donc au même groupe : son intérêt à faire fonctionner Twino est total, mais il n'y a pas d'indépendance entre celui qui vend les titres et celui qui emprunte l'argent.
 Nauris Bloks (LinkedIn) dirige Twino depuis le printemps 2025, confirmé le 30 mai 2025 après accord de la Banque de Lettonie. Il connaît la maison de longue date : ancien responsable informatique du groupe, puis membre du conseil de surveillance de 2021 à 2023, il travaillait chez DelfinGroup, un autre acteur letton du crédit à la consommation, avant de revenir. Il a été élu « Fintech Leader of the Year » aux Baltic FinTech Awards 2026. Depuis son arrivée, la communication est nettement plus claire : lettre mensuelle du CEO, statistiques publiées, explications détaillées sur chaque dossier.
Avant lui, les dirigeants se sont succédé à un rythme élevé :
Période | Dirigeant |
|---|---|
2009 - 2019 | Armands Broks (fondateur) |
2019 - 2022 | Anastasija Oļeiņika (groupe) ; Roberts Lasovskis (AS TWINO Investments, 2021-2022) |
Mai - décembre 2022 | Anastasija Oļeiņika, puis Karīna Caunīte-Orupe |
Décembre 2022 - mai 2025 | Helvijs Henšelis |
Depuis mai 2025 | Nauris Bloks |
Le directoire compte aussi Artūrs Cekuliņš (LinkedIn) (juridique et lutte anti-blanchiment) et Māris Čevers (LinkedIn) (directeur des risques). Au conseil de surveillance siègent Mārtiņš Mellēns (LinkedIn) et Helvijs Henšelis (LinkedIn). La plateforme emploie environ 25 personnes.
Comment fonctionne Twino ?
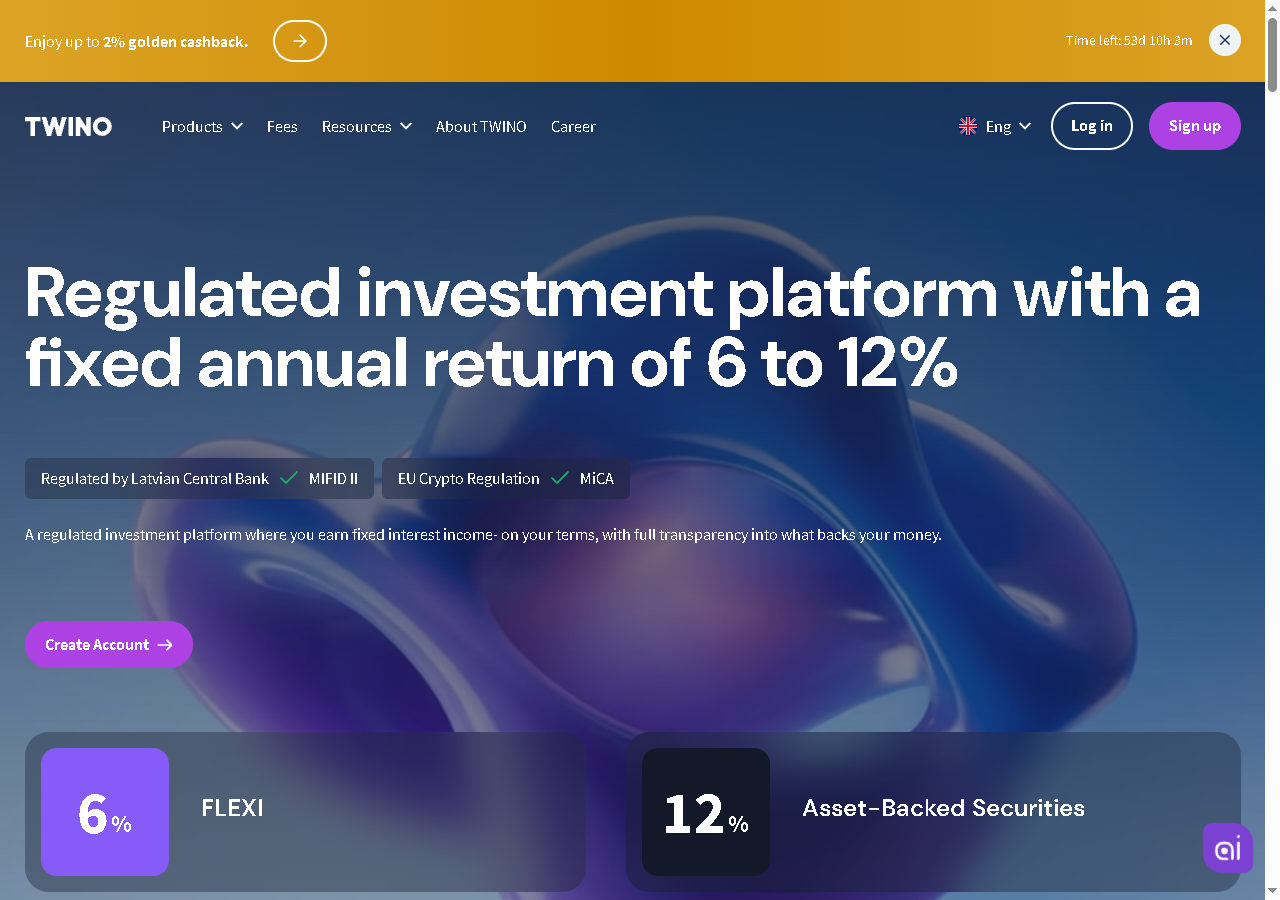
Ton argent finance des crédits à la consommation en Pologne, mais la structure est plus encadrée que sur la plupart des plateformes P2P :
Netcredit (société Fincard) accorde des cartes de crédit renouvelables, jusqu'à 20 000 zlotys, à des particuliers polonais.
SIA TWINO Investments Poland, une société du groupe immatriculée en Lettonie, prête à Fincard l'argent dont elle a besoin, à 10-13 % par an.
Cette société émet des titres adossés à ce prêt (asset-backed securities), avec un prospectus de base approuvé par la Banque de Lettonie.
Tu achètes ces titres sur la plateforme, pour 3 à 12 mois. Tu touches les intérêts chaque mois et ton capital à l'échéance.
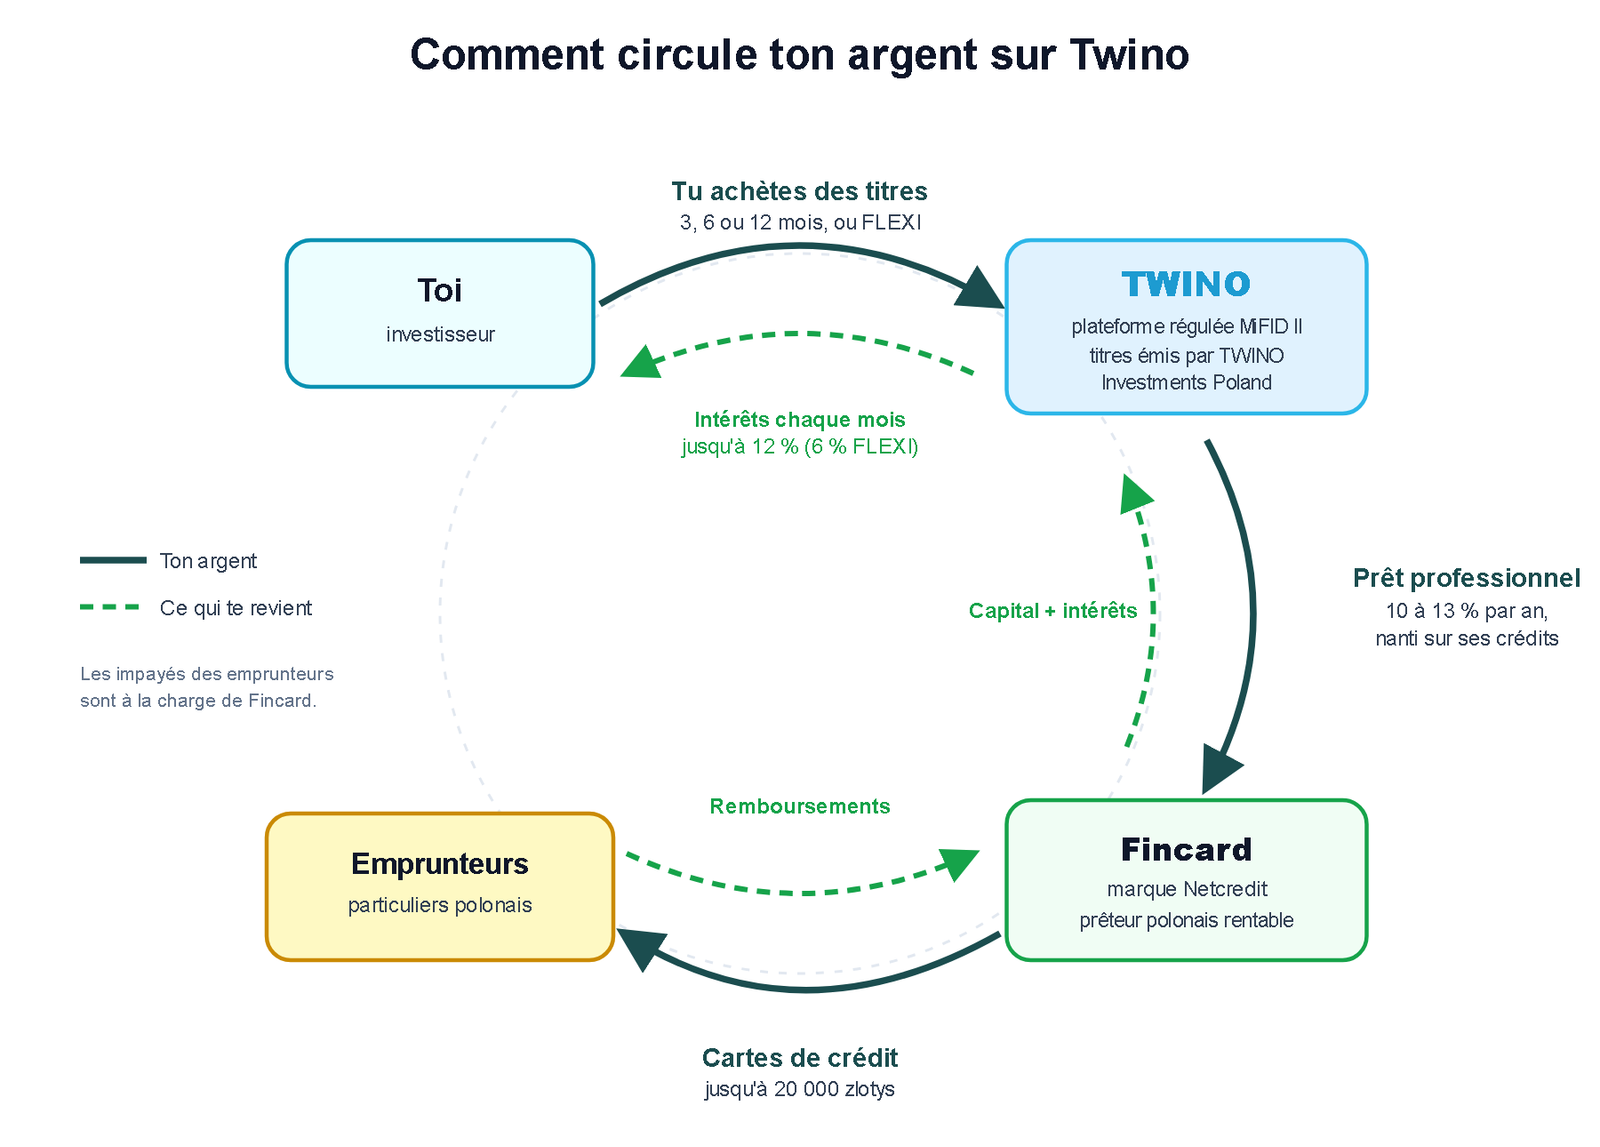
Ton argent est conservé sur un compte séparé de celui de Twino, comme l'exige MiFID II, et les titres sont enregistrés à ton nom. Si la plateforme faisait faillite, tes titres ne tomberaient pas dans sa faillite.
Pas de garantie de rachat : tu prêtes à Fincard, pas aux emprunteurs
Sur une plateforme comme Mintos ou PeerBerry, tu achètes une part du prêt d'un emprunteur précis, et la garantie de rachat oblige le prêteur à te racheter cette part si l'emprunteur ne paie plus. Sur Twino, tu n'achètes pas des prêts de particuliers :
l'émetteur accorde un prêt professionnel à Fincard ;
ce prêt est garanti par un nantissement sur le portefeuille de crédits de Fincard, c'est-à-dire les cartes de crédit de ses clients ;
tes titres sont adossés à ce prêt : ton débiteur réel, c'est Fincard.
Si un client polonais ne rembourse pas sa carte, c'est Fincard qui encaisse la perte, pas toi : tu touches tes intérêts tant que Fincard rembourse l'émetteur. Une garantie de rachat n'aurait pas de sens, puisqu'elle viendrait de la société qui te doit déjà l'argent. C'est la même logique que Stikcredit sur Afranga, où l'on prête à la société de crédit elle-même. Ton risque se concentre donc sur la solidité de Fincard, que je détaille juste après.
Netcredit (Fincard) : le prêteur de Twino
Fincard Sp. z o.o. est basée à Varsovie. Elle exploite la marque Netcredit, présente en Pologne depuis 2011, et la marque Halvo. Depuis le 22 novembre 2024, c'est un établissement de paiement agréé par l'autorité financière polonaise (KNF, licence IP62/2024). Elle est détenue à 100 % par FINNO Holding (Riga).
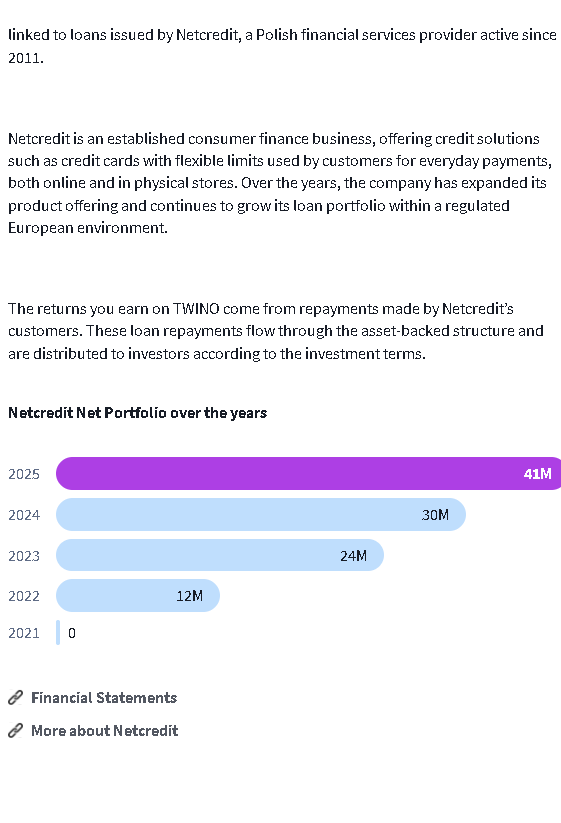
En 2024, la Pologne a fortement durci les règles du prêt à la consommation en ligne. Le groupe a donc basculé son activité vers la carte de crédit renouvelable, un produit encadré différemment. Au 1er septembre 2026, Netcredit représentait 96 % de l'encours de Twino (titres classiques et FLEXI), le reste correspondant à l'ancien prêteur vietnamien. Son portefeuille financé via Twino a plus que triplé depuis 2022 :
Les bilans de Fincard (2023-2025)
J'ai analysé les comptes annuels audités de Fincard (montants convertis en euros au taux de fin d'année) :
Fincard | 2023 | 2024 | 2025 |
|---|---|---|---|
Chiffre d'affaires | 33,7 M€ | 45,0 M€ | 54,1 M€ |
Résultat net | 7,3 M€ | 7,9 M€ | 10,4 M€ |
Marge nette | 21,8 % | 17,6 % | 19,2 % |
Capitaux propres | 7,9 M€ (27 % du bilan) | 16,8 M€ (36 %) | 27,4 M€ (42 %) |
Opinion d'audit | Sans réserve | Avec réserve | Avec réserve |
Fincard est très rentable : environ 10 M€ de bénéfice en 2025, en hausse de 29 %, et des fonds propres multipliés par plus de trois en deux ans. Ses crédits sont très dispersés, aucune carte ne pesant plus de 0,1 % du portefeuille, et ses flux de trésorerie opérationnels sont positifs.
Trois points méritent d'être suivis :
la réserve de l'auditeur en 2024 et 2025 : Fincard n'a passé aucune provision pour la procédure polonaise ;
le financement par le groupe : Fincard emprunte l'essentiel de son argent à l'émetteur des titres Twino (31,5 M€ fin 2025) ;
les prêts au groupe : Fincard a prêté 17,7 M€ à des sociétés du groupe, dont 11,3 M€ à sa maison mère.
Le détail de chaque exercice est sur ma page Bilans financiers P2P (Fincard).
La procédure UOKiK en Pologne
L'UOKiK est l'administration polonaise de protection des consommateurs. Le 15 juin 2026, elle a rendu publics ses griefs contre deux émetteurs de cartes de crédit, Easy Payment et Fincard. Il s'agit d'une procédure administrative, pas d'un procès, et aucune décision n'a été rendue à ce jour.
Ce qui est reproché à Fincard
En Pologne, le taux des crédits à la consommation est plafonné (18,5 % par an en 2024), et les frais hors intérêts ont leur propre plafond. Entre mai et décembre 2024, Fincard facturait, en plus des intérêts, une commission d'utilisation de la ligne de crédit, calculée sur le montant utilisé. Pour l'UOKiK, ces frais fonctionnaient comme des intérêts et permettaient de dépasser le plafond légal. Fincard répond que la loi autorise intérêts et frais côte à côte, chacun dans sa limite, et qu'elle a respecté les deux.
Le calendrier
Date | Étape |
|---|---|
Mai à décembre 2024 | Période de la pratique visée |
Janvier 2025 | Nouveau modèle de frais : 1,64 % du plafond accordé par période, qu'il soit utilisé ou non |
16 mai 2025 | Ouverture de la procédure |
15 juin 2026 | Griefs rendus publics |
Octobre 2026 | Aucune décision |
Ensuite | Décision de l'UOKiK, puis appel possible devant le tribunal de Varsovie |
Mon analyse : un risque limité et absorbable
Une période limitée : la procédure porte sur huit mois de 2024. Depuis janvier 2025, Fincard applique un autre modèle de frais, calculés sur le plafond accordé et non plus sur le montant utilisé, ce qui ne correspond pas à l'argument de l'UOKiK.
Une amende supportable : elle est plafonnée à 10 % du chiffre d'affaires, soit environ 5,4 M€ au maximum. C'est à peu près six mois de bénéfice de Fincard et moins de 20 % de ses fonds propres.
Les remboursements aux clients sont la seule inconnue : si la pratique de 2024 était jugée illégale, des clients pourraient réclamer les commissions payées sur cette période.
Le temps joue pour l'investisseur : la procédure dure depuis 2025 et une décision serait suivie d'un appel. Les titres durent au maximum 12 mois, ce qui laisse le temps de réagir si la situation évoluait.
Je reste attentif à la future loi polonaise sur le crédit à la consommation, qui transposera la nouvelle directive européenne d'ici 2027. C'est elle qui fixera durablement les règles du marché.
Source : communiqué de l'UOKiK, comptes annuels de Fincard et presse polonaise.
Régulation et sécurité
AS TWINO Investments est une entreprise d'investissement agréée et supervisée par la Banque de Lettonie sous le régime européen MiFID II (licence n° 06.06.08.720/536). Elle dispose aussi d'une autorisation MiCA depuis juin 2026 et d'un passeport européen pour proposer ses services dans 11 pays, dont la France.
Séparation des avoirs : ton argent et tes titres sont tenus à part des comptes de Twino.
Indemnisation des investisseurs : si Twino faisait faillite sans pouvoir te restituer tes avoirs, le système letton d'indemnisation interviendrait, dans la limite de 20 000 €.
Transparence : prospectus de base, document d'informations clés et conditions définitives pour chaque émission, comptes de l'émetteur et du prêteur publiés.
Contrôles : capital minimum, audit annuel, contrôles de la Banque de Lettonie.
Cette protection couvre la plateforme, pas le risque de crédit : si Fincard ne remboursait plus, l'indemnisation ne jouerait pas. Pour aller plus loin, lis mon article Réglementation crowdlending P2P : MiFID II, ECSP et risques.
Les statistiques de Twino
Indicateur | Valeur |
|---|---|
Investissements cumulés depuis 2015 | 1,17 Md€ |
Intérêts versés aux investisseurs | Plus de 30 M€ (343 530 € sur le seul mois d'août 2026) |
Investisseurs inscrits | 20 828 |
Encours | 40,1 M€ |
Taux moyen | 11,93 % |
Prêts en recouvrement | 4 % de l'encours, uniquement l'ancien prêteur vietnamien |
FLEXI | Plus de 2 M€ émis, plus de 2 100 investisseurs |
Twino est une plateforme de taille modeste, sans comparaison avec Mintos, mais stable. Hors dossier vietnamien, les prêts en cours ne présentent aucun incident.
Source : statistiques officielles de Twino au 1er septembre 2026.
Les comptes de la plateforme
AS TWINO Investments, la société qui exploite la plateforme, est distincte de Fincard. Ses comptes sont audités par BDO :
AS TWINO Investments | Commissions | Résultat net | Capitaux propres |
|---|---|---|---|
2021 | 367 127 € | - 172 136 € | 1,78 M€ |
2022 | 1 783 203 € | + 178 488 € | 1,95 M€ |
2023 | 2 300 556 € | - 2 702 € | 1,95 M€ |
2024 | 2 991 540 € | + 362 385 € | 2,31 M€ |
2025 | 2 560 234 € | + 92 309 € | 2,41 M€ |
La plateforme est bien capitalisée : aucune dette financière, 1,49 M€ de trésorerie, un ratio de solvabilité réglementaire de 206 % et une opinion d'audit sans réserve pour 2025. Sa rentabilité a baissé en 2025, avec des commissions en recul de 14 % et des dépenses de marketing en hausse. Cela n'affecte pas directement ton argent, qui n'apparaît pas dans ses comptes. Les analyses des exercices 2024 et 2025 sont sur ma page Bilans financiers P2P (Twino).
Les produits : titres à échéance et FLEXI
Titres à échéance | FLEXI | |
|---|---|---|
Taux fixe | 8,5 % (3 mois), 10 % (6 mois), 12 % (12 mois) | 6 % |
Intérêts | Versés chaque mois | Calculés chaque jour, versés chaque mois |
Durée | 3 à 12 mois | Aucune |
Sortie anticipée | Marché secondaire | Retrait à tout moment |
Minimum | 1 € par titre | 10 € |
Maximum | Aucun | 10 000 € par investisseur |
Campagnes de cashback | Oui | En général non |
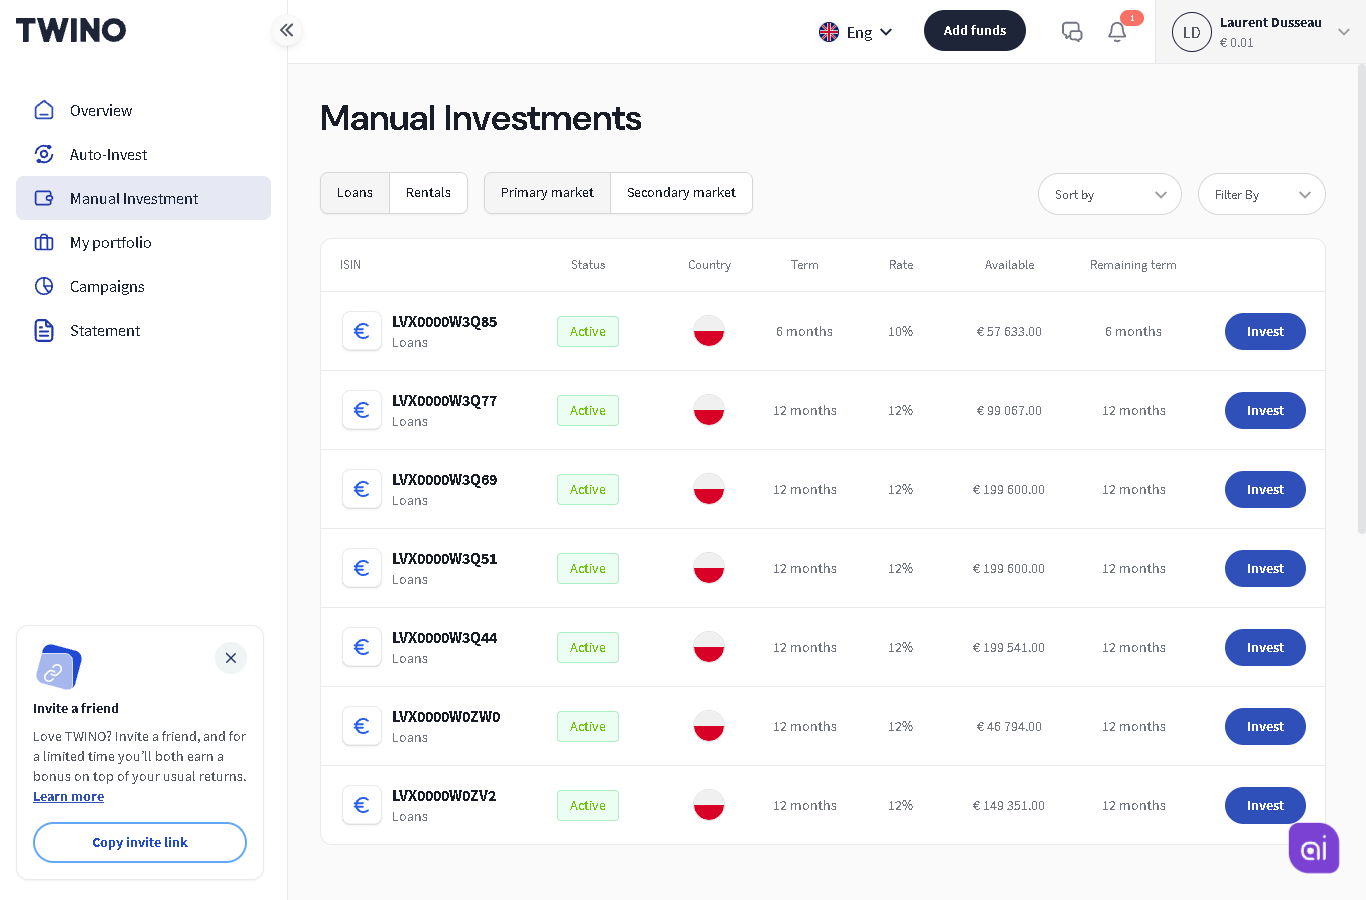
Le marché primaire ne propose que des titres polonais, à 6 mois (10 %) ou 12 mois (12 %) au moment où j'écris :
FLEXI
Lancé en avril 2026, FLEXI est l'équivalent de Bondora Go & Grow ou de Monefit SmartSaver : ton argent est placé dans des titres Netcredit à 12 mois, mais tu peux le retirer quand tu veux, sans frais ni décote, immédiatement vers ton portefeuille Twino puis en deux jours ouvrés environ vers ta banque. La liquidité repose sur trois étages :
les nouveaux dépôts et les remboursements ;
une garantie en espèces déposée par Netcredit, égale à 10 % des titres émis ;
en dernier recours, le remboursement anticipé des titres par Netcredit.
Tant que les demandes de retrait restent sous 10 %, Twino rachète sous 5 jours ouvrés. Au-delà, les retraits peuvent être étalés. FLEXI est donc très liquide en temps normal, mais ce n'est pas un livret. Depuis août 2026, tu peux aussi faire virer automatiquement les remboursements de tes titres vers FLEXI.
Le marché secondaire
Pour sortir d'un titre avant l'échéance, tu le revends sur le marché secondaire, sans frais, avec une prime jusqu'à 4,9 % ou une décote jusqu'à 29,9 %. C'est un vrai atout, et l'une des raisons qui m'ont décidé à investir. La revente dépend toutefois de la présence d'acheteurs.
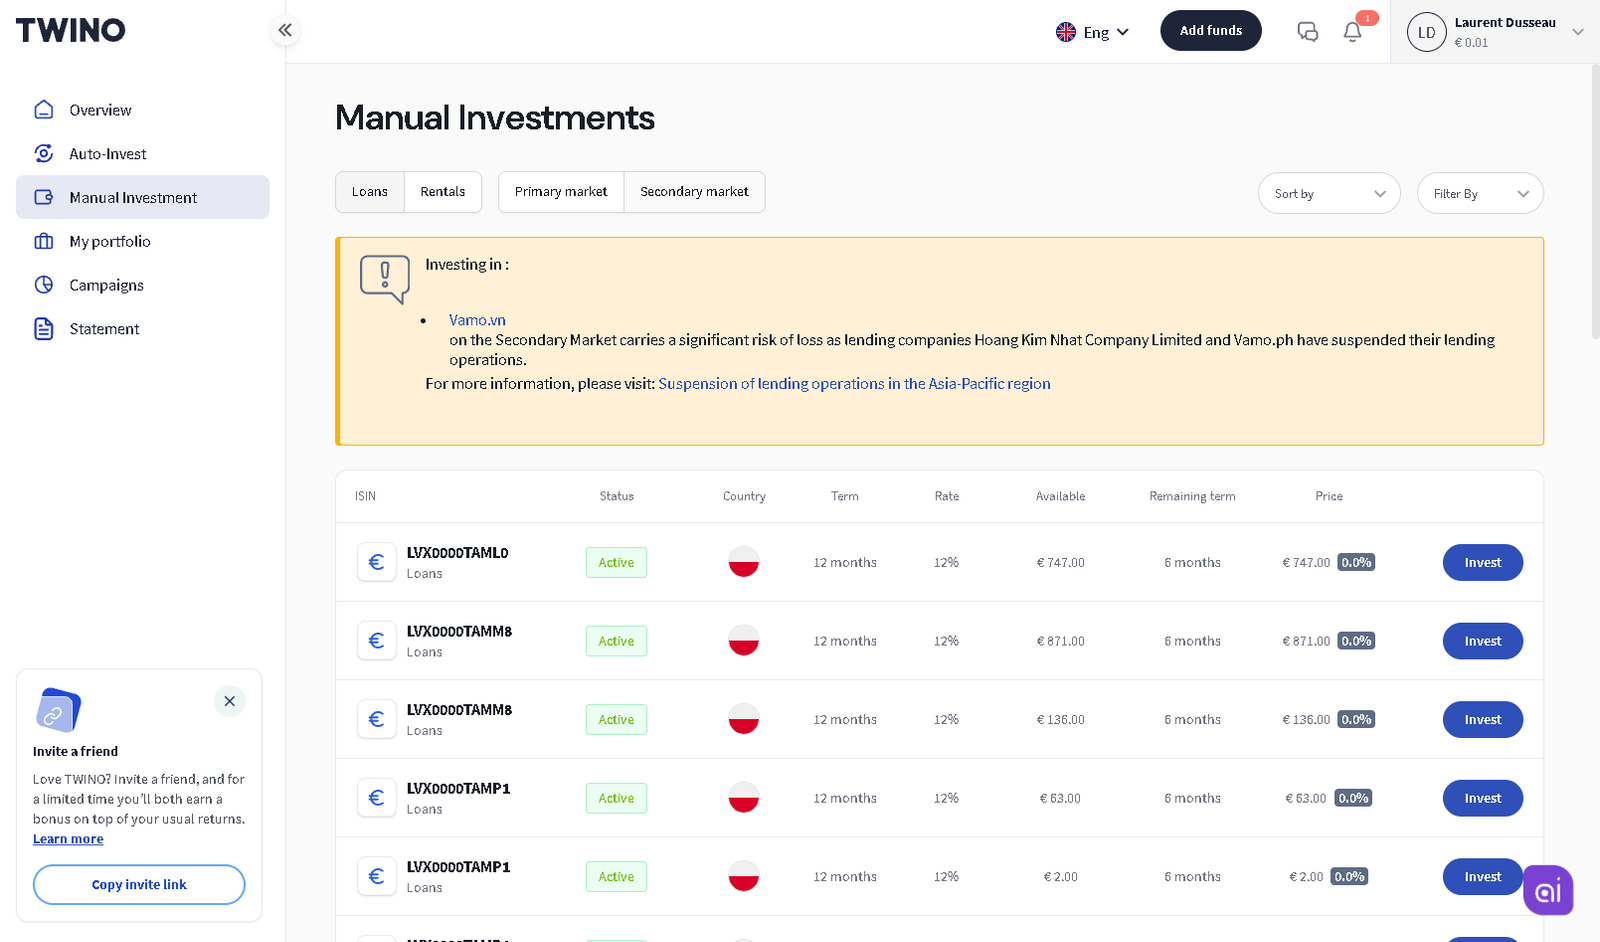
Twino affiche un avertissement sur les anciens titres vietnamiens encore proposés à la revente : ce sont les seuls à éviter.
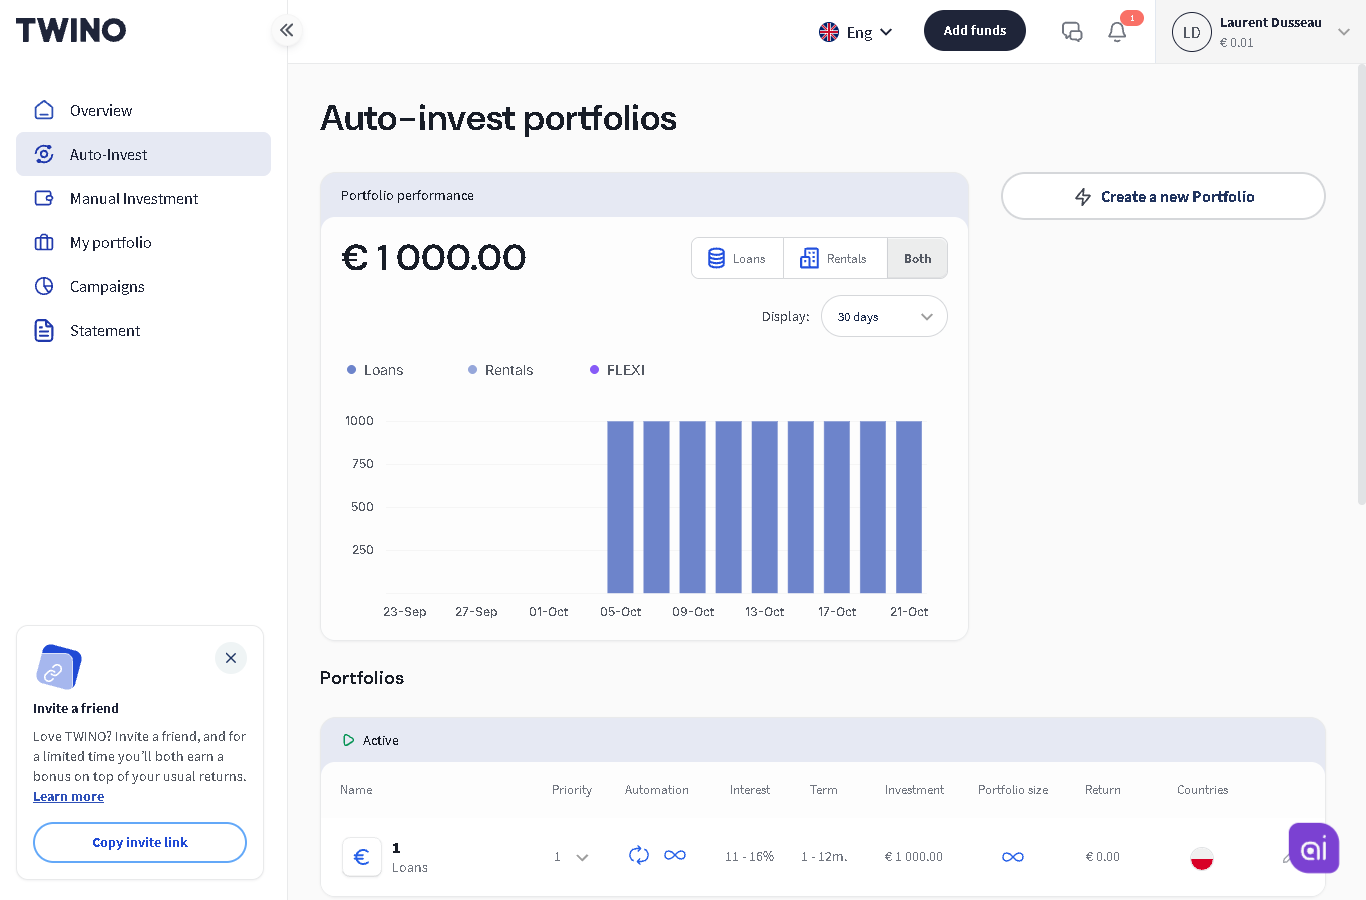
L'Auto-invest
L'Auto-invest réinvestit automatiquement ton argent selon tes critères. Avec un seul prêteur, le réglage se résume au montant et à la durée : 12 mois pour le meilleur taux.
Comment investir sur Twino, étape par étape
Ouvre le site avec mon lien et crée ton compte. Le site existe en anglais, allemand, letton et espagnol.
Vérifie ton identité : pièce d'identité, selfie et court questionnaire d'adéquation imposé par MiFID II.
Active la campagne de cashback en cours, s'il y en a une, dans ton profil, rubrique « Campaigns ». Sans cette étape, pas de cashback.
Fais un virement depuis un compte bancaire à ton nom, gratuitement.
Investis sur le marché primaire, de préférence en titres à 12 mois, ou règle l'Auto-invest.
L'application mobile Twino (iOS et Android) permet de tout gérer depuis ton téléphone :
Les frais
Inscription, dépôts, investissements et retraits vers un compte de l'UE : gratuits.
Marché secondaire : gratuit.
Frais d'inactivité : jusqu'à 10 € par mois si tu n'investis plus pendant six mois en laissant de l'argent non investi sur ton compte. Si tu arrêtes d'investir, retire ton argent disponible.
Retraits hors UE / EEE : 35 €.
L'historique de la plateforme : Russie, Philippines, Vietnam
Une plateforme active depuis plus de dix ans a forcément traversé des crises. Voici comment Twino a géré les siennes :
Dossier | Ce qui s'est passé | Issue |
|---|---|---|
Russie (Moneza) | Remboursements bloqués à partir de 2022 par le contrôle des capitaux : 6,9 M€ concernés | Récupération complète annoncée le 5 août 2026, après des remboursements mensuels plafonnés et une offre de rachat anticipé avec décote, au choix de chaque investisseur |
Philippines (Vamo) | Arrêt de l'activité en 2024, 855 000 € d'encours | Remboursé à 100 %, intérêts compris (janvier 2026) |
Vietnam (Vamo) | Arrêt en mars 2024, prêteur insolvable | 1,6 M€ en recouvrement, Twino déclaré créancier dans la liquidation |
Immobilier (Rentals) | Produit lancé en 2023, résultats décevants | Arrêt progressif depuis 2025, biens en cours de vente |
Les investisseurs exposés à la Russie et aux Philippines ont récupéré leur argent, ce qui n'a rien d'évident dans le P2P. Le Vietnam reste le seul dossier ouvert. Ces activités appartiennent au passé : aujourd'hui, tout nouvel investissement porte sur Netcredit.
Les risques à connaître
Risque de perte en capital : il n'y a pas de garantie de rachat. Si Fincard ne pouvait plus rembourser son prêt, tu pourrais perdre une partie de ton argent ; l'indemnisation de 20 000 € ne couvre que la faillite de la plateforme.
Risque d'illiquidité : tes titres sont bloqués jusqu'à leur échéance. Le marché secondaire et FLEXI fonctionnent bien en temps normal, mais en période de crise, il faudrait vendre avec une décote ou attendre.
Risque géopolitique et de concentration : un seul prêteur, dans un seul pays, la Pologne. Ton portefeuille Twino dépend de la santé de Netcredit et des règles polonaises : la procédure UOKiK et la future loi sur le crédit à la consommation peuvent peser sur sa rentabilité.
Groupe unique : la plateforme, l'émetteur des titres et le prêteur appartiennent au même actionnaire.
Fiscalité en France
Twino applique une retenue à la source de 5 % sur les intérêts (Lettonie), que je retrouve bien sur mon relevé. La convention fiscale France-Lettonie permet de l'imputer sur ton impôt français. Le détail est dans mon article Prélèvement à la source P2P.
En France, les intérêts sont soumis à la flat tax de 31,4 %, ou au barème si tu y as intérêt. Twino ne prélève rien côté français : tu déclares les intérêts (formulaires 2047 et 2042) et ton compte à l'étranger (formulaire 3916). Twino fournit un relevé fiscal annuel. Toutes les étapes sont dans mon guide Comment déclarer ses revenus P2P aux impôts.
Twino face aux autres plateformes
Twino propose deux produits très différents, d'où deux comparaisons. Pour les autres plateformes, j'indique mon XIRR réel hors bonus, mesuré sur mes propres comptes en octobre 2026.
Titres à 12 % : Twino, Afranga, Nectaro et Lendermarket
Critère |
|
|
|
|
|---|---|---|---|---|
Plateforme | Twino | Afranga | Nectaro | Lendermarket |
Rendement | 12 % fixes (12 mois) | 14,27 % (mon XIRR) | 12,66 % (mon XIRR) | 12,37 % (mon XIRR) |
Cadre réglementaire | MiFID II | ECSP | MiFID II | ECSP |
Nature du contrat | Instrument financier | Prêt participatif | Instrument financier | Prêt participatif |
Retenue à la source | 5 % | 10 % | 5 % | 0 % |
Indemnisation si faillite de la plateforme | Jusqu'à 20 000 € | Non | Jusqu'à 20 000 € | Non |
🎁 Bonus |
Twino se situe dans la moyenne en rendement et se distingue par son cadre : avec Nectaro, c'est la seule de ces quatre plateformes régulée MiFID II. Afranga rapporte davantage, avec une retenue à la source de 10 % non récupérable en France.
FLEXI : Twino, Bondora Go & Grow, Monefit et Modena
Critère |
|
|
|
|
|---|---|---|---|---|
Produit | Twino FLEXI | Bondora Go & Grow | Monefit SmartSaver | Modena |
Rendement | 6 % fixes | 6,00 % (mon XIRR) | 7,50 % (mon XIRR) | 8,66 % (mon XIRR) |
Cadre réglementaire | MiFID II | Aucun agrément investisseur | Aucun agrément investisseur | Aucun agrément investisseur |
Plafond | 10 000 € | Aucun | Aucun | Aucun |
🎁 Bonus | — |
FLEXI est le seul de ces produits à bénéficier d'un cadre MiFID II, mais aussi le moins rémunérateur et le seul plafonné. C'est pour cela que j'ai choisi les titres à 12 mois. Mon avis complet sur Monefit est ici, et tous les critères sont dans mon comparateur P2P.
Mon investissement sur Twino
J'ai commencé en septembre 2026 par un test de FLEXI avec 5 000 € : les intérêts sont tombés chaque jour et j'ai récupéré mon argent instantanément, sans frais. En octobre, j'ai placé 5 000 € en titres Netcredit à 12 mois et 12 %. Je suis aussi inscrit à la campagne de cashback réservée aux clients existants, qui devrait me rapporter jusqu'à 2 % sur ces titres.
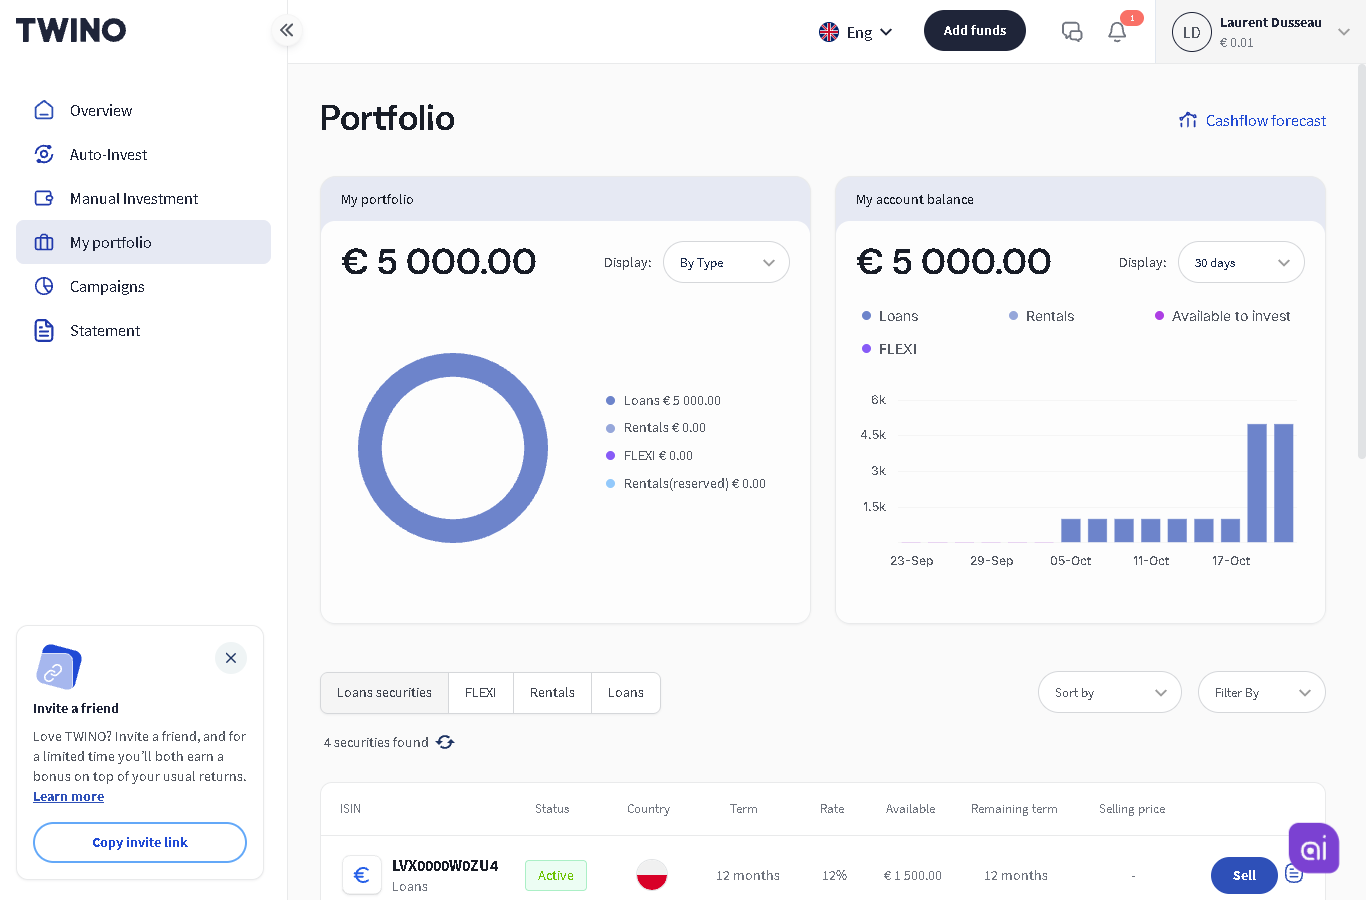
Ce qui m'a décidé : une licence MiFID II, un prêteur rentable aux comptes audités, plus de dix ans d'historique, des dossiers passés soldés, un marché secondaire gratuit et un rendement fixe de 12 %. Je mettrai cet article à jour avec mes intérêts et mon XIRR au fil des mois, et tu peux suivre mes positions sur ma page Mon portefeuille P2P.
⚖️ Avantages et inconvénients
✅ Avantages
🏛️ Régulation MiFID II par la Banque de Lettonie, avec indemnisation jusqu'à 20 000 € en cas de faillite de la plateforme.
📈 12 % fixes sur 12 mois, intérêts versés chaque mois.
🏦 Un prêteur rentable : environ 10 M€ de bénéfice en 2025 pour Fincard, 42 % de fonds propres.
🔄 Liquidité : marché secondaire gratuit et FLEXI.
🕰️ Plus de dix ans d'historique, avec les dossiers russe et philippin remboursés.
🎁 Des campagnes de cashback régulières, pour les nouveaux inscrits comme pour les clients existants.
⚠️ Inconvénients
🎯 Un seul prêteur, du même groupe que la plateforme : pas de diversification possible sur Twino.
🇵🇱 Procédure UOKiK en cours sur la pratique de 2024.
💸 Frais d'inactivité si ton compte dort.
🇬🇧 Site sans version française.
Twino, pour qui ?
Twino te convient si tu as déjà un portefeuille P2P et que tu cherches une ligne à 12 % sur une plateforme régulée, ou une alternative à Go & Grow avec un meilleur cadre juridique grâce à FLEXI.
Twino te convient moins si c'est ta première plateforme P2P ou si tu recherches une large diversification. Comme pour toute plateforme à prêteur unique, je limite Twino à une petite part de mon portefeuille P2P.
Code bonus et cashback Twino
Aucun code à saisir chez Twino : il suffit de passer par mon lien. Twino lance régulièrement des campagnes de cashback, calculées sur les titres achetés pendant les premiers mois. Quand une campagne est en cours, elle s'affiche ici :
- Jusqu'à 2 % de cashback sur tes investissements pendant tes 90 premiers jours
Pendant la campagne, cette offre remplace l’offre habituelle.
Profiter de l’offre →Jusqu’au 22 novembre 2026
Le cashback porte sur les titres achetés sur le marché primaire, et il est d'autant plus élevé que la durée des titres est longue.
Il faut activer la campagne dans ton profil, rubrique « Campaigns », après avoir terminé la vérification d'identité.
Il faut garder tes titres jusqu'au versement, sans les mettre en vente sur le marché secondaire.
Les campagnes réservées aux nouveaux investisseurs ne s'appliquent pas, en général, à une inscription faite avec le lien de parrainage d'un autre investisseur. Mon lien est un lien partenaire.
Twino propose aussi des campagnes aux clients déjà inscrits, et une fois inscrit, tu peux parrainer tes proches à ton tour. Les conditions détaillées de l'offre en cours sont sur ma page code bonus Twino.
Questions fréquentes sur Twino
Twino est-elle fiable ?
Oui. Twino existe depuis 2015, elle est régulée MiFID II par la Banque de Lettonie et ses investisseurs ont récupéré leur argent sur les dossiers russe et philippin. Son prêteur, Fincard, est rentable et ses comptes sont audités. Le principal point de vigilance est la concentration sur ce prêteur unique.
Twino est-elle régulée ?
Oui. AS TWINO Investments est une entreprise d'investissement agréée par la Banque de Lettonie sous MiFID II, avec une autorisation MiCA depuis juin 2026. Fincard est un établissement de paiement agréé par l'autorité financière polonaise.
Quel rendement espérer ?
Les titres rapportent 8,5 % (3 mois), 10 % (6 mois) ou 12 % (12 mois), FLEXI 6 %. Le taux moyen de la plateforme est de 11,93 %. Après la flat tax française, compte environ 8 % net sur les titres à 12 mois.
Quel est le montant minimum ?
1 € par titre et 10 € pour FLEXI. FLEXI est plafonné à 10 000 € par investisseur.
Y a-t-il une garantie de rachat ?
Non, et c'est logique : depuis 2022, tu ne finances plus des emprunteurs individuels mais un prêt accordé à Fincard, garanti par son portefeuille de crédits. Les impayés des clients sont à la charge de Fincard (voir plus haut).
La procédure UOKiK met-elle mon argent en danger ?
Elle vise Fincard, pas tes titres, et porte sur une pratique de 2024. Avec environ 10 M€ de bénéfice annuel et une amende plafonnée à environ 5,4 M€, Fincard a les moyens d'y faire face.
Peut-on récupérer son argent avant l'échéance ?
Oui, en revendant tes titres sur le marché secondaire, sans frais, ou en utilisant FLEXI, dont le retrait est immédiat. L'argent non investi se retire à tout moment.
Que se passe-t-il si Twino fait faillite ?
Tes titres et ton argent sont séparés des comptes de Twino et les prêts continuent d'être remboursés par Fincard. Si Twino ne pouvait pas te restituer tes avoirs, le système letton d'indemnisation interviendrait, dans la limite de 20 000 €.
FLEXI ou titres à 12 mois ?
FLEXI pour l'argent dont tu peux avoir besoin rapidement (6 %), les titres à 12 mois pour le rendement (12 %). En général, seuls les titres donnent droit au cashback des campagnes.
Comment déclarer Twino aux impôts ?
Déclare les intérêts (formulaires 2047 et 2042), impute la retenue lettone de 5 % et déclare ton compte sur le formulaire 3916. Mon guide pas à pas est ici.
Peut-on investir via une société ?
Oui, Twino accepte les personnes morales, avec une vérification des statuts et des bénéficiaires effectifs.
Peut-on investir depuis la France ?
Oui. Twino accepte les résidents de l'Union européenne et de l'EEE, avec dépôts et retraits gratuits par virement. Le site n'existe pas en français, mais l'interface est simple.
Quel code bonus utiliser ?
Aucun code à saisir : passe par mon lien et active la campagne de cashback en cours dans ton profil. L'offre du moment est indiquée en haut de cet article et sur ma page code bonus Twino.
Conclusion : mon avis sur Twino
Twino est l'une des plateformes P2P les mieux encadrées d'Europe. Elle s'appuie sur un prêteur rentable aux comptes audités, verse 12 % fixes sur ses titres à 12 mois et a tourné la page de ses anciens dossiers. La procédure polonaise porte sur une pratique révolue et reste à la portée de Fincard.
Son principal point de vigilance est la concentration sur Netcredit, que je compense en gardant Twino comme une ligne de mon portefeuille parmi d'autres. J'y ai placé 5 000 € et je te tiendrai informé de mes résultats. Si tu veux te lancer, passe par mon lien : tu profiteras de la campagne de cashback en cours, s'il y en a une.
Investir comporte un risque de perte en capital. Cet article reflète mon expérience personnelle et ne constitue pas un conseil en investissement.