En octobre 2026, trois ETF S&P 500 se partagent l'essentiel du PEA : l'Amundi PEA S&P 500 (PSP5) à 0,12 % de frais, le BNP Paribas Easy S&P 500 (ESE) à 0,14 %, le plus gros, et depuis juin 2025 l'iShares S&P 500 Swap PEA (SPEA) à 0,10 %, le moins cher. Pour un nouveau PEA, mon choix va au PSP5. Mais je vais aussi te dire pourquoi, dans mon propre PEA, j'ai préféré un ETF World, qui contient déjà environ 71 % de S&P 500.
Dans ce guide, je compare tous les ETF S&P 500 du PEA sur leurs frais, leur taille, leur contrepartie et leur performance réelle, mesurée sur les cours depuis juin 2025. Je détaille aussi la composition et les règles du S&P 500, sa différence avec le Nasdaq-100, près de 13 ans de performances en euros, la question S&P 500 ou World, les courtiers les moins chers pour acheter ces ETF et la fiscalité.
Cet article n'est pas sponsorisé. Certains liens sont affiliés : si tu ouvres ton compte chez Interactive Brokers avec mon lien, tu peux recevoir jusqu'à 1 000 $ d'actions IBKR (1 $ par tranche de 100 $ déposée la première année), et chez Saxo, jusqu'à 500 € de frais de courtage offerts.
🏆 Le meilleur ETF S&P 500 PEA en bref
🥇 Mon choix Amundi PEA S&P 500 (PSP5) S&P 500 · 0,12 % par an · part à 60,98 €
| 🥈 Le plus gros BNP Paribas Easy S&P 500 (ESE) S&P 500 · 0,14 % par an · part à 35,15 €
| 💶 Le moins cher iShares S&P 500 Swap PEA (SPEA) S&P 500 · 0,10 % par an · part à 6,73 €
|
Les trois suivent le même indice et leurs résultats sont presque identiques : depuis le 16 juin 2025, 10 000 € y sont devenus environ 13 420 €, à quelques euros près. Le choix se joue donc sur la taille, la liquidité et le prix chez ton courtier. Pour comparer les courtiers eux-mêmes, mon comparateur PEA met côte à côte les 16 principales offres du marché.
📹 Ma vidéo : quel est le meilleur ETF S&P 500 pour un PEA ?
Si tu préfères le format vidéo, voici mon comparatif des ETF S&P 500 du PEA tourné à l'arrivée de l'iShares SPEA, en juin 2025. Cet article le met à jour avec seize mois de recul sur les performances réelles.
📊 Comparatif des ETF S&P 500 éligibles au PEA
Voici les trois ETF S&P 500 qui comptent dans un PEA, avec les données officielles des émetteurs et les cours de clôture au 27 octobre 2026. Tous les trois sont capitalisants (les dividendes sont réinvestis automatiquement, sans frais ni impôt), non couverts contre le dollar et à réplication synthétique, la seule façon de faire entrer des actions américaines dans un PEA.
Critère | PSP5 | ESE | SPEA |
|---|---|---|---|
Nom | Amundi PEA S&P 500 UCITS ETF Acc | BNP Paribas Easy S&P 500 UCITS ETF EUR C | iShares S&P 500 Swap PEA UCITS ETF |
Émetteur | Amundi 🇫🇷 | BNP Paribas AM 🇫🇷 | BlackRock (iShares) 🇺🇸 |
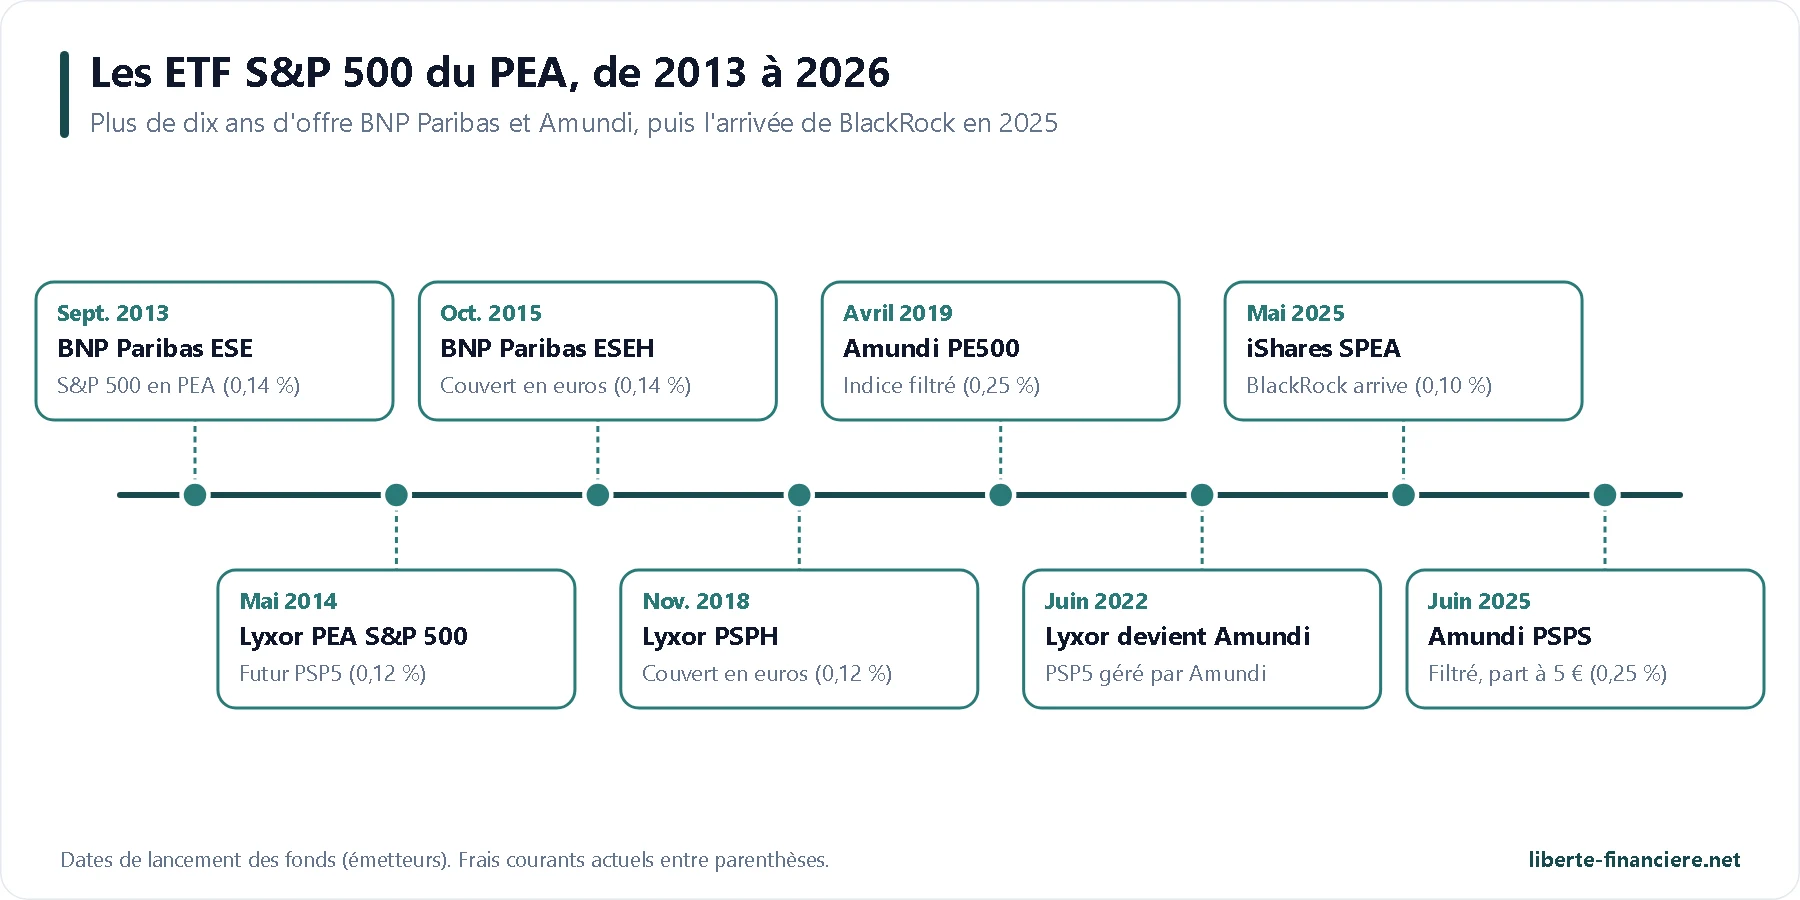
Frais courants | 0,12 % | 0,14 % | 0,10 % |
Encours | 1,56 Md€ (fonds) | 3,77 Md€ (part en euros) | 59 M€ |
Création | mai 2014 | septembre 2013 | mai 2025 |
Domiciliation | 🇫🇷 France | 🇫🇷 France | 🇮🇪 Irlande |
Contrepartie du swap | Société Générale | Six banques (BNP Paribas, Goldman Sachs, Morgan Stanley…) | Non publiée |
Prix d'une part | 60,98 € | 35,15 € | 6,73 € |
Performance sur 12 mois | +18,54 % | +18,44 % | +18,43 % |
Écart à l'indice sur 1 an (rapports officiels) | −0,10 point (au 26/10/2026) | −0,18 point (au 30/09/2026) | −0,02 point (au 30/09/2026) |
Échanges par jour (3 mois) | 2,7 M€ | 4,4 M€ | 0,8 M€ |
ISIN | FR0011871128 | FR0011550185 | IE000DQLYVB9 |
Les autres ETF S&P 500 du PEA existent, mais je ne les retiens pas comme ligne principale :
ETF | Ticker | Frais | Pourquoi pas en ligne principale |
|---|---|---|---|
Amundi PEA S&P 500 EUR Hedged | PSPH | 0,12 % | Couvert contre le dollar : +14,7 % en 2025 quand le dollar baissait, mais +10,9 % sur 12 mois contre +18,5 % pour le PSP5 quand il remontait. Un pari sur la devise, pas un placement de long terme |
BNP Paribas Easy S&P 500 EUR H | ESEH | 0,14 % | Même logique de couverture que le PSPH, chez BNP Paribas |
Amundi PEA S&P 500 Screened | PE500 | 0,25 % | Suit un indice filtré (316 sociétés) : frais doublés et écart à son propre indice plus élevé (−0,7 point sur un an au 26/10/2026) |
Amundi PEA S&P 500 Screened S | PSPS | 0,25 % | Même fonds filtré, part à environ 7 € lancée en juin 2025, encore très peu échangée |
Amundi PEA S&P 500 Screened EUR Hedged | P500H | 0,28 % | Filtré et couvert en euros : le plus cher de la famille |
Il n'existe en octobre 2026 aucun ETF S&P 500 à effet de levier éligible au PEA : le plus proche est l'Amundi MSCI USA Daily (2x) (CL2, 0,50 % de frais), qui suit un indice américain plus large avec un levier quotidien. C'est un produit de spéculation, pas une ligne de fond de portefeuille.
🔬 Frais affichés ou performance réelle : ce que disent les chiffres
Les frais affichés ne disent pas tout : ce qui compte, c'est ce que l'ETF te rapporte vraiment par rapport à l'indice qu'il suit. J'ai donc comparé les cours de clôture des trois ETF sur les mêmes périodes. Comme ils suivent tous le même indice, l'écart entre eux est exactement ce que tu gagnes ou perds en choisissant l'un plutôt que l'autre.
Période | PSP5 | ESE | SPEA |
|---|---|---|---|
Depuis le 16 juin 2025 (premiers cours du SPEA) | +34,23 % | +34,16 % | +34,22 % |
Sur 12 mois | +18,54 % | +18,44 % | +18,43 % |
Depuis le 1er janvier 2026 | +18,96 % | +18,87 % | +18,89 % |
Année 2025 | +3,67 % | +3,58 % | Pas encore créé au 1er janvier |
Année 2024 | +33,82 % | +33,68 % | Pas encore créé |
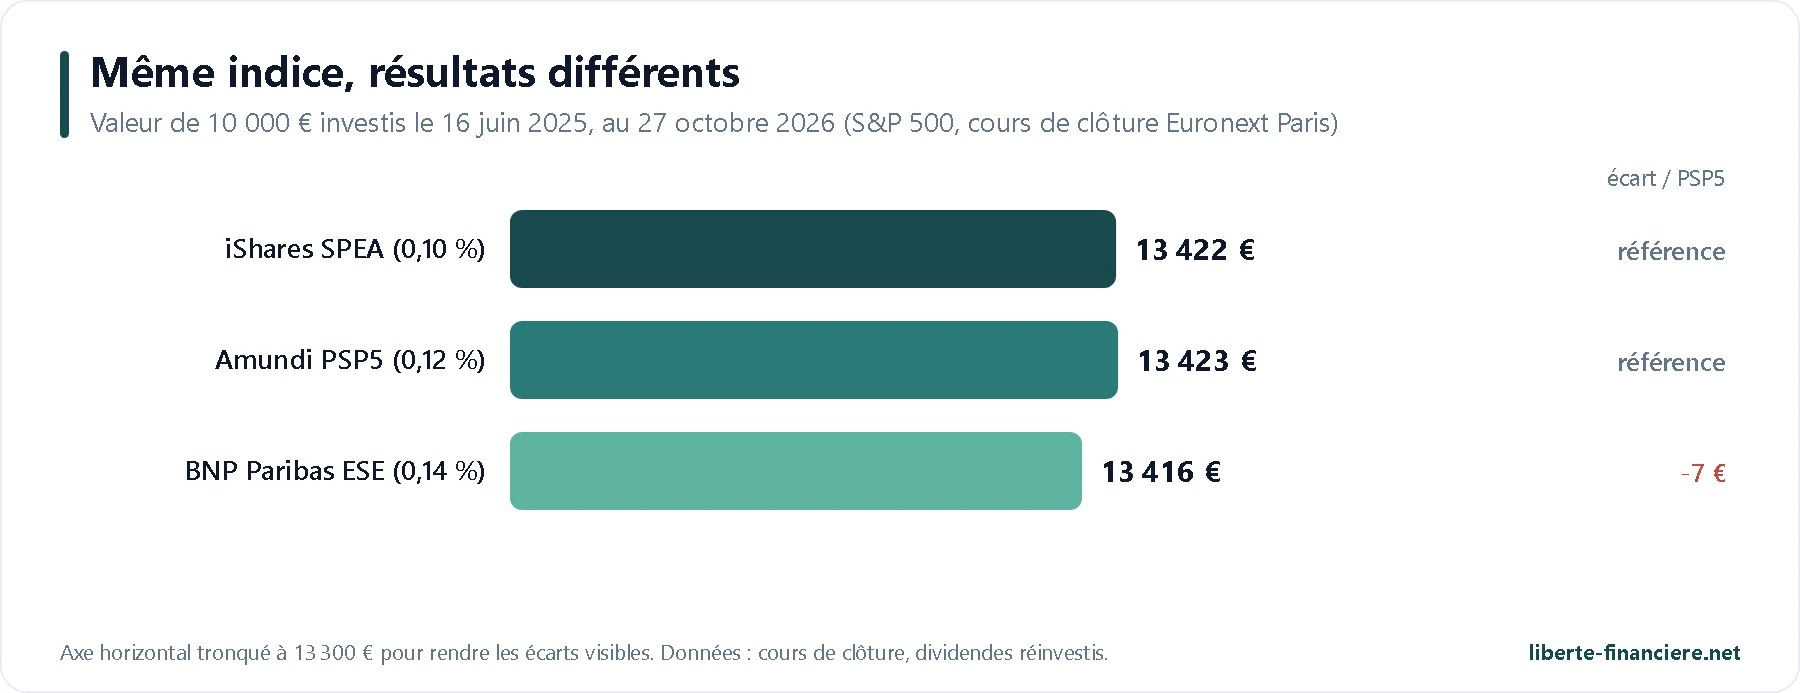
Trois enseignements. D'abord, les écarts sont minuscules : moins d'un dixième de point entre les trois depuis juin 2025, soit quelques euros sur 10 000 €. Ensuite, les rapports officiels confirment la hiérarchie : sur un an, le SPEA a fait 0,02 point de moins que le S&P 500 au 30 septembre 2026, le ESE 0,18 point, et le PSP5 0,10 point au 26 octobre. Enfin, sur le long terme, le PSP5 a battu son indice de 0,28 point par an sur dix ans, grâce au swap (voir plus bas) : c'est ce recul, que le SPEA n'a pas encore, qui me le fait préférer.
🔎 Les ETF S&P 500 du PEA en détail
Pendant plus de dix ans, BNP Paribas et Amundi (ex-Lyxor) se sont partagé le S&P 500 du PEA. L'arrivée de BlackRock en 2025 a mis un nouveau coup de pression sur les frais :
Amundi PEA S&P 500 (PSP5) : mon choix
Lancé en mai 2014 par Lyxor sous le nom de Lyxor PEA S&P 500, géré par Amundi depuis le 1er juin 2022, le PSP5 est l'ETF S&P 500 du PEA qui a le plus long historique de qualité de gestion publié. Ses frais réels sont de 0,12 % par an, et son fonds pèse plus de 1,5 milliard d'euros. Surtout, sur dix ans, il a fait mieux que son indice de référence : 14,95 % par an contre 14,67 % au 26 octobre 2026, soit 303 % de hausse cumulée contre 293 %. Son swap est conclu avec Société Générale, et sa part se négocie autour de 61 €.
Pour : 0,12 % de frais, 12 ans d'historique au-dessus de son indice, un encours solide et la gratuité à l'achat chez Fortuneo (de 500 € à 100 000 €) jusqu'au 31 décembre 2026.
Contre : une part autour de 61 €, moins souple que le SPEA pour de petits versements mensuels ; une seule banque contrepartie.
Pour qui : la plupart des investisseurs, surtout chez un courtier qui ne facture pas les ETF Amundi.
Acheter le PSP5 dans ton PEA Chez Interactive Brokers, un ordre d'ETF de 500 € coûte 2,50 € (plafond légal du PEA). Bonus : jusqu'à 1 000 $ d'actions IBKR. |
BNP Paribas Easy S&P 500 (ESE) : le plus gros
Le BNP Paribas Easy S&P 500 (ESE) est le doyen des ETF S&P 500 du PEA, lancé en septembre 2013, et de loin le plus gros : 3,77 milliards d'euros pour sa seule part en euros, plus de 9 milliards pour l'ensemble du fonds. C'est aussi le plus échangé à Paris, avec 4,4 millions d'euros par jour en moyenne sur trois mois. Ses frais sont un peu plus élevés (0,14 %) et il a perdu 0,18 point sur son indice sur un an au 30 septembre 2026. Sa particularité : son swap est réparti entre six grandes banques (BNP Paribas, BofA, Citigroup, Goldman Sachs, Morgan Stanley et Société Générale), ce qui dilue le risque de contrepartie.
Pour : le plus gros et le plus échangé, un swap réparti entre six banques, treize ans d'historique.
Contre : les frais les plus élevés des trois (0,14 %), un petit retard sur son indice sur un an, aucune offre de courtage gratuit trouvée.
Pour qui : ceux qui veulent la liquidité maximale, ou répartir leur épargne entre deux émetteurs.
Acheter l'ESE dans ton PEA Disponible chez Interactive Brokers au même tarif que les autres ETF, sur toutes les bourses européennes. |
iShares S&P 500 Swap PEA (SPEA) : le moins cher
Arrivé à Paris le 4 juin 2025, l'iShares S&P 500 Swap PEA (SPEA) est la réponse de BlackRock aux ETF français, comme le WPEA l'a été pour le MSCI World. Il est le moins cher du marché (0,10 % par an) et celui qui colle le mieux à son indice sur un an (−0,02 point au 30 septembre 2026). Sa part à moins de 7 € permet d'investir au plus juste chaque mois. Ses deux faiblesses : un encours encore modeste (59 millions d'euros, à comparer aux milliards du PSP5 et de l'ESE) et des échanges irréguliers (0,28 M€ par jour en médiane), qui imposent des ordres à cours limité. BlackRock ne publie pas le nom de ses banques contreparties.
Pour : 0,10 % de frais, le meilleur suivi de l'indice sur un an, une part à moins de 7 € idéale pour investir chaque mois.
Contre : moins d'un an et demi d'existence, 59 M€ d'encours, des échanges faibles et une contrepartie non publiée.
Pour qui : les investisseurs qui misent sur la durée et acceptent un fonds encore jeune, ou qui veulent diversifier leurs émetteurs.
🧭 Le S&P 500, c'est quoi exactement ?
Le S&P 500 est l'indice des 500 plus grandes entreprises cotées aux États-Unis, créé en 1957 et calculé par S&P Dow Jones Indices. Il compte 503 lignes au 30 septembre 2026 (certaines sociétés, comme Alphabet, ont deux catégories d'actions) et couvre 75 à 80 % de la valeur boursière américaine selon les émetteurs. Un ETF S&P 500 te rend actionnaire, en proportion, de Nvidia, Apple, Microsoft, Amazon, JPMorgan, Eli Lilly ou Coca-Cola, pour quelques centièmes de pour cent de frais par an.
Critère | S&P 500 (au 30/09/2026) |
|---|---|
Lignes | 503 |
Pays | 🇺🇸 États-Unis uniquement |
Part des 10 premières lignes | 39,06 % |
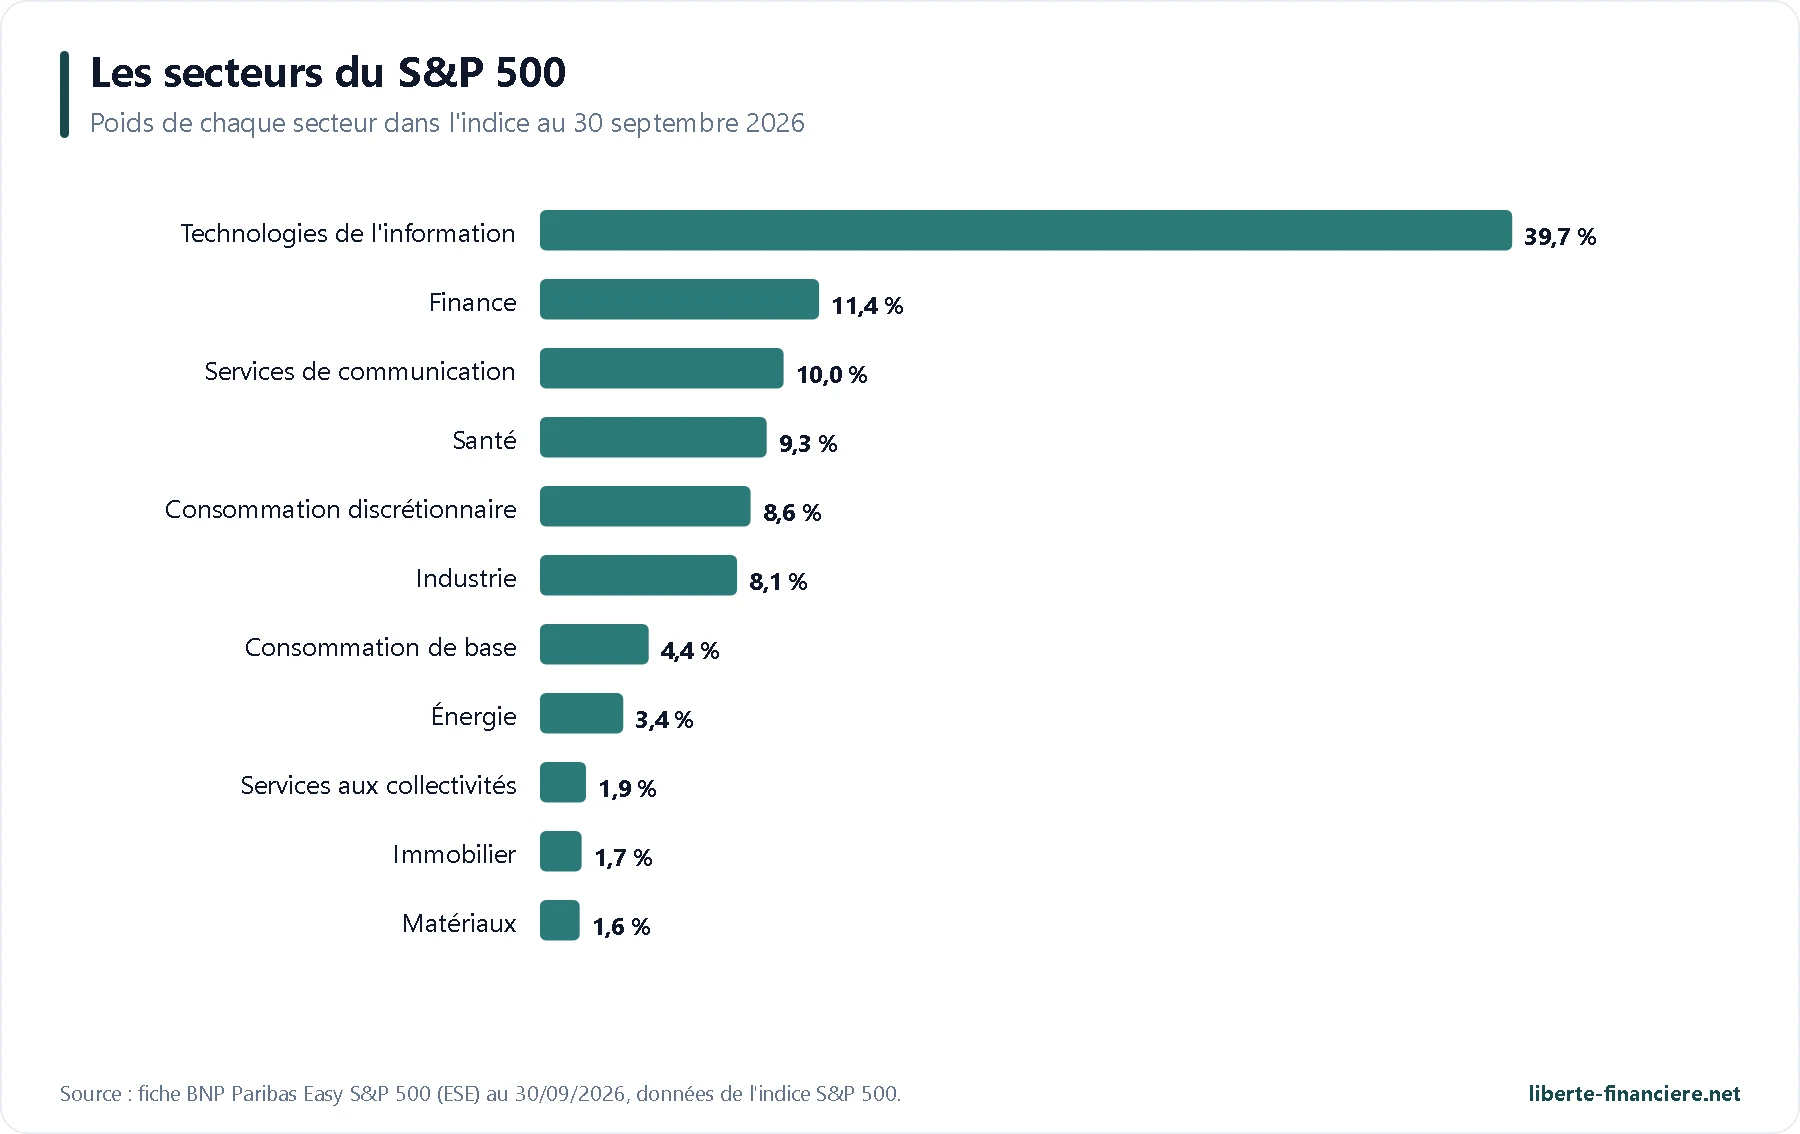
Technologies de l'information | 39,71 % |
Rendement du dividende | 1,1 % |
Rapport cours / bénéfices | 24,7 fois |
Performance sur 1 an en € (au 30/09/2026) | +19,31 % |
Performance sur 10 ans, par an, en € (au 26/10/2026) | 14,67 % |
Performance sur 10 ans, par an, en $ (au 30/09/2026) | 14,76 % |
Les 10 premières entreprises du S&P 500
Rang | Entreprise | Poids |
|---|---|---|
1 | Nvidia | 8,38 % |
2 | Apple | 7,37 % |
3 | Microsoft | 5,78 % |
4 | Amazon | 3,71 % |
5 | Alphabet (Google), action A | 3,06 % |
6 | Broadcom | 2,53 % |
7 | Alphabet (Google), action C | 2,46 % |
8 | Meta (Facebook) | 2,43 % |
9 | Micron Technology | 1,82 % |
10 | Tesla | 1,52 % |
Ces dix lignes pèsent 39 % de l'indice au 30 septembre 2026 (fiche BNP Paribas Easy S&P 500), et Nvidia à elle seule plus de 8 %. En ajoutant la communication, Amazon et Tesla, les entreprises liées à la technologie représentent plus de la moitié du S&P 500 : c'est sa force depuis quinze ans, et son principal point de fragilité.
Comment l'indice est construit
Un comité, pas un simple classement : les entrées et les sorties sont décidées par le comité d'indices de S&P Dow Jones Indices, qui applique des règles publiques.
Taille : pour entrer, une entreprise doit valoir au moins 22,7 milliards de dollars en bourse (seuil relevé le 1er juillet 2025), avec au moins 10 % de ses actions réellement échangeables.
Bénéfices : elle doit être bénéficiaire sur le dernier trimestre et sur la somme des quatre derniers trimestres. C'est un filtre de qualité que le MSCI World n'applique pas.
Ancienneté : une nouvelle venue en bourse doit attendre 12 mois avant d'entrer. Le 4 juin 2026, S&P DJI a refusé toute exception pour les géants fraîchement cotés : c'est pourquoi SpaceX, entrée dans le Nasdaq-100, n'est pas dans le S&P 500.
Pondération et révisions : chaque société pèse selon sa capitalisation flottante, et l'indice est rééquilibré chaque trimestre (Bloom Energy, Illumina et Everpure sont entrés le 21 septembre 2026).
S&P 500 ou Nasdaq-100 ?
S&P 500 | Nasdaq-100 | |
|---|---|---|
Nombre de lignes | 503 | 101 |
Technologies de l'information | 38,2 % | 57,9 % |
Performance sur 10 ans en € (cumulée) | +293 % | +525 % |
Année 2022 en € | −13,2 % | −28,1 % |
ETF du PEA (Amundi) | PSP5, 0,12 % | PANX, 0,30 % |
Le Nasdaq-100 a fait bien mieux sur dix ans, mais c'est un pari beaucoup plus concentré : 101 sociétés, dont près de 58 % dans la technologie, aucune banque, et des baisses plus violentes (−28 % en 2022 en euros, contre −13 % pour le S&P 500). Pour un investisseur qui veut un socle, le S&P 500 est la version diversifiée de l'Amérique ; le Nasdaq-100 est une poche de conviction.
🌍 S&P 500 ou MSCI World : faut-il vraiment un ETF S&P 500 ?
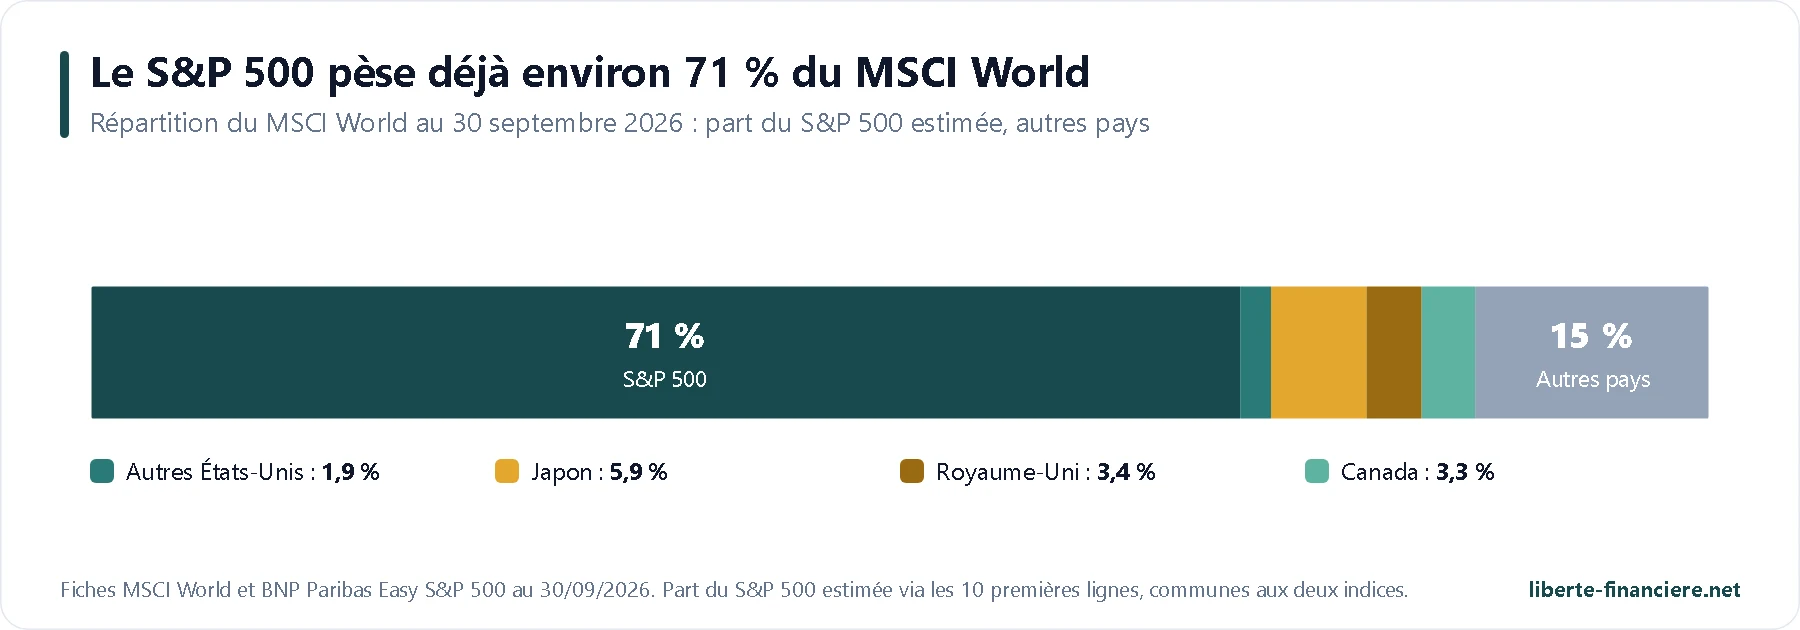
C'est la question à se poser avant de choisir un ETF S&P 500 : en as-tu vraiment besoin ? Un ETF MSCI World contient déjà les États-Unis à hauteur de 72,9 % (fiche MSCI au 30 septembre 2026), et ses dix premières lignes sont exactement les mêmes dix sociétés que celles du S&P 500 : Nvidia, Apple, Microsoft, Amazon, Alphabet (deux fois), Meta, Broadcom, Micron et Tesla. Elles pèsent 27,9 % du World et 39,1 % du S&P 500. En comparant ces deux chiffres, on estime que le S&P 500 représente environ 71 % du MSCI World.
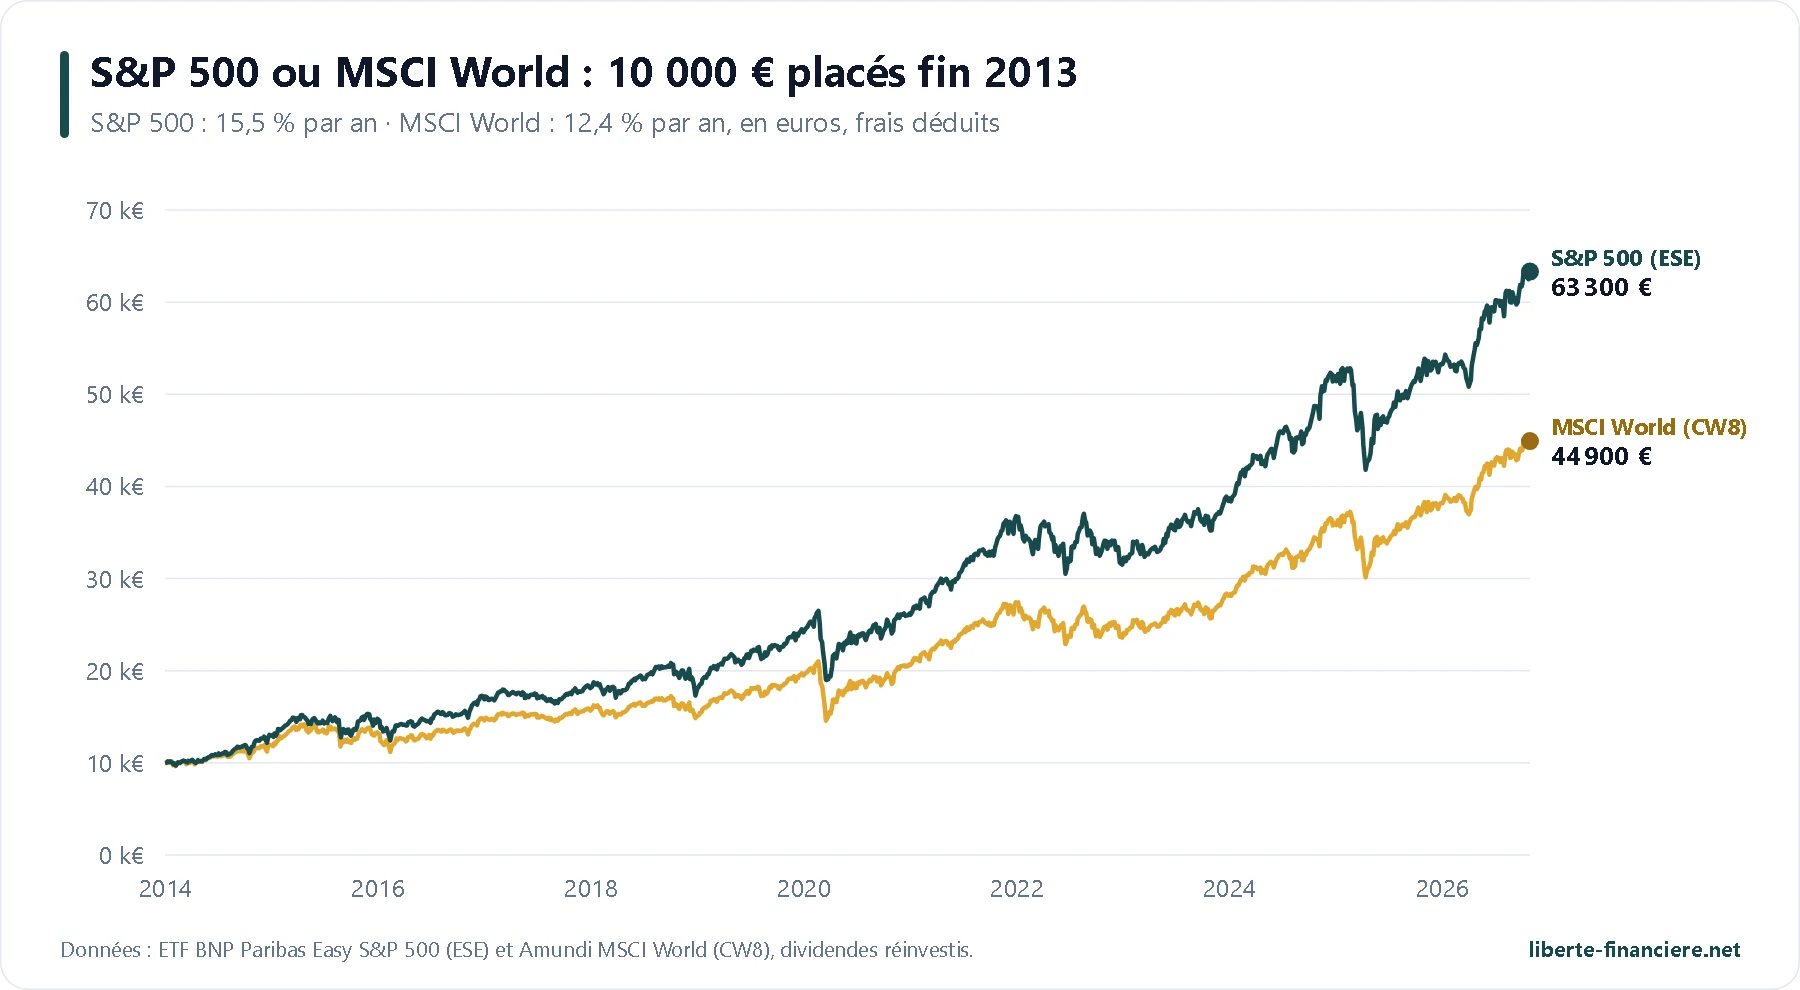
Sur les douze dernières années, le S&P 500 l'a emporté nettement : 10 000 € placés fin 2013 dans un ETF S&P 500 du PEA valent environ 63 300 €, contre 44 900 € dans un ETF MSCI World, soit 15,5 % par an contre 12,4 %. Mais ce n'est pas une règle : en 2025, le World a fait +6,6 % en euros et le S&P 500 seulement +3,7 %, et sur 2000-2009 les actions américaines ont fait moins bien que le reste du monde. La surperformance américaine récente tient beaucoup à une poignée de géants technologiques.
J'ai comparé les deux indices plus en détail dans cette vidéo :
S&P 500 ou World : mon avis selon ton profil d'investisseur
Tu veux un seul ETF pour la vie : le World (ou l'ACWI) est plus diversifié, et contient déjà l'essentiel du S&P 500. C'est mon choix.
Tu crois à la domination durable des entreprises américaines : le S&P 500 seul est défendable, à condition d'accepter la concentration sur un pays et sur la technologie.
Tu as déjà un World : un S&P 500 en plus ne diversifie rien, il augmente seulement ton exposition aux États-Unis. Si tu veux compléter, regarde plutôt les pays émergents ou l'Europe.
Tu veux réduire la part des États-Unis : ni l'un ni l'autre ; combine un ETF Europe ou émergents avec ton World.
Pour choisir ton ETF World, tout est dans mon guide du meilleur ETF Monde PEA.
🔄 Comment un ETF S&P 500 peut-il entrer dans un PEA ?
Le PEA est réservé aux actions européennes : un fonds n'y est admis que s'il détient en permanence au moins 75 % d'actions de sociétés de l'Union européenne ou de l'Espace économique européen. Un ETF qui achèterait vraiment Apple ou Nvidia en serait exclu. Les ETF S&P 500 du PEA utilisent donc la réplication synthétique : ils achètent un panier d'actions européennes (Adyen, Siemens Energy, Bayer, DHL… pour le SPEA) et l'échangent avec une banque, par un contrat de swap, contre la performance du S&P 500.
Le risque propre à ce montage est la défaillance de la banque contrepartie : la réglementation européenne des fonds (UCITS) limite ce qu'elle peut devoir à l'ETF à 10 % de son actif, et le fonds garde son panier d'actions européennes. Le risque est donc réel mais limité. L'ESE le réduit encore en répartissant son swap entre six banques. J'ai détaillé le mécanisme, et le débat de 2026 sur l'avenir de ces ETF dans le PEA (écarté par le gouvernement le 26 août 2026), dans mon guide sur le meilleur ETF Monde PEA.
Le swap a un avantage peu connu : l'indice de référence suppose que les dividendes américains sont taxés à 30 %, alors qu'un fonds bien structuré paie moins. La banque contrepartie partage parfois ce gain, ce qui explique qu'un ETF synthétique bien géré puisse battre son indice malgré ses frais, comme le PSP5 sur dix ans (+0,28 point par an).
📈 Ce qu'a rapporté un ETF S&P 500 du PEA depuis 2014
Pour mesurer ce qu'un investisseur français a réellement gagné, j'ai repris les cours quotidiens de l'ESE, le plus ancien ETF S&P 500 du PEA (dividendes réinvestis, frais déduits, en euros). 10 000 € placés fin 2013 valent environ 63 300 € au 27 octobre 2026, soit 15,5 % par an pendant près de 13 ans.
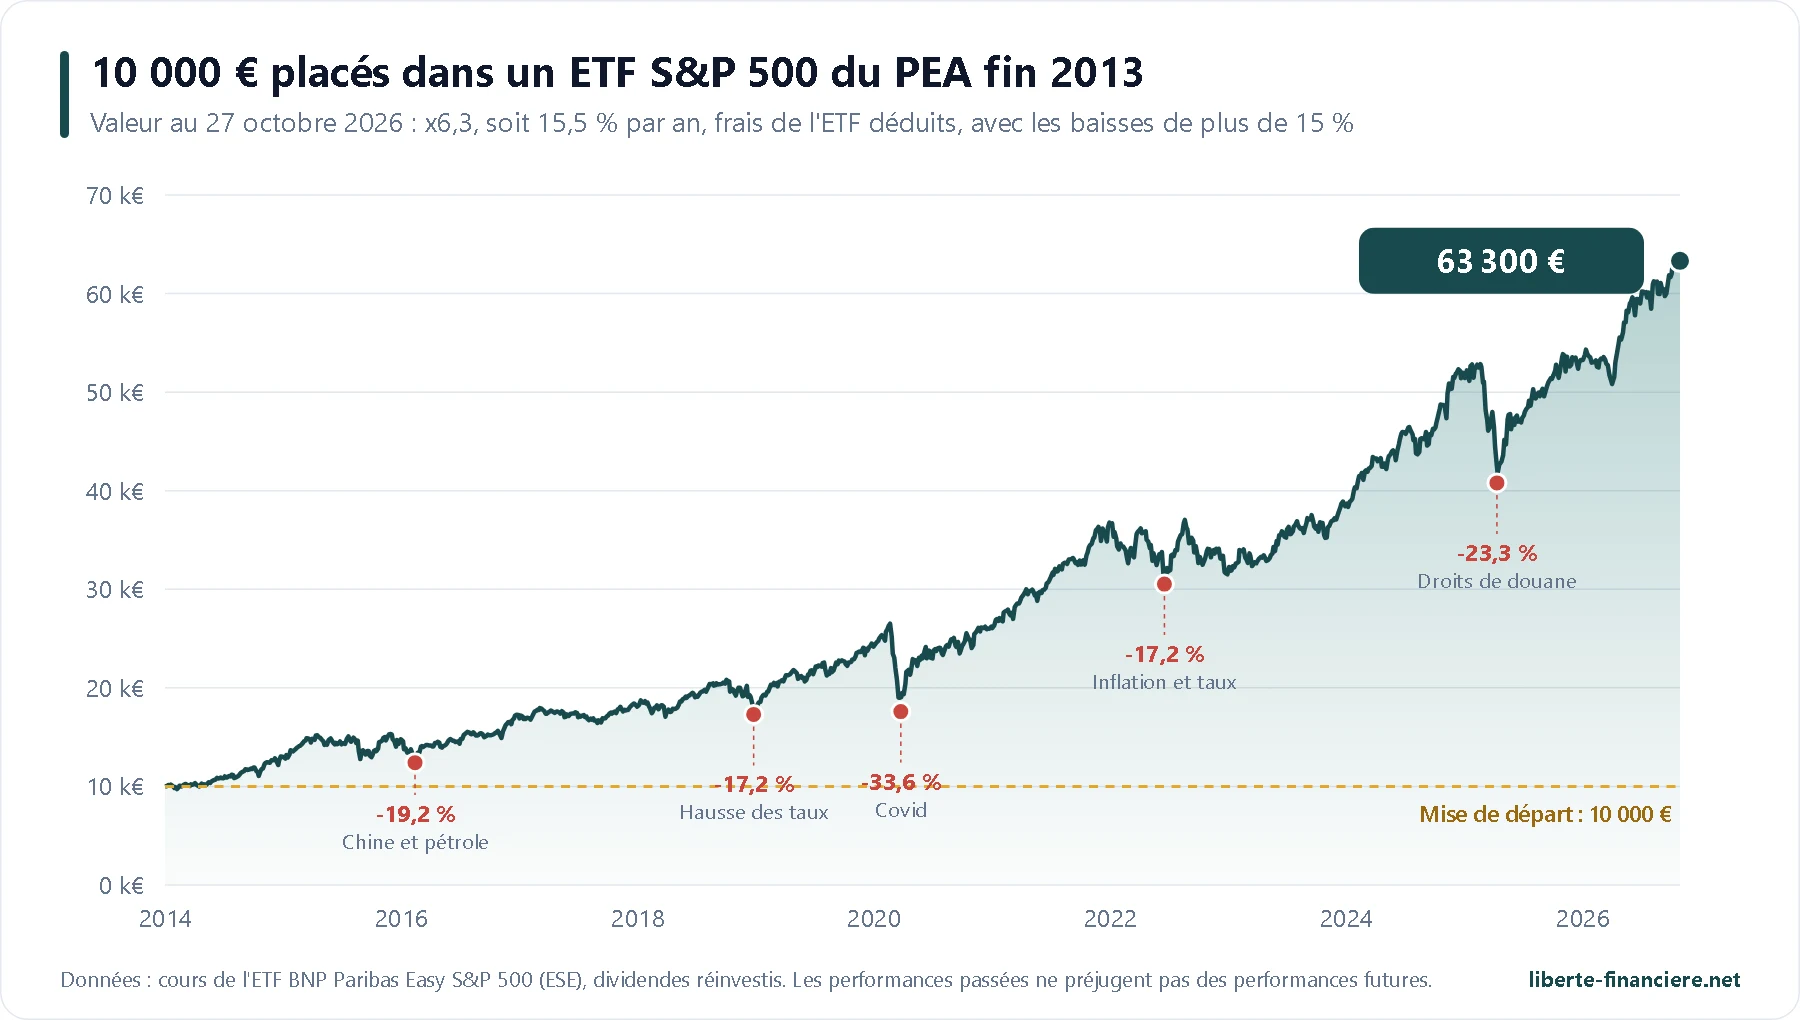
Ce résultat a été obtenu en traversant cinq baisses de plus de 15 %, toutes rattrapées :
Crise | Baisse maximale (en €) | Du sommet au creux | Retour au sommet |
|---|---|---|---|
Chine, pétrole et dollar (2015-2016) | −19,2 % | décembre 2015 à février 2016 | juillet 2016 (7 mois) |
Hausse des taux américains (fin 2018) | −17,2 % | octobre à décembre 2018 | avril 2019 (6 mois) |
Covid (2020) | −33,6 % | 19 février au 23 mars 2020 | janvier 2021 (11 mois) |
Inflation et hausse des taux (2022) | −17,2 % | janvier à juin 2022 | juillet 2023 (1 an et demi) |
Droits de douane américains (2025) | −23,3 % | 19 février au 9 avril 2025 | octobre 2025 (8 mois) |
Ces treize ans ont été exceptionnels, portés par les géants technologiques américains. Le S&P 500 a aussi connu des périodes très difficiles : il a perdu environ la moitié de sa valeur entre 2000 et 2002, puis plus de 50 % entre 2007 et 2009, et son niveau de 2000 n'a été retrouvé durablement qu'en 2013 (en dollars, hors dividendes). Sur dix ans au 30 septembre 2026, l'indice a rapporté 14,76 % par an en dollars : garde en tête qu'un rythme de 7 à 10 % par an est une hypothèse plus prudente pour tes projections.
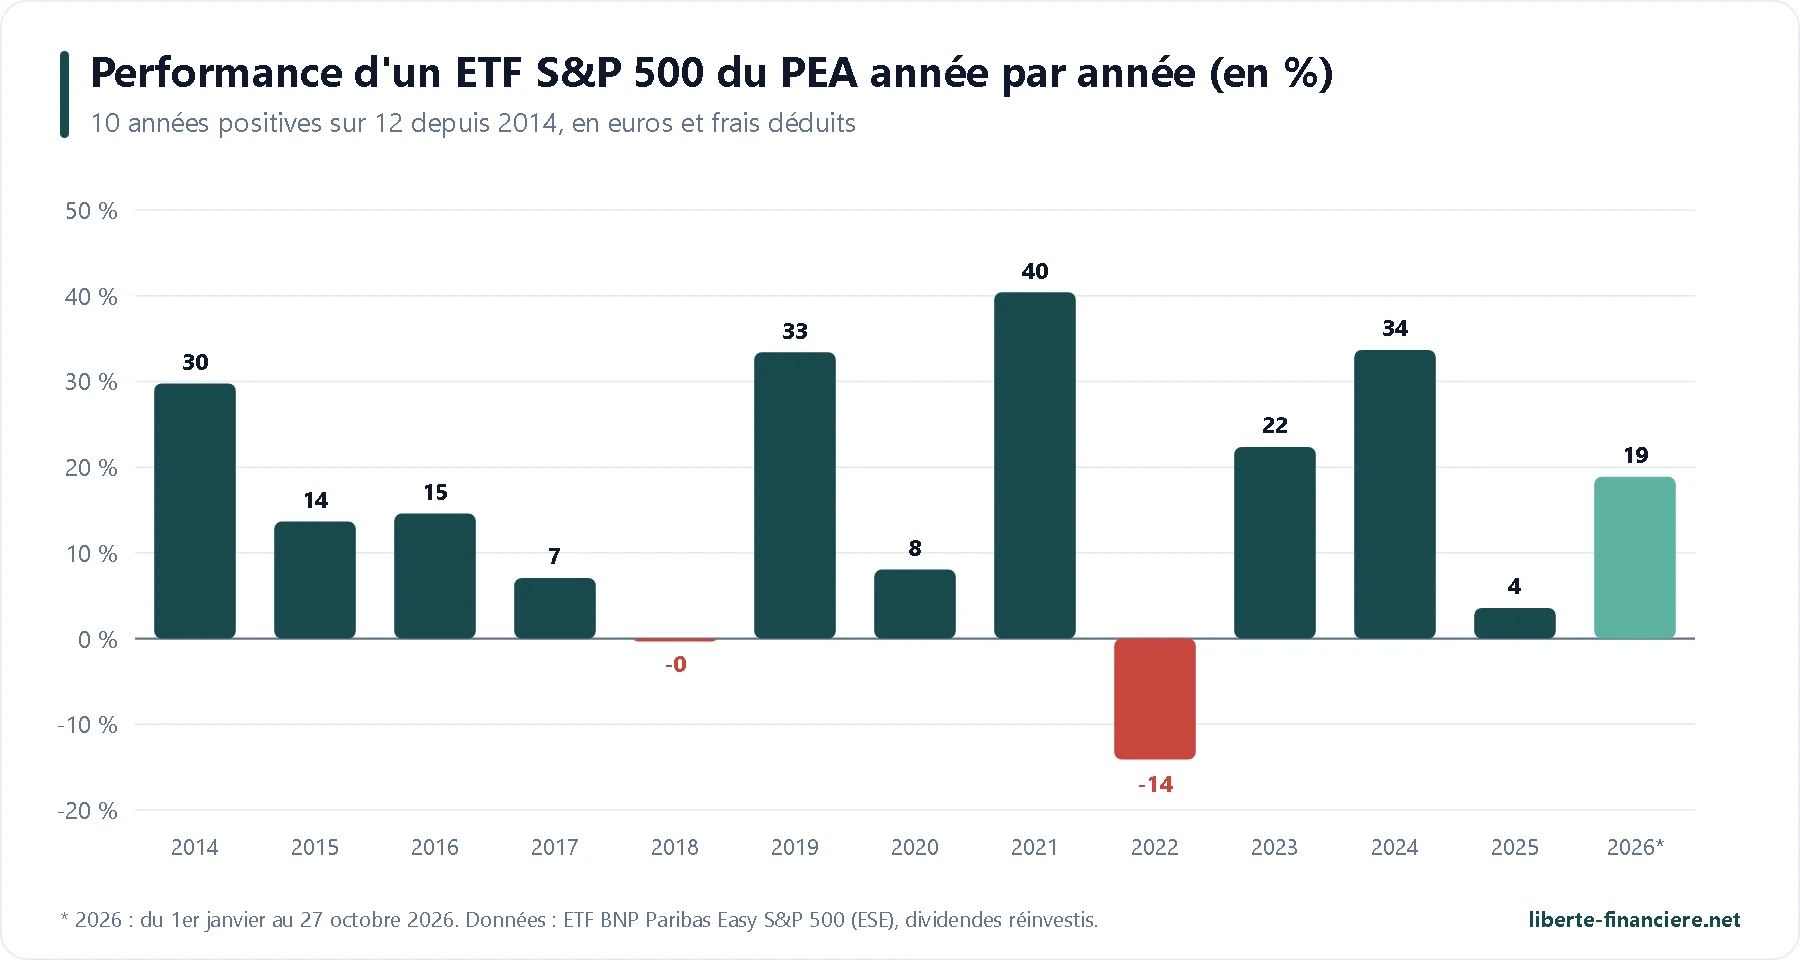
Et en investissant 200 € chaque mois ?
En achetant pour 200 € d'ETF S&P 500 le premier jour de bourse de chaque mois depuis janvier 2014, sans jamais rien vendre, tu aurais versé 30 800 € et ton portefeuille vaudrait aujourd'hui environ 87 900 €.
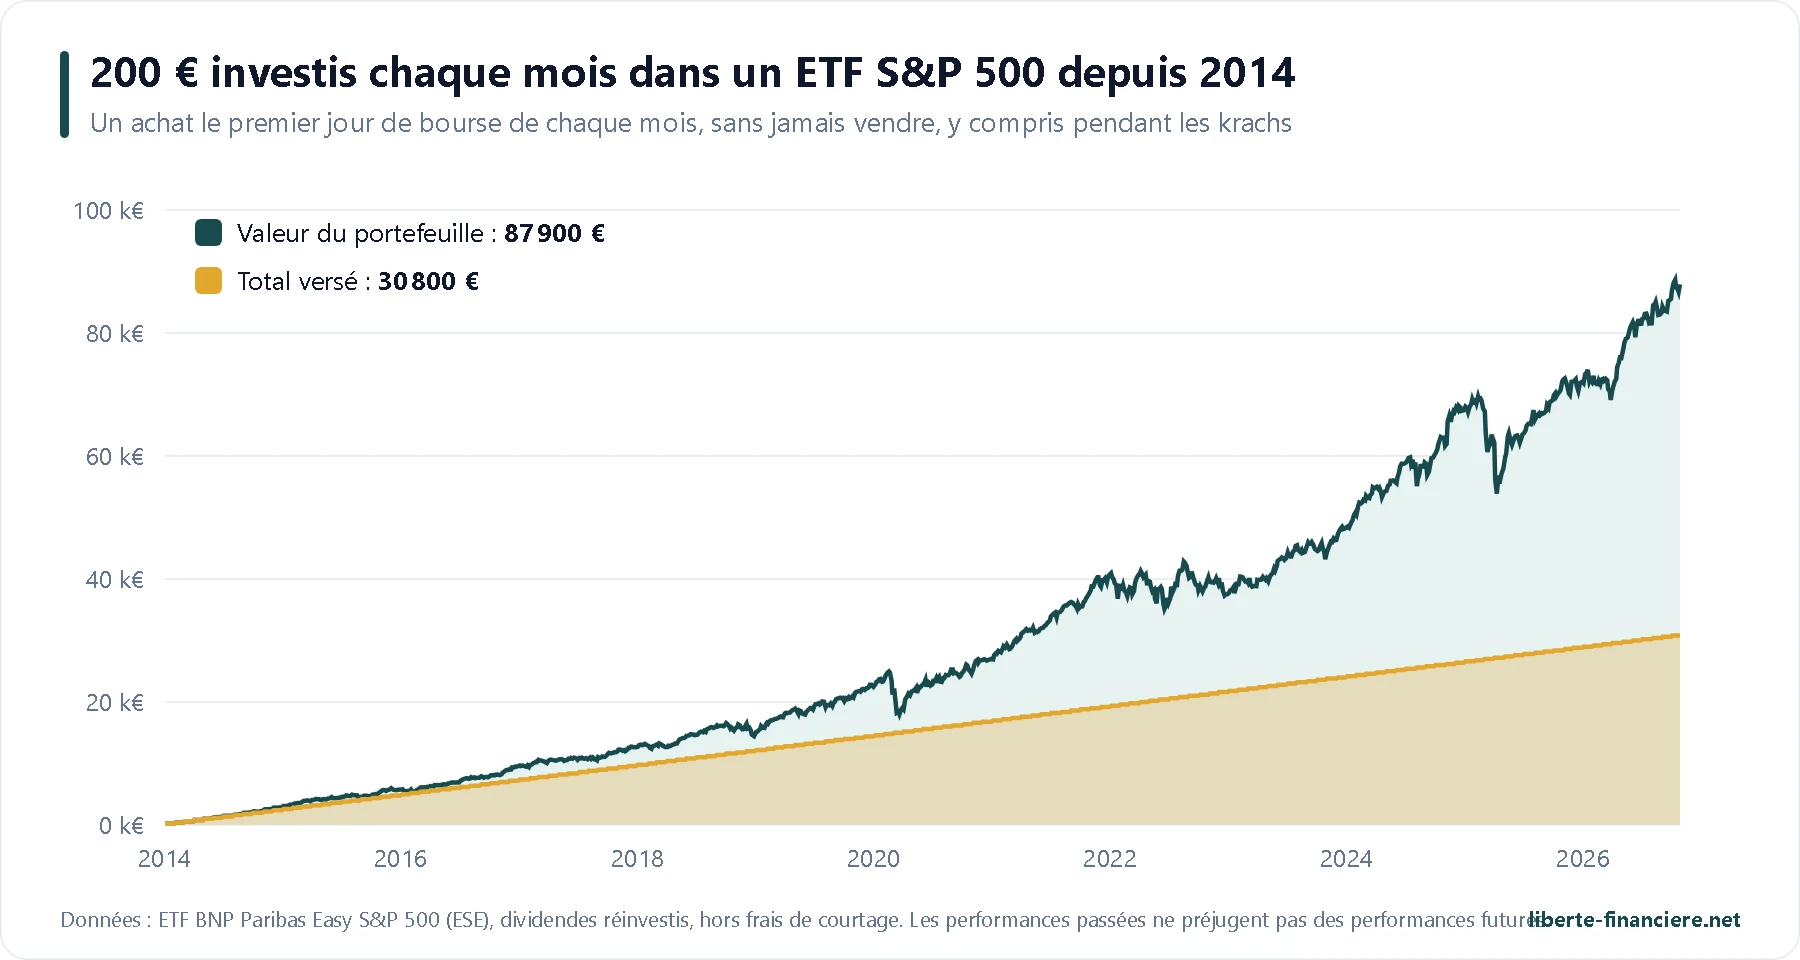
L'investissement mensuel te dispense de choisir le bon moment : tu achètes davantage de parts quand les cours baissent. Les achats de mars 2020 et d'avril 2025, en pleine panique, sont parmi les plus rentables de la simulation.
Investir chaque mois dans un ETF S&P 500 Ouvre ton PEA chez Interactive Brokers : 1 € pour un achat de 200 €, toutes les bourses européennes, et jusqu'à 1 000 $ d'actions IBKR offertes. |
🧮 Combien peut rapporter un ETF S&P 500 sur 10, 20 ou 50 ans ?
Pour des projections sérieuses, il faut une période bien plus longue que les treize ans de l'ESE. J'ai donc repris l'historique du S&P 500 publié par l'économiste Robert Shiller (université Yale), dividendes réinvestis, en dollars. Sur 50 ans (septembre 1976 à septembre 2026), l'indice a rapporté 11,8 % par an, soit 7,9 % par an après inflation.
Période (à fin septembre 2026) | Rendement annuel | Après inflation américaine |
|---|---|---|
50 ans | 11,8 % | 7,9 % |
30 ans | 10,4 % | 7,6 % |
20 ans | 11,2 % | 8,5 % |
Pire période de 10 ans depuis 1950 (1999-2009) | -3,5 % | −5,9 % |
Pire période de 20 ans depuis 1950 | +5,1 % (2000-2020) | +0,35 % (1962-1982) |
Deux leçons. Sur longue période, le S&P 500 a toujours fini par payer : depuis 1950, aucune période de 20 ans n'a perdu d'argent, même après inflation. Mais sur 10 ans, tout est possible : un investisseur entré en mars 1999 avait encore perdu 3,5 % par an dix ans plus tard. C'est pourquoi un ETF S&P 500 ne convient qu'à de l'argent placé pour au moins 10 à 15 ans.
Simulation : 200 € par mois pendant 10, 20 ou 50 ans
Voici ce que deviendraient 200 € investis chaque mois, selon trois hypothèses de rendement annuel, avant frais et impôts :
Hypothèse de rendement | Après 10 ans | Après 20 ans | Après 50 ans |
|---|---|---|---|
Total versé | 24 000 € | 48 000 € | 120 000 € |
Prudente (6 % par an) | 32 500 € | 90 700 € | 715 800 € |
Moyenne après inflation (7,9 %) | 35 800 € | 112 500 € | 1 377 500 € |
Moyenne historique sur 50 ans (11,8 %) | 43 900 € | 177 900 € | 5 639 000 € |
Et pour un versement unique de 10 000 €, sans rien ajouter ensuite :
Hypothèse de rendement | Après 10 ans | Après 20 ans | Après 50 ans |
|---|---|---|---|
Prudente (6 % par an) | 17 900 € | 32 100 € | 184 200 € |
Moyenne après inflation (7,9 %) | 21 400 € | 45 800 € | 447 800 € |
Moyenne historique sur 50 ans (11,8 %) | 30 500 € | 93 100 € | 2 643 000 € |
L'écart entre les colonnes montre la puissance des intérêts composés : sur 50 ans, l'essentiel du capital final vient des gains et non des versements. Il montre aussi l'importance de l'hypothèse : entre 6 % et 11,8 % par an, le capital final des versements mensuels est multiplié par près de huit sur 50 ans. Je retiens l'hypothèse prudente pour mes propres projections. Ces simulations n'intègrent ni frais, ni impôts, ni effet de change, et ne préjugent pas des performances futures.
🏦 Où acheter un ETF S&P 500 dans un PEA ?
Le choix du courtier compte autant que celui de l'ETF : des frais d'ordre de 2 € sur un achat de 200 € coûtent 1 %, huit fois les frais annuels du PSP5. Voici les offres que je préfère, frais vérifiés sur les grilles officielles en octobre 2026 :
Courtier | Ordre de 200 € | Ordre de 1 000 € | ETF S&P 500 à 0 € | Bonus |
|---|---|---|---|---|
1,00 € | 2,55 € | Non (commission de 0,05 % plus les frais de la bourse) | ||
1,00 € | 2,00 € | Offre sur plus de 200 ETF Amundi jusqu'au 31/12/2026 | ||
0 € (1er ordre du mois) | 0 € sur le PSP5 | PSP5, PSPH, PE500 et P500H : achats de 500 € à 100 000 € gratuits jusqu'au 31/12/2026 | ||
1,00 € | 5,00 € | Achats d'ETF Amundi gratuits (Boursomarkets) | ||
1,00 € | 1,00 € | Plans d'épargne gratuits, en parts entières |
Frais d'un ordre d'achat d'ETF sur Euronext Paris dans un PEA, grilles de base en octobre 2026, plafond légal de 0,5 % du montant inclus. Aucune offre gratuite n'a été trouvée pour l'ESE ni pour le SPEA.
Comment lire ce tableau ? Si tu choisis le PSP5, Fortuneo est imbattable jusqu'à fin 2026 (offre financée par Amundi, qui peut l'arrêter ou changer sa liste), suivi de BoursoBank. Pour l'ESE ou le SPEA, Trade Republic reste le moins cher à l'unité. Interactive Brokers est celui que je préfère si tu veux un seul courtier pour ton PEA et ton compte-titres, avec toutes les bourses du monde et un bonus en actions à l'ouverture.
Mon courtier préféré pour un ETF S&P 500 Interactive Brokers : toutes les bourses européennes, PEA sans droits de garde, et jusqu'à 1 000 $ d'actions IBKR offertes. |
Pour comparer tous les autres critères, consulte mon comparateur PEA, ainsi que les pages code bonus Interactive Brokers et code bonus Saxo.
🧾 Acheter un ETF S&P 500 chez Interactive Brokers, pas à pas
Ouvre ton compte en ligne via le lien Interactive Brokers de cette page (environ 15 minutes, puis 1 à 3 jours de validation).
Demande l'ouverture du PEA depuis ton espace client, en ajoutant un compte. Il est réservé aux résidents fiscaux français majeurs, un seul par personne.
Choisis ta grille tarifaire : la grille « dégressive » pour des ordres jusqu'à environ 3 400 €, la grille « fixe » au-delà.
Fais un virement en euros depuis un compte bancaire à ton nom vers ton PEA.
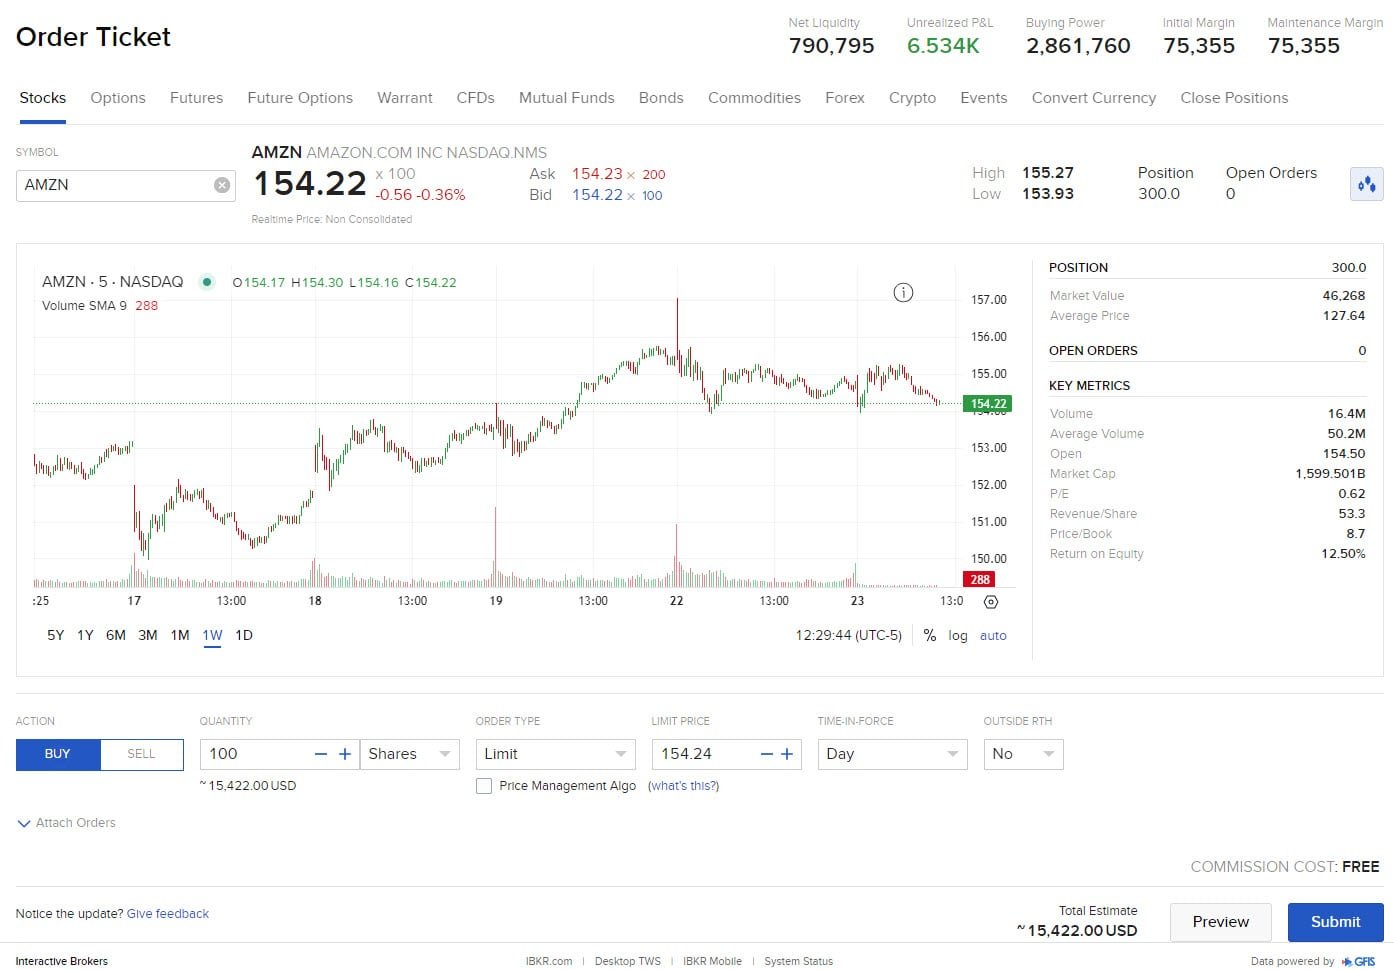
Cherche l'ETF par son ticker (PSP5, ESE ou SPEA) et vérifie l'ISIN et la cotation en euros sur Euronext Paris.
Passe un ordre d'achat à cours limité pour un nombre entier de parts, avec une limite proche du dernier cours, de préférence entre 9 h 30 et 17 h.
Recommence chaque mois : le PEA n'acceptant pas les fractions, l'investissement automatique d'Interactive Brokers n'y fonctionne pas à ma connaissance.
Interactive Brokers ne facture ni frais d'ouverture, ni droits de garde sur son PEA, et fournit un imprimé fiscal unique chaque année. Le compte étant tenu en Irlande, il faut le déclarer sur le formulaire 3916. Tous les détails sont dans ma page code bonus Interactive Brokers.
🔎 Mon choix : le World plutôt que le S&P 500
Je n'ai pas d'ETF S&P 500 dans mon PEA, et c'est un choix assumé. Mon PEA est chez Saxo, et j'y ai construit entre décembre 2025 et juillet 2026 une ligne d'ETF MSCI World, l'iShares WPEA, en 8 achats pour 23 489 €. Au 27 octobre 2026, mes 3 697 parts valent environ 26 660 €, soit +3 166 € (+13,5 %).
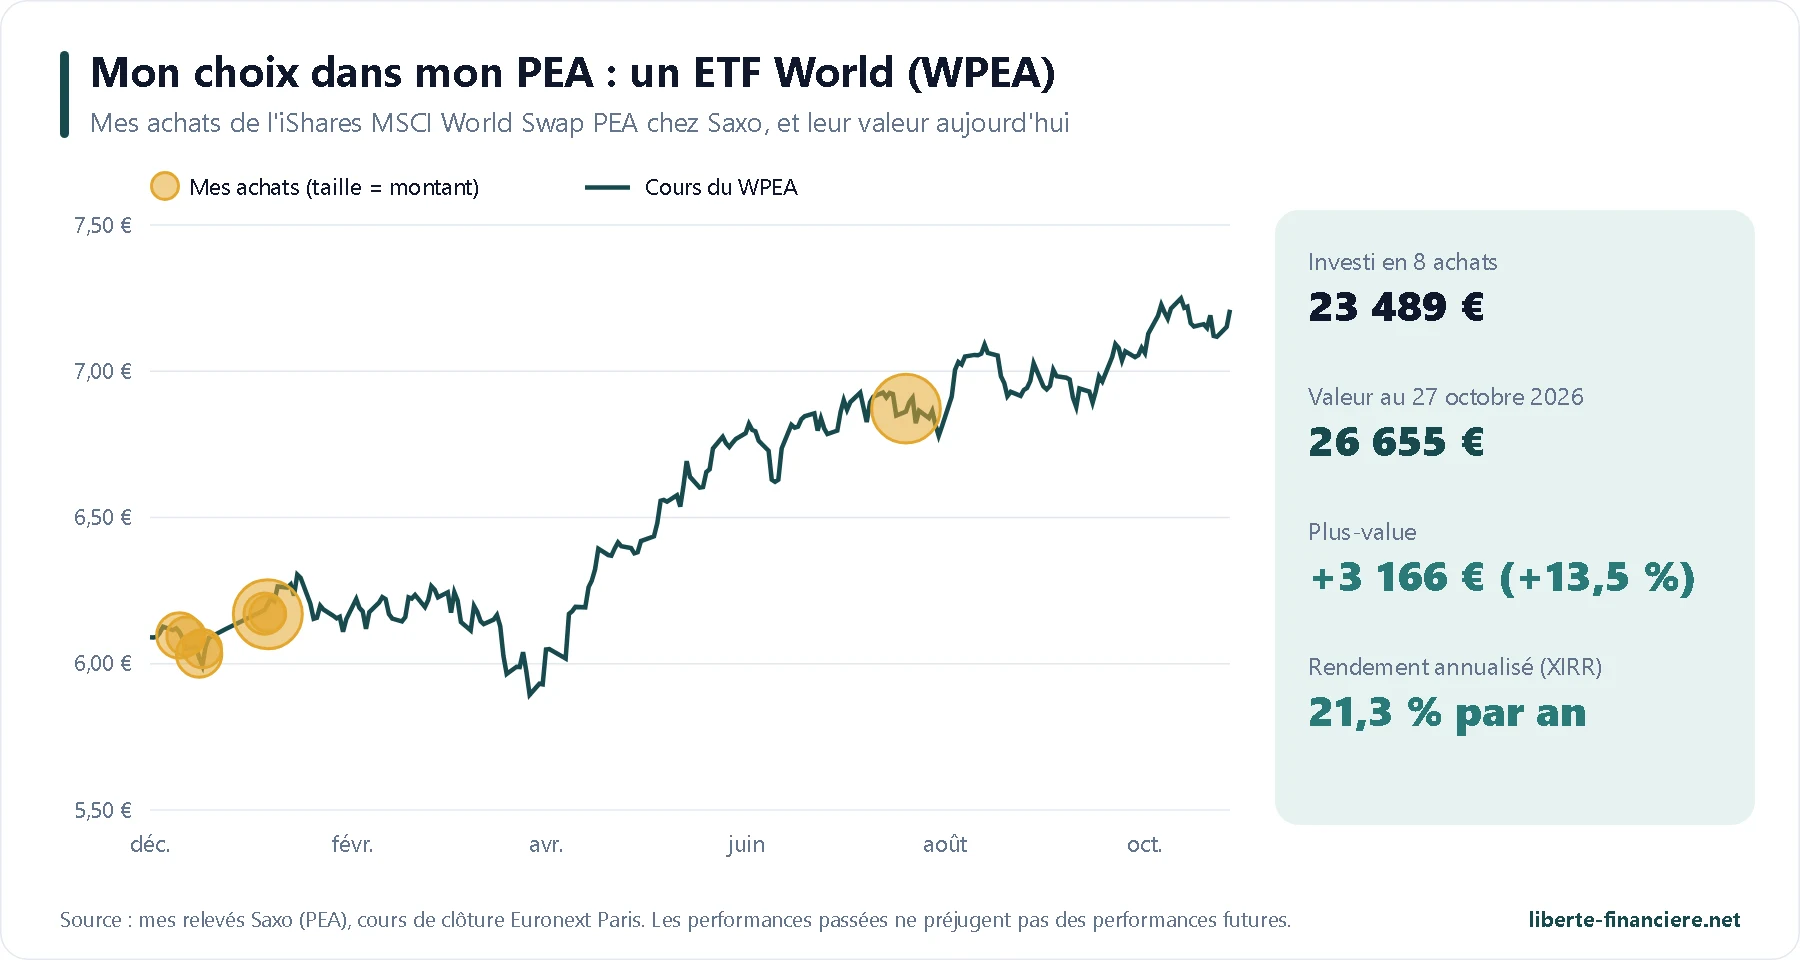
Pourquoi le World ? Parce qu'il contient déjà environ 71 % de S&P 500, et qu'il y ajoute le Japon, l'Europe, le Royaume-Uni, le Canada et l'Australie pour presque le même prix. Je préfère ne pas tout miser sur un seul pays, même si c'est le plus dynamique du monde depuis quinze ans : ses dix premières sociétés pèsent 28 % du World contre 39 % du S&P 500. Sur les 12 derniers mois, l'écart entre les deux est d'ailleurs faible (+18,1 % pour le WPEA contre +18,5 % pour le PSP5), et en 2025 le World a même fait mieux. Mon rendement annualisé de 21,3 % sur dix mois reflète surtout une très bonne année de bourse : je ne l'extrapole pas.
Cela dit, ça dépend de chacun : si tu es convaincu par les entreprises américaines et que la concentration ne te fait pas peur, un ETF S&P 500 seul est un choix parfaitement défendable. Ce qu'il faut éviter, c'est d'empiler les deux en croyant se diversifier.
⚠️ Les risques à connaître
Pour rappel : je ne suis pas conseiller en investissement financier. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Perte en capital : un ETF S&P 500 suit la bourse américaine à la hausse comme à la baisse. Il a perdu 33,6 % en un mois en 2020 en euros, et le S&P 500 a perdu plus de la moitié de sa valeur entre 2007 et 2009. L'argent dont tu as besoin dans les 5 ans n'a rien à y faire.
Concentration : un seul pays, et dix sociétés qui pèsent 39 % de l'indice, presque toutes liées à la technologie. Une correction des géants de l'intelligence artificielle toucherait directement ton ETF.
Risque de change : l'ETF est coté en euros mais ses sociétés sont valorisées en dollars. En 2025, le S&P 500 a gagné 17,4 % en dollars mais seulement 3,5 % en euros.
Valorisation : à environ 25 fois les bénéfices, le S&P 500 est cher par rapport à son histoire. Ce n'est pas un signal de vente, mais une raison de ne pas extrapoler les 15 % par an des dix dernières années.
Risque de contrepartie et réglementaire : propres aux ETF synthétiques du PEA, limités et encadrés (voir plus haut).
Liquidité : excellente sur l'ESE et le PSP5, plus faible sur le SPEA : utilise des ordres à cours limité.
🧮 Fiscalité : PEA ou compte-titres pour un ETF S&P 500 ?
Le PEA est l'enveloppe idéale pour un ETF S&P 500 : tant que ton argent reste dans le plan, ni les dividendes réinvestis, ni les arbitrages ne sont imposés. Après 5 ans, tu ne paies que les prélèvements sociaux, portés à 18,6 % depuis le 1er janvier 2026.
PEA | Compte-titres | |
|---|---|---|
Gains retirés avant 5 ans | 31,4 % (12,8 % d'impôt + 18,6 % de prélèvements sociaux) et clôture du plan, sauf exceptions | 31,4 % sur les plus-values de chaque année où tu vends |
Gains retirés après 5 ans | 0 % d'impôt, 18,6 % de prélèvements sociaux | 31,4 % |
Dividendes réinvestis par un ETF capitalisant | Aucun impôt | Aucun impôt tant que tu ne vends pas |
Passer d'un ETF à un autre | Aucun impôt | Plus-value imposée |
Plafond de versements | 150 000 € | Aucun |
ETF S&P 500 accessibles | Synthétiques uniquement (PSP5, ESE, SPEA…) | Tous, y compris physiques à 0,03 % |
Exemple : pour 10 000 € de plus-value retirés après 5 ans, tu paies 1 860 € dans un PEA, contre 3 140 € dans un compte-titres. L'écart dépasse de très loin les quelques centièmes de point de frais qui séparent un ETF synthétique du PEA d'un ETF physique.
Dans un PEA tenu par un courtier français, l'imprimé fiscal unique suffit. Pour un compte tenu à l'étranger, comme le PEA d'Interactive Brokers, j'utilise FlashFiscal, un outil français qui prépare les formulaires (3916, 2074, 2047) à partir des relevés du courtier. Avec mon lien, tu as 15 € de réduction sur ta première année.
FlashFiscal : 15 € de réduction la première année Ta déclaration des comptes à l'étranger préparée à partir des relevés de ton courtier. |
PEA, compte-titres ou assurance-vie : le comparatif chiffré
Le même ETF S&P 500 ne rapporte pas la même chose selon l'enveloppe. J'ai simulé 10 000 € au départ puis 200 € par mois pendant 20 ans (58 000 € versés), avec un indice qui progresse de 8 % par an, en déduisant les frais propres à chaque enveloppe puis les impôts au moment de tout retirer :
Enveloppe | Frais annuels | Capital avant impôts | Impôts et prélèvements | Net en poche | Fiscalité appliquée |
|---|---|---|---|---|---|
PEA (PSP5) | 0,12 % | 157 800 € | 18 600 € | 139 300 € | Prélèvements sociaux de 18,6 % sur les gains, aucun impôt sur le revenu après 5 ans |
Compte-titres (ETF physique à 0,03 %) | 0,03 % | 159 800 € | 32 000 € | 127 800 € | Flat tax de 31,4 % sur les gains à la vente |
Assurance-vie (ETF à 0,12 % + 0,5 % de frais de gestion) | 0,62 % | 147 500 € | 21 800 € | 125 800 € | Après 8 ans : 17,2 % de prélèvements sociaux et 7,5 % d'impôt au-delà de 4 600 € de gains (personne seule) |
Le PEA gagne nettement : ses frais sont très bas et, depuis 2026, ses gains ne supportent que 18,6 % de prélèvements sociaux après 5 ans. L'écart avec le compte-titres dépasse 11 500 € sur cet exemple, pour le même indice.
L'assurance-vie finit dernière dans cet exemple, malgré des prélèvements sociaux restés à 17,2 % (la hausse de 2026 ne la concerne pas) et un abattement annuel de 4 600 € de gains (9 200 € pour un couple) : 0,5 % de frais de gestion par an pendant 20 ans coûte plus cher que ces avantages. Avec des frais plus bas ou des retraits étalés sur plusieurs années pour profiter de l'abattement, elle peut repasser devant le compte-titres. Son vrai atout est ailleurs : la transmission.
Le compte-titres donne accès aux ETF les moins chers, mais la flat tax de 31,4 % sur les gains le pénalise. Il est utile quand le PEA est plein (150 000 € de versements) ou pour investir hors d'Europe en direct.
Simulation simplifiée : rendement constant, impôts calculés en une fois à la sortie, sans frais de courtage ni effet de change. Les règles fiscales sont celles d'octobre 2026.
Ouvrir un PEA pour ton ETF S&P 500 Interactive Brokers : PEA sans droits de garde, toutes les bourses européennes, et jusqu'à 1 000 $ d'actions IBKR offertes. |
Et en compte-titres, quel ETF S&P 500 ?
Si ton PEA est plein, le compte-titres donne accès aux ETF S&P 500 les moins chers d'Europe, dont certains détiennent réellement les actions. Les gains y sont taxés à chaque vente, d'où l'intérêt, là aussi, des versions capitalisantes :
ETF | Frais | Réplication | À savoir |
|---|---|---|---|
State Street SPDR S&P 500 (SPYL / SPY5) | 0,03 % | Physique | SPY5 coté à Paris (distribuant) |
Amundi Core S&P 500 Swap (SP5C) | 0,05 % | Synthétique | Coté à Paris, 34 Md$ |
Invesco S&P 500 (SPXS) | 0,05 % | Synthétique | 59 Md$, a battu l'indice sur 10 ans |
iShares Core S&P 500 (CSPX / SXR8) | 0,07 % | Physique | Le plus gros : 158 Md$ |
Vanguard S&P 500 (VUAA / VUSA) | 0,07 % | Physique | 89 Md$ pour le fonds |
Un compte-titres pour les ETF du monde entier Interactive Brokers donne accès à tous ces ETF, avec un change de devises quasi gratuit. |
❌ Les erreurs à éviter
Empiler World et S&P 500 en croyant se diversifier : le World contient déjà environ 71 % de S&P 500. Ajouter un S&P 500, c'est augmenter ton pari sur les États-Unis, pas te diversifier.
Ajouter un Nasdaq par-dessus : World, S&P 500 et Nasdaq, c'est trois fois Nvidia, Apple et Microsoft.
Prendre une version couverte en euros pour le long terme : la couverture coûte et transforme ton placement en pari sur le dollar.
Choisir un ETF pour ses frais affichés seulement : 0,02 point d'écart de frais pèse moins que la taille du fonds, sa liquidité et son écart de suivi réel.
Passer des ordres au marché sur le SPEA : avec 0,28 M€ échangés par jour en médiane, utilise un ordre à cours limité.
Payer des frais d'ordre trop élevés : chez Fortuneo, le PSP5 s'achète à 0 € de 500 € à 100 000 € jusqu'à fin 2026.
Vendre pendant un krach : les cinq baisses de plus de 15 % depuis 2014 ont toutes été rattrapées en moins de deux ans.
Prendre les dix dernières années pour la norme : 15 % par an, c'est exceptionnel. Sur des décennies, compte plutôt 7 à 10 % par an, avec des années à −20 % ou pire.
Questions fréquentes sur les ETF S&P 500 en PEA
Quel est le meilleur ETF S&P 500 pour un PEA ?
Le PSP5 d'Amundi (0,12 %) est mon premier choix : gros encours, dix ans au-dessus de son indice et gratuit à l'achat chez Fortuneo jusqu'à fin 2026. L'ESE de BNP Paribas (0,14 %) est le plus gros et le plus échangé ; le SPEA d'iShares (0,10 %) est le moins cher mais encore petit.
PSP5 ou ESE : lequel choisir ?
Les deux sont excellents. Le PSP5 est un peu moins cher et a fait légèrement mieux sur 12 mois (+18,54 % contre +18,44 %) ; l'ESE est plus gros, plus échangé et répartit son swap entre six banques. Prends celui que ton courtier facture le moins cher.
S&P 500 ou MSCI World ?
Le World contient déjà environ 71 % de S&P 500, plus le Japon, l'Europe, le Royaume-Uni et le Canada. Le S&P 500 a mieux fait depuis dix ans, le World est plus diversifié. J'ai choisi le World pour mon PEA, mais les deux sont des choix défendables.
Faut-il avoir un World et un S&P 500 ?
Non, sauf si tu veux volontairement surpondérer les États-Unis. Les deux ETF se recoupent à plus de 70 %.
ETF S&P 500 couvert en euros ou non ?
Pour le long terme, non couvert. La version couverte supprime l'effet du dollar, à la hausse comme à la baisse : elle a mieux fait en 2025, moins bien sur les 12 derniers mois.
Avec combien commencer ?
Avec le prix d'une part : environ 7 € pour le SPEA, 35 € pour l'ESE, 61 € pour le PSP5. Le PEA n'acceptant pas les fractions, les parts à petit prix sont pratiques pour investir chaque mois.
Quel rendement attendre d'un ETF S&P 500 ?
15,5 % par an en euros depuis fin 2013, une période exceptionnelle. Sur plusieurs décennies, compte plutôt sur 7 à 10 % par an en moyenne, avec des années de forte baisse.
Pourquoi SpaceX n'est-il pas dans le S&P 500 ?
Parce que le S&P 500 exige 12 mois de cotation et des bénéfices positifs, et que S&P DJI a refusé toute exception le 4 juin 2026. SpaceX est en revanche entré dans le Nasdaq-100.
Que se passe-t-il si Amundi, BNP Paribas ou BlackRock fait faillite ?
Les actifs d'un ETF sont séparés de ceux de son gestionnaire et conservés par une banque dépositaire. Le vrai risque est celui de la contrepartie du swap, limité à 10 % de l'actif par la réglementation.
Et en compte-titres ?
Si ton PEA est plein, des ETF physiques coûtent 0,03 % (State Street SPDR) à 0,07 % (iShares, Vanguard), mais les gains y sont imposés à 31,4 % à chaque vente.
Conclusion
En 2026, investir dans le S&P 500 depuis un PEA n'a jamais été aussi simple ni aussi bon marché. Le PSP5 d'Amundi est mon premier choix pour son équilibre entre frais, taille, historique et gratuité chez Fortuneo ; l'ESE de BNP Paribas est l'alternative la plus solide en taille et en liquidité ; le SPEA d'iShares, le moins cher, doit encore grossir. Mais avant de choisir un ETF S&P 500, demande-toi si tu ne préfères pas un ETF World, qui en contient déjà les trois quarts : c'est mon choix, pour ne pas tout miser sur un seul pays.
Pour passer à l'action, tu peux ouvrir ton PEA chez Interactive Brokers et profiter du bonus en actions, ou comparer d'abord les offres avec mon comparateur PEA.
Et comme toujours, ne lâche RIEN !
Données des ETF au 27 octobre 2026. Les performances passées ne préjugent pas des performances futures.
Ajouter un commentaire
Une question, un retour d’expérience ? Laisse un commentaire : je réponds personnellement.