Indemo, entreprise d'investissement lettone agréée par la Banque de Lettonie, est l'une des rares plateformes européennes qui te permettent d'investir dans des créances hypothécaires espagnoles impayées, rachetées aux banques avec une forte décote. Lancée en 2023, elle revendique déjà 40,1 M€ investis, plus de 25 100 clients et 28 dossiers remboursés sans aucune perte à ce jour.
Dans cet avis, je détaille l'histoire d'Indemo, son équipe et ses actionnaires, le montage juridique complet (de la banque espagnole à ta Note), les 24 étapes d'une saisie immobilière en Espagne, les six façons de récupérer l'argent, ce que mesure vraiment le rendement de 20,5 % affiché, pourquoi ton compte affichera un rendement bien plus bas les deux premières années, les dossiers en retard, les comptes de la société, la régulation, le décret espagnol de 2026, les frais, la fiscalité en France et la comparaison avec La Première Brique et les autres plateformes que j'utilise.
Cet article n'est pas sponsorisé par Indemo. Certains liens sont affiliés : si tu t'inscris avec mon lien, tu touches +0,5 % de cashback en plus des campagnes de cashback d'Indemo, pour un nouvel inscrit passé par mon lien.

 Offre du moment : Black Friday
- 5 % de cashback pour tous sur chaque investissement
- Sans palier : dès 10 € investis, cashback versé tout de suite
Cette offre s’ajoute à l’offre habituelle.
Profiter de l’offre →Jusqu’au 30 novembre 2026
 Indemo en bref
Critère | Indemo |
|---|---|
Création | Société immatriculée le 20 mai 2022, plateforme ouverte au public en 2023 |
Société | Indemo SIA (SARL de droit letton), n° 40203401432 (fiche au registre letton, Lursoft) |
Siège |
|
Dirigeant | Sergejs Viskovskis, CEO et président du conseil d'administration |
Régulation | Entreprise d'investissement MiFID II agréée par la Banque de Lettonie (licence n° 06.06.08.824/547) |
Type de placement | Notes (titres de créance) adossées chacune à une seule créance hypothécaire impayée |
Pays des biens |
|
Rendement | 15,1 % par an visé (scénario intermédiaire), 20,5 % en moyenne sur les seuls dossiers déjà remboursés |
Versement | Capital et gains en une fois, à la fin du dossier : aucun intérêt mensuel |
Durée | Échéance estimée de 2 ans en général, pouvant être avancée ou prolongée |
Liquidité | Aucune sortie avant la fin du dossier : marché secondaire annoncé, pas encore ouvert |
Ticket minimum | 10 € par Note |
Frais | Aucun pour investir, déposer ou retirer ; 2,90 € par mois sur un compte inactif |
Retenue à la source | 5 % en Lettonie pour un résident fiscal de l'Union européenne |
Volume | 40,1 M€ investis, 35,9 M€ en cours, 4,9 M€ remboursés |
Pertes | Aucun dossier clos en perte à ce jour, selon Indemo |
Trustpilot | 4,0 / 5 pour 237 avis |
Bonus | +0,5 % de cashback en plus des campagnes de cashback d'Indemo, pour un nouvel inscrit passé par mon lien |
Indemo ne ressemble à aucune autre plateforme que tu connais peut-être. Ce n'est pas du prêt à la consommation comme sur Mintos ou PeerBerry, ni du financement de promoteurs comme sur La Première Brique : tu finances le rachat d'une dette déjà en défaut, et ton gain dépend de ce que l'on récupère sur le bien hypothéqué. Pas de garantie de rachat, pas d'intérêts mensuels, mais une marge de sécurité qui vient de la décote à l'achat. Sur le site, Indemo est rangée dans le crowdfunding immobilier : tu peux situer sa régulation face aux autres dans mon comparateur P2P.
Découvrir Indemo Dès 10 € par Note, +0,5 % de cashback en plus des campagnes pour un nouvel inscrit passé par mon lien. |
 De 2022 à 2026 : l'histoire d'Indemo
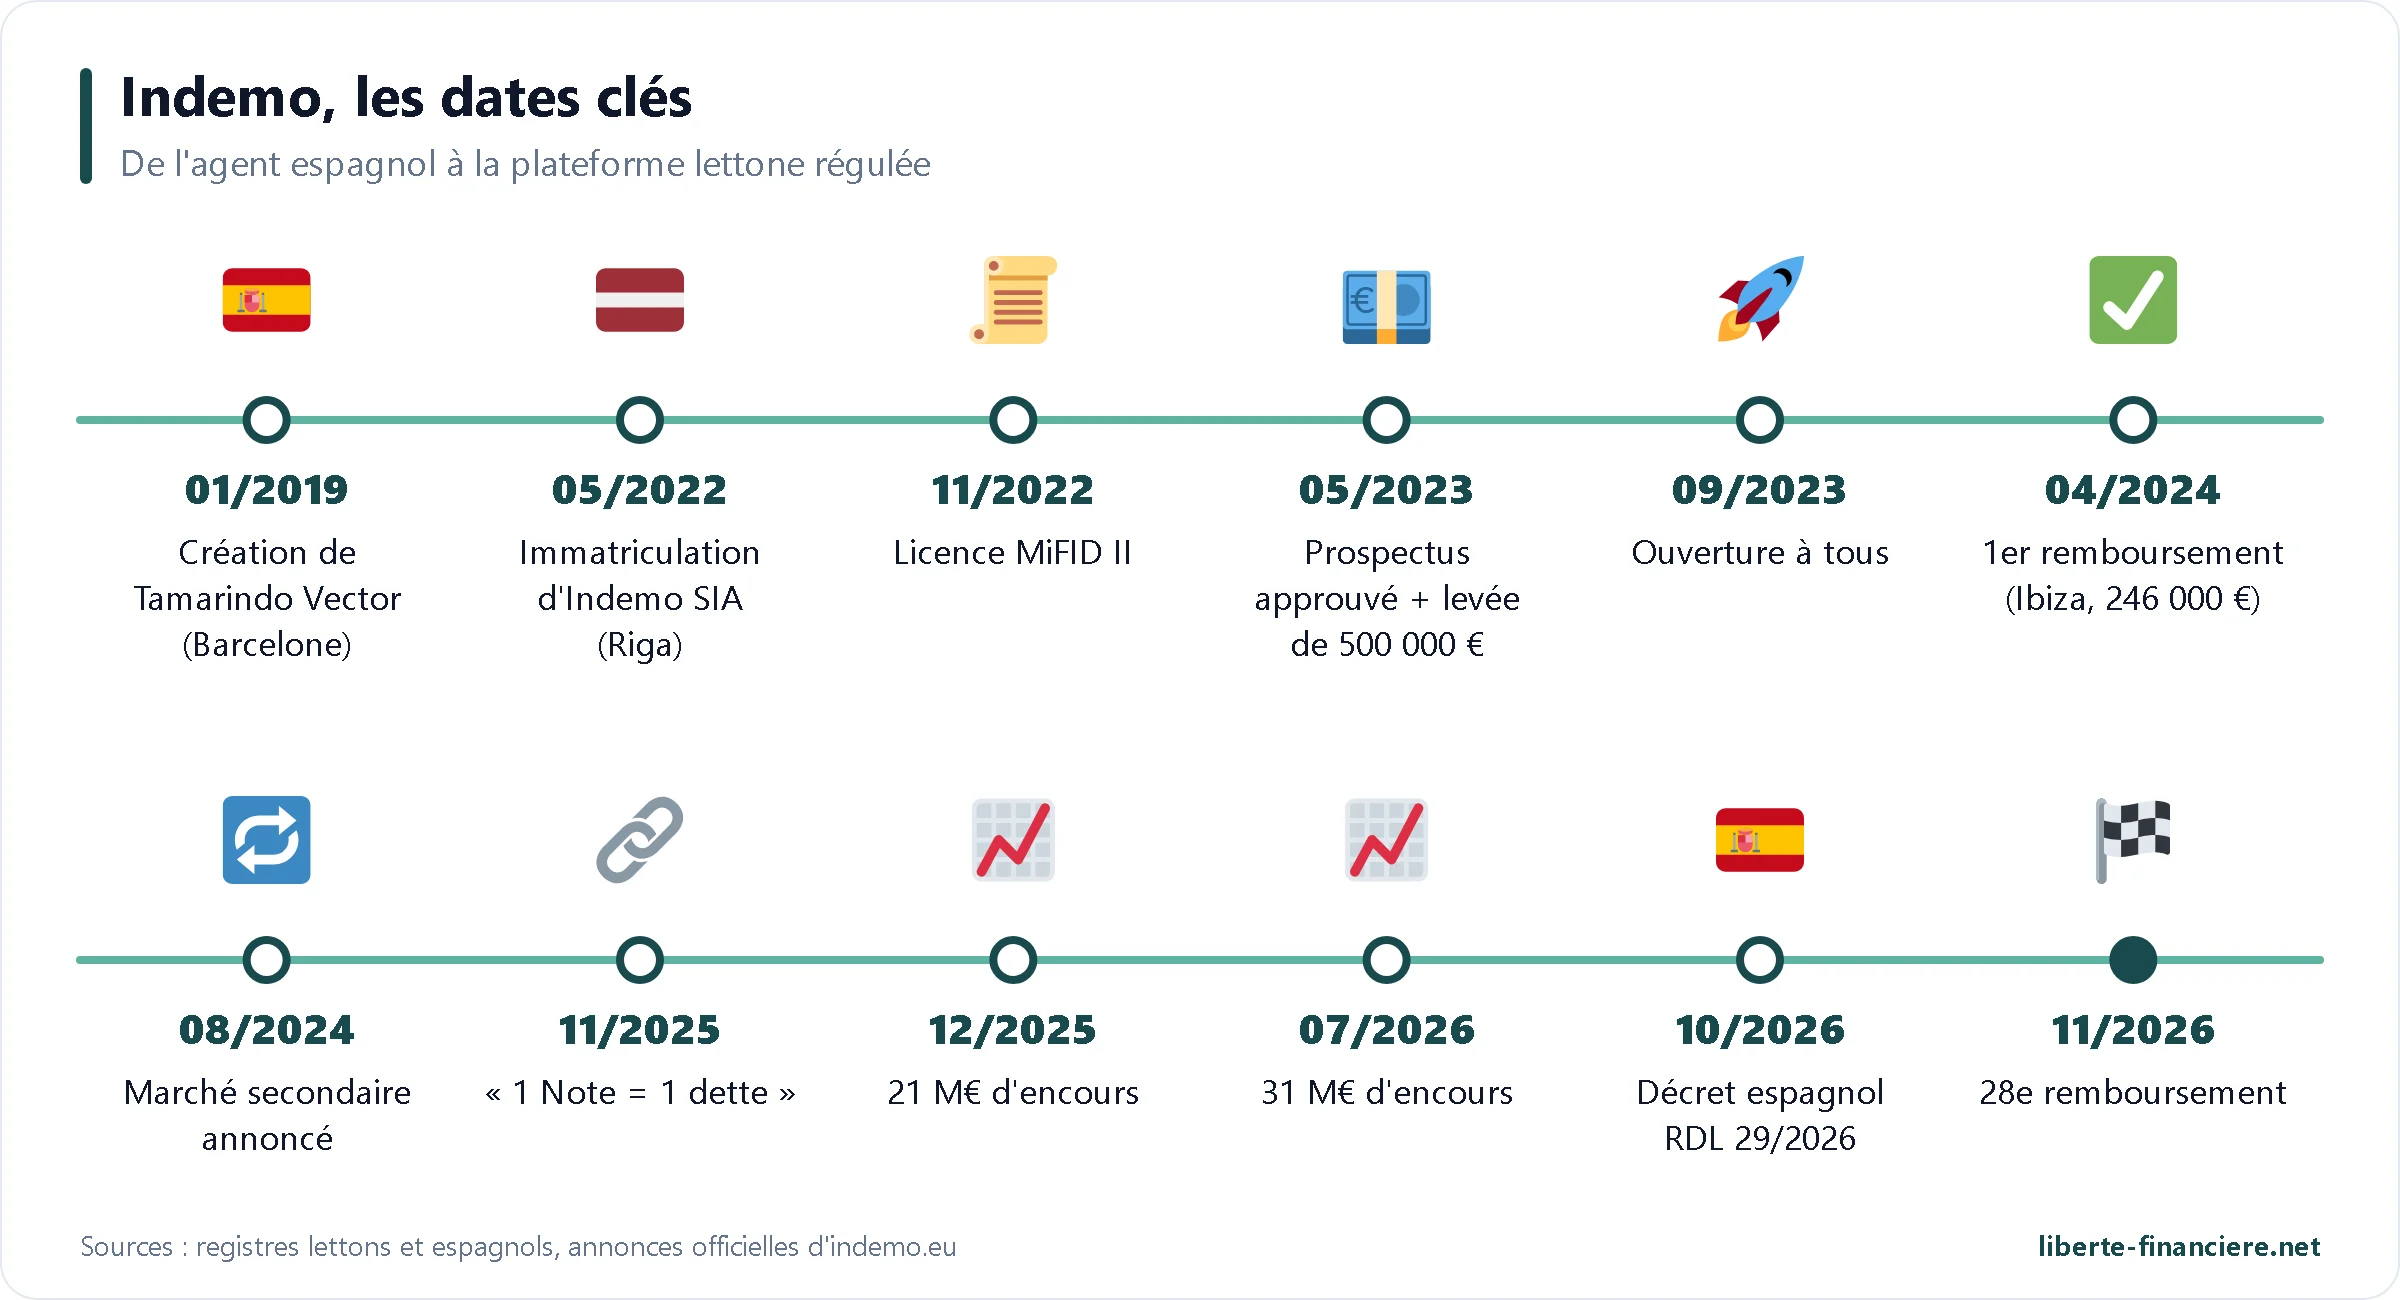
L'histoire commence en Espagne, avant Indemo. Le 16 janvier 2019, la société Tamarindo Vector S.L. est créée à Barcelone pour racheter des créances hypothécaires impayées ; elle est inscrite à la Banque d'Espagne comme prêteur immobilier en juin 2020 (document d'informations clés). Il lui manque une chose : de l'argent pour racheter plus de dossiers. C'est le rôle que va jouer Indemo.
Indemo SIA est immatriculée à Riga le 20 mai 2022. Elle dépose sa demande de licence en juin et obtient le 15 novembre 2022 son agrément d'entreprise d'investissement, délivré par l'ancien régulateur letton et repris depuis le 1er janvier 2023 par la Banque de Lettonie. En 2023, tout s'accélère : augmentation de capital de 437 500 € en janvier, création du véhicule émetteur des Notes en février, approbation du premier prospectus (programme de 25 M€) en mai, puis levée de 500 000 € sur une valorisation de 2,5 M€.
La plateforme tourne en test à partir de juin 2023, ouvre les inscriptions à tous en septembre, puis annonce son lancement officiel le 7 novembre 2023. Fin 2023, elle compte 405 utilisateurs et 1,16 M€ de Notes financées. À l'époque, une Note regroupait plusieurs dettes : huit biens dans un même panier.
Le 8 avril 2024 arrive le premier remboursement : un appartement de 119 m² à Ibiza, 246 000 € récupérés grâce à la revente de la dette à un acheteur spécialisé, avant même la prise de possession du bien (annonce officielle). En octobre 2024, Indemo passe les 5 M€ financés et 3 000 investisseurs, puis lève 556 000 € en fin d'année sur une valorisation de 7,5 M€. C'est aussi en 2024 qu'elle annonce pour la première fois un marché secondaire (billet du 13 août 2024) : on verra plus bas qu'il n'est toujours pas ouvert.
2025 est l'année du décollage : 10 M€ d'encours en mai, 15 M€ en septembre, 21 M€ en décembre. Le 3 novembre 2025, Indemo change son modèle : une Note = une seule dette, avec de nouvelles conditions générales et de nouveaux documents (billet officiel). Deux nouveaux partenaires espagnols arrivent, Real Magna 1 et Aveine Invest, avec leurs propres prospectus.
En 2026, Indemo livre AutoInvest 2.0 en mars, une réévaluation dynamique du portefeuille et une application mobile en juin, puis publie en juillet un nouveau prospectus de 50 M€ pour Tamarindo Vector. Elle dépasse 31 M€ d'encours en juillet. L'automne est plus agité : maintenance de sécurité terminée le 22 octobre avec tous les services rétablis (actualités officielles), puis débat sur le décret espagnol sur le logement, que je traite dans sa propre section. Le 28e dossier est remboursé le 3 novembre 2026.
 L'équipe dirigeante et les actionnaires d'Indemo
 Sergejs Viskovskis (LinkedIn) dirige Indemo depuis sa création : il est CEO et président du conseil d'administration depuis le 20 mai 2022, et c'est lui que le communiqué de la première levée de fonds présente comme cofondateur. C'est aussi lui qui signe les lettres aux investisseurs, notamment les deux mises au point d'octobre et novembre 2026 sur le décret espagnol. Il possède personnellement 5,24 % du capital à fin 2025, selon le rapport annuel.
La page équipe du site officiel est courte : quatre personnes, sans biographie détaillée, qui forment aussi le conseil d'administration d'Indemo et de ses deux filiales :
 Jeļena Kibale, directrice des risques (CRO, de l'anglais « Chief Risk Officer »), membre du conseil depuis le 22 septembre 2025.
 Daniels Zirjakovs, directeur technique (CTO), membre du conseil et actionnaire depuis l'origine.
 Vladimirs Slapakovs, directeur financier (CFO), membre du conseil depuis le 13 novembre 2024.
Attention si tu lis d'autres présentations d'Indemo : beaucoup citent encore Aleksandrs Volosins et Pāvels Počtarenko comme directeur financier et directeur des risques. Les rapports annuels 2024 et 2025 montrent qu'ils ont quitté le conseil, le premier le 13 novembre 2024, le second le 22 septembre 2025. Ils restent parmi les petits actionnaires. La société employait en moyenne 12 salariés en 2024 et en 2025, et sous-traite depuis juin 2025 une partie de l'administratif et du marketing.
 Ilja Hagins, présent des deux côtés
Le nom le plus important n'est pas sur la page équipe. Ilja Hagins, qui se présente comme cofondateur, est le premier actionnaire d'Indemo : 34,23 % du capital fin 2022, puis 28,09 %, 24,74 % et 20,92 % fin 2025 au fil des levées de fonds. Les prospectus le présentent comme un ancien responsable de la gestion de fortune de la banque lettone Rietumu Bank, actif en Espagne depuis 2019, avec plus de 500 prêts hypothécaires traités.
Surtout, il dirige seul Tamarindo Vector et Aveine Invest, et codirige Real Magna 1 : les trois sociétés espagnoles qui rachètent les créances et dont dépendent toutes les Notes (prospectus Tamarindo Vector, Real Magna 1 et Aveine Invest). Il ne détient pas leur capital : l'associé unique de Tamarindo Vector est Alexander Nazarov, celui de Real Magna 1 est Viral Jashbhai Patel, et le bénéficiaire d'Aveine Invest est Magameds Ismailovs.
C'est un point à bien comprendre. D'un côté, c'est rassurant : la personne qui choisit et gère les dossiers en Espagne a ses intérêts dans la plateforme, et elle connaît le métier. De l'autre, c'est un conflit d'intérêts que le prospectus reconnaît lui-même : le vendeur des dossiers et le premier actionnaire de celui qui les place auprès de toi sont liés, et les trois partenaires espagnols reposent sur la même personne. Pour un investisseur, tout le recouvrement dépend donc d'un seul réseau. Je reviens sur ce risque dans la section sur les risques.
 Qui possède Indemo ?
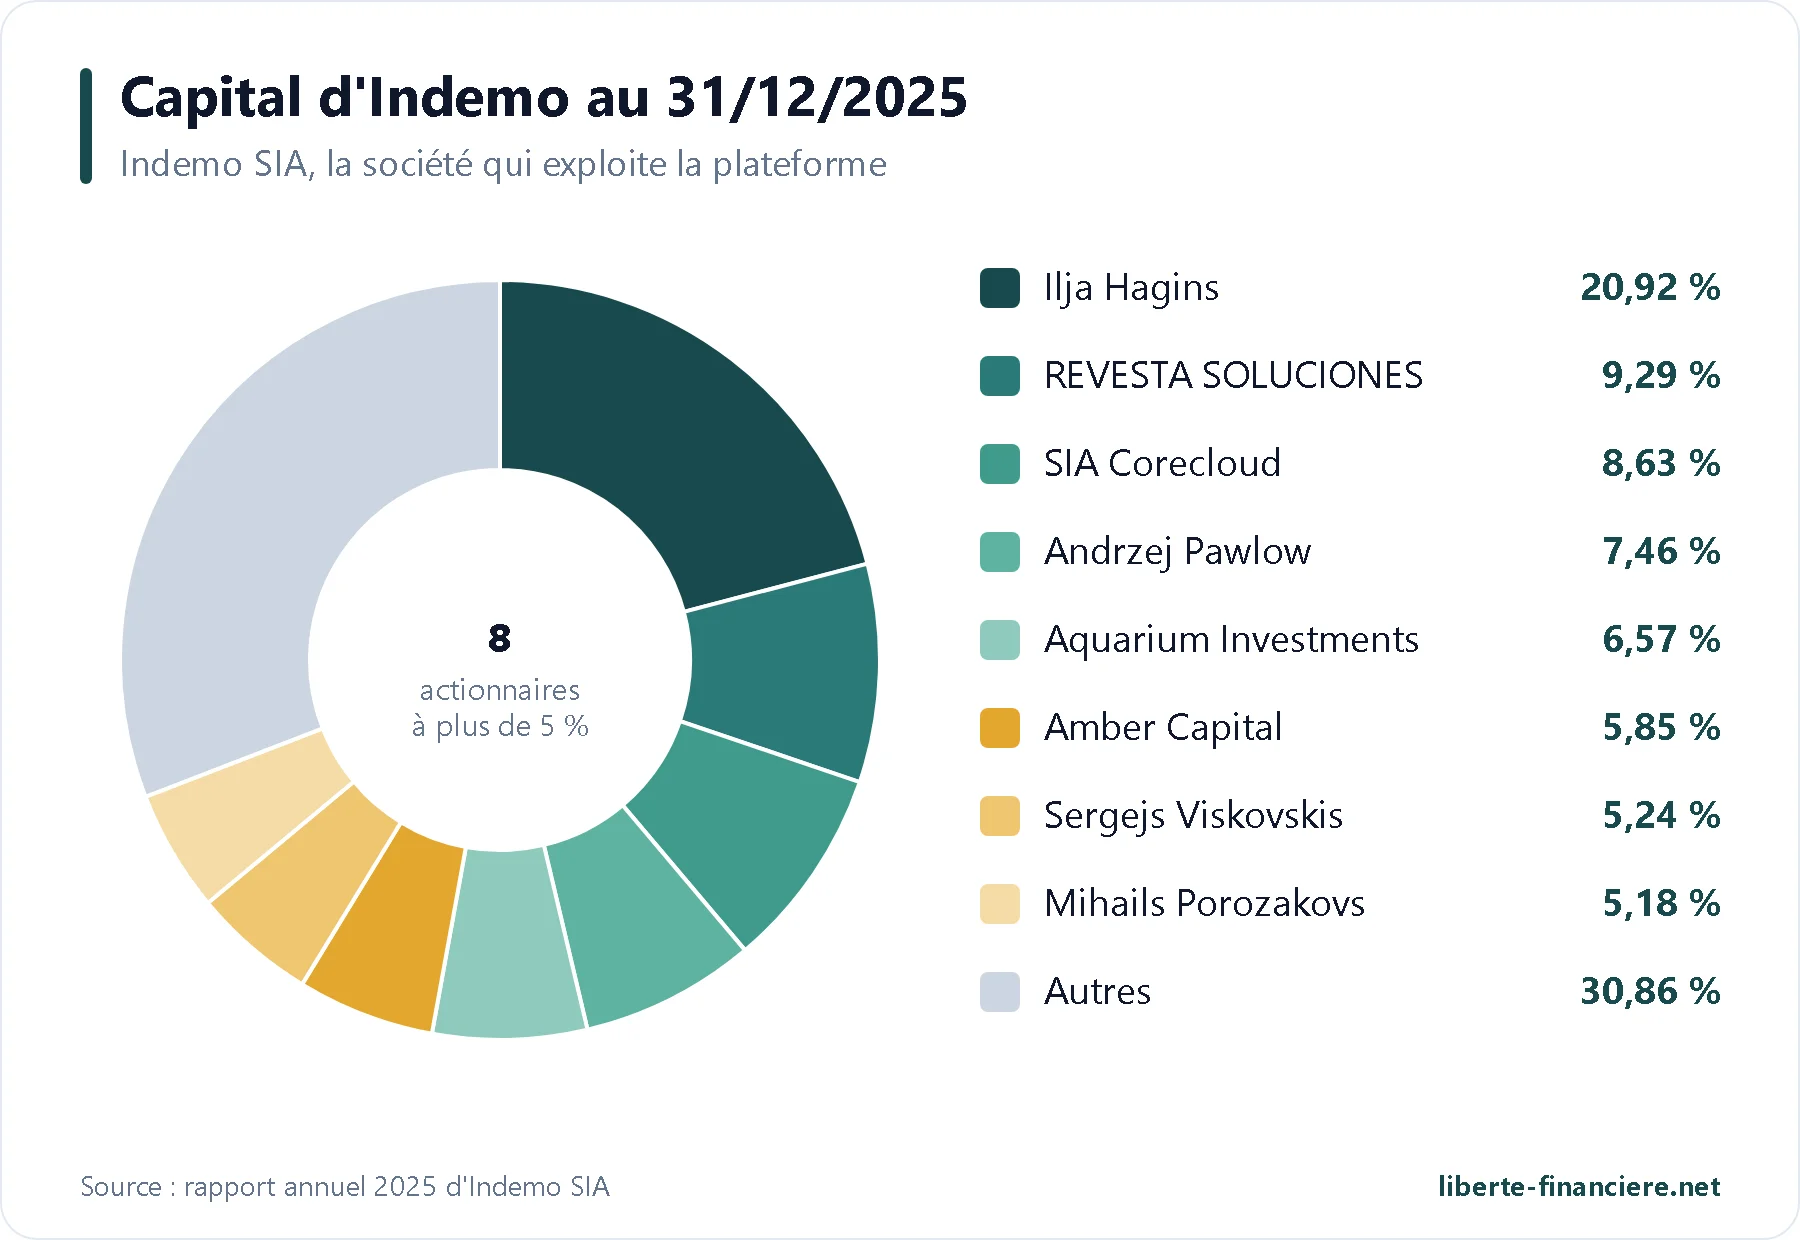
Indemo n'appartient à aucun groupe financier. Son capital est réparti entre une vingtaine d'associés, surtout des investisseurs privés baltes et espagnols, qui ont apporté au total 2,19 M€ depuis 2022 (capital et prime d'émission, selon le rapport 2025). Voici les principaux au 31 décembre 2025 :
Actionnaire | Part fin 2025 |
|---|---|
Ilja Hagins | 20,92 % |
REVESTA SOLUCIONES S.L. ( | 9,29 % |
SIA Corecloud ( | 8,63 % |
Andrzej Pawlow | 7,46 % |
AS « Aquarium Investments » IPS ( | 6,57 % |
Amber Capital Investment Ltd ( | 5,85 % |
Sergejs Viskovskis (CEO) | 5,24 % |
Mihails Porozakovs | 5,18 % |
Autres associés (moins de 5 % chacun) | 30,86 % |
 Chypre)
La répartition bouge encore. Le registre letton affiche aujourd'hui 21 associés, et SIA Corecloud y apparaît avec 26,42 % du capital, contre 8,63 % un an plus tôt ; les noms des personnes physiques n'y sont pas affichés. Le même registre note qu'il n'a pas été possible d'identifier un bénéficiaire effectif unique, ce qui est logique pour une société aussi dispersée. Le rapport 2025 évoque enfin une possible levée de capital auprès des clients de la plateforme : si elle a lieu, tu pourrais un jour devenir actionnaire d'Indemo, ce qui est un tout autre risque que d'acheter des Notes.
Le commissaire aux comptes d'Indemo a été Crowe DNW de 2022 à 2025, avec des opinions sans réserve. Les mentions légales du site citent désormais BDO Assurance pour les trois sociétés lettones du groupe : un changement d'auditeur, sans date annoncée.
 Comment fonctionne Indemo ?
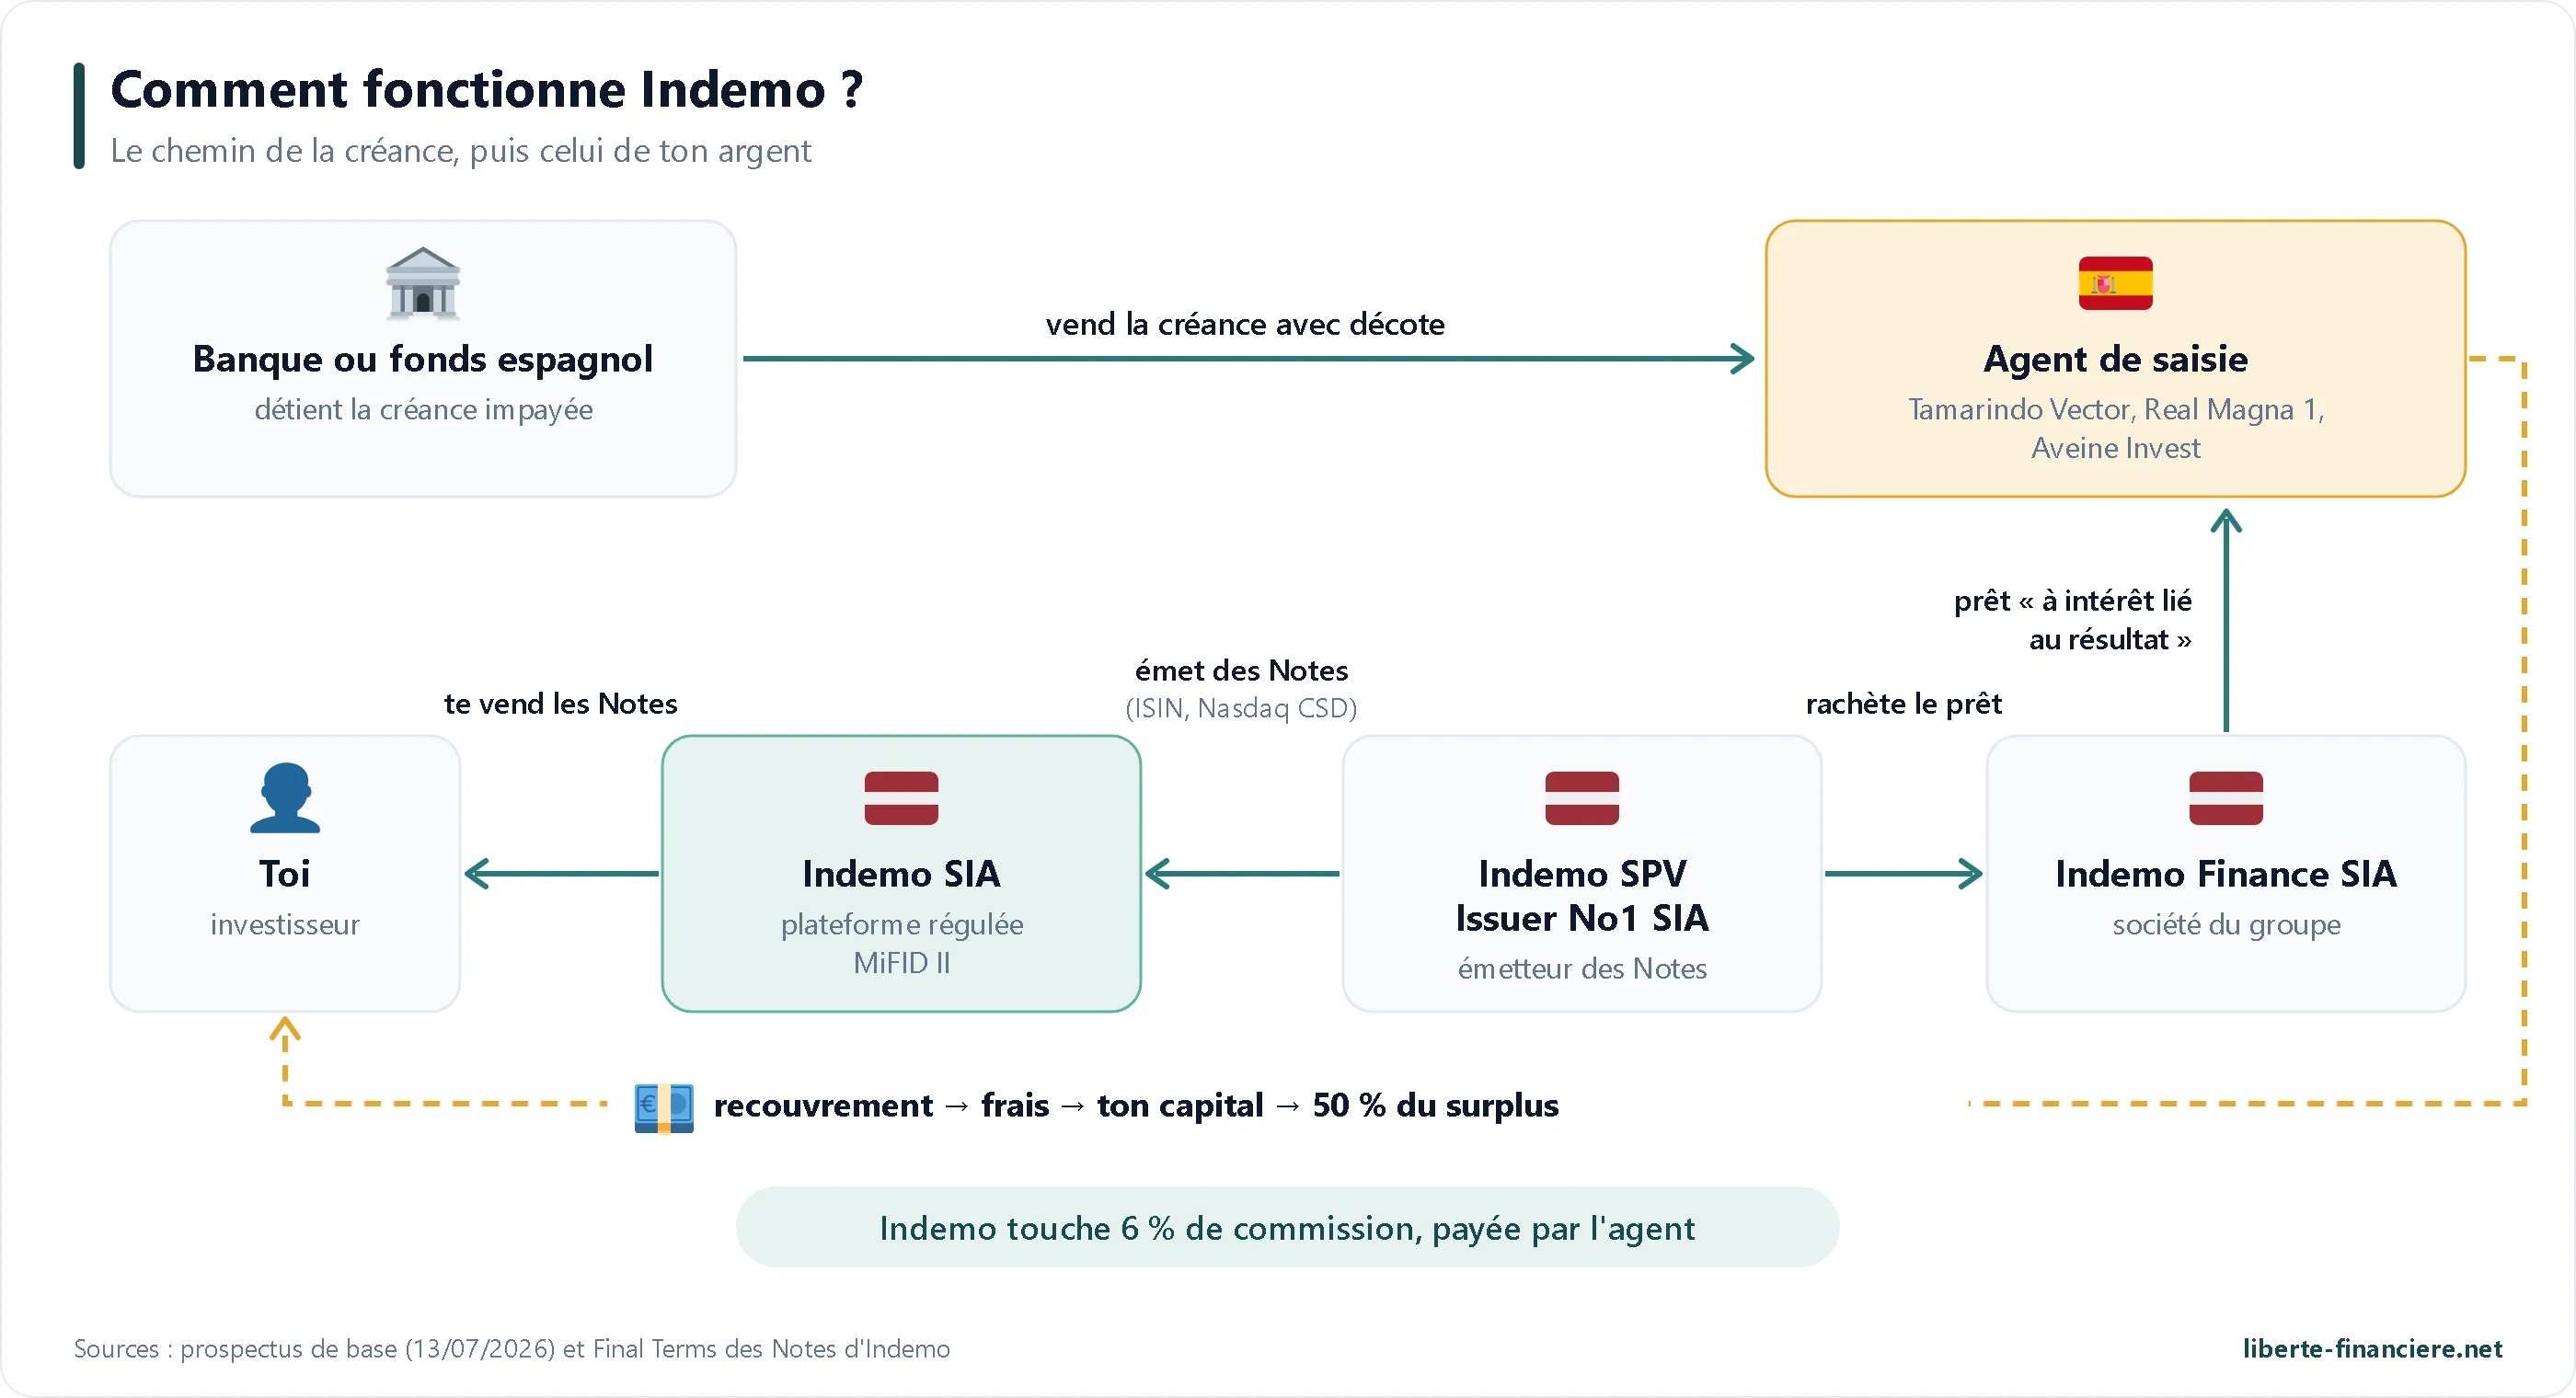
Sur Indemo, tu n'achètes ni un bien, ni une part de prêt classique. Tu achètes une Note, un titre financier qui te donne droit à une part de ce qui sera récupéré sur une seule dette hypothécaire espagnole impayée. Pour comprendre d'où vient ton rendement, et où sont les risques, il faut suivre le chemin de l'argent du début à la fin.
 C'est quoi, une créance hypothécaire décotée ?
En Espagne comme ailleurs, quand un propriétaire ne rembourse plus son crédit immobilier, la banque garde une hypothèque sur le logement. Elle peut lancer une saisie, mais c'est long, coûteux en avocats, et ce n'est pas son métier. Les banques et les fonds préfèrent donc revendre ces prêts non remboursés en bloc, avec une forte décote, pour alléger leur bilan et leurs besoins en fonds propres. Des sociétés spécialisées les rachètent, puis se chargent du recouvrement.
Selon le prospectus en vigueur, les dossiers proposés sur Indemo ont des points communs : 90 % de particuliers et 10 % d'entreprises, un défaut survenu en moyenne il y a cinq ans ou plus, un prix médian d'environ 150 000 € par créance (de 75 000 € à 500 000 €), et une décote moyenne de 50 à 65 % sur le montant de la dette. Ce sont souvent des résidences secondaires, dans les grandes villes, les zones touristiques et les villes universitaires. La page officielle du produit indique que moins de 10 % des dossiers étudiés sont retenus, après analyse juridique, notation interne, expertise externe et passage devant un comité.
La chaîne juridique, de la banque espagnole à ta Note
Voici les quatre maillons, tels que les décrivent le document d'informations clés et le prospectus :
L'agent de saisie espagnol (le « Foreclosure Agent ») rachète la créance à une banque ou à un fonds. Ils sont trois : Tamarindo Vector S.L. (
 Barcelone, B67360305), Real Magna 1 S.L. (B42797282) et Aveine Invest S.L. (B01936145), tous enregistrés à la Banque d'Espagne comme prêteurs immobiliers.
Indemo Finance SIA, filiale lettone d'Indemo créée en juillet 2025, prête à cet agent l'argent qui finance le rachat. Les intérêts de ce prêt ne sont pas fixes : ils dépendent du résultat du recouvrement.
Indemo SPV Issuer No1 SIA, véhicule émetteur (SPV, pour « special purpose vehicle », une société créée uniquement pour cette opération), rachète ce prêt et émet en face une série de Notes, avec un code ISIN et une conservation chez le dépositaire central Nasdaq CSD.
Indemo SIA, l'entreprise régulée, te vend ces Notes sur sa plateforme et conserve tes titres et ton argent.
Le recouvrement lui-même (avocats, tribunal, négociation, enchères) est confié par l'agent à un gestionnaire de dossiers espagnol. Le prospectus actuel ne le nomme pas ; l'ancien prospectus de 2023 citait ATLAN ADVANCE MANAGEMENT S.L., à Barcelone, et les comptes 2025 de Tamarindo Vector mentionnent encore des sommes dues à cette société du groupe.
Ce montage a une conséquence clé : tu ne détiens ni la créance, ni l'hypothèque, ni le bien. L'hypothèque est au nom de l'agent espagnol. Ta Note est une obligation « à recours limité » : l'émetteur ne te paie que ce qu'il reçoit de l'agent sur ce dossier précis, et le prospectus précise que tu n'as aucun recours direct contre l'agent, le débiteur ou le gestionnaire.
 Le partage des gains : 50 % du surplus
Quand le dossier se dénoue, l'argent récupéré suit un ordre précis, fixé par le prospectus. D'abord les frais de recouvrement, puis le remboursement de ton capital, puis le surplus, partagé entre les porteurs de Notes et l'agent espagnol. La part qui te revient est inscrite dans les conditions définitives (« Final Terms ») de chaque série : sur la fiche d'une Note, elle apparaît sous la ligne « Interest 50% ».
L'exemple officiel du prospectus est parlant. L'agent rachète une créance 100 000 €, le recouvrement coûte 20 000 € et rapporte 170 000 €. On rembourse d'abord les 20 000 € de frais, puis les 100 000 € de capital. Il reste 50 000 € : les porteurs de Notes en touchent la moitié, soit 25 000 €, et l'agent garde l'autre moitié. Si le dossier dure deux ans, ton gain est de 25 % sur la période, soit 12,5 % par an.
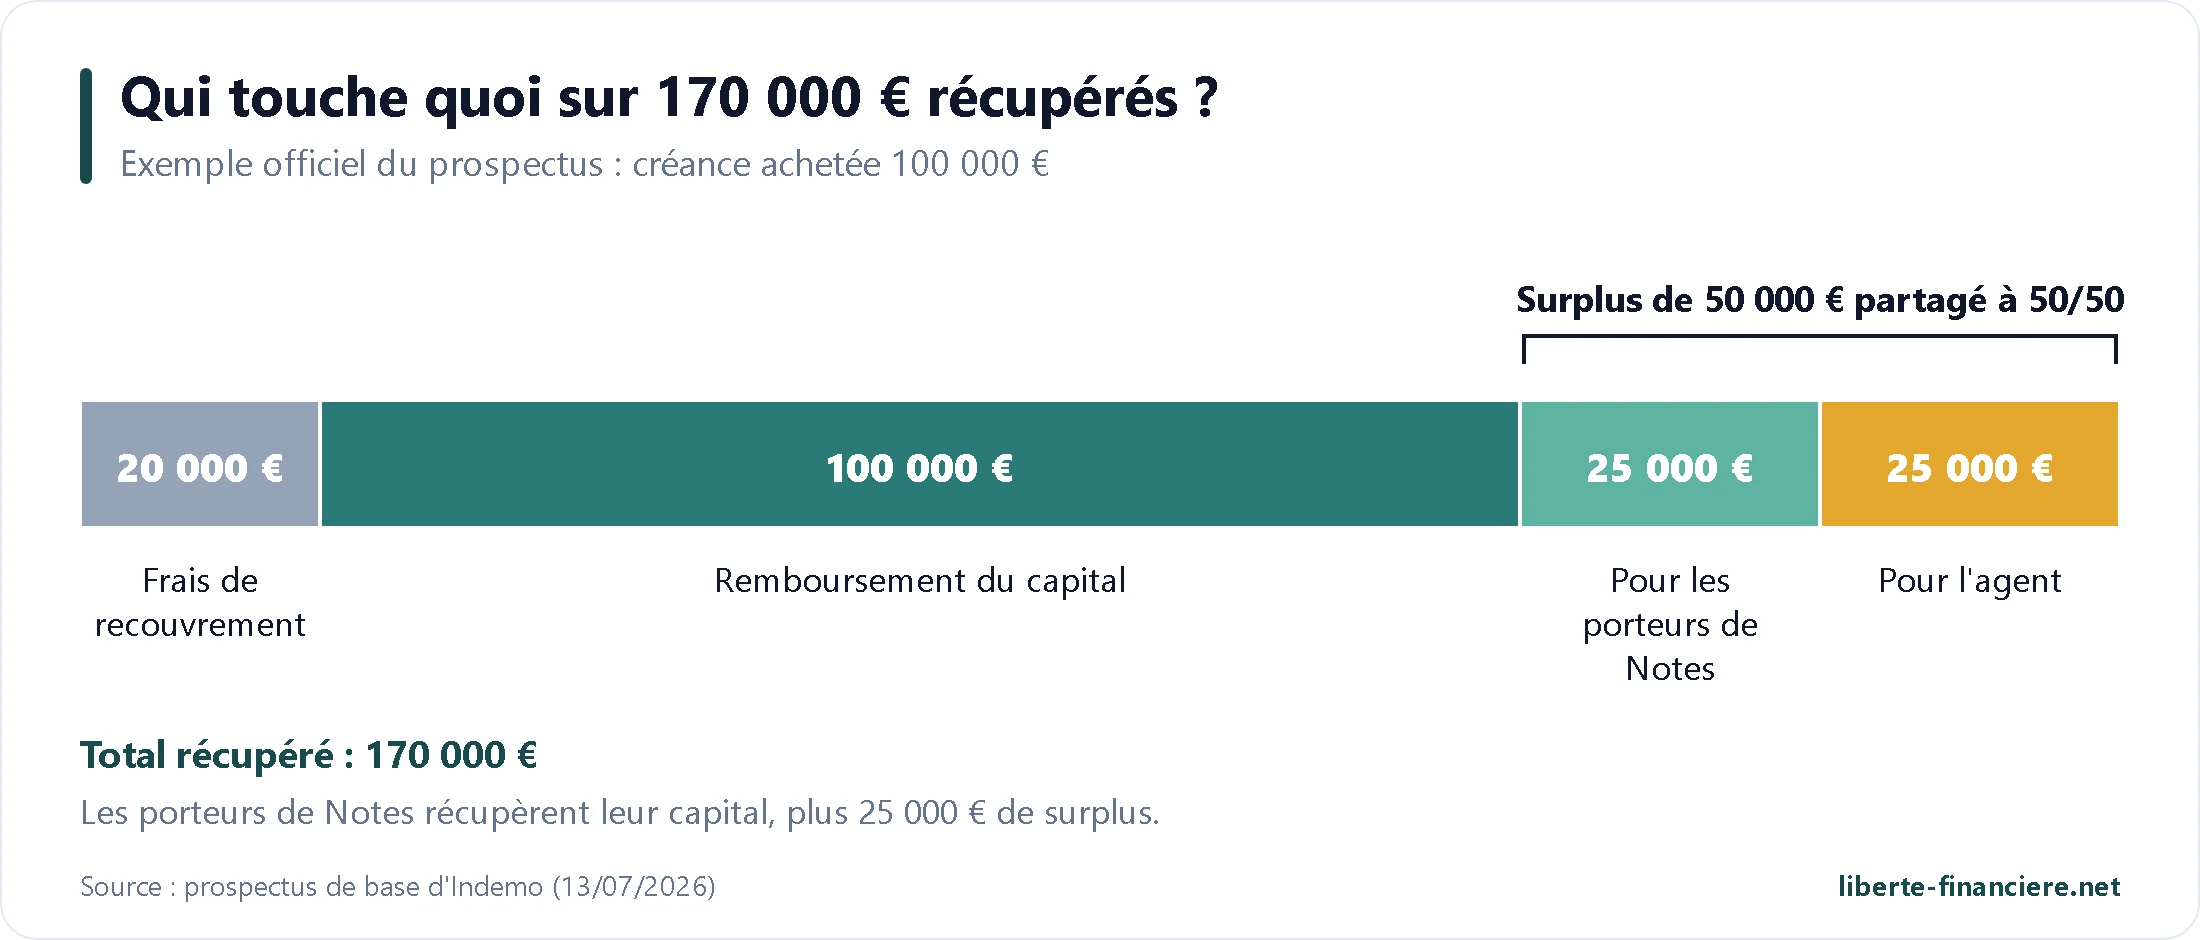
Deux remarques. Ce partage motive l'agent à récupérer le plus possible, puisqu'il gagne avec toi. Mais il touche aussi la moitié du surplus sans avoir mis l'argent du rachat : c'est le prix de son travail de sélection et de recouvrement. Et le calcul de rendement d'Indemo est un rendement simple, rapporté à la durée, sans capitalisation : un dossier qui dure plus longtemps à gain égal rapporte donc moins par an.
 PTV et PTD : les deux ratios à lire
Chaque Note affiche deux ratios qui mesurent la décote :
PTV (« price to value ») : prix payé pour la créance, rapporté à la valeur estimée du bien. Un PTV de 60 % veut dire qu'il faudrait que le bien perde 40 % de sa valeur pour que la vente ne couvre plus le prix d'achat. C'est ta marge de sécurité.
PTD (« price to debt ») : prix payé divisé par le montant que doit le débiteur. Un PTD de 50 % veut dire que la créance a été rachetée à moitié prix. Plus il est bas, plus un accord amiable peut rapporter, car le débiteur doit bien plus que ce qu'a payé l'agent.
Le document d'informations clés suppose un PTV et un PTD moyens de 62 %. La page d'accueil d'Indemo affiche une décote moyenne de 57,3 %. Sur les Notes ouvertes à ce jour, le PTV va de 50,8 % à 74,8 % : l'écart entre deux dossiers est grand, et c'est le premier critère que je regarderais avant d'acheter.
 Ce que gagne Indemo : 6 % de commission
Indemo ne touche pas aux gains du recouvrement. Elle vit d'une commission de placement de 6 % du montant investi, payée par l'agent espagnol au moment où la série est entièrement souscrite : 600 € pour 10 000 € investis, selon le document sur les coûts et frais (rubrique « Inducements »). Tu ne la vois pas sur ton compte, et le document d'informations clés affiche 0 % de frais. Mais elle pèse sur l'économie du dossier, puisque l'agent doit la récupérer quelque part.
Cette commission crée un biais classique : Indemo gagne de l'argent quand tu investis, pas quand le dossier se termine bien. C'est la même logique que la plupart des plateformes de financement participatif, et le prospectus la classe lui-même parmi les conflits d'intérêts. Le contrepoids, c'est la réputation : une plateforme dont les dossiers tournent mal ne lève plus rien.
 Les 24 étapes d'un dossier, du tribunal à la vente
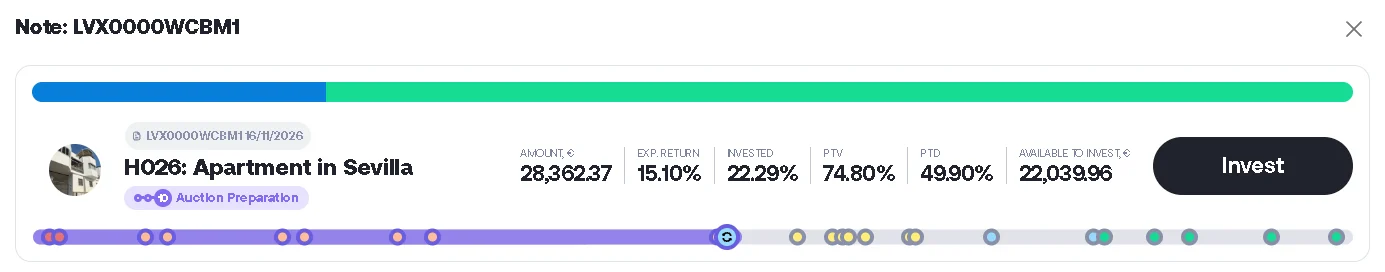
Une saisie immobilière espagnole ne se fait pas en un jour. Indemo la découpe en 24 étapes réparties en 5 phases, affichées sur chaque Note sous forme de barre de progression, et mises à jour chaque mois à partir des rapports du gestionnaire espagnol (description officielle des étapes). Les connaître t'évite de paniquer devant un dossier « bloqué » à l'étape 10 depuis six mois : c'est souvent normal.
Phase précontentieuse (étapes 1 et 2) : préparation du dossier, collecte des documents, puis dépôt de la demande au tribunal.
Phase judiciaire (étapes 3 à 9) : le tribunal accepte la demande, obtient du registre foncier le certificat qui liste toutes les charges sur le bien (étape 4), notifie le débiteur et lui demande de payer. Le débiteur peut faire opposition (étapes 6 à 8), puis appel (étape 9), ce qui ouvre une nouvelle procédure devant une juridiction supérieure et peut ajouter de longs mois.
Phase des enchères (étapes 10 à 17) : demande d'enchère, publication de l'avis, paiement de la taxe, ouverture et clôture de l'enchère judiciaire en ligne, versement du prix par le tribunal si un tiers gagne, ou attribution du bien.
Phase d'adjudication (étapes 18 et 19) : le tribunal attribue le bien au créancier, qui est inscrit comme nouveau propriétaire au registre foncier.
Phase de prise de possession (étapes 20 à 24) : demande de possession, notification des éventuels occupants, audience, expulsion si nécessaire, puis vente du bien sur le marché.
Une Note n'entre pas forcément au début : tu peux acheter un dossier à l'étape 2 comme à l'étape 15. Les dossiers en début de parcours ont en général une décote plus forte et un potentiel plus élevé, mais leur durée est plus incertaine. Ceux qui arrivent aux enchères offrent une meilleure visibilité, avec une décote plus faible. Sur les huit Notes ouvertes quand j'ai regardé le marché, les étapes allaient de 2 à 15.
Bonne nouvelle : la plupart des dossiers ne vont pas jusqu'à l'étape 24. La pression judiciaire pousse souvent le débiteur à négocier bien avant. Et le dernier dossier remboursé, une maison à Viladecavalls près de Barcelone, s'est terminé par un accord amiable dès l'étape 2, après 17 mois (annonce du remboursement).
 Les six façons de sortir d'une créance
C'est le cœur du modèle : l'agent espagnol n'a pas besoin de récupérer le logement pour que tu sois remboursé. Indemo décrit six sorties possibles, de la plus rapide à la plus longue :
Accord amiable au début : le débiteur, menacé de saisie, règle tout ou partie de sa dette. Comme il doit souvent bien plus que le prix payé par l'agent, même un accord avec une remise peut être très rentable.
Accord plus tard, quand la procédure avance et que l'enchère devient probable : le débiteur a alors plus à perdre.
Vente du bien par le débiteur lui-même, qui obtient la levée de l'hypothèque contre une partie du prix.
Revente de la créance à un autre investisseur professionnel : sa valeur monte à mesure que la procédure avance. C'est ce qui s'est passé pour le premier dossier remboursé, à Ibiza.
Enchère judiciaire en ligne, où un tiers achète le bien : le tribunal reverse le prix au créancier.
Revente du droit d'acquérir le bien gagné à l'enchère (la « cesión de remate » du droit espagnol), sans jamais devenir propriétaire. Le 27e dossier, un appartement à Parla, dans la région de Madrid, s'est soldé ainsi après 20 mois, à 15,31 % par an (annonce officielle).
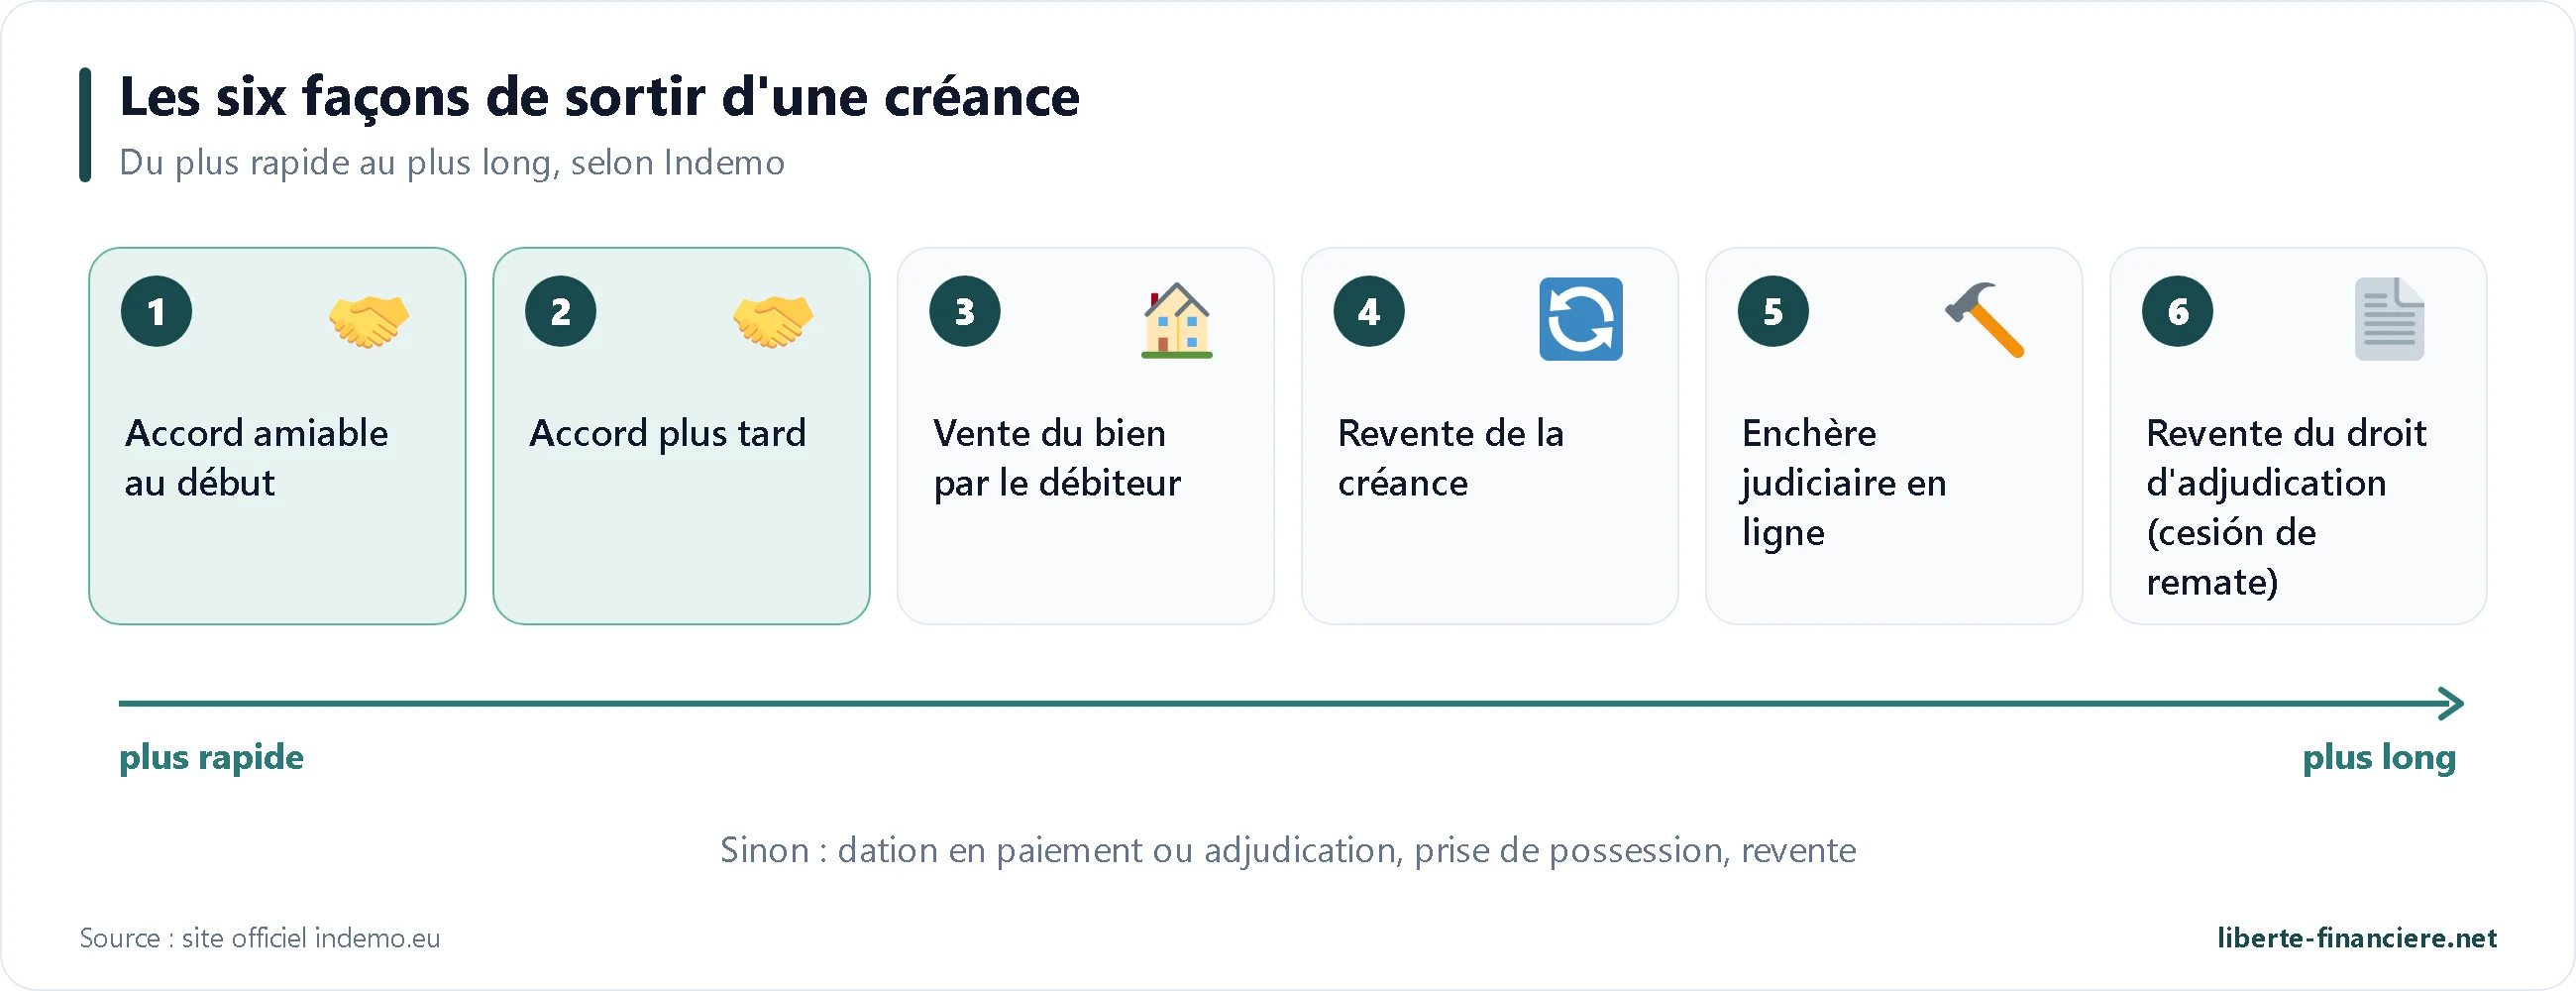
Si aucune de ces sorties ne fonctionne, il reste la dation en paiement (le débiteur cède le bien pour solder sa dette) ou l'attribution du bien à l'agent, puis la prise de possession, judiciaire ou à l'amiable, et la revente. C'est le scénario le plus long, et celui où la valeur du logement et la présence d'occupants comptent le plus. Indemo ne publie pas la part de chaque type de sortie dans ses 28 remboursements : c'est une donnée que j'aimerais voir, car elle dirait combien de dossiers se règlent vite à l'amiable et combien vont au bout de la procédure.
Un point d'éthique revient souvent dans les commentaires : est-ce un « fonds vautour » ? Le débiteur a cessé de payer depuis des années en moyenne, la créance a déjà été vendue par sa banque, et la procédure espagnole protège les personnes vulnérables (j'y reviens avec le décret de 2026). L'agent a même intérêt à un accord rapide plutôt qu'à une expulsion longue et coûteuse. Chacun jugera, mais il faut savoir que ton rendement vient du recouvrement d'une dette d'un particulier en difficulté.
Voir les Notes ouvertes sur Indemo Étape juridique, PTV, PTD et carte des biens visibles avant d'investir, dès 10 €. |
 Quel rendement espérer sur Indemo ?
C'est la question qui crée le plus de malentendus. Tu vas croiser au moins trois chiffres : 15,1 % affiché sur chaque Note, 20,5 % en tête de la page des statistiques, et un rendement de quelques pourcents sur le compte de la plupart des investisseurs qui ont commencé il y a un an ou deux. Les trois sont vrais, mais ils ne mesurent pas la même chose. Je les reprends un par un.
 Les 4 scénarios du document d'informations clés
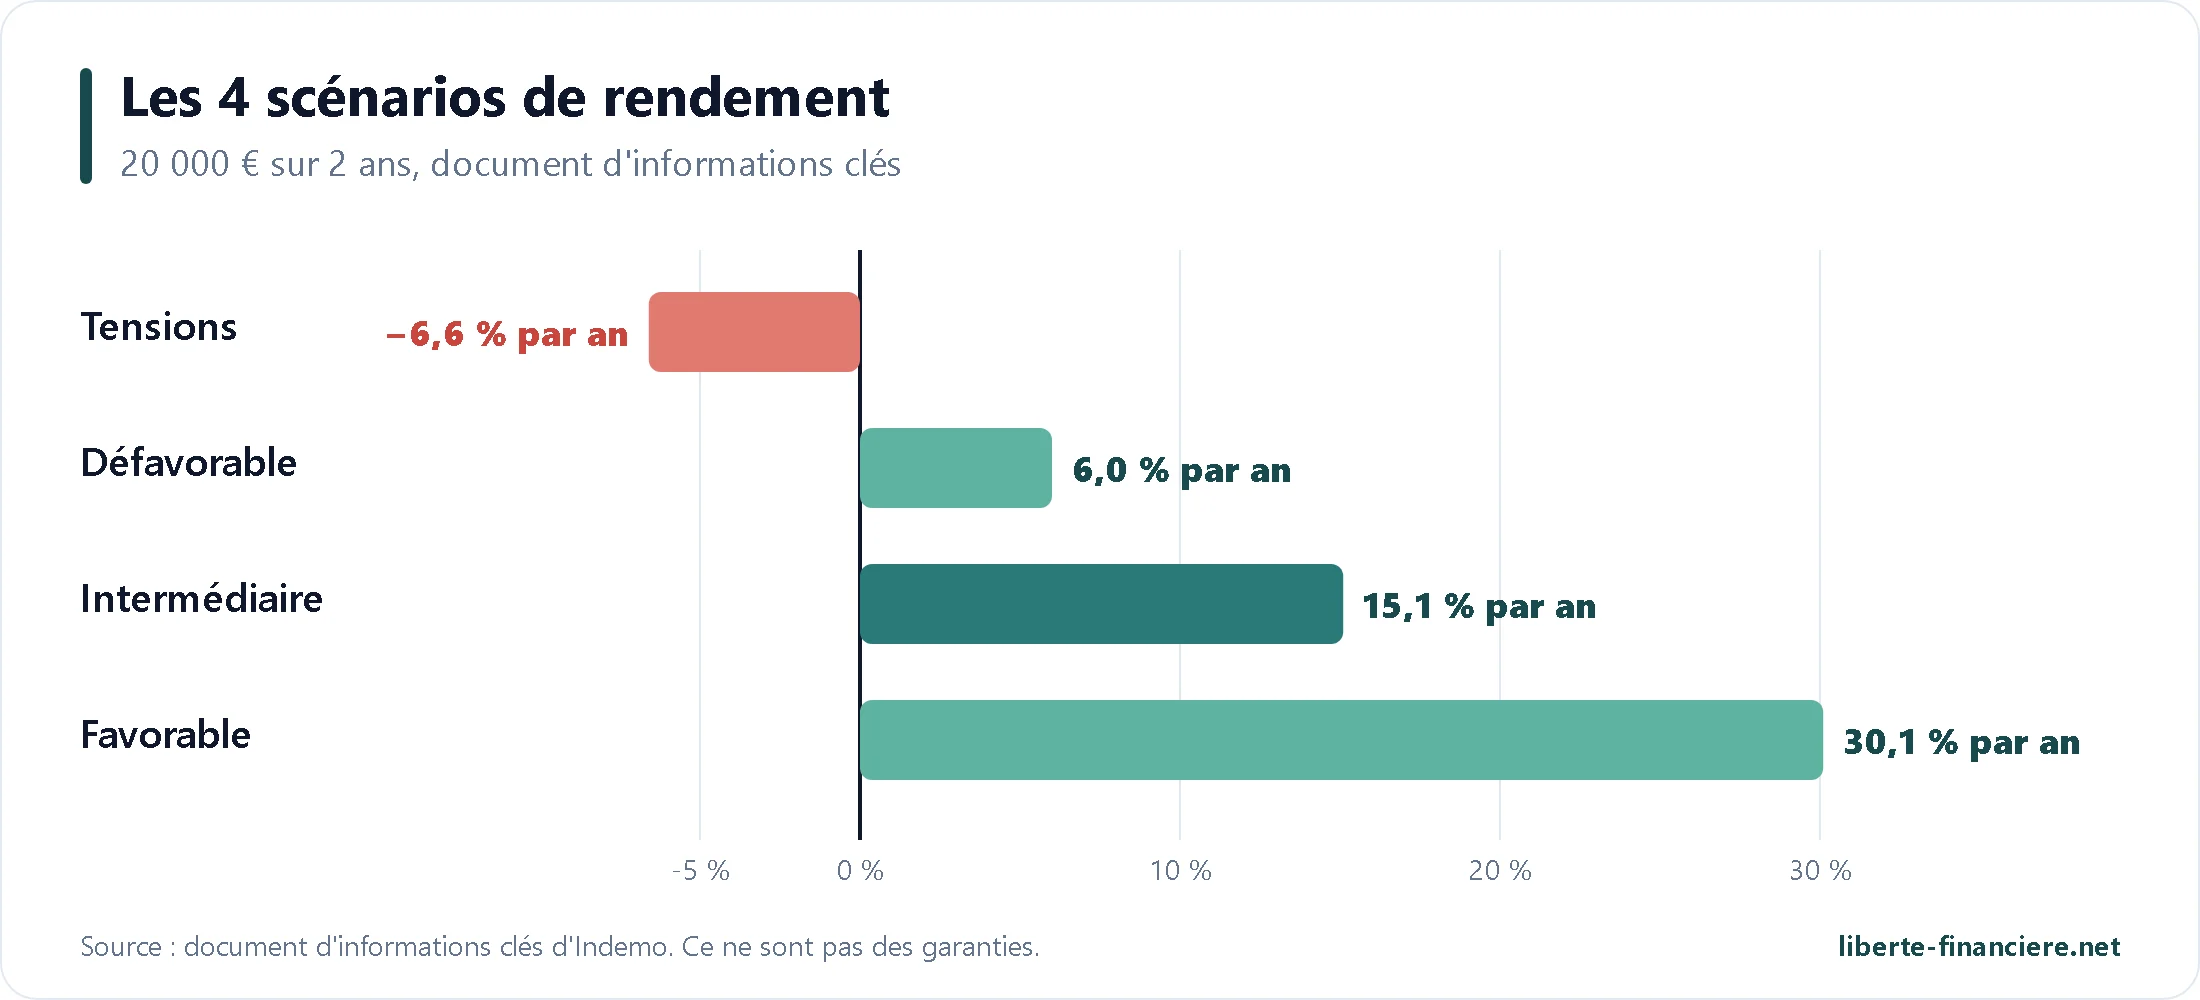
Le 15,1 % vient du document d'informations clés (DIC, ou KID en anglais), le document réglementaire que toute Note doit fournir. Il simule un placement de 20 000 € sur deux ans, avec une décote moyenne de 62 %, et donne quatre scénarios, les mêmes pour les trois agents espagnols :
Scénario | Ce qui se passe | Récupéré sur 20 000 € | Par an |
|---|---|---|---|
Tensions | Pas d'accord, enchère sans acheteur, bien repris au bout de 24 mois et revendu 18 mois plus tard avec une baisse des prix de 44,3 % (la pire chute espagnole entre 2008 et 2014) | 17 342 € | −6,6 % |
Défavorable | Vente aux enchères au bout de 2 ans, à 15 % sous la valeur d'expertise | 22 400 € | 6,0 % |
Intermédiaire | Accord amiable : le débiteur règle 90 % de sa dette en 18 mois | 26 022 € | 15,1 % |
Favorable | Même accord, mais en 9 mois | 32 043 € | 30,1 % |
Le 15,1 % n'est donc pas une promesse : c'est le scénario « tout se passe à peu près bien ». Le même document classe le produit à 6 sur 7 sur l'échelle de risque européenne et le réserve aux investisseurs « capables de supporter la perte totale ». Le scénario de tensions, qui suppose une crise immobilière aussi violente que celle de 2008, fait perdre de l'argent. On lit parfois que même le pire scénario rapporte plus de 7 % par an : c'est faux, le document officiel dit −6,6 %.
 Le 20,5 % affiché : ce qu'il mesure vraiment
La page Insights affiche un rendement moyen de 20,5 %, avec un astérisque mais sans méthode de calcul. J'ai posé la question directement à Indemo. Réponse d'Ilja Hagins par mail, le 15 novembre 2026 : c'est le rendement net annuel moyen des actifs déjà récupérés, soit les 28 dossiers remboursés. À côté, 249 dossiers sont encore en cours, d'après une nouvelle réponse d'Ilja Hagins du 18 novembre 2026.
Ce chiffre a un biais mécanique : les dossiers qui se terminent en premier sont ceux qui se sont réglés vite, souvent par un accord amiable, donc avec le rendement annuel le plus élevé. Les dossiers longs, qui font baisser la moyenne, ne sont pas encore dedans. On le voit déjà dans la tendance : Indemo annonçait 21,6 % par an (moyenne pondérée) sur 22 dossiers en juillet 2026, puis 20,5 % sur 28 dossiers en novembre. Les six dossiers remboursés entre-temps ont fait baisser la moyenne. La page d'accueil, elle, parle d'un « rendement pondéré réalisé supérieur à 15 % par an » : c'est sans doute le chiffre le plus prudent des deux.
 Les derniers remboursements, un par un
Plutôt qu'une moyenne, voici ce que disent les remboursements publiés sur le blog officiel :
Dossier | Montant récupéré | Durée | Rendement annuel | Sortie |
|---|---|---|---|---|
A81, | 246 000 € | Non précisée | 22 à 118 % selon les paniers | Revente de la créance |
233 000 € | Un peu plus de 24 mois | 15,3 % | Non précisée | |
52 444 € | 20 mois | 15,31 % | Cession du droit d'adjudication | |
147 977 € | 17 mois | 11,58 % | Accord amiable à l'étape 2 |
Le premier dossier, très spectaculaire, a fixé les attentes à un niveau que les suivants n'atteignent plus. Les derniers remboursements se situent plutôt entre 11 et 16 % par an, avec des durées de 17 à 24 mois. C'est toujours un très bon rendement, net de toute perte à ce jour, mais il faut l'avoir en tête plutôt que le 20 % de la page d'accueil. Le rendement varie aussi selon le moment où tu es entré dans le dossier : sur le dossier R097, il va de 11,35 % à 11,85 % selon la date d'achat de la Note. Le rapport 2025 indique enfin que les dix dossiers remboursés en 2025 ont rapporté entre 15,1 % et 38 % par an.
 Pourquoi ton compte affiche un rendement bas les deux premières années
C'est le point qui déçoit le plus de nouveaux investisseurs, et il s'explique simplement : une Note ne verse rien avant la fin du dossier. Pas d'intérêts mensuels, pas d'intérêts courus : tant que la saisie n'est pas réglée, ton capital rapporte zéro sur ton compte. Le calcul du rendement de ton portefeuille (le XIRR, ou taux de rendement interne, qui tient compte des dates de chaque mouvement d'argent) compte donc toutes les Notes en cours sans aucun gain.
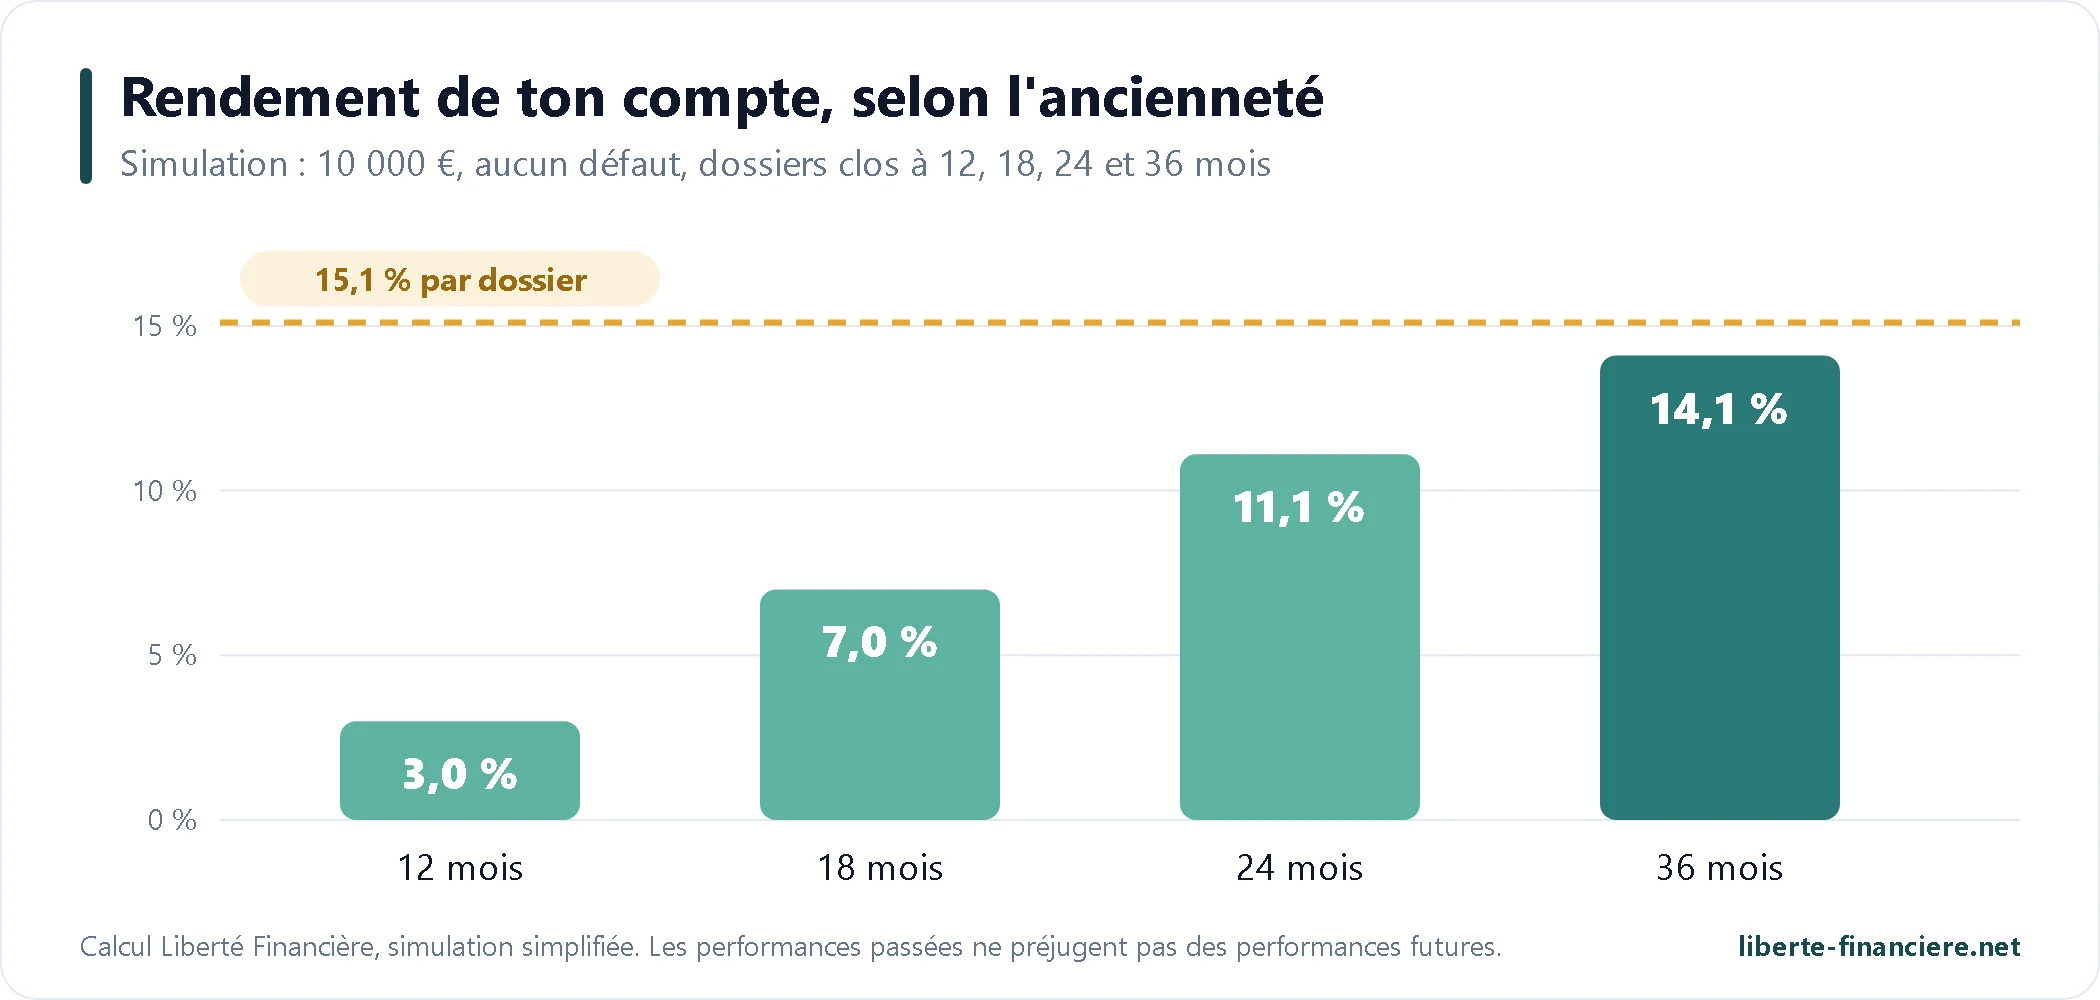
J'ai fait une simulation simple. Tu places 10 000 € d'un coup, répartis sur de nombreuses Notes. Chaque dossier rapporte exactement 15,1 % par an, le scénario intermédiaire, et aucun ne perd d'argent. Seule la durée varie : 20 % des dossiers se terminent à 12 mois, 30 % à 18 mois, 30 % à 24 mois et 20 % à 36 mois.
Au bout de | Gains reçus | Capital encore bloqué | Rendement de ton compte |
|---|---|---|---|
12 mois | 302 € | 8 000 € | 3,0 % |
18 mois | 982 € | 5 000 € | 7,0 % |
24 mois | 1 888 € | 2 000 € | 11,1 % |
36 mois | 2 794 € | 0 € | 14,1 % |
Même dans ce scénario sans aucune perte, ton compte n'affiche que 3 % après un an et 11 % après deux ans, alors que chaque dossier rapporte 15,1 %. Le rendement final reste un peu sous 15,1 % parce que le calcul d'Indemo est un rendement simple, sans capitalisation, et que l'argent rendu en cours de route n'est pas réinvesti dans la simulation. Si tu réinvestis chaque remboursement dans de nouvelles Notes, l'effet dure encore plus longtemps : une partie de ton capital est toujours au début de son parcours.
C'est exactement ce que décrivent beaucoup d'investisseurs sur Trustpilot ou dans les commentaires : quelques dizaines d'euros de gains après un an ou un an et demi, et l'impression que « rien ne bouge ». Ce n'est pas forcément le signe d'un problème : c'est la mécanique du produit. Le vrai test, c'est le rendement au bout de trois ou quatre ans, quand la plupart des dossiers achetés au départ sont clos. Et c'est là que la durée réelle des dossiers devient le chiffre le plus important.
 Les dossiers en retard : 40 au-delà de 18 mois
Indemo ne publie aucune statistique de retards sur son site. Je l'ai donc demandée. Réponse d'Ilja Hagins par mail, le 15 novembre 2026 : sur les 243 dossiers alors en cours, 18 ont dépassé 24 mois et 22 sont entre 18 et 24 mois. Soit 40 dossiers, environ 16 %, au-delà des 18 mois du scénario intermédiaire. Il ajoute qu'aucun dossier n'a été clos en perte, même parmi ceux qui ont demandé plus de 30 mois de recouvrement.
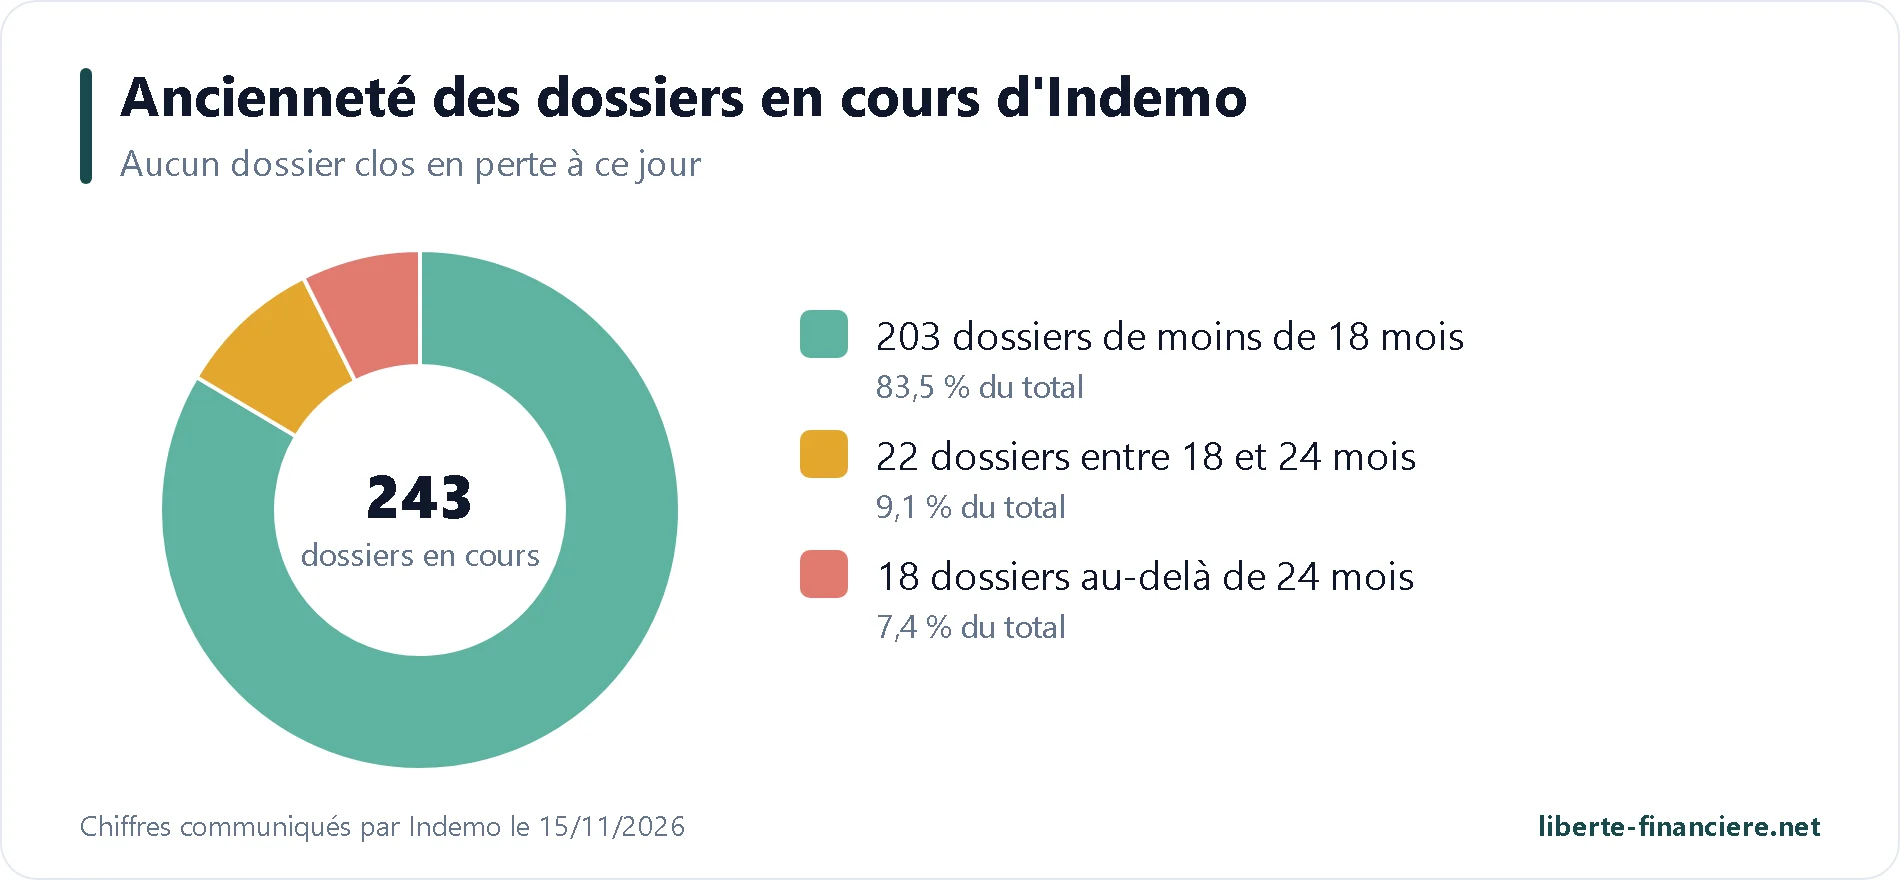
Deux lectures sont possibles. La rassurante : la grande majorité des dossiers n'a pas encore 18 mois, puisque l'encours a explosé en 2025 et 2026, et aucun dossier n'a perdu d'argent. La prudente : beaucoup de dossiers sont trop jeunes pour être jugés, et la part de dossiers longs va mécaniquement augmenter dans les prochains mois. Indemo m'a précisé le 18 novembre que ce total ne compte que les dossiers en cours, hors dossiers remboursés : ils sont déjà 249. Un dossier qui dure 36 mois au lieu de 18 ne fait pas forcément perdre d'argent, puisque les intérêts de retard font encore augmenter la somme due, mais il divise ton rendement annuel.
Autre point à connaître : la date d'échéance d'une Note n'est qu'une estimation. Le prospectus le dit noir sur blanc : le remboursement peut arriver plus tôt ou « nettement plus tard ». Il permet aussi à Indemo Finance de prolonger l'échéance avec l'accord de l'émetteur, mais sans ton accord, dans les limites fixées par les conditions définitives de chaque série, ou sans limite si une nouvelle loi l'impose. Tu en es seulement informé sur la plateforme. Enfin, toute réclamation sur une Note se prescrit dix ans après la date à laquelle le paiement devient exigible.
Comparer les dossiers ouverts Étape juridique, PTV et échéance estimée de chaque Note, pour choisir des dossiers à des stades différents. |
 Les statistiques d'Indemo
Indemo publie ses principaux chiffres sur sa page Insights, mise à jour au fil de l'eau mais sans date. Voici ce qu'elle affiche à ce jour :
40,1 M€ investis depuis le lancement ;
35,9 M€ encore en cours (l'encours) ;
4,9 M€ remboursés aux investisseurs, sur 28 dossiers ;
plus de 25 100 clients inscrits ;
une durée moyenne de 14 mois pour les dossiers remboursés.
Le rapport de force entre ces chiffres dit l'essentiel : près de 90 % de l'argent investi est encore dans des procédures en cours. Indemo est une plateforme qui grandit très vite, et dont l'essentiel des dossiers n'a pas encore atteint l'âge où on peut juger de leur issue. La durée moyenne de 14 mois, comme le rendement de 20,5 %, ne porte que sur les dossiers déjà clos, donc les plus rapides.
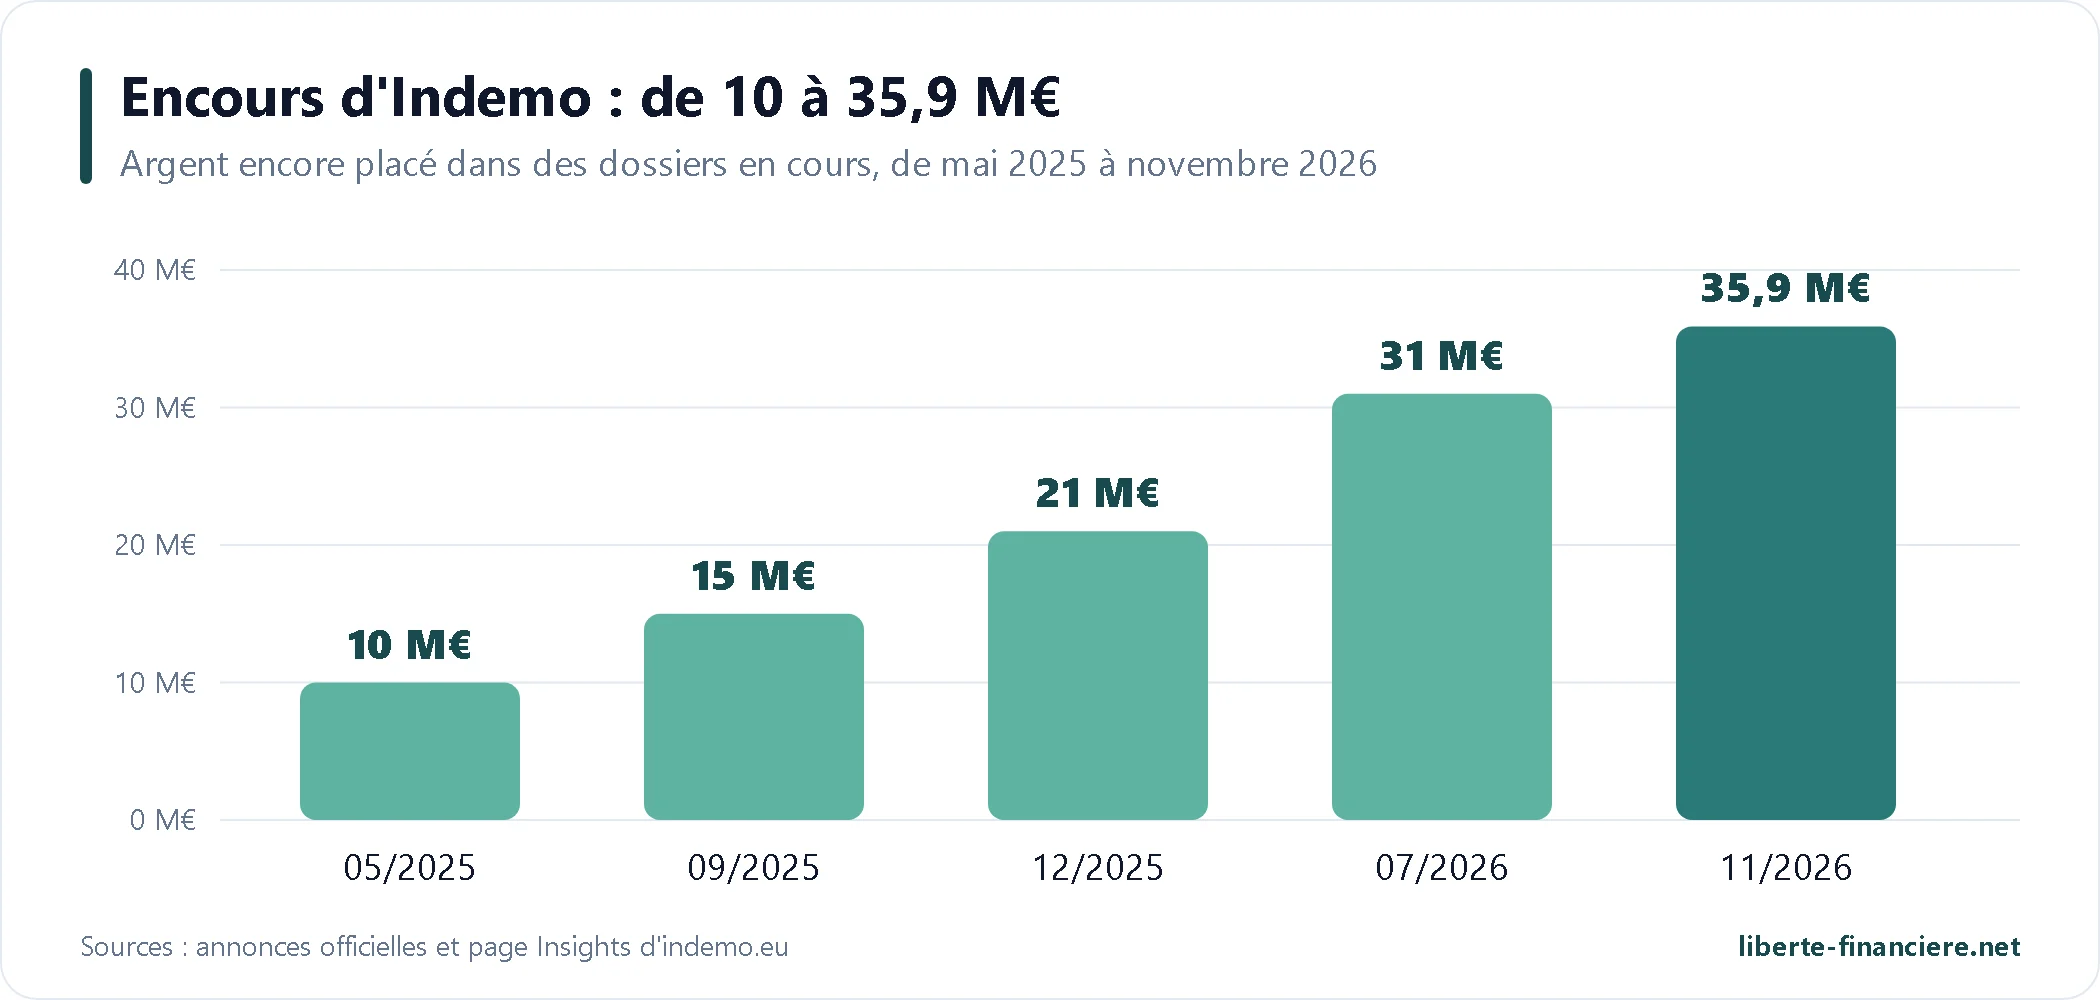
La croissance, elle, est impressionnante. D'après les annonces officielles successives, l'encours est passé de 10 M€ en mai 2025 à 15 M€ en septembre, 21 M€ en décembre, 31 M€ en juillet 2026, puis près de 36 M€ aujourd'hui. Le rapport annuel 2025 donne une photo plus précise au 31 décembre 2025 : 16 834 clients inscrits, 24,9 M€ investis en cumul, 22,8 M€ sous administration, un portefeuille moyen de 3 244 € et 111 dossiers proposés dans l'année.
Deux remarques sur ces chiffres. Le nombre de clients compte des inscrits, pas des investisseurs actifs : le site parle tantôt de « 25 000+ », tantôt de « 20 000+ » selon les pages. Côté choix, quand j'ai regardé le marché, huit Notes étaient ouvertes en même temps, toutes affichées à 15,10 % : largement de quoi répartir son argent sur plusieurs biens et plusieurs villes. Indemo publie aussi chaque mois l'avancement des dossiers en cours, par exemple 23 actifs mis à jour en novembre 2026, dont la moitié au stade des enchères (mise à jour de novembre).
 Les comptes de la société : toujours en perte
Les comptes d'Indemo SIA sont publiés en intégralité sur la page Financial reports du site, audités sans réserve par Crowe DNW pour 2022 à 2025. Tu les retrouves aussi, résumés et comparés aux autres plateformes, dans mes bilans financiers P2P (vue Indemo). Voici les comptes de la société seule :
2023 | 2024 | 2025 | |
|---|---|---|---|
Commissions (chiffre d'affaires) | 58 644 € | 385 989 € | 1 019 364 € |
Résultat net | −333 193 € | −682 100 € | −691 063 € |
Apports des actionnaires dans l'année | 437 500 € | 756 000 € | 799 103 € |
Capitaux propres en fin d'année | 300 126 € | 374 197 € | 482 237 € |
Pertes cumulées depuis 2022 | 337 509 € | 1 019 609 € | 1 710 672 € |
Sources : comptes 2023, 2024 et 2025. Les comptes consolidés du groupe donnent des chiffres très proches (perte de 692 665 € en 2025).
Le chiffre d'affaires a été multiplié par 2,6 en 2025, mais les charges ont suivi : 1,7 M€ de dépenses, dont 890 000 € de frais commerciaux. Le premier poste est le cashback versé aux clients : 547 762 € en 2025, contre 133 399 € en 2024, soit plus de la moitié des commissions encaissées. Les campagnes de cashback presque permanentes qui attirent les investisseurs coûtaient donc cher à la plateforme. Depuis janvier 2026, d'après le même rapport, les sociétés espagnoles de gestion de dossiers remboursent chaque mois une partie de ces dépenses, ce qui doit alléger les comptes.
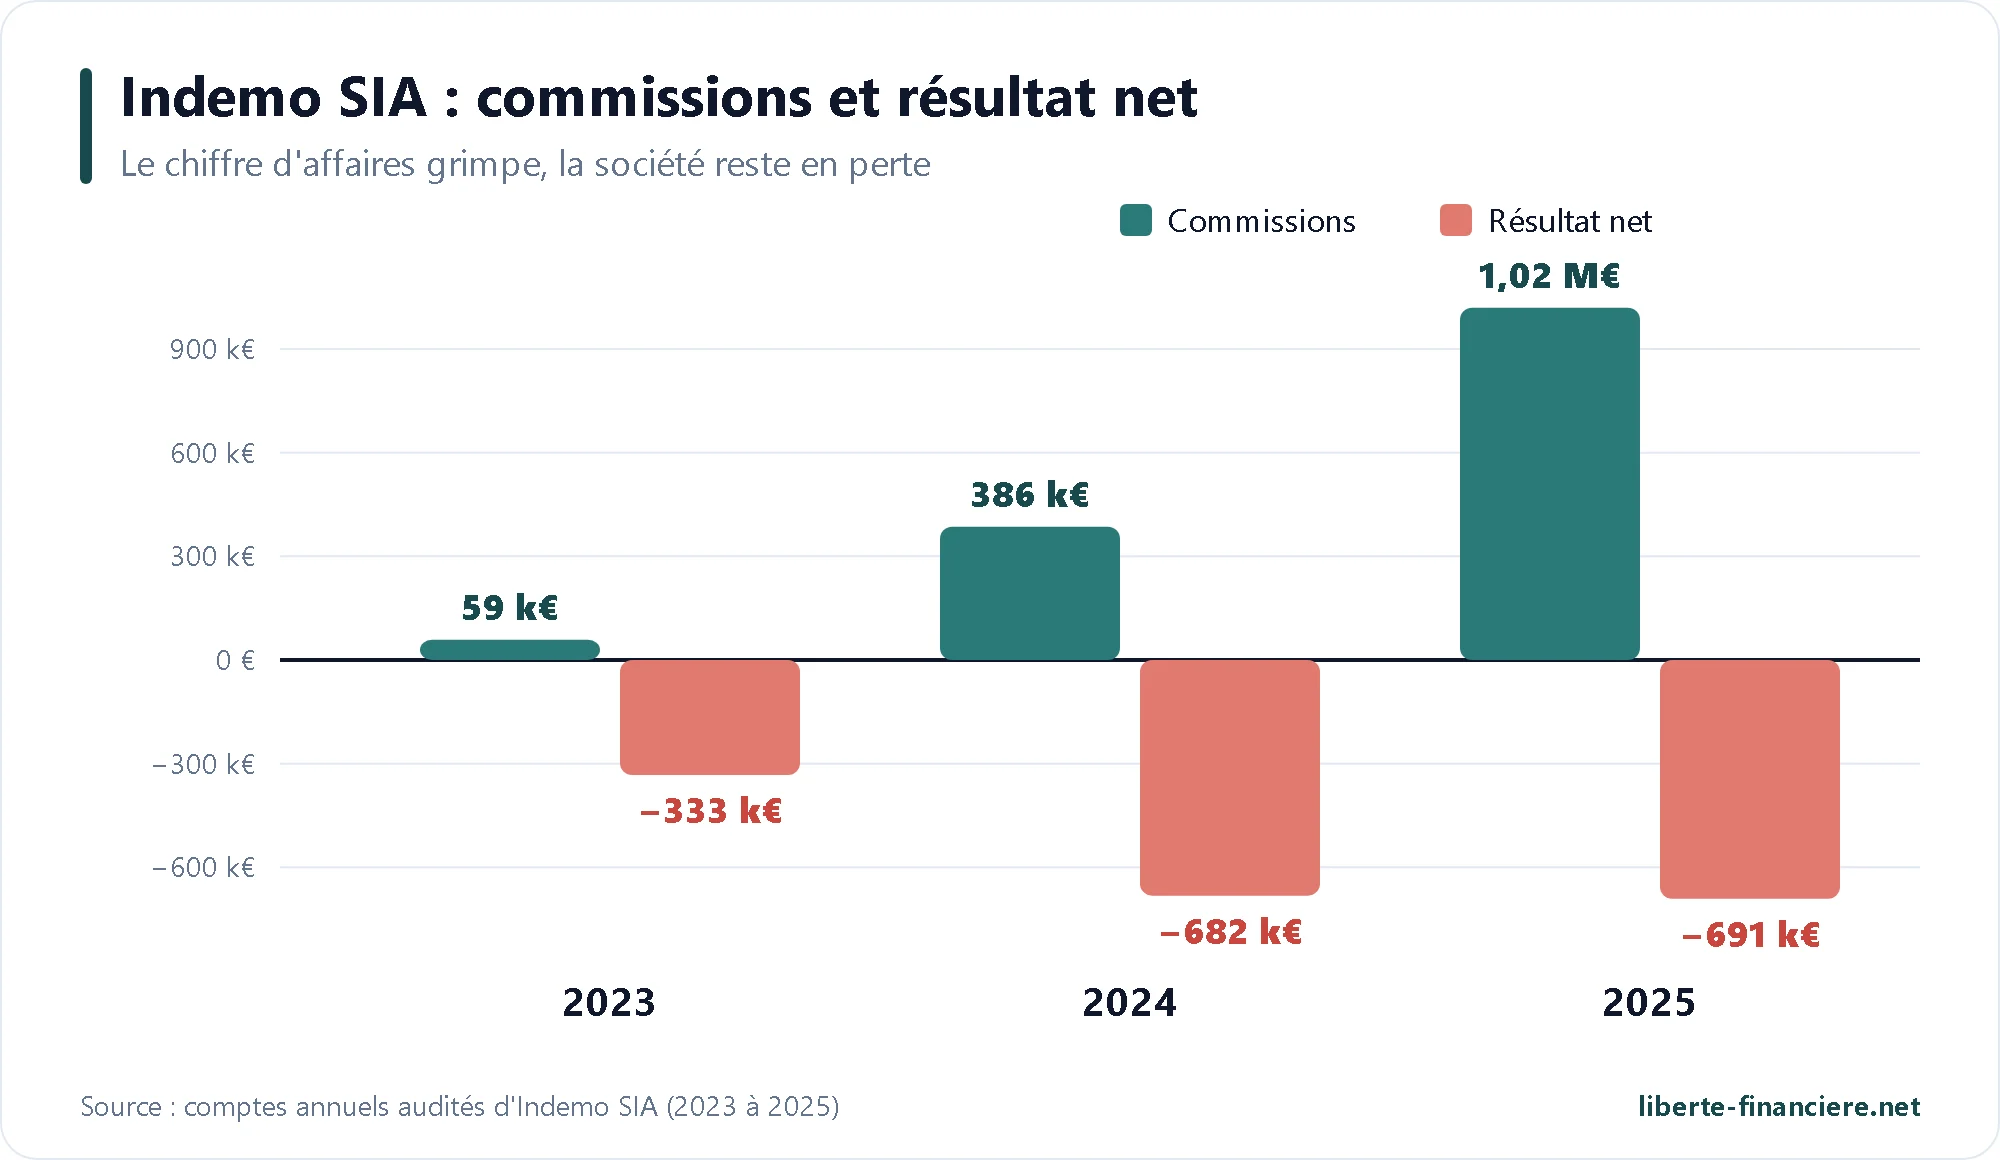
Le rapport 2025 annonce un petit bénéfice de 16 329 € sur janvier et février 2026, non audité, et vise l'équilibre en 2026. La continuité d'exploitation repose sur le budget 2026, sur l'engagement des actionnaires à remettre de l'argent « si nécessaire » et sur une possible levée de capital auprès des clients. Côté régulation, les fonds propres réglementaires atteignent 340 393 €, soit 160 % du minimum exigé : la marge existe, mais elle s'est réduite (179 % un an plus tôt).
Pour toi, investisseur, que veut dire une plateforme en perte ? Tes Notes et ton argent sont séparés des comptes d'Indemo (je détaille ce point dans la régulation). Une faillite d'Indemo ne ferait donc pas disparaître tes Notes, mais elle compliquerait sérieusement le suivi des dossiers, la distribution des remboursements et l'accès à ton compte. Quatre exercices déficitaires de suite, c'est courant pour une jeune plateforme en forte croissance ; c'est aussi un signal à surveiller jusqu'à ce que les bénéfices se confirment sur une année entière.
Et les comptes de l'agent espagnol ?
Puisque ton rendement dépend de l'agent de saisie, ses comptes comptent autant que ceux d'Indemo. Indemo publie ceux de Tamarindo Vector, l'agent historique, audités par Forvis Mazars (comptes 2025). En 2025, la société a réalisé 1,11 M€ de chiffre d'affaires et un bénéfice de 178 249 €, pour un bilan de 9 M€, dont 87 % de prêts. Ses fonds propres ne sont que de 195 110 €, soit environ 2 % de son bilan : la société porte des millions d'euros de dossiers avec très peu de capital à elle. Elle n'a aucun salarié, seul son administrateur unique est rémunéré, et ses comptes mentionnent une ligne de crédit accordée à cet administrateur ainsi qu'un prêt de 400 000 € à Real Magna 1, l'un des deux autres agents.
Ces liens croisés ne sont pas cachés, puisqu'ils figurent dans des comptes audités publiés par Indemo elle-même. Mais ils montrent que les trois agents forment un même ensemble, et qu'aucun ne dispose d'un coussin financier important.
 Régulation et protection de ton argent
C'est l'un des vrais points forts d'Indemo. La plateforme n'a pas le statut de prestataire de financement participatif (ECSP), comme La Première Brique ou les plateformes de prêt aux entreprises : elle a un statut plus exigeant, celui d'entreprise d'investissement au sens de la directive MiFID II, le même cadre que les courtiers en Bourse. Sa licence n° 06.06.08.824/547 est valable depuis le 15 novembre 2022 et figure au registre de la Banque de Lettonie, qui l'autorise à exécuter des ordres, gérer des portefeuilles, fournir du conseil en investissement, placer des titres et les conserver.
Les Notes elles-mêmes sont des valeurs mobilières émises sous un prospectus approuvé par la Banque de Lettonie, avec un code ISIN et une conservation chez Nasdaq CSD, le dépositaire central des pays baltes. Tu n'achètes donc pas un contrat privé avec une plateforme, mais un titre financier encadré, avec un document d'informations clés, un test d'adéquation et des obligations d'information. Pour situer ce statut face aux autres plateformes, j'ai détaillé les différences entre MiFID II et ECSP dans mon article sur la réglementation du P2P.
Un détail à connaître : la fiche du régulateur ne liste que 12 pays où Indemo peut proposer ses services en libre prestation : l'Allemagne et l'Espagne depuis juin 2023, puis l'Autriche, la Belgique, l'Estonie, la France, l'Italie, la Lituanie, le Luxembourg, les Pays-Bas, le Portugal et la Tchéquie depuis décembre 2023. Indemo, elle, annonce 29 États membres, et ses comptes 2024 mentionnent une demande pour 16 pays supplémentaires. Pour un résident français, la situation est claire : la  France fait partie des pays notifiés.
 Si Indemo fait faillite
Les conditions générales et la note sur la protection des investisseurs prévoient deux protections :
La séparation des actifs : ton argent non investi et tes Notes ne sont pas mélangés avec les comptes d'Indemo. Ils sont conservés sur des comptes séparés ouverts dans des établissements agréés de l'Union européenne. Les créanciers d'Indemo ne peuvent pas se servir dessus.
Le fonds letton d'indemnisation des investisseurs, prévu par la directive européenne 97/9/CE : si Indemo ne peut pas te restituer ton argent ou tes titres (constat de la Banque de Lettonie ou jugement de faillite), tu peux être indemnisé jusqu'à 20 000 €. La demande se fait dans les deux ans, le versement à partir de trois mois.
Attention à ce que couvre ce fonds : il joue seulement en cas de faute ou de défaillance d'Indemo qui ne restituerait pas ce qui t'appartient. Il ne couvre jamais une perte d'investissement, ni un dossier qui tourne mal, ni la défaillance de l'émetteur ou de l'agent espagnol. Ce n'est pas une garantie de ton capital.
Si l'agent espagnol fait défaut
C'est le scénario dont on parle le moins, et le plus important. Ta Note est remboursée uniquement par ce que l'agent reverse sur ton dossier. Si l'agent fait faillite, la filiale Indemo Finance n'est qu'un créancier ordinaire parmi d'autres, et le prospectus précise que les porteurs d'une série pourraient se retrouver à égalité avec ceux des autres séries. Tu n'as aucun recours direct contre l'agent, le débiteur ou le gestionnaire.
La seule protection prévue est un contrat du 29 août 2023 : le véhicule émetteur d'Indemo détient une option pour racheter les 3 000 parts de Tamarindo Vector à 1 € l'une, et donc en prendre le contrôle pour poursuivre le recouvrement. Indemo juge la probabilité de devoir l'exercer « proche de zéro » et l'inscrit à zéro dans ses comptes 2025. Je n'ai pas trouvé de contrat équivalent publié pour Real Magna 1 et Aveine Invest. Et le prospectus prévoit un gestionnaire de secours seulement « le cas échéant » : aucun n'est désigné à ce jour.
Concrètement, reprendre la société permettrait de garder la main sur les créances et les hypothèques. Mais cela suppose que la société soit encore saine, sans dettes cachées, et que le travail de recouvrement puisse continuer sans son administrateur actuel. C'est pour cela que je considère la dépendance à un seul réseau espagnol comme le risque propre le plus important d'Indemo, avant même la santé financière de la plateforme.
Le décret espagnol RDL 29/2026 : ce qui change, ou pas
En octobre 2026, le gouvernement espagnol a adopté une série de mesures d'urgence sur le logement, qui ont inquiété beaucoup d'investisseurs. Le calendrier est confus, alors je le reprends dans l'ordre, d'après les deux lettres du CEO d'Indemo (13 octobre et 13 novembre 2026) :
les premières versions des décrets sont rejetées par le Parlement le 2 octobre, qui est dissous le 5 octobre ; des élections sont fixées au 29 novembre 2026 ;
le gouvernement adopte de nouvelles versions, dont le décret-loi royal 29/2026 du 6 octobre, en vigueur le 8 octobre ;
son article 2 permet de suspendre certaines expulsions jusqu'au 31 décembre 2030 pour des personnes vulnérables ;
une autre règle, dite « des 70 % », encadre l'achat de logements ; selon Indemo, elle vise le prix d'un bien, pas le prix de rachat d'une créance.
La question qui compte pour toi : le gel des expulsions s'applique-t-il aux saisies hypothécaires, qui sont la base du produit ? Indemo répond non, et ce n'est pas seulement son avis. J'ai lu la source : l'accord d'unification des critères des juges civils du tribunal de Barcelone, adopté le 29 octobre 2026, signé le 3 novembre et diffusé par le barreau de Barcelone. Son point 1 écarte explicitement du moratoire les incidents liés aux occupants tiers et les saisies hypothécaires, parce que celles-ci ont leurs propres règles (la loi 1/2013 de protection des débiteurs hypothécaires), que le décret ne modifie pas. Son point 5 limite le régime jusqu'en 2030 à certaines procédures de l'article 441.5 de la loi de procédure civile.
La nuance à garder : c'est une position commune des juges de Barcelone, pas une règle qui s'impose à toute l'Espagne. Indemo cite aussi des décisions dans le même sens à Málaga, Torremolinos et Cerdanyola del Vallès, rapportées par un cabinet d'avocats, que je n'ai pas pu lire. Les personnes vulnérables étaient d'ailleurs déjà protégées depuis 2013, et le moratoire existant courait jusqu'en mai 2028. Indemo n'a révisé ni ses délais ni ses hypothèses, et n'a pas suspendu les investissements.
Mon avis : l'impact direct paraît limité à ce jour, mais le risque juridique espagnol ne disparaît pas. Un nouveau gouvernement après le 29 novembre, un texte définitif différent, ou des juges d'autres régions qui lisent le décret autrement pourraient allonger certaines procédures. Et un dossier plus long, c'est un rendement annuel plus bas, même sans perte. C'est un risque à garder en tête tant que 100 % des dossiers sont en Espagne.
Une plateforme régulée MiFID II Notes avec ISIN, prospectus approuvé, fonds d'indemnisation jusqu'à 20 000 € en cas de défaillance d'Indemo. |
 S'inscrire sur Indemo, étape par étape

Pour ouvrir un compte, il faut avoir 18 ans ou plus et être citoyen de l'Union européenne ou titulaire d'un titre de séjour valide dans l'Union (FAQ officielle). Un seul compte par personne ; les sociétés peuvent ouvrir un compte à leur nom, les comptes joints ne sont pas proposés. Voici le parcours :
Crée ton compte avec mon lien : adresse e-mail, mot de passe, pays de résidence.
Vérifie ton identité avec le service Veriff : passeport ou carte d'identité, puis une courte vidéo de ton visage avec la caméra du téléphone ou de l'ordinateur.
Remplis le questionnaire réglementaire : résidence fiscale, numéro fiscal, origine de tes fonds et de ton patrimoine.
Passe le test d'adéquation MiFID II (voir plus bas), indispensable pour investir.
Dépose des euros par virement SEPA depuis un compte bancaire à ton nom dans l'Union européenne ou l'Espace économique européen, avec ton identifiant d'investisseur en référence. Compte un à trois jours ouvrés.
Investis dès 10 € par Note, à la main ou avec AutoInvest.
Le formulaire lui-même se remplit en quelques minutes. La validation peut demander plus de temps si Indemo te pose des questions complémentaires, ce qui arrive souvent.
 L'origine des fonds : la plainte n° 1 des utilisateurs
Parce qu'elle est une entreprise d'investissement régulée, Indemo applique des contrôles de lutte contre le blanchiment plus poussés que la plupart des plateformes de prêt. Ses conditions générales lui permettent de demander l'origine de tes fonds et de ton patrimoine, de juger seule si les justificatifs suffisent, et de bloquer l'accès à ton compte en cas de doute. C'est la première source d'avis négatifs sur Trustpilot : déclaration fiscale demandée, comptes suspendus le temps d'un contrôle, inscriptions refusées.
Pour éviter les blocages, prépare-toi comme pour un courtier : un justificatif de domicile récent, ton numéro fiscal, et de quoi justifier l'argent que tu déposes (bulletins de salaire, avis d'imposition, relevé d'épargne ou acte de vente). Dépose depuis un compte bancaire à ton nom, toujours le même, car les retraits ne partent que vers un compte déjà utilisé pour un dépôt. Et si on te pose une question, réponds précisément : un contrôle n'a rien d'une accusation, c'est une obligation légale pour une société régulée.
 Le test d'adéquation MiFID II
Avant ton premier achat, Indemo t'impose un questionnaire sur tes connaissances et ton expérience des produits financiers. Pour activer AutoInvest, il faut en plus répondre à des questions sur ta situation financière, tes objectifs, ta tolérance au risque et tes préférences en matière de durabilité. Sans ce test, tout est verrouillé : sur mon compte, les marchés apparaissent avec la mention « LOCKED » tant qu'il n'est pas fait. Si tes réponses montrent que le produit ne te correspond pas, tu peux encore investir à la main, avec un avertissement, mais pas avec AutoInvest. Indemo relance d'ailleurs ses clients par mail pour qu'ils le passent ou le mettent à jour : j'ai reçu une demande de ce type, avec 30 jours pour le faire.
 Investir : le marché, la fiche d'une Note et AutoInvest
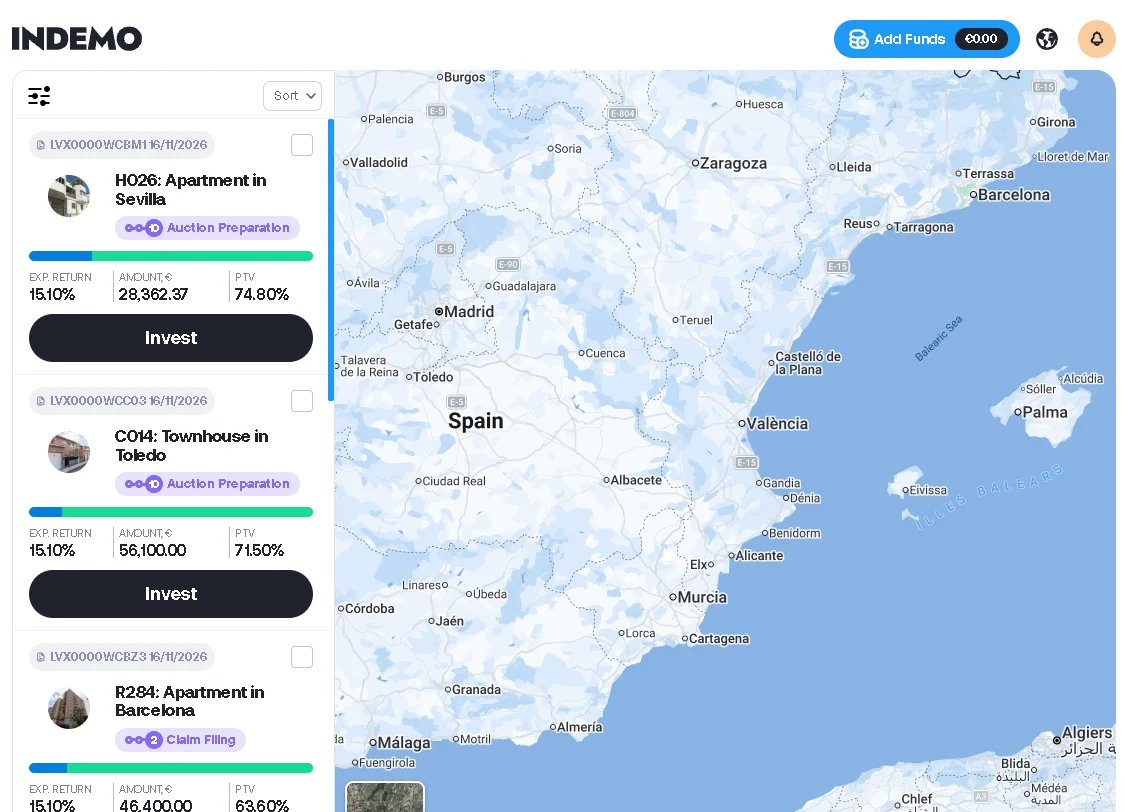
Le marché d'Indemo ressemble plus à une plateforme de crowdfunding immobilier qu'à une place de marché de prêts : peu de dossiers à la fois, chacun avec sa fiche détaillée et son emplacement sur une carte de l'Espagne. Quand j'ai regardé, huit Notes étaient ouvertes, d'un local commercial à Cordoue à trois maisons mitoyennes près de Malaga, avec des montants de 21 000 € à 64 500 € par dossier et des PTV de 50,8 % à 74,8 %. Tu peux filtrer par étape juridique, avec les 24 étapes décrites plus haut.
 Ce que contient la fiche d'une Note
Prenons un exemple réel, la Note H026, un appartement à Séville :
montant à financer : 28 362,37 €, dont 22 % déjà souscrits ;
rendement attendu : 15,10 % par an, le scénario intermédiaire ;
PTV de 74,80 % (prix payé sur la valeur du bien) et PTD de 49,90 % (prix payé sur la dette) ;
émission le 24 novembre 2026, échéance estimée au 24 novembre 2028, soit deux ans ;
part du surplus pour les porteurs : 50 % ; remboursement en une fois à l'échéance (« Bullet ») ;
émetteur : Indemo SPV Issuer No1 SIA ; agent de saisie : Tamarindo Vector S.L. ; dossier à l'étape 10, la préparation des enchères.
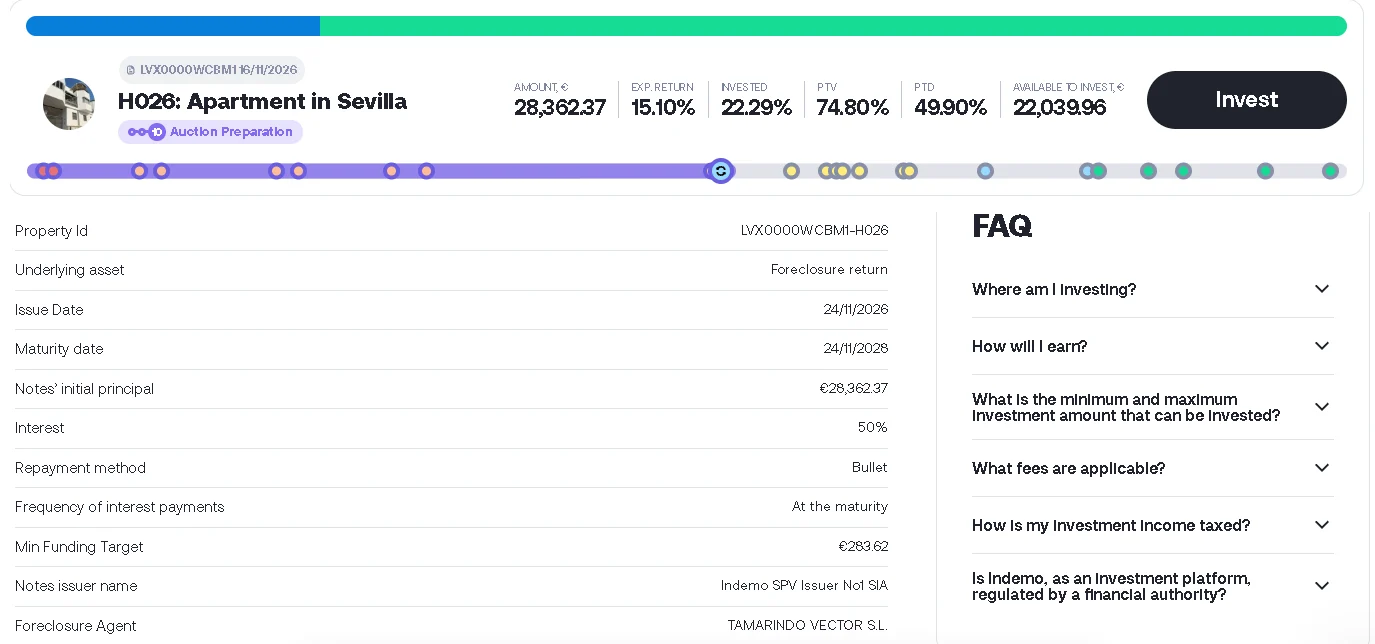
Chaque fiche donne aussi l'expertise indépendante de la valeur du bien (onglet « Objects »), son emplacement exact, et trois documents : les conditions définitives de la série, le prospectus de base et le document d'informations clés. La fiche le rappelle elle-même : le rendement et la date de remboursement dépendent entièrement de l'issue de la saisie et ne sont pas garantis. Sur cet exemple, le PTV de près de 75 % laisse une marge de sécurité plus faible que la moyenne : si le bien devait être vendu aux enchères 25 % sous sa valeur d'expertise, le prix de rachat ne serait plus couvert.
 AutoInvest 2.0
L'investissement automatique se lance dès 10 € de solde. Tu fixes un plafond, et tu peux l'arrêter à tout moment, d'après la FAQ ; la version 2.0 a été livrée en mars 2026. Il reste verrouillé tant que le test d'adéquation complet n'est pas fait : c'est ce que montre mon compte ci-dessous : avant d'activer AutoInvest, Indemo demande un dépôt d'au moins 10 € et le test d'adéquation. Avec si peu de dossiers ouverts à la fois, AutoInvest est surtout utile pour ne pas rater les nouvelles Notes, qui se remplissent parfois vite, et pour réinvestir les remboursements sans y penser.
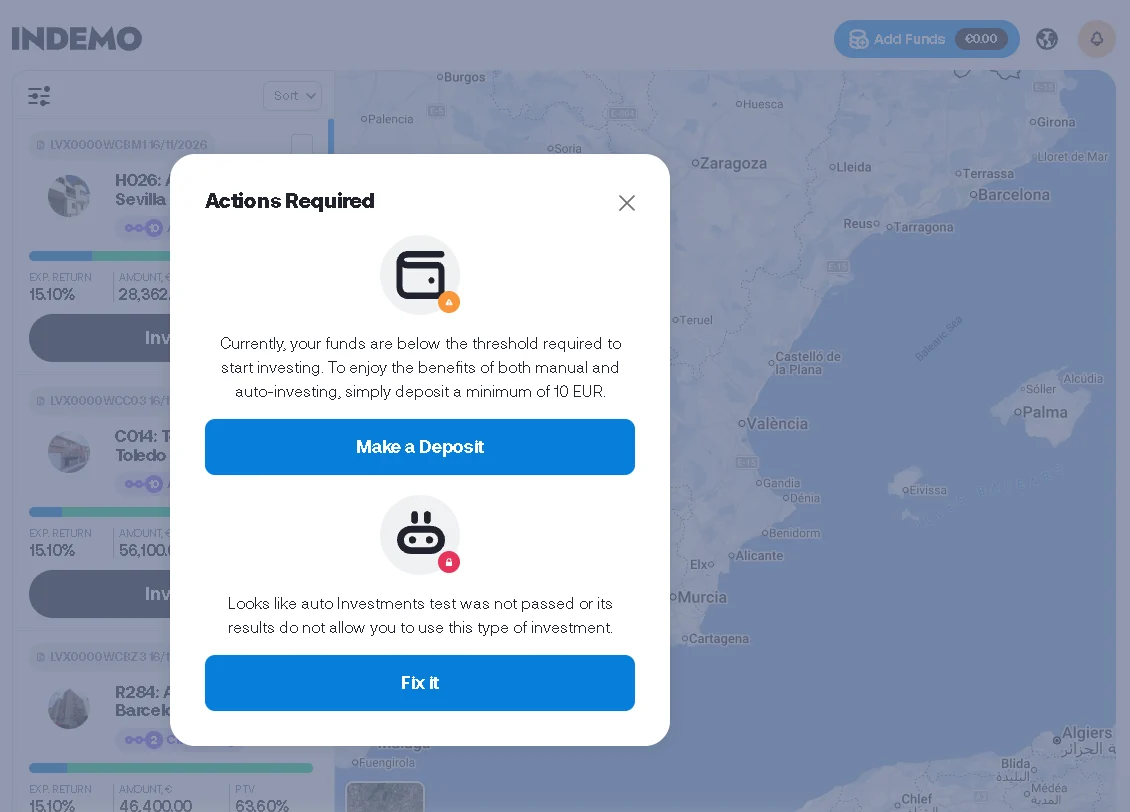
Mon avis sur les réglages : un plafond bas par Note pour multiplier les dossiers, et un budget total limité, puisque l'argent placé sera immobilisé longtemps. Si la marge de sécurité compte pour toi, regarde le PTV de chaque nouvelle Note, quitte à investir à la main.
 Diversifier : combien de Notes ?
Depuis le passage au modèle « une Note = une dette », chaque Note dépend d'un seul bien, d'un seul débiteur et d'une seule procédure (le prospectus le classe d'ailleurs parmi les risques). Un dossier qui s'enlise pèse donc lourd si tu n'en as que trois ou quatre. Le ticket de 10 € permet de répartir quelques centaines d'euros sur des dizaines de dossiers, à différentes étapes et dans différentes villes. C'est aussi le meilleur moyen de lisser la durée : certains dossiers se régleront en quelques mois, d'autres en trois ans ou plus. Garde en tête que tous restent en Espagne et passent par le même réseau d'agents : la diversification réduit le risque d'un dossier, pas celui de la plateforme.
 Liquidité : pas de marché secondaire, pour l'instant
Sur Indemo, l'argent placé dans une Note y reste jusqu'à la fin du dossier. Il n'existe aucun moyen de revendre une Note à un autre investisseur, ni de demander une sortie anticipée. Seul l'argent non investi se retire, dès 10 €, vers un compte bancaire déjà utilisé pour un dépôt : un à deux jours ouvrés de traitement, puis jusqu'à deux jours pour le virement SEPA (FAQ).
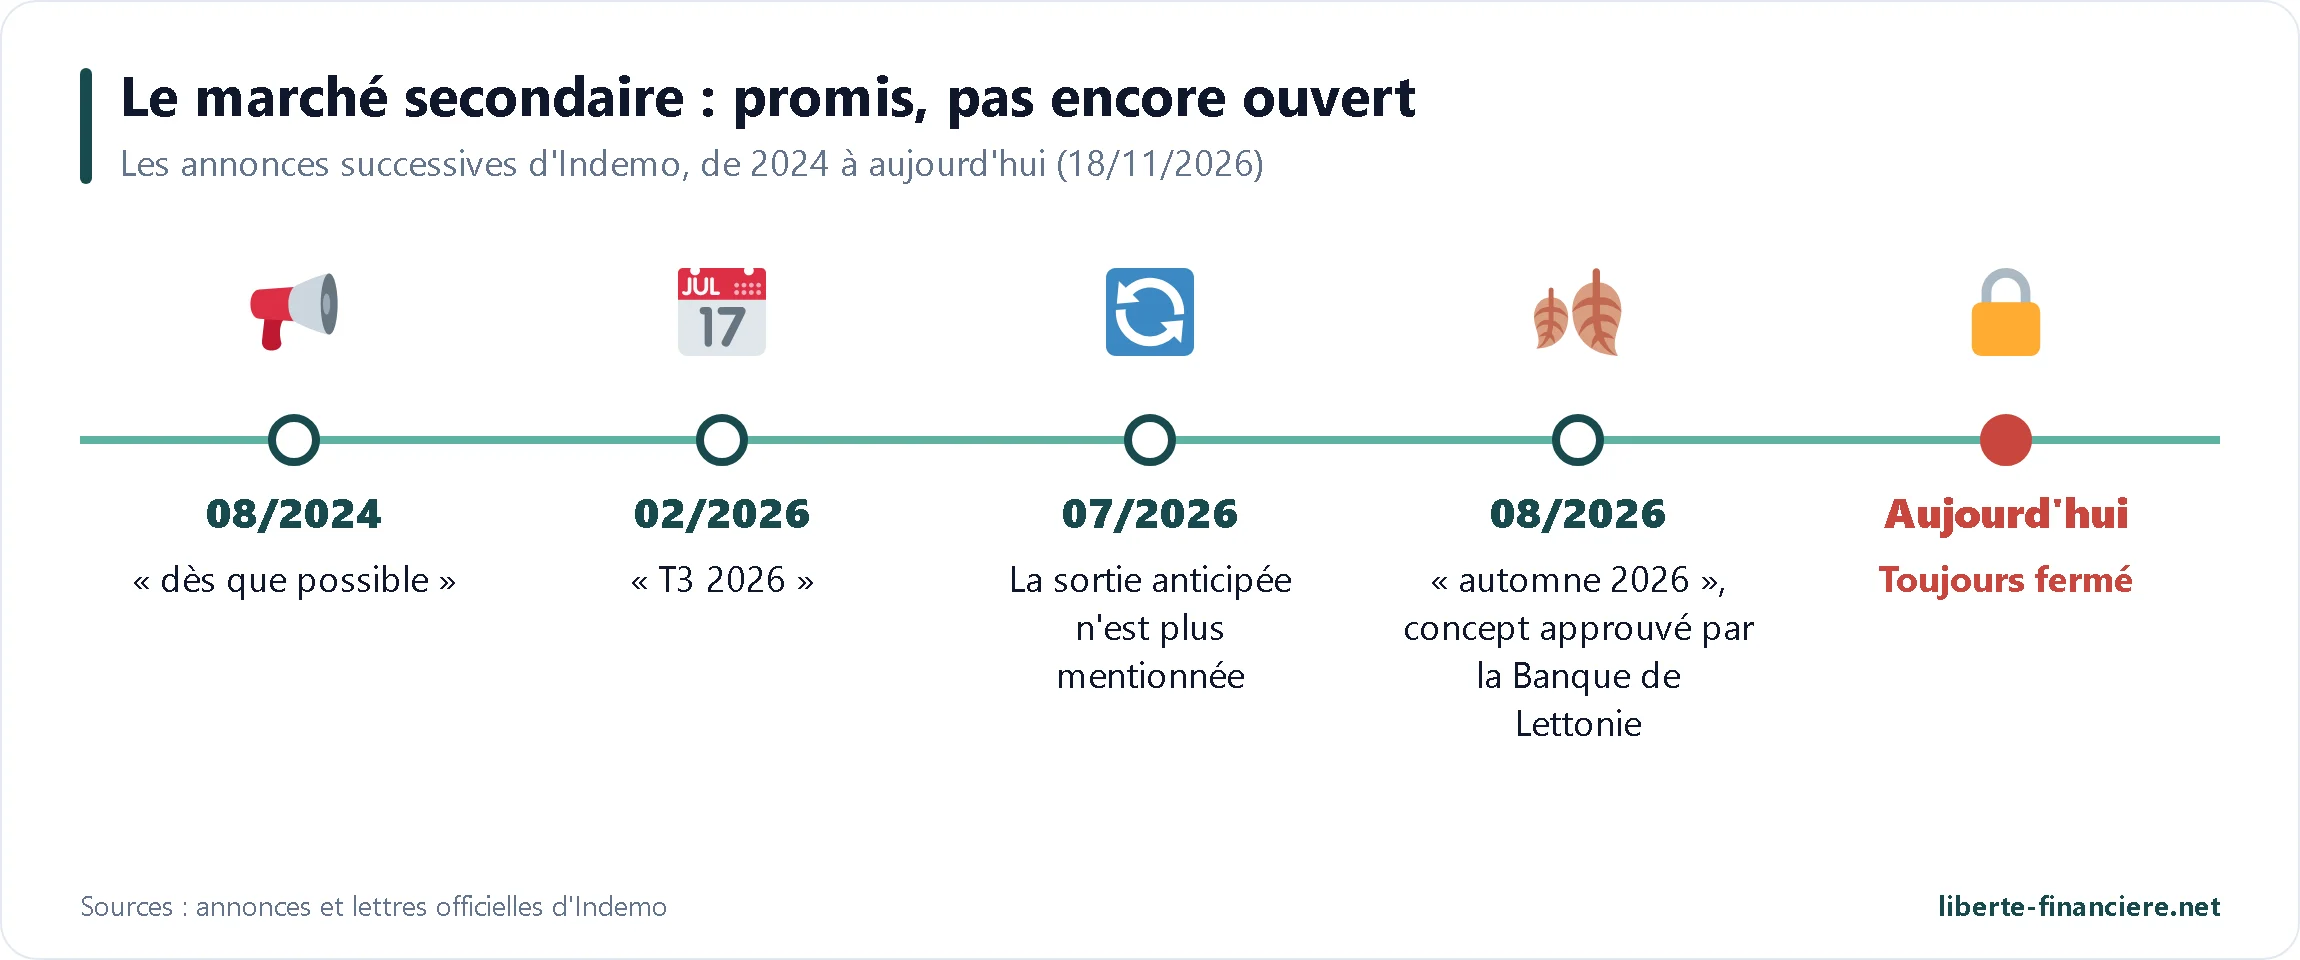
Le marché secondaire est pourtant promis depuis longtemps. Voici l'historique des annonces officielles :
13 août 2024 : concept de marché secondaire annoncé, pour une mise en place « dès que possible » (billet) ;
11 février 2026 : feuille de route 2026, avec une sortie anticipée (« Early Exit ») au deuxième trimestre et le marché secondaire au troisième trimestre 2026 (feuille de route) ;
29 juillet 2026 : bilan du deuxième trimestre, la réévaluation des portefeuilles est livrée, la sortie anticipée n'est plus mentionnée (bilan) ;
11 août 2026 : le concept est approuvé par la Banque de Lettonie, une première version est visée pour l'automne 2026, et la sortie anticipée est fondue dedans (mise à jour).
À ce jour, le marché secondaire n'est toujours pas ouvert. Je ne doute pas qu'il finira par arriver, puisque le régulateur a validé le principe. Mais ne compte pas dessus pour décider d'investir : même ouvert, rien ne garantit qu'il y aura des acheteurs pour une Note bloquée à l'étape 9 d'un appel, ni à quel prix. Le seul horizon fiable, c'est la fin du dossier.
La réévaluation dynamique du portefeuille, livrée en juin 2026, affiche une valeur estimée de chaque Note selon l'avancement de sa procédure. C'est une information utile, mais purement indicative : tant qu'il n'y a pas de marché pour vendre à ce prix, ce n'est pas de l'argent disponible, et ce n'est pas un rendement acquis.
En pratique, ne place sur Indemo que de l'argent dont tu n'auras pas besoin pendant au moins trois ans, en gardant en tête que certains dossiers dépassent déjà les 30 mois. Et ne compte pas sur les remboursements pour payer une dépense à date fixe : tu ne sais jamais quel dossier se terminera, ni quand.
 Les frais d'Indemo
Pour un investisseur actif, Indemo est gratuite : inscription, dépôts, investissement, AutoInvest, tenue de compte et retraits ne coûtent rien. Mais le barème officiel contient trois frais que peu de monde lit :
Opération | Frais |
|---|---|
Inscription, dépôt, investissement, AutoInvest, retrait (dès 10 €) | Gratuit |
Compte inactif (aucune opération depuis 6 mois et aucun produit en cours) | 2,90 € par mois |
Relevé détaillé sur demande | 50 € |
Transfert de titres ou d'argent entre investisseurs (héritage, donation) | 300 € |
Les frais d'inactivité ne touchent qu'un compte vide et sans Note depuis six mois : si tu arrêtes d'investir, pense à retirer ton solde jusqu'au dernier euro. Les 300 € de transfert concernent surtout la succession : au décès du titulaire, les Notes encore en cours ne peuvent pas être vendues, et devront être transférées aux héritiers, avec ces frais et les documents à fournir. C'est un sujet à anticiper si tu places une somme importante sur des dossiers qui peuvent durer plusieurs années : tes proches doivent au moins savoir que le compte existe.
Le vrai coût du produit est ailleurs, et tu ne le paies pas directement : la commission de placement de 6 % versée à Indemo par l'agent espagnol, et la moitié du surplus que garde l'agent sur chaque dossier, toutes deux expliquées dans la section sur le fonctionnement. Elles sont déjà déduites des rendements annoncés.
 Le cashback : comment il fonctionne
Indemo est connue pour ses campagnes de cashback très fréquentes : un pourcentage du montant investi, crédité sur ton compte, souvent avec des paliers selon la somme investie dans le mois. On l'a vu dans les comptes : la plateforme y a consacré 547 762 € en 2025, et les sociétés espagnoles en remboursent une partie depuis 2026. Pour un nouvel investisseur, ce cashback compense en partie l'absence de gains pendant les premiers mois.
Deux précautions. D'abord, le cashback gonfle ton rendement de départ, mais il ne dit rien de la qualité des dossiers : un placement de deux ou trois ans ne se choisit pas pour un bonus de quelques pourcents. Ensuite, chaque campagne a ses propres conditions (montant minimum, période, cumul ou non avec d'autres offres) : lis-les sur le blog d'Indemo avant d'investir.
Offre du moment : Black Friday- 5 % de cashback pour tous sur chaque investissement
- Sans palier : dès 10 € investis, cashback versé tout de suite
Cette offre s’ajoute à l’offre habituelle.
Profiter de l’offre →Jusqu’au 30 novembre 2026
 Les risques à connaître

Avant tout, un rappel : je ne suis pas conseiller en investissement financier. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Aucun dossier clos en perte à ce jour ne garantit qu'il n'y en aura jamais.
Perte en capital : ta Note n'est remboursée que par ce que rapporte la saisie. Si le bien vaut moins que prévu, si l'enchère échoue, ou si l'agent espagnol ne reverse pas les sommes, tu peux perdre une partie ou la totalité de ton capital. Le document d'informations clés note le produit 6 sur 7 et chiffre son scénario de tensions à −6,6 % par an. Il n'y a ni garantie de rachat, ni fonds de protection pour couvrir un dossier perdant.
Illiquidité : ton argent est bloqué jusqu'à la fin de chaque dossier, sans marché secondaire à ce jour. L'échéance n'est qu'une estimation, que l'émetteur peut prolonger sans ton accord. Compte trois ans, parfois plus.
Risque géopolitique et concentration : 100 % des dossiers sont en
Espagne, soumis au droit, aux tribunaux et à la politique du logement d'un seul pays, comme l'a montré le décret de 2026. Le marché immobilier espagnol a déjà perdu 44,3 % entre 2008 et 2014. La plateforme et ses filiales sont en  Lettonie, pays de la zone euro et de l'OTAN, frontalier de la Russie.
S'y ajoutent les risques propres à Indemo :
Dépendance à un seul réseau espagnol : trois agents de saisie, tous dirigés ou codirigés par le premier actionnaire d'Indemo, avec très peu de fonds propres et sans gestionnaire de secours désigné. C'est à mes yeux le risque principal (voir la section sur la régulation).
Conflit d'intérêts : la même personne est le premier actionnaire de la plateforme et le dirigeant des sociétés qui lui vendent les dossiers, et Indemo touche 6 % sur chaque euro placé, quelle que soit l'issue.
Santé financière de la plateforme : quatre exercices en perte, financés par les actionnaires. Tes Notes sont séparées des comptes d'Indemo, mais une défaillance compliquerait le suivi des dossiers.
Durée et rendement réel : 40 dossiers dépassent déjà 18 mois, et un dossier long divise ton rendement annuel même sans perte. Le rendement de 20,5 % ne porte que sur les dossiers clos les plus rapides.
Occupants et personnes vulnérables : un logement occupé, par l'ancien propriétaire ou par des tiers, peut ajouter des mois d'audience et d'expulsion. La loi espagnole protège les ménages vulnérables, ce qui peut suspendre une procédure.
Contrôles et blocage du compte : en tant que société régulée, Indemo peut suspendre ton accès le temps d'un contrôle sur l'origine de tes fonds.
Ma règle de prudence pour ce type de placement : ne pas y mettre plus qu'une petite part de ton patrimoine, uniquement de l'argent dont tu n'as pas besoin avant plusieurs années, et répartir sur beaucoup de dossiers.
 Fiscalité d'Indemo en France
La fiscalité d'Indemo a deux étages : une retenue en Lettonie, puis l'imposition normale en France. Rien n'est automatique côté français, et c'est la question qui revient le plus dans les commentaires.
La retenue de 5 % en Lettonie
Selon le prospectus (section fiscalité), Indemo prélève l'impôt letton à la source sur tes gains, avant de te les verser. Pour un particulier non résident, le taux est de 5 % pour un résident fiscal de l'Union européenne ou de l'Espace économique européen qui remplit les critères de la loi lettone, et de 25,5 % sinon. Pour avoir le taux de 5 %, renseigne correctement ta résidence fiscale et ton numéro fiscal français à l'inscription. Le prospectus précise que cet impôt peut en général être déduit de l'impôt dû dans ton pays de résidence, et renvoie à la liste des conventions fiscales lettones, qui comprend celle avec la France.
Ce que tu déclares en France
Les gains de tes Notes sont des revenus de capitaux mobiliers. Ils sont soumis au prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux), ou au barème progressif si tu le choisis pour l'ensemble de tes revenus de placement. Concrètement :
Formulaire 2047 : tu y déclares les revenus encaissés à l'étranger, pour leur montant brut, avant la retenue lettone. Tu reportes ensuite le total sur la déclaration 2042, avec les intérêts.
Crédit d'impôt : la retenue lettone de 5 % s'impute sur l'impôt français grâce à la convention fiscale, dans la limite de l'impôt français dû sur ces revenus. Elle se reporte en général case 8VL de la 2042. Elle ne réduit pas les prélèvements sociaux, qui restent dus en entier.
Formulaire 3916 : ton compte chez Indemo, qui conserve de l'argent et des titres, est un compte ouvert à l'étranger. Tu dois le déclarer chaque année, même s'il est vide ou si tu n'as rien touché. L'oubli coûte 1 500 € d'amende par compte non déclaré.
Acompte mensuel (formulaire 2778-SD) : comme rien n'est prélevé en France, tu peux être tenu de déclarer et de payer l'acompte de 12,8 % et les prélèvements sociaux le mois qui suit chaque encaissement, selon ton revenu fiscal de référence. La pratique varie selon les centres des impôts : pose la question par écrit à ton service.
Indemo fournit des relevés fiscaux téléchargeables dans ton espace (« Tax statements and reports ») avec les montants de l'année. Une particularité du produit : comme les gains ne tombent qu'à la fin du dossier, ils peuvent se concentrer sur une seule année fiscale, plusieurs années de rendement d'un coup. Avec le prélèvement forfaitaire unique, cela ne change pas le taux, mais si tu optes pour le barème, l'année du remboursement peut te faire changer de tranche.
Deux questions reviennent souvent. Le cashback : aucun texte ne traite clairement ce cas, et je n'ai pas trouvé de règle publiée par Indemo sur la retenue lettone appliquée au cashback ; pose la question par écrit à ton service des impôts. L'impôt sur la fortune immobilière : les Notes sont des titres de créance, pas des parts d'une société immobilière que tu posséderais, elles ne devraient donc pas entrer dans l'IFI. Toutes les étapes de déclaration sont détaillées dans mon guide comment déclarer ses revenus P2P aux impôts, et les taux de retenue de chaque pays dans mon article sur le prélèvement à la source en P2P.
 Indemo face aux autres plateformes
Indemo n'a pas vraiment d'équivalent en France. Le produit le plus proche que j'utilise, c'est le crowdfunding immobilier : une dette adossée à un bien, remboursée en une fois à l'échéance, avec une durée qui dépend de la réussite de l'opération. Je compare donc d'abord Indemo à La Première Brique, sur laquelle j'ai financé 144 projets.
|
| |
|---|---|---|
Siège |
|
|
Régulation | MiFID II (Banque de Lettonie) | ECSP, prestataire de services de financement participatif |
Ce que tu finances | Le rachat d'une dette hypothécaire déjà impayée | Un prêt à un promoteur ou un marchand de biens pour une opération en cours |
Pays des biens |
|
|
D'où vient le rendement | Décote à l'achat, 50 % du surplus récupéré | Taux d'intérêt fixe, pénalités en cas de retard |
Versement | En une fois, à la fin du dossier | En général en une fois, à l'échéance |
Sortie avant l'échéance | Impossible à ce jour | Marché de revente ouvert en novembre 2026 |
Ticket minimum | 10 € | 1 € |
Impôt prélevé à la source | 5 % en Lettonie, puis déclaration en France | Prélèvement forfaitaire en France |
Rendement affiché | 15,1 % par dossier (scénario intermédiaire) | 11 à 13 % brut par projet |
| +0,5 % de cashback en plus des campagnes |
 La Première Brique
Ce face-à-face est instructif. Sur La Première Brique, les projets affichent 11 à 13 %, mais le rendement réel baisse dès qu'un projet prend du retard, parce que le capital reste immobilisé plus longtemps que prévu, comme je l'explique dans mon avis sur La Première Brique. Indemo a exactement la même mécanique, en plus marquée : un rendement par dossier élevé, mais un rendement réel qui dépend entièrement de la durée. La différence de fond tient au point de départ. Sur La Première Brique, tu prêtes à une opération qui doit réussir pour te rembourser. Sur Indemo, l'opération a déjà échoué une fois, et ta marge de sécurité vient du prix auquel la dette a été rachetée.
Pour élargir, voici Indemo face aux autres plateformes sur lesquelles j'investis aujourd'hui, avec des produits différents : prêts aux entreprises, crédits à la consommation, prêts agricoles adossés à des terres.
|
|
|
|
| |
|---|---|---|---|---|---|
Siège |
|
|
|
|
|
Ce que tu finances | Dettes hypothécaires espagnoles décotées | Crédits à la consommation et prêts aux entreprises | Crédits à la consommation | Factures et commandes de PME françaises | Prêts agricoles adossés à des terres |
Intérêts | |||||
|
 PeerBerry
 Swaper
 Bienprêter
 Lande Finance
 Croatie
 Estonie
Ces plateformes ont un point commun qu'Indemo n'a pas : elles versent des intérêts au fil de l'eau, chaque mois ou à chaque remboursement de prêt, et mon capital tourne vite. Leurs risques sont différents (sociétés de prêt, entreprises emprunteuses, pays), et chacune a son propre avis ou sa page code bonus sur le site. Pour comparer les statuts, les garanties et les pays de toutes les plateformes, le plus simple est mon comparateur P2P, et pour voir où se trouvent les sièges et les sociétés de prêt, la carte du P2P.
Tester Indemo avec quelques Notes Dès 10 € par dossier, +0,5 % de cashback en plus des campagnes pour un nouvel inscrit passé par mon lien. |
 Pourquoi je n'investis pas chez Indemo
On me pose la question depuis début 2025 sur ma chaîne : « Que penses-tu d'Indemo ? », « Pourquoi tu n'investis pas dessus ? ». Voici ma réponse honnête. J'ai ouvert un compte et fait vérifier mon identité, et j'ai été tenté d'y aller à plusieurs reprises, mais je n'y ai jamais déposé un euro : mon solde est à zéro, aucune Note, et je n'ai même pas fini le test d'adéquation.
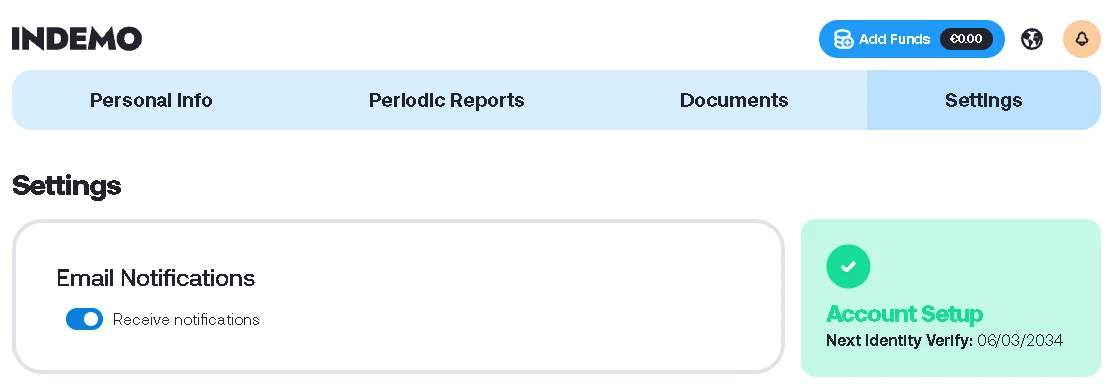
Ce n'est pas parce que je trouve le produit mauvais. C'est qu'il ne colle pas à ma stratégie personnelle d'aujourd'hui, pour trois raisons.
 1. Je cherche des intérêts mensuels
Mes placements en prêts sont là pour produire des intérêts réguliers, chaque mois, que je réinvestis ou que je retire. Sur Indemo, une Note ne verse rien pendant toute la durée de son dossier, puis tout d'un coup, à une date que personne ne connaît à l'avance. Un à trois ans sans aucun revenu, ça sort complètement de cette logique.
 2. Je veux pouvoir sortir
Je cherche de plus en plus des placements liquides, d'où je peux retirer mon argent si j'en ai besoin ou si la situation change. Sur Indemo, il n'existe pas de marché secondaire (voir la section liquidité) : chaque euro placé est immobilisé jusqu'à la fin de son dossier, sans porte de sortie.
3. J'ai déjà assez d'immobilier
Le crowdfunding immobilier traverse une période difficile en France. J'y ai beaucoup investi, mon portefeuille immobilier est déjà gros, et j'attends qu'il dégraisse avant d'en rajouter. Et je fais attention à l'immobilier en général, parce que les durées sont souvent longues.
Ce qui pourrait me faire changer d'avis : un marché secondaire qui fonctionne vraiment, des statistiques publiques de durée et de retards par année de financement, un ou deux ans de remboursements de plus sur les dossiers financés en 2025, et des comptes à l'équilibre sur une année complète. Pour un investisseur qui accepte d'oublier son argent trois ans et qui veut une source de rendement décorrélée des prêts à la consommation, Indemo a de vrais arguments, que je détaille juste après.
Avantages et inconvénients d'Indemo
 Les avantages
- Une vraie régulation : entreprise d'investissement MiFID II, Notes émises sous prospectus approuvé, conservation séparée et fonds d'indemnisation jusqu'à 20 000 € en cas de défaillance de la plateforme (voir la régulation).
 Une marge de sécurité dès l'achat : des dettes rachetées avec une décote moyenne de 50 à 65 %, adossées à un bien réel.
- Des dossiers clos rentables : 28 remboursements, aucun en perte à ce jour, de 11 à plus de 20 % par an.
 Un placement décorrélé des prêts à la consommation et de la Bourse : le rendement dépend de procédures judiciaires, pas de la conjoncture du crédit.
- Beaucoup de transparence par dossier : expertise du bien, PTV, PTD, carte, 24 étapes suivies chaque mois, documents réglementaires.
- Petit ticket et aucun frais : 10 € par Note, aucun frais pour investir ou retirer.
- Des campagnes de cashback fréquentes, qui compensent en partie l'attente des premiers remboursements.
 Les inconvénients
- Aucun revenu régulier : rien n'est versé avant la fin du dossier, et le rendement du compte reste bas les deux premières années (voir la simulation).
 Pas de marché secondaire, promis depuis 2024, et des échéances prolongeables sans ton accord.
- Un seul réseau espagnol derrière tous les dossiers, lié au premier actionnaire, sans gestionnaire de secours.
- Une plateforme encore en perte, financée par ses actionnaires.
 Des statistiques incomplètes : un rendement moyen calculé sur les seuls dossiers clos, pas de chiffres publics de retards.
- Une fiscalité plus lourde à gérer : retenue lettone de 5 %, formulaires 2047 et 3916, contrôles d'origine des fonds stricts.
Indemo, pour qui ?
Ton profil | Indemo est fait pour toi ? |
|---|---|
Tu peux oublier ton argent trois ans ou plus, sans en avoir besoin à date fixe | Oui |
Tu veux diversifier un portefeuille de prêts déjà bien rempli avec un produit décorrélé | Oui |
Tu tiens à une plateforme régulée, avec des titres conservés à part | Oui |
Tu aimes suivre des dossiers concrets, étape par étape | Oui |
Tu veux des intérêts chaque mois pour compléter tes revenus | Non |
Tu pourrais avoir besoin de cet argent dans les deux ans | Non |
Tu veux un rendement de compte élevé dès la première année | Plutôt non |
Tu débutes et c'est ton premier placement hors livret | Plutôt non |
Indemo s'adresse plutôt à des investisseurs patients et déjà diversifiés, qui veulent une petite poche de dette immobilière décotée en complément de placements plus liquides. Si tu cherches un revenu régulier, les plateformes de prêts à intérêts mensuels du comparatif correspondent mieux à ce besoin.
 Code bonus et parrainage Indemo
Aucun code à saisir : inscris-toi avec mon lien, et tu touches automatiquement +0,5 % de cashback en plus des campagnes de cashback d'Indemo, pour un nouvel inscrit passé par mon lien. Concrètement, quand Indemo lance une campagne de cashback, ton taux est relevé de 0,5 point. Et ces 0,5 % s'appliquent toujours, avec ou sans campagne en cours : Ilja Hagins me l'a confirmé par mail le 18 novembre 2026. Quand Indemo lance une offre temporaire, elle s'affiche juste ici :
Offre du moment : Black Friday- 5 % de cashback pour tous sur chaque investissement
- Sans palier : dès 10 € investis, cashback versé tout de suite
Cette offre s’ajoute à l’offre habituelle.
Profiter de l’offre →Jusqu’au 30 novembre 2026
Indemo a aussi un programme de parrainage entre clients, refait en octobre 2026 (conditions officielles) :
Formule de base : ton filleul reçoit 25 € s'il investit au moins 1 000 € dans les 60 jours et les garde 30 jours. Toi, tu touches au total 25 €, 75 €, 150 €, 250 €, 350 € puis 500 € pour 1 à 6 filleuls, puis 150 € par filleul supplémentaire.
Formule VIP : si ton filleul investit 20 000 € ou plus dans les 30 jours qui suivent son premier investissement, vous touchez chacun 1 % de ce montant, sans plafond.
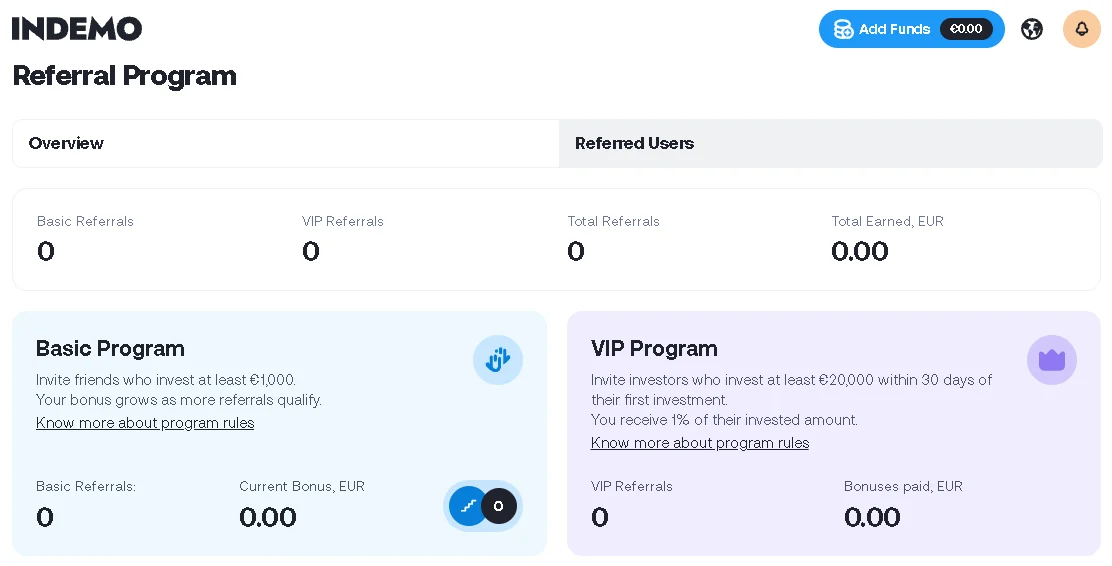
Les deux formules ne se cumulent pas entre elles, les bonus sont crédités en argent à réinvestir et ne se retirent pas directement, et un code promo l'emporte sur un lien de parrainage. Retrouve toutes les offres des autres plateformes sur ma page bonus et parrainage.
+0,5 % de cashback sur Indemo En plus des campagnes d'Indemo, pour un nouvel inscrit passé par mon lien, sans code à saisir. |
 Questions fréquentes sur Indemo
Indemo est-elle une arnaque ?
Non. Indemo SIA est une entreprise d'investissement agréée par la Banque de Lettonie, ses Notes sont émises sous un prospectus approuvé, ses comptes sont publiés et audités, et 28 dossiers ont déjà été remboursés. Être légitime ne veut pas dire être sans risque : la plateforme est jeune, en perte, et dépend d'un seul réseau espagnol (voir les risques).
Indemo est-elle régulée ?
Oui, sous le statut d'entreprise d'investissement MiFID II, licence n° 06.06.08.824/547, avec un passeport pour la France. C'est un statut plus exigeant que celui des plateformes de financement participatif.
Est-ce que je possède la créance ou le bien ?
Ni l'un ni l'autre. Tu possèdes une Note, un titre de créance émis par une filiale d'Indemo, remboursé uniquement par ce que l'agent espagnol récupère sur un dossier précis. L'hypothèque est au nom de l'agent, et tu n'as aucun recours direct contre lui ni contre le débiteur.
Indemo verse-t-elle des intérêts chaque mois ?
Non. Le capital et les gains sont versés en une seule fois, à la fin du dossier. Entre-temps, ton compte ne reçoit rien, en dehors d'un éventuel cashback.
Combien de temps faut-il attendre le premier remboursement ?
Les dossiers clos ont duré 14 mois en moyenne, mais les derniers ont pris de 17 à 24 mois, et 40 dossiers dépassent déjà 18 mois. Sur un portefeuille de nombreuses Notes, certains dossiers peuvent se régler en quelques mois, mais compte plutôt un an et demi à trois ans pour la majorité.
Pourquoi mon rendement est-il si bas alors qu'Indemo affiche plus de 20 % ?
Parce que le 20,5 % ne porte que sur les 28 dossiers déjà clos, alors que tes Notes en cours ne rapportent rien tant qu'elles ne sont pas remboursées. Même avec 15,1 % par dossier et aucune perte, un compte affiche environ 3 % après un an (voir la simulation).
Peut-on perdre de l'argent sur Indemo ?
Oui. Aucun dossier n'a été clos en perte à ce jour, mais le document d'informations clés prévoit −6,6 % par an dans son scénario de tensions, et la perte totale est possible si l'agent espagnol fait défaut.
Que se passe-t-il si Indemo fait faillite ?
Tes Notes et ton argent sont conservés à part des comptes d'Indemo. Si la plateforme ne pouvait pas te les restituer, le fonds letton d'indemnisation te couvre jusqu'à 20 000 €. Ce fonds ne couvre jamais une perte d'investissement.
Peut-on revendre ses Notes avant la fin ?
Pas à ce jour. Le marché secondaire, approuvé dans son principe par la Banque de Lettonie, est annoncé pour l'automne 2026 mais n'est pas encore ouvert.
Le décret espagnol de 2026 menace-t-il mes investissements ?
D'après l'accord des juges civils de Barcelone de novembre 2026, le moratoire des expulsions ne s'applique pas aux saisies hypothécaires. C'est une position locale, pas une règle nationale, et le contexte politique reste incertain (voir la section sur le décret).
Quel est le montant minimum ?
10 € par Note, et 10 € pour un retrait.
Comment déclarer Indemo aux impôts en France ?
Les gains bruts vont sur le formulaire 2047, puis sur la déclaration 2042 au prélèvement forfaitaire unique de 31,4 % ; la retenue lettone de 5 % donne droit à un crédit d'impôt, et le compte se déclare chaque année sur le formulaire 3916 (voir la fiscalité).
Peut-on éviter la retenue de 5 % en Lettonie ?
Pour un particulier résident fiscal français, 5 % est le taux réduit prévu pour les résidents de l'Union européenne ; sans les bonnes informations fiscales, le taux monte à 25,5 %. Cette retenue n'est pas perdue : elle s'impute sur ton impôt français.
Que deviennent les Notes en cas de décès ?
Elles ne disparaissent pas : elles sont transférées aux héritiers, contre des frais de 300 € prévus au barème et les justificatifs habituels. Comme elles peuvent durer plusieurs années, il vaut mieux que tes proches sachent que le compte existe.
Peut-on investir sur Indemo via une société ?
Oui, Indemo ouvre des comptes aux sociétés, une seule par entité, avec une vérification de ses représentants et bénéficiaires. Les gains entrent alors dans le résultat imposable de la société.
Indemo a-t-elle une application mobile ?
Oui, Indemo a lancé son application mobile en juin 2026, en plus du site.
Quel bonus pour s'inscrire sur Indemo ?
Avec mon lien, tu touches +0,5 % de cashback en plus des campagnes de cashback d'Indemo, pour un nouvel inscrit, sans code à saisir (voir la section bonus).
 Ce qu'en disent les utilisateurs
Sur Trustpilot, Indemo obtient à ce jour 4,0 sur 5 pour 237 avis, dont 13 % d'avis à une étoile. Indemo répond publiquement à de nombreux avis, positifs comme négatifs.
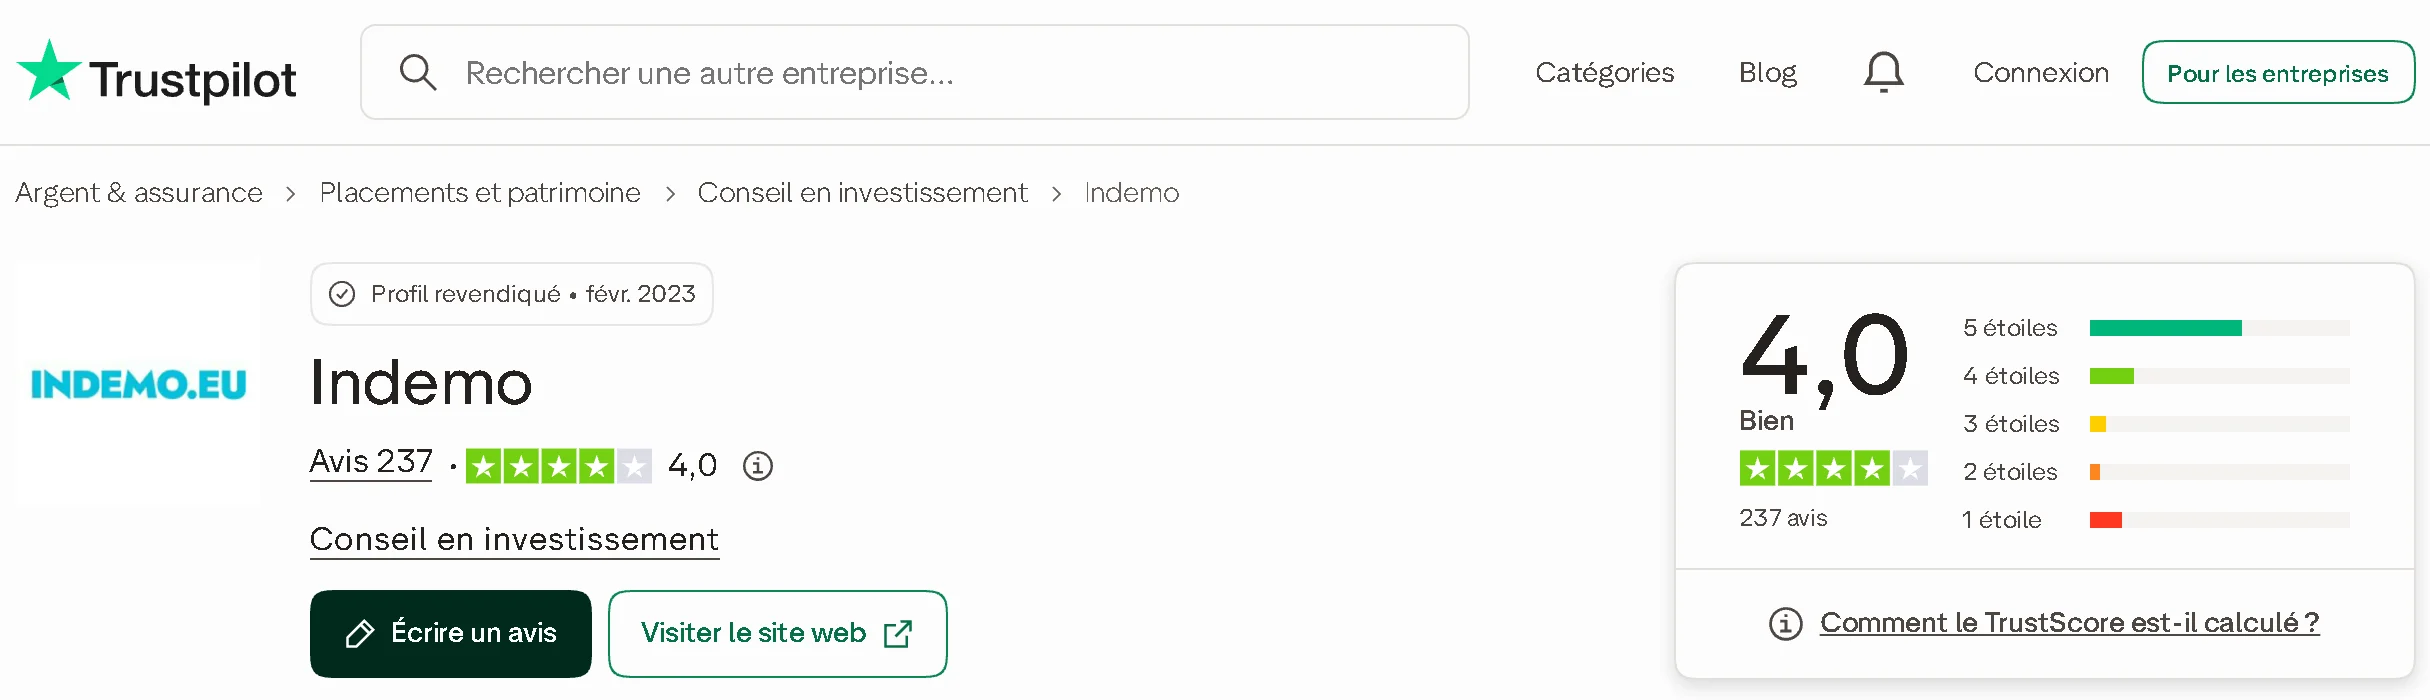
Les avis positifs saluent des rendements au rendez-vous sur les dossiers remboursés, le cashback versé tout de suite, une interface claire, l'application, et le fait de toucher à l'immobilier sans gérer de locataire ni de travaux. Les avis négatifs, eux, se regroupent autour de quatre thèmes :
L'argent qui ne bouge pas : des investisseurs qui n'ont touché que quelques dizaines d'euros après un an ou un an et demi, avec des dossiers bloqués aux premières étapes. C'est la mécanique décrite dans la section sur le rendement.
Le rendement réel loin des 20 % : des comptes à quelques pourcents par an, cashback compris.
Les contrôles d'identité et d'origine des fonds : documents demandés, comptes suspendus, inscriptions refusées.
La communication : mises à jour jugées trop rares ou difficiles à comprendre, et un cas de succession resté bloqué plusieurs mois.
Dans les commentaires de ma chaîne et dans les groupes Telegram que je suis, les remarques sont les mêmes : beaucoup d'intérêt pour le modèle, de bons retours sur les dossiers clos, et une vraie frustration sur la durée et l'absence de marché secondaire. Des membres de la communauté ont aussi partagé de très bons dossiers individuels, autour de 20 % par an sur quelques mois, mais aucun rendement global de compte comparable.
Conclusion : mon avis sur Indemo
Indemo apporte quelque chose de rare aux particuliers : l'accès à la dette hypothécaire décotée, un métier réservé jusqu'ici aux fonds spécialisés, dans un cadre régulé MiFID II, avec un ticket de 10 € et une transparence dossier par dossier. Les 28 premiers dossiers se sont tous terminés sans perte, avec des rendements très corrects, et le modèle a une logique solide : quand la dette est rachetée à moitié prix, il y a de la marge avant de perdre de l'argent.
Mais il faut le prendre pour ce qu'il est : un placement long, illiquide et sans revenu régulier, dont le rendement réel dépend surtout de la durée des procédures espagnoles. Le 20,5 % affiché ne porte que sur les dossiers les plus rapides, ton compte affichera peu de chose les deux premières années, et tout repose sur un seul réseau d'agents lié au premier actionnaire de la plateforme, elle-même encore en perte. Ce sont ces points, plus que le décret espagnol, que je surveillerais.
Pour ma part, je reste en dehors, parce que je veux des intérêts mensuels et un argent qui ne reste pas bloqué des années. Si tu es patient, déjà diversifié, et que tu cherches une petite poche décorrélée de tes prêts classiques, Indemo mérite d'être regardée de près, en répartissant de petits montants sur beaucoup de dossiers. Tu peux commencer avec mon lien, qui te donne +0,5 % de cashback en plus des campagnes d'Indemo.
Ajouter un commentaire
Une question, un retour d’expérience ? Laisse un commentaire : je réponds personnellement.