 Tallinn (Estonie)
Bondora, rebaptisée Go & Grow en avril 2026, est l'une des plus anciennes plateformes européennes de prêt entre particuliers : fondée en 2008 à Tallinn, elle revendique aujourd'hui plus de 517 000 investisseurs inscrits et 2,3 milliards d'euros investis. J'y ai ouvert mon compte en janvier 2026 avec 1 000 €, puis j'ai ajouté 4 000 € le 2 juin, après avoir épluché le bilan 2025 du groupe : un peu plus de 5 100 € y travaillent aujourd'hui, au taux de 6 % par an.
Dans cet avis, je détaille l'histoire de Bondora et sa séparation avec Go & Grow, l'équipe dirigeante, le fonctionnement du produit, les bilans du groupe, la régulation et les deux sanctions de l'autorité estonienne, les statistiques, la liquidité réelle, les frais, la fiscalité en France, la comparaison avec Monefit, Modena et Twino FLEXI, et mon rendement réel. Je le mettrai à jour avec mes résultats.
Cet article n'est pas sponsorisé par Bondora. Certains liens sont affiliés : si tu t'inscris avec mon lien, tu touches 5 € de bonus à l'inscription, que tu conserves si tu déposes au moins 50 € dans les 30 jours.
 Bondora Go & Grow en bref
Critère | Bondora Go & Grow |
|---|---|
Création | Groupe fondé en 2008 par Pärtel Tomberg, produit Go & Grow lancé en juin 2018 |
Siège |
|
Sociétés | Go&Grow OÜ (n° 12831506) gère la plateforme ; Bondora AS (n° 11483929) accorde les prêts |
Régulation | Licence de prêteur de Bondora AS en Estonie depuis 2016 ; Go & Grow n'est ni une banque, ni une entreprise d'investissement (pas de MiFID II ni d'ECSP) |
Produit | Go & Grow : jusqu'à 6 % par an, intérêts crédités chaque jour, aucun réglage |
Prêts financés | Crédits à la consommation non garantis : Finlande 54 %, Pays-Bas 24 %, Estonie 14 %, Danemark 6 %, Lettonie 2 % (septembre 2026) |
Volume | 2,30 Md€ investis depuis 2009, 703 M€ d'encours fin 2025 |
Investisseurs | 517 402 comptes inscrits, 221 000 investisseurs actifs fin 2025 |
Garantie de rachat | Non : des réserves internes absorbent les premières pertes, sans garantie |
Liquidité | Retrait à tout moment, en général sous 3 jours ouvrés ; retraits fractionnés en cas de forte demande (une seule fois, en 2020) |
Ticket minimum | 1 € |
Frais | 1 € par retrait, aucun autre frais |
Retenue à la source | Aucune en Estonie |
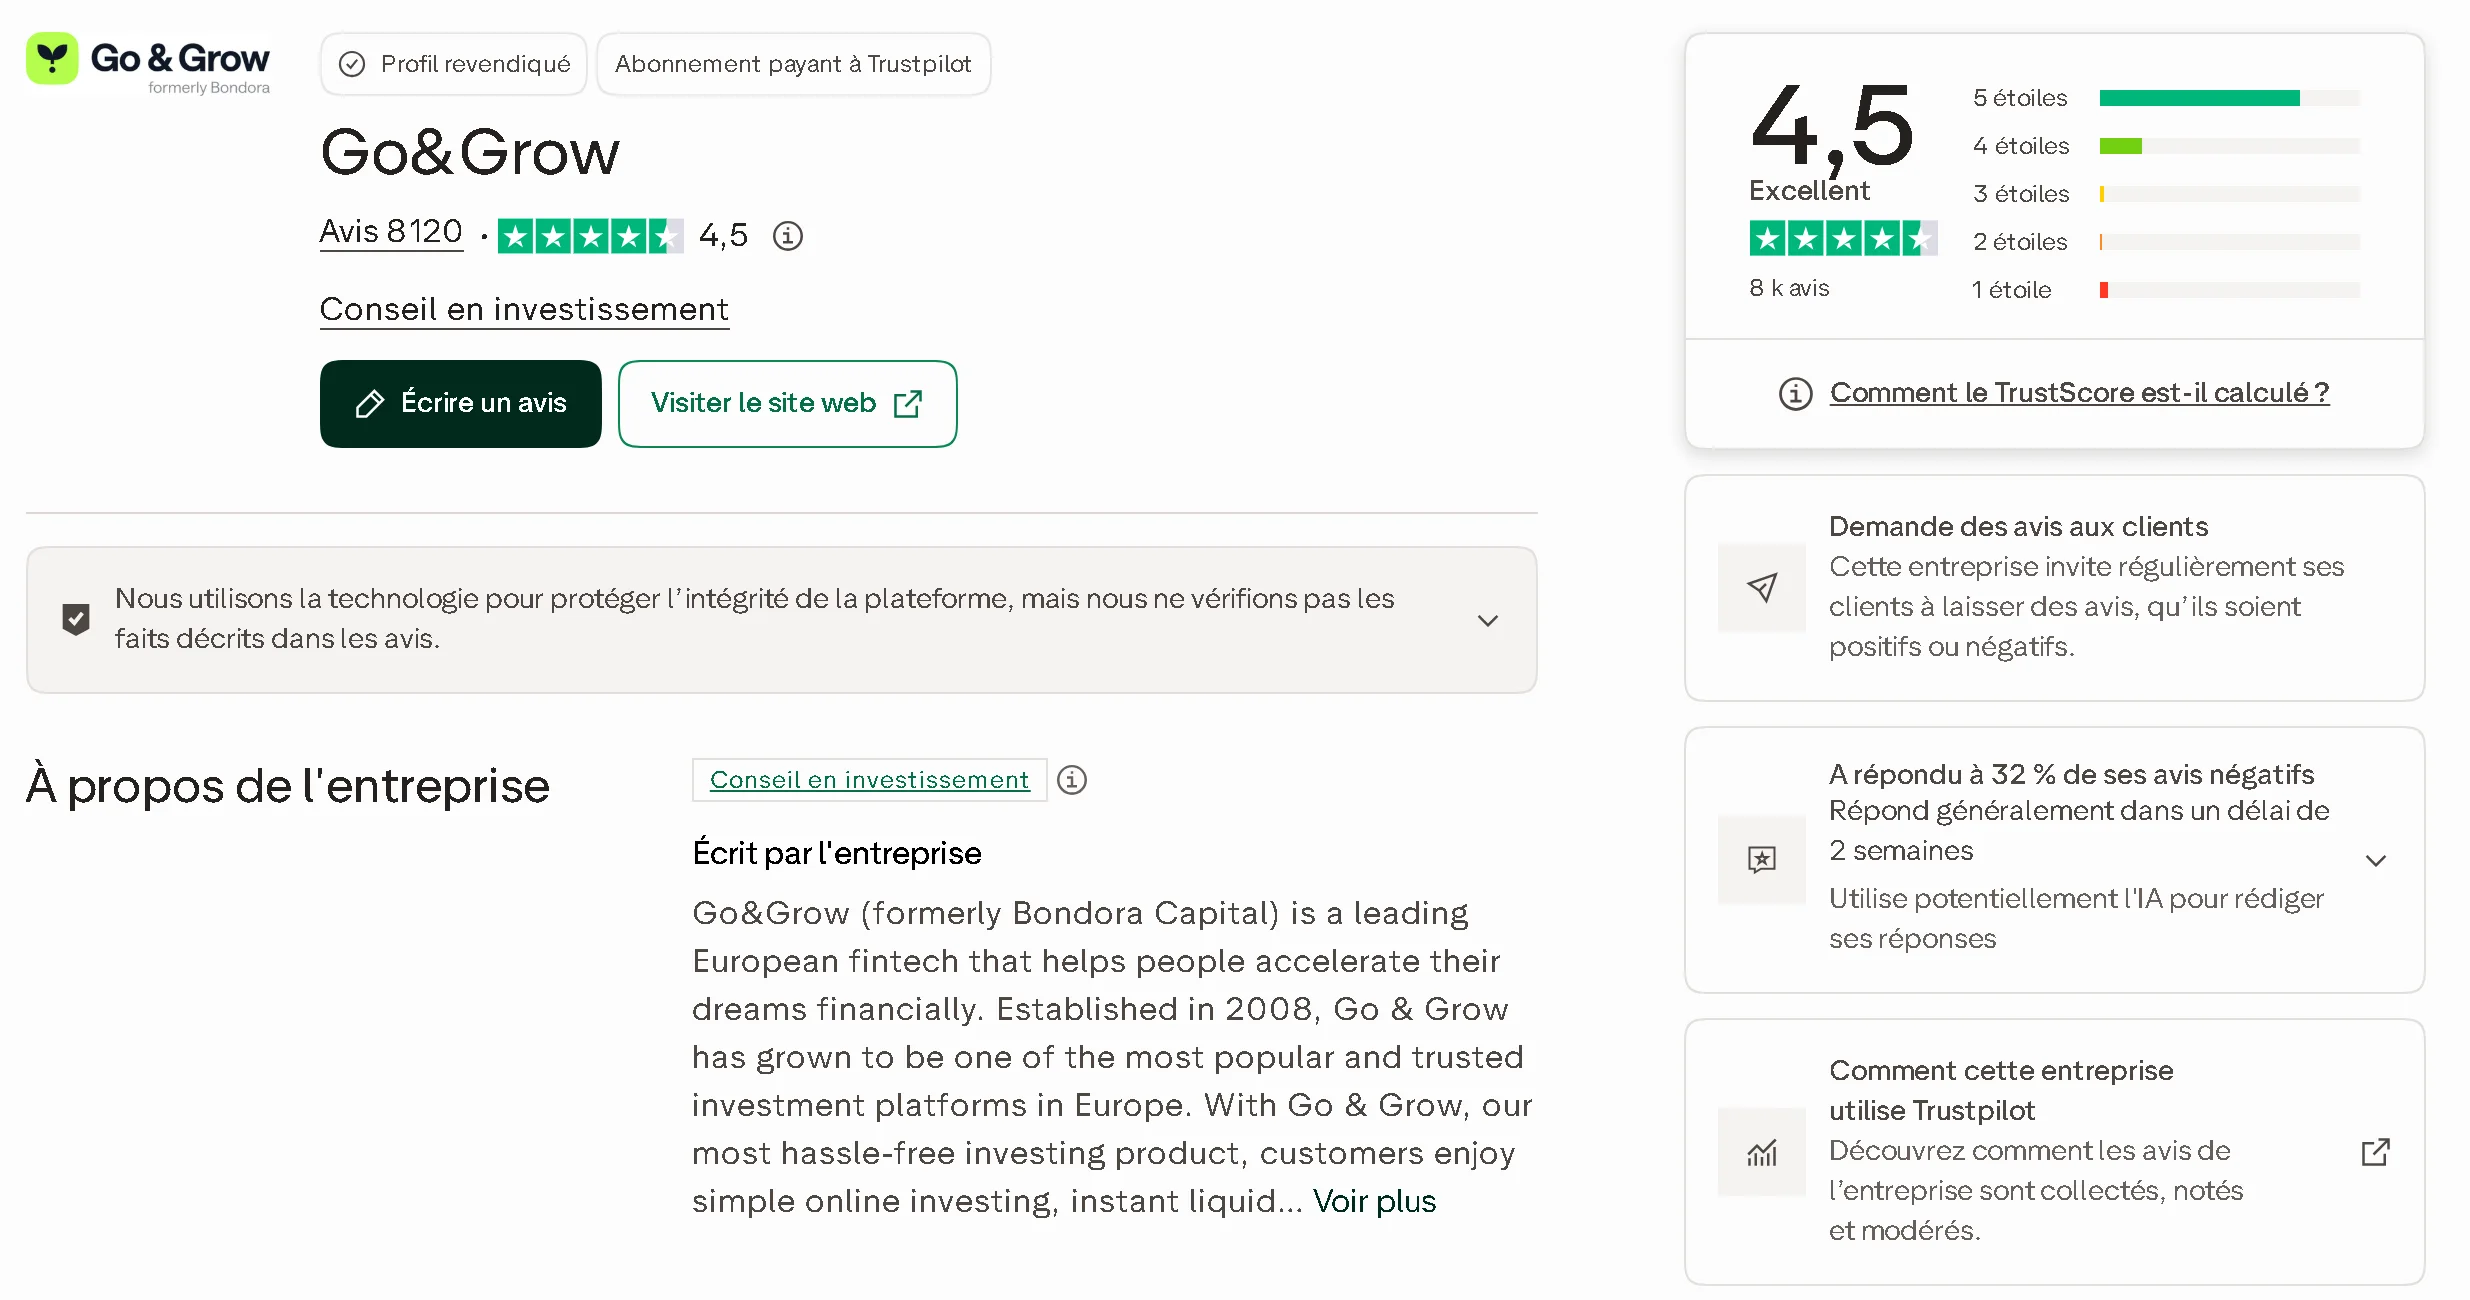
Trustpilot | 4,5 / 5 pour 8 120 avis (28 octobre 2026) |
Bonus | 5 € à l'inscription, voir ma page code bonus Bondora |
Go & Grow est un produit à part dans le P2P : pas de prêts à choisir, pas de robot à régler, pas de marché secondaire. Tu déposes, ton argent est réparti automatiquement et rapporte chaque jour. C'est ce qui le place, comme Monefit SmartSaver ou Twino FLEXI, dans la famille des placements « liquides » du crowdlending. Tu peux comparer son cadre réglementaire aux autres plateformes dans mon comparateur P2P (vue réglementation).
Ouvrir un compte Go & Grow Inscription en moins de 5 minutes, dès 1 €, 5 € de bonus avec mon lien. |
 Ma vidéo : avis Bondora Go & Grow
Si tu préfères le format vidéo, voici mon avis sur Bondora tourné après mes deux premiers mois : fonctionnement de Go & Grow, liquidité, rendement, risques et mon utilisation. Depuis, la plateforme a changé de nom et j'ai multiplié mon investissement par cinq : cet article fait le point complet à fin octobre 2026.
 De 2008 à 2026 : l'histoire de Bondora
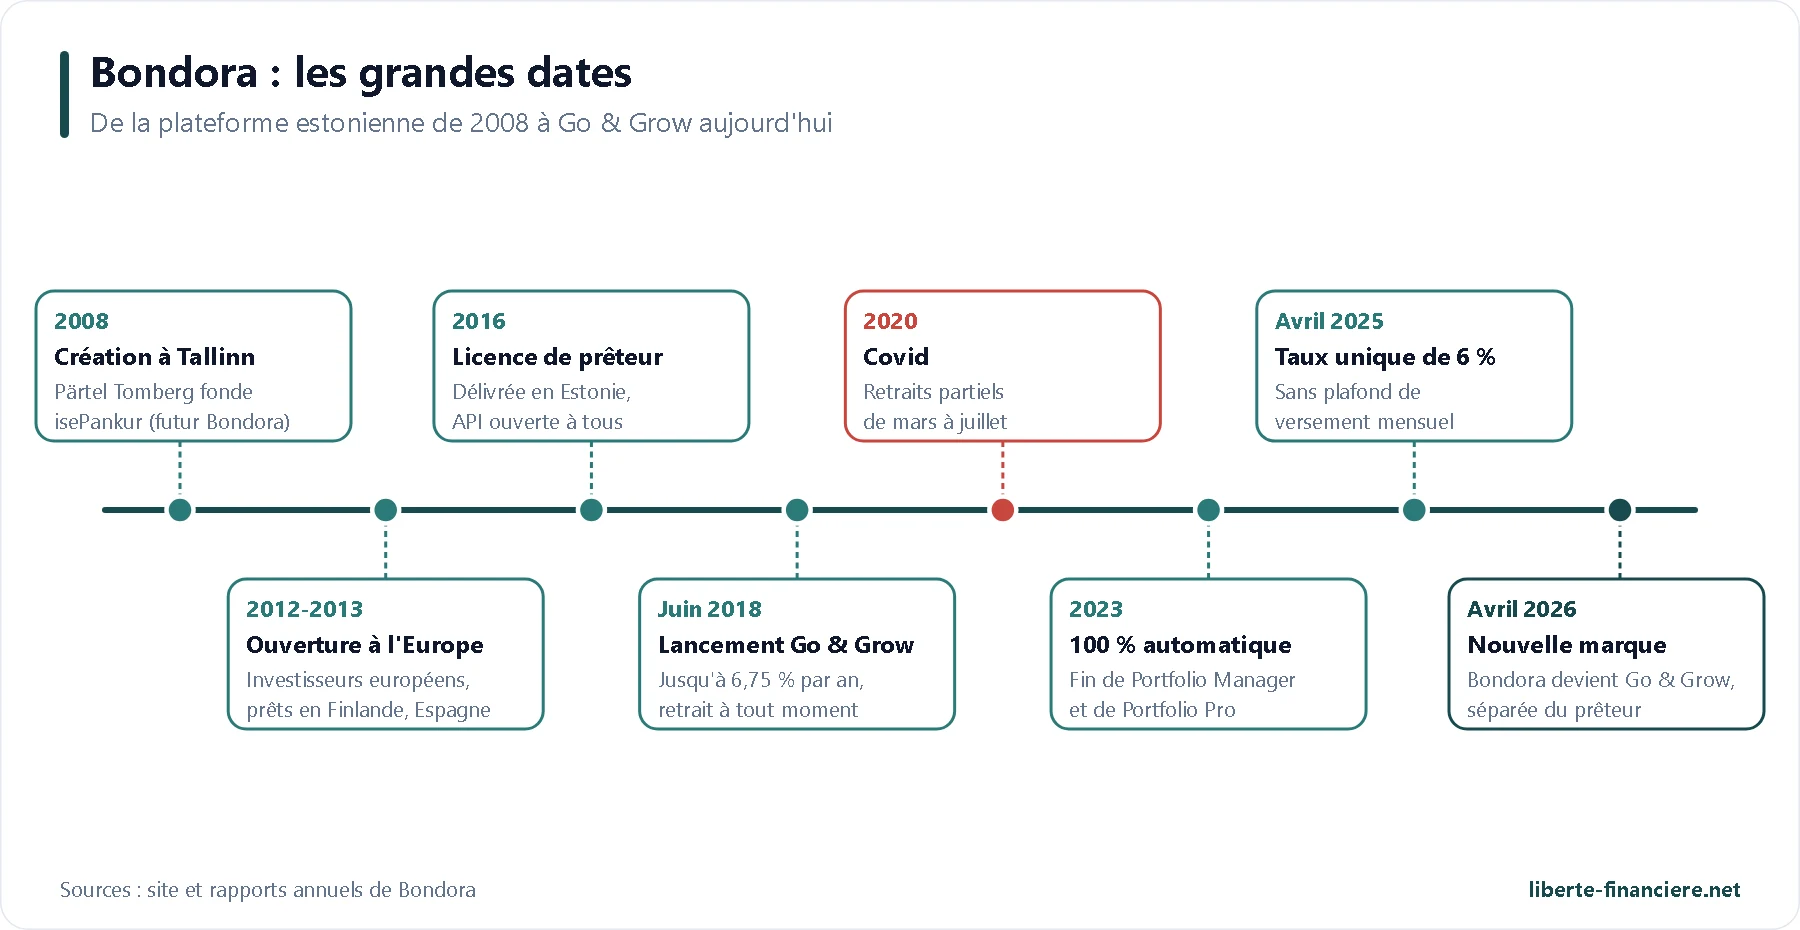
Tout commence en 2008 à Tallinn, en pleine crise financière : Pärtel Tomberg fonde isePankur, une plateforme de prêt entre particuliers qui deviendra Bondora. Dès 2009, c'est l'une des premières plateformes de ce type dans les pays nordiques. En 2012, elle s'ouvre aux investisseurs de toute l'Europe et, en 2013, commence à prêter en Finlande et en Espagne. Le groupe lève 1,3 M€ en 2014 auprès de Global Founders Capital, puis 4,5 M€ en 2015.
2016 est une année charnière : Bondora AS obtient sa licence de prêteur de l'autorité financière estonienne le 21 mars, sépare la gestion des prêts de la place de marché et ouvre son API à tous les investisseurs. Le 5 juin 2018, le produit qui fera sa notoriété est ouvert à tous : Go & Grow, « jusqu'à 6,75 % par an » avec retrait à tout moment.
Viennent ensuite les années d'épreuve et de recentrage. En 2020, la pandémie oblige la plateforme à fractionner les retraits de mars à juillet, la seule fois de son histoire. Pour maîtriser les flux, Bondora plafonne ensuite les versements (1 000 € par mois en 2020, 700 € en 2023), lance en 2022 une version sans plafond à 4 %, puis ferme ses produits manuels Portfolio Manager et Portfolio Pro en février 2023. Le 1er avril 2025, tout est simplifié : un taux unique de 6 %, sans plafond de versement. Le marché secondaire et l'API ferment le 30 septembre 2025 : il ne reste plus qu'un seul produit.
Dernier acte en 2026 : les actionnaires approuvent en janvier la scission de la société qui gère Go & Grow. Le 20 avril, Bondora Capital OÜ devient Go&Grow OÜ, le site bondora.com renvoie vers goandgrow.eu et la marque Bondora ne désigne plus que le prêteur. Les objectifs d'épargne (« Goals ») arrivent la même semaine.
 Bondora ou Go & Grow : ce qui a changé en 2026
C'est la question que je reçois le plus depuis le printemps. Go & Grow et Bondora sont désormais deux sociétés distinctes, détenues par le même noyau d'actionnaires et dirigées par le même fondateur :
Go&Grow OÜ (ex-Bondora Capital OÜ) exploite la plateforme où tu investis. Elle appartient à 100 % à une nouvelle holding, Go&Grow Holding AS, immatriculée le 2 juin 2026. Elle n'accorde aucun prêt.
Bondora AS, filiale de Bondora Group AS, reste le prêteur : elle sélectionne les emprunteurs, signe les crédits, encaisse les mensualités et gère le recouvrement.
Pour toi, rien ne change au quotidien : même compte, même taux, mêmes prêts sous-jacents. Le changement porte sur la lisibilité. La plateforme qui détient l'argent des investisseurs est séparée du groupe de crédit, ce que Bondora relie à son projet de licence bancaire pour l'activité de prêt (en cours, pas obtenue à ce jour). Dans cet article, j'écris « Bondora » pour le groupe et le prêteur, « Go & Grow » pour le produit et la plateforme.
 Le fondateur et l'équipe dirigeante
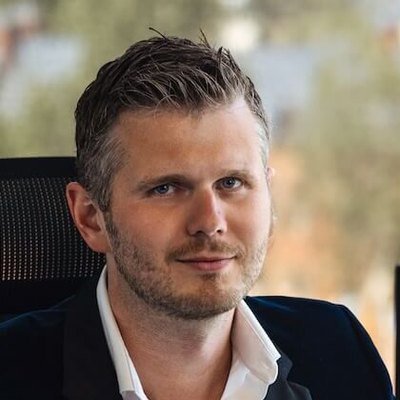 Pärtel Tomberg (LinkedIn) est le fondateur et le CEO de Bondora depuis 2008, et aujourd'hui aussi membre du directoire de Go&Grow OÜ. Avant Bondora, il a travaillé dans les équipes de direction pour les pays nordiques, baltes et d'Europe centrale des groupes de vente à distance Quelle AG et Halens AB. Il est diplômé d'Oxford Brookes University. Il est le bénéficiaire effectif de Bondora AS et de Go&Grow OÜ, ce qui veut dire que le fondateur est toujours aux commandes et engagé financièrement, dix-huit ans après la création.
Autour de lui, le directoire de Bondora Group réunit Liisi Klettenberg (directrice des opérations), Vytautas Jūras (directeur des risques, arrivé en 2024), Kerli Lõhmus (directrice financière, arrivée en janvier 2024) et Olga Kikas (directrice des ressources humaines). Go & Grow a son propre directoire, avec Pärtel Tomberg et Triin Sarapuu, rejoints par Krzysztof Schmidt dans la holding.
Le conseil de surveillance de Bondora Group compte des profils solides de la finance et de la tech européennes :
João Monteiro (LinkedIn), président, investisseur dans Bondora depuis 2013 ;
Jevgeni Kabanov (LinkedIn), président de Bolt, au conseil depuis 2021 ;
Mart Altvee (LinkedIn), associé fondateur de Redgate Capital et ancien CEO de SEB en Estonie ;
Richard Groeneveld (LinkedIn), ancien dirigeant de la néobanque N26 ;
Raimondas Berniūnas (LinkedIn), ancien directeur des risques de Revolut Bank en Europe.
Le conseil du prêteur Bondora AS compte aussi Falk Wagner (LinkedIn), ancien directeur du risque de crédit de T-Mobile US, et Mati Otsmaa (LinkedIn), administrateur depuis 2013, passé par Mastercard et Experian. Plusieurs de ces administrateurs viennent du risque de crédit et de la banque, ce qui colle avec le projet de licence bancaire.
 Comment fonctionne Go & Grow ?
Quand tu déposes de l'argent, Go & Grow l'utilise pour acheter des créances partielles sur des milliers de prêts à la consommation accordés par Bondora AS. Juridiquement, tu détiens une fraction de chaque contrat de prêt ; l'emprunteur n'en est pas informé et Bondora reste son interlocuteur. Tu ne choisis rien : la répartition est automatique, et ton argent est investi dès son arrivée, sans délai d'attente (pas de « cash drag »).
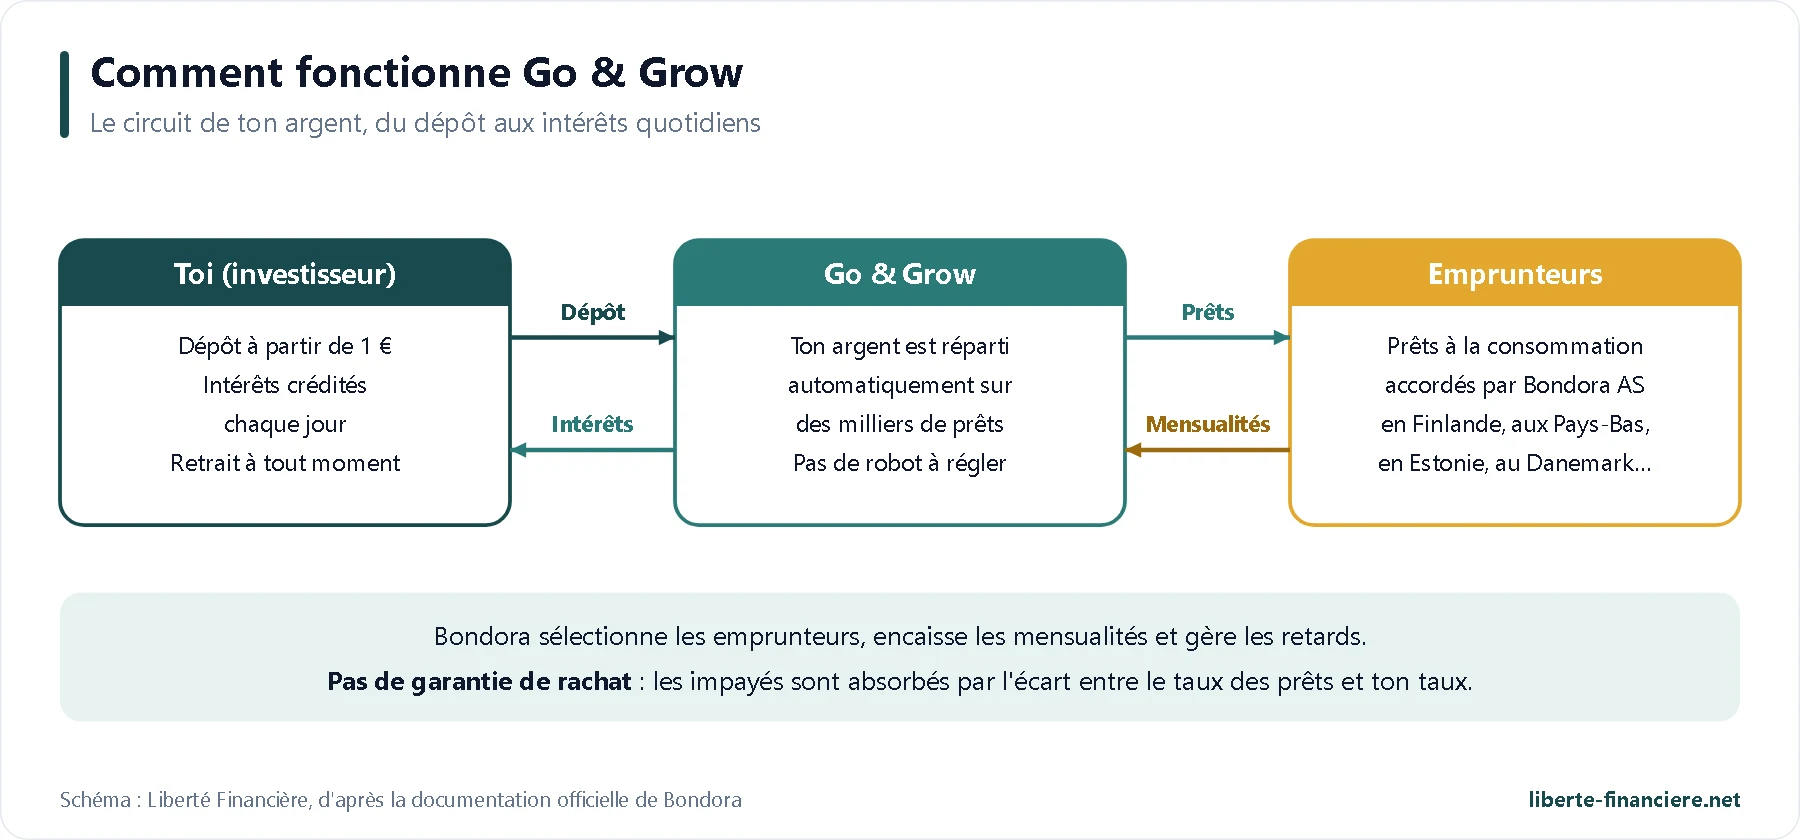
Les prêts sous-jacents vont de 100 € à 20 000 €, sur 6 à 120 mois, avec un taux annuel effectif global de 15,49 % à 44,97 % pour l'emprunteur. Cet écart entre ce que paient les emprunteurs et ce que tu reçois (6 % au plus) sert à couvrir les impayés, les frais de recouvrement et la marge du groupe. Go & Grow constitue aussi des réserves qui absorbent les premières pertes : selon la déclaration de risques mise à jour le 22 octobre 2026, ce n'est qu'une fois ces réserves épuisées que ton rendement passerait sous 6 %, puis que ton capital serait touché. Leur montant n'est pas publié.
Des intérêts crédités chaque jour
Ton solde est revalorisé tous les jours et les intérêts se capitalisent automatiquement. Sur mon compte, cela représente 0,82 € par jour pour un peu plus de 5 100 €. Ce « 6 % » est un plafond, pas une promesse : les conditions parlent de rendement « jusqu'à 6 % », non garanti. Selon Bondora, le rendement servi est resté constant depuis le lancement du produit.
Les objectifs (Goals) et les versements programmés
Depuis avril 2026, tu peux découper ton compte en 10 objectifs au maximum (épargne de précaution, voyage, apport…), avec un simulateur de projection. Tu peux aussi programmer un prélèvement SEPA pour investir chaque mois sans y penser. C'est pratique, mais ça ne change rien au placement : tous les objectifs reposent sur les mêmes prêts et le même taux.
Tester Go & Grow avec 50 € Dépose 50 € dans les 30 jours avec mon lien et garde les 5 € de bonus. |
 Les bilans financiers de Bondora
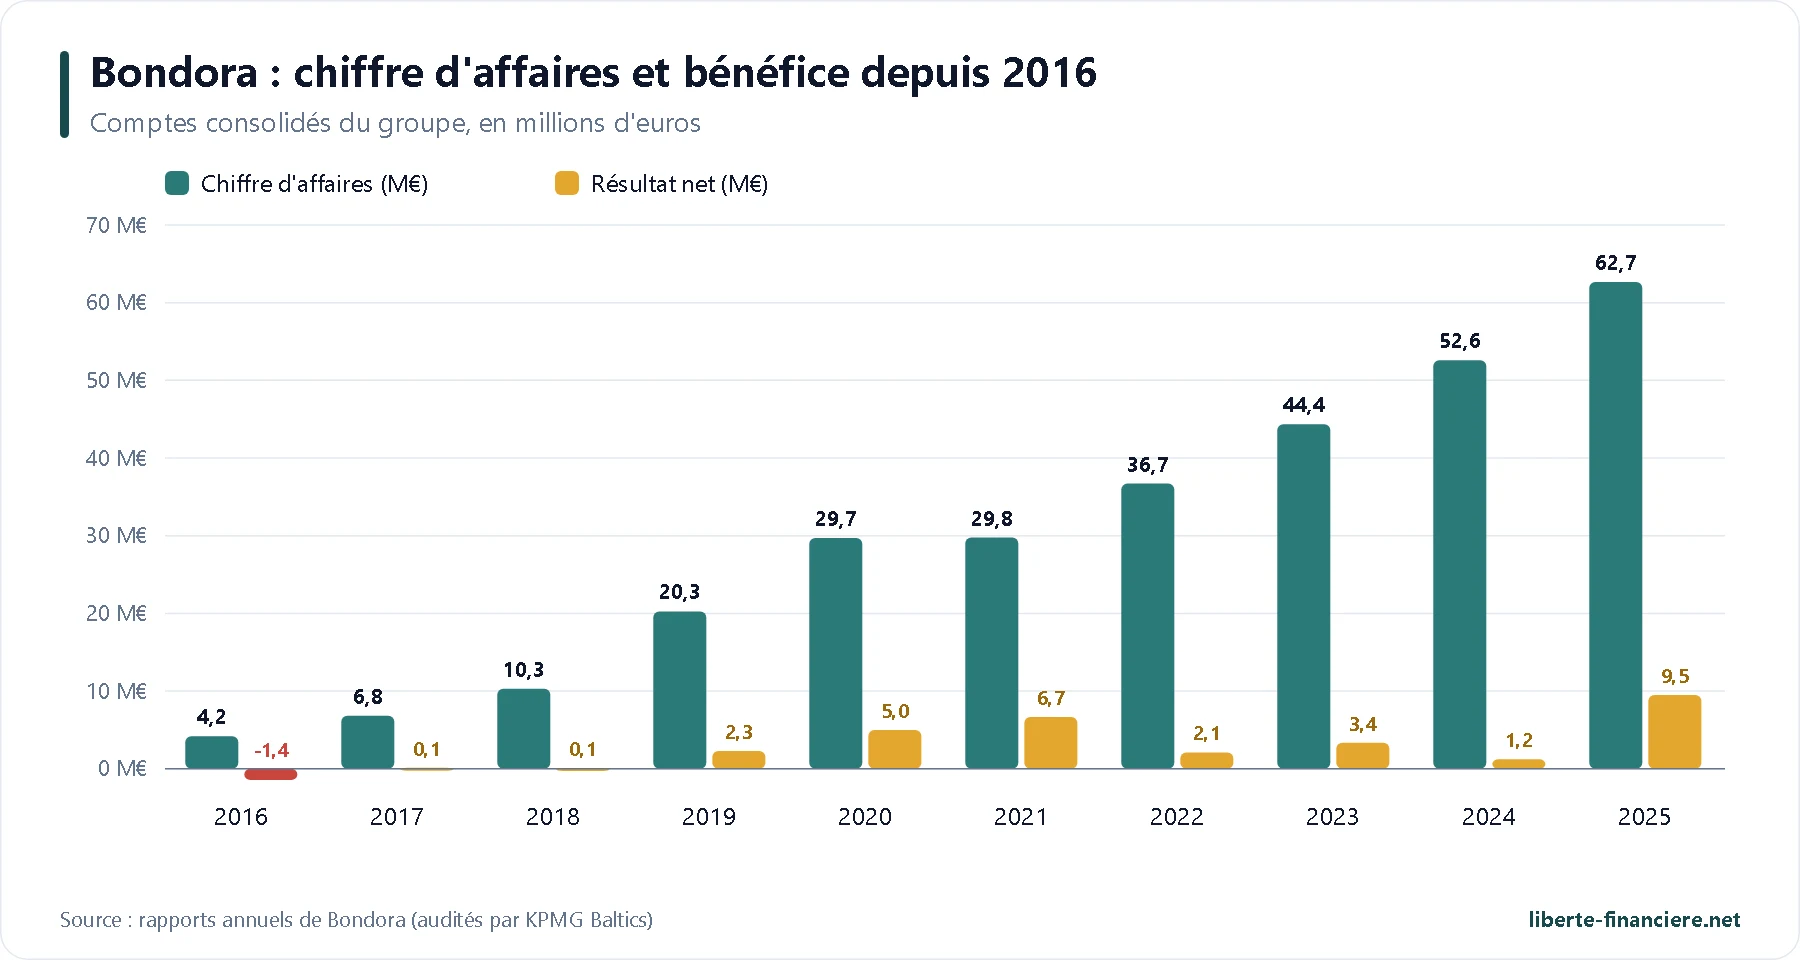
Puisqu'il n'y a pas de garantie de rachat, la solidité du groupe Bondora est ton premier filet de sécurité. J'ai importé tous ses comptes annuels depuis 2016 dans ma page bilans financiers P2P. Le chiffre d'affaires a été multiplié par 15 en dix ans, et le groupe a dégagé un bénéfice chaque année depuis 2017 :
Groupe Bondora (comptes consolidés audités) | 2023 | 2024 | 2025 |
|---|---|---|---|
Chiffre d'affaires | 44,4 M€ | 52,6 M€ | 62,7 M€ |
Résultat net | 3,4 M€ | 1,2 M€ | 9,5 M€ |
Capitaux propres | 19,6 M€ | 19,6 M€ | 27,5 M€ |
Trésorerie | 11,5 M€ | 13,8 M€ | 20,4 M€ |
Total du bilan | 26,1 M€ | 27,5 M€ | 36,8 M€ |
Prêts accordés dans l'année | 202 M€ | 262 M€ | 349 M€ |
Dépréciations de créances | 14,4 M€ | 6,9 M€ |
Ce que j'en retiens :
Les points forts : neuvième exercice rentable d'affilée, comptes certifiés sans réserve par KPMG Baltics, aucune dette financière portant intérêt, 20 M€ de trésorerie et des flux de trésorerie d'exploitation (13 M€ en 2025) supérieurs au bénéfice. Les capitaux propres financent les trois quarts du bilan.
Le bémol de 2025 : le bénéfice record comprend un élément ponctuel, la vente d'une partie des créances impayées finlandaises à un investisseur institutionnel. Le rapport ne dit pas combien elle a rapporté, et une partie du prix (2,7 M€) sera payée sur trois ans. Le résultat « normal » de 2025 est donc inférieur à 9,5 M€.
La dépendance à la Finlande : 35,3 M€ du chiffre d'affaires 2025 viennent de Finlande, 19,1 M€ d'Estonie et 6,3 M€ des Pays-Bas.
Le périmètre : les prêts vendus aux investisseurs ne figurent pas au bilan du groupe, et la société Go&Grow OÜ, qui gère la plateforme, est petite à elle seule (2,7 M€ de chiffre d'affaires et 129 000 € de bénéfice en 2025). La solidité qui compte est celle du prêteur Bondora AS et de son groupe.
J'ai analysé ce bilan 2025 en détail dans une vidéo dédiée :
 Régulation et sécurité
C'est le point faible de Go & Grow sur le papier. Bondora AS, le prêteur, détient une licence de prêteur délivrée par l'autorité financière estonienne (Finantsinspektsioon) depuis le 21 mars 2016, et ses activités en Finlande, en Lettonie et en Lituanie sont suivies par les autorités de ces pays. En revanche, Go&Grow OÜ, la plateforme où tu investis, se présente elle-même comme n'étant « ni une banque, ni une entreprise d'investissement, ni un établissement de paiement ».
Pas d'agrément investisseur européen : ni MiFID II (comme Mintos ou Twino), ni ECSP (le statut des plateformes de financement participatif). Tu n'as pas de document d'informations clés ni de test de connaissances.
Pas de garantie des dépôts ni d'indemnisation des investisseurs : la déclaration de risques le dit en toutes lettres.
Argent non investi protégé : il est conservé sur un compte séparé chez la banque estonienne LHV Pank, en dehors des actifs de Go & Grow.
Si Go & Grow faisait faillite : les conditions générales prévoient l'arrêt des nouveaux achats, la restitution de l'argent non investi et le maintien des créances déjà acquises, dont la gestion serait transférée si possible.
Ce modèle est légal en Estonie, mais il te protège moins qu'une plateforme agréée. Pour comprendre les différents statuts, j'ai écrit un article complet sur la réglementation du P2P.
 Covid, sanctions et changements de règles : l'historique
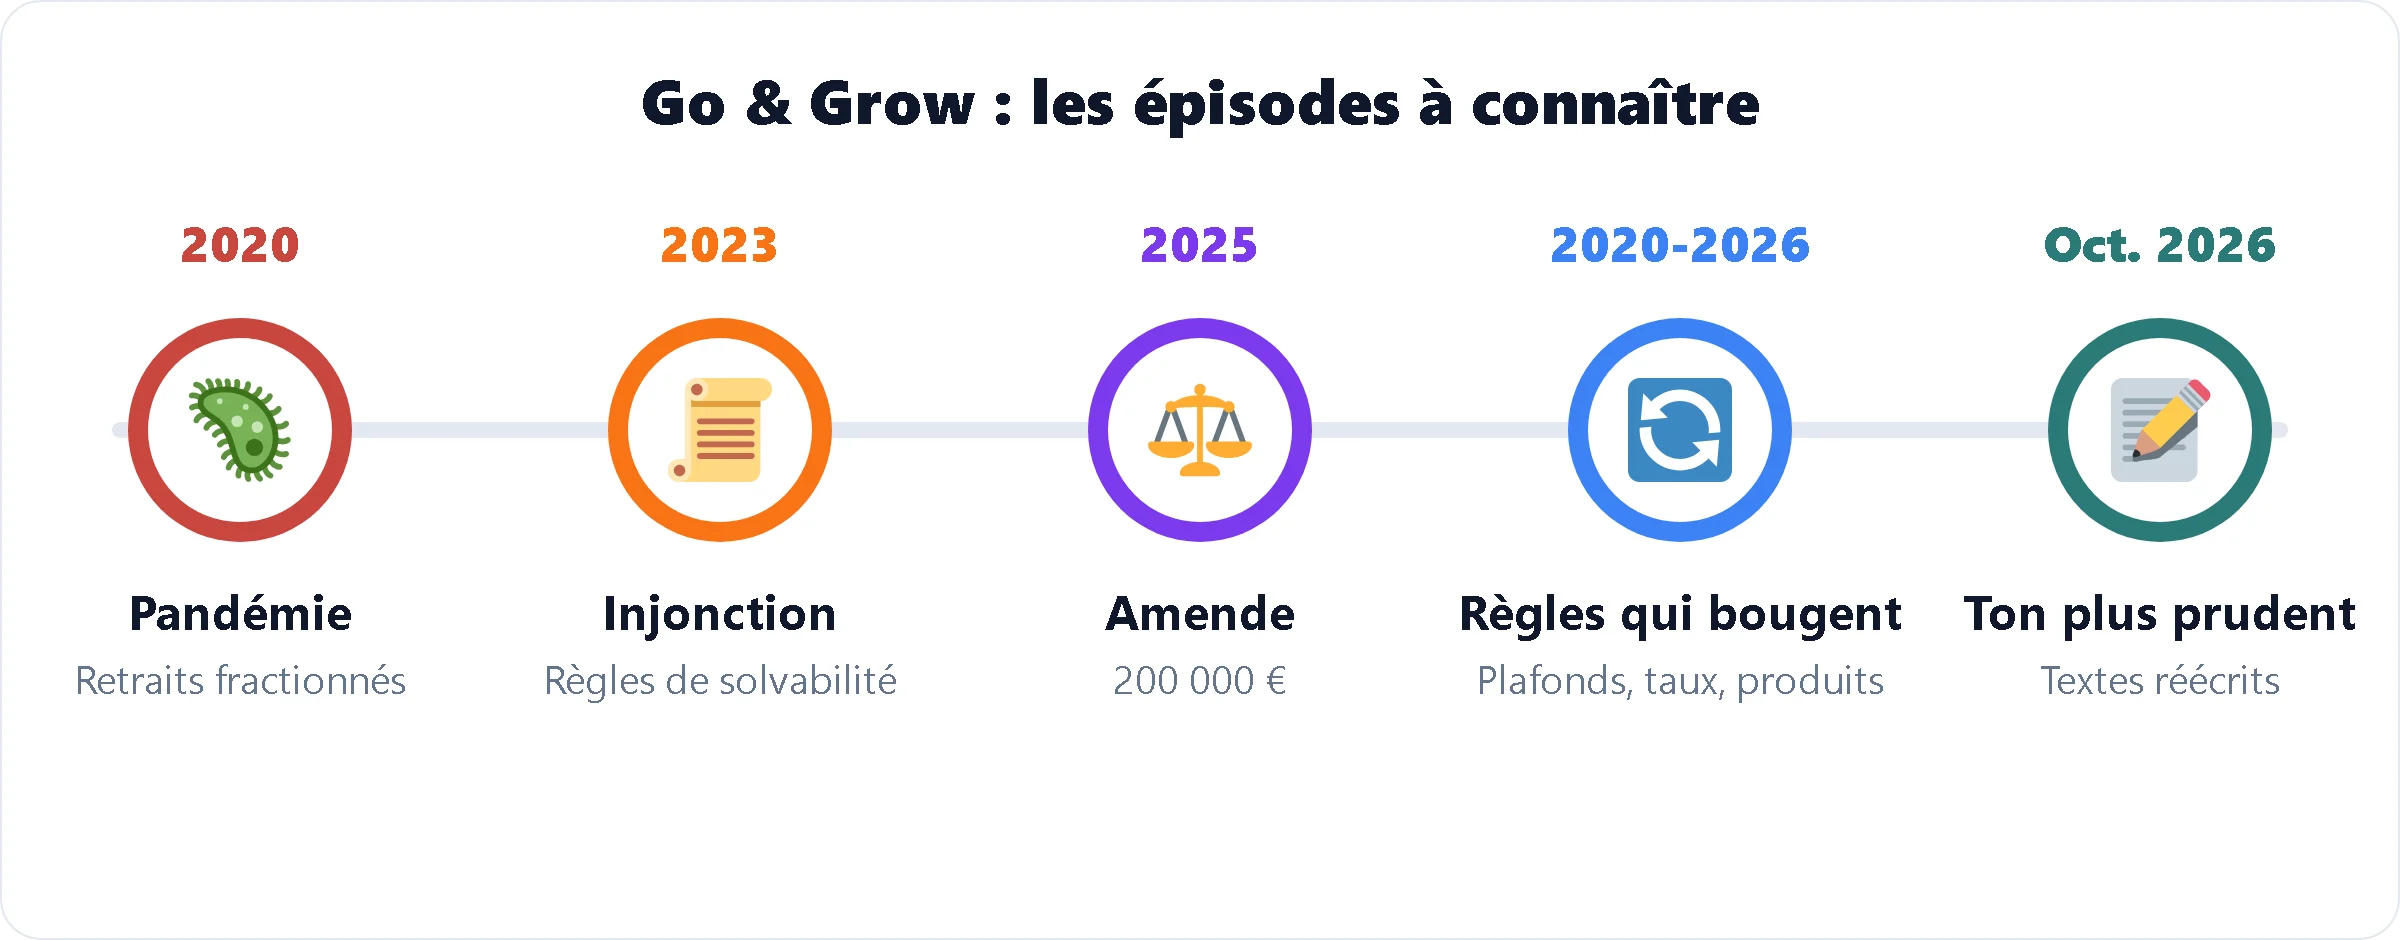
Selon Bondora, le rendement de Go & Grow est resté constant depuis son lancement, mais l'historique de la plateforme compte quelques épisodes à connaître :
2020, la pandémie : face à l'afflux de demandes, la plateforme a activé les retraits fractionnés de mars à juillet 2020 et suspendu les nouveaux prêts via Go & Grow en avril et mai. Les investisseurs ont récupéré leur argent par morceaux, plus lentement que prévu (détail plus bas). Le mécanisme n'a plus jamais servi depuis.
Juillet 2023, une injonction : l'autorité estonienne a jugé que les règles internes de Bondora AS pour évaluer la solvabilité des emprunteurs ne respectaient pas entièrement la loi, et a exigé une correction début août. Bondora a parlé de défauts « techniques », en rappelant que d'autres prêteurs du pays avaient reçu des injonctions similaires.
Avril 2025, une amende de 200 000 € : entre décembre 2023 et février 2024, Bondora AS a accordé des crédits sans vérifier tous les indicateurs de solvabilité exigés par la loi. C'est une sanction pour prêt insuffisamment responsable, qui touche le prêteur et non l'argent des investisseurs, mais elle montre que la qualité de sélection des emprunteurs mérite d'être surveillée.
Des règles qui bougent : plafonds de versement entre 2020 et 2025, taux de 6,75 % puis 4 % puis 6 %, fermeture de Portfolio Manager et Pro (2023), du marché secondaire et de l'API (2025), suppression du portefeuille séparé (mai 2026). Les anciens investisseurs ont dû s'adapter à chaque fois.
Octobre 2026, un ton plus prudent : la déclaration de risques et le centre d'aide ont été réécrits les 22 et 23 octobre, avec par exemple « demander l'accès à ton argent » à la place de « retirer à tout moment ». Je n'ai trouvé aucune annonce de changement des règles de retrait, mais je suivrai le sujet.
 Les statistiques de Bondora
Bondora publie des statistiques détaillées chaque mois. Les chiffres clés au 28 octobre 2026 :
Indicateur | Valeur |
|---|---|
Montant investi depuis 2009 | 2 299 M€ |
Prêts accordés depuis 2009 | 1 908 M€ pour 859 742 prêts |
Investisseurs inscrits | 517 402 |
Investisseurs actifs (fin 2025) | 221 000 |
Encours investi (fin 2025) | 703 M€ (+24 % en un an) |
Clients emprunteurs depuis 2009 | 1 604 732 |
Versements des investisseurs en septembre 2026 | 39,4 M€ |
Intérêts versés en septembre 2026 | 3,9 M€ |
Prêts accordés en septembre 2026 | 32,0 M€ (16 554 prêts) |
Attention à ne pas confondre les 517 402 comptes inscrits, mis en avant par la plateforme, et les 221 000 investisseurs qui avaient réellement de l'argent placé fin 2025. La qualité des prêts et les défauts sont détaillés pays par pays juste en dessous.
 Où va ton argent : les prêts par pays, leur qualité et les défauts
Go & Grow ne te laisse pas choisir tes prêts, mais Bondora publie chaque mois la répartition de ses crédits. En septembre 2026, le groupe a accordé 32,0 M€ de prêts à la consommation, très majoritairement dans les pays nordiques et au Benelux :
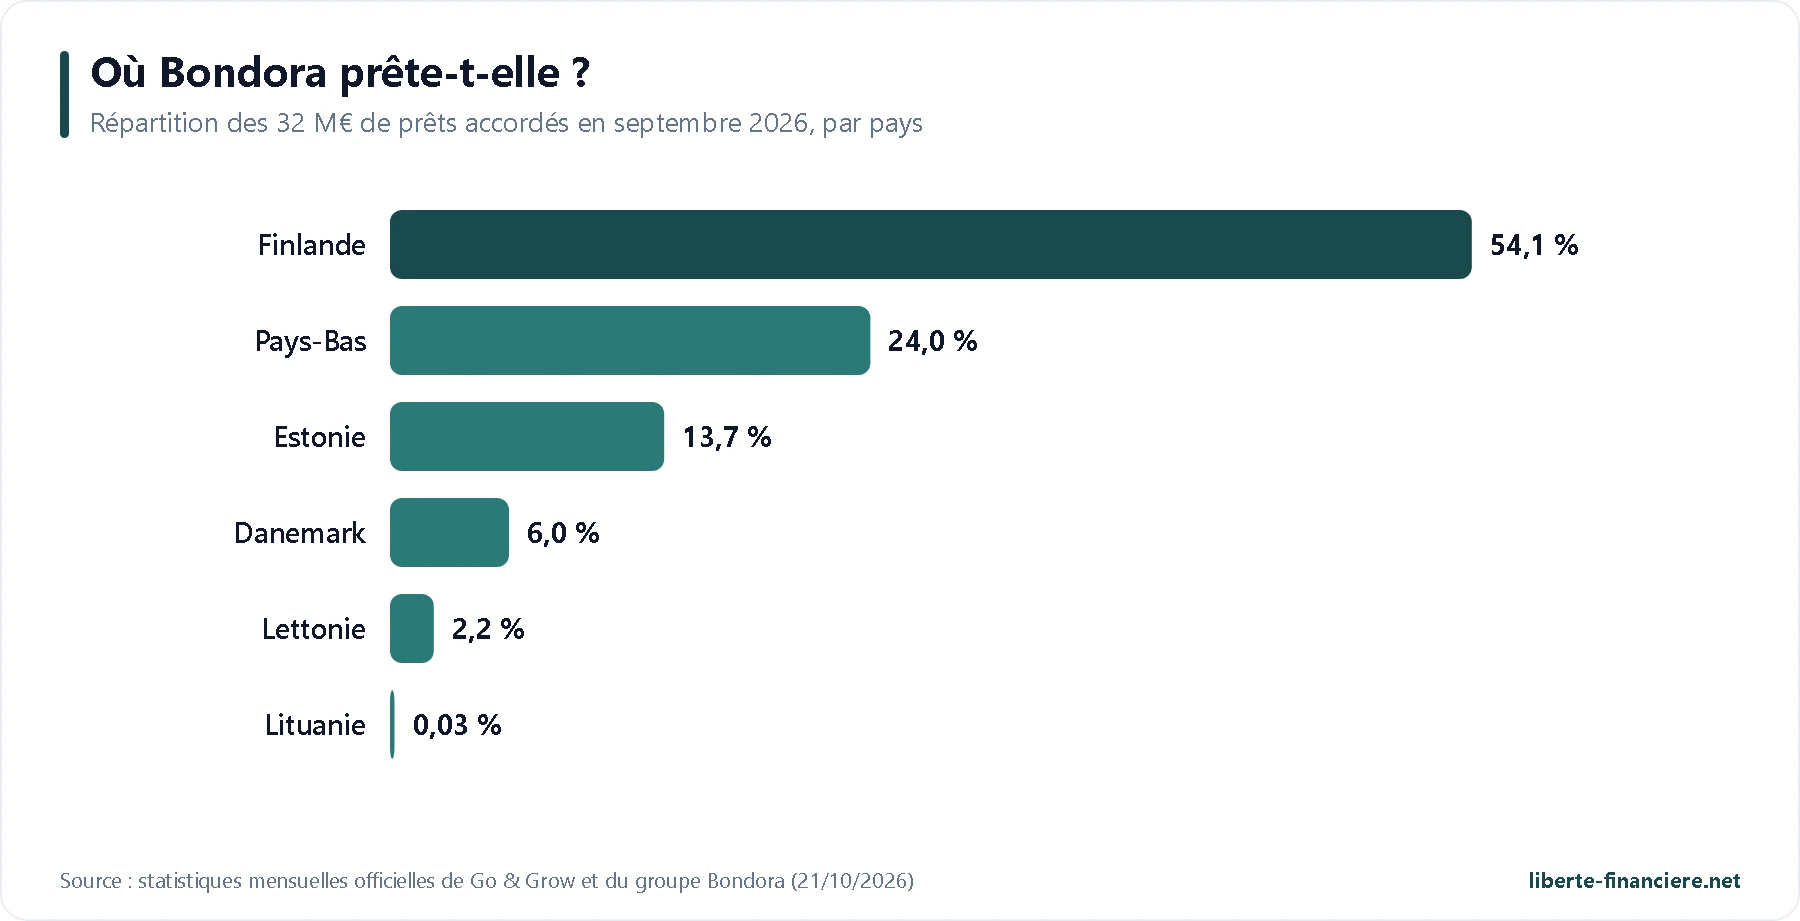
Pays des emprunteurs | Part des prêts de septembre 2026 | Chiffre d'affaires 2025 du groupe | Ce qu'en dit Bondora |
|---|---|---|---|
| 54,1 % | 35,3 M€ | Premier marché, environ 60 % du portefeuille ; défauts à 12 mois passés de 14 % à 8,3 % entre le 3e trimestre 2023 et le 1er trimestre 2024 |
| 24,0 % | 6,3 M€ | Ouvert en septembre 2022, meilleur rapport risque / rendement atteint dès fin 2023 |
| 13,7 % | 19,1 M€ | Marché historique, le plus ancien et le plus stable |
| 6,0 % | Compris dans « autres pays de l'UE » (0,5 M€) | Ouvert en février 2025, encore en phase de réglage |
| 2,2 % | 0,7 M€ | Ouvert fin 2023, marché jeune |
| 0,03 % | Compris dans « autres pays de l'UE » | Agrément obtenu fin 2024, quasi inactif |
| 0 % | 0,7 M€ | Prêts historiques encore en remboursement, aucun prêt accordé en septembre 2026 |
 Finlande
 Pays-Bas
 Danemark
 Lettonie
 Lituanie
 Espagne
Les prêts sous-jacents vont de 100 € à 20 000 €, sur 6 mois à 10 ans, avec des taux annuels effectifs de 15,49 % à 44,97 % pour les emprunteurs. Bondora indique que près de 80 % de son portefeuille est constitué de prêts actifs qui se remboursent normalement, et que la part de ses nouveaux prêts classés dans ses meilleures catégories de risque (AA à C) augmente sur tous ses marchés. Fin 2025, le portefeuille géré atteignait 697 M€, dont 514 M€ de prêts « performants » (+35 % en un an).
Les défauts, sans tabou
Chez Bondora, un prêt passe en défaut après plus de 90 jours de retard, quand le contrat est résilié. Ce n'est pas une perte sèche : c'est le début du recouvrement. Pour 1 000 € de capital en défaut, Bondora projette de récupérer en dix ans 667 € en Estonie, aux Pays-Bas et en Lettonie, et 689 € en Finlande (rapport de transparence de juillet 2026). Les frais de recouvrement, jusqu'à 35 % des sommes récupérées selon les conditions générales, sont déjà intégrés dans ces calculs.
Ce que coûtent les impayés au groupe : 14,4 M€ de dépréciations de créances en 2024, puis 6,9 M€ en 2025, une forte baisse qui reflète le resserrement de la sélection. 20,2 M€ de créances ont par ailleurs été radiées en 2025.
Le rendement attendu du portefeuille : Bondora calcule un rendement interne prévisionnel de ses prêts, défauts et recouvrements compris, et indique qu'il est resté au-dessus de l'objectif de 6 % de Go & Grow ces dernières années, avec un écart qui s'élargit. C'est cet écart qui finance les réserves protégeant ton rendement.
Le point d'attention finlandais : la Finlande, qui pèse plus de la moitié des prêts, a plafonné les taux du crédit à la consommation. Bondora y a ajusté ses taux fin 2021 et resserré ses critères en 2023. Une nouvelle évolution réglementaire dans ce pays aurait un effet direct sur Go & Grow.
 Liquidité et retraits : ce qui se passe vraiment
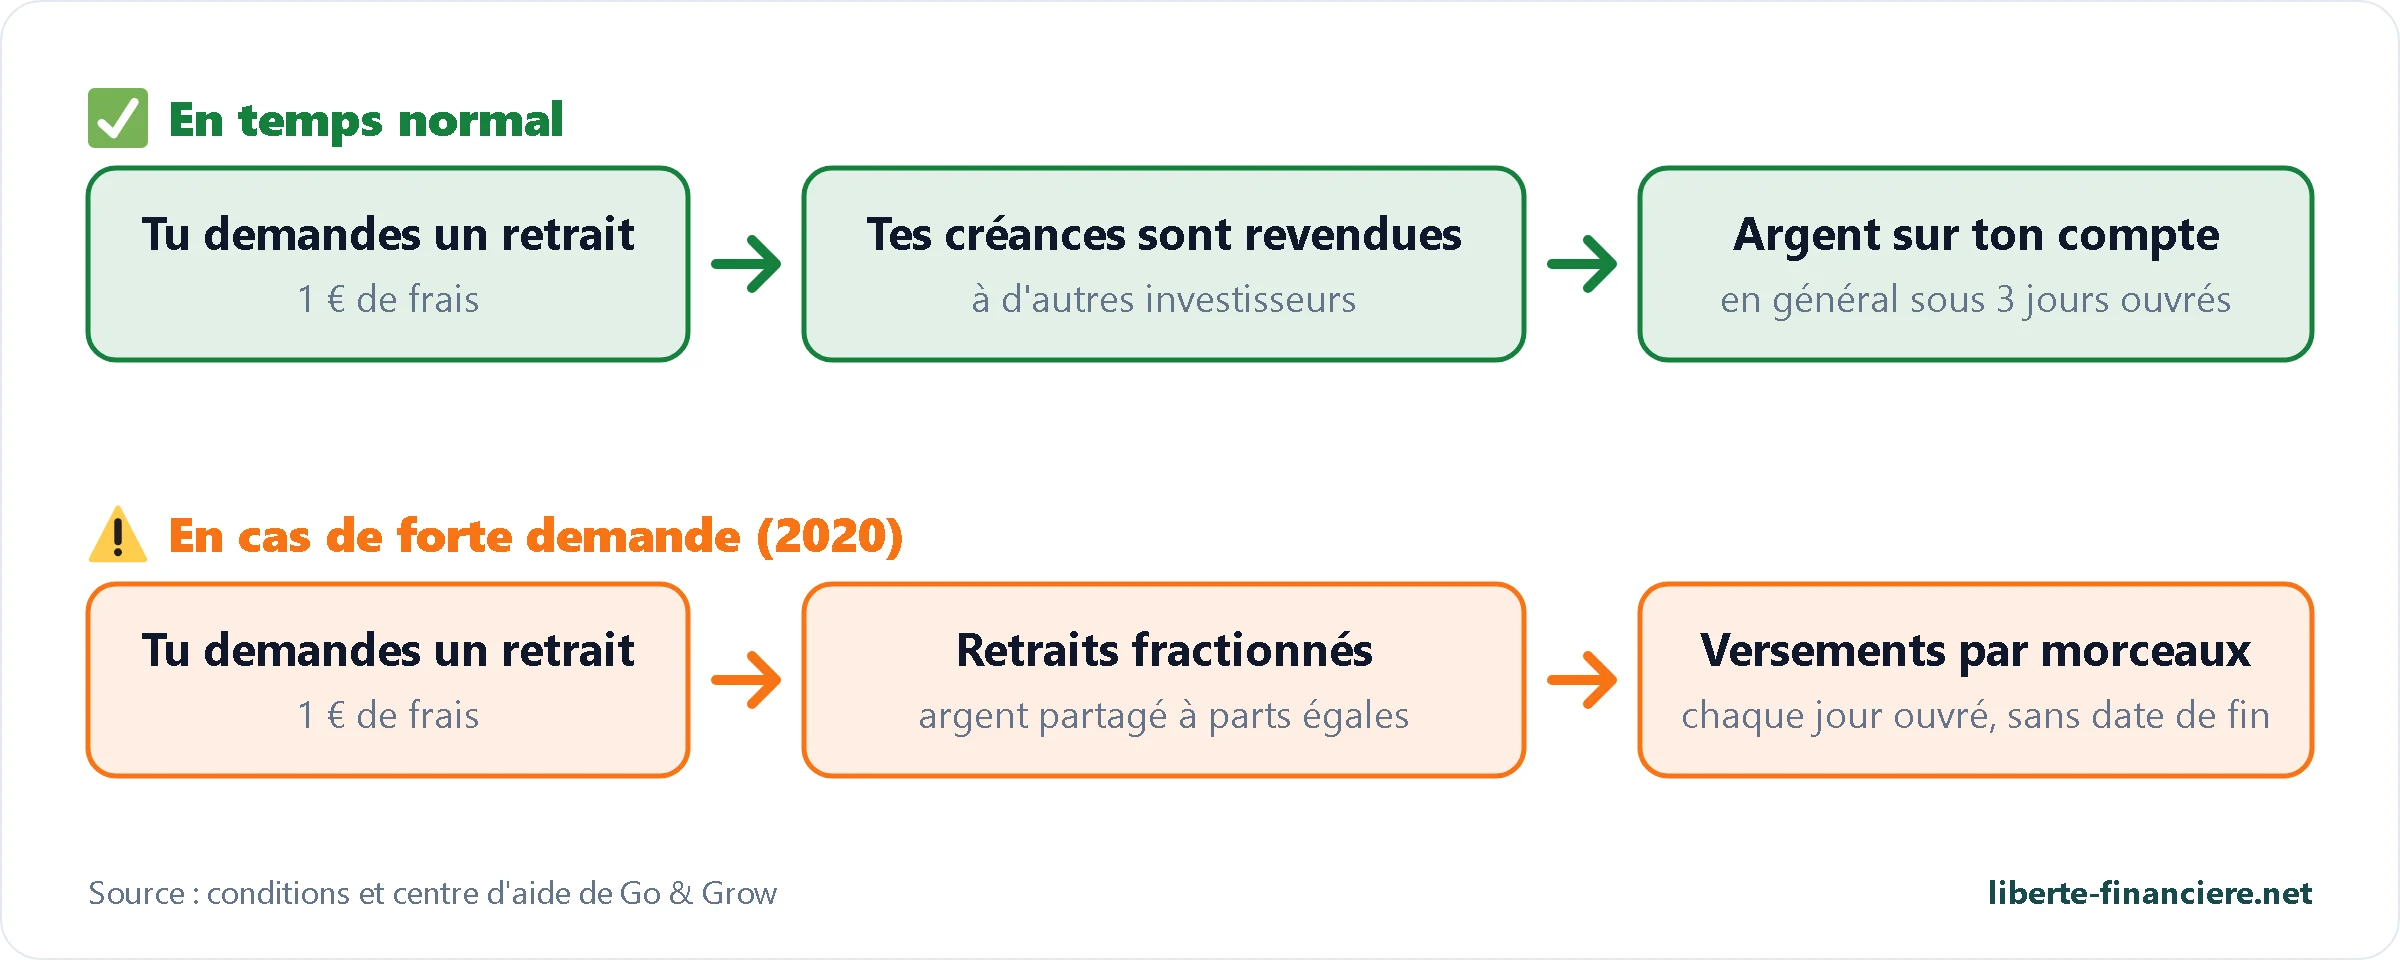
C'est l'argument numéro un de Go & Grow, et il faut bien le comprendre. Un retrait n'est pas un remboursement : c'est la revente de tes créances à d'autres investisseurs ou à la plateforme. En temps normal, ça ne se voit pas : tu demandes ton retrait, l'argent arrive sur ton compte bancaire en général sous 3 jours ouvrés, pour 1 € de frais quel que soit le montant.
Si les demandes de retrait dépassent l'argent disponible, Go & Grow active les retraits fractionnés (« partial payouts ») : chaque jour ouvré à 10 h (heure de Tallinn), l'argent disponible est partagé à parts égales entre les investisseurs en attente, jusqu'à ce que chacun soit servi, sans date de fin garantie. C'est ce qui s'est passé en 2020. Ce n'est donc pas un compte courant : la liquidité est forte en temps normal, mais elle n'est pas garantie en période de crise, précisément le moment où tu pourrais avoir besoin de ton argent.
 2020 : ce qui s'est vraiment passé pendant la seule crise de liquidité
Go & Grow n'a connu qu'une seule crise de liquidité en huit ans, au début de la pandémie. Voici son déroulé, d'après les publications de Bondora de l'époque :
Date | Ce qui s'est passé |
|---|---|
À partir de mars 2020 | Afflux de demandes de retrait au début de la pandémie : Bondora active pour la première fois les retraits fractionnés. Chaque jour ouvré, l'argent disponible est réparti entre les investisseurs en attente. |
Avril et mai 2020 | Bondora cesse de financer de nouveaux prêts via Go & Grow pour consacrer tous les remboursements aux retraits et préserver le rendement. Le taux affiché reste de 6,75 %. |
Mai 2020 | Bondora explique avoir conçu ce mécanisme dès la création du produit, en s'appuyant sur les flux de retraits des banques et des fonds pendant la crise de 2008. |
Début juillet 2020 | Fin des retraits fractionnés : les retraits redeviennent normaux et Go & Grow recommence à financer des prêts. |
Septembre 2020 | Pour éviter un nouvel engorgement, Bondora instaure un plafond de versement de 1 000 € par mois et par investisseur. |
Ce qu'il faut en retenir : pendant environ quatre mois, les investisseurs qui voulaient sortir ont récupéré leur argent par morceaux, sans date garantie, mais sans perte annoncée par Bondora et avec un rendement affiché maintenu. C'est exactement le scénario prévu par les conditions générales actuelles. Il montre que Go & Grow est liquide en temps normal, mais qu'en cas de panique, ton argent n'est pas disponible du jour au lendemain. C'est pour cela que je n'y place pas l'argent dont je pourrais avoir besoin en urgence.
 Comment ouvrir un compte Go & Grow, étape par étape
Il faut avoir 18 ans, résider dans l'Espace économique européen ou en Suisse et disposer d'un compte bancaire à ton nom dans ces pays. Un seul compte par personne.
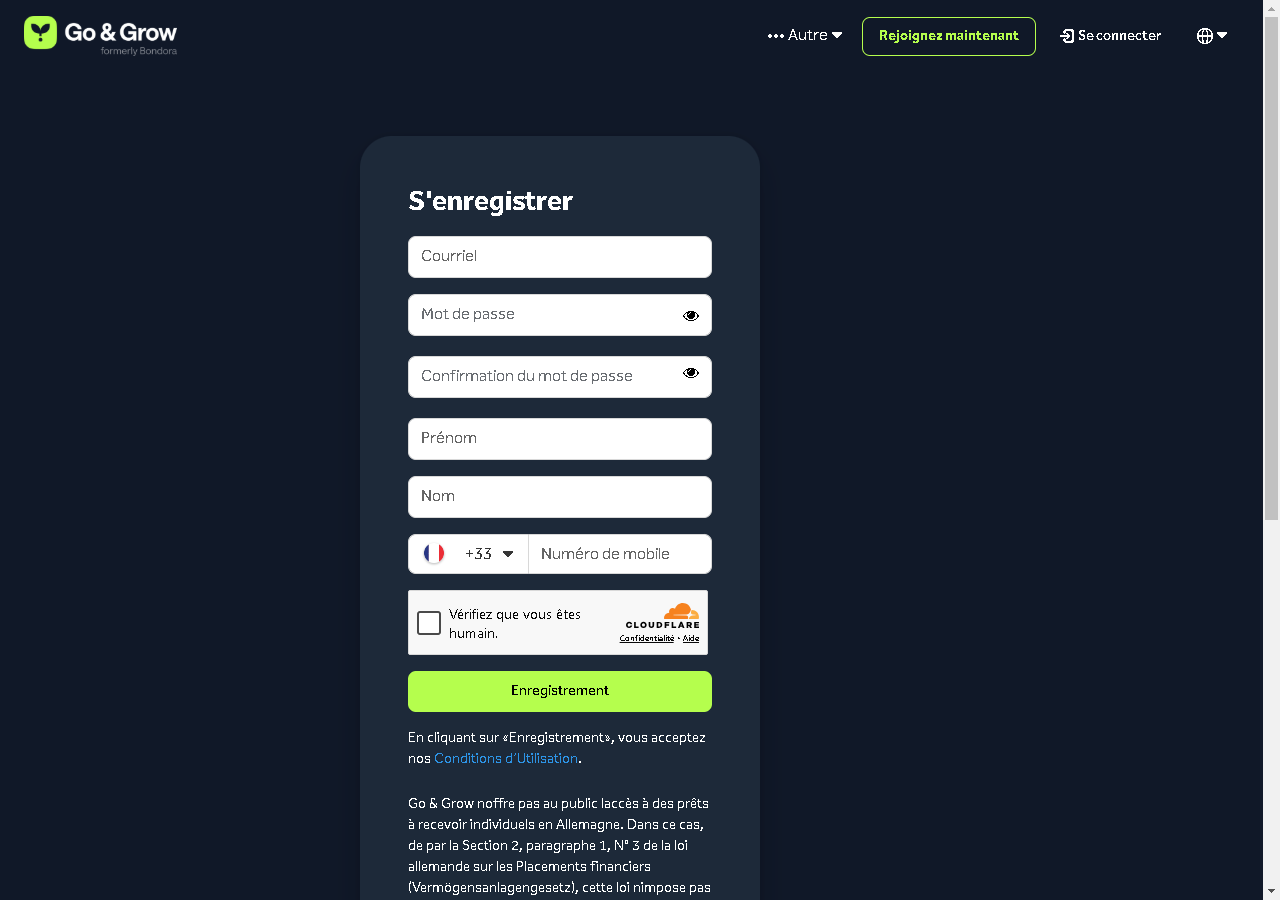
Ouvre le site avec mon lien (le site existe en français), clique sur « S'inscrire » et saisis ton e-mail, un mot de passe, ton nom et ton téléphone.
Confirme ton adresse e-mail : ton compte Go & Grow est créé, le bonus de 5 € y est crédité.
Vérifie ton identité : photo de ta carte d'identité ou de ton passeport et selfie, via le prestataire Onfido.
Renseigne ton compte bancaire et réponds au questionnaire réglementaire (profession, origine des fonds). La validation prend environ un jour ouvré ; un justificatif de l'origine des fonds peut t'être demandé.
Fais un virement SEPA en euros avec la référence indiquée dans ton espace : l'argent est investi automatiquement dès son arrivée.
Garde ton bonus : dépose au moins 50 € dans les 30 jours. Si ton solde reste inférieur à 55 € après ce délai, les 5 € sont retirés.
L'application Go & Grow existe sur iOS et Android, avec les mêmes fonctions que le site. Les sociétés sont acceptées : les conditions générales ouvrent le compte aux personnes morales immatriculées dans l'Espace économique européen, donc à une société française.
 L'historique des taux et des plafonds de Go & Grow
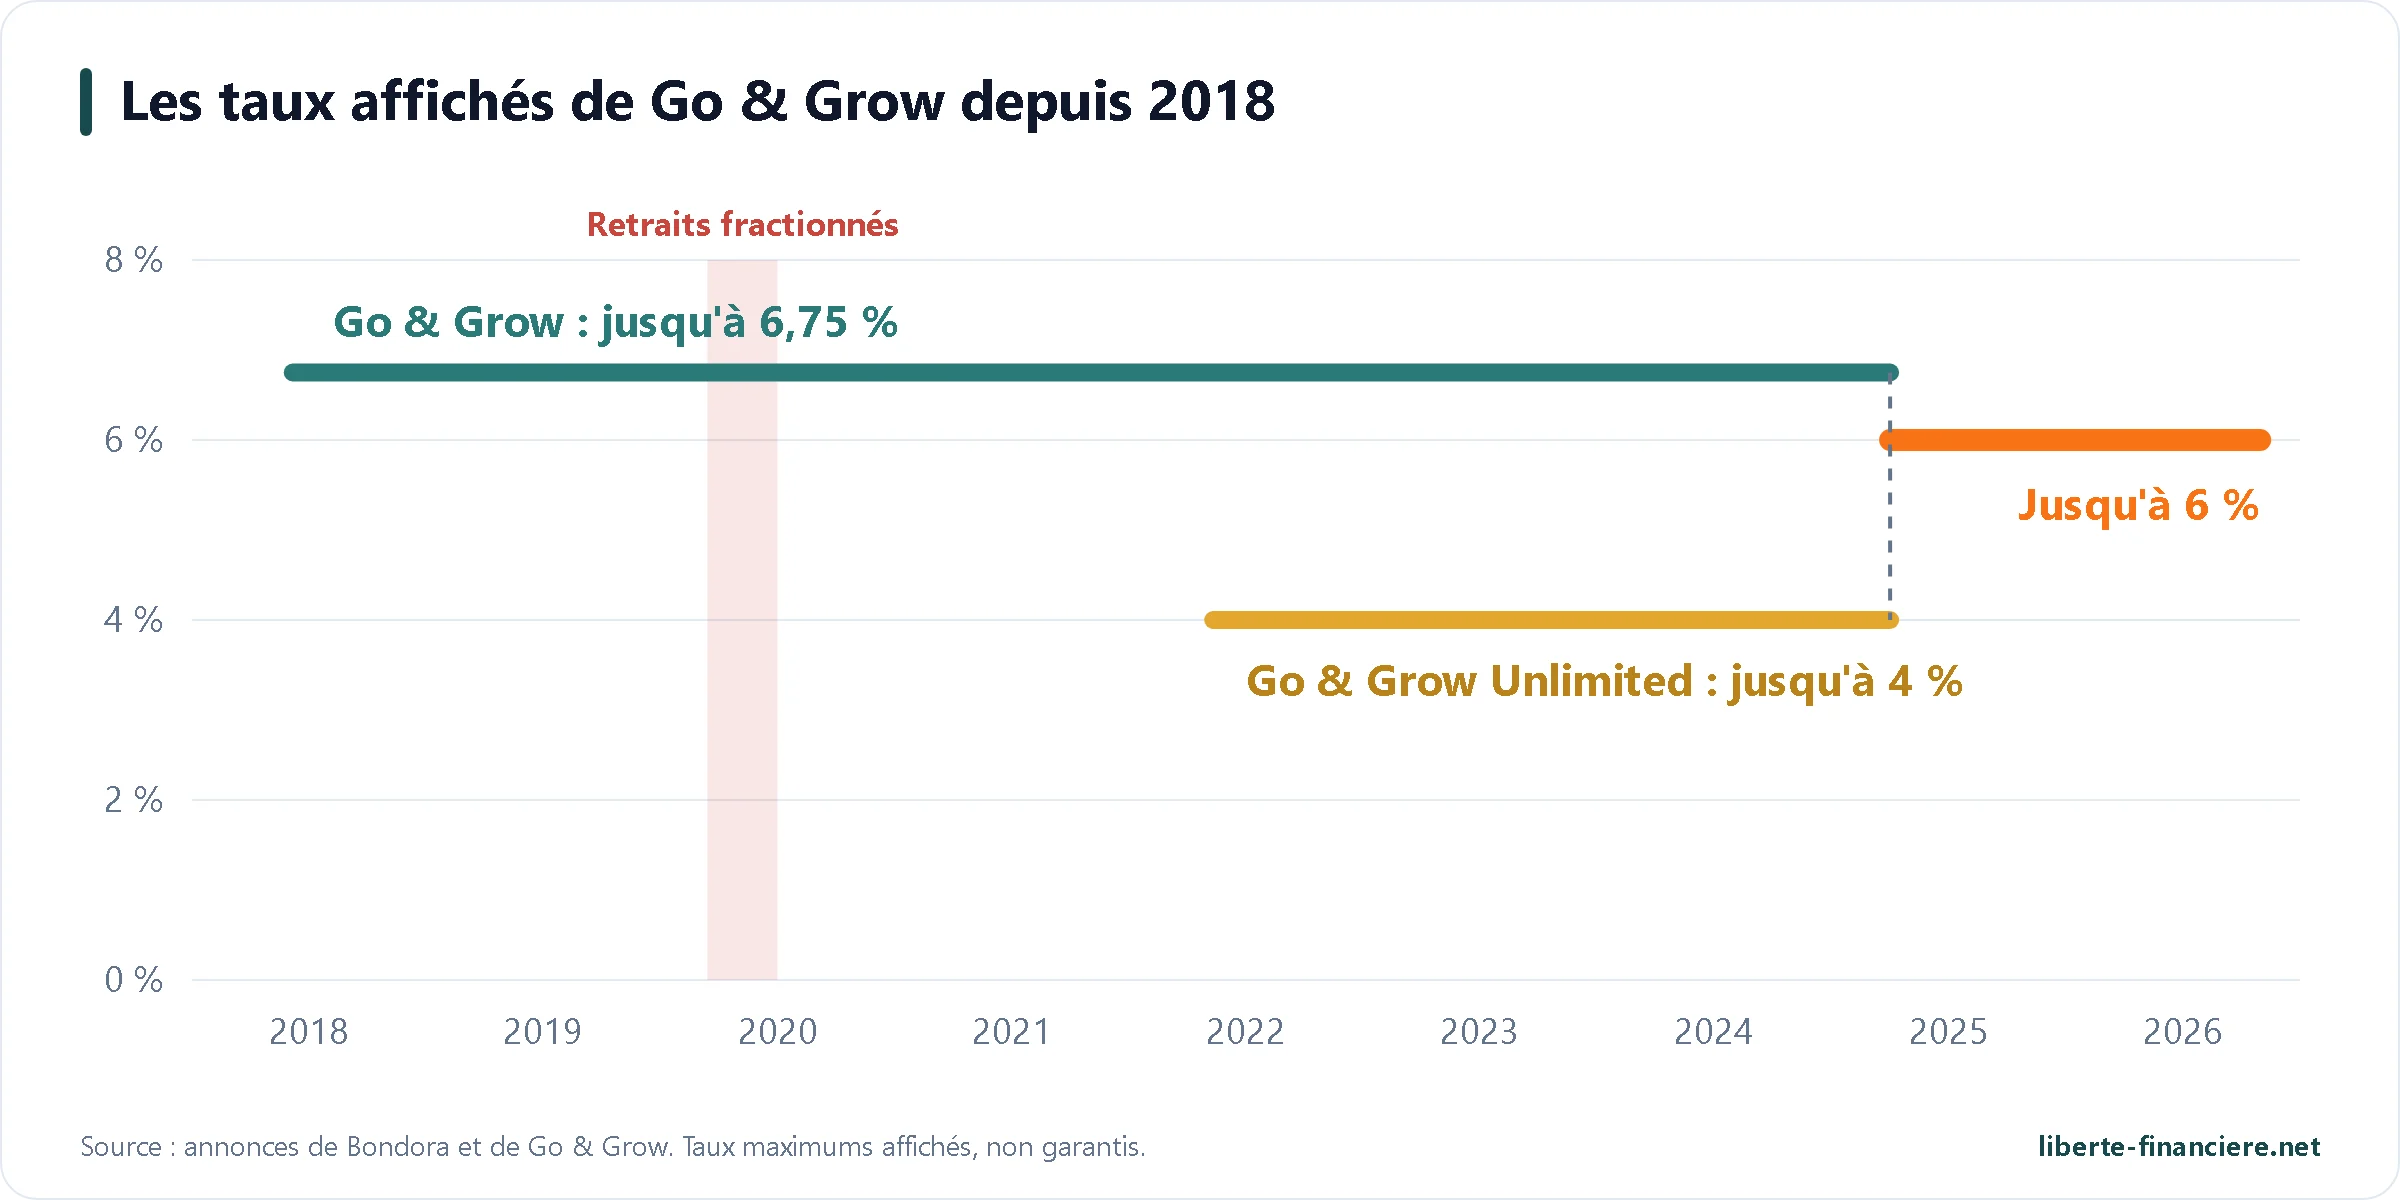
Le produit a beaucoup changé depuis 2018. Les anciens investisseurs ont connu des taux et des plafonds très différents de ceux d'aujourd'hui :
Date | Taux | Plafond de versement | Ce qui a changé |
|---|---|---|---|
5 juin 2018 | Jusqu'à 6,75 % | Non précisé | Lancement de Go & Grow pour tous les investisseurs |
Mars à juillet 2020 | 6,75 % maintenu | Non précisé | Retraits fractionnés et arrêt des nouveaux prêts pendant la pandémie |
9 septembre 2020 | Jusqu'à 6,75 % | 1 000 € par mois | Premier plafond, « par investisseur et par mois », tous comptes confondus |
11 novembre 2021 | Jusqu'à 6,75 % | 1 000 € par mois | Bondora annonce que l'on peut « désormais » investir jusqu'à 1 000 € par mois |
12 mai 2022 | Jusqu'à 4 % | Aucun | Lancement de Go & Grow Unlimited, sans plafond mais moins rémunéré |
24 août 2022 | 4 % pour les nouveaux | Aucun | Les nouveaux investisseurs n'ont plus accès qu'à Unlimited ; le 6,75 % plafonné est réservé aux anciens |
10 mai 2023 | Jusqu'à 6,75 % | 400 € puis 700 € par mois | Plafond du Go & Grow classique relevé de 400 € à 700 € |
1er juin 2023 | Jusqu'à 6,75 % | 700 € par mois | Le Go & Grow classique rouvre à tous les investisseurs |
23 janvier 2024 | Jusqu'à 6,75 % | 1 000 € par mois | Plafond relevé à 1 000 € |
21 février au 21 mars 2024 | Jusqu'à 6,75 % | 16 000 € | Plafond exceptionnel pour l'anniversaire de Bondora |
9 septembre 2024 | 6,75 % sur tout le compte | 1 000 € par mois | Le 6,75 % s'applique aussi au-delà du plafond, offre prolongée jusqu'au 31 mars 2025 |
1er avril 2025 | Jusqu'à 6 % | Aucun | Taux unique pour tous, fin des 6,75 % et 4 %, versements libres |
Deux enseignements. D'abord, la plateforme a utilisé les plafonds pour contrôler la croissance des dépôts au rythme de ses prêts : la fin du plafond en 2025 n'est tenable que parce que le groupe prête désormais près de 350 M€ par an. Ensuite, le passage de 6,75 % à 6 % montre que le taux n'est pas figé : il peut encore évoluer, à la hausse comme à la baisse, selon le rendement des prêts.
 Les frais
Opération | Frais |
|---|---|
Ouverture et tenue de compte | Gratuit |
Dépôt (virement SEPA en euros) | Gratuit |
Frais de gestion | Aucun (la rémunération de la plateforme est déjà déduite du taux) |
Retrait | 1 € par retrait, quel que soit le montant |
Frais de recouvrement | Jusqu'à 35 % des sommes récupérées sur un prêt en défaut, absorbés par le rendement |
En pratique, le seul frais visible est l'euro du retrait : regroupe tes retraits plutôt que d'en faire de petits et fréquents.
 Les risques à connaître
Pour rappel : je ne suis pas conseiller en investissement financier. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Perte en capital : Go & Grow n'est pas un livret. Si les impayés dépassaient les réserves de la plateforme, ton rendement baisserait puis ton capital serait entamé. Aucun fonds de garantie ne te rembourserait.
Illiquidité : en cas de vague de retraits, ton argent te serait rendu par morceaux, sans date garantie, comme en 2020. N'y place pas l'argent dont tu dois pouvoir disposer à coup sûr en quelques jours.
Risque géopolitique et de concentration : tout repose sur un seul groupe de crédit estonien et sur quelques pays, la Finlande en tête (54 % des prêts accordés en septembre 2026). Une crise économique ou un durcissement des règles du crédit à la consommation dans ces pays toucherait tout le portefeuille.
Rendement non garanti : le 6 % est un maximum. Le montant des réserves qui le protègent n'est pas publié.
Dépendance au prêteur : Bondora AS sélectionne les emprunteurs et gère le recouvrement. Les deux sanctions de l'autorité estonienne (2023 et 2025) portent justement sur l'évaluation de la solvabilité. Les conditions générales prévoient par ailleurs que tu renonces à toute réclamation liée au fait que la plateforme et le prêteur soient liés.
Changements de règles : taux, plafonds et produits ont souvent évolué, et la scission de 2026 est trop récente pour en mesurer tous les effets.
Mon approche : je considère Go & Grow comme une poche de liquidités mieux rémunérée, pas comme mon épargne de précaution principale, et je diversifie sur d'autres plateformes. Tu trouveras toutes mes lignes dans mon portefeuille P2P.
 Fiscalité en France
Bonne nouvelle : l'Estonie ne prélève aucun impôt à la source sur les intérêts versés à un non-résident, tu n'as donc rien à récupérer côté estonien. En France, les intérêts sont soumis à la flat tax de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux), ou au barème si tu y as intérêt.
Déclare les intérêts sur les formulaires 2047 et 2042, et ton compte à l'étranger sur le formulaire 3916.
Télécharge le rapport fiscal de Go & Grow dans la rubrique des relevés, en PDF ou en Excel, pour l'année civile : il donne les montants à reporter.
Déclaration mensuelle (2778-SD) : selon ton revenu fiscal de référence, tu peux être tenu de déclarer les intérêts mois par mois et de payer l'acompte au fil de l'eau. La pratique varie selon les centres des impôts : pose la question par écrit à ton service des impôts.
Toutes les étapes sont détaillées dans mon guide comment déclarer ses revenus P2P aux impôts. Si tu investis via une société soumise à l'impôt sur les sociétés, les intérêts entrent simplement dans son résultat.
 Go & Grow face au Livret A et aux autres plateformes P2P
Go & Grow n'est plus seul sur le créneau du P2P « liquide », avec des taux autour de 6 à 9 %. Voici comment il se compare aux trois produits que j'utilise ou que je suis de près, avec mes rendements réels (XIRR hors bonus, calculés sur mes propres transactions) :
Critère |
|
|
|
|
|---|---|---|---|---|
Rendement affiché | Jusqu'à 6 % | 7,5 % | 8 à 11 % annoncés, 8,83 % en moyenne récente | 6 % |
Mon XIRR hors bonus | Trop récent | |||
Retrait | Sous 3 jours ouvrés, 1 € par retrait, fractionné en cas de crise | 1 000 € par mois en retrait immédiat, au-delà jusqu'à 10 jours ouvrés | 24 à 48 h en temps normal | Immédiat vers le portefeuille, 2 jours vers la banque |
Placements bloqués plus rémunérés | Aucun | Vaults de 12 à 24 mois, de 9,42 % à 10,52 % | Coffres à durée fixe | Titres de 3 à 12 mois, de 8,5 % à 12 % |
Historique de crise | Retraits fractionnés de mars à juillet 2020 | Produit lancé en 2022, pas de crise de liquidité connue | Plateforme lancée fin 2024, pas de crise connue | FLEXI lancé en avril 2026, trop récent |
Agrément investisseur | Non | Non | Non (demande MiFID II annoncée) | Oui (MiFID II) |
Groupe derrière | Bondora, fondé en 2008, rentable chaque année depuis 2017 | Creditstar, actif depuis 2006 | Modena Estonia, prêteur estonien créé en 2019 | Fincard (Netcredit, Pologne) |
Taille | 2,3 Md€ investis, 517 000 inscrits | Plus de 300 M€ investis, plus de 35 000 investisseurs (selon Monefit) | 43 M€ investis, 7 068 utilisateurs (selon Modena) | Plus de 2 M€ sur FLEXI, plus de 2 100 investisseurs |
Retenue à la source | Aucune | Aucune | Aucune | 5 % (récupérable) |
|
Si tu veux le meilleur rendement : Monefit et Modena paient davantage, en échange d'un groupe plus petit ou plus endetté. Je les ai analysés dans mon avis Monefit.
Si tu veux le meilleur cadre juridique : Twino FLEXI, adossé à une entreprise d'investissement agréée, détaillé dans mon avis Twino.
Si tu veux l'historique le plus long et le plus gros volume : Go & Grow, avec huit ans de recul sur le produit et un groupe rentable depuis 2017.
Go & Grow et Monefit sont les deux produits liquides les plus utilisés par ma communauté, et j'ai un peu plus de 5 000 € sur chacun. Mon arbitrage : Monefit pour le rendement, Go & Grow pour l'ancienneté, la taille du groupe et un historique de crise connu. Les deux reposent sur un seul groupe de crédit sans agrément investisseur : c'est pourquoi je n'en garde pas l'un sans l'autre.
Le bon réflexe est de ne pas choisir : répartir ta poche « liquide » sur deux ou trois de ces plateformes réduit la dépendance à un seul groupe. Mon comparateur P2P met côte à côte toutes les plateformes que je suis.
Le comparatif chiffré : Go & Grow, Livret A, Monefit, Mintos et Swaper
Pour comparer des placements qui n'ont ni le même risque ni la même fiscalité, j'ai simulé 10 000 € placés pendant 5 ans, intérêts réinvestis. Pour les plateformes P2P, les intérêts sont imposés à la flat tax de 31,4 % ; le Livret A est exonéré. Pour Mintos et Swaper, qui n'affichent pas de taux unique, je reprends mon propre rendement annualisé (XIRR, hors bonus).
Placement |
|
|
|
|
|
|---|---|---|---|---|---|
Rendement brut | 1,70 % | 6,00 % | 7,50 % | ||
Après impôt | 1,70 % | 4,12 % | 5,15 % | 7,53 % | 9,34 % |
10 000 € après 5 ans | 10 880 € | 12 230 € | 12 850 € | 14 380 € | 15 630 € |
Liquidité | Immédiate, garantie par l'État | Sous 3 jours ouvrés, fractionnée en cas de crise | 1 000 € par mois en retrait immédiat, au-delà jusqu'à 10 jours ouvrés | Revente possible sur le marché secondaire, sans garantie de délai | L'argent revient au fil des remboursements, en un à deux mois |
| Aucun |

Le Livret A (1,7 % net depuis le 1er août 2026, plafonné à 22 950 €) reste imbattable sur la sécurité : capital garanti et retrait immédiat. Après impôt, Go & Grow rapporte environ 2,4 points de plus par an, en échange d'un risque de perte en capital et d'une liquidité non garantie. Monefit, Mintos et Swaper paient davantage, chacun avec sa contrainte : plafond de retrait pour Monefit, marché secondaire pour Mintos, dépendance à un seul groupe de crédit pour Swaper.
Et face à deux plateformes plus rémunératrices, Mintos et Swaper ?
Mintos est l'une des plus grandes places de marché P2P d'Europe et une entreprise d'investissement agréée MiFID II en Lettonie. Tu y choisis (ou laisses un robot choisir) des prêts de dizaines de sociétés de crédit, avec une garantie de rachat selon les prêts. Mon XIRR y est de 11,0 % hors bonus, nettement plus que Go & Grow, mais il faut suivre ses sociétés de prêt et revendre sur le marché secondaire pour sortir avant l'échéance.
Swaper, lancée en 2016 en Estonie, finance des prêts très courts du groupe Wandoo Finance : plus de 1,1 Md€ de prêts financés depuis ses débuts et environ 10 000 utilisateurs, selon Swaper. Sur les prêts Wandoo Finance, une garantie de rachat joue au-delà de 60 jours de retard, sans agrément investisseur. Mon XIRR y est de 13,6 % hors bonus. Il faut compter un à deux mois pour récupérer tout ton argent : ce n'est pas une poche de liquidités.
En résumé, Go & Grow n'est pas le plus rémunérateur, mais il est plus simple et plus liquide que ces deux plateformes. Il joue un rôle différent : une poche de trésorerie, à côté de plateformes comme Mintos ou Swaper pour le rendement. Tu retrouves les offres de bienvenue de chacune sur ma page bonus et parrainage.
Ajouter Go & Grow à ta poche liquide Le produit liquide le plus ancien du P2P européen, 5 € offerts avec mon lien. |
 Mon expérience chiffrée
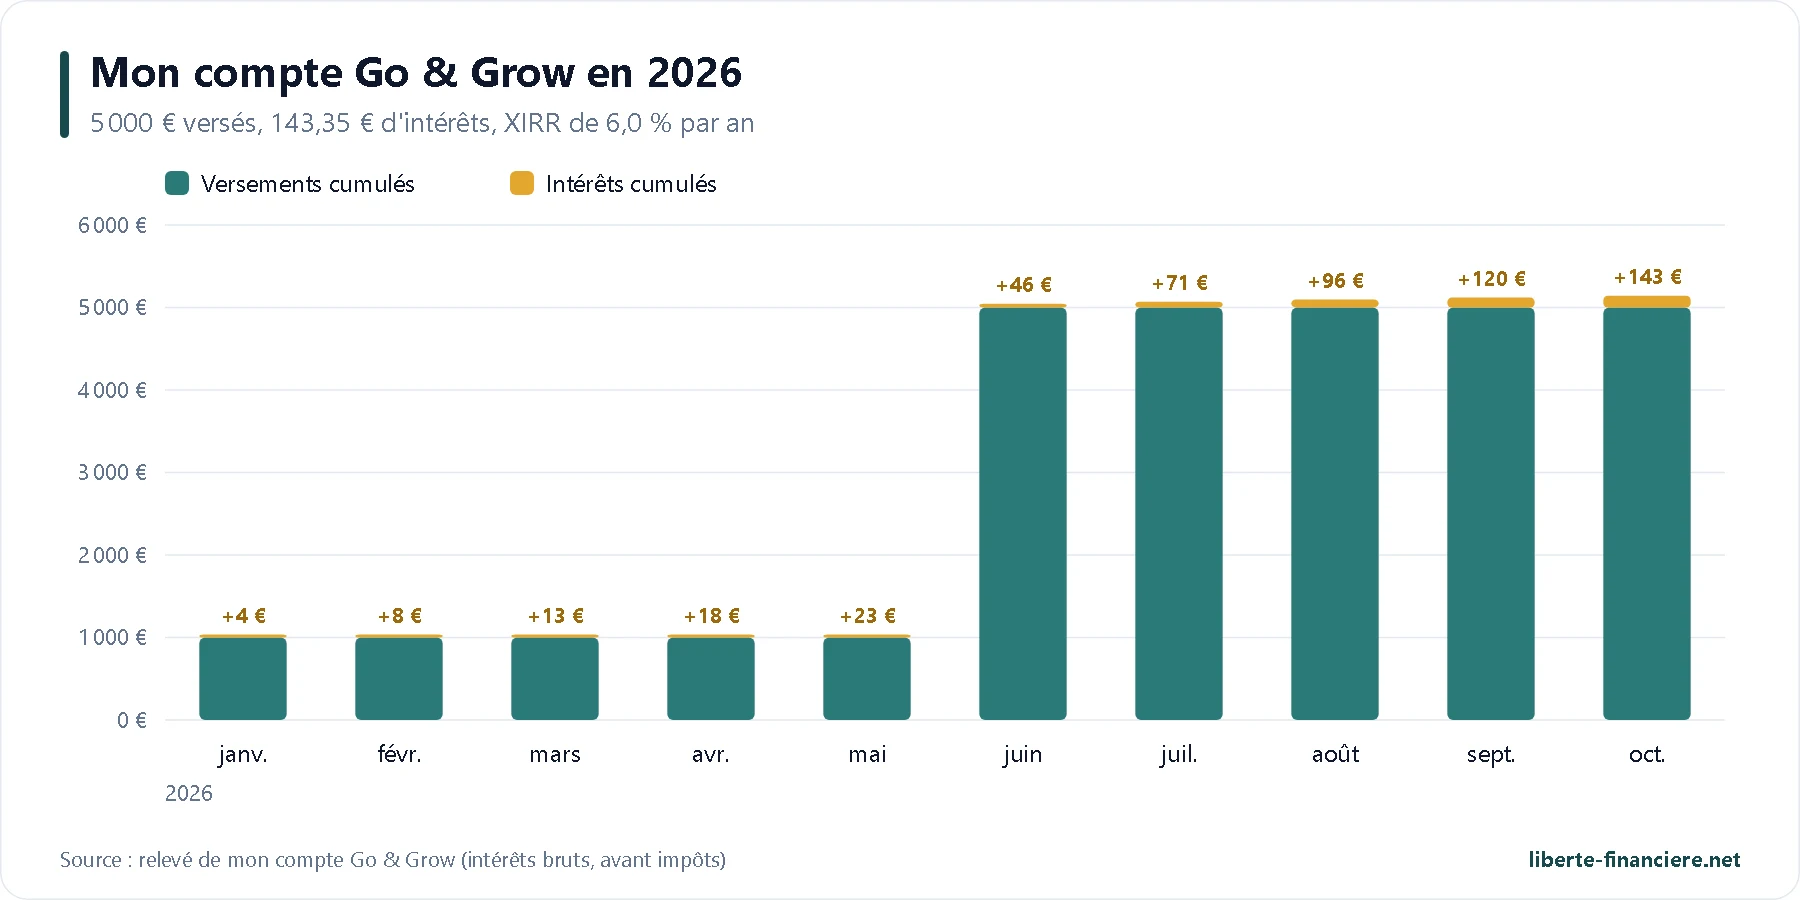
J'ai ouvert mon compte le 7 janvier 2026 et j'y ai placé 1 000 € pour tester la plateforme. Après la publication du bilan 2025, que j'ai trouvé solide, j'ai ajouté 4 000 € le 2 juin 2026. Au 28 octobre 2026, mon compte affiche 5 143 €, soit 143 € d'intérêts bruts en dix mois.
Indicateur | Valeur au 28/10/2026 |
|---|---|
Versements | 5 000 € |
Intérêts reçus (bruts) | 143,35 € |
Valeur du compte | 5 143,35 € |
Rendement annualisé (XIRR) | 6,0 % |
Intérêts du jour | 0,82 € |
Retraits | Aucun pour l'instant |
Le rendement réel colle au taux affiché : des intérêts crédités chaque jour, sans baisse depuis janvier. Je n'ai pas encore fait de retrait, ce sera le vrai test de la liquidité et je le partagerai ici. J'utilise Go & Grow comme une poche de trésorerie : de l'argent que je veux garder disponible sans le laisser dormir sur un compte courant, à côté de plateformes plus rémunératrices mais moins liquides.
 Avantages et inconvénients
 Avantages
Simplicité totale : aucun prêt à choisir, aucun robot à régler, argent investi dès son arrivée.
Intérêts chaque jour, capitalisés automatiquement.
Retrait à tout moment pour 1 €, en général sous 3 jours ouvrés.
Ancienneté : 18 ans d'existence, plus de 500 000 inscrits, 2,3 Md€ investis.
Groupe rentable et audité : neuf exercices bénéficiaires d'affilée, comptes certifiés par KPMG.
Transparence : statistiques mensuelles, rapports sur les défauts et le recouvrement.
Accessible : dès 1 €, site et application en français, comptes de société acceptés.
Aucune retenue à la source en Estonie.
Inconvénients
Rendement limité à 6 %, loin des 10 à 12 % de plateformes P2P plus classiques.
Pas d'agrément investisseur (ni MiFID II, ni ECSP) et aucune garantie de rachat.
Aucun choix : tu dépends entièrement de la sélection d'un seul prêteur, sanctionné deux fois par l'autorité estonienne.
Règles changeantes : plafonds, taux et produits ont souvent évolué.
1 € par retrait, pénalisant pour de petits retraits fréquents.
 Go & Grow, pour qui ?
Profil | Go & Grow ? |
|---|---|
Tu cherches une poche de liquidités mieux rémunérée qu'un compte courant | Oui |
Tu débutes dans le P2P et tu veux zéro réglage | Oui |
Tu as déjà un portefeuille P2P et tu veux une ligne disponible rapidement | Oui |
Tu places la trésorerie d'une société | Oui |
Tu vises 10 % ou plus | Plutôt non |
Tu veux une garantie de l'État, comme sur un livret | Non |
Tu dois pouvoir disposer de ton argent à coup sûr sous quelques jours | Plutôt non |
Tu veux choisir tes prêts toi-même | Non |
 Code bonus et parrainage Go & Grow
Aucun code à saisir : passe par mon lien pour recevoir 5 € de bonus dès ton inscription. Ils sont bloqués 30 jours, puis deviennent retirables si tu as déposé au moins 50 € entre-temps. Une fois inscrit, tu disposes toi aussi d'un lien de parrainage dans ton espace (rubrique « Parrainage ») pour inviter tes proches. Les offres temporaires de Go & Grow, quand il y en a, s'ajoutent à ce bonus de base.
Le détail des conditions est sur ma page code bonus Bondora, et toutes les offres P2P sur ma page bonus et parrainage.
5 € offerts sur Go & Grow Inscription gratuite, bonus crédité automatiquement, à garder avec 50 € déposés. |
 Questions fréquentes sur Bondora Go & Grow
Bondora est-elle fiable ?
Bondora existe depuis 2008, son groupe est rentable chaque année depuis 2017 et ses comptes sont certifiés par KPMG. Les points de vigilance sont l'absence d'agrément investisseur, la concentration sur la Finlande et les deux sanctions reçues pour l'évaluation de la solvabilité des emprunteurs.
Quelle différence entre Bondora et Go & Grow ?
Depuis le 20 avril 2026, Go & Grow est la plateforme où tu investis (société Go&Grow OÜ) et Bondora le prêteur qui accorde les crédits (Bondora AS). Ton compte, ton taux et tes prêts n'ont pas changé, seul le nom de la plateforme a changé.
Bondora Go & Grow est-elle régulée ?
Le prêteur Bondora AS a une licence de prêteur en Estonie. La plateforme Go & Grow n'a ni agrément MiFID II, ni agrément ECSP, et ton investissement n'est couvert par aucun système de garantie.
Le rendement de 6 % est-il garanti ?
Non. C'est un maximum, protégé par des réserves internes dont le montant n'est pas publié. Dans les faits, mon XIRR est de 6,0 % depuis janvier 2026.
Quel est le montant minimum ?
1 €. Il n'y a pas non plus de montant maximum depuis avril 2025. Pour conserver le bonus de 5 €, il faut déposer au moins 50 € dans les 30 jours.
Puis-je retirer mon argent à tout moment ?
Oui, pour 1 € par retrait, en général sous 3 jours ouvrés. En cas de forte demande, les retraits sont versés par morceaux chaque jour ouvré, comme en 2020.
Que se passe-t-il si Go & Grow ou Bondora fait faillite ?
Si Go & Grow faisait faillite, l'argent non investi, conservé chez LHV Pank, te serait restitué et tes créances continueraient d'être remboursées. Si le prêteur Bondora AS faisait faillite, le recouvrement des prêts serait perturbé et des pertes seraient possibles.
Comment déclarer Bondora aux impôts ?
Déclare les intérêts (formulaires 2047 et 2042) et ton compte à l'étranger (formulaire 3916). Il n'y a aucune retenue estonienne à imputer. Mon guide pas à pas est ici.
Peut-on investir via une société ?
Oui, les conditions générales acceptent les personnes morales immatriculées dans l'Espace économique européen ou en Suisse.
Go & Grow ou Monefit ?
Monefit paie davantage (7,5 %), Go & Grow a plus d'historique et un groupe plus gros. Les deux n'ont pas d'agrément investisseur : je détiens les deux pour ne pas dépendre d'un seul groupe.
Go & Grow ou Livret A ?
Le Livret A (1,7 % net) est garanti et disponible immédiatement : il reste la base de l'épargne de précaution. Go & Grow rapporte environ 4,1 % après impôt, avec un risque de perte et une liquidité non garantie en crise. Je l'utilise en complément, jamais à la place.
Les investisseurs ont-ils perdu de l'argent en 2020 ?
Bondora n'a annoncé aucune perte : de mars à début juillet 2020, les retraits ont été versés par morceaux chaque jour ouvré, puis tout est revenu à la normale, avec un taux affiché de 6,75 % maintenu. Le mécanisme existe toujours.
Quel code bonus utiliser ?
Aucun code : passe par mon lien pour recevoir 5 € à l'inscription. L'offre du moment, s'il y en a une, est indiquée en haut de cet article et sur ma page code bonus Bondora.
 Ce qu'en disent les utilisateurs
Sur Trustpilot, Go & Grow (anciennement Bondora) obtient 4,5 / 5 pour 8 120 avis au 28 octobre 2026, avec 78 % de notes à 5 étoiles. La plateforme invite elle-même ses clients à laisser un avis, ce qui tire la note vers le haut : je la prends comme un indicateur parmi d'autres.
 Conclusion : mon avis sur Bondora Go & Grow
Go & Grow est le produit le plus simple du P2P européen : tu déposes, tu touches 6 % par an chaque jour et tu peux demander ton argent quand tu veux. Derrière, le groupe Bondora est rentable, audité et transparent, avec dix-huit ans d'historique. Ses limites sont claires : pas d'agrément investisseur, pas de garantie, un rendement plafonné et une liquidité qui peut se gripper en cas de crise.
Pour moi, c'est une très bonne poche de liquidités, à côté de placements plus rémunérateurs et sans y mettre toute mon épargne de précaution. J'y ai placé 5 000 € et je te tiendrai informé, notamment lors de mon premier retrait. Si tu veux te lancer, passe par mon lien pour recevoir tes 5 € de bonus.
Investir comporte un risque de perte en capital. Cet article reflète mon expérience personnelle : je ne suis pas conseiller en investissement financier.
Ajouter un commentaire
Une question, un retour d’expérience ? Laisse un commentaire : je réponds personnellement.