Im Oktober 2026 teilen sich vier Welt-ETFs den PEA (französischer steuerbegünstigter Aktiensparplan): der Amundi PEA Monde (DCAM) mit 0,20 % Kosten, der iShares MSCI World Swap PEA (WPEA) mit 0,20 %, der altbewährte Amundi MSCI World (CW8) mit 0,38 % und, seit dem 15. Juli 2026, der allererste PEA-fähige MSCI ACWI-ETF, der Amundi PEA Global (GPEA) mit 0,30 %. Für einen neuen PEA fällt meine Wahl zwischen WPEA und DCAM, die inzwischen gleich viel kosten. Für meinen eigenen PEA habe ich übrigens den WPEA gewählt: 23.489 € bisher investiert, in 8 Käufen.
In diesem Leitfaden vergleiche ich alle Welt-ETFs des PEA nach Kosten, Größe, Swap-Kontrahent und vor allem nach ihrer tatsächlichen Wertentwicklung, gemessen an den Kursen seit 2024: Sie zählt, nicht die ausgewiesenen Kosten. Außerdem stelle ich den neuen ACWI-ETF vor, die Zusammensetzung des MSCI World, den Mechanismus, mit dem ein Welt-ETF in einen PEA gelangt, fast 17 Jahre Wertentwicklung in Euro, die Strategie des monatlichen Investierens, die günstigsten Broker für diese ETFs und die Besteuerung.
Dieser Artikel ist nicht gesponsert. Einige Links sind Affiliate-Links: Wenn du dein Konto bei Interactive Brokers über meinen Link eröffnest, kannst du bis zu 1.000 $ in IBKR-Aktien erhalten (1 $ je 100 $, die du im ersten Jahr einzahlst), und bei Saxo bis zu 500 € Ordergebühren geschenkt.
🏆 Der beste Welt-ETF für den PEA im Überblick
🥇 Meine Wahl iShares MSCI World Swap PEA (WPEA) MSCI World · 0,20 % pro Jahr · Anteil zu 7,12 €
| 🥈 Die Amundi-Wahl Amundi PEA Monde (DCAM) MSCI World · 0,20 % pro Jahr · Anteil zu 6,30 €
| 🌍 Das All-in-one Amundi PEA Global (GPEA) MSCI ACWI · 0,30 % pro Jahr · Anteil zu 5,08 €
|
Wenn du schon CW8 hältst, kein Grund zur Panik: Das ist ein sehr guter ETF, nur teurer und mit einem Anteilspreis von über 700 €. Weiter unten erkläre ich dir mit Zahlen, wann sich ein Wechsel lohnt. Und um den Broker zu finden, der dich am wenigsten kostet, stellt mein PEA-Vergleich die 16 wichtigsten Angebote des Marktes nebeneinander.
📹 Mein Video: Welcher ist der beste World-ETF für einen PEA?
Wenn du lieber Videos schaust: Hier ist mein Vergleich der World-ETFs im PEA (CW8, EWLD, WPEA und DCAM), mit meinem Fazit je nach deiner Situation. Der GPEA, der seitdem dazugekommen ist, wird weiter unten in diesem Artikel ausführlich behandelt.
📊 Vergleich der PEA-fähigen Welt-ETFs
Hier sind die vier Welt-ETFs, die in einem PEA zählen, mit den offiziellen Daten der Emittenten und den Schlusskursen vom 22. Oktober 2026. Alle vier sind thesaurierend (die Dividenden werden automatisch reinvestiert, ohne Kosten und ohne Steuer) und synthetisch replizierend, die einzige Möglichkeit, amerikanische oder japanische Aktien in einen PEA zu bringen (ich erkläre das weiter unten).
Kriterium | DCAM | WPEA | CW8 | GPEA |
|---|---|---|---|---|
Name | Amundi PEA Monde (MSCI World) | iShares MSCI World Swap PEA | Amundi MSCI World Swap | Amundi PEA Global (MSCI ACWI) |
Emittent | Amundi 🇫🇷 | BlackRock (iShares) 🇺🇸 | Amundi 🇫🇷 | Amundi 🇫🇷 |
Index | MSCI World | MSCI World | MSCI World | MSCI ACWI |
Laufende Kosten | 0,20 % | 0,20 % | 0,38 % | 0,30 % |
Fondsvermögen | 1,73 Mrd. € | 2,36 Mrd. € | 6,85 Mrd. € | 87 Mio. € |
Auflage | März 2025 | März 2024 | Juni 2009 | Juli 2026 |
Fondsdomizil | 🇫🇷 Frankreich | 🇮🇪 Irland | 🇱🇺 Luxemburg | 🇫🇷 Frankreich |
Swap-Kontrahent | Société Générale | Mehrere Banken (nicht genannt) | BNP Paribas, Société Générale | Société Générale |
Preis eines Anteils | 6,30 € | 7,12 € | 706,32 € | 5,08 € |
Wertentwicklung über 12 Monate | +18,62 % | +18,71 % | +18,45 % | Zu neu |
Abweichung zum Index über 1 Jahr (offizielle Berichte zum 30.09.2026) | -0,18 % | -0,16 % | -0,42 % | Zu neu |
Handelsvolumen pro Tag (3 Monate) | 6,3 Mio. € | 7,3 Mio. € | 4,7 Mio. € | 0,9 Mio. € |
ISIN | FR001400U5Q4 | IE0002XZSHO1 | LU1681043599 | FR0014017NX3 |
Es gibt weitere Welt-ETFs im PEA, aber als Hauptposition kommen sie für mich nicht in Frage:
ETF | Ticker | Kosten | Warum nicht als Hauptposition |
|---|---|---|---|
Amundi MSCI World Swap (ausschüttend) | EWLD | 0,38 % | Schüttet seine Dividenden aus, was in einem PEA keinen Nutzen hat, und kostet 0,18 Prozentpunkte mehr als der DCAM |
Amundi MSCI World (2X) Leveraged | LWLD | 0,60 % | Täglicher Hebel x2: doppelte Volatilität, Wertverlust, wenn der Markt auf und ab schwankt |
iShares MSCI World Swap PEA EUR Hedged | WPEH | 0,20 % | Gegen den Dollar abgesichert: Das belastet die langfristige Wertentwicklung (+14,2 % über 12 Monate gegenüber +19,2 % beim WPEA), und das Fondsvermögen bleibt sehr gering |
Amundi MSCI World Swap, Dollar-Anteilsklasse | CW8U | 0,38 % | Gleicher Fonds wie der CW8, aber in Dollar notiert: für einen Euro-Anleger ohne jeden Nutzen |
Im Oktober 2026 ist kein gleichgewichteter Welt-ETF, kein Welt-ETF ohne USA und keiner mit nachhaltigen Kriterien (ESG) PEA-fähig: Für diese Varianten brauchst du ein normales Depot (compte-titres) oder eine Lebensversicherung (assurance-vie).
🔬 Ausgewiesene Kosten oder tatsächliche Wertentwicklung: Was die Zahlen sagen
Die ausgewiesenen laufenden Kosten sagen nicht alles. Entscheidend ist, was dir der ETF im Vergleich zum Index, dem er folgt, tatsächlich bringt: Man spricht von der Tracking-Differenz. Sie hängt von den Kosten ab, aber auch von den Swap-Kosten, die die Kontrahentenbank berechnet, von der steuerlichen Behandlung der Dividenden und von der Qualität des Fondsmanagements. Deshalb habe ich die Schlusskurse der ETFs über dieselben Zeiträume verglichen. Da sie alle demselben Index folgen, ist die Differenz zwischen ihnen genau das, was du gewinnst oder verlierst, wenn du dich für den einen statt für den anderen entscheidest.
Zeitraum | DCAM | WPEA | CW8 | EWLD (ausschüttend) |
|---|---|---|---|---|
Seit 2. April 2024 (Auflage des WPEA) | Noch nicht aufgelegt | +42,71 % | +42,15 % | +42,11 % |
Jahr 2025 | Noch nicht aufgelegt | +6,85 % | +6,62 % | +6,65 % |
Seit 11. März 2025 (Auflage des DCAM) | +34,29 % | +34,44 % | +34,06 % | +34,01 % |
Seit 1. Januar 2026 | +16,23 % | +16,40 % | +16,13 % | +16,16 % |
Über 12 Monate | +18,62 % | +18,71 % | +18,45 % | +18,51 % |
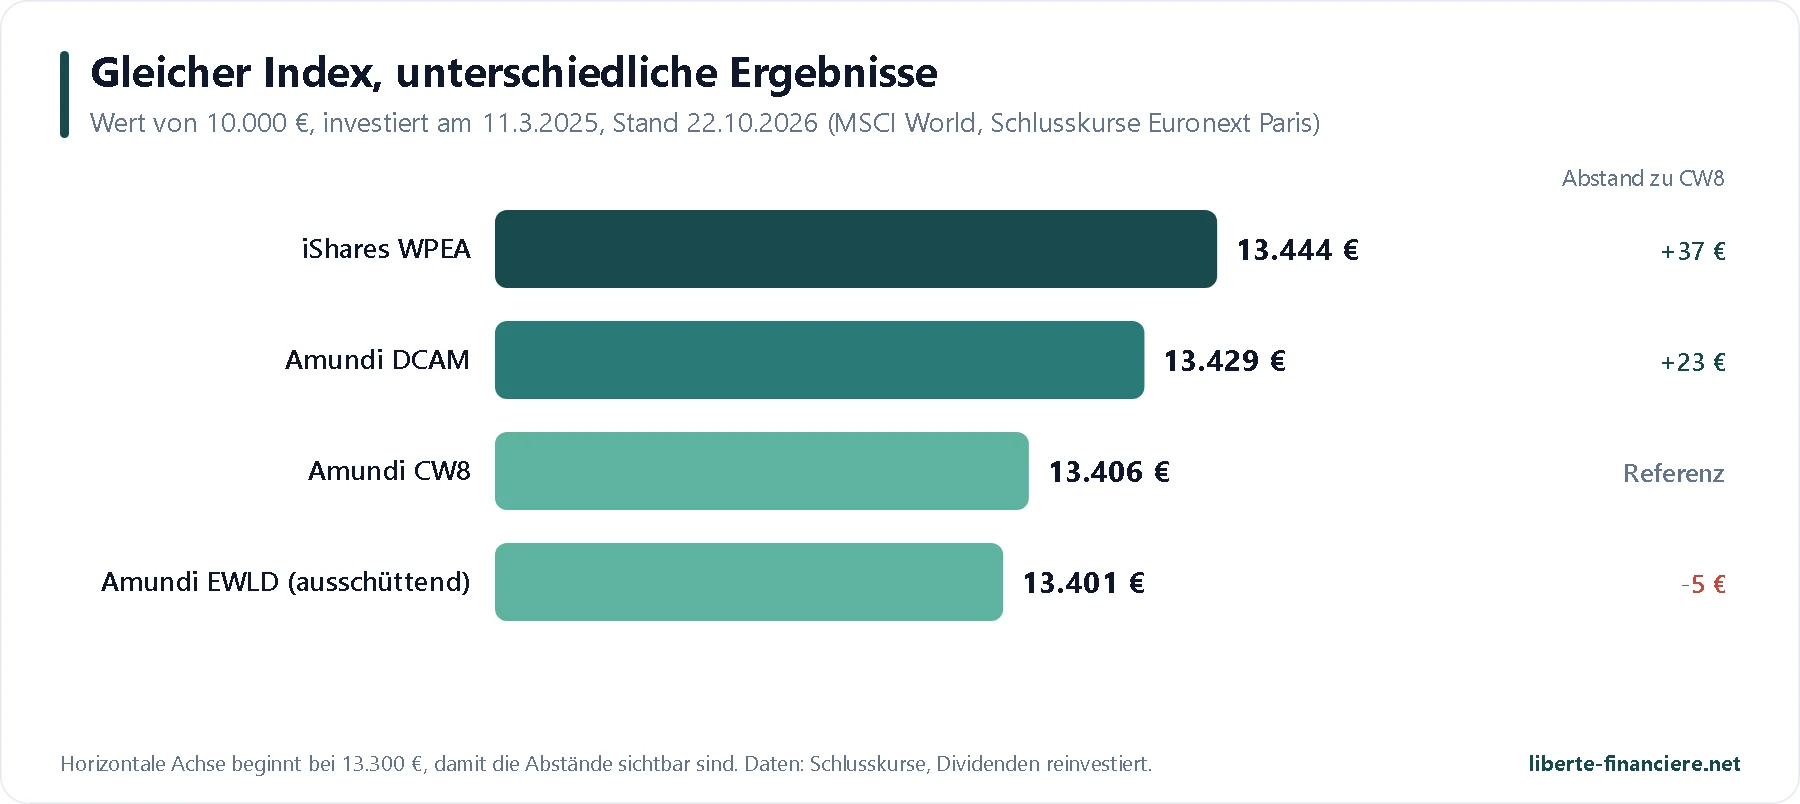
Die offiziellen Berichte der Emittenten zum 30. September 2026 bestätigen das: Über ein Jahr lag der WPEA 0,16 Prozentpunkte hinter dem MSCI World, der DCAM 0,18 Prozentpunkte und der CW8 0,42 Prozentpunkte. Drei Erkenntnisse. Erstens zahlt der CW8 tatsächlich für seine höheren Kosten: 0,24 Prozentpunkte Rückstand auf den DCAM in einem Jahr laut den offiziellen Berichten, etwa 0,11 Prozentpunkte pro Jahr nach meinen eigenen Messungen seit März 2025. Zweitens schneidet der WPEA bei gleichen Kosten (0,20 %) etwas besser ab als der DCAM (+34,44 % gegenüber +34,29 % seit Auflage des DCAM): Der Unterschied liegt in den Swap-Konditionen, die BlackRock aushandelt. Drittens bleiben diese Abweichungen winzig, einige Hundertstel bis einige Zehntel Prozentpunkte pro Jahr. Die Wahl zwischen DCAM und WPEA macht dein Vermögen weder noch zerstört sie es: Viel wichtiger ist, regelmäßig zu investieren und nicht im falschen Moment zu verkaufen.
Zum Vergleich: Der große MSCI-World-ETF für das normale Depot, der iShares Core MSCI World (IWDA, physisch replizierend, 0,20 % Kosten), legte im selben Zeitraum +34,81 % zu. Er liegt leicht vorn, ist aber nicht PEA-fähig: Nach Steuern überwiegt der Vorteil des PEA langfristig bei Weitem (siehe Abschnitt Besteuerung).
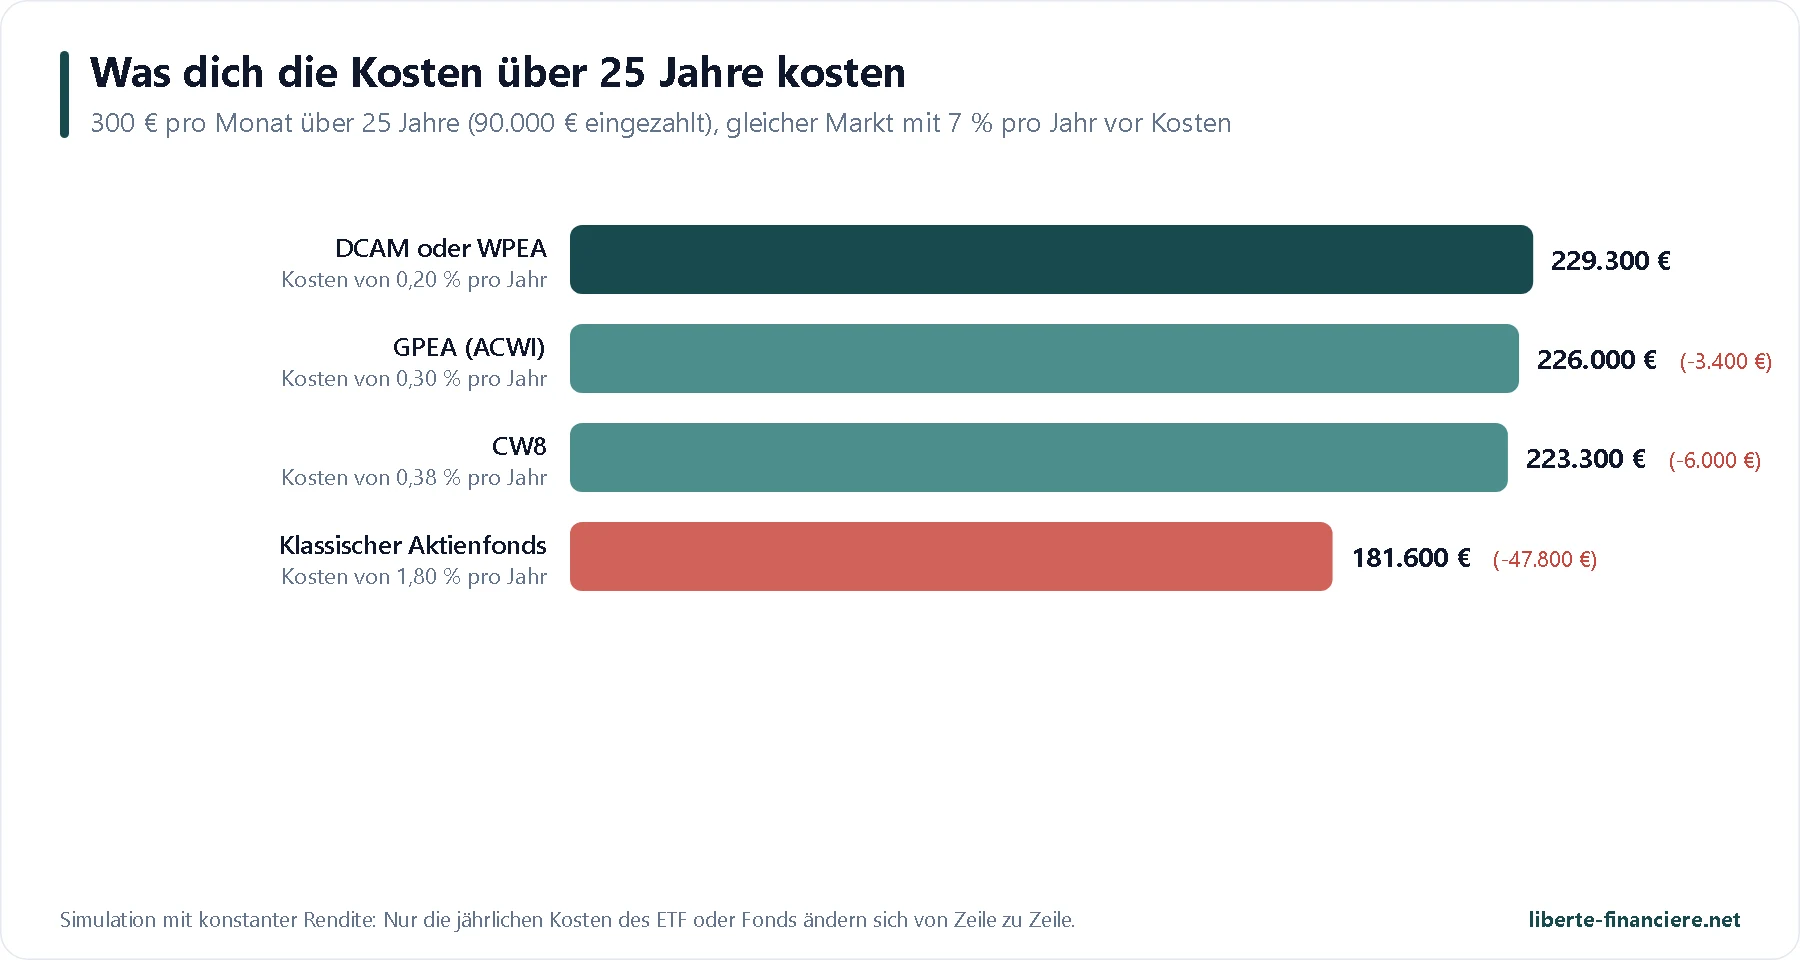
Über 25 Jahre beläuft sich der Unterschied zwischen einem ETF mit 0,20 % und einem mit 0,38 % auf Tausende Euro, er steht aber in keinem Verhältnis zu den Kosten eines klassischen Aktienfonds einer Bank oder Lebensversicherung, die oft bei rund 1,8 % pro Jahr liegen. Das ist die eigentliche Lehre: Ein Welt-ETF, egal welcher, kostet sehr wenig. Die Falle liegt woanders.
🔎 Die Welt-ETFs des PEA im Detail
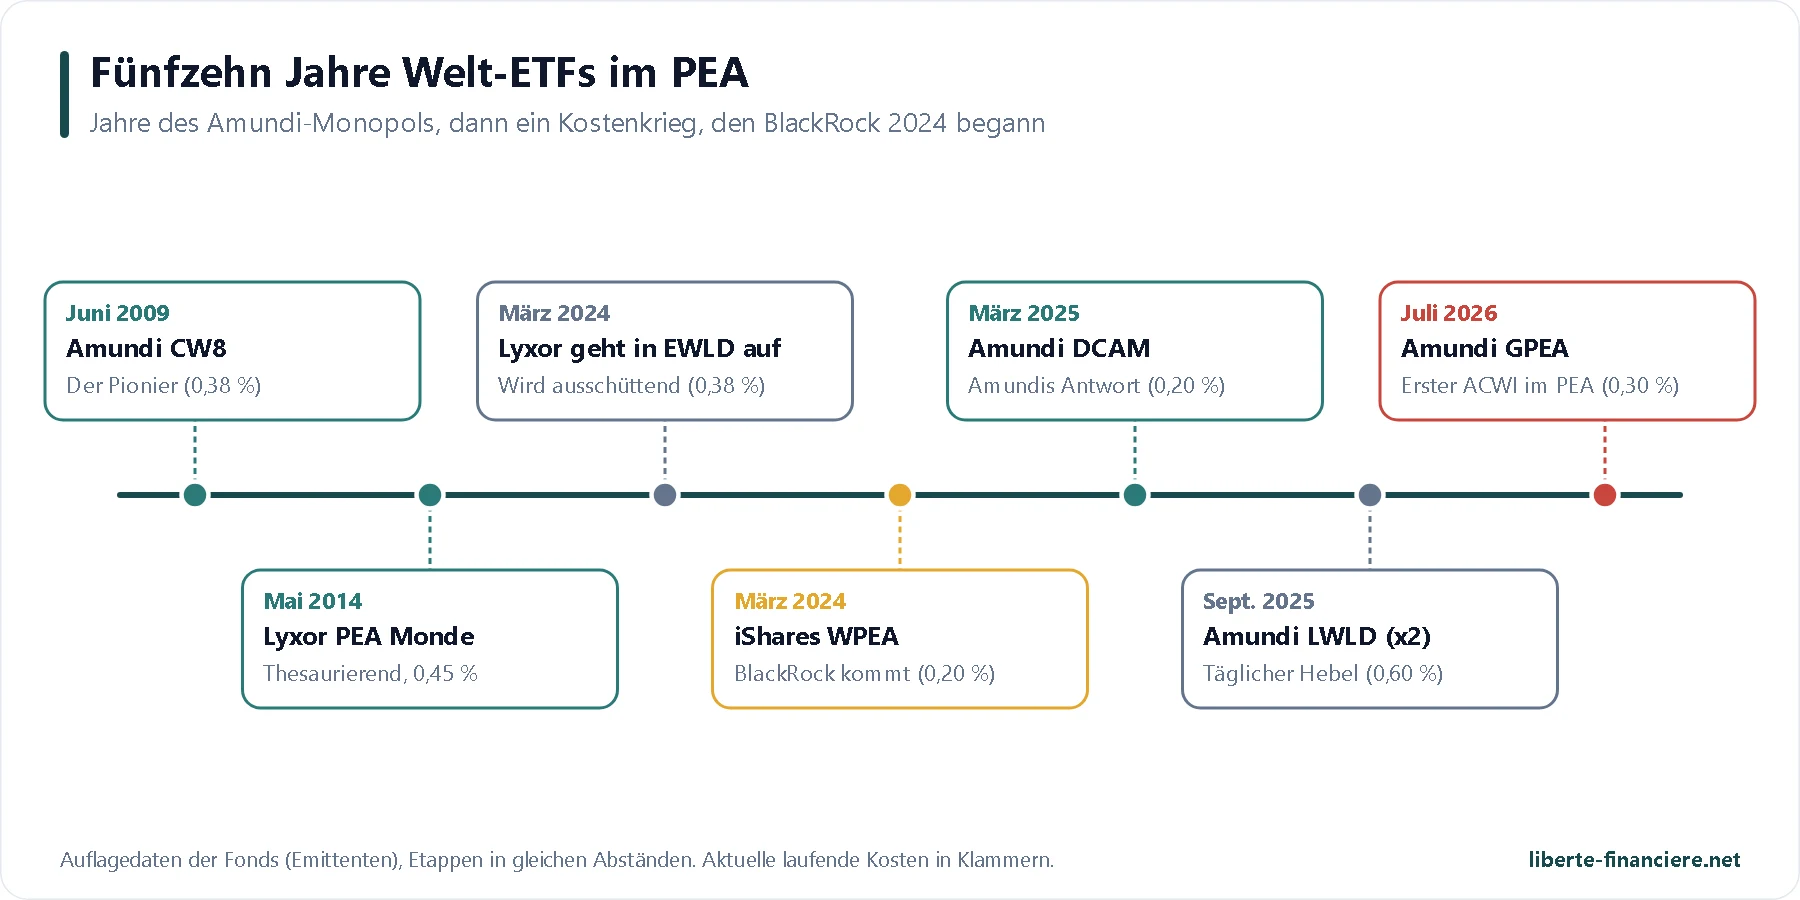
Fünfzehn Jahre lang gab es im PEA nur einen oder zwei Welt-ETFs, alle von Amundi. Der Markteintritt von BlackRock 2024 löste einen echten Preiskampf aus, und 2026 brachte den ersten ACWI-ETF:
Amundi PEA Monde MSCI World (DCAM): die Amundi-Wahl
Der DCAM wurde im März 2025 von Amundi als direkte Antwort auf BlackRock aufgelegt. Er ist ein ETF nach französischem Recht, der den MSCI World für 0,20 % Kosten pro Jahr abbildet, das niedrigste Niveau am Markt, das der WPEA inzwischen ebenfalls erreicht hat. Sein Anteil, der zum Start rund 5 € kostete, erlaubt es dir, jeden Monat genau den Betrag zu investieren, den du möchtest. In anderthalb Jahren hat er 1,7 Milliarden Euro Fondsvermögen überschritten, damit ist eine Schließung mangels Größe kein Thema. Sein Swap läuft mit der Société Générale: Sein Korb europäischer Aktien wird gegen die Wertentwicklung des MSCI World getauscht.
Pro: 0,20 % Kosten, zusammen mit dem WPEA am günstigsten am Markt, ein Anteil zu rund 6 €, ideal, um jeden Monat kleine Beträge zu investieren, ein bereits solides Fondsvermögen.
Contra: eine noch kurze Historie (März 2025) und ein bisher leicht schwächeres Ergebnis als der WPEA, bei gleichen Kosten.
Für wen: alle, die einen PEA eröffnen oder mit monatlichem Investieren beginnen.
Den DCAM in deinem PEA kaufen Bei Interactive Brokers kostet eine ETF-Order über 500 € 2,50 € (gesetzliche Obergrenze im PEA). Bonus: bis zu 1.000 $ in IBKR-Aktien. |
iShares MSCI World Swap PEA (WPEA): meine Wahl
Der Ende März 2024 gestartete ETF von iShares (BlackRock, der größte Vermögensverwalter der Welt) hat das Monopol von Amundi auf den MSCI World im PEA gebrochen. Seine Kosten, zum Start 0,25 %, liegen heute bei 0,20 % pro Jahr, auf dem Niveau des DCAM. Mit über 2,3 Milliarden Euro Fondsvermögen ist er inzwischen der zweitgrößte World-ETF im PEA und einer der täglich meistgehandelten in Paris. In allen Zeiträumen, die ich gemessen habe, hat er seinen Index auch am genauesten abgebildet. Aus diesen Gründen ist er der World-ETF in meinem eigenen PEA.
Pro: die beste tatsächliche Wertentwicklung der World-ETFs im PEA seit 2025, die Handschrift des größten Vermögensverwalters der Welt, eines der höchsten täglichen Handelsvolumen.
Contra: ein Fonds nach irischem Recht, bei dem BlackRock die Namen der Swap-Kontrahenten nicht veröffentlicht.
Für wen: alle, die beim Emittenten streuen wollen (BlackRock statt Amundi) oder schon Amundi-ETFs halten.
Den WPEA in deinem PEA kaufen Das ist der World-ETF in meinem PEA. Bei Interactive Brokers zum gleichen Tarif wie die anderen ETFs erhältlich. |
Amundi MSCI World (CW8): der Klassiker
Der CW8 ist der klassische MSCI-World-ETF des PEA: 2009 von Amundi aufgelegt, war er lange die einzige Möglichkeit, mit einem PEA in die ganze Welt zu investieren, daher sein Fondsvermögen von fast 7 Milliarden Euro. Er folgt demselben Index wie DCAM und WPEA, mit demselben Mechanismus, aber zu 0,38 % Kosten pro Jahr. Sein anderer Nachteil ist der Anteilspreis von rund 700 €: Da der PEA keine Bruchstücke erlaubt, kannst du damit keine 200 € im Monat investieren, und bei 1.000 € im Monat bleiben dir bis zu 700 € auf dem Verrechnungskonto liegen.
Pro: der älteste (Juni 2009) und größte (6,85 Mrd. €), mit über 15 Jahren Historie.
Contra: 0,38 % Kosten und ein Anteil zu über 700 €, mit dem du keine kleinen Beträge investieren kannst (keine ETF-Bruchstücke im PEA).
Für wen: alle, die ihn schon halten. Für neues Geld folgt der DCAM genau demselben Index, nur günstiger.
Sein Zwilling EWLD (gleicher Index, gleiche Kosten von 0,38 %) schüttet seine Dividenden aus, statt sie zu reinvestieren. In einem PEA bringt das nichts: Die Dividenden landen auf dem Verrechnungskonto, ohne steuerlichen Vorteil, und für die Wiederanlage zahlst du Ordergebühren. Interessant finde ich ihn nur, wenn du nach 5 Jahren ein regelmäßiges Einkommen aus deinem PEA entnehmen willst.
Amundi PEA Global MSCI ACWI (GPEA): der Neuling
Das ist das Ereignis des Jahres für den PEA: Am 15. Juli 2026 hat Amundi in Paris den ersten ETF auf den MSCI ACWI notiert, also die Industrieländer des MSCI World plus 24 Schwellenländer (Taiwan, Südkorea, China, Indien, Brasilien…). Bisher brauchte man dafür zwei Positionen im PEA: einen World-ETF und einen Schwellenländer-ETF, wobei Letzterer immer nach nachhaltigen Kriterien gefiltert war. Der GPEA erledigt alles in einer Position, für 0,30 % Kosten pro Jahr. Gestartet mit 1 Million Euro, verwaltet er drei Monate später rund 87 Millionen Euro: ein schneller Start, aber noch weit entfernt von den Milliarden des DCAM und des WPEA.
Pro: Industrie- und Schwellenländer in einer einzigen Position, ohne Rebalancing, und die einzige Möglichkeit, Schwellenländer ohne Nachhaltigkeitsfilter in einen PEA zu holen.
Contra: 0,30 % Kosten, ein noch geringes Fondsvermögen (87 Mio. €) und erst 3 Monate am Markt: Seine Tracking-Differenz lässt sich noch nicht beurteilen.
Für wen: Anleger, die eine einzige Position fürs ganze Leben wollen, vor allem mit bescheidenen Sparraten.
Den GPEA in deinem PEA kaufen Der erste MSCI-ACWI-ETF des PEA ist bei Interactive Brokers erhältlich. |
Und der gehebelte Welt-ETF (LWLD)?
Amundi bietet auch einen ETF an, der die doppelte tägliche Veränderung des MSCI World abbildet (LWLD), für 0,60 % Kosten. Achtung beim Wort „täglich“: Über mehrere Monate bringt der ETF nicht die doppelte Wertentwicklung des Index. Steigen die Märkte gleichmäßig, schneidet er besser ab als das Doppelte; schwanken sie auf und ab, verliert er an Wert, selbst wenn der Index am Ende unverändert ist, und ein Rückgang des Index um 50 % würde ihn fast auf null bringen. Über 12 Monate legte er +27,2 % zu, gegenüber +18,6 % beim DCAM. Das ist ein Spekulationsprodukt, keine Kernposition im Portfolio, und ich nutze ihn nicht für langfristiges Investieren.
🌍 MSCI World oder MSCI ACWI: Lohnt sich der Wechsel zum GPEA?
Der MSCI ACWI („All Country World Index“) umfasst die 1.249 Unternehmen des MSCI World und fügt 1.165 Unternehmen aus 24 Schwellenländern hinzu, insgesamt also 2.414 Unternehmen. Die Schwellenländer machen rund 12 % des Index aus: Der Anteil der USA sinkt von 73 % auf 64 %, und Taiwan wird drittgrößtes Land, noch vor dem Vereinigten Königreich. Ansonsten ändert sich nichts: Die zehn größten Unternehmen sind fast dieselben, mit einer Ausnahme, dem taiwanischen Chiphersteller TSMC.
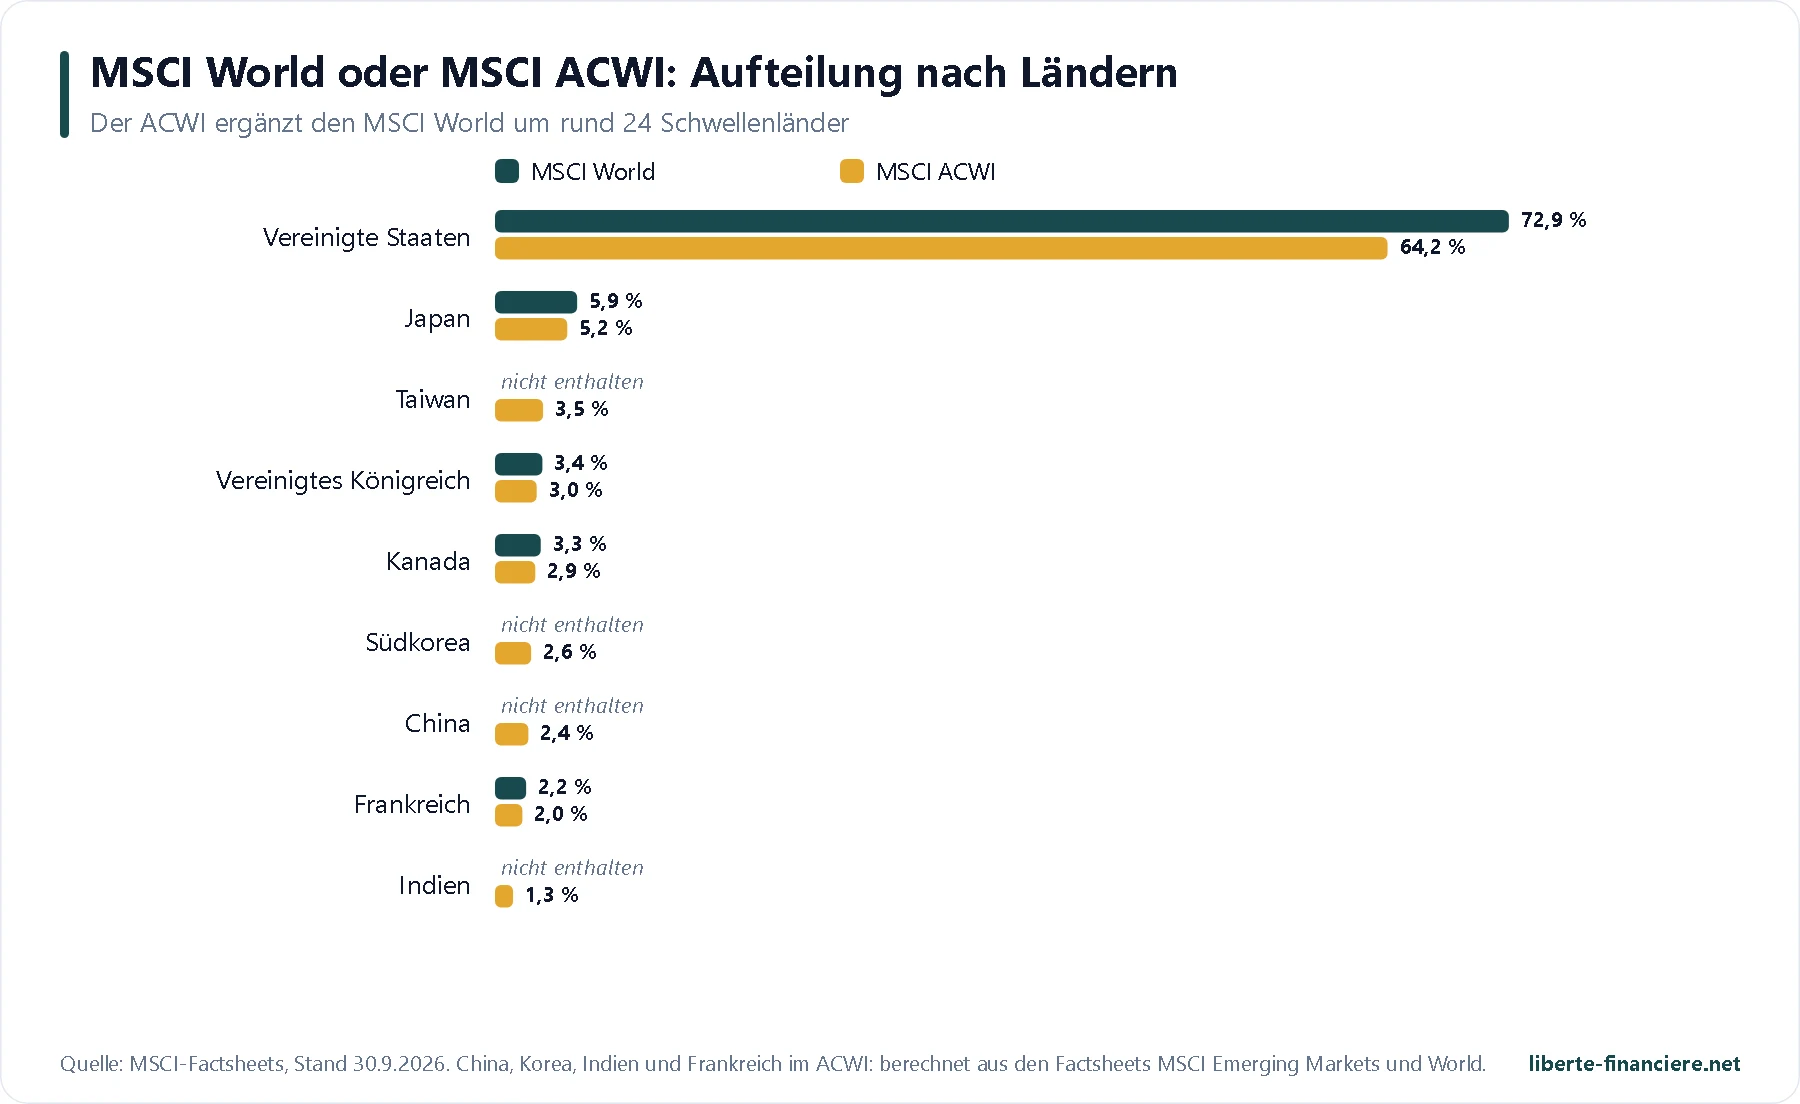
Vorsicht vor Vorurteilen: Die „Schwellenländer“ von heute sind nicht mehr das Brasilien und China der 2010er-Jahre. Am 30. September 2026 bestand der MSCI Emerging Markets zu 29 % aus Taiwan, 21 % aus Südkorea, 20 % aus China und 11 % aus Indien, Brasilien kam nur noch auf 4 %. Er ist heute vor allem ein asiatischer Technologieblock, getragen von Halbleitern (TSMC, Samsung, SK Hynix). Schwellenländer hinzuzunehmen senkt also nicht deinen Technologieanteil, es erhöht ihn sogar leicht (33,2 % Technologie im ACWI gegenüber 31,8 % im World).
Was kostet der ACWI wirklich?
Der GPEA kostet 0,30 % pro Jahr, gegenüber 0,20 % beim DCAM oder WPEA. Fair ist aber der Vergleich mit dem, was du zahlen würdest, um den ACWI selbst nachzubauen: 88 % World-ETF zu 0,20 % und 12 % PEA-Schwellenländer-ETF zu etwa 0,30 %, also ungefähr 0,21 %. Der tatsächliche Unterschied liegt somit bei nur 0,09 Prozentpunkten pro Jahr: 9 € pro Jahr je 10.000 € Anlage, 135 € pro Jahr bei einem vollen PEA mit 150.000 €. Dafür ersparst du dir mit dem GPEA das Rebalancing zweier Positionen, und du bekommst Zugang zu den Schwellenländern ohne den Nachhaltigkeitsfilter, den alle Schwellenländer-ETFs im PEA vorschreiben. Bei der Wertentwicklung brachte der World über 10 Jahre bis zum 30. September 2026 12,7 % pro Jahr in Euro, der ACWI 12,3 %; über ein Jahr ist es umgekehrt (20,8 % beim ACWI gegenüber 19,2 %). Die beiden Indizes sind zu 99 % korreliert: Über ein Anlegerleben macht diese Wahl nicht den Unterschied.
World oder ACWI: meine Meinung je nach deinem Anlegerprofil
Du fängst an oder willst eine einzige Position fürs Leben: Der GPEA ist die einfachste Lösung, sofern du akzeptierst, dass er erst drei Monate Historie hat. Nutze Limit-Orders.
Du willst das Günstigste und eine solide Historie: DCAM oder WPEA, eventuell ergänzt um 10 bis 15 % Schwellenländer-ETF, wenn du die Schwellenländer dabeihaben willst.
Du hast schon World + Schwellenländer: Ändere nichts, deine Aufteilung macht schon fast dasselbe wie der GPEA, nur etwas günstiger.
Du hast einen großen PEA: Ab 100.000 € fallen die 0,09 Prozentpunkte allmählich ins Gewicht, die Lösung mit zwei Positionen bleibt die günstigste.
🧭 Was genau ist ein Welt-ETF?
Ein ETF (börsengehandelter Indexfonds) ist ein Fonds, der einfach einen Index nachbildet, ohne Fondsmanager, der Aktien auswählt, daher seine sehr niedrigen Kosten. Ein „Welt“-ETF bildet einen weltweiten Index nach, meist den MSCI World, berechnet vom US-Unternehmen MSCI: die großen und mittleren Unternehmen aus 23 Industrieländern, am 30. September 2026 genau 1.249 Gesellschaften. Mit einem einzigen Anteil wirst du anteilig Aktionär von Nvidia, Apple, Microsoft, LVMH, Toyota oder Nestlé. Das ist der einfachste und günstigste Weg, dein Erspartes an der Börse zu streuen.
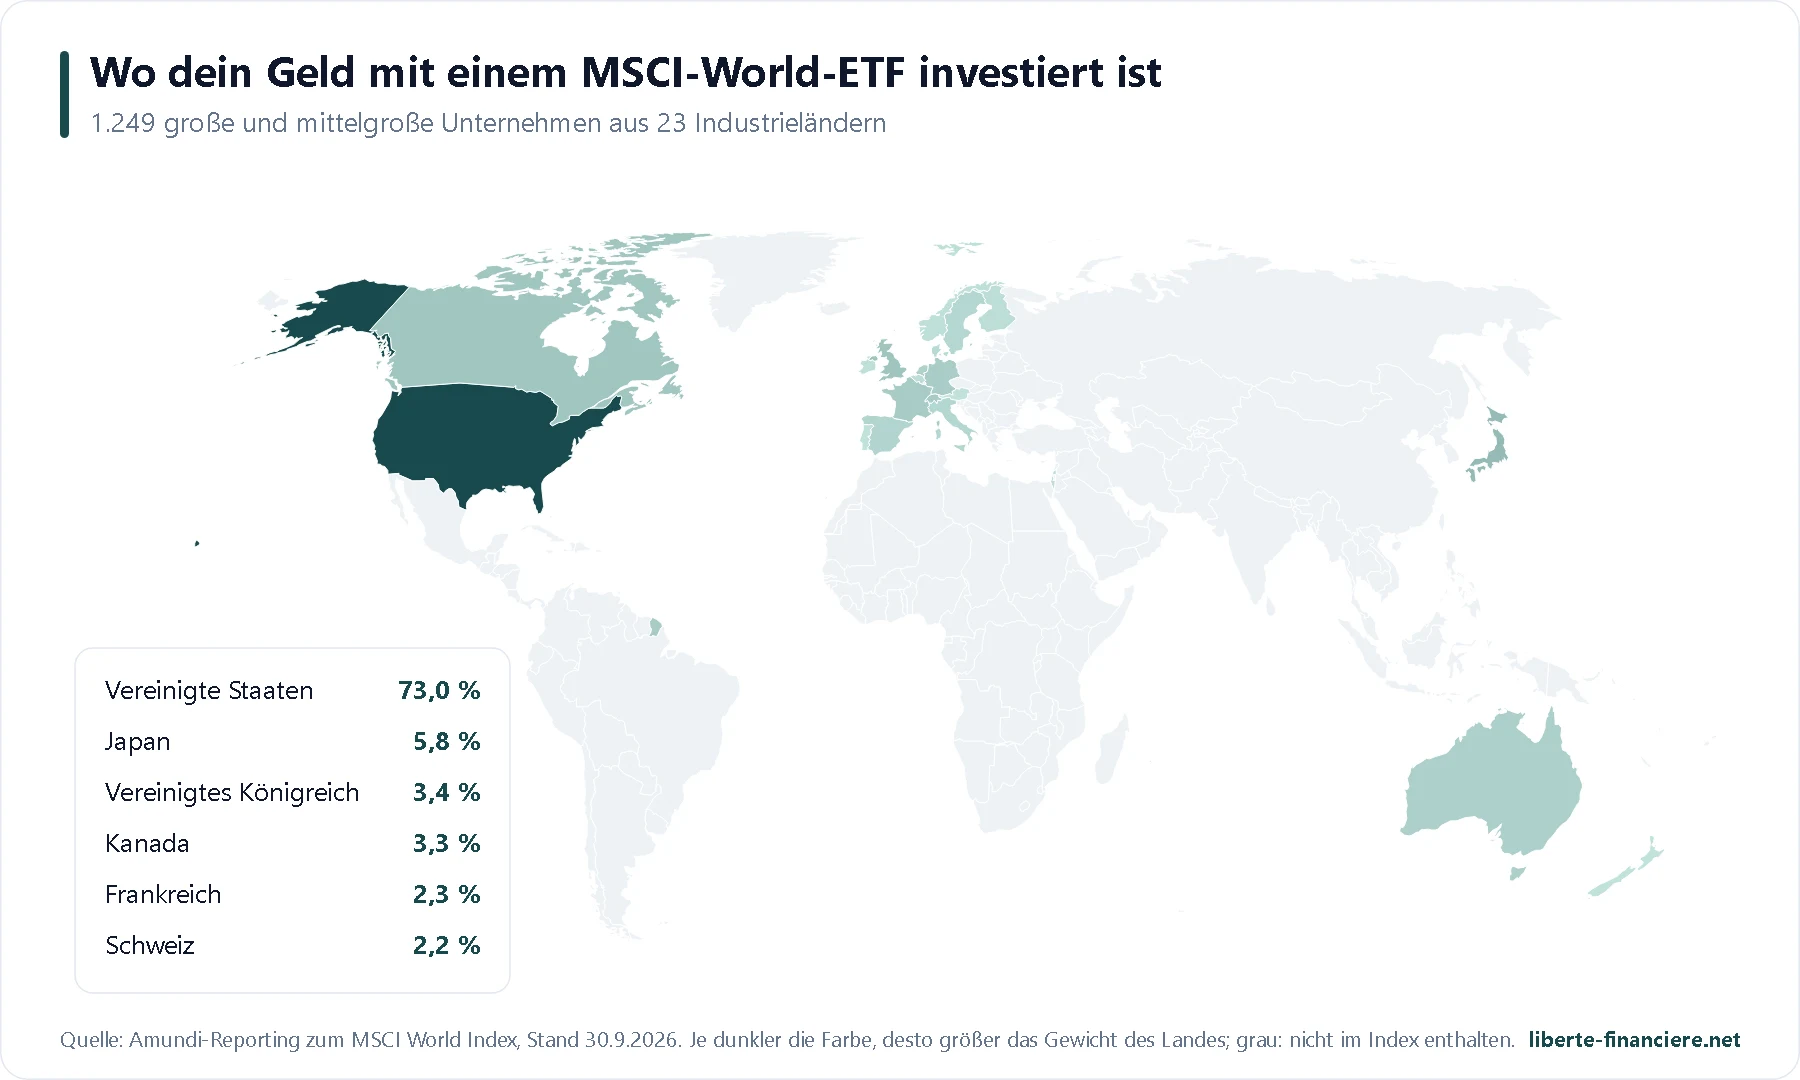
Der MSCI World in Zahlen
Kriterium | MSCI World | MSCI ACWI |
|---|---|---|
Unternehmen | 1.249 | 2.414 |
Länder | 23 Industrieländer | 23 Industrieländer + 24 Schwellenländer |
Anteil der USA | 72,9 % | 64,2 % |
Anteil der 10 größten Unternehmen | 27,9 % | 25,4 % |
Technologie | 31,8 % | 33,2 % |
Dividendenrendite | 1,52 % | 1,58 % |
Wertentwicklung 10 Jahre (pro Jahr, in €) | 12,7 % | 12,3 % |
Wertentwicklung seit Ende 2000 (pro Jahr, in €) | 6,7 % | 6,6 % |
Größter Einbruch in Euro | −53,6 % (2001-2009) | −53,1 % (2007-2009) |
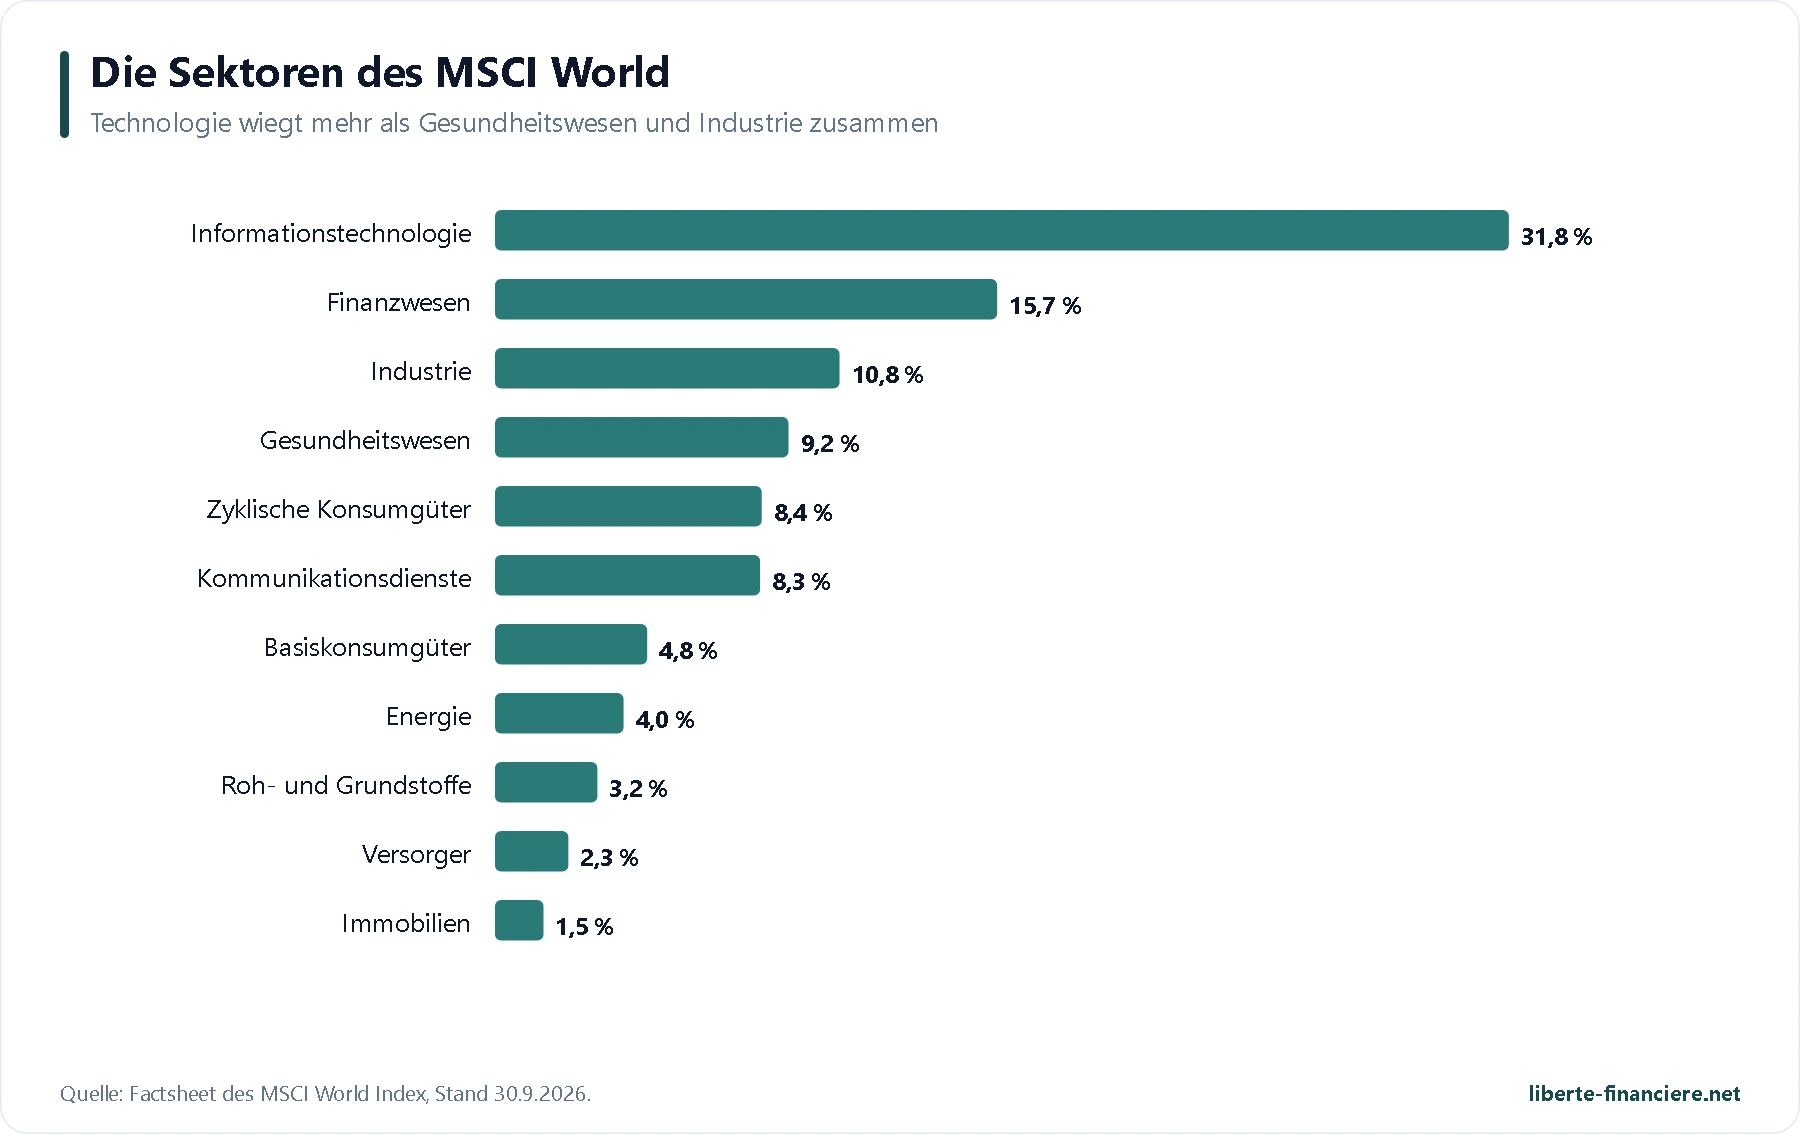
Die 10 größten Unternehmen im MSCI World
Rang | Unternehmen | Land | Gewicht |
|---|---|---|---|
1 | Nvidia | 🇺🇸 USA | 5,81 % |
2 | Apple | 🇺🇸 USA | 5,41 % |
3 | Microsoft | 🇺🇸 USA | 4,00 % |
4 | Amazon | 🇺🇸 USA | 2,67 % |
5 | Alphabet (Google), A-Aktie | 🇺🇸 USA | 2,23 % |
6 | Alphabet (Google), C-Aktie | 🇺🇸 USA | 1,76 % |
7 | Meta (Facebook) | 🇺🇸 USA | 1,76 % |
8 | Broadcom | 🇺🇸 USA | 1,76 % |
9 | Micron Technology | 🇺🇸 USA | 1,33 % |
10 | Tesla | 🇺🇸 USA | 1,12 % |
Die zehn größten Positionen sind alle amerikanisch und machen zusammen 27,9 % des Index aus (MSCI-Daten zum 30. September 2026). Vor zwanzig Jahren fand man dort Exxon, General Electric oder Nokia: Der Index erneuert sich von selbst, wachsende Unternehmen steigen auf, schrumpfende fallen zurück, ohne dass du etwas tun musst.
Wie der Index aufgebaut ist
Gewichtung nach Streubesitz-Marktkapitalisierung: Jedes Unternehmen wird nach dem Wert seiner tatsächlich an der Börse handelbaren Aktien gewichtet (ohne Beteiligungen des Staates oder der Gründer).
Rund 85 % jedes Marktes: Der Index nimmt die großen und mittleren Unternehmen jedes Landes auf, kleine sind ausgeschlossen.
Vierteljährliche Überprüfungen: MSCI aktualisiert die Zusammensetzung im Februar, Mai, August und November. Ein großer Börsengang kann schneller aufgenommen werden, schon in den ersten Handelstagen.
Reinvestierte Nettodividenden: Die Referenzversion für ETFs geht davon aus, dass die Dividenden nach Quellensteuer reinvestiert werden.
„World“ ist nicht die ganze Welt
Trotz seines Namens deckt der MSCI World weder China noch Indien, Taiwan, Südkorea oder Brasilien ab: Das sind „Schwellenländer“ im Sinne von MSCI, das Länder nach Offenheit und Zugänglichkeit ihres Marktes einstuft, nicht nach ihrem Wohlstand (Südkorea blieb im Juni 2026 bei den Schwellenländern). Auch kleine Unternehmen enthält er nicht. Mit rund 1.250 Gesellschaften steht er dennoch für etwa 85 % des Börsenwerts der Industrieländer und rund 88 % des vom ACWI abgedeckten Weltmarkts.
🔄 Wie kommt ein Welt-ETF in einen PEA?
Der PEA ist europäischen Aktien vorbehalten: Ein Fonds wird nur zugelassen, wenn er dauerhaft mindestens 75 % Aktien von Unternehmen mit Sitz in der Europäischen Union oder im Europäischen Wirtschaftsraum hält (Artikel L221-31 des französischen Code monétaire et financier). Ein ETF, der tatsächlich Apple, Nvidia und Toyota kauft, wäre also ausgeschlossen. Die Welt-ETFs des PEA umgehen das Problem mit der synthetischen Replikation: Sie kaufen einen Korb europäischer Aktien (ASML, SAP, LVMH, Infineon…) und schließen dann mit einer Großbank einen Tauschvertrag, den Swap, mit dem sie ihr die Wertentwicklung dieses Korbs zahlen und im Gegenzug die des MSCI World erhalten.
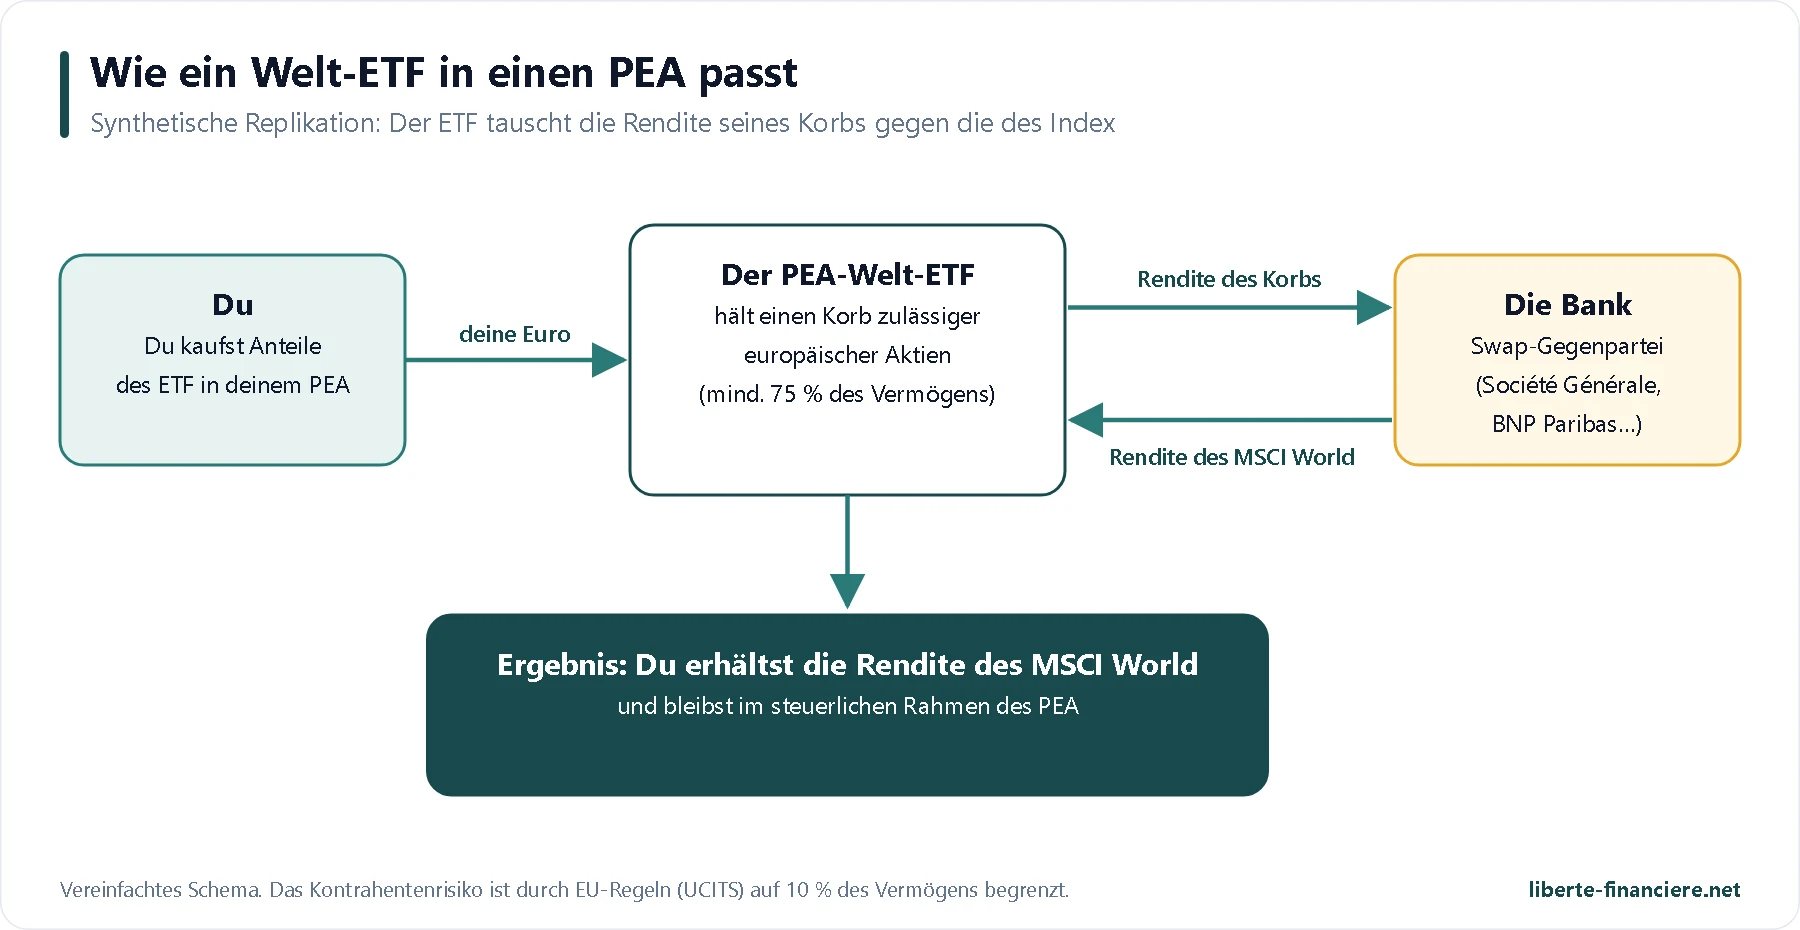
Das Kontrahentenrisiko, ernsthaft betrachtet
Was du wirklich besitzt: Anteile an einem Fonds, der echte europäische Aktien hält, verwahrt bei einer Depotbank und getrennt vom Vermögen von Amundi oder BlackRock. Ginge der Emittent pleite, fielen diese Aktien nicht an seine Gläubiger.
Was du riskierst: dass die Swap-Bank ausfällt, genau an dem Tag, an dem sie dem ETF eine Performancedifferenz schuldet. Die europäische Fondsregulierung (OGAW/UCITS) begrenzt diese Schuld auf 10 % des Fondsvermögens: Darüber hinaus wird der Swap auf null gestellt und die Differenz ausgeglichen. Im schlimmsten Fall, bei einer Bankpleite im ungünstigsten Moment, läge der theoretische Höchstverlust also bei rund 10 %, nicht beim Gesamtbetrag.
In der Praxis wird die Differenz viel häufiger ausgeglichen und bleibt in der Regel weit unter dieser Grenze. Die Kontrahenten gehören zu den am strengsten beaufsichtigten Instituten Europas (Société Générale, BNP Paribas). Und selbst bei einem Ausfall behält der Fonds seinen Korb europäischer Aktien, den er verkaufen oder für einen neuen Swap nutzen kann.
Meine Meinung: Das ist ein echtes, aber geringes Risiko, weit unter dem Marktrisiko (−33 % in einem Monat im Jahr 2020). Wer es weiter senken will, kann sein Erspartes einfach auf zwei Emittenten (Amundi und BlackRock) verteilen, die nicht unbedingt dieselbe Bank nutzen.
Der versteckte Vorteil des Swaps: die Dividenden
Die synthetische Replikation hat einen Vorteil, über den wenig gesprochen wird. Der Referenzindex, der MSCI World „Net Total Return“ (Nettodividenden reinvestiert), unterstellt, dass die Dividenden der ungünstigsten Quellensteuer unterliegen (30 % bei US-Dividenden). Ein physischer ETF zahlt auf seine US-Dividenden mindestens 15 %. Der synthetische ETF dagegen erhält über den Swap die vom Index vorgesehene Wertentwicklung, und seine steuerlich besser gestellte Kontrahentenbank gibt manchmal einen Teil des Vorteils weiter: Deshalb kann ein guter synthetischer ETF trotz seiner Kosten genauso gut oder sogar leicht besser abschneiden als der Index. Das ist einer der Gründe, warum zwei ETFs mit gleichen Kosten, wie WPEA und DCAM, nicht exakt dasselbe Ergebnis erzielen.
Verschwinden die Welt-ETFs aus dem PEA?
Diese Frage hat die Foren das ganze Jahr 2026 beschäftigt. Die Fakten zum 22. Oktober 2026: Im Juli machte ein Schreiben der Branchenverbände (Vermögensverwalter, Banken, Vermittler) bekannt, dass das französische Finanzministerium (Direction du Trésor) erwog, Fonds, die sich per Swap außerhalb Europas engagieren, im Rahmen des Haushalts 2027 aus dem PEA auszuschließen. Mehr als 7 Millionen PEA waren betroffen. Am 26. August 2026 verwarf der zuständige Minister für die öffentlichen Finanzen die Idee: Die Regierung wird keine Maßnahme vorschlagen, um diese ETFs aus dem PEA auszuschließen. Der Ende September eingebrachte Haushaltsentwurf 2027 enthält nichts dergleichen, und bislang wurde kein entsprechender Änderungsantrag angenommen. Auf europäischer Ebene berühren die Arbeiten an der Überarbeitung der Fondsregeln (OGAW/UCITS) die PEA-Fähigkeit nicht, denn das ist eine französische Regel. Das Risiko ist also nicht null, da bis zur Verabschiedung des Haushalts im Dezember noch ein Änderungsantrag möglich ist, aber es hat sich gelegt. Und selbst im schlimmsten Fall müsste eine solche Reform per Gesetz kommen, mit einer Übergangsfrist: Kein Text sieht heute einen Zwangsverkauf bereits gehaltener ETFs vor.
📈 Was ein Welt-ETF seit 2010 gebracht hat
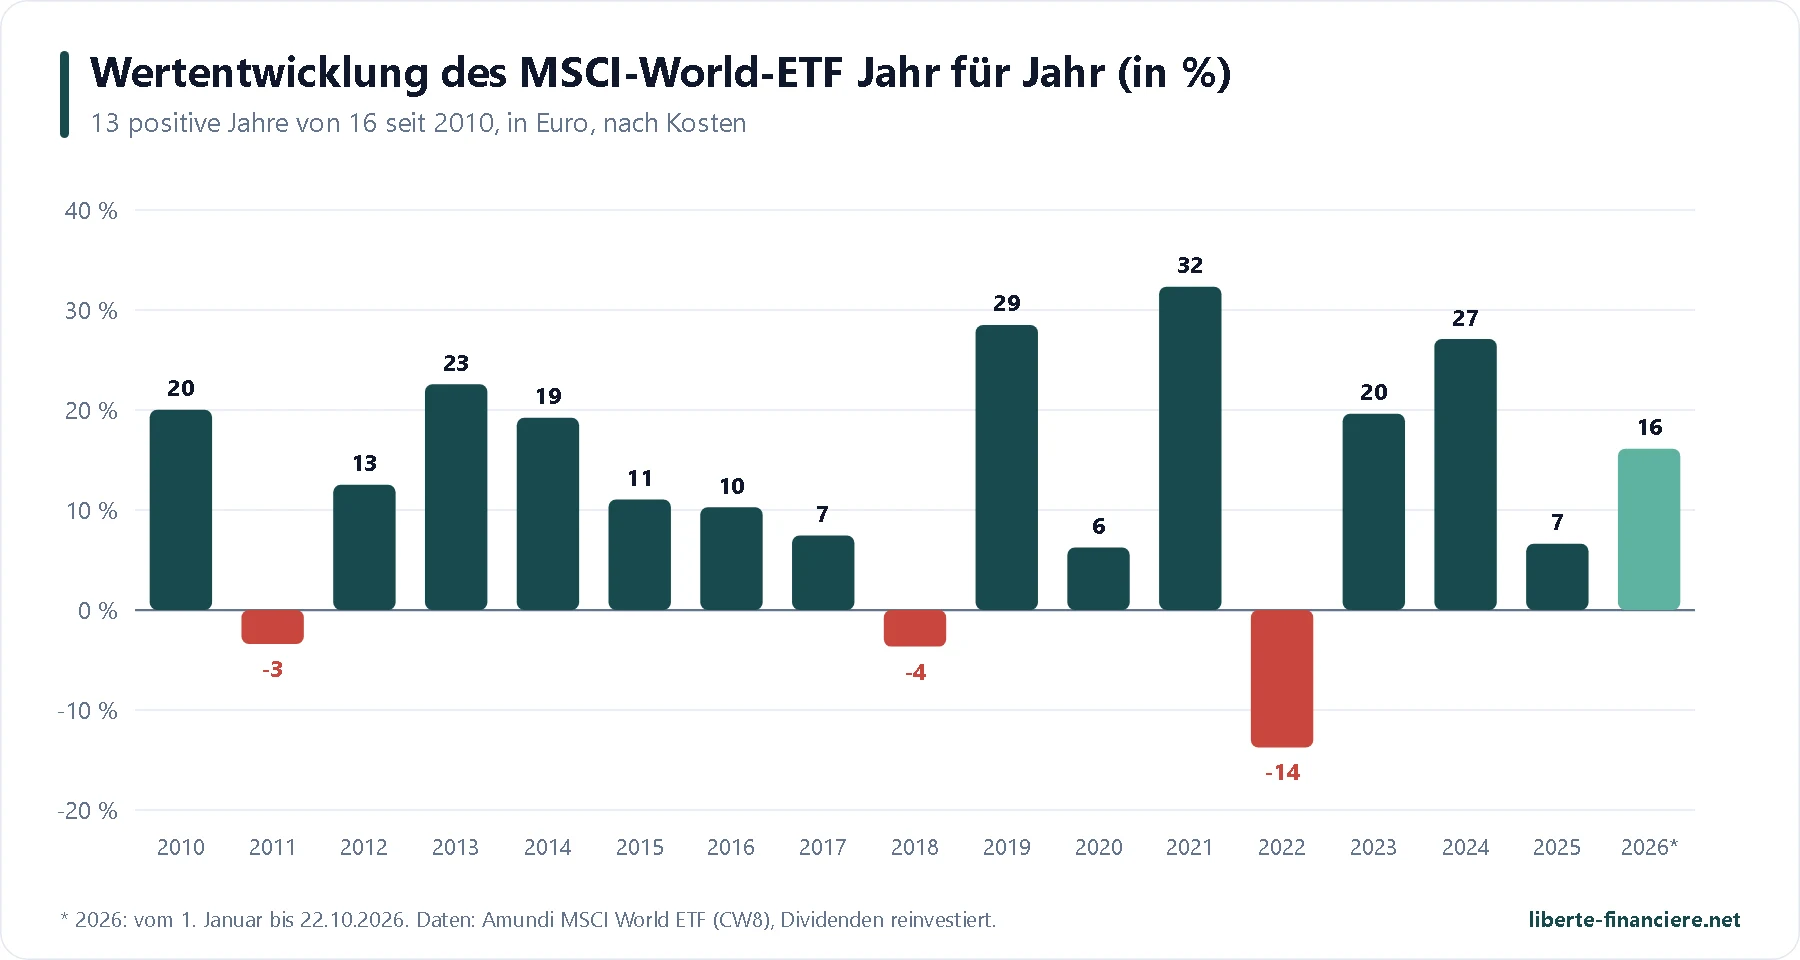
Um zu messen, was ein französischer Anleger tatsächlich verdient hat, habe ich die Tageskurse des CW8 herangezogen, des ältesten MSCI-World-ETF im PEA (Dividenden reinvestiert, nach Kosten, in Euro). 10.000 €, Ende 2009 angelegt, sind am 22. Oktober 2026 rund 70.900 € wert, also 12,4 % pro Jahr über fast 17 Jahre.
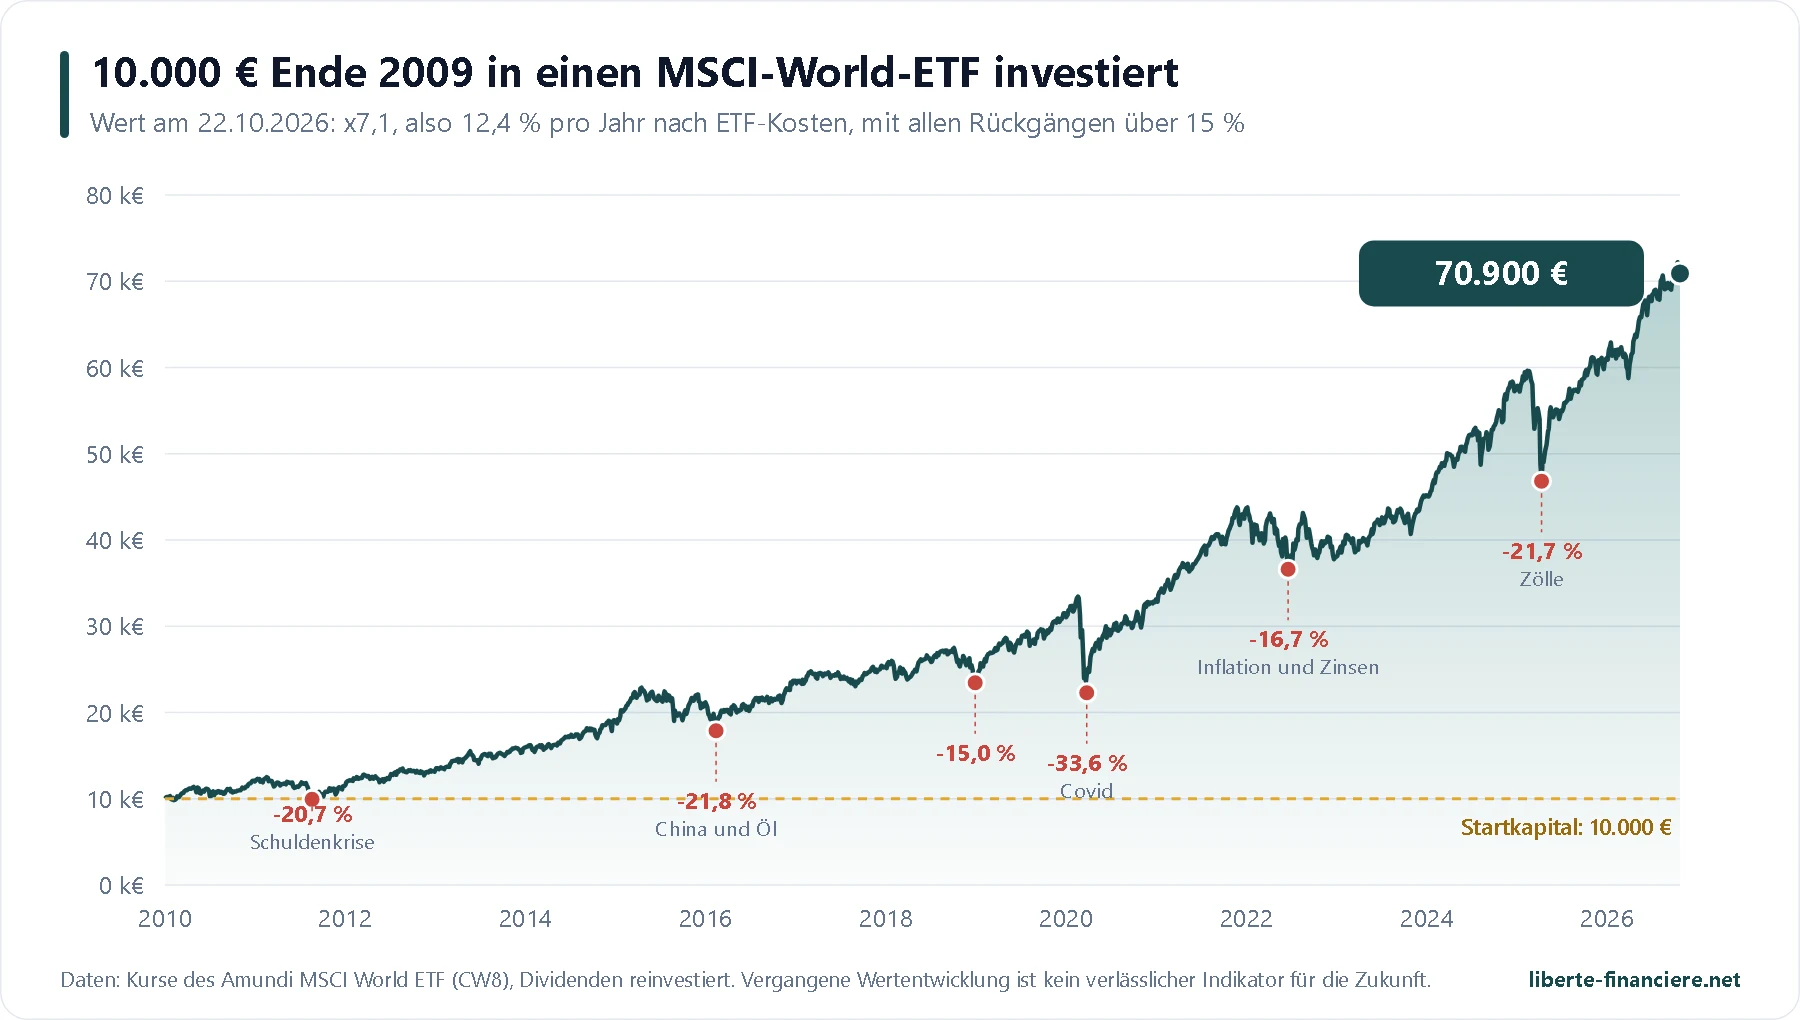
Diese Zahl darf den Weg dorthin nicht vergessen lassen. Die Grafik zeigt sechs Rückgänge von mehr als 15 % in 17 Jahren, und jeder schien im Moment selbst „das Ende“ zu sein:
Krise | Maximaler Rückgang | Vom Hoch zum Tief | Zurück zum Hoch |
|---|---|---|---|
Schuldenkrise in der Eurozone (2011) | -20,7 % | Februar bis August 2011 | März 2012 (1 Jahr nach dem Hoch) |
China, Öl und Dollar (2015-2016) | -21,8 % | April 2015 bis Februar 2016 | Dezember 2016 (20 Monate) |
US-Zinserhöhungen (Ende 2018) | -15,0 % | Oktober bis Dezember 2018 | April 2019 (6 Monate) |
Covid (2020) | -33,6 % | 19. Februar bis 23. März 2020 | Januar 2021 (11 Monate) |
Inflation und Zinserhöhungen (2022) | -16,7 % | Januar bis Juni 2022 | Dezember 2023 (23 Monate) |
US-Zölle (2025) | -21,7 % | 19. Februar bis 9. April 2025 | Oktober 2025 (siebeneinhalb Monate) |
Diese 17 Jahre waren außergewöhnlich, getragen von den großen US-Technologieunternehmen und vom steigenden Dollar. Über einen längeren Zeitraum brachte der MSCI World von Ende 2000 bis Ende September 2026 6,7 % pro Jahr in Euro, trotz Platzen der Dotcom-Blase und Finanzkrise 2008: Das ist eine vernünftigere Größenordnung für deine Hochrechnungen. Und er hat auch schwierige Jahrzehnte erlebt: In Euro, mit reinvestierten Dividenden, musste ein Anleger, der im Januar 2001 am Hoch eingestiegen war, bis Februar 2013 warten, also zwölf Jahre, um seinen Einsatz zurückzubekommen.
Und mit 200 € jeden Monat?
Das ist das realistischste Szenario: Die meisten von uns investieren jeden Monat einen Teil ihres Gehalts. Hättest du seit Januar 2010 am ersten Börsentag jedes Monats für 200 € MSCI-World-ETF gekauft, ohne je etwas zu verkaufen, hättest du 40.400 € eingezahlt, und dein Portfolio wäre heute rund 128.900 € wert.
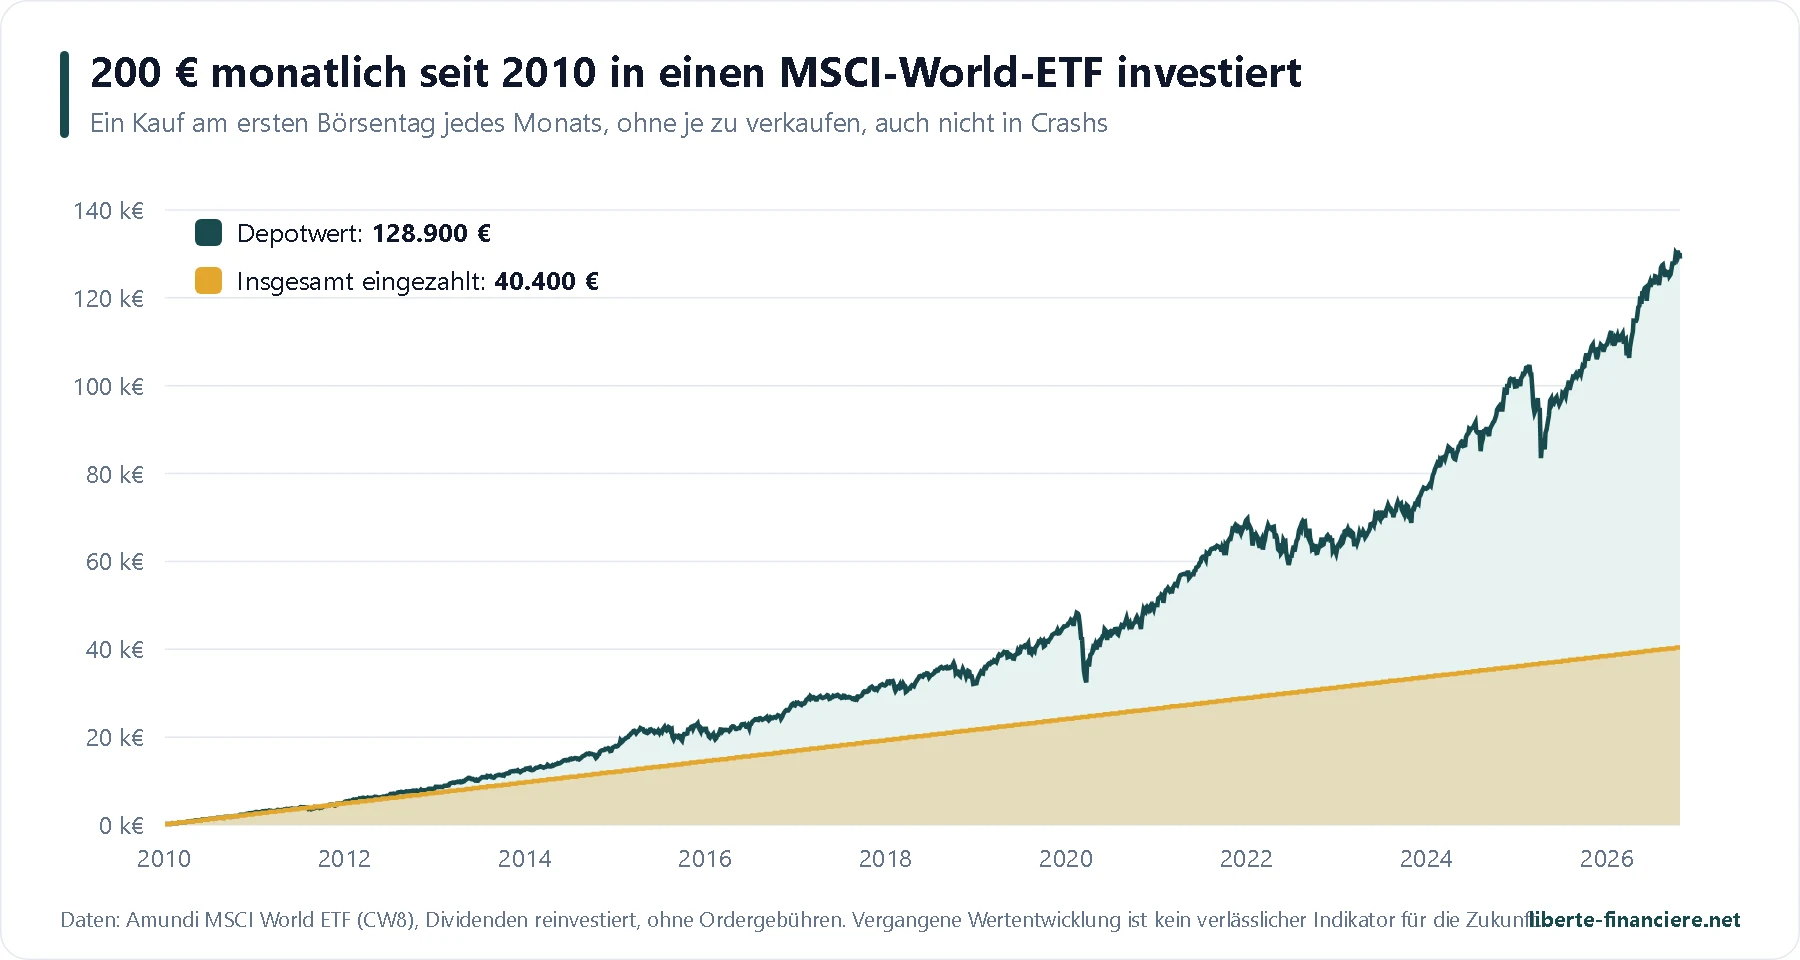
Der große Vorteil des monatlichen Investierens: Du musst nicht den richtigen Zeitpunkt wählen. Du sammelst mehr Anteile, wenn die Kurse fallen, und weniger, wenn sie steigen. Die Käufe im März 2020, mitten in der Covid-Panik, gehören heute zu den rentabelsten der Simulation.
Jeden Monat in einen Welt-ETF investieren Eröffne deinen PEA bei Interactive Brokers: 1 € für einen Kauf über 200 €, alle europäischen Börsen und bis zu 1.000 $ in IBKR-Aktien geschenkt. |
🏦 Wo kaufst du einen Welt-ETF im PEA?
Die Wahl des Brokers zählt genauso viel wie die des ETF: Bei einer monatlichen Anlage kosten dich Ordergebühren von 2 € auf 200 € 1 % pro Jahr, fünfmal so viel wie die Kosten des DCAM. Hier sind die Angebote, die ich für den Kauf eines Welt-ETF im PEA bevorzuge, Gebühren geprüft anhand der offiziellen Preisverzeichnisse zum 22. Oktober 2026:
Broker | Order über 200 € | Order über 1.000 € | Welt-ETF für 0 € | Bonus |
|---|---|---|---|---|
1,00 € | 2,55 € | Nein (0,05 % Provision plus Börsengebühren, alle europäischen Börsen) | ||
1,00 € | 2,00 € | Käufe von über 200 Amundi-ETFs, darunter der CW8, bis 31.12.2026 | ||
0 € (1. Order im Monat) | 0 € bei Amundi-ETFs | Käufe von 500 € bis 100.000 € bei 120 Amundi-ETFs, darunter DCAM, CW8 und GPEA, bis 31.12.2026 | ||
1,00 € | 5,00 € | Käufe von Amundi-ETFs ab 100 € (seit 5.10.2026) | ||
1,00 € | 1,00 € | Kostenlose Sparpläne, in ganzen Anteilen | ||
Bourse Direct | 0,99 € | 1,90 € | 1. Kauf im Monat bei einer Amundi-Auswahl, kostenlose Sparpläne | Keiner |
Gebühren einer ETF-Kauforder an der Euronext Paris im PEA, Standardpreise zum 22. Oktober 2026, gesetzliche Obergrenze von 0,5 % des Betrags berücksichtigt. Bei Interactive Brokers kommen im gestaffelten Tarif zur Provision von 0,05 % (mindestens 1,25 €) die Börsengebühren für ETFs (0,006 %, mindestens 1,20 €) und 0,10 € Clearing hinzu; der Festpreistarif (mindestens 3 €) wird zwischen etwa 3.400 € und 66.000 € pro Order günstiger.
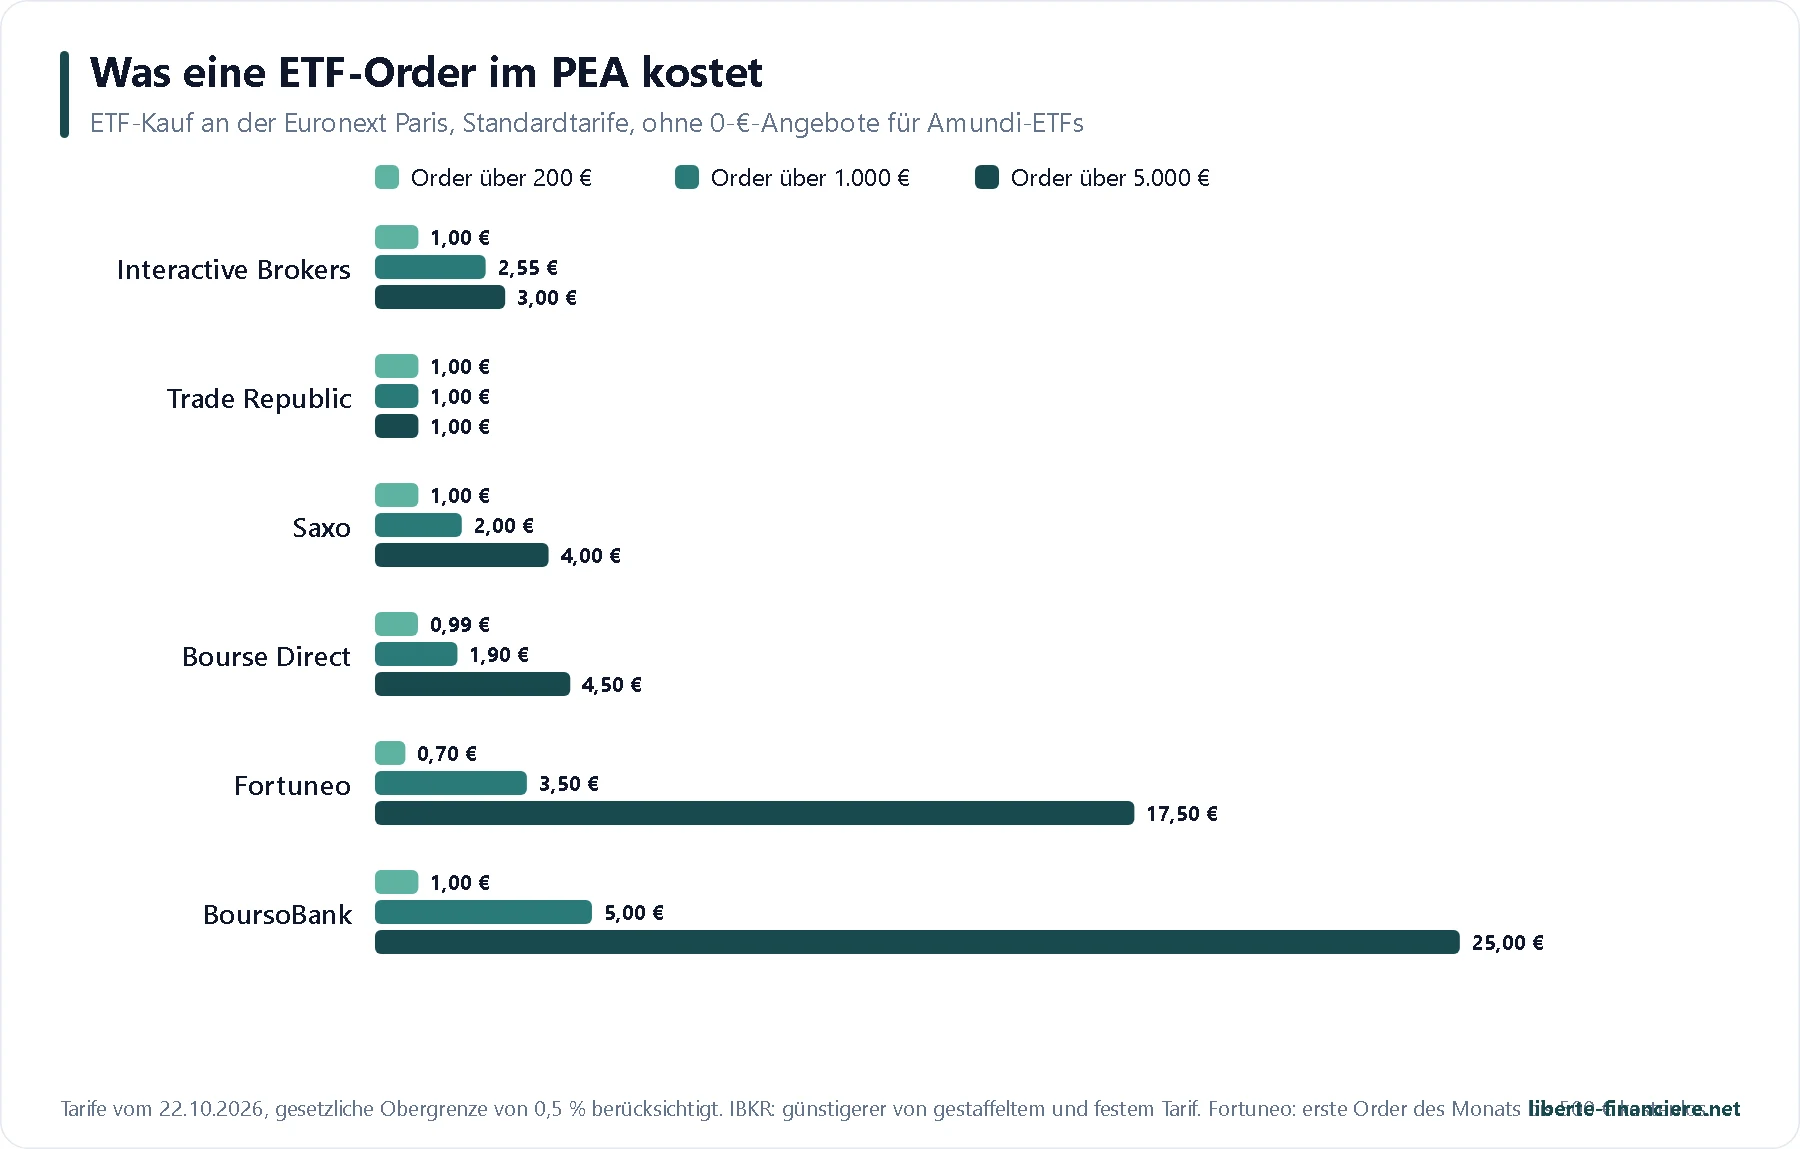
Wie liest du diese Tabelle? Wenn du einen Amundi-ETF kaufst (DCAM, CW8 oder GPEA), sind die 0-€-Angebote von Fortuneo, Saxo und BoursoBank bis zum 31. Dezember 2026 unschlagbar (sie werden von Amundi finanziert, das sie beenden oder seine Liste ändern kann). Wählst du den WPEA, der nirgends mehr kostenlos ist, seit BoursoBank am 5. Oktober 2026 von iShares zu Amundi gewechselt hat, bleibt Trade Republic pro Order am günstigsten (1 € pro Order); bei Interactive Brokers zahlst du 2,55 € für eine Order über 1.000 € und 3 € für 5.000 € im Festpreistarif. Trotzdem bevorzuge ich ihn, wenn du einen einzigen Broker für deinen PEA und dein normales Depot willst, mit allen Börsen der Welt und einem Aktienbonus bei der Eröffnung. Trade Republic schließlich ist am einfachsten, um mit seinen kostenlosen Sparplänen in ganzen Anteilen jeden Monat automatisch zu investieren.
Mein Lieblingsbroker für einen Welt-ETF Interactive Brokers: 3 € pro ETF-Order zwischen 3.400 € und 66.000 € im Festpreistarif, alle europäischen Börsen und bis zu 1.000 $ in IBKR-Aktien geschenkt. |
Um alle anderen Kriterien zu vergleichen (Sicherheit, PEA-PME, Übertrag, App), schau dir meinen PEA-Vergleich an, ebenso die Seiten Interactive Brokers Bonuscode und Saxo Bonuscode.
🧾 Einen Welt-ETF bei Interactive Brokers kaufen, Schritt für Schritt
Eröffne dein Konto online über den Interactive-Brokers-Link auf dieser Seite: Identität, Adresse, berufliche Situation und Anlageerfahrung. Rechne mit etwa 15 Minuten, dann 1 bis 3 Tagen Prüfung.
Beantrage die Eröffnung des PEA in deinem Kundenbereich, indem du ein Konto hinzufügst. Er ist volljährigen Personen mit steuerlichem Wohnsitz in Frankreich vorbehalten, einer pro Person.
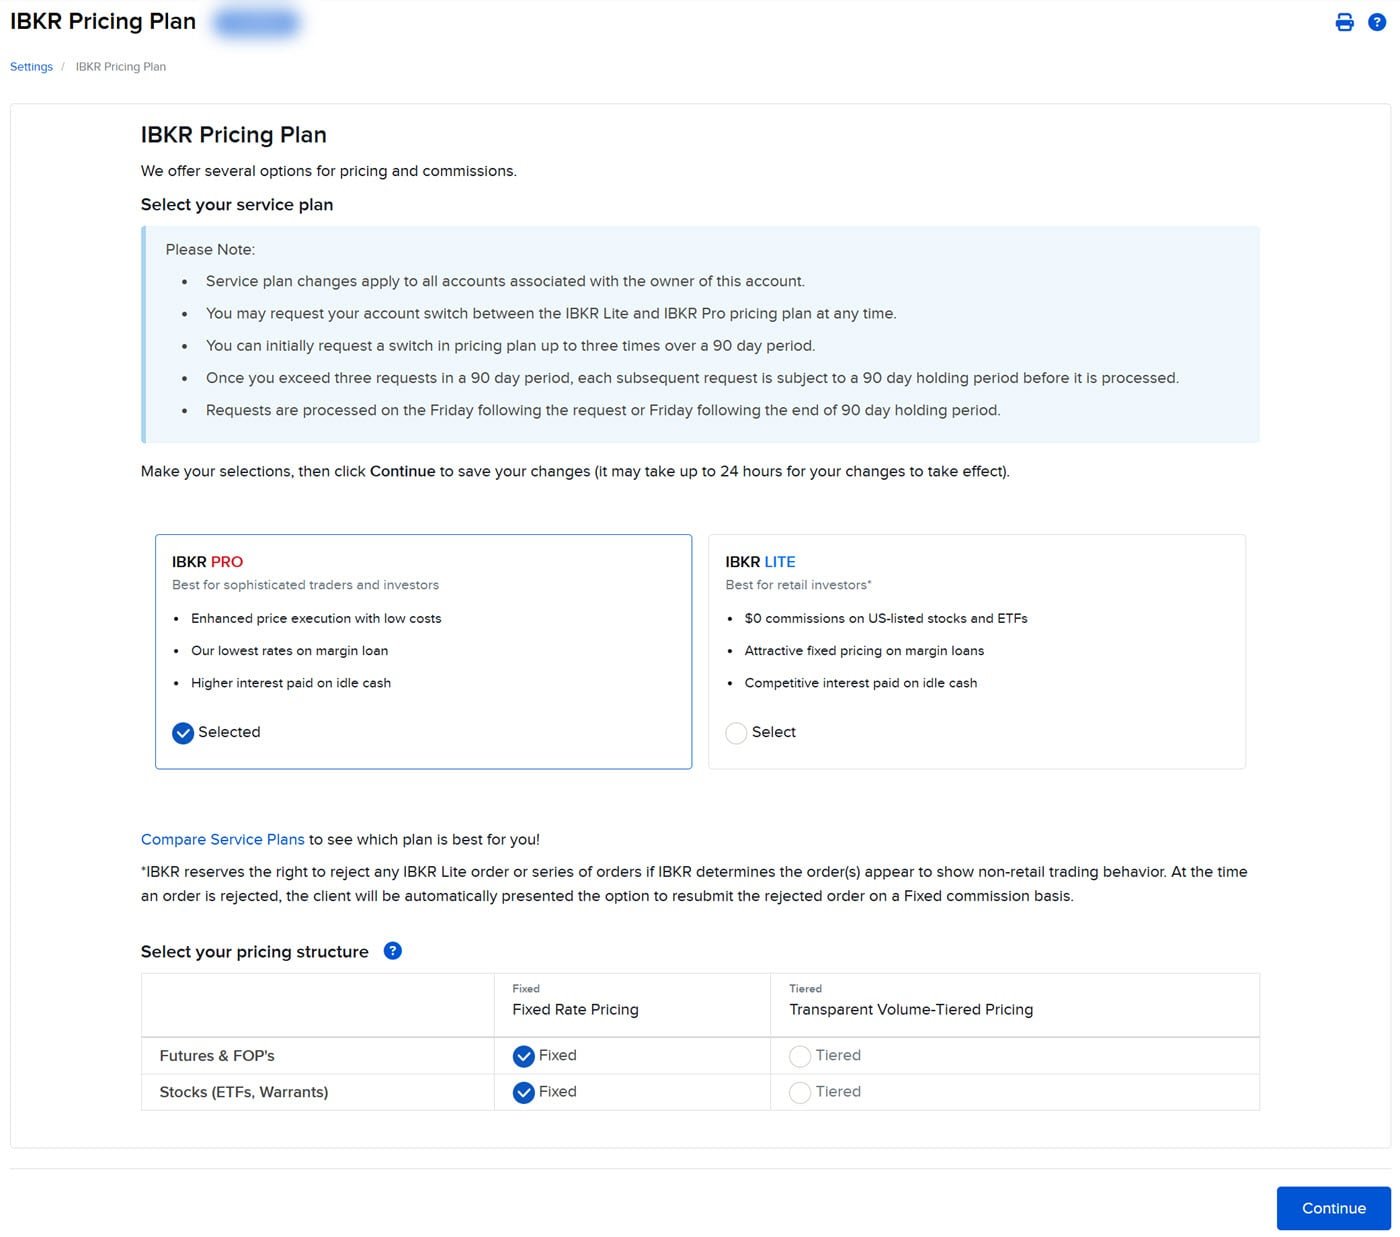
Wähle dein Preismodell in den Kontoeinstellungen: das „gestaffelte“ Modell für ETF-Orders bis etwa 3.400 € (2,55 € von 500 bis 2.000 €, im PEA auf höchstens 0,5 % des Betrags begrenzt), darüber das „feste“ Modell (3 € für 5.000 €, 5 € für 10.000 €).
Überweise Euro von einem Bankkonto auf deinen Namen auf deinen PEA. Das Geld kommt in der Regel innerhalb eines Werktags an.
Suche den ETF über seinen Ticker (WPEA, DCAM oder GPEA) und prüfe die ISIN und die Notierung in Euro an der Euronext Paris.
Gib eine limitierte Kauforder auf, für eine ganze Zahl von Anteilen, mit einem Limit nahe am letzten Kurs, am besten zwischen 9:30 und 17 Uhr.
Wiederhole das jeden Monat: Da der PEA keine Bruchstücke zulässt, funktioniert das automatische Investieren von Interactive Brokers dort meines Wissens nicht. Zwei Minuten im Monat reichen.
Die Wahl zwischen gestaffeltem und festem Tarif triffst du in den Kontoeinstellungen, im Bereich Preismodell:
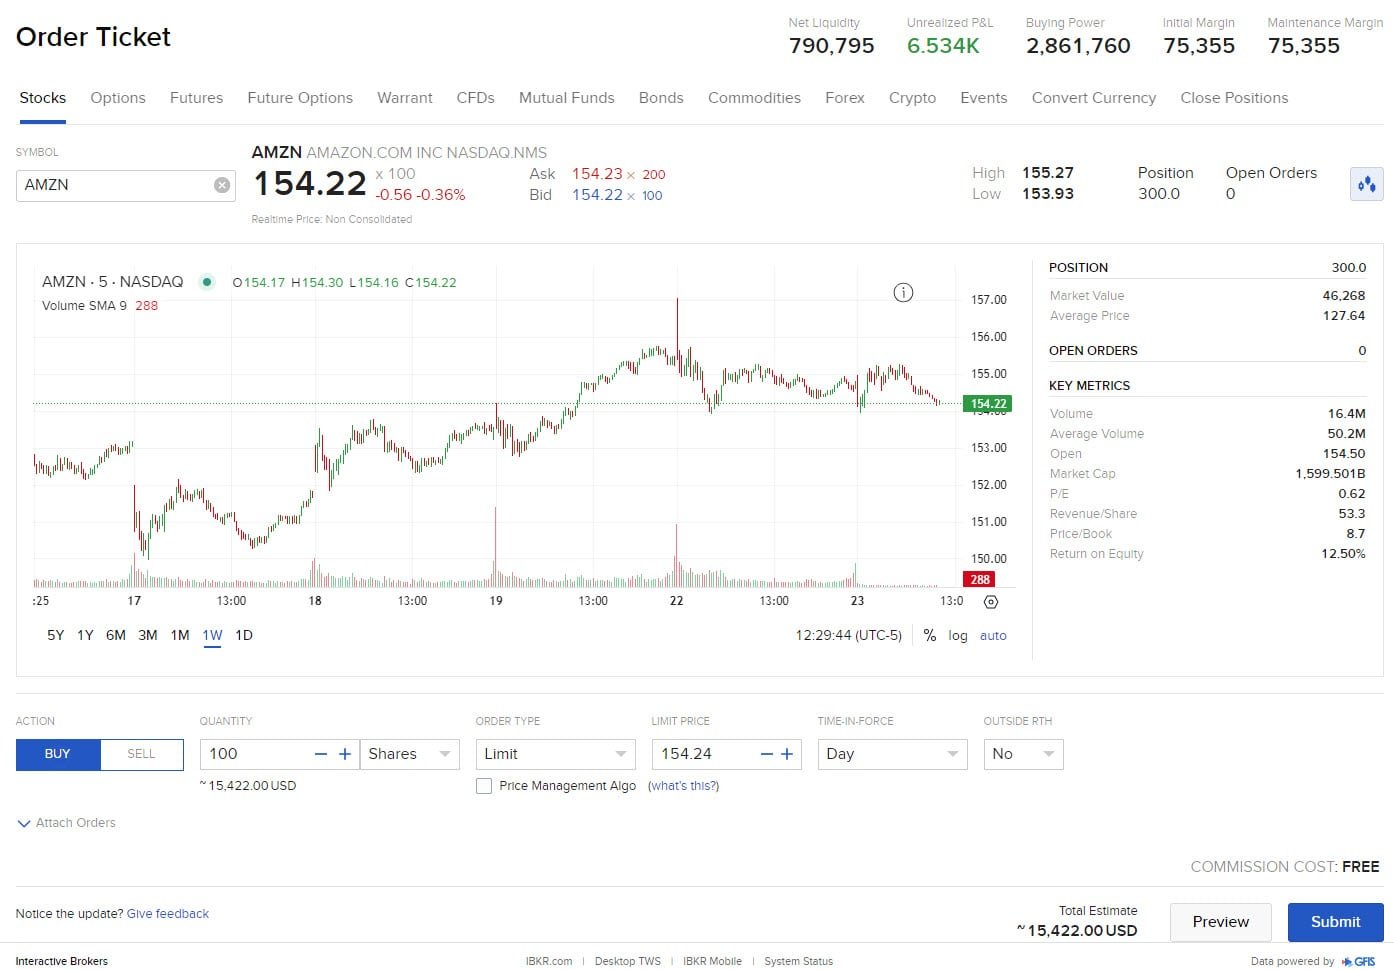
Beim Kauf lässt dich das Orderticket den Ordertyp wählen: Nimm eine limitierte Order („LMT“) mit einem Preis nahe am letzten Kurs und eine Stückzahl in ganzen Anteilen.
Interactive Brokers berechnet für seinen PEA weder Eröffnungsgebühren noch Depotgebühren, Kontoführungs- oder Übertragungsgebühren und stellt jedes Jahr eine einheitliche Steuerbescheinigung (IFU) aus. Das Konto wird von Interactive Brokers Ireland geführt: Wie beim normalen Depot musst du es jedes Jahr auf dem Formular 3916 angeben. Alle Details findest du auf meiner Seite Interactive Brokers Bonuscode.
🧠 Welche Strategie mit einem Welt-ETF?
Reicht ein einziger Welt-ETF?
Ja, für die große Mehrheit der Anleger. Ein einziger World-ETF umfasst bereits rund 1.250 Unternehmen aus 23 Ländern, automatisch neu gewichtet: Wächst ein Unternehmen, steigt sein Gewicht, schrumpft es, fliegt es aus dem Index. Ein zusätzlicher S&P-500- oder Nasdaq-ETF streut fast nichts (die USA machen schon über 70 % des World aus): Er verstärkt nur deine Wette auf die USA. Die einzigen Ergänzungen, die wirklich etwas ändern, sind die Schwellenländer (rund 10 % des Weltmarkts, im World nicht enthalten) und, wenn du das Gewicht der US-Riesen senken willst, ein Europa-ETF oder ein Small-Cap-ETF. In meinem PEA habe ich mich für World plus Schwellenländer Asien entschieden; der GPEA macht dasselbe in einer Position, mit allen Schwellenländern.
Solltest du deinen CW8 verkaufen und zum DCAM wechseln?
Das ist die Frage, die ich am häufigsten bekomme. Im PEA löst ein Verkauf keine Steuer aus: Es kosten nur die Ordergebühren und die Differenz zwischen Kauf- und Verkaufspreis (der „Spread“, rund 0,05 % bei diesen viel gehandelten ETFs). Bei einer Position von 10.000 € kostet der Wechsel bei Interactive Brokers etwa 20 € (zwei Orders zu 5 € im Festpreistarif und zwei Spreads). Dem steht gegenüber, dass der DCAM nach meinen Messungen tatsächlich rund 0,11 Prozentpunkte pro Jahr mehr bringt als der CW8, also 11 € pro Jahr auf 10.000 €. Der Wechsel hat sich also in weniger als zwei Jahren bezahlt gemacht, bei einem Broker ohne Gebühren auf Amundi-ETFs noch schneller. Meine Meinung: Liegt dein Anlagehorizont über 3 Jahren, lohnt sich der Wechsel, auf einmal oder über mehrere Monate; sonst behalte deinen CW8 und lenke einfach deine neuen Einzahlungen in den DCAM oder den WPEA.
Thesaurierend oder ausschüttend?
Im PEA nimm einen thesaurierenden ETF (das trifft auf DCAM, WPEA, CW8 und GPEA zu). Die Dividenden der 1.250 Unternehmen werden automatisch im ETF reinvestiert, ohne Ordergebühren und ohne Steuer, sodass der Zinseszins voll wirkt. Ein ausschüttender ETF würde diese Dividenden auf dein Verrechnungskonto zahlen: Da der PEA sie nicht besteuert, solange du nichts entnimmst, gewinnst du nichts, und für die Wiederanlage müsstest du Gebühren zahlen. Ein ausschüttender ETF ist nur für jemanden interessant, der nach 5 Jahren PEA von seinen Dividenden leben will, und selbst dann kommt es aufs Gleiche hinaus, regelmäßig ein paar Anteile eines thesaurierenden ETF zu verkaufen.
Wann kaufen und wann verkaufen?
Der beste Zeitpunkt, einen Welt-ETF zu kaufen, ist der, an dem du das Geld hast, und die beste Methode ist, jeden Monat einen festen Betrag zu investieren, was auch immer passiert. Niemand kann Crashs vorhersagen: Auf alle sechs Rückgänge von mehr als 15 % seit 2010 folgte in weniger als zwei Jahren ein neues Hoch, und wer im März 2020 verkauft hat, hat die Erholung verpasst. Beim Verkauf ist der einzige gute Grund ein Vorhaben: ein Immobilienkauf, der Ruhestand, ein konkreter Bedarf. Rückt dieses Vorhaben näher, sichere deine Gewinne lieber schrittweise in den 2 bis 3 Jahren davor, statt alles auf einmal zu verkaufen. Und denk daran: Bei einem PEA, der älter als 5 Jahre ist, kannst du einen Teil deines Geldes entnehmen, ohne ihn zu schließen.
🔎 Mein Welt-ETF in meinem PEA
Mein PEA liegt bei Saxo. Dort habe ich meine MSCI-World-Position zwischen Dezember 2025 und Juli 2026 aufgebaut, in 8 Käufen zwischen 740 € und 7.700 €, insgesamt 23.489 € im WPEA investiert. Zum Schlusskurs vom 22. Oktober 2026 sind meine 3.697 Anteile rund 26.300 € wert, also etwa +2.840 € (+12 %). Bei den Kosten haben mich diese 8 Orders insgesamt 6,12 € gekostet, da Saxo mir die übrigen Provisionen gutgeschrieben hat.
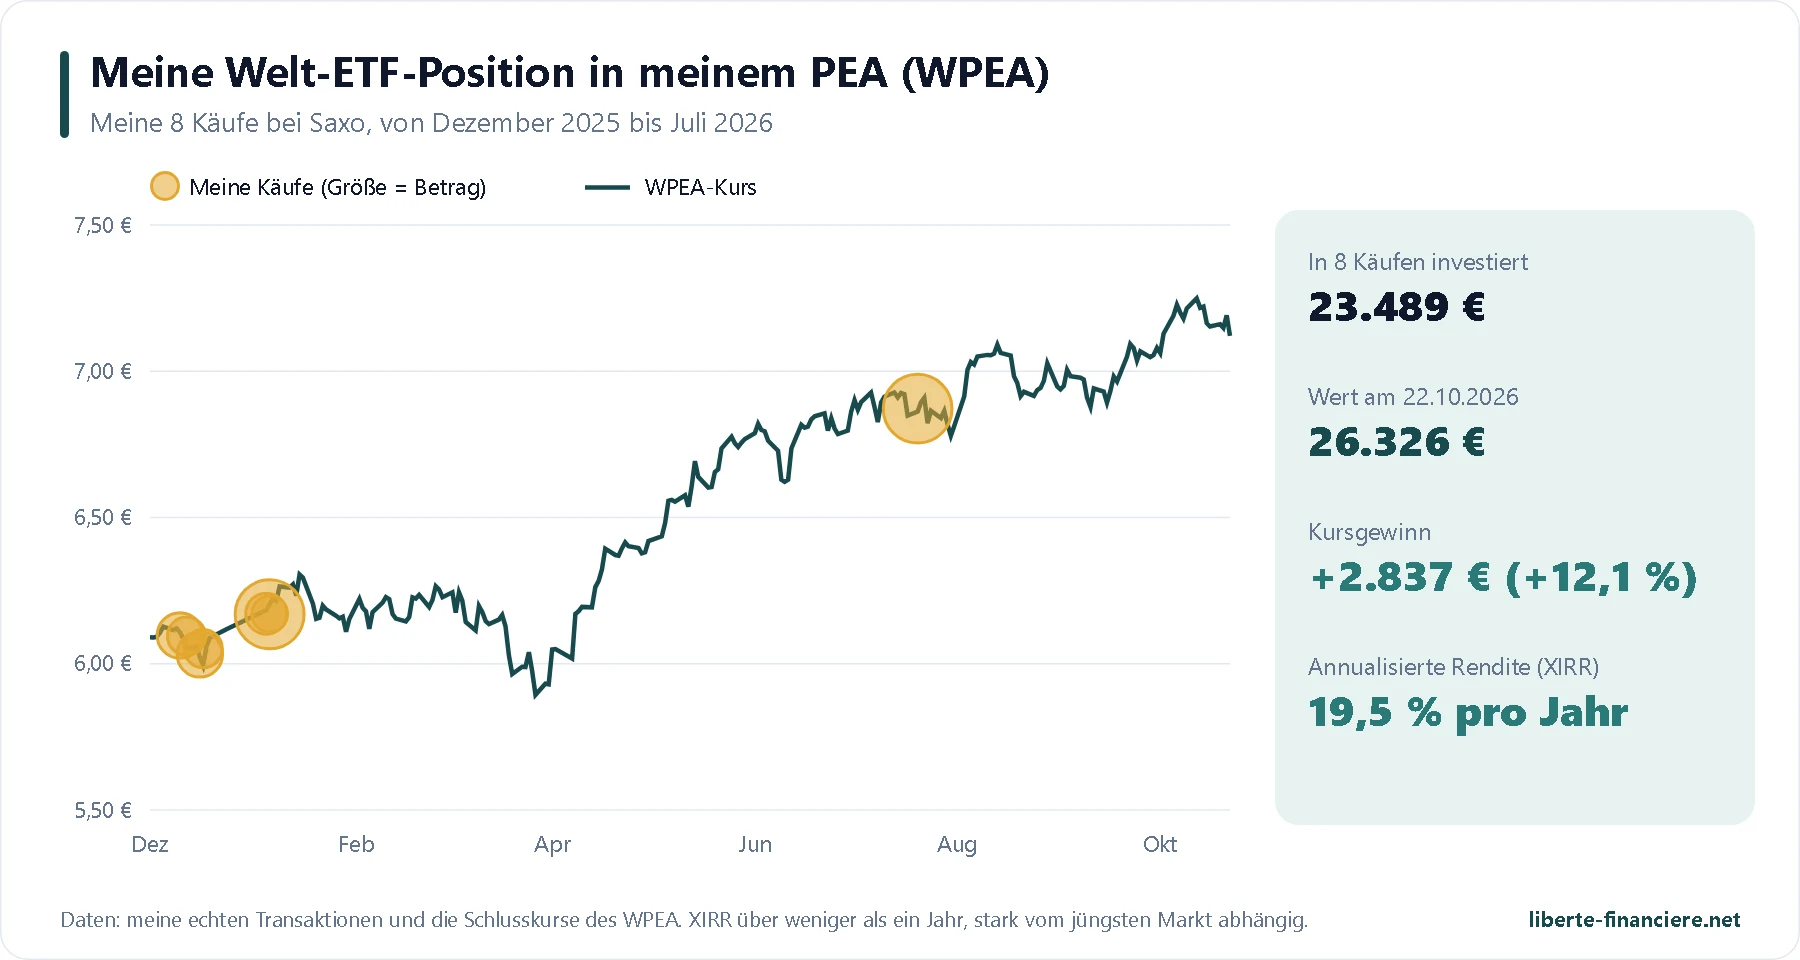
Warum der WPEA und nicht der DCAM? Weil ich mein Erspartes gern auf zwei Emittenten verteile (daneben baue ich den Amundi PEA Asie Émergente auf, um den World um die Schwellenländer Asiens zu ergänzen), und weil die Zahlen ihm seit zweieinhalb Jahren recht geben. Würde ich heute anfangen, würde ich ohne Unterschied den einen oder den anderen nehmen, und den GPEA würde ich erst kaufen, wenn er ein Jahr Historie hat. In World-ETFs habe ich auf meinem Interactive-Brokers-Konto noch nicht investiert; dieses nutze ich vor allem für amerikanische Dividendenaktien und -ETFs im normalen Depot.
⚠️ Die Risiken, die du kennen solltest
Zur Erinnerung: Ich bin kein Anlageberater. Jede Geldanlage birgt das Risiko eines Kapitalverlusts, und vergangene Wertentwicklungen sind kein Indikator für künftige Wertentwicklungen.
Kapitalverlust: Ein Welt-ETF folgt den Aktienmärkten, nach oben wie nach unten. Er hat 2020 in einem Monat 33,6 % verloren und zwischen 2007 und 2009 etwa die Hälfte seines Werts. Geld, das du in den nächsten 5 Jahren brauchst, hat dort nichts zu suchen.
Konzentration auf die USA und auf Technologie: Rund 73 % des MSCI World sind amerikanisch, und die zehn größten Unternehmen machen mehr als ein Viertel aus. Ein starker Einbruch der Tech-Riesen würde schwer wiegen. Der ACWI verringert diese Abhängigkeit etwas (rund 63 % USA), ohne sie zu beseitigen.
Währungsrisiko: Der ETF notiert in Euro, seine Unternehmen werden aber in Dollar, Yen oder Pfund bewertet. 2025 hat der schwächere Dollar den Anstieg des MSCI World in Euro auf rund +7 % gedrückt, gegenüber über 20 % in Dollar.
Kontrahentenrisiko: typisch für die synthetischen ETFs des PEA, durch die Regulierung auf 10 % des Fondsvermögens begrenzt (siehe Abschnitt Swap).
Regulatorisches Risiko: Die Regeln zur PEA-Fähigkeit könnten sich ändern, auch wenn nichts beschlossen ist (siehe oben).
Liquidität: gering bei den großen ETFs (täglich mehrere Millionen Euro Handelsvolumen in Paris), beim GPEA mit noch bescheidenen Volumen im Auge zu behalten: Limit-Orders sind Pflicht.
🧮 Besteuerung: PEA oder normales Depot für einen Welt-ETF?
Der PEA ist der ideale Rahmen für einen Welt-ETF: Solange dein Geld im Plan bleibt, werden weder die reinvestierten Dividenden noch Umschichtungen zwischen ETFs besteuert. Bei der Entnahme nach 5 Jahren zahlst du nur die Sozialabgaben (prélèvements sociaux), die seit dem 1. Januar 2026 bei 18,6 % liegen (Anhebung der CSG im Gesetz zur Finanzierung der Sozialversicherung 2026).
PEA | Normales Depot | |
|---|---|---|
Gewinne vor 5 Jahren entnommen | 12,8 % Steuer + 18,6 % Sozialabgaben = 31,4 %, und Schließung des Plans (außer in Ausnahmefällen: Kündigung, Invalidität, Vorruhestand, Unternehmensgründung) | 31,4 % auf die Kursgewinne jedes Jahres, in dem du verkaufst |
Gewinne nach 5 Jahren entnommen | 0 % Steuer, 18,6 % Sozialabgaben | 31,4 % |
Von einem thesaurierenden ETF reinvestierte Dividenden | Keine Steuer | Keine Steuer, solange du nicht verkaufst |
Wechsel von einem ETF zum anderen | Keine Steuer | Kursgewinn wird besteuert |
Einzahlungsobergrenze | 150.000 € (20.000 € für einen PEA jeune) | Keine |
Entnahmen | Teilentnahmen nach 5 Jahren möglich, ohne Schließung | Frei |
Verfügbare Welt-ETFs | Nur synthetische (DCAM, WPEA, CW8, GPEA…) | Alle, auch physische |
Beispiel: Für 10.000 € Kursgewinn, entnommen nach 5 Jahren, zahlst du im PEA 1.860 €, im normalen Depot 3.140 €. Der Unterschied ist weit größer als die paar Hundertstel Prozentpunkte zwischen einem synthetischen und einem physischen ETF. Ein Punkt ist unter Fachleuten umstritten: der Satz für die zwischen 2018 und 2025 angesammelten Gewinne in einem PEA, aus dem ab 2026 entnommen wird (18,6 % nach dem Wortlaut des Gesetzes, 17,2 % nach Ansicht einiger Kanzleien); nur Gewinne vor 2018 behalten sicher ihre alten Sätze. Ansonsten vergiss nicht, dass ein PEA bei einem ausländischen Broker wie Interactive Brokers jedes Jahr mit dem Formular 3916 gemeldet werden muss.
Bei einem PEA, der von einem französischen Broker geführt wird, genügt die einheitliche Steuerbescheinigung (IFU). Für ein im Ausland geführtes Konto (PEA und normales Depot bei Interactive Brokers) nutze ich FlashFiscal, ein französisches Tool, das die Auszüge des Brokers importiert und die Formulare der Steuererklärung vorbereitet (3916, 2074, 2047). Mit meinem Link bekommst du 15 € Rabatt auf dein erstes Jahr. In diesem Tutorial zeige ich dir das ganze Vorgehen:
FlashFiscal: 15 € Rabatt im ersten Jahr Deine Erklärung der Auslandskonten, vorbereitet anhand der Auszüge deines Brokers. |
Und im normalen Depot: welcher Welt-ETF?
Ist dein PEA voll (150.000 € Einzahlungen) oder kannst du keinen eröffnen, bietet dir das normale Depot (compte-titres) Zugang zu den günstigsten Welt-ETFs Europas, physisch replizierend (sie halten die Aktien tatsächlich). Die Gewinne werden dort in jedem Jahr, in dem du verkaufst, mit der Pauschalsteuer belegt, und die vom ETF reinvestierten Dividenden werden nicht besteuert, solange du nicht verkaufst, daher auch hier der Vorteil thesaurierender Varianten.
ETF | Index | Kosten | Replikation |
|---|---|---|---|
iShares Core MSCI World (IWDA) | MSCI World | 0,20 % | Physisch, 133 Mrd. € Fondsvermögen |
Xtrackers MSCI World (XDWD) | MSCI World | 0,12 % | Physisch |
SPDR MSCI World (SWRD) | MSCI World | 0,12 % | Physisch |
Amundi Core MSCI World (MWRD) | MSCI World | 0,12 % | Physisch, in Paris notiert |
Vanguard FTSE All-World (VWCE) | FTSE All-World (Industrie- + Schwellenländer) | 0,14 % | Physisch, 56 Mrd. € Fondsvermögen |
SPDR MSCI ACWI IMI (IMIE) | MSCI ACWI IMI (mit kleinen Unternehmen) | 0,17 % | Physisch |
iShares MSCI ACWI (SSAC) | MSCI ACWI | 0,20 % | Physisch |
Ein normales Depot für ETFs aus aller Welt Interactive Brokers bietet Zugang zu all diesen ETFs, mit nahezu kostenlosem Währungstausch. |
❌ Fehler, die du vermeiden solltest
Sich überschneidende ETFs anhäufen: World + S&P 500 + Nasdaq bedeutet dreimal Apple, Microsoft und Nvidia. Ein World (oder ein ACWI) reicht als Basis.
Den CW8 für kleine Beträge wählen: Bei einem Anteil zu über 700 € und ohne Bruchstücke im PEA bleibt jeden Monat ein Teil deines Ersparten uninvestiert.
Market-Orders bei einem kleinen ETF aufgeben: Bei einem wenig gehandelten ETF wie dem GPEA nutze immer eine Limit-Order und meide die erste und die letzte halbe Stunde des Handelstags.
1 % Ordergebühren zahlen: 2 € auf einen Kauf über 200 € sind das Fünffache der jährlichen Kosten des DCAM. Bündle deine Käufe oder wähle einen passenden Broker (siehe Brokertabelle).
Im Crash verkaufen: Das ist der teuerste Fehler, weit teurer als jeder Kostenunterschied zwischen ETFs.
Bei jeder Neuheit den ETF wechseln: Die Unterschiede zwischen DCAM, WPEA und GPEA bewegen sich im Bereich von Zehntel Prozentpunkten pro Jahr. Regelmäßigkeit zählt hundertmal mehr.
Den PEA zu spät eröffnen: Die 5-Jahres-Frist läuft ab der ersten Einzahlung. Eröffne ihn jetzt mit ein paar Euro, auch wenn du erst später richtig investierst.
Glauben, ein Welt-ETF könne nicht fallen: −33,6 % in einem Monat im Jahr 2020. Leg dort nur Geld an, das du mindestens 8 bis 10 Jahre nicht brauchst.
FAQ: häufige Fragen zu Welt-ETFs im PEA
Welcher ist der beste MSCI-World-ETF für einen PEA?
Der DCAM (Amundi PEA Monde) und der WPEA (iShares MSCI World Swap PEA), beide mit 0,20 % Kosten pro Jahr und einem Anteilspreis um 6 bis 7 €. Der WPEA hat seinen Index seit 2025 etwas genauer abgebildet; der CW8 bleibt ein guter ETF, ist aber teurer.
Gibt es einen PEA-fähigen MSCI-ACWI-ETF?
Ja, seit dem 15. Juli 2026: den Amundi PEA Global (MSCI ACWI), Ticker GPEA, ISIN FR0014017NX3, mit 0,30 % Kosten pro Jahr. Er ist PEA-fähig dank eines Korbs europäischer Aktien, der gegen die Wertentwicklung des Index getauscht wird.
DCAM oder WPEA: welchen wählen?
Beide sind gleichwertig: gleiche Kosten, gleicher Index, mehrere Milliarden Fondsvermögen. Der WPEA lag seit März 2025 etwa 0,15 Prozentpunkte vorn. Nimm den, für den dein Broker am wenigsten berechnet, oder beide, um auf Amundi und BlackRock zu verteilen.
Solltest du deinen CW8 verkaufen?
Liegt dein Anlagehorizont über 3 Jahren, hat sich der Wechsel zum DCAM oder WPEA in weniger als zwei Jahren bezahlt gemacht, ohne Steuer im PEA. Sonst behalte ihn und investiere neues Geld woanders. Siehe Abschnitt Strategie.
MSCI World oder MSCI ACWI?
Der ACWI ergänzt den World um rund 12 % Schwellenländer. Langfristig liegen ihre Wertentwicklungen sehr nah beieinander. Der ACWI ist umfassender und einfacher, der World günstiger und hat im PEA eine solide Historie.
Welche Rendite kannst du von einem Welt-ETF erwarten?
Der CW8 brachte von Ende 2009 bis Oktober 2026 12,4 % pro Jahr in Euro, ein außergewöhnlicher Zeitraum. Über mehrere Jahrzehnte rechne eher mit durchschnittlich 7 bis 9 % pro Jahr, mit Jahren bei −20 % oder −30 %.
Mit wie viel anfangen?
Mit dem Preis eines Anteils: rund 6 € beim DCAM, 7 € beim WPEA, 5 € beim GPEA. Ideal ist es, jeden Monat einen festen Betrag zu investieren und kleine Beträge zu bündeln, falls dein Broker eine Mindestgebühr pro Order berechnet.
Kann man mit einem Welt-ETF alles verlieren?
Dafür müssten die 1.250 größten Unternehmen der Welt gleichzeitig pleitegehen. Ein Rückgang von 30 bis 50 % ist in einer Krise dagegen möglich, wie 2008 oder 2020: Deshalb brauchst du einen Anlagehorizont von mindestens 8 bis 10 Jahren.
Was passiert, wenn Amundi oder iShares pleitegeht?
Das Vermögen eines ETF ist von dem seines Verwalters getrennt und wird bei einer Depotbank verwahrt. Bei einer Pleite des Emittenten würde der ETF aufgelöst oder übernommen, und sein Wert stünde dir zu. Das eigentliche Risiko ist das des Swap-Kontrahenten, reguliert und begrenzt (siehe oben).
Kann ein ETF geschlossen werden?
Ja, wenn er zu klein bleibt. Du verlierst nichts: Der Wert deiner Anteile wird dir in bar auf deinen PEA ausgezahlt, ohne Steuer, und du kannst sofort wieder investieren. Dieses Risiko betrifft den DCAM und den WPEA nicht mehr und wird beim GPEA immer kleiner.
Gibt es ein Währungsrisiko?
Ja. Der ETF notiert in Euro, aber rund 85 % der Unternehmen werden in Dollar, Yen oder Pfund bewertet. Fällt der Dollar gegenüber dem Euro, fällt dein ETF entsprechend, und umgekehrt. Über 15 bis 20 Jahre gleicht sich dieser Effekt tendenziell aus.
Kann man im PEA ETF-Bruchstücke kaufen?
Nein, nicht im Oktober 2026: Der PEA schreibt ganze Anteile vor. Deshalb sind günstige ETFs (DCAM, WPEA, GPEA) für monatliches Investieren praktischer als der CW8.
Kann man einen Welt-ETF in eine Lebensversicherung (assurance-vie) packen?
Ja, viele Online-Verträge bieten MSCI-World-ETFs an, oft physisch replizierend. Allerdings zahlst du zusätzlich die Verwaltungsgebühren des Vertrags (rund 0,5 % pro Jahr). Für einen Welt-ETF bleibt der PEA günstiger; die Lebensversicherung ist als Ergänzung nützlich, für die Vermögensübertragung.
Fazit
2026 hat der PEA Anlegern, die für fast nichts die ganze Welt wollen, noch nie so gute Dienste geleistet. DCAM und WPEA teilen sich den ersten Platz mit 0,20 % Kosten pro Jahr, mit einem leichten, gemessenen Vorteil für den WPEA. Der CW8 bleibt solide, lohnt sich für neues Geld aber nicht mehr. Der GPEA ist die gute Nachricht des Jahres für alle, die die ganze Welt, Schwellenländer inklusive, in einer einzigen Position wollen: Ich gebe ihm noch ein paar Monate, um sich zu bewähren. Am Ende zählt die Wahl des ETF viel weniger als drei Gewohnheiten: jeden Monat investieren, einen Broker wählen, der deine Einzahlungen nicht auffrisst, und niemals in Panik verkaufen.
Um loszulegen, kannst du deinen PEA bei Interactive Brokers eröffnen und den Aktienbonus mitnehmen, oder die Angebote zuerst mit meinem PEA-Vergleich vergleichen.
Und wie immer: Gib NIEMALS auf!
ETF-Daten zum 22. Oktober 2026. Vergangene Wertentwicklungen sind kein Indikator für künftige Wertentwicklungen.