Twino, eine nach MiFID II regulierte Plattform, ist eine der allerersten europäischen P2P-Kreditplattformen. Sie startete 2015 in Riga, zu einer Zeit, als Mintos gerade erst anfing. Ich habe im September 2026 begonnen, dort zu investieren, zunächst in das liquide Produkt FLEXI, und im Oktober dann 5 000 € in Wertpapiere mit 12 Monaten Laufzeit angelegt.
In diesem Erfahrungsbericht erkläre ich dir die Geschichte und die Führung von Twino, die Funktionsweise der Wertpapiere, Fincard und seine Bilanzen, die Regulierung, das polnische Verfahren, die Statistiken, die Geschichte der Plattform, FLEXI, den Zweitmarkt, die Besteuerung und den Vergleich mit anderen Plattformen. Ich aktualisiere ihn regelmäßig mit meinen Ergebnissen.
Dieser Artikel ist nicht von Twino gesponsert. Einige Links sind Affiliate-Links: Twino hat keinen dauerhaften Willkommensbonus, aber wenn du dich über meinen Link anmeldest, profitierst du von den Cashback-Aktionen, die die Plattform regelmäßig für neue Anleger startet, und du unterstützt meine Arbeit ohne Mehrkosten.
- Bis zu 2 % Cashback auf deine Investitionen in den ersten 90 Tagen
Während der Aktion ersetzt dieses Angebot das übliche Angebot.
Angebot nutzen →Bis 22. November 2026
Twino im Überblick
Kriterium | Twino |
|---|---|
Gründung | Gruppe 2009 von Armands Broks gegründet, Investmentplattform 2015 gestartet |
Sitz | 🇱🇻 Riga (Lettland) |
Gesellschaft | AS TWINO Investments (Nr. 44103143823) |
Regulierung | Wertpapierfirma nach MiFID II, beaufsichtigt von der Lettischen Zentralbank, MiCA-Zulassung seit Juni 2026 |
Kreditgeber | Netcredit (Fincard Sp. z o.o., Polen), rund 96 % des ausstehenden Volumens |
Produkte | Wertpapiere mit 3, 6 oder 12 Monaten Laufzeit (8,5 bis 12 %) und FLEXI (6 %, jederzeit auszahlbar) |
Volumen | 1,17 Mrd. € seit 2015 investiert, 40 Mio. € ausstehendes Volumen im September 2026 |
Anleger | Rund 21 000 registrierte Nutzer |
Zweitmarkt | Ja, kostenlos |
Mindestanlage | 1 € pro Wertpapier, 10 € für FLEXI |
Gebühren | Keine für das Investieren; Inaktivitätsgebühr auf ruhenden Konten |
Quellensteuer | 5 % (Lettland), in Frankreich erstattungsfähig |
Bonus | Regelmäßige Cashback-Aktionen, siehe meine Seite Twino Bonuscode |
Twino gehört zu den wenigen P2P-Plattformen mit einer Lizenz als Wertpapierfirma, also derselben Zulassungsstufe wie Mintos. Den regulatorischen Rahmen kannst du in meinem P2P-Vergleich (Ansicht Regulierung) mit dem anderer Plattformen vergleichen.
Von 2009 bis 2026: die Geschichte von Twino
Die Gruppe entsteht 2009 in Riga, gegründet vom lettischen Unternehmer Armands Broks: Zunächst ist sie ein Online-Anbieter von Verbraucherkrediten, aktiv in Lettland, Polen, Russland, Kasachstan und Georgien. 2015 startet die Gruppe ihre Investmentplattform, um ihre Kredite mit dem Geld von Privatanlegern zu finanzieren. Das Modell ist damals das aller baltischen Plattformen: Der Anleger kauft Anteile an Krediten, mit einer Rückkaufgarantie bei Zahlungsverzug. Im Oktober 2019 überschreitet die Gruppe die Marke von einer Milliarde Euro vergebener Kredite.
Zwei Wendepunkte haben danach das heutige Twino geprägt. Der erste ist regulatorisch: Am 31. August 2021 erhält die AS TWINO Investments eine Lizenz als Wertpapierfirma, und im Juli 2022 nehmen die Investitionen die Form von Finanzwertpapieren an, die mit einem Prospekt ausgegeben werden. Der zweite ist eine Neuausrichtung: Nach dem Krieg in der Ukraine, der die russischen Rückzahlungen blockiert, und der Einstellung der Aktivitäten in Asien konzentriert sich die Plattform auf Polen.
Seit 2025 erlebt Twino einen Neustart: neuer CEO, neue Mobile-App, Start von FLEXI im April 2026, MiCA-Zulassung im Juni und vollständige Eintreibung der russischen Forderungen im August.
Datum | Ereignis |
|---|---|
2009 | Gründung der Gruppe durch Armands Broks |
2015 | Start der Investmentplattform |
Oktober 2019 | Die Gruppe überschreitet 1 Mrd. € vergebener Kredite |
31. August 2021 | Lizenz als Wertpapierfirma (AS TWINO Investments) |
Februar-März 2022 | Einstellung des Russlandgeschäfts |
Juli 2022 | Umstellung auf Wertpapiere, die durch Kredite von Fincard (Polen) besichert sind |
März 2024 | Einstellung der Aktivitäten in Vietnam und auf den Philippinen |
22. November 2024 | Fincard in Polen als Zahlungsinstitut zugelassen |
Mai 2025 | Nauris Bloks als CEO bestätigt |
14. Januar 2026 | Philippinen zu 100 % zurückgezahlt, einschließlich Zinsen |
27. April 2026 | Start von FLEXI |
Mai 2026 | Neue Mobile-App für iOS und Android |
4. Juni 2026 | MiCA-Zulassung (Krypto-Assets) |
5. August 2026 | Vollständige Eintreibung der russischen Forderungen |
Der Gründer und die Geschäftsleitung
 Armands Broks (LinkedIn) hat die Gruppe gegründet und von 2009 bis 2019 geleitet. Er ist Alleinaktionär der AS TWINO Investments und Vorsitzender ihres Aufsichtsrats. Außerdem kontrolliert er die FINNO Holding, die Muttergesellschaft von Fincard. Plattform, Emittent der Wertpapiere und Kreditgeber gehören also zur selben Gruppe: Sein Interesse daran, dass Twino funktioniert, ist vollständig, aber es gibt keine Unabhängigkeit zwischen dem, der die Wertpapiere verkauft, und dem, der sich das Geld leiht.
 Nauris Bloks (LinkedIn) leitet Twino seit dem Frühjahr 2025 und wurde am 30. Mai 2025 nach Zustimmung der Lettischen Zentralbank bestätigt. Er kennt das Haus seit Langem: Er war früher IT-Verantwortlicher der Gruppe, dann von 2021 bis 2023 Mitglied des Aufsichtsrats, und arbeitete vor seiner Rückkehr bei DelfinGroup, einem anderen lettischen Anbieter von Verbraucherkrediten. Bei den Baltic FinTech Awards 2026 wurde er zum „Fintech Leader of the Year“ gewählt. Seit seinem Antritt ist die Kommunikation deutlich klarer: monatlicher Brief des CEO, veröffentlichte Statistiken, ausführliche Erklärungen zu jedem Thema.
Vor ihm wechselten die Führungskräfte in hohem Tempo:
Zeitraum | Geschäftsführung |
|---|---|
2009 - 2019 | Armands Broks (Gründer) |
2019 - 2022 | Anastasija Oļeiņika (Gruppe); Roberts Lasovskis (AS TWINO Investments, 2021-2022) |
Mai - Dezember 2022 | Anastasija Oļeiņika, dann Karīna Caunīte-Orupe |
Dezember 2022 - Mai 2025 | Helvijs Henšelis |
Seit Mai 2025 | Nauris Bloks |
Zum Vorstand gehören außerdem Artūrs Cekuliņš (LinkedIn) (Recht und Geldwäscheprävention) und Māris Čevers (LinkedIn) (Risikovorstand). Im Aufsichtsrat sitzen Mārtiņš Mellēns (LinkedIn) und Helvijs Henšelis (LinkedIn). Die Plattform beschäftigt rund 25 Personen.
Wie funktioniert Twino?
Dein Geld finanziert Verbraucherkredite in Polen, aber die Struktur ist stärker reguliert als auf den meisten P2P-Plattformen:
Netcredit (Gesellschaft Fincard) vergibt revolvierende Kreditkarten mit bis zu 20 000 Złoty an polnische Privatpersonen.
SIA TWINO Investments Poland, eine in Lettland eingetragene Gesellschaft der Gruppe, leiht Fincard das benötigte Geld zu 10-13 % pro Jahr.
Diese Gesellschaft gibt besicherte Wertpapiere auf Basis dieses Darlehens aus (Asset-Backed Securities), mit einem von der Lettischen Zentralbank gebilligten Basisprospekt.
Du kaufst diese Wertpapiere auf der Plattform, für 3 bis 12 Monate. Du erhältst die Zinsen jeden Monat und dein Kapital bei Fälligkeit.
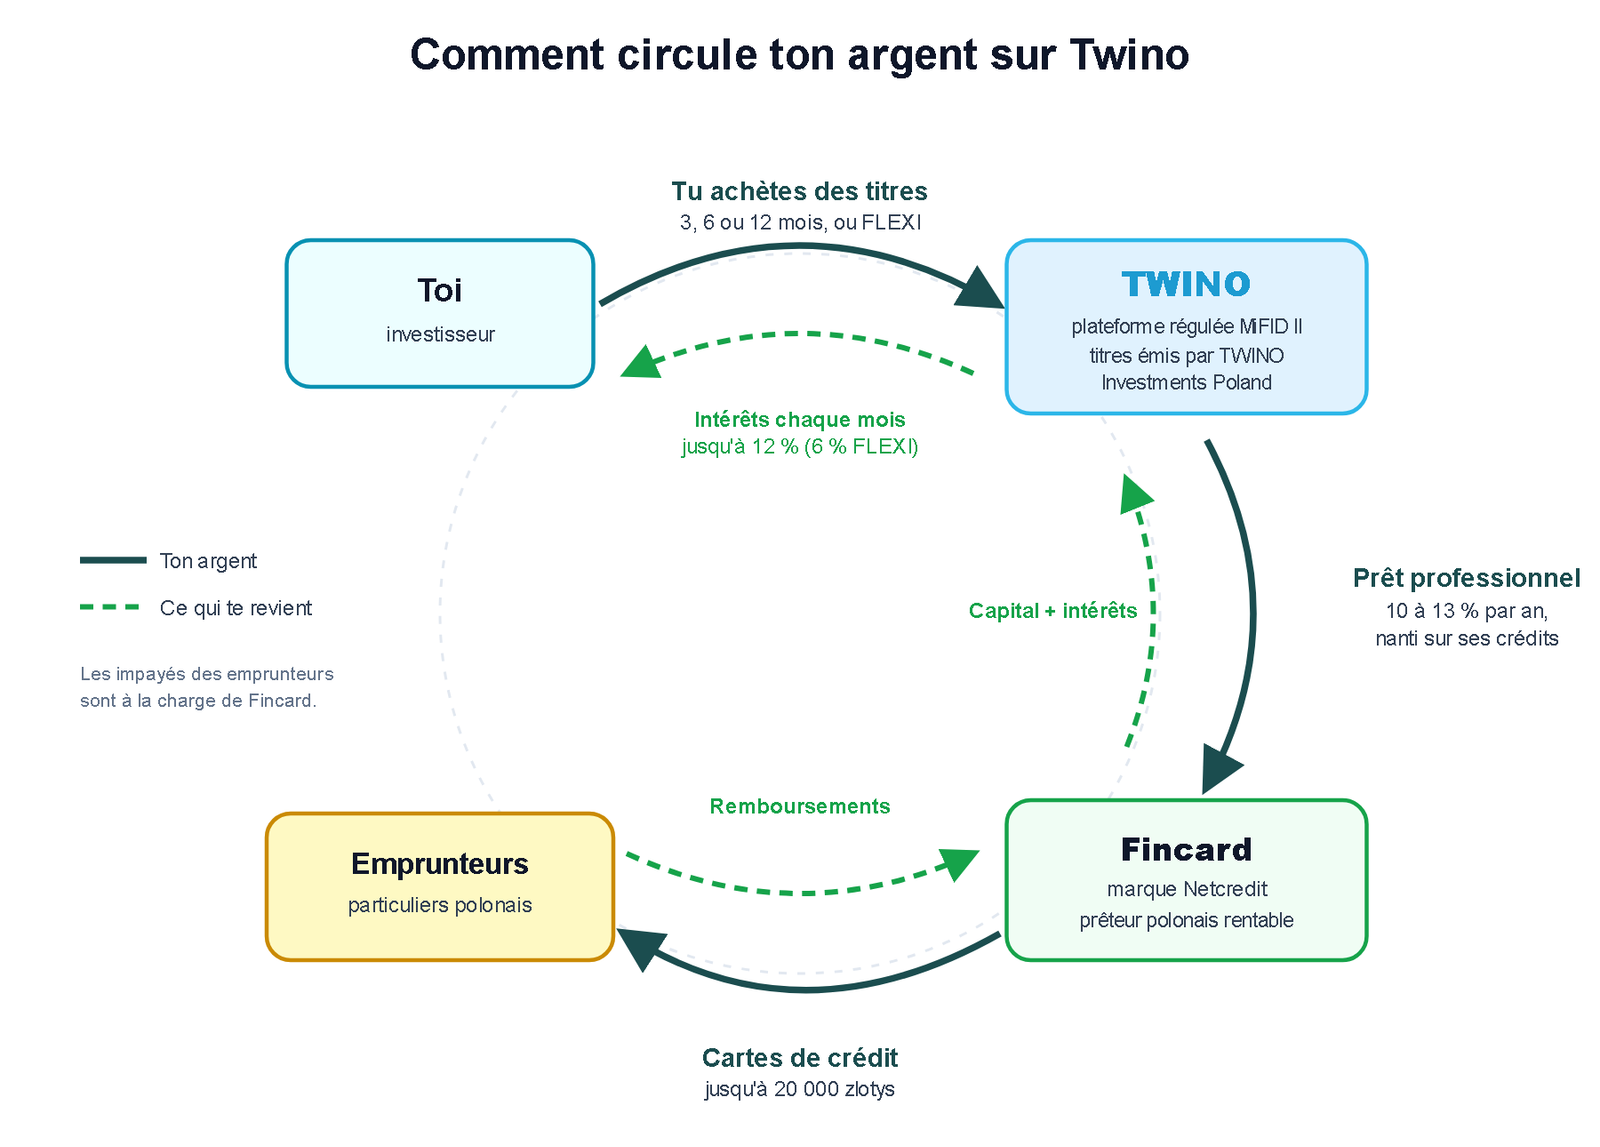
Dein Geld wird, wie MiFID II es verlangt, auf einem von Twino getrennten Konto verwahrt, und die Wertpapiere sind auf deinen Namen registriert. Sollte die Plattform insolvent werden, fielen deine Wertpapiere nicht in ihre Insolvenzmasse.
Keine Rückkaufgarantie: Du leihst Fincard Geld, nicht den Kreditnehmern
Auf einer Plattform wie Mintos oder PeerBerry kaufst du einen Anteil am Kredit eines bestimmten Kreditnehmers, und die Rückkaufgarantie verpflichtet den Kreditgeber, dir diesen Anteil zurückzukaufen, wenn der Kreditnehmer nicht mehr zahlt. Bei Twino kaufst du keine Privatkredite:
Der Emittent gewährt Fincard ein Unternehmensdarlehen;
dieses Darlehen ist durch ein Pfandrecht am Kreditportfolio von Fincard besichert, also an den Kreditkarten seiner Kunden;
deine Wertpapiere sind durch dieses Darlehen gedeckt: Dein tatsächlicher Schuldner ist Fincard.
Zahlt ein polnischer Kunde seine Karte nicht zurück, trägt Fincard den Verlust, nicht du: Du erhältst deine Zinsen, solange Fincard den Emittenten bedient. Eine Rückkaufgarantie ergäbe keinen Sinn, da sie von der Gesellschaft käme, die dir das Geld ohnehin schuldet. Es ist dieselbe Logik wie bei Stikcredit auf Afranga, wo man direkt dem Kreditunternehmen Geld leiht. Dein Risiko konzentriert sich also auf die Solidität von Fincard, die ich gleich im Anschluss genauer erkläre.
Netcredit (Fincard): der Kreditgeber von Twino
Fincard Sp. z o.o. hat ihren Sitz in Warschau. Sie betreibt die Marke Netcredit, die seit 2011 in Polen aktiv ist, sowie die Marke Halvo. Seit dem 22. November 2024 ist sie ein von der polnischen Finanzaufsicht (KNF, Lizenz IP62/2024) zugelassenes Zahlungsinstitut. Sie gehört zu 100 % der FINNO Holding (Riga).
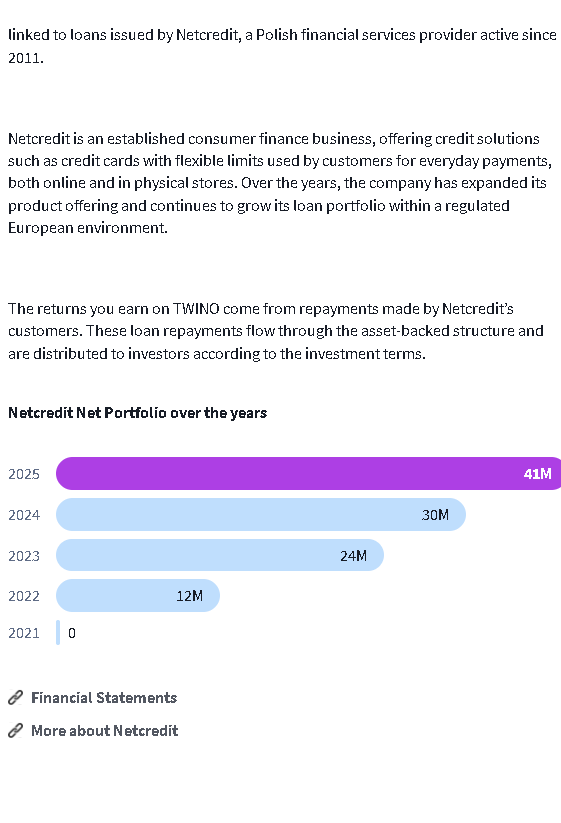
2024 hat Polen die Regeln für Online-Verbraucherkredite deutlich verschärft. Die Gruppe hat ihr Geschäft deshalb auf revolvierende Kreditkarten umgestellt, ein anders reguliertes Produkt. Zum 1. September 2026 machte Netcredit 96 % des ausstehenden Volumens von Twino aus (klassische Wertpapiere und FLEXI); der Rest entfällt auf den früheren vietnamesischen Kreditgeber. Sein über Twino finanziertes Portfolio hat sich seit 2022 mehr als verdreifacht:
Die Bilanzen von Fincard (2023-2025)
Ich habe die geprüften Jahresabschlüsse von Fincard analysiert (Beträge zum Jahresendkurs in Euro umgerechnet):
Fincard | 2023 | 2024 | 2025 |
|---|---|---|---|
Umsatz | 33,7 Mio. € | 45,0 Mio. € | 54,1 Mio. € |
Nettogewinn | 7,3 Mio. € | 7,9 Mio. € | 10,4 Mio. € |
Nettomarge | 21,8 % | 17,6 % | 19,2 % |
Eigenkapital | 7,9 Mio. € (27 % der Bilanzsumme) | 16,8 Mio. € (36 %) | 27,4 Mio. € (42 %) |
Prüfungsurteil | Uneingeschränkt | Eingeschränkt | Eingeschränkt |
Fincard ist sehr profitabel: rund 10 Mio. € Gewinn im Jahr 2025, ein Plus von 29 %, und ein Eigenkapital, das sich in zwei Jahren mehr als verdreifacht hat. Die Kredite sind stark gestreut, keine Karte macht mehr als 0,1 % des Portfolios aus, und der operative Cashflow ist positiv.
Drei Punkte solltest du im Auge behalten:
die Einschränkung des Abschlussprüfers 2024 und 2025: Fincard hat keine Rückstellung für das polnische Verfahren gebildet;
die Finanzierung durch die Gruppe: Fincard leiht sich den Großteil seines Geldes beim Emittenten der Twino-Wertpapiere (31,5 Mio. € Ende 2025);
die Darlehen an die Gruppe: Fincard hat Gesellschaften der Gruppe 17,7 Mio. € geliehen, davon 11,3 Mio. € der Muttergesellschaft.
Die Details zu jedem Geschäftsjahr findest du auf meiner Seite P2P-Bilanzen (Fincard).
Das UOKiK-Verfahren in Polen
Die UOKiK ist die polnische Verbraucherschutzbehörde. Am 15. Juni 2026 hat sie ihre Vorwürfe gegen zwei Kreditkartenanbieter, Easy Payment und Fincard, öffentlich gemacht. Es handelt sich um ein Verwaltungsverfahren, keinen Prozess, und bis heute ist keine Entscheidung ergangen.
Was Fincard vorgeworfen wird
In Polen ist der Zinssatz für Verbraucherkredite gedeckelt (18,5 % pro Jahr im Jahr 2024), und die zinsunabhängigen Kosten haben eine eigene Obergrenze. Zwischen Mai und Dezember 2024 berechnete Fincard zusätzlich zu den Zinsen eine Nutzungsgebühr für die Kreditlinie, die auf den genutzten Betrag berechnet wurde. Nach Ansicht der UOKiK wirkten diese Gebühren wie Zinsen und ermöglichten es, die gesetzliche Obergrenze zu überschreiten. Fincard entgegnet, dass das Gesetz Zinsen und Gebühren nebeneinander erlaubt, jeweils innerhalb ihrer Grenze, und dass sie beide eingehalten hat.
Der Zeitplan
Datum | Schritt |
|---|---|
Mai bis Dezember 2024 | Zeitraum der beanstandeten Praxis |
Januar 2025 | Neues Gebührenmodell: 1,64 % des gewährten Kreditrahmens pro Periode, ob genutzt oder nicht |
16. Mai 2025 | Eröffnung des Verfahrens |
15. Juni 2026 | Vorwürfe veröffentlicht |
Oktober 2026 | Keine Entscheidung |
Danach | Entscheidung der UOKiK, danach Berufung vor dem Gericht in Warschau möglich |
Meine Einschätzung: ein begrenztes und verkraftbares Risiko
Ein begrenzter Zeitraum: Das Verfahren betrifft acht Monate des Jahres 2024. Seit Januar 2025 wendet Fincard ein anderes Gebührenmodell an, das auf den gewährten Kreditrahmen und nicht mehr auf den genutzten Betrag abstellt, was nicht dem Argument der UOKiK entspricht.
Eine tragbare Geldbuße: Sie ist auf 10 % des Umsatzes begrenzt, also höchstens rund 5,4 Mio. €. Das entspricht etwa sechs Monaten Gewinn von Fincard und weniger als 20 % ihres Eigenkapitals.
Rückerstattungen an Kunden sind die einzige Unbekannte: Würde die Praxis von 2024 für rechtswidrig erklärt, könnten Kunden die in diesem Zeitraum gezahlten Gebühren zurückfordern.
Die Zeit spielt für den Anleger: Das Verfahren läuft seit 2025, und auf eine Entscheidung würde eine Berufung folgen. Die Wertpapiere laufen höchstens 12 Monate, was genug Zeit lässt, um zu reagieren, falls sich die Lage ändert.
Ich behalte das künftige polnische Verbraucherkreditgesetz im Blick, das die neue EU-Richtlinie bis 2027 umsetzen wird. Es wird die Regeln des Marktes dauerhaft festlegen.
Quelle: Mitteilung der UOKiK, Jahresabschlüsse von Fincard und polnische Presse.
Regulierung und Sicherheit
AS TWINO Investments ist eine Wertpapierfirma, die nach dem europäischen MiFID-II-Regime von der Lettischen Zentralbank zugelassen und beaufsichtigt wird (Lizenz Nr. 06.06.08.720/536). Sie verfügt außerdem seit Juni 2026 über eine MiCA-Zulassung sowie über einen europäischen Pass, um ihre Dienste in 11 Ländern anzubieten, darunter Frankreich.
Trennung der Vermögenswerte: Dein Geld und deine Wertpapiere werden getrennt von den Konten von Twino geführt.
Anlegerentschädigung: Würde Twino insolvent, ohne dir deine Vermögenswerte zurückgeben zu können, griffe das lettische Entschädigungssystem, bis zu einer Grenze von 20 000 €.
Transparenz: Basisprospekt, Basisinformationsblatt und endgültige Bedingungen für jede Emission, veröffentlichte Abschlüsse des Emittenten und des Kreditgebers.
Kontrollen: Mindestkapital, jährliche Abschlussprüfung, Kontrollen durch die Lettische Zentralbank.
Dieser Schutz deckt die Plattform ab, nicht das Kreditrisiko: Würde Fincard nicht mehr zurückzahlen, griffe die Entschädigung nicht. Mehr dazu erfährst du in meinem Artikel Regulierung von P2P-Crowdlending: MiFID II, ECSP und Risiken.
Die Statistiken von Twino
Kennzahl | Wert |
|---|---|
Kumulierte Investitionen seit 2015 | 1,17 Mrd. € |
An Anleger ausgezahlte Zinsen | Über 30 Mio. € (343 530 € allein im August 2026) |
Registrierte Anleger | 20 828 |
Ausstehendes Volumen | 40,1 Mio. € |
Durchschnittszins | 11,93 % |
Kredite in der Beitreibung | 4 % des ausstehenden Volumens, ausschließlich der frühere vietnamesische Kreditgeber |
FLEXI | Über 2 Mio. € ausgegeben, über 2 100 Anleger |
Twino ist eine Plattform von bescheidener Größe, kein Vergleich mit Mintos, aber stabil. Abgesehen vom vietnamesischen Fall weisen die laufenden Kredite keinerlei Ausfälle auf.
Quelle: offizielle Statistiken von Twino zum 1. September 2026.
Die Abschlüsse der Plattform
AS TWINO Investments, die Gesellschaft, die die Plattform betreibt, ist von Fincard getrennt. Ihre Abschlüsse werden von BDO geprüft:
AS TWINO Investments | Provisionen | Nettoergebnis | Eigenkapital |
|---|---|---|---|
2021 | 367 127 € | - 172 136 € | 1,78 Mio. € |
2022 | 1 783 203 € | + 178 488 € | 1,95 Mio. € |
2023 | 2 300 556 € | - 2 702 € | 1,95 Mio. € |
2024 | 2 991 540 € | + 362 385 € | 2,31 Mio. € |
2025 | 2 560 234 € | + 92 309 € | 2,41 Mio. € |
Die Plattform ist gut kapitalisiert: keine Finanzschulden, 1,49 Mio. € liquide Mittel, eine regulatorische Solvenzquote von 206 % und ein uneingeschränktes Prüfungsurteil für 2025. Ihre Rentabilität ist 2025 gesunken, mit um 14 % rückläufigen Provisionen und höheren Marketingausgaben. Das betrifft dein Geld nicht direkt, da es nicht in ihren Abschlüssen erscheint. Die Analysen der Geschäftsjahre 2024 und 2025 findest du auf meiner Seite P2P-Bilanzen (Twino).
Die Produkte: Wertpapiere mit fester Laufzeit und FLEXI
Wertpapiere mit fester Laufzeit | FLEXI | |
|---|---|---|
Fester Zinssatz | 8,5 % (3 Monate), 10 % (6 Monate), 12 % (12 Monate) | 6 % |
Zinsen | Monatlich ausgezahlt | Täglich berechnet, monatlich ausgezahlt |
Laufzeit | 3 bis 12 Monate | Keine |
Vorzeitiger Ausstieg | Zweitmarkt | Jederzeit auszahlbar |
Minimum | 1 € pro Wertpapier | 10 € |
Maximum | Keines | 10 000 € pro Anleger |
Cashback-Aktionen | Ja | In der Regel nein |
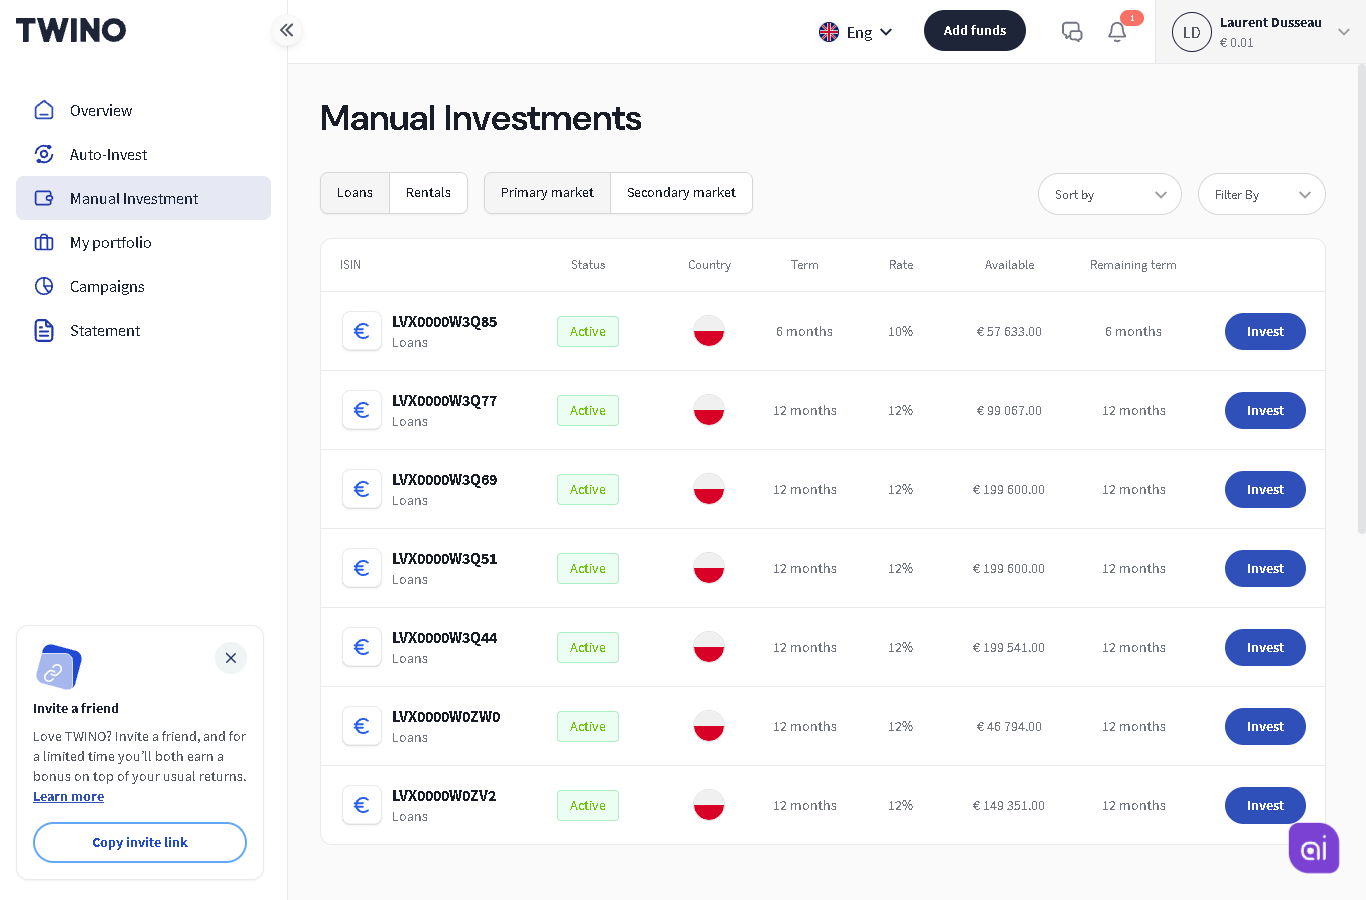
Der Primärmarkt bietet zum Zeitpunkt, an dem ich das schreibe, nur polnische Wertpapiere mit 6 Monaten (10 %) oder 12 Monaten (12 %) Laufzeit an:
FLEXI
FLEXI wurde im April 2026 gestartet und ist das Gegenstück zu Bondora Go & Grow oder Monefit SmartSaver: Dein Geld wird in Netcredit-Wertpapiere mit 12 Monaten Laufzeit angelegt, aber du kannst es jederzeit abziehen, ohne Gebühren oder Abschlag, sofort in dein Twino-Portfolio und dann in etwa zwei Werktagen auf dein Bankkonto. Die Liquidität beruht auf drei Ebenen:
den neuen Einzahlungen und den Rückzahlungen;
einer von Netcredit hinterlegten Barsicherheit in Höhe von 10 % der ausgegebenen Wertpapiere;
als letztes Mittel der vorzeitigen Rückzahlung der Wertpapiere durch Netcredit.
Solange die Auszahlungsanträge unter 10 % bleiben, kauft Twino innerhalb von 5 Werktagen zurück. Darüber hinaus können Auszahlungen gestaffelt werden. FLEXI ist also in normalen Zeiten sehr liquide, aber kein Sparbuch. Seit August 2026 kannst du die Rückzahlungen deiner Wertpapiere auch automatisch in FLEXI überweisen lassen.
Der Zweitmarkt
Um vor Fälligkeit aus einem Wertpapier auszusteigen, verkaufst du es auf dem Zweitmarkt, ohne Gebühren, mit einem Aufschlag von bis zu 4,9 % oder einem Abschlag von bis zu 29,9 %. Das ist ein echter Vorteil und einer der Gründe, warum ich mich für eine Investition entschieden habe. Der Verkauf hängt allerdings davon ab, ob es Käufer gibt.
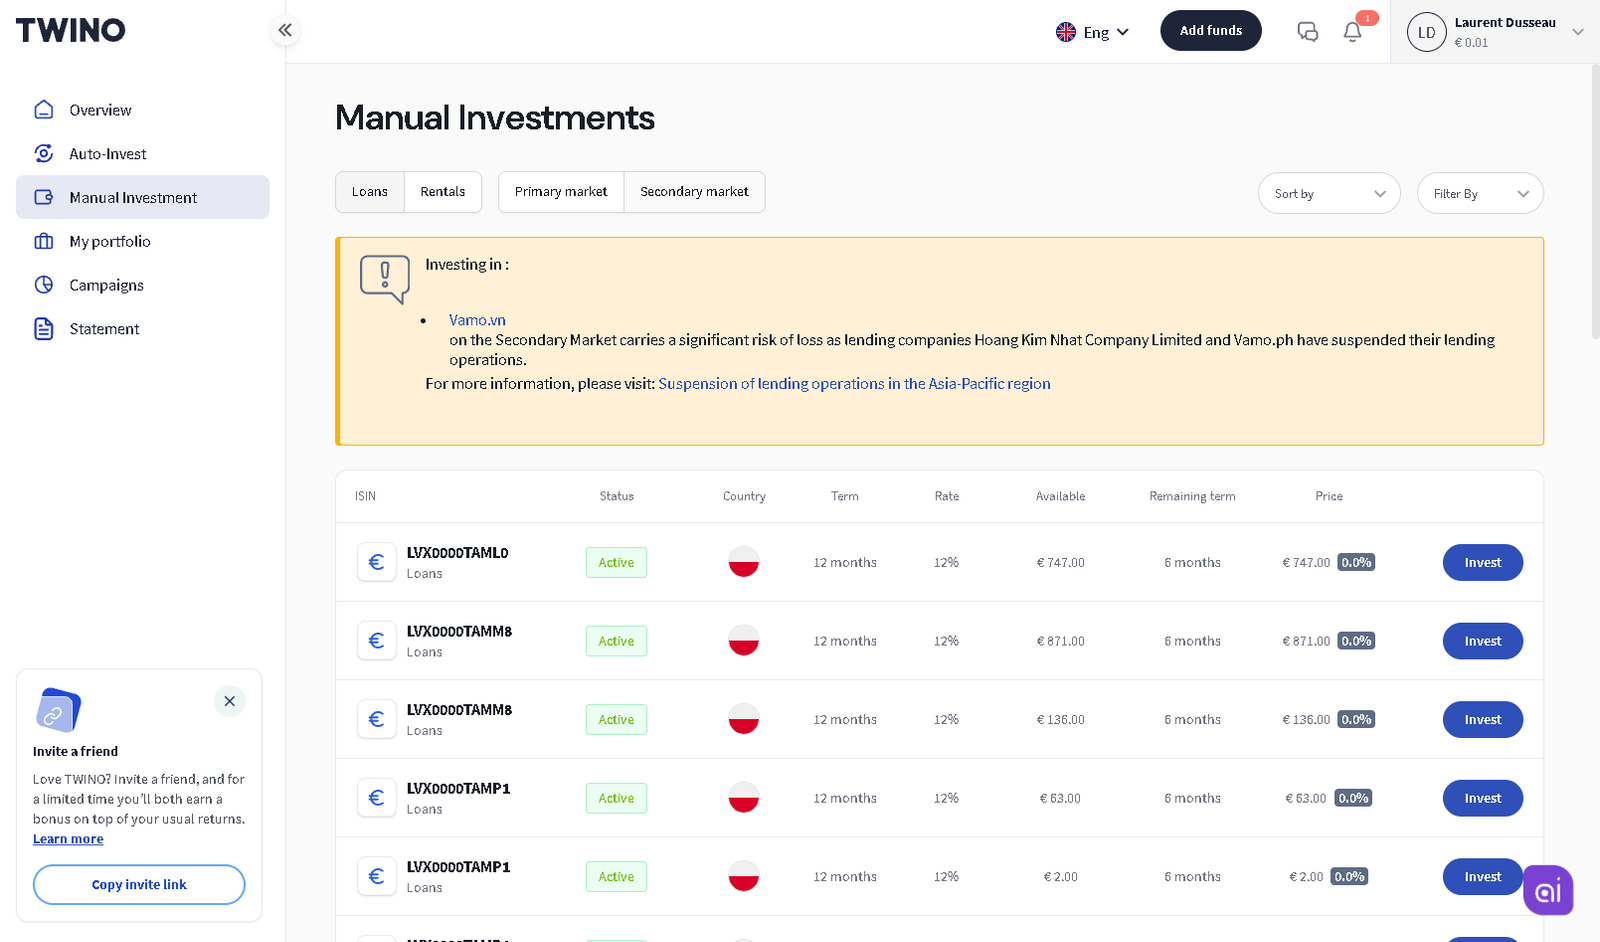
Twino zeigt einen Warnhinweis zu den alten vietnamesischen Wertpapieren an, die noch zum Verkauf angeboten werden: Sie sind die einzigen, die du meiden solltest.
Auto-Invest
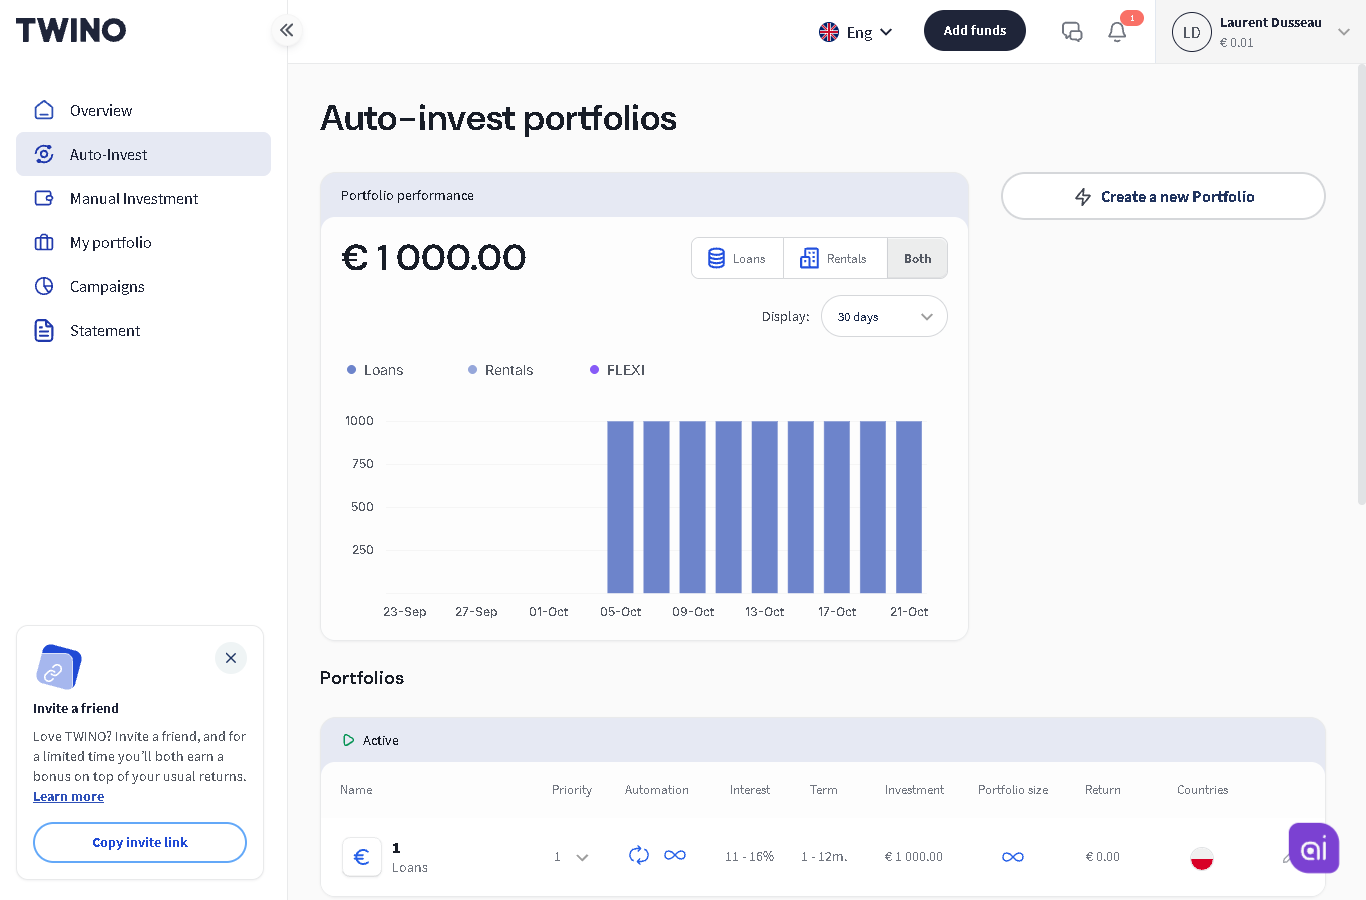
Auto-Invest reinvestiert dein Geld automatisch nach deinen Kriterien. Bei nur einem Kreditgeber beschränkt sich die Einstellung auf Betrag und Laufzeit: 12 Monate für den besten Zinssatz.
So investierst du bei Twino, Schritt für Schritt
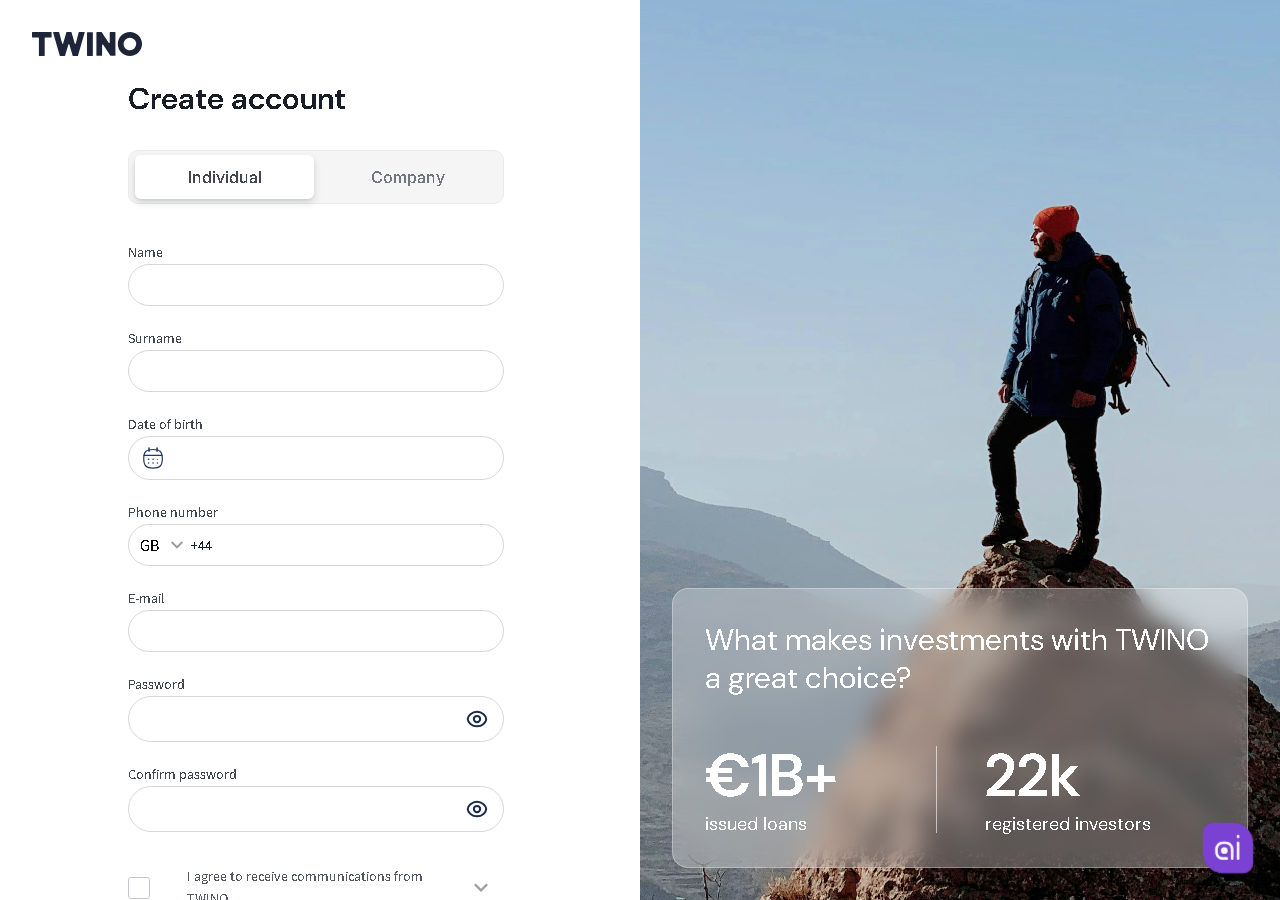
Öffne die Website über meinen Link und erstelle dein Konto. Die Website gibt es auf Englisch, Deutsch, Lettisch und Spanisch.
Bestätige deine Identität: Ausweisdokument, Selfie und ein kurzer Angemessenheitsfragebogen, den MiFID II vorschreibt.
Aktiviere die laufende Cashback-Aktion, falls es eine gibt, in deinem Profil unter „Campaigns“. Ohne diesen Schritt gibt es kein Cashback.
Überweise Geld kostenlos von einem Bankkonto auf deinen Namen.
Investiere auf dem Primärmarkt, vorzugsweise in Wertpapiere mit 12 Monaten Laufzeit, oder richte Auto-Invest ein.
Mit der Twino-App (iOS und Android) kannst du alles bequem von deinem Smartphone aus verwalten:
Die Gebühren
Registrierung, Einzahlungen, Investitionen und Auszahlungen auf ein EU-Konto: kostenlos.
Zweitmarkt: kostenlos.
Inaktivitätsgebühr: bis zu 10 € pro Monat, wenn du sechs Monate lang nicht mehr investierst und nicht investiertes Geld auf deinem Konto liegen lässt. Wenn du aufhörst zu investieren, zieh dein verfügbares Guthaben ab.
Auszahlungen außerhalb von EU / EWR: 35 €.
Die Geschichte der Plattform: Russland, Philippinen, Vietnam
Eine Plattform, die seit über zehn Jahren aktiv ist, hat zwangsläufig Krisen durchgemacht. So ist Twino mit den eigenen umgegangen:
Fall | Was passiert ist | Ausgang |
|---|---|---|
Russland (Moneza) | Rückzahlungen ab 2022 durch Kapitalverkehrskontrollen blockiert: 6,9 Mio. € betroffen | Vollständige Eintreibung am 5. August 2026 bekannt gegeben, nach gedeckelten monatlichen Rückzahlungen und einem Angebot zum vorzeitigen Rückkauf mit Abschlag, nach Wahl jedes Anlegers |
Philippinen (Vamo) | Einstellung der Aktivität 2024, 855 000 € ausstehendes Volumen | Zu 100 % zurückgezahlt, einschließlich Zinsen (Januar 2026) |
Vietnam (Vamo) | Einstellung im März 2024, Kreditgeber zahlungsunfähig | 1,6 Mio. € in der Beitreibung, Twino als Gläubiger im Liquidationsverfahren angemeldet |
Immobilien (Rentals) | Produkt 2023 gestartet, enttäuschende Ergebnisse | Schrittweise Einstellung seit 2025, Immobilien werden verkauft |
Die Anleger mit Engagement in Russland und auf den Philippinen haben ihr Geld zurückbekommen, was im P2P-Bereich alles andere als selbstverständlich ist. Vietnam ist der einzige noch offene Fall. Diese Aktivitäten gehören der Vergangenheit an: Heute fließt jede neue Investition in Netcredit.
Die Risiken, die du kennen solltest
Risiko des Kapitalverlusts: Es gibt keine Rückkaufgarantie. Könnte Fincard ihr Darlehen nicht mehr zurückzahlen, könntest du einen Teil deines Geldes verlieren; die Entschädigung von 20 000 € deckt nur die Insolvenz der Plattform ab.
Liquiditätsrisiko: Deine Wertpapiere sind bis zur Fälligkeit gebunden. Zweitmarkt und FLEXI funktionieren in normalen Zeiten gut, aber in einer Krise müsstest du mit Abschlag verkaufen oder abwarten.
Geopolitisches und Konzentrationsrisiko: ein einziger Kreditgeber in einem einzigen Land, Polen. Dein Twino-Portfolio hängt von der Gesundheit von Netcredit und den polnischen Regeln ab: Das UOKiK-Verfahren und das künftige Verbraucherkreditgesetz können auf seine Rentabilität drücken.
Eine einzige Gruppe: Plattform, Emittent der Wertpapiere und Kreditgeber gehören demselben Aktionär.
Besteuerung in Frankreich
Twino erhebt eine Quellensteuer von 5 % auf die Zinsen (Lettland), die ich auch auf meinem Kontoauszug wiederfinde. Das Doppelbesteuerungsabkommen zwischen Frankreich und Lettland erlaubt es, sie auf deine französische Steuer anzurechnen. Die Details findest du in meinem Artikel Quellensteuer bei P2P.
In Frankreich unterliegen die Zinsen der Flat Tax von 31,4 % oder dem progressiven Tarif, wenn dieser für dich günstiger ist. Twino behält auf französischer Seite nichts ein: Du gibst die Zinsen (Formulare 2047 und 2042) und dein Auslandskonto (Formular 3916) an. Twino stellt eine jährliche Steuerbescheinigung bereit. Alle Schritte findest du in meinem Leitfaden So gibst du deine P2P-Einkünfte in der Steuererklärung an.
Twino im Vergleich zu anderen Plattformen
Twino bietet zwei sehr unterschiedliche Produkte an, daher zwei Vergleiche. Für die anderen Plattformen gebe ich meinen tatsächlichen XIRR ohne Bonus an, gemessen auf meinen eigenen Konten im Oktober 2026.
Wertpapiere zu 12 %: Twino, Afranga, Nectaro und Lendermarket
Kriterium |
|
|
|
|
|---|---|---|---|---|
Plattform | Twino | Afranga | Nectaro | Lendermarket |
Rendite | 12 % fest (12 Monate) | 14,27 % (mein XIRR) | 12,66 % (mein XIRR) | 12,37 % (mein XIRR) |
Regulatorischer Rahmen | MiFID II | ECSP | MiFID II | ECSP |
Art des Vertrags | Finanzinstrument | Schwarmkredit | Finanzinstrument | Schwarmkredit |
Quellensteuer | 5 % | 10 % | 5 % | 0 % |
Entschädigung bei Insolvenz der Plattform | Bis zu 20 000 € | Nein | Bis zu 20 000 € | Nein |
🎁 Bonus |
Twino liegt bei der Rendite im Durchschnitt und hebt sich durch ihren Rahmen ab: Neben Nectaro ist sie die einzige dieser vier Plattformen mit MiFID-II-Regulierung. Afranga bringt mehr ein, allerdings mit einer Quellensteuer von 10 %, die in Frankreich nicht erstattungsfähig ist.
FLEXI: Twino, Bondora Go & Grow, Monefit und Modena
Kriterium |
|
|
|
|
|---|---|---|---|---|
Produkt | Twino FLEXI | Bondora Go & Grow | Monefit SmartSaver | Modena |
Rendite | 6 % fest | 6,00 % (mein XIRR) | 7,50 % (mein XIRR) | 8,66 % (mein XIRR) |
Regulatorischer Rahmen | MiFID II | Keine Zulassung für Anleger | Keine Zulassung für Anleger | Keine Zulassung für Anleger |
Obergrenze | 10 000 € | Keine | Keine | Keine |
🎁 Bonus | — |
FLEXI ist das einzige dieser Produkte mit einem MiFID-II-Rahmen, aber auch das mit der niedrigsten Rendite und das einzige mit Obergrenze. Deshalb habe ich mich für die Wertpapiere mit 12 Monaten Laufzeit entschieden. Meinen vollständigen Erfahrungsbericht zu Monefit findest du hier, und alle Kriterien stehen in meinem P2P-Vergleich.
Meine Investition bei Twino
Ich habe im September 2026 mit einem Test von FLEXI über 5 000 € begonnen: Die Zinsen kamen jeden Tag, und ich habe mein Geld sofort und ohne Gebühren zurückbekommen. Im Oktober habe ich 5 000 € in Netcredit-Wertpapiere mit 12 Monaten Laufzeit zu 12 % angelegt. Außerdem nehme ich an der Cashback-Aktion für Bestandskunden teil, die mir bis zu 2 % auf diese Wertpapiere einbringen sollte.
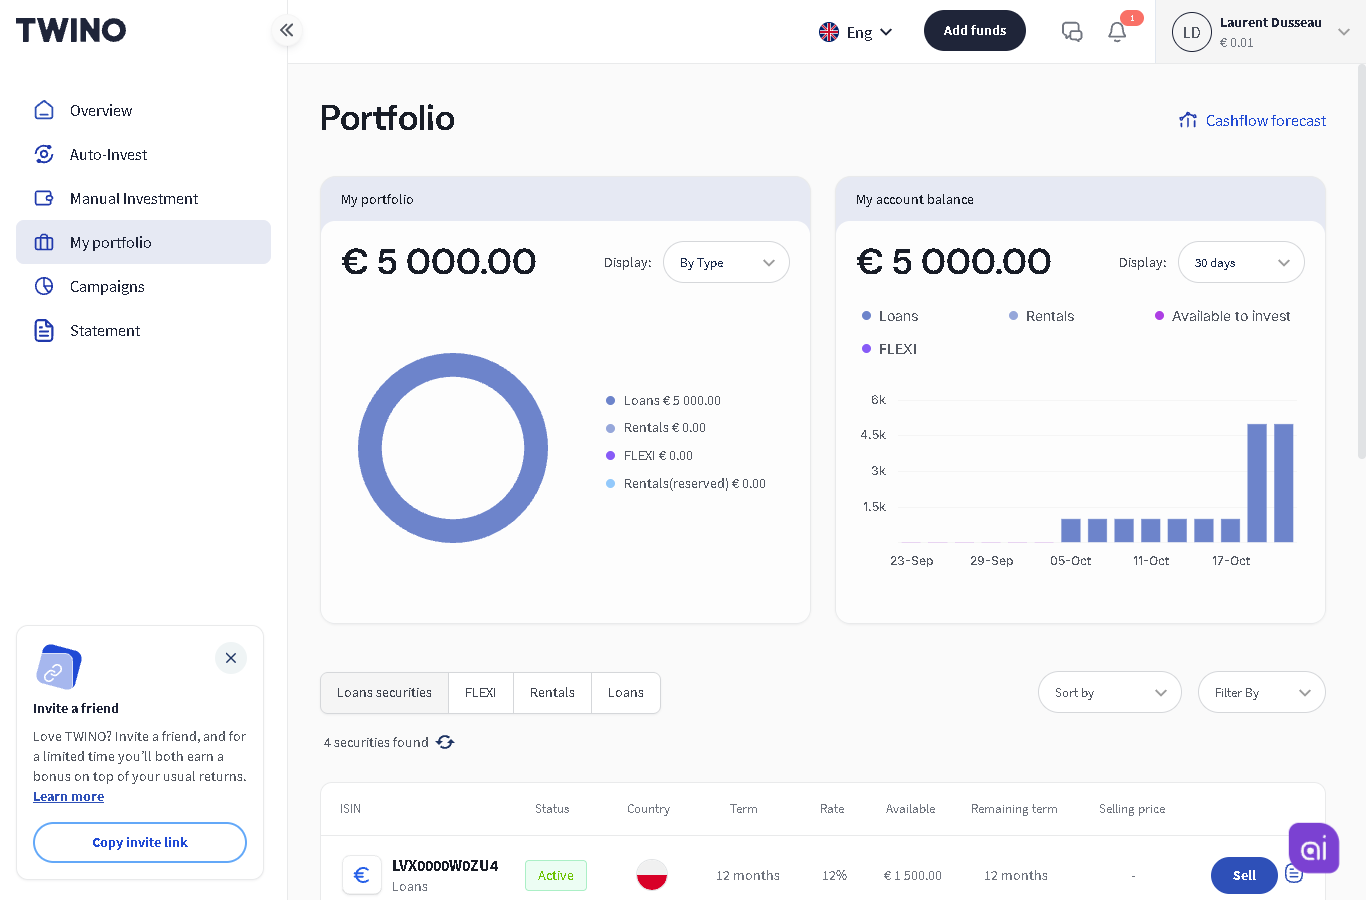
Was mich überzeugt hat: eine MiFID-II-Lizenz, ein profitabler Kreditgeber mit geprüften Abschlüssen, über zehn Jahre Geschichte, abgeschlossene Altfälle, ein kostenloser Zweitmarkt und eine feste Rendite von 12 %. Ich aktualisiere diesen Artikel im Lauf der Monate mit meinen Zinsen und meinem XIRR, und du kannst meine Positionen auf meiner Seite Mein P2P-Portfolio verfolgen.
⚖️ Vor- und Nachteile
✅ Vorteile
🏛️ MiFID-II-Regulierung durch die Lettische Zentralbank, mit einer Entschädigung von bis zu 20 000 € bei Insolvenz der Plattform.
📈 12 % fest über 12 Monate, Zinsen monatlich ausgezahlt.
🏦 Ein profitabler Kreditgeber: rund 10 Mio. € Gewinn im Jahr 2025 bei Fincard, 42 % Eigenkapitalquote.
🔄 Liquidität: kostenloser Zweitmarkt und FLEXI.
🕰️ Über zehn Jahre Geschichte, mit zurückgezahlten Fällen in Russland und auf den Philippinen.
🎁 Regelmäßige Cashback-Aktionen, sowohl für Neukunden als auch für Bestandskunden.
⚠️ Nachteile
🎯 Ein einziger Kreditgeber aus derselben Gruppe wie die Plattform: Bei Twino ist keine Diversifizierung möglich.
🇵🇱 Laufendes UOKiK-Verfahren zur Praxis von 2024.
💸 Inaktivitätsgebühr, wenn dein Konto ruht.
🇬🇧 Website ohne französische Version.
Für wen eignet sich Twino?
Twino passt zu dir, wenn du bereits ein P2P-Portfolio hast und eine Position zu 12 % auf einer regulierten Plattform suchst, oder dank FLEXI eine Alternative zu Go & Grow mit besserem rechtlichem Rahmen.
Twino passt weniger zu dir, wenn es deine erste P2P-Plattform ist oder du eine breite Diversifizierung suchst. Wie bei jeder Plattform mit nur einem Kreditgeber beschränke ich Twino auf einen kleinen Teil meines P2P-Portfolios.
Twino Bonuscode und Cashback
Bei Twino musst du keinen Code eingeben: Es reicht, dich über meinen Link anzumelden. Twino startet regelmäßig Cashback-Aktionen, die auf die in den ersten Monaten gekauften Wertpapiere berechnet werden. Läuft gerade eine Aktion, wird sie hier angezeigt:
- Bis zu 2 % Cashback auf deine Investitionen in den ersten 90 Tagen
Während der Aktion ersetzt dieses Angebot das übliche Angebot.
Angebot nutzen →Bis 22. November 2026
Das Cashback gilt für Wertpapiere, die auf dem Primärmarkt gekauft werden, und fällt umso höher aus, je länger die Laufzeit der Wertpapiere ist.
Du musst die Aktion in deinem Profil unter „Campaigns“ aktivieren, nachdem du die Identitätsprüfung abgeschlossen hast.
Du musst deine Wertpapiere halten, bis das Cashback ausgezahlt ist, ohne sie auf dem Zweitmarkt zum Verkauf anzubieten.
Aktionen für neue Anleger gelten in der Regel nicht für eine Anmeldung über den Empfehlungslink eines anderen Anlegers. Mein Link ist ein Partnerlink.
Twino bietet auch Aktionen für bereits registrierte Kunden an, und sobald du angemeldet bist, kannst du selbst Freunde und Familie werben. Die genauen Bedingungen des laufenden Angebots findest du auf meiner Seite Twino Bonuscode.
FAQ: häufige Fragen zu Twino
Ist Twino seriös?
Ja. Twino gibt es seit 2015, die Plattform ist von der Lettischen Zentralbank nach MiFID II reguliert, und ihre Anleger haben in den Fällen Russland und Philippinen ihr Geld zurückbekommen. Ihr Kreditgeber Fincard ist profitabel und seine Abschlüsse sind geprüft. Der wichtigste Punkt, auf den du achten solltest, ist die Konzentration auf diesen einen Kreditgeber.
Ist Twino reguliert?
Ja. AS TWINO Investments ist eine von der Lettischen Zentralbank nach MiFID II zugelassene Wertpapierfirma, mit einer MiCA-Zulassung seit Juni 2026. Fincard ist ein von der polnischen Finanzaufsicht zugelassenes Zahlungsinstitut.
Mit welcher Rendite kannst du rechnen?
Die Wertpapiere bringen 8,5 % (3 Monate), 10 % (6 Monate) oder 12 % (12 Monate), FLEXI 6 %. Der Durchschnittszins der Plattform liegt bei 11,93 %. Nach der französischen Flat Tax kannst du bei den Wertpapieren mit 12 Monaten Laufzeit mit rund 8 % netto rechnen.
Wie hoch ist der Mindestbetrag?
1 € pro Wertpapier und 10 € für FLEXI. FLEXI ist auf 10 000 € pro Anleger begrenzt.
Gibt es eine Rückkaufgarantie?
Nein, und das ist folgerichtig: Seit 2022 finanzierst du keine einzelnen Kreditnehmer mehr, sondern ein Darlehen an Fincard, das durch ihr Kreditportfolio besichert ist. Zahlungsausfälle der Kunden trägt Fincard (siehe weiter oben).
Gefährdet das UOKiK-Verfahren mein Geld?
Es richtet sich gegen Fincard, nicht gegen deine Wertpapiere, und betrifft eine Praxis aus dem Jahr 2024. Mit rund 10 Mio. € Jahresgewinn und einer auf etwa 5,4 Mio. € begrenzten Geldbuße hat Fincard die Mittel, damit umzugehen.
Kann man sein Geld vor Fälligkeit zurückbekommen?
Ja, indem du deine Wertpapiere gebührenfrei auf dem Zweitmarkt verkaufst oder FLEXI nutzt, bei dem die Auszahlung sofort erfolgt. Nicht investiertes Geld kannst du jederzeit abziehen.
Was passiert, wenn Twino insolvent wird?
Deine Wertpapiere und dein Geld sind von den Konten von Twino getrennt, und die Darlehen werden weiterhin von Fincard zurückgezahlt. Könnte Twino dir deine Vermögenswerte nicht zurückgeben, griffe das lettische Entschädigungssystem, bis zu einer Grenze von 20 000 €.
FLEXI oder Wertpapiere mit 12 Monaten Laufzeit?
FLEXI für Geld, das du schnell brauchen könntest (6 %), die Wertpapiere mit 12 Monaten Laufzeit für die Rendite (12 %). In der Regel berechtigen nur die Wertpapiere zum Cashback der Aktionen.
Wie gibt man Twino in der Steuererklärung an?
Gib die Zinsen an (Formulare 2047 und 2042), rechne die lettische Quellensteuer von 5 % an und melde dein Konto auf dem Formular 3916. Meine Schritt-für-Schritt-Anleitung findest du hier.
Kann man über eine Gesellschaft investieren?
Ja, Twino akzeptiert juristische Personen, mit einer Prüfung der Satzung und der wirtschaftlich Berechtigten.
Kann man aus Frankreich investieren?
Ja. Twino akzeptiert Einwohner der Europäischen Union und des EWR, mit kostenlosen Ein- und Auszahlungen per Überweisung. Die Website gibt es nicht auf Französisch, aber die Oberfläche ist einfach.
Welchen Bonuscode solltest du verwenden?
Du musst keinen Code eingeben: Melde dich über meinen Link an und aktiviere die laufende Cashback-Aktion in deinem Profil. Das aktuelle Angebot findest du oben in diesem Artikel und auf meiner Seite Twino Bonuscode.
Fazit: meine Meinung zu Twino
Twino ist eine der am besten regulierten P2P-Plattformen Europas. Sie stützt sich auf einen profitablen Kreditgeber mit geprüften Abschlüssen, zahlt 12 % fest auf ihre Wertpapiere mit 12 Monaten Laufzeit und hat ihre Altfälle hinter sich gelassen. Das polnische Verfahren betrifft eine abgeschaffte Praxis und bleibt für Fincard tragbar.
Der wichtigste Punkt, auf den du achten solltest, ist die Konzentration auf Netcredit, die ich ausgleiche, indem ich Twino als eine Position unter vielen in meinem Portfolio halte. Ich habe dort 5 000 € angelegt und halte dich über meine Ergebnisse auf dem Laufenden. Wenn du einsteigen möchtest, nutze meinen Link: Du profitierst dann von der laufenden Cashback-Aktion, falls es eine gibt.
Investieren birgt das Risiko eines Kapitalverlusts. Dieser Artikel spiegelt meine persönliche Erfahrung wider und stellt keine Anlageberatung dar.