Im Oktober 2026 teilen sich drei S&P-500-ETFs den Großteil des PEA (französischer steuerbegünstigter Aktiensparplan): der Amundi PEA S&P 500 (PSP5) mit 0,12 % Kosten, der BNP Paribas Easy S&P 500 (ESE) mit 0,14 %, der größte, und seit Juni 2025 der iShares S&P 500 Swap PEA (SPEA) mit 0,10 %, der günstigste. Für einen neuen PEA fällt meine Wahl auf den PSP5. Ich sage dir aber auch, warum ich in meinem eigenen PEA einen World-ETF bevorzugt habe, der bereits rund 71 % S&P 500 enthält.
In diesem Leitfaden vergleiche ich alle S&P-500-ETFs des PEA nach Kosten, Größe, Kontrahent und ihrer tatsächlichen Wertentwicklung, gemessen an den Kursen seit Juni 2025. Außerdem erkläre ich die Zusammensetzung und die Regeln des S&P 500, den Unterschied zum Nasdaq-100, fast 13 Jahre Wertentwicklung in Euro, die Frage S&P 500 oder World, die günstigsten Broker für den Kauf dieser ETFs und die Besteuerung.
Dieser Artikel ist nicht gesponsert. Einige Links sind Affiliate-Links: Wenn du dein Konto bei Interactive Brokers über meinen Link eröffnest, kannst du bis zu 1.000 $ in IBKR-Aktien erhalten (1 $ je 100 $, die du im ersten Jahr einzahlst), und bei Saxo bis zu 500 € Ordergebühren geschenkt.
🏆 Der beste S&P-500-ETF für den PEA im Überblick
🥇 Meine Wahl Amundi PEA S&P 500 (PSP5) S&P 500 · 0,12 % pro Jahr · Anteil zu 60,98 €
| 🥈 Der Größte BNP Paribas Easy S&P 500 (ESE) S&P 500 · 0,14 % pro Jahr · Anteil zu 35,15 €
| 💶 Der Günstigste iShares S&P 500 Swap PEA (SPEA) S&P 500 · 0,10 % pro Jahr · Anteil zu 6,73 €
|
Alle drei folgen demselben Index, und ihre Ergebnisse sind fast identisch: Seit dem 16. Juni 2025 sind aus 10.000 € rund 13.420 € geworden, bis auf wenige Euro genau. Die Wahl entscheidet sich also an der Größe, der Liquidität und dem Preis bei deinem Broker. Um die Broker selbst zu vergleichen, stellt mein PEA-Vergleich die 16 wichtigsten Angebote des Marktes nebeneinander.
📹 Mein Video: Welcher ist der beste S&P-500-ETF für einen PEA?
Wenn du lieber Videos schaust: Hier ist mein Vergleich der S&P-500-ETFs im PEA, aufgenommen bei der Einführung des iShares SPEA im Juni 2025. Dieser Artikel aktualisiert ihn mit sechzehn Monaten Abstand zur tatsächlichen Wertentwicklung.
📊 Vergleich der PEA-fähigen S&P-500-ETFs
Hier sind die drei S&P-500-ETFs, die in einem PEA zählen, mit den offiziellen Daten der Emittenten und den Schlusskursen vom 27. Oktober 2026. Alle drei sind thesaurierend (die Dividenden werden automatisch reinvestiert, ohne Kosten und ohne Steuer), nicht gegen den Dollar abgesichert und synthetisch replizierend, die einzige Möglichkeit, amerikanische Aktien in einen PEA zu bringen.
Kriterium | PSP5 | ESE | SPEA |
|---|---|---|---|
Name | Amundi PEA S&P 500 UCITS ETF Acc | BNP Paribas Easy S&P 500 UCITS ETF EUR C | iShares S&P 500 Swap PEA UCITS ETF |
Emittent | Amundi 🇫🇷 | BNP Paribas AM 🇫🇷 | BlackRock (iShares) 🇺🇸 |
Laufende Kosten | 0,12 % | 0,14 % | 0,10 % |
Fondsvermögen | 1,56 Mrd. € (Fonds) | 3,77 Mrd. € (Euro-Anteilsklasse) | 59 Mio. € |
Auflage | Mai 2014 | September 2013 | Mai 2025 |
Fondsdomizil | 🇫🇷 Frankreich | 🇫🇷 Frankreich | 🇮🇪 Irland |
Swap-Kontrahent | Société Générale | Sechs Banken (BNP Paribas, Goldman Sachs, Morgan Stanley…) | Nicht veröffentlicht |
Preis eines Anteils | 60,98 € | 35,15 € | 6,73 € |
Wertentwicklung über 12 Monate | +18,54 % | +18,44 % | +18,43 % |
Abweichung zum Index über 1 Jahr (offizielle Berichte) | −0,10 Punkte (per 26.10.2026) | −0,18 Punkte (per 30.09.2026) | −0,02 Punkte (per 30.09.2026) |
Handelsvolumen pro Tag (3 Monate) | 2,7 Mio. € | 4,4 Mio. € | 0,8 Mio. € |
ISIN | FR0011871128 | FR0011550185 | IE000DQLYVB9 |
Es gibt noch weitere S&P-500-ETFs für den PEA, aber als Hauptposition kommen sie für mich nicht infrage:
ETF | Ticker | Kosten | Warum nicht als Hauptposition |
|---|---|---|---|
Amundi PEA S&P 500 EUR Hedged | PSPH | 0,12 % | Gegen den Dollar abgesichert: +14,7 % im Jahr 2025, als der Dollar fiel, aber +10,9 % über 12 Monate gegenüber +18,5 % beim PSP5, als er wieder stieg. Eine Wette auf die Währung, keine langfristige Anlage |
BNP Paribas Easy S&P 500 EUR H | ESEH | 0,14 % | Dieselbe Absicherungslogik wie beim PSPH, bei BNP Paribas |
Amundi PEA S&P 500 Screened | PE500 | 0,25 % | Folgt einem gefilterten Index (316 Unternehmen): doppelte Kosten und größere Abweichung zum eigenen Index (−0,7 Punkte über ein Jahr, Stand 26.10.2026) |
Amundi PEA S&P 500 Screened S | PSPS | 0,25 % | Derselbe gefilterte Fonds, Anteil zu rund 7 €, aufgelegt im Juni 2025, noch sehr wenig gehandelt |
Amundi PEA S&P 500 Screened EUR Hedged | P500H | 0,28 % | Gefiltert und in Euro abgesichert: der teuerste der Familie |
Im Oktober 2026 gibt es keinen gehebelten S&P-500-ETF, der PEA-fähig ist: Am nächsten kommt der Amundi MSCI USA Daily (2x) (CL2, 0,50 % Kosten), der einem breiteren amerikanischen Index mit täglichem Hebel folgt. Das ist ein Spekulationsprodukt, keine Basisposition im Portfolio.
🔬 Ausgewiesene Kosten oder tatsächliche Wertentwicklung: Was die Zahlen sagen
Die ausgewiesenen Kosten sagen nicht alles: Entscheidend ist, was dir der ETF im Vergleich zum Index, dem er folgt, wirklich einbringt. Ich habe deshalb die Schlusskurse der drei ETFs über dieselben Zeiträume verglichen. Da alle demselben Index folgen, ist die Abweichung zwischen ihnen genau das, was du gewinnst oder verlierst, wenn du den einen statt des anderen wählst.
Zeitraum | PSP5 | ESE | SPEA |
|---|---|---|---|
Seit dem 16. Juni 2025 (erste Kurse des SPEA) | +34,23 % | +34,16 % | +34,22 % |
Über 12 Monate | +18,54 % | +18,44 % | +18,43 % |
Seit dem 1. Januar 2026 | +18,96 % | +18,87 % | +18,89 % |
Jahr 2025 | +3,67 % | +3,58 % | Am 1. Januar noch nicht aufgelegt |
Jahr 2024 | +33,82 % | +33,68 % | Noch nicht aufgelegt |
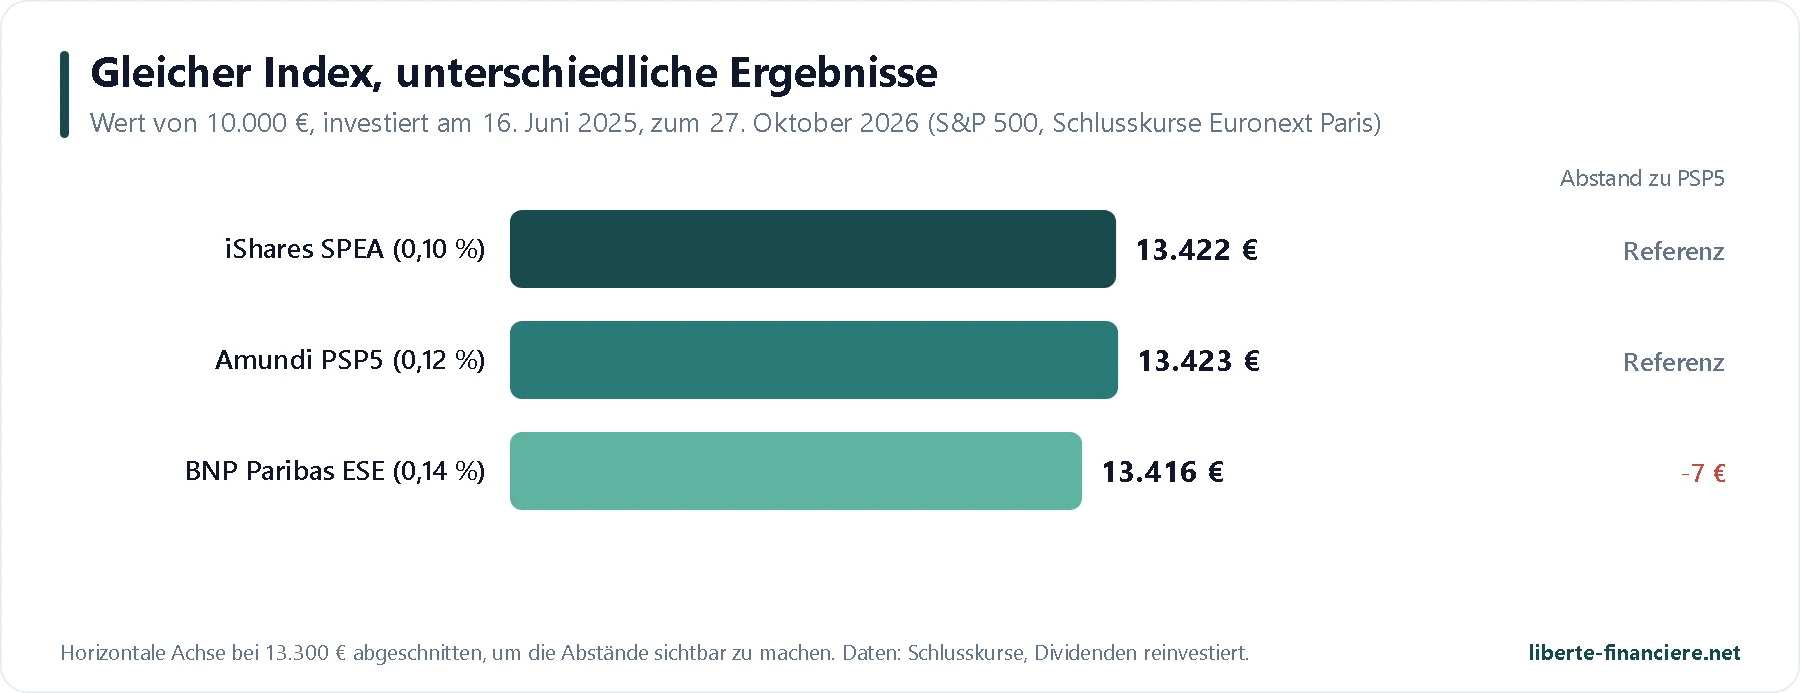
Drei Erkenntnisse. Erstens sind die Abweichungen winzig: weniger als ein Zehntelpunkt zwischen den dreien seit Juni 2025, also ein paar Euro auf 10.000 €. Zweitens bestätigen die offiziellen Berichte die Rangfolge: Über ein Jahr lag der SPEA zum 30. September 2026 um 0,02 Punkte unter dem S&P 500, der ESE um 0,18 Punkte und der PSP5 zum 26. Oktober um 0,10 Punkte. Drittens hat der PSP5 langfristig seinen Index über zehn Jahre um 0,28 Punkte pro Jahr geschlagen, dank des Swaps (siehe weiter unten): Diese Historie, die der SPEA noch nicht hat, ist der Grund, warum ich ihn bevorzuge.
🔎 Die S&P-500-ETFs des PEA im Detail
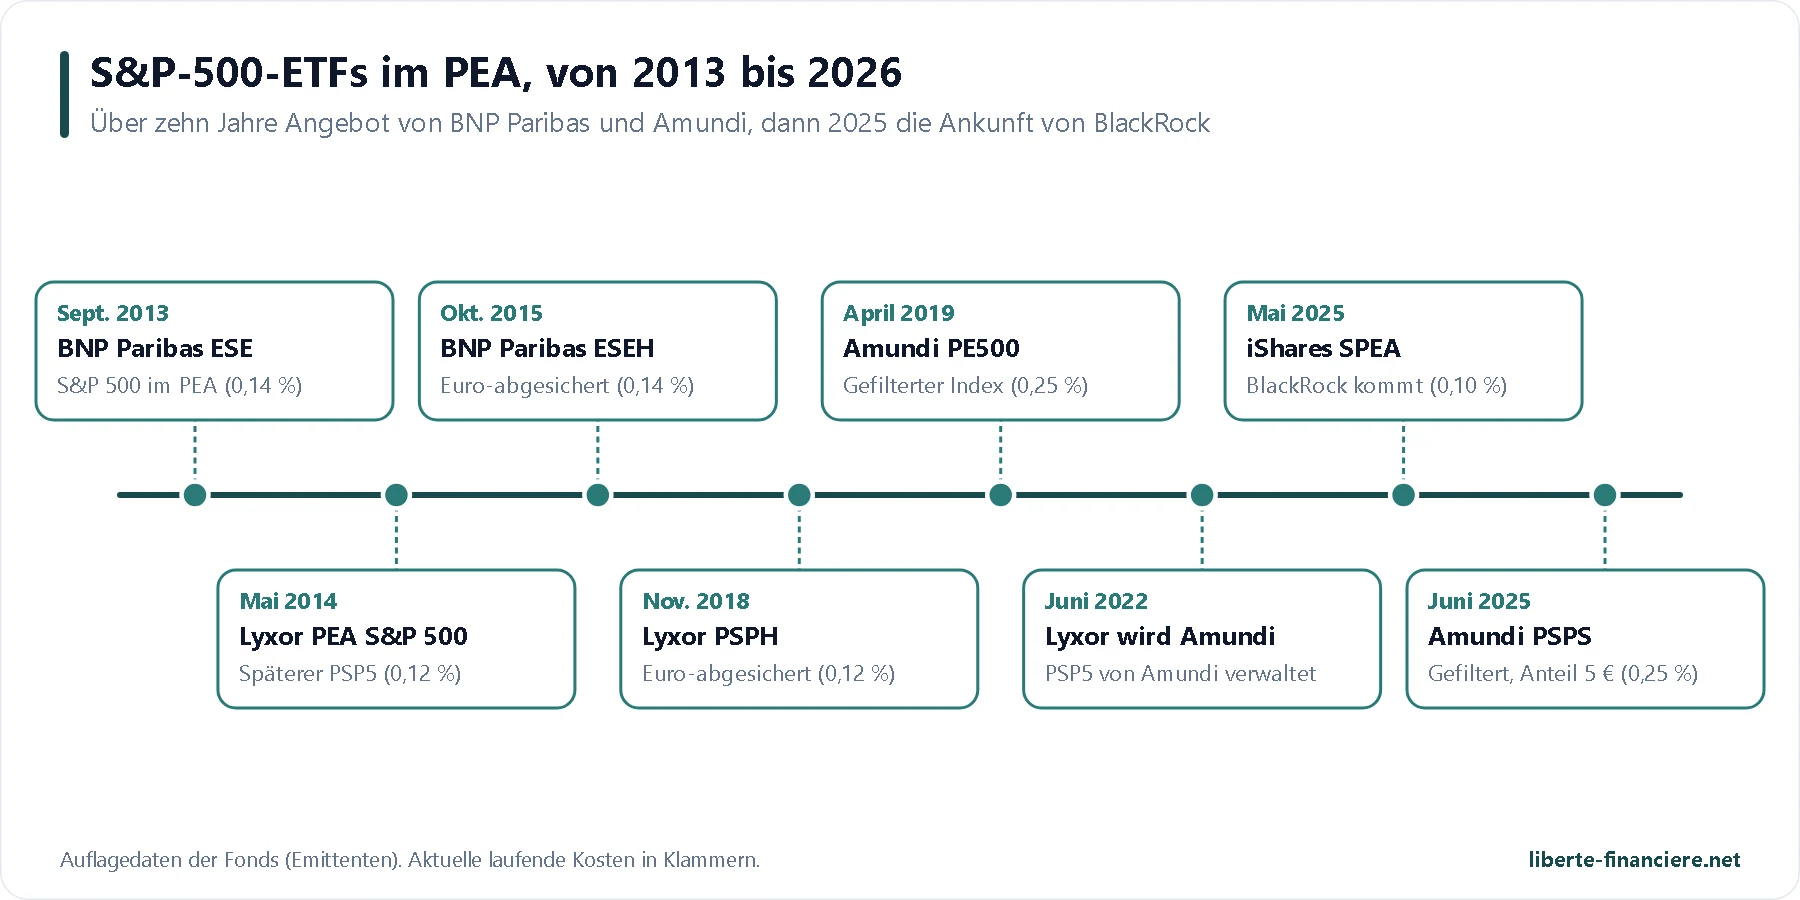
Über zehn Jahre lang teilten sich BNP Paribas und Amundi (ehemals Lyxor) den S&P 500 im PEA. Der Einstieg von BlackRock im Jahr 2025 hat den Druck auf die Kosten noch einmal erhöht:
Amundi PEA S&P 500 (PSP5): meine Wahl
Im Mai 2014 von Lyxor unter dem Namen Lyxor PEA S&P 500 aufgelegt und seit dem 1. Juni 2022 von Amundi verwaltet, ist der PSP5 der S&P-500-ETF des PEA mit der längsten veröffentlichten Historie an Verwaltungsqualität. Seine tatsächlichen Kosten liegen bei 0,12 % pro Jahr, und sein Fonds wiegt über 1,5 Milliarden Euro. Vor allem hat er über zehn Jahre besser abgeschnitten als sein Referenzindex: 14,95 % pro Jahr gegenüber 14,67 % zum 26. Oktober 2026, also 303 % kumulierter Anstieg gegenüber 293 %. Sein Swap läuft mit der Société Générale, und sein Anteil wird um 61 € gehandelt.
Dafür: 0,12 % Kosten, 12 Jahre Historie über seinem Index, ein solides Fondsvermögen und kostenlose Käufe bei Fortuneo (von 500 € bis 100.000 €) bis zum 31. Dezember 2026.
Dagegen: ein Anteil um 61 €, weniger flexibel als der SPEA für kleine monatliche Einzahlungen; nur eine Bank als Kontrahent.
Für wen: die meisten Anleger, vor allem bei einem Broker, der für Amundi-ETFs nichts berechnet.
Den PSP5 in deinem PEA kaufen Bei Interactive Brokers kostet eine ETF-Order über 500 € 2,50 € (gesetzliche Obergrenze im PEA). Bonus: bis zu 1.000 $ in IBKR-Aktien. |
BNP Paribas Easy S&P 500 (ESE): der Größte
Der BNP Paribas Easy S&P 500 (ESE) ist der älteste S&P-500-ETF des PEA, aufgelegt im September 2013, und mit Abstand der größte: 3,77 Milliarden Euro allein in der Euro-Anteilsklasse, über 9 Milliarden für den gesamten Fonds. Er ist auch der in Paris meistgehandelte, mit durchschnittlich 4,4 Millionen Euro pro Tag über drei Monate. Seine Kosten sind etwas höher (0,14 %), und er lag über ein Jahr zum 30. September 2026 um 0,18 Punkte hinter seinem Index. Seine Besonderheit: Sein Swap ist auf sechs große Banken verteilt (BNP Paribas, BofA, Citigroup, Goldman Sachs, Morgan Stanley und Société Générale), was das Kontrahentenrisiko streut.
Dafür: der größte und meistgehandelte, ein auf sechs Banken verteilter Swap, dreizehn Jahre Historie.
Dagegen: die höchsten Kosten der drei (0,14 %), ein kleiner Rückstand zum Index über ein Jahr, kein Angebot für kostenlose Ordergebühren gefunden.
Für wen: alle, die maximale Liquidität wollen oder ihr Geld auf zwei Emittenten verteilen möchten.
Den ESE in deinem PEA kaufen Bei Interactive Brokers zum gleichen Preis wie die anderen ETFs erhältlich, an allen europäischen Börsen. |
iShares S&P 500 Swap PEA (SPEA): der Günstigste
Der am 4. Juni 2025 in Paris gestartete iShares S&P 500 Swap PEA (SPEA) ist die Antwort von BlackRock auf die französischen ETFs, so wie es der WPEA beim MSCI World war. Er ist der günstigste am Markt (0,10 % pro Jahr) und derjenige, der seinem Index über ein Jahr am nächsten kommt (−0,02 Punkte zum 30. September 2026). Mit seinem Anteil unter 7 € kannst du jeden Monat sehr genau investieren. Seine zwei Schwächen: ein noch bescheidenes Fondsvermögen (59 Millionen Euro, im Vergleich zu den Milliarden von PSP5 und ESE) und ein unregelmäßiger Handel (0,28 Mio. € pro Tag im Median), der Limit-Orders nötig macht. BlackRock veröffentlicht die Namen seiner Kontrahenten-Banken nicht.
Dafür: 0,10 % Kosten, die beste Indexnachbildung über ein Jahr, ein Anteil unter 7 €, ideal für monatliches Investieren.
Dagegen: weniger als anderthalb Jahre am Markt, 59 Mio. € Fondsvermögen, geringer Handel und ein nicht veröffentlichter Kontrahent.
Für wen: Anleger, die langfristig denken und einen noch jungen Fonds akzeptieren oder ihre Emittenten streuen wollen.
🧭 Was genau ist der S&P 500?
Der S&P 500 ist der Index der 500 größten in den USA börsennotierten Unternehmen, 1957 geschaffen und von S&P Dow Jones Indices berechnet. Er umfasst zum 30. September 2026 503 Positionen (manche Unternehmen wie Alphabet haben zwei Aktiengattungen) und deckt je nach Emittent 75 bis 80 % des amerikanischen Börsenwerts ab. Mit einem S&P-500-ETF wirst du anteilig Aktionär von Nvidia, Apple, Microsoft, Amazon, JPMorgan, Eli Lilly oder Coca-Cola, für wenige Hundertstel Prozent Kosten pro Jahr.
Kriterium | S&P 500 (per 30.09.2026) |
|---|---|
Positionen | 503 |
Länder | 🇺🇸 nur USA |
Anteil der 10 größten Positionen | 39,06 % |
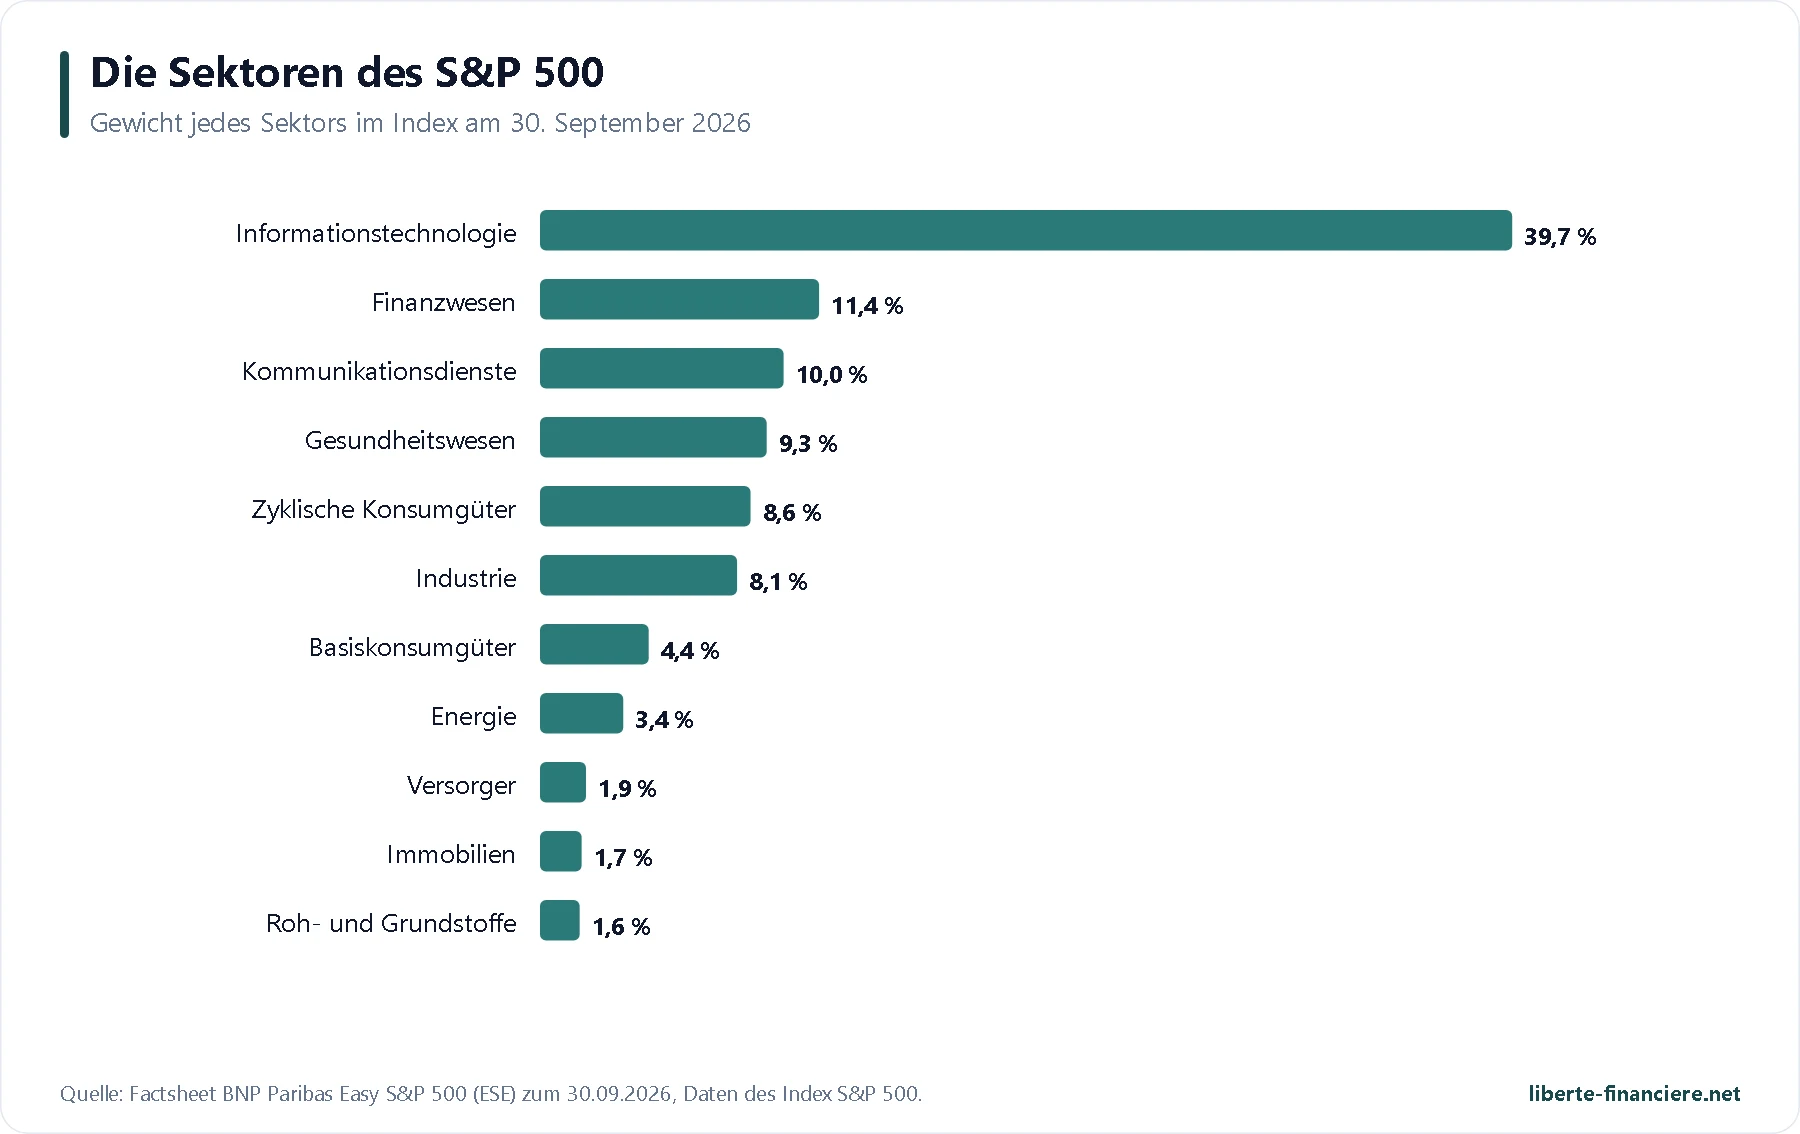
Informationstechnologie | 39,71 % |
Dividendenrendite | 1,1 % |
Kurs-Gewinn-Verhältnis | 24,7-fach |
Wertentwicklung über 1 Jahr in € (per 30.09.2026) | +19,31 % |
Wertentwicklung über 10 Jahre, pro Jahr, in € (per 26.10.2026) | 14,67 % |
Wertentwicklung über 10 Jahre, pro Jahr, in $ (per 30.09.2026) | 14,76 % |
Die 10 größten Unternehmen im S&P 500
Rang | Unternehmen | Gewicht |
|---|---|---|
1 | Nvidia | 8,38 % |
2 | Apple | 7,37 % |
3 | Microsoft | 5,78 % |
4 | Amazon | 3,71 % |
5 | Alphabet (Google), A-Aktie | 3,06 % |
6 | Broadcom | 2,53 % |
7 | Alphabet (Google), C-Aktie | 2,46 % |
8 | Meta (Facebook) | 2,43 % |
9 | Micron Technology | 1,82 % |
10 | Tesla | 1,52 % |
Diese zehn Positionen machen zum 30. September 2026 39 % des Index aus (Datenblatt BNP Paribas Easy S&P 500), und Nvidia allein über 8 %. Rechnet man Kommunikation, Amazon und Tesla hinzu, stehen technologienahe Unternehmen für mehr als die Hälfte des S&P 500: Das ist seit fünfzehn Jahren seine Stärke und seine größte Schwachstelle.
Wie der Index aufgebaut ist
Ein Komitee, keine einfache Rangliste: Über Aufnahmen und Streichungen entscheidet das Indexkomitee von S&P Dow Jones Indices, das öffentliche Regeln anwendet.
Größe: Für die Aufnahme muss ein Unternehmen an der Börse mindestens 22,7 Milliarden Dollar wert sein (Schwelle am 1. Juli 2025 angehoben), und mindestens 10 % seiner Aktien müssen tatsächlich handelbar sein.
Gewinne: Es muss im letzten Quartal und in der Summe der letzten vier Quartale profitabel sein. Das ist ein Qualitätsfilter, den der MSCI World nicht anwendet.
Börsenalter: Ein Neuling an der Börse muss 12 Monate warten, bevor er aufgenommen wird. Am 4. Juni 2026 lehnte S&P DJI jede Ausnahme für frisch notierte Giganten ab: Deshalb ist SpaceX, das in den Nasdaq-100 aufgenommen wurde, nicht im S&P 500.
Gewichtung und Anpassungen: Jedes Unternehmen wird nach seiner Streubesitz-Marktkapitalisierung gewichtet, und der Index wird jedes Quartal neu ausbalanciert (Bloom Energy, Illumina und Everpure kamen am 21. September 2026 hinzu).
S&P 500 oder Nasdaq-100?
S&P 500 | Nasdaq-100 | |
|---|---|---|
Anzahl der Positionen | 503 | 101 |
Informationstechnologie | 38,2 % | 57,9 % |
Wertentwicklung über 10 Jahre in € (kumuliert) | +293 % | +525 % |
Jahr 2022 in € | −13,2 % | −28,1 % |
PEA-ETF (Amundi) | PSP5, 0,12 % | PANX, 0,30 % |
Der Nasdaq-100 hat über zehn Jahre deutlich besser abgeschnitten, ist aber eine viel konzentriertere Wette: 101 Unternehmen, davon fast 58 % in der Technologie, keine einzige Bank und heftigere Rückgänge (−28 % im Jahr 2022 in Euro, gegenüber −13 % beim S&P 500). Für einen Anleger, der eine Basis will, ist der S&P 500 die diversifizierte Version Amerikas; der Nasdaq-100 ist eine Überzeugungsposition.
🌍 S&P 500 oder MSCI World: Brauchst du wirklich einen S&P-500-ETF?
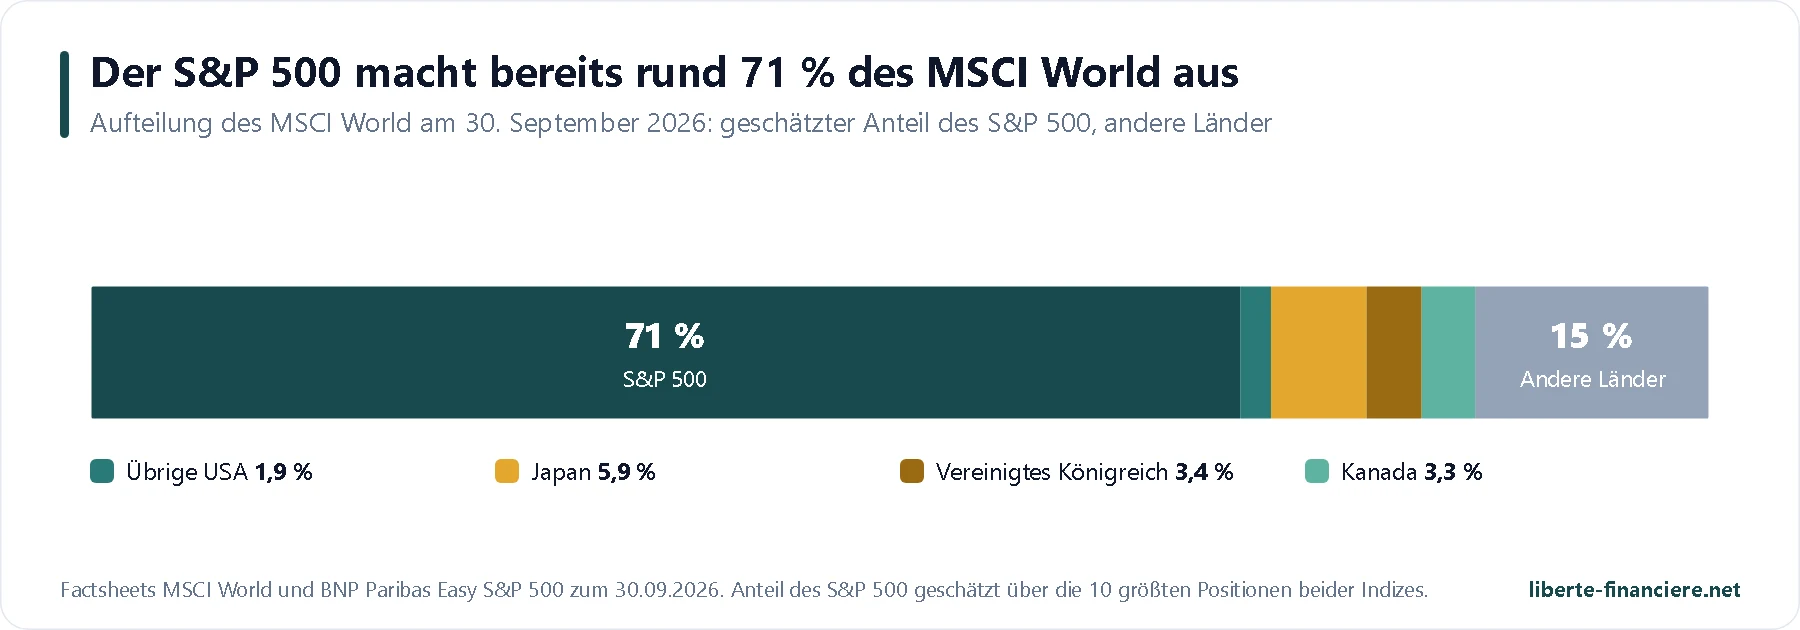
Das ist die Frage, die du dir stellen solltest, bevor du einen S&P-500-ETF wählst: Brauchst du ihn wirklich? Ein MSCI-World-ETF enthält die USA bereits zu 72,9 % (MSCI-Datenblatt zum 30. September 2026), und seine zehn größten Positionen sind genau dieselben zehn Unternehmen wie im S&P 500: Nvidia, Apple, Microsoft, Amazon, Alphabet (zweimal), Meta, Broadcom, Micron und Tesla. Sie machen 27,9 % des World und 39,1 % des S&P 500 aus. Vergleicht man diese beiden Zahlen, lässt sich schätzen, dass der S&P 500 rund 71 % des MSCI World ausmacht.
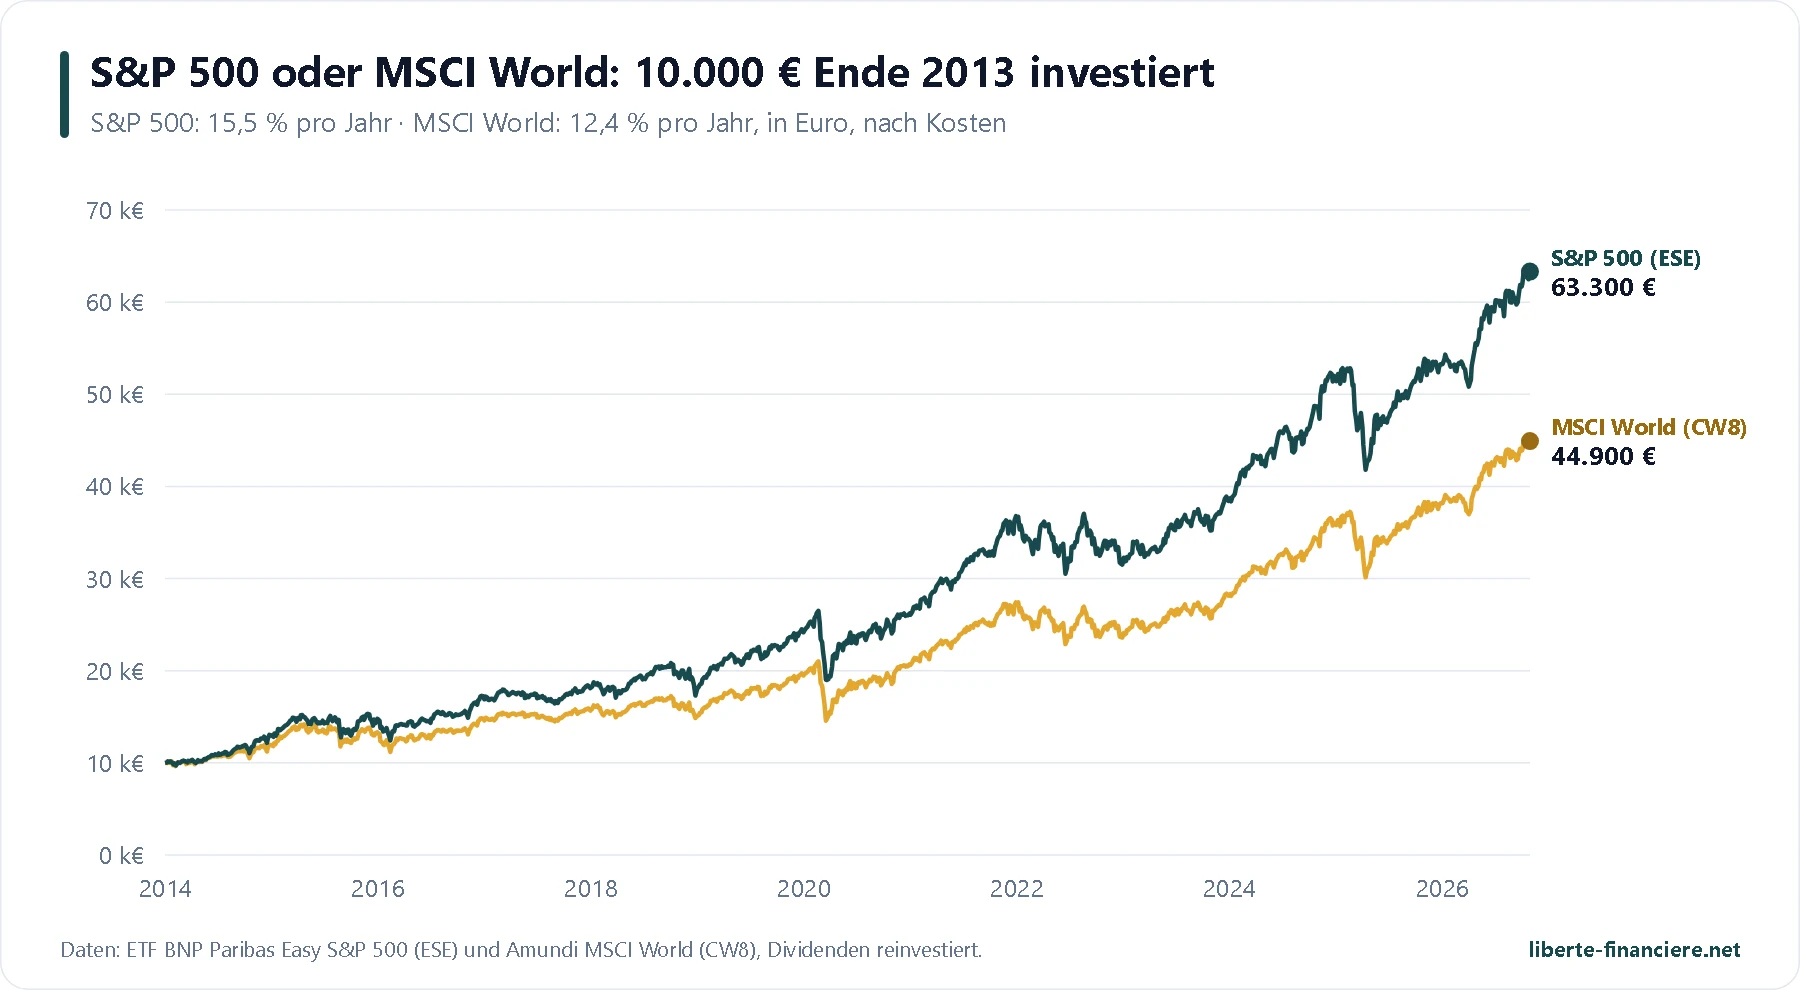
In den letzten zwölf Jahren hat der S&P 500 klar gewonnen: 10.000 €, die Ende 2013 in einen S&P-500-ETF des PEA investiert wurden, sind heute rund 63.300 € wert, gegenüber 44.900 € in einem MSCI-World-ETF, also 15,5 % pro Jahr gegenüber 12,4 %. Das ist aber keine Regel: 2025 machte der World +6,6 % in Euro und der S&P 500 nur +3,7 %, und von 2000 bis 2009 schnitten amerikanische Aktien schlechter ab als der Rest der Welt. Die jüngste amerikanische Überrendite hängt stark an einer Handvoll Technologieriesen.
In diesem Video habe ich die beiden Indizes genauer verglichen:
S&P 500 oder World: meine Meinung je nach Anlegerprofil
Du willst einen einzigen ETF fürs Leben: Der World (oder der ACWI) ist breiter gestreut und enthält bereits den Großteil des S&P 500. Das ist meine Wahl.
Du glaubst an die dauerhafte Dominanz amerikanischer Unternehmen: Der S&P 500 allein ist vertretbar, sofern du die Konzentration auf ein Land und auf die Technologie akzeptierst.
Du hast schon einen World: Ein zusätzlicher S&P 500 diversifiziert nichts, er erhöht nur dein USA-Gewicht. Wenn du ergänzen willst, schau dir eher Schwellenländer oder Europa an.
Du willst den USA-Anteil senken: weder das eine noch das andere; kombiniere einen Europa- oder Schwellenländer-ETF mit deinem World.
Für die Wahl deines World-ETFs steht alles in meinem Leitfaden zum besten Welt-ETF für den PEA.
🔄 Wie kommt ein S&P-500-ETF in einen PEA?
Der PEA ist europäischen Aktien vorbehalten: Ein Fonds wird nur zugelassen, wenn er dauerhaft mindestens 75 % Aktien von Unternehmen aus der Europäischen Union oder dem Europäischen Wirtschaftsraum hält. Ein ETF, der wirklich Apple oder Nvidia kauft, wäre ausgeschlossen. Die S&P-500-ETFs des PEA nutzen deshalb die synthetische Replikation: Sie kaufen einen Korb europäischer Aktien (Adyen, Siemens Energy, Bayer, DHL… beim SPEA) und tauschen ihn über einen Swap-Vertrag mit einer Bank gegen die Wertentwicklung des S&P 500.
Das spezifische Risiko dieser Konstruktion ist der Ausfall der Kontrahenten-Bank: Die europäische Fondsregulierung (UCITS) begrenzt das, was sie dem ETF schulden darf, auf 10 % seines Vermögens, und der Fonds behält seinen Korb europäischer Aktien. Das Risiko ist also real, aber begrenzt. Der ESE senkt es weiter, indem er seinen Swap auf sechs Banken verteilt. Den Mechanismus und die Debatte von 2026 über die Zukunft dieser ETFs im PEA (am 26. August 2026 von der Regierung vom Tisch genommen) habe ich in meinem Leitfaden zum besten Welt-ETF für den PEA erklärt.
Der Swap hat einen wenig bekannten Vorteil: Der Referenzindex unterstellt, dass amerikanische Dividenden mit 30 % besteuert werden, während ein gut strukturierter Fonds weniger zahlt. Die Kontrahenten-Bank teilt diesen Gewinn manchmal, was erklärt, warum ein gut verwalteter synthetischer ETF trotz seiner Kosten seinen Index schlagen kann, wie der PSP5 über zehn Jahre (+0,28 Punkte pro Jahr).
📈 Was ein S&P-500-ETF im PEA seit 2014 gebracht hat
Um zu messen, was ein französischer Anleger wirklich verdient hat, habe ich die Tageskurse des ESE herangezogen, des ältesten S&P-500-ETFs im PEA (Dividenden reinvestiert, Kosten abgezogen, in Euro). 10.000 €, Ende 2013 investiert, sind am 27. Oktober 2026 rund 63.300 € wert, also 15,5 % pro Jahr über fast 13 Jahre.
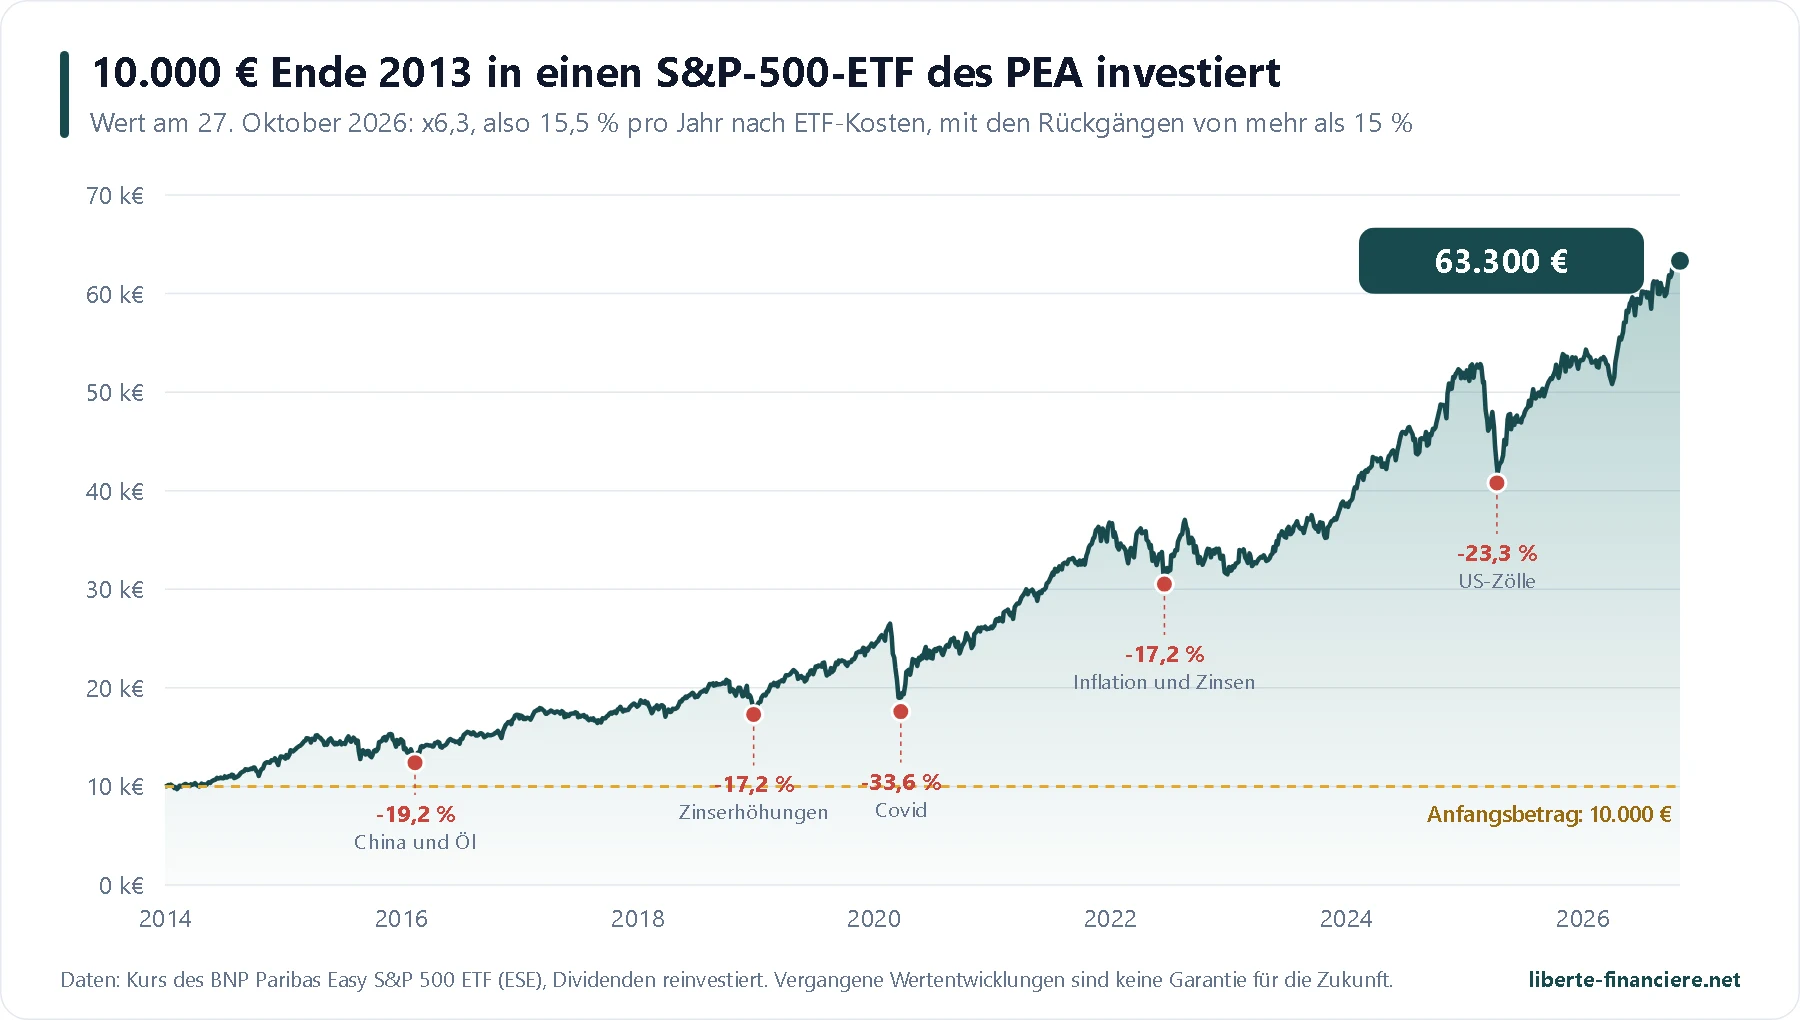
Dieses Ergebnis wurde trotz fünf Rückgängen von mehr als 15 % erzielt, die alle wieder aufgeholt wurden:
Krise | Maximaler Rückgang (in €) | Vom Hoch zum Tief | Zurück am Hoch |
|---|---|---|---|
China, Öl und Dollar (2015-2016) | −19,2 % | Dezember 2015 bis Februar 2016 | Juli 2016 (7 Monate) |
Steigende US-Zinsen (Ende 2018) | −17,2 % | Oktober bis Dezember 2018 | April 2019 (6 Monate) |
Covid (2020) | −33,6 % | 19. Februar bis 23. März 2020 | Januar 2021 (11 Monate) |
Inflation und steigende Zinsen (2022) | −17,2 % | Januar bis Juni 2022 | Juli 2023 (anderthalb Jahre) |
US-Zölle (2025) | −23,3 % | 19. Februar bis 9. April 2025 | Oktober 2025 (8 Monate) |
Diese dreizehn Jahre waren außergewöhnlich, getragen von den amerikanischen Technologieriesen. Der S&P 500 hat auch sehr schwierige Phasen erlebt: Zwischen 2000 und 2002 verlor er etwa die Hälfte seines Werts, dann zwischen 2007 und 2009 über 50 %, und sein Niveau von 2000 erreichte er erst 2013 dauerhaft wieder (in Dollar, ohne Dividenden). Über zehn Jahre zum 30. September 2026 brachte der Index 14,76 % pro Jahr in Dollar: Behalte im Hinterkopf, dass 7 bis 10 % pro Jahr eine vorsichtigere Annahme für deine Prognosen sind.
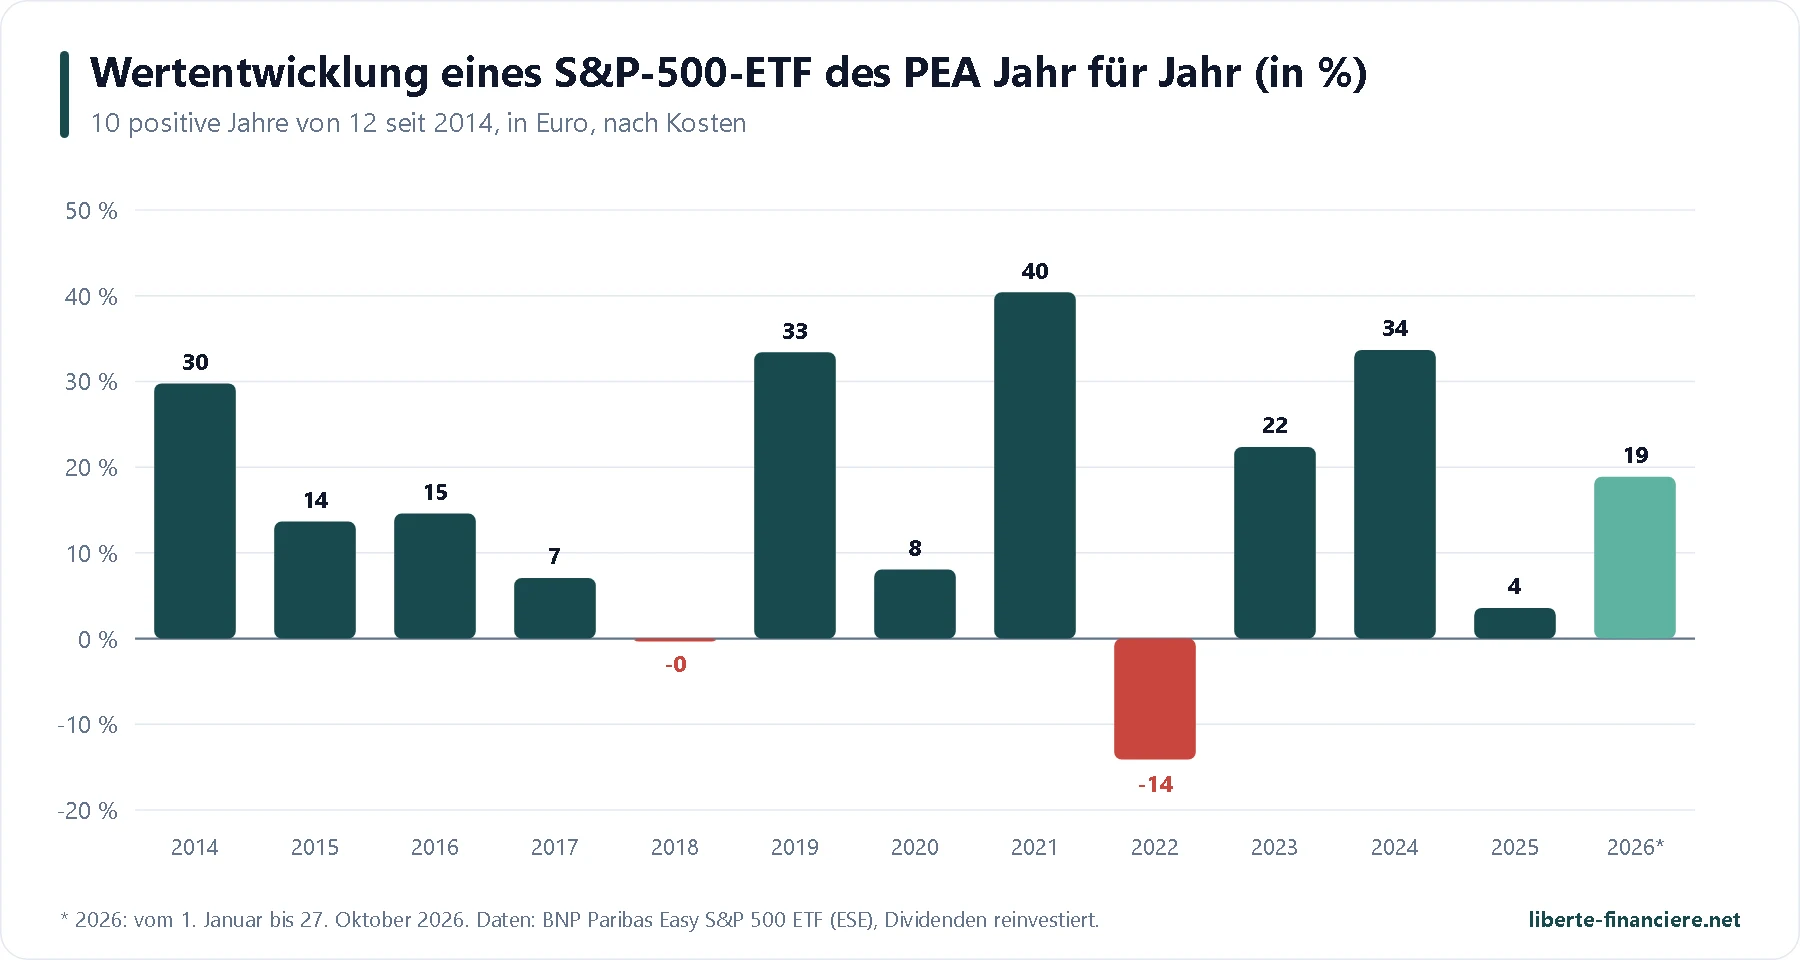
Und wenn du jeden Monat 200 € investierst?
Hättest du seit Januar 2014 am ersten Börsentag jedes Monats für 200 € S&P-500-ETF gekauft, ohne je etwas zu verkaufen, hättest du 30.800 € eingezahlt, und dein Portfolio wäre heute rund 87.900 € wert.
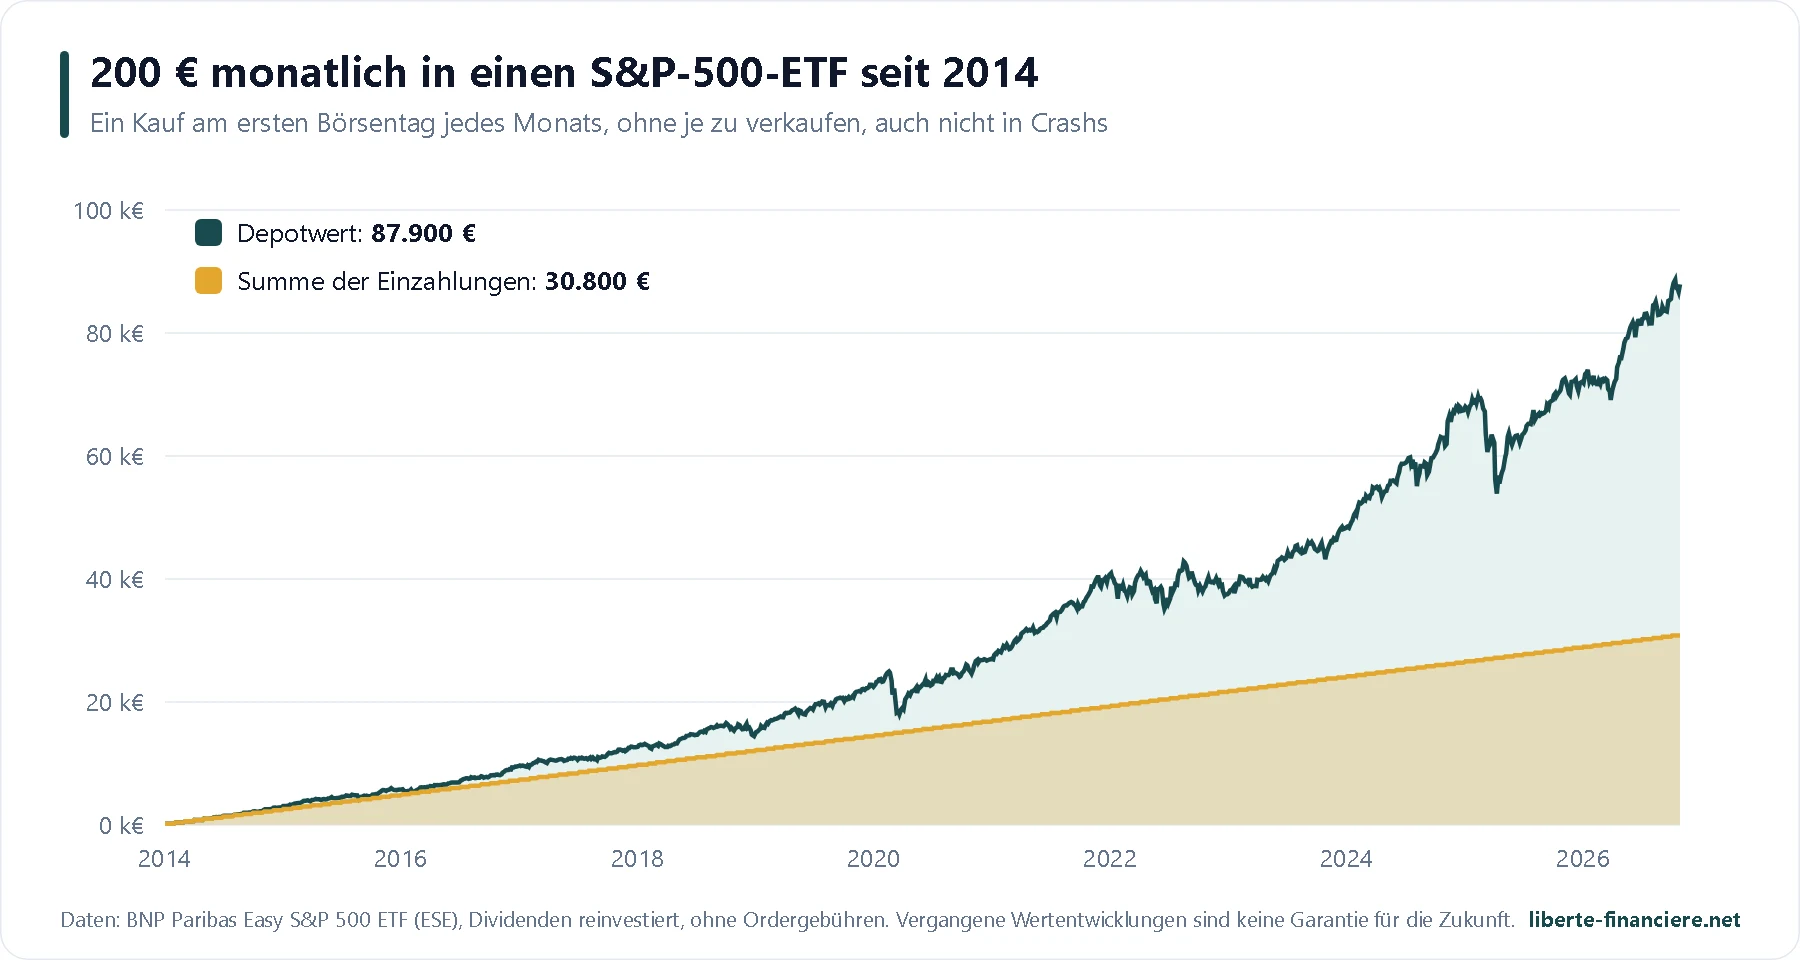
Durch monatliches Investieren musst du nicht den richtigen Zeitpunkt wählen: Du kaufst mehr Anteile, wenn die Kurse fallen. Die Käufe im März 2020 und April 2025, mitten in der Panik, gehören zu den rentabelsten der Simulation.
Jeden Monat in einen S&P-500-ETF investieren Eröffne deinen PEA bei Interactive Brokers: 1 € für einen Kauf über 200 €, alle europäischen Börsen und bis zu 1.000 $ in IBKR-Aktien geschenkt. |
🧮 Wie viel kann ein S&P-500-ETF über 10, 20 oder 50 Jahre bringen?
Für seriöse Prognosen braucht man einen viel längeren Zeitraum als die dreizehn Jahre des ESE. Ich habe deshalb die vom Ökonomen Robert Shiller (Yale-Universität) veröffentlichte S&P-500-Historie herangezogen, mit reinvestierten Dividenden, in Dollar. Über 50 Jahre (September 1976 bis September 2026) brachte der Index 11,8 % pro Jahr, also 7,9 % pro Jahr nach Inflation.
Zeitraum (bis Ende September 2026) | Jahresrendite | Nach US-Inflation |
|---|---|---|
50 Jahre | 11,8 % | 7,9 % |
30 Jahre | 10,4 % | 7,6 % |
20 Jahre | 11,2 % | 8,5 % |
Schlechtester 10-Jahres-Zeitraum seit 1950 (1999-2009) | -3,5 % | −5,9 % |
Schlechtester 20-Jahres-Zeitraum seit 1950 | +5,1 % (2000-2020) | +0,35 % (1962-1982) |
Zwei Lehren. Langfristig hat sich der S&P 500 immer ausgezahlt: Seit 1950 hat kein 20-Jahres-Zeitraum Geld verloren, selbst nach Inflation. Über 10 Jahre aber ist alles möglich: Ein Anleger, der im März 1999 eingestiegen war, hatte zehn Jahre später noch 3,5 % pro Jahr verloren. Deshalb passt ein S&P-500-ETF nur zu Geld, das für mindestens 10 bis 15 Jahre angelegt wird.
Simulation: 200 € pro Monat über 10, 20 oder 50 Jahre
Das würde aus 200 €, die jeden Monat investiert werden, je nach drei Annahmen zur Jahresrendite, vor Kosten und Steuern:
Renditeannahme | Nach 10 Jahren | Nach 20 Jahren | Nach 50 Jahren |
|---|---|---|---|
Summe der Einzahlungen | 24.000 € | 48.000 € | 120.000 € |
Vorsichtig (6 % pro Jahr) | 32.500 € | 90.700 € | 715.800 € |
Durchschnitt nach Inflation (7,9 %) | 35.800 € | 112.500 € | 1.377.500 € |
Historischer Durchschnitt über 50 Jahre (11,8 %) | 43.900 € | 177.900 € | 5.639.000 € |
Und für eine einmalige Einzahlung von 10.000 €, ohne danach etwas hinzuzufügen:
Renditeannahme | Nach 10 Jahren | Nach 20 Jahren | Nach 50 Jahren |
|---|---|---|---|
Vorsichtig (6 % pro Jahr) | 17.900 € | 32.100 € | 184.200 € |
Durchschnitt nach Inflation (7,9 %) | 21.400 € | 45.800 € | 447.800 € |
Historischer Durchschnitt über 50 Jahre (11,8 %) | 30.500 € | 93.100 € | 2.643.000 € |
Der Abstand zwischen den Spalten zeigt die Kraft des Zinseszinses: Über 50 Jahre stammt der Großteil des Endkapitals aus den Gewinnen und nicht aus den Einzahlungen. Er zeigt auch, wie wichtig die Annahme ist: Zwischen 6 % und 11,8 % pro Jahr vervielfacht sich das Endkapital der monatlichen Einzahlungen über 50 Jahre fast um das Achtfache. Für meine eigenen Prognosen nehme ich die vorsichtige Annahme. Diese Simulationen berücksichtigen weder Kosten noch Steuern noch Wechselkurseffekte und sagen nichts über künftige Wertentwicklungen aus.
🏦 Wo kaufst du einen S&P-500-ETF im PEA?
Die Wahl des Brokers zählt genauso viel wie die des ETFs: 2 € Ordergebühren auf einen Kauf von 200 € kosten 1 %, das Achtfache der Jahreskosten des PSP5. Hier sind die Angebote, die ich bevorzuge, Gebühren geprüft anhand der offiziellen Preisverzeichnisse im Oktober 2026:
Broker | Order über 200 € | Order über 1.000 € | S&P-500-ETF zu 0 € | Bonus |
|---|---|---|---|---|
1,00 € | 2,55 € | Nein (Kommission von 0,05 % plus Börsengebühren) | ||
1,00 € | 2,00 € | Angebot für über 200 Amundi-ETFs bis zum 31.12.2026 | ||
0 € (1. Order des Monats) | 0 € beim PSP5 | PSP5, PSPH, PE500 und P500H: Käufe von 500 € bis 100.000 € kostenlos bis zum 31.12.2026 | ||
1,00 € | 5,00 € | Kostenlose Käufe von Amundi-ETFs (Boursomarkets) | ||
1,00 € | 1,00 € | Kostenlose Sparpläne, in ganzen Anteilen |
Kosten einer ETF-Kauforder an der Euronext Paris in einem PEA, Basistarife im Oktober 2026, einschließlich der gesetzlichen Obergrenze von 0,5 % des Betrags. Für den ESE und den SPEA wurde kein Gratisangebot gefunden.
Wie liest du diese Tabelle? Wenn du den PSP5 wählst, ist Fortuneo bis Ende 2026 unschlagbar (von Amundi finanziertes Angebot, das Amundi beenden oder dessen Liste es ändern kann), gefolgt von BoursoBank. Für den ESE oder den SPEA bleibt Trade Republic pro Order am günstigsten. Interactive Brokers bevorzuge ich, wenn du einen einzigen Broker für deinen PEA und dein Depot (compte-titres) willst, mit allen Börsen der Welt und einem Aktienbonus bei der Eröffnung.
Mein bevorzugter Broker für einen S&P-500-ETF Interactive Brokers: alle europäischen Börsen, PEA ohne Depotgebühren und bis zu 1.000 $ in IBKR-Aktien geschenkt. |
Um alle anderen Kriterien zu vergleichen, sieh dir meinen PEA-Vergleich an, sowie die Seiten Bonuscode Interactive Brokers und Bonuscode Saxo.
🧾 Einen S&P-500-ETF bei Interactive Brokers kaufen, Schritt für Schritt
Eröffne dein Konto online über den Interactive-Brokers-Link auf dieser Seite (etwa 15 Minuten, dann 1 bis 3 Tage Prüfung).
Beantrage die Eröffnung des PEA in deinem Kundenbereich, indem du ein Konto hinzufügst. Er ist volljährigen, in Frankreich steuerlich ansässigen Personen vorbehalten, einer pro Person.
Wähle dein Preismodell: den Tarif „gestaffelt“ für Orders bis etwa 3.400 €, darüber den Tarif „fest“.
Überweise Euro von einem Bankkonto auf deinen Namen auf deinen PEA.
Suche den ETF über seinen Ticker (PSP5, ESE oder SPEA) und prüfe die ISIN und die Notierung in Euro an der Euronext Paris.
Gib eine Limit-Kauforder für eine ganze Anzahl von Anteilen auf, mit einem Limit nahe am letzten Kurs, am besten zwischen 9:30 und 17:00 Uhr.
Wiederhole das jeden Monat: Da der PEA keine Bruchstücke akzeptiert, funktioniert das automatische Investieren von Interactive Brokers dort meines Wissens nicht.
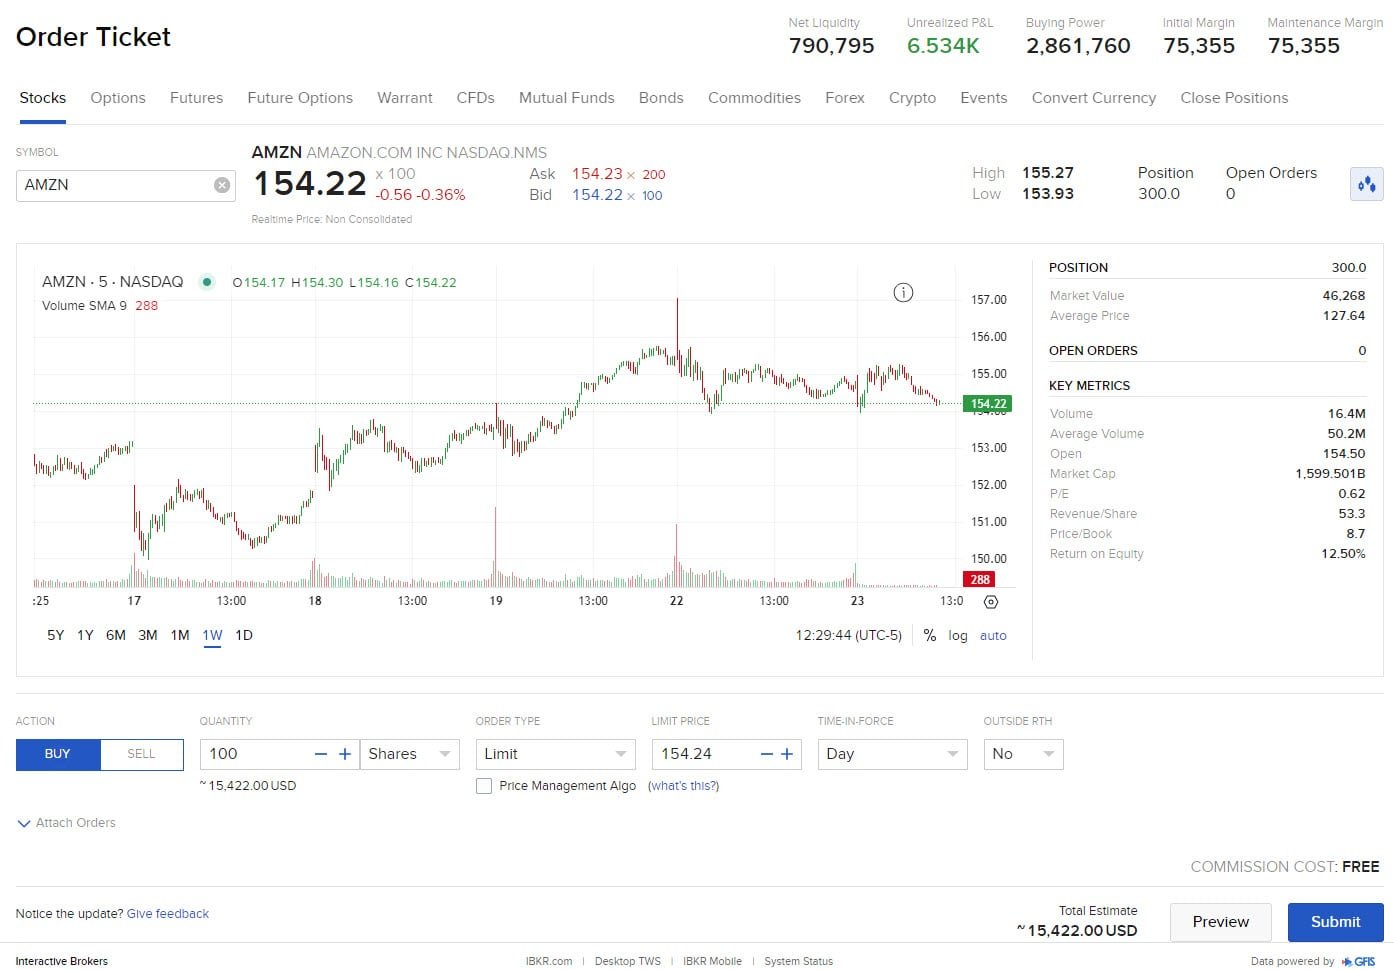
Interactive Brokers berechnet für seinen PEA weder Eröffnungsgebühren noch Depotgebühren und stellt jedes Jahr eine einheitliche Steuerbescheinigung bereit. Da das Konto in Irland geführt wird, musst du es auf dem Formular 3916 angeben. Alle Details findest du auf meiner Seite Bonuscode Interactive Brokers.
🔎 Meine Wahl: der World statt des S&P 500
Ich habe keinen S&P-500-ETF in meinem PEA, und das ist eine bewusste Entscheidung. Mein PEA liegt bei Saxo, und dort habe ich zwischen Dezember 2025 und Juli 2026 eine Position in einem MSCI-World-ETF aufgebaut, dem iShares WPEA, in 8 Käufen für 23.489 €. Am 27. Oktober 2026 sind meine 3.697 Anteile rund 26.660 € wert, also +3.166 € (+13,5 %).
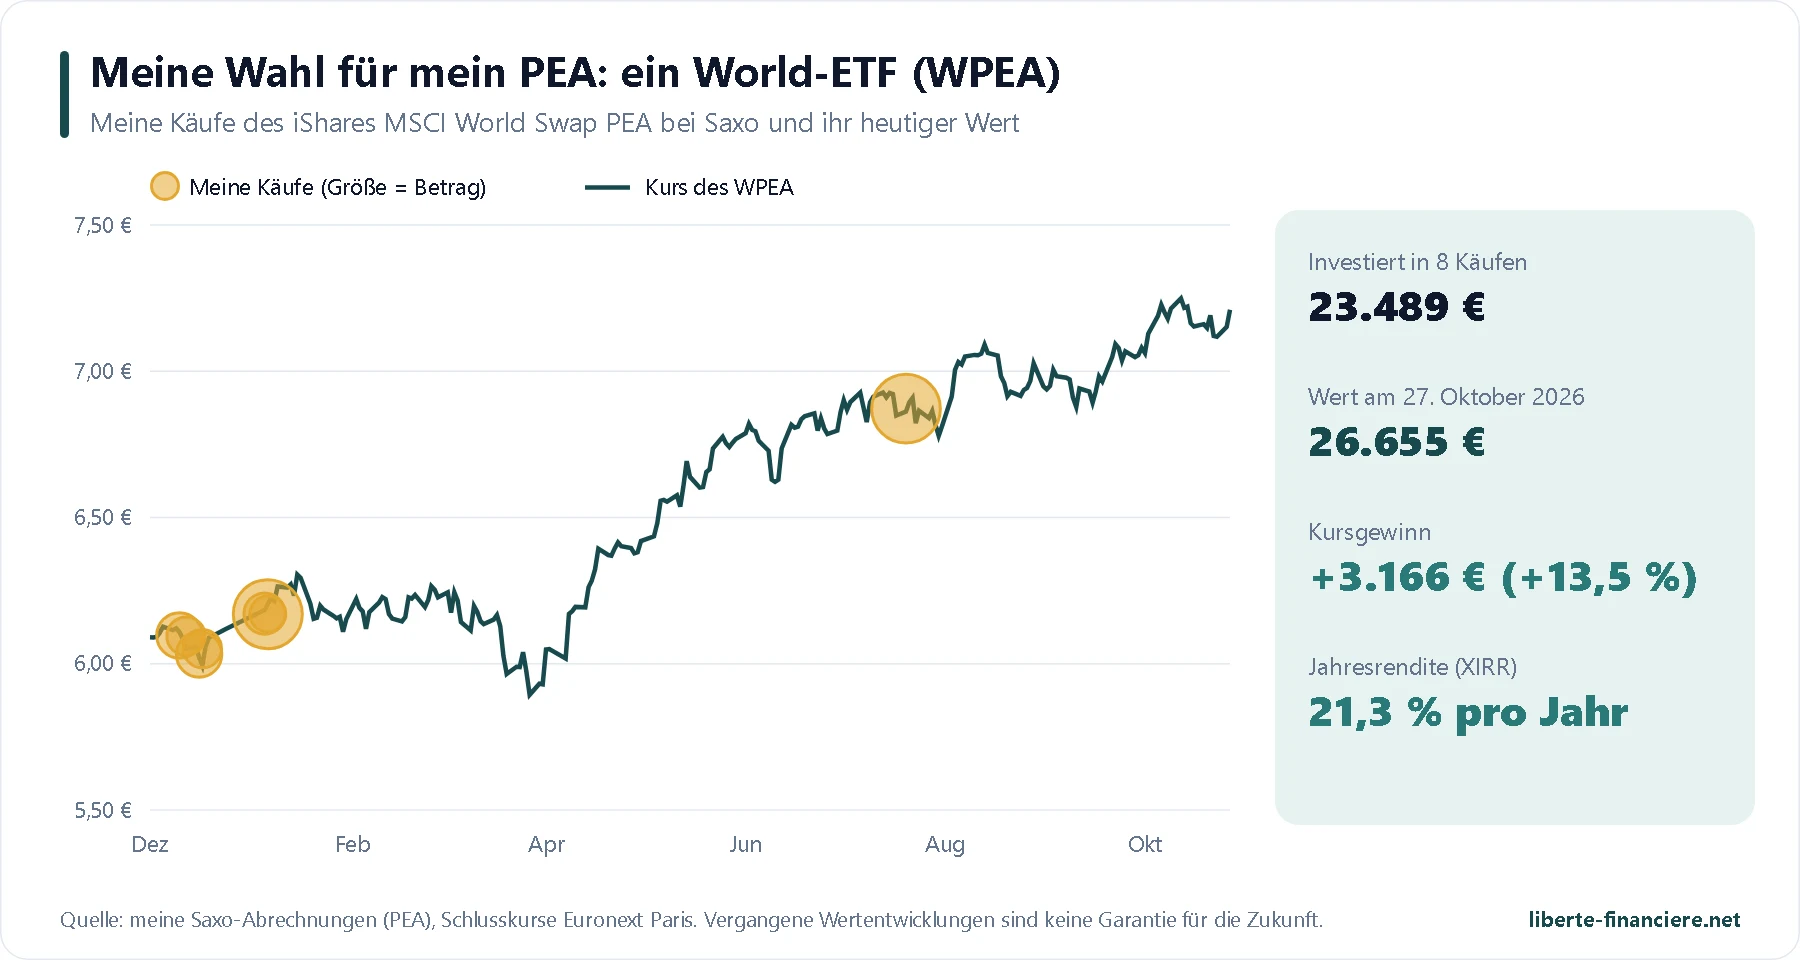
Warum der World? Weil er bereits rund 71 % S&P 500 enthält und fast zum gleichen Preis Japan, Europa, das Vereinigte Königreich, Kanada und Australien hinzufügt. Ich setze lieber nicht alles auf ein einziges Land, auch wenn es seit fünfzehn Jahren das dynamischste der Welt ist: Seine zehn größten Unternehmen machen 28 % des World aus, gegenüber 39 % des S&P 500. Über die letzten 12 Monate ist der Abstand zwischen beiden übrigens gering (+18,1 % beim WPEA gegenüber +18,5 % beim PSP5), und 2025 schnitt der World sogar besser ab. Meine annualisierte Rendite von 21,3 % über zehn Monate spiegelt vor allem ein sehr gutes Börsenjahr wider: Ich rechne sie nicht hoch.
Das hängt aber von jedem selbst ab: Wenn du von amerikanischen Unternehmen überzeugt bist und dir die Konzentration keine Angst macht, ist ein S&P-500-ETF allein eine absolut vertretbare Wahl. Was du vermeiden solltest, ist, beide zu stapeln und zu glauben, du würdest diversifizieren.
⚠️ Die Risiken, die du kennen solltest
Zur Erinnerung: Ich bin kein Finanzberater. Jede Anlage birgt das Risiko eines Kapitalverlusts, und vergangene Wertentwicklungen lassen keine Rückschlüsse auf künftige zu.
Kapitalverlust: Ein S&P-500-ETF folgt der amerikanischen Börse nach oben wie nach unten. 2020 verlor er in Euro 33,6 % in einem Monat, und der S&P 500 verlor zwischen 2007 und 2009 mehr als die Hälfte seines Werts. Geld, das du in den nächsten 5 Jahren brauchst, hat hier nichts zu suchen.
Konzentration: ein einziges Land und zehn Unternehmen, die 39 % des Index ausmachen, fast alle technologienah. Eine Korrektur der KI-Giganten würde deinen ETF direkt treffen.
Währungsrisiko: Der ETF notiert in Euro, seine Unternehmen werden aber in Dollar bewertet. 2025 gewann der S&P 500 in Dollar 17,4 %, in Euro aber nur 3,5 %.
Bewertung: Mit rund dem 25-Fachen der Gewinne ist der S&P 500 im historischen Vergleich teuer. Das ist kein Verkaufssignal, aber ein Grund, die 15 % pro Jahr der letzten zehn Jahre nicht fortzuschreiben.
Kontrahenten- und Regulierungsrisiko: typisch für die synthetischen ETFs des PEA, begrenzt und geregelt (siehe weiter oben).
Liquidität: ausgezeichnet beim ESE und PSP5, geringer beim SPEA: Nutze Limit-Orders.
🧮 Besteuerung: PEA oder Depot für einen S&P-500-ETF?
Der PEA ist die ideale Hülle für einen S&P-500-ETF: Solange dein Geld im Plan bleibt, werden weder reinvestierte Dividenden noch Umschichtungen besteuert. Nach 5 Jahren zahlst du nur die Sozialabgaben, die seit dem 1. Januar 2026 auf 18,6 % gestiegen sind.
PEA | Depot | |
|---|---|---|
Gewinne, die vor 5 Jahren entnommen werden | 31,4 % (12,8 % Steuer + 18,6 % Sozialabgaben) und Schließung des Plans, außer in Ausnahmefällen | 31,4 % auf die Kursgewinne jedes Jahres, in dem du verkaufst |
Gewinne, die nach 5 Jahren entnommen werden | 0 % Steuer, 18,6 % Sozialabgaben | 31,4 % |
Von einem thesaurierenden ETF reinvestierte Dividenden | Keine Steuer | Keine Steuer, solange du nicht verkaufst |
Wechsel von einem ETF zu einem anderen | Keine Steuer | Kursgewinn wird besteuert |
Einzahlungsgrenze | 150.000 € | Keine |
Verfügbare S&P-500-ETFs | Nur synthetische (PSP5, ESE, SPEA…) | Alle, auch physische zu 0,03 % |
Beispiel: Für 10.000 € Kursgewinn, die nach 5 Jahren entnommen werden, zahlst du in einem PEA 1.860 €, in einem Depot 3.140 €. Der Unterschied übersteigt bei Weitem die paar Hundertstelpunkte Kosten, die einen synthetischen ETF des PEA von einem physischen ETF trennen.
Bei einem PEA, der von einem französischen Broker geführt wird, reicht die einheitliche Steuerbescheinigung aus. Für ein im Ausland geführtes Konto, wie den PEA von Interactive Brokers, nutze ich FlashFiscal, ein französisches Tool, das die Formulare (3916, 2074, 2047) anhand der Auszüge des Brokers vorbereitet. Mit meinem Link erhältst du 15 € Rabatt auf dein erstes Jahr.
FlashFiscal: 15 € Rabatt im ersten Jahr Deine Erklärung der Auslandskonten, vorbereitet anhand der Auszüge deines Brokers. |
PEA, Depot oder Lebensversicherung (assurance-vie): der Vergleich in Zahlen
Derselbe S&P-500-ETF bringt je nach Hülle nicht dasselbe. Ich habe 10.000 € zu Beginn und dann 200 € pro Monat über 20 Jahre simuliert (58.000 € Einzahlungen), mit einem Index, der um 8 % pro Jahr steigt, abzüglich der Kosten der jeweiligen Hülle und dann der Steuern bei der vollständigen Entnahme:
Hülle | Jährliche Kosten | Kapital vor Steuern | Steuern und Abgaben | Netto in der Tasche | Angewandte Besteuerung |
|---|---|---|---|---|---|
PEA (PSP5) | 0,12 % | 157.800 € | 18.600 € | 139.300 € | 18,6 % Sozialabgaben auf die Gewinne, keine Einkommensteuer nach 5 Jahren |
Depot (physischer ETF zu 0,03 %) | 0,03 % | 159.800 € | 32.000 € | 127.800 € | Flat Tax von 31,4 % auf die Gewinne beim Verkauf |
Lebensversicherung (ETF zu 0,12 % + 0,5 % Verwaltungskosten) | 0,62 % | 147.500 € | 21.800 € | 125.800 € | Nach 8 Jahren: 17,2 % Sozialabgaben und 7,5 % Steuer auf Gewinne über 4.600 € (Einzelperson) |
Der PEA gewinnt deutlich: Seine Kosten sind sehr niedrig, und seit 2026 werden seine Gewinne nach 5 Jahren nur mit 18,6 % Sozialabgaben belastet. Der Abstand zum Depot beträgt in diesem Beispiel über 11.500 €, bei demselben Index.
Die Lebensversicherung landet auf dem letzten Platz in diesem Beispiel, trotz Sozialabgaben, die bei 17,2 % geblieben sind (die Erhöhung von 2026 betrifft sie nicht), und eines jährlichen Freibetrags von 4.600 € auf Gewinne (9.200 € für ein Paar): 0,5 % Verwaltungskosten pro Jahr über 20 Jahre kosten mehr als diese Vorteile bringen. Mit niedrigeren Kosten oder über mehrere Jahre verteilten Entnahmen, um den Freibetrag zu nutzen, kann sie wieder vor das Depot rücken. Ihr wahrer Trumpf liegt woanders: bei der Vermögensübertragung.
Das Depot gibt Zugang zu den günstigsten ETFs, wird aber durch die Flat Tax von 31,4 % auf die Gewinne benachteiligt. Es ist nützlich, wenn der PEA voll ist (150.000 € Einzahlungen) oder um direkt außerhalb Europas zu investieren.
Vereinfachte Simulation: konstante Rendite, Steuern einmalig beim Ausstieg berechnet, ohne Ordergebühren und Wechselkurseffekte. Es gelten die Steuerregeln von Oktober 2026.
Einen PEA für deinen S&P-500-ETF eröffnen Interactive Brokers: PEA ohne Depotgebühren, alle europäischen Börsen und bis zu 1.000 $ in IBKR-Aktien geschenkt. |
Und im Depot, welcher S&P-500-ETF?
Wenn dein PEA voll ist, gibt dir das Depot Zugang zu den günstigsten S&P-500-ETFs Europas, von denen manche die Aktien tatsächlich halten. Die Gewinne werden dort bei jedem Verkauf besteuert, weshalb auch hier thesaurierende Varianten interessant sind:
ETF | Kosten | Replikation | Gut zu wissen |
|---|---|---|---|
State Street SPDR S&P 500 (SPYL / SPY5) | 0,03 % | Physisch | SPY5 in Paris notiert (ausschüttend) |
Amundi Core S&P 500 Swap (SP5C) | 0,05 % | Synthetisch | In Paris notiert, 34 Mrd. $ |
Invesco S&P 500 (SPXS) | 0,05 % | Synthetisch | 59 Mrd. $, hat den Index über 10 Jahre geschlagen |
iShares Core S&P 500 (CSPX / SXR8) | 0,07 % | Physisch | Der größte: 158 Mrd. $ |
Vanguard S&P 500 (VUAA / VUSA) | 0,07 % | Physisch | 89 Mrd. $ für den Fonds |
Ein Depot für ETFs aus aller Welt Interactive Brokers gibt dir Zugang zu all diesen ETFs, mit fast kostenlosem Währungstausch. |
❌ Fehler, die du vermeiden solltest
World und S&P 500 stapeln und glauben, du würdest diversifizieren: Der World enthält bereits rund 71 % S&P 500. Einen S&P 500 hinzuzufügen, erhöht deine Wette auf die USA, diversifiziert aber nicht.
Einen Nasdaq obendrauf legen: World, S&P 500 und Nasdaq, das sind dreimal Nvidia, Apple und Microsoft.
Für die lange Frist eine in Euro abgesicherte Variante nehmen: Die Absicherung kostet und macht aus deiner Anlage eine Wette auf den Dollar.
Einen ETF nur nach den ausgewiesenen Kosten wählen: 0,02 Punkte Kostenunterschied wiegen weniger als die Fondsgröße, die Liquidität und die tatsächliche Tracking-Abweichung.
Beim SPEA Market-Orders aufgeben: Bei 0,28 Mio. € Handelsvolumen pro Tag im Median solltest du eine Limit-Order nutzen.
Zu hohe Ordergebühren zahlen: Bei Fortuneo kaufst du den PSP5 bis Ende 2026 von 500 € bis 100.000 € für 0 €.
Während eines Crashs verkaufen: Die fünf Rückgänge von mehr als 15 % seit 2014 wurden alle in weniger als zwei Jahren aufgeholt.
Die letzten zehn Jahre für die Norm halten: 15 % pro Jahr sind außergewöhnlich. Über Jahrzehnte rechne eher mit 7 bis 10 % pro Jahr, mit Jahren von −20 % oder schlimmer.
FAQ: häufige Fragen zu S&P-500-ETFs im PEA
Welcher ist der beste S&P-500-ETF für einen PEA?
Der PSP5 von Amundi (0,12 %) ist meine erste Wahl: großes Fondsvermögen, zehn Jahre über seinem Index und kostenlos beim Kauf bei Fortuneo bis Ende 2026. Der ESE von BNP Paribas (0,14 %) ist der größte und meistgehandelte; der SPEA von iShares (0,10 %) ist der günstigste, aber noch klein.
PSP5 oder ESE: Welchen soll ich wählen?
Beide sind ausgezeichnet. Der PSP5 ist etwas günstiger und hat über 12 Monate leicht besser abgeschnitten (+18,54 % gegenüber +18,44 %); der ESE ist größer, wird mehr gehandelt und verteilt seinen Swap auf sechs Banken. Nimm den, der bei deinem Broker am wenigsten kostet.
S&P 500 oder MSCI World?
Der World enthält bereits rund 71 % S&P 500, dazu Japan, Europa, das Vereinigte Königreich und Kanada. Der S&P 500 hat seit zehn Jahren besser abgeschnitten, der World ist breiter gestreut. Ich habe für meinen PEA den World gewählt, aber beides ist vertretbar.
Sollte man einen World und einen S&P 500 halten?
Nein, außer du willst die USA bewusst übergewichten. Die beiden ETFs überschneiden sich zu mehr als 70 %.
S&P-500-ETF in Euro abgesichert oder nicht?
Für die lange Frist nicht abgesichert. Die abgesicherte Variante schaltet den Dollar-Effekt aus, nach oben wie nach unten: 2025 schnitt sie besser ab, über die letzten 12 Monate schlechter.
Mit wie viel Geld anfangen?
Mit dem Preis eines Anteils: rund 7 € beim SPEA, 35 € beim ESE, 61 € beim PSP5. Da der PEA keine Bruchstücke akzeptiert, sind günstige Anteile praktisch, um jeden Monat zu investieren.
Welche Rendite kann man von einem S&P-500-ETF erwarten?
15,5 % pro Jahr in Euro seit Ende 2013, ein außergewöhnlicher Zeitraum. Über mehrere Jahrzehnte rechne eher mit durchschnittlich 7 bis 10 % pro Jahr, mit Jahren starker Rückgänge.
Warum ist SpaceX nicht im S&P 500?
Weil der S&P 500 12 Monate Börsennotierung und positive Gewinne verlangt und S&P DJI am 4. Juni 2026 jede Ausnahme abgelehnt hat. In den Nasdaq-100 wurde SpaceX dagegen aufgenommen.
Was passiert, wenn Amundi, BNP Paribas oder BlackRock pleitegeht?
Das Vermögen eines ETFs ist von dem seines Verwalters getrennt und wird bei einer Verwahrstelle aufbewahrt. Das eigentliche Risiko ist der Swap-Kontrahent, begrenzt auf 10 % des Fondsvermögens durch die Regulierung.
Und im Depot?
Wenn dein PEA voll ist, kosten physische ETFs 0,03 % (State Street SPDR) bis 0,07 % (iShares, Vanguard), aber die Gewinne werden dort bei jedem Verkauf mit 31,4 % besteuert.
Fazit
2026 war es noch nie so einfach und so günstig, aus einem PEA heraus in den S&P 500 zu investieren. Der PSP5 von Amundi ist meine erste Wahl wegen seiner Balance aus Kosten, Größe, Historie und Gratiskäufen bei Fortuneo; der ESE von BNP Paribas ist die solideste Alternative bei Größe und Liquidität; der SPEA von iShares, der günstigste, muss noch wachsen. Bevor du aber einen S&P-500-ETF wählst, frag dich, ob du nicht lieber einen World-ETF möchtest, der bereits drei Viertel davon enthält: Das ist meine Wahl, um nicht alles auf ein einziges Land zu setzen.
Um loszulegen, kannst du deinen PEA bei Interactive Brokers eröffnen und den Aktienbonus nutzen, oder zuerst die Angebote mit meinem PEA-Vergleich vergleichen.
Und wie immer: gib niemals auf!
ETF-Daten vom 27. Oktober 2026. Vergangene Wertentwicklungen lassen keine Rückschlüsse auf künftige zu.
Kommentar schreiben
Eine Frage oder eigene Erfahrungen? Hinterlasse einen Kommentar: Ich antworte persönlich.