Mein erstes Projekt bei La Première Brique habe ich im November 2021 finanziert. Fünf Jahre später habe ich dort insgesamt mehr als 235.000 € investiert, verteilt auf 144 Projekte, ich habe die Geschäftsführer mehrmals interviewt und Dutzende Projekte im Video analysiert. Ich kenne die Plattform also von innen, mit ihren sehr guten Seiten und ihren Schwachstellen.
In diesem Erfahrungsbericht erkläre ich dir alles: die Geschichte und das Team, wie die Darlehen funktionieren, die echten Zahlen zu Verzögerungen und Verfahren, die Sicherheiten, die Jimbots, das verzinste Guthaben, das neue Vermietungsangebot, die Besteuerung, meine Erfahrung in Zahlen und den Vergleich mit der Konkurrenz. Das Ziel: dass du in voller Kenntnis der Sachlage entscheiden kannst, nicht auf Basis einer angezeigten Rendite.
Dieser Artikel wird nicht von La Première Brique gesponsert. Einige Links sind Affiliate-Links: Wenn du dich über meinen Link und den Code FLR2AX anmeldest, bekommst du 1 % Bonus auf deine erste Investition und unterstützt meine Arbeit, ohne dass es dich etwas extra kostet.
La Première Brique im Überblick
Kriterium | La Première Brique |
|---|---|
Gründung | 2019 |
Sitz | 🇫🇷 Lyon (Frankreich) |
Tätigkeit | Immobilien-Crowdlending (Immobilienhändler, Bauträgerprojekte, Betriebsmittellinien) und vermietete Gewerbeimmobilien |
Zulassung | Europäische Zulassung als Schwarmfinanzierungsdienstleister (ECSP/PSFP), erteilt von der französischen Finanzmarktaufsicht AMF |
Finanziertes Volumen | 914 Projekte, 451,4 Mio. € (davon 5 Vermietungsprojekte) |
Durchschnittszins | 11,4 % brutto pro Jahr |
Durchschnittliche Laufzeit | 16 Monate (bei den neueren Projekten eher 2 Jahre) |
Mindestbetrag | 1 € |
Gebühren für Anleger | Keine |
Endgültige Verluste | 0 € in den offiziellen Kennzahlen, aber ein erster Verlust ist angekündigt und weitere werden wahrscheinlich folgen |
Trustpilot-Bewertung | 4,4 / 5 (mehr als 1.500 Bewertungen) |
Bonus | 1 % Cashback auf das 1. Projekt, danach 1 % auf berechtigte Projekte |
Zur Einordnung: Mit fast 450 Mio. € finanziertem Volumen spielt La Première Brique in derselben Liga wie Bricks oder Raizers, weit vor den meisten französischen Immobilien-Crowdfunding-Plattformen, und das in gerade einmal sieben Jahren. Mit einem Durchschnittszins von 11,4 % gehört sie zum oberen Marktsegment. Ihre Kennzahlen, Jahr für Jahr und neben denen der anderen Plattformen, findest du auf meiner Seite Performance-Kennzahlen.
Mein Video: meine Meinung zu La Première Brique
Wenn du lieber Videos schaust, hier mein ausführlicher Erfahrungsbericht zu La Première Brique: meine Stärken und Schwächen der Plattform, das Thema Verzögerungen und meine Kriterien für die Projektauswahl.
Von 7.500 € auf über 440 Mio. €: die Geschichte von La Première Brique
Die Idee entsteht 2018 in Lyon. Die Gesellschaft La Première Brique SAS wird am 25. Februar 2019 mit 7.500 € Startkapital gegründet (RCS Lyon 848 713 442, heute 150.000 € Stammkapital), mit Sitz in der 91 cours Charlemagne, 69002 Lyon.
Die Anfänge sind bescheiden: 3 Projekte im Jahr 2019 für 430.000 €, 10 Projekte im Jahr 2020. Die ersten Angestellten kommen Ende 2020 im Inkubator HUB 612 dazu. Dann geht alles sehr schnell: 13 Mio. € finanziert im Jahr 2021, 35 Mio. € im Jahr 2022, 72 Mio. € im Jahr 2023, 96 Mio. € im Jahr 2024 und 131,5 Mio. € im Jahr 2025. Heute zählt die Plattform nach eigenen Angaben mehr als 220.000 registrierte Nutzer (die berühmten „briqueurs“).
Zwei Punkte gefallen mir an diesem Werdegang. Erstens war die Gesellschaft schon im ersten Jahr profitabel und ist ohne Vertriebsteam gewachsen, im Wesentlichen durch Mundpropaganda und Empfehlungen. Ihr Jahresabschluss 2024 weist 6,46 Mio. € Umsatz bei 2,12 Mio. € Gewinn aus, was in der Branche selten ist. Zweitens ist die Plattform ihrem Kerngeschäft treu geblieben: Immobilienkrediten.
Die wichtigsten Etappen: europäische Zulassung als Schwarmfinanzierungsdienstleister (ECSP/PSFP) im September 2023, Smartphone-App Ende 2024, dann 2025 der Einstieg von zwei Fonds, iXO Private Equity und Elige Capital, als Minderheitsgesellschafter, sowie ein neues Erscheinungsbild. 2026 gibt es zwei große Neuerungen: die Vermietungsprojekte (Gewerbeimmobilien) und die Verzinsung des nicht investierten Guthabens. Dazu weiter unten mehr.
Die Gründer: Hugo Berthe und Thomas Danset
La Première Brique ist vor allem die Geschichte von zwei Lyonern, Hugo Berthe und Thomas Danset, die die Plattform 2019 mit 7.500 € gegründet haben und sie bis heute gemeinsam leiten: Hugo als Präsident, Thomas als Geschäftsführer.
 Hugo Berthe ist Mitgründer und Präsident von La Première Brique (LinkedIn). Er ist das Gesicht der Plattform: Er moderiert die Anlegerveranstaltungen, antwortet ohne Umschweife auf Kritik und kommt regelmäßig auf meinen Kanal, um Rede und Antwort zu stehen. Zusammen mit seinem Partner ist er der größte Anleger der Plattform: Gemeinsam haben sie über eine gemeinsame Gesellschaft rund 120 Projekte finanziert, und fast das ganze Team investiert ebenfalls. Genau diese Art von Interessengleichlauf sehe ich gern.
 Thomas Danset ist der andere Mitgründer und Geschäftsführer der Gesellschaft (LinkedIn). Als ausgebildeter Anwalt und Absolvent der EM Lyon bringt er die juristische Kompetenz mit, und die zählt viel in einem Geschäft, in dem sich alles in den Verträgen und Sicherheiten entscheidet.
Um sie herum arbeitet ein Team von rund vierzig Personen in Lyon. Die beiden Gründer stehen im Tagesgeschäft weiterhin am Steuer. An ihrer Seite stehen unter anderem Benjamin Grenier, Leiter des operativen Geschäfts (früher selbst Anleger auf der Plattform, der übrigens meinen Kanal verfolgte, bevor er ins Team kam), Olivier Bernassau, Leiter Qualität und Immobilienbewertung (rund zehn Jahre bei CBRE), und Adrien Combey, Leiter Geschäftsentwicklung. An der Prüfung der Dossiers arbeiten mehrere Analysten, und eine Rechtsabteilung kümmert sich um die Problemfälle.
Ich habe Hugo Berthe mehrmals interviewt. Im jüngsten Interview zieht er Bilanz für 2025, spricht offen über das erste Dossier, das voraussichtlich zu einem Verlust führen wird, und stellt die Pläne für 2026 vor (Zweitmarkt, Tools, defensiveres Angebot):
Im ersten Interview, mitten in der Immobilienkrise, sprach er über die Geschichte der Plattform, ihre Prüfmethode und den Erhalt der europäischen Zulassung:
Wie funktioniert La Première Brique?
Das Prinzip ist einfach: Du leihst Geld zusammen mit anderen Anlegern an eine Gesellschaft, die ein Immobilienprojekt umsetzt (den „Projektträger“). Im Gegenzug erhältst du einen im Voraus festgelegten Zinssatz, etwa 11 bis 13 % brutto pro Jahr, und bekommst dein Kapital am Ende des Projekts zurück. Rechtlich ist das ein Darlehensvertrag zwischen dir und der kreditnehmenden Gesellschaft. La Première Brique wählt die Dossiers aus, organisiert die Finanzierungsrunde, begleitet das Projekt und zieht die Sicherheiten, wenn es Probleme gibt.
Es gibt drei Arten von Projekten:
Immobilienhändler (die große Mehrheit): Ein Profi kauft ein Gebäude, saniert oder teilt es auf und verkauft dann die einzelnen Einheiten weiter. Das sind kurze Projekte mit greifbaren Vermögenswerten.
Bauträgerprojekte: Neubau, mit höherem Risiko wegen der Verkäufe vom Plan und der Bauzeiten.
Betriebsmittellinie: ein Darlehen an einen soliden Akteur zur Finanzierung seiner Geschäftstätigkeit, besichert mit Immobilien, die er bereits besitzt.
Die Projekte sind klein: im Schnitt 450.000 bis 500.000 € pro Projekt, mit Beträgen, die manchmal bis zu mehreren Millionen gehen. Das ist die historische Positionierung der Plattform: Projekte in überschaubarer Größe, als Ergänzung zur Bank, überall in Frankreich (Korsika, Haute-Savoie, Elsass, Gironde, Île-de-France...).
Die Zinsen werden meistens am Ende des Projekts gezahlt (endfällige Rückzahlung), manchmal monatlich, und manche Projekte sehen Teilrückzahlungen während der Laufzeit vor. Das gesamte Geld läuft über Mangopay, das zugelassene Zahlungsinstitut, das die Gelder der Anleger getrennt von denen der Plattform verwahrt.
Die Gruppen: wie der Zugang zu den Projekten verteilt wird
In den Jahren der Euphorie, von 2022 bis 2024, waren viele Projekte innerhalb weniger Minuten voll, manchmal in wenigen Sekunden. 2026 ist das nicht mehr so, aber das System, das den Zugang verteilt, gibt es immer noch: Die Plattform teilt die Anleger in drei Gruppen ein.
Gruppe 1: Du hast noch nie investiert. Du kommst gleich bei der Eröffnung an das Projekt.
Gruppe 2: Du hast schon investiert, aber nicht ins letzte Projekt. Du kommst 15 Sekunden später dran.
Gruppe 3: Du hast ins letzte Projekt investiert. Du kommst noch einmal 15 Sekunden später dran.
Die Gruppen werden 15 Minuten nach dem Abschluss jedes Projekts neu berechnet. Damit du die Projekte, die dich interessieren, nicht verpasst, habe ich alle meine Techniken im Artikel 11 Tipps für Investitionen bei La Première Brique zusammengefasst, und heute gibt es eine automatische Lösung: die Jimbots, die ich weiter unten vorstelle.
Die Statistiken von La Première Brique
Wie alle zugelassenen Plattformen veröffentlicht La Première Brique ihre Performance-Kennzahlen nach einer branchenweit einheitlichen Methode, nach Finanzierungsjahr. Hier die Zahlen zum Stichtag 30. September 2026:
Jahr | Projekte | Finanziert | Zins | Laufzeit | Zurückgezahlt |
|---|---|---|---|---|---|
2019 | 3 | 0,43 Mio. € | 10,1 % | 11,3 Monate | 100 % |
2020 | 10 | 0,90 Mio. € | 10,0 % | 9,0 Monate | 100 % |
2021 | 66 | 13,0 Mio. € | 14,6 % | 8,7 Monate | 98,7 % |
2022 | 151 | 35,0 Mio. € | 10,6 % | 17,0 Monate | 71,0 % |
2023 | 201 | 72,5 Mio. € | 11,1 % | 17,9 Monate | 64,4 % |
2024 | 174 | 95,7 Mio. € | 11,5 % | 20,0 Monate | 40,9 % |
2025 | 184 | 131,5 Mio. € | 11,6 % | 21,9 Monate | 28,3 % |
2026 (9 Monate) | 120 | 97,6 Mio. € | 11,8 % | 23,3 Monate | 11,0 % |
Gesamt | 909 | 446,6 Mio. € | 11,4 % | 16,1 Monate | 38,7 % |
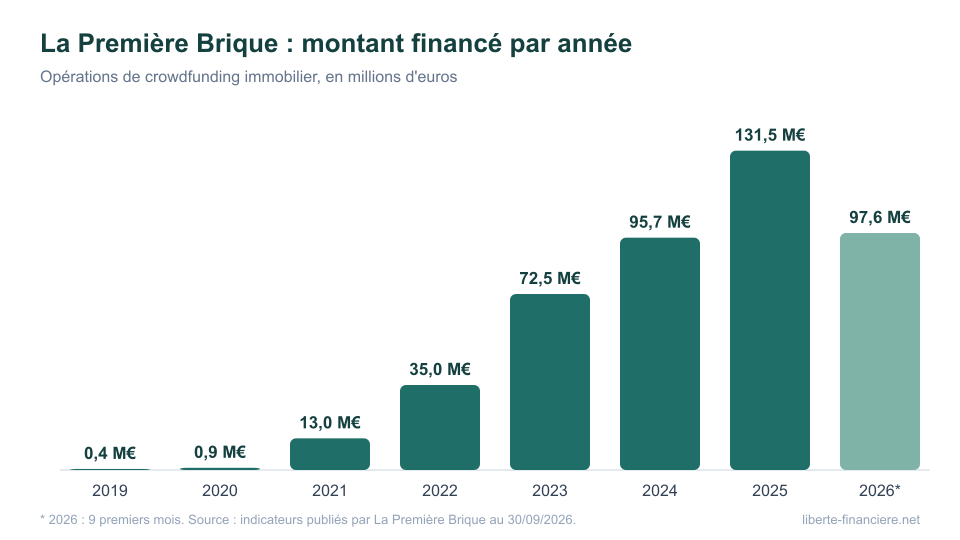
Drei Erkenntnisse. Erstens ist das Wachstum spektakulär: Die letzten drei Jahre machen mehr als drei Viertel des Gesamtvolumens aus. Zweitens bleibt der Durchschnittszins stabil bei etwa 11 bis 12 %, obwohl sich die Bankzinsen stark bewegt haben: Laut Hugo Berthe werden gute Projektträger von allen Plattformen umworben, was verhindert, dass die Zinsen sinken. Drittens, und das ist der Punkt, den man im Auge behalten sollte: Die Laufzeiten der Projekte werden länger: weniger als 9 Monate im Jahr 2021, mehr als 2 Jahre bei den 2026 finanzierten Projekten. Dein Geld ist also länger gebunden als in den Anfangsjahren der Plattform.
Insgesamt wurden den Anlegern bereits 172,8 Mio. € Kapital und 31,6 Mio. € Zinsen zurückgezahlt, und 484 Projekte wurden vollständig getilgt. Aber Achtung: Von diesen 484 Projekten wurden 117 verspätet zurückgezahlt (28,4 Mio. €). Ein „zurückgezahltes“ Projekt ist also nicht unbedingt ein Projekt, das wie geplant gelaufen ist. Die Zahlen zu Verzögerungen und Verfahren findest du im Abschnitt über Verzögerungen und Verfahren.
Regulierung und Sicherheit der Plattform
La Première Brique verfügt über die Zulassung als Schwarmfinanzierungsdienstleister (ECSP/PSFP), den europäischen Status, der mit der Verordnung von 2020 über Schwarmfinanzierung geschaffen wurde. Sie wurde von der AMF am 28. September 2023 unter der Nummer FP-2023-15 für die Vermittlung von Darlehen erteilt. Davor war sie als Vermittler für Schwarmfinanzierung (IFP) registriert, dem früheren französischen Status.
Konkret bringt diese Zulassung mehrere Schutzmechanismen mit sich:
ein Basisinformationsblatt für jedes Projekt, mit den Risiken und den Darlehensbedingungen;
ein Kenntnistest und eine Simulation deiner Fähigkeit, Verluste zu tragen, bevor du investierst;
eine Bedenkzeit von 4 Tagen, in der ein „nicht erfahrener“ Anleger seine Zeichnung kostenlos widerrufen kann;
die jährliche Veröffentlichung der Ausfallquoten nach einer einheitlichen Methode;
ein Abwicklungsplan: Sollte die Plattform verschwinden, würde eine andere Stelle die Betreuung und das Inkasso aller laufenden Projekte übernehmen.
Dazu kommen eine Berufshaftpflichtversicherung und die getrennte Verwahrung der Gelder bei Mangopay, für das La Première Brique als gebundener Vermittler tätig ist (daher die recht gründliche Identitätsprüfung bei der Anmeldung). Die Plattform wird von der AMF und der ACPR beaufsichtigt.
Täusch dich aber nicht darüber, was die Zulassung schützt: Sie regelt, wie die Plattform arbeitet, sie garantiert nicht dein Kapital. Wenn ein Projektträger pleitegeht, kannst du Geld verlieren, mit oder ohne Zulassung. Alle Details zu den verschiedenen Status findest du in meinem Artikel über die Regulierung der Schwarmfinanzierung.
So investierst du bei La Première Brique, Schritt für Schritt
So sieht die Anmeldeseite aus, wenn du über meinen Link gehst: Der Empfehlungscode FLR2AX ist bereits hinterlegt und der Bonus von 1 % wird direkt angezeigt.
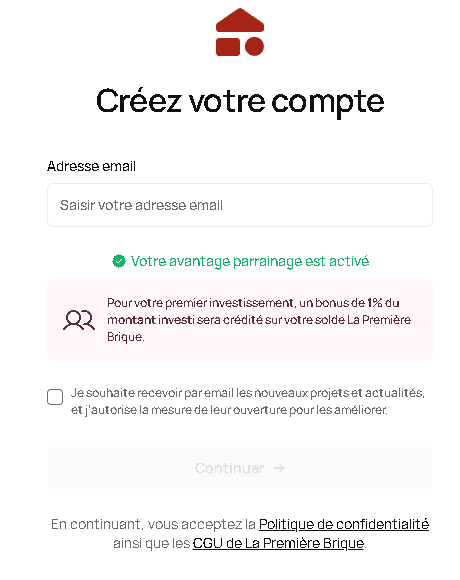
Erstelle dein Konto über diesen Empfehlungslink: Der Code FLR2AX ist bereits eingetragen und bringt dir 1 % Bonus auf deine erste Investition. Wenn du ihn vergisst, kannst du ihn noch nachtragen, solange du nicht investiert hast.
Bestätige deine Identität: Ausweis, Adressnachweis und Bankverbindung. Außerdem machst du den gesetzlich vorgeschriebenen Kenntnistest. Du kannst im selben Konto auch ein Profil im Namen einer Gesellschaft anlegen.
Lade deine Geldbörse auf: per Überweisung (ohne Obergrenze, schneller mit der integrierten Überweisung), per Bankkarte (maximal 500 € pro Vorgang) oder per Apple Pay und Google Pay. Einzahlungen sind kostenlos.
Analysiere die Projekte, die einige Tage vor dem Start der Finanzierungsrunde angekündigt werden: Projektseite, Sicherheiten, Marge, Erfahrung des Projektträgers, Dokumente (siehe nächster Abschnitt).
Zeichne bei der Eröffnung, ab 1 €, und gib wenn möglich den Geschenkcode LF ein, für 1 % Cashback auf berechtigte Projekte. Sobald das Finanzierungsziel erreicht ist, übernimmt eine Warteliste, falls jemand abspringt.
Kassiere Zinsen und Kapital bei Fälligkeit (oder je nach Projekt monatlich). Die Steuer wird direkt von der Plattform einbehalten.
Reinvestiere oder zieh dein Geld auf dein Bankkonto ab: Die Auszahlung ist kostenlos und dauert 24 bis 72 Stunden.
Oberfläche und Projektseiten
Die Qualität der Informationen ist eine der großen Stärken von La Première Brique, und sie hat sich mit der neuen Website, die Ende 2025 gestartet ist, noch verbessert. Jedes Projekt hat eine vollständige Projektseite: Präsentation, Art der Immobilie, Kennzahlen, Lage, Finanzierungsplan, Konditionen, Sicherheiten und Dokumente zum Herunterladen (Darlehensvertrag, Basisinformationsblatt, ausführliche Projektbroschüre). Sie ist in vier Reiter gegliedert: Kurz gesagt, Markt (Quadratmeterpreise in der Gegend, lokale Daten), Finanzen (Planbilanz) und Projektträger (Erfahrung, bisherige Projekte).
Der Reiter Markt vergleicht den angestrebten Verkaufspreis mit den Preisen in der Gegend, und der Reiter Finanzen schlüsselt Kaufpreis, Bauarbeiten und die gesamten Gestehungskosten des Projekts auf:
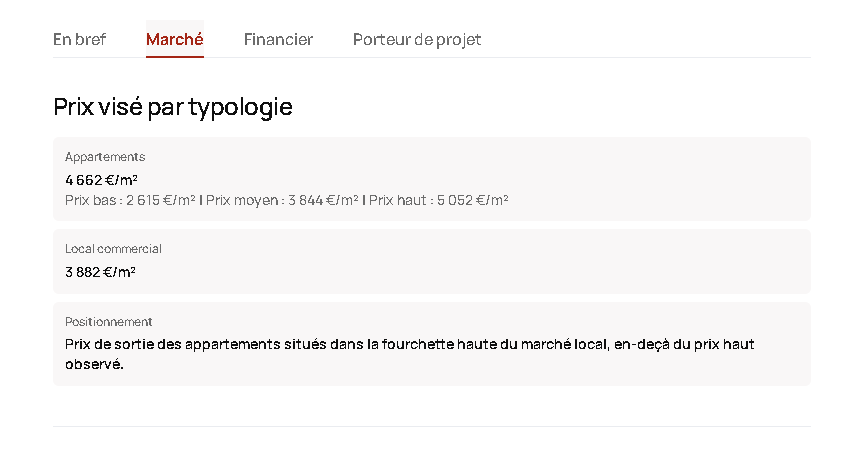
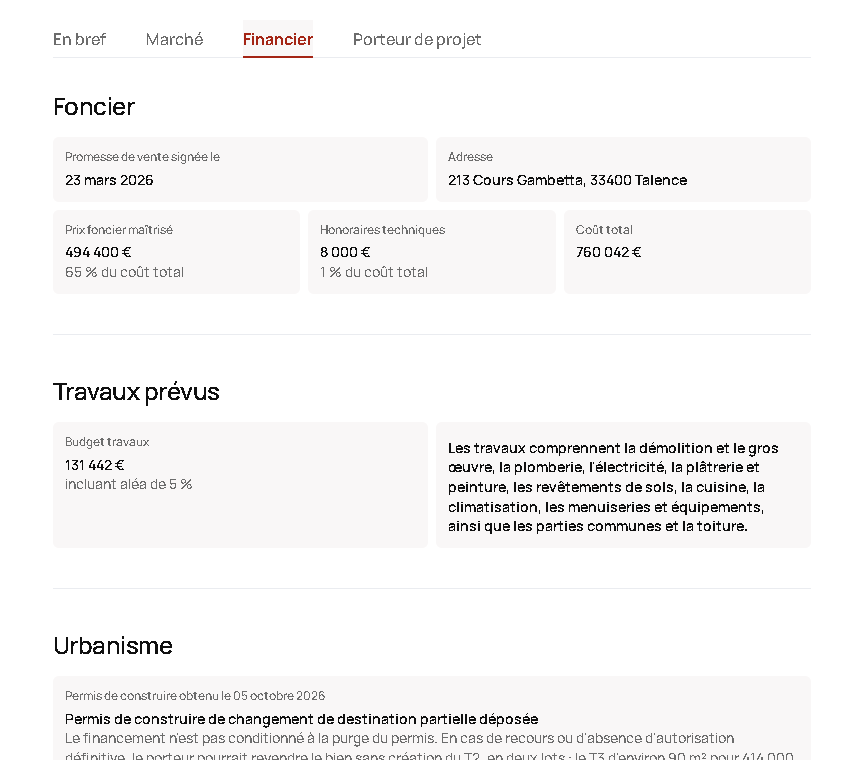
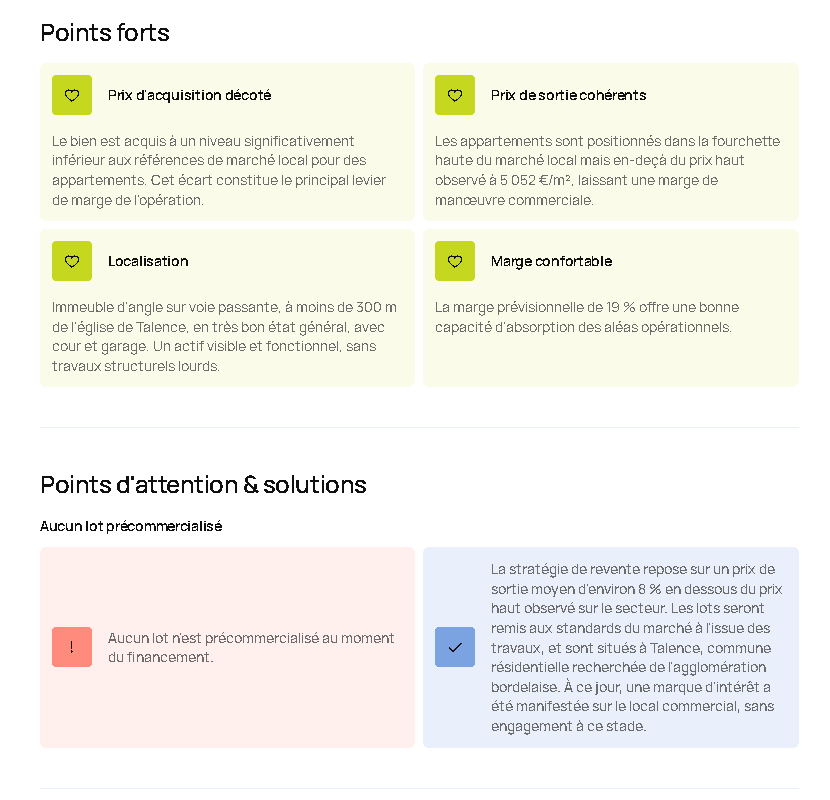
Besonders schätze ich die Blöcke „Stärken“ und „Punkte, auf die zu achten ist, und Lösungen“: Die Plattform schreibt die Schwächen des Dossiers schwarz auf weiß hin (zum Beispiel: keine Einheit vorverkauft) und erklärt, wie sie sie ausgleicht. Nur wenige Konkurrenten sind so transparent.
Auf jeder Projektseite solltest du dir vor allem drei Kennzahlen ansehen:
LTA (Darlehensbetrag im Verhältnis zum Kaufpreis) und LTC (Darlehensbetrag im Verhältnis zu den Gesamtkosten des Projekts): Je niedriger sie sind, desto mehr eigenes Geld hat der Projektträger eingebracht;
LTV (Darlehensbetrag im Verhältnis zum Wert der Immobilie): Das ist die Deckung deiner Forderung durch die Sicherheit;
die geplante Marge des Projektträgers: Ich persönlich will mindestens 20 % sehen; unter 15 % kann schon die kleinste Verzögerung oder der kleinste Preisrückgang das Projekt kippen.
Ein Reflex, den nur wenige Anleger haben: die Marge auf Basis der maximalen Laufzeit neu berechnen. Die Planbilanz basiert auf der Ziellaufzeit, aber jeder zusätzliche Monat kostet den Projektträger Zinsen. Ein einfaches Beispiel: Bei 500.000 € Darlehen zu 11 % kostet jeder zusätzliche Monat rund 4.600 € Zinsen. Ein Projekt, das auf 6 Monate geplant ist, aber 15 Monate dauert, zahlt also mehr als 40.000 € zusätzliche Zinsen, und eine angezeigte Marge von 14 % kann unter 9 % schmelzen. Je größer der Abstand zwischen Ziellaufzeit und maximaler Laufzeit, desto komfortabler muss die Marge sein.
Fallstudie: das Projekt Le Gambetta
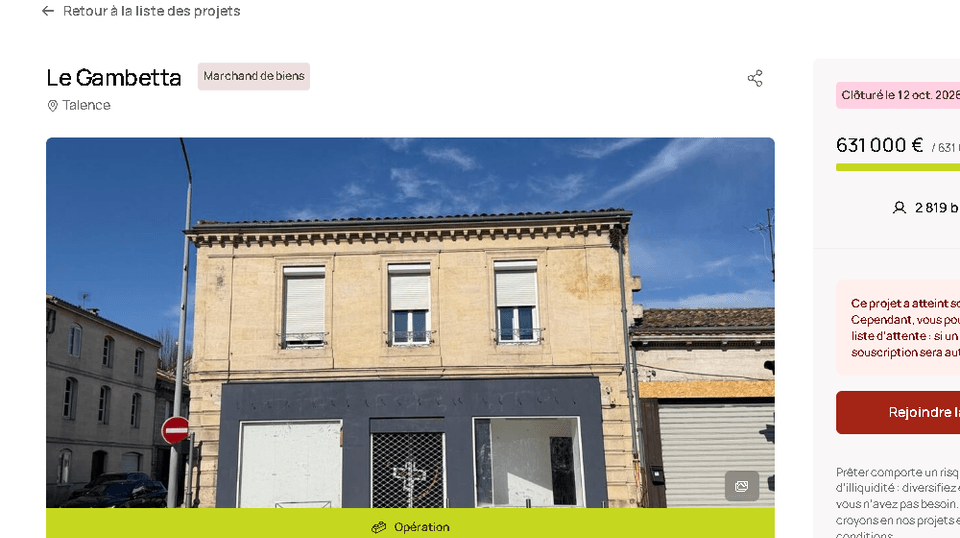
Damit es konkret wird, hier, wie ich ein aktuelles Projekt lese: Le Gambetta in Talence (Gironde), ein Immobilienhändler-Dossier, das im Oktober 2026 finanziert wurde:
Kriterium | Le Gambetta und meine Analyse |
|---|---|
Betrag und Zins | 631.000 € zu 11,50 % pro Jahr, Rückzahlung am Ende 👉 Zins im Durchschnitt der Plattform |
Laufzeit | 12 Monate angestrebt, 6 bis 24 Monate möglich 👉 Großer Abstand zwischen Ziellaufzeit und maximaler Laufzeit: Marge prüfen |
Projekt | Kauf und Aufteilung eines Gebäudes in eine 3-Zimmer-Wohnung, eine 2-Zimmer-Wohnung mit Garage und ein Ladenlokal 👉 Klassisches Projekt mit einer bestehenden Immobilie |
Marge | 19 % (rund 176.000 €) 👉 Ordentlich, aber knapp unter den 20 %, die ich persönlich anstrebe |
Eigenkapital des Projektträgers | 129.042 €, also rund 17 % der Gesamtkosten 👉 Etwas schwach: Ich sehe gern, dass der Eigenanteil des Projektträgers über 20 % liegt |
Sicherheiten | Erstrangige Hypothek (Deckung von 76 %, nach der ersten Auszahlung 101 %) und persönliche Bürgschaft über 757.200 € 👉 Gute Sicherheit, Deckung zu Beginn etwas knapp |
Vorverkauf | Zum Zeitpunkt der Finanzierung keine Einheit verkauft 👉 Größte Schwäche, ausgeglichen durch einen Verkaufspreis unter den Spitzenpreisen der Gegend |
Mein persönliches Kriterium: Ich sehe gern, dass Marge und Eigenanteil des Projektträgers beide über 20 % liegen. Mit 19 % Marge, 17 % Eigenanteil und keiner vorverkauften Einheit erfüllt Le Gambetta nicht alle meine Kriterien. Das ist nur ein Beispiel unter vielen: Wichtig ist, alle Kriterien einer Projektseite zu analysieren, nicht nur den angezeigten Zins. Das ist keine Anlageberatung, nur meine Art, ein Dossier zu lesen.
Die Projektbegleitung kann sich sehen lassen: regelmäßige Informationsschreiben zum Fortschritt, Anteil der bereits an den Projektträger ausgezahlten Mittel, monatlicher Zeitplan deiner Rückzahlungen, Dokumentenverlauf. Bei den Tools gibt es eine App für iPhone und Android sowie eine Synchronisierung mit Finary. Einziger echter Wermutstropfen: kein telefonischer Support, nur der Chat und die Adresse contact@lapremierebrique.fr.
Die Produkte: Projekte, Vermietung, Jimbots und verzinstes Guthaben
Die klassischen Projekte (Immobilienhändler, Bauträgerprojekte, Betriebsmittellinien) habe ich weiter oben beschrieben. Die Plattform bietet außerdem drei weitere Produkte an: die Vermietung, die Jimbots und das verzinste Guthaben. Hier zuerst ein Überblick über das gesamte Angebot, danach die Details zu diesen drei Produkten.
Produkt | Rendite | Laufzeit | Auszahlung | Minimum |
|---|---|---|---|---|
Projekte (Immobilienhändler, Bauträger, Betriebsmittel) | 11 bis 13 % brutto pro Jahr, fest | 6 bis 36 Monate | Meistens am Ende | 1 € |
Vermietung (Gewerbeimmobilien) | Mieten von 6 bis 9 % brutto pro Jahr, plus ein Anteil am Wertzuwachs | Bis zu 5 Jahre | Monatlich | 1 € |
Verzinstes Guthaben | 3 % brutto pro Jahr, variabel | Ohne Laufzeit | Monatlich | Keines |
Vermietung: Gewerbeimmobilien ab 1 €
Das Vermietungsangebot, Ende Mai 2026 mit einem auf Gewerbeimmobilien spezialisierten Partner gestartet (laut Presse die Gesellschaft Myvesta), ermöglicht dir, den Kauf von bereits vermieteten Gewerbeflächen an Ketten (Fitnessstudio, Supermarkt, Apotheke...) mitzufinanzieren und jeden Monat am 15. die Mieten zu kassieren. Die Immobilie gehört einer eigens gegründeten Gesellschaft, abgesichert durch eine doppelte Treuhand (fiducie: eine französische Sicherungstreuhand, bei der Vermögenswerte auf einen unabhängigen Treuhänder übertragen werden), und der Verkauf ist ab dem 42. Monat geplant, spätestens nach 5 Jahren. Beim Verkauf bekommst du dein Kapital zurück plus einen Anteil am eventuellen Wertzuwachs.
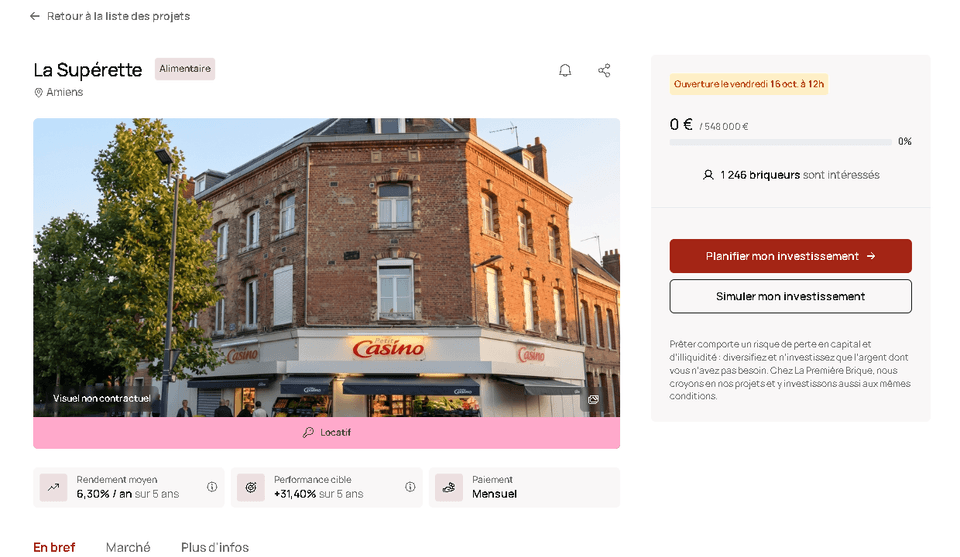
Zum 30. September 2026 wurden 5 Vermietungsprojekte über 4,8 Mio. € finanziert, mit einer durchschnittlichen Rendite von 6,2 % pro Jahr. Das ist ein ganz anderes Produkt als die klassischen Projekte: niedrigere Rendite, dafür monatlich ausgezahlt, viel längere Laufzeit und ein Kapital, das vom Verkaufspreis abhängt. Bei der Auswahl erhält der Partner rund fünfzig Dossiers pro Woche, und jede Immobilie, die für den Anleger nicht mindestens 6 % Bruttomietrendite abwirft, wird aussortiert. Eine doppelte Treuhand schützt das Projekt: Die eine schirmt die Immobilien von den Gläubigern des Betreibers ab, die andere betrifft seine Dachgesellschaft, damit ein Dritter die Verwaltung übernehmen kann, falls er ausfällt. Findet sich bei Fälligkeit kein Käufer, können die Immobilien refinanziert werden, damit du aussteigen kannst.
Die Gebühren, die du nicht direkt zahlst, die aber deine Rendite schmälern, sind höher als bei den klassischen Projekten. Laut dem Hilfecenter der Plattform:
Phase | Vergütung von La Première Brique |
|---|---|
Einstieg | 5 % netto (zzgl. MwSt.) des eingesammelten Betrags (Strukturierung und Vertrieb) |
Während der Laufzeit | 2,5 % netto (zzgl. MwSt.) der eingenommenen Mieten |
Verkauf | 15 % des Wertzuwachses über das zurückgezahlte Kapital hinaus |
Beim Verkauf wird der Wertzuwachs so aufgeteilt: 60 % für die Anleger, 25 % für den Partner und 15 % für die Plattform. Der Partner erhält zusätzlich seine eigene Verwaltungsvergütung. Lies vor dem Investieren das Basisinformationsblatt des Projekts, um alle Gebühren zu kennen. Steuerlich unterliegen Mieten und Wertzuwachs der französischen Pauschalsteuer (PFU), die direkt von der Plattform einbehalten wird.
Die Jimbots: der Investitionsroboter
Seit 2025 kannst du bis zu 5 Roboter anlegen, die Jimbots, die nach deinen Kriterien für dich investieren: Betrag pro Projekt, monatliche Obergrenze und Gesamtbudget, Mindestzins, maximale Laufzeit, Projektart, geforderte Sicherheiten (zum Beispiel Treuhand oder erstrangige Hypothek), Mindestdeckung und Mindestmarge.
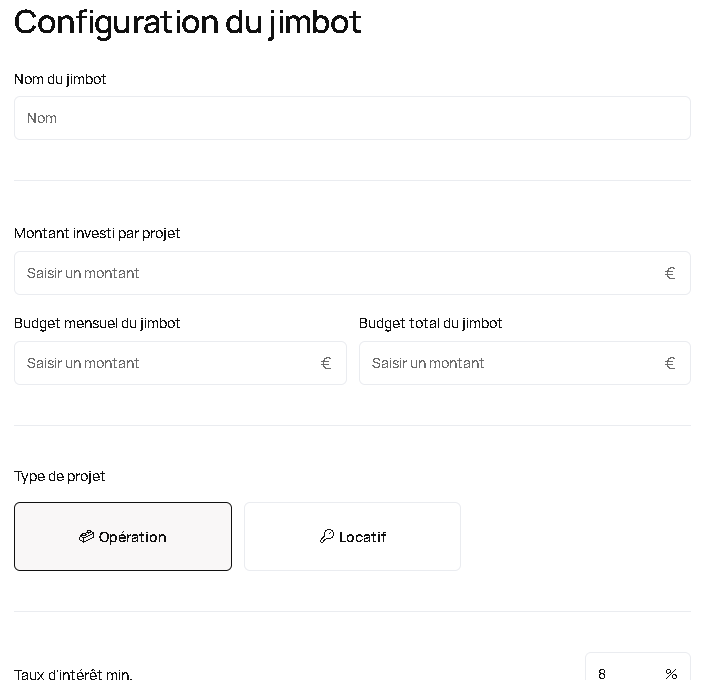
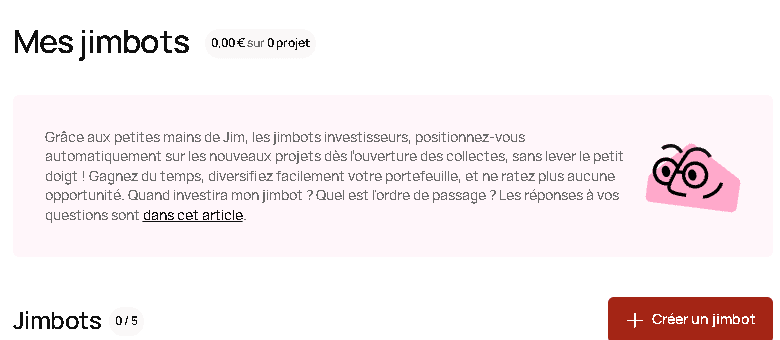
Die Regeln, die du kennen solltest: Die Roboter kommen 15 Sekunden nach Gruppe 3 zum Zug, also nach den eingeloggten Anlegern, und Vorrang hat derjenige, dessen letzte Zeichnung am längsten zurückliegt. Danach bekommst du eine E-Mail und hast 24 Stunden Zeit zum Bestätigen, sonst wird die Reservierung storniert. Der Roboter gibt den Geschenkcode nicht ein. Du kannst einen Jimbot auch für ein einzelnes Projekt programmieren, das du dir im Voraus ausgesucht hast, mit dem Button „Meine Investition planen“. Der Roboter deaktiviert sich von selbst, wenn dein Guthaben nicht ausreicht oder du die Zeichnung nicht bestätigst. Bei kleinen Finanzierungsrunden kommt er oft zu spät: Die eingeloggten Anleger füllen das Projekt vor ihm. 2025 nutzten bereits mehr als 6.800 Anleger die Jimbots. Meine Meinung: Das ist sehr praktisch, um zu diversifizieren, ohne sein Leben vor dem Bildschirm zu verbringen, aber der Roboter ersetzt nicht die Analyse. Meine Einstellungen erkläre ich dir in diesem Video:
Das verzinste Guthaben
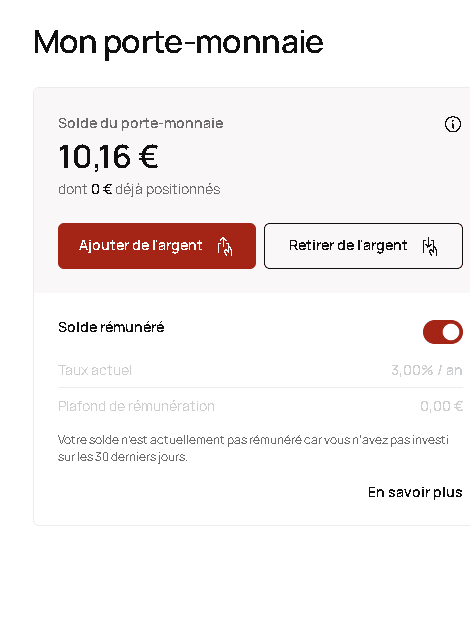
Das Geld, das in deiner Geldbörse liegt, wird mit 3 % brutto pro Jahr verzinst (zum Start waren es 5 %), zweimal im Monat berechnet und am 1. des Folgemonats ausgezahlt. Aber Achtung bei der Obergrenze: Verzinst wird nur ein Betrag in Höhe dessen, was du in den letzten 30 Tagen investiert hast. Das ist also ein kleiner Bonus für aktive Anleger, kein Sparkonto. Beispiel: Mit 1.000 € in deiner Geldbörse und mindestens 1.000 € Investitionen im vergangenen Monat bekommst du rund 2,50 € pro Monat. Die Gesamtobergrenze liegt bei 1 Mio. €. Steuerlich fallen diese Zinsen unter die Pauschalsteuer, sie werden aber nicht wie die Projektzinsen an der Quelle einbehalten: Sie stehen auf deiner jährlichen Steuerbescheinigung (IFU) und du musst sie selbst in deiner Steuererklärung angeben.
Die Sicherheiten: was dein Kapital wirklich schützt
Jedes Darlehen ist durch eine oder mehrere Sicherheiten gedeckt, die auf der Projektseite aufgeführt sind. La Première Brique tritt als Vertreterin aller Darlehensgeber auf und zieht die Sicherheiten bei Problemen selbst. Hier die wichtigsten, von der stärksten zur schwächsten:
Sicherungstreuhand (fiducie-sûreté): Die Immobilie oder die Anteile der Gesellschaft werden auf einen vertrauenswürdigen Dritten übertragen. Das ist die solideste Sicherheit, weil sie selbst bei einem Insolvenzverfahren des Projektträgers wirksam bleibt.
Erstrangige Hypothek: Du wirst aus dem Verkauf der Immobilie vorrangig bedient. Sehr gute Sicherheit, sie kann aber während eines Insolvenzverfahrens blockiert sein, und die Zwangsversteigerung erfolgt oft mit einem Abschlag.
Hypothekenversprechen und Garantie auf erstes Anfordern: weniger direkt, sie hängen von der Solidität der Struktur ab, die sie stellt.
Persönliche Bürgschaft des Geschäftsführers: nur nützlich, wenn er ein großes Vermögen hat, und oft schwer durchzusetzen.
Verpfändung von Gesellschaftsanteilen: Du hast ein Recht an den Anteilen der Gesellschaft, die das Projekt trägt.
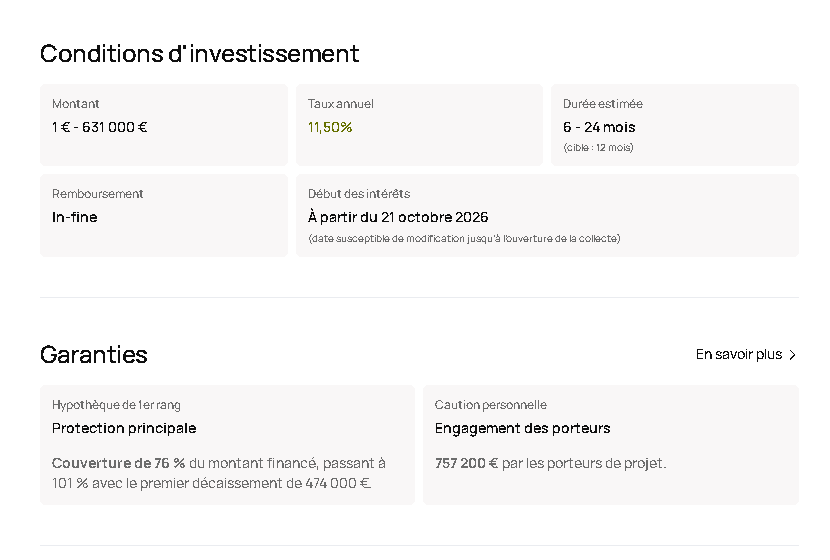
Die gute Nachricht: Die Plattform hat aus den Projekten von 2021 bis 2022 gelernt. Seit etwa zwei Jahren finanziert sie fast nur noch Projekte mit erstrangiger Hypothek oder Treuhand, akzeptiert keine Dossiers mehr, die nur durch eine einfache Bürgschaft gesichert sind, und zahlt die Mittel für Bauarbeiten schrittweise an den Projektträger aus, gegen Rechnung und Fotos. Die angezeigte Deckung wird übrigens für den schlimmsten Fall berechnet, so als wären alle Mittel bereits ausgezahlt. Meine persönliche Regel: Ich investiere nur bei diesen beiden Sicherheiten, mit einer Deckung von mindestens 100 %, idealerweise 130 %.
Verzögerungen, Verfahren und Ausfallquote: die echten Zahlen
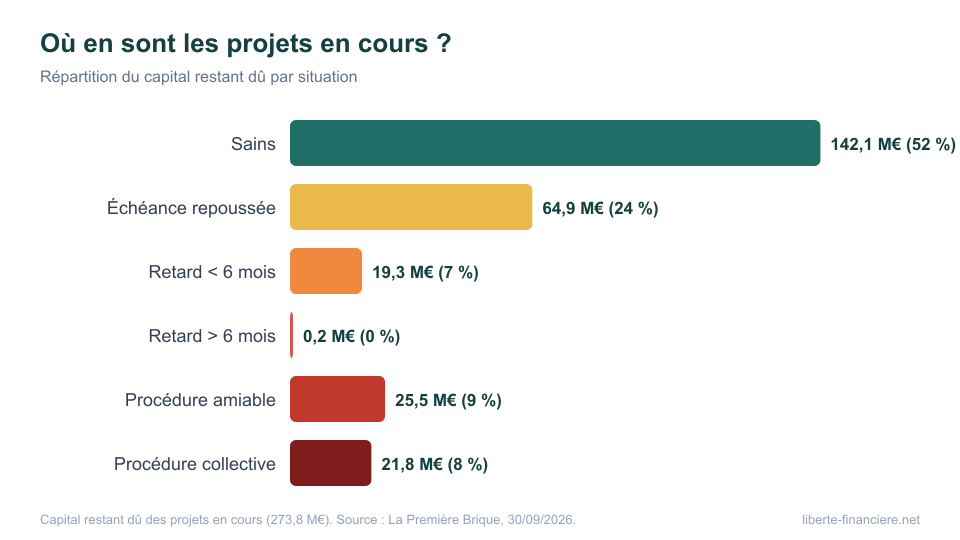
Das ist DAS heikle Thema, und ich gebe dir lieber die nackten Zahlen. Hier die Lage der 425 Projekte, die am 30. September 2026 noch liefen:
Lage | Projekte | Ausstehendes Kapital |
|---|---|---|
Planmäßig, im Zeitrahmen | 209 | 142,1 Mio. € |
Fälligkeit verschoben (Verlängerung), aber eingehalten | 108 | 64,9 Mio. € |
Verzug unter 6 Monaten | 24 | 19,3 Mio. € |
Verzug über 6 Monate | 1 | 0,2 Mio. € |
Außergerichtliches Verfahren | 41 | 25,5 Mio. € |
Insolvenz- oder Gerichtsverfahren | 42 | 21,8 Mio. € |
Endgültiger Verlust | 0 | 0 € |
Je nachdem, wie man rechnet, liest du im Internet sehr unterschiedliche Quoten, und das ist normal:
9,2 %: die von der Plattform veröffentlichte regulatorische Ausfallquote (Darlehen mehr als 90 Tage im Verzug oder bei denen die Sicherheiten voraussichtlich gezogen werden), bezogen auf alles, was finanziert wurde.
10,6 %: die Projekte im Verfahren oder mehr als 6 Monate im Verzug (47,5 Mio. €), bezogen auf die 446,6 Mio. € finanziertes Volumen.
17 %: dieselben 47,5 Mio. €, bezogen nur auf das noch laufende Kapital (273,8 Mio. €). Das ist meiner Meinung nach die aussagekräftigste Zahl, weil sie abgeschlossene und noch laufende Projekte nicht vermischt.
Mehr als 40 % des ausstehenden Volumens, wenn du die verlängerten Projekte und die Verzüge unter 6 Monaten dazunimmst. Verlängerungen zählen in den offiziellen Kennzahlen nicht als Verzug, obwohl sie die Laufzeit deiner Anlage verlängern.
Die Aufschlüsselung nach Finanzierungsjahr ist noch aufschlussreicher. Die regulatorische Ausfallquote erreicht 13,9 % für die 2022 finanzierten Projekte und 15,9 % für 2023, sinkt dann auf 11,5 % für 2024 und 6 % für 2025 (noch junge Projekte, also im Auge behalten). Es leiden die Projekte, die kurz vor dem Zinsanstieg und dem Einbruch der Immobilienverkäufe gestartet sind. Für den Vergleich mit anderen Plattformen schau auf meine Seite Performance-Kennzahlen.
Noch einen Schritt weiter: Hier für jedes Finanzierungsjahr der Anteil des verliehenen Betrags, der heute in Schwierigkeiten ist, je nachdem, ob man die Verlängerungen mitzählt oder nicht:
Jahr | Regulatorischer Ausfall | Verfahren oder Verzug > 6 Monate | Mit Verlängerungen | Verspätet zurückgezahlt |
|---|---|---|---|---|
2021 | 0 % | 0 % | 1,3 % | 15 von 65 |
2022 | 13,9 % | 16,7 % | 24,9 % | 42 von 113 |
2023 | 15,9 % | 16,9 % | 32,3 % | 48 von 130 |
2024 | 11,5 % | 16,6 % | 47,2 % | 12 von 95 |
2025 | 6,0 % | 10,2 % | 19,8 % | 0 von 56 |
2026 | 0 % | 0 % | 9,1 % | 0 von 12 |
Berechnungen auf Basis der von der Plattform zum 30. September 2026 veröffentlichten Kennzahlen, in Prozent des jeweils im Jahr finanzierten Betrags.
Die Zahl, die mich aufhorchen lässt: Bei fast der Hälfte der 2024 finanzierten Beträge wurde die Fälligkeit verschoben oder sie sind in Schwierigkeiten. Die Projekte von 2024 sind seltener im Verfahren als die von 2022 bis 2023, aber viele wurden verlängert. Die kommenden Monate werden zeigen, ob diese Verlängerungen mit Rückzahlungen oder mit neuen Verfahren enden.
Wie La Première Brique mit einem verspäteten Projekt umgeht
Ich habe Hugo Berthe und den Leiter der Rechtsabteilung der Plattform genau dazu befragt. So läuft der Prozess ab:
Verzugsstrafe: Sobald die Rückzahlungsfrist überschritten ist, steigt der Zins um bis zu 5 Prozentpunkte (ein Projekt zu 11 % geht auf 16 %). Das schreckt viel stärker ab als die üblichen 1 bis 2 Punkte bei der Konkurrenz. Die Kehrseite, laut manchen Anlegern: Eine so hohe Strafe kann einen ohnehin angeschlagenen Projektträger eher in die Pleite treiben als zu einer Einigung. Im Gegenzug muss der Projektträger seine Immobilie günstiger verkaufen, wenn er die Ziellaufzeit überschreitet, was ihn dazu bringt, nicht zu trödeln.
Aber Achtung, diese 5 % sind theoretisch: Die Plattform kann den Anlegern eine Abstimmung vorlegen, um die Strafe zu senken oder aufzuheben. Ich habe schon einmal für eine einmalige Aufhebung gestimmt, als der Immobilienhändler ein echtes persönliches Problem hatte, aber meistens stimme ich dagegen, weil diese Strafe Teil seiner vertraglichen Verpflichtung ist. Viele Anleger finden es übrigens unangenehm, dass diese ursprüngliche Verpflichtung durch eine Abstimmung infrage gestellt wird. Und wenn das Projekt gar nicht mehr tragfähig ist, bedeutet die Strafe nicht mehr viel: Dann stehen die Zinsen, ja sogar das Kapital, auf dem Spiel.
Verlängerung: Wenn das Projekt vorankommt, aber mehr Zeit braucht, wird eine Verlängerung um 12 Monate vorgeschlagen, manchmal mit einer Abstimmung der Anleger, insbesondere über den möglichen Wegfall der Strafzinsen. Achtung: Wenn die Community zustimmt, die Strafzinsen zu streichen oder den Zins zu senken, um das Projekt zu retten, kann deine Rendite im Verlängerungszeitraum deutlich unter den ursprünglichen Zins fallen. Manche Anleger haben so erlebt, dass ein auf 16 Monate geplantes Projekt fast 3 Jahre dauerte, mit einem Zins, der im letzten Jahr auf etwa 4 % gesenkt wurde, und sie haben trotzdem ihr Kapital zurückbekommen.
Außergerichtliche, dann vorgerichtliche Phase: Der Projektbetreuer macht eine Bestandsaufnahme, dann übernimmt der Projektleiter das Dossier zusammen mit einem Anwalt. Ein Projektträger, der nicht mehr antwortet, hat innerhalb weniger Tage einen Anwalt am Hals.
Gerichtliche Phase: Ziehen der Sicherheiten, Anmeldung der Forderung im Insolvenzverfahren (bisher wurden alle anerkannt). Ein Verfahren dauert in der Praxis 1 bis 3 Jahre.
Zwei wichtige Details. Die Anwaltskosten tragen vertraglich die Anleger, aber die Plattform streckt sie vor und lässt sie sich nur erstatten, wenn alles eingetrieben wird, was günstiger ist als bei vielen Konkurrenten, die eine Provision auf die eingetriebenen Beträge einbehalten. Und es gibt nach wie vor keinen endgültigen Verlust, aber Hugo Berthe hat Anfang 2026 eingeräumt, dass ein erstes Dossier, das Projekt Le Bartholomé, voraussichtlich zu einem Kapitalverlust führen wird; in diesem Fall verzichtet die Plattform anteilig zum Verlust auf ihre Provision. Die „null Verluste“ gelten also nur auf dem Papier: Mit den laufenden Gerichtsverfahren werden zwangsläufig weitere Verluste folgen.
Liquidität: kann man vor dem Ende aussteigen?
Nein. Sobald dein Geld verliehen ist, ist es bis zur Rückzahlung des Projekts gebunden, die früher als geplant (vorzeitige Rückzahlung) oder später (Verlängerung, Verzug) kommen kann. Einen Zweitmarkt gibt es noch nicht, auf dem du deine Darlehen an andere Anleger verkaufen könntest: Hugo Berthe hat ihn für 2026 angekündigt und die Plattform gibt an, daran zu arbeiten, aber bis heute ist er nicht verfügbar. Die 4-tägige Bedenkzeit nach einer Zeichnung bleibt die einzige Möglichkeit, eine Investition rückgängig zu machen.
In der Praxis kommen bei einem Portfolio mit mehreren Dutzend Projekten fast jeden Monat Rückzahlungen herein, was für eine Art natürliche Liquidität sorgt. Leg bei La Première Brique aber nur Geld an, das du mindestens 2 bis 3 Jahre nicht brauchst, und rechne mögliche Verzögerungen mit ein.
Die Risiken, die du kennen solltest
Kapitalverlust: Wenn ein Projektträger pleitegeht und der Verkauf der Immobilie die Schulden nicht deckt, kannst du einen Teil deines Geldes verlieren. Die Sicherheiten begrenzen dieses Risiko, sie beseitigen es nicht.
Verzögerungen und Kapitalbindung: Das ist das häufigste Risiko. Ein auf 18 Monate geplantes Projekt kann 3 Jahre dauern, und selbst wenn die Strafe das teilweise ausgleicht, arbeitet dein Geld nicht woanders.
Immobilienmarkt: Sinkende Preise oder schleppende Verkäufe schmälern die Marge der Immobilienhändler und können ein rentables Projekt in ein Verlustgeschäft verwandeln.
Konzentration: Die Plattform arbeitet viel mit wiederkehrenden Projektträgern. Vermeide es, einen großen Teil deines Portfolios bei ein und demselben Akteur zu haben.
Plattformrisiko: Fällt La Première Brique aus, bleiben deine Gelder bei Mangopay und der Abwicklungsplan greift, aber das Inkasso würde wohl langsamer laufen.
Meine Grundregel: Immobilien-Crowdfunding sollte nur einen Teil deines Vermögens ausmachen, und du solltest über viele Projekte streuen (mit dem Mindestbetrag von 1 € geht das ganz einfach) und über mehrere Plattformen.
Besteuerung in Frankreich
Die Zinsen sind Kapitalerträge. Für eine Privatperson mit steuerlichem Wohnsitz in Frankreich unterliegen sie 2026 der französischen Pauschalsteuer (PFU) von 31,4 % (12,8 % Einkommensteuer und 18,6 % Sozialabgaben). Die gute Nachricht: Bei den Projektzinsen läuft alles automatisch. Die Plattform behält die Steuer bei jeder Auszahlung ein, führt sie an das Finanzamt ab und schickt dir jedes Jahr eine jährliche Steuerbescheinigung (IFU); die Beträge sind in deiner Einkommensteuererklärung bereits vorausgefüllt. Es gibt kein Formular für Auslandskonten auszufüllen, anders als bei den europäischen P2P-Kreditplattformen.
Um dir eine Größenordnung zu geben: 1.000 €, angelegt zu 11,5 % über 18 Monate, bringen 172,50 € Bruttozinsen. Nach der Pauschalsteuer von 31,4 % bleiben dir 118,33 €, also etwa 7,9 % netto pro Jahr, vorausgesetzt, das Projekt wird pünktlich zurückgezahlt. Bei einem echten Portfolio musst du dann noch Verzögerungen (die die Laufzeit verlängern) und mögliche Verluste einrechnen: Deshalb ist die Streuung über viele Projekte unverzichtbar.
Option für den progressiven Steuertarif: interessant, wenn dein Grenzsteuersatz bei 0 oder 11 % liegt; die Option wird in der Steuererklärung gewählt und gilt für alle deine Kapitalerträge.
Befreiung von der Vorauszahlung von 12,8 %: möglich, wenn dein steuerliches Referenzeinkommen unter 25.000 € liegt (50.000 € für ein Paar), auf Antrag vor dem 30. November für das Folgejahr.
Verluste: Kapitalverluste aus dieser Art von Darlehen können mit gleichartigen Zinsen desselben Jahres und der 5 Folgejahre verrechnet werden.
Gesellschaft: Die Zinsen sind Finanzerträge, die in dein Ergebnis einfließen, ohne Einbehalt durch die Plattform.
PEA-PME (französisches Aktiensparkonto für KMU): Die Projekte sind nicht förderfähig.
IFI: Deine Darlehen sind Forderungen, kein Immobilienbesitz; sie fallen daher nicht unter die französische Immobilienvermögensteuer (IFI).
Verzinstes Guthaben: die einzige Ausnahme vom Automatismus; die Zinsen werden nicht an der Quelle einbehalten und müssen von dir selbst anhand der IFU angegeben werden.
La Première Brique im Vergleich zur Konkurrenz
Kriterium |
|
|
|
|
|---|---|---|---|---|
Mindestbetrag | 1 € | 10 € | 100 € | 500 € |
Finanziertes Volumen | 447 Mio. € | 361 Mio. € | 112 Mio. € | 454 Mio. € |
Problemfälle * | 10,6 % | 6,9 % | 20,5 % | 22,6 % |
ECSP/PSFP-Zulassung | Ja | Ja | Ja | Ja |
🎁 Bonus |
* Problemfälle: Verfahren und Verzug von mehr als 6 Monaten, in % des finanzierten Volumens. Zahlen erhoben im September 2026, auf Basis der von jeder Plattform veröffentlichten Kennzahlen.
Zur Einordnung von La Première Brique im Vergleich zur gesamten Branche: Der Durchschnitt von rund 45 Immobilien-Crowdfunding-Plattformen liegt bei etwa 9,4 % Zins, 28 Monaten durchschnittlicher Laufzeit und 13 % Ausfall, gegenüber 11,4 %, 16 Monaten und etwas mehr als 10 % bei La Première Brique. Andere große Anbieter hat es härter getroffen: rund 19 % Problemfälle bei ClubFunding, 22 % bei WiSEED, 31 % bei Homunity und 35 % bei Anaxago, laut den Erhebungen vom September 2026.
Meine Analyse: Bricks weist weniger Problemfälle aus, aber ein großer Teil seiner Darlehensprojekte ist neu und daher noch nicht fällig; das wird man in zwei Jahren beurteilen können. Baltis und Raizers hat die Krise härter getroffen, mit größeren Bauträgerprojekten. La Première Brique hat lange besser abgeschnitten als der Durchschnitt, dank ihrer Immobilienhändler-Projekte und weil sie vor 2022 nur wenig finanziert hatte. Heute stimmt das weniger, denn ihre Kennzahlen haben sich in den letzten Monaten verschlechtert: Du kannst ihre Entwicklung auf meiner Seite Performance-Kennzahlen verfolgen. Bricks und La Première Brique habe ich in diesem Video ausführlich verglichen:
Alle Plattformen und ihre Willkommensangebote findest du auf meiner Seite Bonus und Empfehlungen.
Meine Erfahrung in Zahlen bei La Première Brique
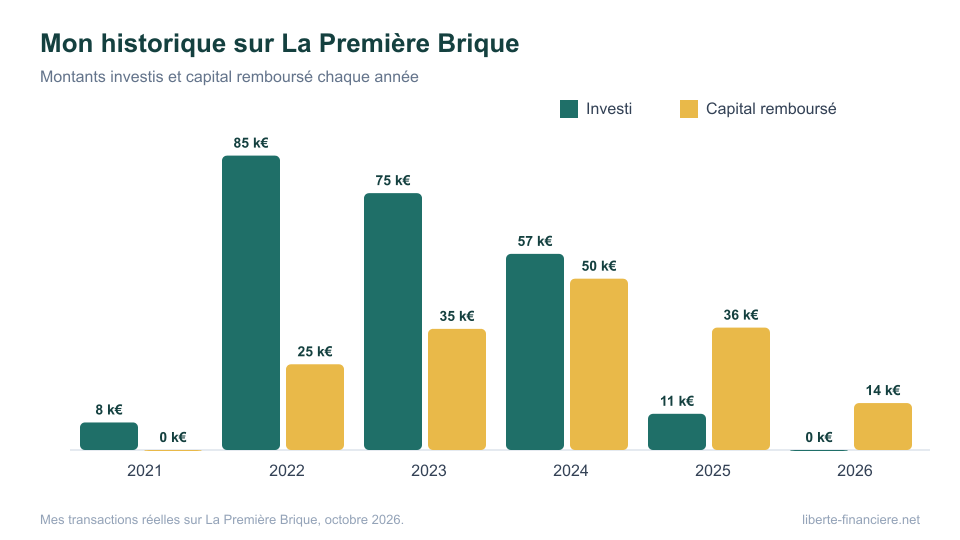
Meine erste Einzahlung habe ich am 3. November 2021 gemacht und mein erstes Projekt, „Le République Club“, ein paar Wochen später finanziert. Seitdem ist La Première Brique das Herzstück meines Immobilien-Crowdfunding-Anteils. Hier meine bisherige Bilanz, erstellt aus der vollständigen Historie meiner Transaktionen:
144 finanzierte Projekte mit insgesamt 235.474 € investiert (inklusive Reinvestition der Rückzahlungen);
158.947 € Kapital bereits zurückgezahlt und 28.371 € Bruttozinsen kassiert, davon 8.609 € einbehalten für Steuern und Sozialabgaben;
85 Projekte vollständig zurückgezahlt, 26 teilweise, 33 bisher ohne Rückzahlung;
rund 76.600 € noch investiert, davon fast 54.500 € in 45 Projekten, die vor mehr als 18 Monaten finanziert wurden und damit über ihre geplante Laufzeit hinaus sind;
bisher kein endgültiger Verlust verbucht, aber das ist nur eine Frage der Zeit: Beim Projekt Le Bartholomé ist der Verlust so gut wie sicher, und mehrere meiner Projekte stecken in Gerichtsverfahren.
Jahr | Investierter Betrag | Neue Projekte | Zurückgezahltes Kapital | Bruttozinsen |
|---|---|---|---|---|
2021 | 8.000 € | 4 | 0 € | 0 € |
2022 | 85.464 € | 47 | 24.890 € | 1.459 € |
2023 | 74.568 € | 53 | 35.173 € | 5.396 € |
2024 | 56.939 € | 36 | 49.735 € | 8.220 € |
2025 | 10.503 € | 8 | 35.528 € | 9.489 € |
2026 | 0 € | 0 | 13.621 € | 3.807 € |
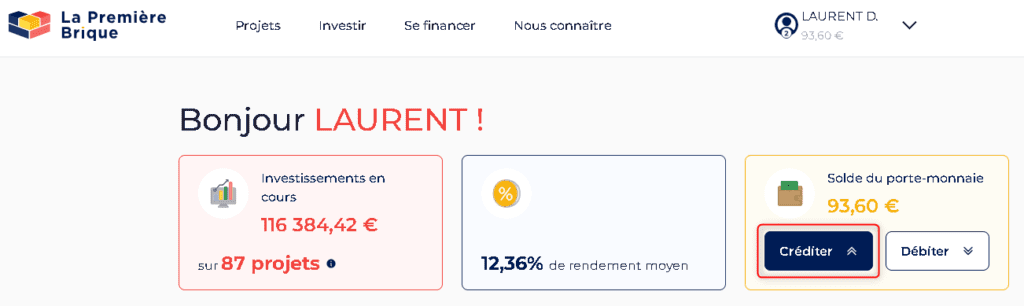
Kleine Anekdote am Rande: Ende 2024 hatte ich auf der alten Oberfläche mehr als 116.000 € in 87 laufenden Projekten investiert, mit einer angezeigten Durchschnittsrendite von 12,36 % inklusive Bonus. Das war der Höhepunkt meines Engagements auf der Plattform.
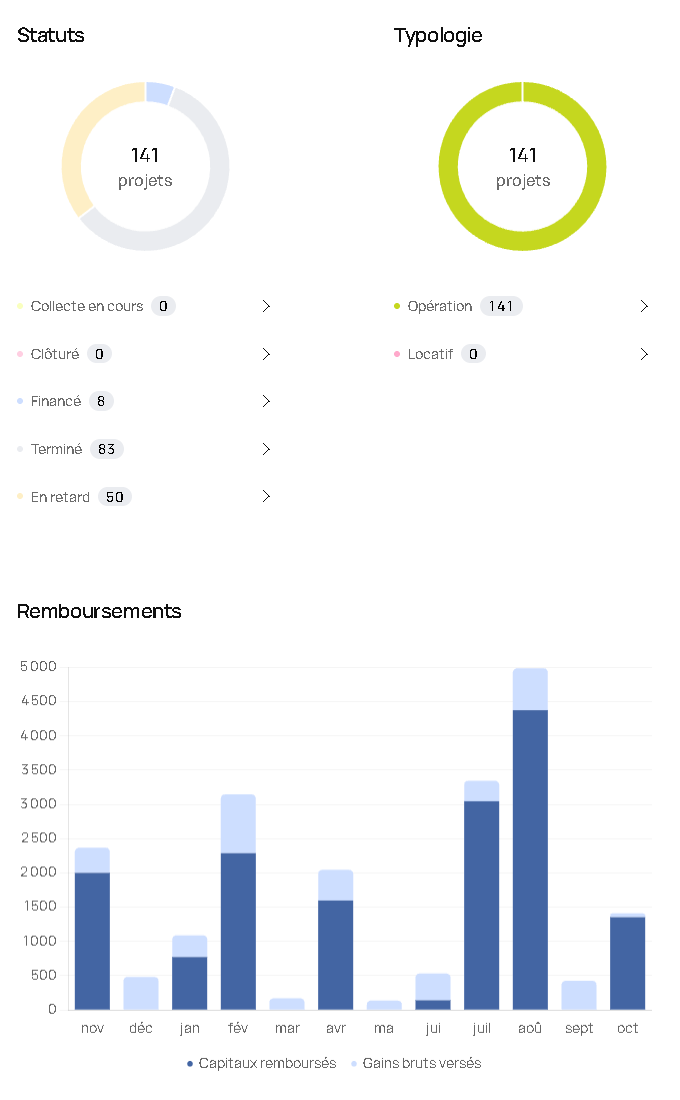
Und hier mein persönliches Dashboard heute. Die Plattform zeigt 76.566 € noch investiert in 58 Projekten an, mit einem angezeigten Durchschnittszins von 14,11 % pro Jahr.
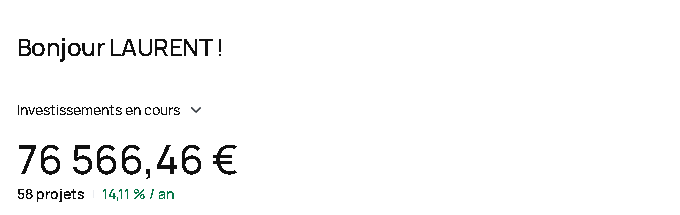
Die Aufschlüsselung nach Status ist noch aussagekräftiger: Von meinen 141 Projekten sind 83 abgeschlossen, 8 laufen im Zeitplan und 50 sind im Verzug. Anders gesagt: Fast alles, was ich noch zurückbekommen muss, hat sein geplantes Datum überschritten. Die Grafik der Rückzahlungen zeigt, dass trotzdem jeden Monat Geld hereinkommt, manchmal in großen Wellen, wenn sich mehrere Projekte gleichzeitig lösen.
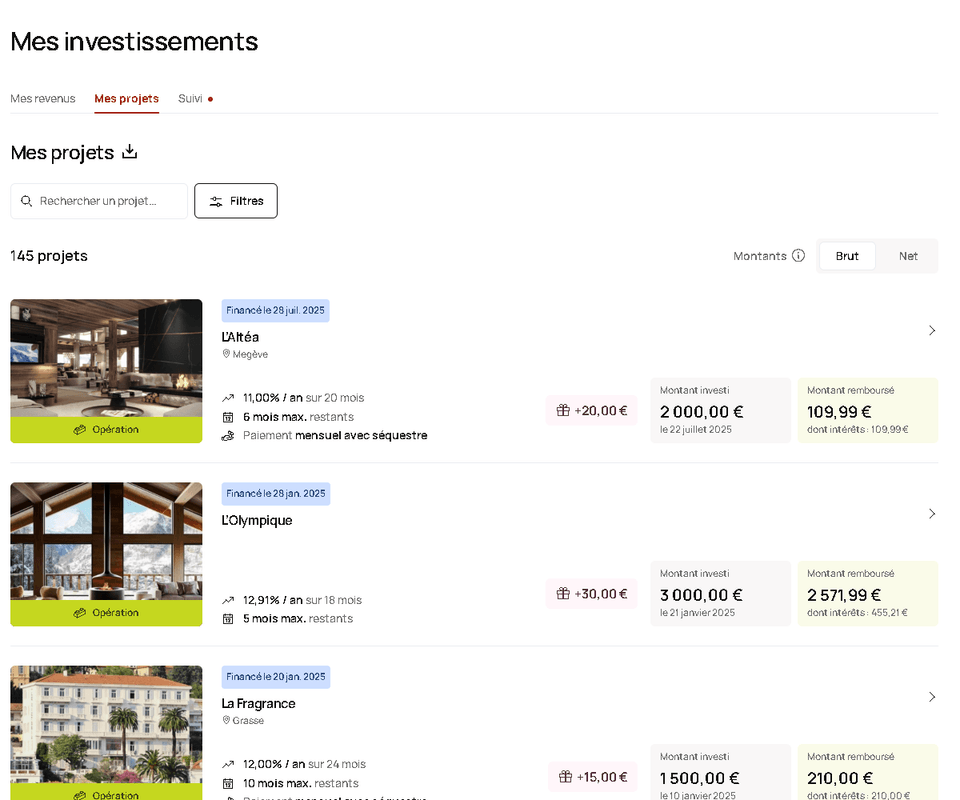
Jedes Projekt wird im Reiter „Meine Investitionen“ verfolgt: investierter Betrag, Zins, Restlaufzeit, bereits zurückgezahlter Betrag und erhaltener Bonus.
Du siehst es in der Tabelle: 2022 und 2023 habe ich sehr stark investiert, danach habe ich zurückgefahren, aus zwei Gründen. Erstens war ich zu stark engagiert: La Première Brique machte zeitweise fast die Hälfte meiner Anlagen außerhalb von physischen Immobilien aus, womit viel zu viel an einer einzigen Plattform hing. Zweitens, und vor allem, ist der französische Immobilienmarkt trüb: schwache Verkäufe, Preise unter Druck, schmelzende Margen bei den Immobilienhändlern. Das ganze Immobilien-Crowdfunding leidet darunter, und La Première Brique bildet keine Ausnahme, auch wenn sie echte Vorteile behält, angefangen bei einer Projektbegleitung, die weit besser ist als bei vielen anderen Plattformen. 2026 habe ich keine neue Investition getätigt: Ich habe in der Vergangenheit viel investiert und baue mein Portfolio angesichts der Risiken jetzt ab. Ich warte, bis die Projekte nach und nach zurückgezahlt werden, und hoffe, bei den meisten gut herauszukommen. Später komme ich wahrscheinlich zurück, wenn der Markt wieder anzieht.
Beim Ergebnis bleibt mein interner Zinsfuß auf der Plattform positiv, liegt aber deutlich unter den 11 bis 12 %, die auf den Projekten angezeigt werden. Das ist die direkte Folge des Umfelds: Meine Projekte von 2022 bis 2023 sind diejenigen, die die Verzögerungen anhäufen, wie die Statistiken nach Jahr weiter oben zeigen, und Kapital, das länger gebunden ist, senkt automatisch die tatsächliche Jahresrendite.
Meine Auswahlkriterien, die ich nach wie vor anwende: nur erstrangige Hypothek oder Treuhand, Deckung der Schuld von mindestens 100 %, Marge des Projektträgers von mindestens 20 % (9 bis 10 % ist zu knapp), ein erfahrener Projektträger, dessen Eigenanteil ebenfalls über 20 % liegt, ein Verkaufspreis, der zum lokalen Markt passt, und nicht zu viele Projekte beim selben Akteur. Ich notiere mir außerdem, warum ich investiert habe, um meine Entscheidungen ein Jahr später beurteilen zu können.
Was andere Anleger sagen
Meine Meinung ist nur eine unter vielen, deshalb hier, was die öffentlichen Bewertungen und Kommentare ergeben:
Quelle | Bewertung |
|---|---|
4,4 / 5 (1.591 Bewertungen) | |
Google-Bewertungen | 4,5 / 5 (mehr als 800 Bewertungen) |
Was positiv hervorgehoben wird: die Einfachheit, der Mindestbetrag von 1 €, die Qualität der Projektseiten, der schnelle Support per Chat und die Transparenz der Geschäftsführer bei Veranstaltungen und Webinaren.
Was negativ hervorgehoben wird: die Verzögerungen und die „ständigen“ Verlängerungen bei manchen Projekten und, bei manchen Projekten, eine Kommunikation, die etwas häufiger sein könnte, wenn sich ein Dossier verschlechtert.
Mein Rat: Lies die negativen Bewertungen, sie betreffen fast alle die Projekte von 2022 bis 2023, was genau zu den oben gezeigten Zahlen passt.
⚖️ Vor- und Nachteile
✅ Vorteile
📈 Rendite unter den höchsten am Markt (11,4 % im Durchschnitt), mit einer abschreckenden Verzugsstrafe.
🧱 Mindestbetrag von 1 € und keine Gebühren (Einzahlung, Investition, Auszahlung).
🔍 Transparenz: ausführliche Projektseiten, offen benannte Schwachpunkte, regelmäßige Updates, erreichbare Geschäftsführer.
🏢 Solides Unternehmen: profitabel, mit ECSP/PSFP-Zulassung, Gründer selbst große Anleger.
🧾 Automatische Besteuerung, ohne Formalitäten.
🤖 Tools: Jimbots, verzinstes Guthaben, App, Vermietungsangebot zur Diversifizierung.
⚠️ Nachteile
Der größte Nachteil: die Verzögerungen, erheblich bei den Projekten von 2022 und 2023, mit länger werdenden Laufzeiten, laufenden Gerichtsverfahren und bevorstehenden Verlusten.
Zinsen meistens erst am Ende des Projekts.
Bisher kein Zweitmarkt, Geld bis zur Rückzahlung gebunden.
Kein telefonischer Support und nicht für den PEA-PME geeignet.
Für wen ist La Première Brique geeignet?
✅ La Première Brique ist etwas für dich, wenn:
du eine höhere Rendite als bei Sparkonten und klassischen Lebensversicherungen suchst und dafür ein Kapitalverlustrisiko akzeptierst;
du dein Geld 2 bis 3 Jahre binden kannst, bei Verzögerungen sogar länger;
du mit kleinen Beträgen in Immobilien diversifizieren willst, ohne Mieter verwalten zu müssen;
du bereit bist, die Projektseiten zu lesen oder einen Jimbot mit strengen Kriterien einzustellen.
⚠️ Lass die Finger davon, wenn:
du dieses Geld kurzfristig brauchst oder es sich um deinen Notgroschen handelt;
du den Gedanken an eine Verzögerung von mehreren Monaten oder einen Verlust nicht erträgst;
du jeden Monat regelmäßige Einnahmen willst (schau dir dann eher das Vermietungsangebot an).
Zur Dosierung: Ich rate dir, nicht mehr als 10 bis 15 % deiner Ersparnisse auf eine einzige Plattform zu setzen und jeden Betrag auf mindestens zwanzig verschiedene Projekte zu verteilen. Wenn du zwischen Crowdfunding und offenen Immobilienfonds schwankst, denk daran, dass eine französische SCPI (Immobilienfonds) rund 5 % pro Jahr ausschüttet, mit anderer Liquidität und anderen Risiken.
Bonuscodes und Empfehlungsprogramm von La Première Brique
Zwei Codes lassen sich kombinieren:
Empfehlungscode FLR2AX, bei der Anmeldung: 1 % Bonus auf deine erste Investition. Er ist bereits eingetragen, wenn du über meinen Link gehst.
Geschenkcode LF, bei jeder Zeichnung: 1 % Cashback auf berechtigte Projekte (etwa die Hälfte der Projekte), ausgezahlt einige Tage nach Abschluss der Finanzierungsrunde.
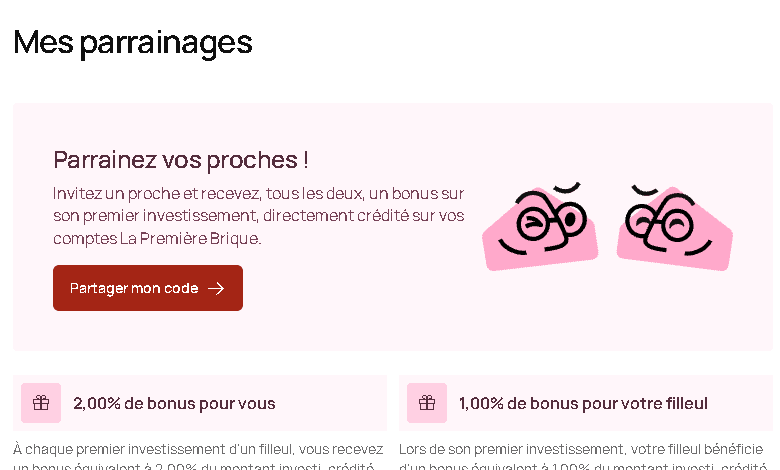
Sobald du angemeldet bist, kannst du selbst Freunde und Familie werben: Du bekommst 2 % ihrer ersten Investition und sie 1 %. Alle Details, mit einer bebilderten Schritt-für-Schritt-Anleitung, findest du auf meiner Seite Bonuscode La Première Brique.
Häufige Fragen (FAQ) zu La Première Brique
Ist La Première Brique seriös?
Ja, es ist ein profitables französisches Unternehmen, seit 2023 von der AMF zugelassen, das mehr als 900 Projekte finanziert und den Anlegern mehr als 200 Mio. € zurückgezahlt hat, bisher ohne verbuchten endgültigen Verlust. Verluste dürften aber kommen: Der beim Projekt Le Bartholomé steht so gut wie fest, und andere Dossiers stecken in Gerichtsverfahren. Seriös heißt nicht risikolos: Rund 17 % des laufenden Kapitals sind im Verfahren oder mehr als 6 Monate im Verzug (siehe die echten Zahlen). Man wird Geduld brauchen, um auf einen guten Ausgang hoffen zu können.
Welche tatsächliche Rendite kann man erwarten?
Die Projekte bieten 11 bis 13 % brutto pro Jahr, also etwa 7,5 bis 9 % netto nach der französischen Pauschalsteuer. Die tatsächliche Rendite hängt dann von den Verzögerungen ab (die die Laufzeit verlängern, aber Strafzinsen auslösen) und von möglichen Verlusten. Der Empfehlungsbonus und der Geschenkcode verbessern das Ergebnis ein wenig.
Wie hoch ist der Mindestbetrag für eine Investition?
1 € pro Projekt. Der Höchstbetrag hängt von der Größe der Finanzierungsrunde ab. Einzahlungen per Karte sind auf 500 € pro Vorgang begrenzt, für Überweisungen gibt es keine Obergrenze.
Welche Gebühren fallen an?
Für den Anleger keine bei den klassischen Projekten: Die Plattform finanziert sich über eine Provision, die der Projektträger zahlt. Bei der Vermietung prüfst du die Gebühren im Basisinformationsblatt jedes Projekts.
Kann man sein Geld vor dem Ende eines Projekts zurückbekommen?
Nein, es gibt noch keinen Zweitmarkt. Nur das nicht investierte Geld in deiner Geldbörse kannst du jederzeit kostenlos abziehen, innerhalb von 24 bis 72 Stunden.
Was passiert, wenn La Première Brique pleitegeht?
Deine Gelder liegen bei Mangopay, getrennt von denen der Plattform, und die Projektträger schulden dir deine Darlehen weiterhin. Ein Abwicklungsplan sieht vor, dass eine andere Stelle die Betreuung und das Inkasso der laufenden Projekte übernimmt.
Wie werden die Zinsen besteuert?
Mit der französischen Pauschalsteuer von 31,4 %, die direkt von der Plattform einbehalten wird, mit einer jährlichen Steuerbescheinigung (IFU) und Beträgen, die in deiner Steuererklärung bereits vorausgefüllt sind. Ist dein Grenzsteuersatz niedrig, kannst du dich für den progressiven Tarif entscheiden.
Ist es immer noch schwierig, in ein Projekt zu investieren?
Viel weniger als früher: Der Hype der Jahre 2022 bis 2024, als die Projekte in wenigen Sekunden weg waren, hat sich gelegt. Bei den gefragtesten Projekten solltest du dein Geld im Voraus bereitstellen, bei der Eröffnung eingeloggt sein, die Jimbots nutzen und meine 11 Tipps für Investitionen bei La Première Brique anwenden.
Kann man über eine Gesellschaft investieren?
Ja, du kannst deinem Konto ein Gesellschaftsprofil hinzufügen. Die Zinsen sind dann Finanzerträge der Gesellschaft, ohne Einbehalt durch die Plattform. Für den PEA-PME sind die Projekte dagegen nicht geeignet.
Mein Projekt wurde verlängert: Bekomme ich weiterhin Zinsen?
Ja, die Zinsen laufen während der Verlängerung weiter. Bei Verzug kann die Strafe bis zu 5 Prozentpunkte auf den Zins aufschlagen, aber wenn die Anleger für ihre Streichung oder eine Zinssenkung stimmen, um das Projekt zu retten, fällt deine Rendite in diesem Zeitraum niedriger aus als geplant.
Wie viele Projekte braucht man für eine gute Streuung?
Ziel sind mindestens zwanzig Projekte, von verschiedenen Projektträgern und aus verschiedenen Regionen, mit gleich hohen Beträgen. Mit dem Mindestbetrag von 1 € kannst du klein anfangen, und die Jimbots helfen dir, deine Investitionen zeitlich zu verteilen.
Kann man aus dem Ausland investieren?
Ja, Einwohner der Europäischen Union können ein Konto eröffnen, mit Ausnahme von Personen, die für die US-Steuerbehörden als US-Personen gelten, und von Ländern unter Sanktionen. Die Besteuerung hängt dann von deinem Wohnsitzland ab (siehe Abschnitt zur Besteuerung).
Fallen die Darlehen unter die IFI?
Nein. Du hältst Forderungen gegenüber Gesellschaften, keine Immobilien: Sie unterliegen nicht der französischen Immobilienvermögensteuer (IFI).
Kann man eine Investition stornieren?
Ja, während der 4-tägigen Bedenkzeit nach der Zeichnung. Danach bist du bis zur Rückzahlung des Projekts gebunden. Eine von einem Jimbot getätigte Reservierung storniert man einfach, indem man sie nicht innerhalb von 24 Stunden bestätigt.
Welchen Bonuscode sollte man verwenden?
Den Empfehlungscode FLR2AX bei der Anmeldung (1 % auf deine erste Investition), danach den Geschenkcode LF bei berechtigten Projekten (1 % Cashback). Details auf meiner Seite Bonuscode La Première Brique.
Fazit: meine Meinung zu La Première Brique
Nach fünf Jahren und 144 Projekten bleibt La Première Brique für mich eine der allerbesten Immobilien-Crowdfunding-Plattformen in Frankreich: hohe Rendite, keine Gebühren, Mindestbetrag von 1 €, gute Transparenz, ein Team, das sein eigenes Geld investiert und Rede und Antwort steht, wenn es mal weniger gut läuft. Sie hat sich außerdem weiterentwickelt, mit stärkeren Sicherheiten, den Jimbots, dem verzinsten Guthaben und der Vermietung.
Aber auch sie kann sich der Flaute am französischen Immobilienmarkt nicht entziehen: Die Projekte von 2022 und 2023 häufen Verzögerungen an, die Laufzeiten werden länger, ein erster Verlust ist beim Projekt Le Bartholomé angekündigt, und meine tatsächliche Rendite ist zwar weiterhin positiv, bleibt aber unter den angezeigten Zinsen. Ihre Kennzahlen verschlechtern sich, weitere Verluste werden wohl folgen, und die Projektbegleitung ist zwar nach wie vor eine der besten am Markt, aber nicht perfekt und kann keine Wunder vollbringen, wenn ein Projektträger pleitegeht. Bei der Eintreibung dieser Dossiers muss die Plattform jetzt liefern. Wenn ich im Moment nicht mehr investiere, dann vor allem, weil ich dort schon sehr stark engagiert bin: Sonst würde ich weitermachen. Mein Rat: Geh schrittweise vor, wähle Projekte mit soliden Sicherheiten (Treuhand oder erstrangige Hypothek), streue so breit wie möglich und setz nicht alles auf eine Karte.
Wenn du loslegen willst, eröffne dein Konto bei La Première Brique mit 1 % Bonus. Und um dich mit anderen Anlegern über die Projekte auszutauschen, tritt meiner Telegram-Gruppe bei.
Und wie immer: Gib NIEMALS auf!
Letzte Aktualisierung: Oktober 2026.