Indemo, eine von der Lettischen Zentralbank (Latvijas Banka) zugelassene lettische Wertpapierfirma, ist eine der wenigen europäischen Plattformen, über die du in notleidende spanische Hypothekenforderungen investieren kannst, die den Banken mit hohem Abschlag abgekauft werden. Seit dem Start 2023 meldet sie bereits 40,1 Mio. € investiertes Kapital, mehr als 25.100 Kunden und 28 zurückgezahlte Fälle ohne jeden Verlust bis heute.
In diesem Erfahrungsbericht erkläre ich dir die Geschichte von Indemo, das Team und die Gesellschafter, die komplette rechtliche Struktur (von der spanischen Bank bis zu deiner Note), die 24 Schritte einer Zwangsversteigerung in Spanien, die sechs Wege, wie das Geld zurückgeholt wird, was die angezeigte Rendite von 20,5 % wirklich misst, warum dein Konto in den ersten beiden Jahren eine deutlich niedrigere Rendite anzeigen wird, die Fälle im Verzug, die Abschlüsse der Gesellschaft, die Regulierung, das spanische Dekret von 2026, die Gebühren, die Besteuerung in Frankreich und den Vergleich mit La Première Brique und den anderen Plattformen, die ich nutze.
Dieser Artikel ist nicht von Indemo gesponsert. Einige Links sind Affiliate-Links: Wenn du dich über meinen Link anmeldest, erhältst du +0,5 % Cashback zusätzlich zu den Cashback-Aktionen von Indemo, als Neukunde über meinen Link.

 Aktuelles Angebot : Black Friday
- 5 % Cashback für alle auf jede Investition
- Ohne Stufen: ab 10 € Investition, Cashback sofort gutgeschrieben
Dieses Angebot gilt zusätzlich zum üblichen Angebot.
Angebot nutzen →Bis 30. November 2026
 Indemo auf einen Blick
Kriterium | Indemo |
|---|---|
Gründung | Gesellschaft eingetragen am 20. Mai 2022, Plattform 2023 für das Publikum geöffnet |
Gesellschaft | Indemo SIA (GmbH nach lettischem Recht), Nr. 40203401432 (Eintrag im lettischen Register, Lursoft) |
Sitz |
|
Geschäftsführung | Sergejs Viskovskis, CEO und Vorsitzender des Vorstands |
Regulierung | Wertpapierfirma nach MiFID II, zugelassen von der Lettischen Zentralbank (Latvijas Banka) (Lizenz Nr. 06.06.08.824/547) |
Anlageform | Notes (Schuldtitel), jeweils durch eine einzige notleidende Hypothekenforderung gedeckt |
Land der Immobilien |
|
Rendite | 15,1 % pro Jahr angestrebt (mittleres Szenario), 20,5 % im Durchschnitt nur bei den bereits zurückgezahlten Fällen |
Auszahlung | Kapital und Gewinne auf einmal, am Ende des Falls: keine monatlichen Zinsen |
Laufzeit | Geschätzte Fälligkeit in der Regel 2 Jahre, kann vorgezogen oder verlängert werden |
Liquidität | Kein Ausstieg vor dem Ende des Falls: Zweitmarkt angekündigt, aber noch nicht geöffnet |
Mindestanlage | 10 € pro Note |
Gebühren | Keine für Investitionen, Einzahlungen oder Auszahlungen; 2,90 € pro Monat bei einem inaktiven Konto |
Quellensteuer | 5 % in Lettland für Steuerpflichtige mit Wohnsitz in der Europäischen Union |
Volumen | 40,1 Mio. € investiert, 35,9 Mio. € laufend, 4,9 Mio. € zurückgezahlt |
Verluste | Laut Indemo bisher kein Fall mit Verlust abgeschlossen |
Trustpilot | 4,0 / 5 bei 237 Bewertungen |
Bonus | +0,5 % Cashback zusätzlich zu den Cashback-Aktionen von Indemo, für Neukunden über meinen Link |
Indemo ähnelt keiner anderen Plattform, die du vielleicht kennst. Es geht weder um Konsumkredite wie bei Mintos oder PeerBerry noch um Bauträgerfinanzierung wie bei La Première Brique: Du finanzierst den Kauf einer bereits ausgefallenen Schuld, und dein Gewinn hängt davon ab, was aus der belasteten Immobilie zurückgeholt wird. Keine Rückkaufgarantie, keine monatlichen Zinsen, dafür eine Sicherheitsmarge, die aus dem Abschlag beim Kauf stammt. Auf meiner Website ist Indemo unter Immobilien-Crowdfunding eingeordnet: Wie ihre Regulierung im Vergleich zu den anderen dasteht, siehst du in meinem P2P-Vergleich.
Indemo entdecken Ab 10 € pro Note, +0,5 % Cashback zusätzlich zu den Aktionen für Neukunden über meinen Link. |
 Von 2022 bis 2026: die Geschichte von Indemo
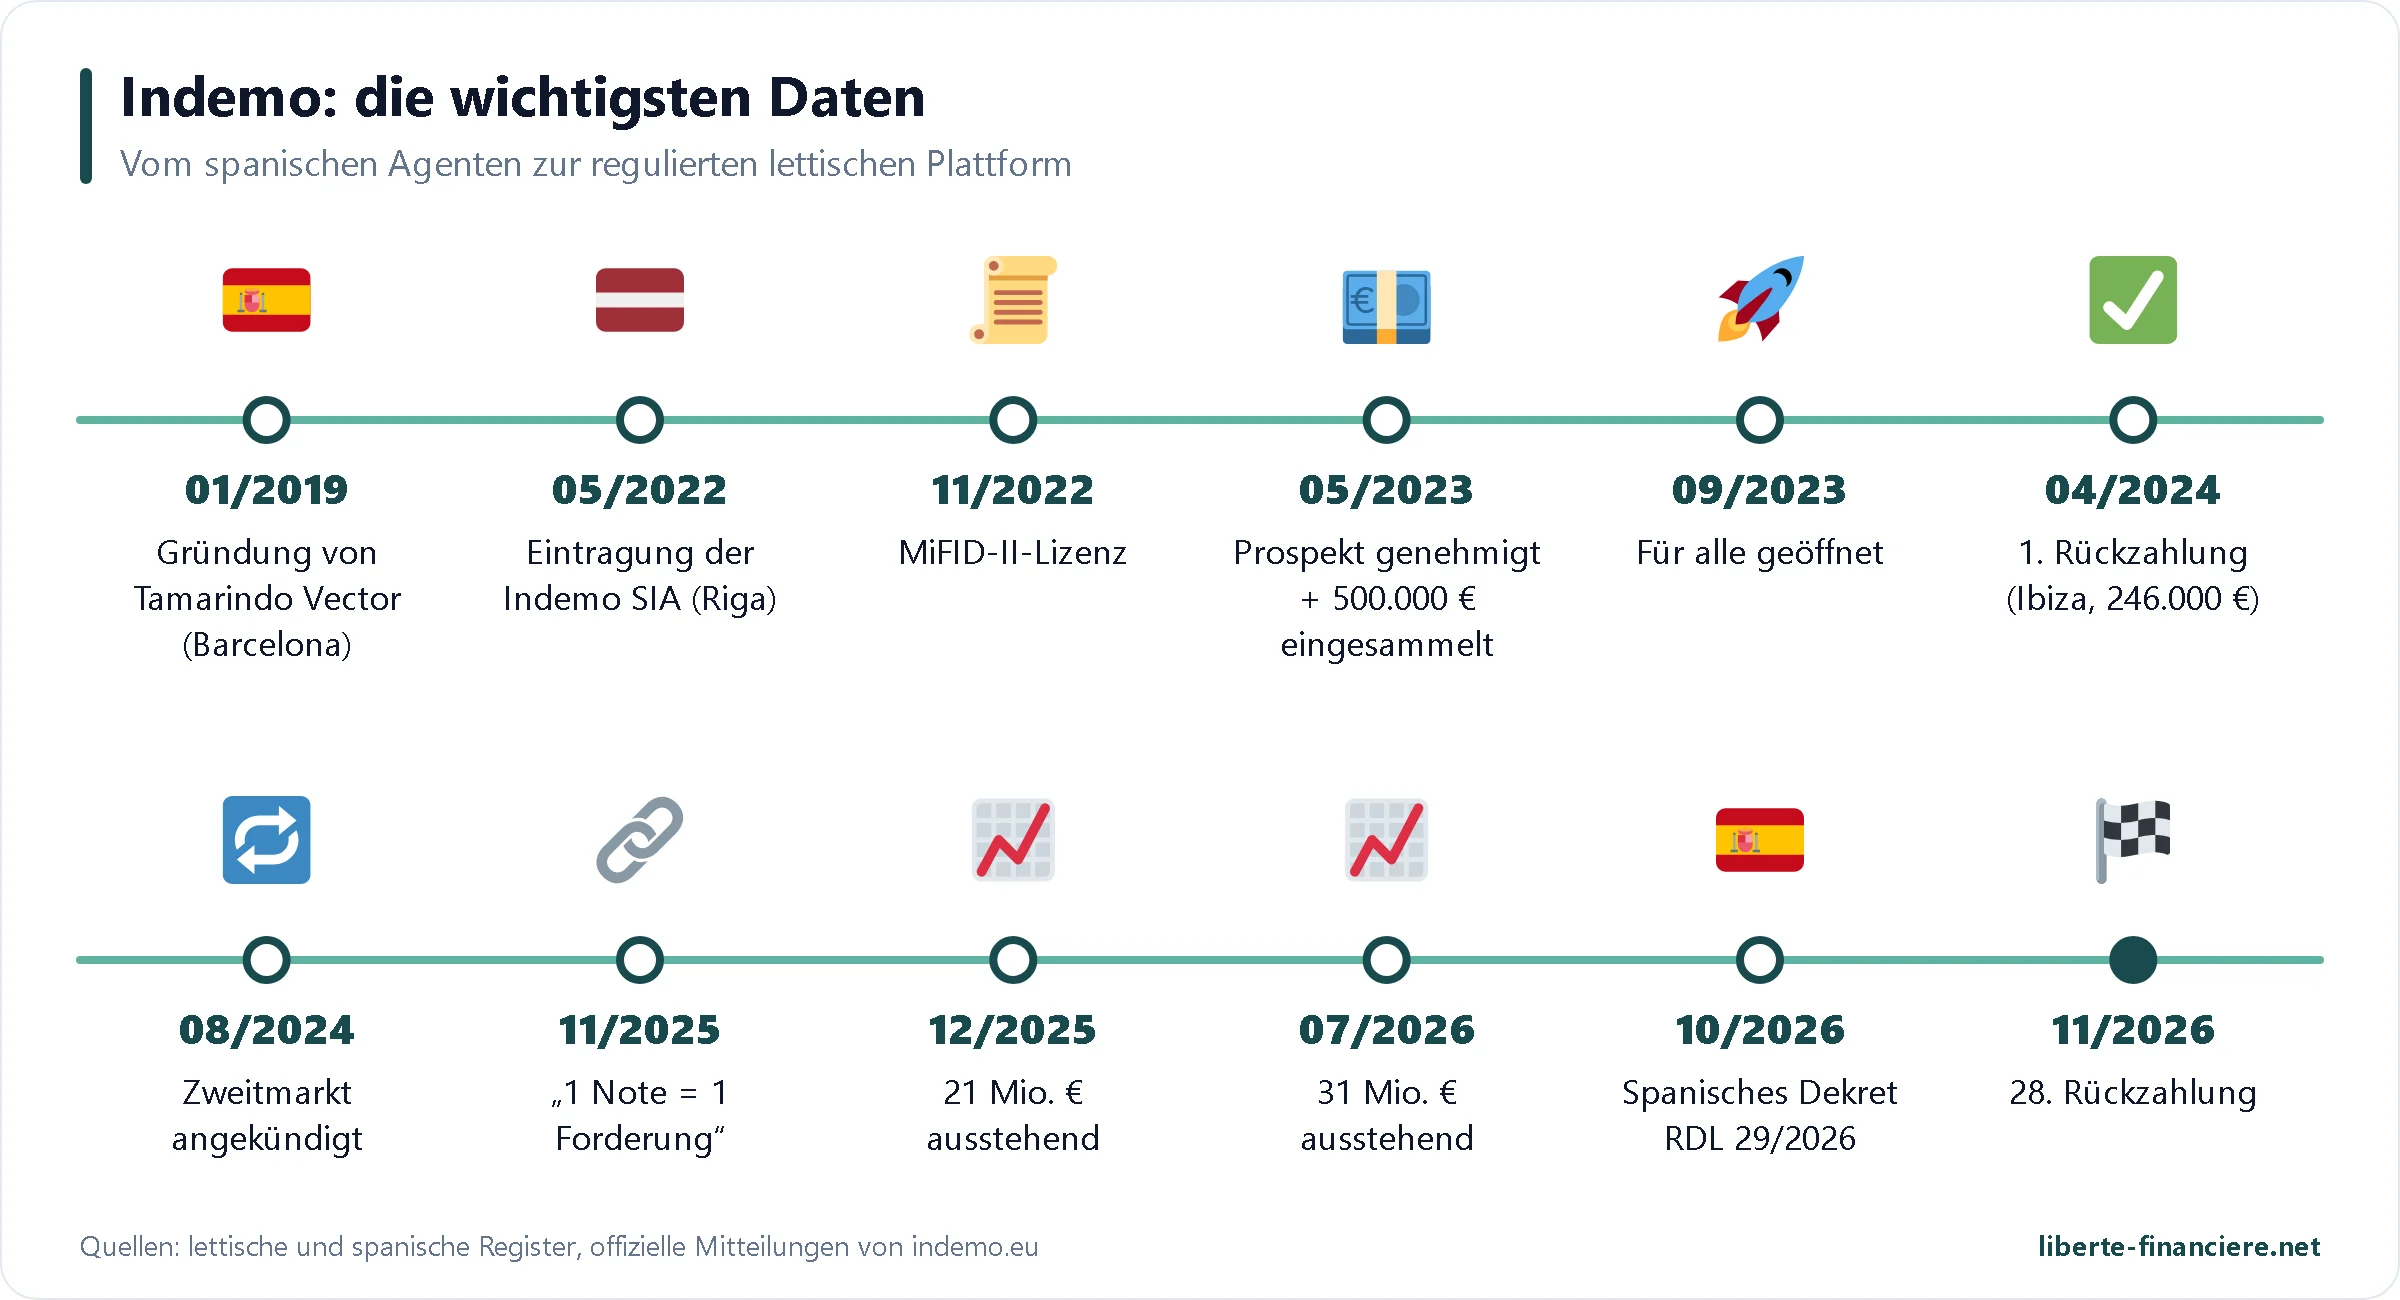
Die Geschichte beginnt in Spanien, noch vor Indemo. Am 16. Januar 2019 wird in Barcelona die Gesellschaft Tamarindo Vector S.L. gegründet, um notleidende Hypothekenforderungen aufzukaufen; im Juni 2020 wird sie bei der Banco de España als Immobilienkreditgeber eingetragen (Basisinformationsblatt). Eines fehlt ihr: Geld, um mehr Fälle zu kaufen. Genau diese Rolle übernimmt Indemo.
Indemo SIA wird am 20. Mai 2022 in Riga eingetragen. Im Juni stellt sie ihren Lizenzantrag und erhält am 15. November 2022 ihre Zulassung als Wertpapierfirma, erteilt von der früheren lettischen Aufsichtsbehörde und seit dem 1. Januar 2023 von der Lettischen Zentralbank (Latvijas Banka) übernommen. 2023 geht alles schneller: Kapitalerhöhung um 437.500 € im Januar, Gründung der Emissionsgesellschaft für die Notes im Februar, Billigung des ersten Prospekts (Programm über 25 Mio. €) im Mai, dann eine Finanzierungsrunde über 500.000 € bei einer Bewertung von 2,5 Mio. €.
Die Plattform läuft ab Juni 2023 im Testbetrieb, öffnet die Anmeldung im September für alle und verkündet am 7. November 2023 ihren offiziellen Start. Ende 2023 zählt sie 405 Nutzer und 1,16 Mio. € finanzierte Notes. Damals bündelte eine Note noch mehrere Schulden: acht Immobilien in einem Korb.
Am 8. April 2024 folgt die erste Rückzahlung: eine 119 m² große Wohnung auf Ibiza, 246.000 € zurückgeholt durch den Weiterverkauf der Forderung an einen spezialisierten Käufer, noch bevor die Immobilie in Besitz genommen wurde (offizielle Mitteilung). Im Oktober 2024 überschreitet Indemo die Marke von 5 Mio. € Finanzierung und 3.000 Anlegern und sammelt zum Jahresende 556.000 € bei einer Bewertung von 7,5 Mio. € ein. Ebenfalls 2024 kündigt sie zum ersten Mal einen Zweitmarkt an (Beitrag vom 13. August 2024): Wie du weiter unten siehst, ist er bis heute nicht geöffnet.
2025 ist das Jahr des Durchbruchs: 10 Mio. € ausstehendes Volumen im Mai, 15 Mio. € im September, 21 Mio. € im Dezember. Am 3. November 2025 ändert Indemo ihr Modell: eine Note = eine einzige Schuld, mit neuen Allgemeinen Geschäftsbedingungen und neuen Dokumenten (offizieller Beitrag). Zwei neue spanische Partner kommen hinzu, Real Magna 1 und Aveine Invest, mit eigenen Prospekten.
2026 liefert Indemo im März AutoInvest 2.0, im Juni eine dynamische Neubewertung des Portfolios und eine mobile App, und veröffentlicht im Juli einen neuen Prospekt über 50 Mio. € für Tamarindo Vector. Im Juli überschreitet sie 31 Mio. € ausstehendes Volumen. Der Herbst ist unruhiger: Sicherheitswartung am 22. Oktober abgeschlossen, alle Dienste wiederhergestellt (offizielle News), dann die Debatte um das spanische Wohnungsdekret, die ich in einem eigenen Abschnitt behandle. Der 28. Fall wird am 3. November 2026 zurückgezahlt.
 Das Führungsteam und die Gesellschafter von Indemo
 Sergejs Viskovskis (LinkedIn) leitet Indemo seit der Gründung: Er ist seit dem 20. Mai 2022 CEO und Vorsitzender des Vorstands, und die Pressemitteilung zur ersten Finanzierungsrunde stellt ihn als Mitgründer vor. Er unterschreibt auch die Briefe an die Anleger, insbesondere die beiden Klarstellungen vom Oktober und November 2026 zum spanischen Dekret. Laut Jahresbericht hält er Ende 2025 persönlich 5,24 % des Kapitals.
Die Team-Seite der offiziellen Website ist kurz: vier Personen ohne ausführliche Biografie, die zugleich den Vorstand von Indemo und ihren beiden Tochtergesellschaften bilden:
 Jeļena Kibale, Risikovorständin (CRO, vom englischen „Chief Risk Officer“), Vorstandsmitglied seit dem 22. September 2025.
 Daniels Zirjakovs, Technikvorstand (CTO), Vorstandsmitglied und Gesellschafter von Anfang an.
 Vladimirs Slapakovs, Finanzvorstand (CFO), Vorstandsmitglied seit dem 13. November 2024.
Vorsicht, wenn du andere Vorstellungen von Indemo liest: Viele nennen noch Aleksandrs Volosins und Pāvels Počtarenko als Finanz- und Risikovorstand. Die Jahresberichte 2024 und 2025 zeigen, dass beide den Vorstand verlassen haben, der erste am 13. November 2024, der zweite am 22. September 2025. Sie gehören weiterhin zu den kleinen Gesellschaftern. Die Gesellschaft beschäftigte 2024 und 2025 im Schnitt 12 Mitarbeitende und hat seit Juni 2025 einen Teil der Verwaltung und des Marketings ausgelagert.
 Ilja Hagins, auf beiden Seiten präsent
Der wichtigste Name steht nicht auf der Team-Seite. Ilja Hagins, der sich als Mitgründer bezeichnet, ist der größte Gesellschafter von Indemo: 34,23 % des Kapitals Ende 2022, dann im Zuge der Finanzierungsrunden 28,09 %, 24,74 % und 20,92 % Ende 2025. Die Prospekte beschreiben ihn als ehemaligen Leiter der Vermögensverwaltung der lettischen Rietumu Bank, seit 2019 in Spanien aktiv, mit mehr als 500 bearbeiteten Hypothekendarlehen.
Vor allem leitet er Tamarindo Vector und Aveine Invest allein und Real Magna 1 gemeinsam mit anderen: die drei spanischen Gesellschaften, die die Forderungen aufkaufen und von denen alle Notes abhängen (Prospekte Tamarindo Vector, Real Magna 1 und Aveine Invest). An ihrem Kapital ist er nicht beteiligt: Alleingesellschafter von Tamarindo Vector ist Alexander Nazarov, von Real Magna 1 Viral Jashbhai Patel, und wirtschaftlich Berechtigter von Aveine Invest ist Magameds Ismailovs.
Diesen Punkt solltest du gut verstehen. Einerseits ist das beruhigend: Die Person, die die Fälle in Spanien auswählt und verwaltet, hat eigene Interessen an der Plattform und kennt das Geschäft. Andererseits ist es ein Interessenkonflikt, den der Prospekt selbst einräumt: Der Verkäufer der Fälle und der größte Gesellschafter desjenigen, der sie dir anbietet, sind miteinander verbunden, und alle drei spanischen Partner hängen an derselben Person. Für einen Anleger hängt die gesamte Beitreibung also an einem einzigen Netzwerk. Auf dieses Risiko komme ich im Abschnitt über die Risiken zurück.
 Wem gehört Indemo?
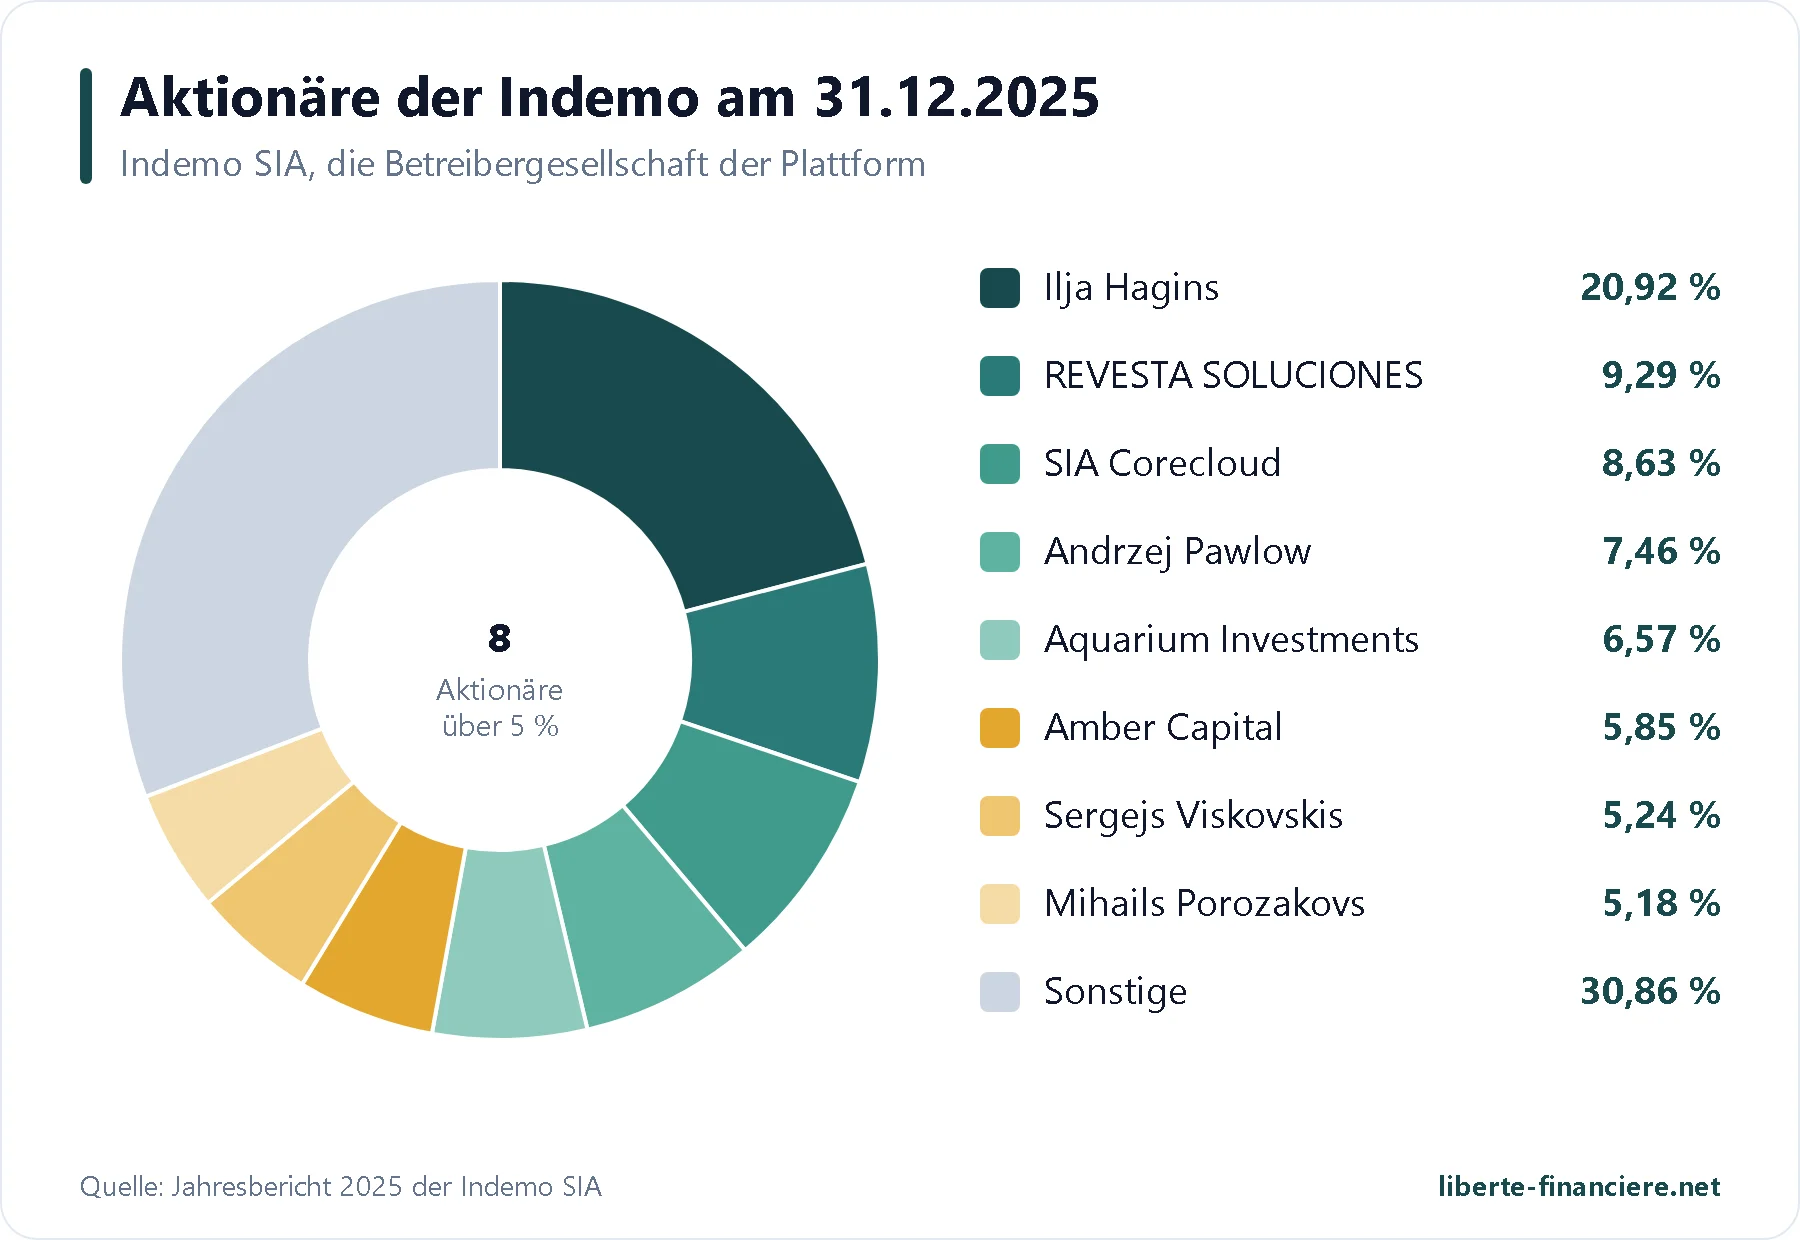
Indemo gehört zu keinem Finanzkonzern. Das Kapital verteilt sich auf rund zwanzig Gesellschafter, vor allem private Investoren aus dem Baltikum und Spanien, die seit 2022 insgesamt 2,19 Mio. € eingebracht haben (Kapital und Agio, laut Bericht 2025). Hier die wichtigsten zum 31. Dezember 2025:
Gesellschafter | Anteil Ende 2025 |
|---|---|
Ilja Hagins | 20,92 % |
REVESTA SOLUCIONES S.L. ( | 9,29 % |
SIA Corecloud ( | 8,63 % |
Andrzej Pawlow | 7,46 % |
AS „Aquarium Investments“ IPS ( | 6,57 % |
Amber Capital Investment Ltd ( | 5,85 % |
Sergejs Viskovskis (CEO) | 5,24 % |
Mihails Porozakovs | 5,18 % |
Weitere Gesellschafter (jeweils unter 5 %) | 30,86 % |
 Zypern)
Die Verteilung ändert sich noch. Das lettische Register weist heute 21 Gesellschafter aus, und SIA Corecloud erscheint dort mit 26,42 % des Kapitals, gegenüber 8,63 % ein Jahr zuvor; die Namen der natürlichen Personen werden dort nicht angezeigt. Dasselbe Register vermerkt, dass kein einzelner wirtschaftlich Berechtigter ermittelt werden konnte, was bei einer so breit gestreuten Gesellschaft logisch ist. Der Bericht 2025 erwähnt schließlich eine mögliche Kapitalerhöhung bei den Kunden der Plattform: Kommt sie zustande, könntest du eines Tages Gesellschafter von Indemo werden, was ein ganz anderes Risiko ist als der Kauf von Notes.
Abschlussprüfer von Indemo war von 2022 bis 2025 Crowe DNW, mit uneingeschränkten Bestätigungsvermerken. Das Impressum der Website nennt inzwischen BDO Assurance für die drei lettischen Gesellschaften der Gruppe: ein Prüferwechsel ohne angekündigtes Datum.
 Wie funktioniert Indemo?
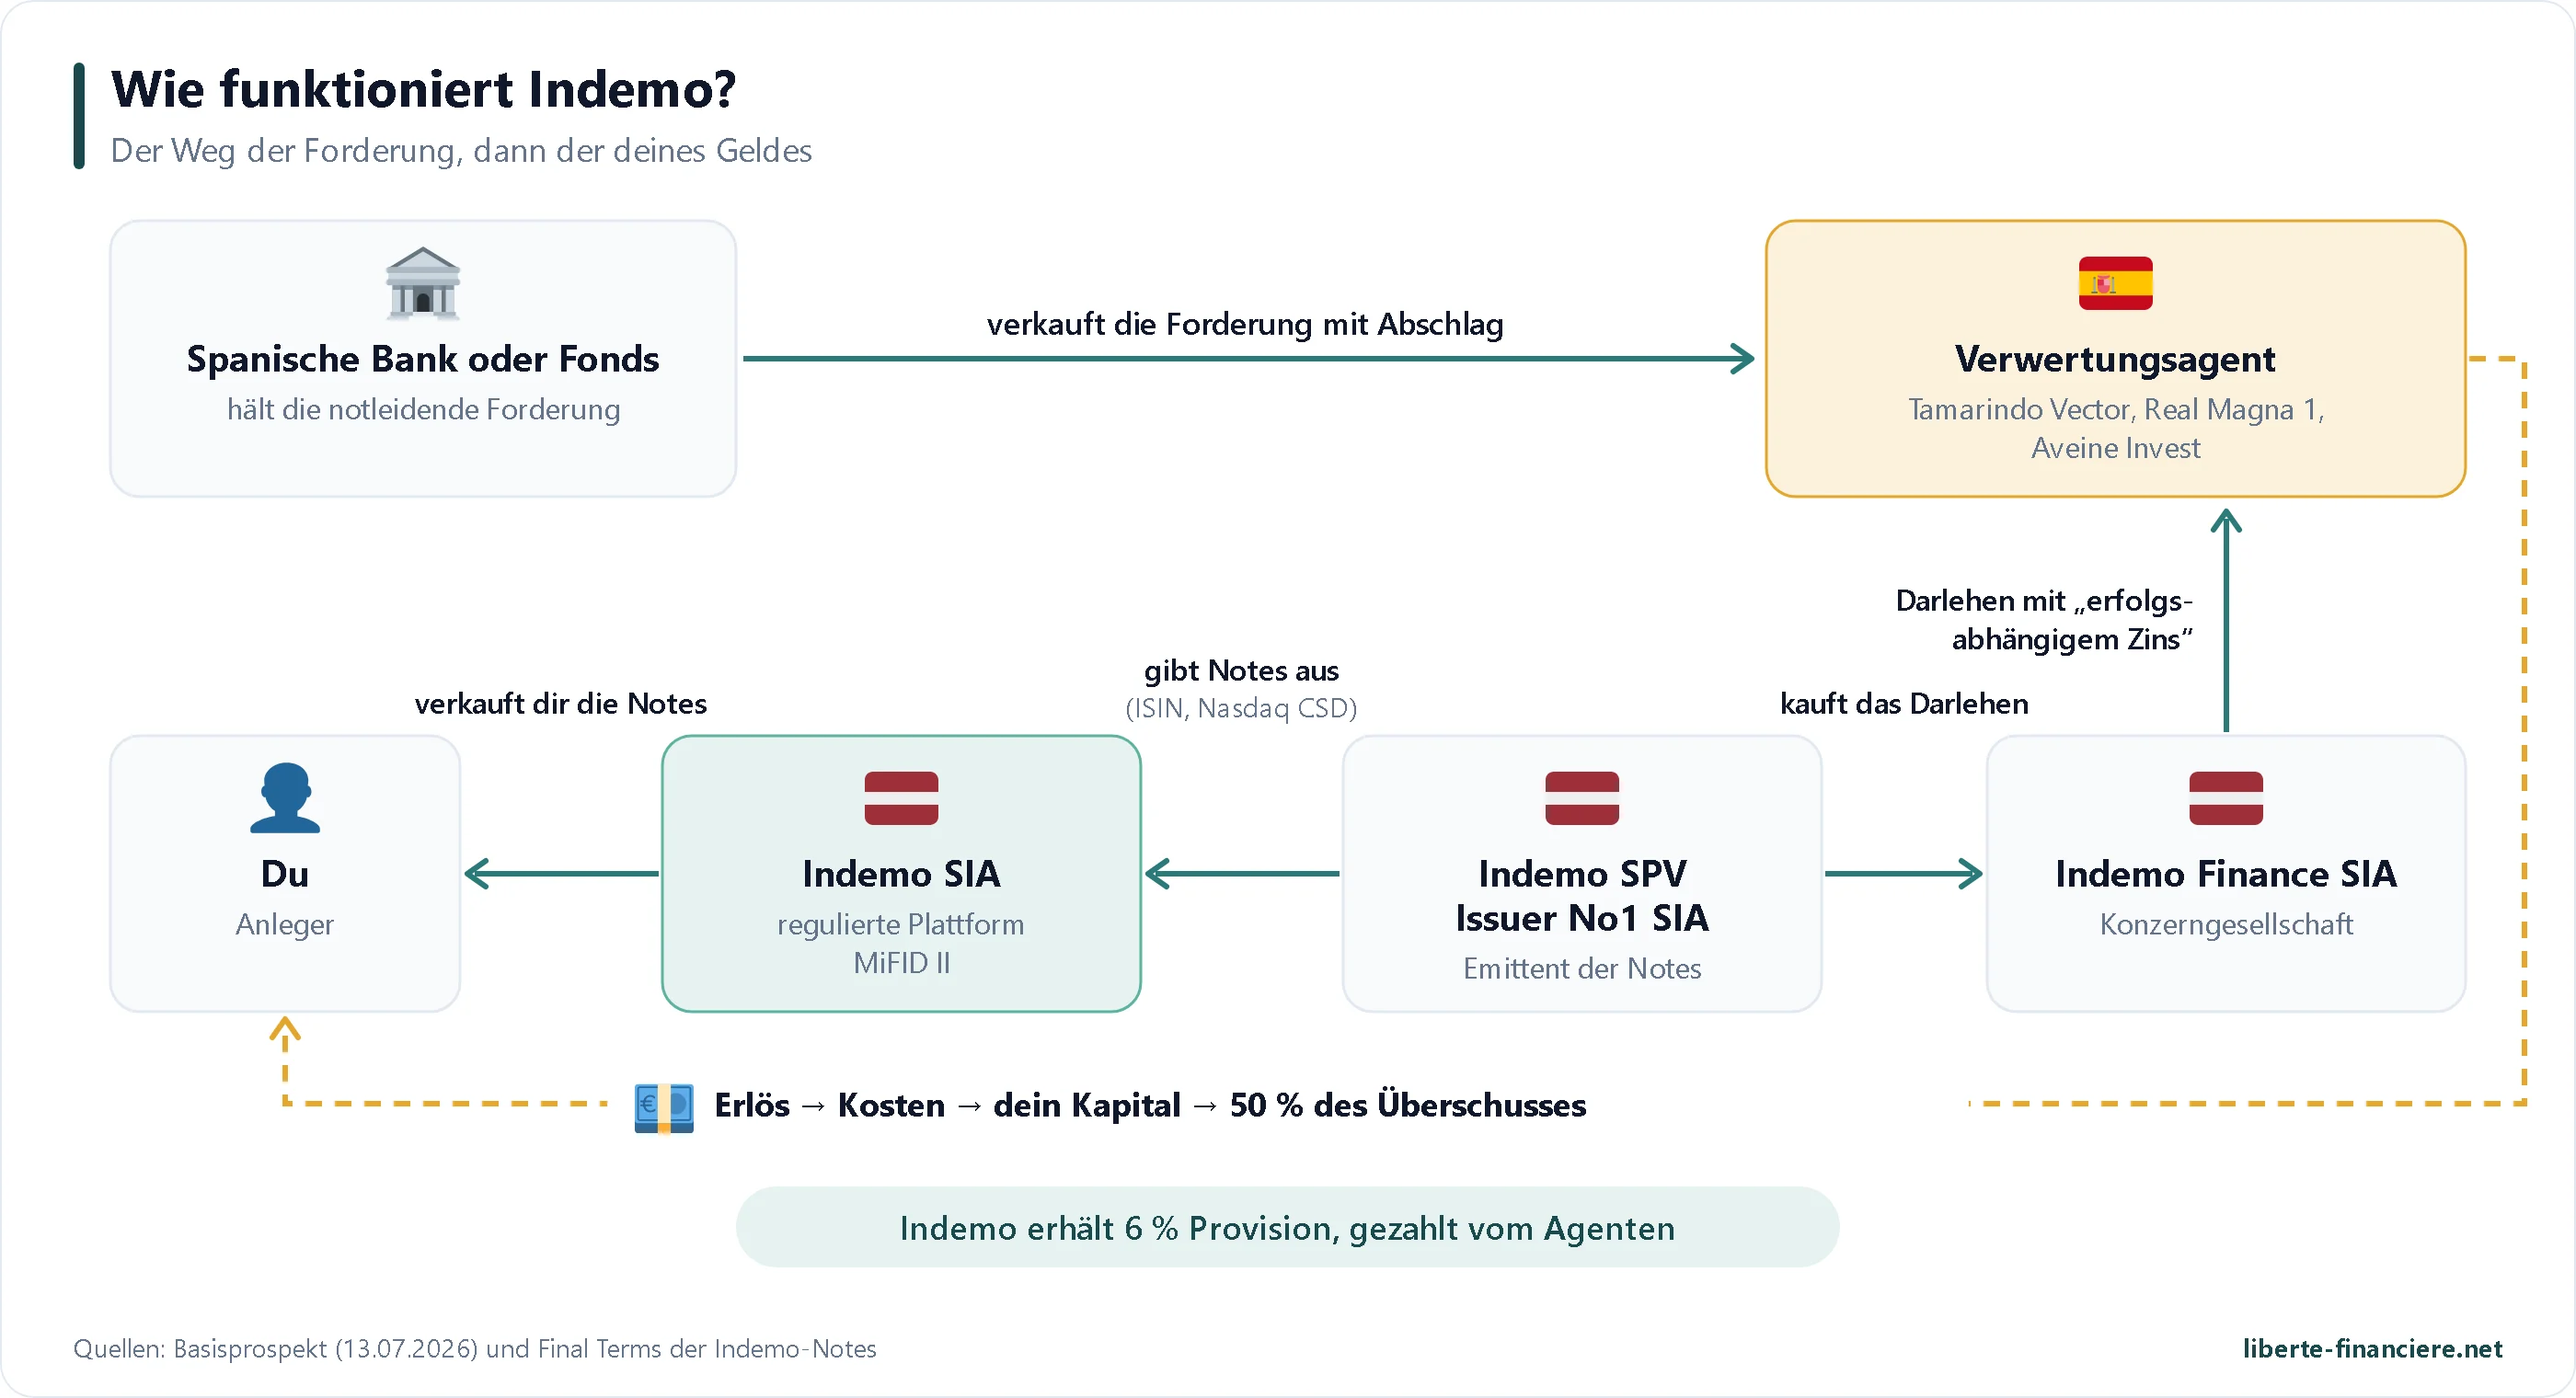
Bei Indemo kaufst du weder eine Immobilie noch einen klassischen Kreditanteil. Du kaufst eine Note, ein Wertpapier, das dir einen Anteil an dem gibt, was aus einer einzigen notleidenden spanischen Hypothekenschuld zurückgeholt wird. Um zu verstehen, woher deine Rendite kommt und wo die Risiken liegen, musst du den Weg des Geldes von Anfang bis Ende verfolgen.
 Was ist eine mit Abschlag gekaufte Hypothekenforderung?
In Spanien wie anderswo behält die Bank eine Hypothek auf die Wohnung, wenn ein Eigentümer seinen Immobilienkredit nicht mehr zurückzahlt. Sie kann eine Zwangsvollstreckung einleiten, aber das dauert lange, kostet viel Geld für Anwälte und ist nicht ihr Kerngeschäft. Banken und Fonds verkaufen diese notleidenden Kredite daher lieber im Paket mit hohem Abschlag, um ihre Bilanz und ihren Eigenkapitalbedarf zu entlasten. Spezialisierte Gesellschaften kaufen sie auf und kümmern sich dann um die Beitreibung.
Laut dem geltenden Prospekt haben die auf Indemo angebotenen Fälle Gemeinsamkeiten: 90 % Privatpersonen und 10 % Unternehmen, ein Ausfall, der im Schnitt fünf Jahre oder länger zurückliegt, ein Medianpreis von rund 150.000 € pro Forderung (von 75.000 € bis 500.000 €) und ein durchschnittlicher Abschlag von 50 bis 65 % auf den Schuldbetrag. Oft handelt es sich um Zweitwohnsitze in Großstädten, Tourismusregionen und Universitätsstädten. Die offizielle Produktseite gibt an, dass weniger als 10 % der geprüften Fälle ausgewählt werden, nach rechtlicher Analyse, internem Rating, externem Gutachten und Vorlage bei einem Ausschuss.
Die rechtliche Kette, von der spanischen Bank bis zu deiner Note
Hier die vier Glieder, wie sie das Basisinformationsblatt und der Prospekt beschreiben:
Der spanische Vollstreckungsagent (der „Foreclosure Agent“) kauft die Forderung einer Bank oder einem Fonds ab. Es gibt drei davon: Tamarindo Vector S.L. (
 Barcelona, B67360305), Real Magna 1 S.L. (B42797282) und Aveine Invest S.L. (B01936145), alle bei der Banco de España als Immobilienkreditgeber eingetragen.
Indemo Finance SIA, eine im Juli 2025 gegründete lettische Tochtergesellschaft von Indemo, leiht diesem Agenten das Geld, mit dem der Kauf finanziert wird. Die Zinsen dieses Darlehens sind nicht fest: Sie hängen vom Ergebnis der Beitreibung ab.
Indemo SPV Issuer No1 SIA, eine Emissionsgesellschaft (SPV, für „special purpose vehicle“, eine nur für diese Transaktion gegründete Gesellschaft), kauft dieses Darlehen und gibt dafür eine Serie von Notes aus, mit ISIN und Verwahrung beim Zentralverwahrer Nasdaq CSD.
Indemo SIA, das regulierte Unternehmen, verkauft dir diese Notes auf seiner Plattform und verwahrt deine Wertpapiere und dein Geld.
Die eigentliche Beitreibung (Anwälte, Gericht, Verhandlungen, Versteigerungen) überträgt der Agent einem spanischen Fallverwalter. Der aktuelle Prospekt nennt ihn nicht; der alte Prospekt von 2023 nannte ATLAN ADVANCE MANAGEMENT S.L. in Barcelona, und die Abschlüsse 2025 von Tamarindo Vector erwähnen noch Beträge, die dieser Konzerngesellschaft geschuldet werden.
Diese Struktur hat eine entscheidende Folge: Dir gehören weder die Forderung noch die Hypothek noch die Immobilie. Die Hypothek steht auf den Namen des spanischen Agenten. Deine Note ist eine Anleihe „mit begrenztem Rückgriff“: Der Emittent zahlt dir nur, was er vom Agenten aus genau diesem Fall erhält, und der Prospekt stellt klar, dass du keinen direkten Anspruch gegen den Agenten, den Schuldner oder den Verwalter hast.
 Die Gewinnaufteilung: 50 % des Überschusses
Wenn der Fall abgeschlossen wird, fließt das zurückgeholte Geld in einer festen, im Prospekt geregelten Reihenfolge. Zuerst die Beitreibungskosten, dann die Rückzahlung deines Kapitals, dann der Überschuss, der zwischen den Inhabern der Notes und dem spanischen Agenten geteilt wird. Dein Anteil steht in den endgültigen Bedingungen („Final Terms“) jeder Serie: Auf der Seite einer Note erscheint er unter der Zeile „Interest 50%“.
Das offizielle Beispiel aus dem Prospekt ist anschaulich. Der Agent kauft eine Forderung für 100.000 €, die Beitreibung kostet 20.000 € und bringt 170.000 € ein. Zuerst werden die 20.000 € Kosten beglichen, dann die 100.000 € Kapital. Es bleiben 50.000 €: Die Inhaber der Notes erhalten die Hälfte, also 25.000 €, und der Agent behält die andere Hälfte. Dauert der Fall zwei Jahre, beträgt dein Gewinn 25 % über den Zeitraum, also 12,5 % pro Jahr.
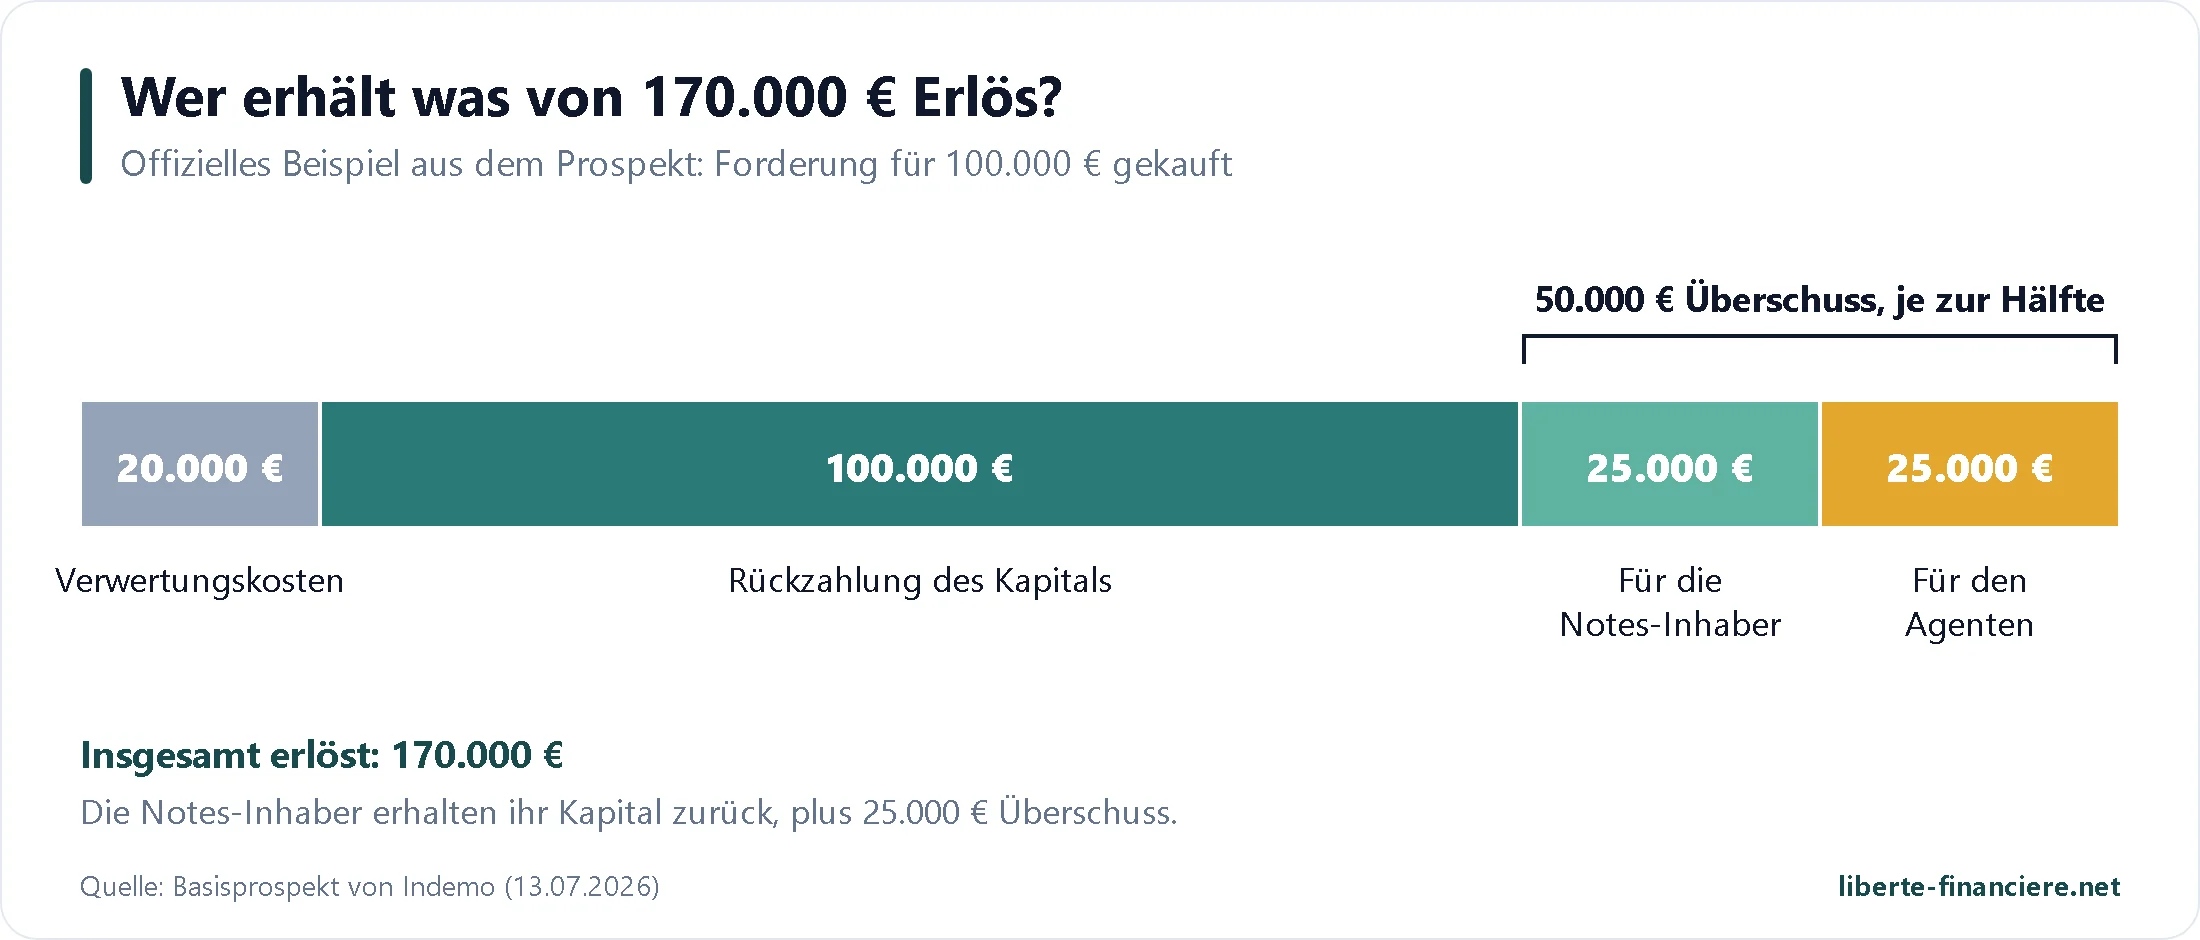
Zwei Anmerkungen. Diese Aufteilung motiviert den Agenten, so viel wie möglich zurückzuholen, da er mit dir gewinnt. Er erhält aber auch die Hälfte des Überschusses, ohne das Geld für den Kauf eingesetzt zu haben: Das ist der Preis für seine Arbeit bei Auswahl und Beitreibung. Außerdem ist die Renditeberechnung von Indemo eine einfache Rendite, auf die Laufzeit umgerechnet, ohne Zinseszins: Ein Fall, der bei gleichem Gewinn länger dauert, bringt also weniger pro Jahr.
 PTV und PTD: die zwei Kennzahlen, auf die du achten solltest
Jede Note zeigt zwei Kennzahlen, die den Abschlag messen:
PTV („price to value“): der für die Forderung gezahlte Preis im Verhältnis zum geschätzten Wert der Immobilie. Ein PTV von 60 % bedeutet, dass die Immobilie 40 % ihres Werts verlieren müsste, damit der Verkauf den Kaufpreis nicht mehr deckt. Das ist deine Sicherheitsmarge.
PTD („price to debt“): gezahlter Preis geteilt durch den Betrag, den der Schuldner schuldet. Ein PTD von 50 % bedeutet, dass die Forderung zum halben Preis gekauft wurde. Je niedriger er ist, desto mehr kann eine gütliche Einigung einbringen, denn der Schuldner schuldet weit mehr, als der Agent bezahlt hat.
Das Basisinformationsblatt geht von einem durchschnittlichen PTV und PTD von 62 % aus. Die Startseite von Indemo zeigt einen durchschnittlichen Abschlag von 57,3 %. Bei den derzeit offenen Notes reicht der PTV von 50,8 % bis 74,8 %: Der Unterschied zwischen zwei Fällen ist groß, und das ist das erste Kriterium, auf das ich vor einem Kauf schauen würde.
 Was Indemo verdient: 6 % Provision
Indemo rührt die Gewinne aus der Beitreibung nicht an. Sie lebt von einer Platzierungsprovision von 6 % des investierten Betrags, die der spanische Agent zahlt, sobald die Serie vollständig gezeichnet ist: 600 € für 10.000 € Investition, laut dem Dokument über Kosten und Gebühren (Rubrik „Inducements“). Du siehst sie nicht auf deinem Konto, und das Basisinformationsblatt weist 0 % Kosten aus. Sie belastet aber die Wirtschaftlichkeit des Falls, denn der Agent muss sie irgendwo wieder hereinholen.
Diese Provision erzeugt einen klassischen Fehlanreiz: Indemo verdient Geld, wenn du investierst, nicht wenn der Fall gut ausgeht. Das ist dieselbe Logik wie bei den meisten Crowdfunding-Plattformen, und der Prospekt zählt sie selbst zu den Interessenkonflikten. Das Gegengewicht ist der Ruf: Eine Plattform, deren Fälle schlecht laufen, sammelt kein Geld mehr ein.
 Die 24 Schritte eines Falls, vom Gericht bis zum Verkauf
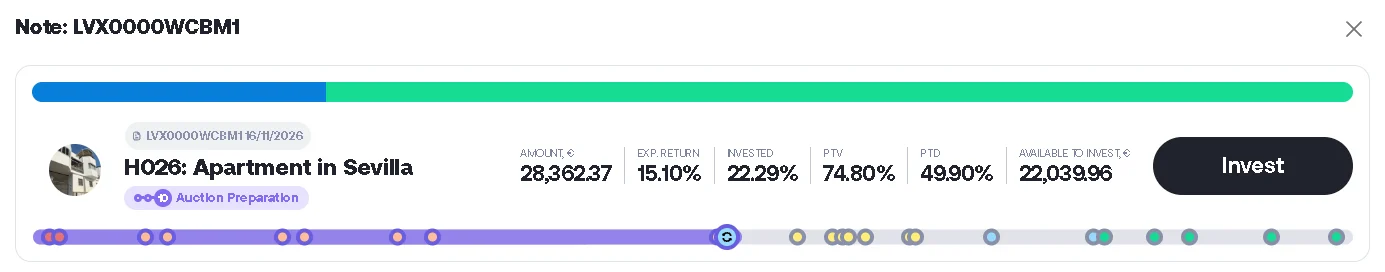
Eine spanische Zwangsversteigerung geht nicht von heute auf morgen. Indemo teilt sie in 24 Schritte in 5 Phasen auf, die auf jeder Note als Fortschrittsbalken angezeigt und jeden Monat anhand der Berichte des spanischen Verwalters aktualisiert werden (offizielle Beschreibung der Schritte). Wenn du sie kennst, gerätst du nicht in Panik, wenn ein Fall seit sechs Monaten bei Schritt 10 „feststeckt“: Das ist oft normal.
Vorgerichtliche Phase (Schritte 1 und 2): Vorbereitung der Akte, Sammeln der Unterlagen, dann Einreichung des Antrags bei Gericht.
Gerichtliche Phase (Schritte 3 bis 9): Das Gericht nimmt den Antrag an, holt beim Grundbuchamt die Bescheinigung ein, die alle Belastungen der Immobilie auflistet (Schritt 4), stellt dem Schuldner zu und fordert ihn zur Zahlung auf. Der Schuldner kann Widerspruch einlegen (Schritte 6 bis 8), dann Berufung (Schritt 9), was ein neues Verfahren vor einem höheren Gericht eröffnet und viele Monate hinzufügen kann.
Versteigerungsphase (Schritte 10 bis 17): Antrag auf Versteigerung, Veröffentlichung der Bekanntmachung, Zahlung der Gebühr, Eröffnung und Abschluss der gerichtlichen Online-Versteigerung, Überweisung des Preises durch das Gericht, wenn ein Dritter den Zuschlag erhält, oder Zuweisung der Immobilie.
Zuschlagsphase (Schritte 18 und 19): Das Gericht spricht die Immobilie dem Gläubiger zu, der als neuer Eigentümer ins Grundbuch eingetragen wird.
Phase der Besitzübernahme (Schritte 20 bis 24): Antrag auf Besitz, Benachrichtigung eventueller Bewohner, Anhörung, Räumung falls nötig, dann Verkauf der Immobilie auf dem Markt.
Eine Note steigt nicht unbedingt am Anfang ein: Du kannst einen Fall bei Schritt 2 genauso kaufen wie bei Schritt 15. Fälle am Anfang des Verfahrens haben in der Regel einen höheren Abschlag und mehr Potenzial, aber ihre Dauer ist ungewisser. Fälle, die schon bei der Versteigerung angekommen sind, bieten bessere Planbarkeit bei geringerem Abschlag. Bei den acht offenen Notes, als ich mir den Markt angesehen habe, reichten die Schritte von 2 bis 15.
Die gute Nachricht: Die meisten Fälle gehen nicht bis Schritt 24. Der gerichtliche Druck bringt den Schuldner oft dazu, lange vorher zu verhandeln. Und der zuletzt zurückgezahlte Fall, ein Haus in Viladecavalls bei Barcelona, endete bereits bei Schritt 2 nach 17 Monaten mit einer gütlichen Einigung (Mitteilung zur Rückzahlung).
 Die sechs Wege aus einer Forderung
Das ist der Kern des Modells: Der spanische Agent muss die Wohnung nicht zurückholen, damit du dein Geld zurückbekommst. Indemo beschreibt sechs mögliche Ausstiege, vom schnellsten bis zum längsten:
Gütliche Einigung zu Beginn: Der Schuldner, dem die Vollstreckung droht, begleicht seine Schuld ganz oder teilweise. Da er oft weit mehr schuldet, als der Agent bezahlt hat, kann selbst eine Einigung mit Nachlass sehr rentabel sein.
Spätere Einigung, wenn das Verfahren voranschreitet und die Versteigerung wahrscheinlich wird: Der Schuldner hat dann mehr zu verlieren.
Verkauf der Immobilie durch den Schuldner selbst, der gegen einen Teil des Preises die Löschung der Hypothek erreicht.
Weiterverkauf der Forderung an einen anderen professionellen Investor: Ihr Wert steigt, je weiter das Verfahren fortschreitet. So lief es beim ersten zurückgezahlten Fall auf Ibiza.
Gerichtliche Online-Versteigerung, bei der ein Dritter die Immobilie kauft: Das Gericht überweist den Preis an den Gläubiger.
Weiterverkauf des bei der Versteigerung gewonnenen Erwerbsrechts an der Immobilie (die „cesión de remate“ des spanischen Rechts), ohne je Eigentümer zu werden. Der 27. Fall, eine Wohnung in Parla in der Region Madrid, wurde so nach 20 Monaten mit 15,31 % pro Jahr abgeschlossen (offizielle Mitteilung).
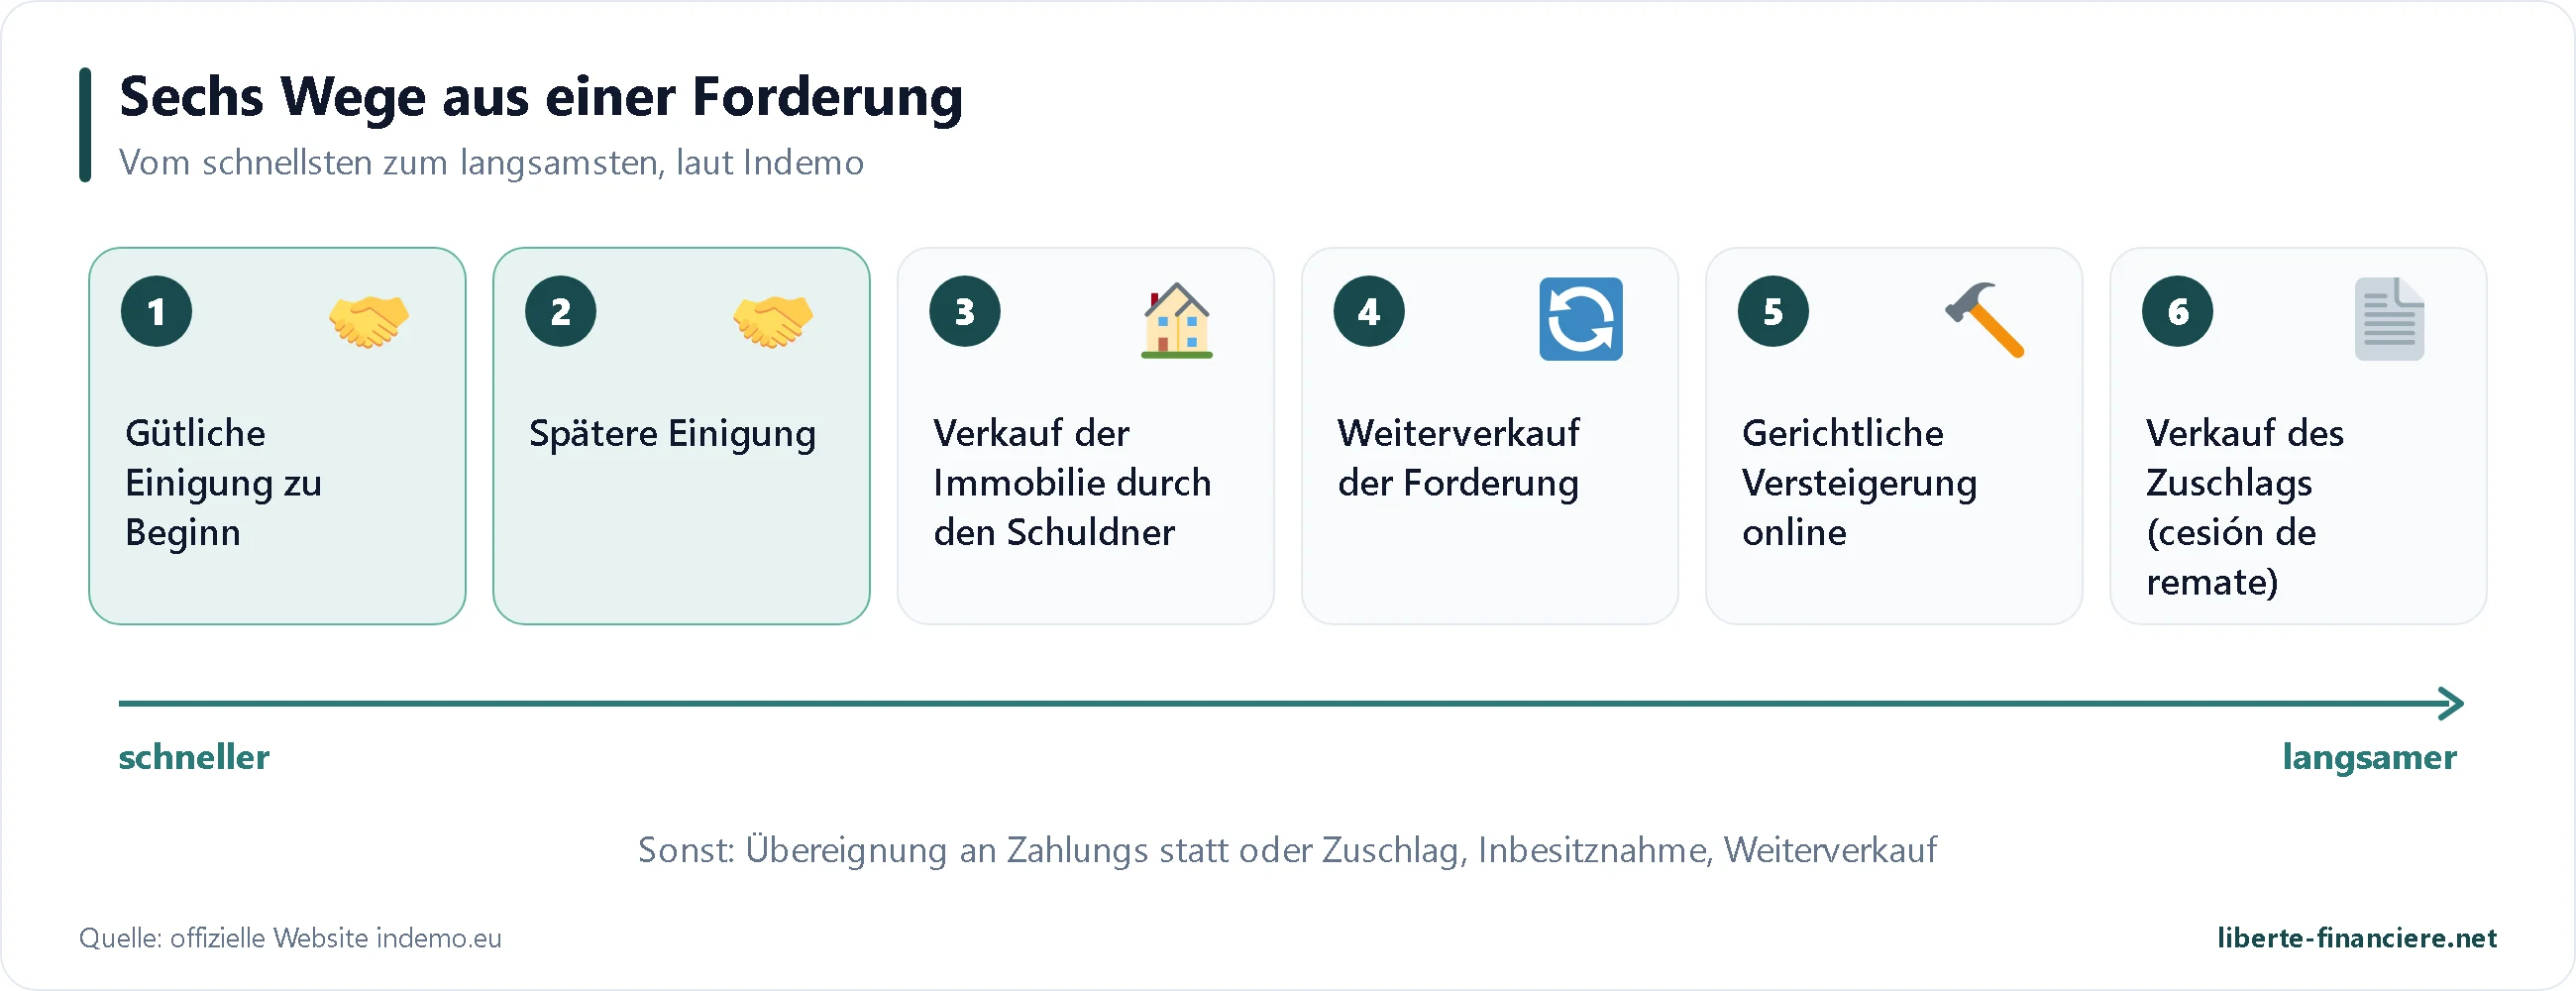
Funktioniert keiner dieser Ausstiege, bleibt die Hingabe an Zahlungs statt (der Schuldner überträgt die Immobilie, um seine Schuld zu tilgen) oder die Zuweisung der Immobilie an den Agenten, dann die gerichtliche oder gütliche Besitzübernahme und der Weiterverkauf. Das ist das längste Szenario, und hier zählen der Wert der Wohnung und eventuelle Bewohner am meisten. Indemo veröffentlicht nicht, wie sich ihre 28 Rückzahlungen auf die einzelnen Ausstiegsarten verteilen: Diese Zahl würde ich gern sehen, denn sie würde zeigen, wie viele Fälle schnell gütlich geregelt werden und wie viele das Verfahren bis zum Ende durchlaufen.
Eine ethische Frage taucht in den Kommentaren oft auf: Ist das ein „Geierfonds“? Der Schuldner zahlt im Schnitt seit Jahren nicht mehr, die Forderung wurde bereits von seiner Bank verkauft, und das spanische Verfahren schützt schutzbedürftige Personen (darauf komme ich beim Dekret von 2026 zurück). Der Agent hat sogar ein Interesse an einer schnellen Einigung statt an einer langen, teuren Räumung. Jeder mag das selbst beurteilen, aber du solltest wissen, dass deine Rendite aus der Beitreibung der Schuld einer Privatperson in Schwierigkeiten stammt.
Die offenen Notes bei Indemo ansehen Rechtlicher Schritt, PTV, PTD und Karte der Immobilien vor der Investition sichtbar, ab 10 €. |
 Welche Rendite kannst du bei Indemo erwarten?
Das ist die Frage, die die meisten Missverständnisse erzeugt. Du wirst mindestens drei Zahlen begegnen: 15,1 % auf jeder Note, 20,5 % ganz oben auf der Statistikseite und eine Rendite von ein paar Prozent auf dem Konto der meisten Anleger, die vor ein oder zwei Jahren angefangen haben. Alle drei stimmen, aber sie messen nicht dasselbe. Ich gehe sie einzeln durch.
 Die 4 Szenarien des Basisinformationsblatts
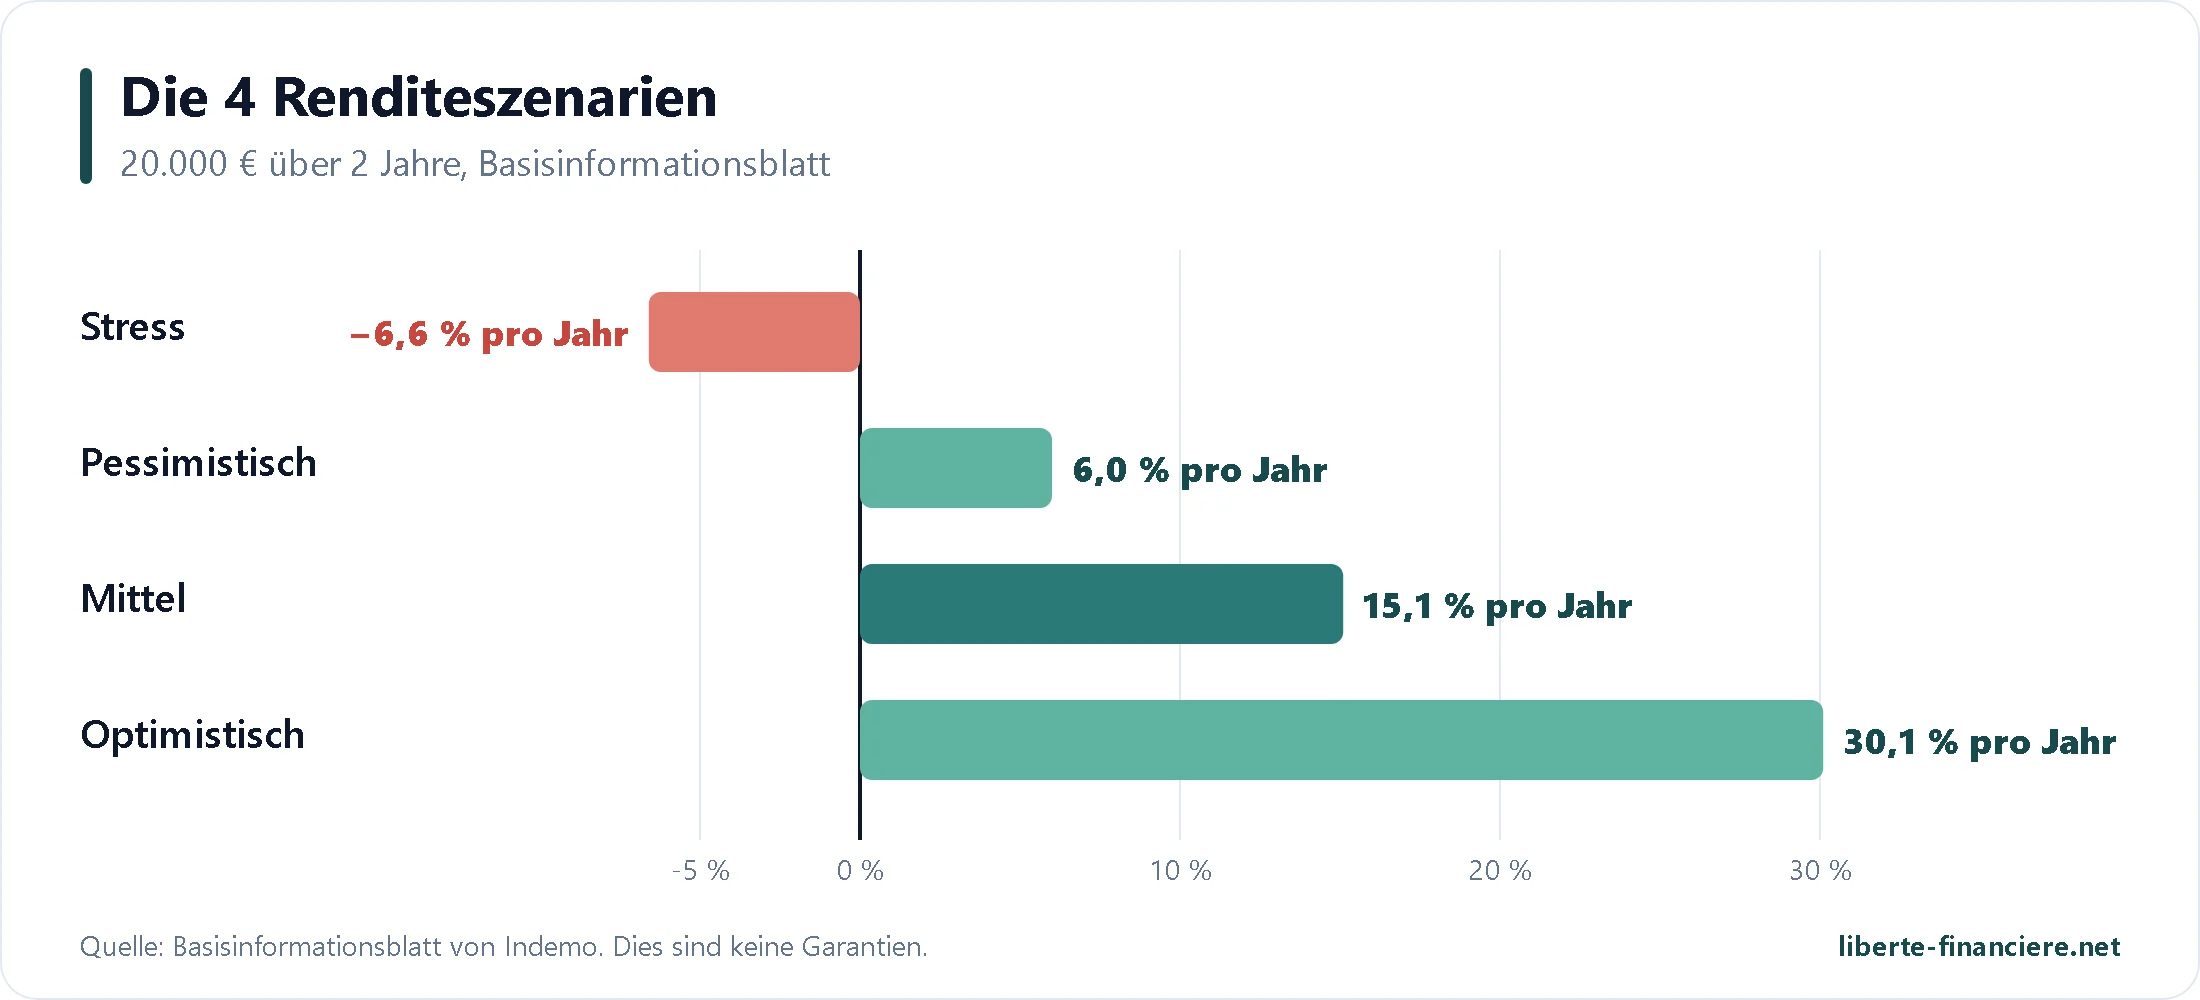
Die 15,1 % stammen aus dem Basisinformationsblatt (BIB, auf Englisch KID), dem regulatorischen Dokument, das jede Note bereitstellen muss. Es simuliert eine Anlage von 20.000 € über zwei Jahre mit einem durchschnittlichen Abschlag von 62 % und nennt vier Szenarien, die für alle drei spanischen Agenten gleich sind:
Szenario | Was passiert | Zurück aus 20.000 € | Pro Jahr |
|---|---|---|---|
Stress | Keine Einigung, Versteigerung ohne Käufer, Immobilie nach 24 Monaten übernommen und 18 Monate später mit einem Preisrückgang von 44,3 % verkauft (der stärkste spanische Einbruch zwischen 2008 und 2014) | 17.342 € | −6,6 % |
Pessimistisch | Versteigerung nach 2 Jahren, 15 % unter dem Gutachtenwert | 22.400 € | 6,0 % |
Mittel | Gütliche Einigung: Der Schuldner begleicht 90 % seiner Schuld in 18 Monaten | 26.022 € | 15,1 % |
Optimistisch | Dieselbe Einigung, aber in 9 Monaten | 32.043 € | 30,1 % |
Die 15,1 % sind also kein Versprechen: Es ist das Szenario „alles läuft einigermaßen gut“. Dasselbe Dokument stuft das Produkt auf der europäischen Risikoskala mit 6 von 7 ein und richtet es an Anleger, die „einen Totalverlust tragen können“. Das Stressszenario, das eine Immobilienkrise so heftig wie 2008 unterstellt, führt zu Verlusten. Manchmal liest man, selbst das schlechteste Szenario bringe mehr als 7 % pro Jahr: Das ist falsch, das offizielle Dokument nennt −6,6 %.
 Die angezeigten 20,5 %: was sie wirklich messen
Die Seite Insights zeigt eine durchschnittliche Rendite von 20,5 %, mit einem Sternchen, aber ohne Berechnungsmethode. Ich habe Indemo direkt gefragt. Antwort von Ilja Hagins per Mail am 15. November 2026: Es ist die durchschnittliche jährliche Nettorendite der bereits zurückgeholten Vermögenswerte, also der 28 zurückgezahlten Fälle. Daneben laufen noch 249 Fälle, laut einer weiteren Antwort von Ilja Hagins vom 18. November 2026.
Diese Zahl hat eine mechanische Verzerrung: Die Fälle, die zuerst abgeschlossen werden, sind die, die schnell geregelt wurden, oft durch eine gütliche Einigung, also mit der höchsten Jahresrendite. Die langen Fälle, die den Durchschnitt senken, sind noch nicht enthalten. Man sieht es schon am Trend: Indemo meldete im Juli 2026 21,6 % pro Jahr (gewichteter Durchschnitt) bei 22 Fällen, dann im November 20,5 % bei 28 Fällen. Die sechs dazwischen zurückgezahlten Fälle haben den Durchschnitt gesenkt. Die Startseite wiederum spricht von einer „realisierten gewichteten Rendite von über 15 % pro Jahr“: wohl die vorsichtigere der beiden Zahlen.
 Die letzten Rückzahlungen im Einzelnen
Statt eines Durchschnitts hier, was die im offiziellen Blog veröffentlichten Rückzahlungen zeigen:
Fall | Zurückgeholter Betrag | Dauer | Jahresrendite | Ausstieg |
|---|---|---|---|---|
A81, | 246.000 € | Nicht angegeben | 22 bis 118 % je nach Korb | Weiterverkauf der Forderung |
233.000 € | Etwas mehr als 24 Monate | 15,3 % | Nicht angegeben | |
52.444 € | 20 Monate | 15,31 % | Abtretung des Zuschlagsrechts | |
147.977 € | 17 Monate | 11,58 % | Gütliche Einigung bei Schritt 2 |
Der erste, sehr spektakuläre Fall hat die Erwartungen auf ein Niveau gesetzt, das die folgenden nicht mehr erreichen. Die letzten Rückzahlungen liegen eher zwischen 11 und 16 % pro Jahr, bei Laufzeiten von 17 bis 24 Monaten. Das ist immer noch eine sehr gute Rendite, bisher ohne jeden Verlust, aber du solltest eher diese Werte im Kopf haben als die 20 % der Startseite. Die Rendite hängt auch davon ab, wann du in den Fall eingestiegen bist: Beim Fall R097 reicht sie je nach Kaufdatum der Note von 11,35 % bis 11,85 %. Der Bericht 2025 gibt schließlich an, dass die zehn 2025 zurückgezahlten Fälle zwischen 15,1 % und 38 % pro Jahr eingebracht haben.
 Warum dein Konto in den ersten beiden Jahren eine niedrige Rendite zeigt
Das ist der Punkt, der die meisten neuen Anleger enttäuscht, und er lässt sich einfach erklären: Eine Note zahlt nichts vor dem Ende des Falls. Keine monatlichen Zinsen, keine aufgelaufenen Zinsen: Solange die Vollstreckung nicht abgeschlossen ist, bringt dein Kapital auf deinem Konto null. Die Renditeberechnung deines Portfolios (der XIRR, also der interne Zinsfuß, der die Daten jeder Geldbewegung berücksichtigt) zählt daher alle laufenden Notes ohne jeden Gewinn.
Ich habe eine einfache Simulation gemacht. Du legst 10.000 € auf einmal an, verteilt auf viele Notes. Jeder Fall bringt genau 15,1 % pro Jahr, das mittlere Szenario, und keiner verliert Geld. Nur die Dauer variiert: 20 % der Fälle enden nach 12 Monaten, 30 % nach 18 Monaten, 30 % nach 24 Monaten und 20 % nach 36 Monaten.
Nach | Erhaltene Gewinne | Noch gebundenes Kapital | Rendite deines Kontos |
|---|---|---|---|
12 Monaten | 302 € | 8.000 € | 3,0 % |
18 Monaten | 982 € | 5.000 € | 7,0 % |
24 Monaten | 1.888 € | 2.000 € | 11,1 % |
36 Monaten | 2.794 € | 0 € | 14,1 % |
Selbst in diesem Szenario ganz ohne Verluste zeigt dein Konto nach einem Jahr nur 3 % und nach zwei Jahren 11 %, obwohl jeder Fall 15,1 % bringt. Die Endrendite bleibt etwas unter 15,1 %, weil Indemo eine einfache Rendite ohne Zinseszins berechnet und das unterwegs zurückgezahlte Geld in der Simulation nicht reinvestiert wird. Wenn du jede Rückzahlung in neue Notes reinvestierst, hält der Effekt noch länger an: Ein Teil deines Kapitals steht immer am Anfang seines Weges.
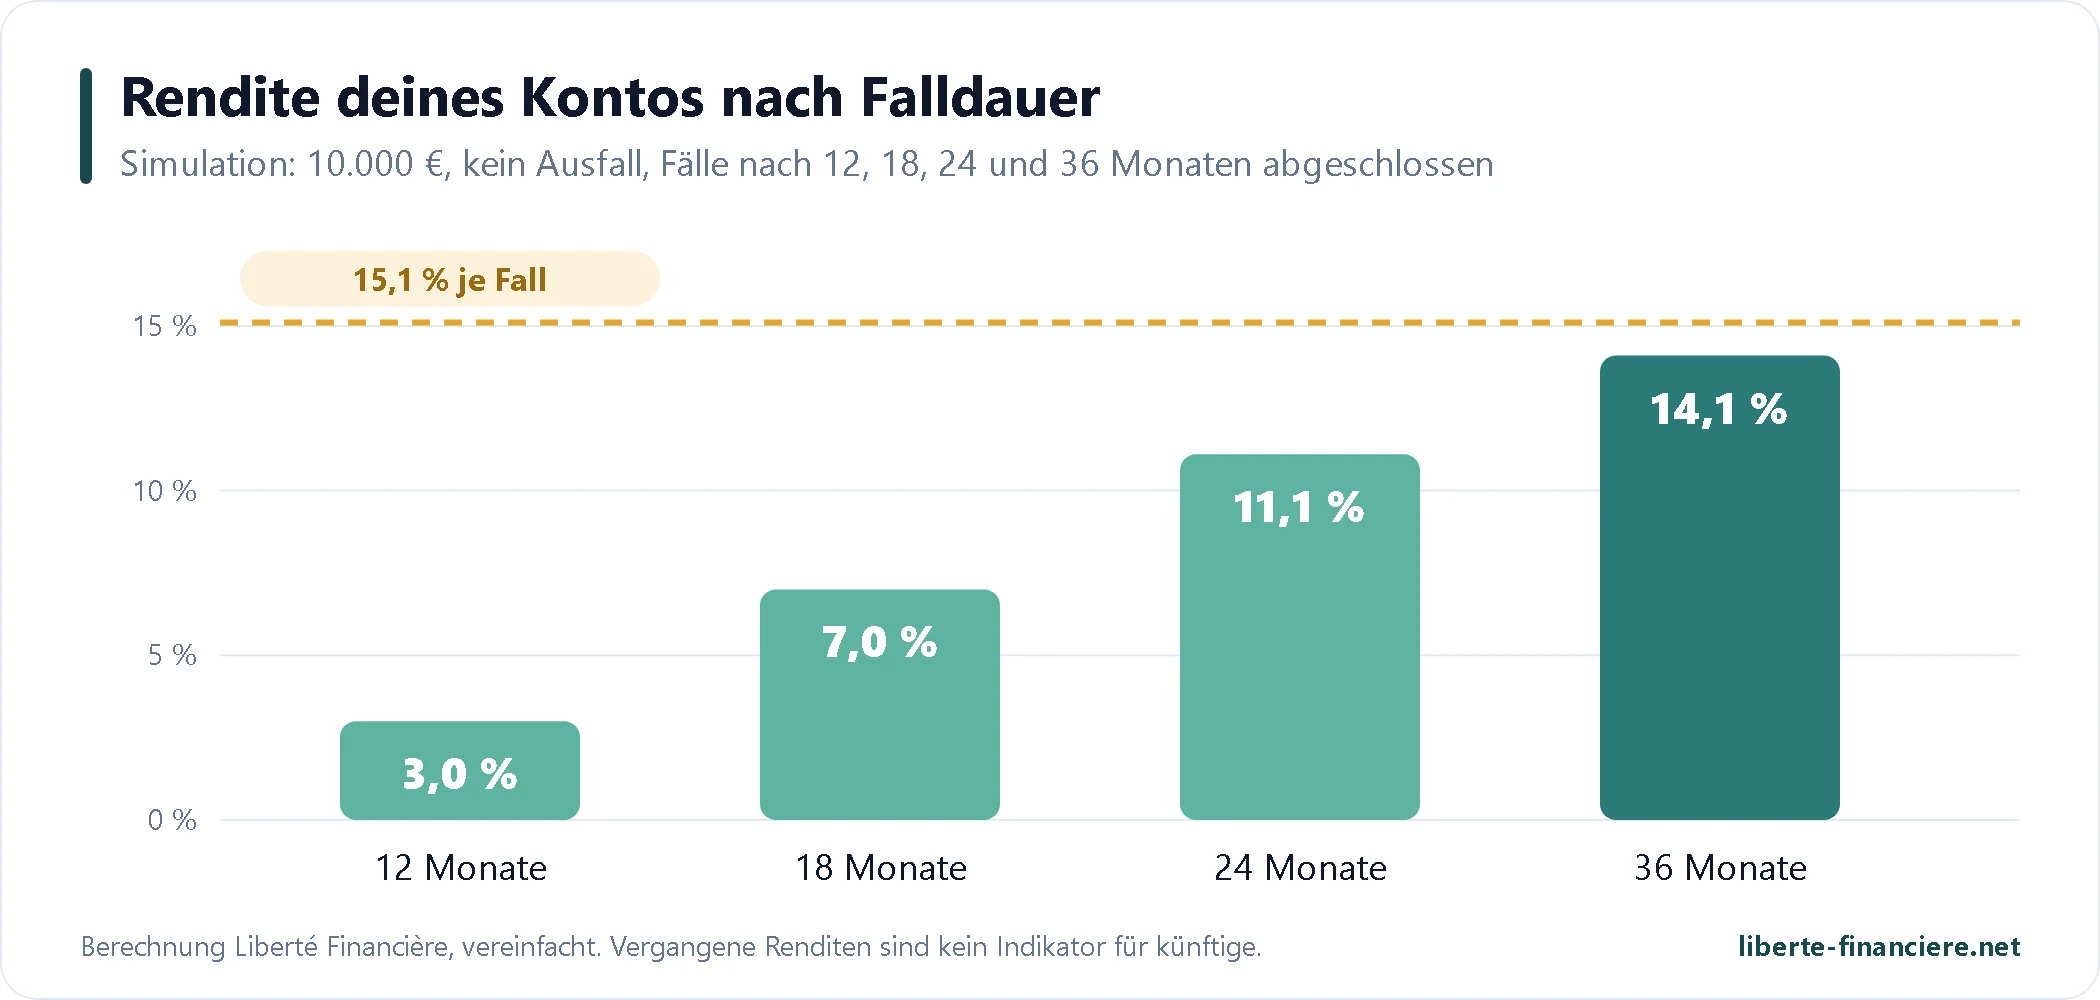
Genau das beschreiben viele Anleger auf Trustpilot oder in den Kommentaren: ein paar Dutzend Euro Gewinn nach einem Jahr oder anderthalb Jahren und das Gefühl, dass „sich nichts bewegt“. Das ist nicht unbedingt ein Zeichen für ein Problem: Es ist die Mechanik des Produkts. Der echte Test ist die Rendite nach drei oder vier Jahren, wenn die meisten anfangs gekauften Fälle abgeschlossen sind. Und genau dann wird die tatsächliche Dauer der Fälle zur wichtigsten Zahl.
 Fälle im Verzug: 40 über 18 Monate
Indemo veröffentlicht auf ihrer Website keine Statistik zu Verzögerungen. Also habe ich danach gefragt. Antwort von Ilja Hagins per Mail am 15. November 2026: Von den 243 damals laufenden Fällen haben 18 die 24 Monate überschritten und 22 liegen zwischen 18 und 24 Monaten. Das sind 40 Fälle, rund 16 %, jenseits der 18 Monate des mittleren Szenarios. Er fügt hinzu, dass kein Fall mit Verlust abgeschlossen wurde, auch nicht unter denen, deren Beitreibung mehr als 30 Monate gedauert hat.
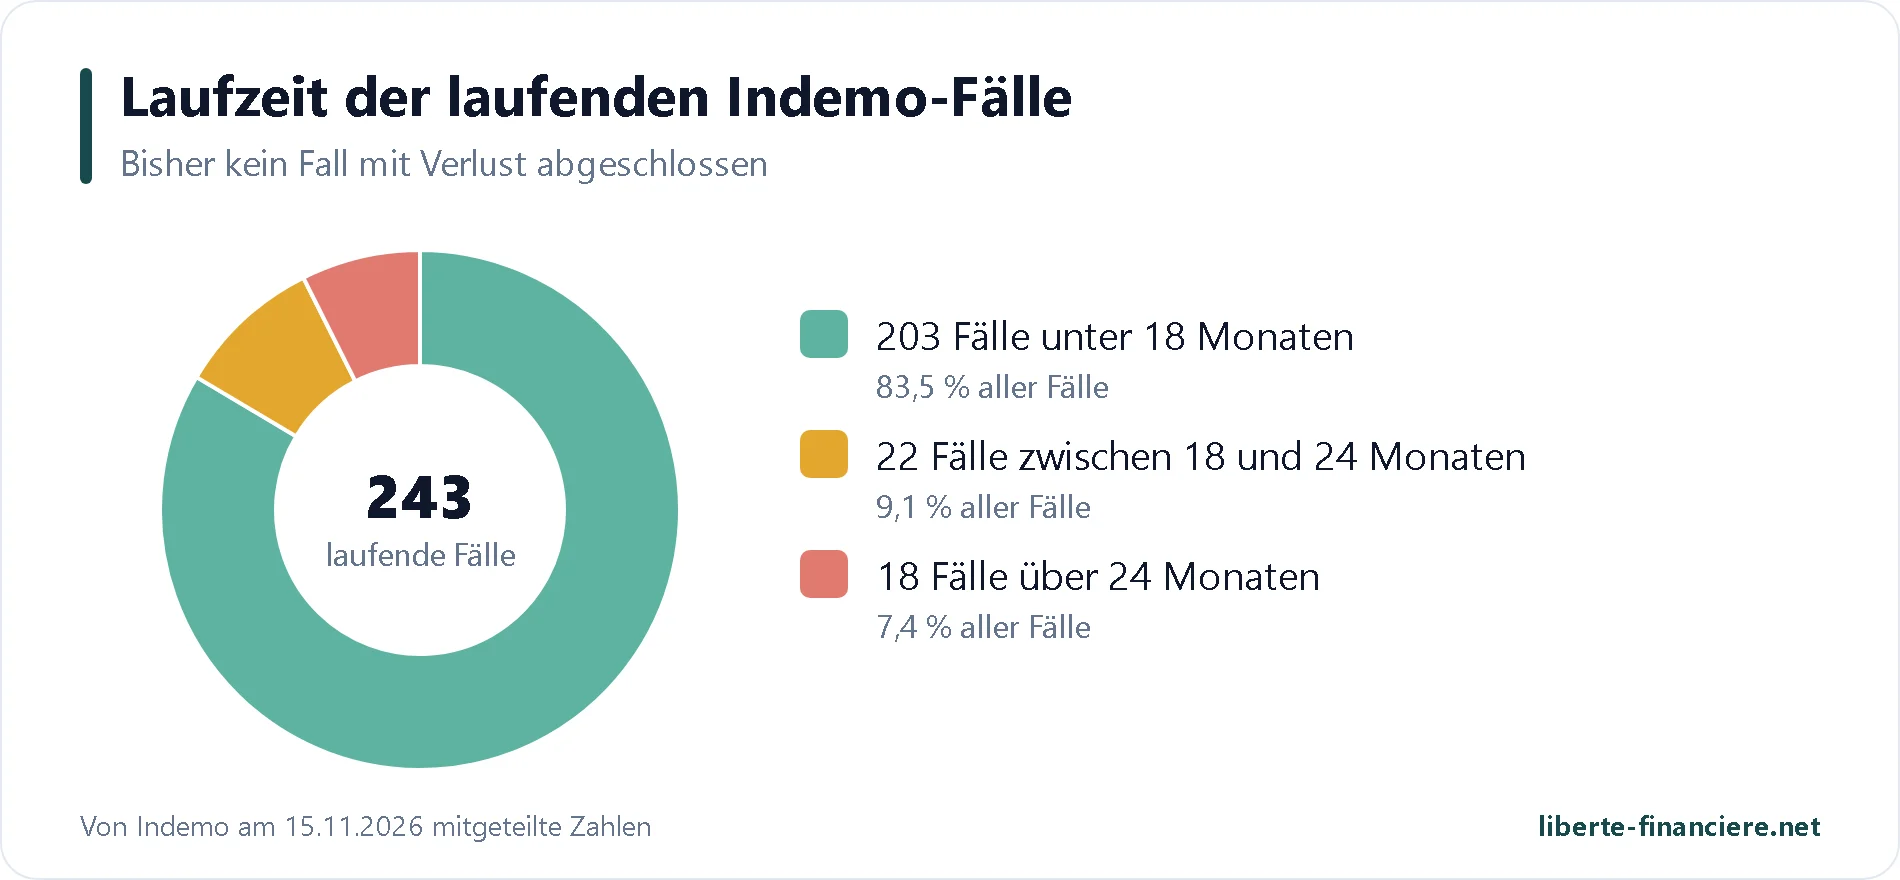
Zwei Lesarten sind möglich. Die beruhigende: Die große Mehrheit der Fälle ist noch keine 18 Monate alt, da das Volumen 2025 und 2026 explodiert ist, und kein Fall hat Geld verloren. Die vorsichtige: Viele Fälle sind zu jung, um sie zu beurteilen, und der Anteil langer Fälle wird in den nächsten Monaten zwangsläufig steigen. Indemo hat mir am 18. November bestätigt, dass diese Zahl nur die laufenden Fälle umfasst, ohne die zurückgezahlten: Es sind bereits 249. Ein Fall, der 36 statt 18 Monate dauert, verliert nicht unbedingt Geld, da die Verzugszinsen den geschuldeten Betrag weiter erhöhen, aber er halbiert deine Jahresrendite.
Noch etwas solltest du wissen: Das Fälligkeitsdatum einer Note ist nur eine Schätzung. Der Prospekt sagt es schwarz auf weiß: Die Rückzahlung kann früher oder „deutlich später“ kommen. Er erlaubt Indemo Finance auch, die Fälligkeit zu verlängern, mit Zustimmung des Emittenten, aber ohne deine Zustimmung, innerhalb der in den endgültigen Bedingungen jeder Serie festgelegten Grenzen oder ohne Grenze, wenn ein neues Gesetz dies verlangt. Du wirst darüber nur auf der Plattform informiert. Schließlich verjähren alle Ansprüche aus einer Note zehn Jahre nach dem Tag, an dem die Zahlung fällig wird.
Die offenen Fälle vergleichen Rechtlicher Schritt, PTV und geschätzte Fälligkeit jeder Note, um Fälle in verschiedenen Stadien auszuwählen. |
 Die Statistiken von Indemo
Indemo veröffentlicht ihre wichtigsten Zahlen auf der Seite Insights, die laufend, aber ohne Datum aktualisiert wird. Das zeigt sie derzeit:
40,1 Mio. € investiert seit dem Start;
35,9 Mio. € noch laufend (das ausstehende Volumen);
4,9 Mio. € an die Anleger zurückgezahlt, aus 28 Fällen;
mehr als 25.100 registrierte Kunden;
eine durchschnittliche Dauer von 14 Monaten bei den zurückgezahlten Fällen.
Das Verhältnis dieser Zahlen zueinander sagt das Wesentliche: Fast 90 % des investierten Geldes stecken noch in laufenden Verfahren. Indemo ist eine sehr schnell wachsende Plattform, deren Fälle größtenteils noch nicht alt genug sind, um ihren Ausgang zu beurteilen. Die durchschnittliche Dauer von 14 Monaten bezieht sich, wie die Rendite von 20,5 %, nur auf die bereits abgeschlossenen Fälle, also die schnellsten.
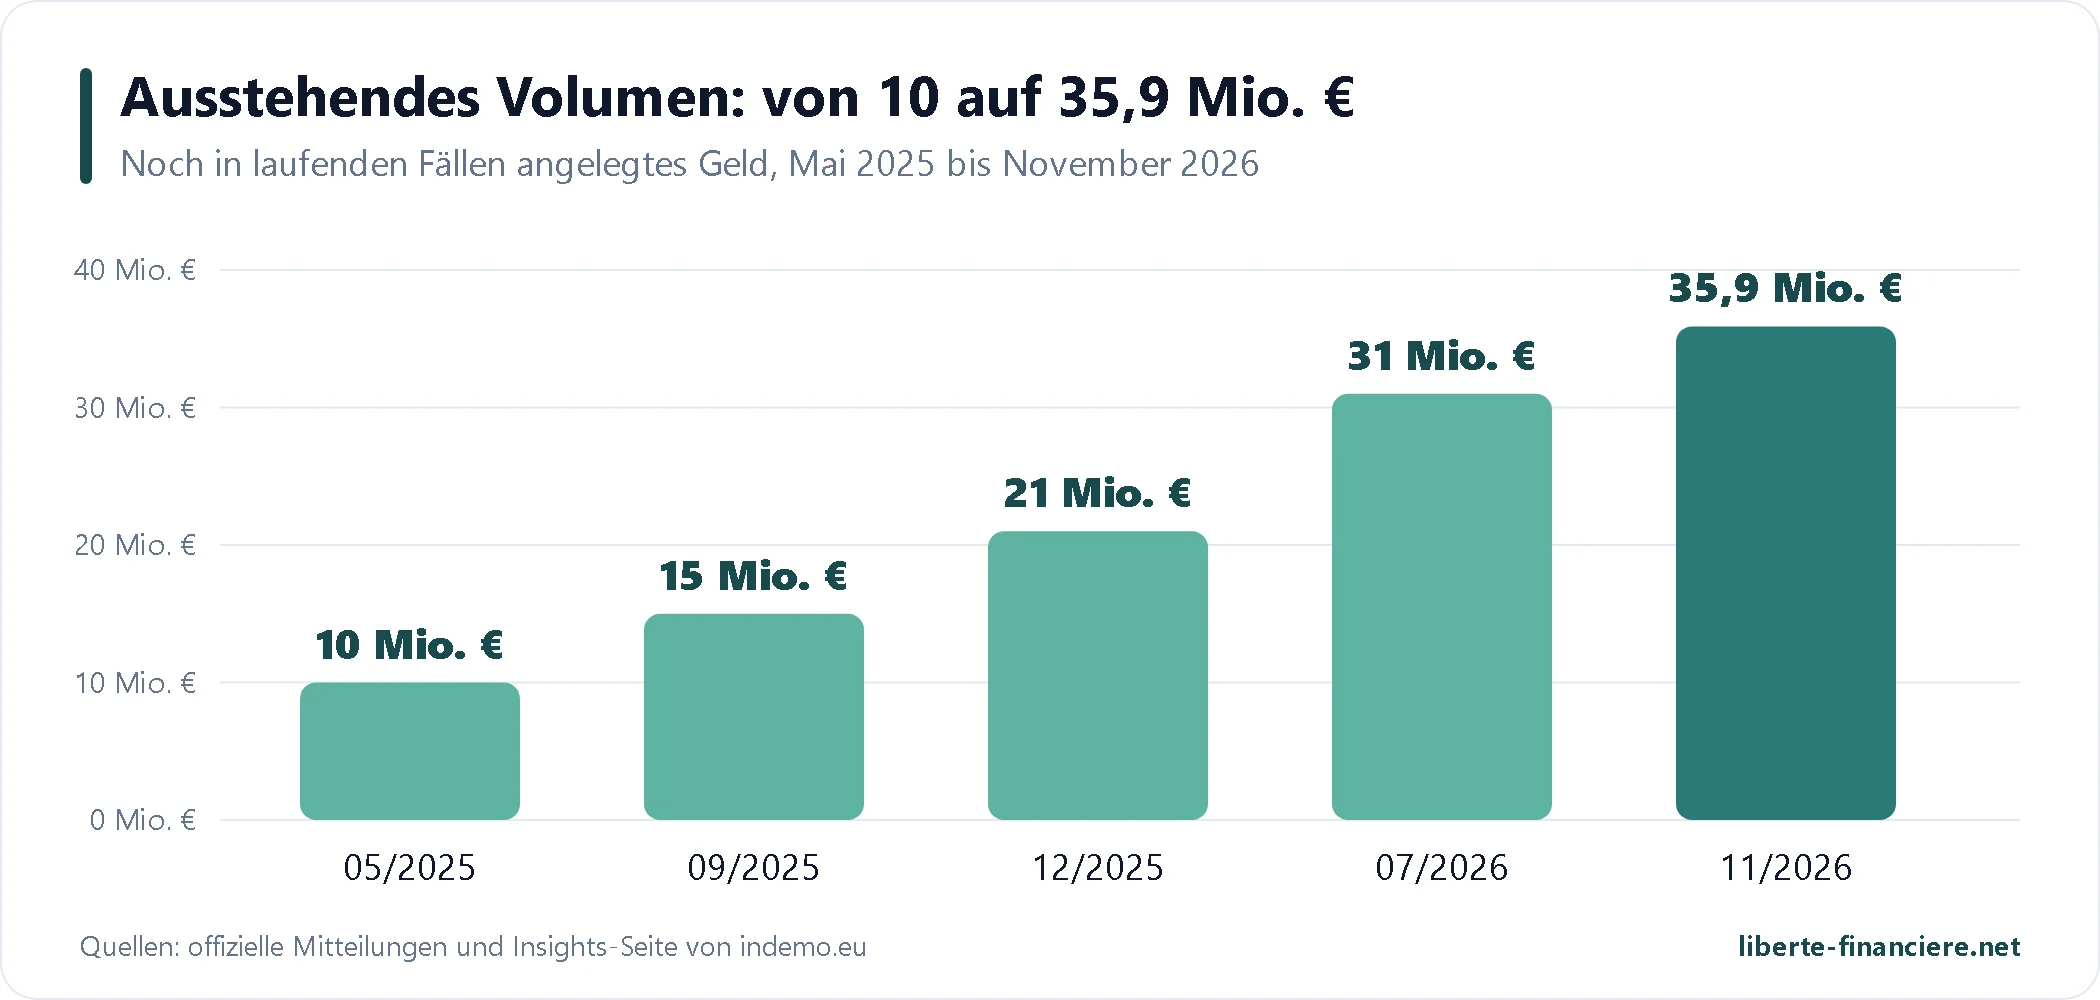
Das Wachstum dagegen ist beeindruckend. Laut den aufeinanderfolgenden offiziellen Mitteilungen stieg das ausstehende Volumen von 10 Mio. € im Mai 2025 auf 15 Mio. € im September, 21 Mio. € im Dezember, 31 Mio. € im Juli 2026 und heute fast 36 Mio. €. Der Jahresbericht 2025 liefert ein genaueres Bild zum 31. Dezember 2025: 16.834 registrierte Kunden, 24,9 Mio. € kumuliert investiert, 22,8 Mio. € verwaltetes Vermögen, ein durchschnittliches Portfolio von 3.244 € und 111 im Jahresverlauf angebotene Fälle.
Zwei Anmerkungen zu diesen Zahlen. Die Kundenzahl zählt Registrierte, nicht aktive Anleger: Die Website spricht je nach Seite mal von „25.000+“, mal von „20.000+“. Bei der Auswahl gilt: Als ich mir den Markt angesehen habe, waren acht Notes gleichzeitig offen, alle mit 15,10 % ausgewiesen: mehr als genug, um sein Geld auf mehrere Immobilien und mehrere Städte zu verteilen. Indemo veröffentlicht außerdem jeden Monat den Fortschritt der laufenden Fälle, zum Beispiel 23 aktualisierte Vermögenswerte im November 2026, davon die Hälfte im Versteigerungsstadium (Update vom November).
 Die Abschlüsse der Gesellschaft: weiterhin im Minus
Die Abschlüsse der Indemo SIA werden vollständig auf der Seite Financial reports der Website veröffentlicht, für 2022 bis 2025 von Crowe DNW ohne Einschränkung geprüft. Du findest sie auch zusammengefasst und mit den anderen Plattformen verglichen in meinen P2P-Finanzberichten (Ansicht Indemo). Hier die Zahlen der Gesellschaft allein:
2023 | 2024 | 2025 | |
|---|---|---|---|
Provisionen (Umsatz) | 58.644 € | 385.989 € | 1.019.364 € |
Jahresergebnis | −333.193 € | −682.100 € | −691.063 € |
Einlagen der Gesellschafter im Jahr | 437.500 € | 756.000 € | 799.103 € |
Eigenkapital zum Jahresende | 300.126 € | 374.197 € | 482.237 € |
Kumulierte Verluste seit 2022 | 337.509 € | 1.019.609 € | 1.710.672 € |
Quellen: Abschlüsse 2023, 2024 und 2025. Der Konzernabschluss der Gruppe liefert sehr ähnliche Zahlen (Verlust von 692.665 € im Jahr 2025).
Der Umsatz hat sich 2025 um den Faktor 2,6 erhöht, aber die Kosten zogen mit: 1,7 Mio. € Ausgaben, davon 890.000 € Vertriebskosten. Der größte Posten ist das an die Kunden gezahlte Cashback: 547.762 € im Jahr 2025, gegenüber 133.399 € im Jahr 2024, also mehr als die Hälfte der eingenommenen Provisionen. Die fast ständigen Cashback-Aktionen, die Anleger anlocken, kosteten die Plattform also viel. Laut demselben Bericht erstatten die spanischen Fallverwaltungsgesellschaften seit Januar 2026 jeden Monat einen Teil dieser Ausgaben, was die Zahlen entlasten dürfte.
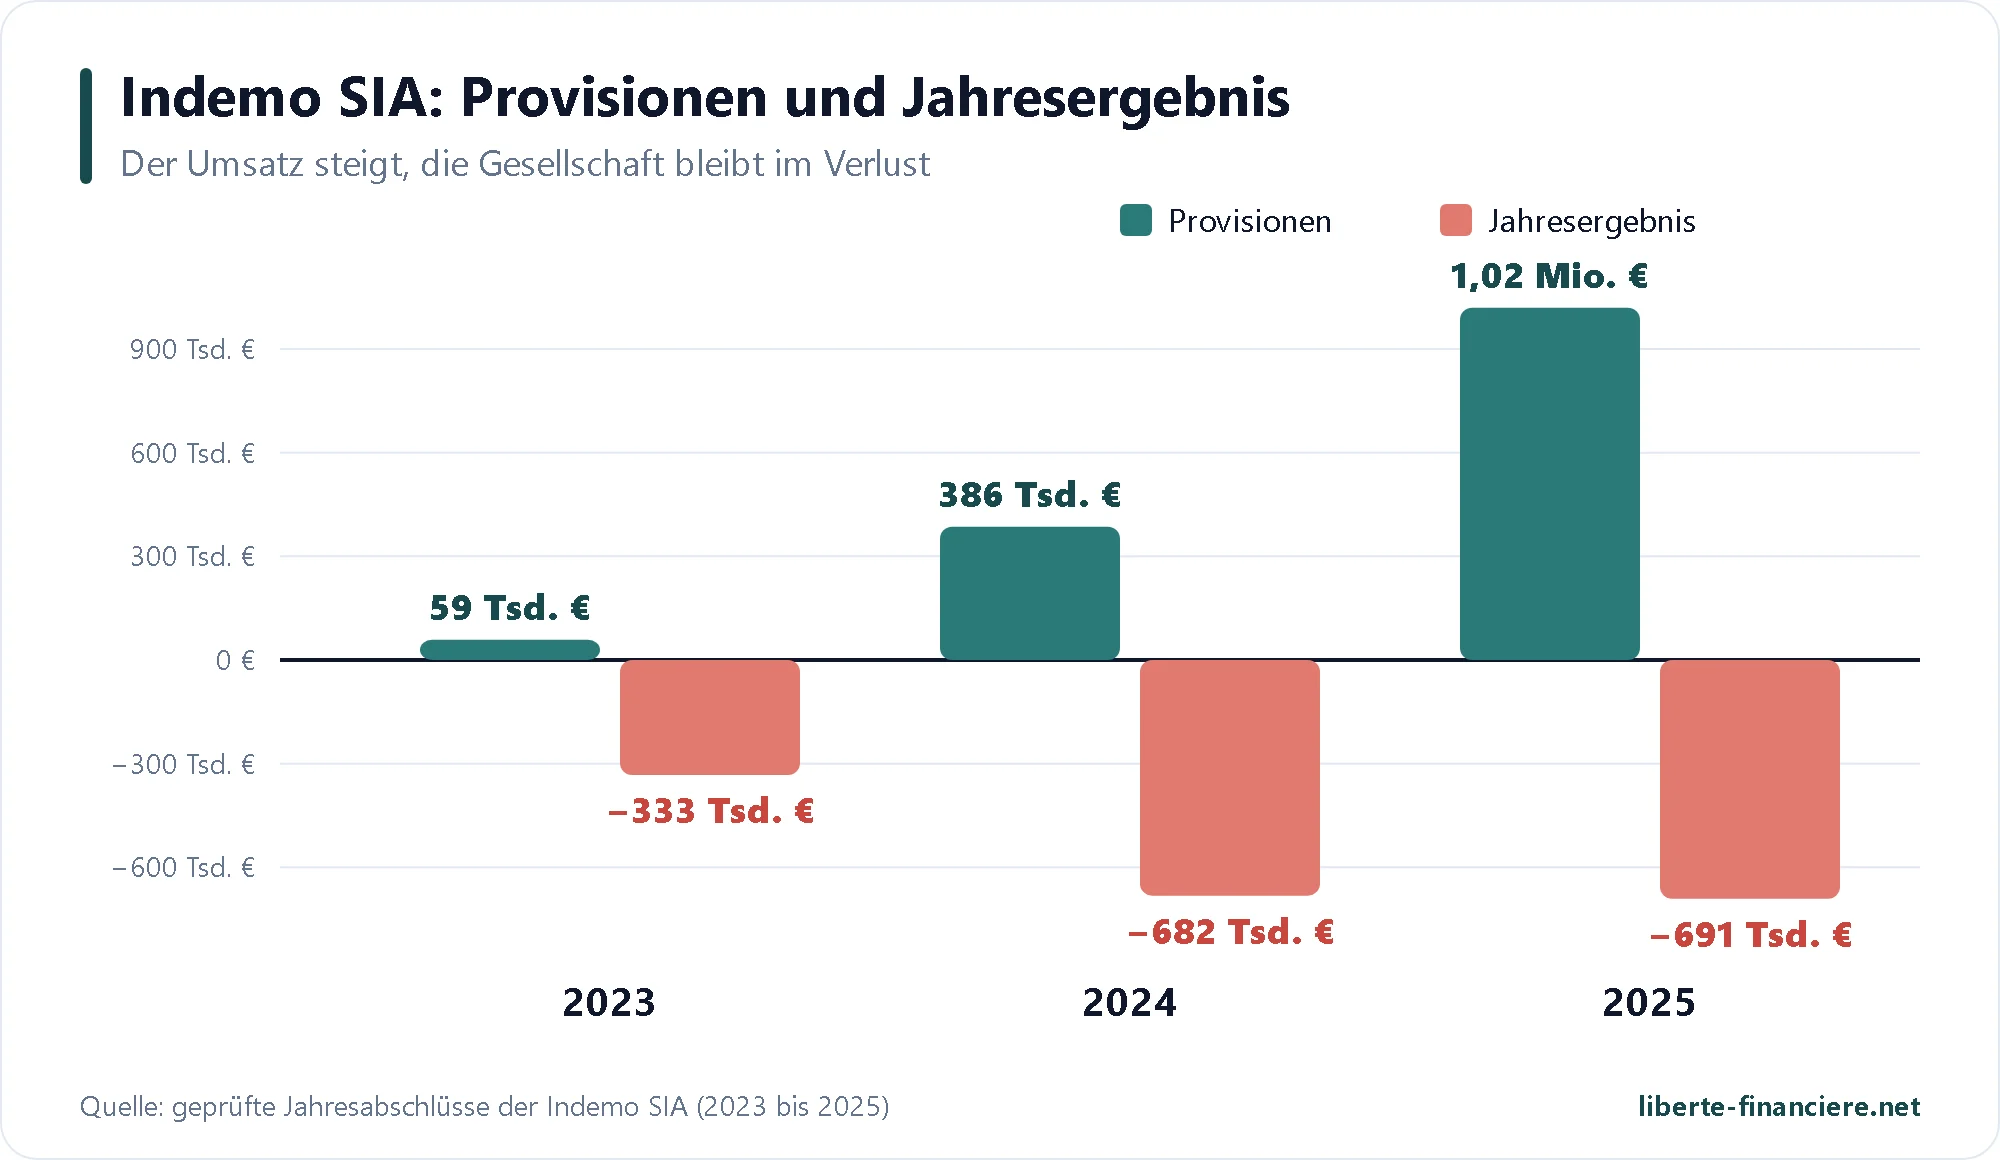
Der Bericht 2025 meldet einen kleinen, ungeprüften Gewinn von 16.329 € für Januar und Februar 2026 und strebt für 2026 die Gewinnschwelle an. Die Unternehmensfortführung stützt sich auf das Budget 2026, auf die Zusage der Gesellschafter, „falls nötig“ Geld nachzuschießen, und auf eine mögliche Kapitalerhöhung bei den Kunden. Regulatorisch erreichen die Eigenmittel 340.393 €, also 160 % des vorgeschriebenen Minimums: Die Marge ist vorhanden, aber sie ist geschrumpft (179 % ein Jahr zuvor).
Was bedeutet eine Plattform mit Verlusten für dich als Anleger? Deine Notes und dein Geld sind von den Konten von Indemo getrennt (Details im Abschnitt zur Regulierung). Eine Insolvenz von Indemo würde deine Notes also nicht verschwinden lassen, aber die Betreuung der Fälle, die Verteilung der Rückzahlungen und den Zugang zu deinem Konto ernsthaft erschweren. Vier Verlustjahre in Folge sind für eine junge, stark wachsende Plattform üblich; zugleich ist es ein Signal, das du im Auge behalten solltest, bis sich Gewinne über ein ganzes Jahr bestätigen.
Und die Abschlüsse des spanischen Agenten?
Da deine Rendite vom Vollstreckungsagenten abhängt, zählen seine Abschlüsse genauso wie die von Indemo. Indemo veröffentlicht die von Tamarindo Vector, dem ersten Agenten, geprüft von Forvis Mazars (Abschluss 2025). 2025 erzielte die Gesellschaft 1,11 Mio. € Umsatz und einen Gewinn von 178.249 €, bei einer Bilanzsumme von 9 Mio. €, davon 87 % Darlehen. Ihr Eigenkapital beträgt nur 195.110 €, also rund 2 % der Bilanzsumme: Die Gesellschaft trägt Fälle in Millionenhöhe mit sehr wenig eigenem Kapital. Sie hat keine Angestellten, nur ihr alleiniger Geschäftsführer wird vergütet, und ihre Abschlüsse erwähnen eine diesem Geschäftsführer gewährte Kreditlinie sowie ein Darlehen von 400.000 € an Real Magna 1, einen der beiden anderen Agenten.
Diese Querverbindungen sind nicht versteckt, denn sie stehen in geprüften Abschlüssen, die Indemo selbst veröffentlicht. Sie zeigen aber, dass die drei Agenten eine Einheit bilden und keiner über ein nennenswertes finanzielles Polster verfügt.
 Regulierung und Schutz deines Geldes
Das ist eine der echten Stärken von Indemo. Die Plattform hat nicht den Status eines Schwarmfinanzierungsdienstleisters (ECSP) wie La Première Brique oder die Plattformen für Unternehmenskredite, sondern einen strengeren Status: den einer Wertpapierfirma im Sinne der MiFID-II-Richtlinie, derselbe Rahmen wie bei Börsenbrokern. Ihre Lizenz Nr. 06.06.08.824/547 gilt seit dem 15. November 2022 und steht im Register der Lettischen Zentralbank (Latvijas Banka), das ihr erlaubt, Aufträge auszuführen, Portfolios zu verwalten, Anlageberatung zu erbringen, Wertpapiere zu platzieren und zu verwahren.
Die Notes selbst sind Wertpapiere, die unter einem von der Lettischen Zentralbank gebilligten Prospekt ausgegeben werden, mit ISIN und Verwahrung bei Nasdaq CSD, dem Zentralverwahrer der baltischen Staaten. Du kaufst also keinen privaten Vertrag mit einer Plattform, sondern ein reguliertes Wertpapier, mit Basisinformationsblatt, Angemessenheitstest und Informationspflichten. Wie dieser Status im Vergleich zu anderen Plattformen dasteht, habe ich in meinem Artikel zur Regulierung von P2P mit den Unterschieden zwischen MiFID II und ECSP ausführlich erklärt.
Ein Detail, das du kennen solltest: Der Eintrag beim Regulierer listet nur 12 Länder auf, in denen Indemo ihre Dienste grenzüberschreitend anbieten darf: Deutschland und Spanien seit Juni 2023, dann Österreich, Belgien, Estland, Frankreich, Italien, Litauen, Luxemburg, die Niederlande, Portugal und Tschechien seit Dezember 2023. Indemo selbst nennt 29 Mitgliedstaaten, und ihr Abschluss 2024 erwähnt einen Antrag für 16 weitere Länder. Für Anleger mit Wohnsitz in Frankreich ist die Lage klar:  Frankreich gehört zu den notifizierten Ländern.
 Wenn Indemo insolvent wird
Die Allgemeinen Geschäftsbedingungen und das Dokument zum Anlegerschutz sehen zwei Schutzmechanismen vor:
Die Trennung der Vermögenswerte: Dein nicht investiertes Geld und deine Notes werden nicht mit den Konten von Indemo vermischt. Sie werden auf getrennten Konten bei zugelassenen Instituten in der Europäischen Union verwahrt. Die Gläubiger von Indemo können nicht darauf zugreifen.
Der lettische Anlegerentschädigungsfonds, vorgesehen durch die europäische Richtlinie 97/9/EG: Kann Indemo dir dein Geld oder deine Wertpapiere nicht zurückgeben (Feststellung durch die Lettische Zentralbank oder Insolvenzurteil), kannst du bis zu 20.000 € entschädigt werden. Der Antrag muss innerhalb von zwei Jahren gestellt werden, die Auszahlung erfolgt frühestens nach drei Monaten.
Achte darauf, was dieser Fonds abdeckt: Er greift nur bei einem Fehlverhalten oder Ausfall von Indemo, wenn sie dir nicht zurückgibt, was dir gehört. Er deckt nie einen Anlageverlust, keinen schlecht laufenden Fall und keinen Ausfall des Emittenten oder des spanischen Agenten. Er ist keine Garantie für dein Kapital.
Wenn der spanische Agent ausfällt
Das ist das Szenario, über das am wenigsten gesprochen wird, und das wichtigste. Deine Note wird ausschließlich aus dem zurückgezahlt, was der Agent für deinen Fall überweist. Geht der Agent in die Insolvenz, ist die Tochter Indemo Finance nur ein gewöhnlicher Gläubiger unter vielen, und der Prospekt stellt klar, dass die Inhaber einer Serie mit denen anderer Serien gleichgestellt sein könnten. Du hast keinen direkten Anspruch gegen den Agenten, den Schuldner oder den Verwalter.
Der einzige vorgesehene Schutz ist ein Vertrag vom 29. August 2023: Die Emissionsgesellschaft von Indemo hält eine Option, die 3.000 Anteile von Tamarindo Vector zu je 1 € zu kaufen und damit die Kontrolle zu übernehmen, um die Beitreibung fortzuführen. Indemo hält die Wahrscheinlichkeit, sie ausüben zu müssen, für „nahe null“ und setzt sie in ihrem Abschluss 2025 mit null an. Einen vergleichbaren veröffentlichten Vertrag für Real Magna 1 und Aveine Invest habe ich nicht gefunden. Und der Prospekt sieht einen Ersatzverwalter nur „gegebenenfalls“ vor: Bisher ist keiner benannt.
Konkret würde die Übernahme der Gesellschaft erlauben, die Kontrolle über die Forderungen und Hypotheken zu behalten. Das setzt aber voraus, dass die Gesellschaft noch gesund ist, ohne versteckte Schulden, und dass die Beitreibung ohne ihren jetzigen Geschäftsführer weiterlaufen kann. Deshalb halte ich die Abhängigkeit von einem einzigen spanischen Netzwerk für das wichtigste spezifische Risiko von Indemo, noch vor der finanziellen Gesundheit der Plattform.
Das spanische Dekret RDL 29/2026: was sich ändert und was nicht
Im Oktober 2026 hat die spanische Regierung eine Reihe von Notmaßnahmen zum Wohnungsmarkt beschlossen, die viele Anleger beunruhigt haben. Der Zeitablauf ist verwirrend, deshalb gehe ich ihn der Reihe nach durch, anhand der beiden Briefe des CEO von Indemo (13. Oktober und 13. November 2026):
Die ersten Fassungen der Dekrete werden am 2. Oktober vom Parlament abgelehnt, das am 5. Oktober aufgelöst wird; Wahlen sind für den 29. November 2026 angesetzt;
die Regierung beschließt neue Fassungen, darunter das königliche Gesetzesdekret 29/2026 vom 6. Oktober, in Kraft seit dem 8. Oktober;
sein Artikel 2 erlaubt es, bestimmte Räumungen bis zum 31. Dezember 2030 auszusetzen, für schutzbedürftige Personen;
eine weitere Regel, die sogenannte „70-%-Regel“, regelt den Kauf von Wohnungen; laut Indemo betrifft sie den Preis einer Immobilie, nicht den Kaufpreis einer Forderung.
Die Frage, die für dich zählt: Gilt der Räumungsstopp auch für Hypothekenvollstreckungen, die Grundlage des Produkts? Indemo sagt nein, und das ist nicht nur ihre Meinung. Ich habe die Quelle gelesen: die Vereinbarung zur Vereinheitlichung der Kriterien der Zivilrichter des Gerichts von Barcelona, beschlossen am 29. Oktober 2026, unterzeichnet am 3. November und von der Anwaltskammer Barcelona verbreitet. Ihr Punkt 1 nimmt Verfahren mit Drittbewohnern und Hypothekenvollstreckungen ausdrücklich vom Moratorium aus, weil für sie eigene Regeln gelten (das Gesetz 1/2013 zum Schutz von Hypothekenschuldnern), die das Dekret nicht ändert. Ihr Punkt 5 beschränkt die Regelung bis 2030 auf bestimmte Verfahren nach Artikel 441.5 der Zivilprozessordnung.
Die Einschränkung, die du im Kopf behalten solltest: Es ist eine gemeinsame Position der Richter von Barcelona, keine Regel, die für ganz Spanien verbindlich ist. Indemo nennt außerdem Entscheidungen in gleichem Sinne in Málaga, Torremolinos und Cerdanyola del Vallès, über die eine Anwaltskanzlei berichtet hat und die ich nicht lesen konnte. Schutzbedürftige Personen waren übrigens schon seit 2013 geschützt, und das bestehende Moratorium lief bis Mai 2028. Indemo hat weder ihre Fristen noch ihre Annahmen geändert und die Investitionen nicht ausgesetzt.
Meine Meinung: Die direkten Auswirkungen scheinen bisher begrenzt, aber das spanische Rechtsrisiko verschwindet nicht. Eine neue Regierung nach dem 29. November, ein abweichender endgültiger Text oder Richter in anderen Regionen, die das Dekret anders auslegen, könnten manche Verfahren verlängern. Und ein längerer Fall bedeutet eine niedrigere Jahresrendite, auch ohne Verlust. Dieses Risiko solltest du im Kopf behalten, solange 100 % der Fälle in Spanien liegen.
Eine nach MiFID II regulierte Plattform Notes mit ISIN, gebilligter Prospekt, Entschädigungsfonds bis zu 20.000 € bei einem Ausfall von Indemo. |
 Anmeldung bei Indemo, Schritt für Schritt

Um ein Konto zu eröffnen, musst du mindestens 18 Jahre alt und Bürger der Europäischen Union sein oder einen gültigen Aufenthaltstitel in der Union haben (offizielle FAQ). Nur ein Konto pro Person; Unternehmen können ein Konto auf ihren Namen eröffnen, Gemeinschaftskonten werden nicht angeboten. So läuft es ab:
Erstelle dein Konto über meinen Link: E-Mail-Adresse, Passwort, Wohnsitzland.
Bestätige deine Identität mit dem Dienst Veriff: Reisepass oder Personalausweis, dann ein kurzes Video deines Gesichts mit der Kamera des Handys oder Computers.
Fülle den regulatorischen Fragebogen aus: steuerlicher Wohnsitz, Steuernummer, Herkunft deiner Mittel und deines Vermögens.
Absolviere den Angemessenheitstest nach MiFID II (siehe unten), der zum Investieren zwingend ist.
Zahle Euro ein per SEPA-Überweisung von einem Bankkonto auf deinen Namen in der Europäischen Union oder im Europäischen Wirtschaftsraum, mit deiner Anleger-ID als Verwendungszweck. Rechne mit einem bis drei Werktagen.
Investiere ab 10 € pro Note, von Hand oder mit AutoInvest.
Das Formular selbst ist in wenigen Minuten ausgefüllt. Die Freigabe kann länger dauern, wenn Indemo dir Zusatzfragen stellt, was oft vorkommt.
 Die Herkunft der Mittel: Beschwerde Nr. 1 der Nutzer
Als regulierte Wertpapierfirma führt Indemo strengere Geldwäschekontrollen durch als die meisten Kreditplattformen. Ihre Allgemeinen Geschäftsbedingungen erlauben ihr, die Herkunft deiner Mittel und deines Vermögens zu erfragen, allein zu entscheiden, ob die Nachweise ausreichen, und bei Zweifeln den Zugang zu deinem Konto zu sperren. Das ist die Hauptquelle negativer Bewertungen auf Trustpilot: angeforderte Steuererklärung, während einer Prüfung gesperrte Konten, abgelehnte Anmeldungen.
Um Sperren zu vermeiden, bereite dich vor wie bei einem Broker: ein aktueller Adressnachweis, deine Steuernummer und Belege für das Geld, das du einzahlst (Gehaltsabrechnungen, Steuerbescheid, Sparkontoauszug oder Kaufvertrag). Zahle von einem Bankkonto auf deinen Namen ein, immer demselben, denn Auszahlungen gehen nur auf ein Konto, das bereits für eine Einzahlung verwendet wurde. Und wenn dir eine Frage gestellt wird, antworte genau: Eine Prüfung ist keine Anschuldigung, sondern eine gesetzliche Pflicht für ein reguliertes Unternehmen.
 Der Angemessenheitstest nach MiFID II
Vor deinem ersten Kauf verlangt Indemo einen Fragebogen zu deinen Kenntnissen und Erfahrungen mit Finanzprodukten. Um AutoInvest zu aktivieren, musst du zusätzlich Fragen zu deiner finanziellen Situation, deinen Zielen, deiner Risikobereitschaft und deinen Nachhaltigkeitspräferenzen beantworten. Ohne diesen Test ist alles gesperrt: In meinem Konto erscheinen die Märkte mit dem Hinweis „LOCKED“, solange er nicht erledigt ist. Zeigen deine Antworten, dass das Produkt nicht zu dir passt, kannst du weiterhin von Hand investieren, mit einem Warnhinweis, aber nicht mit AutoInvest. Indemo erinnert ihre Kunden übrigens per Mail daran, ihn abzulegen oder zu aktualisieren: Ich habe eine solche Aufforderung erhalten, mit 30 Tagen Frist.
 Investieren: der Marktplatz, die Seite einer Note und AutoInvest
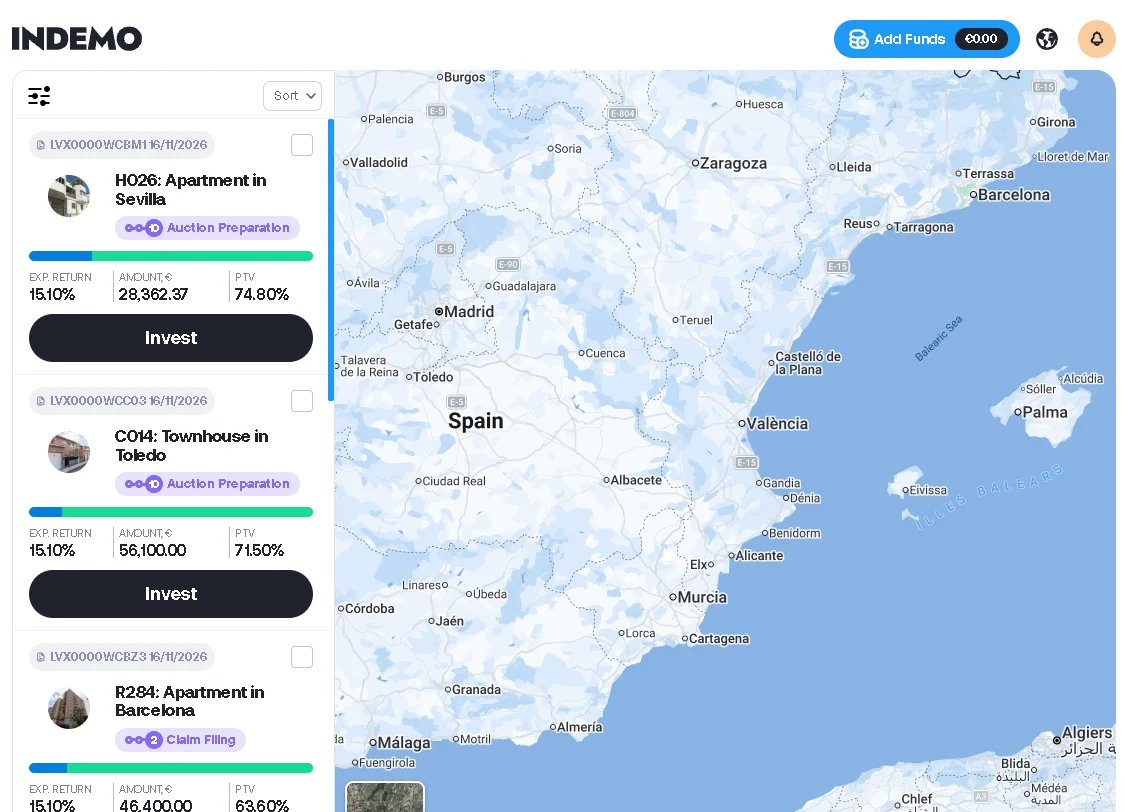
Der Marktplatz von Indemo ähnelt eher einer Immobilien-Crowdfunding-Plattform als einem Kreditmarktplatz: wenige Fälle gleichzeitig, jeder mit seiner ausführlichen Seite und seinem Standort auf einer Spanienkarte. Als ich nachgesehen habe, waren acht Notes offen, von einem Ladenlokal in Córdoba bis zu drei Reihenhäusern bei Málaga, mit Beträgen von 21.000 € bis 64.500 € pro Fall und PTV-Werten von 50,8 % bis 74,8 %. Du kannst nach rechtlichem Schritt filtern, mit den oben beschriebenen 24 Schritten.
 Was auf der Seite einer Note steht
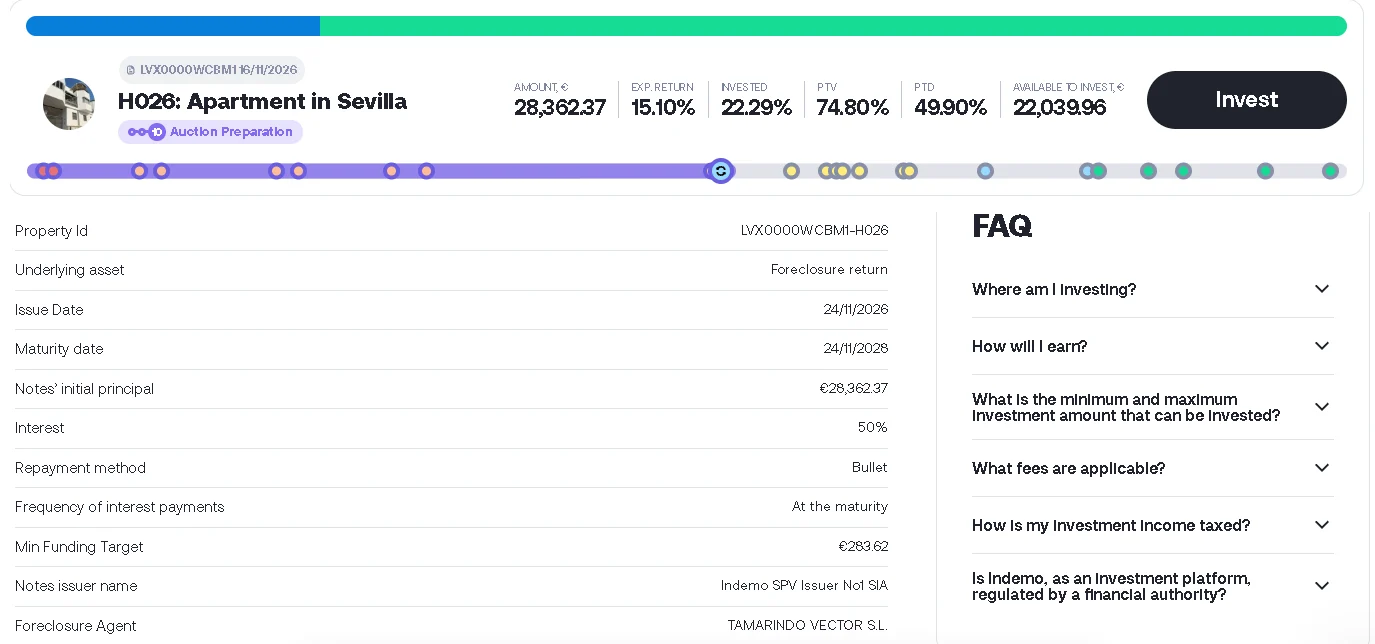
Nehmen wir ein echtes Beispiel, die Note H026, eine Wohnung in Sevilla:
zu finanzierender Betrag: 28.362,37 €, davon 22 % bereits gezeichnet;
erwartete Rendite: 15,10 % pro Jahr, das mittlere Szenario;
PTV von 74,80 % (gezahlter Preis im Verhältnis zum Wert der Immobilie) und PTD von 49,90 % (gezahlter Preis im Verhältnis zur Schuld);
Ausgabe am 24. November 2026, geschätzte Fälligkeit am 24. November 2028, also zwei Jahre;
Anteil der Inhaber am Überschuss: 50 %; Rückzahlung in einem Betrag bei Fälligkeit („Bullet“);
Emittent: Indemo SPV Issuer No1 SIA; Vollstreckungsagent: Tamarindo Vector S.L.; Fall bei Schritt 10, der Vorbereitung der Versteigerung.
Jede Seite zeigt außerdem das unabhängige Gutachten zum Wert der Immobilie (Reiter „Objects“), ihren genauen Standort und drei Dokumente: die endgültigen Bedingungen der Serie, den Basisprospekt und das Basisinformationsblatt. Die Seite weist selbst darauf hin: Rendite und Rückzahlungsdatum hängen vollständig vom Ausgang der Vollstreckung ab und sind nicht garantiert. In diesem Beispiel lässt der PTV von fast 75 % eine geringere Sicherheitsmarge als im Durchschnitt: Müsste die Immobilie 25 % unter ihrem Gutachtenwert versteigert werden, wäre der Kaufpreis nicht mehr gedeckt.
 AutoInvest 2.0
Das automatische Investieren startet ab 10 € Guthaben. Du legst eine Obergrenze fest und kannst es laut FAQ jederzeit stoppen; Version 2.0 wurde im März 2026 ausgeliefert. Es bleibt gesperrt, solange der vollständige Angemessenheitstest nicht erledigt ist. Das zeigt mein Konto unten: Bevor AutoInvest aktiviert werden kann, verlangt Indemo eine Einzahlung von mindestens 10 € und den Angemessenheitstest. Da nur wenige Fälle gleichzeitig offen sind, ist AutoInvest vor allem nützlich, um keine neuen Notes zu verpassen, die sich manchmal schnell füllen, und um Rückzahlungen ohne Nachdenken zu reinvestieren.
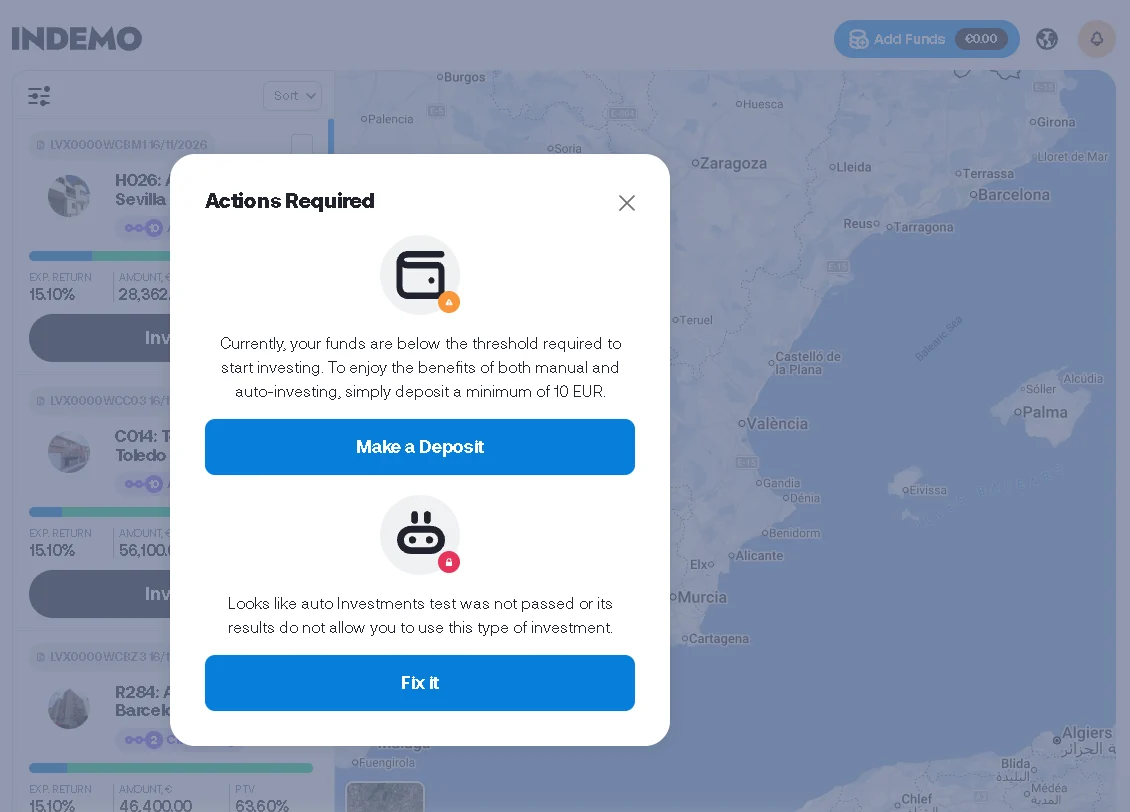
Meine Meinung zu den Einstellungen: eine niedrige Obergrenze pro Note, um viele Fälle abzudecken, und ein begrenztes Gesamtbudget, da das angelegte Geld lange gebunden ist. Wenn dir die Sicherheitsmarge wichtig ist, schau dir den PTV jeder neuen Note an, auch wenn du dann von Hand investierst.
 Streuen: wie viele Notes?
Seit der Umstellung auf das Modell „eine Note = eine Schuld“ hängt jede Note an einer einzigen Immobilie, einem einzigen Schuldner und einem einzigen Verfahren (der Prospekt zählt das übrigens zu den Risiken). Ein Fall, der sich festfährt, wiegt also schwer, wenn du nur drei oder vier hast. Mit dem Mindestbetrag von 10 € kannst du ein paar Hundert Euro auf Dutzende Fälle verteilen, in verschiedenen Stadien und verschiedenen Städten. Das ist auch der beste Weg, die Laufzeit zu glätten: Manche Fälle werden in wenigen Monaten geregelt, andere in drei Jahren oder mehr. Denk daran, dass alle in Spanien bleiben und über dasselbe Agentennetzwerk laufen: Die Streuung senkt das Risiko eines einzelnen Falls, nicht das der Plattform.
 Liquidität: vorerst kein Zweitmarkt
Bei Indemo bleibt das in eine Note investierte Geld bis zum Ende des Falls gebunden. Es gibt keine Möglichkeit, eine Note an einen anderen Anleger zu verkaufen oder einen vorzeitigen Ausstieg zu beantragen. Nur nicht investiertes Geld kann ab 10 € abgehoben werden, auf ein Bankkonto, das bereits für eine Einzahlung genutzt wurde: ein bis zwei Werktage Bearbeitung, dann bis zu zwei Tage für die SEPA-Überweisung (FAQ).
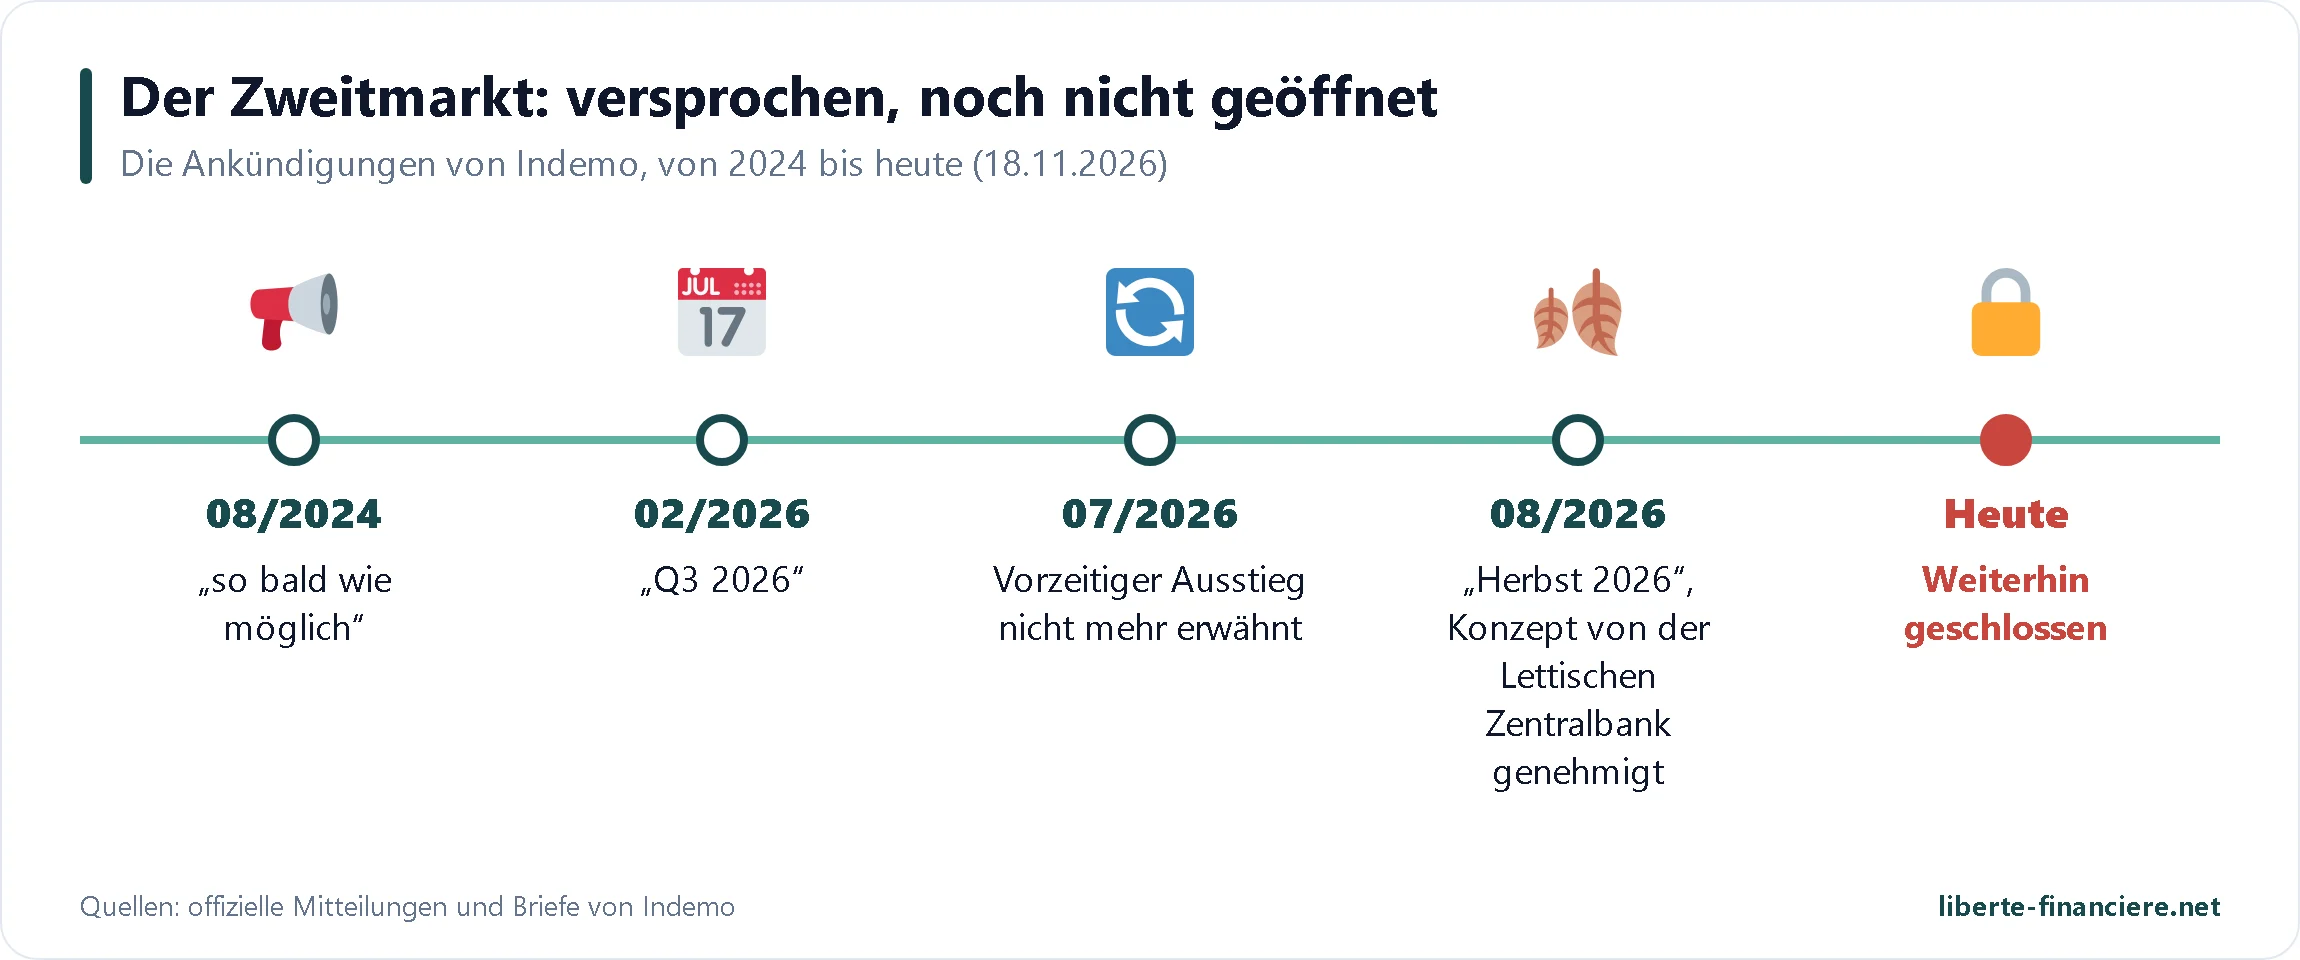
Dabei wird der Zweitmarkt schon lange versprochen. Hier der Verlauf der offiziellen Ankündigungen:
13. August 2024: Konzept eines Zweitmarkts angekündigt, Umsetzung „so bald wie möglich“ (Beitrag);
11. Februar 2026: Roadmap 2026, mit einem vorzeitigen Ausstieg („Early Exit“) im zweiten Quartal und dem Zweitmarkt im dritten Quartal 2026 (Roadmap);
29. Juli 2026: Bilanz des zweiten Quartals, die Neubewertung der Portfolios ist ausgeliefert, der vorzeitige Ausstieg wird nicht mehr erwähnt (Bilanz);
11. August 2026: Das Konzept ist von der Lettischen Zentralbank genehmigt, eine erste Version ist für Herbst 2026 geplant, und der vorzeitige Ausstieg geht darin auf (Update).
Bis heute ist der Zweitmarkt immer noch nicht geöffnet. Ich zweifle nicht daran, dass er irgendwann kommt, da der Regulierer das Prinzip genehmigt hat. Aber verlass dich bei deiner Anlageentscheidung nicht darauf: Selbst wenn er öffnet, ist nicht garantiert, dass es Käufer für eine Note gibt, die bei Schritt 9 in einem Berufungsverfahren feststeckt, und zu welchem Preis. Der einzige verlässliche Horizont ist das Ende des Falls.
Die dynamische Neubewertung des Portfolios, ausgeliefert im Juni 2026, zeigt einen geschätzten Wert jeder Note je nach Fortschritt ihres Verfahrens. Das ist eine nützliche Information, aber rein indikativ: Solange es keinen Markt gibt, um zu diesem Preis zu verkaufen, ist es weder verfügbares Geld noch eine sichere Rendite.
In der Praxis solltest du bei Indemo nur Geld anlegen, das du mindestens drei Jahre nicht brauchst, und dabei bedenken, dass manche Fälle bereits über 30 Monate laufen. Und verlass dich nicht auf Rückzahlungen, um eine Ausgabe zu einem festen Termin zu bezahlen: Du weißt nie, welcher Fall wann endet.
 Die Gebühren von Indemo
Für einen aktiven Anleger ist Indemo kostenlos: Anmeldung, Einzahlungen, Investitionen, AutoInvest, Kontoführung und Auszahlungen kosten nichts. Das offizielle Preisverzeichnis enthält aber drei Gebühren, die kaum jemand liest:
Vorgang | Gebühr |
|---|---|
Anmeldung, Einzahlung, Investition, AutoInvest, Auszahlung (ab 10 €) | Kostenlos |
Inaktives Konto (seit 6 Monaten keine Transaktion und kein laufendes Produkt) | 2,90 € pro Monat |
Detaillierter Kontoauszug auf Anfrage | 50 € |
Übertragung von Wertpapieren oder Geld zwischen Anlegern (Erbschaft, Schenkung) | 300 € |
Die Inaktivitätsgebühr betrifft nur ein leeres Konto ohne Note seit sechs Monaten: Wenn du aufhörst zu investieren, denk daran, dein Guthaben bis auf den letzten Euro abzuheben. Die 300 € für die Übertragung betreffen vor allem den Erbfall: Stirbt der Kontoinhaber, können die laufenden Notes nicht verkauft werden und müssen auf die Erben übertragen werden, mit dieser Gebühr und den nötigen Unterlagen. Das solltest du vorausplanen, wenn du eine größere Summe in Fälle steckst, die mehrere Jahre dauern können: Deine Angehörigen sollten zumindest wissen, dass das Konto existiert.
Die eigentlichen Kosten des Produkts liegen woanders, und du zahlst sie nicht direkt: die Platzierungsprovision von 6 %, die der spanische Agent an Indemo zahlt, und die Hälfte des Überschusses, die der Agent bei jedem Fall behält, beide im Abschnitt zur Funktionsweise erklärt. Sie sind in den angegebenen Renditen bereits abgezogen.
 Das Cashback: so funktioniert es
Indemo ist für ihre sehr häufigen Cashback-Aktionen bekannt: ein Prozentsatz des investierten Betrags, der deinem Konto gutgeschrieben wird, oft mit Stufen je nach der im Monat investierten Summe. Wir haben es in den Abschlüssen gesehen: Die Plattform hat 2025 dafür 547.762 € ausgegeben, und die spanischen Gesellschaften erstatten seit 2026 einen Teil davon. Für einen neuen Anleger gleicht dieses Cashback das Fehlen von Gewinnen in den ersten Monaten teilweise aus.
Zwei Vorsichtsmaßnahmen. Erstens erhöht das Cashback deine Anfangsrendite, sagt aber nichts über die Qualität der Fälle: Eine Anlage über zwei oder drei Jahre wählt man nicht wegen eines Bonus von ein paar Prozent. Zweitens hat jede Aktion ihre eigenen Bedingungen (Mindestbetrag, Zeitraum, Kombinierbarkeit mit anderen Angeboten): Lies sie im Blog von Indemo, bevor du investierst.
Aktuelles Angebot : Black Friday- 5 % Cashback für alle auf jede Investition
- Ohne Stufen: ab 10 € Investition, Cashback sofort gutgeschrieben
Dieses Angebot gilt zusätzlich zum üblichen Angebot.
Angebot nutzen →Bis 30. November 2026
 Die Risiken, die du kennen solltest

Vorab eine Erinnerung: Ich bin kein Anlageberater. Jede Investition birgt das Risiko eines Kapitalverlusts, und vergangene Ergebnisse lassen keine Rückschlüsse auf künftige zu. Dass bisher kein Fall mit Verlust abgeschlossen wurde, garantiert nicht, dass es nie einen geben wird.
Kapitalverlust: Deine Note wird nur aus dem Ertrag der Vollstreckung zurückgezahlt. Ist die Immobilie weniger wert als erwartet, scheitert die Versteigerung oder überweist der spanische Agent die Beträge nicht, kannst du einen Teil oder dein gesamtes Kapital verlieren. Das Basisinformationsblatt stuft das Produkt mit 6 von 7 ein und beziffert sein Stressszenario auf −6,6 % pro Jahr. Es gibt weder eine Rückkaufgarantie noch einen Sicherungsfonds, der einen Verlustfall abdeckt.
Illiquidität: Dein Geld ist bis zum Ende jedes Falls gebunden, bisher ohne Zweitmarkt. Die Fälligkeit ist nur eine Schätzung, die der Emittent ohne deine Zustimmung verlängern kann. Rechne mit drei Jahren, manchmal mehr.
Geopolitisches Risiko und Konzentration: 100 % der Fälle liegen in
Spanien und unterliegen dem Recht, den Gerichten und der Wohnungspolitik eines einzigen Landes, wie das Dekret von 2026 gezeigt hat. Der spanische Immobilienmarkt hat zwischen 2008 und 2014 bereits 44,3 % verloren. Die Plattform und ihre Tochtergesellschaften sitzen in  Lettland, einem Land der Eurozone und der NATO mit Grenze zu Russland.
Dazu kommen die spezifischen Risiken von Indemo:
Abhängigkeit von einem einzigen spanischen Netzwerk: drei Vollstreckungsagenten, alle vom größten Gesellschafter von Indemo allein oder gemeinsam geleitet, mit sehr wenig Eigenkapital und ohne benannten Ersatzverwalter. Für mich ist das das Hauptrisiko (siehe Abschnitt zur Regulierung).
Interessenkonflikt: Dieselbe Person ist größter Gesellschafter der Plattform und Geschäftsführer der Gesellschaften, die ihr die Fälle verkaufen, und Indemo erhält 6 % auf jeden angelegten Euro, unabhängig vom Ausgang.
Finanzielle Gesundheit der Plattform: vier Verlustjahre, finanziert von den Gesellschaftern. Deine Notes sind von den Konten von Indemo getrennt, aber ein Ausfall würde die Betreuung der Fälle erschweren.
Dauer und tatsächliche Rendite: 40 Fälle laufen bereits länger als 18 Monate, und ein langer Fall drückt deine Jahresrendite auch ohne Verlust stark. Die Rendite von 20,5 % bezieht sich nur auf die schnellsten abgeschlossenen Fälle.
Bewohner und schutzbedürftige Personen: Eine bewohnte Wohnung, durch den früheren Eigentümer oder durch Dritte, kann Monate an Anhörungen und Räumung hinzufügen. Das spanische Recht schützt schutzbedürftige Haushalte, was ein Verfahren aussetzen kann.
Prüfungen und Kontosperre: Als reguliertes Unternehmen kann Indemo deinen Zugang während einer Prüfung der Herkunft deiner Mittel sperren.
Meine Vorsichtsregel für diese Art von Anlage: nicht mehr als einen kleinen Teil deines Vermögens hineinstecken, nur Geld, das du mehrere Jahre nicht brauchst, und auf viele Fälle verteilen.
 Besteuerung von Indemo in Frankreich
Dieser Abschnitt richtet sich an Anleger mit steuerlichem Wohnsitz in Frankreich. Die Besteuerung von Indemo hat zwei Stufen: eine Quellensteuer in Lettland, dann die normale Besteuerung in Frankreich. Auf französischer Seite läuft nichts automatisch, und das ist die Frage, die in den Kommentaren am häufigsten auftaucht.
Die Quellensteuer von 5 % in Lettland
Laut Prospekt (Abschnitt Steuern) behält Indemo die lettische Steuer auf deine Gewinne an der Quelle ein, bevor sie dir ausgezahlt werden. Für eine nicht ansässige Privatperson beträgt der Satz 5 % für Steuerpflichtige mit Wohnsitz in der Europäischen Union oder im Europäischen Wirtschaftsraum, die die Kriterien des lettischen Gesetzes erfüllen, andernfalls 25,5 %. Um den Satz von 5 % zu erhalten, gib bei der Anmeldung deinen steuerlichen Wohnsitz und deine französische Steuernummer korrekt an. Der Prospekt stellt klar, dass diese Steuer in der Regel auf die Steuer in deinem Wohnsitzland angerechnet werden kann, und verweist auf die Liste der lettischen Doppelbesteuerungsabkommen, zu der auch das mit Frankreich gehört.
Was du in Frankreich erklärst
Die Gewinne aus deinen Notes sind Kapitalerträge (revenus de capitaux mobiliers). Sie unterliegen der Pauschalbesteuerung (prélèvement forfaitaire unique) von 31,4 % (12,8 % Einkommensteuer und 18,6 % Sozialabgaben) oder dem progressiven Tarif, wenn du ihn für alle deine Kapitalerträge wählst. Konkret:
Formular 2047: Hier erklärst du die im Ausland erzielten Einkünfte mit ihrem Bruttobetrag, vor der lettischen Quellensteuer. Die Summe überträgst du dann zusammen mit den Zinsen in die Erklärung 2042.
Steuergutschrift: Die lettische Quellensteuer von 5 % wird dank des Doppelbesteuerungsabkommens auf die französische Steuer angerechnet, bis zur Höhe der auf diese Einkünfte geschuldeten französischen Steuer. Sie wird in der Regel in Feld 8VL der 2042 eingetragen. Die Sozialabgaben verringert sie nicht, diese bleiben in voller Höhe fällig.
Formular 3916: Dein Konto bei Indemo, das Geld und Wertpapiere verwahrt, ist ein im Ausland eröffnetes Konto. Du musst es jedes Jahr erklären, auch wenn es leer ist oder du nichts erhalten hast. Ein Versäumnis kostet 1.500 € Bußgeld pro nicht erklärtem Konto.
Monatliche Vorauszahlung (Formular 2778-SD): Da in Frankreich nichts einbehalten wird, kannst du je nach deinem Referenzeinkommen verpflichtet sein, die Vorauszahlung von 12,8 % und die Sozialabgaben im Monat nach jedem Zahlungseingang zu erklären und zu zahlen. Die Praxis unterscheidet sich je nach Finanzamt: Frag schriftlich bei deinem zuständigen Amt nach.
Indemo stellt in deinem Bereich herunterladbare Steuerbescheinigungen bereit („Tax statements and reports“) mit den Beträgen des Jahres. Eine Besonderheit des Produkts: Da die Gewinne erst am Ende des Falls anfallen, können sie sich auf ein einziges Steuerjahr konzentrieren, mehrere Jahre Rendite auf einmal. Bei der Pauschalbesteuerung ändert das den Satz nicht, aber wenn du dich für den progressiven Tarif entscheidest, kann dich das Jahr der Rückzahlung in eine höhere Stufe bringen.
Zwei Fragen kommen oft. Das Cashback: Kein Text regelt diesen Fall eindeutig, und ich habe keine von Indemo veröffentlichte Regel zur lettischen Quellensteuer auf das Cashback gefunden; frag schriftlich bei deinem Finanzamt nach. Die Immobilienvermögensteuer (IFI): Die Notes sind Schuldtitel, keine Anteile an einer Immobiliengesellschaft, die dir gehören würde, sie sollten also nicht in die IFI fallen. Alle Schritte der Steuererklärung erkläre ich ausführlich in meinem Leitfaden wie man P2P-Einkünfte in der Steuererklärung angibt, und die Quellensteuersätze der einzelnen Länder in meinem Artikel zur Quellensteuer bei P2P.
 Indemo im Vergleich zu anderen Plattformen
Indemo hat in Frankreich kein echtes Gegenstück. Das ähnlichste Produkt, das ich nutze, ist Immobilien-Crowdfunding: eine durch eine Immobilie gedeckte Schuld, in einem Betrag bei Fälligkeit zurückgezahlt, mit einer Laufzeit, die vom Erfolg des Projekts abhängt. Ich vergleiche Indemo daher zuerst mit La Première Brique, wo ich 144 Projekte finanziert habe.
|
| |
|---|---|---|
Sitz |
|
|
Regulierung | MiFID II (Lettische Zentralbank) | ECSP, Schwarmfinanzierungsdienstleister |
Was du finanzierst | Den Kauf einer bereits notleidenden Hypothekenschuld | Ein Darlehen an einen Bauträger oder Immobilienhändler für ein laufendes Projekt |
Land der Immobilien |
|
|
Woher die Rendite kommt | Abschlag beim Kauf, 50 % des zurückgeholten Überschusses | Fester Zinssatz, Strafzinsen bei Verzug |
Auszahlung | In einem Betrag, am Ende des Falls | In der Regel in einem Betrag, bei Fälligkeit |
Ausstieg vor Fälligkeit | Derzeit nicht möglich | Zweitmarkt seit November 2026 geöffnet |
Mindestanlage | 10 € | 1 € |
Quellensteuer | 5 % in Lettland, dann Erklärung in Frankreich | Pauschale Vorabbesteuerung in Frankreich |
Angegebene Rendite | 15,1 % pro Fall (mittleres Szenario) | 11 bis 13 % brutto pro Projekt |
| +0,5 % Cashback zusätzlich zu den Aktionen |
 La Première Brique
Dieser direkte Vergleich ist aufschlussreich. Bei La Première Brique werden 11 bis 13 % ausgewiesen, aber die tatsächliche Rendite sinkt, sobald ein Projekt in Verzug gerät, weil das Kapital länger als geplant gebunden bleibt, wie ich in meinem Erfahrungsbericht zu La Première Brique erkläre. Indemo hat genau dieselbe Mechanik, nur ausgeprägter: eine hohe Rendite pro Fall, aber eine tatsächliche Rendite, die vollständig von der Dauer abhängt. Der grundlegende Unterschied liegt im Ausgangspunkt. Bei La Première Brique leihst du Geld für ein Projekt, das gelingen muss, damit du zurückgezahlt wirst. Bei Indemo ist das Projekt bereits einmal gescheitert, und deine Sicherheitsmarge ergibt sich aus dem Preis, zu dem die Schuld gekauft wurde.
Zur Erweiterung hier Indemo im Vergleich zu den anderen Plattformen, auf denen ich heute investiere, mit anderen Produkten: Unternehmenskredite, Konsumkredite, durch Land gedeckte Agrarkredite.
|
|
|
|
| |
|---|---|---|---|---|---|
Sitz |
|
|
|
|
|
Was du finanzierst | Mit Abschlag gekaufte spanische Hypothekenschulden | Konsumkredite und Unternehmenskredite | Konsumkredite | Rechnungen und Aufträge französischer KMU | Durch Land gedeckte Agrarkredite |
Zinsen | |||||
|
 PeerBerry
 Swaper
 Bienprêter
 Lande Finance
 Kroatien
 Estland
Diese Plattformen haben eine Gemeinsamkeit, die Indemo fehlt: Sie zahlen laufend Zinsen, jeden Monat oder bei jeder Kreditrückzahlung, und mein Kapital dreht sich schnell. Ihre Risiken sind andere (Kreditgeber, kreditnehmende Unternehmen, Länder), und jede hat auf der Website ihren eigenen Erfahrungsbericht oder ihre Bonuscode-Seite. Um Status, Sicherheiten und Länder aller Plattformen zu vergleichen, nutzt du am einfachsten meinen P2P-Vergleich, und um zu sehen, wo die Sitze und die Kreditgeber liegen, die P2P-Karte.
Indemo mit ein paar Notes testen Ab 10 € pro Fall, +0,5 % Cashback zusätzlich zu den Aktionen für Neukunden über meinen Link. |
 Warum ich nicht bei Indemo investiere
Diese Frage wird mir seit Anfang 2025 auf meinem Kanal gestellt: „Was hältst du von Indemo?“, „Warum investierst du nicht dort?“. Hier meine ehrliche Antwort. Ich habe ein Konto eröffnet und meine Identität bestätigen lassen, und ich war mehrmals versucht einzusteigen, aber ich habe dort nie einen Euro eingezahlt: Mein Guthaben steht bei null, keine Note, und ich habe nicht einmal den Angemessenheitstest beendet.
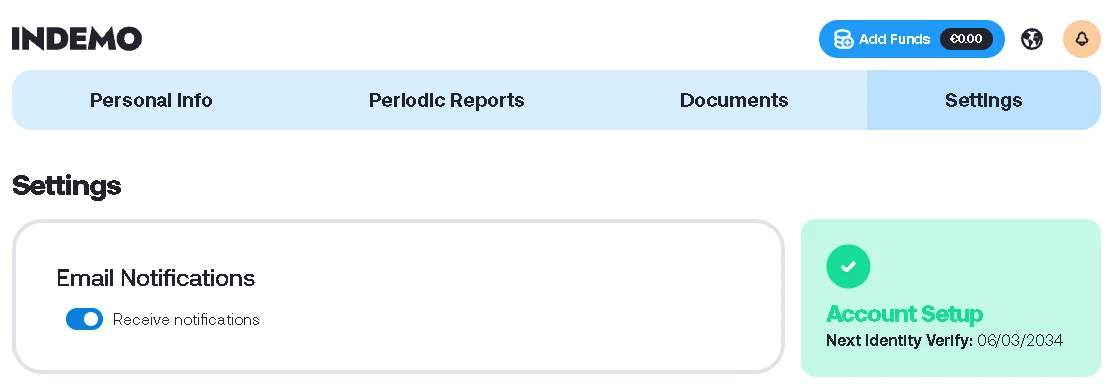
Das liegt nicht daran, dass ich das Produkt schlecht finde. Es passt nur aus drei Gründen nicht zu meiner heutigen persönlichen Strategie.
 1. Ich suche monatliche Zinsen
Meine Kreditanlagen sollen regelmäßige Zinsen bringen, jeden Monat, die ich reinvestiere oder abhebe. Bei Indemo zahlt eine Note während der gesamten Dauer ihres Falls nichts und dann alles auf einmal, zu einem Zeitpunkt, den niemand im Voraus kennt. Ein bis drei Jahre ganz ohne Einkommen, das passt überhaupt nicht zu dieser Logik.
 2. Ich will aussteigen können
Ich suche immer mehr liquide Anlagen, aus denen ich mein Geld abziehen kann, wenn ich es brauche oder sich die Lage ändert. Bei Indemo gibt es keinen Zweitmarkt (siehe Abschnitt Liquidität): Jeder angelegte Euro ist bis zum Ende seines Falls gebunden, ohne Ausweg.
3. Ich habe schon genug Immobilien
Das Immobilien-Crowdfunding macht in Frankreich gerade eine schwierige Phase durch. Ich habe dort viel investiert, mein Immobilienportfolio ist schon groß, und ich warte, bis es schrumpft, bevor ich etwas dazunehme. Außerdem bin ich bei Immobilien generell vorsichtig, weil die Laufzeiten oft lang sind.
Was meine Meinung ändern könnte: ein Zweitmarkt, der wirklich funktioniert, öffentliche Statistiken zu Dauer und Verzug nach Finanzierungsjahr, ein oder zwei weitere Jahre Rückzahlungen bei den 2025 finanzierten Fällen und ausgeglichene Abschlüsse über ein ganzes Jahr. Für einen Anleger, der sein Geld drei Jahre vergessen kann und eine Renditequelle sucht, die nicht mit Konsumkrediten korreliert, hat Indemo echte Argumente, die ich gleich im Anschluss aufführe.
Vor- und Nachteile von Indemo
 Die Vorteile
- Echte Regulierung: Wertpapierfirma nach MiFID II, Notes unter gebilligtem Prospekt ausgegeben, getrennte Verwahrung und Entschädigungsfonds bis zu 20.000 € bei einem Ausfall der Plattform (siehe Regulierung).
 Eine Sicherheitsmarge schon beim Kauf: Schulden, die mit einem durchschnittlichen Abschlag von 50 bis 65 % gekauft werden, gedeckt durch eine echte Immobilie.
- Rentable abgeschlossene Fälle: 28 Rückzahlungen, bisher keine mit Verlust, von 11 bis über 20 % pro Jahr.
 Eine Anlage ohne Korrelation zu Konsumkrediten und zur Börse: Die Rendite hängt von Gerichtsverfahren ab, nicht von der Kreditkonjunktur.
- Viel Transparenz pro Fall: Gutachten der Immobilie, PTV, PTD, Karte, 24 monatlich verfolgte Schritte, regulatorische Dokumente.
- Kleiner Mindestbetrag und keine Gebühren: 10 € pro Note, keine Gebühren für Investitionen oder Auszahlungen.
- Häufige Cashback-Aktionen, die das Warten auf die ersten Rückzahlungen teilweise ausgleichen.
 Die Nachteile
- Kein regelmäßiges Einkommen: Vor dem Ende des Falls wird nichts ausgezahlt, und die Kontorendite bleibt in den ersten beiden Jahren niedrig (siehe Simulation).
 Kein Zweitmarkt, versprochen seit 2024, und Fälligkeiten, die ohne deine Zustimmung verlängert werden können.
- Ein einziges spanisches Netzwerk hinter allen Fällen, verbunden mit dem größten Gesellschafter, ohne Ersatzverwalter.
- Eine Plattform, die noch Verluste schreibt, finanziert von ihren Gesellschaftern.
 Unvollständige Statistiken: eine Durchschnittsrendite, die nur auf abgeschlossenen Fällen beruht, keine öffentlichen Zahlen zu Verzögerungen.
- Aufwendigere Besteuerung: lettische Quellensteuer von 5 %, für Anleger in Frankreich die Formulare 2047 und 3916, strenge Prüfungen der Mittelherkunft.
Indemo, für wen?
Dein Profil | Ist Indemo etwas für dich? |
|---|---|
Du kannst dein Geld drei Jahre oder länger vergessen und brauchst es nicht zu einem festen Termin | Ja |
Du willst ein bereits gut gefülltes Kreditportfolio mit einem unkorrelierten Produkt streuen | Ja |
Dir ist eine regulierte Plattform mit getrennt verwahrten Wertpapieren wichtig | Ja |
Du verfolgst gern konkrete Fälle, Schritt für Schritt | Ja |
Du willst jeden Monat Zinsen, um dein Einkommen aufzubessern | Nein |
Du könntest dieses Geld in den nächsten zwei Jahren brauchen | Nein |
Du willst schon im ersten Jahr eine hohe Kontorendite | Eher nein |
Du bist Einsteiger und es ist deine erste Anlage außerhalb des Sparbuchs | Eher nein |
Indemo richtet sich eher an geduldige, bereits breit aufgestellte Anleger, die einen kleinen Anteil mit Abschlag gekaufter Immobilienschulden als Ergänzung zu liquideren Anlagen wollen. Wenn du ein regelmäßiges Einkommen suchst, passen die Kreditplattformen mit monatlichen Zinsen aus dem Vergleich besser zu diesem Bedarf.
 Bonuscode und Empfehlungsprogramm von Indemo

Kein Code nötig: Melde dich über meinen Link an, und du erhältst automatisch +0,5 % Cashback zusätzlich zu den Cashback-Aktionen von Indemo, als Neukunde über meinen Link. Konkret: Wenn Indemo eine Cashback-Aktion startet, wird dein Satz um 0,5 Prozentpunkte erhöht. Und diese 0,5 % gelten immer, mit oder ohne laufende Aktion: Ilja Hagins hat es mir am 18. November 2026 per Mail bestätigt. Wenn Indemo ein befristetes Angebot startet, erscheint es genau hier:
Aktuelles Angebot : Black Friday- 5 % Cashback für alle auf jede Investition
- Ohne Stufen: ab 10 € Investition, Cashback sofort gutgeschrieben
Dieses Angebot gilt zusätzlich zum üblichen Angebot.
Angebot nutzen →Bis 30. November 2026
Indemo hat außerdem ein Empfehlungsprogramm zwischen Kunden, das im Oktober 2026 überarbeitet wurde (offizielle Bedingungen):
Basisvariante: Dein geworbener Kunde erhält 25 €, wenn er innerhalb von 60 Tagen mindestens 1.000 € investiert und sie 30 Tage hält. Du erhältst insgesamt 25 €, 75 €, 150 €, 250 €, 350 € und dann 500 € für 1 bis 6 Geworbene, danach 150 € pro weiterem Geworbenen.
VIP-Variante: Investiert dein Geworbener in den 30 Tagen nach seiner ersten Investition 20.000 € oder mehr, erhaltet ihr beide jeweils 1 % dieses Betrags, ohne Obergrenze.
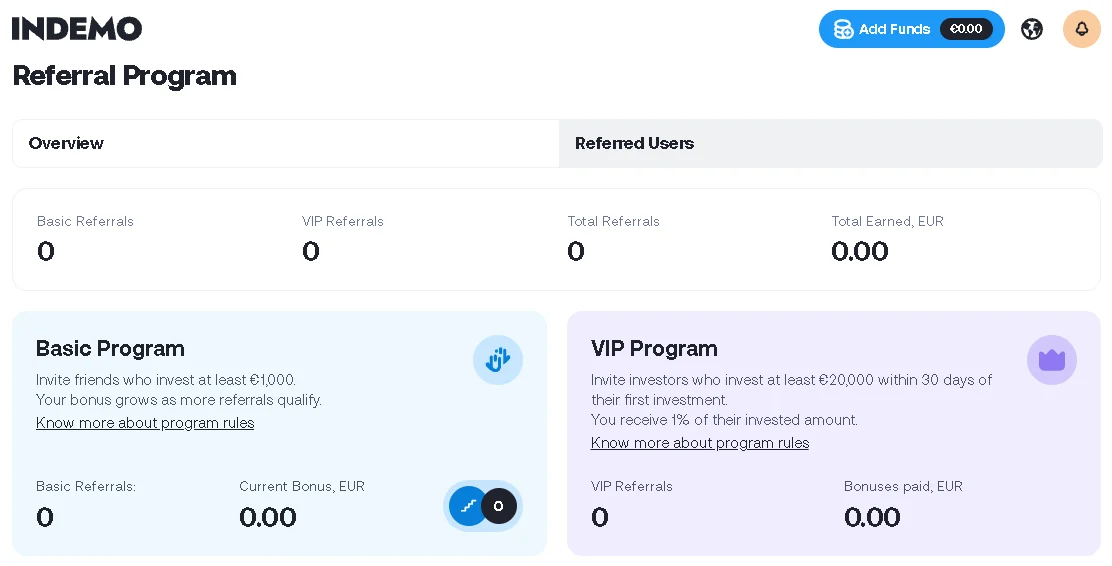
Die beiden Varianten sind nicht miteinander kombinierbar, die Boni werden als Guthaben zum Reinvestieren gutgeschrieben und können nicht direkt abgehoben werden, und ein Promo-Code hat Vorrang vor einem Empfehlungslink. Alle Angebote der anderen Plattformen findest du auf meiner Seite Bonus und Empfehlungen.
+0,5 % Cashback bei Indemo Zusätzlich zu den Aktionen von Indemo, für Neukunden über meinen Link, ohne Code. |
 FAQ: häufige Fragen zu Indemo
Ist Indemo Betrug?
Nein. Indemo SIA ist eine von der Lettischen Zentralbank (Latvijas Banka) zugelassene Wertpapierfirma, ihre Notes werden unter einem gebilligten Prospekt ausgegeben, ihre Abschlüsse sind veröffentlicht und geprüft, und 28 Fälle wurden bereits zurückgezahlt. Seriös zu sein heißt aber nicht, risikolos zu sein: Die Plattform ist jung, schreibt Verluste und hängt von einem einzigen spanischen Netzwerk ab (siehe Risiken).
Ist Indemo reguliert?
Ja, mit dem Status einer Wertpapierfirma nach MiFID II, Lizenz Nr. 06.06.08.824/547, mit Pass für Frankreich. Das ist ein strengerer Status als der von Crowdfunding-Plattformen.
Gehört mir die Forderung oder die Immobilie?
Weder noch. Dir gehört eine Note, ein von einer Tochtergesellschaft von Indemo ausgegebener Schuldtitel, der ausschließlich aus dem zurückgezahlt wird, was der spanische Agent aus einem bestimmten Fall zurückholt. Die Hypothek steht auf den Namen des Agenten, und du hast keinen direkten Anspruch gegen ihn oder gegen den Schuldner.
Zahlt Indemo jeden Monat Zinsen?
Nein. Kapital und Gewinne werden in einem Betrag am Ende des Falls ausgezahlt. In der Zwischenzeit erhält dein Konto nichts, abgesehen von eventuellem Cashback.
Wie lange dauert es bis zur ersten Rückzahlung?
Die abgeschlossenen Fälle dauerten im Schnitt 14 Monate, die letzten aber 17 bis 24 Monate, und 40 Fälle laufen bereits länger als 18 Monate. Bei einem Portfolio aus vielen Notes können manche Fälle in wenigen Monaten geregelt sein, aber rechne für die Mehrheit eher mit anderthalb bis drei Jahren.
Warum ist meine Rendite so niedrig, obwohl Indemo über 20 % anzeigt?
Weil sich die 20,5 % nur auf die 28 bereits abgeschlossenen Fälle beziehen, während deine laufenden Notes nichts bringen, solange sie nicht zurückgezahlt sind. Selbst bei 15,1 % pro Fall und ohne Verluste zeigt ein Konto nach einem Jahr rund 3 % (siehe Simulation).
Kann man bei Indemo Geld verlieren?
Ja. Bisher wurde kein Fall mit Verlust abgeschlossen, aber das Basisinformationsblatt sieht in seinem Stressszenario −6,6 % pro Jahr vor, und ein Totalverlust ist möglich, wenn der spanische Agent ausfällt.
Was passiert, wenn Indemo insolvent wird?
Deine Notes und dein Geld werden getrennt von den Konten von Indemo verwahrt. Könnte die Plattform sie dir nicht zurückgeben, deckt dich der lettische Entschädigungsfonds bis zu 20.000 € ab. Dieser Fonds deckt nie einen Anlageverlust.
Kann man seine Notes vor dem Ende verkaufen?
Derzeit nicht. Der Zweitmarkt, dessen Prinzip die Lettische Zentralbank genehmigt hat, ist für Herbst 2026 angekündigt, aber noch nicht geöffnet.
Bedroht das spanische Dekret von 2026 meine Investitionen?
Laut der Vereinbarung der Zivilrichter von Barcelona vom November 2026 gilt das Räumungsmoratorium nicht für Hypothekenvollstreckungen. Das ist eine lokale Position, keine landesweite Regel, und das politische Umfeld bleibt unsicher (siehe Abschnitt zum Dekret).
Wie hoch ist der Mindestbetrag?
10 € pro Note und 10 € für eine Auszahlung.
Wie gibt man Indemo in Frankreich in der Steuererklärung an?
Für Anleger mit steuerlichem Wohnsitz in Frankreich: Die Bruttogewinne kommen in das Formular 2047, dann in die Erklärung 2042 mit der Pauschalbesteuerung von 31,4 %; die lettische Quellensteuer von 5 % berechtigt zu einer Steuergutschrift, und das Konto wird jedes Jahr im Formular 3916 erklärt (siehe Besteuerung).
Kann man die Quellensteuer von 5 % in Lettland vermeiden?
Für eine Privatperson mit steuerlichem Wohnsitz in Frankreich sind 5 % der ermäßigte Satz für Ansässige in der Europäischen Union; ohne die richtigen Steuerangaben steigt der Satz auf 25,5 %. Diese Quellensteuer ist nicht verloren: Sie wird auf deine französische Steuer angerechnet.
Was passiert mit den Notes im Todesfall?
Sie verschwinden nicht: Sie werden auf die Erben übertragen, gegen die im Preisverzeichnis vorgesehene Gebühr von 300 € und die üblichen Nachweise. Da sie mehrere Jahre laufen können, sollten deine Angehörigen besser wissen, dass das Konto existiert.
Kann man über eine Gesellschaft bei Indemo investieren?
Ja, Indemo eröffnet Konten für Gesellschaften, eines pro Rechtsträger, mit Prüfung der Vertreter und wirtschaftlich Berechtigten. Die Gewinne fließen dann in das steuerpflichtige Ergebnis der Gesellschaft ein.
Hat Indemo eine mobile App?
Ja, Indemo hat im Juni 2026 ihre mobile App gestartet, zusätzlich zur Website.
Welchen Bonus gibt es bei der Anmeldung bei Indemo?
Mit meinem Link erhältst du +0,5 % Cashback zusätzlich zu den Cashback-Aktionen von Indemo, als Neukunde, ohne Code (siehe Abschnitt Bonus).
 Was die Nutzer sagen
Auf Trustpilot kommt Indemo derzeit auf 4,0 von 5 bei 237 Bewertungen, davon 13 % mit einem Stern. Indemo antwortet öffentlich auf viele Bewertungen, positive wie negative.
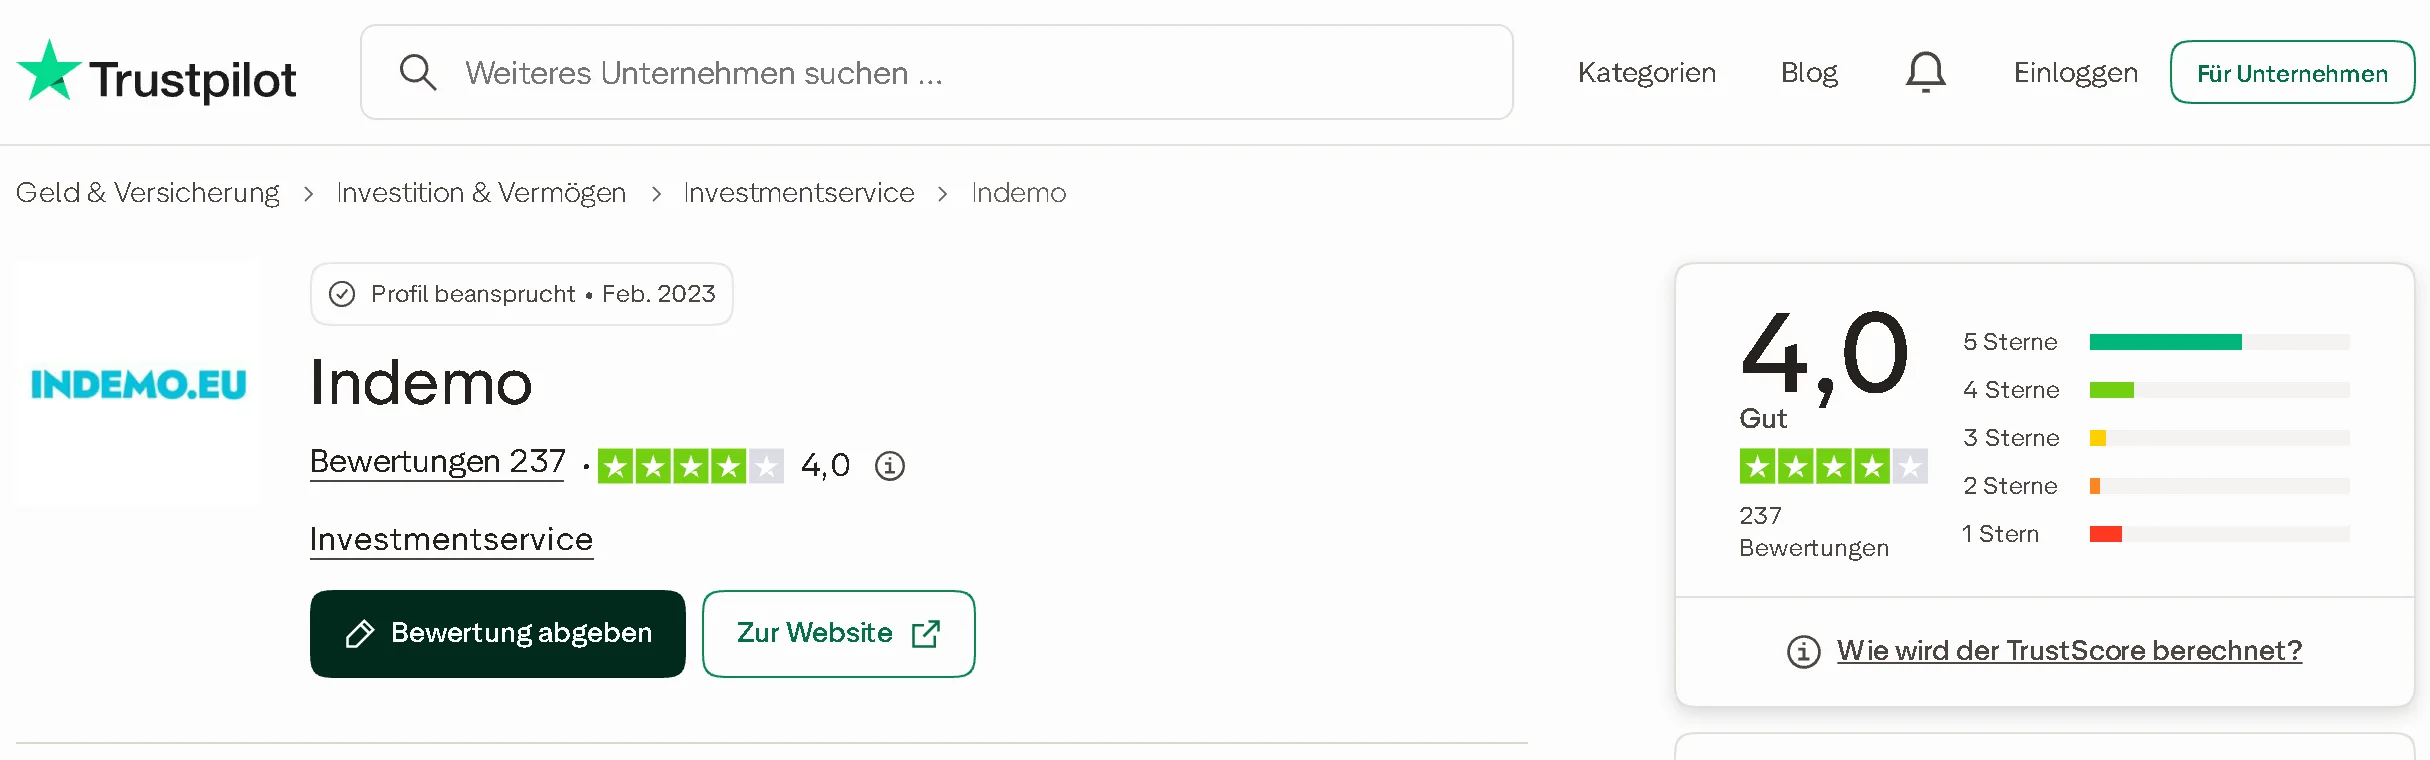
Die positiven Bewertungen loben Renditen, die bei den zurückgezahlten Fällen stimmen, sofort ausgezahltes Cashback, eine übersichtliche Oberfläche, die App und die Möglichkeit, in Immobilien zu investieren, ohne sich um Mieter oder Renovierungen zu kümmern. Die negativen Bewertungen drehen sich um vier Themen:
Geld, das sich nicht bewegt: Anleger, die nach einem Jahr oder anderthalb Jahren nur ein paar Dutzend Euro erhalten haben, mit Fällen, die in den ersten Schritten feststecken. Das ist die im Abschnitt zur Rendite beschriebene Mechanik.
Tatsächliche Rendite weit unter 20 %: Konten mit ein paar Prozent pro Jahr, Cashback inklusive.
Prüfungen der Identität und der Mittelherkunft: angeforderte Dokumente, gesperrte Konten, abgelehnte Anmeldungen.
Die Kommunikation: Updates, die als zu selten oder schwer verständlich empfunden werden, und ein Erbfall, der mehrere Monate blockiert war.
In den Kommentaren auf meinem Kanal und in den Telegram-Gruppen, denen ich folge, sind die Anmerkungen dieselben: viel Interesse am Modell, gute Rückmeldungen zu den abgeschlossenen Fällen und echte Frustration über die Dauer und den fehlenden Zweitmarkt. Mitglieder der Community haben auch sehr gute einzelne Fälle geteilt, um die 20 % pro Jahr über wenige Monate, aber keine vergleichbare Gesamtrendite eines Kontos.
Fazit: meine Erfahrungen mit Indemo
Indemo bietet Privatanlegern etwas Seltenes: Zugang zu mit Abschlag gekauften Hypothekenschulden, ein Geschäft, das bisher spezialisierten Fonds vorbehalten war, in einem nach MiFID II regulierten Rahmen, mit einem Mindestbetrag von 10 € und Transparenz Fall für Fall. Die ersten 28 Fälle wurden alle ohne Verlust abgeschlossen, mit sehr ordentlichen Renditen, und das Modell hat eine solide Logik: Wenn die Schuld zum halben Preis gekauft wird, gibt es Spielraum, bevor man Geld verliert.
Man muss es aber als das nehmen, was es ist: eine lange, illiquide Anlage ohne regelmäßiges Einkommen, deren tatsächliche Rendite vor allem von der Dauer der spanischen Verfahren abhängt. Die angezeigten 20,5 % beziehen sich nur auf die schnellsten Fälle, dein Konto wird in den ersten beiden Jahren wenig zeigen, und alles hängt an einem einzigen Agentennetzwerk, das mit dem größten Gesellschafter der Plattform verbunden ist, die selbst noch Verluste schreibt. Diese Punkte würde ich mehr im Auge behalten als das spanische Dekret.
Ich selbst bleibe draußen, weil ich monatliche Zinsen will und Geld, das nicht jahrelang gebunden ist. Wenn du geduldig bist, schon breit gestreut hast und einen kleinen, von deinen klassischen Krediten unabhängigen Anteil suchst, lohnt sich ein genauer Blick auf Indemo, mit kleinen Beträgen verteilt auf viele Fälle. Du kannst mit meinem Link starten, der dir +0,5 % Cashback zusätzlich zu den Aktionen von Indemo bringt.
Kommentar schreiben
Eine Frage oder eigene Erfahrungen? Hinterlasse einen Kommentar: Ich antworte persönlich.