Der JEPQ von JPMorgan und der WINC von iShares sind zwei europäische ETFs mit demselben Versprechen: jeden Monat ein Einkommen von fast 10 % pro Jahr auszuschütten, dank des Verkaufs von Kaufoptionen auf Aktienindizes. Ich investiere seit April 2025 in den JEPQ: heute 2.519 Anteile, rund 53.700 € investiert und 7.927 € Bruttoerträge aus 18 Ausschüttungen erhalten. Im September 2025 habe ich auch WINC gekauft und ihn im Januar 2026 wieder verkauft, weil er nicht monatlich ausschüttete. Seit September 2026 schüttet der WINC jeden Monat aus: Diese Änderung und eure vielen Fragen in den Kommentaren unter meinen Videos haben mich dazu gebracht, den Vergleich komplett neu zu machen.
In diesem Vergleich erkläre ich die Funktionsweise gedeckter Kaufoptionen (Covered Calls), die Produktpaletten von JPMorgan und iShares, die tatsächliche Zusammensetzung der beiden Fonds (Sektoren, Länder, gehaltene Optionen), die vollständige Historie ihrer Ausschüttungen, ihre Wertentwicklung in Euro seit November 2024 im Vergleich zum Nasdaq-100 und zum MSCI World, den Einfluss des Dollars, die französische Besteuerung Schritt für Schritt, meine eigenen Zahlen und was ich jetzt mache.
Dieser Artikel ist weder von JPMorgan noch von BlackRock gesponsert. Einige Links sind Affiliate-Links: Wenn du ein Konto bei Interactive Brokers über meinen Link eröffnest, kannst du je nach eingezahltem Betrag bis zu 1.000 $ in IBKR-Aktien erhalten.
 JEPQ und WINC im Überblick
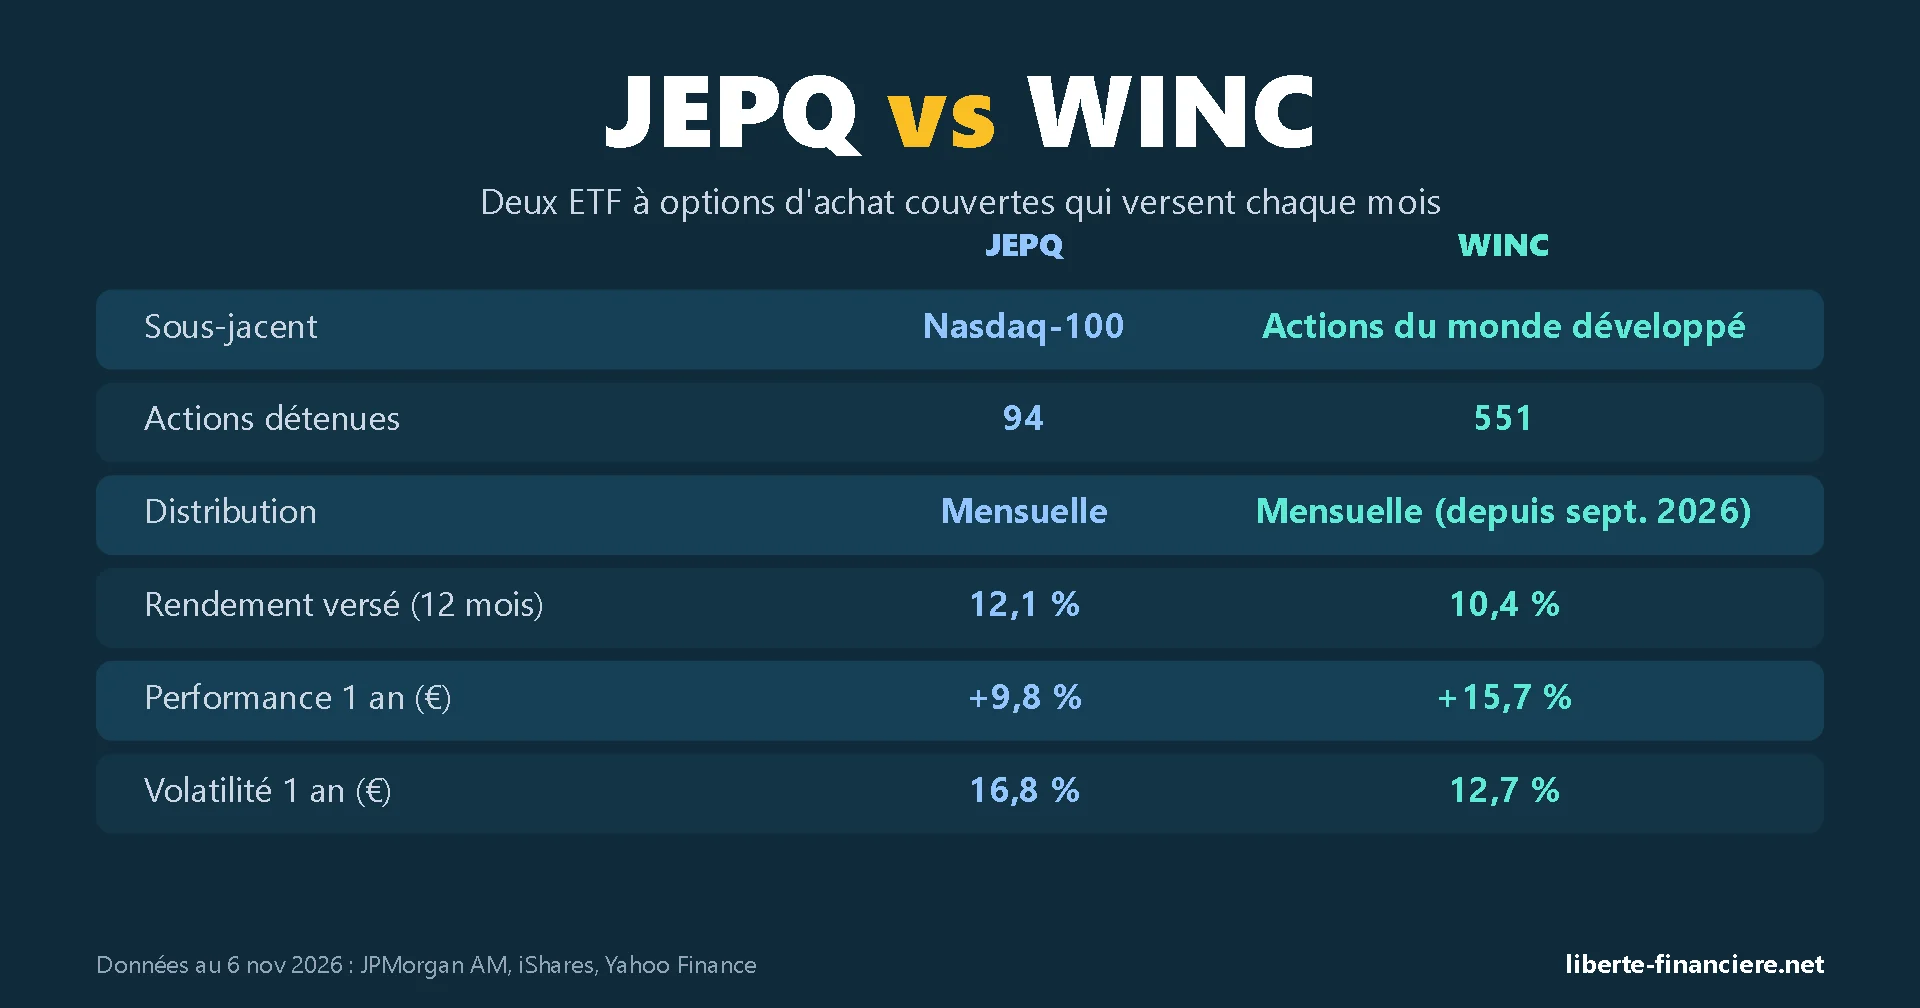
JEPQ (JPMorgan) | WINC (iShares) | |
|---|---|---|
Vollständiger Name | JPM Nasdaq Equity Premium Income Active UCITS ETF | iShares World Equity High Income Active UCITS ETF |
Emittent | J.P. Morgan Asset Management | BlackRock (iShares) |
ISIN (Dollar-Anteilsklasse, ausschüttend) | IE000U9J8HX9 | IE000KJPDY61 |
Domizil |
|
|
Auflage | 29. Oktober 2024 | 22. März 2024 |
Anlageuniversum | Vor allem Nasdaq-100 ( | Aktien aus Industrieländern (MSCI World) |
Gehaltene Aktien | 94 | 551 |
Verkaufte Optionen | Calls auf den Nasdaq-100 | Calls auf den S&P 500, den Euro Stoxx 50, den FTSE 100 und den Nikkei 225 |
Management | Aktiv (JPMorgan-Team) | Systematisch aktiv (quantitative Modelle) |
Jährliche Kosten | 0,35 % | 0,35 % |
Fondsvermögen (06.11.2026) | 4,53 Mrd. $ | 1,04 Mrd. $ |
Ausschüttung | Monatlich | Monatlich seit September 2026 (vorher vierteljährlich) |
Ausschüttungsrendite über 12 Monate | 12,1 % | 10,4 % (10,45 % laut iShares) |
Wertentwicklung in € über 1 Jahr | +9,8 % | +15,7 % |
Volatilität in € über 1 Jahr | 16,8 % | 12,7 % |
PEA-fähig (französischer steuerbegünstigter Aktiensparplan) |
|
|
Meine Meinung in einer Zeile | Das höchste Einkommen, aber sehr stark auf US-Tech konzentriert | Etwas weniger Einkommen, viel breiter gestreut und gleichmäßiger |
 Nein
Zahlen zum 6. November 2026. Ausschüttungsrendite: Summe der letzten 12 Ausschüttungen im Verhältnis zum Kurs. Wertentwicklung: Ausschüttungen reinvestiert, Kurse täglich in Euro umgerechnet.
 Mein Video: JEPQ vs WINC, welcher ETF für monatliche Einnahmen?
Wenn du lieber Videos schaust, hier ist mein Vergleich in 20 Minuten: Optionsstrategie, Produktpaletten, Zusammensetzung, Ausschüttungstermine, Wertentwicklung, Besteuerung, Liquidität und was ich mit meiner JEPQ-Position vorhabe. Das Depot, das ich darin zeige, ist mein Konto bei Interactive Brokers, auf dem ich den JEPQ seit April 2025 halte.
Der Broker, den ich für den JEPQ nutze London, Xetra, Amsterdam, Mailand: JEPQ, WINC und alle ihre Anteilsklassen, dazu bis zu 1.000 $ in IBKR-Aktien geschenkt bei der Kontoeröffnung. |
 Wie funktioniert ein ETF mit gedeckten Kaufoptionen?
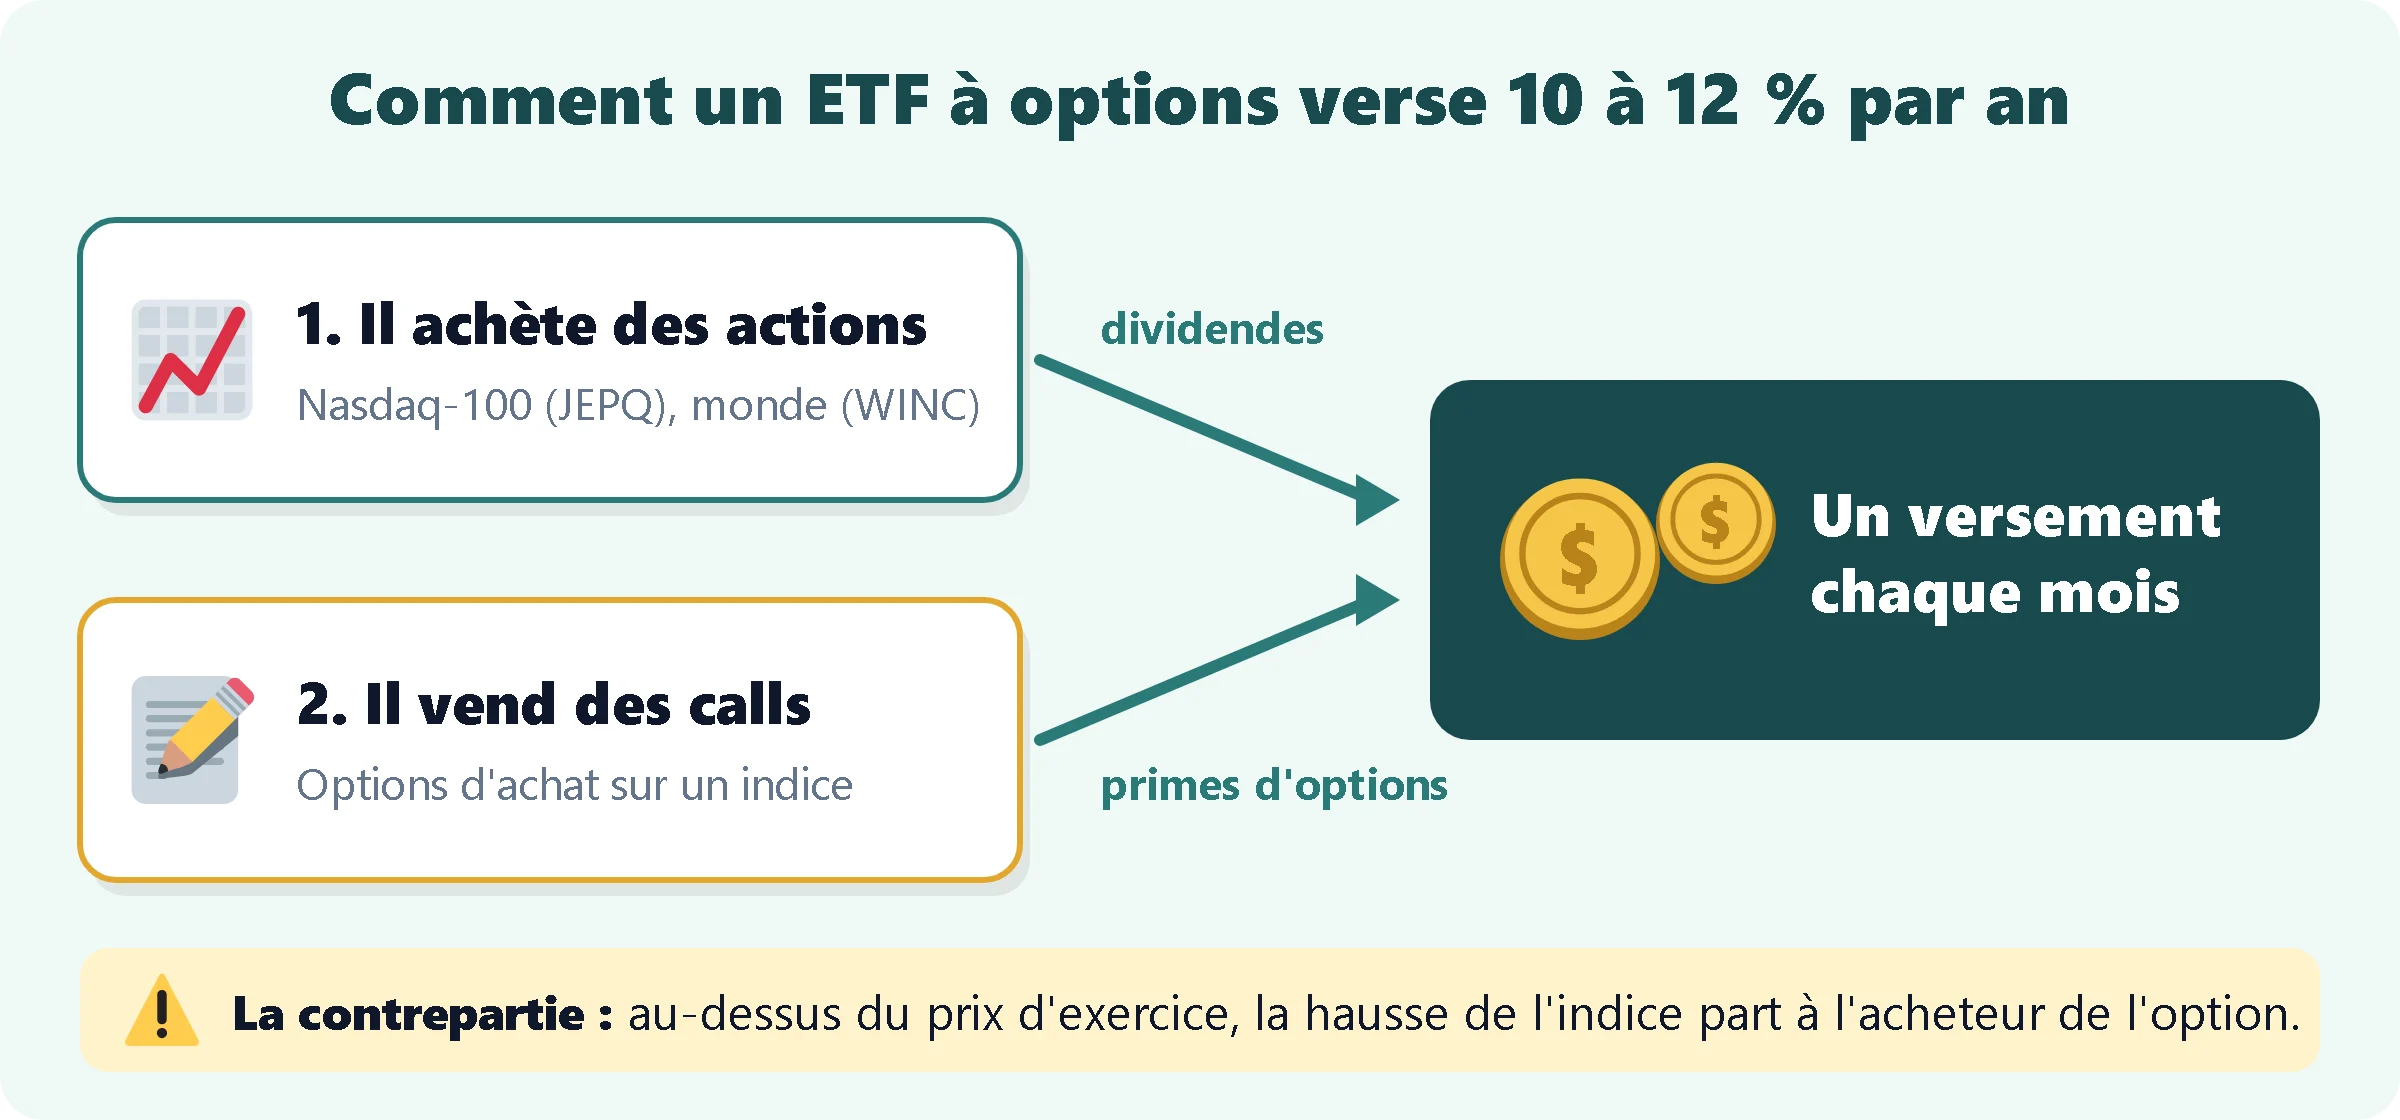
Ein ETF mit „gedeckten Kaufoptionen“ (auf Englisch covered call) macht zwei Dinge gleichzeitig. Erstens kauft er Aktien, wie jeder andere ETF: beim JEPQ vor allem die Werte des Nasdaq-100, beim WINC Aktien aus den Industrieländern. Zweitens verkauft er Kaufoptionen (Calls) auf einen Börsenindex. Wer diese Optionen kauft, zahlt dem ETF sofort eine Prämie und erhält dafür das Recht, für kurze Zeit (oft einen Monat) vom Anstieg des Index oberhalb eines bestimmten Niveaus, des sogenannten Ausübungspreises, zu profitieren.
Für den ETF ist die Prämie ein sofortiges Einkommen, egal was danach passiert. Zusammen mit den Dividenden der gehaltenen Aktien kann er so jeden Monat einen Betrag ausschütten, der weit über der Dividende eines klassischen ETF liegt: rund 0,7 % pro Jahr beim Nasdaq-100, 1,5 % beim MSCI World, gegenüber 10 bis 12 % hier.
 Der Preis dafür: ein begrenzter Anstieg
Dieses Einkommen gibt es nicht umsonst. Die Prämie bleibt dem ETF in jedem Fall. Steigt der Index aber vor dem Verfall über den Ausübungspreis, muss der ETF dem Käufer der Option die Differenz zahlen: Er behält seine Aktien, verzichtet aber auf den Anstieg oberhalb dieser Schwelle. Die Optionen beziehen sich auf einen Index und werden in bar abgerechnet, ohne Wertpapiere zu verkaufen. Fällt der Index dagegen, gleicht die Prämie nur einen kleinen Teil des Verlusts aus. Der Satz, den man sich merken sollte: Der Anstieg ist gedeckelt, der Rückgang fast nicht.
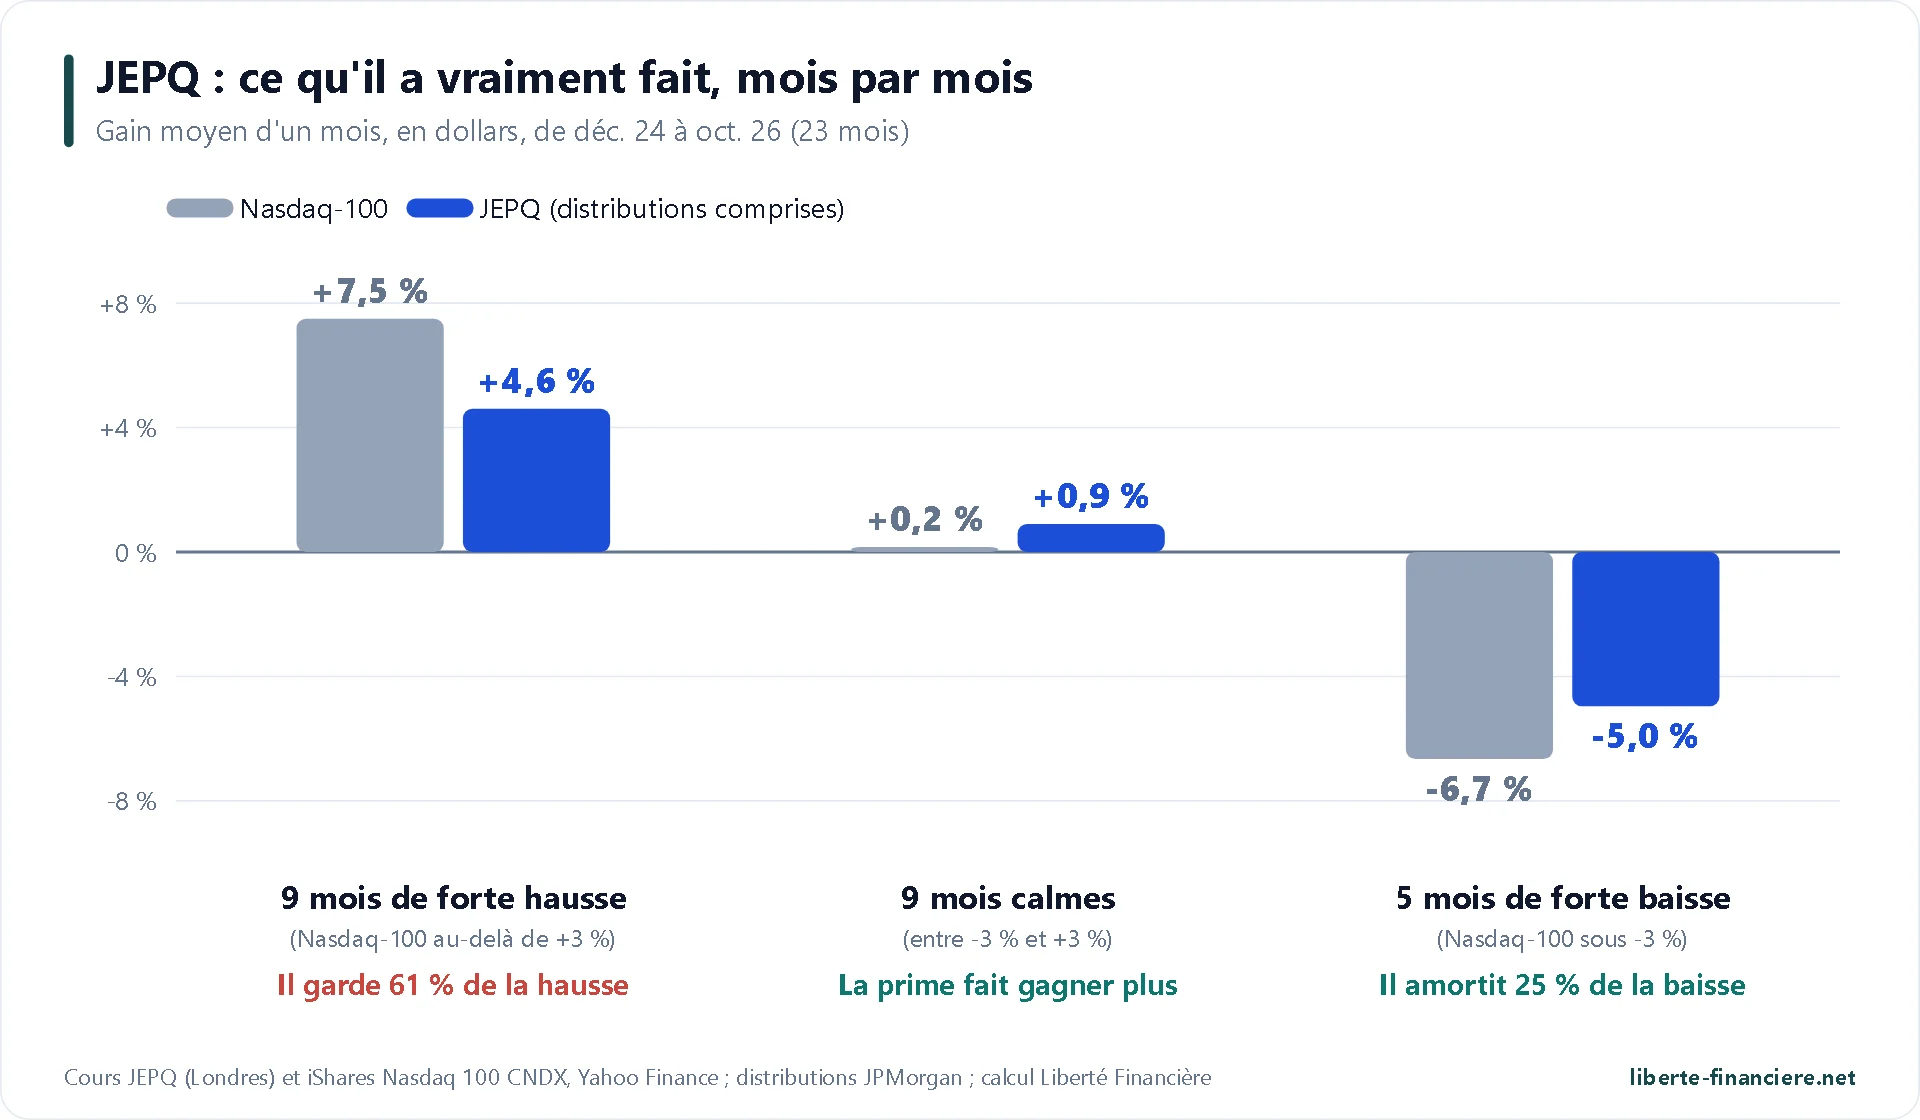
Die Grafik oben zeigt, was der JEPQ von Dezember 2024 bis Oktober 2026 tatsächlich erreicht hat, in Dollar, einschließlich Ausschüttungen. Ich habe die 23 Monate nach dem Nasdaq-100 eingeteilt: In den 9 Monaten mit starkem Anstieg (mehr als 3 %) legte der Index im Schnitt +7,5 % zu und der JEPQ +4,6 %, also 61 % des Anstiegs. In den 9 ruhigen Monaten machte die Prämie den Unterschied: +0,9 % für den JEPQ gegenüber +0,2 % für den Index. In den 5 Monaten mit starkem Rückgang verlor er 5,0 % gegenüber 6,7 %: Er federt etwa ein Viertel des Absturzes ab.
Da die Börse öfter steigt als fällt (9 Monate mit starkem Anstieg gegenüber 5 mit starkem Rückgang im Zeitraum), liegt der JEPQ auf Dauer hinter seinem Index: Er verwandelt einen Teil des Kurspotenzials in regelmäßiges Einkommen und glättet die Ergebnisse. Das ist eine Entscheidung für Einkommen, kein Mittel, den Markt zu schlagen.
 Welcher Anteil des Fonds ist durch Optionen abgedeckt?
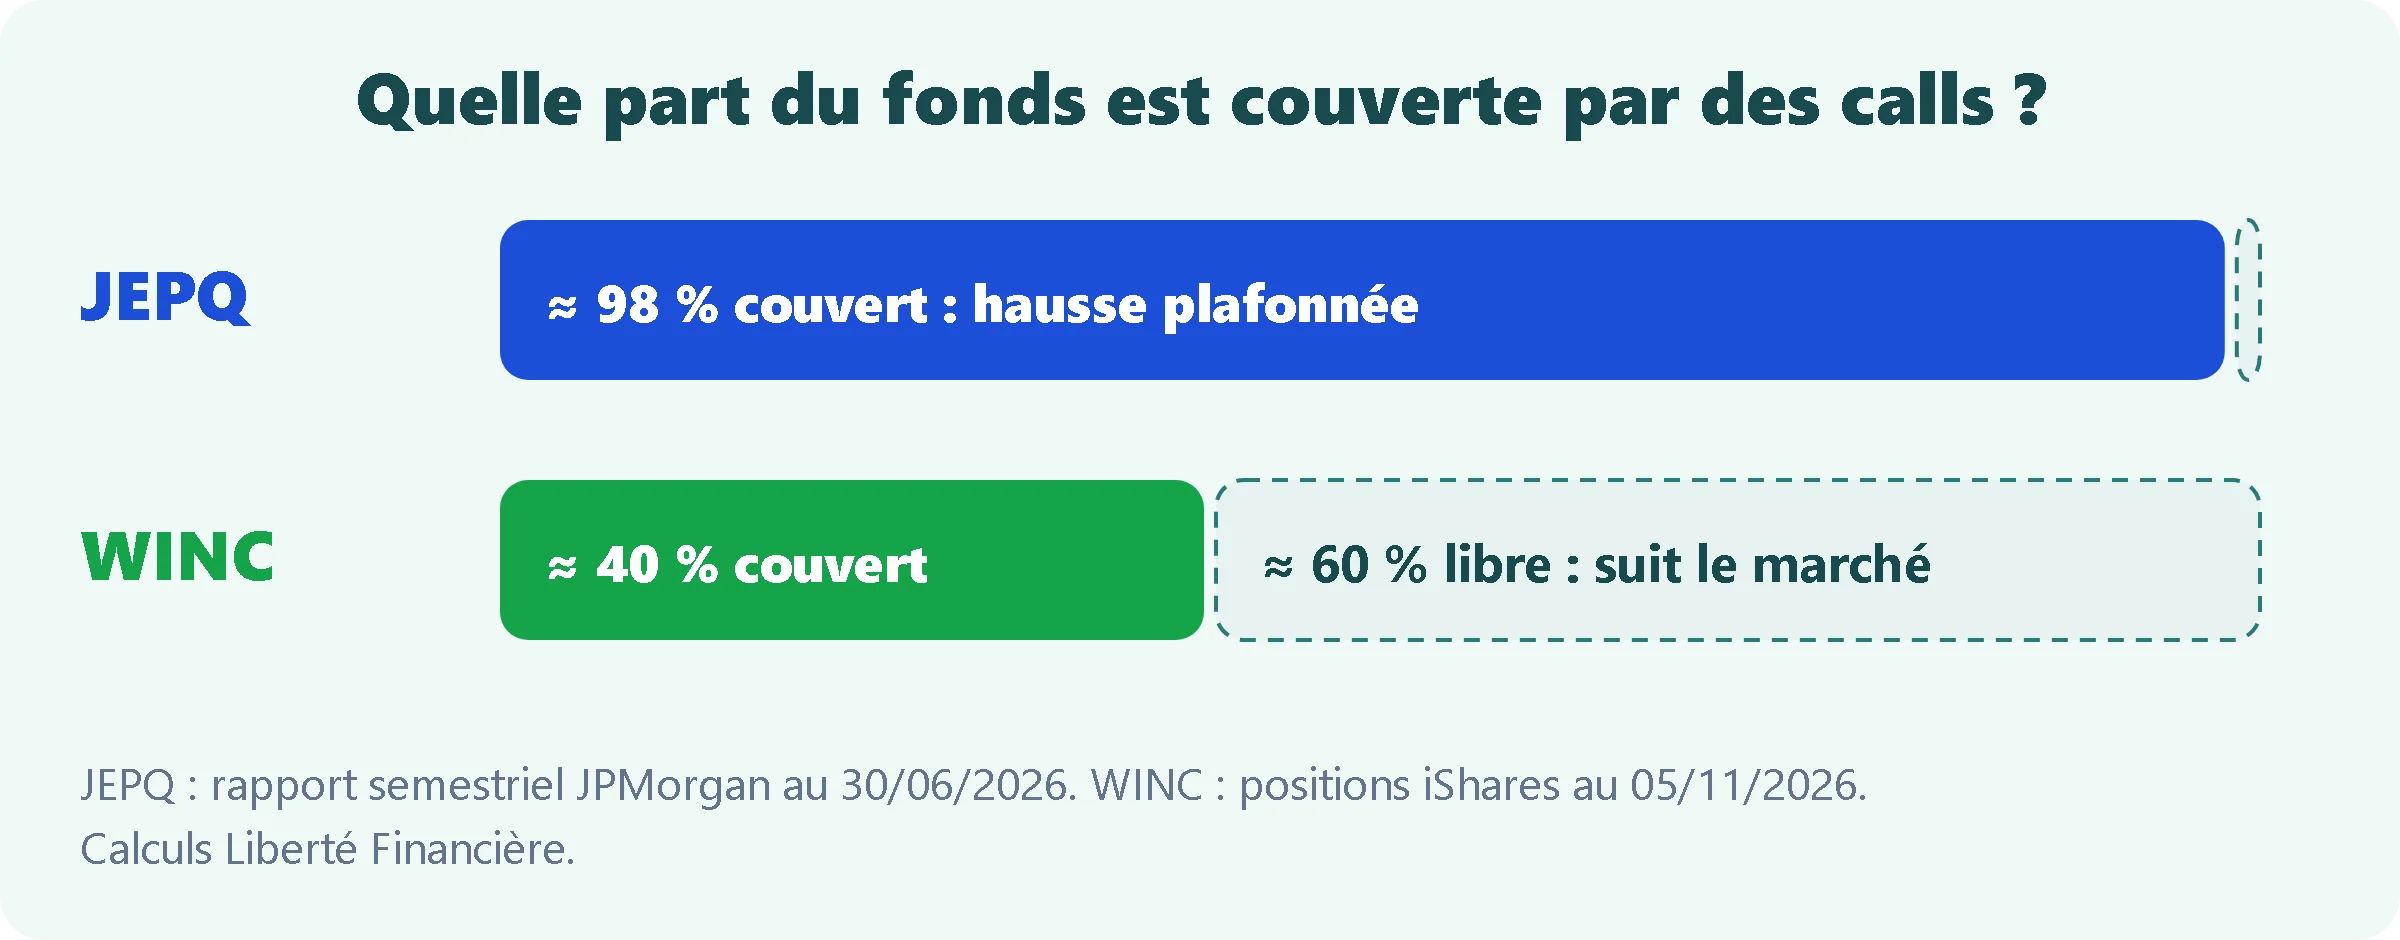
Das ist der große Unterschied im Aufbau der beiden Fonds. Der JEPQ deckt fast sein gesamtes Portfolio ab: Zum 30. Juni 2026 hatte er 15 Serien von Calls auf den Nasdaq-100 verkauft, jede rund 233 Millionen Dollar schwer, Tag für Tag über fünf Wochen gestaffelt, also 3,5 Milliarden Dollar Engagement bei 3,57 Milliarden Vermögen, etwa 98 % des Fonds (Halbjahresbericht von JPMorgan, meine Berechnung). Jede Tranche wird bei Fälligkeit erneuert, zu einem Ausübungspreis etwas über dem Kurs. Der WINC dagegen verkauft Calls nur auf etwa 40 % seines Werts (meine Berechnung anhand der Positionsdatei von iShares vom 5. November 2026), auf vier Indizes, und kauft zusätzlich Terminkontrakte: Der Rest des Fonds profitiert voll vom Anstieg.
Beide Verwalter setzen den Ausübungspreis je nach Marktvolatilität: Wenn der Markt nervös ist, sind die Prämien höher und das Einkommen steigt (so geschehen im Frühjahr 2025). Dieser Unterschied in der Abdeckung erklärt einen großen Teil der Ergebnisse: Der JEPQ schüttet mehr aus, hat aber mehr Kursanstieg liegen lassen als der WINC, der mit dem MSCI World gleichauf lag.
 Ausgeschüttetes Einkommen ist nicht gleich Rendite
Ein ETF, der 12 % pro Jahr ausschüttet, kann durchaus Geld verlieren: Fällt sein Kurs im selben Jahr um 15 %, ist das Ergebnis negativ. Die richtige Kennzahl ist die Gesamtrendite (Kurs + Ausschüttungen), die ich weiter unten vergleiche. Der zweite Reflex: prüfen, ob der Kurs mit der Zeit nicht abbröckelt. Ein Fonds, der mehr ausschüttet, als er verdient, gibt dir einen Teil deines Kapitals zurück, und seine künftigen Erträge sinken mit ihm.
 Die Produktpaletten von JPMorgan und iShares
JPMorgan ist der Pionier dieser Einkommens-ETFs: Sein US-amerikanischer JEPI, aufgelegt im Mai 2020 auf US-Aktien, und dann der US-amerikanische JEPQ im Mai 2022 zählen heute zu den größten aktiven ETFs der Welt. Die europäische Palette (UCITS) übernimmt dieselben Prinzipien, mit Fonds mit Sitz in Irland, die auch französischen Sparern offenstehen. iShares (BlackRock) antwortete im März 2024 mit zwei systematisch verwalteten Fonds. Die sechs ETFs dieser beiden Paletten kannst du mit allen ihren Anteilsklassen bei Interactive Brokers kaufen, das Zugang zu London, Xetra, Amsterdam und Mailand bietet.
JPMorgan: 4 ETFs „Equity Premium Income“
ETF | Anlageuniversum | Auflage | Fondsvermögen | Angezeigte Rendite* | Kosten |
|---|---|---|---|---|---|
JEPQ (Nasdaq) | Große US-Werte, Referenz Nasdaq-100 | 29.10.2024 | 4,53 Mrd. $ | 11,27 % | 0,35 % |
JEPI (US) | Breit gestreute US-Aktien, wenig volatil | 29.10.2024 | 711 Mio. $ | 7,16 % | 0,35 % |
JEPG (Global) | Aktien aus Industrieländern | 30.11.2023 | 1,70 Mrd. $ | 5,69 % | 0,35 % |
JEPE (Europe) | Europäische Aktien | 12.02.2026 | 154 Mio. $ | 5,10 % (≈ 9,3 % über seine ersten 8 Ausschüttungen) | 0,35 % |
Daten von JPMorgan AM zum 6. November 2026, ausschüttende Anteilsklassen. * Letzte Ausschüttung × 12 ÷ Kurs: eine Zahl, die sich jeden Monat ändert.
Alle vier Fonds schütten jeden Monat aus und kosten 0,35 % pro Jahr. Der JEPQ ist mit Abstand der größte und derjenige, der am meisten ausschüttet, weil der Nasdaq-100 volatiler ist: Seine Optionen bringen höhere Prämien. Der JEPG („Global“) ist bei JPMorgan der direkte Verwandte des WINC, mit einer deutlich niedrigeren Rendite (5,7 %). Laut den Abschlüssen des Fonds machten die Dividenden der Aktien 2025 nur 13,6 Millionen Dollar aus, bei 183,3 Millionen Ausschüttungen (Jahresbericht 2025, Halbjahresbericht 2026): Der Großteil dessen, was der JEPQ ausschüttet, stammt aus Optionsprämien und Gewinnen des Portfolios, nicht aus Dividenden (meine Berechnung anhand ihrer Abschlüsse).
Warum der WINC 10 % ausschüttet und der JEPG 5,7 %
Beide Fonds investieren in Aktien aus Industrieländern und verkaufen Kaufoptionen, peilen aber nicht dieselbe Ausschüttungshöhe an. Der JEPG schüttet aus, was er einnimmt: Dividenden und Optionsprämien, daher eine Rendite um 5,7 %. Der WINC trägt dagegen den Namen „High Income“: Sein erklärtes Ziel ist ein hohes Einkommen. Weder BlackRock noch JPMorgan veröffentlichen eine bezifferte Erklärung für den Unterschied, aber die Abschlüsse des WINC geben einen Hinweis: In seinem zum 30. Juni 2026 abgeschlossenen Geschäftsjahr schüttete er 13,17 Millionen Dollar aus, obwohl er 10,71 Millionen an Erträgen eingenommen hatte (9,16 Millionen Dividenden, 0,98 Millionen Zinsen und 0,57 Millionen Erträge aus Derivaten, Jahresbericht iShares III). Ein Teil der Ausschüttung stammt also aus Kursgewinnen des Portfolios (meine Berechnung anhand ihrer Abschlüsse). Das ist kein Problem, solange der Fonds zulegt: Im selben Geschäftsjahr erzielte er +21,04 %, auf dem Niveau des MSCI World. In einem Jahr mit fallenden Kursen hieße eine Ausschüttung von 10 % aber, einen Teil des Kapitals zurückzugeben.
 Warum der WINC viermal kleiner ist als der JEPQ
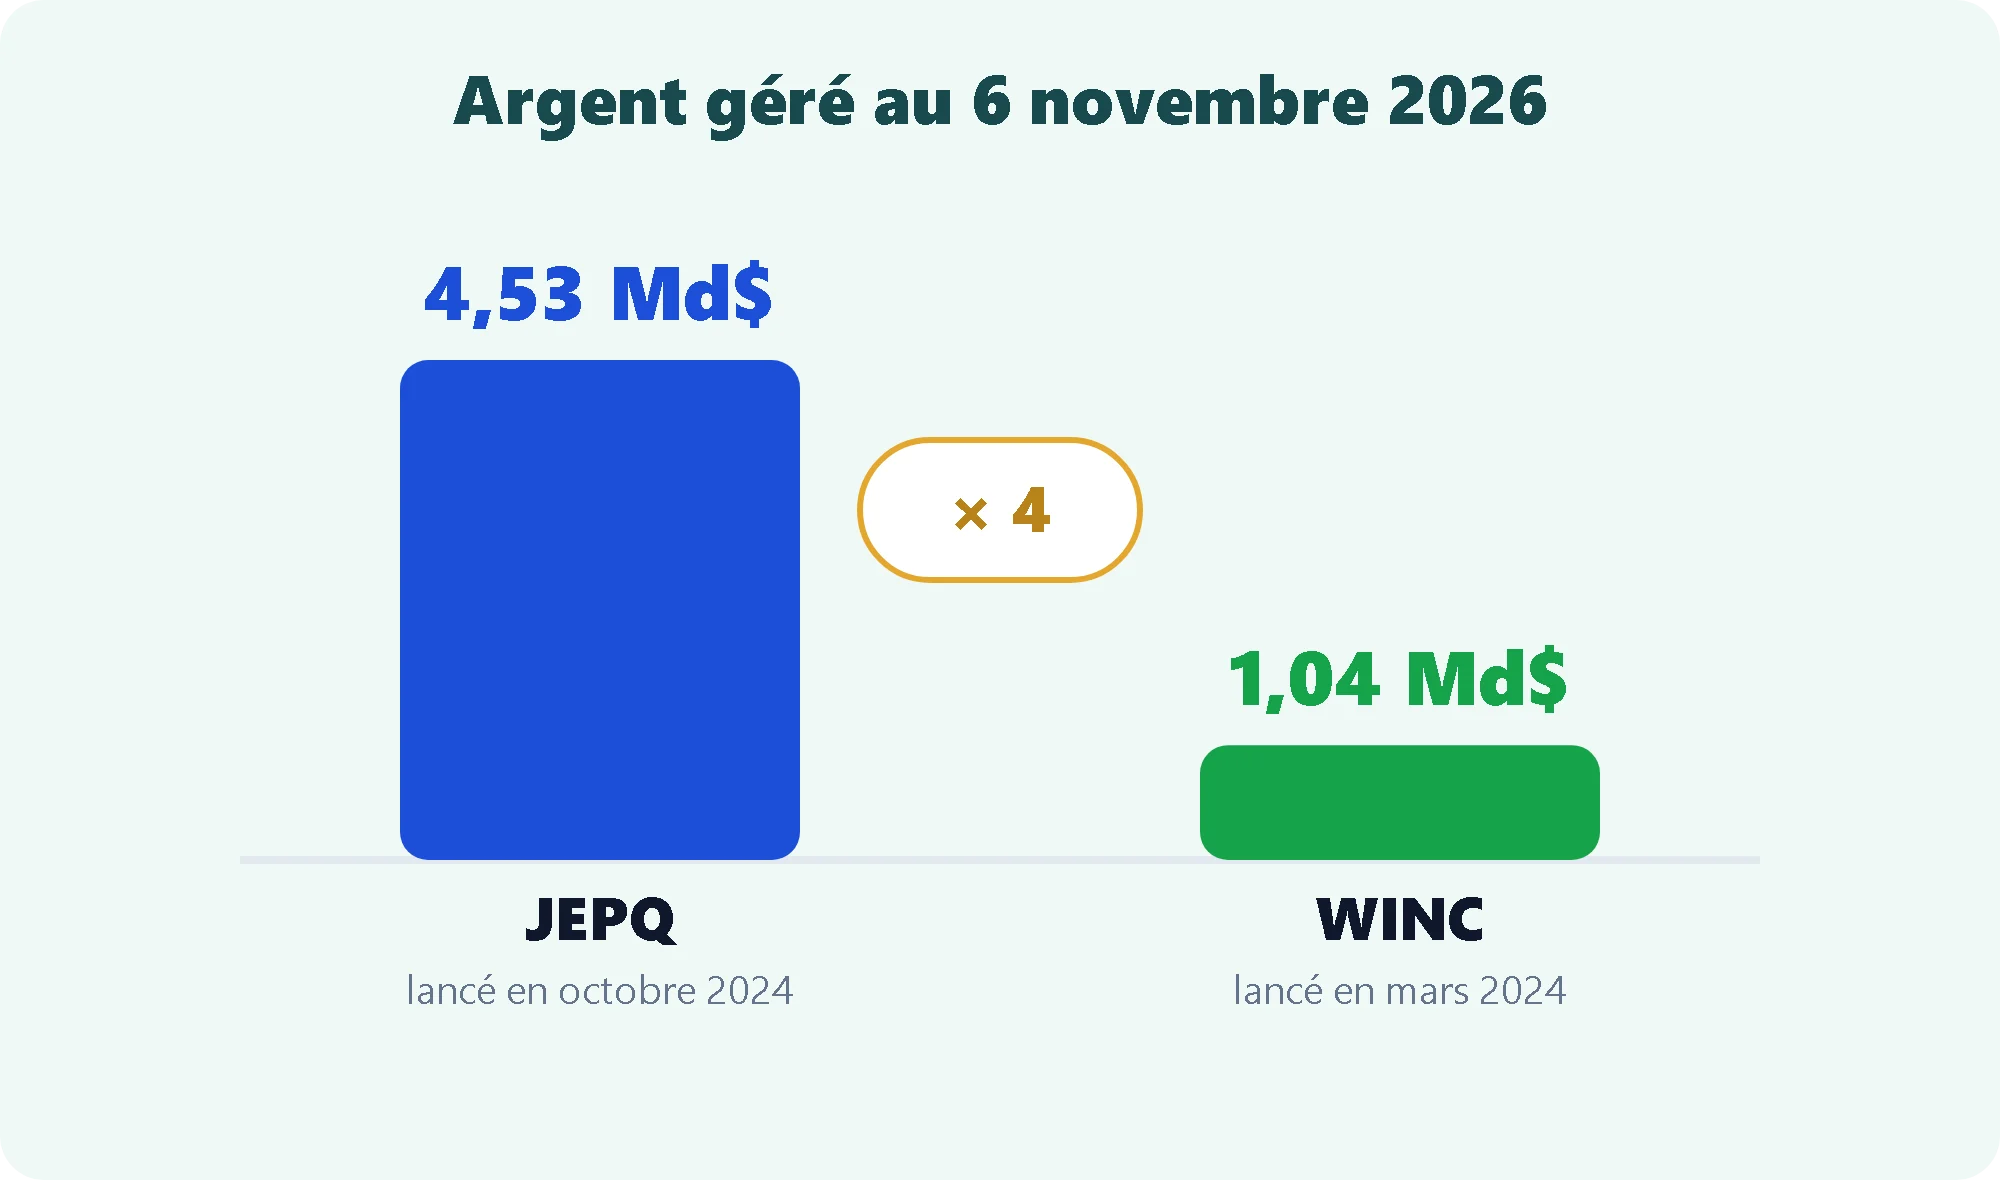
Der WINC wurde sieben Monate vor dem europäischen JEPQ aufgelegt und verwaltet trotzdem viermal weniger Geld (1,04 Milliarden Dollar gegenüber 4,53). Keiner der beiden Emittenten kommentiert diese Zahlen, aber mehrere Gründe sind plausibel. Zuerst die Marke: Die US-amerikanischen JEPI und JEPQ gehören zu den größten aktiven ETFs der Welt, und die europäische Version des JEPQ kam mit dieser Bekanntheit an, während der WINC eine Neuschöpfung von 2024 ohne bekannten großen Bruder in den USA ist. Dann die angezeigte Rendite: 11 bis 12 % beim JEPQ, jeden Monat ausgezahlt, gegenüber einem WINC, der bis September 2026 nur vierteljährlich ausschüttete, ein entscheidendes Kriterium für alle, die ein monatliches Einkommen suchen. Schließlich die Anziehungskraft des Nasdaq-100 und der Technologie in 2025 und 2026 sowie die Präsenz des JEPQ bei den Brokern für Privatanleger (bei Trade Republic unter dem Ticker JEQP; bei Interactive Brokers sind beide Fonds an allen ihren Börsen verfügbar). Das sind meine Annahmen, keine offizielle Erklärung.
iShares: 2 ETFs „Equity High Income“
ETF | Anlageuniversum | Auflage | Fondsvermögen | Rendite 12 Monate | Kosten |
|---|---|---|---|---|---|
WINC (World) | Aktien aus Industrieländern, verglichen mit dem MSCI World | 22.03.2024 | 1,04 Mrd. $ | 10,45 % | 0,35 % |
INCU (U.S.) | US-Aktien, verglichen mit dem S&P 500 | 22.03.2024 | 117 Mio. $ | 8,42 % | 0,35 % |
Daten von iShares zum 5. und 6. November 2026. Rendite 12 Monate: Ausschüttungen der letzten 12 Monate im Verhältnis zum Kurs.
Beide Fonds sind gleichzeitig, im September 2026, auf monatliche Ausschüttung umgestiegen. Der Prospekt von iShares beschreibt den Mechanismus des WINC genauer: Kaufoptionen, die auf Indizes verkauft werden, und gekaufte Terminkontrakte, um die Wirkung des Deckels auf den Anstieg abzuschwächen (Prospekt iShares III plc). In seinem zum 30. Juni 2026 abgeschlossenen Geschäftsjahr erzielte der WINC +21,04 % gegenüber +21,34 % beim MSCI World, bei erwirtschafteten Erträgen von 10,59 % (Jahresbericht iShares III).
 Der JEPQ im Detail
Der europäische JEPQ ist die UCITS-Version mit Sitz in Irland des US-amerikanischen JPMorgan Nasdaq Equity Premium Income ETF, der im Mai 2022 aufgelegt wurde. US-ETFs sind für europäische Privatanleger nicht zugänglich (mangels Basisinformationsblatt, dem KID), daher diese am 29. Oktober 2024 aufgelegte Version, die zum 6. November 2026 laut JPMorgan bereits 4,53 Milliarden Dollar schwer ist.
 Warum nur 110 Positionen?
Diese Frage habt ihr mir gestellt: Der JEPQ weist zum 6. November 2026 110 Positionen aus. Sie verteilen sich so: 94 Aktien (90 Stammaktien, 1 in New York notierte Aktie, 2 US-Zertifikate und 1 börsennotierte Immobiliengesellschaft), 15 verkaufte Kaufoptionen auf den Nasdaq-100 und 1 Liquiditätsposition (4,1 % des Fonds). Der Nasdaq-100 umfasst rund hundert Unternehmen: Der Verwalter behält 94 davon und passt ihre Gewichtung rund um die des Index an. Es fehlt also nicht an Diversifikation im Vergleich zum Nasdaq-100, sondern der Nasdaq-100 selbst ist konzentriert.
Rang | Unternehmen oder Position | Gewicht |
|---|---|---|
1 | Apple | 8,6 % |
2 | Nvidia | 7,9 % |
3 | Microsoft | 7,0 % |
4 | Alphabet (C-Aktie) | 5,1 % |
5 | Amazon | 5,1 % |
6 | Micron Technology | 4,2 % |
7 | Liquidität | 4,1 % |
8 | AMD | 3,8 % |
9 | Meta | 3,3 % |
10 | Tesla | 2,6 % |
Von JPMorgan veröffentlichte Positionen zum 6. November 2026.
 Aktives Management, mit Optionen auf den Index
Der JEPQ wird von einem JPMorgan-Team aktiv verwaltet, das die Aktien mit einem datenbasierten Ansatz auswählt und dann Kaufoptionen auf den Nasdaq-100-Index verkauft. Anders als der US-amerikanische JEPQ verwendet die europäische Version keine strukturierten Wertpapiere (die „ELN“): Die Optionen werden direkt gehalten. Sein offizielles Ziel: Einkommen und langfristiges Kapitalwachstum zu liefern. JPMorgan nennt keine Zielrendite, und der ausgeschüttete Betrag ändert sich jeden Monat mit den vereinnahmten Prämien.
Die verschiedenen Anteilsklassen des JEPQ
Derselbe Fonds existiert in mehreren „Anteilsklassen“ mit unterschiedlichen ISINs. Auch der Ticker ändert sich je nach Börse: JEPQ in London (in Dollar) und in der Schweiz, JEQP in Frankfurt / Xetra (in Euro) und bei Trade Republic, JEPQ in Mailand in Euro. Ich persönlich kaufe die Dollar-Anteilsklasse in London, bei Interactive Brokers.
Anteilsklasse | ISIN | Ticker (Börse) | Auflage | Für wen? |
|---|---|---|---|---|
Dollar, ausschüttend | IE000U9J8HX9 | JEPQ (London, USD), JEQP (Xetra, EUR) | 29.10.2024 | Die ursprüngliche, meistgehandelte Anteilsklasse: meine |
Dollar, thesaurierend | IE000N6I8IU2 | JEQA (London in USD, Xetra und Mailand in EUR, Schweiz) | 29.10.2024 | Gleiche Strategie ohne Ausschüttung: Die Erträge werden reinvestiert |
Euro, ausschüttend | IE0006CJGQR9 | JQPD (Xetra, Mailand) | 06.11.2025 | Ausschüttungen in Euro, aber weiterhin dem Dollar ausgesetzt |
Euro abgesichert, ausschüttend | IE0006FIW9Z0 | JEQE (Xetra, Mailand) | 06.11.2025 | Neutralisiert die Schwankungen des Dollars weitgehend |
Anteilsklassen und Daten laut JPMorgan AM; Ticker an der Londoner Börse in Pfund: JEQP. Es gibt auch eine CHF-abgesicherte Anteilsklasse.
Die thesaurierende Anteilsklasse gibt es tatsächlich (JEQA), seit dem ersten Tag, entgegen dem, was man oft liest. Sie ist 153 Millionen Dollar schwer, gegenüber 4,34 Milliarden für die ausschüttende Klasse, und erzielt genau dieselbe Wertentwicklung: +29,48 % seit Auflage zum 31. Oktober 2026 für beide Klassen, in Dollar, laut JPMorgan. Eine in Euro abgesicherte thesaurierende Anteilsklasse gibt es nicht. JEQA passt zu allen, die von der Strategie profitieren wollen, ohne Einkommen zu beziehen, mit dem steuerlichen Vorteil, die Steuer erst beim Verkauf zu zahlen. Für einen Anleger, der Vermögen aufbaut, hat ein klassischer thesaurierender ETF auf den Nasdaq-100 über zwei Jahre aber deutlich besser abgeschnitten: Der Sinn eines Options-ETF bleibt das Einkommen.
Der WINC im Detail
Der WINC ist ein ETF von iShares, der ETF-Marke von BlackRock, aufgelegt am 22. März 2024 unter dem Namen „iShares World Equity High Income UCITS ETF“; inzwischen trägt er das Wort „Active“ im Namen. Er ist zum 6. November 2026 laut iShares 1,04 Milliarden Dollar schwer. Sein offizielles Ziel ist vorsichtiger als das des JEPQ: Einkommen und Kapitalwachstum, mit weniger Volatilität als Aktien aus Industrieländern.
Ein systematisches Management
Der WINC wird vom Team für systematisches Investieren von BlackRock verwaltet: Die Auswahl der 551 Aktien beruht auf quantitativen Modellen, mit ökologischen und sozialen Ausschlüssen (der Fonds ist nach der europäischen Offenlegungsverordnung SFDR als Artikel 8 eingestuft). Das zusätzliche Einkommen stammt aus Kaufoptionen, die auf mehrere Indizes verkauft werden (S&P 500, Euro Stoxx 50, FTSE 100 und Nikkei 225 in den Positionen vom 5. November 2026), ergänzt durch gekaufte Terminkontrakte auf dieselben Indizes, die das Marktengagement des Fonds anpassen.
Was im WINC steckt
Rang | Position | Gewicht |
|---|---|---|
1 | Liquidität als Sicherheit für Derivate | 7,5 % |
2 | BlackRock-Geldmarktfonds (Dollar) | 4,6 % |
3 | Apple | 4,6 % |
4 | Nvidia | 4,1 % |
5 | Microsoft | 3,7 % |
6 | Amazon | 1,75 % |
7 | Alphabet (A-Aktie) | 1,4 % |
8 | Costco | 1,4 % |
9 | Alphabet (C-Aktie) | 1,3 % |
10 | Intesa Sanpaolo | 1,15 % |
Positionsdatei von iShares zum 5. November 2026. Die Liquidität dient als Sicherheit für die Optionen und Terminkontrakte.
Zwei Dinge fallen sofort auf. Die US-Giganten sind zwar vertreten, aber mit halb so hohen Gewichten wie im JEPQ. Und der Fonds weicht bewusst vom MSCI World ab: mehr Japan (7,1 % gegenüber 5,7 %), etwas weniger USA (70,7 % gegenüber 72,8 %) und weniger Technologie (26,2 % gegenüber 29,8 % im Index). Man findet darin auch europäische Dividendenwerte wie die italienische Bank Intesa Sanpaolo.
 Der Wechsel zur monatlichen Ausschüttung
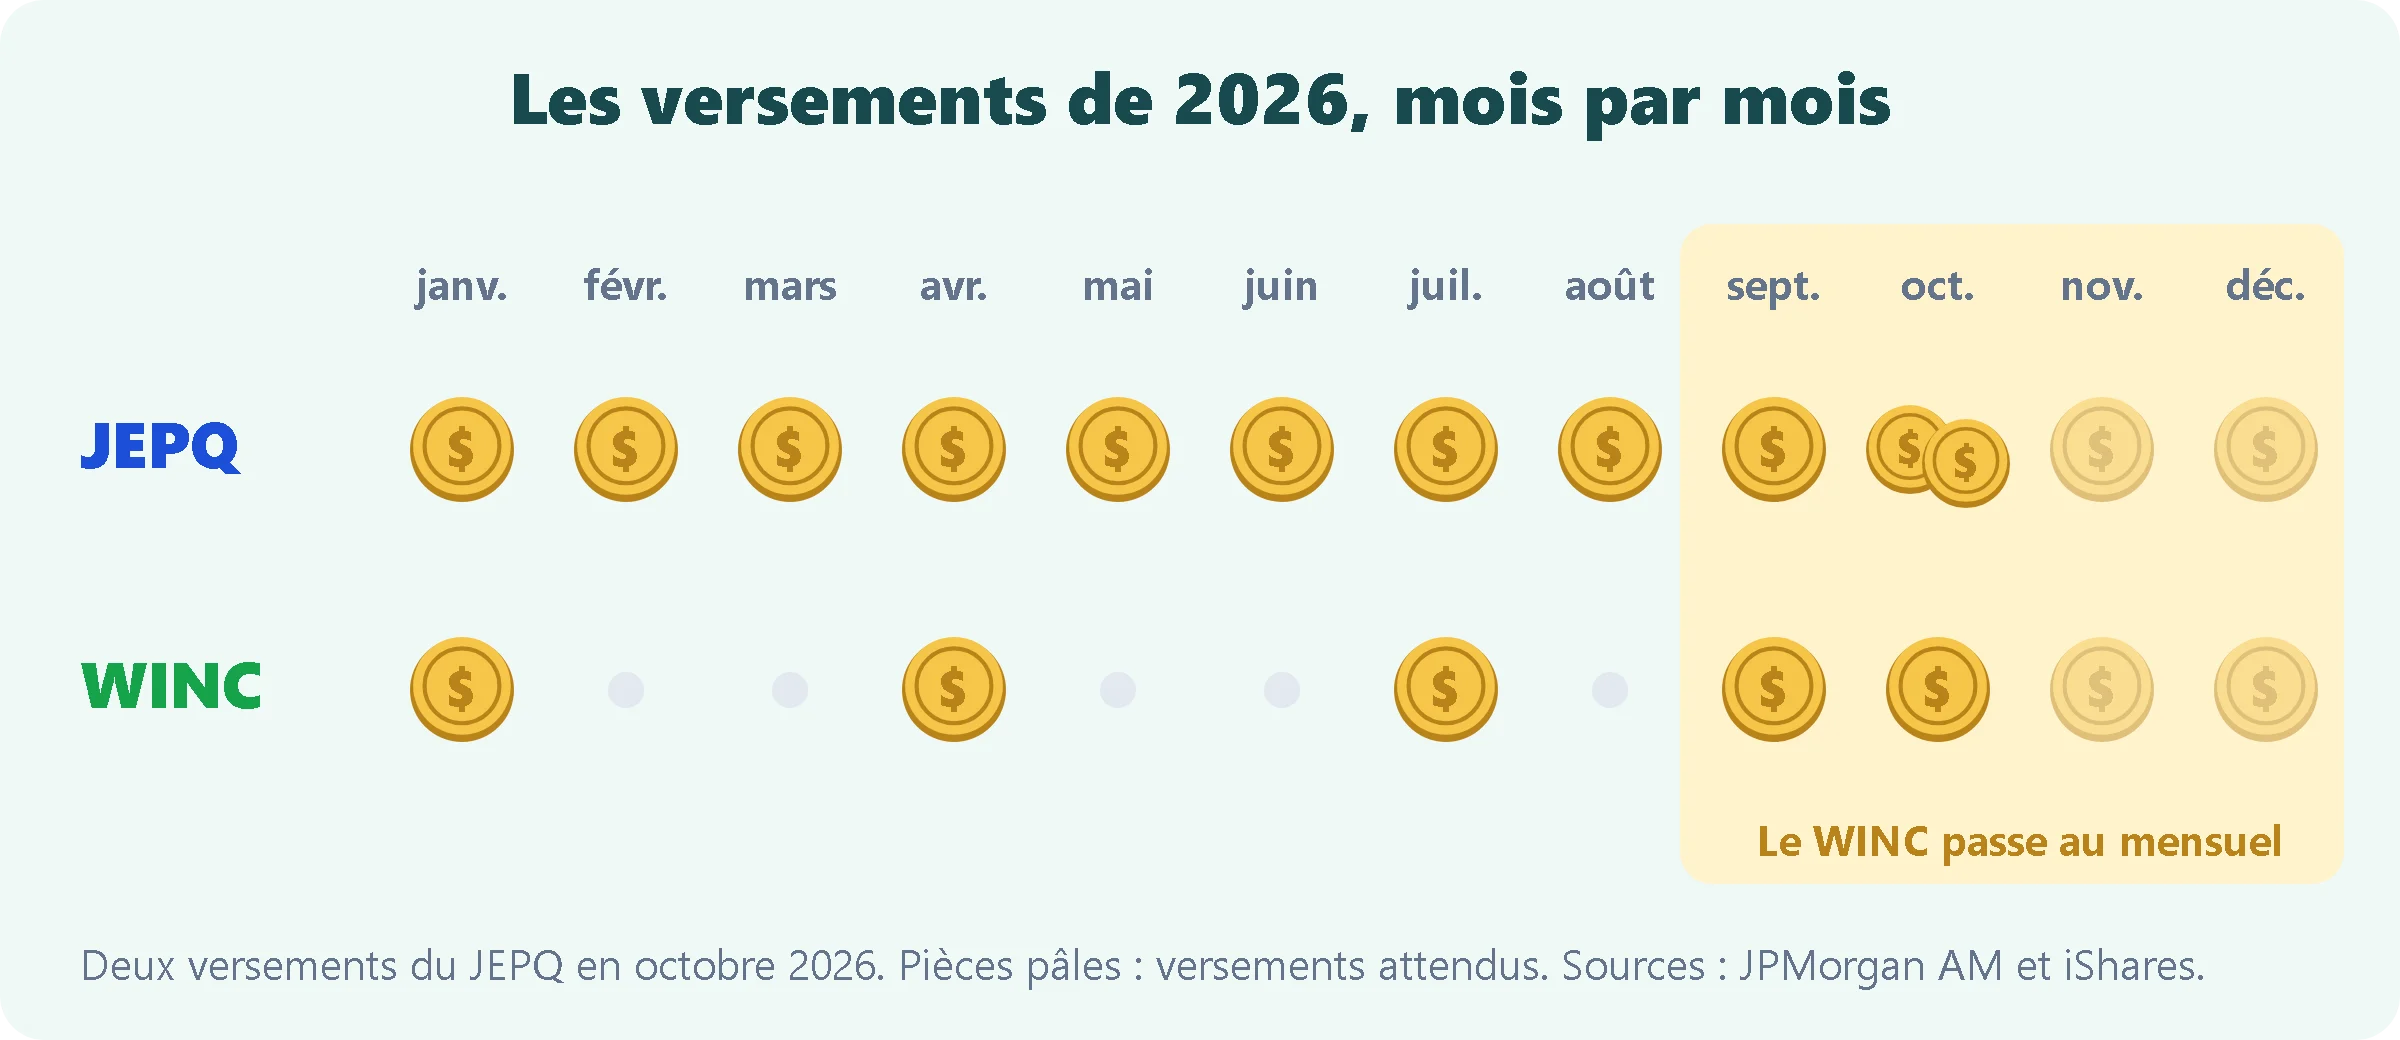
Das ist die große Neuerung von 2026. In einem Schreiben an die Anteilinhaber vom 21. August 2026 kündigte iShares an, dass der WINC „um den 4. September 2026“ von einer vierteljährlichen auf eine monatliche Ausschüttung umstellen werde, unter Verweis auf Rückmeldungen seiner Kunden. Die Kosten dieser Änderung trägt BlackRock, und das Risikoniveau des Fonds ändert sich nicht. Die erste monatliche Ausschüttung wurde am 30. September 2026 gezahlt (0,0891 $ je Anteil, die vermutlich August und September abdeckt), die nächste am 28. Oktober 2026 (0,0470 $). Bei Interactive Brokers kommt jede Ausschüttung direkt in Dollar auf deinem Konto an.
Die verschiedenen Anteilsklassen des WINC
Anteilsklasse | ISIN | Ticker (Börse) | Auflage | Vermögen der Anteilsklasse |
|---|---|---|---|---|
Dollar, ausschüttend | IE000KJPDY61 | WINC (Xetra in EUR, Amsterdam in USD, London in GBP) | 22.03.2024 | 1,01 Mrd. $ |
Dollar, thesaurierend | IE0000P0RPE6 | WINA (Amsterdam in USD, Mailand in EUR, Schweiz): nicht auf Xetra | 22.03.2024 | 28,6 Mio. $ |
Euro abgesichert, thesaurierend | IE000EB0LQO5 | CEMY (Xetra) | 26.06.2026 | 0,55 Mio. € |
Euro abgesichert, ausschüttend | IE0006HLR5N4 | EDMC (Xetra) | 14.10.2026 | 0,35 Mio. € |
Anteilsklassen laut iShares (BlackRock), Vermögen zum 5. November 2026. Es gibt auch eine in Pfund abgesicherte Anteilsklasse (WCGH).
In der Praxis liegt fast das gesamte Geld in der ausschüttenden Dollar-Anteilsklasse. Die thesaurierende Klasse WINA erzielte dieselbe Wertentwicklung (+14,31 % über ein Jahr zum 31. Oktober 2026, laut iShares), ist aber nur 28,6 Millionen Dollar schwer und nicht auf Xetra notiert: Sie wird selten gehandelt, eine Limit-Order ist unverzichtbar. Die 2026 aufgelegten, in Euro abgesicherten Anteilsklassen sind noch winzig: Ihr Kauf- und Verkaufspreis kann vom Wert des Fonds abweichen, vor allem zu Zeiten, in denen die US-Börse geschlossen ist.
 Zusammensetzung im Vergleich: Sektoren und Länder
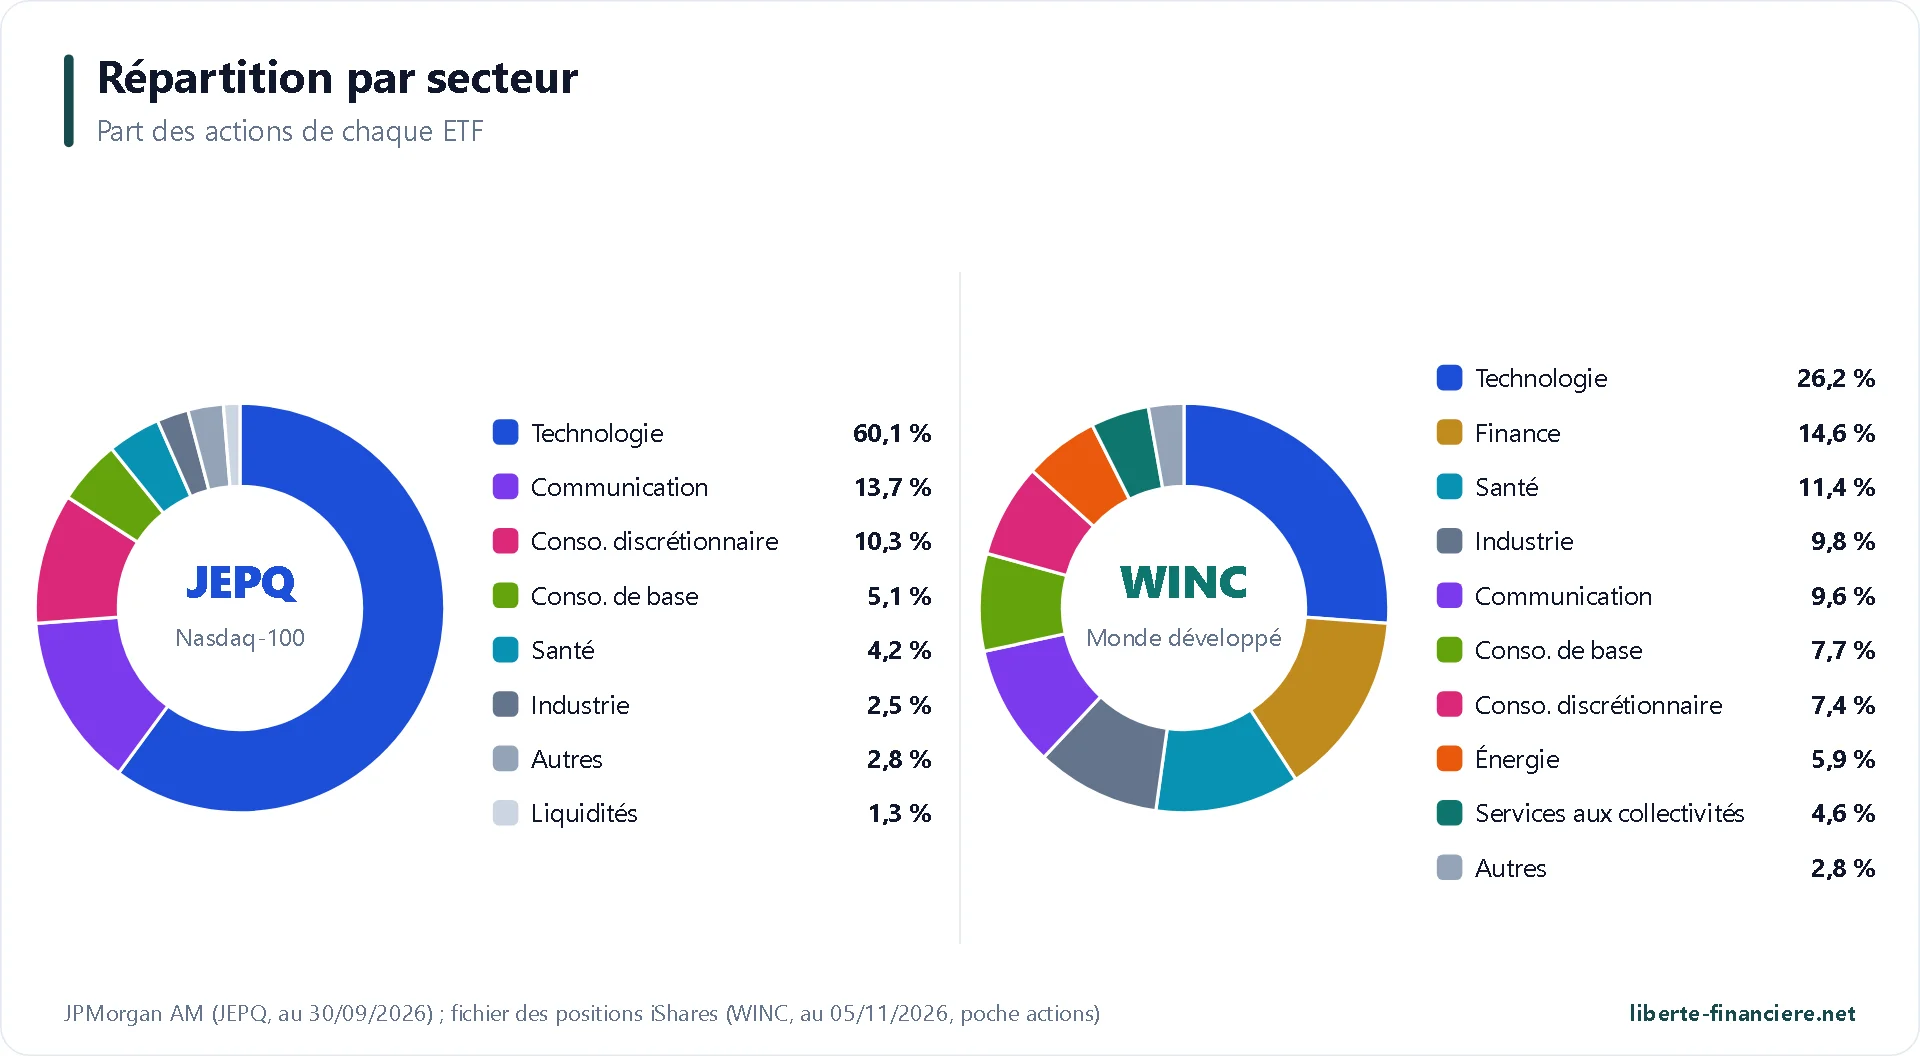
Das ist der grundlegende Unterschied zwischen den beiden ETFs. Der JEPQ besteht zu 60 % aus Technologie (59,9 % beim Nasdaq-100 selbst), zu 13,7 % aus Kommunikation (Alphabet, Meta, Netflix) und zu 10,3 % aus zyklischem Konsum (Amazon, Tesla): drei Viertel des Fonds in der digitalen Wirtschaft und fast keine Bank, kein Energieunternehmen. Der WINC verteilt sein Geld auf alle Sektoren: 26,2 % Technologie, dann Finanzen (14,6 %), Gesundheit (11,4 %), Industrie (9,8 %), Kommunikation (9,6 %), Konsum und Energie.
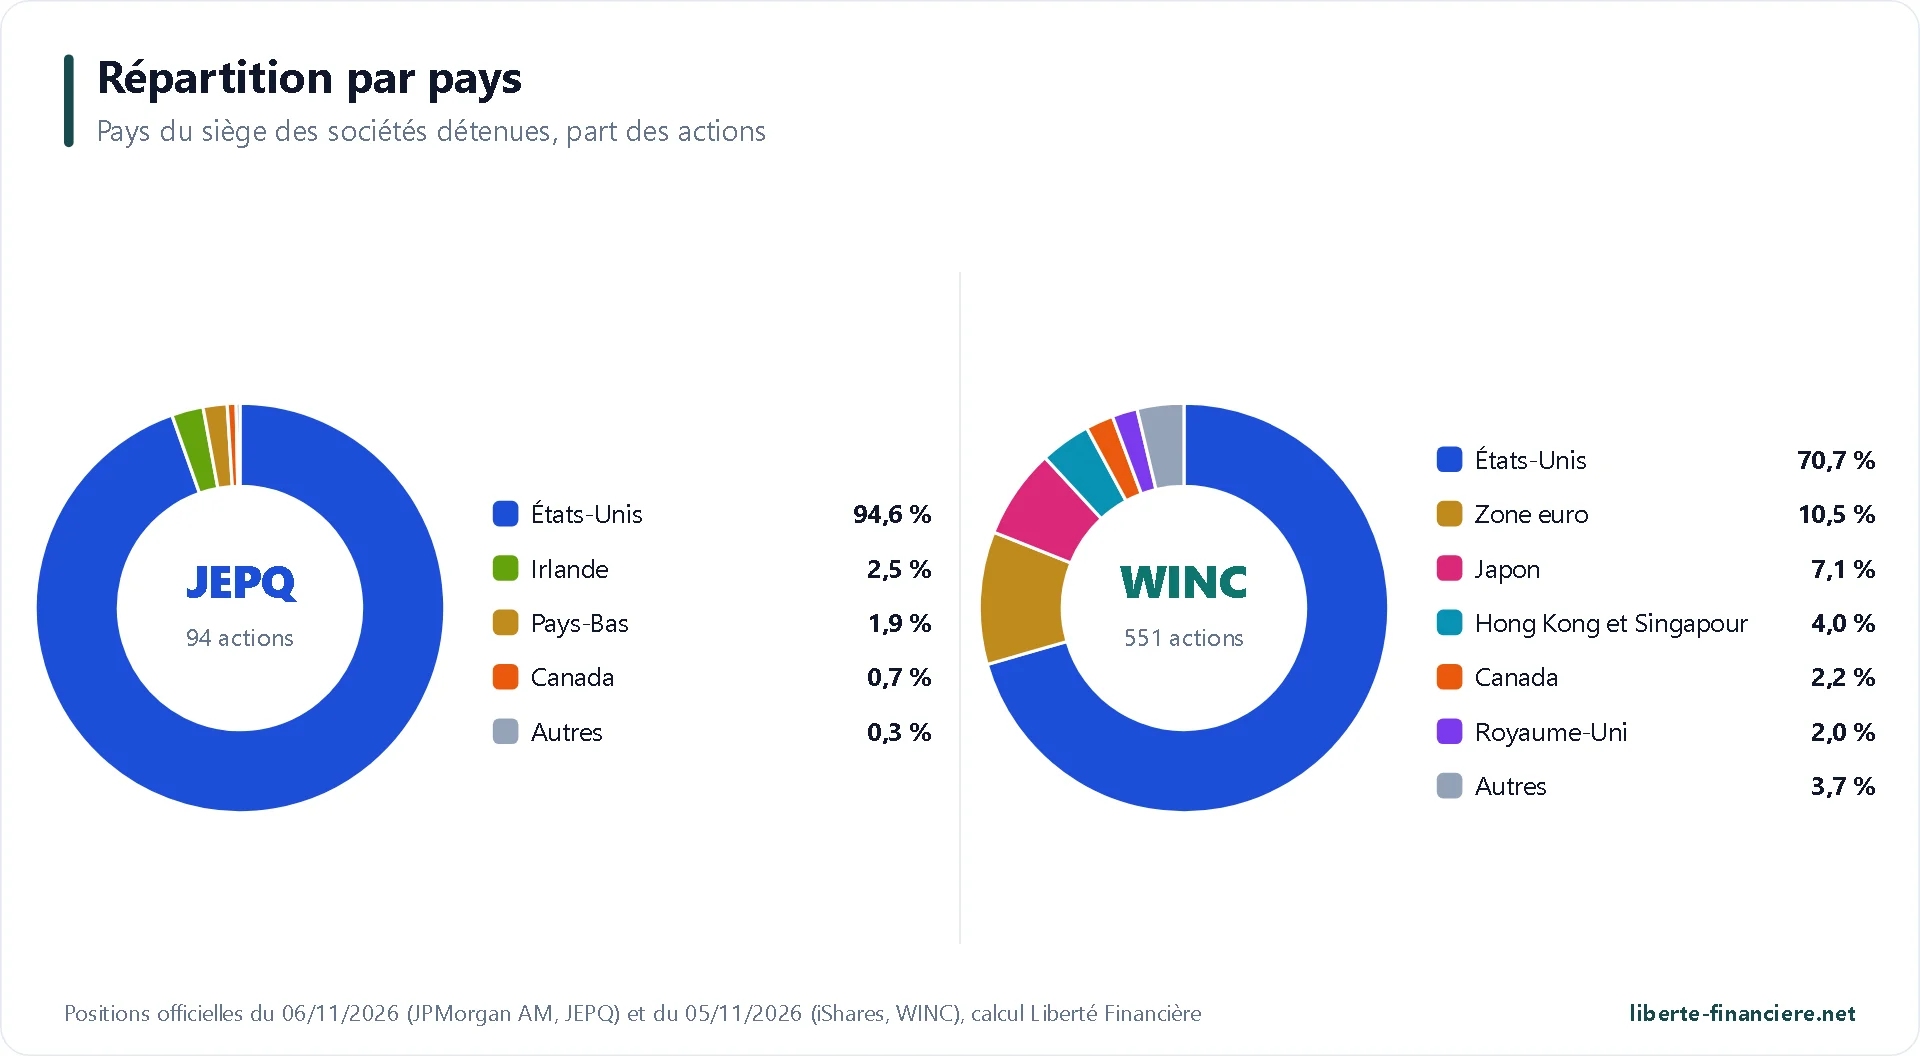
Bei den Ländern das gleiche Bild. Der JEPQ ist zu 94,6 % amerikanisch. Der Rest entfällt vor allem auf Unternehmen des Nasdaq-100, die anderswo registriert sind: Seagate und Linde in  Irland, ASML, NXP und Nebius in den
 Niederlanden, Shopify in
 Kanada, Arm im
 Vereinigten Königreich. Der Nasdaq-100 selbst ist also nicht zu 100 % amerikanisch. Ein weiterer wenig bekannter Punkt: Der JEPQ beschränkt sich nicht auf den Nasdaq-100. Sein Prospekt stellt klar, dass das Portfolio die Werte des Index „unter anderem enthalten kann“, mit mindestens 67 % US-Aktien. Zum 6. November 2026 liegen 19 seiner Aktien (5,1 % des Fonds) außerhalb des Nasdaq-100: AbbVie, Deere, Eaton (Irland), Mastercard, NextEra, Southern, Lowe's, Coca-Cola, Hilton, Thermo Fisher, Bristol-Myers, Corpay, Chipotle, Prologis, UnitedHealth, ServiceNow, Uber, HubSpot und UPS (Positionen von JPMorgan mit der offiziellen Liste des Nasdaq-100 verglichen, meine Berechnung). Oft weniger volatile Werte, von den Verwaltern ausgewählt. Der WINC ist zu 70,7 % amerikanisch und verteilt den Rest auf die Eurozone (10,5 %, darunter
 Italien und
 Spanien),
 Japan (7,1 %),
 Hongkong und
 Singapur (4,0 %), Kanada und das Vereinigte Königreich.
Kriterium | JEPQ | WINC |
|---|---|---|
Anzahl der Aktien | 94 | 551 |
Gewicht der 3 größten Aktien | 23,5 % | 12,4 % |
| 94,6 % | 70,7 % |
Technologie | 60,1 % | 26,2 % |
Finanzen | 0,6 % | 14,6 % |
Gesundheit | 4,2 % | 11,4 % |
Energie | 0,3 % | 5,9 % |
Anteil an den Aktien jedes Fonds. JEPQ: Sektoren zum 30.09.2026, Länder zum 06.11.2026; WINC: Positionen zum 05.11.2026, Aktienanteil, Berechnung Liberté Financière.
Konkret heißt das: Wer beide hält, ist bereits diversifiziert. Der WINC bringt Finanzen, Gesundheit, Energie, Europa und Japan mit, die dem JEPQ fehlen. Wer dagegen den JEPQ zu einem klassischen World-ETF hinzufügt, stärkt vor allem noch einmal Apple, Nvidia und Microsoft, die schon im World an der Spitze stehen.
◇ injected env (41) from .env.local // tip: ⌘ custom filepath { path: '/custom/path/.env' } Die Ausschüttungen im Vergleich
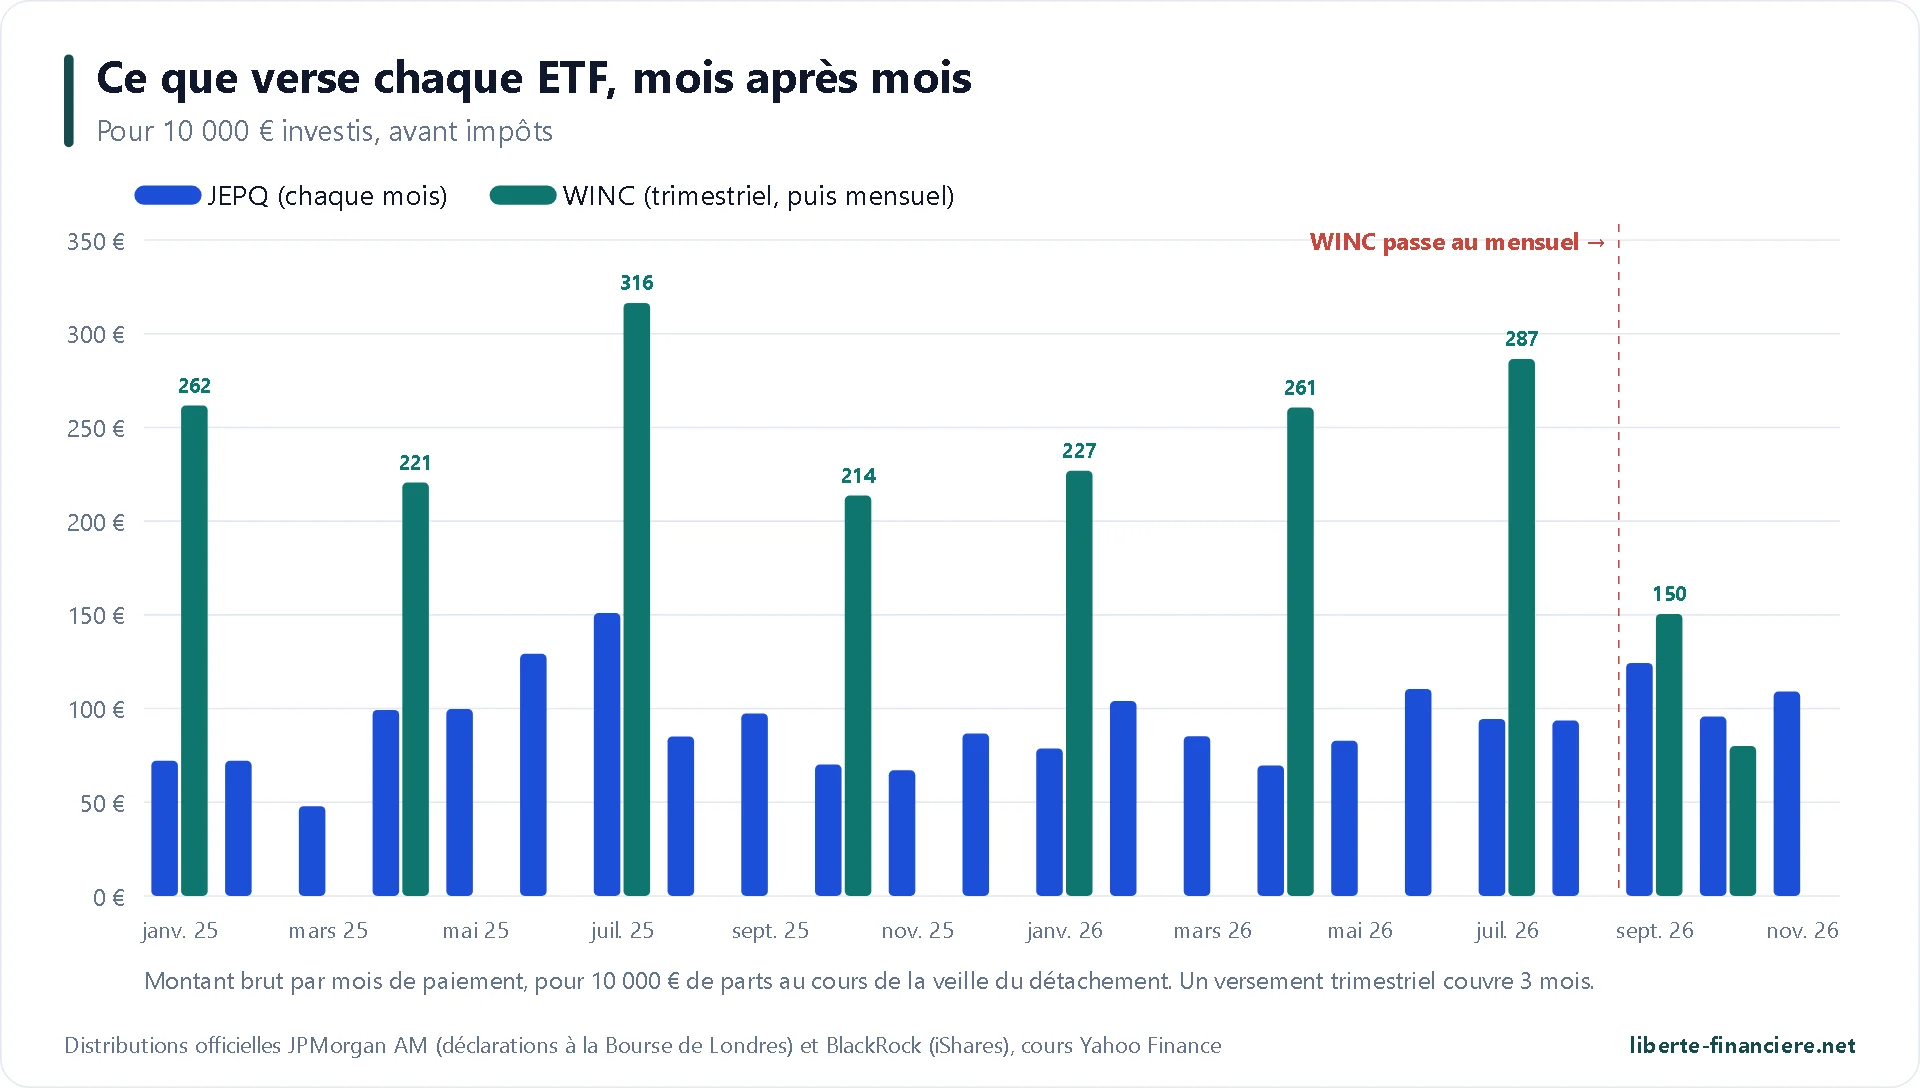
In den letzten 12 Monaten hat der JEPQ 12,1 % seines aktuellen Kurses ausgeschüttet und der WINC 10,4 % (iShares veröffentlicht 10,45 % zum 5. November 2026). JPMorgan seinerseits weist eine „annualisierte“ Rendite von 11,27 % aus: Das ist die letzte Ausschüttung mal 12, eine Zahl, die von Monat zu Monat stark schwankt. Bei 10.000 € Investition macht der Unterschied rund 170 € pro Jahr vor Steuern zugunsten des JEPQ aus.
 Warum sich der Betrag jeden Monat ändert
Weder JPMorgan noch iShares garantieren einen Betrag. Jede Ausschüttung gibt die vereinnahmten Dividenden und Optionsprämien weiter: Ist der Markt ruhig, sind die Prämien niedrig und die Ausschüttung sinkt; ist er unruhig, steigen sie. Beim JEPQ reichte die Ausschüttung je Anteil von 0,1247 $ (Februar 2025) bis 0,3672 $ (Juni 2025, direkt nach der Zollkrise), also bis zum Dreifachen.
Ex-Tag | Zahltag | JEPQ ($ je Anteil) |
|---|---|---|
12.12.2024 | 08.01.2025 | 0,1904 |
16.01.2025 | 07.02.2025 | 0,1860 |
13.02.2025 | 07.03.2025 | 0,1247 |
13.03.2025 | 07.04.2025 | 0,2375 |
10.04.2025 | 07.05.2025 | 0,2086 |
08.05.2025 | 06.06.2025 | 0,3040 |
12.06.2025 | 08.07.2025 | 0,3672 |
10.07.2025 | 07.08.2025 | 0,2095 |
14.08.2025 | 08.09.2025 | 0,2472 |
11.09.2025 | 07.10.2025 | 0,1795 |
09.10.2025 | 07.11.2025 | 0,1755 |
13.11.2025 | 05.12.2025 | 0,2312 |
11.12.2025 | 08.01.2026 | 0,2104 |
15.01.2026 | 06.02.2026 | 0,2771 |
12.02.2026 | 06.03.2026 | 0,2261 |
12.03.2026 | 07.04.2026 | 0,1823 |
09.04.2026 | 08.05.2026 | 0,2156 |
21.05.2026 | 05.06.2026 | 0,3021 |
11.06.2026 | 08.07.2026 | 0,2517 |
09.07.2026 | 07.08.2026 | 0,2523 |
13.08.2026 | 04.09.2026 | 0,3427 |
10.09.2026 | 07.10.2026 | 0,2627 |
08.10.2026 | 23.10.2026 | 0,2472 |
12.11.2026 | 27.11.2026 | 0,2751 |
Dividendenmeldungen von JPMorgan ETFs (Ireland) ICAV an der Londoner Börse (investegate), Dollar-Anteilsklasse IE000U9J8HX9. Die Ausschüttung für November 2026 ist angekündigt, aber noch nicht gezahlt.
Ex-Tag | Zahltag | WINC ($ je Anteil) | Rhythmus |
|---|---|---|---|
16.01.2025 | 29.01.2025 | 0,1372 | Vierteljährlich |
17.04.2025 | 30.04.2025 | 0,1081 | Vierteljährlich |
17.07.2025 | 30.07.2025 | 0,1700 | Vierteljährlich |
16.10.2025 | 29.10.2025 | 0,1195 | Vierteljährlich |
15.01.2026 | 28.01.2026 | 0,1299 | Vierteljährlich |
16.04.2026 | 29.04.2026 | 0,1504 | Vierteljährlich |
16.07.2026 | 29.07.2026 | 0,1705 | Vierteljährlich |
17.09.2026 | 30.09.2026 | 0,0891 | Monatlich |
15.10.2026 | 28.10.2026 | 0,0470 | Monatlich |
Offizielle Ausschüttungstabelle von iShares, Dollar-Anteilsklasse IE000KJPDY61 (die allererste, anteilige Ausschüttung vom April 2024 ist nicht enthalten).
Ex-Tag und Zahltag: Wie lange muss man warten?
Um eine Ausschüttung zu erhalten, musst du die Anteile am Tag vor dem Ex-Tag halten. Die Zahlung kommt danach auf deinem Konto an. Beim WINC erfolgt sie etwa zwölf Tage nach dem Ex-Tag. Beim JEPQ kam sie bisher rund 4 Wochen danach; seit der Ausschüttung vom Oktober 2026 kommt sie etwa 2 Wochen danach (Ex-Tag am 8. Oktober, Zahlung am 23. Oktober; Ex-Tag am 12. November, Zahlung für den 27. November angekündigt). JPMorgan hat zu dieser Änderung keine Mitteilung veröffentlicht: Nichts garantiert, dass sie dauerhaft ist. Deshalb habe ich im Oktober 2026 zwei Ausschüttungen erhalten, am 7. und am 23.
Ein weiteres praktisches Detail: Beide Fonds schütten in Dollar aus, auch wenn du die in Euro notierte Anteilsklasse gekauft hast. Bei Interactive Brokers landet die Dividende auf deinem Dollar-Guthaben; danach entscheidest du, ob du sie behältst, reinvestierst oder umtauschst.
JEPQ und WINC zum besten Preis kaufen London, Xetra, Amsterdam: beide ETFs in allen ihren Währungen, mit Devisenumtausch zu 0,002 %. |
 Die Wertentwicklung im Vergleich
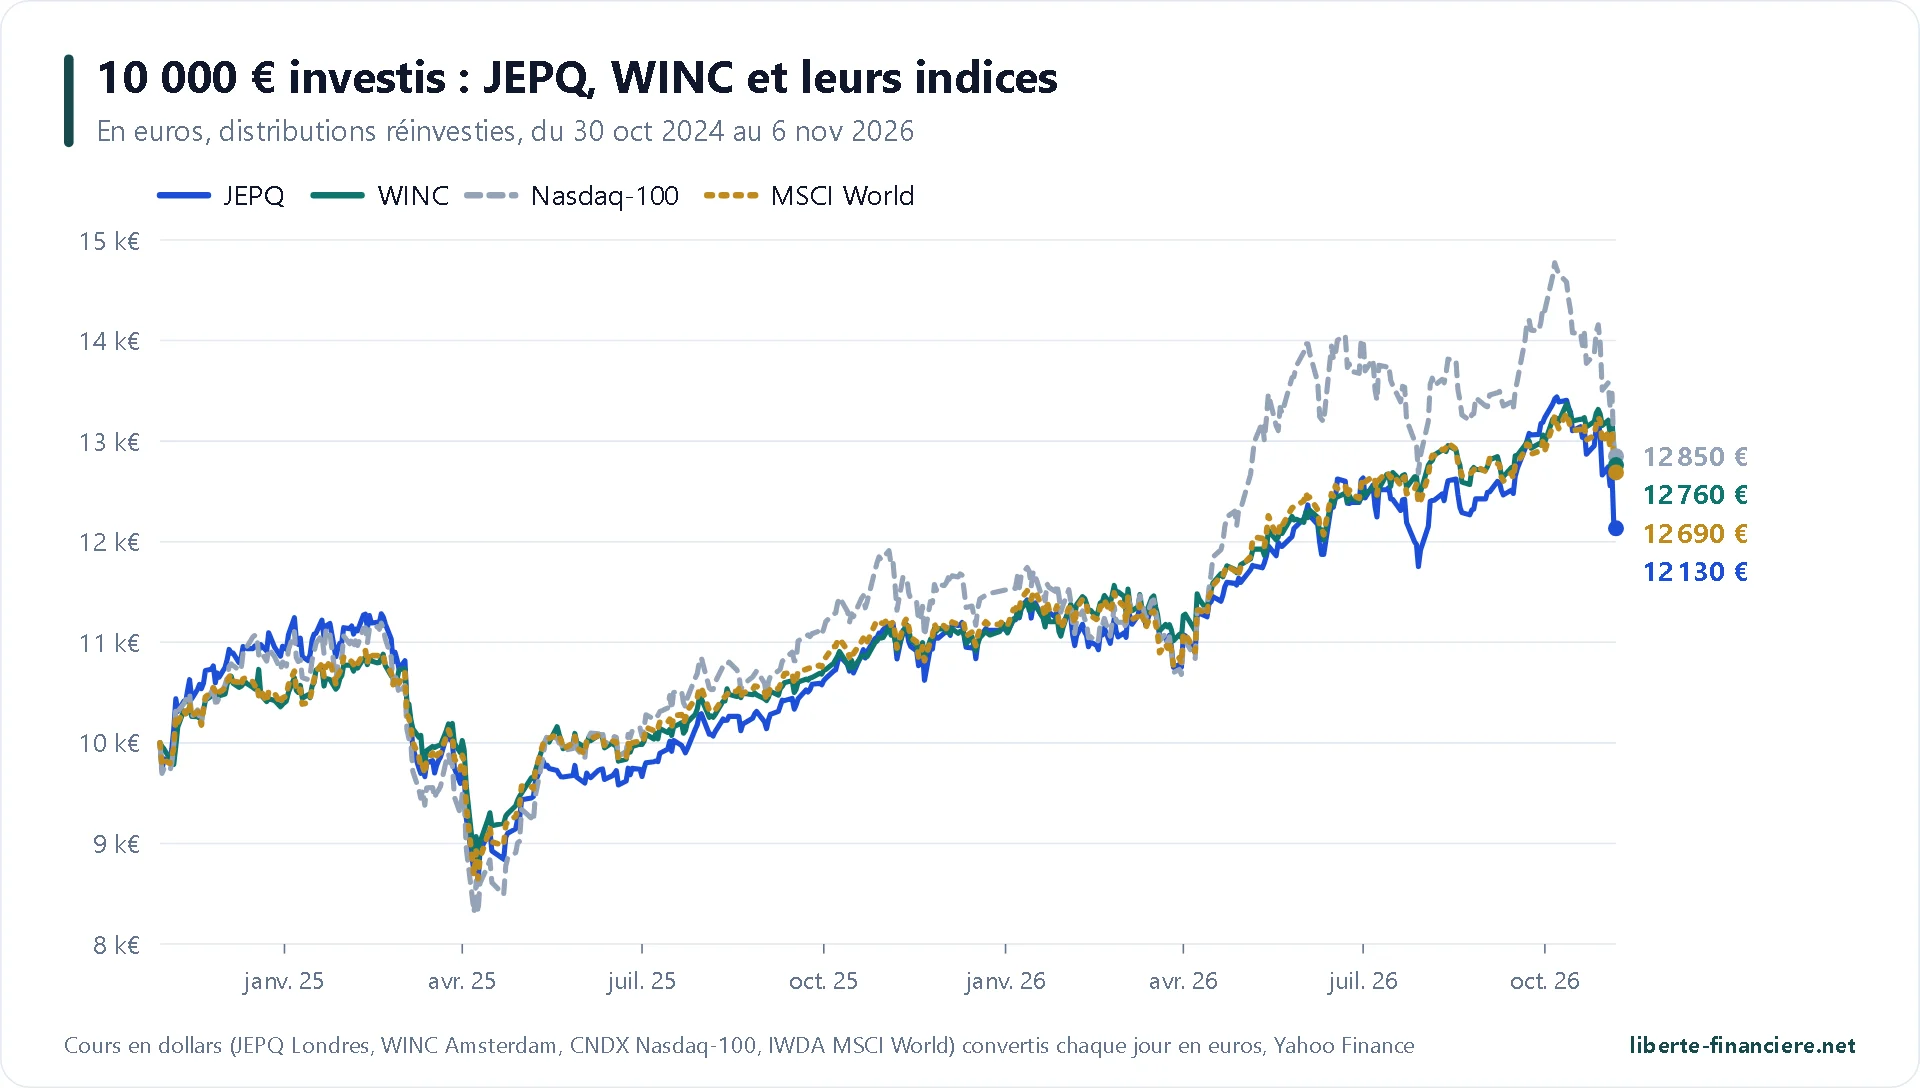
Um Vergleichbares zu vergleichen, habe ich für alle vier Anlagen denselben Zeitraum genommen: vom 30. Oktober 2024 (dem Tag nach der Auflage des europäischen JEPQ) bis zum 6. November 2026, in Euro, Ausschüttungen reinvestiert. Die Dollarkurse werden täglich zum Euro/Dollar-Kurs umgerechnet, was genau dem entspricht, was ein Anleger im Euroraum erlebt hat.
In Euro, Ausschüttungen reinvestiert | JEPQ | WINC | Nasdaq-100 | MSCI World |
|---|---|---|---|---|
10.000 €, angelegt am 30.10.2024, sind heute wert | 12.130 € | 12.760 € | 12.850 € | 12.690 € |
Kumulierte Wertentwicklung | +21,3 % | +27,6 % | +28,5 % | +26,9 % |
Wertentwicklung pro Jahr | +10,1 % | +12,8 % | +13,2 % | +12,5 % |
Wertentwicklung über 1 Jahr | +9,8 % | +15,7 % | +10,9 % | +14,3 % |
Volatilität über 1 Jahr | 16,8 % | 12,7 % | 21,3 % | 13,9 % |
Rückgang im Frühjahr 2025 | -23,8 % | -18,8 % | -25,7 % | -20,8 % |
Nur Kurs (ohne Ausschüttungen) | -1,8 % | +4,1 % | k. A. | k. A. |
Berechnung Liberté Financière auf Basis der Schlusskurse von Yahoo Finance (JEPQ in London, WINC in Amsterdam, iShares Nasdaq 100 CNDX und iShares Core MSCI World IWDA, thesaurierend), in Euro umgerechnet. Rückgang im Frühjahr 2025: vom Hoch im Februar bis zum Tief am 9. April 2025.
Das Ergebnis ist eindeutig: Über zwei Jahre lag der WINC fast gleichauf mit dem MSCI World (sogar etwas besser), während der JEPQ deutlich schlechter abschnitt als der Nasdaq-100, rund 7 Punkte weniger. Über ein Jahr beträgt der Abstand zwischen den beiden ETFs mehr als 6 Punkte zugunsten des WINC, bei geringerer Volatilität.
Die offiziellen Zahlen, in Dollar
In Dollar, zum 31.10.2026 (Quellen: Emittenten) | JEPQ | Nasdaq-100 | WINC | MSCI World |
|---|---|---|---|---|
Über 1 Jahr | +10,06 % | +10,26 % | +14,31 % | +12,11 % |
Seit Auflage, kumuliert | +29,48 % | +39,45 % | +47,85 % | +46,87 % |
Seit Auflage, pro Jahr | +13,75 % | +18,03 % | +16,19 % | +15,90 % |
Jahr 2025 | 4,44 Punkte unter dem Index | +20,77 % | +21,09 % |
JPMorgan AM (JEPQ seit dem 29.10.2024) und Factsheet von iShares vom Oktober 2026 (WINC seit dem 22.03.2024): Die beiden Zeiträume „seit Auflage“ sind nicht dieselben.
Warum der JEPQ schlechter abschneidet als der Nasdaq-100
Der Nasdaq-100 erlebte im Zeitraum sehr starke Anstiege (in Dollar +31 % zwischen dem 8. April und Ende Juli 2025, dann noch einmal +29 % im zweiten Quartal 2026). Das ist genau das Szenario, in dem eine Strategie mit gedeckten Kaufoptionen am meisten verliert: In jedem Monat mit starkem Anstieg gibt der Fonds ab, was über dem Ausübungspreis liegt. Die Kosten (0,35 %) und der Liquiditätsanteil bremsen zusätzlich leicht. Das ist kein Managementfehler, sondern der Deal: weniger Kursanstieg im Tausch gegen ein hohes Einkommen.
Warum der WINC dem MSCI World gefolgt ist
Der WINC sichert einen kleineren Teil seines Portfolios ab, auf weniger volatile Indizes (S&P 500, Euro Stoxx 50, FTSE 100, Nikkei), und seine Terminkontrakte erlauben ihm, ein Engagement nahe am Markt zu halten. Seine Abweichungen bei Ländern und Sektoren (mehr Japan und Dividendenwerte, weniger Technologie) haben 2026 ebenfalls zu seinen Gunsten gewirkt. In einer Phase, in der die US-Technologie allein wieder die Marktführung übernimmt, könnte sich der Abstand umkehren.
 Nur der Kurs: Bleibt das Kapital erhalten?
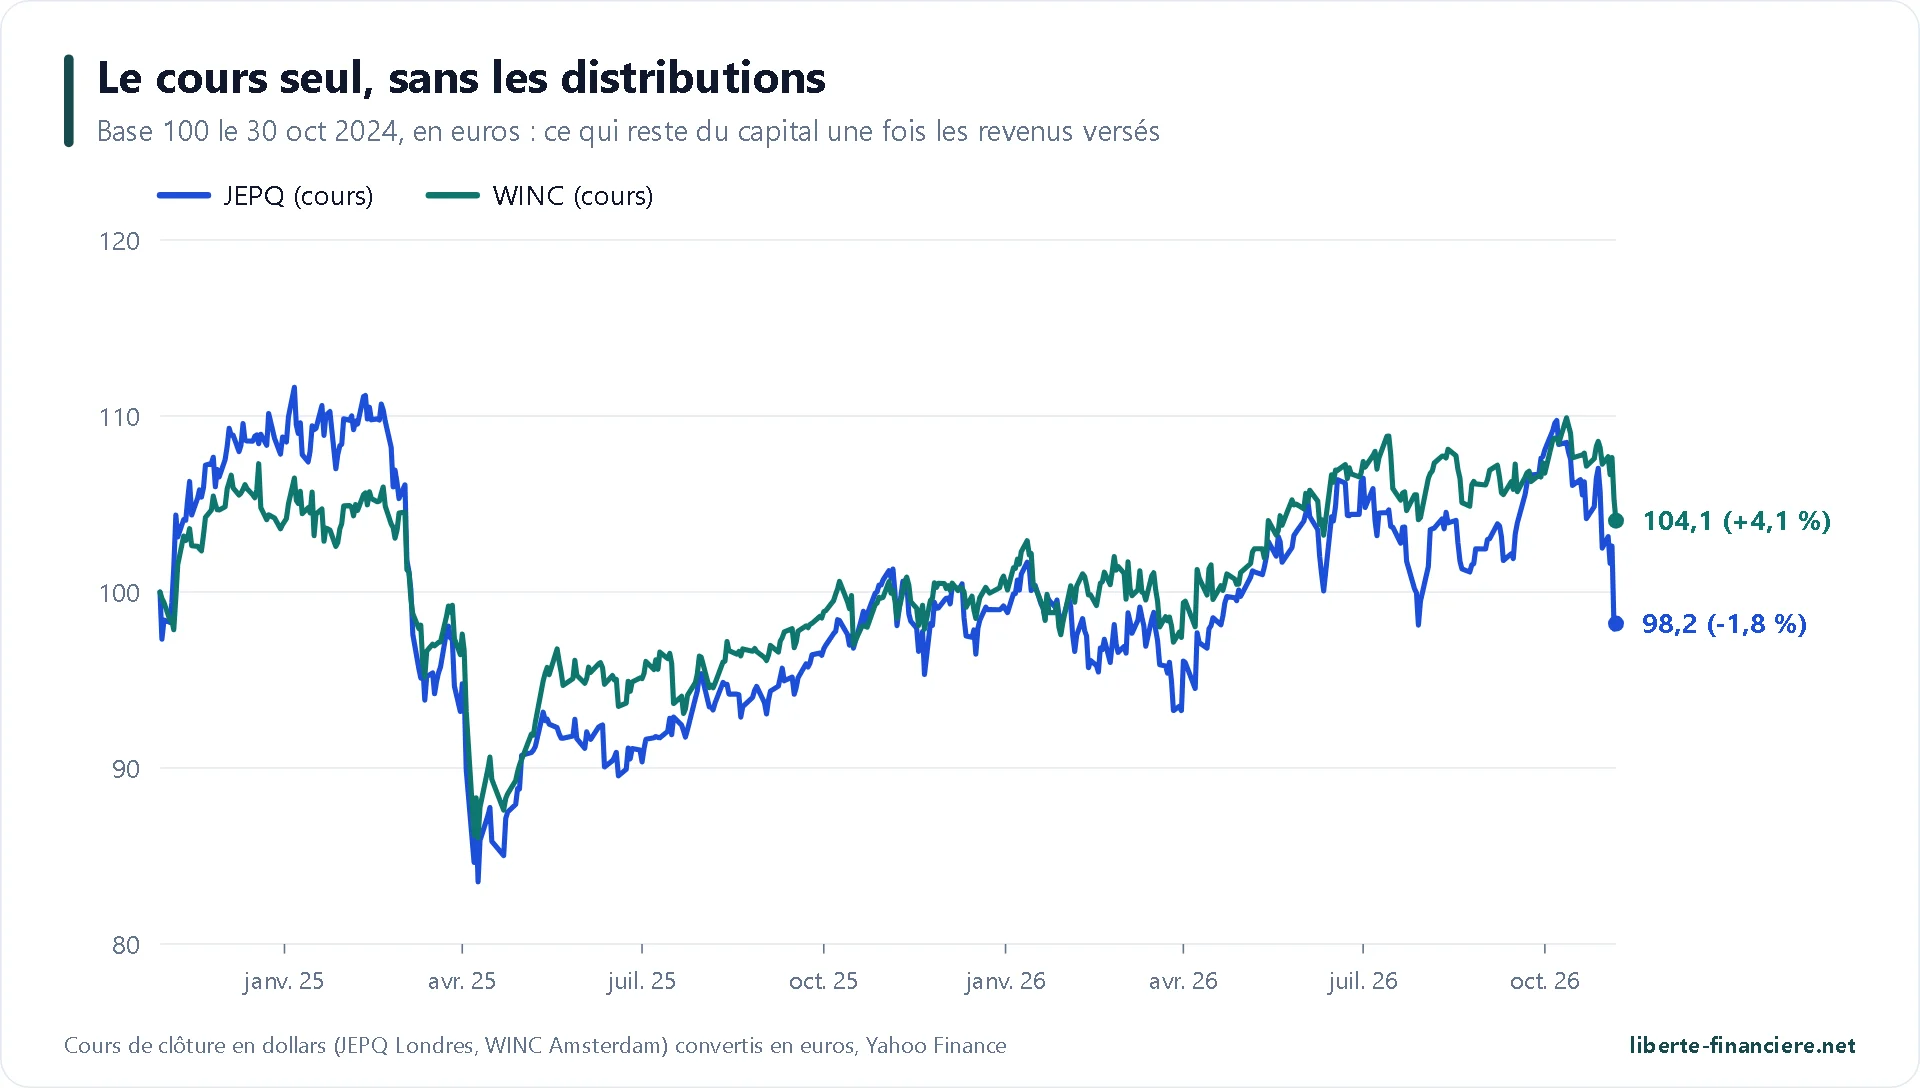
Das ist mein Kriterium Nr. 1 für diese Art von ETF: Ich will ein Einkommen beziehen, ohne dass mein Kapital dahinschmilzt. Über zwei Jahre ist der Kurs des WINC in Euro (ohne Ausschüttungen) um +4,1 % gestiegen, der des JEPQ um -1,8 % gefallen. In Dollar sind beide positiv (JEPQ +1,9 %, WINC +8,0 %): Es ist der Anstieg des Euro, der den JEPQ für einen Anleger im Euroraum leicht ins Minus drückt. Beide halten ihr Versprechen also bisher, mit einem Vorteil für den WINC, der etwas weniger ausschüttet und damit etwas mehr Wachstum im Kurs lässt.
 Der Dollar: Währungen, Euro-Anteilsklassen und Absicherung
Beide ETFs werden in Dollar verwaltet und halten Aktien in Dollar (beim WINC auch in Yen, Euro oder Pfund). Wenn du die in Euro notierte Anteilsklasse auf Xetra kaufst, ändert das nichts an deinem Engagement: Der Kurs in Euro ist nur der umgerechnete Dollarkurs. Fällt der Dollar gegenüber dem Euro um 10 %, verliert deine Position in Euro rund 10 %, egal an welcher Börse du gekauft hast. Genau das ist 2025 passiert: Der Euro legte gegenüber dem Dollar rund 13 % zu, und der JEPQ erzielte laut justETF in Euro nur +2 %.
Um den Dollar zu neutralisieren, braucht man eine abgesicherte Anteilsklasse („EUR Hedged“): JEQE für den JEPQ, EDMC (ausschüttend) oder CEMY (thesaurierend) für den WINC. Die Absicherung hat Kosten, die vom Zinsunterschied zwischen dem Euroraum und den USA abhängen, und sie verringert das Einkommen etwas: 9,81 % angezeigt für die abgesicherte Anteilsklasse des JEPQ gegenüber 11,27 % für die Dollar-Anteilsklasse zum 6. November 2026. Achtung, nicht verwechseln: Die Anteilsklasse JQPD schüttet in Euro aus, ist aber nicht abgesichert; ihr Wert folgt weiterhin dem Dollar.
Für eine Einkommensanlage über viele Jahre behalte ich lieber das Währungsrisiko, als für eine Absicherung zu zahlen: Die Zyklen des Dollars gleichen sich auf lange Sicht teilweise aus, und meine Einkünfte in Dollar kann ich ohne Umtausch für andere US-Anlagen nutzen. Das ist eine persönliche Entscheidung, keine Regel.
Meine Erfahrung in Zahlen
Meine JEPQ-Position seit April 2025
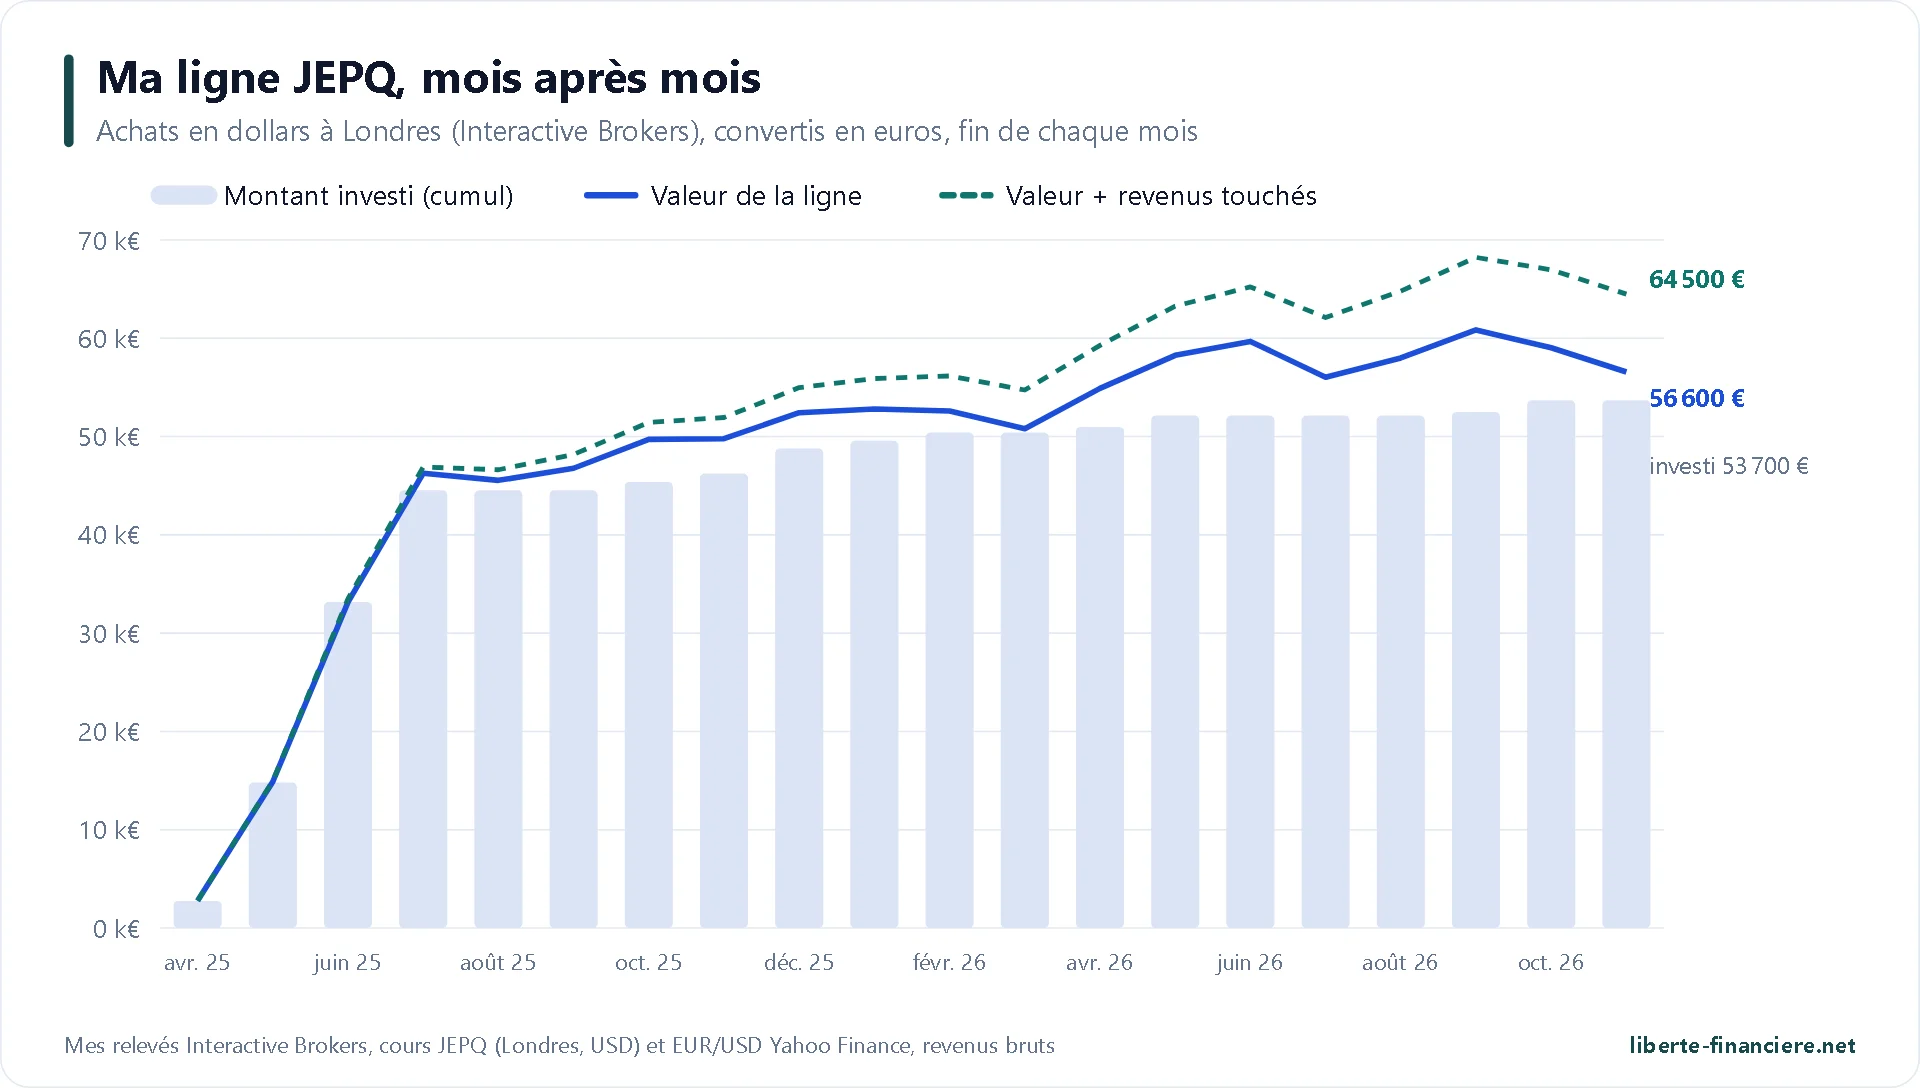
Meine ersten JEPQ-Anteile habe ich am 23. April 2025 gekauft, mitten in der Zollkrise, an der Londoner Börse in Dollar, bei Interactive Brokers. Ich habe schrittweise investiert: rund 44.500 € zwischen April und Juli 2025, danach kleine regelmäßige Käufe. Zum 6. November 2026 halte ich 2.519 Anteile, bei 53.700 € investiert (61.600 $, Ordergebühren inklusive), die rund 56.600 € wert sind.
Mein nicht realisierter Gewinn liegt in Euro bei rund 2.900 €. Im Frühjahr war er höher (rund 12 % bei meiner Ein-Jahres-Bilanz im Mai 2026): Der Nasdaq-100 ist Anfang November 2026 zurückgegangen, und der Rückgang des Dollars 2025 hat auf meine in Euro umgerechneten Käufe gedrückt.
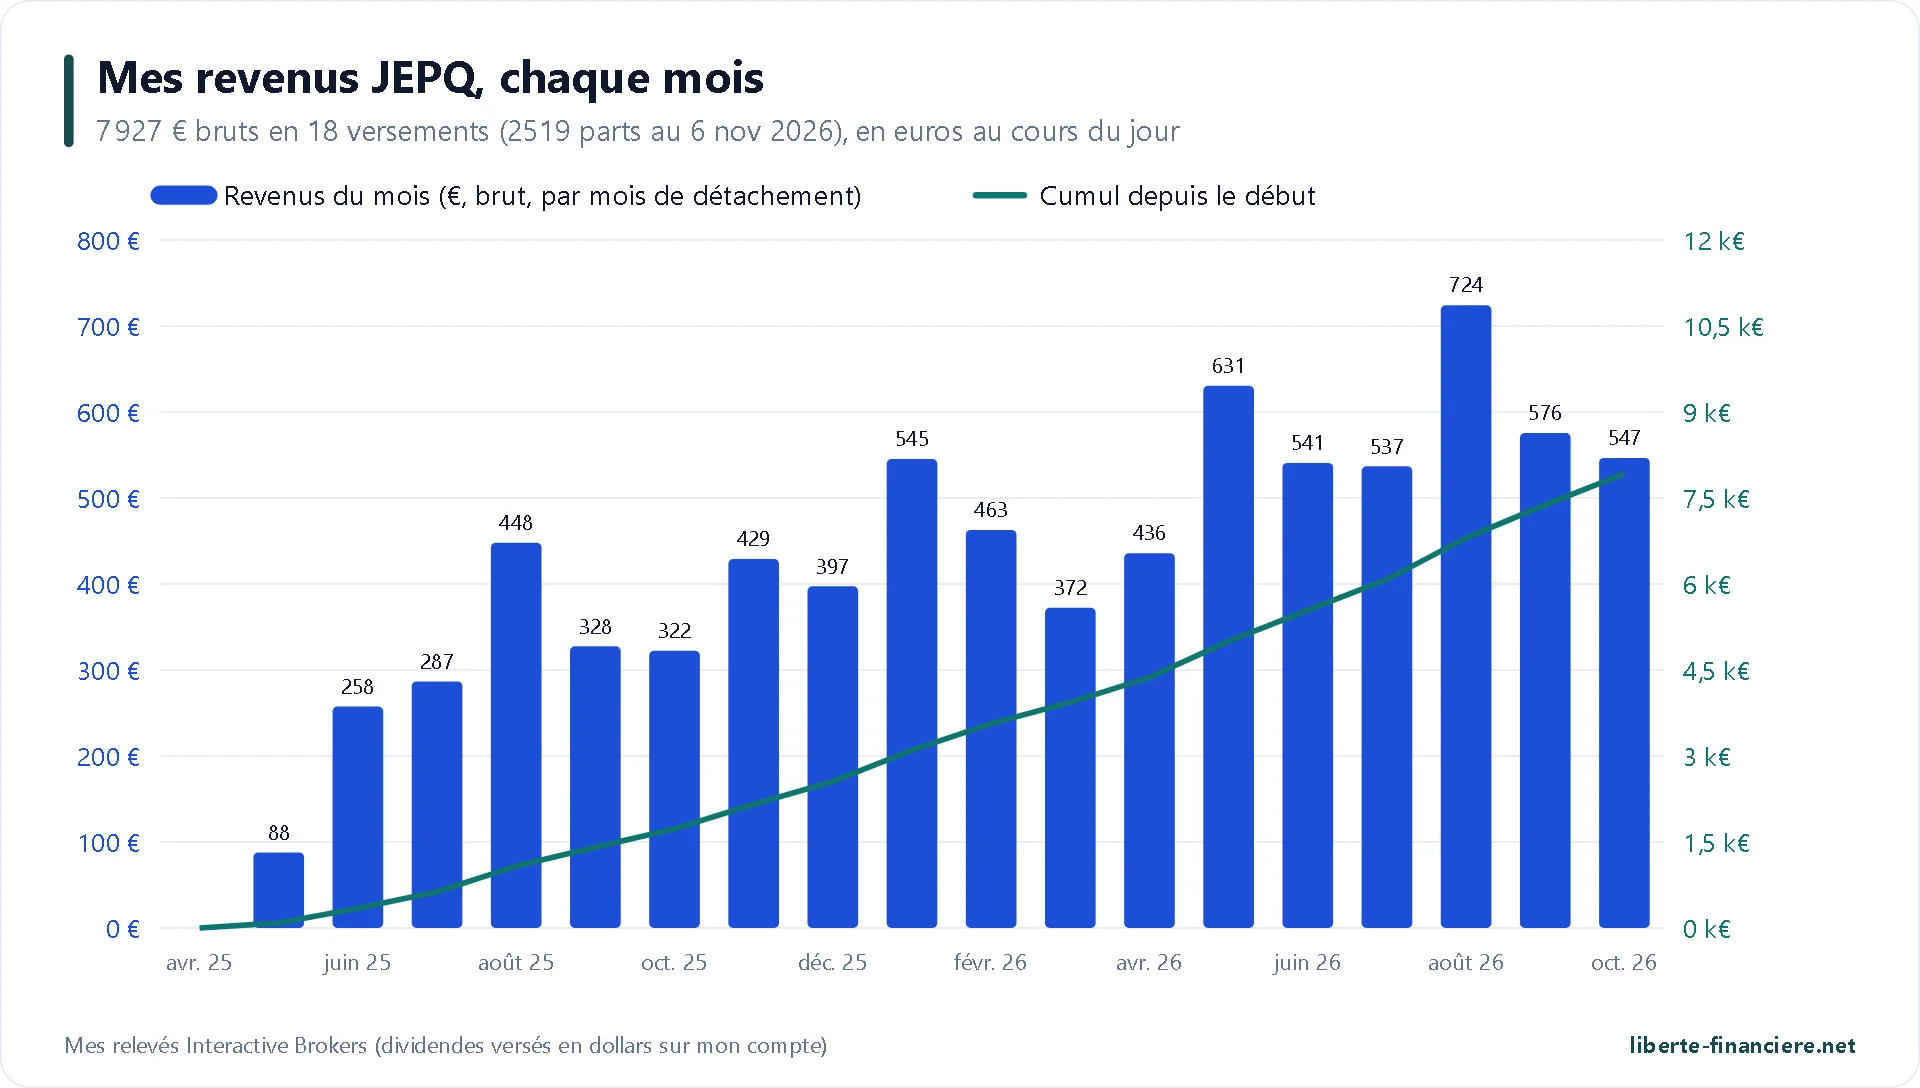
Bei den Einnahmen habe ich 18 Ausschüttungen erhalten, insgesamt 9.174 $ brutto, also rund 7.927 € zum Kurs des jeweiligen Zahltags. Die letzten Monate liegen bei rund 550 € brutto pro Monat, und die Ausschüttung für November 2026 (0,2751 $ je Anteil) dürfte mir rund 693 $ bringen. Aktueller Wert und erhaltene Einnahmen zusammengerechnet, ist meine Position rund 64.500 € wert, bei 53.700 € investiert, vor Steuern.
Auf diese Ausschüttungen hat Interactive Brokers keine Quellensteuer einbehalten: Ein irischer ETF zahlt seine Ausschüttungen an einen in Frankreich ansässigen Anleger ohne irische oder US-amerikanische Steuer aus. Ich gebe sie anschließend in Frankreich an (siehe den Teil zur Besteuerung).
Meine JEPQ-Position liegt bei Interactive Brokers Londoner Börse in Dollar, Devisenumtausch zu 0,002 % und bis zu 1.000 $ in IBKR-Aktien geschenkt bei der Kontoeröffnung. |
 Mein Abstecher zum WINC
Ich habe am 12. September 2025 165 WINC-Anteile gekauft, auf Xetra in Euro, zu 4,7145 € (777,89 € plus 1,25 € Gebühren). Zuerst hatte ich die Dollar-Anteilsklasse in Amsterdam versucht, aber die Order wurde mangels Handel nicht ausgeführt. Der WINC hat mir eine einzige Ausschüttung gezahlt, am 29. Oktober 2025: 0,1195 $ je Anteil, also 19,72 $, in Dollar, obwohl ich in Euro gekauft hatte. Am 7. Januar 2026 habe ich ihn zu 4,9045 € (809,24 €) wieder verkauft, eine Woche vor dem Ex-Tag im Januar, also rund +6 % in vier Monaten einschließlich Ausschüttung.
Warum habe ich ihn verkauft? Drei praktische Gründe: Die Ausschüttung war vierteljährlich, was die Verfolgung meiner monatlichen Einnahmen erschwerte; ich hatte keine Dollar-Liquidität für die interessanteste Anteilsklasse; und ich wollte meine Käufe lieber auf eine einzige Position konzentrieren. Zwei dieser drei Gründe sind mit dem Wechsel zur monatlichen Ausschüttung weggefallen.
 Was ich jetzt mache
Dieser Vergleich hat meine Meinung geändert. Ich werde meinen JEPQ Schritt für Schritt in den WINC umschichten, den ich seit Januar 2026 nicht mehr halte: Bei gleichen Kosten ist er viel breiter gestreut (Länder, Sektoren, Anzahl der Aktien), weniger volatil, hat sein Kapital besser geschützt und schüttet jetzt jeden Monat aus. Dafür nehme ich ein etwas niedrigeres Einkommen in Kauf (rund 10,4 % gegenüber 12,1 % über 12 Monate).
Ich nehme die ausschüttende Anteilsklasse des WINC, wie beim JEPQ. Die thesaurierende Klasse WINA ist nur 28,6 Millionen Dollar schwer und wird mir zu wenig gehandelt: Ich suche eher ETFs mit mehr als 100 Millionen Fondsvermögen. Die ausschüttende Klasse hat einen unauffälligen steuerlichen Vorteil: Ein größerer Teil der Wertentwicklung des WINC kommt aus dem Anstieg seines Kurses, der erst beim Verkauf besteuert wird. Ich beziehe also ein Einkommen von fast 10 % pro Jahr und lasse gleichzeitig einen Teil des Wachstums außer Reichweite der französischen Pauschalsteuer (Flat Tax), solange ich nicht verkaufe.
Konkret werde ich zuerst die Dollar-Ausschüttungen des JEPQ in den WINC reinvestieren. Ich werde den Kauf in Amsterdam in Dollar mit einer Limit-Order testen, nachdem ich bei Interactive Brokers die Ordergebühren dieser Börse mit denen in London verglichen habe; wird die Order schlecht ausgeführt, tausche ich in Euro um und kaufe auf Xetra. Danach werde ich mir schnell die Frage stellen, einen Teil meines JEPQ zu verkaufen, um die Umschichtung zu beschleunigen. Das sind meine Entscheidungen, abhängig von meinem Profil und meinem übrigen Vermögen: Ich bin kein Anlageberater.
◇ injected env (41) from .env.local // tip: ⌘ multiple files { path: ['.env.local', '.env'] } Wo und wie man JEPQ und WINC kauft
Beide ETFs sind an mehreren europäischen Börsen notiert, aber nicht in Paris: Du brauchst einen Broker mit Zugang zu London, Frankfurt (Xetra) oder Amsterdam, in einem normalen Wertpapierdepot (im französischen PEA sind sie nicht zulässig). Den an der Nasdaq notierten US-ETF JEPQ kann ein europäischer Privatanleger nicht kaufen: Man muss die europäische Version nehmen, mit der ISIN, die mit IE beginnt.
JEPQ | WINC | |
|---|---|---|
In Dollar | London: JEPQ (am meisten gehandelt), Schweiz | Amsterdam: WINC (wenig Handel) |
In Euro | Xetra: JEQP, Mailand | Xetra: WINC |
In Pfund | London: JEQP | London: WINC |
Thesaurierend | JEQA: London (USD), Xetra (EUR) | WINA: Amsterdam (USD), Mailand (EUR) |
Bei Trade Republic | Ja, unter dem Ticker JEQP | Je nach Liste in der App |
Mit Interactive Brokers mache ich es so: Ich kaufe den JEPQ in Dollar in London, mit Dollar, die schon auf meinem Konto liegen (der Umtausch kostet bei IBKR 0,002 %), und den WINC habe ich in Euro auf Xetra gekauft, weil die Dollar-Linie in Amsterdam an jenem Tag kaum gehandelt wurde. Die Ordergebühren sind in London etwas höher als in Frankfurt. Die Handelswährung ändert nichts an deinem Engagement: Mit den Dollar aus meinen JEPQ-Ausschüttungen kann ich den WINC in Amsterdam in Dollar kaufen, sofern ich eine Limit-Order aufgebe und in Kauf nehme, dass die Ausführung dauert, oder diese Dollar für 0,002 % in Euro umtauschen und auf Xetra kaufen, wo deutlich mehr gehandelt wird. Bei Trade Republic ist der JEPQ unter dem Ticker JEQP verfügbar; die Steuer wird dort automatisch auf die Ausschüttungen einbehalten (siehe Besteuerung).
 Die Liquidität: Wo die Anteile wirklich gehandelt werden
Ticker | Typ | Börse | Währung | Vermögen der Anteilsklasse | Gehandelt pro Tag |
|---|---|---|---|---|---|
JEPQ | Ausschüttend | London | USD | 4,34 Mrd. $ | ≈ 12 Mio. $ |
JEQP | Ausschüttend | Xetra | EUR | (gleiche Anteilsklasse) | ≈ 2,7 Mio. € |
JEQA | Thesaurierend | London | USD | 153 Mio. $ | ≈ 0,97 Mio. $ |
JEQA | Thesaurierend | Xetra | EUR | (gleiche Anteilsklasse) | ≈ 77.000 € |
WINC | Ausschüttend | Amsterdam | USD | 1,01 Mrd. $ | ≈ 0,49 Mio. $ |
WINC | Ausschüttend | Xetra | EUR | (gleiche Anteilsklasse) | ≈ 2,5 Mio. € |
WINA | Thesaurierend | Amsterdam | USD | 28,6 Mio. $ | ≈ 0,21 Mio. $ (an 8 von 66 Tagen kein Handel) |
WINA | Thesaurierend | Mailand | EUR | (gleiche Anteilsklasse) | ≈ 87.000 € |
An der Börse gehandelter Betrag pro Tag: Durchschnitt der letzten 3 Monate zum 7. November 2026 (Volumen laut Yahoo Finance). Vermögen: JPMorgan AM (6. November) und iShares (5. November).
Man liest oft, man solle ETFs mit weniger als 100 Millionen Euro meiden. Diese Schwelle gilt für den Fonds: Ein kleiner Fonds läuft Gefahr, von seinem Emittenten geschlossen zu werden. Hier sind JEQA und WINA Anteilsklassen von Fonds mit mehreren Milliarden (JEPQ) oder einer Milliarde (WINC): Dieses Risiko ist gering. Eine wenig gehandelte Anteilsklasse wird dagegen mit einer größeren Spanne zwischen Kauf- und Verkaufspreis gehandelt. Die beiden Linien mit mehr als einer Million pro Tag sind die ausschüttende Klasse des JEPQ (London und Xetra) und die des WINC auf Xetra. Für JEQA in London bleibt der Kauf einfach. Für JEQA auf Xetra und WINA überall gib immer eine Limit-Order auf, zu Zeiten, in denen die US-Börse geöffnet ist: Ein Market Maker kann Anteile bei Bedarf schaffen, legt seinen Preis aber selbst fest.
 Die Schritte bei Interactive Brokers
Prüfe die Handelsberechtigungen: Aktiviere in den Kontoeinstellungen Aktien und ETFs der gewünschten Börse (Vereinigtes Königreich, Deutschland oder Niederlande). Andernfalls wird die Order mit der Meldung „nicht berechtigt“ oder mit der Anforderung eines Basisinformationsblatts abgelehnt. Diese ETFs verwenden Optionen: Interactive Brokers verlangt auch, die entsprechende Berechtigung in den Handelseinstellungen zu aktivieren, sonst kannst du sie nicht auswählen.
Suche den ETF über seine ISIN (IE000U9J8HX9 oder IE000KJPDY61) statt über seinen Namen, und wähle dann Börse und Währung.
Bereite die Währung vor: Um in Dollar zu kaufen, tausche zuerst deine Euro um (oder behalte die Dollar aus deinen Ausschüttungen).
Gib eine Limit-Order auf, am besten nachmittags, wenn die US-Börse geöffnet ist: Dann ist die Spanne zwischen Kauf- und Verkaufspreis am kleinsten.
Notiere dir den Ex-Tag: Um die nächste Ausschüttung zu erhalten, musst du die Anteile am Vortag halten.
Ein Konto bei Interactive Brokers eröffnen Bis zu 1.000 $ in IBKR-Aktien geschenkt bei der Kontoeröffnung. Meinen ausführlichen Erfahrungsbericht findest du hier. |
Besteuerung in Frankreich
Das ist das Thema, das in euren Kommentaren am häufigsten auftaucht. Dieser Teil betrifft nur Personen, die steuerlich in Frankreich ansässig sind: Hier steht, was du wissen musst, wenn du JEPQ oder WINC in einem Wertpapierdepot hältst, mit den offiziellen Texten.
Keine Quellensteuer für dich
Beide ETFs sind irische Fonds. Auf die US-Dividenden, die sie vereinnahmen, wird innerhalb des Fonds eine Quellensteuer von 15 % erhoben, gemäß dem Doppelbesteuerungsabkommen zwischen den USA und Irland: Das ist bereits im Kurs und in der Wertentwicklung enthalten. Danach erhebt Irland nichts auf das, was der Fonds dir auszahlt, da die Anteile über ein anerkanntes Abwicklungssystem gehalten werden (Prospekt iShares III plc, Abschnitt zur irischen Besteuerung). Du erhältst deine Ausschüttung also brutto, ohne Steuergutschrift zum Zurückholen, und die Börse der Notierung (London, Xetra, Amsterdam) ändert daran nichts. Was manche bei ihrem Broker „Quellensteuer“ nennen, ist in Wirklichkeit die französische Steuer, die ein Broker, der sie für seine Kunden abwickelt, direkt einbehält.
 31,4 % oder der progressive Tarif
Die Ausschüttungen sind Kapitalerträge („revenus de capitaux mobiliers“). Standardmäßig unterliegen sie der Pauschalsteuer (PFU) von 31,4 %: 12,8 % Einkommensteuer und 18,6 % Sozialabgaben, nach der Erhöhung der CSG durch das Gesetz zur Finanzierung der Sozialversicherung für 2026. Für Erträge über einen ausländischen Broker gilt dieser Satz von 18,6 % bereits für die Einkünfte von 2025 (impots.gouv.fr). Du kannst dich für den progressiven Tarif entscheiden, wenn dein Steuersatz niedrig ist; seit dem Haushaltsgesetz für 2026 ist diese Wahl nicht mehr unwiderruflich.
Der Freibetrag von 40 % (nur bei Wahl des progressiven Tarifs) gilt bei einem Fonds nur für den Teil der Ausschüttung, der aus begünstigten Dividenden stammt, und nur, wenn der Fonds diese Aufteilung veröffentlicht (BOFiP). Weder JPMorgan noch iShares veröffentlichen sie, und der Großteil der Ausschüttungen stammt aus Optionsprämien: Rechne in der Praxis ohne Freibetrag.
Mit Interactive Brokers: Alles selbst erklären
Wann | Was | Formular |
|---|---|---|
In jedem Monat mit Ausschüttung, vor dem 15. des Folgemonats | Vorauszahlung von 12,8 % und Sozialabgaben von 18,6 %, nur wenn dein steuerliches Referenzeinkommen des vorletzten Jahres 50.000 € (Alleinstehende) oder 75.000 € (Paare) erreicht | 2778-DIV, bei deinem Finanzamt |
Im Frühjahr | Im Ausland vereinnahmte Ausschüttungen | 2047, dann Übertrag in die 2042 (Steuerbroschüre 2026) |
Im Frühjahr | Bereits gezahlte Vorauszahlung und bereits den Sozialabgaben unterworfene Erträge | 2042: Felder 2CK und 2BH |
Im Frühjahr | Im Ausland geführtes Konto (Interactive Brokers Ireland) | 3916 und Feld 8UU (1.500 € Strafe pro vergessenem Konto) |
Im Jahr eines Verkaufs | Veräußerungsgewinn oder -verlust | 2074, Felder 3VG / 3VH (impots.gouv.fr) |
Unter den Schwellen von 50.000 € und 75.000 € musst du keine monatliche Vorauszahlung leisten: Steuer und Sozialabgaben werden in deinem Steuerbescheid berechnet. Die Beträge werden in Euro erklärt, zum Kurs des Zahltags. Veräußerungsverluste werden mit den Gewinnen der 10 folgenden Jahre verrechnet.
Mit Trade Republic
Trade Republic gibt in seinem Hilfecenter an, die Steuer auf die Dividenden seiner französischen Kunden automatisch einzubehalten und an das Finanzamt abzuführen und dann in der App eine Steuerbescheinigung (IFU) bereitzustellen. Veräußerungsgewinne werden nicht einbehalten: Sie werden im Frühjahr erklärt. Da das Konto bei einer deutschen Bank eröffnet ist, muss das Formular 3916 trotzdem ausgefüllt werden. Prüfe in der App den für 2026 angewandten Satz.
 Die „Trump-Steuer“ aus Section 899
Im Frühjahr 2025 sah ein US-Gesetzentwurf eine Zusatzsteuer auf Erträge vor, die an Anleger aus bestimmten Ländern gezahlt werden, die „Section 899“. Sie wurde nach einer Einigung der G7 gestrichen (US-Finanzministerium), und das am 4. Juli 2025 unterzeichnete Gesetz enthält sie nicht (Congressional Research Service). Sie gilt also nicht.
PEA, Lebensversicherung, PER
Le PEA lässt nur Fonds zu, die zu mindestens 75 % in europäische Aktien investiert sind: JEPQ und WINC haben darin keinen Platz. Zum 8. November 2026 habe ich keinen französischen Lebensversicherungsvertrag (assurance-vie) und keinen PER (Altersvorsorgeplan) gefunden, der sie anbietet. Das Wertpapierdepot bleibt also die einzige mögliche Hülle.
◇ injected env (41) from .env.local // tip: ⌘ multiple files { path: ['.env.local', '.env'] } Wie viel investieren, um 500 oder 1.000 € pro Monat zu erhalten?
Das ist die Frage, die ich am häufigsten bekomme. Die Rechnung ist einfach: benötigtes Kapital = gewünschtes Monatseinkommen × 12 ÷ Rendite nach Steuern. Mit der französischen Pauschalsteuer von 31,4 % ergibt eine Bruttorendite von 12 % netto 8,2 %, und 10,45 % ergeben netto 7,2 %. Ich füge eine vorsichtige Annahme von 8 % brutto hinzu, für den Fall, dass die Optionsprämien sinken (ruhiger Markt): Dieses Niveau hat der JEPQ in einigen Monaten 2025 erlebt.
Gewünschtes Nettoeinkommen | JEPQ (12,1 % brutto) | WINC (10,45 % brutto) | Vorsichtige Annahme (8 % brutto) |
|---|---|---|---|
100 € pro Monat | 14.000 € | 17.000 € | 22.000 € |
300 € pro Monat | 43.000 € | 50.000 € | 66.000 € |
500 € pro Monat | 72.000 € | 84.000 € | 109.000 € |
1.000 € pro Monat | 145.000 € | 167.000 € | 219.000 € |
2.000 € pro Monat | 289.000 € | 335.000 € | 437.000 € |
Kapital auf Tausend Euro gerundet, Pauschalsteuer von 31,4 %, ohne Berücksichtigung des Wechselkurses und der Kursschwankungen. Die Ausschüttungen sind nicht garantiert.
Um 1.000 € netto pro Monat zu erhalten, braucht man also rund 145.000 € im JEPQ oder 167.000 € im WINC, und eher 219.000 €, wenn man eine Sicherheitsmarge behalten will. Das sind große Beträge: Diese ETFs dienen vor allem dazu, ein bereits aufgebautes Kapital in Einkommen zu verwandeln oder andere Einkommensquellen zu ergänzen. Mit meiner aktuellen Position von rund 57.000 € erhalte ich rund 550 € brutto pro Monat, also etwa 380 € netto.
Ausschüttend oder thesaurierend: JEQA und WINA
Eine thesaurierende Anteilsklasse (JEQA beim JEPQ, WINA beim WINC) verfolgt genau dieselbe Strategie, behält Prämien und Dividenden aber im Fonds, statt sie auszuschütten. In einem französischen Wertpapierdepot wirst du erst beim Verkauf besteuert, auf den Veräußerungsgewinn: keine 31,4 % Abzug jedes Jahr, das Geld, das ans Finanzamt gegangen wäre, arbeitet also weiter. Im Gegenzug landet kein Einkommen mehr jeden Monat auf deinem Konto: Um eines zu erzielen, musst du Anteile verkaufen.
Der Wechsel von einer ausschüttenden zu einer thesaurierenden Anteilsklasse ist kein einfacher Übertrag: Man muss die erste verkaufen, was die Steuer auf einen etwaigen Gewinn auslöst, und dann die zweite kaufen. Bei mir ist der nicht realisierte Gewinn heute gering (rund 2.900 €), die Operation würde also wenig Steuern kosten. Zur Liquidität: JEQA wird in London in Dollar ordentlich gehandelt (fast eine Million pro Tag), auf Xetra viel weniger; WINA (28,6 Millionen, nicht auf Xetra) wird überall wenig gehandelt (siehe die Liquiditätstabelle weiter oben).
Erträge reinvestieren oder ausgeben?
Die Ausschüttungen eines ausschüttenden ETF jeden Monat zu reinvestieren heißt, vor dem Reinvestieren Steuern zu zahlen: In einem französischen Wertpapierdepot gehen 31,4 % jeder Ausschüttung ans Finanzamt, während ein thesaurierender ETF bis zum Verkauf alles steuerfrei reinvestiert. Wenn du das Einkommen heute nicht brauchst, ist die thesaurierende Anteilsklasse (JEQA oder WINA) oder ein klassischer thesaurierender ETF in einem PEA effizienter. Ausschüttende Anteilsklassen sind sinnvoll, wenn das Einkommen ausgegeben oder zur Diversifikation anderswo genutzt wird.
 Die Risiken, die man kennen sollte

Zur Erinnerung: Ich bin kein Anlageberater. Jede Geldanlage birgt das Risiko eines Kapitalverlusts, und vergangene Wertentwicklungen sind kein Hinweis auf künftige Wertentwicklungen.
Kapitalverlust: Diese ETFs bleiben Aktienfonds. Im Frühjahr 2025 verlor der JEPQ in Euro 23,8 % in zwei Monaten, der WINC 18,8 %. Die Optionsprämie federt nur einen kleinen Teil eines Rückgangs ab.
Liquidität: Beide ETFs lassen sich jederzeit an der Börse verkaufen, aber manche Linien werden wenig gehandelt (zum Beispiel der WINC in Dollar in Amsterdam). Nutze Limit-Orders, möglichst zu Zeiten, in denen der US-Markt geöffnet ist.
Geopolitisches Risiko und Konzentration: Der JEPQ ist zu fast 95 % amerikanisch und zu 60 % Technologie. Eine Krise, die die USA oder die Digitalriesen trifft (Zölle, Regulierung, Platzen einer Blase der künstlichen Intelligenz), würde ihn mit voller Wucht treffen. Der WINC ist breiter verteilt, bleibt aber zu 71 % amerikanisch.
Gedeckelter Anstieg: Bei einer starken Erholung nach einem Rückgang holen diese ETFs nur einen Teil des Rebounds auf. Über lange Zeiträume hat ein klassischer thesaurierender ETF beste Chancen, besser abzuschneiden.
Keine garantierten Erträge: Der ausgeschüttete Betrag ändert sich jeden Monat, und eine Ausschüttung über den tatsächlichen Gewinnen des Fonds wird mit einem sinkenden Kurs bezahlt.
Währungsrisiko: Fonds in Dollar, Erträge in Dollar; ein fallender Dollar verringert deine Wertentwicklung in Euro.
Kurze Historie: zwei Jahre Bestehen für den europäischen JEPQ, zweieinhalb Jahre für den WINC, und eine WINC-Strategie, die noch jung ist. Diese Fonds haben noch keinen echten, anhaltenden Bärenmarkt durchlaufen.
Vor- und Nachteile
|
| |
|---|---|---|
JEPQ |
|
|
WINC |
|
|
 JEPQ oder WINC: für welches Profil?
Dein Profil | JEPQ | WINC |
|---|---|---|
Du willst ein monatliches Einkommen zum Ausgeben (Entnahmephase) | Ja | Ja |
Du willst das höchste Einkommen und nimmst dafür mehr Volatilität in Kauf | Ja | Eher nein |
Du willst einen einzigen Einkommens-ETF, so breit gestreut wie möglich | Eher nein | Ja |
Du hast schon viele World-, S&P-500- oder Nasdaq-ETFs | Eher nein | Ja |
Du bist in der Aufbauphase und reinvestierst alles | Eher nein | Eher nein |
Du fängst gerade an der Börse an | Eher nein | Eher nein |
Du willst in einem PEA investieren | Unmöglich | Unmöglich |
Wenn du in der Aufbauphase bist, bleibt ein thesaurierender ETF in einem PEA die einfachste und steuerlich effizienteste Lösung: Ich erkläre das in meinen Leitfäden zum besten MSCI-World-ETF für den PEA und zum besten S&P-500-ETF für den PEA. Options-ETFs haben ihren Platz, wenn man von seinen Erträgen leben oder sich neben seinem Kapital einen Topf mit regelmäßigen Einnahmen aufbauen will.
 Die Alternativen zu JEPQ und WINC
Alternative | Was sie bringt | Was sie kostet |
|---|---|---|
JEPG (JPMorgan Global) | Weltweite Aktien, aktives Management von JPMorgan, monatliche Ausschüttung | Deutlich niedrigere Rendite (5,7 %) |
JEPI UCITS (JPMorgan US) | US-Aktien, weniger volatil als der Nasdaq | Niedrigere Rendite (7,2 %), 100 % USA |
INCU (iShares U.S.) | US-Version des WINC, monatlich | Kleiner Fonds (117 Mio. $), 100 % USA |
JEQA (JEPQ thesaurierend) | Die Strategie ohne Ausschüttung, Steuer erst beim Verkauf | Kein Einkommen: Der Hauptvorteil fällt weg |
Ein thesaurierender World- oder S&P-500-ETF in einem PEA | Steuerlich am effizientesten zum Vermögensaufbau | Kein Einkommen: Man muss Anteile verkaufen, um eines zu erzielen |
Dividendenaktien als Einzeltitel | Keine Verwaltungskosten | Diversifikation und Zeitaufwand für die Verfolgung |
Ein Options-ETF auf Schwellenländer | Würde den WINC ergänzen | Zum 9. November 2026 keiner in europäischer Version: Der einzige gefundene (Global X EMCC) ist amerikanisch und nicht zugänglich |
Wenn du Kapital aufbauen willst, bleiben meine Leitfäden zum besten MSCI-World-ETF für den PEA und zum besten S&P-500-ETF für den PEA der Ausgangspunkt. Options-ETFs werden interessant, wenn das Ziel ist, ein regelmäßiges Einkommen zu erhalten, ohne Anteile verkaufen zu müssen.
◇ injected env (41) from .env.local // tip: ⌁ auth for agents [www.vestauth.com] Meine Videos zu JEPQ und WINC
Ich habe diesen beiden ETFs mehrere Videos gewidmet. Meine Bilanz nach einem Jahr JEPQ, im Mai 2026:
Und meine Vorstellung des WINC im September 2025, als er noch vierteljährlich ausschüttete:
 FAQ: JEPQ und WINC
Sind JEPQ und JEQP derselbe ETF?
Ja. Der europäische JEPQ hat für seine ausschüttende Dollar-Anteilsklasse nur eine ISIN (IE000U9J8HX9), aber sein Ticker ändert sich je nach Börse: JEPQ in London in Dollar, JEQP auf Xetra in Euro und bei Trade Republic. Inhalt und Ausschüttungen sind identisch. Der US-amerikanische JEPQ ist dagegen ein anderer Fonds, der europäischen Privatanlegern nicht zugänglich ist.
Gibt es eine thesaurierende Version?
Ja, für beide: JEQA (IE000N6I8IU2) für den JEPQ und WINA (IE0000P0RPE6) für den WINC, beide in Dollar. Sie reinvestieren Prämien und Dividenden, statt sie auszuschütten.
Sind die 10 % Rendite pro Monat oder pro Jahr?
Pro Jahr. Der JEPQ hat über 12 Monate rund 12 % seines Kurses ausgeschüttet, in 12 Ausschüttungen von jeweils rund 1 %. Der WINC rund 10,45 % über 12 Monate. Diese Beträge sind brutto, vor den 31,4 % Steuern und Sozialabgaben in Frankreich, und nicht garantiert.
Seit wann schüttet der WINC monatlich aus?
Seit September 2026. iShares hat es in einem Schreiben an die Anteilinhaber vom 21. August 2026 angekündigt; die erste monatliche Ausschüttung wurde am 30. September 2026 gezahlt, die nächste am 28. Oktober 2026.
Wie lange muss man auf die erste Ausschüttung warten?
Du musst die Anteile am Tag vor dem Ex-Tag halten. Die Zahlung kommt dann bei beiden Fonds etwa zwei Wochen später (beim JEPQ seit Oktober 2026, vorher zahlte er etwa vier Wochen danach). Je nach Kaufdatum kommt die erste Ausschüttung also zwei bis sechs Wochen später.
Warum hat der JEPQ nur 110 Positionen?
Weil er sich am Nasdaq-100 orientiert, der rund hundert Unternehmen umfasst. Seine 110 Positionen vom 6. November 2026 sind 94 Aktien, 15 auf den Index verkaufte Kaufoptionen und eine Liquiditätsposition. Der WINC hält dagegen 551 Aktien.
Gibt es eine Quellensteuer?
Nicht für dich. Die 15 % Quellensteuer auf US-Dividenden werden innerhalb des Fonds einbehalten, und Irland erhebt nichts auf die Ausschüttungen. Bei Interactive Brokers erhalte ich den vollen Betrag. Bei Trade Republic wird die französische Steuer vom Broker direkt einbehalten: Das ist keine ausländische Quellensteuer.
Wie erklärt man die bei Interactive Brokers erhaltenen Ausschüttungen?
Für in Frankreich steuerlich Ansässige: auf dem Formular 2047, dann in der Erklärung 2042, in Euro zum Kurs des jeweiligen Zahltags. Liegt dein steuerliches Referenzeinkommen über 50.000 € (75.000 € für ein Paar), musst du zusätzlich jeden Monat eine Vorauszahlung mit dem Formular 2778-DIV leisten. Das Konto wird auf dem Formular 3916 angegeben.
Kann man JEPQ oder WINC in einem PEA oder einer Lebensversicherung kaufen?
Im PEA nicht, er ist Fonds vorbehalten, die zu 75 % in europäische Aktien investiert sind. Ich habe keine französische Lebensversicherung (assurance-vie) und keinen PER gefunden, die sie anbieten. Man braucht ein normales Wertpapierdepot.
Schmilzt das Kapital mit der Zeit?
Bisher nicht. Über zwei Jahre ist allein der Kurs in Dollar beim JEPQ um 1,9 % und beim WINC um 8 % gestiegen. In Euro drückt der fallende Dollar den JEPQ auf -1,8 % und den WINC auf +4,1 %. Ein anhaltender Bärenmarkt könnte dieses Bild ändern.
Sollte man eine in Euro abgesicherte Anteilsklasse nehmen?
Das ist eine Entscheidung. Eine abgesicherte Anteilsklasse (JEQE, EDMC) schützt vor einem fallenden Dollar, kostet aber etwas Rendite und lässt dich nicht vom Gewinn profitieren, wenn der Dollar wieder steigt. Achtung: Die Anteilsklasse JQPD des JEPQ schüttet in Euro aus, ohne abgesichert zu sein.
JEPQ, JEPI oder JEPG: Was ist der Unterschied?
Gleiches Team, gleiches Prinzip, unterschiedliche Anlageuniversen: der JEPQ auf den Nasdaq-100 (das höchste Einkommen, rund 11-12 %), der JEPI auf weniger volatile US-Aktien (rund 7 %), der JEPG auf weltweite Aktien (rund 5,7 %). Der WINC schüttet fast so viel aus wie der JEPQ, bei einem Anlageuniversum so breit wie das des JEPG.
Sollte man verkaufen, um seinen Gewinn vor einem Rückgang zu sichern?
Niemand kann einen Rückgang vorhersagen. Diese ETFs sind dafür gemacht, lange gehalten zu werden und ein Einkommen zu erzeugen; ein Verkauf erzeugt einen Gewinn, der in Frankreich mit 31,4 % besteuert wird. Ich selbst verkaufe nicht, um einem Rückgang zuvorzukommen: Wenn ich meinen JEPQ reduziere, dann um in den WINC zu diversifizieren.
 Fazit: JEPQ oder WINC?
Beide ETFs halten ihr Versprechen: ein monatlich ausgezahltes Einkommen von rund 10 bis 12 % pro Jahr, bei 0,35 % Kosten, ohne Quellensteuer für einen in Frankreich ansässigen Anleger. Der JEPQ schüttet am meisten aus und richtet sich an alle, die eine starke Konzentration auf US-Technologie akzeptieren. Der WINC schüttet etwas weniger aus, ist aber viel breiter gestreut, weniger volatil, hat sein Kapital in den letzten zwei Jahren besser bewahrt und schüttet jetzt ebenfalls jeden Monat aus.
Meine 2.519 JEPQ-Anteile haben mir in 18 Monaten rund 7.900 € brutto eingebracht, aber ich werde Schritt für Schritt in den WINC umschichten: zuerst, indem ich die Ausschüttungen des JEPQ dort reinvestiere, dann wahrscheinlich, indem ich einen Teil meiner Position verkaufe, um meine Einnahmen zu diversifizieren. Bevor du investierst, denk daran, dass diese Fonds Aktienfonds bleiben, dass ihre Ausschüttungen nicht garantiert sind und dass ein thesaurierender ETF effizienter bleibt für alle, die kein Einkommen brauchen.
In JEPQ und WINC investieren Beide ETFs, alle ihre Anteilsklassen und alle ihre Börsen, dazu bis zu 1.000 $ in IBKR-Aktien geschenkt (zum Angebot). |
Kommentar schreiben
Eine Frage oder eigene Erfahrungen? Hinterlasse einen Kommentar: Ich antworte persönlich.