Bondora, seit April 2026 unter dem Namen Go & Grow unterwegs, ist eine der ältesten europäischen Plattformen für Kredite zwischen Privatpersonen: 2008 in Tallinn gegründet, nennt sie heute mehr als 517.000 registrierte Anleger und 2,3 Milliarden Euro investiertes Kapital. Ich habe mein Konto im Januar 2026 mit 1.000 € eröffnet und am 2. Juni weitere 4.000 € eingezahlt, nachdem ich die Bilanz 2025 der Gruppe durchgearbeitet hatte: Heute arbeiten dort etwas mehr als 5.100 € zu 6 % pro Jahr.
In diesem Erfahrungsbericht gehe ich auf die Geschichte von Bondora und die Trennung von Go & Grow ein, auf das Führungsteam, die Funktionsweise des Produkts, die Bilanzen der Gruppe, die Regulierung und die beiden Sanktionen der estnischen Aufsichtsbehörde, die Statistiken, die tatsächliche Liquidität, die Gebühren, die Besteuerung in Frankreich, den Vergleich mit Monefit, Modena und Twino FLEXI sowie auf meine tatsächliche Rendite. Ich aktualisiere den Artikel mit meinen Ergebnissen.
Dieser Artikel wird nicht von Bondora gesponsert. Einige Links sind Affiliate-Links: Wenn du dich über meinen Link anmeldest, erhältst du 5 € Bonus bei der Anmeldung, die du behältst, wenn du innerhalb von 30 Tagen mindestens 50 € einzahlst.
 Bondora Go & Grow im Überblick
Kriterium | Bondora Go & Grow |
|---|---|
Gründung | Gruppe 2008 von Pärtel Tomberg gegründet, Produkt Go & Grow im Juni 2018 gestartet |
Sitz |
|
Gesellschaften | Go&Grow OÜ (Nr. 12831506) betreibt die Plattform; Bondora AS (Nr. 11483929) vergibt die Kredite |
Regulierung | Kreditgeberlizenz der Bondora AS in Estland seit 2016; Go & Grow ist weder eine Bank noch eine Wertpapierfirma (kein MiFID II und kein ECSP) |
Produkt | Go & Grow: bis zu 6 % pro Jahr, tägliche Zinsgutschrift, keinerlei Einstellungen |
Finanzierte Kredite | Unbesicherte Konsumkredite: Finnland 54 %, Niederlande 24 %, Estland 14 %, Dänemark 6 %, Lettland 2 % (September 2026) |
Volumen | 2,30 Mrd. € seit 2009 investiert, 703 Mio. € Bestand Ende 2025 |
Anleger | 517.402 registrierte Konten, 221.000 aktive Anleger Ende 2025 |
Rückkaufgarantie | Nein: Interne Reserven fangen die ersten Verluste auf, ohne Garantie |
Liquidität | Auszahlung jederzeit, in der Regel innerhalb von 3 Werktagen; gestückelte Auszahlungen bei hoher Nachfrage (ein einziges Mal, 2020) |
Mindestanlage | 1 € |
Gebühren | 1 € pro Auszahlung, keine weiteren Gebühren |
Quellensteuer | Keine in Estland |
Trustpilot | 4,5 / 5 bei 8.120 Bewertungen (28. Oktober 2026) |
Bonus | 5 € bei der Anmeldung, siehe meine Seite Bonuscode Bondora |
 Tallinn (Estland)
Go & Grow ist im P2P-Bereich ein Produkt für sich: keine Kredite zum Auswählen, kein Roboter zum Einstellen, kein Zweitmarkt. Du zahlst ein, dein Geld wird automatisch verteilt und bringt jeden Tag Zinsen. Damit gehört es, wie Monefit SmartSaver oder Twino FLEXI, zur Familie der „liquiden“ Anlagen im Crowdlending. Den regulatorischen Rahmen kannst du in meinem P2P-Vergleich (Ansicht Regulierung) mit anderen Plattformen vergleichen.
Ein Go & Grow Konto eröffnen Anmeldung in weniger als 5 Minuten, ab 1 €, 5 € Bonus über meinen Link. |
 Mein Video: Erfahrungen mit Bondora Go & Grow
Falls du lieber Videos schaust: Hier ist meine Einschätzung zu Bondora, aufgenommen nach meinen ersten zwei Monaten: Funktionsweise von Go & Grow, Liquidität, Rendite, Risiken und wie ich es nutze. Seitdem hat die Plattform ihren Namen geändert und ich habe meine Anlage verfünffacht: Dieser Artikel zieht die vollständige Bilanz zum Stand Ende Oktober 2026.
 Von 2008 bis 2026: die Geschichte von Bondora
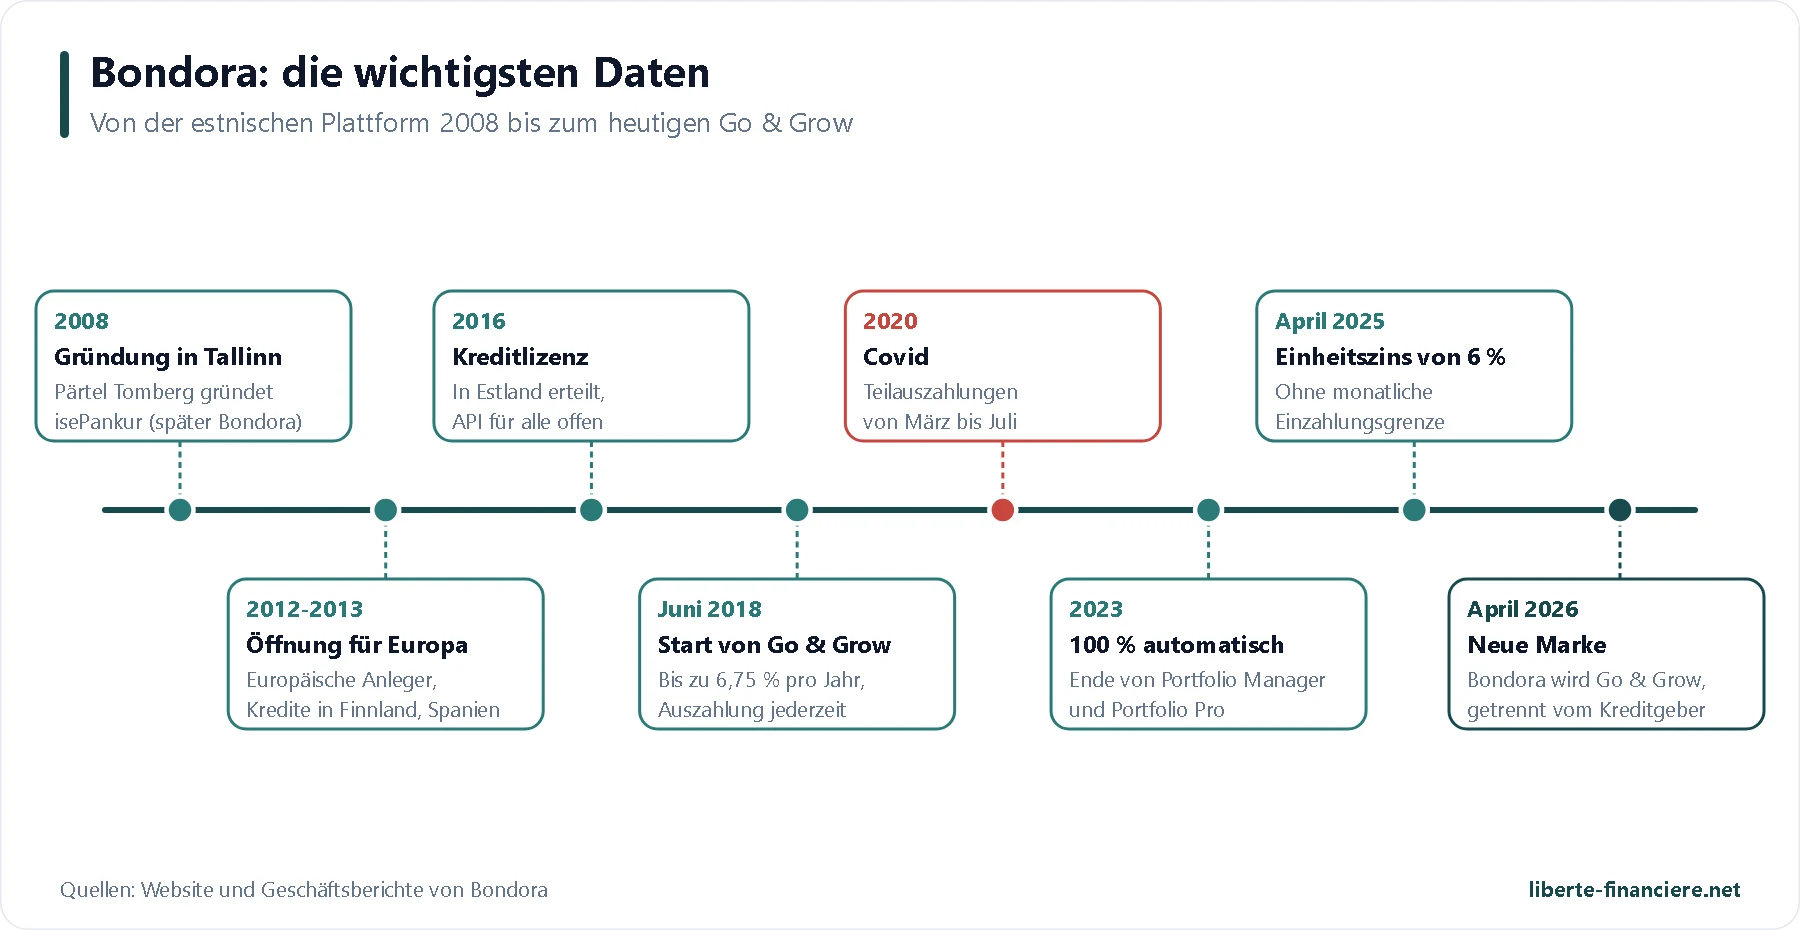
Alles beginnt 2008 in Tallinn, mitten in der Finanzkrise: Pärtel Tomberg gründet isePankur, eine Plattform für Kredite zwischen Privatpersonen, aus der später Bondora wird. Schon 2009 ist sie eine der ersten Plattformen dieser Art in den nordischen Ländern. 2012 öffnet sie sich für Anleger aus ganz Europa, 2013 beginnt sie mit der Kreditvergabe in Finnland und Spanien. Die Gruppe sammelt 2014 bei Global Founders Capital 1,3 Mio. € ein, 2015 dann 4,5 Mio. €.
2016 ist ein Schlüsseljahr: Bondora AS erhält am 21. März ihre Kreditgeberlizenz von der estnischen Finanzaufsicht, trennt die Kreditverwaltung vom Marktplatz und öffnet ihre API für alle Anleger. Am 5. Juni 2018 steht das Produkt, das sie bekannt machen wird, allen offen: Go & Grow, „bis zu 6,75 % pro Jahr“ mit Auszahlung jederzeit.
Es folgen Jahre der Bewährung und der Neuausrichtung. 2020 zwingt die Pandemie die Plattform, die Auszahlungen von März bis Juli zu stückeln, das einzige Mal in ihrer Geschichte. Um die Geldflüsse im Griff zu behalten, deckelt Bondora danach die Einzahlungen (1.000 € pro Monat im Jahr 2020, 700 € im Jahr 2023), führt 2022 eine Version ohne Obergrenze zu 4 % ein und schließt im Februar 2023 die manuellen Produkte Portfolio Manager und Portfolio Pro. Am 1. April 2025 wird alles vereinfacht: ein einheitlicher Zinssatz von 6 %, ohne Einzahlungsobergrenze. Der Zweitmarkt und die API schließen am 30. September 2025: Es bleibt nur noch ein einziges Produkt.
Der letzte Akt folgt 2026: Die Aktionäre genehmigen im Januar die Abspaltung der Gesellschaft, die Go & Grow betreibt. Am 20. April wird die Bondora Capital OÜ zur Go&Grow OÜ, die Website bondora.com leitet auf goandgrow.eu um und die Marke Bondora steht nur noch für den Kreditgeber. Die Sparziele („Goals“) kommen in derselben Woche.
 Bondora oder Go & Grow: was sich 2026 geändert hat
Das ist die Frage, die ich seit dem Frühjahr am häufigsten bekomme. Go & Grow und Bondora sind jetzt zwei getrennte Gesellschaften, die demselben Aktionärskreis gehören und vom selben Gründer geleitet werden:
Go&Grow OÜ (ehemals Bondora Capital OÜ) betreibt die Plattform, auf der du investierst. Sie gehört zu 100 % einer neuen Holding, der am 2. Juni 2026 eingetragenen Go&Grow Holding AS. Sie vergibt keine Kredite.
Bondora AS, Tochter der Bondora Group AS, bleibt der Kreditgeber: Sie wählt die Kreditnehmer aus, schließt die Kredite ab, zieht die Raten ein und übernimmt das Inkasso.
Für dich ändert sich im Alltag nichts: gleiches Konto, gleicher Zinssatz, gleiche zugrunde liegende Kredite. Die Änderung betrifft die Übersichtlichkeit. Die Plattform, die das Geld der Anleger hält, ist von der Kreditgruppe getrennt, was Bondora mit seinem Vorhaben einer Banklizenz für das Kreditgeschäft begründet (läuft noch, bislang nicht erteilt). In diesem Artikel schreibe ich „Bondora“ für die Gruppe und den Kreditgeber, „Go & Grow“ für das Produkt und die Plattform.
 Der Gründer und das Führungsteam
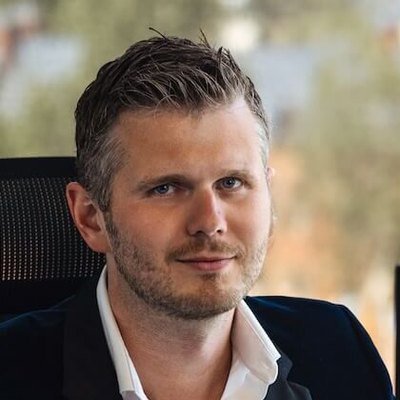 Pärtel Tomberg (LinkedIn) ist seit 2008 Gründer und CEO von Bondora und heute auch Vorstandsmitglied der Go&Grow OÜ. Vor Bondora arbeitete er in den Führungsteams der Versandhandelskonzerne Quelle AG und Halens AB für die nordischen und baltischen Länder sowie Mitteleuropa. Er hat an der Oxford Brookes University abgeschlossen. Er ist wirtschaftlich Berechtigter der Bondora AS und der Go&Grow OÜ: Der Gründer steht also achtzehn Jahre nach dem Start noch immer am Ruder und ist finanziell beteiligt.
Zum Vorstand der Bondora Group gehören außerdem Liisi Klettenberg (Chief Operating Officer), Vytautas Jūras (Chief Risk Officer, seit 2024 dabei), Kerli Lõhmus (Finanzvorständin, seit Januar 2024 dabei) und Olga Kikas (Personalvorständin). Go & Grow hat einen eigenen Vorstand mit Pärtel Tomberg und Triin Sarapuu, in der Holding kommt Krzysztof Schmidt hinzu.
Im Aufsichtsrat der Bondora Group sitzen erfahrene Köpfe der europäischen Finanz- und Tech-Branche:
João Monteiro (LinkedIn), Vorsitzender, seit 2013 Investor bei Bondora;
Jevgeni Kabanov (LinkedIn), Präsident von Bolt, seit 2021 im Aufsichtsrat;
Mart Altvee (LinkedIn), Gründungspartner von Redgate Capital und früherer CEO der SEB in Estland;
Richard Groeneveld (LinkedIn), ehemaliger Manager der Neobank N26;
Raimondas Berniūnas (LinkedIn), früherer Risikochef der Revolut Bank in Europa.
Dem Aufsichtsrat des Kreditgebers Bondora AS gehören außerdem Falk Wagner (LinkedIn), ehemaliger Leiter des Kreditrisikos von T-Mobile US, und Mati Otsmaa (LinkedIn) an, seit 2013 Mitglied des Gremiums und zuvor bei Mastercard und Experian. Mehrere dieser Mitglieder kommen aus dem Kreditrisiko und dem Bankwesen, was zum Vorhaben der Banklizenz passt.
 Wie funktioniert Go & Grow?
Wenn du Geld einzahlst, kauft Go & Grow damit Teilforderungen an Tausenden von Konsumkrediten, die Bondora AS vergeben hat. Rechtlich hältst du einen Anteil an jedem Kreditvertrag; der Kreditnehmer wird darüber nicht informiert und Bondora bleibt sein Ansprechpartner. Du wählst nichts aus: Die Verteilung läuft automatisch und dein Geld wird sofort nach dem Eingang investiert, ohne Wartezeit (kein „Cash Drag“).
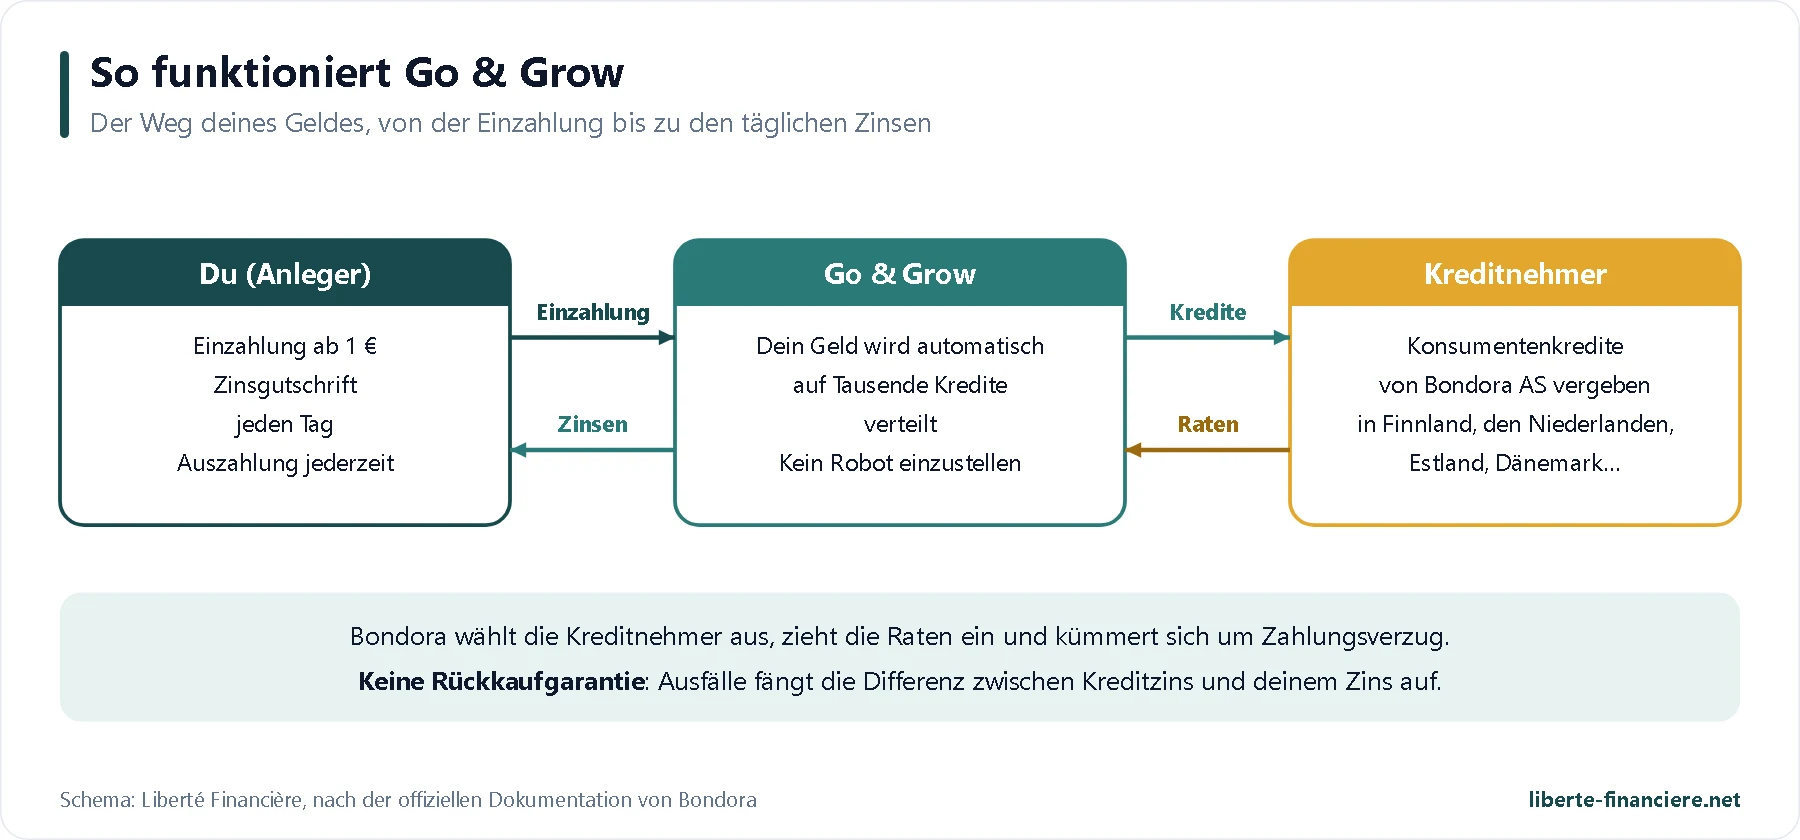
Die zugrunde liegenden Kredite reichen von 100 € bis 20.000 € bei 6 bis 120 Monaten Laufzeit, mit einem effektiven Jahreszins von 15,49 % bis 44,97 % für den Kreditnehmer. Die Differenz zwischen dem, was die Kreditnehmer zahlen, und dem, was du erhältst (höchstens 6 %), deckt Zahlungsausfälle, Inkassokosten und die Marge der Gruppe. Go & Grow bildet außerdem Reserven, die die ersten Verluste auffangen: Laut der am 22. Oktober 2026 aktualisierten Risikoerklärung würde deine Rendite erst nach Aufzehrung dieser Reserven unter 6 % fallen und erst danach dein Kapital betroffen sein. Ihre Höhe wird nicht veröffentlicht.
Zinsen, die jeden Tag gutgeschrieben werden
Dein Guthaben wird täglich aufgewertet und die Zinsen werden automatisch angelegt. Auf meinem Konto sind das 0,82 € pro Tag bei etwas mehr als 5.100 €. Diese „6 %“ sind eine Obergrenze, kein Versprechen: Die Bedingungen sprechen von einer Rendite „bis zu 6 %“, ohne Garantie. Laut Bondora ist die ausgezahlte Rendite seit dem Start des Produkts konstant geblieben.
Die Sparziele (Goals) und die geplanten Einzahlungen
Seit April 2026 kannst du dein Konto in höchstens 10 Ziele aufteilen (Notgroschen, Reise, Eigenkapital …), mit einem Projektionsrechner. Du kannst auch eine SEPA-Lastschrift einrichten, um jeden Monat automatisch zu investieren. Das ist praktisch, ändert aber nichts an der Anlage: Alle Ziele beruhen auf denselben Krediten und demselben Zinssatz.
Go & Grow mit 50 € testen Zahle über meinen Link innerhalb von 30 Tagen 50 € ein und behalte die 5 € Bonus. |
 Die Bilanzen von Bondora
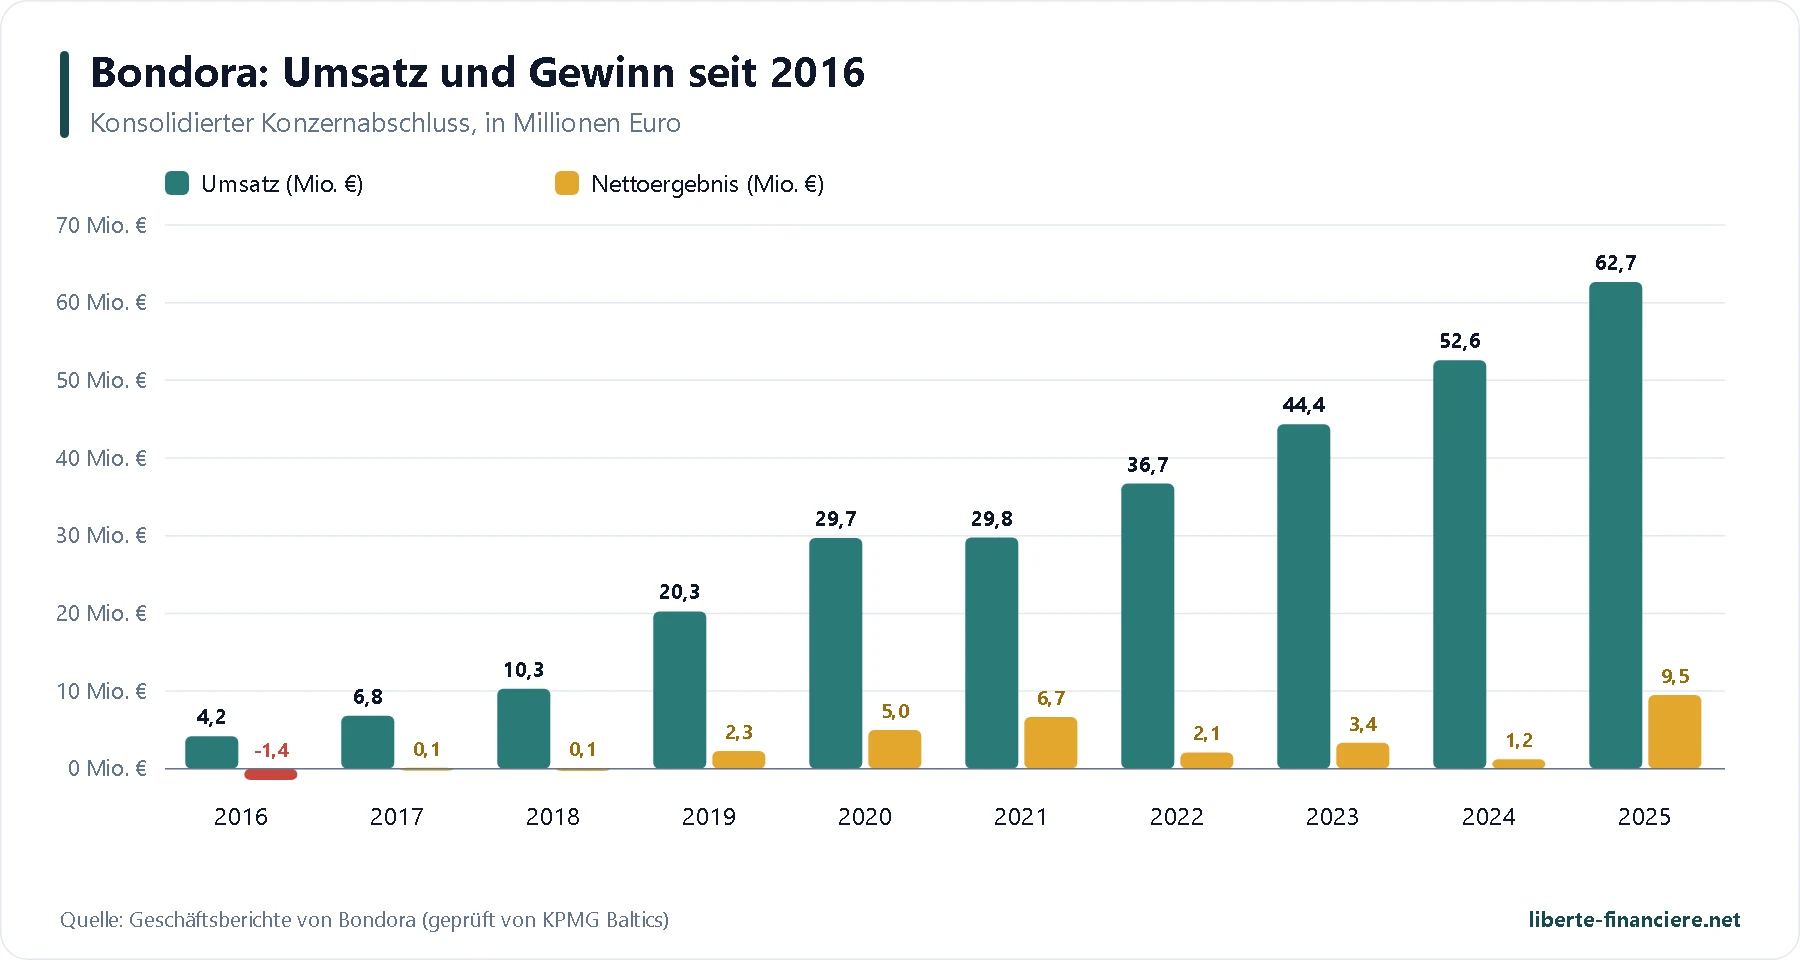
Da es keine Rückkaufgarantie gibt, ist die Solidität der Bondora-Gruppe dein erstes Sicherheitsnetz. Ich habe alle Jahresabschlüsse seit 2016 in meine Seite P2P-Bilanzen übernommen. Der Umsatz hat sich in zehn Jahren verfünfzehnfacht, und die Gruppe schreibt seit 2017 jedes Jahr Gewinn:
Bondora-Gruppe (geprüfter Konzernabschluss) | 2023 | 2024 | 2025 |
|---|---|---|---|
Umsatz | 44,4 Mio. € | 52,6 Mio. € | 62,7 Mio. € |
Nettoergebnis | 3,4 Mio. € | 1,2 Mio. € | 9,5 Mio. € |
Eigenkapital | 19,6 Mio. € | 19,6 Mio. € | 27,5 Mio. € |
Liquide Mittel | 11,5 Mio. € | 13,8 Mio. € | 20,4 Mio. € |
Bilanzsumme | 26,1 Mio. € | 27,5 Mio. € | 36,8 Mio. € |
Im Jahr vergebene Kredite | 202 Mio. € | 262 Mio. € | 349 Mio. € |
Wertberichtigungen auf Forderungen | 14,4 Mio. € | 6,9 Mio. € |
Was ich daraus mitnehme:
Die Stärken: das neunte profitable Geschäftsjahr in Folge, ein uneingeschränkter Bestätigungsvermerk von KPMG Baltics, keine verzinslichen Finanzschulden, 20 Mio. € liquide Mittel und ein operativer Cashflow (13 Mio. € im Jahr 2025) über dem Gewinn. Das Eigenkapital finanziert drei Viertel der Bilanz.
Der Wermutstropfen 2025: Der Rekordgewinn enthält einen Einmaleffekt, den Verkauf eines Teils der finnischen Problemforderungen an einen institutionellen Investor. Der Bericht sagt nicht, wie viel das eingebracht hat, und ein Teil des Preises (2,7 Mio. €) wird über drei Jahre gezahlt. Das „normale“ Ergebnis 2025 liegt also unter 9,5 Mio. €.
Die Abhängigkeit von Finnland: 35,3 Mio. € des Umsatzes 2025 stammen aus Finnland, 19,1 Mio. € aus Estland und 6,3 Mio. € aus den Niederlanden.
Der Konsolidierungskreis: Die an Anleger verkauften Kredite stehen nicht in der Bilanz der Gruppe, und die Go&Grow OÜ, die die Plattform betreibt, ist für sich genommen klein (2,7 Mio. € Umsatz und 129.000 € Gewinn im Jahr 2025). Entscheidend ist die Solidität des Kreditgebers Bondora AS und seiner Gruppe.
Diese Bilanz 2025 habe ich in einem eigenen Video im Detail analysiert:
 Regulierung und Sicherheit
Das ist auf dem Papier die Schwachstelle von Go & Grow. Bondora AS, der Kreditgeber, besitzt seit dem 21. März 2016 eine Kreditgeberlizenz der estnischen Finanzaufsicht (Finantsinspektsioon), und seine Aktivitäten in Finnland, Lettland und Litauen werden von den dortigen Behörden überwacht. Die Go&Grow OÜ hingegen, die Plattform, auf der du investierst, bezeichnet sich selbst als „weder eine Bank noch eine Wertpapierfirma noch ein Zahlungsinstitut“.
Keine europäische Anlegerzulassung: weder MiFID II (wie Mintos oder Twino) noch ECSP (der Status der Crowdfunding-Plattformen). Du bekommst weder ein Basisinformationsblatt noch einen Kenntnistest.
Keine Einlagensicherung und keine Anlegerentschädigung: Die Risikoerklärung sagt das ausdrücklich.
Nicht investiertes Geld ist geschützt: Es liegt auf einem separaten Konto bei der estnischen Bank LHV Pank, getrennt vom Vermögen von Go & Grow.
Falls Go & Grow insolvent würde: Die AGB sehen vor, dass keine neuen Käufe mehr stattfinden, das nicht investierte Geld zurückgezahlt wird und die bereits erworbenen Forderungen bestehen bleiben, deren Verwaltung nach Möglichkeit übertragen würde.
Dieses Modell ist in Estland legal, schützt dich aber weniger als eine zugelassene Plattform. Damit du die verschiedenen Status verstehst, habe ich einen ausführlichen Artikel über die P2P-Regulierung geschrieben.
 Covid, Sanktionen und Regeländerungen: die Vorgeschichte
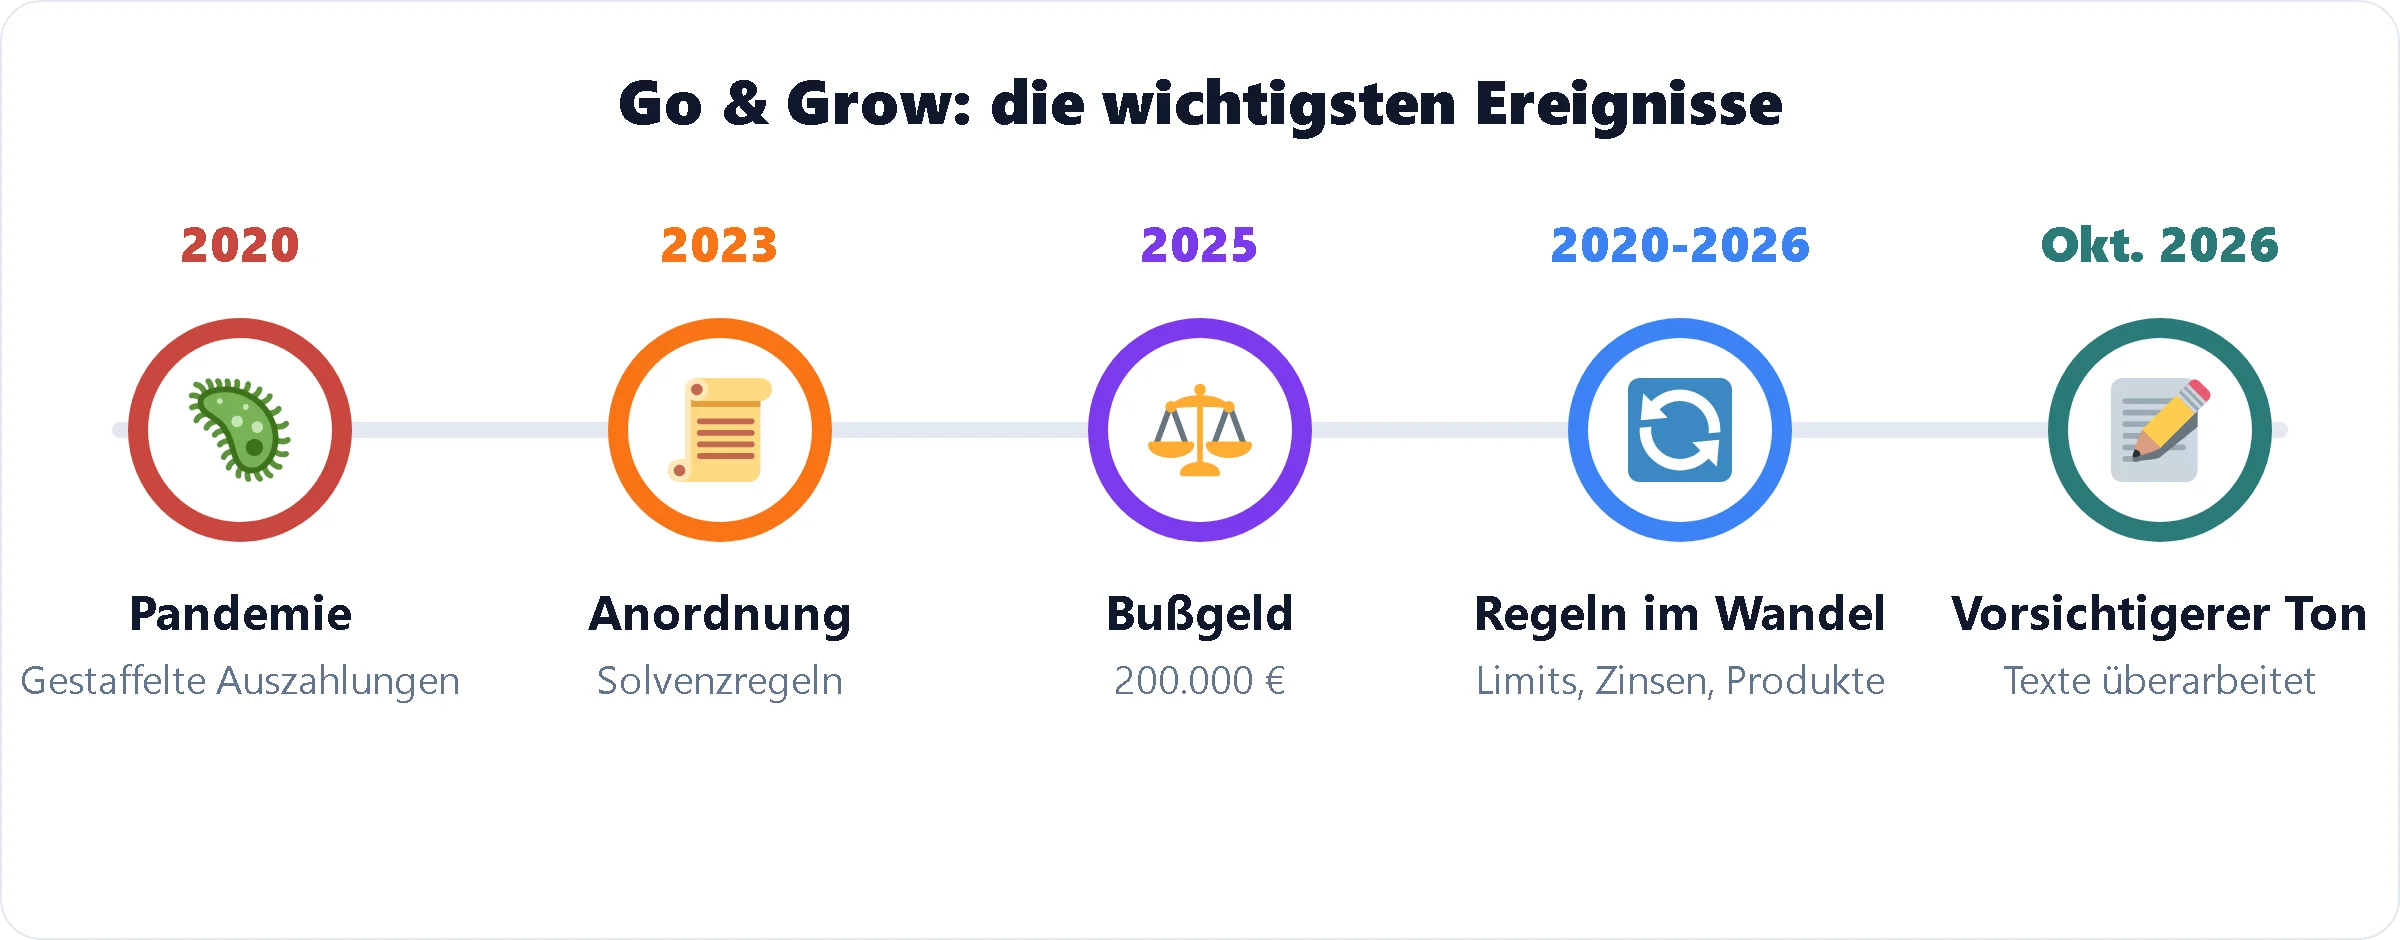
Laut Bondora ist die Rendite von Go & Grow seit dem Start konstant geblieben, doch die Geschichte der Plattform kennt einige Episoden, die du kennen solltest:
2020, die Pandemie: Angesichts der vielen Anfragen aktivierte die Plattform von März bis Juli 2020 die gestückelten Auszahlungen und setzte im April und Mai die Vergabe neuer Kredite über Go & Grow aus. Die Anleger bekamen ihr Geld in Teilbeträgen zurück, langsamer als erwartet (Details weiter unten). Der Mechanismus kam seither nie wieder zum Einsatz.
Juli 2023, eine Anordnung: Die estnische Aufsicht befand, dass die internen Regeln der Bondora AS zur Bonitätsprüfung der Kreditnehmer nicht vollständig dem Gesetz entsprachen, und verlangte eine Korrektur bis Anfang August. Bondora sprach von „technischen“ Mängeln und erinnerte daran, dass auch andere Kreditgeber im Land ähnliche Anordnungen erhalten hatten.
April 2025, eine Geldbuße von 200.000 €: Zwischen Dezember 2023 und Februar 2024 vergab Bondora AS Kredite, ohne alle gesetzlich vorgeschriebenen Bonitätskennzahlen zu prüfen. Das ist eine Sanktion wegen nicht ausreichend verantwortungsvoller Kreditvergabe; sie trifft den Kreditgeber und nicht das Geld der Anleger, zeigt aber, dass man die Qualität der Kreditnehmerauswahl im Auge behalten sollte.
Regeln, die sich ändern: Einzahlungsobergrenzen zwischen 2020 und 2025, Zinssätze von 6,75 %, dann 4 %, dann 6 %, Schließung von Portfolio Manager und Pro (2023), des Zweitmarkts und der API (2025), Wegfall des separaten Portfolios (Mai 2026). Die langjährigen Anleger mussten sich jedes Mal anpassen.
Oktober 2026, ein vorsichtigerer Ton: Die Risikoerklärung und das Hilfecenter wurden am 22. und 23. Oktober neu gefasst, zum Beispiel mit „Zugang zu deinem Geld beantragen“ statt „jederzeit auszahlen“. Eine Ankündigung geänderter Auszahlungsregeln habe ich nicht gefunden, aber ich bleibe an dem Thema dran.
 Die Statistiken von Bondora
Bondora veröffentlicht jeden Monat detaillierte Statistiken. Die wichtigsten Zahlen zum 28. Oktober 2026:
Kennzahl | Wert |
|---|---|
Investierter Betrag seit 2009 | 2.299 Mio. € |
Vergebene Kredite seit 2009 | 1.908 Mio. € für 859.742 Kredite |
Registrierte Anleger | 517.402 |
Aktive Anleger (Ende 2025) | 221.000 |
Investierter Bestand (Ende 2025) | 703 Mio. € (+24 % in einem Jahr) |
Kreditkunden seit 2009 | 1.604.732 |
Einzahlungen der Anleger im September 2026 | 39,4 Mio. € |
Gezahlte Zinsen im September 2026 | 3,9 Mio. € |
Vergebene Kredite im September 2026 | 32,0 Mio. € (16.554 Kredite) |
Verwechsle nicht die 517.402 registrierten Konten, die die Plattform in den Vordergrund stellt, mit den 221.000 Anlegern, die Ende 2025 tatsächlich Geld angelegt hatten. Die Kreditqualität und die Ausfälle werden direkt darunter Land für Land aufgeschlüsselt.
 Wohin dein Geld fließt: Kredite nach Ländern, ihre Qualität und die Ausfälle
Bei Go & Grow kannst du deine Kredite nicht auswählen, aber Bondora veröffentlicht jeden Monat die Verteilung seiner Kredite. Im September 2026 vergab die Gruppe 32,0 Mio. € an Konsumkrediten, ganz überwiegend in den nordischen Ländern und den Benelux-Staaten:
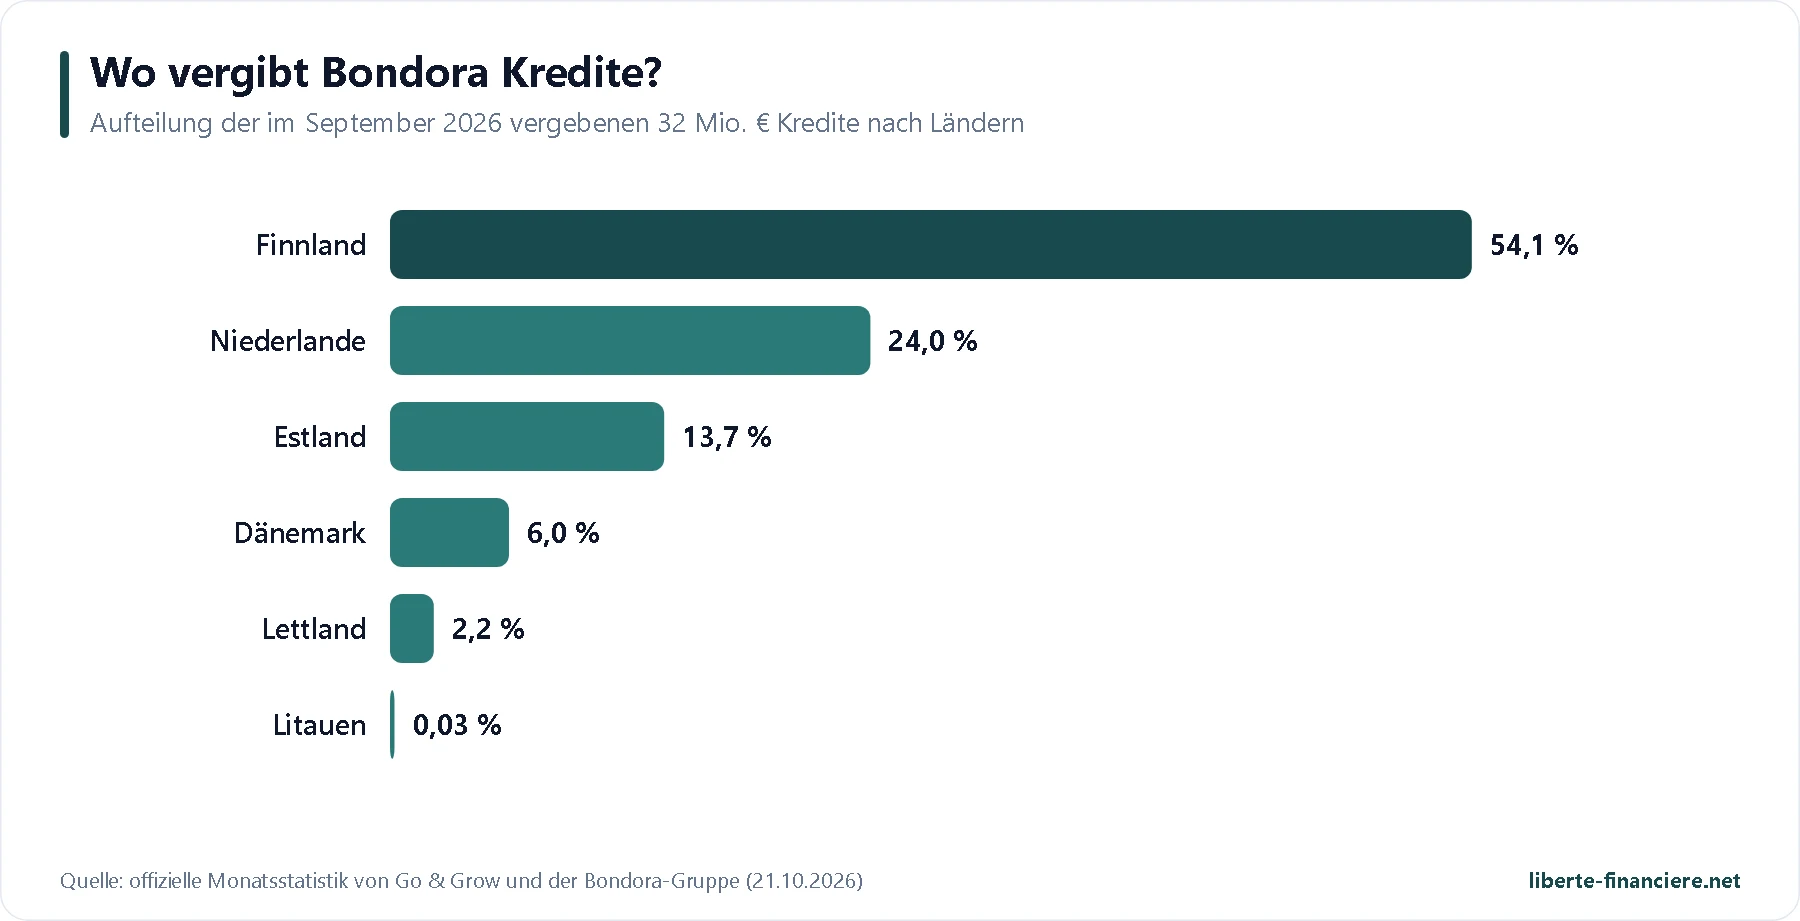
Länder der Kreditnehmer | Anteil an den Krediten im September 2026 | Umsatz der Gruppe 2025 | Was Bondora dazu sagt |
|---|---|---|---|
| 54,1 % | 35,3 Mio. € | Größter Markt, rund 60 % des Portfolios; 12-Monats-Ausfälle von 14 % auf 8,3 % gesunken zwischen dem 3. Quartal 2023 und dem 1. Quartal 2024 |
| 24,0 % | 6,3 Mio. € | Im September 2022 gestartet, bestes Risiko-Rendite-Verhältnis schon Ende 2023 erreicht |
| 13,7 % | 19,1 Mio. € | Heimatmarkt, der älteste und stabilste |
| 6,0 % | Enthalten in „andere EU-Länder“ (0,5 Mio. €) | Im Februar 2025 gestartet, noch in der Einstellungsphase |
| 2,2 % | 0,7 Mio. € | Ende 2023 gestartet, junger Markt |
| 0,03 % | Enthalten in „andere EU-Länder“ | Zulassung Ende 2024 erhalten, fast inaktiv |
| 0 % | 0,7 Mio. € | Altkredite noch in Rückzahlung, keine neue Kreditvergabe im September 2026 |
 Finnland
 Niederlande
 Dänemark
 Lettland
 Litauen
 Spanien
Die zugrunde liegenden Kredite reichen von 100 € bis 20.000 € bei 6 Monaten bis 10 Jahren Laufzeit, mit effektiven Jahreszinsen von 15,49 % bis 44,97 % für die Kreditnehmer. Bondora gibt an, dass fast 80 % seines Portfolios aus aktiven Krediten bestehen, die normal zurückgezahlt werden, und dass der Anteil der neuen Kredite in den besten Risikoklassen (AA bis C) auf allen Märkten steigt. Ende 2025 erreichte das verwaltete Portfolio 697 Mio. €, davon 514 Mio. € „performende“ Kredite (+35 % in einem Jahr).
Die Ausfälle, ganz offen
Bei Bondora gilt ein Kredit nach mehr als 90 Tagen Verzug als ausgefallen, wenn der Vertrag gekündigt wird. Das ist kein Totalverlust, sondern der Beginn des Inkassos. Für je 1.000 € ausgefallenes Kapital rechnet Bondora damit, in zehn Jahren 667 € in Estland, den Niederlanden und Lettland sowie 689 € in Finnland zurückzuholen (Transparenzbericht vom Juli 2026). Die Inkassokosten, laut AGB bis zu 35 % der eingetriebenen Beträge, sind in diesen Berechnungen bereits enthalten.
Was die Zahlungsausfälle die Gruppe kosten: 14,4 Mio. € Wertberichtigungen auf Forderungen im Jahr 2024, dann 6,9 Mio. € im Jahr 2025, ein starker Rückgang, der die strengere Auswahl widerspiegelt. Außerdem wurden 2025 Forderungen über 20,2 Mio. € abgeschrieben.
Die erwartete Portfoliorendite: Bondora berechnet eine voraussichtliche interne Rendite seiner Kredite, einschließlich Ausfällen und Rückflüssen, und gibt an, dass sie in den letzten Jahren über dem Ziel von 6 % von Go & Grow lag, mit wachsendem Abstand. Dieser Abstand finanziert die Reserven, die deine Rendite schützen.
Der Punkt, den man in Finnland beobachten sollte: Finnland, das mehr als die Hälfte der Kredite ausmacht, hat die Zinsen für Konsumkredite gedeckelt. Bondora hat dort Ende 2021 seine Zinssätze angepasst und 2023 seine Kriterien verschärft. Eine neue Regulierungsänderung in diesem Land würde sich direkt auf Go & Grow auswirken.
 Liquidität und Auszahlungen: was wirklich passiert
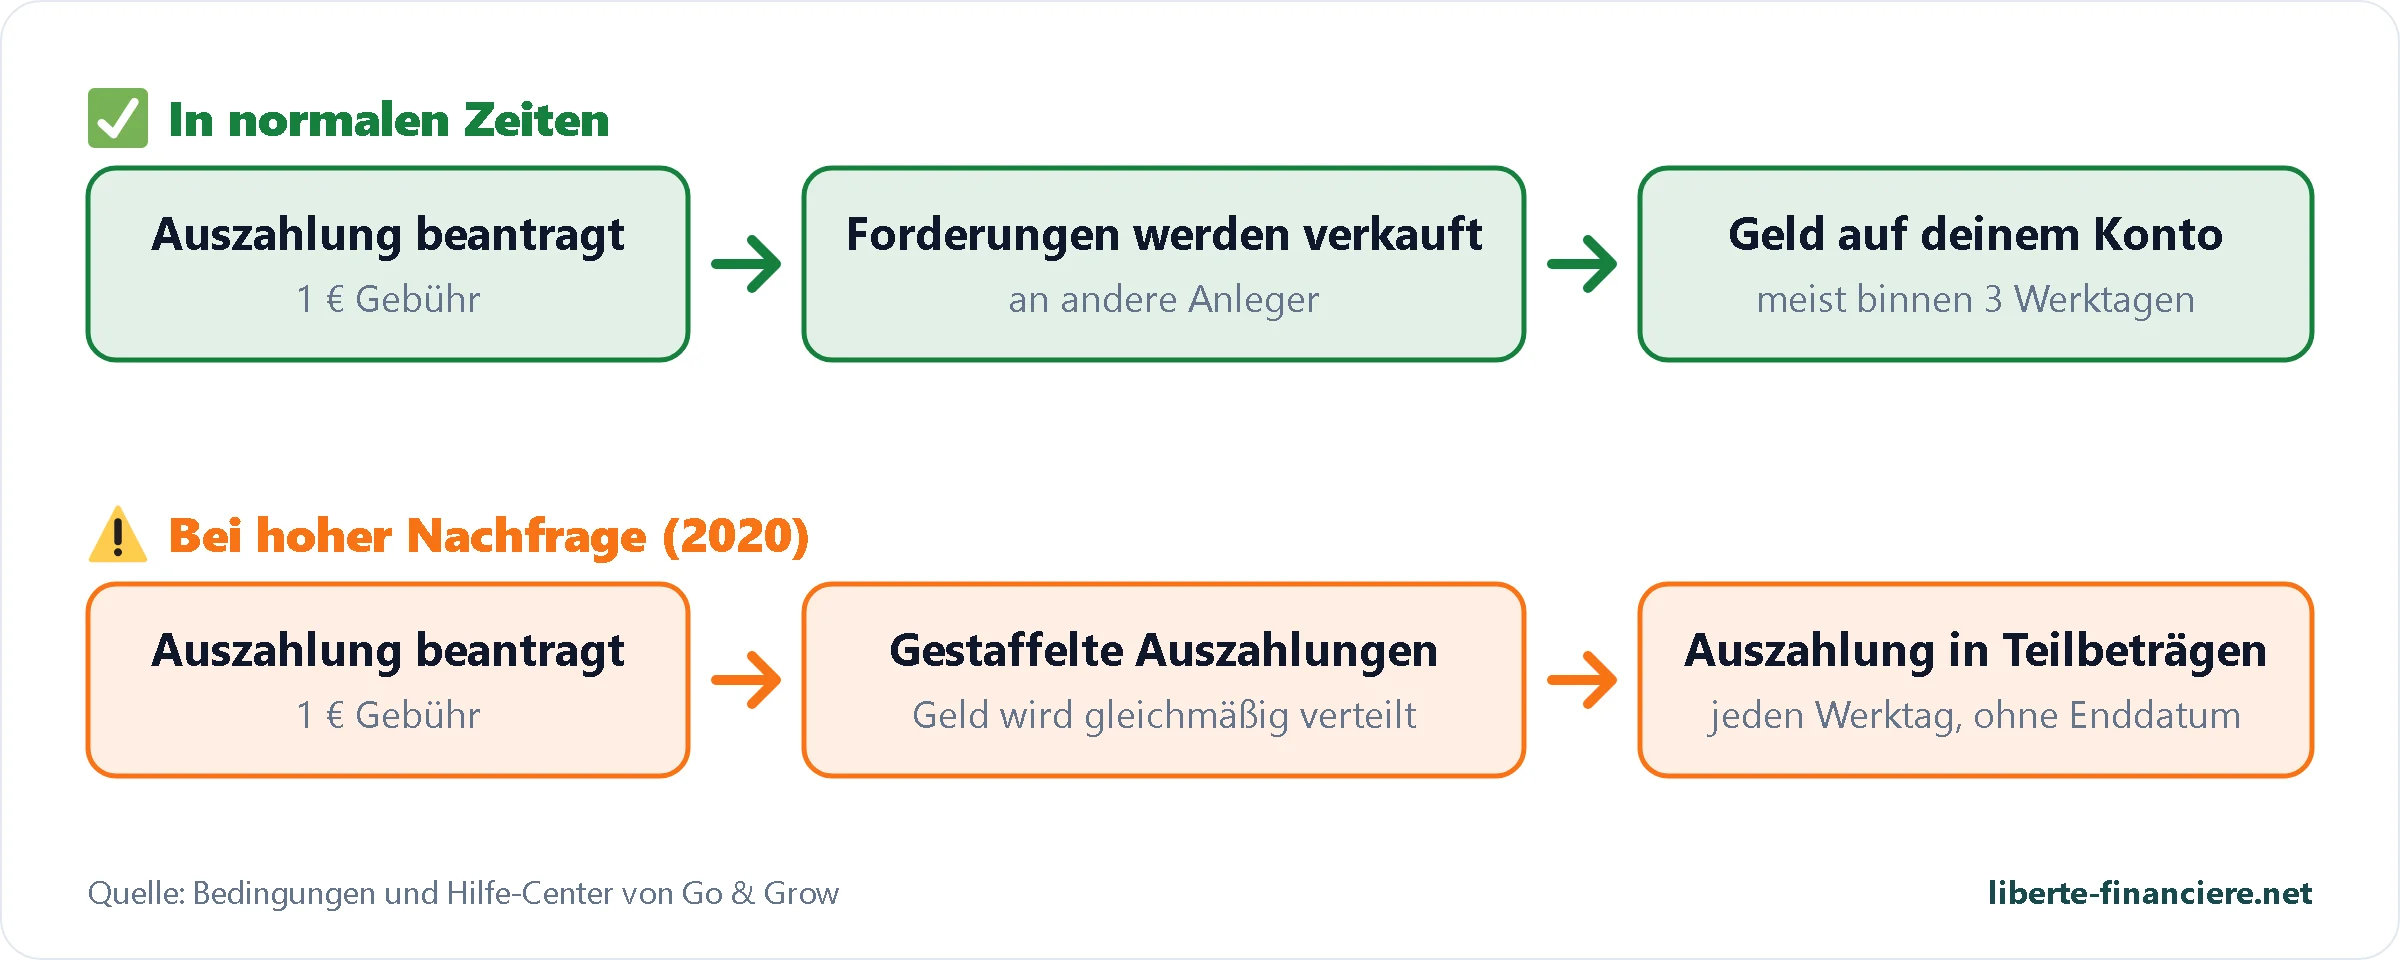
Das ist das wichtigste Argument von Go & Grow, und man muss es richtig verstehen. Eine Auszahlung ist keine Rückzahlung, sondern der Weiterverkauf deiner Forderungen an andere Anleger oder an die Plattform. Im Normalfall merkst du davon nichts: Du beantragst die Auszahlung und das Geld kommt in der Regel innerhalb von 3 Werktagen auf deinem Bankkonto an, für 1 € Gebühr unabhängig vom Betrag.
Übersteigen die Auszahlungsanträge das verfügbare Geld, aktiviert Go & Grow die gestückelten Auszahlungen („Partial Payouts“): An jedem Werktag um 10 Uhr (Tallinner Zeit) wird das verfügbare Geld zu gleichen Teilen unter den wartenden Anlegern aufgeteilt, bis alle bedient sind, ohne garantiertes Enddatum. Genau das geschah 2020. Es ist also kein Girokonto: Die Liquidität ist im Normalfall hoch, aber in Krisenzeiten nicht garantiert, also genau dann, wenn du dein Geld brauchen könntest.
 2020: was während der einzigen Liquiditätskrise wirklich geschah
Go & Grow hat in acht Jahren nur eine einzige Liquiditätskrise erlebt, zu Beginn der Pandemie. Das ist der Ablauf laut den damaligen Veröffentlichungen von Bondora:
Datum | Was geschah |
|---|---|
Ab März 2020 | Viele Auszahlungsanträge zu Beginn der Pandemie: Bondora aktiviert erstmals die gestückelten Auszahlungen. An jedem Werktag wird das verfügbare Geld unter den wartenden Anlegern verteilt. |
April und Mai 2020 | Bondora finanziert keine neuen Kredite mehr über Go & Grow, um alle Rückzahlungen für die Auszahlungen zu verwenden und die Rendite zu sichern. Der angezeigte Zinssatz bleibt bei 6,75 %. |
Mai 2020 | Bondora erklärt, diesen Mechanismus schon bei der Entwicklung des Produkts konzipiert zu haben, gestützt auf die Auszahlungsströme von Banken und Fonds während der Krise von 2008. |
Anfang Juli 2020 | Ende der gestückelten Auszahlungen: Die Auszahlungen laufen wieder normal und Go & Grow finanziert wieder Kredite. |
September 2020 | Um einen neuen Engpass zu vermeiden, führt Bondora eine Einzahlungsobergrenze von 1.000 € pro Monat und Anleger ein. |
Was man daraus mitnehmen sollte: Rund vier Monate lang bekamen die Anleger, die aussteigen wollten, ihr Geld in Teilbeträgen zurück, ohne garantierten Termin, aber ohne von Bondora gemeldete Verluste und bei unverändert angezeigter Rendite. Das ist genau das Szenario, das die aktuellen AGB vorsehen. Es zeigt, dass Go & Grow im Normalfall liquide ist, dass dein Geld im Panikfall aber nicht von heute auf morgen verfügbar ist. Deshalb lege ich dort kein Geld an, das ich im Notfall brauchen könnte.
 So eröffnest du ein Go & Grow Konto, Schritt für Schritt
Du musst 18 Jahre alt sein, im Europäischen Wirtschaftsraum oder in der Schweiz wohnen und ein Bankkonto auf deinen Namen in diesen Ländern haben. Pro Person ist ein Konto erlaubt.
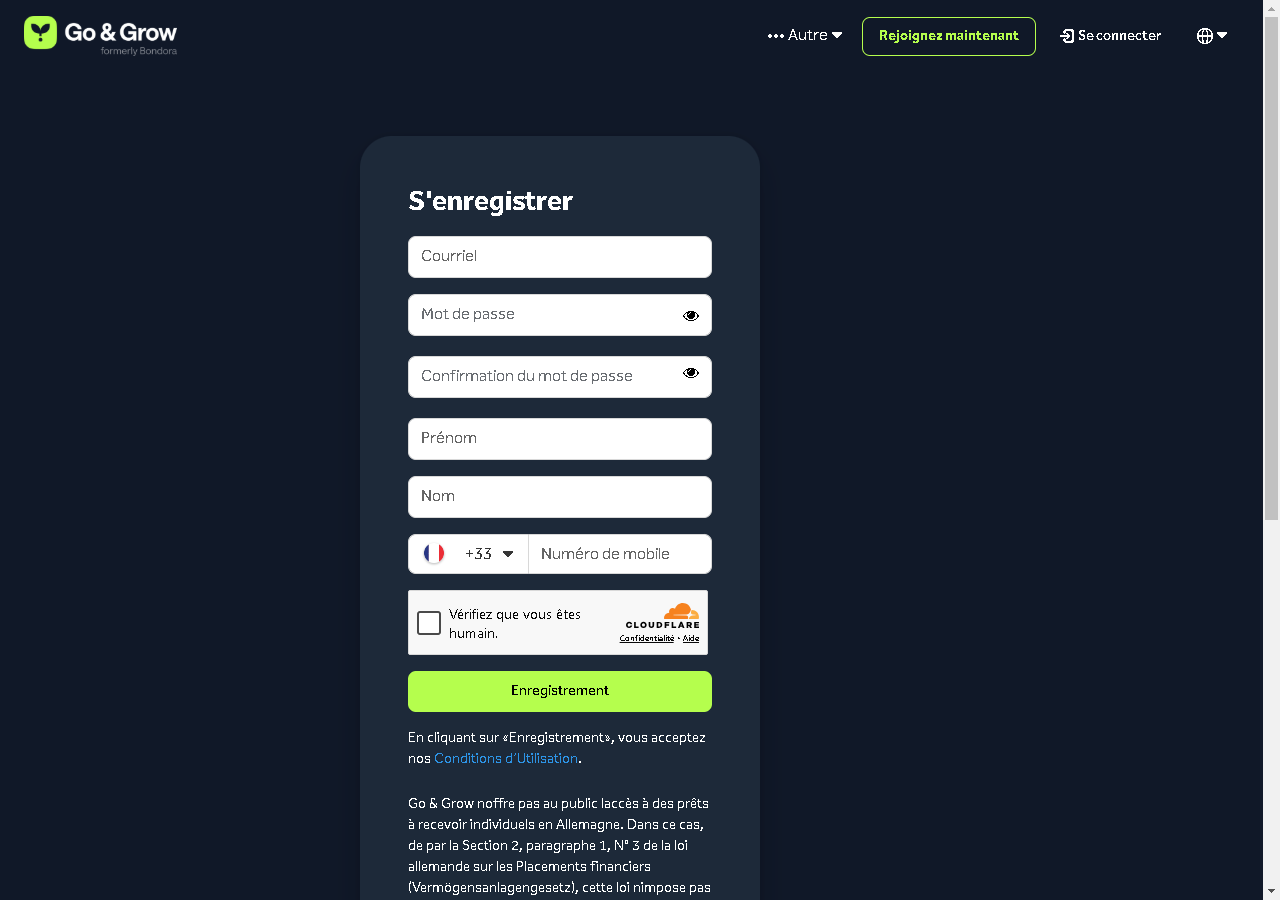
Öffne die Website über meinen Link (die Website gibt es in mehreren Sprachen), klicke auf „Registrieren“ und gib deine E-Mail-Adresse, ein Passwort, deinen Namen und deine Telefonnummer ein.
Bestätige deine E-Mail-Adresse: Dein Go & Grow Konto ist angelegt und der Bonus von 5 € wird gutgeschrieben.
Bestätige deine Identität: Foto deines Personalausweises oder Reisepasses und ein Selfie, über den Dienstleister Onfido.
Gib dein Bankkonto an und beantworte den regulatorischen Fragebogen (Beruf, Herkunft der Mittel). Die Prüfung dauert etwa einen Werktag; ein Nachweis über die Herkunft der Mittel kann verlangt werden.
Mache eine SEPA-Überweisung in Euro mit dem in deinem Konto angegebenen Verwendungszweck: Das Geld wird sofort nach dem Eingang automatisch investiert.
Behalte deinen Bonus: Zahle innerhalb von 30 Tagen mindestens 50 € ein. Liegt dein Guthaben nach Ablauf dieser Frist unter 55 €, werden die 5 € wieder abgezogen.
Die App von Go & Grow gibt es für iOS und Android, mit denselben Funktionen wie die Website. Unternehmen sind zugelassen: Die AGB öffnen das Konto für juristische Personen, die im Europäischen Wirtschaftsraum eingetragen sind, also auch für eine französische Gesellschaft.
 Die Entwicklung der Zinssätze und Obergrenzen von Go & Grow
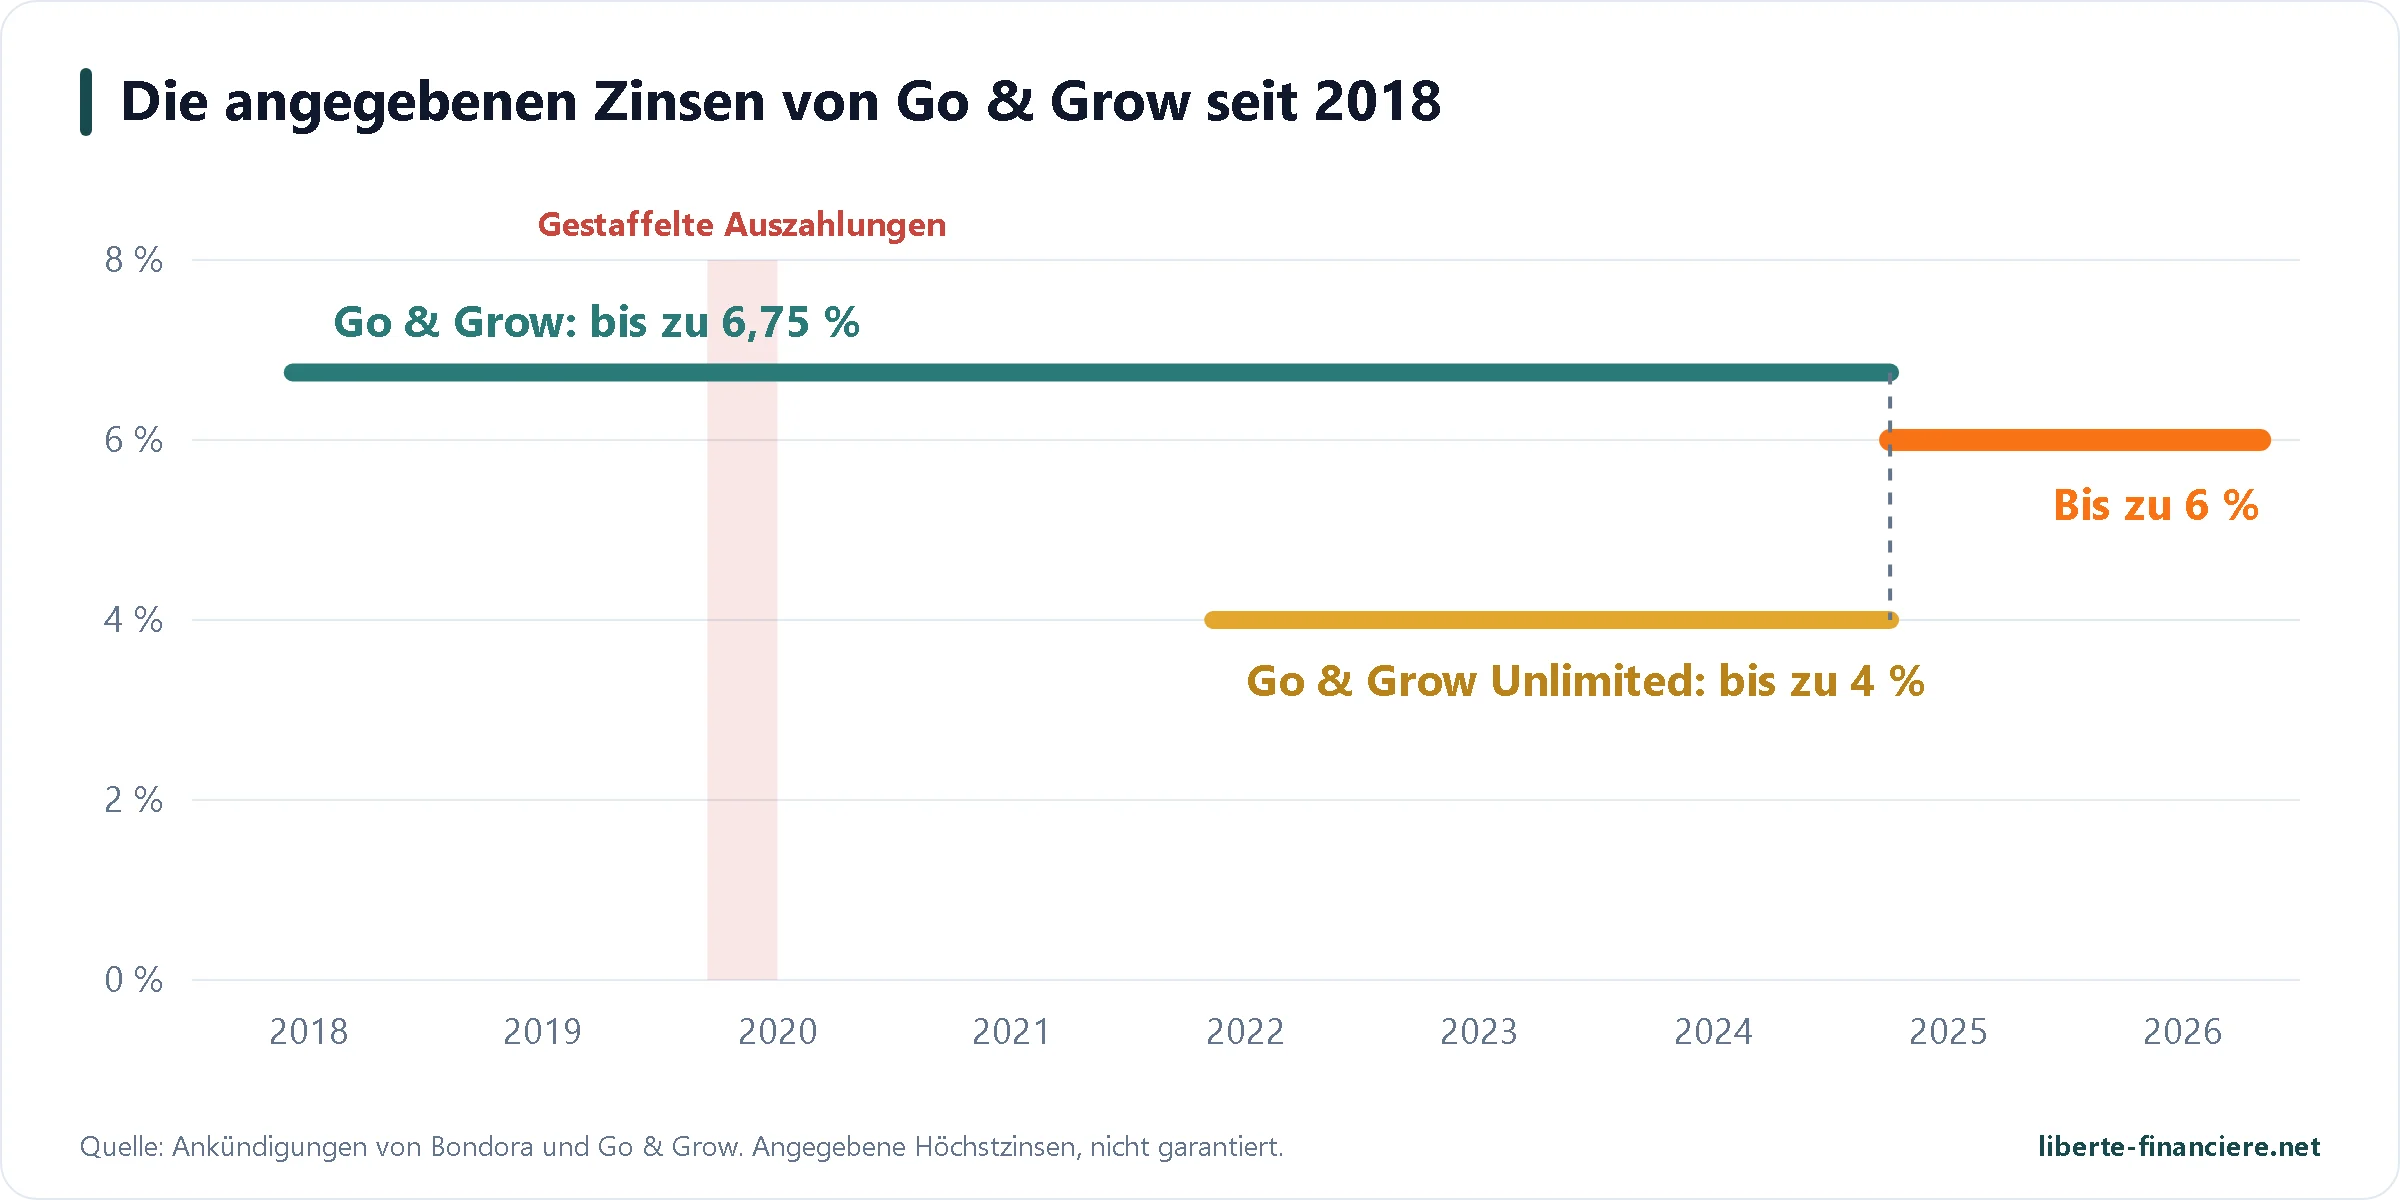
Das Produkt hat sich seit 2018 stark verändert. Langjährige Anleger haben Zinssätze und Obergrenzen erlebt, die sich deutlich von den heutigen unterscheiden:
Datum | Zinssatz | Einzahlungsobergrenze | Was sich geändert hat |
|---|---|---|---|
5. Juni 2018 | Bis zu 6,75 % | Nicht angegeben | Start von Go & Grow für alle Anleger |
März bis Juli 2020 | 6,75 % beibehalten | Nicht angegeben | Gestückelte Auszahlungen und Stopp neuer Kredite während der Pandemie |
9. September 2020 | Bis zu 6,75 % | 1.000 € pro Monat | Erste Obergrenze, „pro Anleger und pro Monat“, über alle Konten hinweg |
11. November 2021 | Bis zu 6,75 % | 1.000 € pro Monat | Bondora kündigt an, dass man „ab sofort“ bis zu 1.000 € pro Monat investieren kann |
12. Mai 2022 | Bis zu 4 % | Keine | Start von Go & Grow Unlimited, ohne Obergrenze, aber niedriger verzinst |
24. August 2022 | 4 % für Neukunden | Keine | Neue Anleger haben nur noch Zugang zu Unlimited; die gedeckelten 6,75 % bleiben Bestandskunden vorbehalten |
10. Mai 2023 | Bis zu 6,75 % | 400 €, dann 700 € pro Monat | Obergrenze des klassischen Go & Grow von 400 € auf 700 € angehoben |
1. Juni 2023 | Bis zu 6,75 % | 700 € pro Monat | Das klassische Go & Grow steht wieder allen Anlegern offen |
23. Januar 2024 | Bis zu 6,75 % | 1.000 € pro Monat | Obergrenze auf 1.000 € angehoben |
21. Februar bis 21. März 2024 | Bis zu 6,75 % | 16.000 € | Außerordentliche Obergrenze zum Jubiläum von Bondora |
9. September 2024 | 6,75 % auf das gesamte Konto | 1.000 € pro Monat | Die 6,75 % gelten auch über die Obergrenze hinaus, Angebot bis zum 31. März 2025 verlängert |
1. April 2025 | Bis zu 6 % | Keine | Einheitlicher Zinssatz für alle, Ende der 6,75 % und 4 %, freie Einzahlungen |
Zwei Lehren daraus. Erstens hat die Plattform die Obergrenzen genutzt, um das Einlagenwachstum an das Tempo ihrer Kreditvergabe anzupassen: Der Wegfall der Obergrenze 2025 ist nur möglich, weil die Gruppe inzwischen fast 350 Mio. € pro Jahr verleiht. Zweitens zeigt der Schritt von 6,75 % auf 6 %, dass der Zinssatz nicht in Stein gemeißelt ist: Er kann sich je nach Rendite der Kredite weiter nach oben wie nach unten bewegen.
 Die Gebühren
Vorgang | Gebühren |
|---|---|
Kontoeröffnung und Kontoführung | Kostenlos |
Einzahlung (SEPA-Überweisung in Euro) | Kostenlos |
Verwaltungsgebühren | Keine (die Vergütung der Plattform ist bereits vom Zinssatz abgezogen) |
Auszahlung | 1 € pro Auszahlung, unabhängig vom Betrag |
Inkassokosten | Bis zu 35 % der bei einem ausgefallenen Kredit eingetriebenen Beträge, von der Rendite getragen |
In der Praxis ist der Auszahlungseuro die einzige sichtbare Gebühr: Fasse deine Auszahlungen zusammen, statt oft kleine Beträge abzuheben.
 Die Risiken, die du kennen solltest
Zur Erinnerung: Ich bin kein Finanzberater. Jede Anlage birgt das Risiko eines Kapitalverlusts, und vergangene Wertentwicklungen sind kein Hinweis auf künftige Ergebnisse.
Kapitalverlust: Go & Grow ist kein Sparbuch. Würden die Zahlungsausfälle die Reserven der Plattform übersteigen, sänke zuerst deine Rendite und dann würde dein Kapital angegriffen. Kein Garantiefonds würde dich entschädigen.
Illiquidität: Bei einer Auszahlungswelle bekämst du dein Geld in Teilbeträgen zurück, ohne garantierten Termin, wie 2020. Lege dort kein Geld an, über das du innerhalb weniger Tage sicher verfügen können musst.
Geopolitisches Risiko und Konzentrationsrisiko: Alles hängt an einer einzigen estnischen Kreditgruppe und an wenigen Ländern, allen voran Finnland (54 % der im September 2026 vergebenen Kredite). Eine Wirtschaftskrise oder strengere Regeln für Konsumkredite in diesen Ländern würden das gesamte Portfolio treffen.
Rendite nicht garantiert: Die 6 % sind ein Maximum. Die Höhe der Reserven, die sie schützen, wird nicht veröffentlicht.
Abhängigkeit vom Kreditgeber: Bondora AS wählt die Kreditnehmer aus und übernimmt das Inkasso. Die beiden Sanktionen der estnischen Aufsicht (2023 und 2025) betreffen gerade die Bonitätsprüfung. Die AGB sehen zudem vor, dass du auf jede Beschwerde verzichtest, die sich darauf stützt, dass Plattform und Kreditgeber miteinander verbunden sind.
Regeländerungen: Zinssätze, Obergrenzen und Produkte haben sich oft geändert, und die Abspaltung von 2026 ist zu frisch, um alle Folgen abzuschätzen.
Mein Ansatz: Ich betrachte Go & Grow als besser verzinsten Liquiditätstopf, nicht als meinen wichtigsten Notgroschen, und ich streue auf andere Plattformen. Alle meine Positionen findest du in meinem P2P-Portfolio.
 Besteuerung in Frankreich
Die gute Nachricht: Estland erhebt keine Quellensteuer auf Zinsen an Gebietsfremde, auf estnischer Seite musst du also nichts zurückholen. In Frankreich unterliegen die Zinsen der Flat Tax von 31,4 % (12,8 % Einkommensteuer und 18,6 % Sozialabgaben) oder, wenn das für dich günstiger ist, dem progressiven Tarif.
Gib die Zinsen in den Formularen 2047 und 2042 an und dein Auslandskonto im Formular 3916.
Lade den Steuerbericht von Go & Grow im Bereich der Kontoauszüge als PDF oder Excel für das Kalenderjahr herunter: Er nennt die einzutragenden Beträge.
Monatliche Erklärung (2778-SD): Je nach deinem Referenzeinkommen (revenu fiscal de référence) kann es sein, dass du die Zinsen Monat für Monat erklären und die Vorauszahlung laufend leisten musst. Die Praxis unterscheidet sich je nach Finanzamt: Frage am besten schriftlich bei deinem Finanzamt nach.
Alle Schritte stehen in meinem Leitfaden So versteuerst du deine P2P-Einnahmen. Wenn du über eine Gesellschaft investierst, die der Körperschaftsteuer unterliegt, fließen die Zinsen einfach in ihr Ergebnis ein.
 Go & Grow im Vergleich mit dem Livret A und anderen P2P-Plattformen
Go & Grow ist im „liquiden“ P2P-Segment mit Zinssätzen um 6 bis 9 % nicht mehr allein. So schneidet es gegenüber den drei Produkten ab, die ich nutze oder genau verfolge, mit meinen tatsächlichen Renditen (XIRR ohne Bonus, berechnet aus meinen eigenen Transaktionen):
Kriterium |
|
|
|
|
|---|---|---|---|---|
Angezeigte Rendite | Bis zu 6 % | 7,5 % | 8 bis 11 % angekündigt, zuletzt 8,83 % im Schnitt | 6 % |
Mein XIRR ohne Bonus | Zu neu | |||
Auszahlung | Innerhalb von 3 Werktagen, 1 € pro Auszahlung, in der Krise gestückelt | 1.000 € pro Monat sofort, darüber hinaus bis zu 10 Werktage | 24 bis 48 Stunden im Normalfall | Sofort ins Wallet, 2 Tage auf das Bankkonto |
Höher verzinste Festanlagen | Keine | Vaults von 12 bis 24 Monaten, von 9,42 % bis 10,52 % | Tresore mit fester Laufzeit | Wertpapiere von 3 bis 12 Monaten, von 8,5 % bis 12 % |
Krisenhistorie | Gestückelte Auszahlungen von März bis Juli 2020 | Produkt 2022 gestartet, keine bekannte Liquiditätskrise | Plattform Ende 2024 gestartet, keine bekannte Krise | FLEXI im April 2026 gestartet, zu neu |
Anlegerzulassung | Nein | Nein | Nein (MiFID-II-Antrag angekündigt) | Ja (MiFID II) |
Gruppe dahinter | Bondora, gegründet 2008, seit 2017 jedes Jahr profitabel | Creditstar, aktiv seit 2006 | Modena Estonia, estnischer Kreditgeber, gegründet 2019 | Fincard (Netcredit, Polen) |
Größe | 2,3 Mrd. € investiert, 517.000 Registrierte | Mehr als 300 Mio. € investiert, mehr als 35.000 Anleger (laut Monefit) | 43 Mio. € investiert, 7.068 Nutzer (laut Modena) | Mehr als 2 Mio. € in FLEXI, mehr als 2.100 Anleger |
Quellensteuer | Keine | Keine | Keine | 5 % (rückforderbar) |
|
Wenn du die beste Rendite willst: Monefit und Modena zahlen mehr, im Gegenzug für eine kleinere oder höher verschuldete Gruppe. Ich habe sie in meinem Erfahrungsbericht zu Monefit analysiert.
Wenn du den besten rechtlichen Rahmen willst: Twino FLEXI, gestützt auf eine zugelassene Wertpapierfirma, ausführlich in meinem Erfahrungsbericht zu Twino.
Wenn du die längste Historie und das größte Volumen willst: Go & Grow, mit acht Jahren Erfahrung mit dem Produkt und einer seit 2017 profitablen Gruppe.
Go & Grow und Monefit sind die beiden liquiden Produkte, die meine Community am meisten nutzt, und ich habe in beiden jeweils etwas mehr als 5.000 €. Meine Abwägung: Monefit für die Rendite, Go & Grow für das Alter, die Größe der Gruppe und eine bekannte Krisenhistorie. Beide hängen an einer einzigen Kreditgruppe ohne Anlegerzulassung: Deshalb behalte ich nie das eine ohne das andere.
Der richtige Reflex ist, sich nicht festzulegen: Wer seinen „liquiden“ Topf auf zwei oder drei dieser Plattformen verteilt, verringert die Abhängigkeit von einer einzigen Gruppe. Mein P2P-Vergleich stellt alle Plattformen nebeneinander, die ich verfolge.
Der Vergleich in Zahlen: Go & Grow, Livret A, Monefit, Mintos und Swaper
Um Anlagen zu vergleichen, die weder dasselbe Risiko noch dieselbe Besteuerung haben, habe ich 10.000 € über 5 Jahre mit wiederangelegten Zinsen simuliert. Bei den P2P-Plattformen werden die Zinsen mit der Flat Tax von 31,4 % besteuert; das französische Livret A ist steuerfrei. Bei Mintos und Swaper, die keinen einheitlichen Zinssatz anzeigen, nehme ich meine eigene annualisierte Rendite (XIRR, ohne Bonus).
Anlage |
|
|
|
|
|
|---|---|---|---|---|---|
Bruttorendite | 1,70 % | 6,00 % | 7,50 % | ||
Nach Steuern | 1,70 % | 4,12 % | 5,15 % | 7,53 % | 9,34 % |
10.000 € nach 5 Jahren | 10.880 € | 12.230 € | 12.850 € | 14.380 € | 15.630 € |
Liquidität | Sofort, vom Staat garantiert | Innerhalb von 3 Werktagen, in der Krise gestückelt | 1.000 € pro Monat sofort, darüber hinaus bis zu 10 Werktage | Verkauf auf dem Zweitmarkt möglich, ohne garantierte Frist | Das Geld fließt mit den Rückzahlungen zurück, in ein bis zwei Monaten |
| Keiner |

Das Livret A (1,7 % netto seit dem 1. August 2026, gedeckelt bei 22.950 €) bleibt bei der Sicherheit unschlagbar: garantiertes Kapital und sofortige Auszahlung. Nach Steuern bringt Go & Grow rund 2,4 Prozentpunkte mehr pro Jahr, im Gegenzug für das Risiko eines Kapitalverlusts und eine nicht garantierte Liquidität. Monefit, Mintos und Swaper zahlen mehr, jede mit ihrem Haken: Auszahlungsgrenze bei Monefit, Zweitmarkt bei Mintos, Abhängigkeit von einer einzigen Kreditgruppe bei Swaper.
Und im Vergleich mit zwei renditestärkeren Plattformen, Mintos und Swaper?
Mintos ist einer der größten P2P-Marktplätze Europas und eine in Lettland nach MiFID II zugelassene Wertpapierfirma. Dort wählst du (oder lässt einen Roboter wählen) Kredite von Dutzenden Kreditgebern aus, je nach Kredit mit Rückkaufgarantie. Mein XIRR liegt dort bei 11,0 % ohne Bonus, deutlich mehr als bei Go & Grow, aber du musst deine Kreditgeber im Blick behalten und auf dem Zweitmarkt verkaufen, um vor Fälligkeit auszusteigen.
Swaper, 2016 in Estland gestartet, finanziert sehr kurze Kredite der Gruppe Wandoo Finance: mehr als 1,1 Mrd. € finanzierte Kredite seit dem Start und rund 10.000 Nutzer, laut Swaper. Bei den Krediten von Wandoo Finance greift ab 60 Tagen Verzug eine Rückkaufgarantie, ohne Anlegerzulassung. Mein XIRR liegt dort bei 13,6 % ohne Bonus. Rechne mit ein bis zwei Monaten, bis du dein ganzes Geld zurückhast: Das ist kein Liquiditätstopf.
Kurz gesagt: Go & Grow ist nicht das renditestärkste Produkt, aber einfacher und liquider als diese beiden Plattformen. Es spielt eine andere Rolle: ein Liquiditätstopf neben Plattformen wie Mintos oder Swaper für die Rendite. Die Willkommensangebote aller Plattformen findest du auf meiner Seite Bonus und Freunde werben.
Go & Grow in deinen Liquiditätstopf aufnehmen Das älteste liquide Produkt im europäischen P2P, 5 € geschenkt über meinen Link. |
 Meine Erfahrung in Zahlen
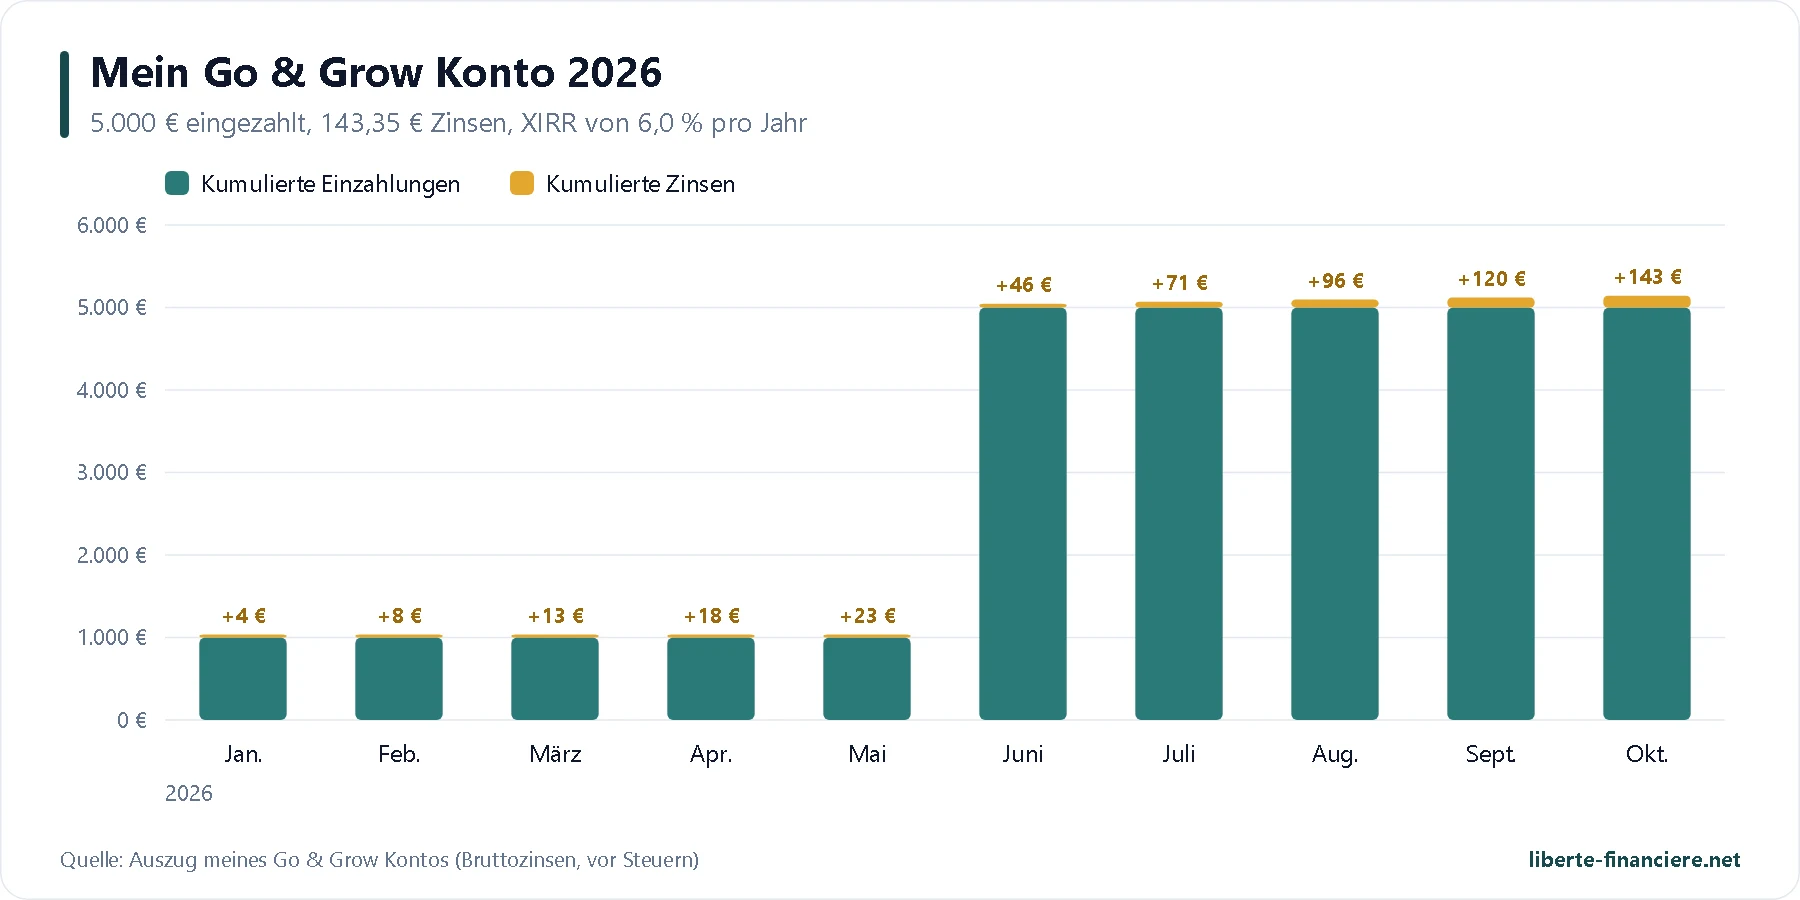
Ich habe mein Konto am 7. Januar 2026 eröffnet und 1.000 € eingezahlt, um die Plattform zu testen. Nach der Veröffentlichung der Bilanz 2025, die ich solide fand, habe ich am 2. Juni 2026 weitere 4.000 € nachgelegt. Am 28. Oktober 2026 zeigt mein Konto 5.143 €, also 143 € Bruttozinsen in zehn Monaten.
Kennzahl | Wert am 28.10.2026 |
|---|---|
Einzahlungen | 5.000 € |
Erhaltene Zinsen (brutto) | 143,35 € |
Kontowert | 5.143,35 € |
Annualisierte Rendite (XIRR) | 6,0 % |
Zinsen des Tages | 0,82 € |
Auszahlungen | Bisher keine |
Die tatsächliche Rendite entspricht dem angezeigten Zinssatz: Die Zinsen werden täglich gutgeschrieben, ohne Rückgang seit Januar. Eine Auszahlung habe ich noch nicht gemacht; das wird der echte Liquiditätstest, und ich berichte hier darüber. Ich nutze Go & Grow als Liquiditätstopf: Geld, das ich verfügbar halten will, ohne es auf einem Girokonto brachliegen zu lassen, neben renditestärkeren, aber weniger liquiden Plattformen.
 Vor- und Nachteile
 Vorteile
Maximale Einfachheit: keine Kredite zum Auswählen, kein Roboter zum Einstellen, das Geld wird sofort nach dem Eingang investiert.
Zinsen jeden Tag, automatisch wiederangelegt.
Auszahlung jederzeit für 1 €, in der Regel innerhalb von 3 Werktagen.
Langjährige Präsenz: 18 Jahre am Markt, mehr als 500.000 Registrierte, 2,3 Mrd. € investiert.
Profitable, geprüfte Gruppe: neun Gewinnjahre in Folge, Abschlüsse von KPMG testiert.
Transparenz: monatliche Statistiken, Berichte zu Ausfällen und Inkasso.
Zugänglich: ab 1 €, Website und App in mehreren Sprachen, Firmenkonten zugelassen.
Keine Quellensteuer in Estland.
Nachteile
Rendite auf 6 % begrenzt, weit entfernt von den 10 bis 12 % klassischerer P2P-Plattformen.
Keine Anlegerzulassung (weder MiFID II noch ECSP) und keine Rückkaufgarantie.
Keine Auswahl: Du hängst vollständig von der Auswahl eines einzigen Kreditgebers ab, der von der estnischen Aufsicht zweimal sanktioniert wurde.
Wechselnde Regeln: Obergrenzen, Zinssätze und Produkte haben sich oft geändert.
1 € pro Auszahlung, nachteilig bei häufigen kleinen Auszahlungen.
 Go & Grow, für wen?
Profil | Go & Grow? |
|---|---|
Du suchst einen Liquiditätstopf, der besser verzinst ist als ein Girokonto | Ja |
Du fängst mit P2P an und willst null Einstellungen | Ja |
Du hast schon ein P2P-Portfolio und willst eine schnell verfügbare Position | Ja |
Du legst die Liquidität einer Gesellschaft an | Ja |
Du strebst 10 % oder mehr an | Eher nein |
Du willst eine Staatsgarantie wie bei einem Sparbuch | Nein |
Du musst innerhalb weniger Tage sicher über dein Geld verfügen können | Eher nein |
Du willst deine Kredite selbst auswählen | Nein |
 Bonuscode und Freunde werben bei Go & Grow
Du musst keinen Code eingeben: Melde dich über meinen Link an, um direkt bei der Anmeldung 5 € Bonus zu erhalten. Sie sind 30 Tage gesperrt und werden dann auszahlbar, wenn du in der Zwischenzeit mindestens 50 € eingezahlt hast. Nach der Anmeldung hast du in deinem Konto (Bereich „Freunde werben“) auch einen eigenen Einladungslink für Freunde und Familie. Zeitlich begrenzte Angebote von Go & Grow kommen, wenn es welche gibt, zu diesem Grundbonus hinzu.
Die Bedingungen im Detail stehen auf meiner Seite Bonuscode Bondora, alle P2P-Angebote auf meiner Seite Bonus und Freunde werben.
5 € geschenkt bei Go & Grow Kostenlose Anmeldung, Bonus automatisch gutgeschrieben, bleibt dir bei 50 € Einzahlung erhalten. |
 FAQ: häufige Fragen zu Bondora Go & Grow
Ist Bondora seriös?
Bondora gibt es seit 2008, die Gruppe ist seit 2017 jedes Jahr profitabel und ihre Abschlüsse werden von KPMG testiert. Die Punkte, auf die du achten solltest, sind die fehlende Anlegerzulassung, die Konzentration auf Finnland und die beiden Sanktionen wegen der Bonitätsprüfung der Kreditnehmer.
Was ist der Unterschied zwischen Bondora und Go & Grow?
Seit dem 20. April 2026 ist Go & Grow die Plattform, auf der du investierst (Gesellschaft Go&Grow OÜ), und Bondora der Kreditgeber, der die Kredite vergibt (Bondora AS). Dein Konto, dein Zinssatz und deine Kredite sind gleich geblieben, nur der Name der Plattform hat sich geändert.
Ist Bondora Go & Grow reguliert?
Der Kreditgeber Bondora AS hat eine Kreditgeberlizenz in Estland. Die Plattform Go & Grow hat weder eine MiFID-II- noch eine ECSP-Zulassung, und deine Anlage ist durch kein Sicherungssystem geschützt.
Ist die Rendite von 6 % garantiert?
Nein. Sie ist ein Maximum, geschützt durch interne Reserven, deren Höhe nicht veröffentlicht wird. Tatsächlich liegt mein XIRR seit Januar 2026 bei 6,0 %.
Wie hoch ist der Mindestbetrag?
1 €. Seit April 2025 gibt es auch keinen Höchstbetrag mehr. Um den Bonus von 5 € zu behalten, musst du innerhalb von 30 Tagen mindestens 50 € einzahlen.
Kann ich mein Geld jederzeit abheben?
Ja, für 1 € pro Auszahlung, in der Regel innerhalb von 3 Werktagen. Bei hoher Nachfrage werden die Auszahlungen an jedem Werktag in Teilbeträgen geleistet, wie 2020.
Was passiert, wenn Go & Grow oder Bondora insolvent wird?
Würde Go & Grow insolvent, bekämst du das bei LHV Pank verwahrte, nicht investierte Geld zurück und deine Forderungen würden weiter bedient. Würde der Kreditgeber Bondora AS insolvent, wäre das Inkasso der Kredite gestört und Verluste wären möglich.
Wie gebe ich Bondora in der Steuererklärung an?
Für einen in Frankreich Steuerpflichtigen: Gib die Zinsen (Formulare 2047 und 2042) und dein Auslandskonto (Formular 3916) an. Es gibt keine estnische Quellensteuer anzurechnen. Meinen Schritt-für-Schritt-Leitfaden findest du hier.
Kann man über eine Gesellschaft investieren?
Ja, die AGB lassen juristische Personen zu, die im Europäischen Wirtschaftsraum oder in der Schweiz eingetragen sind.
Go & Grow oder Monefit?
Monefit zahlt mehr (7,5 %), Go & Grow hat die längere Historie und die größere Gruppe. Beide haben keine Anlegerzulassung: Ich halte beide, um nicht von einer einzigen Gruppe abzuhängen.
Go & Grow oder Livret A?
Das Livret A (1,7 % netto) ist garantiert und sofort verfügbar: Es bleibt die Basis für den Notgroschen. Go & Grow bringt nach Steuern rund 4,1 %, mit Verlustrisiko und einer in der Krise nicht garantierten Liquidität. Ich nutze es als Ergänzung, nie als Ersatz.
Haben die Anleger 2020 Geld verloren?
Bondora hat keine Verluste gemeldet: Von März bis Anfang Juli 2020 wurden die Auszahlungen an jedem Werktag in Teilbeträgen geleistet, danach lief alles wieder normal, bei unverändert angezeigten 6,75 %. Der Mechanismus existiert weiterhin.
Welchen Bonuscode soll ich verwenden?
Keinen Code: Melde dich über meinen Link an, um bei der Anmeldung 5 € zu erhalten. Das aktuelle Angebot, falls es eines gibt, steht oben in diesem Artikel und auf meiner Seite Bonuscode Bondora.
 Was die Nutzer sagen
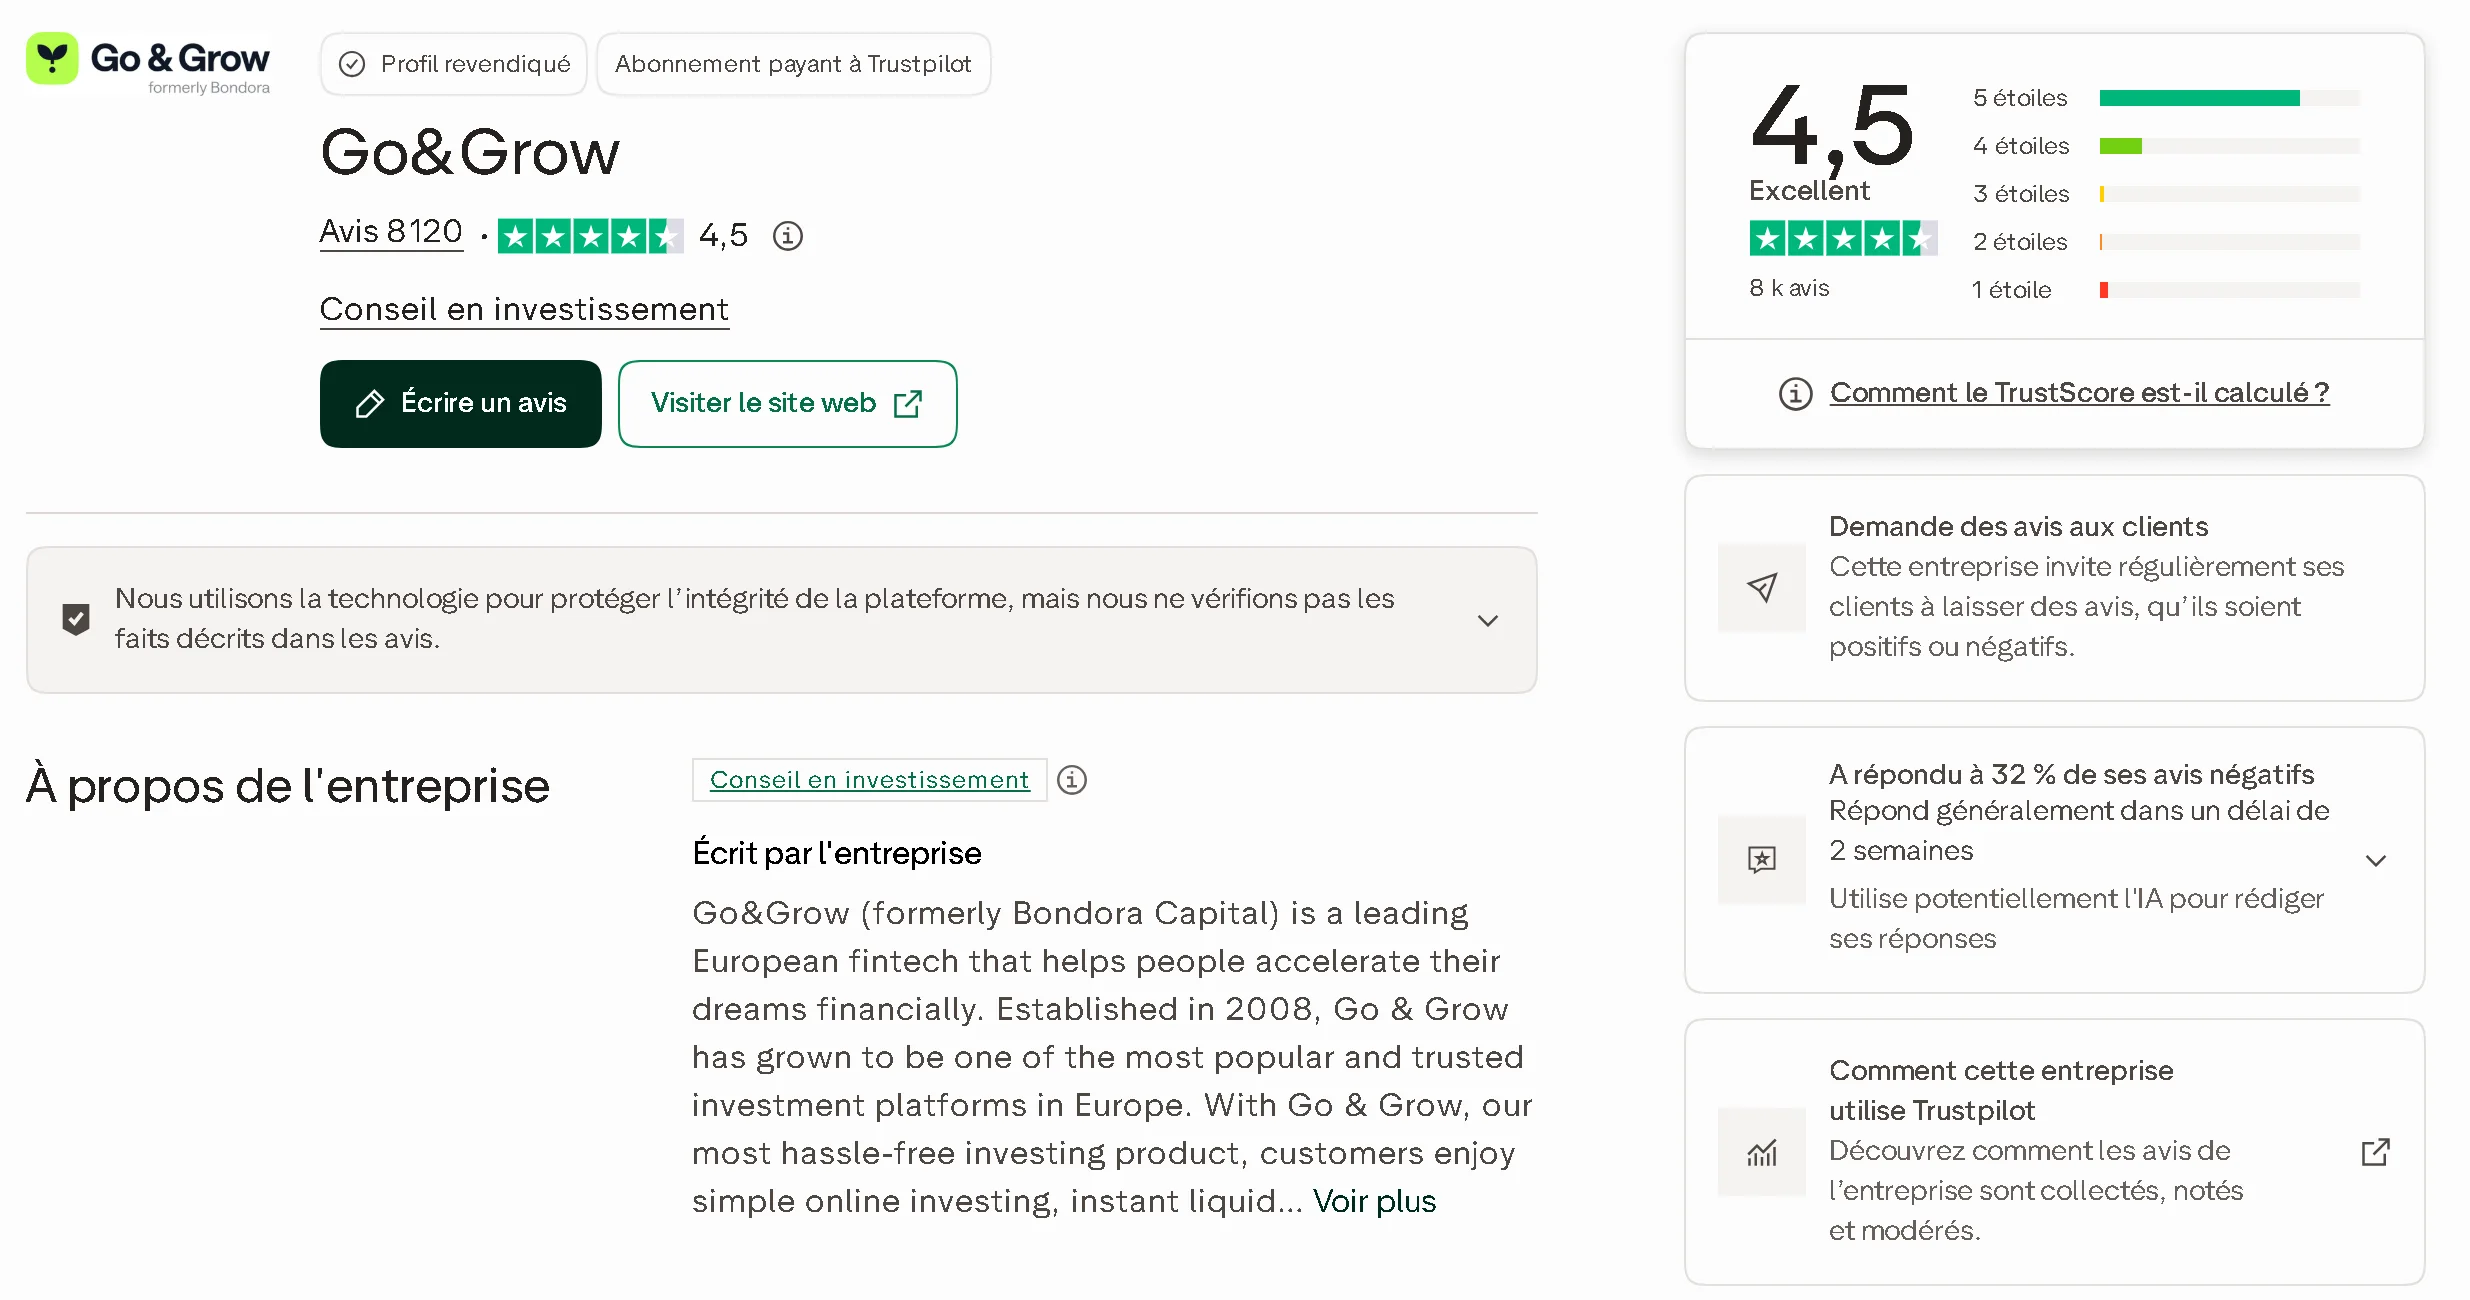
Auf Trustpilot erreicht Go & Grow (ehemals Bondora) am 28. Oktober 2026 4,5 / 5 bei 8.120 Bewertungen, mit 78 % Fünf-Sterne-Bewertungen. Die Plattform fordert ihre Kunden selbst zu einer Bewertung auf, was die Note nach oben zieht: Ich sehe sie als einen Indikator unter mehreren.
 Fazit: meine Einschätzung zu Bondora Go & Grow
Go & Grow ist das einfachste Produkt im europäischen P2P: Du zahlst ein, bekommst täglich Zinsen von 6 % pro Jahr und kannst dein Geld anfordern, wann du willst. Dahinter steht mit der Bondora-Gruppe ein profitables, geprüftes und transparentes Unternehmen mit achtzehn Jahren Geschichte. Die Grenzen sind klar: keine Anlegerzulassung, keine Garantie, eine gedeckelte Rendite und eine Liquidität, die in einer Krise ins Stocken geraten kann.
Für mich ist es ein sehr guter Liquiditätstopf neben renditestärkeren Anlagen, in den ich aber nicht meinen ganzen Notgroschen stecke. Ich habe dort 5.000 € angelegt und halte dich auf dem Laufenden, vor allem bei meiner ersten Auszahlung. Wenn du loslegen willst, melde dich über meinen Link an, um deine 5 € Bonus zu erhalten.
Investieren birgt das Risiko eines Kapitalverlusts. Dieser Artikel gibt meine persönliche Erfahrung wieder: Ich bin kein Finanzberater.
Kommentar schreiben
Eine Frage oder eigene Erfahrungen? Hinterlasse einen Kommentar: Ich antworte persönlich.