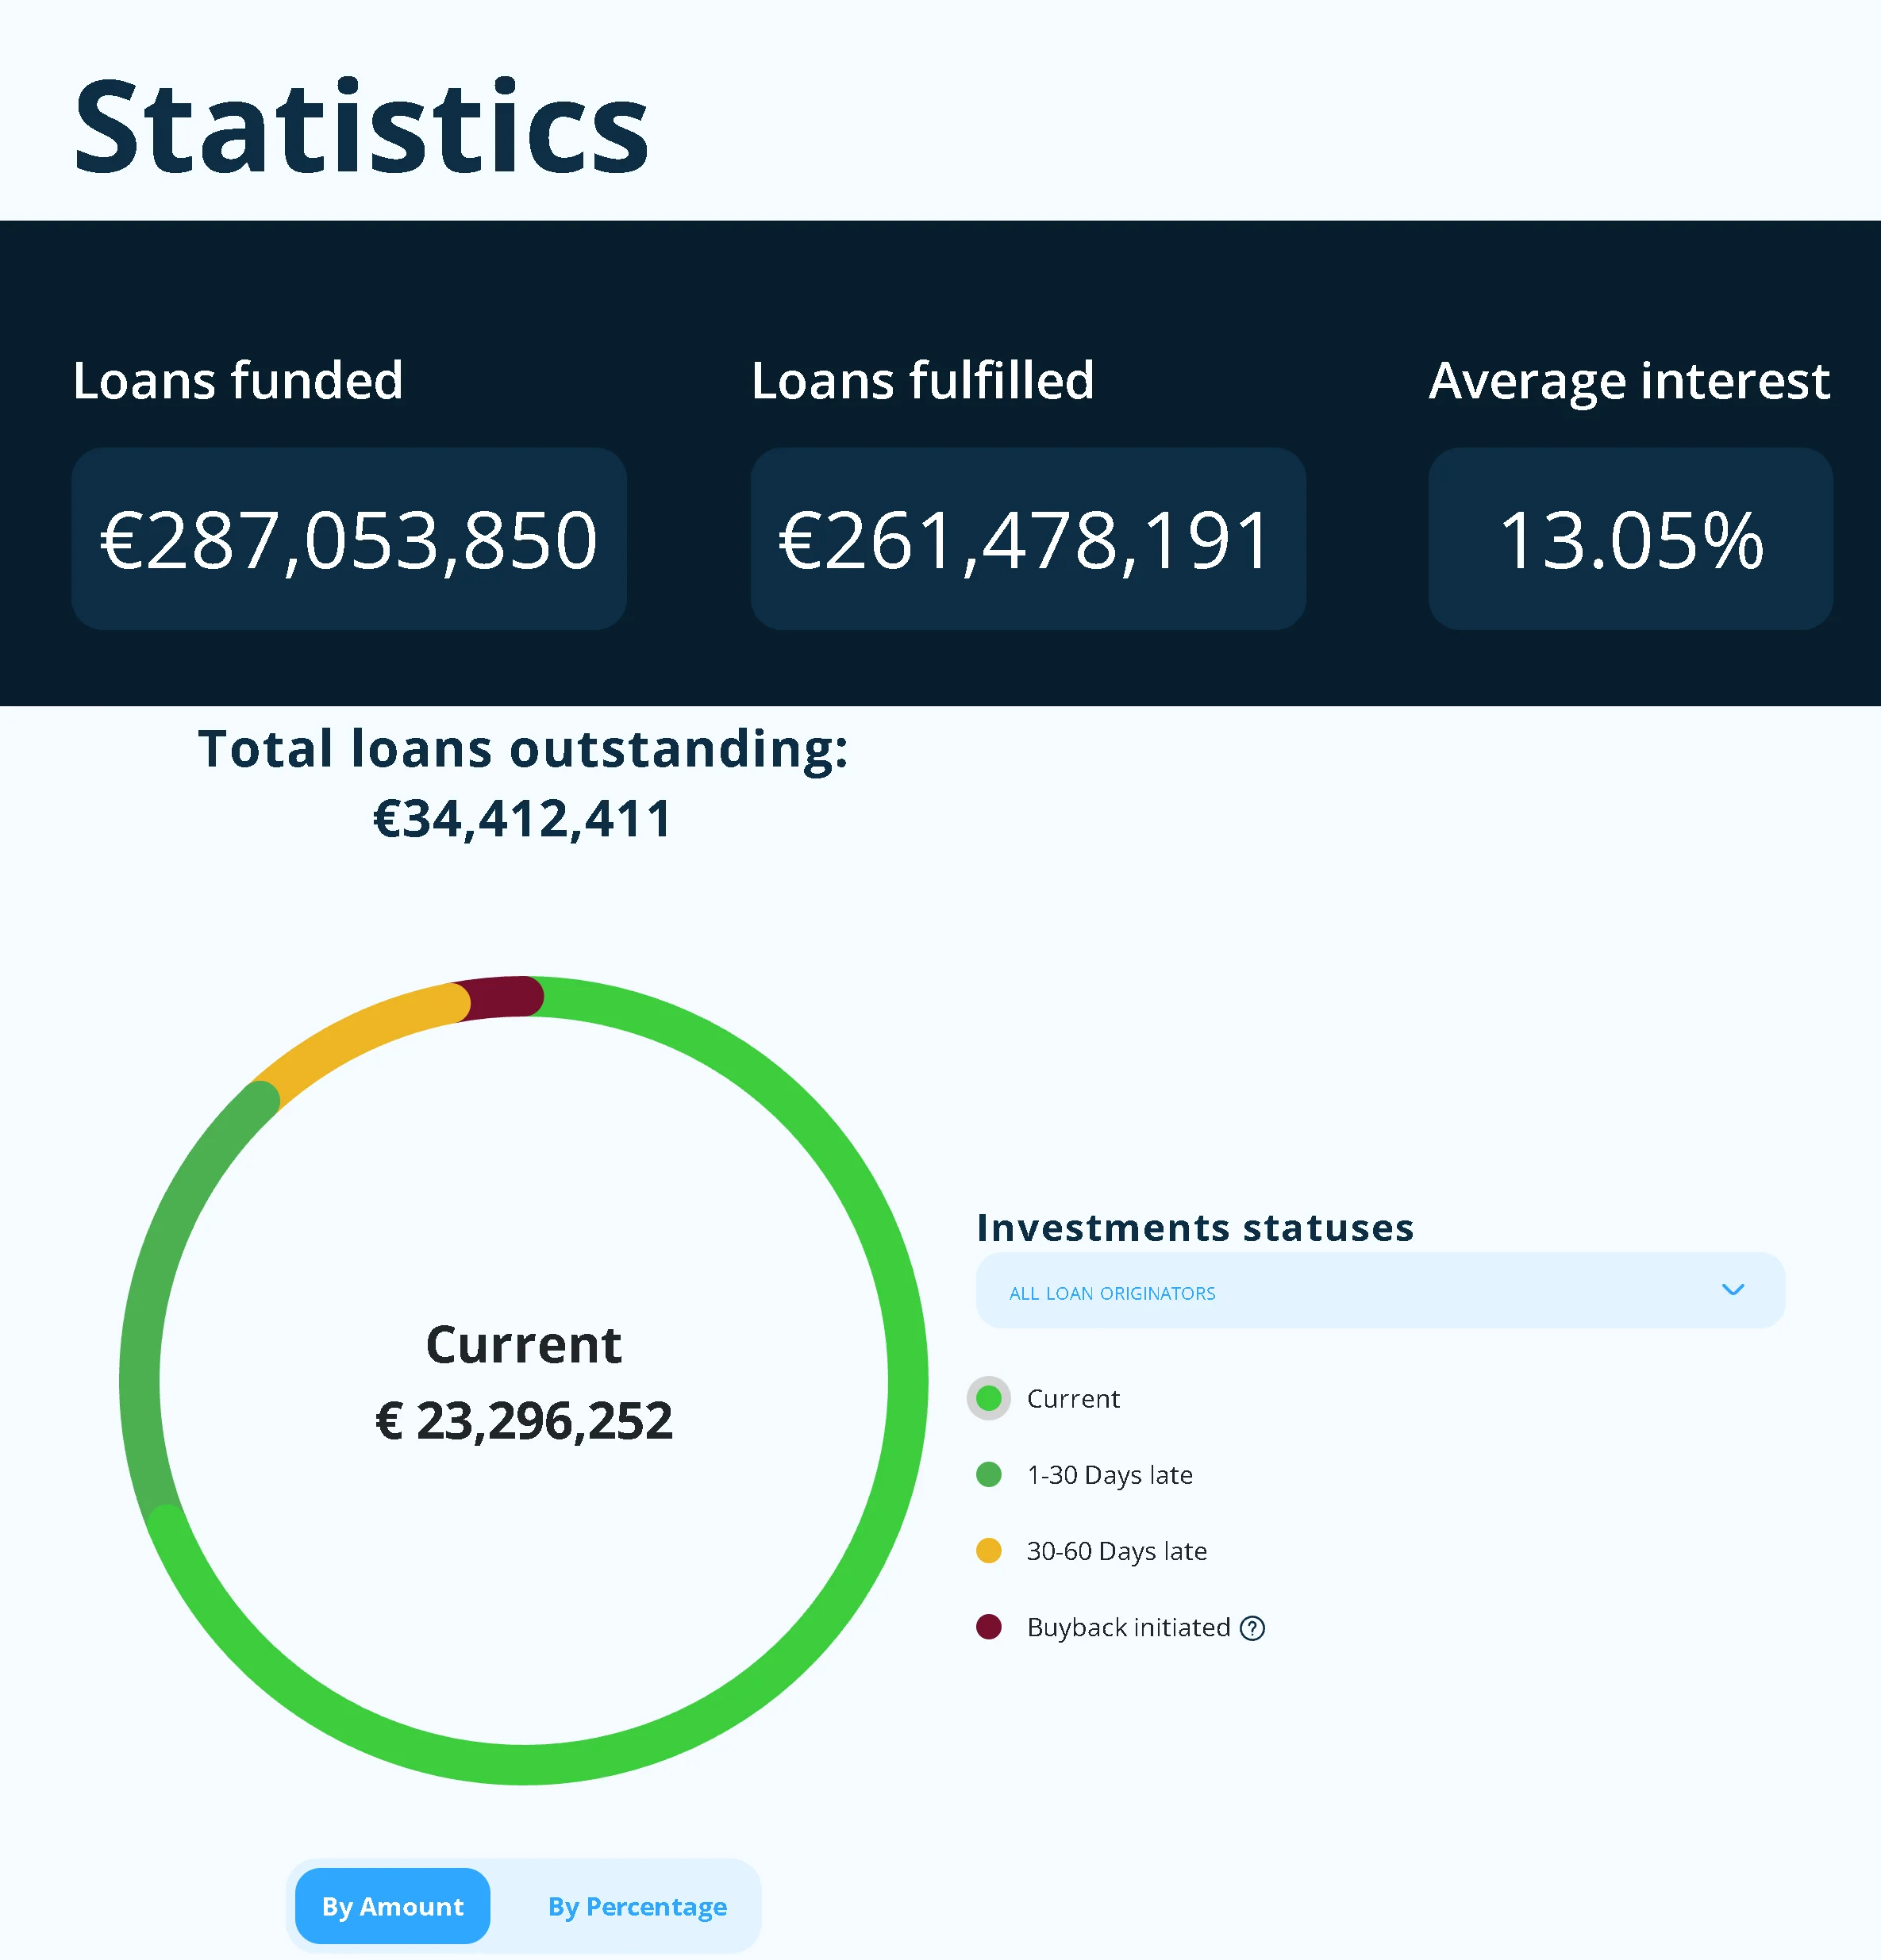
Income Marketplace ist ein estnischer Kreditmarktplatz, der im Januar 2021 in Tallinn gestartet ist. Er hebt sich durch drei übereinanderliegende Schutzmechanismen ab, darunter ein Anteil jedes Kredits, den der Kreditgeber selbst behält und der erst nach dir zurückgezahlt wird. In fünf Jahren hat die Plattform Kredite über 287 Millionen Euro finanziert, zu einem durchschnittlichen Zinssatz von 13,05 %, für mehr als 11.700 Anleger. Meine erste Einzahlung habe ich am 31. Dezember 2024 mit 2.000 € gemacht und meine Position dann schrittweise ausgebaut: Heute arbeiten dort rund 11.400 € für mich, mit einer realen Rendite von 11,95 % pro Jahr.
In diesem Erfahrungsbericht gehe ich auf die Geschichte der Plattform und ihre Gesellschafter ein, auf ihr Team, die Funktionsweise der Kredite, die drei Schutzmechanismen und das, was sie nicht abdecken, die 14 Kreditgeber und ihre Abschlüsse, die Statistiken und Verzüge, die Regulierung, den Dienstleister, der dein Geld verwahrt, die Abschlüsse von Income selbst, den Auto Invest, die Gebühren, die Liquidität, die Risiken, die Besteuerung in Frankreich, den Vergleich mit PeerBerry, Afranga, Swaper, Nectaro oder Mintos und meine echten Zahlen nach bald zwei Jahren.
Dieser Artikel ist nicht von Income Marketplace gesponsert. Einige Links sind Affiliate-Links: Wenn du dich über meinen Link anmeldest, erhältst du 3 % Bonus auf den durchschnittlichen Betrag, den du in deinen ersten 30 Tagen investierst.

 Aktuelles Angebot
- 3 % deines durchschnittlich investierten Betrags in deinen ersten 30 Tagen statt 1 %
- Beispiel: durchschnittlich 5.000 € investiert = 150 € Bonus
Während der Aktion ersetzt dieses Angebot das übliche Angebot.
Angebot nutzen →Bis 19. Januar 2027
 Income Marketplace auf einen Blick
Kriterium | Income Marketplace |
|---|---|
Gründung | Gesellschaft eingetragen am 22. Juli 2020, Marktplatz eröffnet am 12. Januar 2021 |
Gesellschaft | Income Company OÜ, Nr. 16014116 im estnischen Handelsregister |
Sitz |
|
Geschäftsführung | Lavrenti Tsudakov, CEO seit Oktober 2023; Gründer: Kimmo Rytkönen |
Regulierung | Keine Regulierung (weder ECSP noch MiFID II): reiner Marktplatz für Forderungen |
Anlageart | Kauf von Forderungen: Verbraucherkredite, Autokredite, Leasing, Unternehmenskredite, Prozessfinanzierung |
Rendite | Zinsen von 7 % bis 15 % pro Jahr je nach Kreditgeber; 13,05 % Durchschnittszins seit 2021 |
Schutzmechanismen | Pflichtrückkauf ab 60 Tagen Verzug, Junior-Anteil des Kreditgebers, der nach dir zurückgezahlt wird, Cashflow Buffer bei Insolvenz des Kreditgebers |
Volumen | 287 Mio. € finanziert seit 2021, 34,4 Mio. € ausstehendes Volumen Mitte November 2026 |
Kreditgeber | 14 aktive (13 für Privatanleger offen) in 9 Ländern, davon 5, die 78,5 % des ausstehenden Volumens tragen |
Mindestbetrag | 10 € Einzahlung; 10 € pro Kredit vorgeschlagen |
Liquidität | Kein Zweitmarkt: Du wartest auf die Fälligkeit oder den Rückkauf |
Gebühren | Keine, außer 10 € pro Monat bei einem inaktiven Konto (ohne laufenden Kredit und ohne Aktivität seit 60 Tagen) |
Quellensteuer | Keine |
Trustpilot | 3,9 / 5 bei 63 Bewertungen |
Bonus | 3 % Bonus auf den durchschnittlich investierten Betrag in deinen ersten 30 Tagen |
 Tallinn (Estland)
Income gehört zur Familie der Kreditmarktplätze, wie Mintos, Swaper oder Afranga: Du leihst nicht direkt einer Privatperson Geld, sondern kaufst einen Teil eines Kredits, den ein Kreditgeber bereits vergeben hat und den er zurückkaufen muss, wenn er mehr als 60 Tage in Verzug gerät. Im Vergleich zu den Marktführern ist die Plattform noch klein (34 Mio. € ausstehendes Volumen, gegenüber mehreren hundert Millionen bei den größten), sie wächst aber schnell und gehört zu den transparentesten des Marktes, was ihre Kreditgeber angeht. Du kannst sie mit den anderen Plattformen vergleichen, insbesondere bei der Regulierung, und zwar in meinem P2P-Vergleich.
Ein Konto bei Income Marketplace eröffnen Anmeldung in weniger als 5 Minuten, ab 10 €, 3 % Bonus auf deine ersten 30 Tage mit meinem Link. |
 Mein Video: meine ausführliche Meinung zu Income Marketplace
Wenn dir das Videoformat lieber ist, hier meine Erfahrungen, aufgenommen im April 2026: die Stärken der Plattform, ihre drei Schutzmechanismen, die Kreditgeber, die ich bevorzuge, der Fall ClickCash und die Schwachpunkte. Damals hatte ich etwas weniger als 4.000 € investiert; dieser Artikel geht weiter, mit den neuen Allgemeinen Geschäftsbedingungen, den Abschlüssen 2025 von Income und meinen aktuellen Zahlen auf fast 11.400 €.
 Von 2020 bis 2026: die Geschichte von Income Marketplace
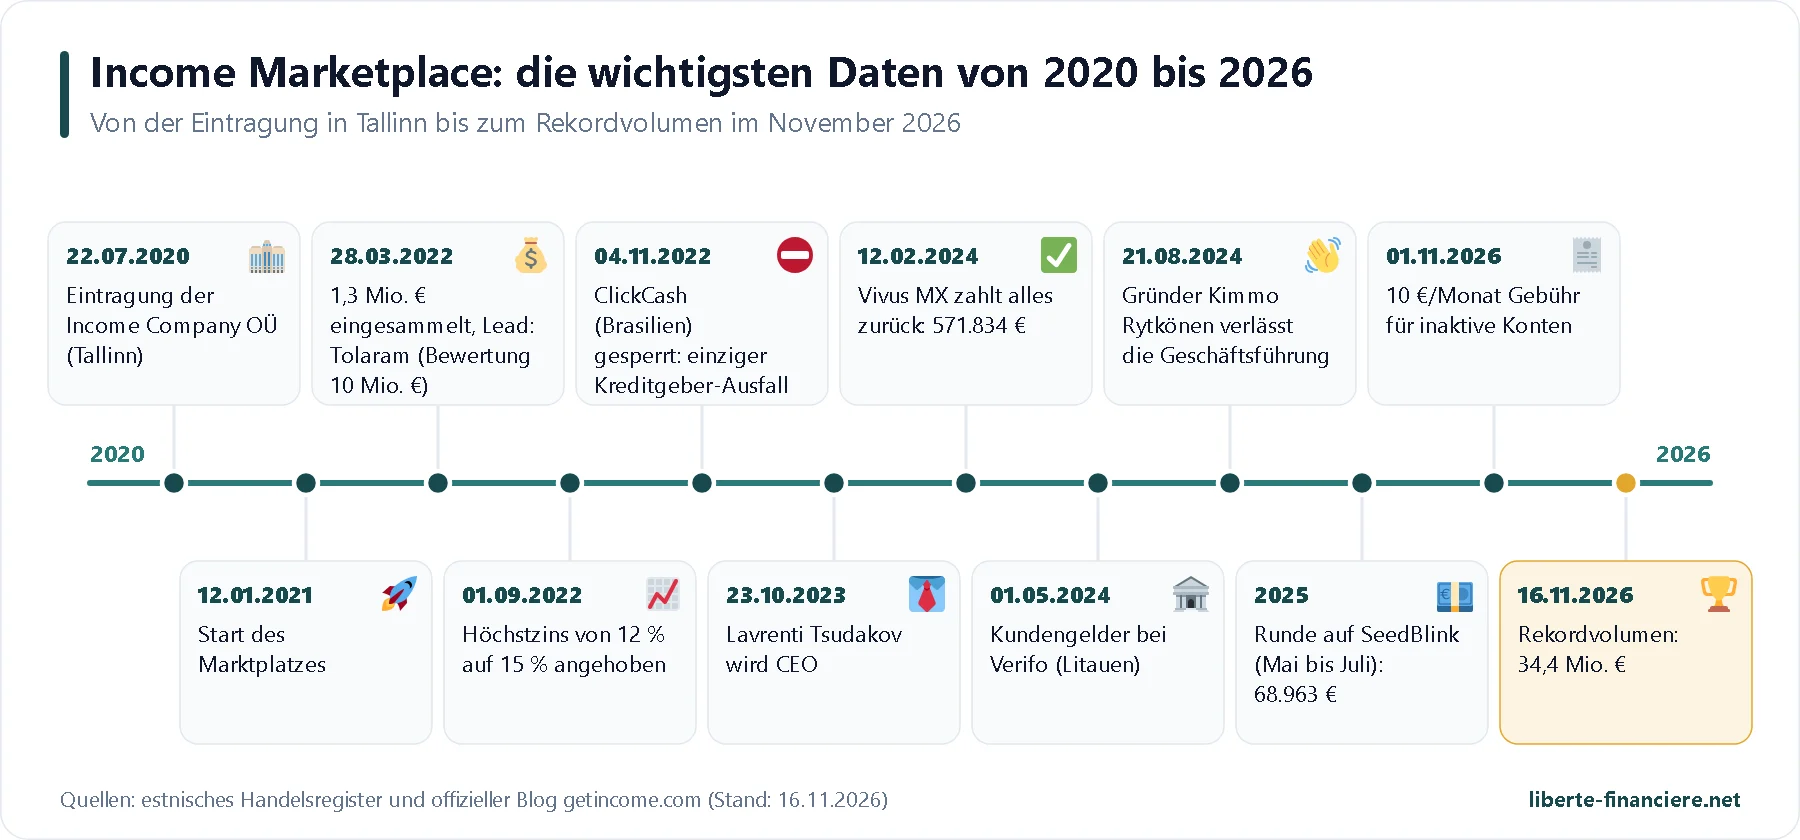
Income Company OÜ wird am 22. Juli 2020 in Tallinn von Kimmo Rytkönen eingetragen, einem Finnen, der zwanzig Jahre im Verbraucherkreditgeschäft verbracht hat. Die Website geht im Oktober 2020 online, und der Marktplatz öffnet tatsächlich am 12. Januar 2021, mit einem ersten brasilianischen Kreditgeber, ClickCash. Die weiteren Kreditgeber kommen im Lauf der Monate hinzu: Danabijak in Indonesien, FIN Yritysrahoitus in Finnland, Finto Capital in Lettland, DanaRupiah in Indonesien. Bereits im August 2021 erscheint eine mobile App.
Zur Finanzierung sammelt das junge Unternehmen 2020 rund 1 Mio. € bei seinen Gründern und Business Angels ein, dann 1,3 Mio. € im März 2022 auf Basis einer Bewertung von 10 Mio. €, mit der singapurischen Tolaram-Gruppe als Lead-Investor und zwei Equity-Crowdfunding-Kampagnen. Im selben Jahr hebt Income seinen Höchstzins von 12 % auf 15 % an, um dem Zinsanstieg zu folgen, und nimmt Hoovi (Estland) und die ITF Group (Bulgarien) auf, heute ihr größter Kreditgeber.
Ende 2022 kommt der erste harte Schlag: ClickCash wird gesperrt, weil der Kreditgeber seine Rückkäufe nicht ausgeführt hat. Das ist bis heute der einzige Ausfall eines Kreditgebers in der Geschichte der Plattform, und ich gehe weiter unten darauf ein. Im Oktober 2023 wird Lavrenti Tsudakov CEO; der Gründer konzentriert sich auf die Strategie und verlässt im August 2024 die Geschäftsführung. In der Zwischenzeit hat Income die Blockade der Überweisungen von Vivus Mexico durchgestanden, die im Februar 2024 vollständig zurückgezahlt wurde, und im Mai 2024 zum Zahlungsdienstleister Verifo gewechselt.
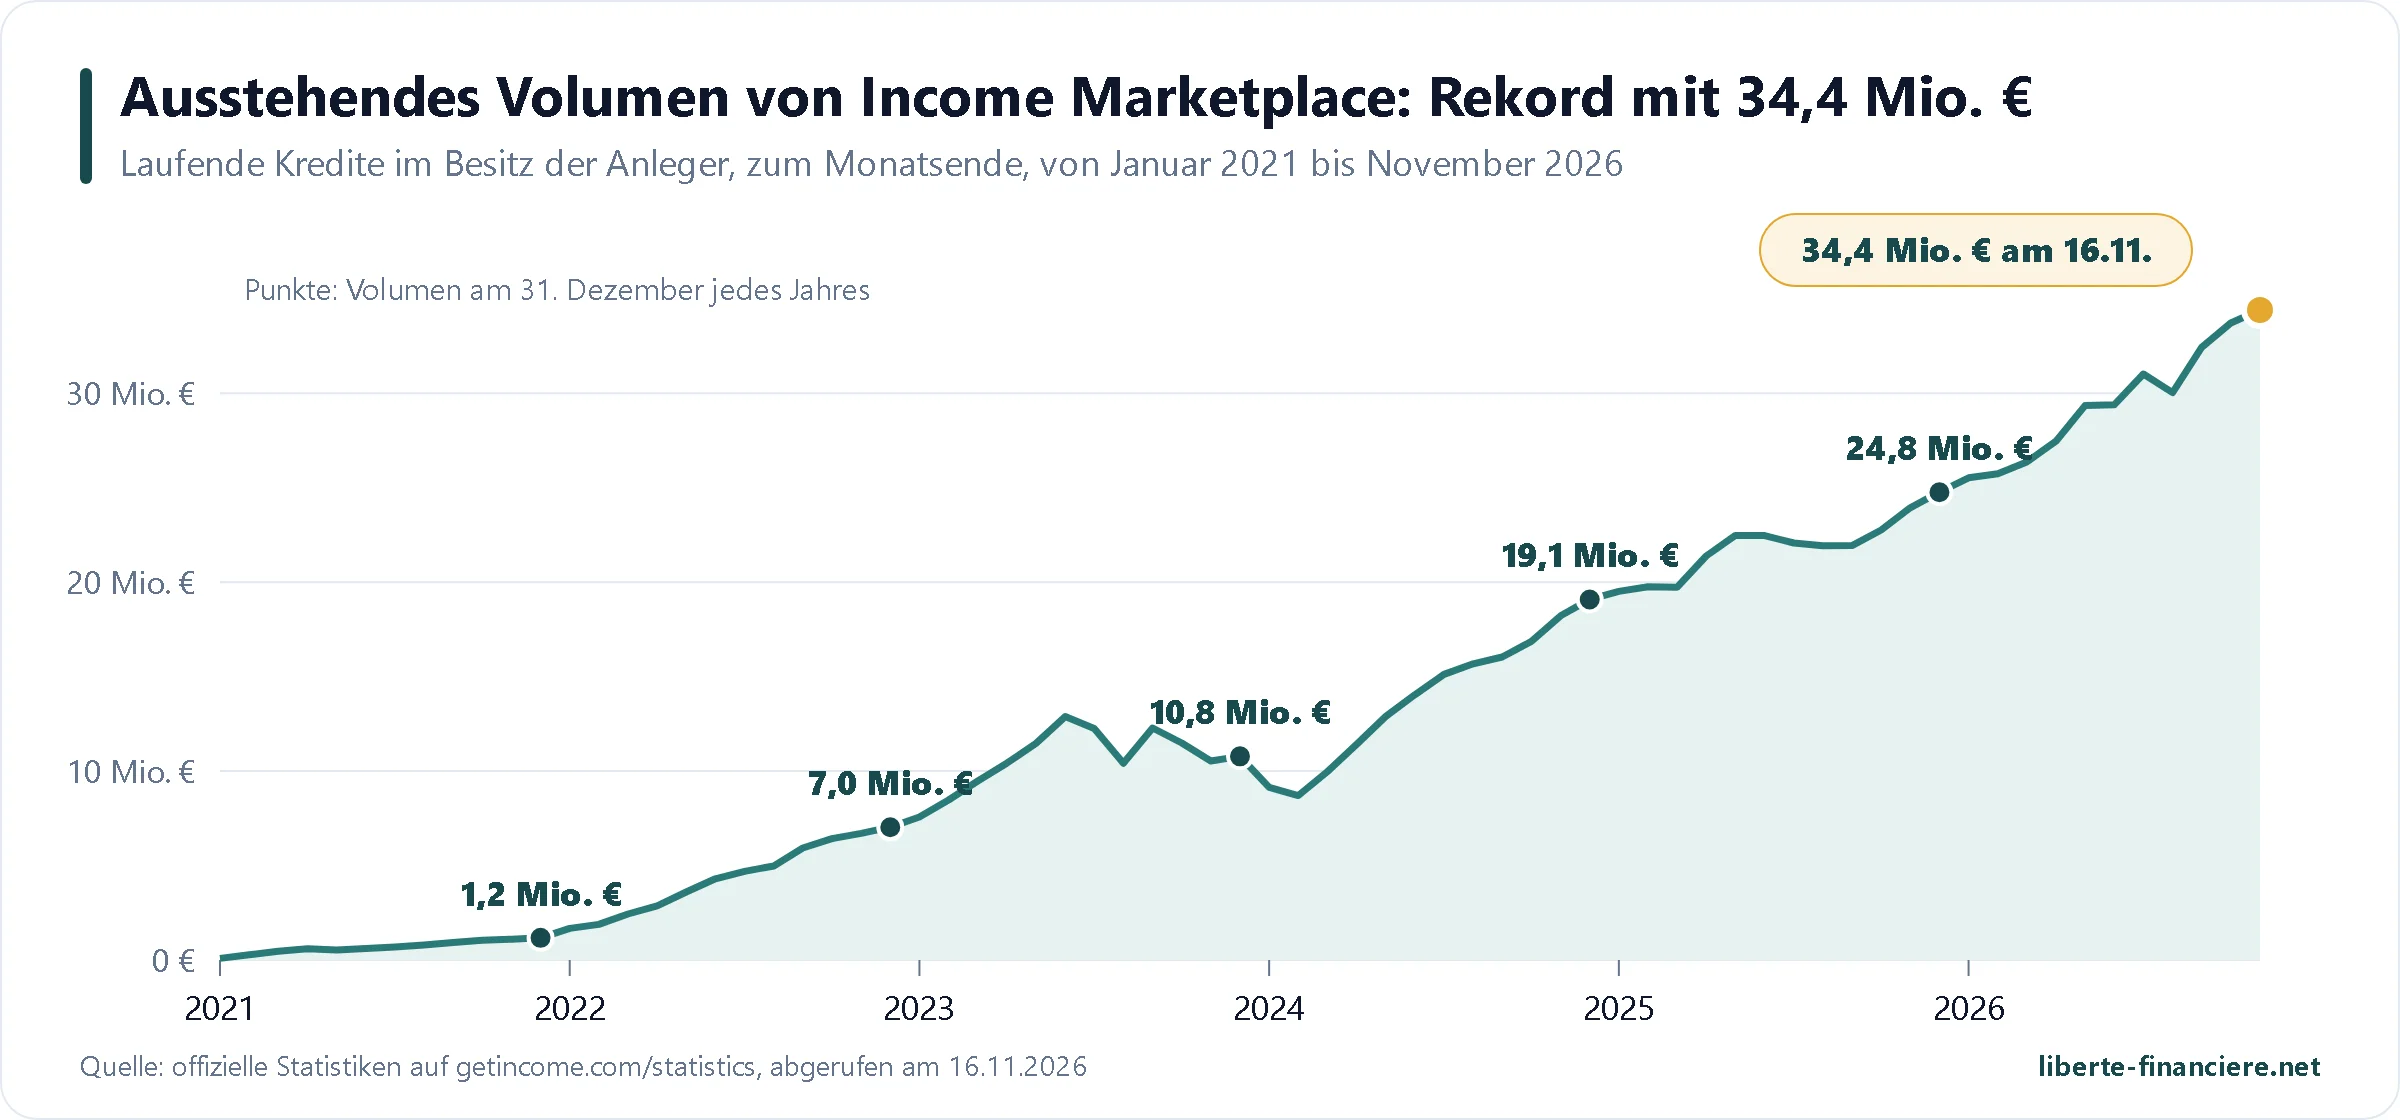
Seitdem wächst die Plattform stetig: 100 Mio. € investiert im Mai 2024, 200 Mio. € im November 2025, und ein ausstehendes Volumen, das von 19,1 Mio. € Ende 2024 auf 24,8 Mio. € Ende 2025 steigt, dann auf 34,4 Mio. € Mitte November 2026. Im Jahr 2026 kommen Mocasa (Philippinen), Pinjam Yuk (Indonesien) und One Leasing (Nordmazedonien) hinzu, im August die Zwei-Faktor-Authentifizierung und zum 1. November neue Allgemeine Geschäftsbedingungen mit Gebühren für inaktive Konten.
 Wer leitet Income Marketplace?
 Lavrenti Tsudakov (LinkedIn) leitet Income seit dem 23. Oktober 2023. Er kam als Produktverantwortlicher und wurde dann Chief Operating Officer; er hat mehr als zehn Jahre Erfahrung in Produkt- und Teamführung in Bankwesen, Fintech und Logistik. Er moderiert den vierteljährlichen Podcast der Plattform, antwortet den Anlegern und veröffentlicht seit September 2026 einen ausführlichen Monatsbericht. Er ist auch der im Handelsregister eingetragene Geschäftsführer der Gruppengesellschaften, darunter der SPV, die die Forderungen halten.
 Kimmo Rytkönen (LinkedIn) ist der Gründer. Laut seiner offiziellen Vorstellung hat er zwanzig Jahre Erfahrung im Kredit- und Bankwesen und war an zwei Börsengängen in dieser Branche beteiligt. CEO von 2020 bis 2023, hat er die Geschäftsführung am 21. August 2024 verlassen, bleibt aber über seine Holding mit 9,47 % Gesellschafter. 2022 war er bei den Estonian Startup Awards in der Kategorie der ausländischen Gründer nominiert.
Um sie herum stellt die offizielle Teamseite ein kleines Team von acht Personen vor:
Jüri Pruulmann (LinkedIn), technischer Leiter, mit Stationen in Fintech und Kreditwesen in Europa und Lateinamerika;
Roger Timberg (LinkedIn), verantwortlich für die Finanzen des Unternehmens;
Maciej Wenerski (LinkedIn), verantwortlich für die Analyse der Kreditgeber, ehemaliger Wirtschaftsprüfer; er legt den Junior-Anteil jedes Kreditgebers fest;
Jegor Karasjov (LinkedIn), zuständig für die Beziehungen zu den Kreditgebern;
Anastasia Mesova, Investor Relations und Produktverantwortliche, der du oft im Support und in der offiziellen Telegram-Gruppe begegnest;
Steffi Künnapu (LinkedIn), Marketing und Kommunikation.
Beim Kapital ist das estnische Handelsregister eindeutig: Mehrheitsgesellschafter ist Karlheinz Hauptmann, ein in Monaco ansässiger Investor, der 62,59 % der Anteile hält und der einzige gemeldete wirtschaftlich Berechtigte ist. Er ist 2021 eingestiegen und hat seine Beteiligung bei jeder Finanzierungsrunde aufgestockt (17,8 % im Jahr 2021, 39,9 % im Jahr 2023, mehr als 60 % seit 2025). Danach folgen die Holding des Gründers (9,47 %), mehrere estnische Holdings, Tolaram Fintech (2,78 %) und die Anleger der Crowdfunding-Kampagnen. Alexander Hauptmann sitzt seit 2020 neben dem CEO in der Geschäftsführung.
Für dich hat diese Struktur eine konkrete Bedeutung: Income verliert noch Geld (ich gehe weiter unten auf die Abschlüsse ein), und es sind diese Gesellschafter, allen voran Karlheinz Hauptmann, die seit fünf Jahren die Verluste ausgleichen, indem sie ihre Darlehen in Kapital umwandeln. Ihre Unterstützung ist eine der Voraussetzungen für das Überleben der Plattform, solange sie nicht profitabel ist.
 Wie funktioniert Income Marketplace?
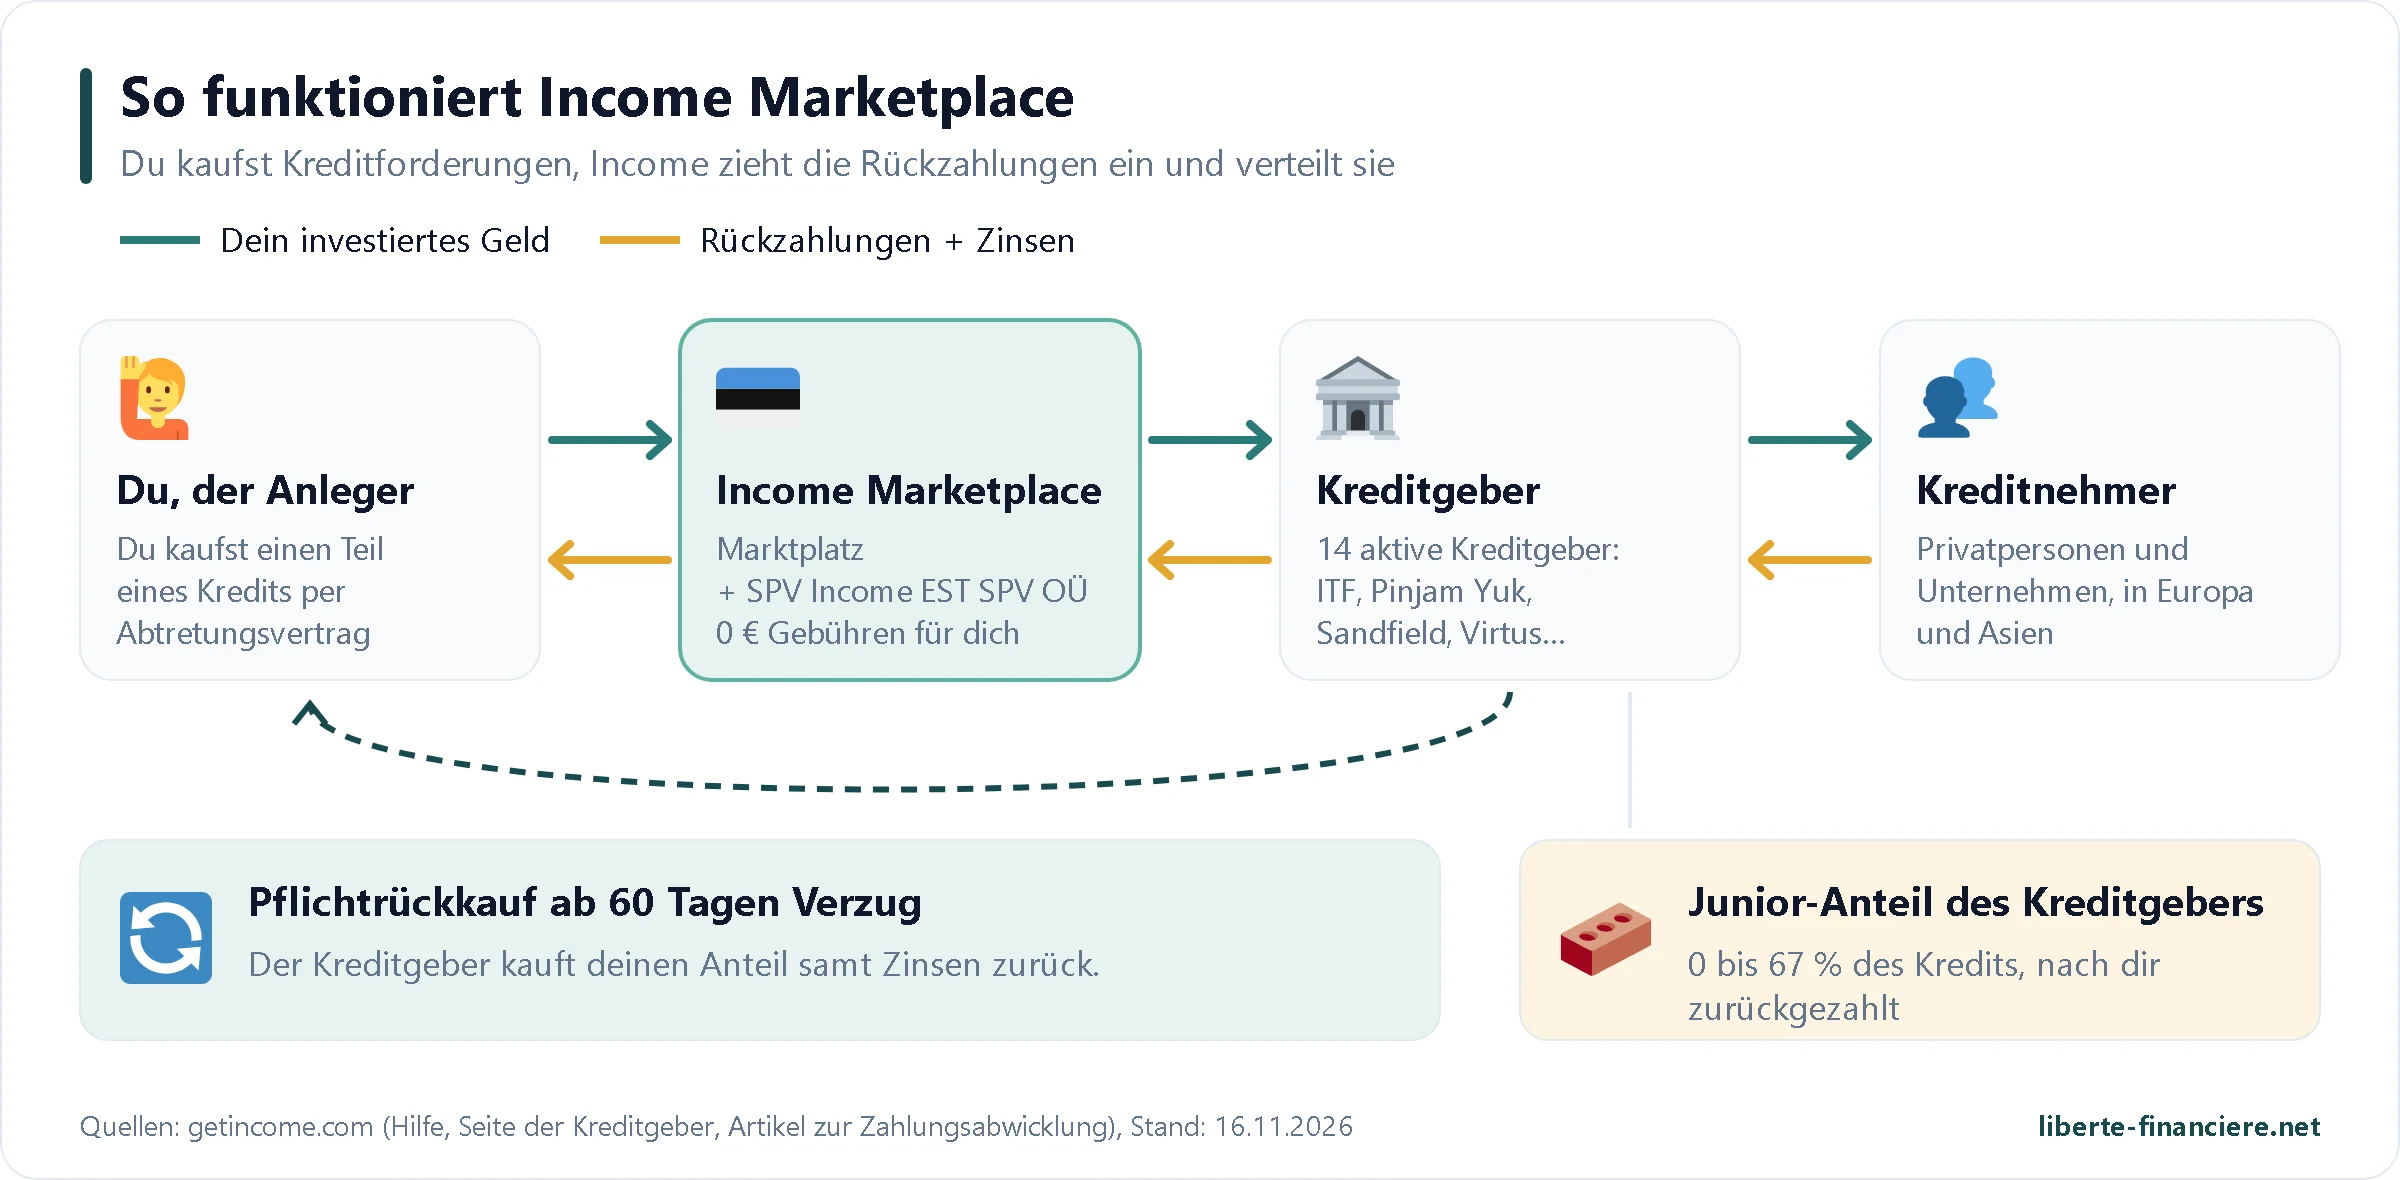
Ein Kreditgeber, zum Beispiel die ITF Group in Bulgarien oder Ibancar in Spanien, vergibt einen Kredit an einen Kreditnehmer. Anschließend stellt er diesen Kredit auf Income ein, um sich zu refinanzieren. Wenn du investierst, kaufst du einen Teil der Forderung, also das Recht, Kapital und Zinsen zurückgezahlt zu bekommen. Der Kreditnehmer zahlt weiterhin an den Kreditgeber, der deinen Anteil an Income weiterleitet, und Income schreibt ihn deinem Konto gut. Income vergibt selbst nie Kredite und verdient nicht an dir: Die Plattform berechnet den Kreditgebern Gebühren, was 2025 einen Umsatz von 693.261 € ausmachte.
Ein Abtretungsvertrag und eine estnische SPV
Rechtlich ist jede Investition ein online geschlossener Forderungsabtretungsvertrag, den du für jeden Kredit als PDF herunterladen kannst. Bei den meisten Kreditgebern läuft die Forderung über eine eigens dafür gegründete Gesellschaft von Income, die Income EST SPV OÜ (Nr. 16117827), die im Namen der Anleger handelt: Bei Pinjam Yuk, Mocasa oder Sandfield wird der Kredit zunächst zu 100 % an diese SPV abgetreten, die dann Teile davon an die Anleger weiterabtritt. Bei Virtus Lending werden die Kredite zugunsten der SPV verpfändet, und die Liste wird jedes Quartal aktualisiert. Eine zweite Gesellschaft, die Income UK SPV OÜ, wurde im August 2025 für die britischen Kreditgeber gegründet.
Die Allgemeinen Geschäftsbedingungen sagen es ohne Umschweife: Income ist ein Vermittler, haftet weder für die Zahlungen der Kreditnehmer noch für die der Kreditgeber, und du trägst das Kreditrisiko für beide. Genau deshalb sind die weiter unten beschriebenen Schutzmechanismen so wichtig.
 Alles in Euro, sogar die indonesischen Kredite
Alle Kredite werden in Euro angeboten, auch die in indonesischen Rupiah, britischen Pfund, philippinischen Pesos oder mazedonischen Denar vergebenen. Das Währungsrisiko trägt der Kreditgeber: Fällt die Rupiah, zahlt er die Differenz, nicht du. Du hast also keine Umrechnungsgebühren, und deine Einzahlung erfolgt per einfacher SEPA-Überweisung.
 Warum ein Kredit ein paar Tage im Verzug erscheinen kann
Die Rückzahlungen werden über eine direkte Anbindung an die Software jedes Kreditgebers übermittelt, aber das Geld folgt nicht immer im selben Takt. Income erklärt zwei Abrechnungsarten: Entweder erhält die Plattform 100 % der Rückzahlungen und überweist dem Kreditgeber seinen Anteil, oder der Kreditgeber zahlt nur den Anteil der Anleger, in der Regel zweimal pro Woche. In der Community ist schnell aufgefallen, dass viele Abrechnungen an einem Dienstag eingehen. Die Folge: Ein Kredit kann „1 bis 15 Tage Verzug“ anzeigen, obwohl der Kreditnehmer gezahlt hat und das Geld unterwegs ist. Das ist an sich nicht schlimm, und die Zinsen laufen während des gesamten Verzugs weiter.
 Die 3 Schutzmechanismen von Income und was sie nicht abdecken
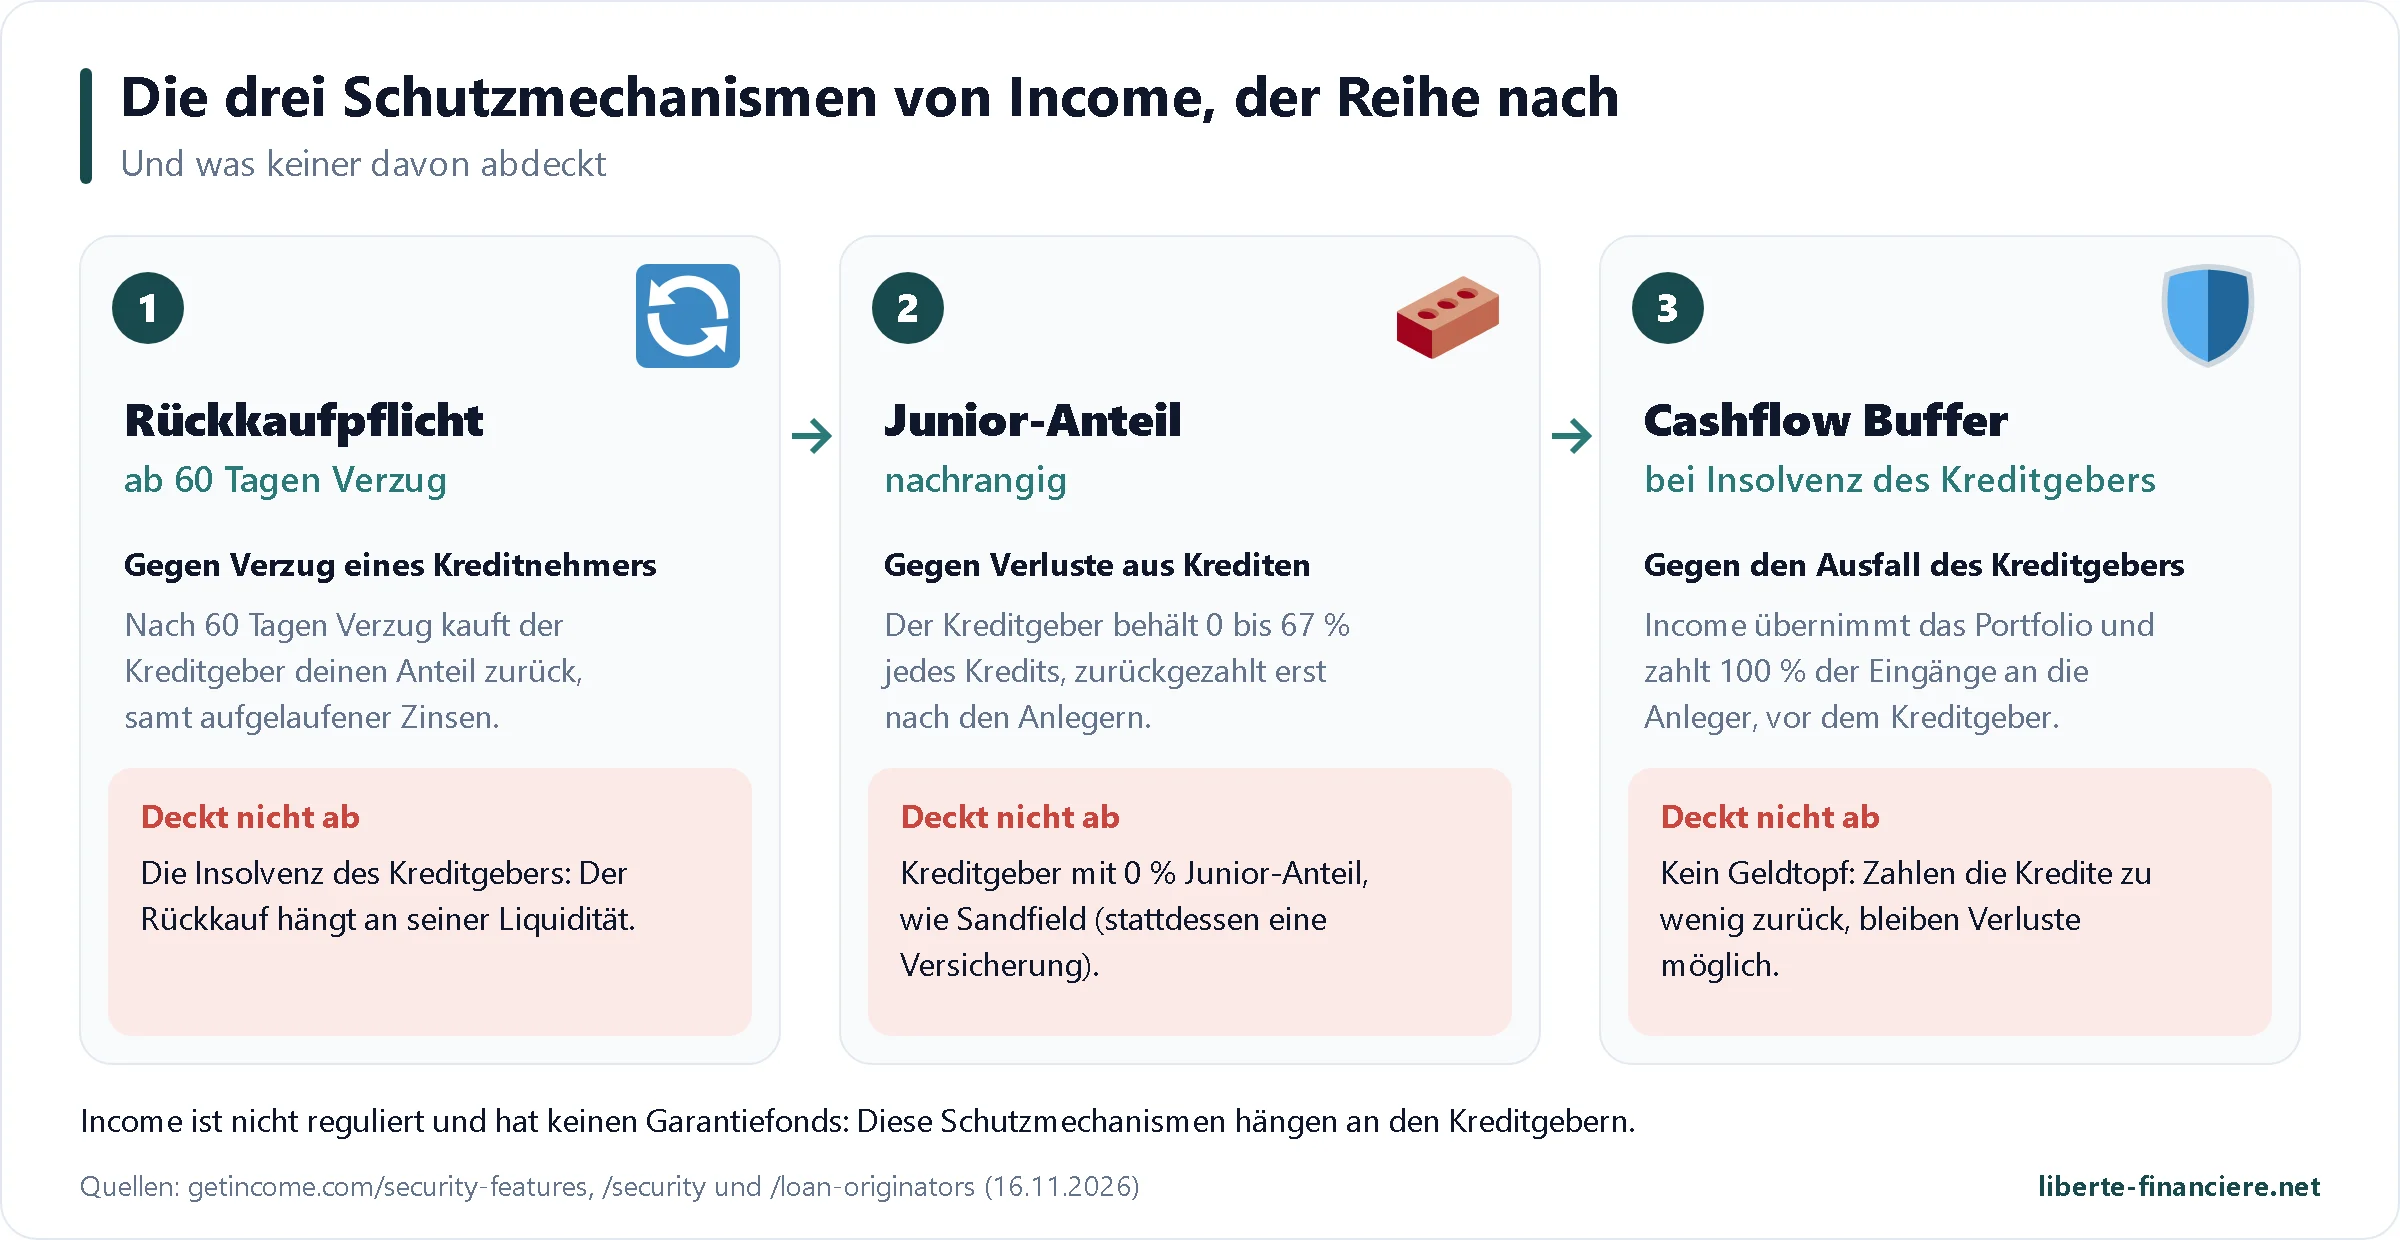
Das ist das eigentliche Argument von Income. Während sich die meisten Plattformen mit einer Rückkaufgarantie begnügen, stapelt Income drei Schutzschichten, die zu unterschiedlichen Zeitpunkten greifen: Die erste schützt vor dem Ausfall eines Kreditnehmers, die beiden anderen vor dem Ausfall des Kreditgebers selbst.
 1. Der Pflichtrückkauf nach 60 Tagen Verzug
Sobald ein Kredit mehr als 60 Tage im Verzug ist, muss der Kreditgeber ihn zurückkaufen, mit dem gesamten Restkapital und den aufgelaufenen Zinsen, egal ob der Kreditnehmer gezahlt hat oder nicht. Die Zinsen laufen während des Verzugs weiter, auch wenn der Kredit in den Status „Rückkauf eingeleitet“ wechselt. Income spricht von einer vertraglichen Verpflichtung des Kreditgebers, nicht von einer Garantie von Income: Hat der Kreditgeber kein Geld mehr für den Rückkauf, reicht dieser Mechanismus nicht mehr aus, und dann kommen die beiden nächsten ins Spiel.
Bei mir läuft dieser Mechanismus ständig: 38 % des mir zurückgezahlten Kapitals kamen über einen Rückkauf, also mehr als 10.000 € von 26.500 €. Das ist normal bei Kreditgebern wie Pinjam Yuk, bei denen viele Kreditnehmer verspätet zahlen, und genau das hält das Kapital in Bewegung.
 2. Der Junior-Anteil: Der Kreditgeber wird nach dir zurückgezahlt
Bei jedem Kredit behält der Kreditgeber einen Teil des Betrags, den sogenannten Junior-Anteil. Das ist nicht das klassische „Skin in the Game“, bei dem der Kreditgeber und du im gleichen Verhältnis verlieren: Hier ist sein Anteil deinem vertraglich nachgeordnet. Solange die Anleger nicht zurückgezahlt sind, erhält der Kreditgeber nichts auf seinen Anteil, und dieser fängt die ersten Verluste auf. Beim unten gezeigten Kredit der ITF Group zum Beispiel behält der Kreditgeber 10 % (316 €), und die Anleger halten 90 % (2.844 €); der Kreditnehmer zahlt 50 % pro Jahr, der Anleger erhält 12 %.
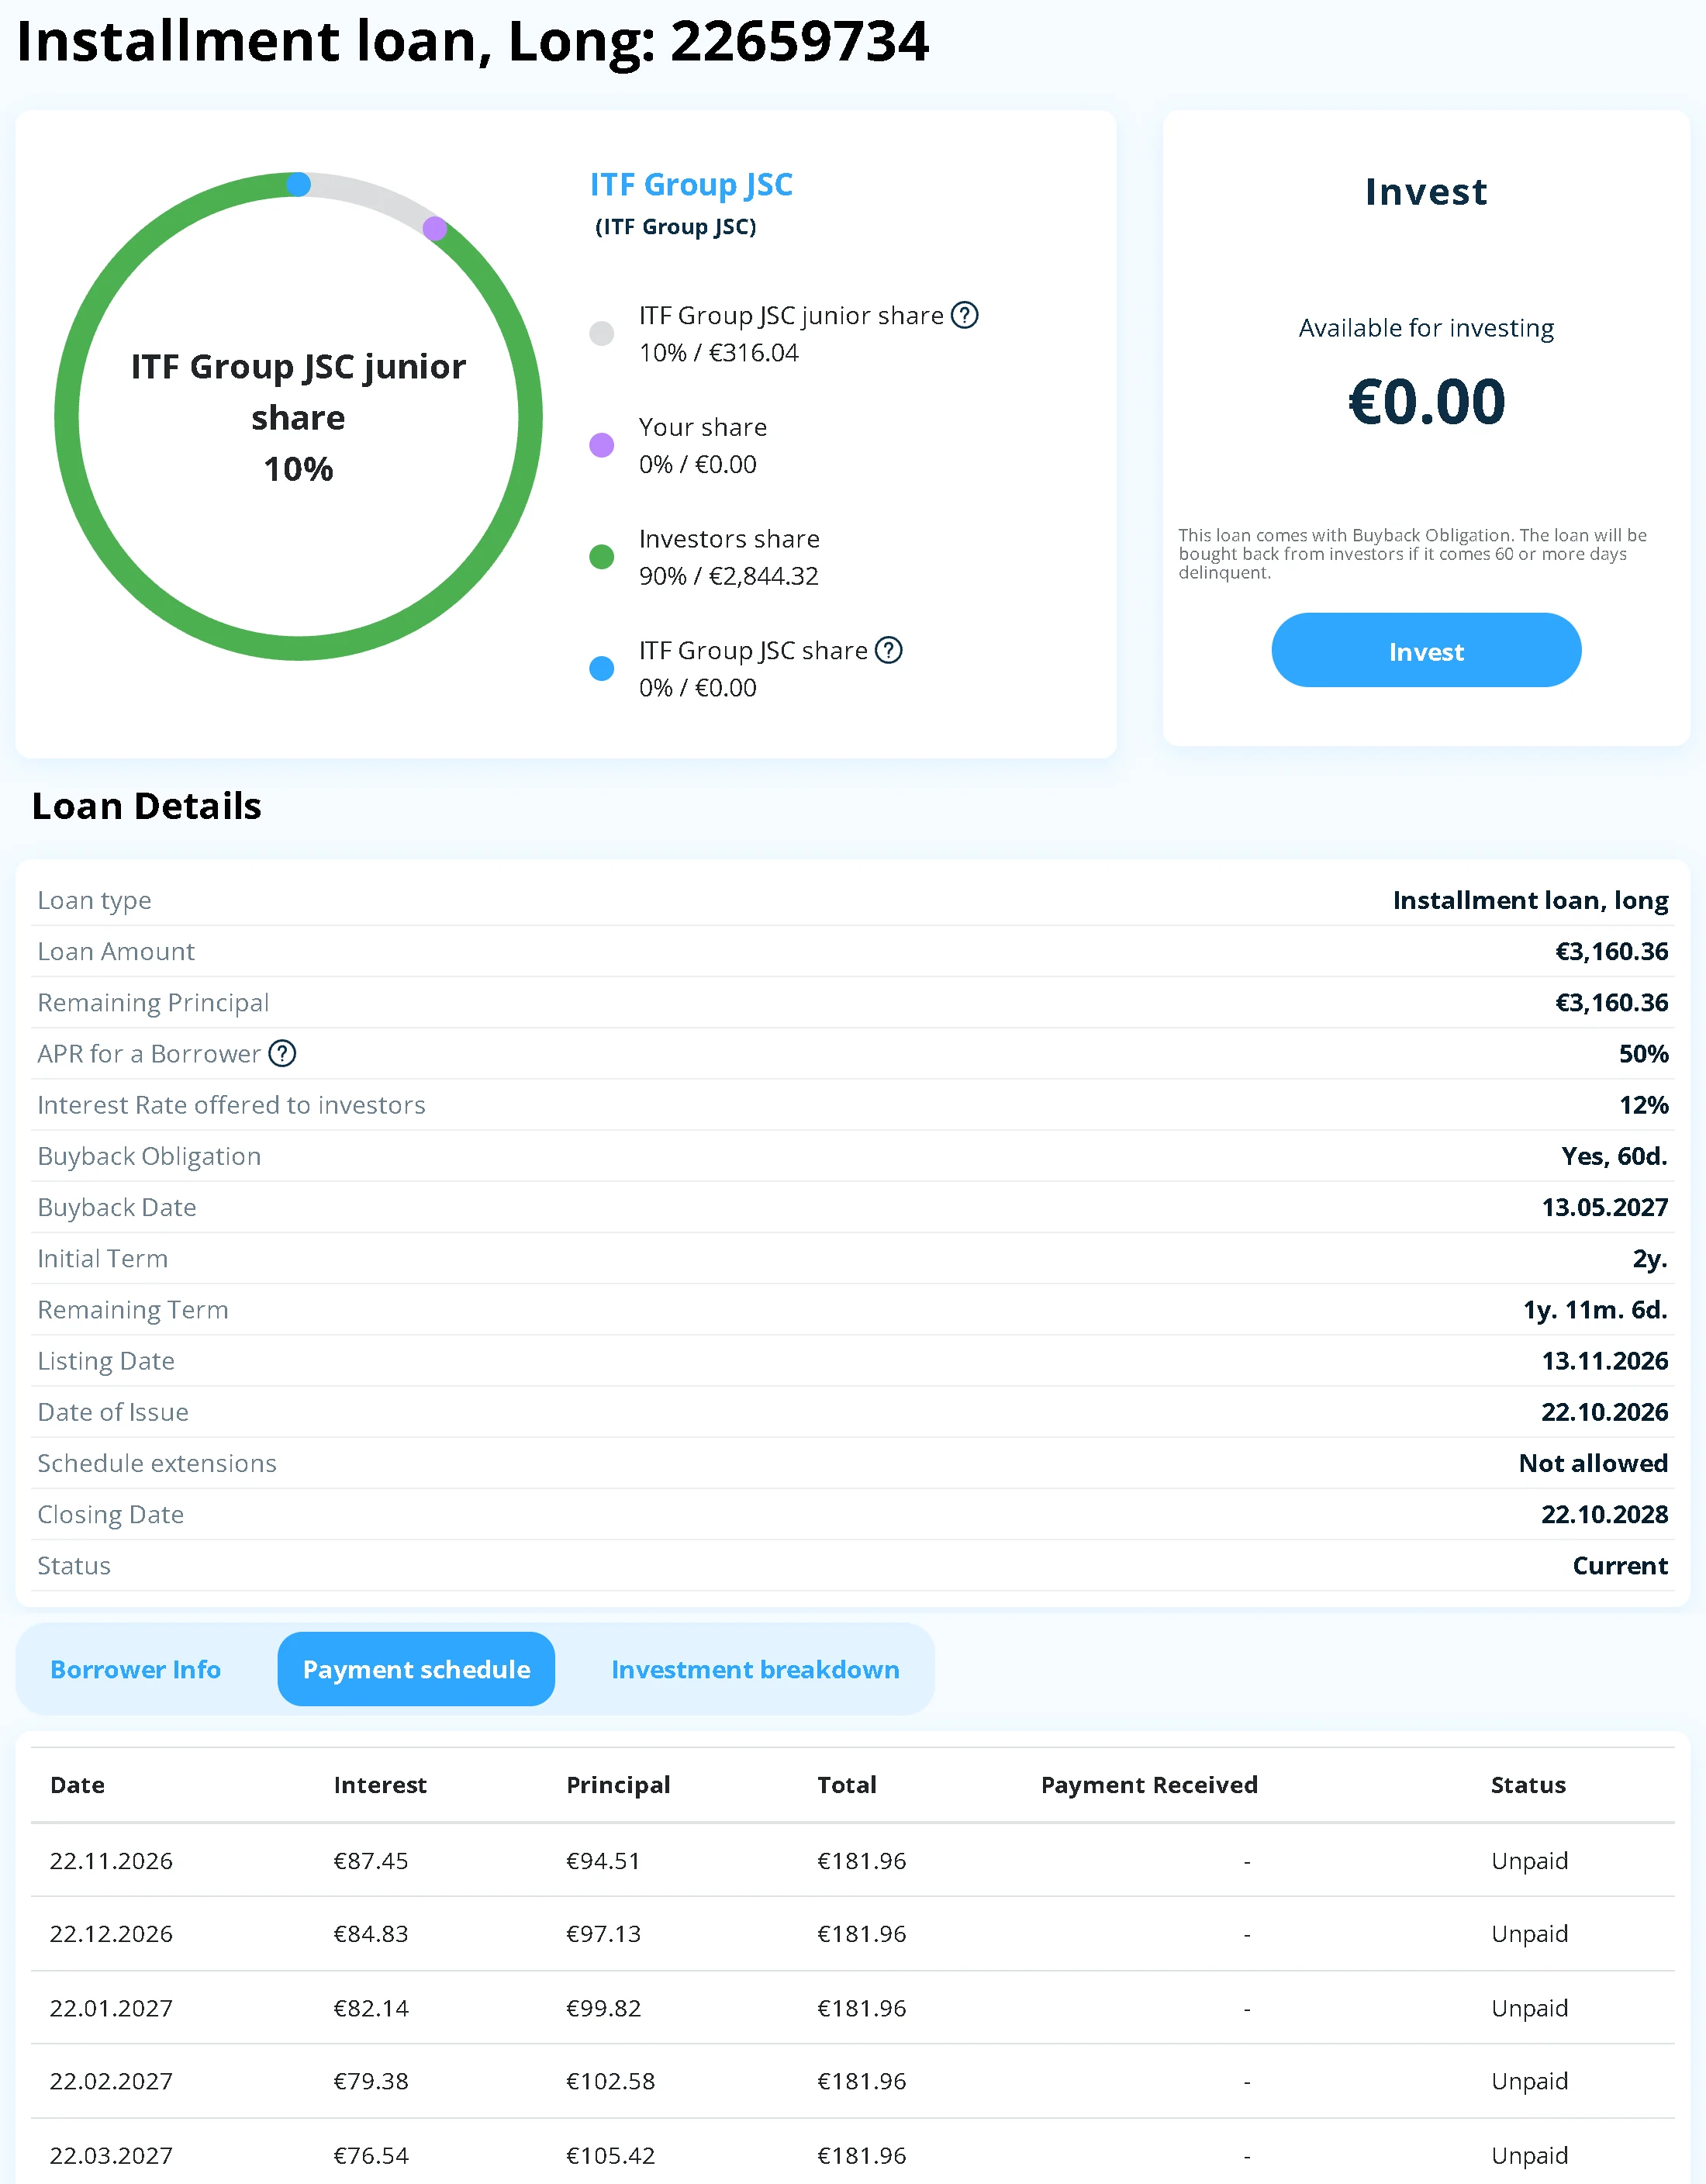
Der Junior-Anteil wird vom Analyseteam nach Prüfung der Rückzahlungshistorie des Kreditgebers festgelegt: von 0 % bei Sandfield, das stattdessen eine Versicherung hat, bis über 30 % bei Pinjam Yuk für neue Kreditnehmer, Mocasa oder Danabijak. Je riskanter das Portfolio, desto höher der Junior-Anteil. Er ist auf der Liste der Kreditgeber und auf der Detailseite jedes Kredits angegeben.
 3. Der Cashflow Buffer, falls der Kreditgeber insolvent wird
Der Name ist irreführend: Der Cashflow Buffer ist kein Topf, den Income zur Seite legt. Er ist eine Rechnung, die die Marge des Portfolios (der Kreditgeber verleiht zu 30, 50 oder 100 % und zahlt dir 12 %), einen Risikoabschlag und den Junior-Anteil addiert. Er greift nur, wenn der Kreditgeber ausfällt: Income übernimmt dann das gesamte gelistete Portfolio, lässt es von lokalen Inkassounternehmen eintreiben und verwendet 100 % der Einnahmen für Kapital und Zinsen der Anleger, bevor der Kreditgeber irgendetwas erhält.
Das offizielle Beispiel ist anschaulich: Bei 1.000 Krediten, wenn der Kreditgeber verschwindet und 200 Kredite nie zurückgezahlt werden, reichen die hohen Zinsen und der Junior-Anteil der übrigen 800, um die Anleger zu decken. Income räumt die Grenze selbst ein: Scheitert der Rückkauf und ist das Polster aufgebraucht, kann es Verluste geben. Und manche Kreditgeber funktionieren anders: ITF Group, Simpleros und Pinjam Yuk werden netto oder mit teilweiser Verrechnung abgerechnet, mit einem angepassten Schutz, und Sandfield hat weder Junior-Anteil noch Cashflow Buffer.
 Die eigenen Schutzmechanismen einzelner Kreditgeber
Sandfield Capital (Vereinigtes Königreich): eine Versicherung gegen Zahlungsausfall bei Accelerant Insurance Europe. Achtung, Begünstigte ist die SPV von Sandfield, nicht du: Sie schützt den Kreditgeber, der so seine Rückkäufe erfüllen kann. Diese SPV, SFC4, ist von Sandfield abgeschirmt und so aufgebaut, dass eine Insolvenz von Sandfield sie nicht erfasst: Sie hält die Forderungen und erhält sowohl die Rückzahlungen der Anwaltskanzleien als auch die Versicherungsleistungen; von dort fließt das Geld an die SPV von Income und weiter zu dir. Dieser Ablauf soll also weiterlaufen, selbst wenn Sandfield, die operative Gesellschaft, in finanzielle Schwierigkeiten gerät.
One Leasing (Nordmazedonien): Seit August 2026 sind seine Verpflichtungen durch seine Muttergesellschaft garantiert, Virtus Invesco Partners, die auch Gesellschafterin von Virtus Lending ist.
Hoovi (Estland): durch eine Hypothek oder ein Auto besicherte Kredite, aber Hoovi behält die Sicherheit; du hast kein direktes Recht an dem Gut.
Autofino und Current Auto (Litauen): Mietkauf, bei dem das Auto nicht zugunsten der Anleger verpfändet ist (lediglich die Zusage, es keinem anderen Gläubiger als Sicherheit zu geben).
 Was passiert ist, als es schiefging: ClickCash und Vivus
Die Schutzmechanismen wurden einmal auf die Probe gestellt. Am 4. November 2022 hört ClickCash, ein brasilianischer Kreditgeber, auf, seine Rückkäufe auszuführen: Es geht um 246.878 €. Das verpfändete Portfolio erweist sich als viel schwächer als vorgesehen, weil ClickCash das vereinbarte Pfandniveau nicht aufrechterhalten hatte. Eine Klage würde mehr kosten, als sie einbrächte: Income verzichtet darauf und streckt ab Ende 2023 aus eigener Tasche rund 5.000 € pro Rate vor, um die Anleger zurückzuzahlen, vorrangig das Kapital. Die Zahlungen wurden unterbrochen, wenn die Liquidität knapp war; Mitte November 2026 sind noch 86.037 € zurückzuzahlen, von insgesamt 748.153 €, die seit Beginn bei ClickCash investiert wurden.
Der Fall hat auch einen Interessenkonflikt offengelegt, den Income selbst veröffentlicht hat: Die Geschäftsführung hielt rund 12 % der Muttergesellschaft von ClickCash, und Tolaram, Gesellschafter von Income, war deren größter Investor. Die Lehre, die die Plattform daraus gezogen hat: nur noch Kreditgeber mit einem Portfolio von mindestens etwa 5 Mio. € aufnehmen und strengere Pfandzusagen verlangen.
Der zweite Vorfall ging besser aus. Ende 2023 blockiert die Bank von Vivus Mexico deren Überweisungen. Am 12. Februar 2024 zahlt Vivus alles zurück, was es schuldete, inklusive Zinsen, insgesamt 571.834 €, und verlässt dann die Plattform. Finto Capital (Lettland) war bereits im Januar 2023 sauber ausgestiegen, indem es alle seine Kredite zurückkaufte, mit 60 Tagen Zinsen obendrauf, und Current Auto LV hat sein lettisches Geschäft 2026 ohne Verluste für die Anleger eingestellt.
 Die 14 Kreditgeber von Income Marketplace
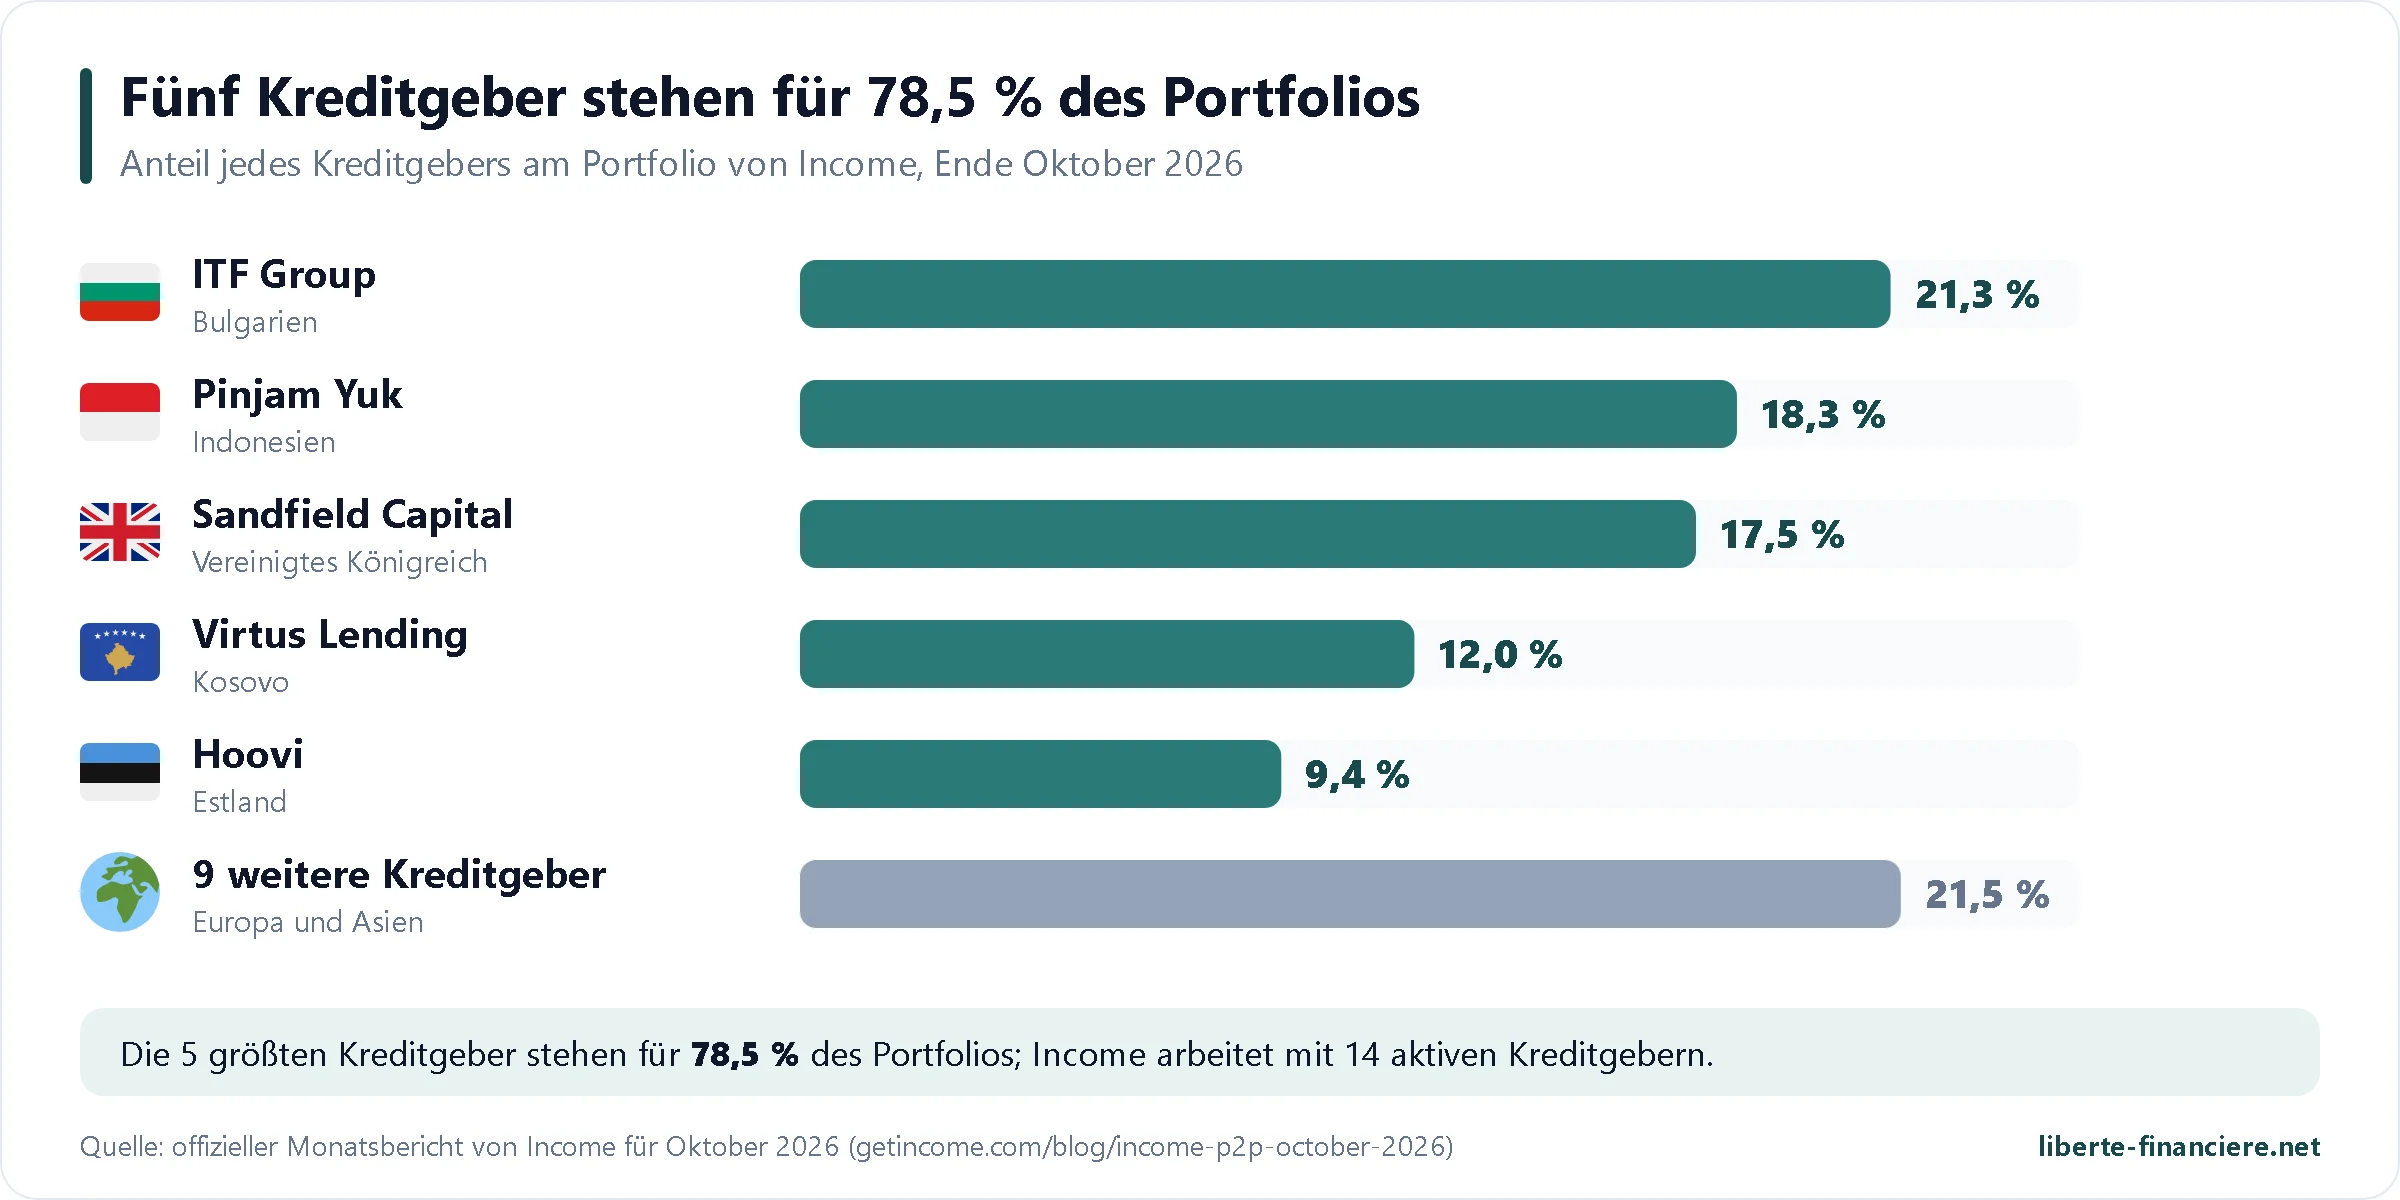
Mitte November 2026 arbeitet Income mit 14 Kreditgebern in 9 Ländern zusammen, davon 13 für Privatanleger offen, von indonesischen Verbraucherkrediten bis zu britischen Prozessfinanzierungen. Hier die vollständige Liste mit dem Anteil jedes Kreditgebers am ausstehenden Volumen. Ihre Tätigkeitsländer findest du auf meiner P2P-Karte.
Kreditgeber | Land | Kreditart | Zins | Junior-Anteil | Anteil am Volumen |
|---|---|---|---|---|---|
| Verbraucherkredite | 11 bis 12 % | 10 bis 20 % | 17,9 % | |
| Kurze Ratenkredite | 15 % | 15 bis 33 % | 15,4 % | |
| Prozessfinanzierung | 15 % | 0 % (Versicherung) | 15,3 % | |
| Auto- und Ratenkredite | 10 bis 12 % | 24 bis 27 % | 14,1 % | |
| Durch ein Auto besicherte Kredite | 9,5 bis 11,5 % | 11 % | 13,1 % | |
| Besicherte Kredite, Forderungen im Inkasso | 7 bis 13,5 % | 10 bis 37 % | 6,6 % | |
| Kurzkredite | 13 % | 19 bis 35 % | 5,1 % | |
| Automiete mit Kaufoption | 7 bis 10 % | 20 % | 3,9 % | |
| Automiete mit Kaufoption | 11 % | 24 % | 3,3 % | |
| Unternehmenskredit, gedeckt durch Kredite | 12 bis 13 % | 28 bis 36 % | 2,7 % | |
| Sehr kurze Kredite | 13,2 % | 13 bis 19 % | 1,1 % | |
| Leasing von Gebrauchtwagen | 12 % | 28 % + Garantie der Muttergesellschaft | 0,5 % | |
Mammoth Finance |
| Privater Kreditgeber, nur für professionelle Anleger | k. A. | k. A. | 0,4 % |
| Kurzkredite | 10 bis 12 % | 19 bis 67 % | 0,3 % |
 Bulgarien
 Indonesien
 Vereinigtes Königreich
 Kosovo
 Spanien
 Litauen
 Philippinen
 Nordmazedonien
Zinsen und Junior-Anteile entsprechen der offiziellen Liste zum heutigen Stand; manche schwanken je nach Kreditart oder Kundenhistorie des Kreditnehmers. Zwei Zeilen sind bemerkenswert: Mammoth Finance ist ein „privater“ Kreditgeber, dessen Kredite nur professionellen Anlegern angeboten werden und der keine öffentliche Seite hat; Privatanleger können also zwischen 13 Kreditgebern wählen, und ClickCash, das gesperrt ist, erscheint nicht mehr in der Liste.
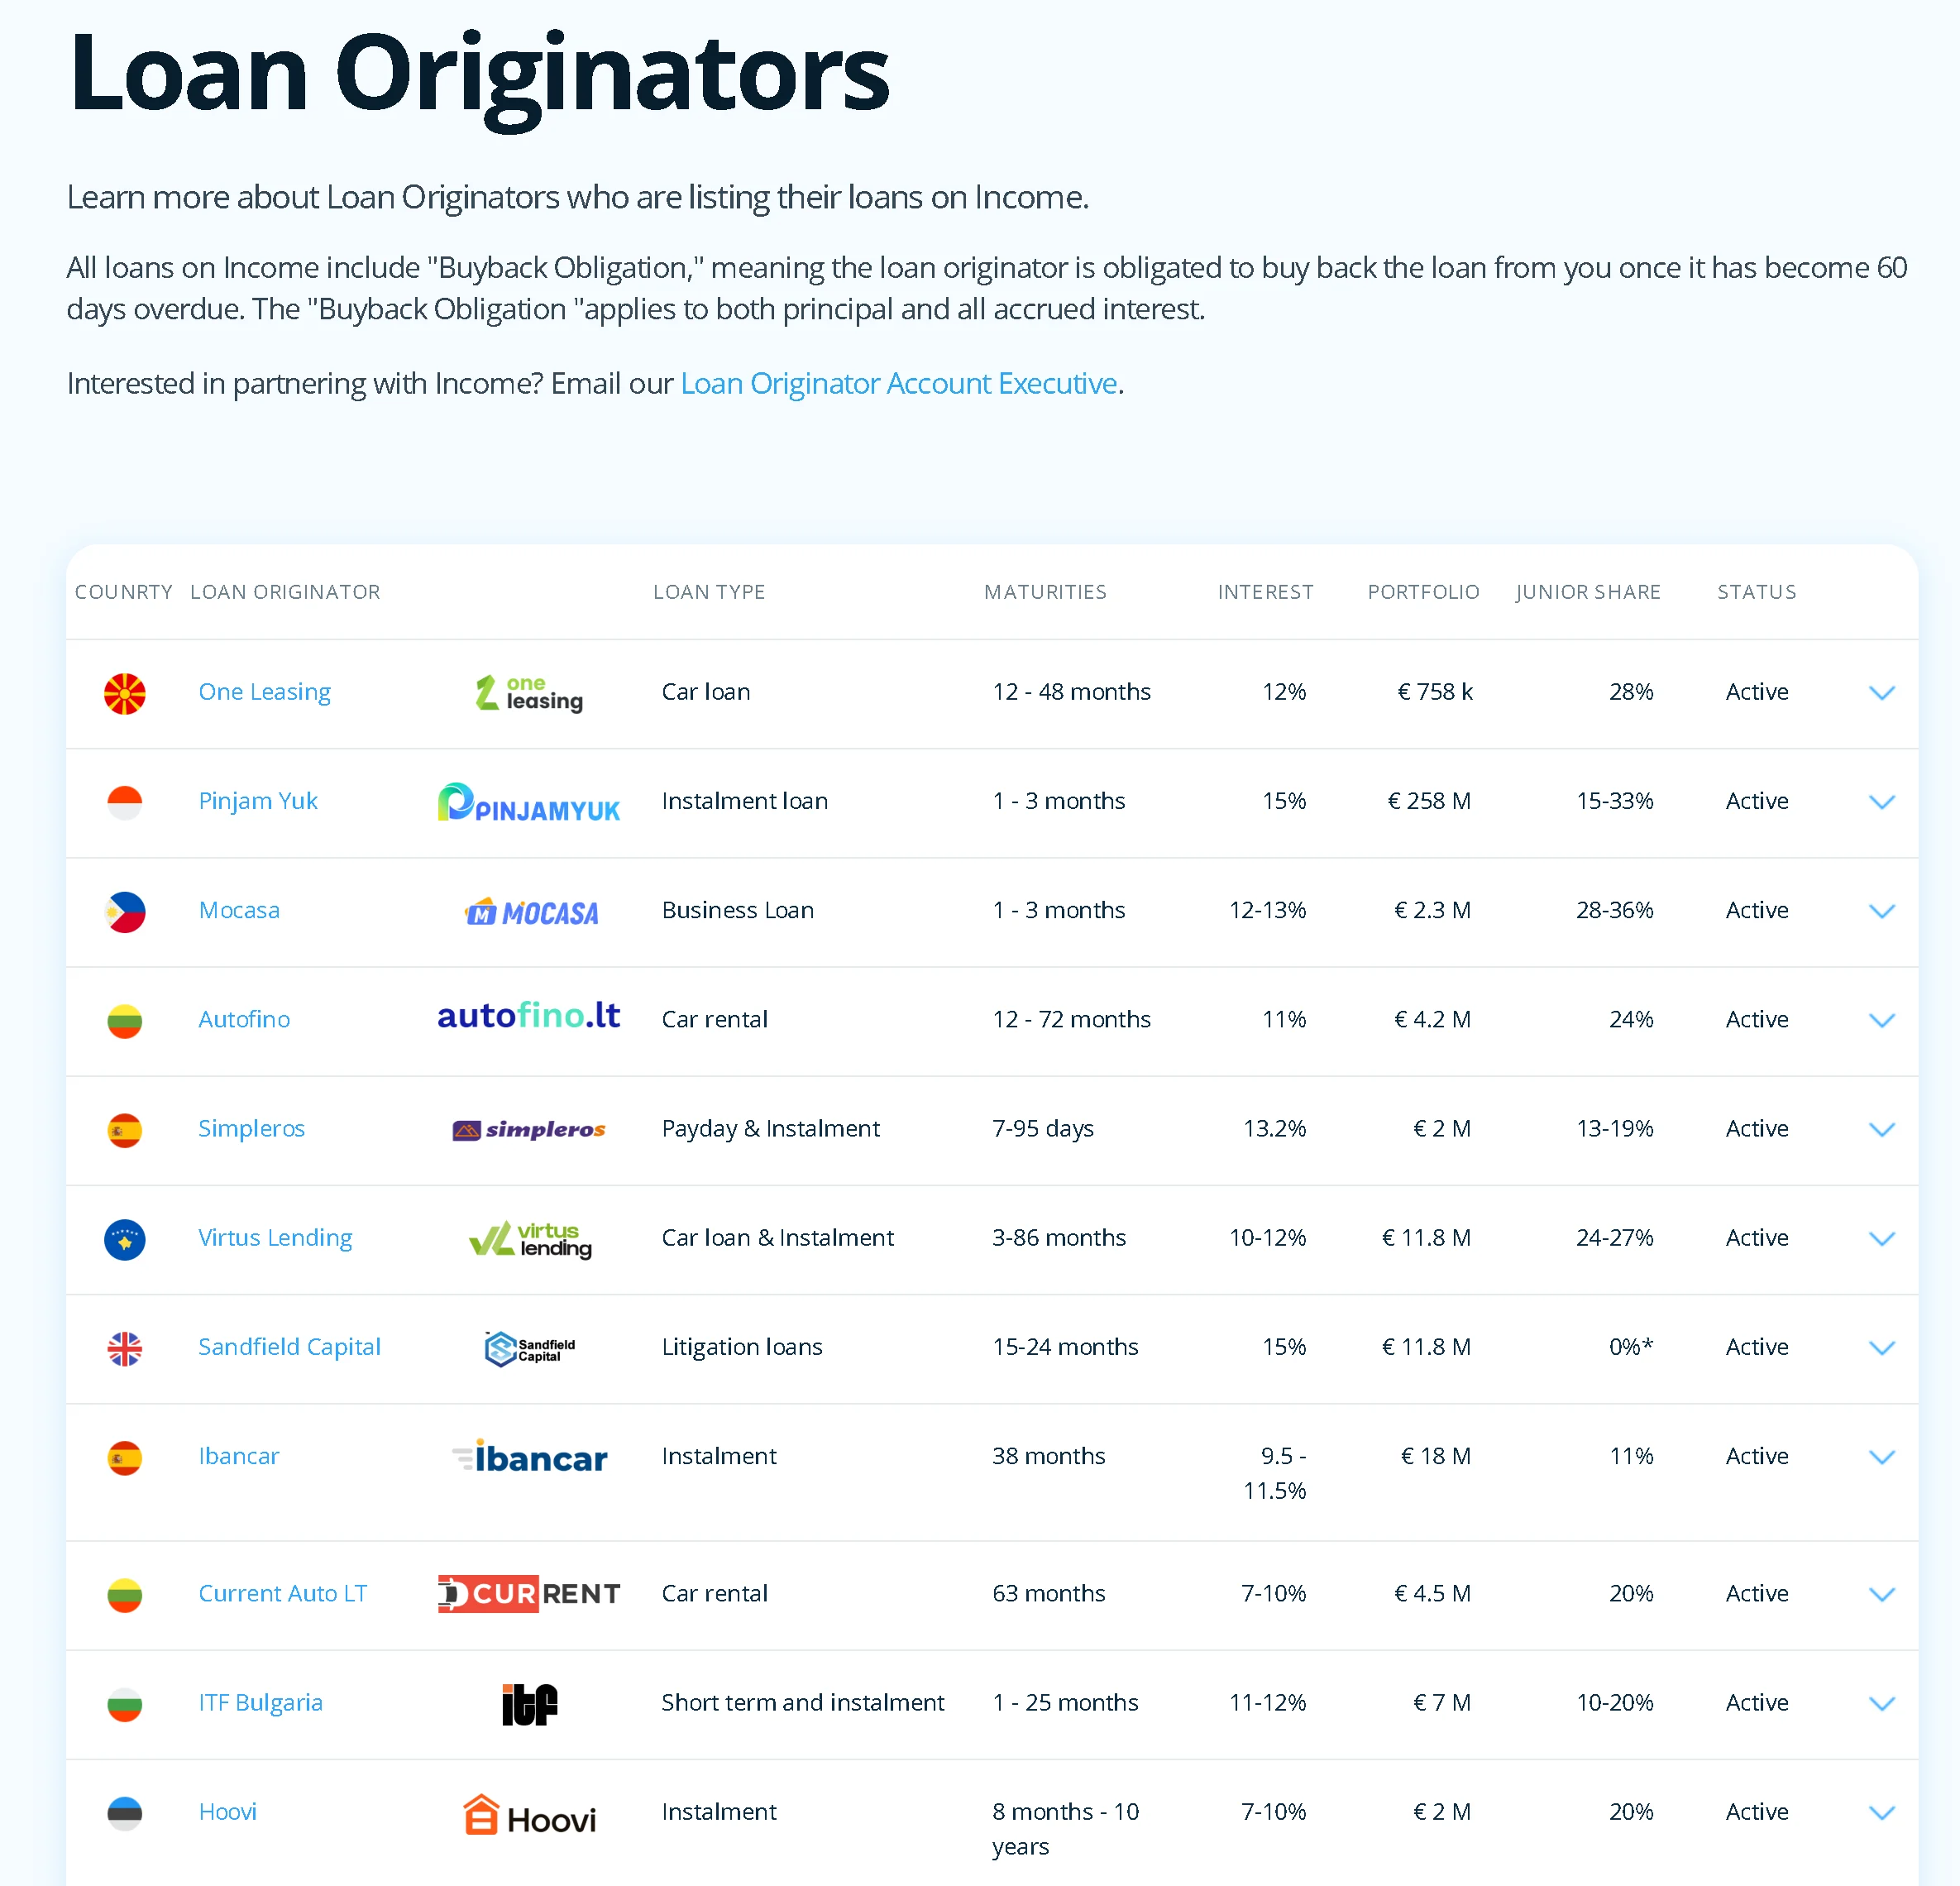
 Fünf Kreditgeber tragen 78,5 % des Volumens
Die angezeigte Diversifikation verbirgt eine starke Konzentration: Ende Oktober 2026 machen ITF Group, Pinjam Yuk, Sandfield, Virtus und Hoovi zusammen 78,5 % des Portfolios aus. Im Oktober hat Pinjam Yuk sogar 36,7 % der neuen Investitionen auf sich gezogen, getragen von seinem Zins von 15 % und seinen sehr kurzen Krediten. Bei den Ländern wiegt Indonesien allein mehr als 20 % des Volumens. Wenn du echte Diversifikation willst, musst du deinen Auto Invest also so einstellen, dass der Anteil jedes Kreditgebers begrenzt wird; dazu weiter unten mehr.
 Was die Abschlüsse der Kreditgeber zeigen
Das ist eine Stärke von Income: Die Plattform veröffentlicht die Abschlüsse fast aller ihrer Kreditgeber, oft geprüft, mit einem zusammenfassenden Artikel in ihrem Blog. Ich habe sie übernommen und in meinen Finanzabschlüssen der Kreditgeber von Income bewertet. Kurz gesagt:
Die solidesten: ITF Group, profitabel mit 3,1 Mio. € Gewinn im Jahr 2025 und uneingeschränkt testierten Abschlüssen; Virtus Lending (372.000 € Gewinn, geprüfte Abschlüsse); Ibancar (12,3 Mio. € Umsatz, 730.000 € Gewinn); Hoovi (867.000 € Gewinn im Jahr 2025, geprüfte Abschlüsse); DanaKredi, sehr profitabel, aber 2025 deutlich rückläufig nach der Zinsobergrenze der indonesischen Aufsichtsbehörde.
Die fragilsten: One Leasing, bei dem der Abschlussprüfer Zweifel an der Fortführung der Geschäftstätigkeit äußert (daher die Garantie der Muttergesellschaft); Sandfield, mit nahezu null Eigenkapital und ungeprüften Zahlen zum September 2026; Current Auto LT, dessen Eigenkapital erst 2026 wieder positiv wurde; Mocasa und Danabijak, mit Verlust.
In einem Punkt bleibe ich vorsichtig: Mehrere von Income veröffentlichte Ergebnisartikel enthalten redaktionelle Fehler (ein Rückgang, der als Anstieg dargestellt wird, eine bulgarische Währung in den Abschlüssen eines indonesischen Kreditgebers). Maßgeblich sind die Zahlen der offiziellen PDF, nicht die Zusammenfassungen.
 Hohe Verzüge bei manchen Kreditgebern
Die Statistikseite zeigt für jeden Kreditgeber den Anteil des ausstehenden Volumens im Verzug. Er schwankt enorm: unter 4 % bei Ibancar oder Sandfield, um die 30 % bei ITF oder Autofino, über 40 % bei Pinjam Yuk, Virtus und DanaKredi und bis zu 82 % bei Current Auto LT. Ein Verzug ist kein Ausfall: Danach greift der Rückkauf nach 60 Tagen. Aber ein Kreditgeber mit vielen Krediten im Status „Rückkauf eingeleitet“ bindet viel Liquidität, und genau diesen Betrag beobachte ich: Pinjam Yuk hatte Mitte November 437.749 € im Status „Rückkauf eingeleitet“, der höchste Betrag der Plattform.
 Die Statistiken von Income Marketplace
Seit dem Start hat Income Kredite über 287 Millionen Euro finanziert, davon sind 261 Millionen bereits zurückgezahlt, zu einem durchschnittlichen Zins von 13,05 %. Die Anleger haben dort rund 8,7 Mio. € Zinsen verdient. Die Plattform zählt 11.717 verifizierte Anleger, aber deutlich weniger aktive: rund 5.000 Ende 2025, mit einem durchschnittlichen Portfolio von 6.141 € Ende Oktober 2026. Die neuen Kunden kommen vor allem aus Deutschland und Spanien, Frankreich folgt knapp dahinter.
Das ausstehende Volumen, also das Geld der Anleger, das aktuell verliehen ist, stieg von 1,2 Mio. € Ende 2021 auf 7 Mio. € Ende 2022, 10,8 Mio. € Ende 2023, 19,1 Mio. € Ende 2024, 24,8 Mio. € Ende 2025 und 34,4 Mio. € Mitte November 2026. Das Wachstum hat sich 2026 deutlich beschleunigt, mit mehr als 11 Mio. € finanzierten Krediten pro Monat seit September und 333.880 € an die Anleger ausgezahlten Zinsen allein im Oktober, ein Rekord.
 Ein Drittel des Volumens im Verzug: Muss man sich Sorgen machen?
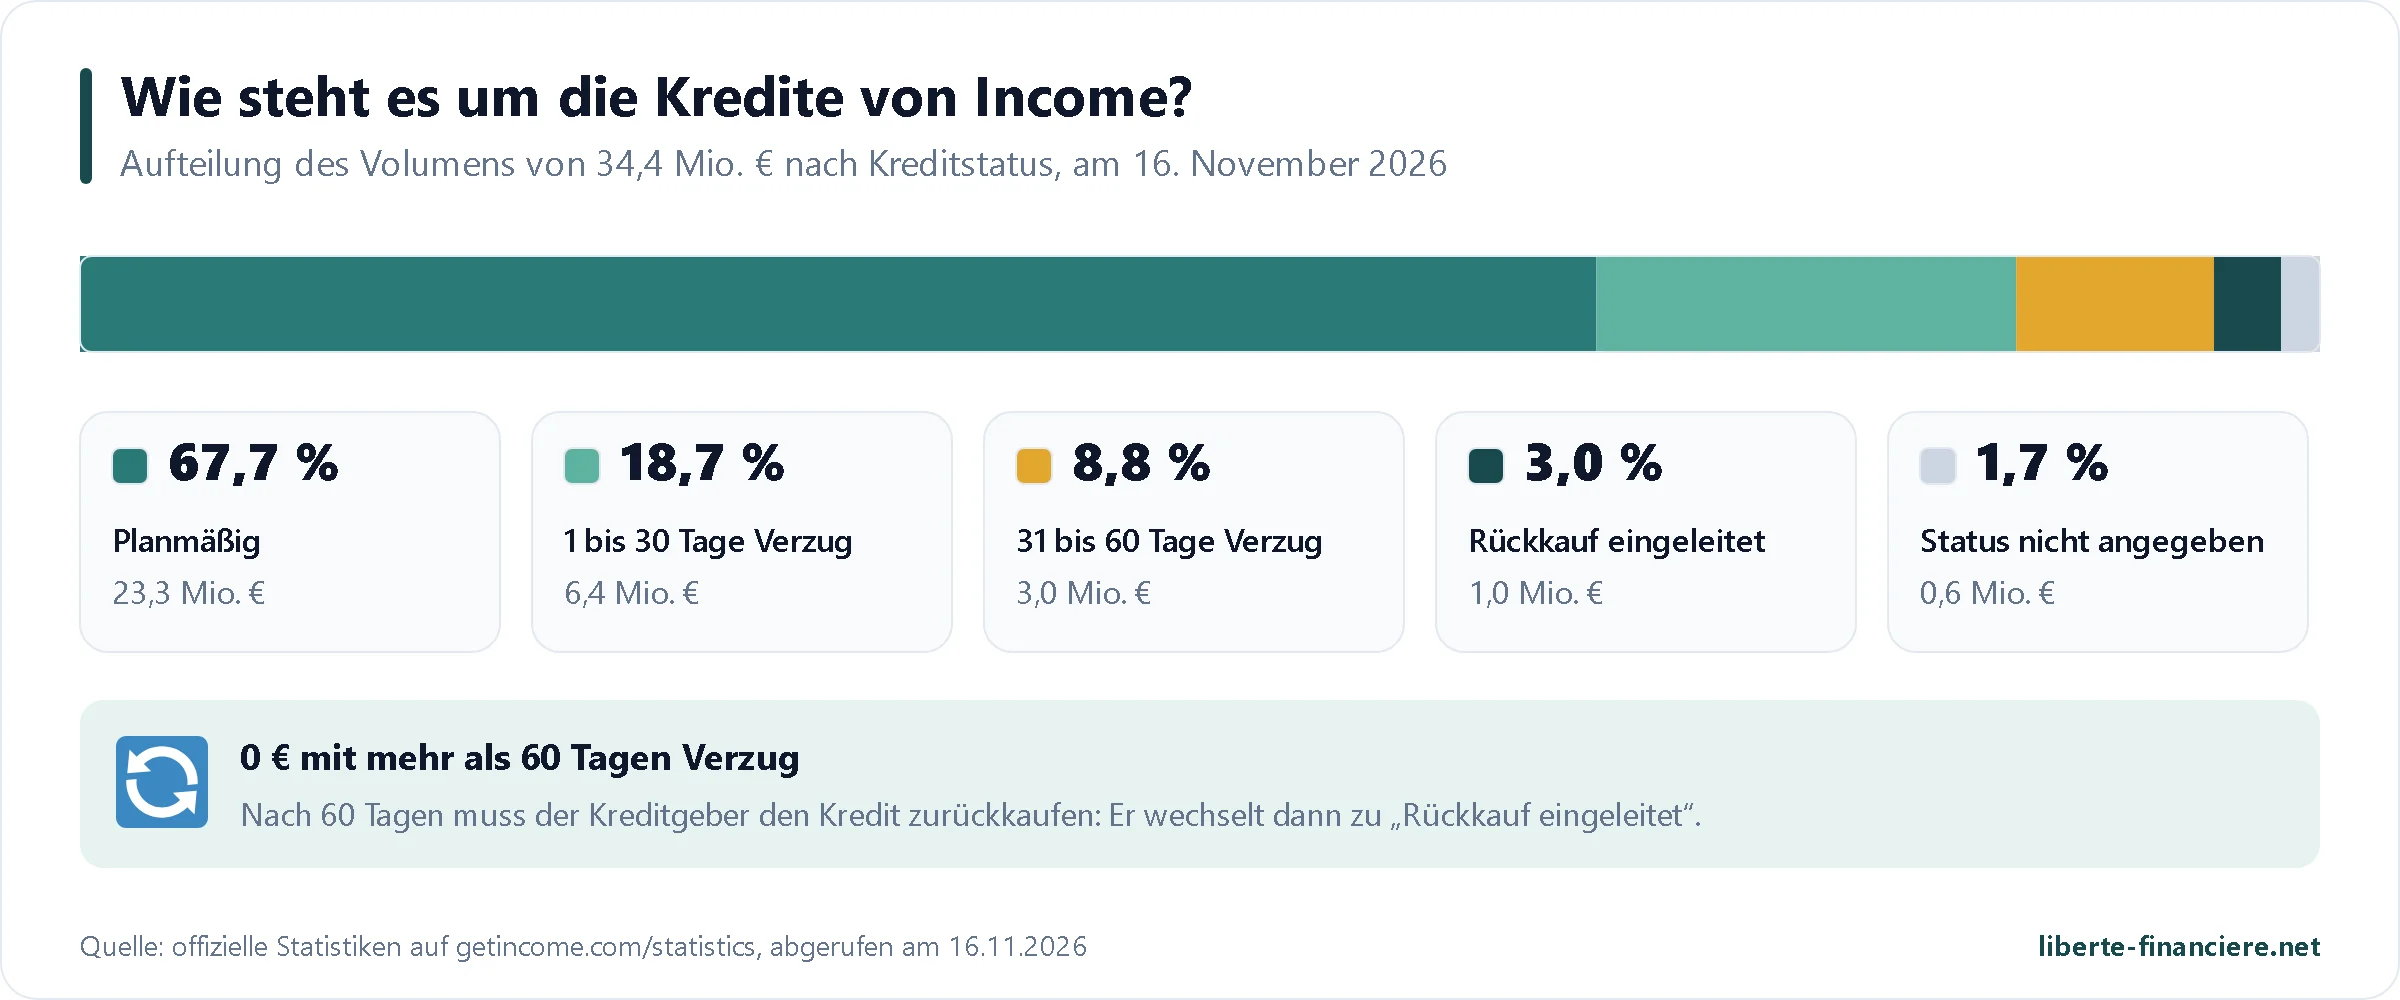
Mitte November 2026 sind 67,7 % des Volumens planmäßig, 18,7 % haben 1 bis 30 Tage Verzug, 8,8 % 31 bis 60 Tage, und 3 % sind im Status „Rückkauf eingeleitet“. Kein Kredit wird mit mehr als 60 Tagen angezeigt, da dann der Rückkauf übernimmt. Dieses Verzugsniveau überrascht neue Anleger oft, und es ist die Frage, die in der Community am häufigsten auftaucht. Es ergibt sich aus dem Modell der Kreditgeber, die kurze Kredite an Kreditnehmer vergeben, die oft mit einigen Tagen oder Wochen Verspätung zahlen, und aus den Abrechnungsfristen. Solange die Rückkäufe erfüllt werden, kostet es nichts: Die Zinsen laufen während des Verzugs weiter. Das echte Warnsignal wäre ein dauerhafter Anstieg der eingeleiteten Rückkäufe bei einem Kreditgeber.
 Ist Income Marketplace reguliert?
Die Antwort ist nein, und Income schreibt es selbst in seinen FAQ: Die Plattform wird von keiner Finanzaufsicht reguliert, weil ihre Tätigkeit in Estland nicht unter die regulierten Finanzdienstleistungen fällt. Die europäische Crowdfunding-Verordnung (ECSP) gilt nicht für ihr Modell des Kaufs von Verbraucherkreditforderungen, und Estland hat das seit 2022 erwartete spezielle Gesetz nie verabschiedet. Es gibt also weder Lizenz noch Aufsichtsbehörde noch Entschädigungsfonds für Anleger. Was das ändert, habe ich in meinem Leitfaden zur Regulierung von P2P mit den verschiedenen Statusformen erklärt.
Direkte Folge: Die Lettische Zentralbank hat Income Company OÜ in ihre Liste der Unternehmen aufgenommen, die Finanzdienstleistungen ohne Lizenz anbieten, aktualisiert am 21. September 2026. Das ist keine Sanktion wegen Betrugs: Die Lettische Zentralbank ist der Ansicht, dass für diese Tätigkeit in Lettland eine Lizenz nötig ist, und weist darauf hin, dass die investierten Beträge nicht vom lettischen Anlegerschutz gedeckt sind. Eine Sanktion einer Aufsichtsbehörde gegen Income habe ich nicht gefunden.
Ich habe Income direkt gefragt, wie es um die Lizenz steht. Antwort von Lavrenti Tsudakov im November 2026: „Eine regulatorische Lizenz ist etwas, an dem wir im Hintergrund aktiv arbeiten. Einen öffentlichen Zeitplan können wir noch nicht nennen, da wir den richtigen Weg wählen wollen und nicht den schnellsten“. Und zu einem möglichen Umzug: „Wir prüfen mehrere regulatorische Wege, und die Rechtsordnung ist einer der Faktoren dieser Analyse. Wir erwarten, im nächsten Jahr mehr Klarheit zu haben“. Litauen ist die Option, die seit 2025 öffentlich genannt wird. Für mich ist eine Lizenz der wichtigste Schritt, der Income noch fehlt, um in die Kategorie der Plattformen aufzusteigen, die ich für die sichersten halte.
Bis dahin gibt es einige Schutzvorkehrungen: Die Identitätsprüfung übernimmt Veriff, die Plattform hat im Juni 2024 einen Penetrationstest ohne kritische Schwachstelle bestanden, und die Zwei-Faktor-Authentifizierung ist seit dem 18. August 2026 verfügbar: Sie bleibt freiwillig, aktiviere sie in deinen Einstellungen.
 Wo ist dein Geld? Der Fall Verifo
Dein nicht investiertes Geld liegt nicht auf einem Konto von Income. Seit Mai 2024 wird es bei Verifo verwahrt (Verified Payments, UAB), einem von der Litauischen Zentralbank zugelassenen E-Geld-Institut, auf Kundenkonten, die von der Liquidität von Income getrennt sind. Würde Income insolvent, gehörte dieses Geld nicht zu seinem Vermögen. Solange es nicht investiert ist, bringt es keine Zinsen.
Dieser Punkt verdient ein Update. Am 5. August 2026 hat die Litauische Zentralbank Maßnahmen gegen Verifo ergriffen, nach einer Prüfung: Das Institut hat seine Eigenkapitalanforderungen über einen großen Teil des geprüften Zeitraums nicht eingehalten und seinem einzigen Gesellschafter für persönliche Zwecke erhebliche Beträge geliehen. Die Zentralbank hat angeordnet, das Eigenkapital vor dem 1. Oktober 2026 wiederherzustellen, und ihm bis auf Weiteres untersagt, neue Kunden aufzunehmen, seine Mittel zu verleihen oder sie als Sicherheit zu stellen.
Für dich ist die direkte Wirkung begrenzt: Income ist ein Bestandskunde, Ein- und Auszahlungen laufen weiter, und die Kundengelder sind durch die Regeln zur Trennung geschützt, die sie von den Mitteln des Instituts abgrenzen. Aber Income hängt von einem einzigen Zahlungsdienstleister ab, und ein Problem bei ihm könnte Geldbewegungen verzögern. Die Plattform hat ihrer Community mitgeteilt, dass sie einen zweiten Dienstleister sucht. Ich halte daher wenig ungenutztes Geld auf Income, was leicht ist, da der Auto Invest alles reinvestiert.
 Verdient Income Geld?
Noch nicht. Die von Income veröffentlichten Jahresberichte zeigen es: Das Unternehmen hat seit seiner Gründung jedes Jahr Geld verloren. Der Umsatz wächst schnell (222.400 € im Jahr 2022, 431.913 € im Jahr 2023, 507.147 € im Jahr 2024, 693.261 € im Jahr 2025), aber die Verluste bleiben hoch: 955.506 € im Jahr 2022, 590.252 € im Jahr 2023, 613.381 € im Jahr 2024 und 437.981 € im Jahr 2025. Insgesamt fast 3,8 Mio. € Verluste seit 2020, gedeckt von den Gesellschaftern.
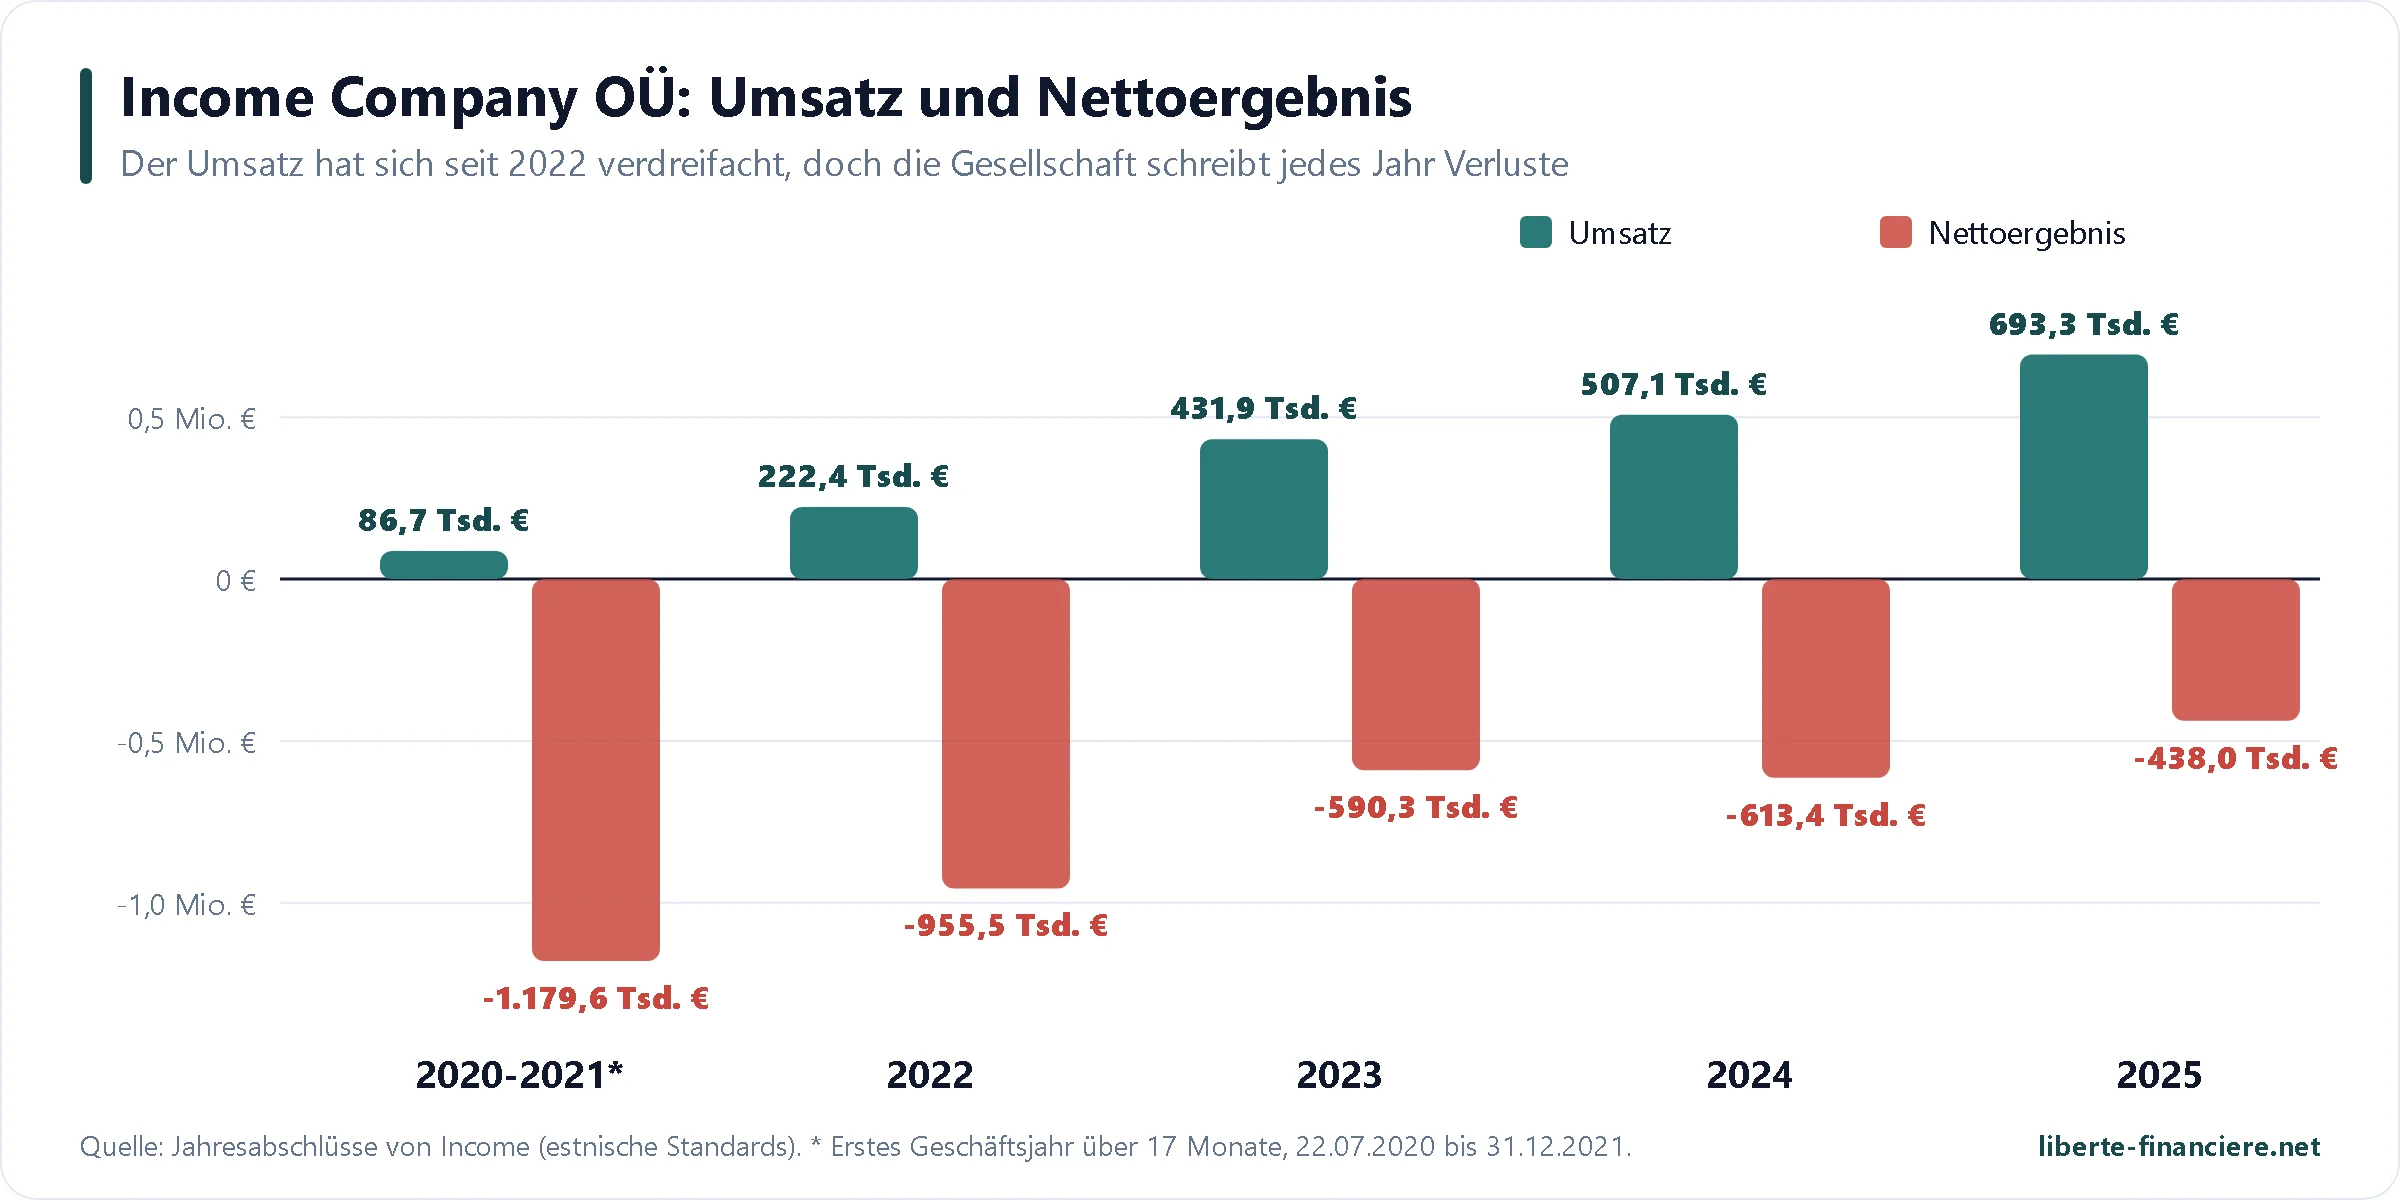
Ende 2025 ist das Eigenkapital wieder positiv (94.175 €), dank der Umwandlung von Gesellschafterdarlehen in Kapital, bei 64.320 € liquiden Mitteln. Das estnische Handelsregister weist außerdem eine Umsatzsteuerschuld von 11.138 € aus, vollständig durch einen Ratenplan gedeckt, der am 25. Dezember 2026 endet. Die Berichte enthalten keinen Bestätigungsvermerk eines Abschlussprüfers. Die Analyse dieser Abschlüsse findest du in meinen Finanzabschlüssen der Plattform Income.
Die gute Nachricht ist die Entwicklung. Income erhält eine Provision auf das ausstehende Volumen: Je größer es wird, desto mehr verdient die Plattform. Laut ihrem CEO war der Dezember 2025 bereits punktuell profitabel, und regelmäßige monatliche Profitabilität wird bei rund 30 bis 35 Mio. € Volumen erwartet; im Oktober 2026 hat die Plattform ihrer Community eher eine Schwelle von 35 bis 37 Mio. € genannt. Mit 34,4 Mio. € Mitte November und einem Rekordumsatz im Oktober war sie noch nie so nah dran. Für 2026 ist außerdem eine neue Finanzierungsrunde angekündigt.
Muss man sich deshalb Sorgen machen? Eine Insolvenz von Income würde dich weder deine Forderungen kosten, die dir gehören, noch dein nicht investiertes Geld, das getrennt bei Verifo liegt. Die Allgemeinen Geschäftsbedingungen sehen vor, dass im Fall einer Schließung Income oder ein Dritter die Eintreibung der laufenden Kredite organisiert. Aber kein Nachfolger ist im Voraus bestimmt, und eine Insolvenz würde die Rückholung sicherlich langsamer und unsicherer machen. Deshalb investiere ich bei Income, diversifiziere aber auch anderswo, um nicht alles auf eine Karte zu setzen.
 Wie eröffnet man ein Konto bei Income Marketplace?

Die Anmeldung dauert weniger als 5 Minuten. Income nimmt volljährige Privatpersonen mit Wohnsitz im Europäischen Wirtschaftsraum, in der Schweiz oder im Vereinigten Königreich an, sowie in diesen Ländern eingetragene Unternehmen. Pro Person ist nur ein Konto erlaubt.
Klicke auf meinen Anmeldelink, um den Bonus von 3 % auf deine ersten 30 Tage zu erhalten, und erstelle dann dein Konto mit deiner E-Mail-Adresse oder einem Apple- oder Google-Konto.
Bestätige deine Identität mit Veriff: ein Foto deines Personalausweises oder Reisepasses, dann ein Selfie. Der Führerschein wird nicht akzeptiert. Die Prüfung dauert in der Regel ein paar Minuten.
Mach eine SEPA-Überweisung in Euro von einem Bankkonto auf deinen Namen und gib unbedingt die Referenznummer an, die in deinem Konto angezeigt wird: Ohne sie wird die Überweisung zurückgeschickt. Das Geld kommt in ein bis zwei Werktagen an. Die erste Mindesteinzahlung beträgt 10 €.
Investiere manuell oder erstelle eine Auto-Invest-Strategie (siehe weiter unten). Die Zinsen werden zu jeder Rate ausgezahlt, in der Regel monatlich.
Aktiviere die Zwei-Faktor-Authentifizierung in deinen Einstellungen.
Für ein Unternehmen ist der Ablauf derselbe, mit den Unterlagen der Firma und einem bevollmächtigten Vertreter. Mit den Apps für iOS und Android kannst du dein Portfolio verfolgen; die Oberfläche gibt es, auf der Website wie in der App, nur auf Englisch.
Mein Konto bei Income eröffnen Weniger als 5 Minuten, SEPA-Überweisung, ab 10 €. 3 % Bonus auf deine ersten 30 Tage mit meinem Link. |
 Bei Income investieren: Auto Invest und manuelle Investition
Der Auto Invest von Income gehört zu den umfassendsten des Marktes. Du kannst mehrere Strategien anlegen und nach Kreditgeber, Land, Kreditart, Mindestzins, Restlaufzeit, Kreditstatus, Betrag pro Kredit, vorzeitigem Rückkauf oder Verlängerungen filtern und wählen, ob die Rückzahlungen automatisch reinvestiert werden. Eine Option verteilt dein Geld zu gleichen Teilen auf die ausgewählten Kreditgeber.
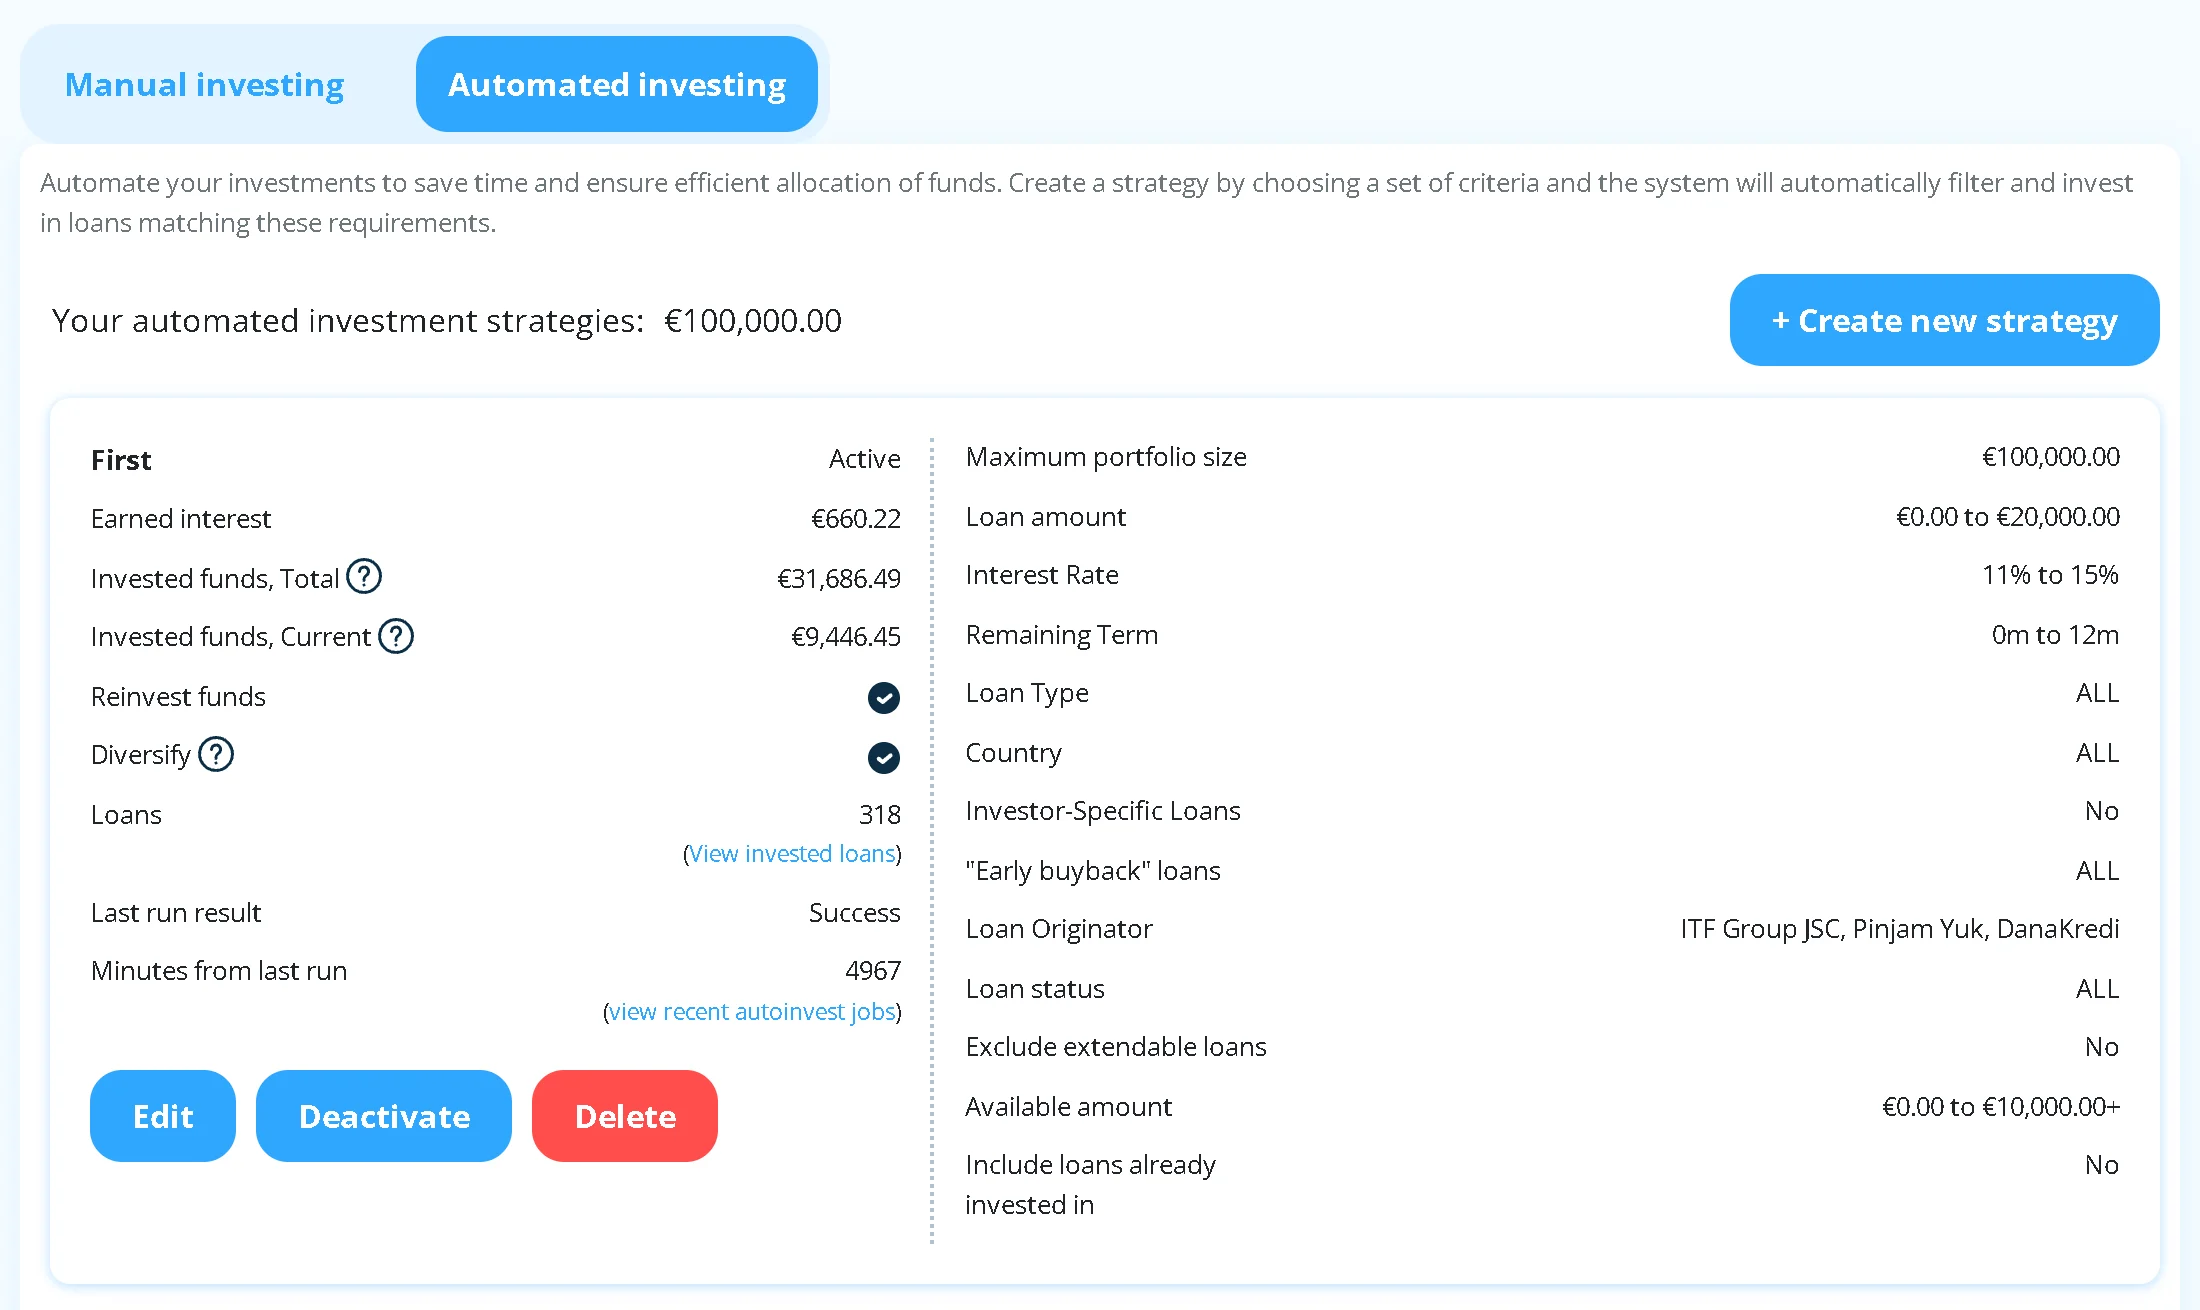
 Meine Tipps, um deinen Roboter gut einzustellen
Begrenze den Anteil jedes Kreditgebers. Die Option der gleichmäßigen Verteilung verteilt nicht perfekt: In der Community haben viele festgestellt, dass sie die Kreditgeber bevorzugt, die die meisten Kredite einstellen, wie Pinjam Yuk. Leg lieber einen Höchstbetrag pro Kredit fest und prüfe deine Verteilung jeden Monat im Dashboard.
Achte auf das Datum des vorzeitigen Rückkaufs, nicht nur auf die Laufzeit. Viele lange Kredite (bis zu 7 Jahre) haben ein Datum für den vorzeitigen Rückkauf nach einem Jahr. Dieser Rückkauf ist zum vorgesehenen Datum nicht garantiert: Seit Juli 2024 kann der Kreditgeber ihn verschieben, wenn ihm Liquidität fehlt. Wenn du dein Geld schnell zurückholen können willst, schließe zu lange Kredite aus.
Schließe die Kreditgeber aus, die dir nicht gefallen, nachdem du ihre Abschlüsse gelesen hast. In meinem Video vom April 2026 hatte ich zum Beispiel Virtus Lending nach der Lektüre seiner Bilanzen aus meinem Roboter genommen und meine Investitionen auf ITF Group und Pinjam Yuk konzentriert.
Wundere dich nicht über die Langsamkeit am Dienstag: Das ist der Tag, an dem viele Abrechnungen mit den Kreditgebern bearbeitet werden, und die manuelle Investition kann langsamer werden. Der Roboter läuft dagegen weiter.
Manuell investieren kannst du über die Kreditliste, mit denselben Filtern. Die Kredite zu 13 oder 15 % sind schnell weg, und die Plattform hatte Tage, an denen es schwierig war, manuell zu kaufen. In der Praxis reicht der Roboter: Mein Barbestand liegt fast immer bei null, ohne ungenutztes Geld.
 Die Gebühren: kostenlos, außer dein Konto schläft
Income berechnet dir weder Einzahlung noch Auszahlung, Investition oder Verwaltung. Die Plattform verdient an den Kreditgebern. Eine einzige Ausnahme ist mit den seit dem 1. November 2026 geltenden Allgemeinen Geschäftsbedingungen hinzugekommen: eine Gebühr von 10 € pro Monat für inaktive Konten.
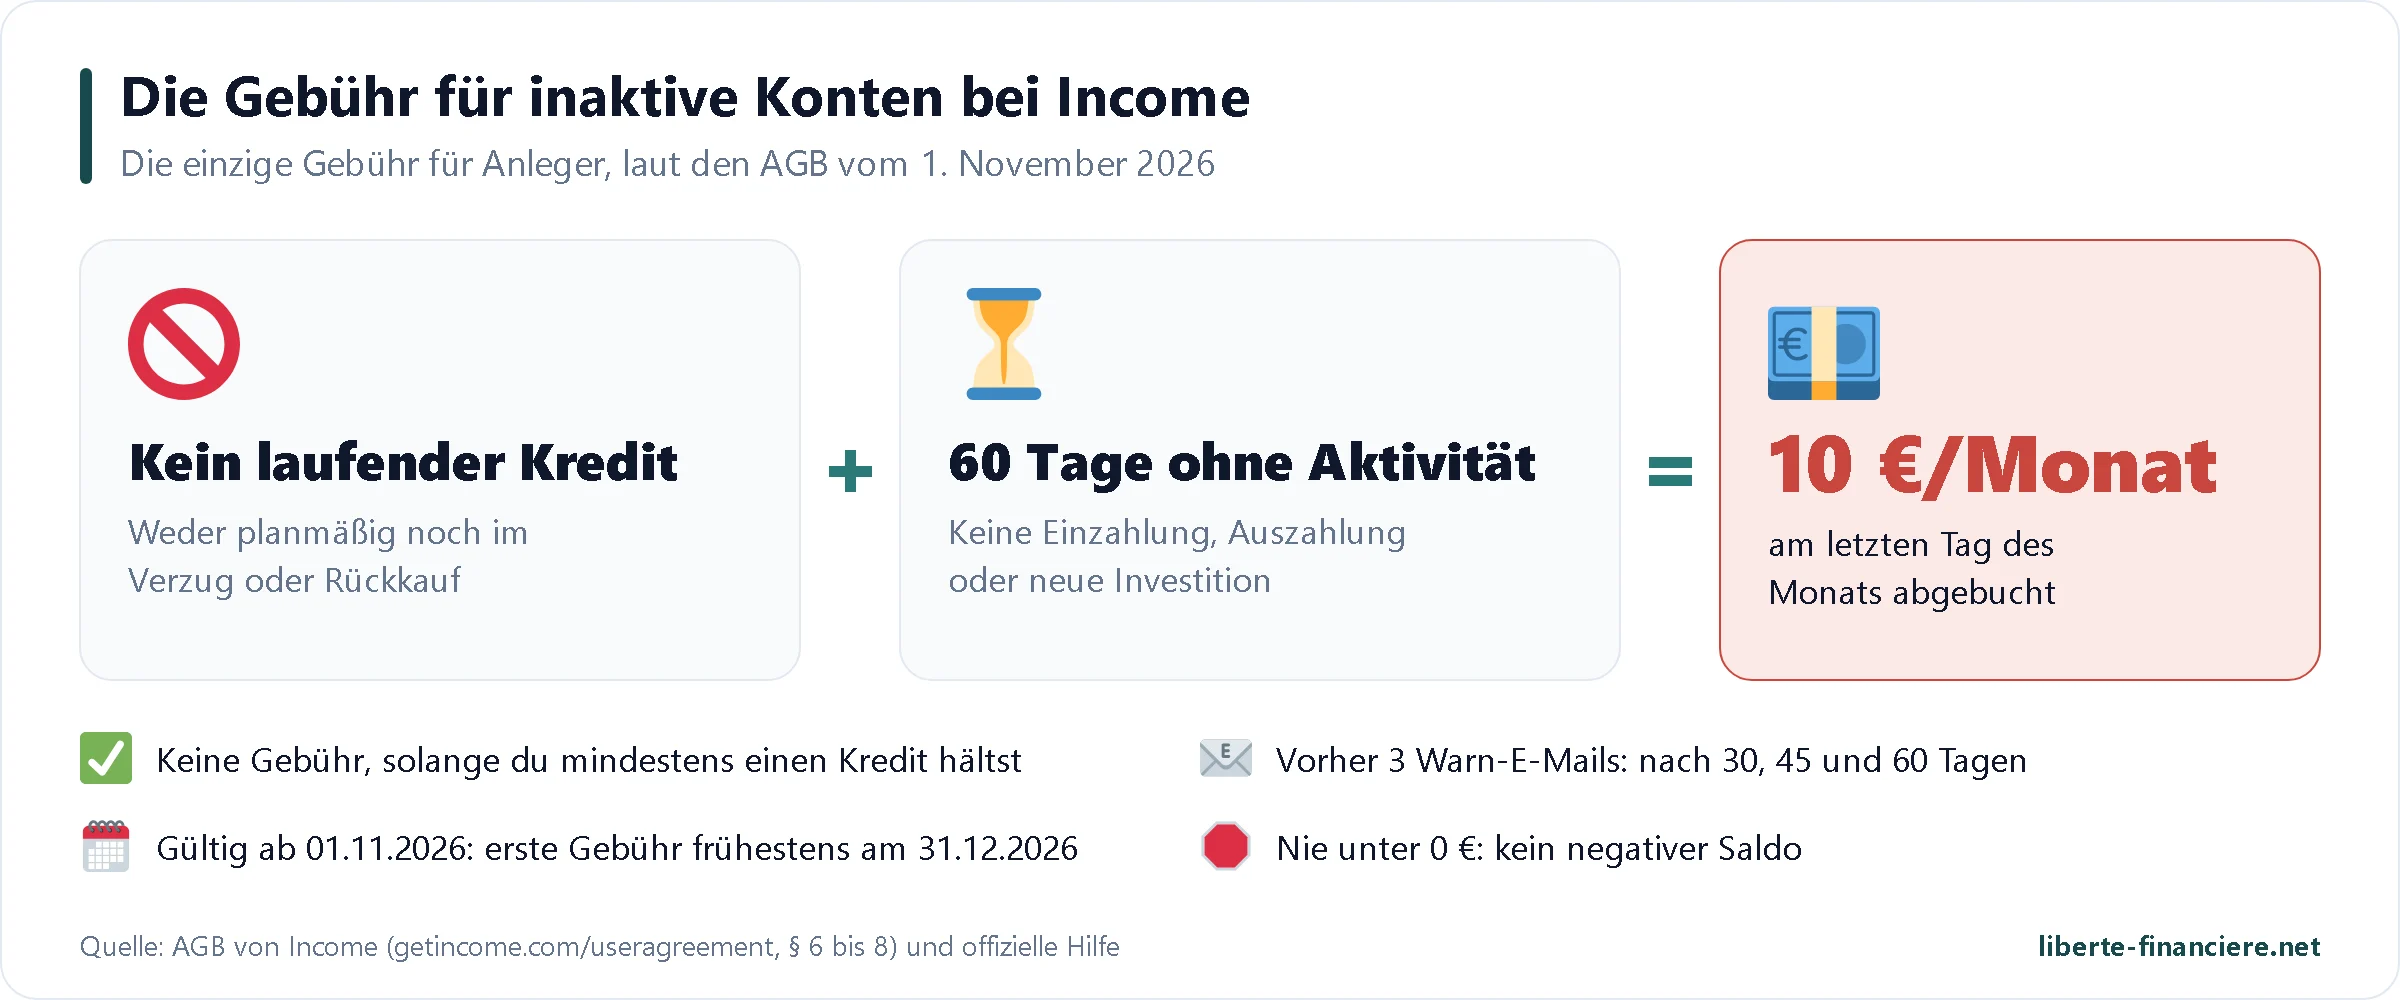
Ein Konto gilt als inaktiv, wenn es keinen laufenden Kredit und 60 Tage in Folge keine Einzahlung, Auszahlung oder Investition hat. Du erhältst drei Warn-E-Mails (nach 30, 45 und 60 Tagen), die Gebühr wird am letzten Tag des Monats abgebucht, und sie kann deinen Saldo nie negativ machen. Solange du einen einzigen Kredit hast, selbst im Verzug, zahlst du nichts. Da die Zählung am 1. November 2026 begonnen hat, kann vor Ende Dezember 2026 keine Gebühr anfallen. In der Praxis betrifft das nur vergessene Konten mit etwas Guthaben: Wenn du mit Income aufhörst, zieh alles ab und beantrage die Schließung deines Kontos, die kostenlos ist.
 An dein Geld kommen: kein Zweitmarkt
Das ist die von Anlegern am häufigsten genannte Schwäche: Income hat keinen Zweitmarkt. Du kannst einen Kredit nicht vor seiner Fälligkeit verkaufen; du bekommst dein Geld nach und nach über Rückzahlungen, Rückkäufe und vorzeitige Rückzahlungen zurück. Der Zweitmarkt wurde für 2024 angekündigt, dann für spätestens das zweite Quartal 2026. Technisch war er im Sommer 2026 fertig, aber sein Start wurde im September 2026 ohne Termin verschoben. Auf meine Frage im November antwortet Lavrenti Tsudakov: „Der Zweitmarkt liegt vorerst auf Eis. Wir werden mehr dazu sagen, sobald wir uns über Umfang und Zeitplan sicher sind“.
In der Praxis hängt die Liquidität von deinen Krediten ab. Bei kurzen Krediten wie denen von Pinjam Yuk (1 bis 3 Monate) kommt dein Geld schnell zurück. Bei Autokrediten über 5 oder 7 Jahre bist du auf den vorzeitigen Rückkauf angewiesen, der nicht garantiert ist. Meine Methode: Ich bevorzuge kurze Laufzeiten in meinem Roboter und betrachte jeden bei Income angelegten Euro als mindestens einige Monate gebunden.
Auszahlungen sind kostenlos und gehen nur auf das Bankkonto, von dem die Einzahlung kam. Laut den Allgemeinen Geschäftsbedingungen wird der Antrag innerhalb von höchstens drei Werktagen bearbeitet, danach braucht die Überweisung bis zu zwei Werktage. Ein Auszahlungsantrag kann nicht storniert werden.
 Die Risiken, die du kennen solltest

Ich bin kein Anlageberater: Jede Investition birgt das Risiko eines Kapitalverlusts, und vergangene Wertentwicklungen sind kein Indikator für künftige Ergebnisse. Hier die Risiken, die ich bei Income sehe, vom allgemeinsten bis zum spezifischsten.
Kapitalverlust: Wenn ein Kreditgeber insolvent wird und seine Schutzmechanismen nicht ausreichen, kannst du einen Teil deines Geldes verlieren. Der Fall ClickCash zeigt, dass das Pfand schwächer sein kann als vorgesehen.
Illiquidität: Ohne Zweitmarkt ist dein Geld bis zur Fälligkeit oder zum Rückkauf gebunden. Leg bei Income nur Geld an, das du kurzfristig nicht brauchst.
Geopolitisches Risiko und Konzentrationsrisiko: Ein großer Teil des Volumens liegt in Indonesien, im Kosovo, in Bulgarien oder auf den Philippinen, Ländern, in denen eine Gesetzesänderung (etwa die Zinsobergrenze in Indonesien) einen Kreditgeber schwächen kann. Fünf Kreditgeber tragen 78,5 % des Volumens.
Nicht regulierte und defizitäre Plattform: Keine Behörde beaufsichtigt Income, das noch auf die Unterstützung seiner Gesellschafter angewiesen ist. Eine Insolvenz würde die Eintreibung deiner Kredite verlangsamen.
Einziger Zahlungsdienstleister: Gegen Verifo laufen Maßnahmen der Litauischen Zentralbank, und Income hat noch keinen zweiten Dienstleister.
Ungleiche Schutzmechanismen je nach Kreditgeber: Sandfield hat keinen Junior-Anteil, und seine Versicherung zahlt an seine SPV, nicht an dich, auch wenn diese SPV so aufgebaut ist, dass das Geld bei Schwierigkeiten von Sandfield weiterfließt; manche Autokredite haben kein Pfand auf das Auto; ein privater Kreditgeber hat keine öffentliche Seite.
Verzüge und vorzeitige Rückkäufe: Ein Drittel des Volumens ist dauerhaft im Verzug, und der vorzeitige Rückkauf kann verschoben werden. Solange die Rückkäufe bezahlt werden, kostet das nichts, aber es ist ein Signal, das man im Auge behalten sollte.
Interessenkonflikte: Income veröffentlicht sie, aber es gibt sie (frühere Beteiligung der Geschäftsführung an ClickCash, gemeinsamer Gesellschafter mit einem Kreditgeber).
Diese Risiken werden nicht versteckt: Income beschreibt sie selbst auf seiner Risikoseite, was eher selten ist.
 Besteuerung von Income Marketplace in Frankreich
Income behält keine Quellensteuer ein: Deine Zinsen werden dir brutto ausgezahlt, und du musst sie selbst angeben. In Frankreich (französische Regelung) unterliegen sie der Flat Tax von 31,4 % (12,8 % Einkommensteuer und 18,6 % Sozialabgaben) oder dem progressiven Steuertarif, wenn dieser für dich günstiger ist.
Jährliche Erklärung: Trage deine Zinsen in die französischen Formulare 2047 und 2042 ein und melde dein Income-Konto im Formular 3916 als Auslandskonto.
Zu verwendendes Dokument: In deinem Konto kannst du über den Reiter für Kontoauszüge einen Auszug über das Kalenderjahr als PDF oder Excel exportieren, dazu einen steuerlichen PDF-Export. Es gibt keine IFU (französische Steuerbescheinigung), es ist ein eigenes Dokument von Income.
Monatliche Erklärung (2778-SD): Da nichts an der Quelle einbehalten wird, kann es sein, dass du in Frankreich die Zinsen jeden Monat angeben und die Vorauszahlung laufend leisten musst, je nach deinem Referenzeinkommen. Ich mache das für alle meine Plattformen; die Praxis unterscheidet sich je nach Finanzamt.
Über eine Gesellschaft: Income nimmt juristische Personen an. Die Zinsen fließen dann in das steuerpflichtige Ergebnis der Gesellschaft ein und unterliegen der Körperschaftsteuer.
Damit du die Wirkung der Steuer einschätzen kannst, hier eine einfache Simulation: 10.000 € über drei Jahre zu 12 % brutto angelegt, Zinsen reinvestiert. Vor Steuern landest du bei 14.049 €. Zahlst du jedes Jahr die Flat Tax auf deine Zinsen, landest du bei 12.678 €, also einer Nettorendite von rund 8,2 % pro Jahr. Das ist eine Größenordnung, ohne Verzug und ohne Ausfall.
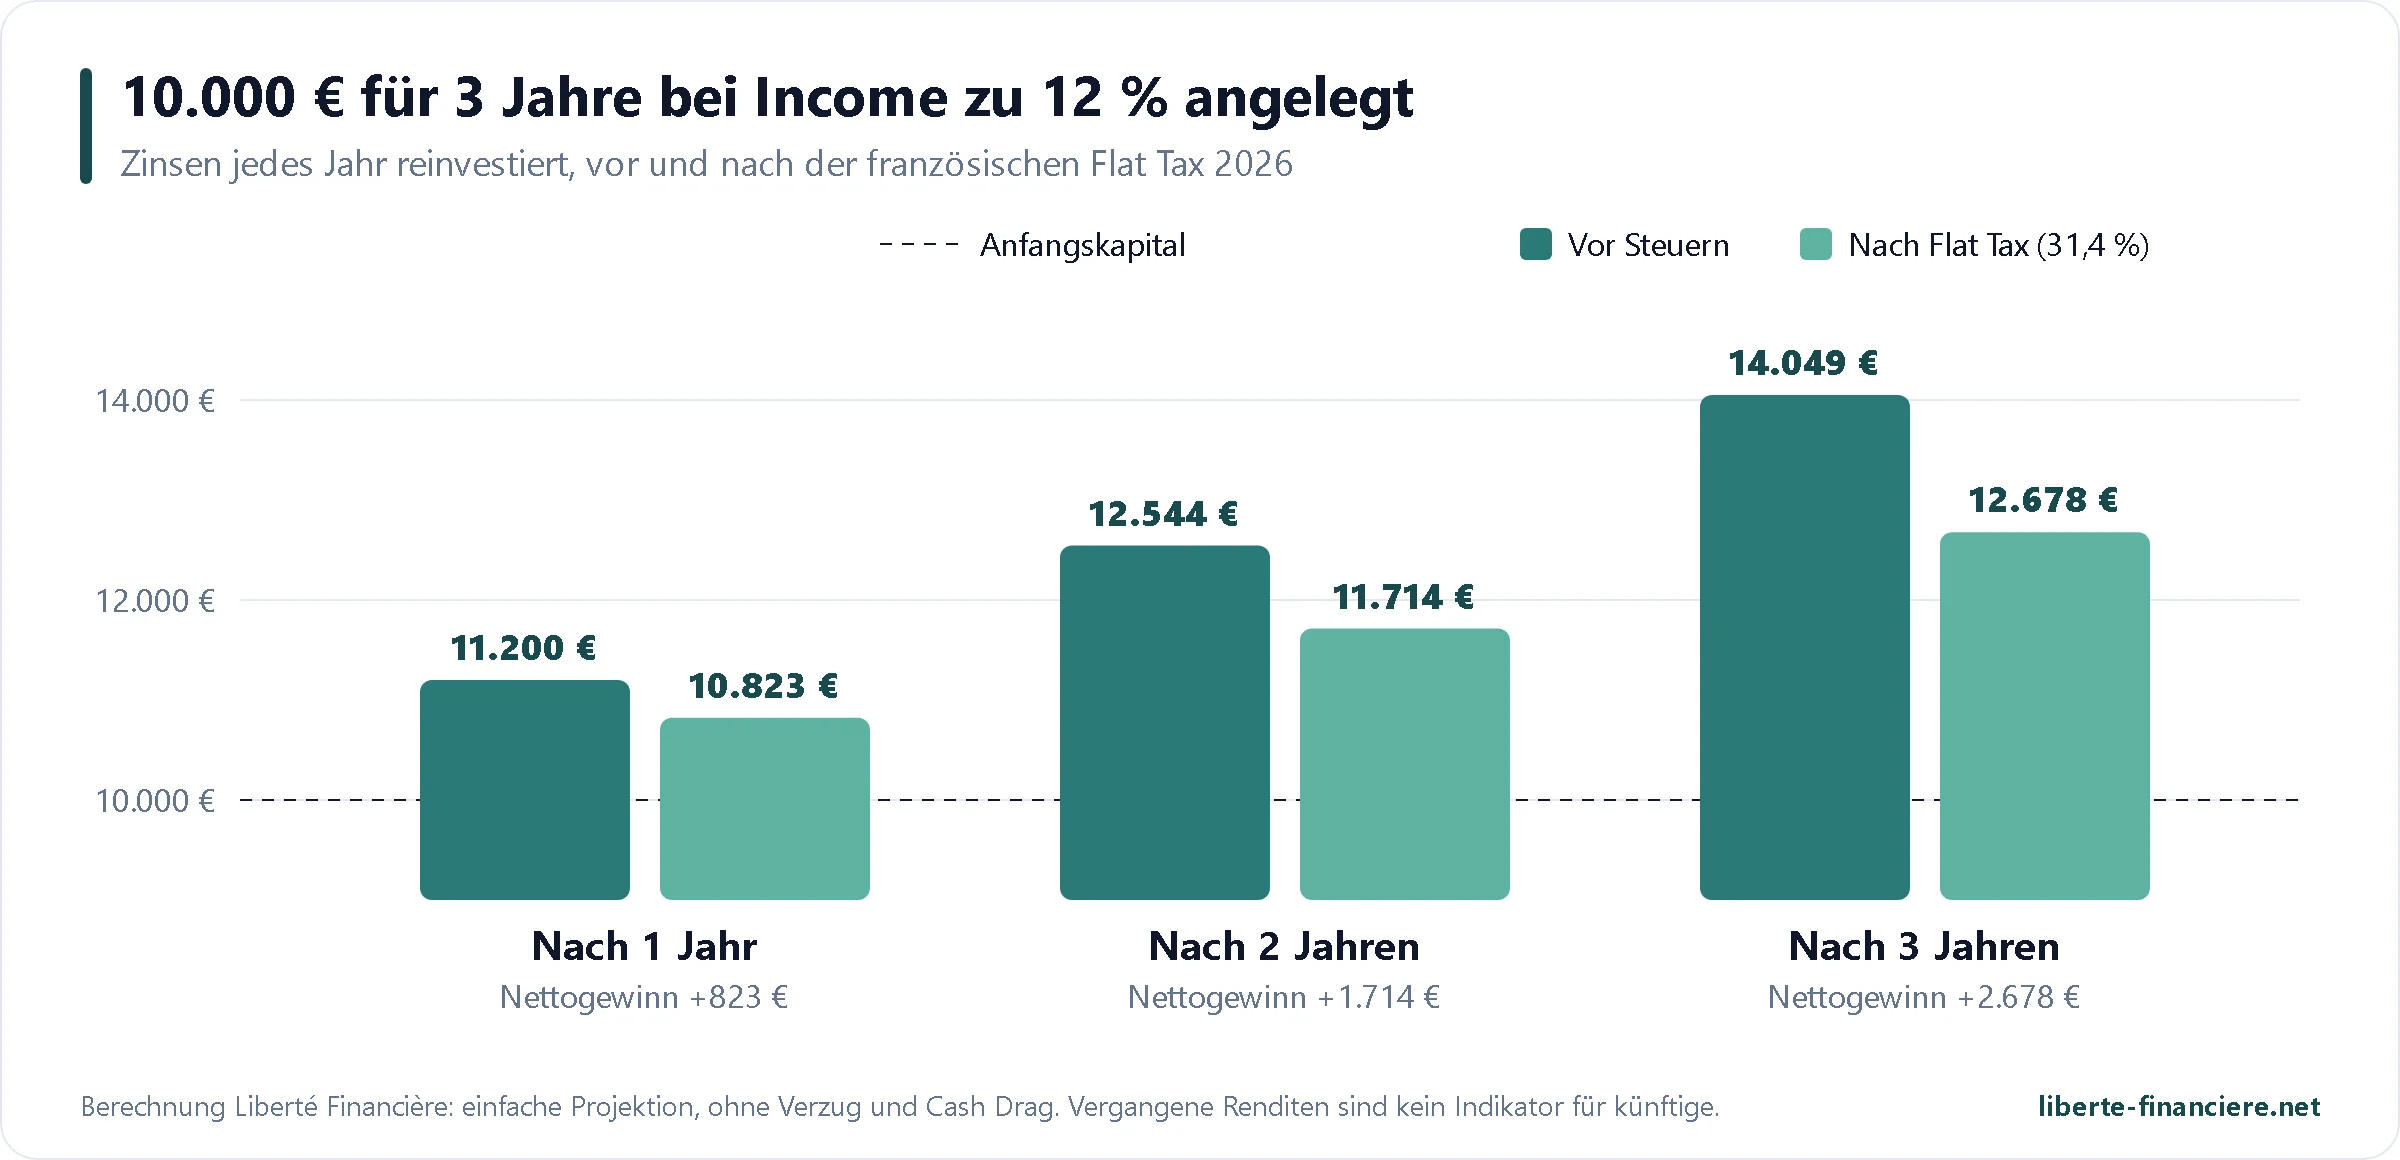
Alle Schritte sind in meinem Leitfaden wie man P2P-Einkünfte beim Finanzamt angibt und in meinem Artikel über den Steuerabzug an der Quelle bei P2P ausführlich beschrieben.
 Income Marketplace im Vergleich zur Konkurrenz
Ich vergleiche Income mit anderen Kreditmarktplätzen, auf denen ich ebenfalls investiere. Die Renditen sind meine realen XIRR ohne Bonus, berechnet über alle meine Zahlungsströme auf jeder Plattform.
Kriterium |
|
|
|
|
|
|---|---|---|---|---|---|
Sitz |
|
|
|
|
|
Regulierung | Keine | Keine | ECSP | Keine | MiFID II |
Mein XIRR ohne Bonus | |||||
|



 Kroatien
 Lettland
Bei der Rendite schneidet Income deutlich besser ab als PeerBerry, die vorsichtigste der Gruppe, mit mehr als zwei Prozentpunkten Unterschied bei mir, und liegt knapp hinter Nectaro; Afranga und Swaper bringen mir mehr, über 14 %. Was Income zusätzlich bietet, ist die Diversifikation über viele unabhängige Kreditgeber und der Junior-Anteil, während PeerBerry, Afranga und Swaper vor allem auf einer einzigen Kreditgruppe beruhen; was fehlt, sind Regulierung und Liquidität. Afranga hat den europäischen ECSP-Status und Nectaro eine MiFID-II-Lizenz, während Income, PeerBerry und Swaper keine haben.
Zur Erweiterung hier Income im Vergleich zu regulierten, vorsichtigeren oder liquideren Plattformen:
Kriterium |
|
|
|
|
|
|---|---|---|---|---|---|
Sitz |
|
|
|
|
|
Produkt | Kredite von 14 Kreditgebern (13 für Privatanleger) | Kredite von Dutzenden Kreditgebern | Kredite der Twino-Gruppe | Sparprodukt SmartSaver | Sparprodukt Go & Grow |
Regulierung | Keine | MiFID II | MiFID II | Nationale Zulassung des Kreditgebers | Nationale Zulassung des Kreditgebers |
Mein XIRR ohne Bonus | |||||
|

Gegenüber Mintos bringt Income einen Prozentpunkt mehr und bietet einen weitergehenden Schutz gegen die Insolvenz eines Kreditgebers, aber ohne Lizenz und ohne Zweitmarkt. Gegenüber Sparprodukten wie Monefit SmartSaver oder Bondora Go & Grow bringt Income deutlich mehr, um den Preis einer viel geringeren Liquidität. Mein Twino-Konto ist zu neu, als dass sein XIRR aussagekräftig wäre.
 Meine Erfahrung: 11.400 € investiert, 11,95 % pro Jahr
Meine erste Einzahlung bei Income habe ich am 31. Dezember 2024 gemacht: 2.000 €, investiert ab dem 2. Januar 2025. 2025 habe ich die Plattform mit einigen tausend Euro getestet und dabei nach und nach einen Teil des Geldes abgezogen, dann habe ich ab 2026 schrittweise aufgestockt, indem ich Geld von anderen Plattformen verschoben habe: 2.000 € im Januar, 1.000 € im Mai, 3.000 € im Juni und 3.000 € im Juli. Insgesamt habe ich 15.000 € eingezahlt und 4.603 € abgezogen. Heute sind rund 11.400 € investiert, und mein Barbestand liegt bei null.
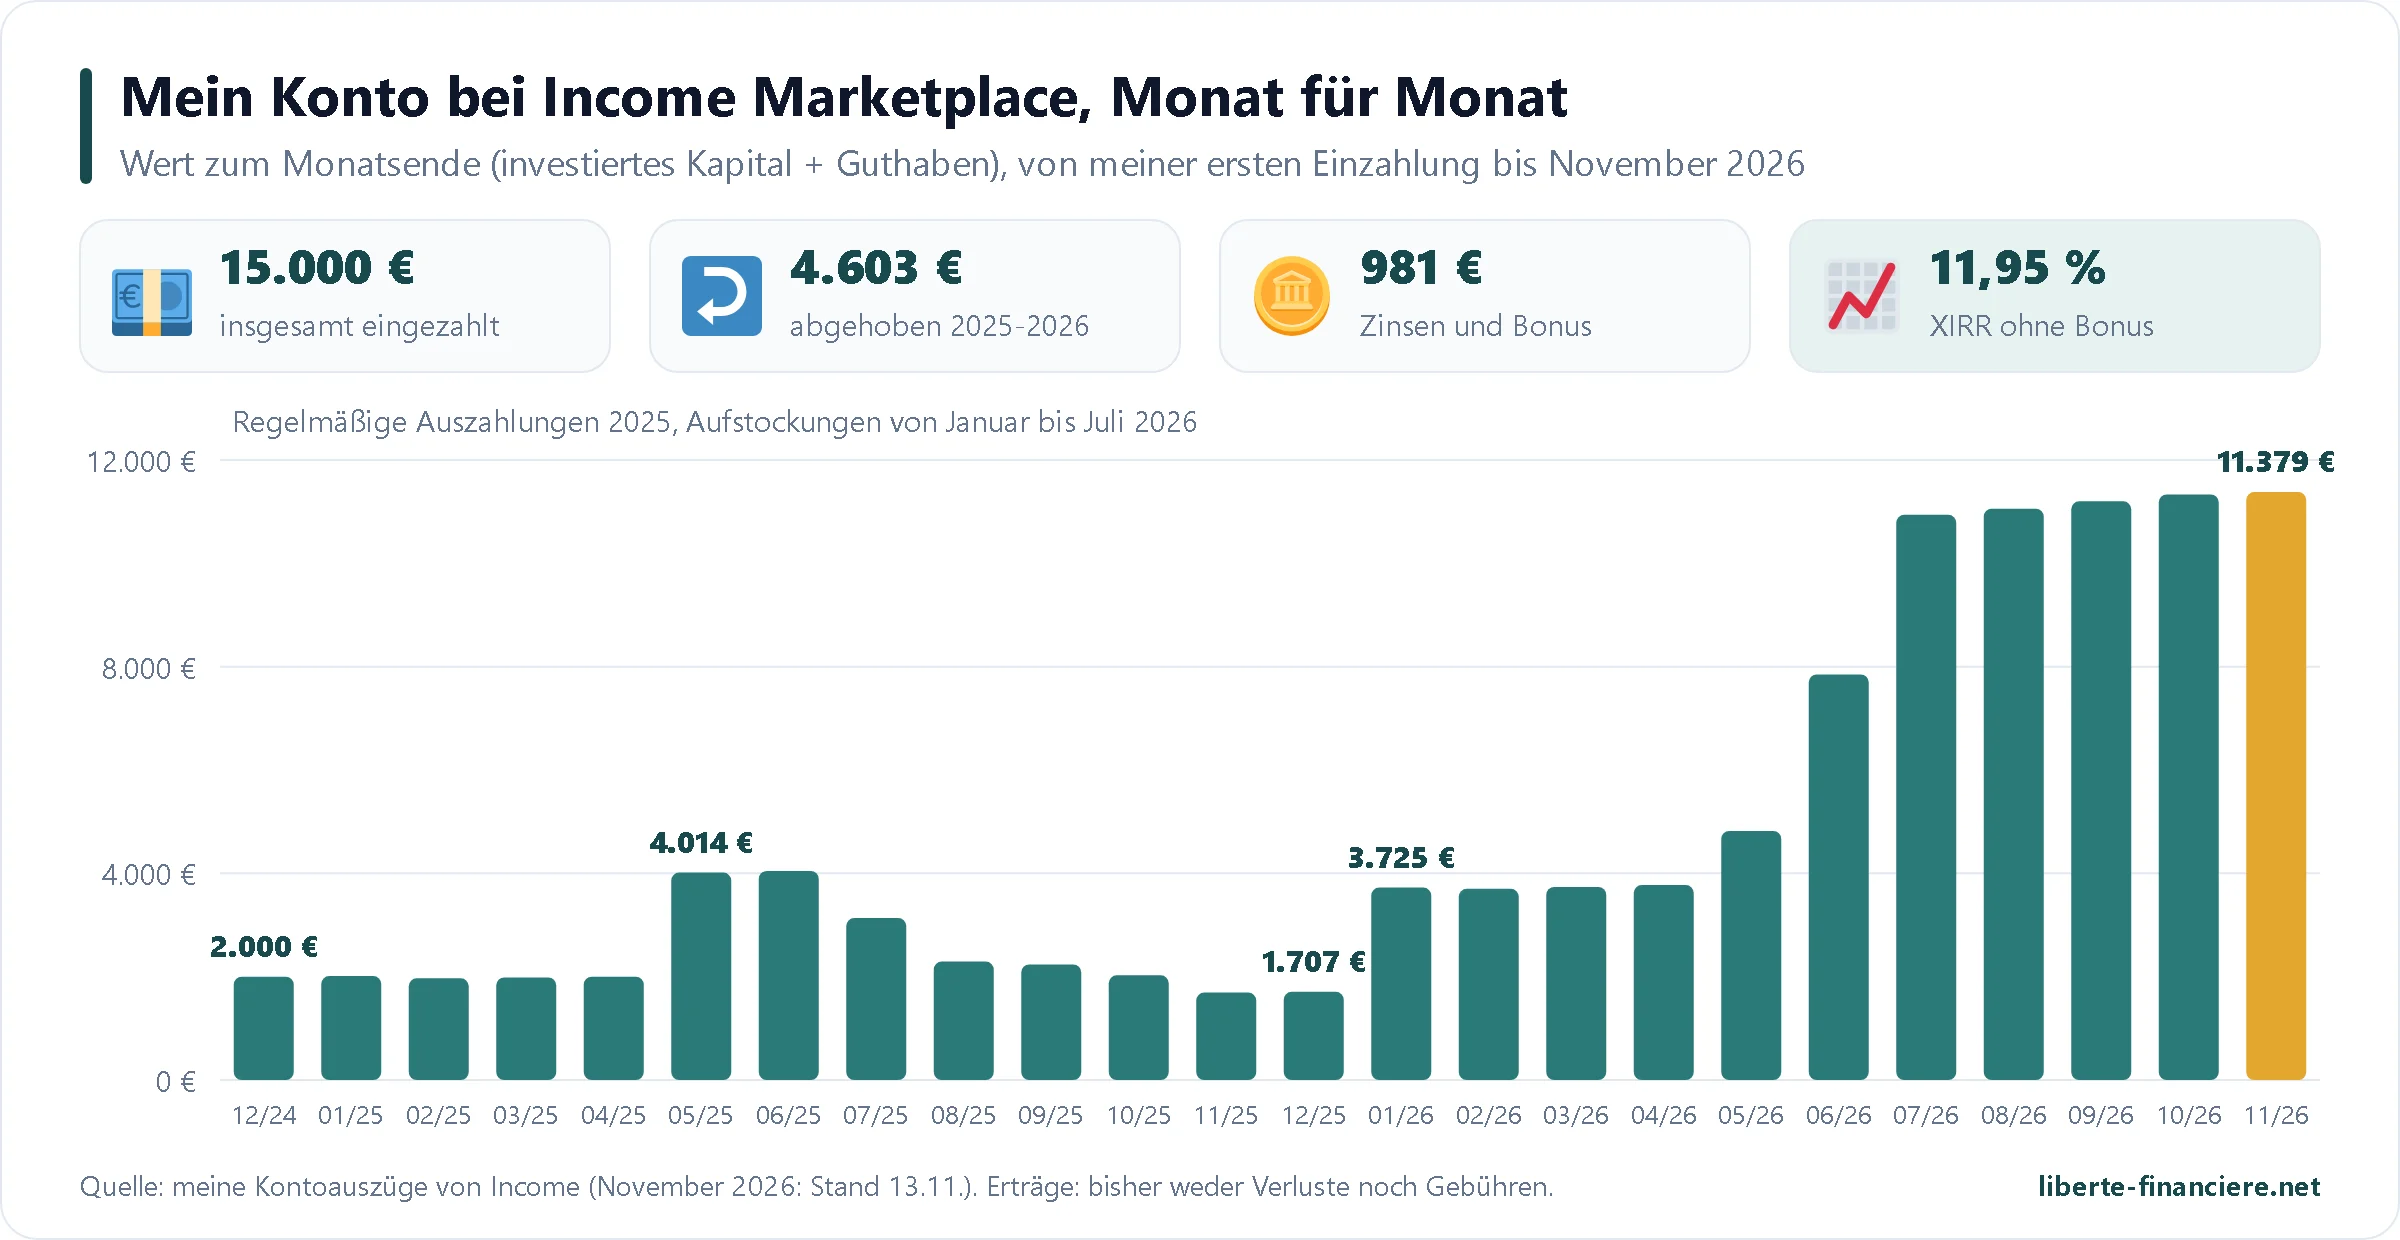
In fast zwei Jahren hat mir Income 965 € Zinsen und 16 € Bonus ausgezahlt, ohne jeden Verlust und ohne jede Gebühr. Meine reale Rendite, gemessen am XIRR, der das Datum jeder Zahlung berücksichtigt, liegt bei 11,95 % pro Jahr ohne Bonus, 12,19 % mit Bonus. Seit September 2026 erhalte ich zwischen 130 € und 145 € Zinsen pro Monat.
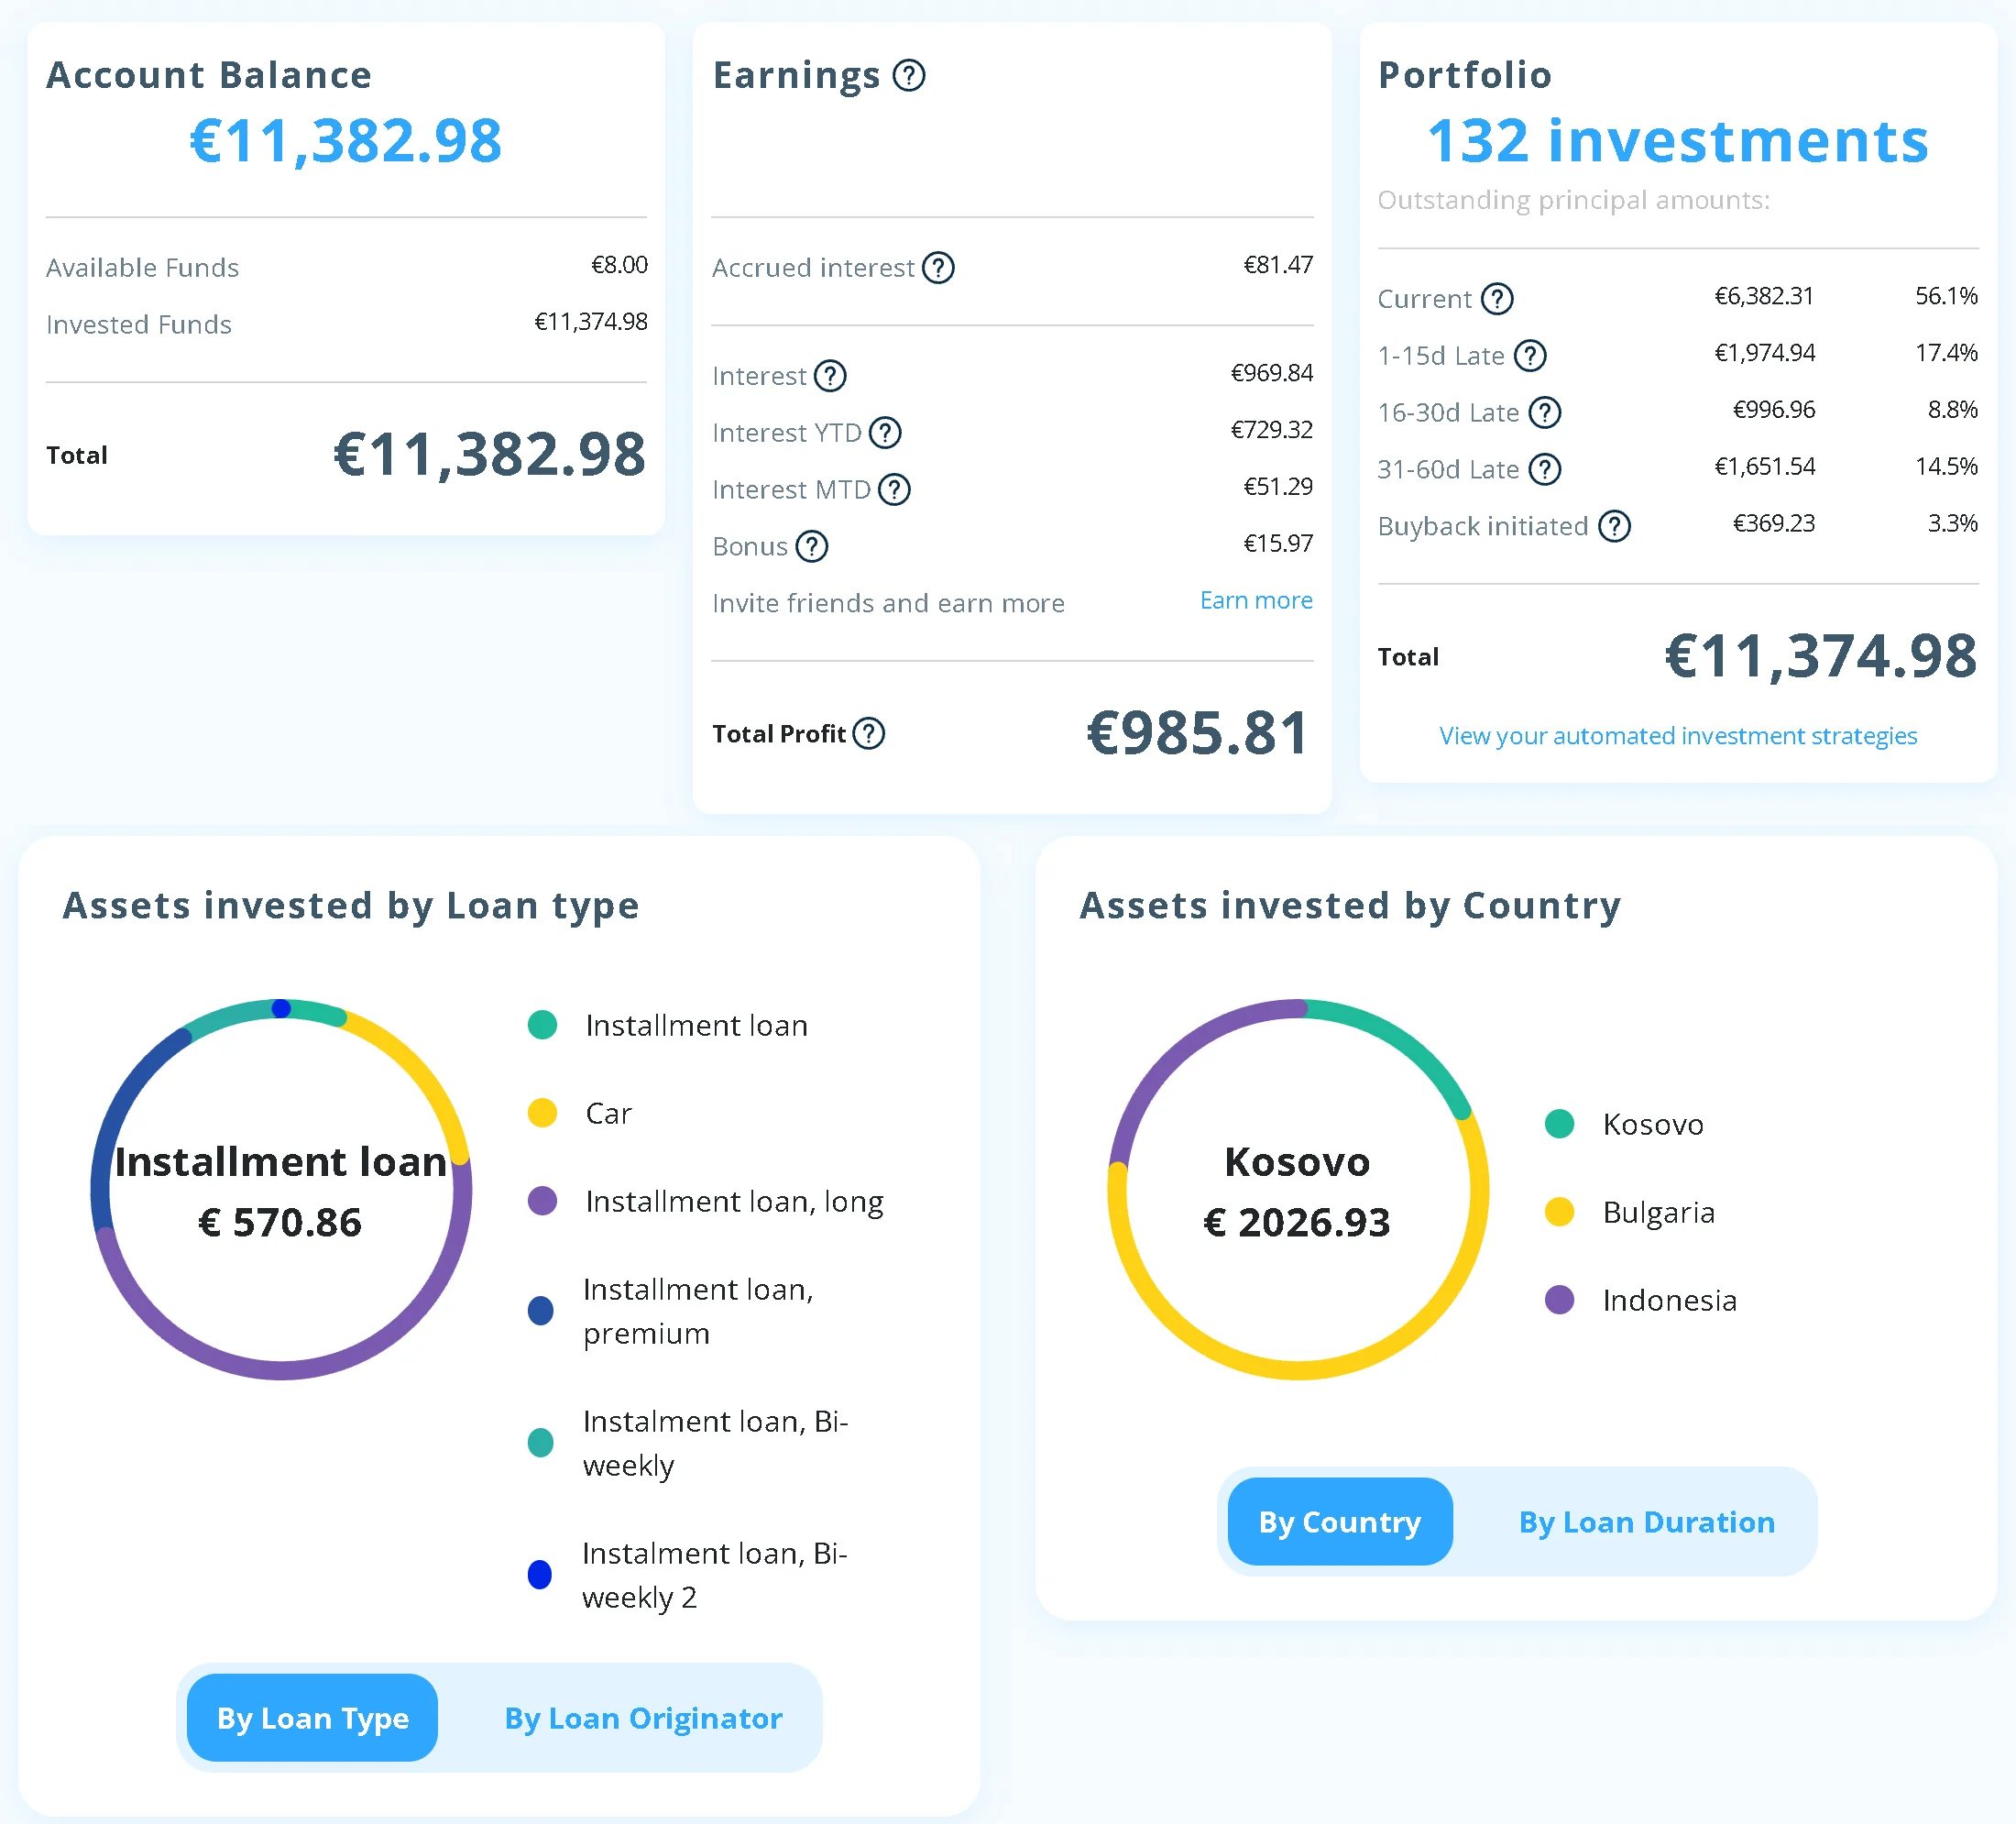
Ein technisches Detail, um deine eigene Rendite zu berechnen: Bei so vielen Krediten im Verzug oder im Rückkauf ist ein Teil der verdienten Zinsen noch nicht ausgezahlt. Wenn du deine Rendite ohne diese aufgelaufenen Zinsen berechnest, unterschätzt du sie. Der Kontoauszug von Income gibt den Gesamtwert deines Kontos an, aufgelaufene Zinsen inklusive: Diesen Wert musst du als Endwert nehmen.
Warum investiere ich nicht mehr, obwohl die Renditen gut sind und die Kreditgeber, denen ich folge, gute Abschlüsse veröffentlichen? Weil die Plattform weder reguliert noch bisher profitabel ist, von einem einzigen Zahlungsdienstleister abhängt und keinen Zweitmarkt hat. Ich bevorzuge es, Income als eine Renditeposition unter anderen zu halten, statt sie zu meiner größten Position zu machen. Wenn sie eine Lizenz erhält, profitabel wird und ihren Zweitmarkt startet, werde ich aufstocken.
Vor- und Nachteile
|
|
|---|---|
Drei Schutzmechanismen, darunter ein Junior-Anteil, der nach dir zurückgezahlt wird (siehe Schutzmechanismen) | Keine Regulierung und eine noch defizitäre Plattform (siehe Regulierung und Abschlüsse) |
Renditen von 7 bis 15 %, real 11,95 % bei mir | Kein Zweitmarkt, vorzeitiger Rückkauf nicht garantiert |
14 Kreditgeber (13 für Privatanleger offen) in 9 Ländern, alle in Euro | Ein einziger Zahlungsdienstleister, unter Maßnahmen der Litauischen Zentralbank |
Seltene Transparenz: Abschlüsse der Kreditgeber, Verzüge pro Kreditgeber, Monatsberichte | Oberfläche auf Englisch, manchmal langsam; Gebühren für inaktive Konten |
Keine Gebühren, keine Quellensteuer, ab 10 € | |
Sehr umfassender Auto Invest, kein ungenutztes Geld |
 Nachteile
 Für wen ist Income Marketplace geeignet?
Profil | Passt Income? |
|---|---|
Du suchst 11 bis 14 % und akzeptierst für einen Teil deines Portfolios eine nicht regulierte Plattform | Ja |
Du willst über unabhängige Kreditgeber diversifizieren, mit einem Schutz gegen deren Insolvenz | Ja |
Du analysierst gern Kreditgeber und stellst deinen Roboter fein ein | Ja |
Du investierst über eine Gesellschaft | Ja, Gesellschaften werden angenommen |
Du könntest dein Geld in den nächsten Monaten brauchen | Eher nein |
Du willst ausschließlich regulierte Plattformen | Eher nein |
Du bist Einsteiger und willst ein einfaches Produkt mit schneller Auszahlung | Eher nein: Schau dir Monefit oder Bondora an |
 Was die Nutzer sagen
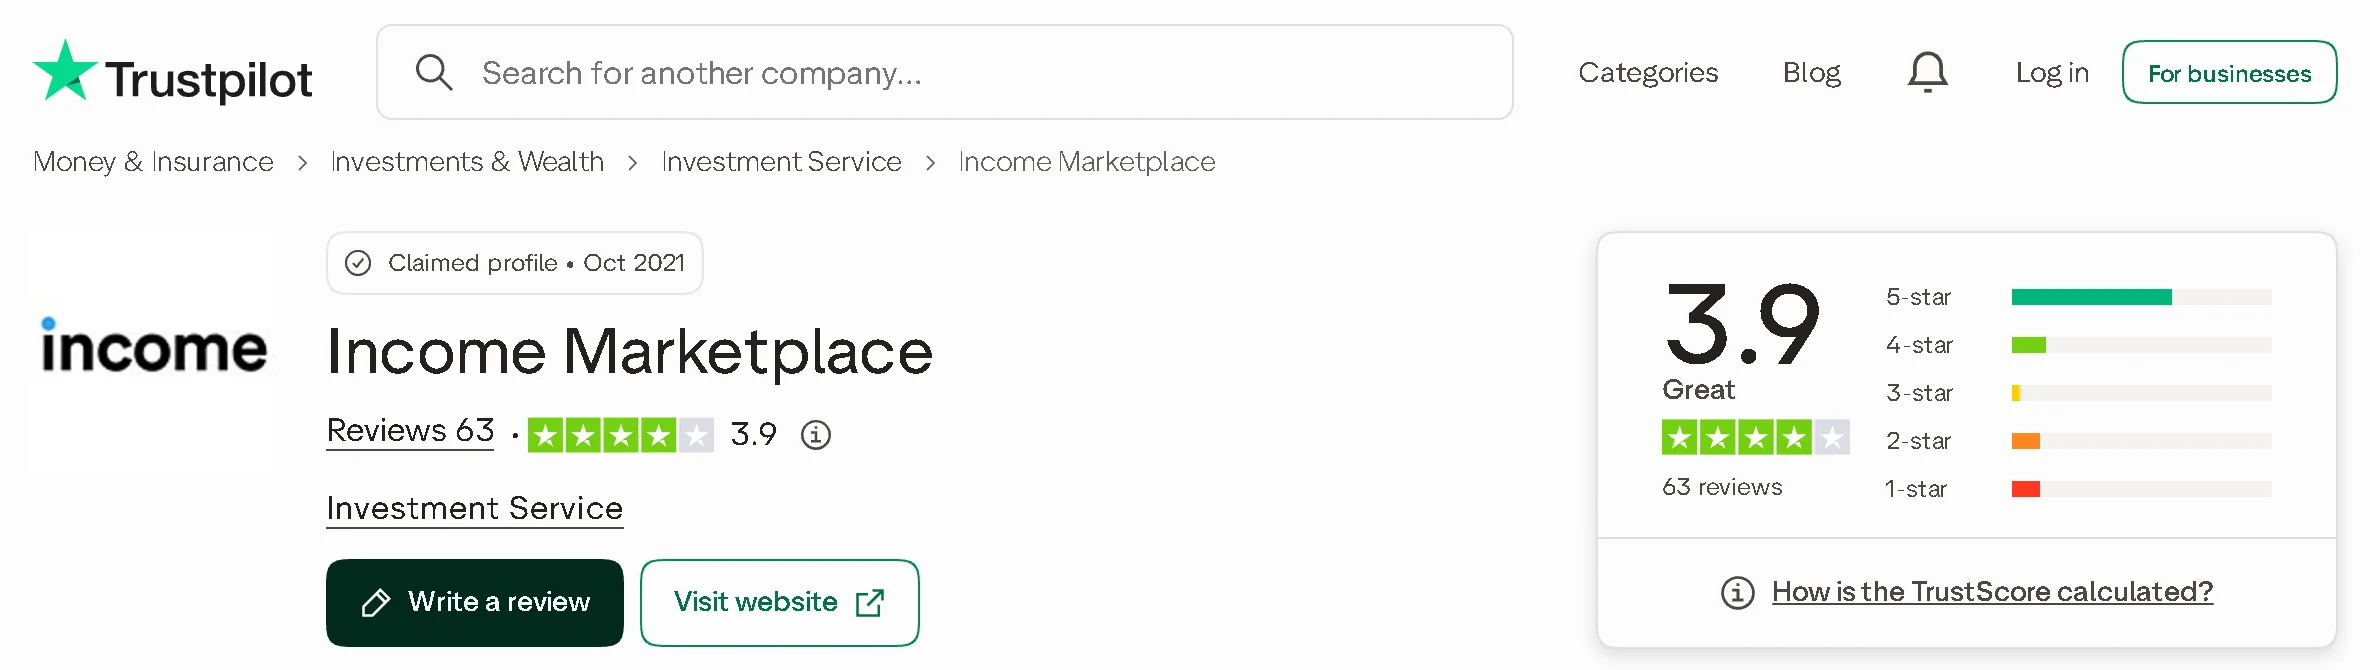
Auf Trustpilot erhält Income Mitte November 2026 3,9 / 5 bei 63 Bewertungen, davon 39 mit fünf Sternen und 14 mit einem oder zwei Sternen. Die positiven Bewertungen loben die Regelmäßigkeit der Zinsen, die Transparenz und die Qualität der offiziellen Telegram-Gruppe, in der das Team und manchmal der CEO direkt antworten. Die negativen Bewertungen betreffen vor allem Langsamkeit und Fehler der Website und der App, das Fehlen eines Zweitmarkts, schleppende Rückkäufe und die schlecht verstandene Berechnung des Bonus für Freundschaftswerbung. Die Plattform antwortet auf die meisten negativen Bewertungen.
In meiner Community auf Telegram drehen sich die häufigsten Fragen um das Verzugsniveau, insbesondere bei Pinjam Yuk, die Verteilung des Roboters auf die Kreditgeber und die Berechnung der Rendite. Der Support von Income gilt dort als reaktionsschnell: Er antwortet in der Regel in weniger als einem Tag, per E-Mail oder auf Telegram.
 Income Marketplace Bonuscode

Es gibt keinen Code einzugeben: Wenn du dich über meinen Link anmeldest, erhältst du 3 % des durchschnittlichen Betrags, den du in deinen ersten 30 Tagen investierst. Der Bonus wird auf den Durchschnitt deines investierten Bestands im Zeitraum berechnet, nicht auf deinen höchsten Betrag: Um ihn voll auszuschöpfen, investiere deine Einzahlung gleich in den ersten Tagen.
Aktuelles Angebot- 3 % deines durchschnittlich investierten Betrags in deinen ersten 30 Tagen statt 1 %
- Beispiel: durchschnittlich 5.000 € investiert = 150 € Bonus
Während der Aktion ersetzt dieses Angebot das übliche Angebot.
Angebot nutzen →Bis 19. Januar 2027
Den Income-Bonus nutzen 3 % Bonus auf den durchschnittlich investierten Betrag in deinen ersten 30 Tagen, ohne Code. |
 Häufige Fragen zu Income Marketplace
Ist Income Marketplace Betrug?
Nein. Es ist ein seit 2020 eingetragenes estnisches Unternehmen, das seine Abschlüsse und die seiner Kreditgeber veröffentlicht und die Anleger bei den Vorfällen ClickCash und Vivus zurückgezahlt hat. Reguliert ist es dagegen nicht, und das ist ein echtes Risiko, das du kennen solltest.
Ist Income Marketplace reguliert?
Nein, die Plattform hat weder Lizenz noch Aufsichtsbehörde, und die Lettische Zentralbank führt sie unter den Unternehmen ohne Lizenz. Income sagt, an einer Lizenz zu arbeiten, ohne öffentlichen Zeitplan.
Was passiert, wenn ein Kreditgeber insolvent wird?
Income übernimmt sein Portfolio und verwendet alle Rückzahlungen für die Anleger, bevor der Kreditgeber etwas erhält, dank Junior-Anteil und Cashflow Buffer. Dieser Mechanismus wurde nie vollständig erprobt; bei ClickCash zahlt Income die Anleger aus eigenen Mitteln zurück.
Was passiert, wenn Income insolvent wird?
Deine Forderungen gehören dir, und dein nicht investiertes Geld liegt getrennt bei Verifo. Die Allgemeinen Geschäftsbedingungen sehen eine Eintreibung durch Income oder einen Dritten vor, aber kein Nachfolger ist im Voraus bestimmt: Die Rückholung wäre langsamer.
Warum sind so viele Kredite im Verzug?
Die Kreditgeber vergeben kurze Kredite an Kreditnehmer, die oft verspätet zahlen, und die Abrechnungen dauern einige Tage. Der Rückkauf greift nach 60 Tagen, und die Zinsen laufen während des Verzugs weiter.
Wie lange dauert es, bis ich an mein Geld komme?
Es gibt keinen Zweitmarkt: Du bekommst dein Geld nach und nach über die Rückzahlungen zurück. Auszahlungen des verfügbaren Guthabens sind kostenlos und kommen in wenigen Werktagen an.
Gibt es Gebühren bei Income Marketplace?
Keine, außer 10 € pro Monat bei einem Konto ohne laufenden Kredit und ohne Aktivität seit 60 Tagen, seit dem 1. November 2026.
Behält Income Steuern an der Quelle ein?
Nein. Deine Zinsen werden brutto ausgezahlt; in Frankreich (französische Regelung) gibst du sie an (Formulare 2047, 2042 und 3916) und zahlst die Flat Tax von 31,4 %.
Kann man über eine Gesellschaft bei Income investieren?
Ja, im Europäischen Wirtschaftsraum, in der Schweiz oder im Vereinigten Königreich eingetragene Gesellschaften werden angenommen.
Bietet Income Zwei-Faktor-Authentifizierung?
Ja, seit dem 18. August 2026, in deinen Einstellungen zu aktivieren.
Welchen Bonuscode sollte man bei Income Marketplace verwenden?
Keinen Code: Nutze meinen Link, um 3 % des durchschnittlich investierten Betrags in deinen ersten 30 Tagen zu erhalten. Das aktuelle Angebot, falls es eines gibt, steht oben in diesem Artikel.
 Fazit: meine Meinung zu Income Marketplace
Income Marketplace ist für mich auf dem Papier einer der am besten aufgebauten Marktplätze im P2P-Bereich: echte Diversifikation über unabhängige Kreditgeber, ein Junior-Anteil, der ihre Interessen an deine bindet, eine Transparenz, die man anderswo selten findet, und eine reale Rendite von fast 12 % pro Jahr bei mir, ohne jeden Verlust in fast zwei Jahren. Im Gegenzug akzeptierst du eine nicht regulierte Plattform, die noch defizitär ist, keinen Zweitmarkt hat und von einem einzigen Zahlungsdienstleister abhängt.
Deshalb nimmt Income in meinem Portfolio einen mittleren Platz ein: rund 11.400 €, die mir 130 bis 145 € pro Monat einbringen. Ich beobachte vier Dinge: die Lizenz, die Profitabilität der Plattform, den Zweitmarkt und die eingeleiteten Rückkäufe bei Pinjam Yuk. Ich werde diesen Artikel laufend aktualisieren. Wenn du loslegen willst, nutze meinen Link, um 3 % Bonus auf deine ersten 30 Tage zu erhalten.
Investieren birgt das Risiko eines Kapitalverlusts. Dieser Artikel spiegelt meine persönliche Erfahrung wider: Ich bin kein Anlageberater.
Kommentar schreiben
Eine Frage oder eigene Erfahrungen? Hinterlasse einen Kommentar: Ich antworte persönlich.