En octubre de 2026, cuatro ETF mundiales se reparten el PEA (plan de ahorro en acciones francés con ventajas fiscales): el Amundi PEA Monde (DCAM) con un 0,20 % de gastos, el iShares MSCI World Swap PEA (WPEA) con un 0,20 %, el histórico Amundi MSCI World (CW8) con un 0,38 % y, desde el 15 de julio de 2026, el primer ETF MSCI ACWI apto para el PEA, el Amundi PEA Global (GPEA) con un 0,30 %. Para un PEA nuevo, mi elección está entre el WPEA y el DCAM, que ahora tienen los mismos gastos. De hecho, el WPEA es el que elegí para mi propio PEA: 23.489 € invertidos hasta hoy, en 8 compras.
En esta guía comparo todos los ETF mundiales del PEA por sus gastos, su tamaño, su contraparte y sobre todo su rentabilidad real, medida con las cotizaciones desde 2024: es la que cuenta, no los gastos anunciados. También detallo el nuevo ETF ACWI, la composición del MSCI World, el mecanismo que permite a un ETF mundial entrar en un PEA, casi 17 años de rentabilidades en euros, la estrategia de inversión mensual, los brókers más baratos para comprar estos ETF y la fiscalidad.
Este artículo no está patrocinado. Algunos enlaces son de afiliado: si abres tu cuenta en Interactive Brokers con mi enlace, puedes recibir hasta 1.000 $ en acciones de IBKR (1 $ por cada 100 $ depositados el primer año), y en Saxo, hasta 500 € en comisiones de corretaje gratis.
🏆 El mejor ETF mundial para el PEA en resumen
🥇 Mi elección iShares MSCI World Swap PEA (WPEA) MSCI World · 0,20 % al año · participación a 7,12 €
| 🥈 La opción Amundi Amundi PEA Monde (DCAM) MSCI World · 0,20 % al año · participación a 6,30 €
| 🌍 El todo en uno Amundi PEA Global (GPEA) MSCI ACWI · 0,30 % al año · participación a 5,08 €
|
Si ya tienes CW8, no hay motivo para alarmarse: es un ETF muy bueno, simplemente más caro y vendido por participaciones de más de 700 €. Más abajo te explico, con cifras, cuándo merece la pena cambiar. Y para elegir el bróker que menos te va a costar, mi comparador de PEA pone una al lado de otra las 16 principales ofertas del mercado.
📹 Mi vídeo: ¿cuál es el mejor ETF World para un PEA?
Si prefieres el formato vídeo, aquí tienes mi comparativa de los ETF World del PEA (CW8, EWLD, WPEA y DCAM), con mi conclusión según tu situación. El GPEA, que llegó después, se detalla más abajo en este artículo.
📊 Comparativa de los ETF mundiales aptos para el PEA
Estos son los cuatro ETF mundiales que cuentan en un PEA, con los datos oficiales de las gestoras y los precios de cierre del 22 de octubre de 2026. Los cuatro son de acumulación (los dividendos se reinvierten automáticamente, sin gastos ni impuestos) y de réplica sintética, la única forma de meter acciones estadounidenses o japonesas en un PEA (lo explico más abajo).
Criterio | DCAM | WPEA | CW8 | GPEA |
|---|---|---|---|---|
Nombre | Amundi PEA Monde (MSCI World) | iShares MSCI World Swap PEA | Amundi MSCI World Swap | Amundi PEA Global (MSCI ACWI) |
Gestora | Amundi 🇫🇷 | BlackRock (iShares) 🇺🇸 | Amundi 🇫🇷 | Amundi 🇫🇷 |
Índice | MSCI World | MSCI World | MSCI World | MSCI ACWI |
Gastos corrientes | 0,20 % | 0,20 % | 0,38 % | 0,30 % |
Patrimonio | 1.730 M€ | 2.360 M€ | 6.850 M€ | 87 M€ |
Creación | marzo de 2025 | marzo de 2024 | junio de 2009 | julio de 2026 |
Domicilio | 🇫🇷 Francia | 🇮🇪 Irlanda | 🇱🇺 Luxemburgo | 🇫🇷 Francia |
Contraparte del swap | Société Générale | Varios bancos (no identificados) | BNP Paribas, Société Générale | Société Générale |
Precio de una participación | 6,30 € | 7,12 € | 706,32 € | 5,08 € |
Rentabilidad a 12 meses | +18,62 % | +18,71 % | +18,45 % | Demasiado reciente |
Diferencia con el índice a 1 año (informes oficiales al 30/09/2026) | -0,18 % | -0,16 % | -0,42 % | Demasiado reciente |
Volumen diario (3 meses) | 6,3 M€ | 7,3 M€ | 4,7 M€ | 0,9 M€ |
ISIN | FR001400U5Q4 | IE0002XZSHO1 | LU1681043599 | FR0014017NX3 |
Existen otros ETF mundiales en el PEA, pero no los elijo como línea principal:
ETF | Ticker | Gastos | Por qué no como línea principal |
|---|---|---|---|
Amundi MSCI World Swap (distribución) | EWLD | 0,38 % | Reparte sus dividendos, algo sin interés en un PEA, y cuesta 0,18 puntos más que el DCAM |
Amundi MSCI World (2X) Leveraged | LWLD | 0,60 % | Apalancamiento diario x2: volatilidad doble y pérdida de valor cuando el mercado sube y baja sin parar |
iShares MSCI World Swap PEA EUR Hedged | WPEH | 0,20 % | Cubierto frente al dólar: esta opción lastra la rentabilidad a largo plazo (+14,2 % en 12 meses frente a +19,2 % del WPEA), y su patrimonio sigue siendo muy pequeño |
Amundi MSCI World Swap, clase en dólares | CW8U | 0,38 % | Mismo fondo que el CW8 pero cotizado en dólares: ningún interés para un inversor en euros |
En octubre de 2026, ningún ETF mundial equiponderado, sin Estados Unidos o con criterios extrafinancieros (ESG) es apto para el PEA: para esas variantes hay que pasar por una cuenta de valores o un seguro de vida.
🔬 Gastos anunciados o rentabilidad real: lo que dicen las cifras
Los gastos corrientes anunciados no lo dicen todo. Lo que cuenta es lo que el ETF te da de verdad frente al índice que replica: es lo que se llama diferencia de seguimiento. Depende de los gastos, pero también del coste del swap que cobra el banco contraparte, del tratamiento fiscal de los dividendos y de la calidad de la gestión. Por eso comparé los precios de cierre de los ETF en los mismos periodos. Como todos replican el mismo índice, la diferencia entre ellos es exactamente lo que ganas o pierdes al elegir uno en lugar de otro.
Periodo | DCAM | WPEA | CW8 | EWLD (distribución) |
|---|---|---|---|---|
Desde el 2 de abril de 2024 (creación del WPEA) | Aún no creado | +42,71 % | +42,15 % | +42,11 % |
Año 2025 | Aún no creado | +6,85 % | +6,62 % | +6,65 % |
Desde el 11 de marzo de 2025 (creación del DCAM) | +34,29 % | +34,44 % | +34,06 % | +34,01 % |
Desde el 1 de enero de 2026 | +16,23 % | +16,40 % | +16,13 % | +16,16 % |
A 12 meses | +18,62 % | +18,71 % | +18,45 % | +18,51 % |
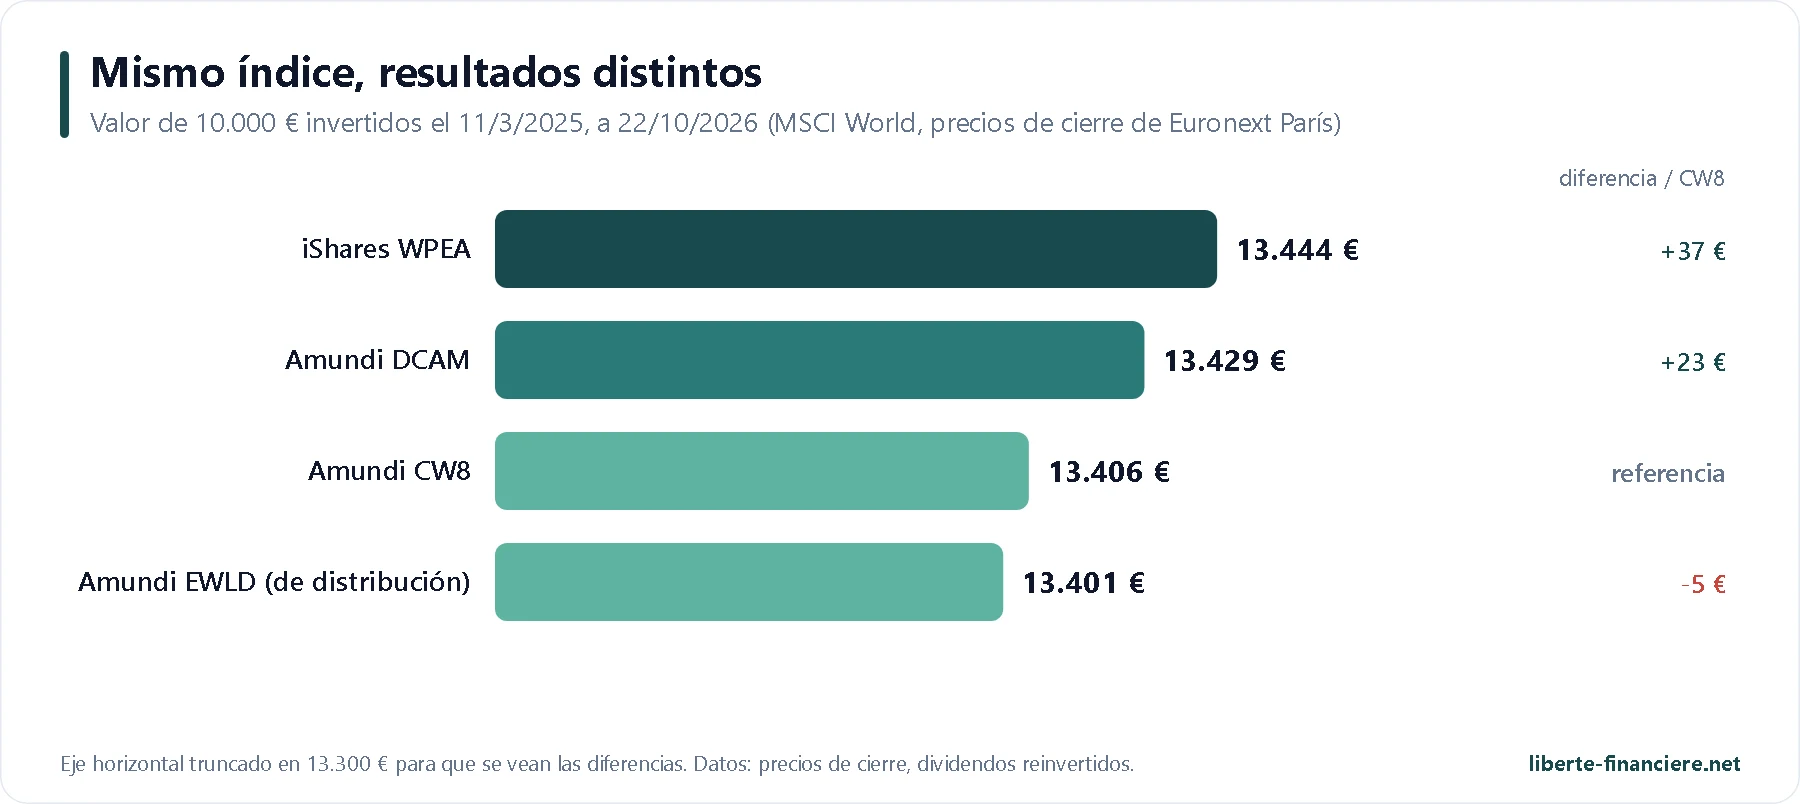
Los informes oficiales de las gestoras al 30 de septiembre de 2026 dicen lo mismo: en un año, el WPEA hizo 0,16 puntos menos que el MSCI World, el DCAM 0,18 puntos y el CW8 0,42 puntos. Tres conclusiones. Primero, el CW8 sí paga sus gastos más altos: 0,24 puntos de retraso frente al DCAM en un año según los informes oficiales, unos 0,11 puntos al año según mis propias mediciones desde marzo de 2025. Segundo, con gastos idénticos (0,20 %), el WPEA lo hace algo mejor que el DCAM (+34,44 % frente a +34,29 % desde la creación del DCAM): la diferencia está en las condiciones del swap negociado por BlackRock. Por último, estas diferencias siguen siendo minúsculas, de unas centésimas a unas décimas de punto al año. Elegir entre DCAM y WPEA no hará ni deshará tu patrimonio: lo que cuenta mucho más es invertir con regularidad y no vender en el peor momento.
Como referencia, el gran ETF MSCI World de la cuenta de valores, el iShares Core MSCI World (IWDA, de réplica física, 0,20 % de gastos), hizo +34,81 % en el mismo periodo. Va ligeramente por delante, pero no es apto para el PEA: después de impuestos, la ventaja del PEA se impone con mucho a largo plazo (ver la sección de fiscalidad).
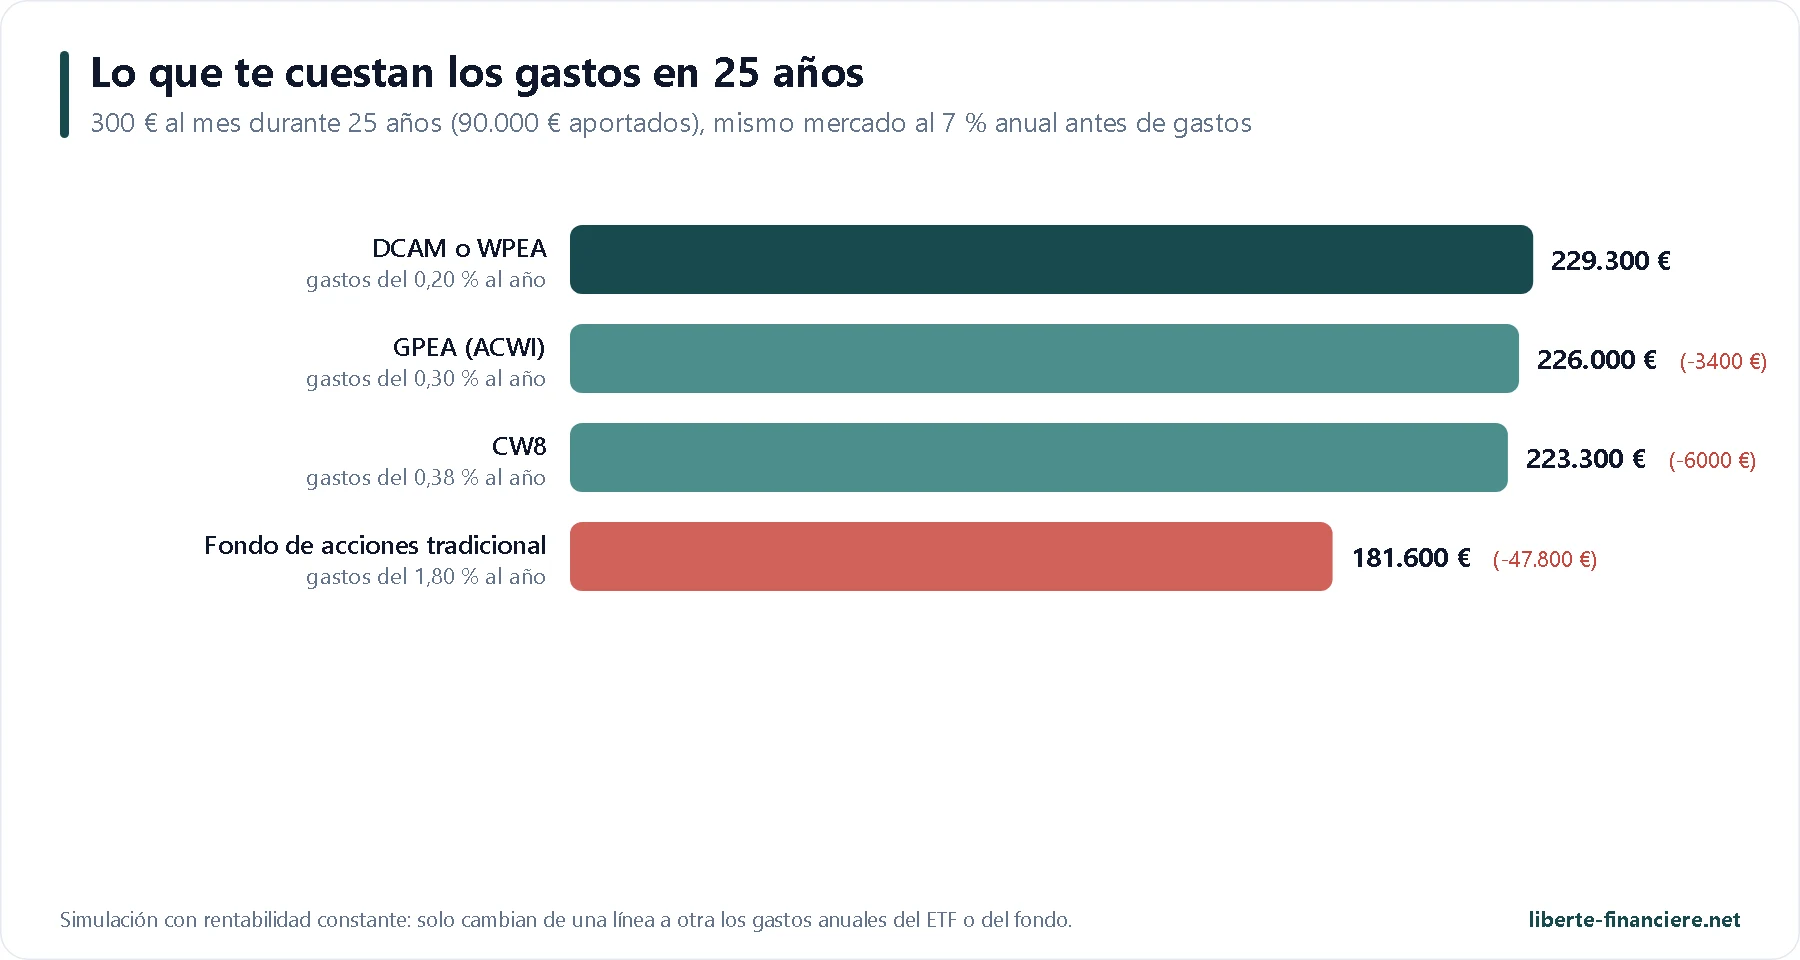
En 25 años, la diferencia entre un ETF al 0,20 % y otro al 0,38 % se cuenta en miles de euros, pero no tiene ni punto de comparación con los gastos de un fondo de acciones clásico de banco o de seguro de vida, a menudo en torno al 1,8 % anual. Esa es la verdadera lección: un ETF mundial, sea cual sea, cuesta muy poco. La trampa está en otra parte.
🔎 Los ETF mundiales del PEA en detalle
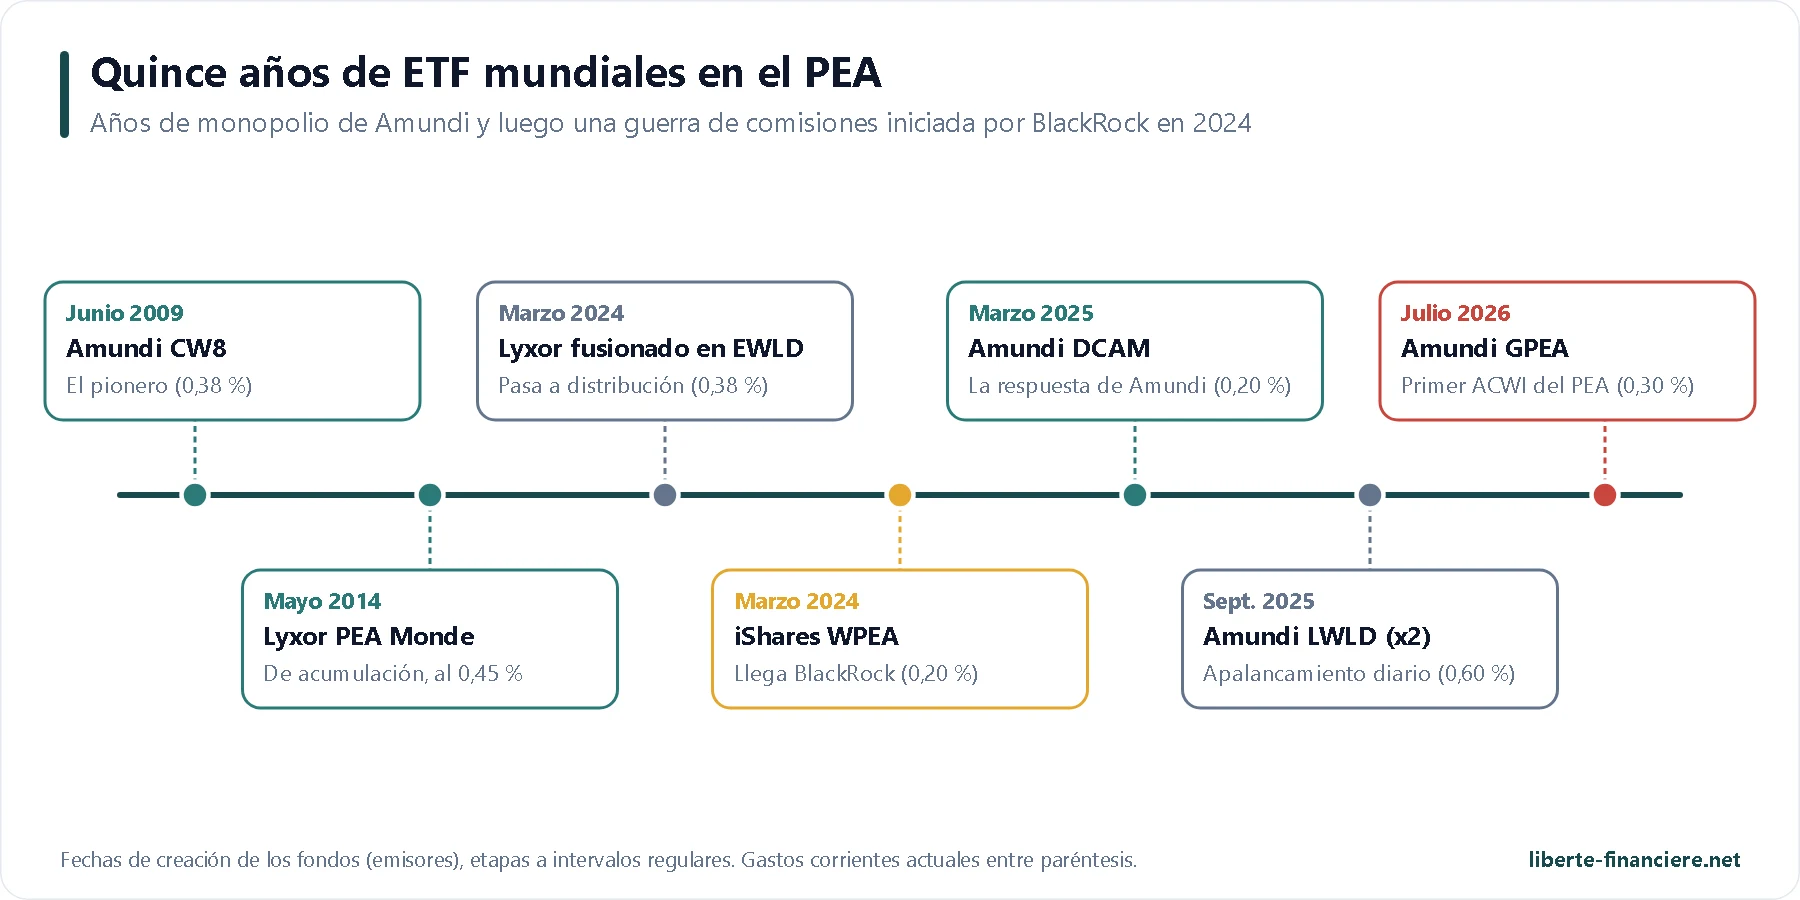
Durante quince años, el PEA solo ofreció uno o dos ETF mundiales, todos de Amundi. La llegada de BlackRock en 2024 desató una auténtica guerra de gastos, y 2026 trajo el primer ETF ACWI:
Amundi PEA Monde MSCI World (DCAM): la opción Amundi
Lanzado por Amundi en marzo de 2025 como respuesta directa a BlackRock, el DCAM es un ETF de derecho francés que replica el MSCI World con un 0,20 % de gastos anuales, el nivel más bajo del mercado, al que después se sumó el WPEA. Su participación, que rondaba los 5 € en el lanzamiento, te permite invertir cada mes lo que quieras casi al céntimo. En año y medio ha superado los 1.700 millones de euros de patrimonio, lo que descarta cualquier riesgo de cierre por falta de tamaño. Su swap se firma con Société Générale, y su cesta de acciones europeas se intercambia por la rentabilidad del MSCI World.
A favor: 0,20 % de gastos, lo más bajo del mercado junto con el WPEA, una participación de unos 6 € perfecta para invertir pequeñas cantidades cada mes y un patrimonio ya sólido.
En contra: un historial todavía corto (marzo de 2025) y un resultado algo por detrás del WPEA hasta ahora, con los mismos gastos.
Para quién: todos los que abren un PEA o empiezan una inversión mensual.
Comprar el DCAM en tu PEA En Interactive Brokers, una orden de ETF de 500 € cuesta 2,50 € (tope legal del PEA). Bono: hasta 1.000 $ en acciones de IBKR. |
iShares MSCI World Swap PEA (WPEA): mi elección
Llegado a finales de marzo de 2024, el ETF de iShares (BlackRock, la mayor gestora de activos del mundo) rompió el monopolio de Amundi sobre el MSCI World en el PEA. Sus gastos, que empezaron en el 0,25 %, son hoy del 0,20 % anual, al mismo nivel que el DCAM. Con más de 2.300 millones de euros de patrimonio, es ahora el segundo ETF World del PEA por tamaño y uno de los más negociados cada día en París. En todos los periodos que he medido, también es el que mejor ha seguido a su índice. Por esas razones es el ETF World de mi propio PEA.
A favor: la mejor rentabilidad real de los ETF World del PEA desde 2025, el respaldo de la mayor gestora de activos del mundo y unos volúmenes diarios de los más altos.
En contra: un fondo de derecho irlandés del que BlackRock no publica el nombre de los bancos contrapartes del swap.
Para quién: quienes quieren diversificar su gestora (BlackRock en lugar de Amundi) o ya tienen productos de Amundi.
Comprar el WPEA en tu PEA Es el ETF World de mi PEA. Disponible en Interactive Brokers con la misma tarifa que los demás ETF. |
Amundi MSCI World (CW8): el histórico
El CW8 es el ETF MSCI World histórico del PEA: creado por Amundi en 2009, durante mucho tiempo fue la única opción para exponer el PEA al mundo entero, de ahí su patrimonio de casi 7.000 millones de euros. Replica el mismo índice que el DCAM y el WPEA, con el mismo mecanismo, pero con un 0,38 % de gastos anuales. Su otro defecto es el precio de su participación, de unos 700 €: como el PEA no permite comprar fracciones, invertir 200 € al mes es imposible, y con 1.000 € al mes te pueden quedar hasta 700 € esperando en la cuenta de efectivo.
A favor: el más antiguo (junio de 2009) y el más grande (6.850 M€), con más de 15 años de historial.
En contra: 0,38 % de gastos y una participación de más de 700 € que impide invertir pequeñas cantidades (no hay fracciones de ETF en un PEA).
Para quién: quienes ya lo tienen. Para dinero nuevo, el DCAM replica exactamente el mismo índice por menos.
Su gemelo EWLD (mismo índice, mismos gastos del 0,38 %) reparte sus dividendos en lugar de reinvertirlos. En un PEA no aporta nada: los dividendos caen en la cuenta de efectivo, sin ventaja fiscal, y hay que pagar comisiones de orden para reinvertirlos. Solo me parece interesante si quieres una renta regular que retirar de tu PEA pasados 5 años.
Amundi PEA Global MSCI ACWI (GPEA): el recién llegado
Es el acontecimiento del año para el PEA: el 15 de julio de 2026, Amundi sacó a cotizar en París el primer ETF que replica el MSCI ACWI, es decir, los países desarrollados del MSCI World más 24 países emergentes (Taiwán, Corea del Sur, China, India, Brasil…). Hasta ahora hacían falta dos líneas en un PEA para lograrlo: un ETF World y un ETF de emergentes, este último siempre filtrado con criterios extrafinancieros. El GPEA lo hace todo en una línea, con un 0,30 % de gastos anuales. Arrancó con 1 millón de euros en el lanzamiento y gestiona unos 87 millones de euros tres meses después: un arranque rápido, pero aún lejos de los miles de millones del DCAM y el WPEA.
A favor: países desarrollados y emergentes en una sola línea, sin reequilibrios que hacer, y la única forma de tener emergentes sin filtro extrafinanciero en un PEA.
En contra: 0,30 % de gastos, un patrimonio todavía pequeño (87 M€) y solo 3 meses de vida: imposible juzgar su diferencia de seguimiento.
Para quién: los inversores que quieren una sola línea para toda la vida, sobre todo con aportaciones modestas.
Comprar el GPEA en tu PEA El primer ETF MSCI ACWI del PEA está disponible en Interactive Brokers. |
¿Y el ETF mundial apalancado (LWLD)?
Amundi también ofrece un ETF que hace dos veces la variación diaria del MSCI World (LWLD), con un 0,60 % de gastos. Ojo con la palabra «diaria»: a lo largo de varios meses, el ETF no hace dos veces la rentabilidad del índice. Cuando los mercados suben de forma regular, lo hace mejor que el doble; cuando suben y bajan sin parar, pierde valor aunque el índice acabe plano, y una caída del 50 % del índice lo dejaría casi a cero. En 12 meses hizo +27,2 % frente a +18,6 % del DCAM. Es un producto de especulación, no una línea de fondo de cartera, y no lo uso para invertir a largo plazo.
🌍 MSCI World o MSCI ACWI: ¿hay que pasarse al GPEA?
El MSCI ACWI («All Country World Index») toma las 1.249 empresas del MSCI World y les suma 1.165 empresas de 24 países emergentes, es decir, 2.414 empresas en total. Los emergentes pesan alrededor del 12 % del índice: Estados Unidos baja del 73 % al 64 %, y Taiwán se convierte en el tercer país, por delante del Reino Unido. En lo demás no cambia nada: las diez primeras empresas son casi las mismas, con una excepción, el fabricante de chips taiwanés TSMC.
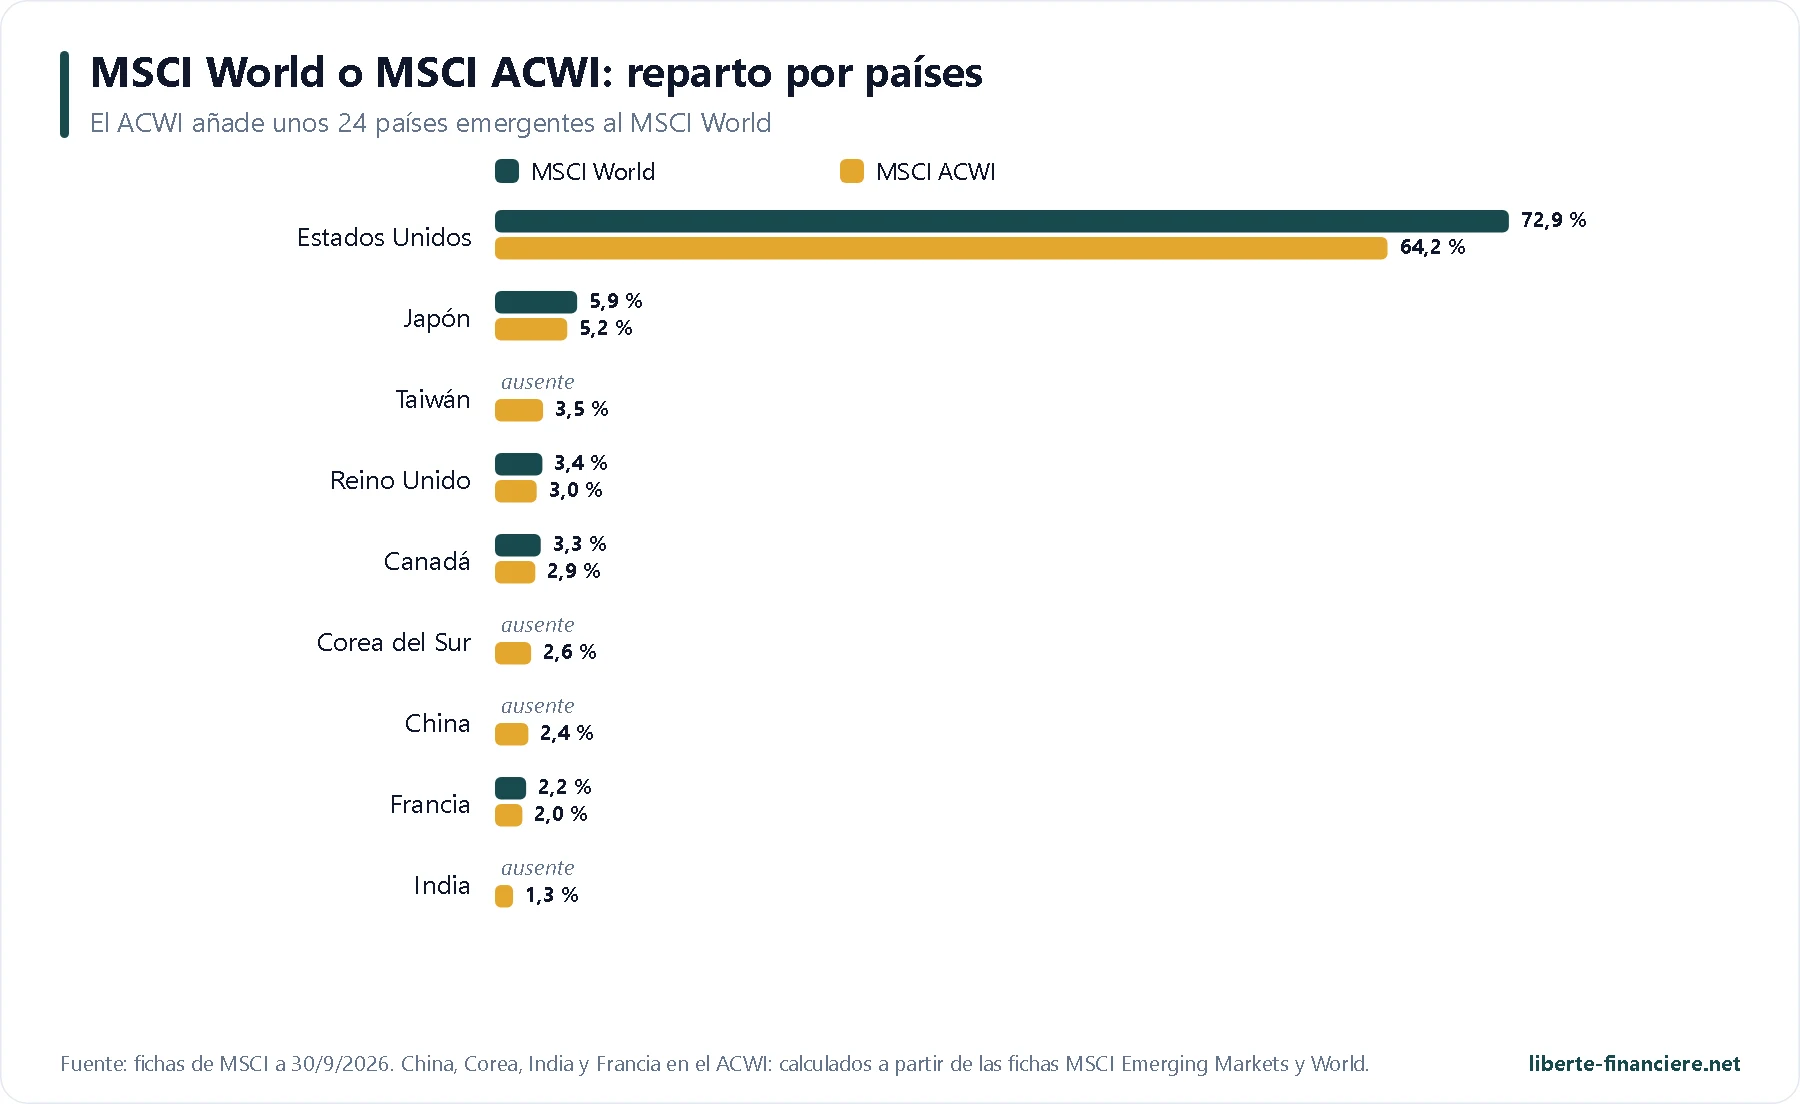
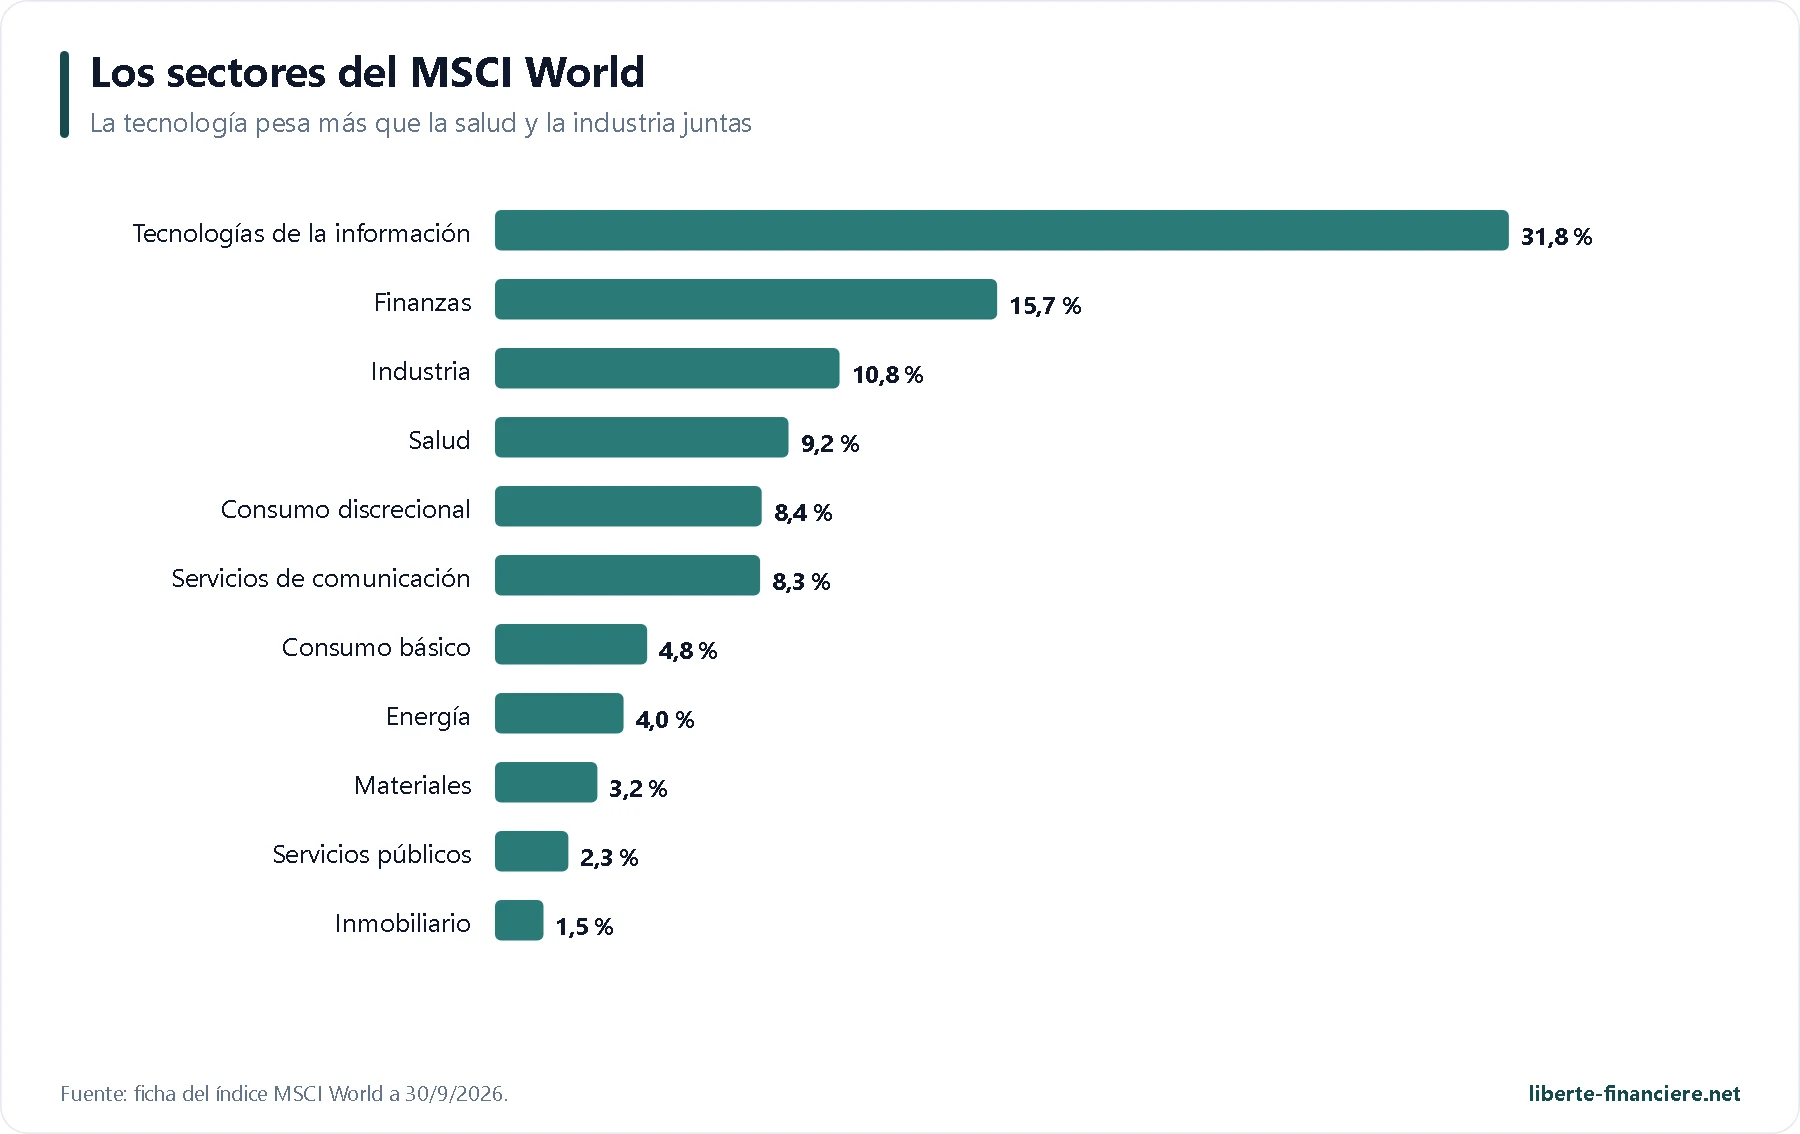
Cuidado con las ideas preconcebidas: los «países emergentes» de hoy ya no son el Brasil y la China de los años 2010. A 30 de septiembre de 2026, el índice MSCI Emerging Markets está compuesto en un 29 % por Taiwán, un 21 % por Corea del Sur, un 20 % por China y un 11 % por India, y Brasil ya solo pesa un 4 %. Hoy es sobre todo un bloque asiático y tecnológico, impulsado por los semiconductores (TSMC, Samsung, SK Hynix). Añadir los emergentes, por tanto, no reduce tu exposición a la tecnología: incluso la aumenta ligeramente (33,2 % de tecnología en el ACWI frente al 31,8 % en el World).
¿Cuánto cuesta realmente el ACWI?
El GPEA cuesta un 0,30 % al año, frente al 0,20 % del DCAM o el WPEA. Pero la comparación justa es con lo que pagarías por reconstruir el ACWI tú mismo: un 88 % de ETF World al 0,20 % y un 12 % de ETF de emergentes PEA a cerca del 0,30 %, es decir, más o menos un 0,21 %. La diferencia real es, por tanto, de solo 0,09 puntos al año: 9 € al año por cada 10.000 € invertidos, 135 € al año en un PEA lleno de 150.000 €. A cambio, el GPEA te ahorra reequilibrar dos líneas y te da acceso a los emergentes sin el filtro extrafinanciero que imponen todos los ETF de emergentes del PEA. En rentabilidad, a 10 años a 30 de septiembre de 2026, el World hizo un 12,7 % anual en euros y el ACWI un 12,3 %; a un año, es al revés (20,8 % del ACWI frente a 19,2 %). Los dos índices tienen una correlación del 99 %: a lo largo de una vida de inversor, no es esta elección la que marcará la diferencia.
World o ACWI: mi opinión según tu perfil de inversor
Empiezas o quieres una sola línea para toda la vida: el GPEA es la solución más sencilla, siempre que aceptes que solo tiene tres meses de historial. Usa órdenes limitadas.
Quieres lo más barato y un historial sólido: DCAM o WPEA, completados si acaso con un 10 a 15 % de ETF de emergentes si quieres los países emergentes.
Ya tienes World + emergentes: no cambies nada, tu reparto ya hace casi lo mismo que el GPEA por algo menos.
Tienes un PEA grande: por encima de 100.000 €, la diferencia de 0,09 puntos empieza a pesar, y la solución en dos líneas sigue siendo la más económica.
🧭 ¿Qué es exactamente un ETF mundial?
Un ETF (fondo cotizado indexado) es un fondo que se limita a reproducir un índice, sin un gestor que elija las acciones, de ahí sus gastos tan bajos. Un ETF «mundial» reproduce un índice global, casi siempre el MSCI World, calculado por la empresa estadounidense MSCI: las grandes y medianas empresas de 23 países desarrollados, es decir, 1.249 sociedades a 30 de septiembre de 2026. Comprando una sola participación, pasas a ser accionista, en proporción, de Nvidia, Apple, Microsoft, LVMH, Toyota o Nestlé. Es la forma más sencilla y barata de diversificar tu ahorro en bolsa.
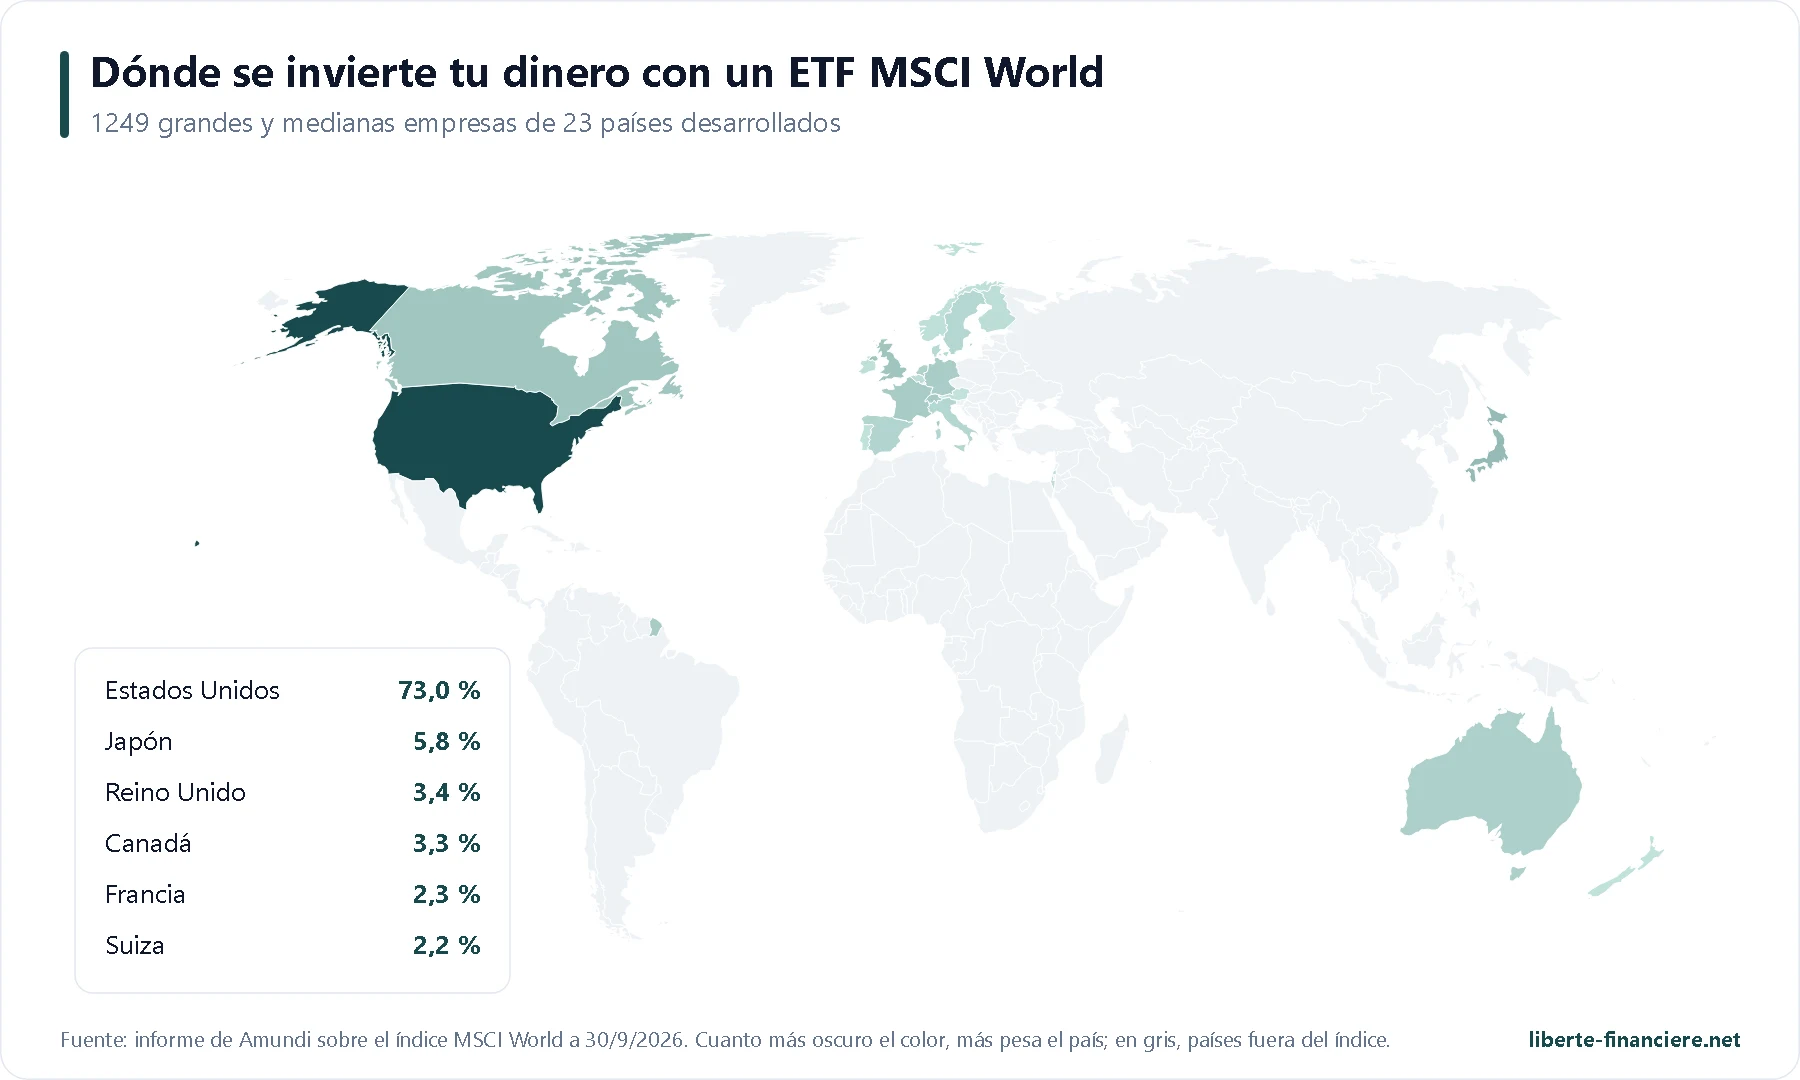
El MSCI World en cifras
Criterio | MSCI World | MSCI ACWI |
|---|---|---|
Empresas | 1.249 | 2.414 |
Países | 23 desarrollados | 23 desarrollados + 24 emergentes |
Peso de Estados Unidos | 72,9 % | 64,2 % |
Peso de las 10 primeras empresas | 27,9 % | 25,4 % |
Tecnología | 31,8 % | 33,2 % |
Rentabilidad por dividendo | 1,52 % | 1,58 % |
Rentabilidad a 10 años (anual, en €) | 12,7 % | 12,3 % |
Rentabilidad desde finales de 2000 (anual, en €) | 6,7 % | 6,6 % |
Peor caída en euros | −53,6 % (2001-2009) | −53,1 % (2007-2009) |
Las 10 primeras empresas del MSCI World
Puesto | Empresa | País | Peso |
|---|---|---|---|
1 | Nvidia | 🇺🇸 Estados Unidos | 5,81 % |
2 | Apple | 🇺🇸 Estados Unidos | 5,41 % |
3 | Microsoft | 🇺🇸 Estados Unidos | 4,00 % |
4 | Amazon | 🇺🇸 Estados Unidos | 2,67 % |
5 | Alphabet (Google), acción A | 🇺🇸 Estados Unidos | 2,23 % |
6 | Alphabet (Google), acción C | 🇺🇸 Estados Unidos | 1,76 % |
7 | Meta (Facebook) | 🇺🇸 Estados Unidos | 1,76 % |
8 | Broadcom | 🇺🇸 Estados Unidos | 1,76 % |
9 | Micron Technology | 🇺🇸 Estados Unidos | 1,33 % |
10 | Tesla | 🇺🇸 Estados Unidos | 1,12 % |
Las diez primeras líneas son todas estadounidenses y pesan juntas el 27,9 % del índice (datos de MSCI a 30 de septiembre de 2026). Hace veinte años aparecían Exxon, General Electric o Nokia: el índice se renueva solo, las empresas que crecen suben y las que decaen bajan, sin que tengas que hacer nada.
Cómo se construye el índice
Ponderación por capitalización flotante: cada empresa pesa según el valor de sus acciones que realmente se negocian en bolsa (sin las participaciones del Estado o de los fundadores).
Alrededor del 85 % de cada mercado: el índice incluye las grandes y medianas empresas de cada país; las pequeñas quedan fuera.
Revisiones trimestrales: MSCI actualiza la composición en febrero, mayo, agosto y noviembre. Una gran salida a bolsa puede entrar más rápido, desde sus primeros días de cotización.
Dividendos netos reinvertidos: la versión de referencia de los ETF supone que los dividendos se reinvierten tras la retención en origen.
El «World» no es el mundo entero
A pesar de su nombre, el MSCI World no cubre ni China, ni India, ni Taiwán, ni Corea del Sur, ni Brasil: son países «emergentes» según MSCI, que clasifica los países por la apertura y la accesibilidad de su mercado, no por su riqueza (Corea del Sur se mantuvo entre los emergentes en junio de 2026). Tampoco incluye las pequeñas empresas. Aun así, con unas 1.250 sociedades, representa aproximadamente el 85 % del valor bursátil de los países desarrollados y cerca del 88 % del mercado mundial que sigue el ACWI.
🔄 ¿Cómo puede un ETF mundial entrar en un PEA?
El PEA está reservado a las acciones europeas: un fondo solo se admite si mantiene en todo momento al menos un 75 % de acciones de sociedades con sede en la Unión Europea o en el Espacio Económico Europeo (artículo L221-31 del Código Monetario y Financiero francés). Un ETF que comprara de verdad Apple, Nvidia y Toyota quedaría, por tanto, excluido. Los ETF mundiales del PEA sortean el problema con la réplica sintética: compran una cesta de acciones europeas (ASML, SAP, LVMH, Infineon…) y después firman con un gran banco un contrato de permuta, el swap, por el que le entregan la rentabilidad de esa cesta y reciben a cambio la del MSCI World.
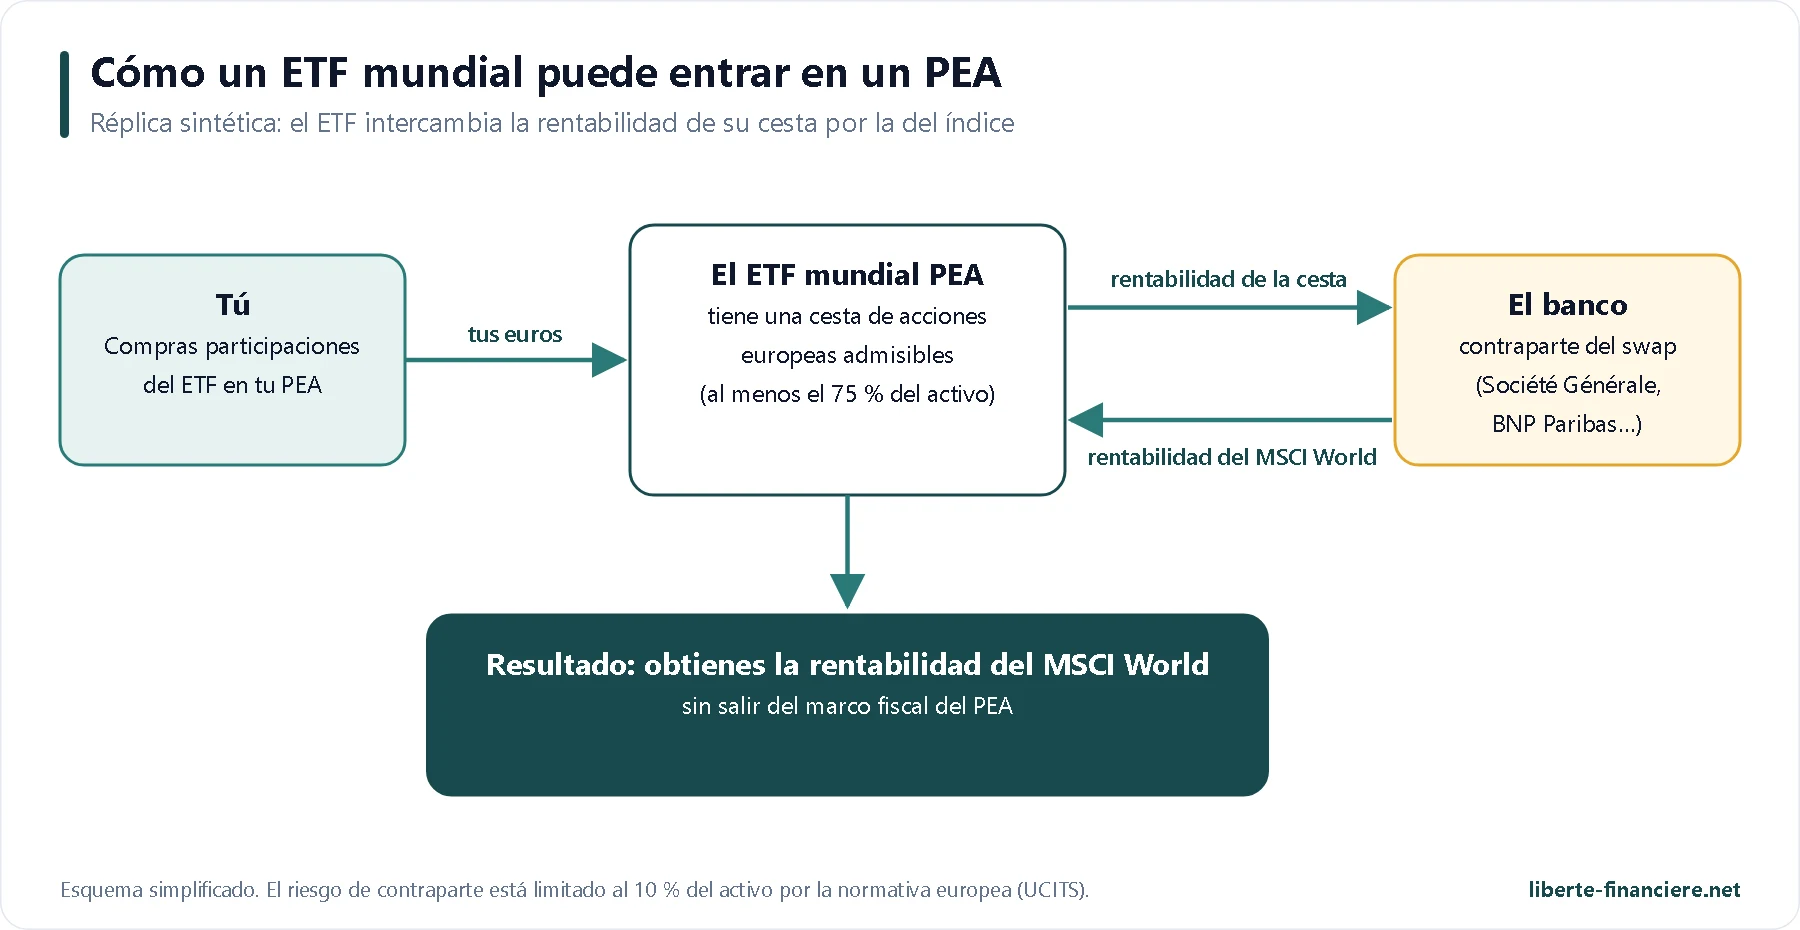
El riesgo de contraparte, en serio
Lo que de verdad tienes: participaciones de un fondo que posee acciones europeas bien reales, custodiadas por un banco depositario y separadas del patrimonio de Amundi o de BlackRock. Si la gestora quebrara, esas acciones no irían a sus acreedores.
Lo que arriesgas: que el banco del swap incumpla el día en que debe al ETF una diferencia de rentabilidad. La normativa europea de fondos (UCITS) limita esa deuda al 10 % del activo del fondo: por encima, el swap se pone a cero y se liquida la diferencia. En el peor de los casos, con la quiebra del banco en el peor momento, la pérdida máxima teórica rondaría, por tanto, el 10 %, y no la totalidad.
En la práctica, la diferencia se liquida mucho más a menudo y suele quedar muy por debajo de ese límite. Las contrapartes son entidades de las más vigiladas de Europa (Société Générale, BNP Paribas). E incluso en caso de impago, el fondo conserva su cesta de acciones europeas, que puede vender o usar para firmar un nuevo swap.
Mi opinión: es un riesgo real pero bajo, muy por debajo del riesgo de mercado (−33 % en un mes en 2020). Si quieres reducirlo aún más, repartir tu ahorro entre dos gestoras (Amundi y BlackRock) que no usan necesariamente el mismo banco es una precaución sencilla.
La ventaja oculta del swap: los dividendos
La réplica sintética tiene una ventaja de la que se habla poco. El índice de referencia, el MSCI World «dividendos netos reinvertidos», supone que los dividendos sufren la retención en origen más penalizadora (30 % para los dividendos estadounidenses). Un ETF físico paga al menos un 15 % sobre sus dividendos estadounidenses. El ETF sintético, en cambio, recibe del swap la rentabilidad que marca el índice, y su banco contraparte, mejor situado fiscalmente, a veces comparte parte de la ganancia: por eso un buen ETF sintético puede hacerlo igual de bien, o incluso algo mejor que el índice a pesar de sus gastos. Es una de las razones por las que dos ETF con gastos idénticos, como el WPEA y el DCAM, no obtienen exactamente el mismo resultado.
¿Van a desaparecer los ETF mundiales del PEA?
La pregunta agitó los foros durante todo 2026. Los hechos, a 22 de octubre de 2026: en julio, una nota de las federaciones profesionales (gestoras de activos, bancos, intermediarios) reveló que la Dirección del Tesoro francesa estudiaba excluir del PEA los fondos que usan un swap para exponerse fuera de Europa, con motivo de los presupuestos de 2027. Afectaba a más de 7 millones de PEA. El 26 de agosto de 2026, el ministro de Acción y Cuentas Públicas descartó la idea: el Gobierno no propondrá ninguna medida para excluir estos ETF del PEA. El proyecto de ley de presupuestos 2027 presentado a finales de septiembre no la contiene, y hasta la fecha no se ha aprobado ninguna enmienda en ese sentido. En el ámbito europeo, la revisión de las normas de los fondos (UCITS) no afecta a la elegibilidad para el PEA, que es una norma francesa. El riesgo no es nulo, porque sigue siendo posible una enmienda hasta la votación de los presupuestos en diciembre, pero se ha desinflado. E incluso en el peor escenario, una reforma así pasaría por una ley, con un plazo para adaptarse: ningún texto prevé hoy obligar a vender los ETF que ya se tienen.
📈 Lo que ha rentado un ETF mundial desde 2010
Para medir lo que un inversor francés ha ganado realmente, tomé las cotizaciones diarias del CW8, el ETF MSCI World más antiguo del PEA (dividendos reinvertidos, gastos deducidos, en euros). 10.000 € invertidos a finales de 2009 valen unos 70.900 € a 22 de octubre de 2026, es decir, un 12,4 % anual durante casi 17 años.
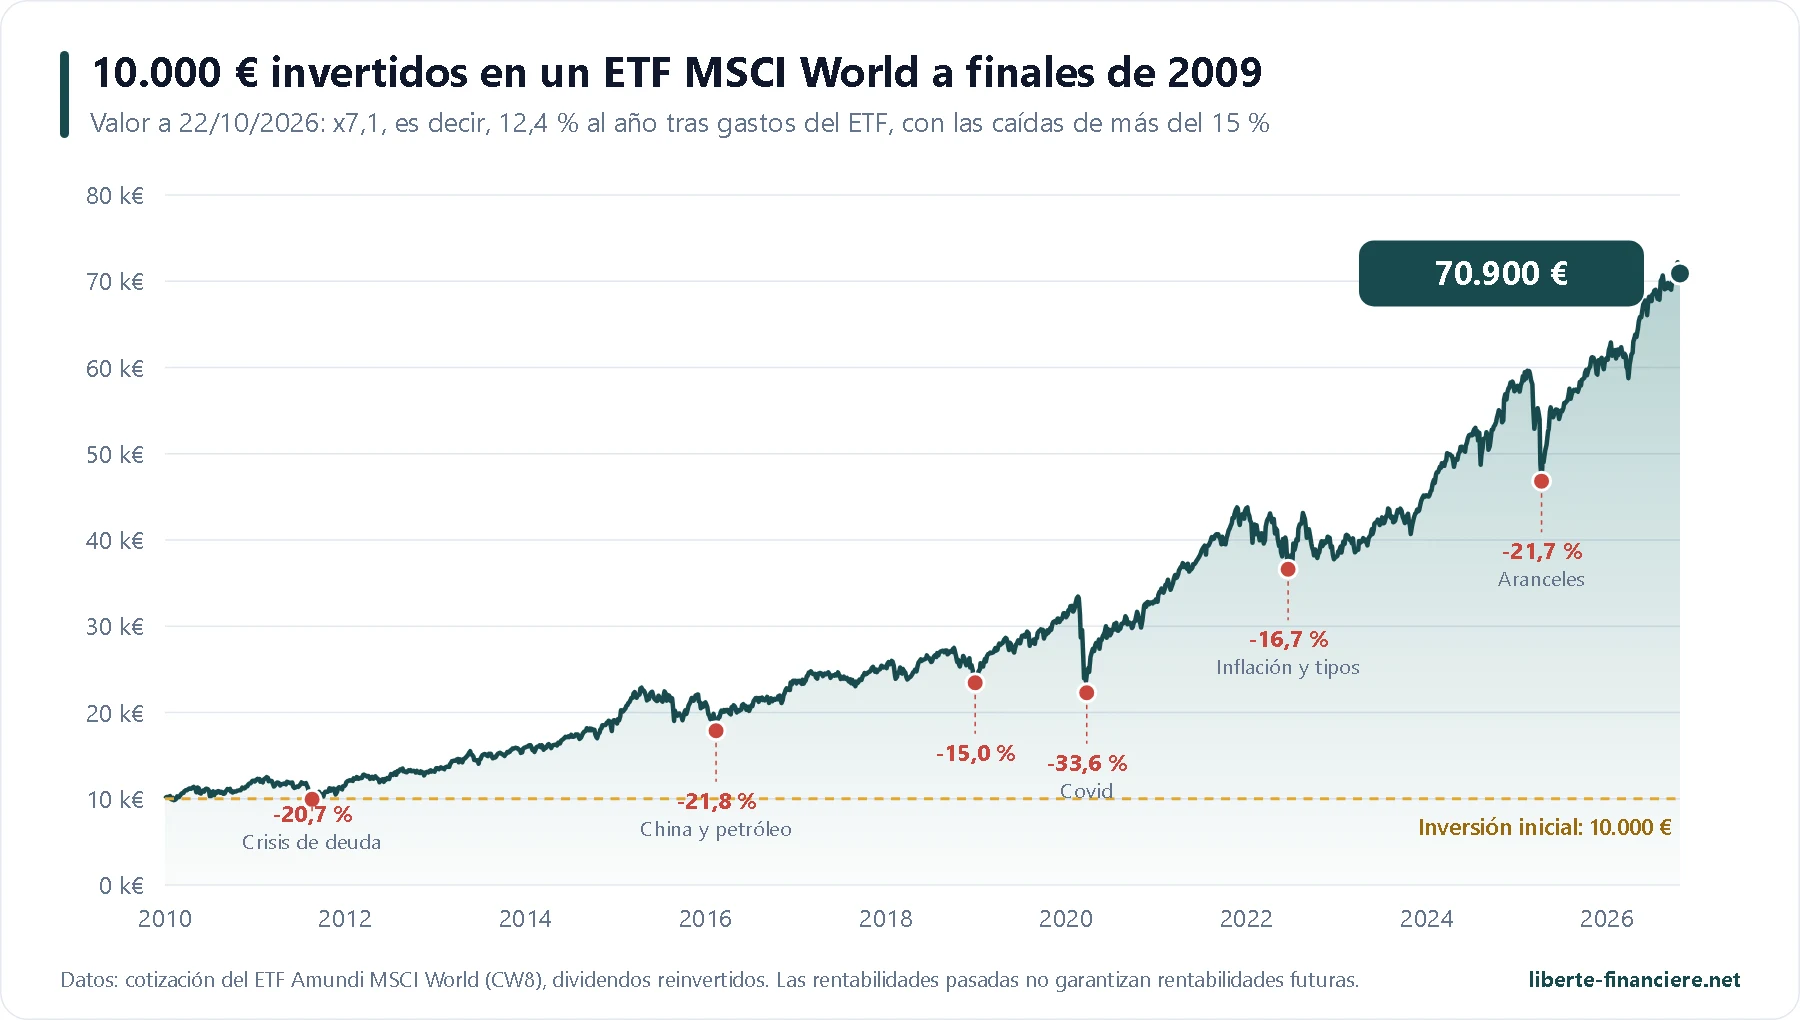
Esta cifra no debe hacer olvidar el camino. El gráfico muestra seis caídas de más del 15 % en 17 años, y cada una pareció, en su momento, «el fin»:
Crisis | Caída máxima | Del máximo al mínimo | Vuelta al máximo |
|---|---|---|---|
Crisis de deuda de la zona euro (2011) | -20,7 % | de febrero a agosto de 2011 | marzo de 2012 (1 año después del máximo) |
China, petróleo y dólar (2015-2016) | -21,8 % | de abril de 2015 a febrero de 2016 | diciembre de 2016 (20 meses) |
Subida de tipos en EE. UU. (finales de 2018) | -15,0 % | de octubre a diciembre de 2018 | abril de 2019 (6 meses) |
Covid (2020) | -33,6 % | del 19 de febrero al 23 de marzo de 2020 | enero de 2021 (11 meses) |
Inflación y subida de tipos (2022) | -16,7 % | de enero a junio de 2022 | diciembre de 2023 (23 meses) |
Aranceles estadounidenses (2025) | -21,7 % | del 19 de febrero al 9 de abril de 2025 | octubre de 2025 (7 meses y medio) |
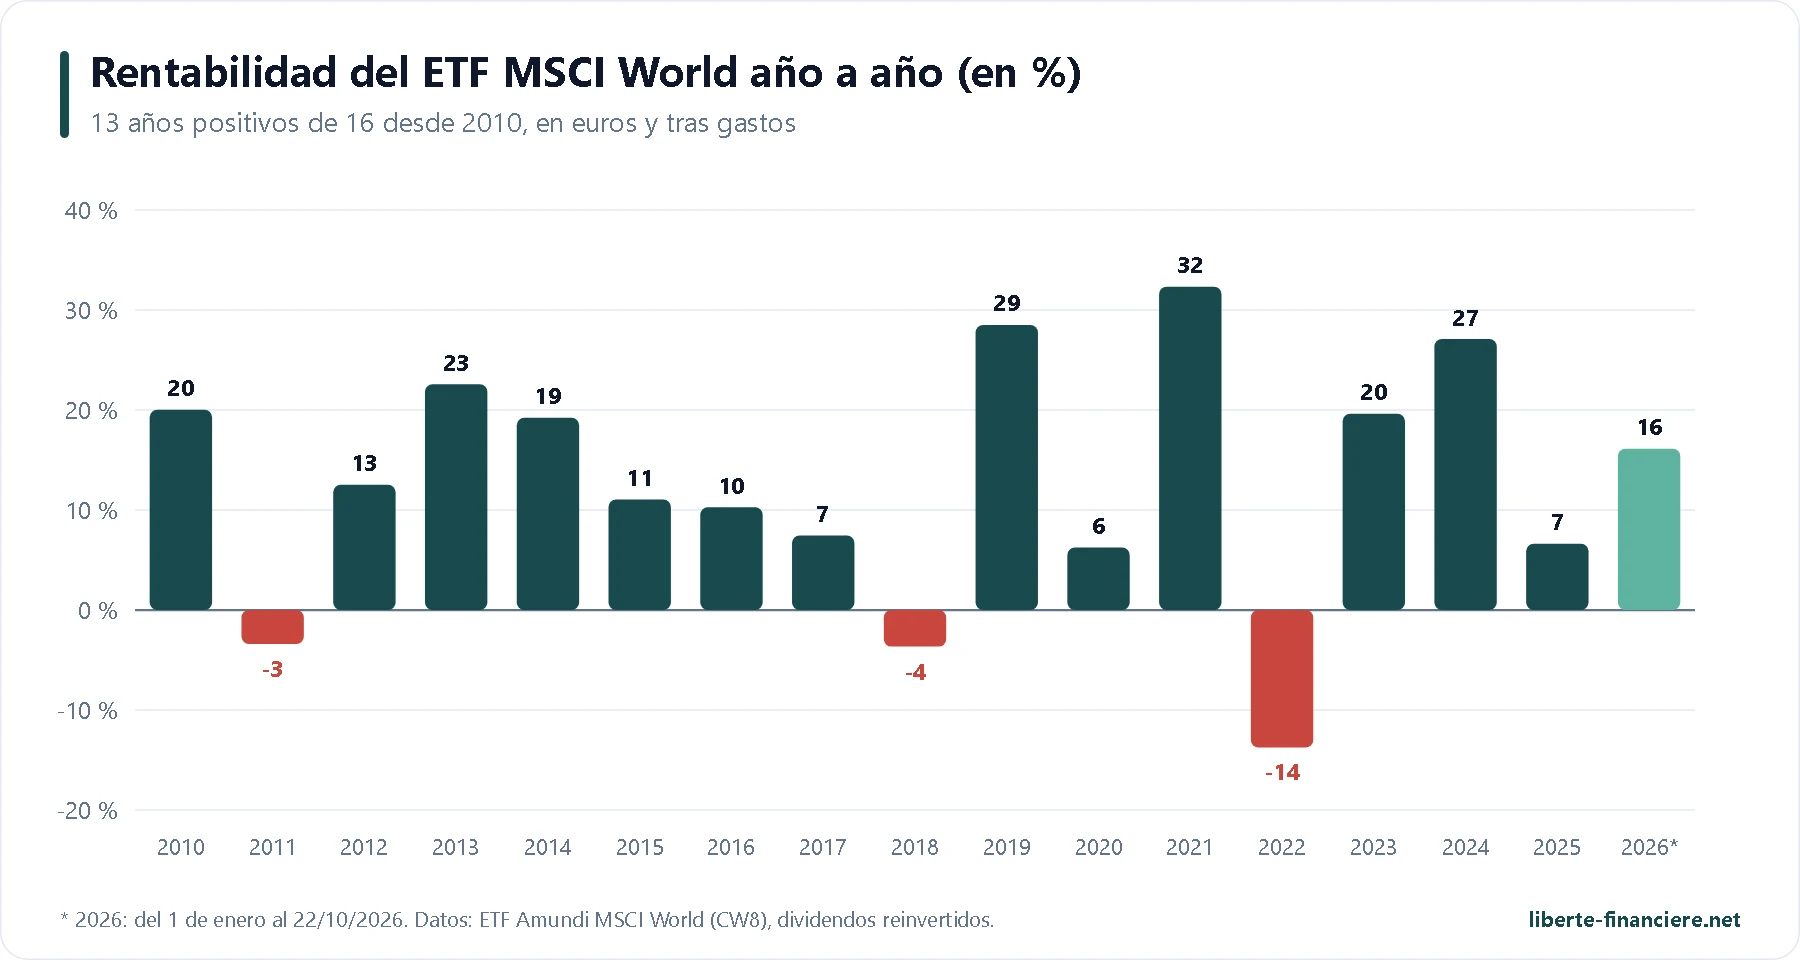
Estos 17 años han sido excepcionales, impulsados por las grandes tecnológicas estadounidenses y por la subida del dólar. En un periodo más largo, el MSCI World rentó un 6,7 % anual en euros desde finales de 2000 hasta finales de septiembre de 2026, a pesar del estallido de la burbuja puntocom y de la crisis de 2008: es un orden de magnitud más razonable para tus proyecciones. Y también ha vivido décadas difíciles: en euros, con dividendos reinvertidos, un inversor que entró en el máximo de enero de 2001 tuvo que esperar hasta febrero de 2013, doce años, para recuperar lo invertido.
¿Y si inviertes 200 € cada mes?
Es el escenario más realista: la mayoría invertimos una parte del sueldo cada mes. Comprando 200 € de ETF MSCI World el primer día hábil de bolsa de cada mes desde enero de 2010, sin vender nunca nada, habrías aportado 40.400 € y tu cartera valdría hoy unos 128.900 €.
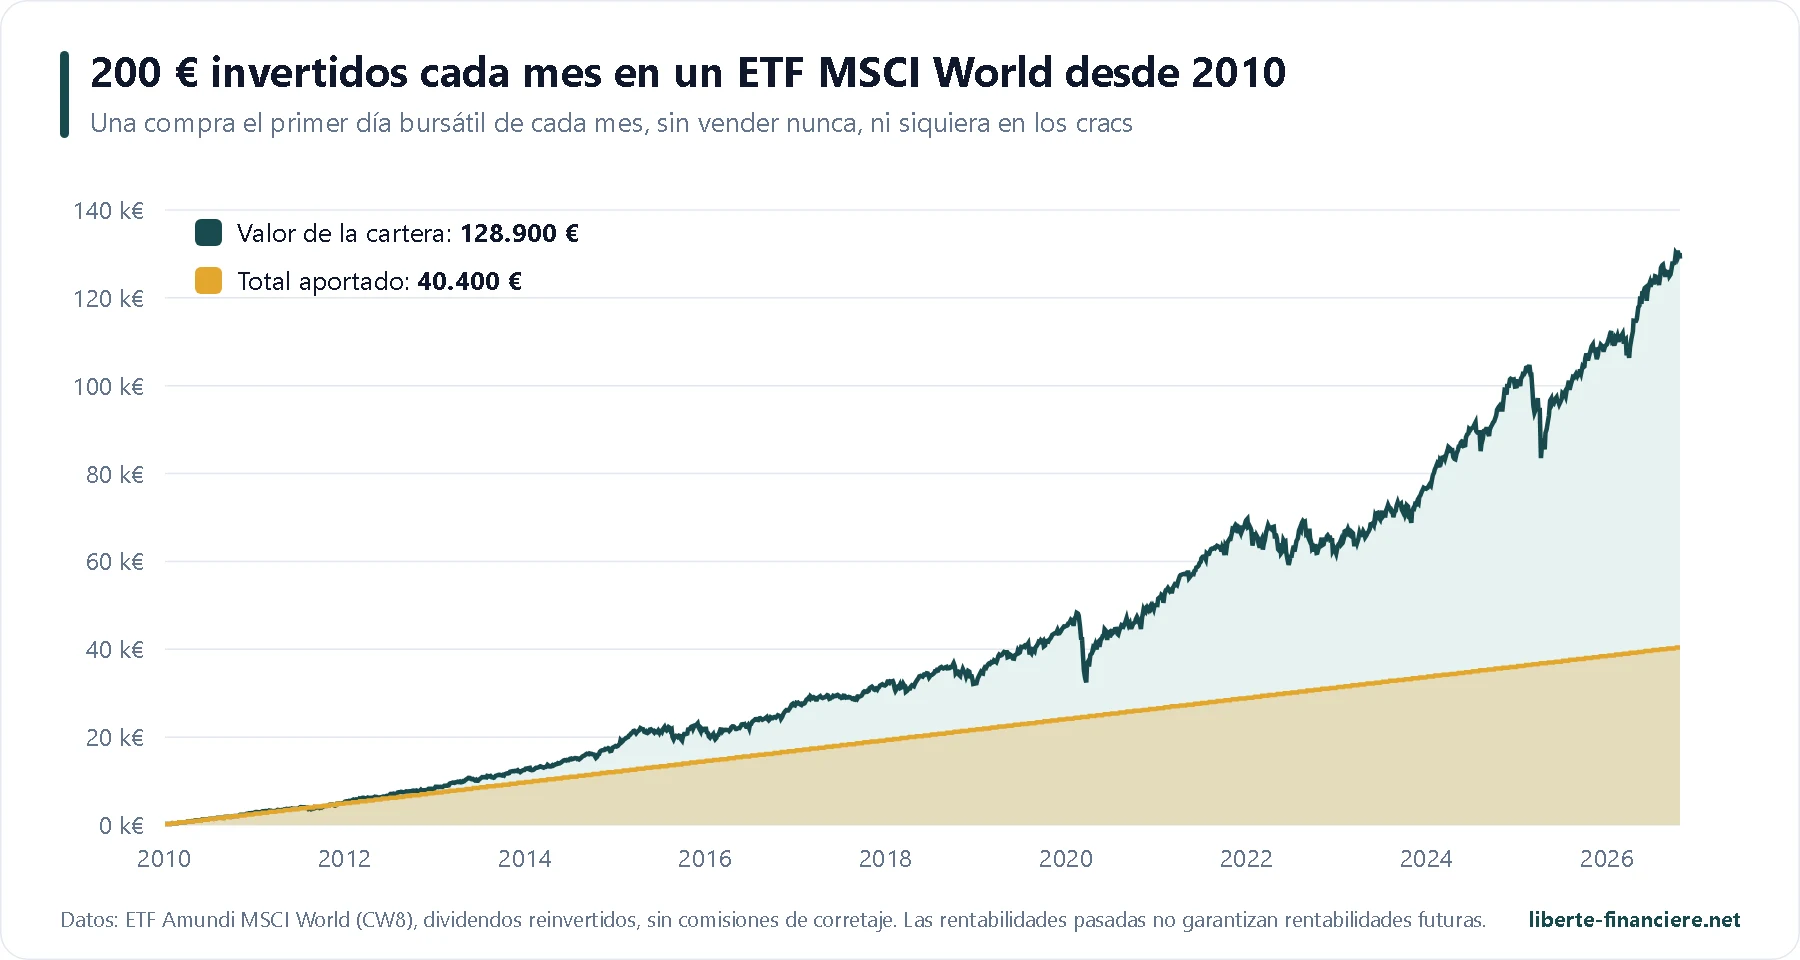
La gran ventaja de la inversión mensual es que te libra de elegir el buen momento: acumulas más participaciones cuando las cotizaciones bajan y menos cuando suben. Las compras hechas en marzo de 2020, en pleno pánico por el Covid, están hoy entre las más rentables de la simulación.
Invertir cada mes en un ETF mundial Abre tu PEA en Interactive Brokers: 1 € por una compra de 200 €, todas las bolsas europeas y hasta 1.000 $ en acciones de IBKR de regalo. |
🏦 ¿Dónde comprar un ETF mundial en un PEA?
La elección del bróker cuenta tanto como la del ETF: en una inversión mensual, una comisión de orden de 2 € sobre 200 € te cuesta un 1 % al año, cinco veces los gastos del DCAM. Estas son las ofertas que prefiero para comprar un ETF mundial en un PEA, con comisiones comprobadas en las tarifas oficiales a 22 de octubre de 2026:
Bróker | Orden de 200 € | Orden de 1.000 € | ETF mundial a 0 € | Bono |
|---|---|---|---|---|
1,00 € | 2,55 € | No (comisión del 0,05 % más las tasas de la bolsa, todas las bolsas europeas) | ||
1,00 € | 2,00 € | Compras en más de 200 ETF de Amundi, entre ellos el CW8, hasta el 31/12/2026 | ||
0 € (1.ª orden del mes) | 0 € en los ETF de Amundi | Compras de 500 € a 100.000 € en 120 ETF de Amundi, entre ellos DCAM, CW8 y GPEA, hasta el 31/12/2026 | ||
1,00 € | 5,00 € | Compras en los ETF de Amundi desde 100 € (desde el 5/10/2026) | ||
1,00 € | 1,00 € | Planes de ahorro gratuitos, en participaciones enteras | ||
Bourse Direct | 0,99 € | 1,90 € | 1.ª compra del mes en una selección de Amundi, planes programados gratuitos | Ninguno |
Comisiones de una orden de compra de ETF en Euronext París dentro de un PEA, tarifas básicas a 22 de octubre de 2026, tope legal del 0,5 % del importe incluido. En Interactive Brokers, con la tarifa escalonada, la comisión del 0,05 % (mínimo 1,25 €) se suma a las tasas de la bolsa sobre los ETF (0,006 %, mínimo 1,20 €) y a 0,10 € de compensación; la tarifa fija (mínimo 3 €) sale más barata entre unos 3.400 € y 66.000 € por orden.
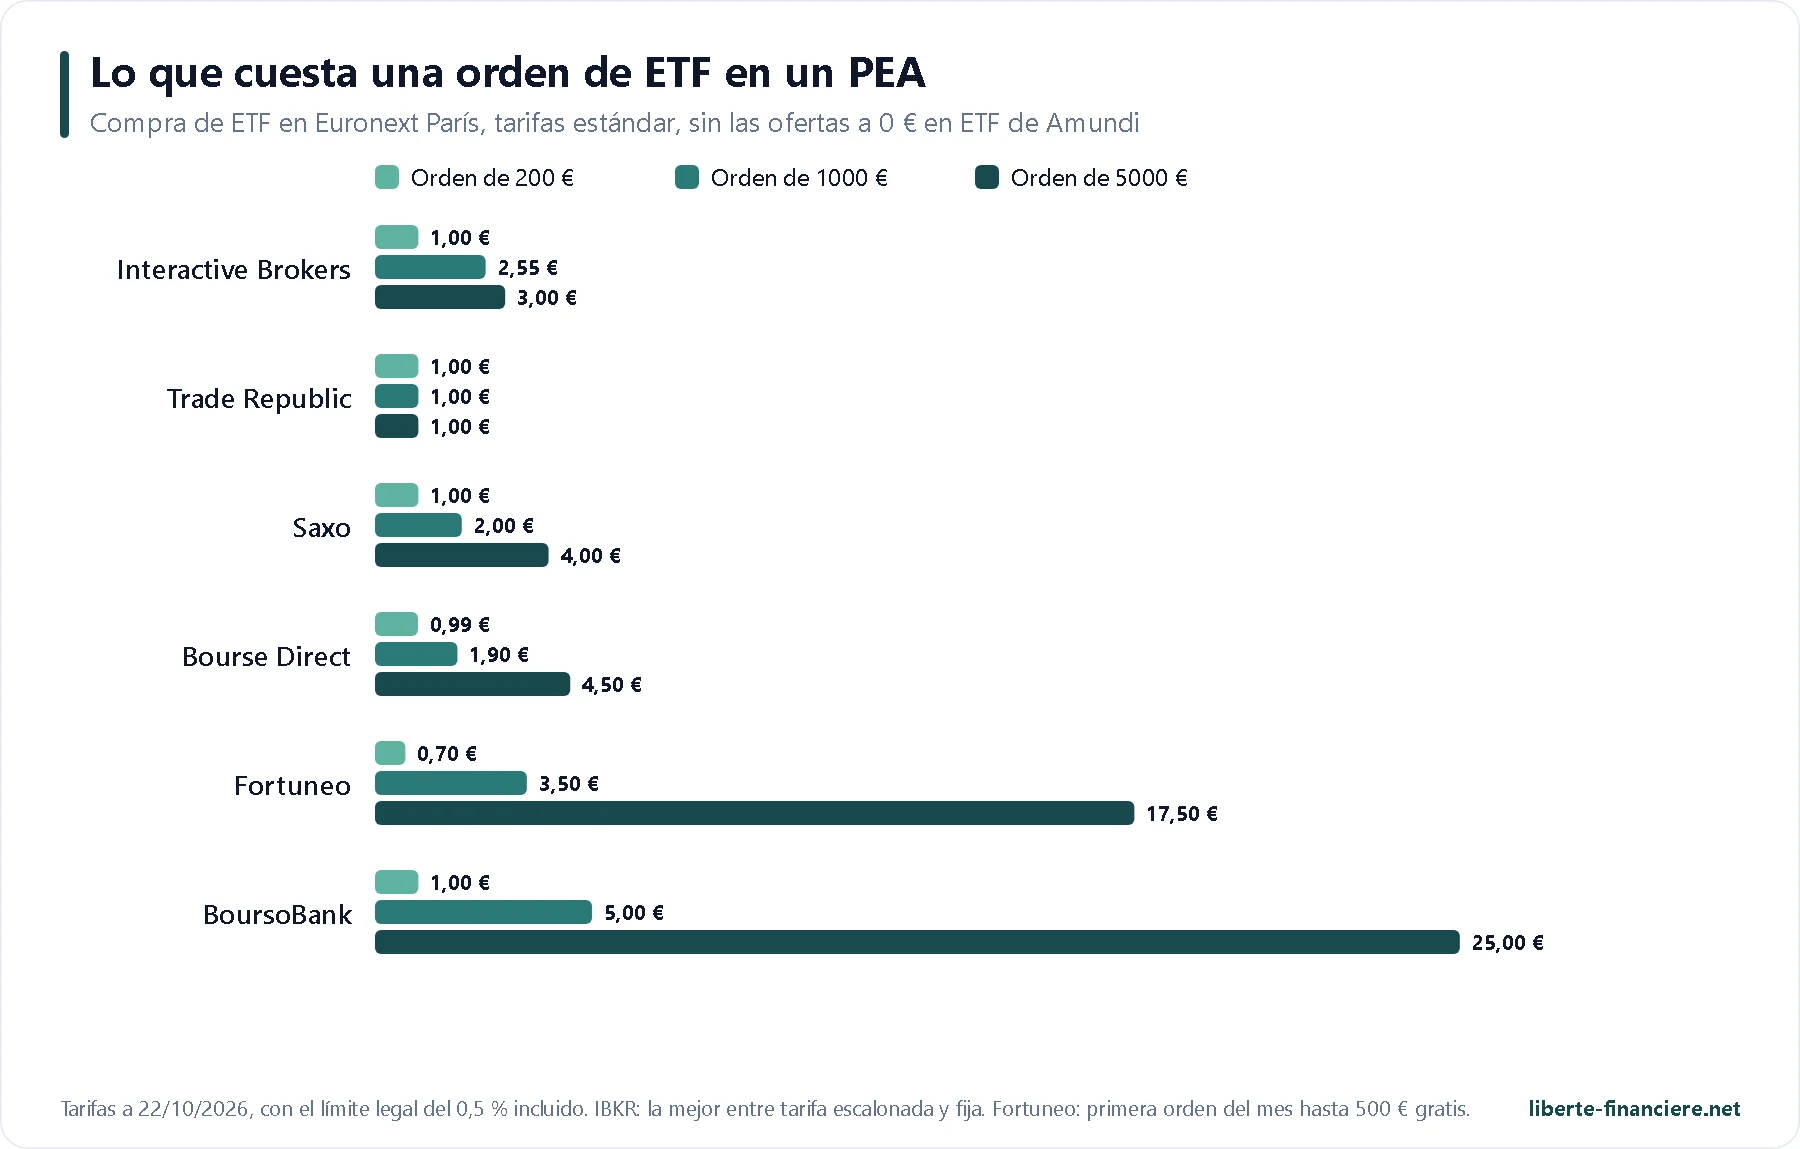
¿Cómo leer esta tabla? Si compras un ETF de Amundi (DCAM, CW8 o GPEA), las ofertas a 0 € de Fortuneo, Saxo y BoursoBank son imbatibles hasta el 31 de diciembre de 2026 (las financia Amundi, que puede retirarlas o cambiar su lista). Si eliges el WPEA, que ya no es gratis en ningún sitio desde que BoursoBank pasó de iShares a Amundi el 5 de octubre de 2026, Trade Republic sigue siendo el más barato por unidad (1 € por orden); en Interactive Brokers, cuenta con 2,55 € por una orden de 1.000 € y 3 € por 5.000 € con la tarifa fija. Aun así, es el que prefiero si quieres un solo bróker para tu PEA y tu cuenta de valores, con todas las bolsas del mundo y un bono en acciones al abrir la cuenta. Por último, Trade Republic es el más sencillo para invertir automáticamente cada mes gracias a sus planes de ahorro gratuitos, en participaciones enteras.
Mi bróker preferido para un ETF mundial Interactive Brokers: 3 € por orden de ETF entre 3.400 € y 66.000 € con la tarifa fija, todas las bolsas europeas y hasta 1.000 $ en acciones de IBKR de regalo. |
Para comparar todos los demás criterios (seguridad, PEA-PME, traspaso, aplicación), consulta mi comparador de PEA, así como las páginas código bonus Interactive Brokers y código bonus Saxo.
🧾 Comprar un ETF mundial en Interactive Brokers, paso a paso
Abre tu cuenta online con el enlace de Interactive Brokers de esta página: identidad, dirección, situación profesional y experiencia inversora. Cuenta con unos 15 minutos y luego de 1 a 3 días de validación.
Solicita la apertura del PEA desde tu área de cliente, añadiendo una cuenta. Está reservado a residentes fiscales en Francia mayores de edad, uno por persona.
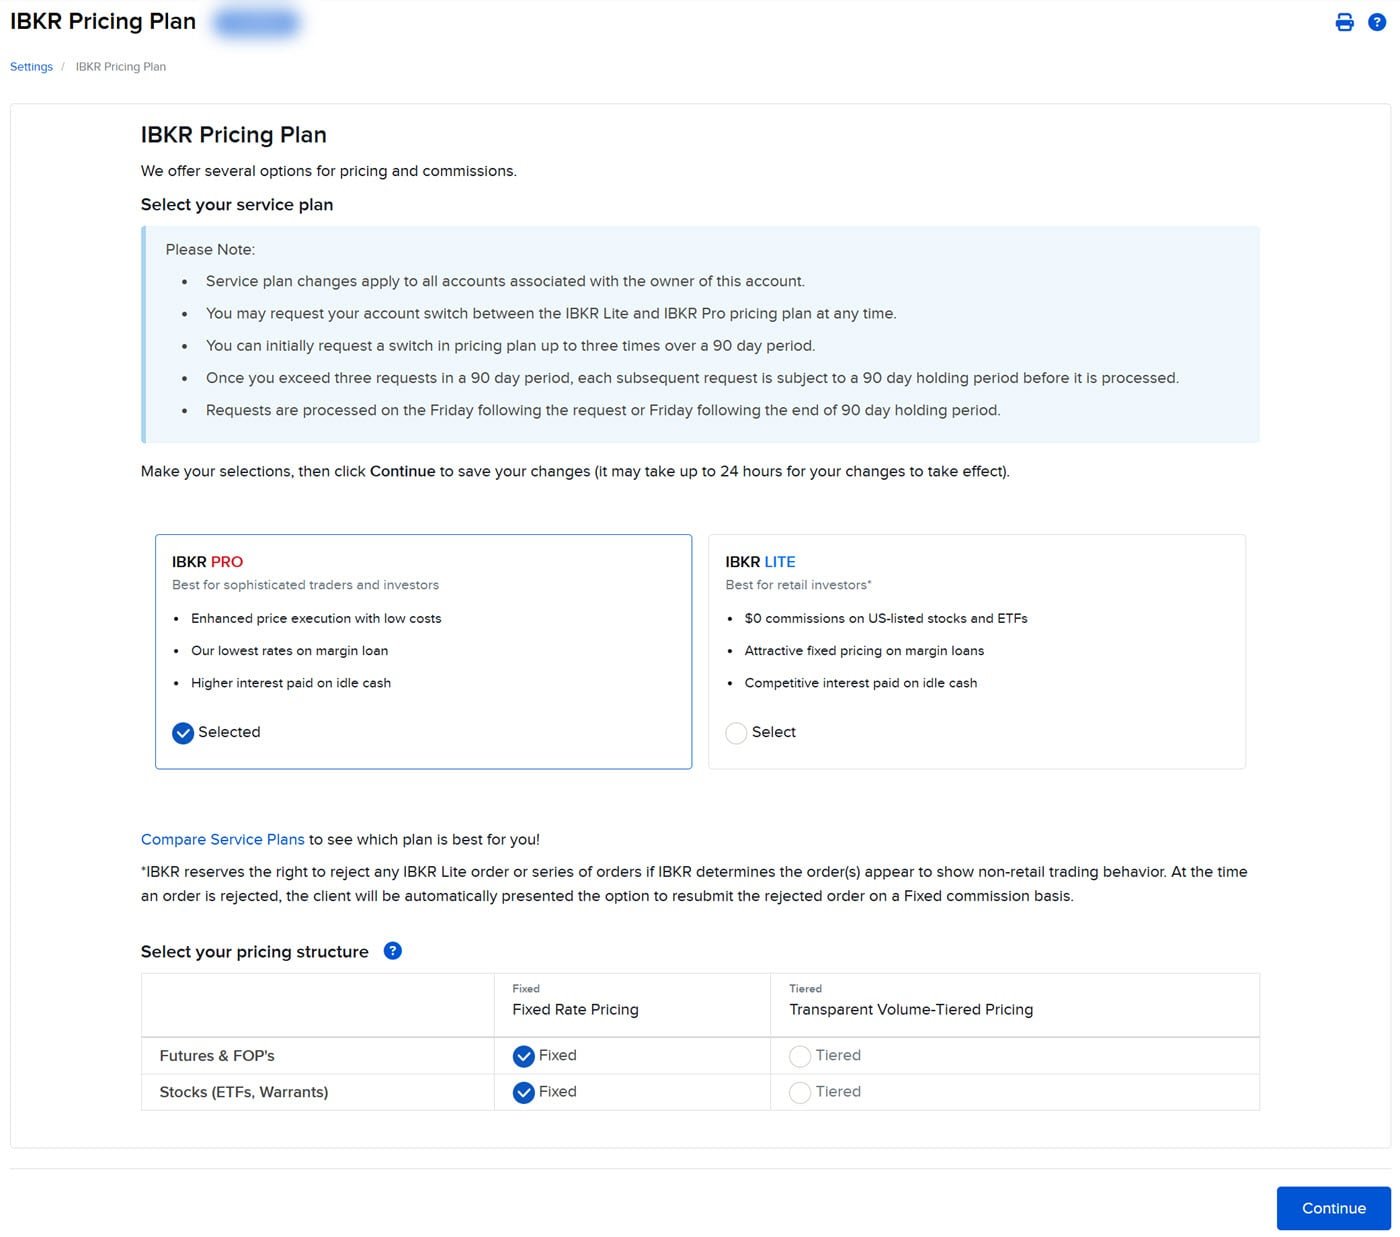
Elige tu tarifa en la configuración de la cuenta: la tarifa «escalonada» para órdenes de ETF hasta unos 3.400 € (2,55 € de 500 a 2.000 €, limitados al 0,5 % del importe como máximo en un PEA), la tarifa «fija» por encima (3 € por 5.000 €, 5 € por 10.000 €).
Haz una transferencia en euros desde una cuenta bancaria a tu nombre hacia tu PEA. Los fondos suelen llegar en un día hábil.
Busca el ETF por su ticker (WPEA, DCAM o GPEA) y comprueba el ISIN y la cotización en euros en Euronext París.
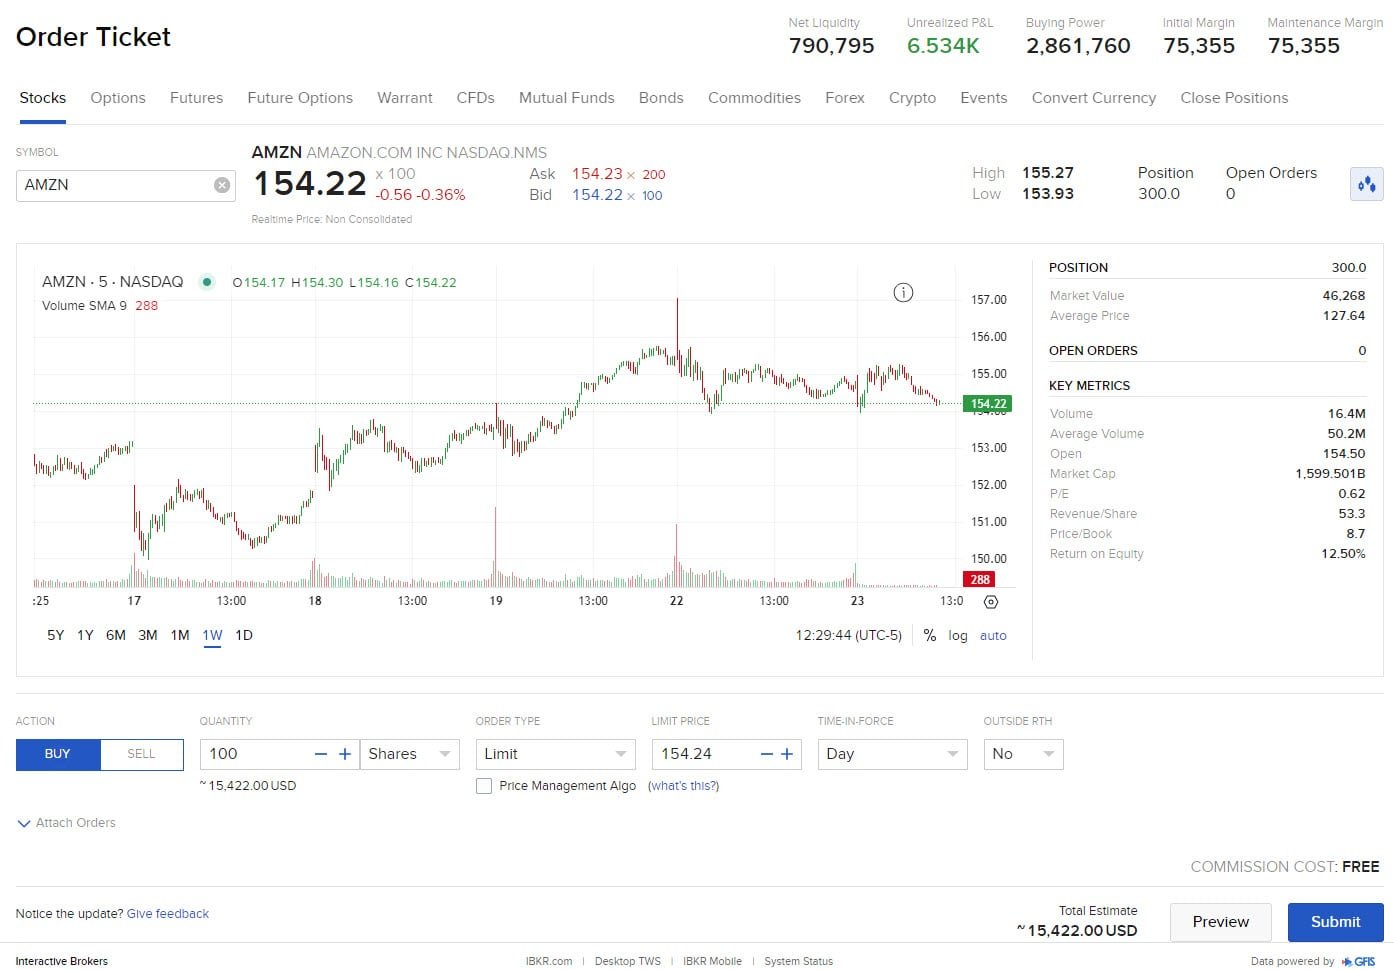
Lanza una orden de compra limitada por un número entero de participaciones, con un límite cercano a la última cotización, preferiblemente entre las 9:30 y las 17:00.
Repite cada mes: como el PEA no acepta fracciones, la inversión automática de Interactive Brokers no funciona en él, que yo sepa. Bastan dos minutos al mes.
La elección entre tarifa escalonada y tarifa fija se hace en la configuración de la cuenta, en el apartado del plan de tarifas:
Para la compra, el ticket de orden te deja elegir el tipo de orden: usa una orden limitada («LMT») con un precio cercano a la última cotización y una cantidad en participaciones enteras.
Interactive Brokers no cobra gastos de apertura, ni custodia, ni mantenimiento de cuenta ni traspaso en su PEA, y entrega cada año un certificado fiscal único (IFU). La cuenta la tiene Interactive Brokers Ireland: igual que la cuenta de valores, hay que declararla cada año en el formulario 3916. Todos los detalles están en mi página código bonus Interactive Brokers.
🧠 ¿Qué estrategia seguir con un ETF mundial?
¿Basta con un solo ETF mundial?
Sí, para la gran mayoría de los inversores. Un solo ETF World ya son unas 1.250 empresas de 23 países, reequilibradas automáticamente: cuando una empresa crece, su peso aumenta, y cuando decae, sale del índice. Añadir un ETF S&P 500 o Nasdaq casi no diversifica nada (Estados Unidos ya pesa más del 70 % del World): simplemente refuerza tu apuesta por Estados Unidos. Los únicos complementos que cambian de verdad las cosas son los países emergentes (alrededor del 10 % del mercado mundial, ausentes del World) y, si quieres reducir el peso de los gigantes estadounidenses, un ETF de Europa o un ETF de pequeñas empresas. En mi PEA elegí World más Asia emergente; el GPEA hace lo mismo en una línea, con todos los emergentes.
¿Hay que vender el CW8 para pasarse al DCAM?
Es la pregunta que más recibo. En un PEA, vender no genera ningún impuesto: la única factura son las comisiones de orden y la diferencia entre precio de compra y de venta (el «spread», alrededor del 0,05 % en estos ETF tan negociados). En una línea de 10.000 €, el cambio cuesta unos 20 € en Interactive Brokers (dos órdenes de 5 € con la tarifa fija y dos spreads). Frente a eso, el DCAM rinde en realidad unos 0,11 puntos más al año que el CW8 según mis mediciones, es decir, 11 € al año por cada 10.000 €. El cambio se amortiza, por tanto, en menos de dos años, y aún más rápido en un bróker que no cobra los ETF de Amundi. Mi opinión: si tu horizonte supera los 3 años, cambia, de una vez o a lo largo de los meses; si no, quédate con tu CW8 y simplemente dirige tus nuevas aportaciones al DCAM o al WPEA.
¿Acumulación o distribución?
En un PEA, elige un ETF de acumulación (es el caso del DCAM, el WPEA, el CW8 y el GPEA). Los dividendos de las 1.250 empresas se reinvierten automáticamente en el ETF, sin comisiones de orden y sin impuestos, lo que aprovecha al máximo el interés compuesto. Un ETF de distribución pagaría esos dividendos en tu cuenta de efectivo: como el PEA no los grava mientras no retires nada, no ganas nada con ello, y tendrías que pagar comisiones para reinvertirlos. La distribución solo tiene sentido para quien quiere vivir de sus dividendos tras 5 años de PEA, e incluso en ese caso, vender regularmente unas pocas participaciones de un ETF de acumulación viene a ser lo mismo.
¿Cuándo comprar y cuándo vender?
El mejor momento para comprar un ETF mundial es cuando tienes el dinero, y el mejor método es invertir cada mes una cantidad fija, pase lo que pase. Nadie sabe predecir los cracs: las seis caídas de más del 15 % desde 2010 fueron seguidas de un nuevo máximo en menos de dos años, y quienes vendieron en marzo de 2020 se perdieron la recuperación. Para vender, la única buena razón es un proyecto: una compra inmobiliaria, la jubilación, una necesidad concreta. Si ese proyecto se acerca, asegura poco a poco tus ganancias en los 2 o 3 años anteriores en lugar de venderlo todo de golpe. Y ten en cuenta que en un PEA de más de 5 años puedes retirar parte de tu dinero sin cerrarlo.
🔎 Mi ETF mundial en mi PEA
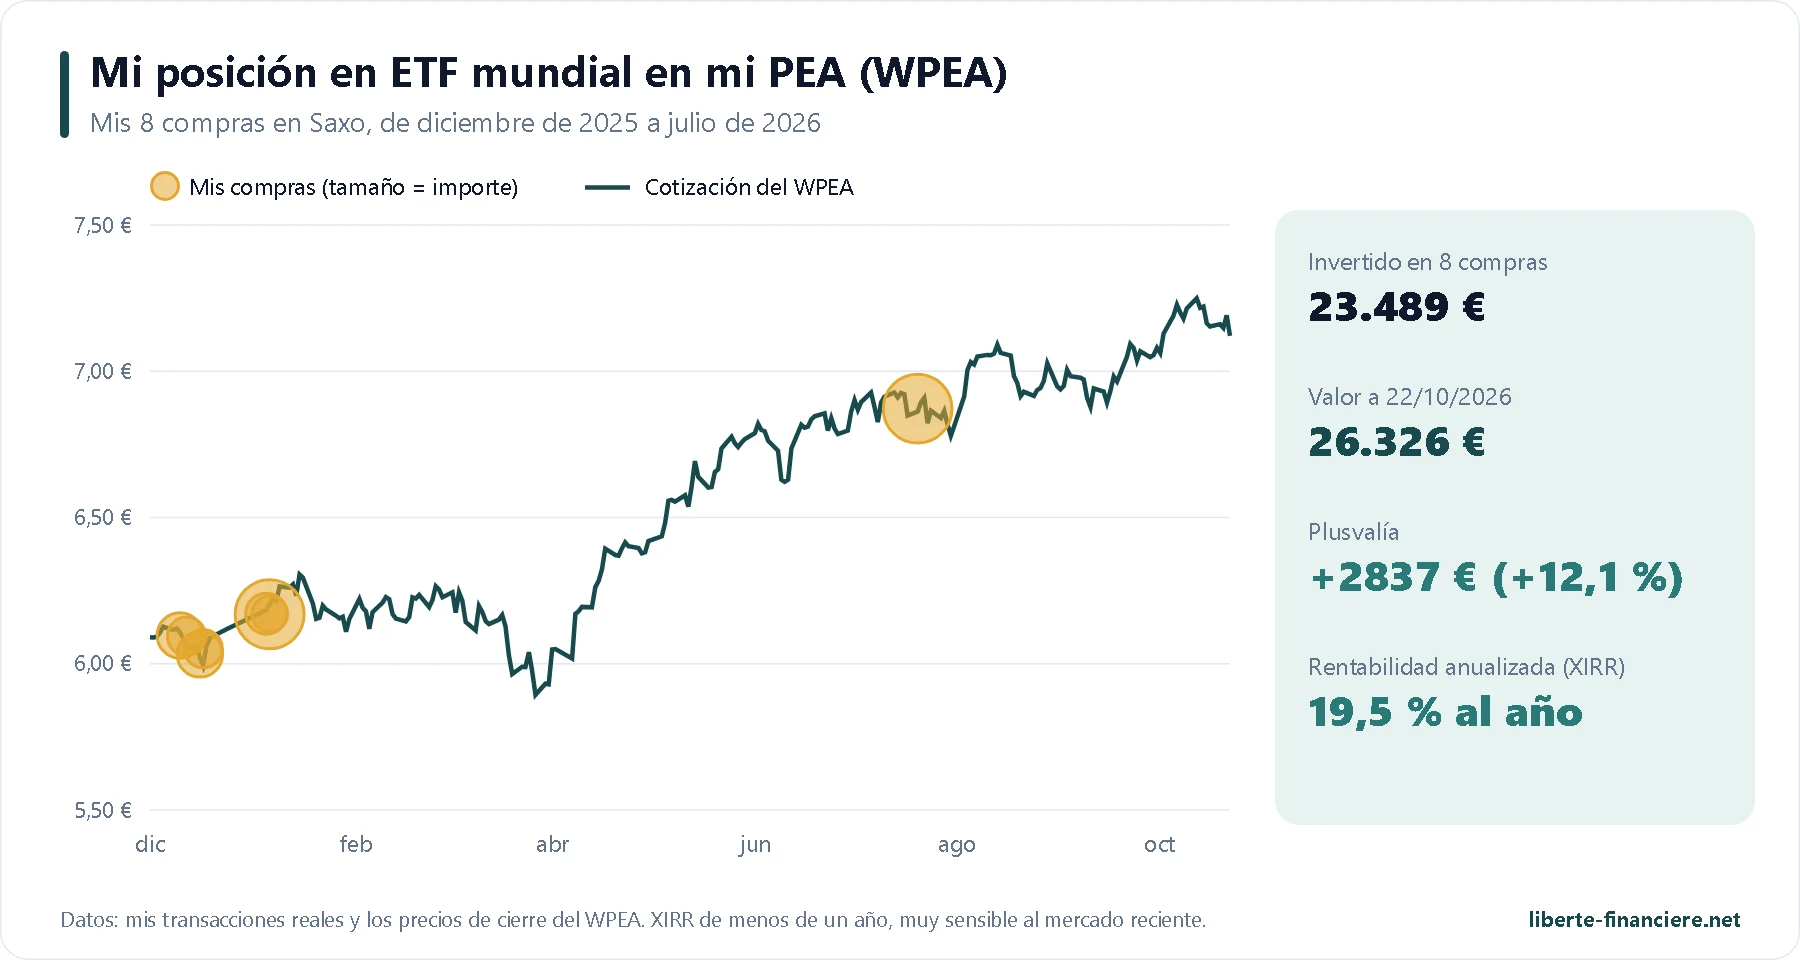
Mi PEA está en Saxo. Allí construí mi línea MSCI World entre diciembre de 2025 y julio de 2026, en 8 compras de 740 € a 7.700 €, para un total de 23.489 € invertidos en el WPEA. Al cierre del 22 de octubre de 2026, mis 3.697 participaciones valen unos 26.300 €, es decir, unos +2.840 € (+12 %). En comisiones, esas 8 órdenes me costaron 6,12 € en total, ya que Saxo me devolvió las demás comisiones.
¿Por qué el WPEA y no el DCAM? Porque me gusta repartir mi ahorro entre dos gestoras (aparte, acumulo el ETF Amundi PEA Asie Émergente para completar el World con los países emergentes de Asia), y porque las cifras le dan la razón desde hace dos años y medio. Si empezara hoy, me daría igual uno que otro, y no compraría el GPEA hasta que tenga un año de historial. Todavía no he invertido en ETF World en mi cuenta de Interactive Brokers, que uso sobre todo para acciones y ETF estadounidenses de dividendos en la cuenta de valores.
⚠️ Los riesgos que debes conocer
Recordatorio: no soy asesor de inversiones financieras. Toda inversión conlleva un riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan las rentabilidades futuras.
Pérdida de capital: un ETF mundial sigue a los mercados de acciones, tanto al alza como a la baja. Perdió un 33,6 % en un mes en 2020 y cerca de la mitad de su valor entre 2007 y 2009. El dinero que vayas a necesitar en los próximos 5 años no pinta nada ahí.
Concentración en Estados Unidos y en la tecnología: alrededor del 73 % del MSCI World es estadounidense y las diez primeras empresas representan más de una cuarta parte. Una fuerte caída de los gigantes tecnológicos pesaría mucho. El ACWI reduce un poco esta dependencia (alrededor del 63 % de Estados Unidos), sin eliminarla.
Riesgo de divisa: el ETF cotiza en euros, pero sus empresas se valoran en dólares, yenes o libras. En 2025, la caída del dólar dejó la subida del MSCI World en torno al +7 % en euros, frente a más del 20 % en dólares.
Riesgo de contraparte: propio de los ETF sintéticos del PEA, limitado al 10 % del activo por la normativa (ver la sección del swap).
Riesgo regulatorio: las reglas de elegibilidad para el PEA podrían cambiar, aunque no hay nada decidido (ver más arriba).
Liquidez: riesgo bajo en los grandes ETF (varios millones de euros negociados cada día en París), a vigilar en el GPEA, cuyos volúmenes siguen siendo modestos: órdenes limitadas obligatorias.
🧮 Fiscalidad: ¿PEA o cuenta de valores para un ETF mundial?
El PEA es el envoltorio ideal para un ETF mundial: mientras tu dinero siga dentro del plan, ni los dividendos reinvertidos ni los cambios entre ETF tributan. Al salir, pasados 5 años, solo pagas las cotizaciones sociales francesas, que subieron al 18,6 % desde el 1 de enero de 2026 (subida de la CSG aprobada en la ley de financiación de la Seguridad Social para 2026).
PEA | Cuenta de valores | |
|---|---|---|
Ganancias retiradas antes de 5 años | 12,8 % de impuesto + 18,6 % de cotizaciones sociales = 31,4 %, y cierre del plan (salvo excepciones: despido, invalidez, jubilación anticipada, creación de empresa) | 31,4 % sobre las plusvalías de cada año en que vendes |
Ganancias retiradas después de 5 años | 0 % de impuesto, 18,6 % de cotizaciones sociales | 31,4 % |
Dividendos reinvertidos por un ETF de acumulación | Ningún impuesto | Ningún impuesto mientras no vendas |
Pasar de un ETF a otro | Ningún impuesto | Plusvalía gravada |
Límite de aportaciones | 150.000 € (20.000 € para un PEA jeune) | Ninguno |
Retiradas | Parciales posibles después de 5 años, sin cierre | Libres |
ETF mundiales accesibles | Solo sintéticos (DCAM, WPEA, CW8, GPEA…) | Todos, también los físicos |
Ejemplo: por 10.000 € de plusvalía retirados después de 5 años, pagas 1.860 € en un PEA, frente a 3.140 € en una cuenta de valores. La diferencia supera con mucho las pocas centésimas de punto que separan un ETF sintético de uno físico. Hay un punto que los especialistas siguen debatiendo: el tipo aplicable a las ganancias acumuladas entre 2018 y 2025 en un PEA retirado a partir de 2026 (18,6 % según la lectura literal de la ley, 17,2 % según algunos despachos); solo las ganancias anteriores a 2018 conservan con seguridad sus antiguos tipos. Por lo demás, no olvides que un PEA abierto en un bróker extranjero, como Interactive Brokers, debe declararse cada año con el formulario 3916.
En un PEA gestionado por un bróker francés, basta con el certificado fiscal único (IFU). Para una cuenta en el extranjero (el PEA y la cuenta de valores de Interactive Brokers), uso FlashFiscal, una herramienta francesa que importa los extractos del bróker y prepara los formularios de la declaración (3916, 2074, 2047). Con mi enlace, tienes 15 € de descuento en tu primer año. Te enseño todo el proceso en este tutorial:
FlashFiscal: 15 € de descuento el primer año Tu declaración de cuentas en el extranjero preparada a partir de los extractos de tu bróker. |
¿Y en una cuenta de valores, qué ETF mundial?
Si tu PEA está lleno (150.000 € de aportaciones) o no puedes abrir uno, la cuenta de valores da acceso a los ETF mundiales más baratos de Europa, de réplica física (tienen realmente las acciones). Allí las ganancias tributan con el tipo fijo cada año en que vendes, y los dividendos reinvertidos por el ETF no tributan mientras no vendas, de ahí el interés, también aquí, de las versiones de acumulación.
ETF | Índice | Gastos | Réplica |
|---|---|---|---|
iShares Core MSCI World (IWDA) | MSCI World | 0,20 % | Física, 133.000 M€ de patrimonio |
Xtrackers MSCI World (XDWD) | MSCI World | 0,12 % | Física |
SPDR MSCI World (SWRD) | MSCI World | 0,12 % | Física |
Amundi Core MSCI World (MWRD) | MSCI World | 0,12 % | Física, cotiza en París |
Vanguard FTSE All-World (VWCE) | FTSE All-World (desarrollados + emergentes) | 0,14 % | Física, 56.000 M€ de patrimonio |
SPDR MSCI ACWI IMI (IMIE) | MSCI ACWI IMI (con las pequeñas empresas) | 0,17 % | Física |
iShares MSCI ACWI (SSAC) | MSCI ACWI | 0,20 % | Física |
Una cuenta de valores para los ETF de todo el mundo Interactive Brokers da acceso a todos estos ETF, con un cambio de divisas casi gratuito. |
❌ Los errores que debes evitar
Acumular ETF que se solapan: World + S&P 500 + Nasdaq son tres veces Apple, Microsoft y Nvidia. Un World (o un ACWI) basta como base.
Elegir el CW8 para pequeñas cantidades: con una participación de más de 700 € y sin fracciones en el PEA, parte de tu ahorro se queda sin invertir cada mes.
Lanzar órdenes a mercado en un ETF pequeño: en un ETF poco negociado como el GPEA, usa siempre una orden limitada y evita la primera y la última media hora de bolsa.
Pagar un 1 % en comisiones de orden: 2 € por una compra de 200 € son cinco veces los gastos anuales del DCAM. Agrupa tus compras o elige un bróker adecuado (ver la tabla de brókers).
Vender durante un crac: es el error más caro, mucho más que cualquier diferencia de gastos entre ETF.
Cambiar de ETF con cada novedad: las diferencias entre DCAM, WPEA y GPEA se cuentan en décimas de punto al año. La regularidad cuenta cien veces más.
Abrir el PEA demasiado tarde: el plazo de 5 años corre desde la primera aportación. Ábrelo ya con unos pocos euros, aunque no inviertas de verdad hasta más adelante.
Creer que un ETF mundial no puede caer: −33,6 % en un mes en 2020. Mete solo dinero que no vayas a necesitar en al menos 8 a 10 años.
FAQ: preguntas frecuentes sobre ETF mundiales en un PEA
¿Cuál es el mejor ETF MSCI World para un PEA?
El DCAM (Amundi PEA Monde) y el WPEA (iShares MSCI World Swap PEA), ambos con un 0,20 % de gastos anuales y una participación de unos 6 a 7 €. El WPEA ha seguido algo mejor a su índice desde 2025; el CW8 sigue siendo un buen ETF, pero más caro.
¿Existe un ETF MSCI ACWI apto para el PEA?
Sí, desde el 15 de julio de 2026: el Amundi PEA Global (MSCI ACWI), ticker GPEA, ISIN FR0014017NX3, con un 0,30 % de gastos anuales. Es apto gracias a una cesta de acciones europeas que se intercambia por la rentabilidad del índice.
DCAM o WPEA: ¿cuál elegir?
Los dos se valen: mismos gastos, mismo índice, patrimonio de varios miles de millones. El WPEA ha hecho unos 0,15 puntos más desde marzo de 2025. Elige el que tu bróker te cobre más barato, o los dos para repartir entre Amundi y BlackRock.
¿Hay que vender el CW8?
Si tu horizonte supera los 3 años, el cambio al DCAM o al WPEA se amortiza en menos de dos años, sin impuestos dentro del PEA. Si no, quédatelo e invierte el dinero nuevo en otro. Ver la sección de estrategia.
¿MSCI World o MSCI ACWI?
El ACWI añade alrededor de un 12 % de países emergentes al World. A largo plazo, sus rentabilidades son muy parecidas. El ACWI es más completo y más sencillo; el World es más barato y tiene un historial sólido en el PEA.
¿Qué rentabilidad esperar de un ETF mundial?
El CW8 rentó un 12,4 % anual en euros desde finales de 2009 hasta octubre de 2026, un periodo excepcional. A lo largo de varias décadas, cuenta más bien con un 7 a 9 % anual de media, con años de −20 % o −30 %.
¿Con cuánto empezar?
Con el precio de una participación: unos 6 € para el DCAM, 7 € para el WPEA, 5 € para el GPEA. Lo ideal es invertir una cantidad fija cada mes, agrupando los importes pequeños si tu bróker cobra un mínimo por orden.
¿Se puede perder todo con un ETF mundial?
Haría falta que las 1.250 mayores empresas del mundo quebraran a la vez. En cambio, una caída del 30 al 50 % es posible en una crisis, como en 2008 o en 2020: por eso hace falta un horizonte de al menos 8 a 10 años.
¿Qué pasa si Amundi o iShares quiebran?
Los activos de un ETF están separados de los de su gestora y los custodia un banco depositario. Si la gestora quebrara, el ETF se liquidaría o lo asumiría otra, y su valor volvería a ti. El riesgo real es el de la contraparte del swap, regulado y limitado (ver más arriba).
¿Puede cerrar un ETF?
Sí, si se queda demasiado pequeño. No pierdes nada: el valor de tus participaciones se te abona en efectivo en tu PEA, sin impuestos, y puedes reinvertir enseguida. Este riesgo ya no afecta al DCAM ni al WPEA, y se aleja para el GPEA.
¿Hay riesgo de divisa?
Sí. El ETF cotiza en euros, pero alrededor del 85 % de las empresas se valoran en dólares, yenes o libras. Si el dólar baja frente al euro, tu ETF baja en la misma medida, y al revés. A 15 o 20 años, este efecto tiende a compensarse.
¿Se pueden comprar fracciones de ETF en un PEA?
No, no en octubre de 2026: el PEA exige participaciones enteras. Por eso los ETF de precio bajo (DCAM, WPEA, GPEA) son más prácticos que el CW8 para invertir cada mes.
¿Se puede meter un ETF mundial en un seguro de vida?
Sí, muchos contratos online ofrecen ETF MSCI World, a menudo de réplica física. Pero pagas además los gastos de gestión del contrato (alrededor del 0,5 % anual). El PEA sigue siendo más barato para un ETF mundial; el seguro de vida es útil como complemento, para la transmisión del patrimonio.
Conclusión
En 2026, el PEA nunca ha servido tan bien al inversor que quiere el mundo entero por casi nada. El DCAM y el WPEA se reparten el primer puesto con un 0,20 % de gastos anuales, con una ligera ventaja medida para el WPEA. El CW8 sigue siendo sólido, pero ya no tiene interés para dinero nuevo. El GPEA es la buena noticia del año para quienes quieren todo el mundo, emergentes incluidos, en una sola línea: le doy unos meses para que demuestre lo que vale. Al final, la elección del ETF cuenta mucho menos que tres hábitos: invertir cada mes, elegir un bróker que no se coma tus aportaciones y no vender nunca por pánico.
Para pasar a la acción, puedes abrir tu PEA en Interactive Brokers y aprovechar el bono en acciones, o comparar primero las ofertas con mi comparador de PEA.
Y como siempre, ¡no te rindas NUNCA!
Datos de los ETF a 22 de octubre de 2026. Las rentabilidades pasadas no garantizan las rentabilidades futuras.