Financié mi primer proyecto en La Première Brique en noviembre de 2021. Cinco años después, he invertido allí en total más de 235.000 € repartidos en 144 proyectos, he entrevistado varias veces a sus directivos y he analizado decenas de proyectos en vídeo. Vamos, que conozco la plataforma desde dentro, con sus muy buenos aspectos y sus puntos débiles.
En esta opinión te lo detallo todo: la historia y el equipo, cómo funcionan los préstamos, las cifras reales de retrasos y procedimientos, las garantías, los Jimbots, el saldo remunerado, la nueva oferta de alquiler, la fiscalidad, mi experiencia con cifras y la comparación con la competencia. El objetivo: que puedas decidir con conocimiento de causa, no en función de una rentabilidad anunciada.
Este artículo no está patrocinado por La Première Brique. Algunos enlaces son de afiliado: si te registras con mi enlace y el código FLR2AX, recibes un bonus del 1 % sobre tu primera inversión, y apoyas mi trabajo sin ningún coste adicional.
La Première Brique en resumen
Criterio | La Première Brique |
|---|---|
Creación | 2019 |
Sede | 🇫🇷 Lyon (Francia) |
Actividad | Crowdfunding inmobiliario en préstamo (profesionales de compraventa inmobiliaria, los « marchands de biens » franceses, que compran, reforman y revenden inmuebles; promoción; líneas de tesorería) e inmobiliario comercial en alquiler |
Licencia | PSFP (licencia europea de proveedor de servicios de financiación participativa, ECSP/PSFP) concedida por la AMF |
Volumen financiado | 914 proyectos, 451,4 M€ (incluidos 5 proyectos de alquiler) |
Tipo medio | 11,4 % bruto anual |
Duración media | 16 meses (más bien 2 años en los proyectos recientes) |
Inversión mínima | 1 € |
Comisiones para el inversor | Ninguna |
Pérdidas definitivas | 0 € en los indicadores oficiales, pero ya se ha anunciado una primera pérdida y probablemente vendrán otras |
Nota en Trustpilot | 4,4 / 5 (más de 1.500 opiniones) |
Bonus | Cashback del 1 % en el 1.er proyecto, y después 1 % en los proyectos elegibles |
Para que te hagas una idea: con casi 450 M€ financiados, La Première Brique juega en la misma liga que Bricks o Raizers, muy por delante de la mayoría de las plataformas francesas de crowdfunding inmobiliario, y todo ello en apenas siete años. Su tipo medio del 11,4 % la sitúa en la parte alta del mercado. Encontrarás sus indicadores, año por año y junto a los de otras plataformas, en mi página Indicadores de rendimiento.
Mi vídeo: mi opinión sobre La Première Brique
Si prefieres el formato vídeo, aquí tienes mi experiencia detallada con La Première Brique: sus puntos fuertes, sus puntos débiles, el tema de los retrasos y mis criterios para seleccionar proyectos.
De 7.500 € a más de 440 M€: la historia de La Première Brique
La idea nace en 2018 en Lyon. La sociedad La Première Brique SAS se crea el 25 de febrero de 2019 con 7.500 € de capital inicial (RCS Lyon 848 713 442, con un capital social de 150.000 € hoy en día), con sede en el 91 cours Charlemagne, 69002 Lyon.
Los comienzos son modestos: 3 proyectos en 2019 por 430.000 €, 10 proyectos en 2020. Los primeros empleados llegan a finales de 2020, en la incubadora HUB 612. Después todo se acelera: 13 M€ financiados en 2021, 35 M€ en 2022, 72 M€ en 2023, 96 M€ en 2024 y 131,5 M€ en 2025. Hoy la plataforma reivindica más de 220.000 usuarios registrados (los famosos « briqueurs »).
Hay dos cosas que me gustan de esta trayectoria. Primero, la empresa fue rentable desde su primer año y creció sin equipo comercial, básicamente gracias al boca a boca y a los referidos. Sus cuentas de 2024 muestran 6,46 M€ de facturación y 2,12 M€ de beneficio, algo poco habitual en el sector. Segundo, la plataforma se ha mantenido centrada en lo suyo: la deuda inmobiliaria.
Las etapas clave: licencia europea PSFP en septiembre de 2023, aplicación móvil a finales de 2024 y, en 2025, la entrada en el capital de dos fondos, iXO Private Equity y Elige Capital, como minoritarios, además de una nueva identidad visual. En 2026, dos grandes novedades: los proyectos de alquiler (inmobiliario comercial) y la remuneración del saldo no invertido. Te lo cuento más abajo.
Los fundadores: Hugo Berthe y Thomas Danset
La Première Brique es ante todo la historia de dos lioneses, Hugo Berthe y Thomas Danset, que lanzaron la plataforma en 2019 con 7.500 € y siguen dirigiéndola juntos: Hugo como presidente y Thomas como director general.
 Hugo Berthe es el cofundador y presidente de La Première Brique (LinkedIn). Es la cara visible de la plataforma: anima los eventos para inversores, responde a las críticas sin rodeos y viene a menudo a dar explicaciones en mi canal. Junto con su socio, es el mayor inversor de la plataforma: entre los dos han financiado unos 120 proyectos a través de una sociedad común, y casi todo el equipo invierte también. Es el tipo de alineación de intereses que me gusta ver.
 Thomas Danset es el otro cofundador y el director general de la empresa (LinkedIn). Abogado de formación y titulado por la EM Lyon, aporta la cultura jurídica, algo que cuenta mucho en un oficio en el que todo se juega en los contratos y las garantías.
A su alrededor, un equipo de unas cuarenta personas en Lyon. Los dos fundadores siguen al mando en el día a día. A su lado están, entre otros, Benjamin Grenier, director de operaciones (antiguo inversor de la plataforma, que por cierto seguía mi canal antes de unirse al equipo), Olivier Bernassau, director de calidad y peritaje inmobiliario (una decena de años en CBRE), y Adrien Combey, director de desarrollo. La auditoría de los expedientes moviliza a varios analistas, y un departamento jurídico gestiona los expedientes con dificultades.
He entrevistado a Hugo Berthe varias veces. En la más reciente, hace balance de 2025, habla abiertamente del primer expediente que debería acabar en pérdida y detalla los proyectos para 2026 (mercado secundario, herramientas, gama más defensiva):
En la primera, en plena crisis inmobiliaria, repasaba la historia de la plataforma, su método de auditoría y la obtención de la licencia europea:
¿Cómo funciona La Première Brique?
El principio es sencillo: prestas dinero, junto con otros inversores, a una sociedad que lleva a cabo una operación inmobiliaria (el « promotor del proyecto »). A cambio, cobras un tipo de interés fijado de antemano, de entre un 11 y un 13 % bruto anual, y después recuperas tu capital al final de la operación. Jurídicamente, es un contrato de préstamo entre tú y la sociedad prestataria. La Première Brique selecciona los expedientes, organiza la captación, hace el seguimiento del proyecto y ejecuta las garantías si hay problemas.
Se proponen tres tipos de operaciones:
Compraventa inmobiliaria (la gran mayoría): un profesional compra un edificio, lo reforma o lo divide y después revende los lotes. Son operaciones cortas sobre activos tangibles.
Promoción inmobiliaria: obra nueva, con un riesgo más alto ligado a las ventas sobre plano y a los plazos de construcción.
Línea de tesorería: un préstamo concedido a un operador sólido para financiar su actividad, respaldado por inmuebles que ya posee.
Los importes son pequeños: de media entre 450.000 y 500.000 € por proyecto, aunque a veces suben a varios millones. Es el posicionamiento histórico de la plataforma: proyectos a escala humana, como complemento del banco, por toda Francia (Córcega, Alta Saboya, Alsacia, Gironda, Isla de Francia...).
Los intereses se pagan casi siempre al final del proyecto (amortización « in fine »), a veces mensualmente, y algunos proyectos prevén amortizaciones parciales por el camino. Todo el dinero pasa por Mangopay, la entidad de pago autorizada que custodia los fondos de los inversores, separados de los de la plataforma.
Los grupos: cómo se reparte el acceso a los proyectos
Durante los años de euforia, de 2022 a 2024, muchos proyectos se llenaban en pocos minutos, a veces en segundos. Ya no es así en 2026, pero el sistema que reparte el acceso sigue en marcha: la plataforma clasifica a los inversores en tres grupos.
Grupo 1: todavía no has invertido nunca. Accedes al proyecto desde la apertura.
Grupo 2: ya has invertido, pero no en el último proyecto. Accedes 15 segundos más tarde.
Grupo 3: has invertido en el último proyecto. Accedes otros 15 segundos después.
Los grupos se recalculan 15 minutos después del cierre de cada proyecto. Para no perderte los proyectos que te interesan, he reunido todas mis técnicas en el artículo 11 consejos para invertir en La Première Brique, y hoy existe una solución automática: los Jimbots, que te presento más abajo.
Las estadísticas de La Première Brique
Como todas las plataformas autorizadas, La Première Brique publica sus indicadores de rendimiento según un método común al sector, por año de financiación. Estas son las cifras a 30 de septiembre de 2026:
Año | Proyectos | Financiado | Tipo | Duración | Reembolsado |
|---|---|---|---|---|---|
2019 | 3 | 0,43 M€ | 10,1 % | 11,3 meses | 100 % |
2020 | 10 | 0,90 M€ | 10,0 % | 9,0 meses | 100 % |
2021 | 66 | 13,0 M€ | 14,6 % | 8,7 meses | 98,7 % |
2022 | 151 | 35,0 M€ | 10,6 % | 17,0 meses | 71,0 % |
2023 | 201 | 72,5 M€ | 11,1 % | 17,9 meses | 64,4 % |
2024 | 174 | 95,7 M€ | 11,5 % | 20,0 meses | 40,9 % |
2025 | 184 | 131,5 M€ | 11,6 % | 21,9 meses | 28,3 % |
2026 (9 meses) | 120 | 97,6 M€ | 11,8 % | 23,3 meses | 11,0 % |
Total | 909 | 446,6 M€ | 11,4 % | 16,1 meses | 38,7 % |
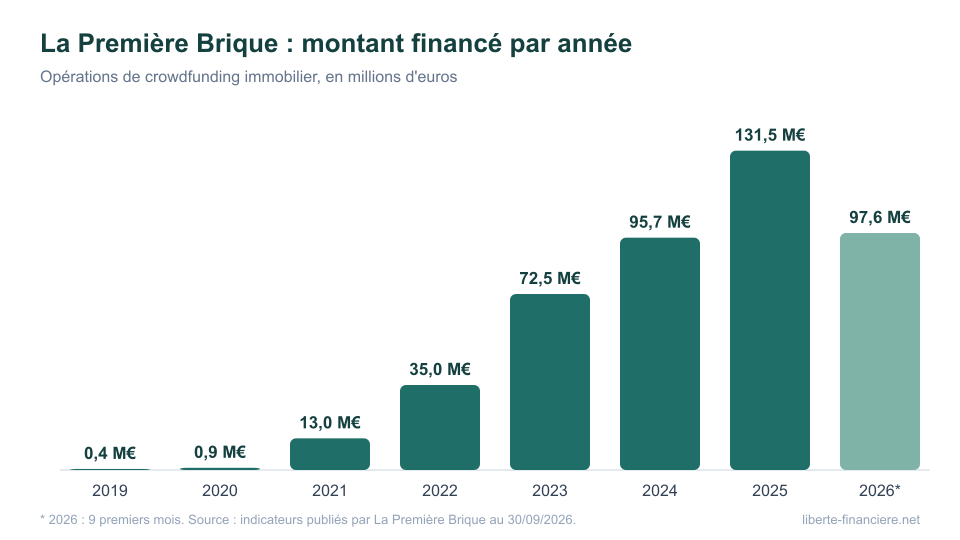
Tres conclusiones. Primero, el crecimiento es espectacular: los tres últimos años representan más de tres cuartas partes del volumen total. Segundo, el tipo medio se mantiene estable en torno al 11-12 %, aunque los tipos bancarios se han movido mucho: según Hugo Berthe, a los buenos promotores los buscan todas las plataformas, lo que impide que los tipos bajen. Por último, y es el punto que hay que vigilar, la duración de los proyectos se alarga: menos de 9 meses en 2021, más de 2 años para los proyectos financiados en 2026. Tu dinero queda inmovilizado, por tanto, más tiempo que en los inicios de la plataforma.
En total, ya se han devuelto a los inversores 172,8 M€ de capital y 31,6 M€ de intereses, y 484 proyectos se han reembolsado por completo. Ojo, eso sí: de esos 484 proyectos, 117 se reembolsaron con retraso (28,4 M€). Un proyecto « reembolsado » no es, por tanto, necesariamente un proyecto que haya ido según lo previsto. Las cifras de retrasos y procedimientos se detallan en la sección dedicada a los retrasos y procedimientos.
Regulación y seguridad de la plataforma
La Première Brique cuenta con la licencia de proveedor de servicios de financiación participativa (ECSP/PSFP), el estatus europeo creado por el reglamento de 2020 sobre financiación participativa. La AMF se la concedió el 28 de septiembre de 2023 con el número FP-2023-15, para la actividad de facilitación de concesión de préstamos. Antes era intermediario en financiación participativa (IFP), el antiguo estatus francés.
En la práctica, esta licencia impone varias protecciones:
una ficha de datos fundamentales para cada proyecto, con los riesgos y las condiciones del préstamo;
un test de conocimientos y una simulación de tu capacidad para soportar pérdidas antes de invertir;
un periodo de reflexión de 4 días durante el cual un inversor « no experimentado » puede anular su suscripción sin coste;
la publicación anual de las tasas de impago según un método armonizado;
un plan de liquidación ordenada: si la plataforma desapareciera, otra entidad se haría cargo del seguimiento y del recobro de todos los proyectos en curso.
A esto se suman un seguro de responsabilidad civil profesional y la segregación de los fondos en Mangopay, del que La Première Brique es agente vinculado (de ahí unas verificaciones de identidad bastante exhaustivas al registrarte). La plataforma está supervisada por la AMF y la ACPR.
Cuidado con no equivocarte sobre lo que protege la licencia: regula el funcionamiento de la plataforma, pero no garantiza tu capital. Si un promotor quiebra, puedes perder dinero, con licencia o sin ella. Tienes todo el detalle sobre los distintos estatus en mi artículo sobre la regulación de la financiación participativa.
Cómo invertir en La Première Brique, paso a paso
Esta es la página de registro cuando entras por mi enlace: el código de referido FLR2AX ya está aplicado y el bonus del 1 % aparece directamente.
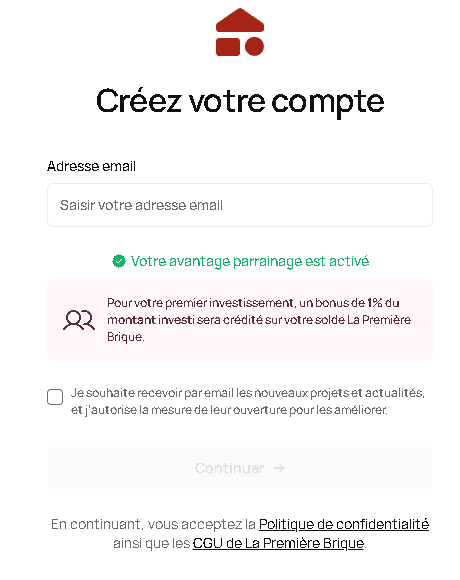
Crea tu cuenta con este enlace de referido: el código FLR2AX ya viene rellenado y te da un 1 % de bonus sobre tu primera inversión. Si se te olvida, todavía puedes añadirlo mientras no hayas invertido.
Verifica tu identidad: documento de identidad, justificante de domicilio y datos bancarios. También haces el test de conocimientos que exige la normativa. Puedes abrir un perfil a nombre de una sociedad en la misma cuenta.
Recarga tu monedero: por transferencia (sin límite, más rápida con la transferencia integrada), con tarjeta bancaria (500 € como máximo por operación) o con Apple Pay y Google Pay. Los depósitos son gratuitos.
Analiza los proyectos anunciados unos días antes de que abra la captación: ficha del proyecto, garantías, margen, experiencia del promotor, documentos (ver la sección siguiente).
Invierte en la apertura, desde 1 €, introduciendo si puedes el código regalo LF para obtener un 1 % de cashback en los proyectos elegibles. Una vez alcanzado el objetivo, una lista de espera toma el relevo por si alguien se retira.
Cobra los intereses y el capital al vencimiento (o cada mes según el proyecto). La plataforma retiene directamente el impuesto.
Reinvierte o retira tu dinero a tu cuenta bancaria: la retirada es gratuita y tarda entre 24 y 72 horas.
Interfaz y fichas de proyecto
La calidad de la información es uno de los grandes puntos fuertes de La Première Brique, y ha mejorado todavía más con la nueva web lanzada a finales de 2025. Cada proyecto tiene una ficha completa: presentación, tipo de inmueble, cifras clave, ubicación, plan de financiación, condiciones, garantías y documentos descargables (contrato de préstamo, ficha de datos fundamentales, dossier detallado). Está organizada en cuatro pestañas: En resumen, Mercado (precio por metro cuadrado de la zona, datos locales), Financiero (balance previsional) y Promotor del proyecto (experiencia, operaciones anteriores).
La pestaña Mercado compara el precio de reventa previsto con los precios de la zona, y la pestaña Financiero detalla el precio de compra, las obras y el coste total de la operación:
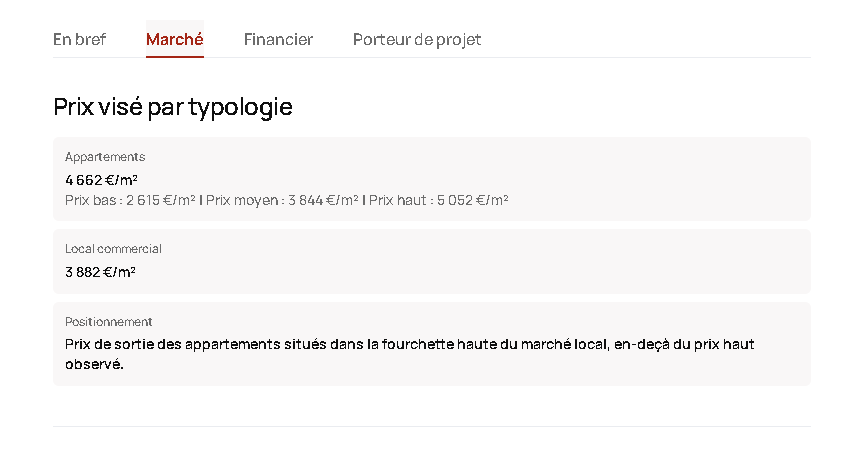
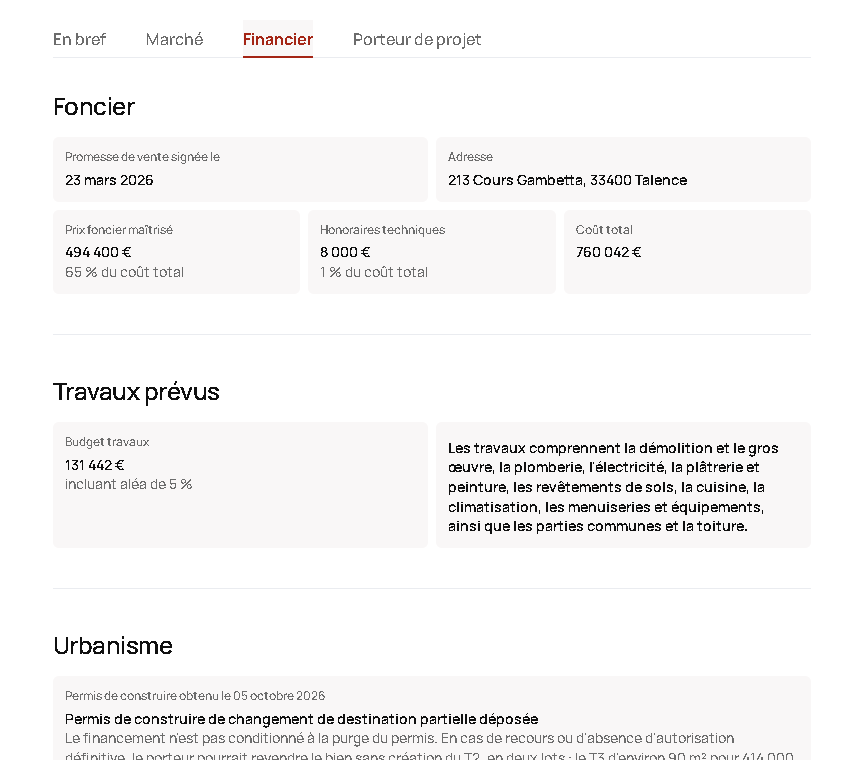
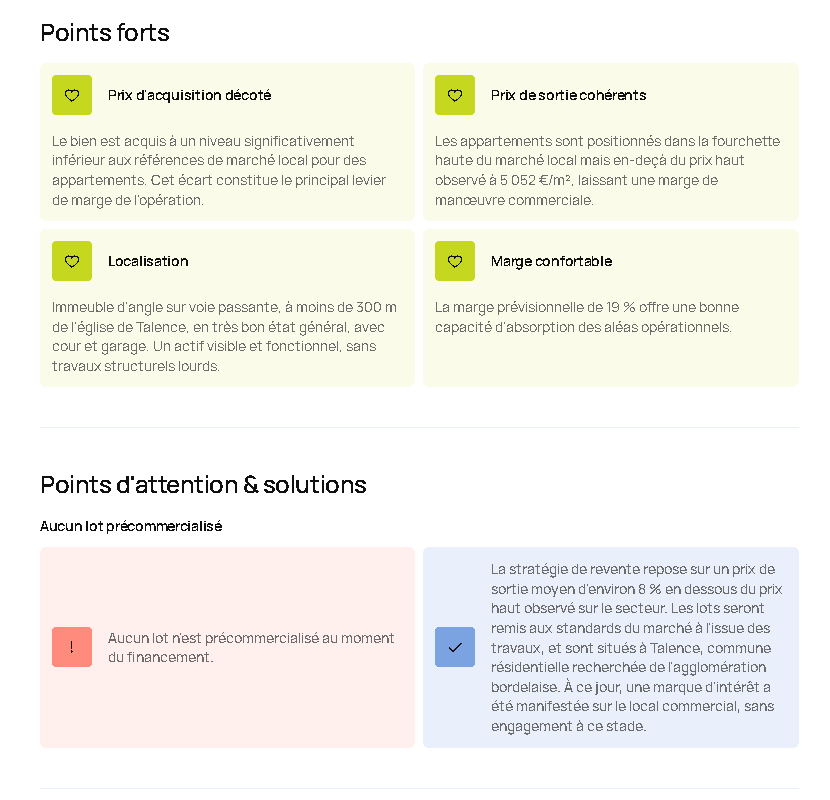
Lo que más valoro son los bloques « Puntos fuertes » y « Puntos de atención y soluciones »: la plataforma escribe negro sobre blanco las debilidades del expediente (por ejemplo, ningún lote prevendido) y explica cómo las compensa. Pocos competidores apuestan tanto por la transparencia.
Hay tres ratios que mirar prioritariamente en cada ficha:
LTA (importe prestado en relación con el precio de compra) y LTC (importe prestado en relación con el coste total de la operación): cuanto más bajos, más dinero ha puesto el promotor de su bolsillo;
LTV (importe prestado en relación con el valor del inmueble): es la cobertura de tu crédito por la garantía;
el margen previsional del promotor: personalmente, busco al menos un 20 %; por debajo del 15 %, el menor retraso o la menor bajada de precios puede hacer que la operación se tuerza.
Un reflejo que pocos inversores tienen: recalcular el margen con la duración máxima. El balance previsional se construye sobre la duración objetivo, y cada mes de más le cuesta intereses al promotor. Ejemplo sencillo: para 500.000 € prestados al 11 %, cada mes adicional cuesta unos 4.600 € de intereses. Una operación prevista a 6 meses que acaba durando 15 paga, por tanto, más de 40.000 € de intereses extra, y un margen anunciado del 14 % puede bajar por debajo del 9 %. Cuanto mayor sea la diferencia entre duración objetivo y duración máxima, más holgado debe ser el margen.
Caso práctico: el proyecto Le Gambetta
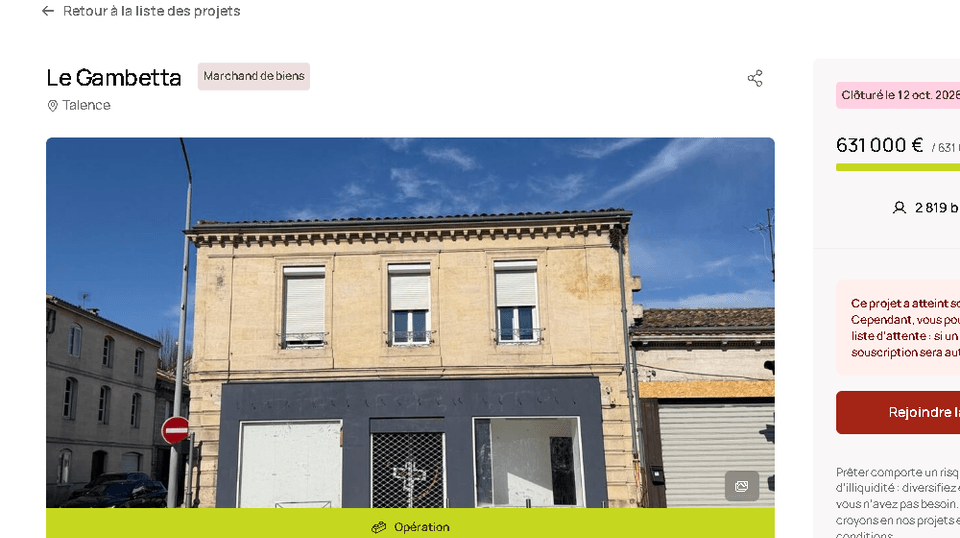
Para que sea concreto, así es como leo un proyecto reciente, Le Gambetta, en Talence (Gironda), una operación de compraventa inmobiliaria captada en octubre de 2026:
Criterio | Le Gambetta y mi análisis |
|---|---|
Importe y tipo | 631.000 € al 11,50 % anual, reembolso al final 👉 Tipo en la media de la plataforma |
Duración | 12 meses previstos, posible entre 6 y 24 meses 👉 Gran diferencia entre duración objetivo y duración máxima: hay que revisar el margen |
Operación | Compra y división de un edificio en un piso de dos dormitorios, uno de un dormitorio con garaje y un local comercial 👉 Operación clásica, sobre un inmueble existente |
Margen | 19 % (unos 176.000 €) 👉 Correcto, pero justo por debajo del 20 % que busco personalmente |
Aportación del promotor | 129.042 €, es decir, alrededor del 17 % del coste total 👉 Algo baja: me gusta que la aportación del promotor supere el 20 % |
Garantías | Hipoteca de primer rango (cobertura del 76 %, y del 101 % tras el primer desembolso) y aval personal de 757.200 € 👉 Buena garantía, cobertura algo justa al principio |
Preventa | Ningún lote vendido en el momento de la financiación 👉 Principal punto débil, compensado por un precio de reventa por debajo de los precios altos de la zona |
Mi criterio personal: me gusta que el margen y la aportación del promotor superen los dos el 20 %. Con un 19 % de margen, un 17 % de aportación y ningún lote prevendido, Le Gambetta no marca todas mis casillas. Es solo un ejemplo entre otros: lo importante es analizar todos los criterios de una ficha, no solo el tipo anunciado. No es un consejo de inversión, solo mi forma de leer un expediente.
El seguimiento está a la altura: notas informativas periódicas sobre el avance, porcentaje de los fondos ya desembolsados al promotor, calendario mensual de tus reembolsos, historial de documentos. En cuanto a herramientas, tienes una aplicación móvil para iPhone y Android y sincronización con Finary. La única pega real: no hay atención telefónica, solo el chat y la dirección contact@lapremierebrique.fr.
Los productos: operaciones, alquiler, Jimbots y saldo remunerado
Las operaciones clásicas (compraventa inmobiliaria, promoción inmobiliaria, líneas de tesorería) se detallan más arriba. La plataforma ofrece además otros tres productos: el alquiler, los Jimbots y el saldo remunerado. Aquí tienes primero un resumen de toda la gama y después el detalle de estos tres productos.
Producto | Rentabilidad | Duración | Pago | Mínimo |
|---|---|---|---|---|
Operaciones (compraventa inmobiliaria, promoción, tesorería) | 11 a 13 % bruto anual, fijo | 6 a 36 meses | Casi siempre al final | 1 € |
Alquiler (inmobiliario comercial) | Rentas del 6 al 9 % bruto anual, más una parte de la plusvalía | Hasta 5 años | Cada mes | 1 € |
Saldo remunerado | 3 % bruto anual, revisable | Sin duración | Cada mes | Ninguno |
El alquiler: inmobiliario comercial desde 1 €
Lanzado a finales de mayo de 2026 con un socio especializado en locales comerciales (la sociedad Myvesta, según la prensa), el producto de alquiler te permite financiar la compra de locales comerciales ya alquilados a marcas (gimnasio, supermercado de proximidad, farmacia...) y cobrar las rentas cada mes, el día 15. El inmueble pertenece a una sociedad dedicada, protegida por una doble fiducia, y su puesta en venta está prevista a partir del mes 42, como muy tarde al cabo de 5 años. En la reventa, recuperas tu capital más una parte de la posible plusvalía.
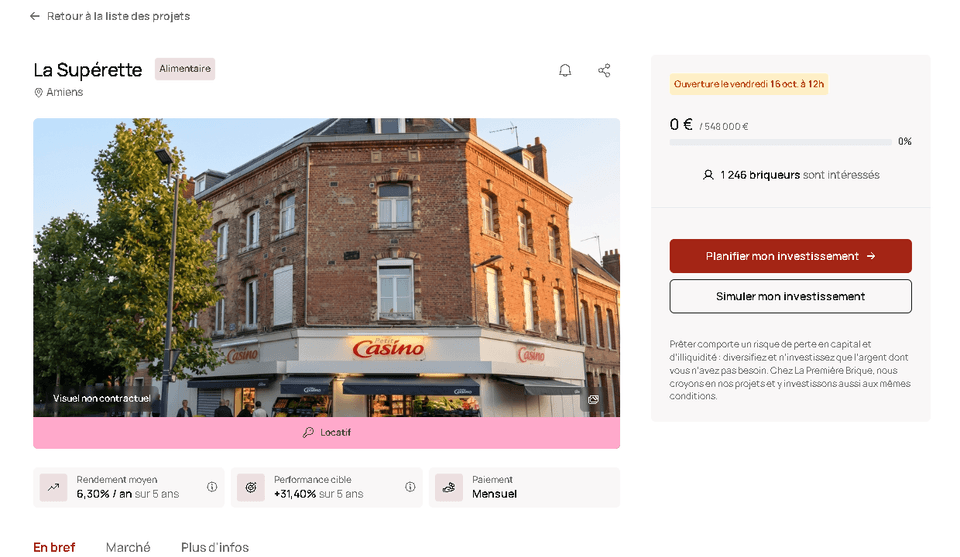
A 30 de septiembre de 2026, se han financiado 5 proyectos de alquiler por 4,8 M€, con una rentabilidad media del 6,2 % anual. Es un producto muy distinto de las operaciones clásicas: rentabilidad más baja pero pagada cada mes, duración mucho más larga y un capital que depende del precio de reventa. En cuanto a la selección, el socio recibe unos cincuenta expedientes por semana y se descarta cualquier activo que no genere al menos un 6 % bruto de rentas para el inversor. Una doble fiducia protege la operación: una aísla los inmuebles de los acreedores del operador y la otra recae sobre su sociedad matriz para que un tercero retome la gestión si este falla. Si no se encuentra comprador al vencimiento, los inmuebles pueden refinanciarse para permitir tu salida.
Las comisiones, que no pagas directamente pero que reducen tu rentabilidad, son más altas que en las operaciones clásicas. Según el centro de ayuda de la plataforma:
Etapa | Remuneración de La Première Brique |
|---|---|
Entrada | 5 % sin IVA del importe captado (estructuración y distribución) |
Durante la inversión | 2,5 % sin IVA de las rentas cobradas |
Reventa | 15 % de la plusvalía por encima del capital reembolsado |
En la reventa, la plusvalía se reparte así: 60 % para los inversores, 25 % para el socio y 15 % para la plataforma. El socio cobra además su propia remuneración de gestión. Antes de invertir, lee la ficha de datos fundamentales del proyecto para conocer todas las comisiones. En cuanto a fiscalidad, rentas y plusvalía tributan al impuesto único francés (PFU), retenido directamente por la plataforma.
Los Jimbots: el robot de inversión
Desde 2025, puedes crear hasta 5 robots, los Jimbots, que invierten por ti según tus criterios: importe por proyecto, límite mensual y presupuesto total, tipo mínimo, duración máxima, tipo de operación, garantías exigidas (fiducia o hipoteca de primer rango, por ejemplo), cobertura y margen mínimos.
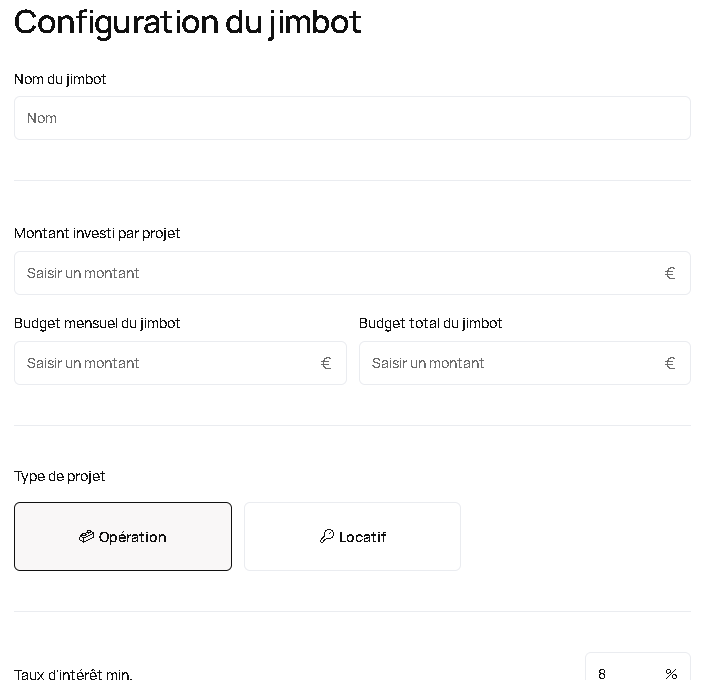
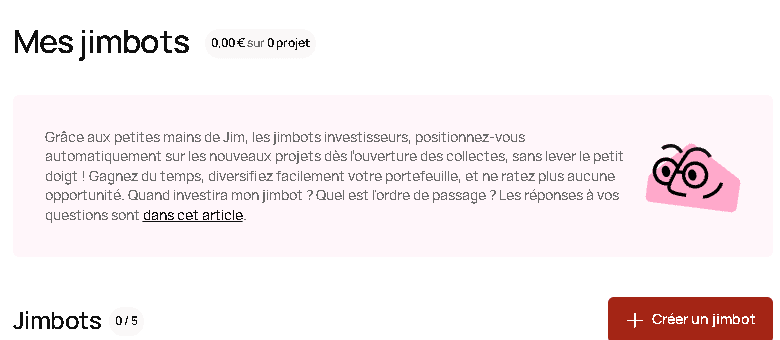
Las reglas que debes conocer: los robots entran 15 segundos después del grupo 3, es decir, después de los inversores conectados, y la prioridad es para aquel cuya última suscripción sea la más antigua. Después recibes un correo y tienes 24 horas para validar; si no, la reserva se anula. El robot no introduce el código regalo. También puedes programar un Jimbot para un único proyecto que hayas localizado de antemano, con el botón « Planificar mi inversión ». El robot se desactiva solo si tu saldo es insuficiente o si no validas la suscripción. En las captaciones pequeñas, a menudo llega demasiado tarde: los inversores conectados llenan el proyecto antes que él. Más de 6.800 inversores usaban ya los Jimbots en 2025. Mi opinión: es muy práctico para diversificar sin pasarte la vida delante de la pantalla, pero el robot no sustituye al análisis. Te explico mi configuración en este vídeo:
El saldo remunerado
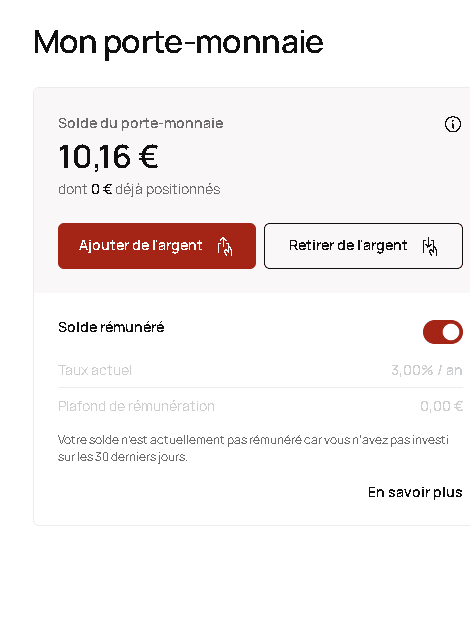
El dinero que duerme en tu monedero se remunera al 3 % bruto anual (el tipo de lanzamiento era del 5 %), calculado dos veces al mes y pagado el día 1 del mes siguiente. Pero ojo con el límite: solo se remunera un importe igual a lo que hayas invertido en los últimos 30 días. Es, por tanto, un pequeño extra para los inversores activos, no una cuenta de ahorro. Ejemplo: con 1.000 € en tu monedero y al menos 1.000 € invertidos en el último mes, cobras unos 2,50 € al mes. El límite global es de 1 M€. Fiscalmente, estos intereses tributan al impuesto único francés (PFU), pero no se retienen en origen como los intereses de los proyectos: aparecen en tu certificado fiscal anual (IFU) y tienes que declararlos tú mismo.
Las garantías: lo que protege de verdad tu capital
Cada préstamo está respaldado por una o varias garantías, detalladas en la ficha del proyecto. La Première Brique actúa como representante del conjunto de prestamistas y las ejecuta ella misma si hay problemas. Estas son las principales, de la más protectora a la más frágil:
Fiducia de garantía (fiducie-sûreté): el inmueble o las participaciones de la sociedad se transfieren a un tercero de confianza. Es la garantía más sólida, porque sigue siendo eficaz incluso en caso de procedimiento concursal del promotor.
Hipoteca de primer rango: cobras con prioridad con la venta del inmueble. Muy buena garantía, pero puede quedar bloqueada durante un procedimiento concursal y la venta en subasta suele hacerse con descuento.
Promesa de constitución de hipoteca y garantía a primer requerimiento: menos directas, dependen de la solidez de la entidad que las otorga.
Aval personal del directivo: solo es útil si tiene un patrimonio importante, y suele ser difícil de ejecutar.
Pignoración de participaciones: tienes un derecho sobre las participaciones de la sociedad que lleva el proyecto.
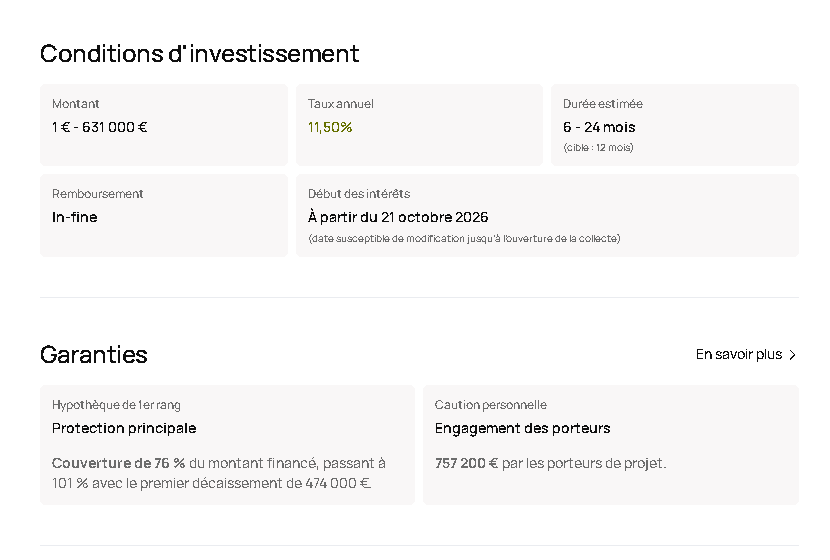
Buena noticia: la plataforma ha aprendido de los proyectos de 2021-2022. Desde hace unos dos años, casi solo financia proyectos con hipoteca de primer rango o fiducia, ya no acepta expedientes garantizados solo por un aval, y desembolsa los fondos de obra al promotor a medida que avanzan, contra factura y fotos. La cobertura anunciada se calcula además en el peor de los casos, como si todos los fondos ya se hubieran desembolsado. Mi regla personal: solo invierto con estas dos garantías, con una cobertura de al menos el 100 %, e idealmente del 130 %.
Retrasos, procedimientos y tasa de impago: las cifras reales
Es EL tema espinoso, y prefiero darte las cifras en bruto. Esta es la situación de los 425 proyectos todavía en curso a 30 de septiembre de 2026:
Situación | Proyectos | Capital pendiente |
|---|---|---|
Sanos, dentro de plazo | 209 | 142,1 M€ |
Vencimiento aplazado (prórroga), pero respetado | 108 | 64,9 M€ |
Retraso de menos de 6 meses | 24 | 19,3 M€ |
Retraso de más de 6 meses | 1 | 0,2 M€ |
Procedimiento amistoso | 41 | 25,5 M€ |
Procedimiento concursal o judicial | 42 | 21,8 M€ |
Pérdida definitiva | 0 | 0 € |
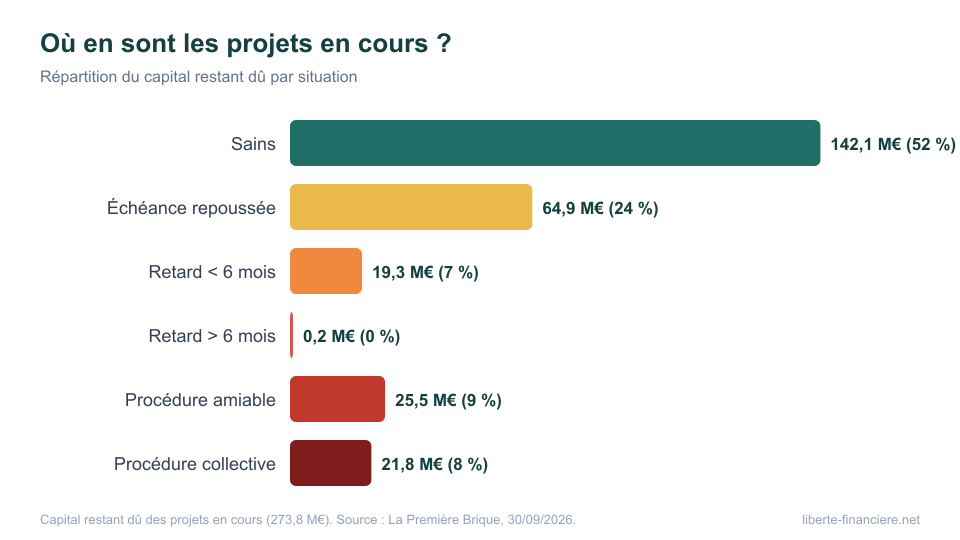
Según cómo se cuente, leerás en internet tasas muy distintas, y es normal:
9,2 %: la tasa de impago reglamentaria publicada por la plataforma (préstamos con más de 90 días de retraso o cuyas garantías probablemente se ejecutarán), en relación con todo lo financiado.
10,6 %: los proyectos en procedimiento o con más de 6 meses de retraso (47,5 M€), en relación con los 446,6 M€ financiados.
17 %: esos mismos 47,5 M€ en relación solo con el capital todavía en curso (273,8 M€). En mi opinión es la cifra más reveladora, porque no mezcla los proyectos terminados con los que no lo están.
Más del 40 % de la cartera viva si sumas los proyectos prorrogados y los retrasos de menos de 6 meses. Las prórrogas no cuentan como retrasos en los indicadores oficiales, aunque alargan la duración de tu inversión.
El detalle por año de financiación es todavía más instructivo. La tasa de impago reglamentaria alcanza el 13,9 % para los proyectos financiados en 2022 y el 15,9 % para 2023, y después baja al 11,5 % para 2024 y al 6 % para 2025 (proyectos todavía jóvenes, así que hay que vigilarlos). Los que sufren son los proyectos lanzados justo antes de la subida de tipos y la caída de las ventas inmobiliarias. Para comparar con otras plataformas, consulta mi página Indicadores de rendimiento.
Para ir más lejos, aquí tienes, para cada año de financiación, la parte del importe prestado que hoy está en dificultades, según se cuenten o no las prórrogas:
Año | Impago reglamentario | Procedimiento o retraso > 6 meses | Con las prórrogas | Reembolsados con retraso |
|---|---|---|---|---|
2021 | 0 % | 0 % | 1,3 % | 15 de 65 |
2022 | 13,9 % | 16,7 % | 24,9 % | 42 de 113 |
2023 | 15,9 % | 16,9 % | 32,3 % | 48 de 130 |
2024 | 11,5 % | 16,6 % | 47,2 % | 12 de 95 |
2025 | 6,0 % | 10,2 % | 19,8 % | 0 de 56 |
2026 | 0 % | 0 % | 9,1 % | 0 de 12 |
Cálculos a partir de los indicadores publicados por la plataforma a 30 de septiembre de 2026, en porcentaje del importe financiado cada año.
La cifra que más me llama la atención: casi la mitad de los importes financiados en 2024 han visto su vencimiento aplazado o están en dificultades. Los proyectos de 2024 están menos a menudo en procedimiento que los de 2022-2023, pero muchos se han prorrogado. Los próximos meses dirán si estas prórrogas terminan en reembolsos o en nuevos procedimientos.
Cómo gestiona La Première Brique un proyecto con retraso
Les pregunté a Hugo Berthe y al responsable jurídico de la plataforma sobre este punto concreto. Este es el proceso:
Penalización por retraso: en cuanto se supera la fecha límite de reembolso, el tipo sube hasta 5 puntos (un proyecto al 11 % pasa al 16 %). Es mucho más disuasorio que los 1 a 2 puntos habituales en la competencia. La otra cara de la moneda, según algunos inversores: una penalización tan fuerte puede empujar a un promotor ya en dificultades hacia la quiebra en lugar de hacia un acuerdo. A cambio, el promotor tiene que vender su inmueble más barato si supera la duración objetivo, lo que le incentiva a no demorarse.
Pero ojo, ese 5 % sigue siendo teórico: la plataforma puede someter a votación de los inversores la reducción o la supresión de la penalización. Yo ya he votado a favor de suprimirla puntualmente, cuando el profesional de compraventa había tenido un problema personal real, pero la mayoría de las veces voto en contra, porque esa penalización forma parte de su compromiso contractual. A muchos inversores, por cierto, les molesta ver ese compromiso inicial cuestionado por una votación. Y cuando el proyecto ya no es viable en absoluto, la penalización deja de significar gran cosa: lo que está en juego son los intereses, e incluso el capital.
Prórroga: cuando el proyecto avanza pero necesita más tiempo, se propone una prórroga de 12 meses, a veces con votación de los inversores, sobre todo sobre la posible supresión de las penalizaciones. Cuidado: si la comunidad acepta suprimir las penalizaciones o bajar el tipo para salvar la operación, tu rentabilidad durante el periodo prorrogado puede quedar muy por debajo del tipo inicial. Algunos inversores han visto así cómo un proyecto previsto a 16 meses duraba casi 3 años, con un tipo rebajado a alrededor del 4 % el último año, aunque recuperaron su capital.
Fase amistosa y después precontenciosa: el gestor del expediente revisa la situación y después el director de proyectos retoma el expediente con un abogado. A un promotor que deja de responder le llega un abogado en pocos días.
Contencioso: ejecución de las garantías, comunicación del crédito en caso de procedimiento concursal (hasta ahora todos han sido admitidos). En la práctica, un procedimiento dura de 1 a 3 años.
Dos detalles importantes. Los honorarios de abogado corren contractualmente a cargo de los inversores, pero la plataforma los adelanta y solo los recupera si se cobra todo, lo que es más favorable que en muchos competidores que se quedan una comisión sobre las cantidades recuperadas. Y sigue sin haber ninguna pérdida definitiva, pero Hugo Berthe reconoció a principios de 2026 que un primer expediente, el proyecto Le Bartholomé, debería acarrear una pérdida de capital; en ese caso, la plataforma renuncia a su comisión en proporción a la pérdida. El « cero pérdidas » solo es cierto sobre el papel: con los procedimientos judiciales en curso, inevitablemente llegarán otras pérdidas.
Liquidez: ¿se puede salir antes del final?
No. Una vez prestado, tu dinero queda bloqueado hasta el reembolso del proyecto, que puede llegar antes de lo previsto (amortización anticipada) o más tarde (prórroga, retraso). Todavía no existe un mercado secundario para revender tus préstamos a otros inversores: Hugo Berthe lo anunció para 2026 y la plataforma dice que está trabajando en ello, pero a día de hoy no está disponible. El periodo de reflexión de 4 días tras una suscripción sigue siendo la única forma de anular una inversión.
En la práctica, con una cartera de varias decenas de proyectos, llegan reembolsos casi todos los meses, lo que crea una especie de liquidez natural. Pero pon en La Première Brique solo dinero que no vayas a necesitar durante al menos 2 o 3 años, teniendo en cuenta los posibles retrasos.
Los riesgos que debes conocer
Pérdida de capital: si un promotor quiebra y la venta del inmueble no cubre la deuda, puedes perder parte de tu dinero. Las garantías limitan este riesgo, no lo eliminan.
Retrasos e inmovilización: es el riesgo más frecuente. Un proyecto previsto a 18 meses puede durar 3 años y, aunque la penalización compense en parte, tu dinero no trabaja en otro sitio.
Mercado inmobiliario: una bajada de precios o una ralentización de las ventas reduce el margen de los profesionales de compraventa y puede convertir una operación rentable en una operación con pérdidas.
Concentración: la plataforma trabaja mucho con promotores recurrentes. Evita tener una parte grande de tu cartera con un mismo operador.
Riesgo de plataforma: si La Première Brique quebrara, tus fondos seguirían en Mangopay y el plan de liquidación ordenada tomaría el relevo, pero el recobro sería sin duda más lento.
Mi regla básica: el crowdfunding inmobiliario solo debe representar una parte de tu patrimonio, y hay que diversificar en muchos proyectos (la inversión mínima de 1 € lo pone fácil) y en varias plataformas.
Fiscalidad en Francia
Los intereses son rendimientos del capital mobiliario. Para un particular residente fiscal francés, tributan al impuesto único francés (PFU) del 31,4 % en 2026 (12,8 % de impuesto sobre la renta y 18,6 % de cotizaciones sociales). Buena noticia: para los intereses de los proyectos, todo es automático. La plataforma retiene el impuesto en cada pago, lo ingresa a la administración y te envía cada año un certificado fiscal anual (IFU); los importes aparecen ya rellenados en tu declaración de la renta. No hay que rellenar ningún formulario de cuenta en el extranjero, a diferencia de las plataformas de préstamos europeas.
Para darte un orden de magnitud: 1.000 € invertidos al 11,5 % durante 18 meses generan 172,50 € de intereses brutos. Después del PFU del 31,4 %, te quedan 118,33 €, es decir, alrededor de un 7,9 % neto anual, siempre que el proyecto se reembolse a tiempo. En una cartera real, hay que tener en cuenta además los retrasos (que alargan la duración) y las posibles pérdidas: por eso es imprescindible diversificar en muchos proyectos.
Opción por la escala progresiva: interesante si tu tramo impositivo es del 0 o del 11 %; la opción se ejerce en tu declaración y afecta a todos tus rendimientos de inversiones.
Dispensa del pago a cuenta del 12,8 %: posible si tu renta fiscal de referencia es inferior a 25.000 € (50.000 € para una pareja), previa solicitud antes del 30 de noviembre para el año siguiente.
Pérdidas: las pérdidas de capital en este tipo de préstamos pueden compensarse con los intereses de la misma naturaleza del año y de los 5 años siguientes.
Sociedad: los intereses son ingresos financieros que se integran en tu resultado, sin retención por parte de la plataforma.
PEA-PME: los proyectos no son elegibles.
IFI: tus préstamos son créditos, no inmuebles en propiedad, así que no entran en el impuesto francés sobre el patrimonio inmobiliario (IFI).
Saldo remunerado: es la única excepción al automatismo; sus intereses no se retienen en origen y tienes que declararlos tú mismo a partir del IFU.
La Première Brique frente a sus competidores
Criterio |
|
|
|
|
|---|---|---|---|---|
Inversión mínima | 1 € | 10 € | 100 € | 500 € |
Importe financiado | 447 M€ | 361 M€ | 112 M€ | 454 M€ |
Incidencias * | 10,6 % | 6,9 % | 20,5 % | 22,6 % |
Licencia PSFP | Sí | Sí | Sí | Sí |
🎁 Bonus |
* Incidencias: procedimientos y retrasos de más de 6 meses, en % del importe financiado. Cifras recogidas en septiembre de 2026, según los indicadores publicados por cada plataforma.
Para situar La Première Brique respecto al conjunto del sector, la media de unas 45 plataformas de crowdfunding inmobiliario ronda el 9,4 % de tipo, 28 meses de duración media y un 13 % de impago, frente al 11,4 %, 16 meses y algo más del 10 % de La Première Brique. Otros grandes actores se han visto más afectados: alrededor de un 19 % de incidencias en ClubFunding, un 22 % en WiSEED, un 31 % en Homunity y un 35 % en Anaxago, según los datos de septiembre de 2026.
Mi análisis: Bricks muestra menos incidencias, pero gran parte de sus proyectos de préstamo son recientes y todavía no han llegado a vencimiento; habrá que juzgarlo dentro de dos años. Baltis y Raizers han sufrido más la crisis, con proyectos de promoción más grandes. La Première Brique lo hizo durante mucho tiempo mejor que la media, gracias a sus operaciones de compraventa inmobiliaria y porque había financiado poco antes de 2022. Hoy es menos cierto, porque sus indicadores se han deteriorado en los últimos meses: puedes seguir su evolución en mi página de indicadores de rendimiento. He comparado Bricks y La Première Brique en detalle en este vídeo:
Puedes encontrar todas las plataformas y sus ofertas de bienvenida en mi página Bonus y referidos.
Mi experiencia con cifras en La Première Brique
Hice mi primer depósito el 3 de noviembre de 2021 y financié mi primer proyecto, « Le République Club », unas semanas después. Desde entonces, La Première Brique ha sido el núcleo de mi cartera de crowdfunding inmobiliario. Este es mi balance a día de hoy, sacado del historial completo de mis transacciones:
144 proyectos financiados con 235.474 € invertidos en total (contando la reinversión de los reembolsos);
158.947 € de capital ya reembolsado y 28.371 € de intereses brutos cobrados, de los que se retuvieron 8.609 € en concepto de impuestos y cotizaciones sociales;
85 proyectos reembolsados por completo, 26 parcialmente y 33 sin ningún reembolso a día de hoy;
unos 76.600 € todavía invertidos, de los que casi 54.500 € están en 45 proyectos financiados hace más de 18 meses y, por tanto, más allá de su duración prevista;
ninguna pérdida definitiva registrada por ahora, pero es solo cuestión de tiempo: la pérdida es casi segura en el proyecto Le Bartholomé, y varios de mis proyectos están en procedimiento judicial.
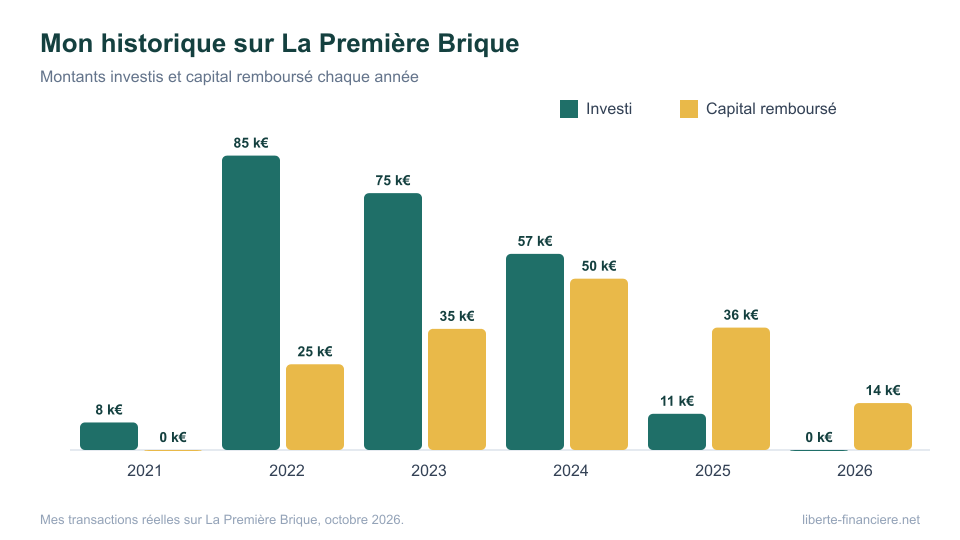
Año | Importe invertido | Proyectos nuevos | Capital reembolsado | Intereses brutos |
|---|---|---|---|---|
2021 | 8.000 € | 4 | 0 € | 0 € |
2022 | 85.464 € | 47 | 24.890 € | 1.459 € |
2023 | 74.568 € | 53 | 35.173 € | 5.396 € |
2024 | 56.939 € | 36 | 49.735 € | 8.220 € |
2025 | 10.503 € | 8 | 35.528 € | 9.489 € |
2026 | 0 € | 0 | 13.621 € | 3.807 € |
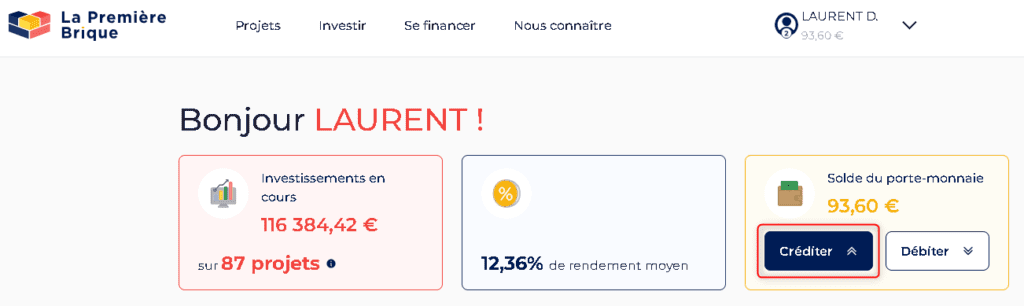
Como anécdota, a finales de 2024, en la antigua interfaz, tenía más de 116.000 € invertidos en 87 proyectos en curso, con una rentabilidad media anunciada del 12,36 % incluido el bonus. Fue el punto máximo de mi exposición a la plataforma.
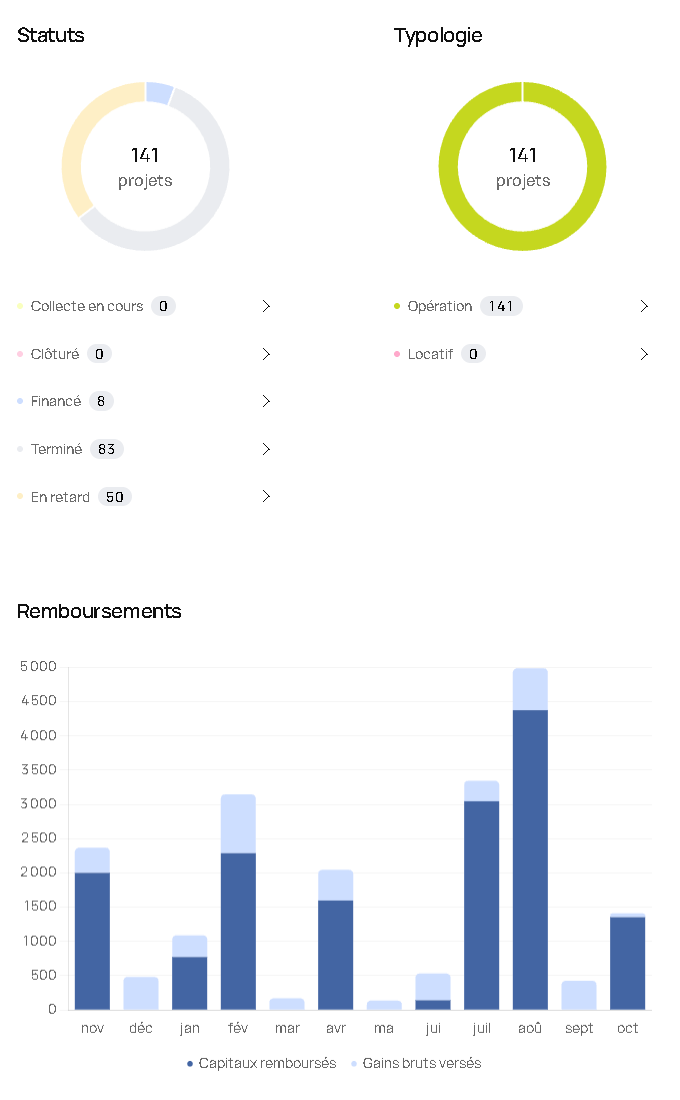
Y este es mi panel personal hoy. La plataforma muestra 76.566 € todavía invertidos en 58 proyectos, con un tipo medio anunciado del 14,11 % anual.
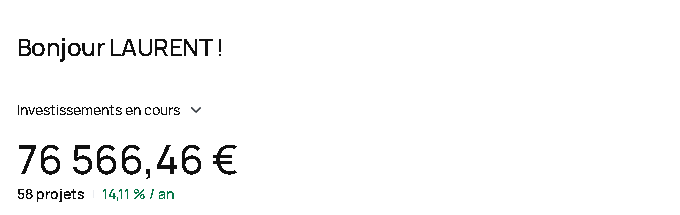
El detalle por estado es todavía más elocuente: de mis 141 proyectos, 83 están terminados, 8 están en curso dentro de plazo y 50 van con retraso. Dicho de otro modo, casi todo lo que me queda por recuperar ha superado su fecha prevista. El gráfico de reembolsos muestra que, aun así, el dinero sigue entrando cada mes, a veces en grandes oleadas cuando se desbloquean varios proyectos.
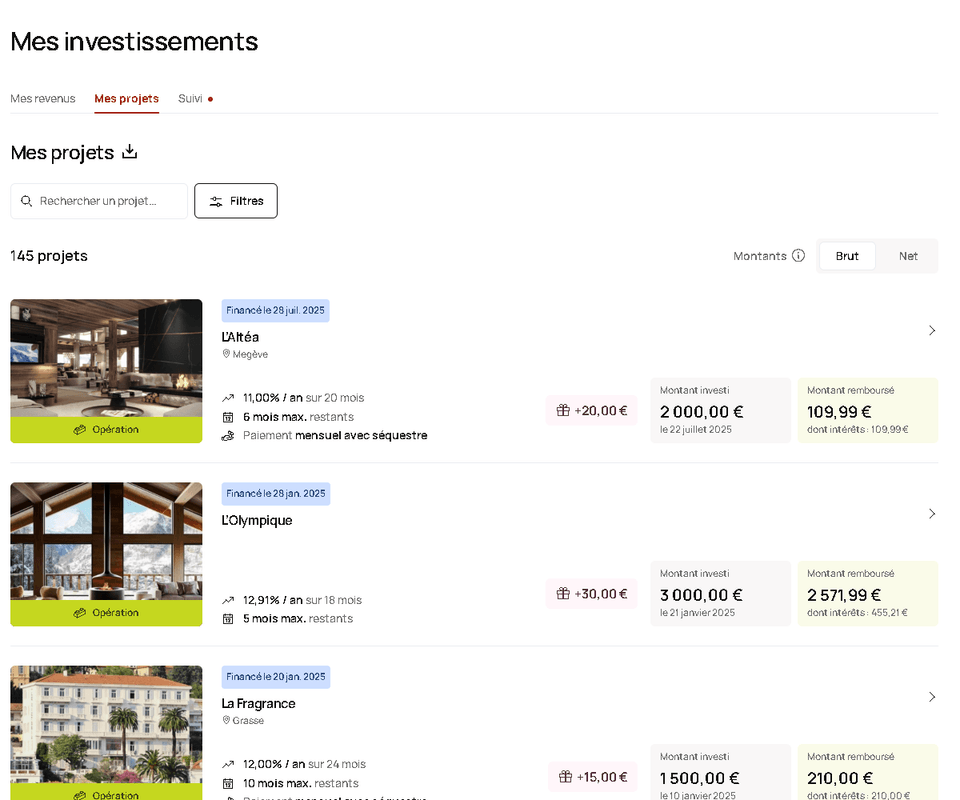
Cada proyecto se sigue en la pestaña « Mis inversiones »: importe invertido, tipo, duración restante, importe ya reembolsado y bonus recibido.
Lo ves en la tabla: invertí muchísimo en 2022 y 2023 y después levanté el pie del acelerador, por dos razones. Primero, estaba demasiado expuesto: en un momento dado, La Première Brique representaba casi la mitad de mis inversiones fuera del inmobiliario físico, lo que hacía depender demasiado de una sola plataforma. Después y sobre todo, el mercado inmobiliario francés está apagado: ventas en caída, precios bajo presión, márgenes de los profesionales de compraventa que se derriten. Todo el crowdfunding inmobiliario lo sufre, y La Première Brique no se libra, aunque conserva ventajas reales, empezando por un seguimiento de los proyectos muy superior al de muchas otras plataformas. En 2026 no he hecho ninguna inversión nueva: invertí mucho en el pasado y ahora estoy en fase de reducción de mi cartera, vistos los riesgos. Espero a que los proyectos se vayan reembolsando poco a poco, con la esperanza de salir bien parado en la mayoría de ellos. Seguramente volveré más adelante, si el mercado vuelve a ser favorable.
En cuanto al resultado, mi tasa interna de rentabilidad en la plataforma sigue siendo positiva, pero está claramente por debajo del 11-12 % anunciado en los proyectos. Es la consecuencia directa del contexto: mis proyectos de 2022-2023 son los que acumulan retrasos, como muestran las estadísticas por año de más arriba, y un capital inmovilizado durante más tiempo hace bajar mecánicamente la rentabilidad anual real.
Mis criterios de selección, que sigo aplicando siempre: solo hipoteca de primer rango o fiducia, cobertura de la deuda de al menos el 100 %, margen del promotor de al menos el 20 % (un 9-10 % es demasiado justo), un promotor con experiencia cuya aportación también supere el 20 %, un precio de reventa coherente con el mercado local, y no demasiados proyectos con el mismo operador. También anoto por qué he invertido, para poder juzgar mis decisiones un año después.
Lo que dicen otros inversores
Mi opinión es solo una entre muchas, así que esto es lo que se desprende de las notas y los comentarios públicos:
Fuente | Nota |
|---|---|
4,4 / 5 (1.591 opiniones) | |
Opiniones de Google | 4,5 / 5 (más de 800 opiniones) |
Lo que se repite en positivo: la sencillez, la inversión mínima de 1 €, la calidad de las fichas de proyecto, la rapidez del soporte por chat y la transparencia de los directivos en los eventos y webinars.
Lo que se repite en negativo: los retrasos y las prórrogas « en cadena » en algunos proyectos y, en algunos proyectos, una comunicación que ganaría con ser algo más frecuente cuando un expediente se deteriora.
Mi consejo: lee las opiniones negativas; casi todas se refieren a los proyectos de 2022-2023, lo que coincide exactamente con las cifras presentadas más arriba.
⚖️ Ventajas e inconvenientes
✅ Ventajas
📈 Rentabilidad entre las más altas del mercado (11,4 % de media), con una penalización por retraso disuasoria.
🧱 Inversión mínima de 1 € y ninguna comisión (depósito, inversión, retirada).
🔍 Transparencia: fichas detalladas, puntos de atención asumidos, seguimiento regular, directivos accesibles.
🏢 Empresa sólida: rentable, con licencia PSFP, fundadores que son ellos mismos grandes inversores.
🧾 Fiscalidad automática, sin trámites.
🤖 Herramientas: Jimbots, saldo remunerado, aplicación, oferta de alquiler para diversificar.
⚠️ Inconvenientes
El principal inconveniente: los retrasos, importantes en los proyectos de 2022 y 2023, con duraciones que se alargan, procedimientos judiciales en curso y pérdidas por llegar.
Intereses pagados casi siempre al final del proyecto.
Sin mercado secundario a día de hoy, dinero bloqueado hasta el reembolso.
Sin atención telefónica y sin elegibilidad para el PEA-PME.
La Première Brique, ¿para quién?
✅ La Première Brique es para ti si:
buscas una rentabilidad superior a la de las cuentas de ahorro y los fondos en euros, aceptando un riesgo de pérdida de capital;
puedes inmovilizar tu dinero 2 o 3 años, o incluso más en caso de retraso;
quieres diversificar en inmobiliario sin gestionar inquilinos, con importes pequeños;
estás dispuesto a leer las fichas de proyecto, o a configurar un Jimbot con criterios estrictos.
⚠️ Mejor pasa de largo si:
necesitas ese dinero a corto plazo o se trata de tu colchón de seguridad;
no soportas la idea de un retraso de varios meses o de una pérdida;
quieres ingresos regulares cada mes (en ese caso, mira más bien la oferta de alquiler).
En cuanto a la dosis, te aconsejo no poner más del 10 al 15 % de tus ahorros en una sola plataforma, y repartir cada importe en al menos una veintena de proyectos distintos. Si dudas entre el crowdfunding y la inversión inmobiliaria colectiva, ten en cuenta que una SCPI (sociedad francesa de inversión inmobiliaria) reparte en torno a un 5 % anual, con una liquidez y unos riesgos diferentes.
Códigos bonus y referidos de La Première Brique
Hay dos códigos acumulables:
Código de referido FLR2AX, al registrarte: 1 % de bonus sobre tu primera inversión. Ya viene rellenado si entras por mi enlace.
Código regalo LF, en cada suscripción: 1 % de cashback en los proyectos elegibles (más o menos la mitad de los proyectos), abonado unos días después del cierre de la captación.
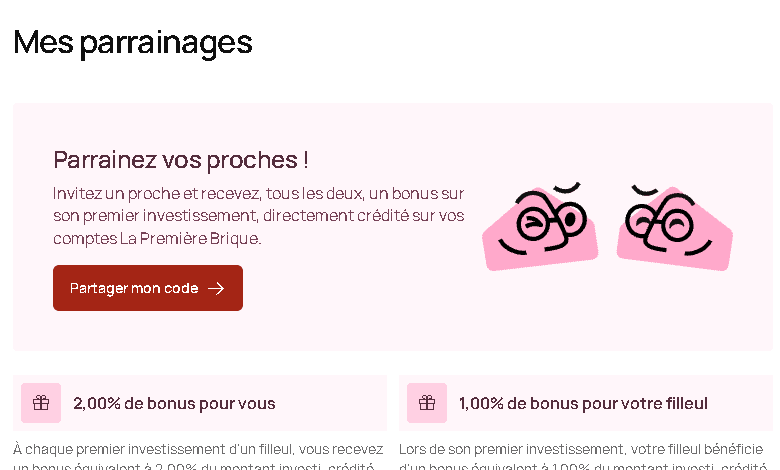
Una vez registrado, puedes invitar tú también a tus allegados: tú recibes un 2 % de su primera inversión y ellos un 1 %. Tienes todo el detalle, con los pasos a seguir en imágenes, en mi página código bonus La Première Brique.
FAQ: preguntas frecuentes sobre La Première Brique
¿Es fiable La Première Brique?
Sí, es una empresa francesa rentable, autorizada por la AMF desde 2023, que ha financiado más de 900 proyectos y ha devuelto más de 200 M€ a los inversores, sin ninguna pérdida definitiva registrada hasta la fecha. Pero deberían llegar pérdidas: la del proyecto Le Bartholomé está prácticamente confirmada, y otros expedientes están en procedimiento judicial. Fiable no significa sin riesgos: alrededor del 17 % del capital en curso está en procedimiento o con más de 6 meses de retraso (ver las cifras reales). Habrá que tener paciencia para esperar un desenlace positivo.
¿Qué rentabilidad real se puede esperar?
Los proyectos anuncian entre un 11 y un 13 % bruto anual, es decir, entre un 7,5 y un 9 % neto aproximadamente después del PFU. La rentabilidad real depende después de los retrasos (que alargan la duración, pero activan penalizaciones) y de las posibles pérdidas. El bonus de referido y el código regalo mejoran un poco el resultado.
¿Cuál es el importe mínimo para invertir?
1 € por proyecto. El importe máximo varía según el tamaño de la captación. Los depósitos con tarjeta están limitados a 500 € por operación; la transferencia no tiene límite.
¿Qué comisiones hay?
Ninguna para el inversor en las operaciones clásicas: la plataforma se remunera con una comisión que paga el promotor del proyecto. Para el alquiler, revisa las comisiones en la ficha de datos fundamentales de cada proyecto.
¿Se puede recuperar el dinero antes de que termine un proyecto?
No, todavía no hay mercado secundario. Solo el dinero no invertido de tu monedero puede retirarse en cualquier momento, gratis, en 24 a 72 horas.
¿Qué pasa si La Première Brique quiebra?
Tus fondos están custodiados en Mangopay, separados de los de la plataforma, y los promotores siguen debiéndote tus préstamos. Un plan de liquidación ordenada prevé que otra entidad se haga cargo del seguimiento y del recobro de los proyectos en curso.
¿Cómo tributan los intereses?
Al impuesto único francés (PFU) del 31,4 %, retenido directamente por la plataforma, con un IFU enviado cada año e importes ya rellenados en tu declaración. Puedes optar por la escala progresiva si tu tramo impositivo es bajo.
¿Sigue siendo difícil invertir en un proyecto?
Mucho menos que antes: el frenesí de los años 2022 a 2024, cuando los proyectos se agotaban en segundos, ya ha pasado. Para los proyectos más solicitados, ten el dinero preparado de antemano, conéctate en la apertura, usa los Jimbots y aplica mis 11 consejos para invertir en La Première Brique.
¿Se puede invertir a través de una sociedad?
Sí, puedes añadir un perfil de sociedad a tu cuenta. Los intereses son entonces ingresos financieros de la sociedad, sin retención por parte de la plataforma. En cambio, los proyectos no son elegibles para el PEA-PME.
Mi proyecto se ha prorrogado: ¿sigo cobrando intereses?
Sí, los intereses siguen corriendo durante la prórroga. En caso de retraso, la penalización puede añadir hasta 5 puntos al tipo, pero si los inversores votan su supresión o una bajada del tipo para salvar la operación, tu rentabilidad en ese periodo será más baja de lo previsto.
¿Cuántos proyectos para diversificar bien?
Apunta a una veintena de proyectos como mínimo, de promotores y regiones distintos, con importes idénticos. La inversión mínima de 1 € permite empezar con poco, y los Jimbots ayudan a repartir tus inversiones en el tiempo.
¿Se puede invertir desde el extranjero?
Sí, los residentes de la Unión Europea pueden abrir una cuenta, salvo las personas consideradas estadounidenses por el fisco de Estados Unidos y los países sometidos a sanciones. La fiscalidad depende entonces de tu país de residencia (ver la sección de fiscalidad).
¿Entran los préstamos en el IFI?
No. Tienes créditos frente a sociedades, no inmuebles: no están sujetos al impuesto francés sobre el patrimonio inmobiliario (IFI).
¿Se puede anular una inversión?
Sí, durante el periodo de reflexión de 4 días que sigue a la suscripción. Después, quedas comprometido hasta el reembolso del proyecto. Una reserva hecha por un Jimbot se anula simplemente no validándola en las 24 horas.
¿Qué código bonus usar?
El código de referido FLR2AX al registrarte (1 % sobre tu primera inversión) y después el código regalo LF en los proyectos elegibles (1 % de cashback). Detalles en mi página código bonus La Première Brique.
Conclusión: mi opinión sobre La Première Brique
Después de cinco años y 144 proyectos, La Première Brique sigue siendo para mí una de las mejores plataformas de crowdfunding inmobiliario de Francia: rentabilidad alta, ninguna comisión, inversión mínima de 1 €, buena transparencia y un equipo que invierte su propio dinero y que da la cara cuando las cosas van peor. También ha sabido evolucionar, con garantías reforzadas, los Jimbots, el saldo remunerado y el alquiler.
Pero no se libra del mal momento del mercado inmobiliario francés: los proyectos de 2022 y 2023 acumulan retrasos, las duraciones se alargan, se ha anunciado una primera pérdida en el proyecto Le Bartholomé, y mi rentabilidad real, aunque sigue siendo positiva, queda por debajo de los tipos anunciados. Sus indicadores se deterioran, seguramente llegarán otras pérdidas, y el seguimiento de los proyectos, aunque sigue estando entre los mejores del mercado, no es perfecto ni hace milagros cuando un promotor quiebra. La plataforma tiene que demostrar lo que vale en el recobro de estos expedientes. Si por ahora ya no invierto, es sobre todo porque ya estoy muy expuesto: si no, seguiría haciéndolo. Mi consejo: ve poco a poco, selecciona los proyectos con garantías sólidas (fiducia o hipoteca de primer rango), diversifica al máximo y no pongas todos los huevos en la misma cesta.
Si quieres lanzarte, abre tu cuenta en La Première Brique con un 1 % de bonus. Y para hablar de los proyectos con otros inversores, únete a mi grupo de Telegram.
Y como siempre, ¡no te rindas NUNCA!
Última actualización: octubre de 2026.