
PeerBerry, lanzada en noviembre de 2017 por el grupo de crédito Aventus Group, es una de las plataformas de préstamos entre particulares más seguidas de Europa: 3.600 millones de euros en préstamos financiados, 124.000 usuarios y, algo poco habitual, ninguna pérdida para sus inversores en nueve años, guerra de Ucrania incluida. Invertí mis primeros 2.000 € el 1 de agosto de 2024, salí a principios de 2026 en busca de tipos más altos y volví en febrero de 2026 con la cuenta de mi sociedad: hoy trabajan allí unos 63.000 €, lo que la convierte en mi mayor posición en P2P.
En este análisis detallo la historia de PeerBerry y su vínculo con Aventus Group, el equipo directivo, el funcionamiento de los préstamos y de las dos garantías, las cuentas de la plataforma (con un beneficio de 2025 que cae un 97 %), la regulación, las estadísticas, el mercado secundario, mis trucos para limitar el cash drag, los riesgos, la fiscalidad en Francia, la comparación con Mintos, Swaper, Robocash o IUVO, y mi rentabilidad real en mis dos cuentas.
Este artículo no está patrocinado por PeerBerry. Algunos enlaces son de afiliado: si te registras con mi enlace, recibes +0,5 % de intereses en todas tus inversiones de tus primeros 90 días.
 PeerBerry en resumen
Criterio | PeerBerry |
|---|---|
Creación | Noviembre de 2017, por Aventus Group (grupo de crédito no bancario fundado en 2009) |
Sociedad | Peerberry d.o.o., con sede en Zagreb (Croacia) y oficinas en Vilna (Lituania) |
Director | Arūnas Lekavičius, CEO |
Regulación | Ninguna licencia de inversión (ni ECSP, ni MiFID II): simple mercado de créditos |
Tipo de inversión | Compra de créditos: préstamos al consumo, préstamos a empresas, promoción inmobiliaria y leasing |
Rentabilidad | Tipos del 7,5 % al 10 % anual según el originador; 10,99 % de rentabilidad anual media histórica |
Garantías | Garantía de recompra sobre el 100 % de los préstamos (como muy tarde a los 60 días de retraso) y garantía de grupo sobre la mayoría |
Volumen | 3.600 M€ financiados desde 2017, 161 M€ de cartera en curso a finales de octubre de 2026 (+38 % desde enero) |
Inversores | 124.254 usuarios verificados (octubre de 2026) |
Pérdidas | Ninguna pérdida para los inversores y ningún préstamo impagado desde el lanzamiento, según la plataforma |
Inversión mínima | 10 € por préstamo |
Duración | De unos pocos días a 4 años; la mayoría de los préstamos cortos duran menos de 30 días |
Liquidez | Reembolsos frecuentes; mercado secundario gratuito desde enero de 2026 (venta tras 180 días) |
Comisiones | Ninguna: ni por depósito, ni por retirada, ni por gestión, ni en el mercado secundario |
Retención en origen | Ninguna |
Trustpilot | 3,6 / 5 con 265 opiniones (5 de noviembre de 2026) |
Bonus | +0,5 % durante 90 días y después programa de fidelidad de hasta +1 %; consulta mi página código bonus PeerBerry |
PeerBerry pertenece a la familia de los mercados de préstamos, como Mintos o Robocash: no prestas directamente a un prestatario, sino que compras una parte de un préstamo ya concedido por un originador, que se compromete a recomprarlo en caso de retraso. Su particularidad es la prudencia: tipos algo más bajos que la competencia, pero un historial sin ninguna pérdida. Puedes comparar su marco regulatorio con el de otras plataformas en mi comparador P2P (vista regulación).
Abrir una cuenta en PeerBerry Registro en menos de 5 minutos, desde 10 €, +0,5 % durante 90 días con mi enlace. |
 Mi vídeo: por qué volví a PeerBerry
Si prefieres el formato vídeo, aquí tienes mi análisis grabado en junio de 2026, en el momento de la subida de tipos: los puntos fuertes de la plataforma, la garantía de grupo, el programa de fidelidad y mis trucos para que el robot invierta todo tu dinero. Este artículo va más allá, con las cuentas de 2025, el reparto de la cartera en curso y mis cifras actualizadas a 5 de noviembre de 2026.
 De 2017 a 2026: la historia de PeerBerry
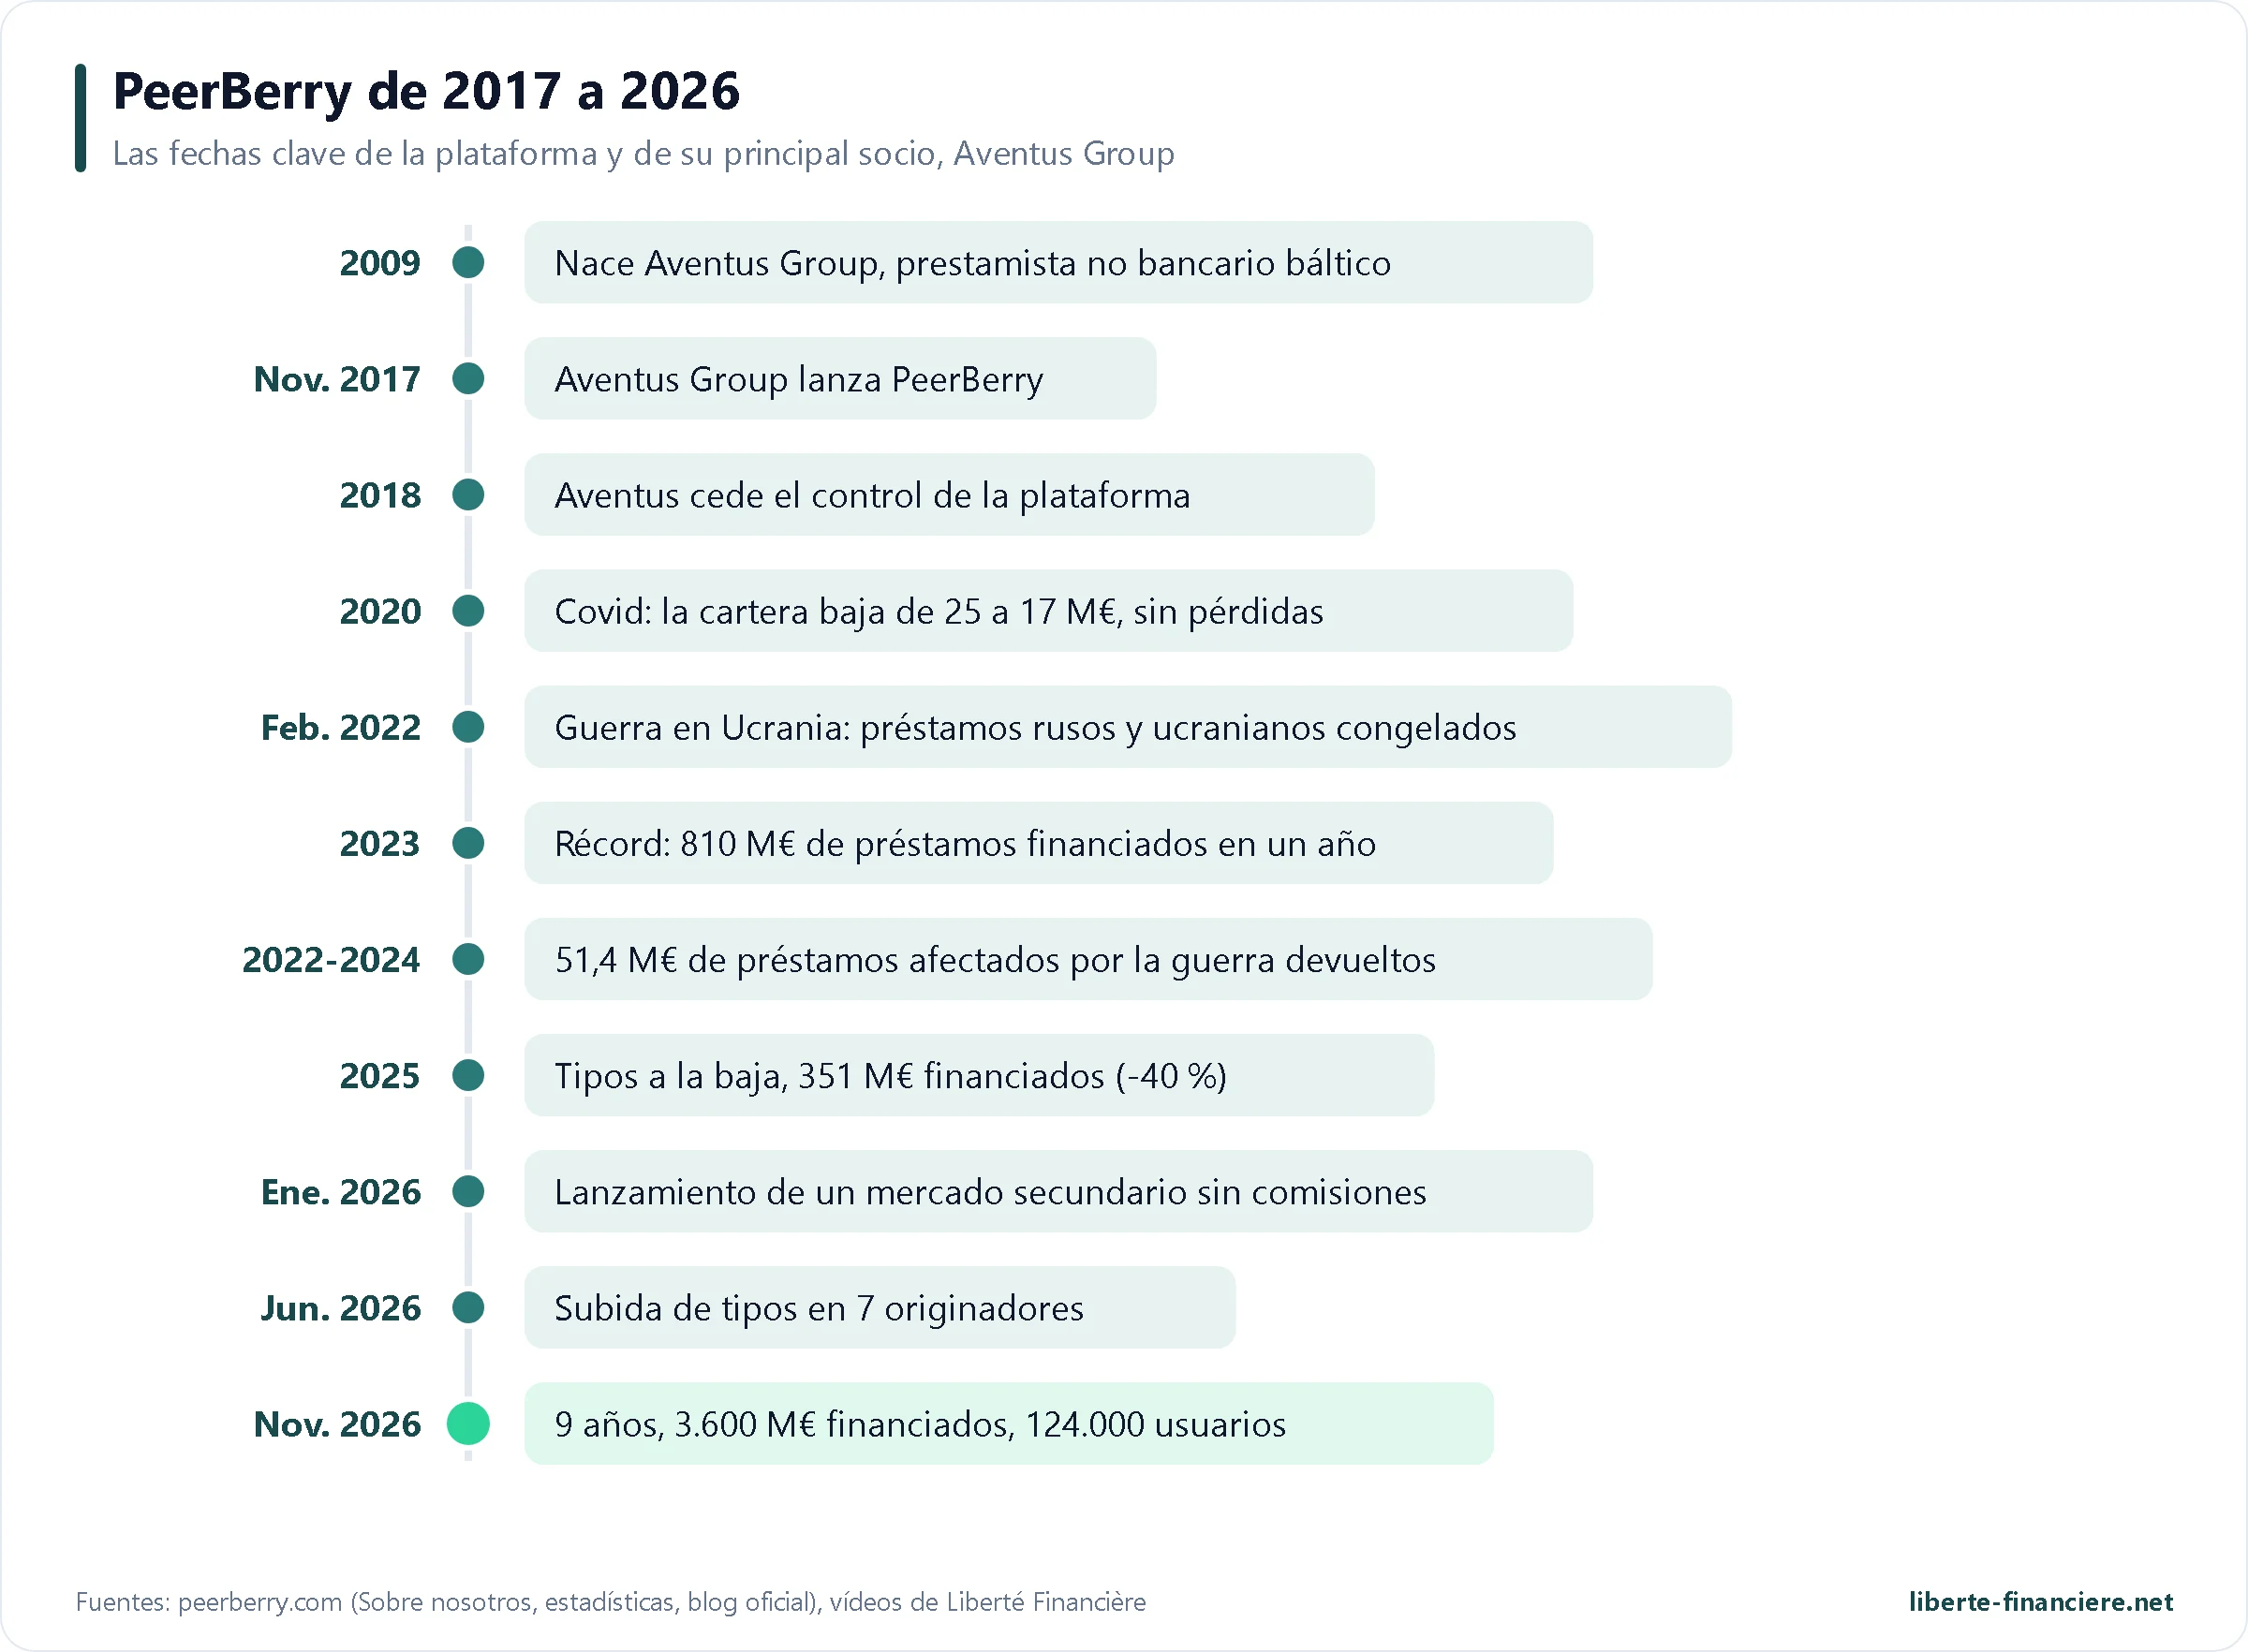
Para entender PeerBerry hay que empezar por Aventus Group. Fundado en 2009 en los países bálticos, este grupo de crédito no bancario financió primero sus préstamos ofreciéndolos a los inversores de otros mercados, entre ellos Mintos. En noviembre de 2017 lanzó su propia plataforma: PeerBerry. Al año siguiente, Aventus cedió su control; hoy PeerBerry presenta al grupo como su «mayor socio comercial», y no como su empresa matriz.
El crecimiento es rápido: 46 M€ de préstamos financiados en 2018 y 145 M€ en 2019. En 2020, la crisis sanitaria hace caer la cartera en curso de 25 a 17 M€ en primavera, sin ninguna pérdida para los inversores. La plataforma vuelve a despegar con fuerza en 2021, con 566 M€ financiados y una cartera en curso que supera los 85 M€.
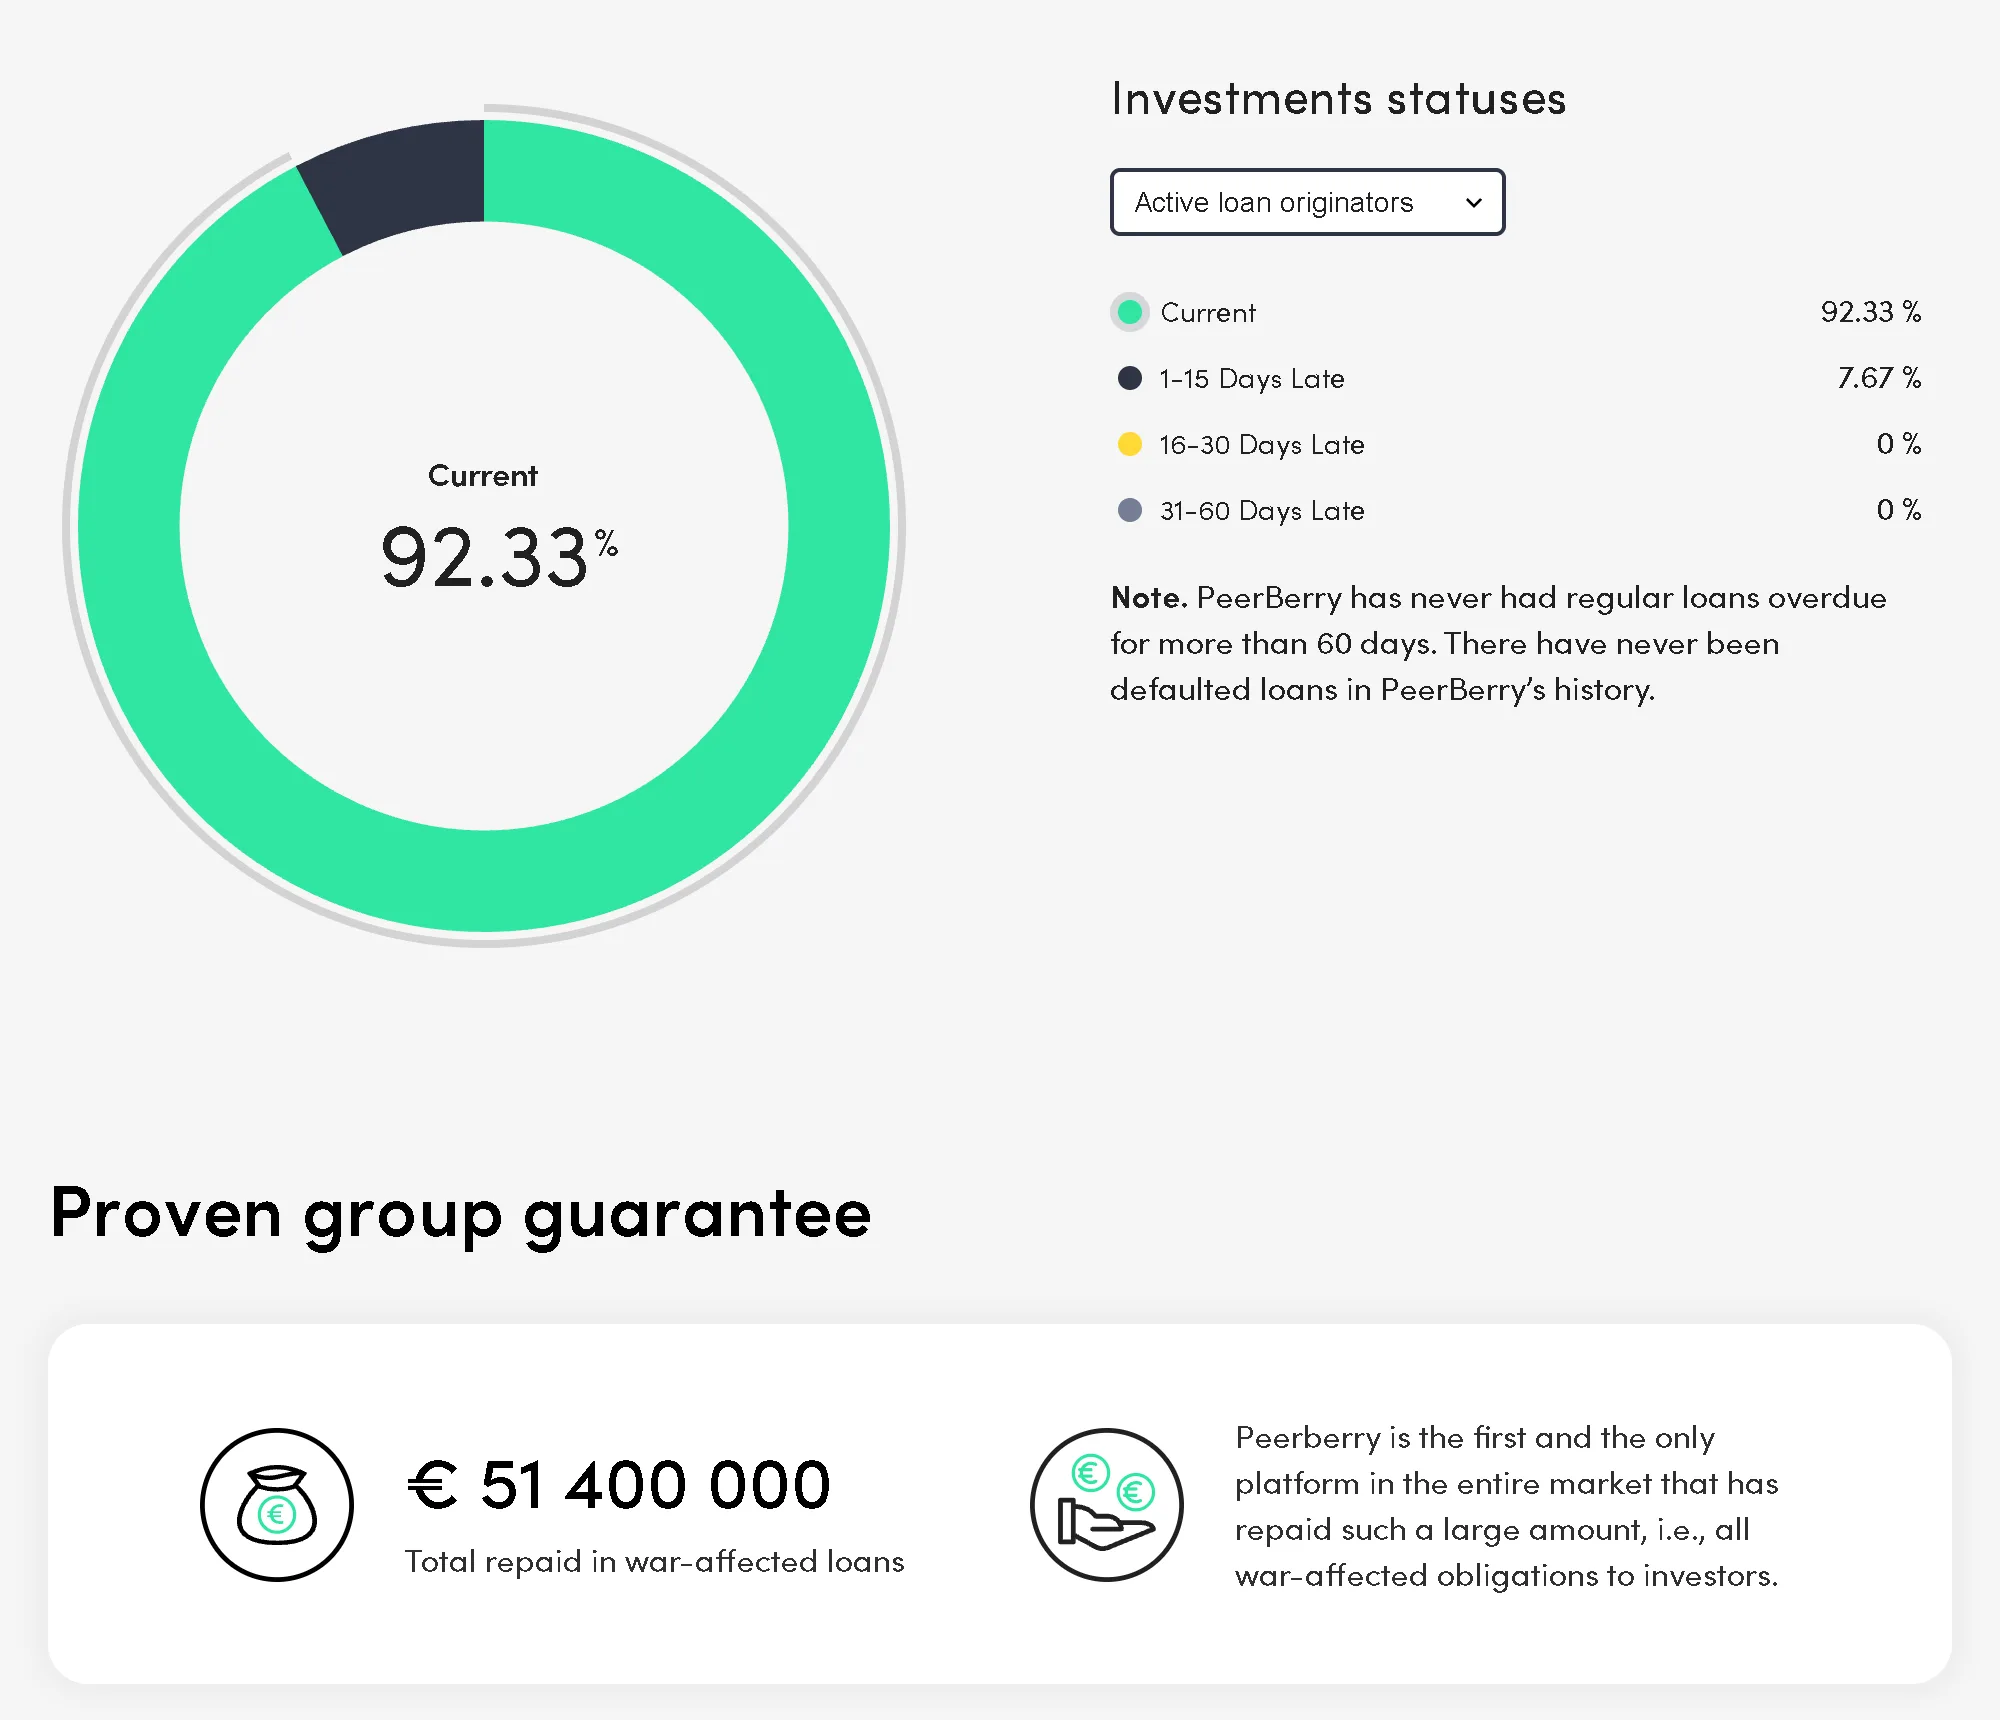
Febrero de 2022 es la verdadera prueba. Una parte de los préstamos se había concedido en Ucrania y en Rusia: de la noche a la mañana dejan de reembolsarse. En lugar de dejar que los inversores asuman la pérdida, las sociedades de Aventus Group activan la garantía de grupo y reembolsan esos préstamos por tramos. En total, 51,4 M€ de préstamos afectados por la guerra se reembolsaron íntegramente, capital e intereses. Este episodio es el que construyó la reputación de PeerBerry. En 2023, la plataforma bate su récord con 810 M€ de préstamos financiados en el año.
Llegan después dos años más tranquilos. Con la bajada de tipos de los bancos centrales, PeerBerry reduce sus rentabilidades y el volumen cae: 586 M€ en 2024 y después 351,5 M€ en 2025 (-40 %). Muchos inversores, yo entre ellos, se van a buscar algo mejor en otra parte. El 15 de enero de 2026, la plataforma lanza por fin un mercado secundario sin comisiones y, el 3 de junio de 2026, sube los tipos de siete originadores (hasta el 10 %). El efecto es inmediato: la cartera en curso pasa de 116 M€ en enero a 161 M€ a finales de octubre de 2026. A principios de noviembre, PeerBerry celebra sus 9 años.
 El equipo directivo de PeerBerry
 Arūnas Lekavičius (LinkedIn) dirige PeerBerry: es CEO de la plataforma y director de la sociedad Peerberry d.o.o., cuyas cuentas anuales firma. Ha pasado más de quince años en el sector financiero, primero en bancos escandinavos y después en el mundo fintech, con especialidad en gestión de riesgos. Es él quien mantiene la línea prudente de la plataforma: pocos originadores nuevos, tipos moderados y una comunicación regular con los inversores.
A su alrededor, el equipo presentado en la web oficial es deliberadamente reducido:
Rita Simanavičiūtė (LinkedIn), directora de marketing y comunicación, con más de 20 años de experiencia, 17 de ellos en bancos escandinavos y bálticos. Es ella quien responde a los inversores en el grupo de Telegram de PeerBerry, casi a diario.
Tadas Bulota (LinkedIn), jurista y responsable de cumplimiento normativo, fundador del despacho Bulota Legal y especialista en la lucha contra el blanqueo de capitales (certificado ACAMS).
Viktar Kamiahin (LinkedIn), director técnico, con más de 15 años de desarrollo de software en el sector fintech.
 Del lado del socio, la figura clave es Andrejus Trofimovas (LinkedIn), fundador y CEO de Aventus Group desde 2009. Bajo su dirección, el grupo ha pasado de ser un prestamista báltico a una red presente en más de 22 países, con más de 5.000 empleados. En 2026 recibió varios reconocimientos profesionales, entre ellos «FinTech CEO of the Year, Europe». Para ti, él es quien más cuenta: la mayoría de los préstamos de PeerBerry y la garantía de grupo dependen de la salud de su grupo.
Un detalle que conviene conocer: la sociedad Peerberry d.o.o. solo tiene, sobre el papel, un empleado a tiempo parcial y recurre a proveedores externos para todo lo demás, según su informe anual de 2025. Esta estructura no tiene nada de ilegal, pero explica que la mayor parte de los costes de la plataforma aparezca como «servicios externos»; vuelvo sobre ello en la parte dedicada a las cuentas.
 ¿Cómo funciona PeerBerry?
En esencia, la plataforma es un mercado de créditos. Un originador (también llamado «loan originator») concede un crédito a un prestatario, por ejemplo en México, Sudáfrica o Lituania. Después publica ese préstamo en PeerBerry para refinanciarlo. Cuando inviertes 10 €, compras jurídicamente una parte del crédito: se firma un contrato de cesión entre tú y el originador. El prestatario sigue pagando al originador, que entrega tu parte a PeerBerry, que a su vez la abona en tu cuenta.
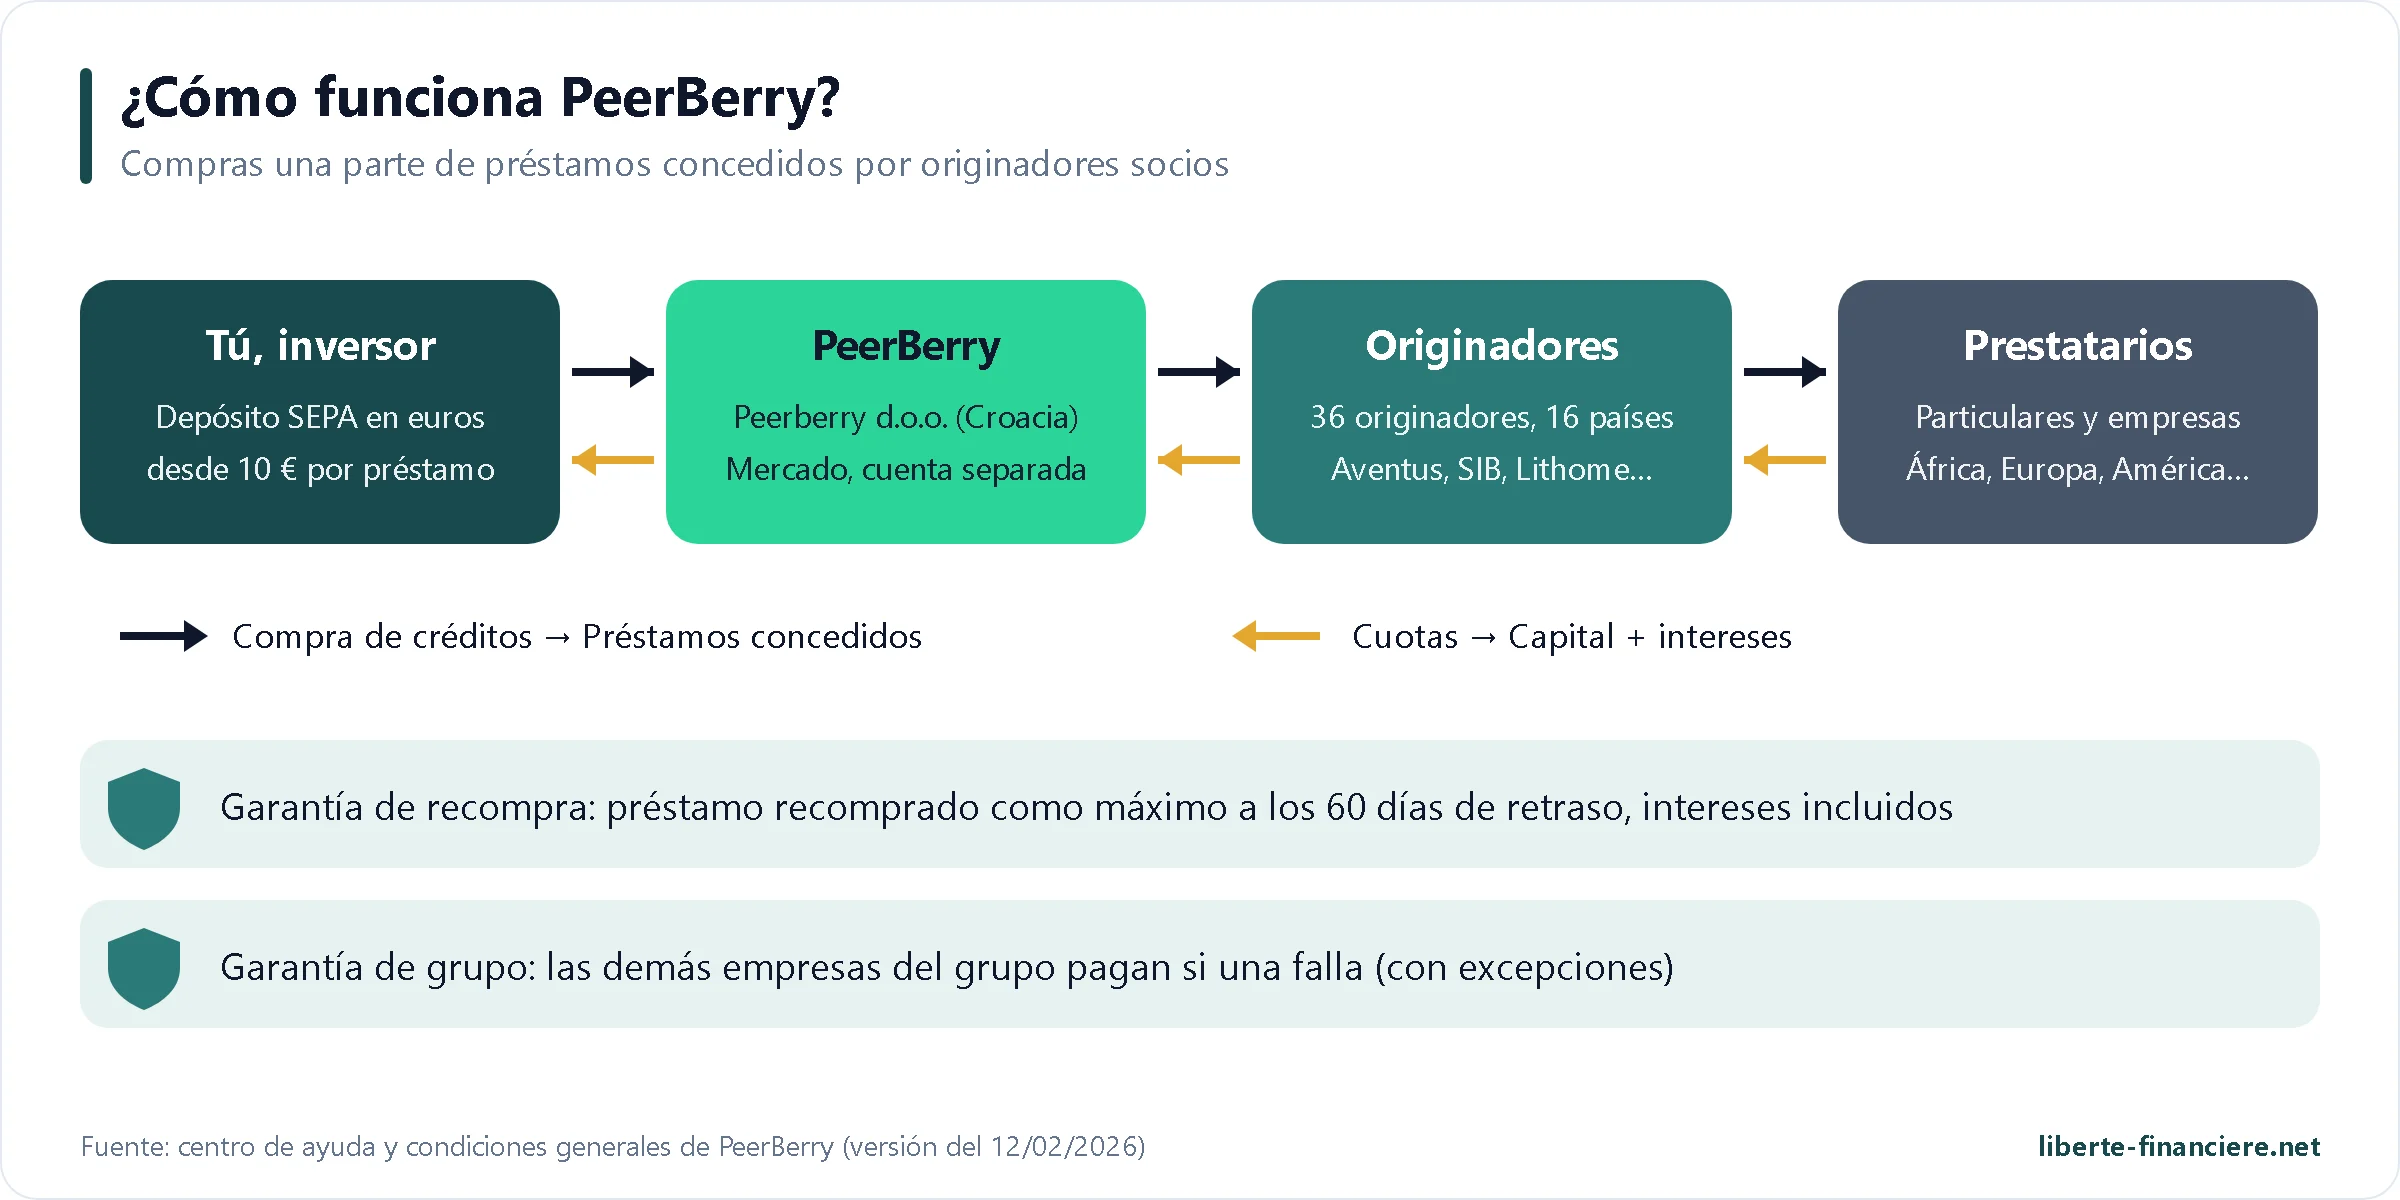
Tu dinero no invertido se guarda en cuentas bancarias de PeerBerry separadas de sus fondos propios: según las condiciones generales, no aparece en el balance de la sociedad como dinero suyo. Estos fondos no generan ningún interés mientras no estén invertidos, de ahí la importancia de configurar bien tu inversión automática.
Los 5 tipos de préstamos disponibles
Tipo de préstamo | Duración | Tipos actuales | Peso en la cartera en curso |
|---|---|---|---|
Corto plazo (crédito al consumo) | Hasta 180 días, la mayoría menos de 30 días | Del 8,5 % al 10 % | 24,1 % |
Largo plazo (crédito al consumo) | De 180 días a 4 años | 8 % | 3,7 % |
Empresas | De 90 días a varios años | Del 7,5 % al 9 % | 20,0 % |
Inmobiliario (promoción en Lituania y en España) | De 1 a 2 años restantes | Del 8 % al 9 % | 50,7 % |
Leasing (crédito para coches en Kazajistán) | De 3 a 12 meses restantes | 8,5 % | 1,5 % |
La mitad de la cartera en curso es, por tanto, inmobiliaria, principalmente proyectos de promoción en Vilna impulsados por SIB Group y Lithome. No son los préstamos que la mayoría de los inversores vienen a buscar, y son precisamente los que no cuentan con la garantía de grupo. Los préstamos cortos, en cambio, han pasado del 7 % de la cartera en curso en enero de 2026 al 24 % a finales de octubre: es el segmento que más rápido crece y en el que yo invierto.
36 originadores en 16 países
A finales de octubre de 2026, 36 originadores ofrecen sus préstamos en PeerBerry, repartidos en cinco grupos: Aventus Group (la gran mayoría, de Moldavia a Australia), Gofingo Group (Lituania, Sudáfrica), SIB Group y Lithome (promoción inmobiliaria en Vilna) y Litelektra (energía eólica en Lituania). Los recién llegados de 2026 son sobre todo prestamistas a corto plazo: Credit365 en Australia, TuParcero en Colombia, Jabulanimoney y Crediflow en Sudáfrica, Paydayloanplus en Canadá y, próximamente, TunaiPantas en Malasia.
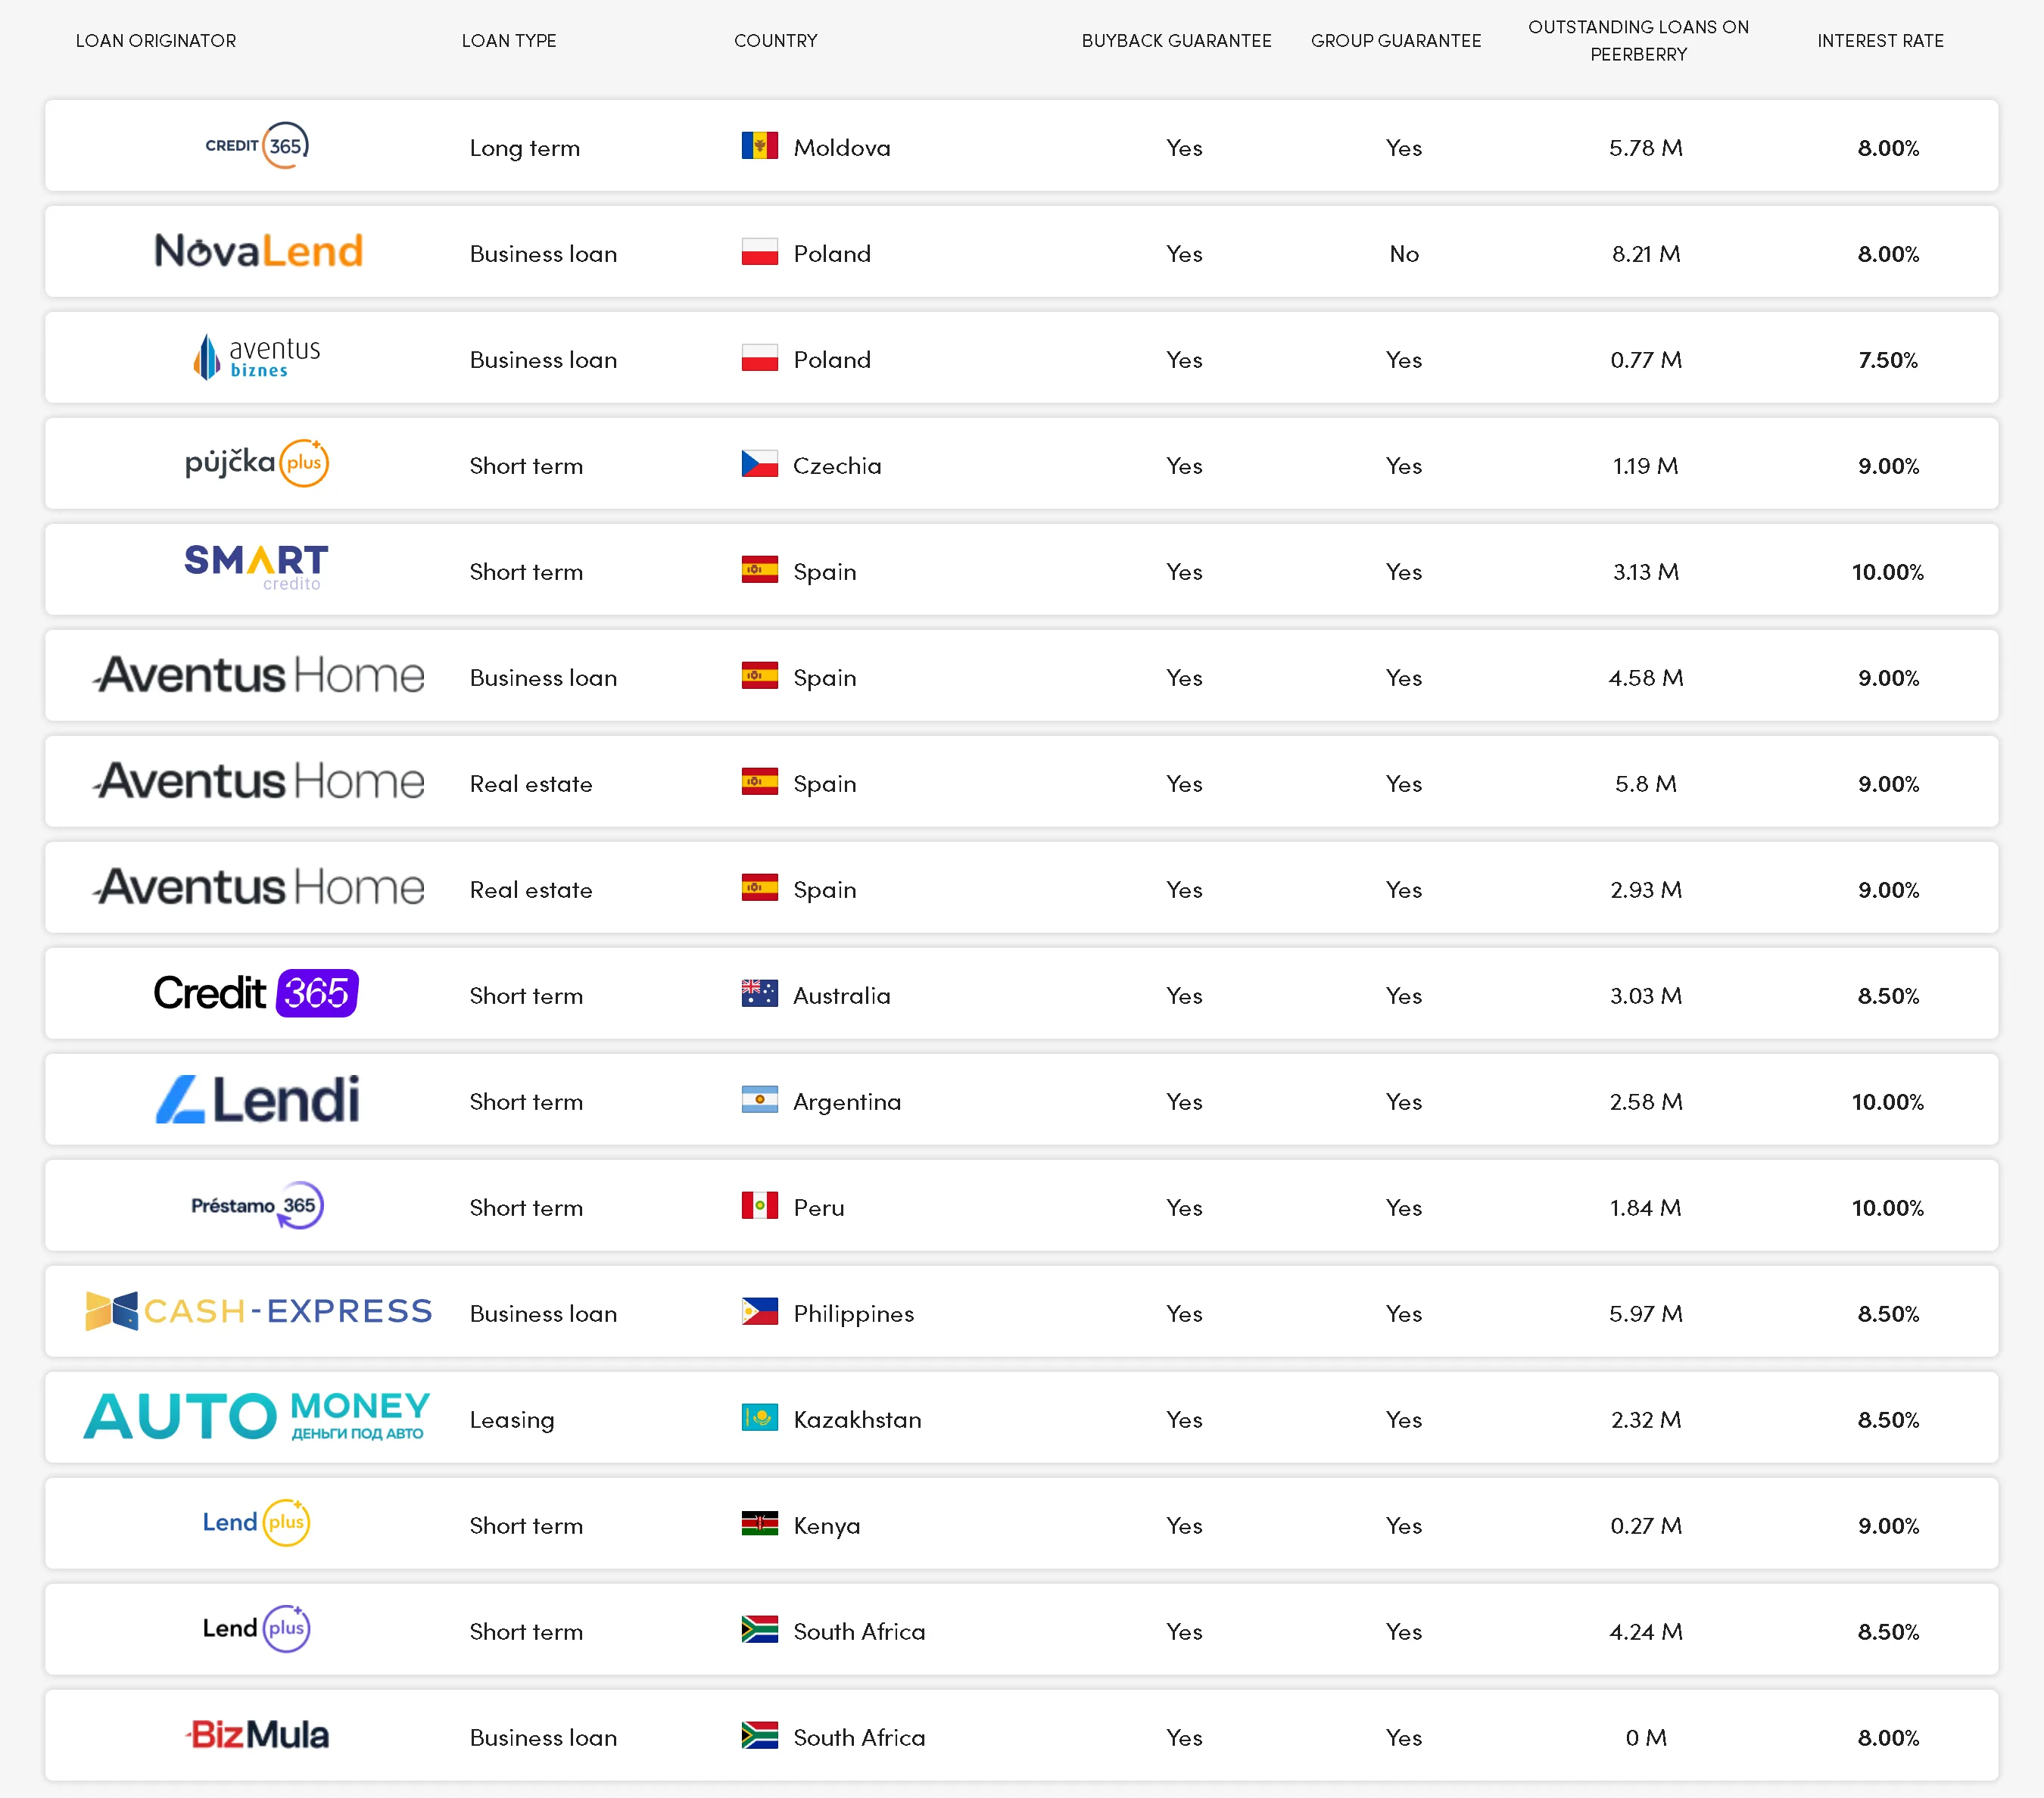
Los principales originadores por cartera en curso
Estos son los quince originadores con más peso en la cartera en curso de PeerBerry a 5 de noviembre de 2026 (entre paréntesis, su grupo). Los cuatro primeros no tienen garantía de grupo:
Originador | País | Tipo de préstamo | Garantía de grupo | Cartera en curso | Tipo |
|---|---|---|---|---|---|
Si Baltic (SIB Group) | Lituania | Inmobiliario | No | 43,8 M€ | 8 % |
Lithome | Lituania | Inmobiliario | No | 18,6 M€ | 8,5 % |
Pakrantės būstas (SIB Group) | Lituania | Inmobiliario | No | 10,6 M€ | n.d. |
NovaLend (Aventus) | Polonia | Empresas | No | 8,2 M€ | 8 % |
Cash-Express (Aventus) | Filipinas | Empresas | Sí | 6,0 M€ | 8,5 % |
Aventus Home | España | Inmobiliario | Sí | 5,8 M€ | 9 % |
Credit365 (Aventus) | Moldavia | Largo plazo | Sí | 5,8 M€ | 8 % |
Litelektra | Lituania | Empresas (eólica) | Sí | 4,3 M€ | 8,5 % |
CrediWise (Aventus) | Sudáfrica | Corto plazo | Sí | 4,3 M€ | 8,5 % |
LendPlus (Aventus) | Sudáfrica | Corto plazo | Sí | 4,2 M€ | 8,5 % |
Prime Loans (Aventus) | Sudáfrica | Corto plazo | Sí | 4,2 M€ | 8,5 % |
Credito365 (Aventus) | Colombia | Corto plazo | Sí | 3,8 M€ | 10 % |
SmartCredito (Aventus) | España | Corto plazo | Sí | 3,1 M€ | 10 % |
Credit365 (Aventus) | Australia | Corto plazo | Sí | 3,0 M€ | 8,5 % |
Credito365 (Aventus) | México | Corto plazo | Sí | 3,0 M€ | 10 % |
Esta tabla muestra bien las dos caras de PeerBerry. Por un lado, un puñado de grandes préstamos inmobiliarios lituanos, sin garantía de grupo, que concentran casi la mitad del dinero. Por otro, una larga lista de prestamistas a corto plazo de Aventus Group, cada uno con unos pocos millones de euros de cartera en curso, repartidos por tres continentes. Es este segundo conjunto el que hace la reputación de la plataforma, y es el que yo elijo.
Encontrarás cada originador, su país, sus garantías y su tipo de interés en la página oficial de originadores. Sus cuentas, cuando se publican, también están en mi página de cuentas financieras P2P: Credit365 en Moldavia, Findom en Kazajistán, LendPlus en Kenia y en Sudáfrica, NovaLend en Polonia, SmartCredito en España y Lithome en Lituania.
La garantía de recompra: como muy tarde a los 60 días
Todos los préstamos de PeerBerry tienen garantía de recompra («buyback»): si el prestatario acumula más de 60 días de retraso, el originador recompra tu crédito, capital e intereses incluidos, también los intereses del periodo de retraso. En la práctica, los retrasos son muy cortos: a 5 de noviembre de 2026, el 92,33 % de las inversiones está al día, el 7,67 % tiene entre 1 y 15 días de retraso y ninguna supera los 15 días. PeerBerry afirma que nunca ha tenido un préstamo normal con más de 60 días de retraso.
Esta garantía solo vale lo que vale el originador: si quiebra, ya no puede recomprar. Ahí es donde entra en juego la segunda protección.
La garantía de grupo: la verdadera red de seguridad
Los dos principales grupos socios, Aventus y Gofingo, han firmado con sus originadores acuerdos de garantía cruzada: si uno de ellos se vuelve insolvente, las demás sociedades del grupo asumen sus compromisos con los inversores. Esta garantía funcionó de verdad en 2022 con los préstamos ucranianos y rusos. Aun así, las condiciones precisan que ambas garantías pueden verse «afectadas en caso de fuerza mayor».
Cuidado, porque no cubre todos los préstamos: los préstamos inmobiliarios de SIB Group y de Lithome, y los préstamos a empresas de NovaLend en Polonia, no la tienen. Estas tres sociedades representan por sí solas unos 81 M€, es decir, la mitad de la cartera en curso. En el filtro de inversión, marca «garantía de grupo» si quieres excluirlas: es lo que hago yo.
Lo que dice el contrato de garantía de grupo
La garantía de grupo se basa en acuerdos internos firmados entre sociedades de Aventus Group (los «Group Guarantee Agreements»). Estos contratos no son públicos: Aventus se reserva el derecho a no difundirlos, y PeerBerry, que tiene una copia sin ser parte firmante, no puede publicarlos. Tú tampoco eres parte de estos acuerdos, y las condiciones generales de PeerBerry no mencionan la garantía de grupo: no podrías invocarla tú mismo ante un tribunal.
Lo que se sabe procede de una entrevista a Andrejus Trofimovas publicada por PeerBerry en noviembre de 2020:
Solo se activa si un originador no puede cumplir su garantía de recompra: entonces una sociedad «garante» del grupo asume sus obligaciones.
No es una garantía de la sociedad matriz, sino una red de contratos cruzados: cada sociedad reciente presente en el P2P los ha firmado con al menos dos sociedades rentables del grupo. En 2020, las sociedades polacas y ucranianas eran las que más peso tenían.
Según el CEO, todas las sociedades del grupo participan, incluidas las que no se financian mediante P2P.
Aventus no publica cuentas consolidadas: según él, la consolidación y su auditoría costarían demasiado por las diferencias de leyes e impuestos entre países, algunas sociedades pertenecen en parte a otras entidades y nada le obliga a hacerlo (no emite bonos ni cotiza en bolsa). Solo se auditan las sociedades por separado, según la ley de su país.
Para ti, la garantía de grupo vale sobre todo la confianza que tengas en el grupo y su historial, en particular los 51,4 M€ devueltos tras el inicio de la guerra en Ucrania, que PeerBerry presenta como la prueba de que funciona. Las cifras del grupo (95,7 M€ de beneficio en 2025, 225,7 M€ de fondos propios a finales de 2025) son declarativas. Para que juzgues por ti mismo, he reunido las cuentas de 2025 de más de veinte originadores presentes en PeerBerry en mi página de balances financieros P2P.
Invertir con dos garantías Garantía de recompra sobre el 100 % de los préstamos y garantía de grupo sobre la mayoría: tú decides cómo filtrar. |
 Aventus Group, el socio con más peso
Como la garantía de grupo se apoya en Aventus Group, su salud financiera es, para mí, el primer criterio para juzgar PeerBerry. El grupo está presente en más de 22 países de Europa, Asia, África y el continente americano, en el crédito, el sector inmobiliario y la informática. Sus sociedades han concedido unos 8.000 millones de euros en préstamos desde 2009, y el grupo presume de 17 años consecutivos de beneficios.
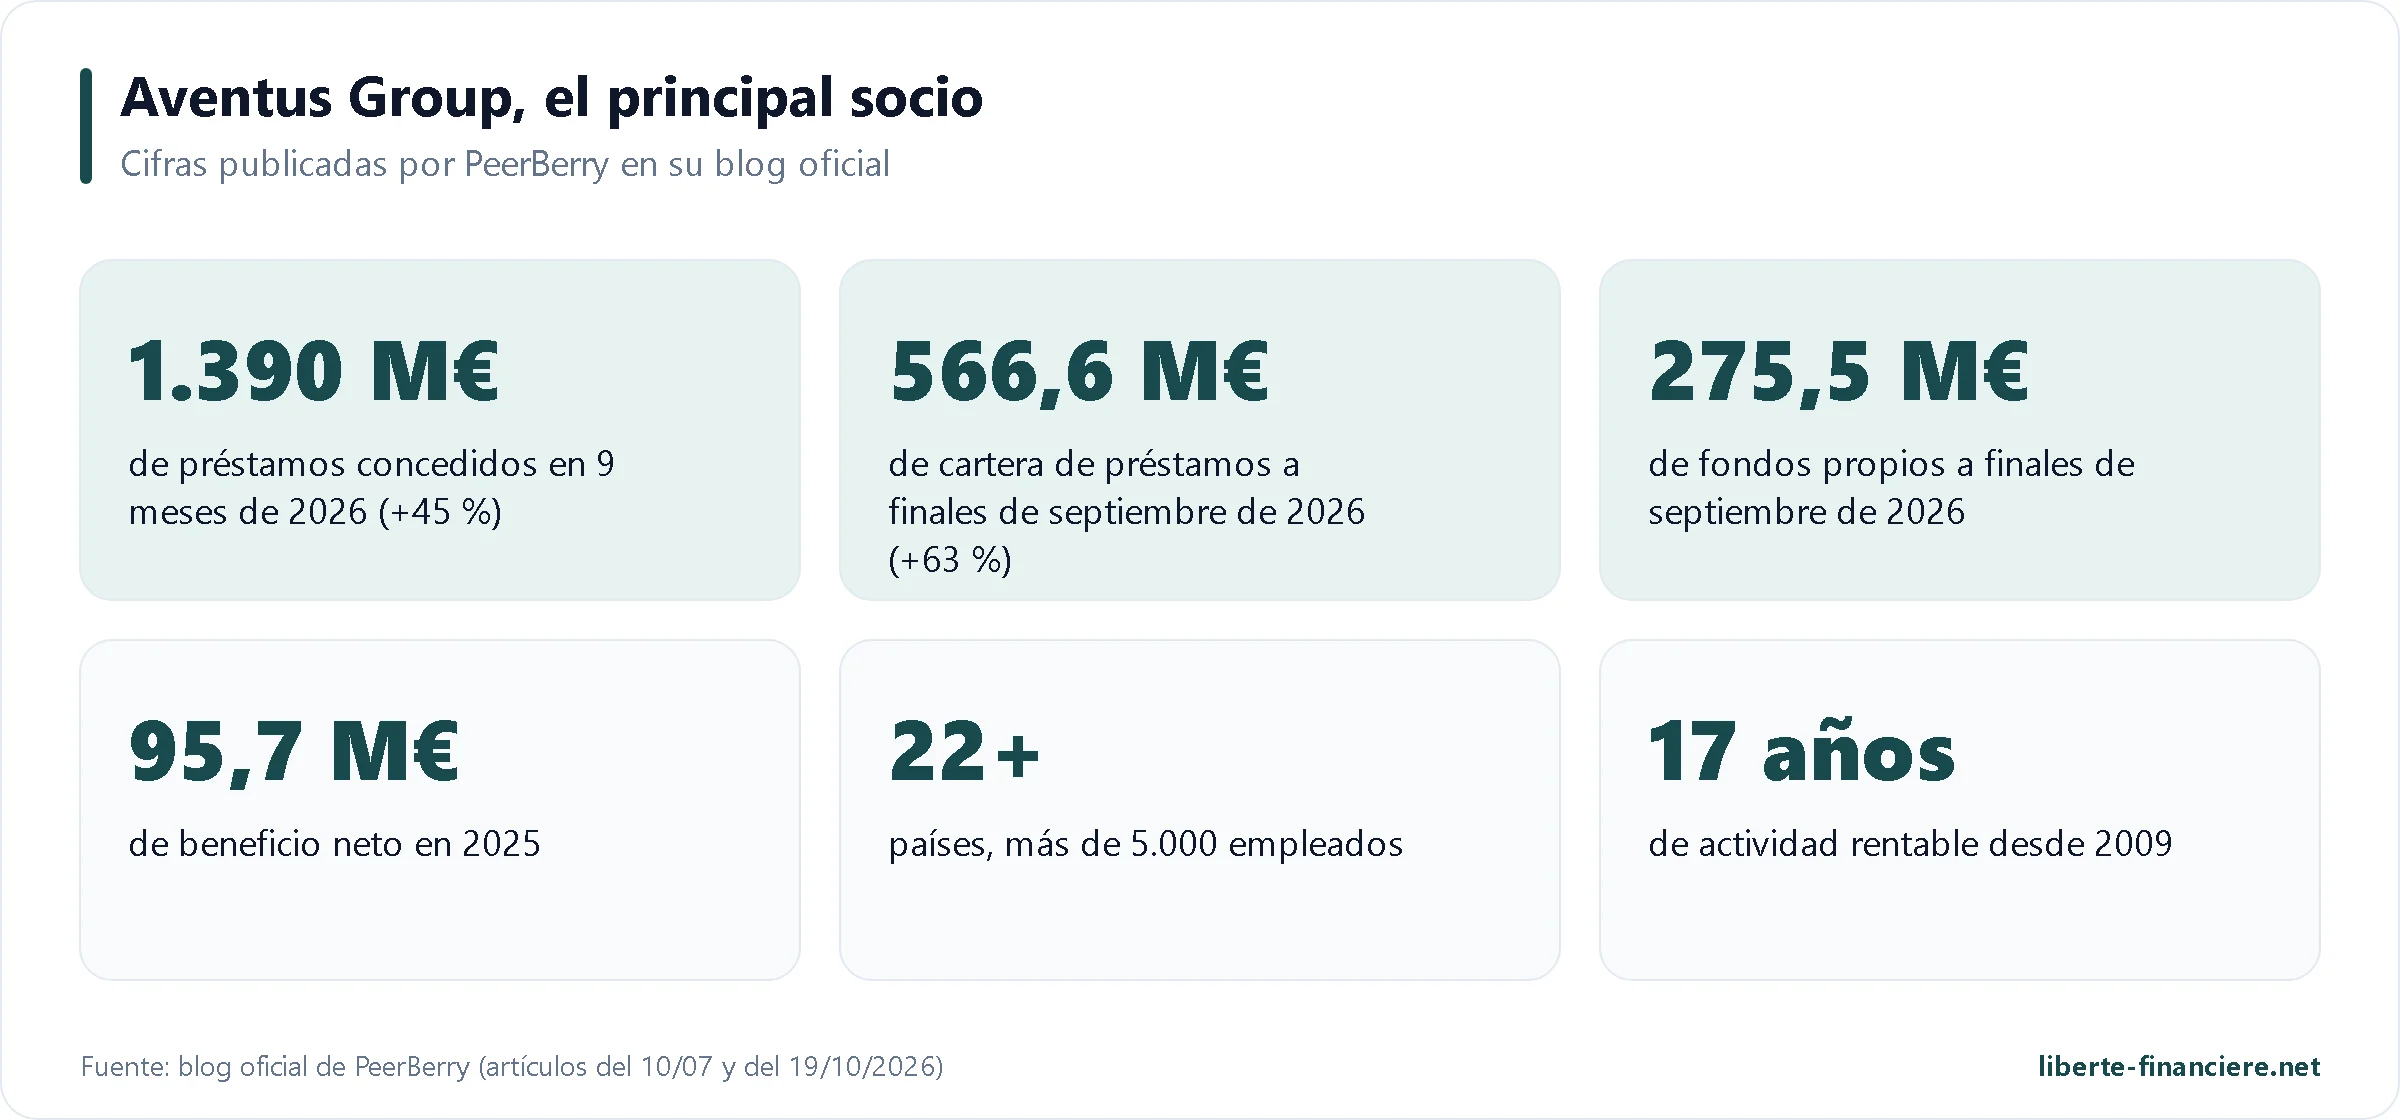
2025: beneficio neto récord de 95,7 M€ (unos 87 M€ en 2024), con más de 1.300 M€ en préstamos concedidos.
Primer semestre de 2026: 49,1 M€ de beneficio neto, 851,6 M€ en préstamos concedidos y 231,3 M€ de ingresos por intereses.
Primeros nueve meses de 2026: 1.390 M€ en préstamos concedidos (+45 % interanual), una cartera de préstamos de 566,6 M€ (+63 % desde enero) y unos fondos propios de 275,5 M€ (225,7 M€ a finales de 2025).
Estas cifras tranquilizan en un punto esencial: un grupo que gana cerca de 100 M€ al año y dispone de 275 M€ de fondos propios tiene medios para cumplir su garantía sobre los aproximadamente 80 M€ de préstamos que tiene en PeerBerry. Con dos matices, eso sí. En primer lugar, son cifras comunicadas por el propio grupo, y no he encontrado cuentas consolidadas auditadas publicadas para el conjunto de Aventus: el grupo se presenta como una «marca» que reúne sociedades distintas unidas por acuerdos de cooperación. En segundo lugar, un crecimiento del +63 % de la cartera en nueve meses, con aperturas en Brasil, Malasia o Zambia, también aumenta el riesgo: habrá que ver cómo se comportan esos nuevos préstamos con el tiempo.
 Las cuentas financieras de PeerBerry
La sociedad que gestiona la plataforma, Peerberry d.o.o., publica sus cuentas anuales cada año en su web. No están auditadas por una firma independiente. Las he importado todas en mi página de cuentas financieras P2P:
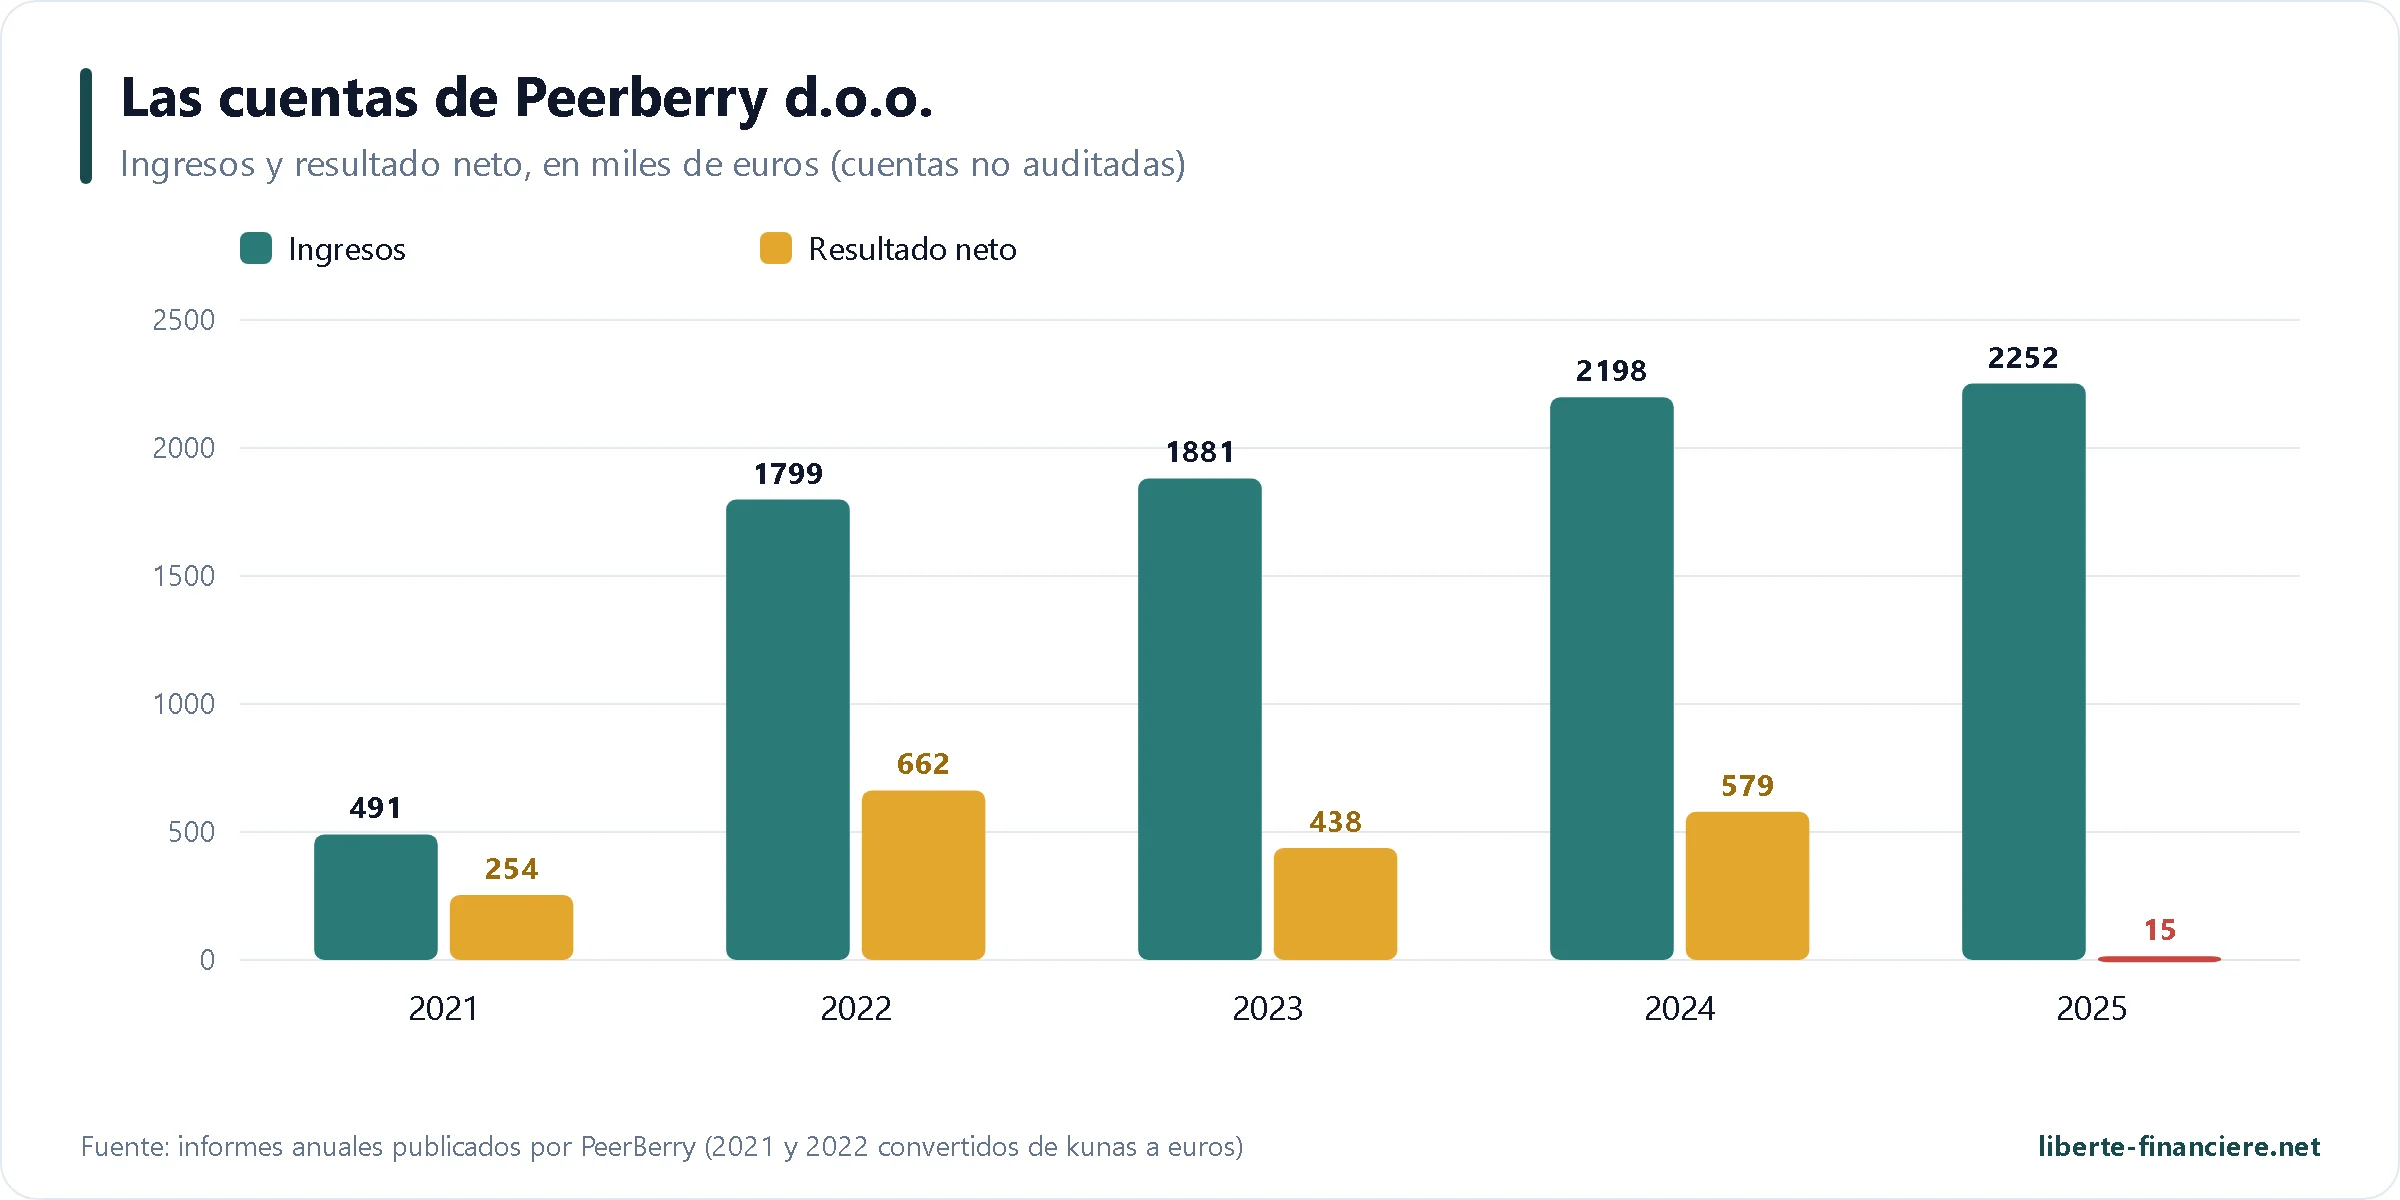
Peerberry d.o.o. (cuentas no auditadas) | 2023 | 2024 | 2025 |
|---|---|---|---|
Cifra de negocio | 1,88 M€ | 2,20 M€ | 2,25 M€ |
Servicios externos | 1,74 M€ | 2,41 M€ | |
Resultado antes de impuestos | 713.000 € | 43.000 € | |
Resultado neto | 438.000 € | 579.000 € | 14.896 € |
Patrimonio neto | 1,36 M€ | 1,94 M€ | 1,95 M€ |
Tesorería | 3,62 M€ | 3,23 M€ | 2,75 M€ |
Total del balance | 10,95 M€ | 15,39 M€ | 5,52 M€ |
2025: un beneficio que cae un 97 %
Es la cifra que hizo reaccionar a la comunidad este otoño. En 2025, la cifra de negocio de PeerBerry se mantiene estable (2,23 M€ de ventas, +1,5 %), pero el beneficio neto cae de 579.135 € a 14.896 €. La explicación cabe en una línea: los servicios externos pasan de 1,74 M€ a 2,41 M€, es decir, +671.000 €. Sin esa subida, el beneficio antes de impuestos habría rondado los 715.000 €, al nivel de 2024: la actividad básica de la plataforma sigue siendo rentable.
El informe no detalla qué financiaron esos gastos y se limita a una lista genérica (servicios intelectuales, publicidad, intermediación, informática…). Entre los inversores circula una explicación según la cual habrían servido para dos proyectos sin relación con el P2P, pero PeerBerry no la ha confirmado. Le hice la pregunta por escrito el 5 de noviembre de 2026 y actualizaré este artículo con su respuesta.
Lo que saco en claro
Los puntos tranquilizadores: un patrimonio neto estable en 1,95 M€, 2,75 M€ de tesorería, ninguna deuda bancaria y una cifra de negocio que crece cada año desde 2021. El pasivo (3,29 M€ de «otras deudas») corresponde a los fondos de los inversores en tránsito en las cuentas de la plataforma.
Los puntos de vigilancia: cuentas no auditadas, una sociedad sin un verdadero equipo de empleados y unas decisiones de colocación de su tesorería que conviene conocer: un préstamo de 500.000 € al banco lituano Mano bankas, remunerado al 8 % hasta 2029, y 968.000 € invertidos a través de la plataforma Crowdpear.
La escala correcta: PeerBerry no garantiza tus préstamos, lo hacen los originadores y sus grupos. El balance de la plataforma cuenta sobre todo por su capacidad de funcionar de forma duradera; la solidez que protege tu capital es la de Aventus Group y los demás grupos socios.
 Regulación y seguridad de tu dinero
Es la principal debilidad de PeerBerry sobre el papel: la plataforma no tiene ninguna licencia de inversión. No es una empresa de servicios de inversión autorizada bajo MiFID II, como Mintos o Nectaro, ni un proveedor de servicios de financiación participativa autorizado bajo ECSP, como Afranga. Peerberry d.o.o. es una sociedad croata de responsabilidad limitada que gestiona un mercado de créditos. Las condiciones generales se rigen por el derecho croata y los litigios corresponden a los tribunales croatas.
Ningún sistema de indemnización de los inversores ni garantía de depósitos: si las dos garantías no bastan, nada más te protege.
Dinero no invertido separado: se guarda en cuentas de PeerBerry distintas de sus fondos propios y no entra en su balance.
Si PeerBerry quebrara: las condiciones generales prevén el cese de las nuevas inversiones, la devolución del dinero que haya en tu cuenta, el mantenimiento de tus créditos (la quiebra de la plataforma no cambia en nada tus derechos frente al prestatario) y su traspaso a un tercero para su gestión.
Los originadores, por su parte, están sujetos a las normas de crédito de su país: licencia de prestamista en Malasia, regulación provincial en Canadá, etc.
Ausencia de regulación no significa pérdidas: PeerBerry nunca ha hecho perder dinero a sus inversores en nueve años, mientras que algunas plataformas reguladas sí las han sufrido. Pero una regulación aportaría un control externo que la plataforma no tiene hoy. Para entender los distintos estatutos, lee mi artículo sobre la regulación del P2P.
 Las estadísticas de PeerBerry
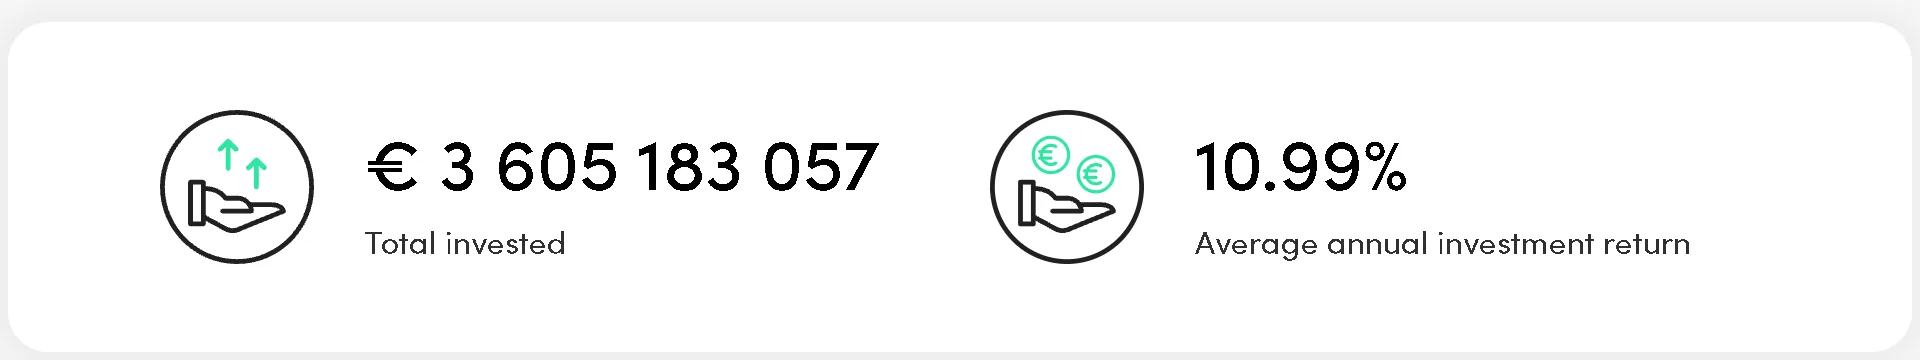
PeerBerry publica una página de estadísticas detallada y actualizada de forma continua. Las cifras clave a 5 de noviembre de 2026:
Indicador | Valor |
|---|---|
Préstamos financiados desde 2017 | 3.605 M€ |
Cartera en curso (préstamos vivos) | 161 M€ a finales de octubre de 2026, 116 M€ a finales de 2025 |
Intereses pagados a los inversores | 60,06 M€ desde 2017, más de 10 M€ de ellos en 2026 |
Rentabilidad anual media histórica | 10,99 % |
Usuarios verificados | 124.254 |
Préstamos financiados en octubre de 2026 | 45,35 M€ |
Originadores activos | 36 en 16 países |
Parte de la cartera en manos de los inversores fieles (Silver, Gold, Platinum) | 91,7 % (julio de 2026) |
Volumen negociado en el mercado secundario | Unos 240.000 € al mes (de mayo a julio de 2026) |
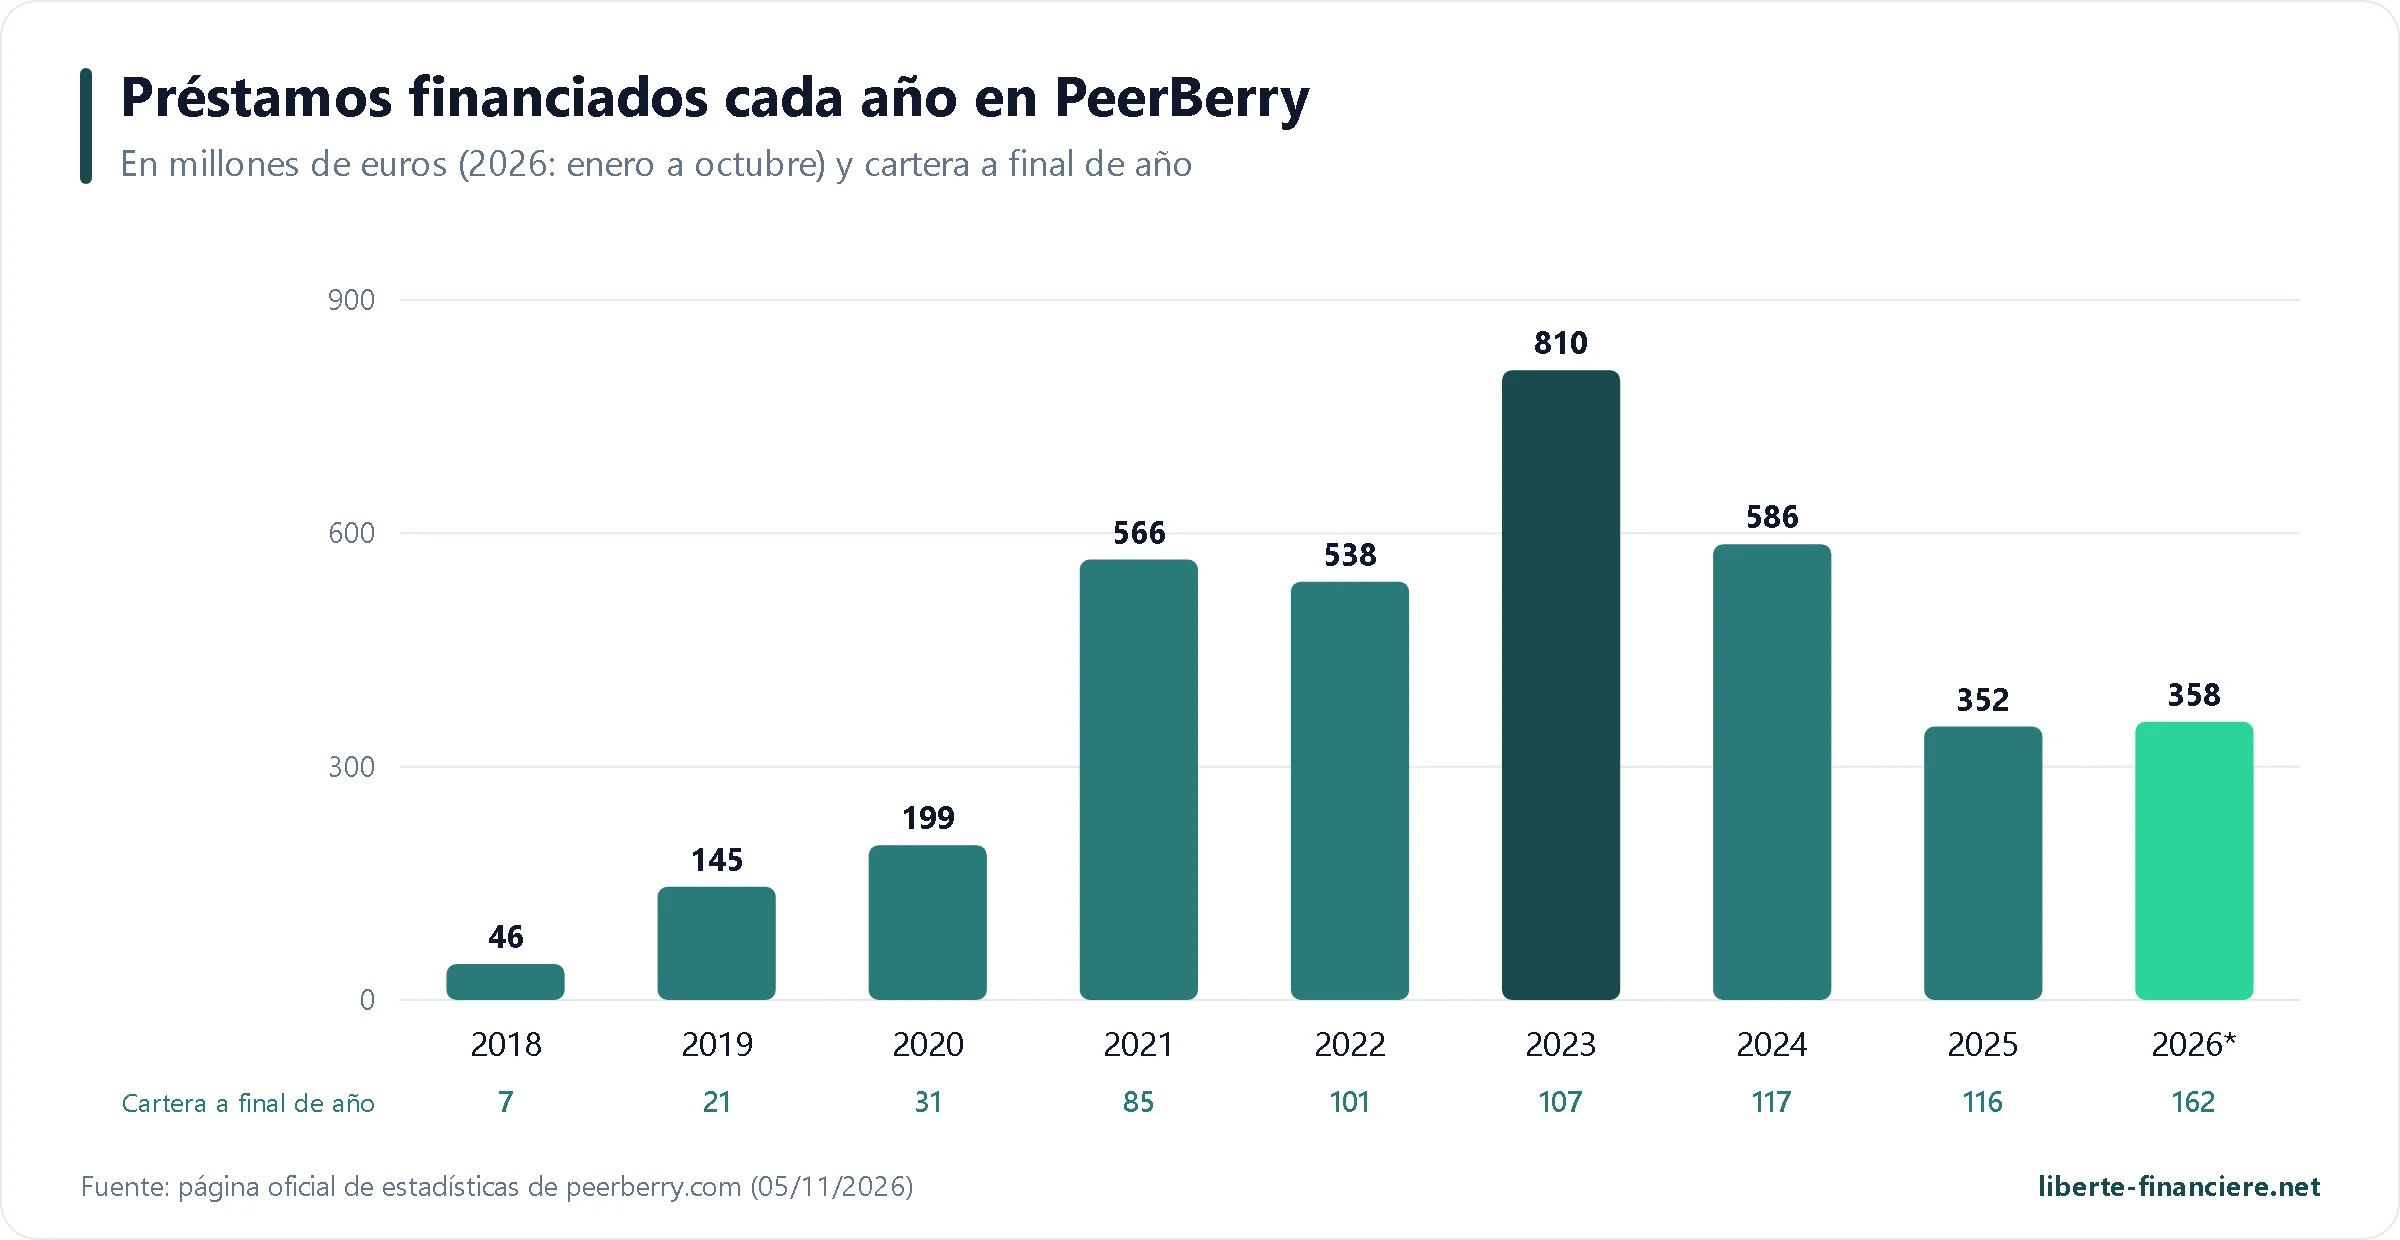
Dos conclusiones. Primero, la actividad se dividió por más de dos entre 2023 y 2025: es la consecuencia directa de la bajada de tipos, que hizo marcharse a una parte de los inversores. La recuperación de 2026 es clara, con más préstamos financiados en diez meses que en todo 2025. Segundo, la plataforma se apoya en un núcleo de grandes inversores: más de 9 de cada 10 euros invertidos pertenecen a inversores con al menos 10.000 € de cartera, y las carteras de más de 100.000 € suman 50 M€.
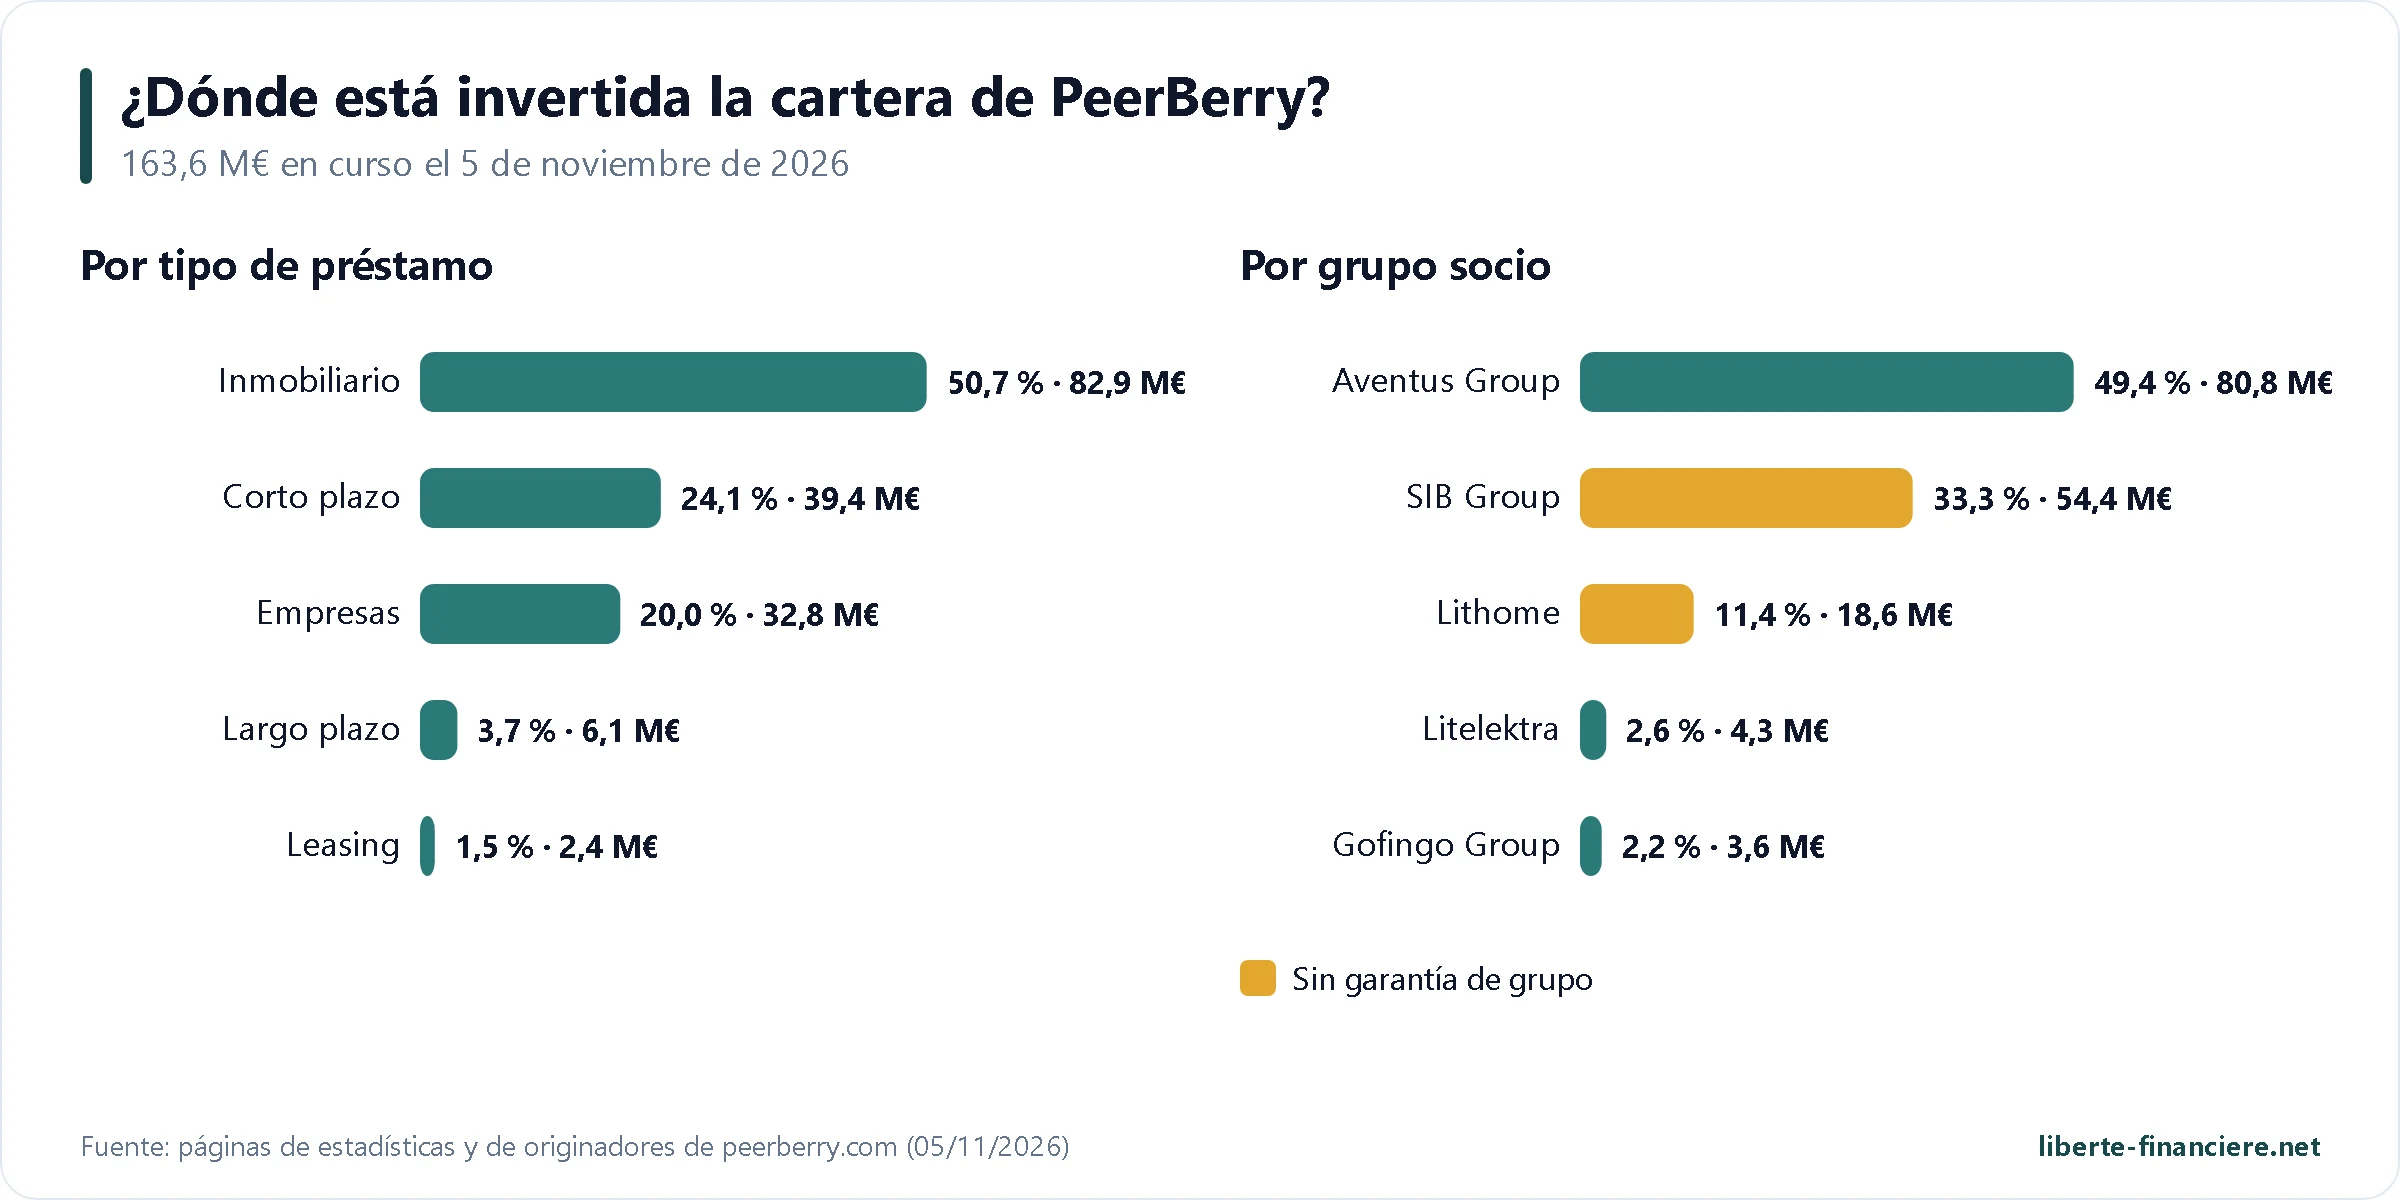
El reparto de la cartera en curso es la cifra que más vigilo: el 51 % de la cartera en curso está en Lituania, casi en un 90 % en inmobiliario, y un tercio depende únicamente de SIB Group. La diversificación geográfica que destaca PeerBerry (Sudáfrica, México, Filipinas, Australia…) es real para los préstamos cortos, pero solo llega a tu cartera si filtras correctamente.
 ¿Qué rentabilidad esperar en PeerBerry?
Hoy los tipos van del 7,5 % al 10 % anual según el originador. Desde la subida del 3 de junio de 2026, los préstamos cortos en España (SmartCredito, RealCredito), Argentina (Lendi), Perú (Prestamo365), México y Colombia (Credito365, TuParcero) pagan un 10 %; la mayoría de los demás préstamos cortos, del 8,5 % al 9 %. Los intereses se abonan en cada vencimiento: con préstamos cortos, cobras algo casi todos los días.
A estos tipos se suman dos bonus acumulables en el tiempo, aplicados únicamente a las nuevas inversiones del mercado primario:
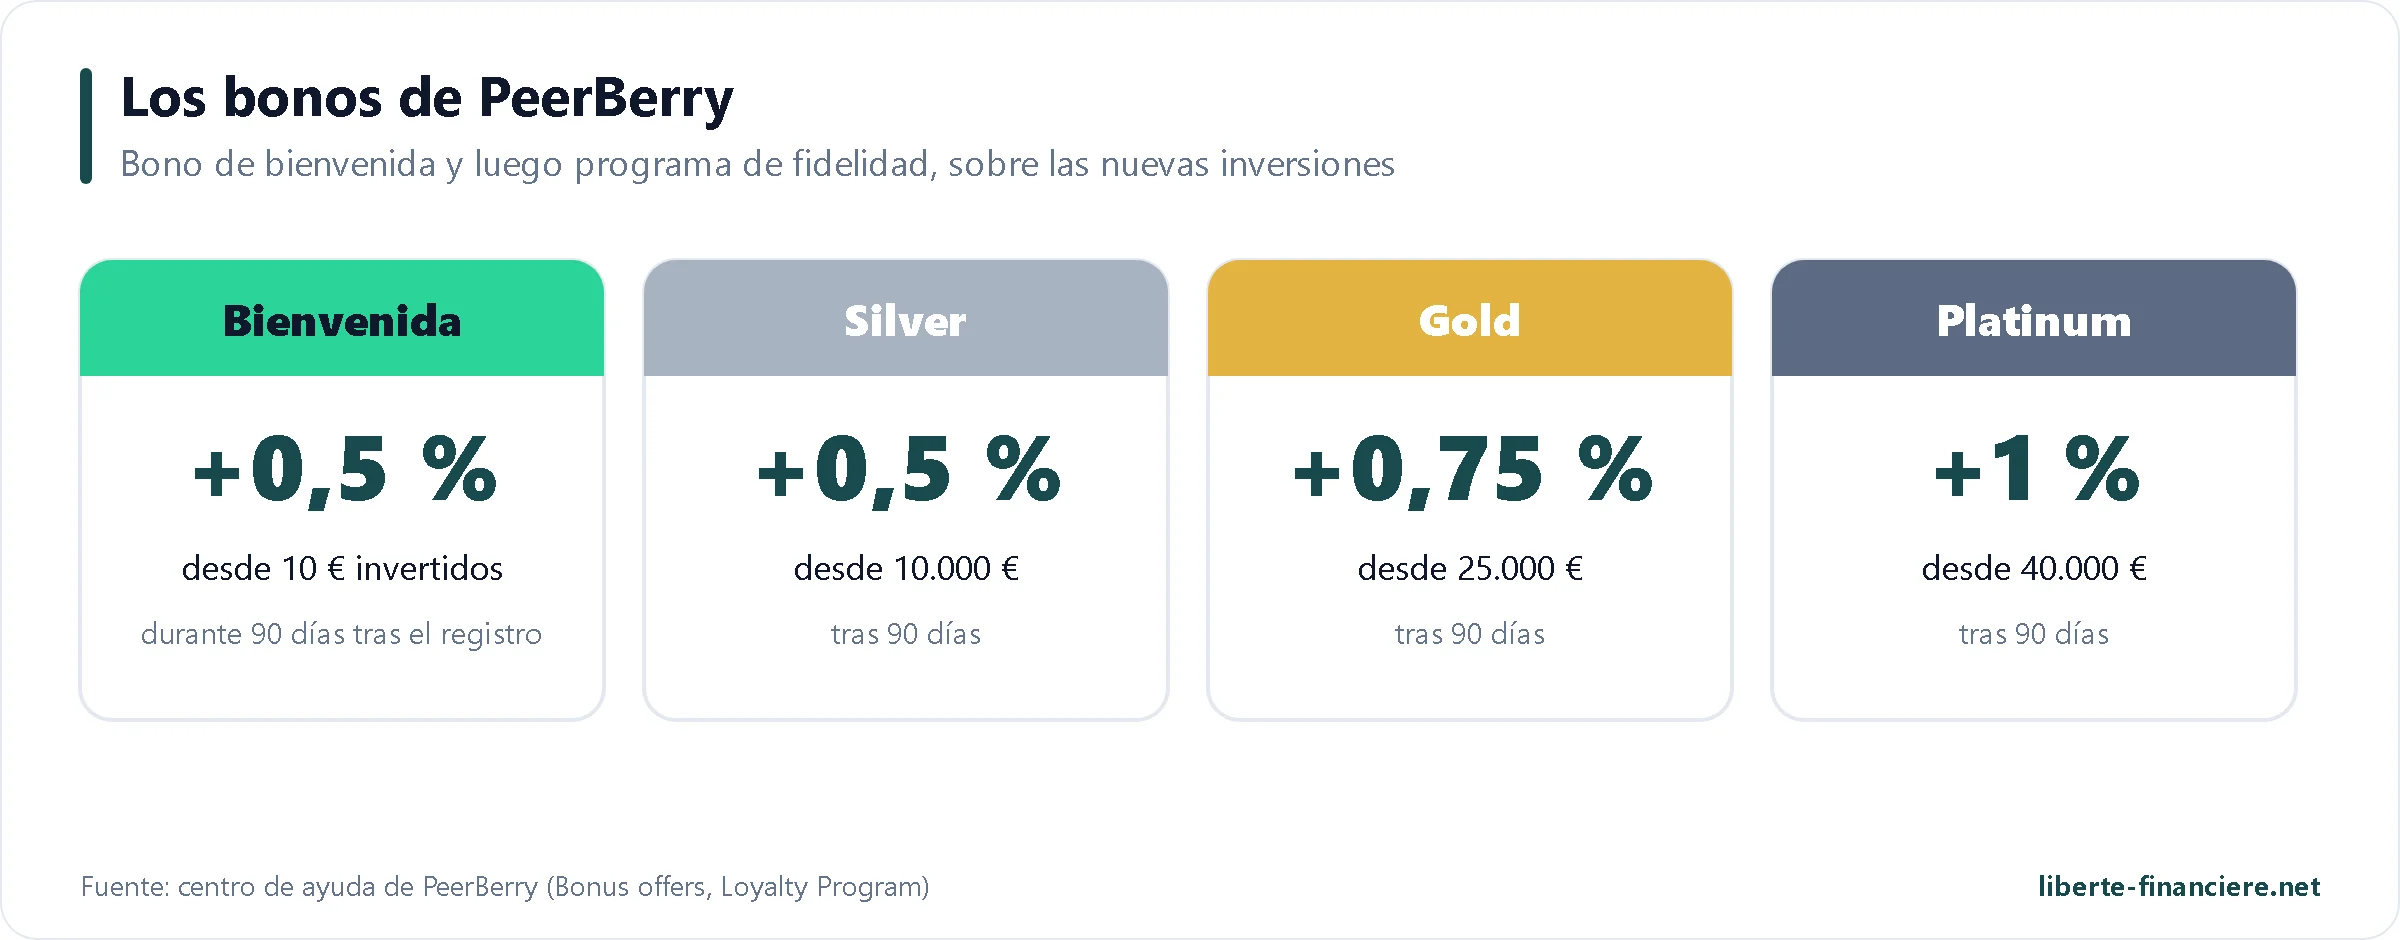
Bonus de bienvenida: +0,5 % en todas las inversiones realizadas en los 90 días siguientes al registro, siempre que verifiques tu identidad y después deposites e inviertas al menos 10 € en los 30 días siguientes.
Programa de fidelidad: pasados 90 días, +0,5 % a partir de 10.000 € de cartera (Silver), +0,75 % a partir de 25.000 € (Gold) y +1 % a partir de 40.000 € (Platinum). La cartera incluye el dinero invertido y el disponible; se revalúa el día 1 de cada mes.
En la práctica, un préstamo corto al 10 % rinde un 10,5 % durante tus tres primeros meses y después hasta un 11 % si alcanzas el nivel Platinum. El nivel de fidelidad tiene una segunda ventaja, menos conocida: te da prioridad en la cola de la inversión automática. Platinum va antes que Gold, que va antes que Silver.
Ten en cuenta que la rentabilidad real es inferior al tipo anunciado por culpa del cash drag: el dinero reembolsado a veces espera unos días antes de reinvertirse. En mis dos cuentas, mi rentabilidad real es del 9,68 % y del 8,47 % (detalles más abajo).
Simulación: 10.000 € invertidos durante 5 años
Para que te hagas una idea, esto es en lo que se convierten 10.000 € invertidos durante cinco años, con los intereses reinvertidos, según el tipo medio obtenido. La columna «después de impuestos» descuenta cada año la flat tax francesa del 31,4 % (para residentes fiscales en Francia). Es una proyección sencilla: no tiene en cuenta ni el cash drag ni un posible incidente.
Tipo medio obtenido | Capital al cabo de 5 años, antes de impuestos | Capital al cabo de 5 años, después de impuestos | Ganancia neta |
|---|---|---|---|
8 % (préstamos al 8 %, algo de cash drag) | 14.693 € | 13.062 € | +3.062 € |
9 % (préstamos cortos al 8,5 % o 9 % + fidelidad) | 15.386 € | 13.492 € | +3.492 € |
10 % (préstamos al 9 % o 10 % + nivel Platinum) | 16.105 € | 13.934 € | +3.934 € |
Dicho claramente, la diferencia entre una estrategia mal configurada y una estrategia optimizada supone casi 900 € netos en cinco años por cada 10.000 € invertidos. Por eso dedico tiempo a mis ajustes de inversión automática y apunto al nivel de fidelidad más alto posible.
+0,5 % durante 90 días Tu bonus de bienvenida se aplica automáticamente con mi enlace, sin código. |
 Registrarse en PeerBerry en menos de 5 minutos

PeerBerry está abierta a particulares mayores de edad y a sociedades. Puedes tener una cuenta personal y representar la cuenta de tu sociedad, como hago yo, pero el dinero no pasa de una a otra: cada cuenta se alimenta desde su propia cuenta bancaria.
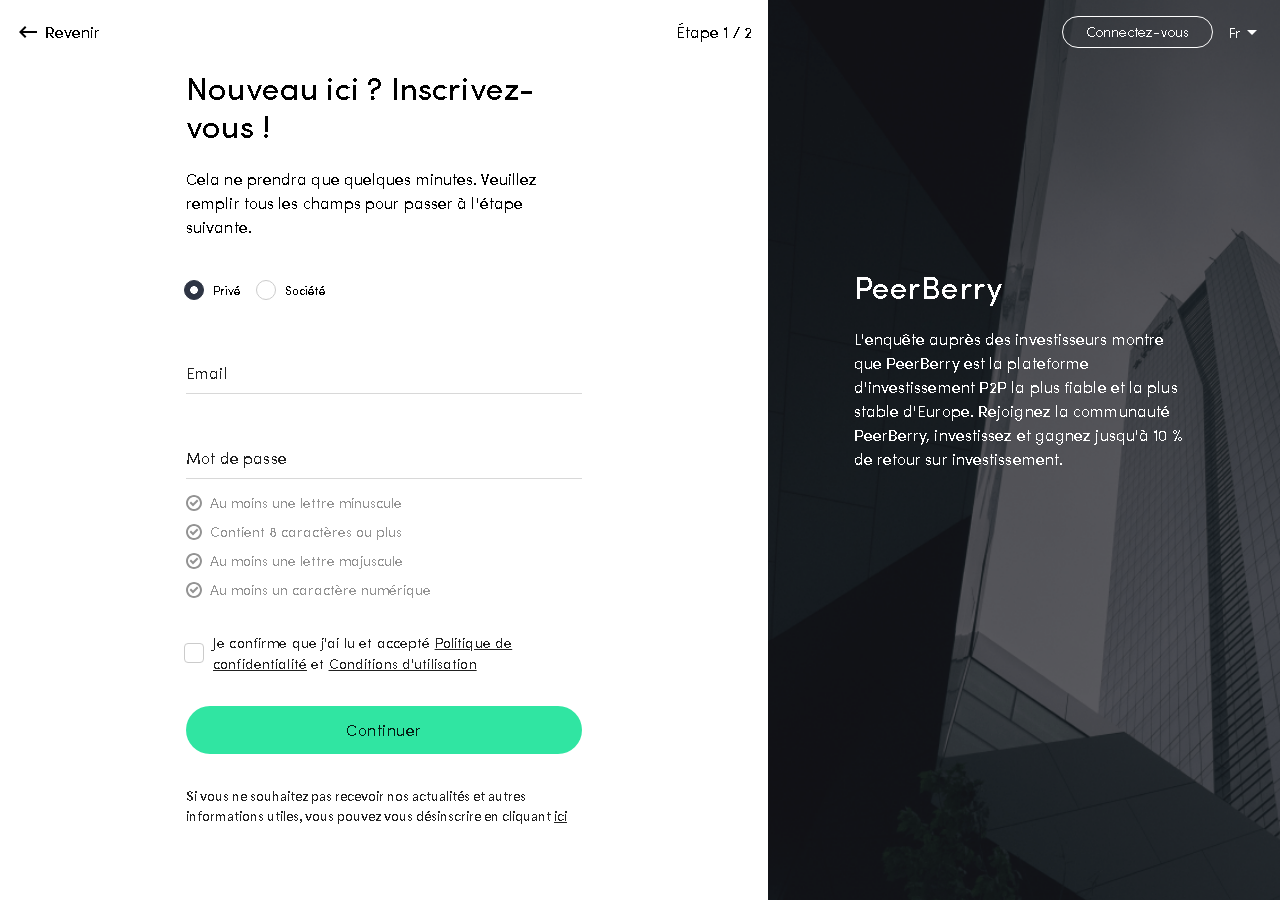
Abre la web con mi enlace para beneficiarte del bonus de bienvenida, haz clic en «Register» y elige tu tipo de cuenta (particular o sociedad).
Confirma tu dirección de correo electrónico, rellena tus datos y activa la autenticación en dos pasos (aplicación de autenticación). También puedes iniciar sesión con una cuenta de Google o de Apple.
Verifica tu identidad: foto en directo de tu documento de identidad o de tu pasaporte (el permiso de conducir y el permiso de residencia no se aceptan) y un selfie. La verificación es automática y tarda unos minutos.
Deposita fondos por transferencia SEPA en euros, indicando tu identificador de inversor en el concepto. No se aceptan tarjetas bancarias; el dinero llega en 2 días hábiles como máximo.
Invierte al menos 10 € en los 30 días siguientes para activar el bonus del +0,5 %.
Para una sociedad, el procedimiento es el mismo, con un extracto del registro mercantil y un documento que muestre quién representa a la sociedad y quiénes son sus titulares reales, que se envían por correo electrónico al soporte.
 Invertir en PeerBerry: manual, Auto Invest y mis trucos
Es el tema del que más se habla en PeerBerry: la plataforma tiene tanta demanda que los préstamos vuelan en unos segundos. Si no configuras bien tus inversiones, tu dinero se queda dormido. Así lo hago yo, después de dos años de uso.
La inversión manual: la franja buena, por la mañana
Los nuevos préstamos se publican sobre todo los días laborables, entre las 7:40 y las 9:00 (hora de París, la misma que en la España peninsular), en oleadas sucesivas, un originador tras otro. Para invertir a mano, guarda un filtro en la pestaña «Primary market» (hasta 10 filtros) y actualiza la página en ese momento. El grupo de Telegram de PeerBerry, donde los inversores avisan de cada nueva oleada, ayuda a no quedarse delante de la pantalla para nada.
Así invertí mis primeros 10.000 euros en agosto de 2024, en tres o cuatro mañanas: de 500 a 700 € el primer día y después de 2.000 a 3.000 € por mañana. Y es lo que volví a hacer en febrero de 2026 para la cuenta de mi sociedad, en dos sesiones de 30 a 40 minutos para 10.000 €. Mi filtro: nada de inmobiliario, garantía de grupo obligatoria, tipo de al menos el 8,5 % y duración inferior a un año.
El Auto Invest: una cola que hay que entender
La inversión automática funciona como una cola («el primero que llega, el primero al que se sirve»): la fecha de creación o de última modificación de una estrategia determina su puesto, y la cola se procesa varias veces al día. Puedes partir de un plan ya hecho (corto plazo, largo plazo o inmobiliario) o crear tu propia estrategia: originadores, países, tipos de préstamo, tipo de interés, duración restante, importe máximo por préstamo (50 € como mínimo), tamaño de la cartera e importe que dejar sin invertir.
En la práctica, una estrategia recién creada puede tardar varias semanas en invertir de verdad. Cuando empecé en 2024, el robot solo había colocado 117 € de 10.000 € en un mes. Con la cuenta de mi sociedad, las estrategias empezaron a funcionar al cabo de unas semanas y, desde que alcancé el nivel Platinum, mi dinero se reinvierte casi sin espera.
Mis 5 trucos contra el cash drag
Crea varias estrategias idénticas (yo tengo cinco) con criterios amplios: cada una ocupa su puesto en la cola, lo que multiplica tus posibilidades de que te sirvan en cada pasada. Fue el soporte de PeerBerry el que me indicó este método.
No modifiques tus estrategias sin parar: cada modificación te manda al final de la cola. Si tienes que cambiar un criterio, modifica una sola estrategia y deja que las demás envejezcan.
Sube el importe máximo por préstamo: a igualdad de ajustes, una estrategia con un importe por préstamo más alto tiene prioridad.
Apunta a un nivel de fidelidad: además del bonus, Silver, Gold y Platinum pasan por delante de los demás en la cola.
Tras una transferencia grande, invierte a mano entre las 7:40 y las 9:00 durante unos días, hasta que el robot tome el relevo.
Mis ajustes actuales: todos los originadores con garantía de grupo, sin inmobiliario, duración restante de hasta 185 días y tipo de al menos el 8,5 %. Eso representa aproximadamente el 90 % de los originadores de la plataforma. Conviene revisar la lista de vez en cuando, porque los nuevos originadores no se añaden automáticamente a las estrategias existentes.
Prueba PeerBerry con un importe pequeño Desde 10 € por préstamo, sin comisiones, con +0,5 % durante 90 días. |
 Mercado secundario y liquidez
Durante ocho años, PeerBerry no tuvo mercado secundario: para recuperar tu dinero había que esperar al vencimiento de tus préstamos. Como suelen ser cortos, no era tan molesto. Desde el 15 de enero de 2026 puedes vender tus créditos a otros inversores, por ahora solo desde la web (todavía no en la aplicación).
Ninguna comisión, ni para el vendedor ni para el comprador.
Venta al precio pendiente o con un descuento de hasta el 50 %; no se puede vender más caro.
Solo se vende la inversión completa, la oferta es válida 14 días y se puede cancelar en cualquier momento.
Plazo de 180 días: desde las condiciones generales del 12 de febrero de 2026, una inversión solo se puede vender 180 días después de su compra, y lo mismo vale para un préstamo comprado en el mercado secundario.
Los créditos comprados conservan sus garantías, pero no los bonus de bienvenida y de fidelidad.
El día del lanzamiento vendí mis tres últimos préstamos (50 €, 89 € y 9 €) en unos segundos, sin descuento, para cerrar mi cuenta personal. Desde entonces, la regla de los 180 días lo ha cambiado todo: para los préstamos cortos, el mercado secundario casi no sirve, porque se reembolsan antes. Es útil sobre todo para salir de préstamos largos e inmobiliarios. Con unos 240.000 € negociados al mes frente a 161 M€ de cartera en curso, sigue siendo estrecho.
En cuanto a las retiradas, es sencillo: puedes retirar tu dinero disponible en cualquier momento, sin comisiones, desde 1 € y hasta 15.000 € por solicitud (se pueden hacer varias). La retirada se tramita el mismo día o el siguiente día hábil y el dinero llega en 2 días hábiles como máximo, solo a una cuenta bancaria que ya se haya usado para un depósito. Cada retirada se confirma con un código recibido por correo electrónico.
 Las comisiones de PeerBerry
No hay ninguna comisión para el inversor: ni al registrarse, ni al depositar, ni al retirar, ni por gestión, ni en el mercado secundario. PeerBerry cobra a los originadores socios, no a los inversores: de ahí salen sus 2,2 M€ de cifra de negocio. El único coste oculto es el dinero que no trabaja durante el cash drag y, en su caso, las comisiones de tu banco si cobra las transferencias SEPA.
 Covid y guerra de Ucrania: cómo superó PeerBerry las crisis
2020, la pandemia: la cartera en curso cae un tercio en primavera, de 25 a 17 M€. Los originadores siguieron cumpliendo la garantía de recompra; ningún inversor perdió dinero.
2022, la guerra de Ucrania: los préstamos ucranianos y rusos se separaron en una categoría aparte, con retrasos de más de 180 días. En agosto de 2024, el 89 % de esos préstamos pendientes seguía con retraso; las sociedades de Aventus Group los reembolsaron por tramos hasta saldarlos. Resultado: 51,4 M€ reembolsados, capital e intereses. Los inversores esperaron, a veces mucho tiempo, pero no perdieron nada.
2024-2025, la bajada de tipos: PeerBerry redujo sus rentabilidades siguiendo a los bancos centrales, hasta convertirse en una de las plataformas que menos pagaban del mercado. El volumen cayó un 40 % en 2025.
2026, unas reglas que cambian: nueva versión de las condiciones generales en enero y después en febrero de 2026, con, entre otras cosas, el plazo de 180 días en el mercado secundario, apenas unas semanas después de su lanzamiento.
Lo que distingue a PeerBerry es que, en cada crisis, fueron los grupos socios los que absorbieron el golpe, no los inversores. Eso es también lo que hace tan importante la garantía de grupo: sin ella, la historia de 2022 habría sido muy distinta.
 Los riesgos que debes conocer

Antes de nada, un recordatorio: no soy asesor financiero ni de inversiones. Toda inversión conlleva un riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan las rentabilidades futuras. Nueve años sin pérdidas no garantizan los nueve siguientes.
Pérdida de capital: si un originador y su grupo dejaran de poder pagar, o en caso de fuerza mayor (que las condiciones generales prevén de forma explícita), podrías perder todo o parte de tu capital. Ningún sistema de indemnización te cubre.
Iliquidez: tu dinero queda bloqueado hasta el reembolso de cada préstamo, de unos pocos días a cuatro años. Al mercado secundario solo se puede acceder tras 180 días de tenencia y sigue siendo poco activo.
Riesgo geopolítico y concentración: 2022 lo demostró, una guerra puede congelar préstamos de la noche a la mañana. Los préstamos cortos se conceden en países emergentes (Sudáfrica, Kenia, Kazajistán, Filipinas, América Latina), expuestos a crisis políticas y monetarias. Y la mitad de la cartera en curso se concentra en Lituania, en unos pocos promotores.
A estos tres riesgos básicos se suman los propios de PeerBerry:
La dependencia de Aventus Group: aproximadamente la mitad de la cartera en curso y casi toda la oferta de préstamos cortos proceden de este grupo. Sus cifras las publica el propio grupo, sin cuentas consolidadas auditadas disponibles.
Los préstamos sin garantía de grupo: SIB Group, Lithome y NovaLend, es decir, unos 81 M€, solo se apoyan en la garantía de recompra de la propia sociedad. Si inviertes en estos préstamos, asumes un riesgo de promotor inmobiliario.
La ausencia de regulación: ningún supervisor controla la plataforma y sus cuentas no están auditadas.
Una plataforma sin gran equipo: un empleado a tiempo parcial y proveedores externos, un beneficio de 2025 casi nulo y unos gastos sin explicar hasta la fecha.
Riesgos de cambio indirectos: inviertes en euros, pero los originadores cobran en rands, tenges o pesos. Una fuerte devaluación pesa sobre su capacidad para recomprar los préstamos.
Mi regla: no colocar en PeerBerry, ni en ninguna plataforma P2P, dinero que puedas necesitar con rapidez, y repartir tu capital entre varias plataformas y varios grupos de crédito.
 Fiscalidad de PeerBerry en Francia
PeerBerry no aplica ninguna retención en origen: la plataforma no retiene nada sobre tus intereses y no tienes nada que recuperar del lado croata. Para los residentes fiscales en Francia, los intereses están sujetos a la flat tax del 31,4 % (12,8 % de impuesto y 18,6 % de cotizaciones sociales), o a la escala progresiva si te conviene más.
Declara los intereses en los formularios franceses 2047 y 2042, y tu cuenta en el extranjero en el formulario 3916 (una cuenta PeerBerry por línea).
Descarga el extracto fiscal en el apartado «Statement» de tu cuenta: eliges las fechas (el año natural) y después generas y descargas el documento con los importes que hay que trasladar.
Declaración mensual (2778-SD): como no se retiene nada en origen, en Francia puedes estar obligado a declarar los intereses cada mes y a pagar el anticipo sobre la marcha, según tu renta fiscal de referencia. La práctica varía según la oficina de Hacienda: plantea la pregunta por escrito a tu oficina. Yo, por mi parte, hago esta declaración mensual.
A través de una sociedad: los intereses entran en el resultado imponible de la sociedad (impuesto sobre sociedades). Es el caso de mi cuenta PeerberryPro, contabilizada como una colocación de la tesorería de mi sociedad.
La ventaja de esta fiscalidad «diferida» es que tus intereses se reinvierten íntegros durante todo el año, lo que mejora un poco tu rentabilidad compuesta. Todos los pasos están detallados en mi guía cómo declarar los ingresos del P2P en Francia y en mi artículo sobre la retención en origen en el P2P.
 PeerBerry frente a otras plataformas de préstamos
Para comparar lo que es comparable, pongo primero a PeerBerry frente a las plataformas del mismo modelo: mercados sin licencia en los que compras créditos sobre préstamos al consumo con garantía de recompra. Las rentabilidades son mis XIRR reales sin bonus, calculadas sobre mis propias transacciones a 4 de noviembre de 2026.
|
|
|
| |
|---|---|---|---|---|
Sede |
|
|
|
|
Licencia | Ninguna | Ninguna | Ninguna | Ninguna |
Naturaleza del contrato | Cesión de créditos | Cesión de créditos | Cesión de créditos | Cesión de créditos |
Prestamistas | 36 originadores, 5 grupos | Grupo Robocash | Varios originadores | Grupo Wandoo Finance |
Retención en origen | 0 % | 0 % | 0 % | 0 % |
Inversión automática | Sí | Sí | Sí | Sí |
Mi XIRR sin bonus | ||||
|
 Robocash
 IUVO
 Swaper
 Croacia
 Estonia
PeerBerry rinde algo menos que Swaper y más o menos lo mismo que Robocash e IUVO. Lo que marca la diferencia es la diversificación (36 originadores y cinco grupos, frente a un único grupo en Robocash o Swaper) y el historial: ninguna otra plataforma de la tabla ha reembolsado el equivalente a 51,4 M€ de préstamos afectados por una guerra. Analizo IUVO en detalle en mis opiniones sobre IUVO.
Si la falta de licencia te incomoda, estas son las plataformas reguladas que uso para el mismo tipo de préstamos, con más protección jurídica pero a menudo con retención en origen:
|
|
|
| |
|---|---|---|---|---|
Sede |
|
|
|
|
Licencia | MiFID II (Banco de Letonia) | MiFID II (Banco de Letonia) | ECSP (Bulgaria) | ECSP (Irlanda) |
Naturaleza del contrato | Instrumento financiero | Instrumento financiero | Préstamo participativo | Préstamo participativo |
Indemnización a los inversores | Hasta 20.000 € | Hasta 20.000 € | No | No |
Retención en origen | 5 % | 5 % | 10 % | 0 % |
Mi XIRR sin bonus | ||||
|
 Mintos
 Nectaro
 Afranga
 Lendermarket
 Letonia
 Bulgaria
 Irlanda
Estas plataformas reguladas me han rendido más que PeerBerry, con un marco más protector, pero con menos historial de crisis y, en el caso de Afranga y Lendermarket, con dependencia de un único grupo de crédito. Las combino: PeerBerry es mi bolsillo «prudente» y las demás, mi bolsillo «rentabilidad». Todas las ofertas están en mi página de bonus y referidos.
 Mi experiencia en cifras: 63.000 € invertidos
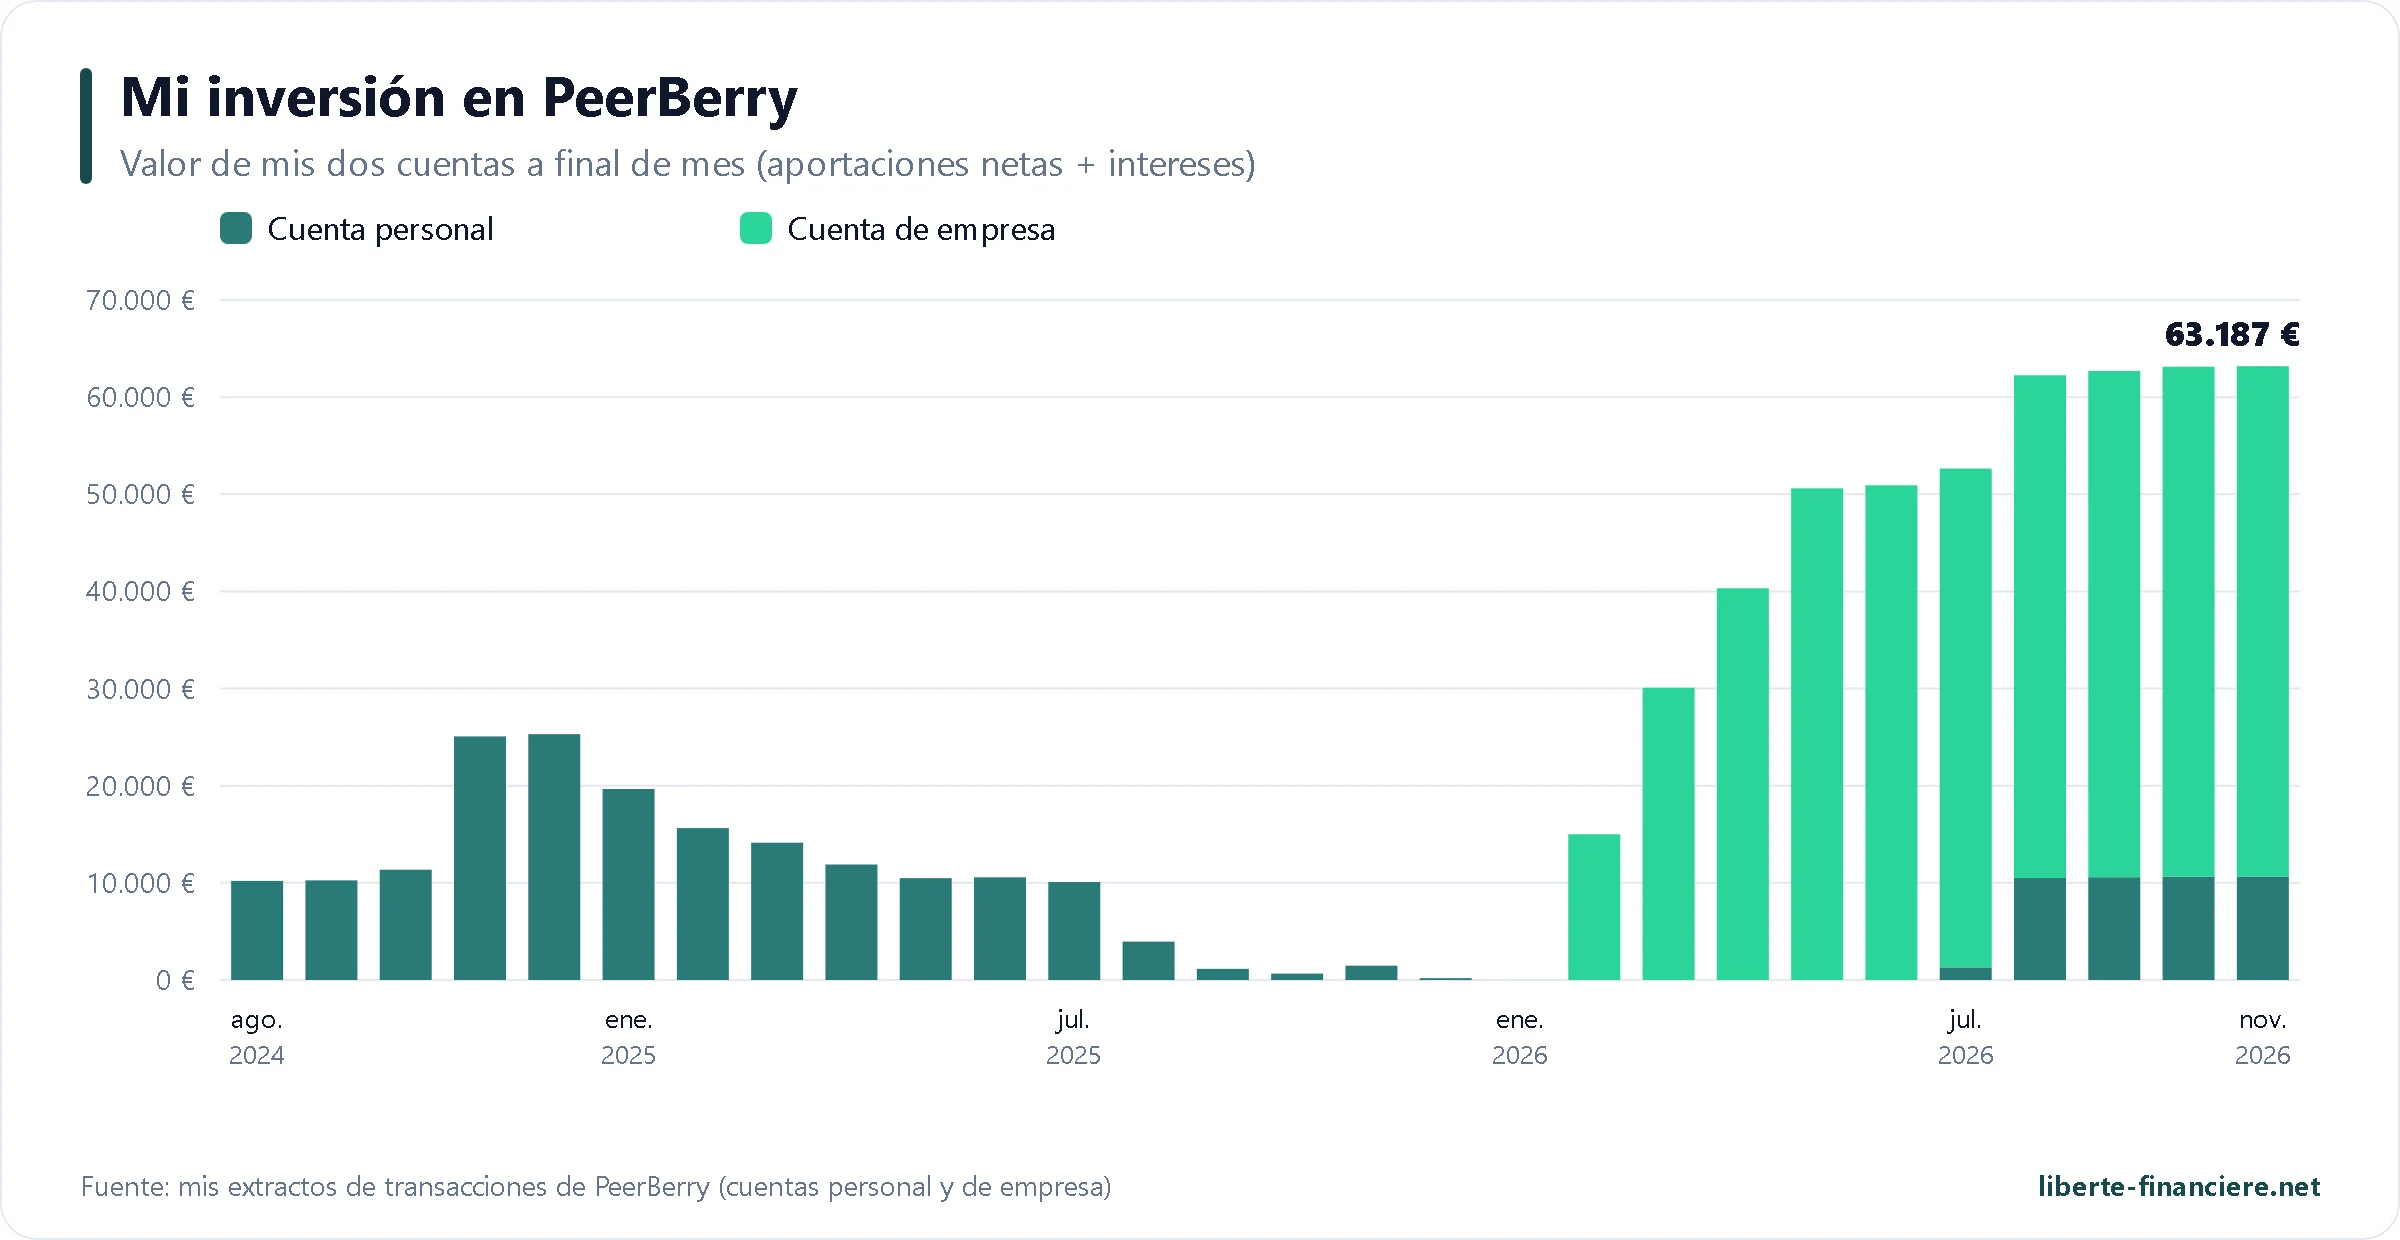
Tengo dos cuentas en PeerBerry: mi cuenta personal, abierta el 1 de agosto de 2024, y la cuenta de mi sociedad, abierta en febrero de 2026. Esta es su evolución, reconstruida a partir de mis extractos de transacciones:
Cuenta personal: 2.000 €, después 25.000 € y después la vuelta
Empecé con 2.000 € el 1 de agosto de 2024, invertidos a mano en préstamos cortos al 9,5 %-10,5 %, sobre todo en Kenia, Sudáfrica, México y Kazajistán. Tres semanas después ya tenía 10.203 € para alcanzar el nivel Silver. Seguí aportando en noviembre de 2024: 27.810 € en total, para una cuenta que superó los 25.000 €.
En 2025 bajaron los tipos: entonces buscaba más del 10 % en mi cuenta personal, y fui retirando mi dinero a medida que llegaban los reembolsos, de enero de 2025 a enero de 2026. El 15 de enero de 2026 vendí mis tres últimos préstamos en el nuevo mercado secundario y retiré los 162,83 € que quedaban. Y unas semanas después de la subida de tipos de junio, volví: 10.497,59 € aportados entre el 22 de julio y el 14 de agosto de 2026.
Cuenta de sociedad: 50.000 € para una gestión más patrimonial
En la sociedad busco una gestión más tranquila, en torno al 7-9 % bruto, con préstamos cortos para mantener flexibilidad. PeerBerry encaja bien con eso. Aporté 50.000 € entre el 10 de febrero y el 25 de mayo de 2026, en seis transferencias. Las primeras semanas tuve que invertir a mano, mientras mis estrategias automáticas avanzaban en la cola. Desde el verano, con el nivel Platinum (+1 %), el robot invierte casi todo en cuanto vuelve el dinero.
A 5 de noviembre de 2026 | Cuenta personal | Cuenta de sociedad | Total |
|---|---|---|---|
Apertura | 1 de agosto de 2024 | 10 de febrero de 2026 | |
Valor de la cuenta | 10.651 € | 52.536 € | 63.187 € |
Intereses recibidos desde la apertura | 1.651 € | 2.536 € | 4.187 € |
Intereses de octubre de 2026 | 55 € | 382 € | 437 € |
Préstamos comprados | 1.116 | 1.274 | 2.390 |
Pérdidas | 0 € | 0 € | 0 € |
Mi XIRR (sin bonus) |
Esos 437 € de intereses en octubre suponen unos 15 € al día, antes de impuestos. La cuenta de sociedad rinde algo menos que la personal: empezó con préstamos al 8-9 %, antes de la subida de junio, y al principio acepté unas semanas de cash drag. Mi XIRR personal, en cambio, se beneficia de los tipos más altos de 2024 y del bonus de bienvenida.
Un detalle me llamó la atención al preparar este artículo: en mis dos cuentas, entre el 79 % y el 87 % del capital reembolsado lo fue mediante la garantía de recompra, es decir, por el originador, y no directamente por el prestatario al vencimiento. No es nada anormal en créditos cortos, donde los pequeños retrasos son frecuentes, y siempre he cobrado con los intereses. Pero muestra hasta qué punto mi rentabilidad depende de la solidez de los originadores y de sus grupos, mucho más que de los propios prestatarios.
Conté mi vuelta a PeerBerry, junto con mis comienzos como sociedad, en este vídeo:
Ventajas e inconvenientes de PeerBerry
 Las ventajas
Nueve años sin pérdidas para los inversores, con 51,4 M€ de préstamos afectados por la guerra reembolsados.
Dos garantías: recompra como muy tarde a los 60 días en todos los préstamos y garantía de grupo en la mayoría.
Un socio muy rentable: Aventus Group, con 95,7 M€ de beneficio en 2025.
Retrasos muy cortos: ninguna inversión con más de 15 días de retraso a principios de noviembre de 2026.
Una diversificación real: 36 originadores en 16 países y cinco tipos de préstamos.
Ninguna comisión, ninguna retención en origen e intereses abonados casi a diario con los préstamos cortos.
Bonus que se suman: +0,5 % al registrarte y después hasta +1 % por fidelidad.
 Los inconvenientes
Ninguna licencia y cuentas de la plataforma no auditadas, con un beneficio de 2025 casi nulo y todavía sin explicar.
Tipos más bajos que en las plataformas de la competencia, del 7,5 % al 10 %.
Cash drag al empezar: la inversión automática exige buenos ajustes y algo de paciencia.
La mitad de la cartera en curso en inmobiliario lituano sin garantía de grupo, que conviene excluir en tus filtros.
Un mercado secundario limitado por el plazo de 180 días y por volúmenes bajos.
 PeerBerry, ¿para quién?
Tu perfil | ¿Es PeerBerry para ti? |
|---|---|
Buscas una plataforma P2P prudente, con un largo historial sin pérdidas | Sí |
Quieres intereses regulares, casi diarios, con préstamos cortos | Sí |
Inviertes a través de una sociedad y quieres colocar tesorería durante unos meses | Sí |
Puedes apuntar a 10.000 € o más para aprovechar el programa de fidelidad | Sí |
Quieres diversificar entre varios países y varios grupos de crédito | Sí |
Apuntas a un 12 % o más | Más bien no |
Quieres una plataforma regulada con indemnización a los inversores | No |
Necesitas poder recuperar todo tu dinero en unos días | Más bien no |
No quieres dedicar tiempo a configurar la inversión automática | Más bien no |
 Código bonus y referidos de PeerBerry
No hay ningún código que introducir: regístrate con mi enlace, verifica tu identidad y después deposita e invierte al menos 10 € en los 30 días siguientes. Recibirás entonces +0,5 % de intereses en todas tus inversiones de los primeros 90 días; puedes comprobarlo en «My investments», comparando el tipo de cada préstamo con su tipo inicial. Después, el programa de fidelidad toma el relevo, hasta +1 %. PeerBerry no tiene programa de referidos entre particulares. Cuando la plataforma lanza una oferta temporal, aparece justo aquí:
El detalle de las condiciones está en mi página código bonus PeerBerry, y todas las ofertas P2P, en mi página de bonus y referidos.
+0,5 % en PeerBerry Bonus de bienvenida automático durante 90 días, desde 10 € invertidos. |
 FAQ: preguntas frecuentes sobre PeerBerry
¿Es fiable PeerBerry?
PeerBerry existe desde 2017, nunca ha hecho perder dinero a sus inversores y ha reembolsado 51,4 M€ de préstamos afectados por la guerra de Ucrania. Sus puntos débiles son la falta de licencia, unas cuentas no auditadas y la dependencia de Aventus Group.
¿Está regulada PeerBerry?
No. Peerberry d.o.o. es una sociedad croata que gestiona un mercado de créditos, sin licencia ECSP ni MiFID II. Tu dinero no invertido está separado de sus fondos propios, pero ningún sistema de indemnización te cubre.
¿Qué relación hay entre PeerBerry y Aventus Group?
Aventus Group creó PeerBerry en 2017 y cedió su control en 2018. El grupo sigue siendo su principal socio: aporta aproximadamente la mitad de la cartera en curso y casi la totalidad de los préstamos cortos, con su garantía de grupo.
¿Qué rentabilidad ofrece PeerBerry?
Los tipos van del 7,5 % al 10 % anual, más un 0,5 % durante 90 días y hasta un 1 % con el programa de fidelidad. La rentabilidad anual media histórica es del 10,99 %. Mi XIRR real es del 9,68 % en mi cuenta personal y del 8,47 % en la cuenta de mi sociedad.
¿Se puede perder dinero en PeerBerry?
Sí, como en cualquier inversión. Nadie ha perdido dinero en PeerBerry desde 2017, pero si un originador y su grupo dejaran de poder cumplir sus garantías, o en caso de fuerza mayor, sería posible una pérdida. Ningún fondo de indemnización cubre a los inversores.
¿Cuánto rinden 10.000 € en PeerBerry?
A los tipos actuales, entre 800 y 1.000 € de intereses al año antes de impuestos, es decir, de 550 a 690 € después de la flat tax francesa del 31,4 % (para residentes fiscales en Francia). En la cuenta de mi sociedad, 52.500 € me generaron 382 € de intereses en octubre de 2026.
¿Cuál es el importe mínimo?
10 € por préstamo. No hay máximo. El depósito mínimo es de 1 céntimo y la retirada mínima, de 1 €.
¿Qué pasa si un prestatario no paga?
El originador recompra tu crédito como muy tarde tras 60 días de retraso, con los intereses. Si no puede hacerlo, la garantía de grupo prevé que las demás sociedades del grupo paguen en su lugar, salvo en los préstamos que no la tienen (SIB Group, Lithome, NovaLend).
¿Qué pasa si PeerBerry quiebra?
Según las condiciones generales, deja de ser posible invertir, se te devuelve el dinero de tu cuenta y tus créditos siguen existiendo: su gestión se encomienda a un tercero. Tus derechos frente a los prestatarios y los originadores no cambian.
¿Se puede retirar el dinero en cualquier momento?
Sí, el dinero disponible: sin comisiones, hasta 15.000 € por solicitud, abonado en 2 días hábiles como máximo. El dinero invertido, en cambio, vuelve a medida que llegan los reembolsos; también puedes vender tus préstamos en el mercado secundario pasados 180 días.
¿Por qué el Auto Invest de PeerBerry no invierte mi dinero?
Porque funciona como una cola: las estrategias antiguas y los inversores fieles van primero. Crea varias estrategias idénticas con criterios amplios, no las modifiques sin parar e invierte a mano entre las 7:40 y las 9:00 los primeros días.
¿Cómo se declara PeerBerry a Hacienda en Francia?
Si eres residente fiscal en Francia, declara los intereses (formularios 2047 y 2042) y tu cuenta en el extranjero (formulario 3916). No se retiene ningún impuesto en origen; según tu renta fiscal de referencia, se te puede exigir una declaración mensual 2778-SD. Mi guía paso a paso está aquí.
¿Se puede invertir en PeerBerry a través de una sociedad?
Sí. El registro es el mismo, con documentos sobre la sociedad que se envían al soporte. Puedes tener una cuenta personal y la cuenta de tu sociedad, pero el dinero no pasa de una a otra.
¿Tiene PeerBerry aplicación?
Sí, para iOS y Android. Permite seguir tus inversiones y tus extractos; el mercado secundario todavía no está disponible en ella.
¿Qué código bonus usar en PeerBerry?
Ninguno: entra a través de mi enlace para recibir +0,5 % durante 90 días. La oferta del momento, si la hay, se indica al principio de este artículo y en mi página código bonus PeerBerry.
 Lo que opinan los usuarios
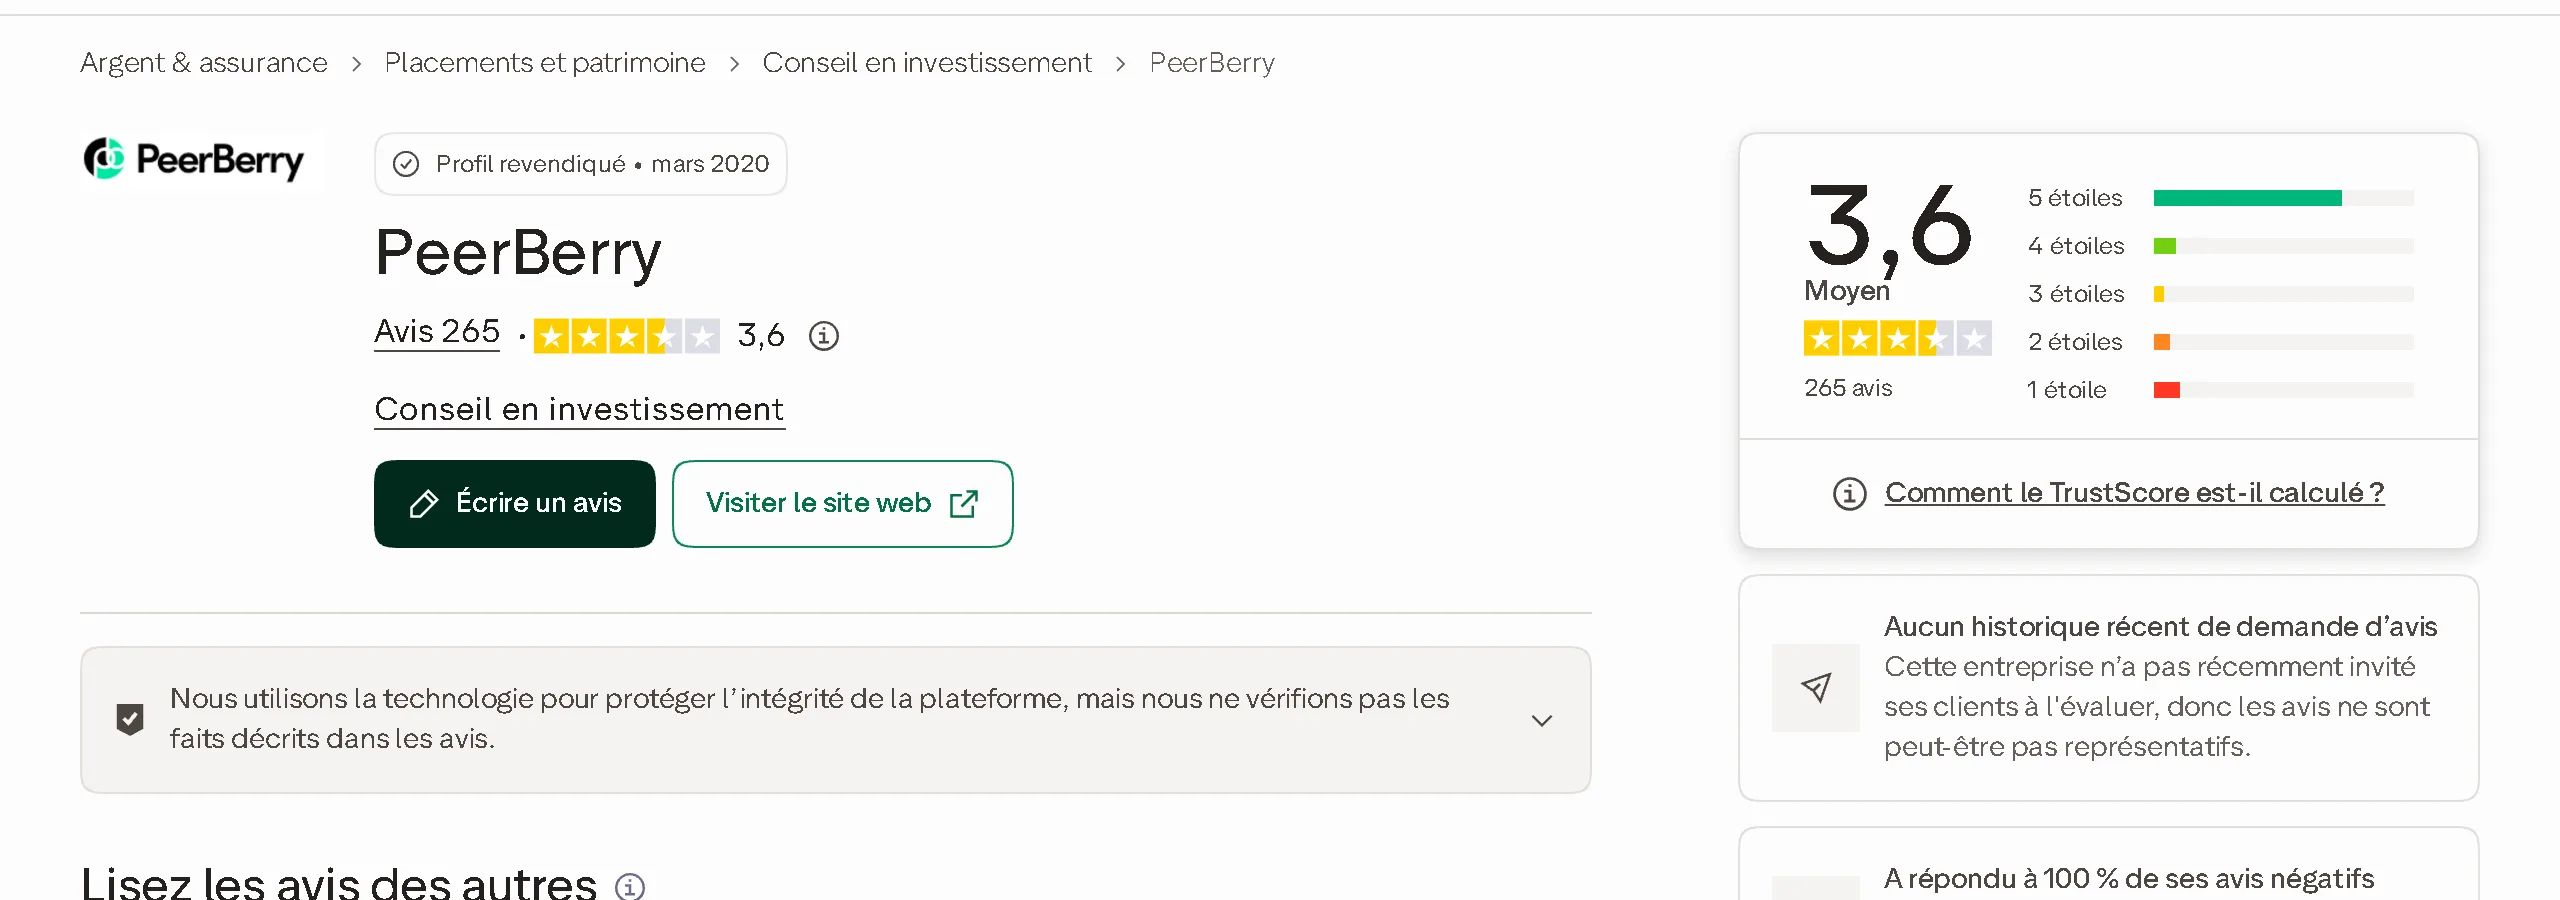
En Trustpilot, PeerBerry obtiene 3,6 / 5 con 265 opiniones a 5 de noviembre de 2026. La nota es modesta, pero también lo es el número de opiniones: PeerBerry no invita a sus clientes a dejarlas, y los descontentos se expresan más. Las opiniones negativas recientes se refieren sobre todo al dinero que se queda sin invertir; las positivas destacan la regularidad de los reembolsos y la ausencia de pérdidas. La plataforma responde a todas las opiniones negativas.
En la comunidad que sigo a diario, en Telegram y en los comentarios de mis vídeos, PeerBerry sigue siendo una de las plataformas más respetadas, precisamente por cómo gestionó 2022. La pregunta que más se repite en este momento se refiere a las cuentas de 2025, y por eso las he detallado más arriba.
Conclusión: mi opinión sobre PeerBerry
PeerBerry es, para mí, la plataforma P2P más tranquilizadora del mercado por su historial: nueve años sin pérdidas, una guerra superada reembolsando a todo el mundo, retrasos que nunca pasan de unos pocos días y un socio, Aventus Group, muy rentable. A cambio, aceptas tipos más bajos que la competencia, una plataforma sin licencia con cuentas no auditadas y un poco de esfuerzo para que tu dinero esté bien invertido.
Precisamente por eso es mi mayor posición en P2P, sin ser la más rentable: 63.000 € repartidos en dos cuentas, que me generan unos 440 € de intereses al mes. Vigilo tres puntos: la respuesta de PeerBerry sobre sus cuentas de 2025, el peso del inmobiliario lituano en la cartera en curso y el comportamiento de los nuevos préstamos de Aventus Group en los países donde se está expandiendo. Iré actualizando este artículo. Si quieres lanzarte, entra a través de mi enlace para aprovechar +0,5 % durante tus primeros 90 días.
Invertir conlleva un riesgo de pérdida de capital. Este artículo refleja mi experiencia personal: no soy asesor financiero ni de inversiones.
Añadir un comentario
¿Una pregunta o tu propia experiencia? Deja un comentario: respondo personalmente.