Bondora, rebautizada Go & Grow en abril de 2026, es una de las plataformas europeas de préstamos entre particulares más antiguas: fundada en 2008 en Tallinn, hoy declara más de 517.000 inversores registrados y 2.300 millones de euros invertidos. Abrí mi cuenta en enero de 2026 con 1.000 € y añadí 4.000 € el 2 de junio, después de analizar a fondo el balance de 2025 del grupo: hoy tengo algo más de 5.100 € trabajando allí, a un tipo del 6 % anual.
En esta opinión detallo la historia de Bondora y su separación de Go & Grow, el equipo directivo, el funcionamiento del producto, los balances del grupo, la regulación y las dos sanciones de la autoridad estonia, las estadísticas, la liquidez real, las comisiones, la fiscalidad en Francia, la comparación con Monefit, Modena y Twino FLEXI, y mi rentabilidad real. Lo iré actualizando con mis resultados.
Este artículo no está patrocinado por Bondora. Algunos enlaces son de afiliado: si te registras con mi enlace, recibes 5 € de bono al registrarte, que conservas si depositas al menos 50 € en un plazo de 30 días.
 Bondora Go & Grow en resumen
Criterio | Bondora Go & Grow |
|---|---|
Creación | Grupo fundado en 2008 por Pärtel Tomberg, producto Go & Grow lanzado en junio de 2018 |
Sede |
|
Sociedades | Go&Grow OÜ (n.º 12831506) gestiona la plataforma; Bondora AS (n.º 11483929) concede los préstamos |
Regulación | Licencia de prestamista de Bondora AS en Estonia desde 2016; Go & Grow no es ni un banco ni una empresa de inversión (ni MiFID II ni ECSP) |
Producto | Go & Grow: hasta el 6 % anual, intereses abonados cada día, sin ningún ajuste |
Préstamos financiados | Créditos al consumo sin garantía: Finlandia 54 %, Países Bajos 24 %, Estonia 14 %, Dinamarca 6 %, Letonia 2 % (septiembre de 2026) |
Volumen | 2.300 millones de euros invertidos desde 2009, 703 millones de euros de cartera viva a finales de 2025 |
Inversores | 517.402 cuentas registradas, 221.000 inversores activos a finales de 2025 |
Garantía de recompra | No: unas reservas internas absorben las primeras pérdidas, sin garantía |
Liquidez | Retirada en cualquier momento, en general en 3 días hábiles; retiradas fraccionadas en caso de fuerte demanda (una sola vez, en 2020) |
Inversión mínima | 1 € |
Comisiones | 1 € por retirada, ninguna otra comisión |
Retención en origen | Ninguna en Estonia |
Trustpilot | 4,5 / 5 con 8.120 reseñas (28 de octubre de 2026) |
Bono | 5 € al registrarte, consulta mi página código bonus Bondora |
 Tallinn (Estonia)
Go & Grow es un producto aparte dentro del P2P: no hay préstamos que elegir, ni robot que configurar, ni mercado secundario. Depositas, tu dinero se reparte automáticamente y genera intereses cada día. Eso lo sitúa, como Monefit SmartSaver o Twino FLEXI, en la familia de las inversiones «líquidas» del crowdlending. Puedes comparar su marco regulatorio con el de otras plataformas en mi comparador P2P (vista regulación).
Abrir una cuenta Go & Grow Registro en menos de 5 minutos, desde 1 €, 5 € de bono con mi enlace. |
 Mi vídeo: opinión sobre Bondora Go & Grow
Si prefieres el formato vídeo, aquí tienes mi opinión sobre Bondora, grabada tras mis dos primeros meses: funcionamiento de Go & Grow, liquidez, rentabilidad, riesgos y cómo la uso. Desde entonces, la plataforma ha cambiado de nombre y he multiplicado mi inversión por cinco: este artículo hace un balance completo a finales de octubre de 2026.
 De 2008 a 2026: la historia de Bondora
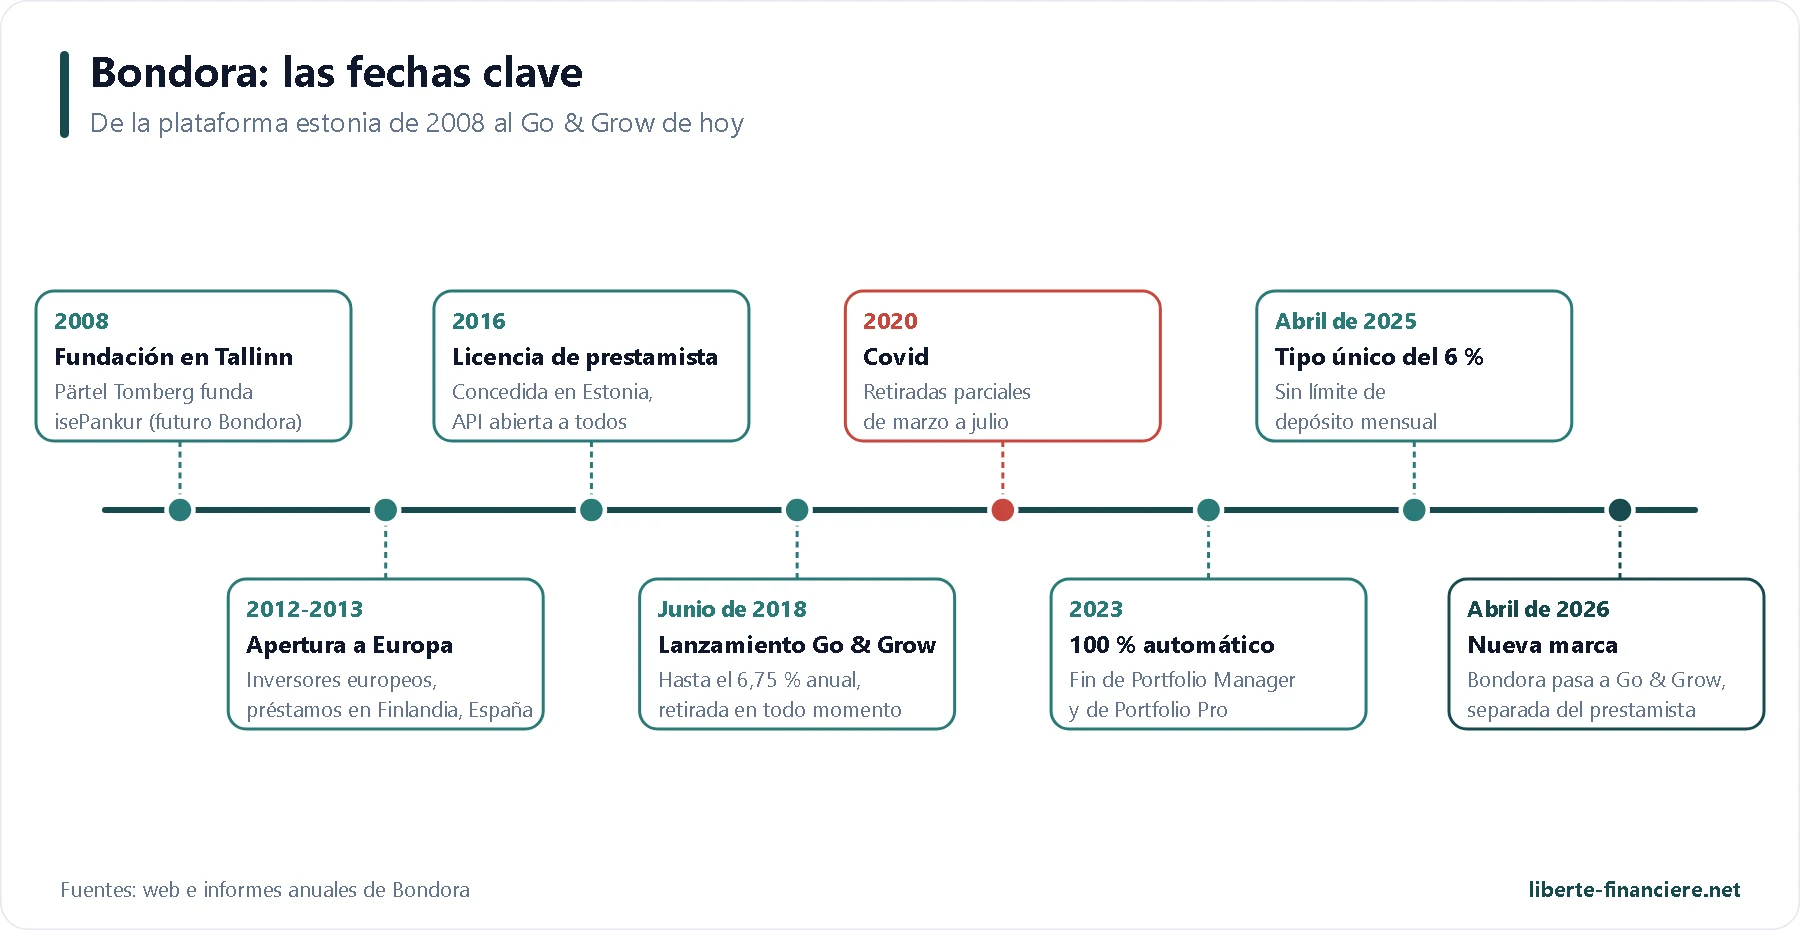
Todo empieza en 2008 en Tallinn, en plena crisis financiera: Pärtel Tomberg funda isePankur, una plataforma de préstamos entre particulares que se convertirá en Bondora. Ya en 2009 es una de las primeras plataformas de este tipo en los países nórdicos. En 2012 se abre a inversores de toda Europa y, en 2013, empieza a prestar en Finlandia y España. El grupo capta 1,3 millones de euros en 2014 de Global Founders Capital y 4,5 millones de euros en 2015.
2016 es un año clave: Bondora AS obtiene su licencia de prestamista de la autoridad financiera estonia el 21 de marzo, separa la gestión de los préstamos del mercado y abre su API a todos los inversores. El 5 de junio de 2018 se abre a todo el mundo el producto que le dará fama: Go & Grow, «hasta el 6,75 % anual» con retirada en cualquier momento.
Después llegan los años de prueba y de reenfoque. En 2020, la pandemia obliga a la plataforma a fraccionar las retiradas de marzo a julio, la única vez en su historia. Para controlar los flujos, Bondora limita después las aportaciones (1.000 € al mes en 2020, 700 € en 2023), lanza en 2022 una versión sin límite al 4 % y cierra sus productos manuales Portfolio Manager y Portfolio Pro en febrero de 2023. El 1 de abril de 2025 se simplifica todo: un tipo único del 6 %, sin límite de aportación. El mercado secundario y la API cierran el 30 de septiembre de 2025: ya solo queda un producto.
Último acto en 2026: en enero, los accionistas aprueban la escisión de la sociedad que gestiona Go & Grow. El 20 de abril, Bondora Capital OÜ pasa a ser Go&Grow OÜ, la web bondora.com redirige a goandgrow.eu y la marca Bondora ya solo designa al prestamista. Los objetivos de ahorro («Goals») llegan esa misma semana.
 Bondora o Go & Grow: qué ha cambiado en 2026
Es la pregunta que más recibo desde la primavera. Go & Grow y Bondora son ahora dos sociedades distintas, con el mismo núcleo de accionistas y dirigidas por el mismo fundador:
Go&Grow OÜ (antes Bondora Capital OÜ) explota la plataforma en la que inviertes. Pertenece al 100 % a un nuevo holding, Go&Grow Holding AS, registrado el 2 de junio de 2026. No concede ningún préstamo.
Bondora AS, filial de Bondora Group AS, sigue siendo el prestamista: selecciona a los prestatarios, firma los créditos, cobra las cuotas mensuales y gestiona el recobro.
Para ti no cambia nada en el día a día: misma cuenta, mismo tipo, mismos préstamos subyacentes. El cambio afecta a la claridad. La plataforma que tiene el dinero de los inversores queda separada del grupo de crédito, algo que Bondora vincula a su proyecto de licencia bancaria para la actividad de préstamo (en curso, no obtenida a día de hoy). En este artículo escribo «Bondora» para el grupo y el prestamista, y «Go & Grow» para el producto y la plataforma.
 El fundador y el equipo directivo
 Pärtel Tomberg (LinkedIn) es el fundador y CEO de Bondora desde 2008, y hoy también miembro del consejo de dirección de Go&Grow OÜ. Antes de Bondora, trabajó en los equipos directivos para los países nórdicos, bálticos y de Europa Central de los grupos de venta a distancia Quelle AG y Halens AB. Está titulado por la Oxford Brookes University. Es el titular real de Bondora AS y de Go&Grow OÜ, lo que significa que el fundador sigue al mando y comprometido financieramente, dieciocho años después de la creación.
A su alrededor, el consejo de dirección de Bondora Group reúne a Liisi Klettenberg (directora de operaciones), Vytautas Jūras (director de riesgos, llegó en 2024), Kerli Lõhmus (directora financiera, llegó en enero de 2024) y Olga Kikas (directora de recursos humanos). Go & Grow tiene su propio consejo de dirección, con Pärtel Tomberg y Triin Sarapuu, a los que se suma Krzysztof Schmidt en el holding.
El consejo de supervisión de Bondora Group cuenta con perfiles sólidos de las finanzas y la tecnología europeas:
João Monteiro (LinkedIn), presidente, inversor en Bondora desde 2013;
Jevgeni Kabanov (LinkedIn), presidente de Bolt, en el consejo desde 2021;
Mart Altvee (LinkedIn), socio fundador de Redgate Capital y antiguo CEO de SEB en Estonia;
Richard Groeneveld (LinkedIn), antiguo directivo del neobanco N26;
Raimondas Berniūnas (LinkedIn), antiguo director de riesgos de Revolut Bank en Europa.
El consejo del prestamista Bondora AS incluye además a Falk Wagner (LinkedIn), antiguo director de riesgo de crédito de T-Mobile US, y a Mati Otsmaa (LinkedIn), consejero desde 2013, que pasó por Mastercard y Experian. Varios de estos consejeros vienen del riesgo de crédito y de la banca, lo que encaja con el proyecto de licencia bancaria.
 ¿Cómo funciona Go & Grow?
Cuando depositas dinero, Go & Grow lo utiliza para comprar derechos de cobro parciales sobre miles de préstamos al consumo concedidos por Bondora AS. Jurídicamente, posees una fracción de cada contrato de préstamo; el prestatario no es informado y Bondora sigue siendo su interlocutor. No eliges nada: el reparto es automático y tu dinero se invierte en cuanto llega, sin tiempo de espera (sin «cash drag»).
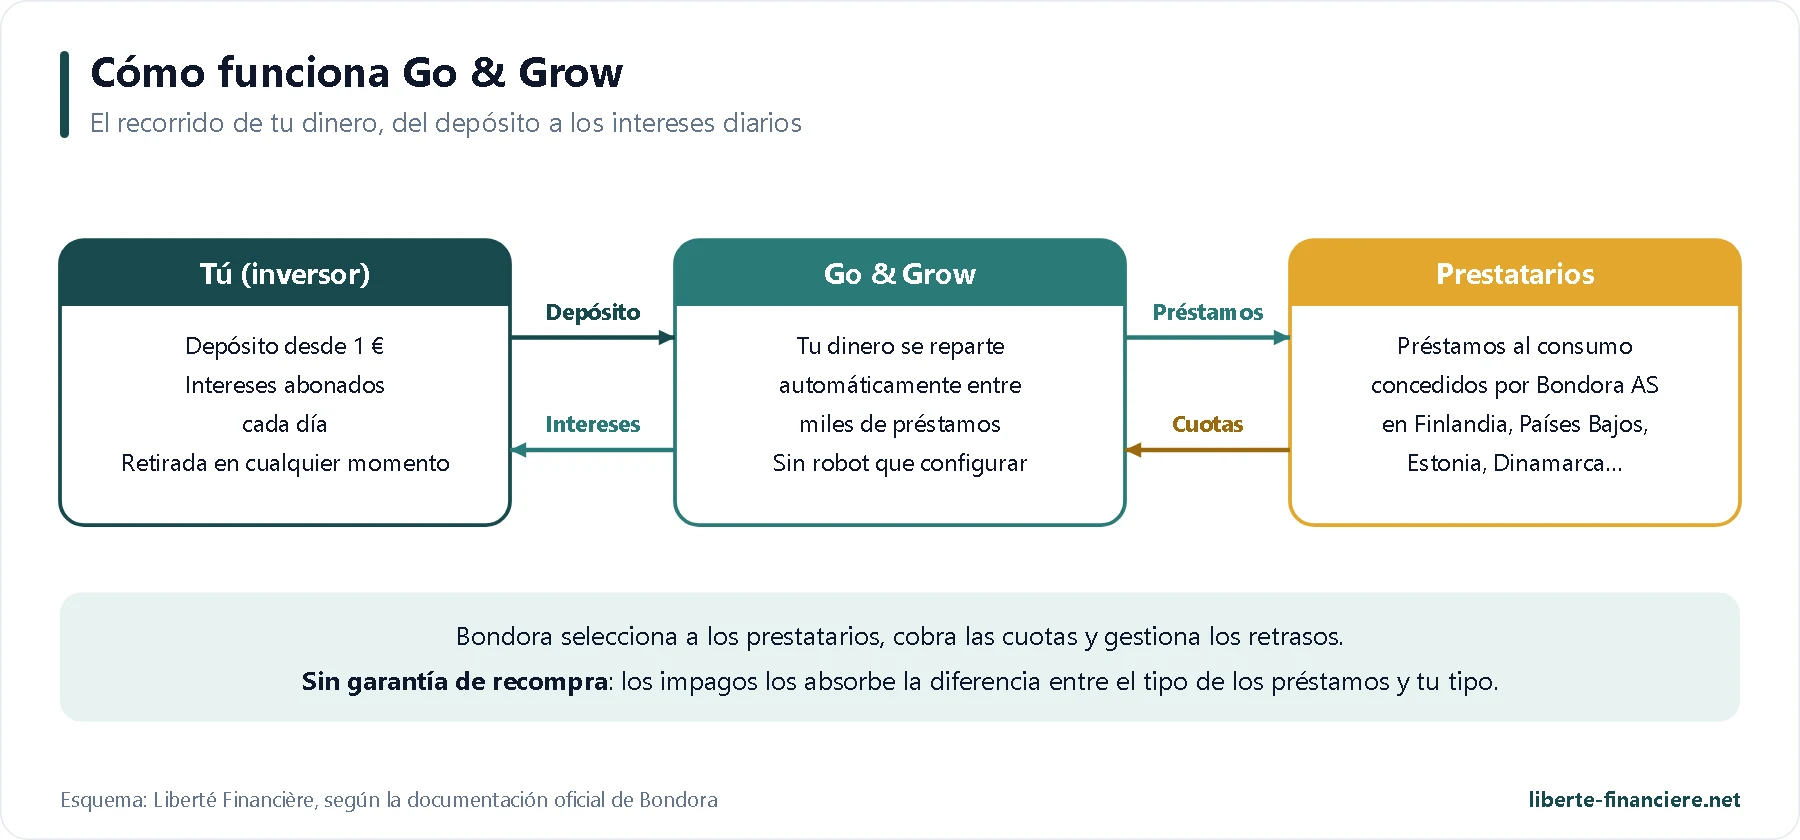
Los préstamos subyacentes van de 100 € a 20.000 €, a entre 6 y 120 meses, con una tasa anual equivalente del 15,49 % al 44,97 % para el prestatario. La diferencia entre lo que pagan los prestatarios y lo que recibes tú (6 % como máximo) sirve para cubrir los impagos, los gastos de recobro y el margen del grupo. Go & Grow constituye además unas reservas que absorben las primeras pérdidas: según la declaración de riesgos actualizada el 22 de octubre de 2026, solo una vez agotadas esas reservas tu rentabilidad bajaría del 6 % y, después, se vería afectado tu capital. Su importe no se publica.
Intereses abonados cada día
Tu saldo se revaloriza todos los días y los intereses se capitalizan automáticamente. En mi cuenta, eso supone 0,82 € al día por algo más de 5.100 €. Ese «6 %» es un techo, no una promesa: las condiciones hablan de una rentabilidad «de hasta el 6 %», no garantizada. Según Bondora, la rentabilidad abonada se ha mantenido constante desde el lanzamiento del producto.
Los objetivos (Goals) y las aportaciones programadas
Desde abril de 2026 puedes dividir tu cuenta en un máximo de 10 objetivos (fondo de emergencia, viaje, entrada de una vivienda…), con un simulador de proyección. También puedes programar un adeudo SEPA para invertir cada mes sin pensar en ello. Es práctico, pero no cambia nada de la inversión: todos los objetivos se apoyan en los mismos préstamos y el mismo tipo.
Probar Go & Grow con 50 € Deposita 50 € en un plazo de 30 días con mi enlace y conserva los 5 € de bono. |
 Los balances financieros de Bondora
Como no hay garantía de recompra, la solidez del grupo Bondora es tu primera red de seguridad. He importado todas sus cuentas anuales desde 2016 en mi página balances financieros P2P. La facturación se ha multiplicado por 15 en diez años y el grupo ha obtenido beneficios todos los años desde 2017:
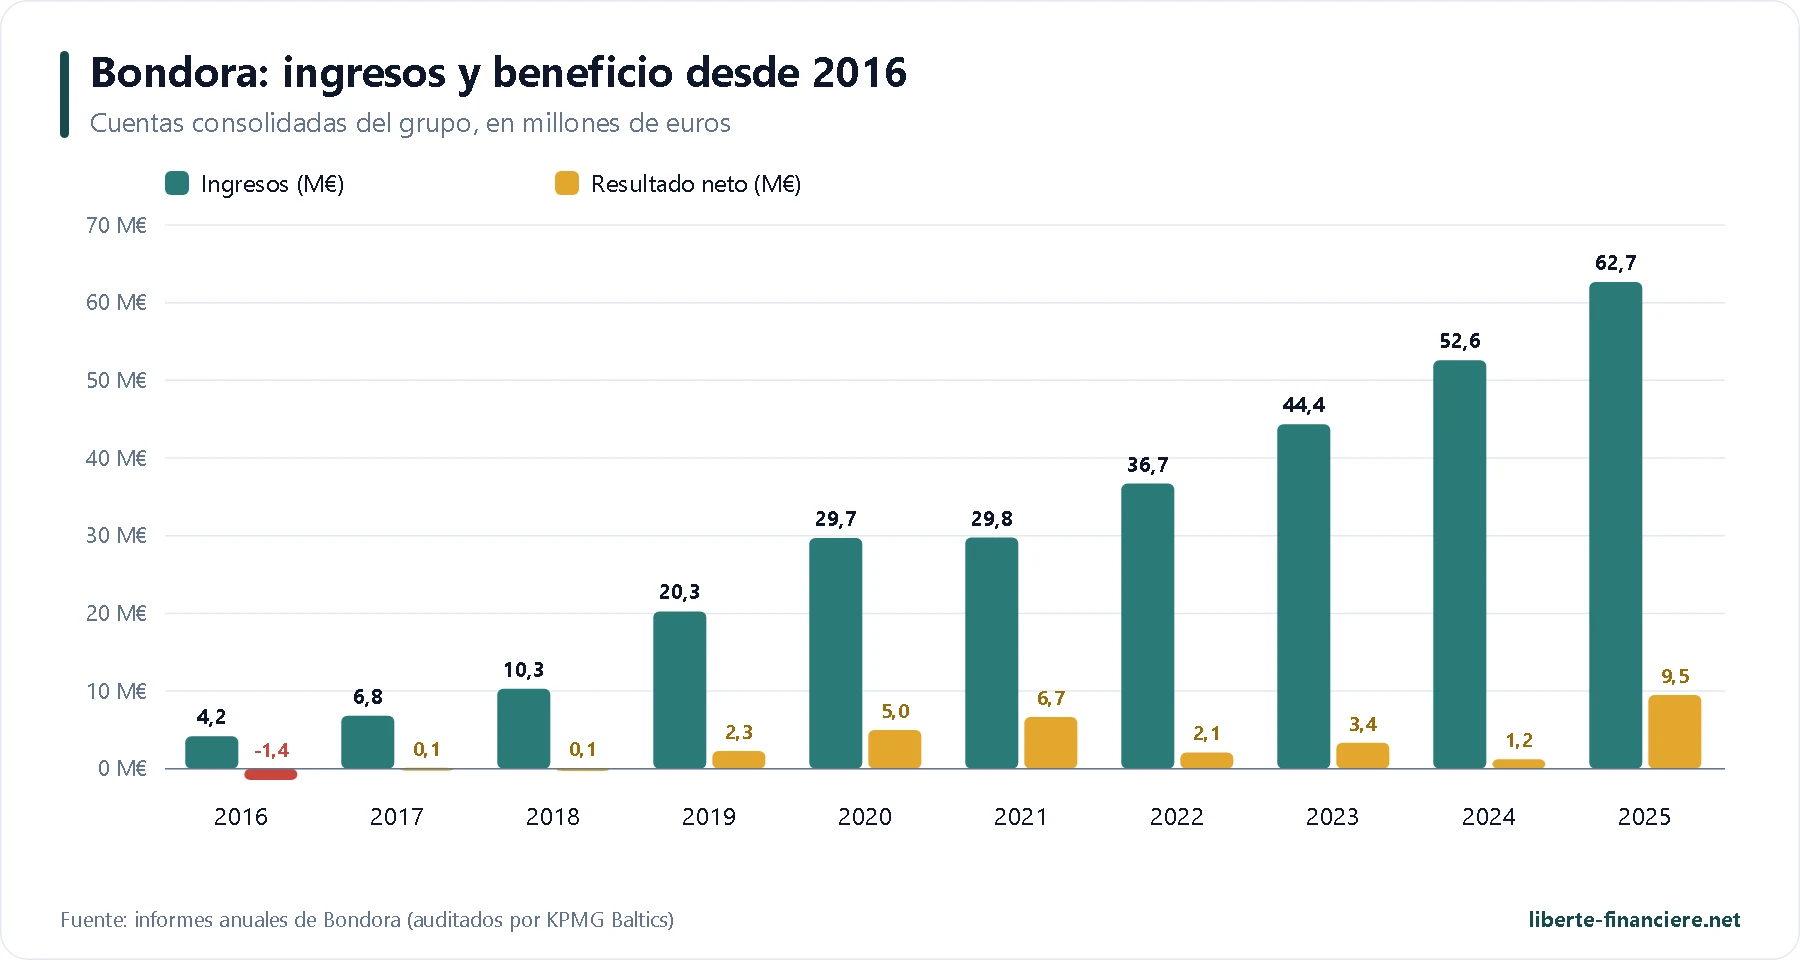
Grupo Bondora (cuentas consolidadas auditadas) | 2023 | 2024 | 2025 |
|---|---|---|---|
Facturación | 44,4 M€ | 52,6 M€ | 62,7 M€ |
Resultado neto | 3,4 M€ | 1,2 M€ | 9,5 M€ |
Fondos propios | 19,6 M€ | 19,6 M€ | 27,5 M€ |
Tesorería | 11,5 M€ | 13,8 M€ | 20,4 M€ |
Total del balance | 26,1 M€ | 27,5 M€ | 36,8 M€ |
Préstamos concedidos en el año | 202 M€ | 262 M€ | 349 M€ |
Deterioro de créditos | 14,4 M€ | 6,9 M€ |
Lo que saco en claro:
Los puntos fuertes: noveno ejercicio rentable consecutivo, cuentas certificadas sin salvedades por KPMG Baltics, ninguna deuda financiera que devengue intereses, 20 M€ de tesorería y flujos de caja de explotación (13 M€ en 2025) superiores al beneficio. Los fondos propios financian las tres cuartas partes del balance.
El punto débil de 2025: el beneficio récord incluye un elemento puntual, la venta de parte de los créditos impagados finlandeses a un inversor institucional. El informe no dice cuánto aportó, y una parte del precio (2,7 M€) se pagará en tres años. El resultado «normal» de 2025 es, por tanto, inferior a 9,5 M€.
La dependencia de Finlandia: 35,3 M€ de la facturación de 2025 proceden de Finlandia, 19,1 M€ de Estonia y 6,3 M€ de los Países Bajos.
El perímetro: los préstamos vendidos a los inversores no figuran en el balance del grupo, y la sociedad Go&Grow OÜ, que gestiona la plataforma, es pequeña por sí sola (2,7 M€ de facturación y 129.000 € de beneficio en 2025). La solidez que cuenta es la del prestamista Bondora AS y su grupo.
He analizado este balance de 2025 en detalle en un vídeo específico:
 Regulación y seguridad
Es el punto débil de Go & Grow sobre el papel. Bondora AS, el prestamista, tiene una licencia de prestamista expedida por la autoridad financiera estonia (Finantsinspektsioon) desde el 21 de marzo de 2016, y sus actividades en Finlandia, Letonia y Lituania están supervisadas por las autoridades de esos países. En cambio, Go&Grow OÜ, la plataforma en la que inviertes, se presenta a sí misma como «ni un banco, ni una empresa de inversión, ni una entidad de pago».
Sin autorización europea para inversores: ni MiFID II (como Mintos o Twino) ni ECSP (el estatus de las plataformas de financiación participativa). No tienes documento de datos fundamentales ni test de conocimientos.
Sin garantía de depósitos ni indemnización a los inversores: la declaración de riesgos lo dice con todas las letras.
Dinero no invertido protegido: se guarda en una cuenta separada en el banco estonio LHV Pank, fuera de los activos de Go & Grow.
Si Go & Grow quebrara: las condiciones generales prevén el cese de las nuevas compras, la devolución del dinero no invertido y el mantenimiento de los derechos de cobro ya adquiridos, cuya gestión se transferiría si fuera posible.
Este modelo es legal en Estonia, pero te protege menos que una plataforma autorizada. Para entender los distintos estatus, he escrito un artículo completo sobre la regulación del P2P.
 Covid, sanciones y cambios de reglas: el historial
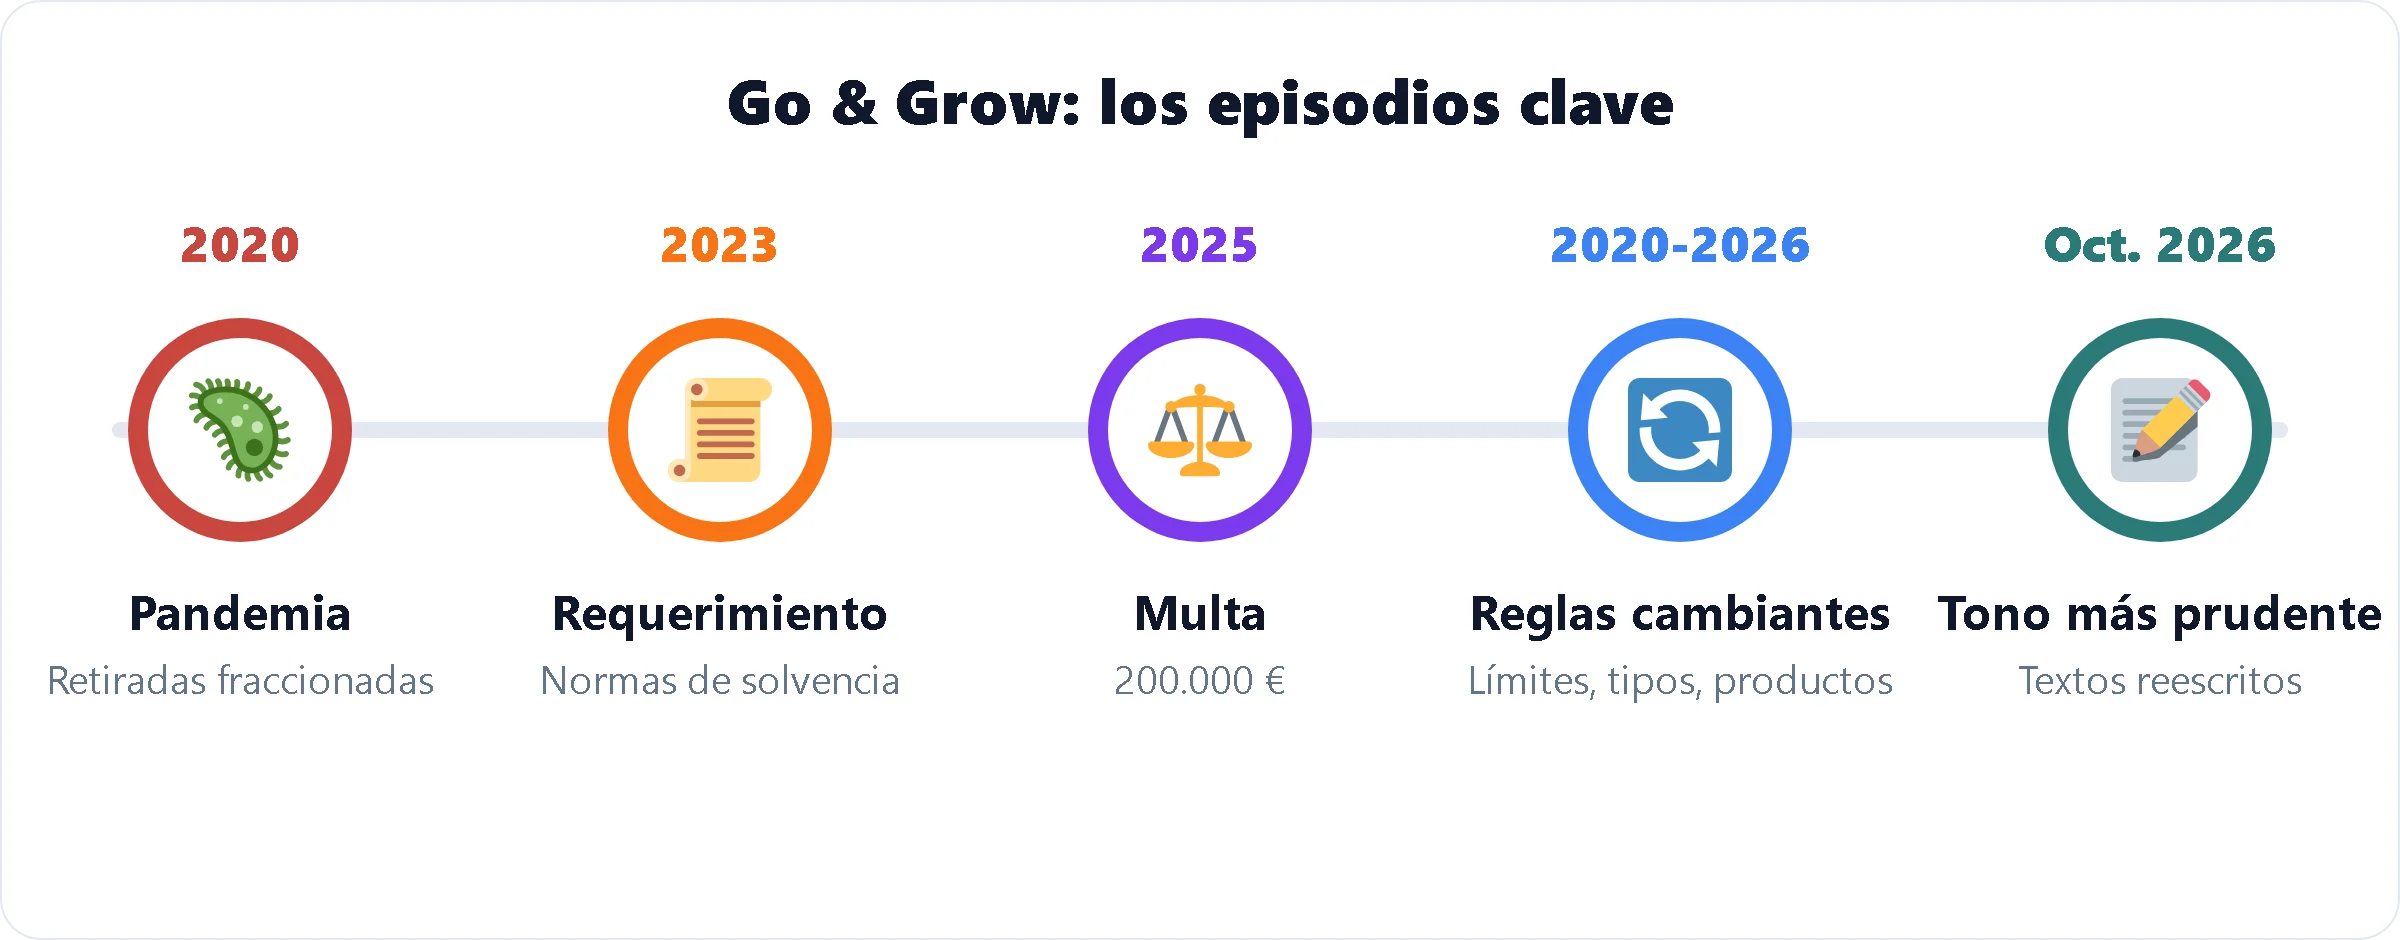
Según Bondora, la rentabilidad de Go & Grow se ha mantenido constante desde su lanzamiento, pero el historial de la plataforma incluye algunos episodios que debes conocer:
2020, la pandemia: ante la avalancha de solicitudes, la plataforma activó las retiradas fraccionadas de marzo a julio de 2020 y suspendió los nuevos préstamos a través de Go & Grow en abril y mayo. Los inversores recuperaron su dinero por partes, más despacio de lo previsto (detalle más abajo). El mecanismo no ha vuelto a utilizarse desde entonces.
Julio de 2023, un requerimiento: la autoridad estonia consideró que las normas internas de Bondora AS para evaluar la solvencia de los prestatarios no cumplían del todo la ley, y exigió una corrección a principios de agosto. Bondora habló de defectos «técnicos», recordando que otros prestamistas del país habían recibido requerimientos similares.
Abril de 2025, una multa de 200.000 €: entre diciembre de 2023 y febrero de 2024, Bondora AS concedió créditos sin comprobar todos los indicadores de solvencia exigidos por la ley. Es una sanción por préstamo insuficientemente responsable, que afecta al prestamista y no al dinero de los inversores, pero demuestra que conviene vigilar la calidad de la selección de prestatarios.
Reglas que cambian: límites de aportación entre 2020 y 2025, tipos del 6,75 %, luego del 4 % y después del 6 %, cierre de Portfolio Manager y Pro (2023), del mercado secundario y de la API (2025), supresión de la cartera separada (mayo de 2026). Los inversores antiguos han tenido que adaptarse cada vez.
Octubre de 2026, un tono más prudente: la declaración de riesgos y el centro de ayuda se reescribieron el 22 y el 23 de octubre, con expresiones como «solicitar el acceso a tu dinero» en lugar de «retirar en cualquier momento». No he encontrado ningún anuncio de cambio en las reglas de retirada, pero seguiré el tema.
 Las estadísticas de Bondora
Bondora publica estadísticas detalladas cada mes. Las cifras clave a 28 de octubre de 2026:
Indicador | Valor |
|---|---|
Importe invertido desde 2009 | 2.299 M€ |
Préstamos concedidos desde 2009 | 1.908 M€ en 859.742 préstamos |
Inversores registrados | 517.402 |
Inversores activos (finales de 2025) | 221.000 |
Cartera viva invertida (finales de 2025) | 703 M€ (+24 % en un año) |
Clientes prestatarios desde 2009 | 1.604.732 |
Aportaciones de los inversores en septiembre de 2026 | 39,4 M€ |
Intereses pagados en septiembre de 2026 | 3,9 M€ |
Préstamos concedidos en septiembre de 2026 | 32,0 M€ (16.554 préstamos) |
Cuidado con no confundir las 517.402 cuentas registradas, que la plataforma pone en primer plano, con los 221.000 inversores que realmente tenían dinero invertido a finales de 2025. La calidad de los préstamos y los impagos se detallan país por país justo debajo.
 A dónde va tu dinero: los préstamos por país, su calidad y los impagos
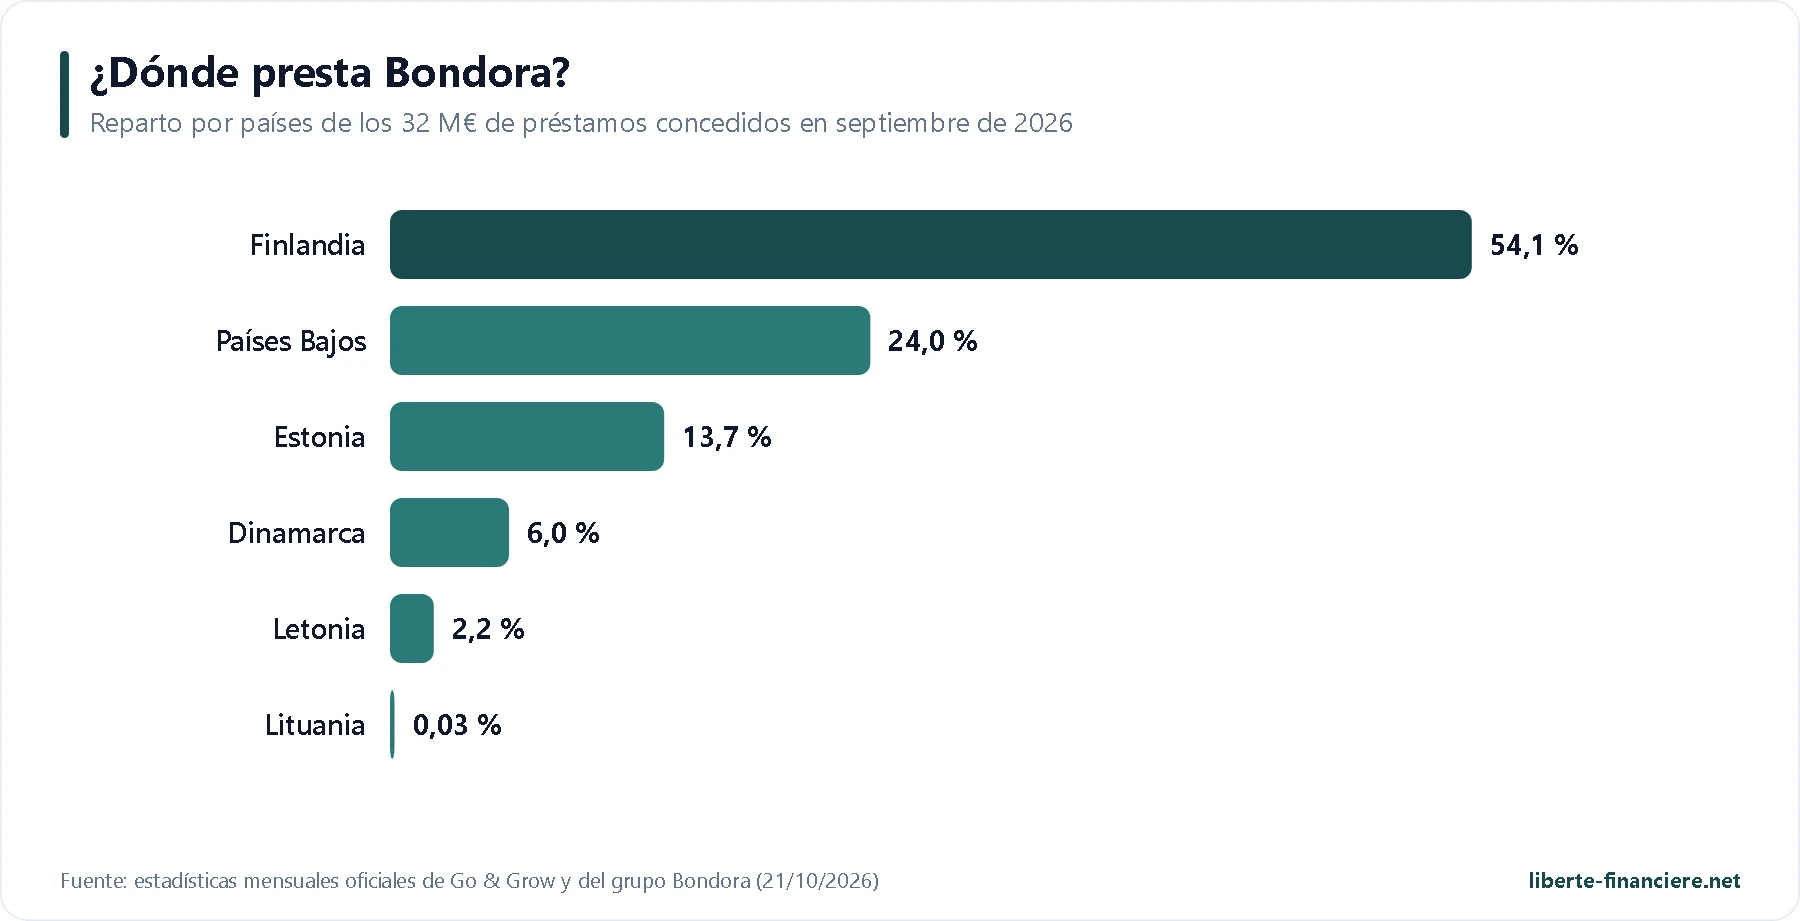
Go & Grow no te deja elegir tus préstamos, pero Bondora publica cada mes el reparto de sus créditos. En septiembre de 2026, el grupo concedió 32,0 M€ en préstamos al consumo, en su gran mayoría en los países nórdicos y el Benelux:
Países de los prestatarios | Porcentaje de los préstamos de septiembre de 2026 | Facturación del grupo en 2025 | Lo que dice Bondora |
|---|---|---|---|
| 54,1 % | 35,3 M€ | Primer mercado, cerca del 60 % de la cartera; impagos a 12 meses del 14 % al 8,3 % entre el 3.er trimestre de 2023 y el 1.er trimestre de 2024 |
| 24,0 % | 6,3 M€ | Abierto en septiembre de 2022, mejor relación riesgo / rentabilidad alcanzada ya a finales de 2023 |
| 13,7 % | 19,1 M€ | Mercado histórico, el más antiguo y estable |
| 6,0 % | Incluido en «otros países de la UE» (0,5 M€) | Abierto en febrero de 2025, aún en fase de ajuste |
| 2,2 % | 0,7 M€ | Abierto a finales de 2023, mercado joven |
| 0,03 % | Incluido en «otros países de la UE» | Autorización obtenida a finales de 2024, casi inactivo |
| 0 % | 0,7 M€ | Préstamos históricos aún en amortización, ningún préstamo concedido en septiembre de 2026 |
 Finlandia
 Países Bajos
 Dinamarca
 Letonia
 Lituania
 España
Los préstamos subyacentes van de 100 € a 20.000 €, a entre 6 meses y 10 años, con tasas anuales equivalentes del 15,49 % al 44,97 % para los prestatarios. Bondora indica que cerca del 80 % de su cartera está formada por préstamos activos que se devuelven con normalidad, y que el porcentaje de sus nuevos préstamos clasificados en sus mejores categorías de riesgo (AA a C) aumenta en todos sus mercados. A finales de 2025, la cartera gestionada alcanzaba 697 M€, de los cuales 514 M€ eran préstamos «al corriente de pago» (+35 % en un año).
Los impagos, sin tabúes
En Bondora, un préstamo pasa a impago tras más de 90 días de retraso, cuando se resuelve el contrato. No es una pérdida total: es el inicio del recobro. Por cada 1.000 € de capital impagado, Bondora prevé recuperar en diez años 667 € en Estonia, Países Bajos y Letonia, y 689 € en Finlandia (informe de transparencia de julio de 2026). Los gastos de recobro, de hasta el 35 % de las sumas recuperadas según las condiciones generales, ya están incluidos en estos cálculos.
Lo que le cuestan los impagos al grupo: 14,4 M€ de deterioro de créditos en 2024 y 6,9 M€ en 2025, una fuerte caída que refleja el endurecimiento de la selección. Además, en 2025 se dieron de baja 20,2 M€ de créditos.
La rentabilidad esperada de la cartera: Bondora calcula una rentabilidad interna prevista de sus préstamos, incluidos impagos y recobros, e indica que se ha mantenido por encima del objetivo del 6 % de Go & Grow en los últimos años, con una diferencia que se amplía. Es esa diferencia la que financia las reservas que protegen tu rentabilidad.
El punto de atención finlandés: Finlandia, que pesa más de la mitad de los préstamos, ha limitado los tipos del crédito al consumo. Bondora ajustó allí sus tipos a finales de 2021 y endureció sus criterios en 2023. Un nuevo cambio regulatorio en ese país tendría un efecto directo en Go & Grow.
 Liquidez y retiradas: lo que pasa de verdad
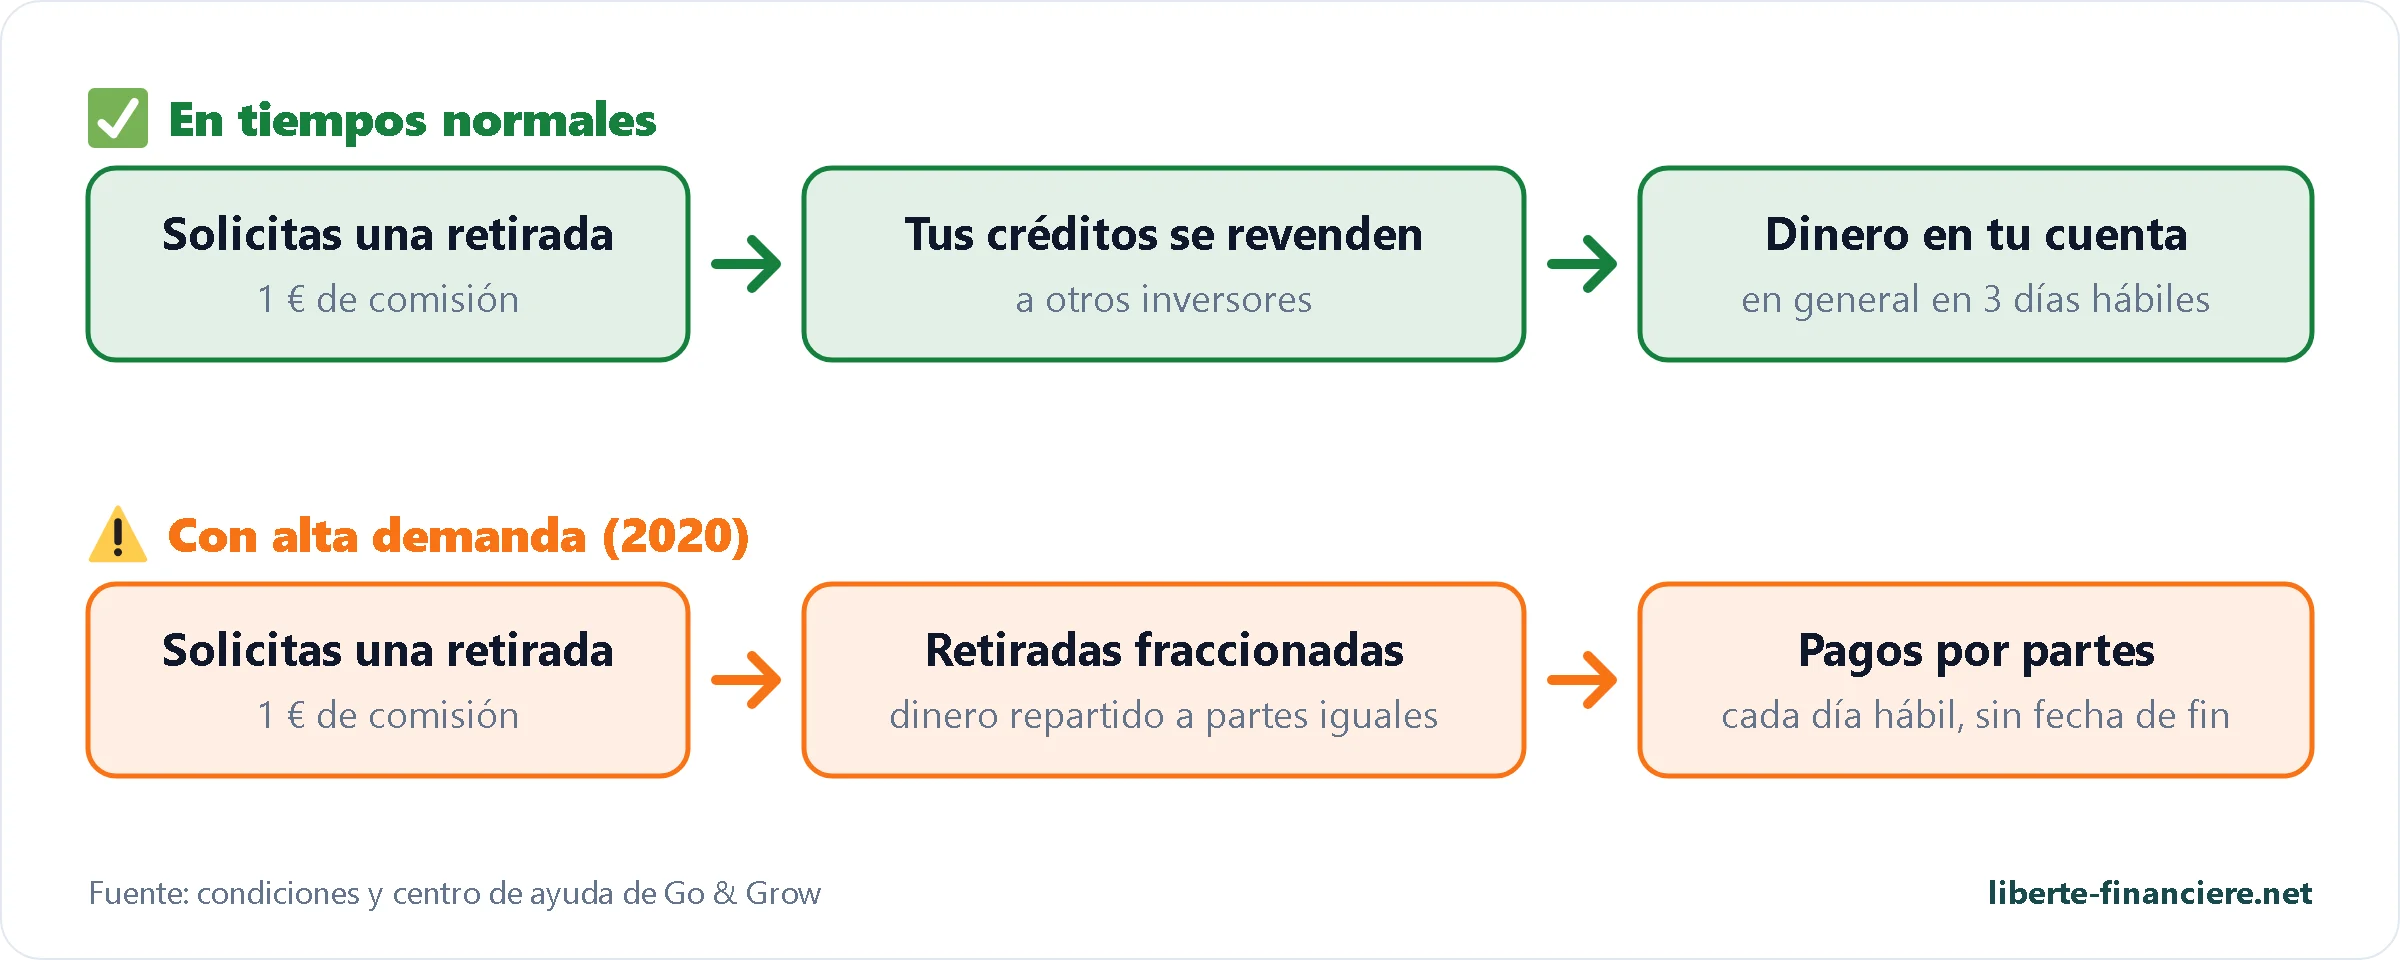
Es el argumento número uno de Go & Grow, y hay que entenderlo bien. Una retirada no es un reembolso: es la reventa de tus derechos de cobro a otros inversores o a la plataforma. En condiciones normales no se nota: solicitas la retirada y el dinero llega a tu cuenta bancaria, en general en 3 días hábiles, por 1 € de comisión sea cual sea el importe.
Si las solicitudes de retirada superan el dinero disponible, Go & Grow activa las retiradas fraccionadas («partial payouts»): cada día hábil a las 10:00 (hora de Tallinn), el dinero disponible se reparte a partes iguales entre los inversores en espera, hasta que todos cobran, sin fecha de fin garantizada. Es lo que ocurrió en 2020. Por tanto, no es una cuenta corriente: la liquidez es alta en condiciones normales, pero no está garantizada en periodos de crisis, justo el momento en que podrías necesitar tu dinero.
 2020: lo que pasó de verdad durante la única crisis de liquidez
Go & Grow solo ha vivido una crisis de liquidez en ocho años, al inicio de la pandemia. Así se desarrolló, según las publicaciones de Bondora de la época:
Fecha | Lo que pasó |
|---|---|
A partir de marzo de 2020 | Avalancha de solicitudes de retirada al inicio de la pandemia: Bondora activa por primera vez las retiradas fraccionadas. Cada día hábil, el dinero disponible se reparte entre los inversores en espera. |
Abril y mayo de 2020 | Bondora deja de financiar nuevos préstamos a través de Go & Grow para dedicar todos los reembolsos a las retiradas y preservar la rentabilidad. El tipo anunciado sigue en el 6,75 %. |
Mayo de 2020 | Bondora explica que diseñó este mecanismo desde la creación del producto, basándose en los flujos de retiradas de los bancos y fondos durante la crisis de 2008. |
Principios de julio de 2020 | Fin de las retiradas fraccionadas: las retiradas vuelven a la normalidad y Go & Grow retoma la financiación de préstamos. |
Septiembre de 2020 | Para evitar un nuevo atasco, Bondora establece un límite de aportación de 1.000 € al mes por inversor. |
Lo que hay que retener: durante unos cuatro meses, los inversores que querían salir recuperaron su dinero por partes, sin fecha garantizada, pero sin pérdidas anunciadas por Bondora y con la rentabilidad anunciada mantenida. Es exactamente el escenario previsto por las condiciones generales actuales. Demuestra que Go & Grow es líquido en condiciones normales, pero que, en caso de pánico, tu dinero no está disponible de un día para otro. Por eso no pongo ahí el dinero que podría necesitar con urgencia.
 Cómo abrir una cuenta en Go & Grow, paso a paso
Debes tener 18 años, residir en el Espacio Económico Europeo o en Suiza y disponer de una cuenta bancaria a tu nombre en esos países. Una sola cuenta por persona.
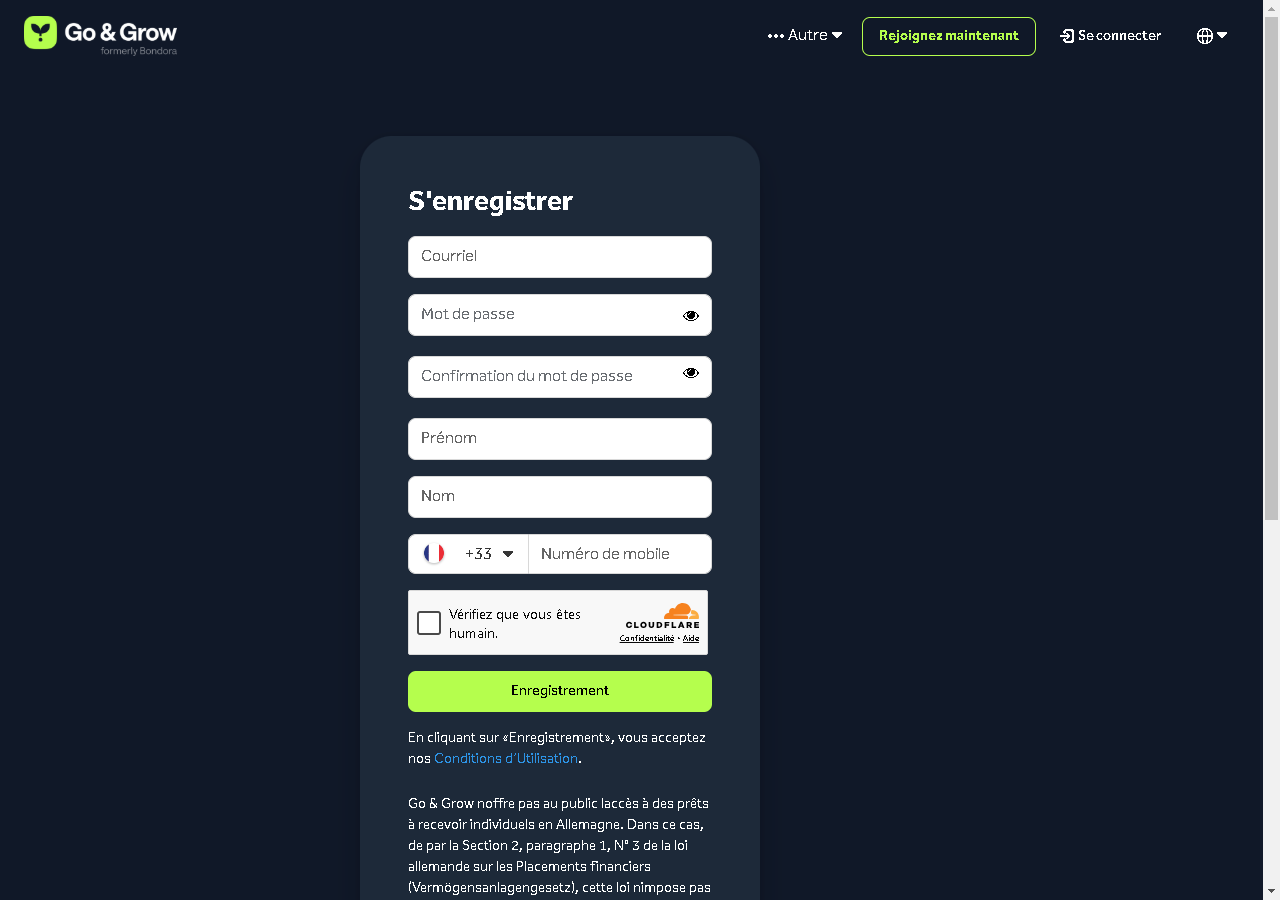
Abre la web con mi enlace (la web está disponible en francés), haz clic en «Registrarse» e introduce tu correo electrónico, una contraseña, tu nombre y tu teléfono.
Confirma tu dirección de correo electrónico: se crea tu cuenta Go & Grow y se abona en ella el bono de 5 €.
Verifica tu identidad: foto de tu documento de identidad o pasaporte y selfie, a través del proveedor Onfido.
Indica tu cuenta bancaria y responde al cuestionario reglamentario (profesión, origen de los fondos). La validación tarda alrededor de un día hábil; pueden pedirte un justificante del origen de los fondos.
Haz una transferencia SEPA en euros con la referencia que aparece en tu área personal: el dinero se invierte automáticamente en cuanto llega.
Conserva tu bono: deposita al menos 50 € en un plazo de 30 días. Si tu saldo sigue por debajo de 55 € pasado ese plazo, se retiran los 5 €.
La aplicación Go & Grow está disponible en iOS y Android, con las mismas funciones que la web. Las sociedades se aceptan: las condiciones generales abren la cuenta a las personas jurídicas registradas en el Espacio Económico Europeo y, por tanto, a una sociedad francesa.
 El historial de tipos y límites de Go & Grow
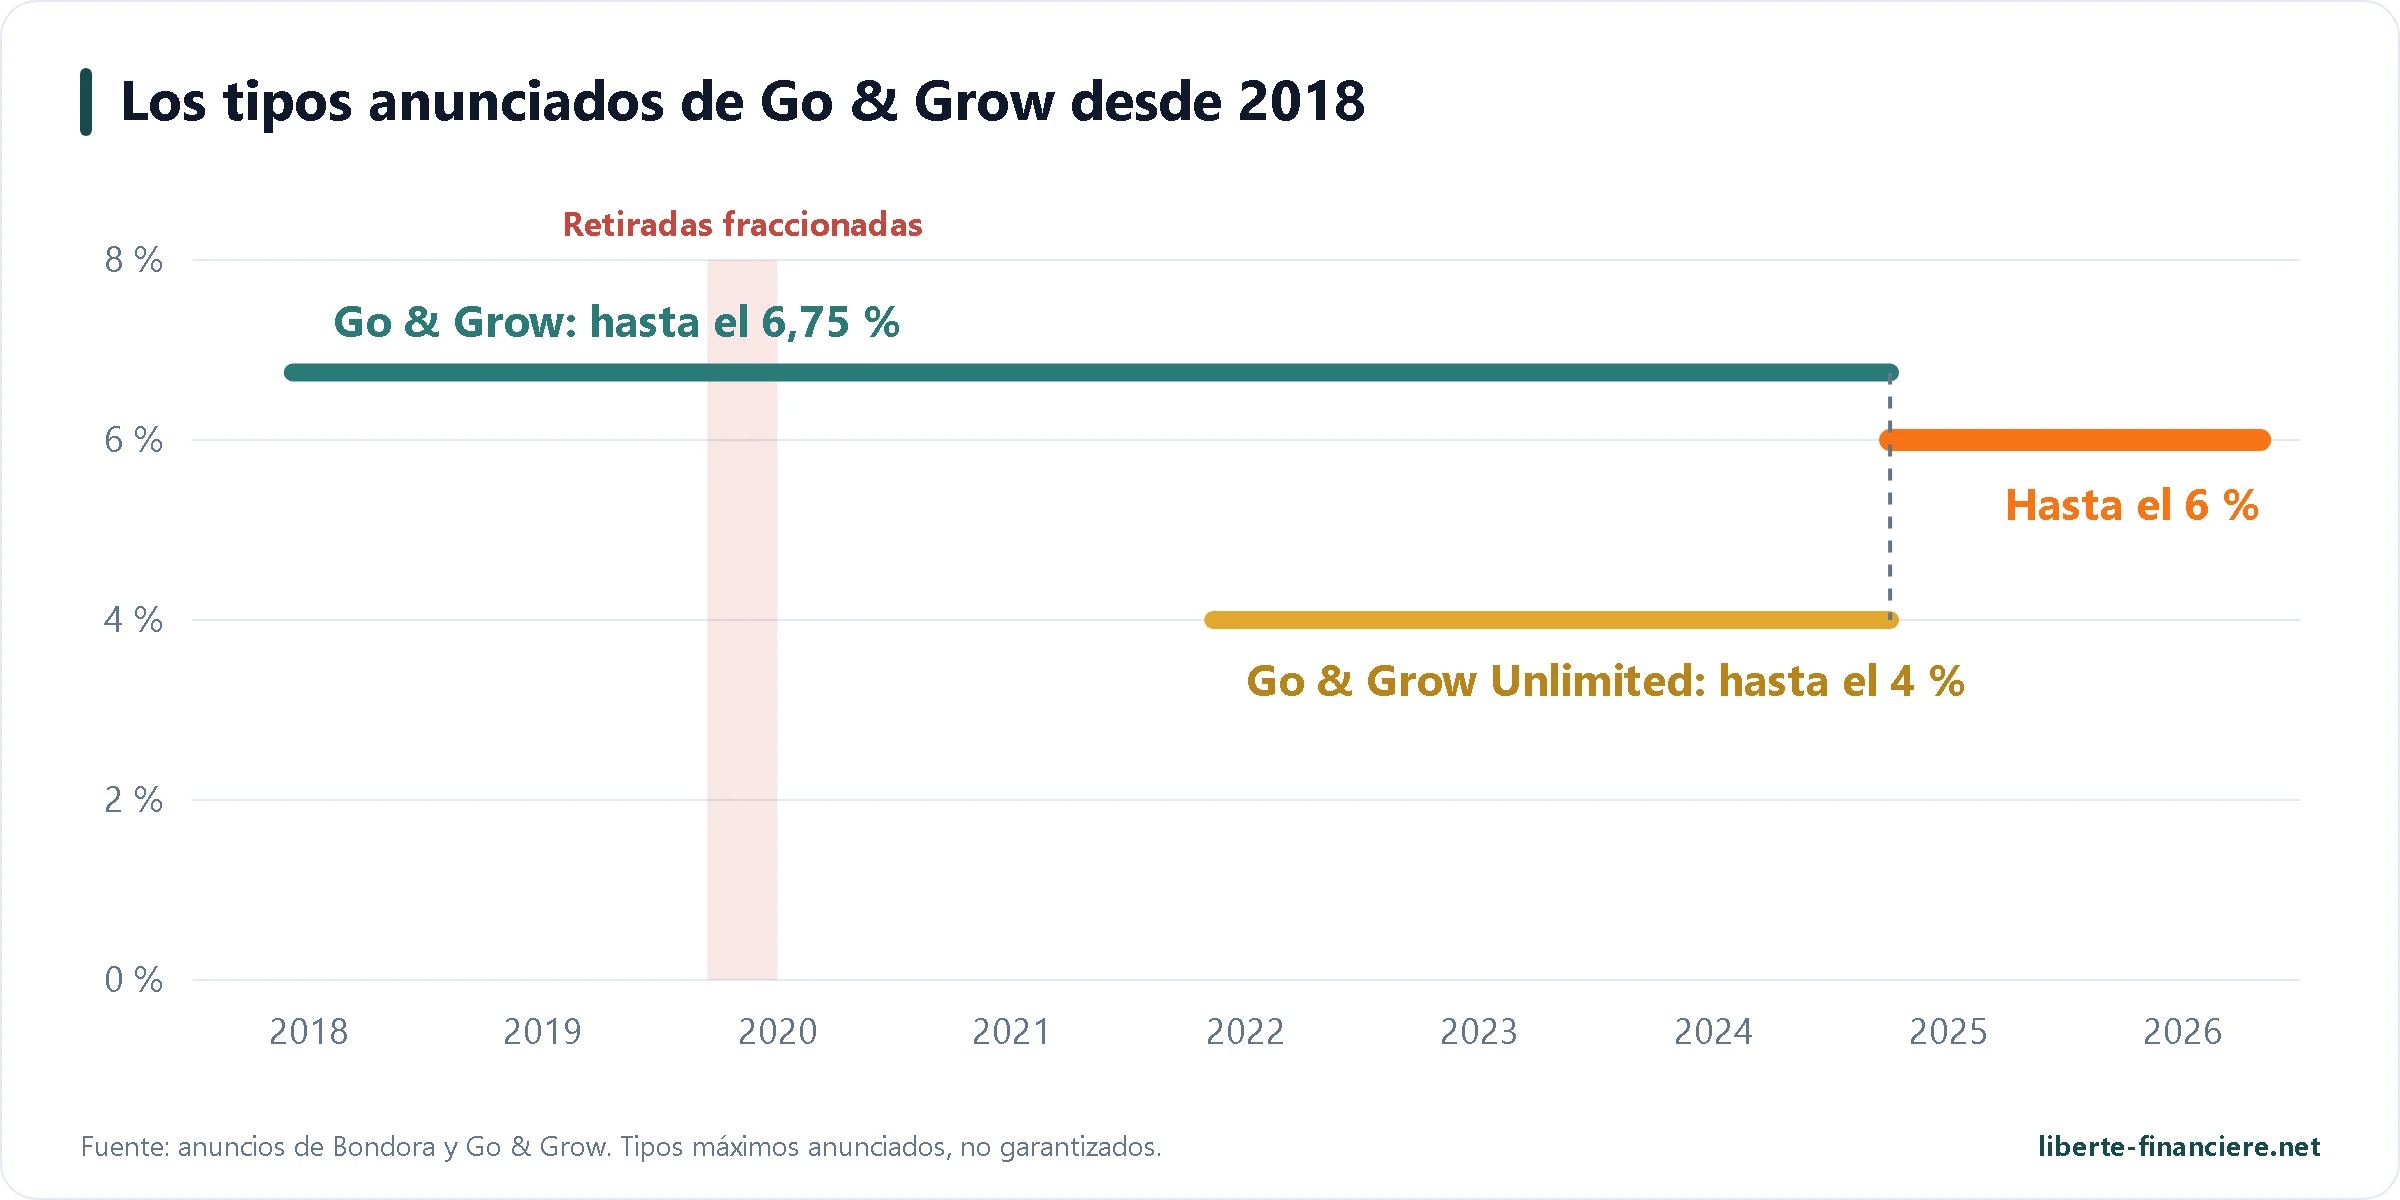
El producto ha cambiado mucho desde 2018. Los inversores antiguos han conocido tipos y límites muy distintos de los actuales:
Fecha | Tipo | Límite de aportación | Qué cambió |
|---|---|---|---|
5 de junio de 2018 | Hasta el 6,75 % | No especificado | Lanzamiento de Go & Grow para todos los inversores |
Marzo a julio de 2020 | 6,75 % mantenido | No especificado | Retiradas fraccionadas y parada de los nuevos préstamos durante la pandemia |
9 de septiembre de 2020 | Hasta el 6,75 % | 1.000 € al mes | Primer límite, «por inversor y por mes», sumando todas las cuentas |
11 de noviembre de 2021 | Hasta el 6,75 % | 1.000 € al mes | Bondora anuncia que «ahora» se puede invertir hasta 1.000 € al mes |
12 de mayo de 2022 | Hasta el 4 % | Ninguno | Lanzamiento de Go & Grow Unlimited, sin límite pero con menor remuneración |
24 de agosto de 2022 | 4 % para los nuevos | Ninguno | Los nuevos inversores ya solo tienen acceso a Unlimited; el 6,75 % con límite queda reservado a los antiguos |
10 de mayo de 2023 | Hasta el 6,75 % | 400 € y luego 700 € al mes | Límite del Go & Grow clásico elevado de 400 € a 700 € |
1 de junio de 2023 | Hasta el 6,75 % | 700 € al mes | El Go & Grow clásico vuelve a abrirse a todos los inversores |
23 de enero de 2024 | Hasta el 6,75 % | 1.000 € al mes | Límite elevado a 1.000 € |
21 de febrero a 21 de marzo de 2024 | Hasta el 6,75 % | 16.000 € | Límite excepcional por el aniversario de Bondora |
9 de septiembre de 2024 | 6,75 % en toda la cuenta | 1.000 € al mes | El 6,75 % se aplica también por encima del límite, oferta prorrogada hasta el 31 de marzo de 2025 |
1 de abril de 2025 | Hasta el 6 % | Ninguno | Tipo único para todos, fin del 6,75 % y del 4 %, aportaciones libres |
Dos lecciones. Primero, la plataforma ha usado los límites para controlar el crecimiento de los depósitos al ritmo de sus préstamos: el fin del límite en 2025 solo es sostenible porque el grupo presta ahora cerca de 350 M€ al año. Segundo, el paso del 6,75 % al 6 % demuestra que el tipo no está fijado: aún puede cambiar, al alza o a la baja, según la rentabilidad de los préstamos.
 Las comisiones
Operación | Comisión |
|---|---|
Apertura y mantenimiento de la cuenta | Gratis |
Depósito (transferencia SEPA en euros) | Gratis |
Comisión de gestión | Ninguna (la remuneración de la plataforma ya está descontada del tipo) |
Retirada | 1 € por retirada, sea cual sea el importe |
Gastos de recobro | Hasta el 35 % de las sumas recuperadas en un préstamo impagado, absorbidos por la rentabilidad |
En la práctica, la única comisión visible es el euro de la retirada: agrupa tus retiradas en lugar de hacer muchas y pequeñas.
 Los riesgos que debes conocer
Recordatorio: no soy asesor financiero. Toda inversión conlleva un riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan las rentabilidades futuras.
Pérdida de capital: Go & Grow no es una cuenta de ahorro. Si los impagos superaran las reservas de la plataforma, tu rentabilidad bajaría y después se vería mermado tu capital. Ningún fondo de garantía te lo devolvería.
Iliquidez: en caso de oleada de retiradas, te devolverían tu dinero por partes, sin fecha garantizada, como en 2020. No pongas ahí el dinero del que debas poder disponer con total seguridad en pocos días.
Riesgo geopolítico y de concentración: todo depende de un único grupo de crédito estonio y de unos pocos países, con Finlandia a la cabeza (54 % de los préstamos concedidos en septiembre de 2026). Una crisis económica o un endurecimiento de las normas del crédito al consumo en esos países afectaría a toda la cartera.
Rentabilidad no garantizada: el 6 % es un máximo. El importe de las reservas que lo protegen no se publica.
Dependencia del prestamista: Bondora AS selecciona a los prestatarios y gestiona el recobro. Las dos sanciones de la autoridad estonia (2023 y 2025) se refieren precisamente a la evaluación de la solvencia. Las condiciones generales prevén además que renuncias a cualquier reclamación relacionada con la vinculación entre la plataforma y el prestamista.
Cambios de reglas: tipos, límites y productos han cambiado a menudo, y la escisión de 2026 es demasiado reciente para medir todos sus efectos.
Mi enfoque: considero Go & Grow una bolsa de liquidez mejor remunerada, no mi principal fondo de emergencia, y diversifico en otras plataformas. Encontrarás todas mis posiciones en mi cartera P2P.
 Fiscalidad en Francia
Buena noticia: Estonia no aplica ninguna retención en origen sobre los intereses pagados a un no residente, así que no tienes nada que recuperar por la parte estonia. En Francia, los intereses están sujetos a la flat tax del 31,4 % (12,8 % de impuesto y 18,6 % de cotizaciones sociales) o a la escala progresiva si te conviene.
Declara los intereses en los formularios 2047 y 2042, y tu cuenta en el extranjero en el formulario 3916.
Descarga el informe fiscal de Go & Grow en el apartado de extractos, en PDF o en Excel, para el año natural: indica los importes que debes declarar.
Declaración mensual (2778-SD): según tu renta fiscal de referencia, puede que tengas que declarar los intereses mes a mes y pagar el anticipo sobre la marcha. La práctica varía según los centros tributarios: plantea la pregunta por escrito a tu oficina de impuestos.
Todos los pasos se detallan en mi guía cómo declarar tus ingresos P2P a Hacienda. Si inviertes a través de una sociedad sujeta al impuesto de sociedades, los intereses simplemente forman parte de su resultado.
 Go & Grow frente al Livret A y a otras plataformas P2P
Go & Grow ya no está solo en el nicho del P2P «líquido», con tipos de entre el 6 % y el 9 %. Así se compara con los tres productos que uso o sigo de cerca, con mis rentabilidades reales (XIRR sin bonos, calculado sobre mis propias transacciones):
Criterio |
|
|
|
|
|---|---|---|---|---|
Rentabilidad anunciada | Hasta el 6 % | 7,5 % | Del 8 % al 11 % anunciado, 8,83 % de media reciente | 6 % |
Mi XIRR sin bonos | Demasiado reciente | |||
Retirada | En 3 días hábiles, 1 € por retirada, fraccionada en caso de crisis | 1.000 € al mes en retirada inmediata, por encima hasta 10 días hábiles | De 24 a 48 h en condiciones normales | Inmediata a la cartera, 2 días al banco |
Inversiones bloqueadas mejor remuneradas | Ninguna | Vaults de 12 a 24 meses, del 9,42 % al 10,52 % | Cofres a plazo fijo | Títulos de 3 a 12 meses, del 8,5 % al 12 % |
Historial de crisis | Retiradas fraccionadas de marzo a julio de 2020 | Producto lanzado en 2022, sin crisis de liquidez conocida | Plataforma lanzada a finales de 2024, sin crisis conocida | FLEXI lanzado en abril de 2026, demasiado reciente |
Autorización para inversores | No | No | No (solicitud MiFID II anunciada) | Sí (MiFID II) |
Grupo detrás | Bondora, fundado en 2008, rentable todos los años desde 2017 | Creditstar, activo desde 2006 | Modena Estonia, prestamista estonio creado en 2019 | Fincard (Netcredit, Polonia) |
Tamaño | 2.300 M€ invertidos, 517.000 registrados | Más de 300 M€ invertidos, más de 35.000 inversores (según Monefit) | 43 M€ invertidos, 7.068 usuarios (según Modena) | Más de 2 M€ en FLEXI, más de 2.100 inversores |
Retención en origen | Ninguna | Ninguna | Ninguna | 5 % (recuperable) |
|
Si quieres la mejor rentabilidad: Monefit y Modena pagan más, a cambio de un grupo más pequeño o más endeudado. Los he analizado en mi opinión sobre Monefit.
Si quieres el mejor marco jurídico: Twino FLEXI, respaldado por una empresa de inversión autorizada, detallado en mi opinión sobre Twino.
Si quieres el historial más largo y el mayor volumen: Go & Grow, con ocho años de recorrido del producto y un grupo rentable desde 2017.
Go & Grow y Monefit son los dos productos líquidos más utilizados por mi comunidad, y tengo algo más de 5.000 € en cada uno. Mi reparto: Monefit por la rentabilidad, Go & Grow por la antigüedad, el tamaño del grupo y un historial de crisis conocido. Ambos dependen de un único grupo de crédito sin autorización para inversores: por eso no tengo uno sin el otro.
Lo más sensato es no elegir: repartir tu bolsa «líquida» entre dos o tres de estas plataformas reduce la dependencia de un solo grupo. Mi comparador P2P pone frente a frente todas las plataformas que sigo.
La comparación en cifras: Go & Grow, Livret A, Monefit, Mintos y Swaper
Para comparar inversiones que no tienen ni el mismo riesgo ni la misma fiscalidad, he simulado 10.000 € invertidos durante 5 años, con intereses reinvertidos. En las plataformas P2P, los intereses tributan a la flat tax del 31,4 %; el Livret A (cuenta de ahorro regulada francesa) está exento. Para Mintos y Swaper, que no anuncian un tipo único, tomo mi propia rentabilidad anualizada (XIRR, sin bonos).
Inversión |
|
|
|
|
|
|---|---|---|---|---|---|
Rentabilidad bruta | 1,70 % | 6,00 % | 7,50 % | ||
Después de impuestos | 1,70 % | 4,12 % | 5,15 % | 7,53 % | 9,34 % |
10.000 € al cabo de 5 años | 10.880 € | 12.230 € | 12.850 € | 14.380 € | 15.630 € |
Liquidez | Inmediata, garantizada por el Estado | En 3 días hábiles, fraccionada en caso de crisis | 1.000 € al mes en retirada inmediata, por encima hasta 10 días hábiles | Reventa posible en el mercado secundario, sin plazo garantizado | El dinero vuelve a medida que se devuelven los préstamos, en uno o dos meses |
| Ninguno | Código promocional del momento, + 2 % de fidelidad desde 25.000 € |

El Livret A (1,7 % neto desde el 1 de agosto de 2026, con un límite de 22.950 €) sigue siendo imbatible en seguridad: capital garantizado y retirada inmediata. Después de impuestos, Go & Grow aporta unos 2,4 puntos más al año, a cambio de un riesgo de pérdida de capital y una liquidez no garantizada. Monefit, Mintos y Swaper pagan más, cada uno con su limitación: límite de retirada en Monefit, mercado secundario en Mintos, dependencia de un único grupo de crédito en Swaper.
¿Y frente a dos plataformas más rentables, Mintos y Swaper?
Mintos es uno de los mayores mercados P2P de Europa y una empresa de inversión autorizada MiFID II en Letonia. Allí eliges (o dejas que un robot elija) préstamos de decenas de sociedades de crédito, con garantía de recompra según los préstamos. Mi XIRR allí es del 11,0 % sin bonos, bastante más que en Go & Grow, pero hay que seguir a las sociedades de préstamo y revender en el mercado secundario para salir antes del vencimiento.
Swaper, lanzada en 2016 en Estonia, financia préstamos muy cortos del grupo Wandoo Finance: más de 1.100 millones de euros en préstamos financiados desde sus inicios y unos 10.000 usuarios, según Swaper. En los préstamos de Wandoo Finance, una garantía de recompra actúa a partir de 60 días de retraso, sin autorización para inversores. Mi XIRR allí es del 13,6 % sin bonos. Hay que contar con uno o dos meses para recuperar todo tu dinero: no es una bolsa de liquidez.
En resumen, Go & Grow no es el más rentable, pero es más sencillo y más líquido que estas dos plataformas. Cumple una función distinta: una bolsa de tesorería, junto a plataformas como Mintos o Swaper para la rentabilidad. Encontrarás las ofertas de bienvenida de cada una en mi página bonos y referidos.
Añadir Go & Grow a tu bolsa líquida El producto líquido más antiguo del P2P europeo, 5 € de regalo con mi enlace. |
 Mi experiencia en cifras
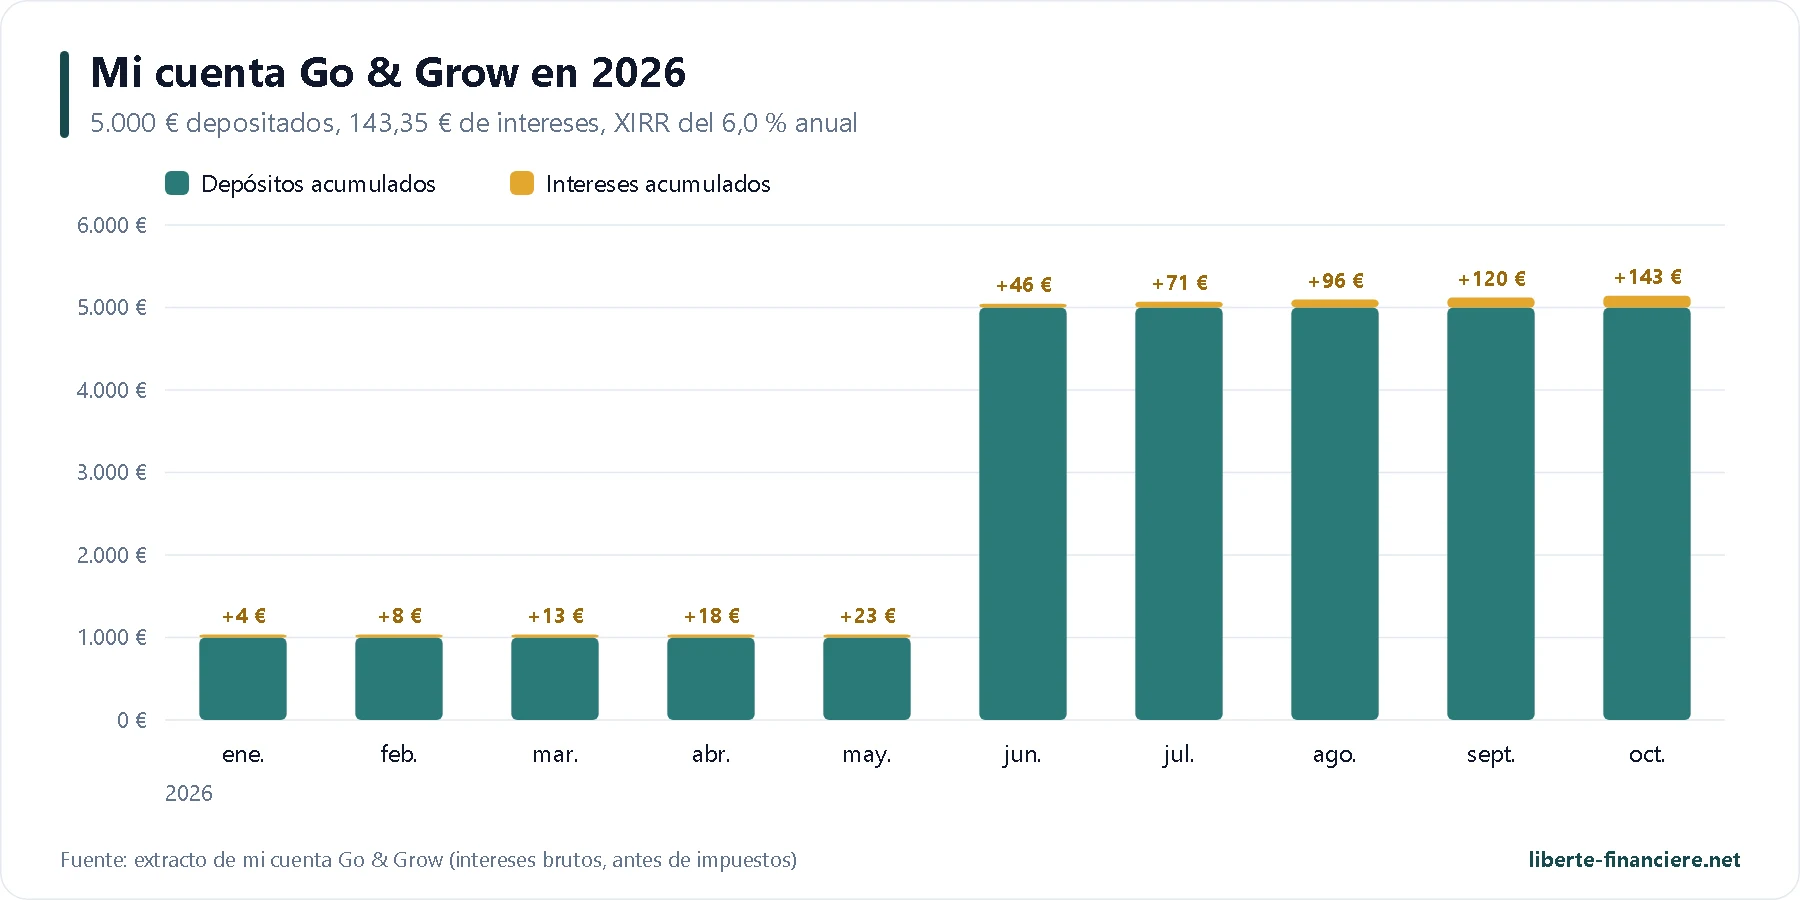
Abrí mi cuenta el 7 de enero de 2026 e ingresé 1.000 € para probar la plataforma. Tras la publicación del balance de 2025, que me pareció sólido, añadí 4.000 € el 2 de junio de 2026. A 28 de octubre de 2026, mi cuenta muestra 5.143 €, es decir, 143 € de intereses brutos en diez meses.
Indicador | Valor a 28/10/2026 |
|---|---|
Aportaciones | 5.000 € |
Intereses recibidos (brutos) | 143,35 € |
Valor de la cuenta | 5.143,35 € |
Rentabilidad anualizada (XIRR) | 6,0 % |
Intereses del día | 0,82 € |
Retiradas | Ninguna por ahora |
La rentabilidad real se ajusta al tipo anunciado: intereses abonados cada día, sin bajadas desde enero. Aún no he hecho ninguna retirada; esa será la verdadera prueba de la liquidez y la compartiré aquí. Uso Go & Grow como una bolsa de tesorería: dinero que quiero mantener disponible sin dejarlo parado en una cuenta corriente, junto a plataformas mejor remuneradas pero menos líquidas.
 Ventajas e inconvenientes
 Ventajas
Simplicidad total: ningún préstamo que elegir, ningún robot que configurar, dinero invertido en cuanto llega.
Intereses cada día, capitalizados automáticamente.
Retirada en cualquier momento por 1 €, en general en 3 días hábiles.
Antigüedad: 18 años de existencia, más de 500.000 registrados, 2.300 millones de euros invertidos.
Grupo rentable y auditado: nueve ejercicios consecutivos con beneficios, cuentas certificadas por KPMG.
Transparencia: estadísticas mensuales, informes sobre impagos y recobro.
Accesible: desde 1 €, web y aplicación en francés, cuentas de sociedad aceptadas.
Ninguna retención en origen en Estonia.
Inconvenientes
Rentabilidad limitada al 6 %, lejos del 10 % al 12 % de plataformas P2P más clásicas.
Sin autorización para inversores (ni MiFID II ni ECSP) y sin garantía de recompra.
Ninguna elección: dependes por completo de la selección de un único prestamista, sancionado dos veces por la autoridad estonia.
Reglas cambiantes: límites, tipos y productos han cambiado a menudo.
1 € por retirada, penalizante para retiradas pequeñas y frecuentes.
 Go & Grow, ¿para quién?
Perfil | ¿Go & Grow? |
|---|---|
Buscas una bolsa de liquidez mejor remunerada que una cuenta corriente | Sí |
Empiezas en el P2P y no quieres configurar nada | Sí |
Ya tienes una cartera P2P y quieres una posición disponible rápidamente | Sí |
Inviertes la tesorería de una sociedad | Sí |
Aspiras al 10 % o más | Más bien no |
Quieres una garantía del Estado, como en una cuenta de ahorro regulada | No |
Debes poder disponer de tu dinero con total seguridad en pocos días | Más bien no |
Quieres elegir tú mismo tus préstamos | No |
 Código bonus y referidos de Go & Grow
No hay que introducir ningún código: entra a través de mi enlace para recibir 5 € de bono nada más registrarte. Quedan bloqueados 30 días y pasan a ser retirables si has depositado al menos 50 € mientras tanto. Una vez registrado, tú también dispones de un enlace de referido en tu área personal (apartado «Referidos») para invitar a tus allegados. Las ofertas temporales de Go & Grow, cuando las hay, se suman a este bono básico.
El detalle de las condiciones está en mi página código bonus Bondora, y todas las ofertas P2P en mi página bonos y referidos.
5 € de regalo en Go & Grow Registro gratuito, bono abonado automáticamente, tuyo con 50 € depositados. |
 FAQ: preguntas frecuentes sobre Bondora Go & Grow
¿Es fiable Bondora?
Bondora existe desde 2008, su grupo es rentable todos los años desde 2017 y sus cuentas están certificadas por KPMG. Los puntos de vigilancia son la ausencia de autorización para inversores, la concentración en Finlandia y las dos sanciones recibidas por la evaluación de la solvencia de los prestatarios.
¿Qué diferencia hay entre Bondora y Go & Grow?
Desde el 20 de abril de 2026, Go & Grow es la plataforma en la que inviertes (sociedad Go&Grow OÜ) y Bondora el prestamista que concede los créditos (Bondora AS). Tu cuenta, tu tipo y tus préstamos no han cambiado; solo ha cambiado el nombre de la plataforma.
¿Está regulada Bondora Go & Grow?
El prestamista Bondora AS tiene una licencia de prestamista en Estonia. La plataforma Go & Grow no tiene autorización MiFID II ni ECSP, y tu inversión no está cubierta por ningún sistema de garantía.
¿Está garantizada la rentabilidad del 6 %?
No. Es un máximo, protegido por unas reservas internas cuyo importe no se publica. En la práctica, mi XIRR es del 6,0 % desde enero de 2026.
¿Cuál es el importe mínimo?
1 €. Tampoco hay importe máximo desde abril de 2025. Para conservar el bono de 5 €, hay que depositar al menos 50 € en un plazo de 30 días.
¿Puedo retirar mi dinero en cualquier momento?
Sí, por 1 € por retirada, en general en 3 días hábiles. En caso de fuerte demanda, las retiradas se abonan por partes cada día hábil, como en 2020.
¿Qué pasa si Go & Grow o Bondora quiebran?
Si Go & Grow quebrara, el dinero no invertido, guardado en LHV Pank, se te devolvería y tus derechos de cobro seguirían amortizándose. Si quebrara el prestamista Bondora AS, el recobro de los préstamos se vería perturbado y podría haber pérdidas.
¿Cómo declarar Bondora a Hacienda?
Declara los intereses (formularios 2047 y 2042) y tu cuenta en el extranjero (formulario 3916). No hay ninguna retención estonia que imputar. Mi guía paso a paso está aquí.
¿Se puede invertir a través de una sociedad?
Sí, las condiciones generales aceptan a las personas jurídicas registradas en el Espacio Económico Europeo o en Suiza.
¿Go & Grow o Monefit?
Monefit paga más (7,5 %), Go & Grow tiene más historial y un grupo más grande. Ninguno de los dos tiene autorización para inversores: tengo los dos para no depender de un solo grupo.
¿Go & Grow o Livret A?
El Livret A (1,7 % neto) está garantizado y disponible de inmediato: sigue siendo la base del fondo de emergencia. Go & Grow aporta alrededor del 4,1 % después de impuestos, con riesgo de pérdida y una liquidez no garantizada en una crisis. Yo lo uso como complemento, nunca en su lugar.
¿Perdieron dinero los inversores en 2020?
Bondora no anunció ninguna pérdida: de marzo a principios de julio de 2020, las retiradas se abonaron por partes cada día hábil y después todo volvió a la normalidad, con el tipo anunciado del 6,75 % mantenido. El mecanismo sigue existiendo.
¿Qué código bonus usar?
Ninguno: entra a través de mi enlace para recibir 5 € al registrarte. La oferta del momento, si la hay, aparece al principio de este artículo y en mi página código bonus Bondora.
 Lo que dicen los usuarios
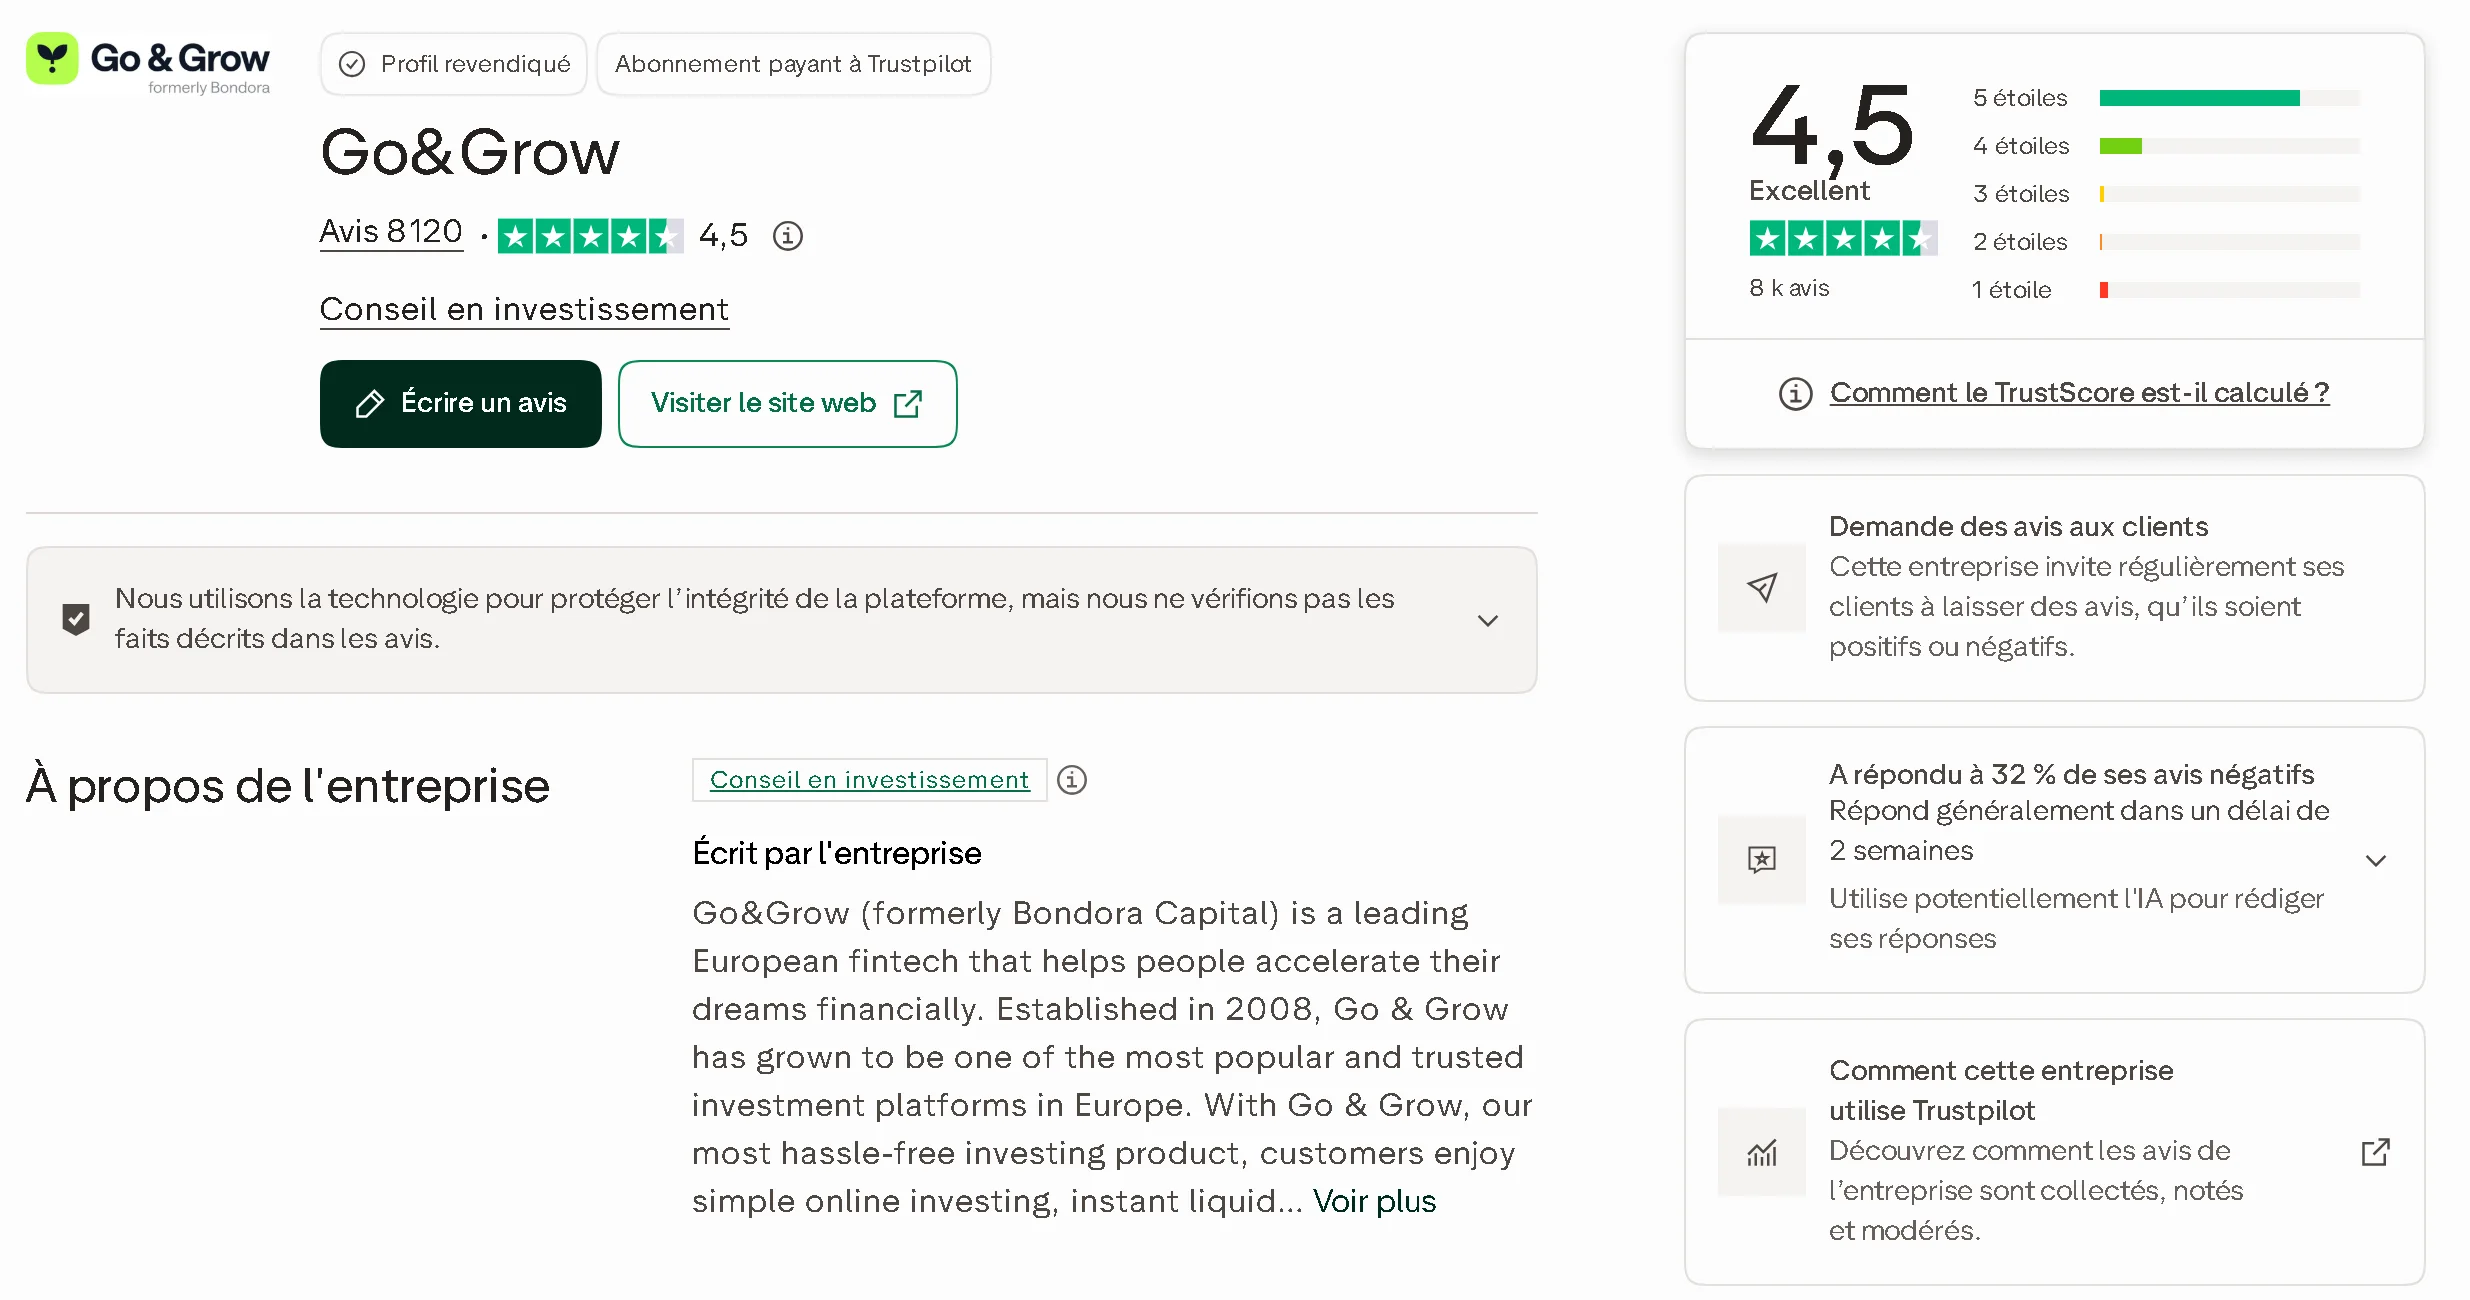
En Trustpilot, Go & Grow (antes Bondora) obtiene 4,5 / 5 con 8.120 reseñas a 28 de octubre de 2026, con un 78 % de valoraciones de 5 estrellas. La propia plataforma invita a sus clientes a dejar una reseña, lo que empuja la nota hacia arriba: la tomo como un indicador entre otros.
 Conclusión: mi opinión sobre Bondora Go & Grow
Go & Grow es el producto más sencillo del P2P europeo: depositas, cobras un 6 % anual cada día y puedes pedir tu dinero cuando quieras. Detrás, el grupo Bondora es rentable, está auditado y es transparente, con dieciocho años de historial. Sus límites son claros: sin autorización para inversores, sin garantía, con una rentabilidad limitada y una liquidez que puede atascarse en caso de crisis.
Para mí es una muy buena bolsa de liquidez, junto a inversiones mejor remuneradas y sin meter ahí todo mi fondo de emergencia. He invertido 5.000 € y te mantendré informado, sobre todo cuando haga mi primera retirada. Si quieres empezar, entra a través de mi enlace para recibir tus 5 € de bono.
Invertir conlleva un riesgo de pérdida de capital. Este artículo refleja mi experiencia personal: no soy asesor financiero.
Añadir un comentario
¿Una pregunta o tu propia experiencia? Deja un comentario: respondo personalmente.