En octubre de 2026, tres ETF S&P 500 se reparten lo esencial del PEA: el Amundi PEA S&P 500 (PSP5) con 0,12 % de gastos, el BNP Paribas Easy S&P 500 (ESE) con 0,14 %, el más grande, y desde junio de 2025 el iShares S&P 500 Swap PEA (SPEA) con 0,10 %, el más barato. Para un PEA nuevo, mi elección es el PSP5. Pero también te voy a contar por qué, en mi propio PEA, preferí un ETF World, que ya contiene alrededor de un 71 % de S&P 500.
En esta guía comparo todos los ETF S&P 500 del PEA por sus gastos, su tamaño, su contraparte y su rentabilidad real, medida sobre las cotizaciones desde junio de 2025. También detallo la composición y las reglas del S&P 500, su diferencia con el Nasdaq-100, casi 13 años de rentabilidades en euros, la cuestión S&P 500 o World, los brókers más baratos para comprar estos ETF y la fiscalidad.
Este artículo no está patrocinado. Algunos enlaces son de afiliado: si abres tu cuenta en Interactive Brokers con mi enlace, puedes recibir hasta 1 000 $ en acciones de IBKR (1 $ por cada tramo de 100 $ depositados el primer año), y en Saxo, hasta 500 € en gastos de corretaje gratis.
🏆 El mejor ETF S&P 500 PEA en resumen
🥇 Mi elección Amundi PEA S&P 500 (PSP5) S&P 500 · 0,12 % al año · participación a 60,98 €
| 🥈 El más grande BNP Paribas Easy S&P 500 (ESE) S&P 500 · 0,14 % al año · participación a 35,15 €
| 💶 El más barato iShares S&P 500 Swap PEA (SPEA) S&P 500 · 0,10 % al año · participación a 6,73 €
|
Los tres siguen el mismo índice y sus resultados son casi idénticos: desde el 16 de junio de 2025, 10 000 € se han convertido en unos 13 420 €, con unos pocos euros de diferencia. La elección depende, por tanto, del tamaño, la liquidez y el precio en tu bróker. Para comparar los propios brókers, mi comparador PEA pone frente a frente las 16 principales ofertas del mercado.
📹 Mi vídeo: ¿cuál es el mejor ETF S&P 500 para un PEA?
Si prefieres el formato vídeo, aquí tienes mi comparativa de los ETF S&P 500 del PEA, grabada con la llegada del iShares SPEA en junio de 2025. Este artículo la actualiza con dieciséis meses de perspectiva sobre las rentabilidades reales.
📊 Comparativa de los ETF S&P 500 elegibles para el PEA
Estos son los tres ETF S&P 500 que cuentan en un PEA, con los datos oficiales de los emisores y las cotizaciones de cierre del 27 de octubre de 2026. Los tres son de acumulación (los dividendos se reinvierten automáticamente, sin gastos ni impuestos), sin cobertura frente al dólar y de réplica sintética, la única forma de meter acciones estadounidenses en un PEA.
Criterio | PSP5 | ESE | SPEA |
|---|---|---|---|
Nombre | Amundi PEA S&P 500 UCITS ETF Acc | BNP Paribas Easy S&P 500 UCITS ETF EUR C | iShares S&P 500 Swap PEA UCITS ETF |
Emisor | Amundi 🇫🇷 | BNP Paribas AM 🇫🇷 | BlackRock (iShares) 🇺🇸 |
Gastos corrientes | 0,12 % | 0,14 % | 0,10 % |
Patrimonio | 1,56 mil M€ (fondo) | 3,77 mil M€ (clase en euros) | 59 M€ |
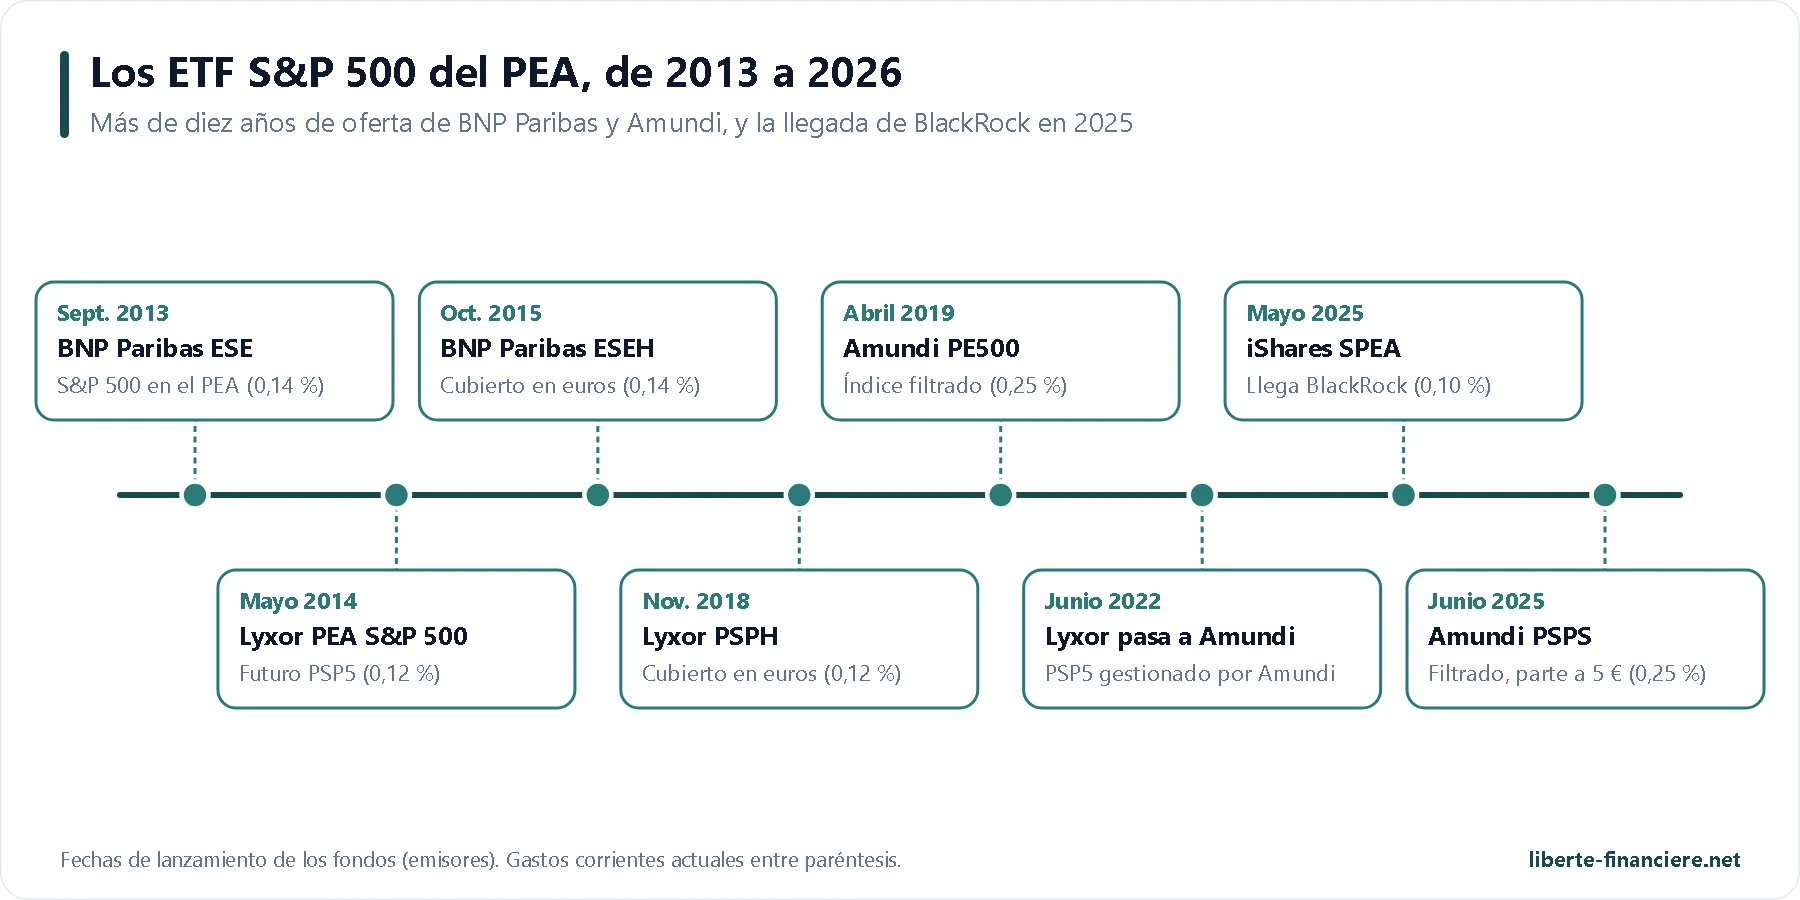
Creación | mayo de 2014 | septiembre de 2013 | mayo de 2025 |
Domicilio | 🇫🇷 Francia | 🇫🇷 Francia | 🇮🇪 Irlanda |
Contraparte del swap | Société Générale | Seis bancos (BNP Paribas, Goldman Sachs, Morgan Stanley…) | No publicada |
Precio de una participación | 60,98 € | 35,15 € | 6,73 € |
Rentabilidad a 12 meses | +18,54 % | +18,44 % | +18,43 % |
Diferencia con el índice a 1 año (informes oficiales) | −0,10 puntos (a 26/10/2026) | −0,18 puntos (a 30/09/2026) | −0,02 puntos (a 30/09/2026) |
Negociación diaria (3 meses) | 2,7 M€ | 4,4 M€ | 0,8 M€ |
ISIN | FR0011871128 | FR0011550185 | IE000DQLYVB9 |
Existen otros ETF S&P 500 en el PEA, pero no los elijo como posición principal:
ETF | Ticker | Gastos | Por qué no como posición principal |
|---|---|---|---|
Amundi PEA S&P 500 EUR Hedged | PSPH | 0,12 % | Con cobertura frente al dólar: +14,7 % en 2025 cuando el dólar bajaba, pero +10,9 % a 12 meses frente al +18,5 % del PSP5 cuando volvió a subir. Una apuesta sobre la divisa, no una inversión a largo plazo |
BNP Paribas Easy S&P 500 EUR H | ESEH | 0,14 % | La misma lógica de cobertura que el PSPH, en BNP Paribas |
Amundi PEA S&P 500 Screened | PE500 | 0,25 % | Sigue un índice filtrado (316 empresas): gastos duplicados y mayor diferencia con su propio índice (−0,7 puntos a un año a 26/10/2026) |
Amundi PEA S&P 500 Screened S | PSPS | 0,25 % | El mismo fondo filtrado, participación a unos 7 € lanzada en junio de 2025, todavía muy poco negociada |
Amundi PEA S&P 500 Screened EUR Hedged | P500H | 0,28 % | Filtrado y cubierto en euros: el más caro de la familia |
En octubre de 2026 no existe ningún ETF S&P 500 apalancado elegible para el PEA: el más cercano es el Amundi MSCI USA Daily (2x) (CL2, 0,50 % de gastos), que sigue un índice estadounidense más amplio con apalancamiento diario. Es un producto de especulación, no una posición de fondo de cartera.
🔬 Gastos anunciados o rentabilidad real: lo que dicen las cifras
Los gastos anunciados no lo dicen todo: lo que cuenta es lo que el ETF te da realmente en comparación con el índice que sigue. Por eso he comparado las cotizaciones de cierre de los tres ETF en los mismos periodos. Como todos siguen el mismo índice, la diferencia entre ellos es exactamente lo que ganas o pierdes al elegir uno u otro.
Periodo | PSP5 | ESE | SPEA |
|---|---|---|---|
Desde el 16 de junio de 2025 (primeras cotizaciones del SPEA) | +34,23 % | +34,16 % | +34,22 % |
A 12 meses | +18,54 % | +18,44 % | +18,43 % |
Desde el 1 de enero de 2026 | +18,96 % | +18,87 % | +18,89 % |
Año 2025 | +3,67 % | +3,58 % | Aún no creado el 1 de enero |
Año 2024 | +33,82 % | +33,68 % | Aún no creado |
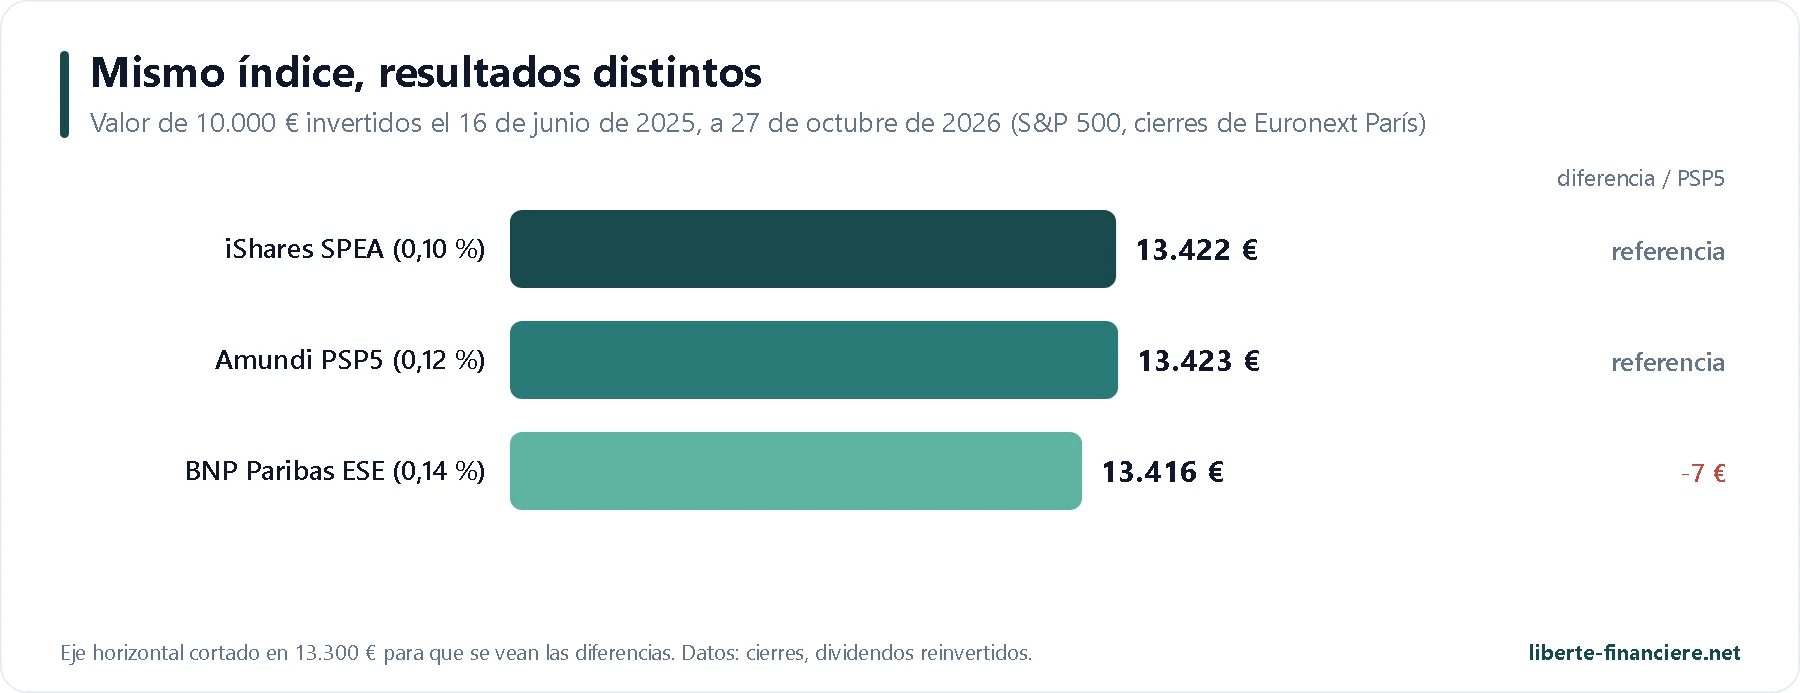
Tres conclusiones. Primero, las diferencias son minúsculas: menos de una décima de punto entre los tres desde junio de 2025, es decir, unos pocos euros sobre 10 000 €. Segundo, los informes oficiales confirman la jerarquía: a un año, el SPEA quedó 0,02 puntos por debajo del S&P 500 a 30 de septiembre de 2026, el ESE 0,18 puntos y el PSP5 0,10 puntos a 26 de octubre. Por último, a largo plazo, el PSP5 ha batido a su índice en 0,28 puntos al año durante diez años, gracias al swap (ver más abajo): es esa trayectoria, que el SPEA aún no tiene, la que me lo hace preferir.
🔎 Los ETF S&P 500 del PEA en detalle
Durante más de diez años, BNP Paribas y Amundi (antes Lyxor) se repartieron el S&P 500 del PEA. La llegada de BlackRock en 2025 volvió a apretar los gastos:
Amundi PEA S&P 500 (PSP5): mi elección
Lanzado en mayo de 2014 por Lyxor con el nombre de Lyxor PEA S&P 500, y gestionado por Amundi desde el 1 de junio de 2022, el PSP5 es el ETF S&P 500 del PEA con el historial publicado de calidad de gestión más largo. Sus gastos reales son del 0,12 % al año y su fondo supera los 1 500 millones de euros. Sobre todo, a diez años, lo ha hecho mejor que su índice de referencia: 14,95 % al año frente a 14,67 % a 26 de octubre de 2026, es decir, una subida acumulada del 303 % frente al 293 %. Su swap está contratado con Société Générale y su participación cotiza en torno a 61 €.
A favor: 0,12 % de gastos, 12 años de historial por encima de su índice, un patrimonio sólido y compra gratuita en Fortuneo (de 500 € a 100 000 €) hasta el 31 de diciembre de 2026.
En contra: una participación en torno a 61 €, menos flexible que el SPEA para pequeñas aportaciones mensuales; un solo banco como contraparte.
Para quién: la mayoría de los inversores, sobre todo en un bróker que no cobra por los ETF de Amundi.
Comprar el PSP5 en tu PEA En Interactive Brokers, una orden de ETF de 500 € cuesta 2,50 € (límite legal del PEA). Bono: hasta 1 000 $ en acciones de IBKR. |
BNP Paribas Easy S&P 500 (ESE): el más grande
El BNP Paribas Easy S&P 500 (ESE) es el veterano de los ETF S&P 500 del PEA, lanzado en septiembre de 2013, y con mucho el más grande: 3 770 millones de euros solo en su clase en euros, más de 9 000 millones en el conjunto del fondo. También es el más negociado en París, con 4,4 millones de euros al día de media en tres meses. Sus gastos son algo más altos (0,14 %) y quedó 0,18 puntos por debajo de su índice a un año a 30 de septiembre de 2026. Su particularidad: su swap está repartido entre seis grandes bancos (BNP Paribas, BofA, Citigroup, Goldman Sachs, Morgan Stanley y Société Générale), lo que diluye el riesgo de contraparte.
A favor: el más grande y el más negociado, un swap repartido entre seis bancos, trece años de historial.
En contra: los gastos más altos de los tres (0,14 %), un pequeño retraso frente a su índice a un año, ninguna oferta de corretaje gratuito encontrada.
Para quién: quienes quieren la máxima liquidez o repartir su ahorro entre dos emisores.
Comprar el ESE en tu PEA Disponible en Interactive Brokers con la misma tarifa que los demás ETF, en todas las bolsas europeas. |
iShares S&P 500 Swap PEA (SPEA): el más barato
Llegado a París el 4 de junio de 2025, el iShares S&P 500 Swap PEA (SPEA) es la respuesta de BlackRock a los ETF franceses, como lo fue el WPEA para el MSCI World. Es el más barato del mercado (0,10 % al año) y el que mejor se pega a su índice a un año (−0,02 puntos a 30 de septiembre de 2026). Su participación a menos de 7 € permite invertir con precisión cada mes. Sus dos debilidades: un patrimonio todavía modesto (59 millones de euros, frente a los miles de millones del PSP5 y del ESE) y una negociación irregular (0,28 M€ al día de mediana), que obliga a usar órdenes limitadas. BlackRock no publica el nombre de sus bancos contraparte.
A favor: 0,10 % de gastos, el mejor seguimiento del índice a un año, una participación a menos de 7 € ideal para invertir cada mes.
En contra: menos de un año y medio de existencia, 59 M€ de patrimonio, poca negociación y una contraparte no publicada.
Para quién: los inversores que apuestan por el largo plazo y aceptan un fondo aún joven, o que quieren diversificar sus emisores.
🧭 ¿Qué es exactamente el S&P 500?
El S&P 500 es el índice de las 500 mayores empresas cotizadas de Estados Unidos, creado en 1957 y calculado por S&P Dow Jones Indices. Tiene 503 posiciones a 30 de septiembre de 2026 (algunas empresas, como Alphabet, tienen dos clases de acciones) y cubre entre el 75 y el 80 % del valor bursátil estadounidense según los emisores. Un ETF S&P 500 te convierte en accionista, en proporción, de Nvidia, Apple, Microsoft, Amazon, JPMorgan, Eli Lilly o Coca-Cola, por unas pocas centésimas de punto porcentual de gastos al año.
Criterio | S&P 500 (a 30/09/2026) |
|---|---|
Posiciones | 503 |
País | 🇺🇸 Solo Estados Unidos |
Peso de las 10 primeras posiciones | 39,06 % |
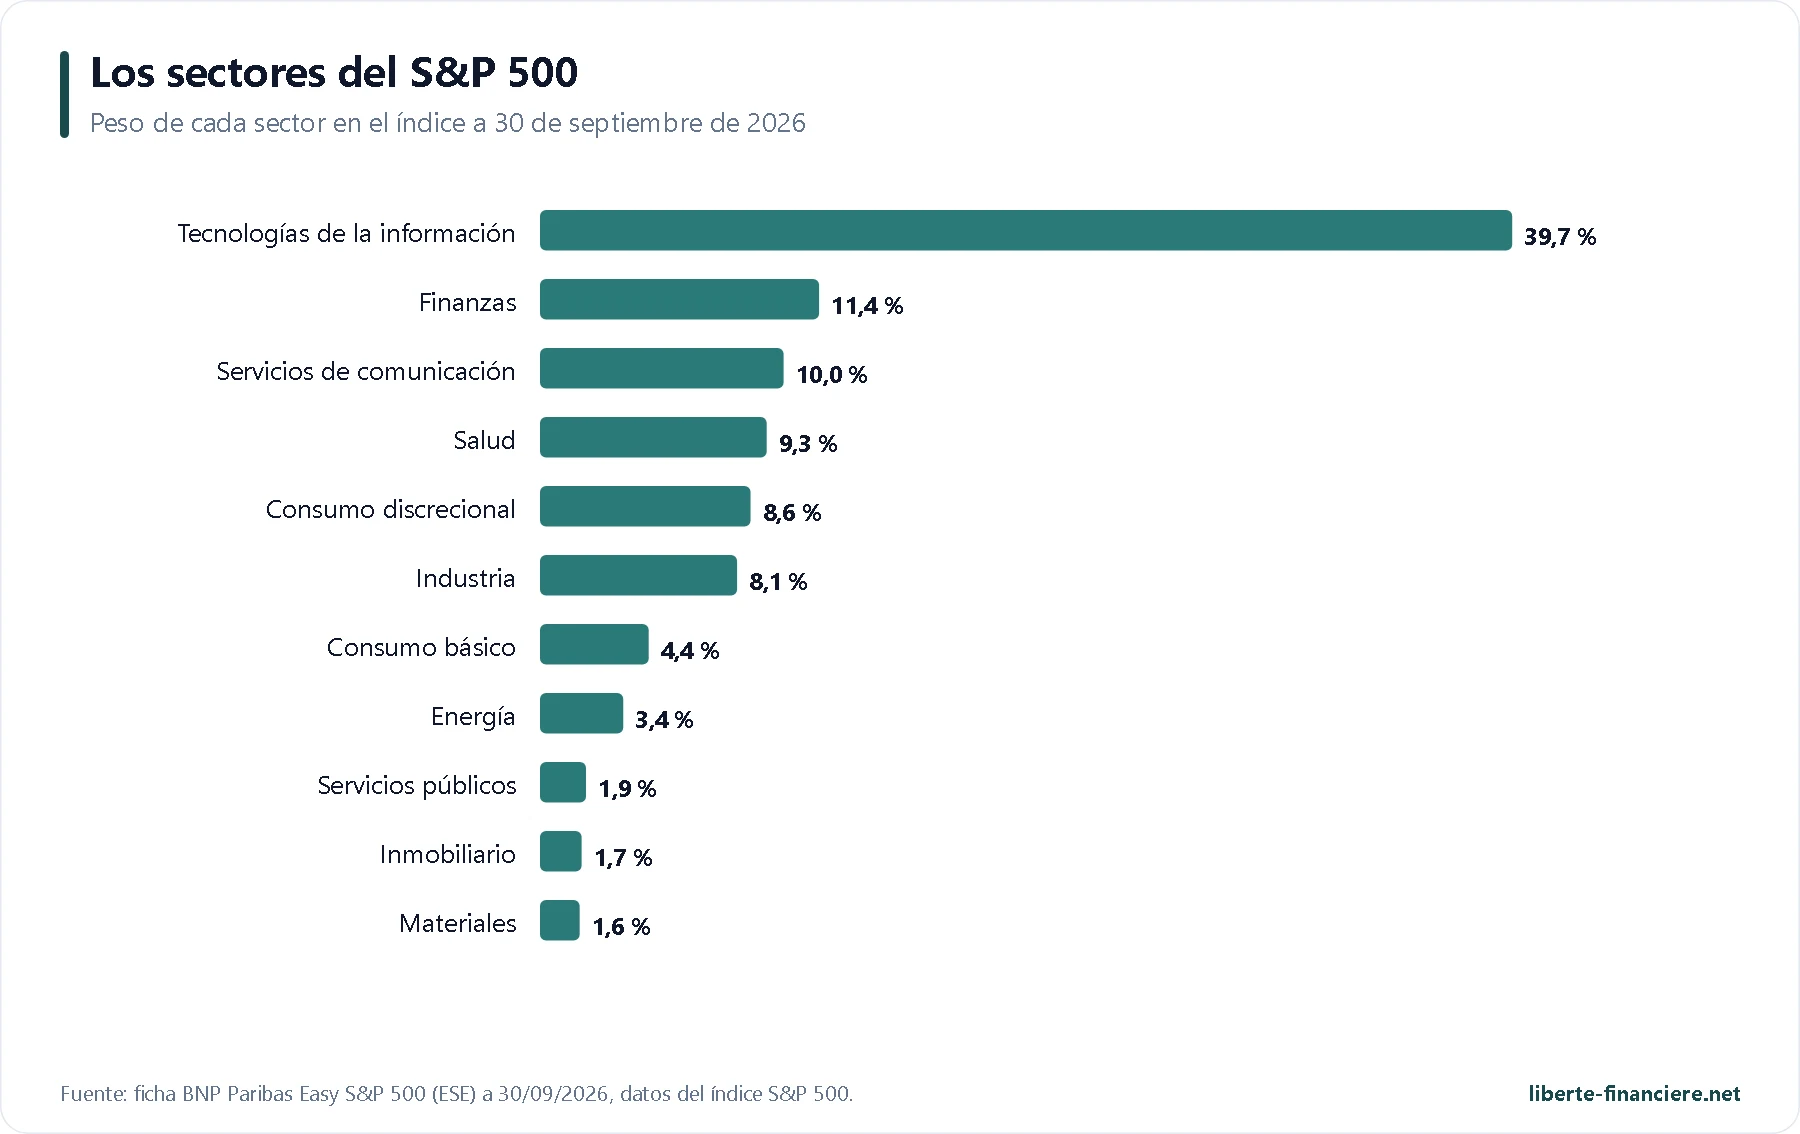
Tecnologías de la información | 39,71 % |
Rentabilidad por dividendo | 1,1 % |
Relación precio / beneficios | 24,7 veces |
Rentabilidad a 1 año en € (a 30/09/2026) | +19,31 % |
Rentabilidad a 10 años, anual, en € (a 26/10/2026) | 14,67 % |
Rentabilidad a 10 años, anual, en $ (a 30/09/2026) | 14,76 % |
Las 10 primeras empresas del S&P 500
Puesto | Empresa | Peso |
|---|---|---|
1 | Nvidia | 8,38 % |
2 | Apple | 7,37 % |
3 | Microsoft | 5,78 % |
4 | Amazon | 3,71 % |
5 | Alphabet (Google), acción A | 3,06 % |
6 | Broadcom | 2,53 % |
7 | Alphabet (Google), acción C | 2,46 % |
8 | Meta (Facebook) | 2,43 % |
9 | Micron Technology | 1,82 % |
10 | Tesla | 1,52 % |
Estas diez posiciones pesan el 39 % del índice a 30 de septiembre de 2026 (ficha del BNP Paribas Easy S&P 500), y Nvidia por sí sola más del 8 %. Si se suman comunicación, Amazon y Tesla, las empresas ligadas a la tecnología representan más de la mitad del S&P 500: es su fuerza desde hace quince años y su principal punto débil.
Cómo se construye el índice
Un comité, no una simple clasificación: las entradas y salidas las decide el comité de índices de S&P Dow Jones Indices, que aplica reglas públicas.
Tamaño: para entrar, una empresa debe valer al menos 22 700 millones de dólares en bolsa (umbral elevado el 1 de julio de 2025), con al menos un 10 % de sus acciones realmente negociables.
Beneficios: debe haber tenido beneficios en el último trimestre y en la suma de los cuatro últimos trimestres. Es un filtro de calidad que el MSCI World no aplica.
Antigüedad: una empresa recién salida a bolsa debe esperar 12 meses antes de entrar. El 4 de junio de 2026, S&P DJI rechazó cualquier excepción para los gigantes recién cotizados: por eso SpaceX, que ha entrado en el Nasdaq-100, no está en el S&P 500.
Ponderación y revisiones: cada empresa pesa según su capitalización flotante, y el índice se reequilibra cada trimestre (Bloom Energy, Illumina y Everpure entraron el 21 de septiembre de 2026).
¿S&P 500 o Nasdaq-100?
S&P 500 | Nasdaq-100 | |
|---|---|---|
Número de posiciones | 503 | 101 |
Tecnologías de la información | 38,2 % | 57,9 % |
Rentabilidad a 10 años en € (acumulada) | +293 % | +525 % |
Año 2022 en € | −13,2 % | −28,1 % |
ETF para el PEA (Amundi) | PSP5, 0,12 % | PANX, 0,30 % |
El Nasdaq-100 lo ha hecho mucho mejor a diez años, pero es una apuesta mucho más concentrada: 101 empresas, casi un 58 % en tecnología, ningún banco, y caídas más violentas (−28 % en 2022 en euros, frente a −13 % del S&P 500). Para un inversor que busca una base, el S&P 500 es la versión diversificada de Estados Unidos; el Nasdaq-100 es una posición de convicción.
🌍 S&P 500 o MSCI World: ¿de verdad hace falta un ETF S&P 500?
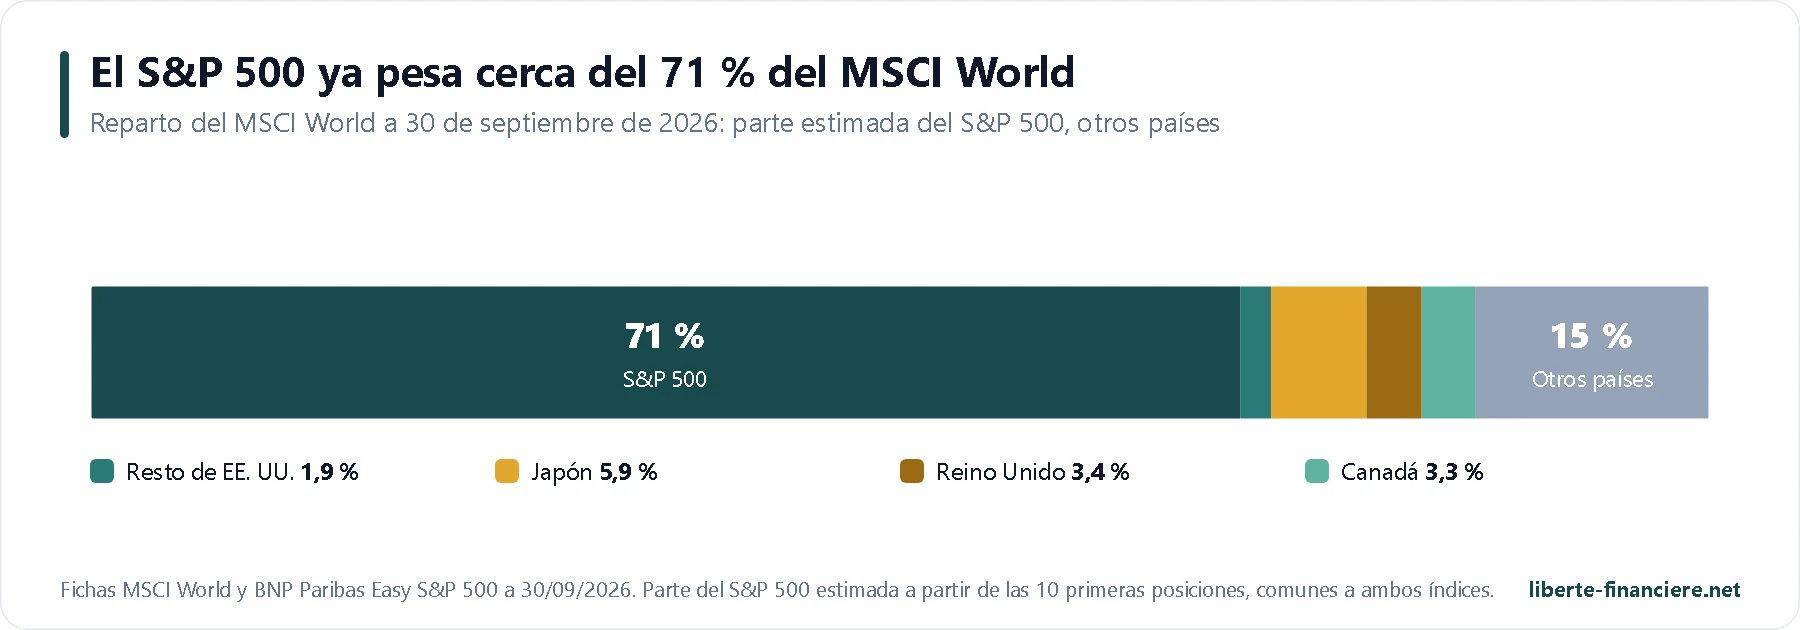
Es la pregunta que hay que hacerse antes de elegir un ETF S&P 500: ¿de verdad lo necesitas? Un ETF MSCI World ya contiene Estados Unidos en un 72,9 % (ficha de MSCI a 30 de septiembre de 2026), y sus diez primeras posiciones son exactamente las mismas diez empresas que las del S&P 500: Nvidia, Apple, Microsoft, Amazon, Alphabet (dos veces), Meta, Broadcom, Micron y Tesla. Pesan el 27,9 % del World y el 39,1 % del S&P 500. Comparando estas dos cifras, se estima que el S&P 500 representa alrededor del 71 % del MSCI World.
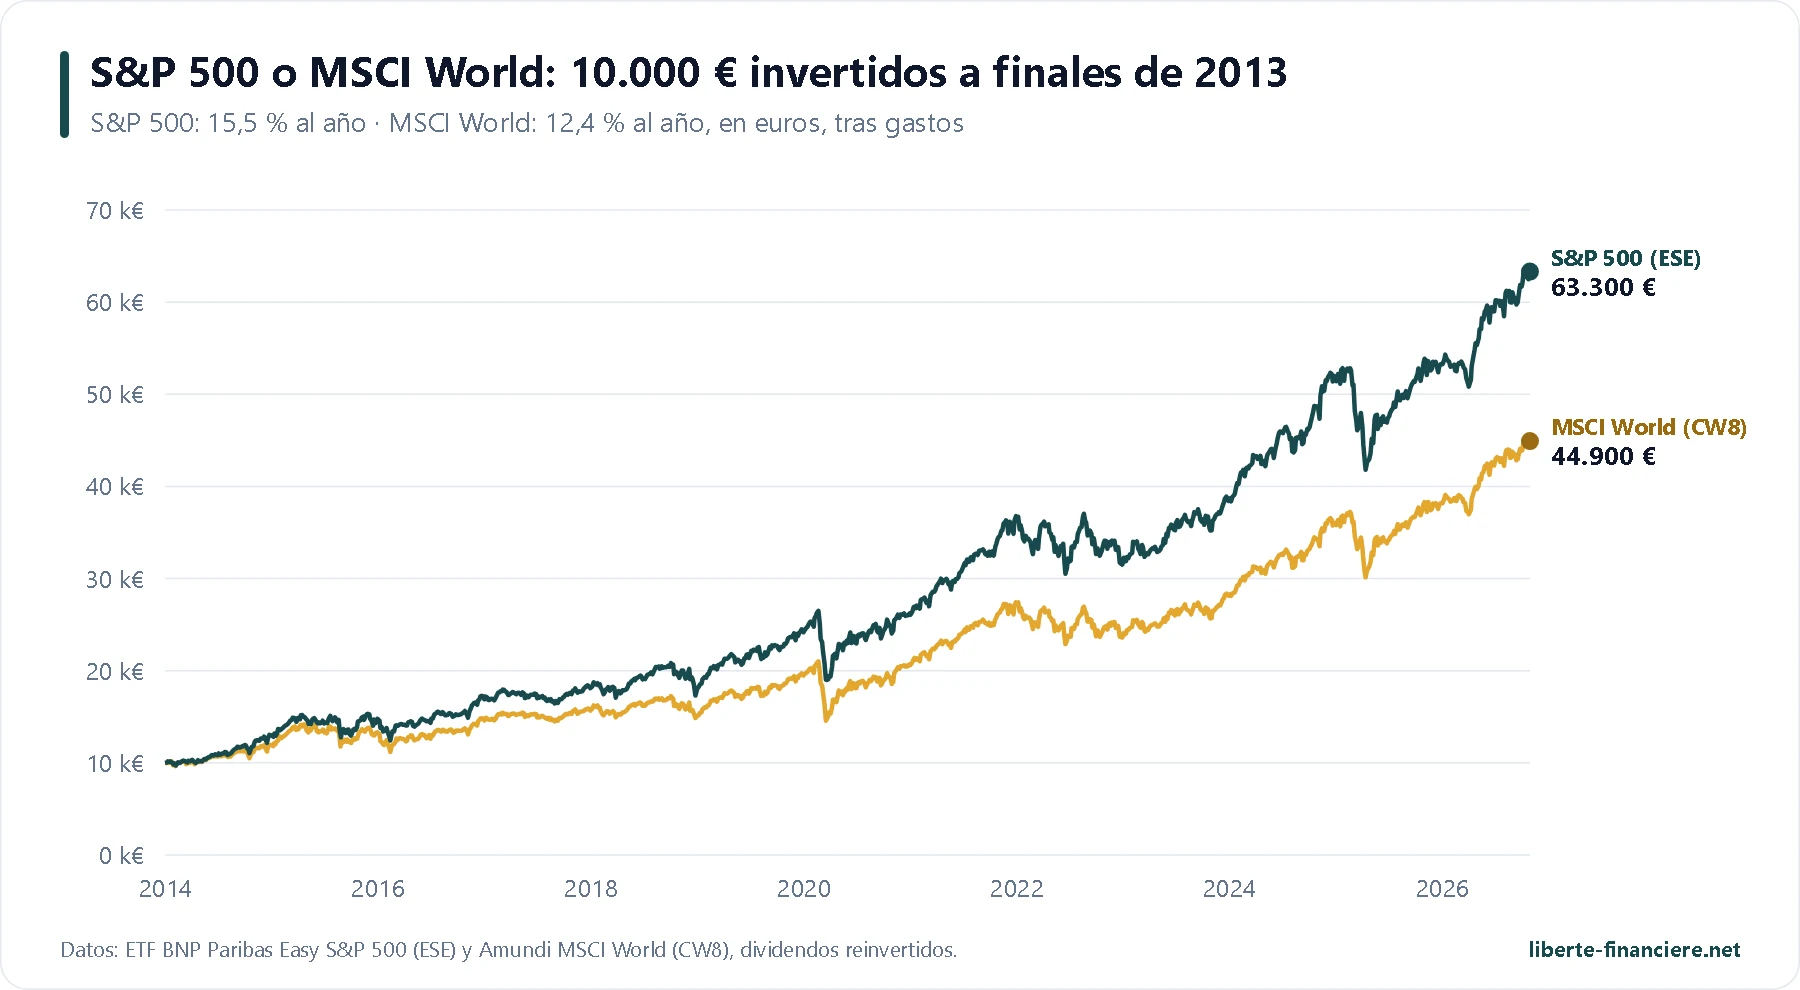
En los últimos doce años, el S&P 500 ha ganado con claridad: 10 000 € invertidos a finales de 2013 en un ETF S&P 500 del PEA valen unos 63 300 €, frente a 44 900 € en un ETF MSCI World, es decir, un 15,5 % al año frente a un 12,4 %. Pero no es una regla: en 2025, el World hizo un +6,6 % en euros y el S&P 500 solo un +3,7 %, y en 2000-2009 las acciones estadounidenses lo hicieron peor que el resto del mundo. La superioridad estadounidense reciente se debe en gran parte a un puñado de gigantes tecnológicos.
Comparé los dos índices con más detalle en este vídeo:
S&P 500 o World: mi opinión según tu perfil de inversor
Quieres un solo ETF para toda la vida: el World (o el ACWI) está más diversificado y ya contiene lo esencial del S&P 500. Es mi elección.
Crees en el dominio duradero de las empresas estadounidenses: el S&P 500 por sí solo es defendible, siempre que aceptes la concentración en un país y en la tecnología.
Ya tienes un World: añadir un S&P 500 no diversifica nada, solo aumenta tu exposición a Estados Unidos. Si quieres completar, mira mejor los países emergentes o Europa.
Quieres reducir el peso de Estados Unidos: ni uno ni otro; combina un ETF de Europa o de emergentes con tu World.
Para elegir tu ETF World, lo tienes todo en mi guía del mejor ETF Mundial PEA.
🔄 ¿Cómo puede entrar un ETF S&P 500 en un PEA?
El PEA está reservado a las acciones europeas: un fondo solo se admite si mantiene en todo momento al menos un 75 % de acciones de empresas de la Unión Europea o del Espacio Económico Europeo. Un ETF que comprara realmente Apple o Nvidia quedaría excluido. Los ETF S&P 500 del PEA utilizan por tanto la réplica sintética: compran una cesta de acciones europeas (Adyen, Siemens Energy, Bayer, DHL… en el caso del SPEA) y la intercambian con un banco, mediante un contrato de swap, por la rentabilidad del S&P 500.
El riesgo propio de esta estructura es la quiebra del banco contraparte: la normativa europea de fondos (UCITS) limita lo que puede deber al ETF al 10 % de su patrimonio, y el fondo conserva su cesta de acciones europeas. El riesgo es, por tanto, real pero limitado. El ESE lo reduce aún más al repartir su swap entre seis bancos. Detallé el mecanismo, y el debate de 2026 sobre el futuro de estos ETF en el PEA (descartado por el Gobierno el 26 de agosto de 2026), en mi guía sobre el mejor ETF Mundial PEA.
El swap tiene una ventaja poco conocida: el índice de referencia supone que los dividendos estadounidenses tributan al 30 %, mientras que un fondo bien estructurado paga menos. El banco contraparte comparte a veces esa ganancia, lo que explica que un ETF sintético bien gestionado pueda batir a su índice pese a sus gastos, como el PSP5 a diez años (+0,28 puntos al año).
📈 Lo que ha dado un ETF S&P 500 del PEA desde 2014
Para medir lo que un inversor francés ha ganado realmente, he tomado las cotizaciones diarias del ESE, el ETF S&P 500 más antiguo del PEA (dividendos reinvertidos, gastos deducidos, en euros). 10 000 € invertidos a finales de 2013 valen unos 63 300 € a 27 de octubre de 2026, es decir, un 15,5 % al año durante casi 13 años.
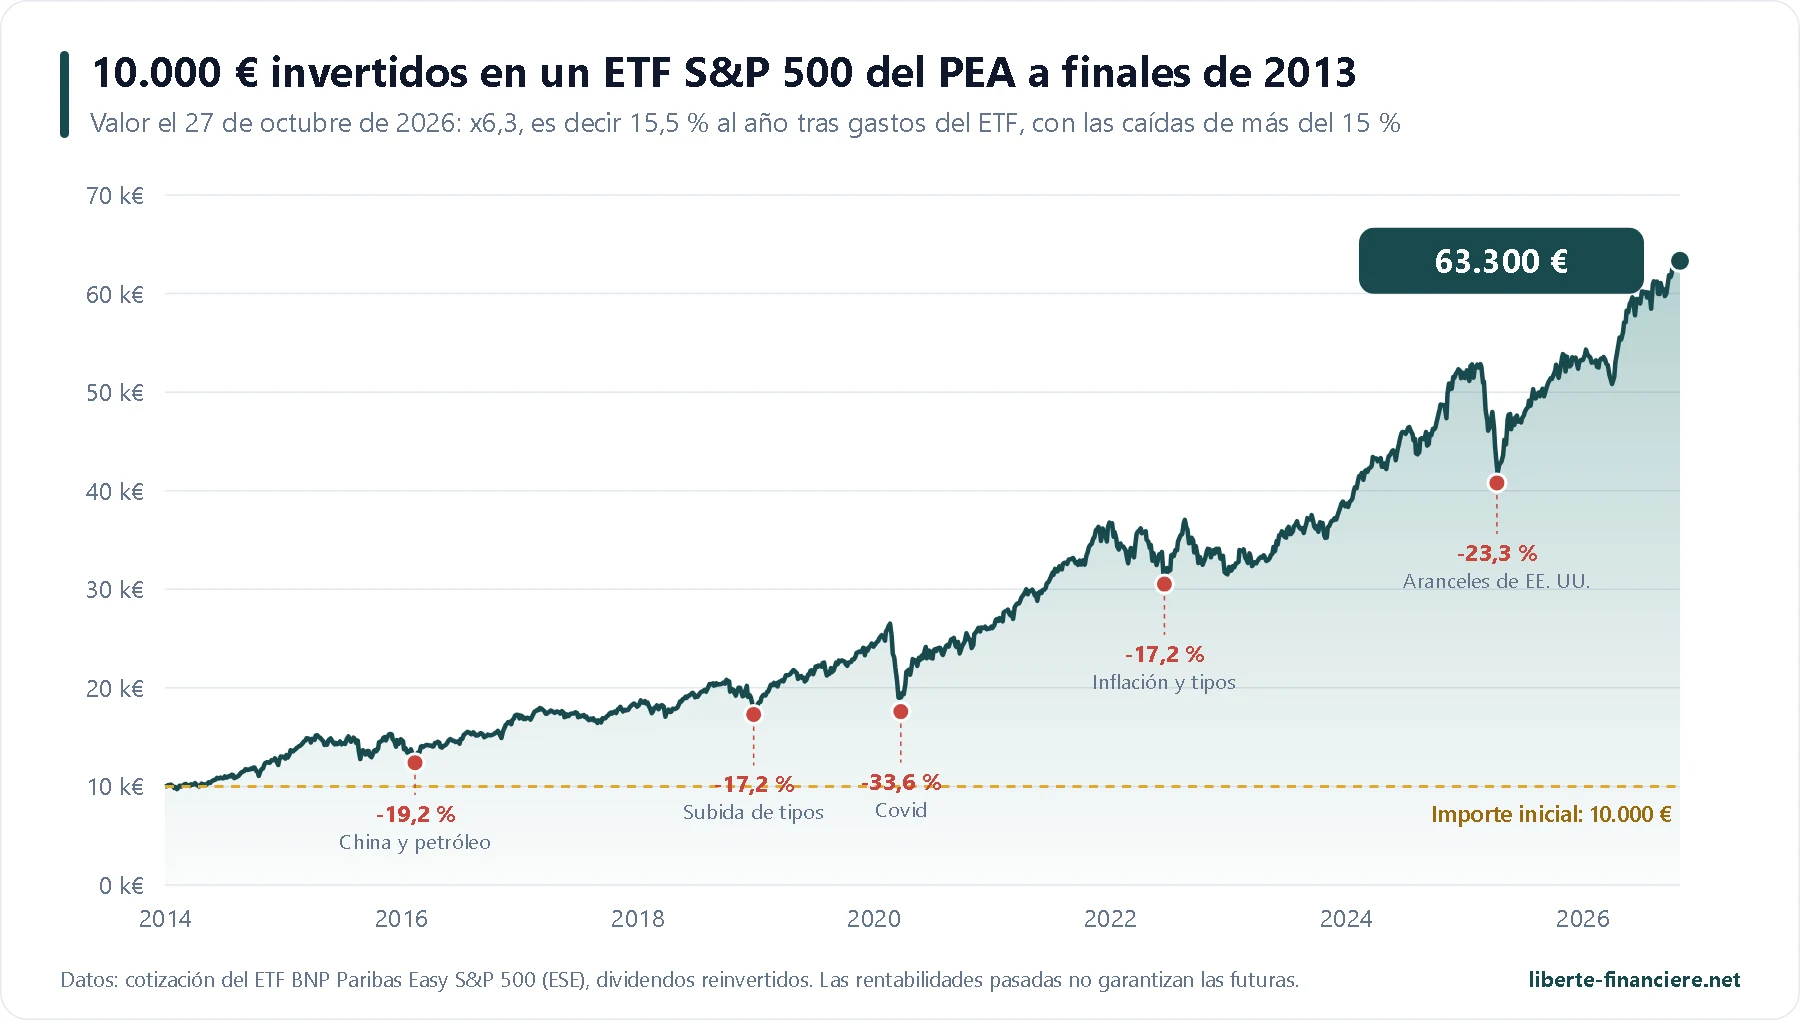
Este resultado se obtuvo atravesando cinco caídas de más del 15 %, todas recuperadas:
Crisis | Caída máxima (en €) | Del máximo al mínimo | Vuelta al máximo |
|---|---|---|---|
China, petróleo y dólar (2015-2016) | −19,2 % | diciembre de 2015 a febrero de 2016 | julio de 2016 (7 meses) |
Subida de los tipos estadounidenses (finales de 2018) | −17,2 % | octubre a diciembre de 2018 | abril de 2019 (6 meses) |
Covid (2020) | −33,6 % | 19 de febrero a 23 de marzo de 2020 | enero de 2021 (11 meses) |
Inflación y subida de tipos (2022) | −17,2 % | enero a junio de 2022 | julio de 2023 (1 año y medio) |
Aranceles estadounidenses (2025) | −23,3 % | 19 de febrero a 9 de abril de 2025 | octubre de 2025 (8 meses) |
Estos trece años han sido excepcionales, impulsados por los gigantes tecnológicos estadounidenses. El S&P 500 también ha vivido periodos muy difíciles: perdió alrededor de la mitad de su valor entre 2000 y 2002, luego más del 50 % entre 2007 y 2009, y su nivel de 2000 no se recuperó de forma duradera hasta 2013 (en dólares, sin dividendos). A diez años a 30 de septiembre de 2026, el índice dio un 14,76 % al año en dólares: ten presente que un ritmo del 7 al 10 % al año es una hipótesis más prudente para tus proyecciones.
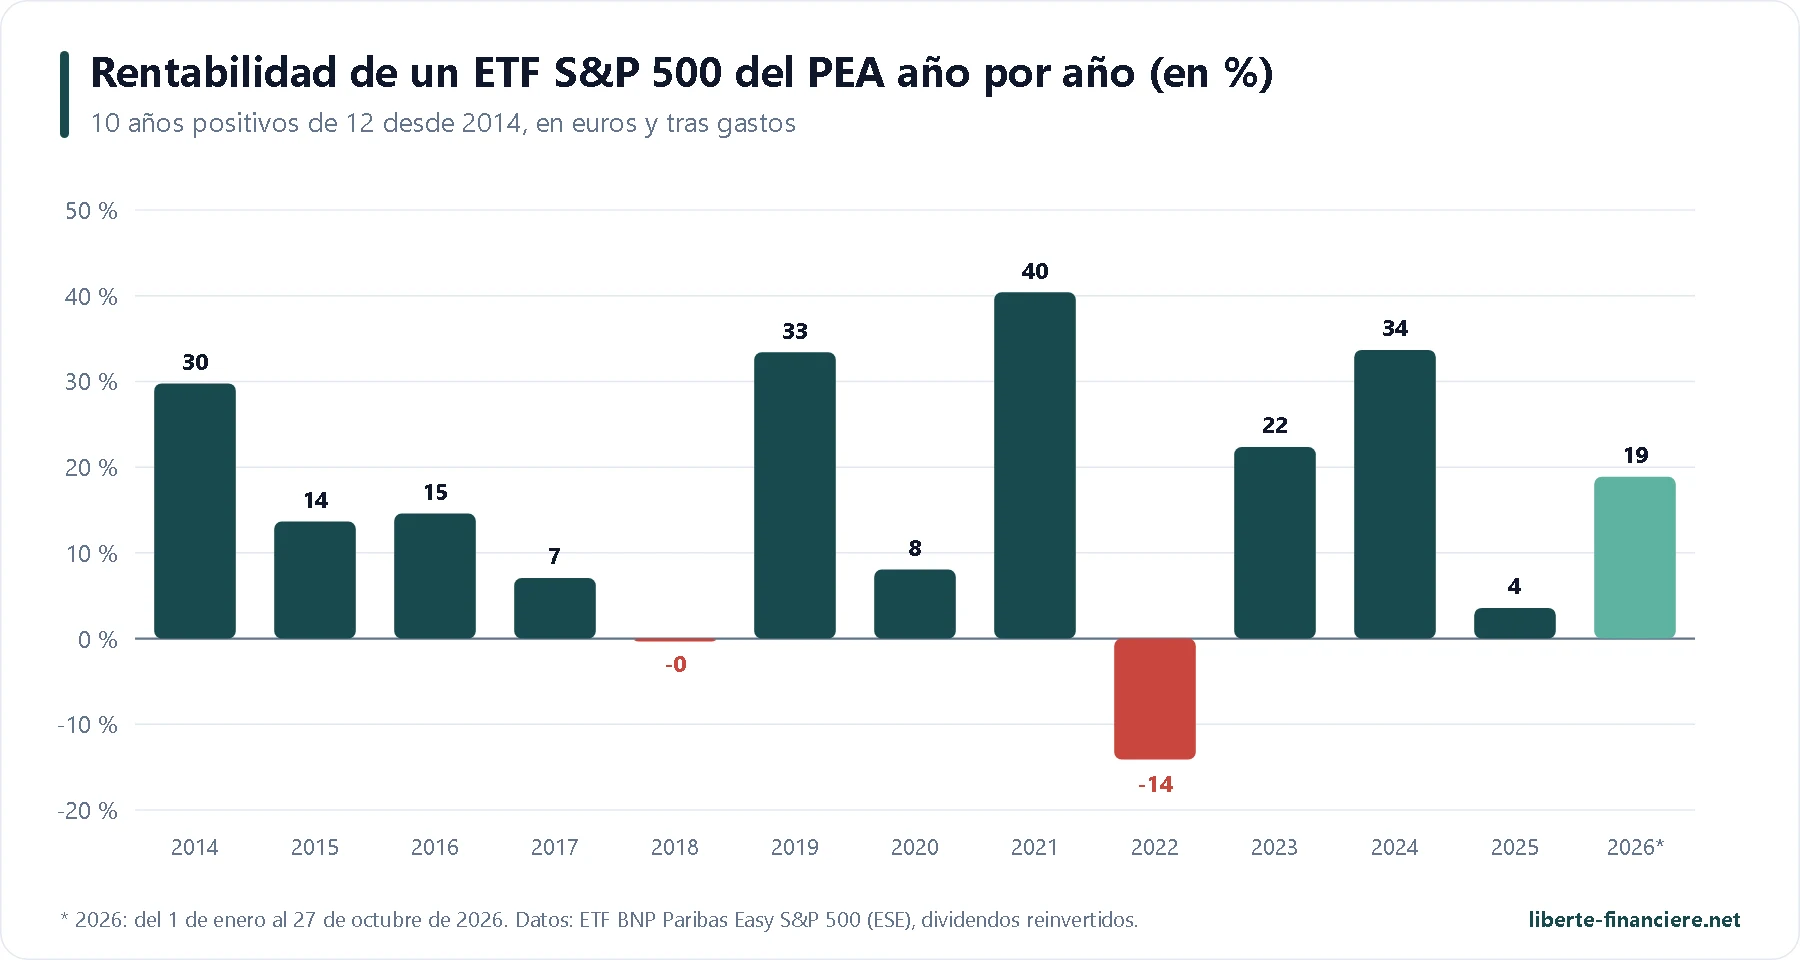
¿Y si inviertes 200 € cada mes?
Comprando 200 € de ETF S&P 500 el primer día bursátil de cada mes desde enero de 2014, sin vender nunca nada, habrías aportado 30 800 € y tu cartera valdría hoy unos 87 900 €.
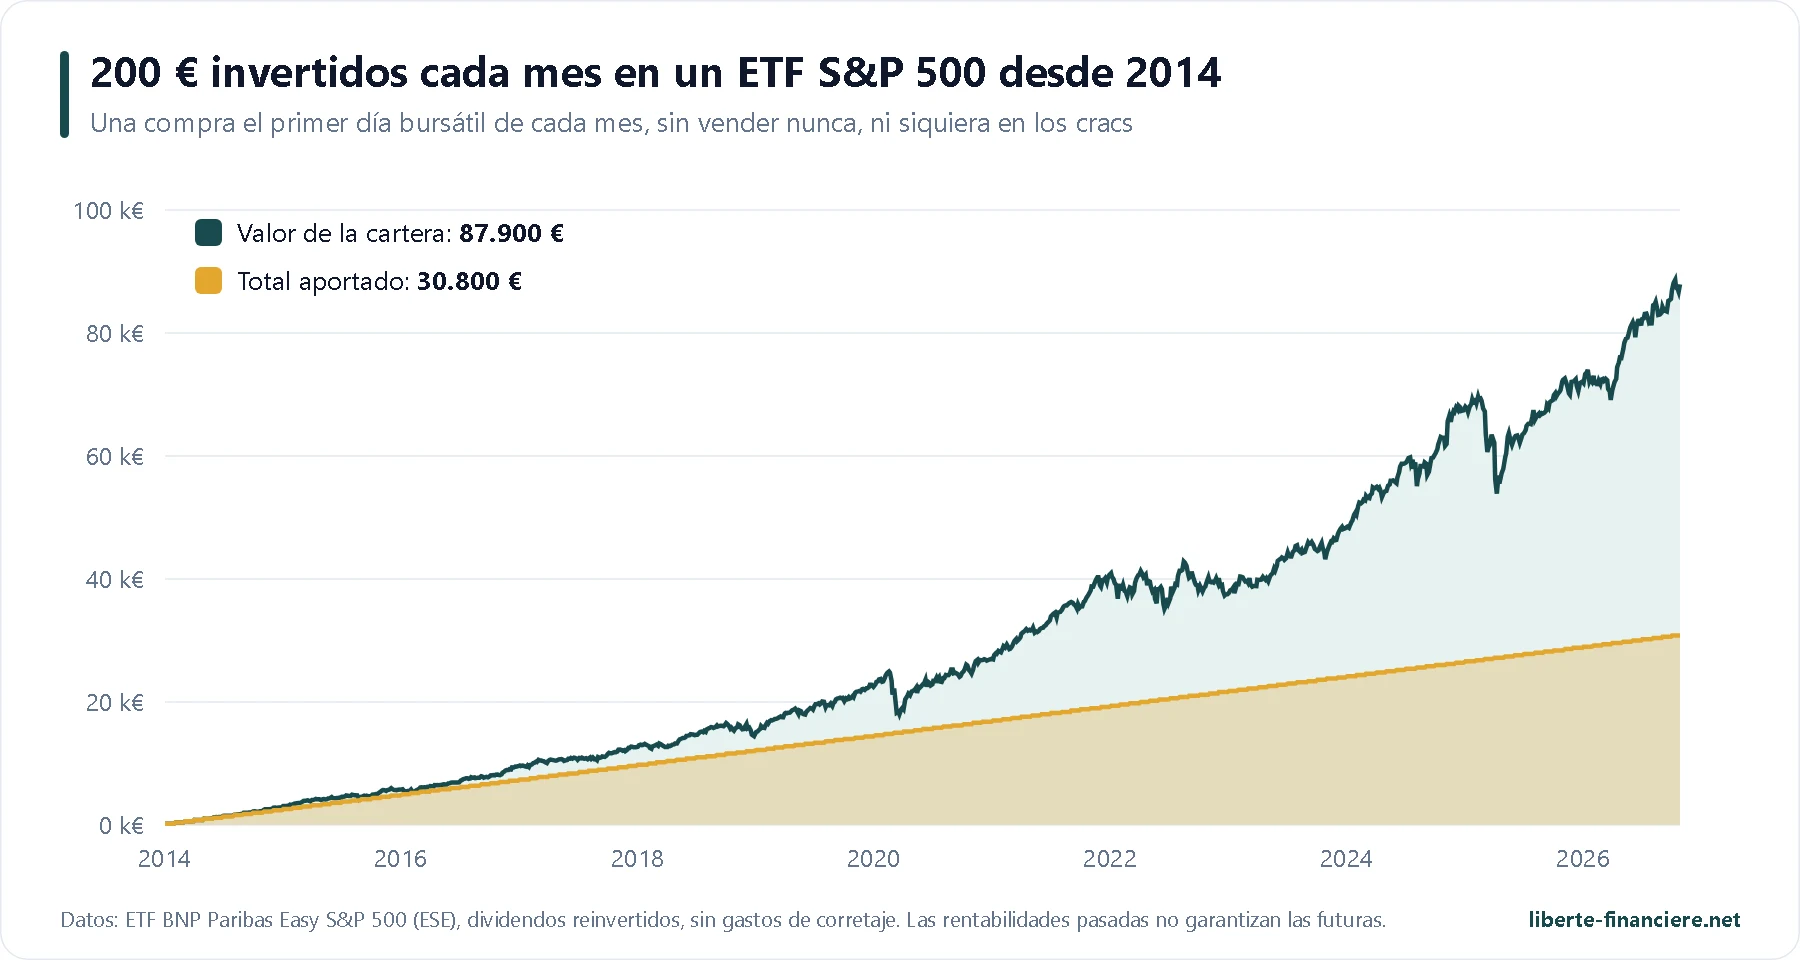
La inversión mensual te libra de elegir el buen momento: compras más participaciones cuando las cotizaciones bajan. Las compras de marzo de 2020 y de abril de 2025, en pleno pánico, están entre las más rentables de la simulación.
Invertir cada mes en un ETF S&P 500 Abre tu PEA en Interactive Brokers: 1 € por una compra de 200 €, todas las bolsas europeas y hasta 1 000 $ en acciones de IBKR de regalo. |
🧮 ¿Cuánto puede dar un ETF S&P 500 a 10, 20 o 50 años?
Para hacer proyecciones serias, hace falta un periodo mucho más largo que los trece años del ESE. Por eso he tomado el historial del S&P 500 publicado por el economista Robert Shiller (Universidad de Yale), con dividendos reinvertidos, en dólares. A 50 años (septiembre de 1976 a septiembre de 2026), el índice dio un 11,8 % al año, es decir, un 7,9 % al año después de inflación.
Periodo (a finales de septiembre de 2026) | Rentabilidad anual | Después de la inflación estadounidense |
|---|---|---|
50 años | 11,8 % | 7,9 % |
30 años | 10,4 % | 7,6 % |
20 años | 11,2 % | 8,5 % |
Peor periodo de 10 años desde 1950 (1999-2009) | -3,5 % | −5,9 % |
Peor periodo de 20 años desde 1950 | +5,1 % (2000-2020) | +0,35 % (1962-1982) |
Dos lecciones. A largo plazo, el S&P 500 siempre ha acabado recompensando: desde 1950, ningún periodo de 20 años ha perdido dinero, ni siquiera después de inflación. Pero a 10 años todo es posible: un inversor que entró en marzo de 1999 seguía perdiendo un 3,5 % al año diez años después. Por eso un ETF S&P 500 solo sirve para dinero invertido durante al menos 10 a 15 años.
Simulación: 200 € al mes durante 10, 20 o 50 años
Esto es en lo que se convertirían 200 € invertidos cada mes, según tres hipótesis de rentabilidad anual, antes de gastos e impuestos:
Hipótesis de rentabilidad | A los 10 años | A los 20 años | A los 50 años |
|---|---|---|---|
Total aportado | 24 000 € | 48 000 € | 120 000 € |
Prudente (6 % al año) | 32 500 € | 90 700 € | 715 800 € |
Media después de inflación (7,9 %) | 35 800 € | 112 500 € | 1 377 500 € |
Media histórica a 50 años (11,8 %) | 43 900 € | 177 900 € | 5 639 000 € |
Y para una aportación única de 10 000 €, sin añadir nada después:
Hipótesis de rentabilidad | A los 10 años | A los 20 años | A los 50 años |
|---|---|---|---|
Prudente (6 % al año) | 17 900 € | 32 100 € | 184 200 € |
Media después de inflación (7,9 %) | 21 400 € | 45 800 € | 447 800 € |
Media histórica a 50 años (11,8 %) | 30 500 € | 93 100 € | 2 643 000 € |
La diferencia entre las columnas muestra la fuerza del interés compuesto: a 50 años, lo esencial del capital final viene de las ganancias y no de las aportaciones. También muestra la importancia de la hipótesis: entre un 6 % y un 11,8 % al año, el capital final de las aportaciones mensuales se multiplica por casi ocho a 50 años. Yo me quedo con la hipótesis prudente para mis propias proyecciones. Estas simulaciones no incluyen gastos, impuestos ni efecto divisa, y no prejuzgan rentabilidades futuras.
🏦 ¿Dónde comprar un ETF S&P 500 en un PEA?
La elección del bróker cuenta tanto como la del ETF: unos gastos de orden de 2 € en una compra de 200 € cuestan un 1 %, ocho veces los gastos anuales del PSP5. Estas son las ofertas que prefiero, con gastos comprobados en las tarifas oficiales en octubre de 2026:
Bróker | Orden de 200 € | Orden de 1 000 € | ETF S&P 500 a 0 € | Bono |
|---|---|---|---|---|
1,00 € | 2,55 € | No (comisión del 0,05 % más los gastos de la bolsa) | ||
1,00 € | 2,00 € | Oferta en más de 200 ETF de Amundi hasta el 31/12/2026 | ||
0 € (1.ª orden del mes) | 0 € en el PSP5 | PSP5, PSPH, PE500 y P500H: compras de 500 € a 100 000 € gratis hasta el 31/12/2026 | ||
1,00 € | 5,00 € | Compras de ETF de Amundi gratis (Boursomarkets) | ||
1,00 € | 1,00 € | Planes de ahorro gratis, en participaciones enteras |
Gastos de una orden de compra de ETF en Euronext París dentro de un PEA, tarifas básicas en octubre de 2026, incluido el límite legal del 0,5 % del importe. No se ha encontrado ninguna oferta gratuita para el ESE ni para el SPEA.
¿Cómo leer esta tabla? Si eliges el PSP5, Fortuneo es imbatible hasta finales de 2026 (oferta financiada por Amundi, que puede retirarla o cambiar su lista), seguido de BoursoBank. Para el ESE o el SPEA, Trade Republic sigue siendo el más barato por orden. Interactive Brokers es el que prefiero si quieres un solo bróker para tu PEA y tu cuenta de valores, con todas las bolsas del mundo y un bono en acciones al abrir la cuenta.
Mi bróker preferido para un ETF S&P 500 Interactive Brokers: todas las bolsas europeas, PEA sin gastos de custodia y hasta 1 000 $ en acciones de IBKR de regalo. |
Para comparar todos los demás criterios, consulta mi comparador PEA, así como las páginas código bonus Interactive Brokers y código bonus Saxo.
🧾 Comprar un ETF S&P 500 en Interactive Brokers, paso a paso
Abre tu cuenta en línea a través del enlace de Interactive Brokers de esta página (unos 15 minutos, y después de 1 a 3 días de validación).
Solicita la apertura del PEA desde tu área de cliente, añadiendo una cuenta. Está reservado a residentes fiscales franceses mayores de edad, uno por persona.
Elige tu tarifa: la tarifa «escalonada» para órdenes de hasta unos 3 400 €, la tarifa «fija» por encima.
Haz una transferencia en euros desde una cuenta bancaria a tu nombre hacia tu PEA.
Busca el ETF por su ticker (PSP5, ESE o SPEA) y comprueba el ISIN y la cotización en euros en Euronext París.
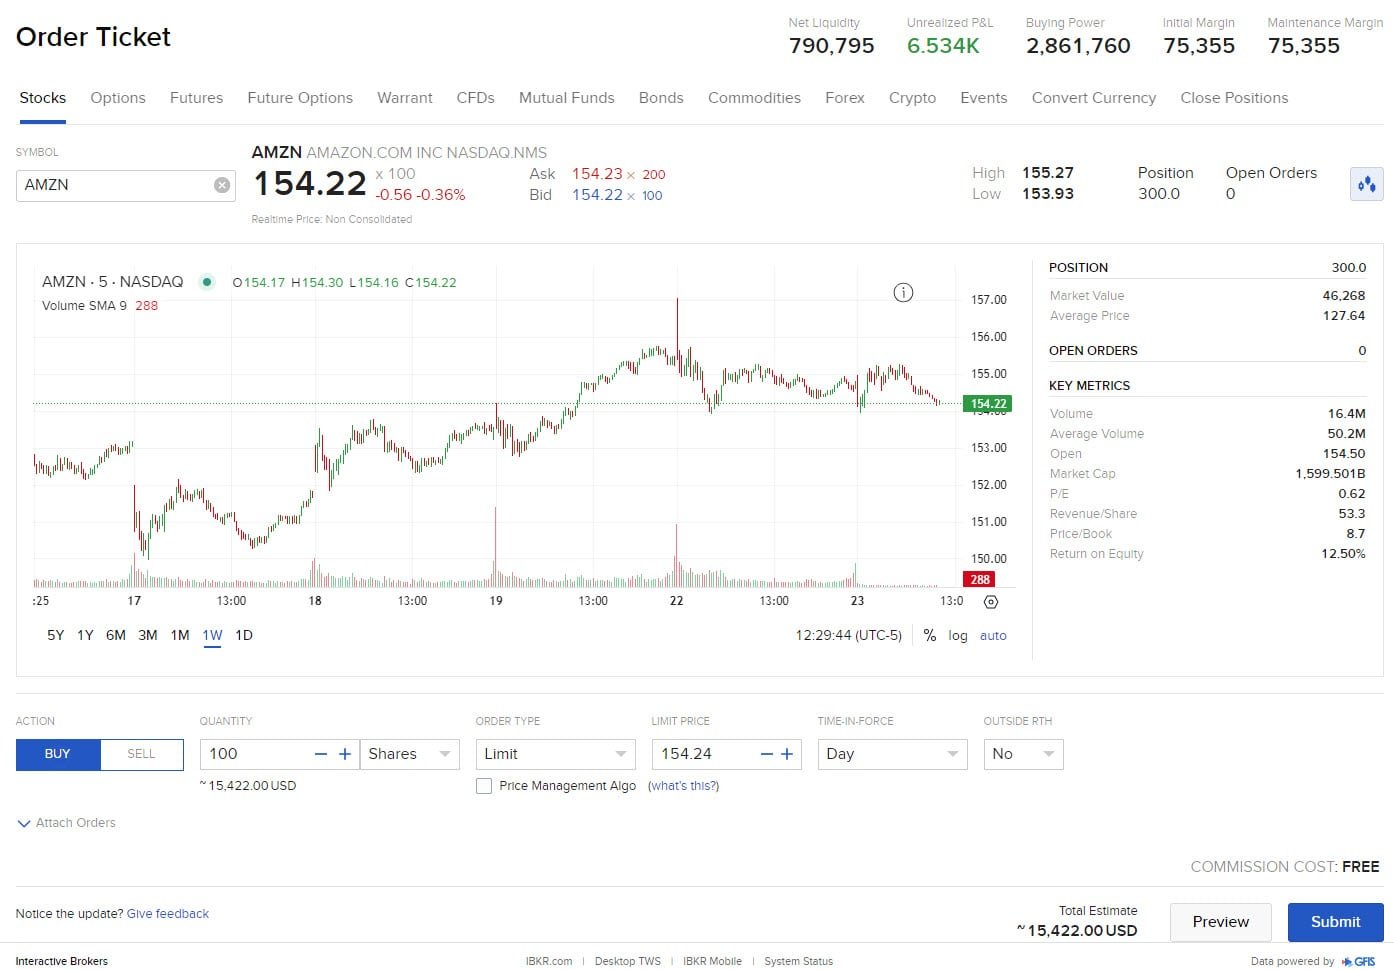
Lanza una orden de compra limitada por un número entero de participaciones, con un límite cercano a la última cotización, preferiblemente entre las 9:30 y las 17:00.
Repite cada mes: como el PEA no admite fracciones, la inversión automática de Interactive Brokers no funciona en él, que yo sepa.
Interactive Brokers no cobra gastos de apertura ni de custodia en su PEA, y proporciona cada año un documento fiscal único. Como la cuenta está en Irlanda, hay que declararla en el formulario 3916. Todos los detalles están en mi página código bonus Interactive Brokers.
🔎 Mi elección: el World en lugar del S&P 500
No tengo ningún ETF S&P 500 en mi PEA, y es una elección asumida. Mi PEA está en Saxo, y allí construí entre diciembre de 2025 y julio de 2026 una posición en un ETF MSCI World, el iShares WPEA, con 8 compras por 23 489 €. A 27 de octubre de 2026, mis 3 697 participaciones valen unos 26 660 €, es decir, +3 166 € (+13,5 %).
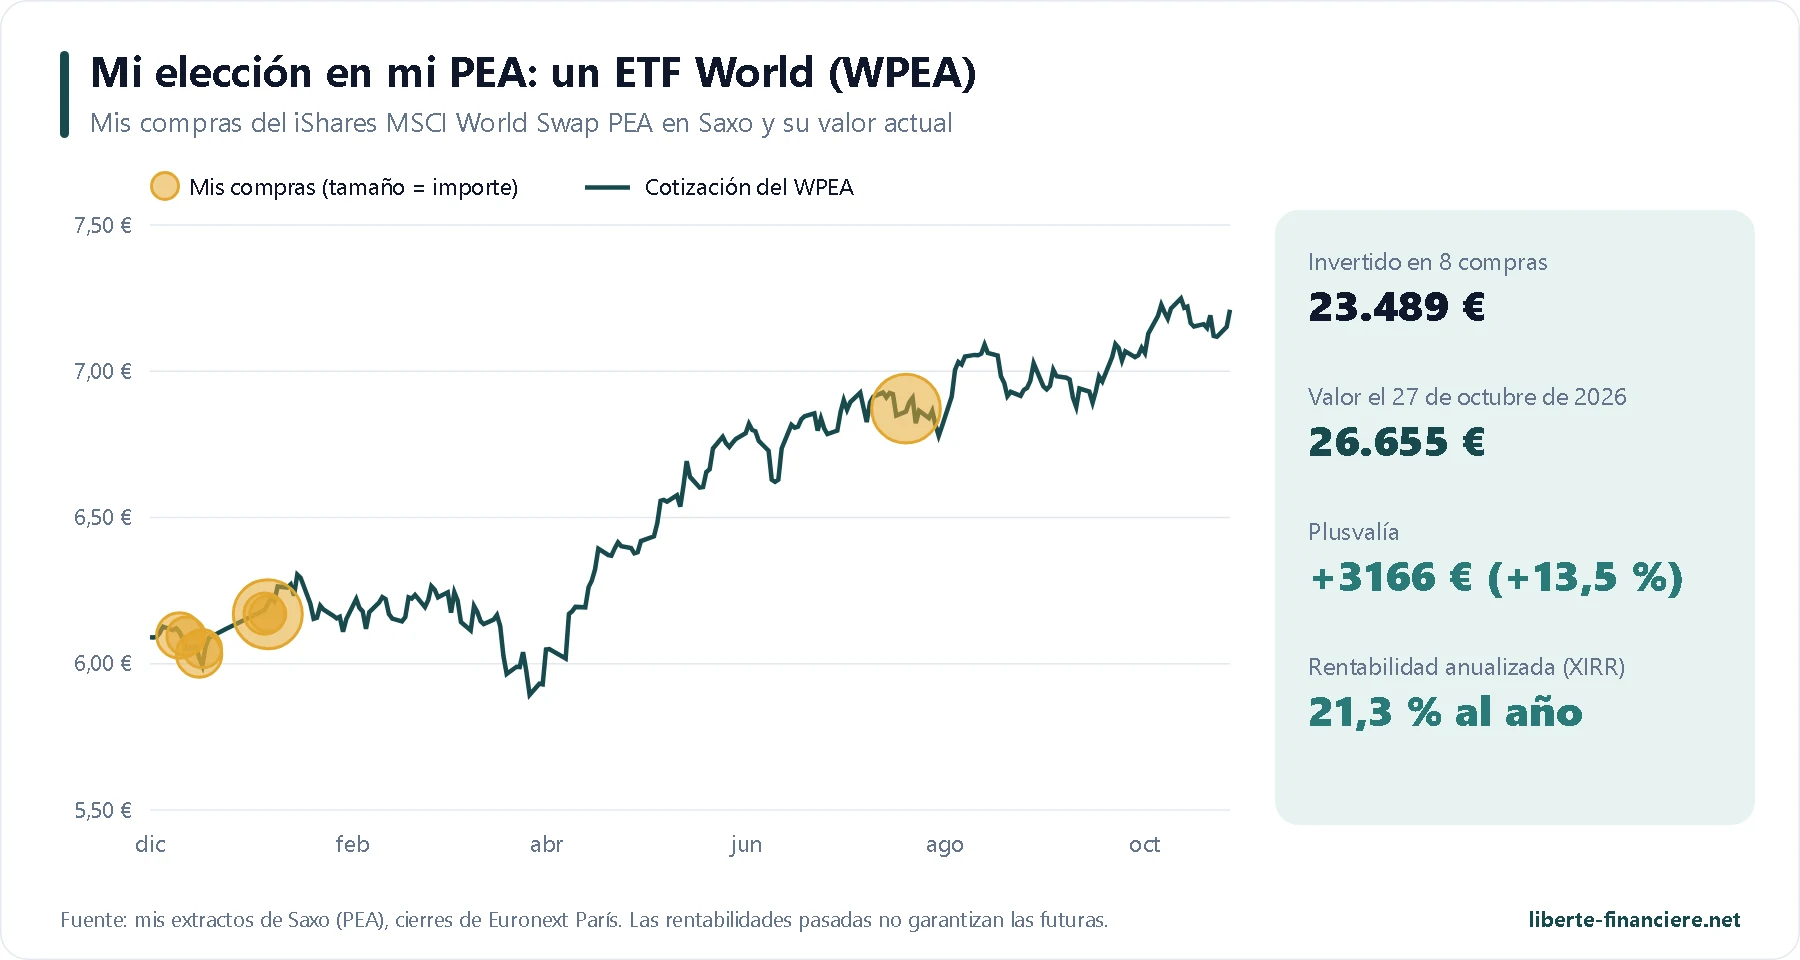
¿Por qué el World? Porque ya contiene alrededor de un 71 % de S&P 500, y añade Japón, Europa, Reino Unido, Canadá y Australia por casi el mismo precio. Prefiero no apostarlo todo a un solo país, aunque sea el más dinámico del mundo desde hace quince años: sus diez primeras empresas pesan el 28 % del World frente al 39 % del S&P 500. Además, en los últimos 12 meses la diferencia entre ambos es pequeña (+18,1 % del WPEA frente a +18,5 % del PSP5), y en 2025 el World incluso lo hizo mejor. Mi rentabilidad anualizada del 21,3 % en diez meses refleja sobre todo un año de bolsa muy bueno: no la extrapolo.
Dicho esto, depende de cada uno: si estás convencido de las empresas estadounidenses y la concentración no te asusta, un ETF S&P 500 por sí solo es una elección perfectamente defendible. Lo que hay que evitar es acumular los dos creyendo que así te diversificas.
⚠️ Los riesgos que debes conocer
Recordatorio: no soy asesor financiero. Toda inversión conlleva un riesgo de pérdida de capital, y las rentabilidades pasadas no prejuzgan las futuras.
Pérdida de capital: un ETF S&P 500 sigue a la bolsa estadounidense tanto al alza como a la baja. Perdió un 33,6 % en un mes en 2020 en euros, y el S&P 500 perdió más de la mitad de su valor entre 2007 y 2009. El dinero que necesites en los próximos 5 años no debe estar aquí.
Concentración: un solo país y diez empresas que pesan el 39 % del índice, casi todas ligadas a la tecnología. Una corrección de los gigantes de la inteligencia artificial afectaría directamente a tu ETF.
Riesgo de divisa: el ETF cotiza en euros, pero sus empresas se valoran en dólares. En 2025, el S&P 500 ganó un 17,4 % en dólares, pero solo un 3,5 % en euros.
Valoración: a unas 25 veces beneficios, el S&P 500 está caro en comparación con su historia. No es una señal de venta, sino una razón para no extrapolar el 15 % anual de los últimos diez años.
Riesgo de contraparte y regulatorio: propios de los ETF sintéticos del PEA, limitados y regulados (ver más arriba).
Liquidez: excelente en el ESE y el PSP5, más débil en el SPEA: usa órdenes limitadas.
🧮 Fiscalidad: ¿PEA o cuenta de valores para un ETF S&P 500?
El PEA es el vehículo ideal para un ETF S&P 500: mientras tu dinero siga en el plan, ni los dividendos reinvertidos ni los traspasos tributan. A partir de los 5 años, solo pagas las contribuciones sociales, que subieron al 18,6 % desde el 1 de enero de 2026.
PEA | Cuenta de valores | |
|---|---|---|
Ganancias retiradas antes de 5 años | 31,4 % (12,8 % de impuesto + 18,6 % de contribuciones sociales) y cierre del plan, salvo excepciones | 31,4 % sobre las plusvalías de cada año en que vendes |
Ganancias retiradas después de 5 años | 0 % de impuesto, 18,6 % de contribuciones sociales | 31,4 % |
Dividendos reinvertidos por un ETF de acumulación | Ningún impuesto | Ningún impuesto mientras no vendas |
Pasar de un ETF a otro | Ningún impuesto | Plusvalía sujeta a impuestos |
Límite de aportaciones | 150 000 € | Ninguno |
ETF S&P 500 accesibles | Solo sintéticos (PSP5, ESE, SPEA…) | Todos, incluidos los físicos al 0,03 % |
Ejemplo: por 10 000 € de plusvalía retirados después de 5 años, pagas 1 860 € en un PEA, frente a 3 140 € en una cuenta de valores. La diferencia supera con mucho las pocas centésimas de punto de gastos que separan un ETF sintético del PEA de un ETF físico.
En un PEA gestionado por un bróker francés, basta con el documento fiscal único. Para una cuenta en el extranjero, como el PEA de Interactive Brokers, uso FlashFiscal, una herramienta francesa que prepara los formularios (3916, 2074, 2047) a partir de los extractos del bróker. Con mi enlace, tienes 15 € de descuento en tu primer año.
FlashFiscal: 15 € de descuento el primer año Tu declaración de cuentas en el extranjero preparada a partir de los extractos de tu bróker. |
PEA, cuenta de valores o seguro de vida (assurance-vie): la comparativa con cifras
El mismo ETF S&P 500 no da lo mismo según el vehículo. He simulado 10 000 € al inicio y luego 200 € al mes durante 20 años (58 000 € aportados), con un índice que sube un 8 % al año, deduciendo los gastos propios de cada vehículo y después los impuestos al retirarlo todo:
Vehículo | Gastos anuales | Capital antes de impuestos | Impuestos y contribuciones | Neto en el bolsillo | Fiscalidad aplicada |
|---|---|---|---|---|---|
PEA (PSP5) | 0,12 % | 157 800 € | 18 600 € | 139 300 € | Contribuciones sociales del 18,6 % sobre las ganancias, ningún impuesto sobre la renta después de 5 años |
Cuenta de valores (ETF físico al 0,03 %) | 0,03 % | 159 800 € | 32 000 € | 127 800 € | Flat tax del 31,4 % sobre las ganancias en la venta |
Seguro de vida (assurance-vie) (ETF al 0,12 % + 0,5 % de gastos de gestión) | 0,62 % | 147 500 € | 21 800 € | 125 800 € | Después de 8 años: 17,2 % de contribuciones sociales y 7,5 % de impuesto por encima de 4 600 € de ganancias (persona sola) |
El PEA gana con claridad: sus gastos son muy bajos y, desde 2026, sus ganancias solo soportan un 18,6 % de contribuciones sociales después de 5 años. La diferencia con la cuenta de valores supera los 11 500 € en este ejemplo, con el mismo índice.
El seguro de vida (assurance-vie) queda último en este ejemplo, pese a unas contribuciones sociales que se mantienen en el 17,2 % (la subida de 2026 no le afecta) y una reducción anual de 4 600 € de ganancias (9 200 € para una pareja): un 0,5 % de gastos de gestión al año durante 20 años cuesta más que esas ventajas. Con gastos más bajos o retiradas repartidas en varios años para aprovechar la reducción, puede volver a superar a la cuenta de valores. Su verdadera baza está en otro sitio: la transmisión.
La cuenta de valores da acceso a los ETF más baratos, pero la flat tax del 31,4 % sobre las ganancias la penaliza. Es útil cuando el PEA está lleno (150 000 € de aportaciones) o para invertir directamente fuera de Europa.
Simulación simplificada: rentabilidad constante, impuestos calculados de una vez a la salida, sin gastos de corretaje ni efecto divisa. Las normas fiscales son las de octubre de 2026.
Abrir un PEA para tu ETF S&P 500 Interactive Brokers: PEA sin gastos de custodia, todas las bolsas europeas y hasta 1 000 $ en acciones de IBKR de regalo. |
Y en cuenta de valores, ¿qué ETF S&P 500?
Si tu PEA está lleno, la cuenta de valores da acceso a los ETF S&P 500 más baratos de Europa, algunos de los cuales poseen realmente las acciones. Las ganancias tributan en cada venta, de ahí el interés, también aquí, de las versiones de acumulación:
ETF | Gastos | Réplica | A tener en cuenta |
|---|---|---|---|
State Street SPDR S&P 500 (SPYL / SPY5) | 0,03 % | Física | SPY5 cotiza en París (de distribución) |
Amundi Core S&P 500 Swap (SP5C) | 0,05 % | Sintética | Cotiza en París, 34 mil M$ |
Invesco S&P 500 (SPXS) | 0,05 % | Sintética | 59 mil M$, ha batido al índice a 10 años |
iShares Core S&P 500 (CSPX / SXR8) | 0,07 % | Física | El más grande: 158 mil M$ |
Vanguard S&P 500 (VUAA / VUSA) | 0,07 % | Física | 89 mil M$ para el fondo |
Una cuenta de valores para los ETF de todo el mundo Interactive Brokers da acceso a todos estos ETF, con un cambio de divisas casi gratuito. |
❌ Los errores que debes evitar
Acumular World y S&P 500 creyendo que te diversificas: el World ya contiene alrededor de un 71 % de S&P 500. Añadir un S&P 500 es aumentar tu apuesta por Estados Unidos, no diversificarte.
Añadir un Nasdaq encima: World, S&P 500 y Nasdaq son tres veces Nvidia, Apple y Microsoft.
Elegir una versión cubierta en euros para el largo plazo: la cobertura tiene un coste y convierte tu inversión en una apuesta sobre el dólar.
Elegir un ETF solo por sus gastos anunciados: 0,02 puntos de diferencia de gastos pesan menos que el tamaño del fondo, su liquidez y su diferencia de seguimiento real.
Lanzar órdenes a mercado en el SPEA: con 0,28 M€ negociados al día de mediana, usa una orden limitada.
Pagar gastos de orden demasiado altos: en Fortuneo, el PSP5 se compra a 0 € de 500 € a 100 000 € hasta finales de 2026.
Vender durante un crac: las cinco caídas de más del 15 % desde 2014 se recuperaron todas en menos de dos años.
Tomar los últimos diez años como la norma: un 15 % anual es excepcional. A lo largo de décadas, cuenta más bien con un 7 a 10 % al año, con años de −20 % o peores.
Preguntas frecuentes sobre los ETF S&P 500 en el PEA
¿Cuál es el mejor ETF S&P 500 para un PEA?
El PSP5 de Amundi (0,12 %) es mi primera elección: gran patrimonio, diez años por encima de su índice y compra gratuita en Fortuneo hasta finales de 2026. El ESE de BNP Paribas (0,14 %) es el más grande y el más negociado; el SPEA de iShares (0,10 %) es el más barato, pero todavía pequeño.
PSP5 o ESE: ¿cuál elegir?
Los dos son excelentes. El PSP5 es algo más barato y lo ha hecho ligeramente mejor a 12 meses (+18,54 % frente a +18,44 %); el ESE es más grande, más negociado y reparte su swap entre seis bancos. Elige el que te salga más barato en tu bróker.
¿Es el SPEA de iShares una buena elección?
Sobre el papel, sí: 0,10 % de gastos y el mejor seguimiento del índice a un año. Pero solo existe desde junio de 2025 y pesa 59 M€: prefiero esperar a que crezca, o usarlo como complemento.
¿S&P 500 o MSCI World?
El World ya contiene alrededor de un 71 % de S&P 500, más Japón, Europa, Reino Unido y Canadá. El S&P 500 lo ha hecho mejor en los últimos diez años, el World está más diversificado. Yo elegí el World para mi PEA, pero ambas son opciones defendibles.
¿Hay que tener un World y un S&P 500?
No, salvo que quieras sobreponderar Estados Unidos a propósito. Los dos ETF se solapan en más de un 70 %.
¿ETF S&P 500 cubierto en euros o no?
Para el largo plazo, sin cobertura. La versión cubierta elimina el efecto del dólar, tanto al alza como a la baja: lo hizo mejor en 2025 y peor en los últimos 12 meses.
¿Con cuánto empezar?
Con el precio de una participación: unos 7 € para el SPEA, 35 € para el ESE, 61 € para el PSP5. Como el PEA no admite fracciones, las participaciones de precio bajo son prácticas para invertir cada mes.
¿Qué rentabilidad esperar de un ETF S&P 500?
Un 15,5 % al año en euros desde finales de 2013, un periodo excepcional. A lo largo de varias décadas, cuenta más bien con un 7 a 10 % al año de media, con años de fuertes caídas.
¿Por qué SpaceX no está en el S&P 500?
Porque el S&P 500 exige 12 meses de cotización y beneficios positivos, y S&P DJI rechazó cualquier excepción el 4 de junio de 2026. En cambio, SpaceX sí ha entrado en el Nasdaq-100.
¿Qué pasa si Amundi, BNP Paribas o BlackRock quiebra?
Los activos de un ETF están separados de los de su gestora y los custodia un banco depositario. El verdadero riesgo es el de la contraparte del swap, limitado por la normativa al 10 % del patrimonio.
¿Y en cuenta de valores?
Si tu PEA está lleno, hay ETF físicos que cuestan del 0,03 % (State Street SPDR) al 0,07 % (iShares, Vanguard), pero las ganancias tributan al 31,4 % en cada venta.
Conclusión
En 2026, invertir en el S&P 500 desde un PEA nunca ha sido tan sencillo ni tan barato. El PSP5 de Amundi es mi primera elección por su equilibrio entre gastos, tamaño, historial y gratuidad en Fortuneo; el ESE de BNP Paribas es la alternativa más sólida en tamaño y liquidez; el SPEA de iShares, el más barato, todavía tiene que crecer. Pero antes de elegir un ETF S&P 500, pregúntate si no prefieres un ETF World, que ya contiene las tres cuartas partes: es mi elección, para no apostarlo todo a un solo país.
Para pasar a la acción, puedes abrir tu PEA en Interactive Brokers y aprovechar el bono en acciones, o comparar antes las ofertas con mi comparador PEA.
Y como siempre, ¡no te rindas nunca!
Datos de los ETF a 27 de octubre de 2026. Las rentabilidades pasadas no prejuzgan las futuras.
Añadir un comentario
¿Una pregunta o tu propia experiencia? Deja un comentario: respondo personalmente.