Twino, plataforma regulada por MiFID II, es una de las primeras plataformas europeas de préstamos entre particulares: se lanzó en Riga en 2015, cuando Mintos apenas estaba empezando. Empecé a invertir en ella en septiembre de 2026, primero en el producto líquido FLEXI y después colocando 5 000 € en títulos a 12 meses en octubre.
En esta opinión te explico la historia y los directivos de Twino, cómo funcionan los títulos, Fincard y sus balances, la regulación, el procedimiento polaco, las estadísticas, el historial de la plataforma, FLEXI, el mercado secundario, la fiscalidad y la comparación con otras plataformas. La iré actualizando con regularidad con mis resultados.
Este artículo no está patrocinado por Twino. Algunos enlaces son de afiliado: Twino no tiene un bono de bienvenida permanente, pero si te registras con mi enlace, aprovechas las campañas de cashback que lanza con regularidad para los nuevos inversores y apoyas mi trabajo sin ningún coste adicional.
- Hasta 2 % de cashback sobre tus inversiones durante tus primeros 90 días
Durante la campaña, esta oferta sustituye a la oferta habitual.
Aprovechar la oferta →Hasta el 22 de noviembre de 2026
Twino en resumen
Criterio | Twino |
|---|---|
Creación | Grupo fundado en 2009 por Armands Broks, plataforma de inversión lanzada en 2015 |
Sede | 🇱🇻 Riga (Letonia) |
Sociedad | AS TWINO Investments (n.º 44103143823) |
Regulación | Empresa de inversión MiFID II supervisada por el Banco de Letonia, autorización MiCA desde junio de 2026 |
Prestamista | Netcredit (Fincard Sp. z o.o., Polonia), alrededor del 96 % de la cartera viva |
Productos | Títulos de 3, 6 o 12 meses (8,5 a 12 %) y FLEXI (6 %, retirada en cualquier momento) |
Volumen | 1 170 M€ invertidos desde 2015, 40 M€ de cartera viva en septiembre de 2026 |
Inversores | Unos 21 000 registrados |
Mercado secundario | Sí, gratuito |
Inversión mínima | 1 € por título, 10 € para FLEXI |
Comisiones | Ninguna para invertir; comisión de inactividad en las cuentas inactivas |
Retención en origen | 5 % (Letonia), recuperable en Francia |
Bono | Campañas de cashback periódicas, consulta mi página código bonus Twino |
Twino es una de las pocas plataformas P2P con licencia de empresa de inversión, el mismo nivel de autorización que Mintos. Puedes comparar su marco regulatorio con el de otras plataformas en mi comparador P2P (vista regulación).
De 2009 a 2026: la historia de Twino
El grupo nace en 2009 en Riga, fundado por el empresario letón Armands Broks: al principio es una sociedad de crédito al consumo online, activa en Letonia, Polonia, Rusia, Kazajistán y Georgia. En 2015, el grupo lanza su plataforma de inversión para financiar sus préstamos con dinero de particulares. El modelo es entonces el de todas las plataformas bálticas: el inversor compra participaciones de préstamos, con una garantía de recompra en caso de retraso. En octubre de 2019, el grupo supera los mil millones de euros en préstamos concedidos.
Después, dos giros han dado forma a la Twino actual. El primero es regulatorio: el 31 de agosto de 2021, la sociedad AS TWINO Investments obtiene una licencia de empresa de inversión y, en julio de 2022, las inversiones pasan a adoptar la forma de valores financieros emitidos con un folleto. El segundo es una reorientación: tras la guerra en Ucrania, que bloquea los reembolsos rusos, y el cierre de las actividades en Asia, la plataforma se centra en Polonia.
Desde 2025, Twino está en pleno relanzamiento: nuevo CEO, nueva aplicación móvil, lanzamiento de FLEXI en abril de 2026, autorización MiCA en junio y recuperación completa de los créditos rusos en agosto.
Fecha | Acontecimiento |
|---|---|
2009 | Creación del grupo por Armands Broks |
2015 | Lanzamiento de la plataforma de inversión |
Octubre de 2019 | El grupo supera los 1 000 M€ en préstamos concedidos |
31 de agosto de 2021 | Licencia de empresa de inversión (AS TWINO Investments) |
Febrero-marzo de 2022 | Cierre de la actividad en Rusia |
Julio de 2022 | Paso a títulos respaldados por los préstamos de Fincard (Polonia) |
Marzo de 2024 | Cierre de las actividades en Vietnam y Filipinas |
22 de noviembre de 2024 | Fincard autorizada como entidad de pago en Polonia |
Mayo de 2025 | Nauris Bloks confirmado como CEO |
14 de enero de 2026 | Filipinas reembolsada al 100 %, intereses incluidos |
27 de abril de 2026 | Lanzamiento de FLEXI |
Mayo de 2026 | Nueva aplicación móvil para iOS y Android |
4 de junio de 2026 | Autorización MiCA (criptoactivos) |
5 de agosto de 2026 | Recuperación completa de los créditos rusos |
El fundador y el equipo directivo
 Armands Broks (LinkedIn) fundó el grupo y lo dirigió de 2009 a 2019. Es el accionista único de AS TWINO Investments y preside su consejo de supervisión. También controla FINNO Holding, la sociedad matriz de Fincard. La plataforma, el emisor de los títulos y el prestamista pertenecen, por tanto, al mismo grupo: su interés en que Twino funcione es total, pero no hay independencia entre quien vende los títulos y quien toma prestado el dinero.
 Nauris Bloks (LinkedIn) dirige Twino desde la primavera de 2025; fue confirmado el 30 de mayo de 2025 tras la aprobación del Banco de Letonia. Conoce la casa desde hace tiempo: antiguo responsable de informática del grupo y después miembro del consejo de supervisión de 2021 a 2023, trabajaba en DelfinGroup, otro actor letón del crédito al consumo, antes de volver. Fue elegido «Fintech Leader of the Year» en los Baltic FinTech Awards 2026. Desde su llegada, la comunicación es mucho más clara: carta mensual del CEO, estadísticas publicadas y explicaciones detalladas sobre cada asunto.
Antes de él, los directivos se sucedieron a un ritmo elevado:
Periodo | Directivo |
|---|---|
2009 - 2019 | Armands Broks (fundador) |
2019 - 2022 | Anastasija Oļeiņika (grupo); Roberts Lasovskis (AS TWINO Investments, 2021-2022) |
Mayo - diciembre de 2022 | Anastasija Oļeiņika y después Karīna Caunīte-Orupe |
Diciembre de 2022 - mayo de 2025 | Helvijs Henšelis |
Desde mayo de 2025 | Nauris Bloks |
El consejo de dirección también cuenta con Artūrs Cekuliņš (LinkedIn) (jurídico y prevención del blanqueo de capitales) y Māris Čevers (LinkedIn) (director de riesgos). En el consejo de supervisión se sientan Mārtiņš Mellēns (LinkedIn) y Helvijs Henšelis (LinkedIn). La plataforma emplea a unas 25 personas.
¿Cómo funciona Twino?
Tu dinero financia créditos al consumo en Polonia, pero la estructura está más regulada que en la mayoría de las plataformas P2P:
Netcredit (sociedad Fincard) concede tarjetas de crédito revolving, de hasta 20 000 zlotys, a particulares polacos.
SIA TWINO Investments Poland, una sociedad del grupo registrada en Letonia, presta a Fincard el dinero que necesita, al 10-13 % anual.
Esta sociedad emite títulos respaldados por ese préstamo (asset-backed securities), con un folleto de base aprobado por el Banco de Letonia.
Tú compras esos títulos en la plataforma, por 3 a 12 meses. Cobras los intereses cada mes y tu capital al vencimiento.
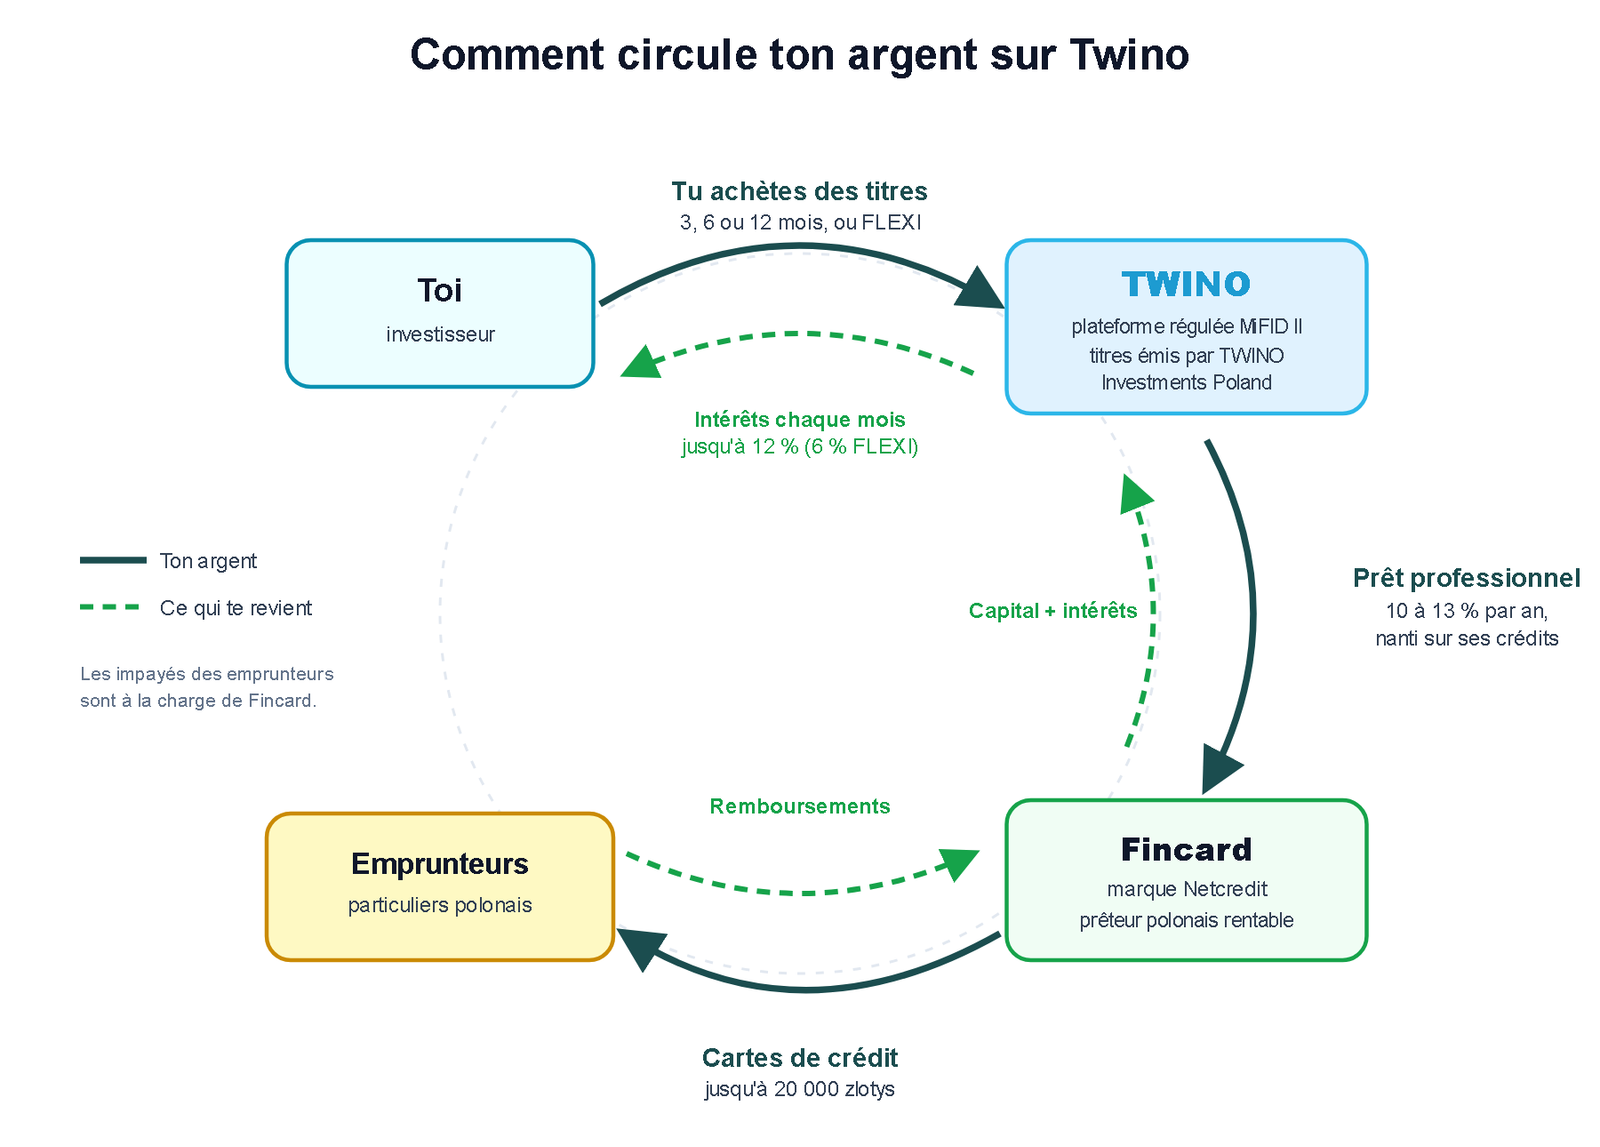
Tu dinero se guarda en una cuenta separada de la de Twino, como exige MiFID II, y los títulos se registran a tu nombre. Si la plataforma quebrara, tus títulos no entrarían en su quiebra.
Sin garantía de recompra: le prestas a Fincard, no a los prestatarios
En una plataforma como Mintos o PeerBerry, compras una parte del préstamo de un prestatario concreto, y la garantía de recompra obliga al originador a recomprarte esa parte si el prestatario deja de pagar. En Twino, no compras préstamos de particulares:
el emisor concede un préstamo profesional a Fincard;
ese préstamo está garantizado por una prenda sobre la cartera de créditos de Fincard, es decir, las tarjetas de crédito de sus clientes;
tus títulos están respaldados por ese préstamo: tu deudor real es Fincard.
Si un cliente polaco no paga su tarjeta, es Fincard quien asume la pérdida, no tú: cobras tus intereses mientras Fincard reembolse al emisor. Una garantía de recompra no tendría sentido, ya que vendría de la sociedad que ya te debe el dinero. Es la misma lógica que Stikcredit en Afranga, donde se presta a la propia sociedad de crédito. Tu riesgo se concentra, por tanto, en la solidez de Fincard, que detallo justo a continuación.
Netcredit (Fincard): el prestamista de Twino
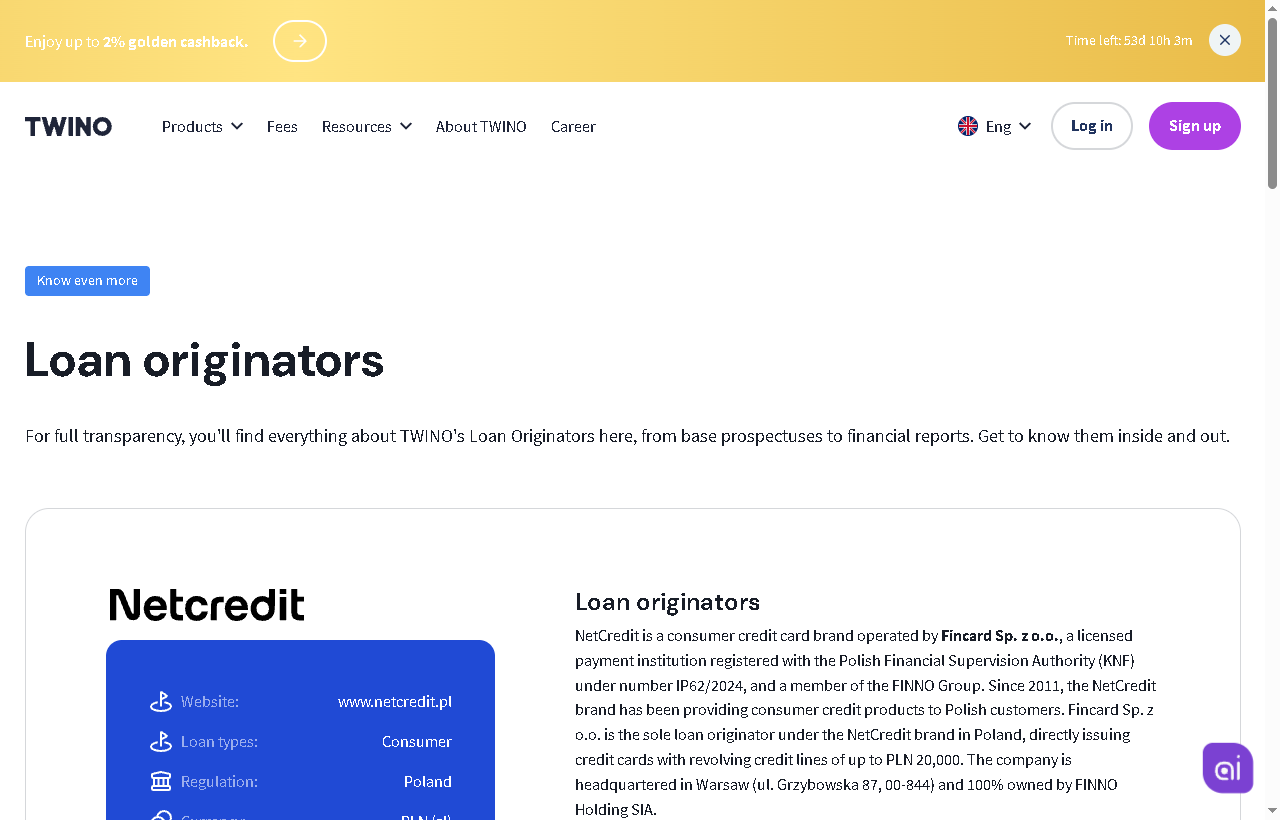
Fincard Sp. z o.o. tiene su sede en Varsovia. Explota la marca Netcredit, presente en Polonia desde 2011, y la marca Halvo. Desde el 22 de noviembre de 2024 es una entidad de pago autorizada por la autoridad financiera polaca (KNF, licencia IP62/2024). Pertenece al 100 % a FINNO Holding (Riga).
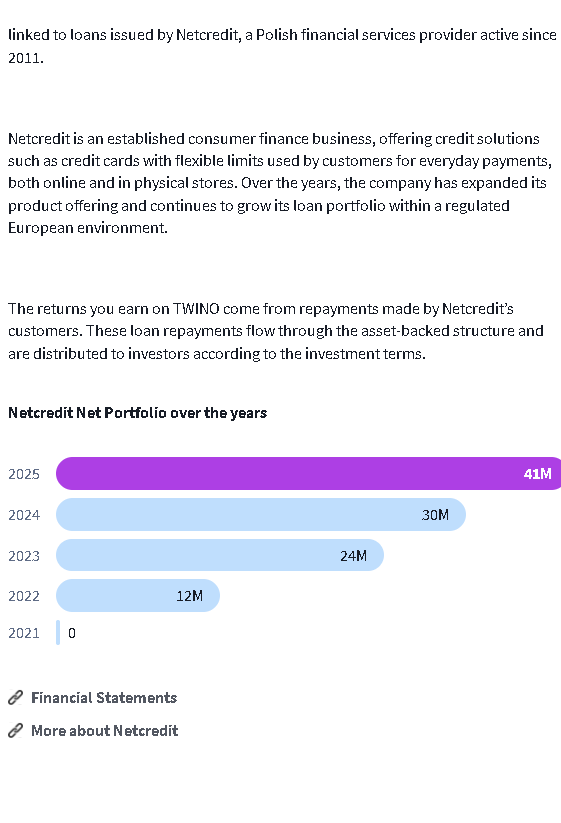
En 2024, Polonia endureció mucho las normas del préstamo al consumo online. Por eso el grupo trasladó su actividad a la tarjeta de crédito revolving, un producto regulado de otra manera. A 1 de septiembre de 2026, Netcredit representaba el 96 % de la cartera viva de Twino (títulos clásicos y FLEXI); el resto corresponde al antiguo originador vietnamita. Su cartera financiada a través de Twino se ha más que triplicado desde 2022:
Los balances de Fincard (2023-2025)
He analizado las cuentas anuales auditadas de Fincard (importes convertidos a euros al tipo de cambio de cierre de año):
Fincard | 2023 | 2024 | 2025 |
|---|---|---|---|
Facturación | 33,7 M€ | 45,0 M€ | 54,1 M€ |
Resultado neto | 7,3 M€ | 7,9 M€ | 10,4 M€ |
Margen neto | 21,8 % | 17,6 % | 19,2 % |
Fondos propios | 7,9 M€ (27 % del balance) | 16,8 M€ (36 %) | 27,4 M€ (42 %) |
Opinión de auditoría | Sin salvedades | Con salvedades | Con salvedades |
Fincard es muy rentable: unos 10 M€ de beneficio en 2025, un 29 % más, y unos fondos propios multiplicados por más de tres en dos años. Sus créditos están muy diversificados, ninguna tarjeta pesa más del 0,1 % de la cartera, y sus flujos de caja operativos son positivos.
Hay tres puntos que conviene vigilar:
la salvedad del auditor en 2024 y 2025: Fincard no ha dotado ninguna provisión por el procedimiento polaco;
la financiación por el grupo: Fincard toma prestado la mayor parte de su dinero del emisor de los títulos de Twino (31,5 M€ a finales de 2025);
los préstamos al grupo: Fincard ha prestado 17,7 M€ a sociedades del grupo, de ellos 11,3 M€ a su sociedad matriz.
El detalle de cada ejercicio está en mi página Balances financieros P2P (Fincard).
El procedimiento de la UOKiK en Polonia
La UOKiK es la administración polaca de protección de los consumidores. El 15 de junio de 2026 hizo públicos sus cargos contra dos emisores de tarjetas de crédito, Easy Payment y Fincard. Se trata de un procedimiento administrativo, no de un juicio, y hasta la fecha no se ha dictado ninguna resolución.
De qué se acusa a Fincard
En Polonia, el tipo de interés de los créditos al consumo está limitado (18,5 % anual en 2024), y los gastos distintos de los intereses tienen su propio límite. Entre mayo y diciembre de 2024, Fincard cobraba, además de los intereses, una comisión por uso de la línea de crédito, calculada sobre el importe utilizado. Para la UOKiK, esa comisión funcionaba como un interés y permitía superar el límite legal. Fincard responde que la ley autoriza intereses y gastos a la vez, cada uno dentro de su límite, y que ha respetado ambos.
El calendario
Fecha | Etapa |
|---|---|
Mayo a diciembre de 2024 | Periodo de la práctica investigada |
Enero de 2025 | Nuevo modelo de comisiones: 1,64 % del límite concedido por periodo, se use o no |
16 de mayo de 2025 | Apertura del procedimiento |
15 de junio de 2026 | Cargos hechos públicos |
Octubre de 2026 | Ninguna resolución |
Después | Resolución de la UOKiK y posible recurso ante el tribunal de Varsovia |
Mi análisis: un riesgo limitado y asumible
Un periodo limitado: el procedimiento se refiere a ocho meses de 2024. Desde enero de 2025, Fincard aplica otro modelo de comisiones, calculadas sobre el límite concedido y ya no sobre el importe utilizado, lo que no encaja con el argumento de la UOKiK.
Una multa soportable: está limitada al 10 % de la facturación, es decir, unos 5,4 M€ como máximo. Equivale aproximadamente a seis meses de beneficio de Fincard y a menos del 20 % de sus fondos propios.
Las devoluciones a los clientes son la única incógnita: si la práctica de 2024 se considerara ilegal, los clientes podrían reclamar las comisiones pagadas en ese periodo.
El tiempo juega a favor del inversor: el procedimiento dura desde 2025 y una resolución iría seguida de un recurso. Los títulos duran 12 meses como máximo, lo que deja tiempo para reaccionar si la situación cambiara.
Sigo atento a la futura ley polaca de crédito al consumo, que transpondrá la nueva directiva europea antes de 2027. Será ella la que fije de forma duradera las reglas del mercado.
Fuente: comunicado de la UOKiK, cuentas anuales de Fincard y prensa polaca.
Regulación y seguridad
AS TWINO Investments es una empresa de inversión autorizada y supervisada por el Banco de Letonia bajo el régimen europeo MiFID II (licencia n.º 06.06.08.720/536). También cuenta con una autorización MiCA desde junio de 2026 y con un pasaporte europeo para ofrecer sus servicios en 11 países, entre ellos Francia.
Segregación de activos: tu dinero y tus títulos se mantienen separados de las cuentas de Twino.
Indemnización de los inversores: si Twino quebrara sin poder devolverte tus activos, intervendría el sistema letón de indemnización, con un límite de 20 000 €.
Transparencia: folleto de base, documento de datos fundamentales y condiciones finales para cada emisión, cuentas del emisor y del prestamista publicadas.
Controles: capital mínimo, auditoría anual y controles del Banco de Letonia.
Esta protección cubre la plataforma, no el riesgo de crédito: si Fincard dejara de pagar, la indemnización no se aplicaría. Para profundizar, lee mi artículo Regulación del crowdlending P2P: MiFID II, ECSP y riesgos.
Las estadísticas de Twino
Indicador | Valor |
|---|---|
Inversiones acumuladas desde 2015 | 1 170 M€ |
Intereses pagados a los inversores | Más de 30 M€ (343 530 € solo en el mes de agosto de 2026) |
Inversores registrados | 20 828 |
Cartera viva | 40,1 M€ |
Tipo medio | 11,93 % |
Préstamos en recobro | 4 % de la cartera viva, solo el antiguo originador vietnamita |
FLEXI | Más de 2 M€ emitidos, más de 2 100 inversores |
Twino es una plataforma de tamaño modesto, sin comparación con Mintos, pero estable. Fuera del caso vietnamita, los préstamos en curso no presentan ninguna incidencia.
Fuente: estadísticas oficiales de Twino a 1 de septiembre de 2026.
Las cuentas de la plataforma
AS TWINO Investments, la sociedad que explota la plataforma, es distinta de Fincard. Sus cuentas están auditadas por BDO:
AS TWINO Investments | Comisiones | Resultado neto | Fondos propios |
|---|---|---|---|
2021 | 367 127 € | - 172 136 € | 1,78 M€ |
2022 | 1 783 203 € | + 178 488 € | 1,95 M€ |
2023 | 2 300 556 € | - 2 702 € | 1,95 M€ |
2024 | 2 991 540 € | + 362 385 € | 2,31 M€ |
2025 | 2 560 234 € | + 92 309 € | 2,41 M€ |
La plataforma está bien capitalizada: ninguna deuda financiera, 1,49 M€ de tesorería, un ratio de solvencia regulatorio del 206 % y una opinión de auditoría sin salvedades para 2025. Su rentabilidad bajó en 2025, con comisiones un 14 % inferiores y mayores gastos de marketing. Esto no afecta directamente a tu dinero, que no figura en sus cuentas. Los análisis de los ejercicios 2024 y 2025 están en mi página Balances financieros P2P (Twino).
Los productos: títulos con vencimiento y FLEXI
Títulos con vencimiento | FLEXI | |
|---|---|---|
Tipo fijo | 8,5 % (3 meses), 10 % (6 meses), 12 % (12 meses) | 6 % |
Intereses | Pagados cada mes | Calculados cada día, pagados cada mes |
Duración | 3 a 12 meses | Ninguna |
Salida anticipada | Mercado secundario | Retirada en cualquier momento |
Mínimo | 1 € por título | 10 € |
Máximo | Ninguno | 10 000 € por inversor |
Campañas de cashback | Sí | En general, no |
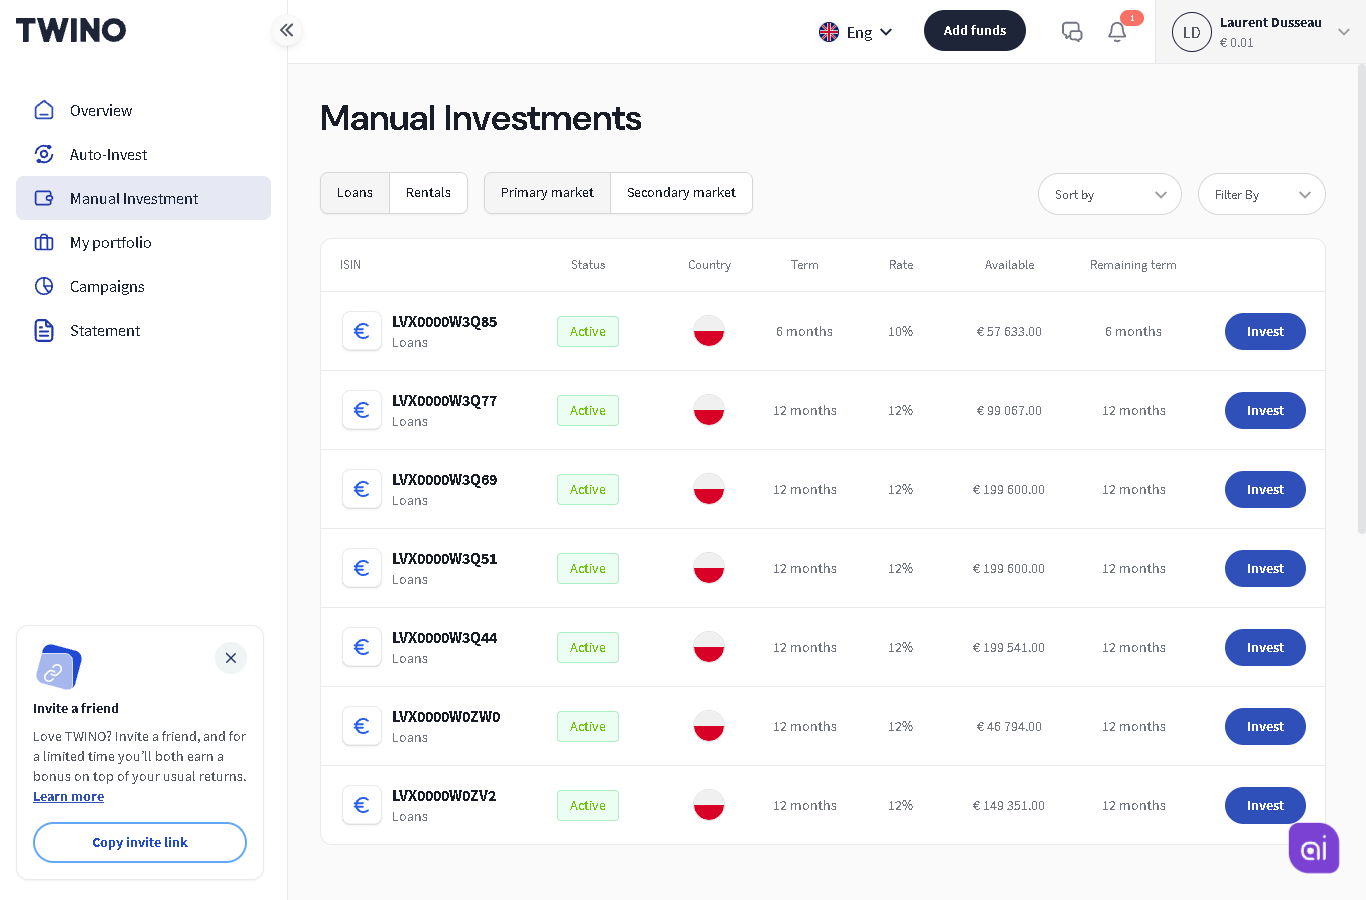
El mercado primario solo ofrece títulos polacos, a 6 meses (10 %) o 12 meses (12 %) en el momento en que escribo:
FLEXI
Lanzado en abril de 2026, FLEXI es el equivalente de Bondora Go & Grow o de Monefit SmartSaver: tu dinero se coloca en títulos de Netcredit a 12 meses, pero puedes retirarlo cuando quieras, sin comisiones ni descuento, de inmediato a tu monedero de Twino y después en unos dos días hábiles a tu banco. La liquidez se apoya en tres niveles:
los nuevos depósitos y los reembolsos;
una garantía en efectivo depositada por Netcredit, igual al 10 % de los títulos emitidos;
como último recurso, el reembolso anticipado de los títulos por parte de Netcredit.
Mientras las solicitudes de retirada se mantengan por debajo del 10 %, Twino recompra en un plazo de 5 días hábiles. Por encima, las retiradas pueden escalonarse. FLEXI es, por tanto, muy líquido en condiciones normales, pero no es una cuenta de ahorro. Desde agosto de 2026, también puedes transferir automáticamente los reembolsos de tus títulos a FLEXI.
El mercado secundario
Para salir de un título antes del vencimiento, lo revendes en el mercado secundario, sin comisiones, con una prima de hasta el 4,9 % o un descuento de hasta el 29,9 %. Es una verdadera ventaja y una de las razones que me decidieron a invertir. Sin embargo, la reventa depende de que haya compradores.
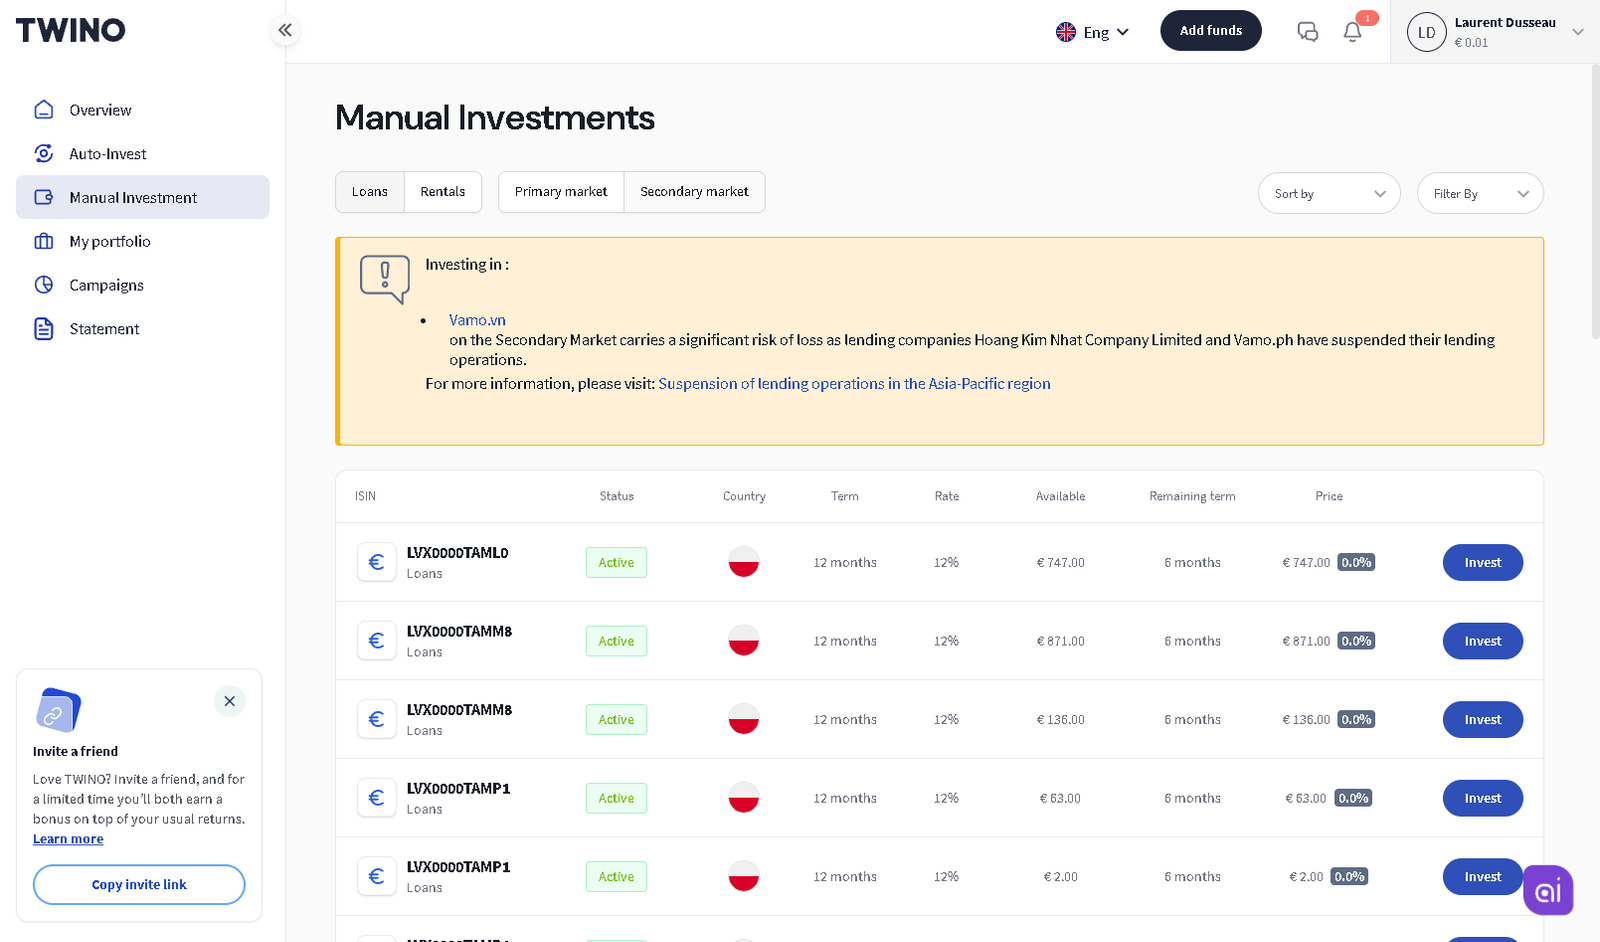
Twino muestra un aviso sobre los antiguos títulos vietnamitas que todavía se ofrecen en reventa: son los únicos que hay que evitar.
El Auto-invest
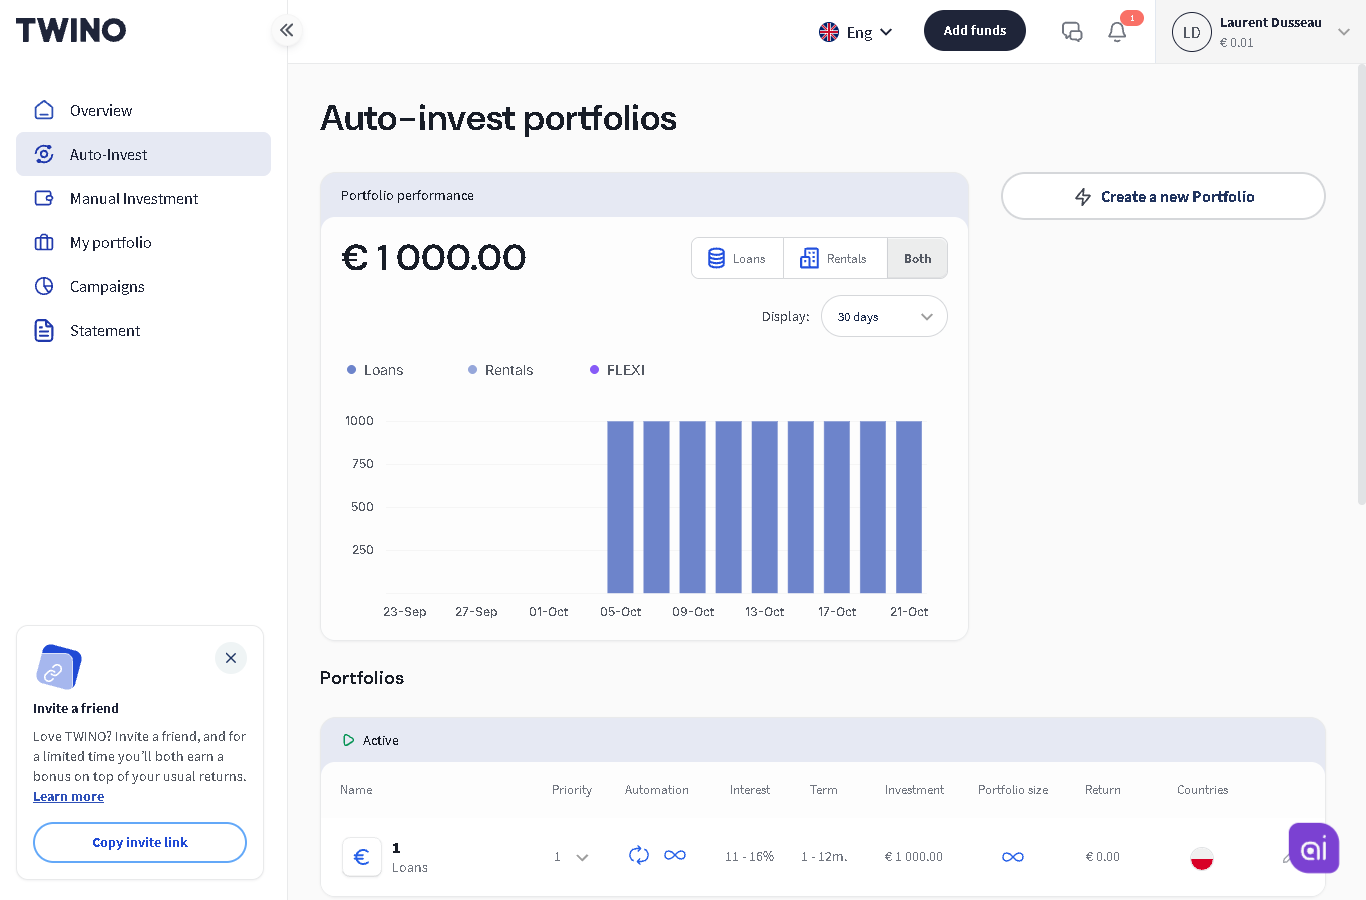
El Auto-invest reinvierte automáticamente tu dinero según tus criterios. Con un solo originador, la configuración se reduce al importe y a la duración: 12 meses para obtener el mejor tipo.
Cómo invertir en Twino, paso a paso
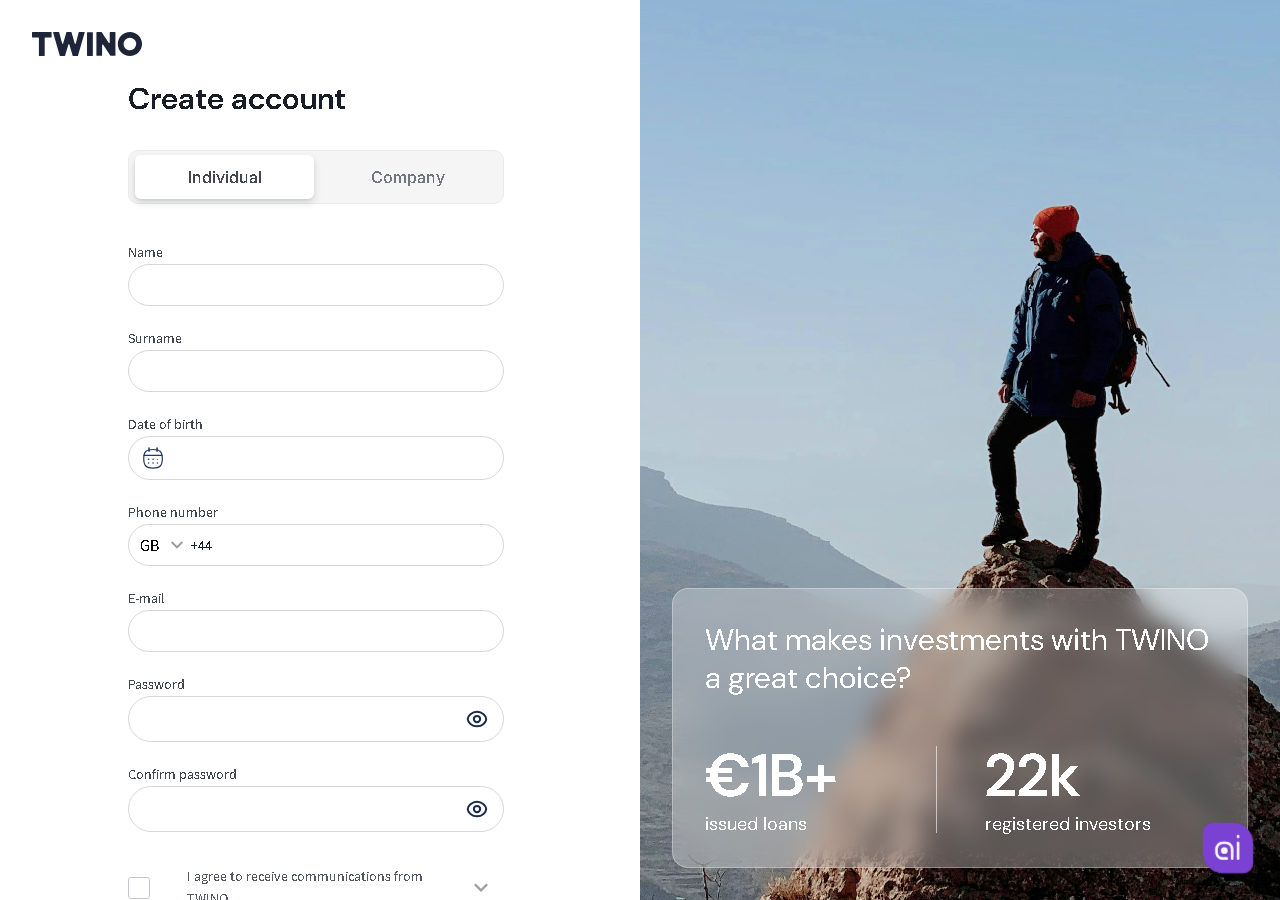
Abre la web con mi enlace y crea tu cuenta. La web está disponible en inglés, alemán, letón y español.
Verifica tu identidad: documento de identidad, selfi y un breve cuestionario de idoneidad exigido por MiFID II.
Activa la campaña de cashback en curso, si la hay, en tu perfil, sección «Campaigns». Sin este paso, no hay cashback.
Haz una transferencia desde una cuenta bancaria a tu nombre, sin coste.
Invierte en el mercado primario, preferiblemente en títulos a 12 meses, o configura el Auto-invest.
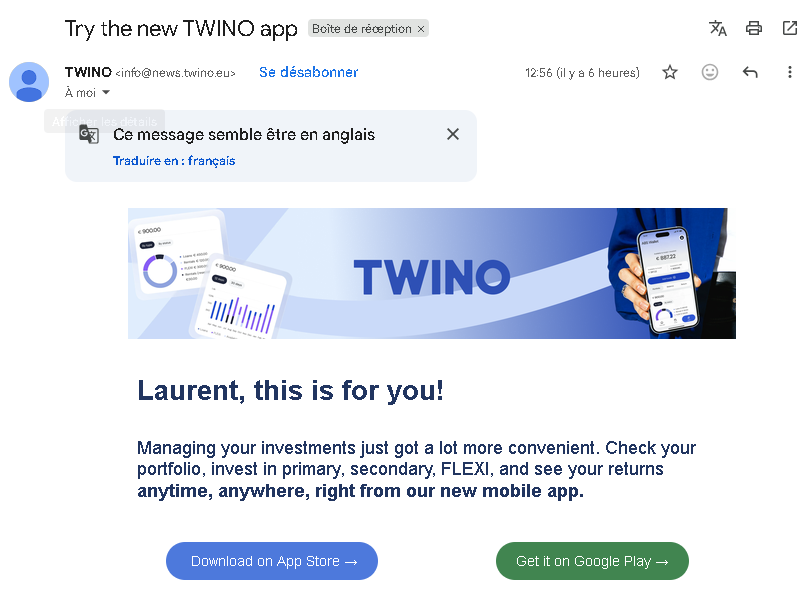
La aplicación móvil de Twino (iOS y Android) te permite gestionarlo todo desde tu teléfono:
Las comisiones
Registro, depósitos, inversiones y retiradas a una cuenta de la UE: gratuitos.
Mercado secundario: gratuito.
Comisión de inactividad: hasta 10 € al mes si dejas de invertir durante seis meses con dinero sin invertir en tu cuenta. Si dejas de invertir, retira tu dinero disponible.
Retiradas fuera de la UE / EEE: 35 €.
El historial de la plataforma: Rusia, Filipinas, Vietnam
Una plataforma activa desde hace más de diez años ha atravesado necesariamente crisis. Así es como Twino gestionó las suyas:
Caso | Qué pasó | Desenlace |
|---|---|---|
Rusia (Moneza) | Reembolsos bloqueados a partir de 2022 por el control de capitales: 6,9 M€ afectados | Recuperación completa anunciada el 5 de agosto de 2026, tras reembolsos mensuales limitados y una oferta de recompra anticipada con descuento, a elección de cada inversor |
Filipinas (Vamo) | Cierre de la actividad en 2024, 855 000 € de cartera viva | Reembolsado al 100 %, intereses incluidos (enero de 2026) |
Vietnam (Vamo) | Cierre en marzo de 2024, originador insolvente | 1,6 M€ en recobro, Twino reconocido como acreedor en la liquidación |
Inmobiliario (Rentals) | Producto lanzado en 2023, resultados decepcionantes | Cierre progresivo desde 2025, inmuebles en proceso de venta |
Los inversores expuestos a Rusia y Filipinas recuperaron su dinero, algo que no es nada evidente en el P2P. Vietnam sigue siendo el único caso abierto. Estas actividades pertenecen al pasado: hoy, toda nueva inversión se destina a Netcredit.
Los riesgos que debes conocer
Riesgo de pérdida de capital: no hay garantía de recompra. Si Fincard ya no pudiera devolver su préstamo, podrías perder parte de tu dinero; la indemnización de 20 000 € solo cubre la quiebra de la plataforma.
Riesgo de iliquidez: tus títulos están bloqueados hasta su vencimiento. El mercado secundario y FLEXI funcionan bien en condiciones normales, pero en un periodo de crisis habría que vender con descuento o esperar.
Riesgo geopolítico y de concentración: un solo originador, en un solo país, Polonia. Tu cartera en Twino depende de la salud de Netcredit y de las normas polacas: el procedimiento de la UOKiK y la futura ley de crédito al consumo pueden pesar sobre su rentabilidad.
Un único grupo: la plataforma, el emisor de los títulos y el prestamista pertenecen al mismo accionista.
Fiscalidad en Francia
Twino aplica una retención en origen del 5 % sobre los intereses (Letonia), que efectivamente aparece en mi extracto. El convenio fiscal entre Francia y Letonia permite imputarla en tu impuesto francés. El detalle está en mi artículo Retención en origen P2P.
En Francia, los intereses están sujetos a la flat tax del 31,4 %, o a la escala progresiva si te conviene. Twino no retiene nada en Francia: declaras los intereses (formularios 2047 y 2042) y tu cuenta en el extranjero (formulario 3916). Twino proporciona un extracto fiscal anual. Todos los pasos están en mi guía Cómo declarar tus ingresos P2P a Hacienda.
Twino frente a otras plataformas
Twino ofrece dos productos muy distintos, de ahí las dos comparaciones. Para las demás plataformas, indico mi XIRR real sin bonos, medido en mis propias cuentas en octubre de 2026.
Títulos al 12 %: Twino, Afranga, Nectaro y Lendermarket
Criterio |
|
|
|
|
|---|---|---|---|---|
Plataforma | Twino | Afranga | Nectaro | Lendermarket |
Rentabilidad | 12 % fijo (12 meses) | 14,27 % (mi XIRR) | 12,66 % (mi XIRR) | 12,37 % (mi XIRR) |
Marco regulatorio | MiFID II | ECSP | MiFID II | ECSP |
Naturaleza del contrato | Instrumento financiero | Préstamo participativo | Instrumento financiero | Préstamo participativo |
Retención en origen | 5 % | 10 % | 5 % | 0 % |
Indemnización si quiebra la plataforma | Hasta 20 000 € | No | Hasta 20 000 € | No |
🎁 Bono |
Twino se sitúa en la media en rentabilidad y destaca por su marco: junto con Nectaro, es la única de estas cuatro plataformas regulada por MiFID II. Afranga rinde más, con una retención en origen del 10 % no recuperable en Francia.
FLEXI: Twino, Bondora Go & Grow, Monefit y Modena
Criterio |
|
|
|
|
|---|---|---|---|---|
Producto | Twino FLEXI | Bondora Go & Grow | Monefit SmartSaver | Modena |
Rentabilidad | 6 % fijo | 6,00 % (mi XIRR) | 7,50 % (mi XIRR) | 8,66 % (mi XIRR) |
Marco regulatorio | MiFID II | Ninguna autorización para inversores | Ninguna autorización para inversores | Ninguna autorización para inversores |
Límite | 10 000 € | Ninguno | Ninguno | Ninguno |
🎁 Bono | — |
FLEXI es el único de estos productos que cuenta con un marco MiFID II, pero también el que menos rinde y el único con límite. Por eso elegí los títulos a 12 meses. Mi opinión completa sobre Monefit está aquí, y todos los criterios están en mi comparador P2P.
Mi inversión en Twino
Empecé en septiembre de 2026 con una prueba de FLEXI con 5 000 €: los intereses llegaban cada día y recuperé mi dinero al instante, sin comisiones. En octubre, coloqué 5 000 € en títulos de Netcredit a 12 meses y al 12 %. También estoy inscrito en la campaña de cashback reservada a los clientes existentes, que debería aportarme hasta un 2 % sobre esos títulos.
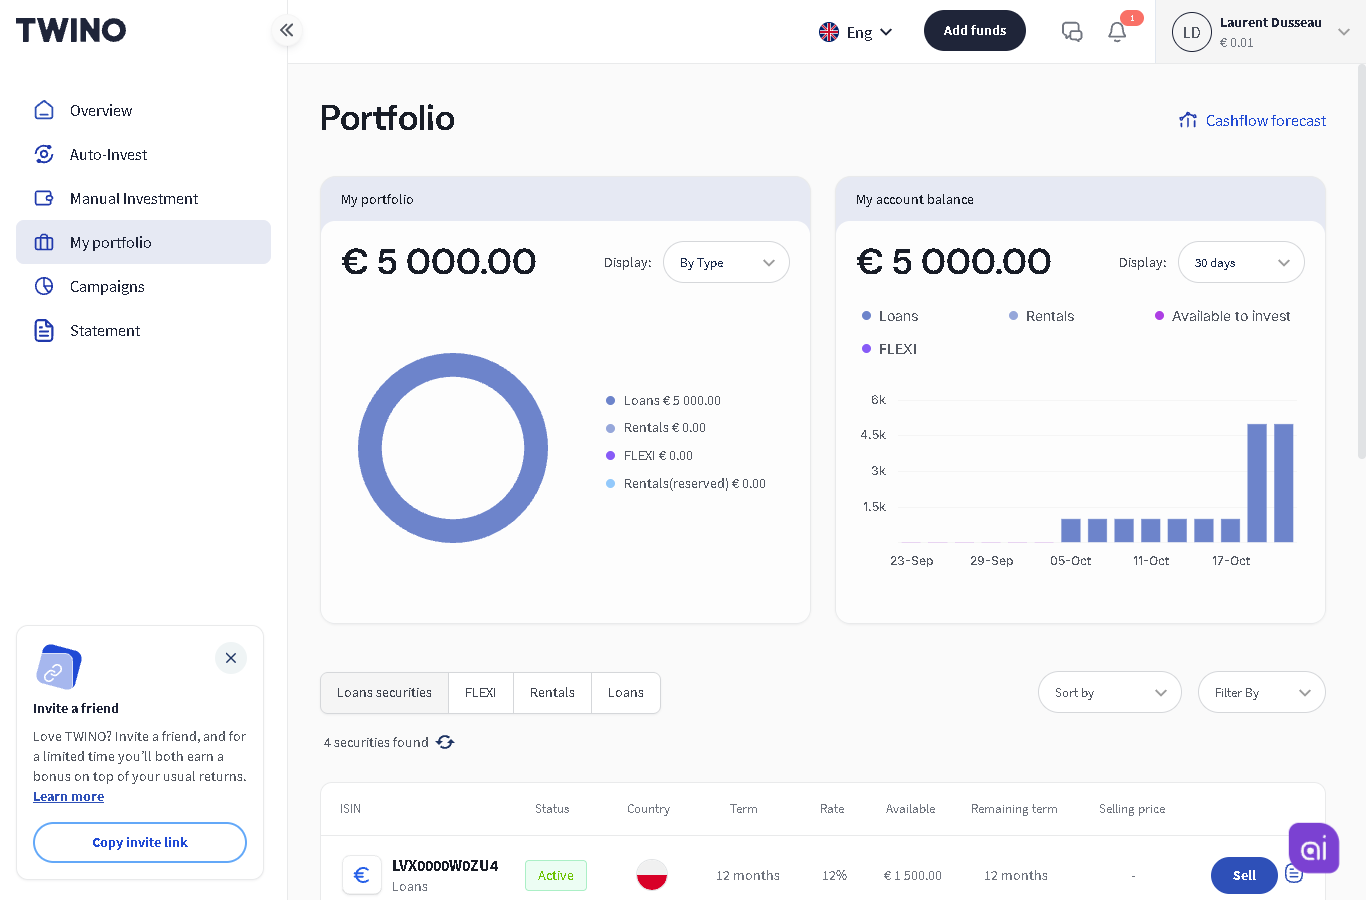
Lo que me decidió: una licencia MiFID II, un prestamista rentable con cuentas auditadas, más de diez años de historial, casos pasados cerrados, un mercado secundario gratuito y una rentabilidad fija del 12 %. Actualizaré este artículo con mis intereses y mi XIRR a lo largo de los meses, y puedes seguir mis posiciones en mi página Mi cartera P2P.
⚖️ Ventajas e inconvenientes
✅ Ventajas
🏛️ Regulación MiFID II del Banco de Letonia, con indemnización de hasta 20 000 € en caso de quiebra de la plataforma.
📈 12 % fijo a 12 meses, intereses pagados cada mes.
🏦 Un prestamista rentable: unos 10 M€ de beneficio en 2025 para Fincard, 42 % de fondos propios.
🔄 Liquidez: mercado secundario gratuito y FLEXI.
🕰️ Más de diez años de historial, con los casos ruso y filipino reembolsados.
🎁 Campañas de cashback periódicas, tanto para los nuevos registrados como para los clientes existentes.
⚠️ Inconvenientes
🎯 Un solo prestamista, del mismo grupo que la plataforma: no es posible diversificar en Twino.
🇵🇱 Procedimiento de la UOKiK en curso sobre la práctica de 2024.
💸 Comisión de inactividad si tu cuenta está inactiva.
🇬🇧 Web sin versión en francés.
Twino, ¿para quién?
Twino te conviene si ya tienes una cartera P2P y buscas una línea al 12 % en una plataforma regulada, o una alternativa a Go & Grow con un mejor marco jurídico gracias a FLEXI.
Twino te conviene menos si es tu primera plataforma P2P o si buscas una amplia diversificación. Como con cualquier plataforma de un solo prestamista, limito Twino a una pequeña parte de mi cartera P2P.
Código bonus y cashback de Twino
En Twino no hay ningún código que introducir: basta con pasar por mi enlace. Twino lanza con regularidad campañas de cashback, calculadas sobre los títulos comprados durante los primeros meses. Cuando hay una campaña en curso, aparece aquí:
- Hasta 2 % de cashback sobre tus inversiones durante tus primeros 90 días
Durante la campaña, esta oferta sustituye a la oferta habitual.
Aprovechar la oferta →Hasta el 22 de noviembre de 2026
El cashback se aplica a los títulos comprados en el mercado primario, y es más alto cuanto más larga es la duración de los títulos.
Hay que activar la campaña en tu perfil, sección «Campaigns», después de completar la verificación de identidad.
Hay que conservar tus títulos hasta el pago, sin ponerlos a la venta en el mercado secundario.
Las campañas reservadas a los nuevos inversores no se aplican, en general, a un registro hecho con el enlace de referido de otro inversor. Mi enlace es un enlace de socio.
Twino también ofrece campañas a los clientes ya registrados y, una vez registrado, puedes recomendar la plataforma a tus allegados. Las condiciones detalladas de la oferta en curso están en mi página código bonus Twino.
FAQ: preguntas frecuentes sobre Twino
¿Es fiable Twino?
Sí. Twino existe desde 2015, está regulada por MiFID II por el Banco de Letonia y sus inversores recuperaron su dinero en los casos ruso y filipino. Su prestamista, Fincard, es rentable y sus cuentas están auditadas. El principal punto de atención es la concentración en ese único prestamista.
¿Está regulada Twino?
Sí. AS TWINO Investments es una empresa de inversión autorizada por el Banco de Letonia bajo MiFID II, con una autorización MiCA desde junio de 2026. Fincard es una entidad de pago autorizada por la autoridad financiera polaca.
¿Qué rentabilidad se puede esperar?
Los títulos rinden un 8,5 % (3 meses), un 10 % (6 meses) o un 12 % (12 meses), y FLEXI un 6 %. El tipo medio de la plataforma es del 11,93 %. Después de la flat tax francesa, cuenta con alrededor de un 8 % neto en los títulos a 12 meses.
¿Cuál es el importe mínimo?
1 € por título y 10 € para FLEXI. FLEXI tiene un límite de 10 000 € por inversor.
¿Hay garantía de recompra?
No, y es lógico: desde 2022 ya no financias a prestatarios individuales, sino un préstamo concedido a Fincard, garantizado por su cartera de créditos. Los impagos de los clientes corren a cargo de Fincard (ver más arriba).
¿El procedimiento de la UOKiK pone en peligro mi dinero?
Se dirige a Fincard, no a tus títulos, y se refiere a una práctica de 2024. Con unos 10 M€ de beneficio anual y una multa limitada a unos 5,4 M€, Fincard tiene medios para hacerle frente.
¿Se puede recuperar el dinero antes del vencimiento?
Sí, revendiendo tus títulos en el mercado secundario, sin comisiones, o usando FLEXI, cuya retirada es inmediata. El dinero no invertido se puede retirar en cualquier momento.
¿Qué pasa si Twino quiebra?
Tus títulos y tu dinero están separados de las cuentas de Twino y los préstamos siguen siendo reembolsados por Fincard. Si Twino no pudiera devolverte tus activos, intervendría el sistema letón de indemnización, con un límite de 20 000 €.
¿FLEXI o títulos a 12 meses?
FLEXI para el dinero que puedas necesitar rápidamente (6 %), los títulos a 12 meses para la rentabilidad (12 %). En general, solo los títulos dan derecho al cashback de las campañas.
¿Cómo declarar Twino a Hacienda?
Declara los intereses (formularios 2047 y 2042), imputa la retención letona del 5 % y declara tu cuenta en el formulario 3916. Mi guía paso a paso está aquí.
¿Se puede invertir a través de una sociedad?
Sí, Twino acepta personas jurídicas, con una verificación de los estatutos y de los titulares reales.
¿Se puede invertir desde Francia?
Sí. Twino acepta a residentes de la Unión Europea y del EEE, con depósitos y retiradas gratuitos por transferencia. La web no está disponible en francés, pero la interfaz es sencilla.
¿Qué código bonus usar?
No hay ningún código que introducir: pasa por mi enlace y activa la campaña de cashback en curso en tu perfil. La oferta del momento se indica al principio de este artículo y en mi página código bonus Twino.
Conclusión: mi opinión sobre Twino
Twino es una de las plataformas P2P mejor reguladas de Europa. Se apoya en un prestamista rentable con cuentas auditadas, paga un 12 % fijo en sus títulos a 12 meses y ha pasado página de sus antiguos casos. El procedimiento polaco se refiere a una práctica ya abandonada y está al alcance de Fincard.
Su principal punto de atención es la concentración en Netcredit, que compenso manteniendo Twino como una línea más de mi cartera entre otras. He colocado 5 000 € y te mantendré informado de mis resultados. Si quieres empezar, pasa por mi enlace: aprovecharás la campaña de cashback en curso, si la hay.
Invertir conlleva un riesgo de pérdida de capital. Este artículo refleja mi experiencia personal y no constituye un asesoramiento de inversión.