Indemo, empresa de inversión letona autorizada por el Banco de Letonia, es una de las pocas plataformas europeas que te permiten invertir en créditos hipotecarios españoles impagados, comprados a los bancos con un fuerte descuento. Lanzada en 2023, ya presume de 40,1 M€ invertidos, más de 25.100 clientes y 28 expedientes reembolsados sin ninguna pérdida hasta la fecha.
En esta opinión detallo la historia de Indemo, su equipo y sus accionistas, la estructura jurídica completa (del banco español a tu Note), las 24 etapas de una ejecución hipotecaria en España, las seis formas de recuperar el dinero, lo que mide realmente la rentabilidad del 20,5 % anunciada, por qué tu cuenta mostrará una rentabilidad mucho más baja los dos primeros años, los expedientes con retraso, las cuentas de la empresa, la regulación, el decreto español de 2026, las comisiones, la fiscalidad en Francia y la comparación con La Première Brique y las demás plataformas que uso.
Este artículo no está patrocinado por Indemo. Algunos enlaces son de afiliado: si te registras con mi enlace, recibes un +0,5 % de cashback además de las campañas de cashback de Indemo, como nuevo usuario registrado a través de mi enlace.

 Oferta del momento : Black Friday
- 5 % de cashback para todos en cada inversión
- Sin tramos: desde 10 € invertidos, cashback abonado al instante
Esta oferta se suma a la oferta habitual.
Aprovechar la oferta →Hasta el 30 de noviembre de 2026
 Indemo en resumen
Criterio | Indemo |
|---|---|
Creación | Sociedad registrada el 20 de mayo de 2022, plataforma abierta al público en 2023 |
Sociedad | Indemo SIA (sociedad limitada de derecho letón), n.º 40203401432 (ficha en el registro letón, Lursoft) |
Sede |
|
Director | Sergejs Viskovskis, CEO y presidente del consejo de administración |
Regulación | Empresa de inversión MiFID II autorizada por el Banco de Letonia (licencia n.º 06.06.08.824/547) |
Tipo de inversión | Notes (títulos de deuda), cada una respaldada por un solo crédito hipotecario impagado |
País de los inmuebles |
|
Rentabilidad | 15,1 % anual objetivo (escenario intermedio), 20,5 % de media solo en los expedientes ya reembolsados |
Pago | Capital y ganancias de una sola vez, al final del expediente: ningún interés mensual |
Duración | Vencimiento estimado de 2 años en general, que puede adelantarse o prorrogarse |
Liquidez | Ninguna salida antes del final del expediente: mercado secundario anunciado, todavía no abierto |
Inversión mínima | 10 € por Note |
Comisiones | Ninguna para invertir, depositar o retirar; 2,90 € al mes en una cuenta inactiva |
Retención en origen | 5 % en Letonia para un residente fiscal de la Unión Europea |
Volumen | 40,1 M€ invertidos, 35,9 M€ en curso, 4,9 M€ reembolsados |
Pérdidas | Ningún expediente cerrado con pérdidas hasta la fecha, según Indemo |
Trustpilot | 4,0 / 5 con 237 opiniones |
Bonus | +0,5 % de cashback además de las campañas de cashback de Indemo, como nuevo usuario registrado a través de mi enlace |
Indemo no se parece a ninguna otra plataforma que quizá conozcas. No son préstamos al consumo como en Mintos o PeerBerry, ni financiación de promotores como en La Première Brique: financias la compra de una deuda que ya está en impago, y tu ganancia depende de lo que se recupere del inmueble hipotecado. Sin garantía de recompra, sin intereses mensuales, pero con un margen de seguridad que viene del descuento en la compra. En la web, Indemo está clasificada en el crowdfunding inmobiliario: puedes situar su regulación frente a las demás en mi comparador P2P.
Descubrir Indemo Desde 10 € por Note, +0,5 % de cashback además de las campañas como nuevo usuario registrado a través de mi enlace. |
 De 2022 a 2026: la historia de Indemo
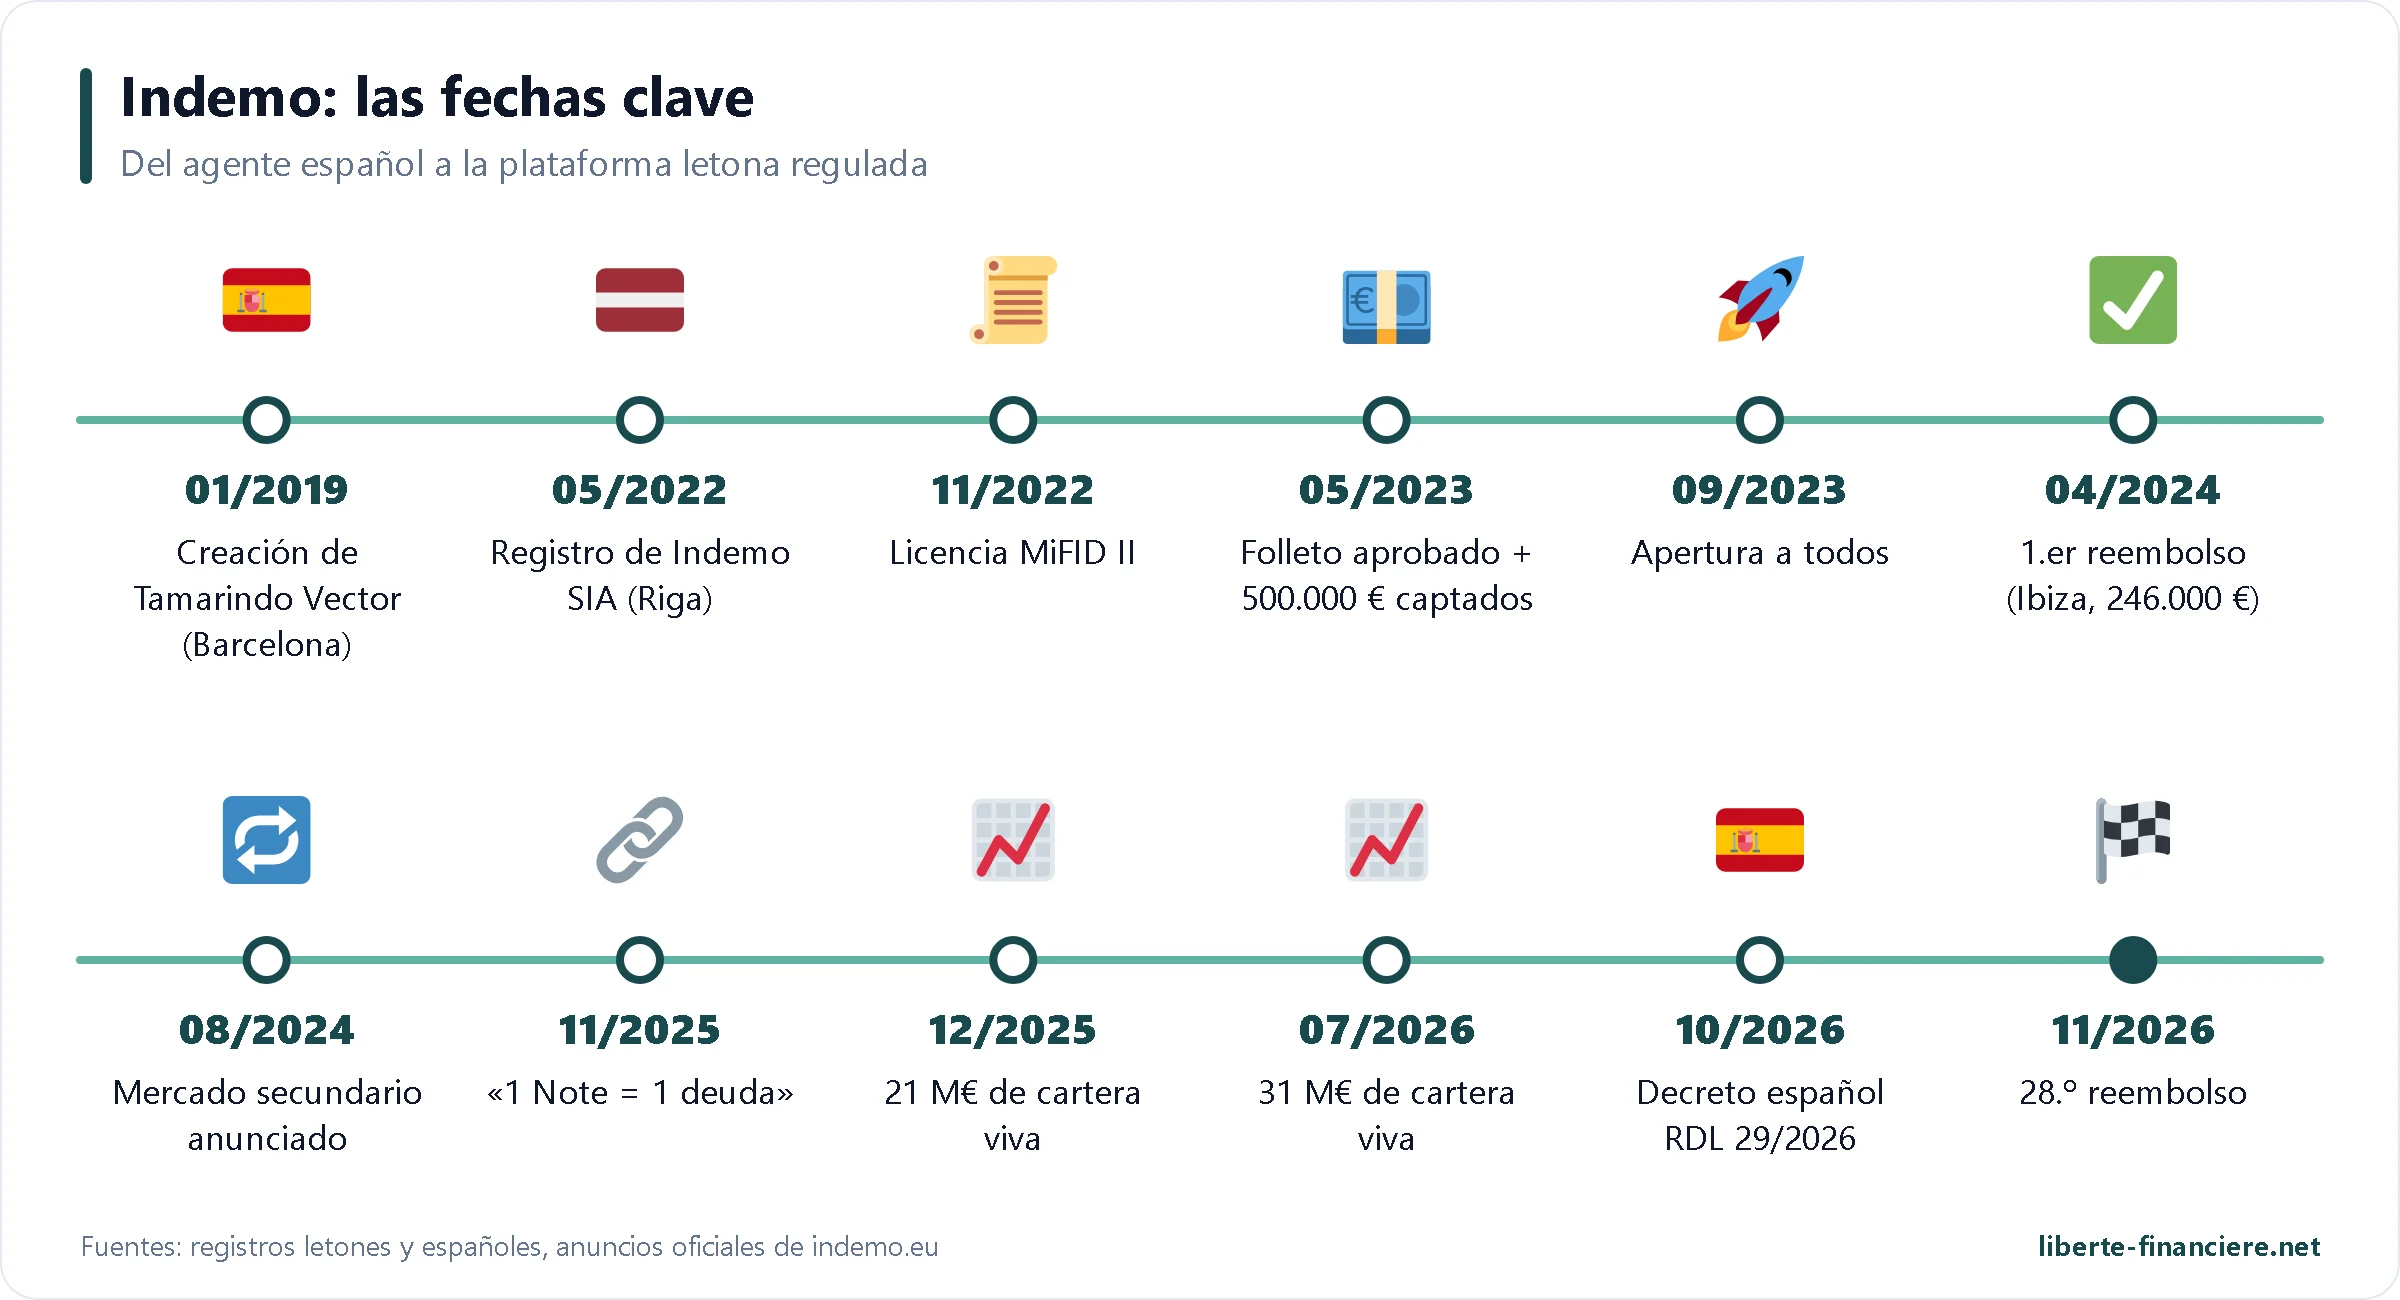
La historia empieza en España, antes de Indemo. El 16 de enero de 2019 se crea en Barcelona la sociedad Tamarindo Vector S.L. para comprar créditos hipotecarios impagados; en junio de 2020 queda inscrita en el Banco de España como prestamista inmobiliario (documento de datos fundamentales). Le falta una cosa: dinero para comprar más expedientes. Ese es el papel que va a desempeñar Indemo.
Indemo SIA se registra en Riga el 20 de mayo de 2022. Presenta su solicitud de licencia en junio y obtiene el 15 de noviembre de 2022 su autorización como empresa de inversión, concedida por el antiguo regulador letón y asumida desde el 1 de enero de 2023 por el Banco de Letonia. En 2023 todo se acelera: ampliación de capital de 437.500 € en enero, creación del vehículo emisor de las Notes en febrero, aprobación del primer folleto (programa de 25 M€) en mayo y, después, una ronda de 500.000 € con una valoración de 2,5 M€.
La plataforma funciona en pruebas a partir de junio de 2023, abre el registro a todo el mundo en septiembre y anuncia su lanzamiento oficial el 7 de noviembre de 2023. A finales de 2023 cuenta con 405 usuarios y 1,16 M€ de Notes financiadas. En aquella época, una Note agrupaba varias deudas: ocho inmuebles en una misma cesta.
El 8 de abril de 2024 llega el primer reembolso: un piso de 119 m² en Ibiza, 246.000 € recuperados gracias a la venta de la deuda a un comprador especializado, incluso antes de tomar posesión del inmueble (anuncio oficial). En octubre de 2024, Indemo supera los 5 M€ financiados y 3.000 inversores y, a finales de año, levanta 556.000 € con una valoración de 7,5 M€. También es en 2024 cuando anuncia por primera vez un mercado secundario (entrada del 13 de agosto de 2024): veremos más abajo que todavía no está abierto.
2025 es el año del despegue: 10 M€ de cartera viva en mayo, 15 M€ en septiembre, 21 M€ en diciembre. El 3 de noviembre de 2025, Indemo cambia su modelo: una Note = una sola deuda, con nuevas condiciones generales y nuevos documentos (entrada oficial). Llegan dos nuevos socios españoles, Real Magna 1 y Aveine Invest, con sus propios folletos.
En 2026, Indemo lanza AutoInvest 2.0 en marzo, una revalorización dinámica de la cartera y una aplicación móvil en junio, y publica en julio un nuevo folleto de 50 M€ para Tamarindo Vector. Supera los 31 M€ de cartera viva en julio. El otoño es más agitado: un mantenimiento de seguridad terminado el 22 de octubre con todos los servicios restablecidos (noticias oficiales) y, después, el debate sobre el decreto español de vivienda, que trato en su propia sección. El expediente n.º 28 se reembolsa el 3 de noviembre de 2026.
 El equipo directivo y los accionistas de Indemo
 Sergejs Viskovskis (LinkedIn) dirige Indemo desde su creación: es CEO y presidente del consejo de administración desde el 20 de mayo de 2022, y es a él a quien el comunicado de la primera ronda de financiación presenta como cofundador. También es quien firma las cartas a los inversores, en particular las dos aclaraciones de octubre y noviembre de 2026 sobre el decreto español. Posee personalmente el 5,24 % del capital a finales de 2025, según el informe anual.
La página del equipo de la web oficial es breve: cuatro personas, sin biografía detallada, que forman también el consejo de administración de Indemo y de sus dos filiales:
 Jeļena Kibale, directora de riesgos (CRO, del inglés « Chief Risk Officer »), miembro del consejo desde el 22 de septiembre de 2025.
 Daniels Zirjakovs, director técnico (CTO), miembro del consejo y accionista desde el principio.
 Vladimirs Slapakovs, director financiero (CFO), miembro del consejo desde el 13 de noviembre de 2024.
Cuidado si lees otras presentaciones de Indemo: muchas siguen citando a Aleksandrs Volosins y Pāvels Počtarenko como director financiero y director de riesgos. Los informes anuales de 2024 y 2025 muestran que dejaron el consejo, el primero el 13 de noviembre de 2024 y el segundo el 22 de septiembre de 2025. Siguen figurando entre los pequeños accionistas. La sociedad tenía una media de 12 empleados en 2024 y en 2025, y desde junio de 2025 subcontrata parte de la administración y del marketing.
 Ilja Hagins, presente en los dos lados
El nombre más importante no está en la página del equipo. Ilja Hagins, que se presenta como cofundador, es el primer accionista de Indemo: el 34,23 % del capital a finales de 2022 y, después, el 28,09 %, el 24,74 % y el 20,92 % a finales de 2025 a medida que se sucedían las rondas de financiación. Los folletos lo presentan como antiguo responsable de gestión de patrimonios del banco letón Rietumu Bank, activo en España desde 2019, con más de 500 préstamos hipotecarios gestionados.
Sobre todo, dirige en solitario Tamarindo Vector y Aveine Invest, y codirige Real Magna 1: las tres sociedades españolas que compran los créditos y de las que dependen todas las Notes (folletos de Tamarindo Vector, Real Magna 1 y Aveine Invest). No posee su capital: el socio único de Tamarindo Vector es Alexander Nazarov, el de Real Magna 1 es Viral Jashbhai Patel, y el beneficiario de Aveine Invest es Magameds Ismailovs.
Es un punto que hay que entender bien. Por un lado, es tranquilizador: la persona que elige y gestiona los expedientes en España tiene sus intereses en la plataforma y conoce el oficio. Por otro, es un conflicto de intereses que el propio folleto reconoce: el vendedor de los expedientes y el primer accionista de quien te los coloca están vinculados, y los tres socios españoles dependen de la misma persona. Para un inversor, todo el recobro depende, por tanto, de una sola red. Vuelvo sobre este riesgo en la sección de riesgos.
 ¿Quién es el dueño de Indemo?
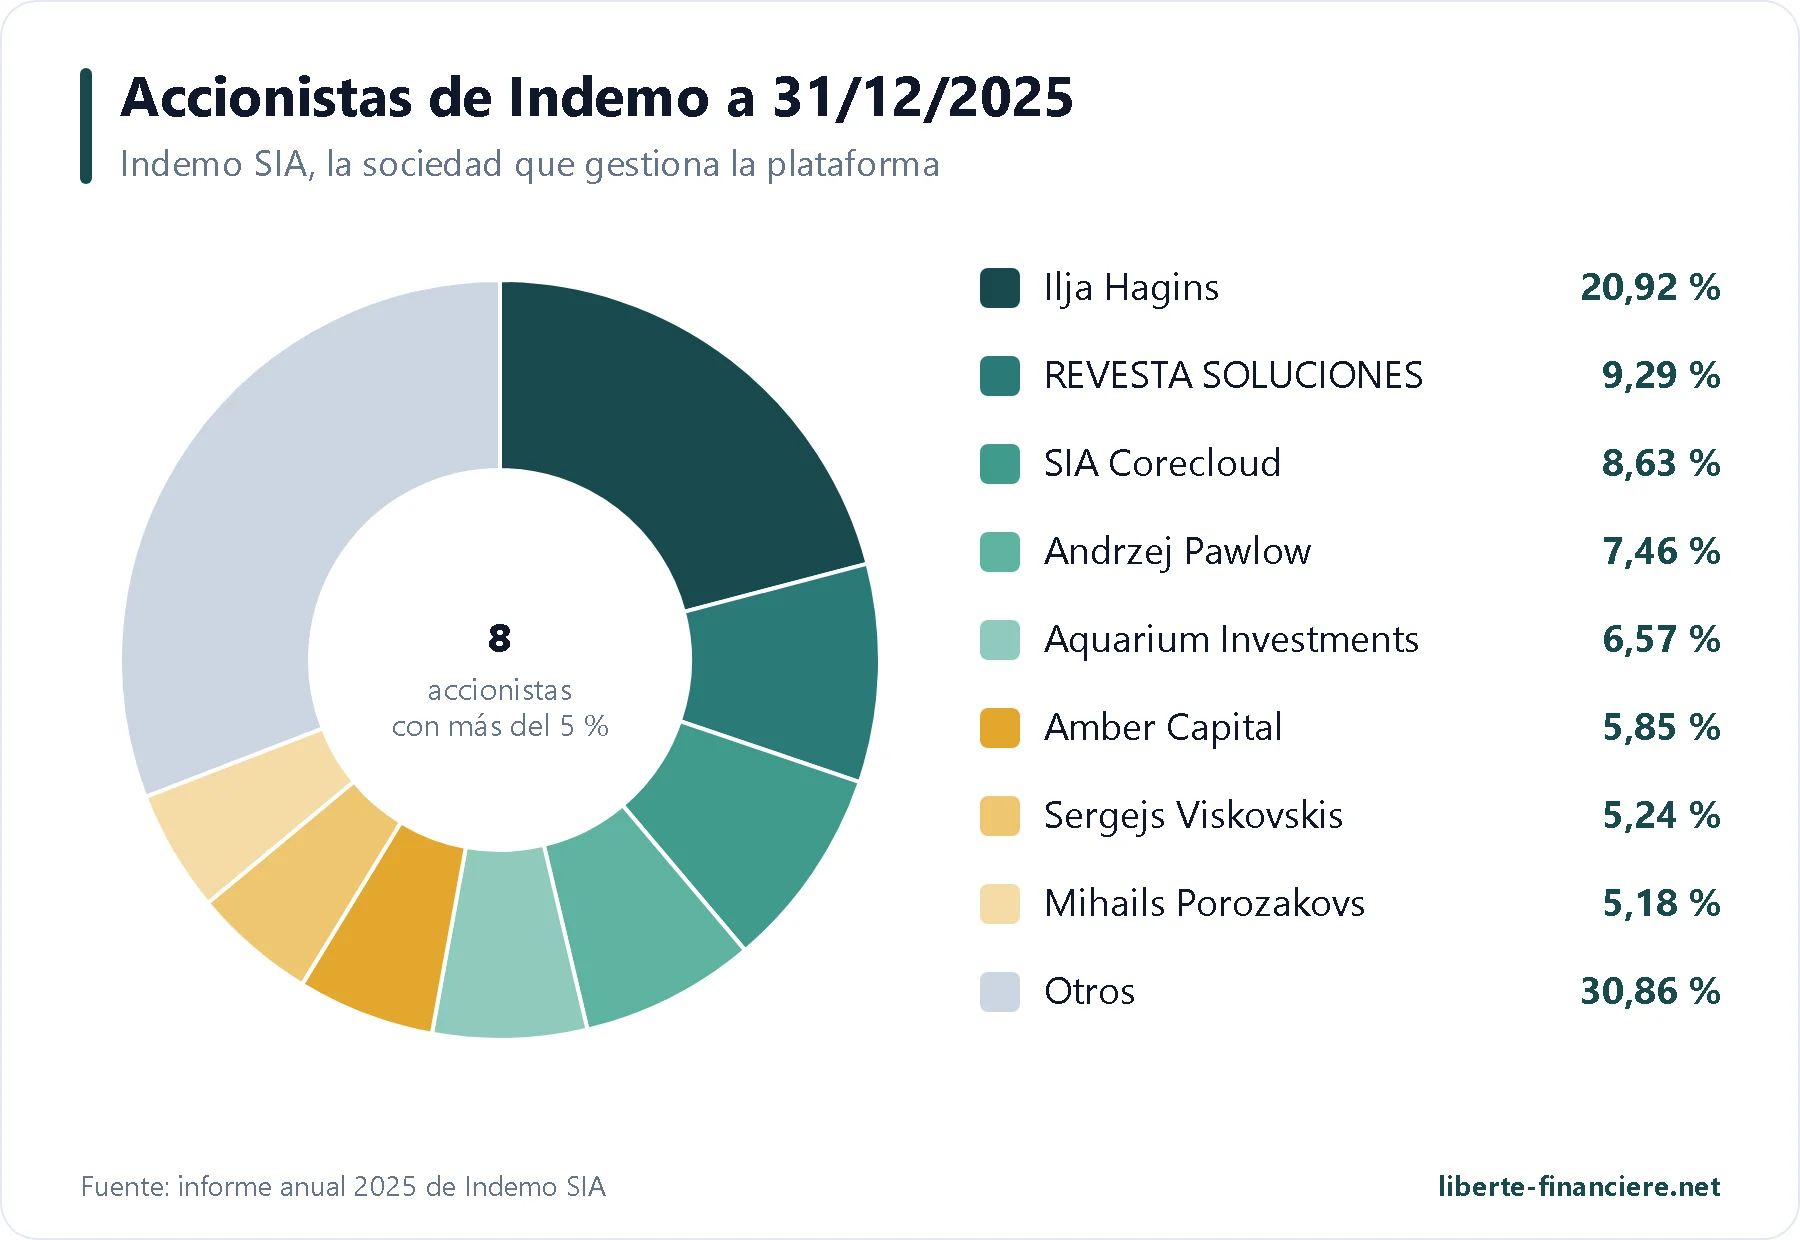
Indemo no pertenece a ningún grupo financiero. Su capital está repartido entre una veintena de socios, sobre todo inversores privados bálticos y españoles, que han aportado en total 2,19 M€ desde 2022 (capital y prima de emisión, según el informe de 2025). Estos son los principales a 31 de diciembre de 2025:
Accionista | Participación a finales de 2025 |
|---|---|
Ilja Hagins | 20,92 % |
REVESTA SOLUCIONES S.L. ( | 9,29 % |
SIA Corecloud ( | 8,63 % |
Andrzej Pawlow | 7,46 % |
AS « Aquarium Investments » IPS ( | 6,57 % |
Amber Capital Investment Ltd ( | 5,85 % |
Sergejs Viskovskis (CEO) | 5,24 % |
Mihails Porozakovs | 5,18 % |
Otros socios (menos del 5 % cada uno) | 30,86 % |
 Chipre)
El reparto todavía se mueve. El registro letón muestra hoy 21 socios, y SIA Corecloud aparece en él con el 26,42 % del capital, frente al 8,63 % un año antes; los nombres de las personas físicas no se muestran. El mismo registro indica que no ha sido posible identificar a un único titular real, algo lógico en una sociedad tan dispersa. Por último, el informe de 2025 menciona una posible ampliación de capital entre los clientes de la plataforma: si se lleva a cabo, algún día podrías convertirte en accionista de Indemo, lo que supone un riesgo muy distinto al de comprar Notes.
El auditor de Indemo fue Crowe DNW de 2022 a 2025, con opiniones sin salvedades. El aviso legal de la web cita ahora a BDO Assurance para las tres sociedades letonas del grupo: un cambio de auditor, sin fecha anunciada.
 ¿Cómo funciona Indemo?
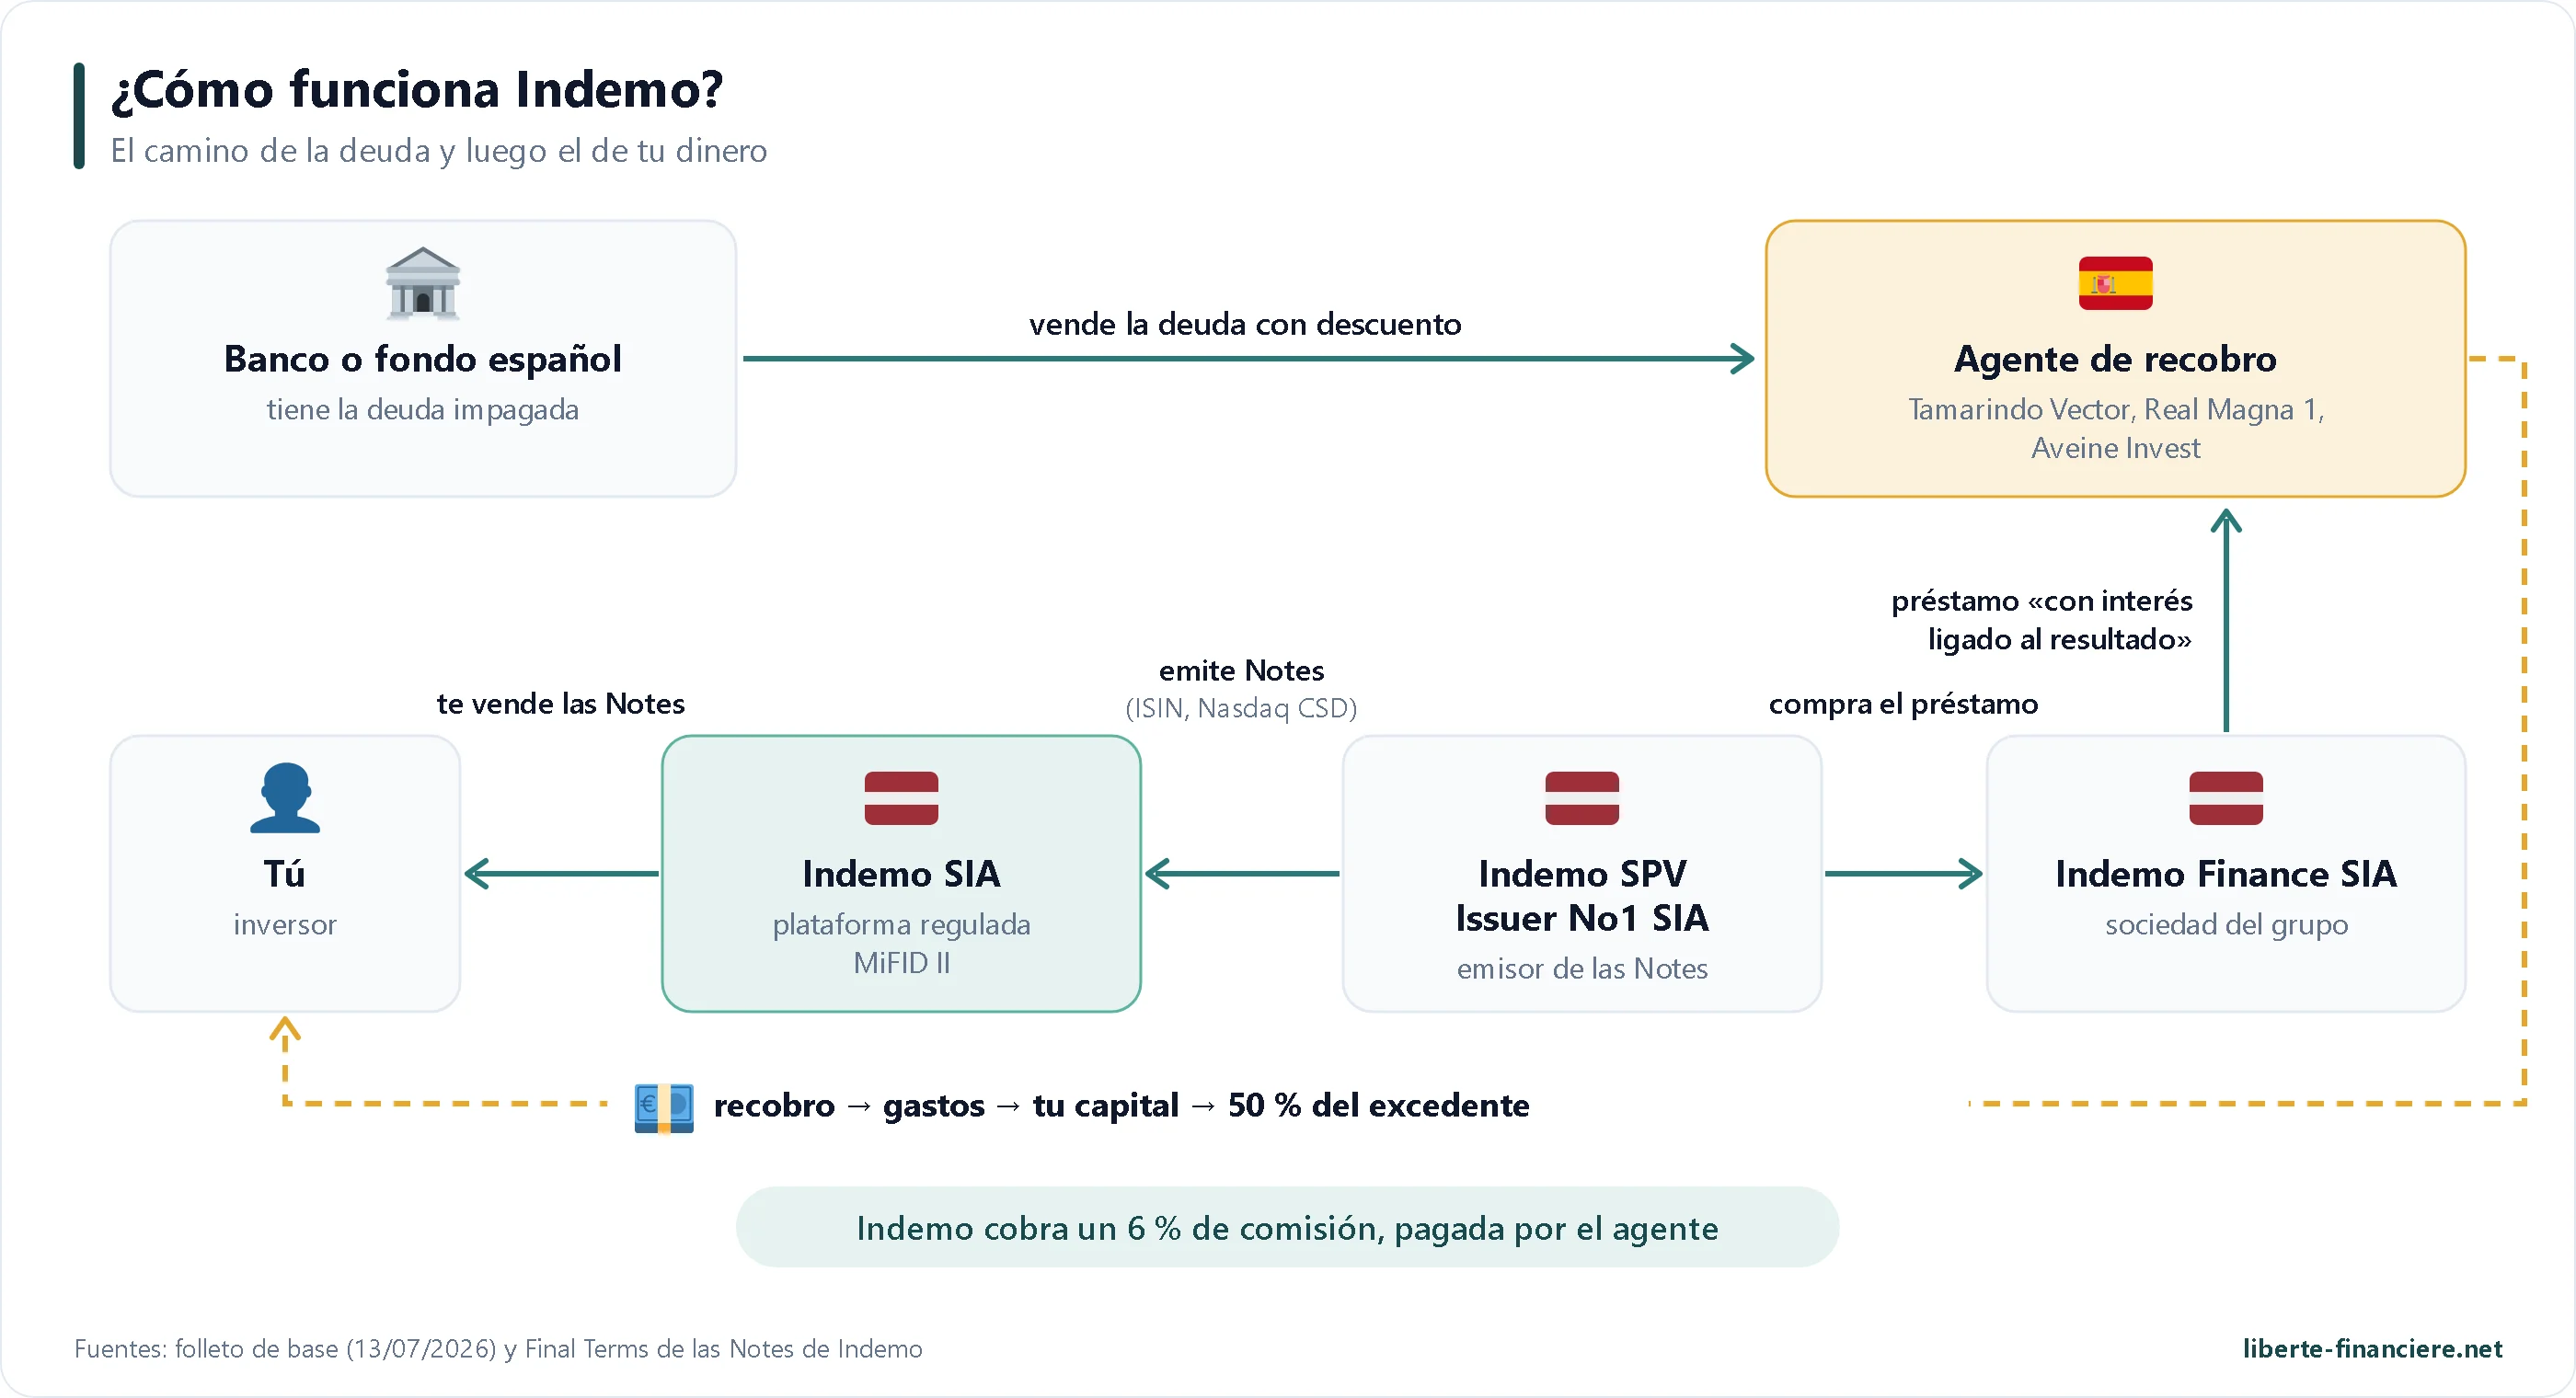
En Indemo no compras ni un inmueble ni una parte de un préstamo clásico. Compras una Note, un título financiero que te da derecho a una parte de lo que se recupere de una sola deuda hipotecaria española impagada. Para entender de dónde sale tu rentabilidad, y dónde están los riesgos, hay que seguir el camino del dinero de principio a fin.
 ¿Qué es un crédito hipotecario con descuento?
En España, como en otros países, cuando un propietario deja de pagar su hipoteca, el banco conserva la garantía hipotecaria sobre la vivienda. Puede iniciar una ejecución, pero es un proceso largo, caro en abogados, y no es su oficio. Por eso los bancos y los fondos prefieren vender estos préstamos impagados en bloque, con un fuerte descuento, para aligerar su balance y sus necesidades de fondos propios. Sociedades especializadas los compran y se encargan después del recobro.
Según el folleto vigente, los expedientes que se ofrecen en Indemo tienen puntos en común: un 90 % de particulares y un 10 % de empresas, un impago ocurrido de media hace cinco años o más, un precio mediano de unos 150.000 € por crédito (de 75.000 € a 500.000 €) y un descuento medio del 50 al 65 % sobre el importe de la deuda. A menudo son segundas residencias, en las grandes ciudades, las zonas turísticas y las ciudades universitarias. La página oficial del producto indica que se selecciona menos del 10 % de los expedientes estudiados, tras un análisis jurídico, una calificación interna, una tasación externa y el paso por un comité.
La cadena jurídica, del banco español a tu Note
Estos son los cuatro eslabones, tal como los describen el documento de datos fundamentales y el folleto:
El agente de ejecución español (el « Foreclosure Agent ») compra el crédito a un banco o a un fondo. Son tres: Tamarindo Vector S.L. (
 Barcelona, B67360305), Real Magna 1 S.L. (B42797282) y Aveine Invest S.L. (B01936145), todos inscritos en el Banco de España como prestamistas inmobiliarios.
Indemo Finance SIA, filial letona de Indemo creada en julio de 2025, presta a este agente el dinero que financia la compra. Los intereses de este préstamo no son fijos: dependen del resultado del recobro.
Indemo SPV Issuer No1 SIA, vehículo emisor (SPV, por « special purpose vehicle », una sociedad creada únicamente para esta operación), compra ese préstamo y emite a cambio una serie de Notes, con un código ISIN y depositadas en el depositario central Nasdaq CSD.
Indemo SIA, la empresa regulada, te vende esas Notes en su plataforma y custodia tus títulos y tu dinero.
El recobro en sí (abogados, juzgado, negociación, subastas) lo encarga el agente a un gestor de expedientes español. El folleto actual no lo nombra; el antiguo folleto de 2023 citaba a ATLAN ADVANCE MANAGEMENT S.L., en Barcelona, y las cuentas de 2025 de Tamarindo Vector todavía mencionan importes adeudados a esta sociedad del grupo.
Esta estructura tiene una consecuencia clave: no posees ni el crédito, ni la hipoteca, ni el inmueble. La hipoteca está a nombre del agente español. Tu Note es una obligación « de recurso limitado »: el emisor solo te paga lo que recibe del agente por ese expediente concreto, y el folleto precisa que no tienes ningún recurso directo contra el agente, el deudor o el gestor.
 El reparto de las ganancias: el 50 % del excedente
Cuando el expediente se resuelve, el dinero recuperado sigue un orden preciso, fijado por el folleto. Primero los gastos de recobro, después el reembolso de tu capital y, por último, el excedente, que se reparte entre los titulares de Notes y el agente español. La parte que te corresponde figura en las condiciones finales (« Final Terms ») de cada serie: en la ficha de una Note aparece en la línea « Interest 50% ».
El ejemplo oficial del folleto es muy claro. El agente compra un crédito por 100.000 €, el recobro cuesta 20.000 € y genera 170.000 €. Primero se pagan los 20.000 € de gastos y después los 100.000 € de capital. Quedan 50.000 €: los titulares de Notes reciben la mitad, es decir, 25.000 €, y el agente se queda con la otra mitad. Si el expediente dura dos años, tu ganancia es del 25 % en el periodo, es decir, un 12,5 % anual.
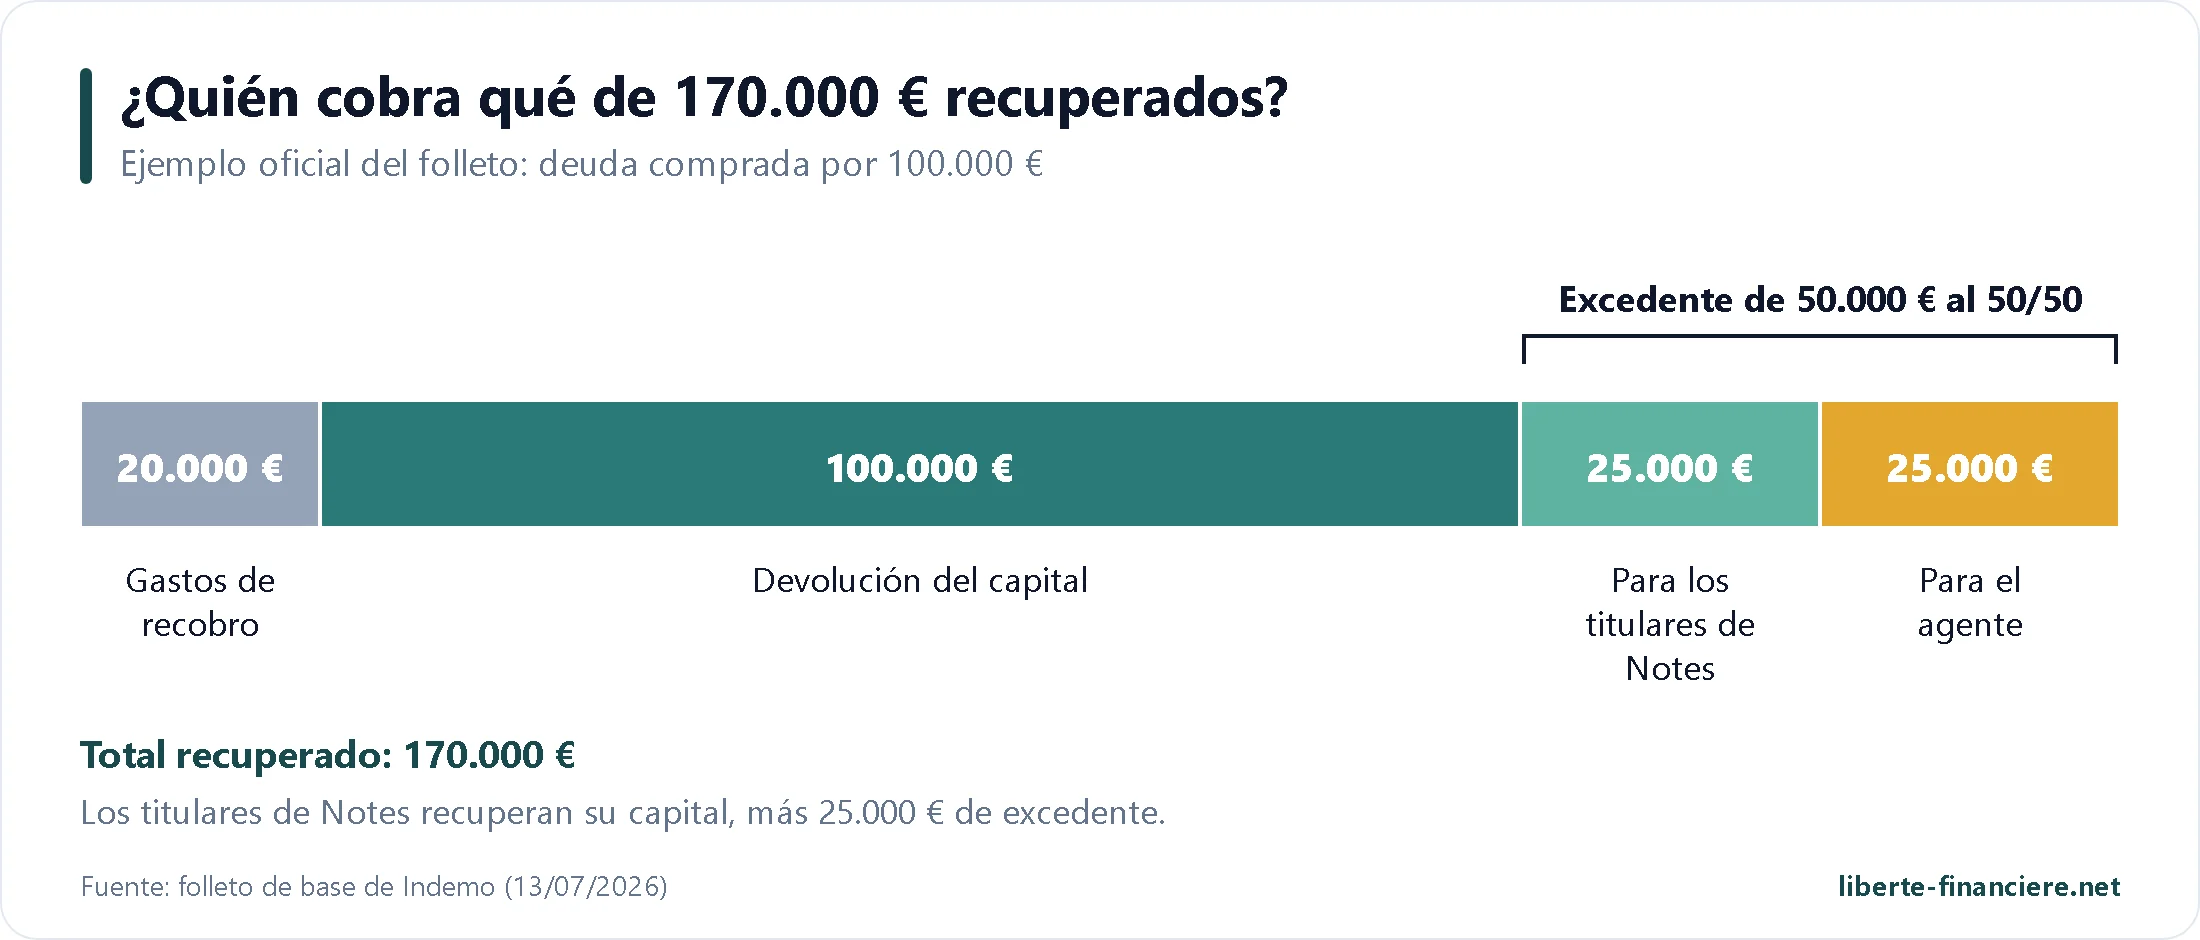
Dos observaciones. Este reparto motiva al agente a recuperar lo máximo posible, ya que gana contigo. Pero también se queda con la mitad del excedente sin haber puesto el dinero de la compra: es el precio de su trabajo de selección y de recobro. Y el cálculo de rentabilidad de Indemo es una rentabilidad simple, prorrateada por la duración, sin capitalización: un expediente que dura más con la misma ganancia rinde, por tanto, menos al año.
 PTV y PTD: los dos ratios que hay que mirar
Cada Note muestra dos ratios que miden el descuento:
PTV (« price to value »): precio pagado por el crédito en relación con el valor estimado del inmueble. Un PTV del 60 % significa que el inmueble tendría que perder un 40 % de su valor para que la venta dejara de cubrir el precio de compra. Es tu margen de seguridad.
PTD (« price to debt »): precio pagado dividido por el importe que debe el deudor. Un PTD del 50 % significa que el crédito se compró a mitad de precio. Cuanto más bajo es, más puede rendir un acuerdo amistoso, porque el deudor debe mucho más de lo que pagó el agente.
El documento de datos fundamentales supone un PTV y un PTD medios del 62 %. La página de inicio de Indemo muestra un descuento medio del 57,3 %. En las Notes abiertas a día de hoy, el PTV va del 50,8 % al 74,8 %: la diferencia entre dos expedientes es grande, y es el primer criterio que yo miraría antes de comprar.
 Lo que gana Indemo: un 6 % de comisión
Indemo no toca las ganancias del recobro. Vive de una comisión de colocación del 6 % del importe invertido, que paga el agente español en el momento en que la serie está totalmente suscrita: 600 € por cada 10.000 € invertidos, según el documento sobre costes y gastos (apartado « Inducements »). No la ves en tu cuenta, y el documento de datos fundamentales muestra un 0 % de gastos. Pero pesa en la economía del expediente, ya que el agente tiene que recuperarla de algún sitio.
Esta comisión crea un sesgo clásico: Indemo gana dinero cuando inviertes, no cuando el expediente termina bien. Es la misma lógica que la mayoría de las plataformas de financiación participativa, y el propio folleto la clasifica entre los conflictos de intereses. El contrapeso es la reputación: una plataforma cuyos expedientes salen mal ya no consigue captar nada.
 Las 24 etapas de un expediente, del juzgado a la venta
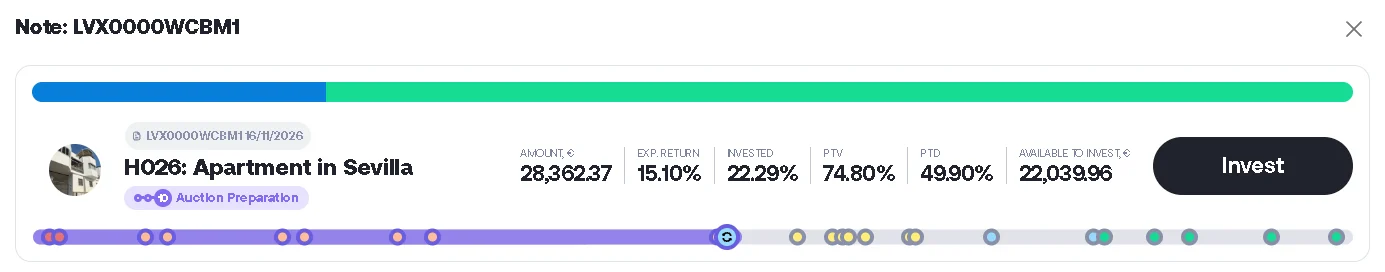
Una ejecución hipotecaria en España no se hace en un día. Indemo la divide en 24 etapas repartidas en 5 fases, que se muestran en cada Note en forma de barra de progreso y se actualizan cada mes a partir de los informes del gestor español (descripción oficial de las etapas). Conocerlas te evita entrar en pánico ante un expediente « bloqueado » en la etapa 10 desde hace seis meses: a menudo es normal.
Fase precontenciosa (etapas 1 y 2): preparación del expediente, recopilación de documentos y presentación de la demanda en el juzgado.
Fase judicial (etapas 3 a 9): el juzgado admite la demanda, obtiene del registro de la propiedad la certificación que enumera todas las cargas del inmueble (etapa 4), notifica al deudor y le requiere el pago. El deudor puede oponerse (etapas 6 a 8) y después recurrir (etapa 9), lo que abre un nuevo procedimiento ante un tribunal superior y puede añadir largos meses.
Fase de subasta (etapas 10 a 17): solicitud de subasta, publicación del anuncio, pago de la tasa, apertura y cierre de la subasta judicial en línea, entrega del precio por el juzgado si gana un tercero, o adjudicación del inmueble.
Fase de adjudicación (etapas 18 y 19): el juzgado adjudica el inmueble al acreedor, que queda inscrito como nuevo propietario en el registro de la propiedad.
Fase de toma de posesión (etapas 20 a 24): solicitud de posesión, notificación a los posibles ocupantes, vista, lanzamiento si es necesario y, después, venta del inmueble en el mercado.
Una Note no entra necesariamente al principio: puedes comprar un expediente en la etapa 2 o en la etapa 15. Los expedientes al inicio del recorrido suelen tener un descuento mayor y un potencial más alto, pero su duración es más incierta. Los que llegan a la subasta ofrecen mejor visibilidad, con un descuento menor. En las ocho Notes abiertas cuando miré el mercado, las etapas iban de la 2 a la 15.
Buena noticia: la mayoría de los expedientes no llegan a la etapa 24. La presión judicial suele empujar al deudor a negociar mucho antes. Y el último expediente reembolsado, una casa en Viladecavalls, cerca de Barcelona, terminó con un acuerdo amistoso ya en la etapa 2, después de 17 meses (anuncio del reembolso).
 Las seis formas de salir de un crédito
Es el corazón del modelo: el agente español no necesita recuperar la vivienda para que te reembolsen. Indemo describe seis salidas posibles, de la más rápida a la más larga:
Acuerdo amistoso al principio: el deudor, amenazado con la ejecución, paga toda o parte de su deuda. Como suele deber mucho más que el precio que pagó el agente, incluso un acuerdo con quita puede ser muy rentable.
Acuerdo más tarde, cuando el procedimiento avanza y la subasta se vuelve probable: el deudor tiene entonces más que perder.
Venta del inmueble por el propio deudor, que obtiene la cancelación de la hipoteca a cambio de una parte del precio.
Venta del crédito a otro inversor profesional: su valor sube a medida que avanza el procedimiento. Es lo que ocurrió con el primer expediente reembolsado, en Ibiza.
Subasta judicial en línea, en la que un tercero compra el inmueble: el juzgado entrega el precio al acreedor.
Venta del derecho a adquirir el inmueble ganado en la subasta (la « cesión de remate » del derecho español), sin llegar nunca a ser propietario. El expediente n.º 27, un piso en Parla, en la Comunidad de Madrid, se cerró así después de 20 meses, al 15,31 % anual (anuncio oficial).
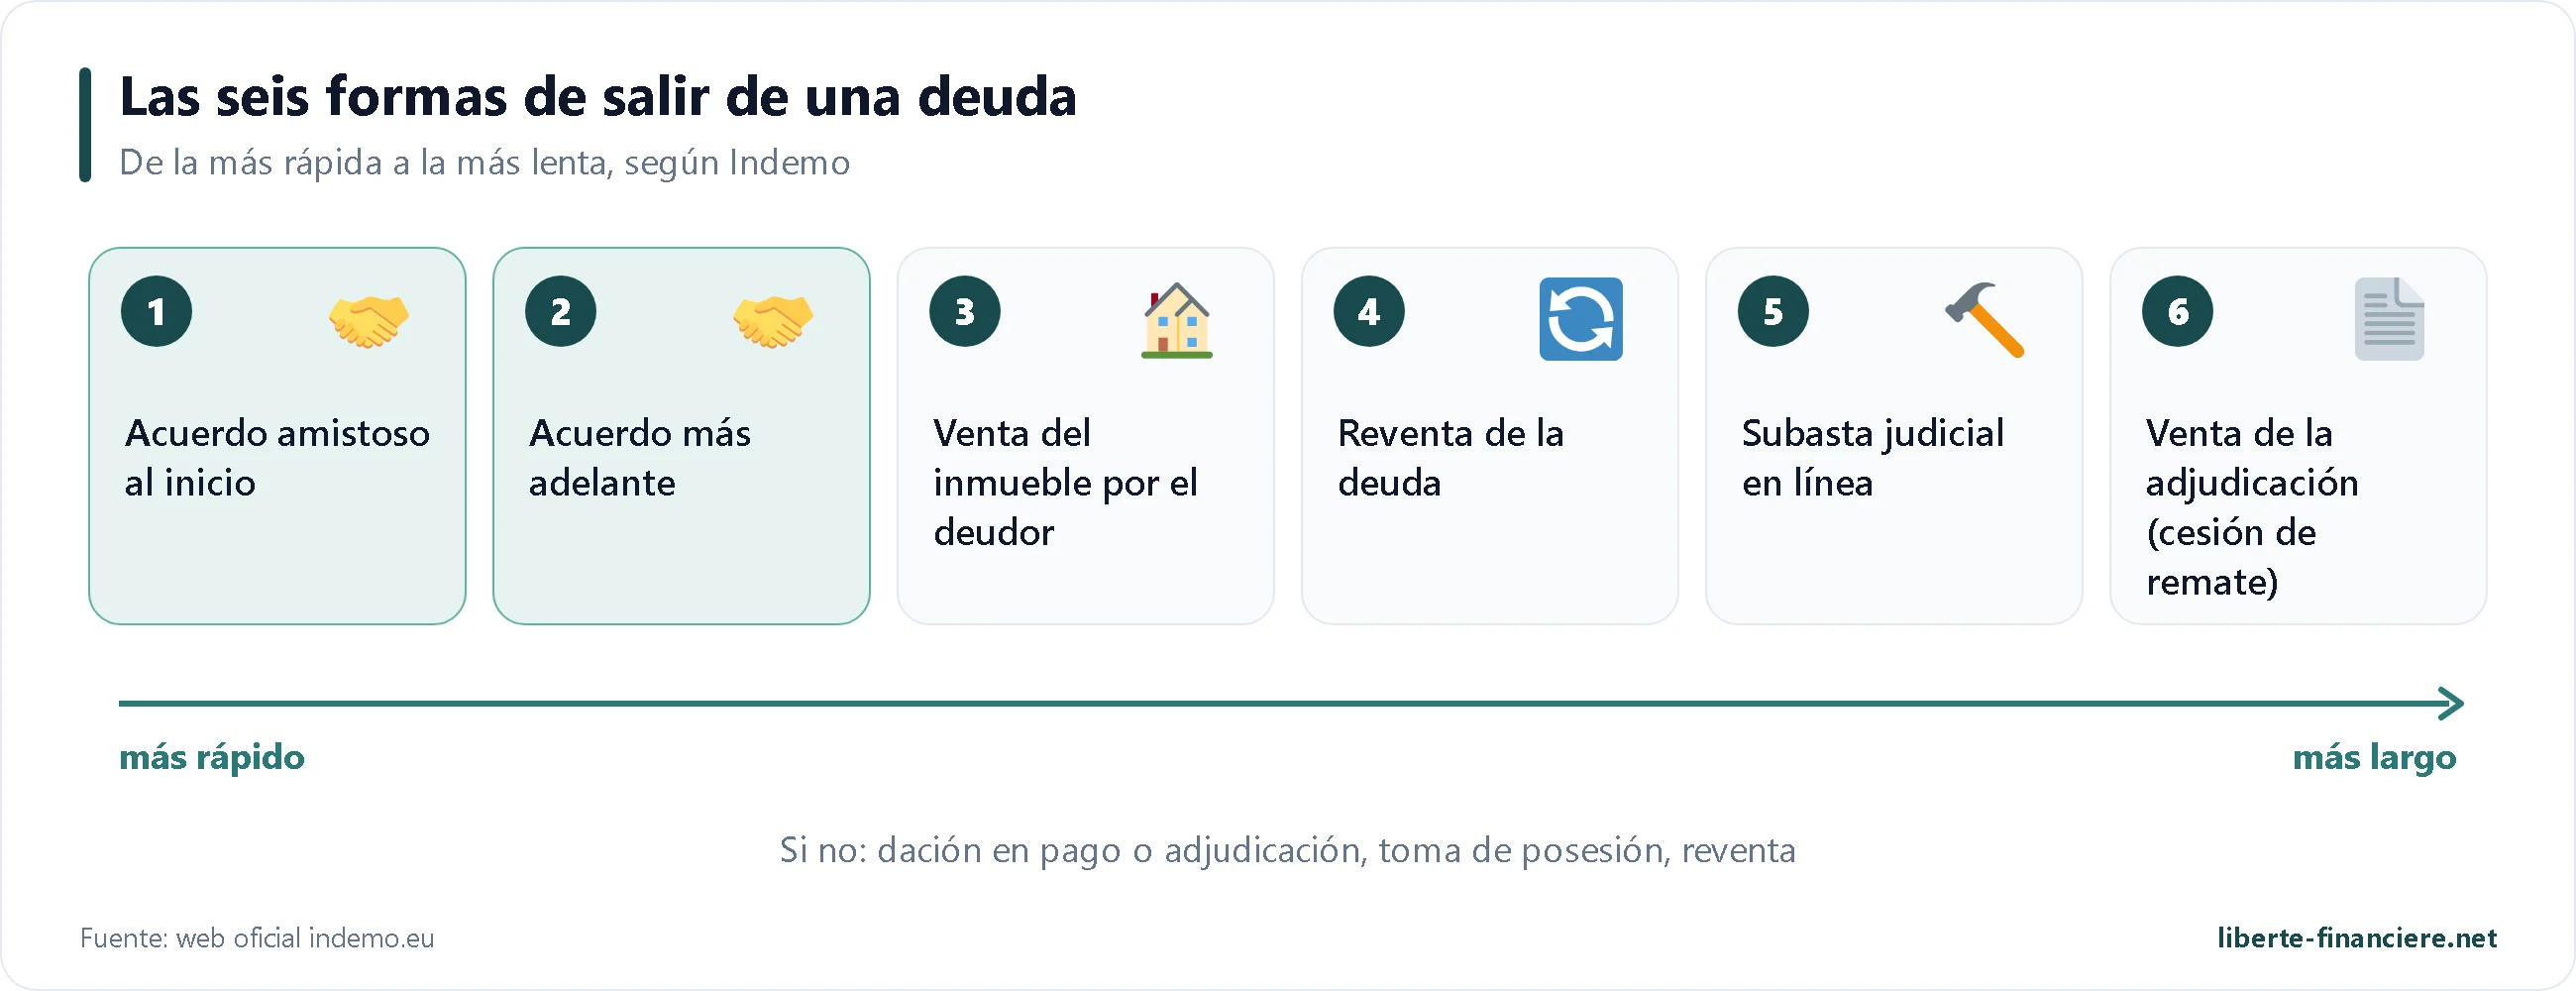
Si ninguna de estas salidas funciona, queda la dación en pago (el deudor entrega el inmueble para saldar su deuda) o la adjudicación del inmueble al agente, seguida de la toma de posesión, judicial o amistosa, y de la venta. Es el escenario más largo, y aquel en el que el valor de la vivienda y la presencia de ocupantes cuentan más. Indemo no publica qué parte de sus 28 reembolsos corresponde a cada tipo de salida: es un dato que me gustaría ver, porque diría cuántos expedientes se resuelven rápido de forma amistosa y cuántos llegan hasta el final del procedimiento.
Un punto ético aparece a menudo en los comentarios: ¿es un « fondo buitre »? El deudor dejó de pagar hace años de media, su banco ya vendió el crédito, y el procedimiento español protege a las personas vulnerables (vuelvo sobre ello con el decreto de 2026). El agente incluso tiene interés en un acuerdo rápido antes que en un lanzamiento largo y costoso. Cada uno juzgará, pero hay que saber que tu rentabilidad procede del recobro de la deuda de un particular en dificultades.
Ver las Notes abiertas en Indemo Etapa jurídica, PTV, PTD y mapa de los inmuebles visibles antes de invertir, desde 10 €. |
 ¿Qué rentabilidad se puede esperar en Indemo?
Es la pregunta que más malentendidos genera. Te vas a encontrar al menos tres cifras: un 15,1 % en cada Note, un 20,5 % en lo alto de la página de estadísticas, y una rentabilidad de unos pocos puntos en la cuenta de la mayoría de los inversores que empezaron hace uno o dos años. Las tres son ciertas, pero no miden lo mismo. Las repaso una por una.
 Los 4 escenarios del documento de datos fundamentales
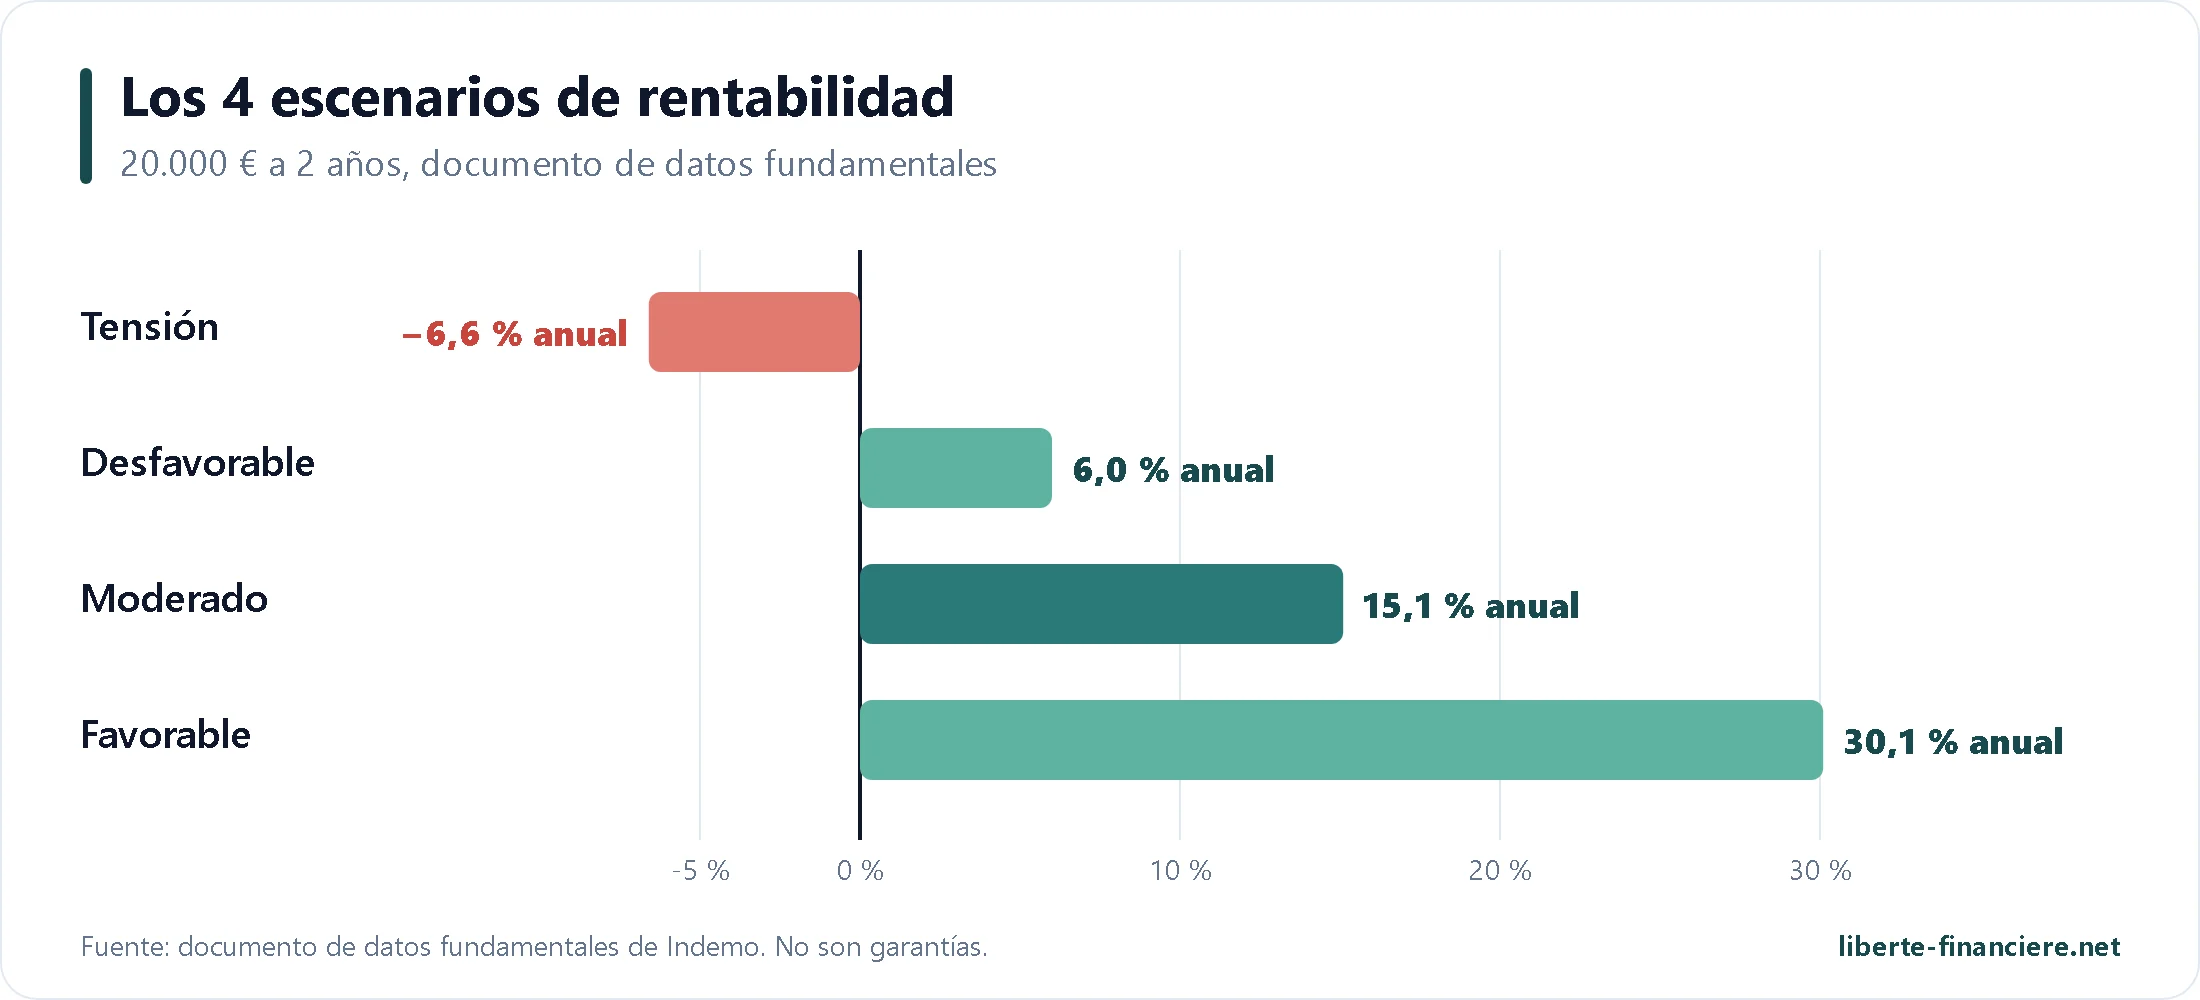
El 15,1 % procede del documento de datos fundamentales (DFI, o KID en inglés), el documento reglamentario que debe acompañar a toda Note. Simula una inversión de 20.000 € a dos años, con un descuento medio del 62 %, y ofrece cuatro escenarios, los mismos para los tres agentes españoles:
Escenario | Qué ocurre | Recuperado sobre 20.000 € | Al año |
|---|---|---|---|
Tensión | Sin acuerdo, subasta sin comprador, inmueble adjudicado al cabo de 24 meses y vendido 18 meses después con una caída de precios del 44,3 % (la peor caída española entre 2008 y 2014) | 17.342 € | −6,6 % |
Desfavorable | Venta en subasta al cabo de 2 años, un 15 % por debajo del valor de tasación | 22.400 € | 6,0 % |
Moderado | Acuerdo amistoso: el deudor paga el 90 % de su deuda en 18 meses | 26.022 € | 15,1 % |
Favorable | El mismo acuerdo, pero en 9 meses | 32.043 € | 30,1 % |
El 15,1 % no es, por tanto, una promesa: es el escenario « todo sale más o menos bien ». El mismo documento clasifica el producto con un 6 sobre 7 en la escala de riesgo europea y lo reserva a los inversores « capaces de soportar la pérdida total ». El escenario de tensión, que supone una crisis inmobiliaria tan violenta como la de 2008, hace perder dinero. A veces se lee que incluso el peor escenario rinde más de un 7 % anual: es falso, el documento oficial dice −6,6 %.
 El 20,5 % anunciado: lo que mide realmente
La página Insights muestra una rentabilidad media del 20,5 %, con un asterisco pero sin método de cálculo. Se lo pregunté directamente a Indemo. Respuesta de Ilja Hagins por correo, el 15 de noviembre de 2026: es la rentabilidad neta anual media de los activos ya recuperados, es decir, de los 28 expedientes reembolsados. Además, 249 expedientes siguen en curso, según una nueva respuesta de Ilja Hagins del 18 de noviembre de 2026.
Esta cifra tiene un sesgo mecánico: los expedientes que terminan primero son los que se resolvieron rápido, a menudo con un acuerdo amistoso, y por tanto con la rentabilidad anual más alta. Los expedientes largos, que bajan la media, todavía no están incluidos. Ya se ve en la tendencia: Indemo anunciaba un 21,6 % anual (media ponderada) en 22 expedientes en julio de 2026 y, después, un 20,5 % en 28 expedientes en noviembre. Los seis expedientes reembolsados entretanto bajaron la media. La página de inicio, por su parte, habla de una « rentabilidad ponderada realizada superior al 15 % anual »: probablemente es la más prudente de las dos cifras.
 Los últimos reembolsos, uno por uno
En lugar de una media, esto es lo que dicen los reembolsos publicados en el blog oficial:
Expediente | Importe recuperado | Duración | Rentabilidad anual | Salida |
|---|---|---|---|---|
A81, | 246.000 € | No especificada | Del 22 al 118 % según las cestas | Venta del crédito |
233.000 € | Algo más de 24 meses | 15,3 % | No especificada | |
52.444 € | 20 meses | 15,31 % | Cesión de remate | |
147.977 € | 17 meses | 11,58 % | Acuerdo amistoso en la etapa 2 |
El primer expediente, muy espectacular, situó las expectativas en un nivel que los siguientes ya no alcanzan. Los últimos reembolsos se sitúan más bien entre el 11 y el 16 % anual, con duraciones de 17 a 24 meses. Sigue siendo una muy buena rentabilidad, sin ninguna pérdida hasta la fecha, pero conviene tenerla en mente en lugar del 20 % de la página de inicio. La rentabilidad también varía según el momento en que entraste en el expediente: en el expediente R097 va del 11,35 % al 11,85 % según la fecha de compra de la Note. Por último, el informe de 2025 indica que los diez expedientes reembolsados en 2025 rindieron entre un 15,1 % y un 38 % anual.
 Por qué tu cuenta muestra una rentabilidad baja los dos primeros años
Es el punto que más decepciona a los nuevos inversores, y tiene una explicación sencilla: una Note no paga nada antes del final del expediente. Sin intereses mensuales, sin intereses devengados: mientras la ejecución no se resuelva, tu capital rinde cero en tu cuenta. El cálculo de la rentabilidad de tu cartera (el XIRR, o tasa interna de rentabilidad, que tiene en cuenta las fechas de cada movimiento de dinero) cuenta, por tanto, todas las Notes en curso sin ninguna ganancia.
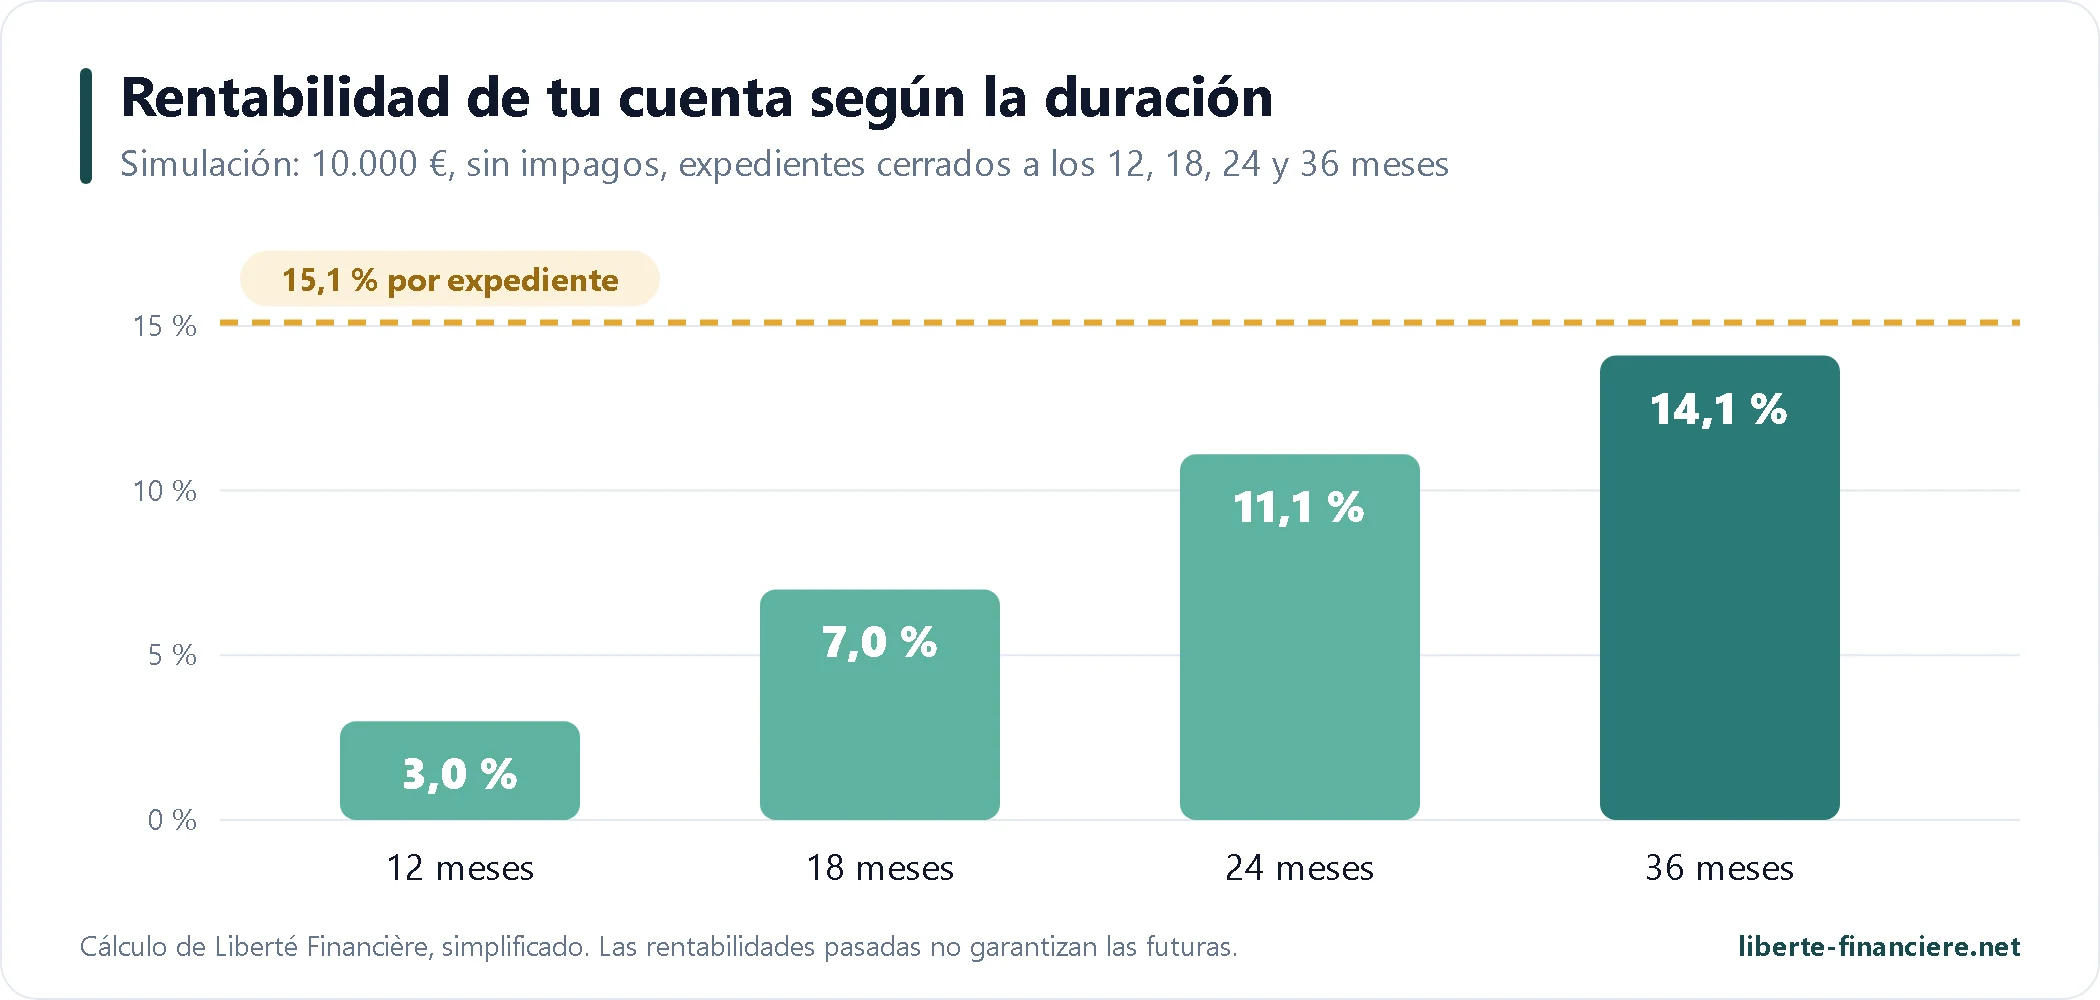
He hecho una simulación sencilla. Inviertes 10.000 € de una vez, repartidos en muchas Notes. Cada expediente rinde exactamente un 15,1 % anual, el escenario moderado, y ninguno pierde dinero. Solo varía la duración: el 20 % de los expedientes termina a los 12 meses, el 30 % a los 18 meses, el 30 % a los 24 meses y el 20 % a los 36 meses.
Al cabo de | Ganancias recibidas | Capital todavía bloqueado | Rentabilidad de tu cuenta |
|---|---|---|---|
12 meses | 302 € | 8.000 € | 3,0 % |
18 meses | 982 € | 5.000 € | 7,0 % |
24 meses | 1.888 € | 2.000 € | 11,1 % |
36 meses | 2.794 € | 0 € | 14,1 % |
Incluso en este escenario sin ninguna pérdida, tu cuenta solo muestra un 3 % al cabo de un año y un 11 % al cabo de dos, mientras que cada expediente rinde un 15,1 %. La rentabilidad final queda algo por debajo del 15,1 % porque el cálculo de Indemo es una rentabilidad simple, sin capitalización, y porque el dinero devuelto por el camino no se reinvierte en la simulación. Si reinviertes cada reembolso en nuevas Notes, el efecto dura todavía más: una parte de tu capital siempre está al principio de su recorrido.
Es exactamente lo que describen muchos inversores en Trustpilot o en los comentarios: unas decenas de euros de ganancias después de un año o un año y medio, y la impresión de que « nada se mueve ». No es necesariamente señal de un problema: es la mecánica del producto. La verdadera prueba es la rentabilidad al cabo de tres o cuatro años, cuando la mayoría de los expedientes comprados al principio están cerrados. Y ahí es donde la duración real de los expedientes se convierte en la cifra más importante.
 Los expedientes con retraso: 40 por encima de los 18 meses
Indemo no publica ninguna estadística de retrasos en su web. Así que la pedí. Respuesta de Ilja Hagins por correo, el 15 de noviembre de 2026: de los 243 expedientes entonces en curso, 18 han superado los 24 meses y 22 están entre 18 y 24 meses. Es decir, 40 expedientes, alrededor del 16 %, por encima de los 18 meses del escenario moderado. Añade que ningún expediente se ha cerrado con pérdidas, ni siquiera entre los que han necesitado más de 30 meses de recobro.
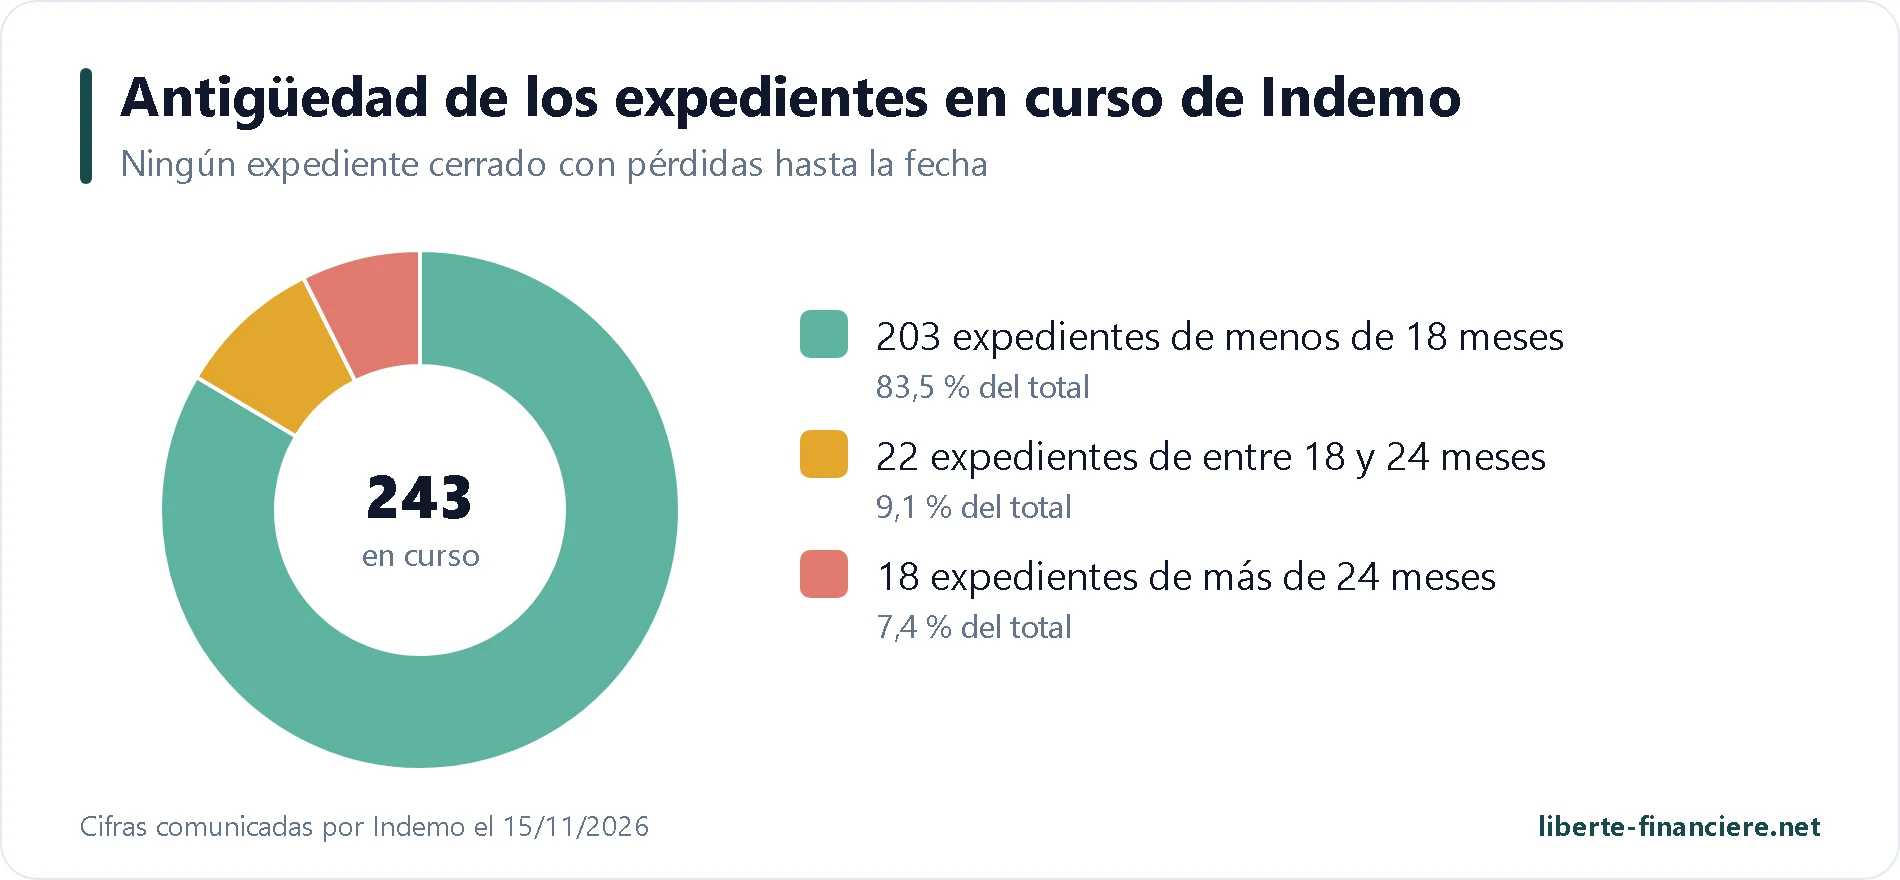
Caben dos lecturas. La tranquilizadora: la gran mayoría de los expedientes todavía no tiene 18 meses, ya que la cartera viva se disparó en 2025 y 2026, y ningún expediente ha perdido dinero. La prudente: muchos expedientes son demasiado recientes para juzgarlos, y la proporción de expedientes largos va a aumentar mecánicamente en los próximos meses. Indemo me precisó el 18 de noviembre que ese total solo cuenta los expedientes en curso, sin los reembolsados: ya son 249. Un expediente que dura 36 meses en lugar de 18 no hace perder dinero necesariamente, ya que los intereses de demora siguen aumentando la suma adeudada, pero divide tu rentabilidad anual.
Otro punto que conviene conocer: la fecha de vencimiento de una Note es solo una estimación. El folleto lo dice por escrito: el reembolso puede llegar antes o « bastante más tarde ». También permite a Indemo Finance prorrogar el vencimiento con el acuerdo del emisor, pero sin tu acuerdo, dentro de los límites fijados por las condiciones finales de cada serie, o sin límite si una nueva ley lo impone. Solo se te informa en la plataforma. Por último, cualquier reclamación sobre una Note prescribe diez años después de la fecha en que el pago es exigible.
Comparar los expedientes abiertos Etapa jurídica, PTV y vencimiento estimado de cada Note, para elegir expedientes en fases distintas. |
 Las estadísticas de Indemo
Indemo publica sus principales cifras en su página Insights, actualizada sobre la marcha pero sin fecha. Esto es lo que muestra a día de hoy:
40,1 M€ invertidos desde el lanzamiento;
35,9 M€ todavía en curso (la cartera viva);
4,9 M€ reembolsados a los inversores, en 28 expedientes;
más de 25.100 clientes registrados;
una duración media de 14 meses para los expedientes reembolsados.
La relación entre estas cifras lo dice todo: casi el 90 % del dinero invertido sigue en procedimientos en curso. Indemo es una plataforma que crece muy rápido y cuyos expedientes, en su mayoría, todavía no han alcanzado la edad en la que se puede juzgar su resultado. La duración media de 14 meses, igual que la rentabilidad del 20,5 %, solo se refiere a los expedientes ya cerrados, es decir, a los más rápidos.
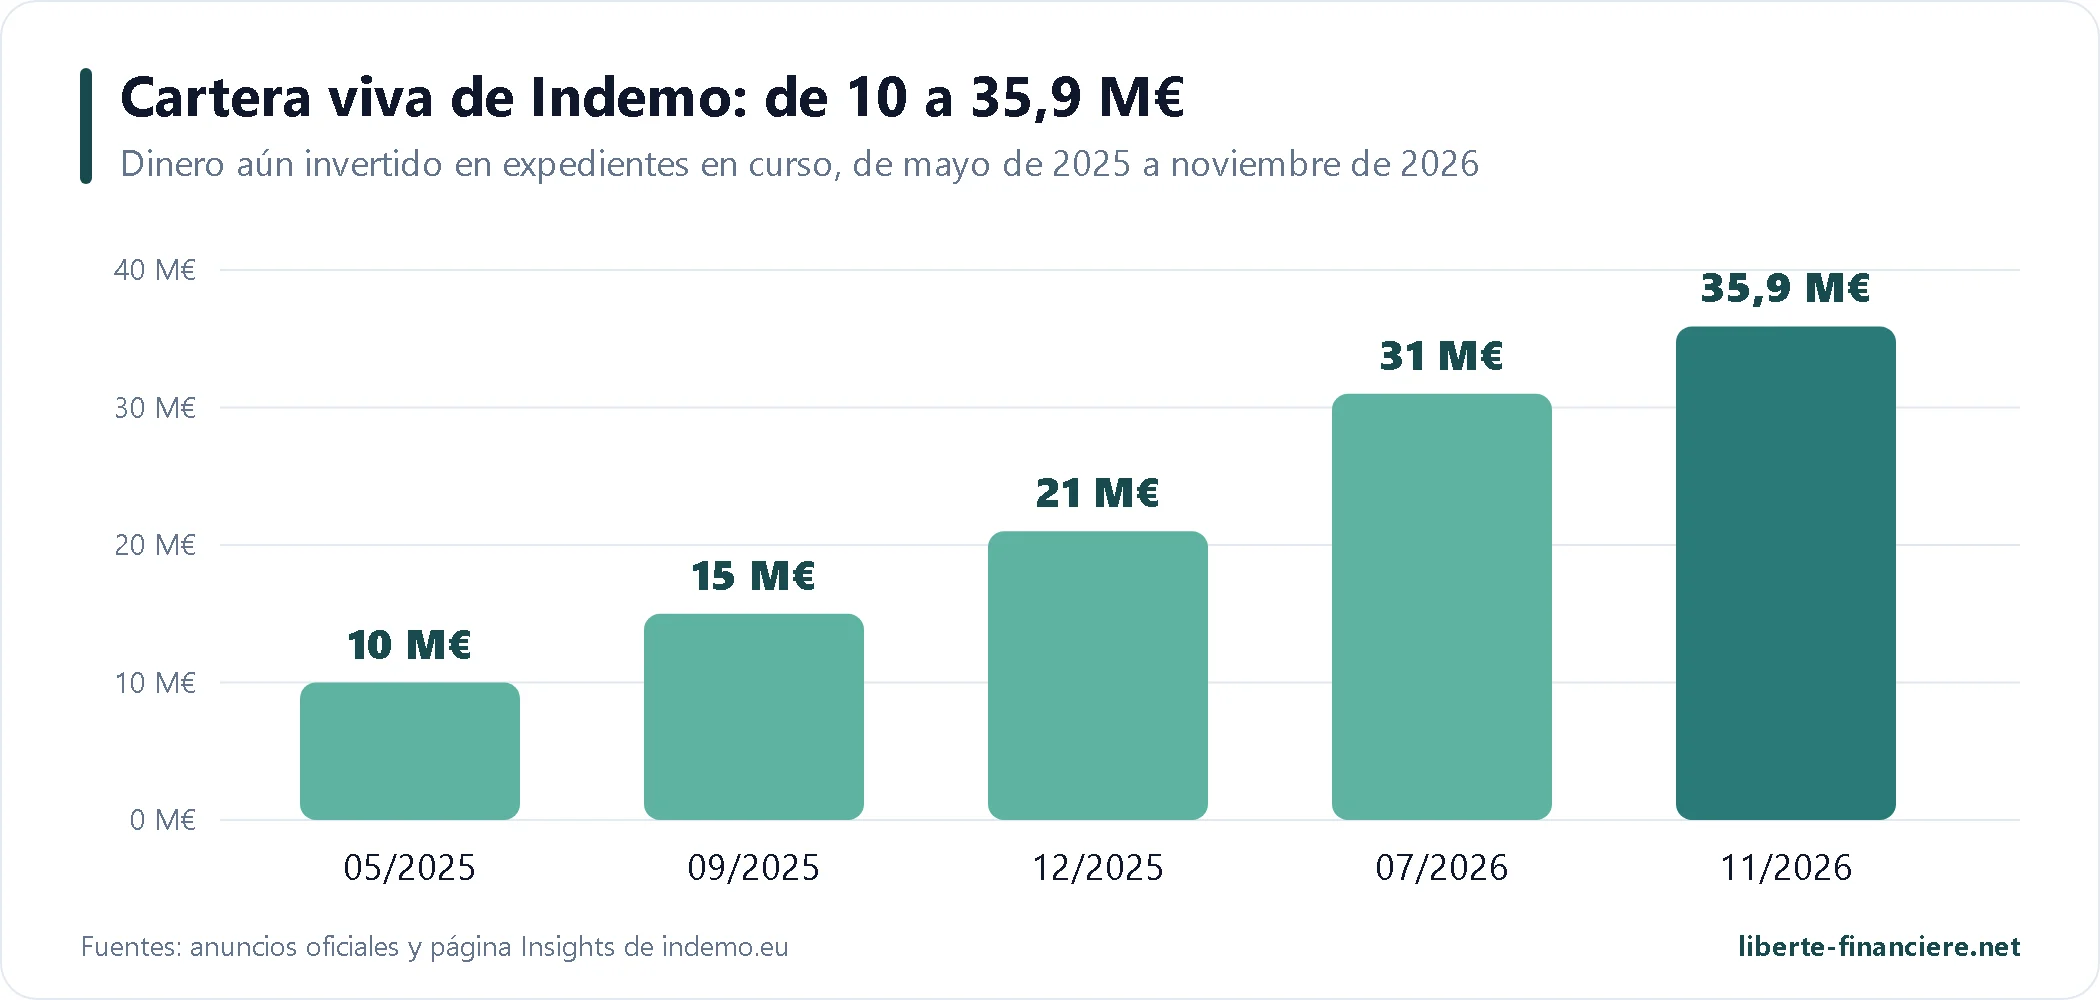
El crecimiento, en cambio, es impresionante. Según los sucesivos anuncios oficiales, la cartera viva pasó de 10 M€ en mayo de 2025 a 15 M€ en septiembre, 21 M€ en diciembre, 31 M€ en julio de 2026 y casi 36 M€ hoy. El informe anual de 2025 ofrece una foto más precisa a 31 de diciembre de 2025: 16.834 clientes registrados, 24,9 M€ invertidos en total, 22,8 M€ bajo administración, una cartera media de 3.244 € y 111 expedientes ofrecidos en el año.
Dos observaciones sobre estas cifras. El número de clientes cuenta personas registradas, no inversores activos: la web habla unas veces de « 25 000+ » y otras de « 20 000+ » según la página. En cuanto a la oferta, cuando miré el mercado, había ocho Notes abiertas al mismo tiempo, todas al 15,10 %: más que suficiente para repartir el dinero entre varios inmuebles y varias ciudades. Indemo también publica cada mes el avance de los expedientes en curso, por ejemplo 23 activos actualizados en noviembre de 2026, la mitad de ellos en fase de subasta (actualización de noviembre).
 Las cuentas de la empresa: todavía en pérdidas
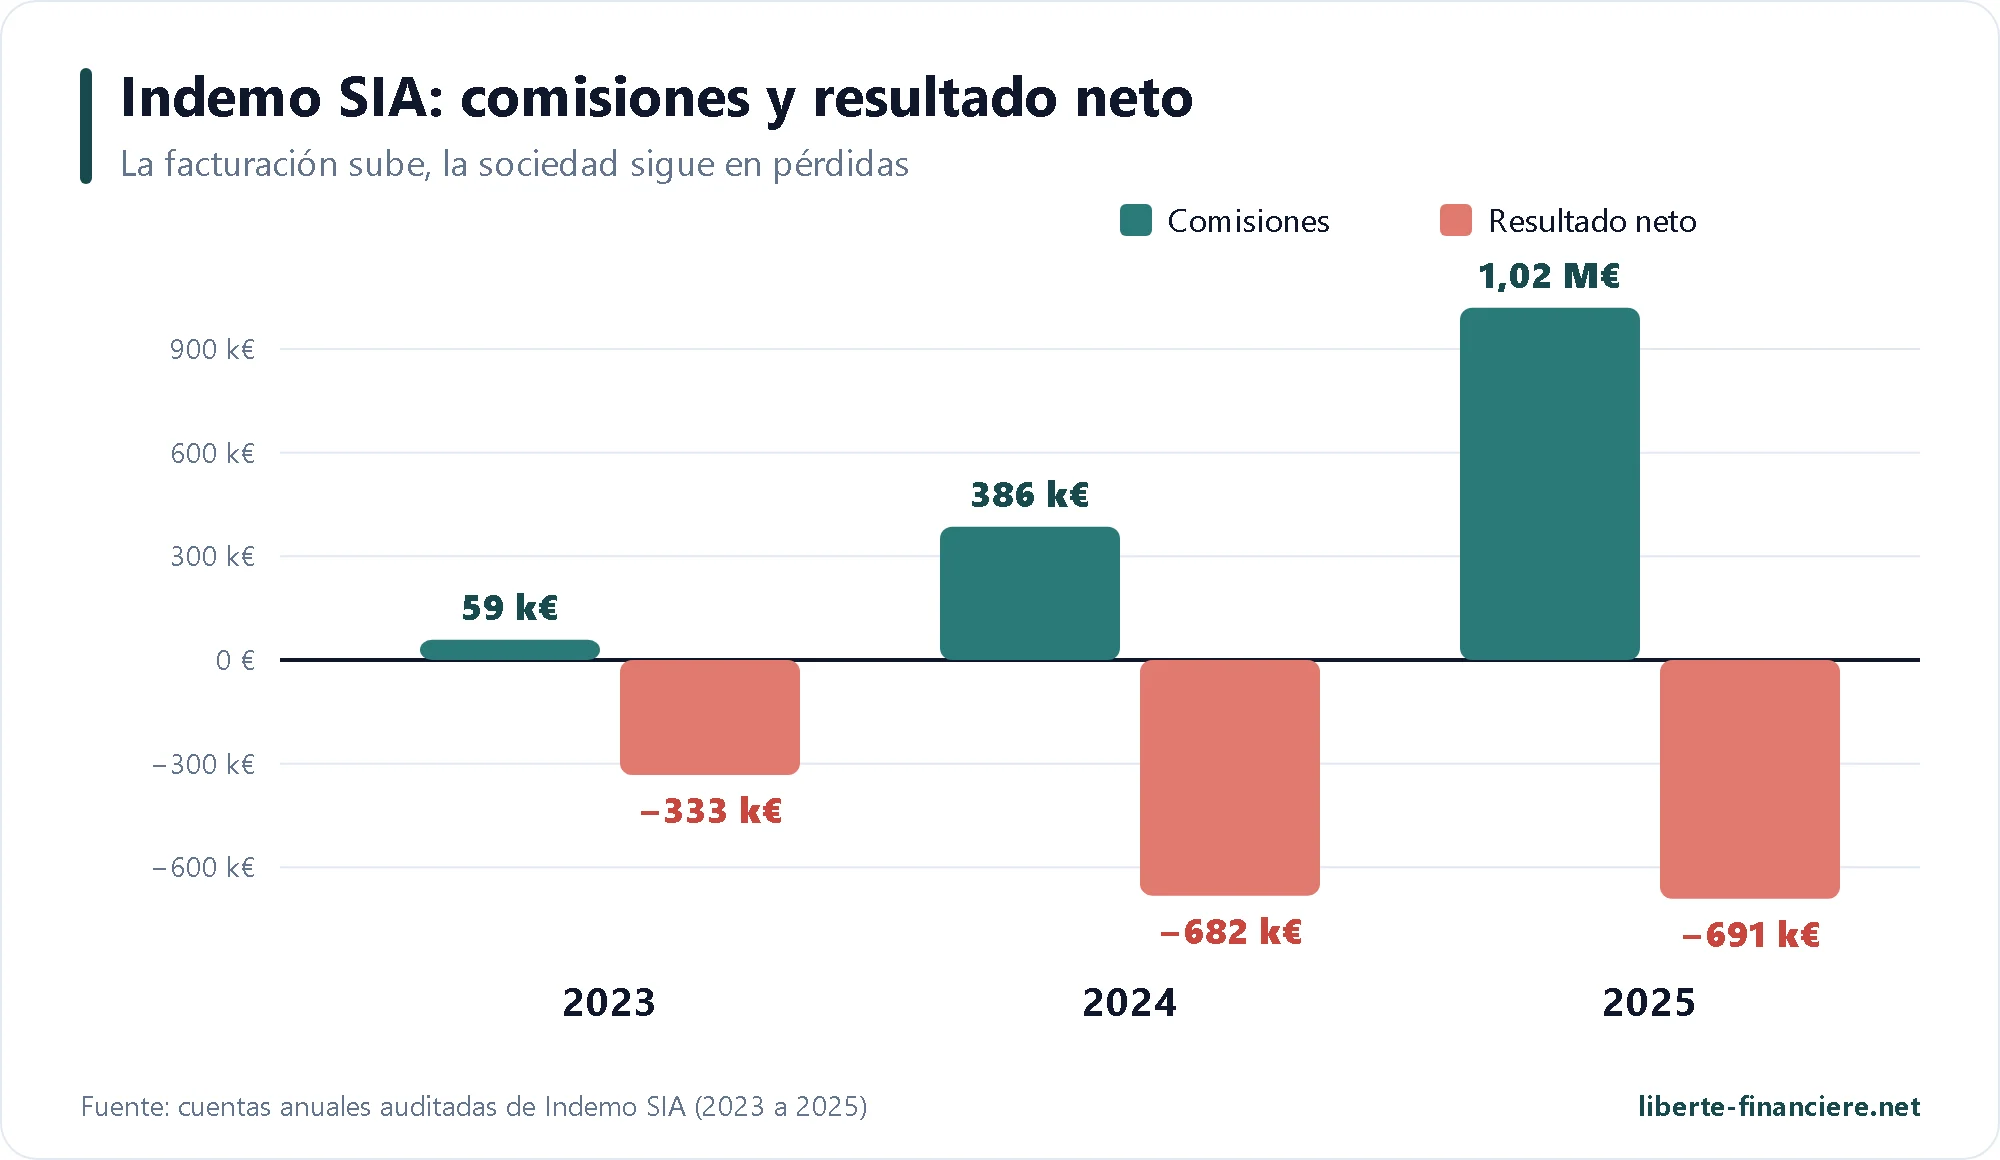
Las cuentas de Indemo SIA se publican íntegramente en la página Financial reports de la web, auditadas sin salvedades por Crowe DNW de 2022 a 2025. También las encontrarás, resumidas y comparadas con las demás plataformas, en mis balances financieros P2P (vista Indemo). Estas son las cuentas de la sociedad individual:
2023 | 2024 | 2025 | |
|---|---|---|---|
Comisiones (cifra de negocios) | 58.644 € | 385.989 € | 1.019.364 € |
Resultado neto | −333.193 € | −682.100 € | −691.063 € |
Aportaciones de los accionistas en el año | 437.500 € | 756.000 € | 799.103 € |
Fondos propios a final de año | 300.126 € | 374.197 € | 482.237 € |
Pérdidas acumuladas desde 2022 | 337.509 € | 1.019.609 € | 1.710.672 € |
Fuentes: cuentas de 2023, 2024 y 2025. Las cuentas consolidadas del grupo dan cifras muy parecidas (pérdida de 692.665 € en 2025).
La cifra de negocios se multiplicó por 2,6 en 2025, pero los gastos la siguieron: 1,7 M€ de gastos, de los cuales 890.000 € comerciales. La primera partida es el cashback pagado a los clientes: 547.762 € en 2025, frente a 133.399 € en 2024, es decir, más de la mitad de las comisiones cobradas. Las campañas de cashback casi permanentes que atraen a los inversores le salían, por tanto, caras a la plataforma. Desde enero de 2026, según el mismo informe, las sociedades españolas de gestión de expedientes reembolsan cada mes una parte de estos gastos, lo que debería aligerar las cuentas.
El informe de 2025 anuncia un pequeño beneficio de 16.329 € en enero y febrero de 2026, no auditado, y apunta al equilibrio en 2026. La continuidad del negocio se apoya en el presupuesto de 2026, en el compromiso de los accionistas de volver a aportar dinero « si es necesario » y en una posible ampliación de capital entre los clientes. En cuanto a la regulación, los fondos propios regulatorios alcanzan los 340.393 €, es decir, el 160 % del mínimo exigido: el margen existe, pero se ha reducido (179 % un año antes).
Para ti, como inversor, ¿qué significa una plataforma en pérdidas? Tus Notes y tu dinero están separados de las cuentas de Indemo (lo detallo en el apartado de regulación). Una quiebra de Indemo no haría desaparecer tus Notes, pero complicaría seriamente el seguimiento de los expedientes, la distribución de los reembolsos y el acceso a tu cuenta. Cuatro ejercicios seguidos en pérdidas es algo habitual en una plataforma joven en fuerte crecimiento; también es una señal que hay que vigilar hasta que los beneficios se confirmen durante un año completo.
¿Y las cuentas del agente español?
Como tu rentabilidad depende del agente de ejecución, sus cuentas importan tanto como las de Indemo. Indemo publica las de Tamarindo Vector, el agente histórico, auditadas por Forvis Mazars (cuentas de 2025). En 2025, la sociedad tuvo una cifra de negocios de 1,11 M€ y un beneficio de 178.249 €, con un balance de 9 M€, del que el 87 % son préstamos. Sus fondos propios son de solo 195.110 €, es decir, alrededor del 2 % de su balance: la sociedad sostiene millones de euros en expedientes con muy poco capital propio. No tiene ningún empleado, solo su administrador único está remunerado, y sus cuentas mencionan una línea de crédito concedida a ese administrador, así como un préstamo de 400.000 € a Real Magna 1, uno de los otros dos agentes.
Estos vínculos cruzados no están ocultos, ya que figuran en cuentas auditadas publicadas por la propia Indemo. Pero muestran que los tres agentes forman un mismo conjunto, y que ninguno dispone de un colchón financiero importante.
 Regulación y protección de tu dinero
Es uno de los verdaderos puntos fuertes de Indemo. La plataforma no tiene el estatus de proveedor de servicios de financiación participativa (ECSP), como La Première Brique o las plataformas de préstamos a empresas: tiene un estatus más exigente, el de empresa de inversión en el sentido de la directiva MiFID II, el mismo marco que los brókeres de Bolsa. Su licencia n.º 06.06.08.824/547 es válida desde el 15 de noviembre de 2022 y figura en el registro del Banco de Letonia, que la autoriza a ejecutar órdenes, gestionar carteras, prestar asesoramiento en materia de inversión, colocar títulos y custodiarlos.
Las propias Notes son valores negociables emitidos al amparo de un folleto aprobado por el Banco de Letonia, con un código ISIN y depositados en Nasdaq CSD, el depositario central de los países bálticos. No compras, por tanto, un contrato privado con una plataforma, sino un título financiero regulado, con un documento de datos fundamentales, un test de idoneidad y obligaciones de información. Para situar este estatus frente al de otras plataformas, he detallado las diferencias entre MiFID II y ECSP en mi artículo sobre la regulación del P2P.
Un detalle que conviene conocer: la ficha del regulador solo enumera 12 países en los que Indemo puede ofrecer sus servicios en libre prestación: Alemania y España desde junio de 2023 y, después, Austria, Bélgica, Estonia, Francia, Italia, Lituania, Luxemburgo, Países Bajos, Portugal y Chequia desde diciembre de 2023. Indemo, por su parte, anuncia 29 Estados miembros, y sus cuentas de 2024 mencionan una solicitud para 16 países más. Para un residente en Francia, la situación es clara:  Francia forma parte de los países notificados.
 Si Indemo quiebra
Las condiciones generales y la nota sobre la protección de los inversores prevén dos protecciones:
La segregación de activos: tu dinero no invertido y tus Notes no se mezclan con las cuentas de Indemo. Se custodian en cuentas separadas abiertas en entidades autorizadas de la Unión Europea. Los acreedores de Indemo no pueden tocarlos.
El fondo letón de indemnización de los inversores, previsto por la directiva europea 97/9/CE: si Indemo no puede devolverte tu dinero o tus títulos (constatación del Banco de Letonia o sentencia de quiebra), puedes ser indemnizado hasta 20.000 €. La solicitud se presenta en un plazo de dos años, y el pago llega a partir de tres meses.
Cuidado con lo que cubre este fondo: solo actúa en caso de falta o incumplimiento de Indemo que no te devolviera lo que te pertenece. Nunca cubre una pérdida de inversión, ni un expediente que sale mal, ni el impago del emisor o del agente español. No es una garantía de tu capital.
Si el agente español incumple
Es el escenario del que menos se habla, y el más importante. Tu Note se reembolsa únicamente con lo que el agente entrega por tu expediente. Si el agente quiebra, la filial Indemo Finance no es más que un acreedor ordinario entre otros, y el folleto precisa que los titulares de una serie podrían quedar en igualdad con los de las demás series. No tienes ningún recurso directo contra el agente, el deudor o el gestor.
La única protección prevista es un contrato del 29 de agosto de 2023: el vehículo emisor de Indemo tiene una opción para comprar las 3.000 participaciones de Tamarindo Vector a 1 € cada una y, por tanto, hacerse con su control para continuar el recobro. Indemo considera que la probabilidad de tener que ejercerla es « cercana a cero » y la registra a cero en sus cuentas de 2025. No he encontrado ningún contrato equivalente publicado para Real Magna 1 y Aveine Invest. Y el folleto prevé un gestor de respaldo solo « en su caso »: a día de hoy no hay ninguno designado.
En la práctica, hacerse con la sociedad permitiría mantener el control de los créditos y las hipotecas. Pero eso supone que la sociedad siga sana, sin deudas ocultas, y que el trabajo de recobro pueda continuar sin su administrador actual. Por eso considero la dependencia de una sola red española como el riesgo específico más importante de Indemo, incluso por delante de la salud financiera de la plataforma.
El decreto español RDL 29/2026: lo que cambia, o no
En octubre de 2026, el Gobierno español adoptó una serie de medidas urgentes en materia de vivienda que inquietaron a muchos inversores. El calendario es confuso, así que lo repaso en orden, según las dos cartas del CEO de Indemo (13 de octubre y 13 de noviembre de 2026):
las primeras versiones de los decretos son rechazadas por el Parlamento el 2 de octubre, que se disuelve el 5 de octubre; las elecciones se fijan para el 29 de noviembre de 2026;
el Gobierno adopta nuevas versiones, entre ellas el Real Decreto-ley 29/2026, de 6 de octubre, en vigor desde el 8 de octubre;
su artículo 2 permite suspender ciertos desahucios hasta el 31 de diciembre de 2030 para personas vulnerables;
otra norma, llamada « del 70 % », regula la compra de viviendas; según Indemo, se refiere al precio de un inmueble, no al precio de compra de un crédito.
La pregunta que te importa: ¿se aplica la suspensión de los desahucios a las ejecuciones hipotecarias, que son la base del producto? Indemo responde que no, y no es solo su opinión. He leído la fuente: el acuerdo de unificación de criterios de los juzgados de lo civil de Barcelona, adoptado el 29 de octubre de 2026, firmado el 3 de noviembre y difundido por el Colegio de la Abogacía de Barcelona. Su punto 1 excluye expresamente de la moratoria los incidentes relativos a ocupantes terceros y las ejecuciones hipotecarias, porque estas tienen sus propias normas (la Ley 1/2013 de protección a los deudores hipotecarios), que el decreto no modifica. Su punto 5 limita el régimen hasta 2030 a ciertos procedimientos del artículo 441.5 de la Ley de Enjuiciamiento Civil.
El matiz que hay que tener en cuenta: es una posición común de los jueces de Barcelona, no una norma que se imponga en toda España. Indemo cita también resoluciones en el mismo sentido en Málaga, Torremolinos y Cerdanyola del Vallès, recogidas por un despacho de abogados, que no he podido leer. Por otra parte, las personas vulnerables ya estaban protegidas desde 2013, y la moratoria existente llegaba hasta mayo de 2028. Indemo no ha revisado ni sus plazos ni sus hipótesis, y no ha suspendido las inversiones.
Mi opinión: el impacto directo parece limitado a día de hoy, pero el riesgo jurídico español no desaparece. Un nuevo gobierno después del 29 de noviembre, un texto definitivo distinto o jueces de otras regiones que interpreten el decreto de otra manera podrían alargar algunos procedimientos. Y un expediente más largo supone una rentabilidad anual más baja, incluso sin pérdidas. Es un riesgo que hay que tener presente mientras el 100 % de los expedientes esté en España.
Una plataforma regulada por MiFID II Notes con ISIN, folleto aprobado, fondo de indemnización de hasta 20.000 € en caso de incumplimiento de Indemo. |
 Registrarse en Indemo, paso a paso

Para abrir una cuenta hay que tener 18 años o más y ser ciudadano de la Unión Europea o titular de un permiso de residencia válido en la Unión (FAQ oficial). Una sola cuenta por persona; las empresas pueden abrir una cuenta a su nombre y no se ofrecen cuentas conjuntas. Este es el recorrido:
Crea tu cuenta con mi enlace: dirección de correo electrónico, contraseña, país de residencia.
Verifica tu identidad con el servicio Veriff: pasaporte o documento de identidad y, después, un breve vídeo de tu cara con la cámara del teléfono o del ordenador.
Rellena el cuestionario reglamentario: residencia fiscal, número de identificación fiscal, origen de tus fondos y de tu patrimonio.
Haz el test de idoneidad MiFID II (ver más abajo), imprescindible para invertir.
Deposita euros por transferencia SEPA desde una cuenta bancaria a tu nombre en la Unión Europea o en el Espacio Económico Europeo, con tu identificador de inversor como referencia. Cuenta con uno a tres días hábiles.
Invierte desde 10 € por Note, manualmente o con AutoInvest.
El formulario en sí se rellena en unos minutos. La validación puede llevar más tiempo si Indemo te hace preguntas adicionales, algo que ocurre a menudo.
 El origen de los fondos: la queja n.º 1 de los usuarios
Como es una empresa de inversión regulada, Indemo aplica controles contra el blanqueo de capitales más exhaustivos que la mayoría de las plataformas de préstamos. Sus condiciones generales le permiten pedirte el origen de tus fondos y de tu patrimonio, juzgar por sí sola si los justificantes son suficientes y bloquear el acceso a tu cuenta en caso de duda. Es la primera fuente de opiniones negativas en Trustpilot: declaración de la renta solicitada, cuentas suspendidas durante un control, registros rechazados.
Para evitar bloqueos, prepárate como para un bróker: un justificante de domicilio reciente, tu número de identificación fiscal y documentos que justifiquen el dinero que depositas (nóminas, declaración de la renta, extracto de ahorro o escritura de venta). Deposita desde una cuenta bancaria a tu nombre, siempre la misma, porque las retiradas solo se envían a una cuenta ya utilizada para un depósito. Y si te hacen una pregunta, responde con precisión: un control no es ninguna acusación, es una obligación legal para una sociedad regulada.
 El test de idoneidad MiFID II
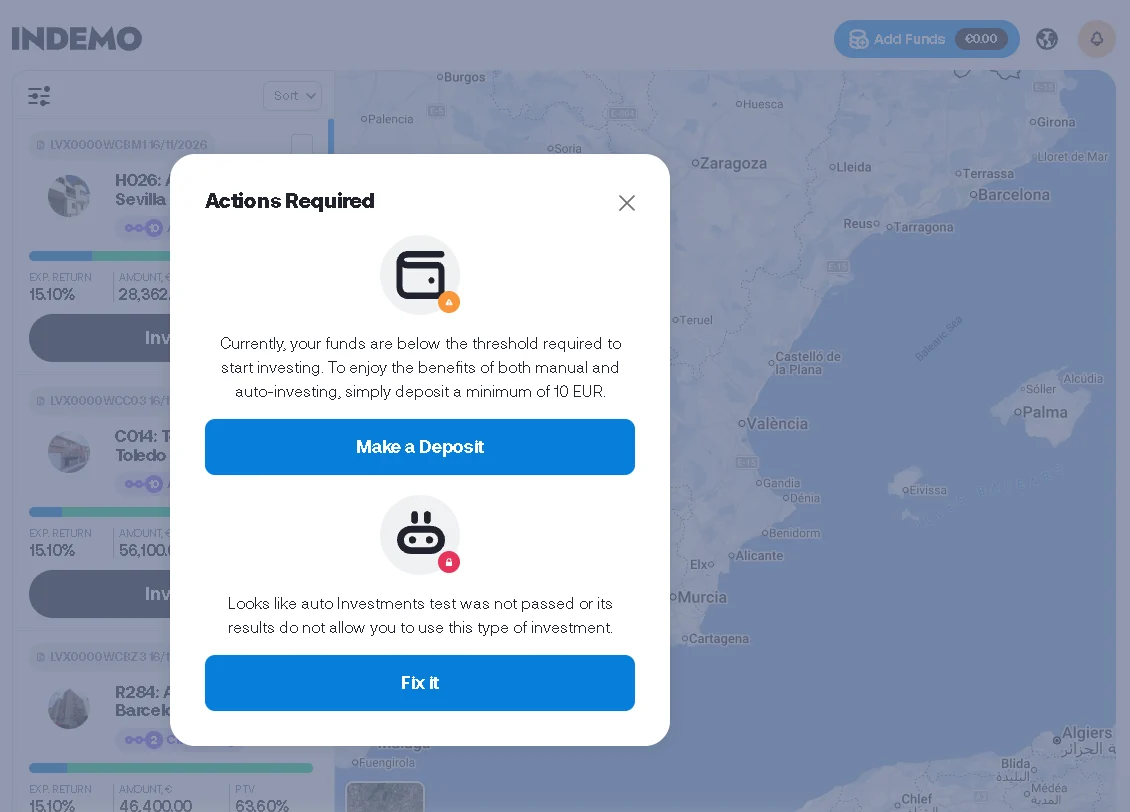
Antes de tu primera compra, Indemo te exige un cuestionario sobre tus conocimientos y tu experiencia con productos financieros. Para activar AutoInvest, además hay que responder a preguntas sobre tu situación financiera, tus objetivos, tu tolerancia al riesgo y tus preferencias en materia de sostenibilidad. Sin este test, todo está bloqueado: en mi cuenta, los mercados aparecen con la mención « LOCKED » mientras no se haya hecho. Si tus respuestas muestran que el producto no encaja contigo, todavía puedes invertir manualmente, con una advertencia, pero no con AutoInvest. De hecho, Indemo recuerda a sus clientes por correo que lo hagan o lo actualicen: yo recibí una solicitud de este tipo, con 30 días para hacerlo.
 Invertir: el mercado, la ficha de una Note y AutoInvest
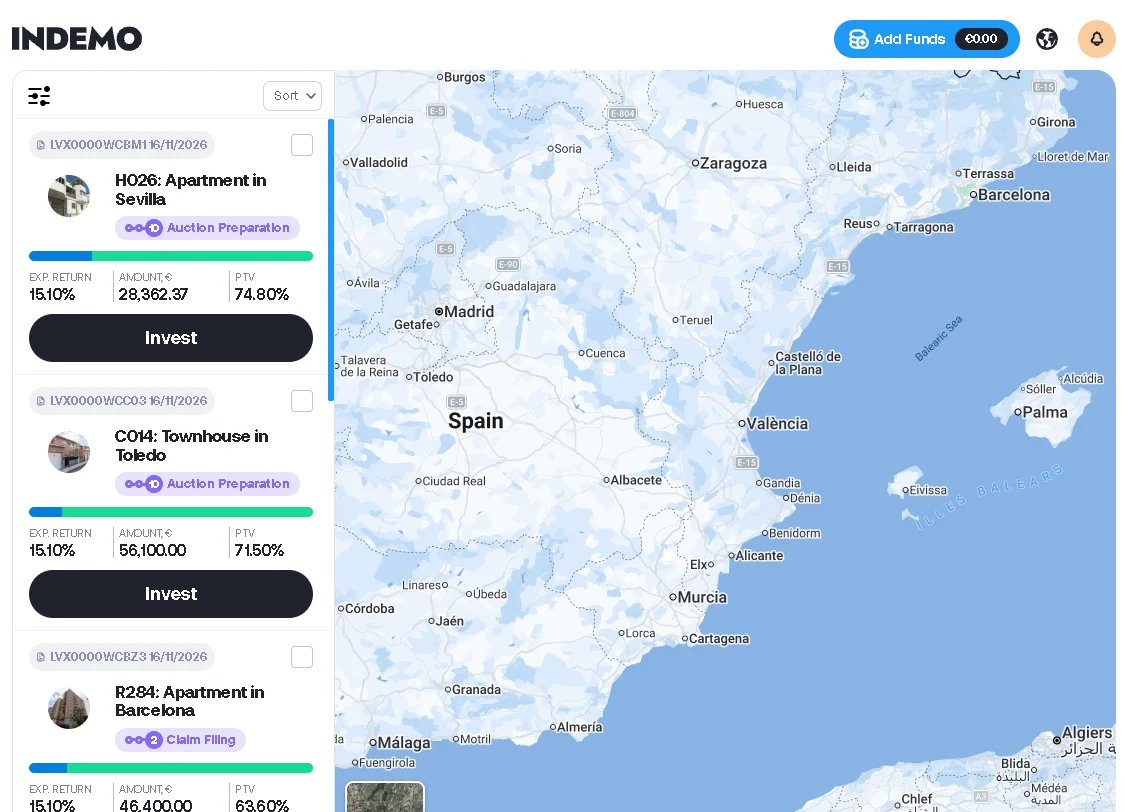
El mercado de Indemo se parece más a una plataforma de crowdfunding inmobiliario que a un mercado de préstamos: pocos expedientes a la vez, cada uno con su ficha detallada y su ubicación en un mapa de España. Cuando miré, había ocho Notes abiertas, desde un local comercial en Córdoba hasta tres casas adosadas cerca de Málaga, con importes de 21.000 € a 64.500 € por expediente y PTV del 50,8 % al 74,8 %. Puedes filtrar por etapa jurídica, con las 24 etapas descritas más arriba.
 Lo que contiene la ficha de una Note
Tomemos un ejemplo real, la Note H026, un piso en Sevilla:
importe a financiar: 28.362,37 €, del que ya está suscrito el 22 %;
rentabilidad esperada: 15,10 % anual, el escenario moderado;
PTV del 74,80 % (precio pagado sobre el valor del inmueble) y PTD del 49,90 % (precio pagado sobre la deuda);
emisión el 24 de noviembre de 2026, vencimiento estimado el 24 de noviembre de 2028, es decir, dos años;
parte del excedente para los titulares: 50 %; reembolso de una sola vez al vencimiento (« Bullet »);
emisor: Indemo SPV Issuer No1 SIA; agente de ejecución: Tamarindo Vector S.L.; expediente en la etapa 10, la preparación de la subasta.
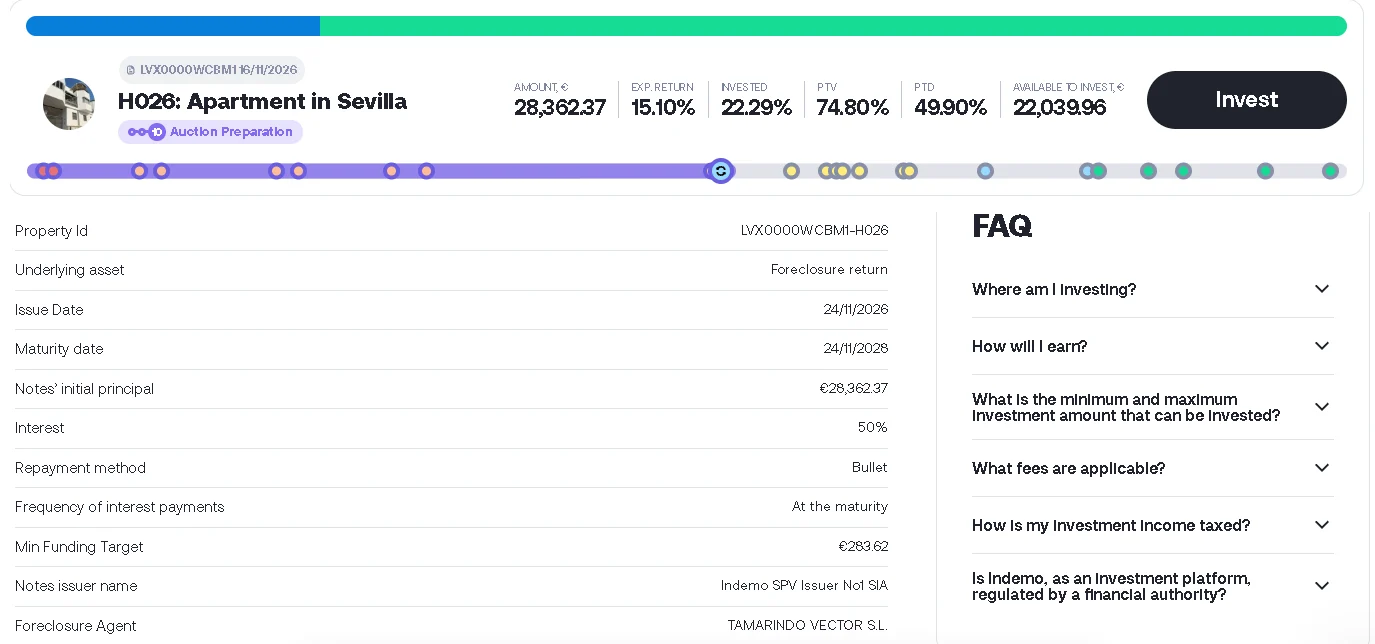
Cada ficha incluye también la tasación independiente del valor del inmueble (pestaña « Objects »), su ubicación exacta y tres documentos: las condiciones finales de la serie, el folleto de base y el documento de datos fundamentales. La propia ficha lo recuerda: la rentabilidad y la fecha de reembolso dependen por completo del resultado de la ejecución y no están garantizadas. En este ejemplo, el PTV de casi el 75 % deja un margen de seguridad inferior a la media: si el inmueble tuviera que venderse en subasta un 25 % por debajo de su valor de tasación, el precio de compra ya no quedaría cubierto.
 AutoInvest 2.0
La inversión automática se activa a partir de 10 € de saldo. Fijas un límite y puedes detenerla en cualquier momento, según la FAQ; la versión 2.0 se lanzó en marzo de 2026. Permanece bloqueada mientras no se haya hecho el test de idoneidad completo: es lo que muestra mi cuenta a continuación: antes de activar AutoInvest, Indemo pide un depósito de al menos 10 € y el test de idoneidad. Con tan pocos expedientes abiertos a la vez, AutoInvest sirve sobre todo para no perderse las nuevas Notes, que a veces se llenan rápido, y para reinvertir los reembolsos sin pensar en ello.
Mi opinión sobre la configuración: un límite bajo por Note para multiplicar los expedientes, y un presupuesto total limitado, ya que el dinero invertido quedará inmovilizado mucho tiempo. Si el margen de seguridad te importa, mira el PTV de cada nueva Note, aunque tengas que invertir manualmente.
 Diversificar: ¿cuántas Notes?
Desde el paso al modelo « una Note = una deuda », cada Note depende de un solo inmueble, un solo deudor y un solo procedimiento (el folleto, de hecho, lo clasifica entre los riesgos). Un expediente que se atasca pesa mucho si solo tienes tres o cuatro. La inversión mínima de 10 € permite repartir unos cientos de euros entre decenas de expedientes, en distintas etapas y en distintas ciudades. También es la mejor forma de suavizar la duración: algunos expedientes se resolverán en unos meses, otros en tres años o más. Ten en cuenta que todos siguen estando en España y pasan por la misma red de agentes: la diversificación reduce el riesgo de un expediente, no el de la plataforma.
 Liquidez: sin mercado secundario, por ahora
En Indemo, el dinero invertido en una Note se queda ahí hasta el final del expediente. No hay ninguna forma de revender una Note a otro inversor ni de solicitar una salida anticipada. Solo se puede retirar el dinero no invertido, desde 10 €, a una cuenta bancaria ya utilizada para un depósito: de uno a dos días hábiles de tramitación y, después, hasta dos días para la transferencia SEPA (FAQ).
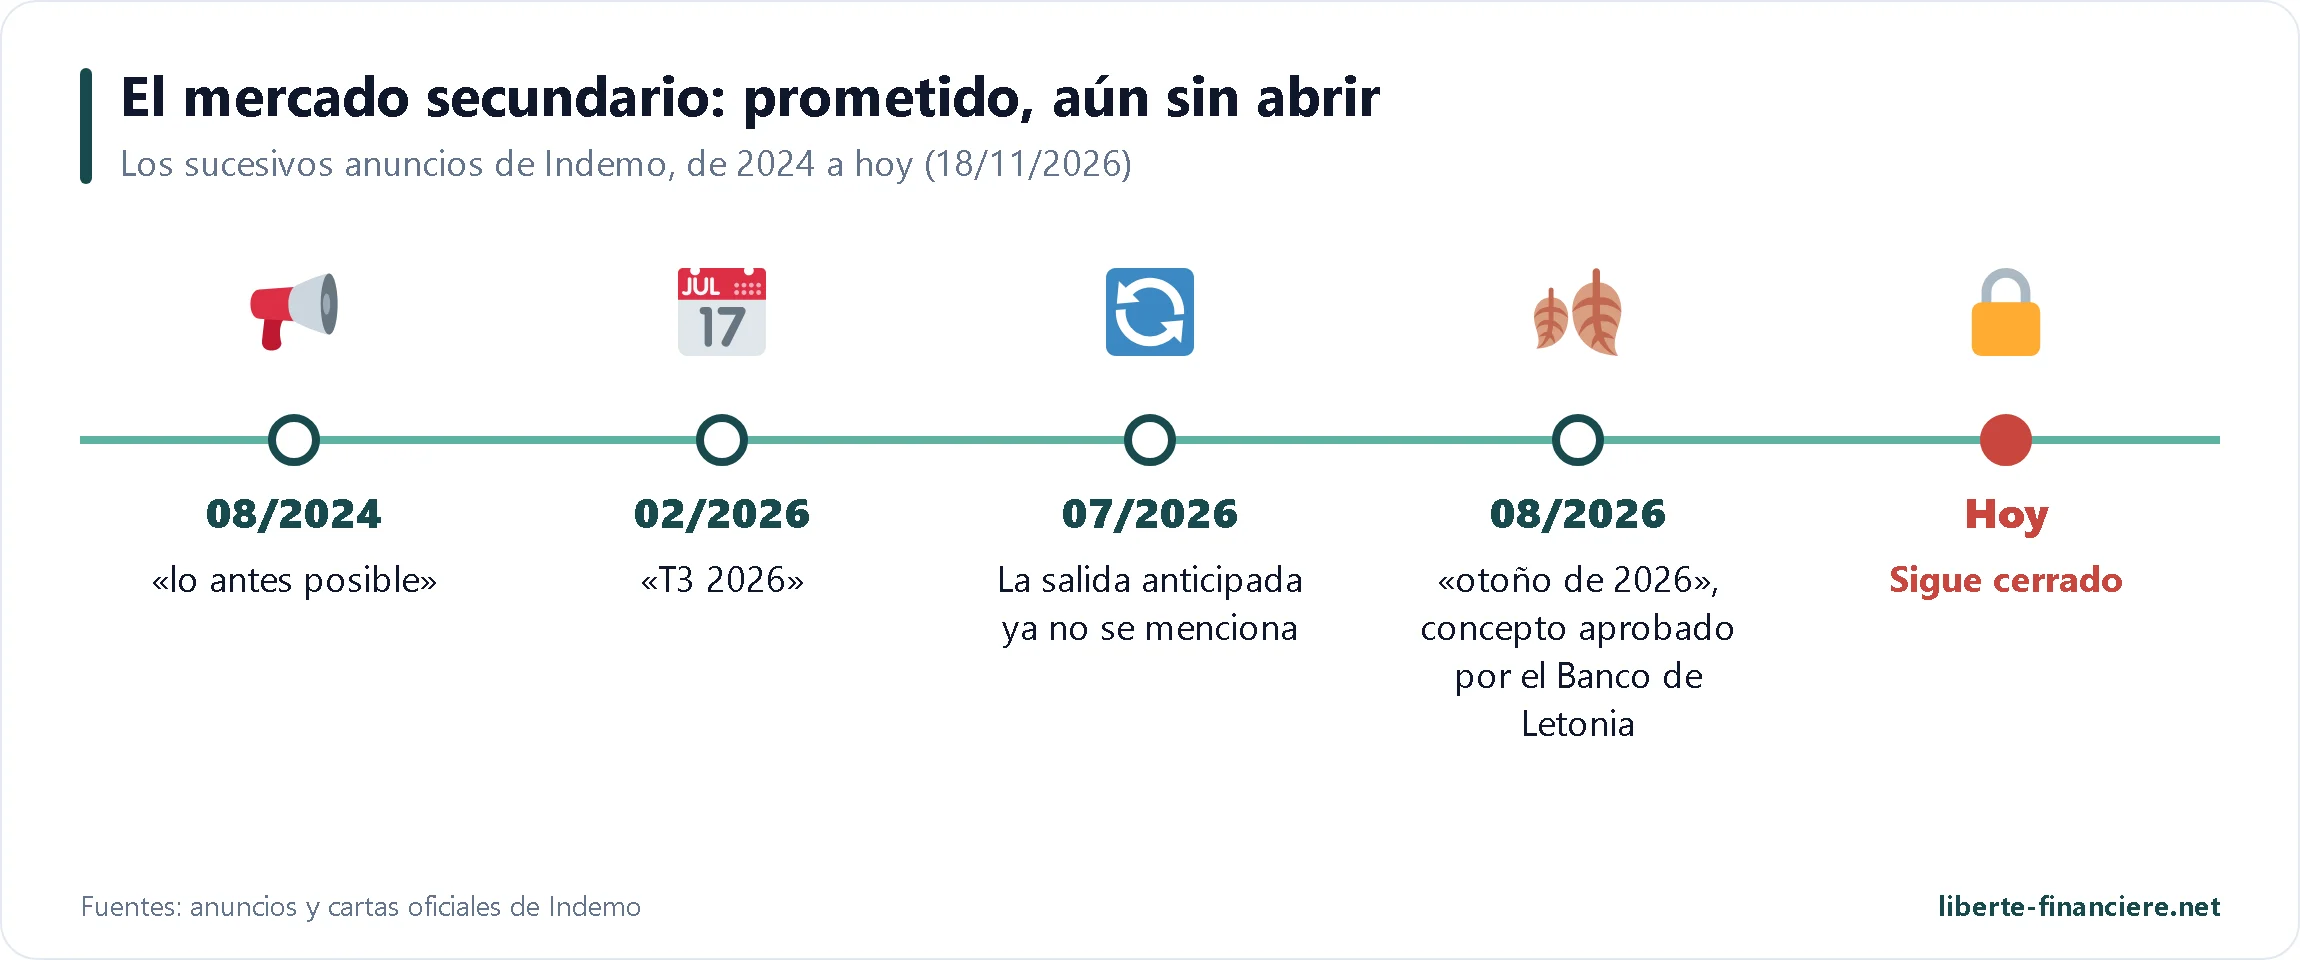
Sin embargo, el mercado secundario se promete desde hace tiempo. Este es el historial de los anuncios oficiales:
13 de agosto de 2024: se anuncia el concepto de mercado secundario, que se pondrá en marcha « lo antes posible » (entrada);
11 de febrero de 2026: hoja de ruta de 2026, con una salida anticipada (« Early Exit ») en el segundo trimestre y el mercado secundario en el tercer trimestre de 2026 (hoja de ruta);
29 de julio de 2026: balance del segundo trimestre, se lanza la revalorización de las carteras y la salida anticipada ya no se menciona (balance);
11 de agosto de 2026: el Banco de Letonia aprueba el concepto, se apunta a una primera versión para el otoño de 2026 y la salida anticipada queda integrada en ella (actualización).
A día de hoy, el mercado secundario sigue sin estar abierto. No dudo de que acabará llegando, ya que el regulador ha validado el principio. Pero no cuentes con él para decidir si inviertes: incluso abierto, nada garantiza que haya compradores para una Note bloqueada en la etapa 9 de un recurso, ni a qué precio. El único horizonte fiable es el final del expediente.
La revalorización dinámica de la cartera, lanzada en junio de 2026, muestra un valor estimado de cada Note según el avance de su procedimiento. Es una información útil, pero puramente orientativa: mientras no exista un mercado para vender a ese precio, no es dinero disponible ni una rentabilidad consolidada.
En la práctica, invierte en Indemo solo dinero que no vayas a necesitar durante al menos tres años, teniendo en cuenta que algunos expedientes ya superan los 30 meses. Y no cuentes con los reembolsos para pagar un gasto en una fecha fija: nunca sabes qué expediente terminará, ni cuándo.
 Las comisiones de Indemo
Para un inversor activo, Indemo es gratuita: el registro, los depósitos, la inversión, AutoInvest, el mantenimiento de la cuenta y las retiradas no cuestan nada. Pero el baremo oficial contiene tres comisiones que poca gente lee:
Operación | Comisión |
|---|---|
Registro, depósito, inversión, AutoInvest, retirada (desde 10 €) | Gratis |
Cuenta inactiva (ninguna operación en 6 meses y ningún producto en curso) | 2,90 € al mes |
Extracto detallado a petición | 50 € |
Traspaso de títulos o de dinero entre inversores (herencia, donación) | 300 € |
La comisión por inactividad solo afecta a una cuenta vacía y sin Notes desde hace seis meses: si dejas de invertir, acuérdate de retirar tu saldo hasta el último euro. Los 300 € de traspaso afectan sobre todo a la herencia: al fallecer el titular, las Notes todavía en curso no pueden venderse y tendrán que traspasarse a los herederos, con esa comisión y los documentos que haya que aportar. Es un tema que hay que anticipar si inviertes una suma importante en expedientes que pueden durar varios años: tus allegados deben, al menos, saber que la cuenta existe.
El verdadero coste del producto está en otra parte, y no lo pagas directamente: la comisión de colocación del 6 % que el agente español paga a Indemo, y la mitad del excedente que se queda el agente en cada expediente, ambas explicadas en la sección sobre el funcionamiento. Ya están descontadas de las rentabilidades anunciadas.
 El cashback: cómo funciona
Indemo es conocida por sus campañas de cashback muy frecuentes: un porcentaje del importe invertido, abonado en tu cuenta, a menudo con tramos según la suma invertida en el mes. Lo hemos visto en las cuentas: la plataforma dedicó 547.762 € a ello en 2025, y las sociedades españolas reembolsan una parte desde 2026. Para un nuevo inversor, este cashback compensa en parte la ausencia de ganancias durante los primeros meses.
Dos precauciones. Primero, el cashback infla tu rentabilidad inicial, pero no dice nada de la calidad de los expedientes: una inversión de dos o tres años no se elige por un bonus de unos pocos puntos. Segundo, cada campaña tiene sus propias condiciones (importe mínimo, periodo, acumulable o no con otras ofertas): léelas en el blog de Indemo antes de invertir.
Oferta del momento : Black Friday- 5 % de cashback para todos en cada inversión
- Sin tramos: desde 10 € invertidos, cashback abonado al instante
Esta oferta se suma a la oferta habitual.
Aprovechar la oferta →Hasta el 30 de noviembre de 2026
 Los riesgos que debes conocer

Ante todo, un recordatorio: no soy asesor de inversiones financieras. Toda inversión conlleva un riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan las rentabilidades futuras. Que ningún expediente se haya cerrado con pérdidas hasta la fecha no garantiza que nunca vaya a ocurrir.
Pérdida de capital: tu Note solo se reembolsa con lo que genere la ejecución. Si el inmueble vale menos de lo previsto, si la subasta fracasa o si el agente español no entrega las sumas, puedes perder una parte o la totalidad de tu capital. El documento de datos fundamentales califica el producto con un 6 sobre 7 y cifra su escenario de tensión en −6,6 % anual. No hay garantía de recompra ni fondo de protección que cubra un expediente con pérdidas.
Iliquidez: tu dinero está bloqueado hasta el final de cada expediente, sin mercado secundario a día de hoy. El vencimiento es solo una estimación, que el emisor puede prorrogar sin tu acuerdo. Cuenta con tres años, a veces más.
Riesgo geopolítico y concentración: el 100 % de los expedientes está en
España, sometido al derecho, a los tribunales y a la política de vivienda de un solo país, como mostró el decreto de 2026. El mercado inmobiliario español ya perdió un 44,3 % entre 2008 y 2014. La plataforma y sus filiales están en  Letonia, país de la zona euro y de la OTAN, fronterizo con Rusia.
A ellos se suman los riesgos propios de Indemo:
Dependencia de una sola red española: tres agentes de ejecución, todos dirigidos o codirigidos por el primer accionista de Indemo, con muy pocos fondos propios y sin gestor de respaldo designado. Para mí es el riesgo principal (ver la sección sobre la regulación).
Conflicto de intereses: la misma persona es el primer accionista de la plataforma y el directivo de las sociedades que le venden los expedientes, e Indemo cobra un 6 % por cada euro invertido, sea cual sea el resultado.
Salud financiera de la plataforma: cuatro ejercicios en pérdidas, financiados por los accionistas. Tus Notes están separadas de las cuentas de Indemo, pero un incumplimiento complicaría el seguimiento de los expedientes.
Duración y rentabilidad real: 40 expedientes ya superan los 18 meses, y un expediente largo divide tu rentabilidad anual incluso sin pérdidas. La rentabilidad del 20,5 % solo se refiere a los expedientes cerrados más rápidos.
Ocupantes y personas vulnerables: una vivienda ocupada, por el antiguo propietario o por terceros, puede añadir meses de vistas y de lanzamiento. La ley española protege a los hogares vulnerables, lo que puede suspender un procedimiento.
Controles y bloqueo de la cuenta: como sociedad regulada, Indemo puede suspender tu acceso mientras dura un control sobre el origen de tus fondos.
Mi regla de prudencia para este tipo de inversión: no destinar más que una pequeña parte de tu patrimonio, solo dinero que no necesites durante varios años, y repartirlo entre muchos expedientes.
 Fiscalidad de Indemo en Francia
Esta sección está dirigida a los residentes fiscales en Francia. La fiscalidad de Indemo tiene dos niveles: una retención en Letonia y, después, la tributación normal en Francia. En el lado francés nada es automático, y es la pregunta que más se repite en los comentarios.
La retención del 5 % en Letonia
Según el folleto (sección de fiscalidad), Indemo retiene en origen el impuesto letón sobre tus ganancias antes de pagártelas. Para un particular no residente, el tipo es del 5 % para un residente fiscal de la Unión Europea o del Espacio Económico Europeo que cumpla los criterios de la ley letona, y del 25,5 % en caso contrario. Para obtener el tipo del 5 %, indica correctamente tu residencia fiscal y tu número de identificación fiscal francés al registrarte. El folleto precisa que, en general, este impuesto puede deducirse del impuesto adeudado en tu país de residencia, y remite a la lista de convenios fiscales letones, que incluye el firmado con Francia.
Lo que declaras en Francia
Las ganancias de tus Notes son rendimientos del capital mobiliario. Están sujetas al prélèvement forfaitaire unique del 31,4 % (12,8 % de impuesto sobre la renta y 18,6 % de cotizaciones sociales), o a la escala progresiva si la eliges para el conjunto de tus rendimientos de inversión. En concreto:
Formulario 2047: en él declaras los rendimientos cobrados en el extranjero, por su importe bruto, antes de la retención letona. Después trasladas el total a la declaración 2042, junto con los intereses.
Crédito fiscal: la retención letona del 5 % se imputa al impuesto francés gracias al convenio fiscal, con el límite del impuesto francés adeudado por esos rendimientos. En general se indica en la casilla 8VL de la 2042. No reduce las cotizaciones sociales, que se deben íntegramente.
Formulario 3916: tu cuenta en Indemo, que custodia dinero y títulos, es una cuenta abierta en el extranjero. Debes declararla cada año, aunque esté vacía o no hayas cobrado nada. Olvidarlo cuesta una multa de 1.500 € por cuenta no declarada.
Pago a cuenta mensual (formulario 2778-SD): como no se retiene nada en Francia, puedes estar obligado a declarar y pagar el anticipo del 12,8 % y las cotizaciones sociales el mes siguiente a cada cobro, según tu renta fiscal de referencia. La práctica varía según la oficina de Hacienda: pregunta por escrito a tu servicio.
Indemo proporciona informes fiscales descargables en tu área personal (« Tax statements and reports ») con los importes del año. Una particularidad del producto: como las ganancias solo llegan al final del expediente, pueden concentrarse en un solo año fiscal, varios años de rentabilidad de golpe. Con el prélèvement forfaitaire unique, eso no cambia el tipo, pero si optas por la escala progresiva, el año del reembolso puede hacerte cambiar de tramo.
Dos preguntas se repiten a menudo. El cashback: ningún texto trata claramente este caso, y no he encontrado ninguna norma publicada por Indemo sobre la retención letona aplicada al cashback; pregunta por escrito a tu oficina de Hacienda. El impuesto sobre el patrimonio inmobiliario (IFI): las Notes son títulos de deuda, no participaciones de una sociedad inmobiliaria que poseas, por lo que no deberían entrar en el IFI. Todos los pasos de la declaración se detallan en mi guía cómo declarar a Hacienda los rendimientos del P2P, y los tipos de retención de cada país en mi artículo sobre la retención en origen en el P2P.
 Indemo frente a las demás plataformas
Indemo no tiene un verdadero equivalente en Francia. El producto más parecido que uso es el crowdfunding inmobiliario: una deuda respaldada por un inmueble, reembolsada de una sola vez al vencimiento, con una duración que depende del éxito de la operación. Por eso comparo primero Indemo con La Première Brique, donde he financiado 144 proyectos.
|
| |
|---|---|---|
Sede |
|
|
Regulación | MiFID II (Banco de Letonia) | ECSP, proveedor de servicios de financiación participativa |
Lo que financias | La compra de una deuda hipotecaria ya impagada | Un préstamo a un promotor o a un inversor inmobiliario para una operación en curso |
País de los inmuebles |
|
|
De dónde viene la rentabilidad | Descuento en la compra, 50 % del excedente recuperado | Tipo de interés fijo, penalizaciones en caso de retraso |
Pago | De una sola vez, al final del expediente | En general de una sola vez, al vencimiento |
Salida antes del vencimiento | Imposible a día de hoy | Mercado de reventa abierto en noviembre de 2026 |
Inversión mínima | 10 € | 1 € |
Impuesto retenido en origen | 5 % en Letonia y, después, declaración en Francia | Prélèvement forfaitaire en Francia |
Rentabilidad anunciada | 15,1 % por expediente (escenario moderado) | Del 11 al 13 % bruto por proyecto |
| +0,5 % de cashback además de las campañas |
 La Première Brique
Esta comparación es reveladora. En La Première Brique, los proyectos anuncian del 11 al 13 %, pero la rentabilidad real baja en cuanto un proyecto se retrasa, porque el capital queda inmovilizado más tiempo de lo previsto, como explico en mi opinión sobre La Première Brique. Indemo tiene exactamente la misma mecánica, todavía más marcada: una rentabilidad por expediente elevada, pero una rentabilidad real que depende por completo de la duración. La diferencia de fondo está en el punto de partida. En La Première Brique, prestas a una operación que tiene que salir bien para reembolsarte. En Indemo, la operación ya fracasó una vez, y tu margen de seguridad viene del precio al que se compró la deuda.
Para ampliar la comparación, aquí tienes Indemo frente a las demás plataformas en las que invierto hoy, con productos distintos: préstamos a empresas, créditos al consumo, préstamos agrícolas respaldados por tierras.
|
|
|
|
| |
|---|---|---|---|---|---|
Sede |
|
|
|
|
|
Lo que financias | Deudas hipotecarias españolas con descuento | Créditos al consumo y préstamos a empresas | Créditos al consumo | Facturas y pedidos de pymes francesas | Préstamos agrícolas respaldados por tierras |
Intereses | |||||
|
 PeerBerry
 Swaper
 Bienprêter
 Lande Finance
 Croacia
 Estonia
Estas plataformas tienen algo en común que Indemo no tiene: pagan intereses de forma continua, cada mes o con cada reembolso de préstamo, y mi capital rota rápido. Sus riesgos son distintos (sociedades de préstamo, empresas prestatarias, países), y cada una tiene su propia opinión o su página de código bonus en la web. Para comparar los estatus, las garantías y los países de todas las plataformas, lo más sencillo es mi comparador P2P y, para ver dónde están las sedes y las sociedades de préstamo, el mapa del P2P.
Probar Indemo con unas pocas Notes Desde 10 € por expediente, +0,5 % de cashback además de las campañas como nuevo usuario registrado a través de mi enlace. |
 Por qué no invierto en Indemo
Desde principios de 2025 me lo preguntan en mi canal: « ¿Qué opinas de Indemo? », « ¿Por qué no inviertes ahí? ». Esta es mi respuesta sincera. Abrí una cuenta y verifiqué mi identidad, y he estado tentado de lanzarme varias veces, pero nunca he depositado ni un euro: mi saldo está a cero, no tengo ninguna Note y ni siquiera terminé el test de idoneidad.
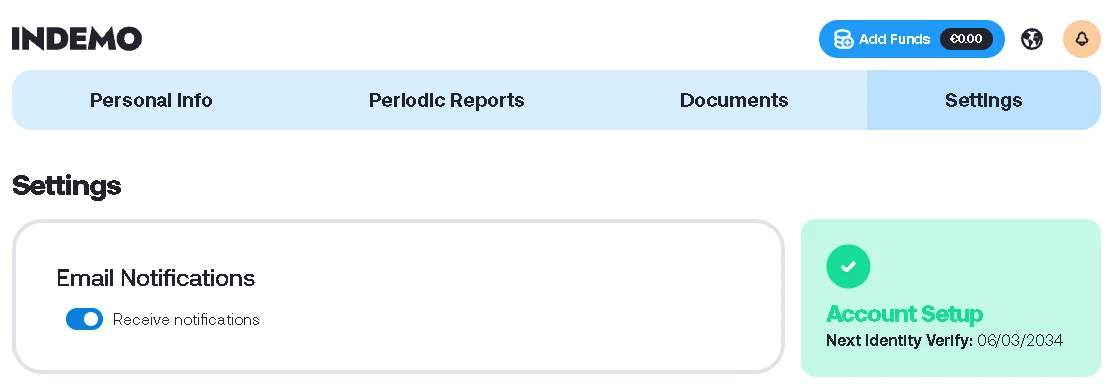
No es porque el producto me parezca malo. Es que no encaja con mi estrategia personal de hoy, por tres razones.
 1. Busco intereses mensuales
Mis inversiones en préstamos están ahí para generar intereses regulares, cada mes, que reinvierto o que retiro. En Indemo, una Note no paga nada durante toda la duración de su expediente y, después, todo de golpe, en una fecha que nadie conoce de antemano. Pasar de uno a tres años sin ningún ingreso se sale por completo de esa lógica.
 2. Quiero poder salir
Busco cada vez más inversiones líquidas, de las que pueda retirar mi dinero si lo necesito o si la situación cambia. En Indemo no existe mercado secundario (ver la sección sobre la liquidez): cada euro invertido queda inmovilizado hasta el final de su expediente, sin puerta de salida.
3. Ya tengo suficiente inmobiliario
El crowdfunding inmobiliario atraviesa un periodo difícil en Francia. He invertido mucho en él, mi cartera inmobiliaria ya es grande, y espero a que adelgace antes de añadir más. Además, tengo cuidado con el sector inmobiliario en general, porque las duraciones suelen ser largas.
Lo que podría hacerme cambiar de opinión: un mercado secundario que funcione de verdad, estadísticas públicas de duración y de retrasos por año de financiación, uno o dos años más de reembolsos en los expedientes financiados en 2025, y unas cuentas en equilibrio durante un año completo. Para un inversor que acepta olvidarse de su dinero durante tres años y que quiere una fuente de rentabilidad descorrelacionada de los préstamos al consumo, Indemo tiene argumentos reales, que detallo justo a continuación.
Ventajas e inconvenientes de Indemo
 Las ventajas
- Una regulación de verdad: empresa de inversión MiFID II, Notes emitidas con folleto aprobado, custodia separada y fondo de indemnización de hasta 20.000 € en caso de incumplimiento de la plataforma (ver la regulación).
 Un margen de seguridad desde la compra: deudas compradas con un descuento medio del 50 al 65 %, respaldadas por un inmueble real.
- Expedientes cerrados rentables: 28 reembolsos, ninguno con pérdidas hasta la fecha, de un 11 a más de un 20 % anual.
 Una inversión descorrelacionada de los préstamos al consumo y de la Bolsa: la rentabilidad depende de procedimientos judiciales, no de la coyuntura del crédito.
- Mucha transparencia por expediente: tasación del inmueble, PTV, PTD, mapa, 24 etapas seguidas cada mes, documentos reglamentarios.
- Inversión mínima baja y sin comisiones: 10 € por Note, ninguna comisión por invertir o retirar.
- Campañas de cashback frecuentes, que compensan en parte la espera de los primeros reembolsos.
 Los inconvenientes
- Ningún ingreso regular: no se paga nada antes del final del expediente, y la rentabilidad de la cuenta sigue siendo baja los dos primeros años (ver la simulación).
 Sin mercado secundario, prometido desde 2024, y vencimientos que pueden prorrogarse sin tu acuerdo.
- Una sola red española detrás de todos los expedientes, vinculada al primer accionista, sin gestor de respaldo.
- Una plataforma todavía en pérdidas, financiada por sus accionistas.
 Estadísticas incompletas: una rentabilidad media calculada solo sobre los expedientes cerrados, sin cifras públicas de retrasos.
- Una fiscalidad más pesada de gestionar: retención letona del 5 %, formularios 2047 y 3916, controles estrictos del origen de los fondos.
Indemo, ¿para quién?
Tu perfil | ¿Indemo es para ti? |
|---|---|
Puedes olvidarte de tu dinero durante tres años o más, sin necesitarlo en una fecha fija | Sí |
Quieres diversificar una cartera de préstamos ya bien surtida con un producto descorrelacionado | Sí |
Te importa que la plataforma esté regulada, con los títulos custodiados aparte | Sí |
Te gusta seguir expedientes concretos, paso a paso | Sí |
Quieres intereses cada mes para completar tus ingresos | No |
Podrías necesitar este dinero en los próximos dos años | No |
Quieres una rentabilidad de cuenta elevada desde el primer año | Más bien no |
Estás empezando y es tu primera inversión fuera de una cuenta de ahorro | Más bien no |
Indemo está pensada más bien para inversores pacientes y ya diversificados, que quieren una pequeña parte en deuda inmobiliaria con descuento como complemento de inversiones más líquidas. Si buscas un ingreso regular, las plataformas de préstamos con intereses mensuales de la comparativa se ajustan mejor a esa necesidad.
 Código bonus y programa de referidos de Indemo

No hay ningún código que introducir: regístrate con mi enlace y recibirás automáticamente un +0,5 % de cashback además de las campañas de cashback de Indemo, como nuevo usuario registrado a través de mi enlace. En concreto, cuando Indemo lanza una campaña de cashback, tu porcentaje sube 0,5 puntos. Y ese 0,5 % se aplica siempre, haya o no una campaña en curso: Ilja Hagins me lo confirmó por correo el 18 de noviembre de 2026. Cuando Indemo lanza una oferta temporal, aparece justo aquí:
Oferta del momento : Black Friday- 5 % de cashback para todos en cada inversión
- Sin tramos: desde 10 € invertidos, cashback abonado al instante
Esta oferta se suma a la oferta habitual.
Aprovechar la oferta →Hasta el 30 de noviembre de 2026
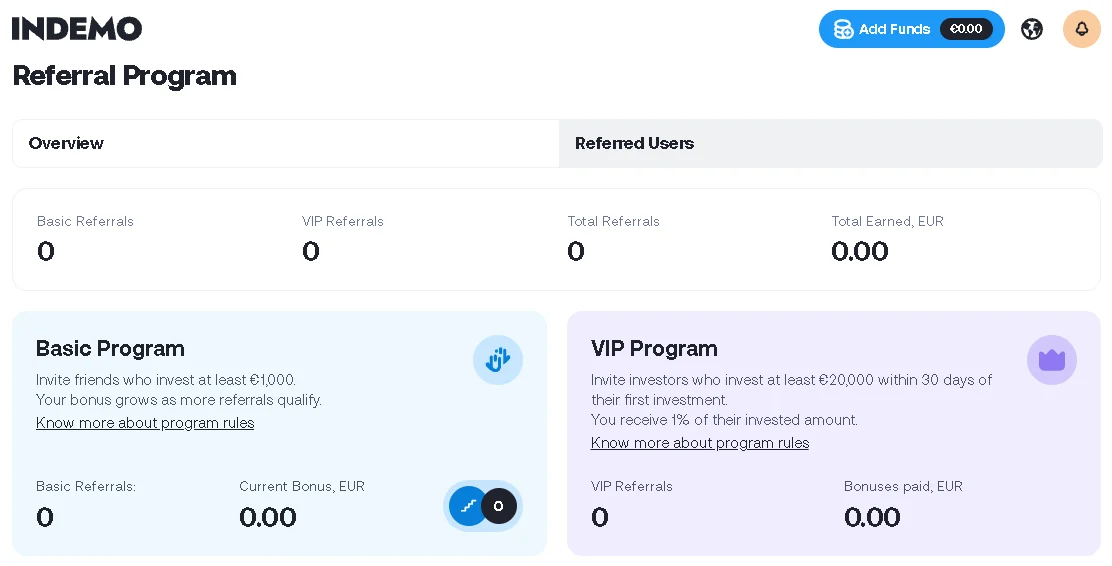
Indemo también tiene un programa de referidos entre clientes, renovado en octubre de 2026 (condiciones oficiales):
Fórmula básica: tu referido recibe 25 € si invierte al menos 1.000 € en los 60 días siguientes y los mantiene 30 días. Tú recibes en total 25 €, 75 €, 150 €, 250 €, 350 € y después 500 € por 1 a 6 referidos, y luego 150 € por cada referido adicional.
Fórmula VIP: si tu referido invierte 20.000 € o más en los 30 días siguientes a su primera inversión, cada uno de vosotros recibe el 1 % de ese importe, sin límite.
Las dos fórmulas no son acumulables entre sí, los bonus se abonan como dinero para reinvertir y no se pueden retirar directamente, y un código promocional prevalece sobre un enlace de referido. Encuentra todas las ofertas de las demás plataformas en mi página de bonus y referidos.
+0,5 % de cashback en Indemo Además de las campañas de Indemo, como nuevo usuario registrado a través de mi enlace, sin código que introducir. |
 FAQ: preguntas frecuentes sobre Indemo
¿Es Indemo una estafa?
No. Indemo SIA es una empresa de inversión autorizada por el Banco de Letonia, sus Notes se emiten con un folleto aprobado, sus cuentas se publican y están auditadas, y ya se han reembolsado 28 expedientes. Ser legítima no significa estar libre de riesgos: la plataforma es joven, está en pérdidas y depende de una sola red española (ver los riesgos).
¿Está regulada Indemo?
Sí, con el estatus de empresa de inversión MiFID II, licencia n.º 06.06.08.824/547, con pasaporte para Francia. Es un estatus más exigente que el de las plataformas de financiación participativa.
¿Soy dueño del crédito o del inmueble?
Ni de uno ni de otro. Posees una Note, un título de deuda emitido por una filial de Indemo, que solo se reembolsa con lo que el agente español recupere de un expediente concreto. La hipoteca está a nombre del agente, y no tienes ningún recurso directo contra él ni contra el deudor.
¿Paga Indemo intereses cada mes?
No. El capital y las ganancias se pagan de una sola vez, al final del expediente. Mientras tanto, tu cuenta no recibe nada, aparte de un posible cashback.
¿Cuánto hay que esperar para el primer reembolso?
Los expedientes cerrados han durado 14 meses de media, pero los últimos han tardado de 17 a 24 meses, y 40 expedientes ya superan los 18 meses. En una cartera con muchas Notes, algunos expedientes pueden resolverse en unos meses, pero cuenta más bien con un año y medio a tres años para la mayoría.
¿Por qué mi rentabilidad es tan baja si Indemo anuncia más de un 20 %?
Porque el 20,5 % solo se refiere a los 28 expedientes ya cerrados, mientras que tus Notes en curso no rinden nada hasta que se reembolsan. Incluso con un 15,1 % por expediente y sin ninguna pérdida, una cuenta muestra alrededor de un 3 % al cabo de un año (ver la simulación).
¿Se puede perder dinero en Indemo?
Sí. Ningún expediente se ha cerrado con pérdidas hasta la fecha, pero el documento de datos fundamentales prevé un −6,6 % anual en su escenario de tensión, y la pérdida total es posible si el agente español incumple.
¿Qué pasa si Indemo quiebra?
Tus Notes y tu dinero se custodian separados de las cuentas de Indemo. Si la plataforma no pudiera devolvértelos, el fondo letón de indemnización te cubre hasta 20.000 €. Este fondo nunca cubre una pérdida de inversión.
¿Se pueden revender las Notes antes del final?
No a día de hoy. El mercado secundario, aprobado en su principio por el Banco de Letonia, está anunciado para el otoño de 2026 pero todavía no está abierto.
¿Amenaza el decreto español de 2026 mis inversiones?
Según el acuerdo de los jueces de lo civil de Barcelona de noviembre de 2026, la moratoria de los desahucios no se aplica a las ejecuciones hipotecarias. Es una posición local, no una norma nacional, y el contexto político sigue siendo incierto (ver la sección sobre el decreto).
¿Cuál es el importe mínimo?
10 € por Note, y 10 € para una retirada.
¿Cómo se declara Indemo a Hacienda en Francia?
Las ganancias brutas van en el formulario 2047 y, después, en la declaración 2042 con el prélèvement forfaitaire unique del 31,4 %; la retención letona del 5 % da derecho a un crédito fiscal, y la cuenta se declara cada año en el formulario 3916 (ver la fiscalidad).
¿Se puede evitar la retención del 5 % en Letonia?
Para un particular residente fiscal en Francia, el 5 % es el tipo reducido previsto para los residentes de la Unión Europea; sin la información fiscal correcta, el tipo sube al 25,5 %. Esta retención no se pierde: se imputa a tu impuesto francés.
¿Qué pasa con las Notes en caso de fallecimiento?
No desaparecen: se traspasan a los herederos, con una comisión de 300 € prevista en el baremo y los justificantes habituales. Como pueden durar varios años, es mejor que tus allegados sepan que la cuenta existe.
¿Se puede invertir en Indemo a través de una sociedad?
Sí, Indemo abre cuentas a sociedades, una sola por entidad, con verificación de sus representantes y beneficiarios. Las ganancias pasan entonces a formar parte del resultado imponible de la sociedad.
¿Tiene Indemo una aplicación móvil?
Sí, Indemo lanzó su aplicación móvil en junio de 2026, además de la web.
¿Qué bonus hay por registrarse en Indemo?
Con mi enlace, recibes un +0,5 % de cashback además de las campañas de cashback de Indemo, como nuevo usuario registrado, sin código que introducir (ver la sección de bonus).
 Lo que dicen los usuarios
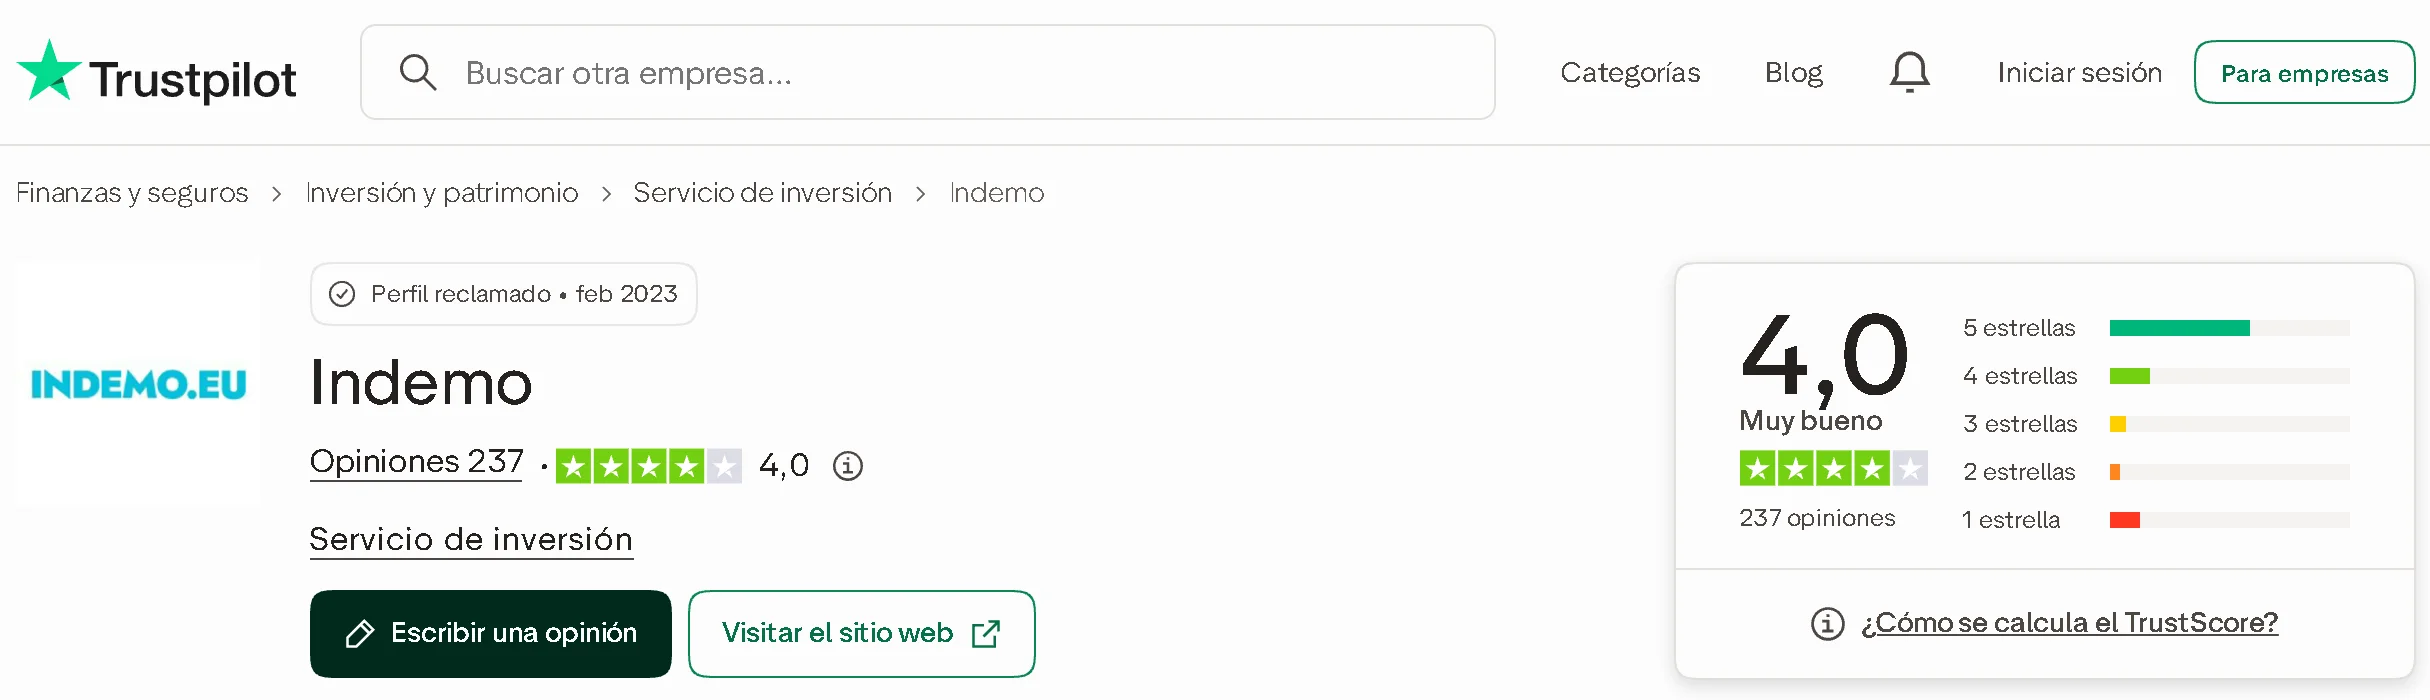
En Trustpilot, Indemo obtiene a día de hoy un 4,0 sobre 5 con 237 opiniones, de las cuales el 13 % son de una estrella. Indemo responde públicamente a muchas opiniones, tanto positivas como negativas.
Las opiniones positivas destacan unas rentabilidades a la altura en los expedientes reembolsados, el cashback abonado al momento, una interfaz clara, la aplicación y el hecho de invertir en inmobiliario sin gestionar inquilinos ni obras. Las opiniones negativas, por su parte, se agrupan en torno a cuatro temas:
El dinero que no se mueve: inversores que solo han cobrado unas decenas de euros después de un año o un año y medio, con expedientes bloqueados en las primeras etapas. Es la mecánica descrita en la sección sobre la rentabilidad.
La rentabilidad real, lejos del 20 %: cuentas con unos pocos puntos anuales, cashback incluido.
Los controles de identidad y de origen de los fondos: documentos solicitados, cuentas suspendidas, registros rechazados.
La comunicación: actualizaciones consideradas demasiado escasas o difíciles de entender, y un caso de herencia bloqueado durante varios meses.
En los comentarios de mi canal y en los grupos de Telegram que sigo, las observaciones son las mismas: mucho interés por el modelo, buenas experiencias con los expedientes cerrados y una frustración real por la duración y la falta de mercado secundario. Algunos miembros de la comunidad también han compartido muy buenos expedientes individuales, de alrededor del 20 % anual en unos pocos meses, pero ninguna rentabilidad global de cuenta comparable.
Conclusión: mi opinión sobre Indemo
Indemo ofrece algo poco común a los particulares: el acceso a la deuda hipotecaria con descuento, un negocio reservado hasta ahora a los fondos especializados, en un marco regulado por MiFID II, con una inversión mínima de 10 € y transparencia expediente por expediente. Los 28 primeros expedientes terminaron todos sin pérdidas, con rentabilidades muy correctas, y el modelo tiene una lógica sólida: cuando la deuda se compra a mitad de precio, hay margen antes de perder dinero.
Pero hay que tomarlo por lo que es: una inversión larga, ilíquida y sin ingresos regulares, cuya rentabilidad real depende sobre todo de la duración de los procedimientos españoles. El 20,5 % anunciado solo se refiere a los expedientes más rápidos, tu cuenta mostrará poca cosa los dos primeros años, y todo depende de una sola red de agentes vinculada al primer accionista de la plataforma, que a su vez sigue en pérdidas. Son estos puntos, más que el decreto español, los que yo vigilaría.
Por mi parte, me quedo fuera, porque quiero intereses mensuales y un dinero que no se quede bloqueado durante años. Si eres paciente, ya estás diversificado y buscas una pequeña parte descorrelacionada de tus préstamos clásicos, Indemo merece que la mires de cerca, repartiendo pequeños importes entre muchos expedientes. Puedes empezar con mi enlace, que te da un +0,5 % de cashback además de las campañas de Indemo.
Añadir un comentario
¿Una pregunta o tu propia experiencia? Deja un comentario: respondo personalmente.