Louve Invest es una plataforma francesa que permite comprar participaciones de SCPI (fondos inmobiliarios franceses) online, al mismo precio que directamente, con un cashback en una parte del catálogo. Fundada a finales de 2020 por Clément Renault, hoy afirma tener 651 M€ invertidos por más de 16.800 clientes. Compré allí mis primeras participaciones en julio de 2026 (Iroko Zen), y después una segunda SCPI en noviembre (Remake Live): 7.165 € en total hasta la fecha.
En esta opinión te explico cómo funciona la plataforma, su filial regulada y el control que le hizo la AMF (el regulador de los mercados financieros en Francia), el catálogo de SCPI, el cashback (de dónde sale, quién tiene derecho a él y cuánto aporta de verdad), la nuda propiedad y el usufructo, el seguro de vida Louve Infinity, las comisiones, la reventa, la fiscalidad y mi experiencia con cifras reales.
Este artículo no está patrocinado por Louve Invest. Algunos enlaces son de afiliado: si te registras con mi enlace, recibes 25 € en tu primera inversión y después entre un 3 y un 5 % de cashback en las SCPI elegibles.

 Oferta del momento : Cashback boosté
- Cashback aumentado al 4 % en las SCPI elegibles
- Ejemplo: 400 € de cashback por 10.000 € invertidos, además de los 25 €
Esta oferta se suma a la oferta habitual.
Aprovechar la oferta →Hasta el 30 de noviembre de 2026
Oferta del momento : Louve Infinity- + 1 % de tus aportaciones al seguro de vida Louve Infinity, hasta 1.000 €
- Ejemplo: 200 € añadidos a tu contrato por 20.000 € aportados
Esta oferta se suma a la oferta habitual.
Aprovechar la oferta →Hasta el 30 de noviembre de 2026
 Louve Invest en resumen
Criterio | Louve Invest |
|---|---|
Creación | Noviembre de 2020 (sociedad), plataforma lanzada en 2021 |
Sede |
|
Sociedad | Louve Group, SAS, SIREN 890 741 549 |
Regulación | Filial Optima Capital: CIF (conseiller en investissements financiers, asesor financiero registrado en Francia), ORIAS (registro francés de intermediarios) 21000042, miembro de la ANACOFI-CIF |
Productos | SCPI (plena propiedad, nuda propiedad, usufructo, crédito, aportaciones periódicas) y seguro de vida Louve Infinity |
Catálogo | 76 SCPI a día de hoy |
Inversión mínima | Desde 100 €, según la SCPI |
Comisiones de Louve | 0 €: a la plataforma le pagan las sociedades gestoras |
Cashback | Del 3 al 5 % en las SCPI con comisión de entrada, salvo usufructo |
Clientes | 16.800 clientes, 651 M€ invertidos (cifras publicadas por Louve) |
Opiniones de clientes | 4,6/5 en Trustpilot (330 opiniones) |
Bono | 25 € + del 3 al 5 % de cashback con mi enlace |

Louve Invest no es una sociedad gestora: no gestiona ninguna SCPI y nunca toca tu dinero. Es un distribuidor online, como un asesor patrimonial, pero con un catálogo, fichas comparables y herramientas que caben en una aplicación. Su modelo se basa en la comisión que le pagan las sociedades gestoras, de la que te devuelve una parte. Para un ahorrador que quiere inmobiliario europeo sin ocuparse de inquilinos, es una puerta de entrada sencilla; la verdadera pregunta está en otro sitio: qué SCPI elegir y a qué coste real. De eso va todo lo que viene a continuación.
Abrir una cuenta en Louve Invest Registro online, 25 € en tu primera inversión y del 3 al 5 % de cashback en las SCPI elegibles con mi enlace. |
 Una SCPI, y lo que hace Louve Invest
 La SCPI en dos minutos
Una SCPI (société civile de placement immobilier) reúne el dinero de miles de ahorradores para comprar inmuebles: oficinas, locales comerciales, clínicas, almacenes y a veces viviendas. Los alquila a empresas y te reparte las rentas, después de sus gastos, en proporción a tus participaciones. Tú no eliges los inmuebles, no te ocupas de nada y puedes empezar con unos cientos de euros.
A cambio, aceptas tres condiciones: unas comisiones (de entrada, sobre las rentas o ambas), un horizonte largo (de 8 a 10 años como mínimo, según las propias sociedades gestoras) y una reventa que nunca está garantizada. Las SCPI recientes, a menudo europeas, han cambiado las reglas desde 2021: muchas han eliminado la comisión de entrada, pagan las rentas cada mes y compran fuera de Francia.
 Lo que hace Louve Invest, y lo que no hace
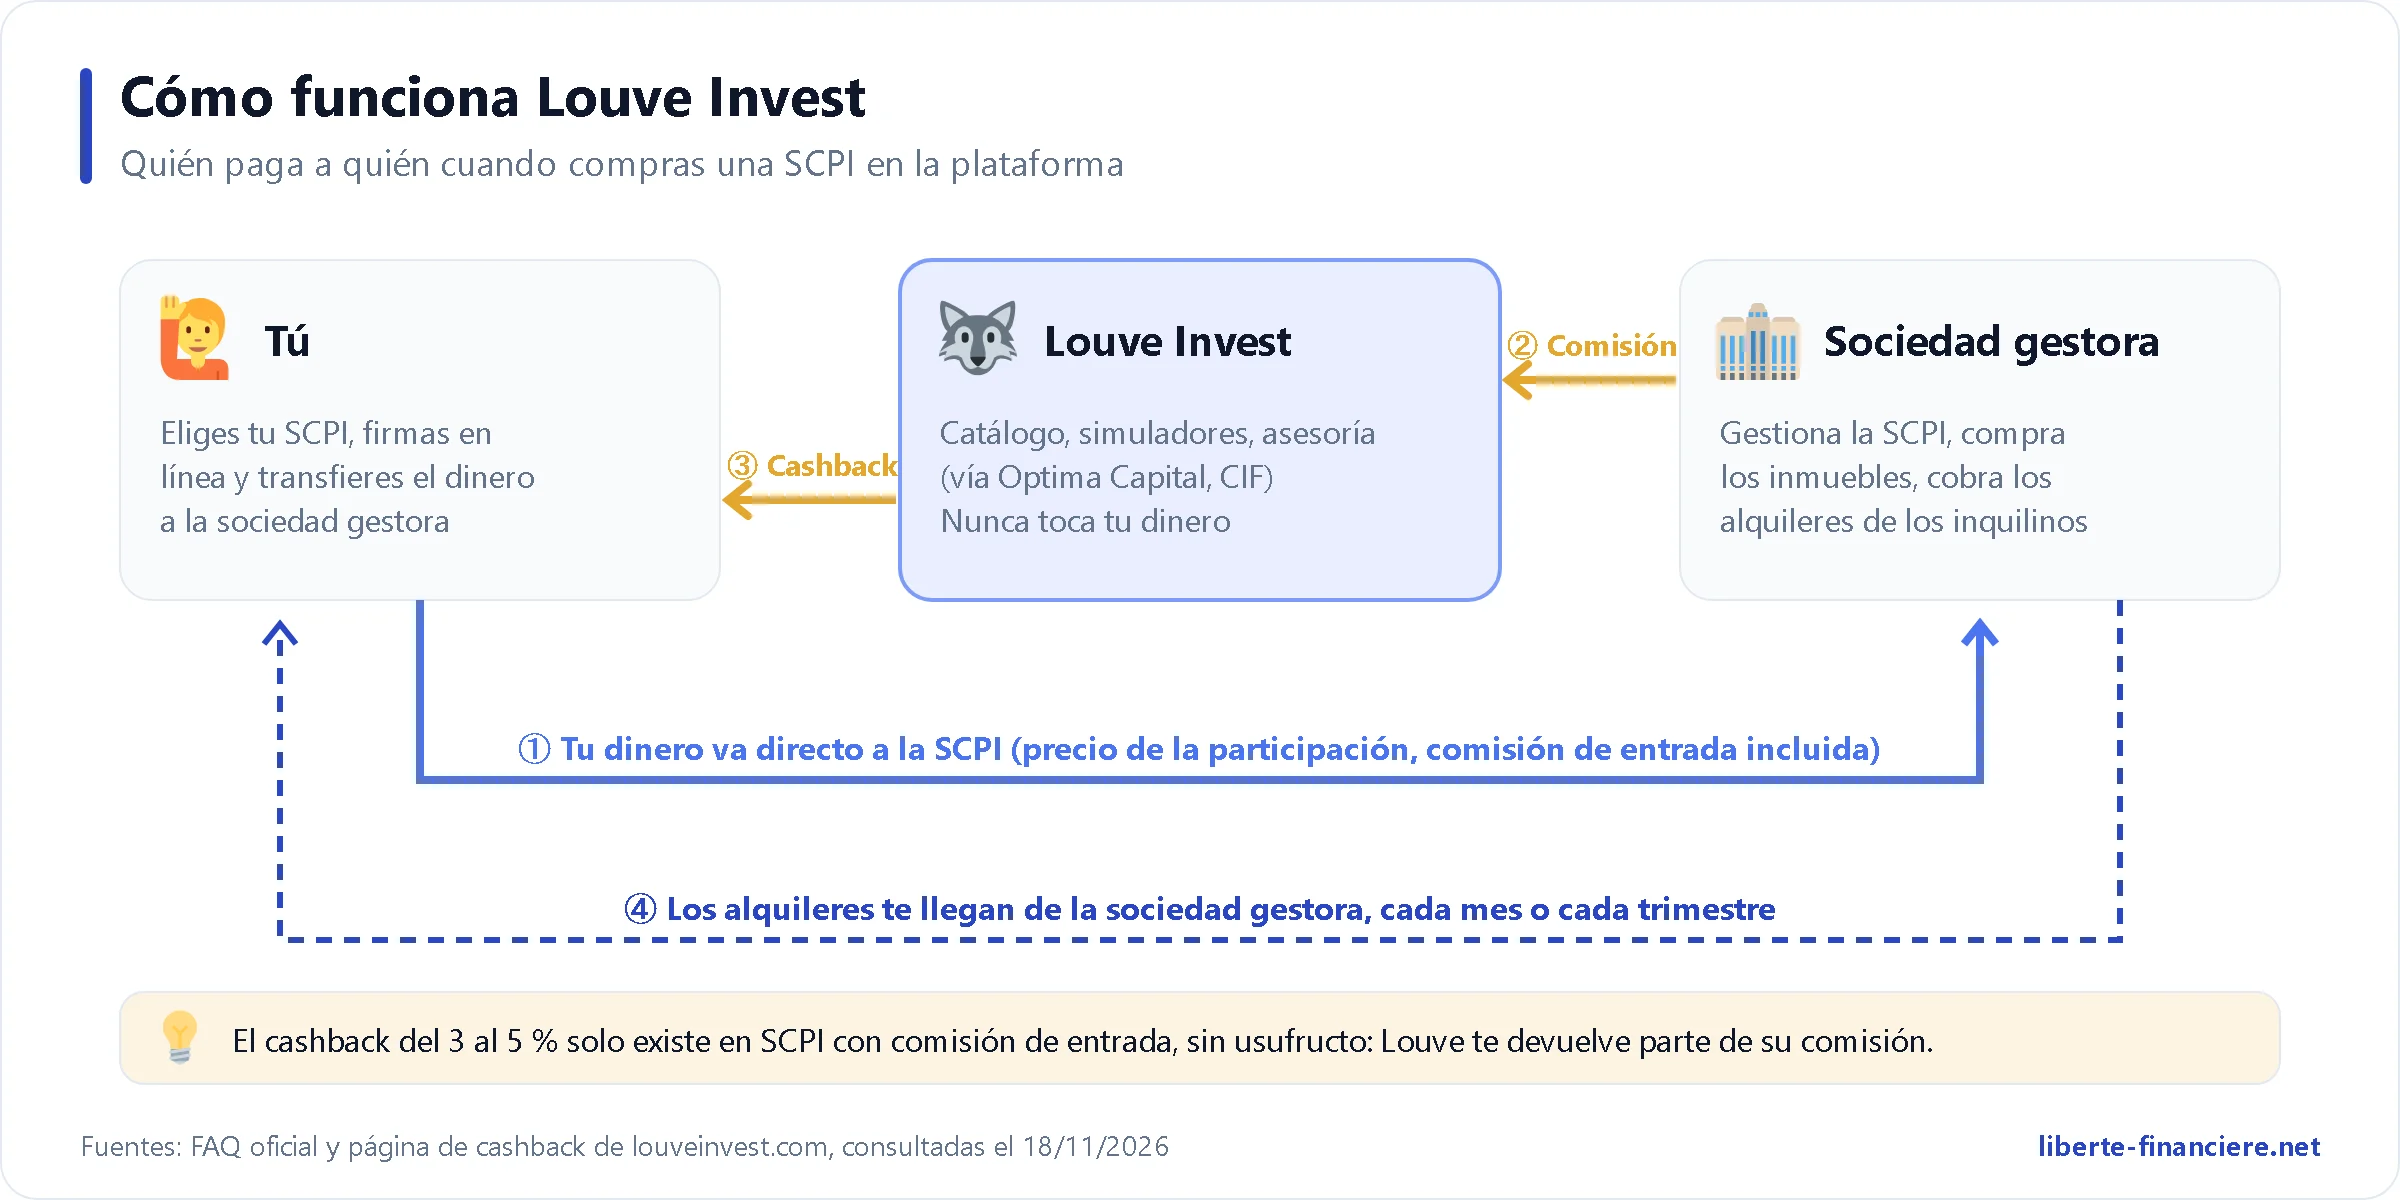
En Louve Invest, eliges tu SCPI en el catálogo, firmas el boletín de suscripción online y haces la transferencia. Según las preguntas frecuentes oficiales, tu dinero nunca pasa por Louve: va directamente a la SCPI, gestionada por una sociedad gestora autorizada por la AMF. Louve prepara el expediente, revisa los documentos, lo envía y después sigue tu cartera en la aplicación.
Lo que hace Louve: catálogo y fichas comparables, asesoramiento (gratuito, a través de su filial regulada), preparación y envío del expediente, seguimiento de la cartera, cashback, herramientas de simulación, acceso a la nuda propiedad y al usufructo, crédito y seguro de vida.
Lo que no hace: no gestiona ningún inmueble, no fija ni el precio de las participaciones ni las rentas, no garantiza ni el capital ni la reventa y no puede cobrar fondos por cuenta tuya.
El precio de la participación: lo fija la sociedad gestora y es el mismo en Louve que directamente. La diferencia está en el cashback y en el acompañamiento.
 La historia de Louve Invest
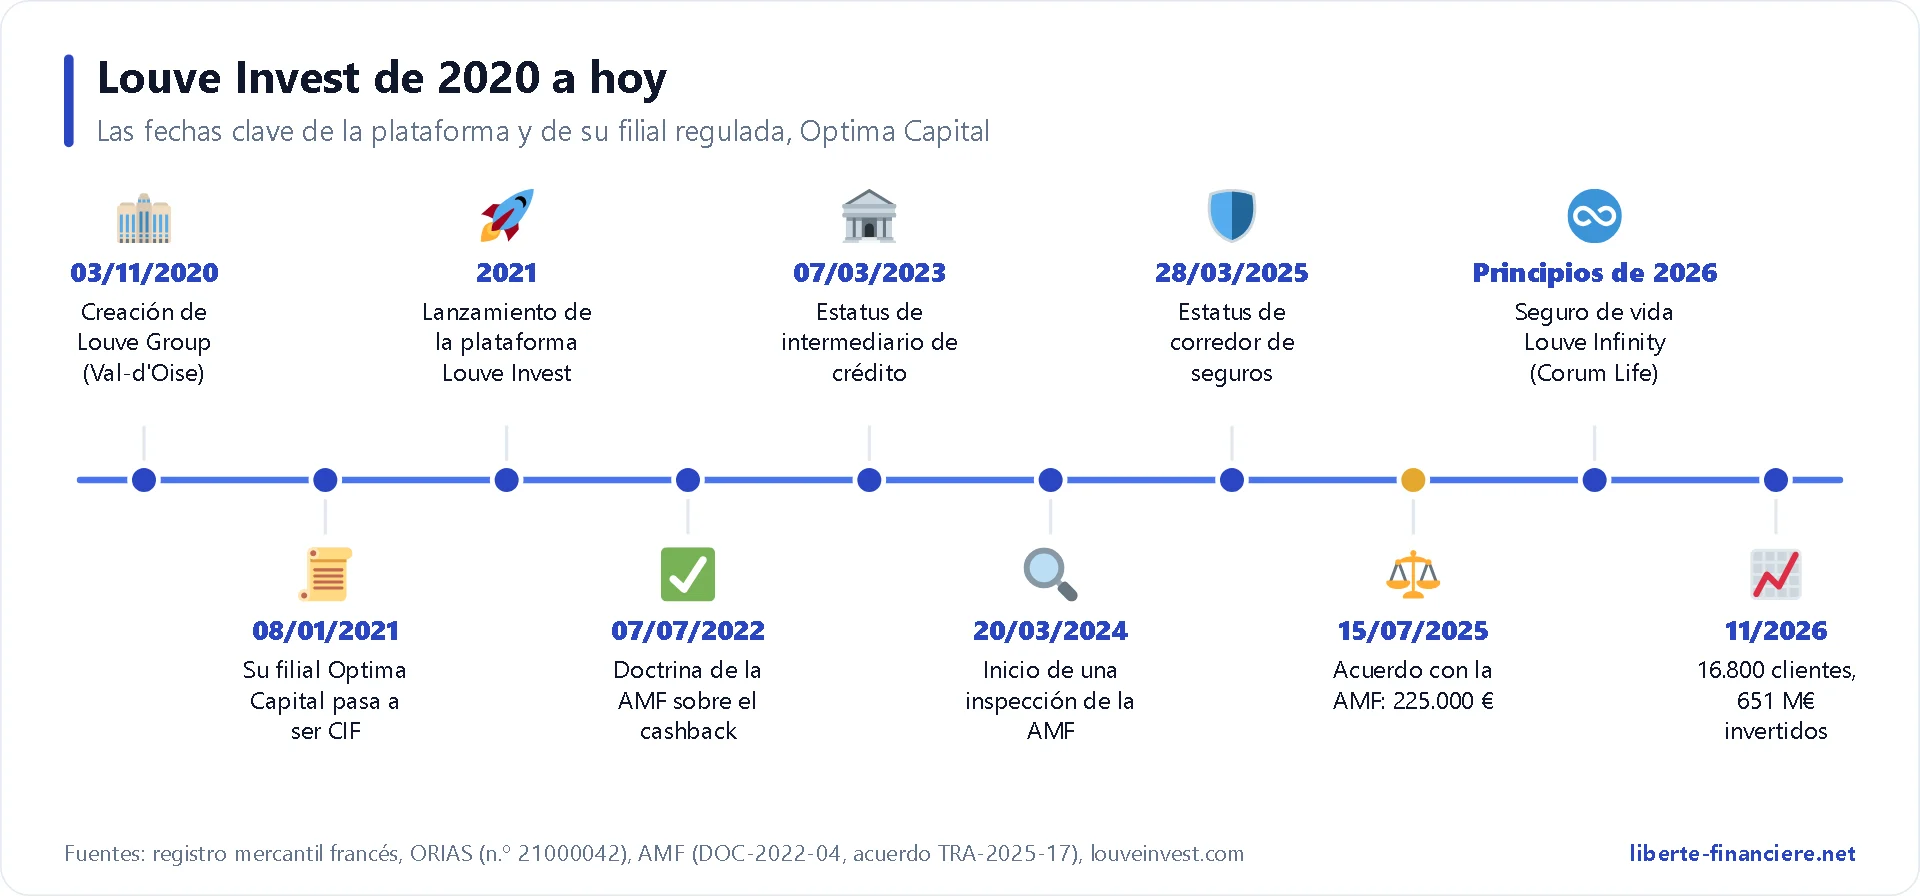
La sociedad Louve Group se inscribe en el registro el 3 de noviembre de 2020 (ficha en el registro). Su filial Optima Capital, creada unos días antes, obtiene el estatus de asesor en inversiones financieras el 8 de enero de 2021, y la plataforma se lanza justo después. La apuesta inicial: vender SCPI online devolviendo a los clientes una parte de la comisión que suelen cobrar los bancos y los asesores.
Esa devolución no era algo evidente. La AMF la reguló en una doctrina publicada el 7 de julio de 2022, DOC-2022-04, sobre la restitución de remuneraciones de un CIF a sus clientes. Según el acuerdo de 2025 del que hablo más abajo, fue precisamente Optima Capital quien consultó a la AMF sobre este tema. Después Louve añade el crédito (estatus de intermediario en operaciones bancarias en marzo de 2023) y luego los seguros (corredor de seguros en marzo de 2025), lo que abre la puerta a su contrato Louve Infinity, asegurado por Corum Life.
Al mismo tiempo, en marzo de 2024 la AMF abre un control de la filial regulada, que termina con un acuerdo transaccional en julio de 2025. Le dedico una parte entera, porque es la información más importante de esta opinión para juzgar la seriedad de la plataforma.
 El fundador y el equipo
 Clément Renault (LinkedIn) fundó Louve Invest y preside tanto Louve Group como Optima Capital. Según la página del equipo, es ingeniero por la École des Ponts y tiene un Master of Science de Stanford; trabajó en el sector tecnológico antes de volver a Francia en 2021 para lanzar la plataforma. Su perfil de LinkedIn menciona también su paso por Y Combinator y su certificación AMF, obtenida en noviembre de 2020.
El equipo sigue siendo pequeño: la sociedad declara entre 10 y 19 empleados en el registro. Los asesores aparecen con su nombre de pila en la web y en la aplicación (Victor, Romain, David): en cada ficha se muestra un asesor concreto, con un teléfono, un e-mail y un enlace para pedir cita. Los fondos Kima Ventures, LocalGlobe y la Financière Saint James figuran entre los inversores de la sociedad en la página del equipo; Louve no ha publicado ningún importe de ronda de financiación que yo haya podido comprobar en la fuente.
La plataforma también anima un foro, la Meute («la Manada»), donde los clientes hablan de cada SCPI: algunos hilos superan las 300 respuestas y las 19.000 lecturas. Es uno de sus mejores puntos fuertes, siempre que tengas en cuenta que las opiniones de los inversores no equivalen a un análisis.
 Regulación: quién está realmente detrás de Louve Invest
Es el punto que la mayoría de presentaciones pasan por encima: Louve Group, la sociedad que edita la web, no tiene ningún estatus regulado. El registro ORIAS no la conoce. Todos los estatus los tiene su filial al 100 %, Optima Capital (SAS de socio único, SIREN 890 510 514), cuyo personal lo pone a disposición Louve Group. Esta estructura es habitual en las plataformas jóvenes, pero conviene conocerla.
 Los estatus de Optima Capital
Estatus | Desde | Lo que permite |
|---|---|---|
Asesor en inversiones financieras (CIF), no independiente | 08/01/2021 | Asesorar sobre SCPI y transmitir tus órdenes; adhesión a la ANACOFI-CIF, asociación autorizada por la AMF |
Intermediario en operaciones bancarias (COBSP) | 07/03/2023 | Presentar ofertas de crédito de varios bancos |
Mandatario no exclusivo en operaciones bancarias (MOBSP) | 13/10/2023 | Actuar por cuenta de bancos asociados |
Corredor de seguros (COA) | 28/03/2025 | Distribuir el seguro de vida Louve Infinity, bajo el control de la ACPR (el supervisor francés de bancos y aseguradoras) |
Todo se puede comprobar en la ficha ORIAS n.º 21000042 y en el aviso legal. Hay dos matices importantes. Primero, el asesoramiento es no independiente: a Louve le pagan los productos que distribuye, algo normal pero que crea un interés en vender SCPI con comisión de entrada. Segundo, Optima Capital no está autorizada a cobrar fondos en ninguna de sus actividades: encaja con el hecho de que tu dinero va directamente a la sociedad gestora.
 Si Louve Invest desaparece, ¿qué pasa con tus participaciones?
Tus participaciones están inscritas a tu nombre en el registro de socios de cada SCPI. Louve no es ni su propietaria ni su depositaria. Si la plataforma cerrara, seguirías siendo socio de tus SCPI, seguirías cobrando tus rentas de la sociedad gestora y podrías revender tus participaciones a través de ella. Perderías la aplicación, el seguimiento consolidado y, sobre todo, el cashback aún no pagado, ya que depende de la tesorería de Louve en el momento del pago. En caso de conflicto, el mediador competente es el de la AMF.
 El control de la AMF y el acuerdo de 2025
El 20 de marzo de 2024 la AMF decide controlar Optima Capital, revisando el periodo de noviembre de 2021 a julio de 2024. El procedimiento se cierra con un acuerdo transaccional administrativo firmado el 15 de julio de 2025, homologado y publicado el 1 de diciembre de 2025: Optima Capital se compromete a pagar 225.000 € al Estado, en tres pagos. Este tipo de acuerdo no es una sanción ni supone reconocer una falta, pero el texto completo detalla lo que se le reprochaba.
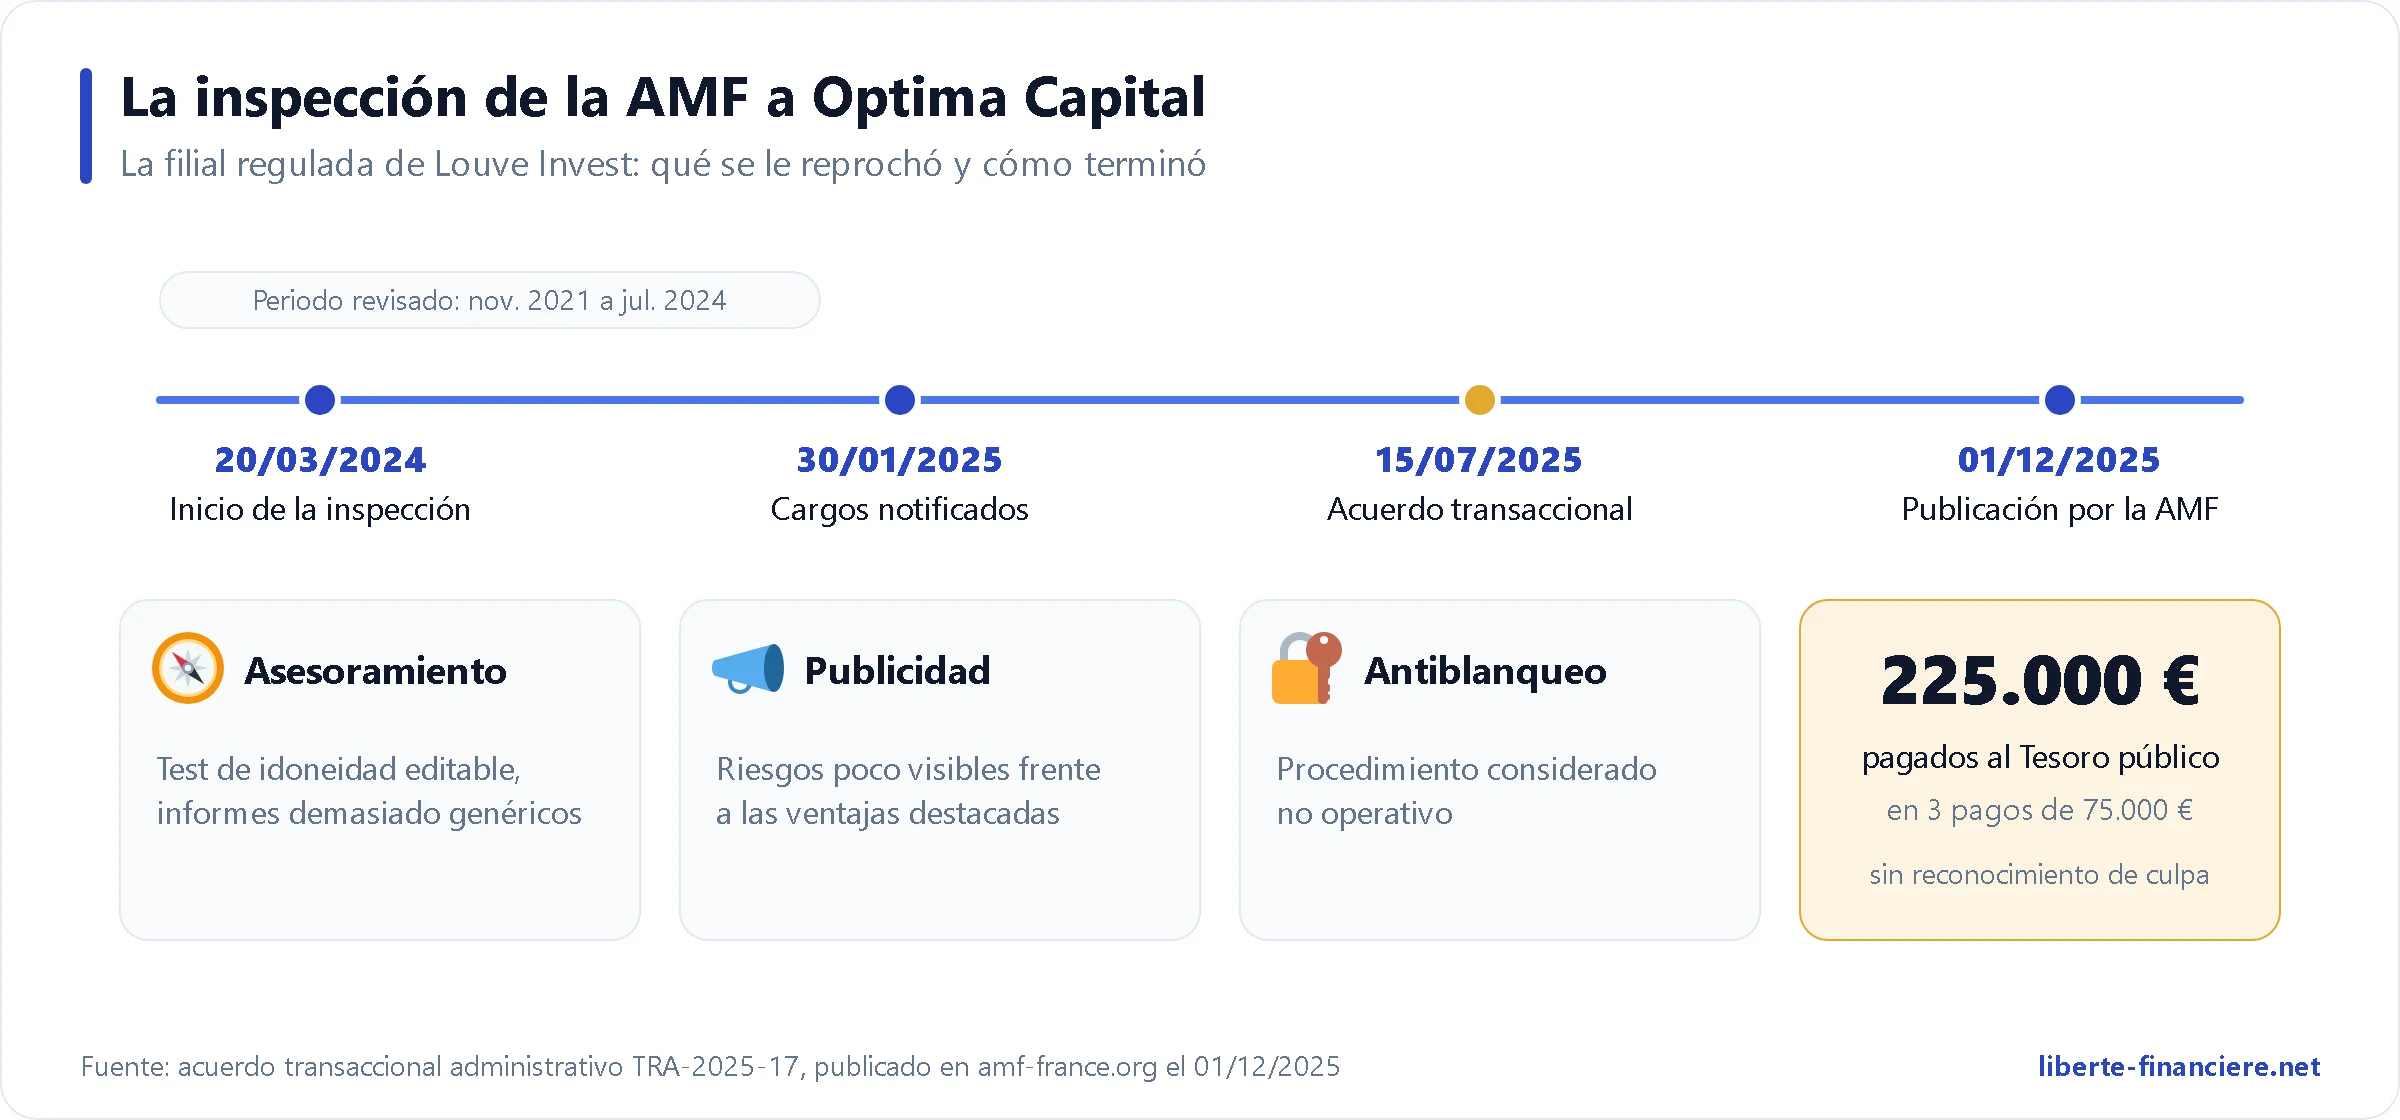
El asesoramiento: el test de idoneidad dejaba que el cliente corrigiera sus respuestas hasta obtener un perfil compatible, y la mayoría de los informes entregados a los clientes eran genéricos (sin una SCPI concreta ni una justificación personalizada).
La información comercial: en la web y en algunos e-mails se destacaban las ventajas y los riesgos eran poco visibles, con tasas presentadas sin precisar si eran brutas o netas, y SCPI descritas como inversiones refugio.
La lucha contra el blanqueo: un procedimiento considerado no operativo, sin un mapa de riesgos adecuado.
Optima Capital se comprometió a revisar su test de idoneidad, a personalizar sus informes y la información sobre costes, a mostrar claramente la TIR y las rentabilidades pasadas, y a corregir su sistema contra el blanqueo. Lo que veo hoy en la aplicación va en esa dirección: cada ficha muestra una advertencia sobre el riesgo de pérdida de capital y de liquidez, la TIR junto a la tasa de distribución, y los justificantes del origen de los fondos se piden con cuidado (hasta el punto de molestar a algunos clientes). Louve da su propia versión de su relación con la AMF en una página dedicada. Mi opinión: no es motivo para descartarla, pero es una señal que hay que conocer, y una razón más para leer los documentos oficiales de cada SCPI en lugar de fiarse de un argumentario comercial.
 Louve Invest en cifras
Louve muestra en su página de inicio 16.800 clientes, 651 M€ invertidos y más de 60 SCPI. Son cifras declaradas por la plataforma, no auditadas, pero la tendencia está clara: la captación se ha multiplicado por más de diez desde 2022.
Indicador | Valor | Fuente |
|---|---|---|
Clientes | 16.800 | Página de inicio de Louve, noviembre de 2026 |
Importes invertidos a través de Louve | 651 M€ | Página de inicio de Louve, noviembre de 2026 |
SCPI en el catálogo | 76 | Aplicación, contadas el 18/11/2026 |
SCPI con cashback | 35 | Aplicación, etiqueta del catálogo, 18/11/2026 |
Resultado neto de Louve Group (2024) | 2,33 M€ | Últimas cuentas depositadas en el registro mercantil |
Resultado neto de Optima Capital (2024) | 128.871 € | Cuentas publicadas en el registro |
Empleados | De 10 a 19 | Registro de empresas |
Las últimas cuentas publicadas, las de 2024, tienen beneficios: 2,33 M€ de resultado neto para Louve Group y 128.871 € para su filial Optima Capital. Las cuentas de 2025 todavía no se han publicado. De todas formas, no son ellas las que protegen tu ahorro: tus participaciones están inscritas en el registro de cada SCPI, y un cierre de la plataforma solo afectaría al seguimiento y al cashback aún no pagado.
Comparar las SCPI en Louve Invest 76 SCPI, fichas comparables, cashback en las SCPI elegibles y 25 € en tu primera inversión. |
 El catálogo: 76 SCPI
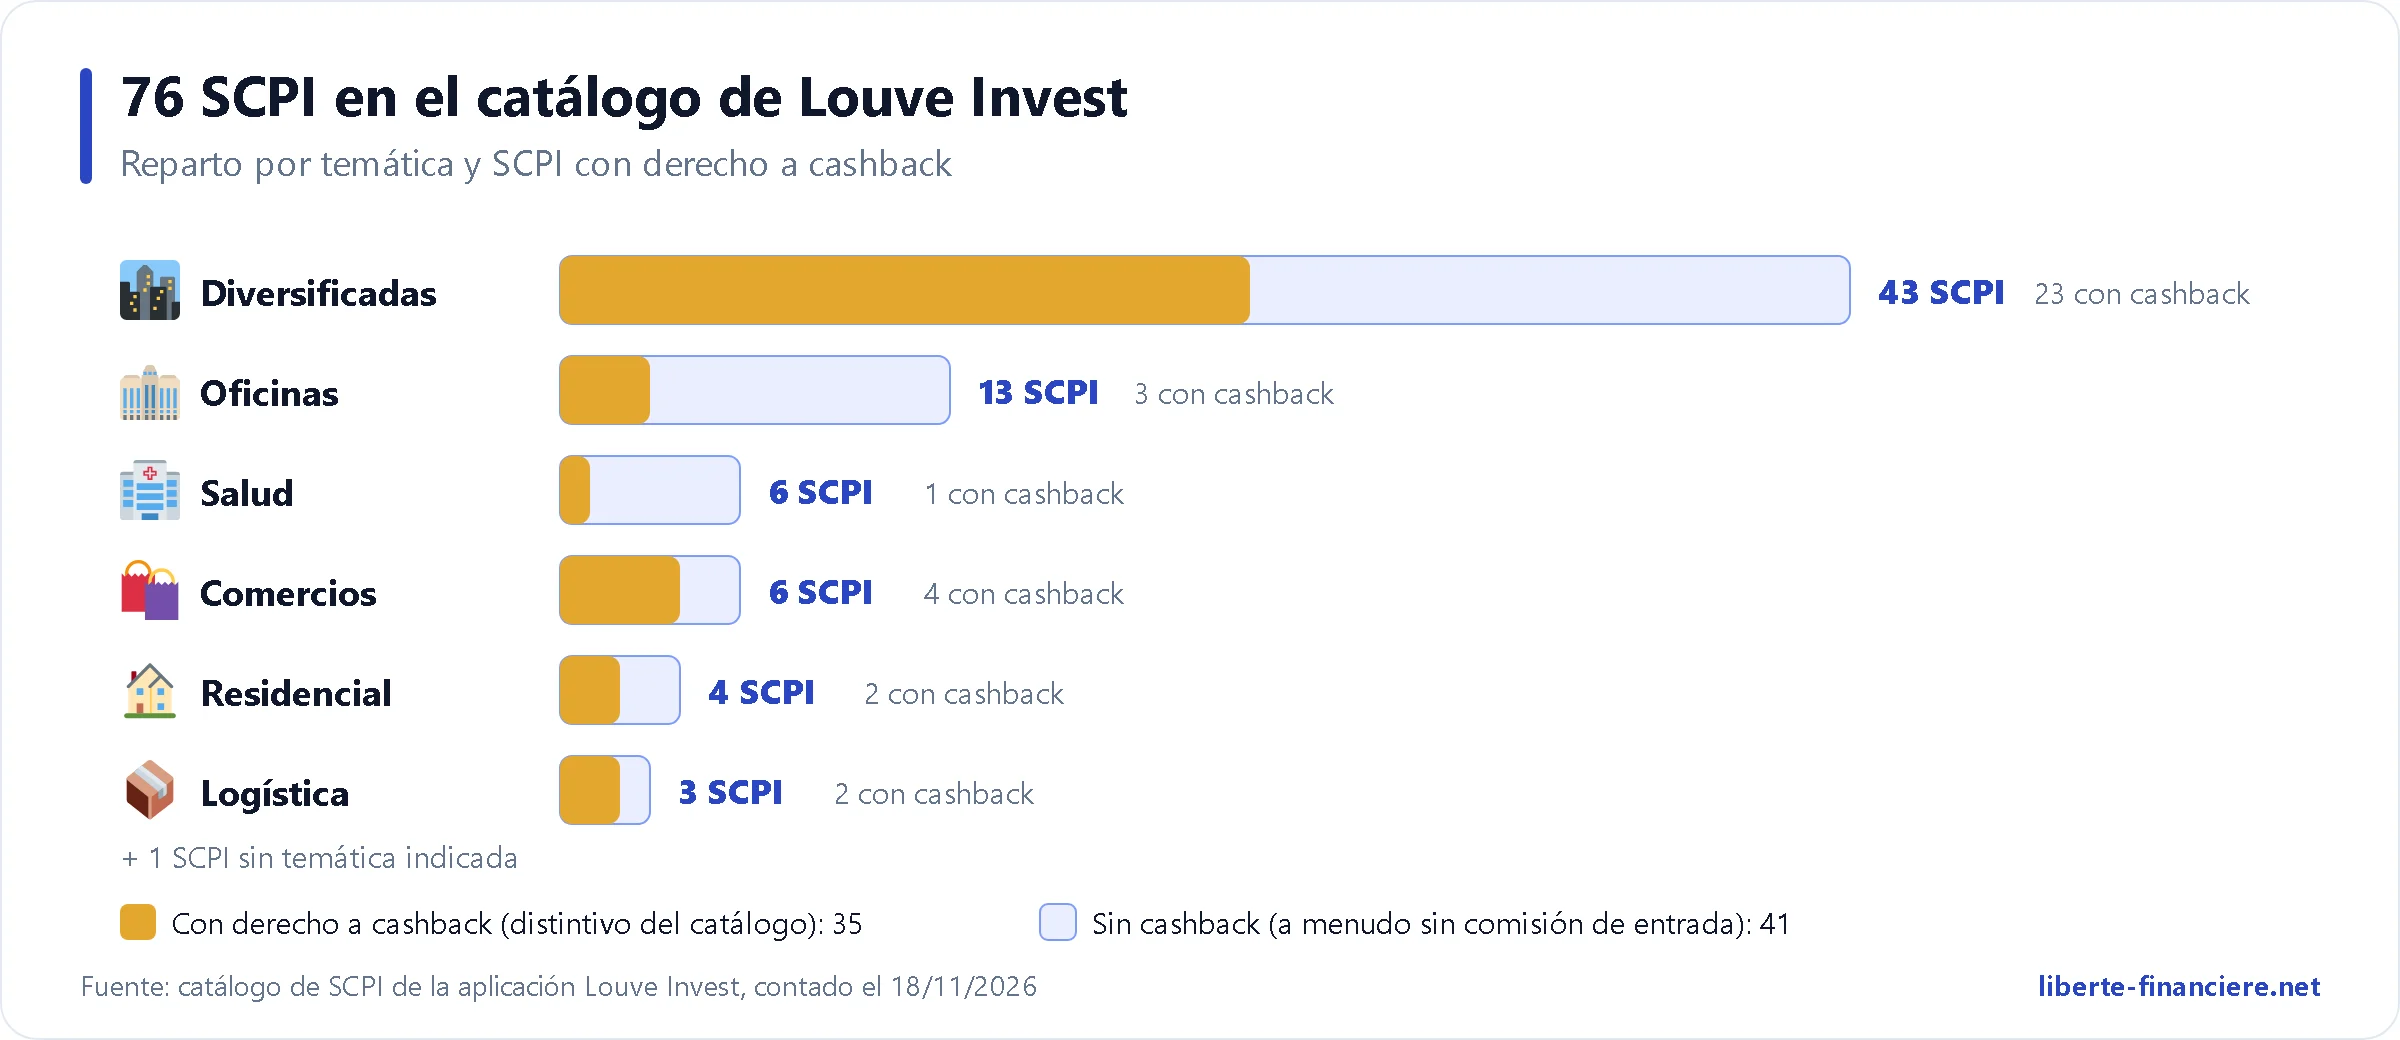
Conté el catálogo de Louve Invest el 18 de noviembre de 2026: 76 SCPI, de las cuales 43 diversificadas, 13 de oficinas, 6 de salud, 6 de comercios, 4 residenciales y 3 de logística. Están los grandes nombres (Corum Origin, Corum XL, Épargne Pierre, Primopierre, Immorente) y también las SCPI recientes, a menudo europeas y sin comisión de entrada (Iroko Zen, Iroko Atlas, Remake Live, Remake UK, Transitions Europe, Comète, Wemo One, Sofidynamic). No cubre todo el mercado, que tiene más de 200 SCPI: algunas sociedades gestoras no distribuyen online.
La inversión mínima va de 100 € (New Gen) a más de 10.000 €: 20 SCPI se pueden comprar con 500 € o menos, pero algunas exigen una primera compra de 5.000 € (Iroko Zen, Iroko Atlas, Comète) antes de aceptar importes más pequeños después. El catálogo se puede filtrar por temática, zona, rentabilidad, frecuencia de las rentas, mínimo y comisiones, y ordenar por rentabilidad.
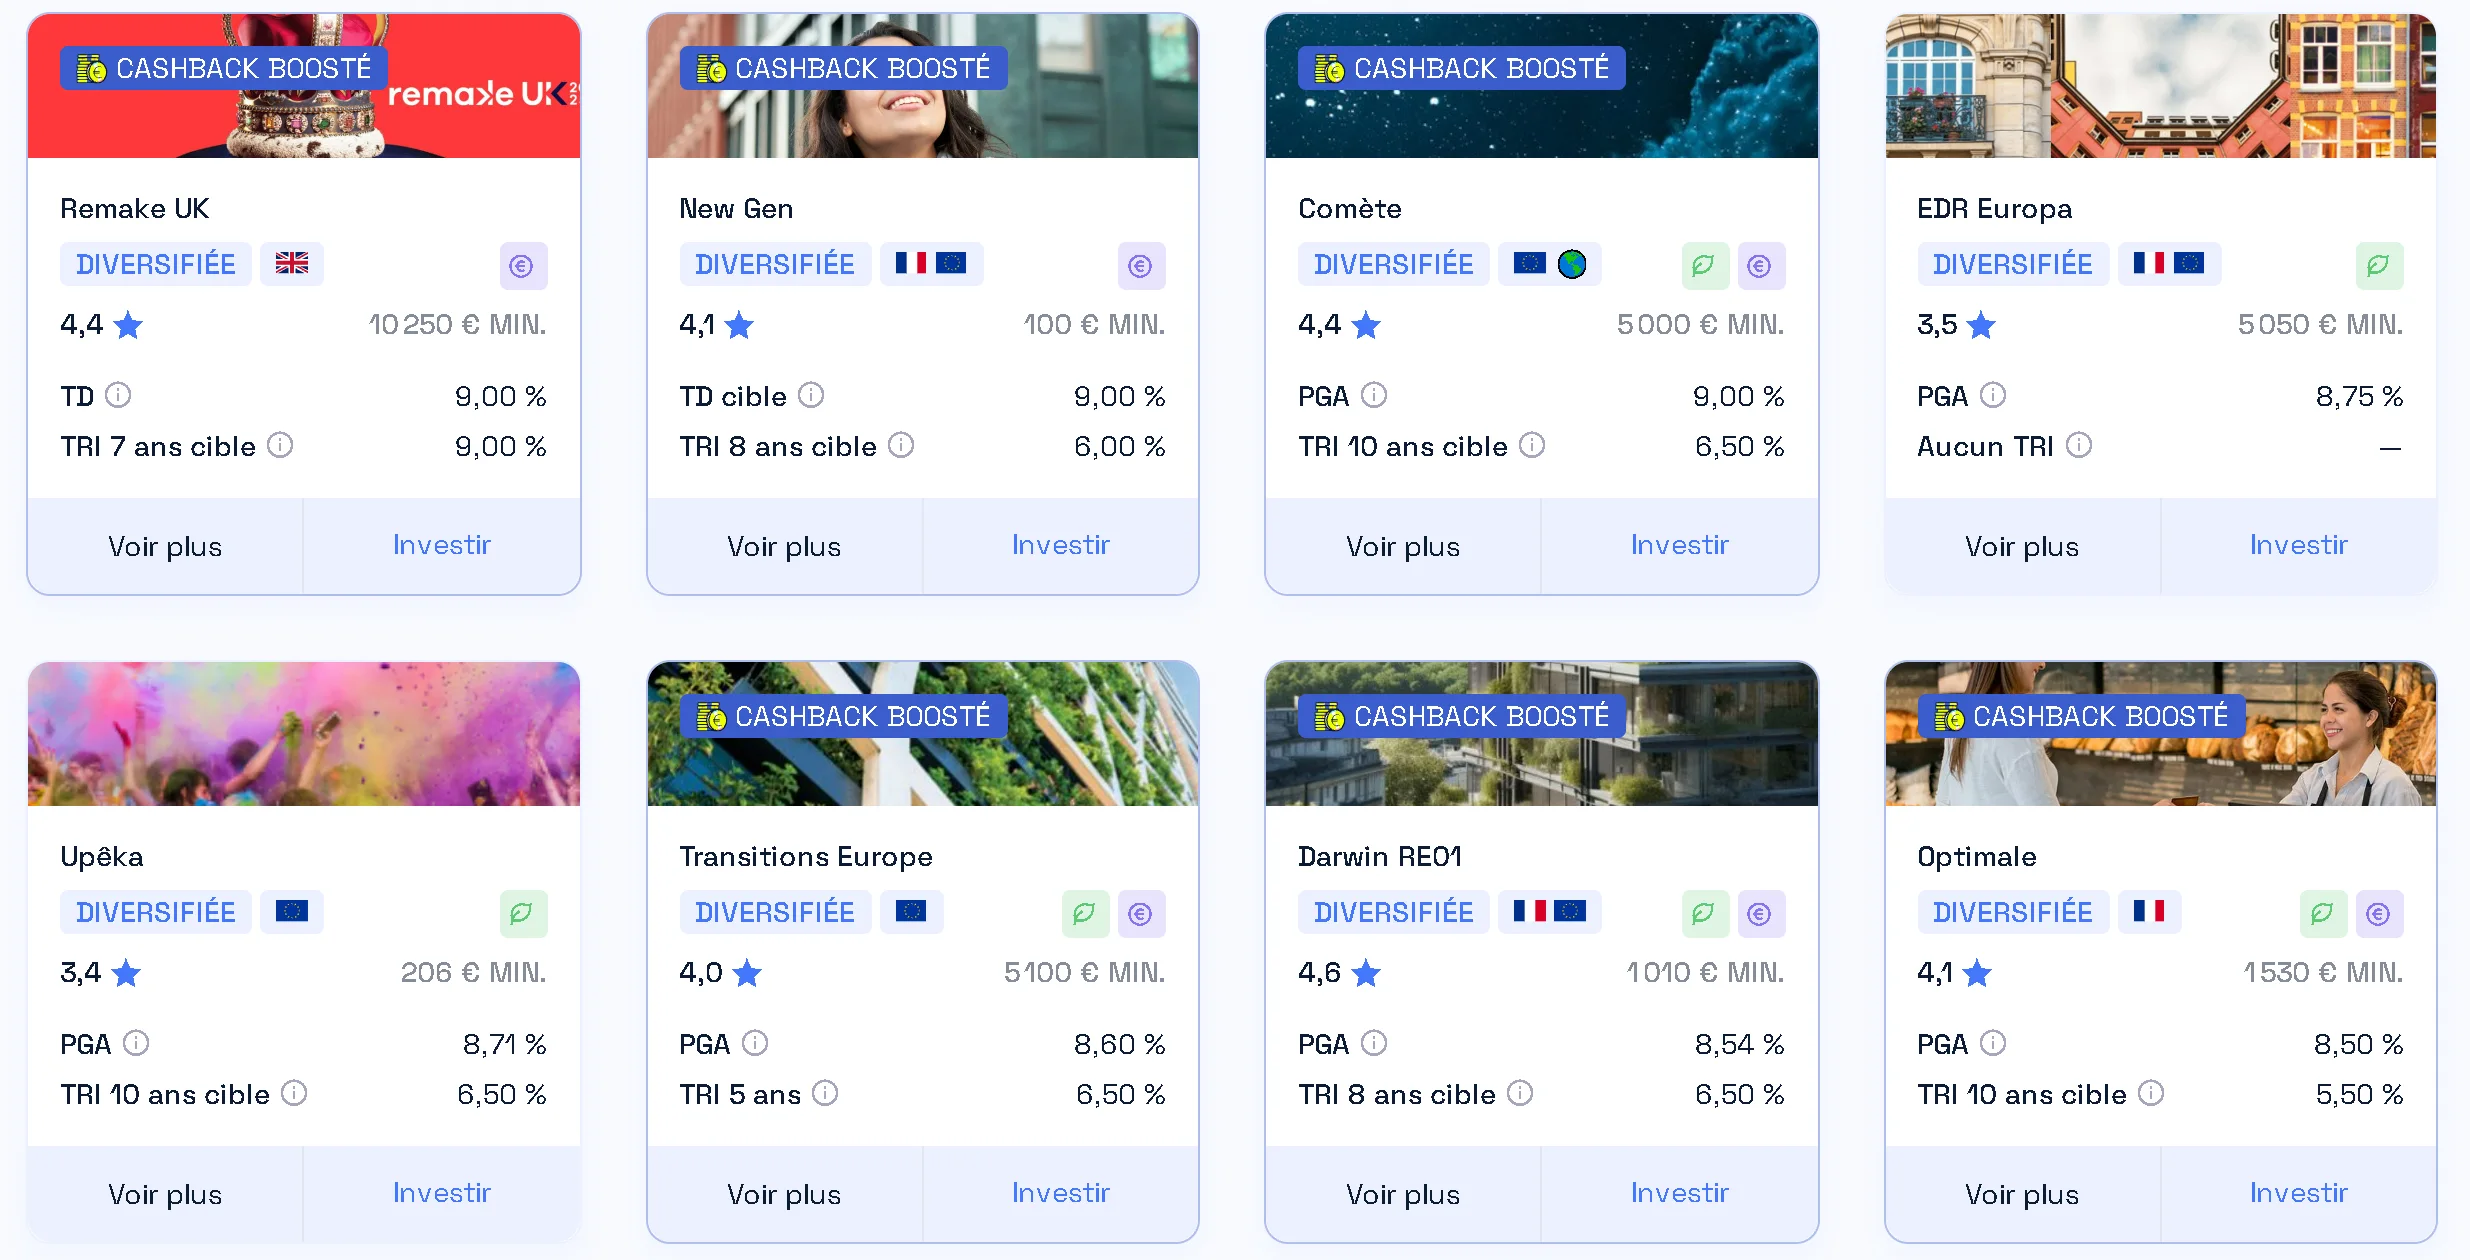
 La ficha de una SCPI
Cada SCPI tiene una ficha con cuatro pestañas. «Vue d'ensemble» (resumen) da la opinión de Louve, el reparto por país y por sector, el nivel de riesgo, la capitalización y un simulador de ingresos. «Historique» (historial) muestra la rentabilidad año a año y la evolución del precio de la participación frente a su valor de reconstitución. «Détails» (detalles) enumera las comisiones, el cashback, el plazo de disfrute, la frecuencia de las rentas, las claves de desmembramiento y los documentos oficiales (informe anual, boletín trimestral, DIC o documento de datos fundamentales, nota informativa). «Communauté» (comunidad) lleva a los debates del foro.
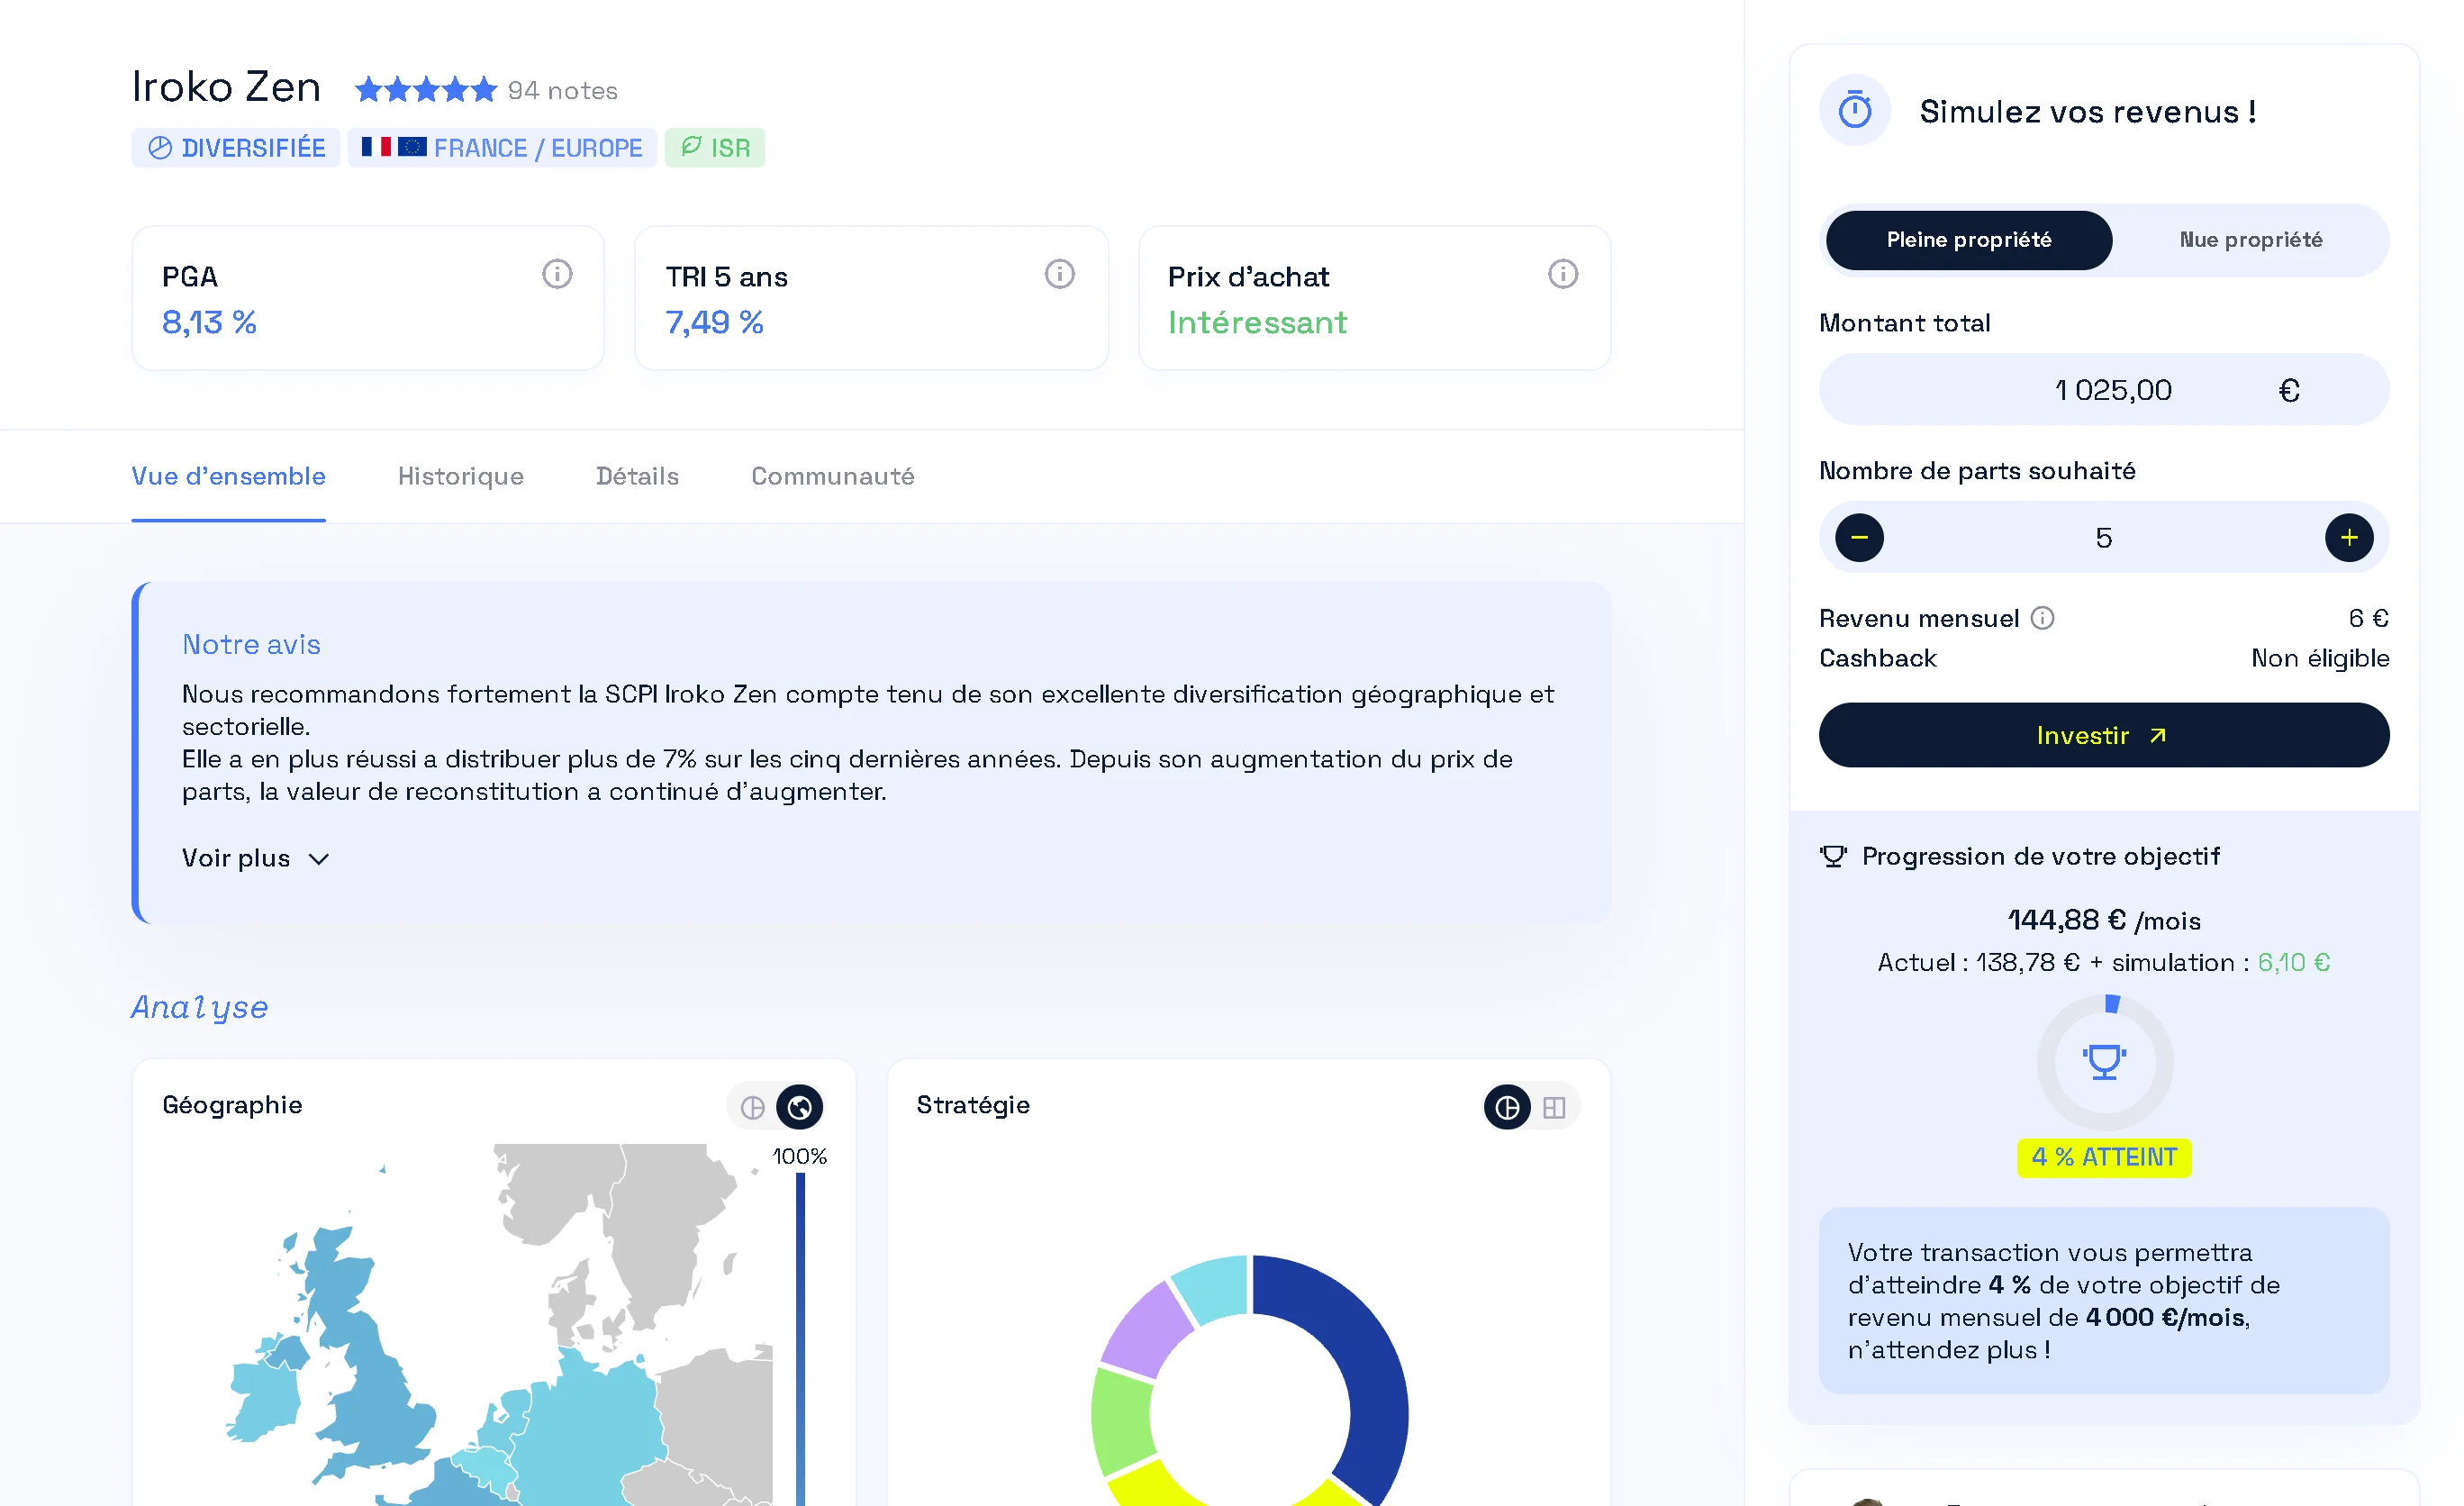
Dos indicadores merecen una explicación. El PGA (performance globale annuelle, rentabilidad global anual) suma la tasa de distribución y la variación del precio de la participación en el año: por eso puede superar la renta realmente pagada. El precio de compra «interesante», «normal» o «caro» compara el precio de la participación con su valor de reconstitución (lo que costaría volver a comprar todo el patrimonio): un descuento de un pequeño porcentaje es buena señal, pero no una garantía.
 Las nuevas SCPI y su fase sponsor
Las SCPI que se lanzan suelen abrir una fase «sponsor»: participaciones vendidas más baratas a cambio de un periodo de bloqueo. Remake Kross, lanzada el 5 de octubre de 2026, es un ejemplo: primera fase a 90 € la participación con 2 años de bloqueo, segunda fase a 95 € con 1 año de bloqueo y 5.700 € como mínimo, frente a 100 € después (ficha de Louve). Es un descuento real, pero sobre una SCPI sin historial, que todavía no ha distribuido nada y que cobra un 12 % de comisión de entrada: para una parte pequeña de tu cartera.
 El cashback de Louve Invest explicado
 De dónde sale el dinero
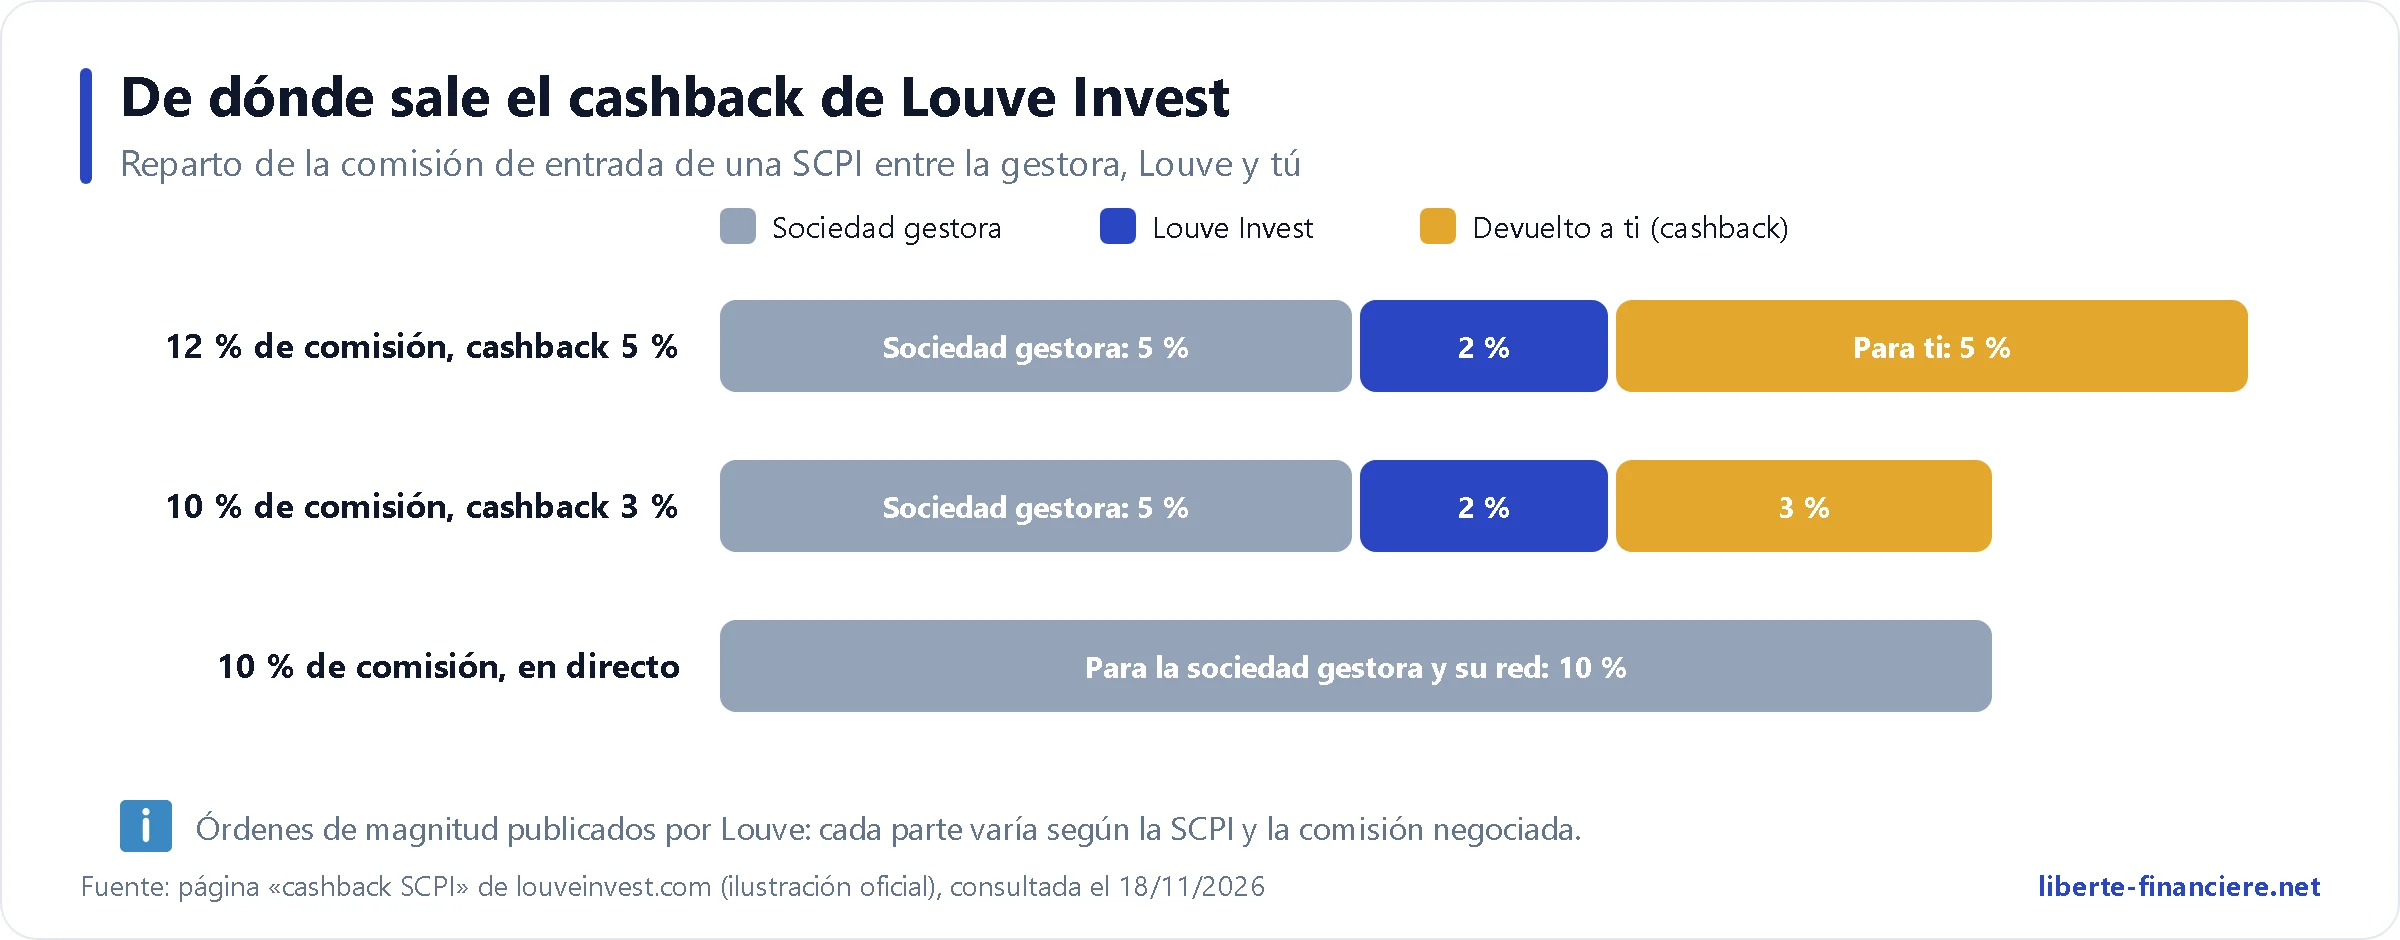
Una SCPI «clásica» cobra entre un 8 y un 12 % de comisión de entrada, incluida en el precio de la participación. Una parte remunera a la sociedad gestora y otra al distribuidor (banco, asesor, plataforma). Louve explica que se queda unos 2 puntos y te devuelve el resto de su comisión, en general un 3 % y hasta un 5 % en algunas SCPI. Los informes entregados a los clientes y revisados por la AMF mencionaban una remuneración del asesor del 3,5 al 7 % según las SCPI: el orden de magnitud cuadra.
 Qué SCPI tienen derecho
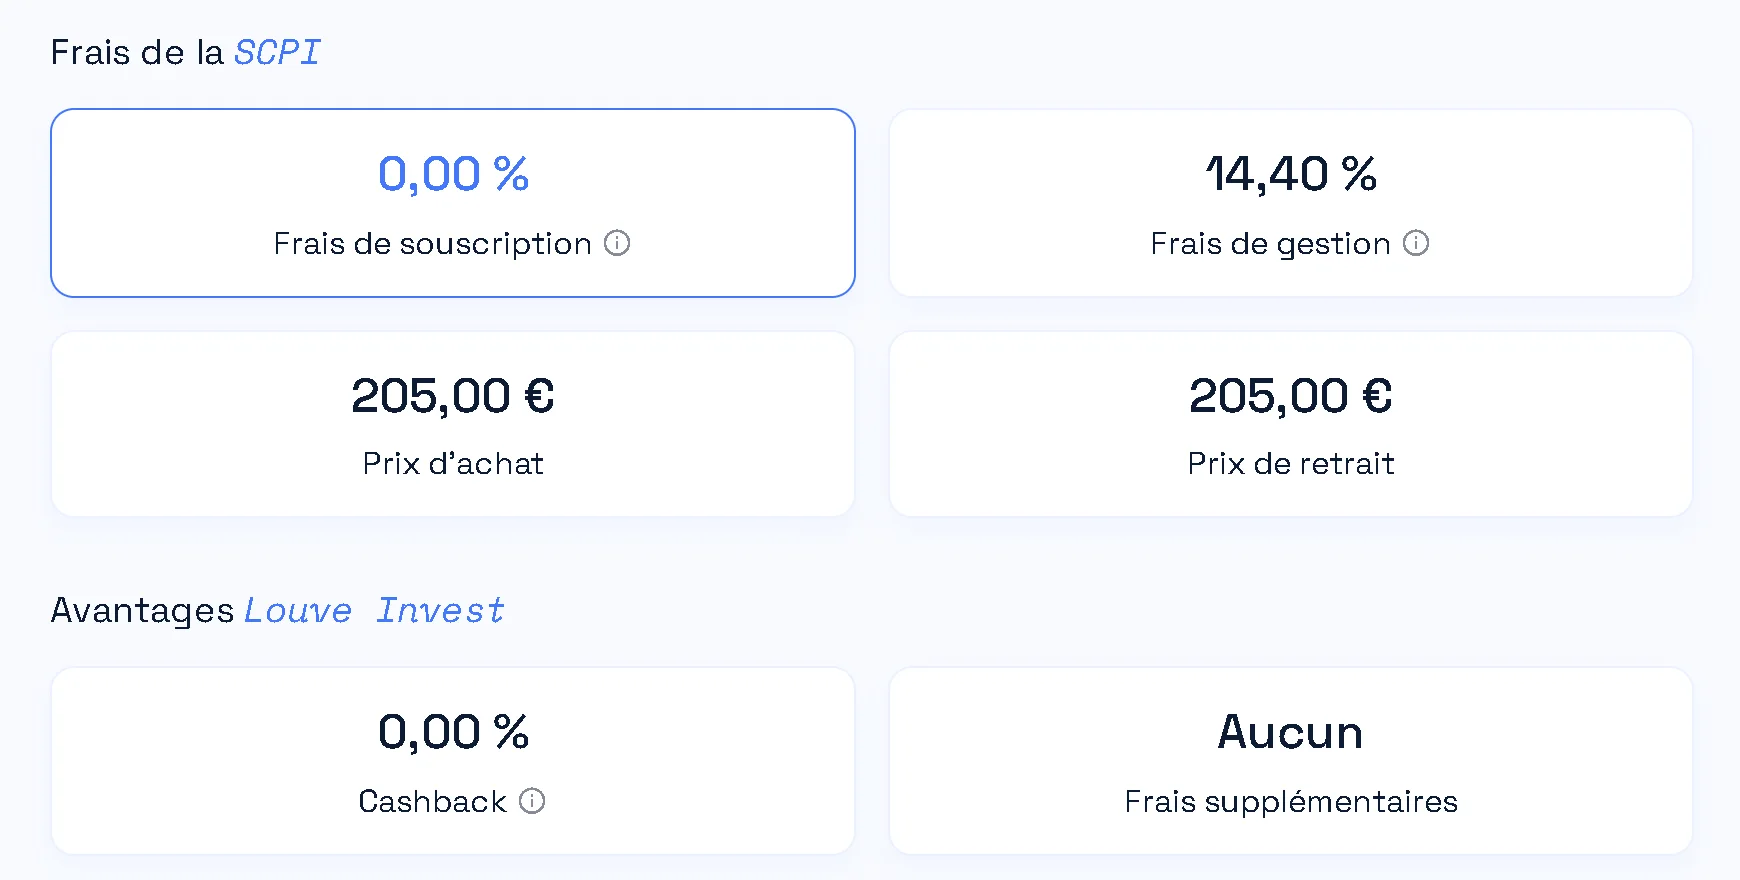
El cashback solo existe en las SCPI con comisión de entrada, y nunca en el usufructo. En una SCPI sin comisión de entrada (Iroko Zen, Remake Live, Iroko Atlas, Upêka…), no hay ninguna comisión que repartir: la ficha muestra «Cashback : non éligible» (no elegible). A 18 de noviembre de 2026, 35 de las 76 SCPI llevaban la etiqueta de cashback en el catálogo; Louve habla de «unas cincuenta» en su documentación, el número cambia según los acuerdos.
 Cuándo se paga
La transferencia del cashback sale en un plazo de 10 días, una vez que la sociedad gestora le ha pagado a Louve, lo que suele tardar unos 3 meses; su página sobre las comisiones habla de 60 a 90 días después de validarse la suscripción. Cuenta, por tanto, con 2 a 4 meses. Las experiencias de clientes que he leído confirman un pago único, dentro de esos plazos. No se reinvierte en participaciones: es una transferencia.
 Cuánto aporta de verdad
Con 10.000 € invertidos, un cashback del 3 al 5 % son entre 300 € y 500 €. En una SCPI con un 10 % de comisión de entrada, pagas 1.000 € de comisiones: el cashback las reduce a 700 € o 500 €. Con una tasa de distribución del 6 %, es decir, 50 € de rentas al mes, necesitas 20 meses de rentas para compensar las comisiones sin cashback, y entre 10 y 14 meses con él.
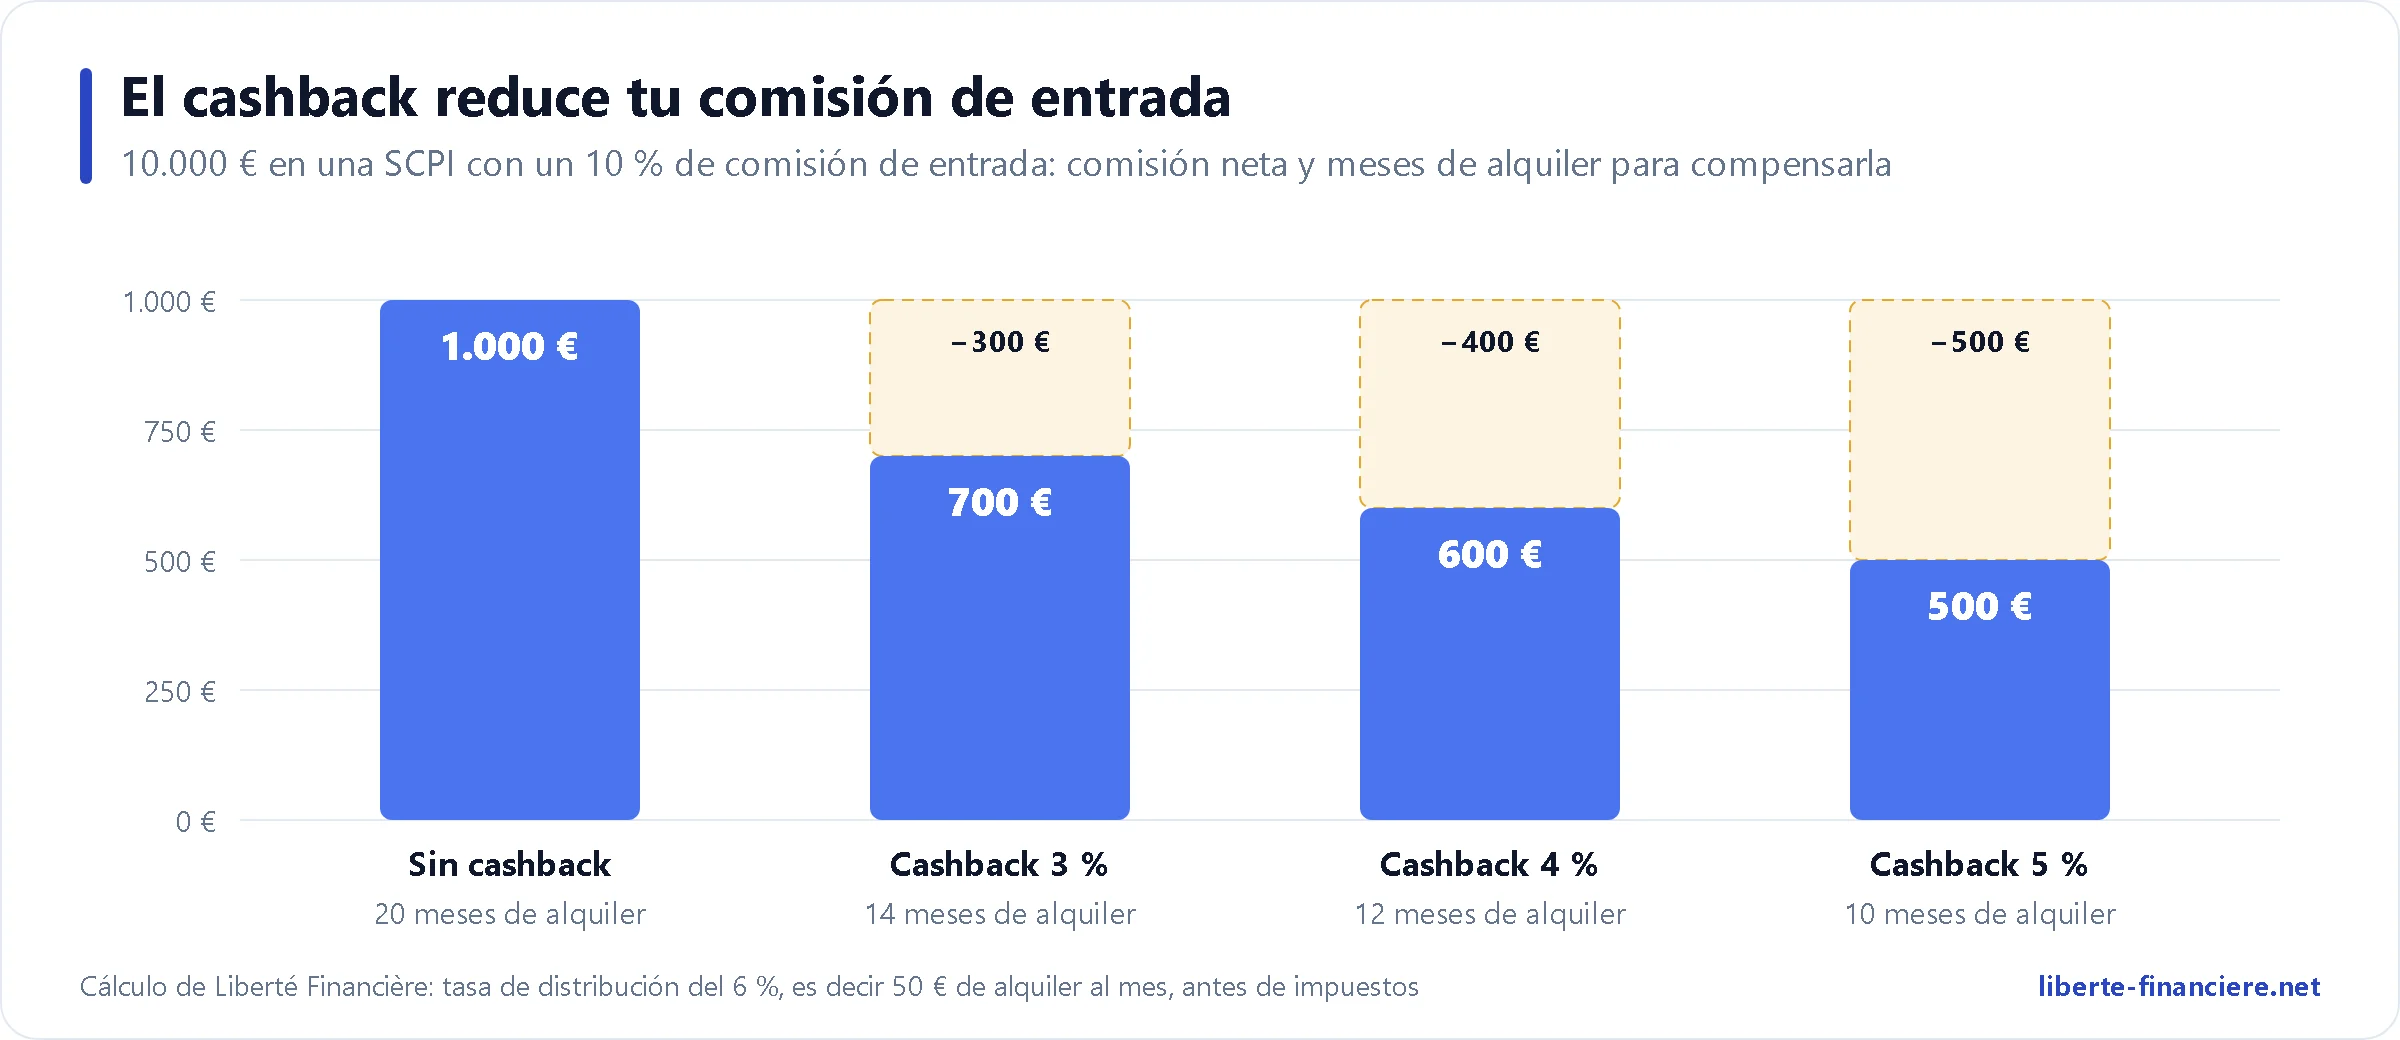
El cashback reduce de verdad el coste de entrada, pero no lo elimina. Y no dice nada de la calidad de la SCPI: un buen cashback en una SCPI mediocre sigue siendo una compra mediocre. Es la trampa de cualquier modelo basado en comisiones, y la razón por la que siempre comparo con las SCPI sin comisión de entrada, justo a continuación.
¿Es legal y tributa?
Es legal: la devolución de una parte de su remuneración por un CIF a su cliente está regulada por la doctrina DOC-2022-04 de la AMF, que fija sus condiciones. En cuanto a impuestos, Louve lo presenta como una reducción de comisiones, y por tanto no tributaría en Francia. No he encontrado ningún texto de la administración tributaria francesa que lo diga explícitamente; la lógica es que reduce tu precio de coste, lo que contaría el día que haya que calcular una plusvalía. Guarda el justificante del pago.
SCPI con o sin comisión de entrada: el cálculo real
El cashback de Louve Invest solo tiene sentido en una SCPI con comisión de entrada. Pero el mercado también ofrece SCPI con un 0 % de comisión de entrada, que se compensan con comisiones de gestión más altas (del 14 al 18 % de las rentas en lugar del 10 al 13 %) y una penalización si vendes pronto (del 5 al 6 % antes de 5 o 6 años). ¿Cuál sale más barata? Hice el cálculo con 10.000 €, con dos perfiles parecidos a SCPI reales del catálogo.
Hipótesis | SCPI A (con comisión de entrada) | SCPI B (sin comisión de entrada) |
|---|---|---|
Comisión de entrada | 12 % | 0 % |
Cashback de Louve | 0 o 4 % | Ninguno |
Tasa de distribución (neta de comisiones de gestión) | 6,5 % | 7,1 % |
Plazo de disfrute | 5 meses | 3 meses |
Penalización por venta anticipada | Ninguna | 6 % antes de 6 años |
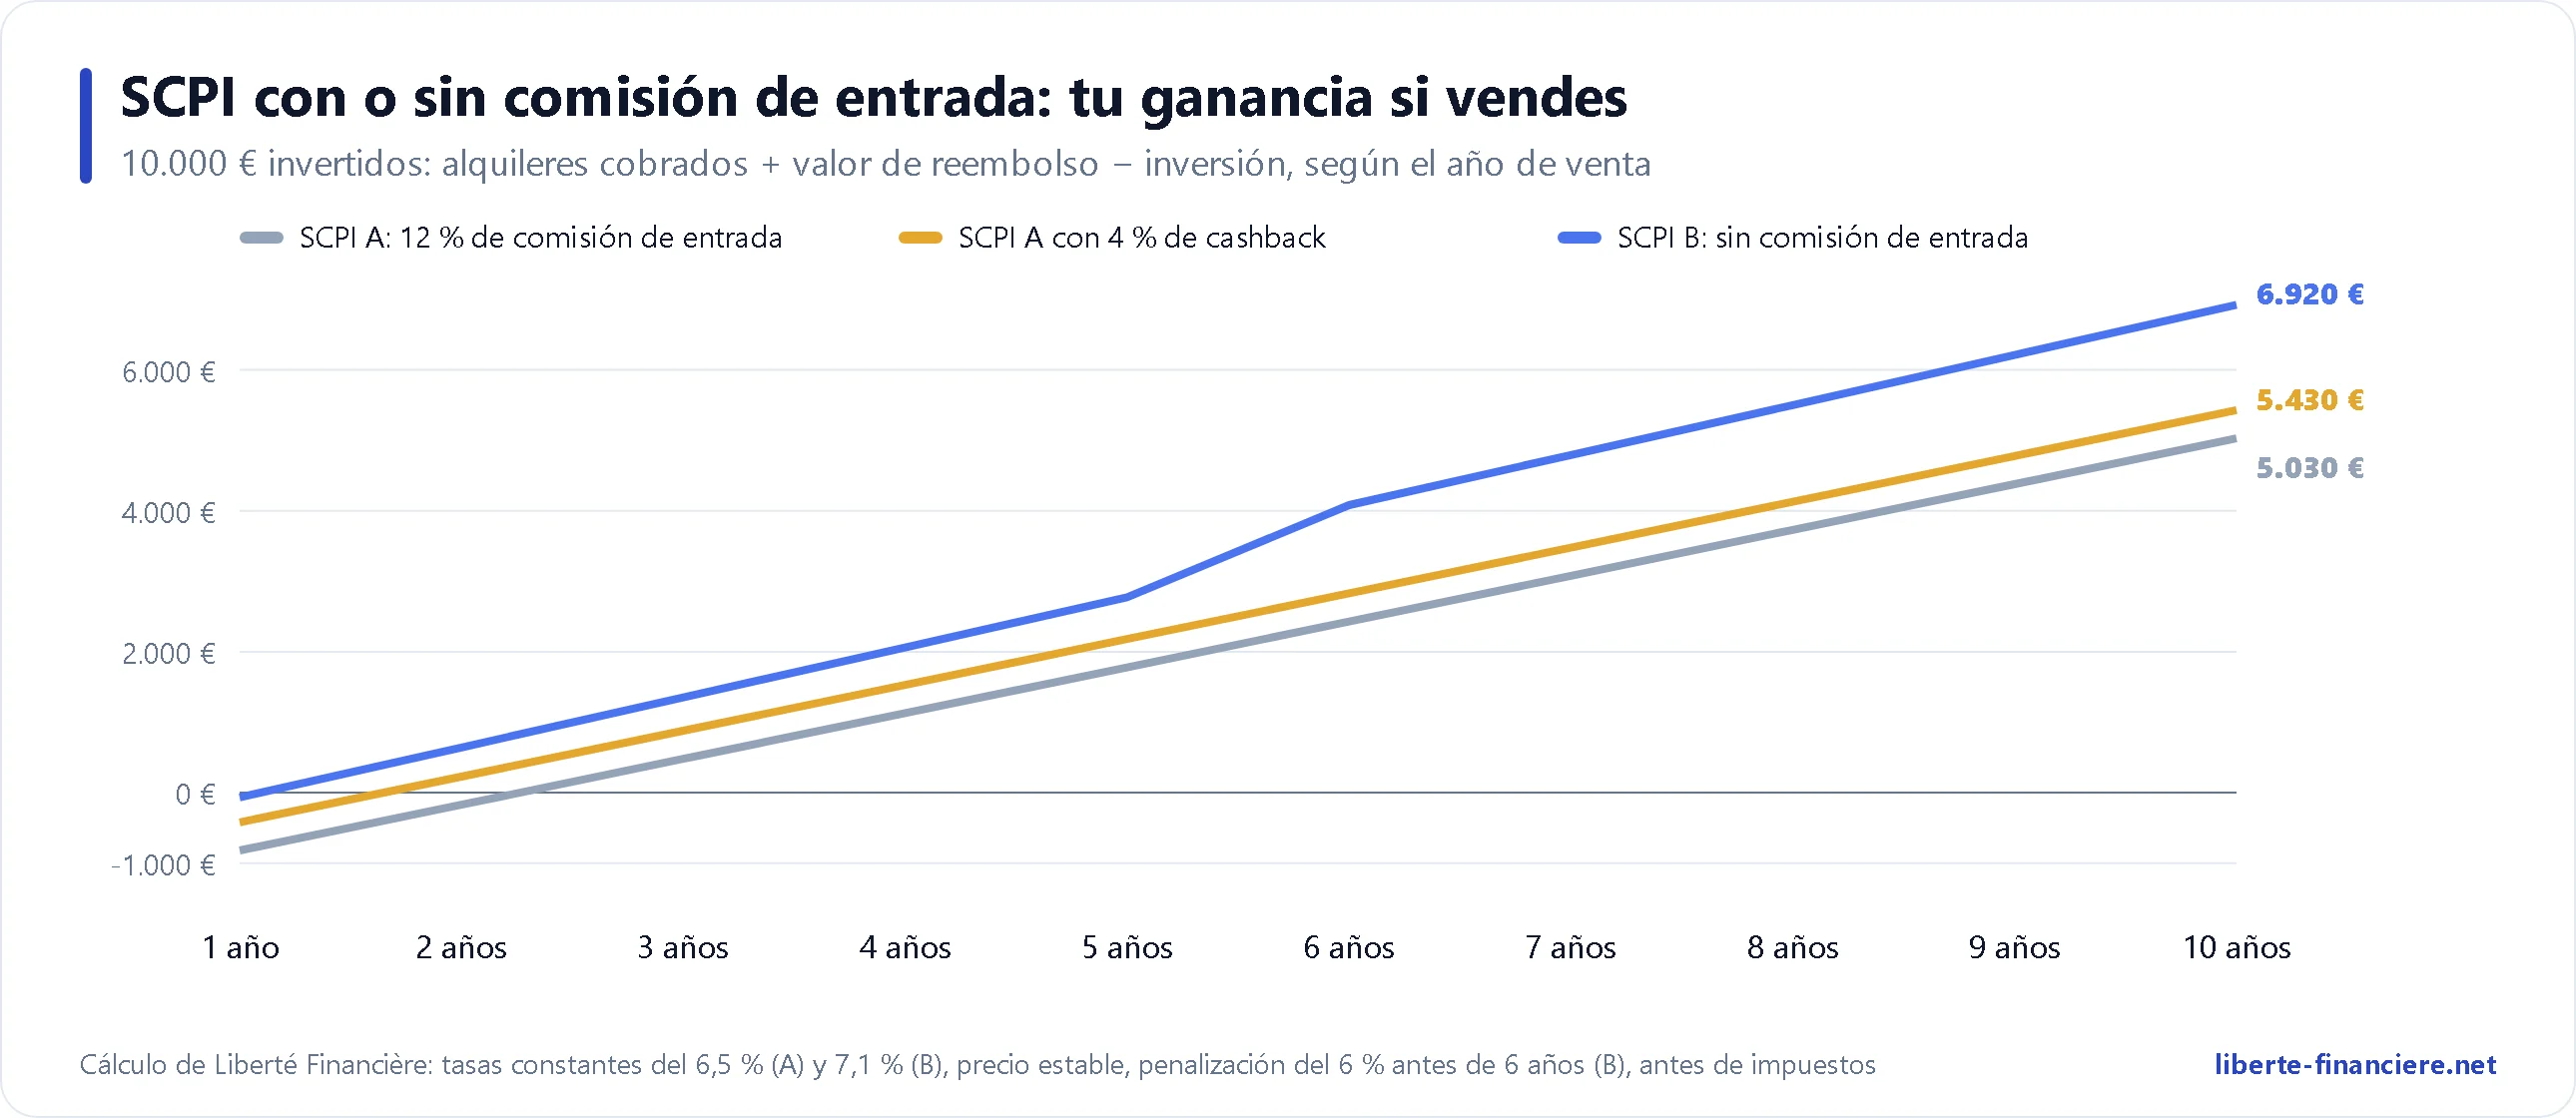
Con estas hipótesis (tasas y precio de la participación constantes, antes de impuestos), la SCPI sin comisión de entrada mantiene la ventaja en cada fecha de venta: a 10 años, 6.920 € de ganancia neta frente a 5.030 € para la SCPI con comisión de entrada, y 5.430 € con un 4 % de cashback. El cashback recupera 400 € de una diferencia de casi 1.900 €. Al cabo de 1 año, con la SCPI A pierdes 820 €, con la SCPI B apenas 70 €.
Todo depende de la diferencia en la tasa de distribución: si la SCPI con comisión de entrada distribuyera lo mismo que la otra, la diferencia se reduciría en la misma medida, y el cashback pasaría a ser decisivo en una inversión a largo plazo. Este cálculo no dice que haya que evitar las SCPI con comisión de entrada: algunas tienen veinte años de historial, un patrimonio más maduro y una reventa más fluida. Dice que hay que comparar a igual plazo, con las comisiones netas incluidas, y no elegir una SCPI por su cashback.
 Cómo invertir en Louve Invest, paso a paso

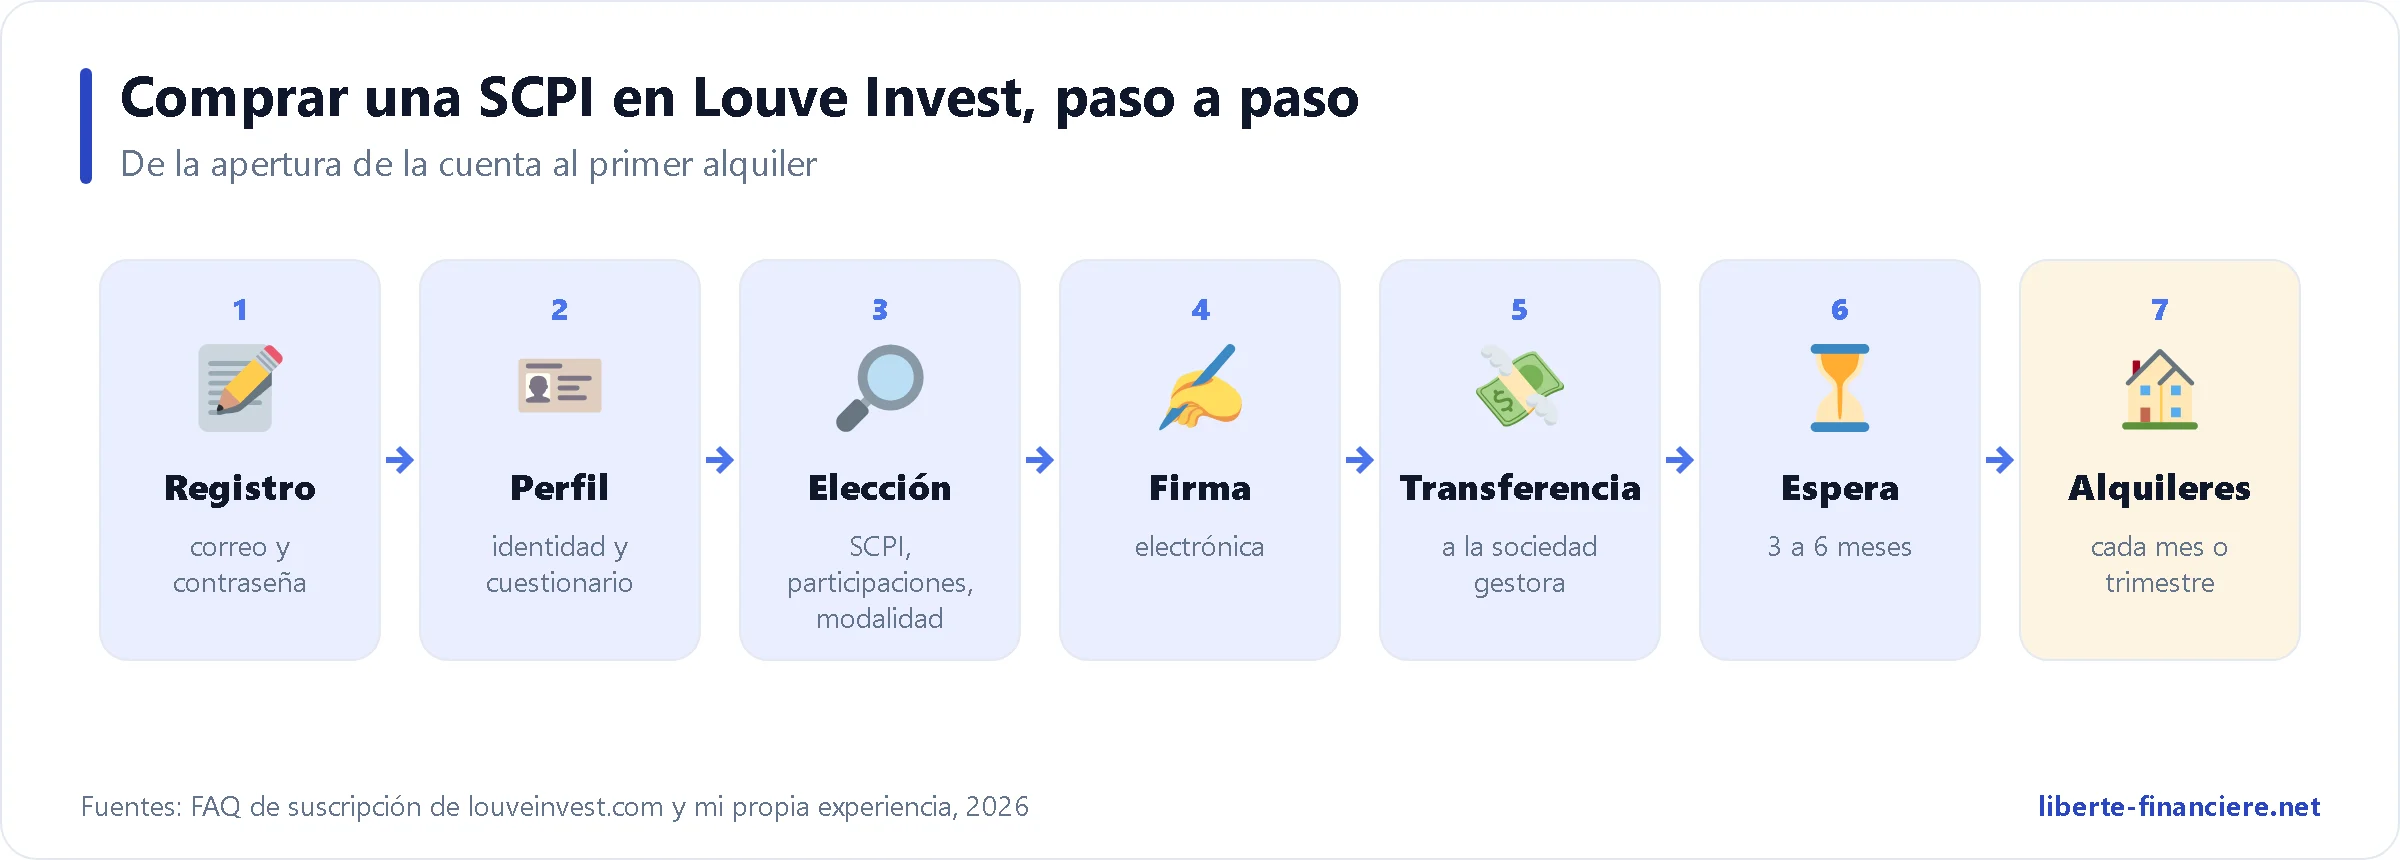
Abrir la cuenta lleva menos de 5 minutos; es la primera suscripción la que pide algo más de tiempo, por los documentos justificativos. Este es el recorrido tal como yo lo hice.
Crea tu cuenta con este enlace de referido: e-mail, contraseña y después teléfono. El código promocional se aplica automáticamente, no hay que escribir nada.
Completa tu perfil: identidad, situación, patrimonio, objetivos y después el cuestionario de conocimientos y experiencia (el famoso test de idoneidad).
Elige tu SCPI en el catálogo, el número de participaciones y la modalidad: plena propiedad, nuda propiedad, aportaciones periódicas o crédito.
Firma electrónicamente el boletín de suscripción y la declaración de idoneidad; añade un documento de identidad, un justificante de domicilio, un RIB (certificado de titularidad de cuenta bancaria) y, según el importe, un justificante del origen de los fondos.
Haz la transferencia a la cuenta de la SCPI indicada: no pasa por Louve.
Espera el plazo de disfrute (de 3 a 6 meses según la SCPI): tus participaciones existen, pero todavía no cobran rentas.
Cobra tus rentas, cada mes o cada trimestre, directamente de la sociedad gestora.
La aplicación sigue el estado de cada operación: cuando falta un documento o se espera una firma, aparece un aviso «Action requise» (acción necesaria) arriba del panel, con un recordatorio de que un retraso puede aplazar tus primeras rentas. Las preguntas sobre la suscripción se tratan en unas preguntas frecuentes específicas.
 Invertir a través de una sociedad o de una SCI
Louve acepta personas jurídicas: sociedad que tributa por el IS (impuesto de sociedades francés), holding o SCI (sociedad civil inmobiliaria). El expediente pide además un extracto Kbis reciente (la inscripción en el registro mercantil francés), los estatutos y el detalle de los titulares reales, y algunos documentos hay que renovarlos con el tiempo. Por esta vía se accede al usufructo, que explico más abajo. El seguro de vida Louve Infinity, en cambio, está reservado a las personas físicas.
 Las aportaciones periódicas
Varias SCPI aceptan una aportación mensual automática una vez hecha la primera suscripción (desde 50 € al mes en Iroko Zen, por ejemplo). La aplicación ofrece un simulador para cada SCPI. Es la forma más sencilla de comprar participaciones con regularidad, pero cada aportación sigue las comisiones y las reglas de la SCPI.
 Invertir a crédito
Gracias a su estatus de intermediario en operaciones bancarias, Louve ofrece un test de elegibilidad en 5 minutos, un simulador y una comparación de ofertas de bancos asociados. El aviso legal cita, entre otros, al Crédit Foncier Communal d'Alsace et de Lorraine y a CA Consumer Finance. En Francia, los intereses del préstamo se deducen de los rendimientos inmobiliarios en el régimen real. Un crédito sigue siendo un compromiso: si las rentas bajan, la cuota mensual no baja.
 La interfaz y las herramientas
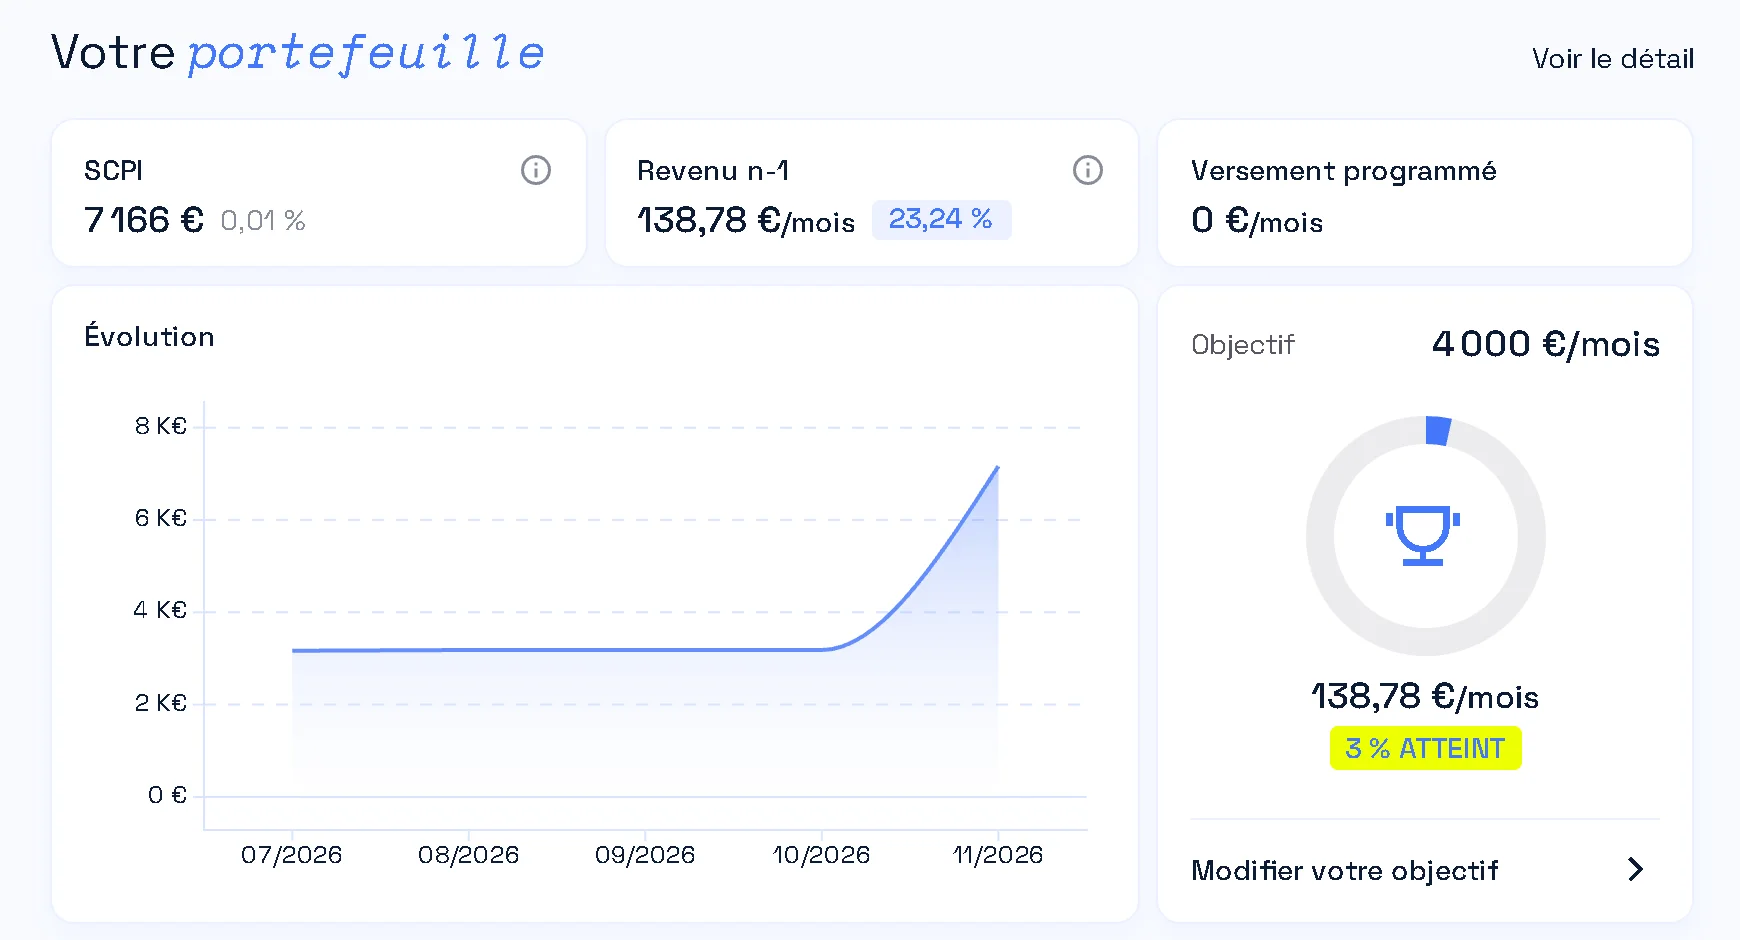
El panel resume el valor de tus SCPI, los ingresos del año anterior, las aportaciones periódicas en curso, la evolución de la cartera y un objetivo de ingresos mensuales que fijas tú mismo (el indicador se va llenando con cada compra). En la captura, mis ingresos parecen altos para el importe invertido: es el efecto del usufructo, que da derecho a todas las rentas por un precio reducido. La interfaz es clara, rápida y sin publicidad; es una de las más agradables que uso.
Cartera: reparto por SCPI, sector y país, historial de operaciones, bonos recibidos; puedes añadir SCPI compradas en otro sitio para seguirlo todo en el mismo lugar.
Simuladores: compra, aportaciones periódicas, crédito, nuda propiedad, usufructo, seguro de vida y proyección de una cartera objetivo.
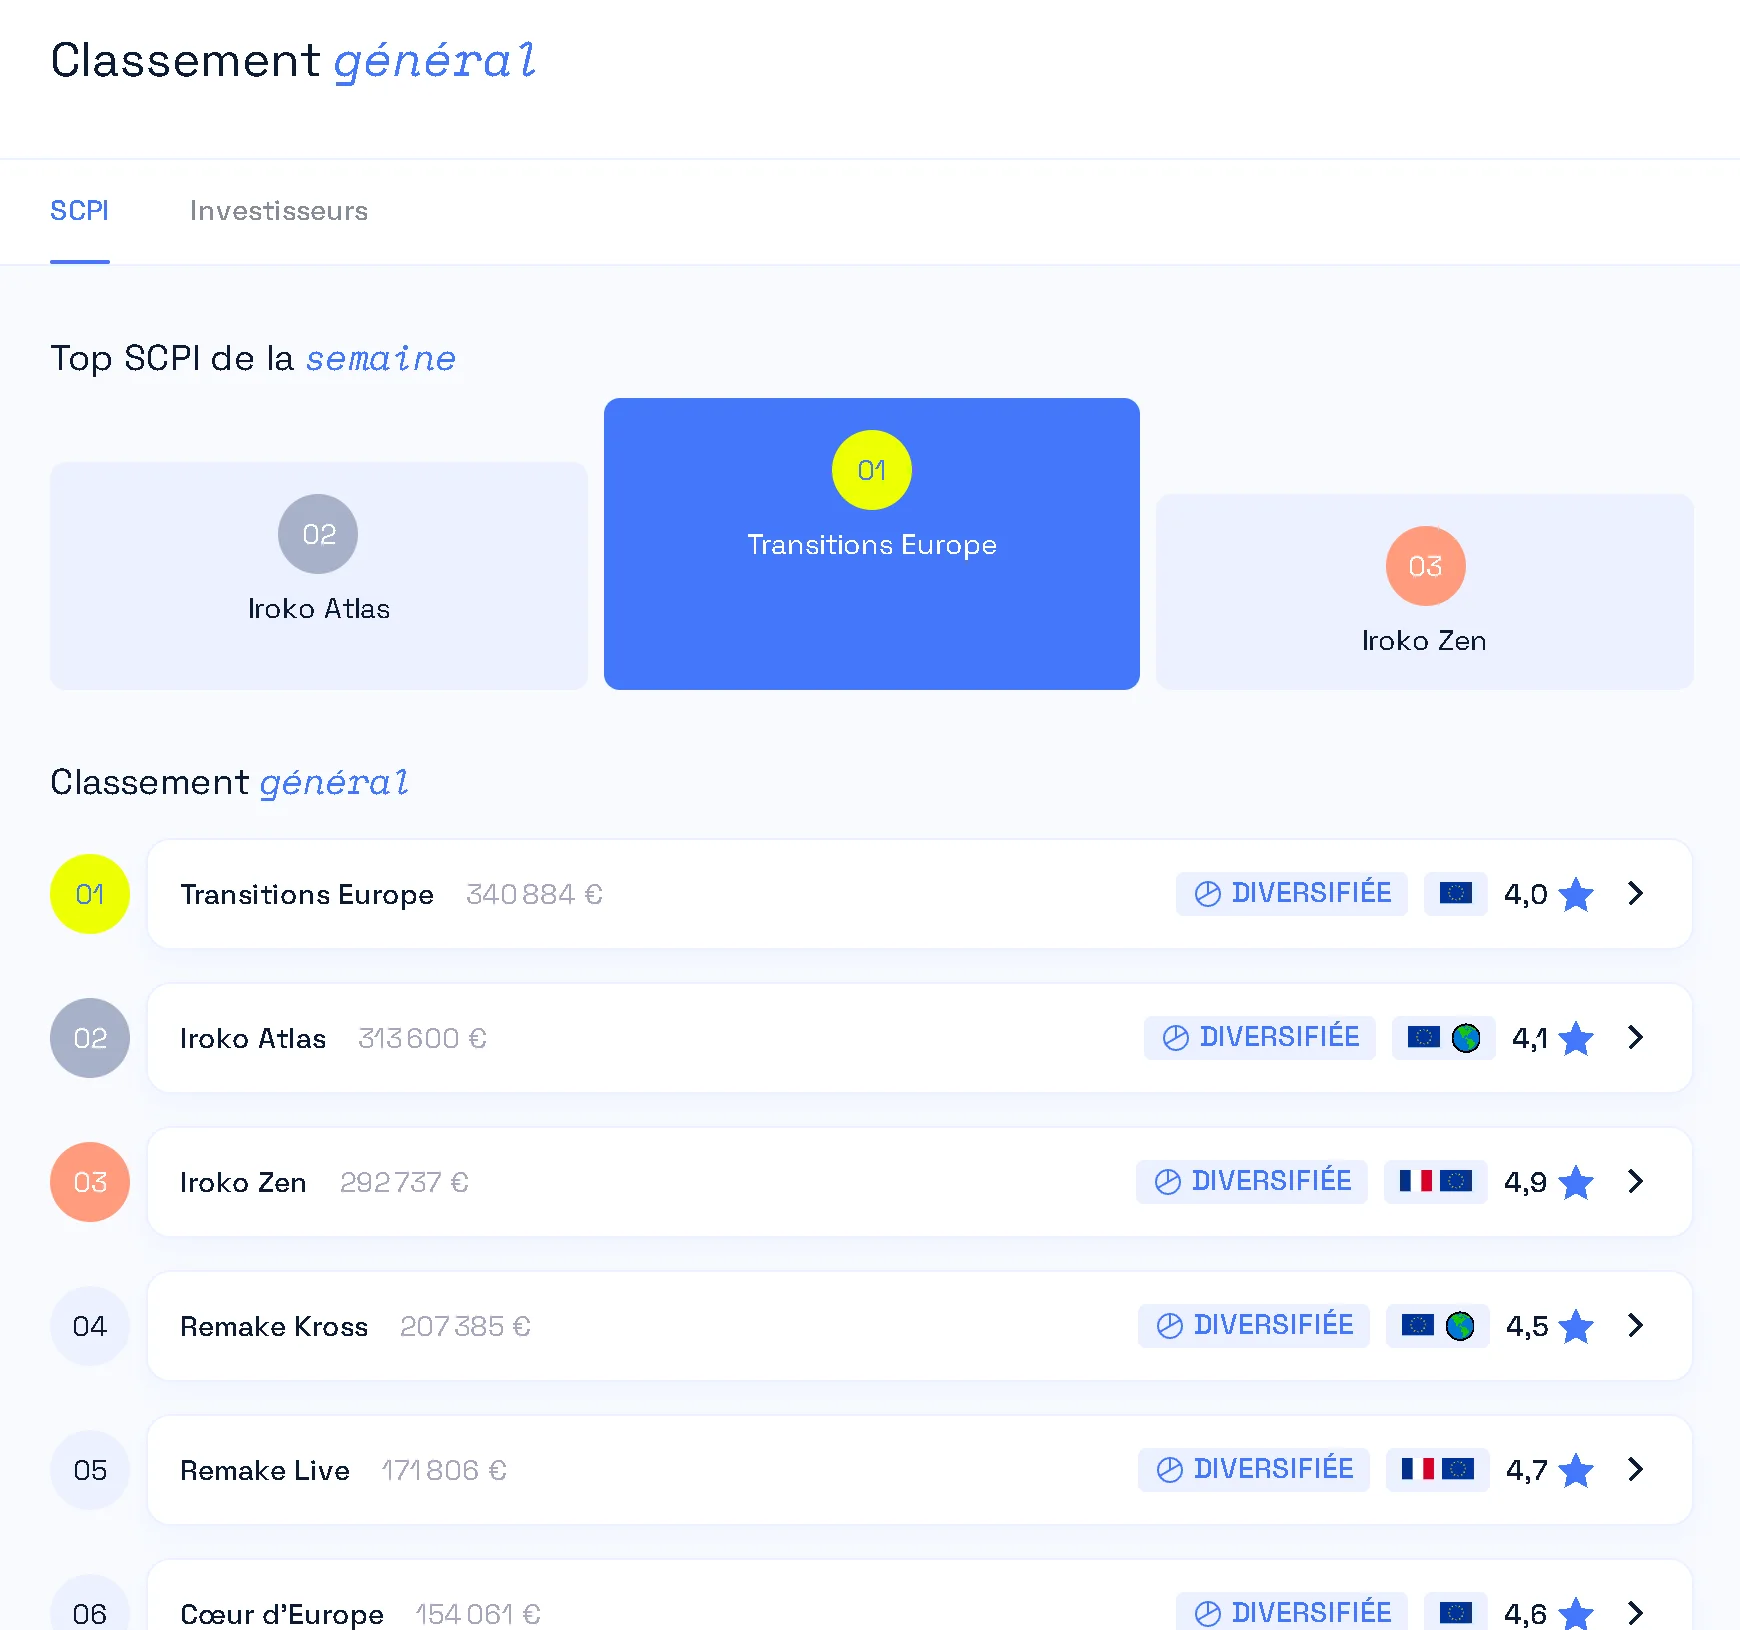
Top Louve: las SCPI más compradas por los clientes, por importe, y una clasificación de los inversores.
Foro: la Meute, con un hilo por cada SCPI.
Ayuda fiscal: una herramienta que reúne los IFU (imprimés fiscaux uniques, los certificados fiscales anuales franceses) de las sociedades gestoras, presentada por Louve como experimental, a comprobar.
Conector para asistente de IA: puedes conectar tu cuenta a ChatGPT o a Claude, en modo solo lectura, para consultar tu cartera (presentación oficial).
Aplicación móvil: disponible en Android, con una nota de 4,9/5 sobre una treintena de opiniones.
La clasificación Top Louve es reveladora: las SCPI más compradas en la plataforma son casi todas SCPI europeas recientes, a menudo sin comisión de entrada, y por tanto sin cashback. Los clientes de Louve no eligen en función del cashback, y eso más bien tranquiliza sobre la neutralidad del catálogo.
 Nuda propiedad y usufructo
Una participación de SCPI se puede dividir en dos durante un plazo fijo, de 3 a 20 años: la nuda propiedad (el capital) y el usufructo (las rentas). Louve ofrece ambas y se encarga de encontrar la contraparte. El reparto del precio, la «clave de desmembramiento», depende de la SCPI y del plazo: en mi compra de Iroko Zen a 10 años, el usufructo valía el 34,5 % del precio de la participación.
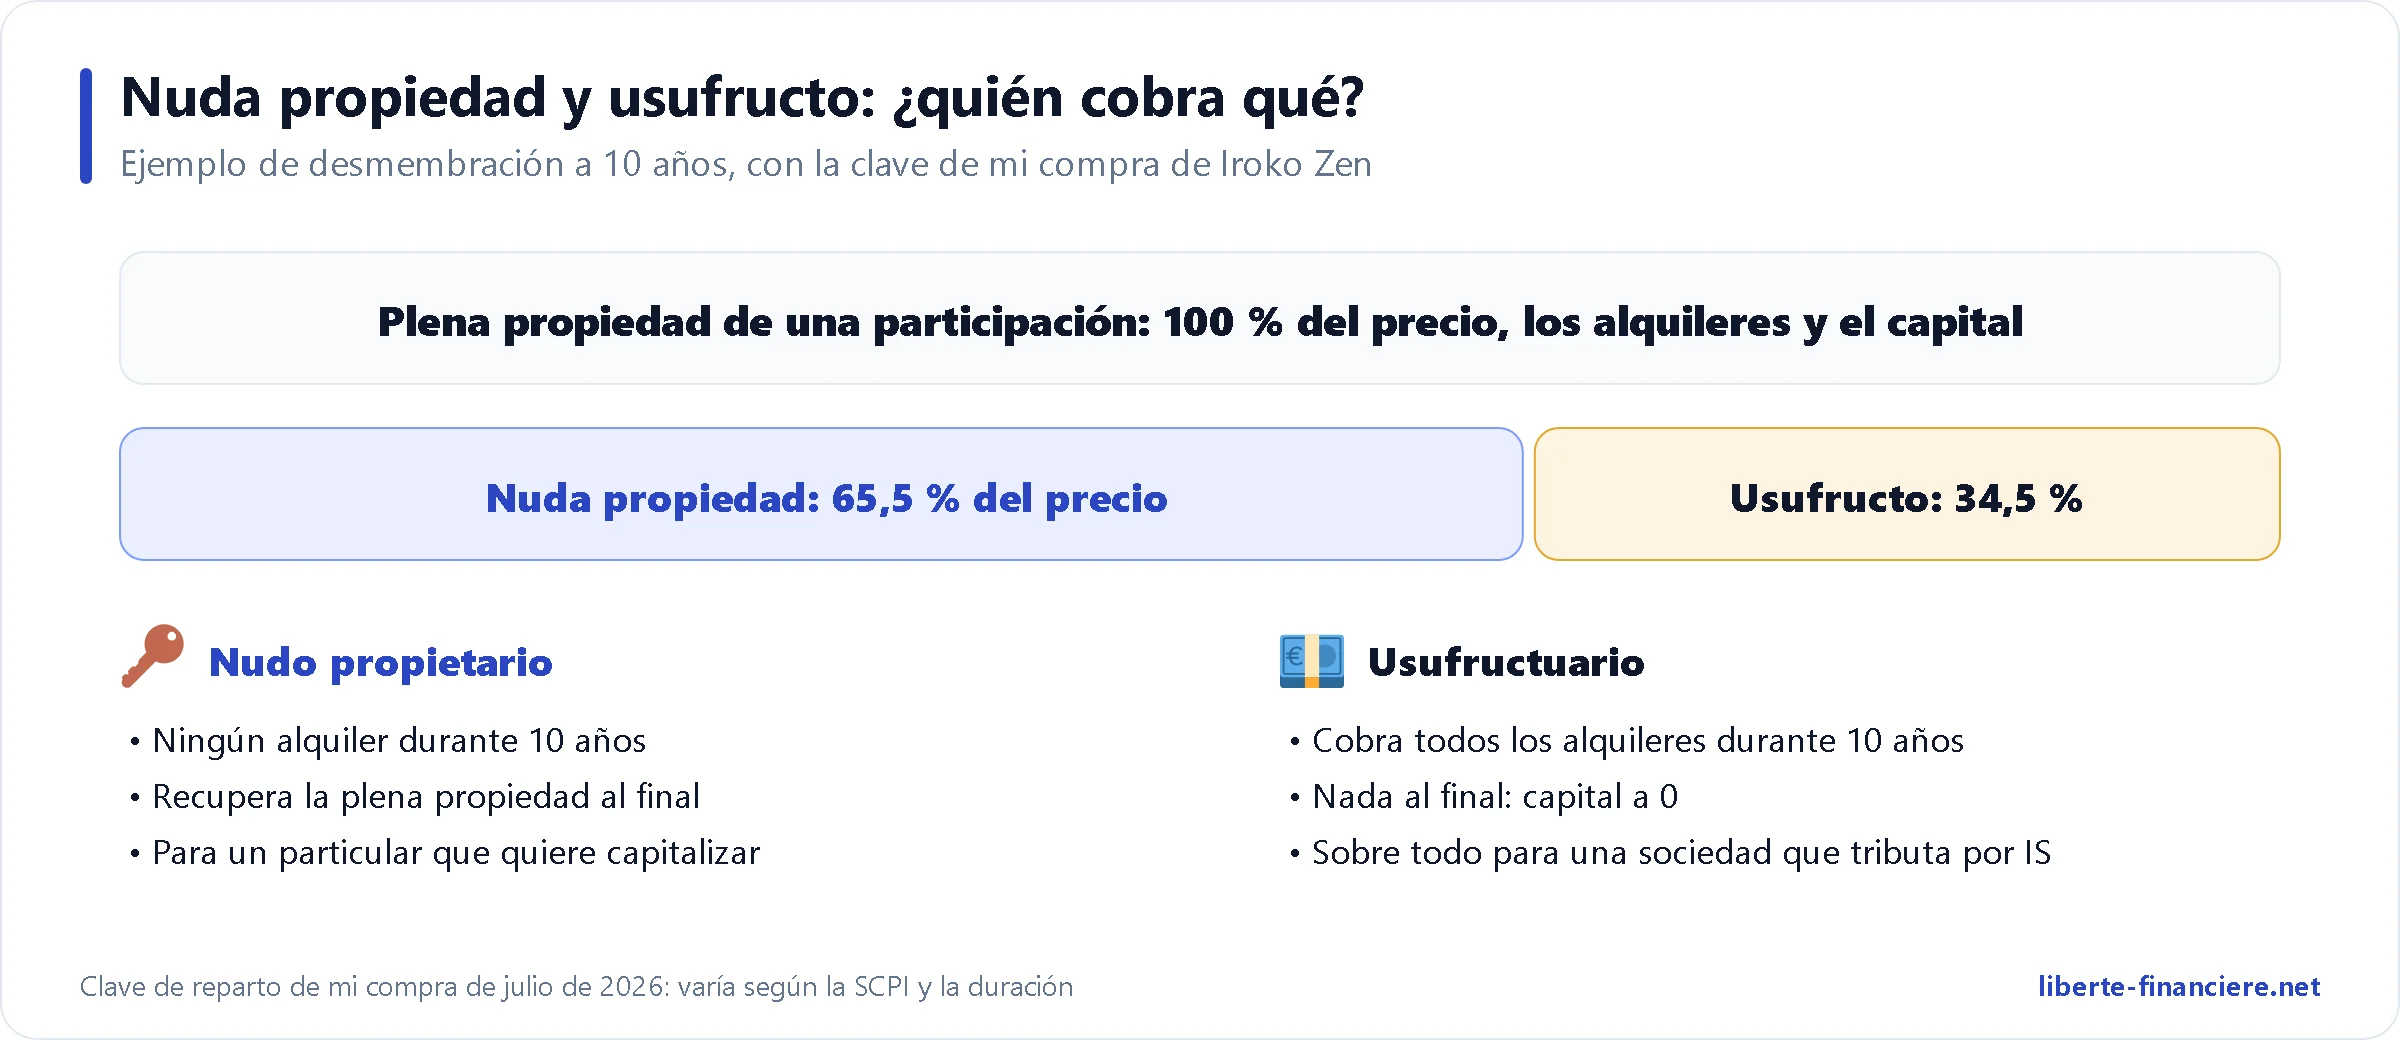
La nuda propiedad se compra con un fuerte descuento (a menudo del 25 al 40 % según el plazo). No cobras ninguna renta, así que no tienes nada que declarar, y recuperas la plena propiedad al final. Es la fórmula de un particular con una fiscalidad alta que quiere capitalizar sin pagar impuestos por unas rentas. Louve solo excluye del cashback el usufructo: la nuda propiedad de una SCPI con comisión de entrada sí tiene derecho a él.
El usufructo da todas las rentas durante el plazo elegido, y después nada: tu capital cae a cero al vencimiento. Para un particular, esas rentas tributan al completo, así que rara vez es interesante. Para una sociedad que tributa por el IS, el usufructo se amortiza contablemente, lo que reduce el impuesto. El usufructo no tiene cashback y se obtiene pidiéndolo a un asesor.
Elegí el usufructo para mis dos líneas compradas en Louve, a través de mi sociedad: detallo mis cifras en la parte dedicada a mi experiencia. No tiene sentido si no tienes una estructura sujeta al IS con otros beneficios que reducir.
 Louve Infinity, el seguro de vida de Louve
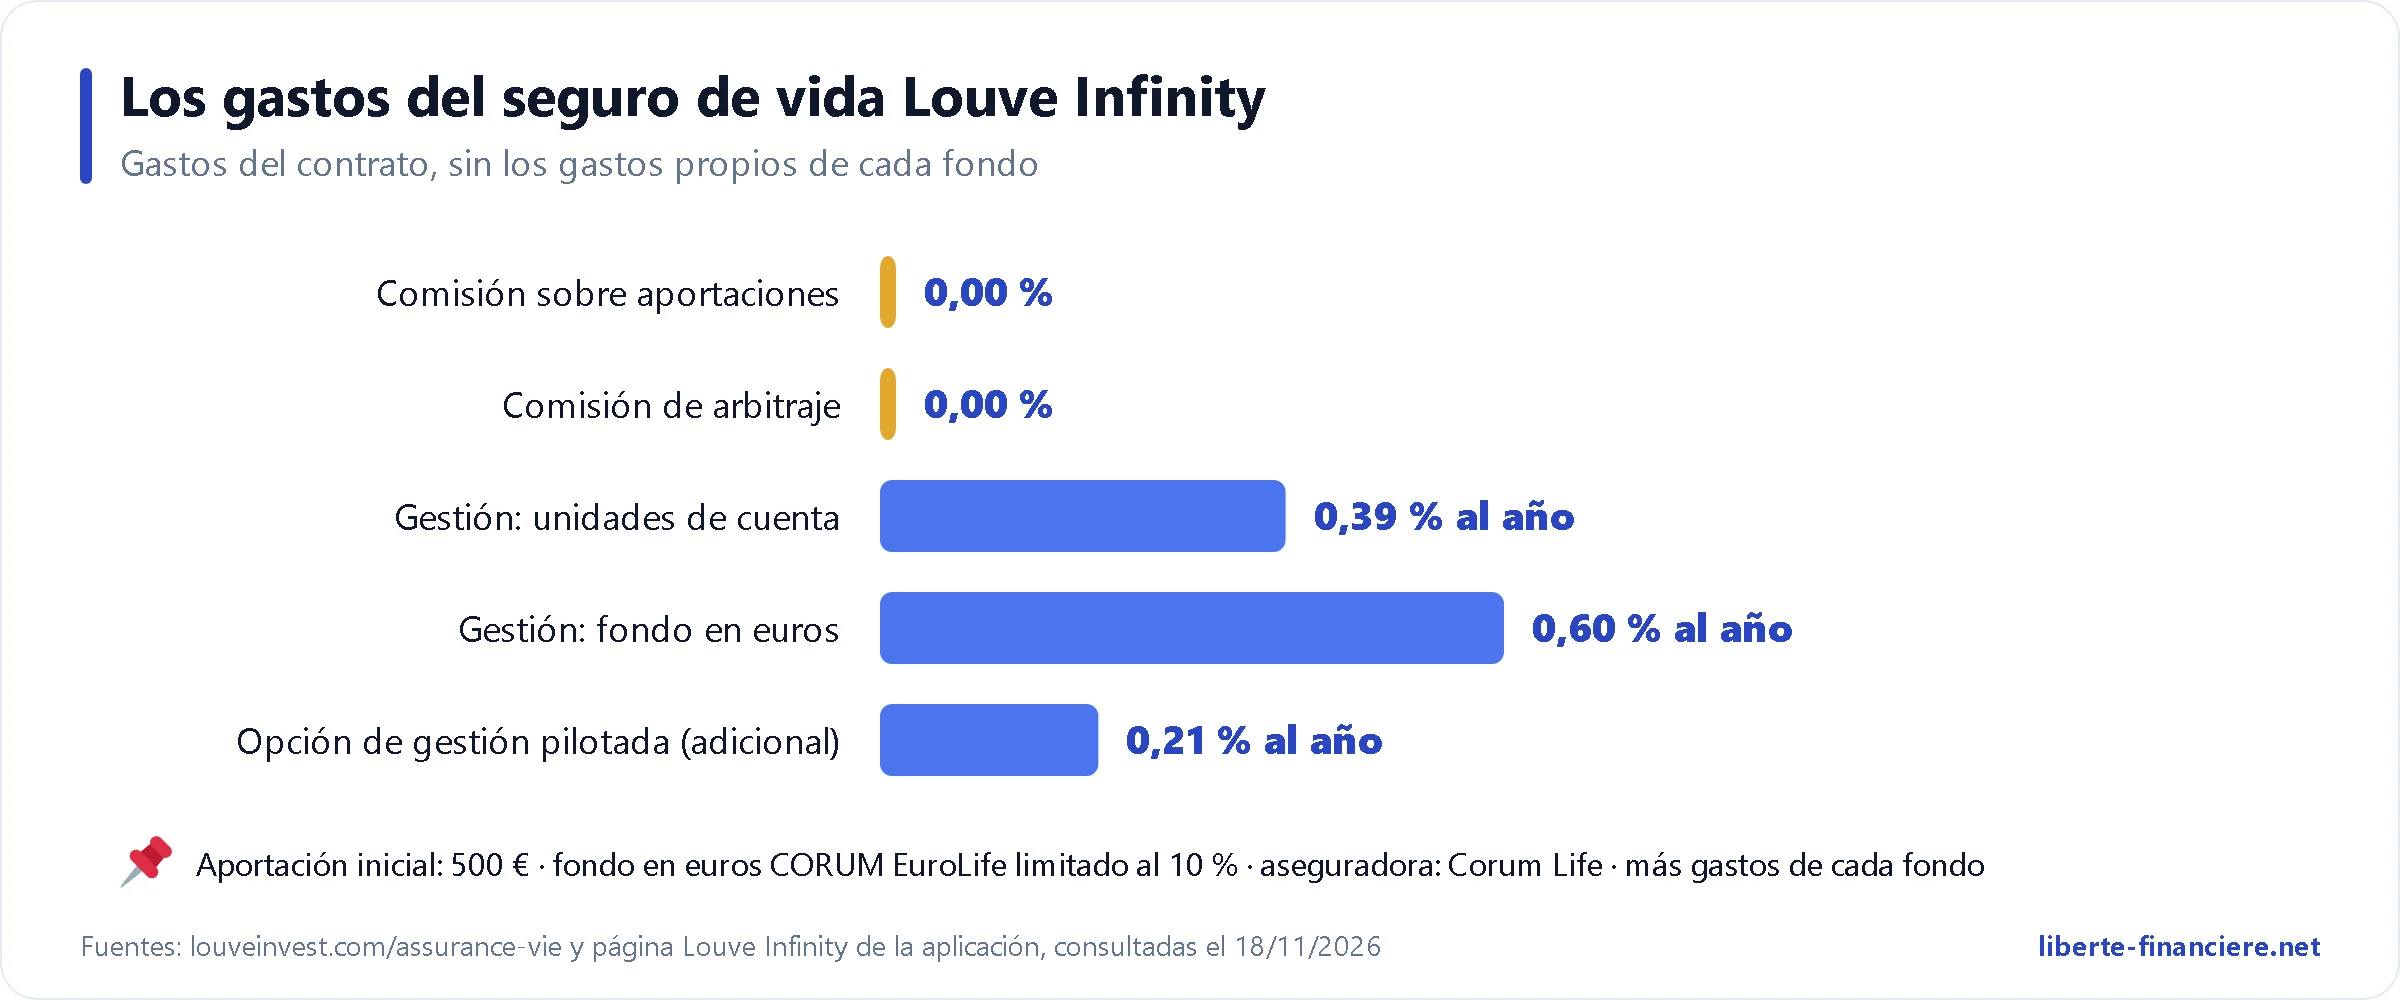
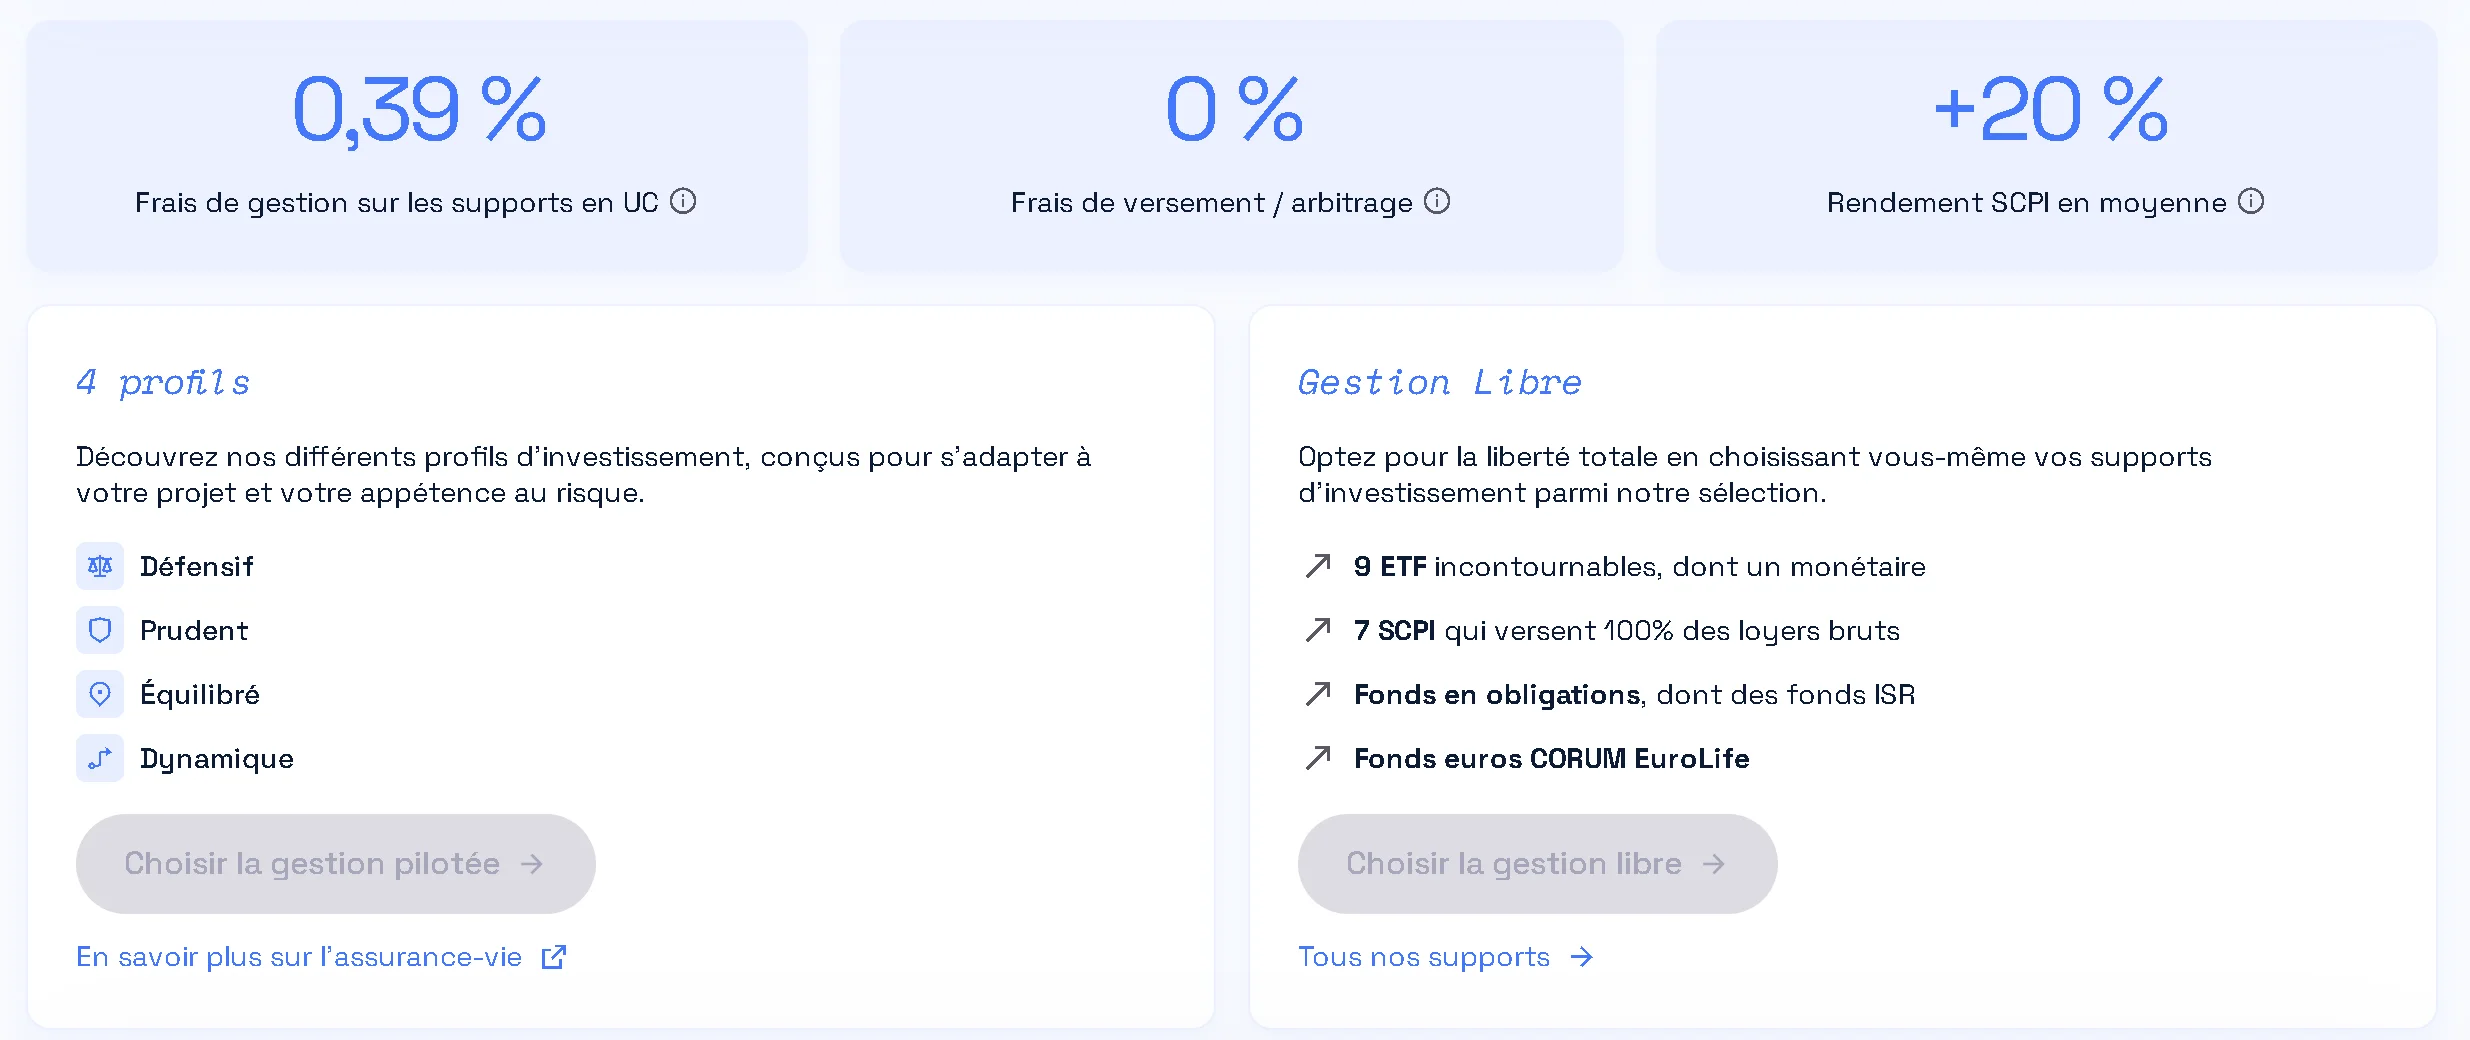
Louve Infinity es un contrato de seguro de vida francés (assurance-vie, el gran vehículo de ahorro en Francia) asegurado por Corum Life y distribuido por Louve. Sus comisiones están entre las más bajas del mercado: 0 % en aportaciones, traspasos y rescates, 0,39 % anual de comisión de gestión en las unidades de cuenta, 0,60 % en el fondo en euros, y un 0,21 % más si eliges la gestión delegada. La aportación inicial mínima es de 500 €, y después 100 € por aportación libre o periódica.
 Los soportes
El contrato tiene una veintena de soportes: el fondo en euros CORUM EuroLife (4,10 % en 2025, limitado al 10 % de tus aportaciones), 9 ETF de Amundi (MSCI World, S&P 500, Nasdaq-100, Stoxx Europe 600, Euro Stoxx 50, CAC 40, mercados emergentes, monetario, oro físico), fondos de renta fija (Corum Butler, Sienna Gestion) y 7 SCPI, entre ellas Corum Origin, Corum XL, Corum Eurion, Épargne Pierre Europe, Epsicap Nano, Cristal Life y Sofidynamic. Se proponen cuatro perfiles de gestión delegada, de defensivo a dinámico.
 ¿SCPI dentro de Louve Infinity o directamente?
Louve destaca un argumento: dentro de su contrato, las SCPI pagan el 100 % de las rentas brutas, y las ganancias se benefician de la fiscalidad del seguro de vida francés (reducción a partir de 8 años, ningún impuesto mientras no retires nada). Para alguien que paga un 30 % de impuestos o más y quiere reinvertir sus rentas, el contrato suele ser más eficiente que tener las participaciones directamente. Directamente, en cambio, eliges entre 76 SCPI en lugar de 7, puedes cobrar cashback, comprar en nuda propiedad y vender sin pasar por la aseguradora.
Los límites son reales: el fondo en euros está limitado al 10 %, la gama de SCPI es reducida y muy orientada a Corum (la aseguradora es una filial del mismo grupo), y el contrato es reciente, sin historial a largo plazo. En mi opinión, es un buen contrato secundario para ETF y algunas SCPI con comisiones reducidas, siempre que ya tengas un seguro de vida más antiguo para empezar a contar la antigüedad fiscal.
Louve Infinity Seguro de vida con un 0 % de comisión en las aportaciones y un 0,39 % de gestión en las unidades de cuenta, desde 500 €. |
 Las comisiones: lo que pagas de verdad
Louve no cobra nada: ni comisión de registro, ni de mantenimiento de cuenta, ni de suscripción, ni de salida. Las comisiones existen, pero son las de las SCPI, idénticas a las de una compra directa. La página de comisiones de Louve las detalla; aquí tienes lo esencial, con mis SCPI como ejemplo.
Comisión | Importe | Quién la cobra | Ejemplo |
|---|---|---|---|
Comisión de suscripción | Del 0 al 12 % del precio de la participación | Sociedad gestora (y comisión de Louve) | Iroko Zen 0 %, Corum Origin 11,96 % |
Cashback de Louve | −3 a −5 % | Te lo devuelven a ti | Solo SCPI con comisión de entrada |
Comisión de gestión | Del 10 al 18 % de las rentas | Sociedad gestora (ya descontada de la tasa de distribución) | Iroko Zen 14,40 %, Remake Live 18 % |
Penalización por retirada anticipada | Del 5 al 6 % antes de 5 o 6 años | SCPI sin comisión de entrada | Iroko Zen 6 % antes de 6 años |
Venta en el mercado secundario | Comisión del 3 al 6 % sin IVA + 5 % de derechos | SCPI de capital fijo | Según la sociedad gestora |
Comisiones de Louve | 0 € | Nadie | Ni a la entrada ni a la salida |
Para que te hagas una idea del orden de magnitud, Louve estima en sus preguntas frecuentes que una inversión de 10.000 € a 10 años cuesta unos 1.600 € de comisiones en total, y 1.300 € con un 3 % de cashback. Lo más importante no es la comisión de entrada que se anuncia, sino la rentabilidad neta de todas las comisiones, durante el tiempo que piensas mantener tus participaciones.
Vender tus participaciones
Es el límite de cualquier SCPI, y Louve no lo cambia. En una SCPI de capital variable (la mayoría), pides la retirada a la sociedad gestora, que te reembolsa al valor de retirada (precio de la participación menos la comisión de entrada) si un nuevo comprador toma el relevo. En una SCPI de capital fijo, hay que pasar por el mercado secundario, donde el precio se fija cruzando las órdenes. En ambos casos, Louve avisa: hay que contar desde unas semanas hasta varios meses, y la liquidez no está garantizada.
La crisis de 2023-2024 lo recordó: en varias SCPI antiguas, miles de participaciones se quedaron esperando a ser retiradas, y algunos precios bajaron entre un 10 y un 20 %. Louve ha añadido a su aplicación un espacio de «mercado secundario» que ayuda a preparar una orden, pero ella misma precisa que no pasa ninguna orden en tu lugar y que no garantiza ni su ejecución ni su precio. Antes de comprar, mira en la ficha el estado de liquidez de la SCPI y las participaciones pendientes de retirada en su último boletín trimestral.
 Los riesgos que debes conocer

No soy asesor financiero. Toda inversión conlleva un riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan las futuras. Estos son los riesgos, del más general al más propio de Louve Invest.
Pérdida de capital: el precio de una participación puede bajar, como mostraron las caídas de 2023-2024 en SCPI de oficinas. Las rentas no están garantizadas y dependen de la ocupación de los inmuebles.
Iliquidez: la venta puede tardar meses, sin garantía de precio. Con comisión de entrada o penalización por retirada, salir antes de 5 a 8 años casi siempre hace perder dinero.
Riesgo geopolítico y de concentración: las SCPI europeas dependen de la economía y de la fiscalidad de cada país, y algunas compran en el Reino Unido o en Canadá, con riesgo de tipo de cambio. Una SCPI concentrada en un sector (oficinas, comercios) o en un inquilino sufre más un cambio de ciclo.
Conflicto de intereses: a Louve le pagan las sociedades gestoras y su asesoramiento no es independiente; tiene interés en vender SCPI con comisión de entrada. La opinión que aparece en cada ficha es la del distribuidor.
Solidez de la plataforma: empresa joven, cuya filial regulada firmó un acuerdo con la AMF en 2025. Si cerrara, tus participaciones no estarían en juego, pero el cashback aún no pagado y el seguimiento sí.
Cashback condicionado: depende de que la sociedad gestora pague la comisión y de los acuerdos vigentes, que cambian.
La fiscalidad de las SCPI compradas en Louve
Esta parte se dirige a los residentes fiscales en Francia. Comprar a través de Louve no cambia nada en la fiscalidad: es la de la SCPI. Para un particular que tiene sus participaciones directamente, las rentas son rendimientos inmobiliarios (revenus fonciers), que se suman a tus otros ingresos y tributan según la escala, más un 17,2 % de cotizaciones sociales. Hasta 15.000 € de rendimientos inmobiliarios brutos al año, el régimen micro-foncier aplica una reducción del 30 %; por encima, o si tienes intereses de préstamo, se aplica el régimen real.
 El caso de las SCPI europeas
Las rentas de inmuebles situados fuera de Francia tributan primero en el país del inmueble. En Francia, según el convenio fiscal con ese país, o bien están exentas pero se tienen en cuenta para calcular tu tipo impositivo, o bien tributan con un crédito fiscal que elimina la doble imposición. Las sociedades gestoras indican que no soportan las cotizaciones sociales. Se declaran en el formulario 2047, con los importes del IFU que envía cada año la sociedad gestora. Es la parte más pesada de la declaración, y la herramienta de ayuda de Louve no exime de comprobarlo todo.
Plusvalías, IFI y sociedad
Plusvalía en la venta: régimen de las plusvalías inmobiliarias, un 19 % de impuesto y un 17,2 % de cotizaciones sociales, con reducciones según el tiempo de tenencia (exención del impuesto a partir de 22 años y de las cotizaciones sociales a partir de 30 años).
IFI: las participaciones de SCPI entran en el IFI (impuesto francés sobre el patrimonio inmobiliario), por su valor de retirada, si tu patrimonio inmobiliario neto supera 1,3 M€.
Nuda propiedad: ninguna renta, por tanto ningún ingreso que declarar durante el desmembramiento; la nuda propiedad no entra en el IFI del nudo propietario.
Sociedad sujeta al IS: las rentas son ingresos de la sociedad y tributan por el IS; un usufructo comprado se deprecia (se amortiza) a lo largo de su duración, lo que reduce la base imponible.
Cashback: Louve lo presenta como una reducción de comisiones, no sujeta a impuestos (ver la parte del cashback).
 Las opiniones de los clientes
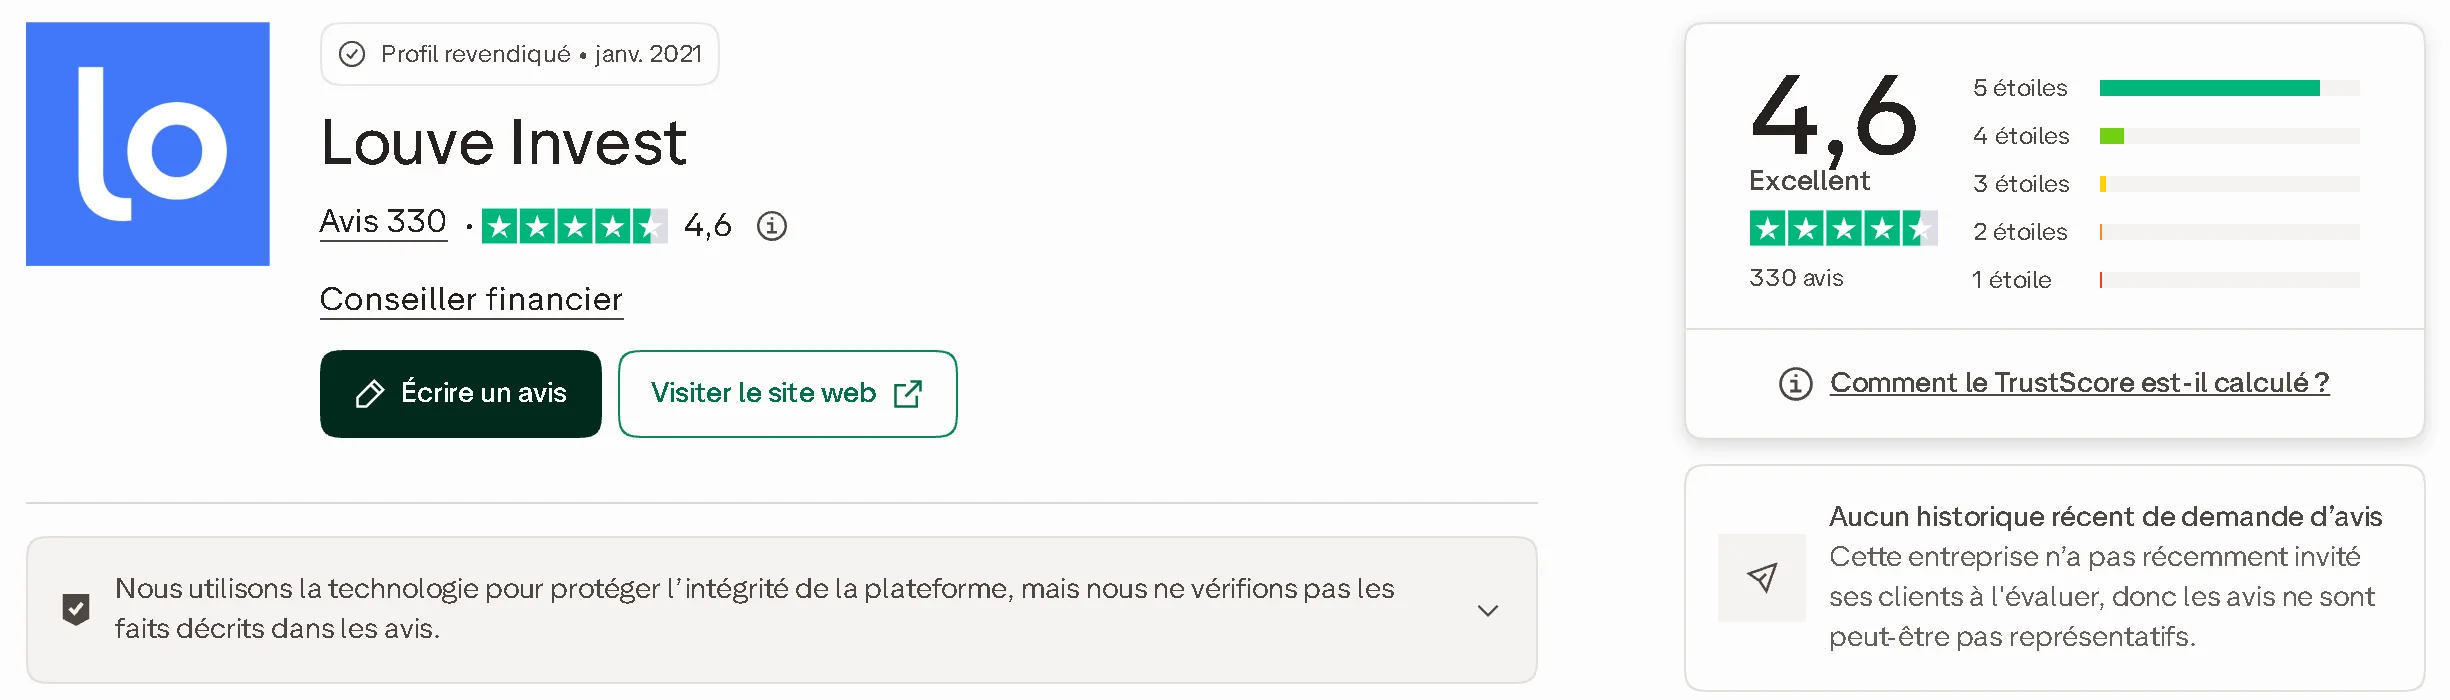
Louve Invest tiene un 4,6/5 en Trustpilot con 330 opiniones, de las cuales el 85 % son de 5 estrellas; la plataforma también muestra un 4,8/5 en Google, y su aplicación de Android tiene un 4,9/5. Trustpilot indica que Louve no ha pedido opiniones recientemente y que responde a aproximadamente la mitad de las opiniones negativas.
Las opiniones positivas destacan la claridad de la aplicación, la fluidez de la suscripción, el cashback pagado en la fecha anunciada, lo fácil que es pedir cita y el foro. Las críticas, minoritarias pero concretas, tratan puntos que también encuentro en mis investigaciones:
un asesor a veces difícil de localizar, o sustituido por un enlace a un simulador;
solicitudes fuera de lo estándar (nuda propiedad, sociedad) que tardan varias semanas, con justificantes del origen de los fondos considerados pesados;
retiradas de participaciones lentas, que Louve no controla porque dependen de la sociedad gestora;
comisiones que algunos clientes descubren tarde en el proceso, y datos fiscales difíciles de encontrar;
algunas primas de referido o cashbacks reclamados varias veces antes de recibirlos, sobre todo en opiniones antiguas.
 Louve Invest frente a otras formas de comprar SCPI
El precio de una participación es el mismo en todas partes: lo que cambia es lo que recuperas (cashback), el acompañamiento y el vehículo. Así se sitúa Louve Invest frente a la compra directa, a un banco y al seguro de vida.
Criterio | Louve Invest | Directamente (sociedad gestora) | Banco o asesor clásico | Seguro de vida (p. ej. Louve Infinity) |
|---|---|---|---|---|
Precio de la participación | Precio oficial | Precio oficial | Precio oficial | Valor de la unidad de cuenta |
Comisión de entrada | La de la SCPI | La de la SCPI | La de la SCPI | A menudo reducida o nula, más las comisiones del contrato |
Cashback | Del 3 al 5 % (SCPI elegibles) | No | No | No |
Elección | 76 SCPI | Las SCPI de una sola sociedad gestora | Gama del banco | 7 SCPI en Louve Infinity |
Desmembramiento | Nuda propiedad y usufructo | Según la sociedad gestora | Rara vez | No |
Seguimiento | Una sola aplicación | Un espacio por sociedad gestora | Variable | Espacio de la aseguradora |
Fiscalidad | Rendimientos inmobiliarios | Rendimientos inmobiliarios | Rendimientos inmobiliarios | Fiscalidad del seguro de vida |
| Ninguno | Ninguno | Bonificaciones puntuales |
La segunda tabla amplía la comparación a otras formas de invertir en inmobiliario. El competidor más directo de la SCPI es el inmobiliario fraccionado, como Tantiem: también cobras rentas cada mes, pero de un inmueble concreto que eliges tú, en lugar de un patrimonio de cientos de inmuebles. El crowdfunding inmobiliario, como La Première Brique, busca una rentabilidad más alta, con un riesgo y un plazo muy distintos.
Criterio | SCPI a través de Louve Invest | Tantiem | La Première Brique |
|---|---|---|---|
Lo que compras | Participaciones de un patrimonio de cientos de inmuebles | Bonos respaldados por las rentas y la venta de un inmueble profesional ya alquilado | Un préstamo a un promotor o a un comprador-revendedor de inmuebles |
Inversión mínima | Desde 100 € según la SCPI | 100 € por proyecto | Desde 1 € |
Plazo | De 8 a 10 años como mínimo | Unos 8 años | De 12 a 36 meses en general |
Ingresos | Rentas mensuales o trimestrales | Rentas netas cada mes, y una parte de la plusvalía en la venta | Intereses, en general al vencimiento |
Liquidez | Retirada o mercado secundario | Sin mercado secundario; recompra posible a partir de 2 años, sin garantía | Mercado secundario desde noviembre de 2026, sin garantía de precio |
Riesgo principal | Bajada del precio de las participaciones | Salida del inquilino, precio de venta del inmueble | Retraso o impago del promotor |
Fiscalidad | Rendimientos inmobiliarios | Flat tax (tipo único francés) del 31,4 %, fuera del IFI | Flat tax del 31,4 % |
|
Mi opinión detallada sobre el crowdfunding inmobiliario está en la opinión sobre La Première Brique, y todas las ofertas están reunidas en la página Bonos y referidos.
 Mi experiencia en Louve Invest
Durante mucho tiempo fui escéptico con las SCPI, por la comisión de entrada, el plazo de disfrute y la reventa. Las SCPI europeas sin comisión de entrada y las rentas mensuales me hicieron cambiar de opinión, y hoy busco ingresos más estables para diversificar un patrimonio muy expuesto al crowdlending. Así que compré dos SCPI en Louve Invest: 7.165,50 € hasta la fecha.
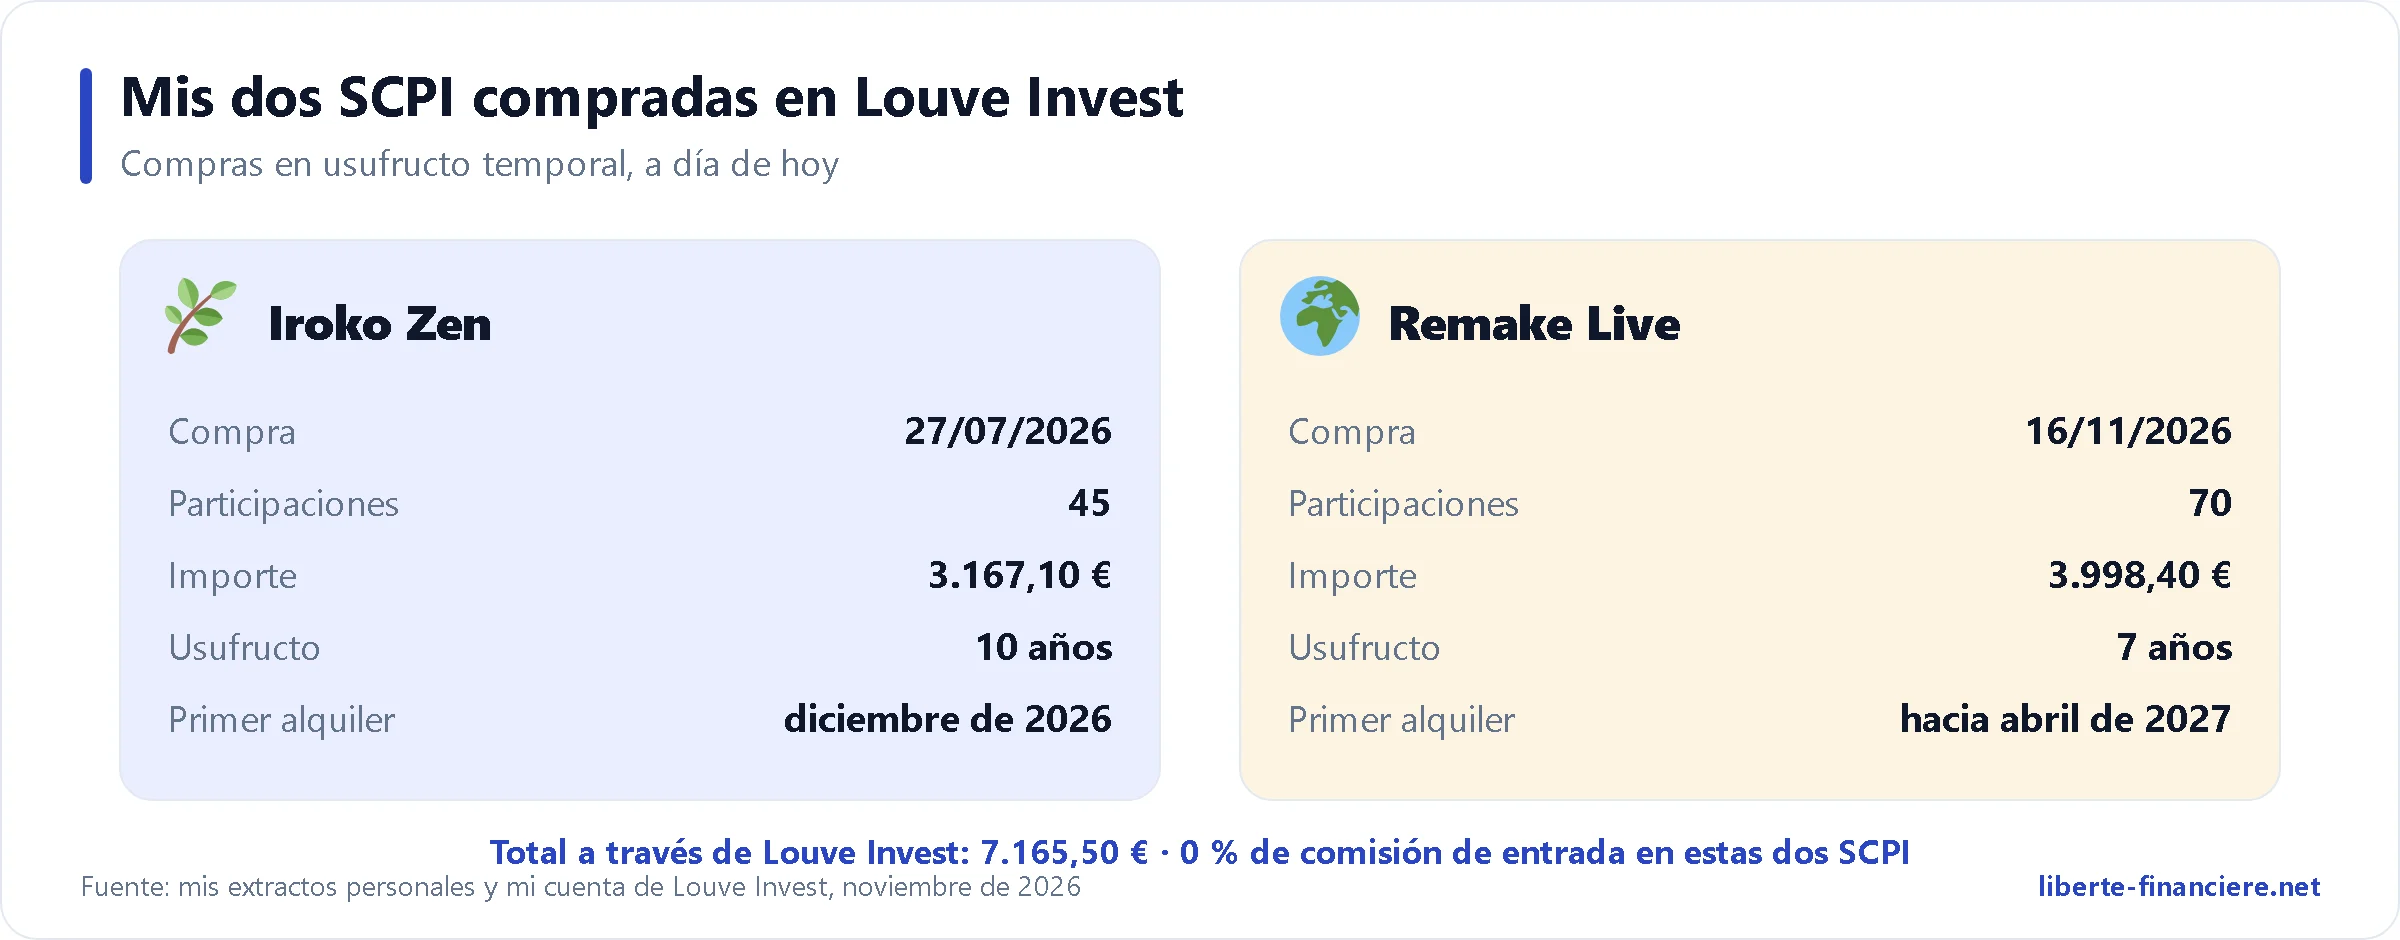
Iroko Zen: 45 participaciones, 3.167,10 €, compradas el 27 de julio de 2026, en usufructo a 10 años. Primera renta prevista en diciembre de 2026. Ficha de Louve: 0 % de comisión de entrada, 14,40 % de comisión de gestión, 3 meses de plazo de disfrute, 7,14 % distribuido en 2025.
Remake Live: 70 participaciones, 3.998,40 €, compradas el 16 de noviembre de 2026, en usufructo a 7 años. Primera renta prevista hacia abril de 2027. Ficha de Louve: 0 % de comisión de entrada, 18 % de comisión de gestión, 3 meses de plazo de disfrute, 7,05 % distribuido en 2025.
Las compré en usufructo, a través de mi sociedad: cobro todas las rentas durante 7 a 10 años, y después mi capital cae a cero. Según mis cálculos, la rentabilidad anualizada de estos dos usufructos ronda el 6,4 al 6,7 % anual, y la tasa interna de rentabilidad sube a entre el 10 y el 15 % una vez contado el impuesto de sociedades ahorrado gracias a la amortización. Esta última cifra es propia de una sociedad que tiene otros beneficios: no está al alcance de un particular. Hasta hoy no he cobrado ninguna renta, y estas dos SCPI sin comisión de entrada, y además en usufructo, no me han dado derecho a ningún cashback.
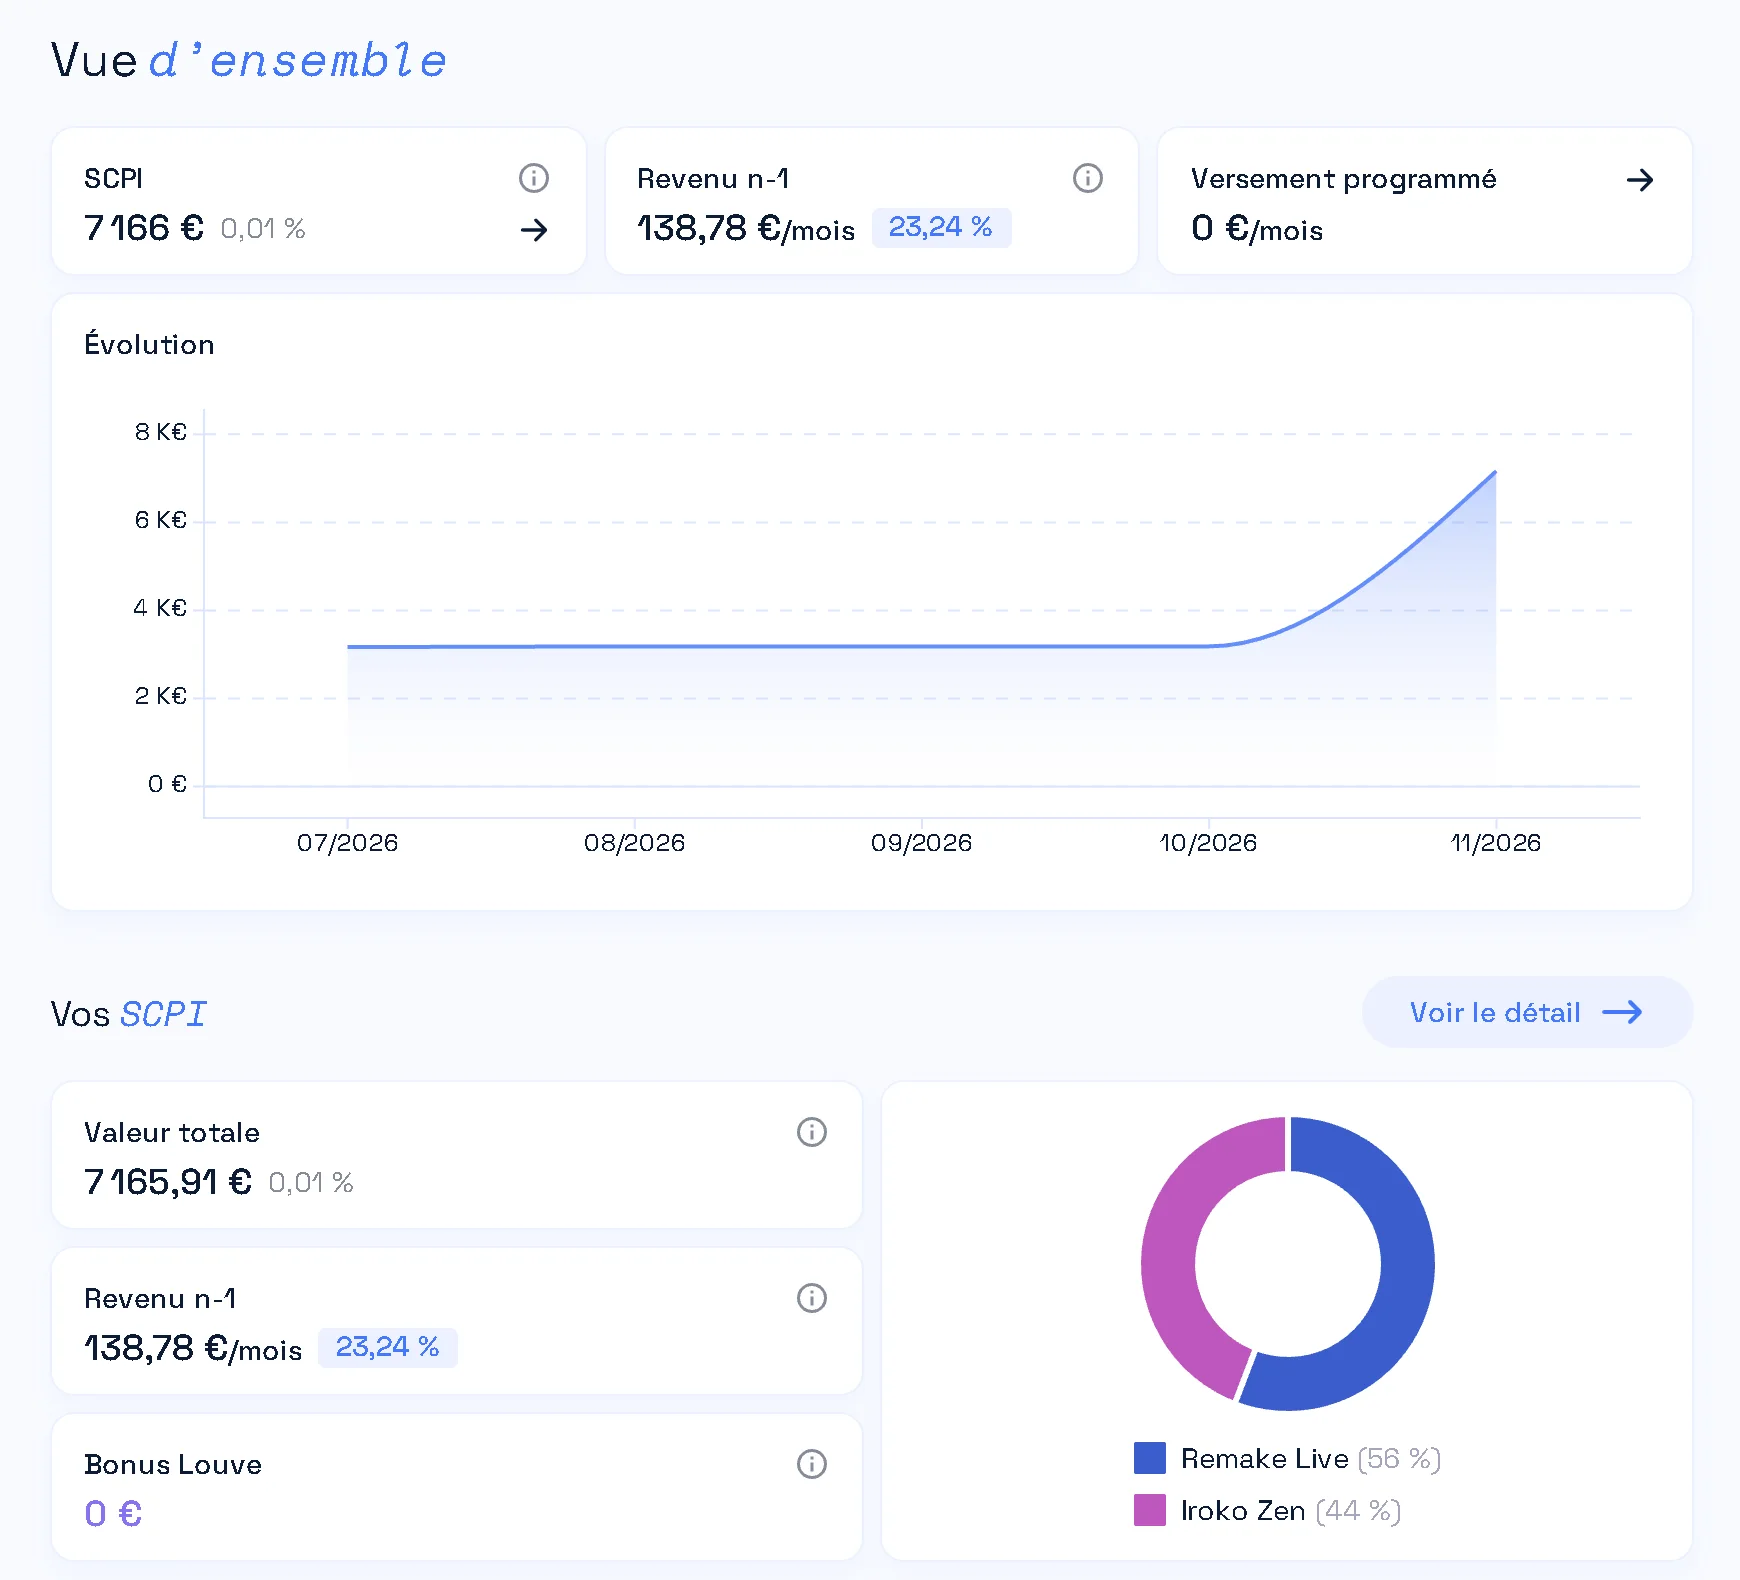
Lo que me gustó: el catálogo claro, unas fichas que por fin dan las comisiones y el descuento de un vistazo, la suscripción online y un seguimiento en un solo lugar. Lo que menos me gustó: el usufructo no se contrata con un clic, pasa por un asesor y por intercambios de documentos; el expediente de una sociedad pide documentos adicionales. Mi tercera SCPI, Corum Origin, la compré directamente en Corum, y es la prueba de que Louve es solo un canal entre otros: la uso por su catálogo y su seguimiento, no por obligación.
Te toca 25 € en tu primera inversión y del 3 al 5 % de cashback en las SCPI elegibles con mi enlace. |
Ventajas e inconvenientes de Louve Invest
|
|
|---|---|
Precio de las participaciones idéntico al de la compra directa, sin comisiones de la plataforma | Asesoramiento no independiente, pagado por las sociedades gestoras |
Cashback del 3 al 5 % en las SCPI con comisión de entrada | Ningún cashback cuando la SCPI no tiene comisión de entrada, ni en el usufructo |
76 SCPI, incluidas las SCPI europeas recientes | Una parte del mercado no está en el catálogo |
Fichas detalladas: comisiones, descuento, documentos oficiales | Usufructo accesible solo a través de un asesor, bajo petición |
Nuda propiedad, usufructo, crédito y aportaciones periódicas | Venta de las participaciones ni gestionada ni garantizada por Louve |
Aplicación clara, foro activo, seguimiento consolidado | Acuerdo de 225.000 € con la AMF en 2025 (filial regulada) |
Seguro de vida Louve Infinity con comisiones muy bajas | Louve Infinity limitado a 7 SCPI, fondo en euros limitado al 10 % |
 Inconvenientes
 ¿Para quién es?
Perfil | ¿Louve Invest? |
|---|---|
Quieres comprar SCPI con comisión de entrada y recuperar una parte de las comisiones | Sí |
Quieres comparar SCPI y seguir toda tu cartera en un mismo lugar | Sí |
Pagas muchos impuestos y quieres capitalizar en nuda propiedad | Sí |
Tienes una sociedad sujeta al IS y quieres rentas en usufructo | Sí, con un asesor |
Necesitas recuperar tu dinero en 3 a 5 años | Más bien no |
Quieres un asesoramiento independiente, pagado con honorarios | Más bien no |
Buscas una rentabilidad del 10 % o más | No |
 Código bonus y referidos de Louve Invest
No hay ningún código que escribir: si te registras con mi enlace, el código de socio se aplica automáticamente. Recibes 25 € en tu primera inversión, pagados unos 60 días después, y luego del 3 al 5 % de cashback en las SCPI elegibles. El enlace tiene que usarse desde el registro: Louve no añade un código a posteriori.
Oferta del momento : Cashback boosté- Cashback aumentado al 4 % en las SCPI elegibles
- Ejemplo: 400 € de cashback por 10.000 € invertidos, además de los 25 €
Esta oferta se suma a la oferta habitual.
Aprovechar la oferta →Hasta el 30 de noviembre de 2026
Oferta del momento : Louve Infinity- + 1 % de tus aportaciones al seguro de vida Louve Infinity, hasta 1.000 €
- Ejemplo: 200 € añadidos a tu contrato por 20.000 € aportados
Esta oferta se suma a la oferta habitual.
Aprovechar la oferta →Hasta el 30 de noviembre de 2026
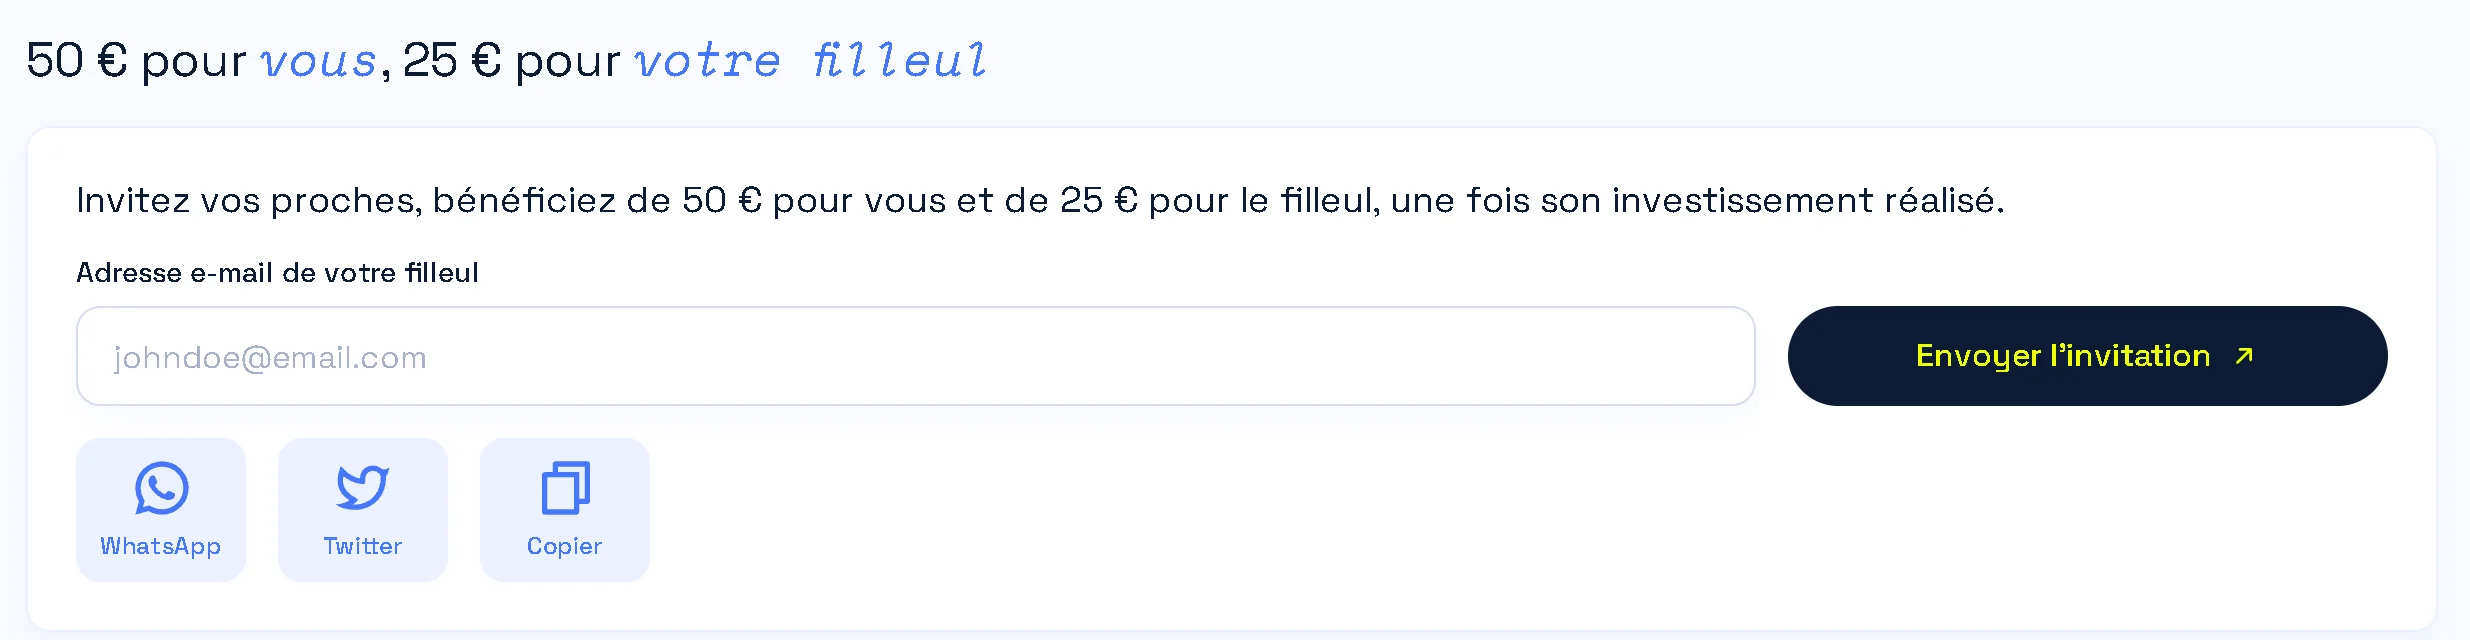
Una vez seas cliente, puedes invitar a tus conocidos desde la pestaña de referidos: 50 € para ti y 25 € para tu referido después de su primera inversión. El detalle de las ofertas está en la página código bonus de Louve Invest.
 Preguntas frecuentes sobre Louve Invest
¿Es fiable Louve Invest?
Louve Invest distribuye SCPI gestionadas por sociedades gestoras autorizadas por la AMF, y tu dinero va directamente a la SCPI. Su filial Optima Capital está inscrita en el ORIAS como asesor en inversiones financieras y firmó en 2025 un acuerdo de 225.000 € con la AMF sobre su asesoramiento y su publicidad. La plataforma es seria, pero joven y no independiente.
¿Está Louve Invest regulada por la AMF?
No directamente: es su filial Optima Capital la que es asesor en inversiones financieras (ORIAS 21000042), miembro de la ANACOFI-CIF, una asociación autorizada por la AMF, y corredor de seguros bajo el control de la ACPR. Las propias SCPI tienen el visado de la AMF.
¿Cómo gana dinero Louve Invest?
Con una comisión que le pagan las sociedades gestoras sobre la comisión de suscripción de las SCPI. Se queda una parte (unos 2 puntos, según ella) y te devuelve el resto en forma de cashback.
¿Son más caras las SCPI en Louve que directamente?
No: el precio de la participación lo fija la sociedad gestora y es el mismo en todas partes. En las SCPI con comisión de entrada, Louve incluso te devuelve una parte de la comisión.
¿Tributa el cashback?
Louve lo presenta como una reducción de comisiones, y por tanto no sujeto a impuestos. No he encontrado ninguna posición escrita de la administración tributaria francesa: guarda el justificante, reduce tu precio de coste.
¿Cuándo se paga el cashback?
Unos diez días después de que la sociedad gestora haya pagado a Louve, es decir, en general entre 2 y 4 meses después de la suscripción, por transferencia a tu cuenta bancaria.
¿Por qué no hay cashback en Iroko Zen o Remake Live?
Porque estas SCPI no tienen comisión de entrada: Louve no cobra nada que pueda devolverte. Se remuneran con comisiones de gestión más altas y una penalización si vendes pronto.
¿Qué pasa si Louve Invest quiebra?
Tus participaciones están inscritas a tu nombre en el registro de cada SCPI: sigues siendo socio, sigues cobrando tus rentas y puedes vender a través de la sociedad gestora. Perderías el seguimiento y el posible cashback aún no pagado.
¿Cuál es el importe mínimo para invertir?
Depende de la SCPI: desde 100 € en algunas, 5.000 € para una primera suscripción en otras. Louve Infinity empieza en 500 €.
¿Se puede invertir a través de una sociedad o de una SCI?
Sí, Louve acepta personas jurídicas, con un Kbis, los estatutos y la lista de titulares reales. Es el marco habitual del usufructo. El seguro de vida, en cambio, está reservado a las personas físicas.
¿Cómo se venden las participaciones?
Con una solicitud de retirada a la sociedad gestora (SCPI de capital variable) o en el mercado secundario (capital fijo). El plazo va de unas semanas a varios meses y la venta no está garantizada.
¿Hace falta un código promocional de Louve Invest?
No: si te registras con mi enlace, el código de socio se aplica automáticamente y recibes 25 € en tu primera inversión, además del cashback en las SCPI elegibles.
 Mi opinión final sobre Louve Invest
Louve Invest es la plataforma que uso para comprar y seguir mis SCPI, porque hace el mercado comprensible: un catálogo amplio, fichas que muestran las comisiones y el descuento, un proceso online, un seguimiento en un solo lugar y un cashback que reduce de verdad el coste de las SCPI con comisión de entrada. Para un particular que quiere inmobiliario europeo sin ocuparse de inquilinos, es una buena puerta de entrada.
Mantengo tres reservas. El asesoramiento no es independiente y el acuerdo con la AMF muestra que la filial tuvo que revisar su forma de asesorar. El cashback nunca debe guiar la elección de una SCPI: una SCPI sin comisión de entrada puede seguir siendo más rentable, como muestra mi cálculo. Y una SCPI sigue siendo una inversión a largo plazo, poco líquida y con un capital no garantizado.
Si quieres lanzarte, pasa por mi enlace para conseguir 25 € en tu primera inversión y el cashback en las SCPI elegibles. Actualizaré esta opinión con cada renta y cada nueva compra.
Invertir conlleva un riesgo de pérdida de capital. Este artículo refleja mi experiencia personal: no soy asesor financiero.
Añadir un comentario
¿Una pregunta o tu propia experiencia? Deja un comentario: respondo personalmente.