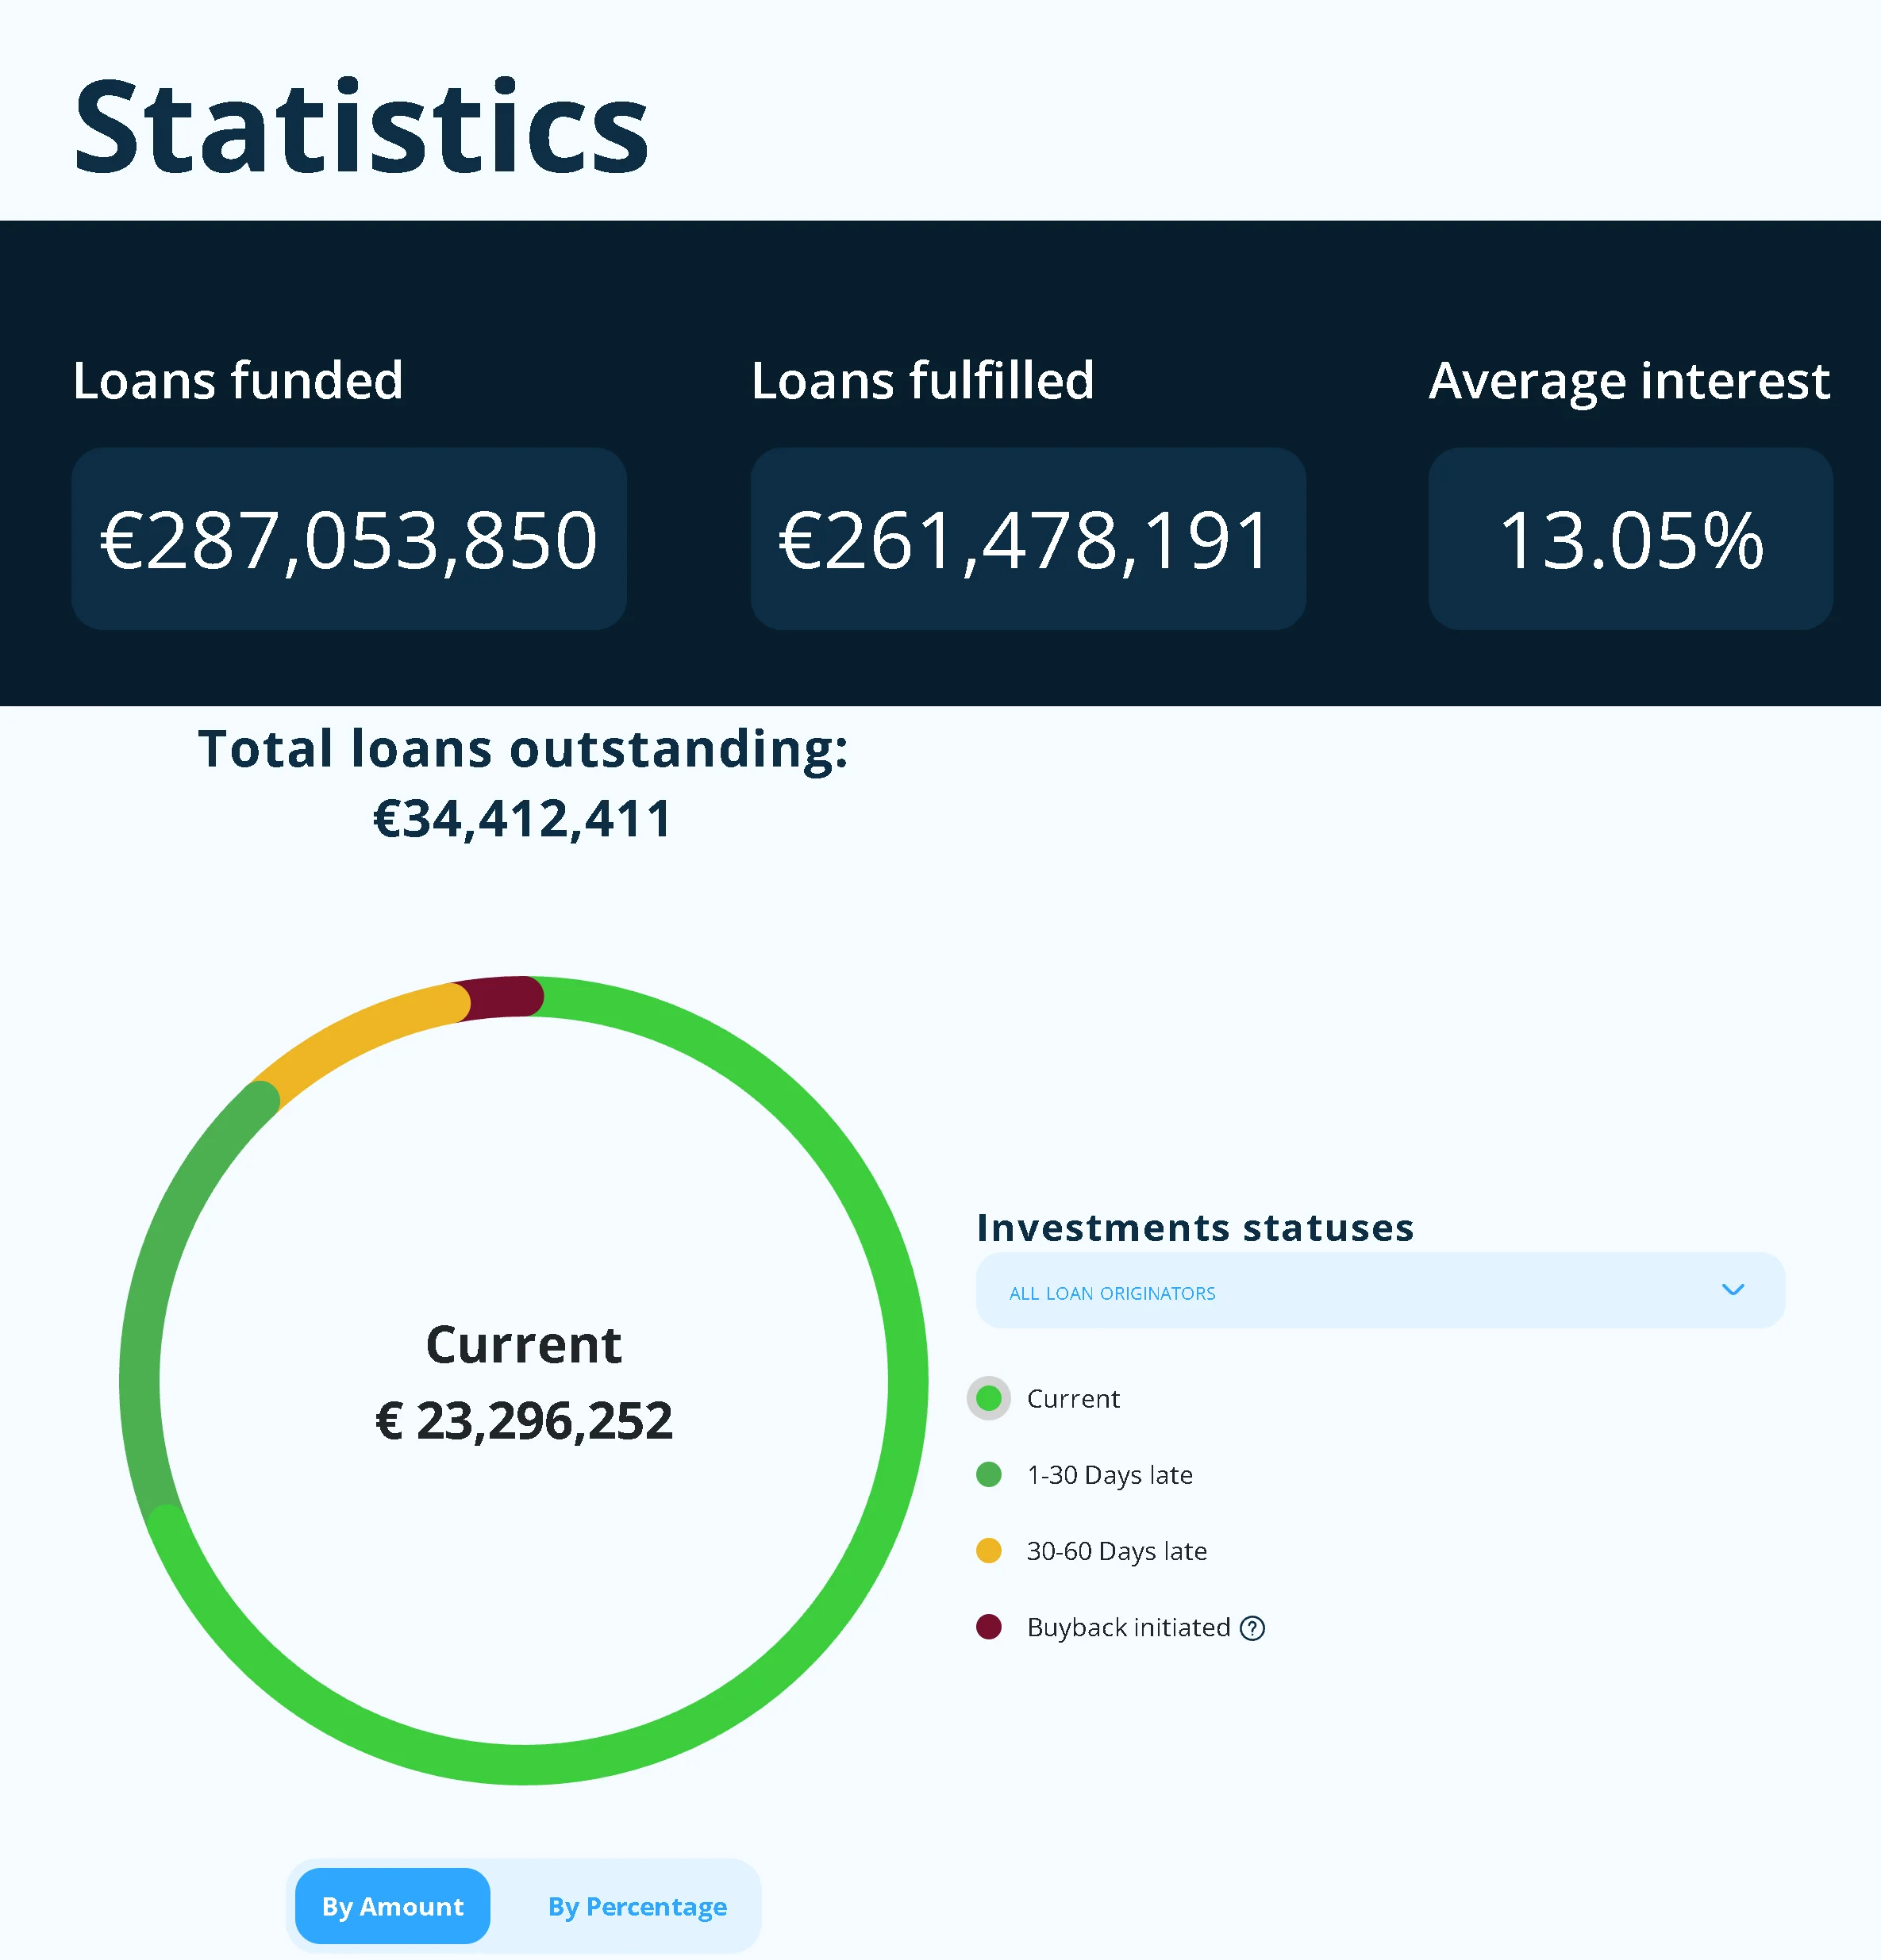
Income Marketplace es un mercado de préstamos estonio lanzado en enero de 2021 en Tallin. Se distingue por tres protecciones superpuestas, entre ellas una parte del préstamo que conserva cada empresa de préstamos y que se reembolsa después que a ti. En cinco años, ha financiado 287 millones de euros en préstamos, a un tipo medio del 13,05 %, para más de 11.700 inversores. Hice mi primer depósito el 31 de diciembre de 2024 con 2.000 € y después reforcé mi posición por etapas: hoy trabajan allí unos 11.400 €, con una rentabilidad real del 11,95 % anual.
En esta opinión, detallo la historia de la plataforma y sus accionistas, su equipo, el funcionamiento de los préstamos, las tres protecciones y lo que no cubren, las 14 empresas de préstamos y sus cuentas, las estadísticas y los retrasos, la regulación, el proveedor que custodia tu dinero, las cuentas de la propia Income, el Auto Invest, las comisiones, la liquidez, los riesgos, la fiscalidad en Francia, la comparación con PeerBerry, Afranga, Swaper, Nectaro o Mintos, y mis cifras reales tras casi dos años.
Este artículo no está patrocinado por Income Marketplace. Algunos enlaces son de afiliado: si te registras con mi enlace, recibes un bono del 3 % sobre el importe medio que inviertas durante tus 30 primeros días.

 Oferta del momento
- 3 % de tu saldo medio invertido en tus 30 primeros días, en lugar del 1 %
- Ejemplo: 5.000 € invertidos de media = 150 € de bono
Durante la campaña, esta oferta sustituye a la oferta habitual.
Aprovechar la oferta →Hasta el 19 de enero de 2027
 Income Marketplace en resumen
Criterio | Income Marketplace |
|---|---|
Creación | Sociedad inscrita el 22 de julio de 2020, mercado abierto el 12 de enero de 2021 |
Sociedad | Income Company OÜ, n.º 16014116 en el registro estonio |
Sede |
|
Directivo | Lavrenti Tsudakov, CEO desde octubre de 2023; fundador: Kimmo Rytkönen |
Regulación | Ninguna regulación (ni ECSP, ni MiFID II): simple mercado de créditos |
Tipo de inversión | Compra de créditos: créditos al consumo, préstamos de coche, leasing, préstamos a empresas, financiación de litigios |
Rentabilidad | Tipos del 7 % al 15 % anual según la empresa de préstamos; 13,05 % de tipo medio desde 2021 |
Protecciones | Recompra obligatoria a los 60 días de retraso, parte junior del prestamista reembolsada después que a ti, Cashflow Buffer en caso de quiebra del prestamista |
Volumen | 287 M€ financiados desde 2021, 34,4 M€ de cartera viva a mediados de noviembre de 2026 |
Empresas de préstamos | 14 activas (13 abiertas a particulares), en 9 países, de las cuales 5 concentran el 78,5 % de la cartera viva |
Inversión mínima | 10 € de depósito; 10 € por préstamo sugeridos |
Liquidez | Sin mercado secundario: esperas al vencimiento o a la recompra |
Comisiones | Ninguna, salvo 10 € al mes en una cuenta inactiva (sin préstamos en curso ni actividad durante 60 días) |
Retención en origen | Ninguna |
Trustpilot | 3,9 / 5 con 63 opiniones |
Bono | Bono del 3 % sobre el importe medio invertido durante tus 30 primeros días |
 Tallin (Estonia)
Income pertenece a la familia de los mercados de préstamos, como Mintos, Swaper o Afranga: no prestas a un particular, compras una parte de un préstamo ya concedido por una empresa de préstamos, que se compromete a recomprarlo si acumula más de 60 días de retraso. Es una plataforma todavía pequeña en comparación con los líderes (34 M€ de cartera viva, frente a varios cientos de millones en las más grandes), pero crece rápido y es una de las más transparentes del mercado sobre sus empresas de préstamos. Puedes compararla con las demás plataformas, sobre todo en materia de regulación, en mi comparador P2P.
Abrir una cuenta en Income Marketplace Registro en menos de 5 minutos, desde 10 €, bono del 3 % sobre tus 30 primeros días con mi enlace. |
 Mi vídeo: mi opinión completa sobre Income Marketplace
Si prefieres el formato vídeo, aquí tienes mi opinión grabada en abril de 2026: los puntos fuertes de la plataforma, sus tres protecciones, las empresas de préstamos que prefiero, el caso ClickCash y los puntos débiles. Entonces tenía algo menos de 4.000 € invertidos; este artículo va más allá, con las nuevas condiciones generales, las cuentas de 2025 de Income y mis cifras actualizadas sobre casi 11.400 €.
 De 2020 a 2026: la historia de Income Marketplace
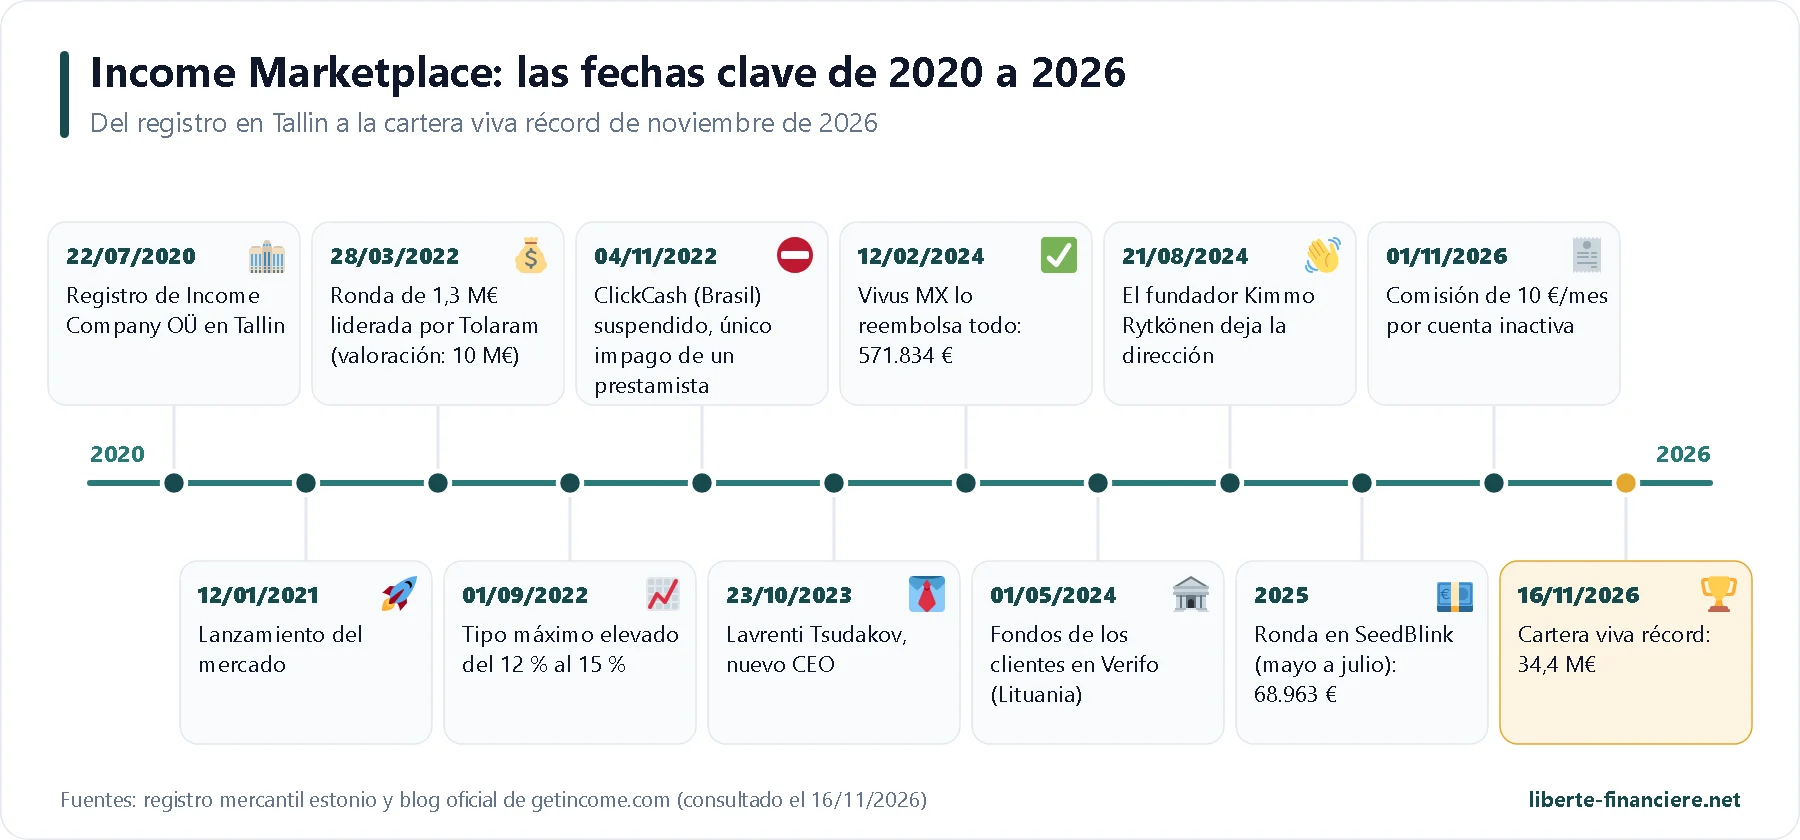
Income Company OÜ se inscribe en Tallin el 22 de julio de 2020 de la mano de Kimmo Rytkönen, un finlandés que pasó veinte años en el crédito al consumo. La web se pone en marcha en octubre de 2020 y el mercado abre de verdad el 12 de enero de 2021, con un primer prestamista brasileño, ClickCash. Las empresas de préstamos llegan después a lo largo de los meses: Danabijak en Indonesia, FIN Yritysrahoitus en Finlandia, Finto Capital en Letonia, DanaRupiah en Indonesia. Una aplicación móvil sale ya en agosto de 2021.
Para financiarse, la joven sociedad capta alrededor de 1 M€ entre sus fundadores y business angels en 2020, y después 1,3 M€ en marzo de 2022 sobre una valoración de 10 M€, con el grupo singapurense Tolaram como inversor principal y dos campañas de financiación participativa en capital. Ese mismo año, Income sube su tipo máximo del 12 % al 15 % para seguir la subida de los tipos, y da la bienvenida a Hoovi (Estonia) e ITF Group (Bulgaria), hoy su primer prestamista.
A finales de 2022 llega el primer golpe duro: ClickCash es suspendido por no haber ejecutado sus recompras. Es, hasta la fecha, el único impago de un prestamista en la historia de la plataforma, y lo detallo más abajo. En octubre de 2023, Lavrenti Tsudakov pasa a ser CEO; el fundador se centra en la estrategia y deja la dirección en agosto de 2024. Mientras tanto, Income ha atravesado el bloqueo de las transferencias de Vivus Mexico, íntegramente reembolsado en febrero de 2024, y ha cambiado de proveedor de pagos a Verifo en mayo de 2024.
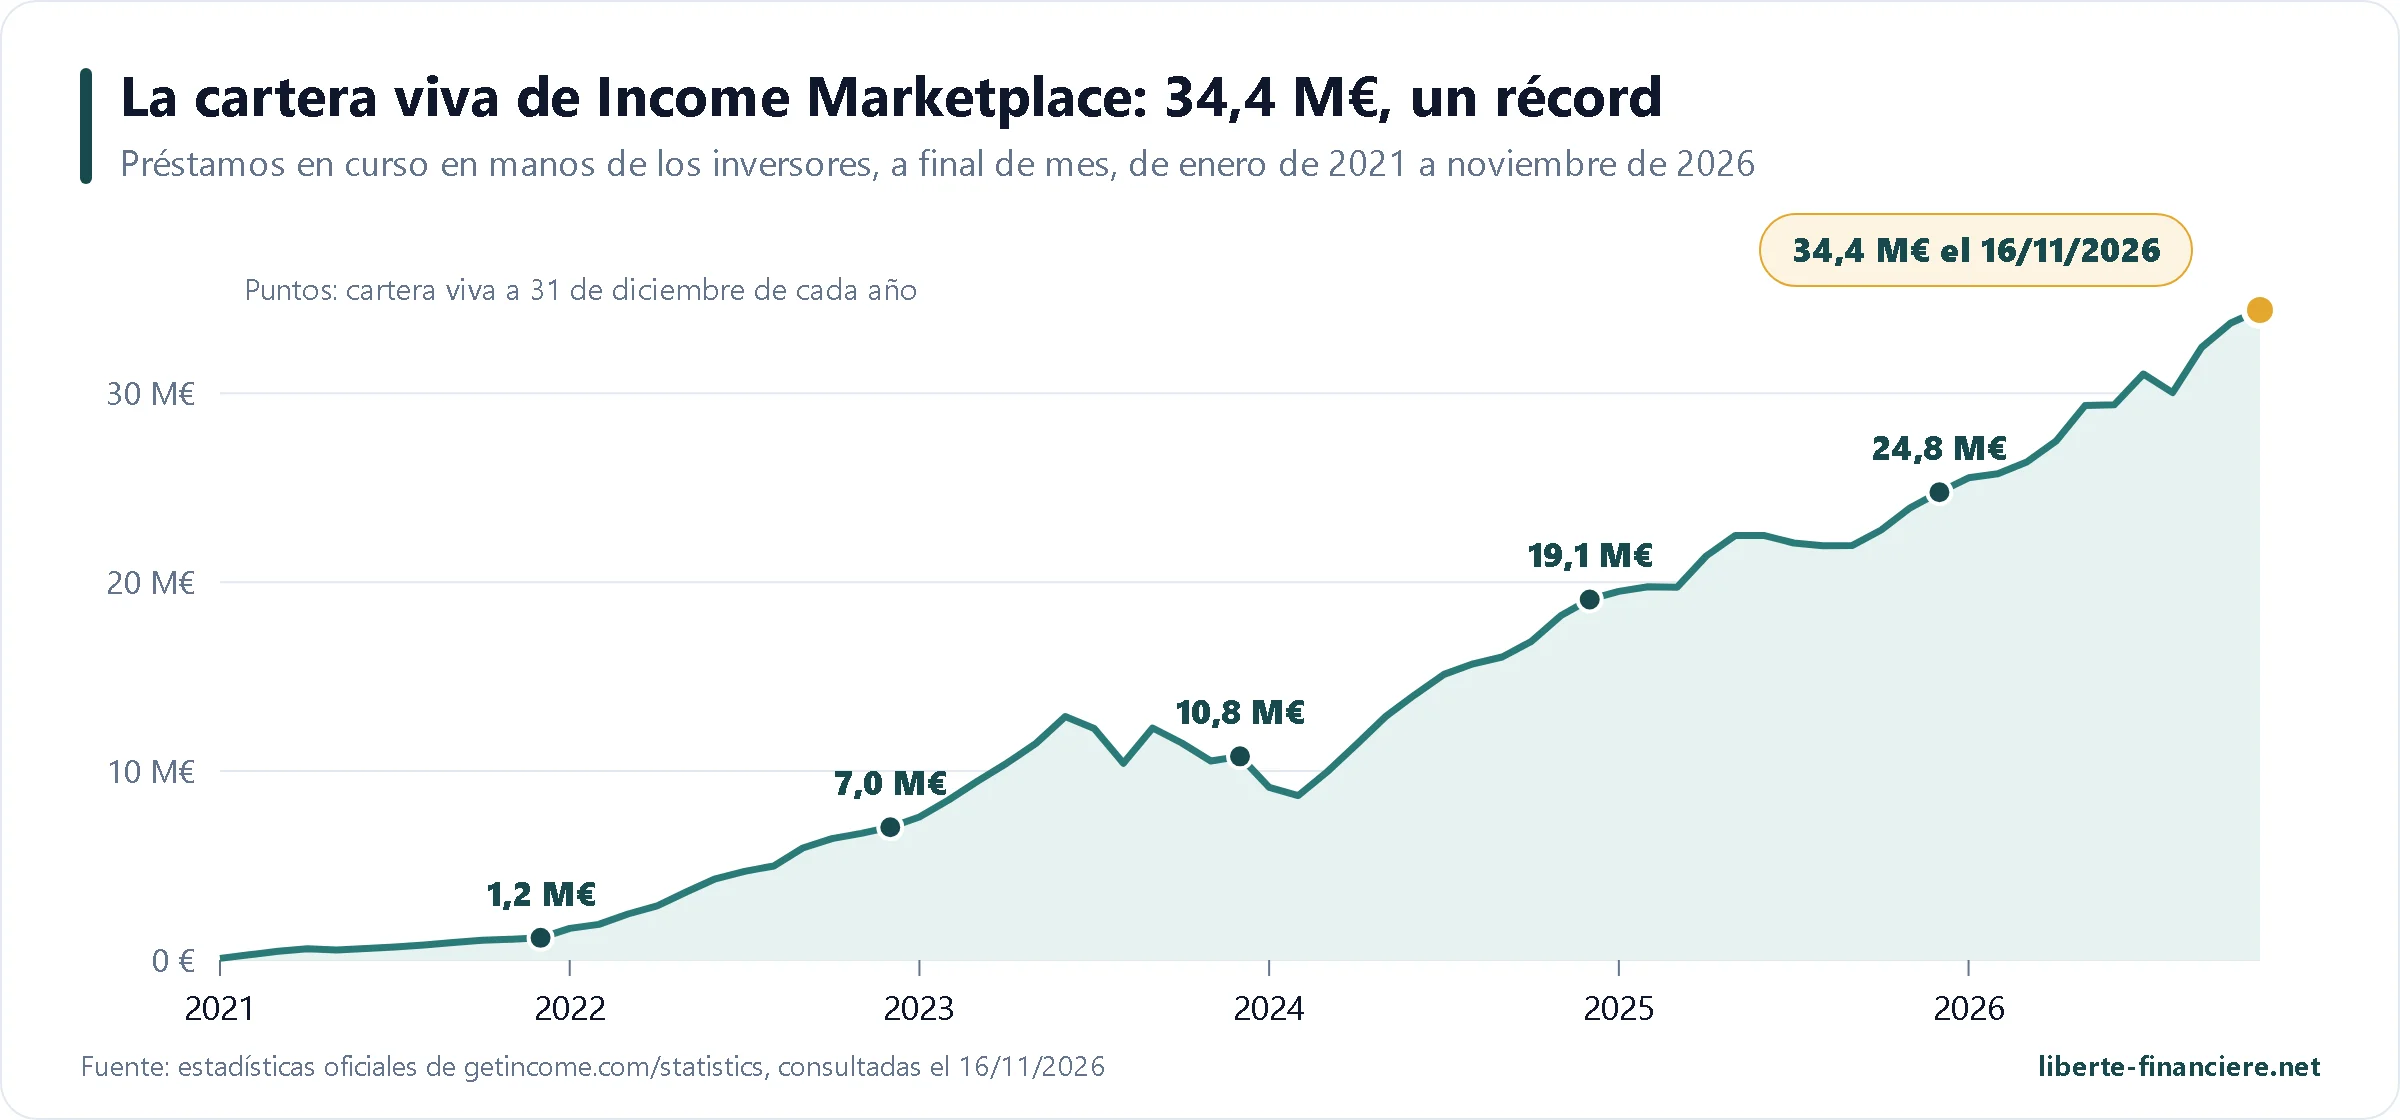
Desde entonces, el crecimiento es regular: 100 M€ invertidos en mayo de 2024, 200 M€ en noviembre de 2025, y una cartera viva que pasa de 19,1 M€ a finales de 2024 a 24,8 M€ a finales de 2025, y después a 34,4 M€ a mediados de noviembre de 2026. En 2026 llegan Mocasa (Filipinas), Pinjam Yuk (Indonesia) y One Leasing (Macedonia del Norte), la autenticación en dos pasos en agosto y nuevas condiciones generales a partir del 1 de noviembre, con comisiones en las cuentas inactivas.
 ¿Quién dirige Income Marketplace?
 Lavrenti Tsudakov (LinkedIn) dirige Income desde el 23 de octubre de 2023. Llegó como responsable de producto y después fue director de operaciones; tiene más de diez años de experiencia en gestión de producto y de equipos en la banca, la fintech y la logística. Es él quien presenta el podcast trimestral de la plataforma, responde a los inversores y publica desde septiembre de 2026 un balance mensual detallado. También es el directivo inscrito en el registro de las sociedades del grupo, entre ellas las SPV que poseen los créditos.
 Kimmo Rytkönen (LinkedIn) es el fundador. Según su presentación oficial, tiene veinte años de experiencia en el crédito y la banca y participó en dos salidas a Bolsa en este sector. CEO de 2020 a 2023, dejó la junta directiva el 21 de agosto de 2024, pero sigue siendo accionista, con el 9,47 % a través de su holding. En 2022 fue nominado en los Estonian Startup Awards en la categoría de fundadores extranjeros.
A su alrededor, la página oficial del equipo presenta un equipo reducido de ocho personas:
Jüri Pruulmann (LinkedIn), director técnico, con trayectoria en la fintech y el crédito en Europa y América Latina;
Roger Timberg (LinkedIn), responsable de las finanzas de la sociedad;
Maciej Wenerski (LinkedIn), responsable del análisis de las empresas de préstamos, antiguo auditor; es él quien decide la parte junior de cada prestamista;
Jegor Karasjov (LinkedIn), encargado de la relación con las empresas de préstamos;
Anastasia Mesova, relación con inversores y responsable de producto, con quien te cruzas a menudo en el soporte y en el grupo oficial de Telegram;
Steffi Künnapu (LinkedIn), marketing y comunicación.
En cuanto al capital, el registro estonio es claro: el accionista mayoritario es Karlheinz Hauptmann, inversor residente en Mónaco, que posee el 62,59 % de las participaciones y es su único beneficiario efectivo declarado. Entró en 2021 y ha reforzado su participación en cada ronda (17,8 % en 2021, 39,9 % en 2023, más del 60 % desde 2025). Le siguen el holding del fundador (9,47 %), varios holdings estonios, Tolaram Fintech (2,78 %) y los inversores de las campañas de financiación participativa. Alexander Hauptmann forma parte de la junta directiva desde 2020 junto al CEO.
Para ti, esta estructura tiene un sentido concreto: Income todavía pierde dinero (detallo sus cuentas más abajo) y son estos accionistas, con Karlheinz Hauptmann a la cabeza, quienes cubren las pérdidas desde hace cinco años convirtiendo sus préstamos en capital. Su apoyo es una de las condiciones de la supervivencia de la plataforma mientras no sea rentable.
 ¿Cómo funciona Income Marketplace?
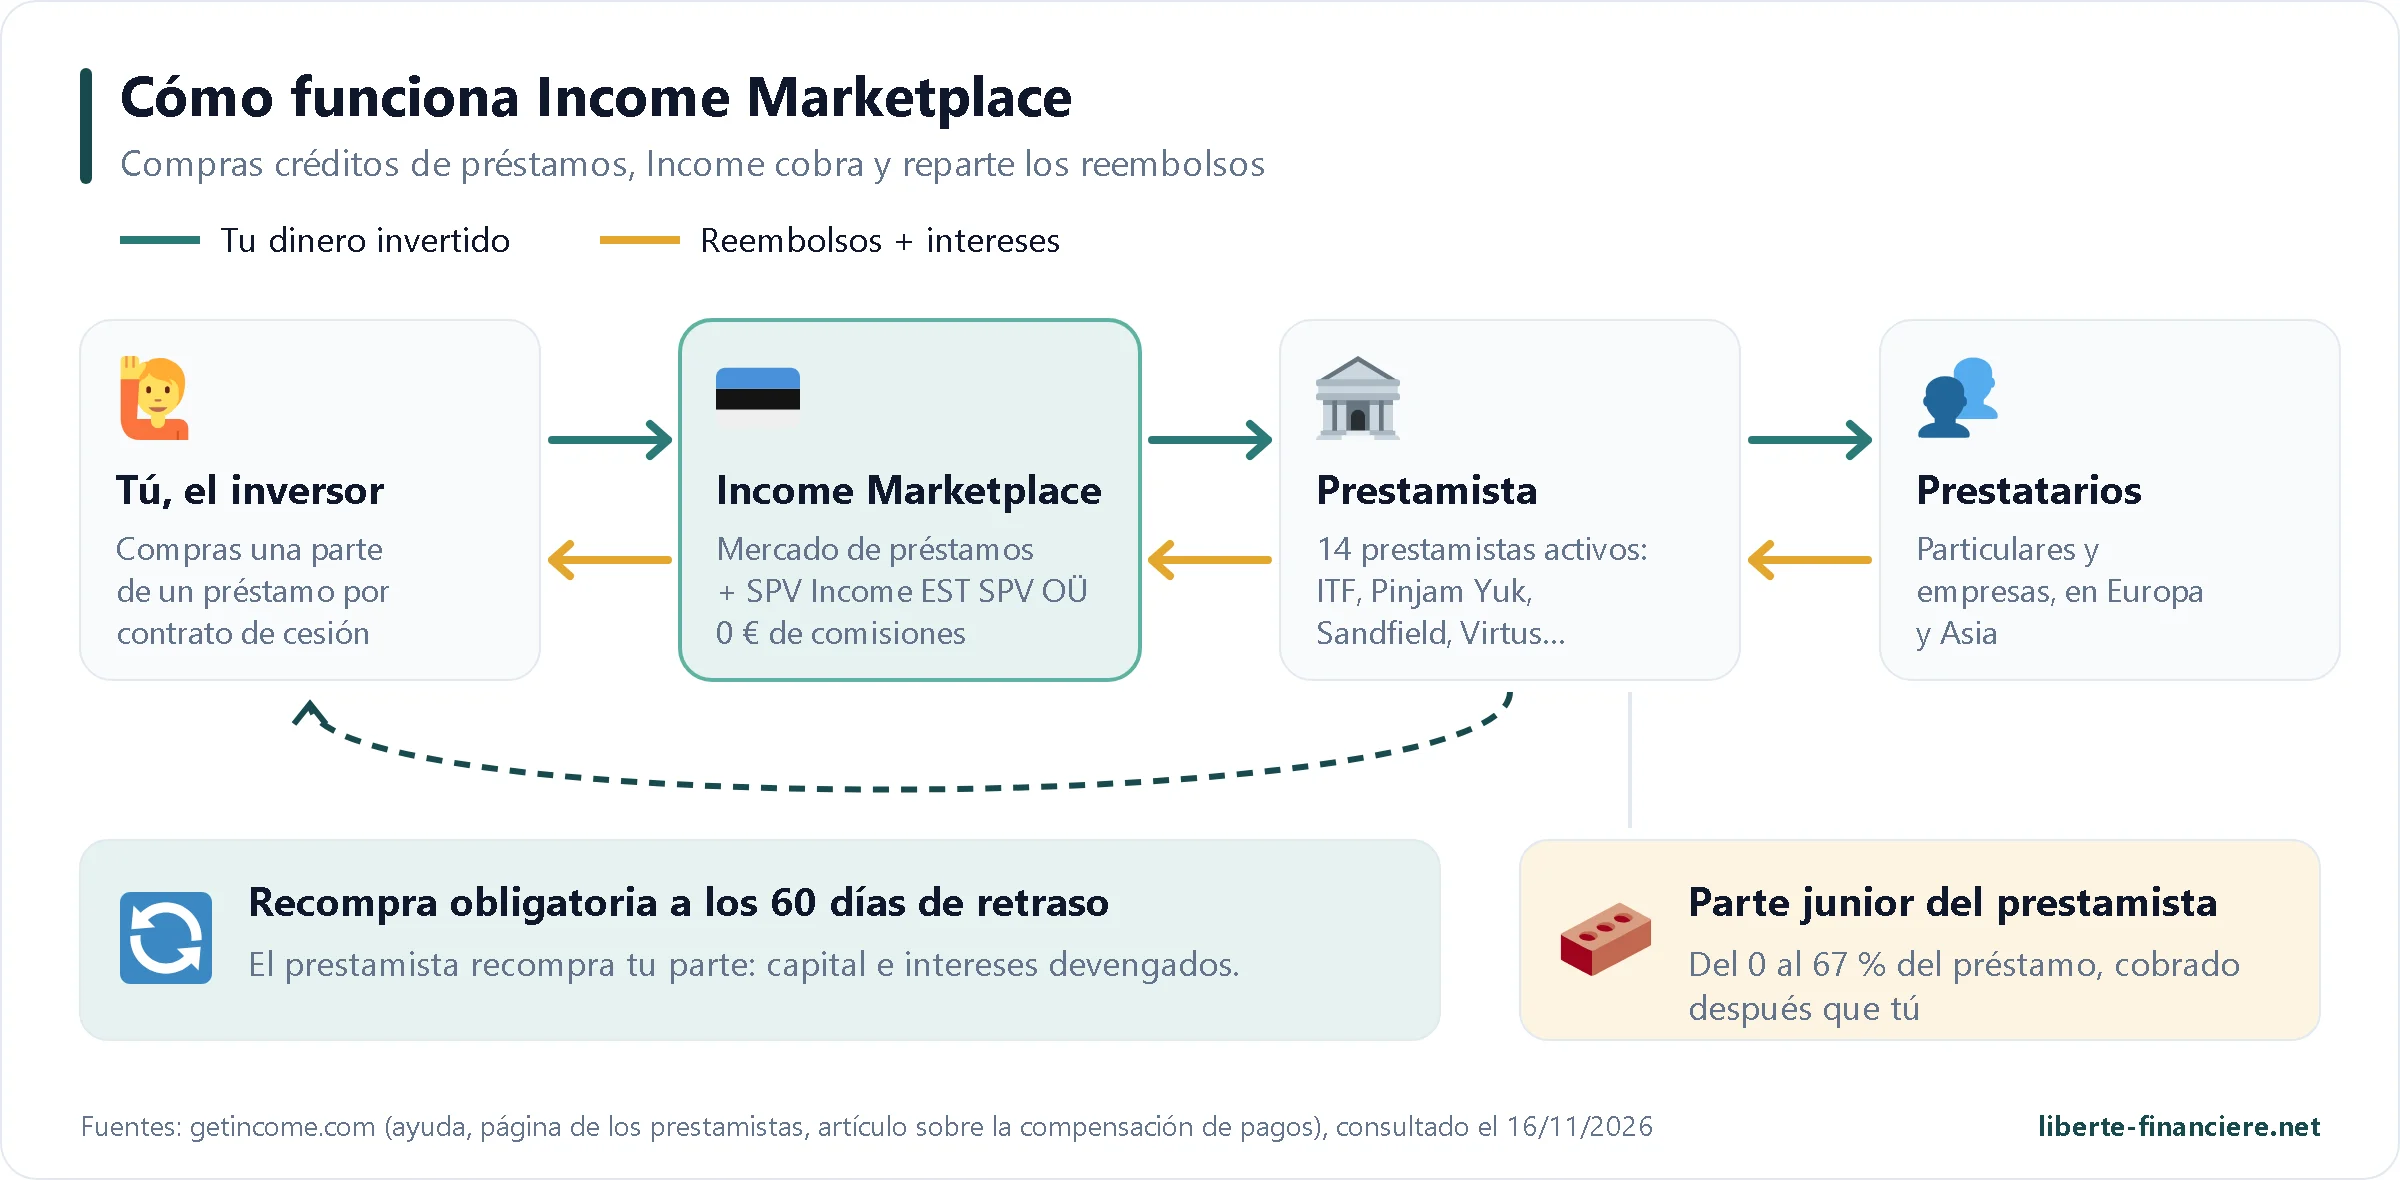
Una empresa de préstamos, por ejemplo ITF Group en Bulgaria o Ibancar en España, concede un crédito a un prestatario. Después publica ese préstamo en Income para refinanciarse. Cuando inviertes, compras una parte del crédito, es decir, el derecho a que te reembolsen el capital y los intereses. El prestatario sigue pagando a la empresa de préstamos, que transfiere tu parte a Income, que la abona en tu cuenta. Income nunca presta ella misma y no gana dinero a tu costa: cobra comisiones a las empresas de préstamos, lo que representó 693.261 € de cifra de negocios en 2025.
Un contrato de cesión y una SPV estonia
Jurídicamente, cada inversión es un contrato de cesión de crédito celebrado en línea, que puedes descargar en PDF para cada préstamo. Para la mayoría de los prestamistas, el crédito pasa por una sociedad específica de Income, Income EST SPV OÜ (n.º 16117827), que actúa por cuenta de los inversores: en Pinjam Yuk, Mocasa o Sandfield, el préstamo se cede primero al 100 % a esa SPV, que luego cede fracciones a los inversores. En Virtus Lending, los préstamos están pignorados a favor de la SPV y la lista se actualiza cada trimestre. Una segunda sociedad, Income UK SPV OÜ, se creó en agosto de 2025 para los prestamistas británicos.
Las condiciones generales lo dicen sin rodeos: Income es un intermediario, no es responsable de los pagos de los prestatarios ni de los prestamistas, y tú asumes el riesgo de crédito sobre ambos. Por eso son tan importantes las protecciones que describo más abajo.
 Todo está en euros, incluso los préstamos indonesios
Todos los préstamos se ofrecen en euros, incluidos los concedidos en rupias indonesias, libras esterlinas, pesos filipinos o denares macedonios. Es la empresa de préstamos la que asume el riesgo de cambio: si la rupia baja, es ella quien paga la diferencia, no tú. Así que no tienes ninguna comisión de conversión, y el depósito se hace mediante una simple transferencia SEPA.
 Por qué un préstamo puede parecer retrasado unos días
Los reembolsos llegan mediante una conexión directa con el software de cada prestamista, pero el dinero no siempre sigue al mismo ritmo. Income explica dos modos de liquidación: o recibe el 100 % de los reembolsos y devuelve al prestamista lo que le corresponde, o el prestamista solo transfiere la parte de los inversores, en general dos veces por semana. En la comunidad se detectó enseguida que muchas liquidaciones caen en martes. Consecuencia: un préstamo puede mostrar «1 a 15 días de retraso» aunque el prestatario haya pagado y el dinero esté en tránsito. No es grave en sí, y los intereses siguen corriendo durante todo el retraso.
 Las 3 protecciones de Income, y lo que no cubren
Es el verdadero argumento de Income. Donde la mayoría de las plataformas se limitan a una garantía de recompra, ella superpone tres capas de protección que no actúan en el mismo momento: la primera protege contra el impago de un prestatario, las otras dos contra el de la propia empresa de préstamos.
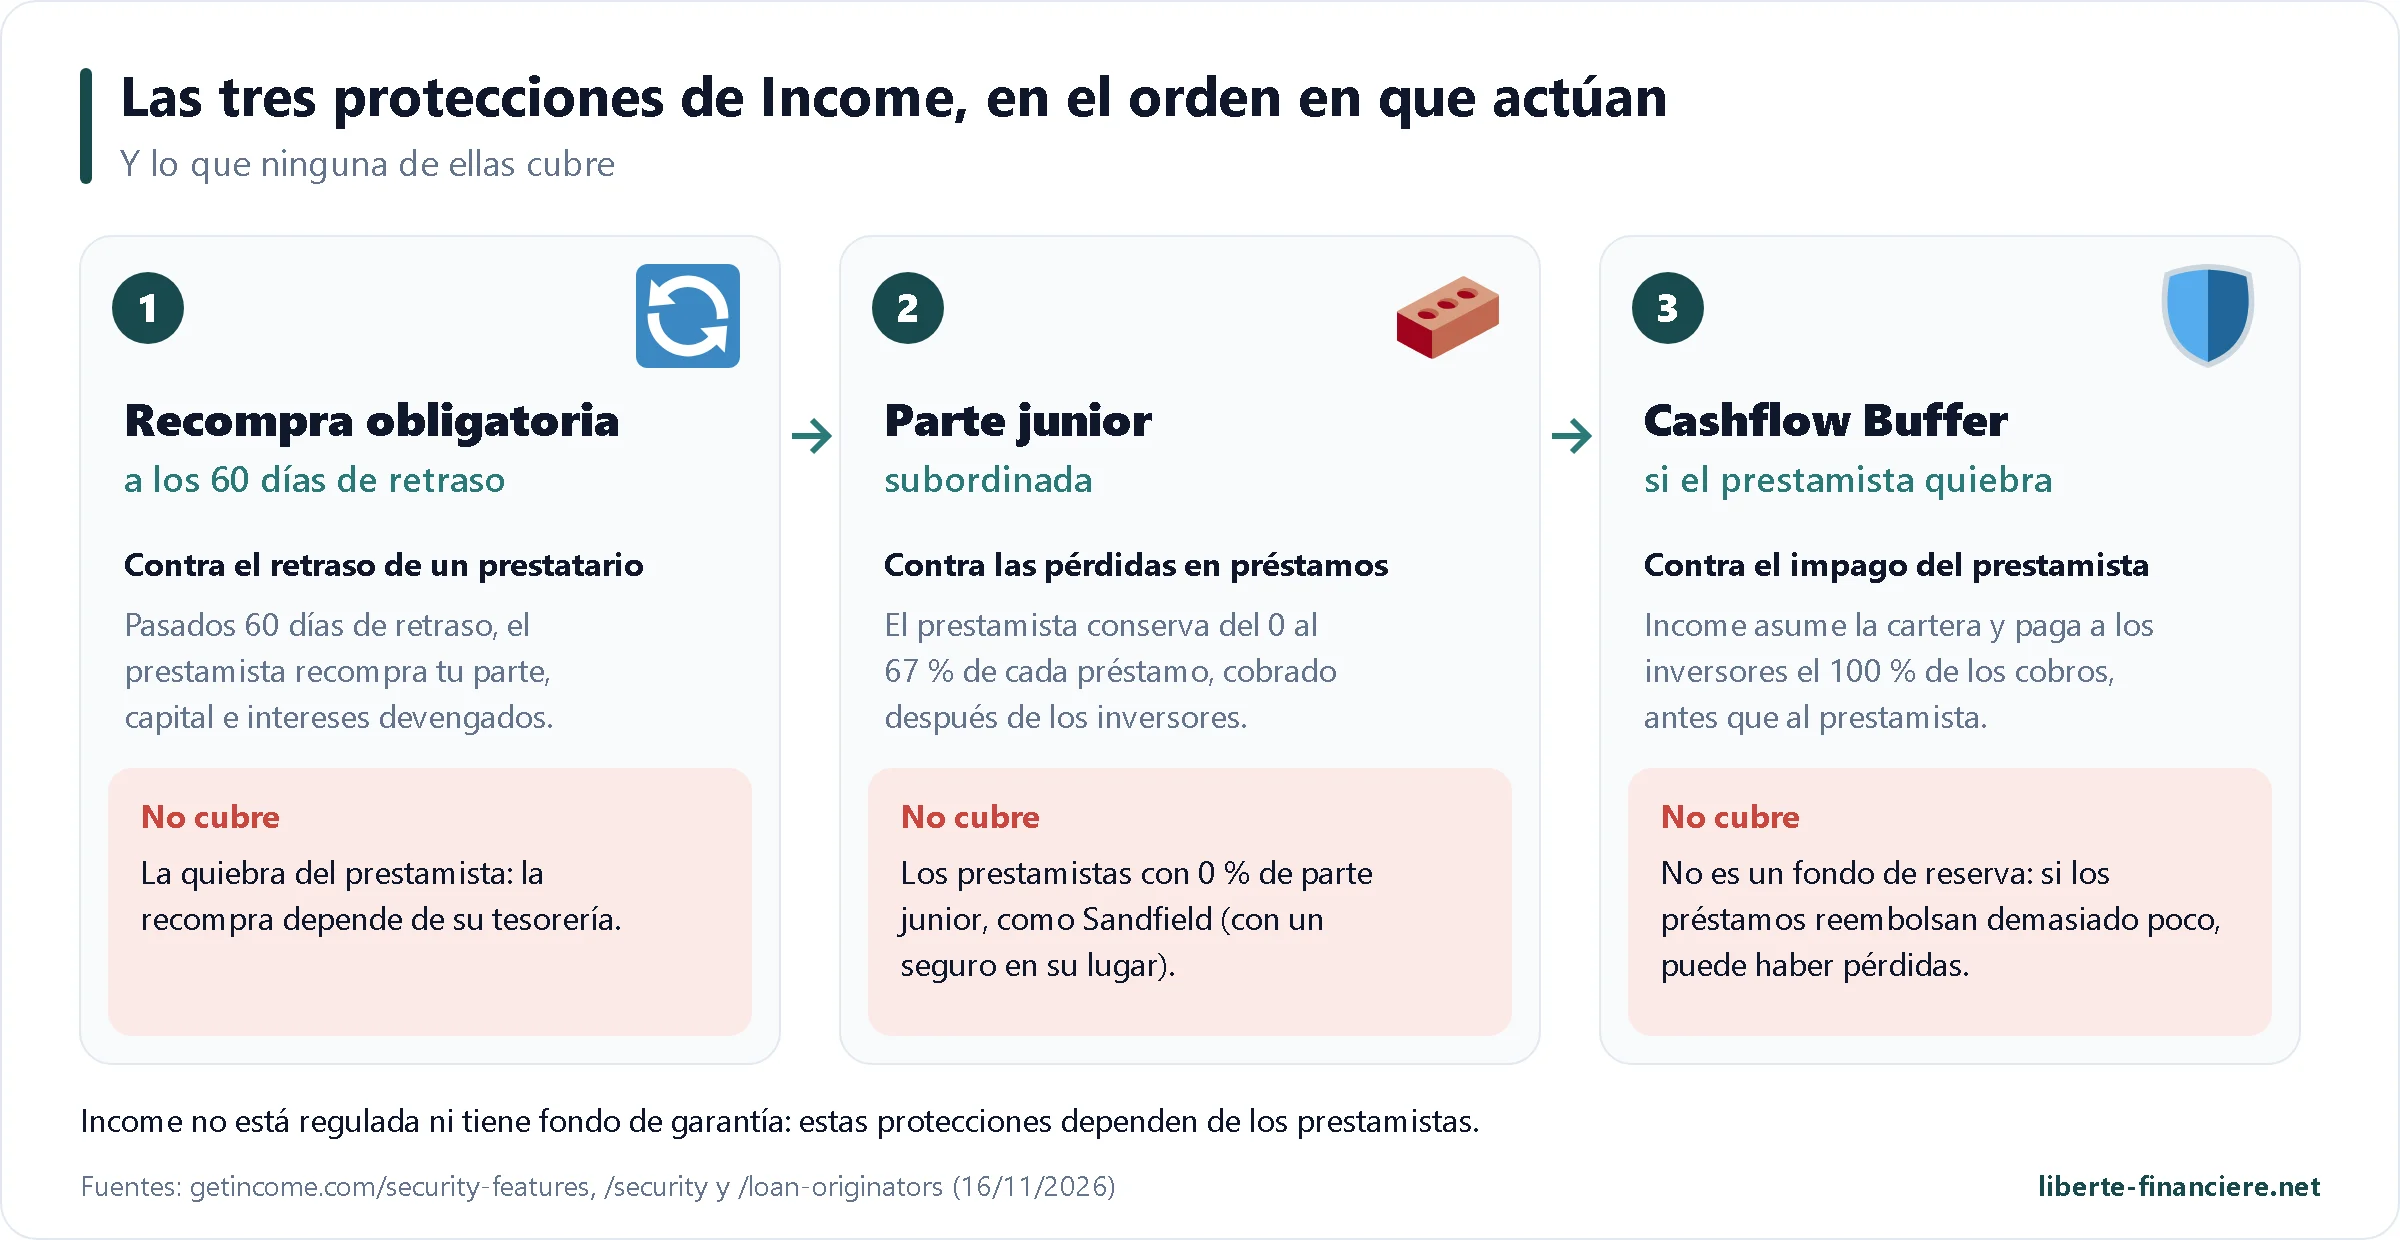
 1. La recompra obligatoria a los 60 días de retraso
En cuanto un préstamo supera los 60 días de retraso, la empresa de préstamos debe recomprarlo, con todo el capital pendiente y los intereses devengados, tanto si el prestatario ha pagado como si no. Los intereses siguen corriendo durante el retraso, incluso cuando el préstamo pasa al estado «recompra iniciada». Income habla de una obligación contractual del prestamista, no de una garantía de Income: si el prestamista ya no tiene dinero para recomprar, este mecanismo ya no basta, y ahí es donde entran en juego los dos siguientes.
En mi caso, este mecanismo funciona sin parar: el 38 % del capital que me han reembolsado lo ha sido mediante una recompra, es decir, más de 10.000 € sobre 26.500 €. Es normal en prestamistas como Pinjam Yuk, donde muchos prestatarios pagan con retraso, y es precisamente lo que hace rotar el capital.
 2. La parte junior: al prestamista se le reembolsa después que a ti
En cada préstamo, la empresa de préstamos conserva una parte del importe, llamada parte junior. No es el clásico «skin in the game» en el que el prestamista y tú perdéis en la misma proporción: aquí, su parte está contractualmente subordinada a la tuya. Mientras los inversores no hayan cobrado, el prestamista no recibe nada por su parte, y es ella la que absorbe las primeras pérdidas. En el préstamo de ITF Group de abajo, por ejemplo, el prestamista conserva el 10 % (316 €) y los inversores tienen el 90 % (2.844 €); el prestatario paga un 50 % anual, el inversor cobra un 12 %.
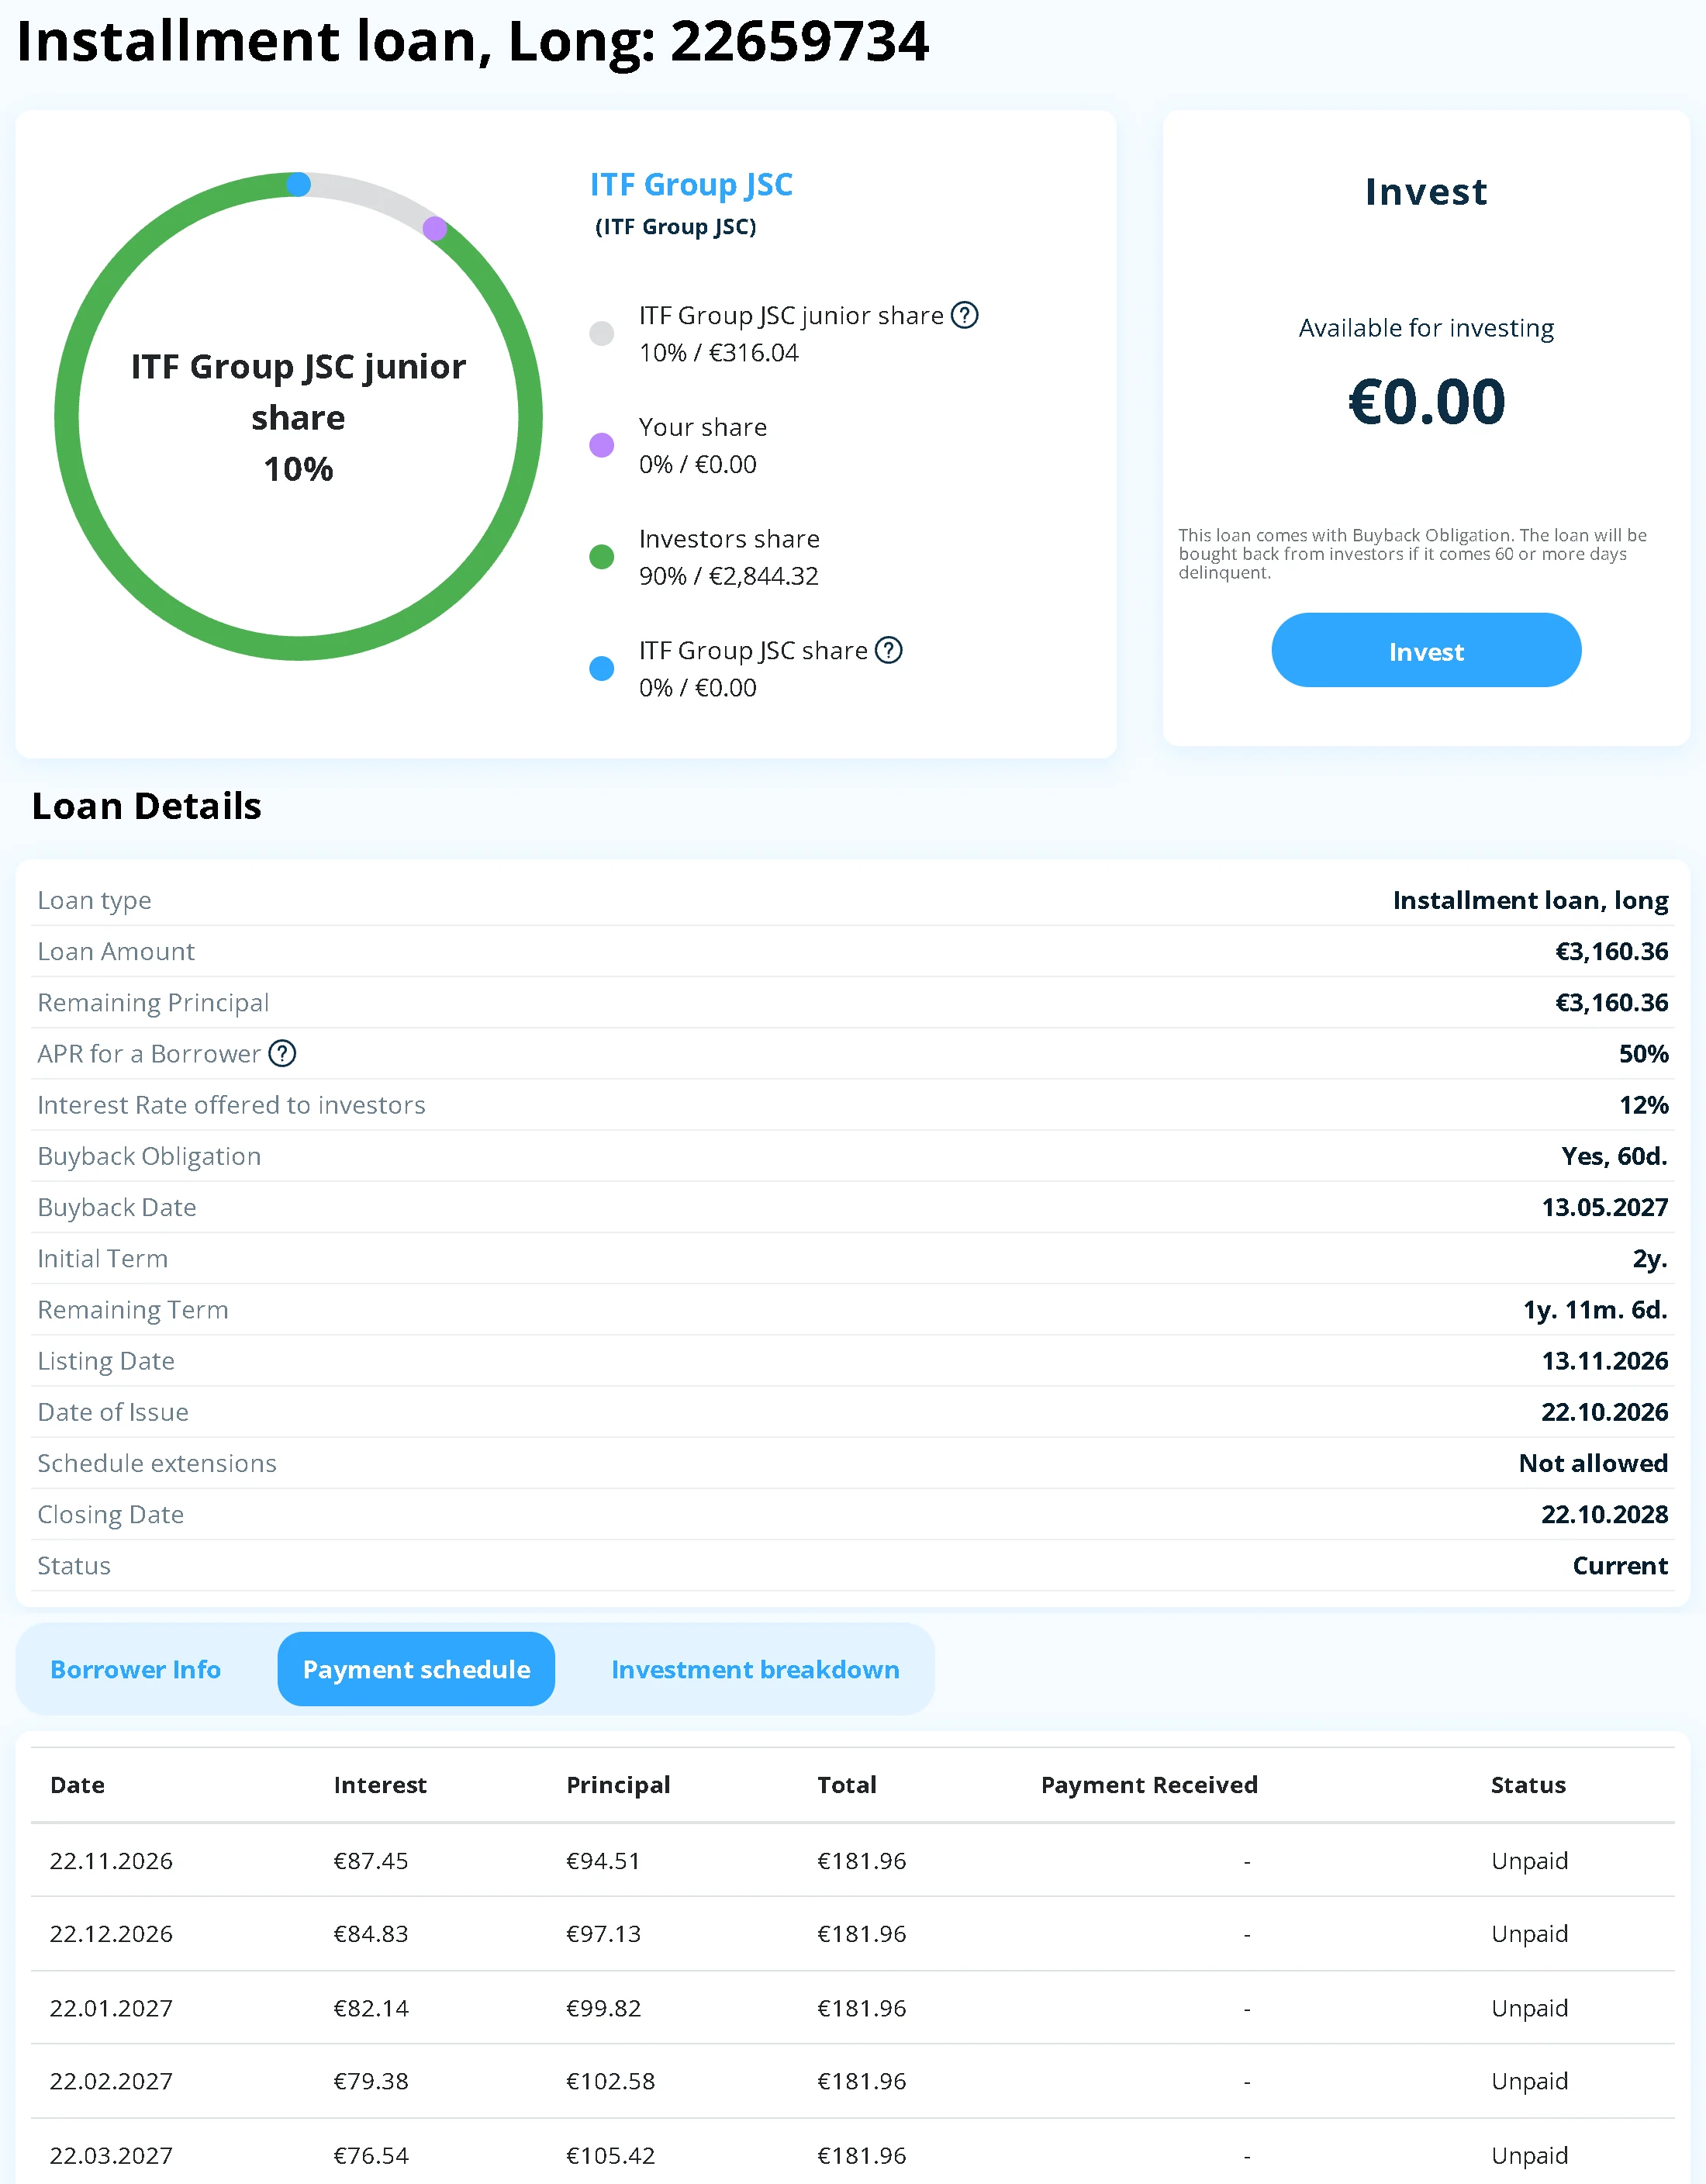
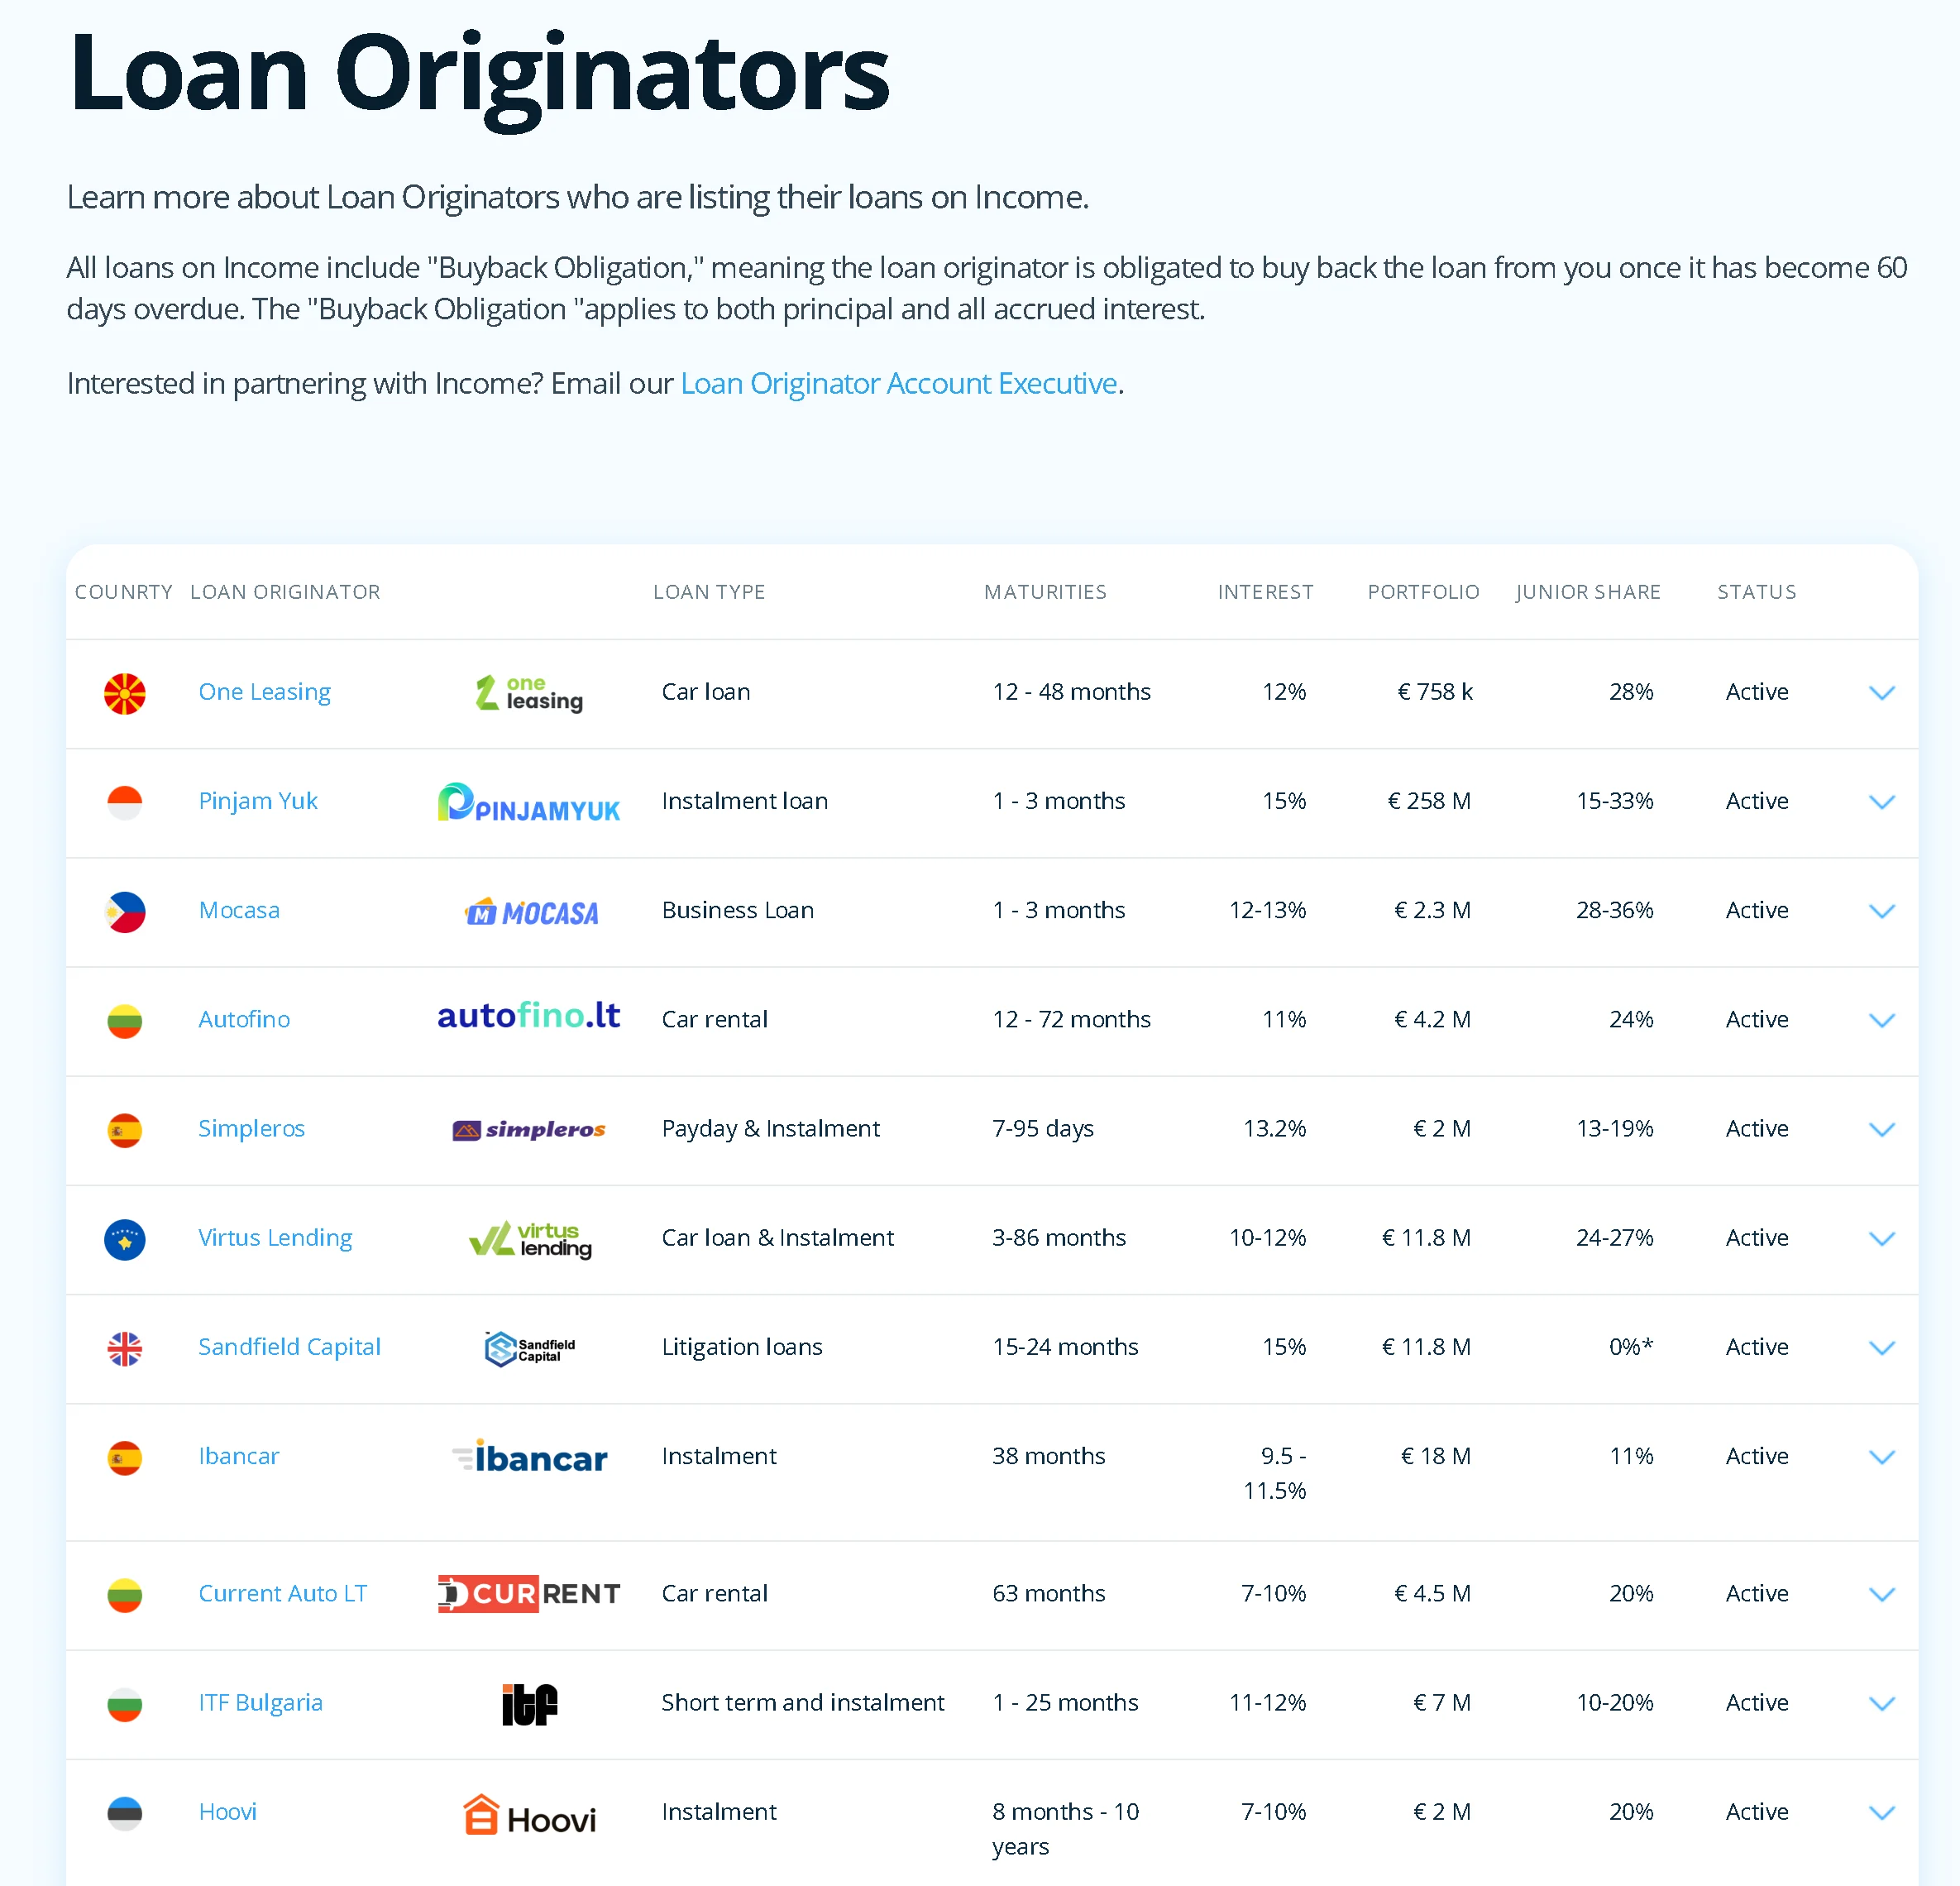
La parte junior la fija el equipo de análisis tras estudiar el historial de reembolsos del prestamista: del 0 % en Sandfield, que tiene un seguro en su lugar, a más del 30 % en Pinjam Yuk para los nuevos prestatarios, Mocasa o Danabijak. Cuanto más arriesgada es la cartera, más alta es la parte junior. Se indica en la lista de empresas de préstamos y en la ficha de cada préstamo.
 3. El Cashflow Buffer, si el prestamista quiebra
El nombre lleva a confusión: el Cashflow Buffer no es un fondo apartado por Income. Es un cálculo, que suma el margen de la cartera (el prestamista presta al 30, 50 o 100 % y te paga un 12 %), un ajuste por riesgo y la parte junior. Solo actúa si la empresa de préstamos incurre en impago: Income asume entonces toda la cartera listada, encarga su recobro a empresas locales y destina el 100 % de los cobros al capital y a los intereses de los inversores antes de que el prestamista reciba nada.
El ejemplo oficial es elocuente: sobre 1.000 préstamos, si el prestamista desaparece y 200 préstamos nunca se reembolsan, los intereses elevados y la parte junior de los otros 800 bastan para cubrir a los inversores. La propia Income reconoce el límite: si la recompra falla y el colchón se agota, puede haber pérdidas. Y algunos prestamistas funcionan de otra manera: ITF Group, Simpleros y Pinjam Yuk se liquidan en neto o con compensación parcial, con una protección adaptada, y Sandfield no tiene ni parte junior ni Cashflow Buffer.
 Las protecciones propias de algunos prestamistas
Sandfield Capital (Reino Unido): un seguro contra el impago contratado con Accelerant Insurance Europe. Atención, su beneficiario es la SPV de Sandfield, no tú: protege al prestamista, que así puede cumplir con sus recompras. Esta SPV, SFC4, está aislada de Sandfield y estructurada para quedar a salvo de su quiebra: posee los créditos y recibe tanto los reembolsos de los bufetes de abogados como las indemnizaciones del seguro; de ahí, el dinero pasa a la SPV de Income y llega hasta ti. Este circuito está pensado, por tanto, para continuar aunque Sandfield, la sociedad operativa, atraviese dificultades financieras.
One Leasing (Macedonia del Norte): desde agosto de 2026, sus obligaciones están garantizadas por su sociedad matriz, Virtus Invesco Partners, también accionista de Virtus Lending.
Hoovi (Estonia): préstamos garantizados por una hipoteca o un coche, pero Hoovi conserva la garantía; no tienes ningún derecho directo sobre el bien.
Autofino y Current Auto (Lituania): arrendamientos con opción de compra, en los que el coche no está pignorado a favor de los inversores (simple compromiso de no darlo en garantía a otro acreedor).
 Lo que pasó cuando las cosas salieron mal: ClickCash y Vivus
Las protecciones se pusieron a prueba una vez. El 4 de noviembre de 2022, ClickCash, prestamista brasileño, deja de ejecutar sus recompras: en ese momento están en juego 246.878 €. La cartera pignorada resulta ser mucho más pequeña de lo previsto, porque ClickCash no había mantenido el nivel de garantía acordado. Una acción judicial costaría más de lo que aportaría: Income renuncia a ella y, a partir de finales de 2023, adelanta de su bolsillo unos 5.000 € en cada vencimiento para reembolsar a los inversores, capital primero. Los pagos han tenido pausas cuando su tesorería iba justa; a mediados de noviembre de 2026, quedan 86.037 € por reembolsar, sobre 748.153 € invertidos en ClickCash desde el principio.
El caso también reveló un conflicto de intereses que la propia Income publicó: su dirección poseía alrededor del 12 % de la matriz de ClickCash, y Tolaram, accionista de Income, era su primer inversor. La lección que sacó la plataforma: aceptar solo prestamistas con una cartera de al menos unos 5 M€ y compromisos de garantía más estrictos.
El segundo incidente terminó mejor. A finales de 2023, el banco de Vivus Mexico bloquea sus transferencias. El 12 de febrero de 2024, Vivus reembolsa todo lo que debía, intereses incluidos, es decir, 571.834 €, y después deja la plataforma. Finto Capital (Letonia) ya había salido limpiamente en enero de 2023, recomprando todos sus préstamos con 60 días de intereses adicionales, y Current Auto LV cerró su actividad letona en 2026 sin pérdidas para los inversores.
 Las 14 empresas de préstamos de Income Marketplace
A mediados de noviembre de 2026, Income trabaja con 14 empresas de préstamos, 13 de ellas abiertas a particulares, en 9 países, desde créditos al consumo indonesios hasta préstamos de financiación de litigios británicos. Esta es la lista completa, con el peso de cada una en la cartera viva. Puedes ver sus países de actividad en mi mapa del P2P.
Empresa de préstamos | País | Tipo de préstamos | Tipo de interés | Parte junior | Peso en la cartera viva |
|---|---|---|---|---|---|
| Créditos al consumo | 11 a 12 % | 10 a 20 % | 17,9 % | |
| Créditos a plazos cortos | 15 % | 15 a 33 % | 15,4 % | |
| Financiación de litigios | 15 % | 0 % (seguro) | 15,3 % | |
| Préstamos de coche y a plazos | 10 a 12 % | 24 a 27 % | 14,1 % | |
| Préstamos con garantía de un coche | 9,5 a 11,5 % | 11 % | 13,1 % | |
| Préstamos con garantía, créditos en recobro | 7 a 13,5 % | 10 a 37 % | 6,6 % | |
| Créditos cortos | 13 % | 19 a 35 % | 5,1 % | |
| Alquiler de coches con opción de compra | 7 a 10 % | 20 % | 3,9 % | |
| Alquiler de coches con opción de compra | 11 % | 24 % | 3,3 % | |
| Préstamo a la empresa respaldado por créditos | 12 a 13 % | 28 a 36 % | 2,7 % | |
| Créditos muy cortos | 13,2 % | 13 a 19 % | 1,1 % | |
| Leasing de coches de segunda mano | 12 % | 28 % + garantía de la matriz | 0,5 % | |
Mammoth Finance |
| Prestamista privado, solo para inversores profesionales | n. d. | n. d. | 0,4 % |
| Créditos cortos | 10 a 12 % | 19 a 67 % | 0,3 % |
 Bulgaria
 Indonesia
 Reino Unido
 Kosovo
 España
 Lituania
 Filipinas
 Macedonia del Norte
Los tipos y las partes junior son los de la lista oficial a día de hoy; algunos varían según el tipo de préstamo o la antigüedad del prestatario. Dos líneas a tener en cuenta: Mammoth Finance es un prestamista «privado», cuyos préstamos solo se ofrecen a inversores profesionales y que no tiene ficha pública, por lo que un particular puede elegir entre 13 empresas de préstamos, y ClickCash, suspendido, ya no aparece en la lista.
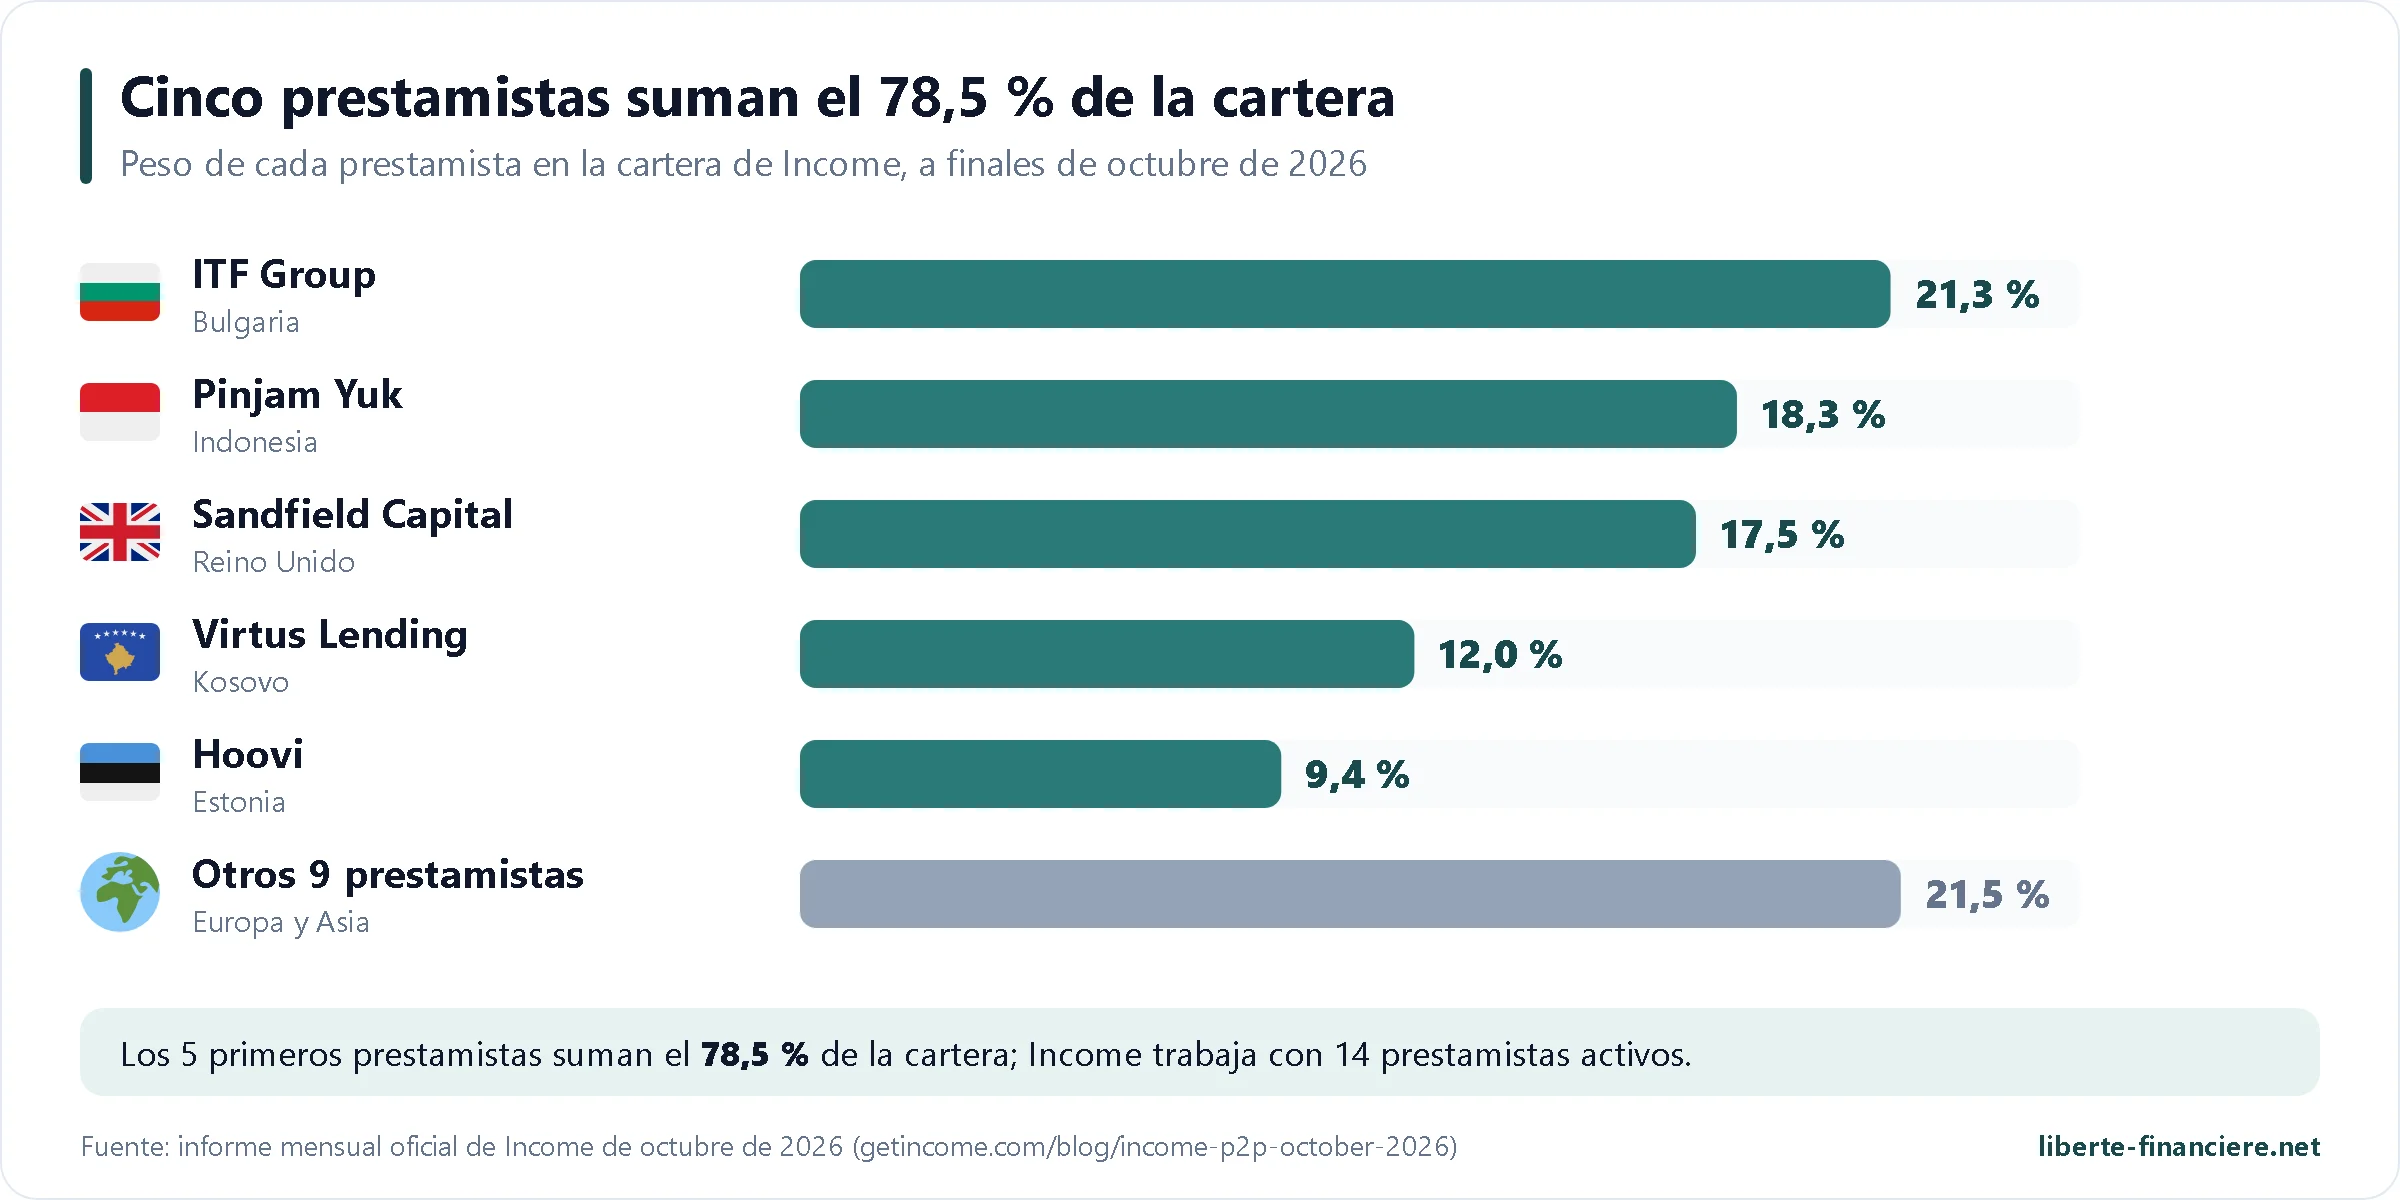
 Cinco prestamistas concentran el 78,5 % de la cartera viva
La diversificación que se muestra esconde una fuerte concentración: a finales de octubre de 2026, ITF Group, Pinjam Yuk, Sandfield, Virtus y Hoovi representan entre los cinco el 78,5 % de la cartera. En octubre, Pinjam Yuk llegó a captar el 36,7 % de las nuevas inversiones, impulsado por su tipo del 15 % y sus préstamos muy cortos. Por países, Indonesia pesa por sí sola más del 20 % de la cartera viva. Si quieres una diversificación real, tienes que configurar tu Auto Invest para limitar el peso de cada prestamista; vuelvo sobre ello más abajo.
 Lo que dicen las cuentas de los prestamistas
Es un punto fuerte de Income: la plataforma publica las cuentas de casi todos sus prestamistas, a menudo auditadas, con un artículo de síntesis en su blog. Las he recogido y puntuado en mis balances financieros de las empresas de préstamos de Income. En resumen:
Las más sólidas: ITF Group, rentable con 3,1 M€ de beneficio en 2025 y cuentas certificadas sin salvedades; Virtus Lending (372.000 € de beneficio, cuentas auditadas); Ibancar (12,3 M€ de cifra de negocios, 730.000 € de beneficio); Hoovi (867.000 € de beneficio en 2025, cuentas auditadas); DanaKredi, muy rentable pero con un claro retroceso en 2025 tras el tope de tipos impuesto por el regulador indonesio.
Las más frágiles: One Leasing, cuyo auditor expresa una duda sobre la continuidad de la actividad (de ahí la garantía de la sociedad matriz); Sandfield, con fondos propios casi nulos y cuentas de septiembre de 2026 no auditadas; Current Auto LT, con fondos propios que solo volvieron a ser positivos en 2026; Mocasa y Danabijak, en pérdidas.
Soy prudente en un punto: varios artículos de resultados publicados por Income contienen errores de redacción (una bajada presentada como una subida, una moneda búlgara en las cuentas de un prestamista indonesio). Lo que vale son las cifras de los PDF oficiales, no los resúmenes.
 Retrasos elevados en algunos prestamistas
La página de estadísticas indica, prestamista por prestamista, la parte de la cartera viva con retraso. Varía enormemente: menos del 4 % en Ibancar o Sandfield, alrededor del 30 % en ITF o Autofino, más del 40 % en Pinjam Yuk, Virtus y DanaKredi, y hasta el 82 % en Current Auto LT. Un retraso no es un impago: después entra en juego la recompra a los 60 días. Pero un prestamista con muchos préstamos en recompra iniciada inmoviliza mucha tesorería, y es esa cifra la que vigilo: Pinjam Yuk tenía 437.749 € en recompra iniciada a mediados de noviembre, el importe más alto de la plataforma.
 Las estadísticas de Income Marketplace
Desde su lanzamiento, Income ha financiado 287 millones de euros en préstamos, de los cuales 261 millones ya están reembolsados, a un tipo medio del 13,05 %. Los inversores han ganado alrededor de 8,7 M€ en intereses. La plataforma cuenta con 11.717 inversores verificados, pero con muchos menos activos: unos 5.000 a finales de 2025, con una cartera media de 6.141 € a finales de octubre de 2026. Sus nuevos clientes vienen sobre todo de Alemania y España, con Francia justo detrás.
La cartera viva, es decir, el dinero de los inversores prestado en este momento, pasó de 1,2 M€ a finales de 2021 a 7 M€ a finales de 2022, 10,8 M€ a finales de 2023, 19,1 M€ a finales de 2024, 24,8 M€ a finales de 2025 y 34,4 M€ a mediados de noviembre de 2026. El crecimiento se aceleró claramente en 2026, con más de 11 M€ de préstamos financiados cada mes desde septiembre y 333.880 € de intereses pagados a los inversores solo en el mes de octubre, un récord.
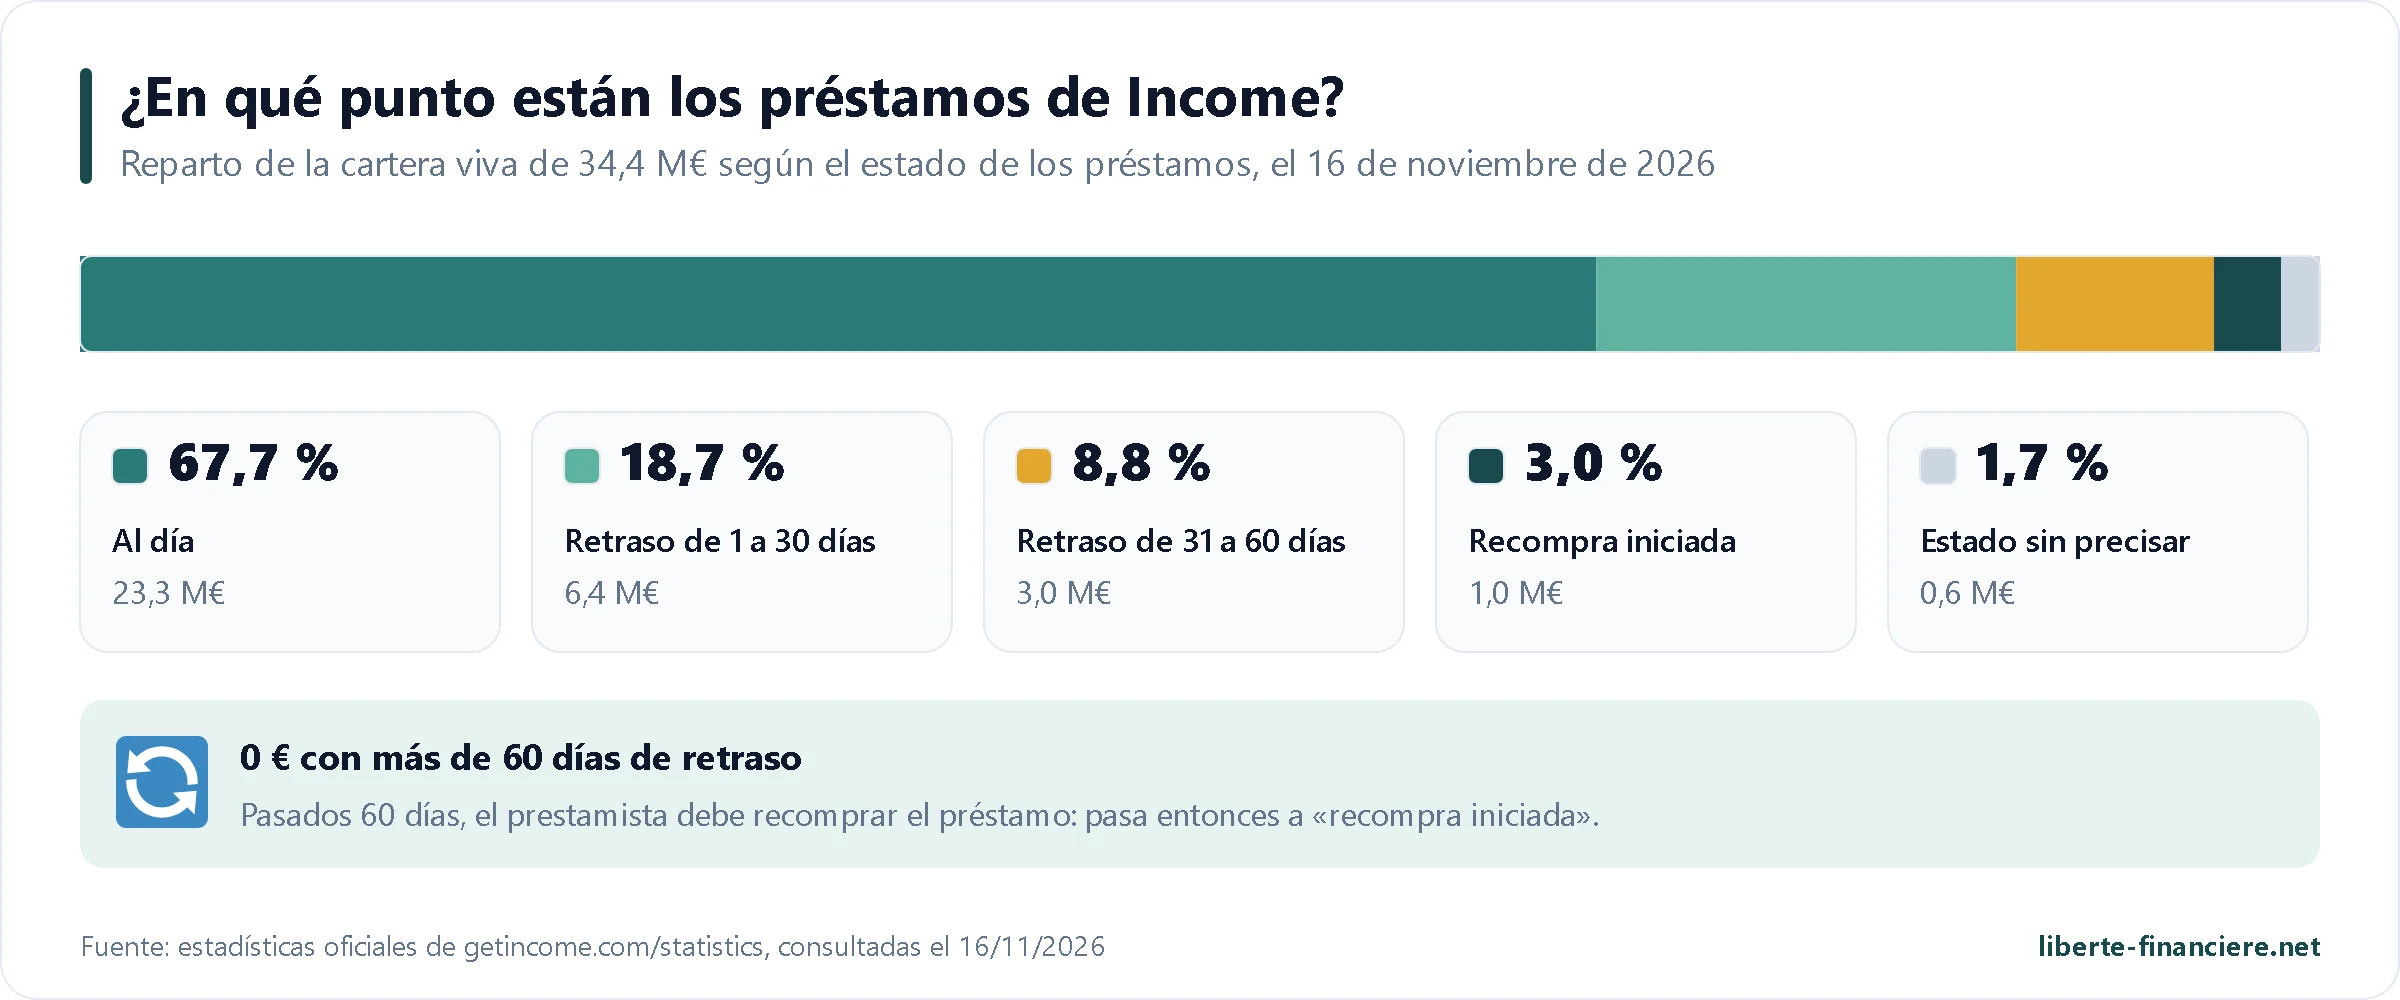
 Un tercio de la cartera viva con retraso: ¿hay que preocuparse?
A mediados de noviembre de 2026, el 67,7 % de la cartera viva está al día, el 18,7 % tiene de 1 a 30 días de retraso, el 8,8 % de 31 a 60 días y el 3 % está en recompra iniciada. No se muestra ningún préstamo por encima de 60 días, ya que la recompra toma el relevo. Este nivel de retraso suele sorprender a los nuevos inversores, y es la pregunta que más se repite en la comunidad. Se debe al modelo de los prestamistas, que conceden créditos cortos a prestatarios que a menudo pagan con unos días o semanas de retraso, y a los plazos de liquidación. Mientras las recompras se cumplan, no cuesta nada: los intereses corren durante el retraso. La verdadera señal de alarma sería un aumento duradero de las recompras iniciadas en un prestamista.
 ¿Está regulada Income Marketplace?
La respuesta es no, y la propia Income lo escribe en sus preguntas frecuentes: no está regulada por ninguna autoridad financiera, porque su actividad no entra en el ámbito de los servicios financieros regulados en Estonia. El reglamento europeo sobre financiación participativa (ECSP) no se aplica a su modelo de compra de créditos al consumo, y Estonia nunca adoptó la ley específica esperada desde 2022. Por lo tanto, no hay licencia, ni autoridad de supervisión, ni fondo de indemnización de los inversores. Para entender lo que esto cambia, he detallado los distintos estatutos en mi guía sobre la regulación del P2P.
Consecuencia directa: el Banco de Letonia incluyó a Income Company OÜ en su lista de sociedades que ofrecen servicios financieros sin licencia, actualizada el 21 de septiembre de 2026. No es una sanción por fraude: el Banco de Letonia considera que, en su país, se necesita una licencia para esta actividad, y recuerda que las cantidades invertidas no están cubiertas por la protección de los inversores letona. No he encontrado ninguna sanción de un regulador contra Income.
Pregunté directamente a Income en qué punto estaba su licencia. Respuesta de Lavrenti Tsudakov, en noviembre de 2026: «La obtención de una licencia regulatoria es algo en lo que estamos trabajando activamente en segundo plano. Todavía no estamos preparados para compartir un calendario público, porque queremos elegir el camino correcto y no el más rápido». Y sobre un posible traslado: «Estamos evaluando varias vías regulatorias, y la jurisdicción es uno de los factores de ese análisis. Esperamos tener más claridad el año que viene». Lituania es la opción citada públicamente desde 2025. Para mí, una licencia sigue siendo el principal paso que le falta a Income para entrar en la categoría de las plataformas que considero más seguras.
Mientras tanto, existen algunas salvaguardas: la verificación de identidad está a cargo de Veriff, la plataforma superó una prueba de intrusión en junio de 2024 sin fallos críticos, y la autenticación en dos pasos está disponible desde el 18 de agosto de 2026: sigue siendo opcional, actívala en tus ajustes.
 ¿Dónde está tu dinero? El caso Verifo
Tu dinero no invertido no está en una cuenta de Income. Desde mayo de 2024, lo custodia Verifo (Verified Payments, UAB), una entidad de dinero electrónico autorizada por el Banco de Lituania, en cuentas de clientes separadas de la tesorería de Income. Si Income quebrara, ese dinero no formaría parte de sus activos. No genera ningún interés mientras no esté invertido.
Este punto merece una actualización. El 5 de agosto de 2026, el Banco de Lituania tomó medidas contra Verifo tras una inspección: la entidad no respetó sus requisitos de fondos propios durante buena parte del periodo controlado y prestó importes considerables a su accionista único para sus necesidades personales. El banco central le ordenó restablecer sus fondos propios antes del 1 de octubre de 2026 y le prohibió, hasta nueva orden, captar nuevos clientes, prestar sus fondos o darlos en garantía.
Para ti, el efecto directo es limitado: Income es un cliente existente, los depósitos y las retiradas continúan, y los fondos de los clientes están protegidos por las normas de salvaguarda, que los separan de los de la entidad. Pero Income depende de un único proveedor de pagos, y un problema en él podría retrasar los movimientos de dinero. La plataforma ha dicho a su comunidad que busca un segundo proveedor. Por eso dejo poco efectivo parado en Income, algo fácil ya que el Auto Invest lo reinvierte todo.
 ¿Gana dinero Income?
Todavía no. Los informes anuales publicados por Income lo muestran: la sociedad ha perdido dinero todos los años desde su creación. Su cifra de negocios crece rápido (222.400 € en 2022, 431.913 € en 2023, 507.147 € en 2024, 693.261 € en 2025), pero las pérdidas siguen siendo elevadas: 955.506 € en 2022, 590.252 € en 2023, 613.381 € en 2024 y 437.981 € en 2025. En total, casi 3,8 M€ de pérdidas desde 2020, cubiertas por los accionistas.
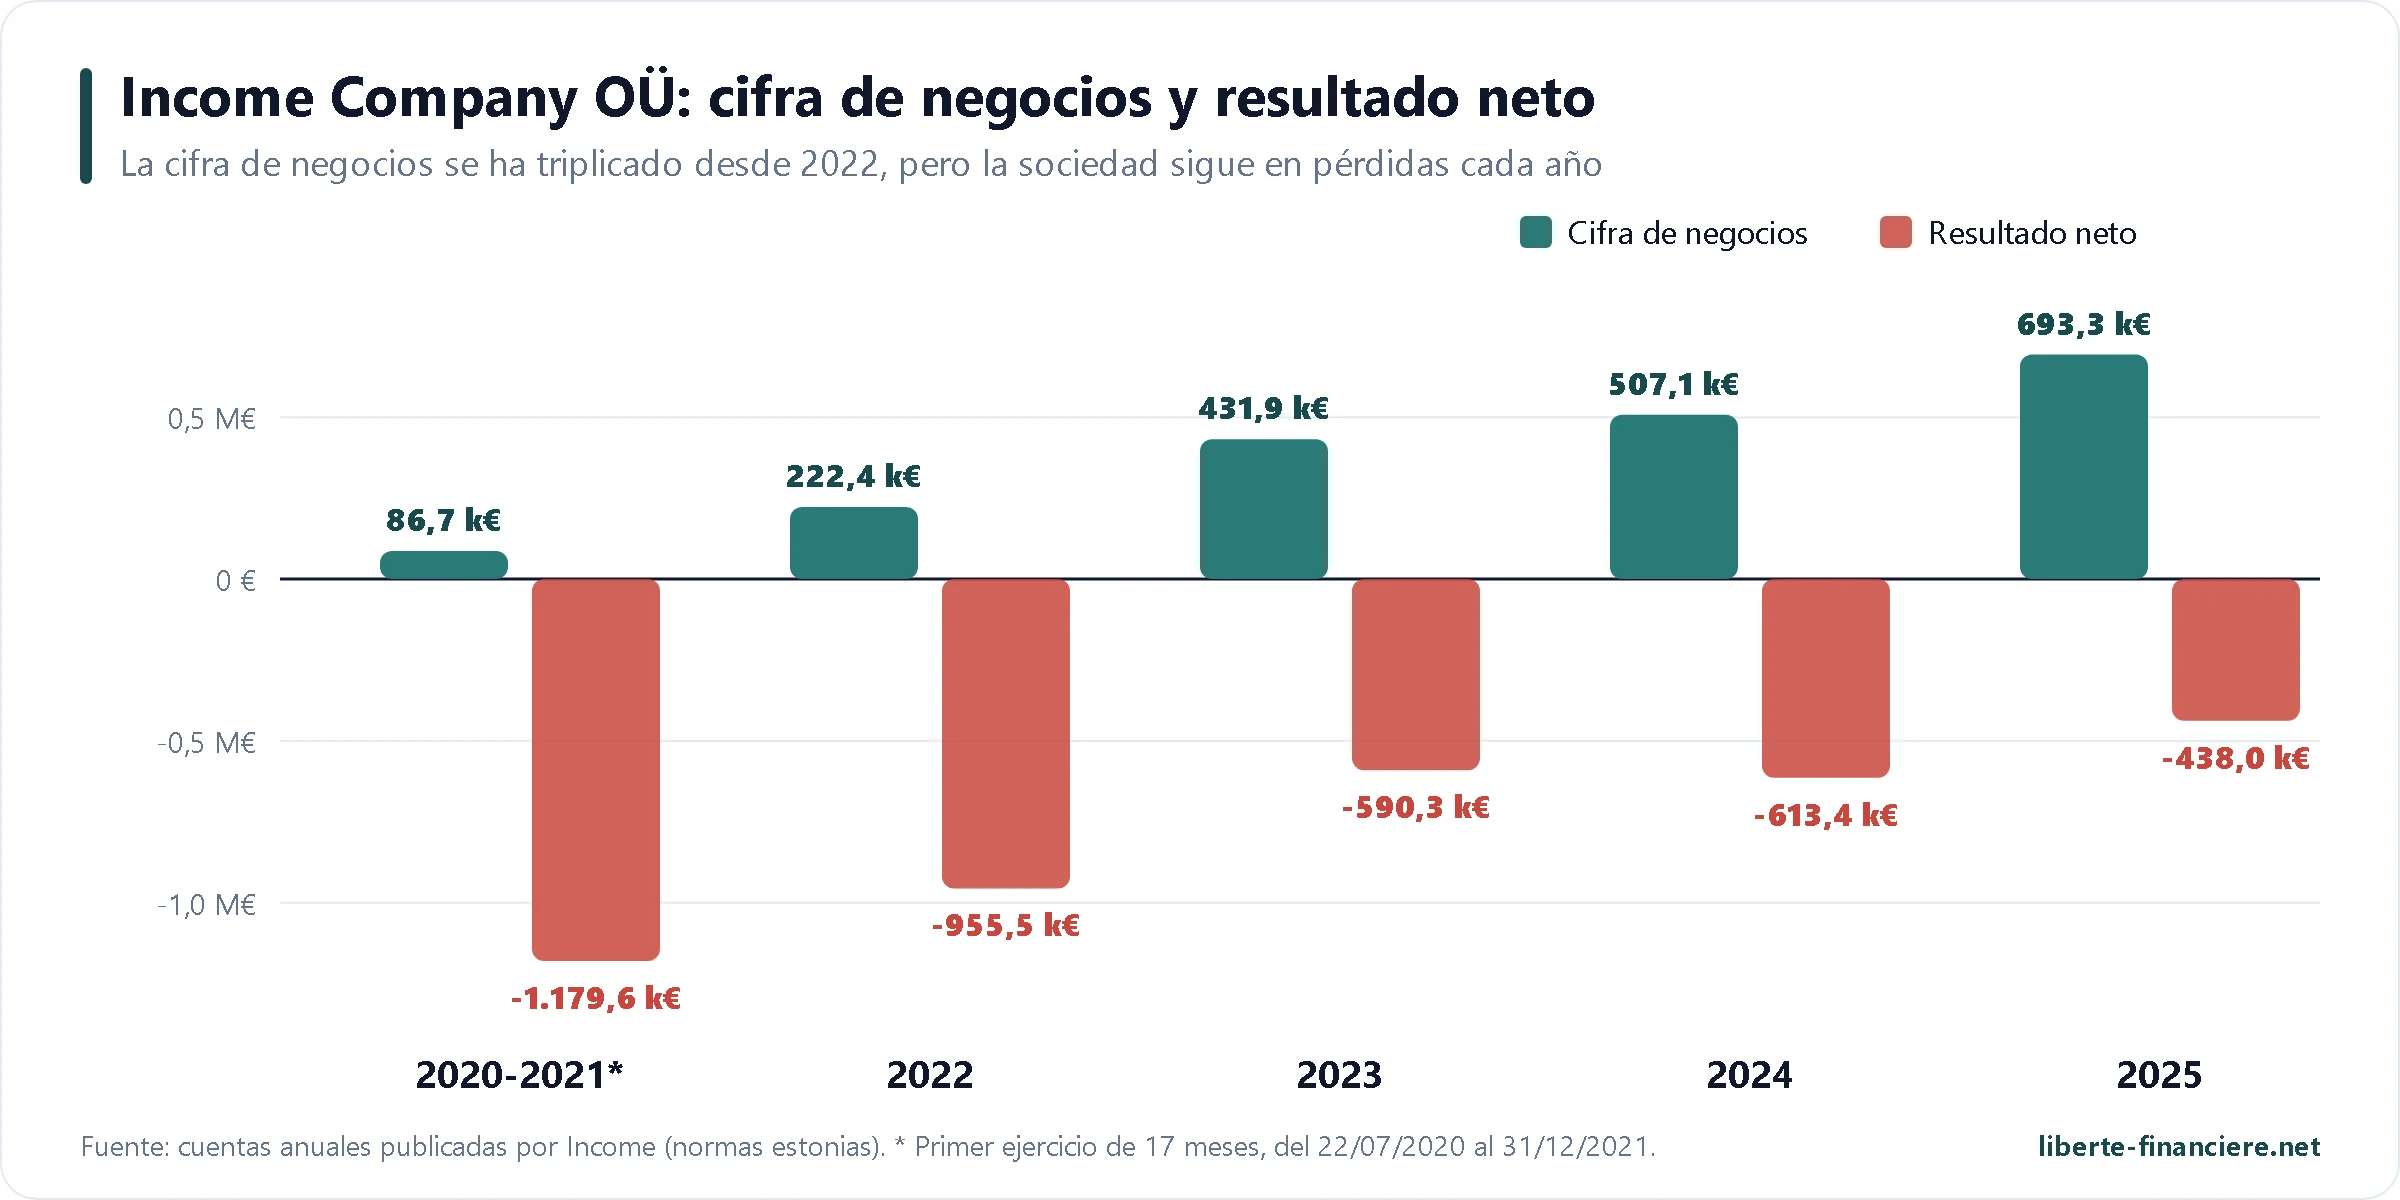
A finales de 2025, los fondos propios volvieron a ser positivos (94.175 €) gracias a la conversión de préstamos de accionistas en capital, con 64.320 € de tesorería. El registro estonio muestra también una deuda de IVA de 11.138 €, cubierta íntegramente por un calendario de pagos que termina el 25 de diciembre de 2026. Los informes no contienen opinión de auditor. Encontrarás el análisis de estas cuentas en mis balances de la plataforma Income.
La buena noticia es la trayectoria. Income cobra una comisión sobre la cartera viva: cuanto más crece, más gana. Según su CEO, diciembre de 2025 ya fue rentable de forma puntual, y la rentabilidad mensual regular se espera en torno a 30 a 35 M€ de cartera viva; en octubre de 2026, la plataforma habló a su comunidad de un umbral más bien situado entre 35 y 37 M€. Con 34,4 M€ a mediados de noviembre y una cifra de negocios récord en octubre, nunca ha estado tan cerca. Además, se ha anunciado una nueva ronda de financiación para 2026.
¿Hay que preocuparse? La quiebra de Income no te haría perder tus créditos, que te pertenecen, ni tu dinero no invertido, salvaguardado en Verifo. Las condiciones generales prevén que, en caso de cierre, Income o un tercero organice el recobro de los préstamos en curso. Pero no hay ningún sucesor designado de antemano, y una quiebra haría sin duda la recuperación más lenta e incierta. Por eso invierto en Income, pero también diversifico en otras plataformas para no poner todos los huevos en la misma cesta.
 ¿Cómo abrir una cuenta en Income Marketplace?

El registro lleva menos de 5 minutos. Income acepta a particulares mayores de edad residentes en el Espacio Económico Europeo, Suiza o el Reino Unido, así como a sociedades inscritas en esos países. Solo se permite una cuenta por persona.
Haz clic en mi enlace de registro para aprovechar el bono del 3 % sobre tus 30 primeros días, y luego crea tu cuenta con tu correo electrónico o con una cuenta de Apple o Google.
Verifica tu identidad con Veriff: una foto de tu documento de identidad o de tu pasaporte, y después un selfie. El permiso de conducir no se acepta. La validación suele tardar unos minutos.
Haz una transferencia SEPA en euros desde una cuenta bancaria a tu nombre, indicando bien el número de referencia que aparece en tu área personal: sin él, la transferencia se devuelve. El dinero llega en uno o dos días hábiles. El primer depósito mínimo es de 10 €.
Invierte a mano o crea una estrategia de Auto Invest (ver más abajo). Los intereses se pagan en cada vencimiento, en general cada mes.
Activa la autenticación en dos pasos en tus ajustes.
Para una sociedad, el proceso es el mismo con los documentos de la empresa y un representante autorizado. Las aplicaciones para iOS y Android te permiten seguir tu cartera; la interfaz, tanto en la web como en la aplicación, solo existe en inglés.
Crear mi cuenta en Income Menos de 5 minutos, transferencia SEPA, desde 10 €. Bono del 3 % sobre tus 30 primeros días con mi enlace. |
 Invertir en Income: Auto Invest e inversión manual
El Auto Invest de Income es uno de los más completos del mercado. Puedes crear varias estrategias y filtrar por empresa de préstamos, país, tipo de préstamo, tipo de interés mínimo, plazo restante, estado del préstamo, importe por préstamo, existencia de una recompra anticipada o de prórrogas, y elegir reinvertir automáticamente los reembolsos. Una opción reparte tu dinero a partes iguales entre los prestamistas elegidos.
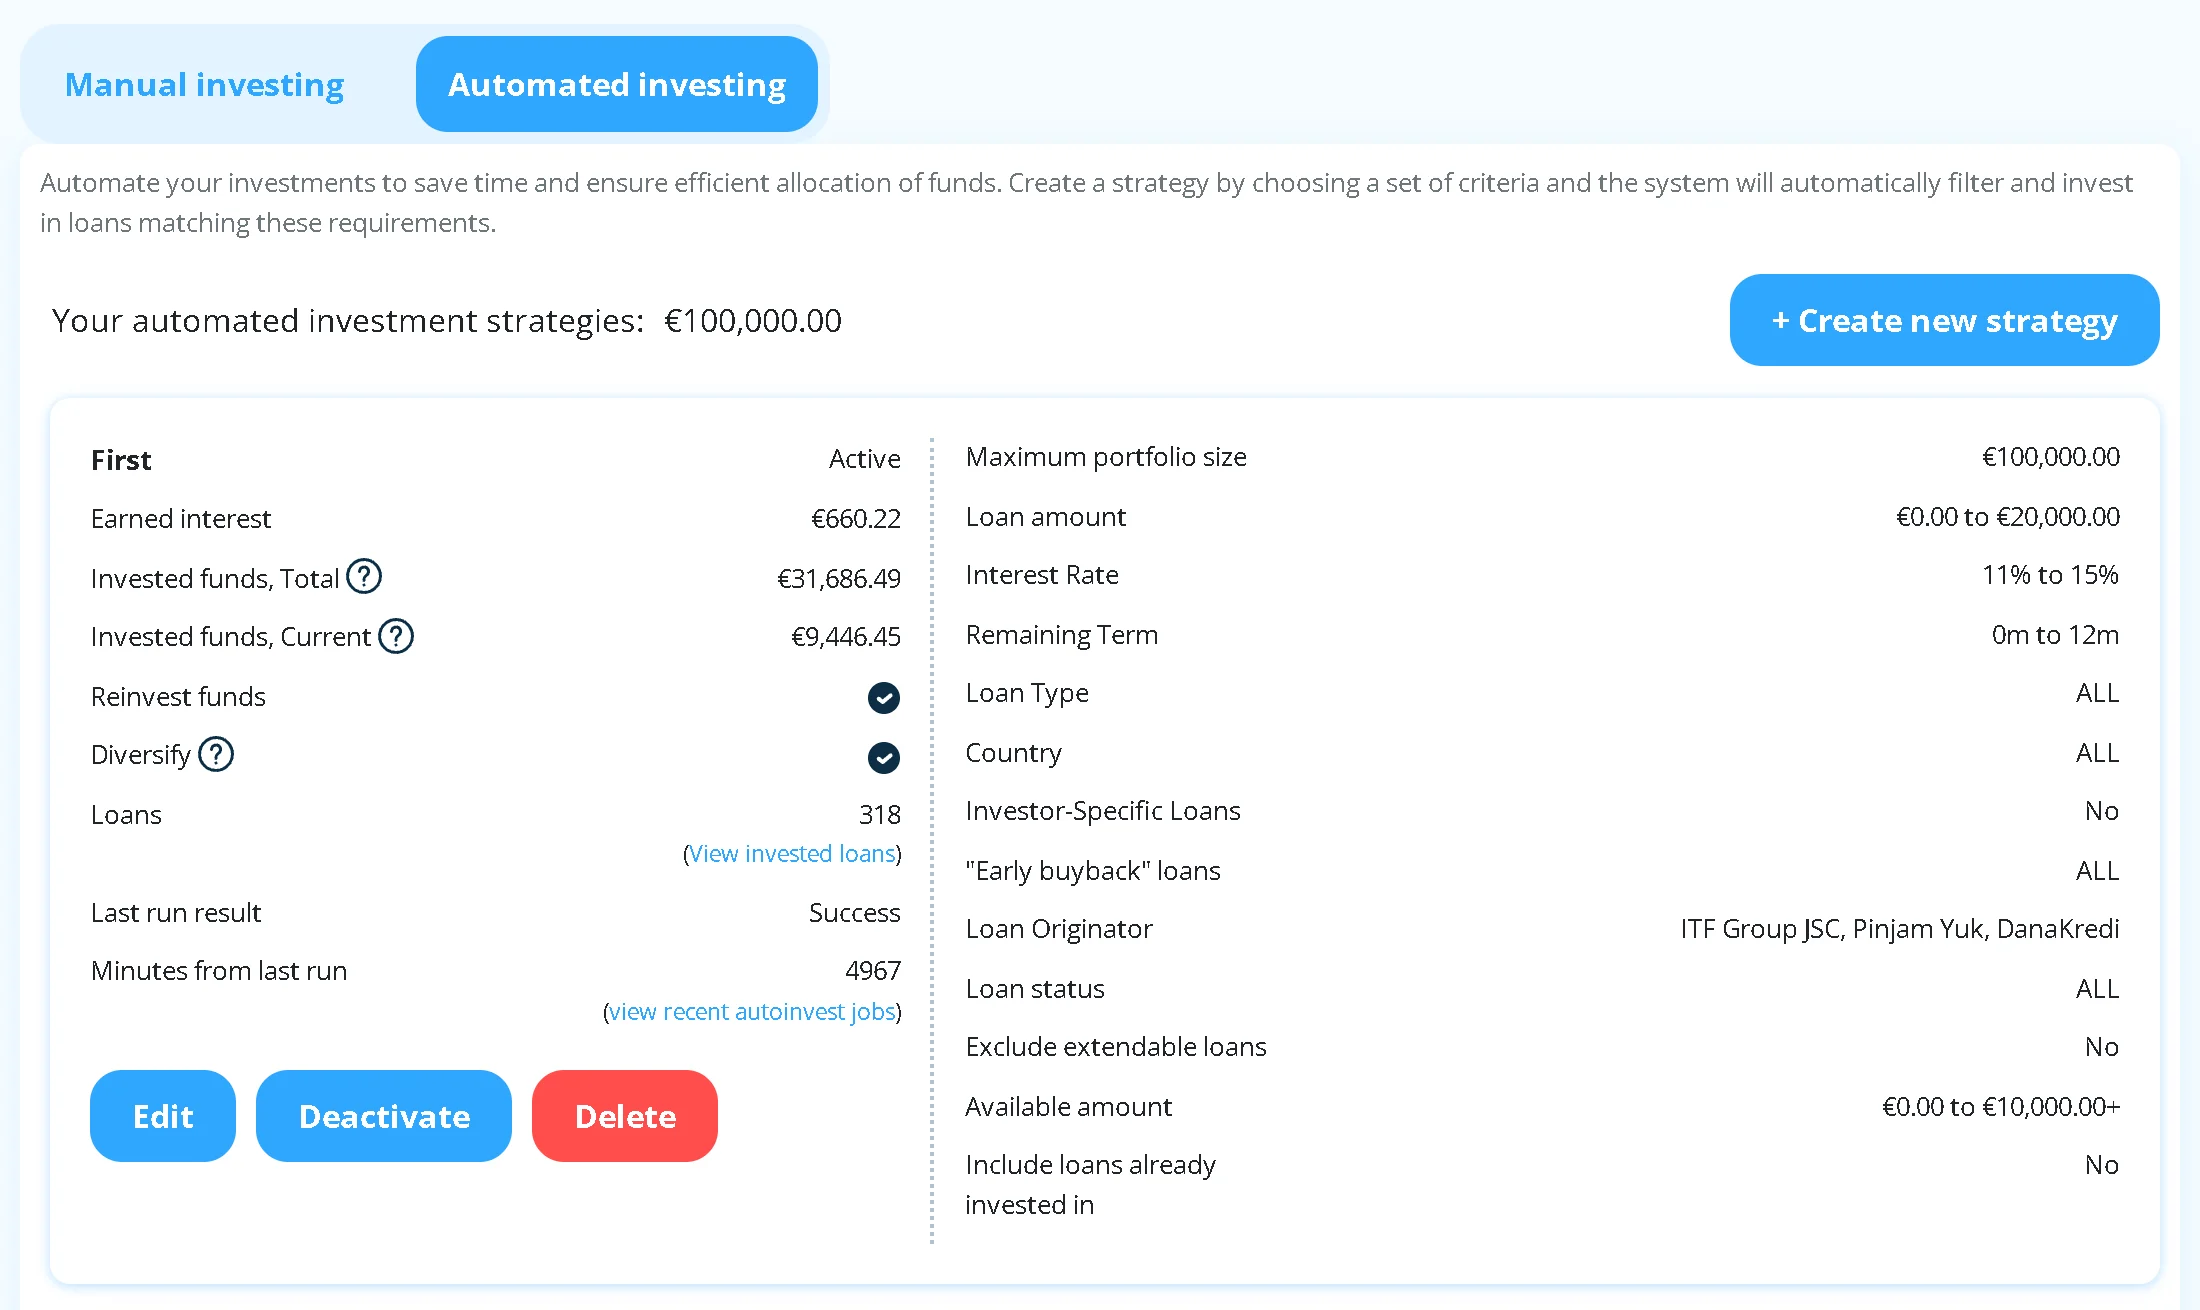
 Mis trucos para configurar bien tu robot
Limita el peso de cada prestamista. La opción de reparto a partes iguales no reparte a la perfección: en la comunidad, muchos han comprobado que favorece a los prestamistas que publican más préstamos, como Pinjam Yuk. Fija más bien un importe máximo por préstamo y revisa tu reparto cada mes en el panel de control.
Mira la fecha de recompra anticipada, no solo el plazo. Muchos préstamos largos (hasta 7 años) tienen una fecha de recompra anticipada a un año. Esa recompra no está garantizada en la fecha prevista: desde julio de 2024, el prestamista puede aplazarla si le falta tesorería. Si quieres poder recuperar tu dinero rápido, excluye los préstamos demasiado largos.
Excluye los prestamistas que no te gustan, después de leer sus cuentas. En mi vídeo de abril de 2026, por ejemplo, había quitado Virtus Lending de mi robot tras leer sus balances, y concentraba mis inversiones en ITF Group y Pinjam Yuk.
No te extrañe la lentitud de los martes: es el día en que se procesan muchas liquidaciones con los prestamistas, y la inversión manual puede ir más lenta. El robot, en cambio, sigue funcionando.
La inversión manual es posible desde la lista de préstamos, con los mismos filtros. Los préstamos al 13 o al 15 % vuelan, y la plataforma ha tenido días en los que era difícil comprar a mano. En la práctica, el robot basta: mi efectivo está casi siempre a cero, sin dinero parado.
 Las comisiones: gratis, salvo si tu cuenta está inactiva
Income no te cobra ni depósitos, ni retiradas, ni inversión, ni gestión. Gana dinero con las empresas de préstamos. Solo ha aparecido una excepción con las condiciones generales vigentes desde el 1 de noviembre de 2026: una comisión de 10 € al mes en las cuentas inactivas.
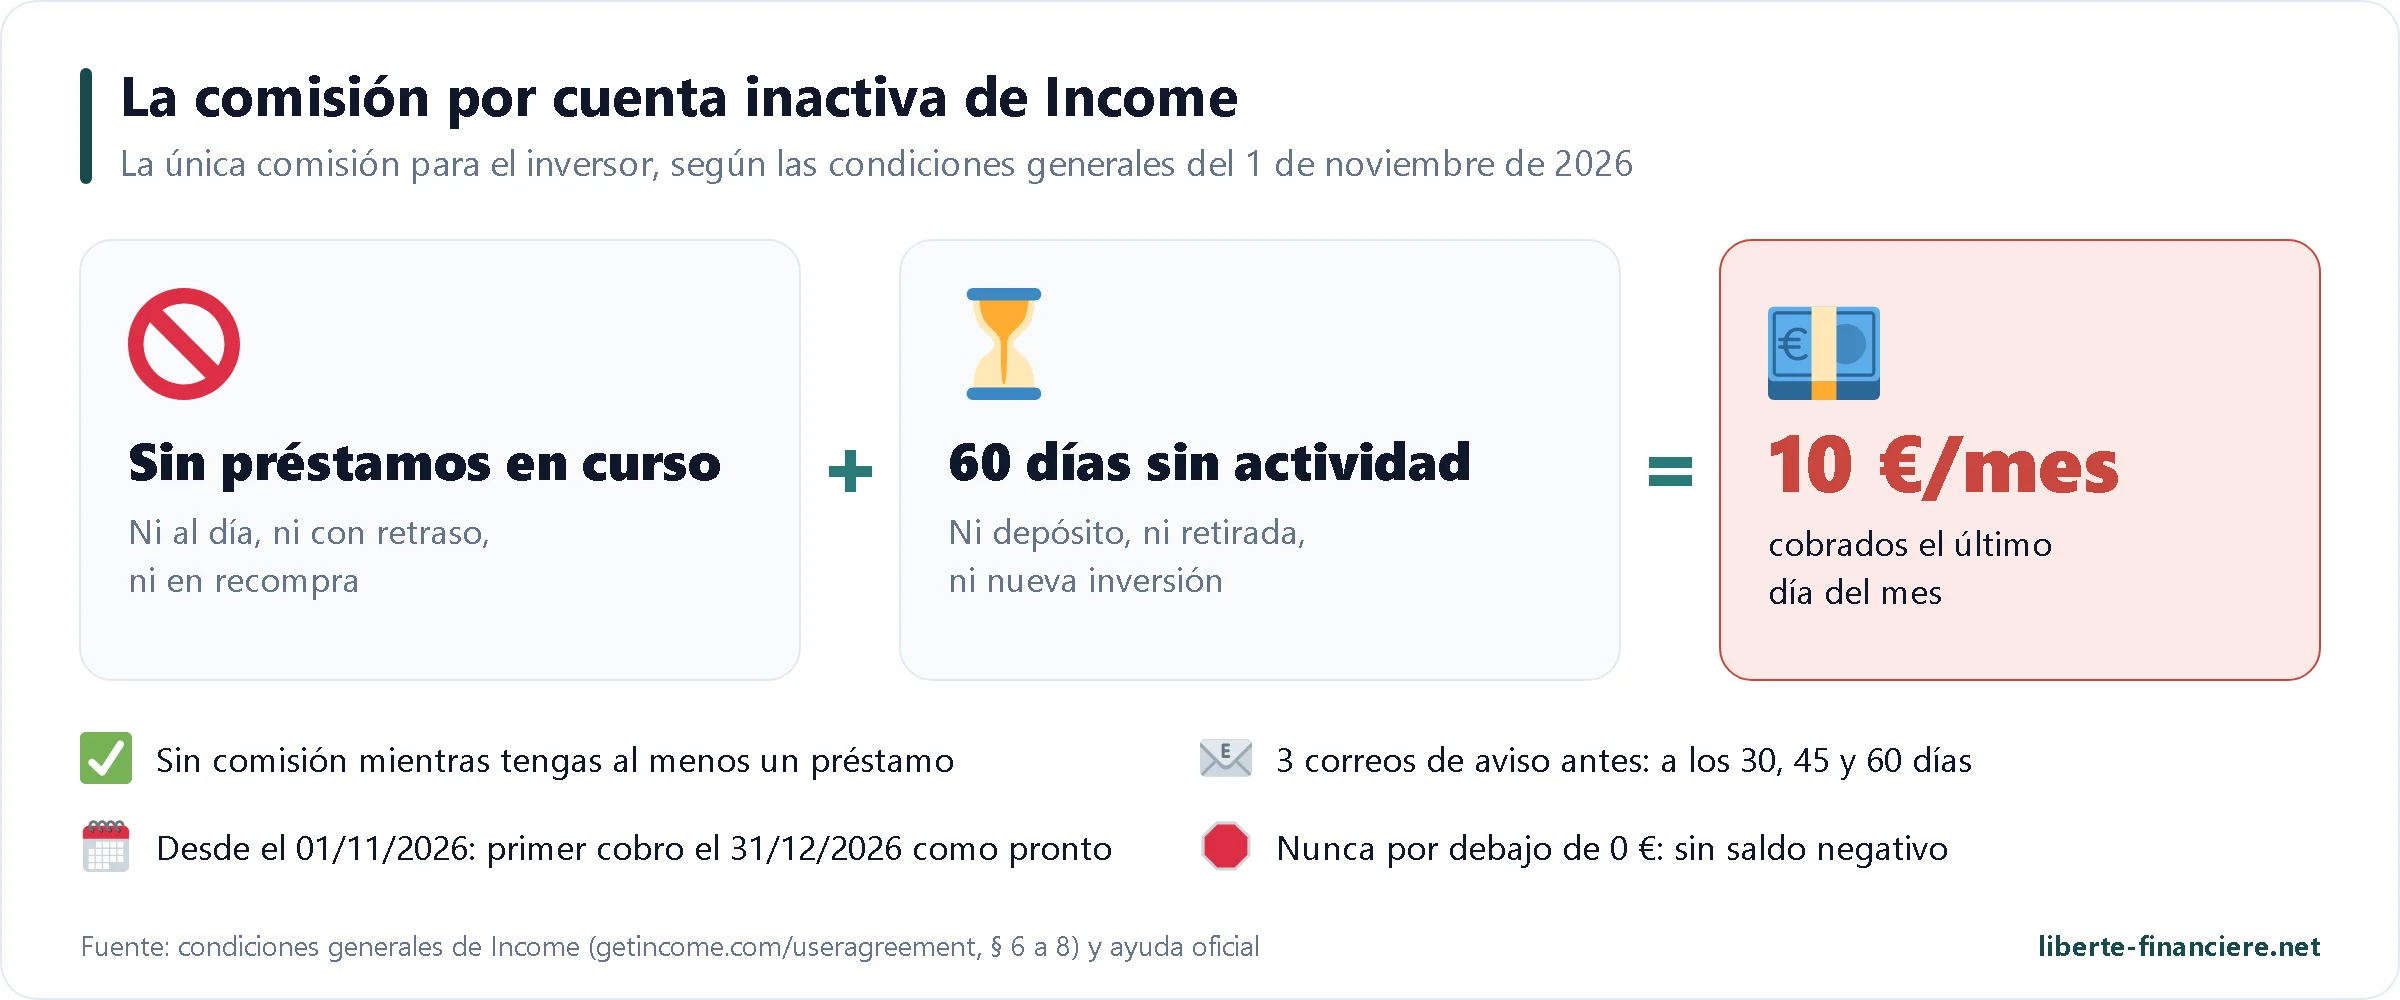
Una cuenta está inactiva si no tiene ningún préstamo en curso y ningún depósito, retirada ni inversión durante 60 días seguidos. Recibes tres correos de aviso (a los 30, 45 y 60 días), la comisión se cobra el último día del mes y nunca puede dejar tu saldo en negativo. Mientras tengas un solo préstamo, aunque esté con retraso, no pagas nada. Como el recuento empezó el 1 de noviembre de 2026, no puede cobrarse ninguna comisión antes de finales de diciembre de 2026. En la práctica, solo afecta a cuentas olvidadas con algo de efectivo: si dejas Income, retíralo todo y pide el cierre de tu cuenta, que es gratuito.
 Recuperar tu dinero: sin mercado secundario
Es el punto débil que más citan los inversores: Income no tiene mercado secundario. No puedes vender un préstamo antes de su vencimiento; recuperas tu dinero a medida que llegan los reembolsos, las recompras y los reembolsos anticipados. El mercado secundario se anunció para 2024, y después para el segundo trimestre de 2026 como muy tarde. Estaba técnicamente listo en el verano de 2026, pero su lanzamiento se aplazó sin fecha en septiembre de 2026. Cuando le pregunté en noviembre, Lavrenti Tsudakov respondió: «El mercado secundario sigue en pausa por ahora. Compartiremos más información cuando tengamos claros su alcance y su calendario».
En la práctica, la liquidez depende de tus préstamos. En préstamos cortos como los de Pinjam Yuk (1 a 3 meses), tu dinero vuelve rápido. En préstamos de coche a 5 o 7 años, dependes de la recompra anticipada, que no está garantizada. Mi método: priorizo los plazos cortos en mi robot y considero cada euro colocado en Income como bloqueado al menos unos meses.
En cuanto a las retiradas, son gratuitas y solo pueden ir a la cuenta bancaria que se usó para el depósito. Según las condiciones generales, la solicitud se tramita en un máximo de tres días hábiles, y después la transferencia tarda hasta dos días hábiles. Una solicitud de retirada no se puede anular.
 Los riesgos que debes conocer

No soy asesor financiero: toda inversión conlleva un riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan las futuras. Estos son los riesgos que veo en Income, del más general al más específico.
Pérdida de capital: si una empresa de préstamos quiebra y sus protecciones no bastan, puedes perder parte de tu dinero. El caso ClickCash demuestra que la garantía puede ser más débil de lo previsto.
Iliquidez: sin mercado secundario, tu dinero queda bloqueado hasta el vencimiento o la recompra. Coloca en Income solo dinero que no necesites a corto plazo.
Riesgo geopolítico y de concentración: una gran parte de la cartera viva está en Indonesia, Kosovo, Bulgaria o Filipinas, países donde un cambio de ley (el tope de tipos en Indonesia, por ejemplo) puede debilitar a un prestamista. Cinco prestamistas concentran el 78,5 % de la cartera viva.
Plataforma no regulada y deficitaria: ninguna autoridad supervisa a Income, que todavía depende del apoyo de sus accionistas. Una quiebra ralentizaría el recobro de tus préstamos.
Proveedor de pagos único: Verifo está sujeto a medidas del Banco de Lituania, e Income todavía no tiene un segundo proveedor.
Protecciones desiguales según los prestamistas: Sandfield no tiene parte junior y su seguro se paga a su SPV, no a ti, aunque esa SPV esté pensada para que el dinero siga llegando si Sandfield tiene dificultades; algunos préstamos de coche no tienen el vehículo pignorado; un prestamista privado no tiene ninguna ficha pública.
Retrasos y recompras anticipadas: un tercio de la cartera viva está siempre con retraso, y la recompra anticipada puede aplazarse. Mientras se paguen las recompras, no cuesta nada, pero es una señal que hay que vigilar.
Conflictos de intereses: Income los publica, pero existen (participación de la dirección en ClickCash en el pasado, accionista común con un prestamista).
Estos riesgos no se ocultan: la propia Income los detalla en su página de riesgos, algo bastante poco habitual.
 Fiscalidad de Income Marketplace en Francia
Income no aplica ninguna retención en origen: tus intereses se pagan en bruto y te corresponde a ti declararlos. Esta parte describe el régimen francés: en Francia, los intereses están sujetos a la flat tax del 31,4 % (12,8 % de impuesto y 18,6 % de cotizaciones sociales), o a la escala progresiva si te resulta más favorable.
Declaración anual: si eres residente fiscal en Francia, traslada tus intereses a los formularios franceses 2047 y 2042, y declara tu cuenta de Income como cuenta en el extranjero en el formulario 3916.
Documento que debes usar: en tu área personal, la pestaña del extracto de cuenta permite exportar un extracto del año natural en PDF o Excel, así como un informe fiscal en PDF. No hay IFU (el certificado fiscal francés): es un documento propio de Income.
Declaración mensual (2778-SD): como no se retiene nada en origen, en Francia puedes estar obligado a declarar los intereses cada mes y a pagar el anticipo sobre la marcha, según tu renta fiscal de referencia. Yo lo hago con todas mis plataformas; la práctica varía según la oficina de Hacienda.
A través de una sociedad: Income acepta personas jurídicas. Los intereses entran entonces en el resultado imponible de la sociedad, en el impuesto sobre sociedades.
Para que te hagas una idea del efecto del impuesto, aquí tienes una simulación sencilla: 10.000 € colocados tres años al 12 % bruto, con los intereses reinvertidos. Antes de impuestos, terminas con 14.049 €. Si pagas la flat tax francesa cada año sobre tus intereses, terminas con 12.678 €, es decir, una rentabilidad neta de alrededor del 8,2 % anual. Es un orden de magnitud, sin retrasos ni impagos.
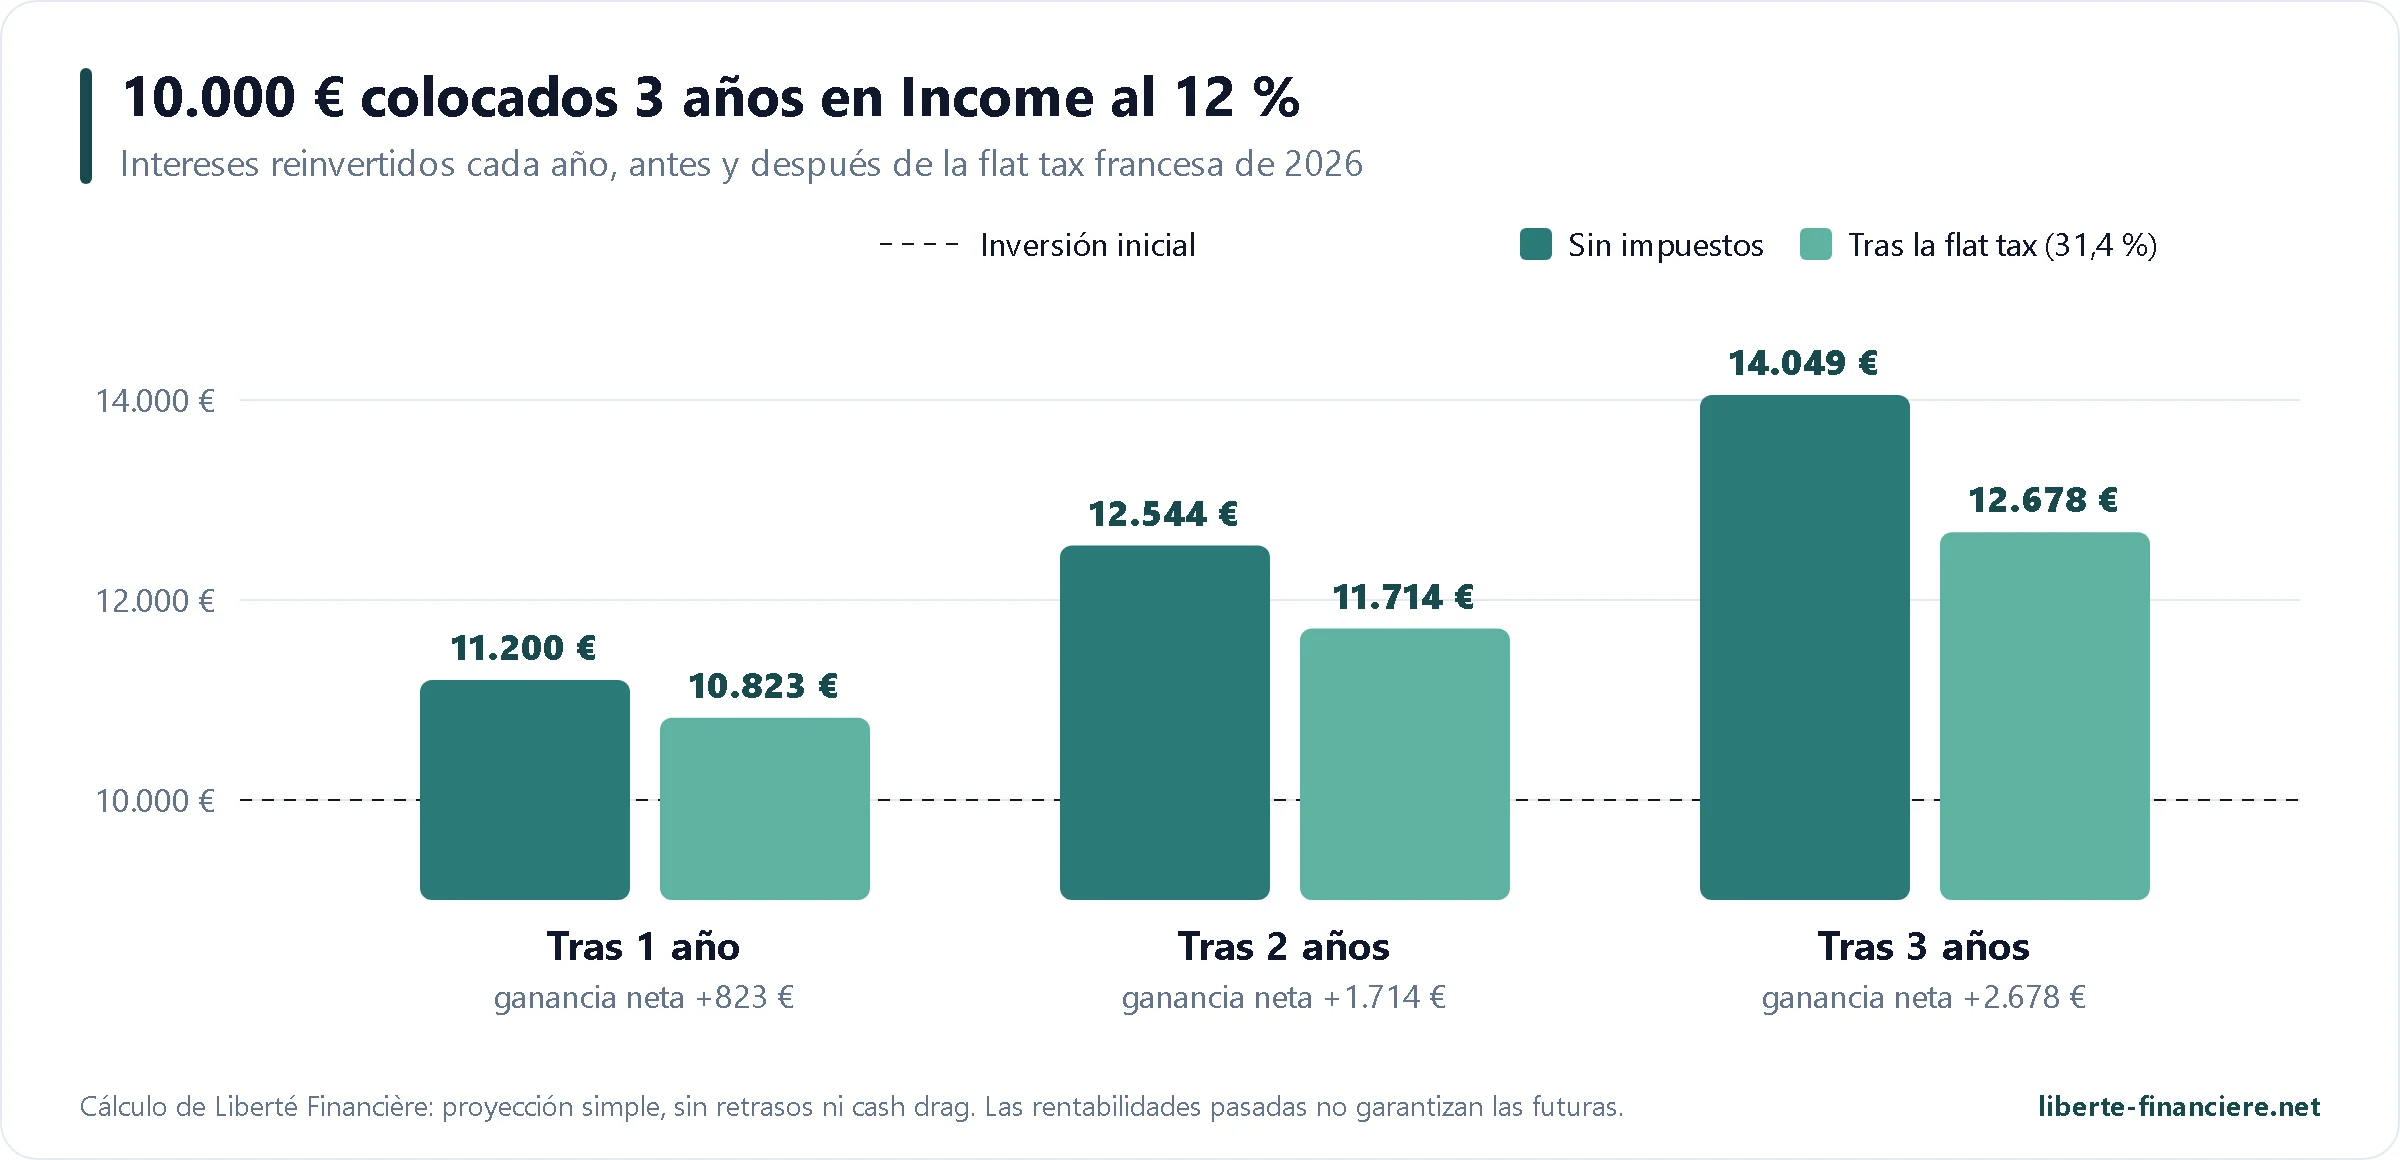
Todos los pasos se detallan en mi guía cómo declarar tus ingresos P2P a Hacienda y en mi artículo sobre la retención en origen en el P2P.
 Income Marketplace frente a sus competidores
Comparo Income con otros mercados de préstamos en los que también invierto. Las rentabilidades son mis XIRR reales sin bonus, calculadas sobre el conjunto de mis flujos en cada plataforma.
Criterio |
|
|
|
|
|
|---|---|---|---|---|---|
Sede |
|
|
|
|
|
Regulación | Ninguna | Ninguna | ECSP | Ninguna | MiFID II |
Mi XIRR sin bonus | |||||
|



 Croacia
 Letonia
En rentabilidad, Income lo hace claramente mejor que PeerBerry, la más prudente del grupo, con más de dos puntos de diferencia en mi caso, y se sitúa justo detrás de Nectaro; Afranga y Swaper me rinden más, por encima del 14 %. Lo que ofrece de más es la diversificación entre numerosos prestamistas independientes y la parte junior, mientras que PeerBerry, Afranga y Swaper se apoyan sobre todo en un único grupo de crédito; lo que ofrece de menos es la regulación y la liquidez. Afranga tiene el estatuto europeo ECSP y Nectaro una licencia MiFID II, mientras que Income, PeerBerry y Swaper no tienen ninguna.
Para ampliar el panorama, aquí tienes a Income frente a plataformas reguladas, más prudentes o más líquidas:
Criterio |
|
|
|
|
|
|---|---|---|---|---|---|
Sede |
|
|
|
|
|
Producto | Préstamos de 14 prestamistas (13 para particulares) | Préstamos de decenas de prestamistas | Préstamos del grupo Twino | Ahorro SmartSaver | Ahorro Go & Grow |
Regulación | Ninguna | MiFID II | MiFID II | Autorización nacional del prestamista | Autorización nacional del prestamista |
Mi XIRR sin bonus | |||||
|

Frente a Mintos, Income rinde un punto más y ofrece una protección más completa contra la quiebra de un prestamista, pero sin licencia ni mercado secundario. Frente a productos de ahorro como Monefit SmartSaver o Bondora Go & Grow, rinde bastante más, a cambio de una liquidez mucho menor. Mi cuenta de Twino es demasiado reciente para que su XIRR sea significativo.
 Mi experiencia: 11.400 € invertidos, 11,95 % anual
Hice mi primer depósito en Income el 31 de diciembre de 2024: 2.000 €, invertidos ya el 2 de enero de 2025. En 2025 probé la plataforma con algunos miles de euros, retirando parte del dinero sobre la marcha, y después reforcé por etapas a partir de 2026, trasladando dinero de otras plataformas: 2.000 € en enero, 1.000 € en mayo, 3.000 € en junio y 3.000 € en julio. En total, he depositado 15.000 € y retirado 4.603 €. Hoy hay unos 11.400 € invertidos, y mi efectivo está a cero.
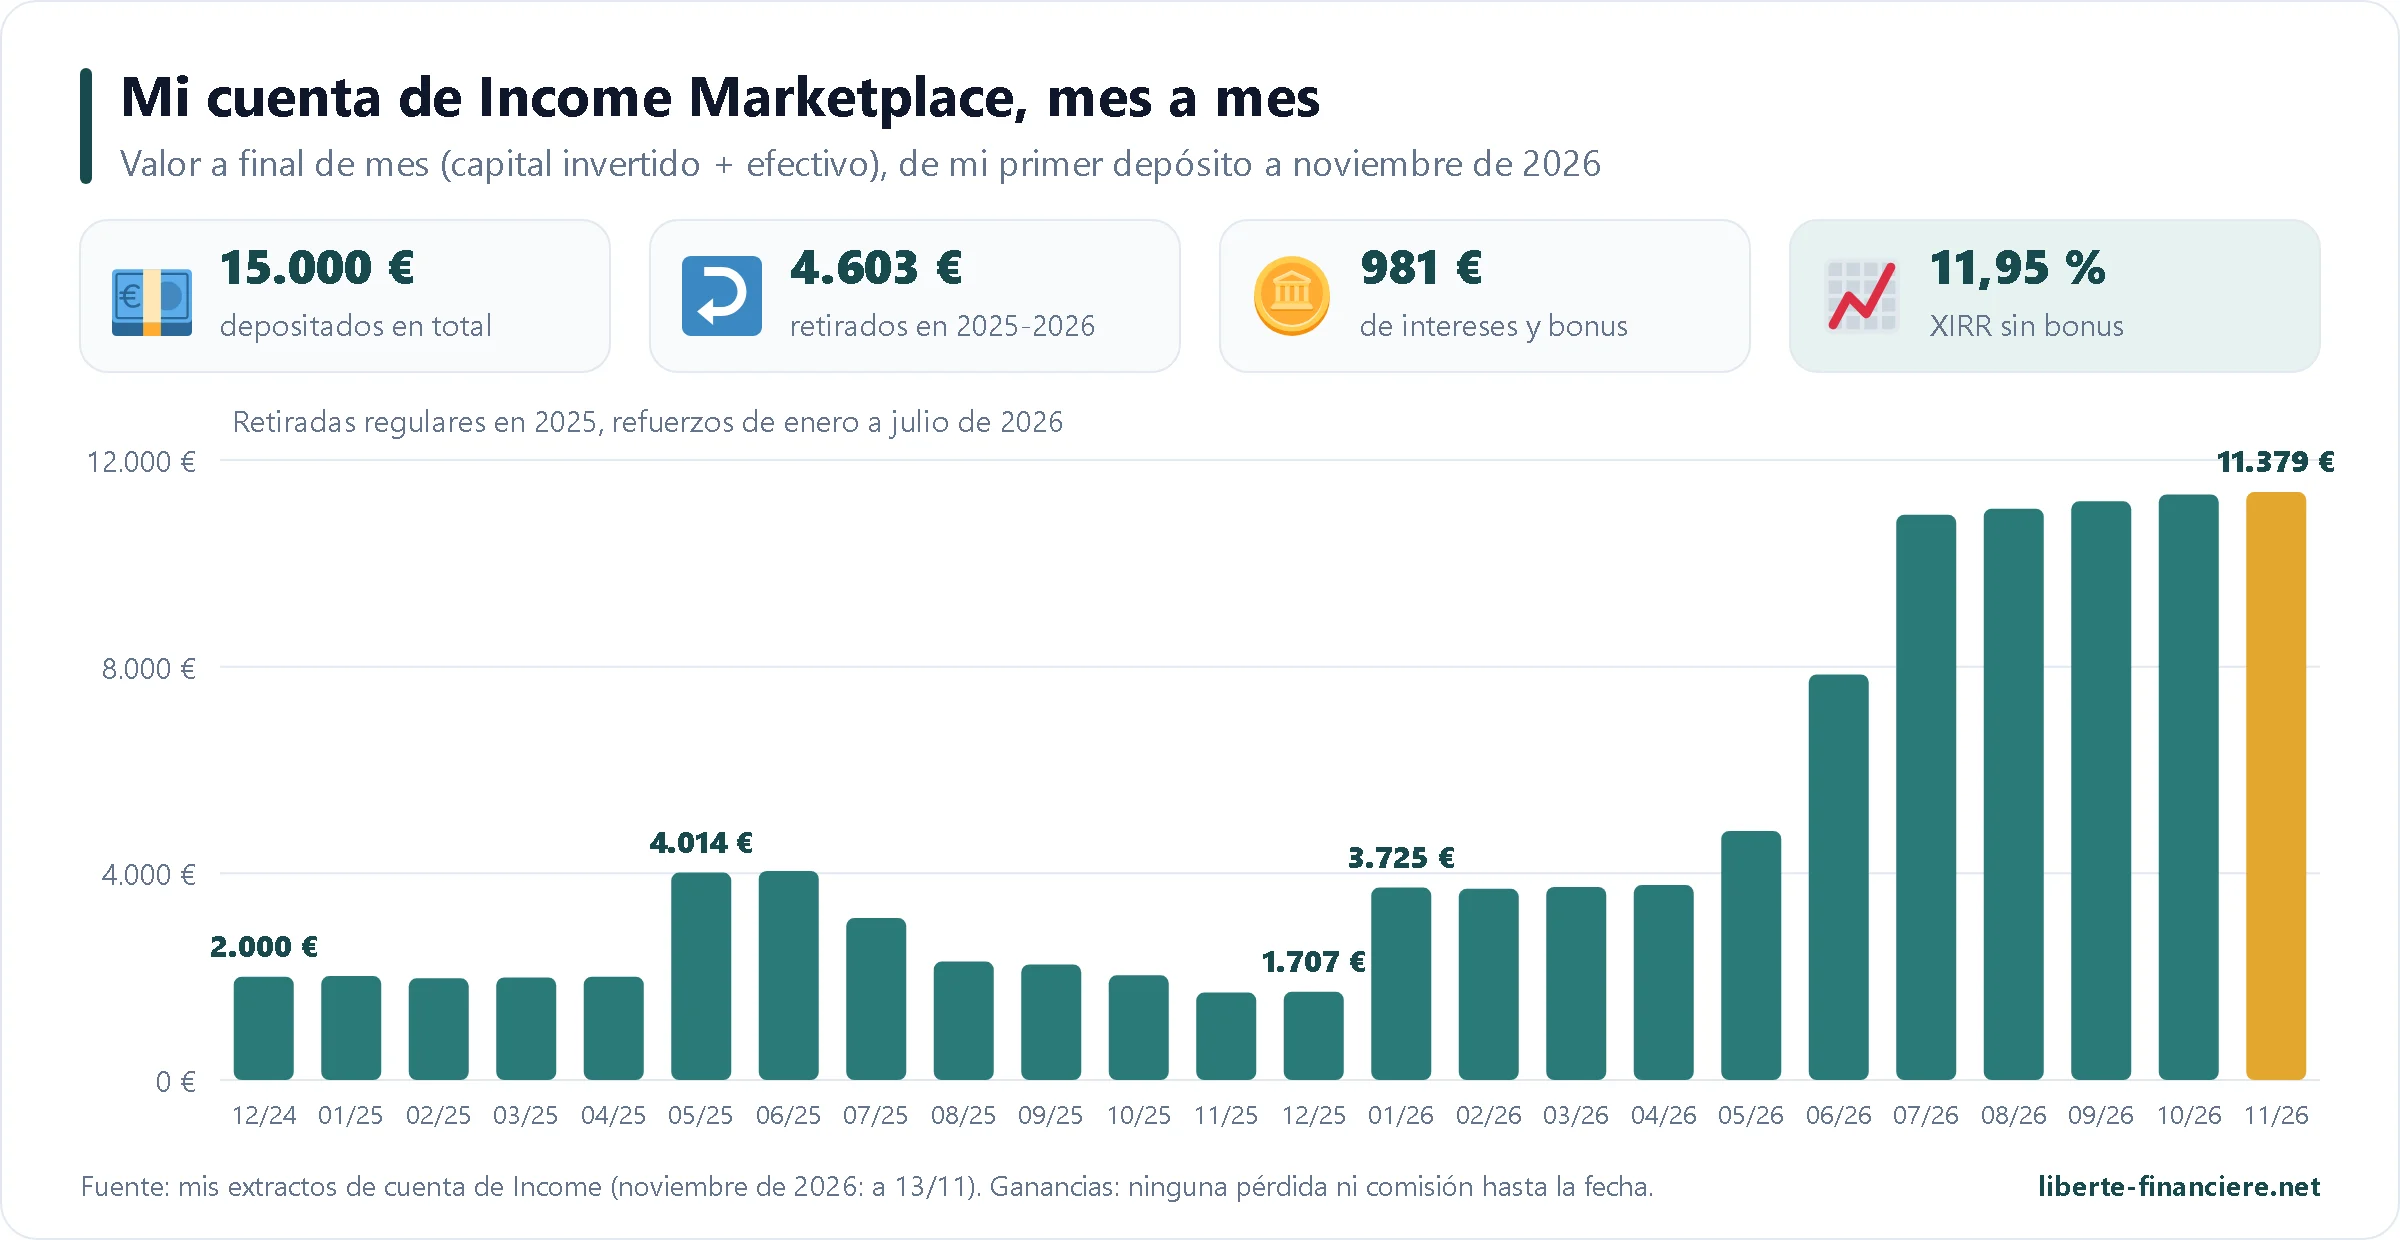
En casi dos años, Income me ha pagado 965 € de intereses y 16 € de bonus, sin ninguna pérdida ni comisión. Mi rentabilidad real, medida con el XIRR, que tiene en cuenta la fecha de cada flujo, es del 11,95 % anual sin bonus, 12,19 % con el bonus. Desde septiembre de 2026, cobro entre 130 € y 145 € de intereses al mes.
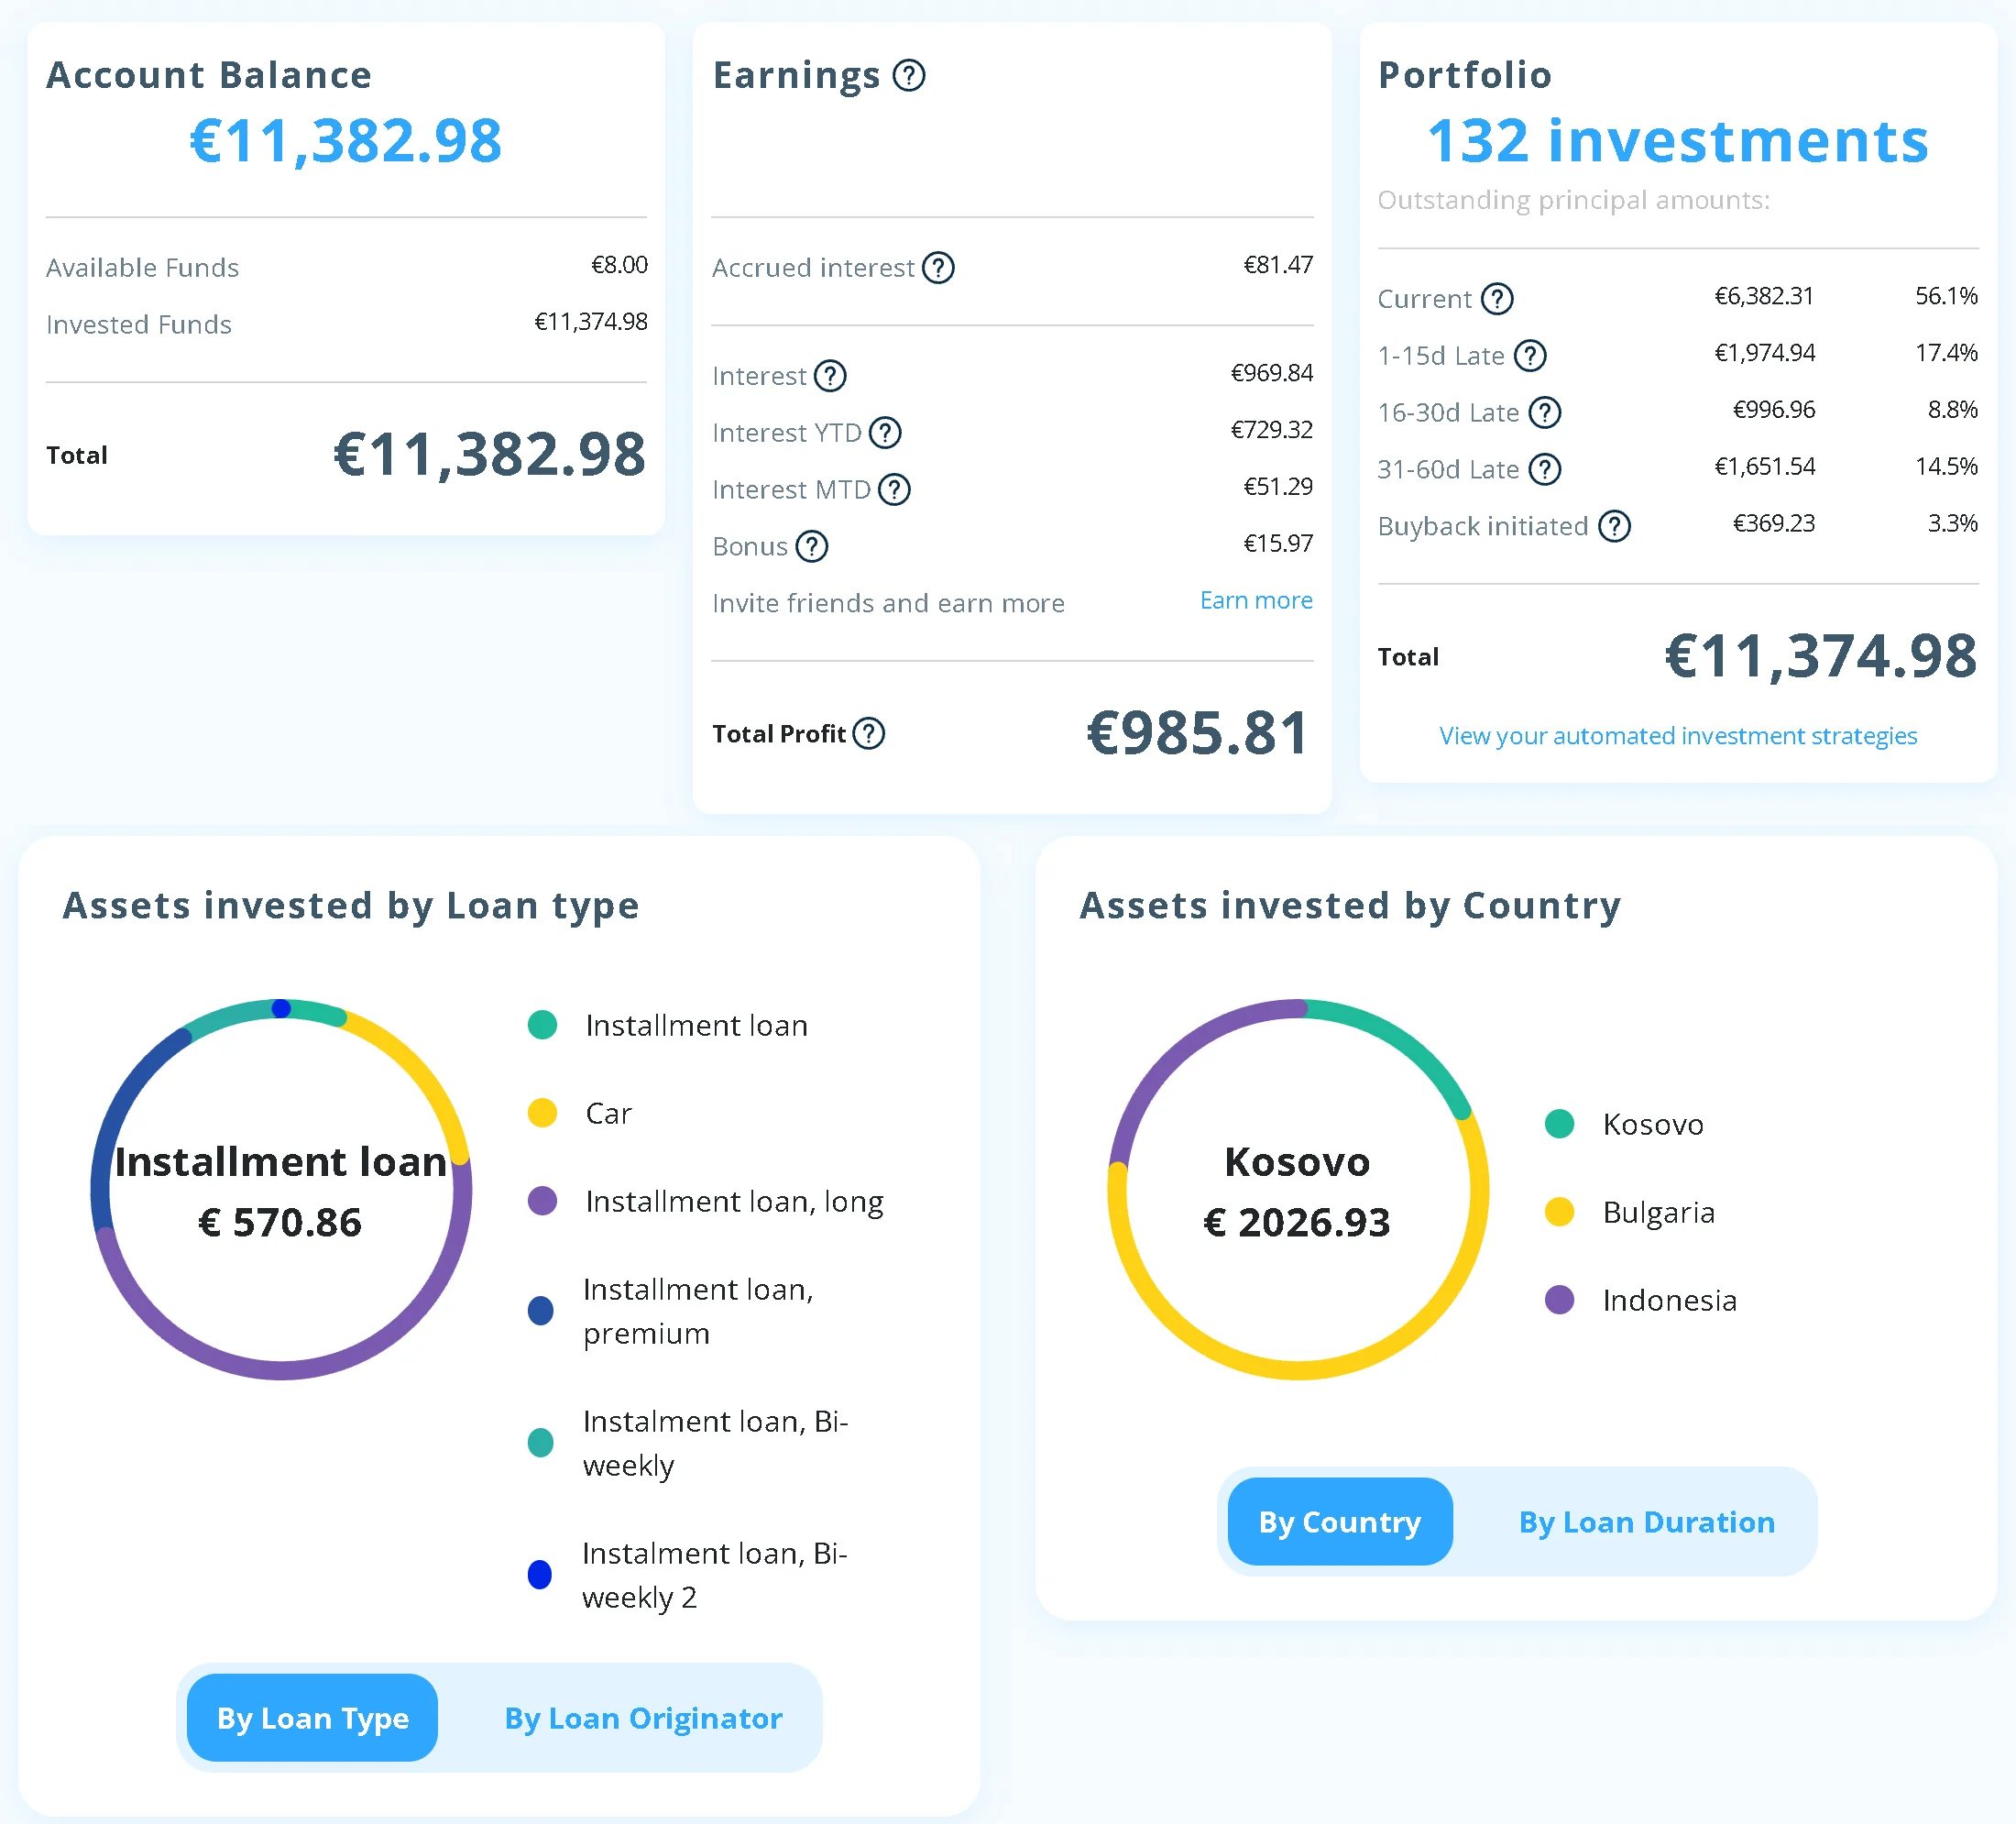
Un detalle técnico para calcular tu propia rentabilidad: con tantos préstamos con retraso o en recompra, una parte de los intereses ganados todavía no se ha pagado. Si calculas tu rentabilidad sin tener en cuenta estos intereses devengados, la subestimas. El extracto de Income da el valor total de tu cuenta, intereses devengados incluidos: es ese valor el que hay que tomar como valor final.
¿Por qué no invierto más, si las rentabilidades son buenas y los prestamistas que sigo publican buenas cuentas? Porque la plataforma no está regulada ni es todavía rentable, depende de un único proveedor de pagos y no tiene mercado secundario. Prefiero mantener Income como una línea de rentabilidad entre otras en lugar de convertirla en mi primera posición. Si obtiene una licencia, se vuelve rentable y lanza su mercado secundario, reforzaré.
Ventajas e inconvenientes
|
|
|---|---|
Tres protecciones, entre ellas una parte junior reembolsada después que a ti (ver las protecciones) | Ninguna regulación y una plataforma todavía deficitaria (ver la regulación y las cuentas) |
Rentabilidades del 7 al 15 %, 11,95 % reales en mi caso | Sin mercado secundario, recompra anticipada no garantizada |
14 empresas de préstamos (13 abiertas a particulares) en 9 países, todas en euros | Un único proveedor de pagos, sujeto a medidas del Banco de Lituania |
Transparencia poco común: cuentas de los prestamistas, retrasos por prestamista, balances mensuales | Interfaz en inglés, a veces lenta; comisión en las cuentas inactivas |
Sin comisiones ni retención en origen, desde 10 € | |
Auto Invest muy completo, sin dinero parado |
 Inconvenientes
 Income Marketplace, ¿para quién?
Perfil | ¿Encaja Income? |
|---|---|
Buscas un 11 a 14 % y aceptas una plataforma no regulada para una parte de tu cartera | Sí |
Quieres diversificar entre prestamistas independientes, con una protección contra su quiebra | Sí |
Te gusta analizar a los prestamistas y ajustar con detalle tu robot | Sí |
Inviertes a través de una sociedad | Sí, se aceptan sociedades |
Puedes necesitar tu dinero en los próximos meses | Más bien no |
Solo quieres plataformas reguladas | Más bien no |
Estás empezando y quieres un producto sencillo con retirada rápida | Más bien no: mira Monefit o Bondora |
 Lo que dicen los usuarios
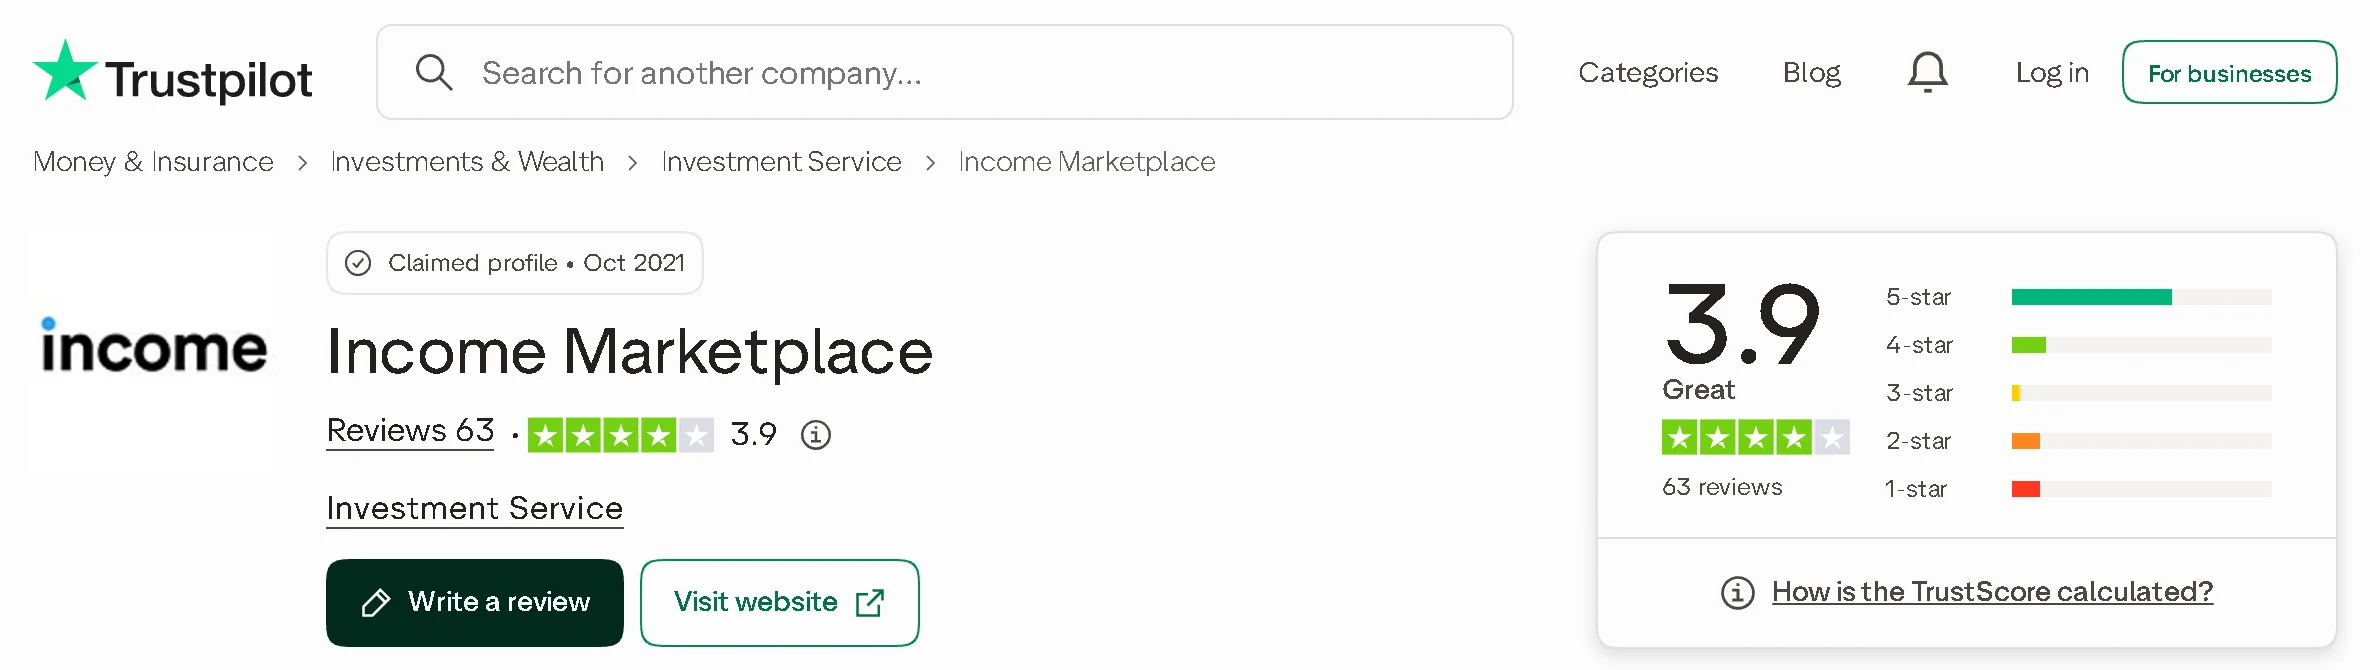
En Trustpilot, Income obtiene 3,9 / 5 con 63 opiniones a mediados de noviembre de 2026, de las cuales 39 son de cinco estrellas y 14 de una o dos estrellas. Las opiniones positivas destacan la regularidad de los intereses, la transparencia y la calidad del grupo oficial de Telegram, donde el equipo y a veces el CEO responden directamente. Las opiniones negativas tratan sobre todo de la lentitud y los fallos de la web y de la aplicación, la ausencia de mercado secundario, recompras que se alargan y el cálculo del bonus de referidos, mal entendido. La plataforma responde a la mayoría de las opiniones negativas.
En mi comunidad de Telegram, las preguntas que más se repiten tratan del nivel de los retrasos, en particular en Pinjam Yuk, del reparto del robot entre prestamistas y del cálculo de la rentabilidad. El soporte de Income se considera rápido: suele responder en menos de un día, por correo electrónico o en Telegram.
 Código bonus de Income Marketplace

No hay ningún código que introducir: si te registras con mi enlace, recibes el 3 % del importe medio que inviertas durante tus 30 primeros días. El bonus se calcula sobre la media de tu cartera viva en el periodo, no sobre tu importe más alto: para aprovecharlo al máximo, invierte tu depósito desde los primeros días.
Oferta del momento- 3 % de tu saldo medio invertido en tus 30 primeros días, en lugar del 1 %
- Ejemplo: 5.000 € invertidos de media = 150 € de bono
Durante la campaña, esta oferta sustituye a la oferta habitual.
Aprovechar la oferta →Hasta el 19 de enero de 2027
Aprovechar el bonus de Income Bonus del 3 % sobre el importe medio invertido durante tus 30 primeros días, sin código. |
 Preguntas frecuentes sobre Income Marketplace
¿Es Income Marketplace una estafa?
No. Es una sociedad estonia inscrita desde 2020, que publica sus cuentas y las de sus prestamistas, y que reembolsó a los inversores en los incidentes de ClickCash y Vivus. En cambio, no está regulada, lo que es un riesgo real que conviene conocer.
¿Está regulada Income Marketplace?
No, no tiene licencia ni autoridad de supervisión, y el Banco de Letonia la incluye entre las sociedades sin licencia. Income dice estar trabajando en una licencia, sin calendario público.
¿Qué pasa si una empresa de préstamos quiebra?
Income asume su cartera y destina todos los reembolsos a los inversores antes que al prestamista, gracias a la parte junior y al Cashflow Buffer. Este mecanismo nunca se ha probado del todo; en el caso de ClickCash, Income reembolsa a los inversores con sus propios fondos.
¿Qué pasa si Income quiebra?
Tus créditos te pertenecen y tu dinero no invertido está salvaguardado en Verifo. Las condiciones generales prevén un recobro por parte de Income o de un tercero, pero no hay ningún sucesor designado de antemano: la recuperación sería más lenta.
¿Por qué hay tantos préstamos con retraso?
Los prestamistas conceden créditos cortos a prestatarios que a menudo pagan con retraso, y las liquidaciones tardan unos días. La recompra actúa a los 60 días y los intereses corren durante el retraso.
¿Cuánto tiempo se tarda en recuperar el dinero?
No hay mercado secundario: recuperas tu dinero a medida que llegan los reembolsos. Las retiradas del saldo disponible son gratuitas y llegan en unos pocos días hábiles.
¿Hay comisiones en Income Marketplace?
Ninguna, salvo 10 € al mes en una cuenta sin préstamos en curso y sin actividad durante 60 días, desde el 1 de noviembre de 2026.
¿Retiene Income impuestos en origen?
No. Tus intereses se pagan en bruto; si eres residente fiscal en Francia, los declaras (formularios 2047, 2042 y 3916) y pagas la flat tax del 31,4 %.
¿Se puede invertir en Income a través de una sociedad?
Sí, se aceptan las sociedades inscritas en el Espacio Económico Europeo, Suiza o el Reino Unido.
¿Ofrece Income la autenticación en dos pasos?
Sí, desde el 18 de agosto de 2026; hay que activarla en tus ajustes.
¿Qué código bonus usar en Income Marketplace?
Ningún código: entra por mi enlace para recibir el 3 % del importe medio invertido durante tus 30 primeros días. La oferta del momento, si la hay, se indica al principio de este artículo.
 Conclusión: mi opinión sobre Income Marketplace
Para mí, Income Marketplace es, sobre el papel, uno de los mercados mejor construidos del P2P: una diversificación real entre prestamistas independientes, una parte junior que alinea sus intereses con los tuyos, una transparencia que rara vez se encuentra en otras plataformas y una rentabilidad real de casi el 12 % anual en mi caso, sin ninguna pérdida en casi dos años. A cambio, aceptas una plataforma no regulada, todavía deficitaria, sin mercado secundario y dependiente de un único proveedor de pagos.
Por eso Income ocupa un lugar intermedio en mi cartera: unos 11.400 €, que me generan entre 130 y 145 € al mes. Vigilo cuatro cosas: la licencia, la rentabilidad de la plataforma, el mercado secundario y las recompras iniciadas en Pinjam Yuk. Iré actualizando este artículo. Si quieres lanzarte, entra por mi enlace para aprovechar el bonus del 3 % sobre tus 30 primeros días.
Invertir conlleva un riesgo de pérdida de capital. Este artículo refleja mi experiencia personal: no soy asesor financiero.
Añadir un comentario
¿Una pregunta o tu propia experiencia? Deja un comentario: respondo personalmente.