El JEPQ de JPMorgan y el WINC de iShares son dos ETF europeos que hacen la misma promesa: pagar cada mes una renta cercana al 10 % anual, gracias a la venta de opciones de compra sobre índices de acciones. Invierto en el JEPQ desde abril de 2025: hoy tengo 2.519 participaciones, unos 53.700 € invertidos y 7.927 € de rentas brutas cobradas en 18 pagos. También compré WINC en septiembre de 2025 y luego lo vendí en enero de 2026, porque no pagaba cada mes. Desde septiembre de 2026, el WINC paga cada mes: ese cambio, y vuestras numerosas preguntas en los comentarios de mis vídeos, son lo que me ha llevado a rehacer el comparativo completo.
En este comparativo detallo cómo funcionan las opciones de compra cubiertas, las gamas de JPMorgan y de iShares, la composición real de los dos fondos (sectores, países, opciones en cartera), el historial completo de sus distribuciones, sus rentabilidades en euros desde noviembre de 2024 frente al Nasdaq-100 y al MSCI World, el efecto del dólar, la fiscalidad francesa paso a paso, mis propias cifras y lo que hago ahora.
Este artículo no está patrocinado por JPMorgan ni por BlackRock. Algunos enlaces son de afiliado: si abres una cuenta en Interactive Brokers con mi enlace, puedes recibir hasta 1.000 $ en acciones de IBKR según el importe depositado.
 JEPQ y WINC en resumen
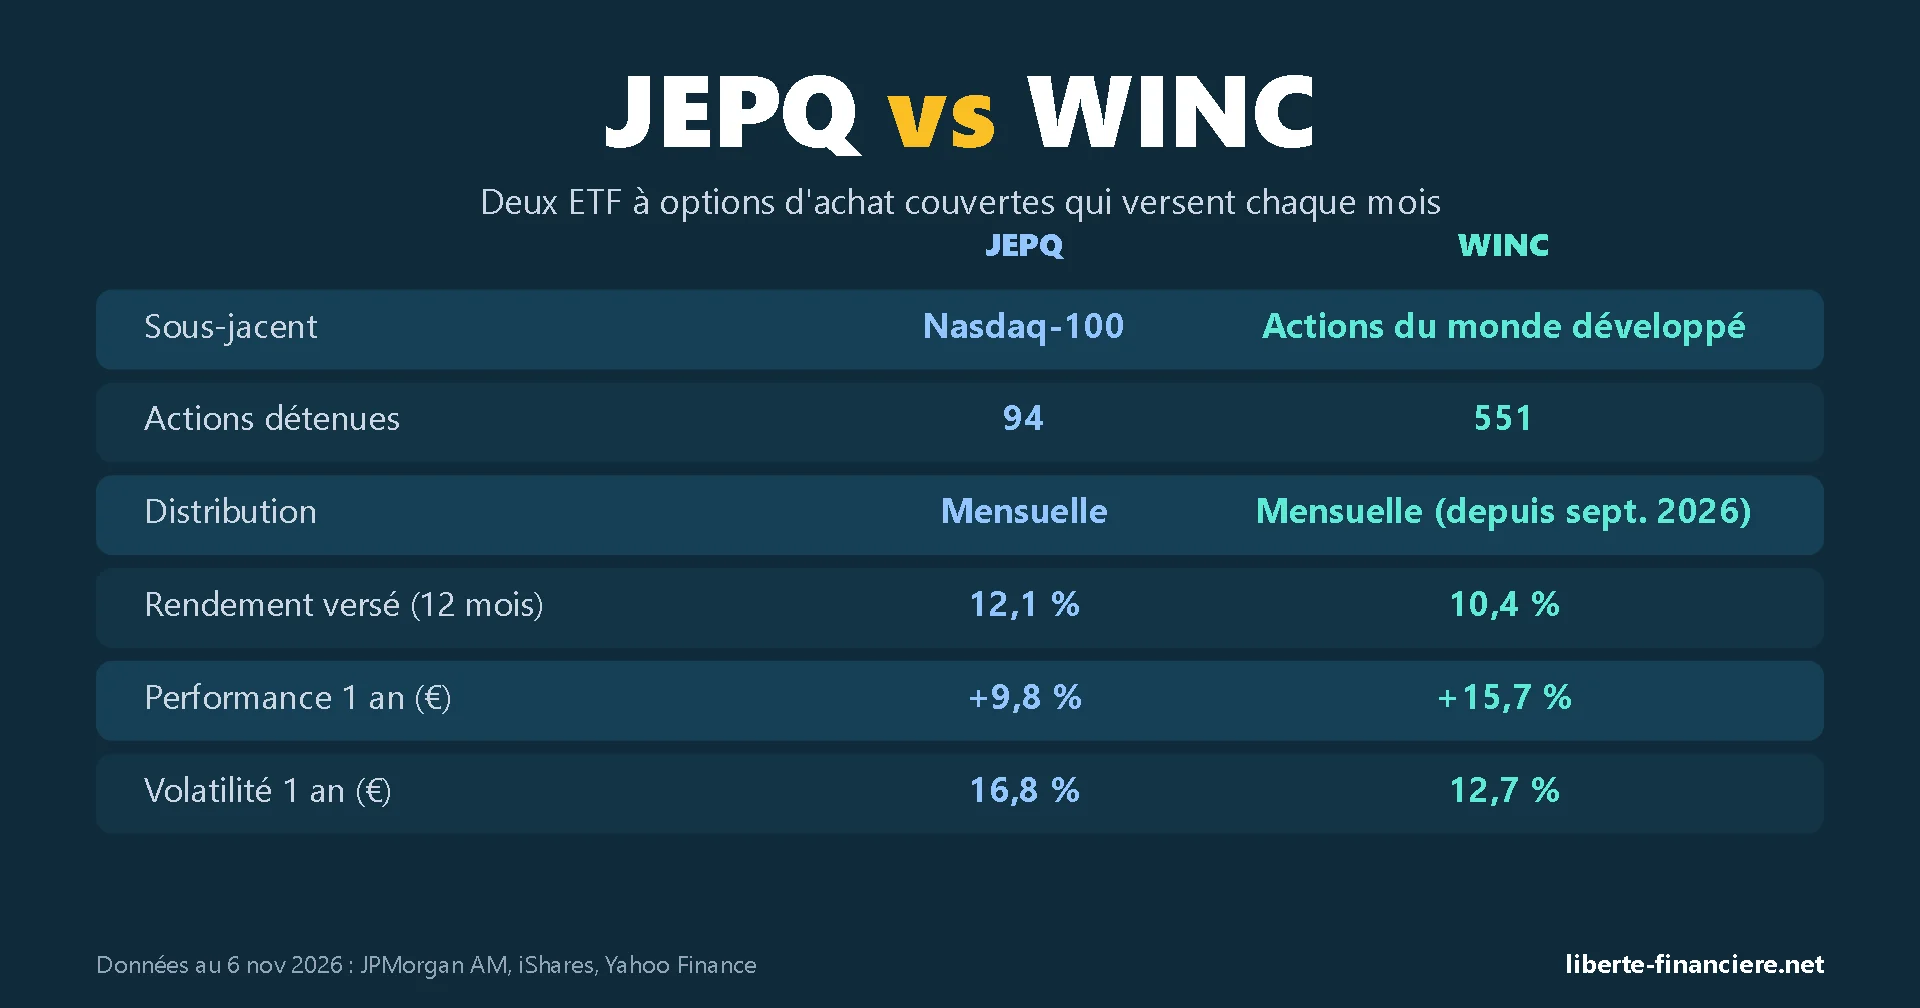
JEPQ (JPMorgan) | WINC (iShares) | |
|---|---|---|
Nombre completo | JPM Nasdaq Equity Premium Income Active UCITS ETF | iShares World Equity High Income Active UCITS ETF |
Emisor | J.P. Morgan Asset Management | BlackRock (iShares) |
ISIN (clase en dólares, de distribución) | IE000U9J8HX9 | IE000KJPDY61 |
Domicilio |
|
|
Lanzamiento | 29 de octubre de 2024 | 22 de marzo de 2024 |
Universo | Sobre todo el Nasdaq-100 ( | Acciones de países desarrollados (MSCI World) |
Acciones en cartera | 94 | 551 |
Opciones vendidas | Calls sobre el Nasdaq-100 | Calls sobre el S&P 500, el Euro Stoxx 50, el FTSE 100 y el Nikkei 225 |
Gestión | Activa (equipo de JPMorgan) | Activa sistemática (modelos cuantitativos) |
Gastos anuales | 0,35 % | 0,35 % |
Patrimonio (06/11/2026) | 4.530 M$ | 1.040 M$ |
Distribución | Mensual | Mensual desde septiembre de 2026 (trimestral antes) |
Rendimiento distribuido a 12 meses | 12,1 % | 10,4 % (10,45 % publicado por iShares) |
Rentabilidad en € a 1 año | +9,8 % | +15,7 % |
Volatilidad en € a 1 año | 16,8 % | 12,7 % |
Apto para el PEA |
|
|
Mi opinión en una línea | La mayor renta, pero muy concentrado en la tecnología estadounidense | Algo menos de renta, mucho más diversificado y más regular |
 No
Cifras a 6 de noviembre de 2026. Rendimiento distribuido: suma de las 12 últimas distribuciones dividida por la cotización. Rentabilidades: distribuciones reinvertidas, cotizaciones convertidas a euros cada día.
 Mi vídeo: JEPQ vs WINC, ¿qué ETF para obtener ingresos mensuales?
Si prefieres el formato vídeo, aquí tienes mi comparativo en 20 minutos: estrategia de opciones, gamas, composición, fechas de pago, rentabilidades, fiscalidad, liquidez y lo que voy a hacer con mi posición en JEPQ. La cartera que muestro es mi cuenta de Interactive Brokers, donde tengo el JEPQ desde abril de 2025.
El bróker que uso para el JEPQ Londres, Xetra, Ámsterdam, Milán: JEPQ, WINC y todas sus clases, con hasta 1.000 $ en acciones de IBKR de regalo al abrir la cuenta. |
 ¿Cómo funciona un ETF de opciones de compra cubiertas?
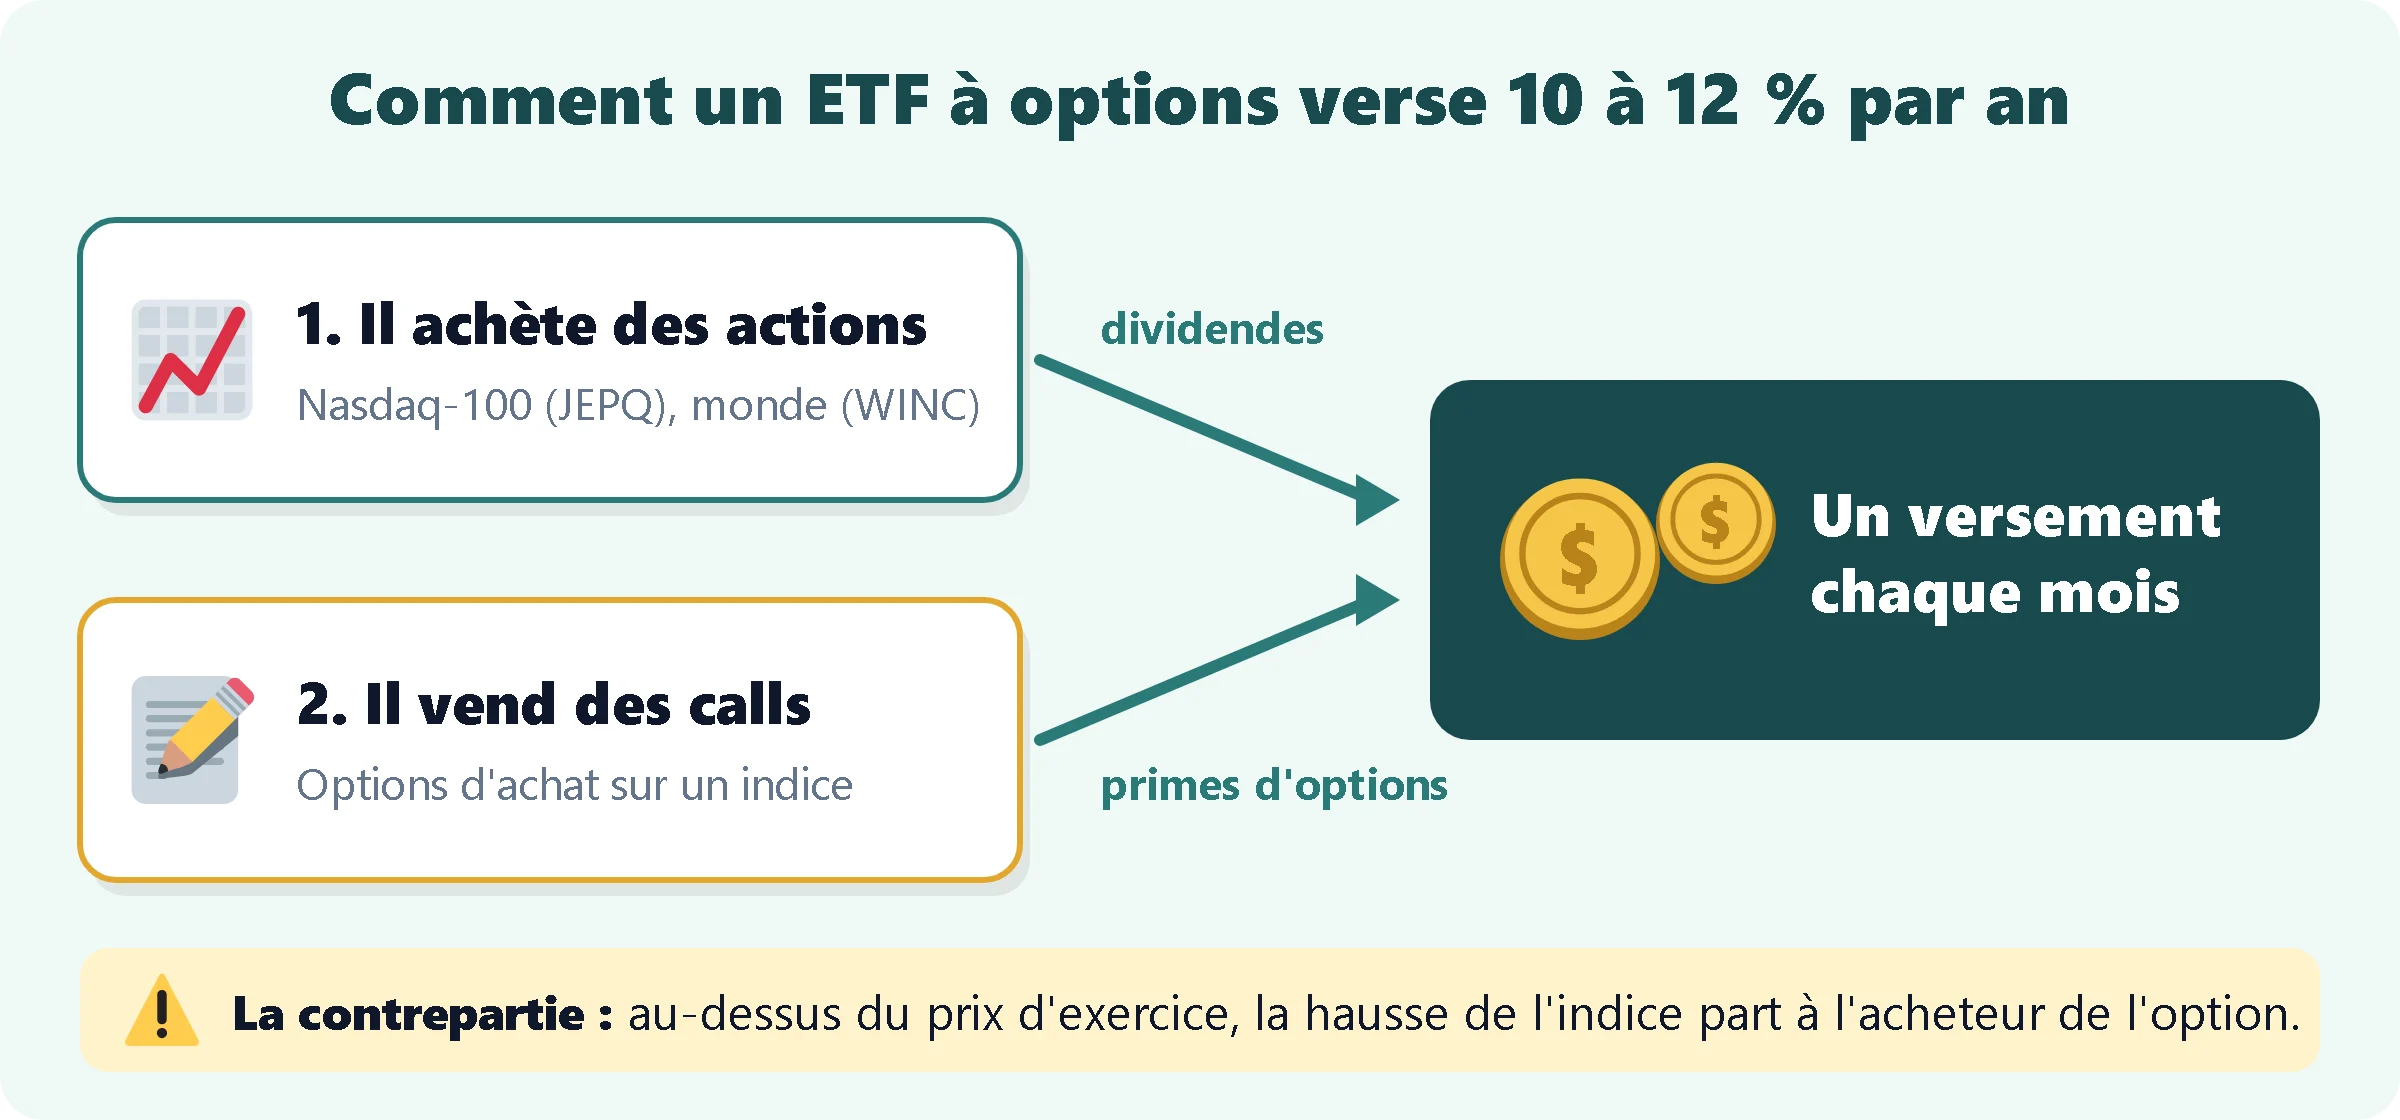
Un ETF «de opciones de compra cubiertas» (en inglés covered call) hace dos cosas a la vez. Primero, compra acciones, como cualquier ETF: sobre todo los valores del Nasdaq-100 en el caso del JEPQ, acciones del mundo desarrollado en el del WINC. Después, vende opciones de compra (calls) sobre un índice bursátil. Quien compra esas opciones paga una prima al ETF, en el acto, a cambio del derecho a beneficiarse de la subida del índice por encima de cierto nivel, llamado precio de ejercicio, durante un plazo corto (a menudo un mes).
Para el ETF, la prima es una renta inmediata, pase lo que pase después. Sumada a los dividendos de las acciones en cartera, le permite pagar cada mes un importe muy superior al dividendo de un ETF clásico: alrededor del 0,7 % anual en el Nasdaq-100 y del 1,5 % en el MSCI World, frente al 10 a 12 % aquí.
 El precio a pagar: una subida limitada
Esta renta no es gratis. La prima se queda en el ETF en todos los casos. Pero si el índice sube por encima del precio de ejercicio antes del vencimiento, el ETF tiene que pagar la diferencia al comprador de la opción: conserva sus acciones, pero renuncia a la subida por encima de ese umbral. Las opciones son sobre un índice y se liquidan en efectivo, sin vender títulos. Al revés, si el índice baja, la prima solo compensa una pequeña parte de la pérdida. Es la frase que hay que recordar: la subida está limitada, la bajada casi no.
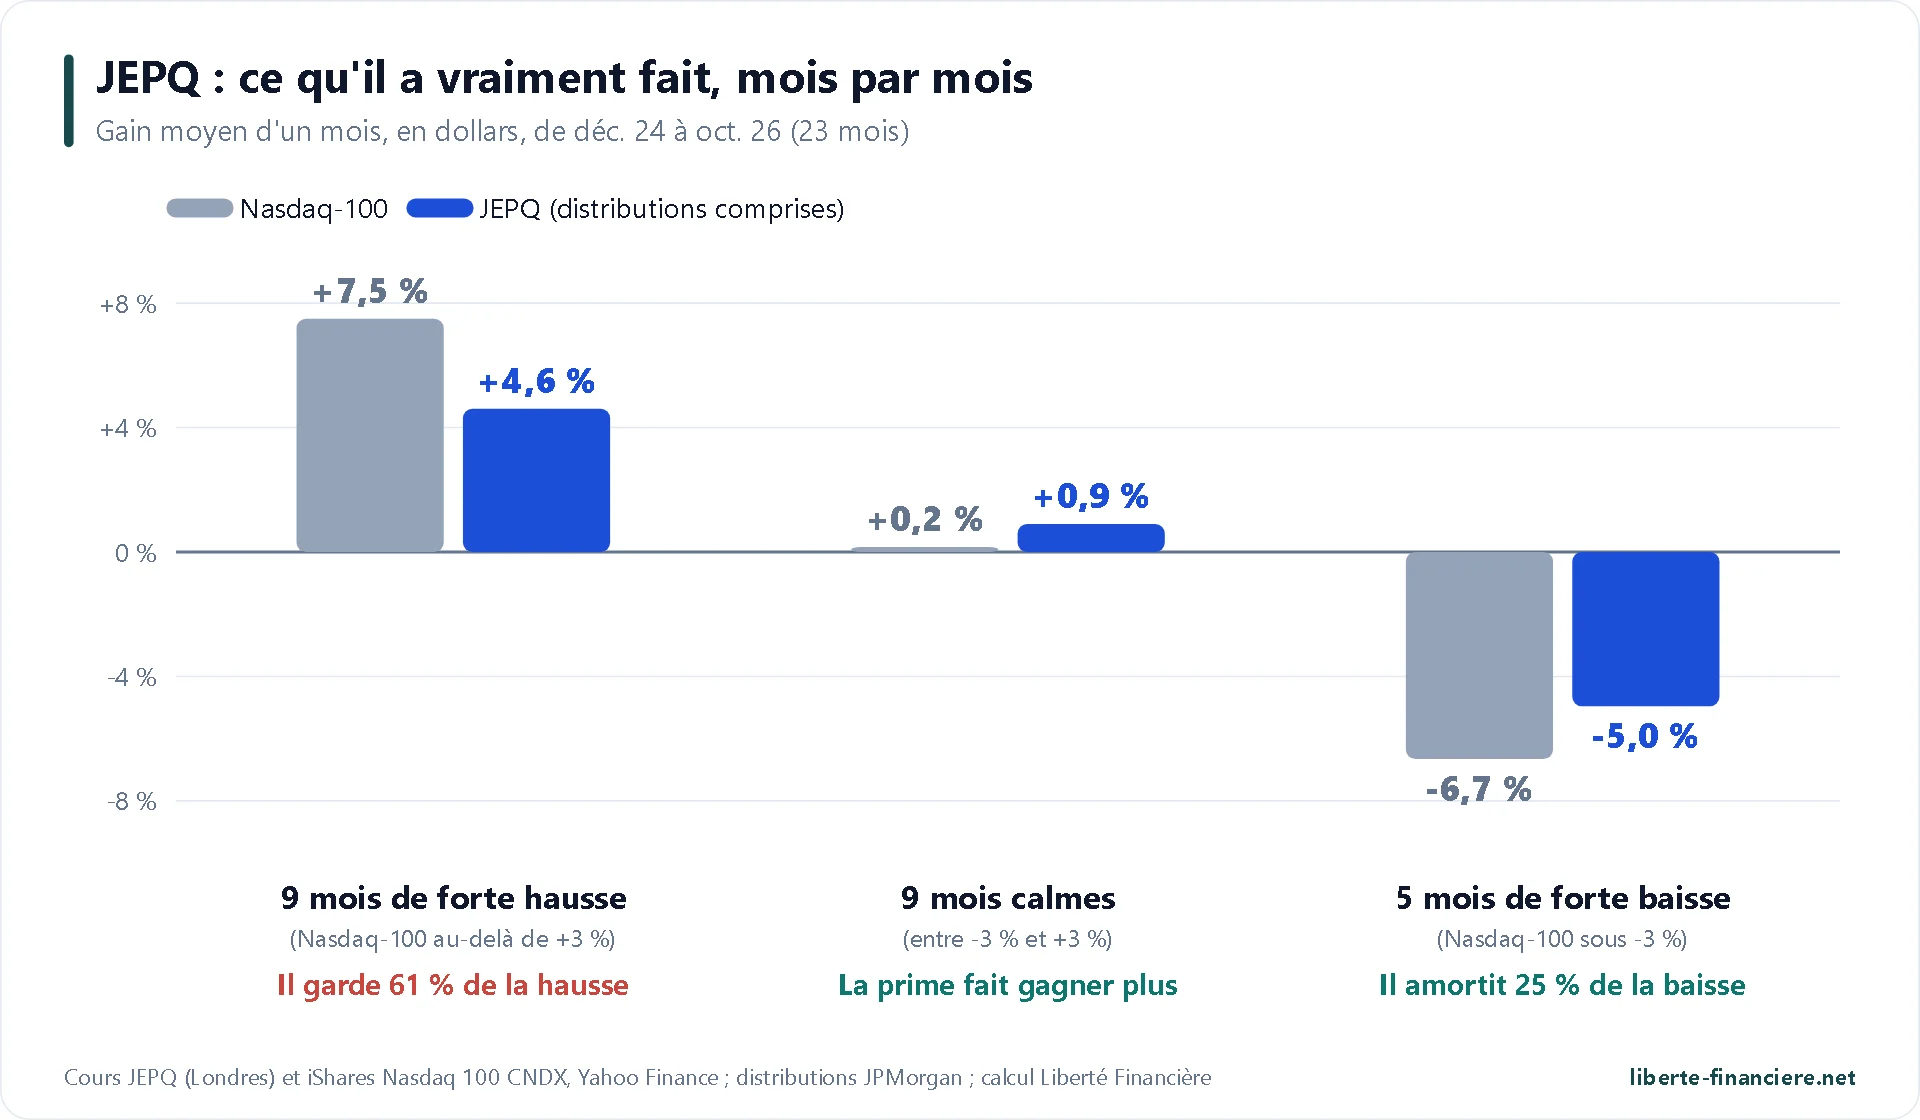
El gráfico de arriba muestra lo que el JEPQ hizo realmente de diciembre de 2024 a octubre de 2026, en dólares, con las distribuciones incluidas. Clasifiqué los 23 meses según el Nasdaq-100: en los 9 meses de fuerte subida (más del 3 %), el índice ganó de media un +7,5 % y el JEPQ un +4,6 %, es decir, el 61 % de la subida. En los 9 meses tranquilos, la prima marcó la diferencia: +0,9 % para el JEPQ frente a +0,2 % para el índice. En los 5 meses de fuerte bajada, perdió un 5,0 % frente a un 6,7 %: amortigua aproximadamente una cuarta parte de la caída.
Como la bolsa sube más a menudo de lo que baja (9 meses de fuerte subida por 5 de fuerte bajada en el periodo), el JEPQ acaba por detrás de su índice a largo plazo: transforma parte del potencial de subida en renta regular y suaviza los resultados. Es una elección de renta, no una forma de batir al mercado.
 ¿Qué parte del fondo está cubierta con opciones?
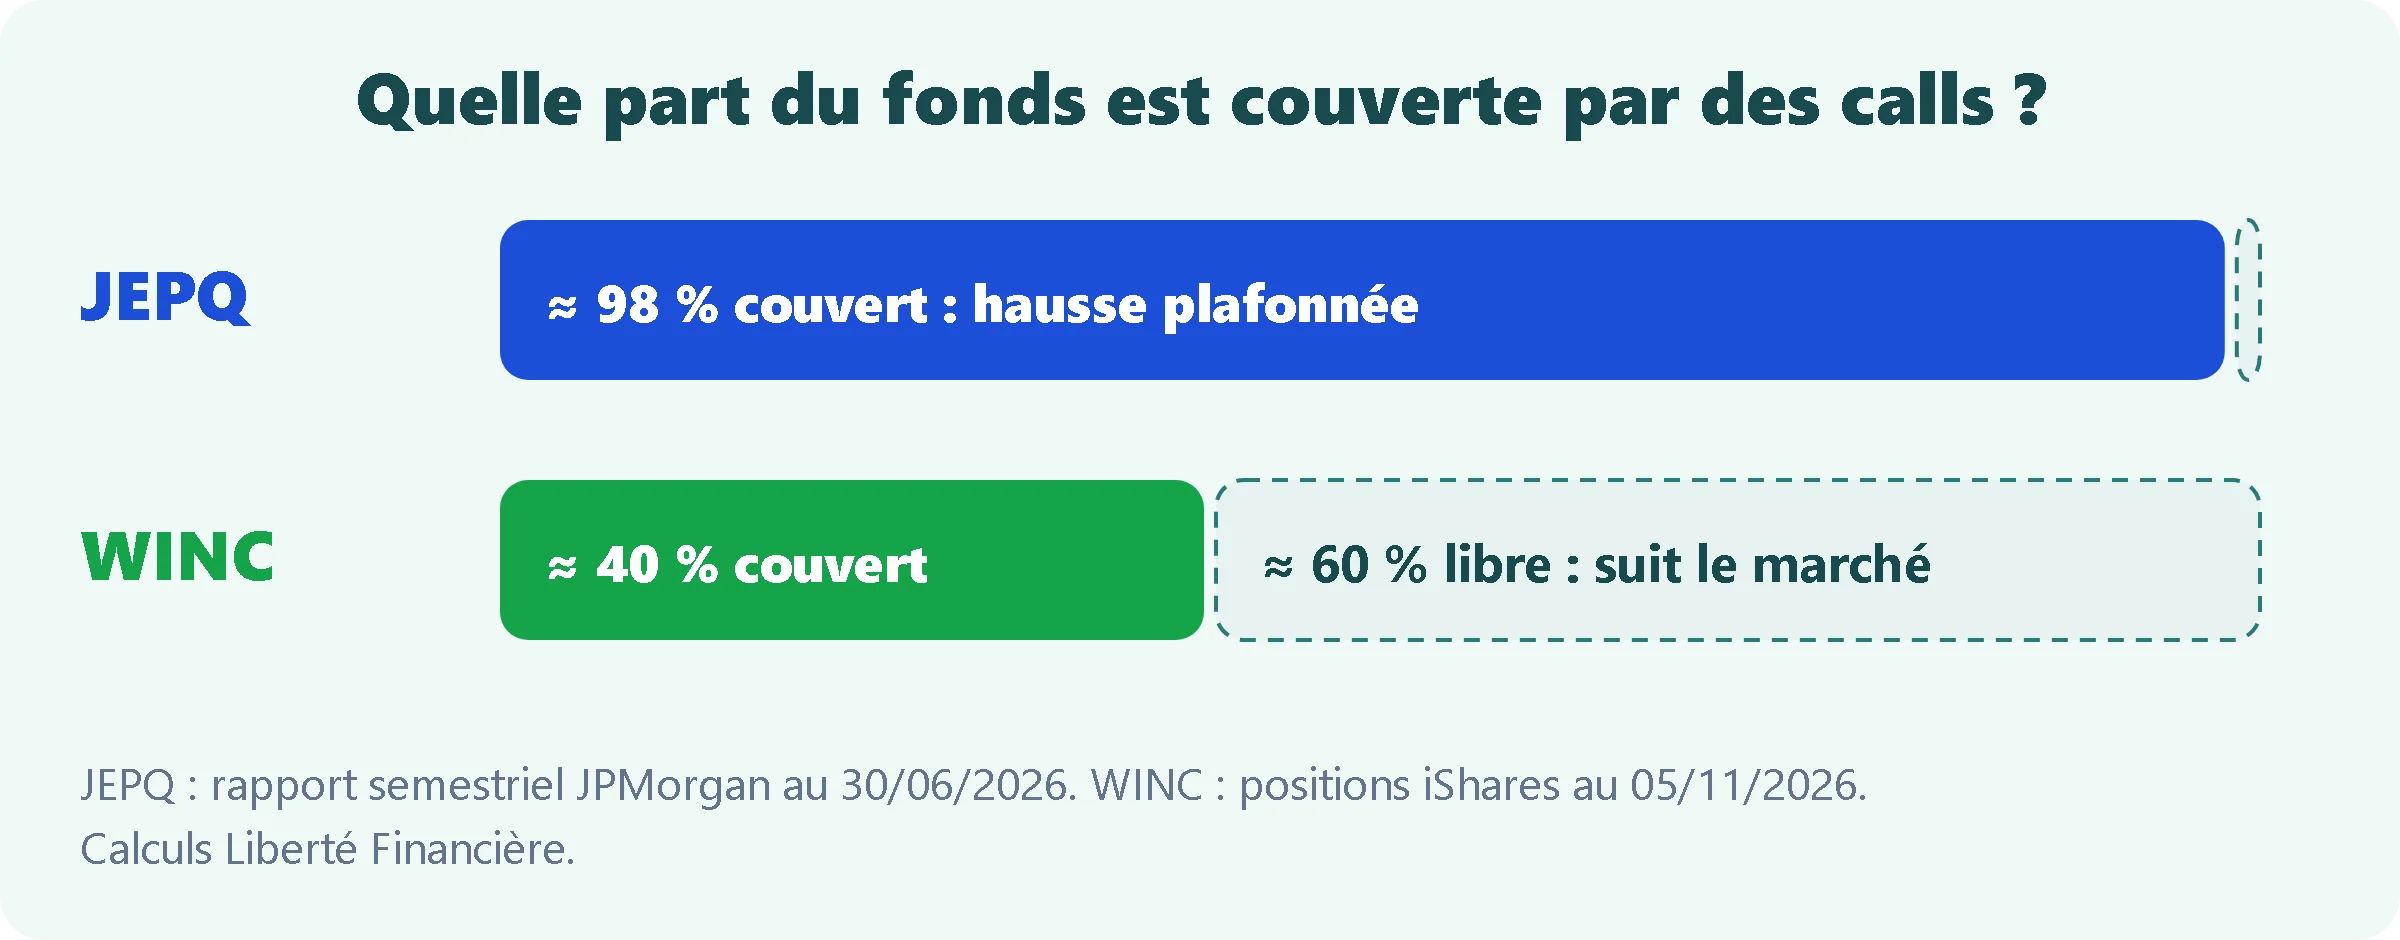
Es la gran diferencia de construcción entre los dos fondos. El JEPQ cubre casi toda su cartera: a 30 de junio de 2026, había vendido 15 series de calls sobre el Nasdaq-100, de unos 233 millones de dólares cada una, escalonadas día a día durante cinco semanas, es decir, 3.500 millones de dólares de exposición para 3.570 millones de activos, alrededor del 98 % del fondo (informe semestral de JPMorgan, mi cálculo). Cada tramo se renueva a su vencimiento, con un precio de ejercicio algo por encima de la cotización. El WINC, en cambio, solo vende calls sobre alrededor del 40 % de su valor (mi cálculo con el archivo de posiciones de iShares del 5 de noviembre de 2026), sobre cuatro índices, y además compra contratos de futuros: el resto del fondo aprovecha por completo la subida.
Los dos gestores fijan el precio de ejercicio según la volatilidad del mercado: cuando el mercado está nervioso, las primas son más altas y la renta sube (es lo que pasó en la primavera de 2025). Esta diferencia de cobertura explica en gran parte los resultados: el JEPQ paga más, pero ha dejado escapar más subida que el WINC, que ha ido a la par con el MSCI World.
 Renta pagada no significa rentabilidad
Un ETF que paga un 12 % al año puede perfectamente perder dinero: si su cotización baja un 15 % ese mismo año, el resultado es negativo. La cifra correcta que hay que mirar es la rentabilidad total (cotización + distribuciones), que comparo más abajo. El segundo reflejo es comprobar que la cotización no se erosiona con el tiempo: un fondo que distribuye más de lo que gana te devuelve parte de tu capital, y sus rentas futuras bajan con él.
 Las gamas de JPMorgan y de iShares
JPMorgan es el pionero de estos ETF de renta: su JEPI estadounidense, lanzado en mayo de 2020 sobre acciones estadounidenses, y después el JEPQ estadounidense en mayo de 2022, se han convertido en algunos de los mayores ETF activos del mundo. La gama europea (UCITS) retoma sus principios, con fondos domiciliados en Irlanda y accesibles a los ahorradores franceses. iShares (BlackRock) respondió en marzo de 2024 con dos fondos de gestión sistemática. Los seis ETF de estas dos gamas, con todas sus clases, se pueden comprar en Interactive Brokers, que da acceso a Londres, Xetra, Ámsterdam y Milán.
JPMorgan: 4 ETF «Equity Premium Income»
ETF | Universo | Lanzamiento | Patrimonio | Rendimiento anunciado* | Gastos |
|---|---|---|---|---|---|
JEPQ (Nasdaq) | Grandes valores estadounidenses, referencia Nasdaq-100 | 29/10/2024 | 4.530 M$ | 11,27 % | 0,35 % |
JEPI (US) | Acciones estadounidenses diversificadas, poco volátiles | 29/10/2024 | 711 M$ | 7,16 % | 0,35 % |
JEPG (Global) | Acciones de países desarrollados | 30/11/2023 | 1.700 M$ | 5,69 % | 0,35 % |
JEPE (Europe) | Acciones europeas | 12/02/2026 | 154 M$ | 5,10 % (≈ 9,3 % en sus 8 primeros pagos) | 0,35 % |
Datos de JPMorgan AM a 6 de noviembre de 2026, clases de distribución. * Última distribución × 12 ÷ cotización: una cifra que cambia cada mes.
Los cuatro fondos pagan cada mes y cuestan un 0,35 % al año. El JEPQ es con diferencia el más grande y el que más distribuye, porque el Nasdaq-100 es más volátil: sus opciones generan primas más altas. El JEPG («Global») es el primo directo del WINC en JPMorgan, con un rendimiento claramente más bajo (5,7 %). Según las cuentas del fondo, los dividendos de las acciones solo supusieron 13,6 millones de dólares en 2025, frente a 183,3 millones distribuidos (informe anual 2025, informe semestral 2026): la mayor parte de lo que paga el JEPQ viene de las primas de las opciones y de las ganancias de la cartera, no de los dividendos (mi cálculo con sus cuentas).
Por qué el WINC paga un 10 % y el JEPG un 5,7 %
Los dos fondos invierten en acciones del mundo desarrollado y venden opciones de compra, pero no buscan el mismo nivel de pago. El JEPG distribuye lo que cobra: dividendos y primas de opciones, de ahí un rendimiento en torno al 5,7 %. El WINC, en cambio, lleva el nombre «High Income»: su objetivo declarado es una renta elevada. Ni BlackRock ni JPMorgan publican una explicación en cifras de la diferencia, pero las cuentas del WINC dan una pista: en su ejercicio cerrado el 30 de junio de 2026, distribuyó 13,17 millones de dólares, cuando había cobrado 10,71 millones de ingresos (9,16 millones de dividendos, 0,98 millones de intereses y 0,57 millones de ingresos de derivados, informe anual de iShares III). Por tanto, parte del pago viene de las plusvalías de la cartera (mi cálculo con sus cuentas). No es un problema mientras el fondo avance: en ese mismo ejercicio, hizo un +21,04 %, al nivel del MSCI World. Pero en un año de bajada, pagar un 10 % supondría devolver parte del capital.
 Por qué el WINC pesa 4 veces menos que el JEPQ
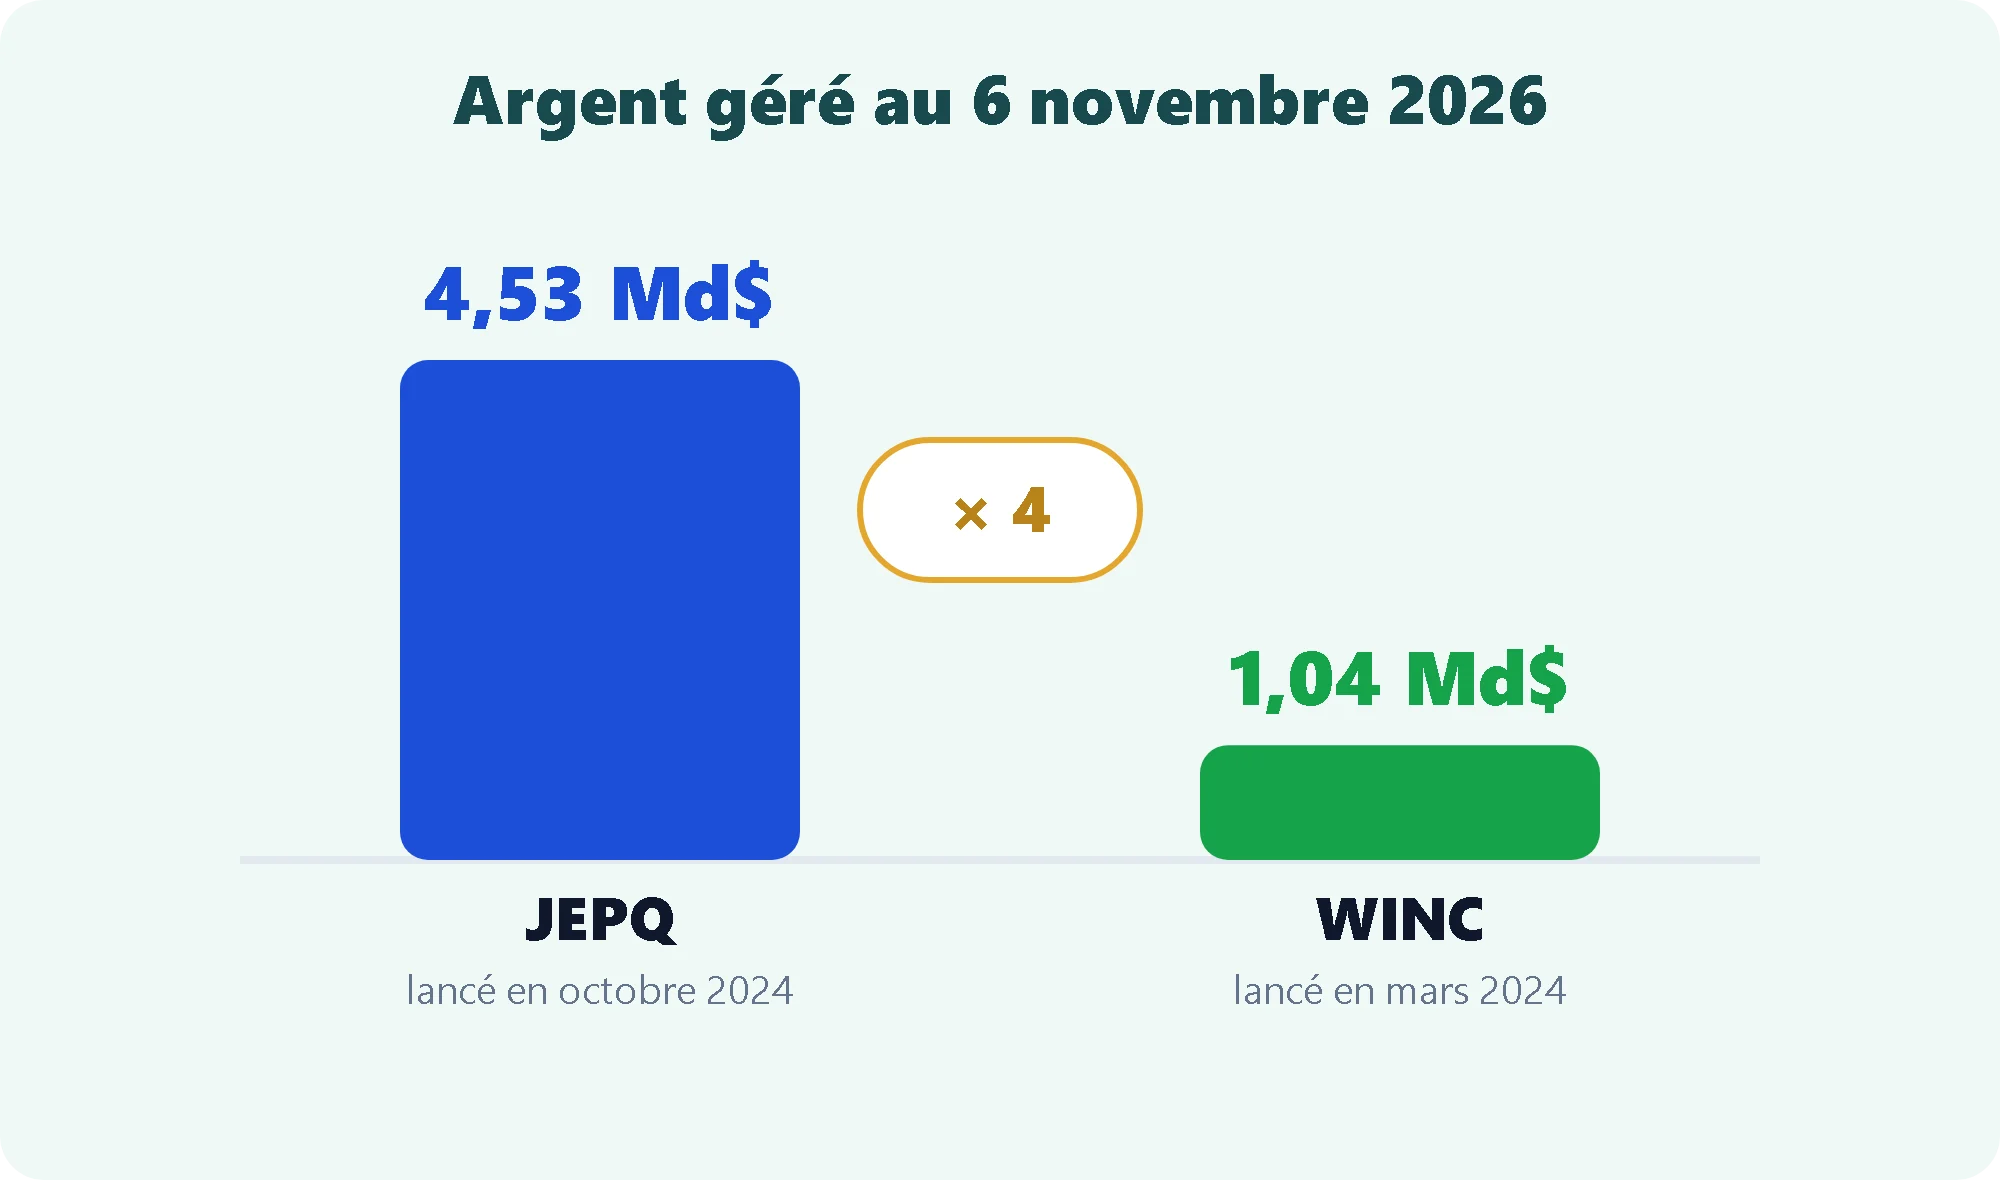
El WINC se lanzó siete meses antes que el JEPQ europeo y, sin embargo, gestiona cuatro veces menos dinero (1.040 millones de dólares frente a 4.530). Ninguno de los dos emisores comenta estas cifras, pero hay varias razones plausibles. Primero, la marca: los JEPI y JEPQ estadounidenses están entre los mayores ETF activos del mundo, y la versión europea del JEPQ llegó con esa notoriedad, mientras que el WINC es una creación de 2024 sin un hermano mayor estadounidense conocido. Después, el rendimiento anunciado: del 11 al 12 % en el JEPQ, pagado cada mes, frente a un WINC que solo pagaba cada trimestre hasta septiembre de 2026, un criterio decisivo para quien busca una renta mensual. Por último, el atractivo del Nasdaq-100 y de la tecnología en 2025 y 2026, y la presencia del JEPQ en los brókers para el gran público (en Trade Republic con el ticker JEQP; en Interactive Brokers, los dos fondos están disponibles en todas sus bolsas). Son mis hipótesis, no una explicación oficial.
iShares: 2 ETF «Equity High Income»
ETF | Universo | Lanzamiento | Patrimonio | Rendimiento a 12 meses | Gastos |
|---|---|---|---|---|---|
WINC (World) | Acciones de países desarrollados, comparado con el MSCI World | 22/03/2024 | 1.040 M$ | 10,45 % | 0,35 % |
INCU (U.S.) | Acciones estadounidenses, comparado con el S&P 500 | 22/03/2024 | 117 M$ | 8,42 % | 0,35 % |
Datos de iShares a 5 y 6 de noviembre de 2026. Rendimiento a 12 meses: distribuciones de los últimos 12 meses divididas por la cotización.
Los dos fondos pasaron a la distribución mensual a la vez, en septiembre de 2026. El folleto de iShares precisa el mecanismo del WINC: opciones de compra vendidas sobre índices y contratos de futuros comprados para atenuar el efecto del límite sobre la subida (folleto de iShares III plc). En su ejercicio cerrado el 30 de junio de 2026, el WINC hizo un +21,04 % frente al +21,34 % del MSCI World, con una renta generada del 10,59 % (informe anual de iShares III).
 El JEPQ en detalle
El JEPQ europeo es la versión UCITS, domiciliada en Irlanda, del JPMorgan Nasdaq Equity Premium Income ETF estadounidense lanzado en mayo de 2022. Los ETF estadounidenses no están al alcance de los particulares europeos (por falta de documento de datos fundamentales, el KID), de ahí esta versión lanzada el 29 de octubre de 2024, que ya pesa 4.530 millones de dólares a 6 de noviembre de 2026 según JPMorgan.
 ¿Por qué solo 110 posiciones?
Es una pregunta que me habéis hecho: el JEPQ muestra 110 posiciones a 6 de noviembre de 2026. Se reparten así: 94 acciones (90 acciones ordinarias, 1 acción cotizada en Nueva York, 2 certificados estadounidenses y 1 inmobiliaria cotizada), 15 opciones de compra vendidas sobre el Nasdaq-100 y 1 línea de liquidez (4,1 % del fondo). El Nasdaq-100 tiene un centenar de empresas: el gestor se queda con 94 y ajusta sus pesos en torno a los del índice. No es, por tanto, una falta de diversificación respecto al Nasdaq-100: es el propio Nasdaq-100 el que está concentrado.
Puesto | Empresa o posición | Peso |
|---|---|---|
1 | Apple | 8,6 % |
2 | Nvidia | 7,9 % |
3 | Microsoft | 7,0 % |
4 | Alphabet (acción C) | 5,1 % |
5 | Amazon | 5,1 % |
6 | Micron Technology | 4,2 % |
7 | Liquidez | 4,1 % |
8 | AMD | 3,8 % |
9 | Meta | 3,3 % |
10 | Tesla | 2,6 % |
Posiciones publicadas por JPMorgan a 6 de noviembre de 2026.
 Una gestión activa, con opciones sobre el índice
El JEPQ lo gestiona de forma activa un equipo de JPMorgan, que selecciona las acciones con un enfoque basado en datos y después vende opciones de compra sobre el índice Nasdaq-100. A diferencia del JEPQ estadounidense, la versión europea no utiliza títulos estructurados (los «ELN»): las opciones se tienen directamente. Su objetivo oficial: ofrecer una renta y un crecimiento del capital a largo plazo. JPMorgan no anuncia ningún rendimiento objetivo, y el importe pagado cambia cada mes con las primas cobradas.
Las distintas clases del JEPQ
El mismo fondo existe en varias «clases», con ISIN distintos. El ticker también cambia según la bolsa: JEPQ en Londres (en dólares) y en Suiza, JEQP en Fráncfort / Xetra (en euros) y en Trade Republic, JEPQ en Milán en euros. Personalmente, compro la clase en dólares en Londres, en Interactive Brokers.
Clase | ISIN | Ticker (bolsa) | Lanzamiento | ¿Para quién? |
|---|---|---|---|---|
Dólares, de distribución | IE000U9J8HX9 | JEPQ (Londres, USD), JEQP (Xetra, EUR) | 29/10/2024 | La clase histórica, la más negociada: es la mía |
Dólares, de acumulación | IE000N6I8IU2 | JEQA (Londres en USD, Xetra y Milán en EUR, Suiza) | 29/10/2024 | Misma estrategia sin pagos: las rentas se reinvierten |
Euros, de distribución | IE0006CJGQR9 | JQPD (Xetra, Milán) | 06/11/2025 | Pagos en euros, pero sigue expuesta al dólar |
Euros cubierta, de distribución | IE0006FIW9Z0 | JEQE (Xetra, Milán) | 06/11/2025 | Neutraliza en gran parte las variaciones del dólar |
Clases y fechas según JPMorgan AM; ticker de la bolsa de Londres en libras: JEQP. También existe una clase cubierta en CHF.
La clase de acumulación sí existe (JEQA), desde el primer día, al contrario de lo que se lee a menudo. Pesa 153 millones de dólares, frente a 4.340 millones de la clase de distribución, y obtiene exactamente la misma rentabilidad: +29,48 % desde el lanzamiento a 31 de octubre de 2026 para las dos clases, en dólares, según JPMorgan. No existe clase de acumulación cubierta en euros. JEQA conviene a quien quiere aprovechar la estrategia sin cobrar rentas, con la ventaja fiscal de pagar el impuesto solo al vender. Pero para un inversor que acumula, un ETF de acumulación clásico sobre el Nasdaq-100 lo ha hecho mucho mejor en dos años: el interés de un ETF de opciones sigue siendo la renta.
El WINC en detalle
El WINC es un ETF de iShares, la marca de ETF de BlackRock, lanzado el 22 de marzo de 2024 con el nombre «iShares World Equity High Income UCITS ETF»; ahora lleva la palabra «Active» en su nombre. Pesa 1.040 millones de dólares a 6 de noviembre de 2026 según iShares. Su objetivo oficial es más prudente que el del JEPQ: una renta y un crecimiento del capital, con menos volatilidad que las acciones de los países desarrollados.
Una gestión sistemática
El WINC lo gestiona el equipo de inversión sistemática de BlackRock: la selección de las 551 acciones se basa en modelos cuantitativos, con exclusiones medioambientales y sociales (el fondo está clasificado como artículo 8 según el reglamento europeo SFDR). La renta adicional viene de opciones de compra vendidas sobre varios índices (S&P 500, Euro Stoxx 50, FTSE 100 y Nikkei 225 en las posiciones del 5 de noviembre de 2026), completadas con contratos de futuros comprados sobre esos mismos índices, que ajustan la exposición del fondo al mercado.
Lo que contiene el WINC
Puesto | Posición | Peso |
|---|---|---|
1 | Liquidez en garantía de los derivados | 7,5 % |
2 | Fondo monetario de BlackRock (dólares) | 4,6 % |
3 | Apple | 4,6 % |
4 | Nvidia | 4,1 % |
5 | Microsoft | 3,7 % |
6 | Amazon | 1,75 % |
7 | Alphabet (acción A) | 1,4 % |
8 | Costco | 1,4 % |
9 | Alphabet (acción C) | 1,3 % |
10 | Intesa Sanpaolo | 1,15 % |
Archivo de posiciones de iShares a 5 de noviembre de 2026. La liquidez sirve de garantía para las opciones y los contratos de futuros.
Saltan a la vista dos cosas. Los gigantes estadounidenses están, pero con pesos dos veces menores que en el JEPQ. Y el fondo se aparta a propósito del MSCI World: más Japón (7,1 % frente a 5,7 %), algo menos de Estados Unidos (70,7 % frente a 72,8 %) y menos tecnología (26,2 % frente a 29,8 % en el índice). También hay valores europeos de dividendos, como el banco italiano Intesa Sanpaolo.
 El paso al pago mensual
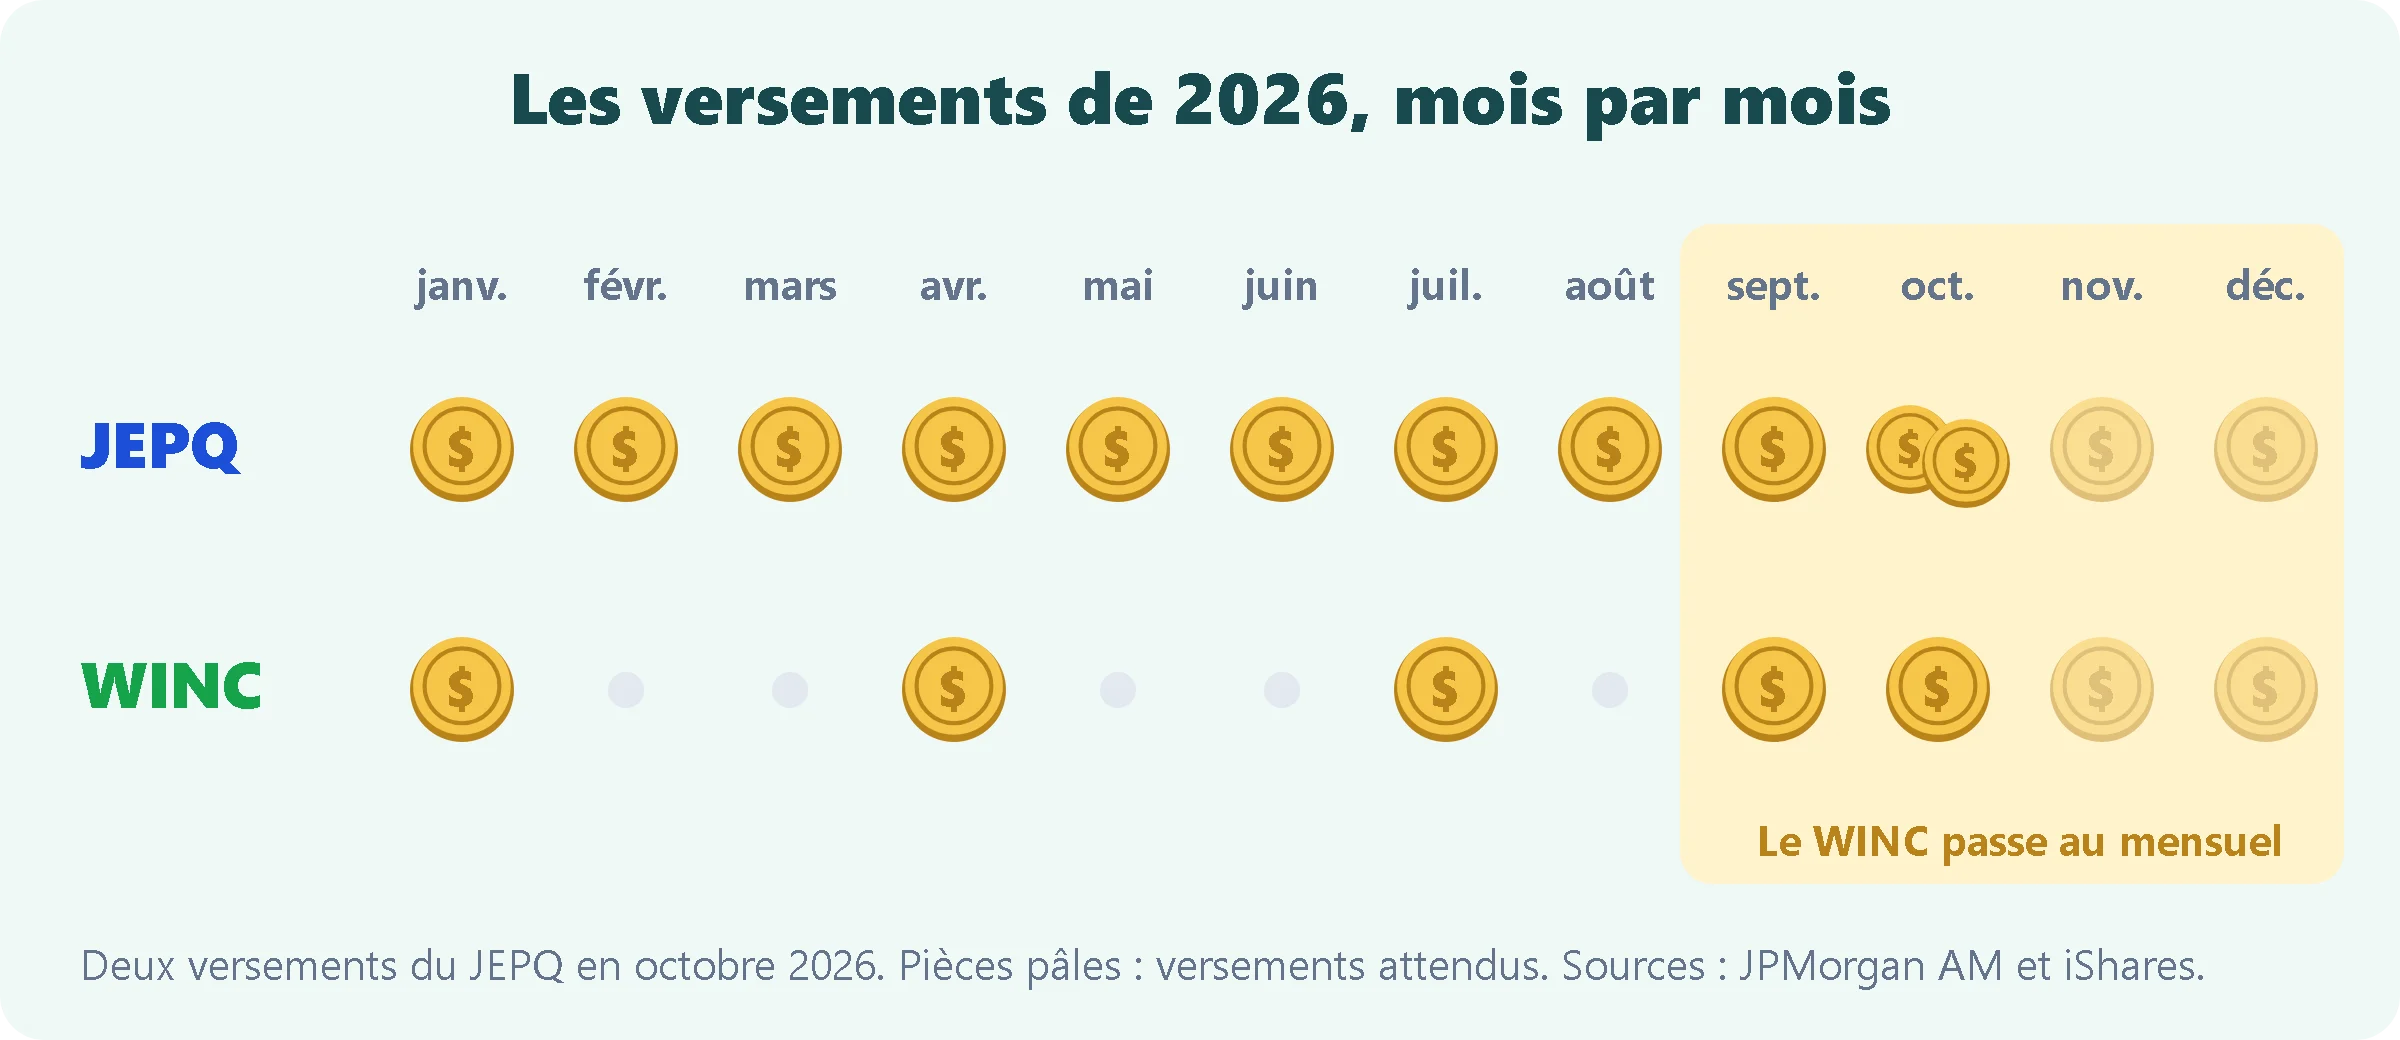
Es la gran novedad de 2026. En una carta a los accionistas del 21 de agosto de 2026, iShares anunció que el WINC pasaría de una distribución trimestral a una distribución mensual «en torno al 4 de septiembre de 2026», citando los comentarios de sus clientes. Los gastos de este cambio corren a cargo de BlackRock, y el nivel de riesgo del fondo no cambia. La primera distribución mensual se pagó el 30 de septiembre de 2026 (0,0891 $ por participación, que en principio cubre agosto y septiembre), y la siguiente el 28 de octubre de 2026 (0,0470 $). En Interactive Brokers, cada pago llega directamente en dólares a tu cuenta.
Las distintas clases del WINC
Clase | ISIN | Ticker (bolsa) | Lanzamiento | Patrimonio de la clase |
|---|---|---|---|---|
Dólares, de distribución | IE000KJPDY61 | WINC (Xetra en EUR, Ámsterdam en USD, Londres en GBP) | 22/03/2024 | 1.010 M$ |
Dólares, de acumulación | IE0000P0RPE6 | WINA (Ámsterdam en USD, Milán en EUR, Suiza): no está en Xetra | 22/03/2024 | 28,6 M$ |
Euros cubierta, de acumulación | IE000EB0LQO5 | CEMY (Xetra) | 26/06/2026 | 0,55 M€ |
Euros cubierta, de distribución | IE0006HLR5N4 | EDMC (Xetra) | 14/10/2026 | 0,35 M€ |
Clases según iShares (BlackRock), patrimonio a 5 de noviembre de 2026. También existe una clase cubierta en libras (WCGH).
En la práctica, casi todo el dinero está en la clase de distribución en dólares. La clase de acumulación WINA ha obtenido la misma rentabilidad (+14,31 % a un año a 31 de octubre de 2026, según iShares), pero solo pesa 28,6 millones de dólares y no cotiza en Xetra: se negocia poco, así que la orden limitada es imprescindible. Las clases cubiertas en euros, lanzadas en 2026, todavía son minúsculas: su precio de compra y de venta puede alejarse del valor del fondo, sobre todo en las horas en que la bolsa estadounidense está cerrada.
 Composición comparada: sectores y países
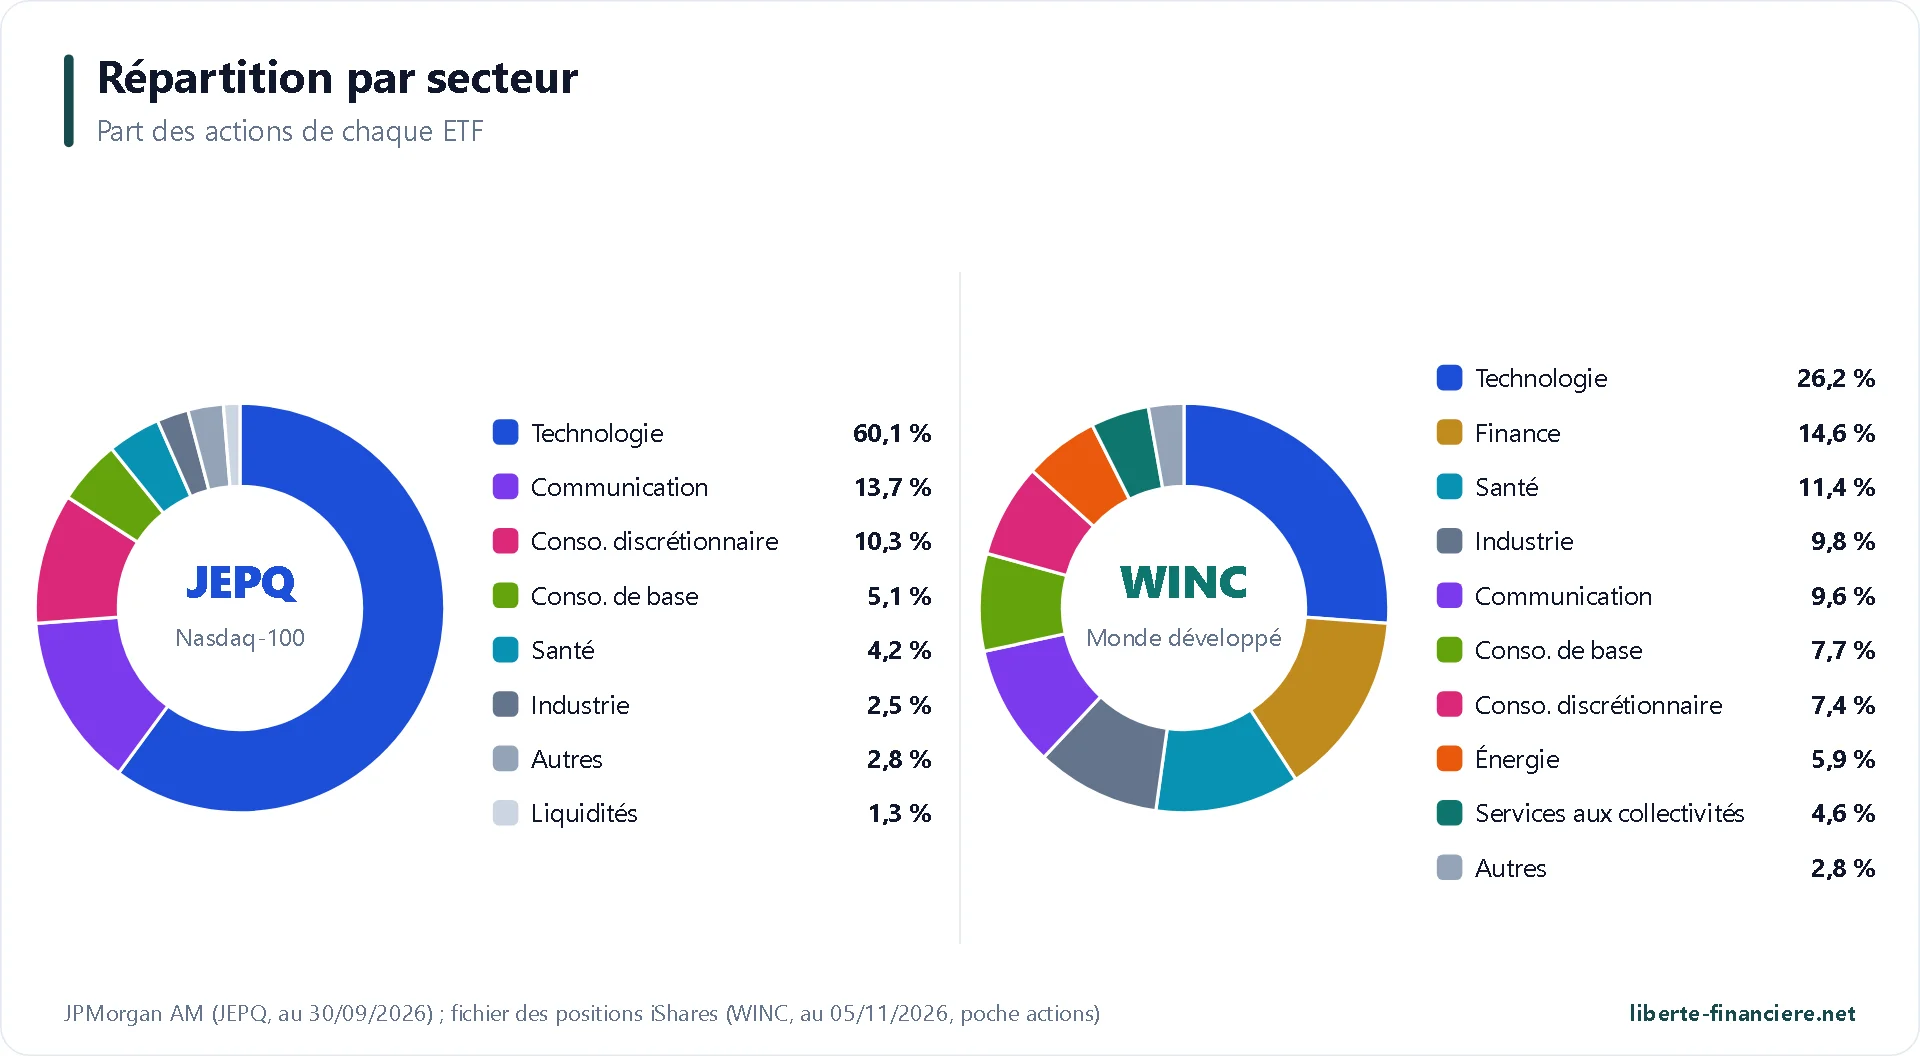
Es la diferencia de fondo entre los dos ETF. El JEPQ es un 60 % tecnología (59,9 % en el propio Nasdaq-100), un 13,7 % comunicación (Alphabet, Meta, Netflix) y un 10,3 % consumo discrecional (Amazon, Tesla): tres cuartas partes del fondo en la economía digital, y casi ningún banco ni ninguna empresa de energía. El WINC reparte su dinero entre todos los sectores: 26,2 % de tecnología, y después finanzas (14,6 %), salud (11,4 %), industria (9,8 %), comunicación (9,6 %), consumo y energía.
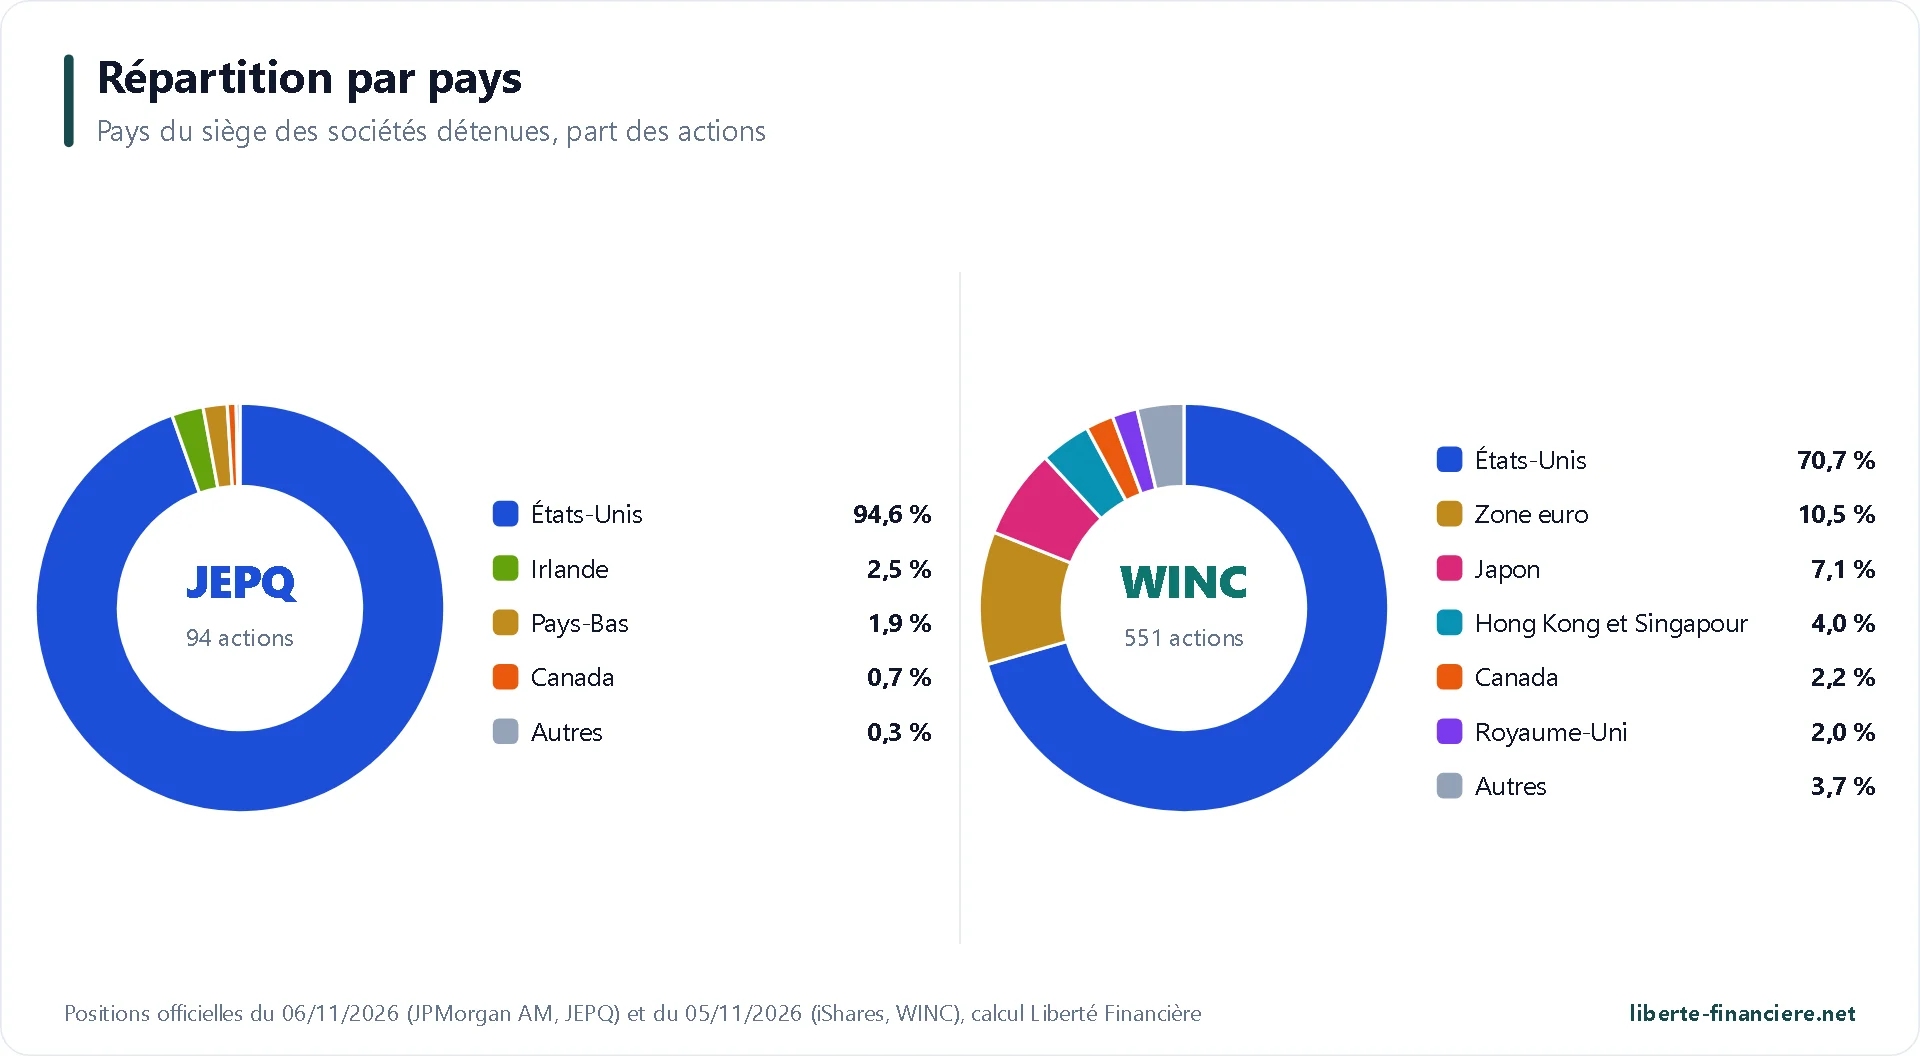
La misma conclusión por países. El JEPQ es estadounidense en un 94,6 %. El resto corresponde sobre todo a empresas del Nasdaq-100 registradas en otros países: Seagate y Linde en  Irlanda, ASML, NXP y Nebius en
 Países Bajos, Shopify en
 Canadá, Arm en
 Reino Unido. El propio Nasdaq-100 no es, por tanto, 100 % estadounidense. Otro punto poco conocido: el JEPQ no se limita al Nasdaq-100. Su folleto precisa que la cartera «puede incluir, sin limitarse a ellos» los valores del índice, con al menos un 67 % de acciones estadounidenses. A 6 de noviembre de 2026, 19 de sus acciones (5,1 % del fondo) están fuera del Nasdaq-100: AbbVie, Deere, Eaton (Irlanda), Mastercard, NextEra, Southern, Lowe's, Coca-Cola, Hilton, Thermo Fisher, Bristol-Myers, Corpay, Chipotle, Prologis, UnitedHealth, ServiceNow, Uber, HubSpot y UPS (posiciones de JPMorgan comparadas con la lista oficial del Nasdaq-100, mi cálculo). Son valores a menudo menos volátiles, elegidos por los gestores. El WINC es estadounidense en un 70,7 % y reparte el resto entre la zona euro (10,5 %, con
 Italia y
 España),
 Japón (7,1 %),
 Hong Kong y
 Singapur (4,0 %), Canadá y Reino Unido.
Criterio | JEPQ | WINC |
|---|---|---|
Número de acciones | 94 | 551 |
Peso de las 3 primeras acciones | 23,5 % | 12,4 % |
| 94,6 % | 70,7 % |
Tecnología | 60,1 % | 26,2 % |
Finanzas | 0,6 % | 14,6 % |
Salud | 4,2 % | 11,4 % |
Energía | 0,3 % | 5,9 % |
Parte de las acciones de cada fondo. JEPQ: sectores a 30/09/2026, países a 06/11/2026; WINC: posiciones a 05/11/2026, bolsa de acciones, cálculo de Liberté Financière.
En concreto, tener los dos ya supone diversificarse: el WINC aporta las finanzas, la salud, la energía, Europa y Japón que el JEPQ no tiene. En cambio, añadir el JEPQ a un ETF World clásico es sobre todo reforzar todavía más Apple, Nvidia y Microsoft, que ya son los primeros del World.
 Las distribuciones comparadas
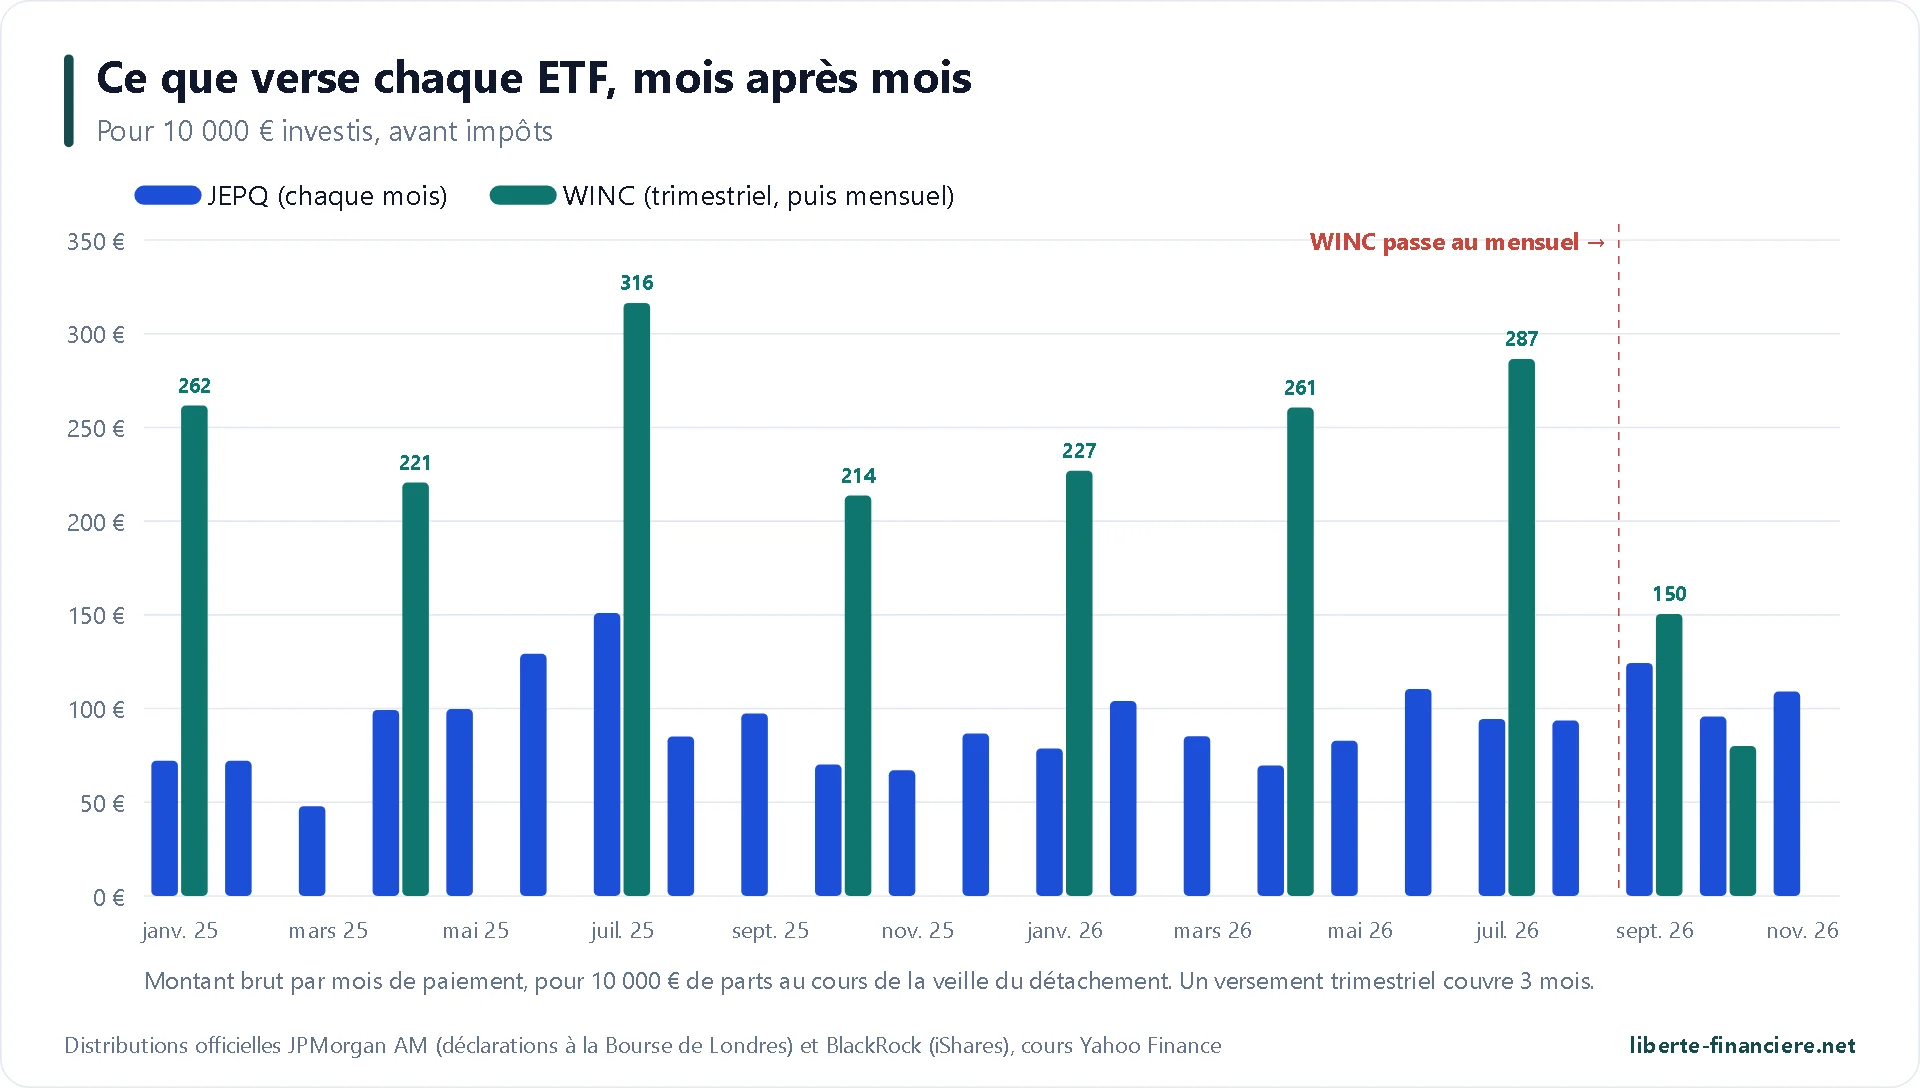
En los últimos 12 meses, el JEPQ ha distribuido el 12,1 % de su cotización actual, y el WINC el 10,4 % (iShares publica un 10,45 % a 5 de noviembre de 2026). JPMorgan, por su parte, anuncia un rendimiento «anualizado» del 11,27 %: es la última distribución multiplicada por 12, una cifra que varía mucho de un mes a otro. Por cada 10.000 € invertidos, la diferencia supone unos 170 € al año antes de impuestos a favor del JEPQ.
 Por qué el importe cambia cada mes
Ni JPMorgan ni iShares garantizan un importe. Cada distribución recoge los dividendos y las primas de opciones cobrados: cuando el mercado está tranquilo, las primas son bajas y el pago baja; cuando está agitado, suben. En el JEPQ, el pago por participación ha ido de 0,1247 $ (febrero de 2025) a 0,3672 $ (junio de 2025, justo después de la crisis de los aranceles), es decir, se ha triplicado.
Fecha ex-dividendo | Pago | JEPQ ($ por participación) |
|---|---|---|
12/12/2024 | 08/01/2025 | 0,1904 |
16/01/2025 | 07/02/2025 | 0,1860 |
13/02/2025 | 07/03/2025 | 0,1247 |
13/03/2025 | 07/04/2025 | 0,2375 |
10/04/2025 | 07/05/2025 | 0,2086 |
08/05/2025 | 06/06/2025 | 0,3040 |
12/06/2025 | 08/07/2025 | 0,3672 |
10/07/2025 | 07/08/2025 | 0,2095 |
14/08/2025 | 08/09/2025 | 0,2472 |
11/09/2025 | 07/10/2025 | 0,1795 |
09/10/2025 | 07/11/2025 | 0,1755 |
13/11/2025 | 05/12/2025 | 0,2312 |
11/12/2025 | 08/01/2026 | 0,2104 |
15/01/2026 | 06/02/2026 | 0,2771 |
12/02/2026 | 06/03/2026 | 0,2261 |
12/03/2026 | 07/04/2026 | 0,1823 |
09/04/2026 | 08/05/2026 | 0,2156 |
21/05/2026 | 05/06/2026 | 0,3021 |
11/06/2026 | 08/07/2026 | 0,2517 |
09/07/2026 | 07/08/2026 | 0,2523 |
13/08/2026 | 04/09/2026 | 0,3427 |
10/09/2026 | 07/10/2026 | 0,2627 |
08/10/2026 | 23/10/2026 | 0,2472 |
12/11/2026 | 27/11/2026 | 0,2751 |
Declaraciones de dividendos de JPMorgan ETFs (Ireland) ICAV a la Bolsa de Londres (investegate), clase en dólares IE000U9J8HX9. La distribución de noviembre de 2026 está anunciada, todavía no pagada.
Fecha ex-dividendo | Pago | WINC ($ por participación) | Frecuencia |
|---|---|---|---|
16/01/2025 | 29/01/2025 | 0,1372 | Trimestral |
17/04/2025 | 30/04/2025 | 0,1081 | Trimestral |
17/07/2025 | 30/07/2025 | 0,1700 | Trimestral |
16/10/2025 | 29/10/2025 | 0,1195 | Trimestral |
15/01/2026 | 28/01/2026 | 0,1299 | Trimestral |
16/04/2026 | 29/04/2026 | 0,1504 | Trimestral |
16/07/2026 | 29/07/2026 | 0,1705 | Trimestral |
17/09/2026 | 30/09/2026 | 0,0891 | Mensual |
15/10/2026 | 28/10/2026 | 0,0470 | Mensual |
Tabla oficial de distribuciones de iShares, clase en dólares IE000KJPDY61 (no se incluye la primerísima distribución, parcial, de abril de 2024).
Fecha ex-dividendo y fecha de pago: ¿cuánto hay que esperar?
Para cobrar una distribución, hay que tener las participaciones el día anterior a la fecha ex-dividendo (fecha «ex»). Después, el pago llega a tu cuenta. En el WINC, llega unos doce días después de la fecha ex-dividendo. En el JEPQ, hasta ahora llegaba unas 4 semanas después; desde la distribución de octubre de 2026, llega unas 2 semanas después (fecha ex el 8 de octubre, pago el 23 de octubre; fecha ex el 12 de noviembre, pago anunciado el 27 de noviembre). JPMorgan no ha publicado ningún anuncio sobre este cambio: nada garantiza que sea definitivo. Por eso recibí dos pagos en octubre de 2026, el 7 y el 23.
Otro detalle práctico: los dos fondos pagan en dólares, aunque hayas comprado la clase que cotiza en euros. En Interactive Brokers, el dividendo llega a tu saldo en dólares; después decides si lo guardas, lo reinviertes o lo conviertes.
Comprar JEPQ y WINC al mejor precio Londres, Xetra, Ámsterdam: los dos ETF en todas sus divisas, con un cambio de divisas al 0,002 %. |
 Las rentabilidades comparadas
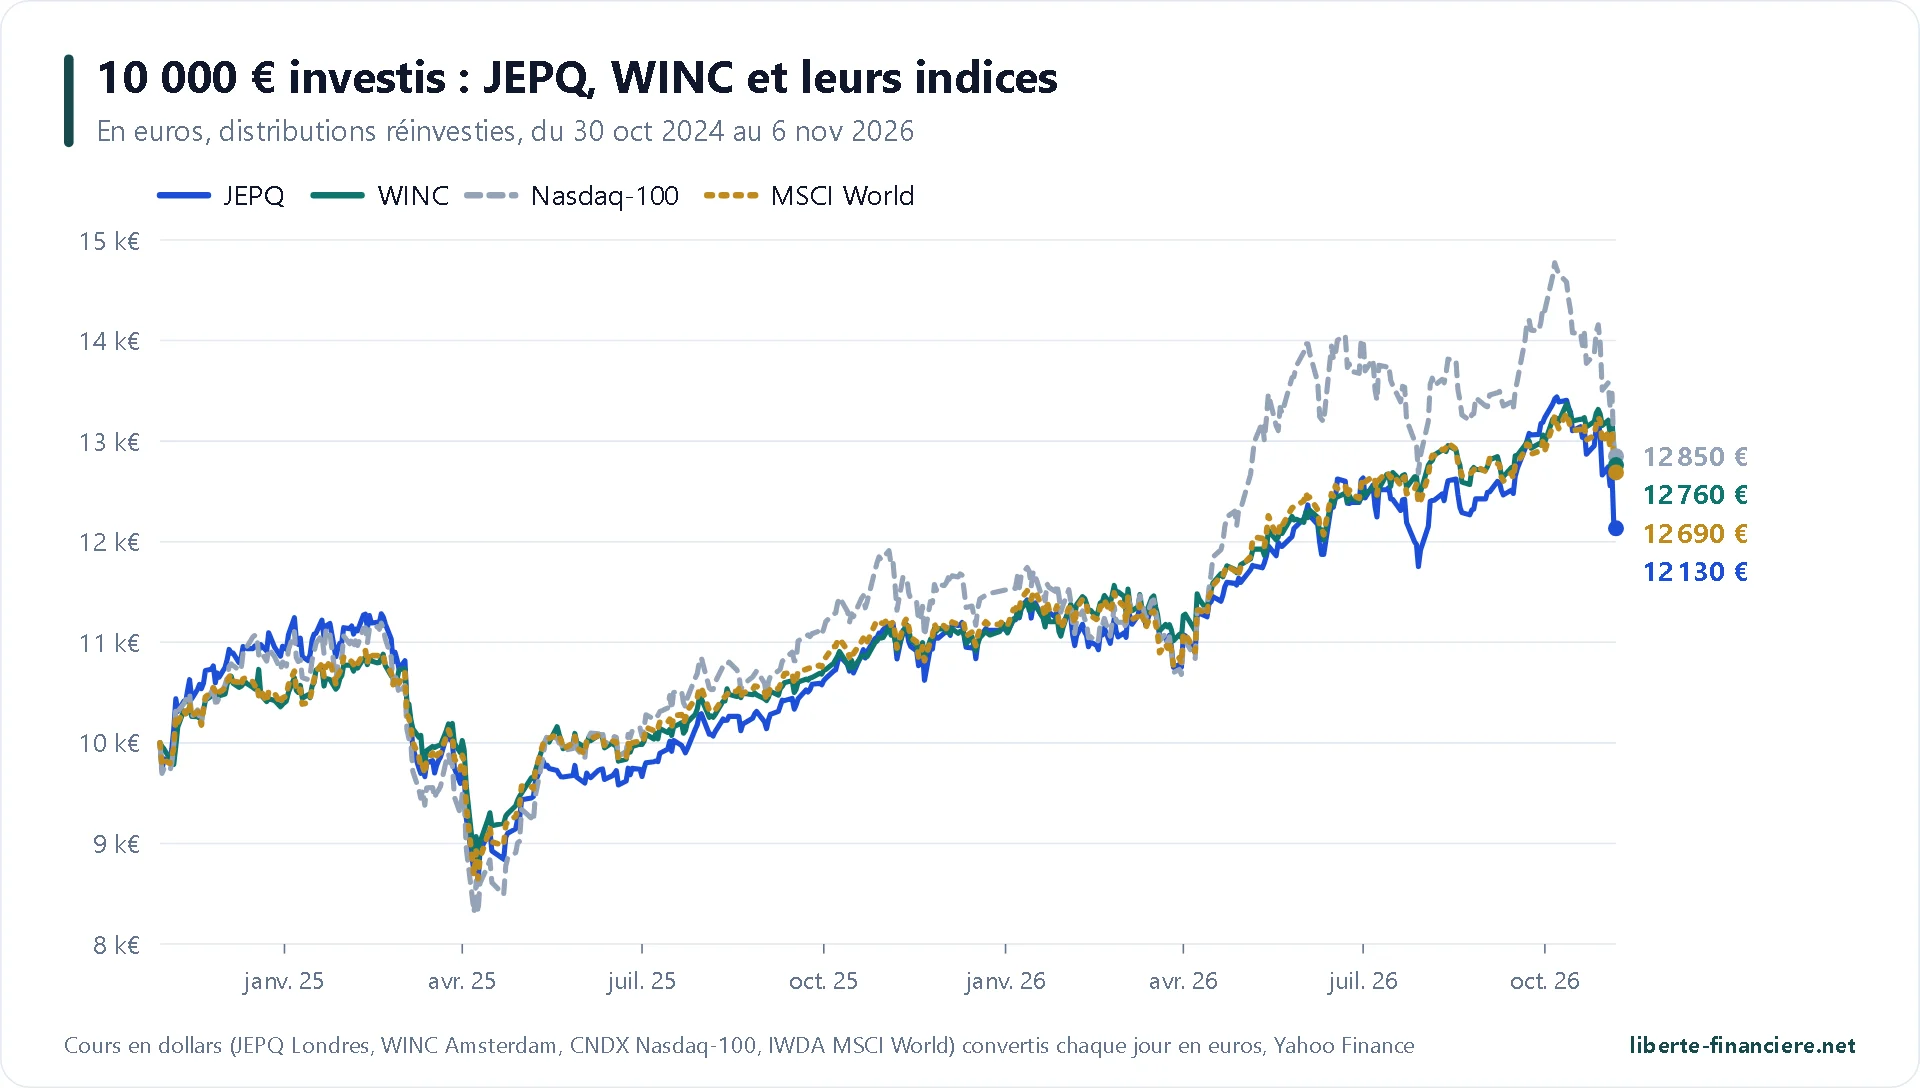
Para comparar lo comparable, tomé el mismo periodo para las cuatro inversiones: del 30 de octubre de 2024 (día siguiente al lanzamiento del JEPQ europeo) al 6 de noviembre de 2026, en euros, con las distribuciones reinvertidas. Las cotizaciones en dólares se convierten cada día al tipo de cambio euro/dólar, lo que da exactamente lo que ha vivido un inversor francés.
En euros, distribuciones reinvertidas | JEPQ | WINC | Nasdaq-100 | MSCI World |
|---|---|---|---|---|
10.000 € invertidos el 30/10/2024 valen | 12.130 € | 12.760 € | 12.850 € | 12.690 € |
Rentabilidad acumulada | +21,3 % | +27,6 % | +28,5 % | +26,9 % |
Rentabilidad anual | +10,1 % | +12,8 % | +13,2 % | +12,5 % |
Rentabilidad a 1 año | +9,8 % | +15,7 % | +10,9 % | +14,3 % |
Volatilidad a 1 año | 16,8 % | 12,7 % | 21,3 % | 13,9 % |
Caída de la primavera de 2025 | -23,8 % | -18,8 % | -25,7 % | -20,8 % |
Solo la cotización (sin las distribuciones) | -1,8 % | +4,1 % | n.d. | n.d. |
Cálculo de Liberté Financière con las cotizaciones de cierre de Yahoo Finance (JEPQ en Londres, WINC en Ámsterdam, iShares Nasdaq 100 CNDX e iShares Core MSCI World IWDA, de acumulación), convertidas a euros. Caída de la primavera de 2025: del máximo de febrero al mínimo del 9 de abril de 2025.
El resultado es claro: en dos años, el WINC ha ido casi a la par con el MSCI World (e incluso algo mejor), mientras que el JEPQ lo ha hecho claramente peor que el Nasdaq-100, unos 7 puntos menos. A un año, la diferencia entre los dos ETF supera los 6 puntos a favor del WINC, con una volatilidad menor.
Las cifras oficiales, en dólares
En dólares, a 31/10/2026 (fuentes de los emisores) | JEPQ | Nasdaq-100 | WINC | MSCI World |
|---|---|---|---|---|
A 1 año | +10,06 % | +10,26 % | +14,31 % | +12,11 % |
Desde el lanzamiento, acumulada | +29,48 % | +39,45 % | +47,85 % | +46,87 % |
Desde el lanzamiento, anual | +13,75 % | +18,03 % | +16,19 % | +15,90 % |
Año 2025 | 4,44 puntos por debajo del índice | +20,77 % | +21,09 % |
JPMorgan AM (JEPQ desde el 29/10/2024) y ficha de iShares de octubre de 2026 (WINC desde el 22/03/2024): los dos periodos «desde el lanzamiento» no son los mismos.
Por qué el JEPQ lo hace peor que el Nasdaq-100
El Nasdaq-100 tuvo subidas muy fuertes en el periodo (en dólares, +31 % entre el 8 de abril y finales de julio de 2025, y de nuevo +29 % en el segundo trimestre de 2026). Es exactamente el escenario en el que una estrategia de opciones de compra cubiertas pierde más: cada mes de fuerte subida, el fondo renuncia a lo que supera el precio de ejercicio. Los gastos (0,35 %) y la parte de liquidez añaden un ligero freno. No es un defecto de gestión, es el contrato: menos subida a cambio de una renta elevada.
Por qué el WINC ha seguido al MSCI World
El WINC cubre una parte menor de su cartera, sobre índices menos volátiles (S&P 500, Euro Stoxx 50, FTSE 100, Nikkei), y sus contratos de futuros le permiten mantener una exposición cercana a la del mercado. Sus diferencias de países y sectores (más Japón y valores de dividendos, menos tecnología) también han jugado a su favor en 2026. En un periodo en el que la tecnología estadounidense volviera a liderar sola el mercado, la diferencia podría invertirse.
 Solo la cotización: ¿se mantiene el capital?
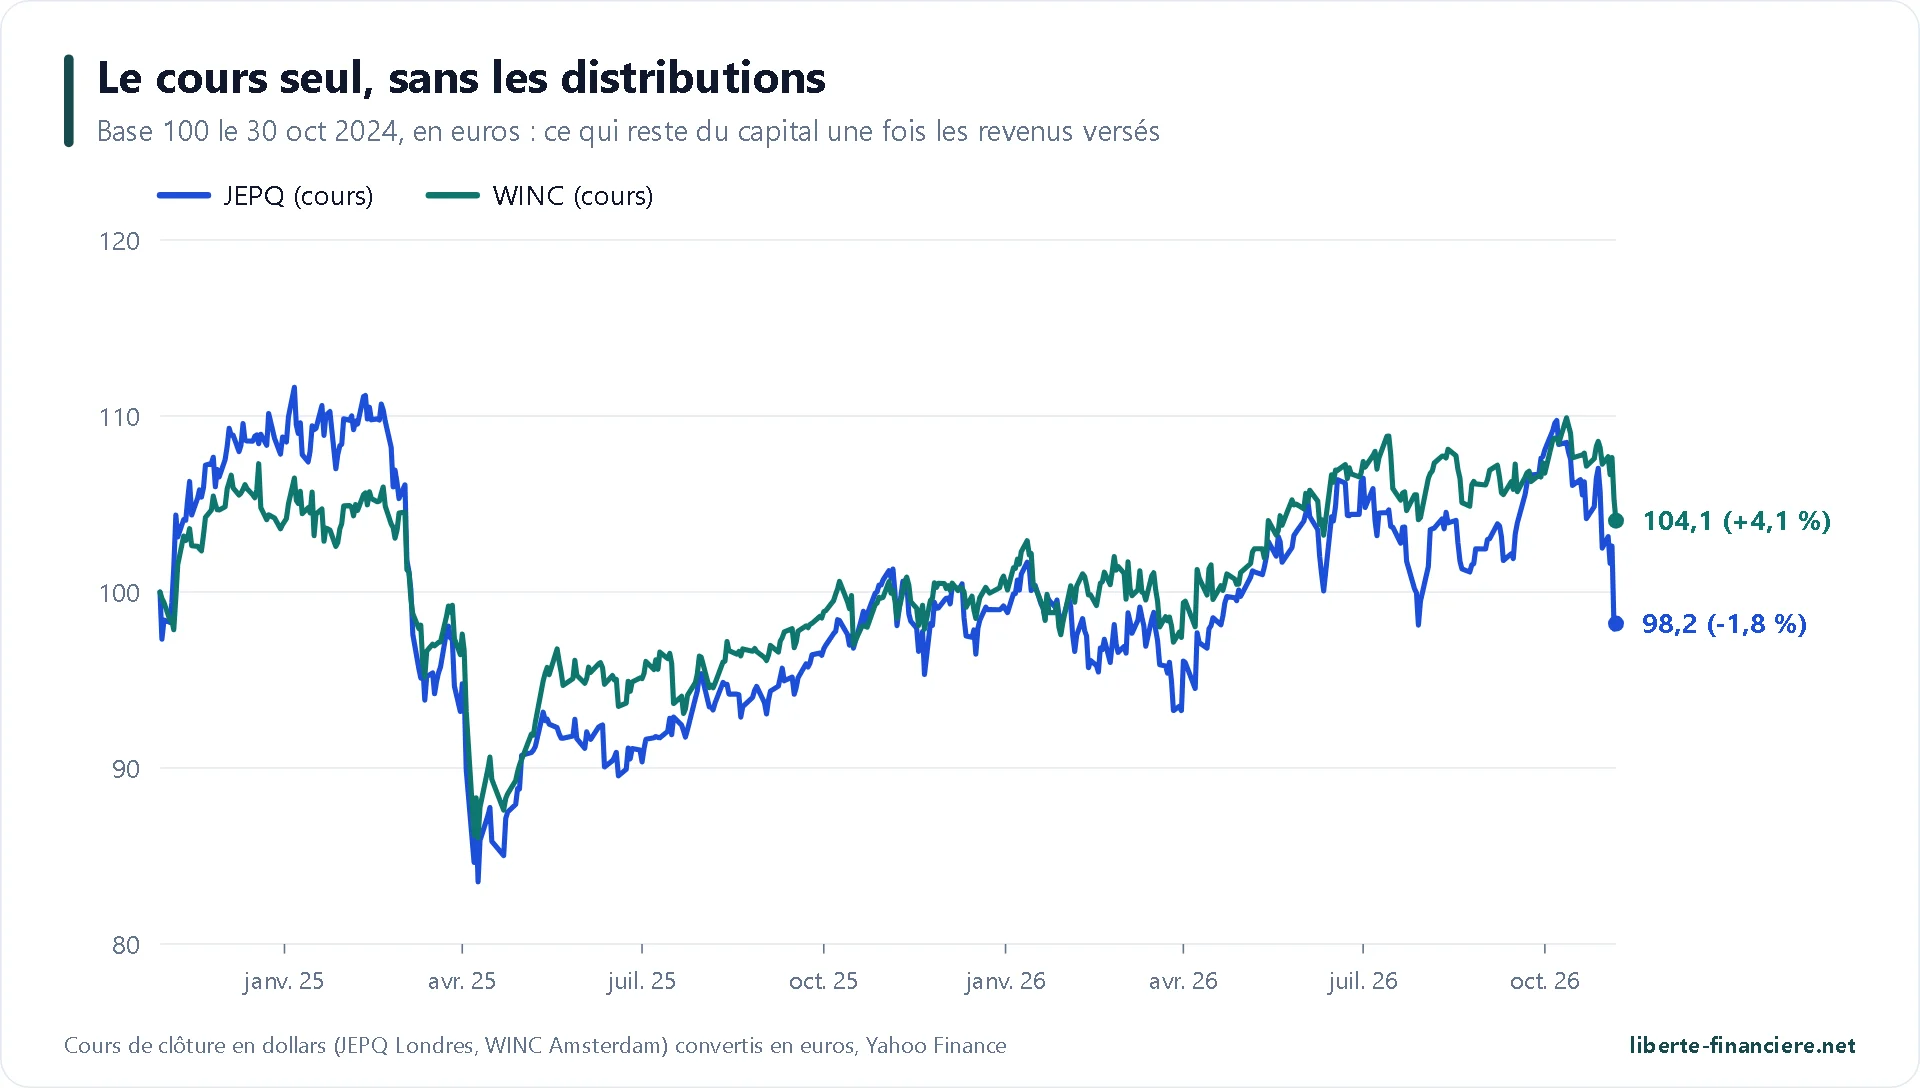
Es mi criterio n.º 1 para este tipo de ETF: quiero cobrar una renta sin ver cómo se derrite mi capital. En dos años, en euros, la cotización del WINC (sin las distribuciones) ha subido un +4,1 % y la del JEPQ ha bajado un -1,8 %. En dólares, las dos son positivas (JEPQ +1,9 %, WINC +8,0 %): es la subida del euro lo que deja al JEPQ ligeramente en negativo para un inversor francés. Por tanto, los dos cumplen su promesa por ahora, con ventaja para el WINC, que distribuye algo menos y deja así algo más de crecimiento en la cotización.
 El dólar: divisas, clases en euros y cobertura
Los dos ETF se gestionan en dólares y tienen acciones en dólares (y en yenes, euros o libras en el caso del WINC). Comprar la clase que cotiza en euros en Xetra no cambia nada tu exposición: la cotización en euros no es más que la cotización en dólares convertida. Si el dólar baja un 10 % frente al euro, tu posición pierde alrededor de un 10 % en euros, sea cual sea la bolsa elegida. Es lo que pasó en 2025: el euro ganó alrededor de un 13 % frente al dólar, y el JEPQ solo hizo un +2 % en euros según justETF.
Para neutralizar el dólar, hace falta una clase cubierta («EUR Hedged»): JEQE para el JEPQ, EDMC (de distribución) o CEMY (de acumulación) para el WINC. La cobertura tiene un coste, ligado a la diferencia de tipos de interés entre la zona euro y Estados Unidos, y reduce un poco la renta: 9,81 % anunciado para la clase cubierta del JEPQ frente al 11,27 % de la clase en dólares a 6 de noviembre de 2026. Cuidado con no confundirlas: la clase JQPD paga en euros, pero no está cubierta; su valor sigue dependiendo del dólar.
Para una inversión de renta durante muchos años, prefiero mantener el riesgo de cambio antes que pagar una cobertura: los ciclos del dólar se compensan en parte a largo plazo, y mis rentas en dólares pueden servir para comprar otros activos estadounidenses sin conversión. Es una elección personal, no una regla.
Mi experiencia en cifras
Mi posición en JEPQ desde abril de 2025
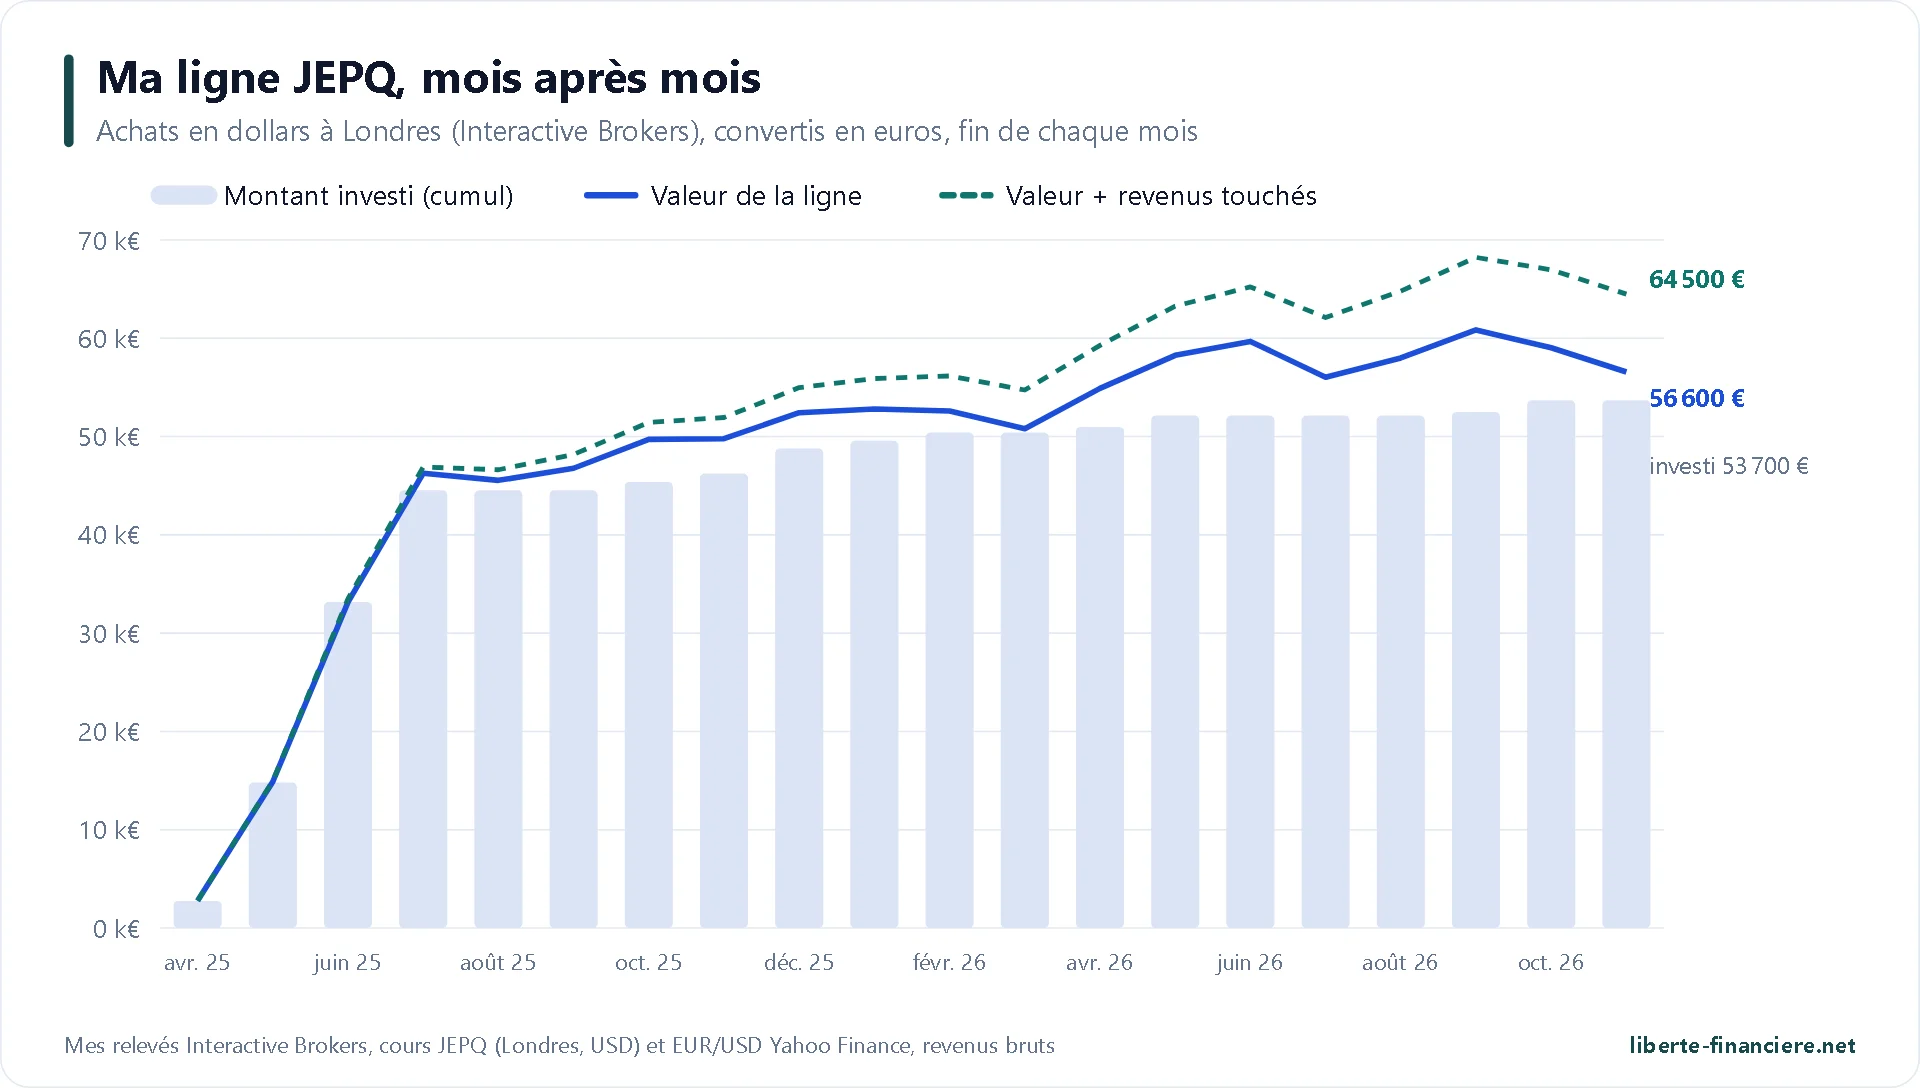
Compré mis primeras participaciones de JEPQ el 23 de abril de 2025, en plena crisis de los aranceles, en la bolsa de Londres en dólares, con Interactive Brokers. Invertí por etapas: unos 44.500 € entre abril y julio de 2025, y después pequeñas compras regulares. A 6 de noviembre de 2026, tengo 2.519 participaciones, con 53.700 € invertidos (61.600 $, comisiones de las órdenes incluidas), que valen unos 56.600 €.
Mi plusvalía latente es de unos 2.900 € en euros. Era más alta en primavera (alrededor del 12 % en mi balance de un año en mayo de 2026): el Nasdaq-100 retrocedió a principios de noviembre de 2026, y la bajada del dólar en 2025 pesó sobre mis compras convertidas a euros.
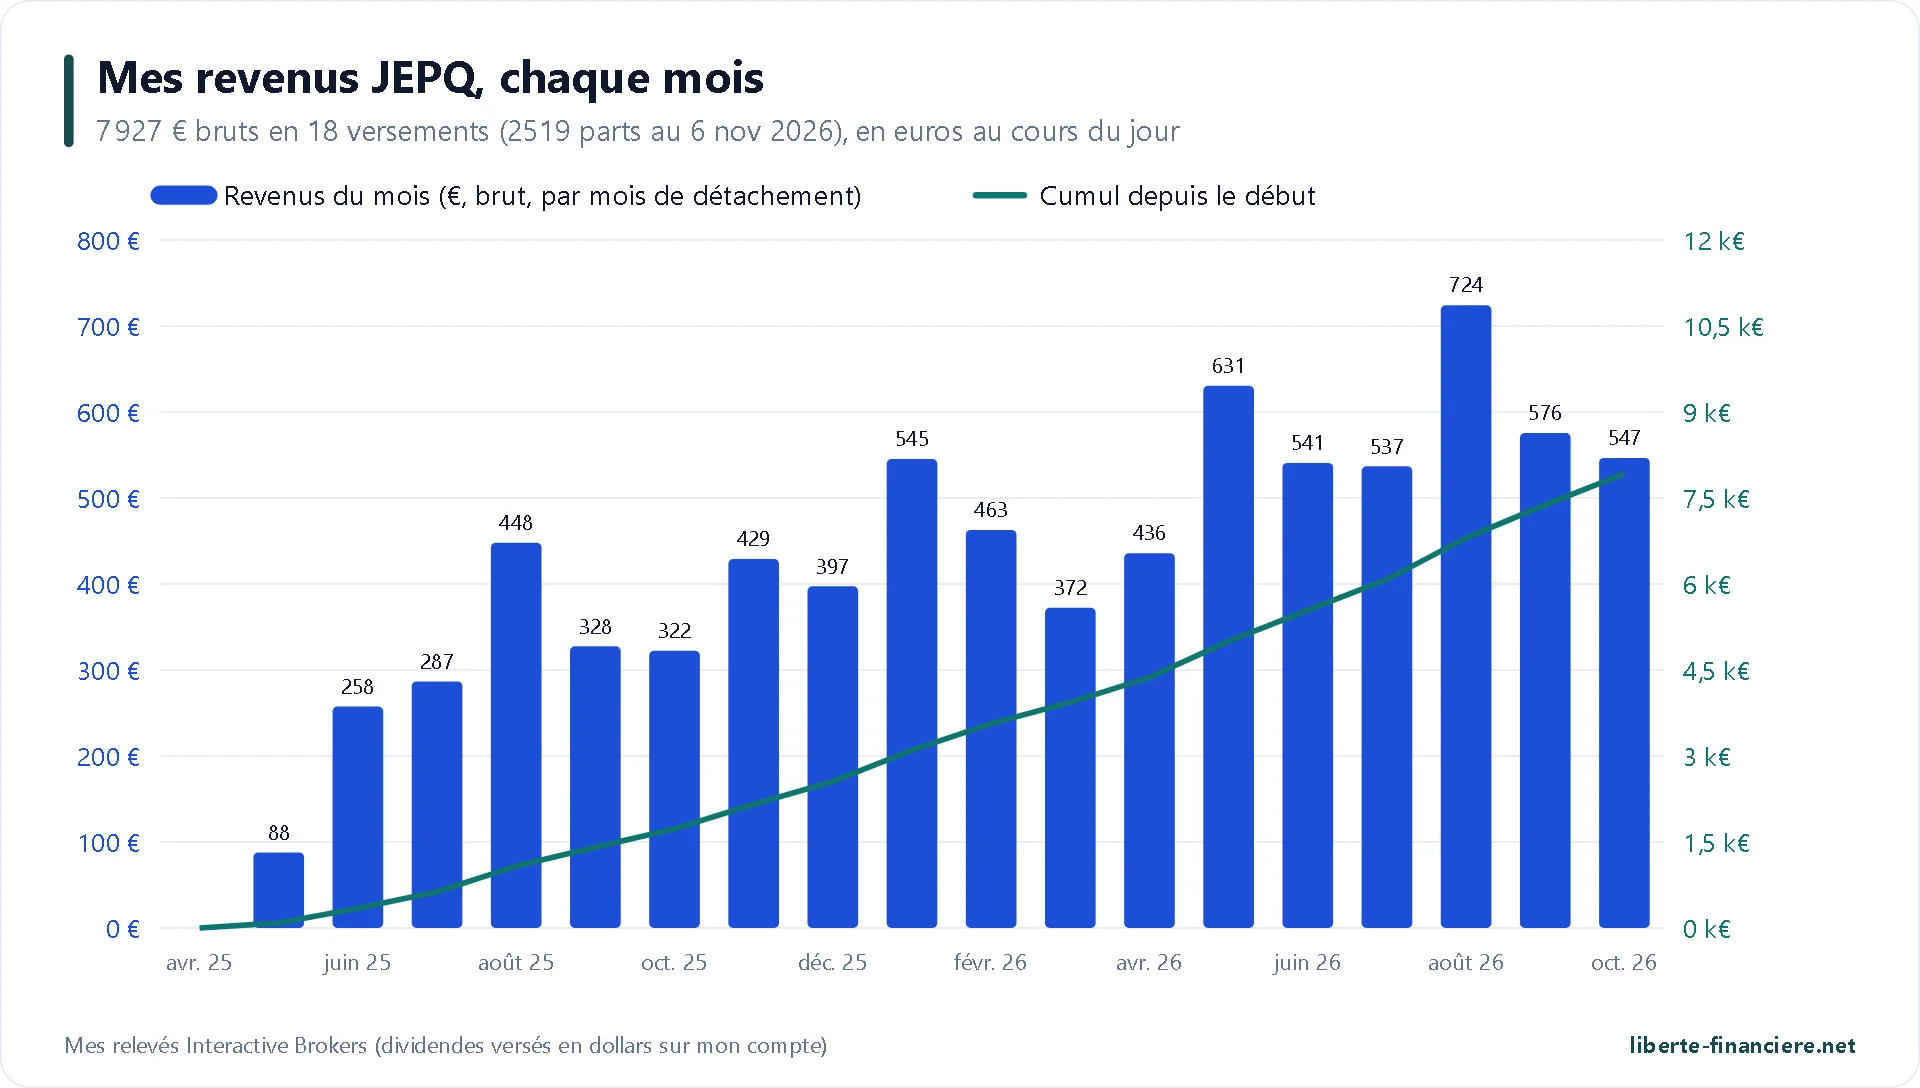
En cuanto a las rentas, he cobrado 18 pagos, por 9.174 $ brutos, es decir, unos 7.927 € al tipo de cambio de cada día de pago. Los últimos meses rondan los 550 € brutos al mes, y la distribución de noviembre de 2026 (0,2751 $ por participación) debería aportarme unos 693 $. Sumando el valor actual y las rentas cobradas, mi posición pesa unos 64.500 € para 53.700 € invertidos, antes de impuestos.
Sobre estos pagos, Interactive Brokers no ha aplicado ninguna retención en origen: un ETF irlandés paga sus distribuciones sin impuesto irlandés ni estadounidense para un residente en Francia. Después los declaro en Francia (ver la parte de fiscalidad).
Mi posición en JEPQ está en Interactive Brokers Bolsa de Londres en dólares, cambio de divisas al 0,002 % y hasta 1.000 $ en acciones de IBKR de regalo al abrir la cuenta. |
 Mi paso por el WINC
Compré 165 participaciones de WINC el 12 de septiembre de 2025, en Xetra en euros, a 4,7145 € (777,89 € más 1,25 € de comisiones). Primero había probado la clase en dólares en Ámsterdam, pero la orden no se ejecutaba por falta de negociación. El WINC me pagó una sola distribución, el 29 de octubre de 2025: 0,1195 $ por participación, es decir, 19,72 $, en dólares a pesar de haber comprado en euros. Lo vendí el 7 de enero de 2026 a 4,9045 € (809,24 €), una semana antes de la fecha ex-dividendo de enero, es decir, alrededor de un +6 % en cuatro meses con la distribución incluida.
¿Por qué lo vendí? Por tres razones prácticas: la distribución era trimestral, lo que complicaba mi seguimiento de rentas mensuales; no tenía liquidez en dólares para la clase más interesante; y prefería concentrar mis compras en una sola posición. Dos de esas tres razones han desaparecido con el paso al pago mensual.
 Lo que hago ahora
Este comparativo me ha hecho cambiar de opinión. Voy a pasar poco a poco mi JEPQ al WINC, que ya no tengo desde enero de 2026: con los mismos gastos, está mucho más diversificado (países, sectores, número de acciones), es menos volátil, ha protegido mejor su capital y ahora paga cada mes. A cambio, acepto una renta algo menor (alrededor del 10,4 % frente al 12,1 % a 12 meses).
Elijo la clase de distribución del WINC, como con el JEPQ. La clase de acumulación WINA solo pesa 28,6 millones de dólares y se negocia demasiado poco para mi gusto: prefiero ETF de más de 100 millones de patrimonio. La clase de distribución conserva una discreta ventaja fiscal: una mayor parte de la rentabilidad del WINC viene de la subida de su cotización, que solo tributa al vender. Así cobro una renta cercana al 10 % anual, dejando a la vez parte del crecimiento fuera del alcance de la flat tax mientras no venda.
En concreto, primero voy a reinvertir en el WINC las distribuciones en dólares que me paga el JEPQ. Voy a probar la compra en Ámsterdam, en dólares, con una orden limitada, después de comparar en Interactive Brokers las comisiones de esa bolsa con las de Londres; si la orden se ejecuta mal, convertiré a euros para comprar en Xetra. Después, me plantearé pronto vender una parte de mi JEPQ para acelerar el cambio. Son mis elecciones, según mi perfil y el resto de mi patrimonio: no soy asesor de inversiones.
 Dónde y cómo comprar JEPQ y WINC
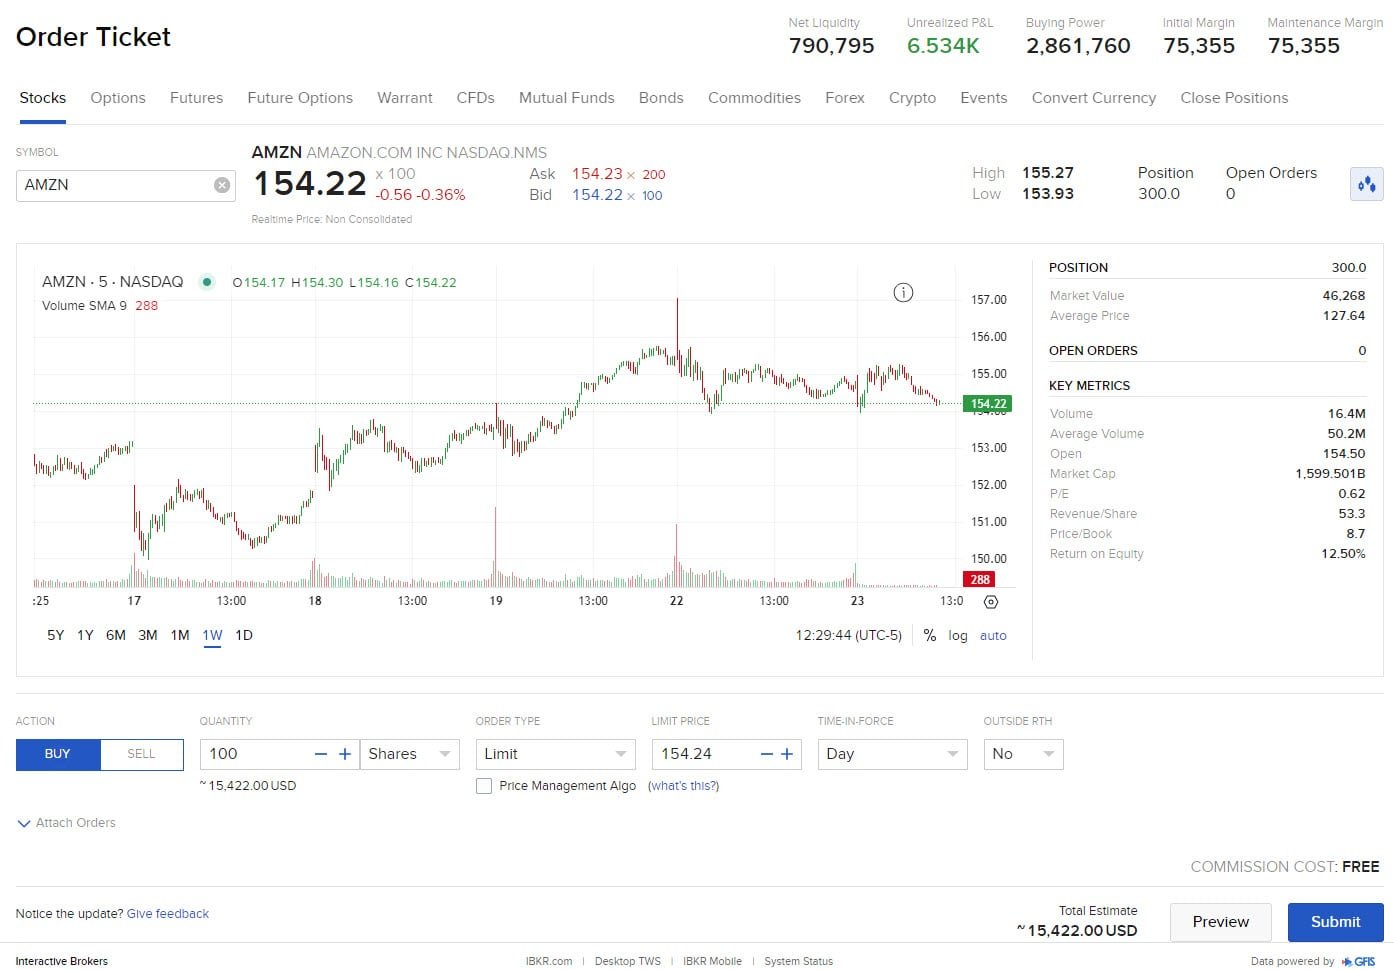
Los dos ETF cotizan en varias bolsas europeas, pero no en París: hace falta un bróker que dé acceso a Londres, Fráncfort (Xetra) o Ámsterdam, en una cuenta de valores ordinaria (no son aptos para el PEA). El ETF estadounidense JEPQ, que cotiza en el Nasdaq, no lo puede comprar un particular europeo: hay que elegir la versión europea, con el ISIN que empieza por IE.
JEPQ | WINC | |
|---|---|---|
En dólares | Londres: JEPQ (el más negociado), Suiza | Ámsterdam: WINC (poca negociación) |
En euros | Xetra: JEQP, Milán | Xetra: WINC |
En libras | Londres: JEQP | Londres: WINC |
De acumulación | JEQA: Londres (USD), Xetra (EUR) | WINA: Ámsterdam (USD), Milán (EUR) |
En Trade Republic | Sí, con el ticker JEQP | Según la lista de la aplicación |
Con Interactive Brokers, es lo que hago: compro el JEPQ en dólares en Londres, con dólares que ya tengo en mi cuenta (el cambio de divisas cuesta un 0,002 % en IBKR), y compré el WINC en euros en Xetra, porque la línea en dólares de Ámsterdam casi no se negociaba ese día. Las comisiones de las órdenes son algo más altas en Londres que en Fráncfort. La divisa de cotización no cambia nada tu exposición: con los dólares de mis distribuciones del JEPQ, puedo comprar el WINC en Ámsterdam en dólares, siempre que use una orden limitada y acepte que tarde en ejecutarse, o convertir esos dólares a euros por un 0,002 % y comprar en Xetra, donde la negociación es mucho mayor. En Trade Republic, el JEPQ está disponible con el ticker JEQP; allí el impuesto se retiene automáticamente sobre las distribuciones (ver la fiscalidad).
 La liquidez: dónde se negocian de verdad las participaciones
Ticker | Tipo | Bolsa | Divisa | Patrimonio de la clase | Negociado al día |
|---|---|---|---|---|---|
JEPQ | De distribución | Londres | USD | 4.340 M$ | ≈ 12 M$ |
JEQP | De distribución | Xetra | EUR | (misma clase) | ≈ 2,7 M€ |
JEQA | De acumulación | Londres | USD | 153 M$ | ≈ 0,97 M$ |
JEQA | De acumulación | Xetra | EUR | (misma clase) | ≈ 77 k€ |
WINC | De distribución | Ámsterdam | USD | 1.010 M$ | ≈ 0,49 M$ |
WINC | De distribución | Xetra | EUR | (misma clase) | ≈ 2,5 M€ |
WINA | De acumulación | Ámsterdam | USD | 28,6 M$ | ≈ 0,21 M$ (ninguna negociación 8 días de 66) |
WINA | De acumulación | Milán | EUR | (misma clase) | ≈ 87 k€ |
Importe negociado en bolsa al día: media de los 3 últimos meses a 7 de noviembre de 2026 (volúmenes de Yahoo Finance). Patrimonio: JPMorgan AM (6 de noviembre) e iShares (5 de noviembre).
A menudo se lee que hay que evitar un ETF de menos de 100 millones de euros. Ese umbral vale para el fondo: un fondo pequeño corre el riesgo de que su emisor lo cierre. Aquí, JEQA y WINA son clases de fondos de varios miles de millones (JEPQ) o de mil millones (WINC): ese riesgo es bajo. En cambio, una clase poco negociada se opera con una diferencia mayor entre el precio de compra y el de venta. Las dos líneas que superan el millón al día son la clase de distribución del JEPQ (Londres y Xetra) y la del WINC en Xetra. Para JEQA en Londres, la compra sigue siendo sencilla. Para JEQA en Xetra y WINA en cualquier bolsa, usa siempre una orden limitada, en las horas en que la bolsa estadounidense está abierta: un creador de mercado puede crear participaciones bajo demanda, pero fija él mismo su precio.
 Los pasos en Interactive Brokers
Comprueba los permisos de negociación: en la configuración de la cuenta, activa las acciones y ETF de la bolsa elegida (Reino Unido, Alemania o Países Bajos). Sin esto, la orden se rechaza con un mensaje de «no autorizado» o una petición del documento de datos fundamentales. Estos ETF usan opciones: Interactive Brokers también pide activar el permiso correspondiente en la configuración de negociación, sin el cual no podrás seleccionarlos.
Busca el ETF por su ISIN (IE000U9J8HX9 o IE000KJPDY61) en lugar de por su nombre, y después elige la bolsa y la divisa.
Prepara la divisa: para comprar en dólares, convierte primero tus euros (o guarda los dólares de tus distribuciones).
Usa una orden limitada, preferiblemente por la tarde, cuando la bolsa estadounidense está abierta: la diferencia entre el precio de compra y el de venta es entonces la más baja.
Apunta la fecha ex-dividendo: para cobrar la próxima distribución, hay que tener las participaciones el día anterior.
Abrir una cuenta en Interactive Brokers Hasta 1.000 $ en acciones de IBKR de regalo al abrir la cuenta. Mi análisis completo está aquí. |
Fiscalidad en Francia
Es el tema que más aparece en vuestros comentarios. Esta sección se refiere a los residentes fiscales en Francia: esto es lo que hay que saber si tienes JEPQ o WINC en una cuenta de valores, con los textos oficiales.
Ninguna retención en origen para ti
Los dos ETF son fondos irlandeses. Los dividendos estadounidenses que cobran sufren una retención del 15 % dentro del fondo, en virtud del convenio fiscal entre Estados Unidos e Irlanda: ya está incluida en la cotización y en las rentabilidades. Después, Irlanda no retiene nada sobre lo que el fondo te paga, ya que las participaciones se mantienen a través de un sistema de liquidación reconocido (folleto de iShares III plc, sección de fiscalidad irlandesa). Recibes, por tanto, tu distribución bruta, sin crédito fiscal que recuperar, y la bolsa de cotización (Londres, Xetra, Ámsterdam) no cambia nada. Lo que algunos llaman «retención» en su bróker es en realidad el impuesto francés retenido en origen por un bróker que lo gestiona para sus clientes.
 31,4 % o la escala progresiva
Las distribuciones son rendimientos del capital mobiliario. Por defecto, tributan con el prélèvement forfaitaire unique del 31,4 %: un 12,8 % de impuesto sobre la renta y un 18,6 % de cotizaciones sociales, tras la subida de la CSG aprobada por la ley de financiación de la seguridad social para 2026. Para las rentas cobradas a través de un bróker extranjero, este tipo del 18,6 % ya se aplica a las rentas de 2025 (impots.gouv.fr). Puedes optar por la escala progresiva si tu tramo impositivo es bajo; desde la ley de presupuestos para 2026, esta opción ya no es irrevocable.
La reducción del 40 % (reservada a la opción por la escala progresiva) solo se aplica, en el caso de un fondo, a la parte de la distribución que procede de dividendos elegibles, y siempre que el fondo publique ese reparto (BOFiP). Ni JPMorgan ni iShares lo publican, y la mayor parte de los pagos procede de las primas de las opciones: en la práctica, calcula sin reducción.
Con Interactive Brokers: todo lo declaras tú
Cuándo | Qué | Formulario |
|---|---|---|
Cada mes con pago, antes del día 15 del mes siguiente | Pago a cuenta del 12,8 % y cotizaciones sociales del 18,6 %, solo si tu renta fiscal de referencia del penúltimo año alcanza 50.000 € (persona sola) o 75.000 € (pareja) | 2778-DIV, ante tu oficina de impuestos |
En primavera | Distribuciones cobradas en el extranjero | 2047, y después traslado a la 2042 (folleto fiscal 2026) |
En primavera | Pago a cuenta ya realizado y rentas ya sometidas a cotizaciones sociales | 2042: casillas 2CK y 2BH |
En primavera | Cuenta abierta en el extranjero (Interactive Brokers Ireland) | 3916 y casilla 8UU (1.500 € de multa por cada cuenta olvidada) |
El año de una venta | Plusvalía o minusvalía | 2074, casillas 3VG / 3VH (impots.gouv.fr) |
Por debajo de los umbrales de 50.000 € y 75.000 €, no tienes que hacer un pago a cuenta cada mes: el impuesto y las cotizaciones sociales se calculan en tu liquidación del impuesto. Los importes se declaran en euros, al tipo de cambio del día del pago. Las minusvalías se compensan con las plusvalías de los 10 años siguientes.
Con Trade Republic
Trade Republic indica en su centro de ayuda que retiene automáticamente el impuesto sobre los dividendos de sus clientes franceses y lo ingresa a Hacienda, y que después facilita un certificado fiscal único (IFU) en la aplicación. Las plusvalías no se retienen: se declaran en primavera. Como la cuenta está abierta en un banco alemán, sigue habiendo que rellenar el formulario 3916. Comprueba en la aplicación el tipo aplicado para 2026.
 La «tasa Trump» de la sección 899
En la primavera de 2025, un proyecto de ley estadounidense preveía un recargo sobre las rentas pagadas a los inversores de ciertos países, la «sección 899». Se retiró tras un acuerdo del G7 (Tesoro estadounidense), y la ley promulgada el 4 de julio de 2025 no la incluye (Congressional Research Service). Por tanto, no se aplica.
PEA, seguro de vida, PER
El PEA solo admite fondos invertidos al menos en un 75 % en acciones europeas: JEPQ y WINC no tienen cabida en él. No he encontrado ningún contrato de seguro de vida (assurance-vie) ni ningún PER francés que los ofrezca a 8 de noviembre de 2026. La cuenta de valores sigue siendo, por tanto, el único vehículo posible.
¿Cuánto invertir para cobrar 500 o 1.000 € al mes?
Es la pregunta que más recibo. El cálculo es sencillo: capital necesario = renta mensual deseada × 12 ÷ rendimiento neto de impuestos. Con el prélèvement forfaitaire del 31,4 %, un rendimiento bruto del 12 % da un 8,2 % neto, y un 10,45 % da un 7,2 % neto. Añado una hipótesis prudente del 8 % bruto, por si las primas de las opciones bajaran (mercado tranquilo): es el nivel que tuvo el JEPQ algunos meses de 2025.
Renta neta deseada | JEPQ (12,1 % bruto) | WINC (10,45 % bruto) | Hipótesis prudente (8 % bruto) |
|---|---|---|---|
100 € al mes | 14.000 € | 17.000 € | 22.000 € |
300 € al mes | 43.000 € | 50.000 € | 66.000 € |
500 € al mes | 72.000 € | 84.000 € | 109.000 € |
1.000 € al mes | 145.000 € | 167.000 € | 219.000 € |
2.000 € al mes | 289.000 € | 335.000 € | 437.000 € |
Capital redondeado al millar de euros, prélèvement forfaitaire del 31,4 %, sin tener en cuenta el tipo de cambio ni la variación de la cotización. Las distribuciones no están garantizadas.
Para cobrar 1.000 € netos al mes, hacen falta, por tanto, unos 145.000 € en el JEPQ o 167.000 € en el WINC, y más bien 219.000 € si se quiere mantener un margen de seguridad. Son importes considerables: estos ETF sirven sobre todo para transformar un capital ya constituido en renta, o para completar otras fuentes de ingresos. Con mi posición actual de unos 57.000 €, cobro alrededor de 550 € brutos al mes, es decir, unos 380 € netos.
De distribución o de acumulación: JEQA y WINA
Una clase de acumulación (JEQA para el JEPQ, WINA para el WINC) aplica exactamente la misma estrategia, pero mantiene las primas y los dividendos dentro del fondo en lugar de pagarlos. En una cuenta de valores, solo tributas en el momento de la venta, sobre la plusvalía: no hay un 31,4 % retenido cada año, así que el dinero que se habría ido a Hacienda sigue trabajando. A cambio, ya no ves llegar una renta cada mes a tu cuenta: para obtenerla, hay que vender participaciones.
Pasar de una clase de distribución a una de acumulación no es una simple transferencia: hay que vender la primera, lo que genera el impuesto sobre la posible plusvalía, y después comprar la segunda. En mi caso, la plusvalía latente es baja hoy (unos 2.900 €), así que la operación costaría pocos impuestos. En cuanto a la liquidez, JEQA se negocia correctamente en Londres en dólares (cerca de un millón al día), mucho menos en Xetra; WINA (28,6 millones, ausente de Xetra) se negocia poco en todas partes (ver la tabla de liquidez más arriba).
¿Reinvertir o gastar las rentas?
Reinvertir cada mes las distribuciones de un ETF de distribución es pagar el impuesto antes de reinvertir: en una cuenta de valores, el 31,4 % de cada pago se va a Hacienda, mientras que un ETF de acumulación lo reinvierte todo sin impuestos hasta la venta. Si hoy no necesitas la renta, la clase de acumulación (JEQA o WINA), o un ETF de acumulación clásico en un PEA, es más eficiente. Las clases de distribución tienen sentido cuando la renta se gasta o se usa para diversificar en otro sitio.
 Los riesgos que hay que conocer

Recordatorio: no soy asesor de inversiones financieras. Toda inversión conlleva un riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan las rentabilidades futuras.
Pérdida de capital: estos ETF siguen siendo fondos de acciones. En la primavera de 2025, el JEPQ perdió un 23,8 % en euros en dos meses, y el WINC un 18,8 %. La prima de la opción solo amortigua una pequeña parte de una caída.
Liquidez: los dos ETF se venden en bolsa en cualquier momento, pero algunas líneas se negocian poco (el WINC en dólares en Ámsterdam, por ejemplo). Usa órdenes limitadas, en las horas en que el mercado estadounidense está abierto si es posible.
Riesgo geopolítico y concentración: el JEPQ es estadounidense en casi un 95 % y tecnológico en un 60 %. Una crisis que afectara a Estados Unidos o a los gigantes digitales (aranceles, regulación, estallido de una burbuja de la inteligencia artificial) le golpearía de lleno. El WINC está más repartido, pero sigue siendo estadounidense en un 71 %.
Subida limitada: si hay una fuerte recuperación tras una caída, estos ETF solo recuperan una parte del rebote. A largo plazo, un ETF de acumulación clásico tiene todas las de ganar.
Rentas no garantizadas: el importe pagado cambia cada mes, y una distribución superior a las ganancias reales del fondo se paga con una bajada de la cotización.
Riesgo de cambio: fondos en dólares, rentas en dólares; la bajada del dólar reduce tu rentabilidad en euros.
Historial corto: dos años de existencia para el JEPQ europeo, dos años y medio para el WINC, y una estrategia del WINC que sigue siendo reciente. Estos fondos todavía no han atravesado un verdadero mercado bajista duradero.
Ventajas e inconvenientes
|
| |
|---|---|---|
JEPQ |
|
|
WINC |
|
|
 JEPQ o WINC: ¿para qué perfil?
Tu perfil | JEPQ | WINC |
|---|---|---|
Quieres una renta mensual para gastar (fase de rentista) | Sí | Sí |
Quieres la renta máxima, aunque tengas que aceptar más volatilidad | Sí | Más bien no |
Quieres un solo ETF de renta, lo más diversificado posible | Más bien no | Sí |
Ya tienes muchos ETF World, S&P 500 o Nasdaq | Más bien no | Sí |
Estás en fase de acumulación y lo reinviertes todo | Más bien no | Más bien no |
Estás empezando en bolsa | Más bien no | Más bien no |
Quieres invertir en un PEA | Imposible | Imposible |
Si estás en fase de acumulación, un ETF de acumulación en un PEA sigue siendo la solución más sencilla y más eficiente fiscalmente: lo explico en mis guías del mejor ETF MSCI World para el PEA y del mejor ETF S&P 500 para el PEA. Los ETF de opciones tienen su sitio cuando se quiere vivir de las rentas, o crear una bolsa de rentas regulares al lado del capital.
 Las alternativas al JEPQ y al WINC
Alternativa | Lo que aporta | Lo que cuesta |
|---|---|---|
JEPG (JPMorgan Global) | Acciones de todo el mundo, gestión activa de JPMorgan, pago mensual | Rendimiento claramente menor (5,7 %) |
JEPI UCITS (JPMorgan US) | Acciones estadounidenses menos volátiles que el Nasdaq | Rendimiento menor (7,2 %), 100 % Estados Unidos |
INCU (iShares U.S.) | Versión estadounidense del WINC, mensual | Fondo pequeño (117 M$), 100 % Estados Unidos |
JEQA (JEPQ de acumulación) | La estrategia sin pagos, impuesto solo al vender | Sin renta: pierde su principal interés |
Un ETF World o S&P 500 de acumulación en un PEA | Lo más eficiente fiscalmente para acumular | Ninguna renta: hay que vender participaciones para obtenerla |
Acciones de dividendos en directo | Sin gastos de gestión | Diversificación y tiempo de seguimiento |
Un ETF de opciones sobre países emergentes | Completaría el WINC | Ninguno en versión europea a 9 de noviembre de 2026: el único localizado (Global X EMCC) es estadounidense, no accesible |
Si lo que buscas es construir un capital, mis guías del mejor ETF MSCI World para el PEA y del mejor ETF S&P 500 para el PEA siguen siendo el punto de partida. Los ETF de opciones se vuelven interesantes cuando el objetivo es cobrar una renta regular, sin tener que vender participaciones.
 Mis vídeos sobre JEPQ y WINC
He dedicado varios vídeos a estos dos ETF. Mi balance tras un año de JEPQ, en mayo de 2026:
Y mi presentación del WINC, en septiembre de 2025, cuando todavía pagaba cada trimestre:
 FAQ: JEPQ y WINC
¿JEPQ y JEQP son el mismo ETF?
Sí. El JEPQ europeo tiene un único ISIN para su clase de distribución en dólares (IE000U9J8HX9), pero su ticker cambia según la bolsa: JEPQ en Londres en dólares, JEQP en Xetra en euros y en Trade Republic. El contenido y las distribuciones son idénticos. El ETF estadounidense JEPQ, en cambio, es otro fondo, no accesible a los particulares europeos.
¿Existe una versión de acumulación?
Sí, para los dos: JEQA (IE000N6I8IU2) para el JEPQ y WINA (IE0000P0RPE6) para el WINC, ambas en dólares. Reinvierten las primas y los dividendos en lugar de pagarlos.
El 10 % de rendimiento, ¿es al mes o al año?
Al año. El JEPQ ha pagado alrededor del 12 % de su cotización en 12 meses, en 12 pagos de alrededor del 1 % cada uno. El WINC, alrededor del 10,45 % en 12 meses. Estos importes son brutos, antes del 31,4 % de impuesto y cotizaciones sociales, y no están garantizados.
¿Desde cuándo paga el WINC cada mes?
Desde septiembre de 2026. iShares lo anunció en una carta a los accionistas del 21 de agosto de 2026; el primer pago mensual se hizo el 30 de septiembre de 2026, y el siguiente el 28 de octubre de 2026.
¿Cuánto hay que esperar hasta el primer pago?
Hay que tener las participaciones el día anterior a la fecha ex-dividendo. El pago llega después, unas dos semanas más tarde en los dos fondos (desde octubre de 2026 en el caso del JEPQ, que antes pagaba unas cuatro semanas después). Según la fecha de compra, el primer pago llega, por tanto, entre dos y seis semanas después.
¿Por qué el JEPQ solo tiene 110 posiciones?
Porque sigue al Nasdaq-100, que tiene un centenar de empresas. Sus 110 posiciones del 6 de noviembre de 2026 son 94 acciones, 15 opciones de compra vendidas sobre el índice y una línea de liquidez. El WINC, en cambio, tiene 551 acciones.
¿Hay retención en origen?
Para ti no. La retención del 15 % sobre los dividendos estadounidenses se aplica dentro del fondo, e Irlanda no retiene nada sobre las distribuciones. En Interactive Brokers, recibo la totalidad. En Trade Republic, el bróker retiene en origen el impuesto francés: no es una retención extranjera.
¿Cómo se declaran las distribuciones cobradas en Interactive Brokers?
En el formulario 2047, y después en la declaración 2042, en euros al tipo de cambio del día de cada pago. Si tu renta fiscal de referencia supera los 50.000 € (75.000 € para una pareja), además hay que hacer un pago a cuenta cada mes con el formulario 2778-DIV. La cuenta se declara en el formulario 3916.
¿Se puede comprar JEPQ o WINC en un PEA o en un seguro de vida?
En el PEA no, porque está reservado a los fondos invertidos en un 75 % en acciones europeas. No he encontrado ningún seguro de vida (assurance-vie) ni ningún PER francés que los ofrezca. Hace falta una cuenta de valores ordinaria.
¿Se erosiona el capital con el tiempo?
Por ahora no. En dos años, en dólares, la cotización por sí sola ha subido un 1,9 % en el JEPQ y un 8 % en el WINC. En euros, la bajada del dólar deja al JEPQ en un -1,8 % y al WINC en un +4,1 %. Un mercado bajista duradero podría cambiar esta conclusión.
¿Hay que elegir una clase cubierta en euros?
Es una elección. Una clase cubierta (JEQE, EDMC) protege contra la bajada del dólar, pero cuesta algo de rendimiento y te priva de la ganancia si el dólar vuelve a subir. Cuidado: la clase JQPD del JEPQ paga en euros sin estar cubierta.
JEPQ, JEPI o JEPG: ¿qué diferencia hay?
Mismo equipo, mismo principio, universos distintos: el JEPQ sobre el Nasdaq-100 (la mayor renta, alrededor del 11-12 %), el JEPI sobre acciones estadounidenses menos volátiles (alrededor del 7 %), el JEPG sobre acciones mundiales (alrededor del 5,7 %). El WINC distribuye casi tanto como el JEPQ con un universo tan amplio como el del JEPG.
¿Hay que vender para asegurar la plusvalía antes de una caída?
Nadie sabe prever una caída. Estos ETF están pensados para mantenerse mucho tiempo y producir una renta; vender genera una plusvalía que tributa al 31,4 %. Por mi parte, no vendo para anticiparme a una caída: si reduzco mi JEPQ, será para diversificar hacia el WINC.
 Conclusión: ¿JEPQ o WINC?
Los dos ETF cumplen su promesa: una renta pagada cada mes, en torno al 10 a 12 % anual, por un 0,35 % de gastos, sin retención en origen para un inversor residente en Francia. El JEPQ es el que más paga y está pensado para quien acepta una fuerte concentración en la tecnología estadounidense. El WINC paga algo menos, pero está mucho más diversificado, es menos volátil, ha preservado mejor su capital en los dos últimos años y ahora también paga cada mes.
Por mi parte, mis 2.519 participaciones de JEPQ me han aportado unos 7.900 € brutos en 18 meses, pero voy a pasarme poco a poco al WINC: primero reinvirtiendo en él las distribuciones del JEPQ, y después probablemente vendiendo una parte de mi posición, para diversificar mis rentas. Antes de invertir, ten en cuenta que estos fondos siguen siendo fondos de acciones, que sus pagos no están garantizados y que un ETF de acumulación sigue siendo más eficiente para quien no necesita renta.
Invertir en JEPQ y WINC Los dos ETF, todas sus clases y todas sus bolsas, con hasta 1.000 $ en acciones de IBKR de regalo (ver la oferta). |
Añadir un comentario
¿Una pregunta o tu propia experiencia? Deja un comentario: respondo personalmente.