Desde hace más de un año, invierto en IUVO (Iuvo Group), una plataforma de crowdlending estonia todavía bastante desconocida para los inversores franceses. Sin embargo, existe desde junio de 2016 y ya ha financiado más de 930 millones de euros en créditos. IUVO forma parte de un gran grupo financiero de Europa del Este (MFG). En este artículo, te explico todo lo que hay que saber: quiénes son los fundadores y el CEO, cómo funciona la plataforma, cuáles son las rentabilidades reales, los balances financieros, los riesgos (regulatorios, geopolíticos, liquidez) y, sobre todo, lo que he aprendido después de haber invertido varios miles de euros en esta plataforma.
IUVO en resumen
Criterio | IUVO Group |
|---|---|
Creación | Junio de 2016 |
Sede social | 🇪🇪 Tallin (Estonia), Narva mnt 7a |
Oficinas | Sofía (Bulgaria), dentro del grupo MFG |
Modelo | Marketplace P2P: compras cesiones de créditos |
Inversores | Alrededor de 60 000 |
Volumen financiado | Alrededor de 932 M€ (estadísticas oficiales, mediados de 2026) |
Originadores activos | 12 sociedades de préstamo listadas |
Importe mínimo | 10 € por posición |
Rentabilidad anunciada | De media alrededor del 9 al 10 %, y hasta el 15 % en algunos préstamos |
Regulación del inversor | Sin licencia ECSP ni MiFID II (te hablo de ello más abajo) |
Idioma de la interfaz | Inglés (puedes traducir con tu navegador) |
Bonus | Cashback 0,75 % durante los primeros 60 días |
Para que te hagas una idea, IUVO sigue lejos de los volúmenes captados por Mintos o PeerBerry. En cambio, se acerca a plataformas intermedias como Robocash o Swaper. Puedes comparar estos volúmenes y criterios en mi comparador P2P.
Mi vídeo: análisis completo de IUVO
Si prefieres el formato vídeo, aquí tienes mi experiencia detallada sobre IUVO: grupo MFG, regulación, balances, mercado primario, Auto Assign, iuvoSAVE, mercado secundario y crisis Kviku.
¿Cómo funciona IUVO?
IUVO no es un banco y no presta directamente a los prestatarios. Aquí estás en una plaza de mercado de crowdlending:
Unos prestatarios solicitan un préstamo a una sociedad de préstamo (loan originator) con sede en un país de Europa del Este o del Sur.
Esta sociedad de préstamo revende una parte del crédito a la plataforma IUVO Group OU.
Tú, como inversor, compras una parte de ese crédito y cobras los intereses según el ritmo previsto en el contrato.
En la práctica, firmas un contrato de cesión de créditos. Es el mismo modelo jurídico que en PeerBerry, Swaper o Robocash. Si quieres profundizar en el tema, mira mi artículo sobre la regulación del crowdlending P2P.
La mayoría de los préstamos ofrecidos proceden de sociedades afiliadas al grupo MFG (Management Financial Group). IUVO sigue siendo una marketplace abierta a otros originadores, pero la concentración en torno al grupo es real: 5 de los 12 loan originators activos son filiales de MFG, y la mayor parte del volumen de préstamos procede de sociedades como EasyCredit o VivaCredit.
El grupo MFG detrás de IUVO
Para entender bien qué es IUVO, primero hay que echar un vistazo a MFG (Management Financial Group), un holding búlgaro activo desde 2005 a través de EasyCredit. MFG son más de 8 000 colaboradores, una red de cientos de oficinas en Europa del Este y en España, y más de 1 000 millones de euros invertidos en total en crédito al consumo y servicios financieros alternativos.
IUVO Group OU es la filial estonia de MFG. El grupo posee alrededor del 97 % del capital de la plataforma. Las sociedades de préstamo del grupo (EasyCredit, VivaCredit, iCredit, Access Finance a través de Biala Karta, etc.) alimentan una gran parte del mercado primario.
Esta estructura recuerda a lo que puedes ver en PeerBerry con el grupo Aventus: una plataforma «marketplace» donde una gran parte de los préstamos procede del mismo ecosistema. Algunos lo llaman una pseudo-plaza de mercado. Personalmente, no me parece necesariamente negativo, siempre que el grupo sea sólido y que las garantías (buyback, garantía de grupo) estén a la altura. De ahí la importancia de consultar los balances financieros P2P (plataforma y sociedades de préstamo).
Gobernanza y equipo directivo
En MFG, la dirección no cambia: Antoniya Sabeva es CEO del grupo desde 2017. Los cofundadores Stanimir Vassilev y Nedelcho Spasov poseen cada uno alrededor del 50 % del capital desde 2005.
Para IUVO, Blagovest Karadjov es CEO desde 2022 (viene de Vivacom). Tomó el relevo del fundador Ivaylo Ivanov. La plataforma emplea pocos o ningún asalariado propio (estructura ligera, muchas funciones operativas se comparten con el grupo), algo que se ve claramente en los informes anuales estonios.
Lo positivo que retengo: la estabilidad del management a nivel del holding. Aun así, hay que vigilar la fuerte dependencia operativa del grupo MFG si algún día estalla una crisis sistémica.
Regulación y marco jurídico
Por desgracia, IUVO no está regulada a nivel europeo.
Originalmente, IUVO Group OU tenía una licencia de intermediario de crédito en Estonia. En 2022, la sociedad solicitó a la Finantsinspektsioon (registro público estonio) retirar esta licencia. Desde entonces, la plataforma funciona según un modelo de cesión de créditos, sin autorización de inversor de tipo ECSP (crowdfunding europeo) ni MiFID II.
Las sociedades de préstamo asociadas, por su parte, siguen reguladas localmente en sus respectivos países (Bulgaria, Rumanía, Polonia, España, etc.) para la concesión de créditos a los prestatarios. Esta regulación protege al prestatario, pero no tu inversión según los estándares europeos armonizados.
En mi comparador P2P (vista regulación), IUVO se encuentra en el nivel más bajo: ninguna autorización de inversor, igual que PeerBerry, Swaper o Robocash. No es ilegal: la sede está en Estonia, el modelo se basa en una marketplace de créditos, y la actividad se tolera en esta jurisdicción. En cambio, no te beneficias de las protecciones previstas por un ECSP (KIIS, periodo de reflexión) ni de la indemnización MiFID de 20 000 € en caso de quiebra de la plataforma.
Lo digo a menudo: una plataforma regulada aun así puede generar pérdidas (Mintos, EstateGuru…). A la inversa, algunas plataformas sin autorización muestran a veces largos años sin incidentes para los inversores. La regulación sigue siendo un criterio importante, un plus, pero no es un escudo contra las pérdidas. Cruza siempre este criterio con los balances, la naturaleza del contrato y la diversificación.
Balances financieros: IUVO, MFG y sociedades de préstamo
En IUVO, debes mirar los balances en dos niveles: el de la plataforma (IUVO Group OU) y, sobre todo, el del grupo MFG, sin olvidar las sociedades de préstamo en las que colocas tu dinero.
Analizo estos documentos tanto en la página pública Balances financieros P2P como en el área de miembros (app.liberte-financiere.net/bilans-financiers). Les asigno una nota sobre 10, basada en cinco criterios: el margen, el ROE, la deuda, los fondos propios y el efectivo en relación con la deuda.
IUVO Group OU (plataforma)
La plataforma muestra una facturación modesta (entre 1 y 2 M€ aproximadamente), pero sigue siendo rentable tras varios años en los que las pérdidas se fueron reduciendo poco a poco. Los balances anuales estonios son públicos. No hay cuentas trimestrales para la plataforma (es algo habitual en este sector). Espero el balance de 2025, que debería publicarse en los próximos meses.
MFG (holding)
Este es el balance que más me interesa, sobre todo por la garantía de grupo que cubre una parte de los préstamos. En 2024, MFG muestra un volumen de actividad de alrededor de 242 M€, un margen superior al 10 %, fondos propios sólidos y una ratio deuda/fondos propios cómoda. Mi nota interna ronda el 9/10 en los últimos ejercicios disponibles.
Sociedades de préstamo (EasyCredit, VivaCredit…)
EasyCredit sigue siendo el originator en el que estoy más expuesto. VivaCredit y otras filiales del grupo MFG tienen perfiles variados: EasyCredit suele mostrar buenos balances; VivaCredit tuvo un año 2024 más complicado (nota alrededor de 4,3/10 en mi análisis). Incluso cuando un originator muestra un balance frágil, la combinación buyback 60 días + garantía de grupo MFG sigue siendo la red de seguridad que vigilo de cerca.
Ibancar, NordCard, Ocean Credit y otros socios independientes (fuera de MFG) también proponen balances interesantes, un poco en la línea de Afranga por la calidad contable.
Lo que me gustaría ver en la plataforma: balances trimestrales para las sociedades de préstamo, no solo informes anuales. He planteado la pregunta a IUVO, asunto a seguir.
Cifras clave y estadísticas
Puedes encontrar las estadísticas oficiales (una vez conectado) que agrupan especialmente:
El volumen total de créditos financiados (alrededor de 932 M€)
La distribución por divisa (principalmente BGN y EUR; al haber pasado Bulgaria al euro a comienzos de 2026, la parte en BGN irá desapareciendo poco a poco)
La distribución por duración (la mayoría de los préstamos están entre 3 y 12 meses)
El número de inversores (más de 60 000)
La rentabilidad media anunciada ronda el 9 al 10 %, con ofertas puntuales que suben hasta el 15 % según el score, el país y el originator. En el mercado primario, las promociones regulares en EasyCredit y VivaCredit alcanzan a veces el 16 %.
Falta de transparencia (es la principal crítica): la página de estadísticas no ofrece claramente el detalle de los importes pendientes de recobro, ni de los créditos vinculados a Kviku o de los originators suspendidos. Esta información existe en el blog de IUVO, pero no está reunida ni visible de un solo vistazo. En comparación, Debitum o Mintos muestran este tipo de datos de forma mucho más clara en su interfaz.
Abrir una cuenta, depósitos y retiradas
Estas son las condiciones habituales para ser elegible:
Tener al menos 18 años
Disponer de una cuenta bancaria en la Unión Europea
Realizar una verificación de identidad (KYC) con un documento de identidad y un justificante
Proporcionar una declaración de origen de los fondos si superas 15 000 € de depósitos acumulados (regulación AML europea)
Depósito: únicamente por transferencia bancaria en euros. No es posible usar una tarjeta bancaria. Es el funcionamiento habitual en muchas plataformas P2P en Estonia o Letonia.
Retirada: mínimo 10 €. 2 retiradas gratuitas al mes, luego alrededor de 1 € de comisión por cada retirada adicional. En general, cuenta con 1 a 2 días laborables para recibir el dinero. No es tan rápido como en algunas plataformas con un proveedor de pagos muy reactivo, pero creo que el compromiso sigue siendo correcto.
Soporte: puedes contactarles por email (info@iuvo-group.com) o por teléfono (en inglés). Siempre he recibido respuestas claras cuando he hecho preguntas sobre la transparencia relativa a los importes bloqueados.
Interfaz y ergonomía
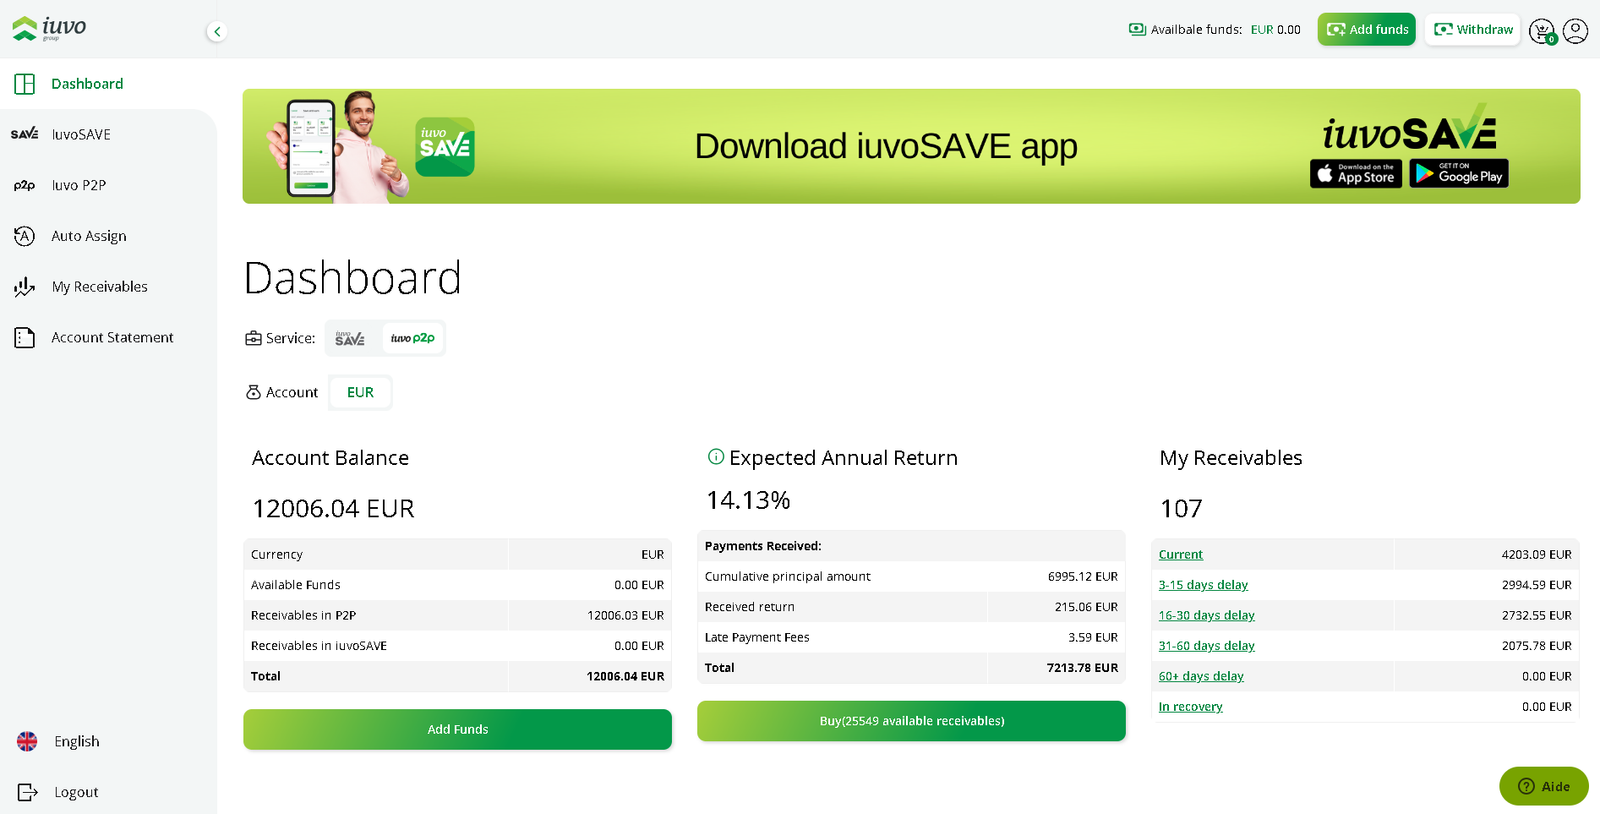
En mis comienzos, la interfaz de IUVO parecía realmente anticuada y no era muy intuitiva. Hoy, la plataforma ha rediseñado por completo su panel de control: los menús laterales son más claros y navegas fácilmente entre la vista general, el mercado primario, el mercado secundario, Auto Assign, iuvoSAVE y tus inversiones.
La interfaz sigue estando en inglés (también con español, alemán, búlgaro y estonio). No hay versión francesa, pero puedes traducir la página con tu navegador, funciona muy bien en el día a día.
Mercado primario y tipos de préstamos
El núcleo de la oferta de IUVO es el mercado primario: aquí compras partes de créditos recién publicados.
Tipología de los préstamos
Préstamos personales / al consumo: representan la gran mayoría del volumen
Préstamos business: una parte más reducida
Préstamos para coche con garantía sobre el vehículo (especialmente en Ibancar)
Préstamos hipotecarios de primer rango en algunos mercados
Leer una línea de préstamo
Cada línea de préstamo muestra: país, identificador, fecha de publicación, loan originator, Score Class, garantía buyback, tipo anual, duración, periodicidad de los intereses, importe disponible, estado (en curso, en retraso, etc.).
Presta atención al vocabulario de IUVO: un «periodo» puede durar 7, 14, 15 o 30 días. «6 periodos» de 30 días corresponden a unos 6 meses. La cifra entre paréntesis a veces te indica el tiempo restante si compras un préstamo ya iniciado (ejemplo: préstamo de 6 meses lanzado hace 2 meses, quedan unos 4 meses).
Para comprar, eliges un préstamo, indicas el importe (mínimo 10 €), lo añades al carrito (como en una web de e-commerce) y luego validas. Una vez que le coges el truco, es muy sencillo.
Filtros avanzados
IUVO ofrece filtros ultra completos: tipo de préstamo, tipo mínimo o máximo, periodicidad, estado, Score Class, país, buyback, divisa, exclusión de préstamos ya poseídos, presencia de colateral, vencimiento restante… Incluso puedes guardar tus filtros favoritos. Un verdadero punto fuerte si eres un inversor activo.
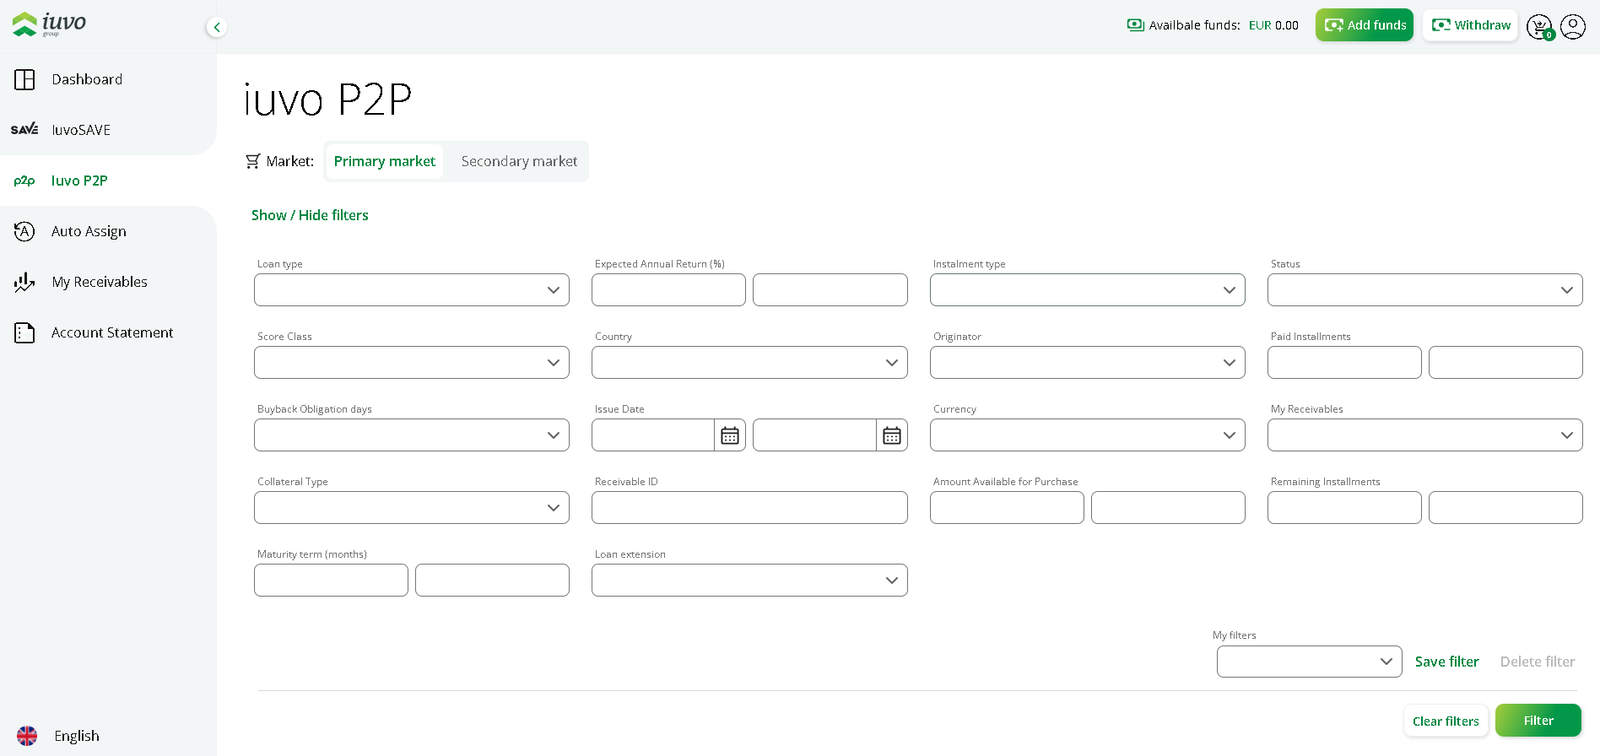
Mi consejo: prioriza los préstamos «en curso» (current) antes que los «en retraso» (late), salvo que tengas una estrategia muy precisa.
Score Class: cómo leer el nivel de riesgo
En IUVO, cada préstamo recibe una Score Class que refleja la probabilidad estimada de retraso:
Clase | Probabilidad de retraso (indicativa) |
|---|---|
A | 0 a 4 % |
B | 4 a 10 % |
C | 10 a 18 % |
D | 18 a 25 % |
E | 25 a 35 % |
HR | Más del 35 % |
Cuanto más cerca está la clase de A, menor es el riesgo de retraso. Por mi parte, priorizo sobre todo las clases D, E y HR en los originadores MFG, porque los tipos de interés son más altos (a menudo entre el 12 y el 16 %) y aprovechas a la vez el buyback y la garantía de grupo. Esta elección corresponde a mi propia estrategia y a mi apetito por el riesgo, no es un consejo de inversión.
Garantías: buyback, grupo y skin in the game
Buyback 60 días
Todos los préstamos ofrecidos en IUVO están cubiertos por una garantía de recompra (buyback) proporcionada por el originador: si el prestatario no reembolsa, el originador recompra tu parte a su valor nominal después de cierto plazo (generalmente 61 días naturales, a veces un poco menos según el originador). Se trata de un compromiso contractual, no de un seguro regulado.
Garantía de grupo MFG
Para las filiales del grupo MFG (EasyCredit, VivaCredit…), una garantía de grupo puede tomar el relevo si el originador no está en condiciones de asumir el buyback. Es el mismo principio que en PeerBerry con Aventus para ciertos préstamos. Aquí también, todo depende de la solidez financiera de MFG, de ahí la importancia de vigilar sus balances.
Skin in the game
Las sociedades de préstamo conservan una parte del capital en cada préstamo, hasta el 30 % según los casos. Es un nivel elevado para el sector (la media en otros lugares suele rondar el 5 al 10 %). Por tanto, el originador tiene todo el interés en seleccionar bien a los prestatarios.
Los 12 loan originators (junio de 2026)
Aquí tienes la lista de socios activos que puedes encontrar en la página Originators:
Originador | País | Rentabilidad esperada | Cartera (último informe) | Vínculo MFG |
|---|---|---|---|---|
EasyCredit | Bulgaria | 5 a 15 % | ~54 M€ | Sí |
VivaCredit | Bulgaria | 4 a 15 % | ~7,7 M€ | Sí |
Fast Finance | Rumanía | 10,5 a 12 % | ~2,16 M€ | No |
Ibancar | España | 8,5 a 12,5 % | ~7,3 M€ | No |
NordCard | Letonia | 8 a 12,5 % | ~4,94 M€ | No |
Biala Karta (Access Finance) | Polonia | 8 a 8,5 % | ~43 M€ | Sí |
Ocean Credit | Rumanía | 8 a 11,5 % | ~19,3 M€ | No |
Mint Credit | Macedonia del Norte | 8,5 a 11 % | ~17 M€ | No |
AXI Card Spain | España | 8 a 8,5 % | ~5,35 M€ | Sí |
Mi Prestamo | España | 9 a 9,5 % | ~2,38 M€ | No |
Kredis | Croacia | 9 a 9,5 % | ~7,5 M€ | Sí |
Swiss Funds | República Checa | ~10 % | ~3,27 M€ | No |
De los 12 socios activos, cinco están vinculados al grupo MFG: EasyCredit, VivaCredit, Biala Karta (Access Finance), AXI Card (cartera Access Finance) y Kredis (joint venture al 50 % con MFG, garantía de grupo). IUVO también cita iCredit en el ecosistema MFG, pero esta filial ya no aparece en la lista activa de originators.
En general, la duración de los préstamos va de 1 a 12 meses para el 80 % de los proyectos. El importe de entrada es de 10 €. Los intereses se pagan cada 7, 14, 15 o 30 días según el contrato elegido.
Diversificación geográfica
IUVO te permite invertir en ocho países principales: Bulgaria (el mercado principal), Rumanía, Polonia, España, Letonia, Macedonia del Norte, República Checa y Croacia. Mi cartera sigue estando muy centrada en Bulgaria, con tipos que varían entre el 12 y el 16 %.
Originalmente, una parte de los préstamos se ofrecía en BGN (lev búlgaro). Con el paso al euro en Bulgaria (comienzos de 2026), el riesgo ligado al cambio ha bajado claramente. Aun así, mantén un ojo en la divisa si compras antiguos préstamos en BGN todavía activos.
Auto Assign (auto-invest)
La función Auto Assign te permite reinvertir automáticamente según tus propios criterios (originador, país, Score Class, tipo, duración, buyback, etc.). Es el mismo principio que el auto-invest en Mintos o PeerBerry.
Estas son las ventajas que le veo:
Sin cash drag: siempre hay préstamos disponibles en IUVO, mientras que en Swaper o PeerBerry la oferta a veces puede escasear según los periodos
Inversión mucho más pasiva
Puedes guardar los mismos filtros que en el mercado primario
Atención, hay un límite importante: Auto Assign funciona únicamente en el mercado primario. No puedes comprar créditos en el mercado secundario con esta función.
Por mi parte, combino el auto-invest con algunas compras manuales cuando quiero apuntar a un tipo o a un originator concreto.
iuvoSAVE: el producto de «ahorro»
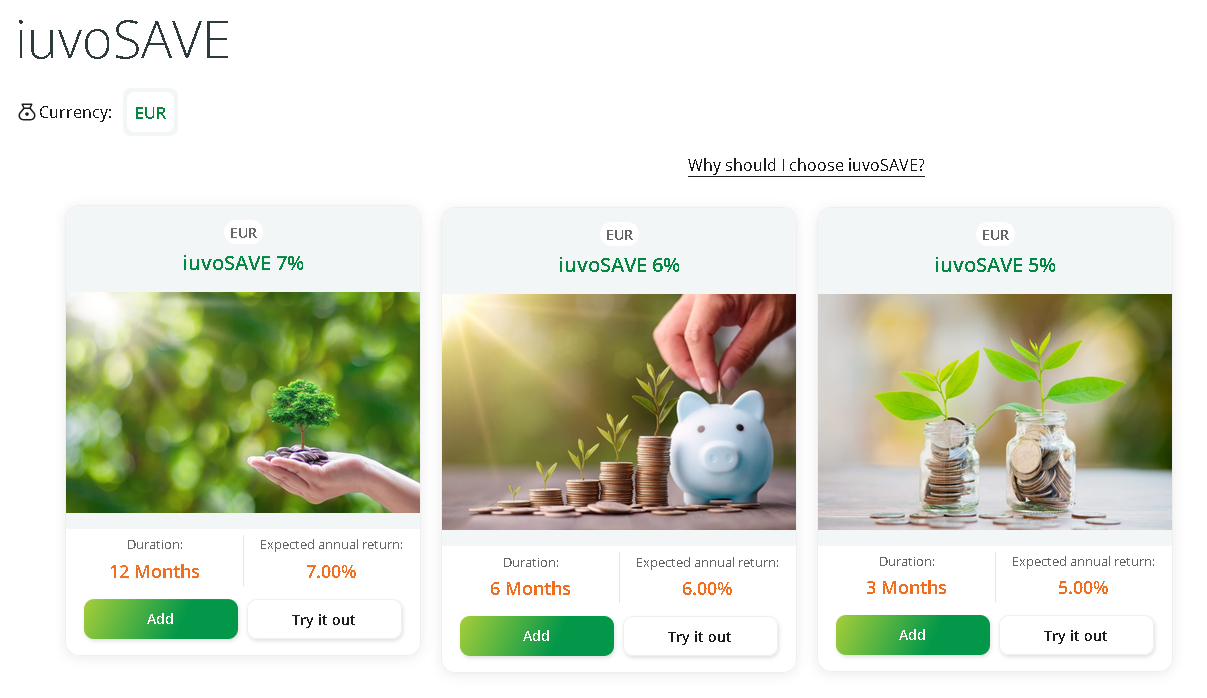
iuvoSAVE es un producto algo aparte, en la línea de Bondora Go & Grow, Mintos Smart Cash o Modena: colocas tu dinero en un contrato de duración fija (6, 12 o 18 meses) con un tipo anunciado (generalmente entre el 7 y el 8,5 % según las ofertas del momento).
Depósito y retirada limitados a 10 000 €/mes
Salida anticipada posible con 1 % de comisión
Tipo algo más bajo que el P2P clásico, pero la liquidez es más sencilla
Personalmente, no uso iuvoSAVE: para este tipo de inversión, hoy prefiero Monefit SmartSaver o Modena, por los tipos y la transparencia del producto. Pronto llegará a la cadena una comparativa especial «ahorro P2P». iuvoSAVE sigue siendo interesante si quieres gestionarlo todo en IUVO.
Mercado secundario y liquidez
Pocas plataformas te ofrecen a la vez mercado primario, mercado secundario, auto-invest y producto de ahorro. IUVO forma parte de esas raras excepciones.
En el mercado secundario, puedes revender tus créditos a otros inversores. Las comisiones de venta son del 1 % del importe cedido. También puedes aplicar un descuento para acelerar la transacción (ya he visto descuentos del 4 % o más en oportunidades atractivas).
Probé la reventa hace unos meses: ejecución rápida, sin contratiempos. Es una verdadera válvula de liquidez en caso de necesidad, aunque pierdes un poco por el descuento y las comisiones. PeerBerry no ofrece un mercado secundario equivalente; Mintos o Maclear sí, pero con funcionamientos diferentes.
Crisis pasadas e importes bloqueados
IUVO atravesó el periodo Covid (2020) sin impacto visible en mi cartera: la actividad se ralentizó unos meses y luego todo volvió a arrancar. En cambio, la guerra en Ucrania (2022) sacudió de verdad la plataforma por culpa del originador ruso Kviku.
Kviku / Rusia: más de 55 M€ bloqueados
Kviku gestionaba más de 55 millones de euros en IUVO. Con las sanciones europeas y rusas, las transferencias se volvieron muy limitadas (límites en rublos, cuentas denominadas «C», supervisión del Banco Central ruso). Los pagos mensuales fueron suspendidos mientras se buscaba una solución duradera. IUVO rechazó la opción de la cuenta tipo C (fondos bloqueados en Rusia, riesgo de nacionalización).
En 2025, varias actualizaciones hablan de obligaciones Kviku que llegan a vencimiento y de procedimientos judiciales en curso. A mediados de 2026, una parte de los fondos sigue bloqueada: no es una pérdida total para todos los inversores, pero el recobro sigue siendo muy incierto a largo plazo.
Puedes seguir la evolución en el blog oficial: Kviku weekly news.
Otros originadores suspendidos
IUVO me confirmó por email que ningún originator activo está actualmente en default abierto en los nuevos listados. Pero varios antiguos socios fueron suspendidos tras impagos: Monify, BBG, CBC, Kviku. Las gestiones de recobro se detallan en el blog (Monify, BBG, CBC).
Mi crítica: esta realidad no aparece claramente en la página de estadísticas. Tienes que rebuscar en el blog para encontrar la información. He señalado este punto al soporte: hay que mejorarlo.
Los riesgos que debes conocer
Riesgo de pérdida de capital: aunque te beneficies de un buyback o de una garantía de grupo, nada es seguro si el originador y el holding quiebran (ejemplo: Kviku).
Riesgo de liquidez: cuando inviertes, tu dinero queda bloqueado durante toda la duración del préstamo. El mercado secundario puede ayudarte a revender, pero hay comisiones y a menudo un descuento.
Riesgo geopolítico: cuidado con la exposición a ciertos países como Rusia o Ucrania, a las sanciones y a las variaciones de cambio.
Riesgo regulatorio: la ausencia de licencias ECSP o MiFID, y la posible evolución de la regulación en Estonia, pueden cambiar la situación.
Riesgo de concentración: una gran parte de los préstamos puede estar vinculada a MFG, a Bulgaria o a EasyCredit. Eso aumenta el riesgo si uno de estos actores tiene dificultades.
Riesgo de cambio: sigue existiendo un riesgo sobre los antiguos créditos en BGN o en otras divisas locales.
Riesgo operativo: la plataforma no tiene empleados propios y depende totalmente del grupo. Si el grupo tiene un problema, todo puede detenerse.
Fiscalidad en Francia
Los intereses que cobras en IUVO se consideran rendimientos del capital mobiliario. No hay retención en origen en Estonia sobre estas ganancias (a diferencia de algunas plataformas búlgaras o letonas).
Tienes la opción para la imposición:
PFU (flat tax): 31,4 % desde 2026 (12,8 % de impuesto sobre la renta + 18,6 % de cotizaciones sociales)
Escala progresiva + cotizaciones sociales, si eliges la opción global
Cuenta en el extranjero: sí, IUVO es efectivamente una cuenta fuera de Francia. Debes declararla cada año con el formulario 3916 (o 3916-bis según tu situación). La primera vez lleva un poco de tiempo, pero después queda registrado en tu declaración.
Declaración mensual (2778-SD): si tu renta fiscal de referencia supera ciertos umbrales, puedes estar obligado a declarar tus ingresos P2P cada mes. En la práctica, depende de los centros de impuestos: algunos agentes lo piden, otros no. Mi consejo: haz la pregunta por escrito a tu Service des Impôts des Particuliers. Por mi parte, hago la declaración mensual porque mi centro me lo pidió. Una vez que le coges el truco, no lleva más de 30 minutos al mes.
Mi experiencia tras 1 año (~9 000 €)
Pequeño balance personal a mediados de 2026:
He invertido alrededor de 9 000 €, con tipos efectivos la mayoría de las veces entre el 10 y el 15 %
La mayoría de mis inversiones está en Bulgaria, principalmente a través del originator EasyCredit
Priorizo las clases D/E/HR, siempre con buyback y garantía de grupo
Ningún incidente de pago en mis posiciones MFG hasta ahora
Uso Auto Assign y también hago algunas compras manuales de vez en cuando
He probado el mercado secundario: experiencia positiva incluso con un pequeño descuento en la reventa
La interfaz se ha rediseñado por completo, es mucho más agradable que hace un año
No tengo ninguna exposición a Kviku en el periodo reciente (el originator fue suspendido antes de que empezara a invertir en serio), pero tengo presente el posible riesgo del grupo y el hecho de que no haya una verdadera regulación para los inversores. Siempre debes tener presentes los riesgos, sea cual sea la plataforma.
Ventajas e inconvenientes
Principales ventajas
Tipos atractivos (del 9 al 15 %), duraciones variadas (de 3 meses a 5 años), verdadera diversificación geográfica
Grupo MFG sólido, recompra en 60 días, garantía de grupo, skin in the game hasta el 30 %
Sin cash drag: muchos préstamos disponibles
Cuatro formas de invertir: mercado primario, mercado secundario, Auto Assign, iuvoSAVE
Balances interesantes accesibles en mi herramienta
Comisiones de retirada razonables (2 gratuitas al mes)
Antigüedad: IUVO muestra diez años de actividad y ha atravesado el Covid y la crisis Kviku (en parte)
Principales inconvenientes
Falta de transparencia sobre los importes en recobro o en default en las estadísticas
Sin regulación para inversores ECSP ni MiFID II
Concentración en MFG / Bulgaria: diversificación entre grupos limitada
Interfaz únicamente en inglés
Historial Kviku: el riesgo geopolítico existe de verdad
Sin balances trimestrales de los originators
Promociones y programa de referidos
IUVO ofrece regularmente promociones en su blog oficial: por ejemplo, tipos potenciados en EasyCredit y VivaCredit (+1 % o hasta el 16 % anunciados en algunas campañas previstas para 2026), o incluso ofertas iuvoSAVE al 8 o 8,5 % a 12 o 18 meses. Estas promociones cambian a menudo, así que piensa en echar un vistazo al banner de tu panel de control después de iniciar sesión.
La plataforma también pone en marcha un programa «Refer a friend» (las condiciones pueden variar). Si quieres apoyar a Liberté Financière, usa mi código de afiliado 9aef7ac1 pasando por el enlace de abajo.
Bonus e inscripción (código de referido)
Para abrir tu cuenta IUVO con mi enlace de afiliado:
👉 Código de referido: 9aef7ac1
👉 Enlace: https://liberte-financiere.net/t.php?l=111
IUVO lanza regularmente ofertas de cashback para nuevos inversores (en general 0,75 % del importe invertido, limitado a 150 €, con la condición de invertir al menos 100 € durante 60 días). Acuérdate de comprobar la promoción del momento en la página de inscripción.
También puedes encontrar todos los códigos bonus P2P en la página Bonus.
Preguntas frecuentes sobre IUVO
¿IUVO es fiable?
IUVO existe desde 2016 y pertenece a MFG, un grupo sólido y rentable. Mi experiencia durante un año con los préstamos MFG es positiva. En cambio, no hay regulación europea para los inversores y el caso Kviku muestra que el riesgo geopolítico puede bloquear importes importantes. «Fiable» no significa «sin riesgo».
¿IUVO está regulada?
No en el sentido ECSP o MiFID II. La licencia de intermediario de crédito en Estonia fue retirada en 2022. Las sociedades de préstamo están reguladas localmente para el crédito a los prestatarios.
¿Qué rentabilidad esperar en IUVO?
La media anunciada ronda el 9 al 10 %. Si apuntas a las clases D/E/HR y a las sociedades de préstamo MFG, puedes esperar entre el 12 y el 15 % bruto.
¿Cuál es el mínimo de inversión?
10 € por préstamo. Depósito únicamente por transferencia bancaria en euros.
¿El buyback a 60 días está garantizado?
Es una obligación contractual del originador, pero no una garantía bancaria o regulatoria. Si el originador o MFG quiebra, puede que el buyback no se respete.
¿Qué pasa con los fondos bloqueados en Kviku?
Más de 55 M€ siguen en recobro complejo debido a las sanciones Rusia/UE. IUVO publica actualizaciones en su blog. A día de hoy, el desenlace final (recobro parcial o pérdida) aún no se ha resuelto públicamente.
¿Cómo declarar IUVO a Hacienda en Francia?
Declara los intereses como rendimientos del capital mobiliario (PFU o escala), cuenta 3916, y eventualmente 2778-SD mensual según tu RFR (Revenu Fiscal de Référence).
¿Merece la pena Auto Assign?
Sí, si quieres limitar el efectivo no invertido y automatizar. Configura filtros estrictos (originador, país, estado «current», buyback). Solo funciona en el mercado primario.
¿iuvoSAVE o P2P activo?
iuvoSAVE: tipos más bajos, más simplicidad. P2P activo: tipos más altos, más trabajo y más riesgo de crédito. Prefiero el P2P activo en IUVO; para el ahorro líquido, compara con Modena o Monefit.
¿Cuánto tiempo se tarda en retirar el dinero?
Con los plazos bancarios, cuenta con 1 a 2 días laborables tras la validación de la retirada. Si tienes prisa, puedes vender en el mercado secundario (cuidado con las comisiones y el descuento).
¿La web está en francés?
No, la interfaz está en inglés. Una traducción automática del navegador basta para el uso habitual.
¿Dónde consultar los balances financieros de IUVO y MFG?
Puedes consultarlos en la página pública Balances financieros P2P y en el área de miembros conectada. Allí encuentras IUVO Group OU, MFG, EasyCredit, VivaCredit y los demás originadores con mi calificación sobre 10.
¿Por qué la sede está en Estonia?
Estonia ha atraído durante mucho tiempo a las fintechs europeas (e-residency, marco digital). MFG estructuró la marketplace a través de una filial estonia manteniendo la operativa en Sofía. La retirada de la licencia de crédito en 2022 confirma el paso a un modelo puramente marketplace.
Conclusión
IUVO sigue siendo una plataforma de crowdlending todavía poco conocida en Francia, pero ya tiene diez años de experiencia, se apoya en un grupo financiero sólido y ofrece bastantes funcionalidades avanzadas. Los tipos (del 9 al 15 %), la ausencia de cash drag, el buyback y la garantía MFG explican por qué hoy coloco allí alrededor de 9 000 €.
Los dos grandes puntos débiles siguen siendo la ausencia de regulación para los inversores y la falta de transparencia sobre los importes en recobro (Kviku y otros). Tómate siempre el tiempo de cruzar regulación, tipo de contrato, balances y diversificación antes de invertir. Mi comparador P2P y mi artículo sobre la regulación te ayudan a verlo más claro.
Si quieres probar la plataforma: inscripción IUVO con el código 9aef7ac1.
Y como siempre, ¡no te rindas!
Última actualización: junio de 2026.