
El videojuego y las aplicaciones móviles representan un mercado de varios cientos de miles de millones de euros, pero a los bancos tradicionales les cuesta financiar los estudios de creación: ciclos largos, ingresos diferidos (plataformas de distribución, editores), colateral atípico. En este nicho se ha especializado el grupo Triple Dragon, activo desde diciembre de 2016, antes de lanzar su plataforma directa TD Funding (Triple Dragon Funding) en enero de 2026.
En este artículo, repaso el modelo económico, el historial del grupo, los fundadores, el marco regulatorio, el rendimiento, los TD Bonds, las garantías (colateral y garantía buyback), la fiscalidad y los riesgos.
Por mi parte, ya he invertido 1 000 € en TD Funding. Mi experiencia está detallada más abajo en el artículo y probablemente cuento con reforzar mi posición próximamente.
TD Funding en resumen
Criterio | TD Funding |
|---|---|
Lanzamiento plataforma directa | Enero de 2026 (sociedad de préstamo activa desde dic. de 2016) |
Sede de la plataforma | 🇱🇺 Luxemburgo: Triple Dragon Funding SARL (RCS B301533), 62 avenue de la Liberté, L-1930 |
Matriz / sociedad de préstamo | Triple Dragon Limited (🇬🇧 Reino Unido, n.º 10521765) |
Sector | Financiación de estudios de videojuegos y aplicaciones móviles |
Tipo préstamos garantizados | 13,5 % / año |
TD Bonds (deuda del grupo) | 14 % |
Ticket mínimo | 1 000 € por préstamo |
Duración típica | 6 a 24 meses |
Pago de los intereses | Interés diario; posibilidad de intereses reinvertidos automáticamente |
Diversificación geográfica | 🇬🇧 Reino Unido |
Garantía | Colateral + buyback 90 días |
Regulación inversor | Sin autorización ECSP MiFID II |
Bonus | Cashback 1 % durante los 60 primeros días |
Mi vídeo: opinión Triple Dragon (TD Funding)
Si prefieres el formato vídeo, aquí tienes mi experiencia detallada sobre Triple Dragon y TD Funding: registro, depósito, rendimientos, garantías, TD Bonds, regulación y primeras cifras de mi cartera.
Triple Dragon, ¿qué es?
Triple Dragon es una sociedad de crédito en el Reino Unido 🇬🇧 que te permite invertir en la financiación de la industria del videojuego y las aplicaciones móviles.
Los prestatarios son estudios que publican en Steam, Google Play, App Store, Xbox, PlayStation, Nintendo Switch, o que trabajan con editores terceros.
Historial del grupo Triple Dragon
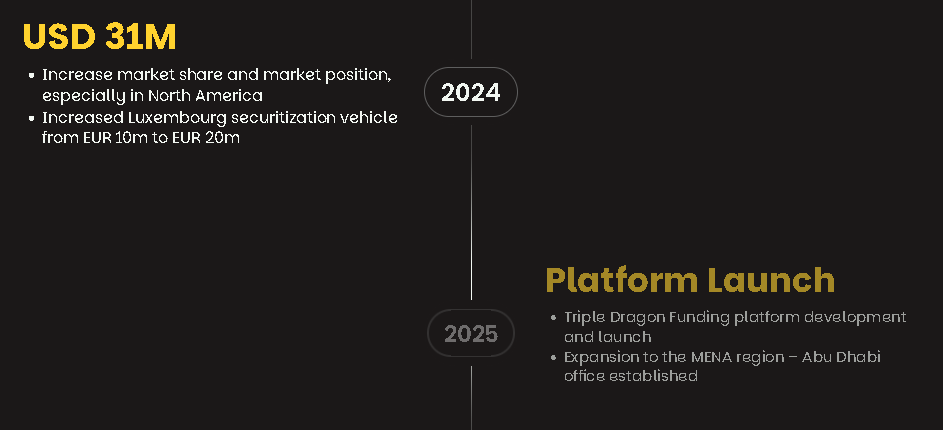
Las fechas clave:
Diciembre de 2016: creación de Triple Dragon Limited (UK).
2017-2025: crecimiento de la cartera mediante diferentes financiaciones.
Enero de 2026: lanzamiento de TD Funding.
Agosto de 2026: lanzamiento de los TD Bonds.
TD Funding: el funcionamiento
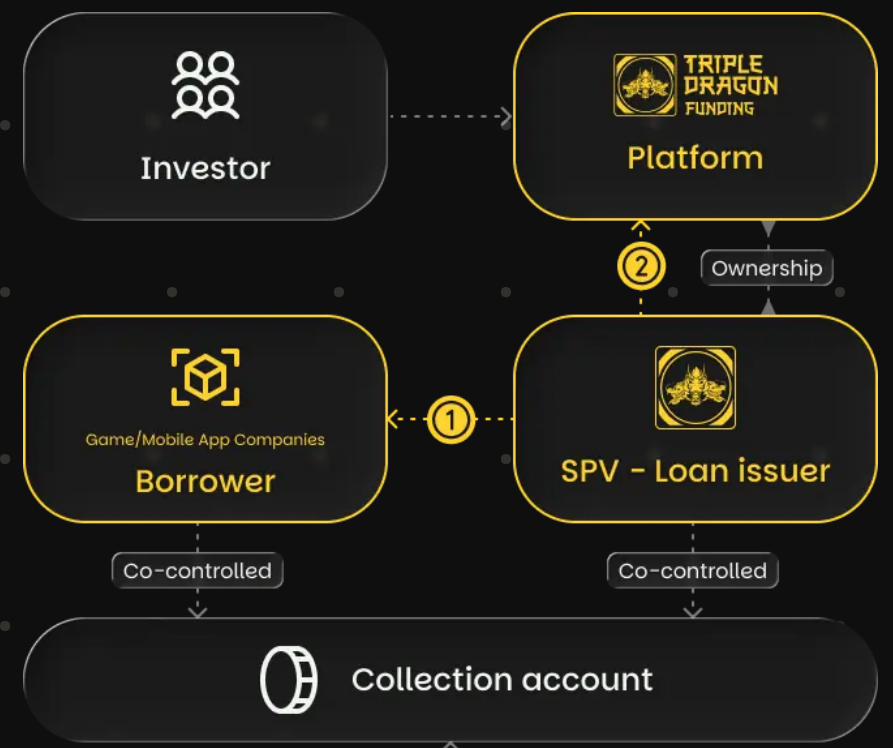
TD Funding (Triple Dragon Funding) es la entidad luxemburguesa 🇱🇺 que explota el sitio tdfunding.eu. No presta directamente a los estudios: pone en contacto a inversores con créditos mantenidos por estructuras del grupo (en particular TD Funding 2025 Limited, sociedad de préstamo inglesa).
El esquema anterior resume la cadena: el inversor pasa por la plataforma TD Funding para invertir en un SPV (special purpose vehicle, vehículo ad hoc dedicado a la financiación) del grupo, que concede el préstamo al estudio prestatario.
Fundadores y equipo directivo
Accionistas - Triple Dragon Limited (UK)
El capital del grupo está en manos de tres socios fundadores:
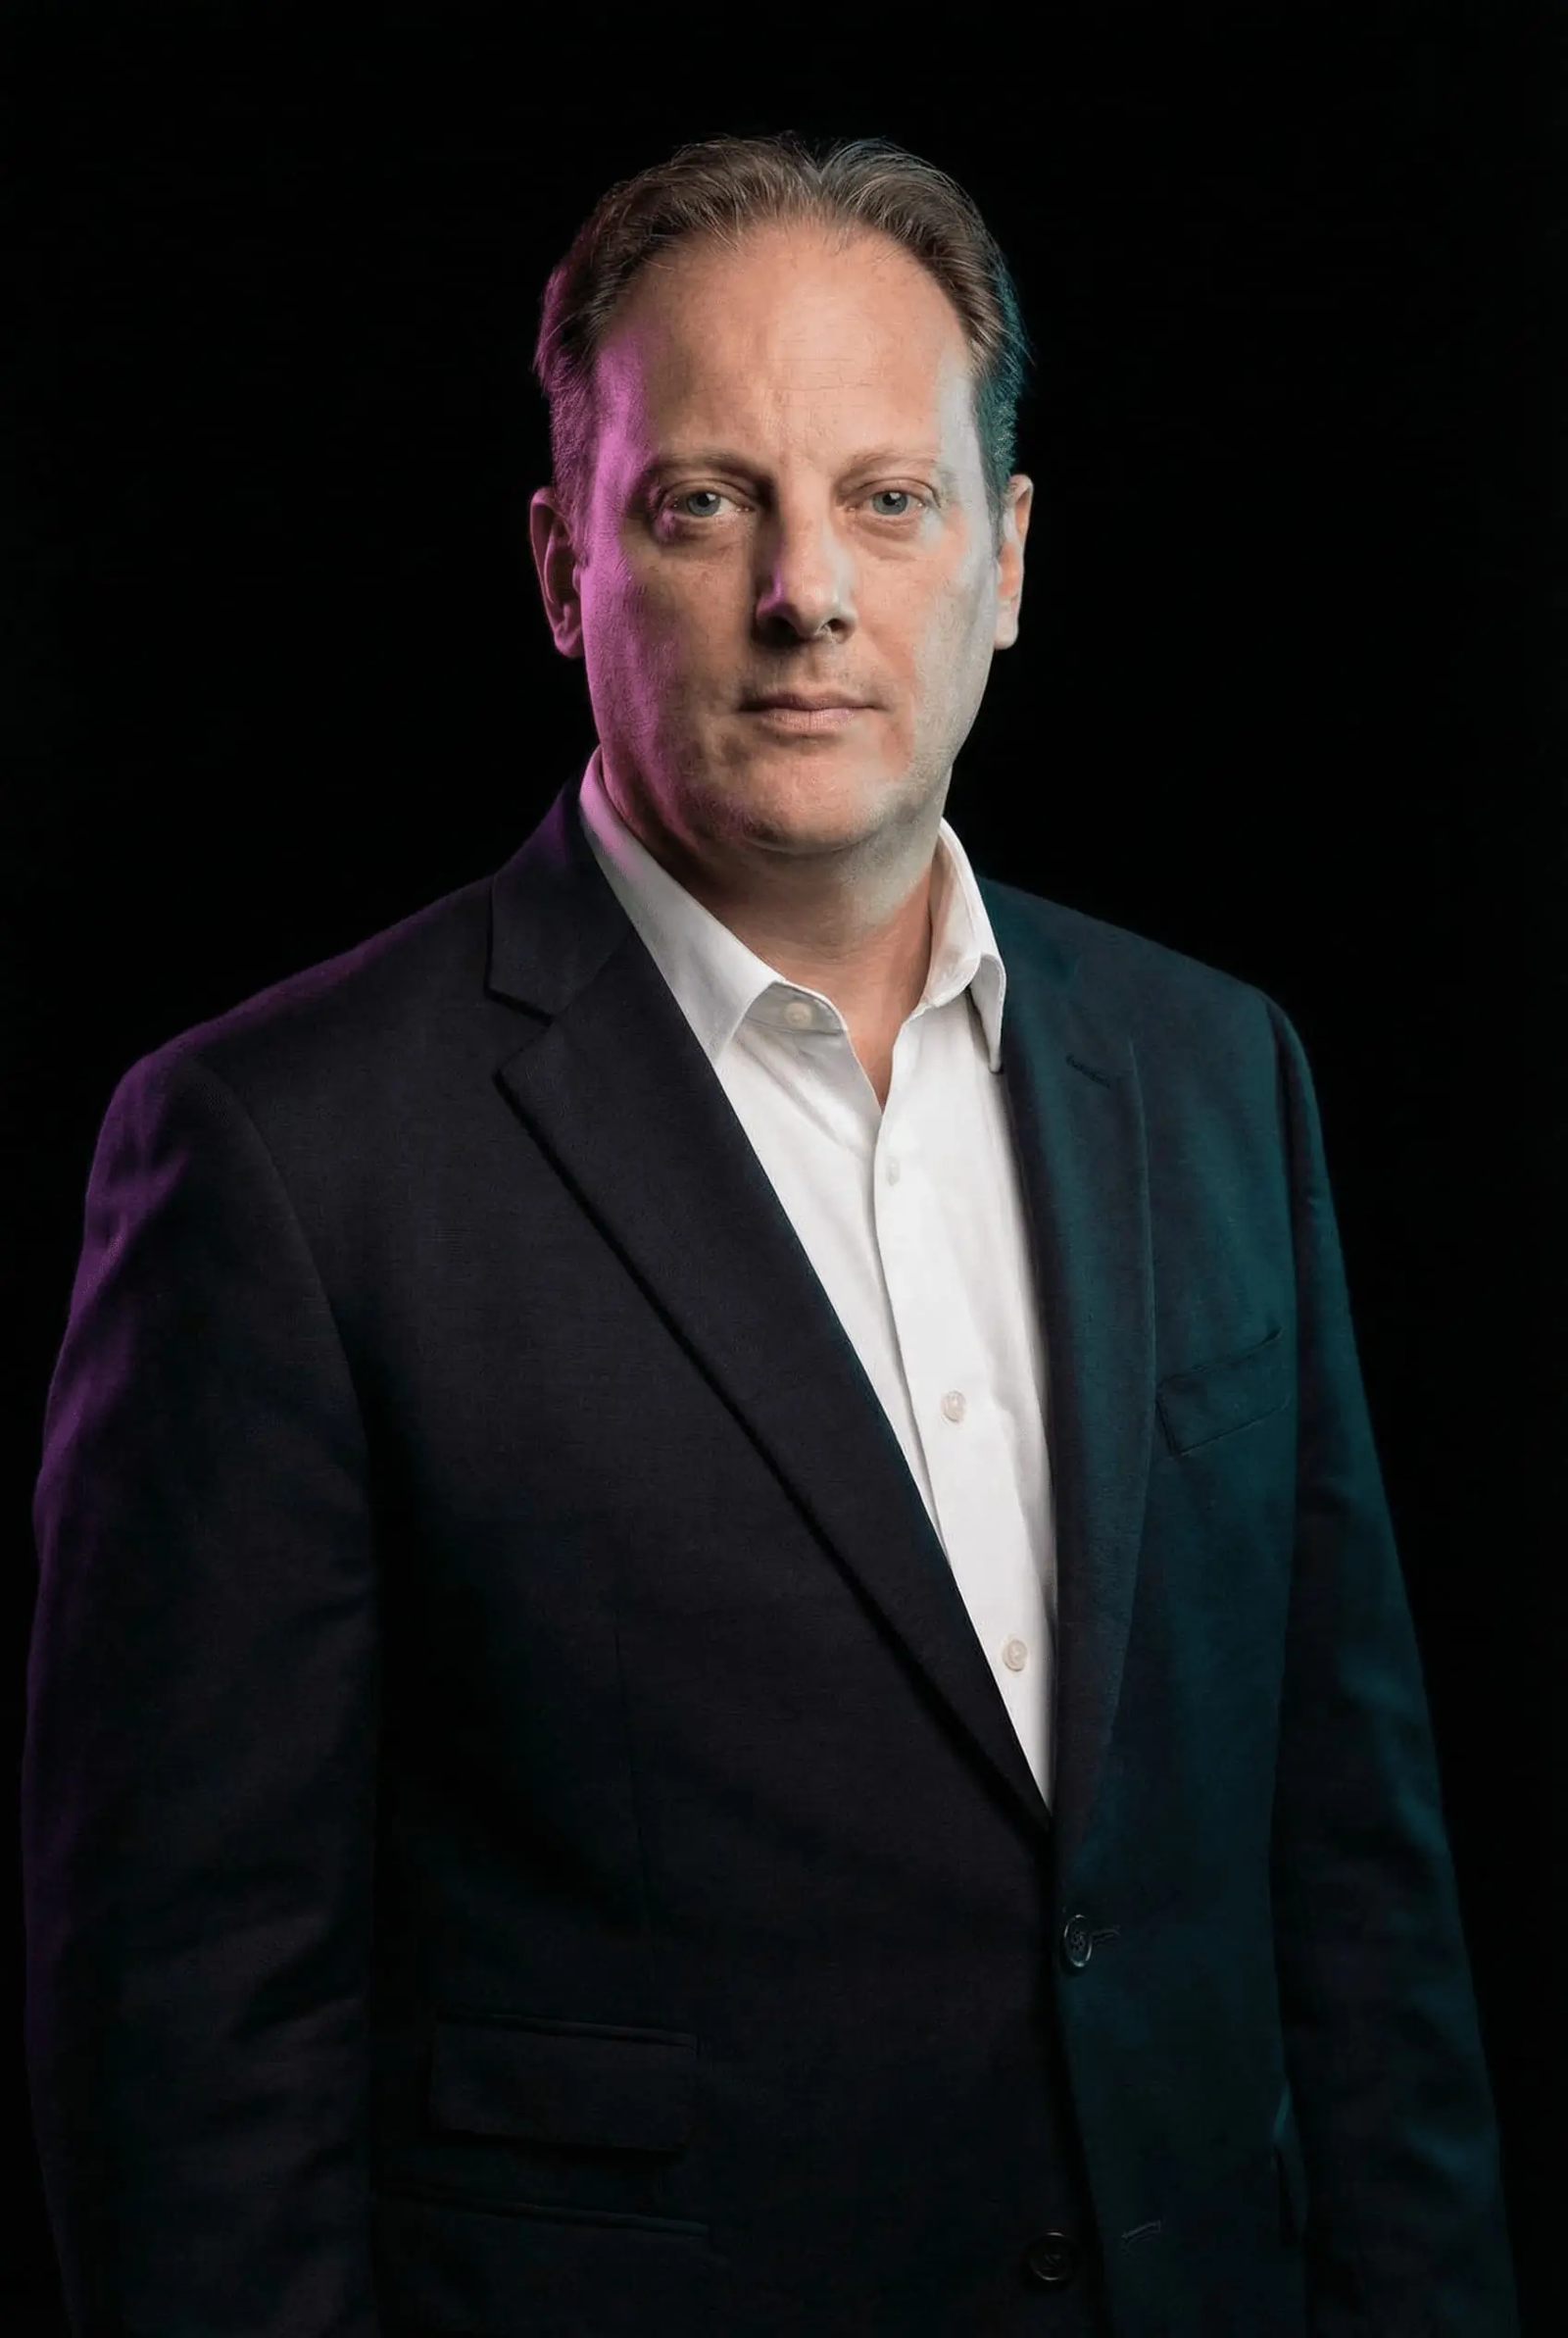 Pieter van der Pijl - cofundador, sourcing y estructuración de operaciones gaming; trayectoria en fusiones y adquisiciones transfronterizas. A menudo es él quien responde a las preguntas sensibles de la comunidad.
 Diederik van Lede - abogado de negocios (Londres / Bruselas), experiencia M&A multimillonaria; administrador no ejecutivo en varios consejos de administración.
 Charles Brooke - finanzas / capital inversión (inmobiliario, fintech, videojuegos); cofundador en 2017; fundador de Warwick Capital.
Management operativo plataforma
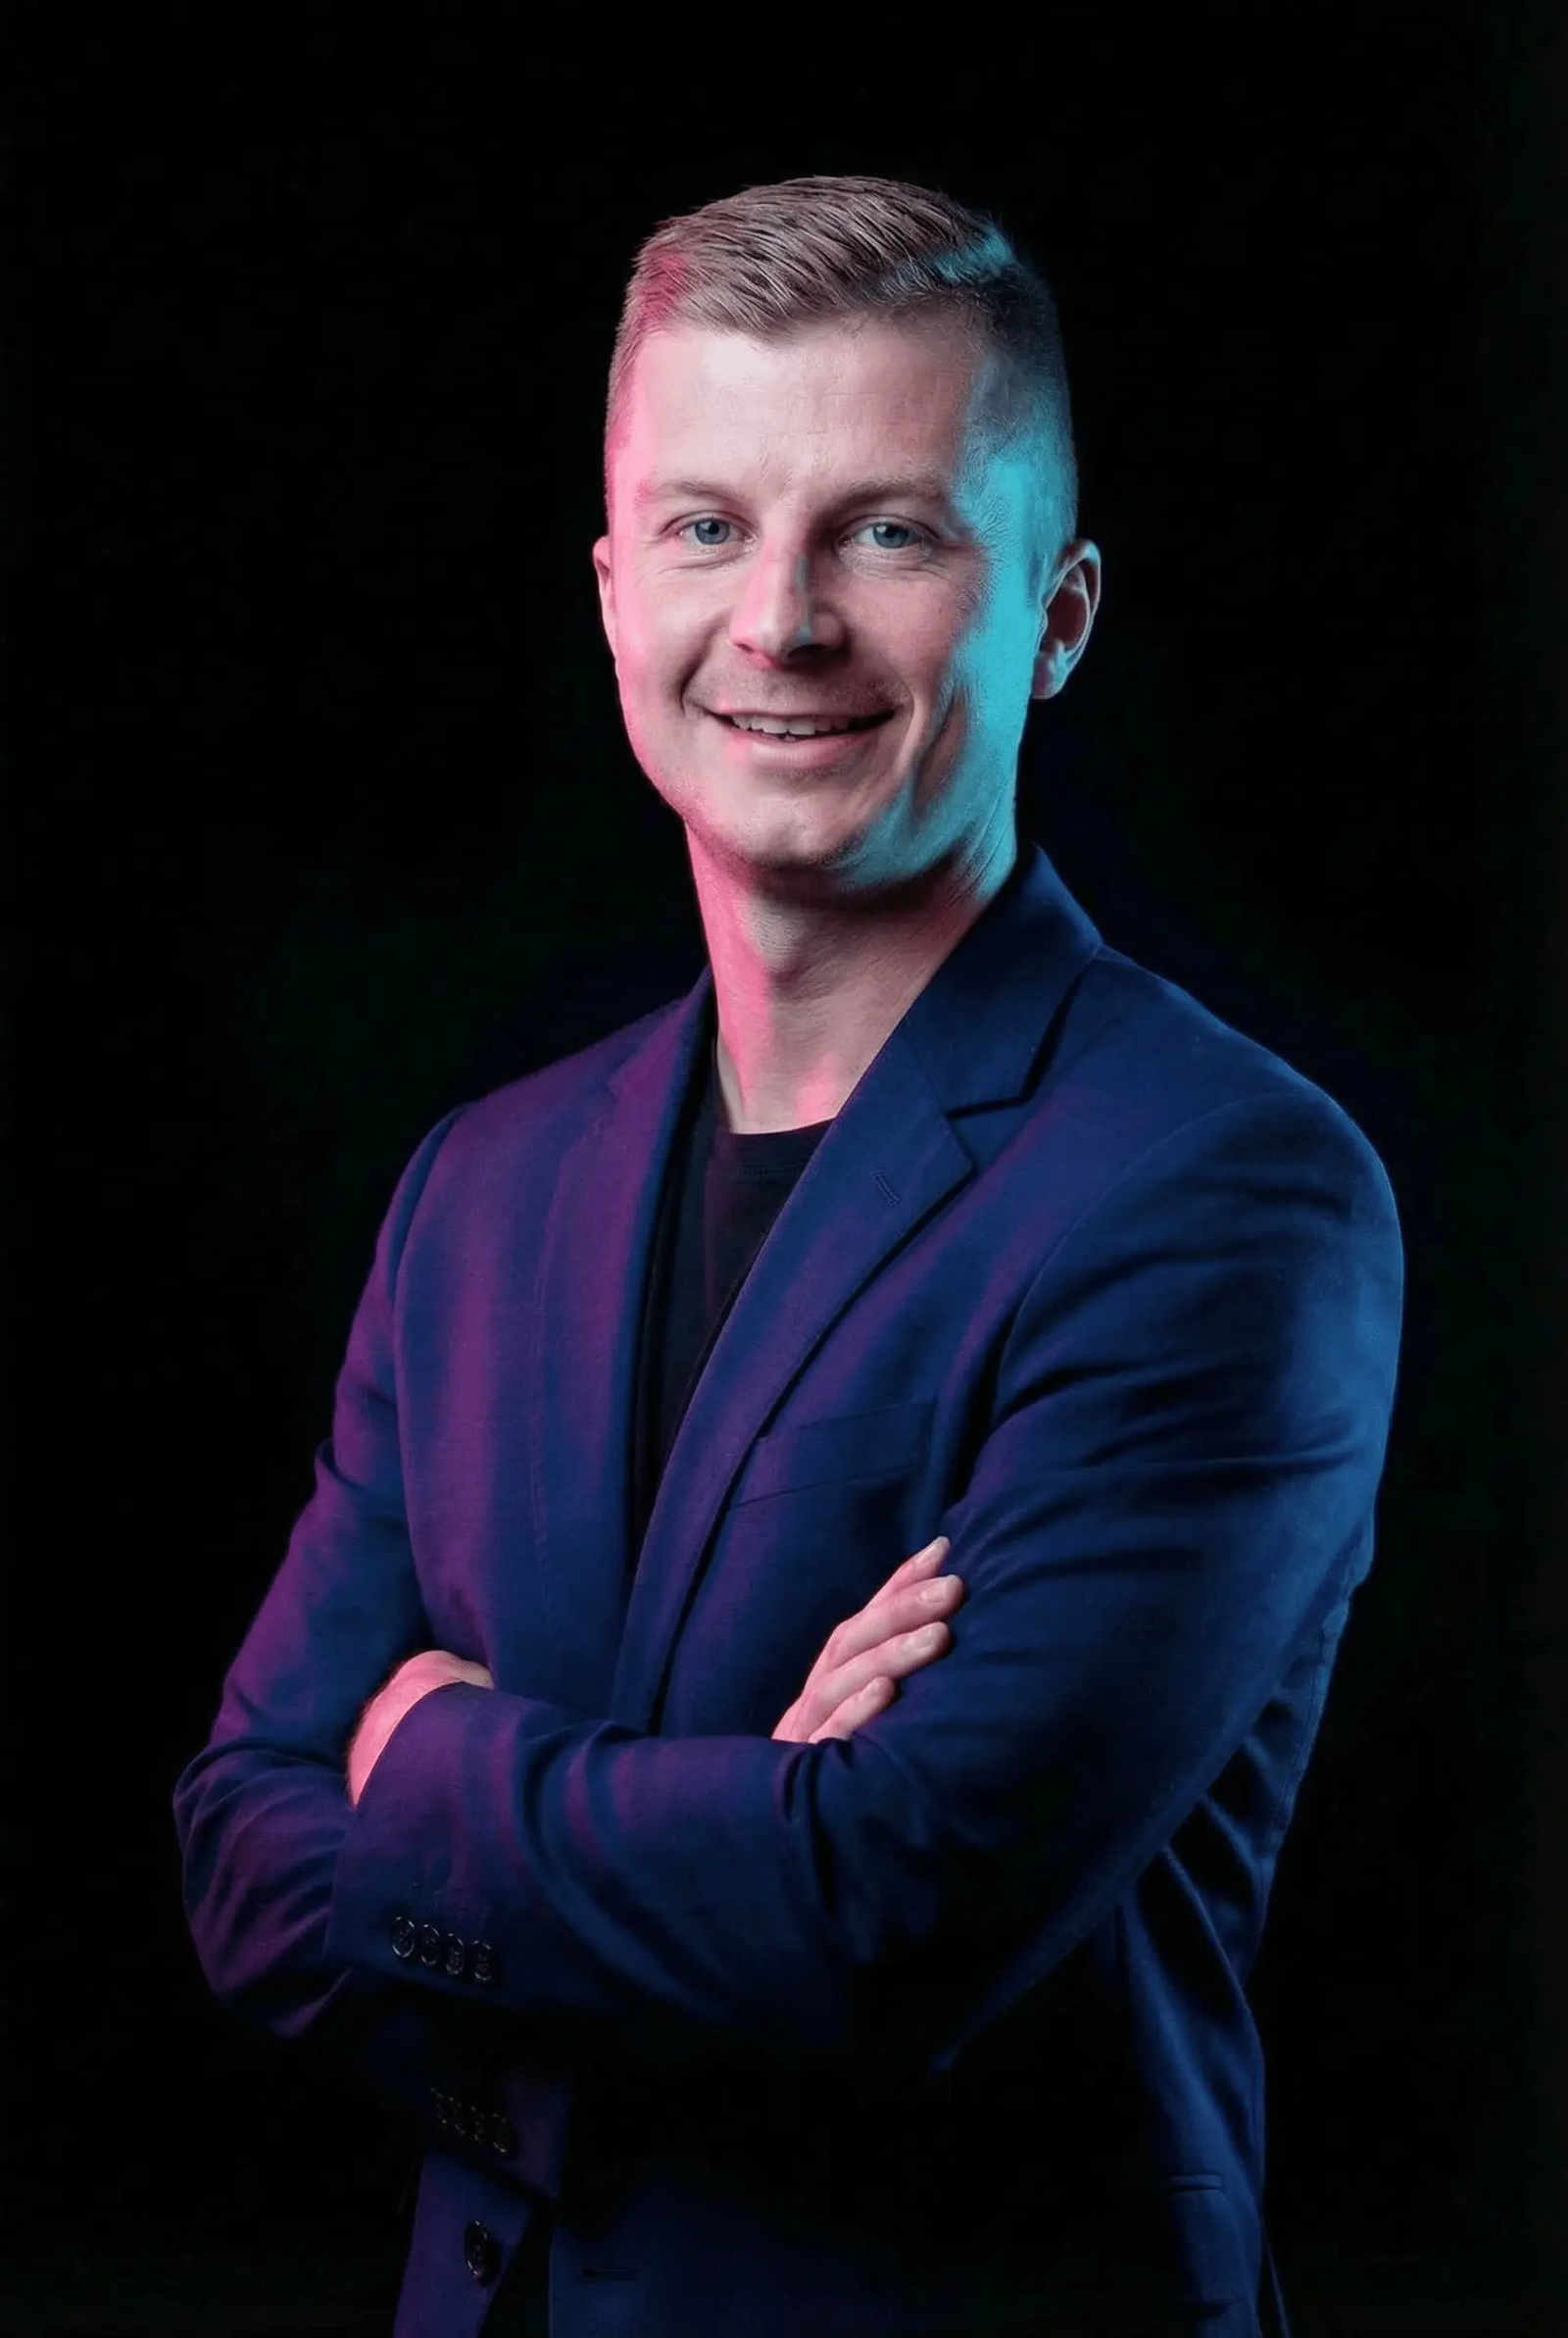 Vitalijs Zalovs - CEO de TD Funding (llegada 2025), antiguo CEO de Esketit. Interlocutor público en Telegram y los webinars para inversores.
 Jozua Laudams - responsable de gestión de cartera (desde 2023).
 Ritesh Thadani - responsable de desarrollo comercial (desde 2022).
 Kaloyan Dimitrov - CFO (chief financial officer, director financiero) desde 2019.
Retratos en la página Acerca de de TD Funding.
Estadísticas de la plataforma (verano de 2026)
Órdenes de magnitud comunicadas en la página Estadísticas de TD Funding:
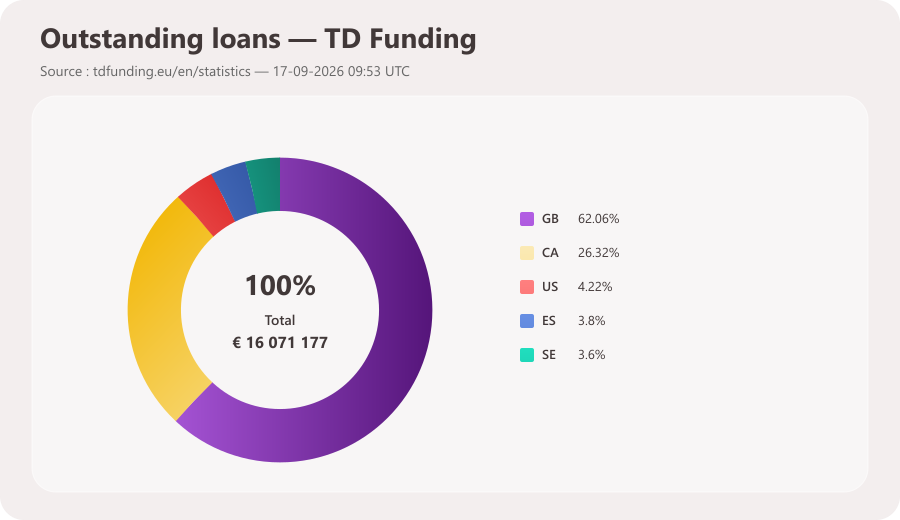
Distribución geográfica del saldo vivo de la plataforma al 17-09-2026: Reino Unido 62,06 %, Canadá 26,32 %, Estados Unidos 4,22 %, España 3,8 % y Suecia 3,6 %.
Saldo vivo: ~15 M€+ (plataforma), en rápido crecimiento desde el lanzamiento.
Inversores: ~1 600+ cuentas abiertas.
Préstamos sin retraso: 100 % en las estadísticas mostradas hasta la fecha (0 € en procedimiento de recobro en el momento de las publicaciones estivales).
Intereses pagados a los inversores: > 1 M€ acumulado plataforma (cifra evolutiva).
Cesta media: ~8 800 € por inversor activo.
Clientes prestatarios recurrentes: ~70 % de la cartera de la sociedad de préstamo (fidelización de estudios).
Estas cifras las proporciona la plataforma: útiles para el seguimiento, no una garantía. Una cartera sin retrasos a 9 meses no garantiza la ausencia de impagos en los próximos años.
Balances financieros y transparencia
Triple Dragon publica informes de rendimiento (mensuales / trimestrales) en la sección News de tdfunding.eu: saldo vivo, intereses pagados, reembolsos anticipados, rendimiento anual neto medio de la cartera de la plataforma.
Ejemplos de cifras comunicadas en 2026:
Febrero de 2026 (primer mes completo): saldo vivo ~6,9 M€, APY medio ~15,21 % (efecto de capitalización + nuevos proyectos al 14 %).
Verano de 2026: cifras detalladas de la plataforma (saldo vivo, geografía, retraso) - ver la sección Estadísticas de la plataforma.
Grupo (actividad de préstamo desde 2016): > 50 M€ financiados, > 7 M€ de intereses pagados a los inversores; algunos impagos parciales (créditos pasados a pérdidas acumuladas < 500 k€) con reembolso de los inversores por Triple Dragon según las comunicaciones del grupo. Este historial no constituye una promesa para el futuro.
Por el lado de la matriz británica, se difunden documentos de management. Son cifras de gestión, no cuentas consolidadas auditadas. Para los TD Bonds, la crítica recurrente de la comunidad es la falta de un balance consolidado de la matriz tan detallado como para los préstamos de proyecto: prestas al grupo, no a un estudio con colateral identificable.
Seguiré las publicaciones en mi página Balances financieros P2P si se comunican documentos próximamente.
Regulación y marco jurídico
A diferencia de Lendermarket, Mintos (ECSP) o IUVO (MiFID II), TD Funding no está autorizada ECSP ni MiFID II para los inversores a día de hoy. La plataforma se apoya en la exención de folleto (reglamento (UE) 2017/1129, art. 1(4)(b)): cada oferta está limitada a 149 inversores por Estado miembro, de ahí el paso Request investment offer antes de cada inversión.
Se ha anunciado una solicitud de licencia PSFP (proveedor de servicios de financiación participativa) en Luxemburgo desde el T2 2026, con un plazo indicativo de aproximadamente 12 meses (calendario todavía incierto).
En la práctica para ti: no hay FICI armonizado ni límite MiFID de 20 000 €; compras créditos / títulos de deuda privados mediante un contrato luxemburgués: lee las condiciones generales de uso (versión del 18 de diciembre de 2025). La regulación de los prestamistas del lado de los prestatarios (UK, Canadá, US) protege a los estudios, no tu cartera inversora.
Mi comparador P2P (vista regulación) y mi artículo regulación crowdlending sitúan a TD Funding en la zona «sin autorización europea que proteja directamente al inversor»: no es ilegal y otras plataformas funcionan desde hace tiempo así (PeerBerry, etc.), pero el riesgo procedimental es algo más elevado en caso de fallo de la plataforma.
¿Cómo invertir en la plataforma?
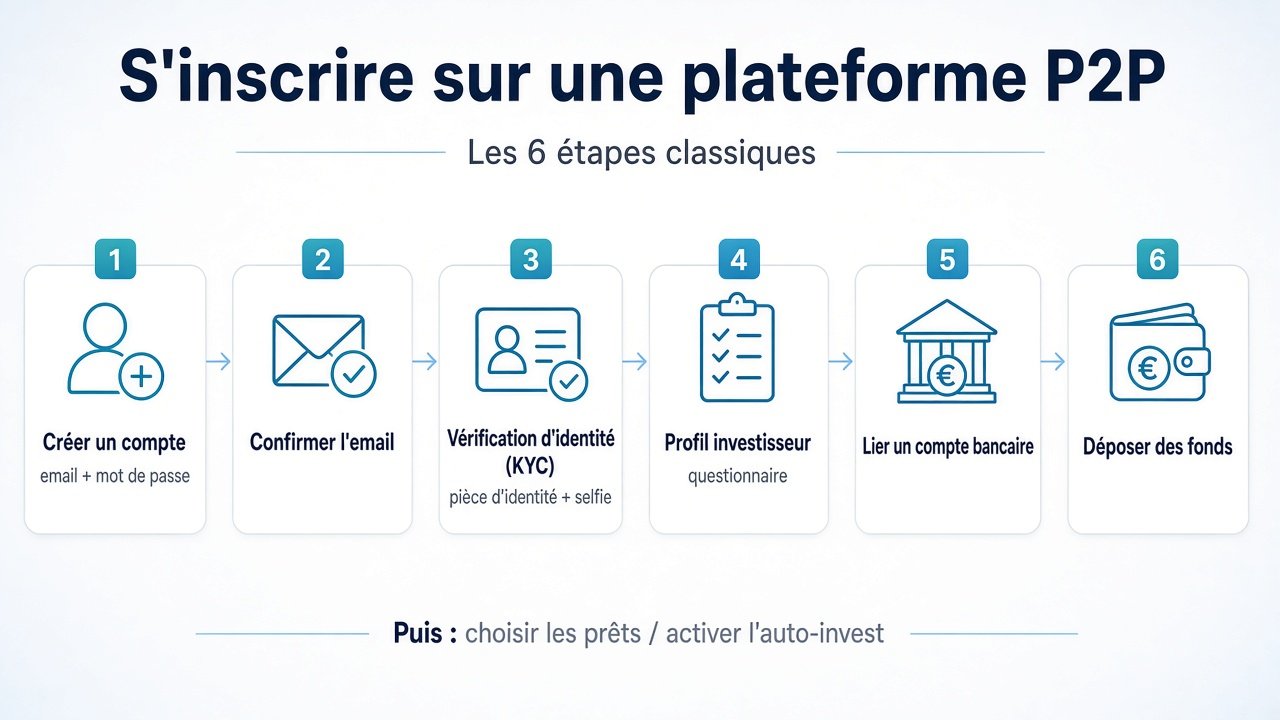
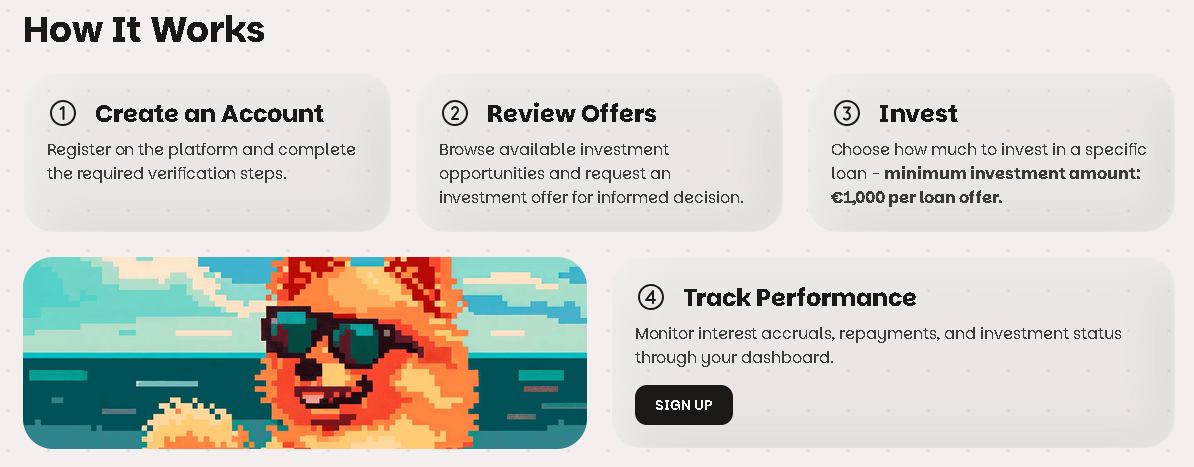
TD Funding no es un producto de ahorro a tipo fijo: inviertes en préstamos identificados, uno por uno. Este es el recorrido típico:
Registro y KYC - residencia EEE (Francia incluida), 18 años mínimo, documento de identidad, selfie, a veces justificante de domicilio. Cuestionario prestamista (ingresos, patrimonio, experiencia) obligatorio para la exención de folleto.
Las personas jurídicas son aceptadas (KYC reforzado).Depósito - transferencia SEPA en EUR al IBAN mostrado en el área de miembro tras la validación del perfil (sin tarjeta bancaria). En mi caso, el abono en la cuenta se realiza generalmente en menos de una hora.
Inversión en un préstamo - análisis de la ficha del proyecto (prestatario, colateral, duración, tipo, LTV).
1 000 € mínimo en torno al 13-14 % (duración 6 a 24 meses).Pago de los intereses - los intereses se abonan en tu cuenta inversora (pago diario, capitalización posible).
Sin auto-invest: cada proyecto se elige manualmente.
Soporte: info@tdfunding.eu, grupo Telegram oficial.
Interfaz y ergonomía
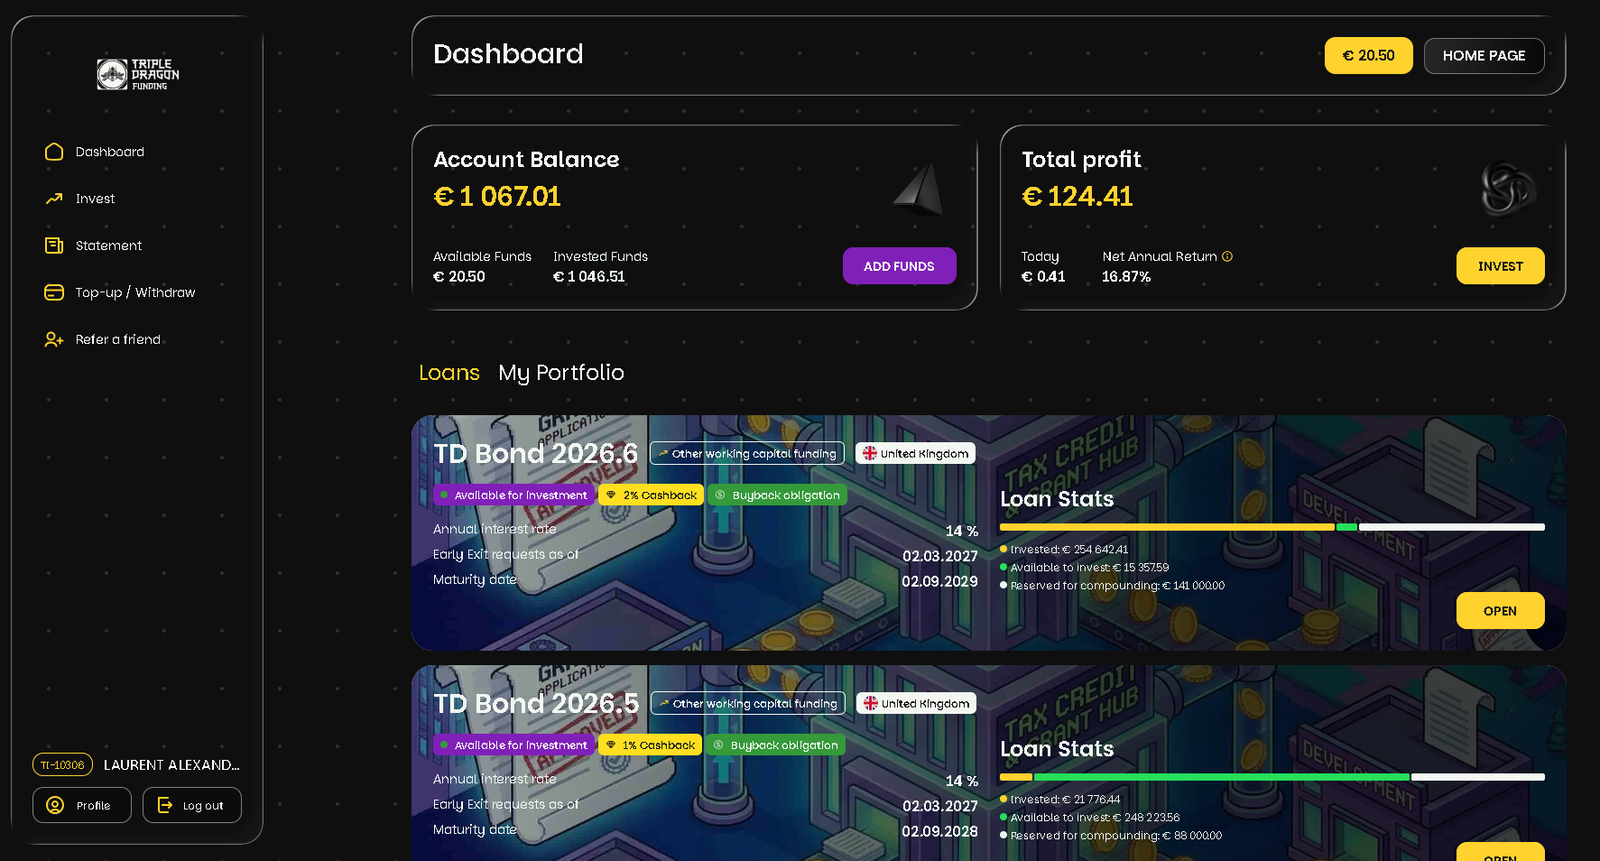
La interfaz oscura es sobria y bastante agradable de usar.
✅ Puntos positivos:
Fichas de proyecto detalladas (prestatario, colateral, documentos).
Panel de control de cartera con intereses, capitalización, historial.
Sección Estadísticas pública (saldo vivo, rendimiento).
Función de exportación disponible (transacciones, etc.).
⚠️ Puntos débiles:
Sin aplicación móvil.
Interfaz en inglés.
Productos: préstamos garantizados vs TD Bonds
TD Funding propone dos familias de inversiones que hay que distinguir bien:
Criterio | Préstamos garantizados | TD Bonds |
|---|---|---|
Emisor | Préstamo a un estudio mediante un SPV, respaldado por un colateral | Préstamo a Triple Dragon Limited (grupo) |
Tipo (verano de 2026) | 13,5 % / año | 14 % + cashback 1 % (2 años) o 2 % (3 años) |
Desde el 14 de agosto de 2026, el tipo de los nuevos préstamos garantizados pasó del 14 % al 13,5 %, mientras que los TD Bonds mantienen 14 % + cashback según la oferta actual.
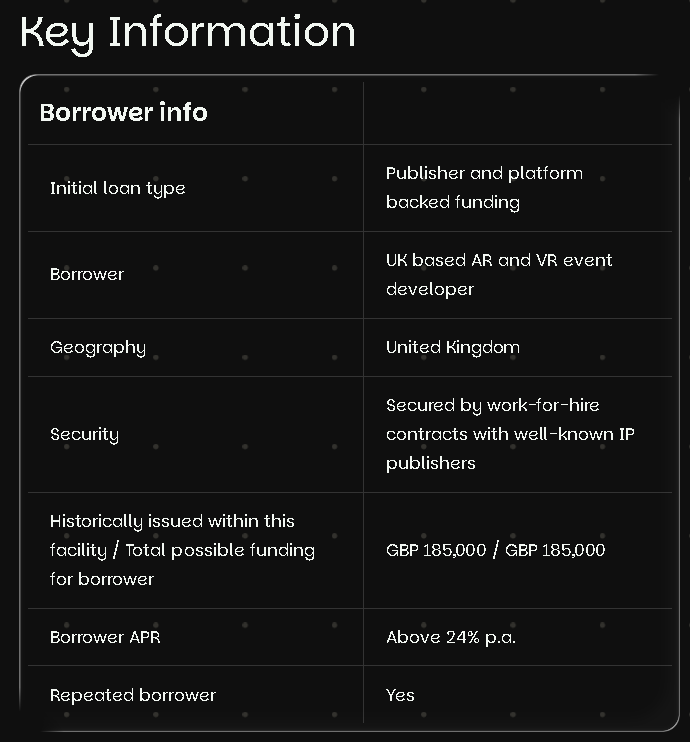
En la ficha del proyecto, el estudio muestra a menudo un Borrower APR above 24 % p.a.: el tipo pagado por el prestatario es claramente más alto que el abonado a los inversores, lo que deja un margen al grupo (comisiones, provisiones, buyback).
Colateral y tipos de garantías

Colateral de los préstamos garantizados
Cada oportunidad es un préstamo senior garantizado respaldado por un colateral identificable (créditos de plataformas, editores, ayudas públicas). El grupo exige una cobertura de al menos 120 % del saldo vivo.
Los flujos (Apple, Google, Steam, editores, créditos fiscales, etc.) se asignan prioritariamente al reembolso del préstamo, mediante cuentas de cobro o control de los créditos. No es una garantía estatal: es el marco contractual de la financiación senior.
Distribución indicativa de la cartera (principios de 2026):
39 %: créditos fiscales y subvenciones (I+D, ayudas públicas videojuegos UK/Canadá).
48 %: créditos editores y plataformas (pagos Steam, consolas, mobile stores).
13 %: otros créditos.
0 %: financiación dedicada únicamente a la adquisición de usuarios en la cartera observada.
Para los prestatarios fuera del Reino Unido, Triple Dragon puede crear un SPV británico para uniformizar el derecho aplicable.
Mi lectura: Vitalijs Zalovs explicó en Telegram que los TD Bonds ofrecen una garantía a nivel del grupo, mientras que los préstamos llevados por los vehículos ad hoc son voluntariamente sin respaldo de la matriz: dos productos complementarios, dos perfiles de riesgo.
Garantía de recompra a 90 días
Si un préstamo registra más de 90 días de retraso, la sociedad de préstamo TD Funding 2025 Limited (Reino Unido) debe recomprarlo a los inversores. No es la plataforma luxemburguesa Triple Dragon Funding SARL la que asume esta obligación.
El grupo reivindica un historial de cobertura de los inversores en caso de impago pasado, sin garantía para los futuros préstamos. Hasta la fecha no se ha constatado ninguna pérdida para los inversores.
Salida anticipada (Early Exit) y liquidez
Como en muchas plataformas P2P al principio, la principal debilidad sigue siendo la liquidez: tu capital queda comprometido hasta el vencimiento del préstamo o hasta un reembolso anticipado por parte del prestatario.
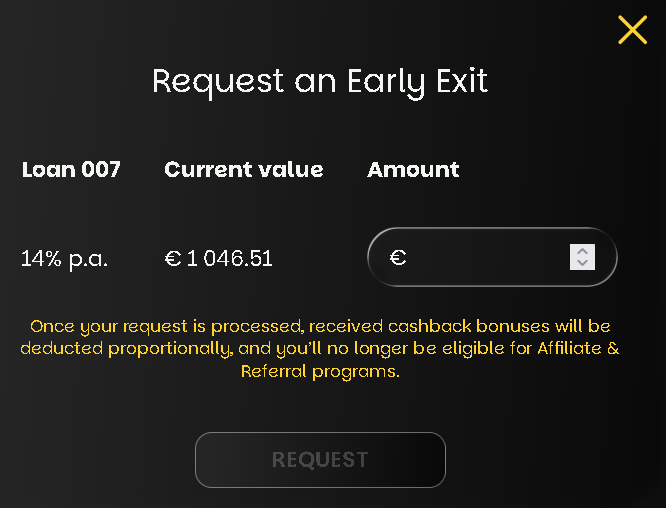
TD Funding propone desde julio de 2026 el Early Exit en los primeros proyectos elegibles: tras 6 meses de tenencia mínima, puedes poner tu posición a la venta. Algunos inversores ya han probado la función positivamente.
Pequeño matiz: es una especie de mercado secundario. Hace falta que un comprador retome tu parte, lo que nunca está garantizado.
Los riesgos que debes conocer

Riesgo de pérdida de capital.
Sector del videojuego: cancelaciones, retrasos de lanzamiento, dependencia de algunos éxitos comerciales.
Colateral: plazos de pago (créditos fiscales, royalties) y ejecución más lenta en caso de litigio con editor.
Grupo Triple Dragon: apalancamiento financiero elevado y necesidad de transparencia sobre los balances financieros.
Plataforma: sin autorización ECSP / MiFID II, autorización solicitada pero aún no obtenida.
Liquidez: Early Exit depende de un comprador en el mercado secundario.
A reservar dentro de una diversificación P2P, con una cantidad que puedas inmovilizar durante la duración de los préstamos. La plataforma aún es joven: hay que darle tiempo.
Debitum vs TD Funding: entenderlo bien

Triple Dragon recaudó fondos durante mucho tiempo a través de Debitum (entidad TDFD), plataforma letona autorizada MiFID II.
La calificación de Triple Dragon en Debitum fue degradada en el pasado (alrededor de C → D-), lo que alimentó el debate sobre la migración hacia la plataforma propia. El grupo sostiene que el modelo directo permite mejores condiciones para el inversor; los escépticos señalan una necesidad de refinanciación tras tensiones con la plataforma Debitum. Las dos lecturas coexisten: a integrar en tu decisión.
White Label Solutions y vínculo Ventus Energy
La infraestructura técnica de TD Funding la proporciona White Label Solutions (SIA WIN INVESTMENTS), el mismo proveedor que Ventus Energy, Devon, Asterra Estate, etc. Este punto común alimenta sospechas de proximidad entre estas plataformas.
Posición oficial del grupo (Pieter van der Pijl, verano de 2026): sin vínculo accionarial entre Triple Dragon y Ventus Energy; WLS es un proveedor de software; los datos están alojados en la nube con copia del código del lado de la plataforma; la estructura jurídica de TD Funding es diferente (no prestas directamente a la SARL luxemburguesa como en algunos modelos energía).
Fiscalidad en Francia
Los intereses percibidos en TD Funding son rendimientos del capital mobiliario. No hay retención en origen luxemburguesa sobre estos flujos (a diferencia de algunas plataformas búlgaras o letonas con una retención en origen). Ver mi artículo retención en origen P2P.
Para una persona física residente fiscal en Francia:
Impuesto a tipo fijo único (PFU): 31,4 % desde 2026 (12,8 % IR + 18,6 % cotizaciones sociales), o
Escala progresiva + cotizaciones sociales (opción global).
Formulario 3916: cuenta en el extranjero que declarar cada año.
Formulario 2778-SD: sirve para declarar y pagar las retenciones sobre estos intereses. Bajo los umbrales de renta fiscal de referencia, puedes solicitar una dispensa de pago a cuenta del 12,8 %, pero la obligación declarativa permanece (práctica variable según los servicios de impuestos de particulares (SIP)).
Los bonus derivados de la afiliación (descuentos de afiliación y campañas de la plataforma) son en principio imponibles como ingresos financieros: a confirmar con tu asesor.
Desde tu espacio inversor, puedes exportar tus transacciones y tus intereses. Una página dedicada al informe fiscal también permite generar un PDF para el periodo elegido (se requiere conexión), lo que facilita la preparación de tu declaración.
Mi experiencia y posición
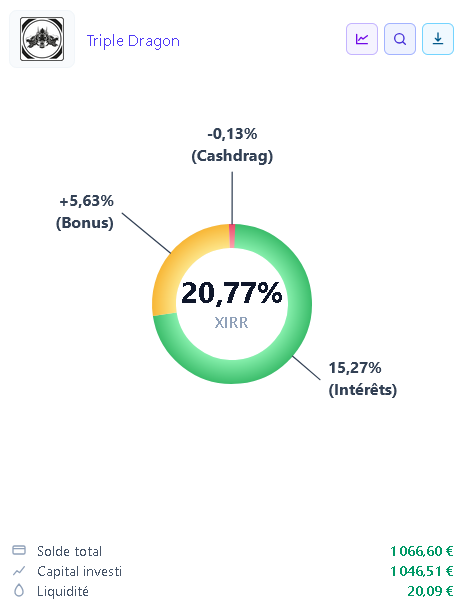
Desde finales de enero de 2026, he invertido 1 000 € a través de TD Funding, en el préstamo 007.
Intereses acumulados percibidos: 94 €
Bonus / cashback: 30 €
Capital todavía invertido: 1 000 €.
El gráfico anterior recoge mi XIRR (tasa interna de rentabilidad) observado durante el periodo.
Ventajas e inconvenientes
✅ Ventajas
Garantías: colateral, prioridad sobre los flujos y buyback 90 días.
Historial del grupo: empresa rentable sin pérdidas.
Equipo experimentado gaming y P2P.
Rendimiento elevado en un nicho gaming poco cubierto en otros lugares.
Intereses diarios y capitalización posibles.
Diversificación geográfica.
Early Exit en proyectos elegibles.
Sin retención en origen; personas jurídicas aceptadas (secciones Fiscalidad y KYC).
Cashback afiliación 1 % en 60 días.
⚠️ Inconvenientes
Ticket 1 000 €.
Sin auto-invest.
Sin autorización ECSP / MiFID II.
Interfaz en inglés, sin aplicación móvil.
Plataforma reciente (2026).
Transparencia limitada sobre los balances del grupo.
Bonus e inscripción
A través de mi enlace afiliado:
Cashback 1 % sobre el importe total invertido durante los 60 primeros días posteriores al registro (sin límite máximo sobre el importe comunicado por el programa: ej. 10 000 € invertidos → 100 € de cashback).
Enlace: https://liberte-financiere.net/t.php?l=160
La plataforma también propone campañas puntuales (cashback en los TD Bonds 1-2 %, patrocinio « Refer a Friend »). Comprueba las condiciones vigentes en tu espacio inversor en el momento de tu depósito. Todos los códigos P2P: página Bonus.
Preguntas frecuentes sobre Triple Dragon Funding
¿TD Funding es fiable?
El grupo Triple Dragon tiene casi diez años de experiencia sin ninguna pérdida para los inversores y una cartera sin retrasos a corto plazo. «Fiable» no significa sin riesgo: sin autorización europea, plataforma reciente, producto obligacionista a priori más arriesgado que los préstamos garantizados.
¿TD Funding está regulada?
No en el sentido de las autorizaciones ECSP o MiFID II. La plataforma utiliza la exención de folleto (149 inversores por país de la Unión Europea). Solicitud de licencia luxemburguesa anunciada.
¿Cuál es el mínimo de inversión?
1 000 € por préstamo o por tramo de obligaciones (salvo mención contraria en la ficha de producto).
TD Bonds o préstamos garantizados: ¿qué elegir?
Conviene priorizar los préstamos garantizados si buscas colateral de estudio identificable. Los TD Bonds pueden convenir si aceptas el riesgo de crédito ligado al grupo por un tipo similar, al que puede añadirse un cashback. Es una estructura más cercana a una obligación corporativa no garantizada.
¿Es lo mismo que en Debitum?
No. Debitum es una plataforma autorizada MiFID II en Letonia. TD Funding es la plataforma directa del grupo, con otros vehículos ad hoc y otros documentos contractuales.
¿TD Funding está vinculada a Ventus Energy?
Mismo proveedor técnico (WLS), sin vínculo accionarial anunciado. Riesgo reputacional únicamente.
¿Puedo salir antes del vencimiento?
La salida anticipada es posible tras un plazo mínimo en los proyectos elegibles. Generalmente 6 meses.
¿Cómo declarar ingresos de TD Funding en Francia?
Los intereses son rendimientos del capital mobiliario. Prever el formulario 3916 y eventualmente una declaración mensual (ver sección anterior). Sin retención en origen en Luxemburgo. Ver página dedicada retención en origen P2P.
¿Hay auto-invest?
No: selección manual obligatoria en cada proyecto.
¿Invertir a través de una sociedad?
Sí, se aceptan cuentas de personas jurídicas (KYC reforzado).
¿Es realista el 14 %?
Era el tipo mostrado en los préstamos antes de agosto de 2026; los nuevos préstamos están al 13,5 %. Los TD Bonds permanecen al 14 % + cashback. Bruto, antes de impuestos franceses. Atención, siempre hay un riesgo.
¿Los préstamos están garantizados por Apple o Google?
No. Los préstamos están respaldados por los créditos de los prestatarios (pagos de las plataformas de distribución, editores, administraciones). No es una garantía de las grandes empresas tecnológicas sobre tu capital.
Conclusión
TD Funding es una plataforma P2P gaming con un buen historial de la sociedad matriz, rendimientos interesantes y garantías sólidas. También aporta una diversificación sectorial y geográfica que es rara en P2P.
Pero cabe señalar que, a día de hoy, no tiene (todavía) autorización europea. Además, la juventud de la plataforma y la necesidad de transparencia financiera siguen siendo puntos de vigilancia.
Para abrir una cuenta con el cashback 1 % (en 60 días): registro TD Funding a través de Liberté Financière.
Y como siempre, ¡no te rindas NUNCA!
Última actualización de redacción: septiembre de 2026