Desde enero de 2026, he colocado alrededor de 10 000 € en Monefit a través de su producto estrella SmartSaver, una solución de ahorro P2P estonia respaldada por el grupo Creditstar. Muchos inversores franceses la confunden con una libreta bancaria o un fondo monetario. No es ni lo uno ni lo otro: prestas indirectamente tu dinero al grupo mediante créditos subordinados, con una rentabilidad anunciada en torno al 7,5 % en la cuenta principal (con liquidez) y hasta el 10,52 % en los Vaults bloqueados. En esta guía completa 2026, te detallo el funcionamiento, los balances de Creditstar, la liquidez, la fiscalidad, los riesgos, mi experiencia con cifras y las alternativas como Bondora Go & Grow, Modena o Twino Flexi.
Monefit en resumen
Criterio | Monefit SmartSaver |
|---|---|
Lanzamiento de la plataforma | 2022 (grupo Creditstar activo desde 2006) |
Sede social | 🇪🇪 Tallin (Estonia) |
Modelo | Ahorro P2P: créditos subordinados sobre el grupo Creditstar |
Inversores | Más de 35 000 |
Volumen invertido (acumulado) | Más de 300 M€ |
Producto principal | SmartSaver: 7,5 % APY, liquidez parcial |
Producto bloqueado | Vaults: 9,42 % a 10,52 % según duración (12 a 24 meses) |
Retiradas SmartSaver | 1 000 €/mes instantáneo; por encima, hasta 10 días hábiles |
Inversión mínima | 1 € (depósito e inversión) |
Regulación inversor | Ninguna autorización ECSP / MiFID II (Estonia, cesión de créditos) |
Retención en origen | No (Estonia) |
Aplicación móvil | Android (sept. 2026); iOS anunciada |
Nota Trustpilot | Aproximadamente 4,6 a 4,7 / 5 (ver la nota completa) |
Bonus | Cashback 0,25 % durante los primeros 90 días |
Para situarte: Monefit se parece a los productos de « ahorro simplificado » del P2P europeo, al igual que Bondora Go & Grow, Modena, o Twino Flexi. Puedes comparar rentabilidades, liquidez y regulación en mi comparador P2P.
Mi vídeo: opinión sobre Monefit después de 10 000 €
Si prefieres el formato vídeo, aquí tienes mi experiencia detallada sobre SmartSaver: registro, rentabilidades, liquidez, comparación con otras plataformas de ahorro P2P líquido y primeras cifras de mi cartera.
¿Qué es Monefit SmartSaver?
Monefit no es un banco. SmartSaver no es una libreta regulada en el sentido francés (Livret A, LDDS, etc.). Es un producto de inversión ofrecido por una sociedad estonia del grupo Creditstar, diseñado para ofrecer una experiencia cercana al ahorro: una sola cuenta, un tipo anunciado, intereses capitalizados diariamente y una salida posible sin mercado secundario complejo.
Concretamente, cuando depositas euros en SmartSaver, tu dinero financia créditos subordinados vinculados a la actividad crediticia del grupo Creditstar (préstamos al consumo principalmente en el norte y el este de Europa). No compras participaciones en préstamos individuales como en PeerBerry o Lendermarket. Estás expuesto al riesgo global de la estructura que emite esos créditos.
El tipo anunciado en la cuenta principal SmartSaver es del 7,5 % APY (annual percentage yield, intereses compuestos). Los Vaults ofrecen tipos más altos si aceptas bloquear tu capital 12, 18 o 24 meses. Es el mismo principio que los plazos fijos en Modena o los Vaults de otros actores, con rentabilidades intermedias entre el ahorro líquido y el P2P activo.
Punto importante planteado regularmente en mi comunidad: SmartSaver puede convenir a un ahorro de precaución si aceptas el riesgo P2P, pero no es un equivalente de efectivo garantizado. La liquidez es condicional (límite mensual, plazos por encima). No coloques la totalidad de tu colchón de seguridad sin leer la sección de riesgos más abajo.
Creditstar e historial del grupo
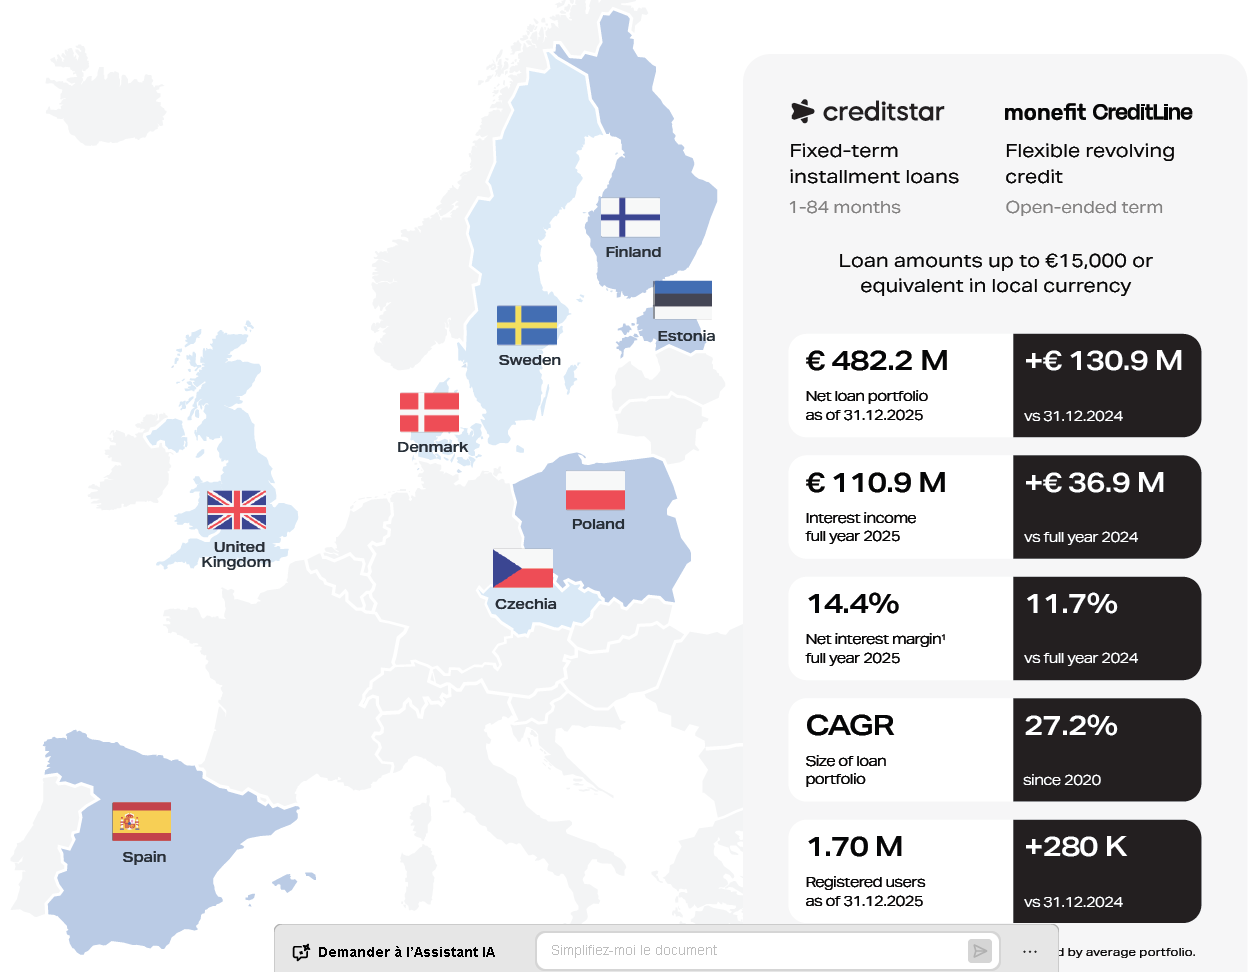
Entender Monefit es, ante todo, entender Creditstar. El grupo está activo desde 2006 en el crédito al consumo online. Opera mediante varias marcas y filiales en Suecia, Estonia, Finlandia, Polonia, República Checa, Dinamarca y más allá. La actividad histórica: concesión de microcréditos y créditos al consumo, refinanciación mediante mercados de bonos y, desde 2022, captación de inversores particulares a través de Monefit.
Creditstar no es una start-up salida de la nada. Antes de Monefit, el grupo ya se financiaba emitiendo deuda en los mercados P2P clásicos: Mintos, Lendermarket y otros marketplaces. Esta historia tiene dos caras: demuestra la antigüedad del grupo, pero también recuerda episodios de retrasos de pago (sin pérdidas) en algunas emisiones en 2022 y 2023 (ver sección de riesgos).
Monefit se lanzó en 2022 como escaparate sencillo para inversores particulares: interfaz simple, un tipo anunciado, menos complejidad que el mercado primario de Mintos. El éxito fue rápido: más de 35 000 inversores y más de 300 millones de euros invertidos acumulados según las comunicaciones oficiales (mediados de 2026).
El grupo sigue centrado en el crédito al consumo. No es crowdlending inmobiliario ni venture. La calidad de la cartera de préstamos subyacente, la tasa de impago y el apalancamiento financiero del holding son, por tanto, los verdaderos motores de tu rentabilidad, no el hype de marketing alrededor del porcentaje anunciado.
Equipo directivo y Aaro Sosaar (CEO)
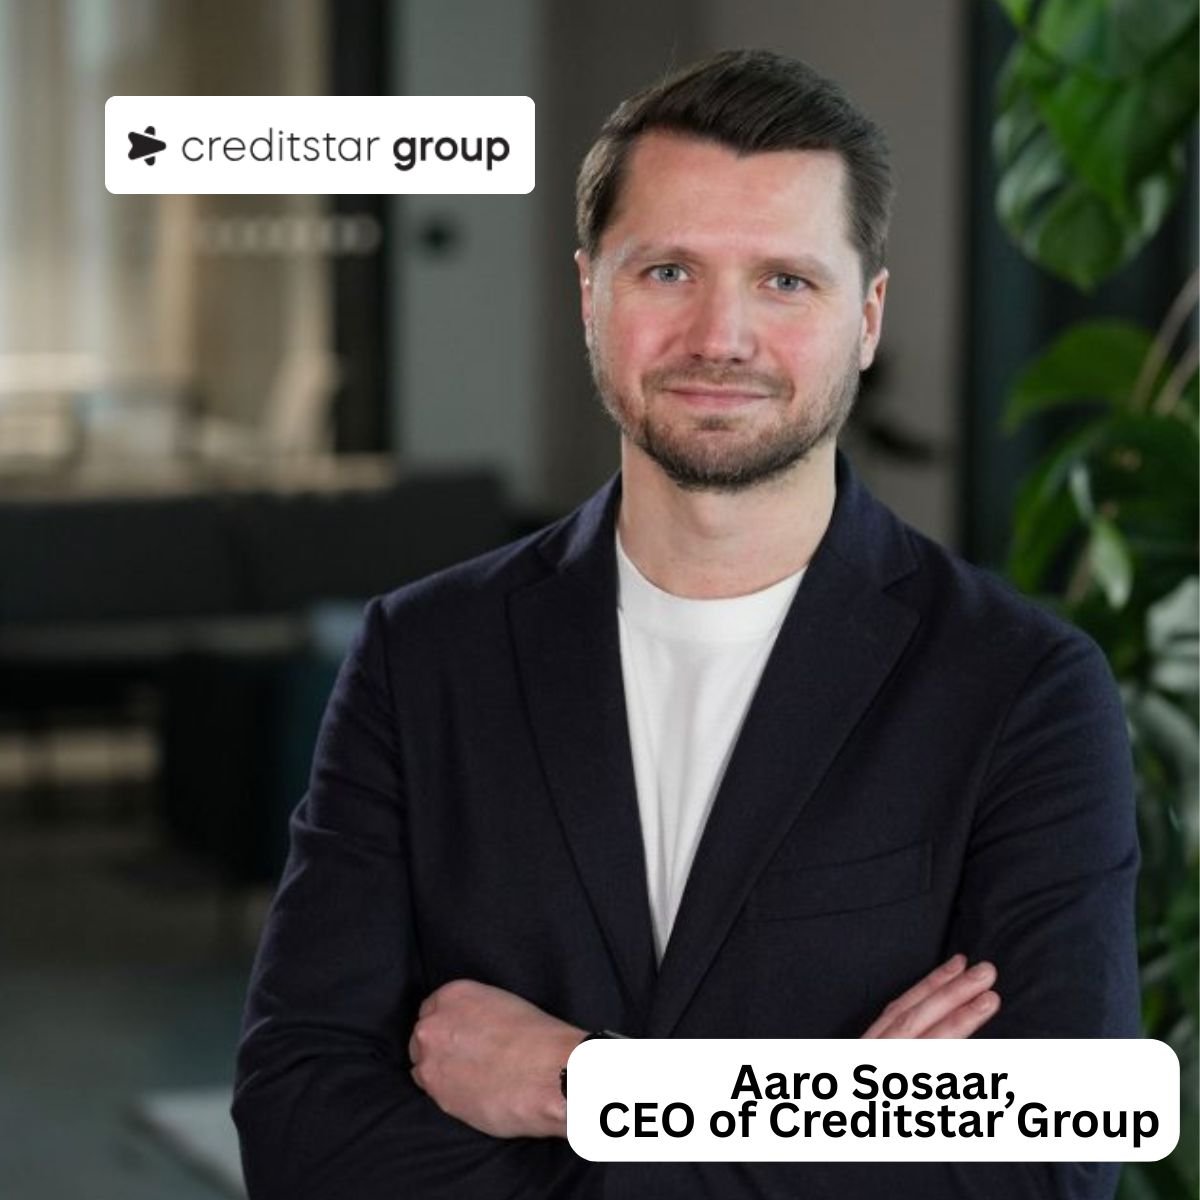
En cuanto a gobernanza, Aaro Sosaar es el rostro público de Monefit como CEO. Interviene regularmente en entrevistas (incluida mi larga entrevista en vídeo más abajo), en redes sociales y durante webinars para inversores. Su perfil de LinkedIn está disponible aquí: linkedin.com/in/aaro-sosaar.
Punto positivo para mí: un management que acepta el debate (entrevista larga, respuestas sobre liquidez, apalancamiento y regulación). Punto de vigilancia: la dependencia del grupo Creditstar en su conjunto. Si el holding atraviesa una crisis de liquidez o de refinanciación, Monefit y SmartSaver no están aislados detrás de una garantía bancaria.
Creditstar emplea a varios cientos de personas en Europa. La estructura es más pesada que un marketplace P2P « cáscara vacía », lo que puede tranquilizar en lo operativo, pero también aumenta las necesidades de margen y de refinanciación.
Regulación y marco jurídico
Como muchas plataformas estonias históricas, Monefit opera mediante un modelo de cesión de créditos / inversión en instrumentos de deuda privados. No cuenta, que yo sepa, con una autorización ECSP (crowdfunding europeo) ni MiFID II en beneficio del inversor.
Creditstar y sus filiales de concesión de crédito están reguladas localmente para la actividad de préstamo a prestatarios (autorizaciones país por país). Esta regulación protege al prestatario (límites, información, recursos), no tu cartera de inversor en el sentido armonizado europeo.
En mi comparador P2P (vista regulación), Monefit se sitúa en la parte baja: sin autorización para inversores, al igual que PeerBerry, Bondora (Go & Grow) o Modena. No es ilegal: la sede está en Estonia, el modelo está validado en esa jurisdicción. En cambio, no tienes las protecciones procedimentales de un PSFP (documento de información clave, periodo de reflexión) ni la indemnización MiFID de 20 000 € en caso de fallo de la plataforma.
Lo repito a menudo: una plataforma regulada puede igualmente generar pérdidas (Mintos, EstateGuru). A la inversa, plataformas sin autorización pueden mostrar largos años sin incidentes para el inversor. La regulación es un criterio importante, no una garantía de rentabilidad. Crúzala con los balances, la naturaleza del contrato y la diversificación. Mi artículo regulación crowdlending P2P detalla MiFID II, ECSP/PSFP y las cesiones de créditos.
Balances financieros Creditstar
En Monefit, no me conformo con el tipo anunciado del 7,5 %. Leo las cuentas consolidadas de Creditstar, porque es el grupo el que soporta el riesgo detrás de SmartSaver. Analizo estos documentos en la página pública Balances financieros P2P (filtros plataforma Monefit y sociedad Creditstar) y en el espacio de miembros con una nota sobre 10 basada en cinco indicadores: margen, ROE, deuda, fondos propios, efectivo sobre deuda.
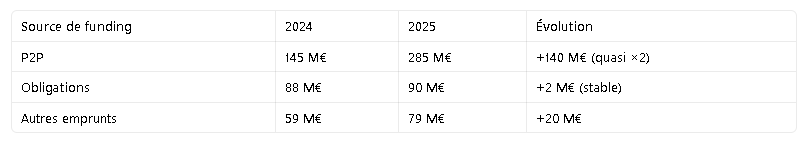
Estos son los órdenes de magnitud del balance 2025 Creditstar (ejercicio cerrado, cifras consolidadas):
Facturación: más de 100 M€
Resultado neto: alrededor de 13,5 M€ (grupo rentable)
Margen neto: alrededor del 14,4 %
Total activo: alrededor de 545 M€
Tesorería: alrededor de 46 M€
Deuda P2P / mercados inversores: progresión de ~145 M€ a ~285 M€ durante el ejercicio
Apalancamiento (deuda neta / EBITDA): alrededor de 4,9x, cerca del covenant bancario de 5x
Calidad de la cartera de préstamos: alrededor del 87 % de préstamos « OK », impagos en torno al 3,9 %
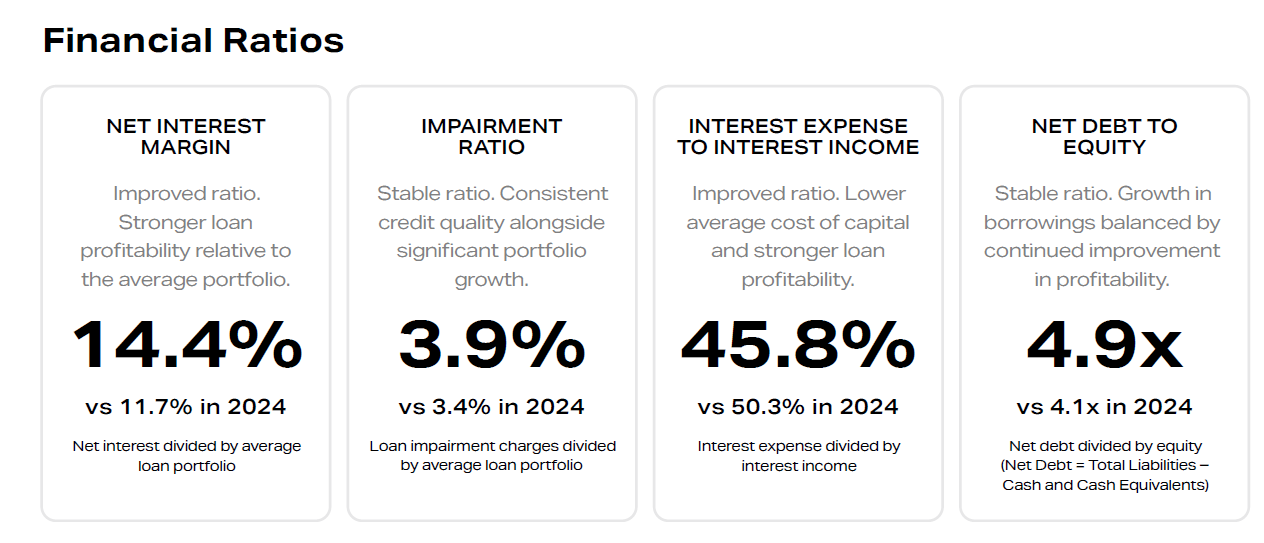
Lectura de inversor: Creditstar sigue siendo rentable y genera caja, lo que es tranquilizador para financiar los intereses de SmartSaver. En cambio, el apalancamiento elevado (~4,9x) y el fuerte aumento de la deuda P2P muestran una dependencia creciente de la refinanciación de mercado (incluidos Monefit, Mintos, Lendermarket, bonos). Si los mercados se cierran o si los impagos suben, el margen de maniobra se reduce.
En mi vídeo dedicado, profundizo en la pregunta « ¿Creditstar es segura? » con estas cifras y el contexto de los retrasos pasados en otros marketplaces.
Creditstar publica también balances trimestrales. Es un punto positivo adicional que debes combinar con los informes anuales, presentaciones para inversores y mi página Balances financieros P2P para seguir la evolución.
Productos: SmartSaver vs Vaults (tipos y duraciones)
Monefit estructura su oferta en dos familias: la cuenta líquida (SmartSaver) y los Vaults a plazo fijo. Aquí tienes la tabla de los tipos anunciados al 16 de septiembre de 2026 (susceptibles de cambiar, compruébalo en el dashboard tras iniciar sesión):
Producto | Duración | APY anunciado | Liquidez |
|---|---|---|---|
SmartSaver (cuenta principal) | Sin duración fija | 7,5 % | 1 000 €/mes instantáneo; por encima hasta 10 días hábiles |
Vault 12 meses | 12 meses | 9,42 % | Bloqueado hasta vencimiento (salvo condiciones especiales) |
Vault 18 meses | 18 meses | 9,96 % | Bloqueado hasta vencimiento |
Vault 24 meses | 24 meses | 10,52 % | Bloqueado hasta vencimiento |
Vault personalizable | Duración e importe bajo solicitud | (a menudo > 10 %) | Bloqueado según la duración elegida |
Los intereses se capitalizan diariamente en SmartSaver y en los Vaults. Puedes transferir fondos de la cuenta principal a un Vault para impulsar el tipo, y volver a SmartSaver al vencimiento del Vault.
Pregunta frecuente en mi comunidad Telegram: « ¿Vault al 10,52 % o Lendermarket al 14 %? » No es comparable con el mismo perímetro. Lendermarket expone a préstamos individuales (riesgo propio de cada prestatario, duración, buyback variable). Un Vault Monefit es un crédito a nivel de grupo, bloqueado, con un riesgo de refinanciación Creditstar. El 14 % puede compensar el riesgo, pero con más volatilidad y trabajo (selección, auto-invest, seguimiento de retrasos). SmartSaver / Vaults buscan la simplicidad.
Para el ahorro líquido a tipo fijo sin bloqueo largo, comparo a menudo SmartSaver 7,5 % con Modena (~7 a 8 % según campañas promocionales), Bondora Go & Grow (6 % en el segmento líquido en 2026), Twino Flexi o Spiko.
💧 Liquidez y retiradas
Es el punto peor entendido sobre Monefit. SmartSaver no es una cuenta bancaria a la vista con retirada ilimitada instantánea.
Reglas anunciadas (septiembre de 2026):
Hasta 1 000 € al mes: retirada tratada como instantánea (sujeta a los plazos bancarios SWIFT/SEPA habituales, a menudo 1 a 2 días hábiles según mi experiencia)
Por encima de 1 000 €/mes: plazo que puede llegar hasta 10 días hábiles, el tiempo necesario para que la plataforma libere la liquidez del lado de los activos
Vaults: capital bloqueado hasta el vencimiento elegido (12, 18 o 24 meses). La liquidez no está garantizada antes de la fecha de fin, salvo cláusula excepcional no prometida contractualmente
En la práctica, si colocas 20 000 € en SmartSaver y quieres sacarlo todo de una vez, debes anticiparte: 1 000 € « rápidos » el primer mes, luego tramos con plazos más largos. Para un colchón de precaución, muchos miembros de mi comunidad limitan a unos pocos miles de euros en Monefit y mantienen el resto en soportes más líquidos (cuenta corriente, fondo monetario regulado, etc.).
Comparación rápida: Bondora Go & Grow permite una retirada sin un límite mensual tan simple, pero con un tipo inferior y una posible cola de espera en periodo de estrés (histórico 2020). Robocash ofrece una liquidez « Robocash liquidity » con reglas diferentes. Modena anuncia retiradas en 24 a 48 h en condiciones normales. Ninguna de estas soluciones equivale a una libreta bancaria.
Mi prueba personal: retirada inferior a 1 000 € ejecutada sin fricción notable. Todavía no he probado una retirada masiva por encima del límite mensual en mi cuenta personal. Si prevés una gran necesidad de efectivo, planifica con varios meses de antelación o conserva una reserva en otro lugar.
Funcionalidades avanzadas: auto-invest y renta pasiva
Monefit va más allá del simple depósito/retirada. Varias opciones útiles para inversores recurrentes:
Auto-invest
Puedes activar el auto-invest para que los depósitos entrantes (o el efectivo disponible) se asignen automáticamente según tus preferencias (SmartSaver vs Vaults, distribución). Es práctico si haces una transferencia recurrente cada mes y no quieres conectarte para invertir manualmente.
Renta pasiva (transferencia mensual de intereses)
Opción « passive income »: en lugar de capitalizar todos los intereses, puedes solicitar la transferencia mensual de los intereses a tu cuenta bancaria. Útil si quieres complementar un ingreso o probar el flujo sin retirar el capital.
Calculadora e informe fiscal PDF
El dashboard integra una calculadora de proyección (capital, duración, tipo) para simular el crecimiento con o sin Vaults. También dispones de un informe fiscal PDF anual que resume los intereses percibidos: práctico para la declaración en Francia (formulario 3916, casilla de rentas de capital mobiliario). No es un certificado fiscal francés, pero sí un documento base mejor que algunas plataformas que solo envían un CSV bruto.
Aplicación móvil Monefit
En septiembre de 2026, Monefit lanzó su aplicación Android (Google Play). La versión iOS está anunciada para los meses siguientes. La app retoma las funciones esenciales: saldo SmartSaver y Vaults, historial de transacciones, depósito/retirada, activación auto-invest, acceso al informe fiscal.
En mi vídeo de prueba, muestro la interfaz móvil y mis dos cuentas (personal y sociedad) por un total de alrededor de 10 000 € de exposición.
La app sigue siendo joven, con algunos bugs. Probablemente debes esperar actualizaciones regulares, pero ya es totalmente funcional.
🪪 Abrir una cuenta y KYC
Puedes abrir tu cuenta Monefit mediante este enlace de afiliado (bonus 0,25 % durante 90 días). Condiciones de elegibilidad estándar:
Tener 18 años o más
Residir en un país elegible (Unión Europea, incluida Francia)
Cuenta bancaria en EUR para las transferencias
KYC: documento de identidad, selfie, a veces justificante de domicilio
Declaración del origen de los fondos si superas los umbrales AML (a menudo 15 000 € acumulados depositados, regla europea habitual)
Registro: formulario online, validación de email, luego proceso KYC mediante proveedor externo (tipo Onfido o equivalente). Mi cuenta personal fue validada en menos de 24 h en enero de 2026. Los plazos pueden llegar a 48-72 h en periodos de mucha afluencia.
Depósito: transferencia bancaria SEPA en EUR (gratuita) o tarjeta bancaria / Apple Pay para un depósito más rápido. Los depósitos con tarjeta son gratuitos durante 7 días tras la validación de tu cuenta; después, Monefit aplica comisiones del 1 % en los movimientos con tarjeta (la transferencia SEPA y el auto-invest recurrente con tarjeta siguen siendo gratuitos). Datos IBAN mostrados en el espacio inversor. Mínimo 1 €.
Cuenta de sociedad: es posible invertir a través de una sociedad (SASU, SARL, holding). KYC reforzado (Kbis, estatutos, beneficiarios efectivos). Detallo mi configuración más abajo con el vídeo PeerBerry / sociedad (lógica idéntica multiplataforma).
Soporte: chat en el espacio inversor y email support@monefit.com. Respuestas correctas sobre cuestiones de liquidez y fiscalidad según mi experiencia. Trustpilot alrededor de 4,6-4,7/5 con miles de opiniones (leer con discernimiento, como siempre).
🖥️ Interfaz y ergonomía
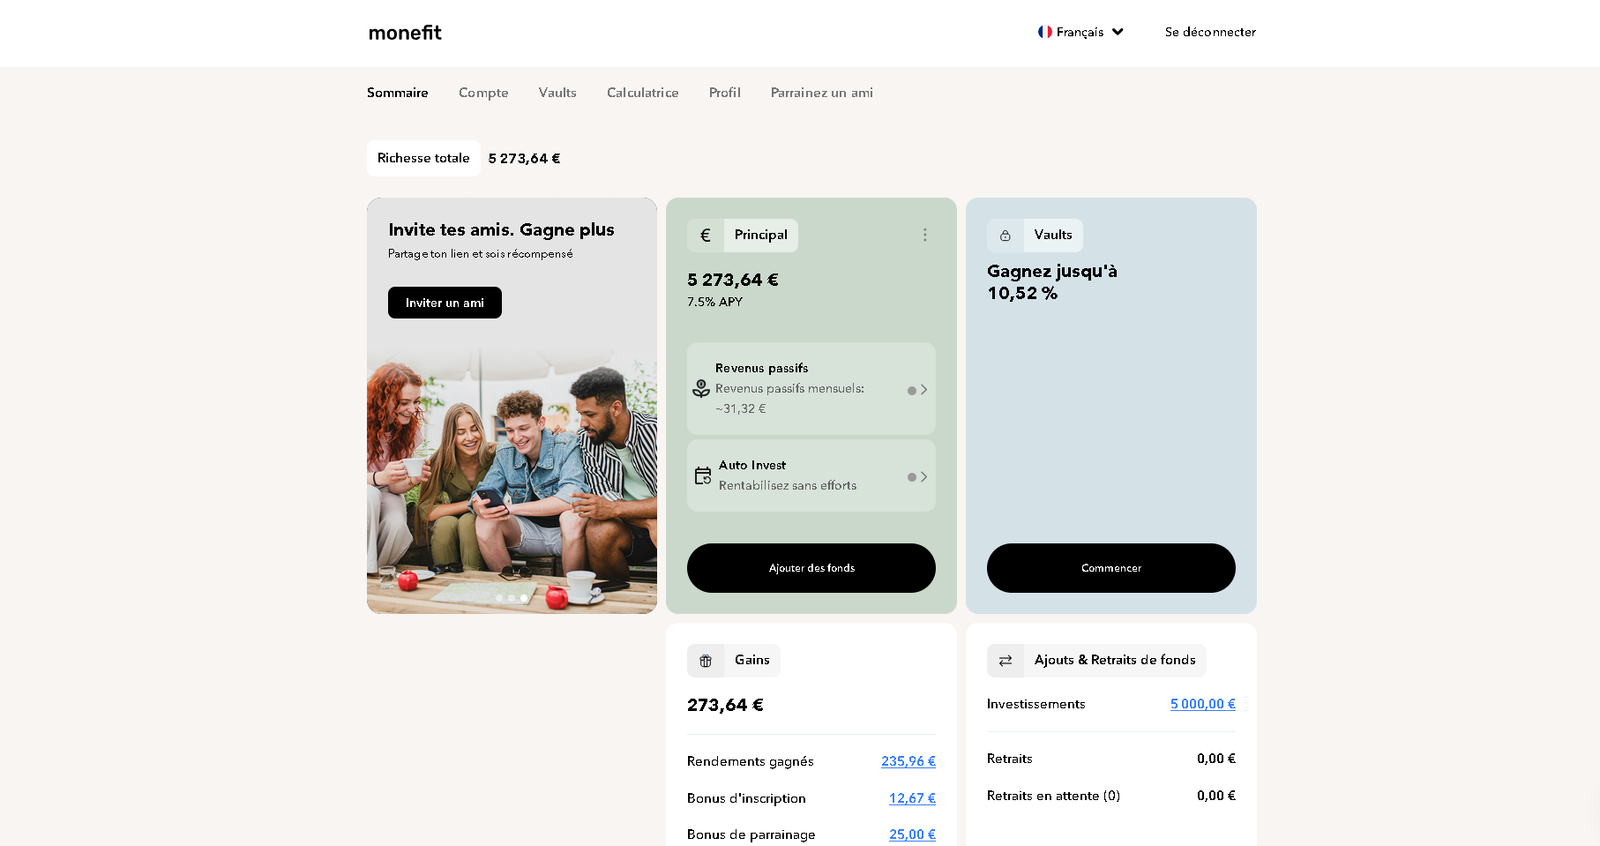
La interfaz de Monefit es deliberadamente depurada en comparación con Mintos o IUVO. En el inicio: saldo total, distribución SmartSaver / Vaults, gráfico de evolución, botones de depósito y retirada, acceso a los ajustes (auto-invest, renta pasiva, documentos).
Puntos fuertes:
Legibilidad del tipo APY y de los intereses acumulados
Paso SmartSaver ↔ Vaults en unos pocos clics
Historial de transacciones detallado (depósitos, intereses, bonus de referidos, retiradas)
Informe PDF fiscal descargable
Puntos débiles:
Transparencia limitada sobre la composición exacta de los activos subyacentes (normal para un crédito subordinado, pero frustrante para los analistas)
Aplicación móvil todavía limitada a Android en septiembre de 2026
Si vienes del P2P activo (Lendermarket, PeerBerry), la ausencia de mercado primario puede desconcertarte al principio. Aquí aceptas el empaquetado « ahorro » a cambio de la simplicidad.
Invertir a través de una sociedad
Puedes abrir una cuenta Monefit a nombre de una sociedad (SASU, SARL, holding patrimonial). Intereses: separar patrimonio personal y profesional, optimizar la fiscalidad corporativa según tu estructura (a validar con un experto contable), centralizar la caja de actividad a la espera de reinvertir.
En mi caso: una cuenta personal (~5 000 € en SmartSaver) y una cuenta de sociedad (~5 000 €), es decir ~10 000 € de exposición total Monefit. El KYC de sociedad pide más documentos, pero el proceso sigue siendo gestionable en una semana.
Publiqué un vídeo sobre la inversión P2P mediante sociedad, con ejemplos en Monefit y PeerBerry:
Comparativa de las plataformas de ahorro P2P líquido
SmartSaver entra en la categoría de productos P2P « todo en uno » con tipo anunciado. Así es como los clasifico a finales de 2026:
Criterio |
|
|
|
|
|---|---|---|---|---|
Tipo líquido indicativo | 7,5 % | ~6 % | ~7 a 8 % | ~8 % (variable) |
Tipo bloqueado máx. | 10,52 % (Vault 24m) | Hasta ~7 % (segmento fijo) | Hasta ~9 % (duraciones largas) | Productos con duración según promociones |
Liquidez | 1 000 €/mes instantáneo, luego plazos | Retirada diaria, posible cola | 24-48 h en condiciones normales | Variable según producto |
Regulación inversor | No (ECSP/MiFID) | No | No | Sí (autorización ECSP) |
Descubrir |
También comparé Monefit con Lonvest (Letonia) en un vídeo dedicado al ahorro P2P líquido con Bondora y Modena:
Mi arbitraje actual: Monefit por el tipo SmartSaver y los Vaults >10 %, Modena por una liquidez un poco más previsible, Bondora Go & Grow por el tamaño del grupo y el largo historial (pero tipo más bajo). Spiko y Robocash liquidity entran en la reflexión si priorizas otros perfiles de riesgo. Usa el comparador P2P para filtrar según tus criterios.
Entrevista al CEO Aaro Sosaar
Entrevisté a Aaro Sosaar (CEO de Monefit con una Q&A escrita) sobre la visión del producto, la relación con Creditstar, la liquidez SmartSaver, el crecimiento de los Vaults y la estrategia móvil.
Mi posición después de esta entrevista: Monefit asume el posicionamiento « ahorro digital P2P » y quiere competir con los neobancos en el tipo, no en la garantía de depósitos. La responsabilidad del inversor sigue siendo leer los balances de Creditstar y no sobreasignar.
⚠️ Los riesgos que debes conocer (sin tabúes)
Ninguna inversión al 7,5 % o al 10 % está exenta de riesgo. Esto es lo que vigilo en Monefit / Creditstar:
Riesgo de pérdida de capital: tienes créditos subordinados. En caso de impago o reestructuración de Creditstar, el riesgo existe.
Riesgo de liquidez: límite de 1 000 €/mes « instantáneo » y el resto con un plazo de hasta 10 días hábiles. En estrés de mercado, estos plazos podrían alargarse (precedentes sectoriales 2020 en Bondora).
Riesgo de refinanciación: la deuda P2P de Creditstar pasó de alrededor de 145 M€ a 285 M€. El grupo depende de los mercados inversores para renovar su deuda. Si Monefit, Mintos o Lendermarket se cierran a nuevas emisiones, presión sobre la tesorería.
Apalancamiento elevado: ~4,9x deuda neta/EBITDA, cerca del covenant 5x. Margen de seguridad reducido si los impagos suben o si los tipos bancarios siguen elevados.
Historial de retrasos: en 2022-2023, algunas emisiones Creditstar en Mintos y Lendermarket tuvieron retrasos de pago. Las situaciones evolucionaron después favorablemente sin pérdidas y eso es algo bueno. La tesorería ha mejorado en los últimos años.
Riesgo regulatorio: ausencia de regulación ECSP/MiFID. Posible evolución del marco estonio o europeo a largo plazo. Lendermarket, muy cercana al grupo Creditstar, sí dispone de la autorización ECSP.
Concentración de grupo: SmartSaver = foco casi exclusivamente en Creditstar. No hay diversificación entre originadores como en Mintos o Income Marketplace, etc...
Solo invierto en Monefit con una lógica de diversificación P2P (un importe que puedo perder sin trastocar mi presupuesto) y de colocación de una parte de mi ahorro de precaución. Lo combino con P2P activo diversificado (PeerBerry, Lendermarket, Nectaro, etc.) y soportes menos arriesgados fuera del P2P.
Fiscalidad en Francia
Los intereses percibidos en Monefit son rentas de capital mobiliario. No hay retención en origen estonia sobre estos ingresos (a diferencia de algunas plataformas búlgaras o letonas). Ver mi artículo dedicado retención en origen P2P.
Imposición a elección para una persona física:
PFU (flat tax): 31,4 % desde 2026 (12,8 % IR + 18,6 % cotizaciones sociales)
Escala progresiva + cotizaciones sociales, con opción global (si TMI fiable)
Cuenta en el extranjero: sí, Monefit es una cuenta fuera de Francia. Declárala cada año con el formulario 3916 (o 3916-bis según tu caso). El primer año requiere un poco de tiempo; después queda memorizada en tu declaración, así que es pasivo.
Declaración mensual (2778-SD): si tu renta fiscal de referencia supera determinados límites, puedes estar obligado a declarar los ingresos P2P mes a mes. La práctica varía según las oficinas de impuestos. Mi consejo: plantea la pregunta por escrito a tu SIP. Personalmente, declaro mensualmente porque mi oficina me lo pidió. Si tu renta fiscal de referencia está por debajo del umbral, la declaración se hará en el año N+1.
El informe fiscal PDF de Monefit resume los intereses brutos percibidos durante el año. Los bonus de referidos (0,25 % durante 90 días mediante enlace de afiliado) también deben declararse como ingresos financieros según la interpretación habitual (a confirmar con tu asesor).
Mi experiencia con cifras (XIRR, cartera)
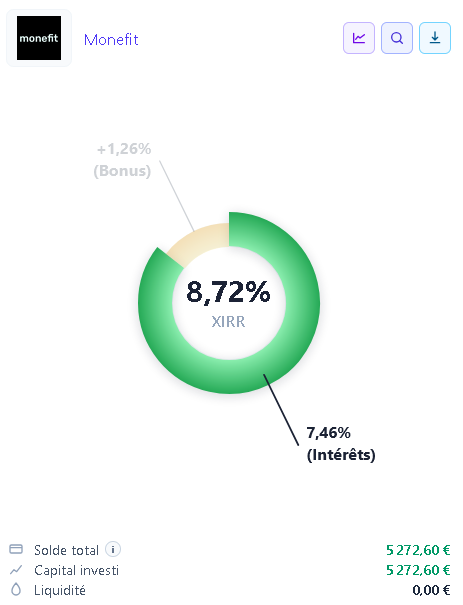
Ejemplo para mi cuenta Monefit personal (alrededor del 50 % de mi capital invertido en la plataforma, estando el resto en mi cuenta de sociedad — es decir ~5 000 € + ~5 000 €, ambos en SmartSaver líquido). Balance al 16 de septiembre de 2026 en esta cuenta personal:
Capital mostrado: alrededor de 5 275 €
Depósitos netos: 5 000 € desde enero de 2026
Intereses + bonus acumulados: alrededor de 273 €
XIRR: alrededor de 8,72 % (bonus de referidos incluido); alrededor de 7,46 % sin bonus de referidos
Distribución: casi 100 % SmartSaver líquido (sin Vault bloqueado en esta cuenta personal; mi cuenta de sociedad también está en SmartSaver líquido)
Lectura: mi XIRR es superior al 7,5 % anunciado gracias al bonus de afiliación del 0,25 % durante 90 días. Sin promoción, estoy cerca del tipo de catálogo (~7,46 % medido), lo que valida que Monefit cumple globalmente su promesa durante el corto periodo observado. Solo es un historial de 8 meses: no tiene sentido extrapolarlo a 10 años.
No he constatado ningún incidente de pago, ninguna retirada rechazada, ningún bug bloqueante en los intereses diarios. He probado una retirada < 1 000 € sin fricción. Próximo paso personal: probar un Vault de 12 meses con una pequeña suma para medir la diferencia de tipo neta y la restricción de bloqueo.
⚖️ Ventajas e inconvenientes
✅ Ventajas
📈 Tipo SmartSaver atractivo (7,5 % APY) y Vaults hasta 10,52 %
🎯 Simplicidad extrema: sin selección de préstamos, sin mercado secundario que gestionar
Grupo Creditstar rentable (balance 2025: ~13,5 M€ de beneficio)
Balances analizables en Liberté Financière
Sin retención en origen (Estonia): gestión fiscal solo del lado de Francia
Funciones útiles: auto-invest, renta pasiva mensual, calculadora, informe fiscal PDF
Ticket mínimo 1 €, accesible para probar
Cuenta de sociedad aceptada
Aplicación Android (2026), iOS anunciada
Bonus de referidos 0,25 % durante 90 días mediante enlace de afiliado
Opiniones Trustpilot globalmente positivas (~4,6-4,7)
⚠️ Inconvenientes
Sin autorización para inversores ECSP o MiFID II (modelo estonio de cesión de créditos)
Créditos subordinados: en caso de dificultad importante del grupo, el reembolso no está garantizado como en una libreta
⏳ Liquidez condicional (1 000 €/mes, plazos por encima hasta 10 días. Pero mucho mejor que un préstamo bloqueado durante 1 año)
Apalancamiento Creditstar elevado (~4,9x) y deuda P2P en fuerte aumento
Historial de retrasos en los préstamos Creditstar en Lendermarket (2022-2023). Tesorería mejor gestionada en 2025/2026.
Concentración en un solo grupo (sin diversificación entre originadores)
Plataforma joven (2022) pese a un grupo histórico desde 2006
Bonus y registro
Para abrir una cuenta Monefit con mi enlace de afiliado:
👉 Bonus: +0,25 % APY durante 90 días sobre tu saldo SmartSaver (además del tipo de catálogo)
El bonus de referidos se suma a los intereses diarios y aparece en el historial de transacciones. Tras 90 días, el tipo vuelve al nivel estándar (7,5 % en SmartSaver en el momento en que escribo). Los Vaults tienen sus propios tipos fijos según duración.
Encuentra también todos los códigos bonus P2P en la página Bonus, con los enlaces Bondora, Modena, PeerBerry, Lendermarket y Twino.
Preguntas frecuentes sobre Monefit SmartSaver
¿Monefit es fiable?
Monefit pertenece al grupo Creditstar, activo desde 2006 y rentable en 2025. Mi experiencia corta (8 meses) es positiva en los pagos de intereses. En cambio, no hay regulación europea para inversores, los créditos son subordinados y el apalancamiento del grupo es elevado. « Fiable » en el sentido de « grupo sólido sobre el papel » no significa « sin riesgo » ni « equivalente a una libreta bancaria ».
¿Monefit está regulada?
No en el sentido ECSP o MiFID II para el inversor particular. Creditstar está regulada localmente para la concesión de crédito a prestatarios en cada país de actividad. Ver regulación P2P.
¿Qué rentabilidad esperar en SmartSaver?
El tipo anunciado es del 7,5 % APY en la cuenta principal (sept. 2026). Mi XIRR observado en la cuenta personal sube a alrededor del 8,72 % durante los primeros meses (bonus de referidos incluido). Los Vaults van del 9,42 % (12 meses) al 10,52 % (24 meses). Todo esto es bruto, antes de impuestos franceses y antes del riesgo de pérdida.
¿Cuál es el mínimo de inversión?
1 € para depositar y empezar a percibir intereses. Depósito por transferencia SEPA (gratuita) o por tarjeta / Apple Pay (gratuito 7 días después de la apertura, luego 1 % de comisiones).
¿Puedo retirar mi dinero en cualquier momento?
En SmartSaver, sí dentro del límite de 1 000 € al mes con tratamiento « instantáneo », luego plazos que pueden llegar hasta 10 días hábiles para importes superiores. En los Vaults, no: capital bloqueado hasta el vencimiento. No es una libreta sin restricciones.
Vault o SmartSaver: ¿qué elegir?
SmartSaver si quieres flexibilidad y aceptas 7,5 %. Vault si puedes bloquear 12 a 24 meses y apuntas al 9,42 % a 10,52 %.
¿Cuál es el vínculo entre Monefit y Creditstar?
Monefit es la plataforma del grupo Creditstar para captar fondos mediante SmartSaver y Vaults. Los balances consolidados de Creditstar son el principal indicador de salud detrás de tu inversión. Consulta los balances Creditstar en Liberté Financière.
¿Cómo declarar Monefit a Hacienda en Francia?
Intereses como rentas de capital mobiliario (PFU o escala), formulario 3916 para la cuenta extranjera, eventualmente 2778-SD mensual según tu RFR. Sin retención en origen estonia. Ver retención en origen.
¿Se puede invertir a través de una sociedad?
Sí, Monefit acepta cuentas de sociedad (KYC reforzado). Tengo una cuenta de sociedad con ~5 000 € en paralelo a mi cuenta personal (~5 000 €), es decir ~10 000 € en total.
¿Monefit o Bondora Go & Grow?
Monefit ofrece un tipo SmartSaver más alto (7,5 % vs ~6 %) y Vaults >10 %. Bondora tiene un historial más largo y un tamaño de grupo importante, con una liquidez diferente. Ambas carecen de autorización UE para inversores. Compara en el comparador P2P.
¿Monefit o Modena?
Tipos cercanos en el líquido, Modena a veces más simple en retiradas 24-48 h, Monefit más agresivo en los Vaults largos. Ambas son plataformas de ahorro P2P líquido, sin autorización ECSP para inversores. Asigno a ambas para no depender de un solo grupo.
¿Existe la aplicación móvil?
Sí en Android desde septiembre de 2026. iOS anunciada. La versión web sigue siendo completa para todas las funciones.
¿Cuál es el principal riesgo?
El impago o la reestructuración de Creditstar, teniendo en cuenta los créditos subordinados y el apalancamiento ~4,9x. En este escenario extremo, posible pérdida parcial o total del capital invertido, pese a los buenos balances 2025.
¿SmartSaver para el ahorro de precaución?
Debate frecuente en mi comunidad Telegram. Mi opinión: solo en una fracción limitada (unos pocos miles de euros como máximo) si aceptas el riesgo P2P y las restricciones de retirada. El verdadero colchón de seguridad se mantiene en soportes garantizados (libretas reguladas, cuenta corriente).
¿Dónde consultar los balances de Monefit y Creditstar?
En la página Balances financieros P2P: filtro plataforma Monefit o sociedad Creditstar, con nota sobre 10 en el espacio de miembros.
Conclusión
Monefit SmartSaver es una de las ofertas de ahorro P2P líquido más interesantes del mercado europeo en 2026: 7,5 % líquido, Vaults hasta 10,52 %, interfaz simple, grupo Creditstar rentable sobre el papel. Mi XIRR observado (~8,72 % con bonus, ~7,46 % sin promo) coincide con el tipo anunciado en los primeros meses, con alrededor de 10 000 € de exposición total personal + sociedad.
A tener en cuenta: sin autorización inversor ECSP/MiFID, créditos subordinados y apalancamiento del grupo todavía elevado — con un historial de retrasos puntuales en otros marketplaces, aunque la situación ha mejorado desde entonces. Cruza regulación, balances (página Balances P2P), liquidez real y diversificación antes de invertir. Mi comparador P2P y mis artículos de regulación te ayudan a encuadrar estas decisiones frente a Bondora Go & Grow, Modena o Twino Flexi.
Si quieres probar la plataforma: abrir una cuenta Monefit.
Y como siempre, ¡no sueltes NADA!
Última actualización: septiembre de 2026.