Seit mehr als einem Jahr investiere ich auf IUVO (Iuvo Group), einer estnischen Crowdlending-Plattform, die unter französischen Anlegern noch relativ unbekannt ist. Dabei existiert sie bereits seit Juni 2016 und hat schon mehr als 930 Millionen Euro an Forderungen finanziert. IUVO gehört zu einer großen Finanzgruppe aus Osteuropa (MFG). In diesem Artikel erkläre ich dir alles, was du wissen musst: wer die Gründer und der CEO sind, wie die Plattform funktioniert, welche realen Renditen es gibt, die Finanzberichte, die Risiken (regulatorisch, geopolitisch, Liquidität) und vor allem, was ich gelernt habe, nachdem ich mehrere Tausend Euro auf dieser Plattform investiert habe.
IUVO kurz und knapp
Kriterium | IUVO Group |
|---|---|
Gründung | Juni 2016 |
Firmensitz | 🇪🇪 Tallinn (Estland), Narva mnt 7a |
Büros | Sofia (Bulgarien), innerhalb der MFG-Gruppe |
Modell | P2P-Marktplatz: Du kaufst Forderungsabtretungen |
Anleger | Etwa 60 000 |
Finanziertes Volumen | Etwa 932 M€ (offizielle Statistiken, Mitte 2026) |
Aktive Originatoren | 12 gelistete Kreditgesellschaften |
Mindestanlage | 10 € pro Position |
Angezeigte Rendite | Im Durchschnitt etwa 9 bis 10 %, und bis zu 15 % bei bestimmten Krediten |
Anlegerregulierung | Keine ECSP- oder MiFID-II-Zulassung (darauf gehe ich weiter unten ein) |
Sprache der Oberfläche | Englisch (du kannst mit deinem Browser übersetzen) |
Bonus | 0,75 % Cashback während der ersten 60 Tage |
Damit du eine Vorstellung bekommst: IUVO liegt weiterhin weit hinter den eingesammelten Volumina von Mintos oder PeerBerry. Dafür kommt sie eher an mittelgroße Plattformen wie Robocash oder Swaper heran. Du kannst diese Volumina und Kriterien in meinem P2P-Vergleich vergleichen.
Mein Video: vollständige IUVO-Analyse
Wenn du das Videoformat bevorzugst, findest du hier meinen ausführlichen Erfahrungsbericht zu IUVO: MFG-Gruppe, Regulierung, Bilanzen, Primärmarkt, Auto Assign, iuvoSAVE, Sekundärmarkt und Kviku-Krise.
Wie funktioniert IUVO?
IUVO ist keine Bank und vergibt nicht direkt Kredite an Kreditnehmer. Hier befindest du dich auf einem Marktplatz für Crowdlending:
Kreditnehmer nehmen einen Kredit bei einer Kreditgesellschaft (Loan Originator) auf, die in einem Land Ost- oder Südeuropas ansässig ist.
Diese Kreditgesellschaft verkauft einen Teil der Forderung an die Plattform IUVO Group OU weiter.
Du kaufst als Anleger einen Anteil an dieser Forderung und erhältst die Zinsen gemäß dem im Vertrag vorgesehenen Rhythmus.
In der Praxis unterschreibst du einen Vertrag über die Abtretung von Forderungen. Das ist dasselbe rechtliche Modell wie bei PeerBerry, Swaper oder Robocash. Wenn du das Thema vertiefen willst, schau dir meinen Artikel über die Regulierung des P2P-Crowdlendings an.
Die Mehrheit der angebotenen Kredite stammt von Gesellschaften, die mit der Gruppe MFG (Management Financial Group) verbunden sind. IUVO bleibt ein Marktplatz, der für andere Originatoren offen ist, aber die Konzentration rund um die Gruppe ist real: 5 der 12 aktiven Loan Originators sind MFG-Tochtergesellschaften, und der größte Teil des Kreditvolumens stammt von Gesellschaften wie EasyCredit oder VivaCredit.
Die MFG-Gruppe hinter IUVO
Um wirklich zu verstehen, was IUVO ist, muss man zuerst einen Blick auf MFG (Management Financial Group) werfen, eine bulgarische Holding, die seit 2005 über EasyCredit aktiv ist. MFG bedeutet mehr als 8 000 Mitarbeiter, ein Netzwerk aus Hunderten von Büros in Osteuropa und Spanien sowie insgesamt mehr als 1 Milliarde Euro, die in Konsumkredite und alternative Finanzdienstleistungen investiert wurden.
IUVO Group OU ist die estnische Tochtergesellschaft von MFG. Die Gruppe hält etwa 97 % des Kapitals der Plattform. Die Kreditgesellschaften der Gruppe (EasyCredit, VivaCredit, iCredit, Access Finance über Biala Karta usw.) versorgen einen großen Teil des Primärmarkts.
Diese Struktur erinnert an das, was du bei PeerBerry mit der Aventus-Gruppe sehen kannst: eine „Marketplace“-Plattform, bei der ein großer Teil der Kredite aus demselben Ökosystem stammt. Manche nennen das einen Pseudo-Marktplatz. Persönlich finde ich das nicht unbedingt negativ, vorausgesetzt, die Gruppe ist solide und die Garantien (Buyback, Gruppengarantie) halten stand. Daher ist es wichtig, die P2P-Finanzberichte (Plattform und Kreditgesellschaften) zu prüfen.
Governance und Führungsteam
Bei MFG bleibt die Führung stabil: Antoniya Sabeva ist seit 2017 CEO der Gruppe. Die Mitgründer Stanimir Vassilev und Nedelcho Spasov halten seit 2005 jeweils etwa 50 % des Kapitals.
Bei IUVO ist Blagovest Karadjov seit 2022 CEO (er kommt von Vivacom). Er hat die Nachfolge des Gründers Ivaylo Ivanov angetreten. Die Plattform beschäftigt wenige oder gar keine eigenen Angestellten (schlanke Struktur, viele operative Funktionen werden mit der Gruppe geteilt), was aus den estnischen Jahresberichten klar hervorgeht.
Was ich positiv mitnehme: die Stabilität des Managements auf Holding-Ebene. Dennoch im Auge behalten sollte man die starke operative Abhängigkeit von der MFG-Gruppe, falls eine systemische Krise ausbricht.
Regulierung und rechtlicher Rahmen
Leider ist IUVO auf europäischer Ebene nicht reguliert.
Ursprünglich besaß IUVO Group OU in Estland eine Lizenz als Kreditvermittler. Im 2022 beantragte das Unternehmen bei der Finantsinspektsioon (öffentliches estnisches Register) die Rücknahme dieser Lizenz. Seitdem funktioniert die Plattform nach einem Modell der Forderungsabtretung, ohne Anlegerzulassung vom Typ ECSP (europäisches Crowdfunding) oder MiFID II.
Die Partner-Kreditgesellschaften bleiben ihrerseits in ihren jeweiligen Ländern (Bulgarien, Rumänien, Polen, Spanien usw.) für die Kreditvergabe an Kreditnehmer lokal reguliert. Diese Regulierung schützt den Kreditnehmer, aber nicht deine Anlage nach harmonisierten europäischen Standards.
In meinem P2P-Vergleich (Regulierungsansicht) befindet sich IUVO auf der niedrigsten Stufe: keine Anlegerzulassung, genau wie PeerBerry, Swaper oder Robocash. Das ist nicht illegal: Der Sitz ist in Estland, das Modell basiert auf einem Marktplatz für Forderungen, und die Tätigkeit wird in dieser Jurisdiktion toleriert. Dafür profitierst du jedoch nicht von den Schutzmechanismen eines ECSP (KIIS, Bedenkzeit) und auch nicht von der MiFID-Entschädigung in Höhe von 20 000 € im Falle einer Insolvenz der Plattform.
Ich sage es oft: Auch eine regulierte Plattform kann zu Verlusten führen (Mintos, EstateGuru…). Umgekehrt weisen manche Plattformen ohne Zulassung manchmal viele Jahre ohne Zwischenfälle für Anleger auf. Regulierung bleibt ein wichtiges Kriterium, ein Pluspunkt, aber sie ist kein Schutzschild gegen Verluste. Kombiniere dieses Kriterium immer mit den Bilanzen, der Art des Vertrags und der Diversifikation.
Finanzberichte: IUVO, MFG und Kreditgesellschaften
Bei IUVO musst du die Bilanzen auf zwei Ebenen betrachten: die der Plattform (IUVO Group OU) und vor allem die der MFG-Gruppe, ohne die Kreditgesellschaften zu vergessen, in die du dein Geld investierst.
Ich analysiere diese Dokumente sowohl auf der öffentlichen Seite P2P-Finanzberichte als auch im Mitgliederbereich (app.liberte-financiere.net/bilans-financiers). Ich vergebe ihnen eine Note von 10, basierend auf fünf Kriterien: Marge, ROE, Verschuldung, Eigenkapital und Cash im Verhältnis zur Verschuldung.
IUVO Group OU (Plattform)
Die Plattform weist einen bescheidenen Umsatz aus (etwa zwischen 1 und 2 M€), bleibt aber nach mehreren Jahren, in denen die Verluste nach und nach zurückgegangen sind, profitabel. Die estnischen Jahresabschlüsse sind öffentlich. Für die Plattform gibt es keine Quartalsberichte (das ist in diesem Sektor üblich). Ich warte auf den Abschluss 2025, der in den kommenden Monaten erscheinen dürfte.
MFG (Holding)
Das ist die Bilanz, die mich am meisten interessiert, vor allem wegen der Gruppengarantie, die einen Teil der Kredite abdeckt. 2024 weist MFG ein Geschäftsvolumen von etwa 242 M€, eine Marge von über 10 %, solides Eigenkapital und ein komfortables Verhältnis von Fremdkapital zu Eigenkapital aus. Meine interne Bewertung liegt bei den letzten verfügbaren Geschäftsjahren bei etwa 9/10.
Kreditgesellschaften (EasyCredit, VivaCredit…)
EasyCredit bleibt der Originator, bei dem ich am stärksten investiert bin. VivaCredit und andere Tochtergesellschaften der MFG-Gruppe haben unterschiedliche Profile: EasyCredit weist im Allgemeinen gute Bilanzen aus; VivaCredit hatte ein schwierigeres Jahr 2024 (Note um 4,3/10 in meiner Analyse). Selbst wenn ein Originator eine fragile Bilanz zeigt, bleibt die Kombination 60-Tage-Buyback + MFG-Gruppengarantie das Sicherheitsnetz, das ich genau beobachte.
Ibancar, NordCard, Ocean Credit und andere unabhängige Partner (außerhalb von MFG) bieten ebenfalls interessante Bilanzen, ein wenig im Sinne von Afranga in Bezug auf die Buchhaltungsqualität.
Was ich gern auf der Plattform sehen würde: Quartalsberichte für die Kreditgesellschaften, nicht nur Jahresberichte. Ich habe IUVO die Frage gestellt, Fortsetzung folgt.
Kennzahlen und Statistiken
Du findest die offiziellen Statistiken (nach dem Einloggen), die insbesondere Folgendes zusammenfassen:
Das gesamte Volumen finanzierter Forderungen (etwa 932 M€)
Die Aufteilung nach Währung (hauptsächlich BGN und EUR; da Bulgarien Anfang 2026 auf den Euro umgestellt hat, wird der Anteil in BGN nach und nach verschwinden)
Die Aufteilung nach Laufzeit (die Mehrheit der Kredite liegt zwischen 3 und 12 Monaten)
Die Anzahl der Anleger (mehr als 60 000)
Die angezeigte Durchschnittsrendite liegt bei etwa 9 bis 10 %, mit punktuellen Angeboten, die je nach Score, Land und Originator bis auf 15 % steigen. Auf dem Primärmarkt erreichen regelmäßige Aktionen bei EasyCredit und VivaCredit manchmal 16 %.
Mangel an Transparenz (das ist der Hauptkritikpunkt): Die Statistikseite zeigt nicht klar die Details der im Inkasso befindlichen ausstehenden Beträge, der mit Kviku verbundenen Forderungen oder der suspendierten Originatoren. Diese Informationen existieren im IUVO-Blog, sind aber nicht gebündelt und nicht auf einen Blick sichtbar. Im Vergleich dazu zeigen Debitum oder Mintos diese Art von Daten auf ihrer Oberfläche deutlich klarer.
Ein Konto eröffnen, Einzahlungen und Auszahlungen
Hier sind die klassischen Voraussetzungen, um berechtigt zu sein:
Mindestens 18 Jahre alt sein
Über ein Bankkonto in der Europäischen Union verfügen
Eine Identitätsprüfung (KYC) mit Ausweisdokument und Nachweis durchführen
Eine Erklärung zur Herkunft der Mittel einreichen, wenn du 15 000 € an kumulierten Einzahlungen überschreitest (europäische AML-Regulierung)
Einzahlung: ausschließlich per Banküberweisung in Euro. Eine Bankkarte kann nicht verwendet werden. Das ist auf vielen P2P-Plattformen in Estland oder Lettland der klassische Ablauf.
Auszahlung: mindestens 10 €. 2 kostenlose Auszahlungen pro Monat, danach etwa 1 € Gebühren für jede zusätzliche Auszahlung. Rechne im Allgemeinen mit 1 bis 2 Werktagen, bis das Geld ankommt. Es ist nicht so schnell wie bei manchen Plattformen mit einem sehr reaktiven Zahlungsdienstleister, aber ich finde den Kompromiss weiterhin in Ordnung.
Support: Du kannst sie per E-Mail (info@iuvo-group.com) oder telefonisch (auf Englisch) kontaktieren. Ich habe immer klare Antworten bekommen, wenn ich Fragen zur Transparenz bezüglich blockierter ausstehender Beträge gestellt habe.
Oberfläche und Benutzerfreundlichkeit
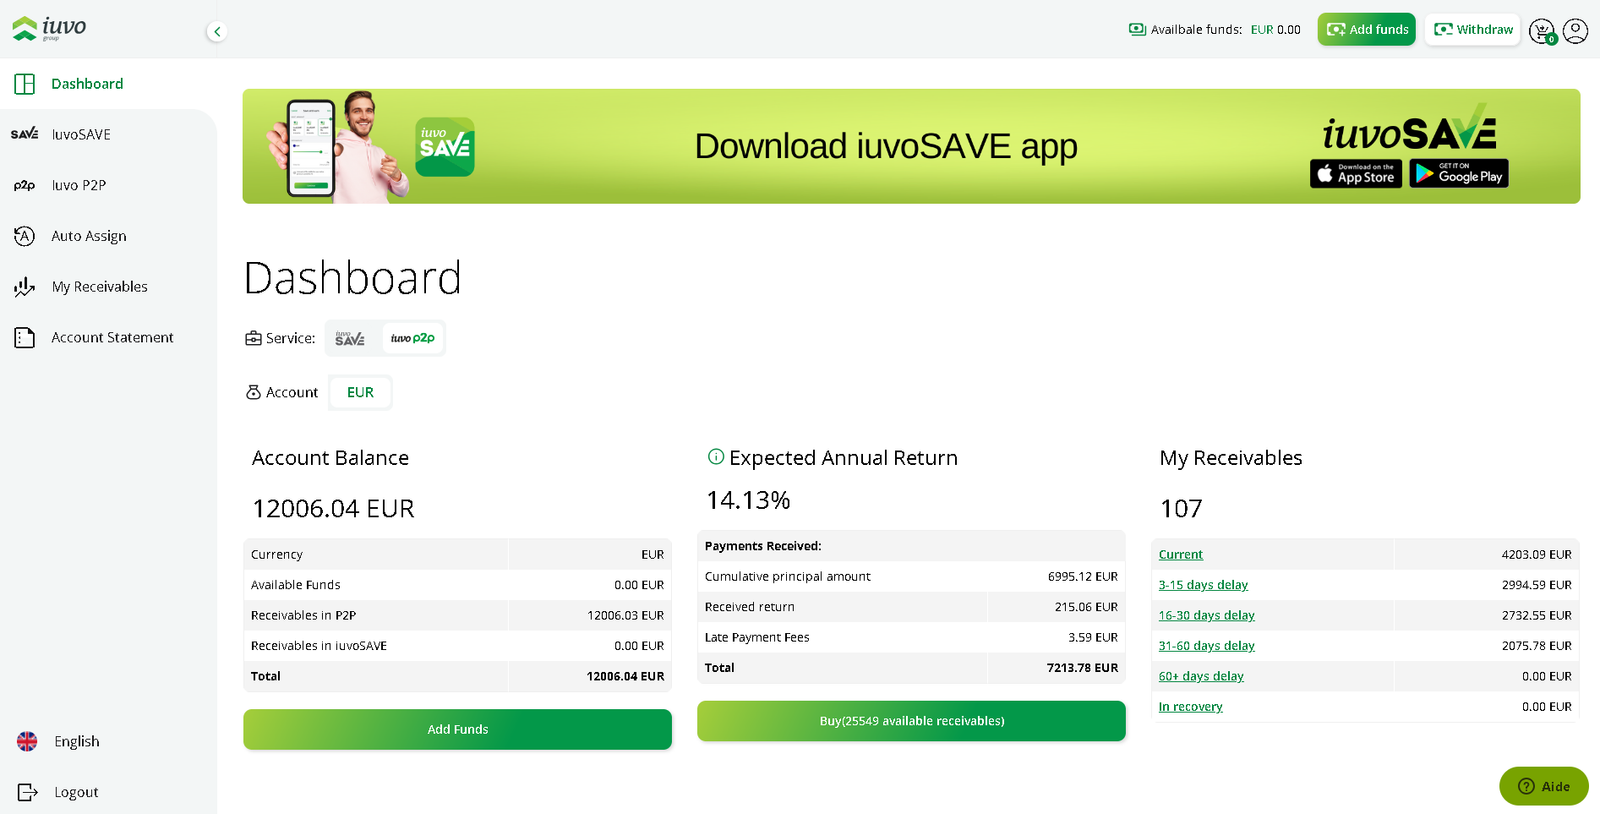
Zu Beginn wirkte die IUVO-Oberfläche wirklich altbacken und war nicht besonders intuitiv. Heute hat die Plattform ihr Dashboard vollständig überarbeitet: Die Seitenmenüs sind klarer und du navigierst problemlos zwischen Übersicht, Primärmarkt, Sekundärmarkt, Auto Assign, iuvoSAVE und deinen Investments.
Die Oberfläche bleibt auf Englisch (außerdem gibt es Spanisch, Deutsch, Bulgarisch und Estnisch). Es gibt keine französische Version, aber du kannst die Seite mit deinem Browser übersetzen, das funktioniert im Alltag sehr gut.
Primärmarkt und Kreditarten
Das Herzstück des IUVO-Angebots ist der Primärmarkt: Hier kaufst du Anteile an Forderungen, die gerade online gestellt wurden.
Kredittypologie
Privat- / Konsumkredite: Das ist der mit Abstand größte Teil des Volumens
Business-Kredite: ein kleinerer Anteil
Autokredite mit Fahrzeug als Sicherheit (insbesondere bei Ibancar)
Hypothekendarlehen ersten Ranges in bestimmten Märkten
Eine Kreditzeile lesen
Jede Kreditzeile zeigt: Land, Kennung, Datum der Einstellung, Loan Originator, Score Class, Buyback-Garantie, Jahreszins, Laufzeit, Zinsperiodizität, verfügbarer Betrag, Status (laufend, verspätet usw.).
Achte auf das IUVO-Vokabular: Eine „Periode“ kann 7, 14, 15 oder 30 Tage dauern. „6 Perioden“ zu 30 Tagen entsprechen ungefähr 6 Monaten. Die Zahl in Klammern zeigt dir manchmal die verbleibende Zeit, wenn du einen bereits gestarteten Kredit kaufst (Beispiel: ein 6-Monats-Kredit, der vor 2 Monaten gestartet wurde; es bleiben etwa 4 Monate).
Zum Kaufen wählst du einen Kredit, gibst den Betrag ein (Minimum 10 €), legst ihn in den Warenkorb (wie auf einer E-Commerce-Seite) und bestätigst dann. Sobald du den Dreh raus hast, ist es sehr einfach.
Erweiterte Filter
IUVO bietet extrem umfassende Filter: Kreditart, Mindest- oder Höchstzins, Periodizität, Status, Score Class, Land, Buyback, Währung, Ausschluss bereits gehaltener Kredite, Vorhandensein von Sicherheiten, verbleibende Laufzeit… Du kannst sogar deine Lieblingsfilter speichern. Ein echter Vorteil, wenn du ein aktiver Anleger bist.
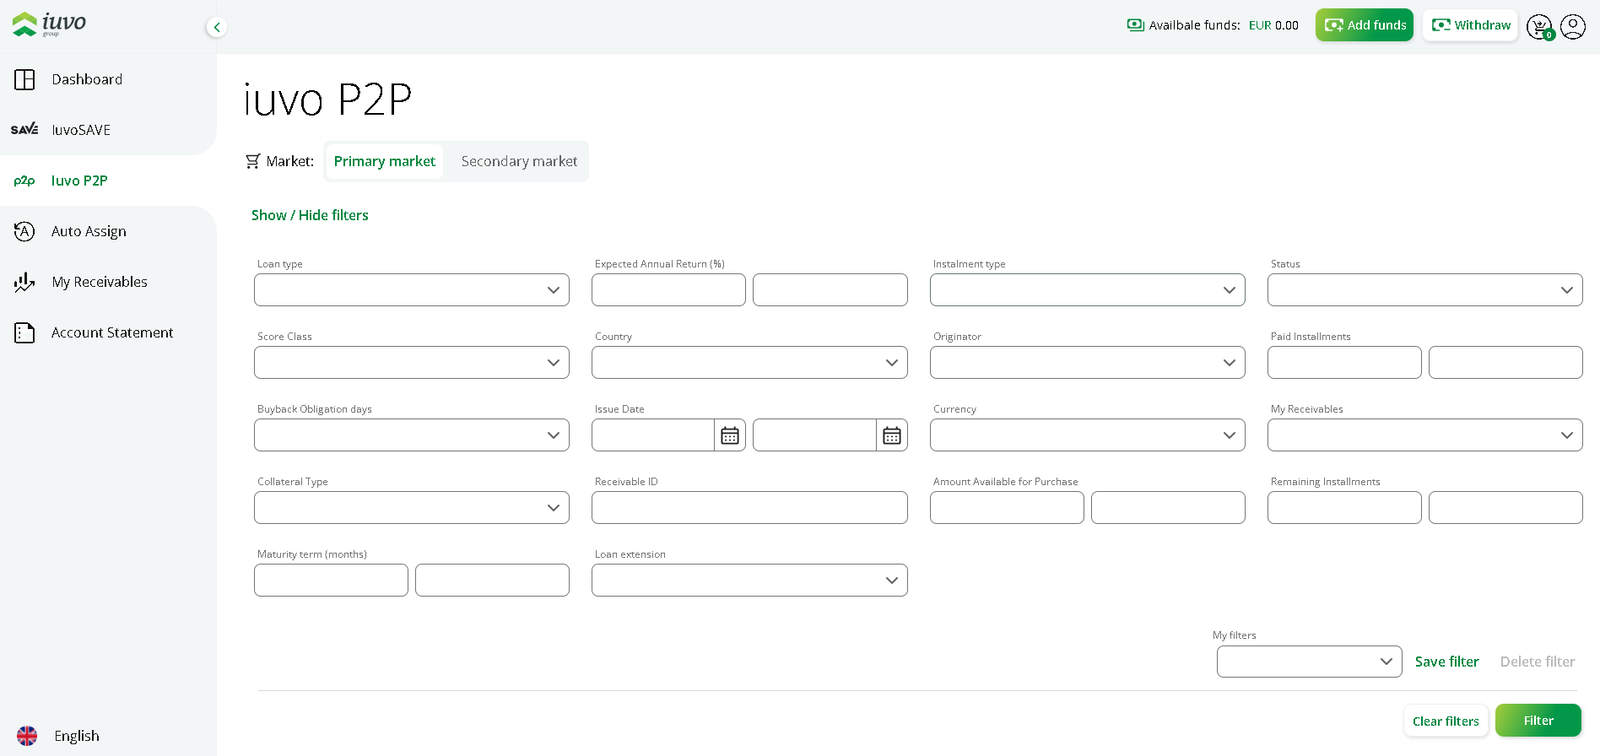
Mein Tipp: Bevorzuge „laufende“ Kredite (current) gegenüber „verspäteten“ (late), außer du hast eine ganz bestimmte Strategie.
Score Class: So liest du das Risikoniveau
Bei IUVO erhält jeder Kredit eine Score Class, die die geschätzte Wahrscheinlichkeit einer Verspätung widerspiegelt:
Klasse | Verspätungswahrscheinlichkeit (indikativ) |
|---|---|
A | 0 bis 4 % |
B | 4 bis 10 % |
C | 10 bis 18 % |
D | 18 bis 25 % |
E | 25 bis 35 % |
HR | Mehr als 35 % |
Je näher die Klasse an A liegt, desto geringer ist das Risiko einer Verspätung. Ich persönlich bevorzuge vor allem die Klassen D, E und HR bei MFG-Originatoren, weil die Zinssätze höher sind (oft zwischen 12 und 16 %) und du gleichzeitig vom Buyback und von der Gruppengarantie profitierst. Diese Wahl entspricht meiner eigenen Strategie und meiner Risikobereitschaft; sie ist keine Anlageberatung.
Garantien: Buyback, Gruppe und Skin in the Game
Buyback 60 Tage
Alle auf IUVO angebotenen Kredite sind durch eine vom Originator gestellte Rückkaufgarantie (Buyback) abgedeckt: Wenn der Kreditnehmer nicht zurückzahlt, kauft der Originator deinen Anteil nach einer bestimmten Frist (in der Regel 61 Kalendertage, manchmal je nach Originator etwas weniger) zum Nennwert zurück. Es handelt sich um eine vertragliche Verpflichtung, nicht um eine regulierte Versicherung.
MFG-Gruppengarantie
Bei den Tochtergesellschaften der MFG-Gruppe (EasyCredit, VivaCredit…) kann eine Gruppengarantie einspringen, falls der Originator den Buyback nicht leisten kann. Das ist dasselbe Prinzip wie bei PeerBerry mit Aventus für bestimmte Kredite. Auch hier hängt alles von der finanziellen Solidität von MFG ab, daher ist es wichtig, ihre Bilanzen zu beobachten.
Skin in the Game
Die Kreditgesellschaften behalten je nach Fall einen Anteil am Kapital jedes Kredits von bis zu 30 %. Das ist ein hohes Niveau für den Sektor (der Durchschnitt liegt anderswo oft bei etwa 5 bis 10 %). Der Originator hat also jedes Interesse daran, die Kreditnehmer sorgfältig auszuwählen.
Die 12 Loan Originators (Juni 2026)
Hier ist die Liste der aktiven Partner, die du auf der Originators-Seite findest:
Originator | Land | Erwartete Rendite | Portfolio (letzter Bericht) | MFG-Verbindung |
|---|---|---|---|---|
EasyCredit | Bulgarien | 5 bis 15 % | ~54 M€ | Ja |
VivaCredit | Bulgarien | 4 bis 15 % | ~7,7 M€ | Ja |
Fast Finance | Rumänien | 10,5 bis 12 % | ~2,16 M€ | Nein |
Ibancar | Spanien | 8,5 bis 12,5 % | ~7,3 M€ | Nein |
NordCard | Lettland | 8 bis 12,5 % | ~4,94 M€ | Nein |
Biala Karta (Access Finance) | Polen | 8 bis 8,5 % | ~43 M€ | Ja |
Ocean Credit | Rumänien | 8 bis 11,5 % | ~19,3 M€ | Nein |
Mint Credit | Nordmazedonien | 8,5 bis 11 % | ~17 M€ | Nein |
AXI Card Spain | Spanien | 8 bis 8,5 % | ~5,35 M€ | Ja |
Mi Prestamo | Spanien | 9 bis 9,5 % | ~2,38 M€ | Nein |
Kredis | Kroatien | 9 bis 9,5 % | ~7,5 M€ | Ja |
Swiss Funds | Tschechische Republik | ~10 % | ~3,27 M€ | Nein |
Von den 12 aktiven Partnern sind fünf mit der MFG-Gruppe verbunden: EasyCredit, VivaCredit, Biala Karta (Access Finance), AXI Card (Access-Finance-Portfolio) und Kredis (50 %-Joint-Venture mit MFG, Gruppengarantie). IUVO nennt auch iCredit im MFG-Ökosystem, aber diese Tochtergesellschaft erscheint nicht mehr in der aktiven Originator-Liste.
Im Allgemeinen reicht die Laufzeit der Kredite bei 80 % der Projekte von 1 bis 12 Monaten. Die Einstiegssumme beträgt 10 €. Die Zinsen werden je nach gewähltem Vertrag alle 7, 14, 15 oder 30 Tage ausgezahlt.
Geografische Diversifikation
IUVO ermöglicht dir Investitionen in acht Hauptländer: Bulgarien (der Hauptmarkt), Rumänien, Polen, Spanien, Lettland, Nordmazedonien, Tschechische Republik und Kroatien. Mein Portfolio ist weiterhin stark auf Bulgarien ausgerichtet, mit Zinssätzen zwischen 12 und 16 %.
Ursprünglich wurde ein Teil der Kredite in BGN (bulgarischer Lew) angeboten. Mit der Umstellung Bulgariens auf den Euro (Anfang 2026) ist das Wechselkursrisiko deutlich gesunken. Behalte die Währung trotzdem im Blick, wenn du ältere, noch aktive Kredite in BGN kaufst.
Auto Assign (Auto-Invest)
Die Funktion Auto Assign ermöglicht es dir, automatisch nach deinen eigenen Kriterien zu reinvestieren (Originator, Land, Score Class, Zinssatz, Laufzeit, Buyback usw.). Das ist dasselbe Prinzip wie Auto-Invest bei Mintos oder PeerBerry.
Hier sind die Vorteile, die ich darin sehe:
Kein Cash Drag: Auf IUVO gibt es immer verfügbare Kredite, während das Angebot auf Swaper oder PeerBerry je nach Zeitraum manchmal knapper sein kann
Deutlich passiveres Investieren
Du kannst dieselben Filter speichern wie auf dem Primärmarkt
Achtung, es gibt eine wichtige Einschränkung: Auto Assign funktioniert nur auf dem Primärmarkt. Mit dieser Funktion kannst du keine Forderungen auf dem Sekundärmarkt kaufen.
Ich persönlich kombiniere Auto-Invest und einige manuelle Käufe, wenn ich einen bestimmten Zinssatz oder Originator anvisieren möchte.
iuvoSAVE: das „Spar“-Produkt
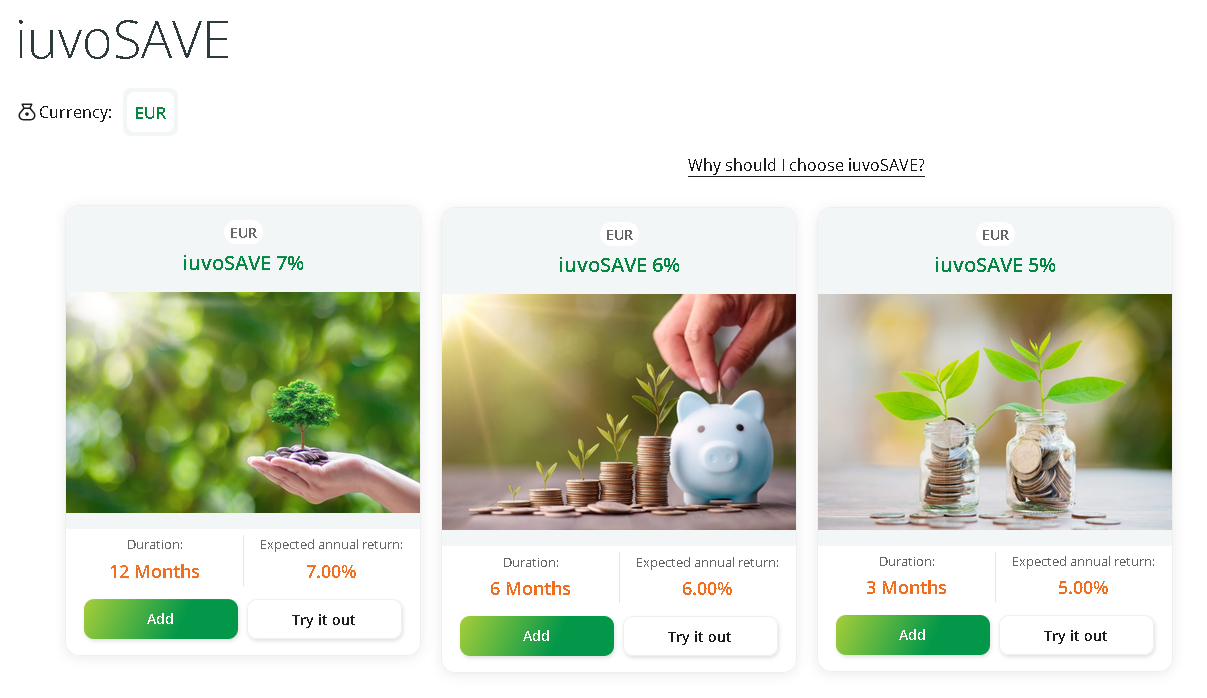
iuvoSAVE ist ein etwas besonderes Produkt, in der Tradition von Bondora Go & Grow, Mintos Smart Cash oder Modena: Du legst dein Geld in einen Vertrag mit fester Laufzeit (6, 12 oder 18 Monate) und einem angezeigten Zinssatz an (je nach aktuellen Angeboten meist zwischen 7 und 8,5 %).
Einzahlung und Auszahlung auf 10 000 €/Monat begrenzt
Vorzeitiger Ausstieg mit 1 % Gebühren möglich
Etwas niedrigerer Zinssatz als beim klassischen P2P, aber die Liquidität ist einfacher
Persönlich nutze ich iuvoSAVE nicht: Für diese Art von Anlage bevorzuge ich heute Monefit SmartSaver oder Modena, wegen der Zinssätze und der Transparenz des Produkts. Ein spezieller Vergleich „P2P-Sparen“ kommt demnächst auf dem Kanal. iuvoSAVE bleibt trotzdem interessant, wenn du alles auf IUVO verwalten möchtest.
Sekundärmarkt und Liquidität
Nur wenige Plattformen bieten dir gleichzeitig Primärmarkt, Sekundärmarkt, Auto-Invest und ein Sparprodukt. IUVO gehört zu diesen seltenen Ausnahmen.
Auf dem Sekundärmarkt kannst du deine Forderungen an andere Anleger weiterverkaufen. Die Verkaufsgebühren betragen 1 % des abgetretenen Betrags. Du kannst auch einen Abschlag anwenden, um die Transaktion zu beschleunigen (ich habe bereits Abschläge von 4 % oder mehr bei attraktiven Gelegenheiten gesehen).
Ich habe den Wiederverkauf vor einigen Monaten getestet: schnelle Ausführung, ohne Probleme. Das ist ein echtes Liquiditätsventil, falls nötig, auch wenn du wegen Abschlag und Gebühren etwas verlierst. PeerBerry bietet keinen vergleichbaren Sekundärmarkt; Mintos oder Maclear schon, aber mit unterschiedlichen Funktionsweisen.
Vergangene Krisen und blockierte ausstehende Beträge
IUVO hat die Covid-Zeit (2020) ohne sichtbare Auswirkungen auf mein Portfolio überstanden: Die Aktivität verlangsamte sich einige Monate, dann lief alles wieder an. Der Krieg in der Ukraine (2022) hat die Plattform dagegen wegen des russischen Originators Kviku wirklich erschüttert.
Kviku / Russland: mehr als 55 M€ blockiert
Kviku verwaltete mehr als 55 Millionen Euro auf IUVO. Durch die europäischen und russischen Sanktionen wurden Transfers stark eingeschränkt (Obergrenzen in Rubel, sogenannte „C“-Konten, Überwachung durch die russische Zentralbank). Die monatlichen Zahlungen wurden ausgesetzt, bis eine dauerhafte Lösung gefunden wird. IUVO lehnte die Option eines Kontos vom Typ C ab (in Russland blockierte Gelder, Risiko einer Verstaatlichung).
2025 sprechen mehrere Updates von fällig werdenden Kviku-Anleihen und laufenden Gerichtsverfahren. Mitte 2026 bleibt ein Teil der Gelder blockiert: Es ist kein Totalverlust für alle Anleger, aber die Rückgewinnung bleibt langfristig sehr unsicher.
Du kannst die Entwicklung im offiziellen Blog verfolgen: Kviku weekly news.
Andere suspendierte Originatoren
IUVO hat mir per E-Mail bestätigt, dass aktuell kein aktiver Originator bei neuen Listings in offenem Ausfall ist. Mehrere frühere Partner wurden jedoch nach Zahlungsausfällen suspendiert: Monify, BBG, CBC, Kviku. Die Inkassoschritte werden im Blog detailliert beschrieben (Monify, BBG, CBC).
Mein Kritikpunkt: Diese Realität erscheint auf der Statistikseite nicht wirklich. Du musst den Blog durchsuchen, um die Info zu bekommen. Ich habe diesen Punkt dem Support gemeldet: verbesserungswürdig.
Die Risiken, die du kennen solltest
Kapitalverlustrisiko: Auch wenn du von einem Buyback oder einer Gruppengarantie profitierst, ist nichts sicher, wenn der Originator und die Holding insolvent werden (Beispiel: Kviku).
Liquiditätsrisiko: Wenn du investierst, ist dein Geld während der gesamten Kreditlaufzeit gebunden. Der Sekundärmarkt kann dir beim Weiterverkauf helfen, aber es gibt Gebühren und oft einen Abschlag.
Geopolitisches Risiko: Achte auf die Exponierung gegenüber bestimmten Ländern wie Russland oder der Ukraine, auf Sanktionen und Wechselkursschwankungen.
Regulatorisches Risiko: Das Fehlen von ECSP- oder MiFID-Lizenzen und eine mögliche Entwicklung der Regulierung in Estland können die Lage verändern.
Konzentrationsrisiko: Ein großer Teil der Kredite kann mit MFG, Bulgarien oder EasyCredit verbunden sein. Das erhöht das Risiko, falls einer dieser Akteure Schwierigkeiten bekommt.
Wechselkursrisiko: Bei älteren Forderungen in BGN oder anderen lokalen Währungen bleibt ein Risiko bestehen.
Operatives Risiko: Die Plattform hat keine eigenen Mitarbeiter und hängt vollständig von der Gruppe ab. Wenn die Gruppe ein Problem hat, kann alles zum Stillstand kommen.
Besteuerung in Frankreich
Die Zinsen, die du auf IUVO erhältst, gelten als Einkünfte aus Kapitalvermögen. In Estland gibt es auf diese Gewinne keinen Quellensteuerabzug (im Gegensatz zu manchen bulgarischen oder lettischen Plattformen).
Für die Besteuerung hast du die Wahl:
PFU (Flat Tax): 31,4 % seit 2026 (12,8 % Einkommensteuer + 18,6 % Sozialabgaben)
Progressiver Tarif + Sozialabgaben, wenn du die globale Option wählst
Auslandskonto: Ja, IUVO ist tatsächlich ein Konto außerhalb Frankreichs. Du musst es jedes Jahr mit dem Formular 3916 (oder 3916-bis je nach deiner Situation) erklären. Beim ersten Mal dauert es etwas, danach ist es in deiner Erklärung gespeichert.
Monatliche Erklärung (2778-SD): Wenn dein maßgebliches Referenzeinkommen bestimmte Schwellen überschreitet, kannst du verpflichtet sein, deine P2P-Einkünfte jeden Monat zu erklären. In der Praxis hängt das von den Finanzämtern ab: Manche Sachbearbeiter verlangen es, andere nicht. Mein Tipp: Frag schriftlich bei deinem Service des Impôts des Particuliers nach. Ich persönlich mache die monatliche Erklärung, weil mein Finanzamt sie von mir verlangt hat. Sobald du den Dreh raus hast, dauert es nicht länger als 30 Minuten pro Monat.
Meine Erfahrung nach 1 Jahr (~9 000 €)
Kleine persönliche Bilanz Mitte 2026:
Ich habe etwa 9 000 € investiert, mit effektiven Zinssätzen meistens zwischen 10 und 15 %
Der Großteil meiner Anlagen liegt in Bulgarien, hauptsächlich über den Originator EasyCredit
Ich bevorzuge die Klassen D/E/HR, immer mit Buyback und Gruppengarantie
Bisher kein Zahlungsvorfall bei meinen MFG-Positionen
Ich nutze Auto Assign und tätige von Zeit zu Zeit auch einige manuelle Käufe
Ich habe den Sekundärmarkt getestet: positive Erfahrung, selbst mit einem kleinen Abschlag beim Wiederverkauf
Die Oberfläche wurde komplett überarbeitet, sie ist deutlich angenehmer als vor einem Jahr
Ich habe in der jüngeren Vergangenheit keine Exponierung gegenüber Kviku (der Originator wurde suspendiert, bevor ich ernsthaft zu investieren begann), aber ich behalte das mögliche Gruppenrisiko und die Tatsache im Hinterkopf, dass es keine echte Regulierung für Anleger gibt. Du musst die Risiken immer im Kopf behalten, egal welche Plattform es ist.
Vor- und Nachteile
Wichtigste Vorteile
Attraktive Zinssätze (von 9 bis 15 %), unterschiedliche Laufzeiten (von 3 Monaten bis 5 Jahre), echte geografische Diversifikation
Solide MFG-Gruppe, Rückkauf nach 60 Tagen, Gruppengarantie, Skin in the Game bis zu 30 %
Kein Cash Drag: viele verfügbare Kredite
Vier Möglichkeiten zu investieren: Primärmarkt, Sekundärmarkt, Auto Assign, iuvoSAVE
Interessante Bilanzen zugänglich über mein Tool
Angemessene Auszahlungsgebühren (2 kostenlos pro Monat)
Erfahrung: IUVO weist zehn Jahre Tätigkeit aus und hat Covid und die Kviku-Krise (teilweise) überstanden
Wichtigste Nachteile
Mangel an Transparenz bei Beträgen im Inkasso oder in Ausfall in den Statistiken
Keine Anlegerregulierung ECSP oder MiFID II
Konzentration auf MFG / Bulgarien: begrenzte Diversifikation zwischen Gruppen
Oberfläche nur auf Englisch
Kviku-Historie: Das geopolitische Risiko existiert wirklich
Keine Quartalsberichte der Originatoren
Aktionen und Empfehlungsprogramm
IUVO bietet regelmäßig Aktionen auf seinem offiziellen Blog an: zum Beispiel erhöhte Zinssätze bei EasyCredit und VivaCredit (+1 % oder bis zu 16 %, die für bestimmte 2026 geplante Kampagnen angekündigt wurden), oder auch iuvoSAVE-Angebote mit 8 oder 8,5 % über 12 bis 18 Monate. Diese Aktionen ändern sich häufig, also denk daran, nach dem Einloggen einen Blick auf das Banner in deinem Dashboard zu werfen.
Die Plattform setzt außerdem ein „Refer a friend“-Programm um (die Bedingungen können variieren). Wenn du Liberté Financière unterstützen möchtest, nutze meinen Affiliate-Code 9aef7ac1 über den untenstehenden Link.
Bonus und Anmeldung (Empfehlungscode)
Um dein IUVO-Konto mit meinem Affiliate-Link zu eröffnen:
👉 Empfehlungscode: 9aef7ac1
👉 Link: https://liberte-financiere.net/t.php?l=111
IUVO startet regelmäßig Cashback-Angebote für neue Anleger (in der Regel 0,75 % des investierten Betrags, gedeckelt auf 150 €, unter der Voraussetzung, dass du mindestens 100 € über 60 Tage investierst). Denk daran, die aktuelle Aktion auf der Anmeldeseite zu prüfen.
Du findest außerdem alle P2P-Bonuscodes auf der Seite Bonus.
Häufige Fragen zu IUVO
Ist IUVO zuverlässig?
IUVO existiert seit 2016 und gehört zu MFG, einer soliden und profitablen Gruppe. Meine Erfahrung über ein Jahr mit MFG-Krediten ist positiv. Allerdings gibt es keine europäische Regulierung für Anleger, und der Fall Kviku zeigt, dass das geopolitische Risiko erhebliche Beträge blockieren kann. „Zuverlässig“ bedeutet nicht „ohne Risiko“.
Ist IUVO reguliert?
Nicht im Sinne von ECSP oder MiFID II. Die Kreditvermittlerlizenz in Estland wurde 2022 zurückgezogen. Die Kreditgesellschaften sind lokal für Kredite an Kreditnehmer reguliert.
Welche Rendite kann man auf IUVO erwarten?
Der angezeigte Durchschnitt liegt bei etwa 9 bis 10 %. Wenn du die Klassen D/E/HR und die MFG-Kreditgesellschaften anvisierst, kannst du zwischen 12 und 15 % brutto erwarten.
Wie hoch ist die Mindestinvestition?
10 € pro Kredit. Einzahlung ausschließlich per Banküberweisung in Euro.
Ist der Buyback nach 60 Tagen garantiert?
Es ist eine vertragliche Verpflichtung des Originators, aber keine Bank- oder regulatorische Garantie. Wenn der Originator oder MFG insolvent wird, kann der Buyback möglicherweise nicht eingehalten werden.
Was passiert mit den bei Kviku blockierten Geldern?
Mehr als 55 M€ befinden sich wegen der Russland/EU-Sanktionen in einem komplexen Inkasso. IUVO veröffentlicht Updates in seinem Blog. Bis heute ist der endgültige Ausgang (teilweise Rückgewinnung oder Verlust) noch nicht öffentlich entschieden.
Wie erklärt man IUVO bei den Steuern in Frankreich?
Erkläre die Zinsen als Einkünfte aus Kapitalvermögen (PFU oder Tarif), Konto 3916 und gegebenenfalls monatlich 2778-SD je nach deinem RFR (Revenu Fiscal de Référence).
Lohnt sich Auto Assign?
Ja, wenn du nicht investiertes Cash begrenzen und automatisieren möchtest. Richte strenge Filter ein (Originator, Land, Status „current“, Buyback). Es funktioniert nur auf dem Primärmarkt.
iuvoSAVE oder aktives P2P?
iuvoSAVE: niedrigere Zinssätze, mehr Einfachheit. Aktives P2P: höhere Zinssätze, mehr Arbeit und mehr Kreditrisiko. Ich bevorzuge aktives P2P auf IUVO; für liquide Ersparnisse vergleiche mit Modena oder Monefit.
Wie lange dauert es, sein Geld abzuheben?
Mit den Banklaufzeiten rechne mit 1 bis 2 Werktagen nach Bestätigung der Auszahlung. Wenn du es eilig hast, kannst du auf dem Sekundärmarkt verkaufen (achte auf Gebühren und Abschlag).
Ist die Website auf Französisch?
Nein, die Oberfläche ist auf Englisch. Eine automatische Übersetzung des Browsers reicht für den normalen Gebrauch aus.
Wo kann man die Finanzberichte von IUVO und MFG einsehen?
Du kannst sie auf der öffentlichen Seite P2P-Finanzberichte und im eingeloggten Mitgliederbereich einsehen. Dort findest du IUVO Group OU, MFG, EasyCredit, VivaCredit und die anderen Originatoren mit meiner Bewertung von 10.
Warum ist der Sitz in Estland?
Estland hat lange europäische Fintechs angezogen (E-Residency, digitaler Rahmen). MFG hat den Marktplatz über eine estnische Tochtergesellschaft strukturiert, während das operative Geschäft in Sofia blieb. Der Rückzug der Kreditlizenz im Jahr 2022 bestätigt den Übergang zu einem reinen Marketplace-Modell.
Fazit
IUVO bleibt eine in Frankreich noch wenig bekannte Crowdlending-Plattform, aber sie verfügt bereits über zehn Jahre Erfahrung, stützt sich auf eine solide Finanzgruppe und bietet ziemlich viele fortgeschrittene Funktionen. Die Zinssätze (von 9 bis 15 %), das Fehlen von Cash Drag, der Buyback und die MFG-Garantie erklären, warum ich dort heute etwa 9 000 € investiere.
Die beiden großen Schwachpunkte bleiben das Fehlen einer Regulierung für Anleger und der Mangel an Transparenz bei den im Inkasso befindlichen ausstehenden Beträgen (Kviku und andere). Nimm dir immer die Zeit, Regulierung, Vertragsart, Bilanzen und Diversifikation miteinander abzugleichen, bevor du investierst. Mein P2P-Vergleich und mein Artikel über die Regulierung helfen dir, klarer zu sehen.
Wenn du die Plattform testen möchtest: IUVO-Anmeldung mit dem Code 9aef7ac1.
Und wie immer: Gib niemals auf!
Letzte Aktualisierung: Juni 2026.