Seit Januar 2026 habe ich rund 10 000 € bei Monefit über das Flaggschiffprodukt SmartSaver angelegt, eine estnische P2P-Sparlösung, die von der Gruppe Creditstar getragen wird. Viele französische Anleger verwechseln sie mit einem Banksparbuch oder einem Geldmarktfonds. Sie ist weder das eine noch das andere: Du verleihst dein Geld indirekt an die Gruppe über nachrangige Forderungen, mit einer ausgewiesenen Rendite von rund 7,5 % auf dem Hauptkonto (mit Liquidität) und bis zu 10,52 % auf gesperrten Vaults. In diesem vollständigen Guide 2026 erkläre ich dir im Detail die Funktionsweise, die Creditstar-Bilanzen, die Liquidität, die Besteuerung, die Risiken, meine zahlenbasierte Erfahrung und Alternativen wie Bondora Go & Grow, Modena oder Twino Flexi.
Monefit kurz gefasst
Kriterium | Monefit SmartSaver |
|---|---|
Plattformstart | 2022 (Creditstar-Gruppe seit 2006 aktiv) |
Firmensitz | 🇪🇪 Tallinn (Estland) |
Modell | P2P-Sparen: nachrangige Forderungen gegenüber der Creditstar-Gruppe |
Anleger | Mehr als 35 000 |
Investiertes Volumen (kumuliert) | Mehr als 300 M€ |
Hauptprodukt | SmartSaver: 7,5 % APY, teilweise Liquidität |
Gesperrtes Produkt | Vaults: 9,42 % bis 10,52 % je nach Laufzeit (12 bis 24 Monate) |
SmartSaver-Auszahlungen | 1 000 €/Monat sofort; darüber hinaus bis zu 10 Werktage |
Mindestbetrag | 1 € (Einzahlung und Investment) |
Anlegerregulierung | Keine ECSP- / MiFID-II-Zulassung (Estland, Forderungsabtretung) |
Quellensteuer | Nein (Estland) |
Mobile App | Android (Sept. 2026); iOS angekündigt |
Trustpilot-Bewertung | Etwa 4,6 bis 4,7 / 5 (siehe vollständige Bewertung) |
Bonus | Cashback 0,25 % während der ersten 90 Tage |
Zur Einordnung: Monefit ähnelt den „vereinfachten Spar“-Produkten des europäischen P2P-Markts, ebenso wie Bondora Go & Grow, Modena oder Twino Flexi. Du kannst Renditen, Liquidität und Regulierung in meinem P2P-Vergleich vergleichen.
Mein Video: Monefit-Bewertung nach 10 000 €
Wenn du das Videoformat bevorzugst, findest du hier meinen ausführlichen Erfahrungsbericht zu SmartSaver: Registrierung, Renditen, Liquidität, Vergleich mit anderen Plattformen für liquides P2P-Sparen und die ersten Zahlen meines Portfolios.
Was ist Monefit SmartSaver?
Monefit ist keine Bank. SmartSaver ist kein reguliertes Sparbuch im französischen Sinne (Livret A, LDDS usw.). Es ist ein Investmentprodukt, das von einem estnischen Unternehmen der Creditstar-Gruppe angeboten wird und darauf ausgelegt ist, ein sparähnliches Erlebnis zu bieten: ein einziges Konto, ein ausgewiesener Zinssatz, täglich kapitalisierte Zinsen und ein Ausstieg ohne komplexen Sekundärmarkt.
Konkret finanziert dein Geld, wenn du Euro auf SmartSaver einzahlst, nachrangige Forderungen, die mit der Kreditaktivität der Creditstar-Gruppe verbunden sind (hauptsächlich Verbraucherkredite in Nord- und Osteuropa). Du kaufst keine Anteile an einzelnen Krediten wie bei PeerBerry oder Lendermarket. Du bist dem Gesamtrisiko der Struktur ausgesetzt, die diese Forderungen ausgibt.
Der auf dem SmartSaver-Hauptkonto ausgewiesene Zinssatz beträgt 7,5 % APY (annual percentage yield, Zinseszins). Die Vaults bieten höhere Zinssätze, wenn du akzeptierst, dein Kapital für 12, 18 oder 24 Monate zu sperren. Das ist dasselbe Prinzip wie feste Laufzeiten bei Modena oder Vaults bei anderen Anbietern, mit Renditen zwischen liquidem Sparen und aktivem P2P.
Ein wichtiger Punkt, der regelmäßig in meiner Community angesprochen wird: SmartSaver kann sich für einen Notgroschen eignen, wenn du das P2P-Risiko akzeptierst, ist aber kein garantiertes Cash-Äquivalent. Die Liquidität ist bedingt (monatliche Obergrenze, darüber hinaus Fristen). Lege nicht dein gesamtes Sicherheitspolster an, ohne den Risikoabschnitt weiter unten zu lesen.
Creditstar und Geschichte der Gruppe
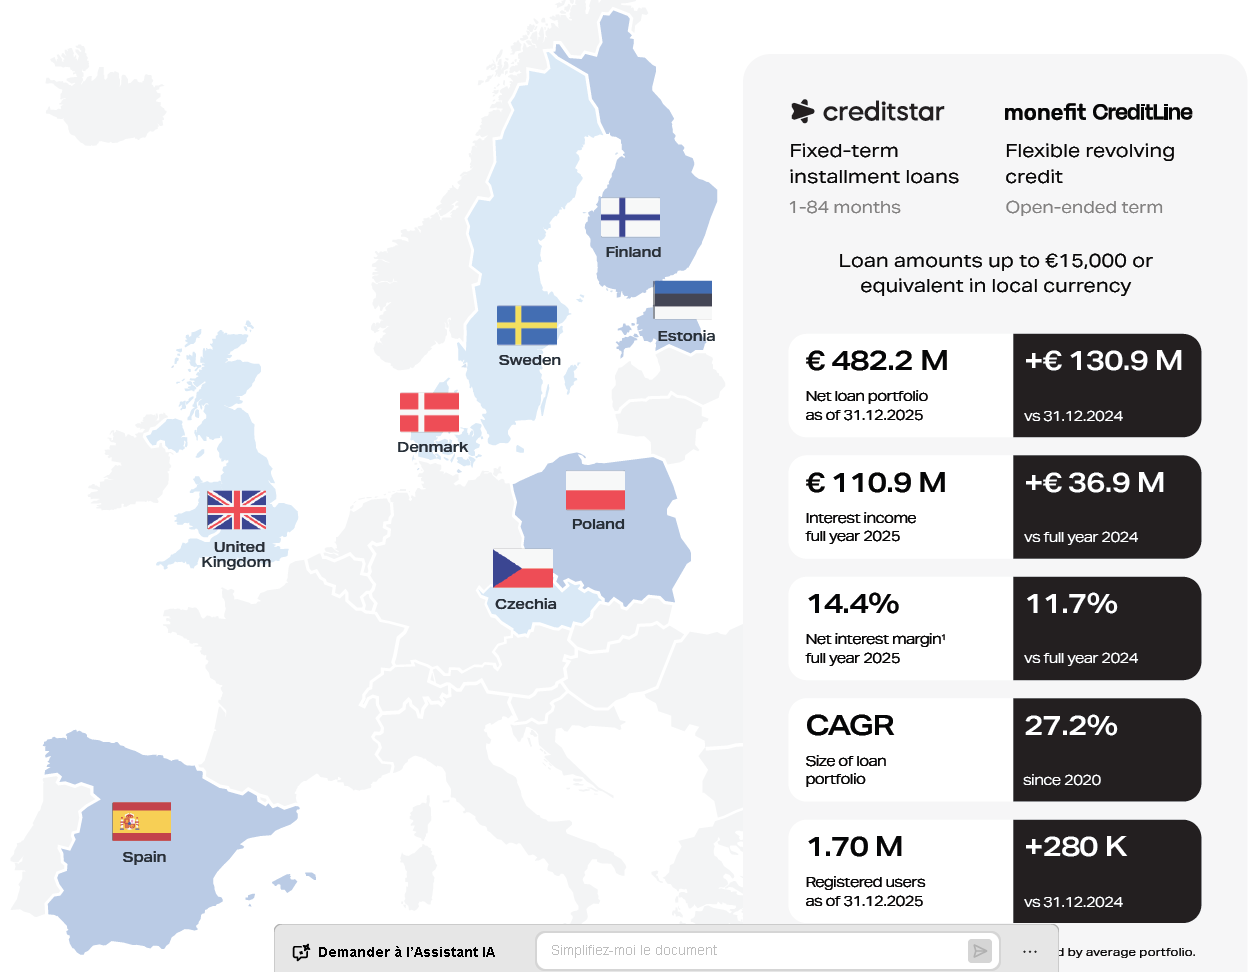
Monefit zu verstehen bedeutet zunächst, Creditstar zu verstehen. Die Gruppe ist seit 2006 im Online-Verbraucherkreditgeschäft aktiv. Sie operiert über mehrere Marken und Tochtergesellschaften in Schweden, Estland, Finnland, Polen, Tschechien, Dänemark und darüber hinaus. Die historische Aktivität: Vergabe von Mikrokrediten und Verbraucherkrediten, Refinanzierung über Anleihemärkte und seit 2022 Mittelaufnahme bei Privatanlegern über Monefit.
Creditstar ist kein Start-up aus dem Nichts. Vor Monefit finanzierte sich die Gruppe bereits durch die Ausgabe von Schuldtiteln auf klassischen P2P-Marktplätzen: Mintos, Lendermarket und andere Marktplätze. Diese Geschichte hat zwei Seiten: Sie beweist die lange Existenz der Gruppe, erinnert aber auch an Episoden von Zahlungsverzögerungen (keine Verluste) bei bestimmten Emissionen in 2022 und 2023 (siehe Risikoabschnitt).
Monefit wurde 2022 als einfache Schaufensterlösung für Privatanleger gestartet: einfache Oberfläche, ein ausgewiesener Zinssatz, weniger Komplexität als der Primärmarkt von Mintos. Der Erfolg kam schnell: mehr als 35 000 Anleger und mehr als 300 Millionen Euro kumuliert investiert laut offiziellen Mitteilungen (Mitte 2026).
Die Gruppe bleibt auf Verbraucherkredite ausgerichtet. Es handelt sich weder um Immobilien-Crowdlending noch um Venture. Die Qualität des zugrunde liegenden Kreditportfolios, die Ausfallquote und der finanzielle Hebel der Holding sind daher die eigentlichen Treiber deiner Rendite, nicht der Marketing-Hype um den ausgewiesenen Prozentsatz.
Führungsteam und Aaro Sosaar (CEO)
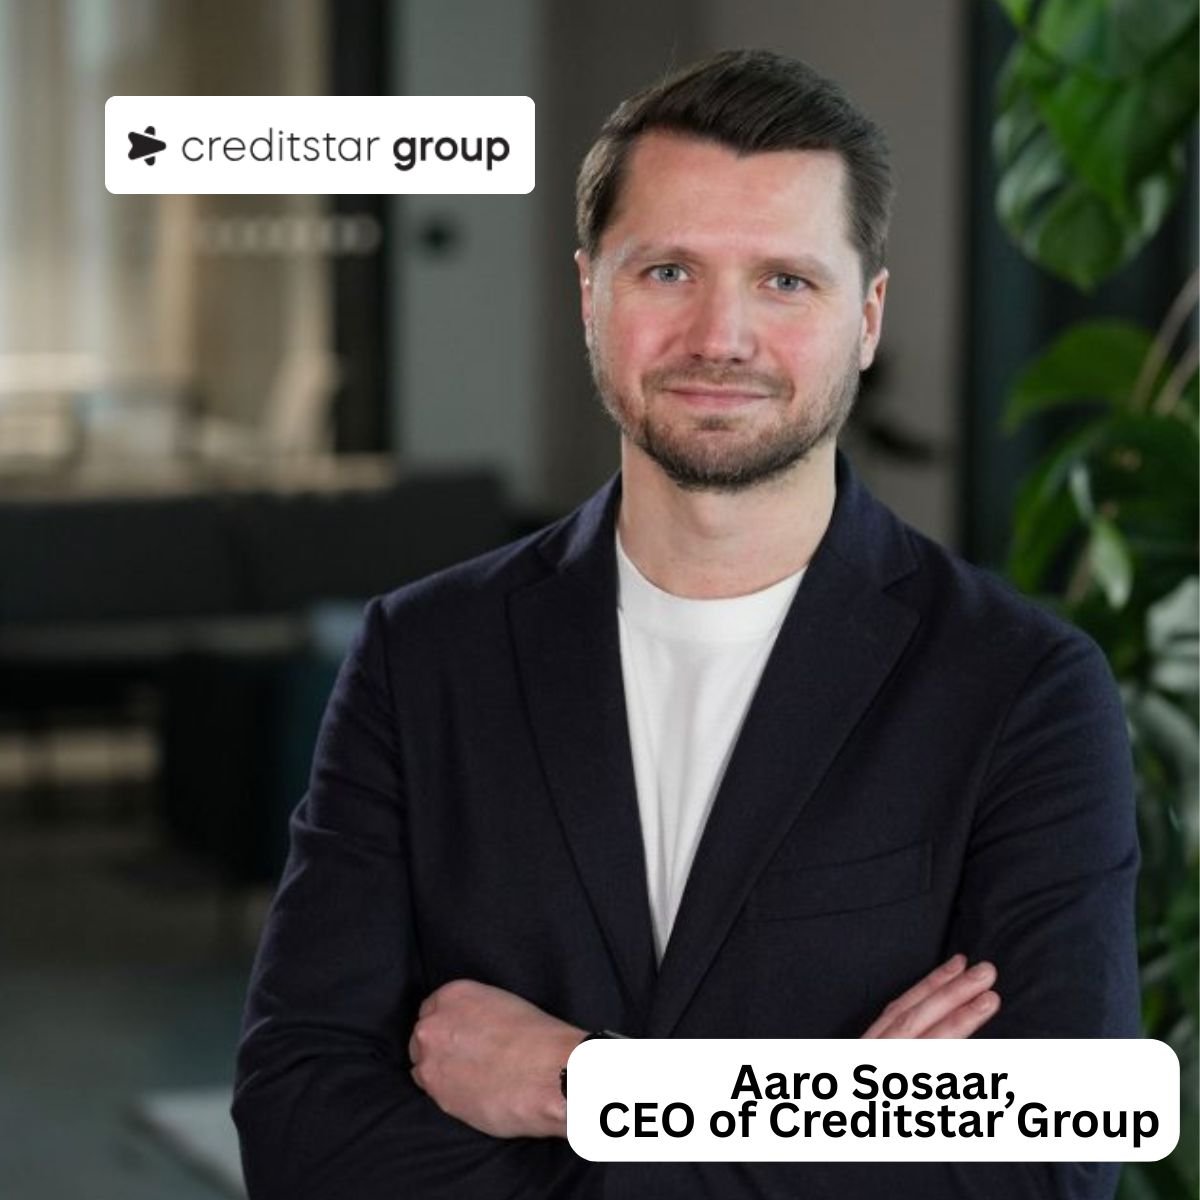
Auf Governance-Seite ist Aaro Sosaar das öffentliche Gesicht von Monefit als CEO. Er tritt regelmäßig in Interviews auf (darunter mein langes Video-Interview weiter unten), in sozialen Netzwerken und bei Anleger-Webinaren. Sein LinkedIn-Profil ist hier zugänglich: linkedin.com/in/aaro-sosaar.
Positiver Punkt für mich: ein Management, das die Debatte akzeptiert (langes Interview, Antworten zu Liquidität, Hebel und Regulierung). Wachsamkeitspunkt: die Abhängigkeit von der Creditstar-Gruppe insgesamt. Wenn die Holding eine Liquiditäts- oder Refinanzierungskrise durchläuft, sind Monefit und SmartSaver nicht durch eine Bankgarantie abgeschirmt.
Creditstar beschäftigt mehrere hundert Personen in Europa. Die Struktur ist schwerer als ein „leerer Hüllen“-P2P-Marktplatz, was operativ beruhigen kann, aber auch den Margen- und Refinanzierungsbedarf erhöht.
Regulierung und rechtlicher Rahmen
Wie viele historische estnische Plattformen operiert Monefit über ein Modell der Forderungsabtretung / Investition in private Schuldinstrumente. Nach meinem Kenntnisstand besitzt sie keine ECSP-Zulassung (europäisches Crowdfunding) und keine MiFID II-Zulassung zugunsten des Anlegers.
Creditstar und seine kreditvergebenden Tochtergesellschaften werden für die Kreditvergabe an Kreditnehmer lokal reguliert (Genehmigungen Land für Land). Diese Regulierung schützt den Kreditnehmer (Obergrenzen, Information, Rechtsmittel), nicht dein Anlegerportfolio im harmonisierten europäischen Sinne.
In meinem P2P-Vergleich (Regulierungsansicht) befindet sich Monefit im unteren Bereich: keine Anlegerzulassung, ebenso wie PeerBerry, Bondora (Go & Grow) oder Modena. Das ist nicht illegal: Der Sitz ist in Estland, das Modell ist in dieser Jurisdiktion validiert. Dagegen hast du nicht die verfahrensrechtlichen Schutzmechanismen eines PSFP (Basisinformationsblatt, Bedenkzeit) und auch keine MiFID-Entschädigung von 20 000 € im Fall eines Plattformausfalls.
Ich wiederhole es oft: Eine regulierte Plattform kann trotzdem Verluste verursachen (Mintos, EstateGuru). Umgekehrt können Plattformen ohne Zulassung über viele Jahre ohne Vorfall für den Anleger funktionieren. Regulierung ist ein wichtiges Kriterium, keine Renditegarantie. Kombiniere sie mit den Bilanzen, der Vertragsnatur und der Diversifikation. Mein Artikel P2P-Crowdlending-Regulierung erläutert MiFID II, ECSP/PSFP und Forderungsabtretungen.
Creditstar-Finanzberichte
Bei Monefit gebe ich mich nicht mit dem ausgewiesenen Zinssatz von 7,5 % zufrieden. Ich lese die konsolidierten Abschlüsse von Creditstar, denn die Gruppe trägt das Risiko hinter SmartSaver. Ich analysiere diese Dokumente auf der öffentlichen Seite P2P-Finanzberichte (Filter Plattform Monefit und Unternehmen Creditstar) und im Mitgliederbereich mit einer Bewertung von 10 basierend auf fünf Indikatoren: Marge, ROE, Verschuldung, Eigenkapital, Cash zu Schulden.
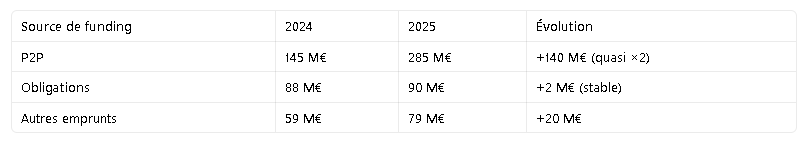
Hier sind die Größenordnungen des Creditstar-Abschlusses 2025 (abgeschlossenes Geschäftsjahr, konsolidierte Zahlen):
Umsatz: mehr als 100 M€
Jahresüberschuss: etwa 13,5 M€ (profitable Gruppe)
Nettomarge: etwa 14,4 %
Bilanzsumme: etwa 545 M€
Liquidität: etwa 46 M€
P2P-Schulden / Anlegermärkte: Anstieg von ~145 M€ auf ~285 M€ im Geschäftsjahr
Hebel (Nettoverschuldung / EBITDA): etwa 4,9x, nahe am Bank-Covenant von 5x
Qualität des Kreditportfolios: etwa 87 % „OK“-Kredite, Ausfälle rund 3,9 %
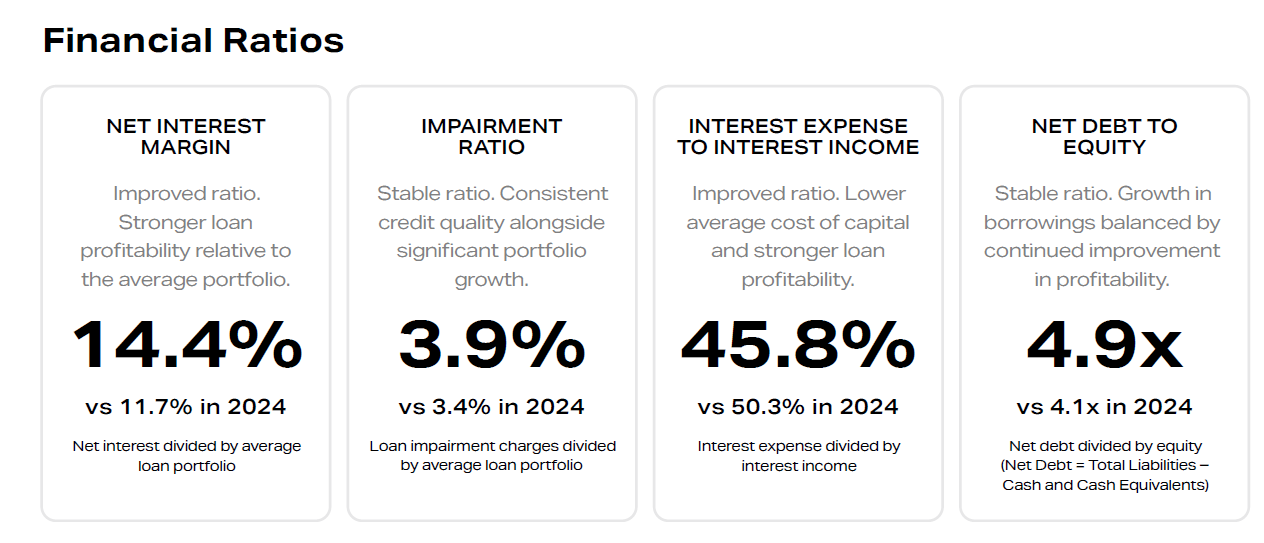
Anleger-Lesart: Creditstar bleibt profitabel und generiert Cash, was zur Finanzierung der SmartSaver-Zinsen beruhigend ist. Dagegen zeigen der hohe Hebel (~4,9x) und der starke Anstieg der P2P-Schulden eine wachsende Abhängigkeit von Marktrefinanzierung (darunter Monefit, Mintos, Lendermarket, Anleihen). Wenn die Märkte schließen oder die Ausfälle steigen, wird der Handlungsspielraum kleiner.
In meinem speziellen Video gehe ich der Frage „Ist Creditstar sicher?“ mit diesen Zahlen und dem Kontext vergangener Verzögerungen auf anderen Marktplätzen nach.
Creditstar veröffentlicht außerdem Quartalsabschlüsse. Das ist ein zusätzlicher positiver Punkt, den du mit den Jahresberichten, Anlegerpräsentationen und meiner Seite P2P-Finanzberichte kombinieren solltest, um die Entwicklung zu verfolgen.
Produkte: SmartSaver vs Vaults (Zinssätze und Laufzeiten)
Monefit strukturiert sein Angebot in zwei Familien: das liquide Konto (SmartSaver) und die Vaults mit fester Laufzeit. Hier ist die Tabelle der ausgewiesenen Zinssätze am 16. September 2026 (können sich ändern, prüfe sie nach dem Login im Dashboard):
Produkt | Laufzeit | Ausgewiesener APY | Liquidität |
|---|---|---|---|
SmartSaver (Hauptkonto) | Ohne feste Laufzeit | 7,5 % | 1 000 €/Monat sofort; darüber hinaus bis zu 10 Werktage |
Vault 12 Monate | 12 Monate | 9,42 % | Bis zur Fälligkeit gesperrt (außer Sonderbedingungen) |
Vault 18 Monate | 18 Monate | 9,96 % | Bis zur Fälligkeit gesperrt |
Vault 24 Monate | 24 Monate | 10,52 % | Bis zur Fälligkeit gesperrt |
Anpassbarer Vault | Laufzeit und Betrag auf Anfrage | (oft > 10 %) | Je nach gewählter Laufzeit gesperrt |
Die Zinsen werden bei SmartSaver und den Vaults täglich kapitalisiert. Du kannst Gelder vom Hauptkonto in einen Vault übertragen, um den Zinssatz zu erhöhen, und bei Fälligkeit des Vaults zu SmartSaver zurückkehren.
Häufige Frage in meiner Telegram-Community: „Vault mit 10,52 % oder Lendermarket mit 14 %?“ Das ist bei gleichem Umfang nicht vergleichbar. Lendermarket setzt dich einzelnen Krediten aus (Risiko jedes Kreditnehmers, Laufzeit, variable Buyback-Garantie). Ein Monefit Vault ist eine Forderung auf Gruppenebene, gesperrt, mit einem Creditstar-Refinanzierungsrisiko. Die 14 % können das Risiko kompensieren, aber mit mehr Volatilität und Arbeit (Auswahl, Auto-Invest, Überwachung von Verzögerungen). SmartSaver / Vaults zielen auf Einfachheit.
Für liquide Anlagen mit festem Zinssatz ohne lange Sperre vergleiche ich SmartSaver 7,5 % oft mit Modena (~7 bis 8 % je nach Werbekampagnen), Bondora Go & Grow (6 % im liquiden Segment 2026), Twino Flexi oder Spiko.
💧 Liquidität und Auszahlungen
Das ist der am meisten missverstandene Punkt bei Monefit. SmartSaver ist kein Bank-Sichtkonto mit unbegrenzter sofortiger Auszahlung.
Ausgewiesene Regeln (September 2026):
Bis zu 1 000 € pro Monat: Auszahlung wird als sofortig behandelt (vorbehaltlich der üblichen SWIFT/SEPA-Banklaufzeiten, nach meiner Erfahrung oft 1 bis 2 Werktage)
Über 1 000 €/Monat hinaus: Frist von bis zu 10 Werktagen, damit die Plattform die Liquidität auf der Aktivseite freisetzen kann
Vaults: Kapital bis zur gewählten Fälligkeit gesperrt (12, 18 oder 24 Monate). Die Liquidität vor dem Enddatum ist nicht garantiert, außer über eine außergewöhnliche Klausel, die vertraglich nicht zugesagt wird
In der Praxis musst du vorausplanen, wenn du 20 000 € auf SmartSaver anlegst und alles auf einmal abziehen willst: 1 000 € „schnell“ im ersten Monat, dann Tranchen mit längeren Fristen. Für einen Notgroschen begrenzen viele Mitglieder meiner Community Monefit auf einige tausend Euro und behalten den Rest auf liquideren Anlagen (Girokonto, regulierter Geldmarktfonds usw.).
Schneller Vergleich: Bondora Go & Grow ermöglicht eine Auszahlung ohne ebenso einfache monatliche Obergrenze, aber mit niedrigerem Zinssatz und möglicher Warteschlange in Stressphasen (Historie 2020). Robocash bietet eine „Robocash liquidity“-Liquidität mit anderen Regeln. Modena weist Auszahlungen innerhalb von 24 bis 48 h unter normalen Bedingungen aus. Keine dieser Lösungen entspricht einem Banksparbuch.
Mein persönlicher Test: Auszahlung unter 1 000 € ohne nennenswerte Reibung ausgeführt. Eine größere Auszahlung über der monatlichen Obergrenze habe ich auf meinem persönlichen Konto noch nicht getestet. Wenn du einen großen Cash-Bedarf erwartest, plane mehrere Monate im Voraus oder halte eine Reserve anderswo.
Erweiterte Funktionen: Auto-Invest und passives Einkommen
Monefit geht über einfache Ein-/Auszahlungen hinaus. Mehrere nützliche Optionen für regelmäßige Anleger:
Auto-Invest
Du kannst den Auto-Invest aktivieren, damit eingehende Einzahlungen (oder verfügbares Cash) automatisch nach deinen Präferenzen zugewiesen werden (SmartSaver vs Vaults, Aufteilung). Das ist praktisch, wenn du jeden Monat eine wiederkehrende Überweisung tätigst und dich nicht einloggen willst, um manuell anzulegen.
Passives Einkommen (monatliche Zinsüberweisung)
Option „passive income“: Statt alle Zinsen zu kapitalisieren, kannst du die monatliche Überweisung der Zinsen auf dein Bankkonto verlangen. Nützlich, wenn du ein Einkommen ergänzen oder den Cashflow testen willst, ohne Kapital abzuziehen.
Rechner und PDF-Steuerbericht
Das Dashboard enthält einen Rechner für Projektionen (Kapital, Laufzeit, Zinssatz), um das Wachstum mit oder ohne Vaults zu simulieren. Außerdem hast du einen jährlichen PDF-Steuerbericht, der die erhaltenen Zinsen zusammenfasst: praktisch für die Erklärung in Frankreich (Formular 3916, Feld Einkünfte aus beweglichem Kapital). Es ist kein französisches Steuerzertifikat, aber ein Basisdokument, besser als manche Plattformen, die nur eine rohe CSV-Datei senden.
Mobile App Monefit
Im September 2026 hat Monefit seine Android-App (Google Play) gestartet. Die iOS-Version ist für die folgenden Monate angekündigt. Die App übernimmt die wesentlichen Funktionen: SmartSaver- und Vaults-Saldo, Transaktionshistorie, Ein-/Auszahlung, Aktivierung von Auto-Invest, Zugriff auf den Steuerbericht.
In meinem Testvideo zeige ich die mobile Oberfläche und meine beiden Konten (privat und Gesellschaft) mit insgesamt etwa 10 000 € Exposure.
Die App ist noch jung und hat einige Bugs. Rechne wahrscheinlich mit regelmäßigen Updates, aber sie ist bereits vollständig funktionsfähig.
🪪 Konto eröffnen und KYC
Du kannst dein Monefit-Konto über diesen Affiliate-Link eröffnen (Bonus 0,25 % für 90 Tage). Standard-Zulassungsbedingungen:
18 Jahre oder älter sein
In einem zulässigen Land wohnen (Europäische Union, darunter Frankreich)
Bankkonto in EUR für Überweisungen
KYC: Ausweisdokument, Selfie, manchmal Wohnsitznachweis
Erklärung zur Herkunft der Gelder, wenn du AML-Schwellen überschreitest (oft 15 000 € kumulierte Einzahlungen, gängige europäische Regel)
Registrierung: Online-Formular, E-Mail-Bestätigung, dann KYC-Prozess über einen Drittanbieter (Typ Onfido oder gleichwertig). Mein persönliches Konto wurde im Januar 2026 in weniger als 24 h validiert. Die Fristen können in Zeiten hoher Nachfrage auf 48-72 h steigen.
Einzahlung: SEPA-Banküberweisung in EUR (kostenlos) oder Bankkarte / Apple Pay für eine schnellere Einzahlung. Karteneinzahlungen sind 7 Tage lang kostenlos nach der Validierung deines Kontos; danach berechnet Monefit Gebühren von 1 % auf Kartenbewegungen (SEPA-Überweisung und wiederkehrender Auto-Invest per Karte bleiben kostenlos). IBAN-Daten werden im Anlegerbereich angezeigt. Minimum 1 €.
Gesellschaftskonto: Investieren über eine Gesellschaft (SASU, SARL, Holding) ist möglich. Verstärktes KYC (Kbis, Satzung, wirtschaftlich Berechtigte). Ich erläutere mein Setup weiter unten mit dem PeerBerry-/Gesellschaft-Video (identische Logik über mehrere Plattformen).
Support: Chat im Anlegerbereich und E-Mail support@monefit.com. Nach meiner Erfahrung korrekte Antworten zu Liquiditäts- und Steuerfragen. Trustpilot bei rund 4,6-4,7/5 mit tausenden Bewertungen (wie immer mit Urteilsvermögen lesen).
🖥️ Oberfläche und Bedienbarkeit
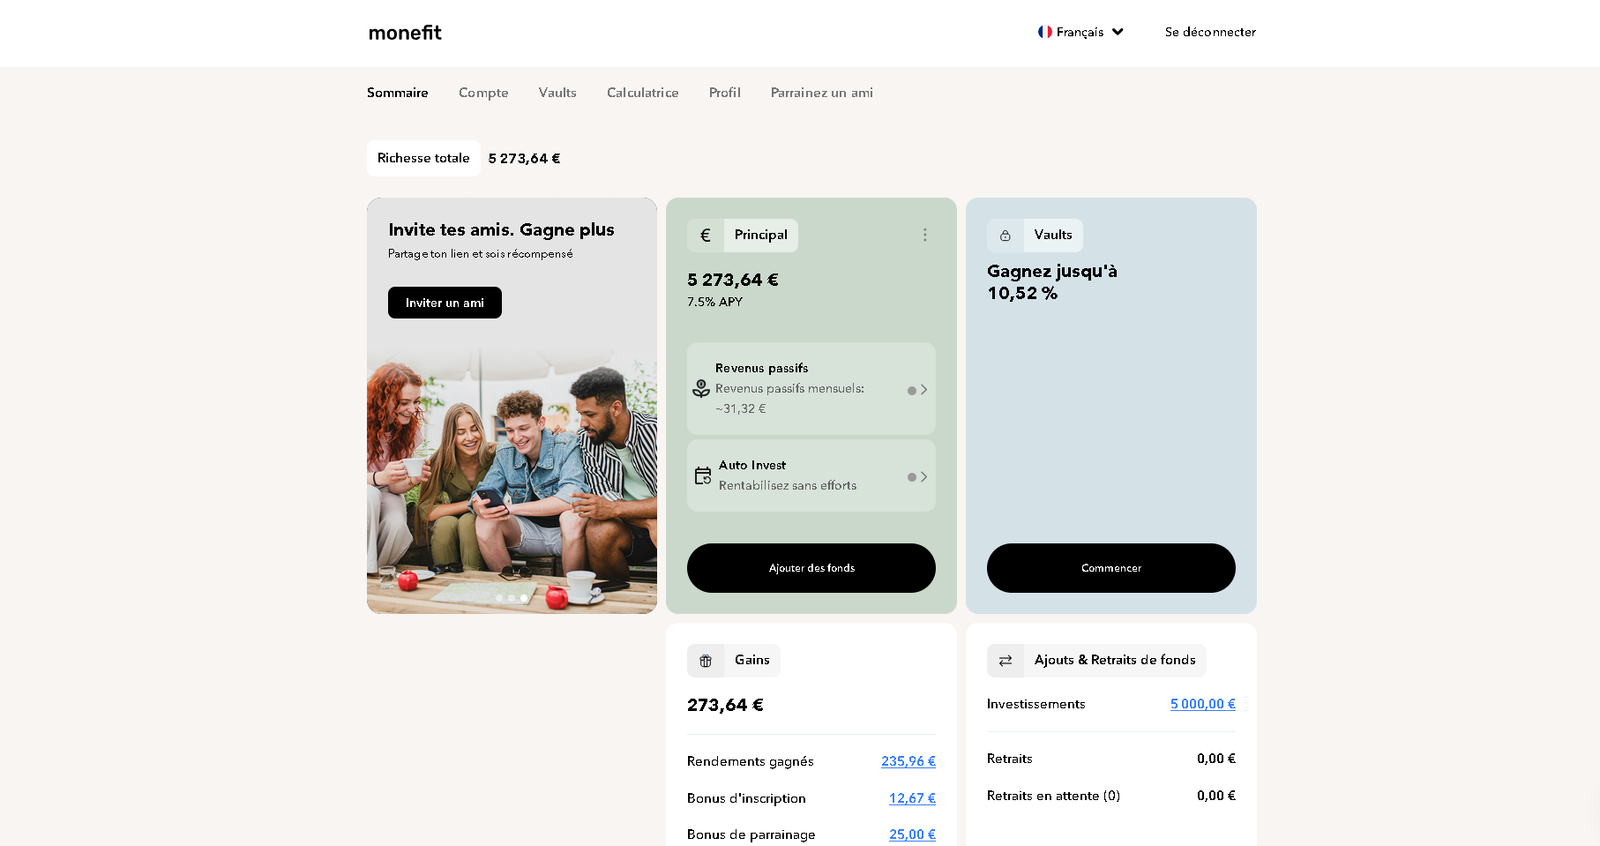
Die Monefit-Oberfläche ist im Vergleich zu Mintos oder IUVO bewusst schlank. Auf der Startseite: Gesamtsaldo, Aufteilung SmartSaver / Vaults, Entwicklungsgrafik, Einzahlungs- und Auszahlungsbuttons, Zugriff auf Einstellungen (Auto-Invest, passives Einkommen, Dokumente).
Stärken:
Lesbarkeit des APY-Zinssatzes und der kumulierten Zinsen
Wechsel SmartSaver ↔ Vaults mit wenigen Klicks
Detaillierte Transaktionshistorie (Einzahlungen, Zinsen, Empfehlungsbonus, Auszahlungen)
Herunterladbarer PDF-Steuerbericht
Schwächen:
Begrenzte Transparenz über die genaue Zusammensetzung der zugrunde liegenden Vermögenswerte (normal für eine nachrangige Forderung, aber frustrierend für Analysten)
Mobile App im September 2026 noch auf Android beschränkt
Wenn du aus dem aktiven P2P kommst (Lendermarket, PeerBerry), kann das Fehlen eines Primärmarkts anfangs verwirren. Hier akzeptierst du das „Spar“-Packaging im Austausch für Einfachheit.
Über eine Gesellschaft investieren
Du kannst ein Monefit-Konto im Namen einer Gesellschaft eröffnen (SASU, SARL, Vermögensholding). Vorteile: privates und berufliches Vermögen trennen, Unternehmensbesteuerung je nach Struktur optimieren (mit einem Steuerberater/Experten zu validieren), Aktivitäts-Cash zentralisieren, bis es reinvestiert wird.
Bei mir: ein Privatkonto (~5 000 € auf SmartSaver) und ein Gesellschaftskonto (~5 000 €), also ~10 000 € Gesamt-Exposure bei Monefit. Das Gesellschafts-KYC verlangt mehr Dokumente, aber der Prozess bleibt in einer Woche machbar.
Ich habe ein Video zum P2P-Investieren über eine Gesellschaft veröffentlicht, mit Beispielen auf Monefit und PeerBerry:
Vergleich der Plattformen für liquides P2P-Sparen
SmartSaver gehört zur Kategorie der „All-in-one“-P2P-Produkte mit ausgewiesenem Zinssatz. So ordne ich sie Ende 2026 ein:
Kriterium |
|
|
|
|
|---|---|---|---|---|
Indikativer liquider Zinssatz | 7,5 % | ~6 % | ~7 bis 8 % | ~8 % (variabel) |
Max. gesperrter Zinssatz | 10,52 % (Vault 24m) | Bis zu ~7 % (festes Segment) | Bis zu ~9 % (lange Laufzeiten) | Laufzeitprodukte je nach Aktionen |
Liquidität | 1 000 €/Monat sofort, danach Fristen | Tägliche Auszahlung, Warteschlange möglich | 24-48 h unter normalen Bedingungen | Variabel je nach Produkt |
Anlegerregulierung | Nein (ECSP/MiFID) | Nein | Nein | Ja (ECSP-Zulassung) |
Entdecken |
Ich habe Monefit auch mit Lonvest (Lettland) in einem speziellen Video über liquides P2P-Sparen mit Bondora und Modena verglichen:
Meine aktuelle Abwägung: Monefit für den SmartSaver-Zinssatz und die Vaults >10 %, Modena für etwas vorhersehbarere Liquidität, Bondora Go & Grow wegen der Gruppengröße und der langen Historie (aber niedrigerer Zinssatz). Spiko und Robocash liquidity kommen in die Überlegung, wenn du andere Risikoprofile bevorzugst. Nutze den P2P-Vergleich, um nach deinen Kriterien zu filtern.
Interview mit CEO Aaro Sosaar
Ich habe Aaro Sosaar (CEO von Monefit mit schriftlichem Q&A) zur Produktvision, zur Beziehung mit Creditstar, zur SmartSaver-Liquidität, zum Wachstum der Vaults und zur mobilen Strategie interviewt.
Meine Position nach diesem Interview: Monefit steht zum Positioning „digitales P2P-Sparen“ und will Neobanken beim Zinssatz Konkurrenz machen, nicht bei der Einlagengarantie. Die Verantwortung des Anlegers bleibt, die Creditstar-Bilanzen zu lesen und nicht zu stark zu allokieren.
⚠️ Die Risiken, die du kennen solltest (ohne Tabu)
Kein Investment mit 7,5 % oder 10 % ist risikofrei. Das beobachte ich bei Monefit / Creditstar:
Risiko eines Kapitalverlusts: Du hältst nachrangige Forderungen. Im Fall eines Ausfalls oder einer Restrukturierung von Creditstar ist das Risiko vorhanden.
Liquiditätsrisiko: Obergrenze 1 000 €/Monat „sofort“ und der Rest mit einer Frist von bis zu 10 Werktagen. Bei Marktstress könnten sich diese Fristen verlängern (Branchenerfahrungen 2020 bei Bondora).
Refinanzierungsrisiko: Die P2P-Schulden von Creditstar sind von etwa 145 M€ auf 285 M€ gestiegen. Die Gruppe hängt von Anlegermärkten ab, um ihre Schulden zu rollen. Wenn Monefit, Mintos oder Lendermarket sich neuen Emissionen verschließen, entsteht Druck auf die Liquidität.
Hoher Hebel: ~4,9x Nettoverschuldung/EBITDA, nahe am Covenant von 5x. Geringere Sicherheitsmarge, wenn Ausfälle steigen oder Bankzinsen hoch bleiben.
Historie von Verzögerungen: In 2022-2023 hatten bestimmte Creditstar-Emissionen auf Mintos und Lendermarket Zahlungsverzögerungen. Die Situationen haben sich danach positiv ohne Verlust entwickelt, und das ist gut. Die Liquidität hat sich in den letzten Jahren verbessert.
Regulatorisches Risiko: keine ECSP/MiFID-Regulierung. Mögliche Weiterentwicklung des estnischen oder europäischen Rahmens auf Sicht. Lendermarket, sehr eng mit der Creditstar-Gruppe verbunden, verfügt über die ECSP-Zulassung.
Gruppenkonzentration: SmartSaver = Fokus fast ausschließlich auf Creditstar. Keine Diversifikation über mehrere Originators wie bei Mintos oder Income Marketplace usw...
Ich investiere bei Monefit nur im Sinne einer P2P-Diversifikation (ein Betrag, den ich verlieren kann, ohne mein Budget zu destabilisieren) und zur Anlage eines Teils meines Notgroschens. Ich kombiniere es mit diversifiziertem aktivem P2P (PeerBerry, Lendermarket, Nectaro usw.) und weniger riskanten Anlagen außerhalb von P2P.
Besteuerung in Frankreich
Die auf Monefit erhaltenen Zinsen sind Einkünfte aus beweglichem Kapital. Es gibt keine estnische Quellensteuer auf diese Einkünfte (im Gegensatz zu bestimmten bulgarischen oder lettischen Plattformen). Siehe meinen speziellen Artikel P2P-Quellensteuer.
Besteuerung nach Wahl für eine natürliche Person:
PFU (Flat Tax): 31,4 % seit 2026 (12,8 % Einkommensteuer + 18,6 % Sozialabgaben)
Progressiver Tarif + Sozialabgaben, mit globaler Option (wenn TMI zuverlässig)
Ausländisches Konto: ja, Monefit ist ein Konto außerhalb Frankreichs. Erkläre es jedes Jahr mit dem Formular 3916 (oder 3916-bis je nach Fall). Das erste Jahr kostet etwas Zeit; danach ist es in deiner Erklärung gespeichert und daher passiv.
Monatliche Erklärung (2778-SD): Wenn dein Referenzsteuer-Einkommen bestimmte Obergrenzen überschreitet, kannst du verpflichtet sein, P2P-Einkünfte Monat für Monat zu erklären. Die Praxis variiert je nach Finanzamt. Mein Rat: Stelle die Frage schriftlich an dein SIP. Persönlich erkläre ich monatlich, weil mein Finanzamt es verlangt hat. Wenn dein Referenzsteuer-Einkommen unter der Schwelle liegt, erfolgt die Erklärung im Jahr N+1.
Der PDF-Steuerbericht von Monefit fasst die im Jahr erhaltenen Bruttozinsen zusammen. Die Empfehlungsboni (0,25 % für 90 Tage über Affiliate-Link) müssen nach gängiger Auslegung ebenfalls als Finanzerträge erklärt werden (mit deinem Berater zu bestätigen).
Meine zahlenbasierte Erfahrung (XIRR, Portfolio)
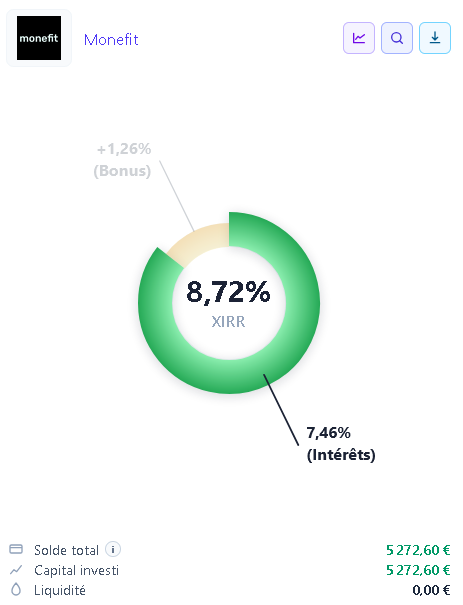
Beispiel für mein privates Monefit-Konto (etwa 50 % meines auf der Plattform investierten Kapitals, der Rest liegt auf meinem Gesellschaftskonto — also ~5 000 € + ~5 000 €, beide im liquiden SmartSaver). Bilanz am 16. September 2026 auf diesem Privatkonto:
Angezeigtes Kapital: etwa 5 275 €
Nettoeinzahlungen: 5 000 € seit Januar 2026
Kumulierte Zinsen + Boni: etwa 273 €
XIRR: etwa 8,72 % (Empfehlungsbonus enthalten); etwa 7,46 % ohne Empfehlungsbonus
Aufteilung: nahezu 100 % liquider SmartSaver (kein gesperrter Vault auf diesem Privatkonto; mein Gesellschaftskonto ist ebenfalls in liquidem SmartSaver)
Lesart: Mein XIRR liegt dank des Affiliate-Bonus von 0,25 % für 90 Tage über den ausgewiesenen 7,5 %. Ohne Aktion liege ich nahe am Katalogzinssatz (~7,46 % gemessen), was bestätigt, dass Monefit sein Versprechen im beobachteten kurzen Zeitraum insgesamt einhält. Das ist nur eine Historie von 8 Monaten: Es ist sinnlos, auf 10 Jahre zu extrapolieren.
Ich habe keinen Zahlungsausfall, keine verweigerte Auszahlung, keinen blockierenden Bug bei den täglichen Zinsen festgestellt. Ich habe eine Auszahlung < 1 000 € ohne Reibung getestet. Mein nächster persönlicher Schritt: einen 12-Monats-Vault mit einem kleinen Betrag testen, um die Netto-Zinsdifferenz und die Sperrbedingung zu messen.
⚖️ Vorteile und Nachteile
✅ Vorteile
📈 Attraktiver SmartSaver-Zinssatz (7,5 % APY) und Vaults bis zu 10,52 %
🎯 Extreme Einfachheit: keine Kreditauswahl, kein zu verwaltender Sekundärmarkt
Profitable Creditstar-Gruppe (Bilanz 2025: ~13,5 M€ Gewinn)
Analysierbare Bilanzen auf Liberté Financière
Keine Quellensteuer (Estland): Steuerverwaltung nur auf französischer Seite
Nützliche Funktionen: Auto-Invest, monatliches passives Einkommen, Rechner, PDF-Steuerbericht
Mindestbetrag 1 €, zugänglich zum Testen
Gesellschaftskonto akzeptiert
Android-App (2026), iOS angekündigt
Empfehlungsbonus 0,25 % für 90 Tage über Affiliate-Link
Trustpilot-Bewertungen insgesamt positiv (~4,6-4,7)
⚠️ Nachteile
Keine Anlegerzulassung nach ECSP oder MiFID II (estnisches Modell der Forderungsabtretung)
Nachrangige Forderungen: Bei erheblichen Schwierigkeiten der Gruppe ist die Rückzahlung nicht garantiert wie bei einem Sparbuch
⏳ Bedingte Liquidität (1 000 €/Monat, darüber hinaus Fristen bis zu 10 Tage. Aber deutlich besser als ein über 1 Jahr gesperrter Kredit)
Hoher Creditstar-Hebel (~4,9x) und stark steigende P2P-Schulden
Historie von Verzögerungen bei Creditstar-Krediten auf Lendermarket (2022-2023). Liquidität 2025/2026 besser gesteuert.
Konzentration auf eine einzige Gruppe (keine Diversifikation über mehrere Originators)
Junge Plattform (2022), trotz einer seit 2006 bestehenden Gruppe
Bonus und Registrierung
Um ein Monefit-Konto mit meinem Affiliate-Link zu eröffnen:
👉 Bonus: +0,25 % APY für 90 Tage auf dein SmartSaver-Guthaben (zusätzlich zum Katalogzinssatz)
Der Empfehlungsbonus kumuliert sich mit den täglichen Zinsen und erscheint in der Transaktionshistorie. Nach 90 Tagen kehrt der Zinssatz auf das Standardniveau zurück (7,5 % auf SmartSaver zum Zeitpunkt des Schreibens). Die Vaults haben ihre eigenen festen Zinssätze je nach Laufzeit.
Alle P2P-Bonuscodes findest du auch auf der Seite Bonus, mit den Links Bondora, Modena, PeerBerry, Lendermarket und Twino.
Häufige Fragen zu Monefit SmartSaver
Ist Monefit zuverlässig?
Monefit gehört zur Creditstar-Gruppe, die seit 2006 aktiv und 2025 profitabel ist. Meine kurze Erfahrung (8 Monate) ist bei Zinszahlungen positiv. Dagegen gibt es keine europäische Anlegerregulierung, die Forderungen sind nachrangig und der Hebel der Gruppe ist hoch. „Zuverlässig“ im Sinne von „Gruppe wirkt auf dem Papier solide“ bedeutet nicht „risikofrei“ oder „gleichwertig mit einem Banksparbuch“.
Ist Monefit reguliert?
Nicht im Sinne von ECSP oder MiFID II für den Privatanleger. Creditstar ist lokal für die Kreditvergabe an Kreditnehmer in jedem Tätigkeitsland reguliert. Siehe P2P-Regulierung.
Welche Rendite kann man bei SmartSaver erwarten?
Der ausgewiesene Zinssatz beträgt 7,5 % APY auf dem Hauptkonto (Sept. 2026). Mein beobachteter XIRR auf dem Privatkonto steigt in den ersten Monaten auf etwa 8,72 % (Empfehlungsbonus enthalten). Die Vaults reichen von 9,42 % (12 Monate) bis 10,52 % (24 Monate). All das ist brutto, vor französischen Steuern und vor Verlustrisiko.
Wie hoch ist der Mindestanlagebetrag?
1 €, um einzuzahlen und Zinsen zu erhalten. Einzahlung per SEPA-Überweisung (kostenlos) oder per Karte / Apple Pay (7 Tage nach Eröffnung kostenlos, dann 1 % Gebühren).
Kann ich mein Geld jederzeit abheben?
Bei SmartSaver ja, innerhalb der Grenze von 1 000 € pro Monat mit „sofortiger“ Bearbeitung, danach Fristen von bis zu 10 Werktagen für höhere Beträge. Bei Vaults nein: Kapital bis zur Fälligkeit gesperrt. Es ist kein Sparbuch ohne Einschränkungen.
Vault oder SmartSaver: Was wählen?
SmartSaver, wenn du Flexibilität willst und 7,5 % akzeptierst. Vault, wenn du 12 bis 24 Monate sperren kannst und 9,42 % bis 10,52 % anstrebst.
Welche Verbindung besteht zwischen Monefit und Creditstar?
Monefit ist die Plattform der Creditstar-Gruppe, um über SmartSaver und Vaults Mittel einzusammeln. Die konsolidierten Creditstar-Bilanzen sind der wichtigste Gesundheitsindikator hinter deinem Investment. Sieh dir die Creditstar-Bilanzen auf Liberté Financière an.
Wie erklärt man Monefit bei den Steuern in Frankreich?
Zinsen als Einkünfte aus beweglichem Kapital (PFU oder Tarif), Formular 3916 für das ausländische Konto, eventuell monatlich 2778-SD je nach deinem RFR. Keine estnische Quellensteuer. Siehe Quellensteuer.
Kann man über eine Gesellschaft investieren?
Ja, Monefit akzeptiert Gesellschaftskonten (verstärktes KYC). Ich habe ein Gesellschaftskonto mit ~5 000 € parallel zu meinem Privatkonto (~5 000 €), also insgesamt ~10 000 €.
Monefit oder Bondora Go & Grow?
Monefit bietet einen höheren SmartSaver-Zinssatz (7,5 % vs ~6 %) und Vaults >10 %. Bondora hat eine längere Historie und eine bedeutende Gruppengröße, mit anderer Liquidität. Beide haben keine EU-Anlegerzulassung. Vergleiche im P2P-Vergleich.
Monefit oder Modena?
Ähnliche Zinssätze beim liquiden Produkt, Modena manchmal einfacher bei Auszahlungen 24-48 h, Monefit aggressiver bei langen Vaults. Beide sind Plattformen für liquides P2P-Sparen ohne ECSP-Anlegerzulassung. Ich allokiere in beide, um nicht von einer einzigen Gruppe abhängig zu sein.
Gibt es die mobile App?
Ja, auf Android seit September 2026. iOS angekündigt. Die Webversion bleibt für alle Funktionen vollständig.
Was ist das Hauptrisiko?
Der Ausfall oder die Restrukturierung von Creditstar angesichts der nachrangigen Forderungen und des Hebels von ~4,9x. In diesem extremen Szenario ist ein teilweiser oder vollständiger Verlust des investierten Kapitals möglich, trotz der guten Bilanzen 2025.
SmartSaver für den Notgroschen?
Häufige Debatte in meiner Telegram-Community. Meine Meinung: nur für einen begrenzten Teil (einige tausend Euro max.), wenn du das P2P-Risiko und die Auszahlungsbeschränkungen akzeptierst. Das echte Sicherheitspolster bleibt auf garantierten Anlagen (regulierte Sparbücher, Girokonto).
Wo kann man die Bilanzen von Monefit und Creditstar einsehen?
Auf der Seite P2P-Finanzberichte: Filter Plattform Monefit oder Unternehmen Creditstar, mit Bewertung von 10 im Mitgliederbereich.
Fazit
Monefit SmartSaver ist eines der interessantesten Angebote für liquides P2P-Sparen auf dem europäischen Markt 2026: 7,5 % liquide, Vaults bis 10,52 %, einfache Oberfläche, Creditstar-Gruppe auf dem Papier profitabel. Mein beobachteter XIRR (~8,72 % mit Bonus, ~7,46 % ohne Aktion) passt in den ersten Monaten zum ausgewiesenen Zinssatz, mit etwa 10 000 € Gesamt-Exposure privat + Gesellschaft.
Im Hinterkopf behalten: keine ECSP/MiFID-Anlegerzulassung, nachrangige Forderungen und weiterhin hoher Hebel der Gruppe — mit einer Historie punktueller Verzögerungen auf anderen Marktplätzen, auch wenn sich die Situation seitdem verbessert hat. Kombiniere Regulierung, Bilanzen (Seite P2P-Bilanzen), reale Liquidität und Diversifikation, bevor du investierst. Mein P2P-Vergleich und meine Artikel zur Regulierung helfen dir, diese Entscheidungen gegenüber Bondora Go & Grow, Modena oder Twino Flexi einzuordnen.
Wenn du die Plattform testen willst: ein Monefit-Konto eröffnen.
Und wie immer: Gib NIEMALS auf!
Letzte Aktualisierung: September 2026.